Ang alok ng Schneider para sa PTC, sinukat sa sariling kasaysayan ng presyo ng PTC
Ang stock ng PTC pagkatapos ng pagkuha ng Schneider ay hindi na kinakalakal batay sa kita bawat quarter, paglulunsad ng produkto, o nakatayong valuation. Mula Oktubre 5, 2026, isa na itong merger-arbitrage na seguridad na nakatali sa kasunduan ng Schneider Electric na bilhin ang PTC sa $205 bawat bahagi, kash.
Pinahahalagahan ng transaksyon ang ekwidad ng PTC sa humigit-kumulang $22.6 bilyon at nagpapahiwatig ng halaga ng negosyo na $23.7 bilyon. Premyo itong 42.3% sa hindi naapektuhang pagsara at magiging pinakamalaking pagkuha sa kasaysayan ng Schneider Electric.
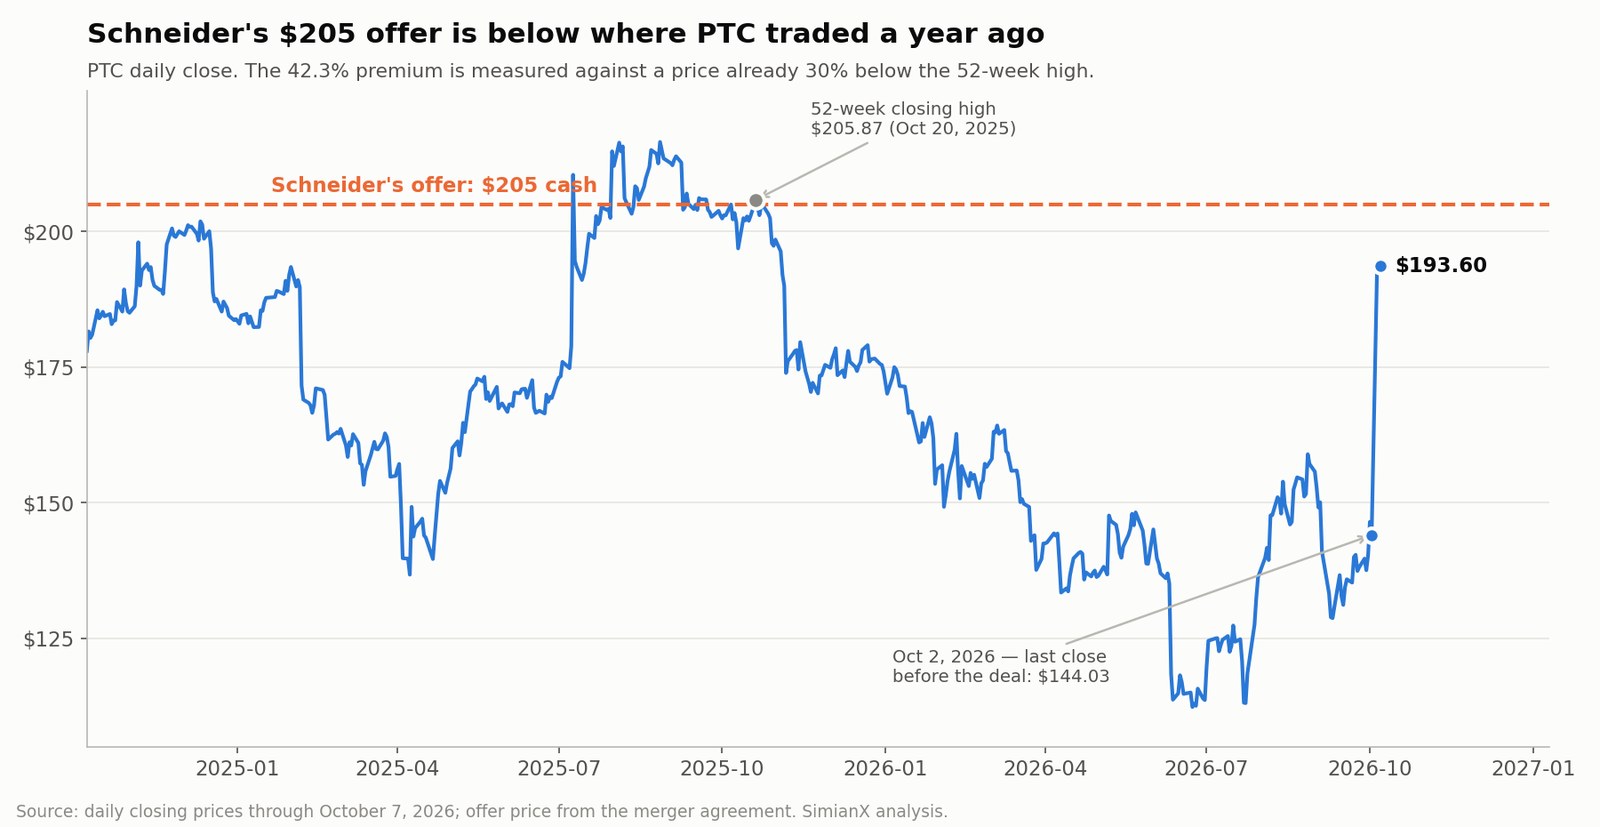
Ngunit sinusukat ang premyo mula sa isang nalugmok na batayan. Nagsara ang PTC sa $205.87 noong Oktubre 20, 2025 — ang pinakamataas nitong pagsara sa nakaraang 52 linggo. Ang $205 na alok na kash ng Schneider ay 0.4% na mas mababa sa antas na iyon. Hinihiling sa mga bumili isang taon na ang nakalipas na tanggapin ang ulo ng balitang "42% na premyo" na nagbabalik sa kanila nang bahagyang mas mababa kaysa sa maaari nilang naibenta nang walang anumang kasunduan.
Tumalon ang stock ng PTC nang 33.5% sa araw ng anunsyo at nagsara sa $193.60 noong Oktubre 7 — $11.40 pa rin ang layo sa kabayarang kash. Ang agwat na iyon ay naglalatag ng dalawang magkahiwalay na tanong:
- Sapat bang bayad ang natitirang agwat para sa panganib sa regulasyon, timing, at pagkakatapos?
- Hudyat ba ang pagbili ng Schneider na pumapasok ang industrial AI sa mas malawak na panahon ng mega-merger?
Tinatalakay ng pagsusuring ito ang dalawa gamit ang nilagdaang kasunduan sa merger, ang mga dokumento ng ikatlong piskal na quarter ng PTC, at ang aktuwal na galaw ng presyo — hindi ang press release. Anim na bagay na nakaligtaan ng unang mga ulat ang binubuo sa ibaba: ang 52-linggong taas, ang implied na posibilidad na nakabaon sa agwat, ang kawalan ng anumang reverse termination fee, isang minsanang kita na nagpapalobo sa GAAP na gabay ng PTC, isang pabigat mula sa pagbebenta ng negosyo sa loob ng gabay sa libreng daloy ng salapi, at ang tunay na laki ng parusang natamo mismo ng stock ng Schneider.
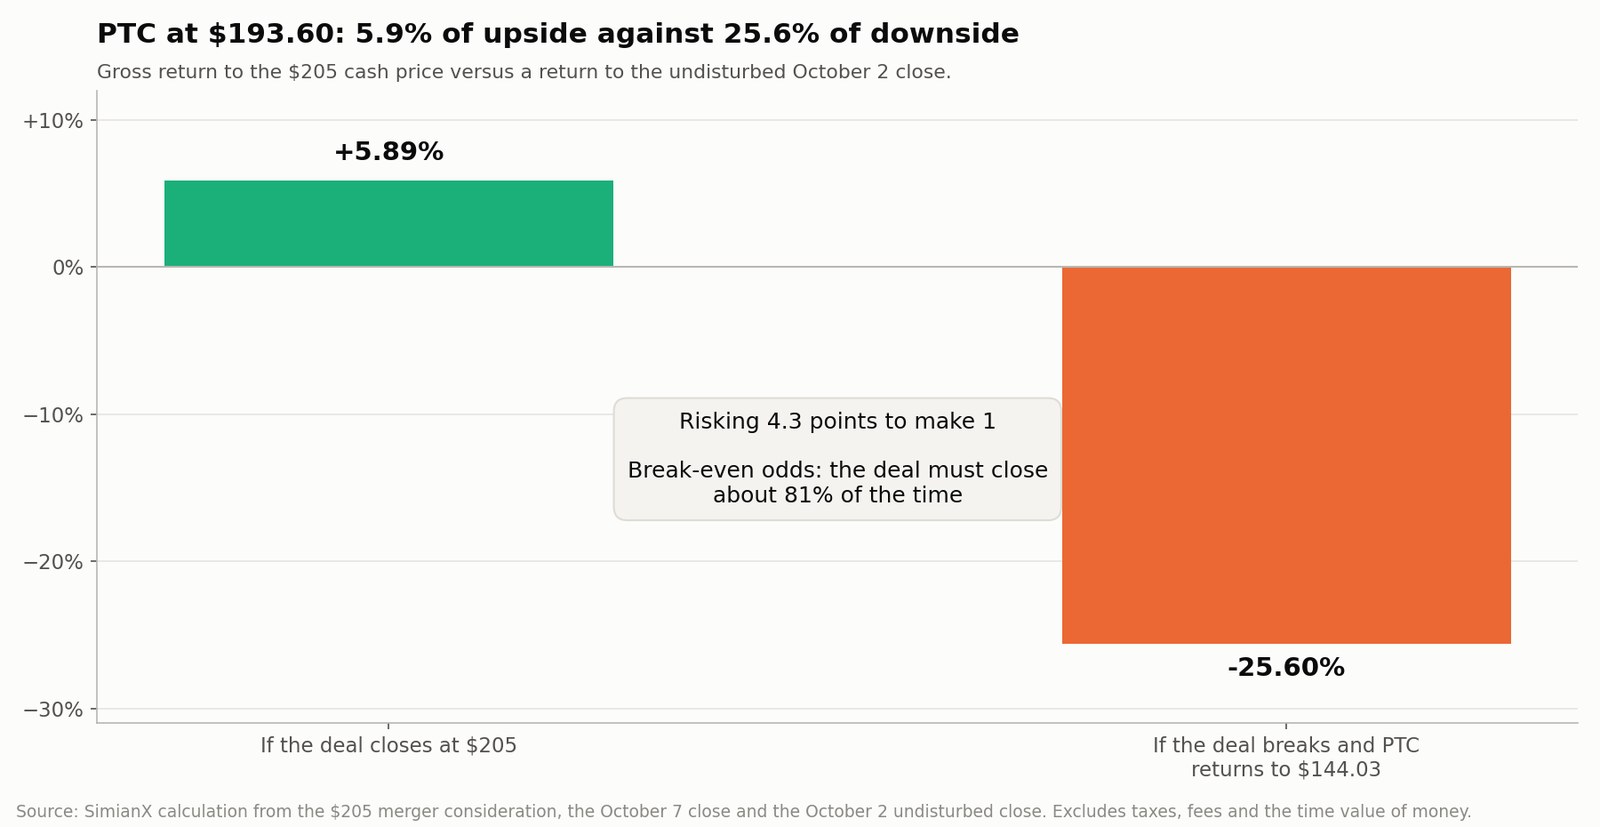
Pinagtitibay ng pagkuha ang estratehikong posisyon ng PTC. Sa $193.60, nag-aalok ang stock ng humigit-kumulang 5.9% na pataas laban sa humigit-kumulang 25.6% na pababa — isang pusta na matatapos ang kasunduan nang mga apat sa limang pagkakataon.
Ipinapakita ng pananaliksik na ito ang pampublikong impormasyon hanggang Oktubre 8, 2026. Pang-impormasyon ito at hindi personalisadong payo sa pamumuhunan.
Ano ang mga Tuntunin ng Pagkuha ng Schneider Electric sa PTC?
Nilagdaan ng Schneider Electric at PTC ang kanilang pinal na kasunduan sa merger noong Oktubre 4, 2026 at inianunsyo ito kinabukasan.
Ayon sa opisyal na anunsyo ng pagkuha at sa kasunduang isinumite bilang kalakip sa Form 8-K ng PTC, ito ang pangunahing mga tuntunin:
| Aytem ng transaksyon | Inianunsyong tuntunin |
|---|---|
| Kabayarang kash | $205 bawat bahagi ng PTC |
| Halaga ng ekwidad ng PTC | Humigit-kumulang $22.6 bilyon |
| Ipinahihiwatig na halaga ng negosyo | Humigit-kumulang $23.7 bilyon |
| Premyo sa pagsara ng Oktubre 2 | 42.3% |
| Premyo sa 30-araw na VWAP | 46.1% |
| 52-linggong taas ng pagsara ng PTC | $205.87 (Oktubre 20, 2025) |
| Inaasahang pagtatapos | Hanggang ikatlong quarter ng 2027 |
| Unang petsa ng katapusan | Abril 4, 2027 |
| Ganap na pinalawig na petsa ng katapusan | Enero 4, 2028 |
| Pag-apruba ng mga shareholder ng PTC | Mayorya ng mga bahaging nasa sirkulasyon |
| Termination fee ng PTC | $700 milyon sa tinukoy na mga sitwasyon |
| Termination fee ng bumibili | Wala |
| Kondisyon sa pinansiya | Wala |
| Bridge facility | $25 bilyon, ganap na nakatali |
| Mga pag-apruba ng regulator | HSR, CFIUS, at angkop na pagsusuri sa dayuhang pamumuhunan |
Nagkaisa ang dalawang lupon sa pag-apruba. Pumayag ang mga direktor ng PTC na irekomenda ang transaksyon, alinsunod sa karaniwang mga eksepsiyong fiduciary. Sa pagkakatapos, magiging ganap na subsidiary ng Schneider ang PTC, aalisin ang mga bahagi nito sa Nasdaq, at tatanggap ang mga karapat-dapat na may hawak ng $205 kash bawat bahagi.
Ang $22.6 Bilyon ba ang Buong Presyo ng Pagbili?
Ang malawakang naiulat na $22.6 bilyon ay ang halaga ng ekwidad ng PTC. Ang halaga ng negosyo ay humigit-kumulang $23.7 bilyon, salamin ng netong utang at kaugnay na mga pagsasaayos.
Inilalarawan ng Schneider ang kabuuang kabayarang kash na humigit-kumulang €22 bilyon at nakakuha ito ng ganap na nakataling $25 bilyong bridge facility mula sa Morgan Stanley at Société Générale. Ang merger mismo ay walang kondisyon sa pinansiya.
Inaasahang kasama sa permanenteng plano ng pinansiya:
- Humigit-kumulang €5 bilyon hanggang €6 bilyon na bagong ekwidad
- Humigit-kumulang €16 bilyon hanggang €17 bilyon na bagong utang
- Utang na ilalabas sa ilang pera
- Pansamantalang paghinto sa pagbili-muli ng bahagi ng Schneider noong 2027 at 2028
Inaasahan ng Schneider na mapanatili ang rating na investment-grade sa kategoryang "A", batay sa kumpirmasyon ng mga ahensya.
Ang Tuntuning Wala: Walang Reverse Termination Fee
Kapag binasa mismo ang kasunduan sa merger, may isang kakulangang namumukod. Tinutukoy ng dokumento ang "Company Termination Fee" na $700 milyon na babayaran ng PTC sa tinukoy na mga sitwasyon — isang mas mataas na alok, pagbabago ng rekomendasyon ng lupon, ilang kabiguang magtapos. Wala itong tinutukoy na katumbas na "Parent Termination Fee." Hindi lumilitaw ang pariralang iyon sa kasunduan.
Para sa isang shareholder na nagpapasya kung hahawak pa, mas mahalaga ito kaysa sa alinmang ibang tuntunin.
Sa karamihan ng malalaking transaksyong teknolohiya na tumatawid sa hangganan at humaharap sa seryosong pagsusuring antitrust o sa dayuhang pamumuhunan, naglalagak ang bumibili ng reverse break fee — isang bayad sa target na kompanya kung haharangin ng mga regulator ang transaksyon. Binabayaran nito ang mga shareholder ng target para sa isang taong nakapiit na kapital, nawalang estratehikong opsyon, at ang kaguluhan sa operasyon na iniiwan ng bigong proseso ng pagbebenta. Dito, wala. Kung pipigilan ng CFIUS o ng mga ahensyang antitrust ang kasunduan, walang matatanggap ang mga shareholder ng PTC at muling presyuhan ang stock ayon sa sarili nitong pundamental.
Isang direksyon lang ang takbo ng asimetriya. Maaaring may utang ang PTC sa Schneider na $700 milyon. Walang utang ang Schneider sa PTC. Ang panganib sa regulasyon ay ganap at walang kabayarang pasan ng panig ng nagbebenta.
Ito ang pinakamahalagang dahilan para ituring ang nakaquoteng agwat bilang sahig ng patas na kabayaran, hindi bilang isang mapagbigay na alok. Ang kaparehong lapad ng agwat sa isang kasunduang may $1 bilyong reverse fee ay malinaw na mas mabuting panganib.
Bakit Sumipa ang PTC Pero Huminto sa Ibaba ng $205?
Nagsara ang PTC sa $144.03 noong Oktubre 2, ang huling sesyon bago ang anunsyo. Noong Oktubre 5 tumalon ito nang 33.5% tungong $192.26, umabot sa $196.05 sa loob ng araw. Noong Oktubre 7, nagsara ito sa $193.60.
| Sanggunian sa presyo ng PTC | Presyo |
|---|---|
| 52-linggong taas ng pagsara, Oktubre 20, 2025 | $205.87 |
| Hindi naapektuhang pagsara, Oktubre 2, 2026 | $144.03 |
| Presyo ng alok | $205.00 |
| Pagsara ng Oktubre 5 | $192.26 |
| Pagsara ng Oktubre 7 | $193.60 |
| Natitirang agwat sa $193.60 | $11.40 |
| Gross na pataas tungo sa presyo ng alok | 5.89% |
Dalawang katotohanan ang hindi komportableng magkatabi. Nagsimula ang PTC ng 2026 sa mga $175 at bumaba nang mga 17% sa loob ng taon bago dumating ang anunsyong walang naunang tagas. Tunay na aritmetika ang "42.3% na premyo" laban sa tunay na hindi naapektuhang presyo — at premyo rin itong sinusukat mula sa labindalawang-buwang mababang sona, hindi mula sa anumang kahawig ng kamakailang saklaw ng kalakalan ng PTC.
Hindi kinakalakal ang stock sa $205 dahil hindi natatanggap ang kash hanggang sa pagtatapos. Kailangang presyuhan ng may hawak ang:
- Panganib ng pagsusuring antitrust at CFIUS
- Panganib sa botohan ng mga shareholder
- Pagkaantala ng pagtatapos at awtomatikong paglawig ng petsa ng katapusan
- Halaga ng pagkakataong nawala sa kapital nang hanggang labinlimang buwan
- Posibilidad ng mas mataas na panukala
- Posibilidad ng pagwawakas nang walang reverse break fee
- Pagbabago sa mga interes at sa kinakailangang kita sa merger arbitrage
Sa $193.60, ang gross na kita tungo sa presyo ng alok ay:
($205 ÷ $193.60) − 1 = 5.89%
Isa itong tiyak na kita. Hindi ito kitang walang panganib.
Anong Posibilidad ang Aktuwal na Pinepresyuhan ng Merkado?
Ang pinakamagamit na kalkulasyon sa anumang kash merger ay ang halos walang ulat na gumagawa: gawing implied na posibilidad ng pagkakatapos ang agwat.
Dalawang kalalabasan ang nangingibabaw. Natatapos ang kasunduan at tumatanggap ang may hawak ng $205. Nabubuwag ang kasunduan at bumabalik ang stock patungo sa hindi naapektuhang $144.03.
- Kita kung matatapos: $205.00 − $193.60 = +$11.40, o +5.89%
- Lugi kung mabubuwag: $144.03 − $193.60 = −$49.57, o −25.60%
- Ratio ng panganib sa gantimpala: 4.35 sa 1
Kapag itinakda sa zero ang inaasahang halaga at nilutas para sa posibilidad ng pagkakatapos na p:
p × 11.40 − (1 − p) × 49.57 = 0
p = 49.57 ÷ (11.40 + 49.57) = 0.813
Pinepresyuhan ng merkado ang humigit-kumulang 81.3% na tsansang matapos ito. Ang bumibili sa $193.60 ay hindi "kumikita ng 5.9%." Tinatanggap niya ang isang pustang nananalo apat sa limang beses at sa ikalima ay nalulugi nang mahigit apat na beses ng napanalunan.
Magkatugmang presyo ito para sa isang nilagdaan, ganap na pinondohan, at makatwirang estratehikong kasunduang walang kondisyon sa pinansiya. Manipis na presyo ito para sa isang kasunduang bukod doon ay may eksposisyon sa CFIUS sa software ng aerospace at depensa, petsa ng katapusang labinlimang buwan ang layo, at walang reverse break fee. Kaakit-akit lang ang arbitrahe sa mamumuhunang may sariling tantiya ng tsansang matapos na malinaw na mas mataas sa 81%.
Ang kaparehong balangkas, inilapat sa mas maliit na lokal na kasunduang may mas maikling daang pangregulasyon, ay nagbigay ng ibang-ibang konklusyon sa aming pagsusuri sa transaksyong Copart-ACV Auctions, kung saan ang natirang 0.9% na agwat ay nagpahiwatig ng 97% na posibilidad ng pagkakatapos. Ang paghahambing sa dalawa ang pinakamabilis na paraan para makita kung magkano ang halaga ng panganib sa regulasyon ayon sa merkado.
Mabuti bang Puhunan sa Merger Arbitrage ang PTC?
Nakadepende ang sagot sa haba ng paghawak gaya rin ng sa posibilidad.
Senaryo ng Napapanahong Pagtatapos
Bumili ng PTC sa $193.60 at magtapos sa $205:
- Kita bawat bahagi: $11.40
- Gross na kita: 5.89%
- Inaasahang haba ng paghawak: posibleng mga isang taon
- Kita sa dibidendo: walang makabuluhang dibidendo ang PTC
- Pataas lampas sa $205: kung may mas mataas na panukala lamang
Senaryo ng Naantalang Pagtatapos
Itinatakda ng kasunduan sa merger ang unang petsa ng katapusan sa Abril 4, 2027. Awtomatiko itong lumalawig nang tig-tatlong buwan habang nakabinbin ang tinukoy na mga kondisyong pangregulasyon — hanggang tatlong beses. Ang kontraktuwal na hangganan samakatwid ay Enero 4, 2028, labinlimang buwan pagkatapos ng anunsyo.
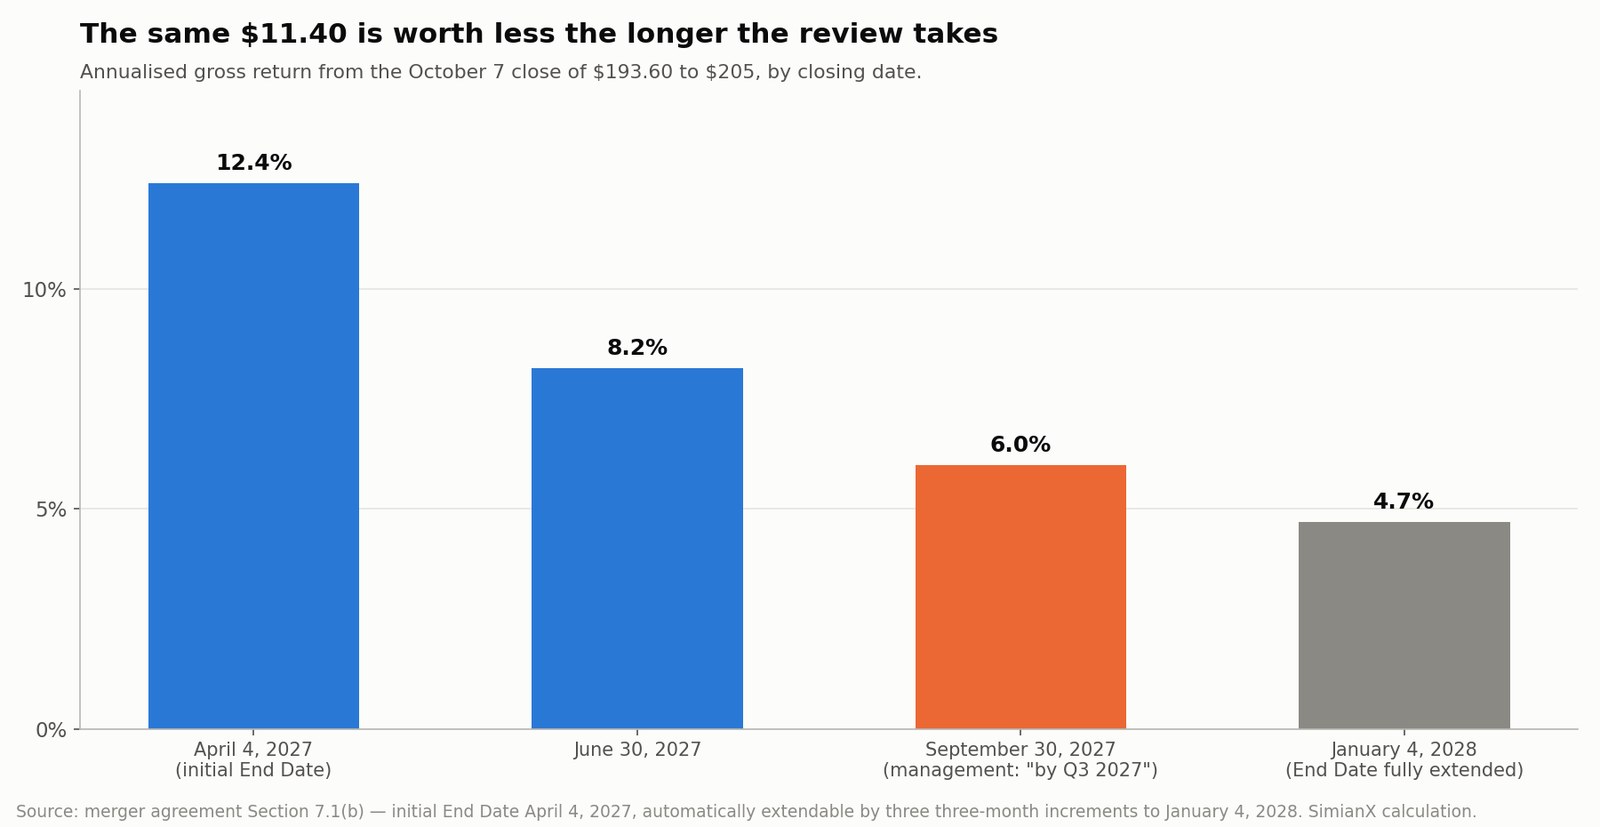
Gabay ng pamunuan ang pagtatapos "hanggang ikatlong quarter ng 2027," na siyam na buwan nang lampas sa unang petsa ng katapusan at tahasang nagpapalagay ng hindi bababa sa dalawang paglawig. Ang parehong $11.40 ay nagbubunga nang ibang-iba depende kung kailan ito darating:
| Halimbawang petsa ng pagtatapos | Haba mula Oktubre 7 | Tinatayang taunang gross na kita |
|---|---|---|
| Abril 4, 2027 (unang petsa ng katapusan) | Mga 6 na buwan | ~12.4% |
| Hunyo 30, 2027 | Mga 9 na buwan | ~8.2% |
| Setyembre 30, 2027 (gabay ng pamunuan) | Mga 12 buwan | ~6.0% |
| Enero 4, 2028 (ganap na pinalawig) | Mga 15 buwan | ~4.7% |
Hindi kasama sa mga tantiyang ito ang buwis, komisyon, at halaga ng kapital. Pansinin ang hugis ng distribusyon: nasa ibabang kalahati na ang petsang ibinigay mismo ng pamunuan, at hindi ang maasahing kaso ang ipinahayag na inaasahan ng kompanya.
Senaryo ng Nabuwag na Kasunduan
Ang hindi naapektuhang presyo ng PTC ay $144.03. Ang pagbalik sa antas na iyon mula $193.60 ay lugi na:
($144.03 ÷ $193.60) − 1 = −25.60%
Sanggunian ang hindi naapektuhang presyo, hindi garantisadong sahig. Nag-iiwan ng kaguluhan ang bigong pagbebenta — naantalang desisyon sa produkto, nabalisang pangkat sa benta, isang pamunuang hayagang sumang-ayon na $205 ang halaga ng kompanya. Maaari rin itong mag-iwan ng sahig, kung mapagpasyahan ng merkado na baka may ibang bumibiling lilitaw.
Maaaring estratehikong mahalaga ang PTC, ngunit sa $193.60 ang stock ay pangunahing pusta sa pagkakatapos ng transaksyon — hindi karaniwang puhunan sa underpriced na software.
Paano Talaga Tumugon ang Merkado — sa Magkabilang Panig?
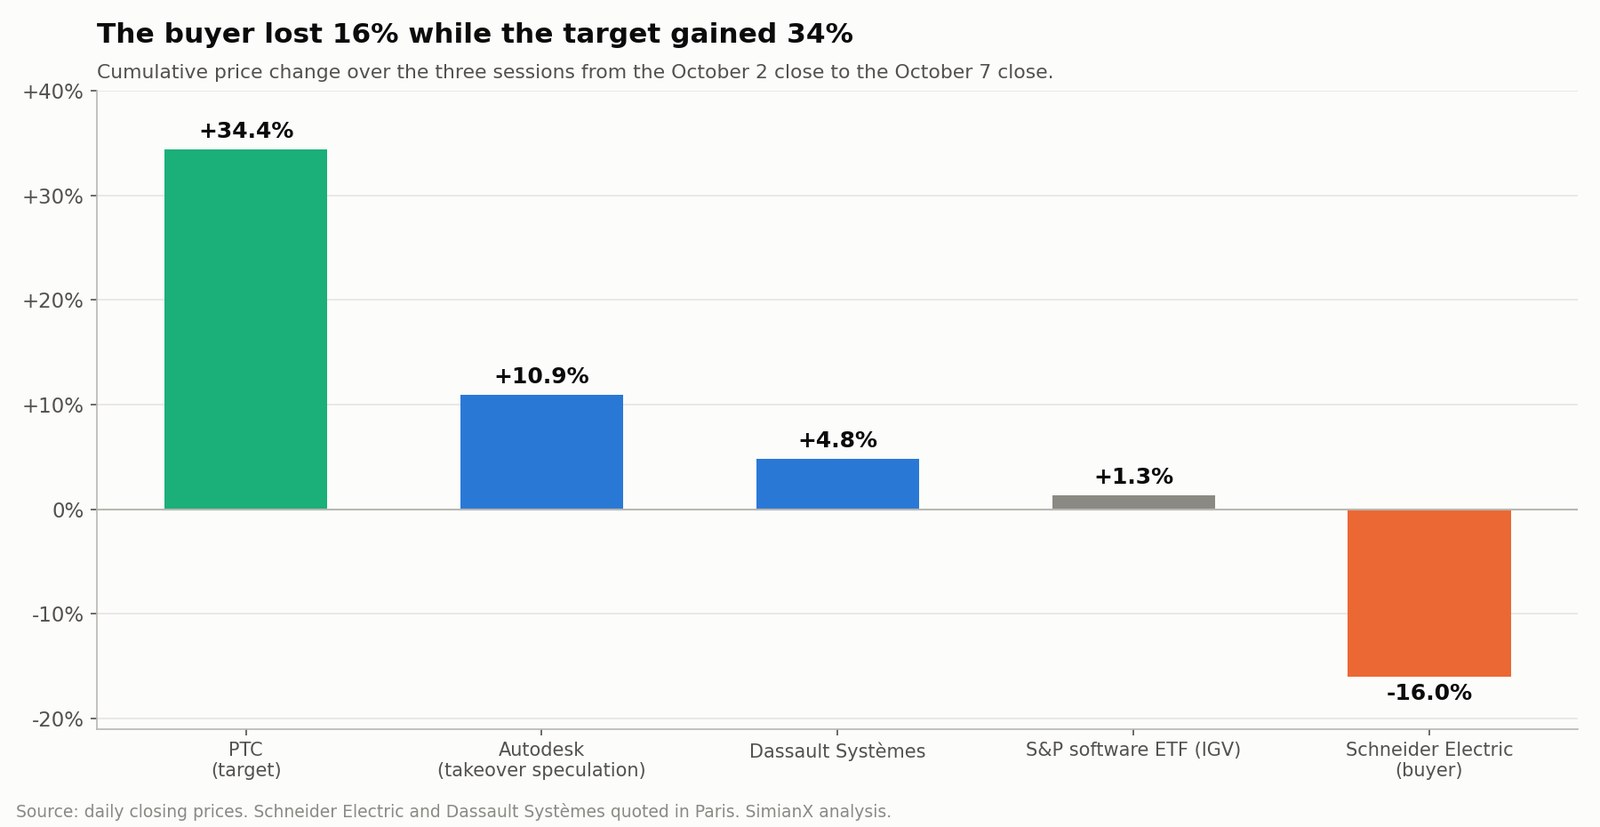
Ibang-iba ang pagbasa sa anunsyo ng mga shareholder ng bumibili at ng target.
| Seguridad | Pinagsamang pagbabago, pagsara ng Okt 2 hanggang pagsara ng Okt 7 |
|---|---|
| PTC (target) | +34.4% |
| Autodesk (haka-haka sa pagkuha) | +10.9% |
| Dassault Systèmes | +4.8% |
| ETF ng software ng S&P (IGV) | +1.3% |
| Schneider Electric (bumibili) | −16.0% |
Hindi "hanggang 10%" ang pagbaba ng Schneider na malawakang iniulat mula sa pambungad na sesyon. Sinukat mula pagsara hanggang pagsara sa tatlong sesyon matapos ang anunsyo, nawalan ang Schneider Electric ng 15.99% ng halaga sa merkado. Laban sa sektor ng software na umangat nang 1.3% sa parehong yugto, pambihirang mabigat na hatol iyon sa isang kasunduang inilalarawan ng bumibili bilang mapagbagong-anyo.
Ang +10.87% ng Autodesk laban sa +1.3% ng IGV ang pinakamalinis na pagbasa sa pakikisimpatyang kalakalan. Hindi muling presyuhan ng merkado ang software ng disenyo sa pangkalahatan; muli nitong pinresyuhan ang nag-iisang malaki, nakatayong mag-isa, at makatwirang mabibiling ari-arian sa kategorya.
Umuulit ang padron na ito — ipinagdiriwang ang numero sa ulo ng balita sa isang panig at tahimik na pinaparusahan sa kabila — sa malalaking estratehikong kasunduan. Lumitaw ito nang baligtad sa aming pag-aaral sa kasunduang Generac-Amazon, kung saan ang $8 bilyong ulo ng balita ay nakasandal sa $2.4 bilyong talagang naipangakong paghahatid. Ang pagbabasa ng isinumiteng dokumento sa halip na press release ang karaniwang kinalalagyan ng pagkakaiba.
Ano ang Maaaring Pumigil sa Schneider Electric na Bilhin ang PTC?
Pag-apruba ng mga Shareholder ng PTC
Kailangang aprubahan ng mga may hawak ng mayorya ng bahaging nasa sirkulasyon ang merger sa isang espesyal na pagpupulong.
Dahil sa 42.3% na premyo, sa estrukturang puro kash, at sa nagkakaisang rekomendasyon ng lupon, mukhang malamang ang pag-apruba. Ngunit ang paghahambing sa 52-linggong taas ay nagbibigay sa determinadong tumututol na shareholder ng tunay na argumento, at ang pinal na proxy statement ang magbibigay ng materyal na magpapasya sa debate:
- Ang kasaysayan ng negosasyon at kung may ibang panig na nakausap
- Ang mga estratehikong alternatibong isinaalang-alang ng lupon
- Ang pagsusuri sa valuation at fairness opinion ng Evercore
- Ang mga proyeksyon ng pamunuang ibinigay sa lupon
- Ang interes ng mga direktor at ehekutibo sa transaksyon
- Ang nakaplanong timing ng botohan
Pag-apruba ng Antitrust sa Estados Unidos
Nasasailalim ang transaksyon sa pagsusuri sa ilalim ng Hart-Scott-Rodino Act.
Magkatabing bahagi ng teknolohiyang pang-industriya ang sakop ng Schneider at PTC. Pinakamalakas ang PTC sa disenyong tinutulungan ng kompyuter, pamamahala sa siklo ng buhay ng produkto, pamamahala sa siklo ng buhay ng aplikasyon, at pamamahala sa siklo ng buhay ng serbisyo. Mas mabigat ang negosyong AVEVA ng Schneider sa software ng operasyon, proseso, at pamamahala ng enerhiya.
Sinusuportahan ng pagkakadagdagan na iyon ang pag-apruba, ngunit maaari pa ring siyasatin ng mga regulator ang:
- Konsentrasyon ng merkado ng industrial software
- Pagbabalot ng software kasama ang hardware ng awtomasyon
- Interoperabilidad sa mga katunggaling sistema ng kontrol
- Portabilidad ng datos ng kliyente
- Akses sa imprastraktura ng digital thread
- Kung maaaring ilagay ng Schneider sa disbentaha ang karibal na plataporma ng awtomasyon
CFIUS at Pagsusuri sa Dayuhang Pamumuhunan
Kompanyang Amerikano ang PTC sa industrial software na naglilingkod sa pandaigdigang tagagawa; Pranses na bumibili ang Schneider. Kailangan ng transaksyon ang pahintulot ng Committee on Foreign Investment in the United States.
Ang eksposisyon ng PTC sa mga kliyenteng aerospace, depensa, abanteng pagmamanupaktura, at gobyerno ay nag-aanyaya ng karagdagang pagsisiyasat. Isinasaalang-alang din sa kasunduan ang pagsusuring antitrust at sa dayuhang pamumuhunan sa ibang hurisdiksyon.
Natatapos naman ang malalaking transaksyon sa industrial software na tumatawid sa hangganan. Kinailangan ng pagkuha ng Synopsys sa Ansys ang pag-apruba ng ilang malalaking hurisdiksyon at natapos sa huli nang may mga kondisyon. Ngunit magkaibang kalalabasan ang "matatapos din balang araw" at "matatapos sa unang petsa ng katapusan," at sinasabi ng tatlong awtomatikong paglawig sa kasunduan kung alin ang inaasahan ng mga nagbalangkas.
Gaano Kalakas ang Sariling Pinansya ng PTC?
Hindi naghihirap na kompanya ng software ang binibili ng Schneider. Mataas ang paulit-ulit na kita ng PTC, malakas ang pagkumberte nito sa kash, at maipagtatanggol ang posisyon nito sa daloy ng pagbuo ng produkto.
Sa resulta nito sa ikatlong piskal na quarter ng 2026 at sa katugmang Form 10-Q, iniulat ng PTC ang:
- ARR na hindi kasama ang naibentang negosyo na $2.412 bilyon
- Paglago ng ARR sa pare-parehong palitan na 9.1%
- Kita sa quarter na $600 milyon
- Margin ng operasyon sa GAAP na 28%
- Margin ng operasyon na inayos na 41%
- Daloy ng salapi sa operasyon sa quarter na $261 milyon
- Libreng daloy ng salapi sa quarter na $249 milyon
Bumaba nang 7% ang iniulat na kita sa ikatlong quarter, pinilipit ng pagbebenta ng mga negosyong ThingWorx at Kepware at ng pinaikling tagal ng isang malaking pagre-renew at pagpapalawak.
Gabay ng PTC para sa Piskal na Taong 2026
| Sukatan | Gabay sa FY2026 |
|---|---|
| Paglago ng ARR sa pare-parehong palitan, hindi kasama ang naibenta | 9%–9.5% |
| Kita | $2.69B–$2.75B |
| Daloy ng salapi sa operasyon | Humigit-kumulang $880M |
| Libreng daloy ng salapi | Humigit-kumulang $850M |
| GAAP na kita bawat bahagi | $8.46–$9.18 |
| Inayos na kita bawat bahagi | $7.87–$8.42 |
Ang Patibong sa Gabay: GAAP na Mas Mataas sa Inayos
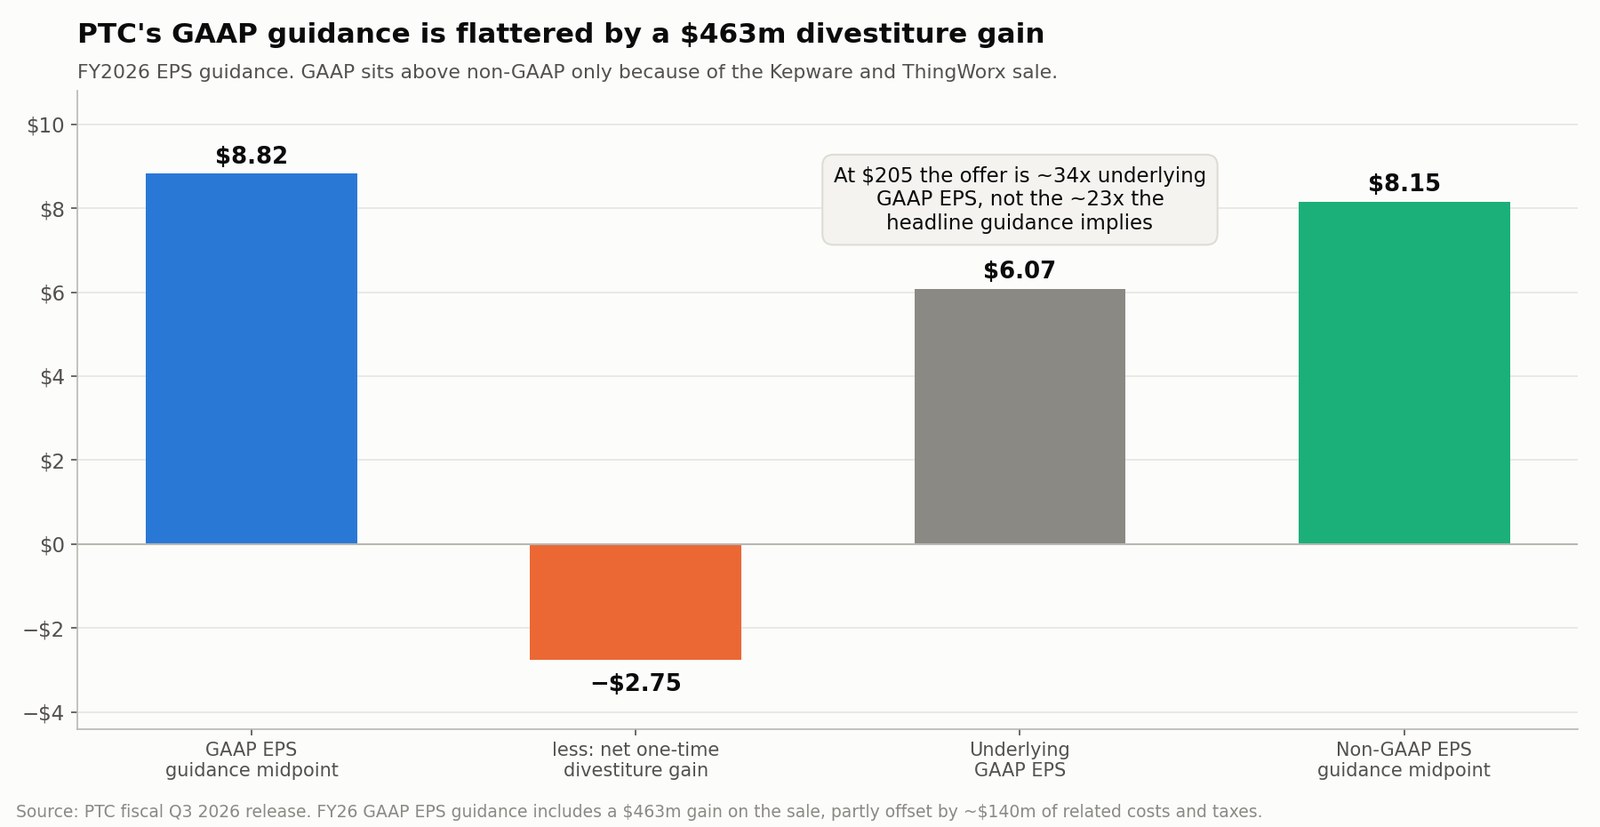
Tingnan muli ang huling dalawang hanay. Ang gitnang punto ng GAAP na kita bawat bahagi ng PTC na $8.82 ay mas mataas sa gitnang punto ng inayos na $8.15. Para sa kompanyang software na may mabigat na kabayarang nakabatay sa bahagi at amortisasyon ng nabiling di-nahahawakang ari-arian, halos imposible ang ayos na iyon — maliban kung may minsanang bagay sa loob ng numerong GAAP.
Mayroon nga. Tinapos ng PTC ang pagbebenta ng ThingWorx at Kepware sa TPG noong Marso 2026, at tumanggap ng $523 milyon sa pagsasara. Kasama sa resultang GAAP ng FY2026 ang $463 milyong kita mula sa pagbebentang iyon, bahagyang nabawasan ng mga $140 milyong kaugnay na gastos at buwis. Netong ambag ng minsanang bagay: humigit-kumulang $2.75 bawat bahagi.
Alisin ito at ang pinagbabatayang GAAP na kita bawat bahagi ay nasa $6.07.
Binabago ng iisang pagsasaayos na iyon kung gaano kamahal ang hitsura ng alok:
| Batayan ng kita | Kita bawat bahagi FY2026 | Presyo ng alok ÷ kita bawat bahagi |
|---|---|---|
| Gitnang punto ng GAAP (gaya ng iniulat) | $8.82 | 23.2x |
| Gitnang punto ng inayos | $8.15 | 25.2x |
| Pinagbabatayang GAAP, walang kita sa pagbebenta | $6.07 | 33.8x |
Ipinahihiwatig ng gabay sa ulo ng balita na nagbabayad ang Schneider ng mga 23 beses ng GAAP na kita. Sa kitang tunay na malilikha ng negosyo sa susunod na taon, mas malapit sa 34 beses ang binabayaran nito. Anumang argumento sa valuation na itinayo sa iniulat na hanay ng GAAP ay naghahambing ng alok sa isang numerong hindi na mauulit.
Nasa Gabay sa Daloy ng Salapi ang Parehong Pagkapilipit
May mas maliit na bersyon ng parehong problema ang $850 milyong gabay sa libreng daloy ng salapi. Nakasaad ito pagkatapos alisin ang mga $80 milyong pabigat kaugnay ng pagbebenta — gastos sa transaksyon, buwis, at nawalang ambag ng naibentang negosyo, bahagyang nabawasan ng mga aytem kaugnay ng kinita sa pagbebenta.
Mas malapit na sa $930 milyon ang normalisadong libreng daloy ng salapi, na nagpapababa sa multiple ng transaksyon mula sa ginabayang 27.9x tungong humigit-kumulang 25.5x. Kabilang direksyon ang hiwa nito: sa batayang daloy ng salapi, bahagyang mas mura ang kasunduan kaysa sa ipinahihiwatig ng ginabayang numero. Hindi ang punto na pinupuri ng isang pagsasaayos at pinaparusahan ng isa. Ang punto, wala sa dalawang numero sa ulo ng balita ang tamang basehan sa pagpapahalaga sa kompanya.
Pinaliit ng pagbebenta ang pokus ng PTC sa estratehiyang Intelligent Product Lifecycle. Ang natitirang portfolio:
- Creo: disenyong tinutulungan ng kompyuter
- Windchill: pamamahala sa siklo ng buhay ng produkto
- Codebeamer: pamamahala sa siklo ng buhay ng aplikasyon
- ServiceMax: pamamahala sa siklo ng buhay ng serbisyo
- Onshape: CAD na likas sa ulap at pakikipagtulungan
- Arena: PLM na likas sa ulap
- Servigistics: optimisasyon ng piyesa sa serbisyo
- Vuforia: aplikasyon ng pinalawig na realidad
Hawak ng mga sistemang ito ang awtoritatibong datos ng produkto na sinasandigan ng industrial AI.
Masyado bang Malaki ang Binabayaran ng Schneider Electric sa PTC?
Malinaw ang estratehikong lohika. Mas mapagtatalunan ang valuation.
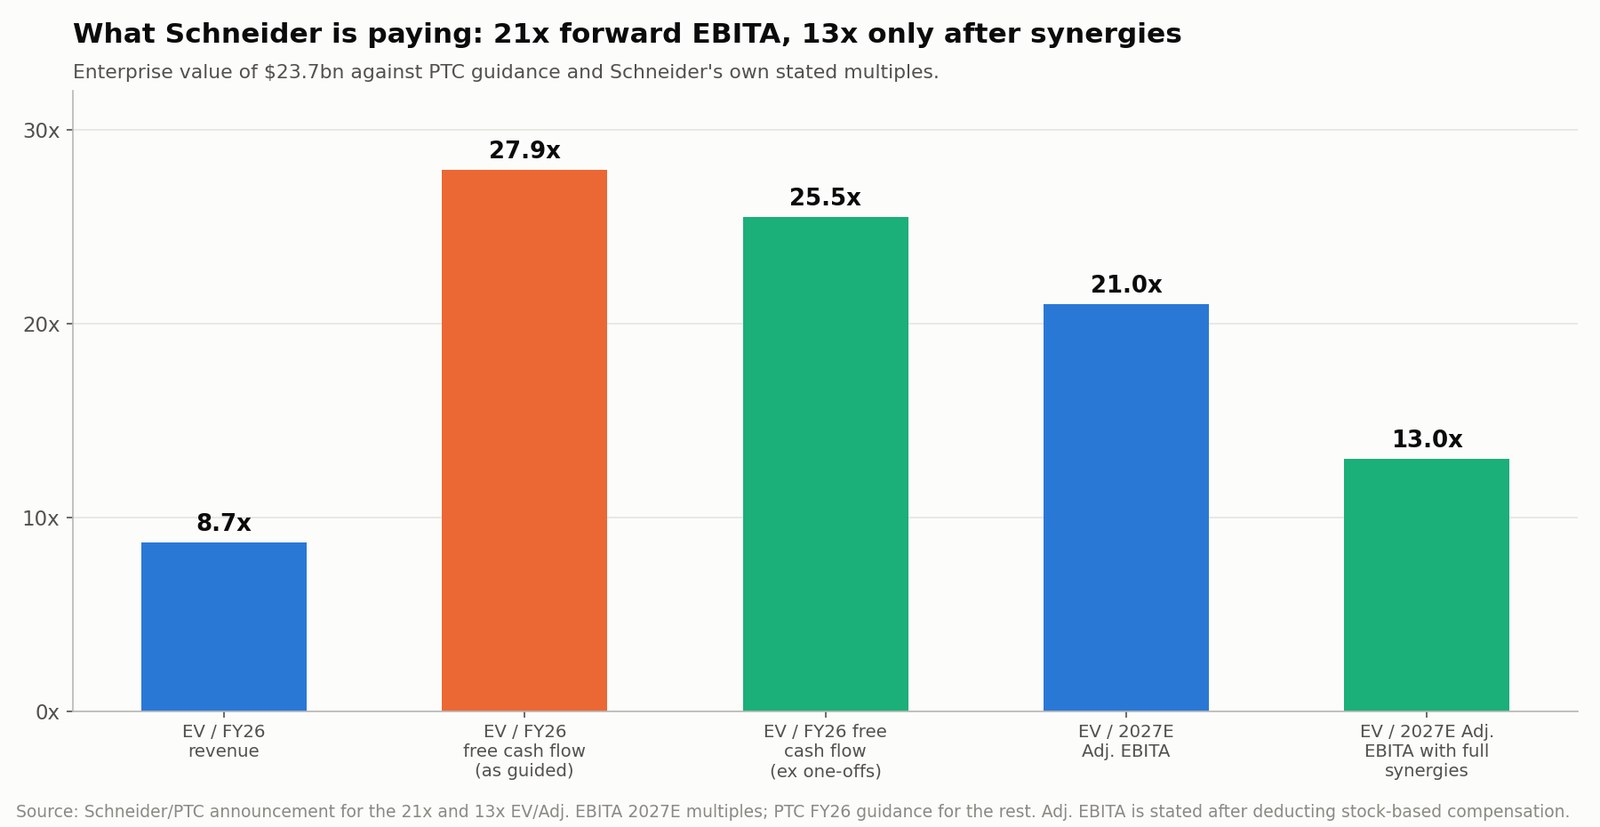
Sinasabi ng Schneider na ang $23.7 bilyong halaga ng negosyo ay katumbas ng:
- 21 beses ng tinatayang inayos na EBITA ng 2027
- 13 beses ng tinatayang inayos na EBITA ng 2027 pagkatapos ng ganap na sinerhiya
Kompletong-kompleto ang larawan kapag idinagdag ang gabay mismo ng PTC:
| Sukat ng valuation | Tinatayang multiple ng transaksyon |
|---|---|
| Halaga ng negosyo / kita FY2026, gitnang punto | ~8.7x |
| Halaga ng negosyo / libreng daloy ng salapi FY2026, gaya ng ginabayan | ~27.9x |
| Halaga ng negosyo / libreng daloy ng salapi FY2026, walang minsanang aytem | ~25.5x |
| Presyo ng alok / inayos na kita bawat bahagi FY2026 | ~25.2x |
| Presyo ng alok / pinagbabatayang GAAP na kita bawat bahagi | ~33.8x |
| Halaga ng negosyo / tinatayang inayos na EBITA 2027 | 21x |
| Halaga ng negosyo / inayos na EBITA may ganap na sinerhiya | 13x |
Malalaking multiple ito para sa paglago ng ARR na mataas na isang digit. Nagbabayad ang Schneider para sa cross-selling, pagbuo ng industrial AI, at kontrol sa datos ng siklo ng buhay ng produkto kasindami ng para sa kasalukuyang daloy ng salapi.
Inaasahan ng pamunuan ang:
- €250 milyong taunang sinerhiya sa gastos pagsapit ng ikatlong taon
- Humigit-kumulang €800 milyong sinerhiya sa kita
- Mababang isang digit na pagdagdag sa inayos na kita bawat bahagi bago ang epekto ng accounting sa presyo ng pagbili sa unang buong taon
- Katamtaman hanggang mataas na isang digit na pagdagdag sa ganap na sinerhiya
- Kita sa ipinuhunang kapital na lampas sa halaga ng kapital pagsapit ng ikalimang taon
Tatlong paalala ang mahalaga.
Una, hindi €800 milyong tubo ang €800 milyong sinerhiya sa kita. Kailangang panalunan ng Schneider ang mga bentang iyon, pasanin ang kaugnay na gastos sa benta at pagbuo, at ilapat ang makatotohanang karagdagang margin.
Ikalawa, hindi kasama sa sukat ng pagdagdag ang accounting sa presyo ng pagbili. Maglilikha ang transaksyong ganito kalaki ng malaking amortisasyon ng nabiling di-nahahawakang ari-arian.
Ikatlo, hindi presyong binabayaran ngayon ng kahit sino ang 13x na multiple na "pagkatapos ng sinerhiya." Iyon ang presyong binayaran sana ng Schneider kung umiiral na ang bawat euro ng sinerhiya. Ang aktuwal na natransaksyong multiple ay 21x, at ang agwat sa pagitan ng dalawa ang panganib sa pagpapatupad na inilipat sa mga shareholder ng Schneider — na nagbaba nito nang 16% sa loob ng tatlong sesyon.
Bakit Gusto ng Schneider Electric ang PTC?
Binubuo ng Schneider ang isang integradong tambak ng teknolohiyang pang-industriya na sumasaklaw sa pisikal na kagamitan, software ng operasyon, datos ng inhinyeriya, at artipisyal na katalinuhan.
| Antas ng industriya | Ari-arian o plataporma ng Schneider | Pangunahing papel |
|---|---|---|
| Pisikal na sistema | Kagamitan sa pamamahala ng enerhiya at awtomasyon ng Schneider | Kinokontrol ang pabrika, data center, gusali, at sistema ng enerhiya |
| Datos ng operasyon at proseso | AVEVA | Minomodelo at pinamamahalaan ang ari-arian at prosesong pang-industriya |
| Datos na may konteksto at AI | Cognite | Ikinokonekta ang datos ng operasyon, inhinyeriya, at kompanya |
| Siklo ng buhay ng produkto at inhinyeriya | PTC | Kinokontrol ang disenyo, kinakailangan, listahan ng materyales, at datos ng serbisyo |
| Aplikasyon ng industrial AI | Pinagsamang plataporma | Ginagawang rekomendasyon at awtomatikong aksyon ang mapagkakatiwalaang datos ng siklo ng buhay |
Tinapos ng Schneider ang ganap na pagkuha sa AVEVA noong Enero 2023. Noong Hunyo 2026, pumayag itong bilhin ang kompanyang pang-industriyang datos at AI na Cognite sa halagang $3.1 bilyon. Idinaragdag ng PTC ang nawawalang antas ng pagbuo ng produkto sa itaas ng daloy.
Ipinapakita ng AVEVA kung paano gumagana ang planta at proseso. Nilalagyan ng Cognite ng konteksto ang datos sa iba't ibang sistemang pang-industriya. Nagbibigay ang PTC ng layunin ng disenyo, kinakailangan sa inhinyeriya, estruktura ng produkto, kinakailangan sa software, at kasaysayan ng serbisyo ng mga komplikadong ginawang produkto.
Layunin ng Schneider ang tuloy-tuloy na digital thread sa:
- Disenyo ng produkto
- Pamamahala ng software at kinakailangan
- Paghahanda sa pagmamanupaktura
- Pagpapatakbo ng pabrika
- Konsumo ng enerhiya
- Pagpapanatili at serbisyo sa larangan
- Pagpapabuti at muling pagdidisenyo ng produkto
Iyon ang ibig sabihin ng Schneider sa plataporma mula "disenyo at pagtatayo tungo sa pagpapatakbo at pagpapanatili."
Bakit Mahalaga ang Digital Thread sa Industrial AI?
Nakalilikha ang pangkalahatang sistemang AI ng tekstong tila makatwiran nang hindi nauunawaan ang pisikal na bunga ng pagkakamali. Kailangan ng aplikasyong pang-industriya ng higit na matibay na pundasyon.
Maaaring kailangang malaman ng ahenteng AI na nagtatrabaho sa pabrika ang:
- Kung aling rebisyon ng bahagi ang nakakabit
- Kung naaprubahan na ang pagbabago sa disenyo
- Kung anong kinakailangan sa kaligtasan ang angkop
- Kung sinong supplier ang gumawa ng isang bahagi
- Kung paano kasalukuyang gumagana ang isang makina
- Kung may kinakailangang sertipikasyon ang tekniko ng serbisyo
- Kung paano nakakaapekto sa konsumo ng enerhiya ang pagbabago sa operasyon
- Kung lumalabag ba sa kinakailangang pangregulasyon ang isang rekomendasyon
Nakakalat ang impormasyong iyon sa mga sistemang CAD, PLM, ALM, serbisyo, awtomasyon, at pamamahala ng enerhiya.
Kaya hindi nasa pagdaragdag ng generative AI sa software ang halagang pang-ekonomiya ng PTC. Nasa kontrol nito sa mapagkakatiwalaang pundasyon ng datos ng produkto na ginagamit sa pagsasandig ng mga aplikasyong iyon. Naka-embed na sa Creo, Windchill, Codebeamer, at ServiceMax ang generative at agentic na kakayahan ng PTC: paghahanap ng datos ng produkto sa natural na wika, pagtukoy ng dobleng piyesa, awtomatikong pagproseso ng kinakailangan, serbisyo sa larangang tinutulungan ng AI. Ganito rin ang pagkakabalangkas sa sariling pahina ng estratehiya sa AI ng kompanya.
Sa merkadong pang-industriya, maaaring hindi ang modelo ng wika ang bihirang ari-arian. Maaaring ito ang pinamamahalaang konteksto ng inhinyeriya na pumipigil sa modelong magkamali nang magastos o mapanganib.
Pumapasok ba ang Industrial AI sa Panahon ng Mega-Merger?
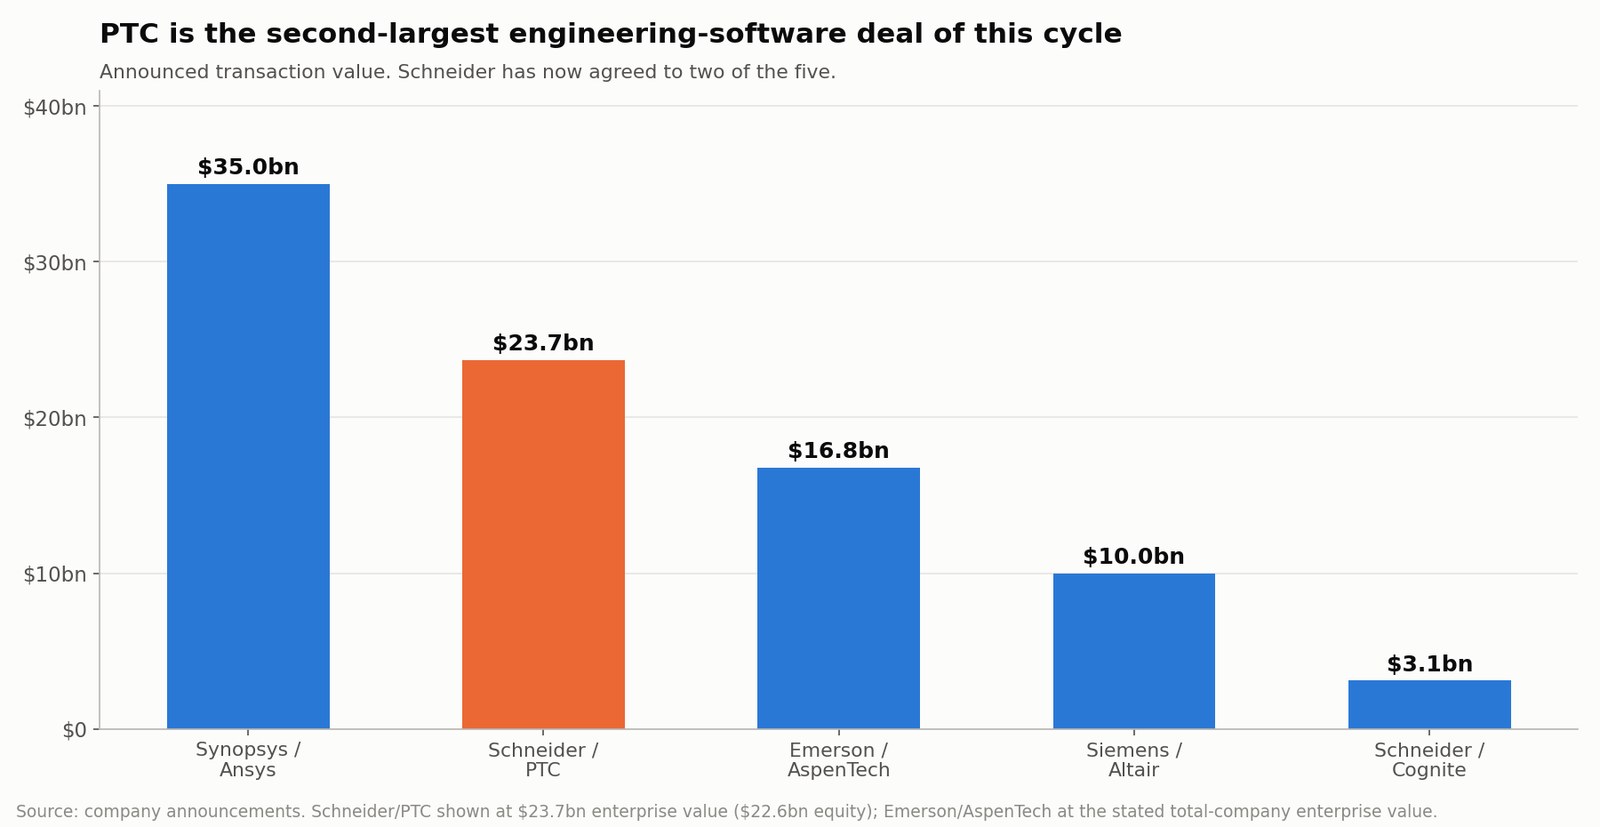
Hindi nag-iisa ang Schneider-PTC. Ito ang pangalawang pinakamalaking transaksyon sa software ng inhinyeriya sa siklong ito.
| Bumibili | Target | Inianunsyong halaga | Estratehikong pokus |
|---|---|---|---|
| Synopsys | Ansys | ~$35.0B | Disenyo mula chip hanggang sistema at simulasyon sa inhinyeriya |
| Schneider Electric | PTC | $23.7B halaga ng negosyo / $22.6B ekwidad | Siklo ng buhay ng produkto, digital thread, at industrial AI |
| Emerson | AspenTech | $16.8B halaga ng buong kompanya | Awtomasyon ng proseso at industrial software |
| Siemens | Altair Engineering | ~$10.0B halaga ng negosyo | Simulasyon, HPC, agham ng datos, at AI |
| Schneider Electric | Cognite | $3.1B | Pagbibigay-konteksto sa datos pang-industriya at AI |
Dalawa na sa lima ang napagkasunduan ng Schneider. Tinapos ng Siemens ang pagkuha sa Altair noong Marso 2025. Tinapos ng Synopsys ang pagkuha sa Ansys noong Hulyo 2025. Ganap na inari ng Emerson ang AspenTech noong Marso 2025.
Malinaw na may isinasagawang panahon ng konsolidasyon. Ngunit sobrang pinapasimple ang tawag na alon ng pagkuha ng AI kung ano talaga ang binibili ng mga bumibili. Karaniwan sa kaakit-akit na target ang:
- Daloy ng inhinyeriyang kritikal sa misyon
- Pag-aaring modelo ng datos pang-industriya
- Mataas na paulit-ulit na kita
- Mataas na pagpapanatili ng kliyente
- Malalim na integrasyon sa proseso ng pagbuo ng produkto
- Mataas na gastos sa paglipat
- Espesyalisadong teknikal na kadalubhasaan
- Pagkakataong mag-cross-sell sa mas malaking plataporma pang-industriya
Pampabilis ang AI. Ang paulit-ulit na kita, relasyon sa kliyente, at nakaayos na datos ang nagbibigay-katuwiran sa malaking bahagi ng presyo.
Aling mga Kompanya ang Maaaring Maapektuhan ng Konsolidasyon sa Industrial Software?
Autodesk
Umangat ang Autodesk nang 10.87% sa tatlong sesyon matapos ang anunsyo, laban sa 1.3% ng sektor ng software. Galaw iyon ng haka-haka sa pagkuha, hindi muling pagpepresyo ng sektor.
Malakas ang posisyon ng Autodesk sa arkitektura, inhinyeriya, konstruksyon, pagmamanupaktura, at midya. Naiiba ang halo ng kliyente at profile sa regulasyon nito sa PTC, at mangangailangan ng pambihirang malakas ang kapital na bumibili ang isang pagkuha.
Dassault Systèmes
Nakikipagkompetensya ang Dassault Systèmes sa PTC sa pamamagitan ng CATIA, SOLIDWORKS, ENOVIA, at plataporma ng 3DEXPERIENCE. Ang kombinasyon nito ng software sa disenyo, simulasyon, at siklo ng buhay ay nagbibigay ng mahalagang datos pang-industriya at tunay na estratehikong kahalagahan. Pinapahirap ng laki at estruktura ng pagmamay-ari nito ang ganap na pagkuha, ngunit maiimpluwensyahan ng multiple ng PTC kung paano pahalagahan ng mamumuhunan ang portfolio na iyon.
Siemens
May isa nang pinakamalawak na portfolio ng industrial software ang Siemens — NX, Teamcenter, Siemens EDA, at Altair. Pinapataas ng galaw ng Schneider ang presyon na ikonekta ang software ng inhinyeriya sa awtomasyon at datos ng operasyon.
Emerson, Rockwell Automation, at Honeywell
Bumubuo ang mga kompanyang ito ng estratehiyang awtomasyong tinutukoy ng software. Mas malamang na magsagawa sila ng mas maliliit na pagkuha sa datos pang-industriya, simulasyon, seguridad sa siber, digital twin, at awtonomong operasyon kaysa subukan ang isa pang transaksyong lampas $20 bilyon.
Pribadong Kompanya ng Industrial AI
Ipinakita ng $3.1 bilyong pagbebenta ng Cognite na nakakamit ng pribadong plataporma ng datos pang-industriya ang estratehikong valuation. Maghahanap ang mga bumibili ng maipagtatanggol na teknolohiya sa pagbibigay-konteksto sa datos, robotika, digital thread, at AI na batay sa pisika.
Gayunpaman, iwasang bilhin ang bawat stock ng industrial software dahil sa haka-haka sa pagkuha. Pinagsasama ng pinakamalakas na kandidato ang kalidad sa pinansya at isang ari-ariang pumupuno sa tiyak na puwang sa portfolio ng isang kapani-paniwalang bumibili. Ganoon din ang disiplina sa konsolidasyon ng semiconductor, kung saan ang $7 bilyong alok ng ON Semiconductor para sa Synaptics ay pusta sa pisikal na AI, hindi sa isang salaysay tungkol sa AI.
Makatutulong ang plataporma ng pananaliksik na maraming ahente gaya ng SimianX AI sa paghahambing ng pundamental, kasalukuyang balita, at mga isinumite sa SEC sa halip na makipagkalakalan batay sa tsismis:
- SimianX AI — pananaliksik na maraming modelo at live na pagsusuri sa merkado
- SimianX Crypto Leaderboard — pagganap ng magkakatunggaling modelo, sinusubaybayan nang live
- Mga Artikulo ng SimianX — pananaliksik sa antas ng dokumento, sa stock at digital na ari-arian
Ano ang Pinakamalaking Panganib para sa Schneider Electric?
Panganib sa pagtatapos ang hinaharap ng mga shareholder ng PTC. Mas malawak na hanay ng pangmatagalang panganib ang hinaharap ng mga shareholder ng Schneider — at napresyuhan na nila ang bahagi nito sa −16%.
Panganib sa Pinansya
Balak ng Schneider maglabas ng €5 bilyon hanggang €6 bilyong ekwidad at €16 bilyon hanggang €17 bilyong utang, pansamantalang tinutulay ng nakataling pasilidad na $25 bilyon. Dinadagta ng ekwidad ang mga kasalukuyang shareholder. Pinapataas ng utang ang gastos sa interes at binabawasan ang kakayahang kumilos. Lalo pang magpapamahal sa transaksyon kung tataas ang interes sa merkado bago mailagay ang permanenteng pinansya.
Komplikasyon sa Integrasyon
Kailangang isama ng Schneider ang PTC habang patuloy na binubuo ang AVEVA at tinatapos ang pagkuha sa Cognite. Magkasama, maaari silang bumuo ng malakas na plataporma. Maaari rin silang maglikha ng:
- Pagsasapawan ng produkto
- Nakalilitong insentibo sa benta
- Komplikasyon sa organisasyon
- Mas mabagal na pagbuo ng produkto
- Pag-alis ng empleyado
- Pag-aalala ng kliyente sa katatagan ng roadmap
- Hirap sa pagpapanatili ng kulturang software sa loob ng grupong pang-industriya
Panganib sa Sinerhiya sa Kita
Nakadepende ang €800 milyong target na sinerhiya sa kita sa cross-selling, heograpikong pagpapalawak, at magkasanib na pagbuo ng produkto. Mas mahirap matamo ang sinerhiya sa kita kaysa sa pagtitipid sa gastos dahil kailangang kusang bilhin ng mga kliyente ang pinagsamang produkto. Madalas tutol ang malalaking kliyenteng pang-industriya sa konsentrasyon ng supplier at mas gusto ang sistemang best-of-breed.
Panganib sa Interoperabilidad
Paulit-ulit inilalarawan ng Schneider ang plataporma bilang bukas at interoperable. Kailangan nitong patunayan na magagamit pa rin ng mga kliyente ang produkto ng PTC sa sistemang awtomasyong hindi Schneider. Kung tingnan ang PTC bilang bihag na palawig ng hardware ng Schneider, aatakehin ng katunggali ang nakatayong base ng kliyente.
Panganib sa Kita sa Kapital
Hindi inaasahang lalampas ang kita sa kapital sa halaga ng kapital hanggang ikalimang taon, kasama ang ganap na sinerhiya. Napakaliit na puwang niyan para sa pagkaantala sa integrasyon, mas mabagal na paglago ng software, mas mataas na gastos sa pinansya, pagkawala ng kliyente, mas mabagal na pagtanggap sa AI, o mas mahinang cross-selling.
Ano ang Dapat Gawin ng Kasalukuyang mga Shareholder ng PTC?
Walang iisang tamang sagot; nakadepende ito sa buwis, layunin, pagtitiis sa panganib, at mga alternatibo. May anim na hakbang ang disiplinadong balangkas.
1. Kalkulahin ang Kasalukuyang Agwat
Agwat sa merger = ($205 − kasalukuyang presyo ng PTC) ÷ kasalukuyang presyo ng PTC
Sa $193.60, 5.89% ang gross na agwat. Nagbabago ito araw-araw. Binabawasan ng mas mataas na presyo ang inaasahang kita; pinapataas ito ng mas mababang presyo ngunit maaaring hudyat ng tumataas na panganib sa pagtatapos.
2. Gawing Implied na Posibilidad ang Agwat
Implied na posibilidad = pababa ÷ (pataas + pababa)
Sa presyo ngayon, 49.57 ÷ 60.97 = 81.3% iyon. Kalkulahin muli sa tuwing gumagalaw ang presyo. Kung mas mababa sa merkado ang sarili mong tantiya ng tsansang matapos, hindi sulit hawakan ang posisyon gaano man kaakit-akit ang porsiyento.
3. Tantiyahin ang Makatotohanang Petsa ng Pagtatapos
Ikatlong quarter ng 2027 ang gabay ng pamunuan — dalawa nang awtomatikong paglawig lampas sa unang petsa ng katapusan. Huwag imodelo ang pinakamaagang posibleng petsa. Magkalkula ng taunang kita para sa bawat makatwirang petsa, kasama ang Enero 4, 2028.
4. Bumuo ng Saklaw ng Valuation sa Nabuwag na Kasunduan
Sanggunian ang hindi naapektuhang $144.03, hindi konklusyon. Isinasaalang-alang ng mas matibay na saklaw ang na-update na ARR, nakatayong libreng daloy ng salapi na mga $930 milyon kapag normalisado, maihahambing na multiple ng software, pangkalahatang merkado, posibleng ibang bumibili, at ang kaguluhang iniiwan ng bigong kasunduan.
5. Presyuhan ang Kawalan ng Reverse Termination Fee
Kung haharangin ng mga regulator ang transaksyon, walang bayad na dadaloy sa mga shareholder ng PTC. Ihambing ang inaalok na agwat sa mga agwat ng kasunduang may reverse fee. Hindi magkaparehong puhunan ang 5.9% na agwat na may proteksyon at 5.9% na walang proteksyon.
6. Sukatin ang Posisyon Ayon sa Pagkabigo ng Kasunduan
Sukatin ayon sa lugi sa masamang senaryo, hindi ayon sa inaasahang kita. Ang naghahangad ng $11.40 bawat bahagi ay kailangang makayanan ang pagbaba ng mga $49.57 bawat bahagi kung mabuwag ang kasunduan.
Maaari bang Mag-alok nang Mas Mataas ang Ibang Kompanya para sa PTC?
Legal na posible ang mas mataas na panukala. Pinapayagan ng kasunduan ang lupon ng PTC na isaalang-alang ang ilang hindi hinihinging panukala kapag hinihingi ng tungkuling fiduciary.
May ilang salik na nagpapahirap sa kontra-alok:
- Nagbabayad na ang Schneider ng 42.3% na premyo
- Ipinahihiwatig ng transaksyon ang 21x na inayos na EBITA ng 2027 at mga 34x na pinagbabatayang GAAP na kita
- May tunay na estratehikong bagay ang Schneider sa pamamagitan ng AVEVA at Cognite
- Kailangan ng katunggaling bumibili ng napakalaking pakete sa pinansya
- Maaaring may utang ang PTC sa Schneider na $700 milyong termination fee
- Haharap ang ibang estratehikong bumibili sa kapantay o mas malaking alalahaning antitrust
May isang salik na pasalungat: mas mababa ang $205 kaysa sa sariling 52-linggong taas ng pagsara ng PTC, na nagpapahina sa depensang "buo at patas na halaga" sa anumang hamon ng shareholder at nagpapababa sa hadlang na kailangang lampasan ng katunggaling tagaalok para magmukhang kapani-paniwala.
Sa kabuuan, dapat ituring ang mas mataas na alok bilang opsyonal na dagdag, hindi bilang pangunahing senaryo.
Pagsusuri ng Senaryo para sa Stock ng PTC
| Senaryo | Posibleng kalalabasan | Kahulugan para sa mga shareholder ng PTC |
|---|---|---|
| Maagang natapos | $205 kash sa unang kalahati ng 2027 | ~12% taunan mula $193.60 |
| Natapos gaya ng ginabayan | $205 kash hanggang Q3 2027 | ~6% taunan mula $193.60 |
| Pagkaantala dahil sa regulasyon | $205 natanggap sa huling bahagi ng 2027 o Enero 2028 | ~4.7% taunan at mas mahabang pagkapiit ng kapital |
| Lumitaw ang mas mataas na alok | Alok na lampas $205 | Dagdag na pataas, mukhang limitado ang posibilidad |
| Nabigo ang transaksyon | Muling nakatayong kinakalakal ang PTC, walang reverse fee | Mga −25.6% patungo sa hindi naapektuhang presyo |
| Muling nakipag-usap sa tuntunin | Nagbago ang presyong kash o timing | Nakadepende sa kondisyon ng merkado at dahilan |
Ang pangunahing aral: maaaring manatiling malakas ang pagganap sa operasyon ng PTC habang bumabagsak ang presyo ng stock, kung bumababa ang nararamdamang posibilidad ng pagtatapos. Sa sandaling malagdaan ang pinal na kash merger, nangingibabaw ang posibilidad at timing sa tradisyonal na valuation.
Positibo ba ang Kasunduan para sa mga Stock ng Industrial AI?
Positibo ito sa nararamdamang estratehikong halaga ng industrial software, ngunit nag-iiba ang implikasyon bawat kompanya. Sinusuportahan nito ang mas mataas na valuation para sa negosyong may:
- Datos ng siklo ng buhay ng produkto
- Simulasyon sa inhinyeriya
- Teknolohiya ng digital twin
- Grapo ng kaalamang pang-industriya
- CAD na likas sa ulap
- Pamamahala sa siklo ng buhay ng aplikasyon
- Seguridad sa siber na pang-industriya
- Serbisyo sa larangang tinutulungan ng AI
- Software sa robotika at awtonomong pagmamanupaktura
Gayunman, kailangang ibukod ang mahalagang plataporma ng industrial AI sa kompanyang basta nagdaragdag ng "AI" sa pagpapakita nito sa mamumuhunan. Nilulutas ng pinakamalakas na ari-arian ang tatlong mahirap na problema:
- Konteksto ng datos: nauunawaan nila ang ugnayan ng produkto, bahagi, proseso, at pisikal na ari-arian
- Integrasyon sa daloy ng trabaho: nasa loob ng pang-araw-araw na gawain ng inhinyero at operator ang software nila
- Pamamahala: matutunton, maaaprubahan, at maaauditan ang kanilang resulta
Iyan ang dahilan kaya nakakakuha ng malaking premyo ang PTC kahit mas malapit sa 9% ang paglago ng ARR nito kaysa sa mga antas na kaugnay ng maagang yugtong software ng AI.
Pinal na Hatol: Pumapasok ba ang Industrial AI sa Panahon ng Mega-Merger?
Oo — ngunit isang mapiling panahon, nakasentro sa mapagkakatiwalaang datos pang-industriya at daloy ng trabahong dulo hanggang dulo, hindi sa pagmamarka ng generative AI.
Nagbabayad ang Schneider Electric ng $22.6 bilyon para sa PTC dahil kontrolado ng PTC ang kritikal na impormasyon sa produkto at inhinyeriya sa buong daloy ng CAD, PLM, ALM, at serbisyo. Kasama ang kagamitang awtomasyon ng Schneider, ang software ng operasyon ng AVEVA, at ang plataporma ng datos na may konteksto ng Cognite, maaari nitong kumpletuhin ang tunay na digital thread na pang-industriya.
Para sa mga shareholder ng PTC, karamihan ng estratehikong halagang iyon ay nasa presyo na. Sa $193.60:
- Ang pataas tungo sa $205 na alok ay 5.89%
- Ang pababa tungo sa hindi naapektuhang presyo ay 25.60%
- Ang implied na posibilidad ng pagtatapos ay 81.3%
- Halos isang taon pa ang ginabayang petsa ng pagtatapos, may kontraktuwal na hangganang labinlimang buwan
- Walang reverse termination fee kung makikialam ang mga regulator
- Ang presyo ng alok ay 0.4% na mas mababa sa sariling 52-linggong taas ng pagsara ng PTC
- Posible ang mas mataas na katunggaling alok ngunit hindi dapat ipagpalagay
Matibay na ebidensya ang pagkuha para sa tesis ng konsolidasyon sa industrial AI. Hindi nito awtomatikong ginagawang kaakit-akit ang PTC sa anumang presyo.
Subaybayan ang proxy sa merger, ang petsa ng botohan, ang usad ng HSR, ang pagsusuri ng CFIUS, ang pinansya sa ekwidad ng Schneider, at ang agwat sa kash. Pinagsasama ng SimianX AI ang live na galaw ng presyo, mga isinumite sa SEC, pagsusuri sa balita, at magkatunggaling pagbasang bullish at bearish nang eksakto para doon.
Ang mas malaking aral: lumilipat ang industrial AI mula sa hiwa-hiwalay na tampok ng software tungo sa labanan para sa kontrol ng buong siklo ng buhay ng produkto at ari-arian. Maaaring maging pinakamahalaga — at pinaka-pinag-aagawan — sa teknolohiyang pang-industriya ang mga kompanyang may mapagkakatiwalaang datos sa inhinyeriya.
Mga Madalas Itanong Tungkol sa Kasunduang Schneider Electric-PTC
Ano ang mangyayari sa stock ng PTC pagkatapos ng merger sa Schneider Electric?
Kung matatapos ang transaksyon sa kasalukuyang tuntunin, magiging karapatan ng bawat karapat-dapat na bahagi ng PTC na tumanggap ng $205 kash, walang interes at sasailalim sa angkop na pagbabawas ng buwis. Magiging ganap na subsidiary ng Schneider ang PTC at hihinto sa pagkalakal sa Nasdaq.
Bakit mas mababa ang stock ng PTC sa $205 na presyo ng pagkuha?
Sinasalamin ng agwat ang oras hanggang sa pagtatapos at ang panganib na pigilan ng kondisyong pangregulasyon, pang-shareholder, o iba pa ang pagkakatapos. Sa pagsarang $193.60 noong Oktubre 7, 5.89% ang gross na agwat, na nagpapahiwatig na pinepresyuhan ng merkado ang halos 81.3% na posibilidad na matapos ang kasunduan.
Mabuti bang presyo ang $205 para sa mga shareholder ng PTC?
Premyo itong 42.3% sa hindi naapektuhang pagsara ng Oktubre 2 — at 0.4% na mas mababa sa 52-linggong taas ng pagsara ng PTC na $205.87 noong Oktubre 20, 2025. Totoo ang dalawang pahayag. Kung alin ang mahalaga ay nakadepende sa kung kailan bumili ang shareholder.
Kailan tatapusin ng Schneider Electric ang pagkuha sa PTC?
Inaasahan ng mga kompanya ang pagtatapos hanggang ikatlong quarter ng 2027. Itinatakda ng kasunduan ang unang petsa ng katapusan sa Abril 4, 2027 kasama ang tatlong awtomatikong tatlong-buwang paglawig para sa tinukoy na kondisyong pangregulasyon, na naglalawig sa kontraktuwal na hangganan hanggang Enero 4, 2028.
Ano ang mangyayari sa mga shareholder ng PTC kung haharangin ng mga regulator ang kasunduan?
Walang matatanggap ang mga shareholder ng PTC. Naglalaman ang kasunduan ng $700 milyong termination fee na babayaran ng PTC sa tinukoy na mga sitwasyon at walang reverse termination fee na babayaran ng Schneider. Pasan ng panig ng nagbebenta ang panganib sa regulasyon nang walang kabayaran.
Bibilhin ba ang stock ng PTC bago matapos ang pagkuha?
Pangunahin nang posisyon sa merger arbitrage ang PTC. May takip ang kita malapit sa $205 maliban kung may lumitaw na mas mataas na alok, at mga apat na beses ng pataas ang pababa kung mabibigo ang kasunduan. Ihambing ang taunang agwat sa panganib sa pagtatapos, buwis, at mga alternatibo bago hawakan.
Ibig bang sabihin ng pagkuha sa PTC ay darating pa ang mas maraming pagkuha sa industrial AI?
Pinapataas nito ang posibilidad ng karagdagang konsolidasyon, lalo na sa mga kompanyang kumokontrol sa datos ng inhinyeriya, digital twin, simulasyon, at daloy ng trabahong pang-industriya. Mas malamang na tutok sa plataporang naiiba ang susunod na mga kasunduan kaysa sa kompanyang nakasandal sa salaysay ng marketing tungkol sa AI.
Kaugnay na Babasahin
- Bibilhin ng Copart ang ACV: ACVA Tumaas nang 44%, Agwat 0.9%
- Generac at Amazon: $2.4B sa likod ng $8B na ulo ng balita
- ON Semiconductor Stock 2026: Pusta sa Synaptics Physical AI
- Kasunduang Nvidia-Hugging Face 2026: 86 Beses ang Kita
- AKAM: $11.6B Deal ng Anthropic, $4.8B Muna Bago ang Kita
- Kasunduang Amazon Qualcomm: 54 Milyong Bahagi ang Nakataya
- Caterpillar Stock 2026: AI Data Center Power Trade Guide
Pangunahing Pinagkunan ng Pananaliksik
- Anunsyo ng transaksyon ng Schneider Electric at PTC
- Form 8-K ng PTC na nag-aanunsyo sa kasunduan sa merger
- Buong kasunduan sa merger ng Schneider Electric at PTC
- Resulta ng PTC sa ikatlong piskal na quarter ng 2026
- Form 10-Q ng PTC para sa ikatlong piskal na quarter ng 2026
- Pagtatapos ng PTC sa pagbebenta ng ThingWorx at Kepware
- Estratehiya ng PTC sa industrial artificial intelligence
- Listing at datos sa merkado ng PTC sa Nasdaq
- Investor relations at resultang pinansyal ng Schneider Electric
- Iminungkahing pagkuha ng Schneider Electric sa Cognite
- Industrial software ng AVEVA
- Natapos na pagkuha ng Siemens sa Altair
- Natapos na pagkuha ng Synopsys sa Ansys
- Newsroom ng Emerson
- Autodesk · Dassault Systèmes · Siemens
- Programa ng FTC sa pre-merger notification ng Hart-Scott-Rodino
- Committee on Foreign Investment in the United States
- Makasaysayang datos ng presyo ng bahagi ng PTC


