 Ni Muke
Public na ba ang Solidigm? Timeline ng Solidigm IPO, Pagmamay-ari at Ano ang Susunod
Mabilis na sagot: Hindi. Walang stock, walang ticker at walang petsa ng IPO ang Solidigm. Isa itong U.S. subsidiary na buong pag-aari ng SK hynix, at noong Oktubre 23, 2026, sinabi ng SK hynix sa SEC sa isang Form 6-K na "nagpasya [ang Solidigm] na ihinto ang pagsusuri nito sa pre-IPO capital raising at sa mga plano para sa IPO." Ayon sa mga ulat, maaaring maglista ito sa Nasdaq nang kasing-aga ng 2027, at makalikom ng $10–15 bilyon sa valuation na hanggang $150 bilyon, pero walang prospectus na naisampa kailanman. Ang tanging paraan sa merkado para magkaroon ng bahagi sa ekonomiya ng Solidigm ay ang SK hynix mismo: ang KRX: 000660 sa Seoul, na nagsara sa ₩1,277,000 (+4.42%) sa araw ng anunsyo, o ang SKHY American depositary shares (ADS) sa Nasdaq, na nagsara sa $137.02 (+4.05%), mas mababa pa rin sa $149 na IPO price nito noong Hulyo. Galing sa Intel ang negosyo ng Solidigm: sinabi ng SK hynix na nagbayad ito ng $6.6 bilyon noong Disyembre 2021 at $2.2 bilyon noong Marso 2025, kumpara sa headline price na $9 bilyon. Update, Oktubre 29: sa earnings call ng SK hynix noong Oktubre 28, kinumpirma ni CEO Kwak Noh-jung ang paghinto, na binanggit ang volatility ng financial market at ang correction sa mga chip stock, at noong Oktubre 29 sinabi ng kumpanya sa SEC na sinusuri ng Solidigm ang mga paraan para palakihin ang kapasidad pero "wala pang napagpapasyahan," matapos ang isang ulat tungkol sa NAND fab sa U.S. na nagkakahalaga ng mga ₩60 trilyon. Nagsara ang SK hynix sa ₩1,526,000 noong Oktubre 29, matapos tumalon nang 10.9% sa araw ng resulta.
Ang Solidigm stock ay isa sa pinakahinahanap na tanong tungkol sa AI storage, at nagbago ang sagot ngayong linggo. Gumagawa ang Solidigm ng high-capacity na enterprise SSD na binibili nang maramihan ng mga AI data center, at tinitimbang ng SK hynix ang paglikom ng pondo mula sa labas at isang paglista sa U.S. para pondohan ang bagong pabrika ng NAND. Wala na sa mesa ang planong iyon.
Ang pahinang ito ay sanggunian para sa buong kuwento, hindi balitang pang-isang araw lang: ang buong timeline ng Solidigm mula sa deal sa Intel, ang chain ng pagmamay-ari, ano talaga ang iminungkahi, bakit ito huminto, ano ang ginawa ng presyo ng mga share, at paano posibleng popondohan ang pabrika sa ibang paraan. In-update ito noong Oktubre 29, 2026 kasama ang resulta ng SK hynix para sa ikatlong quarter, ang ₩100 trilyong shareholder return plan nito at ang pinakabagong filing tungkol sa Solidigm.
Para sa mga mambabasa ng SimianX AI, malinaw ding aral ang kasong ito kung bakit hindi awtomatikong nagiging mabuti para sa mga shareholder ng parent company ang IPO ng isang subsidiary dahil lang malakas ang demand sa produkto nito.
Ang aming pagtatasa: pinakamainam basahin ang paghinto bilang desisyon tungkol sa presyo, governance at dilution, na ginawa sa gitna ng tatlong-linggong pagbagsak ng mga memory stock, at hindi bilang senyales na humihina ang demand sa AI storage. Iniiwan din nito sa SK hynix ang buong responsibilidad na pondohan, at bigyang-katwiran, ang isang mamahaling pagpapalawak.
Petsa ng pananaliksik: Oktubre 26, 2026 (U.S. Pacific). Mga filing: mga ulat na Form 6-K ng SK hynix at ang Nasdaq prospectus nito noong Hulyo 2026 sa SEC EDGAR; newsroom at Form 8-K ng Intel. Mga presyo: regular-session closing price mula sa Yahoo Finance (KRX at Nasdaq). Ang mga talahanayan ng valuation at payback ay mga ilustrasyon ng SimianX, hindi forecast o payo sa pamumuhunan. In-update noong Oktubre 29, 2026: resulta ng Q3 at shareholder return plan (Form 6-K, Oktubre 28), paglilinaw tungkol sa kapasidad ng Solidigm (Form 6-K, Oktubre 29) at ulat ng CNBC tungkol sa earnings call.
Solidigm Stock sa Isang Sulyap
| Tanong | Sagot hanggang Oktubre 29, 2026 |
|---|---|
| Public company ba ang Solidigm? | Hindi. Pribado itong hawak sa loob ng SK hynix |
| Stock ticker o symbol ng Solidigm | Wala. Walang "Solidigm stock price" |
| Petsa ng IPO ng Solidigm | Wala. Itinigil ang pagsusuri sa pre-IPO at IPO noong Oktubre 23, 2026, at muling kinumpirma ang paghinto sa earnings call noong Oktubre 28 |
| Sino ang may-ari ng Solidigm? | SK hynix, 100% sa pamamagitan ng mga U.S. subsidiary nito (Solidigm Inc. mula Marso 2026) |
| Sino ang may-ari ng SK hynix? | SK square ang pinakamalaking shareholder, na may 20.5% hanggang Marso 31, 2026 |
| Paano magkakaroon ng exposure ang mga investor? | Mga share ng SK hynix (KRX: 000660) o SKHY ADS sa Nasdaq; bawat ADS ay katumbas ng ikasampung bahagi ng isang share |
| Iniulat na laki at valuation ng IPO | $10–15 bilyon na malilikom, valuation na hanggang $150 bilyon (mga ulat ng media, hindi kailanman opisyal na termino) |
| Plano pa rin ba ang pabrika sa U.S.? | Sinusuri pa: noong Oktubre 29, sinabi ng SK hynix na sinusuri ng Solidigm ang mga paraan para palakihin ang kapasidad pero "wala pang napagpapasyahan"; walang inanunsyong lugar, badyet o petsa |
| Susunod na catalyst | Karagdagang disclosure ng SK hynix tungkol sa plano sa kapasidad ng Solidigm, kapag kumpirmado na ang detalye o sa loob ng isang buwan mula Oktubre 29, 2026 |
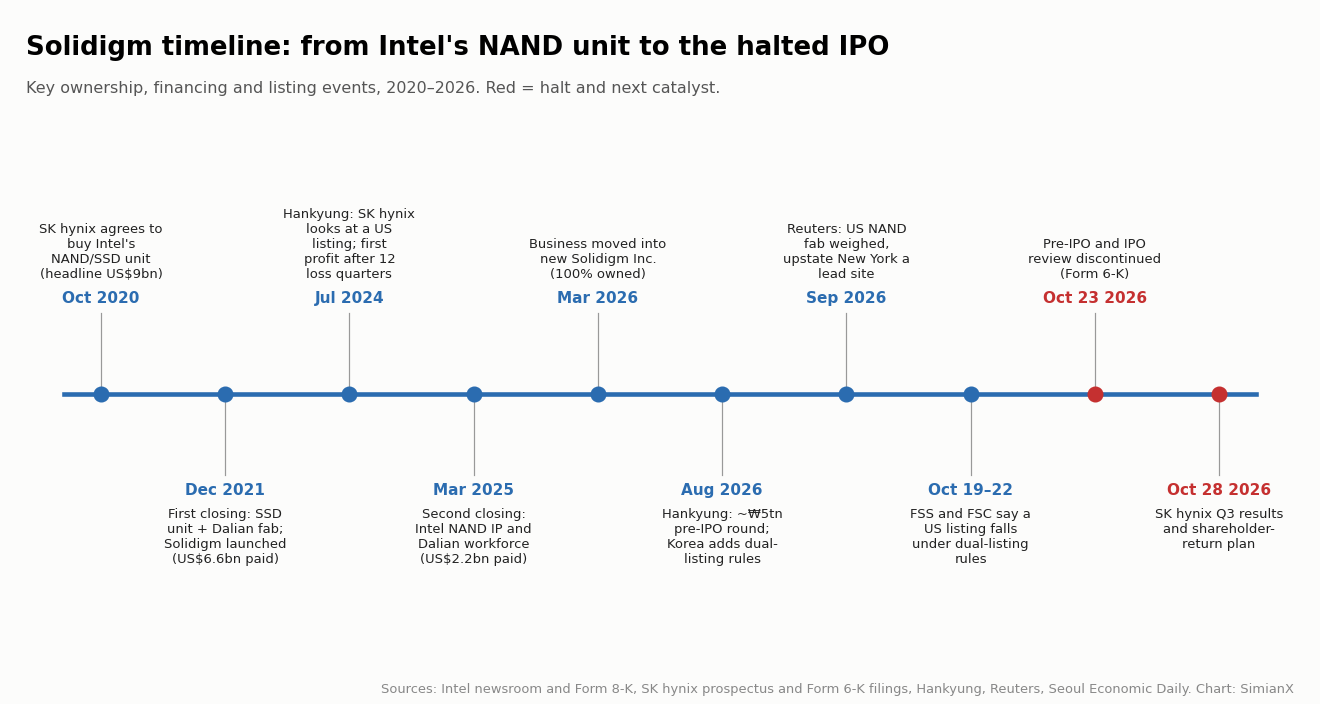
Ang Kumpletong Timeline ng Solidigm, 2020–2026
Bawat may-petsang pangyayari sa ibaba ay galing sa filing ng kumpanya, pahayag ng kumpanya o isang ulat ng balita na may pangalan. Nilagyan ng tanda ang mga ulat ng media.
| Petsa | Pangyayari | Pinagmulan |
|---|---|---|
| Okt 19, 2020 | Pumayag ang SK hynix na bilhin ang NAND flash at SSD business ng Intel, kasama ang fab sa Dalian, China, sa headline price na $9 bilyon | Intel, SK hynix |
| Dis 29, 2021 | Unang closing: lumipat sa SK hynix ang SSD business ng Intel at ang Dalian fab. Inanunsyo ng Intel ang $7 bilyong consideration; sabi ng prospectus ng SK hynix, nagbayad ito ng $6.6 bilyon | Intel newsroom, prospectus ng SK hynix |
| Dis 30, 2021 | Inilunsad ang Solidigm bilang subsidiary ng SK hynix, sa pamumuno ng dating Intel executive na si Rob Crooke | Intel newsroom |
| Dis 2021 | Inaprubahan ng market regulator ng China ang deal na may limang-taong kondisyon, kabilang ang "makatwirang" presyo at suplay sa enterprise SSD market ng China | Prospectus ng SK hynix |
| Hul 26, 2024 | Iniulat ng Hankyung na tinitingnan ng SK hynix ang paglista ng Solidigm sa U.S., na kakatala lang ng unang tubo pagkatapos ng 12 quarter na lugi; sabi ng SK hynix, walang desisyon pa | Hankyung sa pamamagitan ng Blocks & Files |
| Mar 27, 2025 | Ikalawang closing: inilipat ang NAND technology ng Intel at ang manufacturing workforce sa Dalian. Sabi ng SK hynix, nagbayad ito ng $2.2 bilyon; iniulat ng Intel na nakatanggap ito ng humigit-kumulang $1.9 bilyon, net ng mga adjustment | Prospectus ng SK hynix, Form 8-K ng Intel |
| Mar 1, 2026 | Inilipat ang NAND at SSD business sa bagong-tatag na Solidigm Inc., buong pag-aari sa loob ng SK hynix | Prospectus ng SK hynix |
| Hul 10, 2026 | Inilista ng SK hynix ang SKHY ADS sa Nasdaq sa $149 bawat isa | Prospectus ng SK hynix |
| Ago 5, 2026 | Iniulat ng Hankyung na naghahabol ang Solidigm ng pre-IPO raise na humigit-kumulang ₩5 trilyon. Sumagot ang SK hynix kinabukasan na "walang bagay na napagpasyahan" | Form 6-K ng SK hynix (Ago 6) |
| Ago 2026 | Nagpatupad ang Korea ng mga alituntunin sa dual listing na sumasaklaw sa parehong lokal at dayuhang paglista ng mga subsidiary | Seoul Economic Daily |
| Set 4, 2026 | Inulit ng SK hynix na walang napagpasyahan at nangakong magbibigay ng update sa loob ng tatlong buwan | Form 6-K ng SK hynix |
| Set 18, 2026 | Iniulat ng Reuters na tinitimbang ng Solidigm ang isang NAND factory sa U.S., at nangungunang kandidato ang upstate New York | Reuters |
| Okt 1, 2026 | Sabi ng SK hynix, anumang panlabas na financing ay ikukumpara sa internal funding batay sa epekto nito sa mga kasalukuyang shareholder | SK hynix newsroom |
| Okt 14, 2026 | Iniulat ng Reuters na gusto ng SK hynix ng pag-apruba ng U.S. para sa mas maraming chipmaking tool sa Dalian bilang kondisyon para sa fab sa U.S.; tinutulan ng SK hynix ang paglalarawang iyon | Reuters, Tom's Hardware |
| Okt 19, 2026 | Sinabi ng gobernador ng Financial Supervisory Service sa isang audit ng National Assembly na lumalabag ang plano sa mga patakaran sa dual listing | Seoul Economic Daily |
| Okt 22, 2026 | Sinabi ng chairman ng Financial Services Commission na saklaw ng mga alituntunin ang isang paglista sa U.S. | Seoul Economic Daily |
| Okt 23, 2026 | Itinigil ng Solidigm ang pagsusuri nito sa pre-IPO capital raising at sa IPO | Form 6-K ng SK hynix |
| Okt 28, 2026 | Resulta ng Q3: kita na ₩104.6 trilyon, operating profit na ₩83.3 trilyon, at ₩100 trilyong shareholder return plan para sa 2026. Sa call, binanggit ni CEO Kwak Noh-jung ang volatility ng merkado at ang correction sa mga chip stock bilang dahilan ng paghinto ng Solidigm IPO review | Form 6-K ng SK hynix; CNBC |
| Okt 29, 2026 | Bilang tugon sa ulat ng Maeil Business Newspaper tungkol sa ₩60 trilyong NAND fab sa U.S., sinabi ng SK hynix na sinusuri ng Solidigm ang mga hakbang sa kapasidad pero wala pang desisyon; karagdagang disclosure sa loob ng isang buwan | Form 6-K ng SK hynix |
Ano Eksakto ang Kinansela ng SK Hynix?
Mahalaga ang eksaktong pananalita. Sa Form 6-K nito noong Oktubre 23, sinabi ng SK hynix na sinusuri ng Solidigm ang mga opsyon sa financing para palawakin ang kapasidad sa produksyon at, matapos isaalang-alang ang kalagayan ng capital market at iba pang salik, "nagpasya na ihinto ang pagsusuri nito sa pre-IPO capital raising at sa mga plano para sa IPO."
Kaya walang binawi mula sa merkado. Hindi kailanman nagkaroon ng registration statement, price range o alokasyon. Ang huminto ay ang pagsusuri sa dalawang ruta ng financing: isang pribadong pre-IPO round, na iniulat na humigit-kumulang ₩5 trilyon, at isang paglista sa publiko pagkatapos nito.
Nagdagdag ng tatlong punto ang pahayag ng SK hynix sa newsroom nito noong araw ding iyon:
- sumasalamin ang desisyon sa kalagayan ng capital market at sa takbo ng presyo ng mga share, hindi sa pagbabago sa mga prospect ng paglago o pangangailangan sa pamumuhunan ng Solidigm;
- isinaalang-alang ang IPO bilang paraan para pondohan ang bagong fab sa U.S. para sa demand sa memory na pinapalakas ng AI;
- patuloy na susuriin ng SK hynix ang paraan, timing at laki ng financing para sa pagpapalawak ng Solidigm.
| Item | Katayuan hanggang Oktubre 26, 2026 |
|---|---|
| Pre-IPO fundraising (iniulat na ~₩5 trilyon) | Itinigil ang pagsusuri |
| IPO sa U.S. (iniulat para sa 2027) | Itinigil ang pagsusuri |
| Registration statement o prospectus | Hindi kailanman naisampa |
| Opisyal na laki ng offering, presyo o valuation | Hindi kailanman isinapubliko |
| Pangangailangan sa bagong kapasidad sa produksyon | Hindi nagbago, ayon sa SK hynix |
| Plano sa financing para sa kapasidad na iyon | Sinusuri pa |
Galing sa media ang mga numero ng laki. Inilagay ng Seoul Economic Daily ang planong paglikom sa $10–15 bilyon at ang valuation sa hanggang $150 bilyon (mga ₩200 trilyon); inilarawan naman ng Bloomberg ang posibleng paglista na nagkakahalaga ng $10 bilyon. Ang mismong agwat ay babala na huwag ituring na termino ng deal ang alinmang iisang numero.
Sino ang May-ari ng Solidigm? Ang Chain ng Pagmamay-ari
Nasa pinakailalim ng isang patayong chain ang Solidigm, at iyon mismo ang dahilan kung bakit naging labanan sa governance ang paglista.
| Antas | Kumpanya | Stake | Nakalista? |
|---|---|---|---|
| 1 | SK Inc. | Holding company ng SK Group at pinakamalaking shareholder ng SK square | Oo (KRX) |
| 2 | SK square | 20.5% ng SK hynix (pinakamalaking shareholder; kailangang humawak ng hindi bababa sa 20% sa ilalim ng mga patakaran ng Korea sa holding company) | Oo (KRX: 402340) |
| 3 | SK hynix | 100% ng Solidigm sa pamamagitan ng mga U.S. subsidiary | Oo (KRX: 000660; Nasdaq ADS: SKHY) |
| 4 | Solidigm Inc. | Operating company para sa benta at R&D ng NAND SSD mula Marso 1, 2026 | Hindi |
Galing ang mga numero ng pagmamay-ari sa Nasdaq prospectus ng SK hynix noong Hulyo 2026. Ang paglista ng Solidigm ay magdadagdag sana ng ikaapat na nakalistang kumpanya sa chain. Iyan ang problema ng "duplicate listing" na tinutulan ng mga regulator ng Korea at ng mga minority investor: pag-aari na ng mga shareholder ng SK hynix ang lahat ng upside ng Solidigm, at ang pagbebenta ng isang bahagi nito sa mga bagong investor sa antas ng subsidiary ay nagdi-dilute sa claim na iyon.
Bakit Itinigil ang Solidigm IPO
Sabay-sabay na dumating ang tatlong presyon.
1. Mabilis na Bumabagsak ang Presyo
Ipinagpapalit ng IPO ang bahagi ng magiging tubo ng kumpanya sa hinaharap para sa cash ngayon. Kapag bumababa ang mga valuation, mas malaking bahagi ng kumpanya ang kapalit ng parehong halaga ng cash.
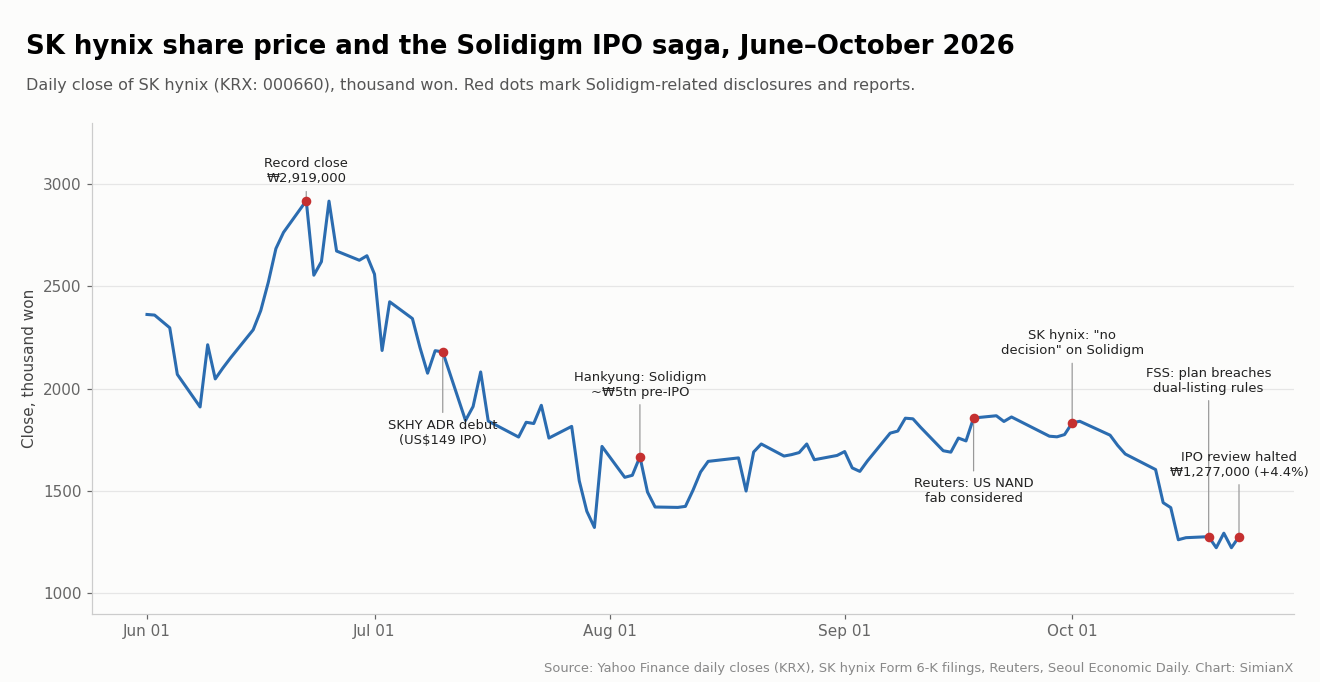
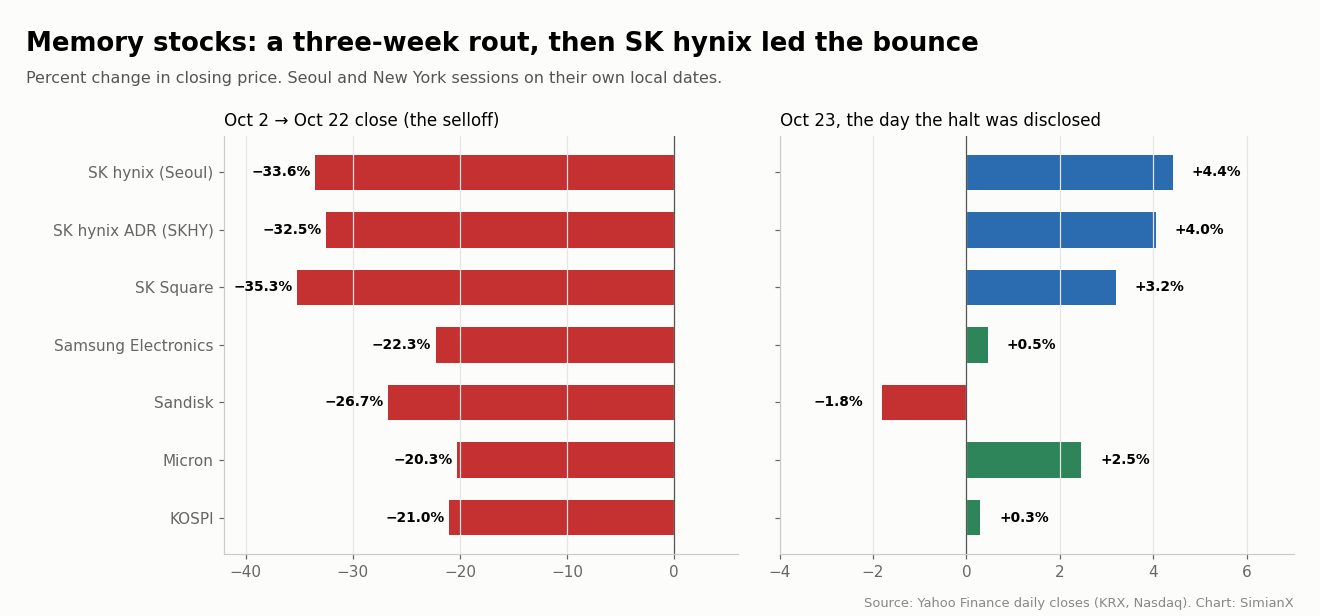
Mula sa pagsasara noong Oktubre 2 hanggang sa pagsasara noong Oktubre 22, bumagsak ang SK hynix nang 33.6%, ang SK square nang 35.3%, ang Samsung Electronics nang 22.3% at ang KOSPI nang 21.0%. Sa New York, bumagsak ang Sandisk nang 26.7% at ang Micron nang 20.3%. Ang mismong Nasdaq ADS ng SK hynix ay nagsara sa $131.69 noong Oktubre 22, mga 12% na mas mababa sa $149 na pinagbentahan nito noong Hulyo. Iyan ang "takbo ng presyo ng mga share" na binanggit ng kumpanya, at pinahirap nito ang pagpepresyo nang maayos sa isang bagong IPO sa memory sector.
2. Tinutulan ng mga Shareholder ang Dilution
Iginiit ng mga shareholder ng SK hynix na ang hiwalay na paglista ay maaaring lumikha ng valuation discount para sa parent at mag-dilute sa kanilang hindi direktang stake sa magiging tubo ng Solidigm sa hinaharap. Inamin mismo ng pahayag ng SK hynix noong Oktubre 1 ang punto sa prinsipyo: sinabi nitong anumang panlabas na financing ay ikukumpara sa internal funding batay sa epekto sa economic value ng mga kasalukuyang shareholder, at maglalatag ang board ng mga hakbang sa proteksyon ng shareholder para sa anumang konkretong plano.
3. Sinabi ng mga Regulator na Saklaw ng mga Patakaran
Ang mga alituntunin ng Korea sa dual listing, na ipinatupad noong Agosto 2026, ay nag-uutos sa board ng parent na tasahin ang epekto sa mga shareholder, maghanda ng mga hakbang sa proteksyon, makipag-usap sa mga shareholder, magpasa ng board resolution at isapubliko ito. Noong Oktubre 19, sinabi ng gobernador ng Financial Supervisory Service sa mga mambabatas na lumalabag ang plano ng Solidigm sa mga patakarang iyon, at noong Oktubre 22, sinabi ng chairman ng Financial Services Commission na saklaw ng mga alituntunin ang isang paglista sa U.S., ayon sa Seoul Economic Daily. Binanggit ng mga analyst na sinipi ng pahayagan na mahihirapan ang mga regulator ng Korea na direktang harangin ang isang paglista sa ibang bansa, pero halata ang presyon sa pulitika.
Kalagayan ng merkado ang binanggit sa filing ng SK hynix, hindi mga regulator. Maaaring parehong totoo ang dalawang paliwanag: itinaas ng tulak ng mga regulator ang gastos ng pagpapatuloy sa mismong sandaling ibinaba ng merkado ang presyo.
Paano Tumugon ang Merkado
Isinapubliko ang paghinto habang bukas ang trading session sa Seoul noong Biyernes, Oktubre 23. Nagbukas nang mas mababa ang SK hynix, umabot sa ₩1,171,000 (−4.3%), saka bumaliktad at nagsara sa ₩1,277,000, tumaas nang 4.42%, habang tumaas lang nang 0.30% ang KOSPI at 0.47% ang Samsung Electronics.
| Security | Sara Okt 2 | Sara Okt 22 | Sara Okt 23 | Galaw Okt 23 | Okt 2 → Okt 22 |
|---|---|---|---|---|---|
| SK hynix (KRX: 000660) | ₩1,841,000 | ₩1,223,000 | ₩1,277,000 | +4.42% | −33.6% |
| SK hynix ADS (SKHY) | $195.13 | $131.69 | $137.02 | +4.05% | −32.5% |
| SK square (KRX: 402340) | ₩1,160,000 | ₩751,000 | ₩775,000 | +3.20% | −35.3% |
| Samsung Electronics (KRX: 005930) | ₩276,000 | ₩214,500 | ₩215,500 | +0.47% | −22.3% |
| Micron (MU) | $1,074.89 | $856.49 | $877.55 | +2.46% | −20.3% |
| Sandisk (SNDK) | $1,719.99 | $1,260.93 | $1,238.03 | −1.82% | −26.7% |
| KOSPI | 7,003.74 | 5,533.77 | 5,550.30 | +0.30% | −21.0% |
Dalawang bagay ang kapansin-pansin. Una, nalampasan ng SK hynix ang Samsung nang mga apat na percentage point sa araw na iyon, na tugma sa pagbasang nakita ng mga investor ang pagkansela bilang pag-alis ng panganib ng dilution. Ikalawa, maliit ang pagbawi kumpara sa pinsala: kahit pagkatapos nito, 56% pa ring mas mababa ang SK hynix sa record close nitong ₩2,919,000 noong Hunyo 22, 2026. Hindi binago ng isang-araw na relief rally ang mas malaking larawan ng selloff sa buong sektor. Para makita kung gaano kalaki ang mga pagbagsak ng memory at chip stock sa kasaysayan, tingnan ang bawat SOX crash mula 1995, at para sa sariling kasaysayan ng merkado ng Korea, ang paghahambing ng mga KOSPI crash.
Sinisira ba ng IPO ng Subsidiary ang Halaga para sa Shareholder?
Hindi awtomatiko. Ang mga termino ng financing ang nagpapasya sa resulta, at madalas pagkalituhan ang tatlong magkakaibang epekto.
- Ownership dilution. Kapag naglabas ang Solidigm ng mga bagong share, bumababa ang porsyento ng SK hynix. Pero tumatanggap din ng cash ang Solidigm, at ang mas maliit na bahagi ng negosyong mas mahusay ang pondo ay maaaring mas mahalaga.
- Economic dilution. Nangyayari ito kapag masyadong maliit ang cash na natanggap kumpara sa pagmamay-aring ibinigay, dahil man mura ang pagkakabenta ng mga share o mahina ang kinikita ng pera.
- Parent-company discount. Maaaring pahalagahan ng mga investor ang stake ng parent nang mas mababa sa market price ng subsidiary dahil sa overhead, buwis o kawalang-katiyakan kung paano umaakyat ang cash flow sa chain.
Ipinapakita ng isang simpleng halimbawa kung bakit mahalaga ang timing. Ipagpalagay na nagkakahalaga ng $90 bilyon ang isang subsidiary at lumikom ito ng $10 bilyong bagong pera. Ang post-money value nito ay $100 bilyon, 10% ang pag-aari ng mga bagong investor, at nagkakahalaga pa rin ng $90 bilyon ang 90% ng parent. Walang halagang nawala sa presyong iyon. Pero kung makatwirang aabot sa $140 bilyon ang halaga ng negosyo at ibinenta ito sa $90 bilyong valuation dahil mahina ang merkado, ang 10% na ibinigay sa mga bagong investor ay naglilipat ng mas malaking halaga sa hinaharap kaysa kinakailangan.
Ang tamang tanong ay kung ang cash na nalikom, at ang kinikita nito, ay sapat na bayad sa mga kasalukuyang shareholder para sa isinusuko nila. Sa bumabagsak na merkado, mas mahirap abutin ang pamantayang iyon.
Bakit Mahalaga ang Solidigm sa SK Hynix
Ang Solidigm ang enterprise-SSD arm ng SK hynix. Sabi ng prospectus ng SK hynix, ginagamit ng Solidigm ang quad-level cell (QLC) NAND at SSD technology nito para mag-alok ng "partikular na high-end na eSSD," at pinalakas ng deal sa Intel ang SK hynix sa enterprise storage.
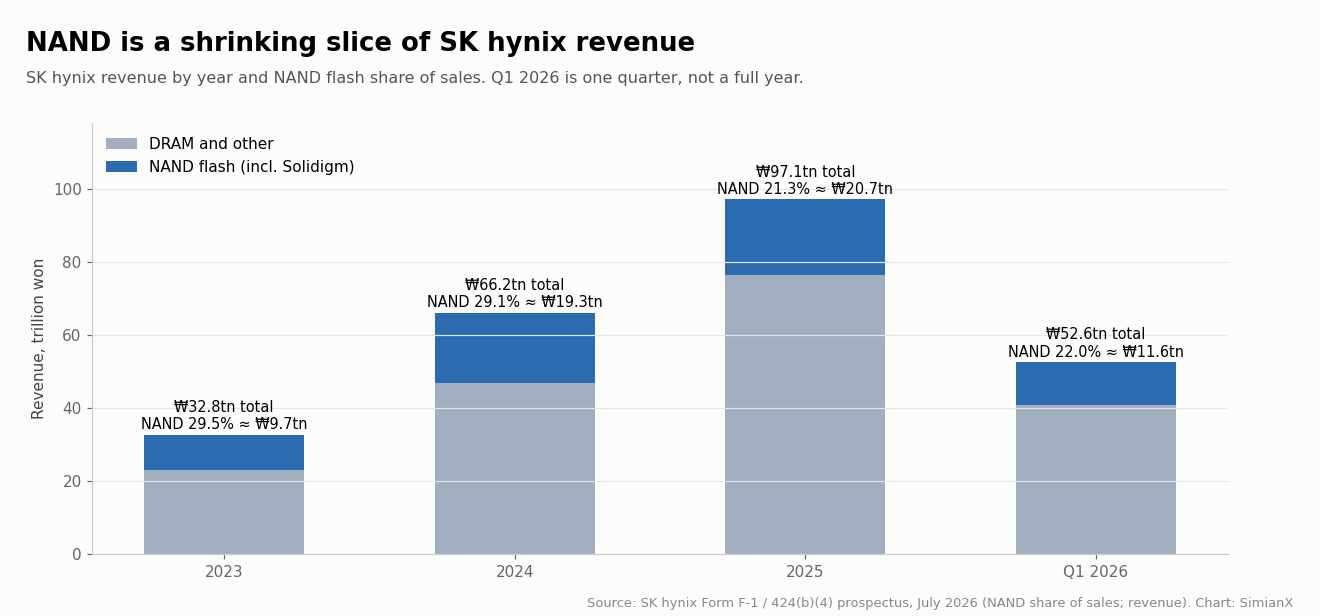
Lumiit ang bahagi ng NAND, kasama ang Solidigm, sa revenue ng SK hynix habang nangibabaw ang high-bandwidth memory, kahit halos dumoble ang benta ng NAND sa halagang won mula 2023 hanggang 2025.
| Panahon | Revenue ng SK hynix | Bahagi ng NAND sa benta | Tinatayang benta ng NAND |
|---|---|---|---|
| 2023 | ₩32.8 trilyon | 29.5% | ≈ ₩9.7 trilyon |
| 2024 | ₩66.2 trilyon | 29.1% | ≈ ₩19.3 trilyon |
| 2025 | ₩97.1 trilyon | 21.3% | ≈ ₩20.7 trilyon |
| Q1 2026 | ₩52.6 trilyon | 22.0% | ≈ ₩11.6 trilyon |
Pinagmulan: prospectus ng SK hynix (Hulyo 2026). Ang tinatayang benta ng NAND ay kalkulasyon ng SimianX. Hindi inilalathala ng SK hynix ang hiwalay na revenue o tubo ng Solidigm sa mga earnings release nito.
Inilagay ng IDC ang SK hynix, kasama ang Solidigm, bilang ikalawang pinakamalaking NAND supplier na may 18.5% na bahagi ng revenue sa unang quarter ng 2026, ayon sa parehong prospectus. Para sa DRAM at HBM na bahagi ng negosyo, at sa resulta ng SK hynix kada quarter, tingnan ang aming sanggunian sa SK Hynix earnings kada quarter.
Higit pa sa mga NAND chip ang isang enterprise SSD. Pinagsasama nito ang controller, firmware, error correction, proteksyon kapag nawalan ng kuryente, thermal design at ilang buwang qualification ng customer. Nagbabayad ang mga hyperscale buyer para sa mga drive na predictable ang galaw sa napakalalaking fleet, kaya may antas ng pricing power ang isang matatag nang supplier. Hindi nito inaalis ang kompetisyon: nagku-qualify ang mga customer ng pangalawang source, nakikipagnegosasyon para sa volume discount at nagpapalit ng arkitektura.
Paano Pinapalakas ng AI ang Demand sa Enterprise SSD
Gumagamit ang AI ng storage sa ilang yugto:
| Aktibidad ng AI | Pangangailangan sa storage | Pinakamahalaga |
|---|---|---|
| Mga training dataset | Malaking pinagsasaluhang kapasidad | Tuloy-tuloy na read bandwidth |
| Checkpointing | Pana-panahong malalaking write | Bilis ng write at oras ng recovery |
| Retrieval-augmented generation (RAG) | Mga nahahanap na document at vector store | Latency ng retrieval |
| Inference context (KV cache offload) | Muling magagamit na model state | Access latency at endurance |
| Mga log at nabuong data | Pangmatagalang kasaysayan | Gastos kada terabyte at retention |
Iginigiit ng Solidigm sa isang technical brief na lalong nagiging problema ng flash storage ang inference context. Hindi GPU memory ang isang SSD, at malaki pa rin ang pagkakaiba ng latency at bandwidth, pero ang paglipat ng tamang data sa mas murang tier ay makapagpapabuti sa ekonomiya ng pagpapanatiling abala ng mamahaling accelerator.
Ganoon din ang direksyon ng mga forecast ng industriya. Sa outlook nito noong Setyembre 30, tinaya ng TrendForce ang paglago ng bit demand sa enterprise SSD na higit sa 80% year over year sa 2026 at ang pagtaas ng NAND contract price nang 15–20% quarter over quarter sa Q4 2026, habang limitado ng imbentaryo ng mga buyer ang pagtaas ng presyo ng client SSD. Mga forecast ang mga ito, at sinusukat ng bit growth ang volume, hindi ang revenue.
Bakit Mahalaga ang High-Capacity na QLC Drive
Nag-aalok ang D5-P5336 ng Solidigm ng kapasidad na hanggang 122.88 TB para sa mga read-heavy na workload. Nag-iimbak ang QLC ng apat na bit kada cell kumpara sa tatlo para sa TLC, na nagpapataas ng density pero may kapalit sa write performance at endurance.
Para sa isang data center, kabuuang gastos ang paghahambing, hindi presyo ng drive:
Kabuuang gastos sa storage = drive + server + networking + kuryente + cooling + software + operasyon
Maaari pa ring manalo ang mas mahal na drive kung binabawasan nito ang bilang ng server o mas napapakain ng data ang mga GPU. Maaaring kailangan pa rin ng ibang drive para sa write-heavy na workload. Para sa mga investor, nakasalalay ang moat sa kung gaano maaasahang nagiging customer retention, pagpepresyo at cash flow ang mga benepisyong iyon sa antas ng sistema.
Ang Pabrika sa U.S. at ang Problema sa Dalian
Ang tanging produksyon ng NAND ng Solidigm ay nasa Dalian, China. Iyan ang ubod ng palaisipan sa pagpapalawak.
| Tanong | Ang alam (Oktubre 26, 2026) |
|---|---|
| May planong NAND fab ba sa U.S.? | Iniulat ng Reuters noong Set 18 na tinitimbang ito ng Solidigm, at nangungunang kandidato ang upstate New York; walang naabot na kasunduan; noong Okt 29, sinabi ng SK hynix na sinusuri ng Solidigm ang mga paraan para palakihin ang kapasidad at "wala pang napagpapasyahan" (tugon sa ulat ng Maeil Business na mga ₩60 trilyon) |
| Gastos | Hindi isinapubliko. Binanggit ng Seoul Economic Daily ang sampu-sampung trilyong won para sa isang fab at daan-daang trilyon para sa isang cluster |
| Timing | Hindi isinapubliko. Karaniwang inaabot ng ilang taon ang mga bagong fab |
| Pagpapalawak sa Dalian | Reuters (Okt 14): nag-apply ang Solidigm ng U.S. export license para magdagdag ng mga tool sa hindi nagagamit na "Mod B" na espasyo sa Dalian |
| Paglilisensya ng U.S. | Reuters: naglabas ang Commerce Department ng 2026 license para sa Dalian na naglimita sa dami ng kagamitan; wala pang expansion license para sa 2027 |
| Posisyon ng SK hynix | Tinututulan ang mga ulat na ginawa nitong kondisyon ang mga pag-apruba para sa Dalian para sa fab sa U.S. |
| Mga kondisyon ng China sa deal | Limang-taong kondisyon sa presyo at suplay mula sa regulator ng China, mula Disyembre 2021, na tatagal hanggang Disyembre 2026 |
Inilarawan ng ulat ng Reuters noong Setyembre ang isang planta sa U.S. bilang paraan para bawasan ang pag-asa sa Dalian at limitahan ang exposure sa mga taripa at sa mga paghihigpit sa pag-export ng kagamitan. Sinabi ng ulat noong Oktubre 14 na humihingi ang SK hynix ng pag-apruba na magpadala ng mas maraming U.S. tool sa Dalian bilang bahagi ng kasunduan; tinutulan ng SK hynix ang paglalarawang iyon.
Lumilikha ito ng dalawang abot-tanaw. Sa malapit na panahon, kailangan ng Solidigm ng matipid na kapasidad para matugunan ang mga order. Sa mas mahabang panahon, kailangan nito ng footprint na makakaligtas sa nagbabagong patakaran sa kalakalan. Ang paglikom ng panlabas na equity bago malinaw ang landas na iyon ay mangangahulugang popondohan ng mga investor ang proyektong maaari pang magbago ang gastos at iskedyul, na nagpapababa sa presyong handa nilang bayaran.
Tandaan na hindi kapareho ng isang NAND fab ang advanced-packaging plant ng SK hynix sa Indiana, na para sa high-bandwidth memory. Hindi nalulutas ng isang pamumuhunan sa HBM packaging ang pangangailangan ng Solidigm sa suplay ng NAND.
Paano Mapopondohan ng SK Hynix ang Solidigm Nang Walang IPO
Wala pang napipiling ruta ang SK hynix. Ito ang mga makatotohanang opsyon:
| Ruta ng pagpopondo | Pangunahing bentahe | Pangunahing gastos o limitasyon |
|---|---|---|
| Cash ng parent at operating cash flow | Napapanatili ang 100% na pagmamay-ari | Kakumpitensya ng HBM, DRAM at shareholder returns |
| Pangungutang ng korporasyon | Walang equity dilution | Exposure sa interes at refinancing |
| Project financing | Tugma ang pondo sa asset | Nangangailangan ng bankable na kontrata at mga proteksyon |
| Prepayment ng customer | Iniuugnay ang kapasidad sa demand | Maaaring mangailangan ng konsesyon sa presyo o suplay |
| Strategic partner | Hati sa gastos at panganib | Hati sa kontrol at sa kita sa hinaharap |
| Insentibo ng gobyerno | Pinabababa ang gastos ng proyekto | Mga kondisyon, timing at pagiging kwalipikado |
| Paunti-unting pagtatayo | Nililimitahan ang unang commitment | Naaantala ang magagamit na kapasidad |
Hindi kulang sa cash ang parent. Ipinakita ng resulta ng SK hynix para sa Q2 2026 ang ₩88 trilyong cash, ₩18.6 trilyong utang at ₩69.4 trilyong net cash sa katapusan ng Hunyo. Mga numero ng buong grupo ang mga iyon, hindi ang sariling liquidity ng Solidigm.
Ang tunay na tanong ay kung para saan pa ang cash na iyon. Mula Agosto, gumastos ang SK hynix ng mga ₩40.0 trilyon para bilhing muli ang 23,693,272 sarili nitong share, na plano nitong kanselahin sa Nobyembre 5, 2026, ayon sa isang Form 6-K noong Oktubre 26. Nang araw ding iyon, tumugon ito sa ulat ng Dong-A Ilbo tungkol sa special dividend na mga ₩16 trilyon na popondohan ng kita mula sa pagbebenta ng stake nito sa Kioxia: sinabi nitong walang napagpasyahan pero plano nitong mag-anunsyo ng karagdagang hakbang sa shareholder return kasabay ng resulta ng ikatlong quarter sa Oktubre 28. Bawat won na ibinabalik sa mga shareholder ay won na hindi magagamit para sa NAND fab, at gayundin ang kabaligtaran. Ang trade-off na iyon, higit pa sa kinanselang paglista, ang dapat bantayan ng mga investor.
Ang napagpasyahan noong Oktubre 28. Sinagot ng SK hynix ang tanong sa shareholder return sa resulta nito para sa ikatlong quarter: mga ₩100 trilyon para sa 2026 (hindi bababa sa ₩30 trilyong cash dividend at hindi bababa sa ₩60 trilyong buyback at pagkansela, kasama ang ₩40 trilyong nabili na), isang ₩20,000 na dividend para sa ikatlong quarter, na kalahati ay special dividend mula sa kita sa Kioxia, at bagong ₩20 trilyong buyback hanggang Enero 28, 2027 (Form 6-K). Walang inanunsyong badyet para sa Solidigm fab. Ang parehong quarter ay nagtala ng ₩83.3 trilyong operating profit mula sa ₩104.6 trilyong kita (Form 6-K), higit apat na ikalima ng buong payout para sa 2026 sa iisang quarter — kaya hindi kapos sa cash ang grupo; hindi pa rin isinisiwalat kung alin ang mas inuuna, karagdagang buyback o isang NAND fab. Bawat quarter ay nasa aming sanggunian na SK Hynix earnings kada quarter.
Ano ang Kailangang Kitain ng Bagong NAND Fab
Lumilikha lang ng halaga ang isang pabrika kung lalampas ang cash return nito sa cost of capital sa buong buhay nito. Ang mga pangunahing variable ay ang gastos sa konstruksyon at kagamitan, ramp time, yield, utilization, gastos kada bit, qualification, presyo ng benta, maintenance capex, buwis at insentibo, at konsentrasyon ng customer.
Isang proyektong pang-ilustrasyon lamang na nagkakahalaga ng $10 bilyon:
| Taunang operating cash pagkatapos ng ramp | Simpleng payback bago ang maintenance capex |
|---|---|
| $1.0 bilyon | 10 taon |
| $1.5 bilyon | 6.7 taon |
| $2.0 bilyon | 5 taon |
Hindi ito mga forecast para sa Solidigm, at hindi isinasaalang-alang ng ehersisyo ang mga pagkaantala sa konstruksyon at ang time value of money. Ang punto nito ay sensitivity: ang isang fab na mukhang kaakit-akit sa presyo ng panahon ng kakulangan ay maaaring makadismaya kung nakapagdagdag na ng suplay ang mga kakumpitensya pagdating ng ramp nito. Sinabi ng TechInsights sa Reuters na tumaas ang presyo ng NAND nang mga pitong beses mula kalagitnaan ng 2023, na mismong uri ng panimulang punto na nagpapaganda nang sobra sa kuwenta ng fab.
Tinapos na ba ng AI ang NAND Cycle?
Hindi. Binabago ng AI ang demand, pero hindi nito inaalis ang tugon ng suplay. Kapag tumataas ang presyo, namumuhunan ang bawat supplier, nagdadagdag ng bit ang mga bagong process node, at tumutugon ang mga customer sa pamamagitan ng pag-compress ng data, pagbabago ng retention policy at paglilipat ng cold data sa mas murang tier.
Isang kapaki-pakinabang na modelo:
Revenue = mga bit na naipadala × aktuwal na presyo kada bit
Kung lumalaki ang mga bit habang mas mabilis bumababa ang presyo kada bit, humihina ang revenue. Kung mas mabilis bumababa ang gastos sa paggawa kaysa sa presyo, gumaganda pa rin ang margin. Hindi kayang pagpasyahan ng direksyon ng pag-adopt sa AI lamang ang mga ugnayang iyon, at ang mga investor na itinuturing na permanente ang peak margin ay kadalasang nagbabayad nang sobra.
Ano ang Ipinahihiwatig Sana ng $150 Bilyon?
Panimulang punto para sa mga tanong ang iniulat na valuation, hindi patunay ng halaga. Walang hiwalay na financial statement na inilalathala ang Solidigm, kaya hindi alam ng mga investor sa labas ang mga pangunahing input (revenue, normalized margin, cash conversion, alokasyon ng utang, intercompany pricing at pangangailangan sa capex).
| Hipotetikal na sustainable net income | Ipinahihiwatig na P/E sa $150 bilyon |
|---|---|
| $3 bilyon | 50× |
| $5 bilyon | 30× |
| $7.5 bilyon | 20× |
| $10 bilyon | 15× |
Mga sensitivity ang mga ito, hindi tantiya ng tubo. Bilang paghahambing, ang buong negosyo ay nagkahalaga sa SK hynix ng mga $8.8 bilyon sa dalawang closing. Hindi itinatakda ng historical cost ang halaga ngayon, pero ipinapakita ng agwat kung gaano kalaki sa $150 bilyong numero ang nakasandal sana sa tubo sa rurok ng cycle at sa mga pabrika sa hinaharap.
Ano ang Kahulugan ng Paghinto para sa mga Shareholder ng SK Hynix
Ang bull case. Nakakatulong ang pagkansela kung maiiwasan ng SK hynix na ibenta nang mura ang Solidigm, mapapanatili ang lahat ng tubo nito sa hinaharap, mapopondohan ang kapasidad nang walang labis na panganib at magsisiwalat nang higit tungkol sa ekonomiya ng storage.
Ang bear case. Nakakadismaya ito kung hahantong sa mas mabagal na pagdagdag ng kapasidad, nawalang order, mas mabigat na pangungutang, mas maliit na shareholder return o isang fab na magra-ramp pagkatapos sumampa sa rurok ang presyo.
| Senaryo | Landas ng operasyon | Resulta ng financing | Implikasyon sa shareholder |
|---|---|---|---|
| Bull | Nananatiling malakas ang enterprise demand; gumaganda ang ekonomiya ng QLC | Napondohan ang pagpapalawak nang hindi ibinebenta nang mura ang equity | Napanatili ang buong upside |
| Base | Lumalaki ang demand pero bumabalik sa normal ang presyo ng NAND | Paunti-unting idinadagdag ang kapasidad | Paglago na may mabigat na pasanin sa capex |
| Bear | Humihina ang mga order o tumataas ang gastos sa fab | Nagiging mas mahal ang pagpopondo | Mas mababang cash return sa kabila ng exposure sa AI |
Sinasagot ng anunsyo kung paano hindi lilikumin ang kapital. Kailangan pa rin ng mga investor ng ebidensya kung paano gagastusin ang kapital.
Iba Pang Paraan para Magkaroon ng Exposure sa NAND at Enterprise SSD
Binabago ng paghinto ang sentimyento, hindi ang mga order ng mga kakumpitensya. Mga nakalistang alternatibo, bawat isa ay may ibang halo:
| Kumpanya | Paglista | Exposure sa storage | Tanong na dapat imbestigahan |
|---|---|---|---|
| SK hynix | KRX: 000660; Nasdaq ADS: SKHY | Solidigm, NAND, DRAM, HBM | Mapoprotektahan ba ng capital allocation ang mga return? |
| Samsung Electronics | KRX: 005930 | NAND, DRAM, HBM, foundry, mga device | Itinataas ba ng mga enterprise product ang profitability? |
| Micron | Nasdaq: MU | DRAM, HBM, NAND, data-center SSD | Pinapabuti ba ng storage mix ang cash flow? |
| Sandisk | Nasdaq: SNDK | Flash at SSD | Gaano kalaki sa paglago ang mula sa enterprise? |
| Kioxia | Tokyo Stock Exchange | NAND at SSD | Kompetitibo ba ang density at gastos? |
| Mga gumagawa ng hard drive | Nasdaq | High-capacity na disk storage | Aling mga workload ang mananatili sa disk? |
Mapa ito ng pananaliksik, hindi ranking. Ang isang diversified na memory maker ay may mga exposure na walang kinalaman sa Solidigm. Para sa mas malalim na pagtalakay, tingnan ang aming Samsung Electronics stock at kasaysayan ng tubo, ang kaso ng HBM ng Micron at kung paano ginagalaw ng Seagate earnings ang mga storage stock. Ang mga investor na gumagamit ng SimianX AI ay maaaring magpatakbo ng live analysis sa alinman sa mga ticker na ito at dapat pa ring suriin ang bawat numero laban sa mga filing ng kumpanya.
Ano ang Susunod na Babantayan
Iniulat ng SK hynix ang resulta ng Q3 2026 noong Oktubre 28, 2026: rekord na kita at operating profit, ₩100 trilyong shareholder return plan at, sa call, muling pagkumpirma na nakahinto ang Solidigm IPO review. Wala itong ibinigay na lugar, badyet o iskedyul para sa pagpapalawak ng Solidigm, at noong Oktubre 29 sinabi nito sa isang Form 6-K na magbibigay ito ng higit pang detalye kapag kumpirmado na o sa loob ng isang buwan. Limang bagay pa rin ang pinakamahalaga:
- Shareholder returns. Paano isasagawa ang ₩100 trilyong plano, at gaano kalaking bahagi ng kita sa Kioxia ang mapupunta sa annual dividend.
- Mga plano sa capex at NAND. Anumang lugar, badyet, target na kapasidad o iskedyul para sa pagpapalawak ng Solidigm.
- Istruktura ng pagpopondo. Cash ng parent, pangungutang, mga customer, partner o insentibo.
- Kalidad ng demand. Ang bahagi ng enterprise SSD at ebidensya ng tunay na deployment sa halip na pag-iipon ng imbentaryo.
- Cash conversion. Operating profit kumpara sa operating cash flow, imbentaryo at capex.
Nasagot ng call ang tanong sa payout pero hindi ang tatlong pinakamahalaga para sa Solidigm: anong return ang kailangang malampasan ng isang bagong fab, gaano kalaking gastos ang naka-commit na bago pa makontrata ang demand ng customer, at anong mga kondisyon ang magbibigay-katwiran sa muling pagbubukas ng usapin ng IPO.
Para sa iba pang paglistang natigil o nagbago ng direksyon noong 2026, tingnan ang aming tracker sa status ng Oura IPO at ang mga petsa ng IPO ng Anthropic at OpenAI. Mas marami pang sanggunian tungkol sa AI market ang nasa topic hub na AI at mga merkado.
FAQ Tungkol sa Solidigm Stock at sa IPO
Publicly traded company ba ang Solidigm?
Hindi. Ang Solidigm ay subsidiary na buong pag-aari ng SK hynix at walang sariling share sa alinmang exchange. Noong Oktubre 23, 2026, isinapubliko ng SK hynix na itinigil ng Solidigm ang pagsusuri nito sa isang pre-IPO fundraising at isang IPO.
Ano ang stock symbol ng Solidigm?
Wala. Ang mga paghahanap para sa "Solidigm stock price" o "Solidigm ticker" ay karaniwang napupunta sa SK hynix, na nakikipagkalakalan bilang 000660 sa Korea Exchange at bilang SKHY American depositary shares sa Nasdaq (ang isang ADS ay katumbas ng ikasampung bahagi ng isang share).
Sino ang may-ari ng Solidigm?
Pag-aari ng SK hynix ang 100% ng Solidigm sa pamamagitan ng mga U.S. subsidiary nito; nasa Solidigm Inc. ang operating business mula Marso 1, 2026. Ang pinakamalaking shareholder ng SK hynix ay ang SK square, na may 20.5% hanggang Marso 31, 2026.
Bakit itinigil ng Solidigm ang IPO nito?
Binanggit ng SK hynix ang kalagayan ng capital market at ang takbo ng presyo ng mga semiconductor share. Sumunod din ang desisyon sa pagtutol ng mga shareholder sa dilution at sa mga pahayag ng Financial Supervisory Service at Financial Services Commission ng Korea na saklaw ng mga bagong alituntunin sa dual listing ang isang paglista sa U.S.
Magkano ang inaasahang malilikom ng Solidigm IPO?
Walang opisyal na termino. Iniulat ng media na $10–15 bilyon ang malilikom at hanggang $150 bilyon ang valuation, na may paglista sa Nasdaq nang kasing-aga ng 2027. Iniulat naman na mga ₩5 trilyon ang mas naunang pre-IPO round.
Magkano ang ibinayad ng SK hynix sa Intel para sa Solidigm?
Ang headline price noong 2020 ay $9 bilyon. Sabi ng prospectus ng SK hynix, nagbayad ito ng $6.6 bilyon noong Disyembre 2021 at $2.2 bilyon noong Marso 2025; iniulat ng Intel na nakatanggap ito ng mga $1.9 bilyon sa ikalawang closing, net ng mga adjustment.
Ibig bang sabihin ng paghinto na humihina ang demand sa AI storage?
Hindi iyon mismo. Tinataya pa rin ng TrendForce ang paglago ng bit demand sa enterprise SSD na higit sa 80% sa 2026, at sinabi ng SK hynix na hindi nagbago ang pangangailangan ng Solidigm sa pamumuhunan. Nakasalalay pa rin ang investment case sa presyo, gastos at suplay sa hinaharap.
Maaari pa bang maging public ang Solidigm sa hinaharap?
Posible, pero walang nakaplano. Sinabi ni CEO Kwak Noh-jung sa mga analyst noong Oktubre 28 na itinigil ang pagsusuri dahil sa volatility ng financial market at sa correction ng mga chip stock, at sinabi ng SK hynix na patuloy nitong susuriin ang timing, laki at financing ng paglago ng Solidigm. Anumang paglista sa hinaharap ay kailangang sumunod sa mga alituntunin ng Korea sa dual listing, kabilang ang mga proteksyon sa shareholder na inaprubahan ng board.
Nagtatayo ba ang Solidigm ng pabrika sa Estados Unidos?
Hindi pa napagpapasyahan. Iniulat ng Reuters noong Setyembre na tinitimbang ng Solidigm ang isang NAND fab sa U.S., at noong Oktubre 29 iniulat ng Maeil Business Newspaper ang pamumuhunang mga ₩60 trilyon. Sumagot ang SK hynix sa isang Form 6-K na sinusuri ng Solidigm ang mga hakbang para palakasin ang kakayahang makipagkumpitensya at palakihin ang kapasidad, pero wala pang napagpapasyahan, at nangakong maglalabas ng karagdagang disclosure kapag kumpirmado na ang detalye o sa loob ng isang buwan.
Konklusyon: Makatwirang Pahinga, Kung Susundan ng Disiplina
Ang paghinto ng Solidigm IPO ay isang pagpili kung paano babayaran ang paglago. Lumilikha ang AI ng tunay na demand para sa high-capacity na enterprise SSD, at maganda ang posisyon ng Solidigm sa merkadong iyon. Pero ang IPO noong Oktubre 2026 ay mangangahulugang ibebenta ang isang bahagi ng hinaharap na iyon sa presyong itinakda ng isang sektor na malayang bumabagsak, sa kabila ng pagtutol ng mga shareholder at regulator.
Pinoprotektahan ng pagpapanatili sa Solidigm ang upside na iyon. Iniiwan din nitong mananagot ang SK hynix sa gastos, timing at return ng anumang pagpapalawak na susunod, na ngayon ay kailangang balansehin laban sa shareholder return plan na mga ₩100 trilyon para sa 2026.
Ang pinakamalakas na senyales ay isang kapani-paniwalang plano na nag-uugnay sa demand ng customer sa kumikitang kapasidad at paglikha ng cash. Ang susunod na checkpoint ay ang disclosure sa kapasidad ng Solidigm na ipinangako ng SK hynix sa loob ng isang buwan mula Oktubre 29.
Kaugnay na Babasahin
- Kita ng SK Hynix sa Q3 2026: 79.7% margin, KRW100tn payout
- Samsung stock price 2026: kasaysayan ng presyo at kita
- Semiconductor Stocks Crash: Bawat SOX Bear Market 1995–2026
- KOSPI Crash 2026 vs Bawat Pagbagsak ng Stock Market ng Korea
- Taunang Kita ng KOSPI: Talahanayan ng Bawat Taon 1982–2026
- Micron (MU): Bakit HBM3e ang Ginagawang AI Memory Play 2026
- Status ng Oura IPO: Naantala Mula Set 29, Ano ang Nasa S-1
Mga Sanggunian
- SEC EDGAR — Form 6-K ng SK hynix: itinigil ng Solidigm ang pagsusuri sa pre-IPO at IPO (Oktubre 23, 2026)
- SEC EDGAR — Form 6-K ng SK hynix: paglilinaw sa ulat tungkol sa ₩5 trilyong pre-IPO (Agosto 6, 2026)
- SEC EDGAR — Form 6-K ng SK hynix: karagdagang paglilinaw (Setyembre 4, 2026)
- SEC EDGAR — Form 6-K ng SK hynix: petsa ng conference call para sa Q3 2026 (Oktubre 14, 2026)
- SEC EDGAR — Form 6-K/A ng SK hynix: pagkansela ng treasury share, 23,693,272 share (Oktubre 26, 2026)
- SEC EDGAR — Form 6-K ng SK hynix: tugon sa ulat tungkol sa special dividend (Oktubre 26, 2026)
- SEC EDGAR — ADS prospectus ng SK hynix, Form 424(b)(4) (Hulyo 2026)
- SK hynix Newsroom — ihihinto ng Solidigm ang pagsusuri sa IPO (Oktubre 23, 2026)
- SK hynix Newsroom — paglilinaw sa mga ulat ng media tungkol sa Solidigm (Oktubre 1, 2026)
- SK hynix Newsroom — resulta ng negosyo para sa Q2 2026
- SK hynix Newsroom — imbitasyon sa earnings conference call para sa Q3 2026
- Intel Newsroom — unang closing ng pagbebenta ng NAND at SSD sa SK hynix (Disyembre 29, 2021)
- Intel — Form 8-K tungkol sa ikalawang closing (Marso 27, 2025)
- Seoul Economic Daily — binawi ng SK hynix ang plano sa U.S. IPO ng Solidigm matapos tumutol ang mga regulator
- Bloomberg — binawi ng SK Hynix ang $10 bilyong IPO ng Solidigm dahil sa pagtutol ng mga regulator
- Taipei Times — kinansela ng SK Hynix ang IPO ng Solidigm unit
- Reuters sa pamamagitan ng Investing.com — tinitimbang ng Solidigm ang isang NAND factory sa U.S. (Setyembre 18, 2026)
- Reuters sa pamamagitan ng Investing.com — kagamitan sa Dalian at ang pabrika sa U.S. (Oktubre 14, 2026)
- Tom's Hardware — tugon ng SK hynix sa ulat tungkol sa Dalian
- Blocks & Files — iniulat na tinitingnan ng SK hynix ang paglista ng Solidigm sa U.S. (Hulyo 2024)
- TrendForce — outlook sa presyo ng memory para sa Q4 2026 (Setyembre 30, 2026)
- Solidigm — mga detalye ng D5-P5336
- Solidigm — problema ng flash storage ang AI inference (technical brief)
- Yahoo Finance — makasaysayang presyo ng SK hynix (000660.KS)
- SEC EDGAR — Form 6-K ng SK hynix: paunang resulta ng Q3 2026 (Oktubre 28, 2026)
- SEC EDGAR — Form 6-K ng SK hynix: shareholder return plan para sa 2026 (Oktubre 28, 2026)
- SEC EDGAR — Form 6-K ng SK hynix: pagsusuri sa kapasidad ng Solidigm, tugon sa ulat ng Maeil Business (Oktubre 29, 2026)
- CNBC — SK Hynix: resulta ng Q3 2026 at earnings call (Oktubre 28, 2026)


