 Par Muke
Lire ligne par ligne l'accord antiblanchiment de Bank of America
Le 13 octobre 2026, le département du Trésor américain a annoncé trois actions coercitives coordonnées contre Bank of America, N.A. Le chiffre affiché dépassait 1,21 milliard de dollars. Le chiffre qui compte davantage est enfoui dans l'ordonnance de consentement : Bank of America doit ouvrir environ 16 000 enquêtes supplémentaires de blanchiment chaque mois, ce qui, selon ce que la banque a elle-même indiqué aux régulateurs, double son volume antérieur et exige 750 salariés permanents de plus ainsi que 800 consultants.
Cette page est un registre, pas une réaction. Elle expose ce que chaque agence a imposé, quelle trésorerie quitte réellement la banque, ce que les régulateurs ont dit que le système de surveillance avait laissé passer, ce que le troisième trimestre a réellement montré une fois la charge isolée, et ce que le marché a payé pour l'ensemble. Chaque chiffre provient d'un document primaire : l'ordonnance de consentement de FinCEN, l'annonce du Trésor, le communiqué de l'OCC, le communiqué de sanctions de l'OFAC et les résultats du troisième trimestre 2026 publiés par Bank of America.
Les chiffres reflètent les documents publiés jusqu'au 15 octobre 2026. Il s'agit de recherche et d'information, non de conseil en investissement personnalisé.
Ce que chaque régulateur a imposé et ce que Bank of America paie réellement
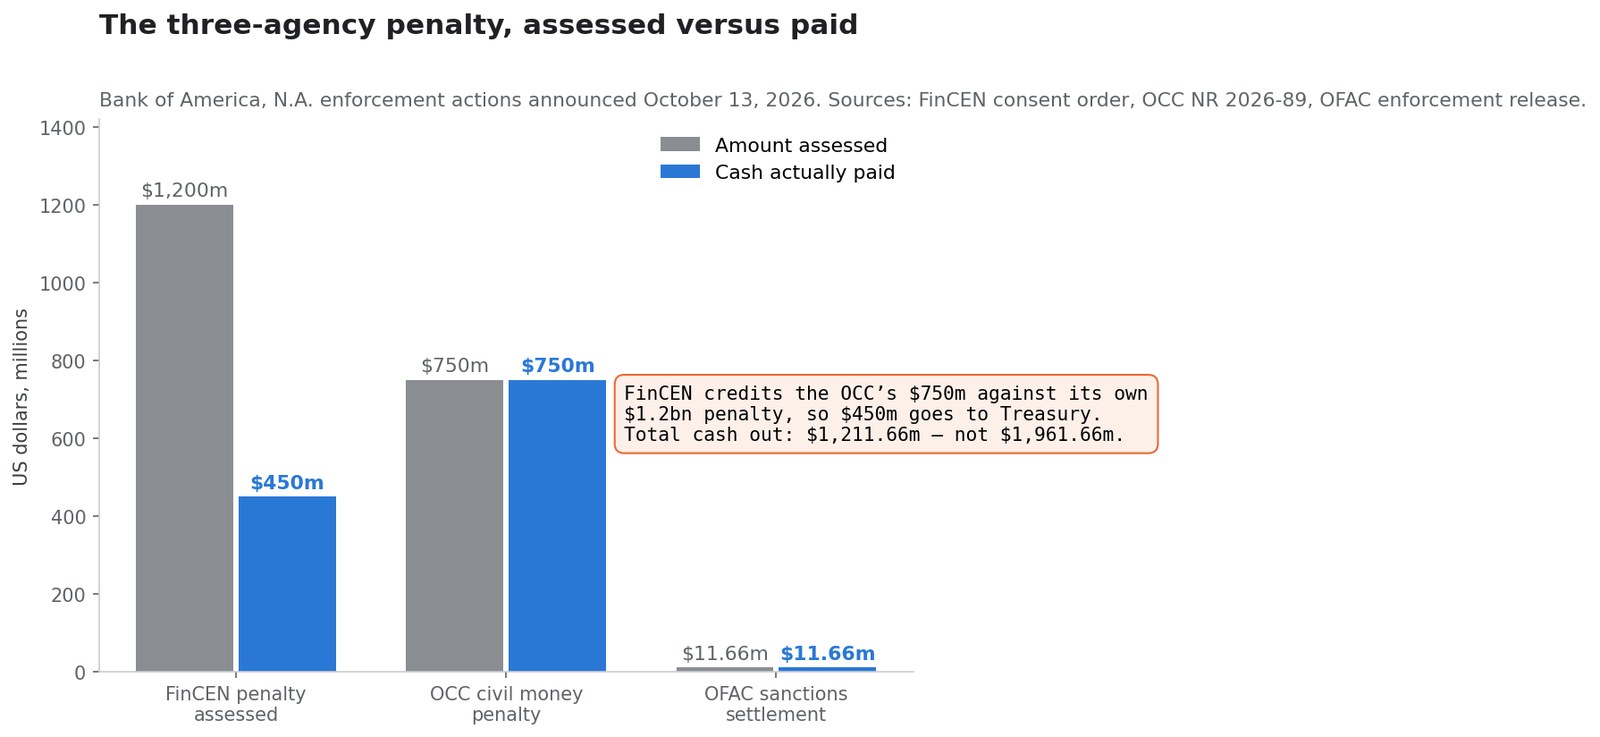
Trois agences ont agi le même jour, et les montants ne s'additionnent pas simplement. FinCEN a accepté d'imputer la sanction de l'OCC sur la sienne, de sorte que les 1,2 milliard et les 750 millions ne constituent pas deux factures distinctes.
| Agence | Montant imposé | Trésorerie versée | Base juridique | Objet |
|---|---|---|---|---|
| FinCEN | 1 200 000 000 $ | 450 000 000 $ au Trésor américain | 31 U.S.C. 5321 ; Bank Secrecy Act | Absence de programme antiblanchiment minimal, de diligence sur les comptes de correspondance et de déclarations de soupçon |
| OCC | 750 000 000 $ | 750 000 000 $ | 12 CFR 21.21 et 12 CFR 21.11 | Programme de conformité BSA/AML déficient et inefficace |
| OFAC | 11 662 930 $ | 11 662 930 $ | Plusieurs programmes de sanctions | 475 infractions apparentes liées à la Russie, la Biélorussie, l'Iran, la Birmanie, la Somalie, les stupéfiants et le terrorisme mondial |
| Total | — | 1 211 662 930 $ | — | — |
L'ordonnance de consentement est explicite sur l'imputation : « FinCEN a accepté d'imputer sur la sanction pécuniaire civile le versement de 750 000 000 de dollars à l'OCC. En conséquence, Bank of America versera 450 000 000 de dollars au département du Trésor. »
Le montant correct de sortie de trésorerie est donc de 1,2117 milliard de dollars, et non les 1,96 milliard obtenus en additionnant les trois montants imposés. Bank of America a elle-même provisionné exactement 1,2 milliard de dollars de charges non déductibles fiscalement au titre des sanctions de FinCEN et de l'OCC au troisième trimestre, ce qui confirme la compensation.
Où se situe cette action
Le Trésor a décrit l'ensemble comme « la troisième plus lourde sanction de l'histoire du Trésor et la plus lourde de l'histoire de l'Office of the Comptroller of the Currency (OCC) ». Le communiqué de l'OCC est plus direct encore. Le Comptroller Jonathan V. Gould a déclaré que les « infractions flagrantes et continues » de Bank of America à la BSA justifient que l'OCC impose « la plus lourde sanction pécuniaire civile jamais prononcée contre une banque ».
Pour fixer l'échelle : la précédente grande action BSA de l'OCC — contre TD Bank, N.A. et TD Bank USA, N.A. le 10 octobre 2024 — comportait une sanction de 450 millions de dollars assortie d'une injonction de cesser et de s'abstenir et d'une restriction à la croissance des actifs. La sanction de 2026 contre Bank of America est supérieure de 67 % en valeur, mais elle ne comporte aucun plafond d'actifs. Cette différence est la distinction structurelle la plus importante entre les deux dossiers, et c'est la raison pour laquelle une sanction de 750 millions n'a pas déclenché une décote comparable à celle de TD.
| Bank of America, 13 oct. 2026 | TD Bank, N.A., 10 oct. 2024 | |
|---|---|---|
| Sanction pécuniaire civile de l'OCC | 750 millions $ | 450 millions $ |
| Injonction de cesser et s'abstenir | L'ordonnance de 2024 reste en vigueur | Nouvelle ordonnance émise |
| Restriction à la croissance des actifs | Non | Oui |
| Revue rétrospective indépendante exigée | Oui | Oui |
| Autodéclaration | Non | Non |
Ce que les régulateurs ont réellement dit
Le secrétaire au Trésor Scott Bessent a inscrit l'action dans un cadre de sécurité nationale : « Lorsqu'une banque de cette taille manque à ses obligations en matière de lutte contre le blanchiment et de sanctions, les conséquences dépassent largement ses propres murs et exposent l'ensemble du système financier américain à des risques importants de financement illicite. »
La déclaration du Comptroller Gould est celle qui devrait préoccuper les actionnaires, car elle porte sur la gouvernance et non sur un contrôle isolé :
« Bank of America, N.A., est la deuxième banque des États-Unis et la sixième mondiale. Chaque année, elle traite des centaines de milliers de milliards de dollars de transactions dans le monde. Elle présente un profil de risque élevé, et croissant… la faible réponse de la banque à ses déficiences en matière de BSA est inacceptable. »
Trois constats précis du communiqué de l'OCC vont au-delà d'une défaillance technique :
- La surveillance des transactions de la banque l'a conduite à « ne pas surveiller correctement des milliers de milliards de dollars de transactions ».
- La banque « savait depuis des années » qu'elle ne transmettait pas aux enquêteurs les activités potentiellement suspectes, et ne l'a pas corrigé.
- Plus d'un an après avoir accepté l'ordonnance de décembre 2024, la banque continuait de ne pas transmettre les activités potentiellement suspectes.
Le cadrage de FinCEN est plus sévère encore. Son enquête a conclu que « Bank of America a privilégié ses revenus et minimisé l'impact sur les ressources de conformité requises », et que la banque a « de fait externalisé à des tiers une part substantielle de ses obligations proactives de détection et de déclaration » en s'appuyant sur les demandes des forces de l'ordre et les signalements d'autres banques plutôt que sur ses propres systèmes.
Quelle part d'activité suspecte est restée non déclarée
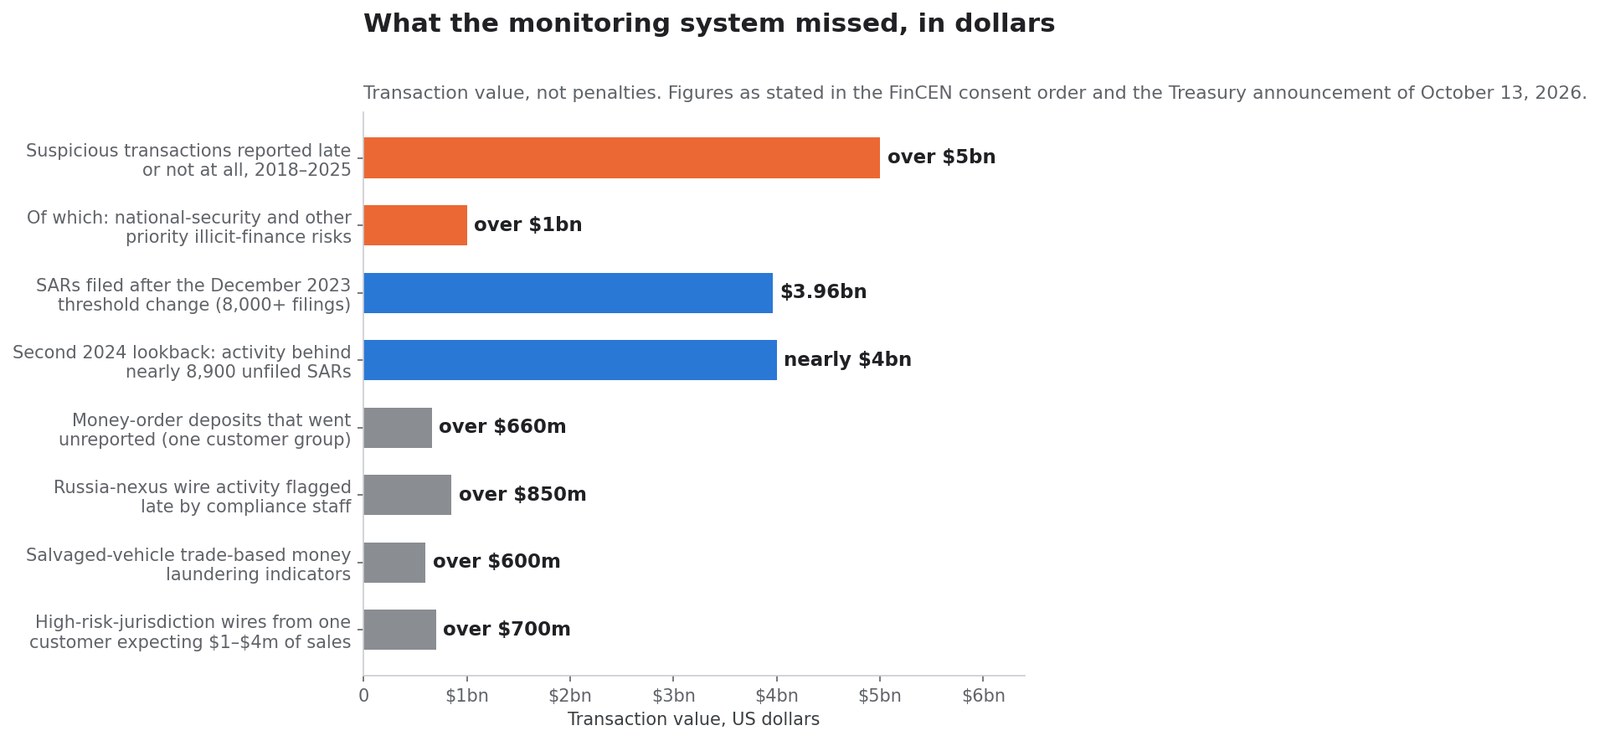
Ce sont des valeurs de transactions, pas des sanctions. Elles décrivent de l'argent passé par la banque sans déclaration de soupçon déposée à temps.
| Mesure | Montant | Source |
|---|---|---|
| Transactions suspectes non déclarées à temps, janv. 2018 – juil. 2025 | plus de 5 milliards $ | Ordonnance de consentement FinCEN |
| Dont : risques de sécurité nationale et autres risques prioritaires de financement illicite | plus de 1 milliard $ | Ordonnance de consentement FinCEN |
| Déclarations déposées après le changement de seuil de décembre 2023 (plus de 8 000 déclarations) | environ 3,96 milliards $ | Ordonnance de consentement FinCEN |
| Une revue rétrospective distincte de 2024 : activité derrière près de 8 900 déclarations non déposées | près de 4 milliards $ | Ordonnance de consentement FinCEN |
| Dépôts de mandats non déclarés, un groupe de clients | plus de 660 millions $ | Ordonnance de consentement FinCEN |
| Virements à lien russe remontés tardivement | plus de 850 millions $ | Ordonnance de consentement FinCEN |
| Transactions présentant des indices de blanchiment commercial sur véhicules accidentés | plus de 600 millions $ | Ordonnance de consentement FinCEN |
| Virements vers des juridictions à haut risque d'un client dont les ventes annuelles attendues étaient de 1 à 4 millions $ | plus de 700 millions $ | Ordonnance de consentement FinCEN |
Deux de ces lignes méritent d'être soulignées car ce sont des mesures auto-infligées. Lorsque Bank of America a abaissé son propre seuil d'enquête en décembre 2023, la revue limitée de l'activité située entre l'ancien et le nouveau seuil a produit plus de 8 000 déclarations couvrant environ 3,96 milliards de dollars d'activité suspecte jusque-là non déclarée. Une seconde revue de 2024 selon les paramètres révisés a établi que la banque n'avait pas identifié ni déposé près de 8 900 déclarations couvrant près de 4 milliards de dollars.
Autrement dit, la remédiation de la banque a elle-même produit la preuve de ce que les réglages précédents avaient dissimulé. C'est aussi pourquoi les régulateurs traitent le problème comme systémique et non épisodique : l'écart n'a pas été découvert par un examinateur tombant sur un mauvais dossier, il est apparu arithmétiquement dès qu'un seul paramètre a été modifié.
Event Processor : le système au cœur du dossier
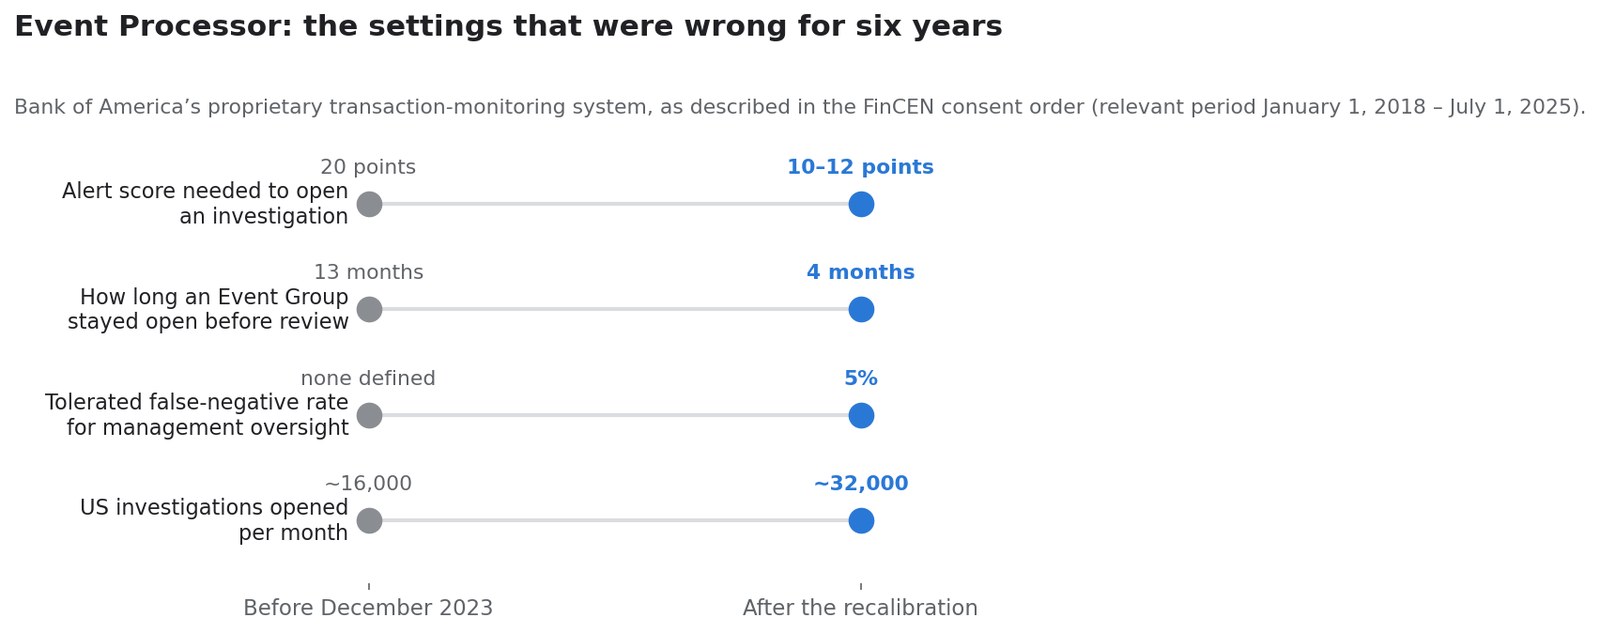
Le système propriétaire de surveillance des transactions de Bank of America est nommé dans l'ordonnance : Event Processor, ou EP. Il constituait « le contrôle principal que la Banque utilisait pour remplir son obligation d'identifier et de déclarer l'activité suspecte », et la période pertinente retenue par FinCEN court du 1er janvier 2018 au 1er juillet 2025.
L'ordonnance reconstitue le fonctionnement d'EP, et les paramètres sont d'une précision inhabituelle pour un document public de ce type.
| Paramètre | Avant décembre 2023 | Après le recalibrage |
|---|---|---|
| Score d'alerte requis pour ouvrir une enquête | 20 points | 10 ou 12 points, selon l'Event Group |
| Durée pendant laquelle un Event Group restait ouvert avant revue humaine | 13 mois | 4 mois |
| Taux de faux négatifs toléré pour la supervision de la direction | aucun défini | 5 % (7,5 % pour l'escalade au conseil) |
| Enquêtes ouvertes par mois aux États-Unis | environ 16 000 | environ 32 000 |
FinCEN a identifié cinq défauts principaux d'EP :
- Les choix de conception manquaient de fondement empirique, si bien que les enquêtes se déclenchaient bien après — et parfois plus d'un an après — les transactions sous-jacentes.
- Des éléments clés d'EP n'ont jamais été réellement mis à jour. De 2018 à 2023, 76 % des pondérations de facteurs de risque n'ont jamais changé ; sur les 25 % environ qui ont changé, près de 80 % des modifications étaient des baisses.
- La banque n'a pas réagi à ses propres tests. Des travaux internes ont montré des types d'alerte dont le rendement en déclarations dépassait 40 à 50 % mais qui ne pesaient que 1 ou 2 points ; une validation de modèle a conclu qu'abaisser le seuil permettrait de « découvrir davantage de déclarations (85,4 % contre 20,2 % sur les échantillons sous la ligne) ».
- Des règles de repondération et de suppression ont retiré de l'activité de l'enquête sans gouvernance suffisante, y compris des facteurs de risque au rendement de 37 %, 53 % et 58 %.
- Les dépôts d'instruments négociables n'étaient que partiellement couverts, alors que la banque savait que des clients à risque élevé utilisaient ce produit selon des schémas suspects.
La conséquence structurelle apparaît dans la déclaration du Trésor : pendant plusieurs années, plus d'un tiers des enquêtes sur activité suspecte de Bank of America ont été déclenchées par des événements externes — signalements des forces de l'ordre, demandes 314(a) et 314(b), citations de grand jury, alertes d'autres banques — et non par ses propres contrôles automatisés.
Les dossiers clients décrits par l'ordonnance
L'ordonnance anonymise les clients mais les chiffre. Le schéma récurrent est celui d'un profil d'activité déclaré modeste associé à des flux très importants.
- Un client aux ventes annuelles attendues de 1 à 4 millions de dollars a traité plus de 700 millions de virements impliquant des juridictions à haut risque sur environ trois ans.
- Le même client a reçu environ 1,1 milliard de dollars de virements de sa filiale aux Émirats arabes unis, soit une hausse de plus de 200 % par rapport à la période comparable de 2021.
- Plus de 18 000 virements totalisant environ 850 millions de dollars ont été effectués en septembre 2022 ou après — après l'invasion de l'Ukraine de février 2022 — environ 98 % de l'activité suspecte en valeur étant liée à la Russie. Une déclaration couvrant seulement 10 % environ de cette activité a été déposée en août 2023.
- Un schéma de mandats a produit plus de 660 millions de dollars de dépôts suspects, en groupes répétés de trois instruments séquentiels totalisant chacun un peu moins de 3 000 dollars, structure délibérément placée sous le seuil d'enregistrement de 3 000 dollars applicable aux émetteurs de services monétaires.
- Le personnel de conformité a produit plus de 250 signalements et plus de 125 enquêtes antiblanchiment sur une seule relation, dont environ 90 % liées à la fraude, tandis que la banque poursuivait la relation.
Ce ne sont pas des cas limites exhumés d'il y a dix ans. Le dernier d'entre eux court jusqu'en 2023 et 2024.
La facture de conformité qui survit à l'amende
C'est ici que le registre cesse de parler de 1,2 milliard de dollars.
Dans le cadre du changement de seuil de décembre 2023, Bank of America a estimé auprès des régulateurs que le seuil révisé produirait une hausse de 16 000 enquêtes américaines par mois, décrite comme « le double du volume mensuel antérieur ». Soutenir ce volume exigeait « 750 postes supplémentaires » permanents, en plus de 800 consultants nécessaires pour achever la revue rétrospective ponctuelle.
C'est une transformation structurelle de la base de coûts, pas une charge. Une sanction ponctuelle se paie une fois ; doubler la charge d'enquête se paie chaque année.
La banque n'a jamais publié de coût complet par enquêteur de conformité : l'arithmétique qui suit appartient au lecteur, pas à la banque. À un coût complet de 150 000 dollars par personne — prudent pour un enquêteur américain en criminalité financière, charges, technologie et encadrement compris — 750 postes permanents représentent environ 113 millions de dollars par an, avant les consultants, avant les revues indépendantes désormais exigées par FinCEN et avant la remédiation de la gouvernance des données. Sur un cycle de remédiation de cinq ans, la facture récurrente atteint plausiblement le même ordre de grandeur que la sanction elle-même. L'important n'est pas la précision de ce chiffre, mais le fait que le poste récurrent se cumule alors que la sanction, non.
À comparer avec ce que Bank of America dépense déjà. Dans la lettre aux actionnaires 2026, Brian Moynihan écrit que l'entreprise a « investi plus de 100 milliards de dollars dans la technologie » au cours de la dernière décennie et dépensé « plus de 4 milliards pour les seules nouvelles initiatives technologiques » en 2025, sur un budget technologique total d'environ 13 milliards de dollars par an.
Une banque qui dépense 13 milliards par an en technologie exploitait un système de surveillance des transactions dont le seuil principal n'avait aucun fondement empirique et dont les pondérations de risque sont restées largement inchangées pendant six ans. Cet écart — entre la dépense de conformité et l'efficacité de la conformité — est la véritable conclusion d'investissement de ce dossier.
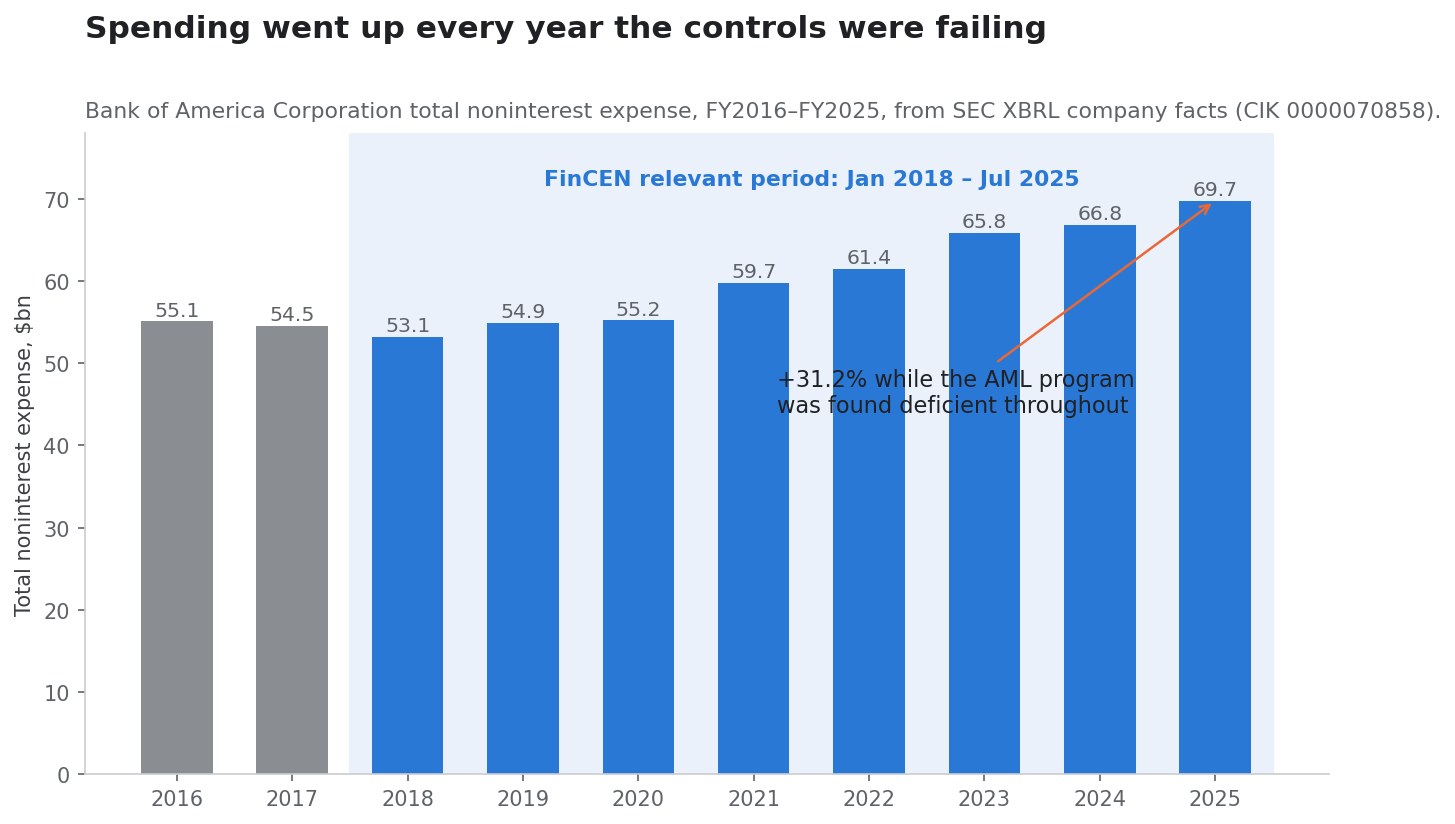
La trajectoire des charges dit la même chose. Les charges hors intérêts totales sont passées de 53,2 milliards de dollars en 2018 à 69,7 milliards en 2025, soit une hausse de 31 % exactement sur la fenêtre examinée par FinCEN.
| Exercice | Charges hors intérêts totales | Résultat net |
|---|---|---|
| 2018 | 53,2 Md$ | 28,1 Md$ |
| 2019 | 54,9 Md$ | 27,4 Md$ |
| 2020 | 55,2 Md$ | 17,9 Md$ |
| 2021 | 59,7 Md$ | 32,0 Md$ |
| 2022 | 61,4 Md$ | 27,5 Md$ |
| 2023 | 65,8 Md$ | 26,3 Md$ |
| 2024 | 66,8 Md$ | 27,0 Md$ |
| 2025 | 69,7 Md$ | 30,5 Md$ |
Source : données XBRL de la SEC, CIK 0000070858.
Pourquoi décembre 2024 compte : c'est la deuxième sanction
La chronologie est la partie du dossier qu'un titre d'une journée ne peut pas porter.
| Date | Événement |
|---|---|
| 1er janv. 2018 | Début de la période pertinente de FinCEN |
| 2018–2023 | 76 % des pondérations de facteurs de risque d'EP restent inchangées ; les tests signalent à plusieurs reprises des seuils inefficaces |
| Déc. 2023 | Après échanges avec les régulateurs, le seuil d'enquête passe de 20 à 10-12 points ; la fenêtre Event Group passe de 13 à 4 mois |
| 2024 | Les revues rétrospectives identifient près de 8 900 déclarations non déposées pour près de 4 Md$ ; une revue distincte dépose plus de 8 000 déclarations pour 3,96 Md$ |
| 23 déc. 2024 | Injonction de l'OCC pour déficiences BSA/AML et sanctions, dont l'absence de correction d'une déficience déjà identifiée en matière de diligence client |
| Juin 2025 | Un rapport de tiers exigé par un régulateur prudentiel relève des problèmes d'EP cohérents avec ceux de FinCEN |
| 1er juil. 2025 | Fin de la période pertinente de FinCEN |
| 13 oct. 2026 | Annonce des actions de FinCEN, de l'OCC et de l'OFAC ; 1,2 Md$ provisionné |
| 14 oct. 2026 | Résultats trimestriels publiés le lendemain |
En lisant attentivement l'ordonnance de décembre 2024, ce n'est même pas la deuxième sanction. Cette ordonnance citait déjà une « absence de correction d'une déficience précédemment identifiée relative à ses processus de diligence raisonnable à l'égard de la clientèle » : l'action de 2024 était donc déjà une escalade. L'action de 2026 est l'escalade de l'escalade.
Pour un investisseur bancaire, cela change le taux de base. Une première action coercitive est un événement ; une troisième est un processus. Le constat de l'OCC selon lequel « plus d'un an après l'ordonnance de 2024, la Banque ne transmettait toujours pas aux enquêteurs les activités potentiellement suspectes » est la phrase qui devrait fixer l'attente quant à la durée de la remédiation.
Ce que le troisième trimestre a réellement montré
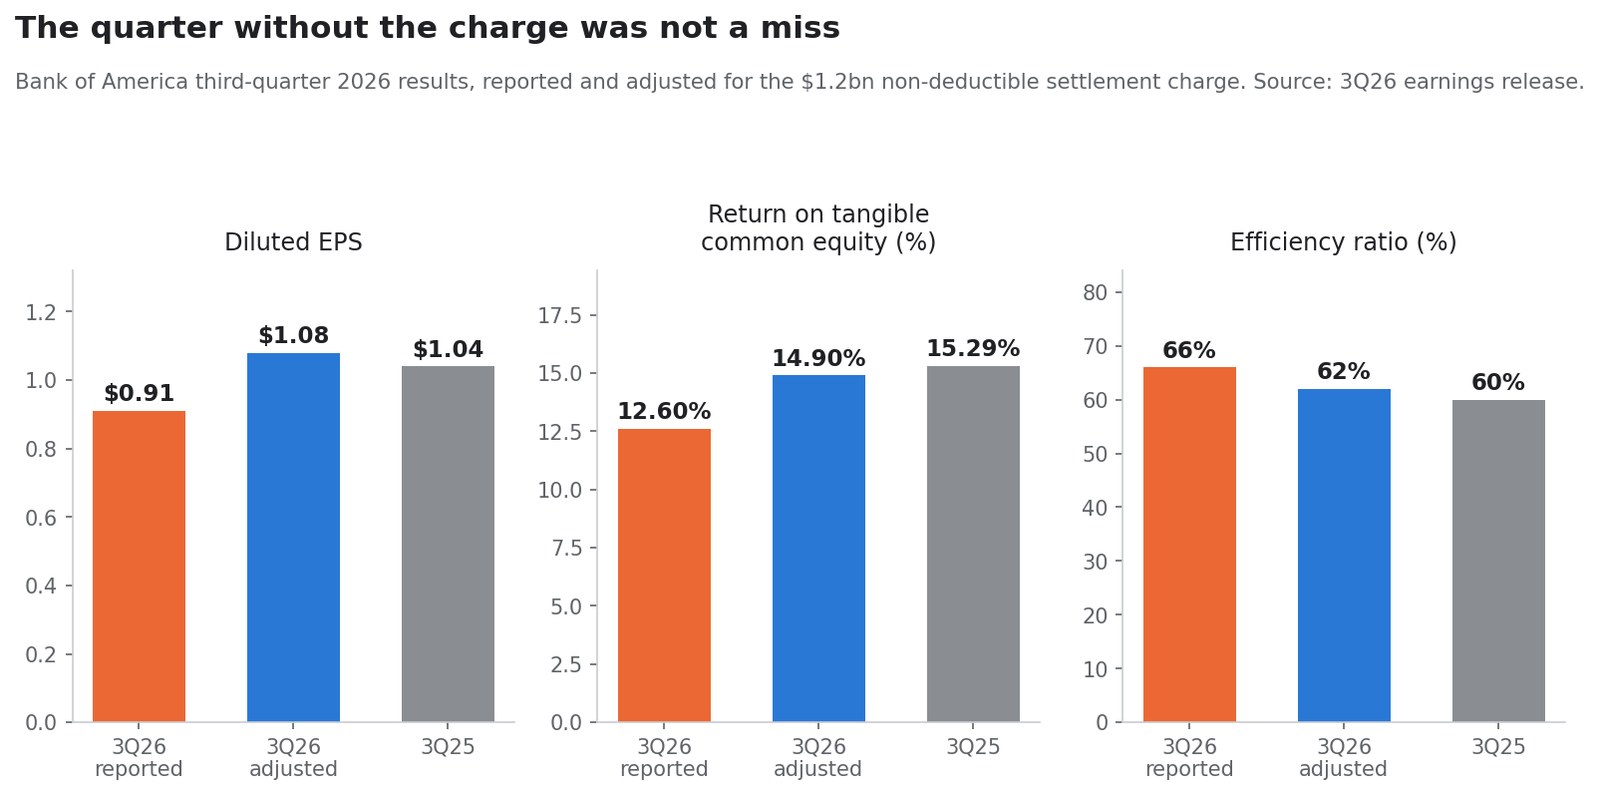
Un cadrage largement repris veut que la sanction soit tombée « pendant des résultats décevants ». Les chiffres déposés ne le confirment pas. Le produit net bancaire a progressé, la marge nette d'intérêts a progressé, et le bénéfice par action ajusté a progressé sur un an.
| Indicateur | T3 2026 publié | T3 2026 ajusté | T3 2025 | Sur un an, ajusté |
|---|---|---|---|---|
| Produits nets des charges d'intérêts | 29 958 M$ | 29 958 M$ | 29 040 M$ | +3,2 % |
| Marge nette d'intérêts | 16 449 M$ | 16 449 M$ | 15 233 M$ | +8,0 % |
| Charges hors intérêts | 19 722 M$ | 18 522 M$ | 17 337 M$ | +6,8 % |
| Provisions pour pertes de crédit | 1 269 M$ | 1 269 M$ | 1 295 M$ | −2,0 % |
| Résultat net | 6 933 M$ | 8 100 M$ | 8 332 M$ | −2,8 % |
| BPA dilué | 0,91 $ | 1,08 $ | 1,04 $ | +3,8 % |
| Rentabilité des fonds propres tangibles | 12,60 % | 14,90 % | 15,29 % | −39 pb |
| Coefficient d'exploitation | 66 % | 62 % | 60 % | +200 pb |
| Taux effectif d'imposition | 23 % | 20 % | — | — |
Le BPA ajusté de 1,08 dollar dépasse de 3,8 % les 1,04 dollar de l'an dernier. L'accord a coûté 0,17 dollar par action. Ce qui est vrai, c'est que le trimestre a été plus faible séquentiellement : les produits hors intérêts sont passés de 15 561 millions au deuxième trimestre à 13 509 millions, et les commissions de banque d'investissement ont reculé de 11 % sur un an, de sorte que la ligne de produits est descendue des 31,6 milliards du T2 2026. C'est une question de mix dans Global Markets et Global Banking, pas un échec causé par l'amende.
Le détail par segment mérite de figurer au registre :
| Segment | Résultat net T3 2026 | Produits | Remarque |
|---|---|---|---|
| Consumer Banking | 3,5 Md$ | 11,6 Md$, +4 % | Dépôts moyens 949 Md$ |
| Global Wealth & Investment Management | 1,5 Md$ | 7,1 Md$, +13 % | Encours gérés 2 400 Md$, +12 % |
| Global Banking | 2,0 Md$ | 6,2 Md$ | Commissions de banque d'investissement 1,8 Md$, −11 % |
| Global Markets | 1,2 Md$ | — | Coefficient d'exploitation 72 % |
| All Other | −1,4 Md$ | — | Inclut la charge de 1,2 Md$ |
La prime de non-déductibilité
La charge n'est pas déductible fiscalement, ce qui constitue un coût réel souvent ignoré. Le taux effectif d'imposition est passé de 20 % ajusté à 23 % publié, soit 267 points de base de plus, uniquement parce que la sanction ne peut pas être déduite.
L'arithmétique : une charge déductible de 1,2 milliard à un taux marginal de 20 % aurait coûté environ 960 millions après impôt. Non déductible, elle coûte la totalité des 1,2 milliard. La pénalité après impôt liée à la non-déductibilité s'élève donc à environ 240 millions de dollars, soit à peu près un cinquième de plus que le chiffre affiché.
Ce qui a réellement fait bouger le CET1 ce trimestre
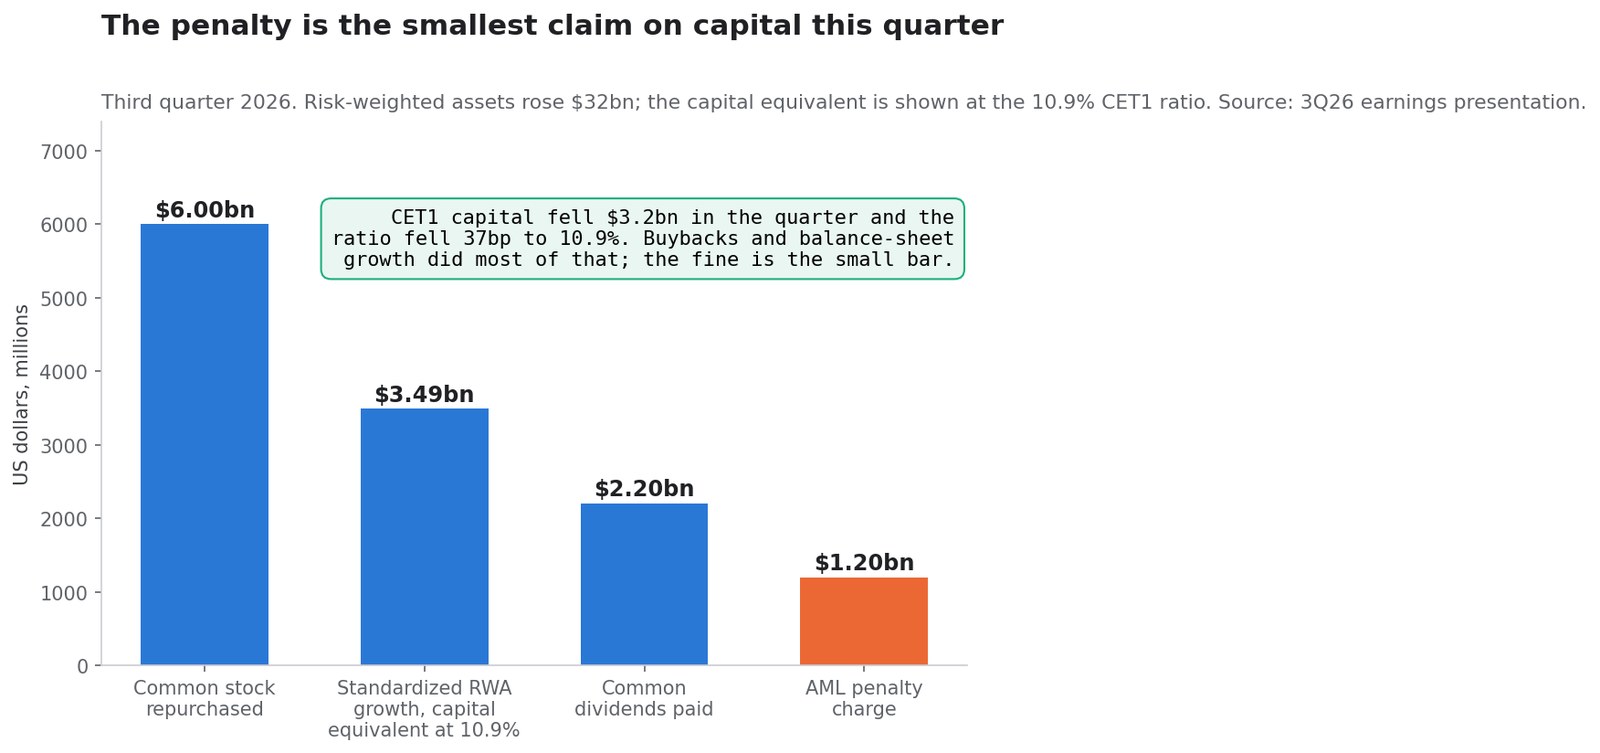
Le capital CET1 a reculé de 3,2 milliards de dollars sur le trimestre, de 201,6 à 198,4 milliards, et le ratio CET1 a perdu 37 points de base pour s'établir à 10,9 %. Il est tentant de l'attribuer à la sanction. L'attribution ne résiste pas à l'arithmétique.
| Emploi de capital, T3 2026 | Montant |
|---|---|
| Rachats d'actions ordinaires | 6,0 Md$ |
| Croissance des RWA standard de 32 Md$, équivalent capital à 10,9 % | ~3,5 Md$ |
| Dividendes ordinaires versés | 2,2 Md$ |
| Charge de la sanction antiblanchiment | 1,2 Md$ |
La banque a restitué 8,2 milliards de dollars aux actionnaires ordinaires le trimestre même où elle provisionnait la sanction, soit 6,8 fois la charge. Les actifs pondérés des risques en approche standard ont augmenté de 32 milliards pour atteindre 1 824 milliards de dollars, ce qui absorbe plus de capital que l'amende. Rapportée à 1 824 milliards de RWA, une réduction de capital de 1,2 milliard représente environ 6,6 points de base de CET1.
Mesurée au bilan, la sanction est presque invisible :
| Dénominateur | Valeur au 30 sept. 2026 | Part de la sanction |
|---|---|---|
| Total du bilan | 3 427,7 Md$ | 0,035 % |
| Dépôts totaux | 2 038,8 Md$ | 0,059 % |
| Capitaux propres ordinaires | 271,8 Md$ | 0,44 % |
| RWA standard | 1 824 Md$ | 0,066 % |
| Résultat net 2025 | 30,5 Md$ | 3,9 % |
| Résultat net ajusté T3 2026 | 8,1 Md$ | 14,8 % |
| Dépenses technologiques annuelles | ~13 Md$ | 9,2 % |
C'est pourquoi un cadrage en termes de solvabilité ou de dividende est le mauvais. Bank of America peut signer le chèque sur le budget de rachats d'un seul trimestre. La question ouverte est ce qu'il advient de ce budget si les superviseurs estiment que le constat de gouvernance justifie un coussin de capital plus épais — et cela relève d'une décision, pas d'une écriture comptable.
Comment le marché l'a valorisé
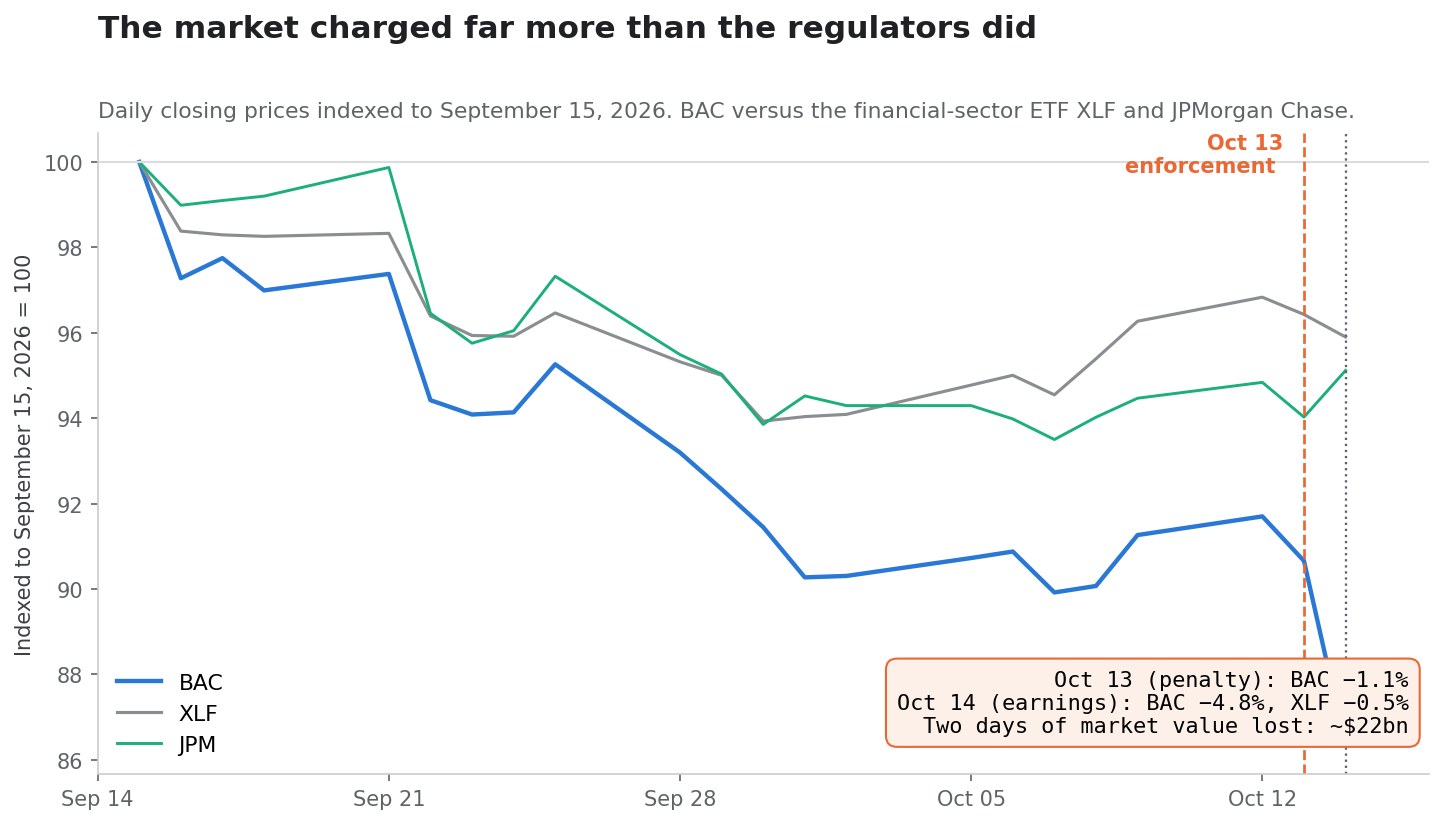
La réaction sur deux séances est la lecture de marché la plus propre disponible, car l'action coercitive et la publication des résultats sont tombées des jours consécutifs.
| Date | Clôture BAC | Variation | Variation XLF | Événement |
|---|---|---|---|---|
| 9 oct. 2026 | 54,32 $ | — | — | — |
| 12 oct. 2026 | 54,58 $ | +0,5 % | +0,6 % | Dernière séance avant l'annonce |
| 13 oct. 2026 | 53,96 $ | −1,1 % | −0,4 % | Annonce des actions coercitives |
| 14 oct. 2026 | 51,39 $ | −4,8 % | −0,5 % | Résultats du troisième trimestre |
Deux séances ont fait passer le cours de 54,58 à 51,39 dollars. Sur 6,923 milliards d'actions en circulation, cela représente environ 22 milliards de dollars de valeur de marché, soit près de 18 fois la sanction et 49 fois les 450 millions qui vont effectivement au Trésor.
Notez la répartition. Le jour de l'annonce a coûté 1,1 % : le marché a lu l'amende elle-même comme supportable, ce qu'elle est. Les 4,8 % sont venus le lendemain, secteur stable, lorsque les investisseurs ont vu le trimestre et ont dû décider de ce que le constat de gouvernance implique pour la trajectoire future des charges et de la rémunération des actionnaires. Le marché a valorisé le coût récurrent, pas le chèque.
Deux réserves pour rester honnête. D'abord, BAC sous-performait déjà avant l'événement : indexé au 15 septembre, BAC perdait environ 8 % avant l'action coercitive, tandis que JPMorgan et l'ETF sectoriel XLF reculaient de 4 à 5 %. Ensuite, Citigroup a chuté de 5,6 % le 13 octobre pour des raisons qui lui sont propres, si bien que les comparaisons sectorielles de ce jour-là sont bruitées.
Valorisation après la sanction
À 51,39 dollars et 6,9227 milliards d'actions, la capitalisation boursière de Bank of America s'établit à environ 356 milliards de dollars.
| Indicateur | Valeur |
|---|---|
| Valeur comptable par action | 39,26 $ |
| Valeur comptable tangible par action | 29,14 $ |
| Cours / valeur comptable | 1,31x |
| Cours / valeur comptable tangible | 1,76x |
| Rentabilité ajustée des fonds propres tangibles T3 2026 | 14,9 % |
| Rentabilité des fonds propres tangibles T3 2025 | 15,3 % |
La comparaison qui encadre le multiple est celle du concurrent évident. Comme exposé dans Action JPMorgan 2026 : 23 % de ROTCE contre 3,2x l'actif, le marché a accepté de payer une forte prime sur la valeur comptable tangible pour une banque dégageant une rentabilité très supérieure à son coût des fonds propres. Bank of America à 1,76 fois la valeur comptable tangible pour une rentabilité ajustée de 14,9 % est valorisée pour sa compétence, pas pour son excellence — et l'écart entre les multiples des deux banques est avant tout un écart de rentabilité, pas un écart de conformité.
Cela compte pour modéliser la sanction. Une charge ponctuelle de 1,2 milliard représente 0,17 dollar de BPA, soit peut-être 2 dollars de cours à un multiple de 12 si elle était récurrente — et elle ne l'est pas. Mais 100 points de base de rentabilité tangible durablement inférieure, sur 202 milliards de dollars de fonds propres tangibles, représentent environ 2 milliards par an. La question de la conformité vaut plus de dix fois l'amende si elle modifie la rentabilité soutenable.
Scénarios
| Scénario | Ce qui doit se vérifier | Trajectoire financière | Implication de valorisation |
|---|---|---|---|
| Haussier | Les ordonnances de 2026 sont terminales ; les revues rétrospectives se referment dans les délais ; les revues indépendantes ressortent propres ; pas de plafond d'actifs ni de surcharge en capital | Le coefficient d'exploitation ajusté revient vers 60 % ; les rachats se maintiennent près de 6 Md$ par trimestre | 1,76 fois la valeur comptable tangible est défendable et peut s'étendre vers la prime du concurrent |
| Central | La remédiation dure de trois à cinq ans ; la charge de conformité reste doublée ; pas de nouvelle sanction | 100 à 200 pb de frein sur le coefficient d'exploitation ; les rachats continuent mais la flexibilité en capital est surveillée | Le multiple reste un peu au-dessus de la valeur comptable tangible, la décote face au leader persiste |
| Baissier | Un nouveau constat, une restriction à la croissance des actifs ou une surcharge prudentielle en capital | Rachats bridés ; rentabilité tangible sous 13 % | Une décote de type TD, vers ou sous la valeur comptable tangible |
Le scénario central n'est pas « réintégrer les 1,2 milliard et passer à autre chose ». C'est que la charge récurrente est réelle, modérée et durable, et que la trajectoire de rémunération des actionnaires — et non le compte de résultat — est l'endroit où une décision prudentielle apparaîtrait en premier.
Ce qui trancherait la question
La thèse se résout par les publications, pas par les assurances de la direction. Voici les points précis et vérifiables :
- Achèvement de la revue rétrospective. FinCEN impose une revue par un tiers afin d'identifier et de déclarer les transactions manquées du fait des défaillances décrites. Son achèvement et ses conclusions constituent le premier point de données solide.
- Revues indépendantes. FinCEN impose également des revues de la surveillance des activités suspectes, de la diligence client, de la diligence sur les comptes de correspondance étrangers et de la gouvernance des données, ciblées sur trois risques prioritaires : la frontière sud-ouest et les cartels, l'Iran et la Russie.
- Levée de l'ordonnance de décembre 2024. Tant que l'OCC ne l'a pas levée, la banque opère sous une injonction active.
- Charges hors intérêts hors charge exceptionnelle. Les charges ajustées se sont élevées à 18,5 milliards au T3 2026 contre 17,3 milliards un an plus tôt. Il faut surveiller si l'écart se creuse.
- Coefficient d'exploitation ajusté. 62 % contre 60 % un an plus tôt. Le coût récurrent de conformité apparaît ici avant d'apparaître ailleurs.
- Rythme des rachats. 6,0 milliards au T3 2026. Un ralentissement sans explication par les résultats est le signal le plus clair que les superviseurs ont demandé plus de capital.
- Trajectoire du CET1. 10,9 % après une baisse de 37 pb. Il faut observer si la direction reconstitue le coussin plutôt que de restituer du capital.
- Langage des facteurs de risque dans le rapport annuel. En particulier l'apparition de « déficiences significatives », d'enquêtes supplémentaires ou d'éventuelles nouvelles actions.
- Toute nouvelle action de l'OFAC. L'accord d'octobre n'a comporté aucune atténuation au titre des mesures correctives ou de la coopération, ce qui indique que l'OFAC n'a pas été convaincue par le programme de sanctions à la date de l'accord.
Vous pouvez intégrer plusieurs de ces points à une liste de suivi automatisée avec les outils actions de SimianX AI, qui suivent ensemble les dépôts réglementaires, les lignes de charges et les réactions de cours :
- SimianX AI — la plateforme de recherche
- Salle de commandement d'analyse en direct — analyse multi-agents en temps réel de
BAC - Market Pulse — détection d'événements sur valeurs individuelles
- Crypto Leaderboard — suivi des performances modèle par modèle
- Points et tarifs — comment fonctionne l'usage
Questions fréquentes
À combien s'élève l'amende antiblanchiment de Bank of America ?
Les trois actions coordonnées annoncées le 13 octobre 2026 totalisent 1 211 662 930 dollars en trésorerie. FinCEN a imposé 1,2 milliard mais a imputé les 750 millions de l'OCC, de sorte que 450 millions vont au Trésor américain, 750 millions à l'OCC et 11 662 930 à l'OFAC. Additionner les montants imposés donne 1,96 milliard, ce qui revient à compter deux fois.
Bank of America a-t-elle reconnu avoir blanchi de l'argent ?
Non. Elle a reconnu avoir violé délibérément le Bank Secrecy Act en ne maintenant pas un programme antiblanchiment minimal, en n'exerçant pas la diligence requise sur les comptes de correspondance d'institutions financières étrangères et en ne déposant pas de déclarations de soupçon. Ce sont des manquements de contrôle et de déclaration. L'ordonnance n'allègue pas que la banque ait elle-même blanchi de l'argent.
Qu'est-ce qu'Event Processor ?
Event Processor, ou EP, est le système propriétaire de surveillance des transactions de Bank of America et l'objet central de l'ordonnance de consentement de FinCEN. Son seuil d'enquête de 20 points, sa fenêtre Event Group de 13 mois et ses pondérations de risque largement figées sont ce que l'ordonnance identifie comme la cause mécanique de l'activité non déclarée.
L'amende menace-t-elle le dividende de BAC ?
Pas au vu de l'arithmétique. La banque a versé 2,2 milliards de dividendes ordinaires et racheté 6,0 milliards d'actions le trimestre même où elle a provisionné la charge de 1,2 milliard. Le risque réaliste est un rachat plus lent si les superviseurs exigent un coussin de capital plus épais, pas une coupe du dividende.
Le troisième trimestre a-t-il été une déception ?
Pas sur un an. Les produits ont progressé de 3,2 %, la marge nette d'intérêts de 8,0 %, et le BPA dilué ajusté de 1,08 dollar dépasse les 1,04 dollar de l'an dernier. Le trimestre a été plus faible séquentiellement sur les produits hors intérêts et les commissions de banque d'investissement, et les chiffres publiés portent la charge de 0,17 dollar par action.
Existe-t-il un plafond d'actifs comme pour TD Bank ?
Non. Contrairement à l'action d'octobre 2024 contre TD Bank, les ordonnances de 2026 visant Bank of America n'imposent pas de restriction à la croissance des actifs. Elles imposent en revanche une revue rétrospective par un tiers et des revues indépendantes de la surveillance, de la diligence client, de la diligence sur les comptes de correspondance et de la gouvernance des données.
Lectures associées
- Action JPMorgan 2026 : 23 % de ROTCE contre 3,2x l'actif
- Warsh ignore Trump : hausse des taux Fed, 1re depuis 2023
- Tous les cycles de hausse des taux de la Fed depuis 1983
Références
- Trésor américain — actions coercitives record contre Bank of America
- FinCEN — ordonnance de consentement, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — annonce de la sanction de 1,2 milliard de dollars
- FinCEN — index des actions coercitives
- OCC — sanction pécuniaire civile de 750 millions de dollars, NR 2026-89
- OCC — injonction de décembre 2024, NR 2024-140
- OCC — sanction de 450 millions de dollars contre TD Bank, N.A., NR 2024-116
- OFAC — accord avec Bank of America, 475 infractions apparentes
- Bank of America — résultats du troisième trimestre 2026
- Bank of America — présentation investisseurs du troisième trimestre 2026
- Bank of America — lettre aux actionnaires 2026
- SEC EDGAR — dépôts de Bank of America Corporation, CIK 0000070858


