
 Par Muke
Stratasys au T3 2026 : la croissance revient, mais les prévisions annuelles baissent
Oui, Stratasys a renoué avec la croissance au troisième trimestre 2026. Le chiffre d'affaires a progressé de 4,1 % à 142,6 M$, premier trimestre de croissance annuelle significative depuis au moins 2023. Mais le même communiqué a abaissé la prévision de chiffre d'affaires 2026 à 556 M$–561 M$, contre 565 M$–575 M$ auparavant, et la veille, l'entreprise et Nano Dimension avaient renoncé au rachat prévu de Markforged. SSYS a clôturé la séance en baisse de 11,2 %.
Cette page est une référence trimestre par trimestre sur Stratasys (Nasdaq : SSYS) : neuf trimestres de résultats, la répartition entre systèmes et consommables, l'évolution des prévisions 2026, les flux de trésorerie et chaque réaction du titre le jour des résultats depuis fin 2024. Tous les chiffres publiés proviennent des documents déposés par l'entreprise auprès de la SEC ; lorsqu'un chiffre est notre propre calcul, nous le précisons.
Mis à jour le 12 novembre 2026, après la clôture de 16 h (heure de New York). Stratasys a publié ses résultats du T3 2026 avant l'ouverture du marché américain le 12 novembre et a tenu sa conférence téléphonique à 8 h 30 (heure de New York). Les cours du 12 novembre sont les cours de clôture officiels.
Résultats de Stratasys au T3 2026 en un coup d'œil
| Indicateur | T3 2026 | T3 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 142,6 M$ | 137,0 M$ | +4,1 % |
| Chiffre d'affaires systèmes | 35,9 M$ | 32,0 M$ | +12,1 % |
| Chiffre d'affaires consommables | 61,2 M$ | 62,0 M$ | −1,3 % |
| Chiffre d'affaires services | 45,5 M$ | 42,9 M$ | +6,1 % |
| Marge brute GAAP | 43,7 % | 41,0 % | +2,7 pts |
| Marge brute non-GAAP | 47,8 % | 45,3 % | +2,5 pts |
| Perte nette GAAP | −10,2 M$ (−0,12 $/action) | −55,6 M$ (−0,65 $/action) | Perte réduite |
| Bénéfice net non-GAAP | 3,5 M$ (0,04 $/action) | 1,5 M$ (0,02 $/action) | +2,0 M$ |
| EBITDA ajusté | 8,0 M$ | 5,0 M$ | +3,0 M$ |
| Flux de trésorerie d'exploitation | 3,5 M$ | 6,9 M$ | −3,4 M$ |
| Trésorerie, équivalents et dépôts à court terme | 210,7 M$ | 255,0 M$ | Aucune dette |
Sources : communiqué de résultats du T3 2026 de Stratasys et états financiers du T3 2026, tous deux déposés sous Form 6-K. Les montants par segment sont obtenus en additionnant le tableau du chiffre d'affaires par région de l'entreprise.
Trois points ressortent :
- La croissance est venue des imprimantes, pas des matériaux. Avant la publication, le scénario haussier reposait sur des consommables record. Au T3, l'ordre s'est inversé : les systèmes ont progressé de 12,1 % tandis que les consommables ont reculé de 1,3 %.
- La baisse des prévisions porte entièrement sur le quatrième trimestre. Le chiffre d'affaires sur neuf mois étant désormais connu, la nouvelle fourchette implique un chiffre d'affaires au T4 d'environ 143 M$ à 148 M$, contre environ 152 M$ à 162 M$ avec l'ancienne fourchette.
- La comparaison GAAP flatte le tableau. Le T3 2025 comprenait une dépréciation sans effet de trésorerie de 33,9 M$ sur la participation dans Ultimaker. Sans elle, la perte de l'an dernier aurait été d'environ 21,7 M$ ; l'amélioration sous-jacente est donc plus proche de 11,5 M$ que de 45 M$.
Chiffre d'affaires par trimestre : neuf trimestres de résultats de Stratasys
| Trimestre | Chiffre d'affaires | Sur un an | Perte nette GAAP | BPA GAAP | BPA non-GAAP | EBITDA aj. | Flux de trésorerie d'exploitation |
|---|---|---|---|---|---|---|---|
| T3 2024 | 140,0 M$ | −13,7 % | −26,6 M$ | −0,37 $ | 0,01 $ | 5,1 M$ | −4,5 M$ |
| T4 2024 | 150,4 M$ | −3,8 % | −41,9 M$ | −0,59 $ | 0,12 $ | 14,5 M$ | 7,4 M$ |
| T1 2025 | 136,0 M$ | −5,6 % | −13,1 M$ | −0,18 $ | 0,04 $ | 8,2 M$ | 4,5 M$ |
| T2 2025 | 138,1 M$ | +0,0 % | −16,7 M$ | −0,20 $ | 0,03 $ | 6,1 M$ | −1,1 M$ |
| T3 2025 | 137,0 M$ | −2,2 % | −55,6 M$ | −0,65 $ | 0,02 $ | 5,0 M$ | 6,9 M$ |
| T4 2025 | 140,0 M$ | −6,9 % | −18,9 M$ | −0,22 $ | 0,07 $ | 9,2 M$ | 4,8 M$ |
| T1 2026 | 132,7 M$ | −2,5 % | −23,8 M$ | −0,28 $ | −0,01 $ | 2,0 M$ | 2,4 M$ |
| T2 2026 | 137,6 M$ | −0,3 % | −16,9 M$ | −0,19 $ | 0,03 $ | 5,3 M$ | −18,7 M$ |
| T3 2026 | 142,6 M$ | +4,1 % | −10,2 M$ | −0,12 $ | 0,04 $ | 8,0 M$ | 3,5 M$ |
Sources : communiqués de résultats de Stratasys du T3 2024, du T4 2025 (qui donne aussi la comparaison avec le T4 2024), du T1 2025, du T2 2025, du T3 2025, du T1 2026, du T2 2026 et du T3 2026. La croissance sur un an est notre calcul à partir du chiffre d'affaires publié en milliers ; le T2 2025 était à +0,03 %.
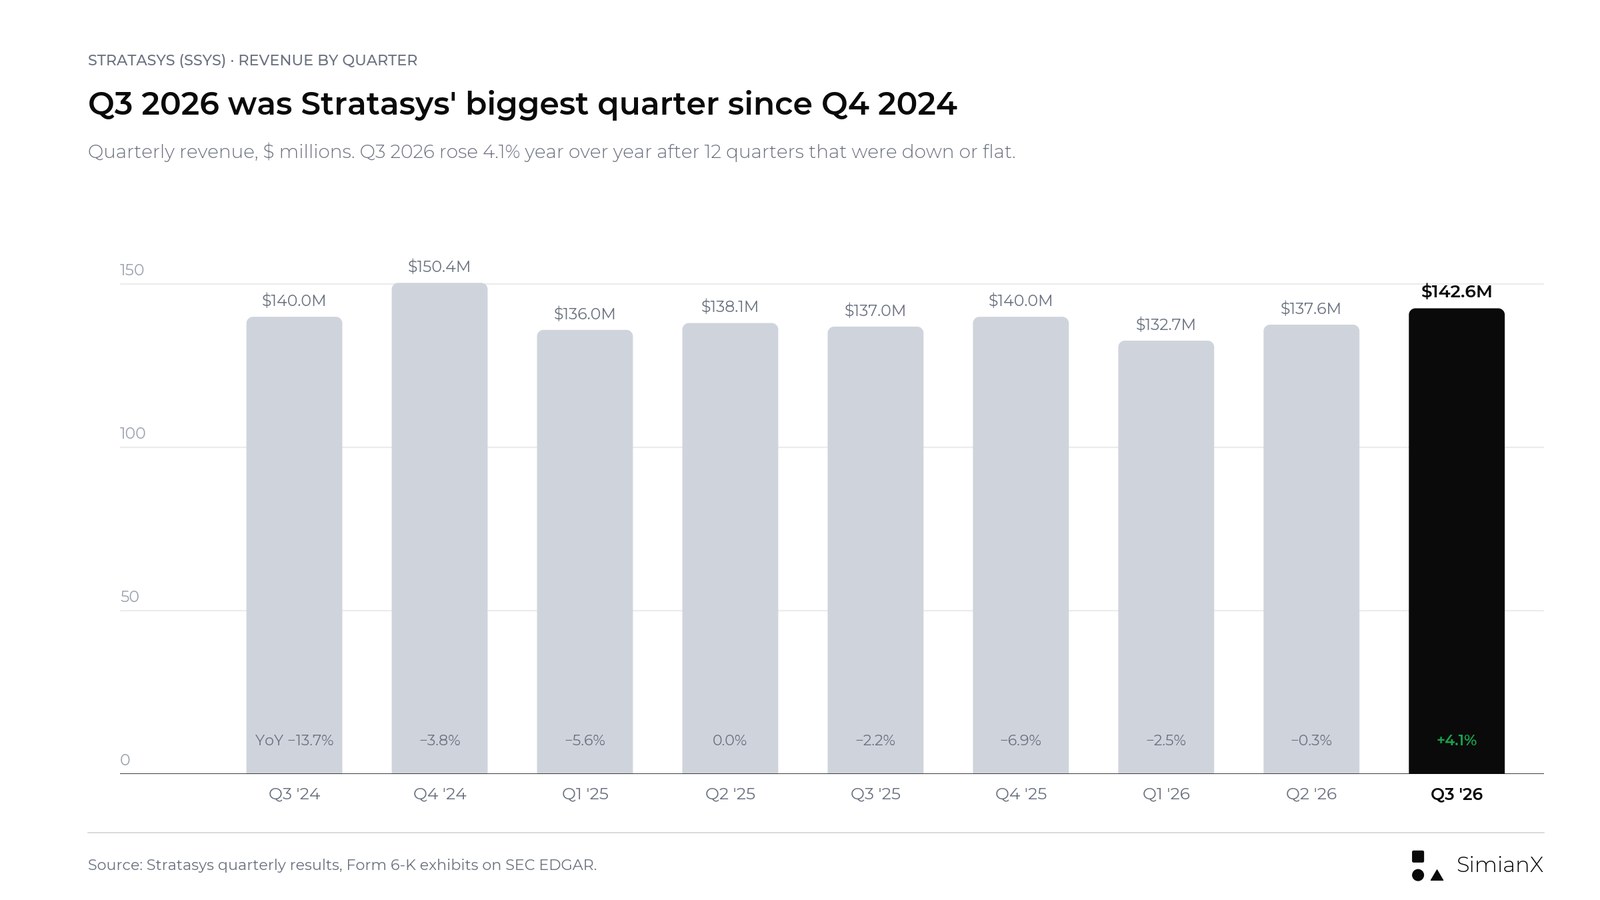
Le T3 2026 a été le trimestre au chiffre d'affaires le plus élevé depuis le T4 2024. Il a aussi mis fin à une longue série : du T3 2023 au T2 2026, chaque trimestre était en baisse ou stable par rapport à l'année précédente (le T3 2023 était à −0,04 % et le T2 2025 à +0,03 %). Le chiffre d'affaires publié sur les neuf premiers mois de 2026 s'est élevé à 412,9 M$, en hausse de seulement 0,4 % par rapport aux 411,1 M$ de l'année précédente.
Deux réserves empêchent d'y voir un signal net de redressement. D'abord, la base de comparaison est basse : le chiffre d'affaires du T3 2025, à 137,0 M$, était lui-même en recul par rapport à 140,0 M$ en 2024 et 162,1 M$ en 2023. Ensuite, un trimestre solide pour les systèmes peut refléter le calendrier de quelques grosses commandes, ce que la direction a elle-même souligné en abaissant ses prévisions.
Systèmes contre consommables : la répartition s'est inversée au T3
Avant cette publication, le détail opérationnel le plus utile était l'écart entre la demande de nouvelles imprimantes et les matériaux vendus au parc installé. Au T2 2026, le chiffre d'affaires systèmes avait chuté de 13,7 % en raison de cycles de vente plus longs, tandis que les consommables atteignaient un record de 66,3 M$, soutenus par une utilisation accrue chez les clients et des acquisitions récentes (revue opérationnelle du T2 2026). Avec les chiffres arrondis de l'entreprise, le chiffre d'affaires du T2 a évolué à peu près ainsi : systèmes −4,2 M$, consommables +2,1 M$, services +1,6 M$, total −0,5 M$.
Le T3 a inversé cette tendance.
| Trimestre | Systèmes | Consommables | Services | Total |
|---|---|---|---|---|
| T1 2025 | 31,2 M$ | 62,6 M$ | 42,3 M$ | 136,0 M$ |
| T2 2025 | 30,6 M$ | 64,2 M$ | 43,3 M$ | 138,1 M$ |
| T3 2025 | 32,0 M$ | 62,0 M$ | 42,9 M$ | 137,0 M$ |
| T4 2025 | 37,8 M$ | 59,8 M$ | 42,4 M$ | 140,0 M$ |
| T1 2026 | 28,8 M$ | 60,0 M$ | 43,9 M$ | 132,7 M$ |
| T2 2026 | 26,4 M$ | 66,3 M$ | 44,9 M$ | 137,6 M$ |
| T3 2026 | 35,9 M$ | 61,2 M$ | 45,5 M$ | 142,6 M$ |
Sources : notes de ventilation du chiffre d'affaires dans les états financiers du 6-K du T2 2026 et du T3 2026, ainsi que le Form 20-F 2025. Les chiffres du T1 et du T4 sont notre calcul (totaux sur six ou douze mois moins les autres trimestres).
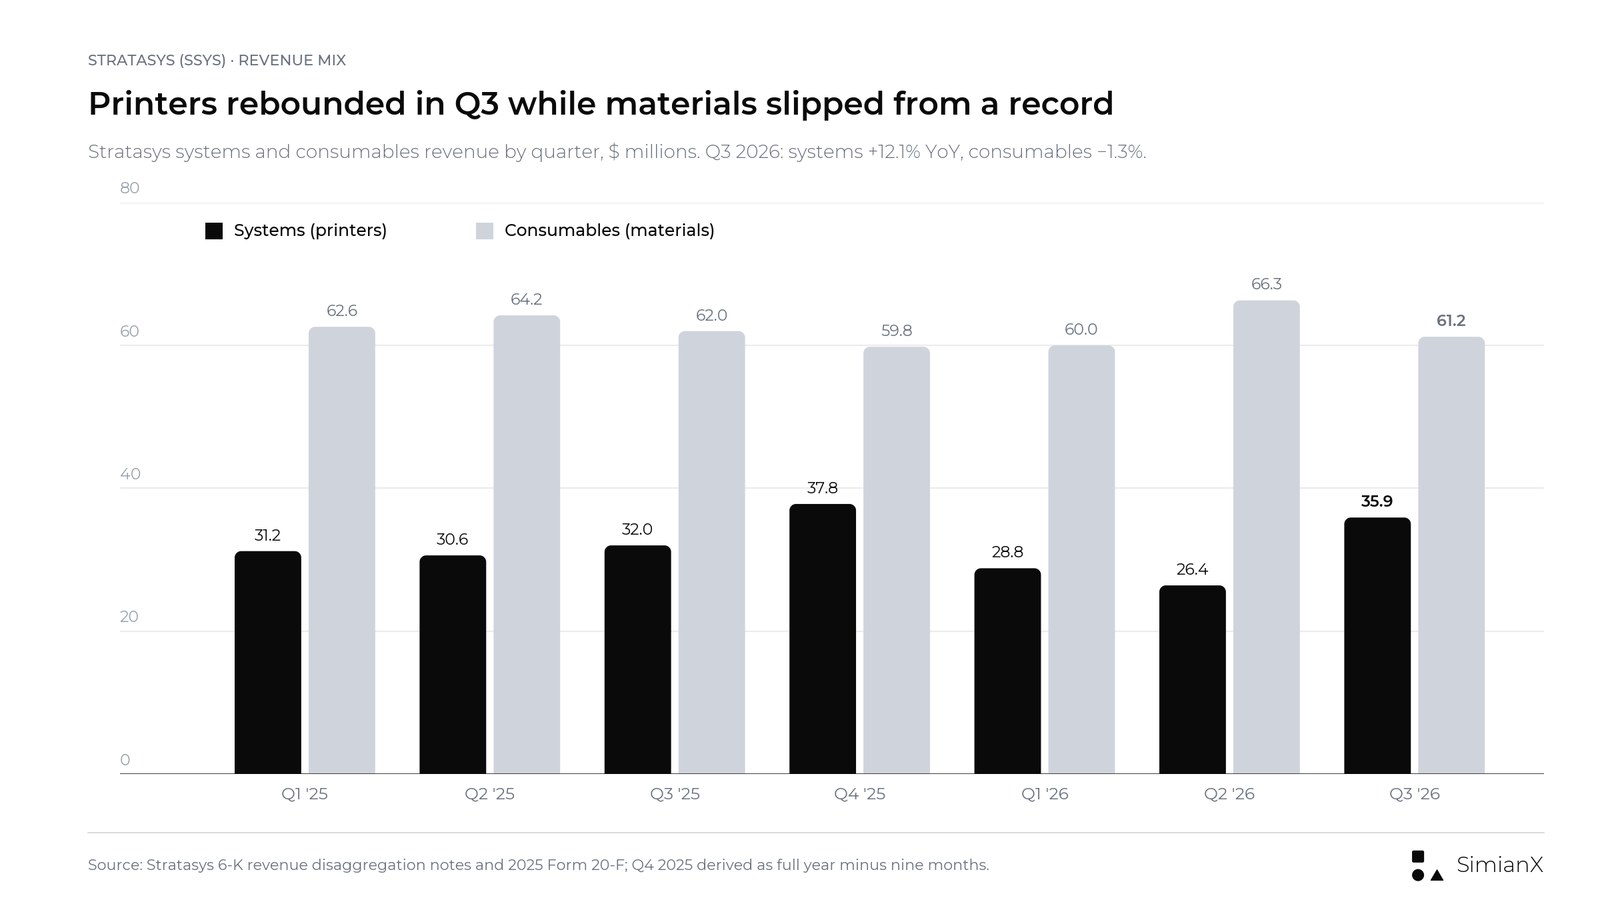
Ce qui a changé au T3, selon la revue opérationnelle du T3 2026 :
- Systèmes : +3,9 M$ (+12,1 %) sur un an et environ +36 % par rapport au T2, selon notre calcul. La quasi-totalité de la hausse provient des Amériques, où le chiffre d'affaires systèmes a bondi à 25,8 M$ contre 18,1 M$. Les systèmes en EMEA sont tombés à 5,7 M$ contre 9,6 M$, ce que l'entreprise attribue à des cycles de vente plus longs.
- Consommables : −0,8 M$ (−1,3 %) sur un an et environ −8 % par rapport au record du T2. L'entreprise a qualifié ce recul de « légèrement inférieur » sans en donner de raison particulière ; sur neuf mois, les consommables sont en baisse de 0,7 %, les acquisitions compensant en partie une demande plus faible.
- Services : +2,6 M$ (+6,1 %), principalement grâce à Stratasys Direct Manufacturing, plus une hausse de 4,3 % du chiffre d'affaires du support client.
Par région, les Amériques ont progressé de 12,6 % à 94,1 M$, tandis que l'EMEA a reculé de 12,6 % à 31,9 M$ et l'Asie-Pacifique de 1,5 % à 16,6 M$. Les États-Unis seuls ont représenté 90,6 M$, contre 80,2 M$.
La conclusion est à double tranchant. La demande d'imprimantes s'est enfin manifestée, ce dont le scénario de croissance avait besoin. Mais les matériaux sont la partie récurrente du modèle, et un trimestre où ils reculent pendant que les imprimantes progressent ne prouve pas encore que l'utilisation s'élargit.
Aéronautique, défense et automobile : d'où vient la croissance
La direction attribue l'essentiel de la croissance du trimestre à un seul secteur vertical. L'aéronautique et la défense, première activité de l'entreprise, ont progressé de plus de 35 % sur un an et d'environ 25 % par rapport au T2, après une croissance de 17 % au T2. Les diapositives du T3 2026 citent deux commandes importantes dans la défense, des commandes de suivi de pièces qualifiées pour le vol et une demande liée aux drones, au spatial, aux munitions et aux programmes eVTOL. Stratasys Direct, le service de pièces à la demande, a progressé de 9 %, tiré par l'aéronautique et la défense, et les diapositives indiquent que son carnet de commandes n'a jamais été aussi élevé.
L'automobile a aussi progressé. Les diapositives indiquent que GM exploite des dizaines d'imprimantes industrielles Stratasys dans plusieurs usines et fait état d'environ 10 M$ d'économies annuelles grâce à la production additive localisée, et que le constructeur chinois FAW Group porte son parc à 25 imprimantes Stratasys en 2026. Au T2, l'entreprise avait indiqué que FAW achèterait douze systèmes F900 d'ici la fin de l'année, dont deux livrés au cours de ce trimestre (diapositives du T2 2026). Le nouveau système FDM F870 cite Toyota et Rivian parmi ses premiers utilisateurs. Dans le dentaire, les prothèses TrueDent ont obtenu une autorisation réglementaire en Inde.
Les commandes et les annonces d'adoption ne sont pas du chiffre d'affaires ; il est donc utile de distinguer les étapes :
| Étape commerciale | Ce qu'elle montre | Ce qu'elle ne prouve pas |
|---|---|---|
| Échanges avec le client | Un intérêt pour une solution | Un achat ferme |
| Accord ou commande | Un engagement plus ferme | Du chiffre d'affaires sur un trimestre donné |
| Livraison et réception | Du chiffre d'affaires comptabilisé | Une bonne rentabilité sur la durée de vie |
| Achats récurrents de matériaux | Une utilisation continue en atelier | Une croissance future garantie |
| Encaissement | Le client a payé | Une rentabilité durable |
Un cadre d'analyse, pas une méthode comptable de l'entreprise.
Les commandes de défense expliquent le bond des systèmes au T3. Elles expliquent aussi la baisse des prévisions : les mêmes diapositives préviennent que « les programmes à fortes exigences se traduisent par des commandes plus importantes, avec un cycle de vente allongé et une plus grande variabilité de calendrier ».
Prévisions 2026 : ce qui a changé le 12 novembre
Stratasys a maintenu sa fourchette de chiffre d'affaires pendant trois publications, puis l'a abaissée à la quatrième.
| Élément des prévisions 2026 | 5 mars (initiale) | 7 mai | 13 août | 12 nov. (mise à jour) |
|---|---|---|---|---|
| Chiffre d'affaires | 565 M$–575 M$ | 565 M$–575 M$ | 565 M$–575 M$ | 556 M$–561 M$ |
| Marge brute non-GAAP | 46,7 %–47,1 % | inchangée | inchangée | 46,6 %–46,7 % |
| Charges d'exploitation non-GAAP | 260 M$–262 M$ | inchangées | inchangées | 256 M$–257 M$ |
| Marge opérationnelle non-GAAP | 0,7 %–1,5 % | inchangée | inchangée | 0,6 %–0,9 % |
| Perte nette GAAP | 83 M$–67 M$ | inchangée | inchangée | 77 M$–64 M$ |
| Bénéfice net non-GAAP | 8 M$–12,5 M$ (0,09 $–0,14 $) | inchangé | inchangé | 9 M$–11 M$ (0,10 $–0,12 $) |
| EBITDA ajusté | 25 M$–30 M$ | inchangé | inchangé | 24 M$–26 M$ |
| Investissements | 20 M$–25 M$ | inchangés | inchangés | 15 M$–20 M$ |
| Flux de trésorerie d'exploitation | Positif sur l'année | Positif sur l'année | Positif au S2 seulement | Positif au S2 |
Sources : prévisions des communiqués du T4 2025, du T1 2026, du T2 2026 et du T3 2026.
L'entreprise a déclaré que les nouveaux chiffres « reflètent des cycles de vente plus longs et une plus grande variabilité de calendrier liée à des commandes plus importantes, orientées vers la production ». En milieu de fourchette, la prévision de chiffre d'affaires a baissé de 11,5 M$, soit 2,0 %. Le chiffre d'affaires 2026 progresserait désormais de 0,9 % à 1,8 % par rapport aux 551,1 M$ de 2025.
Comme le chiffre d'affaires sur neuf mois est connu, la baisse peut être située avec précision. Elle porte entièrement sur le quatrième trimestre :
| T4 2026 implicite (notre calcul) | Ancienne fourchette | Nouvelle fourchette |
|---|---|---|
| Prévision de chiffre d'affaires annuel | 565 M$–575 M$ | 556 M$–561 M$ |
| Moins le chiffre d'affaires sur neuf mois | 412,9 M$ | 412,9 M$ |
| Chiffre d'affaires implicite du T4 | 152,1 M$–162,1 M$ | 143,1 M$–148,1 M$ |
| Croissance par rapport au T4 2025 (140,0 M$) | +8,6 % à +15,8 % | +2,2 % à +5,8 % |
| EBITDA ajusté implicite du T4 (contre 9,2 M$ au T4 2025) | n.d. | 8,6 M$–10,6 M$ |
Notre calcul à partir des prévisions de l'entreprise et des chiffres publiés sur neuf mois ; Stratasys ne publie pas de prévisions trimestrielles.
Avant la publication, l'ancienne fourchette signifiait que le T4 devait croître plus vite que n'importe quel trimestre du tableau ci-dessus. La nouvelle fourchette demande une croissance de 2 % à 6 %, proche de ce que le T3 vient de réaliser. La barre plus basse est plus crédible, mais elle signifie aussi que 2026 se termine en année stable plutôt qu'en année de redressement.
Marges et bénéfices : lire attentivement la ligne GAAP
La marge brute non-GAAP s'est améliorée à 47,8 % contre 45,3 %. L'entreprise l'attribue à de meilleures marges sur la combinaison de systèmes vendus et à un crédit lié aux droits de douane, en partie compensés par un chiffre d'affaires consommables plus faible. La revue opérationnelle indique que Stratasys a été remboursée d'une partie des droits de douane payés au cours de périodes antérieures ; elle n'en donne pas le montant. Stratasys fait partie des nombreux importateurs qui récupèrent des droits de douane ; notre suivi des remboursements de droits de douane IEEPA montre comment ces remboursements se répercutent dans les résultats.
Les charges d'exploitation ont baissé à 73,3 M$ contre 78,8 M$. L'entreprise l'attribue à un gain lié à un règlement judiciaire, à 2,2 M$ de charges de réévaluation d'investissements en moins et à 3,1 M$ de réductions de coûts, en partie compensés par 2,2 M$ d'effets de change défavorables.
| Indicateur de résultat | T3 2026 | T3 2025 | Ce qu'il indique |
|---|---|---|---|
| Perte d'exploitation GAAP | −11,0 M$ | −22,7 M$ | Inclut amortissements, rémunération en actions et éléments exceptionnels |
| Résultat d'exploitation non-GAAP | 2,7 M$ (marge de 1,9 %) | 0,1 M$ | La vision ajustée de la direction |
| Perte nette GAAP | −10,2 M$ | −55,6 M$ | Le T3 2025 comprenait une dépréciation de 33,9 M$ sur Ultimaker |
| Bénéfice net non-GAAP | 3,5 M$ | 1,5 M$ | Exclut 13,7 M$ d'ajustements au T3 2026 |
| EBITDA ajusté | 8,0 M$ (marge de 5,6 %) | 5,0 M$ (marge de 3,6 %) | N'équivaut pas à de la trésorerie |
L'amélioration GAAP affichée de 45,4 M$ tient surtout à la sortie de la dépréciation de l'an dernier de la base de comparaison. Deux des soutiens de ce trimestre, le remboursement des droits de douane et le règlement judiciaire, ne sont pas non plus des éléments sur lesquels compter chaque trimestre.
Flux de trésorerie : retour en positif, toujours négatif sur l'année
Le flux de trésorerie d'exploitation s'est élevé à 3,5 M$ au T3, après une sortie de 18,7 M$ au T2 que l'entreprise a attribuée à des éléments non récurrents, notamment des frais juridiques pour protéger sa propriété intellectuelle. L'engagement pris en août d'un flux de trésorerie d'exploitation positif au second semestre reste donc tenable, mais de justesse.
| Indicateur de trésorerie | Neuf mois 2026 | Neuf mois 2025 |
|---|---|---|
| Flux de trésorerie d'exploitation | −12,8 M$ | 10,3 M$ |
| Acquisitions d'immobilisations corporelles | 11,0 M$ | 15,5 M$ |
| Flux de trésorerie disponible (notre calcul : flux de trésorerie d'exploitation moins immobilisations corporelles) | −23,7 M$ | −5,1 M$ |
| Trésorerie, équivalents et dépôts à court terme en fin de période | 210,7 M$ | 255,0 M$ |
Source : états financiers du T3 2026. Notre flux de trésorerie disponible exclut d'autres sorties d'investissement, comme les immobilisations incorporelles (1,7 M$) et les investissements dans d'autres sociétés (5,3 M$).
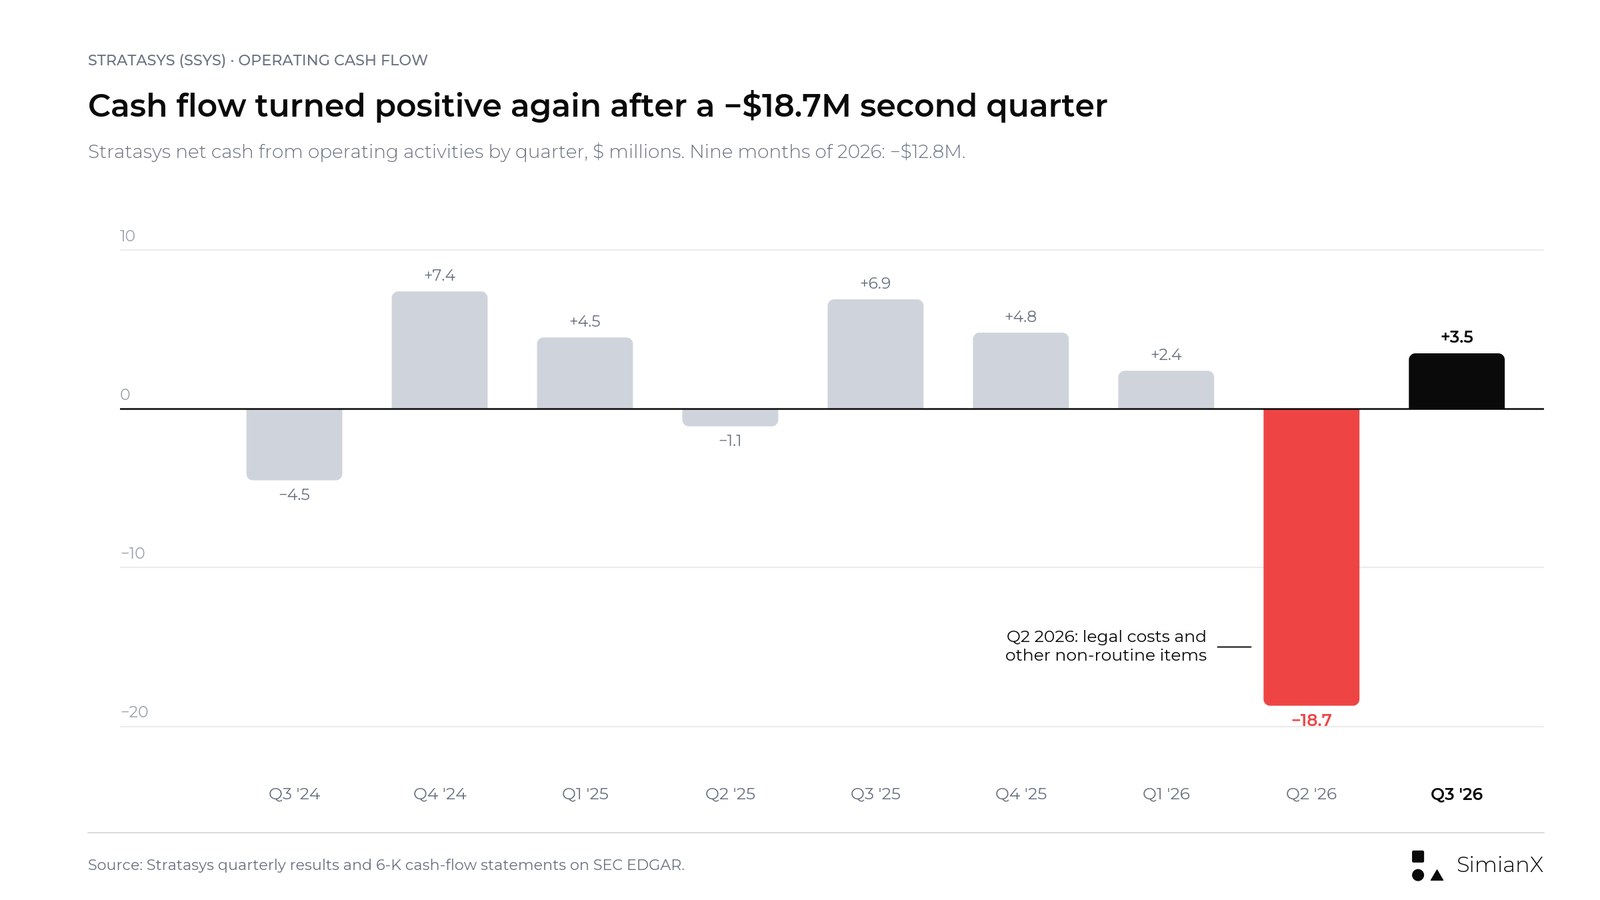
Sur le seul T3, les investissements ont atteint environ 3,4 M$ ; le flux de trésorerie disponible est donc resté à peu près à l'équilibre, à environ 0,1 M$. Sur les neuf premiers mois, 13,1 M$ ont été absorbés par le besoin en fonds de roulement, principalement une hausse de 17,9 M$ des créances clients. Les créances clients s'élevaient à 169,1 M$ au 30 septembre, contre 151,3 M$ un an plus tôt. La sortie du premier semestre n'est pas compensée : un flux de trésorerie positif au S2 et un flux de trésorerie positif sur l'année sont deux engagements différents, et l'entreprise a abandonné l'engagement annuel en août.
Le bilan conserve de la marge. Stratasys n'a aucune dette. La trésorerie et les dépôts sont tombés à 210,7 M$ contre 244,5 M$ fin 2025, ce qui reflète la sortie d'exploitation, les investissements, les prises de participation dans d'autres sociétés et des paiements liés à des acquisitions passées, et non des rachats d'actions ou des opérations de croissance externe.
L'accord avec Markforged est abandonné
À l'approche de la publication, l'acquisition de Markforged ressemblait à un levier de croissance en attente. Elle ne l'est plus.
Fin mai 2026, Stratasys avait accepté de racheter Markforged, fabricant d'imprimantes à fibre de carbone continue et d'autres imprimantes à dépôt de filament fondu détenu par Nano Dimension, pour 42,5 M$ en numéraire (annonce de Stratasys, 27 mai 2026). L'accord excluait l'activité de binder jetting métal de Markforged, que Nano Dimension conservait.
Le 11 novembre 2026, les deux entreprises ont résilié l'accord d'un commun accord. Dans son dépôt 8-K, Nano Dimension a indiqué que les deux parties avaient « déterminé que l'obtention des autorisations réglementaires nécessaires à la finalisation prendrait sensiblement plus de temps, et coûterait plus cher, que prévu initialement ». Stratasys a fait état de la résiliation dans une note de ses états financiers du T3 et ne l'a pas mentionnée dans le communiqué de résultats.
Ce que cela change :
- Aucun chiffre d'affaires acquis en 2026. La prévision mise à jour ne porte que sur le périmètre existant ; il n'y a donc aucune contribution de Markforged à distinguer de la croissance organique.
- Les 42,5 M$ restent au bilan. La trésorerie se maintient ainsi à environ 210,7 M$, sans dette.
- Le positionnement aéronautique et défense perd une pièce. Stratasys avait affirmé que la technologie fibre de carbone de Markforged soutiendrait des pièces critiques pour l'aéronautique et la défense. Ce manque stratégique devra désormais être comblé autrement.
Action SSYS : réactions les jours de résultats et contexte de cours
SSYS a ouvert à 6,69 $ le 12 novembre et a clôturé à 5,81 $, en baisse de 11,2 % par rapport à la clôture du 11 novembre à 6,54 $. En cours de séance, le titre a touché 5,80 $, son plus bas niveau depuis au moins 2003. L'action avait clôturé à 11,62 $ le 15 janvier 2026 ; la clôture du 12 novembre se situait donc 50 % sous ce niveau et environ 33 % sous la clôture de fin 2025, à 8,68 $.
| Date des résultats | Trimestre | Clôture précédente | Clôture du jour | Variation |
|---|---|---|---|---|
| 13 nov. 2024 | T3 2024 | 8,39 $ | 10,11 $ | +20,5 % |
| 5 mars 2025 | T4 2024 | 10,61 $ | 10,35 $ | −2,5 % |
| 8 mai 2025 | T1 2025 | 9,72 $ | 11,13 $ | +14,5 % |
| 13 août 2025 | T2 2025 | 11,37 $ | 10,01 $ | −12,0 % |
| 13 nov. 2025 | T3 2025 | 9,54 $ | 9,33 $ | −2,2 % |
| 5 mars 2026 | T4 2025 | 9,80 $ | 9,10 $ | −7,1 % |
| 7 mai 2026 | T1 2026 | 9,25 $ | 8,20 $ | −11,4 % |
| 13 août 2026 | T2 2026 | 8,84 $ | 8,97 $ | +1,5 % |
| 12 nov. 2026 | T3 2026 | 6,54 $ | 5,81 $ | −11,2 % |
Source : clôtures quotidiennes de Polygon.io, recoupées avec les cours historiques du Nasdaq. Les neuf communiqués ont été publiés avant l'ouverture du marché ; la variation est donc mesurée à partir de la clôture précédente.
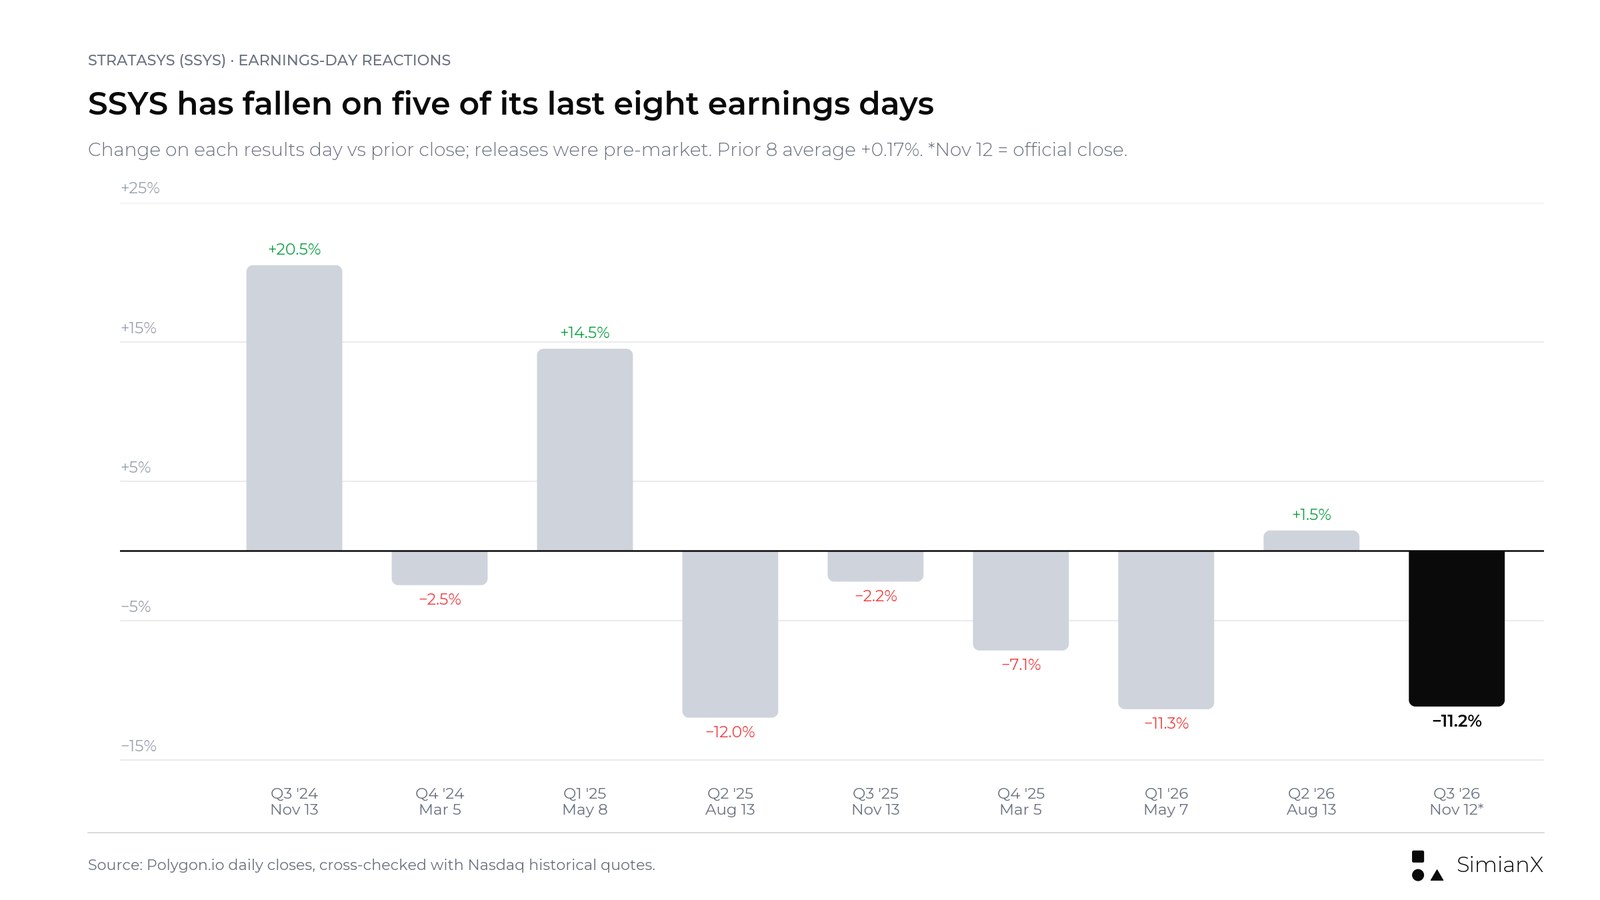
Lors des huit publications précédentes, le titre a progressé trois fois et reculé cinq fois. La variation moyenne a été de +0,17 % et la médiane de −2,3 %, mais l'amplitude moyenne du mouvement, à la hausse comme à la baisse, a été d'environ 9 %. Les deux fortes hausses datent de 2024 et du début de 2025 ; depuis août 2025, chaque réaction a été une baisse, sauf en août 2026.
Pour donner un ordre de grandeur (notre calcul, à 5,81 $) : 88,1 millions d'actions en circulation donnent une capitalisation boursière d'environ 512 M$. En retranchant 210,7 M$ de trésorerie et de dépôts, sans dette, on obtient une valeur d'entreprise d'environ 301 M$, soit environ 0,5 fois le milieu de fourchette des prévisions de chiffre d'affaires 2026. Le marché valorise Stratasys comme une entreprise peu rentable, pas comme une histoire de croissance. Que ce soit trop bas dépend de la répétition ou non de la demande d'imprimantes du T3.
Nous ne citons pas de consensus des analystes pour le trimestre. Les fournisseurs de données utilisent des définitions du bénéfice par action différentes de la mesure non-GAAP de l'entreprise, et les estimations de chiffre d'affaires et de BPA antérieures à la publication que nous avons trouvées n'ont pas pu être vérifiées auprès d'une source primaire.
Scénarios haussier, central et baissier après le T3
Il s'agit de cadres qualitatifs, pas de prévisions.
| Scénario | Ce qui devrait se produire | Comment l'interpréter |
|---|---|---|
| Haussier | Les commandes de la défense et de l'automobile continuent de se concrétiser, les consommables renouent avec la croissance, le T4 atteint le haut de la fourchette implicite de 143 M$–148 M$ et le flux de trésorerie du S2 reste positif | Un redressement opérationnel réel, quoique lent |
| Central | Le T4 se situe près du milieu de la fourchette, les consommables restent stables, le flux de trésorerie proche de l'équilibre | Une stabilisation autour de 555 M$–560 M$ de chiffre d'affaires annuel |
| Baissier | Les grosses commandes glissent de nouveau, les consommables continuent de baisser, le T4 manque la fourchette abaissée et le flux de trésorerie du S2 devient négatif | La croissance du T3 relevait du calendrier des commandes, pas d'un retournement |
Questions pour les prochains trimestres
- Les systèmes tiendront-ils sans pic lié à la défense ? Au T3, les systèmes ont progressé de 36 % par rapport au T2. Une répétition au T4 en dirait plus qu'un seul trimestre.
- Pourquoi les consommables ont-ils baissé ? L'entreprise n'a pas expliqué le recul par rapport au record du T2. Les matériaux sont le chiffre d'affaires récurrent dont dépend le modèle.
- Combien le remboursement des droits de douane a-t-il apporté ? Il a soutenu les marges des produits comme des services au T3 et pourrait ne pas se reproduire.
- Les créances clients peuvent-elles baisser ? Une hausse de 17,9 M$ en neuf mois représente une large part du déficit de trésorerie.
- Qu'est-ce qui remplace Markforged ? L'entreprise veut toujours la fibre de carbone et des pièces critiques dans son portefeuille aéronautique et défense.
- Les prévisions 2027 intégreront-elles de la croissance ? Les prochaines prévisions, attendues avec les résultats du T4, montreront si la direction voit le T3 comme un retournement ou comme un simple effet de calendrier.
Questions fréquentes
Quand Stratasys a-t-elle publié ses résultats du T3 2026 ?
Stratasys a publié ses résultats du T3 2026 avant l'ouverture du marché le jeudi 12 novembre 2026 et a tenu sa conférence téléphonique à 8 h 30 (heure de New York) le même jour.
Stratasys a-t-elle renoué avec la croissance de son chiffre d'affaires ?
Oui, pour ce trimestre. Le chiffre d'affaires du T3 2026 s'est élevé à 142,6 M$, en hausse de 4,1 % par rapport à 137,0 M$. C'est le premier trimestre de croissance annuelle significative depuis au moins 2023. Sur neuf mois, le chiffre d'affaires n'a progressé que de 0,4 %.
Pourquoi Stratasys a-t-elle abaissé ses prévisions 2026 ?
L'entreprise a ramené sa prévision de chiffre d'affaires annuel à 556 M$–561 M$, contre 565 M$–575 M$. Elle explique que ce changement reflète des cycles de vente plus longs et une plus grande variabilité dans le calendrier de commandes plus importantes, orientées vers la production.
Qu'est-il advenu de l'acquisition de Markforged ?
Stratasys et Nano Dimension ont résilié d'un commun accord l'opération de 42,5 M$ le 11 novembre 2026. Nano Dimension a indiqué que les autorisations réglementaires auraient pris sensiblement plus de temps et coûté plus cher que prévu.
Stratasys est-elle rentable ?
En données ajustées, tout juste. Au T3 2026, le bénéfice net non-GAAP s'est élevé à 3,5 M$ et l'EBITDA ajusté à 8,0 M$. En normes GAAP, l'entreprise a perdu 10,2 M$ sur le trimestre et 50,9 M$ sur neuf mois.
Pourquoi l'action SSYS a-t-elle baissé après les résultats ?
Le titre a clôturé le 12 novembre en baisse de 11,2 %, à 5,81 $. Le communiqué associait une croissance de 4,1 % à des prévisions annuelles abaissées, à un recul des consommables et à un T4 implicite nettement inférieur à ce qu'exigeait l'ancienne fourchette. La résiliation de l'accord avec Markforged a été révélée dans des documents déposés le même jour.
Quelle est la prochaine date de publication des résultats de Stratasys ?
Stratasys ne l'a pas annoncée. Ses deux derniers résultats du quatrième trimestre ont été publiés le 5 mars, en 2025 et en 2026.
Verdict : la croissance revient pour un trimestre, le redressement n'est pas prouvé
SSYS peut-elle renouer avec la croissance ? Au T3 2026, elle l'a fait. Mais avec une répartition de l'activité qui repose sur les commandes d'imprimantes plutôt que sur les matériaux récurrents, et dans le même communiqué, elle a abaissé ses prévisions annuelles.
La ligne la plus utile de cette page est le quatrième trimestre implicite. Avec l'ancienne fourchette, le T4 devait croître de 9 % à 16 % ; avec la nouvelle, il lui faut 2 % à 6 %. C'est une barre plus réaliste, mais cela signifie aussi que le chiffre d'affaires 2026 terminera à environ 2 % de celui de 2025.
La prochaine publication montrera si le T3 marquait le début d'une tendance. Cela suppose une croissance à la fois des systèmes et des consommables, des créances clients en baisse et un flux de trésorerie du second semestre qui reste positif. Sans l'accord avec Markforged, l'entreprise doit y parvenir avec sa seule activité.
Pour voir comment la même approche trimestre par trimestre s'est appliquée à d'autres entreprises cette saison, consultez nos pages de référence sur le carnet de commandes du T3 de Caterpillar et la réaction de son action et sur les résultats trimestriels de Tetra Tech.
Cet article relève de la recherche et de l'analyse ; il ne constitue ni un conseil en investissement ni une recommandation d'achat ou de vente d'un quelconque titre.
Lecture Liée
- Résultats d'Airbnb par trimestre : T3 2026 et action ABNB
- Résultats de ConocoPhillips par trimestre : T3 2026 et BPA
- Résultats McDonald’s T3 2026 : bilan et ventes comparables
- Pourquoi Caterpillar chute ? Résultats Q3 2026 et carnet
- Résultats Tetra Tech par trimestre : aperçu du T4 FY2026
- D-Wave T3 2026 : CA de 4,5 M$ mieux que prévu, BPA décevant
- Constellation Energy T3 2026 : BPA de 5,06 $ contre 3,90 $
- Remboursements IEEPA : 78 sociétés remboursées, et combien
Références
- Stratasys : communiqué de résultats du T3 2026 (Form 6-K, pièce 99.1)
- Stratasys : présentation aux investisseurs du T3 2026 (Form 6-K, pièce 99.2)
- Stratasys : revue opérationnelle et financière du T3 2026 (Form 6-K)
- Stratasys : états financiers consolidés résumés du T3 2026 (Form 6-K)
- Stratasys : communiqué de résultats du T2 2026
- Stratasys : présentation aux investisseurs du T2 2026
- Stratasys : revue opérationnelle et financière du T2 2026
- Stratasys : états financiers du T2 2026
- Stratasys : communiqué de résultats du T1 2026
- Stratasys : communiqué de résultats du T4 et de l'exercice 2025
- Stratasys : communiqué de résultats du T3 2025
- Stratasys : communiqué de résultats du T2 2025
- Stratasys : communiqué de résultats du T1 2025
- Stratasys : communiqué de résultats du T3 2024
- Stratasys : Form 20-F 2025
- Nano Dimension : Form 8-K sur la cession résiliée de Markforged, novembre 2026
- Stratasys : accord d'acquisition de Markforged, 27 mai 2026
- Stratasys : annonce de la conférence téléphonique du T3 2026
- Stratasys : nouvelle imprimante F870 pour la production en série, Formnext 2026
- Nasdaq : cours historiques de SSYS
- SEC EDGAR : documents déposés par Stratasys


