 Par Muke
Résultats du T3 2026 de Constellation Energy : guide de référence avec bénéfices par trimestre, calcul des prévisions et réactions du titre CEG
Constellation Energy a publié un bénéfice d'exploitation ajusté de 5,06 $ par action pour le troisième trimestre 2026, avant l'ouverture du marché américain le lundi 9 novembre, soit 29,7 % au-dessus du consensus Zacks de 3,90 $ et 66 % de plus que les 3,04 $ d'il y a un an. Le résultat net GAAP s'est établi à 5,19 $ par action et le chiffre d'affaires à 9,55 milliards de dollars, contre un consensus de 8,72 milliards. Le groupe a relevé pour la deuxième fois cette année le milieu de sa fourchette de prévisions annuelles et l'a resserrée à 12,50 $–12,80 $. Le titre CEG a clôturé à 276,09 $, en hausse de 10,5 % par rapport à 249,95 $, tandis que l'ETF S&P 500 (SPY) gagnait 2,4 %.
Cette page est une référence sur les résultats de Constellation Energy. Rédigée d'abord comme un aperçu, elle a été transformée en page de résultats. Elle rassemble dans un seul tableau onze trimestres de résultats publiés par l'entreprise, évalue le T3 2026 par rapport au consensus et au calcul des prévisions présenté avant la publication, et recense l'évolution du titre CEG après chacune de ses 19 publications trimestrielles depuis sa scission (spin-off) d'Exelon en 2022. La question est celle que posait la version initiale : Calpine, la flotte nucléaire et un portefeuille croissant de contrats d'électricité pour l'IA peuvent-ils soutenir l'objectif 2026 ? La publication du T3 a répondu au volet de court terme : le groupe vise désormais 12,50 $ à 12,80 $, au-dessus du haut de la fourchette de 11,50 $ à 12,50 $ donnée en août.
Mis à jour le 9 novembre 2026 (heure du Pacifique, États-Unis), après la clôture, avec les résultats du T3 2026 de Constellation et le cours de clôture du 9 novembre. Publié pour la première fois le 8 novembre sous forme d'aperçu. Les chiffres du T3 2026 proviennent du communiqué de résultats du 9 novembre (formulaire 8-K, pièce 99.1), de la présentation des résultats (pièce 99.2) et du formulaire 10-Q du T3 2026. Sources antérieures à la publication : communiqués de résultats de Constellation déposés sur formulaire 8-K et présentations aux investisseurs, son formulaire 10-K 2025 et son formulaire 10-Q du T2 2026 (tous sur SEC EDGAR), communiqués de presse de l'entreprise, publications de PJM, estimations datées de Zacks et d'Earnings Whispers, et cours de clôture quotidiens de Polygon.io recoupés avec Cboe ; la clôture du 9 novembre est recoupée avec Yahoo Finance. Les chiffres publiés, les estimations et nos propres calculs sont signalés tout au long du texte.
Résultats du T3 2026 de Constellation Energy en un coup d'œil
| Élément | T3 2026 | T3 2025 | Variation |
|---|---|---|---|
| BPA d'exploitation ajusté (non GAAP) | 5,06 $ | 3,04 $ | +66,4 % |
| Résultat net GAAP par action diluée | 5,19 $ | 2,97 $ | +74,7 % |
| Chiffre d'affaires | 9 550 M$ | 6 570 M$ | +45,4 % |
| Résultat net attribuable aux actionnaires ordinaires | 1 835 M$ | 930 M$ | +97,3 % |
| Bénéfice d'exploitation ajusté | 1 792 M$ | 952 M$ | +88,2 % |
| Nombre moyen d'actions diluées | 354 M | 313 M | +13,1 % |
| Charges d'intérêts nettes | 217 M$ | 134 M$ | +83 M$ |
| Production nucléaire | 46 677 GWh | 46 477 GWh | +0,4 % |
| Facteur de charge nucléaire (hors Salem et STP) | 97,2 % | 96,8 % | +0,4 point |
| Prévisions de BPA ajusté pour 2026 | 12,50 $–12,80 $ | 11,50 $–12,50 $ avant la publication | Milieu 12,65 $, contre 12,00 $ |
Source : communiqué de résultats du T3 2026 de Constellation (formulaire 8-K, pièce 99.1) et présentation des résultats (pièce 99.2), 9 novembre 2026. Les variations en pourcentage sont notre calcul.
Le groupe a attribué la hausse du bénéfice ajusté principalement à « des conditions de marché et de portefeuille favorables et à l'intégration de Calpine, partiellement compensées par des intérêts défavorables et par le portefeuille de PTC nucléaire ». La présentation cite comme moteurs la contribution de Calpine, une solide performance commerciale et des revenus de capacité plus élevés, compensés en partie par des revenus plus faibles du crédit d'impôt à la production nucléaire (PTC).
Résultats réels par rapport aux attentes
| Indicateur | Attendu avant la publication | Réel | Verdict |
|---|---|---|---|
| BPA d'exploitation ajusté | 3,90 $ (consensus Zacks, 5 nov. ; Earnings Whispers également 3,90 $) | 5,06 $ | Supérieur de 29,7 % |
| Chiffre d'affaires | 8,72 Md$ (consensus Zacks, 5 nov.) | 9,55 Md$ | Supérieur de 9,5 % |
| Prévisions pour 2026 | 11,50 $–12,50 $ ; consensus 11,72 $ | Resserrées à 12,50 $–12,80 $ | Le nouveau bas égale l'ancien haut |
| Facteur de charge nucléaire | La barre était de 96,8 % au T3 2025 | 97,2 % | Au-dessus |
| Charges d'intérêts | 134 M$ au T3 2025 | 217 M$ | En hausse, comme prévu après la dette de Calpine |
Les écarts en pourcentage sont notre calcul. Les estimations de chiffre d'affaires et le chiffre d'affaires publié peuvent ne pas être définis de façon identique.
L'instantané antérieur à la publication, sur lequel cette page a été construite, est conservé ci-dessous pour mémoire.
Avant la publication : ce qui était attendu
| Élément | Chiffre | Source et date |
|---|---|---|
| Date de publication | Lundi 9 novembre 2026, avant l'ouverture américaine | Zacks (5 nov.) ; Earnings Whispers (2 nov.) |
| Consensus de BPA d'exploitation ajusté | 3,90 $, contre 3,04 $ au T3 2025 (+28,3 %) | Consensus Zacks, 5 nov. ; Earnings Whispers également 3,90 $ |
| Consensus de chiffre d'affaires | 8,72 milliards de dollars, contre 6,57 milliards (+32,7 %) | Consensus Zacks, 5 nov. |
| Prévisions pour l'ensemble de 2026 | BPA d'exploitation ajusté de 11,50 $–12,50 $ | Relevées le 6 août, contre 11,00 $–12,00 $ auparavant |
| Consensus pour l'ensemble de 2026 | 11,72 $, dans la moitié basse de la fourchette | Earnings Whispers, 2 nov. |
| BPA ajusté du premier semestre 2026 | 5,29 $ (2,74 $ + 2,55 $) | Communiqués du T1 et du T2 2026 |
| Historique des résultats selon Zacks | Supérieurs aux attentes sur 3 des 4 derniers trimestres, surprise moyenne de 4,19 % | Zacks, 5 nov. |
| Earnings ESP et Zacks Rank | −0,43 % ; Rank #3 (Conserver) | Zacks, 5 nov. |
| Dernière clôture de CEG | 249,95 $ (6 nov. 2026), +4,3 % sur la séance | Clôture officielle Cboe |
| CEG en 2026 | −29,2 % depuis le début de l'année ; ETF S&P 500 (SPY) +7,8 % | Polygon.io, Cboe |
Les estimations des analystes sont des instantanés de tiers, pas des prévisions de l'entreprise. Constellation ne publie pas d'objectif trimestriel de BPA. La version initiale de cet article attribuait les 3,90 $ à MarketBeat et citait un chiffre d'affaires distinct de 9,23 milliards de dollars ; nous n'avons pas pu accéder à cette page et l'avons écarté. Zacks et Earnings Whispers affichent tous deux 3,90 $ et 8,72 milliards de dollars.
L'entreprise ne donne pas de prévisions trimestre par trimestre. La référence la plus importante était donc la fourchette annuelle, et ce qu'il en resterait après le troisième trimestre. Au final, le T3 à lui seul a représenté 40 % du nouveau milieu de fourchette.
Résultats de Constellation Energy par trimestre, du T1 2024 au T3 2026
| Trimestre | Chiffre d'affaires | Résultat net GAAP | BPA dilué GAAP | BPA d'exploitation ajusté (non-GAAP) | Actions diluées |
|---|---|---|---|---|---|
| T1 2024 | 6 161 M$ | 883 M$ | 2,78 $ | 1,82 $ | 318 M |
| T2 2024 | 5 475 M$ | 814 M$ | 2,58 $ | 1,68 $ | 316 M |
| T3 2024 | 6 550 M$ | 1 200 M$ | 3,82 $ | 2,74 $ | 314 M |
| T4 2024 | 5 382 M$ | 852 M$ | 2,71 $ | 2,44 $ | — |
| T1 2025 | 6 788 M$ | 118 M$ | 0,38 $ | 2,14 $ | 314 M |
| T2 2025 | 6 101 M$ | 839 M$ | 2,67 $ | 1,91 $ | 314 M |
| T3 2025 | 6 570 M$ | 930 M$ | 2,97 $ | 3,04 $ | 313 M |
| T4 2025 | 6 074 M$ | 432 M$ | 1,38 $ | 2,30 $ | — |
| T1 2026 | 11 122 M$ | 1 590 M$ | 4,49 $ | 2,74 $ | 354 M |
| T2 2026 | 7 504 M$ | 513 M$ | 1,42 $ | 2,55 $ | 360 M |
| T3 2026 | 9 550 M$ | 1 835 M$ | 5,19 $ | 5,06 $ | 354 M |
Source : communiqués de résultats de Constellation sur formulaire 8-K (pièce 99.1) pour le BPA d'exploitation ajusté et le BPA GAAP ; chiffre d'affaires, résultat net et nombre d'actions diluées tirés des déclarations XBRL de l'entreprise (formulaires 10-Q et 10-K). Le chiffre d'affaires et le résultat net du T4 sont notre calcul (exercice complet moins les neuf premiers mois). Les chiffres du T3 2026 proviennent du communiqué de résultats du 9 novembre 2026 ; le consensus Zacks était de 3,90 $ de BPA ajusté pour 8 720 M$ de chiffre d'affaires. Le résultat net est celui attribuable aux actionnaires ordinaires.
Le résultat GAAP varie bien plus que le chiffre ajusté. Le rapprochement de Constellation exclut notamment les gains et pertes latents sur les couvertures économiques, qui peuvent ajouter ou retrancher plus d'un dollar par action sur un seul trimestre. Au T1 2025, le BPA GAAP était de 0,38 $ contre un BPA ajusté de 2,14 $. Au T1 2026, il était de 4,49 $ contre 2,74 $. C'est pourquoi la quasi-totalité du suivi du titre, y compris l'estimation de consensus, repose sur le BPA d'exploitation ajusté.
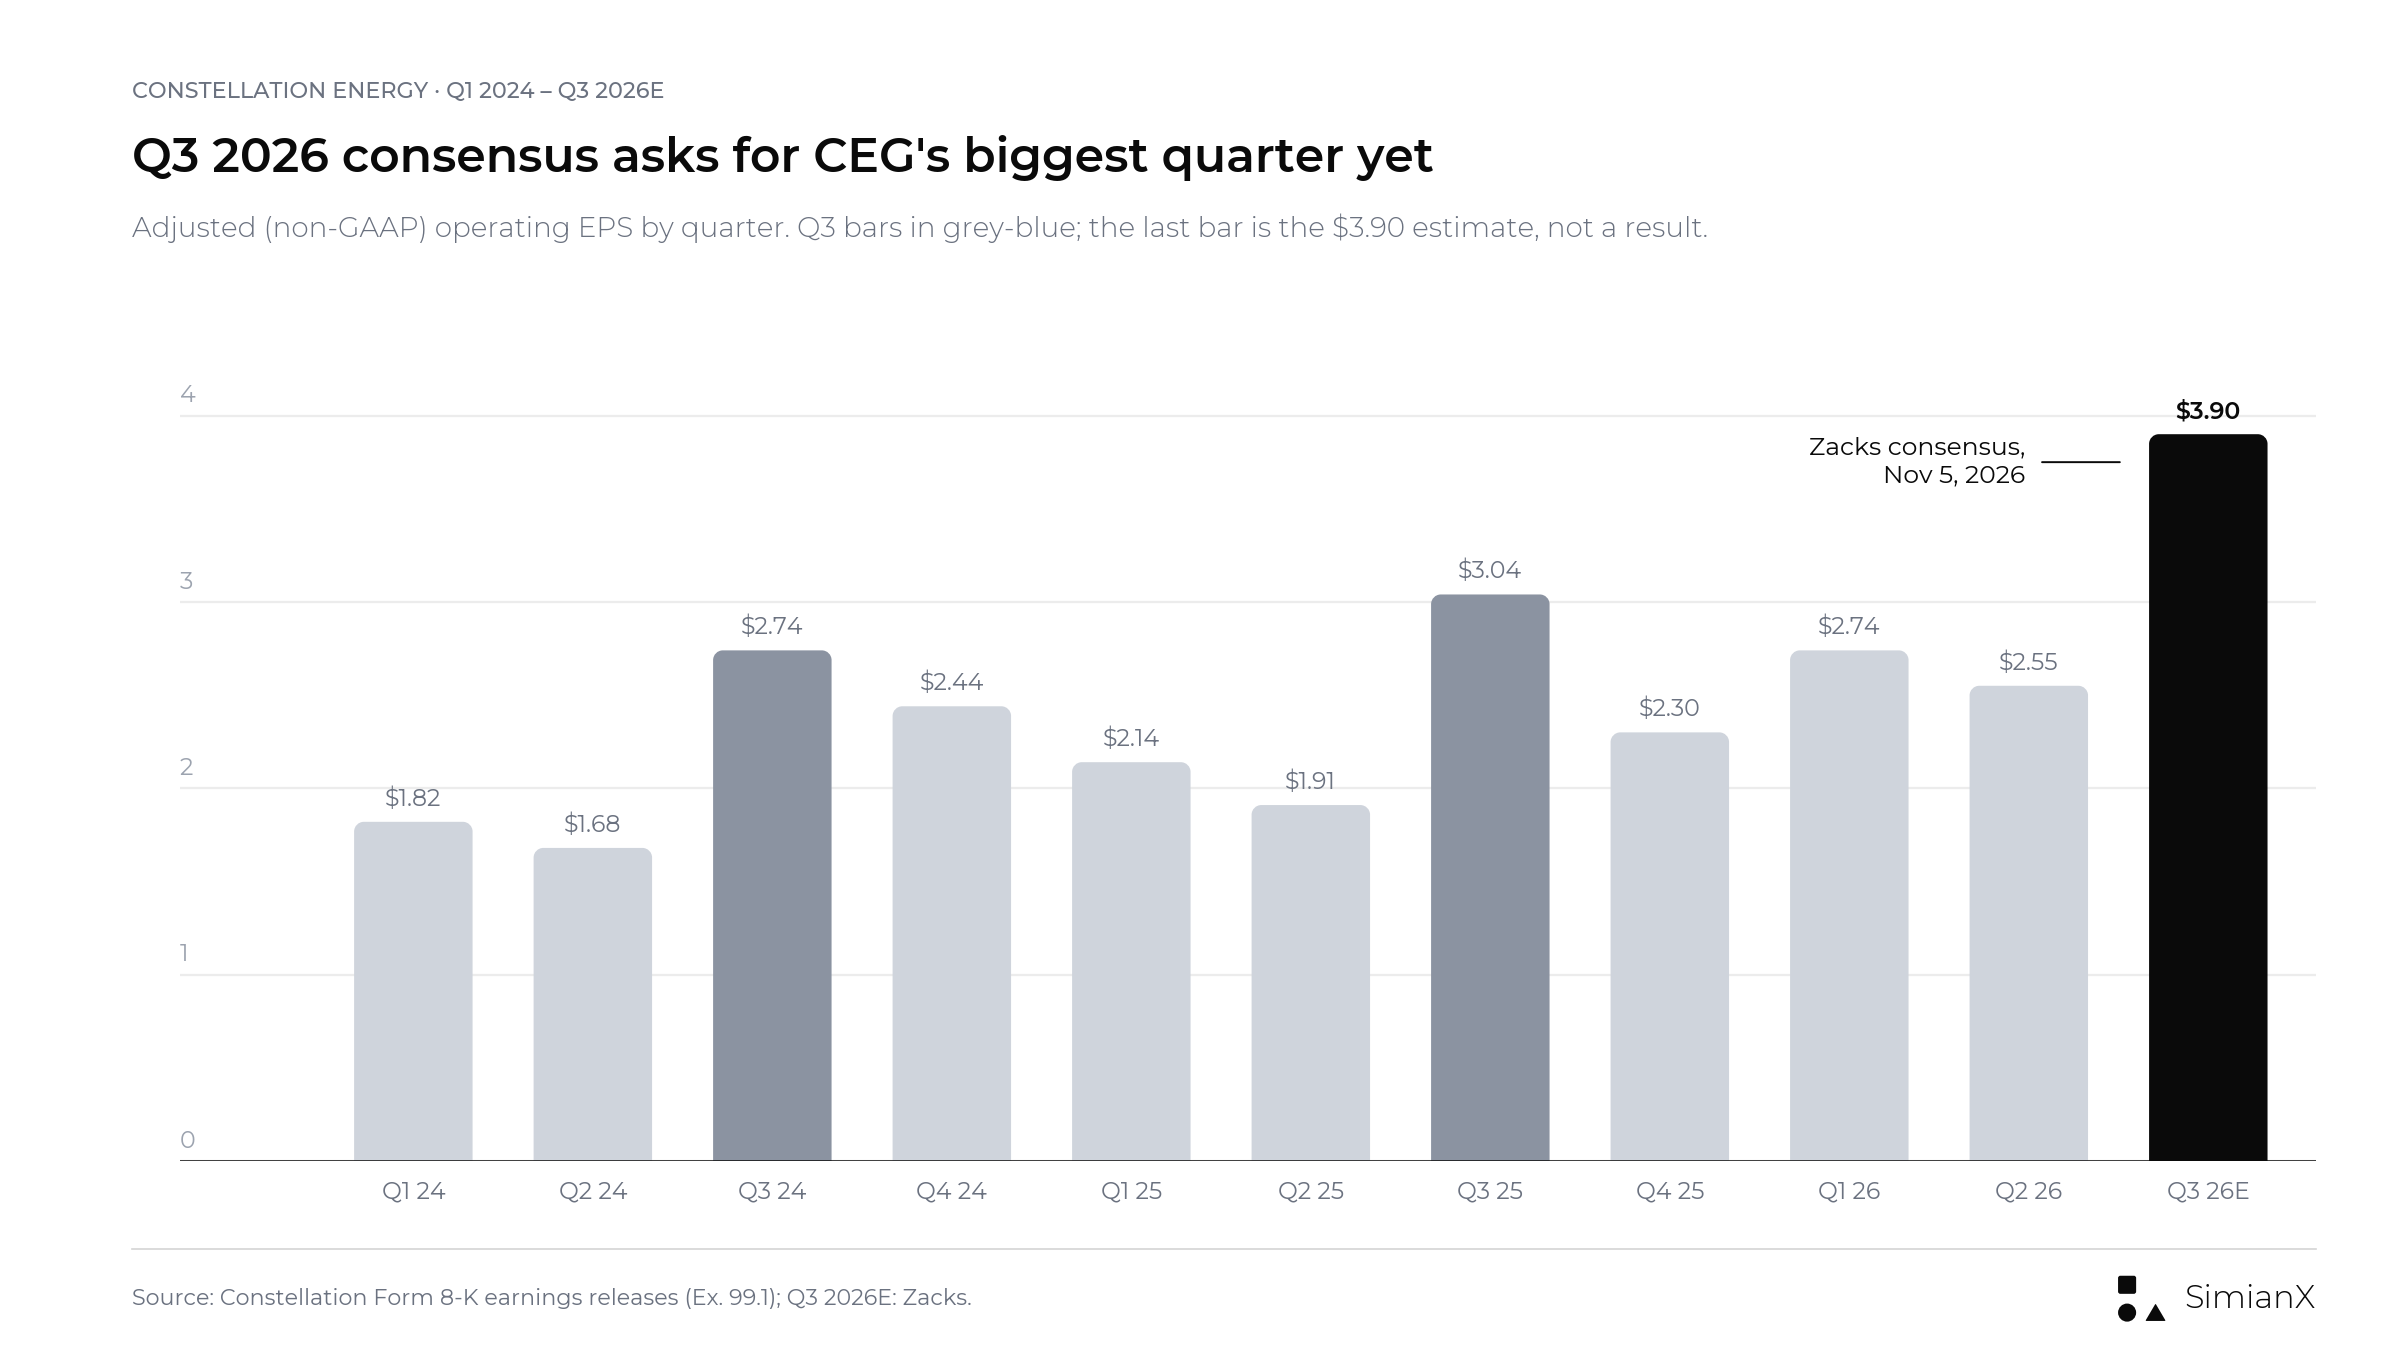
Le T3 a été le trimestre le plus important de Constellation au cours de chacune des deux dernières années. Ce graphique a été établi avant la publication : sa dernière barre correspond donc au consensus Zacks de 3,90 $. Le chiffre publié, 5,06 $, figure dans le graphique ci-dessous.
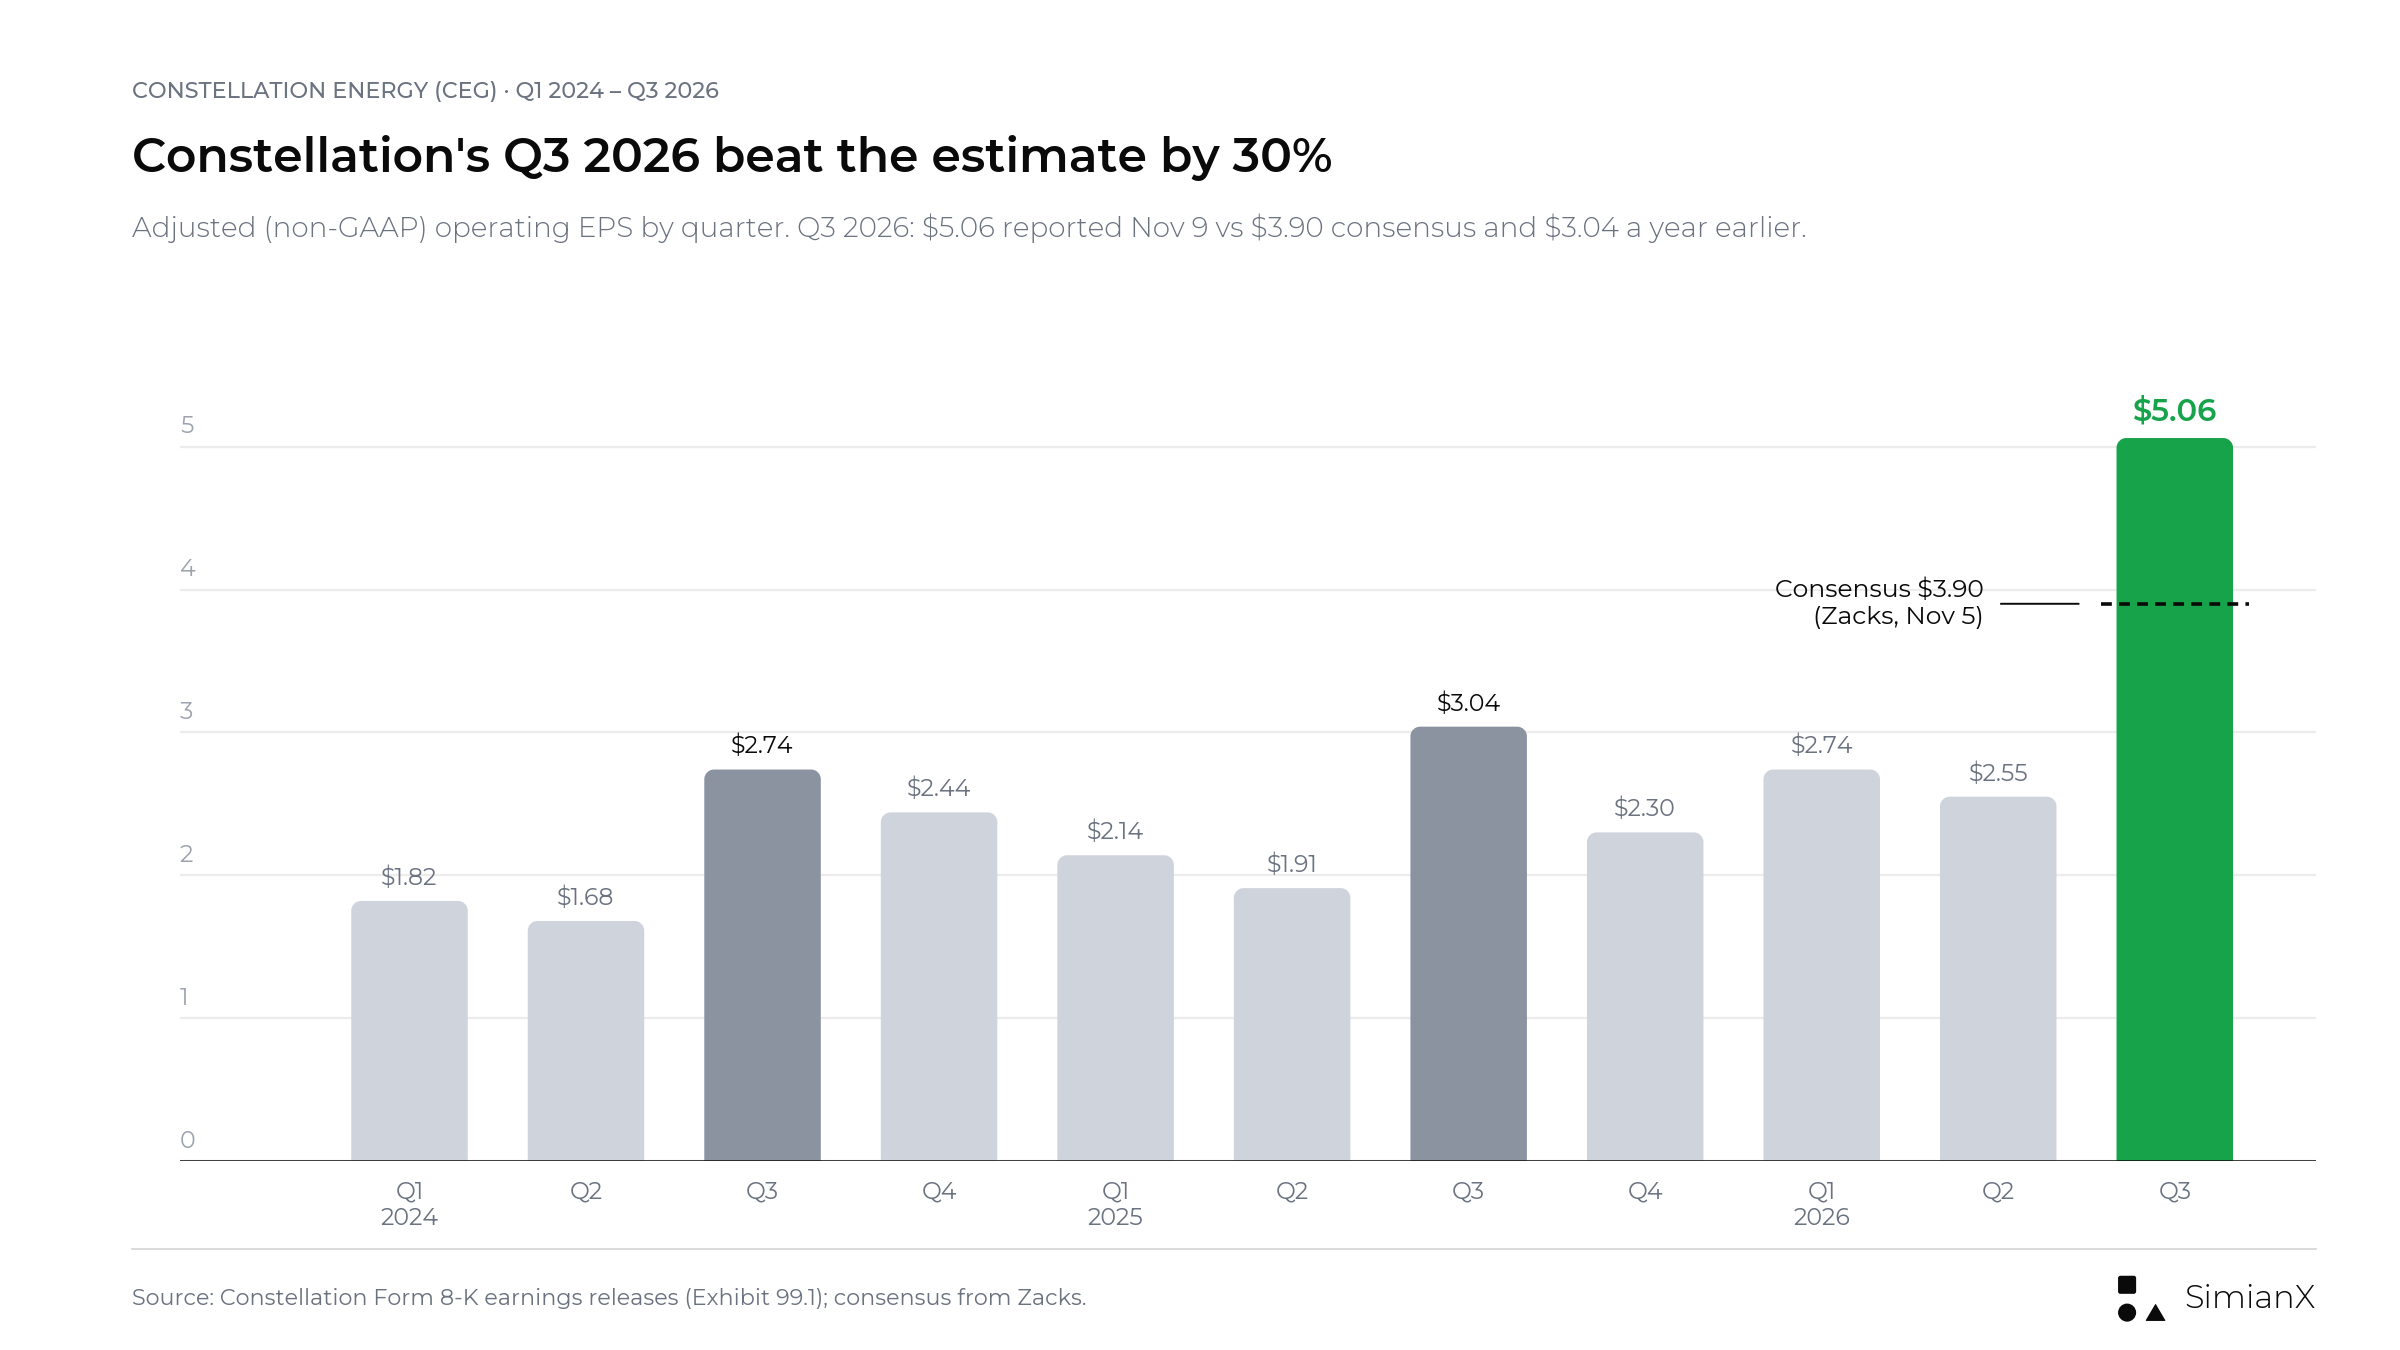
Le BPA ajusté publié au T3 2026, de 5,06 $, a dépassé le consensus de 3,90 $ de 1,16 $ et constitue le meilleur trimestre depuis la scission de 2022.
Deux éléments ressortent du tableau. Le premier est le changement d'échelle lié à Calpine en 2026 : le chiffre d'affaires du T1 a bondi de 63,8 %, à 11,1 milliards de dollars, et le nombre d'actions diluées est passé de 314 à 354 millions, principalement parce que 50 millions d'actions nouvelles ont été remises aux propriétaires de Calpine. Le second est que le BPA ajusté a continué de progresser fortement malgré cette dilution : +28,0 % au T1 et +33,5 % au T2. L'estimation de 3,90 $ supposait +28,3 % au T3, dans la lignée des deux premiers trimestres. Les 5,06 $ publiés représentent +66,4 %, alors même que le nombre moyen d'actions diluées était supérieur de 13 % à celui d'un an plus tôt.
Le T3 est le pic saisonnier, et 2026 est allé bien au-delà
La demande d'électricité estivale fait du troisième trimestre le plus rentable de Constellation. L'estimation de 3,90 $ apparaît alors sous un autre jour :
| Année | BPA ajusté du T3 | BPA ajusté de l'exercice | Part du T3 dans l'année |
|---|---|---|---|
| 2024 | 2,74 $ | 8,67 $ | 31,6 % |
| 2025 | 3,04 $ | 9,39 $ | 32,4 % |
| 2026E | 3,90 $ (consensus) | 12,00 $ (milieu de fourchette) | 32,5 % |
| 2026E | 3,90 $ (consensus) | 11,72 $ (consensus) | 33,3 % |
| 2026 (T3 publié, nouvelles prévisions) | 5,06 $ | 12,65 $ (milieu des nouvelles prévisions) | 40,0 % |
Source : communiqués de l'entreprise ; les lignes 2026 sont notre calcul à partir des estimations de Zacks et d'Earnings Whispers et du milieu de la fourchette de prévisions.
Au milieu de la fourchette, 3,90 $ représente la même part saisonnière qu'en 2024 et 2025. L'estimation est un record en dollars, mais dans sa forme, c'est un troisième trimestre ordinaire. Rapporté au consensus annuel plus bas de 11,72 $, le T3 pèserait un peu plus lourd dans l'année. Autrement dit, les analystes s'attendaient à ce que le quatrième trimestre soit le plus faible. Les 5,06 $ publiés représentent 40,0 % du nouveau milieu de fourchette de 12,65 $, bien au-dessus des 31,6 % à 32,4 % des deux années précédentes. Le T3 2026 est donc une exception plutôt qu'un pic saisonnier ordinaire, ce qui explique que le quatrième trimestre implicite paraisse désormais modeste.
Le calcul des prévisions : ce que le second semestre doit apporter
Constellation fixe sa fourchette annuelle en début d'année et a pour habitude de la modifier lors de la publication du troisième trimestre. En 2024 et 2025, le chiffre final s'est situé dans la moitié haute de la fourchette ou au-dessus.
| Année | Fourchette initiale | Modifications en cours d'année | BPA ajusté final | Résultat par rapport à la fourchette |
|---|---|---|---|---|
| 2024 | 7,23 $–8,03 $ (27 févr. 2024) | Relevée à 7,60 $–8,40 $ (6 août) ; milieu relevé et fourchette resserrée à 8,00 $–8,40 $ (4 nov., publication du T3) | 8,67 $ | Au-dessus du haut de fourchette |
| 2025 | 8,90 $–9,60 $ (10 janv. 2025) | Confirmée en févr., mai et août ; resserrée à 9,05 $–9,45 $ (7 nov., publication du T3) | 9,39 $ | Moitié haute |
| 2026 | 11,00 $–12,00 $ (31 mars 2026) | Confirmée le 11 mai ; relevée à 11,50 $–12,50 $ (6 août) ; milieu relevé et fourchette resserrée à 12,50 $–12,80 $ (9 nov., publication du T3) | — | T4 en attente ; la nouvelle fourchette se situe au-dessus de celle d'août |
Source : communiqués de résultats et présentations aux investisseurs de Constellation déposés sur formulaire 8-K (fourchette initiale 2024 issue de la présentation du 27 février 2024 ; fourchette initiale 2026 issue des perspectives d'activité et de résultats (Business and Earnings Outlook) du 31 mars 2026).
Avant la publication, l'arithmétique de 2026 se présentait ainsi. Le BPA ajusté du premier semestre s'est élevé à 5,29 $. Les prévisions impliquent donc 6,21 $ à 7,21 $ pour le second semestre, soit 6,71 $ en milieu de fourchette. Si le T3 ressort au consensus de 3,90 $, le quatrième trimestre devra apporter :
| Résultat annuel | BPA ajusté implicite du T4 2026 (si T3 = 3,90 $) | Par rapport au T4 2025 (2,30 $) |
|---|---|---|
| Bas de fourchette, 11,50 $ | 2,31 $ | Stable |
| Consensus, 11,72 $ | 2,53 $ | +10 % |
| Milieu de fourchette, 12,00 $ | 2,81 $ | +22 % |
| Haut de fourchette, 12,50 $ | 3,31 $ | +44 % |
Notre calcul. Les chiffres trimestriels par action ne s'additionnent pas exactement au chiffre annuel, car le nombre moyen d'actions varie d'un trimestre à l'autre (354 millions au T1, 360 millions au T2, 357 millions retenus pour l'année) ; les valeurs implicites du T4 sont donc des approximations.
Voilà pourquoi la fourchette annuelle était le véritable test du 9 novembre. Au cours de chacune des deux dernières années, Constellation avait resserré sa fourchette lors de la publication du T3, et le groupe l'a de nouveau fait. La nouvelle fourchette de 12,50 $ à 12,80 $ est centrée sur 12,65 $, au-dessus du milieu de 12,00 $ que cette page considérait comme le seuil favorable. Le groupe a expliqué ce relèvement par une surperformance commerciale dans un marché volatil, en partie compensée par des charges d'exploitation et de maintenance (O&M) plus élevées liées à cette surperformance.
Après la publication, le BPA ajusté sur neuf mois s'élève à 10,35 $ (2,74 $ + 2,55 $ + 5,06 $), et l'arithmétique s'est inversée :
| Résultat annuel (nouvelle fourchette) | BPA ajusté implicite du T4 2026 | Par rapport au T4 2025 (2,30 $) |
|---|---|---|
| Bas de fourchette, 12,50 $ | 2,15 $ | −7 % |
| Milieu, 12,65 $ | 2,30 $ | Stable |
| Haut de fourchette, 12,80 $ | 2,45 $ | +7 % |
Notre calcul, avec la même réserve que ci-dessus : les chiffres trimestriels par action ne s'additionnent pas exactement au chiffre annuel. Les nouvelles prévisions supposent 356 millions d'actions diluées en moyenne.
Les prévisions relevées demandent donc un quatrième trimestre à peu près en ligne avec celui de l'an dernier, pas un trimestre exceptionnel. L'essentiel du supplément de 2026 a déjà été engrangé au T3.
La présentation du T2 2026 donne aussi un indice sur le nombre d'actions. Les prévisions relevées supposent 357 millions d'actions diluées en moyenne, contre 361 millions dans les prévisions initiales de mars, après environ 2,2 milliards de dollars de rachats d'actions en 2026 à la date de la publication d'août. Un dépassement des attentes dû principalement à un nombre d'actions réduit vaut moins qu'un dépassement tiré de l'exploitation, et le rapprochement montrera de quoi il s'agit. Au T3, le nombre moyen d'actions diluées était de 354 millions et les nouvelles prévisions en supposent 356 millions pour l'année : le dépassement provient donc des bénéfices, pas d'une baisse soudaine du nombre d'actions.
Production nucléaire : le T3 2025 est une base de comparaison exigeante
Les contrats à long terme ne valent que ce que valent les centrales qui les adossent, et le premier semestre 2026 a montré une disponibilité inférieure à celle de 2025.
| Trimestre | Production nucléaire, 2024 | 2025 | 2026 | Facteur de charge, 2024 | 2025 | 2026 |
|---|---|---|---|---|---|---|
| T1 | 45 391 GWh | 45 582 GWh | 44 666 GWh | 93,3 % | 94,1 % | 92,3 % |
| T2 | 45 314 GWh | 45 170 GWh | 44 160 GWh | 95,4 % | 94,8 % | 93,0 % |
| T3 | 45 510 GWh | 46 477 GWh | 46 677 GWh | 95,0 % | 96,8 % | 97,2 % |
Source : communiqués de résultats trimestriels de Constellation. La production inclut la quote-part de Constellation dans la production des centrales de Salem et du South Texas Project (STP). Le facteur de charge (taux d'utilisation des centrales nucléaires) exclut Salem et STP : les deux mesures portent donc sur des ensembles de centrales différents et ne doivent pas être combinées.
La base du T3 2025 est le trimestre nucléaire le plus solide de ce tableau. La flotte a fonctionné avec un facteur de charge de 96,8 %, avec seulement 23 jours d'arrêts programmés pour rechargement du combustible et cinq jours d'arrêts hors rechargement. À l'inverse, le T2 2026 a compté 86 jours d'arrêts programmés pour rechargement, contre 41 un an plus tôt, et la direction a cité des « arrêts nucléaires défavorables » parmi les éléments ayant pesé sur les résultats au T1 comme au T2 2026. Égaler 96,8 % au T3 2026 aurait été un bon résultat. La flotte a fait mieux : un facteur de charge de 97,2 %, une production de 46 677 GWh, 20 jours d'arrêts programmés pour rechargement et six jours d'arrêts hors rechargement. La disponibilité nucléaire n'a pas pesé ce trimestre, même si le nombre de jours d'arrêt pour rechargement sur neuf mois (205 contre 152) reste supérieur à celui de 2025. Depuis l'acquisition de Calpine, Constellation publie aussi un taux d'indisponibilité fortuite équivalent (EFOF) pour sa flotte gaz, fioul et stations de pompage ; il s'est établi à 5,9 % au T3 2026.
Calpine change le sens de la croissance sur un an
Constellation a finalisé l'acquisition de Calpine le 7 janvier 2026. Selon le formulaire 10-K 2025, le prix d'achat s'est élevé à environ 22 milliards de dollars. Il a été réglé avec 50 millions d'actions nouvellement émises et environ 4,5 milliards de dollars en numéraire, et Constellation a en outre repris environ 12,6 milliards de dollars de dette de Calpine. Après les cessions imposées, Calpine apporte environ 23 GW répartis sur 72 actifs de gaz naturel, de géothermie, de batteries et de solaire, ainsi qu'une plateforme de vente au détail qui dessert une charge d'environ 62 TWh par an.
Les comparaisons avec 2025 ne portent donc pas sur la même entreprise. Avant la publication, une cession imposée n'était pas encore finalisée. En août 2026, Constellation a accepté de vendre la Brazos Valley Energy Center, d'une puissance de 606 MW et située dans ERCOT, à LS Power pour 860 millions de dollars, sous réserve de l'approbation du DOJ, avec une finalisation attendue d'ici fin 2026. Les bénéfices des actifs sur le point d'être cédés sont intégrés aux prévisions 2026, comme l'indiquait l'outlook de mars.
Le formulaire 10-Q du T3 2026 met ce tableau à jour. La cession de Brazos Valley a été finalisée en octobre 2026 pour 860 millions de dollars avant ajustements de clôture, et Constellation prévoit une plus-value d'environ 250 millions de dollars au quatrième trimestre. La vente distincte de cinq actifs de production dans PJM (environ 4,4 GW, principalement au gaz naturel, dans le Delaware et en Pennsylvanie) à LS Power pour 5,0 milliards de dollars doit toujours être finalisée d'ici fin 2026, sous réserve des autorisations réglementaires. Au cours du même trimestre, Constellation a accepté d'acheter à Shell Energy North America la Rhode Island State Energy Center, une centrale au gaz à cycle combiné de 609 MW située dans ISO New England, pour 715 millions de dollars, sous réserve des autorisations réglementaires.
Au T3, la flotte de Calpine a produit 38 387 GWh, et les coûts de fusion et d'intégration de Calpine, de 73 millions de dollars après impôts (0,20 $ par action), ont été exclus du bénéfice ajusté. Le communiqué cite la contribution de Calpine parmi les principaux moteurs de la hausse du BPA ajusté, mais ne donne pas de chiffre de bénéfice distinct pour Calpine.
| Composante de la croissance | Question pour la direction | Pourquoi c'est important |
|---|---|---|
| Activités acquises | Quelle a été la contribution de Calpine à périmètre comparable ? | Distingue l'effet de taille de l'acquisition de l'amélioration sous-jacente |
| Activités existantes | Comment la flotte d'origine s'est-elle comportée ? | Teste la solidité organique des bénéfices |
| Intégration | Quels bénéfices sont réalisés plutôt que simplement projetés ? | Distingue l'exécution des attentes |
| Financement | Quel coût d'intérêts accompagne cette contribution ? | Relie les gains d'exploitation au bénéfice par action |
| Cessions | La vente de Brazos Valley est-elle finalisée, et que sort du périmètre en 2027 ? | Évite de surestimer la contribution future |
Ce tableau est un cadre d'analyse, pas une prévision de l'entreprise.
Le financement est jusqu'ici le coût le plus visible. Les charges d'intérêts ont atteint 283 millions de dollars au T2 2026, contre 118 millions un an plus tôt, soit une hausse de 165 millions sur un seul trimestre. La dette à long terme non courante est passée de 7,25 milliards de dollars fin 2025 à 19,11 milliards au 30 juin 2026. Au T3 2026, les charges d'intérêts nettes ont atteint 217 millions de dollars, contre 134 millions un an plus tôt, et la dette à long terme s'élevait à 19,04 milliards au 30 septembre, avec 3,99 milliards d'emprunts à court terme.
Les contrats d'électricité pour l'IA : ce qui est signé et quand cela démarre
Les accords de Constellation avec les entreprises technologiques étayent la thèse de la demande, mais ce sont des accords de nature différente qui démarrent à des dates différentes. La version initiale en citait quatre. Deux autres annonces de l'entreprise comptent pour le calendrier :
| Contrepartie et annonce | Ce qui a été signé | Quand cela contribue |
|---|---|---|
| Microsoft, 20 sept. 2024 | PPA (contrat d'achat d'électricité à long terme) de 20 ans soutenant le redémarrage de l'unité 1 de Three Mile Island sous le nom de Crane Clean Energy Center, environ 835 MW | L'entreprise prévoit que Crane soit prête à entrer en service en 2027 |
| Meta, 3 juin 2025 | PPA de 20 ans pour la totalité de la production du Clinton Clean Energy Center (1 121 MW), plus une augmentation de puissance de 30 MW | Les livraisons débutent en juin 2027 |
| Walmart et d'autres, T2 2026 | Environ 920 MW de PPA nucléaires de 15 à 20 ans, dont 176 MW avec Walmart permettant une augmentation de puissance de 30 MW à Dresden | Les contrats démarrent entre 2029 et 2032 |
| Amazon, 30 sept. 2026 | Accord de 20 ans portant sur 690 MW à Calvert Cliffs, dont une augmentation de puissance de 190 MW ; plus de 3 milliards de dollars d'investissement | Nouvelle capacité mise en service de 2030 à 2032 |
| Google, 6 oct. 2026 | PPA de 20 ans pour 890 MW de capacité nouvelle issue d'augmentations de puissance sur 11 unités ; plus de 4,3 milliards de dollars d'investissement ; ainsi qu'un contrat d'approvisionnement distinct de 15 ans portant sur 2 700 MW de la flotte existante dans PJM | Première augmentation de puissance attendue d'ici 2028 |
| Département de l'Énergie des États-Unis (DOE), 27 oct. 2026 | Engagement de prêt conditionnel pouvant atteindre 5 milliards de dollars pour des augmentations de puissance dans certaines centrales ; durée de 30 ans à 0,375 % au-dessus des bons du Trésor comparables | Non définitif ; sous réserve d'un contrat de prêt |
| Premier client Peak+ (non nommé), publication du T3 2026 | Accord de 20 ans portant sur 270 MW d'énergie, de capacité et d'attributs adossés à des unités de la flotte nucléaire existante | Débute en 2028 |
Sources : communiqués de presse et communiqués de résultats de Constellation ; annonces de l'entreprise concernant Amazon, Google et l'engagement du DOE. Le chiffre de capacité de Meta provient de l'annonce du 3 juin 2025.
Les chiffres de capacité ne peuvent pas simplement s'additionner comme une offre nouvelle. Les 1 121 MW de Clinton et l'essentiel du contrat Amazon correspondent à une production existante vendue à un prix de long terme. Les mégawatts réellement nouveaux sont les augmentations de puissance (hausse de capacité sur des réacteurs existants) : 890 MW pour Google, 190 MW pour Amazon et 30 MW chacun à Clinton et à Dresden. Constellation chiffre elle-même les programmes Google et Amazon à plus de 7 milliards de dollars d'investissement pour environ 1 080 MW.
La présentation du T3 chiffre les augmentations de puissance sous contrat à 1 165 MW pour un coût de projet d'environ 4,3 milliards de dollars, avec environ 3,0 milliards de dépenses d'investissement de croissance supplémentaires de 2028 à 2032 et 1,3 milliard déjà inclus dans les prévisions d'investissement 2026–2027. Elle illustre une économie potentielle avant impôts d'environ 40 millions de dollars par an grâce au prêt du DOE, s'il est finalisé.
Aucun de ces contrats n'explique les résultats du T3 2026. L'accord avec Amazon a été annoncé le dernier jour du trimestre et celui avec Google après sa clôture, les livraisons de Clinton à Meta débutent en juin 2027 et la nouvelle capacité issue des augmentations de puissance arrive à partir de 2028. Lors de la conférence téléphonique, les informations utiles porteront sur le coût et le calendrier : comment les plus de 7 milliards de dollars seront échelonnés, dans quelle mesure le prêt du DOE pourrait réduire le coût du financement s'il est finalisé, et si le contrat d'approvisionnement de 2 700 MW avec Google modifie les bénéfices avant l'arrivée des augmentations de puissance.
La réaction du titre montre à quel point le marché a déjà tourné la page des accords spectaculaires. CEG a gagné 12,2 %, à 300,40 $, le 6 octobre, jour de l'annonce de Google, après avoir touché 309,80 $ en séance. Au 6 novembre, il avait reculé de 16,8 % par rapport à cette clôture. La clôture du 9 novembre, à 276,09 $, restait inférieure de 8,1 % à ce niveau. Pour la thématique plus large du nucléaire et de l'uranium qui sous-tend ces contrats, voir Actions du nucléaire et de l'uranium 2026 : le pari IA.
Crane a besoin d'un point d'étape, pas d'un nouveau récit sur la demande
L'accord avec Microsoft finance le redémarrage de l'unité 1 de Three Mile Island, rebaptisée Crane Clean Energy Center. La page du projet de Constellation indique que la centrale devrait être prête à entrer en service en 2027. Plusieurs obstacles ont déjà été levés :
| Étape | Statut | Source |
|---|---|---|
| Garantie de prêt du DOE | 1 milliard de dollars approuvé | Communiqué de résultats du T4 2025 (24 févr. 2026) |
| Raccordement au réseau | La FERC a approuvé le transfert des Capacity Interconnection Rights des unités 3 et 4 d'Eddystone | Communiqué de résultats du T2 2026 |
| Combustible | La NRC a approuvé une modification de la licence relative au combustible | Communiqué de résultats du T2 2026 |
| Remise en service | Prévue en 2027 | Page du projet de l'entreprise |
Les questions du 9 novembre portent sur le calendrier et le coût. 2027 reste-t-elle la date retenue ? Quelles autorisations restent à obtenir ? L'estimation de l'investissement a-t-elle changé ? Un calendrier confirmé assorti de progrès concrets vaudrait davantage qu'une nouvelle déclaration générale sur la demande d'électricité fiable. Le communiqué de résultats du T3 n'a pas actualisé le calendrier de Crane ; le 10-Q du T3 décrit toujours le redémarrage comme soumis à des autorisations réglementaires, dont l'examen de sûreté et environnemental de la NRC.
PJM conforte la thèse de la pénurie, avec des limites
PJM, le gestionnaire du réseau de 13 États et de Washington, organise l'enchère de capacité qui fixe une grande partie du prix perçu par les centrales de Constellation dans le Mid-Atlantic et le Midwest. Le 14 juillet 2026, PJM a annoncé les résultats de sa Base Residual Auction 2028/2029 :
| Indicateur | Enchère 2028/2029 |
|---|---|
| Prix d'équilibre | 325 $/MW-day, le plafond approuvé par la FERC, en baisse de 2,5 % par rapport aux 333,44 $ de l'enchère précédente |
| Déficit par rapport à l'exigence de fiabilité | 6 831 MW |
| Valeur totale adjugée | 16,4 milliards de dollars |
| Déficit de l'enchère précédente (2027/2028) | Environ 6 500 MW |
Source : PJM Inside Lines, 14 juillet 2026.
Un réseau sous tension ne signifie pas un potentiel de hausse des prix illimité. Le prix a atteint le plafond, et ce plafond est inférieur à celui de l'an dernier. Le 29 octobre, PJM a déposé auprès de la FERC une proposition modifiée de Reliability Backstop Procurement (achat de capacité de secours en dernier recours), après que la FERC eut largement accepté le plan initial le 29 septembre tout en le suspendant pendant cinq mois. Le plan modifié ouvre une fenêtre d'offres le 1er mars 2027 et la ferme le 28 mars. Il vise des ressources sur une durée pouvant atteindre 15 ans, avec un prix maximal accepté égal à une moyenne pondérée par MW de 555 $/MW-day. Les coûts seraient imputés aux gros consommateurs à l'origine du déficit, et les mégawatts déjà couverts par des contrats bilatéraux seraient déduits de l'objectif.
Il s'agit d'un achat proposé, pas d'un chiffre d'affaires comptabilisé par Constellation. Les questions pour CEG sont concrètes : quels actifs sont éligibles, quelle capacité est déjà engagée dans des accords bilatéraux comme celui avec Google, et quelles années de livraison comptent. Multiplier le prix affiché d'une enchère par l'ensemble de la flotte ne donne pas un chiffre de bénéfice. Le communiqué du T3 montre toutefois la hausse des prix de marché se répercuter : son prix de référence de capacité PJM s'est établi à 329,17 $/MW-jour au T3 2026, contre 269,92 $ un an plus tôt, et le prix de référence de l'énergie PJM West a atteint en moyenne 69,97 $/MWh, contre 46,77 $. Pour le goulot d'étranglement électrique lié à l'IA dans la région, voir Accord NextEra-Dominion 2026 : Goulot 110 GW pour l'IA.
Le tableau des flux de trésorerie, contrepoids du BPA ajusté
Le 10-Q du premier semestre offre une vision moins flatteuse du récit de croissance.
| Indicateur (six mois clos le 30 juin) | S1 2025 | S1 2026 |
|---|---|---|
| Résultat net (consolidé, y compris intérêts minoritaires) | 962 M$ | 2 111 M$ |
| Flux de trésorerie net lié aux activités opérationnelles | 1 584 M$ | 1 553 M$ |
| Dépenses d'investissement | 1 573 M$ | 2 521 M$ |
| Flux de trésorerie opérationnel moins dépenses d'investissement (notre calcul) | +11 M$ | −968 M$ |
| Rachats d'actions | 400 M$ | 1 971 M$ |
| Acquisitions, nettes de la trésorerie acquise | 0 $ | 2 537 M$ |
| Trésorerie et équivalents de trésorerie en fin de période | 1 974 M$ | 697 M$ |
Source : tableau consolidé des flux de trésorerie et bilan de Constellation Energy Corporation, formulaire 10-Q du T2 2026 (XBRL), et non les états de la filiale Generation présentés séparément.
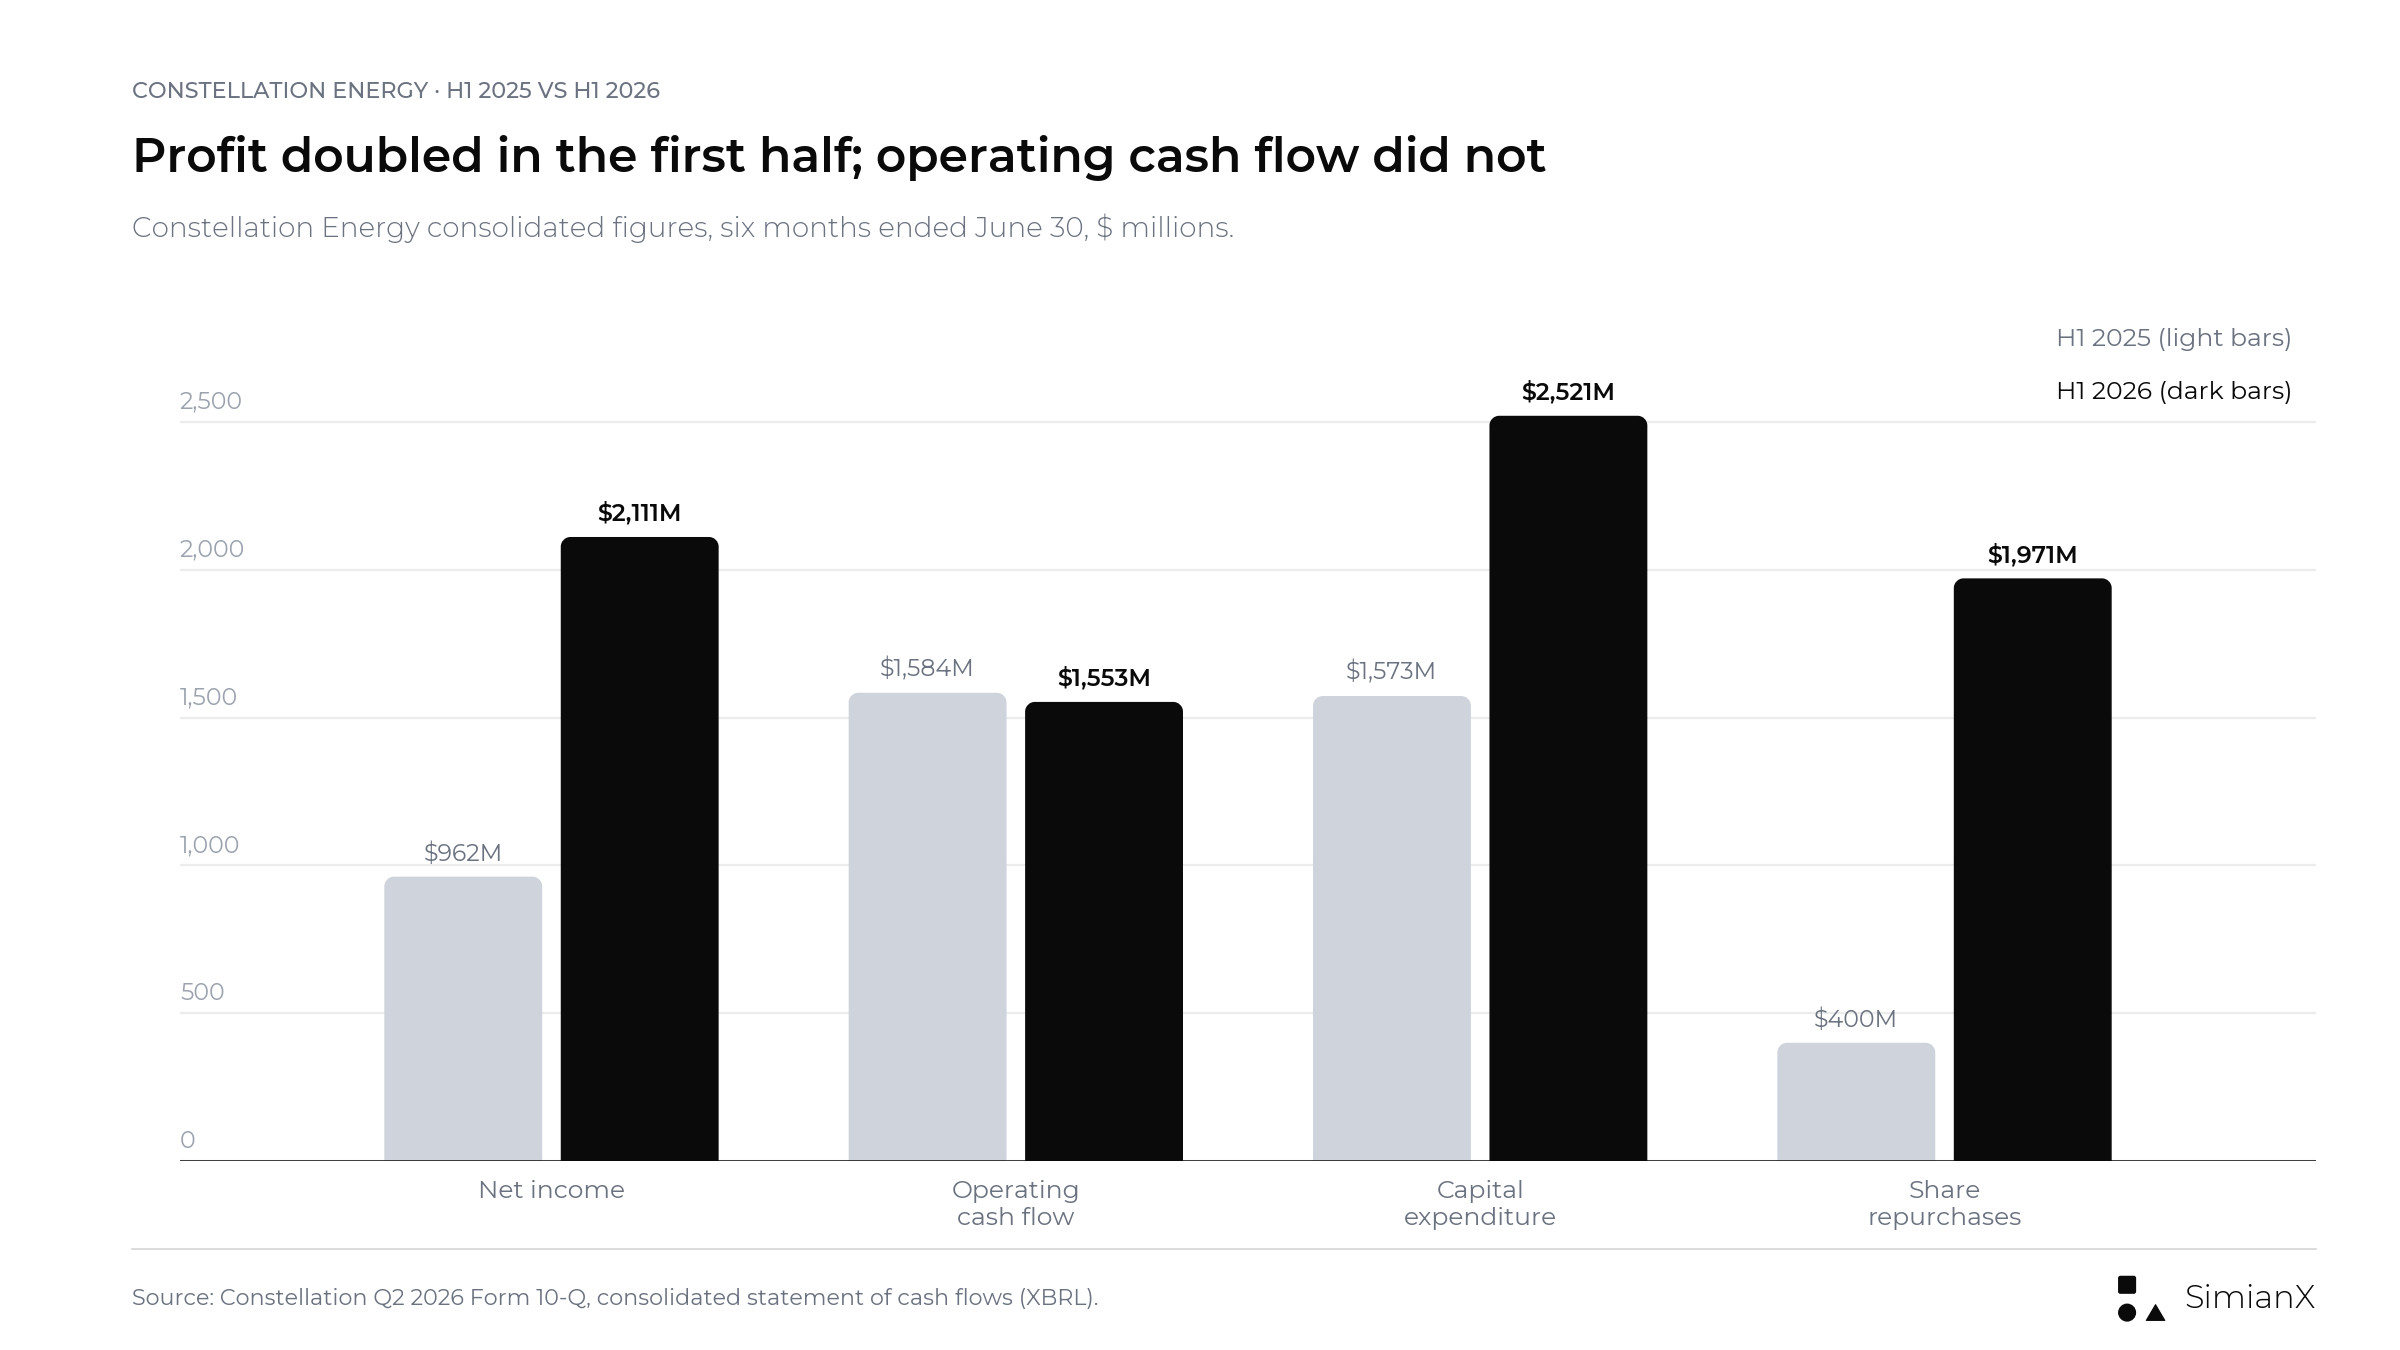
Le résultat net a plus que doublé au premier semestre 2026. Le flux de trésorerie opérationnel a légèrement reculé, tandis que les dépenses d'investissement et les rachats d'actions ont fortement augmenté.
Cela ne prouve pas que la qualité des bénéfices soit médiocre. Le besoin en fonds de roulement, les dépôts de garanties et le calendrier des couvertures font fluctuer d'un trimestre à l'autre le flux de trésorerie opérationnel d'un producteur d'électricité. Mais cela signifie bien que la hausse du bénéfice comptable ne s'est pas encore traduite par davantage de trésorerie pour l'investissement et la rémunération des actionnaires. Avec les dépenses d'investissement, environ 2 milliards de dollars de rachats et le paiement en numéraire de Calpine sur le même semestre, la trésorerie est tombée de 3,64 milliards de dollars fin 2025 à 697 millions.
Les chiffres sur neuf mois du communiqué du T3 montrent que le troisième trimestre a comblé une bonne partie de cet écart :
| Indicateur (neuf mois au 30 septembre) | 2025 | 2026 |
|---|---|---|
| Flux de trésorerie net lié à l'exploitation | 3 432 M$ | 4 979 M$ |
| Dépenses d'investissement | 1 963 M$ | 3 461 M$ |
| Flux de trésorerie opérationnel moins dépenses d'investissement (notre calcul) | +1 469 M$ | +1 518 M$ |
| Rachats d'actions | 400 M$ | 3 001 M$ |
| Trésorerie et équivalents en fin de période | 4 091 M$ (y compris soumise à restrictions) | 603 M$ (1 009 M$ y compris soumise à restrictions) |
Source : communiqué de résultats du T3 2026 de Constellation, tableaux consolidés des flux de trésorerie et bilan. Chiffres du seul T3 par différence (notre calcul) : flux de trésorerie opérationnel d'environ 3,43 milliards de dollars, dépenses d'investissement d'environ 0,94 milliard et rachats d'environ 1,03 milliard.
Pour le T3, le rapprochement à surveiller était celui du flux de trésorerie opérationnel face aux dépenses d'investissement, aux engagements de projets, aux rachats et aux intérêts. Un flux de trésorerie opérationnel d'environ 3,4 milliards de dollars sur le trimestre a couvert les dépenses d'investissement et les rachats, mais la trésorerie disponible a continué de baisser, le groupe s'appuyant sur des emprunts à court terme. Les indicateurs de trésorerie propres à l'entreprise peuvent être utiles, mais leurs exclusions doivent être visibles. Pour voir comment les entreprises de l'autre côté de ces contrats financent l'expansion électrique, voir Capex IA 2026 : 96 % des flux de trésorerie des géants tech.
Les rachats d'actions doivent être jugés au regard des besoins de financement
Dans ses perspectives du 31 mars, Constellation a porté son autorisation totale disponible de rachats d'actions à 5,0 milliards de dollars et fixé à 3,9 milliards de dollars ses investissements de croissance pour 2026. Au moment de la présentation du T2, environ 2,2 milliards de dollars avaient été consacrés aux rachats depuis le début de l'année.
Les rachats augmentent le bénéfice par action en réduisant le nombre d'actions, et cet avantage est réel. Mais il doit être mis en balance avec les programmes d'augmentation de puissance, le redémarrage de Crane et une facture d'intérêts plus lourde. Une réponse utile lors de la conférence téléphonique hiérarchiserait les emplois de la trésorerie :
- Maintenir la fiabilité de la flotte.
- Financer les projets sous contrat.
- Préserver le bilan et les notations de crédit.
- Restituer du capital aux actionnaires.
La présentation du T3 actualise le décompte : environ 3,0 milliards de dollars de rachats depuis le début de 2026, soit environ 11 millions d'actions, avec environ 2,0 milliards d'autorisation restante. Elle réaffirme aussi un objectif de croissance annuelle de plus de 20 % du BPA de base (Base EPS) de 2026 à 2029, un indicateur non GAAP propre au groupe.
Le titre CEG avant la publication
| Indicateur | Valeur |
|---|---|
| Clôture, 6 nov. 2026 | 249,95 $ |
| Record de clôture | 403,95 $ (15 oct. 2025) ; 38,1 % en dessous aujourd'hui |
| Plus bas de clôture sur 52 semaines | 236,50 $ (1er juil. 2026) |
| Depuis la publication du T2 (clôture du 6 août : 261,10 $) | −4,3 % |
| Jour de l'accord avec Google, 6 oct. 2026 | +12,2 %, à 300,40 $ (plus haut en séance à 309,80 $) |
| Depuis la clôture du 6 oct. | −16,8 % |
| Semaine précédant la publication | −6,7 % le 4 nov., −2,5 % le 5 nov., +4,3 % le 6 nov. |
Source : cours de clôture quotidiens, Polygon.io, recoupés avec les clôtures officielles de Cboe.
9 novembre : la réaction du titre CEG aux résultats du T3
| Séance américaine | Clôture de CEG | Variation quotidienne | Variation quotidienne de SPY |
|---|---|---|---|
| 4 novembre 2026 | 245,72 $ | −6,7 % | +1,7 % |
| 5 novembre 2026 | 239,65 $ | −2,5 % | −4,4 % |
| 6 novembre 2026 | 249,95 $ | +4,3 % | +0,3 % |
| 9 novembre 2026 (jour de publication) | 276,09 $ | +10,5 % | +2,4 % |
Source : cours de clôture quotidiens de Polygon.io ; la clôture du 9 novembre est recoupée avec Yahoo Finance. Les variations sont notre calcul.
Nos calculs à partir de ces cours :
- Variation le jour de la publication : 276,09 $ ÷ 249,95 $ − 1 = +10,5 %, contre +2,4 % pour SPY.
- Parcours en séance : CEG a ouvert à 260,40 $ (+4,2 %), est descendu jusqu'à 247,00 $, sous la clôture précédente, et monté jusqu'à 277,66 $, avant de clôturer près du plus haut.
- Par rapport à la clôture du jour de la publication du T2, 261,10 $ (6 août) : +5,7 %.
- Par rapport au record de clôture de 403,95 $ (15 octobre 2025) : environ 31,7 % en dessous.
- Depuis le début de l'année : −21,8 % par rapport à la clôture de fin 2025, à 353,27 $, contre +10,4 % pour SPY.
L'ensemble des producteurs indépendants d'électricité a progressé le même jour : Vistra (VST) +7,3 %, Talen Energy (TLN) +7,2 % et NRG Energy (NRG) +10,3 %. Une partie du mouvement de CEG était donc sectorielle et ne tenait pas uniquement à la publication.
Constellation n'est pas un cas isolé. L'ensemble des producteurs indépendants d'électricité a fait moins bien que le marché en 2026 :
Le tableau de performance depuis le début de l'année ci-dessous a été établi avant la publication, avec des données au 6 novembre.
| Titre | 2026 depuis le début de l'année (au 6 nov.) |
|---|---|
| Constellation Energy (CEG) | −29,2 % |
| Vistra (VST) | −22,6 % |
| Talen Energy (TLN) | −9,7 % |
| NRG Energy (NRG) | −44,6 % |
| ETF S&P 500 (SPY) | +7,8 % |
Source : cours de clôture quotidiens de Polygon.io, du 31 décembre 2025 au 6 novembre 2026 ; notre calcul.
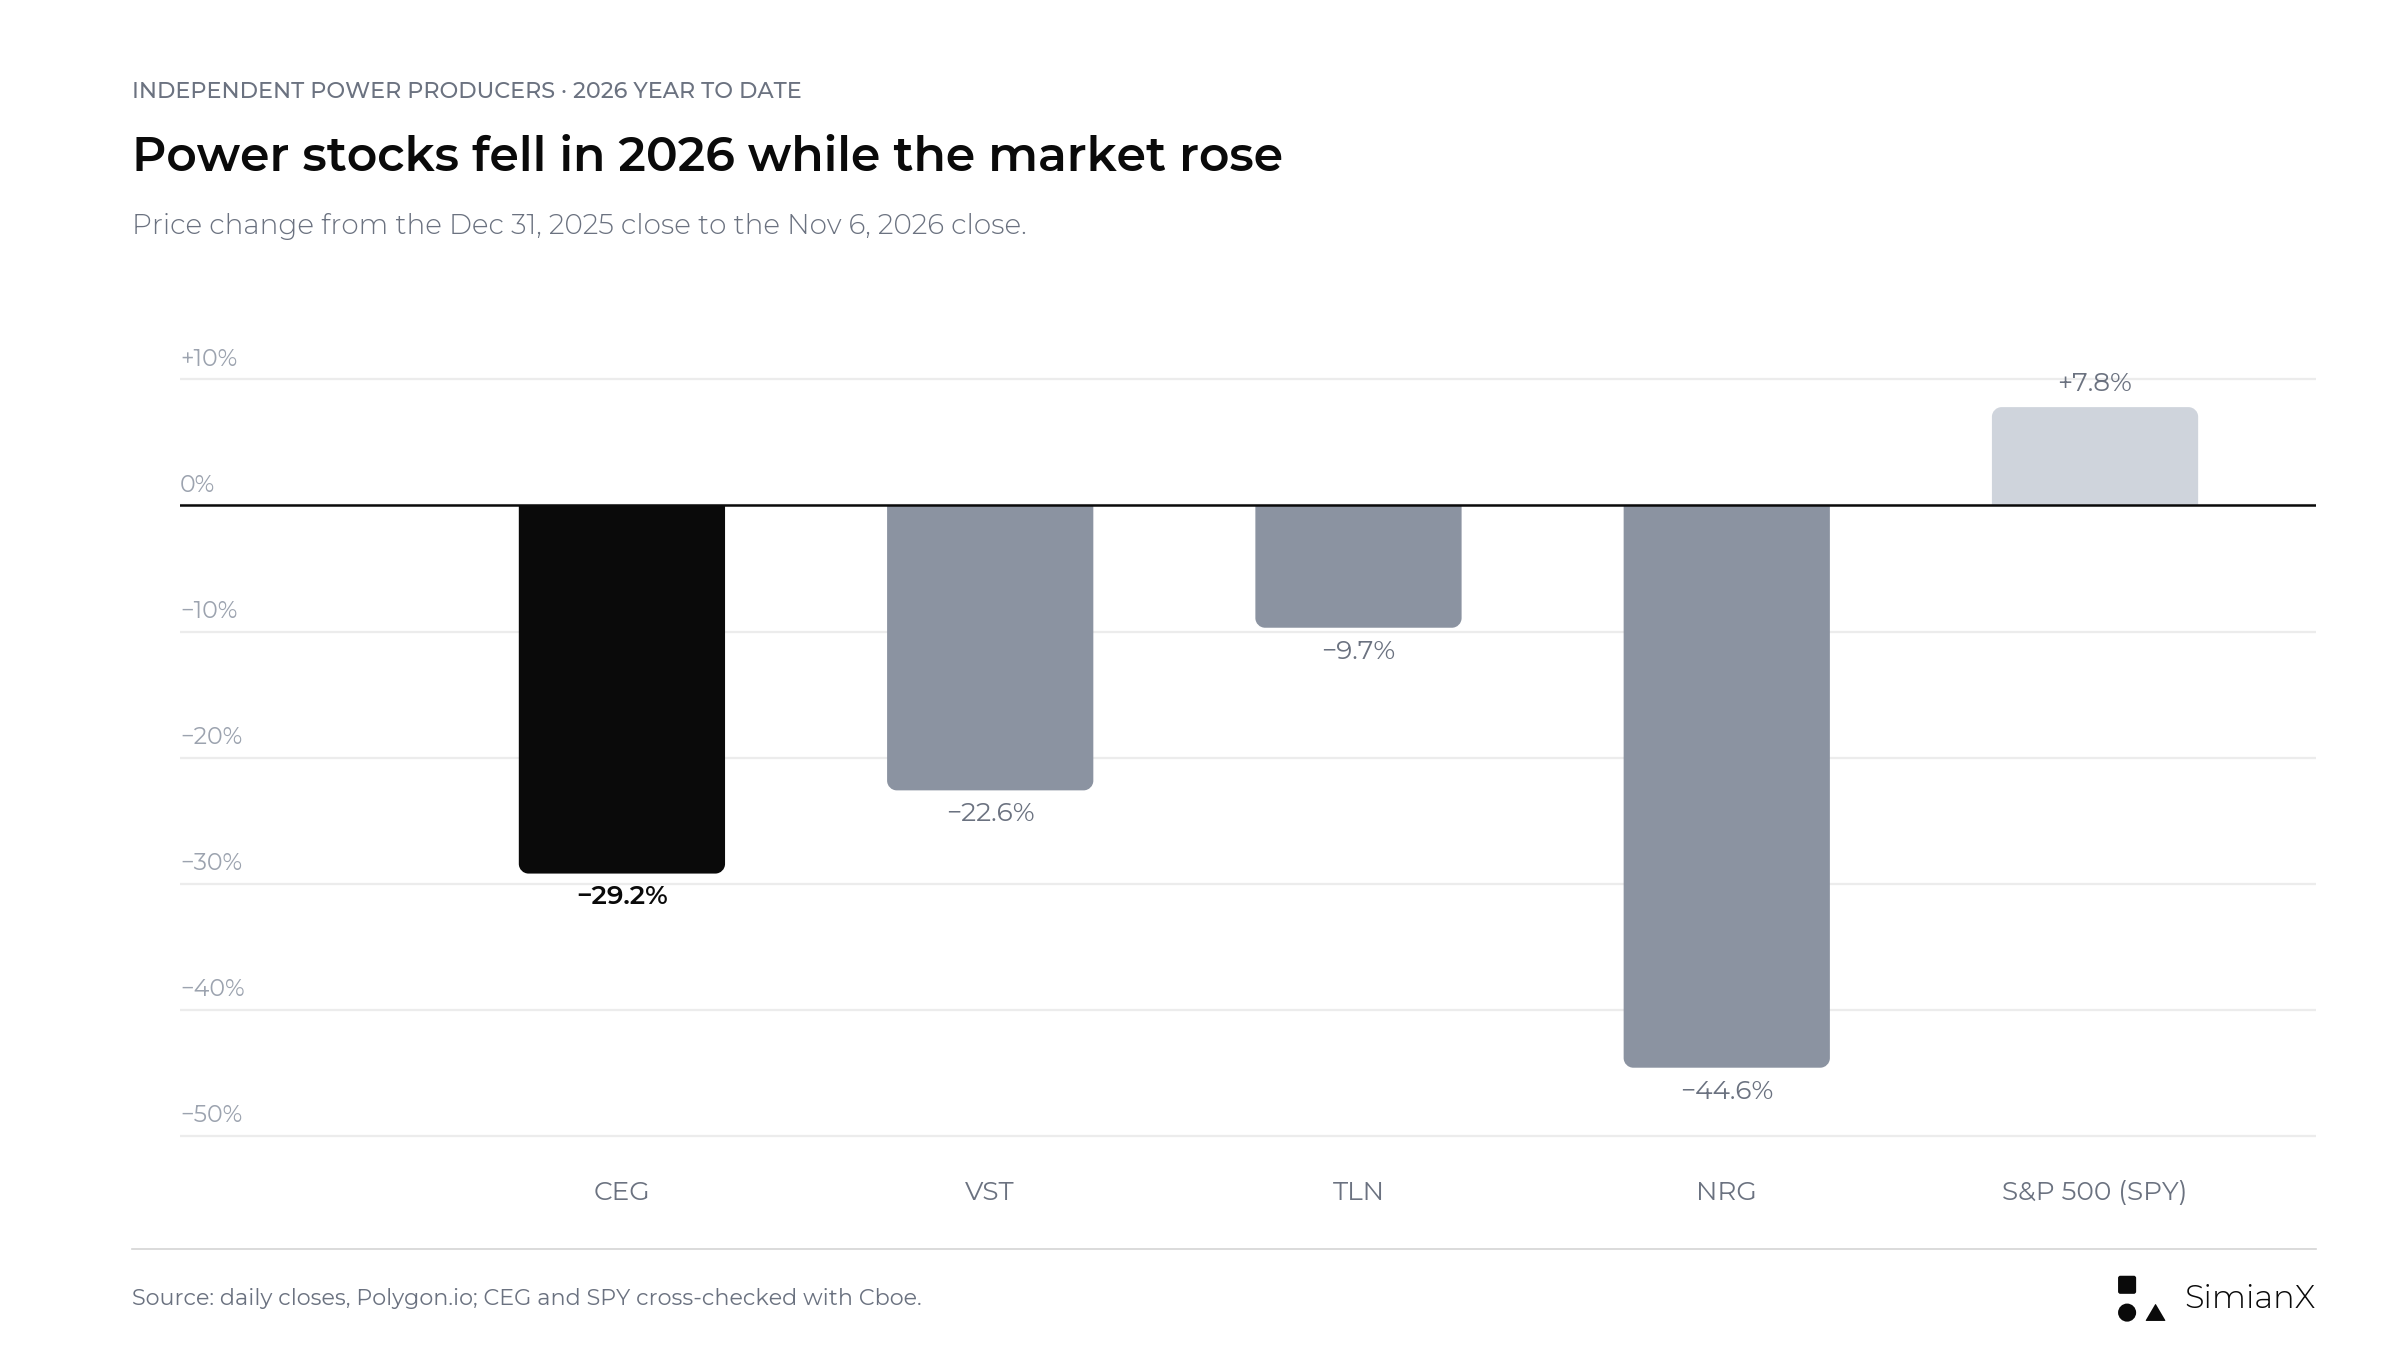
La baisse touche tout le secteur, ce qui renvoie autant à la valorisation et aux anticipations de prix de l'électricité qu'à l'actualité propre aux entreprises.
Zacks relève que CEG se traite à environ 18,7 fois les bénéfices attendus sur 12 mois, en dessous de la moyenne de son secteur de 21,5 fois. Pour une opération liée aux infrastructures électriques impliquant Vistra, voir Infrastructure IA KKR Helix : NVDA, VST et l'énergie IA.
Le titre CEG après les résultats : toutes les réactions depuis 2022
Constellation publie avant l'ouverture américaine ; la réaction ci-dessous correspond donc à la clôture du jour de publication par rapport à la clôture précédente.
| Date de publication | Trimestre | Clôture précédente | Clôture du jour de publication | Variation de CEG | Variation du SPY |
|---|---|---|---|---|---|
| 12 mai 2022 | T1 2022 | 57,37 $ | 53,47 $ | −6,8 % | −0,1 % |
| 4 août 2022 | T2 2022 | 67,17 $ | 67,46 $ | +0,4 % | −0,1 % |
| 8 nov. 2022 | T3 2022 | 93,50 $ | 87,54 $ | −6,4 % | +0,5 % |
| 16 févr. 2023 | T4 2022 | 86,01 $ | 85,63 $ | −0,4 % | −1,4 % |
| 4 mai 2023 | T1 2023 | 76,51 $ | 78,59 $ | +2,7 % | −0,7 % |
| 3 août 2023 | T2 2023 | 95,55 $ | 101,14 $ | +5,9 % | −0,3 % |
| 6 nov. 2023 | T3 2023 | 117,07 $ | 124,73 $ | +6,5 % | +0,2 % |
| 27 févr. 2024 | T4 2023 | 133,22 $ | 155,76 $ | +16,9 % | +0,2 % |
| 9 mai 2024 | T1 2024 | 208,00 $ | 215,91 $ | +3,8 % | +0,6 % |
| 6 août 2024 | T2 2024 | 169,97 $ | 181,04 $ | +6,5 % | +0,9 % |
| 4 nov. 2024 | T3 2024 | 258,10 $ | 225,95 $ | −12,5 % | −0,2 % |
| 18 févr. 2025 | T4 2024 | 317,30 $ | 325,60 $ | +2,6 % | +0,3 % |
| 6 mai 2025 | T1 2025 | 248,27 $ | 273,82 $ | +10,3 % | −0,8 % |
| 7 août 2025 | T2 2025 | 338,46 $ | 336,41 $ | −0,6 % | −0,1 % |
| 7 nov. 2025 | T3 2025 | 351,30 $ | 358,39 $ | +2,0 % | +0,1 % |
| 24 févr. 2026 | T4 2025 | 293,80 $ | 312,64 $ | +6,4 % | +0,7 % |
| 11 mai 2026 | T1 2026 | 303,63 $ | 299,69 $ | −1,3 % | +0,2 % |
| 6 août 2026 | T2 2026 | 265,12 $ | 261,10 $ | −1,5 % | −0,2 % |
| 9 nov. 2026 | T3 2026 | 249,95 $ | 276,09 $ | +10,5 % | +2,4 % |
Source : cours de clôture quotidiens de Polygon.io, recoupés avec Cboe ; dates de publication tirées des formulaires 8-K de Constellation (Item 2.02). Les variations sont notre calcul.
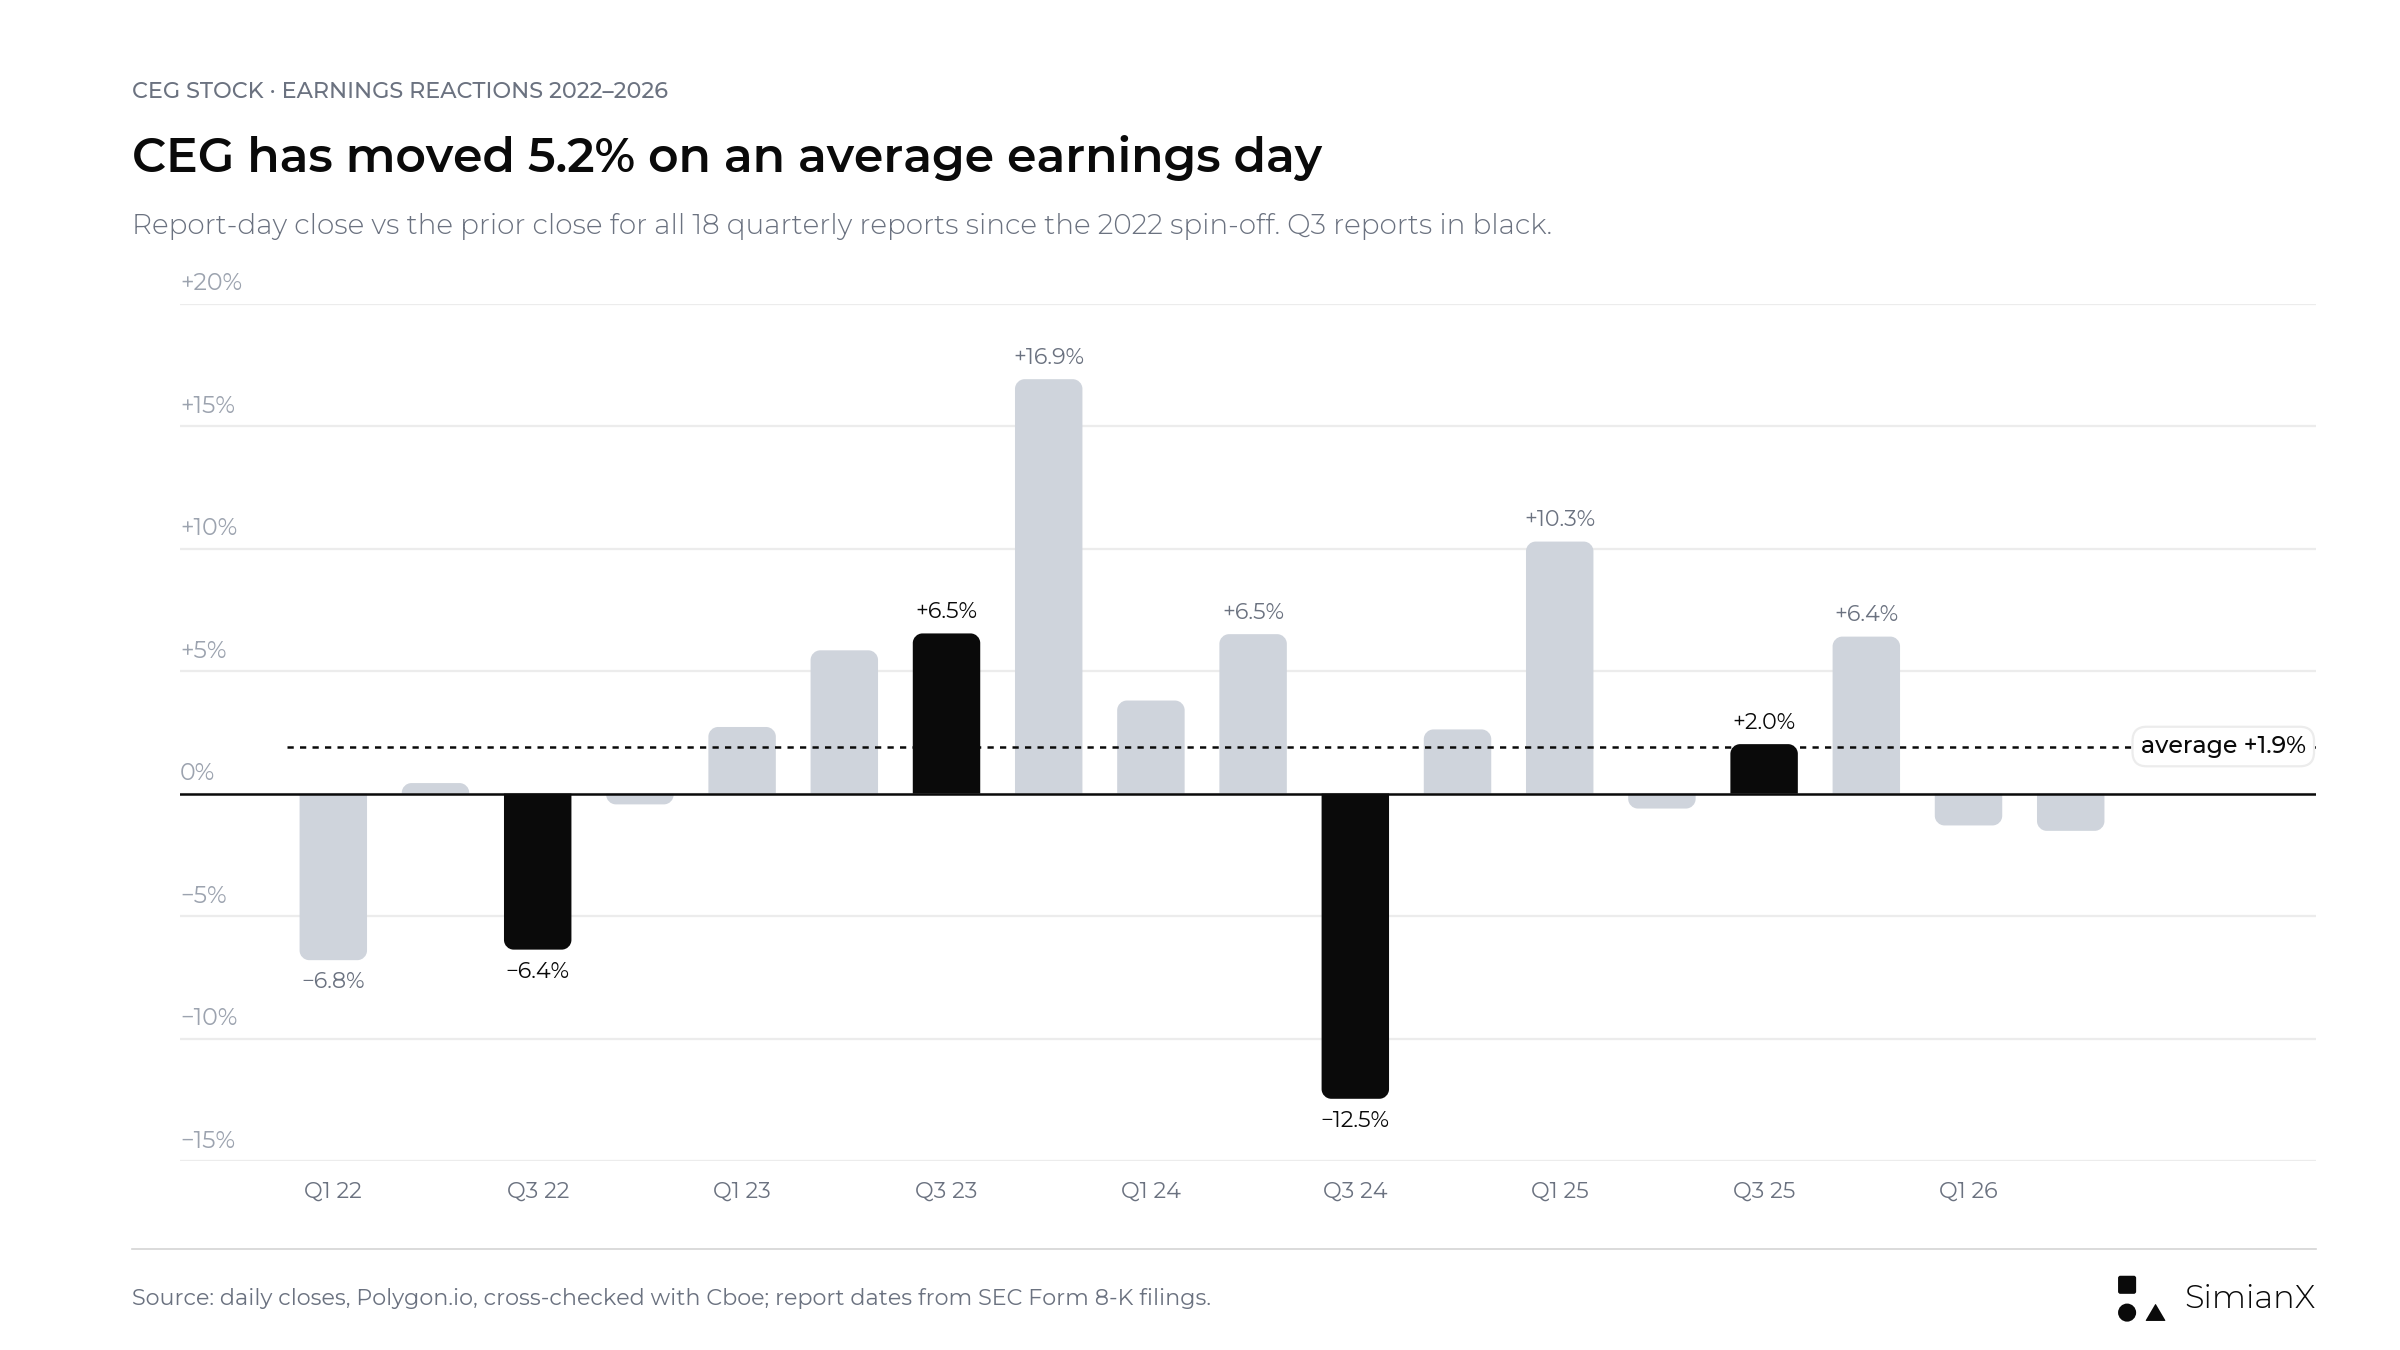
Les publications du T3 apparaissent en noir. Le graphique couvre les 18 publications antérieures au T3 2026. Les plus fortes variations ont été de +16,9 % en février 2024 et de −12,5 % en novembre 2024 ; la hausse de +10,5 % du 9 novembre 2026 est désormais la deuxième plus forte.
La tendance en chiffres :
- 19 publications, 12 hausses et 7 baisses. La variation moyenne est de +2,4 % et la médiane de +2,6 % (avant le T3 2026 : +1,9 % et +2,3 % sur 18 publications).
- Ampleur typique : 5,5 % dans un sens ou dans l'autre (variation moyenne en valeur absolue), contre 5,2 % auparavant.
- Les publications du T3 comptent désormais trois hausses et deux baisses, pour une moyenne d'environ 0,0 %, contre −2,6 % avant cette publication. La pire réaction depuis la scission est survenue lors d'une publication du T3 : −12,5 % le 4 novembre 2024, le jour où Constellation a relevé le milieu de sa fourchette de prévisions.
- Les gains des deux dernières publications se sont évaporés en séance. En mai 2026, le titre a ouvert en hausse de 3,8 % et clôturé en baisse de 1,3 %. En août 2026, il a ouvert en hausse de 4,8 %, le jour du relèvement des prévisions, et clôturé en baisse de 1,5 %. Le 9 novembre, le schéma a été rompu : CEG a ouvert en hausse de 4,2 % et clôturé en hausse de 10,5 %.
Une fourchette relevée ou resserrée n'a pas garanti une clôture en hausse. Le marché a eu tendance à réagir davantage à la qualité et à la visibilité des bénéfices qu'au dépassement affiché des attentes. Au T3 2026, il a obtenu les deux : un large dépassement et une fourchette dont le nouveau bas égalait l'ancien haut.
Qu'est-ce qui rendrait la publication haussière, mitigée ou baissière ?
Il s'agit de grilles de lecture qualitatives, pas de prévisions.
| Scénario | Éléments dans le communiqué et la conférence | Interprétation |
|---|---|---|
| Haussier | T3 proche de 3,90 $ ou au-dessus, facteur de charge nucléaire autour de 95 %, fourchette resserrée à 12,00 $ ou plus, coûts et calendrier clairs pour les augmentations de puissance | La croissance devient plus visible et plus finançable |
| Mitigé | BPA supérieur aux attentes, mais grâce au nombre d'actions ou à des marges ponctuelles, tandis que la trésorerie ou les détails des projets restent flous | Le chiffre affiché progresse plus vite que la visibilité |
| Baissier | Fourchette abaissée vers 11,50 $, poids persistant des arrêts, charges d'intérêts ou coûts d'intégration de Calpine plus élevés que prévu | Les risques d'exécution et de financement l'emportent sur l'optimisme quant à la demande |
Une publication solide n'a pas besoin d'un nouvel accord avec un hyperscaler. Une exploitation fiable et un rendement discipliné des engagements déjà signés pourraient valoir davantage qu'un nouveau grand accord aux conditions économiques non divulguées. De même, un trimestre inférieur aux attentes appellerait un diagnostic : le calendrier des rechargements et des arrêts temporaires n'a rien à voir avec une trajectoire de bénéfices durablement plus basse.
Le bilan de la publication : le T3 est ressorti nettement au-dessus de 3,90 $, le facteur de charge nucléaire a atteint 97,2 % et la fourchette a été resserrée au-dessus de 12,00 $, ce qui correspond à la colonne favorable. Les coûts et le calendrier des augmentations de puissance ont aussi été précisés. Les réserves de la colonne mitigée restent en partie valables : le relèvement a été attribué à une surperformance commerciale dans un marché volatil, que le cadre de bénéfices du groupe classe parmi les bénéfices « améliorés » (enhanced) et non parmi les bénéfices de base ; les charges d'intérêts ont augmenté et la trésorerie disponible a continué de baisser.
Liste de contrôle du T3 2026 : le résultat point par point
- BPA d'exploitation ajusté par rapport à 3,90 $ : 5,06 $. Le communiqué l'attribue à Calpine, à la performance commerciale et aux revenus de capacité, sans chiffre distinct pour Calpine ; le nombre d'actions (354 millions) n'en a pas été le moteur.
- Prévisions annuelles par rapport à 11,50 $–12,50 $ : milieu relevé et fourchette resserrée à 12,50 $–12,80 $, avec un milieu à 12,65 $.
- Facteur de charge nucléaire par rapport à 96,8 % au T3 2025 : 97,2 %, avec 20 jours d'arrêt pour rechargement et six hors rechargement.
- Calpine : production de 38 387 GWh au T3, 73 millions de dollars de coûts de fusion et d'intégration après impôts exclus du bénéfice ajusté, et cession de Brazos Valley finalisée en octobre (10-Q).
- Charges d'intérêts par rapport à 134 millions de dollars au T3 2025 : 217 millions de dollars.
- Trésorerie : flux de trésorerie opérationnel sur neuf mois de 4,98 milliards de dollars, dépenses d'investissement de 3,46 milliards et rachats de 3,00 milliards.
- Projets : pas de nouveau calendrier pour Crane dans le communiqué ; augmentations de puissance chiffrées à 1 165 MW pour environ 4,3 milliards de dollars ; le prêt du DOE reste conditionnel.
- PJM : pas de mise à jour sur l'achat de secours dans le communiqué ; nouvel accord Peak+ de 270 MW issu de la flotte nucléaire existante à partir de 2028.
Questions fréquentes
Quand Constellation Energy a-t-elle publié ses résultats du T3 2026 ?
Le lundi 9 novembre 2026, avant l'ouverture du marché américain. Le communiqué a été transmis à la SEC en tant que pièce 99.1 d'un formulaire 8-K, et la conférence téléphonique s'est tenue à 9 h (heure de l'Est).
Constellation Energy a-t-elle battu les attentes au T3 2026 ?
Oui. Le BPA d'exploitation ajusté s'est établi à 5,06 $, contre un consensus Zacks de 3,90 $ (au 5 novembre 2026), soit un dépassement de 29,7 %, et contre 3,04 $ au T3 2025. Le chiffre d'affaires a atteint 9,55 milliards de dollars, contre un consensus de 8,72 milliards. Le résultat net GAAP s'est élevé à 5,19 $ par action.
Quelles sont les prévisions de Constellation pour 2026 ?
Un bénéfice d'exploitation ajusté de 12,50 $ à 12,80 $ par action, fixé le 9 novembre 2026. La fourchette était de 11,00 $ à 12,00 $ le 31 mars, puis de 11,50 $ à 12,50 $ après le 6 août. Le BPA ajusté sur neuf mois s'élève à 10,35 $, ce qui implique environ 2,15 $ à 2,45 $ pour le quatrième trimestre.
Pourquoi l'action CEG a-t-elle bondi le 9 novembre 2026 ?
Le BPA ajusté a dépassé le consensus de près de 30 %, la fourchette annuelle est passée au-dessus de l'ancien haut et la production nucléaire a été solide. CEG a clôturé à 276,09 $, en hausse de 10,5 %, une séance où SPY a gagné 2,4 % et où les autres producteurs indépendants d'électricité ont progressé de 7 % à 10 %.
Comment le titre CEG réagit-il habituellement aux résultats ?
Sur 19 publications depuis 2022, le titre a progressé 12 fois et reculé 7 fois le jour de la publication. La variation moyenne en valeur absolue a été de 5,5 %. Lors des publications de mai et d'août 2026, il a ouvert en hausse et clôturé en baisse ; lors de celle de novembre 2026, il a ouvert en hausse de 4,2 % et clôturé en hausse de 10,5 %.
Pourquoi Calpine complique-t-elle les comparaisons avec 2025 ?
L'acquisition a été finalisée le 7 janvier 2026 et a ajouté environ 23 GW, 50 millions d'actions et environ 12,6 milliards de dollars de dette reprise. La croissance du chiffre d'affaires et des bénéfices en 2026 mêle la contribution des activités acquises à la performance de l'activité d'origine. La cession de Brazos Valley a été finalisée en octobre 2026, et la vente de cinq centrales PJM pour 5,0 milliards de dollars doit être finalisée d'ici la fin de l'année.
Les accords avec Google et Amazon s'ajoutent-ils aux bénéfices du T3 2026 ?
Non. L'accord avec Amazon a été annoncé le 30 septembre, dernier jour du trimestre, et celui avec Google le 6 octobre. Leur nouvelle capacité issue des augmentations de puissance arrive à partir de 2028, et les livraisons de Clinton à Meta débutent en juin 2027. Ces accords améliorent la visibilité du chiffre d'affaires à long terme, mais exigent d'abord plus de 7 milliards de dollars d'investissement.
Verdict : un net dépassement et des prévisions relevées ; le financement est le prochain test
La publication du T3 2026 de Constellation a satisfait la version la plus exigeante du test fixé avant les résultats : un BPA ajusté de 5,06 $ contre 3,90 $ attendus, un facteur de charge nucléaire de 97,2 % et une fourchette 2026 resserrée à 12,50 $–12,80 $, entièrement au-dessus du milieu de 12,00 $ que cette page avait fixé comme barre.
La question n'est plus de savoir si les entreprises technologiques veulent de l'électricité en continu ; les contrats avec Microsoft, Meta, Amazon et Google y ont répondu. Ce qui compte désormais, c'est la valeur qui reste aux actionnaires une fois pris en compte l'intégration, le financement, le risque d'arrêts et le programme d'investissement pluriannuel. Avant la publication, avec un titre en baisse de 29 % cette année et un marché qui doutait de la moitié haute de la fourchette, la ligne des prévisions devait probablement compter davantage que le chiffre trimestriel. Les deux ont été solides, et CEG a gagné 10,5 %. Les questions ouvertes sont désormais la part du relèvement liée à une marge commerciale volatile, la capacité du quatrième trimestre à dégager environ 2,30 $, et le financement du programme d'augmentations de puissance, de l'achat dans le Rhode Island et des rachats avec une trésorerie disponible ramenée à 603 millions de dollars.
Désormais, surveillez le résultat du T4 face aux 2,15 $ à 2,45 $ implicites, la finalisation de la vente des actifs PJM, la disponibilité nucléaire et les besoins de trésorerie. Jugez ensuite si les nouvelles informations rendent les rendements futurs plus visibles. Pour suivre le titre et ses dépôts réglementaires après la publication, utilisez la page du titre CEG ou l'analyse boursière par IA de SimianX. Pour un autre hyperscaler de l'autre côté de ces accords d'électricité, voir Alphabet : flux de trésorerie libre et capex IA, T3 2026.
Cet article est une analyse financière, et non un conseil en investissement personnalisé ni une recommandation d'achat ou de vente de valeurs mobilières.
Lecture Liée
- Actions du nucléaire et de l'uranium 2026 : le pari IA
- Infrastructure IA KKR Helix : NVDA, VST et l'énergie IA
- Accord NextEra-Dominion 2026 : Goulot 110 GW pour l'IA
- Action newcleo (NWCL) en Bourse : de 8,145 $ à 4,245 $
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Alphabet : flux de trésorerie libre et capex IA, T3 2026
- Amazon AWS : CA par trimestre, T2 2026 +37 % vs 54 Md$ capex
- Caterpillar 2026 : le trade énergie des data centers IA
Références
- Constellation : communiqué de résultats du T3 2026 (formulaire 8-K, pièce 99.1), 9 novembre 2026
- Constellation : présentation des résultats du T3 2026 (formulaire 8-K, pièce 99.2), 9 novembre 2026
- Constellation : formulaire 8-K annonçant les résultats du T3 2026, 9 novembre 2026
- Constellation : formulaire 10-Q du T3 2026, 9 novembre 2026
- Salle de presse de Constellation : Constellation Reports Third Quarter 2026 Results, 9 novembre 2026
- Yahoo Finance : cours et historique de CEG
- Constellation : communiqué de résultats du T2 2026 (formulaire 8-K, pièce 99.1), 6 août 2026
- Constellation : présentation des résultats du T2 2026 (formulaire 8-K, pièce 99.2), 6 août 2026
- Constellation : formulaire 10-Q du T2 2026, 6 août 2026
- Constellation : communiqué de résultats du T1 2026 (formulaire 8-K, pièce 99.1), 11 mai 2026
- Constellation : perspectives d'activité et de résultats 2026 (Business and Earnings Outlook) (formulaire 8-K, pièce 99.1), 31 mars 2026
- Constellation : communiqué de résultats du T4 2025 (formulaire 8-K, pièce 99.1), 24 février 2026
- Constellation : formulaire 10-K 2025, avec les informations sur l'acquisition de Calpine, 24 février 2026
- Constellation : communiqué de résultats du T3 2025 (formulaire 8-K, pièce 99.1), 7 novembre 2025
- Constellation : communiqué de résultats du T2 2025, avec l'accord Clinton conclu avec Meta (formulaire 8-K, pièce 99.1), 7 août 2025
- Constellation : communiqué de résultats du T3 2024 (formulaire 8-K, pièce 99.1), 4 novembre 2024
- SEC EDGAR : index des dépôts de Constellation Energy Corporation
- Constellation : annonce de l'accord avec Microsoft et du redémarrage de Crane, 20 septembre 2024
- Constellation : page du projet Crane Clean Energy Center
- Constellation : accord avec Amazon à Calvert Cliffs, 30 septembre 2026
- Constellation : accord avec Google pour 890 MW de nouvelle capacité nucléaire, 6 octobre 2026
- Constellation : engagement de prêt conditionnel du DOE pouvant atteindre 5 milliards de dollars, 27 octobre 2026
- Département de l'Énergie des États-Unis : engagement de prêt de 5 milliards de dollars pour des augmentations de puissance nucléaire, 27 octobre 2026
- American Nuclear Society : plan de Google et Constellation d'augmentation de puissance sur 11 unités, 6 octobre 2026
- PJM Inside Lines : résultats de l'enchère de capacité 2028/2029, 14 juillet 2026
- PJM Inside Lines : proposition modifiée de Reliability Backstop, 29 octobre 2026
- Zacks : faut-il acheter, conserver ou vendre Constellation Energy avant ses résultats du T3 ?, 5 novembre 2026
- Earnings Whispers via Finviz : Constellation face à un test de crédibilité sur ses prévisions 2026 relevées, 2 novembre 2026


