
 Par Muke
Résultats publiés du T3 2026 de D-Wave : référence avec résultats par trimestre, carnet de commandes, trésorerie et réactions du titre QBTS
D-Wave Quantum a publié un chiffre d'affaires de 4,51 millions de dollars pour le troisième trimestre 2026 avant l'ouverture américaine le mardi 10 novembre, 2,1 % au-dessus du consensus de 4,42 millions et en hausse de 20,7 % par rapport aux 3,74 millions d'un an plus tôt. La perte nette s'est élevée à 48,2 millions de dollars, soit 0,13 $ par action, plus lourde que la perte de 0,10 $ attendue par les analystes, mais bien inférieure aux 0,41 $ du T3 2025, quand des charges liées aux warrants avaient gonflé la perte. Les prises de commandes ont atteint 1,9 million, les obligations de prestation restant à remplir sont tombées à 38,3 millions contre 40,7 millions au 30 juin, et la trésorerie et les titres négociables ont terminé le trimestre à 503,4 millions de dollars. D-Wave n'a donné aucune prévision de chiffre d'affaires. QBTS a clôturé à 10,48 $ le 10 novembre, en baisse de 8,6 % par rapport à sa clôture de 11,47 $ avant la publication, tandis que l'ETF Nasdaq-100 (QQQ) a reculé de 0,7 %.
Cette page est une référence sur les résultats de D-Wave. Rédigée d'abord comme un aperçu, elle a été convertie en page de résultats. Elle rassemble dans un seul tableau onze trimestres de résultats publiés par l'entreprise, évalue le T3 2026 par rapport au consensus et aux questions posées avant la publication, suit les prises de commandes et le carnet de 38,3 millions de dollars, surveille la trésorerie et la dilution, et recense l'évolution du titre QBTS après chacune de ses 12 dernières publications trimestrielles. La question reste celle que posait le brouillon initial : le carnet de commandes peut-il se transformer en chiffre d'affaires et en trésorerie avant que les coûts d'exploitation et les actions nouvelles n'absorbent une trop grande part de cette valeur ? Le T3 a apporté une réponse partielle : le chiffre d'affaires a progressé, mais les nouvelles commandes n'ont pas remplacé les travaux livrés.
Mis à jour le 10 novembre 2026 (heure du Pacifique), après la clôture américaine, avec les résultats du T3 2026 de D-Wave et le cours de clôture du 10 novembre. Première publication le 9 novembre sous forme d'aperçu. Les cours de QBTS du 10 novembre sont des clôtures de séance régulière issues de Polygon.io, recoupées avec Nasdaq.com. Les chiffres du T3 2026 proviennent du communiqué de résultats de l'entreprise du 10 novembre (formulaire 8-K, Exhibit 99.1) et de sa présentation aux investisseurs (Exhibit 99.2), recoupés avec la version publiée dans la salle de presse de D-Wave. Sources antérieures à la publication : communiqués de résultats de D-Wave déposés sur formulaire 8-K, formulaires 10-Q et 10-K et autres dépôts sur SEC EDGAR, communiqués de presse de l'entreprise, transcription de la conférence de résultats du T2 2026, estimations datées de FXEmpire et d'Earnings Whispers, et cours de clôture quotidiens de Polygon.io. Les chiffres publiés, les estimations et nos propres calculs sont signalés tout au long du texte.
Résultats du T3 2026 de D-Wave en un coup d'œil
| Élément | T3 2026 | T3 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 4,51 M$ | 3,74 M$ | +20,7 % |
| Marge brute GAAP (en valeur) | 2,39 M$ | 2,67 M$ | −10,6 % |
| Taux de marge brute GAAP | 52,9 % | 71,4 % | −18,5 points |
| Charges d'exploitation GAAP | 55,9 M$ | 30,4 M$ | +83,7 % |
| Perte nette | 48,2 M$ | 140,0 M$ | −65,6 % |
| Perte nette par action | −0,13 $ | −0,41 $ | +0,28 $ |
| Perte d'EBITDA ajusté (non GAAP) | 37,7 M$ | 20,6 M$ | +82,7 % |
| Prises de commandes | 1,9 M$ | 2,4 M$ | −19 % |
| Obligations de prestation restant à remplir (RPO) | 38,3 M$ | 2,9 M$ | +1 221 % |
| Trésorerie et titres négociables | 503,4 M$ | 836,2 M$ | −39,8 % |
Source : communiqué de résultats du T3 2026 de D-Wave (formulaire 8-K, Exhibit 99.1) et présentation aux investisseurs (Exhibit 99.2), 10 novembre 2026. Les variations des prises de commandes et des RPO sont celles publiées par l'entreprise ; les autres sont notre calcul.
La composition du chiffre d'affaires explique la baisse de la marge. Le chiffre d'affaires des services professionnels a augmenté de 1,5 million, à 2,0 millions de dollars, et celui du QCaaS de 0,8 million, à 2,2 millions, tandis que les ventes de systèmes ont reculé de 1,5 million. L'entreprise attribue la baisse du taux de marge brute principalement au poids accru des services professionnels, moins rentables. Plus de 100 clients ont généré du chiffre d'affaires au cours du trimestre, dont 48 % d'entreprises commerciales.
Résultats réels face aux attentes
| Mesure | Attendu avant la publication | Réel | Verdict |
|---|---|---|---|
| Chiffre d'affaires | 4,42 M$ (consensus FXEmpire, 9 nov.) ; environ 4,0 M$ (Earnings Whispers) | 4,51 M$ | Dépassé de 2,1 % ; au-dessus des deux estimations |
| Perte nette par action (GAAP) | −0,10 $ (FXEmpire, 16 analystes ; Earnings Whispers également −0,10 $) ; « whisper number » −0,16 $ | −0,13 $ | Manqué de 0,03 $ face au consensus ; meilleur que le « whisper number » |
| Signal de la direction pour le T3 | Chiffre d'affaires « en légère hausse » par rapport aux 3,08 M$ du T2 | +46,7 % par rapport au T2 | Bien au-delà d'une « légère » hausse |
| Prises de commandes | 2,4 M$ au T3 2025 ; 2,1 M$ au T2 2026 | 1,9 M$ | Inférieures aux deux |
| RPO | 40,7 M$ au 30 juin | 38,3 M$ | En baisse de 5,9 % par rapport à juin |
| Perte d'EBITDA ajusté | 37,1 M$ au T2 2026 | 37,7 M$ | Légèrement plus lourde |
| Deux expéditions de systèmes | Prévues au T4 (conférence d'août) | Aucune mise à jour dans le communiqué | Toujours en attente |
Les écarts et pourcentages sont nos calculs. D-Wave ne publie que le BPA GAAP ; −0,13 $ correspond à la perte nette par action de base et diluée, sur 374,1 millions d'actions en moyenne pondérée.
L'instantané antérieur à la publication sur lequel cette page a été construite est conservé ci-dessous pour mémoire.
Avant la publication : ce qui était attendu
| Élément | Chiffre | Source et date |
|---|---|---|
| Date de publication | Mardi 10 novembre 2026, avant l'ouverture aux États-Unis ; webcast à 8 h 00 ET | Annonce de D-Wave, 27 octobre 2026 |
| BPA consensuel | −0,10 $ (16 analystes), contre −0,41 $ au T3 2025 | FXEmpire, 9 novembre ; Earnings Whispers également −0,10 $ |
| Chiffre d'affaires consensuel | 4,42 M$ (FXEmpire) ; environ 4,0 M$ (Earnings Whispers) | Contre 3,739 M$ au T3 2025 |
| « Whisper number » d'Earnings Whispers | −0,16 $ par action | Earnings Whispers, 3 novembre |
| Signal de la direction pour le T3 | Chiffre d'affaires « en légère hausse » par rapport aux 3,08 M$ du T2 ; T4 « en nette hausse » | Conférence de résultats du T2 2026, 6 août |
| T2 2026 face aux estimations | Chiffre d'affaires de 3,08 M$ contre 4,11 M$ attendus ; BPA GAAP de −0,13 $ | FXEmpire ; communiqué du T2 |
| Carnet (RPO) au 30 juin | 40,7 M$, dont 57 % exigibles sous 12 mois | Communiqué du T2 2026 |
| Trésorerie et titres négociables | 546,2 M$ au 30 juin | Communiqué du T2 2026 |
| Dernière clôture de QBTS | 11,47 $ (9 nov. 2026) ; −56,1 % depuis le début de l'année | Polygon.io |
| QBTS face à ses pairs en 2026 | IONQ −21,2 %, RGTI −41,4 %, QUBT −33,1 % ; ETF Nasdaq-100 (QQQ) +10,6 % | Polygon.io, au 9 nov. |
Les estimations des analystes sont des instantanés de tiers, pas des prévisions de l'entreprise ; D-Wave ne publie aucun objectif trimestriel de chiffre d'affaires ou de BPA. Le brouillon initial citait aussi des chiffres de MarketBeat (4,37 millions de dollars, −0,1021 $) que nous n'avons pas pu consulter et que nous avons retirés.
Le repère utile est la formulation de la direction elle-même. Un trimestre à 4,42 millions de dollars serait 43,7 % au-dessus du T2, ce qui dépasse une « légère » hausse. Le chiffre d'Earnings Whispers, environ 4,0 millions, correspondrait à une hausse séquentielle de 30 %. Dans les deux cas, le marché demande davantage que ce que l'entreprise a dit en août ; un chiffre d'affaires inférieur au consensus ne signifierait donc pas à lui seul que le plan de livraisons a glissé. Les 4,51 millions de dollars publiés dépassent de 46,7 % le T2 : au-dessus des deux estimations et bien au-delà d'une « légère » hausse.
Résultats de D-Wave par trimestre, du T1 2024 au T3 2026
| Trimestre | Chiffre d'affaires | Marge brute | Perte nette GAAP | BPA | Perte d'EBITDA ajusté | Prises de commandes | RPO en fin de trimestre |
|---|---|---|---|---|---|---|---|
| T1 2024 | 2,47 M$ | 1,66 M$ | 17,3 M$ | −0,11 $ | 12,9 M$ | 4,5 M$ | 7,4 M$ |
| T2 2024 | 2,18 M$ | 1,39 M$ | 17,8 M$ | −0,10 $ | 13,9 M$ | 0,7 M$ | 8,1 M$ |
| T3 2024 | 1,87 M$ | 1,04 M$ | 22,7 M$ | −0,11 $ | 13,8 M$ | 2,3 M$ | 4,0 M$ |
| T4 2024 | 2,31 M$ | 1,47 M$ | 86,1 M$ | −0,37 $ | 15,3 M$ | 18,3 M$ | 19,4 M$ |
| T1 2025 | 15,00 M$ | 13,88 M$ | 5,4 M$ | −0,02 $ | 6,1 M$ | 1,6 M$ | 6,4 M$ |
| T2 2025 | 3,10 M$ | 1,98 M$ | 167,3 M$ | −0,55 $ | 20,0 M$ | 1,3 M$ | 5,3 M$ |
| T3 2025 | 3,74 M$ | 2,67 M$ | 140,0 M$ | −0,41 $ | 20,6 M$ | 2,4 M$ | 2,9 M$ |
| T4 2025 | 2,75 M$ | 1,78 M$ | 42,3 M$ | −0,12 $ | 25,0 M$ | 13,4 M$ | 13,4 M$ |
| T1 2026 | 2,86 M$ | 1,82 M$ | 18,4 M$ | −0,05 $ | 32,8 M$ | 33,4 M$ | 42,4 M$ |
| T2 2026 | 3,08 M$ | 1,70 M$ | 48,0 M$ | −0,13 $ | 37,1 M$ | 2,1 M$ | 40,7 M$ |
| T3 2026 | 4,51 M$ | 2,39 M$ | 48,2 M$ | −0,13 $ | 37,7 M$ | 1,9 M$ | 38,3 M$ |
Source : communiqués de résultats de D-Wave sur formulaire 8-K (Exhibit 99.1) pour le BPA, la perte d'EBITDA ajusté et les prises de commandes ; chiffre d'affaires, marge brute, perte nette et RPO tirés des dépôts XBRL de l'entreprise (formulaires 10-Q et 10-K). Le chiffre d'affaires et la marge brute du T4 sont notre calcul (exercice complet moins les neuf premiers mois). Les prises de commandes et les pertes d'EBITDA ajusté des T1 et T2 2024, ainsi que la perte d'EBITDA ajusté du T3 2024, sont déduites des comparaisons sur un an figurant dans les communiqués de 2025. Les chiffres du T3 2026 proviennent du communiqué de résultats du 10 novembre 2026 ; le consensus FXEmpire était de 4,42 millions de dollars de chiffre d'affaires et d'une perte de 0,10 $ par action.
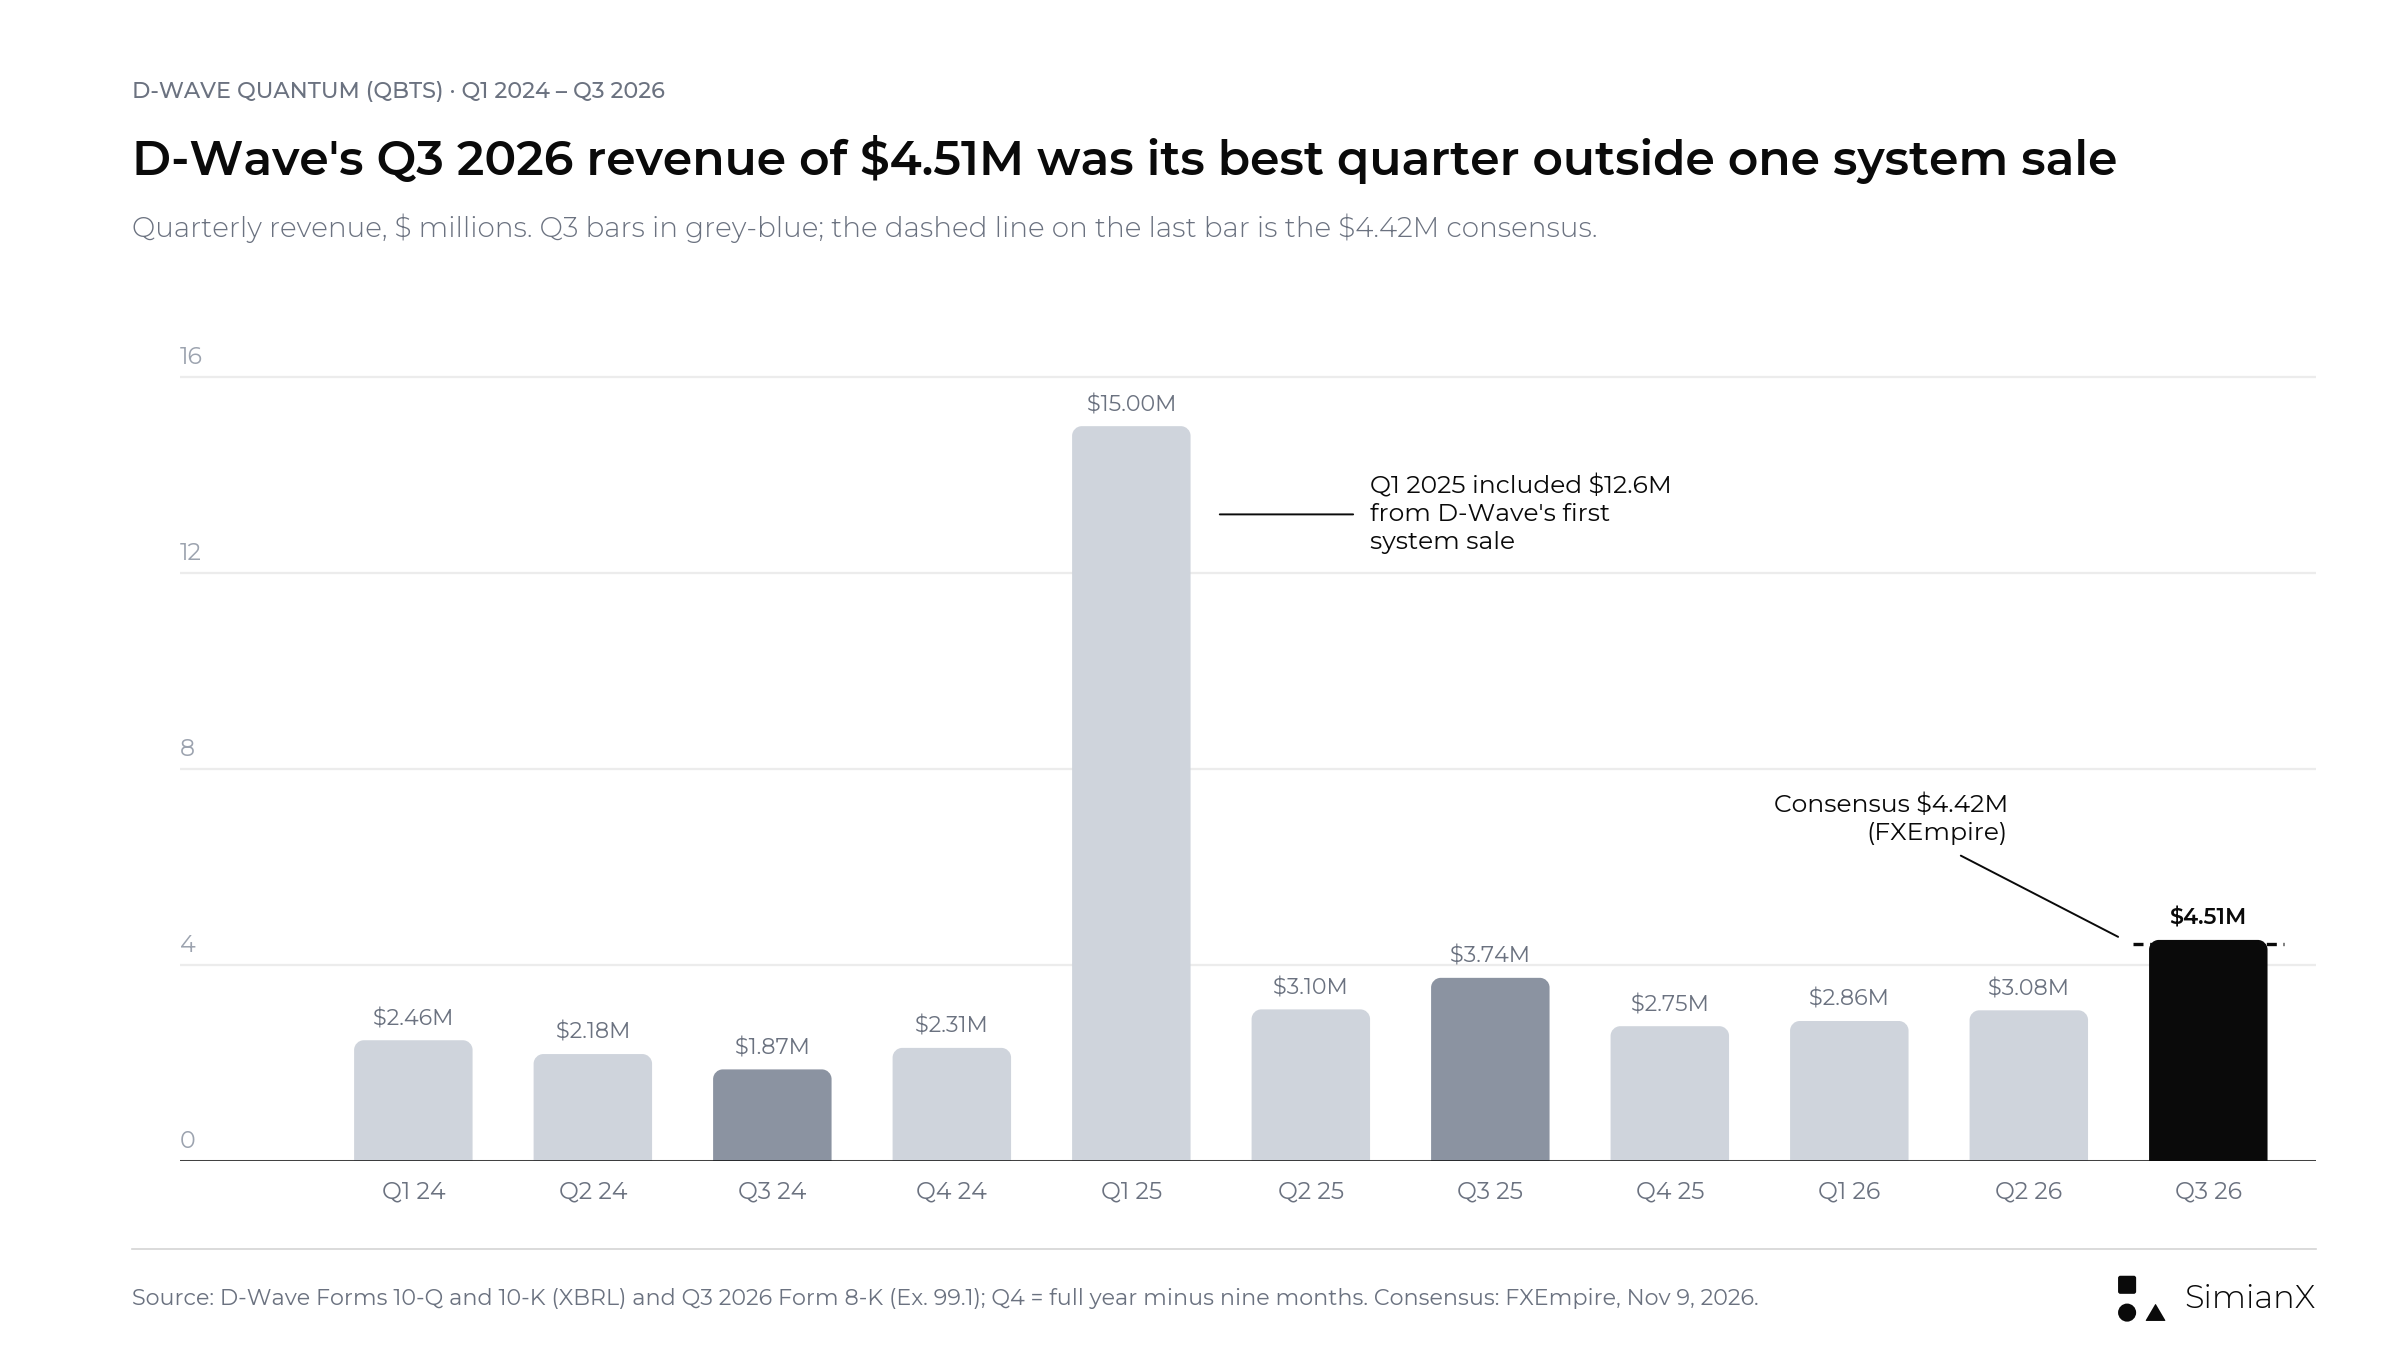
En dehors du T1 2025, qui comprenait 12,6 millions de dollars issus de la première vente d'un système de recuit quantique (annealing) de D-Wave, le chiffre d'affaires trimestriel était resté entre environ 1,9 et 3,7 millions de dollars. Le T3 2026, à 4,51 millions, est le trimestre le plus élevé hors cette vente et se situe juste au-dessus du consensus de 4,42 millions (ligne pointillée).
Trois points ressortent. D'abord, le chiffre d'affaires a à peine bougé pendant deux ans et demi, hors vente d'un système ; les 4,51 millions de dollars du T3 2026 marquent la première nette progression, portée par les services professionnels et le QCaaS plutôt que par un système. Ensuite, la perte nette GAAP fluctue au gré de charges non monétaires liées aux bons de souscription (warrants) : les T2 et T3 2025 ont supporté d'importantes pertes de réévaluation à la juste valeur des warrants, et tous les warrants publics restants ont été rachetés en novembre 2025. Enfin, la perte d'EBITDA ajusté, qui exclut ces charges, a augmenté à chaque trimestre depuis le T1 2025, de 6,1 millions à 37,7 millions de dollars au T3 2026. Cette dernière ligne est la mesure la plus claire de ce que coûte le fonctionnement de l'activité.
Prises de commandes et carnet de D-Wave : forte croissance annuelle, moins d'élan séquentiel
Les prises de commandes, les obligations de prestation restant à remplir et le chiffre d'affaires mesurent des étapes différentes de la commercialisation.
Les prises de commandes représentent les commandes clients censées générer du chiffre d'affaires futur. Les obligations de prestation restant à remplir, ou RPO (remaining performance obligations : carnet contractuel pas encore comptabilisé en chiffre d'affaires), représentent le prix de transaction des commandes non résiliables pour lesquelles la prestation n'a pas encore été fournie. Aucune de ces deux mesures n'équivaut au chiffre d'affaires trimestriel comptabilisé.
La comparaison entre périodes est révélatrice.
| Indicateur | T1 2026 | T2 2026 | Ce que montre la comparaison |
|---|---|---|---|
| Prises de commandes trimestrielles — publié | 33,4 M$ | 2,1 M$ | Les commandes se sont fortement concentrées sur le T1 |
| RPO en fin de trimestre — publié | 42,4 M$ | 40,7 M$ | Le carnet a reculé d'un trimestre à l'autre |
| Prises de commandes du premier semestre — publié | — | 35,5 M$ | Hausse d'environ 1 120 % par rapport à 2,9 M$ |
| Part du T1 dans les commandes du semestre — notre calcul | 94,1 % | — | Un premier trimestre exceptionnel a dominé le total semestriel |
| Variation séquentielle des RPO — notre calcul | — | −4,0 % | La croissance annuelle ne s'est pas traduite par une expansion trimestrielle continue |
Sources : communiqués des T1 et T2 2026 de D-Wave. Les prises de commandes du premier semestre incluent 2,3 millions de dollars de commandes de Quantum Circuits conclues juste avant l'acquisition.
La publication du T3 2026 prolonge la comparaison :
| Indicateur | T2 2026 | T3 2026 | Ce que montre la comparaison |
|---|---|---|---|
| Prises de commandes trimestrielles — publié | 2,1 M$ | 1,9 M$ | Un deuxième trimestre faible d'affilée |
| RPO en fin de trimestre — publié | 40,7 M$ | 38,3 M$ | En baisse de 5,9 % par rapport à juin et de 9,7 % par rapport au pic de mars (notre calcul) |
| Prises de commandes depuis le début de l'année — publié | 35,5 M$ (six mois) | 37,4 M$ (neuf mois) | Hausse de 611 % par rapport à 5,3 M$ |
| Part du T1 dans les commandes sur neuf mois — notre calcul | — | 89,3 % | Le T1 pèse toujours l'essentiel de l'année |
Source : communiqué et présentation aux investisseurs du T3 2026 de D-Wave. Les commandes sur neuf mois incluent les mêmes 2,3 millions de dollars de commandes de Quantum Circuits.
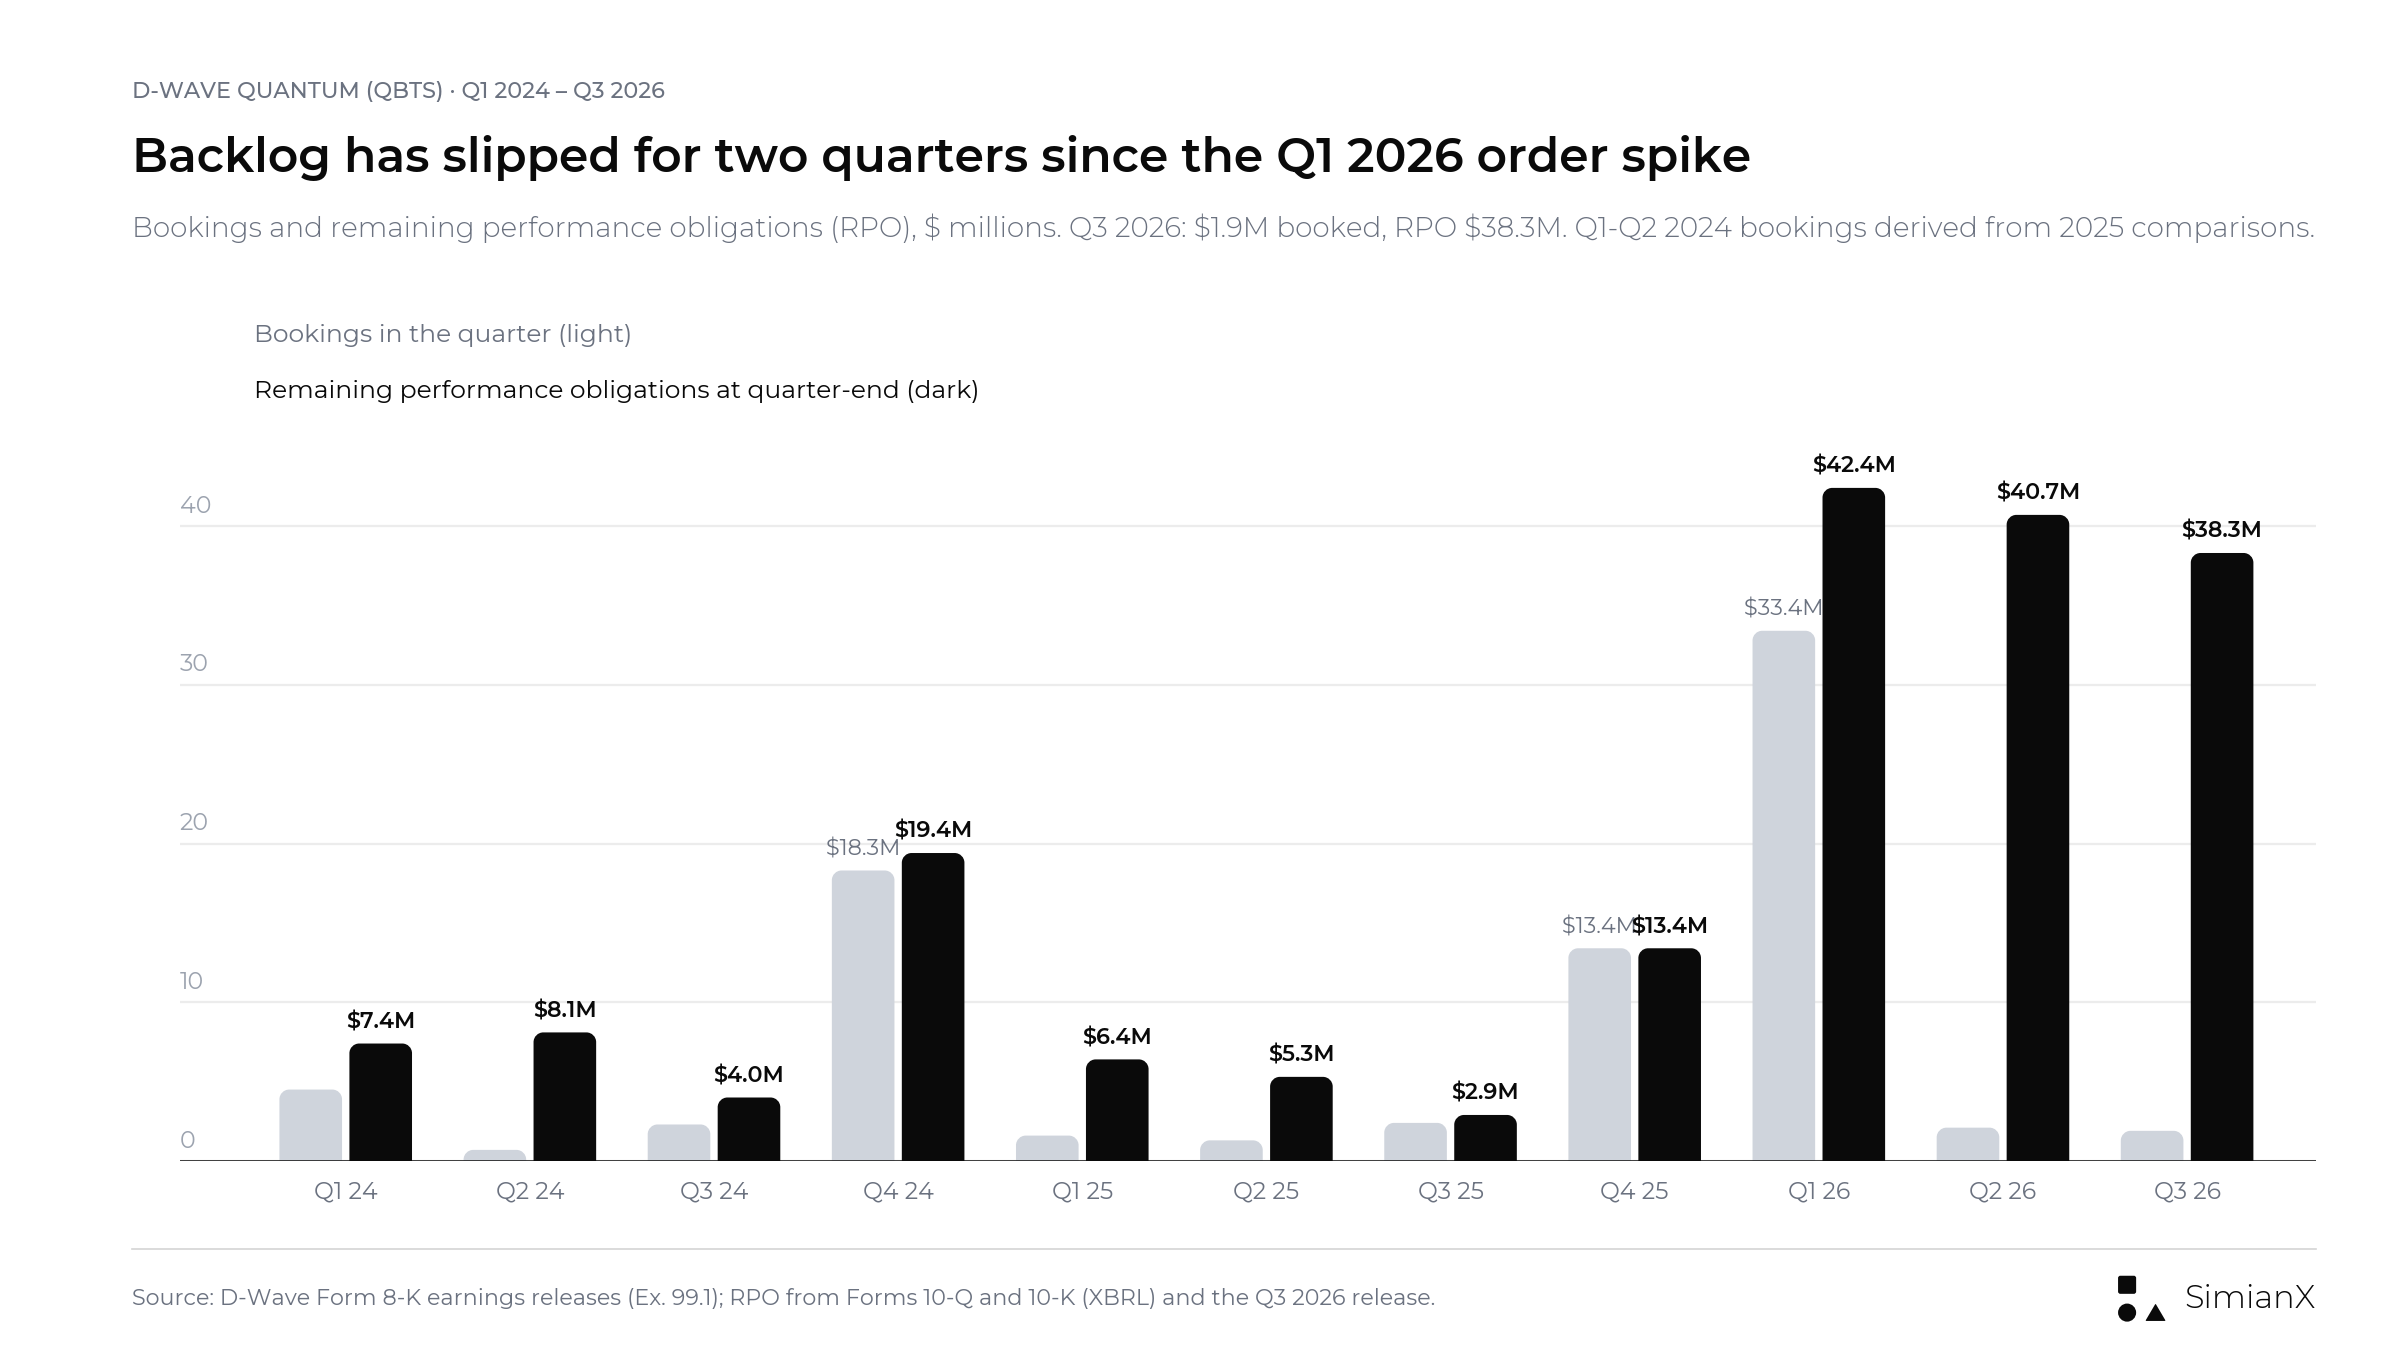
Le carnet de commandes a bondi au T1 2026 grâce à deux gros contrats ; les T2 et T3 ont ajouté 2,1 et 1,9 millions de dollars, et les RPO ont glissé à 38,3 millions.
D-Wave a indiqué que les RPO de fin juin avaient progressé de 668 % sur un an, de 5,3 à 40,7 millions de dollars. C'est une croissance substantielle. Pourtant, comparer juin à mars conduit à un autre constat : les RPO ont baissé de 1,7 million de dollars. Le T3 a reproduit ce schéma : les RPO de fin septembre ont progressé de 1 221 % par rapport aux 2,9 millions d'un an plus tôt, mais elles sont inférieures de 2,4 millions à celles du 30 juin.
Les deux affirmations peuvent être vraies. La question la plus utile est de savoir si le carnet se reconstitue à mesure que le chiffre d'affaires est comptabilisé. Un carnet en baisse peut être sain si l'entreprise exécute rapidement les travaux contractés. C'est moins encourageant si les nouvelles commandes faiblissent pendant que les calendriers de livraison s'allongent.
Les investisseurs ont donc besoin d'un pont expliquant les RPO d'ouverture, les ajouts, le chiffre d'affaires comptabilisé et les éventuelles modifications de contrats. Les prises de commandes et les RPO ont des définitions différentes ; il ne faut donc pas les forcer dans un rapprochement mécanique sans vérifier les contrats sous-jacents. À titre de simple contrôle approximatif pour le T3 : 40,7 millions de RPO d'ouverture plus 1,9 million de commandes moins 4,5 millions de chiffre d'affaires donnent environ 38,1 millions, proche des 38,3 millions publiés (notre calcul).
Quand les commandes de D-Wave deviendront-elles du chiffre d'affaires ?
D-Wave a indiqué qu'environ 57 % de ses RPO de fin juin devaient devenir du chiffre d'affaires au cours des 12 mois suivants, et 72 % sous deux ans. Trois mois plus tôt, ces proportions étaient de 54 % et 71 % d'un solde de 42,4 millions de dollars. Au 30 septembre, elles étaient de 59 % et 71 % de 38,3 millions.
| Horizon de comptabilisation | Au 31 mars 2026 (42,4 M$) | Au 30 juin 2026 (40,7 M$) | Au 30 septembre 2026 (38,3 M$) |
|---|---|---|---|
| Sous 12 mois | 54 % ≈ 22,9 M$ | 57 % ≈ 23,2 M$ | 59 % ≈ 22,6 M$ |
| Sous 24 mois | 71 % ≈ 30,1 M$ | 72 % ≈ 29,3 M$ | 71 % ≈ 27,2 M$ |
| Au-delà de 24 mois | 29 % ≈ 12,3 M$ | 28 % ≈ 11,4 M$ | 29 % ≈ 11,1 M$ |
Les pourcentages sont publiés par l'entreprise ; les montants en dollars sont notre calcul. Le montant à 24 mois inclut celui à 12 mois. Ces chiffres ne doivent pas être additionnés.
Ce calendrier montre pourquoi les investisseurs ne doivent pas traiter l'ensemble du carnet comme du chiffre d'affaires à court terme, ni supposer qu'il relève entièrement de l'année civile 2026. Il explique aussi pourquoi l'annonce d'une grosse commande peut coexister avec des ventes publiées modestes.
Le poste individuel le plus important est l'achat d'un système de 20 millions de dollars par Florida Atlantic University, enregistré en commandes au T1, avec un déploiement attendu d'ici fin 2026. Lors de la conférence d'août, le directeur financier de l'époque, John Markovich, a déclaré que D-Wave prévoyait toujours d'expédier deux systèmes de recuit quantique d'ici la fin de l'année, probablement tous deux au T4, avec « une partie du chiffre d'affaires lié à l'installation et à l'étalonnage de ces systèmes reportée sur 2027 ». La présentation de D-Wave indique que le chiffre d'affaires des systèmes est comptabilisé principalement à l'expédition et à l'achèvement de l'étalonnage.
La conférence de résultats devrait préciser si ces prévisions de comptabilisation ont changé, si l'acceptation par le client et les jalons d'installation progressent, et quelle part des travaux contractés se situe désormais en 2027 ou au-delà. Le communiqué du T3 lui-même n'a donné aucune mise à jour sur les deux expéditions de systèmes du T4 ni sur le système de Florida Atlantic University, qu'il ne cite que comme participant à la bêta du simulateur à portes logiques.
L'encaissement est une autre question distincte. Un paiement client peut précéder la comptabilisation du chiffre d'affaires, tandis qu'une partie du chiffre d'affaires comptabilisé peut ne pas encore avoir été encaissée. L'information la plus solide relierait les trois étapes : engagement contractuel, comptabilisation et encaissement.
Toutes les livraisons de systèmes ne sont pas la même transaction commerciale
Un risque majeur dans l'analyse des valeurs quantiques consiste à traiter chaque ordinateur installé comme une vente de système. Les accords de D-Wave montrent pourquoi cette approche n'est pas fiable.
Sa communication du T1 2026 faisait état d'un achat de système de 20 millions de dollars par Florida Atlantic University et, séparément, d'un contrat d'informatique quantique en tant que service (entreprise) de 10 millions de dollars sur deux ans avec une société du Fortune 100.
L'accord italien a une structure différente. Le communiqué du T3 2025 de D-Wave décrivait un accord de 10 millions d'euros portant sur 50 % de la capacité d'un système Advantage2 pendant cinq ans, assorti d'une option d'achat du système complet.
| Accord | Structure commerciale publiée | Pourquoi la distinction compte |
|---|---|---|
| Florida Atlantic University | Contrat d'achat de système de 20 M$ | Le chiffre d'affaires suit en grande partie l'expédition et l'étalonnage |
| Contrat QCaaS entreprise | 10 M$ sur deux ans | La valeur du contrat est comptabilisée dans la durée, pas sur un seul trimestre |
| Accord de capacité italien | 10 millions d'euros pour cinq ans à 50 % de la capacité, avec option d'achat | L'installation ne crée pas automatiquement une vente de système complet |
Sources : communiqués du T3 2025 et du T1 2026 de D-Wave.
D-Wave a annoncé le 15 octobre 2026 que le système Advantage2 italien, financé par Swiss Quantum Technology et baptisé VoltaB1, était arrivé en Lombardie pour être installé à la Villa Saporiti, à Côme (Como). C'était après la clôture du trimestre, le 30 septembre. C'est pertinent pour les perspectives, mais cela ne doit pas être présenté comme une livraison achevée au T3, ni servir à supposer un montant de chiffre d'affaires précis sans vérifier les conditions de comptabilisation du contrat. Le communiqué du T3 le présente comme livré pour installation, financé par Swiss Quantum Technology SA, et indique que les ventes de systèmes du T3 étaient inférieures de 1,5 million de dollars à celles d'un an plus tôt.
Cette distinction est particulièrement importante pour évaluer l'attente de la direction selon laquelle deux systèmes seraient expédiés fin 2026. Deux expéditions ne signifient pas nécessairement deux ventes d'équipements économiquement identiques.
La qualité du chiffre d'affaires compte plus qu'un seul gros trimestre
Une transaction portant sur un système peut transformer la croissance trimestrielle tout en révélant relativement peu de chose sur l'activité récurrente.
Le chiffre d'affaires du premier semestre 2025 de D-Wave comprenait 13,7 millions de dollars liés à sa première vente d'un système de recuit quantique. Cette base de comparaison explique l'essentiel de la baisse de 67 % du chiffre d'affaires du premier semestre 2026, à 5,9 millions de dollars. Au T2 2026, les ventes de systèmes n'ont contribué qu'à hauteur de 0,26 million sur un total de 3,08 millions de dollars.
La leçon n'est pas d'ignorer les ventes de systèmes. Elles font partie de l'activité. La leçon est d'éviter d'interpréter une comparaison heurtée sur les équipements comme une mesure complète de la demande continue des clients.
L'informatique quantique en tant que service, ou QCaaS (accès à l'informatique quantique via le cloud), offre un autre éclairage. Le formulaire 10-Q du T2 2026 fait état d'un chiffre d'affaires QCaaS de 1,86 million de dollars, en hausse de 50 % par rapport à 1,24 million un an plus tôt. Les applications en production ont représenté 37,3 % du chiffre d'affaires QCaaS du premier semestre, soit environ 1,3 million de dollars, contre 9,8 % un an plus tôt. Les clients commerciaux ont fourni 62,4 % du chiffre d'affaires du T2, contre 45,1 % un an plus tôt.
Ces chiffres conduisent à une question plus précise : les clients passent-ils de l'expérimentation à un usage opérationnel répété ? En sens inverse, la marge brute est tombée à 55,4 % contre 63,8 %, principalement en raison de la hausse des coûts de personnel. Au T3 2026, le chiffre d'affaires QCaaS est passé de 1,4 à 2,2 millions de dollars et celui des services professionnels de 0,5 à 2,0 millions, tandis que le taux de marge brute GAAP a encore reculé, à 52,9 % contre 71,4 %, parce que les services professionnels, moins rentables, ont pesé davantage dans le chiffre d'affaires.
Le 18 août, D-Wave et NTT DOCOMO ont annoncé une deuxième application en production dans les opérations réseau. L'application a réduit le volume de pointe quotidien des signaux d'enregistrement de localisation de 65,3 % et celui des signaux de radiomessagerie (paging) de 7,0 %. Ce sont des résultats propres à cette application, pas la preuve que chaque client obtiendra le même résultat. Néanmoins, un deuxième déploiement en production est commercialement plus parlant qu'une liste indifférenciée de projets pilotes.
Pour le T3, des éléments utiles seraient les renouvellements, des applications supplémentaires chez les clients existants, du chiffre d'affaires lié à la production et une participation plus large au-delà de quelques gros clients. Le communiqué a ajouté des canaux plutôt que des montants contractuels publiés : un partenariat stratégique avec CGI, un protocole d'accord avec LG CNS et une prolongation pluriannuelle de l'accord de fabrication avec SkyWater.
Une perte GAAP plus faible ne signifierait pas forcément une meilleure exploitation
Le trimestre précédent de D-Wave montre pourquoi le chiffre phare des résultats a besoin d'un rapprochement.
| Mesure | T2 2025 | T2 2026 | Interprétation |
|---|---|---|---|
| Perte nette GAAP — publié | 167,3 M$ | 48,0 M$ | Une perte publiée nettement plus faible |
| Charge de réévaluation des warrants — publié | Environ 142,0 M$ de plus en 2025 | Aucune (warrants rachetés en nov. 2025) | Une importante charge comptable de l'an dernier a disparu |
| Charges d'exploitation GAAP — publié | 28,5 M$ | 55,0 M$ | Hausse de 93 % |
| Perte d'EBITDA ajusté — publié | 20,0 M$ | 37,1 M$ | L'indicateur d'exploitation ajusté s'est dégradé |
Sources : communiqué du T2 2026 et formulaire 10-Q de D-Wave.
Sur la base des chiffres arrondis, la perte nette GAAP a diminué d'environ 71,3 %, tandis que la perte d'EBITDA ajusté a augmenté d'environ 85,5 %. Ces évolutions en apparence contradictoires s'expliquent en grande partie par la charge liée aux warrants de l'année précédente.
Le même effet joue dans la comparaison du T3. La perte nette de 140,0 millions de dollars du T3 2025, soit 0,41 $ par action, comprenait elle aussi des charges liées aux warrants. La perte publiée du T3 2026, 48,2 millions de dollars soit 0,13 $ par action, est inférieure de 65,6 % à celle d'un an plus tôt, surtout parce que la charge de 121,9 millions liée aux warrants a disparu, tandis que la perte d'EBITDA ajusté s'est creusée de 83 %, à 37,7 millions. Le T1 2026 a connu une seconde distorsion : un avantage fiscal de 28,5 millions de dollars lié à l'acquisition de Quantum Circuits, qui a limité la perte nette de ce trimestre à 18,4 millions de dollars.
Cela ne rend pas les résultats GAAP sans intérêt. Cela signifie que comparer uniquement les pertes nettes donnerait une image incomplète des progrès opérationnels. Pour le T3, les investisseurs devraient distinguer :
- La croissance du chiffre d'affaires et de la marge brute.
- Les dépenses de recherche et développement.
- Les frais commerciaux et administratifs.
- Les éléments liés aux acquisitions et les effets fiscaux.
- La rémunération non monétaire et les effets comptables.
L'EBITDA ajusté est lui aussi incomplet. Exclure la rémunération en actions n'efface pas son importance pour les actionnaires, et un indicateur d'EBITDA ne capte pas tous les besoins de trésorerie. L'amélioration la plus solide apparaîtrait à la fois dans la performance opérationnelle, les flux de trésorerie et l'économie par action.
Consommation de trésorerie de D-Wave : la liquidité achète du temps, pas une rentabilité automatique
D-Wave a déclaré une trésorerie et des titres de placement négociables de 546,2 millions de dollars au 30 juin 2026, contre un record de 884,5 millions fin 2025. Plus de 90 % de la baisse sur un an (par rapport à juin 2025) correspond à la trésorerie versée pour Quantum Circuits, que la présentation aux investisseurs chiffre à environ 250 millions de dollars. Au 30 septembre, le montant était de 503,4 millions de dollars, en baisse de 42,8 millions par rapport au 30 juin.
| Mesure | Période | Montant publié |
|---|---|---|
| Trésorerie et titres de placement négociables | 31 décembre 2025 | 884,5 M$ |
| Trésorerie et titres de placement négociables | 31 mars 2026 | 588,4 M$ |
| Trésorerie et titres de placement négociables | 30 juin 2026 | 546,2 M$ |
| Trésorerie et titres de placement négociables | 30 septembre 2026 | 503,4 M$ |
| Sorties de trésorerie d'exploitation | Premier semestre 2026 | 73,5 M$ |
| Sorties de trésorerie d'exploitation | Premier semestre 2025 | 34,6 M$ |
| Sorties de trésorerie d'exploitation | Neuf premiers mois de 2026 | 109,0 M$ |
| Sorties de trésorerie d'exploitation | T3 2026 (notre calcul) | 35,6 M$ |
| Acquisitions d'immobilisations corporelles | Premier semestre 2026 | 5,5 M$ |
| Acquisitions d'immobilisations corporelles | Neuf premiers mois de 2026 | 13,0 M$ |
Sources : communiqués du T4 2025, du T1 2026, du T2 2026 et du T3 2026 de D-Wave et formulaire 10-Q du T2 2026.
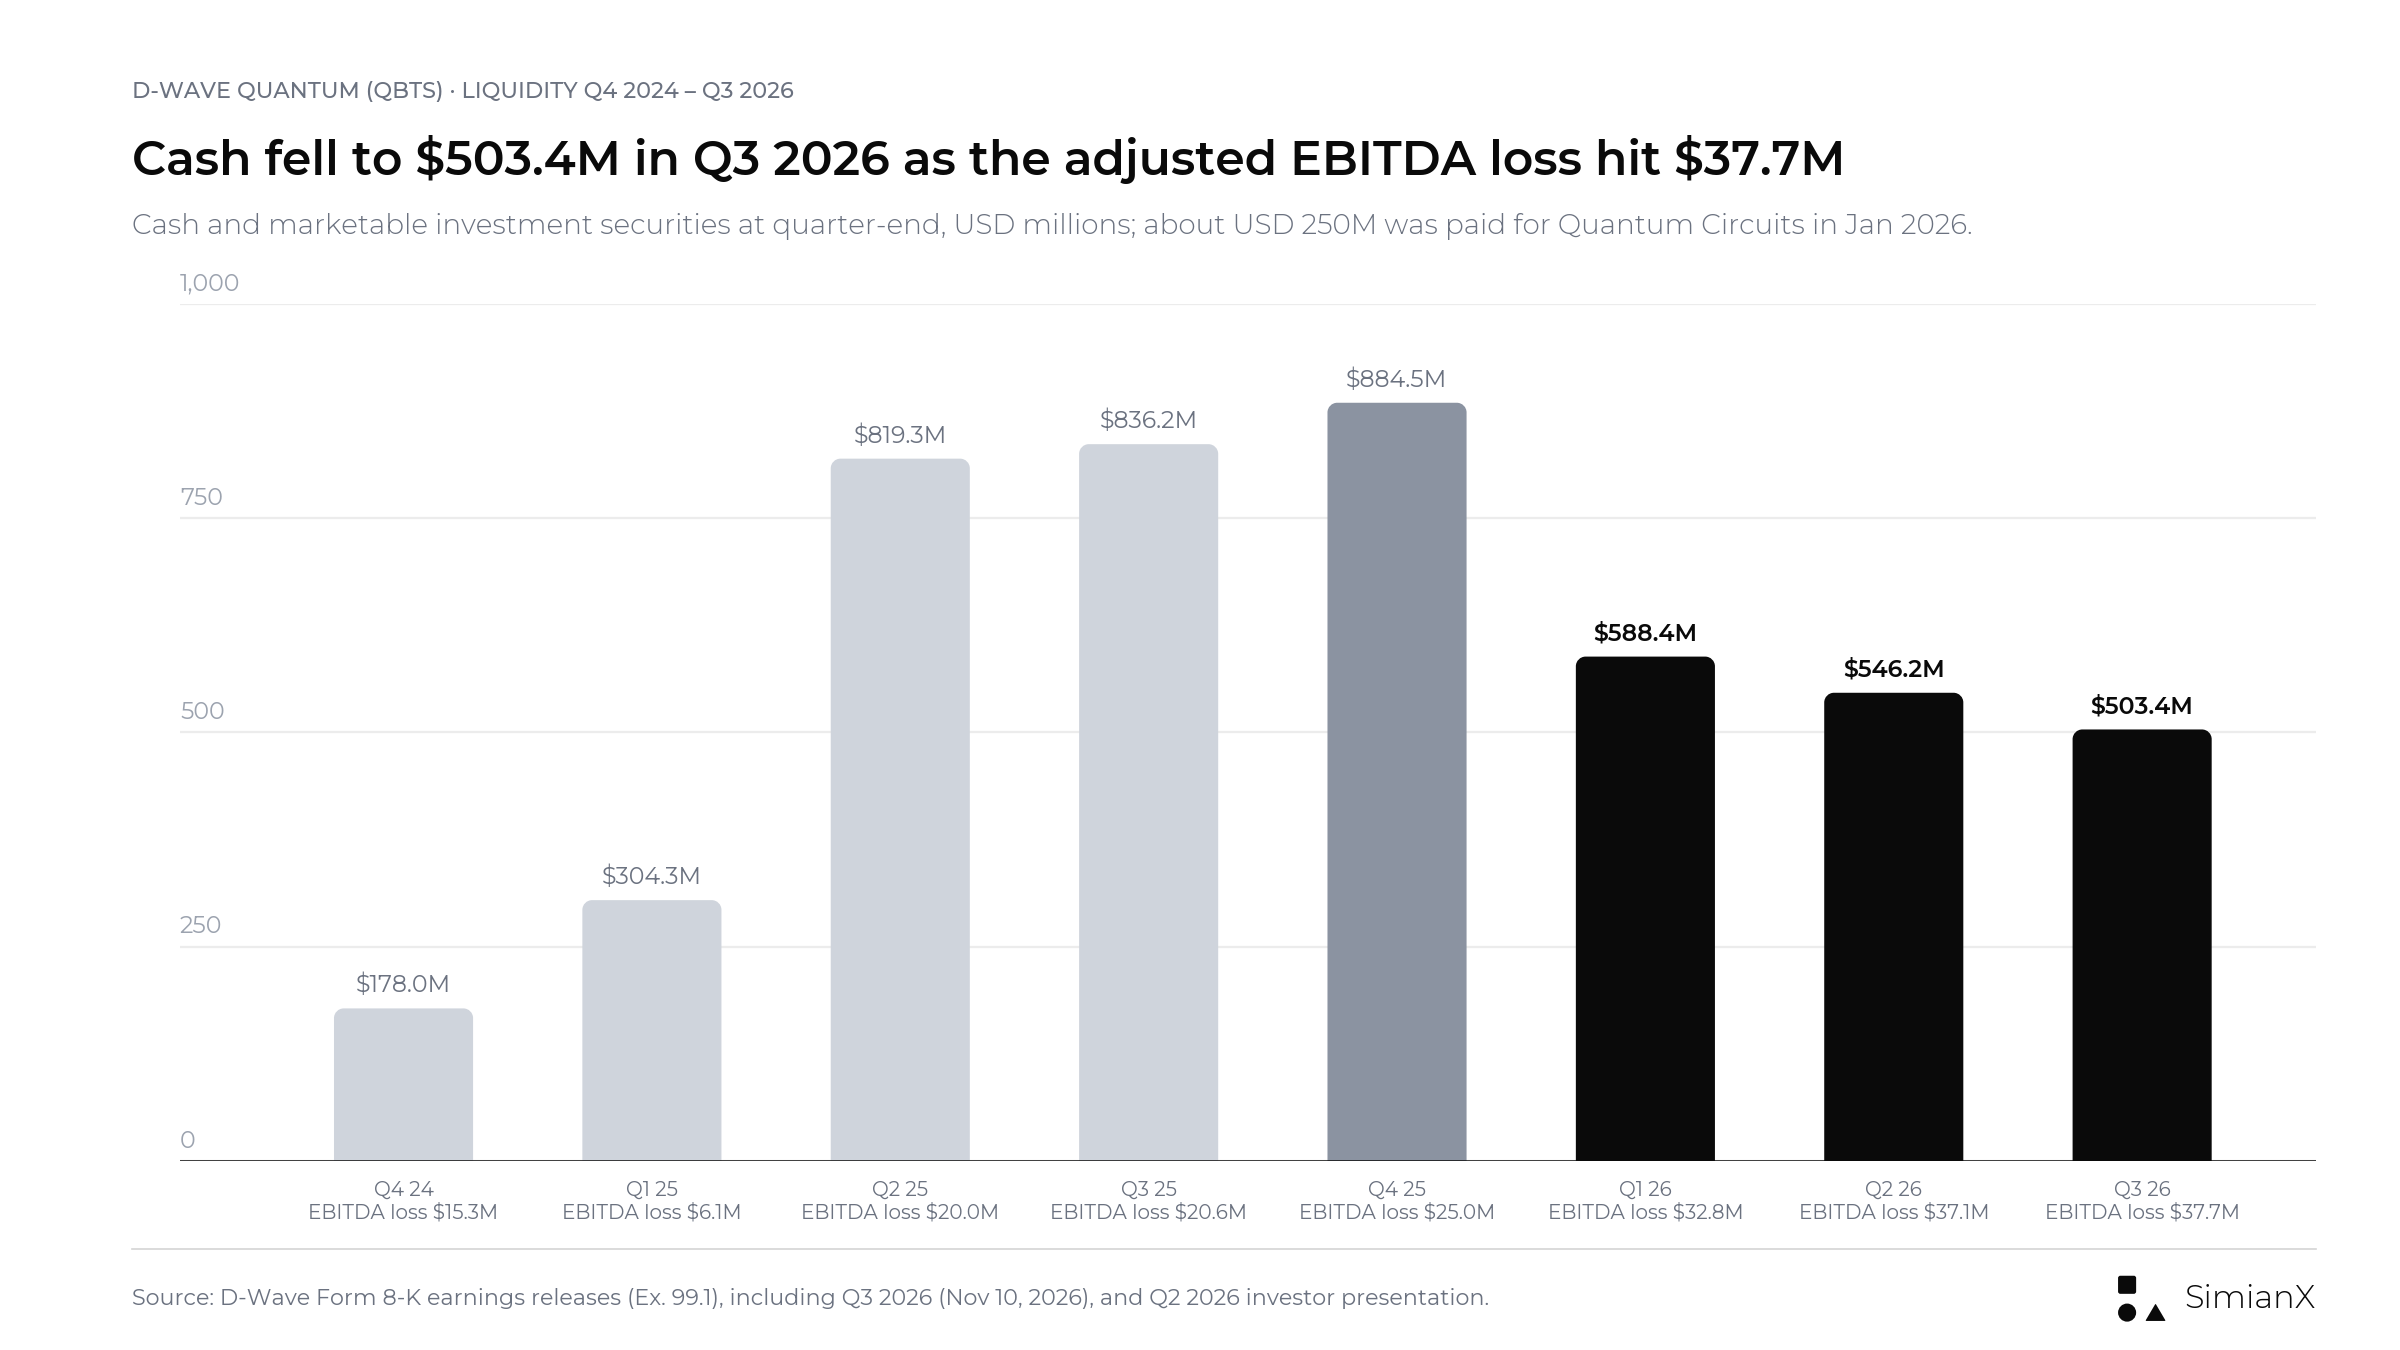
Les ventes d'actions ont constitué le matelas de trésorerie en 2025 ; l'acquisition et une perte d'exploitation croissante l'ont entamé en 2026, jusqu'à 503,4 millions de dollars au 30 septembre.
Annualiser la consommation de trésorerie d'exploitation du premier semestre donne 73,463 millions de dollars × 2 = 146,9 millions de dollars. Diviser la liquidité de fin juin par ce chiffre donne environ 3,7 années de couverture de la consommation historique de trésorerie d'exploitation. Sur neuf mois, le résultat est proche : 109,0 millions de dollars ÷ 9 × 12 = 145,4 millions par an, et la liquidité de 503,4 millions de fin septembre couvre environ 3,5 années.
Il s'agit d'un calcul statique, pas d'une prévision d'autonomie financière. Il exclut les investissements futurs, les acquisitions, les financements, les encaissements publics et l'évolution des besoins d'exploitation. Le 10-Q précise que D-Wave a achevé en 2025 toutes les émissions de ses précédents programmes de ventes d'actions sur le marché (at-the-market) et de ligne de financement en fonds propres, après avoir levé 536,7 millions de dollars via des offres at-the-market au seul premier semestre de cette année-là.
Pour le T3, la question la plus utile est de savoir si l'entreprise peut expliquer comment les dépenses supplémentaires font avancer des jalons commerciaux ou techniques identifiables. Une trésorerie abondante réduit la pression de financement immédiate. Elle ne prouve pas que ces dépenses produiront un rendement suffisant.
Dilution du titre QBTS : le soutien public a un coût en capital
L'accord de financement public de septembre est important sur le plan financier, mais il ne doit pas être présenté comme 100 millions de dollars de chiffre d'affaires client ordinaire.
Le 4 septembre 2026, D-Wave a signé un Other Transaction Agreement (accord dérogatoire aux marchés publics classiques) au titre du CHIPS and Science Act, pour une aide pouvant atteindre 100 millions de dollars du département du Commerce des États-Unis. Une première tranche de 53 552 620 dollars devait être mise à disposition peu après la date d'attribution. Le reste arrive en quatre tranches liées à des jalons — installation d'outils, fabrication de prototypes, intégration des procédés et étalonnage de processeurs à grande échelle — sur une durée pouvant aller jusqu'à cinq ans.
Le 8 septembre, D-Wave a émis 7 095 721 actions à 14,093 $ par action au profit du département, dans le cadre d'un accord d'émission de titres. Le prix a été fixé avec une décote de 15 % sur le plus bas de trois cours de clôture de référence. QBTS a clôturé entre environ 16,5 $ et 17,7 $ dans les jours entourant la signature.
| Composante du financement | Conditions publiées | Conséquence pour l'investisseur |
|---|---|---|
| Aide maximale | Jusqu'à 100 M$ | Ne prouve pas que la totalité a déjà été reçue |
| Tranche initiale | 53,6 M$ mis à disposition après le 4 septembre | L'encaissement et le traitement comptable restent à confirmer |
| Financement restant | 46,4 M$ en quatre tranches liées à des jalons | L'exécution conditionne l'accès au solde |
| Actions émises | 7 095 721 actions à 14,093 $ | Environ 1,9 % ajouté aux 369,3 millions d'actions en circulation au 5 août (notre calcul) |
| Limites de cession | Le département ne peut vendre qu'au prorata des fonds de l'aide prélevés | La revente est progressive, sauf accord de D-Wave |
Sources : formulaire 8-K (8 septembre) et formulaire 8-K/A (9 septembre) de D-Wave, et supplément de prospectus de revente du 10 septembre.
Le supplément de prospectus du 10 septembre a enregistré les actions en vue de leur revente et précisé que D-Wave ne percevrait aucun produit d'éventuelles ventes par le département. L'enregistrement permettait une revente éventuelle ; il n'établissait pas que des actions avaient été vendues. Les propres facteurs de risque de D-Wave qualifient l'émission de dilutive et indiquent que le traitement comptable de l'accord n'était pas finalisé. À la clôture du 9 novembre, les actions détenues par l'État valaient environ 81 millions de dollars, soit 18,6 % de moins que leur prix d'émission.
Cela soulève trois questions distinctes :
- Quel montant de financement a réellement été reçu ?
- Comment ce financement se reflète-t-il dans les états financiers ?
- Comment l'élargissement du nombre d'actions affecte-t-il les actionnaires existants ?
Le communiqué du T3 répond en partie aux deux premières. Le bilan au 30 septembre fait apparaître 100,0 millions de dollars de « produits d'émission d'actions non encaissés » (uncollected equity issuance proceeds) en déduction des capitaux propres, soit le même montant que 7 095 721 actions à 14,093 $ (notre calcul). L'aide est donc comptabilisée comme le paiement des actions, et la totalité restait non encaissée à la clôture du trimestre. La présentation aux investisseurs du T3 décrit la participation du département comme minoritaire et non contrôlante, reçue comme condition du financement.
La participation publique peut renforcer un programme de développement tout en ayant un coût pour l'actionnariat. Aucun des deux côtés de cet arbitrage ne doit être omis.
La feuille de route quantique de D-Wave suit une autre horloge
D-Wave a finalisé l'acquisition de Quantum Circuits le 20 janvier 2026, ajoutant un programme à portes logiques (gate-model) avec correction d'erreurs à son activité de recuit quantique. La feuille de route à portes logiques annoncée le 1er juin comporte plusieurs objectifs distincts.
| Année cible | Jalon annoncé par l'entreprise | Statut après la publication du T3 |
|---|---|---|
| 2026 | Livrer un système de 17 qubits physiques | Toujours prévu pour 2026 dans la présentation aux investisseurs du T3 |
| 2027 | Achever un système de 49 qubits physiques | Objectif de développement |
| 2028 | Achever un système de 181 qubits physiques | Objectif de développement |
| 2030 | Achever un système de 10 qubits logiques | Objectif à plus long terme |
| 2032 | Achever un système de 100 qubits logiques capable de plus d'un million d'opérations | Objectif à plus long terme |
Source : communiqué du T2 2026 de D-Wave, qui reprend la feuille de route du 1er juin. Côté recuit quantique, l'entreprise vise un système de 20 000 qubits en 2029 et 100 000 qubits d'ici 2031.
Ces objectifs ne doivent pas être présentés comme des capacités acquises. Par ailleurs, les qubits physiques (les composants matériels réels) et les qubits logiques (unités corrigées des erreurs formées de nombreux qubits physiques) sont des mesures différentes, et le nombre brut de qubits ne doit pas servir de classement universel entre architectures.
D-Wave a lancé la version bêta de son simulateur à portes logiques le 1er octobre, avec des participants comme BBVA, FirstQFM, Florida Atlantic University et le Jülich Supercomputing Centre. Il s'agit d'un jalon de développement postérieur à la période du T3, pas de la preuve d'un chiffre d'affaires significatif issu du modèle à portes au T3. Lors de la conférence d'août, le directeur général Alan Baratz a déclaré ne pas attendre de chiffre d'affaires QCaaS significatif des systèmes à portes logiques « avant que nous arrivions à l'horizon 2032 ».
Le test des résultats est donc double : la commercialisation à court terme progresse-t-elle, et le développement à long terme reste-t-il crédible sans dérive des dépenses ?
Séparer les résultats du T3 des annonces postérieures au 30 septembre
Les investisseurs devraient classer l'actualité selon la période de publication qu'elle peut affecter.
| Annonce | Date | Interprétation appropriée |
|---|---|---|
| Transfert de la cotation du NYSE vers le Nasdaq | 27 juillet 2026 | Aucun effet sur les résultats |
| Deuxième application en production avec NTT DOCOMO | 18 août 2026 | Avancée annoncée pendant le T3 |
| Départ à la retraite du directeur financier John Markovich ; Greg Golkov directeur financier par intérim | À compter du 2 septembre 2026 | Transition financière pendant le T3 |
| Aide du département du Commerce et émission d'actions | 4–8 septembre 2026 | Question de financement et de soutien au développement au T3 |
| Bêta du simulateur à portes logiques | 1er octobre 2026 | Jalon produit postérieur au trimestre |
| Arrivée du système italien à Côme | 15 octobre 2026 | Avancée de livraison postérieure au trimestre |
| Protocole d'accord avec LG CNS | 28 octobre 2026 | Non contraignant ; aucune valeur contractuelle |
| Améliorations du solveur hybride Stride | 4 novembre 2026 | Mise à jour logicielle postérieure au trimestre |
| Partenariat stratégique avec CGI | Annoncé dans le communiqué du T3, 10 novembre 2026 | Aucune valeur contractuelle publiée |
| Prolongation pluriannuelle de l'accord de fabrication avec SkyWater | Annoncée dans le communiqué du T3, 10 novembre 2026 | Accord d'approvisionnement, pas du chiffre d'affaires client |
| Nomination de Bernard Gavgani et Kevan Krysler au conseil d'administration | Annoncée dans le communiqué du T3, 10 novembre 2026 | Gouvernance ; aucun effet sur les résultats |
Sources : annonces de l'entreprise et dépôts auprès de la SEC.
L'annonce de Stride du 4 novembre faisait état de meilleurs résultats dans les tests de référence de l'entreprise, notamment de meilleures solutions d'équilibrage de lignes d'assemblage en 15 secondes que celles trouvées par la version précédente en 120 secondes, ainsi que d'une nouvelle formation pour les développeurs. Cela peut compter pour l'usage futur. Ce n'est pas, en soi, la preuve d'un nouveau contrat significatif ou d'un chiffre d'affaires comptabilisé. L'accord avec LG CNS annoncé lors de la conférence Qubits Asia de D-Wave à Séoul est explicitement non contraignant.
La même rigueur s'applique à la transition financière. L'entreprise a déclaré que le départ de Markovich ne résultait d'aucun désaccord sur la comptabilité ou la communication financière. Golkov, vice-président senior des finances de D-Wave depuis 2023, interviendra lors de la conférence. Les investisseurs devraient évaluer la clarté de la communication financière pendant cette transition sans voir dans ce changement de personnel la preuve d'un problème comptable.
10 novembre : comment le titre QBTS a réagi aux résultats du T3
| Mesure (10 novembre 2026) | QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|
| Clôture précédente (9 novembre) | 11,47 $ | 35,34 $ | 12,98 $ | 6,86 $ | 679,35 $ |
| Clôture (10 novembre) | 10,48 $ | 34,96 $ | 12,15 $ | 6,30 $ | 674,76 $ |
| Variation | −8,6 % | −1,1 % | −6,4 % | −8,2 % | −0,7 % |
Source : cours de clôture du 10 novembre 2026 issus de Polygon.io, recoupés avec Nasdaq.com ; pour IonQ, clôture officielle Nasdaq de 34,96 $ (Polygon indique 34,99 $). Variations calculées par nos soins.
- Ouverture : QBTS a ouvert à 11,06 $, 3,6 % sous la clôture précédente, après la publication avant Bourse.
- Fourchette du jour : de 10,11 $ à 11,40 $ ; le titre n'a jamais dépassé la clôture précédente de 11,47 $ et a fini 3,7 % au-dessus de son plus bas.
- Pairs : Quantum Computing Inc. a clôturé en baisse de 8,2 % et Rigetti de 6,4 %, si bien qu'une partie de la baisse a été partagée par les petites valeurs quantiques ; IonQ et l'ETF Nasdaq-100 ont cédé environ 1 %.
- Sur les chiffres : la séance a mis en balance un léger dépassement du chiffre d'affaires et une perte par action plus lourde que prévu, un deuxième trimestre faible de prises de commandes et des RPO en baisse.
Réaction du titre QBTS aux résultats : 12 publications depuis 2024
La manière dont QBTS a évolué le jour des résultats compte pour quiconque suit la publication, car le titre bouge régulièrement bien plus que ne le laisseraient penser les chiffres trimestriels.
| Trimestre publié | Date de publication | Clôture précédente | Clôture le jour J | Variation de QBTS | IONQ | RGTI | QUBT | QQQ |
|---|---|---|---|---|---|---|---|---|
| T4 2023 | 28 mars 2024 | 2,10 $ | 2,04 $ | −2,9 % | +4,6 % | −0,6 % | −2,9 % | −0,2 % |
| T1 2024 | 13 mai 2024 | 1,30 $ | 1,37 $ | +5,4 % | +0,7 % | +9,5 % | +1,0 % | +0,2 % |
| T2 2024 | 8 août 2024 | 0,81 $ | 0,80 $ | −1,2 % | +4,6 % | +6,8 % | −3,7 % | +3,1 % |
| T3 2024 | 14 nov. 2024 | 1,78 $ | 1,87 $ | +5,1 % | −2,2 % | −8,8 % | +65,4 % | −0,7 % |
| T4 2024 | 13 mars 2025 | 5,82 $ | 6,91 $ | +18,7 % | −2,1 % | −2,2 % | +1,3 % | −1,8 % |
| T1 2025 | 8 mai 2025 | 6,89 $ | 10,42 $ | +51,2 % | +9,3 % | +11,5 % | +19,2 % | +1,0 % |
| T2 2025 | 7 août 2025 | 17,58 $ | 17,17 $ | −2,3 % | −1,8 % | −2,1 % | −2,5 % | +0,3 % |
| T3 2025 | 6 nov. 2025 | 31,02 $ | 28,39 $ | −8,5 % | +3,6 % | −7,9 % | −7,3 % | −1,9 % |
| T4 2025 | 26 févr. 2026 | 19,65 $ | 20,14 $ | +2,5 % | +21,7 % | +5,7 % | +4,1 % | −1,2 % |
| T1 2026 | 12 mai 2026 | 24,03 $ | 22,35 $ | −7,0 % | −1,8 % | −7,0 % | +15,7 % | −0,9 % |
| T2 2026 | 6 août 2026 | 21,39 $ | 19,41 $ | −9,3 % | −0,5 % | −1,5 % | −1,2 % | −0,4 % |
| T3 2026 | 10 nov. 2026 | 11,47 $ | 10,48 $ | −8,6 % | −1,1 % | −6,4 % | −8,2 % | −0,7 % |
Source : cours de clôture quotidiens de Polygon.io ; dates de publication tirées des formulaires 8-K (Item 2.02) de D-Wave, toutes antérieures à l'ouverture américaine. Les colonnes des pairs indiquent la variation du même jour pour IonQ (IONQ), Rigetti Computing (RGTI), Quantum Computing Inc. (QUBT) et l'ETF Nasdaq-100 (QQQ) ; elles servent de contexte et ne sont pas des réactions aux résultats de ces sociétés. Les clôtures du T3 2026 sont recoupées avec Nasdaq.com.
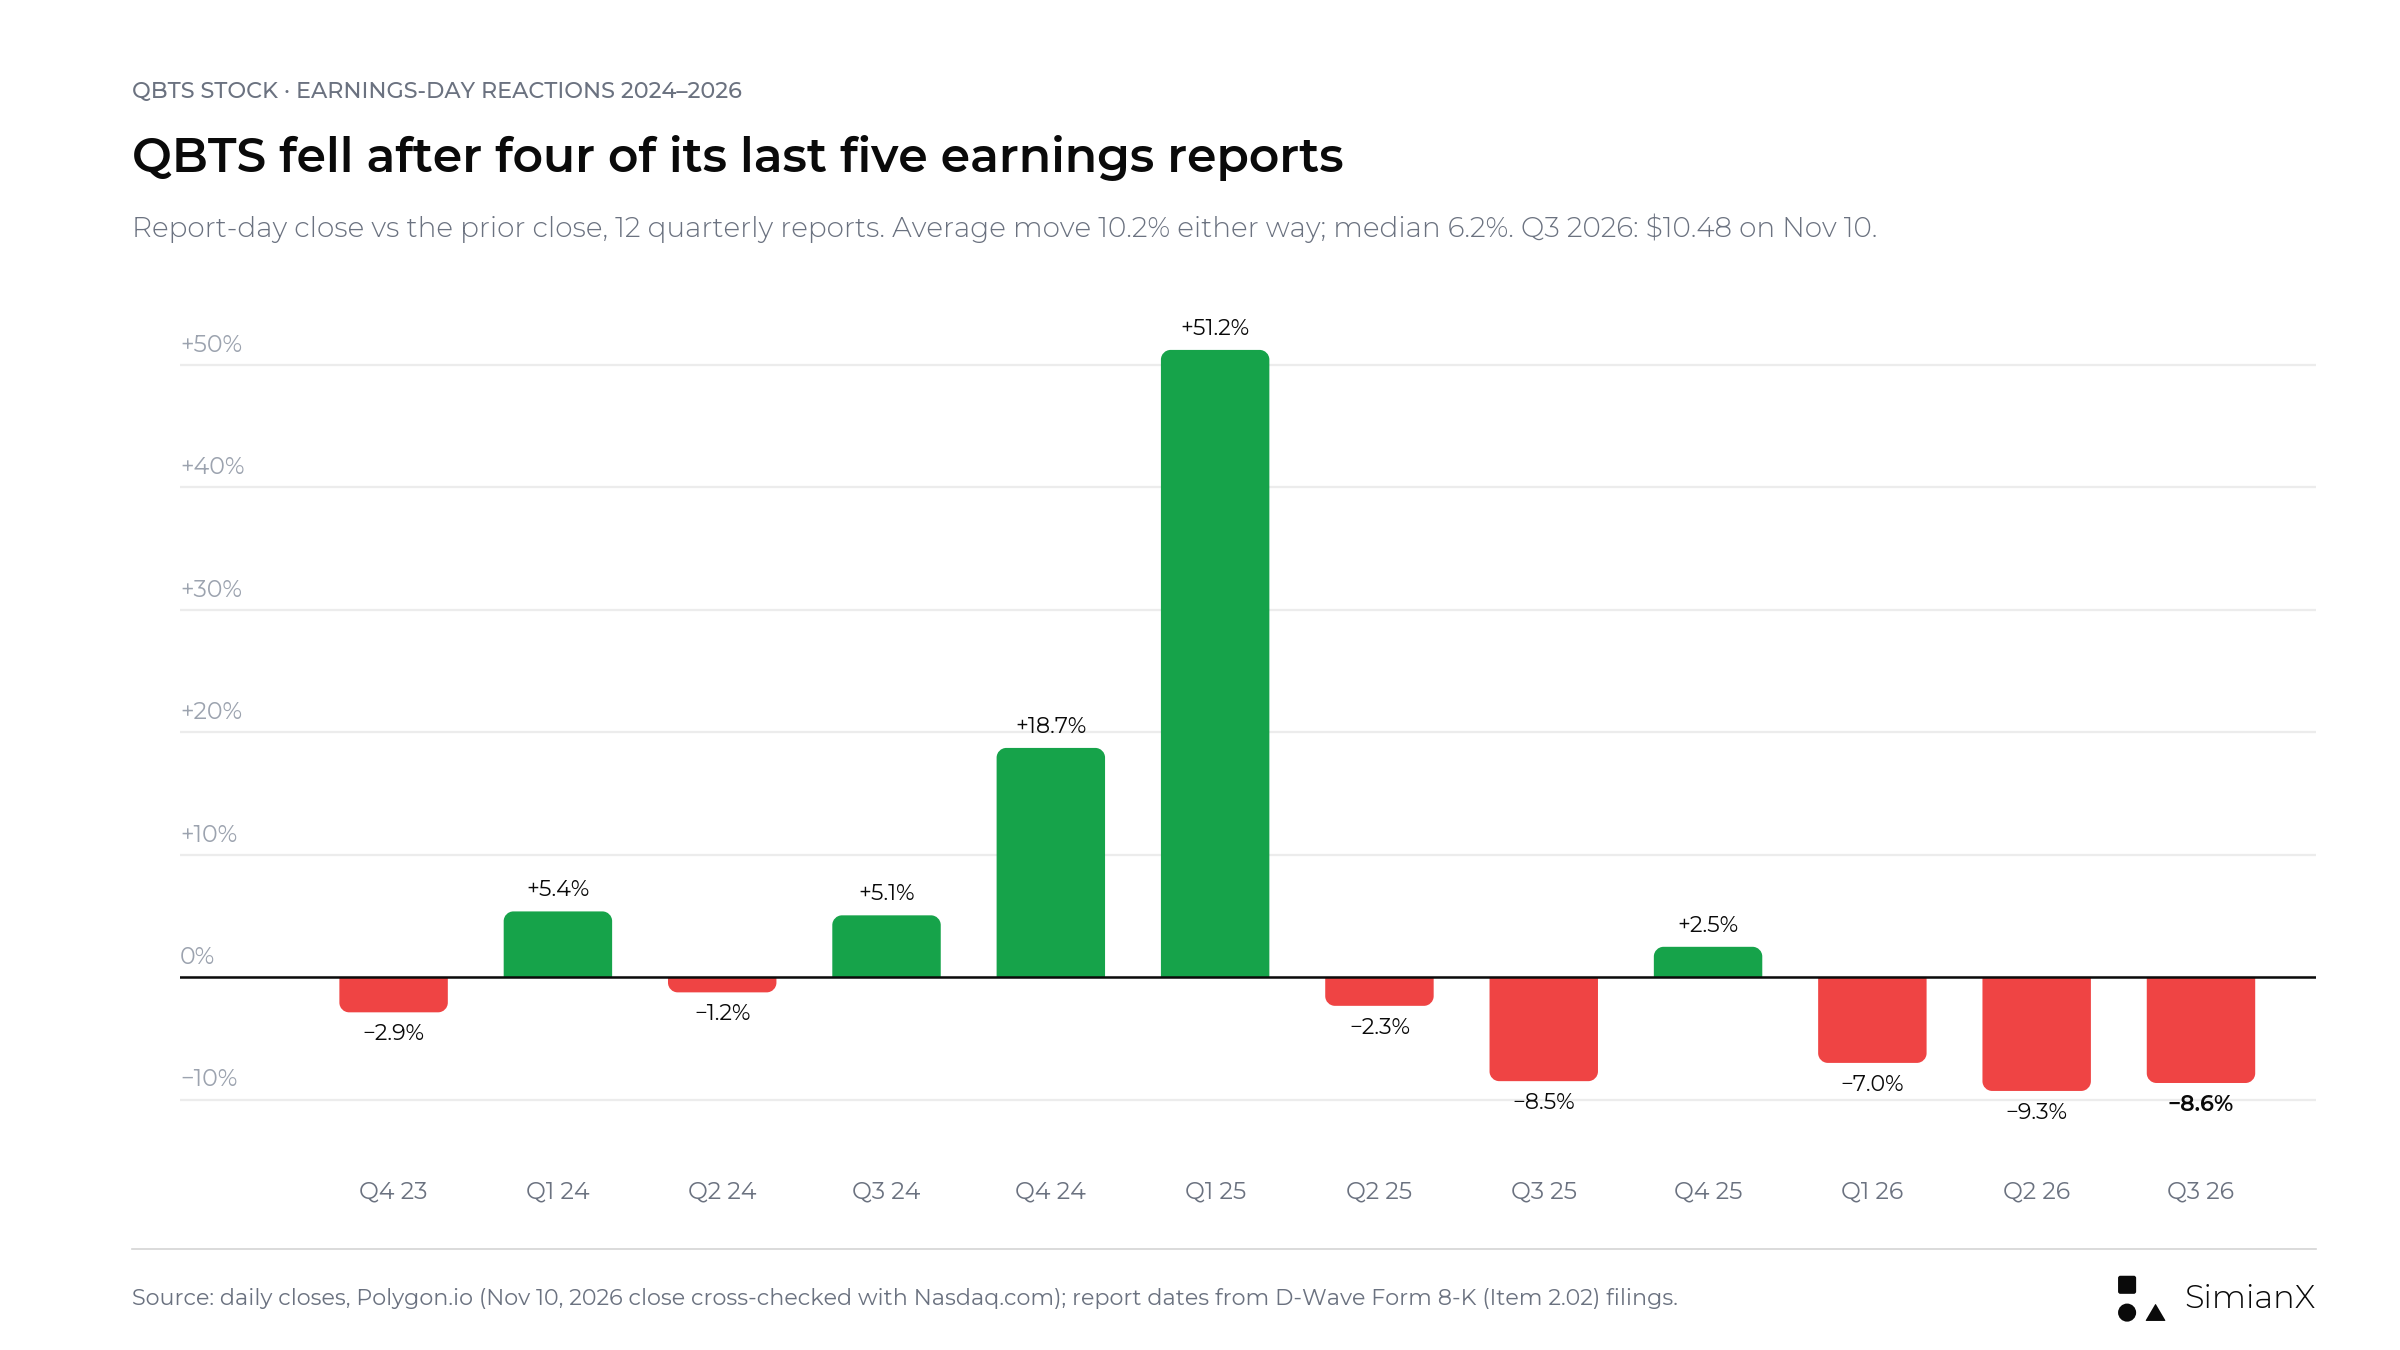
Sur 12 publications, la variation moyenne le jour de publication a été de 10,2 % dans un sens ou dans l'autre et la médiane de 6,2 % ; la séance à +51,2 % de mai 2025 fausse la moyenne. Le T3 2026 a donné −8,6 %.
Tendances à noter, à titre historique et non prédictif :
- QBTS a progressé lors de 5 des 12 jours de publication et reculé lors de 7, dont quatre des cinq dernières ; le jour de publication du T3 2026 a clôturé à −8,6 %.
- Les deux plus fortes hausses, +18,7 % et +51,2 %, ont accompagné la publication du T4 2024, dont les prises de commandes incluaient la première vente de système de D-Wave, et celle du T1 2025, où cette vente a été comptabilisée en chiffre d'affaires. Les publications sans nouveau gros contrat ont surtout produit des mouvements faibles ou négatifs.
- En août 2026, QBTS a chuté de 9,3 % alors que les trois autres valeurs purement quantiques ont varié de moins de 2 %. La déception était propre à l'entreprise : un chiffre d'affaires de 3,08 millions de dollars contre 4,11 millions attendus.
- Depuis la clôture précédant cette publication, QBTS a perdu 46,4 %, contre −11,5 % pour IONQ, −22,6 % pour RGTI et −22,7 % pour QUBT. Il se situe 64,4 % sous son plus haut de clôture sur 52 semaines, à 32,19 $ (22 décembre 2025).
- Le titre a chuté de 12,8 % le 5 novembre 2026, lorsque l'ETF Nasdaq-100 a reculé de 6,5 % lors de la chute de Wall Street après les élections de mi-mandat, puis a rebondi de 18,0 % et 7,4 % lors des deux séances suivantes.
Qu'est-ce qui pourrait faire bouger QBTS après les résultats ?
Le catalyseur le plus important pourrait être un changement de la trajectoire attendue de l'activité plutôt qu'un petit écart sur le BPA trimestriel. Une publication plus solide relierait le carnet de commandes aux livraisons, au chiffre d'affaires et à la trésorerie.
| Scénario | Éléments à surveiller | Interprétation |
|---|---|---|
| Scénario haussier | Les nouvelles commandes reconstituent le carnet ; les deux expéditions de systèmes restent prévues au T4 ; le QCaaS progresse ; les dépenses sont expliquées | La commercialisation devient plus facile à valider |
| Scénario central | Le chiffre d'affaires progresse, mais les grosses transactions restent concentrées au T4 ; la consommation de trésorerie reste élevée | Des progrès sans réduction décisive du risque d'exécution |
| Scénario baissier | La comptabilisation glisse vers 2027 ; les nouvelles commandes ne reconstituent pas les RPO ; les coûts augmentent plus vite que les preuves commerciales | L'écart entre l'opportunité et les résultats financiers se creuse |
Il s'agit de scénarios de recherche qualitatifs, pas de prévisions pondérées par des probabilités.
Bilan de la publication : le chiffre d'affaires a progressé et le QCaaS s'est développé, ce qui correspond au scénario central, mais les prises de commandes de 1,9 million de dollars n'ont pas reconstitué le carnet, qui a glissé à 38,3 millions, et le communiqué n'a donné aucune mise à jour sur les deux expéditions de systèmes du T4. Le T3 se situe donc entre les colonnes centrale et baissière, les expéditions du T4 étant l'élément décisif.
La valorisation compte toujours, même si l'exécution s'améliore. Sur la base des 369,3 millions d'actions déclarées le 5 août, plus les 7,1 millions émises au profit du département du Commerce, QBTS à sa clôture de 11,47 $ avant la publication implique une capitalisation d'environ 4,3 milliards de dollars (notre estimation ; le nombre d'actions a depuis évolué avec les attributions d'actions). Le chiffre d'affaires des quatre derniers trimestres publiés s'élève à 12,4 millions de dollars, si bien que le titre se négocie à environ 350 fois le chiffre d'affaires des douze derniers mois. Face à 546 millions de dollars de trésorerie et de titres au 30 juin, l'essentiel de cette valeur repose sur la croissance future. En incluant le T3, le chiffre d'affaires des quatre derniers trimestres s'élève à 13,2 millions de dollars, soit environ 330 fois au même cours d'avant publication, et la trésorerie et les titres atteignent 503 millions.
Ces chiffres relèvent de l'arithmétique, pas d'un objectif de cours ni d'une recommandation. Ils montrent pourquoi la croissance doit à terme devenir suffisamment forte et durable pour justifier le prix payé par les investisseurs. Une entreprise qui s'améliore peut néanmoins constituer un investissement décevant si la valorisation intègre déjà beaucoup plus de progrès.
Sept questions pour la conférence de résultats
Les questions suivantes rendraient la publication nettement plus utile :
- Qu'est-ce qui a changé dans les RPO ? Quelle part reflète de nouveaux contrats, des travaux comptabilisés ou d'autres ajustements ?
- Quelles livraisons restent dans les temps ? Les deux systèmes de recuit quantique doivent-ils toujours être expédiés au T4, et quelles étapes d'installation, d'étalonnage ou d'acceptation restent à franchir ?
- Quelle part du chiffre d'affaires glisse vers 2027 ? Le calendrier attendu a-t-il changé depuis août ?
- Dans quelle mesure la croissance du QCaaS est-elle récurrente ? Les clients renouvellent-ils et ajoutent-ils des applications en production ?
- Qu'est-ce qui alimente la consommation de trésorerie ? Quelles hausses de dépenses sont temporaires, récurrentes ou liées à des jalons ?
- Quel financement public a été reçu ? Comment est-il classé, et quels jalons restent à atteindre ?
- Quel est le nombre d'actions actualisé ? Comment les actions du département du Commerce et les nouvelles attributions de rémunération affectent-elles l'économie par action ?
Des réponses précises vaudraient davantage qu'une liste plus longue de partenariats sans portée financière communiquée.
Liste de contrôle du T3 2026 : ce à quoi le communiqué a répondu
- RPO : 38,3 millions de dollars, en baisse de 2,4 millions par rapport à juin ; 59 % attendus sous 12 mois et 71 % sous 24 mois. Le communiqué ne fournit pas de pont entre ajouts et chiffre d'affaires comptabilisé.
- Livraisons : aucune mise à jour sur les deux expéditions de systèmes du T4 ; le système Advantage2 italien a été livré pour installation en octobre.
- Chiffre d'affaires reporté sur 2027 : non abordé dans le communiqué.
- QCaaS : 2,2 millions de dollars, contre 1,4 million ; la deuxième application en production de NTT DOCOMO est citée.
- Consommation de trésorerie : perte d'EBITDA ajusté de 37,7 millions ; sorties de trésorerie d'exploitation sur neuf mois de 109,0 millions ; liquidité de 503,4 millions.
- Financement public : un accord définitif portant sur jusqu'à 100 millions de dollars ; la totalité des 100,0 millions figure en produits d'émission d'actions non encaissés au 30 septembre.
- Nombre d'actions : 374,1 millions d'actions en moyenne pondérée au T3, contre 342,2 millions un an plus tôt.
Questions fréquentes
Quand D-Wave a-t-il publié ses résultats du T3 2026 ?
Le mardi 10 novembre 2026, avant l'ouverture du marché américain. Le communiqué a été transmis à la SEC en tant qu'Exhibit 99.1 d'un formulaire 8-K, et le webcast s'est tenu à 8 h 00, heure de l'Est, avec le directeur général Alan Baratz et le directeur financier par intérim Greg Golkov.
D-Wave a-t-il battu les estimations du T3 2026 ?
Sur le chiffre d'affaires, oui : 4,51 millions de dollars contre un consensus FXEmpire de 4,42 millions. Sur le résultat par action, non : la perte nette a été de 0,13 $ par action contre une perte consensuelle de 0,10 $, mais meilleure que le « whisper number » de 0,16 $ d'Earnings Whispers. Les prises de commandes ont atteint 1,9 million et les RPO sont tombées à 38,3 millions.
Quelles étaient les estimations de résultats de QBTS pour le T3 2026 ?
Avant la publication, FXEmpire affichait une perte consensuelle de 0,10 $ par action, sur la base de 16 analystes, et un chiffre d'affaires de 4,42 millions de dollars. Earnings Whispers affiche également une perte de 0,10 $, pour un chiffre d'affaires d'environ 4,0 millions, avec un « whisper number » de perte de 0,16 $. Ce sont des estimations de tiers, pas des prévisions de l'entreprise.
Comment s'est passé le T3 2025 de D-Wave ?
Le chiffre d'affaires s'est élevé à 3,74 millions de dollars, les prises de commandes à 2,4 millions et la perte nette GAAP à 140,0 millions, soit 0,41 $ par action, en grande partie à cause de charges non monétaires liées aux warrants. La perte d'EBITDA ajusté s'est établie à 20,6 millions de dollars.
Le carnet de D-Wave équivaut-il à du chiffre d'affaires ?
Non. Les RPO représentent des obligations contractuelles qui n'ont pas encore été remplies. D-Wave prévoit de comptabiliser environ 59 % des 38,3 millions de dollars de fin septembre sous 12 mois ; le carnet ne doit donc pas être traité comme un chiffre d'affaires déjà acquis.
Pourquoi une perte GAAP plus faible pourrait-elle ne pas refléter une amélioration opérationnelle ?
Les effets comptables dominent la comparaison. Les trimestres de l'année précédente supportaient d'importantes charges liées aux warrants, tandis que la perte d'EBITDA ajusté est passée de 20,6 millions de dollars au T3 2025 à 37,7 millions au T3 2026.
L'accord avec l'État élimine-t-il le risque de dilution ?
Non. L'opération comprenait l'émission de 7 095 721 actions, et elle n'enlève rien à l'importance des futures attributions de rémunération ou des décisions de financement. Le soutien financier et la dilution de l'actionnariat doivent être évalués ensemble.
Comment le titre QBTS a-t-il réagi à la publication du T3 2026 ?
QBTS a clôturé à 10,48 $ le 10 novembre, en baisse de 8,6 % par rapport à la clôture précédente de 11,47 $, après avoir ouvert à 11,06 $ et touché un plus bas de 10,11 $. Quantum Computing Inc. a reculé de 8,2 % et Rigetti de 6,4 % le même jour, tandis que l'ETF Nasdaq-100 a cédé 0,7 %.
De combien QBTS bouge-t-il habituellement le jour des résultats ?
Sur les 12 dernières publications, T3 2026 compris, la variation moyenne le jour J a été de 10,2 % dans un sens ou dans l'autre, et la médiane de 6,2 %. Le titre a baissé après quatre des cinq dernières publications.
Qu'est-ce qui rendrait la publication de D-Wave résolument positive ?
La combinaison la plus solide associerait une conversion crédible en chiffre d'affaires, une demande contractuelle reconstituée, un usage en production croissant et une consommation de trésorerie maîtrisée. Un léger dépassement du BPA sans ces éléments laisserait entiers les principaux risques de commercialisation.
Verdict : un chiffre d'affaires au-dessus des attentes, une perte plus lourde que prévu et un carnet aminci
La publication du T3 2026 de D-Wave a livré son chiffre d'affaires le plus élevé hors vente de système, 4,51 millions de dollars contre 4,42 millions attendus, mais aussi une perte de 0,13 $ par action contre 0,10 $, seulement 1,9 million de nouvelles commandes et un carnet ramené à 38,3 millions. La prochaine étape reste de transformer les engagements commerciaux en chiffre d'affaires comptabilisé et en trésorerie, tout en maintenant des dépenses et des jalons technologiques crédibles.
Le scénario haussier repose sur des fondations identifiables : demande contractuelle, déploiements en production, soutien public et programme de développement élargi. La question non résolue est l'efficacité avec laquelle ces fondations deviendront une activité durable, alors que le titre a déjà perdu plus de la moitié de sa valeur cette année.
La publication devrait être jugée à travers quatre prismes :
- Conversion : les travaux contractés deviennent-ils du chiffre d'affaires dans les délais ?
- Récurrence : l'usage des clients progresse-t-il au-delà de transactions isolées ?
- Discipline financière : les dépenses font-elles avancer des jalons mesurables ?
- Actionnariat : la croissance de l'activité crée-t-elle de la valeur par action ?
Au T3, la conversion et la récurrence se sont légèrement améliorées, mais pas la discipline financière ni la situation de l'actionnariat. Désormais, il faut surveiller les deux expéditions de systèmes du T4, un éventuel rebond des commandes après 1,9 million de dollars et la trésorerie face à une perte trimestrielle d'EBITDA ajusté de 37,7 millions. Une réponse solide sur ces critères renforcerait le dossier. Davantage d'annonces sans conversion financière plus claire ne le trancheraient pas. Pour une entreprise qui vend un carnet important face à de lourdes dépenses, la référence sur le carnet et la dette de CoreWeave pose la même question de conversion à une bien plus grande échelle.
Pour un suivi continu, utilisez l'analyse d'actions par IA de SimianX afin d'organiser les prochaines publications autour de cette grille d'évaluation des résultats.
Cet article constitue une recherche financière et une analyse illustrative, et non un conseil en investissement personnalisé ni une recommandation d'achat ou de vente de titres.
Lecture Liée
- Action CoreWeave 2026 : carnet de 104 Md$ vs dette de 35 Md$
- Chute de Wall Street après les mi-mandats 2026 : la suite
- Chute de la tech : déjà intégrée ? 10 actions, 18 guerres
- Actions de puces après la chute de nov. 2026 : LRCX et TXN
- Bulle IA 2026 vs bulle Internet : bulles tech depuis 1929
- Résultats des 7 Magnifiques : dates et chiffres du T3 2026
Références
- D-Wave : communiqué de résultats du T3 2026 (formulaire 8-K, Exhibit 99.1), 10 novembre 2026
- D-Wave : présentation aux investisseurs du T3 2026 (formulaire 8-K, Exhibit 99.2), 10 novembre 2026
- D-Wave : formulaire 8-K annonçant les résultats du T3 2026, 10 novembre 2026
- Salle de presse de D-Wave : D-Wave Reports Third Quarter 2026 Results, 10 novembre 2026
- D-Wave : annonce de la date de publication du T3 2026 et du webcast, 27 octobre 2026
- D-Wave : communiqué de résultats du T2 2026 (formulaire 8-K, Exhibit 99.1), 6 août 2026
- D-Wave : présentation aux investisseurs du T2 2026, 6 août 2026
- D-Wave : formulaire 10-Q du trimestre clos le 30 juin 2026
- D-Wave : communiqué de résultats du T1 2026 (formulaire 8-K, Exhibit 99.1), 12 mai 2026
- D-Wave : communiqué de résultats du T4 et de l'exercice 2025 (formulaire 8-K, Exhibit 99.1), 26 février 2026
- D-Wave : communiqué de résultats du T3 2025, incluant l'accord de capacité italien, 6 novembre 2025
- D-Wave : communiqué de résultats du T2 2025, 7 août 2025
- D-Wave : communiqué de résultats du T1 2025, 8 mai 2025
- D-Wave : communiqué de résultats du T4 et de l'exercice 2024, 13 mars 2025
- D-Wave : communiqué de résultats du T3 2024, 14 novembre 2024
- D-Wave : formulaire 8-K sur l'aide du département du Commerce, 8 septembre 2026
- D-Wave : formulaire 8-K/A sur les actions émises au profit du département du Commerce, 9 septembre 2026
- D-Wave : supplément de prospectus de revente (formulaire 424B7), 10 septembre 2026
- D-Wave : formulaire 8-K sur le départ à la retraite du directeur financier, 25 août 2026
- D-Wave : formulaire 8-K/A sur la nomination du directeur financier par intérim, 22 septembre 2026
- D-Wave : finalisation de l'acquisition de Quantum Circuits, 20 janvier 2026
- D-Wave : formulaire 8-K sur le transfert de cotation vers le Nasdaq, 14 juillet 2026
- D-Wave et NTT DOCOMO : deuxième application en production, 18 août 2026
- D-Wave : programme bêta du simulateur à portes logiques, 1er octobre 2026
- D-Wave : le premier ordinateur quantique à recuit d'Italie arrive à Côme, 15 octobre 2026
- D-Wave et LG CNS : protocole d'accord, 28 octobre 2026
- D-Wave : solveur hybride Stride et formation des développeurs, 4 novembre 2026
- The Motley Fool : transcription de la conférence de résultats du T2 2026 de D-Wave
- FXEmpire : estimations de résultats de QBTS
- Earnings Whispers via Finviz : le test du T3 pour D-Wave, 3 novembre 2026
- SEC EDGAR : index des dépôts de D-Wave Quantum Inc.


