 Par Muke
dLocal au T3 2026 : les paiements ont bondi de 77 %, mais le revenu par dollar a encore baissé
dLocal a publié ses résultats du troisième trimestre 2026 après la clôture du marché américain le 12 novembre. Le volume total de paiements (TPV) a progressé de 77 % et le chiffre d'affaires de 41 %, mais ce dernier est resté quasiment stable par rapport au deuxième trimestre et inférieur au consensus publié par Investing.com. La direction a également indiqué que la croissance du résultat opérationnel sur l'ensemble de l'année se dirigeait désormais vers le bas de sa fourchette de prévisions. DLO a reculé d'environ 3 % après Bourse et a ouvert en baisse de 3,4 % le 13 novembre, avant de se reprendre pour clôturer à 13,69 $, en repli de seulement 0,07 %.
La contradiction apparente disparaît lorsque les investisseurs distinguent le volume de paiements du chiffre d'affaires et des bénéfices générés par ce volume.
Une société de paiement peut traiter beaucoup plus d'argent tout en gagnant moins de revenu par dollar traité. Elle peut aussi améliorer son efficacité opérationnelle tout en faisant face à un mix de croissance moins favorable.
C'est la question centrale de cette analyse des résultats de dLocal au T3 2026 : l'entreprise a démontré son levier opérationnel, mais les investisseurs ont reçu un signal moins convaincant sur la monétisation et la dynamique des bénéfices à court terme. Cette page suit les résultats de dLocal trimestre par trimestre, afin que les mêmes tableaux puissent être confrontés à la prochaine publication.
Mis à jour le 15 novembre 2026. Les chiffres de l'entreprise proviennent du Form 6-K de dLocal du 12 novembre (communiqué de résultats et états financiers intermédiaires) et des communiqués trimestriels précédents déposés sur SEC EDGAR. Les commentaires sur les prévisions proviennent du communiqué de résultats et de la conférence téléphonique du 12 novembre. Les cours de l'action sont des clôtures officielles de Polygon.io, recoupées avec Nasdaq.com. Les estimations de tiers et nos propres calculs sont signalés séparément.
Les résultats de dLocal au T3 2026 en un coup d'œil
Les résultats ont apporté à la fois des progrès et des déceptions.
| Indicateur du T3 2026 | Résultat publié | Variation sur un an |
|---|---|---|
| Volume total de paiements | 18,345 Md$ | +77 % |
| Chiffre d'affaires | 398,0 M$ | +41 % |
| Bénéfice brut | 132,0 M$ | +28 % |
| Résultat opérationnel | 76,2 M$ | +37 % |
| Résultat net | 68,0 M$ | +31 % |
| BPA dilué | 0,23 $ | Contre 0,17 $ |
| Flux de trésorerie disponible ajusté (selon la définition de l'entreprise) | 99,1 M$ | +163 % |
| Rétention nette du chiffre d'affaires | 140 % | Contre 152 % au T1 2026 |
Les montants en dollars sont arrondis. Les résultats portent sur le trimestre clos le 30 septembre 2026 ; l'information financière suit les normes IFRS. Source : communiqué de résultats du T3 2026 de dLocal (Form 6-K, pièce 99.1).
Le tableau décrit une entreprise rentable et en croissance, pas un effondrement des bénéfices. Le résultat opérationnel a atteint 58 % du bénéfice brut, le ratio le plus élevé depuis le quatrième trimestre 2023, et le résultat net a atteint un record trimestriel.
Cependant, les marchés comparent les résultats aux attentes et aux perspectives de bénéfices futurs, pas seulement à l'année précédente.
La lecture baissière repose sur trois éléments :
- Le chiffre d'affaires est ressorti en deçà de la référence publiée par les analystes.
- Le volume de paiements a progressé plus vite que le chiffre d'affaires et le bénéfice brut.
- Les commentaires de la direction sont devenus plus prudents, à l'intérieur de fourchettes annuelles de prévisions inchangées.
Selon notre interprétation, cette combinaison offre une explication plausible de la réaction négative initiale. Elle ne prouve pas que tous les vendeurs ont agi pour la même raison.
Les résultats de dLocal par trimestre : neuf trimestres de chiffres
Le titre d'un seul trimestre masque la tendance. Le tableau ci-dessous aligne neuf trimestres tirés des propres communiqués de dLocal. Le TPV est exprimé en milliards de dollars ; tout le reste en millions de dollars, sauf les ratios.
| Trimestre | TPV (Md$) | Chiffre d'affaires | Bénéfice brut | Marge brute | CA ÷ TPV | Bénéfice brut ÷ TPV | Résultat opérationnel | Résultat net | BPA dilué |
|---|---|---|---|---|---|---|---|---|---|
| T3 2024 | 6,5 | 185,8 | 78,2 | 42,1 % | 2,85 % | 1,20 % | 41,1 | 26,8 | 0,09 $ |
| T4 2024 | 7,7 | 204,5 | 83,7 | 40,9 % | 2,65 % | 1,09 % | 42,3 | 29,7 | 0,10 $ |
| T1 2025 | 8,1 | 216,8 | 84,9 | 39,2 % | 2,67 % | 1,05 % | 45,8 | 46,7 | 0,15 $ |
| T2 2025 | 9,2 | 256,5 | 98,9 | 38,6 % | 2,78 % | 1,07 % | 55,8 | 42,8 | 0,14 $ |
| T3 2025 | 10,4 | 282,5 | 103,2 | 36,5 % | 2,72 % | 0,99 % | 55,6 | 51,8 | 0,17 $ |
| T4 2025 | 13,1 | 337,9 | 115,8 | 34,3 % | 2,58 % | 0,88 % | 62,7 | 55,6 | 0,18 $ |
| T1 2026 | 14,1 | 335,9 | 118,7 | 35,3 % | 2,39 % | 0,84 % | 52,8 | 41,9 | 0,14 $ |
| T2 2026 | 17,7 | 399,7 | 127,2 | 31,8 % | 2,26 % | 0,72 % | 64,2 | 54,8 | 0,18 $ |
| T3 2026 | 18,3 | 398,0 | 132,0 | 33,2 % | 2,17 % | 0,72 % | 76,2 | 68,0 | 0,23 $ |
Sources : communiqués trimestriels de résultats de dLocal déposés en tant que pièces du Form 6-K sur SEC EDGAR. Les ratios sont nos calculs à partir du TPV, du chiffre d'affaires et du bénéfice brut publiés. Le résultat opérationnel du T1 2026 inclut une charge fiscale exceptionnelle de 4,4 millions de dollars relative à des exercices antérieurs ; hors cette charge, le résultat opérationnel s'élevait à 57,2 millions de dollars.
Trois tendances se dégagent :
- Le TPV a presque triplé en deux ans, passant de 6,5 à 18,3 milliards de dollars par trimestre.
- Le revenu par dollar traité a baissé lors de six des huit derniers trimestres, de 2,85 % à 2,17 %.
- Le bénéfice brut par dollar traité s'est maintenu à 0,72 % au T3 2026, premier trimestre sans recul après quatre baisses consécutives. C'est le chiffre le plus encourageant de la publication.
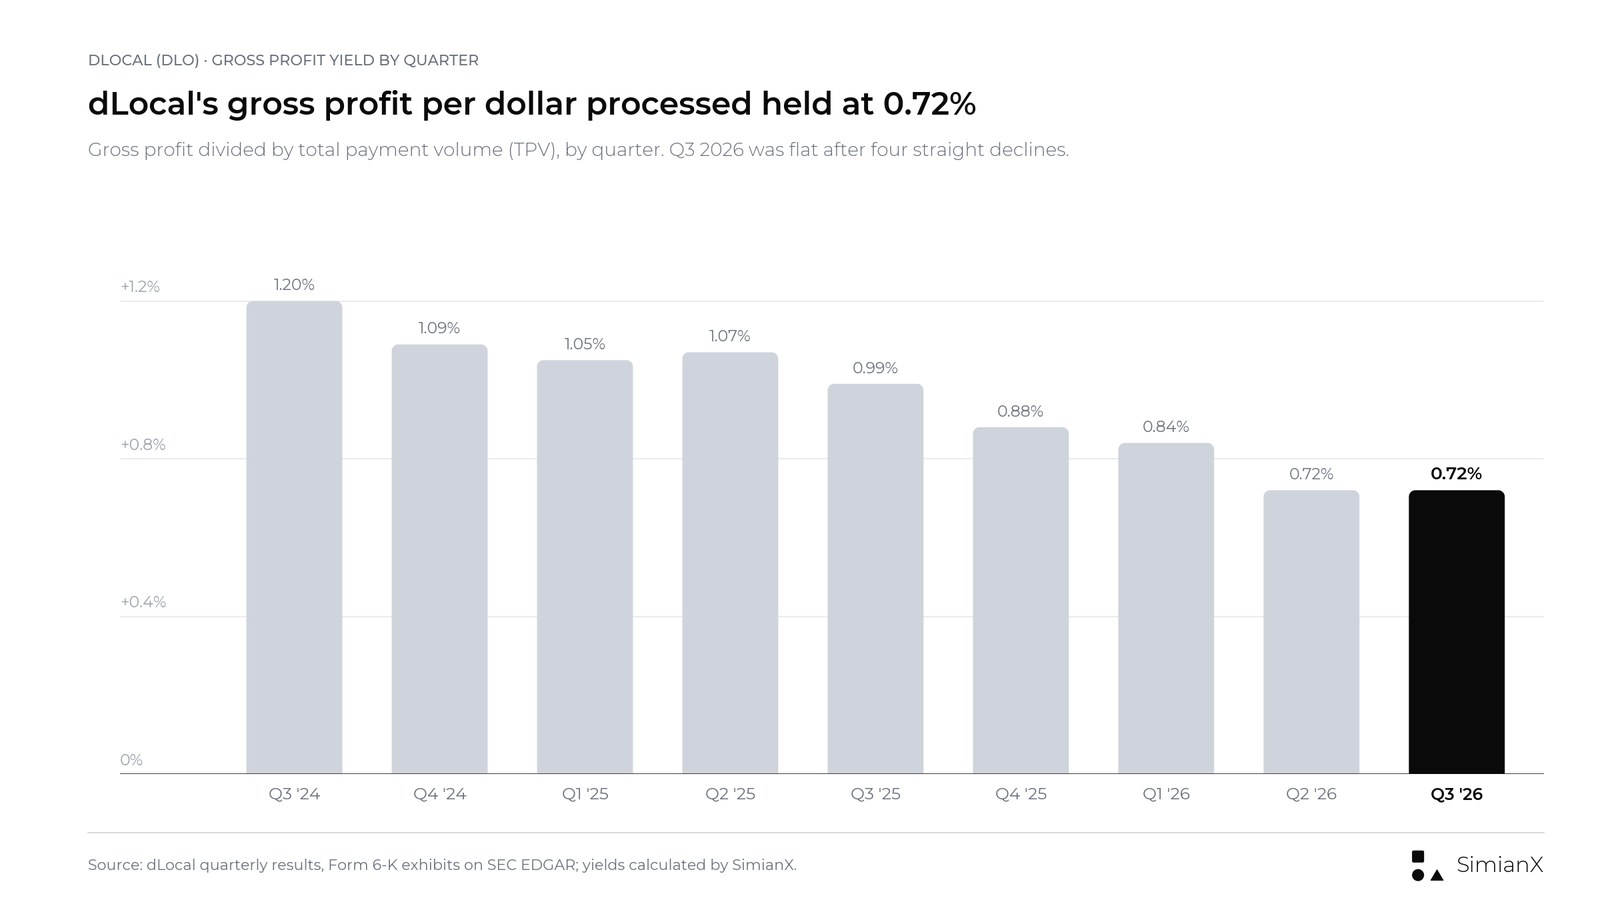
Le rendement du bénéfice brut est passé de 1,20 % à 0,72 % en deux ans, puis a cessé de baisser au T3 2026.
La réaction de l'action DLO : chute après Bourse, clôture stable
Le calendrier compte. dLocal a publié ses résultats après la clôture du 12 novembre et a tenu sa conférence téléphonique à 18 h (heure de New York).
| Repère de cotation | Cours | Variation par rapport à la clôture du 12 nov. |
|---|---|---|
| Clôture de la séance régulière du 12 novembre (avant les résultats) | 13,70 $ | −1,86 % par rapport au 11 nov. |
| Après Bourse le 12 novembre, vers 19 h 45 (heure de New York) | Environ 13,30 $ | −2,9 % |
| Ouverture du 13 novembre | 13,24 $ | −3,4 % |
| Plus bas en séance du 13 novembre | 12,89 $ | −5,9 % |
| Clôture du 13 novembre | 13,69 $ | −0,07 % |
Sources : barres quotidiennes officielles de Polygon.io, recoupées avec les cours historiques de DLO sur Nasdaq.com ; niveau après Bourse tiré des barres à la minute de Polygon.io.
La baisse de la séance régulière du 12 novembre est intervenue avant la publication des résultats après la clôture et ne doit pas leur être attribuée.
Le mouvement après Bourse et l'ouverture du 13 novembre ont constitué la réaction négative initiale. La séance complète a raconté une autre histoire : les acheteurs ont absorbé la baisse et DLO a clôturé un cent en dessous de son cours d'avant résultats, sur un volume d'environ 4,37 millions d'actions, soit à peu près 2,2 fois celui de la veille.
Le marché dans son ensemble était plus faible ce jour-là. L'ETF SPY sur le S&P 500 a cédé 0,36 % et l'ETF QQQ sur le Nasdaq-100 1,20 %, de sorte que DLO a légèrement surperformé les deux.
Le contexte de marché était déjà volatil : DLO a clôturé à 13,95 $ le 6 novembre et à 14,39 $ le 9 novembre, avant de glisser à 13,96 $ le 11 novembre. À 13,69 $, l'action se situait 3,2 % sous sa clôture de fin 2025 de 14,14 $ et 15,2 % sous son plus haut en séance sur 52 semaines de 16,15 $, atteint le 3 septembre 2026.
La description la plus juste n'est donc pas « l'action dLocal a chuté après les résultats », mais « l'action dLocal a chuté après Bourse, puis s'est reprise jusqu'à une clôture stable ». Les inquiétudes sur le chiffre d'affaires et les prévisions étaient assez réelles pour peser sur le cours d'ouverture, mais pas assez pour le maintenir à la baisse.
Les réactions de DLO les jours de résultats, de 2024 à 2026
dLocal a un historique de mouvements violents après ses résultats, ce qui rend une clôture stable inhabituelle. Le tableau mesure la première séance suivant chaque publication, de clôture à clôture.
| Publication | Séance de réaction | Clôture précédente | Clôture de réaction | Variation |
|---|---|---|---|---|
| T1 2024 | 15 mai 2024 | 13,58 $ | 10,00 $ | −26,4 % |
| T2 2024 | 15 août 2024 | 7,76 $ | 8,03 $ | +3,5 % |
| T3 2024 | 14 nov. 2024 | 9,04 $ | 10,20 $ | +12,8 % |
| T4 2024 | 28 févr. 2025 | 13,75 $ | 9,555 $ | −30,5 % |
| T1 2025 | 15 mai 2025 | 10,19 $ | 11,24 $ | +10,3 % |
| T2 2025 | 14 août 2025 | 11,69 $ | 15,35 $ | +31,3 % |
| T3 2025 | 13 nov. 2025 | 14,86 $ | 13,85 $ | −6,8 % |
| T4 2025 | 19 mars 2026 | 11,45 $ | 12,53 $ | +9,4 % |
| T1 2026 | 15 mai 2026 | 12,66 $ | 11,01 $ | −13,0 % |
| T2 2026 | 14 août 2026 | 14,76 $ | 14,17 $ | −4,0 % |
| T3 2026 | 13 nov. 2026 | 13,70 $ | 13,69 $ | −0,07 % |
Source : clôtures quotidiennes de Polygon.io, recoupées avec Nasdaq.com. Dates de publication tirées des Form 6-K de dLocal ; dLocal publie ses résultats après la clôture américaine, chaque réaction est donc mesurée sur la séance suivante.
Sur ces 11 publications, DLO a progressé cinq fois et reculé six fois. Le mouvement absolu moyen a été de 13,5 %. Le 13 novembre 2026 a connu le plus faible mouvement de la série, et c'était le deuxième jour de résultats consécutif où l'action a inversé son mouvement initial : au T2 2026, elle avait ouvert en hausse de 3,5 % et clôturé en baisse de 4,0 % ; au T3 2026, elle a ouvert en baisse de 3,4 % et clôturé stable.
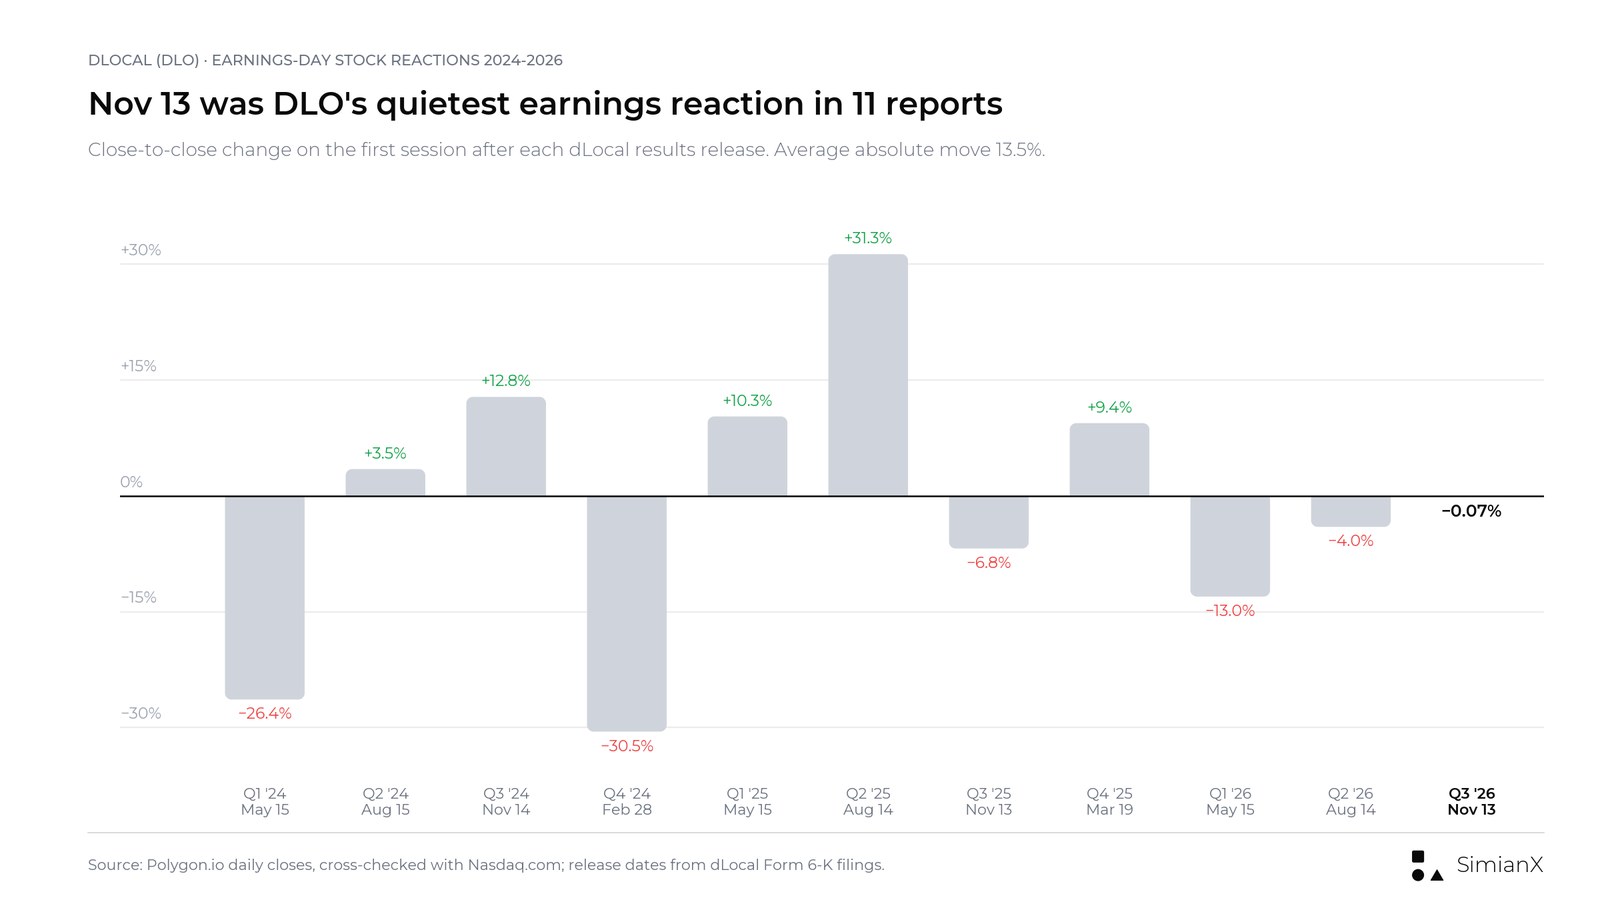
La réaction au T3 2026 a été la plus calme des 11 dernières publications.
Le chiffre d'affaires manqué compte plus que ne le suggère le titre sur la croissance
Le tableau de résultats d'Investing.com indiquait un chiffre d'affaires d'environ 398,05 millions de dollars, contre une prévision de 406,72 millions, et un BPA de 0,23 $, contre une estimation de 0,22 $. Le tableau des surprises de résultats de Nasdaq.com, fondé sur les données de Zacks, affiche le même consensus de BPA à 0,22 $, dépassé de 4,55 %.
| Indicateur | Estimation publiée | Réalisé | Écart |
|---|---|---|---|
| Chiffre d'affaires | 406,72 M$ | 398,05 M$ | −8,67 M$ |
| BPA | 0,22 $ | 0,23 $ | +0,01 $ |
Source de l'estimation : Investing.com, tel que cité au moment de la publication ; le consensus de BPA est également confirmé sur Nasdaq.com. D'autres fournisseurs de données publient des estimations de chiffre d'affaires et des horodatages différents. L'écart de chiffre d'affaires est notre calcul.
Le chiffre d'affaires a manqué l'objectif d'environ 2,1 % :
(398,05 millions de dollars ÷ 406,72 millions de dollars − 1) × 100 ≈ −2,1 %.
Ce n'est pas un écart catastrophique. Son importance dépend de ce que les investisseurs pensaient, avant la publication, de la durabilité de la croissance et de la monétisation.
Le BPA supérieur aux attentes mérite lui aussi d'être relativisé. Un bon résultat en bas du compte de résultat ne dit pas forcément si la trajectoire du chiffre d'affaires s'améliore.
Pour une société de paiement axée sur la croissance, les investisseurs peuvent accepter des dépenses à court terme si elles bâtissent une base de revenus future plus solide. À l'inverse, une meilleure maîtrise des coûts peut ne pas compenser entièrement une déception sur cette base future.
La comparaison pertinente n'est donc pas simplement « croissance contre absence de croissance ». Il s'agit de la croissance réalisée face à la croissance et à la rentabilité déjà attendues.
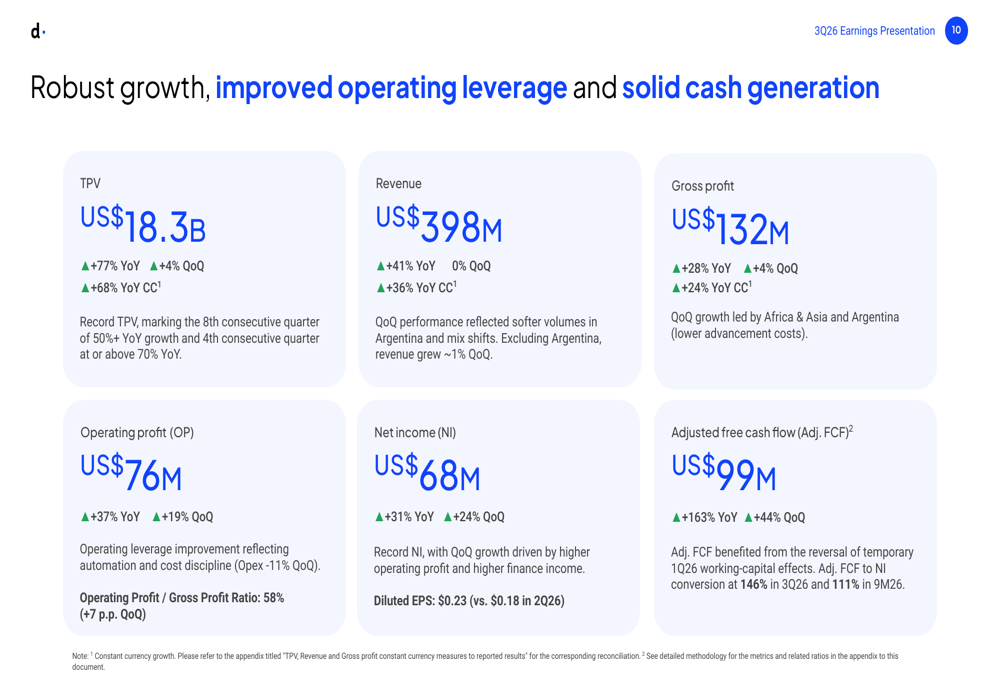
Diapositive de synthèse du T3 2026 de dLocal : TPV de 18,3 milliards de dollars, chiffre d'affaires de 398 millions, bénéfice brut de 132 millions, résultat opérationnel de 76 millions, résultat net de 68 millions et flux de trésorerie disponible ajusté de 99 millions de dollars.
Comment dLocal gagne de l'argent, et pourquoi le TPV n'est pas du chiffre d'affaires
dLocal permet aux marchands internationaux d'accepter des paiements et d'effectuer des versements (payouts) sur les marchés émergents via une seule API. Le volume total de paiements mesure la valeur des paiements traités. Ce n'est pas ce que gagne dLocal.
Un cadre d'analyse utile est le suivant :
Chiffre d'affaires = TPV × rendement agrégé du chiffre d'affaires.
Le rendement se calcule en divisant le chiffre d'affaires par le TPV. C'est un ratio comptable composite, pas nécessairement une commission contractuelle facturée au marchand.
Il peut évoluer en fonction :
- Des moyens de paiement.
- Du mix de produits et de transactions.
- Du mix de pays.
- Des flux transfrontaliers par rapport aux flux domestiques.
- De la taille des marchands et des conditions commerciales.
- Des effets économiques liés au change.
La même distinction s'applique au bénéfice brut :
Bénéfice brut = TPV × rendement du bénéfice brut.
Le rendement du bénéfice brut intègre la relation entre le chiffre d'affaires et les coûts de fourniture des services de paiement. Il complète donc utilement le rendement du chiffre d'affaires.
Aucun de ces ratios ne doit être interprété isolément. Un rendement plus faible peut être acceptable si l'activité supplémentaire génère un bénéfice marginal attractif, une forte rétention et peu de charges opérationnelles additionnelles.
L'inquiétude naît lorsque la croissance du volume reste impressionnante mais que sa contribution économique devient moins prévisible.
Le pont du taux de commission : plus de volume, moins de revenu par dollar
À partir des chiffres publiés par dLocal, nos calculs montrent une évolution notable des rendements agrégés sur un an.
| Indicateur calculé | T3 2025 | T2 2026 | T3 2026 |
|---|---|---|---|
| Chiffre d'affaires rapporté au TPV | 2,72 % | 2,26 % | 2,17 % |
| Bénéfice brut rapporté au TPV | 0,99 % | 0,72 % | 0,72 % |
Les calculs utilisent le TPV, le chiffre d'affaires et le bénéfice brut publiés. Ce sont des rendements agrégés, pas des tarifs affichés aux marchands.
Cette baisse explique pourquoi les taux de croissance divergent autant.
Une base de paiements plus large a généré davantage de chiffre d'affaires et de bénéfices en dollars absolus, mais moins pour chaque dollar traité. Le même étau entre volume et marge par transaction a pesé sur les résultats trimestriels de PayPal, même si les deux entreprises servent des marchés très différents.
Point important : cela ne suffit pas pour conclure que dLocal a baissé ses prix pour tous ses clients. Des changements dans la composition des transactions peuvent produire le même effet agrégé.
La direction a cité, parmi les facteurs ayant pesé sur le chiffre d'affaires du trimestre, une part plus importante des volumes local-to-local et des versements (pay-outs), ainsi que des volumes plus faibles en Argentine après le pic saisonnier du Hot Sale au deuxième trimestre. Hors Argentine, le chiffre d'affaires a progressé d'environ 1 % d'un trimestre sur l'autre.
Concernant le bénéfice brut, le communiqué a cité comme éléments positifs la baisse des coûts d'avance de trésorerie en Argentine, la croissance des volumes en Afrique et en Asie, une récupération ponctuelle de coûts au Nigeria et des gains de couverture de change. En sens inverse ont joué l'évolution du mix des moyens de paiement au Brésil vers Pix et Boleto, des coûts de traitement plus élevés au Mexique, y compris des régularisations d'exercices antérieurs, et davantage de flux local-to-local sur d'autres marchés d'Amérique latine.
La question d'investissement est de savoir si ces flux à plus faible rendement approfondissent des relations commercialement précieuses ou s'ils exigent simplement davantage d'activité de traitement pour maintenir un rythme donné de croissance des bénéfices.
Une réponse encourageante associerait une activité croissante des marchands à une contribution attractive et à des coûts opérationnels évolutifs.
Une réponse moins favorable impliquerait une compression durable du rendement, plus rapide que la capacité de l'entreprise à faire croître ses volumes de manière efficace.
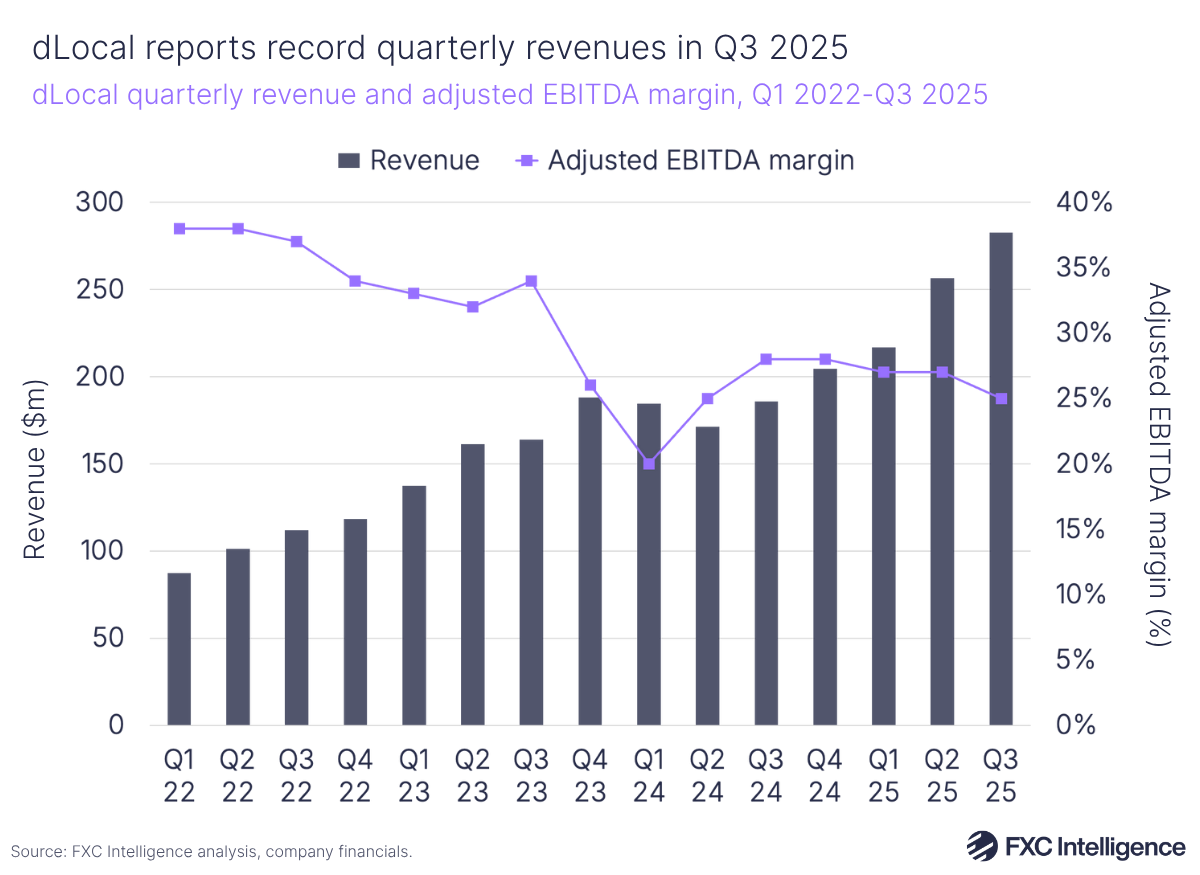
Graphique d'un tiers (FXC Intelligence) montrant le chiffre d'affaires trimestriel et la marge d'EBITDA ajusté de dLocal jusqu'au T3 2025, avant que l'entreprise ne fonde ses prévisions sur le résultat opérationnel en 2026.
La comparaison séquentielle était moins impressionnante que la comparaison annuelle
La croissance sur un an et la dynamique d'un trimestre sur l'autre répondent à des questions différentes.
Le communiqué du T2 faisait état d'un chiffre d'affaires de 399,7 millions de dollars, d'un bénéfice brut de 127,2 millions et d'un résultat opérationnel de 64,2 millions.
Par rapport à ces chiffres, le chiffre d'affaires du T3 était légèrement inférieur, tandis que le bénéfice brut et le résultat opérationnel ont progressé.
D'après les états financiers, le chiffre d'affaires a reculé d'environ 0,4 % en séquentiel. Le TPV, lui, a encore progressé de 4 % par rapport au deuxième trimestre.
Cela ne prouve pas que la demande sous-jacente s'est contractée. La saisonnalité et le mix de transactions peuvent influencer la comparaison.
Cela montre en revanche que le titre de croissance annuelle de l'entreprise ne s'est pas accompagné d'une accélération séquentielle du chiffre d'affaires.
Pour les investisseurs, cette distinction modifie les questions à suivre :
- La comparaison était-elle surtout saisonnière ?
- Les produits à plus faible rendement ont-ils représenté une part plus importante de l'activité ?
- Les relations avec les marchands se développent-elles sur le plan économique autant qu'opérationnel ?
- Le prochain trimestre apportera-t-il la preuve d'une reprise de la dynamique du chiffre d'affaires ?
Une réponse convaincante exige davantage qu'un seul taux de croissance agrégé.
La marge brute s'est dégradée sur un an mais améliorée en séquentiel
L'histoire des marges est plus nuancée que ne le suggère un simple titre sur la « compression ».
D'après les chiffres sous-jacents du compte de résultat, la marge brute calculée était d'environ :
| Période | Bénéfice brut rapporté au chiffre d'affaires |
|---|---|
| T3 2025 | 36,5 % |
| T2 2026 | 31,8 % |
| T3 2026 | 33,2 % |
Sources : communiqué du T2 et états financiers intermédiaires du T3 de dLocal ; les pourcentages sont nos calculs.
L'entreprise a dégagé moins de bénéfice brut par dollar de chiffre d'affaires qu'un an plus tôt, mais davantage qu'au trimestre précédent.
Les deux constats comptent.
La comparaison annuelle soulève des questions sur la rentabilité du mix d'activités. L'amélioration séquentielle plaide contre une détérioration ininterrompue.
Il serait donc inexact de dire que tous les indicateurs de marge se dégradent.
Les investisseurs devraient plutôt examiner si l'amélioration séquentielle peut se maintenir lorsque le mix des moyens de paiement, les coûts de traitement et les conditions géographiques évoluent. Une partie du coup de pouce du T3, la récupération de coûts au Nigeria, a été qualifiée d'exceptionnelle par l'entreprise.
Une discipline utile consiste à distinguer trois mesures :
- Marge brute : bénéfice brut divisé par le chiffre d'affaires.
- Rendement du bénéfice brut : bénéfice brut divisé par le TPV.
- Conversion opérationnelle : résultat opérationnel divisé par le bénéfice brut.
Ces ratios mesurent des maillons différents de la chaîne économique.
L'argument haussier le plus solide : le levier opérationnel
L'amélioration du résultat opérationnel mérite qu'on s'y attarde.
À partir des comptes de résultat du T2 et du T3, le pont séquentiel est approximativement le suivant :
| Pont du T2 au T3 2026 | Contribution |
|---|---|
| Bénéfice brut supplémentaire | +4,9 M$ |
| Baisse des charges opérationnelles (de 63,0 M$ à 55,9 M$) | +7,1 M$ |
| Résultat opérationnel supplémentaire | +12,0 M$ |
Notre calcul : les charges opérationnelles correspondent au bénéfice brut moins le résultat opérationnel. Les petits écarts s'expliquent par les arrondis.
Environ 60 % de l'amélioration séquentielle du résultat opérationnel provient de la baisse des charges plutôt que d'un bénéfice brut supplémentaire.
C'est une distinction importante, pas une critique de la discipline de coûts.
Pour une plateforme évolutive, convertir une part plus importante du bénéfice brut en résultat opérationnel peut être une source majeure de valeur pour l'actionnaire. L'entreprise a attribué la baisse séquentielle de 11 % des charges opérationnelles à la réduction des dépenses auprès de tiers, à la baisse des effectifs et à l'automatisation.
Toutefois, les économies de coûts peuvent être plus ou moins durables. L'automatisation et des processus structurellement meilleurs ne sont pas comparables à des dépenses qui se déplacent d'un trimestre à l'autre.
Lors de la conférence téléphonique, le directeur financier Guillermo López Pérez a distingué les économies structurelles des effets de calendrier : les dépenses marketing avaient été concentrées sur le premier semestre et les charges exceptionnelles étaient plus faibles que d'habitude. Il a déclaré qu'il ne considérerait pas le résultat du trimestre comme un objectif de marge et qu'il se garderait d'extrapoler à partir d'un seul trimestre.
L'interprétation haussière la plus solide est que l'infrastructure de dLocal peut soutenir la croissance sans hausse équivalente des frais généraux.
L'interprétation plus prudente est qu'une partie de l'amélioration trimestrielle pourrait ne pas se répéter.
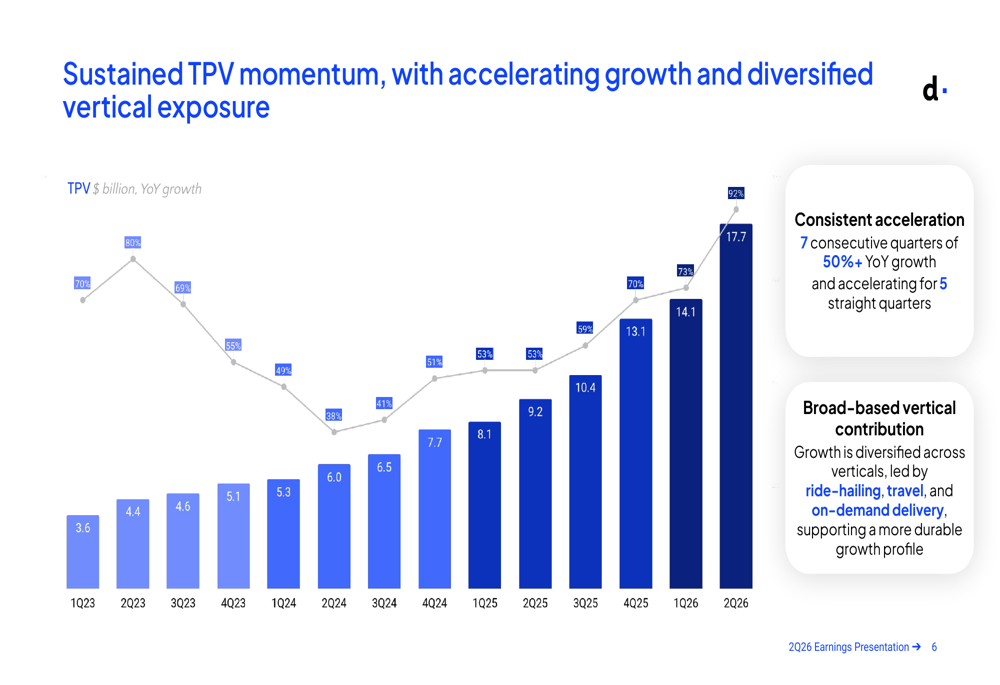
Diapositive de la présentation du T2 2026 de dLocal : TPV par trimestre jusqu'au T2 2026, lorsque la croissance sur un an a culminé à 92 %.
Des prévisions inchangées, mais un message plus prudent
Maintenir une fourchette de prévisions ne signifie pas maintenir la même attente à l'intérieur de cette fourchette.
Les perspectives pour 2026 ont évolué deux fois cette année :
| Indicateur 2026 | Prévisions initiales (18 mars) | Prévisions relevées (13 août) | Position indiquée le 12 nov. |
|---|---|---|---|
| Croissance du TPV | 50 %–60 % | 60 %–70 % | Vers le haut de la fourchette |
| Croissance du bénéfice brut | 22,5 %–27,5 % | 25 %–30 % | Autour du milieu |
| Croissance du résultat opérationnel | 27,5 %–32,5 % | 27,5 %–32,5 % (maintenue) | Vers le bas de la fourchette |
Sources : communiqués de résultats du T4 2025, du T2 2026 et du T3 2026 de dLocal et conférence téléphonique du 12 novembre. Dans le propre tableau du communiqué du T3, le résultat opérationnel hors ajustement fiscal sur exercice antérieur comptabilisé au T1 se situe au milieu de la fourchette ; les prévisions elles-mêmes reposent sur les chiffres publiés.
Ce schéma renforce la tension centrale : une forte croissance des volumes ne se traduit pas proportionnellement dans les attentes de bénéfices.
L'entreprise a donné les raisons : des vents contraires de change jusque-là non anticipés au Brésil, au Mexique et en Argentine, et des performances plus faibles sur de petits marchés à taux de commission élevé en Afrique et en Asie. Lors de la conférence, le directeur général Pedro Arnt a estimé ces vents contraires de change à environ six points de pourcentage d'écart sur la croissance annuelle du bénéfice brut au T4. Il s'agissait d'une sensibilité trimestrielle, et non d'une réduction de six points des prévisions annuelles. Il a aussi rappelé que les résultats du quatrième trimestre dépendent du pic de la saison des achats et pourraient évoluer dans un sens comme dans l'autre.
Ce que les positions indiquées impliquent pour le quatrième trimestre (notre calcul à partir des bases 2025 et des résultats sur neuf mois de 2026) :
| T4 2026 implicite selon la position dans la fourchette | Valeur implicite du T4 | Par rapport au T4 2025 |
|---|---|---|
| TPV avec une croissance annuelle de 65 %–70 % | 17,3–19,3 Md$ | +32 % à +47 % |
| Bénéfice brut au milieu de la fourchette, à 27,5 % | Environ 135,7 M$ | Environ +17 % |
| Résultat opérationnel au bas de la fourchette, à 27,5 % | Environ 87,3 M$ | Environ +39 % |
Bases 2025 : TPV de 40,8 milliards de dollars, bénéfice brut de 402,8 millions, résultat opérationnel de 219,9 millions. Neuf mois 2026 : TPV de 50,1 milliards de dollars, bénéfice brut de 377,8 millions, résultat opérationnel de 193,1 millions.
Pour la valorisation, la position probable à l'intérieur d'une fourchette peut compter autant que la fourchette formelle elle-même.
Les investisseurs peuvent abaisser leurs prévisions internes sans que l'entreprise annonce officiellement une révision à la baisse.
L'interprétation correcte est donc des fourchettes inchangées avec une trajectoire de bénéfices plus prudente, et non un abandon pur et simple des perspectives.
Une forte génération de trésorerie qui impose de vérifier la définition
Les flux de trésorerie sont un point positif de la publication, mais la terminologie compte.
dLocal définit son flux de trésorerie disponible ajusté en partant des flux de trésorerie opérationnels, en les ajustant des variations du besoin en fonds de roulement lié aux marchands et en soustrayant les investissements (capex). C'est un indicateur non IFRS, et non simplement les flux de trésorerie opérationnels moins le capex. Pour une explication simple de l'indicateur standard, voir la fiche d'Investopedia sur le flux de trésorerie disponible.
Pour le T3, le rapprochement était le suivant :
| Composante des flux de trésorerie | Montant |
|---|---|
| Flux de trésorerie opérationnels | 179,234 M$ |
| Ajustement du fonds de roulement lié aux marchands | −71,116 M$ |
| Investissements (capex) | −9,068 M$ |
| Flux de trésorerie disponible ajusté (selon la définition de l'entreprise) | 99,050 M$ |
Source : rapprochement de l'entreprise dans le communiqué de résultats du T3 2026.
Le calcul se vérifie :
179,234 millions de dollars − 71,116 millions de dollars − 9,068 millions de dollars = 99,050 millions de dollars.
Sur neuf mois, le flux de trésorerie disponible ajusté s'est élevé à 182,3 millions de dollars, soit 111 % du résultat net, après le retournement d'effets temporaires de fonds de roulement qui l'avaient limité à 14,7 millions de dollars au T1 2026.
L'ajustement est important, car l'activité de règlement des paiements peut influer sur les mouvements de trésorerie.
Les investisseurs devraient aussi distinguer la génération de trésorerie du financement. Le 12 août, dLocal a signé une facilité de crédit senior non garantie de 150 millions de dollars, arrivant à échéance le 14 août 2029, rémunérée au Term SOFR plus 2,00 % et remboursable en 11 échéances trimestrielles de 13,6 millions de dollars. La trésorerie de l'entreprise a augmenté de 167,8 millions de dollars sur le trimestre, à 536,9 millions, et l'entreprise a expliqué cette hausse par l'emprunt.
Le produit d'un emprunt améliore la liquidité, mais ne constitue pas un flux de trésorerie opérationnel. Le tableau des flux de trésorerie fait aussi apparaître 34,0 millions de dollars de rachats d'actions au T3 ; dans le cadre de son programme de 300 millions de dollars autorisé en mars 2026, dLocal avait racheté environ 9,1 millions d'actions de classe A pour 120,1 millions de dollars à fin septembre.
L'objectif analytique n'est pas de rejeter l'indicateur ajusté. Il s'agit de comprendre ce qu'il exclut, de le comparer aux flux de trésorerie IFRS et d'éviter de traiter chaque hausse de trésorerie comme un bénéfice généré en interne.
Pourquoi l'expansion des marchands ne protège pas automatiquement les marges
Les informations publiées par dLocal montrent comment les marchands existants portent son expansion.
La publication du T1 2026 faisait état d'une rétention nette du chiffre d'affaires de 152 %. Dans le communiqué du T3, le directeur général a situé la rétention nette du chiffre d'affaires à 140 %, et lors de la conférence il a cité une rétention du TPV de 173 %. Les deux chiffres indiquent que les marchands existants envoient beaucoup plus de volume, mais l'écart entre eux renvoie de nouveau à la question du rendement : les clients existants ont augmenté leur volume de paiements plus vite que le chiffre d'affaires que dLocal tire d'eux.
C'est stratégiquement pertinent : capter davantage d'activité auprès d'un marchand établi peut réduire le besoin de reconstruire la relation commerciale à partir de zéro.
Cependant, rétention et monétisation répondent à des questions différentes.
Un marchand peut faire passer plus d'activité par une plateforme alors que cette activité supplémentaire présente un mix géographique ou de produits différent.
Une valeur de la relation croissante en dollars absolus peut coexister avec des rendements composites plus faibles.
Les investisseurs devraient par conséquent examiner l'expansion des marchands en parallèle de la génération de bénéfice brut, et non utiliser la rétention comme substitut.
L'avantage concurrentiel durable serait la capacité à gagner davantage d'activité tout en maintenant des rendements marginaux attractifs et une performance de paiement fiable.
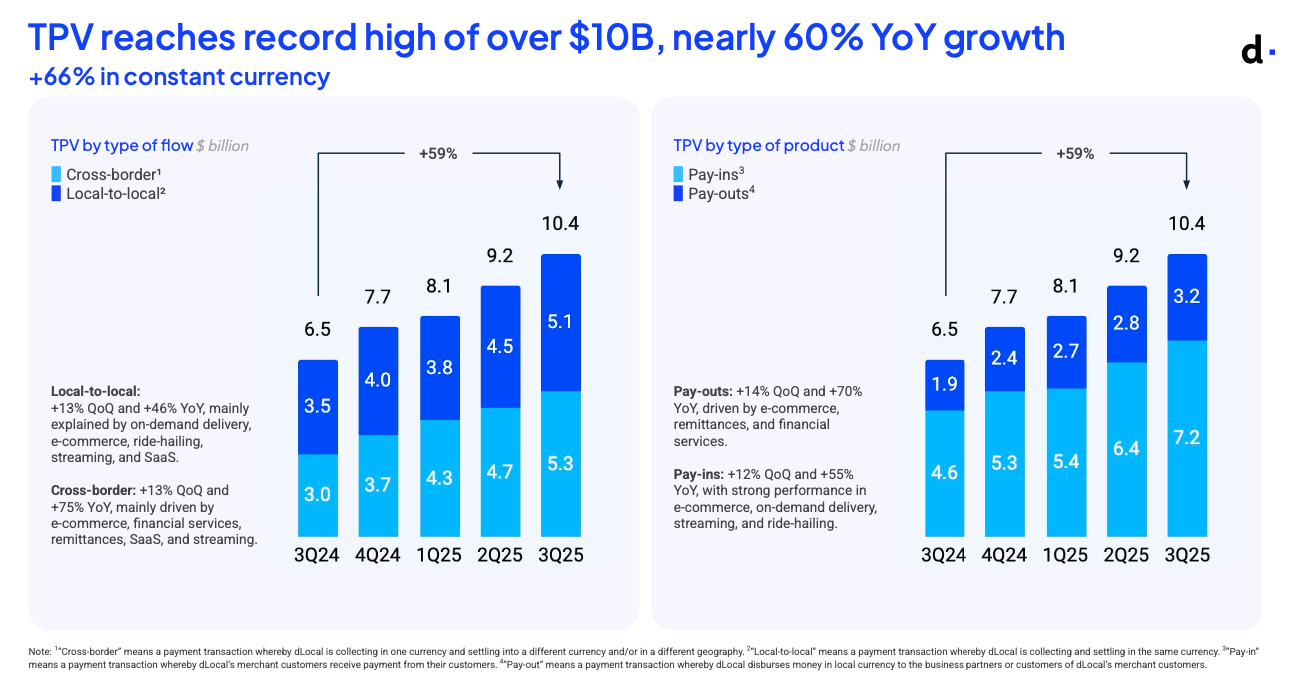
Le TPV de dLocal au T3 2025 réparti par flux (transfrontalier contre local-to-local) et par produit (encaissements ou pay-ins contre versements ou pay-outs), le mix qui détermine le rendement composite.
Qu'est-ce qui changerait l'interprétation pour l'investisseur ?
Le scénario baissier perdrait de sa force si les résultats suivants montraient :
- Un chiffre d'affaires plus sensible à la croissance du volume de paiements.
- Une stabilisation des rendements après prise en compte du mix, dans le prolongement du rendement du bénéfice brut stable à 0,72 % au T3.
- Une croissance du bénéfice brut soutenue par des moteurs opérationnels reproductibles.
- Des gains d'efficacité durables sans sous-investissement.
- Une conversion en trésorerie qui reste saine une fois les effets de calendrier normalisés.
Le scénario haussier perdrait de sa force si :
- Le volume supplémentaire produisait une contribution économique de plus en plus faible.
- La croissance des bénéfices dépendait de plus en plus d'une retenue temporaire des dépenses.
- Les prévisions continuaient de glisser vers des résultats plus faibles.
- L'amélioration de la trésorerie reposait largement sur le financement ou le calendrier des règlements.
Aucun des deux scénarios ne devrait être tranché par un seul pourcentage mis en avant.
Une séquence opérationnelle utile est la suivante :
Volume de paiements → chiffre d'affaires → bénéfice brut → résultat opérationnel → génération de trésorerie durable.
Chaque étape vérifie si la croissance crée de la valeur plutôt que de simplement accroître l'activité.
Questions fréquentes
Quand dLocal a-t-elle publié ses résultats du T3 2026 ?
dLocal a publié ses résultats du troisième trimestre 2026 après la clôture du marché américain le 12 novembre 2026 et a tenu sa conférence téléphonique sur les résultats à 18 h (heure de New York) le soir même.
Pourquoi l'action dLocal a-t-elle chuté après les résultats ?
DLO a reculé d'environ 3 % après Bourse et a ouvert en baisse de 3,4 % le 13 novembre. Le chiffre d'affaires a manqué la référence publiée par Investing.com, il est resté stable par rapport au deuxième trimestre, et les perspectives de bénéfices de la direction sont devenues plus prudentes à l'intérieur de fourchettes inchangées. À la clôture, toutefois, l'action était remontée à 13,69 $, en repli de seulement 0,07 %.
dLocal a-t-elle dépassé les attentes de bénéfices ?
Le BPA dilué de 0,23 $ a dépassé le consensus de 0,22 $ affiché par Investing.com et Nasdaq.com. Ce dépassement en bas du compte de résultat a coexisté avec un chiffre d'affaires inférieur d'environ 2,1 % aux attentes ; la publication était donc mitigée plutôt qu'uniformément meilleure que prévu.
Le taux de commission de dLocal est-il en baisse ?
Le chiffre d'affaires calculé rapporté au TPV est passé de 2,72 % à 2,17 % sur un an. Le bénéfice brut rapporté au TPV est passé de 0,99 % à 0,72 %, mais il est resté stable par rapport au deuxième trimestre. Ces rendements composites ne doivent pas être lus comme la preuve que le prix contractuel de chaque marchand a baissé.
Tous les indicateurs de marge se sont-ils dégradés ?
Non. La marge brute s'est améliorée en séquentiel, de 31,8 % à 33,2 %, même si elle est restée inférieure à son niveau d'il y a un an. Le résultat opérationnel est monté à 58 % du bénéfice brut, les charges opérationnelles ayant baissé de 11 %.
dLocal a-t-elle abaissé ses prévisions pour 2026 ?
Non. dLocal a conservé les fourchettes fixées en août, mais a indiqué une croissance du résultat opérationnel vers le bas de la fourchette de 27,5 %–32,5 %, un bénéfice brut autour du milieu et un TPV vers le haut. C'est une perspective plus prudente, sans réduction formelle de la fourchette.
Le flux de trésorerie disponible ajusté est-il identique au flux de trésorerie disponible classique ?
Non. dLocal ajuste en plus les variations du fonds de roulement lié aux marchands. Les investisseurs devraient lire le rapprochement plutôt que de supposer que l'indicateur équivaut aux flux de trésorerie opérationnels moins les investissements.
Quelle est la date des prochains résultats de dLocal ?
dLocal n'a pas encore annoncé la date de ses résultats du quatrième trimestre 2026. L'entreprise a publié ceux du T4 2025 le 18 mars 2026 ; la prochaine publication est donc attendue vers la mi-mars ou la fin mars 2027.
Verdict : le marché voulait une meilleure monétisation, pas seulement plus de paiements
Les résultats n'ont pas révélé une entreprise en panne. Ils ont montré pourquoi une croissance rapide ne suffit pas, à elle seule, à trancher un débat de valorisation.
Les arguments baissiers portent sur les attentes, les rendements des paiements et les perspectives à court terme. Les arguments haussiers portent sur la rentabilité, la discipline de coûts, la génération de trésorerie et un rendement du bénéfice brut qui a enfin cessé de baisser.
Tous ces constats peuvent être vrais en même temps, et c'est à peu près ce qu'a dit la séance du 13 novembre : une ouverture en baisse, puis une clôture stable.
Le prochain test sera de savoir si dLocal peut conjuguer une forte activité des marchands avec une relation plus prévisible entre volume et résultat économique.
D'ici là, la question la plus utile n'est pas : « À quelle vitesse les paiements progressent-ils ? »
C'est plutôt :
Combien de bénéfices et de trésorerie durables chaque nouvelle vague de paiements crée-t-elle ?
Notes de méthode
- Précision du chiffre d'affaires : les états financiers indiquent 398,049 millions de dollars. Le chiffre mis en avant par l'entreprise l'arrondit à 398,0 millions de dollars ; certaines pages de données de marché affichent 398,05 millions de dollars.
- Rendement du chiffre d'affaires calculé : chiffre d'affaires ÷ TPV × 100. T3 2026 : 398,049 millions de dollars ÷ 18 345 millions de dollars ≈ 2,17 %. T3 2025 : 282,483 millions de dollars ÷ 10 390 millions de dollars ≈ 2,72 %.
- Rendement du bénéfice brut calculé : bénéfice brut ÷ TPV × 100. T3 2026 : 132,013 millions de dollars ÷ 18 345 millions de dollars ≈ 0,72 %. T3 2025 : 103,189 millions de dollars ÷ 10 390 millions de dollars ≈ 0,99 %.
- Pont séquentiel : le bénéfice brut supplémentaire s'élevait à environ 4,863 millions de dollars. La baisse des charges opérationnelles a contribué à hauteur d'environ 7,1 millions de dollars. Ensemble, ils expliquent environ 12,0 millions de dollars de résultat opérationnel supplémentaire.
- Réactions les jours de résultats : clôture de la dernière séance précédant chaque publication après Bourse, comparée à la clôture de la séance suivante. Aucun ajustement par rapport aux pairs n'est appliqué.
- Causalité : les explications de la réaction de l'action sont des interprétations analytiques cohérentes avec les informations publiées, et non la preuve des motivations d'investisseurs individuels.
Cet article propose de la recherche et une interprétation analytique, et non un conseil en investissement personnalisé ni une recommandation d'achat ou de vente.
Lecture Liée
- Action PayPal après le T3 2026 : résultats et chute de 13 %
- Stablecoins 2026 : Visa, Stripe et la course USDT vs USDC
- Action Coinbase 2026 : revenus trimestriels, COIN vs Bitcoin
- Action Robinhood 2026 : CA par trimestre, la crypto à 8 %
- Résultats trimestriels de Stratasys : T3 2026 et SSYS
- Résultats d'Airbnb par trimestre : T3 2026 et action ABNB
- Résultats Tetra Tech par trimestre : T4 FY2026 et TTEK
Références
- dLocal : communiqué de résultats du T3 2026, 12 novembre 2026 (Form 6-K, pièce 99.1)
- dLocal : états financiers intermédiaires non audités au 30 septembre 2026 (Form 6-K, pièce 99.2)
- dLocal : page de garde et index des pièces du Form 6-K du 12 novembre 2026
- dLocal : communiqué de résultats du T2 2026, 13 août 2026
- dLocal : communiqué de résultats du T1 2026, 14 mai 2026
- dLocal : rapport de résultats du T1 2026 avec la rétention nette du chiffre d'affaires
- dLocal : communiqué de résultats du T4 2025 et prévisions 2026, 18 mars 2026
- dLocal : communiqué de résultats du T3 2025, 12 novembre 2025
- SEC EDGAR : dépôts de Form 6-K de dLocal
- Stock Analysis : transcription de la conférence sur les résultats du T3 2026 de dLocal
- Investing.com : historique des résultats et estimations de dLocal
- Investing.com : article sur le chiffre d'affaires manqué de dLocal et sa baisse après Bourse, 12 novembre 2026
- Nasdaq.com : cours historiques de DLO
- Nasdaq.com : historique des surprises de résultats de DLO
- Polygon.io : données du marché boursier américain
- dLocal : site de l'entreprise
- Banco Central do Brasil : Pix
- Federal Reserve Bank of New York : Secured Overnight Financing Rate (SOFR)
- IFRS Foundation : IAS 34 Information financière intermédiaire
- Investopedia : flux de trésorerie disponible


