टावर किराए पर देने वाले के लिए चौथा ऑपरेटर वाकई कितने का है
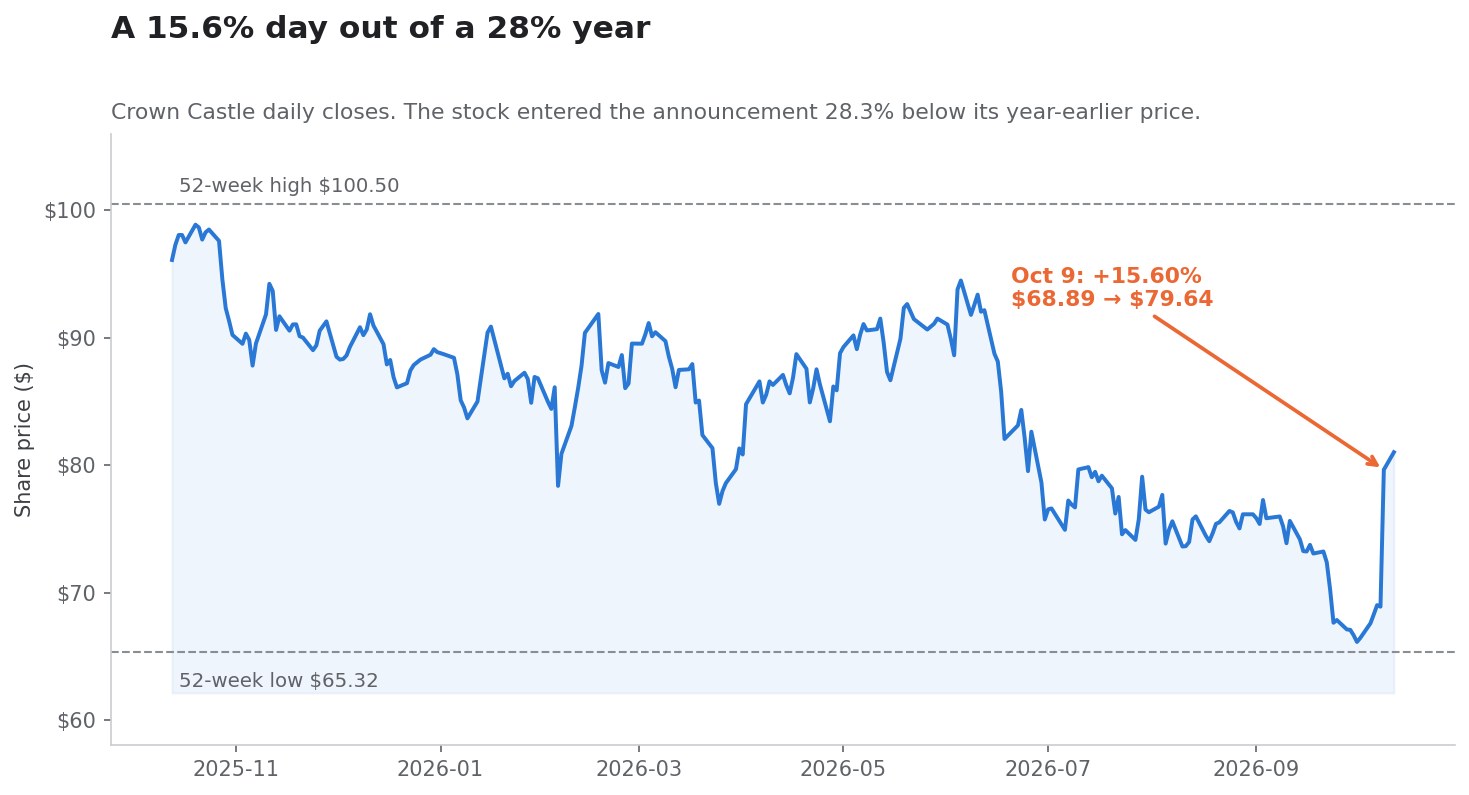
शुक्रवार, 9 अक्टूबर 2026 को क्राउन कैसल (CCI) 79.64 डॉलर पर बंद हुआ, जो पिछले सत्र के 68.89 डॉलर से 15.60% ऊपर था। उत्प्रेरक क्राउन कैसल का कोई खुलासा नहीं था। यह एक निजी कंपनी की घोषणा थी जो क्राउन कैसल की किरायेदार न है और न कभी रही: स्पेसएक्स ने ग्रेन मैनेजमेंट से देशव्यापी 800 मेगाहर्ट्ज़ स्पेक्ट्रम पोर्टफोलियो खरीदने पर सहमति जताई थी।
सौदे का तर्क मिनटों में पढ़ा जा सकता था। अगर स्पेसएक्स ज़मीनी मोबाइल नेटवर्क बनाती है तो उसे टावर चाहिए। क्राउन कैसल के पास लगभग 40,000 टावर हैं। इसलिए क्राउन कैसल अधिक मूल्यवान है।
इस मामले को अध्ययन योग्य बनाने वाली बात यह है कि क्राउन कैसल ठीक यही प्रयोग पहले कर चुकी है, एक अलग मुख्य किरदार के साथ, और नतीजा अमेरिकी प्रतिभूति आयोग के दस्तावेज़ों में दर्ज है। 2020 से 2026 के बीच डिश वायरलेस नामक कंपनी ने अमेरिका का चौथा राष्ट्रीय ऑपरेटर बनने का लक्ष्य रखा, क्राउन कैसल के साथ मास्टर लीज़ समझौता किया, निर्माण किया और फिर भुगतान रोक दिया। 12 जनवरी 2026 को क्राउन कैसल ने चूक और समाप्ति की सूचना दी। कंपनी अब दावा करती है कि डिश पर शेष भुगतानों के रूप में 3.5 अरब डॉलर से अधिक बकाया है।
इसलिए हमें अनुमान लगाने की ज़रूरत नहीं कि टावर रीट के लिए चौथा ऑपरेटर कितने मूल्य का होता है। हम इसे देख सकते हैं। अपने शिखर पर डिश क्राउन कैसल के लिए सालाना 222 मिलियन डॉलर का साइट किराया बिलिंग पैदा करती थी, यानी पिछले वर्ष के बिलिंग आधार का 5.7%। यही बही-खाते की प्रविष्टि है। इस लेख का जवाब देने वाला सवाल यह है कि क्राउन कैसल की एक दिन की पुनर्मूल्यांकन इसके मुकाबले कहाँ ठहरती है।
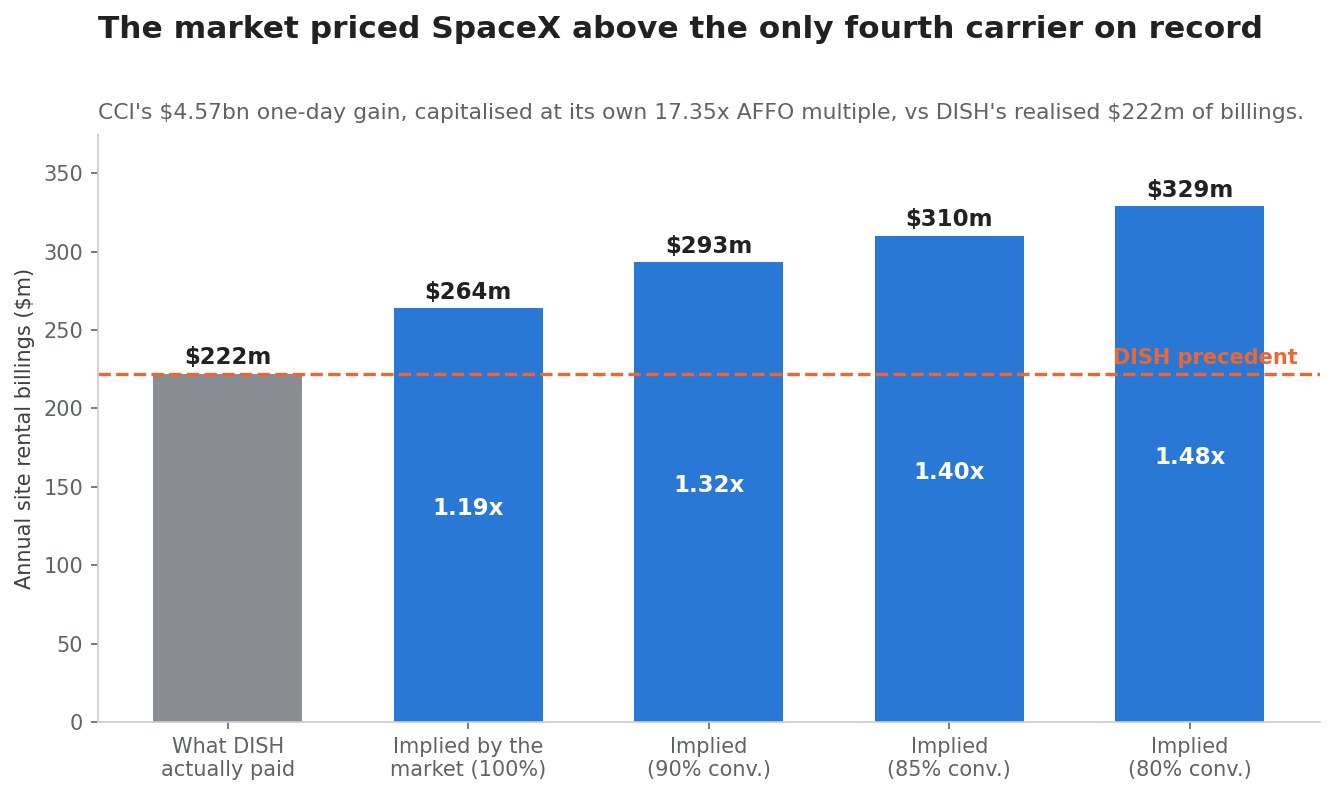
जवाब, जो नीचे विस्तार से है: 9 अक्टूबर को बाज़ार ने क्राउन कैसल के इक्विटी मूल्य में जो 4.57 अरब डॉलर जोड़े, वे तेज़ी के बाद क्राउन कैसल के अपने ही गुणक पर सालाना लगभग 264 मिलियन डॉलर के अतिरिक्त एएफएफओ का संकेत देते हैं, यानी डिश ने जो कुछ भी कभी चुकाया उसका 1.2 से 1.4 गुना, एक ही सत्र में दे दिया गया, ऐसे प्रतिपक्ष को जिसने कोई पट्टा नहीं किया, ऐसे नेटवर्क के लिए जो मौजूद ही नहीं है।
सिमियनएक्स एआई से ऐसी स्थितियों पर नज़र रखने वाले निवेशकों के लिए क्राउन कैसल विकल्प और प्राप्य के बीच के अंतर का साफ़-सुथरा केस स्टडी है। इसका साथी लेख, स्पेसएक्स स्पेक्ट्रम: एटी एंड टी, वेरिज़ोन, टी-मोबाइल की रैंकिंग, उसी घोषणा को ऑपरेटरों की तरफ़ से देखता है।
9 अक्टूबर का अनुप्रस्थ काट: असल में किसे फ़ायदा हुआ
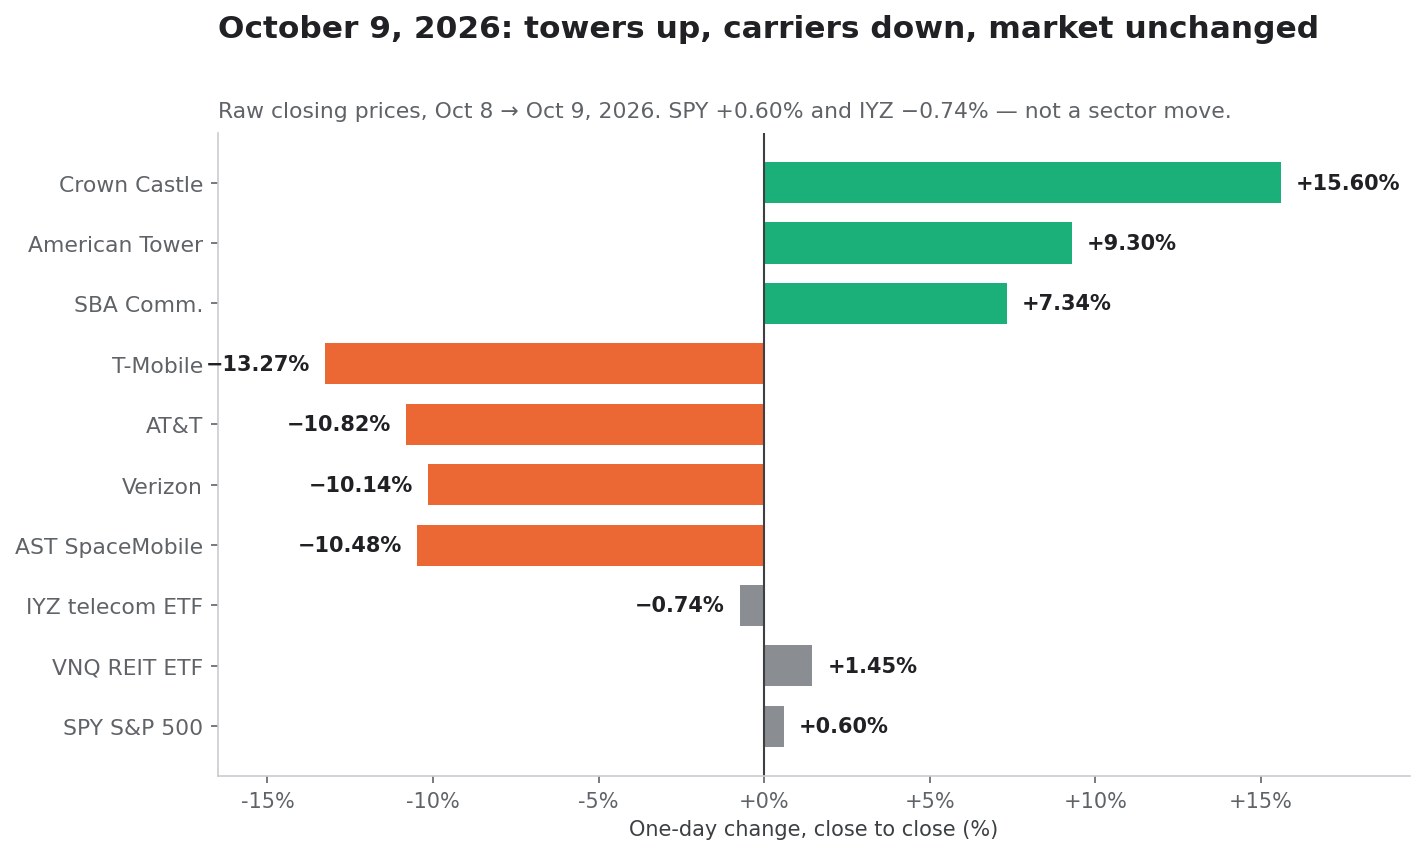
ऐसे दिन को पढ़ने का पहला अनुशासन है पूरे अनुप्रस्थ काट को मापना, न कि सिर्फ़ सुर्खी वाले नाम को। नीचे 8 से 9 अक्टूबर 2026 तक बंद भाव से बंद भाव की कच्ची चाल दी गई है। ये असमायोजित कीमतें हैं; लाभांश समायोजन नहीं लगाया गया, क्योंकि इन छह में से कोई भी 9 अक्टूबर को लाभांश-रहित कारोबार नहीं कर रही थी।
| प्रतिभूति | 8 अक्टू. बंद | 9 अक्टू. बंद | परिवर्तन | एक दिन में बाज़ार पूँजी में बदलाव |
|---|---|---|---|---|
क्राउन कैसल (CCI) | 68.89 $ | 79.64 $ | +15.60% | +4.57 अरब $ |
अमेरिकन टावर (AMT) | 166.73 $ | 182.24 $ | +9.30% | +7.23 अरब $ |
एसबीए कम्युनिकेशंस (SBAC) | 170.01 $ | 182.49 $ | +7.34% | +1.32 अरब $ |
टी-मोबाइल (TMUS) | 171.31 $ | 148.58 $ | −13.27% | −24.38 अरब $ |
एटी एंड टी (T) | 24.87 $ | 22.18 $ | −10.82% | −18.43 अरब $ |
वेरिज़ोन (VZ) | 46.35 $ | 41.65 $ | −10.14% | −19.53 अरब $ |
एएसटी स्पेसमोबाइल (ASTS) | 56.93 $ | 50.97 $ | −10.48% | — |
अमेरिकी दूरसंचार ईटीएफ (IYZ) | 42.99 $ | 42.67 $ | −0.74% | — |
वैनगार्ड रियल एस्टेट ईटीएफ (VNQ) | 89.35 $ | 90.65 $ | +1.45% | — |
एसएंडपी 500 ईटीएफ (SPY) | 773.93 $ | 778.57 $ | +0.60% | — |
शेयरों की संख्या हर कंपनी के सेक एडगर पर उपलब्ध नवीनतम आवरण-पृष्ठ खुलासे से ली गई है (dei:EntityCommonStockSharesOutstanding, 2026 की दूसरी तिमाही के 10-Q फॉर्म)।
इससे तुरंत तीन बातें निकलती हैं।
यह पूरे क्षेत्र की चाल नहीं थी
SPY 0.60% चढ़ा और दूरसंचार क्षेत्र का ईटीएफ IYZ महज़ 0.74% गिरा। व्यापक बाज़ार को कोई फ़र्क़ नहीं पड़ा। मुट्ठी भर अलग-अलग प्रतिभूतियाँ एक सामान्य सत्र के भीतर हिंसक रूप से पुनर्मूल्यांकित हुईं। यह विशिष्ट संविदात्मक अपेक्षाओं के पुनर्मूल्यांकन का हस्ताक्षर है, समष्टि बट्टा दर में बदलाव का नहीं। जो देखना चाहते हैं कि असली ब्याज झटका बॉन्ड-सदृश शेयरों में कैसे फैलता है, वे इस सत्र की तुलना वॉर्श ने ट्रंप को भाव नहीं दिया: 2023 के बाद फ़ेड की पहली बढ़ोतरी से करें।
रीट समूह हिला ही नहीं; क्राउन कैसल हिला
VNQ 1.45% चढ़ा। क्राउन कैसल 15.60% चढ़ा। 9 अक्टूबर को जो हुआ वह "रीट चढ़े" नहीं था। वह टावर अर्थशास्त्र के लिए विशिष्ट था, और टावरों के भीतर भी बिखराव चौड़ा था: CCI के लिए 15.60% बनाम SBAC के लिए 7.34%।
सबसे बड़ा नुक़सान टी-मोबाइल को हुआ, और यह क्राउन कैसल के लिए मायने रखता है
TMUS 13.27% गिरा, तीनों ऑपरेटरों में सबसे बुरा। टी-मोबाइल क्राउन कैसल का सबसे बड़ा किरायेदार भी है, जो 2025 की समेकित आय का 40% है। जिस घोषणा को क्राउन कैसल के लिए संभावित नए किरायेदार के निर्माण के रूप में पढ़ा गया, उसी ने साथ-साथ उसके सबसे बड़े मौजूदा ग्राहक का 24.4 अरब डॉलर का इक्विटी मूल्य नष्ट कर दिया। बाज़ार ने इन दोनों प्रभावों को मिलाकर CCI के लिए सकारात्मक माना। यह निष्कर्ष जाँच का हक़दार है, और नीचे उसे जाँचा गया है।
वह पुनर्वितरण जो बराबर नहीं बैठा
ज्ञात शेयर संख्या वाली छह प्रतिभूतियों को जोड़ने पर:
| समूह | एक दिन में बाज़ार पूँजी में बदलाव |
|---|---|
ऑपरेटर (T, VZ, TMUS) | −62.34 अरब $ |
टावर (CCI, AMT, SBAC) | +13.13 अरब $ |
| शुद्ध | −49.21 अरब $ |
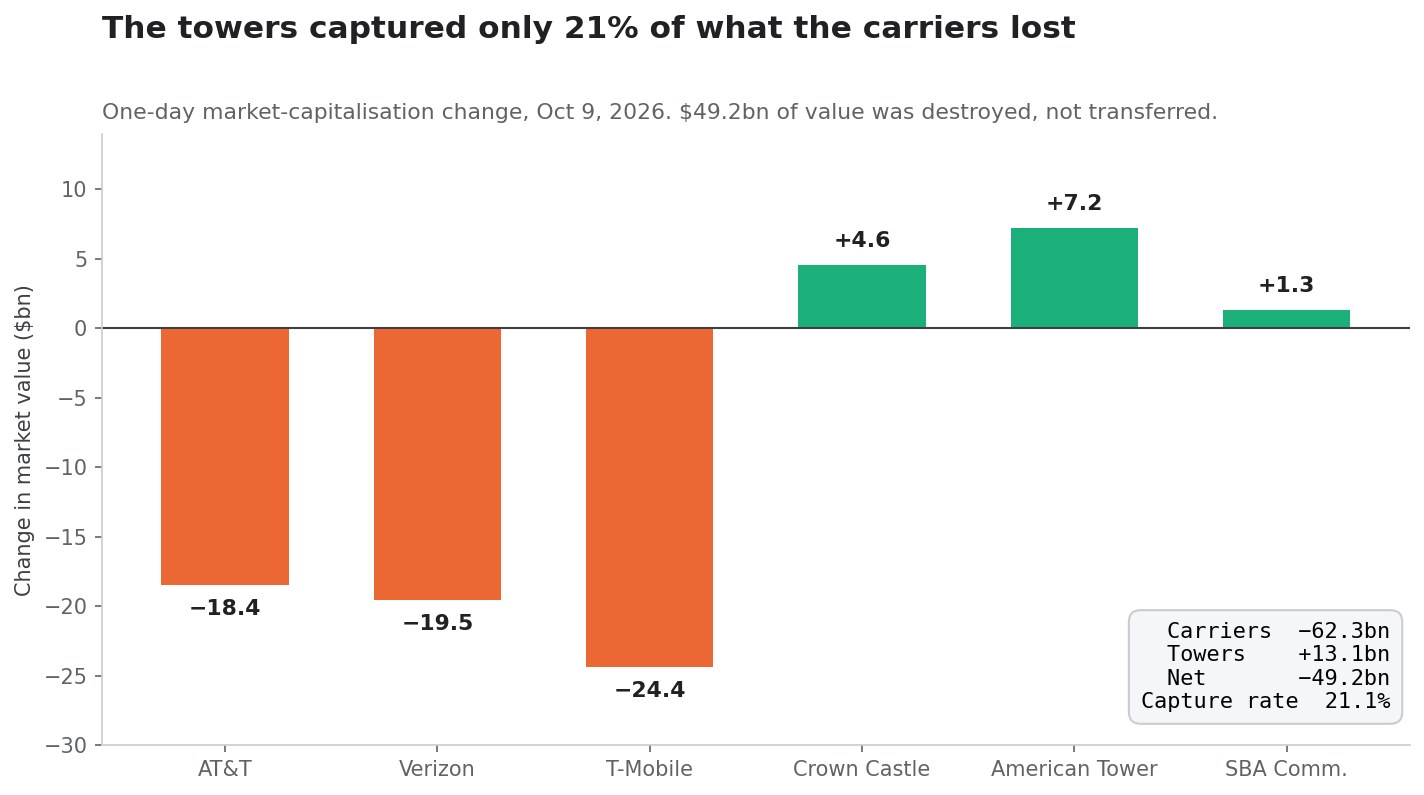
टावरों ने ऑपरेटरों के नुक़सान का महज़ 21.1% पकड़ा। लगभग 49 अरब डॉलर का इक्विटी मूल्य किसी को हस्तांतरित नहीं हुआ, वह बस मिट गया।
"छिपे विजेता" के सवाल के लिए यही सबसे उपयोगी ढाँचा है। अगर बाज़ार सचमुच मानता कि स्पेसएक्स का प्रवेश ऑपरेटरों से मकानमालिकों की ओर संपत्ति का हस्तांतरण है, तो दोनों आँकड़े ज़्यादा सममित होते। वे हैं नहीं। 9 अक्टूबर को बाज़ार का असली फ़ैसला यह था कि स्पेसएक्स का आगमन अमेरिकी वायरलेस उद्योग में जितना मूल्य अमेरिकी टावर मालिकों के लिए बनाता है, उससे कहीं ज़्यादा नष्ट करता है — लगभग 4.7 और 1 के अनुपात में।
जिस मकानमालिक के किरायेदार मिलकर 62 अरब डॉलर का बाज़ार मूल्य गँवा रहे हों, वह स्पष्ट लाभार्थी नहीं है, भले ही आगे चलकर कोई नया किरायेदार आ सकता हो। यह तनाव इस विश्लेषण के बाक़ी हिस्से में बहता रहता है। यही प्रतिक्रिया-दिवस पद्धति, एक बिलकुल अलग घोषणा पर लागू की गई जहाँ एक सौदे ने एक पक्ष को उठाया और दूसरे को डुबाया, Accenture 6% चढ़ा, पर Dell डील वाले दिन Dell खुद गिर गया में विस्तार से है।
चौथे ऑपरेटर का बही-खाता: डिश ने असल में कितना चुकाया
यही वह संदर्भ तालिका है जिसके लिए यह लेख मौजूद है। हर आँकड़ा क्राउन कैसल के अपने दाख़िल दस्तावेज़ों से है।
| मद | राशि | स्रोत |
|---|---|---|
| डिश की साइट किराया बिलिंग, अंतिम पूर्ण वर्ष | 222 मिलियन $ | 2026 परिदृश्य, परिवर्तन के घटक |
| पिछले वर्ष की साइट किराया बिलिंग के % के रूप में | 5.7% | 222 मि. $ ÷ 3,923 मि. $ |
| डिश समाप्ति से 2026 के गैर-नवीकरण | −220 मिलियन $ | 2026 परिदृश्य |
| स्प्रिंट रद्दीकरण से 2026 के गैर-नवीकरण | −20 मिलियन $ | 2026 परिदृश्य |
| क्राउन कैसल द्वारा डिश से माँगे गए शेष भुगतान | >3,500 मिलियन $ | 2025 का 10-K, टिप्पणी 18 |
| बिना प्रावधान वाली शुद्ध तुलनपत्र जोखिम | ~165 मिलियन $ | 2025 का 10-K, टिप्पणी 18 |
| चूक और समाप्ति सूचना की तारीख़ | 12 जन. 2026 | 2025 का 10-K, टिप्पणी 15 |
डिश की चूक का ब्योरा 2025 के फॉर्म 10-K की टिप्पणी 18 में है। 31 दिसंबर 2025 तक क्राउन कैसल ने डिश से संबंधित लगभग 50 मिलियन डॉलर "प्राप्य, शुद्ध" में और लगभग 150 मिलियन डॉलर "आस्थगित साइट किराया प्राप्य" में दर्ज किए थे, जिनकी आंशिक भरपाई लगभग 34 मिलियन डॉलर की आस्थगित आय और अन्य दीर्घकालिक देनदारियों से होती है। प्रबंधन शुद्ध ~165 मिलियन डॉलर की वसूली की उम्मीद करता है और उसने कोई प्रावधान नहीं किया है। कंपनी ने इन समझौतों के तहत आय दर्ज करना भी बंद कर दिया है।
इस बही-खाते को चौथे ऑपरेटर वाली थीसिस की बिक्री लागत के रूप में पढ़िए। क्राउन कैसल ने छह साल एक चौथे राष्ट्रीय ऑपरेटर की सेवा में बिताए। चरम वार्षिक आय 222 मिलियन डॉलर थी। निकास हुआ एक चूक, अनिश्चित मूल्य का 3.5 अरब डॉलर का दावा, तुलनपत्र पर बिना प्रावधान के 165 मिलियन डॉलर, और 2026 की आय में 220 मिलियन डॉलर का गड्ढा जिससे कंपनी अब भी निकलने की कोशिश में है।
222 मिलियन सही मानदंड क्यों है, फ़र्श क्यों नहीं
दो आपत्तियों का पहले ही जवाब देना उचित है।
पहली, डिश ने अपना नेटवर्क कभी पूरा नहीं किया, इसलिए 222 मिलियन उस राशि को कम आँकता है जो पूरी तरह बना हुआ चौथा ऑपरेटर चुकाता। सैद्धांतिक रूप से सही। लेकिन डिश ने वित्तीय रूप से ढहने से पहले अमेरिकी आबादी के बड़े बहुमत को कवर करने वाली राष्ट्रीय 5G तैनाती हासिल कर ही ली थी, और 222 मिलियन वही है जो उससे ख़ास तौर पर क्राउन कैसल में पैदा हुआ। यह उपलब्ध सर्वोत्तम अनुभवजन्य प्रेक्षण है, कोई सैद्धांतिक छत नहीं।
दूसरी, स्पेसएक्स डिश से कहीं बेहतर पूँजीकृत है, इसलिए वह ज़्यादा आक्रामक तैनाती कर सकती है। यह भी सही है, और यह दोनों तरफ़ काटता है। बेहतर पूँजी वाला प्रवेशक अपनी ख़ुद की साइटें बनाने, अपनी ज़मीन ख़रीदने और ताक़त की स्थिति से किराये पर मोलभाव करने में और अधिक सक्षम होता है। पूँजी ही वह चीज़ है जो किरायेदार को किरायेदार न रहने देती है। डिश ने किराये पर इसलिए लिया क्योंकि वह मालिक बनने का ख़र्च नहीं उठा सकती थी।
बाज़ार ने एक ही दिन में क्या क़ीमत लगा दी
अब वह अंकगणित जो सुर्खी के सवाल का जवाब देता है। हर चरण दिखाया गया है ताकि इसे अलग मान्यताओं के साथ दोबारा चलाया जा सके।
चरण 1: जोड़ा गया इक्विटी मूल्य। 2026 की दूसरी तिमाही के फॉर्म 10-Q के आवरण पृष्ठ के अनुसार 3 अगस्त 2026 तक क्राउन कैसल के 425,455,439 शेयर बकाया थे। शेयर 10.75 डॉलर चढ़ा।
425,455,439 शेयर x 10.75 $ = 4.574 अरब डॉलरचरण 2: वह गुणक जो बाज़ार ने ख़ुद लगाया। 79.64 डॉलर के बंद भाव पर, 2026 के लिए प्रबंधन के प्रति शेयर एएफएफओ मध्यबिंदु 4.59 डॉलर के मुक़ाबले:
79.64 $ / 4.59 $ = 17.35 गुना अग्रिम एएफएफओचरण 3: इसे उलट दीजिए। अगर बाज़ार ने 4.574 अरब डॉलर मूल्य जोड़ा और वह क्राउन कैसल के नक़द प्रवाह को 17.35 गुना पर पूँजीकृत करता है, तो निहित अतिरिक्त वार्षिक एएफएफओ है:
4,574 मि. $ / 17.35 = 264 मि. $ प्रति वर्षचरण 4: एएफएफओ को वापस किराये में बदलिए। एएफएफओ साइट परिचालन लागत, सामान्य प्रशासनिक ख़र्च, ब्याज और रखरखाव पूँजीगत व्यय के बाद का आँकड़ा है। पहले से बनी और बिजली वाली टावर पर सह-स्थापन का सीमांत मार्जिन बहुत ऊँचा होता है, पर 100% नहीं। नया किरायेदार आने भर से क्राउन कैसल का ब्याज ख़र्च घटता नहीं। उचित रूपांतरण दरों पर:
| एएफएफओ में रूपांतरण | निहित अतिरिक्त साइट किराया बिलिंग | डिश के 222 मि. $ का गुणक |
|---|---|---|
| 100% (ऊपरी सीमा) | 264 मि. $ | 1.19x |
| 90% | 293 मि. $ | 1.32x |
| 85% | 310 मि. $ | 1.40x |
| 80% | 329 मि. $ | 1.48x |
चरण 5: इसे टावरों में बदलिए। क्राउन कैसल ने अपने 2025 के 10-K में बताया कि प्रति टावर औसत किरायेदार संख्या लगभग 2.4 है। लगभग 40,000 टावरों पर यह क़रीब 96,000 पट्टा समझौते बनते हैं जो 2025 में 4,049 मिलियन डॉलर की साइट किराया आय को सँभालते हैं:
4,049 मि. $ / 96,000 पट्टे = 42,177 $ औसत वार्षिक आय प्रति पट्टाउस औसत को लागू करने पर:
| परिदृश्य | वार्षिक बिलिंग | निहित नए पट्टे | CCI के ~40,000 टावरों का हिस्सा |
|---|---|---|---|
| डिश ने असल में जो चुकाया | 222 मि. $ | ~5,264 | 13.2% |
| बाज़ार-निहित (90% रूपांतरण) | 293 मि. $ | ~6,944 | 17.4% |
| बाज़ार-निहित (85% रूपांतरण) | 310 मि. $ | ~7,353 | 18.4% |
यानी 9 अक्टूबर की चाल स्पेसएक्स को क्राउन कैसल के अमेरिकी पोर्टफोलियो के लगभग 17-18% पर किरायेदार के रूप में आँक रही है, जो डिश द्वारा हासिल पदचिह्न का क़रीब 1.3 से 1.4 गुना है — और यह तब, जब एक भी पट्टा हस्ताक्षरित नहीं हुआ, संघीय संचार आयोग ने स्पेक्ट्रम हस्तांतरण मंज़ूर नहीं किया, और स्पेसएक्स ने सार्वजनिक रूप से यह तक नहीं कहा कि वह तीसरे पक्ष के टावर किराये पर लेना चाहती है।
यह तर्क नहीं है कि चाल अविवेकपूर्ण थी। यह कथन है कि चाल को बनाए रखने के लिए क्या-क्या होना चाहिए। सीधे शब्दों में: तेज़ी की थीसिस अब माँगती है कि स्पेसएक्स क्राउन कैसल का उससे बड़ा ग्राहक बने जितना डिश कभी थी, और उससे भरोसेमंद भी।
असहज जाँच
इस आँकड़े को परखने का एक दूसरा तरीक़ा भी है, और वह कम चापलूस है। क्राउन कैसल दावा करती है कि डिश पर 3.5 अरब डॉलर से अधिक बकाया है। बाज़ार ने एक बिना हस्ताक्षर वाली संभावना पर एक ही दिन में क्राउन कैसल के मूल्य में 4.57 अरब डॉलर जोड़ दिए। दूसरे शब्दों में, शेयर बाज़ार ने साढ़े छह घंटे में स्पेसएक्स के साथ एक काल्पनिक रिश्ते को उससे अधिक मूल्य दे दिया जितना क्राउन कैसल का पिछले चौथे ऑपरेटर के ख़िलाफ़ पूरा संविदात्मक दावा नाममात्र रूप से मूल्यवान है — वह दावा जिसके पीछे हस्ताक्षरित मास्टर लीज़ समझौता और समाप्ति सूचना दोनों हैं।
स्पेक्ट्रम की स्वामित्व शृंखला
इस कहानी के केंद्र में मौजूद 800 मेगाहर्ट्ज़ पोर्टफोलियो का इतिहास शिक्षाप्रद है, और वह सीधे क्राउन कैसल के लाभ-हानि खाते से होकर गुज़रता है।
| तारीख़ | लेनदेन | प्रतिफल |
|---|---|---|
| 2020 | स्प्रिंट के 800 मेगाहर्ट्ज़ लाइसेंस विलय के ज़रिए टी-मोबाइल को मिले | — |
| 2021-2023 | डिश 800 मेगाहर्ट्ज़ पोर्टफोलियो ख़रीदने को बाध्य हुई, पर वित्त नहीं जुटा सकी | — |
| 2024 | डिश के हटने के बाद संपत्तियाँ नीलामी में गईं | — |
| मार्च 2025 | टी-मोबाइल ने पोर्टफोलियो ग्रेन मैनेजमेंट को बेचने पर सहमति दी | 2.9 अरब $ नक़द + ग्रेन के 600 मेगाहर्ट्ज़ लाइसेंस |
| 1 जुल. 2026 | संघीय संचार आयोग ने टी-मोबाइल और ग्रेन की अदला-बदली मंज़ूर की | — |
| अग. 2026 | टी-मोबाइल और ग्रेन का लेनदेन पूरा हुआ | ग्रेन को देशव्यापी क़रीब 14 मेगाहर्ट्ज़ मिश्रित गहराई |
| 8 अक्टू. 2026 | ग्रेन ने स्पेसएक्स को बेचने पर सहमति दी | शर्तें अघोषित; वॉल स्ट्रीट जर्नल की रिपोर्ट के अनुसार 8 अरब $ |
स्पेसएक्स की ख़रीद का रिपोर्ट किया गया दायरा 800 मेगाहर्ट्ज़ बैंड में 14 मेगाहर्ट्ज़ युग्मित स्पेक्ट्रम है, जिसे उद्योग की ख़बरों में 817-824 मेगाहर्ट्ज़ और 862-869 मेगाहर्ट्ज़ की जोड़ी बताया गया है। यह लेनदेन संघीय संचार आयोग की मंज़ूरी और सामान्य समापन शर्तों के अधीन है। लेनदेन का ब्योरा Light Reading ने दिया, और टी-मोबाइल तथा ग्रेन के समापन को बिक्री में सलाह देने वाली फ़र्म Cleary Gottlieb ने दर्ज किया।
क्राउन कैसल के शेयरधारक के लिए दो बातें मायने रखती हैं।
किसी भी कंपनी ने क़ीमत नहीं बताई
9 अक्टूबर की हर सुर्खी को थामने वाला 8 अरब डॉलर का आँकड़ा एक प्रेस रिपोर्ट है, कोई आधिकारिक दस्तावेज़ नहीं। स्पेसएक्स निजी है; ग्रेन एक निजी निवेश फ़र्म है। न कोई 8-K है, न ख़रीद समझौते का कोई अनुलग्नक, न कोई लेखा-परीक्षित प्रतिफल। इस सौदे के बारे में घूम रहा हर प्रति-मेगाहर्ट्ज़ मूल्यांकन, साथी लेख वाले भी, स्पष्ट रूप से उस आँकड़े पर निर्भर है जिसकी पुष्टि किसी भी प्रतिपक्ष ने नहीं की।
यह कहना ज़रूरी है क्योंकि इस घोषणा की द्वितीयक रिपोर्टिंग पहले ही इसे गड़बड़ा चुकी है। कम से कम एक माध्यम ने सुर्खी लगाई कि "8 अरब डॉलर के स्पेक्ट्रम सौदे पर स्पेसएक्स के शेयर चढ़े"। स्पेसएक्स के कोई सार्वजनिक शेयर हैं ही नहीं। चढ़ने के लिए कोई स्पेसएक्स टिकर है ही नहीं। इस तथ्य का व्यावहारिक नतीजा ही वह पूरी वजह है कि यह सौदा पहले स्थान पर क्राउन कैसल, अमेरिकन टावर और ऑपरेटरों के ज़रिए व्यक्त हुआ: जब कोई निजी कंपनी सार्वजनिक बाज़ार हिलाती है, तो निवेशक विकल्पों की शरण लेने को मजबूर होते हैं। यही गतिकी, और सूचीबद्ध कंपनी के ज़रिए निजी कंपनी का कारोबार करने के ख़तरे, SpaceX का IPO और Tesla का शेयर: 12 जून का दाँव और पाँच संकेत का विषय हैं।
यह स्प्रिंट का स्पेक्ट्रम है, और क्राउन कैसल अब भी उसकी क़ीमत चुका रही है
शृंखला को पीछे की ओर देखिए तो जो बैंड स्पेसएक्स ख़रीद रही है वह स्प्रिंट का पुराना 800 मेगाहर्ट्ज़ पोर्टफोलियो है। क्राउन कैसल इस समय सालाना 20 मिलियन डॉलर की "स्प्रिंट रद्दीकरण" झेल रही है, यानी टी-मोबाइल और स्प्रिंट के नेटवर्क एकीकरण से उपजे गैर-नवीकरण, और कंपनी ने बताया है कि ये टावर कारोबार की वार्षिक साइट किराया आय के क़रीब 2% के बराबर हर साल 2034 तक चलेंगे। साथ ही वह डिश समाप्ति से 220 मिलियन डॉलर भी झेल रही है, जबकि डिश ही वह पक्ष थी जिसे यही स्पेक्ट्रम ख़रीदना था।
इसलिए क्राउन कैसल ने इन लाइसेंसों के स्वामित्व इतिहास के सीधे नतीजे के रूप में सालाना लगभग 240 मिलियन डॉलर की बिलिंग गँवाई है। 9 अक्टूबर को बाज़ार का फ़ैसला यह था कि उन्हीं लाइसेंसों का अगला मालिक कंपनी के लिए 4.57 अरब डॉलर का है। दोनों बातें सच हो सकती हैं। लेकिन वास्तविक नुक़सानों और काल्पनिक लाभ के बीच की विषमता ही इस निवेश मामले का केंद्रीय तथ्य है, और वह एक दिन के मूल्य चार्ट में दिखाई नहीं देती।
फ़ाइबर बिक्री के बाद क्राउन कैसल
यह उपहार पाने वाली कंपनी 18 महीने पहले की क्राउन कैसल से काफ़ी अलग है।
1 मई 2026 को क्राउन कैसल ने अपने फ़ाइबर और स्मॉल सेल कारोबार की बिक्री 8.4 अरब डॉलर की शुद्ध प्राप्ति पर पूरी की, यह बात मुख्य वित्तीय अधिकारी सुनीत पटेल ने 2026 की दूसरी तिमाही के नतीजों की विज्ञप्ति में कही। फ़ाइबर कारोबार को 30 अप्रैल 2026 तक बंद किए गए परिचालन के रूप में दिखाया गया है। जो बचा है वह एकल खंड वाला शुद्ध अमेरिकी टावर रीट है, जिसके अध्यक्ष एवं मुख्य कार्यकारी क्रिस हिलाब्रांट हैं।
उसी विज्ञप्ति से, रक़म का उपयोग:
- 1.0 अरब डॉलर की शेयर पुनर्ख़रीद पूरी
- 7 अरब डॉलर से अधिक क़र्ज़ चुकाया गया
- तिमाही के अंत में 100% स्थिर दर वाला क़र्ज़
- क़र्ज़ की भारित औसत परिपक्वता लगभग 7 वर्ष
- लगभग 4.5 अरब डॉलर की अप्रयुक्त घूर्णी ऋण सुविधा
- 30 जून तक पूरी तरह अप्रयुक्त, असुरक्षित वाणिज्यिक पत्र कार्यक्रम के तहत और 2.0 अरब डॉलर
यह सचमुच बेहतर हुआ तुलनपत्र है, और तेज़ी की थीसिस का सबसे मज़बूत तत्व है। यही वजह भी है कि शेयर बिना किसी वित्तपोषण दबाव के 15.6% उछल सका।
2026 की दूसरी तिमाही के वास्तविक आँकड़े
| मापक | दू.ति. 2026 | दू.ति. 2025 | परिवर्तन |
|---|---|---|---|
| साइट किराया आय | 967 मि. $ | 1,008 मि. $ | −4.1% |
| समायोजित एबिटा | 675 मि. $ | 705 मि. $ | −4.3% |
| शुद्ध लाभ | 94 मि. $ | 291 मि. $ | −67.7% |
| एएफएफओ | 488 मि. $ | — | +10% |
| प्रति शेयर एएफएफओ | 1.13 $ | — | +10% |
| पूँजीगत व्यय | 59 मि. $ | 40 मि. $ | +48% |
| प्रति शेयर लाभांश | 1.0625 $ | 1.0625 $ | अपरिवर्तित |
विचलन पर ध्यान दीजिए: साइट किराया आय, एबिटा और शुद्ध लाभ सब गिरे, जबकि एएफएफओ 10% चढ़ा। व्याख्या विज्ञप्ति में ही है — कम ब्याज ख़र्च और फ़ाइबर बिक्री की रक़म से अधिक ब्याज आय। एएफएफओ तुलनपत्र की वजह से सुधरा, टावरों की वजह से नहीं। यह भेद तब मायने रखता है जब एएफएफओ मूल्यांकन गुणक और लाभांश भुगतान अनुपात, दोनों का हर है।
2026 का परिदृश्य
| मापक | 2026 मध्यबिंदु | 2025 वास्तविक | परिवर्तन |
|---|---|---|---|
| साइट किराया आय | 3,855 मि. $ | 4,049 मि. $ | −5% |
| समायोजित एबिटा | 2,690 मि. $ | 2,863 मि. $ | −6% |
| शुद्ध लाभ | 870 मि. $ | 444 मि. $ | +96% |
| एएफएफओ | 1,975 मि. $ | 1,904 मि. $ | +4% |
| प्रति शेयर एएफएफओ | 4.59 $ | 4.36 $ | +5% |
पूरे वर्ष के प्रति शेयर एएफएफओ की सीमा 4.53 से 4.65 डॉलर है। विवेकाधीन पूँजीगत व्यय 150-250 मिलियन डॉलर अनुमानित है। शुद्ध लाभ में 96% की छलाँग फ़ाइबर विनिवेश का लेखा-कृत्रिम प्रभाव है, परिचालन सुधार नहीं; बंद किए गए परिचालन से परिणाम −360 से −80 मिलियन डॉलर अनुमानित है।
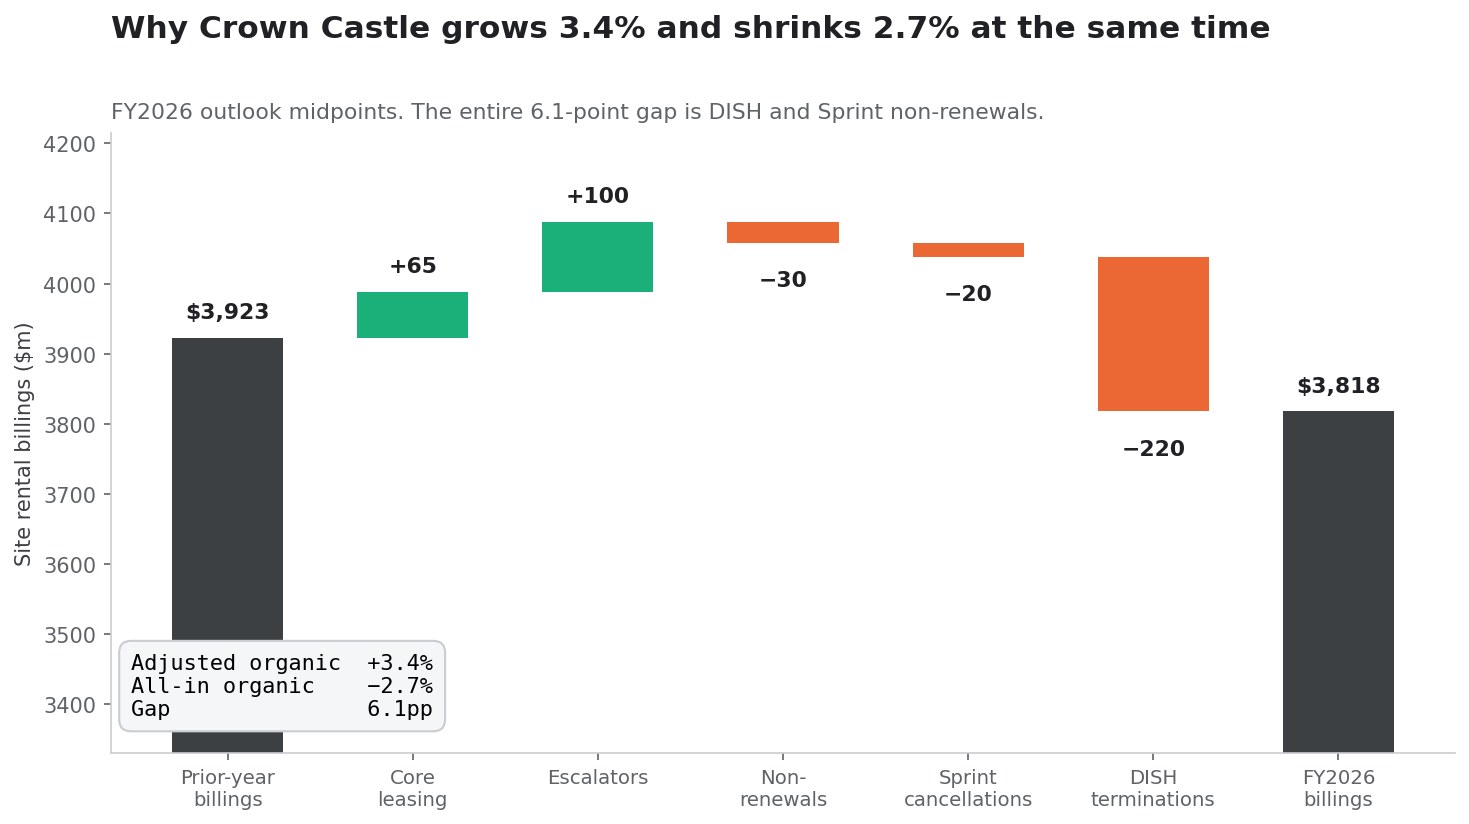
किराये का पुल: एक ही समय पर +3.4% और −2.7%
क्राउन कैसल की कवरेज में यही आँकड़ा सबसे ज़्यादा ग़लत रिपोर्ट होता है, और यही निवेश निष्कर्ष को सबसे ज़्यादा बदलता है। कंपनी दो जैविक वृद्धि आँकड़े प्रकाशित करती है, और उनके चिह्न विपरीत हैं।
2026 के परिदृश्य के घटकों से, मिलियन डॉलर में:
| पंक्ति | राशि |
|---|---|
| पिछले वर्ष की साइट किराया बिलिंग, डिश को छोड़कर | 3,701 |
| पिछले वर्ष की डिश को साइट किराया बिलिंग | 222 |
| पिछले वर्ष की साइट किराया बिलिंग | 3,923 |
| मुख्य पट्टा गतिविधि | +60 से +70 |
| संविदात्मक वृद्धि-खंड | +95 से +105 |
| गैर-नवीकरण | −35 से −25 |
| अन्य बिलिंग | — |
| जैविक योगदान, स्प्रिंट और डिश के लिए समायोजित | +120 से +150 |
| स्प्रिंट रद्दीकरण से गैर-नवीकरण | −20 |
| डिश समाप्ति से गैर-नवीकरण | −220 |
| साइट किराया बिलिंग में जैविक योगदान (कुल) | −120 से −90 |
पिछले वर्ष के आधार के प्रतिशत के रूप में कंपनी तीनों बताती है:
- समायोजित जैविक योगदान, डिश बिलिंग को छोड़कर आधार पर: +3.6%
- समायोजित जैविक योगदान, पूर्ण आधार पर: +3.4%
- कुल जैविक योगदान: −2.7%
सुर्खी-मित्र +3.4% और कुल −2.7% के बीच का अंतर 6.1 प्रतिशत अंक है, और वह पूरा का पूरा डिश और स्प्रिंट है। दोनों आँकड़े ईमानदार हैं; वे अलग सवालों के जवाब देते हैं। "+3.4%" जवाब देता है कि क्या अंतर्निहित टावर कारोबार बढ़ रहा है? — हाँ, नई पट्टेदारी (+65 मि. $) से ज़्यादा वृद्धि-खंडों (+100 मि. $) के बल पर। "−2.7%" जवाब देता है कि क्या क्राउन कैसल की आय बढ़ रही है? — नहीं।
स्पेसएक्स थीसिस के लिए CCI ख़रीदने वाले निवेशक को साफ़ होना चाहिए कि थीसिस को कौन-सा आँकड़ा ठीक करना है। समायोजित आँकड़े को ठीक करने की ज़रूरत नहीं। कुल वाले को है, और कई वर्षों में धीरे-धीरे बढ़ने वाला नया किरायेदार उस सालाना 240 मिलियन डॉलर के गड्ढे के लिए धीमी दवा है जो पहले से चालू आधार में बैठा हुआ है।
वृद्धि असल में कहाँ से आती है
समायोजित जैविक योगदान को उसके हिस्सों में बाँटने पर, 2026 के मार्गदर्शन और दो नवीनतम तुलनीय तिमाहियों के लिए:
| घटक | 2026 परिदृश्य | आधार का % | दू.ति. 2026 | दू.ति. 2025 |
|---|---|---|---|---|
| मुख्य पट्टा गतिविधि | 65 मि. $ | 1.8% | 15 मि. $ (1.7%) | 16 मि. $ (1.7%) |
| संविदात्मक वृद्धि-खंड | 100 मि. $ | 2.7% | 25 मि. $ (2.7%) | 24 मि. $ (2.6%) |
| गैर-नवीकरण | −30 मि. $ | −0.8% | −7 मि. $ (−0.7%) | −7 मि. $ (−0.7%) |
| अन्य बिलिंग | — | — | +5 मि. $ (0.5%) | +2 मि. $ (0.2%) |
| समायोजित जैविक योगदान | 135 मि. $ | 3.6% | 38 मि. $ (4.2%) | 34 मि. $ (3.7%) |
वृद्धि-खंड पट्टेदारी से ज़्यादा काम कर रहे हैं। संविदात्मक किराया बढ़ोतरी आधार का 2.7% देती है; असली नई पट्टा गतिविधि 1.8% देती है। 2026 में अमेरिकी टावर रीट के बारे में यही वह शांत संरचनात्मक तथ्य है: वृद्धि काफ़ी हद तक मौजूदा अनुबंधों पर सूचकांकित किराया है, नए किरायेदार की माँग नहीं। चौथा ऑपरेटर इस मिश्रण को बदल देगा। क्षितिज पर और कुछ भी ऐसा नहीं करेगा।
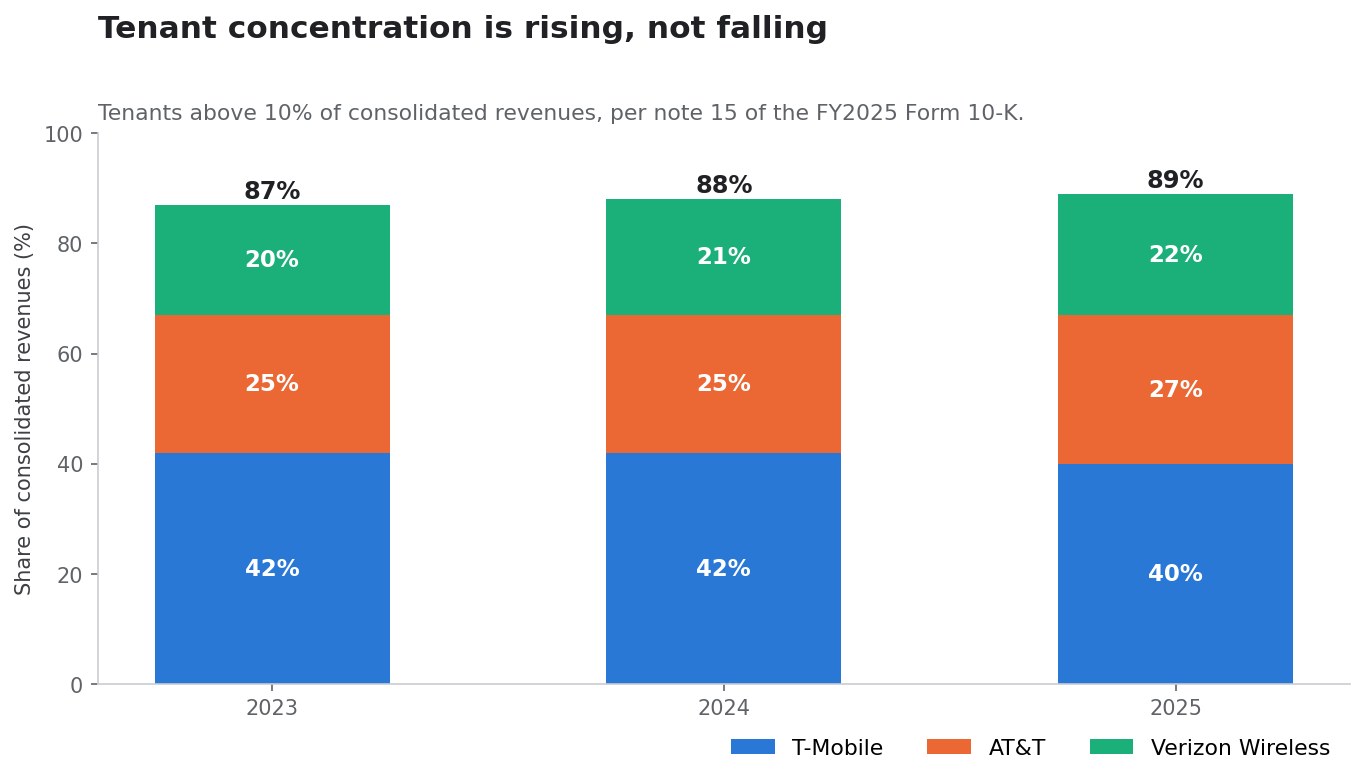
किरायेदार संकेंद्रण: 89% की समस्या
क्राउन कैसल की टिप्पणी 15 हर उस किरायेदार का खुलासा करती है जो समेकित आय के 10% से ऊपर है। तालिका छोटी है।
| किरायेदार | 2025 | 2024 | 2023 |
|---|---|---|---|
| टी-मोबाइल | 40% | 42% | 42% |
| एटी एंड टी | 27% | 25% | 25% |
| वेरिज़ोन वायरलेस | 22% | 21% | 20% |
| कुल | 89% | 88% | 87% |
10-K में अन्यत्र कंपनी कहती है कि इन तीन किरायेदारों का 2025 की साइट किराया आय में लगभग 90% हिस्सा था, और साइट किराया आय 2025 की शुद्ध आय का 95% थी।
संकेंद्रण बढ़ रहा है, घट नहीं रहा: तीन वर्षों में 87% → 88% → 89%। यह रुझान आंशिक रूप से अंकगणितीय है, क्योंकि जैसे-जैसे डिश की बिलिंग ग़ायब होती है, बची हुई रक़म में बड़ी तीन का हिस्सा बढ़ जाता है — पर दिशा ही असली बात है। क्राउन कैसल तीन ग्राहकों पर और अधिक निर्भर होती जा रही है, जिनमें से दो ने अभी एक ही दिन में अपने बाज़ार मूल्य का लगभग पाँचवाँ हिस्सा गँवाया, और सबसे बड़े ने 13.27% गँवाया।
यही असली स्पेसएक्स सवाल क्यों है
तेज़ी की थीसिस कहती है कि स्पेसएक्स किरायेदार नंबर चार बनेगी और इस संकेंद्रण को पतला करेगी। इन्हीं तथ्यों का एक मंदी वाला पाठ भी है: बेहतर स्पेक्ट्रम अर्थशास्त्र वाला विश्वसनीय नया प्रवेशक एटी एंड टी, वेरिज़ोन और टी-मोबाइल को ज़मीनी क्षमता पर कम ख़र्च करने, साइटें समेकित करने, बुनियादी ढाँचा साझा करने और नवीकरण पर कड़ा मोलभाव करने की वजह देता है। क्राउन कैसल के अनुबंधों की भारित औसत शेष अवधि लगभग छह वर्ष है, किरायेदार के नवीकरण विकल्पों को छोड़कर, जो 23.7 अरब डॉलर के अपेक्षित भावी नक़द प्रवाह के बराबर है (डिश को छोड़कर):
| वर्ष | संविदाबद्ध राशि |
|---|---|
| 2026 | 3,777 मि. $ |
| 2027 | 3,810 मि. $ |
| 2028 | 3,668 मि. $ |
| 2029 | 2,961 मि. $ |
| 2030 | 2,778 मि. $ |
| उसके बाद | 6,661 मि. $ |
| कुल | 23,655 मि. $ |
आकार पर ध्यान दीजिए। संविदाबद्ध आय 2028 तक सपाट है और फिर 2029 में 22% गिरती है, 3,668 से 2,961 मिलियन डॉलर पर। तभी बड़ी तीन के साथ नवीकरण की बातचीत असल में काटने लगती है। मान लीजिए 2028 में हस्ताक्षरित कोई स्पेसएक्स अनुबंध ठीक उसी समय आएगा जब क्राउन कैसल की अपने मौजूदा 89% के सामने मोलभाव की स्थिति सबसे कमज़ोर होगी — जो एक साथ उस अनुबंध के महत्व का तर्क भी है और इस बात का भी कि प्रतिपक्ष को यह मालूम होगा।
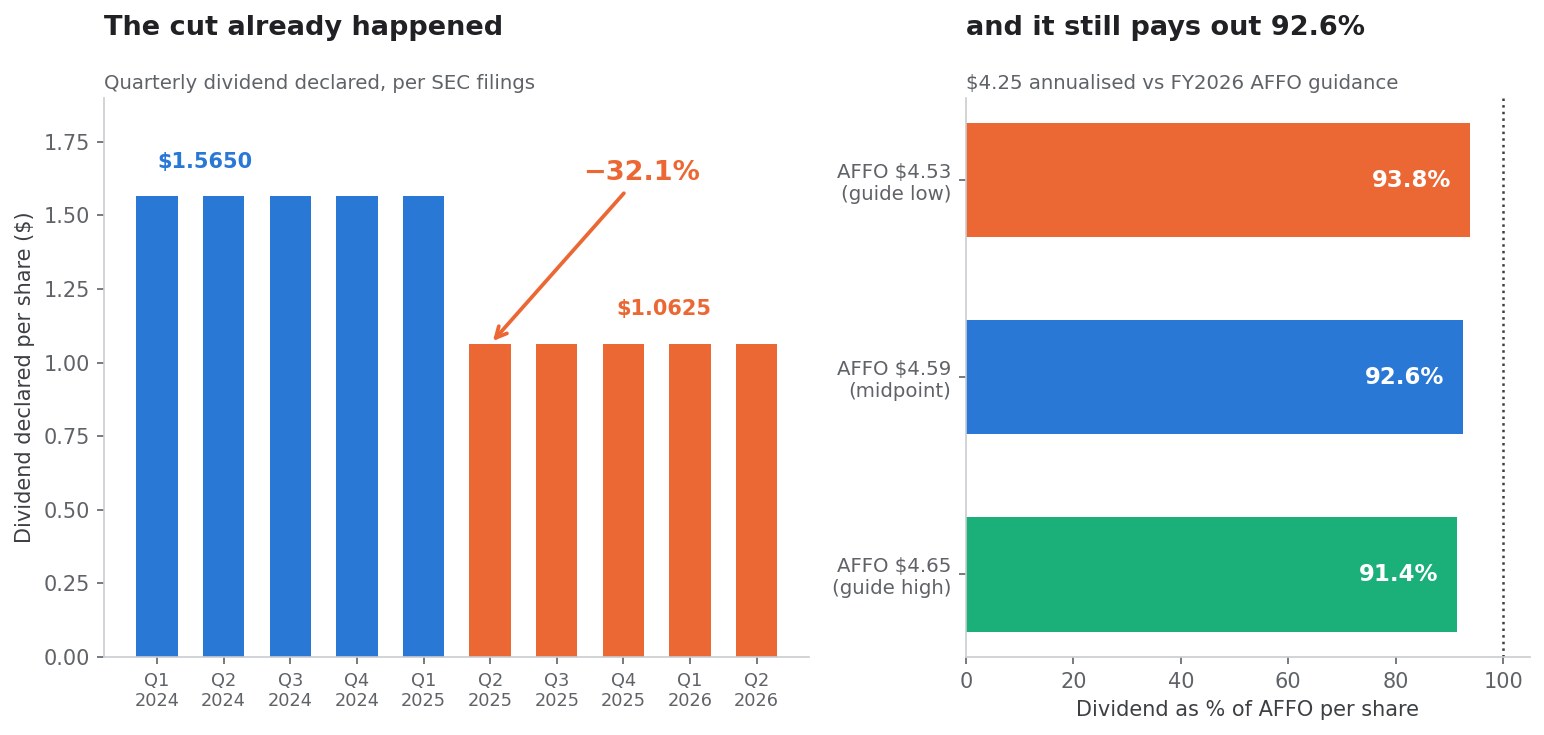
क्या लाभांश सुरक्षित है? पहले उस कटौती से शुरू कीजिए जो हो चुकी है
क्राउन कैसल का सूचित लाभांश वार्षिकीकृत रूप से 4.25 डॉलर प्रति शेयर है: 1.0625 डॉलर के चार तिमाही भुगतान। 9 अक्टूबर के 79.64 डॉलर के बंद भाव पर यह 5.34% प्रतिफल है; 12 अक्टूबर के 81.01 डॉलर के बंद भाव पर 5.25%।
इस प्रतिफल का लगभग हर विवरण उस तथ्य को छोड़ देता है जो इसे समझने योग्य बनाता है: यह पहले से ही कटौती के बाद वाला लाभांश है।
| अवधि | घोषित तिमाही लाभांश | वार्षिकीकृत |
|---|---|---|
| 2024 (हर तिमाही) | 1.5650 $ | 6.26 $ |
| प.ति. 2025 | 1.5650 $ | 6.26 $ |
| दू.ति. 2025 से | 1.0625 $ | 4.25 $ |
1.565 से घटाकर 1.0625 डॉलर करना −32.1% है, जो 2025 की दूसरी तिमाही से प्रभावी हुआ। क्राउन कैसल ने डिश के ढहने और फ़ाइबर विनिवेश के दौरान अपना लाभांश बनाए नहीं रखा; उसने उसे लगभग एक-तिहाई काट दिया। अक्टूबर 2026 में "लाभांश सुरक्षा" आँकने वाला निवेशक दरअसल दूसरे लाभांश स्तर की सुरक्षा आँक रहा है, जो पहले के असंभव साबित होने के बाद तय हुआ था।
भुगतान अनुपात
2026 के लिए प्रबंधन के अपने एएफएफओ मार्गदर्शन के मुक़ाबले:
4.25 $ लाभांश / 4.59 $ प्रति शेयर एएफएफओ = 92.6% भुगतानपूरे मार्गदर्शन परास में भुगतान 91.4% (4.65 डॉलर के ऊपरी सिरे पर) से 93.8% (4.53 डॉलर के निचले सिरे पर) तक रहता है। संदर्भ के लिए, रीट वितरण परंपरागत रूप से लेखांकन लाभ के बजाय एएफएफओ के मुक़ाबले आँके जाते हैं, क्योंकि दीर्घजीवी बुनियादी ढाँचे का मूल्यह्रास शुद्ध लाभ को वितरणयोग्य नक़दी का ख़राब प्रतिनिधि बना देता है। उस अधिक उदार आधार पर भी 92.6% पतला है। भुगतान अनुपात और उत्तोलन अनुपात की एक साथ पड़ताल करने की पद्धति, और समायोजित आँकड़ों के साथ ऐसा करने के जाल, Sysco की 1 अरब डॉलर शेयर बिक्री: प्रो फॉर्मा EPS 23% गिरी में समझाए गए हैं।
92.6% भुगतान किन चीज़ों के लिए जगह नहीं छोड़ता:
- निर्देशित 150-250 मि. डॉलर से आगे टावर उन्नयन और संरचनात्मक मज़बूती
- टावरों के नीचे ज़मीन की ख़रीद, जो घोषित रणनीतिक प्राथमिकता है और दूसरी तिमाही में 48% पूँजीगत व्यय वृद्धि का कारण भी
- पहले से लगाए गए फ़ाइबर धन से आगे और क़र्ज़ कटौती
- शुरुआती 1.0 अरब डॉलर के बाद अतिरिक्त पुनर्ख़रीद
- स्पेसएक्स की तैनाती जीतने के लिए किरायेदार प्रोत्साहन
- डिश दावे पर मुक़दमेबाज़ी का ख़र्च
- 2029 के नवीकरण चक्र में कोई भी नकारात्मक आश्चर्य
नक़द प्रवाह की हक़ीक़त
क्राउन कैसल ने अकेले 2026 की दूसरी तिमाही में लगभग 460 मिलियन डॉलर साधारण शेयर लाभांश चुकाया, और पहली छमाही में 932 मिलियन डॉलर। पहली छमाही के एएफएफओ के मुक़ाबले लाभांश ढका हुआ है। वह प्रति डॉलर लगभग सात सेंट के अंतर से ढका है।
7 अरब डॉलर चुकाने के बाद उत्तोलन
तुलनपत्र पहले से कहीं बेहतर है, और फिर भी रूढ़िवादी नहीं है।
2026 की दूसरी तिमाही के पूरक से, 30 जून 2026 तक:
| मद | राशि |
|---|---|
| कुल सुरक्षित क़र्ज़ | 1,033 मि. $ |
| कुल असुरक्षित क़र्ज़ | 17,320 मि. $ |
| नक़द, समतुल्य और प्रतिबंधित नक़द | 1,254 मि. $ |
| शुद्ध क़र्ज़ (कंपनी की परिभाषा) | 17,099 मि. $ |
क़र्ज़ का बही मूल्य 31 मार्च 2026 के 24,805 मि. डॉलर से घटकर 30 जून 2026 को 18,353 मि. डॉलर रह गया — एक ही तिमाही में 6.45 अरब डॉलर की कमी, जिसका वित्तपोषण फ़ाइबर बिक्री से हुआ।
उत्तोलन, दो तरीक़ों से गणना किया गया:
17,099 मि. $ / (675 मि. $ दूसरी तिमाही समायोजित एबिटा x 4) = 6.33x
17,099 मि. $ / 2,690 मि. $ 2026 समायोजित एबिटा मध्यबिंदु = 6.36x
यानी शुद्ध क़र्ज़ और समायोजित एबिटा का अनुपात लगभग 6.3 से 6.4 गुना। ऐसे रीट के लिए जिसके टावरों के नीचे ज़मीन पट्टों की औसत शेष आयु 35 वर्ष और किरायेदार अनुबंधों की भारित औसत अवधि छह वर्ष है, यह बचाव योग्य है। कम नहीं है। 89% ग्राहक संकेंद्रण वाले रीट में 6 गुना से ऊपर का शुद्ध क़र्ज़ बनाम एबिटा रणनीतिक लचीलेपन पर ठोस अड़चन है — और ठीक वही लचीलापन स्पेसएक्स की किसी बड़ी तैनाती के लिए चाहिए हो सकता है।
राहत देने वाली बात असली है: क़र्ज़ का 100% स्थिर दर पर है, भारित औसत परिपक्वता लगभग 7 वर्ष। क्राउन कैसल के सामने न कोई अल्पकालिक पुनर्वित्त की खाई है, न नीतिगत राह के प्रति अस्थिर दर जोखिम। फिर से ब्याज बढ़ाने लगे फ़ेड के सामने यह उत्तोलित प्रतिस्पर्धियों पर असली बढ़त है, और दूसरी तिमाही की विज्ञप्ति की सबसे कम आँकी गई पंक्ति है। मौजूदा संदर्भ दरें FRED पर देखी जा सकती हैं।
निकट अवधि की परिपक्वता अनुसूची संभालने लायक़ है:
| परिपक्वता | निर्गम | अंकित मूल्य |
|---|---|---|
| जुल. 2026 | 1.050% वरिष्ठ नोट | 1,000 मि. $ (परिपक्वता पर चुकाए) |
| मार्च 2027 | 2.900% वरिष्ठ नोट | 718 मि. $ |
| मार्च 2027 | 4.000% वरिष्ठ नोट | 500 मि. $ |
| सित. 2027 | 3.650% वरिष्ठ नोट | 979 मि. $ |
| जन. 2028 | 5.000% वरिष्ठ नोट | 977 मि. $ |
| फ़र. 2028 | 3.800% वरिष्ठ नोट | 978 मि. $ |
4.5 अरब डॉलर की अप्रयुक्त घूर्णी सुविधा और 2.0 अरब डॉलर की वाणिज्यिक पत्र क्षमता के सामने इनमें से कुछ भी ख़तरनाक नहीं है।
मूल्यांकन: 17.4 गुना एएफएफओ क्या मान लेता है
| मापक | 9 अक्टू. को (79.64 $) | 12 अक्टू. को (81.01 $) |
|---|---|---|
| भाव / प्रति शेयर एएफएफओ 2026 | 17.35x | 17.65x |
| सूचित लाभांश प्रतिफल | 5.34% | 5.25% |
| एएफएफओ पर भुगतान अनुपात | 92.6% | 92.6% |
| शुद्ध क़र्ज़ / समायोजित एबिटा | ~6.3x | ~6.3x |
शेयर अपनी ही सीमा में कहाँ खड़ा है:
- 52 सप्ताह का उच्च: 100.50 $ — शेयर उससे 20.8% नीचे है
- 52 सप्ताह का निम्न: 65.32 $ — 9 अक्टूबर का बंद भाव उससे 21.9% ऊपर था
- एक वर्ष पहले का भाव: 96.10 $; 68.89 डॉलर पर घोषणा में दाख़िल होना यानी −28.3%
वह आख़िरी पंक्ति ही इस तेज़ी का ईमानदार संदर्भ है। क्राउन कैसल किसी उचित भाव से 15.6% नहीं उछला; वह उस भाव से उछला जो डिश, लाभांश कटौती और फ़ाइबर पुनर्गठन की वजह से एक साल में पहले ही 28% गिर चुका था। 9 अक्टूबर की चाल का एक बड़ा हिस्सा 52 सप्ताह के निचले स्तर से माध्य की ओर वापसी है, स्पेसएक्स विकल्प मूल्य नहीं। दोनों को ठीक-ठीक अलग करना संभव नहीं, पर परिमाण का क्रम मायने रखता है: शेयर ने एक ही सत्र में अपनी 12 महीने की गिरावट का लगभग एक-तिहाई वापस पा लिया।
92.6% भुगतान और 6.3 गुना उत्तोलन के साथ 17.4 गुना एएफएफओ पर, संविदात्मक वृद्धि-खंडों वाले शुद्ध अमेरिकी टावर रीट के लिए यह गुणक माँग भरा नहीं है। और संकटग्रस्त भी नहीं है। अब भाव में स्पेसएक्स विकल्प स्पष्ट रूप से शामिल है — जिसका मतलब है कि विकल्प को वापस निकाला भी जा सकता है।
क्या स्पेसएक्स सचमुच क्राउन कैसल के टावर इस्तेमाल कर सकती है?
तकनीकी रूप से हाँ, और बिना किसी दिक़्क़त के। क्राउन कैसल के टावर ठीक इसी के लिए बने हैं: एंटीना, रेडियो इकाइयाँ, बिजली, उपकरण की जगह और ज़मीनी जगह, जिन्हें मास्टर लीज़ समझौते नियंत्रित करते हैं। 800 मेगाहर्ट्ज़ की निचली पट्टी अच्छी फैलती है और इमारतों में घुसती है, और यही वह कमी है जिसे स्पेसएक्स भरने की बात कहती है: उसकी मौजूदा 2 गीगाहर्ट्ज़ की सीधी-उपकरण होल्डिंग खुले आसमान में इमारतों के भीतर से कहीं बेहतर काम करती है।
ज़मीनी परत बना रहे उपग्रह ऑपरेटर द्वारा टावर पोर्टफोलियो के संभावित उपयोग:
- भीतरी और लंबी दूरी की कवरेज के लिए निचली पट्टी वाले मैक्रो एंटीना
- स्टारलिंक नेटवर्क से जुड़े रेडियो उपकरण
- घने शहरी बाज़ारों में पूरक ज़मीनी क्षमता, जहाँ प्रति इकाई क्षेत्रफल उपग्रह क्षमता सीमित होती है
- गेटवे और बैकहॉल अंतर्संयोजन उपकरण
- स्टेडियम, हवाई अड्डों, परिसरों और परिवहन गलियारों में क्षमता वृद्धि
सह-स्थापन का अर्थशास्त्र दोनों पक्षों के हक़ में है। एक बार टावर के पास ज़मीन के अधिकार, संरचनात्मक क्षमता, बिजली और रखरखाव हो जाएँ, तो अतिरिक्त किरायेदार मकानमालिक के लिए लगभग शुद्ध मार्जिन होता है और किरायेदार के लिए नया निर्माण करने से कहीं सस्ता। प्रति टावर औसतन 2.4 किरायेदार के साथ क्राउन कैसल के पास अपने पोर्टफोलियो के बड़े हिस्से में भौतिक और संरचनात्मक गुंजाइश है।
तो अड़चन इंजीनियरिंग का सवाल नहीं है। अड़चन व्यावसायिक सवाल है।
स्पेसएक्स को क्राउन कैसल की ज़रूरत क्यों नहीं भी हो सकती
यही थीसिस का वह हिस्सा है जिसे 9 अक्टूबर के भाव ने नज़रअंदाज़ किया।
क्राउन कैसल कई आपूर्तिकर्ताओं में से एक है
स्पेसएक्स अमेरिकन टावर, एसबीए कम्युनिकेशंस, छत मालिकों, निजी और क्षेत्रीय टावर संचालकों, बिजली कंपनियों, नगरपालिकाओं और विद्युत सहकारी समितियों से मोलभाव कर सकती है। टावर स्थल चयन प्रतिस्पर्धी है और एक बाज़ार के भीतर काफ़ी हद तक विनिमेय। देशव्यापी 14 मेगाहर्ट्ज़ निचली पट्टी और ख़ुद बनाने की विश्वसनीय धमकी रखने वाले किरायेदार का किराये पर असामान्य नियंत्रण होता है।
उपग्रह-प्रथम वास्तुकला को कहीं कम साइटों की ज़रूरत हो सकती है
उपग्रह तारामंडल के लिए निचली पट्टी ख़रीदने का रणनीतिक तर्क कवरेज संवर्धन है, देशव्यापी मैक्रो प्रतिस्थापन नहीं। अगर ज़मीनी परत खाइयाँ भरने के लिए है — इमारतों के भीतर, घने केंद्रों में, भारी व्यवधान वाले क्षेत्रों में — तो आवश्यक साइट संख्या पारंपरिक ऑपरेटर निर्माण के एक अंश भर है। उपग्रहों के इर्द-गिर्द डिज़ाइन किया गया और संयोगवश कुछ टावर इस्तेमाल करता नेटवर्क, 20,000 साइटों की ज़रूरत वाले चौथे ऑपरेटर से बिलकुल अलग आय घटना है।
स्पेसएक्स की सिद्ध प्राथमिकता अपना बुनियादी ढाँचा ख़ुद रखना है
कंपनी अपने रॉकेट, अपने उपग्रह, अपने भू-स्टेशन और अपनी प्रक्षेपण सुविधाएँ ख़ुद बनाती है। ऊर्ध्वाधर एकीकरण घर की शैली है, और वह वित्तपोषित है। यह मान लेना कि वह किसी रीट को दीर्घकालिक किराया देने वाला बनना चुनेगी, सबूत माँगता है, और कोई सबूत पेश नहीं हुआ है।
स्पेक्ट्रम हस्तांतरण मंज़ूर नहीं है
इस लेनदेन को संघीय संचार आयोग की मंज़ूरी चाहिए। उस मंज़ूरी के साथ जुड़ने वाली तैनाती शर्तें, निर्माण के पड़ाव और व्यवधान नियम ज़मीनी वास्तुकला को आकार देंगे — और उसे काफ़ी हद तक सीमित भी कर सकते हैं।
कोई पट्टा मौजूद नहीं है
इस विश्लेषण के समय तक क्राउन कैसल और स्पेसएक्स के बीच किसी भी प्रकार का कोई सार्वजनिक रूप से घोषित समझौता नहीं है। न आशय पत्र, न मास्टर लीज़ समझौता, न प्रबंधन की टिप्पणी या पट्टा बैकलॉग में कोई ज़िक्र। क्राउन कैसल के पास एक विकल्प है, और जो विकल्प प्रयोग नहीं हुआ वह तुलनपत्र पर संपत्ति नहीं होता।
क्राउन कैसल बनाम अमेरिकन टावर बनाम एसबीए कम्युनिकेशंस
अगर थीसिस "संभावित चौथे ऑपरेटर के सामने अमेरिकी टावरों का एक्सपोज़र" है, तो पूछना बनता है कि क्या CCI ही सही साधन है।
क्राउन कैसल (CCI) | अमेरिकन टावर (AMT) | एसबीए कम्युनिकेशंस (SBAC) | |
|---|---|---|---|
| 9 अक्टू. की चाल | +15.60% | +9.30% | +7.34% |
| 9 अक्टू. का बंद भाव | 79.64 $ | 182.24 $ | 182.49 $ |
| 2025 की आय | 4,049 मि. $ | 10,645 मि. $ | 2,815 मि. $ |
| वार्षिकीकृत प्रति शेयर लाभांश | 4.25 $ | ~7.16 $ | ~5.05 $ |
| 9 अक्टू. को सूचित प्रतिफल | 5.34% | 3.93% | 2.77% |
| 52 सप्ताह उच्च / निम्न | 100.50 $ / 65.32 $ | 196.08 $ / 160.06 $ | 224.46 $ / 156.60 $ |
| भौगोलिक स्वरूप | केवल अमेरिका | अंतरराष्ट्रीय + अमेरिका | अमेरिका + लैटिन अमेरिका |
लाभांश हर कंपनी के सेक दस्तावेज़ों में प्रति शेयर घोषणाओं और लाभांश भुगतानों से निकाले गए हैं; SBAC का आँकड़ा पहली छमाही के भुगतानों से वार्षिकीकृत है और अनुमानित है।
तुलनात्मक पाठ साफ़ है। तीनों में क्राउन कैसल सबसे ऊँचे प्रतिफल वाला, अमेरिका पर सबसे अधिक केंद्रित और सबसे ज़्यादा पिटा हुआ है — ठीक इसीलिए वह सबसे अधिक हिला। यह उसी थीसिस की सबसे ऊँची बीटा वाली अभिव्यक्ति है। जो निवेशक कम एकल-देश और एकल-किरायेदार आधार जोखिम के साथ टावर एक्सपोज़र चाहते हैं, उनके पास ऐसे विकल्प हैं जो इतना नहीं चढ़े और 92.6% भुगतान नहीं ढोते।
अमेरिकन टावर का 3.93% बनाम क्राउन कैसल का 5.34% कोई मुफ़्त 141 आधार अंक नहीं है। यह विविधीकरण, कम भुगतान अनुपात और डिश न होने की क़ीमत है।
तेज़ी की थीसिस, अपने सबसे मज़बूत रूप में
स्पेसएक्स चौथा राष्ट्रीय किरायेदार बनती है
अगर स्टारलिंक मोबाइल बाज़ार दरों पर महज़ 7,000 साइटें भी किराये पर लेती है, तो यह लगभग 295 मिलियन डॉलर की ऊँचे मार्जिन वाली वार्षिक बिलिंग है, जो ऐसे पोर्टफोलियो में आती है जिसकी स्थिर लागत पहले ही डूब चुकी है। उसके बाद वृद्धि-खंड उसे एक दशक तक चक्रवृद्धि करेंगे।
उपग्रह की सफलता के साथ ज़मीनी परत और ज़रूरी होती जाती है
सीधी-उपकरण सेवा जितनी बेहतर होगी, उतने अधिक ग्राहक खींचेगी और वहाँ उतनी अधिक क्षमता माँगेगी जहाँ ग्राहक असल में होते हैं: इमारतों के भीतर और घने केंद्रों में। उपग्रह कवरेज देते हैं; टावर क्षमता देते हैं। स्टारलिंक मोबाइल की व्यावसायिक सफलता उसकी ज़मीनी बुनियादी ढाँचे की ज़रूरत को तर्कसंगत रूप से बढ़ाती है, घटाती नहीं।
अंतर्निहित पट्टेदारी सचमुच सकारात्मक है
समायोजित जैविक योगदान +3.4% है, और डिश का उल्टा झोंका सीमित है। डिश समाप्ति के 220 मिलियन डॉलर 2026 की घटना हैं, कोई आवर्ती वार्षिक कटौती नहीं। 2027 से तुलना का आधार रीसेट हो जाता है और रिपोर्ट की गई वृद्धि को समायोजित आँकड़े की ओर अभिसरित होना चाहिए, बिना स्पेसएक्स के कुछ भी योगदान दिए।
तुलनपत्र का जोखिम घट चुका है
100% स्थिर दर क़र्ज़, ~7 वर्ष की परिपक्वता, 4.5 अरब डॉलर की घूर्णी सुविधा, 2.0 अरब डॉलर की वाणिज्यिक पत्र क्षमता, एक ही तिमाही में 6.45 अरब डॉलर क़र्ज़ की वापसी। क्राउन कैसल इंतज़ार कर सकती है।
कारोबार आख़िरकार सरल है
एक खंड, एक देश, एक संपत्ति वर्ग। फ़ाइबर की पूँजी सघनता और स्मॉल सेल की जटिलता के वर्षों के बाद, CCI एक पढ़ने योग्य टावर रीट है। पढ़ने योग्य कारोबारों का पुनर्मूल्यांकन ऊपर की ओर होता है।
शेयर अब भी अपने 52 सप्ताह के उच्च से 20.8% नीचे है
15.6% वाले दिन के बाद भी, अगर थीसिस सही साबित हुई तो पुरानी सीमा तक जगह बाक़ी है।
मंदी की थीसिस, अपने सबसे मज़बूत रूप में
बाज़ार ने ऐसा प्राप्य ख़रीदा जो है ही नहीं
पूरी चाल एक निजी कंपनी के भावी पूँजी आवंटन के बारे में एक अनुमान पर टिकी है। किसी तीसरे पक्ष से स्पेक्ट्रम ख़रीद की प्रेस विज्ञप्ति से 4.57 अरब डॉलर का मूल्य पैदा हो गया।
निहित आवश्यकता डिश की मिसाल से आगे है
यह चाल स्पेसएक्स को डिश के साकार पदचिह्न के 1.3-1.4 गुना पर आँकती है। पिछला चौथा ऑपरेटर चूक गया था। तेज़ी की थीसिस हमारे पास मौजूद एकमात्र तुलनीय मामले से बेहतर नतीजा माँगती है, और वह तुलनीय मामला 3.5 अरब डॉलर के दावे पर ख़त्म हुआ।
रिपोर्ट की गई आय अब भी सिकुड़ रही है
साइट किराया आय: 2026 में −5%। समायोजित एबिटा: −6%। कुल जैविक बिलिंग: −2.7%। कोई किरायेदार घोषणा 2026 या 2027 को नहीं बदलती।
संकेंद्रण बिगड़ रहा है
तीन किरायेदारों से 89%, दो साल पहले के 87% से ऊपर, और 2029 की संविदाबद्ध आय में गिरावट 22% है।
लाभांश एक बार पहले ही कट चुका है
2025 में −32.1% की कटौती, और प्रतिस्थापी लाभांश निर्देशित एएफएफओ का 92.6% खा जाता है। सुरक्षा का अंतर एएफएफओ के प्रति डॉलर लगभग सात सेंट है।
मज़बूत स्पेसएक्स मकानमालिक की मदद से ज़्यादा किरायेदारों को नुक़सान पहुँचा सकती है
बाज़ार का अपना फ़ैसला 49.21 अरब डॉलर का शुद्ध मूल्य विनाश था, जिसमें टावरों ने ऑपरेटर नुक़सान का महज़ 21.1% पकड़ा। 9 अक्टूबर के बाद क्राउन कैसल के ग्राहक पहले से कमज़ोर हैं। कमज़ोर ग्राहक कड़ा मोलभाव करते हैं और कम ख़र्च करते हैं।
तेज़ी का बड़ा हिस्सा माध्य की ओर वापसी था
शेयर घोषणा में एक साल पहले के स्तर से 28.3% नीचे और 52 सप्ताह के निचले स्तर से महज़ 5.5% ऊपर दाख़िल हुआ। उन 15.6% का बड़ा हिस्सा निराशावाद का खुलना है, नए किरायेदार का मूल्यांकन नहीं — यानी स्पेसएक्स के कुछ किए बिना ही यह वापस लिपट सकता है।
एएफएफओ वृद्धि तुलनपत्र से आई, टावरों से नहीं
दूसरी तिमाही का एएफएफओ कम ब्याज ख़र्च और बिक्री की रक़म से अधिक ब्याज आय के बल पर 10% चढ़ा। यह एकबारगी छलाँग है, वृद्धि दर नहीं। साइट किराया आय, एबिटा और शुद्ध लाभ, तीनों गिरे।
निगरानी का ढाँचा
उपयोगी सवाल यह नहीं कि "CCI ख़रीदें या नहीं"। उपयोगी सवाल है "कौन-सा अवलोकनीय प्रमाण इस थीसिस की पुष्टि करेगा या उसे ख़ारिज करेगा"। सूचना मूल्य के क्रम में:
- ग्रेन से स्पेसएक्स हस्तांतरण की संघीय संचार आयोग मंज़ूरी, और ख़ास तौर पर उससे जुड़ी कोई भी ज़मीनी तैनाती शर्त। फ़ाइल fcc.gov पर देखिए।
- स्पेसएक्स का नाम लेने वाला क्राउन कैसल का कोई भी खुलासा: प्रबंधन टिप्पणी, पट्टा बैकलॉग, या नया मास्टर लीज़ समझौता। जब तक यह नहीं है, थीसिस वित्तपोषित नहीं है। दस्तावेज़ एडगर पूर्ण-पाठ खोज से देखते रहिए।
- मुख्य पट्टा गतिविधि, कुल आय नहीं। देखने लायक़ पंक्ति है आधार के प्रतिशत के रूप में मुख्य पट्टा गतिविधि: 2026 के लिए निर्देशित 1.8%। असली चौथा किरायेदार वहीं पहले दिखेगा, आय में दिखने से पहले।
- कुल जैविक आँकड़े का सकारात्मक होना। 2026 के लिए −2.7% निर्देशित। अगर डिश आधार धुलने के साथ 2027 का मार्गदर्शन समायोजित +3.4% की ओर अभिसरित न हो, तो अंतर्निहित कारोबार समायोजित आँकड़े के संकेत से कमज़ोर है।
- प्रति शेयर एएफएफओ बनाम 4.53-4.65 डॉलर की सीमा। भुगतान अनुपात और मूल्यांकन, दोनों इसी एक आँकड़े पर टँगे हैं।
- 2029 की संविदाबद्ध आय गिरावट। टी-मोबाइल, एटी एंड टी या वेरिज़ोन के साथ कोई भी नवीकरण घोषणा जो अवधि बढ़ाए या वृद्धि-खंड नए सिरे से तय करे, CCI के मूल्य के लिए किसी स्पेसएक्स सुर्खी से अधिक मायने रखती है।
- डिश दावे की प्रगति। दावे गए 3.5 अरब डॉलर पर वसूली और बिना प्रावधान 165 मिलियन डॉलर का ह्रास, दोनों असली नक़द घटनाएँ हैं।
- प्रतिस्पर्धियों का मार्गदर्शन। अगर अमेरिकन टावर और एसबीए कम्युनिकेशंस अमेरिका में पट्टेदारी की अपेक्षाएँ बढ़ाएँ, तो माँग असली और पूरे क्षेत्र की है। अगर सिर्फ़ CCI का शेयर हिले, तो वह भावना थी।
- हर बड़ी चाल के बाद मूल्यांकन दोबारा गणना कीजिए।
भाव / प्रति शेयर एएफएफओऔरलाभांश / प्रति शेयर एएफएफओमें दस सेकंड लगते हैं और अधिकांश ग़लतियाँ रुक जाती हैं।
ऊपर के हर बिंदु के लिए क्राउन कैसल के दस्तावेज़ ही प्राथमिक स्रोत हैं: 10-K, तिमाही नतीजों की विज्ञप्तियाँ और पूरक, और 2026 की परिदृश्य तालिकाएँ। इस शेयर का सजीव भाव और संकेत संदर्भ सिमियनएक्स के CCI पृष्ठ पर है, और इस टिकर पर बहु-एजेंट विश्लेषण सजीव विश्लेषण डेस्क से चलाया जा सकता है।
परिदृश्य
| परिदृश्य | स्पेसएक्स क्या करती है | अतिरिक्त वार्षिक बिलिंग | CCI के लिए मतलब |
|---|---|---|---|
| तेज़ी | देशव्यापी शहरी तैनाती; 2028 तक मास्टर अनुबंध हस्ताक्षरित | 300 मि. $ या अधिक | समायोजित जैविक 5% से ऊपर तेज़ होता है; भुगतान 85% से नीचे गिरता है; 20 गुना एएफएफओ की ओर पुनर्मूल्यांकन |
| आधार | आयोग की मंज़ूरी के बाद चुनिंदा महानगरीय तैनाती; 2028-2031 में चरणबद्ध | 75-150 मि. $ | −2.7% के आधार पर मामूली बढ़त; लाभांश बरक़रार; गुणक लगभग अपरिवर्तित |
| मंदी | ख़ुद बनाती है, प्रतिस्पर्धियों का उपयोग करती है, या ज़मीनी परत टालती है | ~0 $ | विकल्प मूल्य हट जाता है; शेयर घोषणा-पूर्व 65-70 डॉलर की सीमा की ओर लौटता है |
| पुच्छ जोखिम | विश्वसनीय चौथे प्रवेशक के सामने बड़ी तीन पूँजीगत व्यय काटती हैं | नकारात्मक | 2029 के नवीकरण नीचे तय होते हैं; लाभांश कवरेज टूटता है |
आधार परिदृश्य पर ज़ोर देना बनता है क्योंकि भाव यही नहीं दर्शाता। 75-150 मिलियन डॉलर की अंतिम बिलिंग पर स्पेसएक्स असली पर साधारण ग्राहक है — लगभग डिश का आधा — जो तीन से पाँच साल बाद आता है और बट्टाकृत है। यह शायद उसका एक-तिहाई मूल्य रखता है जो बाज़ार ने 9 अक्टूबर को इसके लिए चुकाया।
क्या CCI छिपा विजेता है?
प्रमाणों के आधार पर: क्राउन कैसल एक संभावित विजेता है और एक विकल्प का पुष्ट धारक है, और ये दो अलग प्रतिभूतियाँ हैं।
थीसिस का सबसे मज़बूत ईमानदार संस्करण संकीर्ण है और थामने लायक़ है: स्पेसएक्स के पास उपग्रह हैं और अब निचली पट्टी का स्पेक्ट्रम भी; क्राउन कैसल के पास 40,000 ऐसे टावर हैं जो संरचनात्मक और क़ानूनी रूप से स्थापित हैं, जिनमें बिजली, ज़मीन के अधिकार और औसतन 2.4 किरायेदारों का भार है। असली पूरकता मौजूद है, और अगर अमेरिकी शहरों में ज़मीनी स्टारलिंक परत बनती है तो क्राउन कैसल उस बातचीत में होगी ही।
दिक़्क़त यह है कि बाज़ार उस बातचीत की क़ीमत पहले ही ऐसे भाव पर चुका चुका है जो एकमात्र ऐतिहासिक मिसाल से आगे है, और वह मिसाल एक चूक है।
इसे सुर्खी वाले सौदे के बजाय प्रथम श्रेणी की होल्डिंग बनाने वाली बात सरल है और अभी हुई नहीं है: एक हस्ताक्षरित पट्टा, मुख्य पट्टेदारी मार्गदर्शन में बढ़ोतरी, कुल जैविक आँकड़े का शून्य पार करना, और सात सेंट से अधिक कवर वाला भुगतान अनुपात। तब तक बचाव योग्य स्थिति यही है कि CCI 92.6% भुगतान, 6.3 गुना उत्तोलन, 89% ग्राहक संकेंद्रण और साथ जुड़े मुफ़्त स्पेसएक्स विकल्प वाला 5.3% प्रतिफल है — और वह विकल्प अब सस्ते के बजाय उचित के क़रीब आँका गया है।
अगर लाभांश टिका रहे और किरायेदार मंथन स्थिर हो जाए, तो घोषणा-पूर्व सीमा की ओर कमज़ोरी पर संचय कीजिए। विकल्प की क़ीमत दो बार मत चुकाइए।
अक्सर पूछे जाने वाले सवाल
क्या स्पेसएक्स क्राउन कैसल के टावर किराये पर ले सकती है?
तकनीकी रूप से हाँ: क्राउन कैसल के टावर मास्टर लीज़ समझौतों के तहत एंटीना, रेडियो, बिजली और ज़मीनी उपकरण सँभालते हैं, और 800 मेगाहर्ट्ज़ की निचली पट्टी मैक्रो स्थापन के अनुकूल है। लेकिन इस विश्लेषण के समय तक क्राउन कैसल और स्पेसएक्स के बीच कोई सार्वजनिक रूप से घोषित पट्टा नहीं है, और स्पेसएक्स ने यह नहीं कहा है कि वह तीसरे पक्ष के टावर किराये पर लेने का इरादा रखती है।
क्राउन कैसल के लिए चौथा ऑपरेटर असल में कितने मूल्य का है?
उपलब्ध एकमात्र अनुभवजन्य जवाब: डिश वायरलेस ने अपने शिखर पर सालाना 222 मिलियन डॉलर की साइट किराया बिलिंग पैदा की — क्राउन कैसल के पिछले वर्ष के बिलिंग आधार का लगभग 5.7% — और फिर जनवरी 2026 में चूक गई। 9 अक्टूबर को क्राउन कैसल की बाज़ार पूँजी वृद्धि सालाना 264 मिलियन डॉलर अतिरिक्त एएफएफओ का संकेत देती है, जो लगभग 293-310 मिलियन डॉलर की बिलिंग के बराबर है, यानी डिश मिसाल का 1.3-1.4 गुना।
15.6% चढ़ने के बाद क्या CCI ख़रीदने लायक़ है?
यह अब सस्ता नहीं है और अभी महँगा भी नहीं: 5.34% प्रतिफल के साथ 2026 के एएफएफओ का 17.4 गुना। ईमानदार ढाँचा यह है कि स्पेसएक्स विकल्प अब भाव में है। उपयुक्तता इस पर निर्भर है कि आप तीन किरायेदारों में 89% आय संकेंद्रण, समायोजित एबिटा पर 6.3 गुना शुद्ध क़र्ज़ और 92.6% एएफएफओ भुगतान अनुपात कितना सह सकते हैं।
क्या क्राउन कैसल का लाभांश सुरक्षित है?
मौजूदा 4.25 डॉलर का वार्षिकीकृत लाभांश 2026 के एएफएफओ मध्यबिंदु का 92.6% खाता है, जिसकी सीमा 91.4% से 93.8% है। इससे भी अहम, यह पहले से घटाया हुआ लाभांश है: क्राउन कैसल ने तिमाही भुगतान 1.565 से घटाकर 1.0625 डॉलर किया — −32.1% — जो 2025 की दूसरी तिमाही से प्रभावी हुआ। यह ढका हुआ है, एएफएफओ के प्रति डॉलर लगभग सात सेंट के कवर के साथ, और किसी नकारात्मक आश्चर्य के लिए कोई गद्दी नहीं है।
क्राउन कैसल अमेरिकन टावर और एसबीए से ज़्यादा क्यों चढ़ा?
क्राउन कैसल इस सौदे की सबसे शुद्ध और सबसे ऊँची बीटा वाली अभिव्यक्ति है: 100% अमेरिका, मई 2026 की फ़ाइबर बिक्री के बाद सिर्फ़ टावर, तीनों में सबसे ऊँचा 5.34% प्रतिफल, और सबसे ज़्यादा पिटा हुआ: यह घोषणा में एक साल पहले के भाव से 28.3% नीचे और 65.32 डॉलर के 52 सप्ताह के निचले स्तर के पास दाख़िल हुआ। माध्य की ओर वापसी ने थीसिस को और बढ़ा दिया।
क्या टावर रीट ने वह पकड़ा जो ऑपरेटरों ने गँवाया?
नहीं। 9 अक्टूबर को एटी एंड टी, वेरिज़ोन और टी-मोबाइल ने मिलकर 62.34 अरब डॉलर बाज़ार मूल्य गँवाया जबकि क्राउन कैसल, अमेरिकन टावर और एसबीए कम्युनिकेशंस ने 13.13 अरब डॉलर कमाए — यानी 21.1% की पकड़ दर, जिससे 49.21 अरब डॉलर मूल्य हस्तांतरित होने के बजाय नष्ट हो गया।
क्या स्पेसएक्स देशव्यापी ज़मीनी मोबाइल नेटवर्क बनाएगी?
अज्ञात, और स्पेक्ट्रम ख़रीद इसे तय नहीं करती। लेनदेन को आयोग की मंज़ूरी चाहिए, क़ीमत किसी भी पक्ष ने कभी नहीं बताई, और स्पेसएक्स का घोषित उद्देश्य उपग्रह से सीधे उपकरण तक कवरेज बढ़ाना है — जिसके लिए पारंपरिक ऑपरेटर निर्माण से कहीं कम साइटें चाहिए हो सकती हैं।
देखने लायक़ एकमात्र आँकड़ा कौन-सा है?
बिलिंग आधार के प्रतिशत के रूप में मुख्य पट्टा गतिविधि — 2026 के लिए 1.8% निर्देशित। असली चौथा किरायेदार वहाँ आय, मार्गदर्शन या लाभांश में दिखने से पहले प्रकट होता है।
संबंधित लेख
- स्पेसएक्स स्पेक्ट्रम: एटी एंड टी, वेरिज़ोन, टी-मोबाइल की रैंकिंग
- वॉर्श ने ट्रंप को भाव नहीं दिया: 2023 के बाद फ़ेड की पहली बढ़ोतरी
- Accenture 6% चढ़ा, पर Dell डील वाले दिन Dell खुद गिर गया
- Sysco की 1 अरब डॉलर शेयर बिक्री: प्रो फॉर्मा EPS 23% गिरी
- SpaceX का IPO और Tesla का शेयर: 12 जून का दाँव और पाँच संकेत
संदर्भ
- क्राउन कैसल इंक. — कंपनी वेबसाइट
- क्राउन कैसल — निवेशक संबंध
- क्राउन कैसल का 2025 फॉर्म 10-K — किरायेदार संकेंद्रण (टिप्पणी 15), डिश चूक और समाप्ति (टिप्पणी 18), प्रति टावर किरायेदार, संविदाबद्ध आय
- क्राउन कैसल की दूसरी तिमाही 2026 नतीजा विज्ञप्ति — तिमाही के वास्तविक आँकड़े, 2026 परिदृश्य, शुद्ध क़र्ज़, पूँजी संरचना
- क्राउन कैसल का दूसरी तिमाही 2026 तिमाही पूरक — साइट किराया बिलिंग पुल, डिश और स्प्रिंट घटक
- सेक एडगर पूर्ण-पाठ खोज — शेयर संख्या और दस्तावेज़ इतिहास
- सेक का एक्सबीआरएल डेटा एपीआई — घोषित लाभांश, क़र्ज़ का बही मूल्य, आय
- संघीय संचार आयोग — स्पेक्ट्रम हस्तांतरण मंज़ूरी और लाइसेंसिंग
- संघीय संचार आयोग — स्पेक्ट्रम नीति — बैंड योजनाएँ और तैनाती शर्तें
- स्पेसएक्स और स्टारलिंक — उपग्रह और सीधे-उपकरण कार्यक्रम
- ग्रेन मैनेजमेंट — 800 मेगाहर्ट्ज़ पोर्टफोलियो का विक्रेता
- Light Reading — ग्रेन से निचली पट्टी ख़रीद पर स्पेसएक्स
- Cleary Gottlieb — टी-मोबाइल ने ग्रेन मैनेजमेंट को 2.9 अरब डॉलर की 800 मेगाहर्ट्ज़ बिक्री पूरी की
- टी-मोबाइल यूएस, एटी एंड टी, वेरिज़ोन — किरायेदार खुलासे और निवेशक सामग्री
- अमेरिकन टावर और एसबीए कम्युनिकेशंस — तुलनीय टावर रीट
- एएसटी स्पेसमोबाइल — सीधे-उपकरण क्षेत्र का प्रतिस्पर्धी ऑपरेटर
- एकोस्टार — डिश वायरलेस की मूल कंपनी
- नारीट — रीट रिपोर्टिंग मानक और एएफएफओ परिपाटियाँ
- Investopedia — समायोजित परिचालन निधि
- Investopedia — लाभांश भुगतान अनुपात
- Investopedia — शुद्ध क़र्ज़ बनाम एबिटा
- FRED — अमेरिकी 10 वर्षीय ट्रेज़री
- एनवाईएसई — CCI भाव
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
इस विश्लेषण में इस्तेमाल किए गए औज़ार:
- सिमियनएक्स एआई
- सिमियनएक्स सजीव विश्लेषण डेस्क
- सिमियनएक्स का CCI पृष्ठ
- सिमियनएक्स क्रिप्टो लीडरबोर्ड
- सिमियनएक्स के लेख
- सिमियनएक्स अंक और मूल्य
यह लेख केवल शोध और शैक्षिक उद्देश्यों के लिए है। यह व्यक्तिगत निवेश सलाह नहीं है। भाव और बाज़ार पूँजी में बदलाव 8 तथा 9 अक्टूबर 2026 के असमायोजित बंद भावों और सेक के नवीनतम आवरण-पृष्ठ खुलासों की शेयर संख्या से गणना किए गए हैं; स्पेसएक्स और ग्रेन के बीच रिपोर्ट किया गया 8 अरब डॉलर का प्रतिफल किसी भी पक्ष ने पुष्ट नहीं किया है। रीट निवेशकों को कोई भी प्रतिभूति ख़रीदने से पहले दस्तावेज़, लाभांश कवरेज, किरायेदार संकेंद्रण, उत्तोलन और ब्याज दर संवेदनशीलता अपने उद्देश्यों के सामने रखकर जाँचनी चाहिए।


