स्टारलिंक के खतरे की कीमत लगाना: 800 MHz पर 8 अरब डॉलर असल में क्या खरीदते हैं
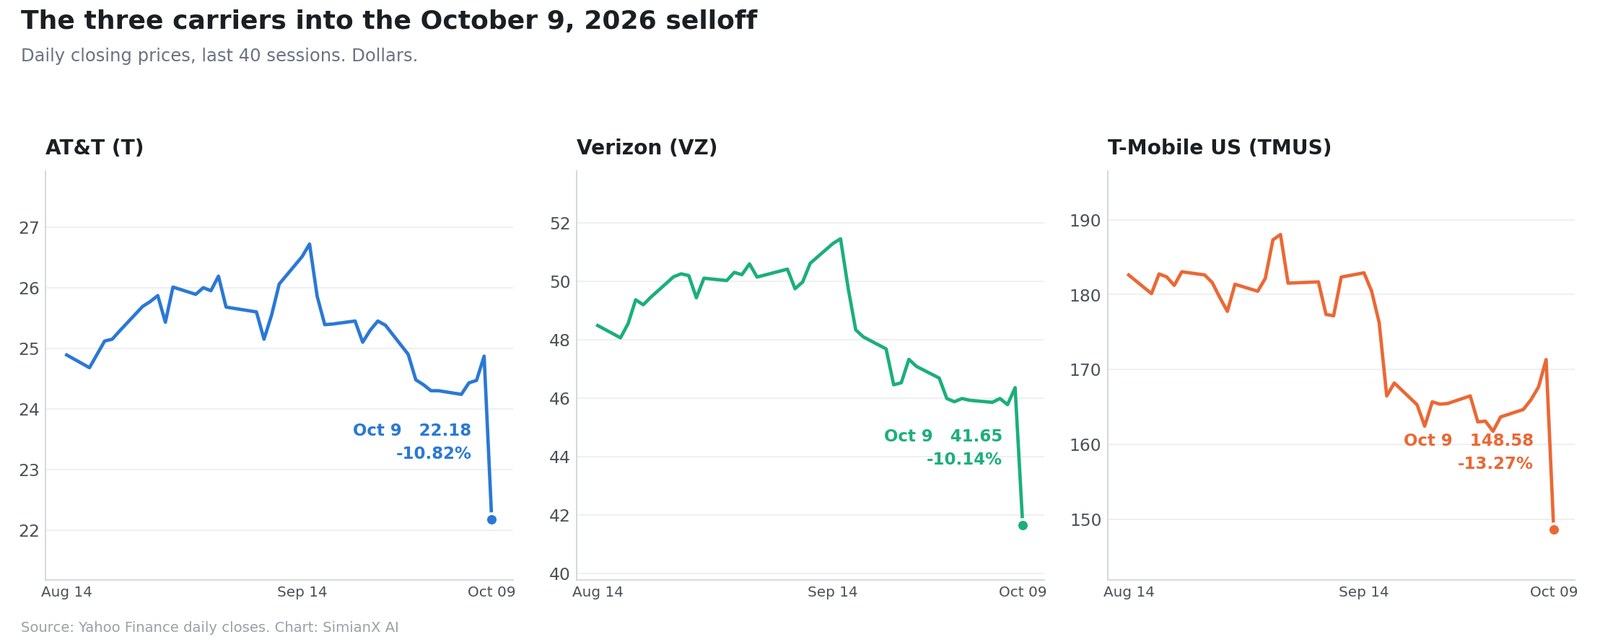
8 अक्तूबर 2026 की शाम, बाज़ार बंद होने के बाद, ग्रेन मैनेजमेंट ने अपने देशव्यापी 800 MHz स्पेक्ट्रम पोर्टफोलियो का 100% स्पेसएक्स को बेचने का निश्चयात्मक समझौता घोषित किया। अगले सत्र में एटी एंड टी, वेरिज़ोन और टी-मोबाइल यूएस ने मिलकर लगभग 62 अरब डॉलर का बाज़ार मूल्य गँवा दिया।
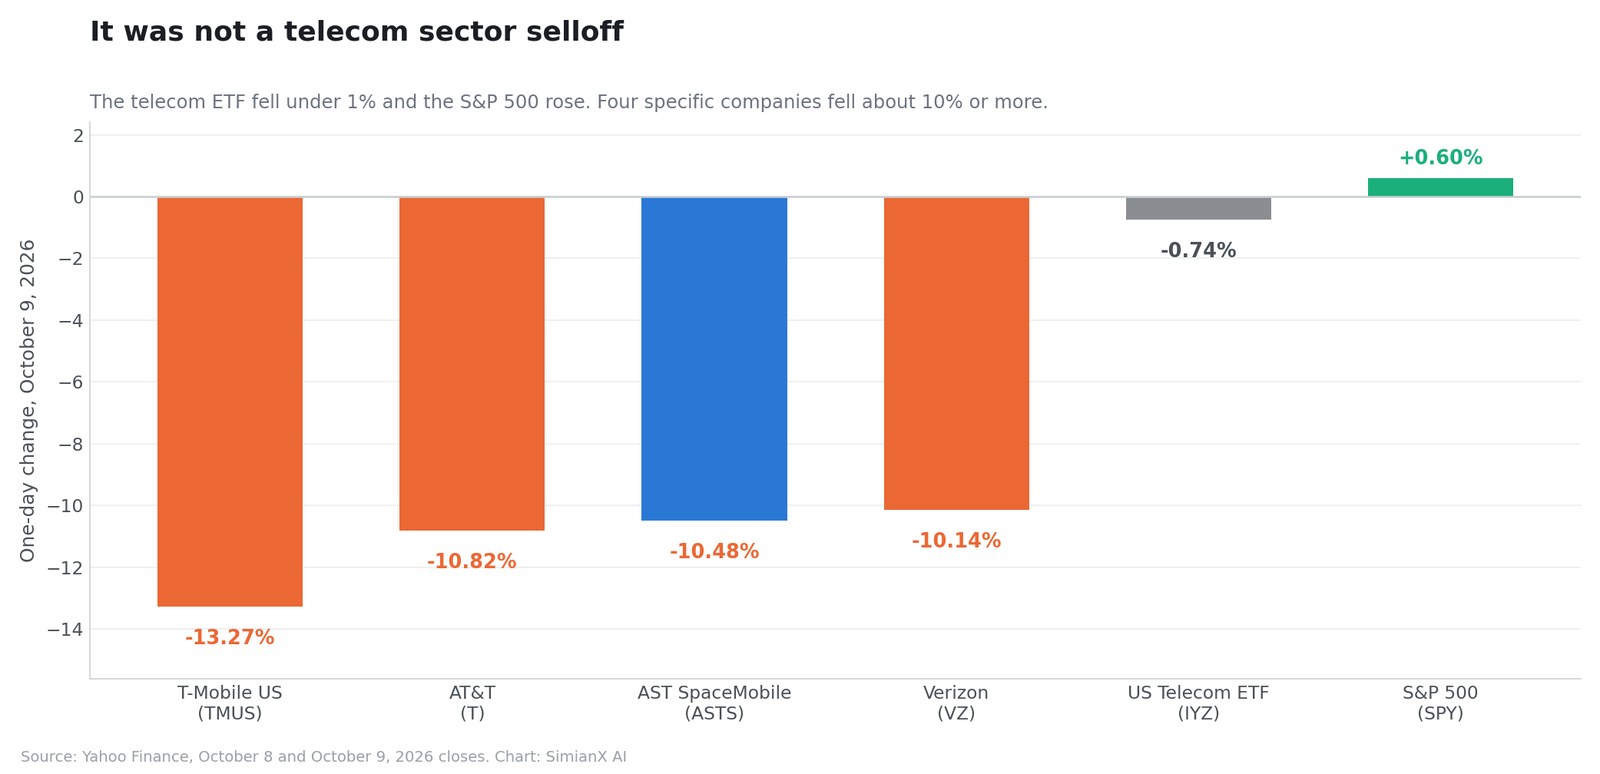
उस दिन का लगभग हर विवरण पीछे हटते दूरसंचार क्षेत्र की तस्वीर खींचता रहा। क्षेत्र पीछे नहीं हट रहा था। 9 अक्तूबर को आईशेयर्स यू.एस. टेलीकम्युनिकेशंस कोष 0.74% गिरा और एस एंड पी 500 सूचकांक 0.60% चढ़ा। जो गिरा वह चार विशिष्ट कंपनियों की सूची थी: तीन ऑपरेटर और एक उपग्रह प्रतिद्वंद्वी।
यह लेख दो काम करता है जो पहली खबरों की लहर ने नहीं किए।
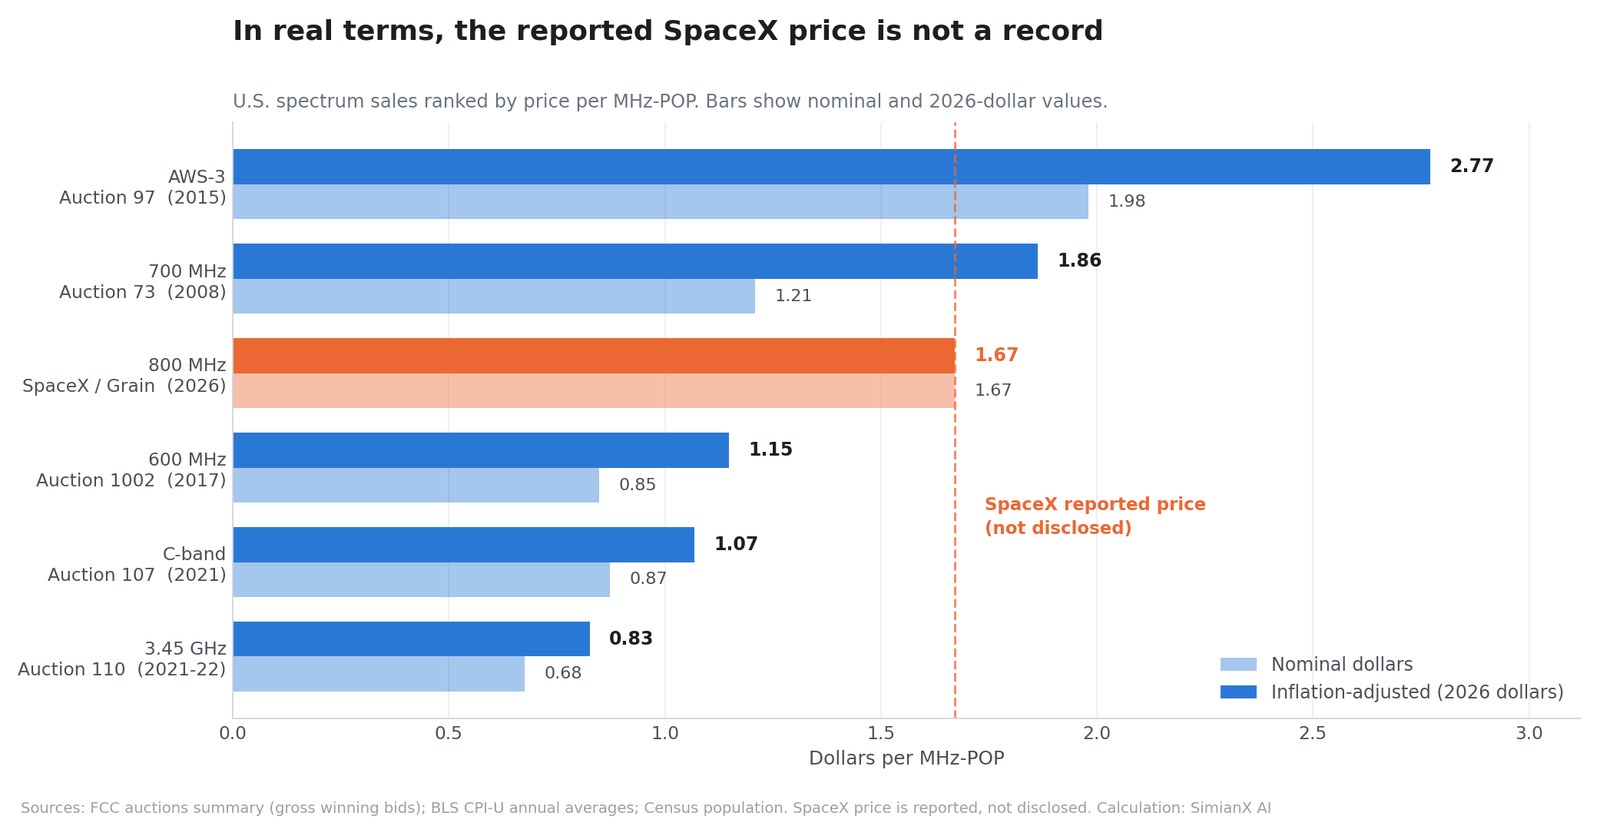
पहला, यह सौदे की कीमत आँकता है। बताए गए 8 अरब डॉलर लगभग 1.67 डॉलर प्रति MHz-POP बैठते हैं, और इस आँकड़े को परखने का एकमात्र तरीका इसे अमेरिका में स्पेक्ट्रम बिक्री के वास्तविक अभिलेख से मिलाना है। पाँच एफसीसी नीलामियों के सामने 2026 के डॉलर में मापें तो बताई गई कीमत निम्न बैंड स्पेक्ट्रम के लिए कोई कीर्तिमान नहीं है: यह 2008 की 700 MHz नीलामी से लगभग 10% नीचे बैठती है।
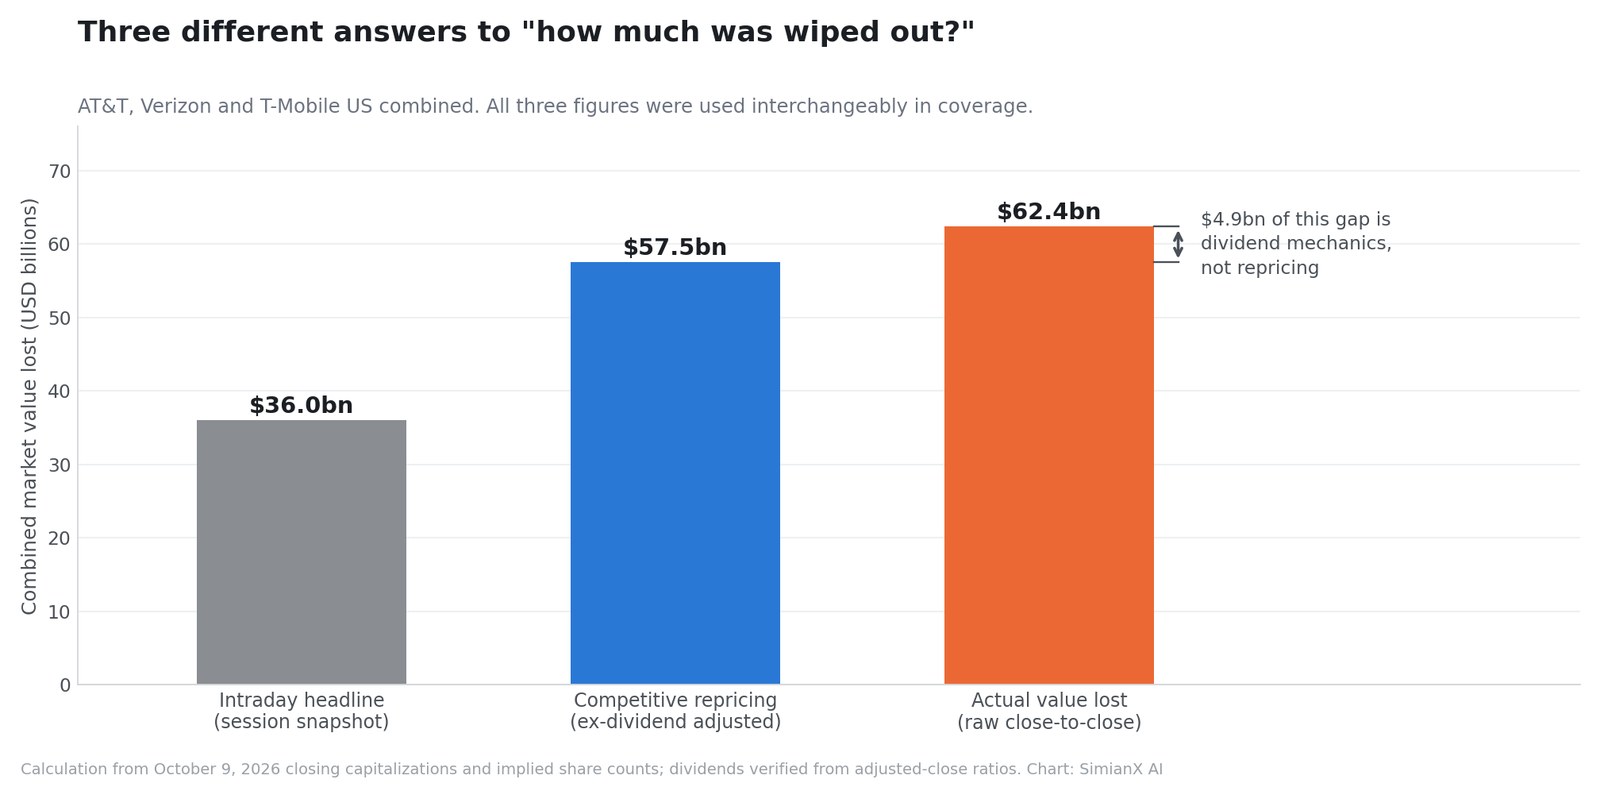
दूसरा, यह "नष्ट हुए मूल्य" के तीन अलग-अलग आँकड़ों को अलग करता है जिन्हें आपस में बदलकर इस्तेमाल किया गया: सत्र के दौरान घूमते रहे लगभग 36 अरब, विशुद्ध प्रतिस्पर्धी पुनर्मूल्यांकन के लगभग 57.5 अरब, और लगभग 62.4 अरब जो 8 और 9 अक्तूबर के बंद भावों के बीच सचमुच गायब हुए।
सौदा असली है, पुनर्मूल्यांकन की दिशा तर्कसंगत थी, और स्पेसएक्स ने जो कीमत कथित रूप से चुकाई वह ऊँची है पर ऐतिहासिक नहीं। तीनों ऑपरेटर समान रूप से जोखिम में नहीं हैं, और जिसे बाज़ार ने सबसे कड़ी सज़ा दी वह अपना वृद्धि-प्रीमियम महीनों पहले ही गँवा चुका था।
सभी बाज़ार और वित्तीय आँकड़े 9 अक्तूबर 2026 के बंद भाव तक की जानकारी दर्शाते हैं, जो प्रकाशन से पहले का अंतिम पूर्ण सत्र था। यह लेख शैक्षिक है और व्यक्तिगत निवेश सलाह नहीं है।
ग्रेन मैनेजमेंट और स्पेसएक्स ने असल में क्या हस्ताक्षर किए
ग्रेन मैनेजमेंट की घोषणा 8 अक्तूबर 2026 को रात 8:17 बजे पीआर न्यूज़वायर के ज़रिए जारी हुई। इसमें कहा गया है कि स्पेसएक्स ग्रेन के देशव्यापी 800 MHz स्पेक्ट्रम पोर्टफोलियो का 100% अधिग्रहित करेगी और यह सौदा एफसीसी की मंज़ूरी तथा अन्य सामान्य समापन शर्तों के अधीन है।
उस विज्ञप्ति की चार बातें सुर्खी से अधिक भारी हैं।
कोई कीमत नहीं बताई गई
घोषणा में कोई वित्तीय शर्त नहीं है। लगभग 8 अरब डॉलर नकद का आँकड़ा द वॉल स्ट्रीट जर्नल ने प्रकाशित किया और फिर व्यापक रूप से दोहराया गया, जिसमें इन्वेस्टिंग डॉट कॉम के ज़रिए रॉयटर्स और एक्सियोस शामिल हैं।
इसलिए इस लेख की हर प्रति MHz-POP गणना — नीचे दी गई तुलना तालिका सहित — एक अपुष्ट संख्या पर निर्भर है। यदि वास्तविक कीमत 6 अरब या 10 अरब हो, तो मूल्यांकन के निष्कर्ष भी उसी के साथ खिसक जाएँगे। यह चेतावनी विश्लेषण का हिस्सा है, पाद-टिप्पणी की चीज़ नहीं।
नियामक पहले ही रास्ता बना चुका था
यही वह ब्योरा है जो "ग्रेन ने दो महीने में आगे बेच दिया" वाली पूरी कथा को नए सिरे से गढ़ता है। विज्ञप्ति कहती है कि यह समझौता एफसीसी के जुलाई 2026 के आदेश के उद्देश्यों को आगे बढ़ाता है, जिसने टी-मोबाइल से ग्रेन के अधिग्रहण को मंज़ूरी दी थी और जिसने एक प्रतिस्पर्धी चयन प्रक्रिया तथा उपकरण तक सीधी कनेक्टिविटी की तैनाती के लिए एक सशर्त रास्ता तय किया था।
दूसरे शब्दों में, जिस नियामक ने ग्रेन की खरीद मंज़ूर की थी, उसने उपकरण तक सीधी कनेक्टिविटी वाले खरीदार की कल्पना पहले ही कर ली थी और उसे खोजने के लिए चयन प्रक्रिया बना दी थी। ग्रेन किसी हक्के-बक्के नियामक के सामने अप्रत्याशित मुनाफ़े से नहीं टकराई; उसने उसी ढाँचे के भीतर काम किया जो आयोग ने तीन महीने पहले लिखा था।
पोर्टफोलियो टी-मोबाइल से आया, अदला-बदली में, बिक्री में नहीं
ग्रेन ने देशव्यापी 800 MHz पोर्टफोलियो टी-मोबाइल से अगस्त 2026 में हासिल किया था, और विज्ञप्ति ढाँचे के बारे में स्पष्ट है: कंपनी ने "यह पोर्टफोलियो नकदी और ग्रेन के 600 MHz स्पेक्ट्रम के बदले हासिल किया"।
इसलिए बार-बार दोहराया गया ढाँचा — टी-मोबाइल ने 2.9 अरब में बेचा, ग्रेन ने 8 अरब में आगे बेचा, टी-मोबाइल ने 5 अरब मेज़ पर छोड़ दिए — सौदे को गलत बताता है। टी-मोबाइल को नकदी के साथ 600 MHz का पोर्टफोलियो मिला, जो उसके मौजूदा नेटवर्क में 800 MHz से कहीं बेहतर बैठता है। अदला-बदली अच्छी रही या नहीं, यह उस 600 MHz स्पेक्ट्रम के मूल्य पर निर्भर है, जो कभी बताया ही नहीं गया।
जो हस्तांतरित हुआ उसका पैमाना
यह पोर्टफोलियो लगभग 14 MHz तक के युग्मित निम्न बैंड स्पेक्ट्रम के साथ अमेरिका की लगभग पूरी आबादी को कवर करता है। ग्रेन मैनेजमेंट के संस्थापक और मुख्य कार्यपालक डेविड ग्रेन ने इसे "दुर्लभ निम्न बैंड स्पेक्ट्रम को उसके उच्चतम और सर्वोत्तम उपयोग की ओर" ले जाना बताया। बीडीटी एंड एमएसडी पार्टनर्स ने ग्रेन को वित्तीय सलाह दी, मिलबैंक ने विधिक और लैथम एंड वॉटकिंस ने नियामकीय सलाह दी।
MHz-POP का मानक: क्या 8 अरब महँगा है?
स्पेक्ट्रम की कीमत डॉलर प्रति MHz-POP में आँकी जाती है: कीमत को मेगाहर्ट्ज़ में बैंडविड्थ से भाग दीजिए, फिर कवर की गई आबादी से दोबारा भाग दीजिए। 14 MHz के देशव्यापी पोर्टफोलियो की 280 MHz की नीलामी से तुलना करने का यही एकमात्र तरीका है।
लगभग 342 मिलियन की अमेरिकी आबादी को कवर करते हुए लगभग 14 MHz के लिए बताई गई 8 अरब की कीमत पर:
8,000,000,000 ÷ (14 MHz × 342,000,000 लोग) ≈ 1.67 डॉलर प्रति MHz-POP
सवाल यह है कि 1.67 ज़्यादा है या नहीं। खबरों ने कुल मिलाकर यही संकेत दिया कि यह असाधारण है। आधिकारिक अभिलेख के सामने यह ऊँचा तो है, पर सबसे ऊँचा नहीं, और महँगाई के हिसाब से समायोजित करने पर तो आसपास भी नहीं।
नीचे दी गई तालिका हर आँकड़े को 2026 के डॉलर में व्यक्त करने के लिए एफसीसी द्वारा बताई गई सकल विजेता बोलियों, हर नीलामी की लाइसेंसशुदा बैंडविड्थ, उस समय की अनुमानित अमेरिकी निवासी आबादी, और श्रम सांख्यिकी ब्यूरो के शहरी उपभोक्ता मूल्य सूचकांक के वार्षिक औसत का उपयोग करती है।
| स्पेक्ट्रम बिक्री | बैंड | वर्ष | प्राप्ति | MHz | आबादी | सामान्य $/MHz-POP | 2026 के डॉलर में |
|---|---|---|---|---|---|---|---|
| नीलामी 97 | AWS-3 (मध्य बैंड) | 2015 | 41.33 अरब $ | 65 | 321 मि | 1.98 $ | 2.77 $ |
| नीलामी 73 | 700 MHz (निम्न बैंड) | 2008 | 19.12 अरब $ | 52 | 304 मि | 1.21 $ | 1.86 $ |
| स्पेसएक्स / ग्रेन | 800 MHz (निम्न बैंड) | 2026 | ~8.0 अरब $ | 14 | 342 मि | 1.67 $ | 1.67 $ |
| नीलामी 1002 | 600 MHz (निम्न बैंड) | 2017 | 19.31 अरब $ | 70 | 325 मि | 0.85 $ | 1.15 $ |
| नीलामी 107 | 3.7 GHz सी-बैंड (मध्य) | 2021 | 81.11 अरब $ | 280 | 332 मि | 0.87 $ | 1.07 $ |
| नीलामी 110 | 3.45 GHz (मध्य बैंड) | 2021-22 | 22.42 अरब $ | 100 | 332 मि | 0.68 $ | 0.83 $ |
सामान्य डॉलर में पढ़ें तो स्पेसएक्स की बताई गई कीमत आक्रामक लगती है: 2008 की 700 MHz नीलामी से 38% ऊपर और 600 MHz प्रोत्साहन नीलामी से 97% ऊपर।
2026 के डॉलर में पढ़ें तो क्रम बदल जाता है:
- नीलामी 73, यानी 2008 की 700 MHz बिक्री से 10% नीचे
- नीलामी 97, यानी 2015 की AWS-3 नीलामी से 40% नीचे
- नीलामी 1002, यानी 600 MHz प्रोत्साहन नीलामी से 46% ऊपर
- सी-बैंड नीलामी से 56% ऊपर और 3.45 GHz से 102% ऊपर
इसलिए ईमानदार निष्कर्ष "स्पेसएक्स ने बेतहाशा ज़्यादा चुकाया" से भी संकरा है और "स्पेसएक्स को सस्ता मिल गया" से भी। बताई गई कीमत पर, महँगाई को गिनने के बाद स्पेसएक्स ने पिछले दशक की हर दूसरी निम्न बैंड बिक्री से ऊपर का प्रीमियम और अठारह साल पहले 700 MHz स्पेक्ट्रम के खरीदारों द्वारा चुकाई रकम से थोड़ा कम दिया।
यह मानक क्या तय नहीं कर सकता
ऊपर की तालिका की चार सीमाएँ, साफ़-साफ़ कही गईं:
- 8 अरब बताया गया आँकड़ा है, खुलासा किया हुआ नहीं। पूरी पंक्ति सशर्त है।
- नीलामी की प्राप्ति में हज़ारों आंशिक बाज़ार लाइसेंस घुले होते हैं; एक साफ़ देशव्यापी पोर्टफोलियो सामान्यतः नीलामी के औसत से ऊपर प्रीमियम माँगता है, जिसका मतलब है कि स्पेसएक्स का आँकड़ा नीलामी वाली पंक्तियों से ऊपर ही बैठना चाहिए।
- "लगभग 14 MHz तक" एक ऊपरी सीमा है। उपयोग योग्य बैंडविड्थ कम होने का अर्थ है प्रति MHz-POP प्रभावी कीमत और ऊँची।
- आबादी के आधार अनुमानित हैं, और नीलामियाँ आबादी को राष्ट्रीय योग के बजाय लाइसेंस क्षेत्र के हिसाब से मापती हैं।
इनमें से कोई चेतावनी केंद्रीय बिंदु को नहीं पलटती: जिस पाठक से कहा गया कि 8 अरब चौंकाने वाली कीमत है, उसके पास अब उसे नापने के लिए असली अभिलेख है। किसी सौदे को सुर्खी के बजाय प्रासंगिक मानक पर परखना वही अनुशासन है जिसने दिखाया कि पीटीसी के लिए श्नाइडर इलेक्ट्रिक की 205 डॉलर की पेशकश खुद पीटीसी के सालाना शिखर से पीछे थी।
क्या यह सचमुच दूरसंचार की हार थी? अनुप्रस्थ तुलना कहती है नहीं
यह जानने की सबसे साफ़ कसौटी कि कोई बिकवाली पूरे उद्योग की है या विशिष्ट कंपनियों की, यही है कि उसी दिन पूरे उद्योग पर नज़र डाली जाए।
| परिसंपत्ति | 8 अक्तूबर का बंद भाव | 9 अक्तूबर का बंद भाव | परिवर्तन |
|---|---|---|---|
| टी-मोबाइल यूएस (TMUS) | 171.31 $ | 148.58 $ | −13.27% |
| एटी एंड टी (T) | 24.87 $ | 22.18 $ | −10.82% |
| एएसटी स्पेसमोबाइल (ASTS) | 56.93 $ | 50.97 $ | −10.48% |
| वेरिज़ोन (VZ) | 46.35 $ | 41.65 $ | −10.14% |
| आईशेयर्स यू.एस. टेलीकॉम कोष (IYZ) | 42.99 $ | 42.67 $ | −0.74% |
| एस एंड पी 500 (SPY) | 773.93 $ | 778.57 $ | +0.60% |
इससे दो बातें निकलती हैं।
पहली, व्यापक बाज़ार चढ़ा। एस एंड पी 500 9 अक्तूबर को बढ़ा। यह जोखिम से भागने वाला दिन नहीं था जिसने रास्ते में दूरसंचार को भी लपेट लिया हो; यह ऐसे दिन मुट्ठी भर शेयरों का लक्षित पुनर्मूल्यांकन था जब बाकी सब ठीक था।
दूसरी, दूरसंचार कोष मुश्किल से हिला। IYZ 1% से भी कम गिरा, क्योंकि सूचकांक में टावर संचालक, केबल, फाइबर और उपकरण कंपनियाँ शामिल हैं जिन पर ऐसे नए मोबाइल प्रवेशक से खतरा नहीं है — बल्कि कुछ मामलों में फ़ायदा है — जिसे टावर, बैकहॉल और हार्डवेयर चाहिए होंगे। "दूरसंचार शेयर फिसले" गलत विवरण था। फिसले तीन मोबाइल नेटवर्क ऑपरेटर और एक उपग्रह प्रतिद्वंद्वी।
यह वही जाल है जिसने एक्सेंचर और डेल की घोषणा को एक अकेली कंपनी पर फ़ैसला दिखा दिया जबकि पूरा प्रौद्योगिकी सेवा समूह साथ-साथ हिला था — बस उलटा। वहाँ एक शेयर की 6% बढ़त असल में क्षेत्र की चाल थी; यहाँ बताई गई "क्षेत्रीय गिरावट" असल में चार शेयर थे। अनुप्रस्थ तुलना दोनों दिशाओं में जाँच है।
एएसटीएस का वह संकेत जिसका ज़िक्र लगभग किसी ने नहीं किया
उस तालिका की सबसे दिलचस्प पंक्ति है एएसटी स्पेसमोबाइल, 10.48% नीचे — एटी एंड टी जितना ही।
एएसटी स्पेसमोबाइल कोई स्थापित ऑपरेटर नहीं है। यह उपकरण तक सीधी कनेक्टिविटी में दूसरी गंभीर उपग्रह कंपनी है। अगर बाज़ार महज़ यह आँक रहा होता कि "उपग्रह टावरों को हरा देंगे", तो एएसटीएस को चढ़ना चाहिए था। वह ऑपरेटरों जितना ही गिरा।
इससे पता चलता है कि 9 अक्तूबर को असल में किसका पुनर्मूल्यांकन हुआ: उपग्रह बनाम ज़मीनी नहीं, बल्कि उपकरण तक सीधी कनेक्टिविटी में स्पेसएक्स बनाम बाकी सब, चाहे स्थापित ऑपरेटर हों या उपग्रह चुनौती देने वाले। बाज़ार ने निष्कर्ष निकाला कि अपनी प्रक्षेपण क्षमता, उपभोक्ता ब्रांड, मध्य बैंड स्पेक्ट्रम और अब देशव्यापी निम्न बैंड वाली एक ऊर्ध्वाधर एकीकृत कंपनी हर दूसरे दावेदार से और आगे निकल गई है।
असल में कितना मूल्य गायब हुआ?
तीन अलग-अलग आँकड़े घूमे, और वे आपस में बदले नहीं जा सकते। तीनों का बचाव हो सकता है, पर तभी जब आधार बताया जाए।
9 अक्तूबर के बंद बाज़ार मूल्यों और निहित शेयर संख्या के आधार पर (एटी एंड टी ~6.85 अरब शेयर, वेरिज़ोन ~4.16 अरब, टी-मोबाइल ~1.07 अरब):
| आधार | यह क्या मापता है | आँकड़ा |
|---|---|---|
| दिन के भीतर की सुर्खी | सत्र के बीच लिया गया एक चित्र | ~36 अरब $ |
| लाभांश के हिसाब से समायोजित | केवल प्रतिस्पर्धी पुनर्मूल्यांकन | ~57.5 अरब $ |
| कच्चा, बंद भाव से बंद भाव तक | सचमुच गँवाया गया बाज़ार मूल्य | ~62.4 अरब $ |
पिछले दोनों के बीच का अंतर 4.9 अरब डॉलर है, और यह विश्लेषण नहीं, लाभांश की यांत्रिकी है।
लाभांश का वह ब्योरा जो प्रतिशत बदल देता है
9 अक्तूबर एटी एंड टी और वेरिज़ोन दोनों के लिए लाभांश-रहित तिथि थी। यह खुद भाव के आँकड़ों से जाँचा जा सकता है: हर शेयर के कच्चे बंद भाव और समायोजित बंद भाव का अनुपात उस तारीख को ठीक 1.00 पर गिर जाता है, एटी एंड टी में 1.0113 से और वेरिज़ोन में 1.0155 से।
ये अनुपात एटी एंड टी के प्रति शेयर 0.2775 डॉलर और वेरिज़ोन के प्रति शेयर 0.708 डॉलर के तिमाही लाभांश दर्शाते हैं, जो एटी एंड टी के घोषित 1.11 डॉलर सालाना लाभांश और वेरिज़ोन के लगभग 2.83 डॉलर से मेल खाते हैं।
लाभांश-रहित तिथि पर शेयर यांत्रिक रूप से लगभग अपने लाभांश जितना नीचे खुलता है। इसलिए:
| कंपनी | कच्ची चाल | लाभांश | लाभांश-समायोजित चाल |
|---|---|---|---|
| एटी एंड टी | −10.82% | 0.2775 $ | −9.70% |
| वेरिज़ोन | −10.14% | 0.7080 $ | −8.61% |
| टी-मोबाइल यूएस | −13.27% | उस दिन कोई नहीं | −13.27% |
यहीं प्रकाशित टिप्पणियों का बड़ा हिस्सा चूक गया। एटी एंड टी और वेरिज़ोन के लिए अक्सर उद्धृत "9.8%" और "8.8%" की गिरावटें लाभांश-समायोजित आँकड़े हैं — प्रतिस्पर्धी अपेक्षाओं में बदलाव नापने के लिए सही संख्याएँ। कच्ची गिरावटें −10.82% और −10.14% थीं।
फिर कई विवरणों ने लाभांश-समायोजित प्रतिशतों का इस्तेमाल बाज़ार पूँजीकरण के नुकसान की गणना के लिए किया। यह गलत जोड़ी है: बाज़ार मूल्य भाव की पूरी गिरावट जितना घटता है, क्योंकि लाभांश कंपनी से बाहर चला जाता है। दोनों आधारों को मिलाने से असली विनाश लगभग 4.9 अरब डॉलर कम दिखता है।
800 MHz स्पेसएक्स का छूटा हुआ टुकड़ा क्यों है
कम आवृत्ति के संकेत अधिक दूर तक जाते हैं और दीवारों के पार ऊँची आवृत्ति से बेहतर पहुँचते हैं। यही भौतिक तथ्य इस सौदे का पूरा रणनीतिक तर्क है।
स्टारलिंक की उपग्रह सेवा वहाँ सबसे मज़बूत है जहाँ खुला आसमान हो: ग्रामीण इलाके, राजमार्ग, महासागर, खुले मैदान। वह ठीक वहीं सबसे कमज़ोर है जहाँ अधिकांश आमदनी रहती है: इमारतों के भीतर, ज़मीन के नीचे और घनी शहरी संरचनाओं के बीच।
देशव्यापी 800 MHz की परत उस कमज़ोरी को सीधे संबोधित करती है। यह इन कामों के लिए उपयोगी है:
- कम स्थलों के साथ विस्तृत क्षेत्र में मोबाइल कवरेज
- भवनों के भीतर पहुँच
- ग्रामीण और राजमार्ग सेवा
- आवाज़ की विश्वसनीयता
- वस्तुओं के इंटरनेट और जुड़े वाहनों की कड़ियाँ
- आपातकालीन संचार
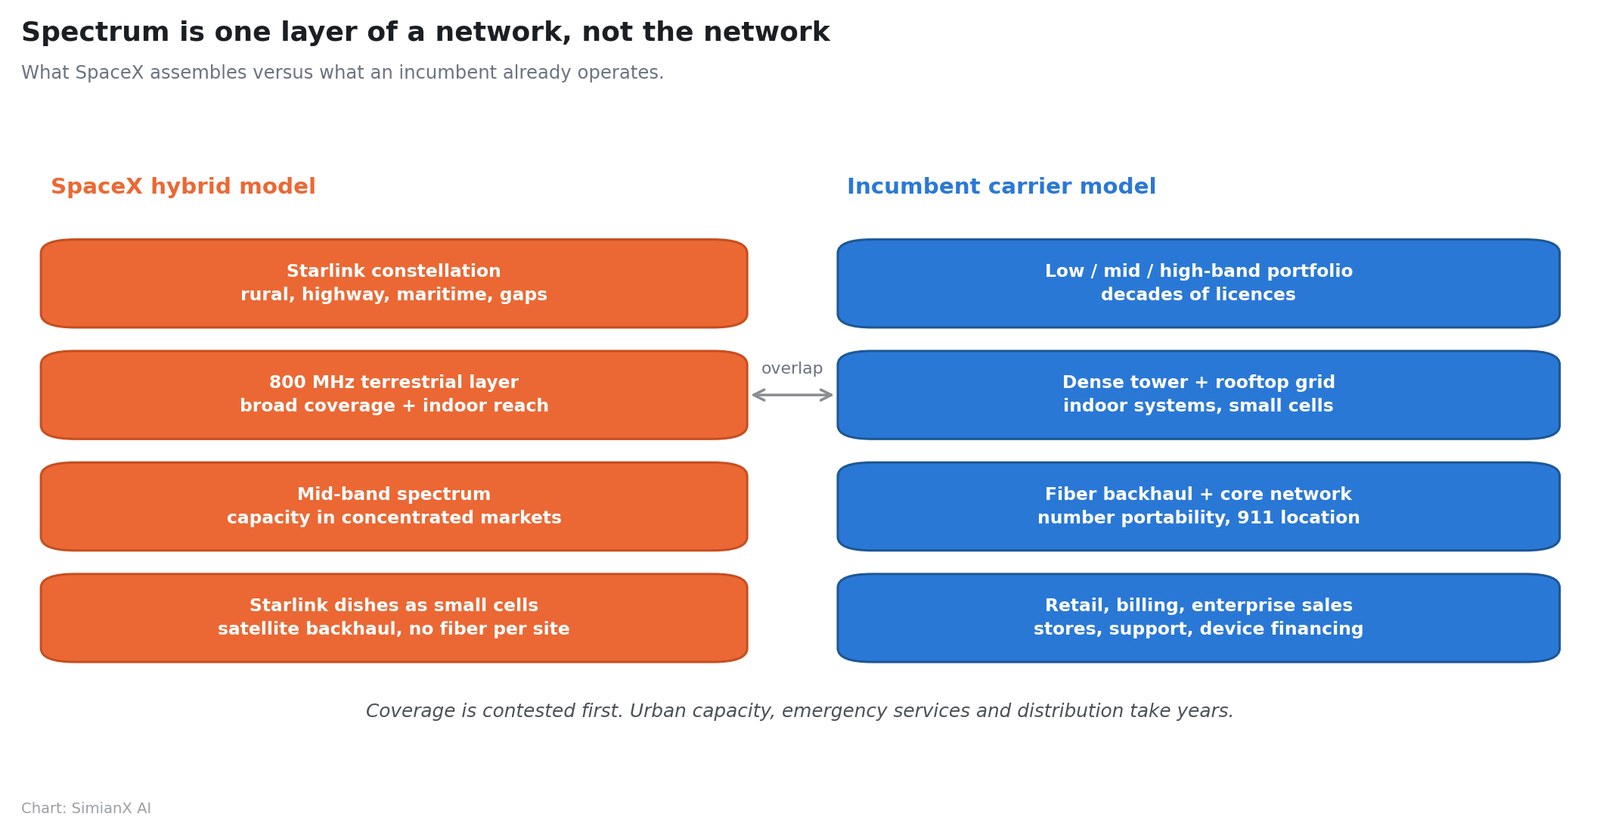
स्पेसएक्स के पास जो पहले से है उसके साथ मिलकर यह संरचना केवल आकांक्षा न रहकर सुसंगत बन जाती है:
| नेटवर्क की परत | भूमिका |
|---|---|
| स्टारलिंक उपग्रह समूह | ग्रामीण, समुद्री, राजमार्ग और कवरेज के खाली क्षेत्र |
| 800 MHz ज़मीनी | व्यापक कवरेज और भवनों के भीतर पहुँच |
| मध्य बैंड स्पेक्ट्रम | सघन बाज़ारों में क्षमता |
| छोटे सेल के रूप में स्टारलिंक टर्मिनल | हर स्थल पर फाइबर बिना स्थानीय बैकहॉल |
इसी अवधि में एफसीसी ने स्पेसएक्स को उपकरण तक सीधी सेवा के लिए अनुकूलित उपग्रहों का बड़ा नया समूह तैनात करने की अनुमति दी। स्पेसएक्स ने 2027 में अगली पीढ़ी की तैनाती शुरू करने और उसी वर्ष के अंत में मोबाइल सेवा का विस्तार करने की बात कही है, जिसमें निर्माण 2028 तक जारी रहेगा। ये कंपनी के इरादों के बयान हैं, प्रतिबद्धताएँ नहीं, और इन्हें परखने के लिए स्पेसएक्स का अपना अपडेट पृष्ठ ही प्रमुख स्रोत बना हुआ है।
स्पेक्ट्रम अब भी नेटवर्क क्यों नहीं है
स्पेक्ट्रम आवश्यक है और पर्याप्त होने से कोसों दूर। किसी देशव्यापी ऑपरेटर से मुकाबला करने के लिए स्पेसएक्स को इसके अलावा रेडियो पहुँच स्थल, बैकहॉल, कोर नेटवर्क, सटीक स्थान के साथ आपातकालीन कॉल, नंबर पोर्टेबिलिटी, वैध अवरोधन, उपकरण प्रमाणन, रोमिंग, खुदरा वितरण, बिलिंग, धोखाधड़ी प्रबंधन, उद्यम बिक्री, ग्राहक सहायता और भीड़ के समय शहरी क्षमता चाहिए होगी।
क्षमता की अड़चन वही है जिसे निवेशक सबसे अधिक चूकते हैं। निम्न बैंड का चैनल कवरेज देता है, रफ़्तार नहीं। चौदह मेगाहर्ट्ज़ युग्मित स्पेक्ट्रम विशाल क्षेत्र में शानदार सिग्नल और किसी एक जगह पर मामूली कुल क्षमता देता है। कोई नेटवर्क पूरा सिग्नल दिखाकर भी खराब चल सकता है जब बहुत सारे उपयोगकर्ता एक संकरा चैनल साझा करें।
तीनों स्थापित ऑपरेटर मिलकर निम्न, मध्य और उच्च बैंड में कहीं अधिक स्पेक्ट्रम रखते हैं और दशकों से टावर, छत के स्थल, भीतरी तंत्र और फाइबर बनाते आए हैं। स्टारलिंक डिश के बगल में सस्ते बेस स्टेशन लगाने और उपग्रह से बैकहॉल लेने का स्पेसएक्स का प्रस्ताव बिखरे ग्रामीण और उपनगरीय इलाकों में वाकई चतुर है। मैनहटन, शिकागो या लॉस एंजेलिस में यह कहीं कठिन तर्क है।
इसीलिए यह सौदा तात्कालिक हुए बिना खतरनाक है।
असली जोखिम उद्योग की कीमतें हैं, ग्राहकों का ढहना नहीं
मोबाइल का अर्थशास्त्र स्थिर लागतों से संचालित होता है। नेटवर्क बन जाने के बाद अतिरिक्त ग्राहक बहुत ऊँचा मार्जिन देते हैं — और इसका उलटा भी उतनी ही ताक़त से लागू होता है। कीमतों या ग्राहक वृद्धि में मामूली गिरावट भी मुनाफ़े पर असमान चोट करती है।
स्पेसएक्स को ऑपरेटरों की कमाई बिगाड़ने के लिए बाज़ार का एक चौथाई हिस्सा जीतने की ज़रूरत नहीं। उसे बस यह बदलना है कि ऑपरेटर कितना वसूल सकते हैं। कई रास्ते उपलब्ध हैं:
कम कीमत वाली राष्ट्रीय योजना
उपग्रह कवरेज के साथ पर्याप्त ज़मीनी सेवा, सस्ते में बेची गई, बिना घने शहरों में गति परीक्षण जीतने की ज़रूरत के।
स्टारलिंक ब्रॉडबैंड के साथ बंडल
जो घर पहले से स्टारलिंक का भुगतान कर रहे हैं उन्हें रियायती मोबाइल सेवा मिले, जिससे ग्राहक जुटाने की लागत घटे और बदलने की अड़चन बढ़े।
ग्रामीण, दूसरी और मशीनी लाइनें
बैकअप लाइनें, यात्री, परिवहन और लॉजिस्टिक्स, कृषि, जुड़े वाहन और जुड़े उपकरण: ऐसे हिस्से जहाँ भौगोलिक कवरेज शिखर रफ़्तार से अधिक मायने रखता है।
थोक क्षमता
आभासी मोबाइल नेटवर्क संचालकों, वाहन निर्माताओं और लॉजिस्टिक्स बेड़ों को, या कवरेज के खाली हिस्से भरने वाले परंपरागत ऑपरेटरों को भी, क्षमता बेचना।
उद्यमों और सरकार के लिए लचीलापन
ज़मीनी और उपग्रह को जोड़ने वाला नेटवर्क उन एजेंसियों और कंपनियों को आकर्षित करता है जिनका संचार आपदाओं में भी ज़िंदा रहना चाहिए।
मामूली खुदरा हिस्सेदारी भी एटी एंड टी, वेरिज़ोन और टी-मोबाइल को प्रचार, उपकरण सब्सिडी, ग्राहक बनाए रखने, उपग्रह साझेदारियों और स्पेक्ट्रम पर ज़्यादा खर्च करने को मजबूर करेगी। शेयरधारकों के लिए सबसे संभावित नुकसान उद्योग का घटता प्रतिफल है, ऑपरेटरों का लोप नहीं — और यही वह नतीजा भी है जो किसी एक तिमाही के ग्राहक आँकड़ों में सबसे मुश्किल से दिखता है।
यह पैटर्न — सुर्खी का आँकड़ा उस तात्कालिक अर्थशास्त्र से कहीं बड़ा जिसका वह संकेत देता है — वही है जिसे हमने जेनरैक और अमेज़न के सौदे में देखा था, जहाँ 8 अरब की सुर्खी वास्तव में प्रतिबद्ध 2.4 अरब की आपूर्ति पर टिकी थी, और अकामाई के एंथ्रोपिक के साथ 11.6 अरब के अनुबंध में, जिसमें आमदनी आने से पहले 4.8 अरब खर्च करने थे।
ऑपरेटर पहले से कैसे जवाब दे रहे हैं
उपकरण तक सीधी कनेक्टिविटी के मामले में स्थापित ऑपरेटर बेख़बर नहीं थे।
14 मई 2026 को एटी एंड टी, टी-मोबाइल और वेरिज़ोन ने एक संयुक्त उद्यम बनाने के सैद्धांतिक समझौते की घोषणा की, जिसका लक्ष्य सीमित स्पेक्ट्रम संसाधनों को साझा कोष में डालकर और उपग्रह संचालकों को ग्राहकों तक पहुँचने के लिए एकीकृत मंच देकर संकेत-रहित क्षेत्रों को खत्म करना है।
सटीक स्थिति मायने रखती है: यह एक सैद्धांतिक समझौता है, जो "पक्षों के बीच निश्चयात्मक अनुबंधों की बातचीत और सामान्य समापन शर्तों के पूरा होने के अधीन" है। यह पूरा हो चुका संयुक्त उद्यम नहीं है, और कोई व्यावसायिक शर्त या शुरुआत की तारीख प्रकाशित नहीं हुई है।
एटी एंड टी के अध्यक्ष और मुख्य कार्यपालक जॉन स्टैंकी ने लक्ष्य को ग्राहकों को "किसी ग्रामीण राजमार्ग पर, किसी राष्ट्रीय उद्यान में, किसी नाव पर, या आपात स्थिति के दौरान" जुड़ा रखने के रूप में रखा। वेरिज़ोन के मुख्य कार्यपालक डैन शुलमैन ने इसे "लचीला डिजिटल बुनियादी ढाँचा" बनाना बताया। टी-मोबाइल के अध्यक्ष और मुख्य कार्यपालक श्रीनी गोपालन ने कहा कि टी-मोबाइल पहले ही "पाठ और डेटा के लिए पहला देशव्यापी उपग्रह-संचालित सीधी कनेक्टिविटी नेटवर्क शुरू कर चुका है"।
टी-मोबाइल का विरोधाभास
उसी आख़िरी उद्धरण में इस पूरी कहानी का सबसे अजीब तथ्य छिपा है।
टी-मोबाइल की देशव्यापी उपग्रह आधारित सीधी कनेक्टिविटी सेवा स्टारलिंक उपग्रहों पर चलती है। टी-मोबाइल एक साथ स्पेसएक्स का सबसे महत्वपूर्ण व्यावसायिक साझेदार है और वह ऑपरेटर भी, जिसे बाज़ार ने स्पेसएक्स के प्रतिद्वंद्वी बनने की स्थिति में सबसे अधिक जोखिम में आँका।
उसी ने वह 800 MHz पोर्टफोलियो भी बेचा था जिसे स्पेसएक्स अब खरीद रही है। कोई कंपनी एक साथ किसी प्रतिद्वंद्वी के वितरण की आपूर्तिकर्ता और उसी प्रतिद्वंद्वी को चाहिए उस परिसंपत्ति की मालिक नहीं हो सकती, और यह उम्मीद भी नहीं रख सकती कि व्यवस्था आरामदेह बनी रहेगी।
जो संरचनात्मक बचाव बरकरार हैं
- बदलने की अड़चन। पारिवारिक योजनाएँ, उपकरण की किस्तें, उद्यम अनुबंध और ब्रॉडबैंड बंडल।
- शहरी क्षमता। निम्न, मध्य और उच्च बैंड के बड़े पोर्टफोलियो, जिन्हें 14 MHz दोहरा नहीं सकता।
- अभिसरण। एटी एंड टी और वेरिज़ोन मोबाइल को फाइबर या स्थिर बेतार से बंडल कर सकते हैं।
- वितरण। दुकानें, उद्यम बिक्री दल, उपकरण निर्माताओं से रिश्ते, सहायता तंत्र।
- नियामकीय समानता। स्पेसएक्स को विश्वसनीयता, आपातकालीन सेवा और उपभोक्ता संरक्षण की वही बाध्यताएँ पूरी करनी होंगी।
बिकवाली के बाद एटी एंड टी: अभिसरण का तर्क
एटी एंड टी 9 अक्तूबर को 22.18 डॉलर पर बंद हुई, बाज़ार पूँजीकरण लगभग 152 अरब।
इसके 2026 की दूसरी तिमाही के नतीजे ठोस थे:
- राजस्व 31.6 अरब डॉलर, 2.3% अधिक
- समायोजित ब्याज, कर और मूल्यह्रास पूर्व आय 12.3 अरब
- मुक्त नकदी प्रवाह 4.7 अरब, एक साल पहले के 4.4 अरब के मुकाबले
- 4,32,000 शुद्ध पोस्टपेड मोबाइल जुड़ाव, और पोस्टपेड छोड़ने की दर 0.86%
- 10 लाख से अधिक एडवांस्ड कनेक्टिविटी ग्राहक जुड़े
- 6,46,000 शुद्ध इंटरनेट जुड़ाव: 3,67,000 फाइबर और 2,79,000 स्थिर बेतार
- शुद्ध कर्ज़ 126.4 अरब (कुल कर्ज़ 144.0 अरब में से 17.6 अरब नकदी घटाकर)
प्रबंधन का मार्गदर्शन ठोस है:
| एटी एंड टी का अनुमान | आँकड़ा |
|---|---|
| 2026 समायोजित प्रति शेयर आय | 2.25-2.35 $ |
| मुक्त नकदी प्रवाह | 18 अरब $ से ऊपर (2026), 19 अरब $ (2027), 21 अरब $ (2028) |
| पूँजीगत निवेश | 2028 तक सालाना 23-24 अरब $ |
| वार्षिक लाभांश | प्रति शेयर 1.11 $, बरकरार |
| शेयर पुनर्खरीद | 2026 में ~10 अरब $; कई वर्षों में ~24 अरब $ |
| कुल शेयरधारक प्रतिफल 2026-2028 | 45 अरब $ से अधिक |
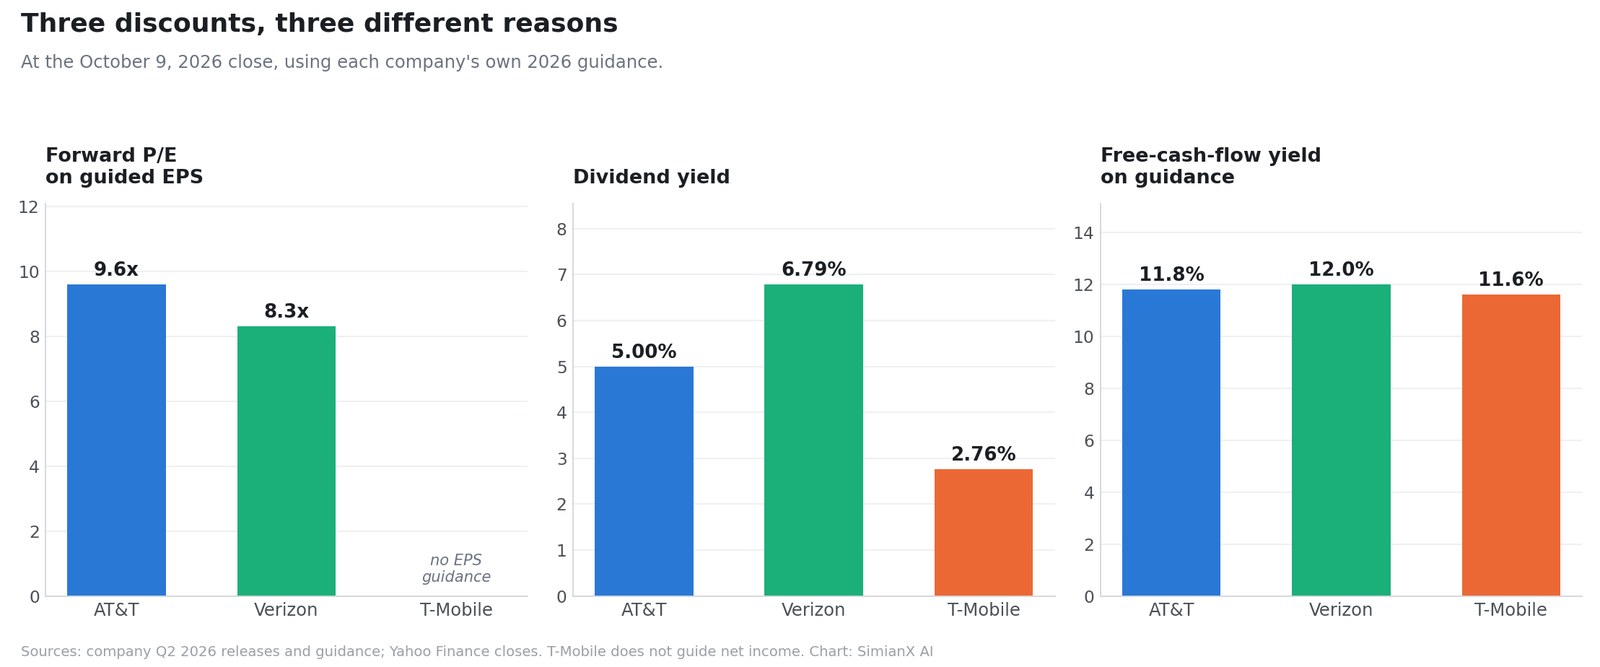
22.18 डॉलर पर, कंपनी के अपने 2.25-2.35 डॉलर के समायोजित प्रति शेयर आय अनुमान के मध्य बिंदु के सामने, एटी एंड टी अपेक्षित समायोजित कमाई के लगभग 9.6 गुना पर है। 18 अरब से ऊपर के मुक्त नकदी प्रवाह लक्ष्य के सामने, बिकवाली के बाद इक्विटी पर मुक्त नकदी प्रवाह प्रतिफल लगभग 11.8% है। लाभांश 5.00% देता है।
एटी एंड टी सबसे कम जोखिम में क्यों है
फाइबर। जो घर एटी एंड टी से फाइबर ब्रॉडबैंड और मोबाइल दोनों लेता है, वह कीमत के अंतर पर मोबाइल ऑपरेटर बदलने की संभावना काफ़ी कम रखता है। कम सेवा वाले इलाकों में स्टारलिंक घरेलू ब्रॉडबैंड से मुकाबला करता है, पर घने बाज़ारों में निरंतर उच्च क्षमता वाली आवासीय सेवा के लिए फाइबर अब भी बेहतर है। यह अभिसरण ऐसी परिसंपत्ति है जिसे स्पेसएक्स स्पेक्ट्रम से नहीं दोहरा सकती।
एटी एंड टी का जोखिम
कर्ज़। समायोजित आय के सामने 126.4 अरब का शुद्ध कर्ज़ अनुपात को लगभग 2.7 गुना पर रखता है, और प्रबंधन को इसके 2.5 गुना के दायरे में लौटने की उम्मीद एकोस्टार के साथ अपने सौदे के पूरा होने के लगभग तीन साल बाद ही है। सालाना 23-24 अरब का पूँजीगत निवेश 2028 तक प्रतिबद्ध है। एटी एंड टी की बैलेंस शीट में कीमत की लड़ाई के लिए उतनी जगह नहीं जितनी उसका नकदी प्रवाह विवरण सुझाता है।
बिकवाली के बाद वेरिज़ोन: आमदनी का तर्क
वेरिज़ोन 41.65 डॉलर पर बंद हुई, बाज़ार पूँजीकरण लगभग 173 अरब, और सालाना दायरा 38.39 से 51.68 डॉलर।
इसके 2026 की दूसरी तिमाही के नतीजे वर्षों में सबसे मज़बूत रहे:
- समायोजित आय 13.7 अरब, 7.2% अधिक — कंपनी द्वारा अब तक बताई गई सर्वोच्च
- समायोजित आय मार्जिन 40.1%, यह भी एक कीर्तिमान
- तिमाही में मुक्त नकदी प्रवाह 6.4 अरब, 24.4% अधिक
- पहली छमाही का मुक्त नकदी प्रवाह 10.2 अरब, 16.0% अधिक
- पहली छमाही का परिचालन नकद 18.4 अरब, 9.9% अधिक
- 1,84,000 शुद्ध पोस्टपेड मोबाइल जुड़ाव और 3,48,000 शुद्ध ब्रॉडबैंड जुड़ाव, 12.3% अधिक
- लगभग 1.71 करोड़ स्थिर बेतार और फाइबर कनेक्शन
- कुल असुरक्षित कर्ज़ 136.5 अरब; शुद्ध असुरक्षित कर्ज़ 128.7 अरब, यानी समायोजित आय का 2.5 गुना
- पहली छमाही में शेयरधारकों को 9.4 अरब; पुनर्खरीद लक्ष्य बढ़ाकर 4.5 अरब तक
अनुमान बढ़ाया गया: समायोजित प्रति शेयर आय 4.99-5.04 डॉलर (6-7% अधिक) और मुक्त नकदी प्रवाह में 9-10% वृद्धि।
जानने लायक लेखांकन का ब्योरा
वेरिज़ोन की दूसरी तिमाही की रिपोर्ट की गई प्रति शेयर आय 0.92 डॉलर, 22.0% कम थी, जो 39.7 करोड़ डॉलर के छँटनी खर्च को दर्शाती है। समायोजित प्रति शेयर आय 1.30 डॉलर थी, 6.6% अधिक। दोनों सच हैं; अधिकांश सारांशों में केवल एक आया। यह रिपोर्ट किए गए और समायोजित नतीजों के बीच वही अंतर है जिसने नेटफ्लिक्स की तिमाही में गुणक को बिगाड़ा था, और किसी भी दावे को मानने से पहले कि शेयर "कमाई के हिसाब से सस्ता" है, इसे जाँच लेना चाहिए।
गिरावट के बाद वेरिज़ोन का मूल्यांकन
41.65 डॉलर पर, अनुमानित समायोजित प्रति शेयर आय के मध्य बिंदु के सामने, वेरिज़ोन अपेक्षित कमाई के लगभग 8.3 गुना पर है — अक्सर उद्धृत लगभग 9 गुना से सस्ता, क्योंकि वह उद्धृत आँकड़ा बिकवाली से पहले का है। तिमाही 0.708 डॉलर पर सत्यापित लाभांश 6.79% देता है।
अनुमानित 9-10% मुक्त नकदी प्रवाह वृद्धि को उस पहली छमाही पर लगाएँ जो पहले ही 10.2 अरब दे चुकी है, तो पूरे वर्ष का मुक्त नकदी प्रवाह 20 अरब के निचले हिस्से में बैठता है, और इक्विटी पर मुक्त नकदी प्रवाह प्रतिफल लगभग 12%। लाभांश इसका करीब आधा खा जाता है।
वेरिज़ोन सस्ती क्यों बनी रह सकती है
मोबाइल और ब्रॉडबैंड सेवा का कुल राजस्व सुधरने के बावजूद पूरे 2026 के लिए मोबाइल सेवा राजस्व लगभग स्थिर रहने की उम्मीद थी। वेरिज़ोन का ब्रांड काफ़ी हद तक नेटवर्क की विश्वसनीयता और कवरेज पर टिका है — ठीक वही ज़मीन जिसे कवरेज को आगे रखने वाला प्रतिद्वंद्वी चुनौती देगा। और उसका कर्ज़ सुधरते हुए भी अब भी 2.5 गुना है।
13% गिरने के बाद टी-मोबाइल: प्रीमियम पहले ही जा चुका था
टी-मोबाइल यूएस 148.58 डॉलर पर बंद हुई, 13.27% नीचे, बाज़ार पूँजीकरण लगभग 159 अरब।
यह रहा वह संदर्भ जो बिकवाली की खबरों से लगभग पूरी तरह गायब था:
| टी-मोबाइल यूएस | मान |
|---|---|
| 9 अक्तूबर का बंद भाव | 148.58 $ |
| 52 सप्ताह का शिखर | 230.65 $ |
| 52 सप्ताह का तल | 147.90 $ |
| 52 सप्ताह के तल से दूरी | 0.46% |
| 52 सप्ताह के शिखर से गिरावट | −35.6% |
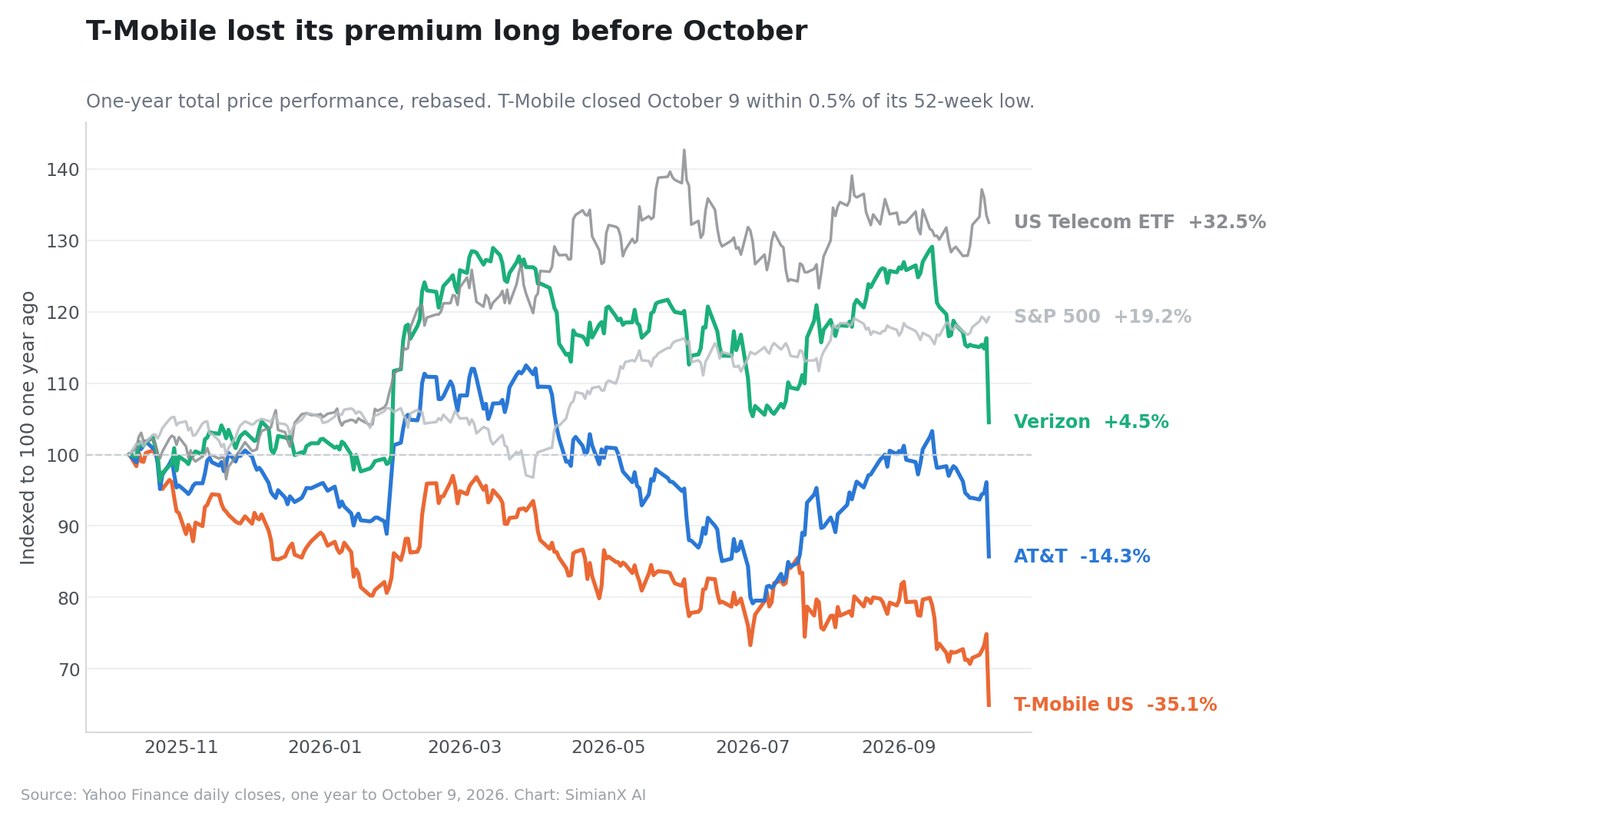
| एक साल में भाव का बदलाव | −35.1% |
टी-मोबाइल मज़बूती की स्थिति से 13% नहीं गिरी। वह 13% गिरकर अपने 52 सप्ताह के तल से आधे प्रतिशत से भी कम दूरी पर पहुँची, जबकि पिछले वर्ष में पहले ही करीब 35% फिसल चुकी थी। उसी वर्ष एस एंड पी 500 19.2% और दूरसंचार कोष 32.5% चढ़ा।
आम विवरण — कि टी-मोबाइल के पास "सबसे मज़बूत वृद्धि मूल्यांकन था" और वह 9 अक्तूबर को खो गया — उलटा है। बाज़ार बारह महीनों से उस प्रीमियम को उतार रहा था। 9 अक्तूबर एक लंबे अवमूल्यन का अंत था, उसकी शुरुआत नहीं।
वह परिचालन संकेतक जो पहले ही मुड़ चुका था
टी-मोबाइल के 2026 की दूसरी तिमाही के नतीजे राजस्व और नकदी में सचमुच मज़बूत थे:
- सेवा राजस्व 19.0 अरब, 9% अधिक
- पोस्टपेड सेवा राजस्व 15.9 अरब, 13% अधिक
- मूल समायोजित आय 9.5 अरब, 12% अधिक
- परिचालन से शुद्ध नकदी 7.5 अरब, 7% अधिक
- समायोजित मुक्त नकदी प्रवाह 4.8 अरब, 4% अधिक
- प्रति पोस्टपेड खाता औसत राजस्व 152.91 डॉलर, 2% अधिक
- शुद्ध लाभ 3.2 अरब, 1% अधिक, और तनुकृत प्रति शेयर आय 2.99 डॉलर, 5% अधिक (यूएससेल्युलर विलय की लागत सहित)
- मोबाइल में ग्राहक सिफ़ारिश का रिकॉर्ड अंक 46
पर एक पंक्ति पहले से बिगड़ रही थी: 2,77,000 शुद्ध पोस्टपेड खाते सालाना आधार पर 13% घट गए।
खाता वृद्धि उस कंपनी के लिए अग्रणी संकेतक है जिसका पूरा निवेश तर्क हिस्सेदारी बढ़ाना है। स्पेसएक्स के कुछ भी हस्ताक्षर करने से पहले ही यह सुस्त पड़ रही थी। शुद्ध लाभ केवल 1% बढ़ा और उसमें यूएससेल्युलर विलय की लागत शामिल थी। वृद्धि की कहानी अपने आप नरम पड़ रही थी।
टी-मोबाइल के बचाव
- बड़ा और सटीक बैठने वाला 600 MHz पोर्टफोलियो, जो ग्रेन से अदला-बदली के बाद अब और बड़ा है
- उद्योग में अग्रणी सेवा राजस्व वृद्धि और 5जी प्रदर्शन
- समायोजित मुक्त नकदी प्रवाह का अनुमान 18.1-18.7 से बढ़ाकर 18.4-18.8 अरब
- परिचालन नकदी का अनुमान 28.4-28.8 अरब, और पूँजीगत खर्च लगभग 10.0 अरब
- घटती शेयर संख्या: तिमाही में 3.3 अरब लौटाए गए (2.2 अरब पुनर्खरीद और 1.1 अरब लाभांश), 2026 के अंत तक 18.2 अरब तक की अनुमति के तहत, और कुल मिलाकर 54.6 अरब
- एटी एंड टी या वेरिज़ोन से हल्की लाभांश बाध्यता: 1.1 अरब का तिमाही भुगतान मौजूदा भाव के लगभग 2.8% की वार्षिक दर के बराबर है
- स्टारलिंक पर ही उपग्रह आधारित सीधी कनेक्टिविटी चलाने का सीधा परिचालन अनुभव
9 अक्तूबर के बंद भाव पर, बढ़ाया गया समायोजित मुक्त नकदी प्रवाह अनुमान तीनों में सबसे तेज़ बढ़ने वाली कंपनी के लिए लगभग 11.5-11.8% का इक्विटी मुक्त नकदी प्रवाह प्रतिफल दर्शाता है।
असल में कौन सा ऑपरेटर सबसे अधिक जोखिम में है?
जोखिम और एक दिन की गिरावट का आकार एक चीज़ नहीं। नुकसान तय करने वाले आयामों पर तीनों को क्रम में रखें:
| आयाम | एटी एंड टी | वेरिज़ोन | टी-मोबाइल |
|---|---|---|---|
| राजस्व में मोबाइल का हिस्सा | सबसे कम | बीच में | सबसे अधिक |
| अभिसरण का बचाव (फाइबर/स्थिर बेतार) | सबसे मज़बूत | मज़बूत | सबसे कमज़ोर |
| निम्न बैंड की गहराई | गहरी | गहरी | सबसे गहरी (600 MHz) |
| मूल्यांकन का सहारा | 9.6 गुना, 5.0% प्रतिफल | 8.3 गुना, 6.8% प्रतिफल | ~11.5% नकदी प्रतिफल, कमाई का अनुमान नहीं |
| बैलेंस शीट का लचीलापन | सबसे कमज़ोर (2.7 गुना) | बीच में (2.5 गुना) | सबसे मज़बूत |
| वृद्धि का अवमूल्यन हो चुका | आंशिक | आंशिक | पूरी तरह (एक साल में −35%) |
| स्पेसएक्स से रिश्ता | कोई नहीं | कोई नहीं | साझेदार भी, निशाना भी |
तीनों सचमुच अलग-अलग ढंग से जोखिम में हैं:
- एटी एंड टी के पास मोबाइल पर सबसे कम निर्भर राजस्व संरचना और सबसे अच्छा अभिसरण बचाव है, और सबसे कमज़ोर बैलेंस शीट लचीलापन।
- वेरिज़ोन के पास सबसे मज़बूत आय सहारा है और वह ब्रांड है जिसे कवरेज-केंद्रित नया प्रवेशक सबसे सीधे चुनौती देगा।
- टी-मोबाइल के पास मोबाइल पर सबसे केंद्रित मॉडल और सबसे मज़बूत बैलेंस शीट है, वह अपना वृद्धि प्रीमियम पहले ही सौंप चुकी है, और स्पेसएक्स से दोनों ओर से उलझी हुई है।
मॉडल बनाने लायक परिदृश्य
| परिदृश्य | स्पेसएक्स का नतीजा | ऑपरेटरों पर असर | निहितार्थ |
|---|---|---|---|
| स्थापित जीतते हैं | एफसीसी की समीक्षा लंबी खिंचती है; शहरी क्षमता महँगी पड़ती है; स्टारलिंक मोबाइल ग्रामीण पूरक ही रहती है | सीमित कीमत दबाव | अक्तूबर की गिरावट एक अवसर थी |
| आधार स्थिति | सेवा 2027 के अंत में शुरू होती है और ग्रामीण, दूसरी तथा मशीनी लाइनें जीतती है | मध्यम प्रचार दबाव, थोड़े कम मार्जिन | कम गुणक और लाभांश धीमी वृद्धि की भरपाई करते हैं |
| स्थापित हारते हैं | मिश्रित नेटवर्क काम करता है; स्टारलिंक बंडल करती है; बड़े थोक अनुबंध | ग्राहक छोड़ना बढ़ता है, कीमतें कमज़ोर होती हैं, पूँजीगत खर्च चढ़ता है | मौजूदा गुणक पर्याप्त सस्ते नहीं |
आधार स्थिति ही सबसे संभाव्य बनी हुई है। स्पेसएक्स के कुछ वर्षों में स्थापित ऑपरेटरों की शहरी क्षमता दोहरा पाने की संभावना कम है, और वह इतनी सक्षम है कि उसे खारिज नहीं किया जा सकता। संभावित नतीजा यह है कि ऑपरेटर अपने अधिकांश ग्राहक बनाए रखेंगे पर कुछ मूल्य-निर्धारण शक्ति खो देंगे — इतनी कि नकदी बनना चलता रहे और मूल्यांकन का विस्तार सीमित हो जाए।
ब्याज दरों की वह प्रतिकूल हवा जिसे किसी को अनदेखा नहीं करना चाहिए
9 अक्तूबर केवल स्पेक्ट्रम का मामला नहीं था। अमेरिकी दस वर्षीय सरकारी बॉन्ड का प्रतिफल 5.244% पर बंद हुआ, अपने सालाना शिखर 5.311% से बाल भर दूर और एक साल पहले के 4.148% से ऊपर — बारह महीनों में लगभग 110 आधार अंक।
यह इन तीनों शेयरों के लिए यांत्रिक रूप से मायने रखता है। जब कोई सरकारी बॉन्ड 5% से ऊपर दे रहा हो, तो 5.0% का दूरसंचार लाभांश दुर्लभ नहीं रह जाता। पिछले वर्ष एटी एंड टी और वेरिज़ोन के अवमूल्यन का एक हिस्सा बट्टा दर की कहानी है जिसका उपग्रहों से कोई लेना-देना नहीं, जैसा हमने तब दर्ज किया था जब तीस वर्षीय प्रतिफल 19 साल के शिखर पर पहुँचे।
यह दोनों दिशाओं में काम करता है: यदि दरें गिरें, तो प्रतिस्पर्धा की तस्वीर बिल्कुल न सुधरने पर भी ये शेयर दोबारा ऊपर आँके जा सकते हैं।
आगे किन बातों पर नज़र रखें
- एफसीसी की कार्यवाही: लाइसेंस हस्तांतरण की शर्तें और अपेक्षित समापन तिथि
- तैनाती की बाध्यताएँ: जुलाई 2026 के आदेश के तहत ग्रेन की ज़मीनी तैनाती शर्तें स्पेसएक्स विरासत में लेगी या दोबारा तय करेगी
- कीमत की पुष्टि कभी होती है या नहीं: 8 अरब अब भी असत्यापित है
- स्टारलिंक मोबाइल की कीमतें: भारी छूट वाली असीमित योजना ही खतरनाक रूप होगी
- शुरुआत का समय 2027 के अंत के लक्ष्य के सामने
- ज़मीनी सबूत: उपकरण के ऑर्डर, टावर पट्टे, छोटे सेल समझौते, नगरपालिका अनुमतियाँ
- विशेष हार्डवेयर के बिना उपकरण अनुकूलता
- तीनों ऑपरेटरों में पोस्टपेड छोड़ने की दर 2027 और 2028 के दौरान
- टी-मोबाइल के पोस्टपेड खाता जुड़ाव, जो पहले ही सालाना 13% कम हैं
- प्रचार की तीव्रता: सब्सिडी और छूट कीमत दबाव का सबसे पहला संकेत
- मोबाइल सेवा राजस्व की वृद्धि, जो ग्राहक घटने से पहले कमज़ोर पड़ती है
- मुक्त नकदी प्रवाह का अनुमान, जो ग्राहक गिनती से अधिक मायने रखता है
- लाभांश की भरपाई नेटवर्क खर्च के बाद
- ऑपरेटरों का संयुक्त उद्यम: निश्चयात्मक अनुबंध कभी हस्ताक्षरित होते हैं या नहीं
- सरकारी बॉन्ड प्रतिफल, जो तीनों मूल्यांकनों का स्वतंत्र चालक है
एटी एंड टी, वेरिज़ोन और टी-मोबाइल अक्तूबर के अंत में तीसरी तिमाही के नतीजे देंगे। स्टारलिंक, कीमतों और ग्राहक छोड़ने पर प्रबंधन की टिप्पणी पीछे देखने वाले तिमाही आँकड़ों से अधिक मायने रखेगी।
क्या निवेशकों को यह गिरावट खरीदनी चाहिए?
चुन-चुनकर खरीदना बचाव योग्य है। तीनों को एक जैसा मानना नहीं।
बाज़ार ने चौथे राष्ट्रीय प्रतिद्वंद्वी के उभरने की संभावना बढ़ाकर सही किया; वह संभावना अब शून्य नहीं है। उसने उन कंपनियों को भी दंडित किया जो सालाना दसियों अरब डॉलर मुक्त नकदी प्रवाह बनाती हैं और ऐसा ढाँचा चलाती हैं जिसे कितना भी स्पेक्ट्रम जल्दी दोबारा नहीं बना सकता।
साक्ष्य जो समर्थन करते हैं:
- पुनर्मूल्यांकन दिशा में तर्कसंगत था, पर उसने तीन बहुत अलग कारोबारों पर बिना भेद किए एक जैसी कटौती लगा दी।
- बताई गई कीमत ऊँची है पर ऐतिहासिक नहीं — वास्तविक रूप में 2008 की 700 MHz नीलामी से नीचे।
- सुर्खी के नुकसान का लगभग 4.9 अरब लाभांश की यांत्रिकी था, और उस दिन व्यापक बाज़ार चढ़ा था।
- टी-मोबाइल का अवमूल्यन अधिकतर पूरा हो चुका था, जो दोनों ओर काटता है: गँवाने को कम प्रीमियम बचा है, पर खाता वृद्धि के अपने कमज़ोर पड़ने का रुझान भी है।
साक्ष्य जो समर्थन नहीं करते: यह भरोसेमंद दावा कि तीनों में से कोई स्पष्ट रूप से सस्ता है। हर एक पहचानी जा सकने वाली वजहों से छूट पर है — एटी एंड टी में कर्ज़, वेरिज़ोन में स्थिर मोबाइल सेवा राजस्व, टी-मोबाइल में सुस्त पड़ती खाता वृद्धि — और इन सबके ऊपर 5.24% की जोखिम-मुक्त दर पर एक विश्वसनीय नया प्रतिद्वंद्वी जुड़ गया है।
चरणबद्ध तरीका इस अनिश्चितता से एकमुश्त खरीद के मुकाबले बेहतर बैठता है: एक शुरुआती स्थिति, तीसरी तिमाही के नतीजों के बाद दूसरी, और एफसीसी प्रक्रिया साफ़ होने पर अंतिम आवंटन। यह कायरता नहीं; यह स्थिति के आकार को इस बात से मिलाना है कि अब भी कितना अज्ञात है — खरीद की कीमत भी शामिल।
T, VZ और TMUS को सुर्खी पर कारोबार करने के बजाय सजीव मूल तत्वों, आधिकारिक दस्तावेज़ों और परस्पर विरोधी पाठों के साथ देखने के लिए SimianX AI का उपयोग करें:
- SimianX AI — बहु-मॉडल शोध और सजीव बाज़ार विश्लेषण
- SimianX क्रिप्टो लीडरबोर्ड — प्रतिस्पर्धी मॉडलों का प्रदर्शन, सजीव रूप से दर्ज
- SimianX के लेख — शेयरों और डिजिटल परिसंपत्तियों पर दस्तावेज़ स्तर का शोध
अक्सर पूछे जाने वाले प्रश्न
स्पेसएक्स ग्रेन मैनेजमेंट से ठीक-ठीक क्या खरीद रही है?
ग्रेन मैनेजमेंट के देशव्यापी 800 MHz स्पेक्ट्रम पोर्टफोलियो का सौ प्रतिशत: लगभग 14 MHz तक का युग्मित निम्न बैंड स्पेक्ट्रम, जो अमेरिका की लगभग पूरी आबादी को कवर करता है। इस सौदे को एफसीसी की मंज़ूरी चाहिए।
क्या 8 अरब डॉलर की कीमत की पुष्टि हुई?
नहीं। ग्रेन की घोषणा में कोई वित्तीय शर्त नहीं बताई गई। लगभग 8 अरब का आँकड़ा द वॉल स्ट्रीट जर्नल ने दिया और दूसरे माध्यमों ने दोहराया। इस पर आधारित हर प्रति MHz-POP गणना सशर्त है।
क्या 1.67 डॉलर प्रति MHz-POP महँगा है?
सामान्य मूल्य में यह पिछले दशक की हर दूसरी अमेरिकी निम्न बैंड बिक्री से ऊपर का प्रीमियम है। महँगाई के हिसाब से समायोजित करने पर यह 2008 की 700 MHz नीलामी से लगभग 10% नीचे और 2015 की AWS-3 नीलामी से 40% नीचे बैठता है, हालाँकि 2017 की 600 MHz प्रोत्साहन नीलामी से लगभग 46% ऊपर।
क्या 9 अक्तूबर 2026 को पूरा दूरसंचार क्षेत्र गिरा?
नहीं। आईशेयर्स यू.एस. टेलीकम्युनिकेशंस कोष 0.74% गिरा और एस एंड पी 500 0.60% चढ़ा। गिरावट एटी एंड टी, वेरिज़ोन, टी-मोबाइल और उपग्रह कंपनी एएसटी स्पेसमोबाइल में केंद्रित रही।
ऑपरेटरों ने कितना बाज़ार मूल्य गँवाया?
8 और 9 अक्तूबर के बंद भावों के बीच लगभग 62.4 अरब डॉलर। एटी एंड टी और वेरिज़ोन के लाभांश समायोजन हटा दें तो प्रतिस्पर्धी पुनर्मूल्यांकन लगभग 57.5 अरब था। व्यापक रूप से उद्धृत ~36 अरब का आँकड़ा दिन के भीतर का एक चित्र था।
क्या स्टारलिंक सामान्य सेल्युलर नेटवर्क की जगह ले सकती है?
निकट भविष्य में नहीं। उपग्रह सेवा असाधारण भौगोलिक कवरेज देती है पर घने ज़मीनी नेटवर्क से कहीं कम क्षमता के साथ। स्पेसएक्स उपग्रहों को ज़मीनी बेस स्टेशनों से जोड़ने की योजना रखती है, जिसके लिए एफसीसी की मंज़ूरी, वर्षों की तैनाती और काफ़ी अतिरिक्त निवेश चाहिए।
स्टारलिंक मोबाइल से कौन सा ऑपरेटर सबसे अधिक जोखिम में है?
टी-मोबाइल के पास मोबाइल पर सबसे केंद्रित राजस्व संरचना है और वह एक साथ स्पेसएक्स की साझेदार तथा विवादित स्पेक्ट्रम की विक्रेता भी है। पर एक साल में 35% की गिरावट से उसका वृद्धि प्रीमियम पहले ही मिट चुका था, इसलिए बचा हुआ जोखिम मूल्यांकन से अधिक परिचालन का है।
क्या एटी एंड टी और वेरिज़ोन के लाभांश सुरक्षित हैं?
दोनों इस समय अपने लाभांश से कहीं अधिक मुक्त नकदी प्रवाह बनाती हैं — एटी एंड टी लगभग 8 अरब के लाभांश के सामने 18 अरब से ऊपर का अनुमान देती है, और वेरिज़ोन का लाभांश उसके मुक्त नकदी प्रवाह का करीब आधा खाता है। दोनों पर 125 अरब से अधिक शुद्ध कर्ज़ है, इसलिए भरपाई पर पूँजीगत खर्च के साथ नज़र रखनी चाहिए।
स्टारलिंक मोबाइल सचमुच कब मुकाबला कर सकेगी?
स्पेसएक्स ने संकेत दिया है कि विस्तारित मोबाइल सेवा 2027 के अंत में शुरू हो सकती है, और निर्माण 2028 तक जारी रहेगा। यह समय-सारणी एफसीसी की मंज़ूरियों, उपग्रह प्रक्षेपणों और ज़मीनी तैनाती पर निर्भर है, और इस उद्योग में कंपनियों की समय-सारणियाँ ऐतिहासिक रूप से खिसकती रही हैं।
निष्कर्ष
स्पेसएक्स का स्पेक्ट्रम समझौता अमेरिकी मोबाइल क्षेत्र की प्रतिस्पर्धी संरचना में सचमुच बदलाव लाता है। अपनी प्रक्षेपण क्षमता, उपभोक्ता ब्रांड, मध्य बैंड स्पेक्ट्रम, उपग्रह अनुमति और अब देशव्यापी निम्न बैंड परत वाली कंपनी के पास चौथा राष्ट्रीय ऑपरेटर बनने का विश्वसनीय रास्ता है।
पर 9 अक्तूबर की प्रतिक्रिया जितनी सावधानी से घटी, उससे कम सावधानी से बताई गई। क्षेत्र नहीं बिका: तीन ऑपरेटर और एक उपग्रह चुनौतीकर्ता बिके, जबकि दूरसंचार कोष सपाट रहा और एस एंड पी 500 चढ़ा। नुकसान 36 अरब नहीं था, बल्कि कच्चे रूप में लगभग 62.4 अरब, या लाभांश की यांत्रिकी हटाने पर 57.5 अरब। बताई गई कीमत निम्न बैंड के लिए ऐतिहासिक कीर्तिमान नहीं है; 2026 के डॉलर में वह 2008 में 700 MHz के खरीदारों द्वारा चुकाई रकम से नीचे है। और जिस शेयर पर बाज़ार ने सबसे ज़ोर से चोट की, वह पिछले वर्ष में पहले ही अपना 35% मूल्य गँवा चुका था, और उसकी खाता वृद्धि इस सौदे के अस्तित्व में आने से पहले ही सुस्त पड़ रही थी।
इनमें से कोई सुधार ऑपरेटरों को आसान खरीद नहीं बनाता। वे फ़ैसले को विभेदित बनाते हैं: एटी एंड टी अभिसरण और नकदी के लिए, पर सबसे कमज़ोर बैलेंस शीट के साथ; वेरिज़ोन आमदनी के लिए, अनुमानित कमाई के 8.3 गुना पर, पर विवादित ब्रांड ज़मीन के साथ; टी-मोबाइल पूरी तरह अवमूल्यित हो चुकी वृद्धि कहानी के लिए, जो साथ ही मोबाइल पर सबसे अधिक निर्भर और स्पेसएक्स से सबसे अधिक उलझी हुई है।
जो संकेतक इसका फ़ैसला करेंगे वे हैं ग्राहक छोड़ना, कीमतें, खाता वृद्धि और मुक्त नकदी प्रवाह का अनुमान — न कि सुर्खी का आकार, और न ही अक्तूबर का कोई एक सत्र।
संबंधित लेख
- Generac और Amazon: 8 अरब की सुर्खी के पीछे 2.4 अरब डॉलर
- AKAM शेयर: Anthropic सौदे में राजस्व से पहले $4.8 अरब का खर्च
- Accenture 6% चढ़ा, पर Dell डील वाले दिन Dell खुद गिर गया
- वैश्विक बॉन्ड बिकवाली 2026: 30-वर्षीय प्रतिफल 19 साल के शिखर पर
- Netflix −4.7%: वॉर्नर की 2.8 अरब फीस जो P/E फुला रही है
- PTC स्टॉक: $205 की पेशकश 52-सप्ताह के अपने शिखर से नीचे
शोध के स्रोत
- ग्रेन मैनेजमेंट ने अपना देशव्यापी 800 MHz पोर्टफोलियो स्पेसएक्स को बेचने की घोषणा की
- एफसीसी नीलामी सारांश: नीलामी 73, 97, 107, 110 और 1002 की आधिकारिक प्राप्तियाँ
- श्रम सांख्यिकी ब्यूरो: शहरी उपभोक्ता मूल्य सूचकांक, अमेरिकी शहरों का औसत, सभी मदें
- एटी एंड टी के 2026 की दूसरी तिमाही के नतीजे
- वेरिज़ोन के 2026 की दूसरी तिमाही के नतीजे
- टी-मोबाइल यूएस के 2026 की दूसरी तिमाही के नतीजे
- एटी एंड टी, टी-मोबाइल और वेरिज़ोन की सीधी कनेक्टिविटी संयुक्त उद्यम योजना
- इन्वेस्टिंग डॉट कॉम के ज़रिए रॉयटर्स: अमेरिकी और यूरोपीय दूरसंचार शेयर फिसले
- एक्सियोस: स्पेसएक्स का स्पेक्ट्रम समझौता और बाज़ार की प्रतिक्रिया
- स्पेसएक्स अपडेट · स्टारलिंक
- संघीय संचार आयोग · अमेरिकी जनगणना ब्यूरो के जनसंख्या अनुमान
- एएसटी स्पेसमोबाइल · आईशेयर्स यू.एस. टेलीकम्युनिकेशंस कोष
- एटी एंड टी निवेशक संबंध · वेरिज़ोन निवेशक संबंध · टी-मोबाइल निवेशक संबंध
- एटी एंड टी के ऐतिहासिक भाव आँकड़े · वेरिज़ोन · टी-मोबाइल यूएस


