लेखक: Marcus Reeve
5 नवंबर 2026 की अमेरिकी शेयर बाज़ार गिरावट: कारण, आंकड़े और देखने लायक स्तर
गुरुवार, 5 नवंबर 2026 को, अमेरिकी मध्यावधि चुनाव के दो सत्र बाद, S&P 500 4.4% गिरकर 7,353.73 पर बंद हुआ। इससे पिछले दिन की +1.58% की चुनाव-बाद की बढ़त पूरी मिट गई और बाज़ार उससे भी नीचे चला गया। गिरावट की अगुवाई सेमीकंडक्टर ने की: VanEck Semiconductor ETF (SMH) 11.2% टूटा, और Nvidia, AMD, Micron तथा Qualcomm 9% से 17% तक गिरे। Cboe वोलैटिलिटी इंडेक्स (VIX) 69.7% उछलकर 28.18 पर पहुंचा। यह पेज दर्ज करता है कि उस दिन क्या हुआ, उसी दिन की रिपोर्टिंग ने किन कारणों की पहचान की, 1950 के बाद के हर मध्यावधि चुनाव और हर तुलनीय एक-दिवसीय गिरावट के मुकाबले यह कदम कहां खड़ा है, बिकवाली के केंद्र में रहे चार शेयरों पर SimianX की AI रिसर्च कमेटी ने क्या निष्कर्ष निकाला, और आगे कौन-सी तारीखें और कीमत स्तर मायने रखते हैं।
संक्षिप्त जवाब: 5 नवंबर की गिरावट मध्यावधि चुनाव नतीजे से शुरू हुई AI इंफ्रास्ट्रक्चर बिकवाली थी। निवेशकों ने इस जोखिम पर प्रतिक्रिया दी कि डेमोक्रेटिक कांग्रेस, और डेटा सेंटरों के खिलाफ चुनाव प्रचार करने वाले डेमोक्रेटिक गवर्नर, AI डेटा सेंटरों के निर्माण को धीमा कर सकते हैं। Qualcomm के कमज़ोर अनुमान ने चिप शेयरों पर दबाव और बढ़ाया। यह कम से कम 1950 के बाद किसी भी मध्यावधि चुनाव के बाद का सबसे खराब दूसरा सत्र था। इससे पहले का सबसे खराब आंकड़ा 2002 का −2.3% था।
परिणाम (4 नवंबर 2026, रात 1:50 बजे ET तक): डेमोक्रेट्स ने सीनेट और प्रतिनिधि सभा, दोनों पर नियंत्रण जीत लिया है; यह घोषणा AP और NBC News ने की। रात 1:30 बजे ET की AP गिनती के अनुसार, डेमोक्रेट्स ने रिपब्लिकनों के कब्ज़े वाली सात सीनेट सीटें और प्रतिनिधि सभा की 16 सीटें छीन ली थीं। 3 जनवरी 2027 से कांग्रेस पर व्हाइट हाउस की पार्टी का पूरा नियंत्रण नहीं रहेगा।
मध्यावधि चुनावों के बाद के लंबे पैटर्न के लिए मध्यावधि चुनाव के बाद अमेरिकी शेयर बाजार: हर चक्र 1950–2026 देखें। यह पेज एक ही दिन, 5 नवंबर, के बारे में है, और इस बारे में कि ऐसे दिन के बाद आमतौर पर क्या होता है।
5 नवंबर 2026 को क्या हुआ: क्लोज़िंग आंकड़े
| बाज़ार | 3 नवंबर क्लोज़ (चुनाव का दिन) | 4 नवंबर क्लोज़ | 5 नवंबर क्लोज़ | 5 नवंबर बदलाव |
|---|---|---|---|---|
| S&P 500 | 7,568.92 | 7,688.62 | 7,353.73 | −4.4% |
| Nasdaq Composite | 25,372.01 | 25,736.51 | 24,315.00 | −5.5% |
| Dow Jones Industrial Average | 51,786.72 | 53,356.12 | 51,523.06 | −3.4% |
| Russell 2000 | 2,812.45 | 2,856.95 | 2,729.89 | −4.4% |
| VIX | 20.83 | 16.61 | 28.18 | +69.7% |
| VanEck Semiconductor ETF (SMH) | 518.52 | 504.27 | 447.73 | −11.2% |
इस दिन की गिरावट का आकार उसके शुरुआती बिंदु से समझ आता है। बुधवार, 4 नवंबर को S&P 500 1.58% चढ़ा था, जो 1950 के बाद मध्यावधि चुनाव के 20 अगले दिनों में चौथे स्थान पर था। VIX गिरकर 16.61 पर आ गया था। अगले दिन की पूरी प्रतिक्रिया, इतिहास से तुलना के साथ, 2026 मध्यावधि चुनाव पर शेयर बाज़ार की प्रतिक्रिया: अगला दिन में है। गुरुवार के क्लोज़ तक इंडेक्स चुनाव के दिन के 7,568.92 के क्लोज़ के मुकाबले −2.8% पर था, यानी चुनाव-बाद की पूरी रैली खत्म हो चुकी थी। S&P 500, 6 अक्टूबर 2026 के 7,818.93 के रिकॉर्ड क्लोज़ से 5.9% नीचे बंद हुआ। एसोसिएटेड प्रेस (AP) ने बताया कि S&P 500 का हर सेक्टर गिरा। Yahoo Finance के Jared Blikre ने बताया कि Nasdaq Composite ने बाज़ार खुलने के छह मिनट के भीतर अपनी पूरी चुनाव-बाद की रैली गंवा दी।
शेयरों के बाहर की हलचल सुरक्षित निवेश की ओर भागने जैसी थी। 10 साल की ट्रेज़री यील्ड बुधवार देर शाम के 4.90% से घटकर 4.83% पर आ गई (AP)। चुनाव की रात यह 4.95% थी और पिछले महीने 5.30% से ऊपर गई थी। सोना चढ़ा: दिसंबर फ्यूचर्स 4,155.80 डॉलर प्रति औंस तक पहुंचे, जो 22 अक्टूबर के बाद सबसे ऊंचा स्तर है (CNBC)। ब्रेंट क्रूड 2.6% बढ़कर 97.11 डॉलर प्रति बैरल पर पहुंचा, जिससे ईरान युद्ध में तनाव घटने की उम्मीदों के चलते पिछले दिन की करीब 9% गिरावट का कुछ हिस्सा वापस आया (AP)। बिटकॉइन शेयरों के साथ करीब 5% गिरा (Yahoo Finance)।
शेयर बाज़ार क्यों गिरा: चार कारण, हर एक का स्रोत
1. मध्यावधि चुनाव का नतीजा, जिसे डेटा सेंटर जोखिम के रूप में पढ़ा गया। बुधवार को बाज़ार ने डेमोक्रेटिक जीत को चुनावी अनिश्चितता का अंत माना। गुरुवार को उसने नीतिगत जोखिम की कीमत लगाई। CNBC ने बताया कि निवेशकों को डर है कि कांग्रेस पर डेमोक्रेटिक नियंत्रण AI डेटा सेंटरों के विस्तार पर ज़्यादा नियमन ला सकता है। गवर्नर चुनावों में डेमोक्रेटिक जीत ने राज्य स्तर पर सख्त जांच की आशंका भी जोड़ दी। टेक्सस में डेमोक्रेट Gina Hinojosa ने गवर्नर Greg Abbott को हराया; उन्होंने राज्य में डेटा सेंटरों पर तत्काल रोक (मोराटोरियम) की मांग की थी (CNBC)। CNBC ने सीनेटर Bernie Sanders की राष्ट्रीय डेटा सेंटर मोराटोरियम की मांग और कई राज्यों में तेज़ AI विस्तार के खिलाफ आए मतदान नतीजों का भी ज़िक्र किया। AP ने भी यही बात कही: चुनाव ने इस संभावना को बढ़ाया कि सरकारें डेटा सेंटर निर्माण रोक सकती हैं, जिसका मतलब AI चिप की कम खरीद और बिजली की कम मांग हो सकता है (AP)। बुधवार को ही Wells Fargo के Ohsung Kwon ने डेमोक्रेटिक जीत को AI ट्रेड के लिए संभावित "लेफ्ट-टेल इवेंट" बताया था। इस डर के पीछे के विधेयक और राज्यों के कदम क्या अमेरिका AI पर रोक लगा रहा है? नहीं: 20 साल जेल वाला विधेयक में समझाए गए हैं।
2. Qualcomm का अनुमान। Qualcomm ने 4 नवंबर को बाज़ार बंद होने के बाद नतीजे जारी किए। इसकी चौथी वित्तीय तिमाही अनुमान से थोड़ा बेहतर रही, लेकिन आगे का अनुमान नहीं। पहली तिमाही के लिए एडजस्टेड EPS का अनुमान 2.15 से 2.35 डॉलर था, जबकि आम सहमति 2.27 डॉलर थी। हैंडसेट चिप की बिक्री 26% घटकर 5.14 अरब डॉलर रही, जो StreetAccount के 5.21 अरब डॉलर के अनुमान से कम थी। CNBC ने कहा कि मेमोरी की बढ़ती लागत स्मार्टफोन के दाम बढ़ाने पर मजबूर कर रही है और मांग को चोट पहुंचा रही है (CNBC)। Qualcomm के शेयर दिन के अंत में −9.5% पर बंद हुए। मेमोरी लागत का दबाव सीधे हैंडसेट सप्लाई चेन पर असर डालता है, और यह उस दिन आया जब पूरा चिप सेक्टर पहले से बिक रहा था।
3. महंगी पूंजी और महंगा विस्तार। AP ने बताया कि महीनों से AI शेयर इस चिंता पर झूलते रहे हैं कि ऊंची उधारी लागत नए डेटा सेंटरों के निर्माण को धीमा कर सकती है। फेड की लक्ष्य सीमा 3.75% से 4.00% है, और गुरुवार को भी फ्यूचर्स दिसंबर में दर बढ़ने की 70.1% संभावना दिखा रहे थे, जो बुधवार के 82.7% से कम थी (CME FedWatch, CNBC के हवाले से)। deVere Group के मुख्य कार्यकारी Nigel Green ने कहा कि AI विस्तार के लिए बिजली, पानी, ज़मीन और कर्ज़ से फंडिंग "अचानक कम निश्चित दिखने लगे हैं" (Proactive)। पृष्ठभूमि AI Capex 2026: बिग टेक अब अपने कैश फ्लो का 96% खर्च करती है में है: जब खर्च कैश फ्लो के इतने करीब पहुंच जाए, तो ऊपर से आने वाली कोई भी नीतिगत लागत फंडिंग पर पड़ती है।
4. पोज़िशनिंग और भीड़ भरा ट्रेड। चिप ग्रुप गुरुवार से पहले ही कमज़ोर था। बुधवार को जब S&P 500 चढ़ा, तब SMH 2.7% गिरा, और Micron, Arm, CoreWeave, GE Vernova तथा Vistra भी इंडेक्स की तेज़ी वाले दिन गिरे। गुरुवार AI इंफ्रास्ट्रक्चर से बाहर निकलने वाले रोटेशन का दूसरा चरण था, अचानक आई आफत नहीं। CNBC ने बताया कि iShares Semiconductor ETF (SOXX) का हर घटक 6% से ज़्यादा गिरा। यही पैटर्न एशिया में दिखा: दक्षिण कोरिया का Kospi 5.3% और जापान का Nikkei 225 1.8% गिरा (AP)। इस प्रक्रिया पर हमारा पिछला लेख, AI मोमेंटम अनवाइंड 2026: सेमीकंडक्टर शेयर क्यों गिरते हैं, यही पैटर्न बताता है।
क्या कारण नहीं था। उस दिन के आर्थिक आंकड़े ठीक थे। बेरोज़गारी भत्ते के शुरुआती दावे 1,89,000 रहे, जबकि अनुमान 1,97,000 था, और तीसरी तिमाही की उत्पादकता 2.9% के अनुमान के मुकाबले 3.6% बढ़ी, जबकि प्रति यूनिट श्रम लागत 0.7% घटी (CNBC)। ट्रेज़री यील्ड बढ़ने के बजाय घटी। कोई एक मैक्रो झटका नहीं था। यह एक सेक्टर-विशेष री-प्राइसिंग थी, जो इतनी बड़ी थी कि पूरे इंडेक्स को नीचे खींच ले गई।
बिकवाली की अगुवाई किन सेक्टरों और शेयरों ने की
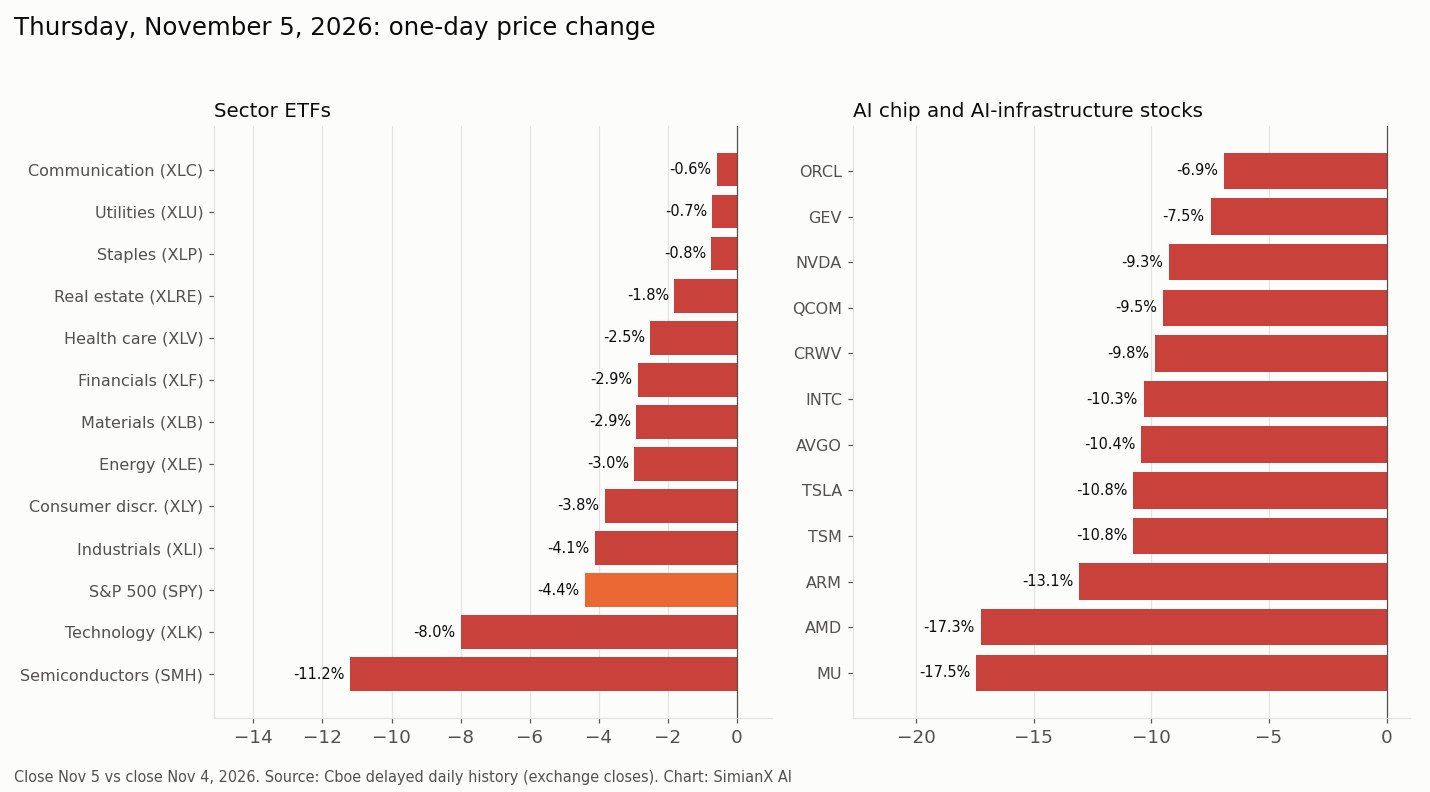
| सेक्टर ETF | 5 नवंबर बदलाव | S&P 500 के मुकाबले |
|---|---|---|
| सेमीकंडक्टर (SMH) | −11.2% | −6.9 |
| टेक्नोलॉजी (XLK) | −8.0% | −3.6 |
| S&P 500 बेंचमार्क (SPY) | −4.4% | — |
| इंडस्ट्रियल्स (XLI) | −4.1% | +0.2 |
| कंज़्यूमर डिस्क्रेशनरी (XLY) | −3.8% | +0.5 |
| एनर्जी (XLE) | −3.0% | +1.4 |
| मटीरियल्स (XLB) | −2.9% | +1.4 |
| फ़ाइनेंशियल्स (XLF) | −2.9% | +1.5 |
| हेल्थ केयर (XLV) | −2.5% | +1.9 |
| रियल एस्टेट (XLRE) | −1.8% | +2.5 |
| कंज़्यूमर स्टेपल्स (XLP) | −0.8% | +3.6 |
| यूटिलिटीज़ (XLU) | −0.7% | +3.6 |
| कम्युनिकेशन सर्विसेज़ (XLC) | −0.6% | +3.8 |
| शेयर | 4 नवंबर बदलाव | 5 नवंबर बदलाव | 5 नवंबर क्लोज़ |
|---|---|---|---|
| Micron (MU) | −7.0% | −17.5% | 656.39 |
| AMD | +1.0% | −17.3% | 404.40 |
| Arm (ARM) | −5.3% | −13.1% | 166.72 |
| TSMC (TSM) | −2.2% | −10.8% | 353.10 |
| Tesla (TSLA) | −3.3% | −10.8% | 343.69 |
| Broadcom (AVGO) | −2.0% | −10.4% | 291.53 |
| Intel (INTC) | −3.8% | −10.3% | 52.25 |
| CoreWeave (CRWV) | −9.9% | −9.8% | 43.66 |
| Qualcomm (QCOM) | +5.3% | −9.5% | 156.75 |
| Nvidia (NVDA) | −3.2% | −9.3% | 181.60 |
| GE Vernova (GEV) | −9.3% | −7.5% | 770.51 |
| Oracle (ORCL) | −1.9% | −6.9% | 115.16 |
| Meta (META) | +1.4% | −4.0% | 605.08 |
| Microsoft (MSFT) | +6.7% | −3.6% | 535.93 |
| Alphabet (GOOGL) | +3.2% | −2.2% | 282.57 |
| Amazon (AMZN) | +6.1% | −2.2% | 260.21 |
| Apple (AAPL) | +5.3% | −1.5% | 344.17 |
| AppLovin (APP) | +10.7% | +31.0% | 356.10 |
रैंकिंग ही पूरी कहानी है। SMH की 11.2% की गिरावट, 2004 से शुरू होने वाले Cboe के दैनिक इतिहास में, 16 मार्च 2020 के बाद की उसकी सबसे बड़ी एक-दिवसीय गिरावट थी। कम्युनिकेशन सर्विसेज़, यूटिलिटीज़ और कंज़्यूमर स्टेपल्स सबसे कम गिरे, जबकि सेमीकंडक्टर, टेक्नोलॉजी और इंडस्ट्रियल्स सबसे ज़्यादा। कंज़्यूमर डिस्क्रेशनरी लगभग इंडेक्स जितना गिरा क्योंकि इसके सबसे बड़े वेट में से एक Tesla में तेज़ गिरावट आई, और Yahoo Finance ने Yorkville Ives & Co. के Dan Ives के हवाले से SpaceX और Tesla के संभावित विलय के लिए कठिन नियामकीय रास्ते की चेतावनी दी। सबसे बड़ी सॉफ्टवेयर और प्लेटफॉर्म कंपनियां (Microsoft, Alphabet, Amazon, Apple) बुधवार की रैली की अगुवाई के बाद इंडेक्स से कम गिरीं। यह CNBC द्वारा बताए गए एक तर्क से मेल खाता है: कम नए डेटा सेंटर मौजूदा क्षमता का मूल्य बढ़ा सकते हैं और सबसे बड़े खरीदारों का खर्च बोझ घटा सकते हैं। दिन के गिने-चुने बढ़ने वाले शेयर कंपनी-विशेष कारणों से बढ़े। AppLovin राजस्व और मुनाफे के अनुमान से बेहतर नतीजों और अपने बायबैक को अधिकतम 3.6 अरब डॉलर तक बढ़ाने के बाद करीब 31% चढ़ा (AP)।
वायरल "AI पोस्टमॉर्टम" चार्ट, क्लोज़िंग कीमतों से जांच
5 नवंबर को चीनी सोशल मीडिया पर फैली एक तस्वीर ने अमेरिकी AI शेयरों को 28 अक्टूबर के क्लोज़ से 5 नवंबर के क्लोज़ तक की चाल के हिसाब से रैंक किया, और उन्हें "मौत की सज़ा पाए" सप्लायर और "बरी हुए" खर्च करने वालों में बांटा। उसका तर्क: डेटा सेंटरों पर पैसा खर्च करने वाली कंपनियां टिक गईं, जबकि उन्हें चिप, मेमोरी, स्टोरेज और सर्वर बेचने वाली कंपनियां कुचल दी गईं। हमने हर आंकड़ा एक्सचेंज की क्लोज़िंग कीमतों से दोबारा निकाला: Cboe के आधिकारिक क्लोज़, Yahoo Finance से मिलाए गए, और 5 नवंबर के क्लोज़ उसी दिन बाज़ार बंद होने के बाद लिए गए। तस्वीर के सभी 23 आंकड़े हमारे नतीजों से 0.1 अंक के भीतर मेल खाते हैं।
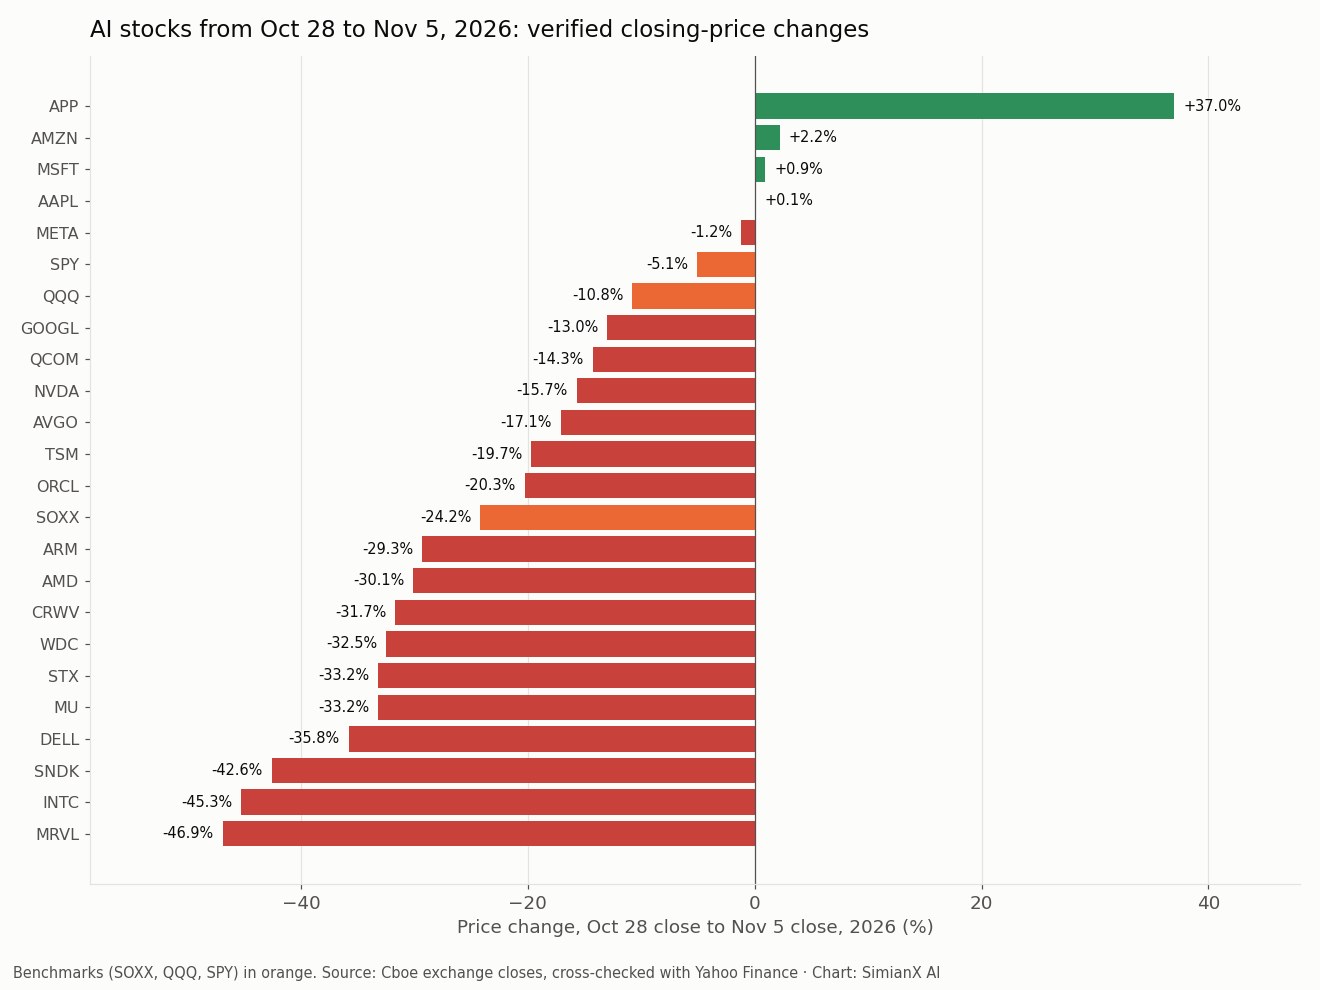
| टिकर | चार्ट का आंकड़ा | सत्यापित, 28 अक्टूबर → 5 नवंबर | अंतर |
|---|---|---|---|
| MRVL | −46.9% | −46.9% | 0.0 |
| INTC | −45.3% | −45.3% | 0.0 |
| SNDK | −42.6% | −42.6% | 0.0 |
| DELL | −35.8% | −35.8% | 0.0 |
| MU | −33.2% | −33.2% | 0.0 |
| STX | −33.2% | −33.2% | 0.0 |
| WDC | −32.5% | −32.5% | 0.0 |
| CRWV | −31.7% | −31.7% | 0.0 |
| AMD | −30.1% | −30.1% | 0.0 |
| ARM | −29.3% | −29.3% | 0.0 |
| TSM | −19.7% | −19.7% | 0.0 |
| AVGO | −17.1% | −17.1% | 0.0 |
| NVDA | −15.7% | −15.7% | 0.0 |
| QCOM | −14.3% | −14.3% | 0.0 |
| GOOGL | −13.0% | −13.0% | 0.0 |
| APP | +37.0% | +37.0% | 0.0 |
| AMZN | +2.2% | +2.2% | 0.0 |
| MSFT | +0.9% | +0.9% | 0.0 |
| AAPL | +0.1% | +0.1% | 0.0 |
| META | −1.2% | −1.2% | 0.0 |
| SOXX | −24.2% | −24.2% | 0.0 |
| QQQ | −10.8% | −10.8% | 0.0 |
| SPY | −5.1% | −5.1% | 0.0 |
| ORCL | — | −20.3% | — |
आंकड़े सही हैं; तर्क आधा ही सही है। 12 सप्लायर शेयर (NVDA, AMD, MU, AVGO, TSM, MRVL, INTC, ARM, DELL, STX, WDC, SNDK) औसतन 31.8% गिरे, जबकि इसी दौरान SOXX −24.2%, QQQ −10.8% और SPY −5.1% रहे। पांच सबसे बड़े खर्च करने वालों (MSFT, AMZN, GOOGL, META, ORCL) का औसत −6.3% रहा, लेकिन यह औसत एक बंटवारा छिपाता है। Microsoft (+0.9%), Amazon (+2.2%) और Meta (−1.2%) लगभग सपाट रहे, जबकि Alphabet 13.0% गिरा और Oracle, जो चार्ट में नहीं है, 20.3% गिरा, यानी TSMC से भी ज़्यादा। "खर्च करने वाले बच गए" वाली बात पांच में से तीन पर ही लागू होती है।
AppLovin की +37.0% की बढ़त को AI खर्च वाले तर्क का सबूत नहीं माना जा सकता। लगभग पूरी बढ़त 5 नवंबर को आई, यानी कंपनी के अनुमान से बेहतर तीसरी तिमाही के नतीजे और बड़े बायबैक के ऐलान के अगले दिन (AP): शेयर 28 अक्टूबर से 4 नवंबर तक सिर्फ 4.5% चढ़ा और अकेले 5 नवंबर को 31.0%।
सबसे बड़ी चाल वाले कुछ शेयरों के पास इस अवधि में खबरें थीं। Qualcomm का कमज़ोर अनुमान 4 नवंबर को आया (CNBC)। AMD ने 3 नवंबर को नतीजे दिए, जिनमें डेटा सेंटर राजस्व लगभग दोगुना हुआ (CNBC), फिर भी इस दौरान वह 30.1% गिरा। CNBC ने 29 अक्टूबर को जून के बाद Nasdaq का सबसे बुरा दिन बताया, जब निवेशकों ने टेक शेयर बेचे (CNBC)। सबसे ज़्यादा गिरने वाले चार शेयरों, Marvell, Intel, Sandisk और Dell, के लिए हमें इन तारीखों में भरोसेमंद रिपोर्टिंग में कोई कंपनी-विशेष कारण नहीं मिला। उनकी चाल मेमोरी, स्टोरेज और AI हार्डवेयर की व्यापक बिकवाली से मेल खाती है, और हम इसे किसी एक कारण से नहीं जोड़ते। 5 नवंबर की गिरावट के पीछे की डेटा सेंटर नीति की लड़ाई क्या अमेरिका AI पर रोक लगा रहा है? नहीं: 20 साल जेल वाला विधेयक में बताई गई है।
1950 के बाद मध्यावधि चुनाव के बाद का सबसे खराब दूसरा सत्र
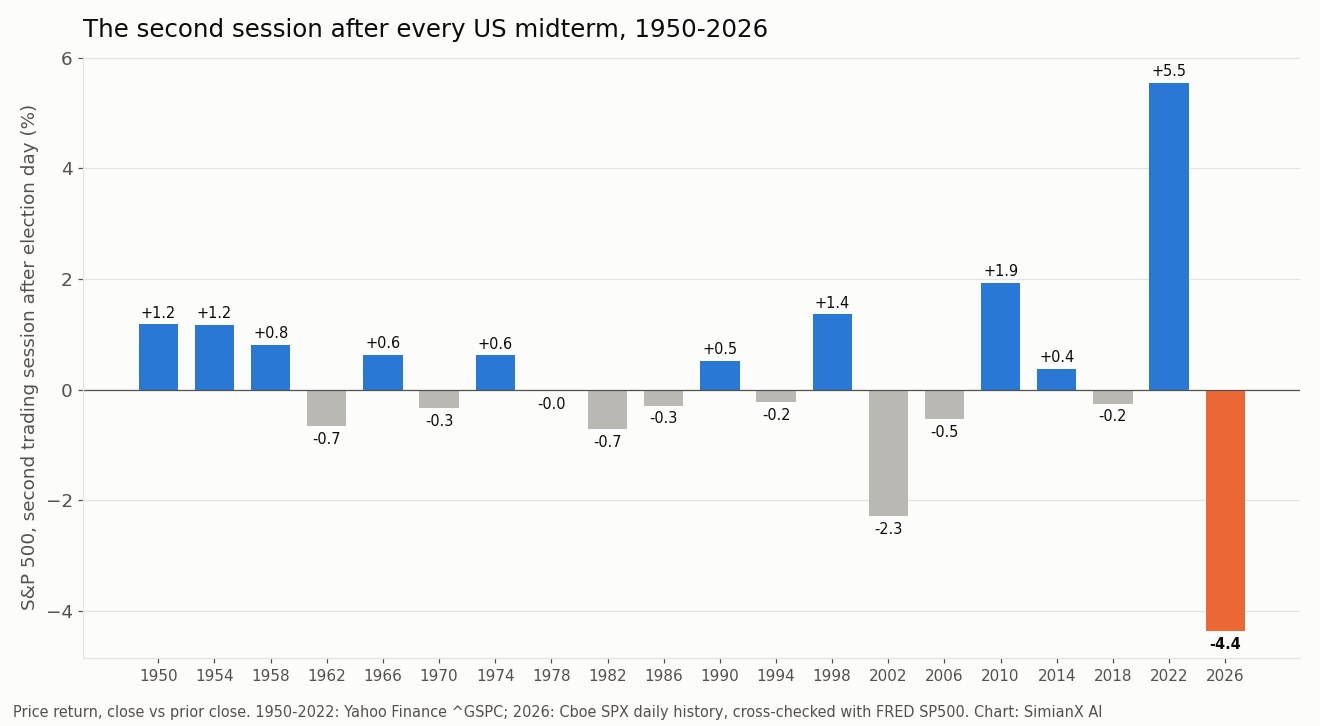
चुनाव के अगले दिन की तेज़ी मध्यावधि चुनावों का जाना-पहचाना पैटर्न है, जिसे हमने मध्यावधि चुनाव के बाद VIX और मध्यावधि चुनाव के बाद Nasdaq संदर्भ लेखों में कवर किया है। दूसरे सत्र में ऐसी कोई प्रवृत्ति नहीं है। 1950 से 2022 तक के 19 मध्यावधि चुनावों में इसका औसत +0.46% रहा, 10 बार बढ़त और 9 बार गिरावट के साथ। 2026 से पहले सबसे खराब 7 नवंबर 2002 का −2.3% था।
| मध्यावधि चुनाव | अगला दिन (D+1) | दूसरा सत्र (D+2) | D+2 के बाद 21 सत्र |
|---|---|---|---|
| 1950 | +1.0% | +1.2% | −0.4% |
| 1954 | +2.0% | +1.2% | +5.9% |
| 1958 | +0.9% | +0.8% | 0.0% |
| 1962 | +0.6% | −0.7% | +6.8% |
| 1966 | +0.8% | +0.6% | +1.4% |
| 1970 | +0.2% | −0.3% | +6.9% |
| 1974 | −0.5% | +0.6% | −12.8% |
| 1978 | +0.6% | 0.0% | +2.8% |
| 1982 | +3.9% | −0.7% | −0.1% |
| 1986 | +0.2% | −0.3% | +2.2% |
| 1990 | −1.8% | +0.5% | +6.9% |
| 1994 | −0.1% | −0.2% | −3.2% |
| 1998 | +0.7% | +1.4% | +4.7% |
| 2002 | +0.9% | −2.3% | −1.2% |
| 2006 | +0.2% | −0.5% | +2.5% |
| 2010 | +0.4% | +1.9% | +0.2% |
| 2014 | +0.6% | +0.4% | +1.4% |
| 2018 | +2.1% | −0.3% | −6.1% |
| 2022 | −2.1% | +5.5% | +0.9% |
| 2026 | +1.6% | −4.4% | लागू नहीं |
दो बातें खास हैं। पहली, तालिका में 2026 अकेला साल है जिसमें D+1 पर 1% से ज़्यादा की बढ़त के बाद D+2 पर 2% से ज़्यादा की गिरावट आई। सबसे करीबी पुराना आकार 2018 का है: +2.1%, फिर −0.3%, और उसके बाद अगले महीने 6.1% की फिसलन, जब 2018 की चौथी तिमाही की बिकवाली शुरू हुई। दूसरी, D+2 की चाल ने आगे के बारे में बहुत कम बताया है। 2002 की −2.3% की गिरावट के बाद अगले 21 सत्रों में −1.2% रहा, और 2022 की +5.5% की उछाल (जो चुनाव नहीं बल्कि नरम CPI रिपोर्ट से आई) के बाद सिर्फ +0.9%। 5 नवंबर की चाल को मध्यावधि-चक्र संकेत के बजाय AI नीति जोखिम पर बाज़ार के बयान के रूप में पढ़ें। हमारी 1950–2026 तालिका में मध्यावधि वर्ष का मौसमी पैटर्न 12 महीनों का औसत है, और एक दिन उसे खत्म नहीं करता।
5 नवंबर की गिरावट की तुलना: S&P 500 की हर तुलनीय गिरावट
5 नवंबर से पहले, जनवरी 1950 के बाद S&P 500 में 45 ट्रेडिंग दिन ऐसे थे जिनमें गिरावट गुरुवार के 4.4% जितनी या उससे बड़ी थी। इससे गुरुवार सभी सत्रों के सबसे खराब लगभग 0.2% में आता है। इस आकार की पिछली गिरावट 4 अप्रैल 2025 (−6.0%) को आई थी। सबसे बड़े दिनों की पूरी रैंकिंग S&P 500 क्रैश का इतिहास: 20 सबसे बुरे दिन और उसके बाद क्या हुआ में है, और Nasdaq का समकक्ष Nasdaq के सबसे बुरे दिन में।
उसके बाद क्या हुआ? हमने 1950 के बाद S&P 500 के हर उस दिन को लिया जिसमें 3% या उससे ज़्यादा गिरावट थी, और किसी भी 21-सत्र की अवधि में सिर्फ पहला दिन रखा, ताकि 2008 जैसा क्रैश 14 बार नहीं, एक बार गिना जाए। इससे 63 घटनाएं बचती हैं।
| −3% दिन के बाद (1950–2025, n = 63) | S&P 500 का मीडियन रिटर्न | ऊपर रहने वाली घटनाएं |
|---|---|---|
| अगला ट्रेडिंग दिन | +0.3% | 38/63 |
| 1 हफ्ता (5 सत्र) | −0.3% | 29/63 |
| 1 महीना (21 सत्र) | +0.8% | 36/63 |
| 3 महीने (63 सत्र) | +6.1% | 44/63 |
| 12 महीने (252 सत्र) | +16.6% | 49/63 |
| हाल की −3% घटनाएं | गिरावट | अगला महीना | अगले 3 महीने |
|---|---|---|---|
| 2020-03-27 | −3.4% | +12.7% | +18.4% |
| 2020-06-11 | −5.9% | +5.1% | +11.2% |
| 2020-09-03 | −3.5% | −1.3% | +6.1% |
| 2020-10-28 | −3.5% | +11.2% | +13.5% |
| 2022-04-29 | −3.6% | 0.0% | −0.3% |
| 2022-06-13 | −3.9% | +1.1% | +4.9% |
| 2022-08-26 | −3.4% | −10.1% | −0.8% |
| 2025-04-03 | −4.8% | +4.7% | +15.4% |
तालिका दो बातें कहती है। एक हफ्ते और एक महीने में बड़ी गिरावट के बाद नतीजा लगभग सिक्का उछालने जैसा है: एक हफ्ते का मीडियन रिटर्न लगभग सपाट है और एक महीने का मीडियन छोटा। तीन और बारह महीनों में संभावना साफ तौर पर ऊंची कीमतों की ओर झुकती है। अपवाद असली बियर मार्केट (2000–2002, 2008, 2020 की शुरुआत) में केंद्रित हैं, जहां पहला −3% दिन अंत नहीं, शुरुआत था। नवंबर 2026 एक बार का झटका है या किसी लंबी गिरावट का पहला चरण, यह इस पर निर्भर है कि डेटा सेंटर की कहानी कमाई की कहानी बनती है या नहीं, और इसीलिए नीचे की तारीखें मायने रखती हैं।
"पहले बड़ी तेज़ी, फिर तेज़ गिरावट" पैटर्न। कम से कम 1.5% की बढ़त के तुरंत अगले सत्र में कम से कम 3% की गिरावट 1950 से 2025 के बीच 24 बार हुई। इनमें से ज़्यादातर जोड़े अस्थिर दौर में हैं: अक्टूबर 1987, 2008, मार्च 2020 और 2022 का बियर मार्केट। 2026 से पहले के दो सबसे हालिया मामले मई 2022 (अगले महीने S&P 500 −6.3%) और 10 अप्रैल 2025 थे, जो टैरिफ-विराम रैली का अगला दिन था (अगले महीने +10.9%)। यह पैटर्न बताता है कि बाज़ार ने अपना लंगर खो दिया है, लेकिन दिशा तय नहीं करता।
VIX में उछाल: 1990 के बाद सबसे बड़ों में से एक
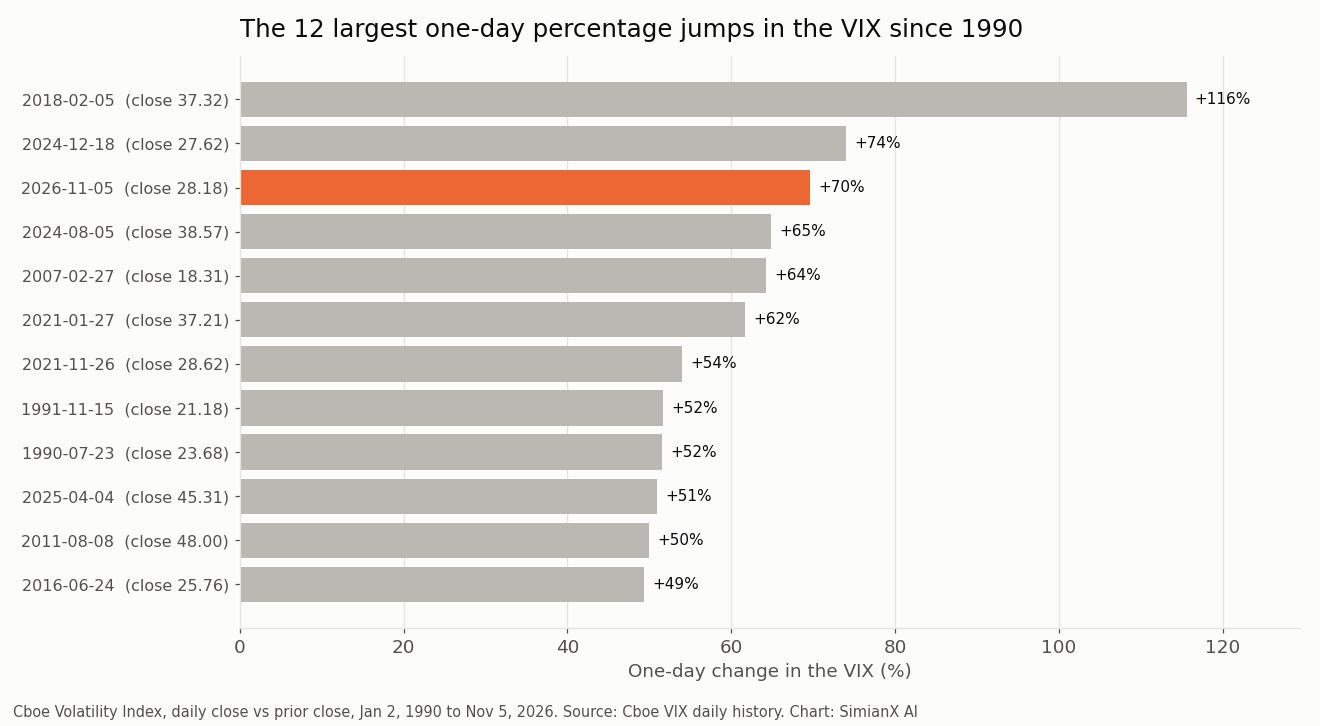
VIX 16.61 से बढ़कर 28.18 पर पहुंचा, यानी एक दिन में 69.7% की बढ़त। 2 जनवरी 1990 से शुरू होने वाले Cboe के दैनिक इतिहास में सिर्फ 2 सत्रों में इससे बड़ी एक-दिवसीय प्रतिशत बढ़त दर्ज हुई, जिनमें सबसे हालिया 18 दिसंबर 2024 को थी। Yahoo Finance की Grace O'Donnell ने इसे दो साल से ज़्यादा समय की सबसे बड़ी एक-दिवसीय उछाल बताया। प्रतिशत उछाल तब सबसे बड़ी होती है जब VIX नीचे से शुरू हो, और 16.61 नीचा स्तर था: 5 फरवरी 2018 ("Volmageddon") को यह करीब 17 से दोगुने से ज़्यादा हो गया था, और 18 दिसंबर 2024 को एक सख्त फेड बैठक के बाद 74% चढ़ा था। इनमें से कोई भी बियर मार्केट की शुरुआत नहीं बना। दोनों के बाद वोलैटिलिटी शांत होने से पहले हफ्तों तक उतार-चढ़ाव भरा कारोबार चला। ज़्यादा संदर्भ VIX स्पाइक्स का इतिहास: 1990 के बाद हर बड़ा वोलैटिलिटी स्पाइक और हमारे मध्यावधि चुनाव के बाद VIX संदर्भ में है।
SimianX की AI रिसर्च कमेटी ने NVDA, AMD, MU और QCOM पर क्या कहा
बिकवाली के दौरान हमने गिरावट के केंद्र में रहे चार शेयरों पर SimianX का अपना डीप स्टॉक एनालिसिस, यानी आठ-एजेंट वाली रिसर्च कमेटी, चलाया। चार विश्लेषक (फंडामेंटल्स, टेक्निकल्स, न्यूज़ और टाइमिंग) लाइव डेटा जुटाते हैं। एक बुल और एक बियर रिसर्चर अपना पक्ष रखते हैं, एक रिसर्च मैनेजर बहस चलाता है, और एक रिस्क मैनेजर एंट्री, स्टॉप और टारगेट स्तरों के साथ फैसला देता है। चारों विश्लेषण खाते के डिफ़ॉल्ट मॉडल GPT-6 Luna पर, स्विंग अवधि (2–8 हफ्ते) के साथ, 5 नवंबर 2026 को प्रशांत समय के अनुसार सुबह 10:29 से 10:37 के बीच चलाए गए, जब कीमतें अब भी बदल रही थीं। ये कमेटी के रिसर्च विचार हैं, जैसे लिखे गए वैसे दर्ज। ये निवेश सलाह या भविष्यवाणी नहीं हैं।
| शेयर | SimianX कमेटी का फैसला (GPT-6 Luna आउटपुट, 5 नवंबर, सुबह 10:29–10:37 PT) | रुख की गिनती (बुल / न्यूट्रल / बियर) | बताए गए मुख्य स्तर | क्या चीज़ इसे गलत साबित करेगी |
|---|---|---|---|---|
| Nvidia (NVDA) | होल्ड: जब तक कीमत सपोर्ट टूटने या ट्रेंड पलटने की पुष्टि न करे, कोई ट्रेड नहीं | 1 / 2 / 3 | सपोर्ट 181.55 डॉलर; वापसी के स्तर 194.49 और 211.23 डॉलर | 181.55 डॉलर से नीचे पुष्ट क्लोज़ (मंदी का संकेत) या 194.49 और फिर 211.23 डॉलर पर टिकाऊ वापसी (तेज़ी का संकेत); 17 नवंबर के नतीजे किसी भी दिशा में |
| AMD (AMD) | सेल, लेकिन सिर्फ 403.71 डॉलर के सपोर्ट के पुष्ट रूप से टूटने और रीटेस्ट नाकाम होने के बाद (रिवॉर्ड/रिस्क 1.4) | 1 / 1 / 4 | ब्रेक ज़ोन 398–403 डॉलर, स्टॉप 456 डॉलर, टारगेट 315 डॉलर | 403.71 डॉलर की वापसी, या 491.12 डॉलर से ऊपर टिकाऊ रिकवरी |
| Micron (MU) | सेल, लेकिन सिर्फ 655.85 डॉलर से नीचे दैनिक क्लोज़ और वापसी की नाकाम कोशिश के बाद (रिवॉर्ड/रिस्क 1.5) | 1 / 2 / 3 | ब्रेक ज़ोन 653–656 डॉलर, स्टॉप 829 डॉलर, टारगेट 393 डॉलर | 655.85 डॉलर के ऊपर दैनिक वापसी और टिकाव, या 770.56 डॉलर के दैनिक 200-दिन EMA से ऊपर टिकाऊ चाल |
| Qualcomm (QCOM) | होल्ड: 153.35 डॉलर से नीचे टिकाऊ टूट का इंतज़ार | 1 / 1 / 4 | सपोर्ट 153.35 डॉलर, फिर 144.11 डॉलर; रेज़िस्टेंस 163.60 डॉलर और 173.27–175.88 डॉलर | 163.60 डॉलर की वापसी टूट के तर्क को कमज़ोर करेगी; 173.27–175.88 डॉलर उसे लगभग खारिज कर देगा |
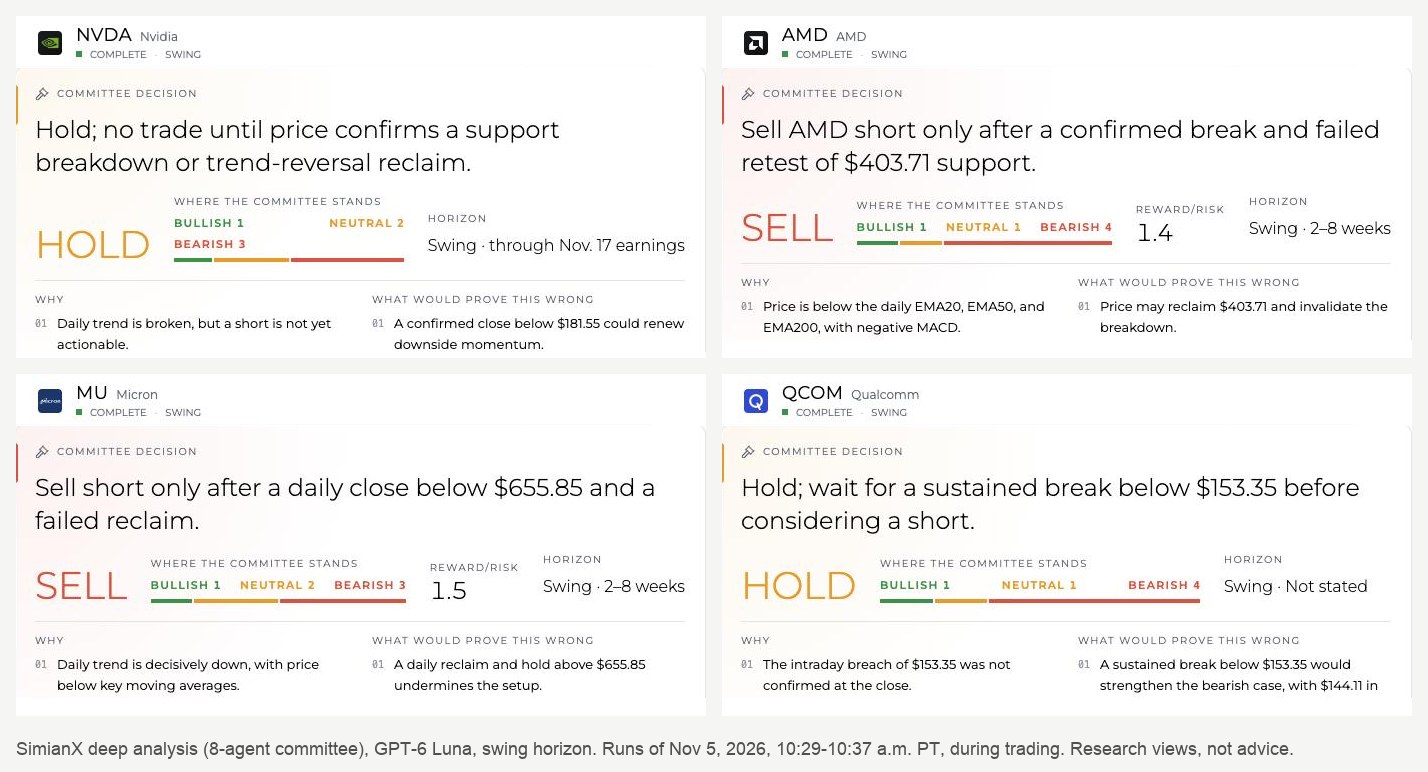
किसी एक लेबल से ज़्यादा अहम यह है कि चारों विश्लेषणों में साझा क्या है। किसी कमेटी ने गिरावट पर खरीदने की बात नहीं की, और किसी ने बाज़ार भाव पर बेचने की भी नहीं। AMD और Micron पर दोनों "सेल" फैसले सशर्त हैं: दोनों किसी तय सपोर्ट के नीचे दैनिक क्लोज़ और नाकाम रीटेस्ट का इंतज़ार करते हैं, उसके बाद ही शॉर्ट का तर्क लागू होता है। Nvidia और Qualcomm पर दोनों "होल्ड" फैसले यही बात दूसरे तरीके से कहते हैं: बिकवाली ने कीमतों को सपोर्ट और ओवरसोल्ड क्षेत्र में धकेल दिया था (पैनल पर Nvidia का 14-दिन RSI 26 था), इसलिए कमेटी किसी भी दिशा में पुष्टि देखना चाहती थी। हर विश्लेषण में मंदी वाले टेक्निकल और न्यूज़ विश्लेषक फंडामेंटल्स विश्लेषक पर भारी पड़े। फंडामेंटल्स विश्लेषक Nvidia, AMD और Micron पर न्यूट्रल रहा और सिर्फ Qualcomm पर, उसके कमज़ोर अनुमान के बाद, मंदी वाला। AMD के बारे में कमेटी ने कहा कि मज़बूत राजस्व वृद्धि और चौथी तिमाही के लिए करीब 17 अरब डॉलर के राजस्व अनुमान ने तीसरी तिमाही के फ्री कैश फ्लो में सालाना 70.4% की गिरावट की भरपाई नहीं की। Micron के फंडामेंटल्स को उसने "उछाल पर" बताया, लेकिन कहा कि उन्होंने बिकवाली नहीं रोकी। Nvidia के लिए अवधि साफ तौर पर "17 नवंबर के नतीजों तक" रखी गई।
दो सावधानियां। पहली, विश्लेषण सत्र के दौरान हुए, और कुछ जगह एजेंटों ने लाइव इंट्राडे कीमत को "क्लोज़" कहा। ऊपर के स्तर उन कीमतों पर आधारित हैं जो कमेटी ने प्रशांत समय सुबह करीब 10:30 बजे देखीं, अंतिम क्लोज़ पर नहीं। दूसरी, कमेटी में एक "मेटाफिज़िक्स और टाइमिंग" विश्लेषक है जो पारंपरिक कैलेंडर विधियों का उपयोग करता है। हमने उसका रुख गिनती में शामिल किया है, लेकिन तालिका के स्तर टेक्निकल और रिस्क विश्लेषण से आते हैं। आप वही कमेटी किसी भी अमेरिकी शेयर पर SimianX डीप एनालिसिस में चला सकते हैं, या किसी शेयर को एक लाइव सेशन में कैंडल-दर-कैंडल देख सकते हैं।
हमारा विश्लेषण: तीन परिदृश्य और देखने लायक स्तर
SimianX कमेटी एक बार में एक शेयर देखती है। हमारा अपना नज़रिया इंडेक्स स्तर से शुरू होता है। गुरुवार एक थीम, AI विस्तार, की नीतिगत झटके पर री-प्राइसिंग थी। आने वाले हफ्तों का सवाल यह है कि उस थीम की कमाई बदलती है, या सिर्फ उसका मल्टीपल।
| S&P 500 स्तर | क्यों अहम है |
|---|---|
| 7,818.93 | रिकॉर्ड क्लोज़ (6 अक्टूबर 2026) |
| 7,688.62 | 4 नवंबर का क्लोज़, चुनाव-बाद का शिखर |
| 7,568.92 | चुनाव के दिन का क्लोज़ (3 नवंबर) |
| 7,541.40 | 2 नवंबर का क्लोज़, चुनाव से पहले वाले हफ्ते का निचला स्तर |
| 7,320 | 4 नवंबर तक का 200-दिन मूविंग एवरेज |
| 7,037.04 | रिकॉर्ड से 10% नीचे: करेक्शन की पारंपरिक रेखा |
| 6,255.14 | रिकॉर्ड से 20% नीचे: बियर मार्केट की पारंपरिक रेखा |
परिदृश्य 1: एक दिन का नीतिगत झटका जो फीका पड़ जाए। आर्थिक आंकड़े मज़बूत हैं, यील्ड घटी है, और सबसे बड़े AI खरीदारों ने इंडेक्स से बेहतर प्रदर्शन किया। अगर Nvidia के 17 नवंबर के नतीजे और अनुमान ऑर्डर को बरकरार दिखाते हैं, तो यह बिकवाली 10 अप्रैल 2025 या 3 सितंबर 2020 के पैटर्न जैसी लगेगी: तेज़ी के रुझान के भीतर एक हिंसक दिन, और S&P 500 कुछ हफ्तों में चुनाव के दिन के 7,568.92 के क्लोज़ से ऊपर लौट आए। देखने लायक संकेत: SMH का गुरुवार का निचला स्तर बचाए रखना, VIX का 20 से नीचे लौटना, और इंडेक्स का 7,541–7,569 वापस हासिल करना।
परिदृश्य 2: री-प्राइसिंग फैलकर करेक्शन बन जाए। अगर राज्यों के मोराटोरियम प्रस्ताव चुनावी वादों से बिल बन जाते हैं, या Qualcomm की तरह और चिप व AI इंफ्रास्ट्रक्चर कंपनियां अनुमान घटाती हैं, तो मल्टीपल में सिकुड़न और आगे जा सकती है। रिकॉर्ड से 10% करेक्शन का मतलब 7,037 है। 2018 का रास्ता (मज़बूत D+1, फिर अगले महीने 6.1% की फिसलन) सबसे करीबी मध्यावधि मिसाल है। देखने लायक संकेत: 7,320 के पास के 200-दिन एवरेज से नीचे क्लोज़ जो टिका रहे, और बिकवाली का AI शेयरों से फाइनेंशियल्स और इंडस्ट्रियल्स तक फैलना।
परिदृश्य 3: आंकड़ों के इंतज़ार में दायरे में कारोबार। −3% दिन के बाद सबसे आम नतीजा सीधी रेखा नहीं, बल्कि उतार-चढ़ाव भरा महीना होता है। कैलेंडर भरा हुआ है: 6 नवंबर को नौकरियां, 10 नवंबर को CPI, 13 नवंबर को PPI, 17 नवंबर को Nvidia और 9 दिसंबर को फेड। इनमें से हर एक अकेले इंडेक्स को 1–2% हिला सकता है। इस स्थिति में Nvidia के नतीजों तक इंडेक्स मोटे तौर पर 200-दिन एवरेज और चुनाव के दिन के क्लोज़ के बीच कारोबार करता है।
हमारी राय: नीतिगत जोखिम असली है, लेकिन धीमा है। मोराटोरियम के लिए कानून चाहिए, और नई कांग्रेस 3 जनवरी 2027 से पहले कार्यभार नहीं संभालती, इसलिए सिर्फ चुनाव की वजह से निकट अवधि की कमाई बदलने की संभावना कम है। यह गुरुवार को बियर मार्केट की शुरुआत मानने के खिलाफ जाता है। इसका मतलब यह नहीं कि गुरुवार का निचला स्तर ज़रूर बचेगा। अब सबूत का भार Nvidia के अनुमान और उन महंगाई आंकड़ों पर है जो फेड के दिसंबर के फैसले को तय करते हैं। हम यहां परिदृश्य और स्तर बताते हैं, ट्रेड नहीं।
आगे क्या: 5 नवंबर की गिरावट के बाद की मुख्य तारीखें
| तारीख (2026) | घटना | अभी क्यों अहम है |
|---|---|---|
| शुक्र, 6 नवंबर, सुबह 8:30 ET | अक्टूबर जॉब्स रिपोर्ट (BLS) | मज़बूत आंकड़े कमाई को सहारा देते हैं, पर दिसंबर में दर बढ़ने की उम्मीद बनाए रखते हैं; देखें हमारा जॉब्स रिपोर्ट ट्रैकर |
| मंगल, 10 नवंबर, सुबह 8:30 ET | अक्टूबर CPI (BLS) | फेड के दिसंबर फैसले का मुख्य आधार; देखें हमारा CPI ट्रैकर |
| शुक्र, 13 नवंबर, सुबह 8:30 ET | अक्टूबर PPI (BLS) | उत्पादन स्तर की महंगाई, जिसमें ईरान युद्ध के तेल उछाल के बाद की ऊर्जा शामिल है |
| मंगल, 17 नवंबर, बाज़ार बंद होने के बाद | Nvidia की वित्त वर्ष 2027 की तीसरी तिमाही के नतीजे (कॉल शाम 5 बजे ET) | AI मांग बरकरार है या नहीं, इसकी सबसे बड़ी परीक्षा; इतिहास NVDA नतीजों के बाद में |
| नवंबर–दिसंबर | जाती हुई कांग्रेस का लेम-डक सत्र | खर्च की समयसीमाएं और कोई भी AI या ऊर्जा बिल; देखें लेम-डक सत्र में शेयर बाज़ार |
| मंगल–बुध, 8–9 दिसंबर | अनुमानों के साथ FOMC बैठक | 5 नवंबर को फ्यूचर्स दर बढ़ने की 70.1% संभावना दिखा रहे थे; देखें फेड ब्याज दर फैसला |
| रवि, 3 जनवरी 2027 | 120वीं कांग्रेस का गठन | सबसे पहला समय जब संघीय डेटा सेंटर कानून शुरू हो सकता है |
अक्सर पूछे जाने वाले सवाल
5 नवंबर 2026 को अमेरिकी शेयर बाज़ार क्यों गिरा?
CNBC और AP की उसी दिन की रिपोर्टिंग ने इसे मध्यावधि चुनावों के बाद की AI इंफ्रास्ट्रक्चर बिकवाली से जोड़ा। निवेशकों ने इस जोखिम की कीमत लगाई कि डेमोक्रेटिक कांग्रेस और डेमोक्रेटिक गवर्नर, जिनमें डेटा सेंटर मोराटोरियम का प्रस्ताव देने वाली टेक्सस की निर्वाचित गवर्नर Gina Hinojosa भी शामिल हैं, डेटा सेंटर निर्माण को धीमा कर सकते हैं। Qualcomm के कमज़ोर अनुमान ने चिप शेयरों पर दबाव बढ़ाया।
5 नवंबर 2026 को S&P 500 कितना गिरा?
यह 4 नवंबर के 7,688.62 से 4.4% गिरकर 7,353.73 पर आया। Nasdaq Composite 5.5% और Dow 3.4% गिरा।
क्या यह मध्यावधि चुनाव के बाद का सबसे खराब दिन था?
मध्यावधि चुनाव के बाद के दूसरे सत्र के लिहाज़ से हां, 1950 के बाद बड़े अंतर से। पिछला सबसे खराब 7 नवंबर 2002 का −2.3% था। यह 4 अप्रैल 2025 के बाद S&P 500 की सबसे बड़ी एक-दिवसीय गिरावट भी थी।
कौन-से शेयर सबसे ज़्यादा गिरे?
चिप और AI इंफ्रास्ट्रक्चर शेयर: AMD −17.3%, Micron −17.5%, Qualcomm −9.5%, Nvidia −9.3% और Broadcom −10.4%। SMH 11.2% गिरा। AppLovin मज़बूत नतीजों के बाद चढ़ा।
S&P 500 में एक दिन की 3% गिरावट के बाद आमतौर पर क्या होता है?
1950 के बाद की 63 अलग-अलग घटनाओं में मीडियन रिटर्न एक हफ्ते बाद लगभग सपाट, एक महीने बाद +0.8%, तीन महीने बाद +6.1% और बारह महीने बाद +16.6% रहा। 2008 और 2020 की शुरुआत जैसे बियर मार्केट मुख्य अपवाद थे।
आगे देखने लायक मुख्य तारीखें कौन-सी हैं?
अक्टूबर जॉब्स रिपोर्ट (6 नवंबर), CPI (10 नवंबर), PPI (13 नवंबर), Nvidia के नतीजे (17 नवंबर) और फेड का फैसला (9 दिसंबर)। नई कांग्रेस 3 जनवरी 2027 को गठित होती है।
क्या मध्यावधि चुनाव का नतीजा शेयरों के लंबे पैटर्न को बदलता है?
अकेले नहीं। ऐतिहासिक रूप से मध्यावधि चुनाव के बाद के 12 महीने चार-वर्षीय चक्र के सबसे मज़बूत दौर में रहे हैं (विवरण)। नीति से प्रेरित एक दिन की बिकवाली इसे तय नहीं करती, लेकिन AI कमाई के लिए पैमाना ऊंचा ज़रूर करती है।
पद्धति और स्रोत
S&P 500, VIX और Russell 2000 के क्लोज़: Cboe का विलंबित दैनिक इतिहास, Yahoo Finance से मिलान किया गया। 1950 से 2 नवंबर 2026 तक का इतिहास: Yahoo Finance ^GSPC के दैनिक क्लोज़, 3 नवंबर से Cboe के साथ जोड़े गए। इन श्रृंखलाओं के पहले के सत्र FRED SP500 से मेल खाते हैं। Nasdaq Composite और Dow के आंकड़े: Yahoo Finance, CNBC। ETF और शेयरों के क्लोज़: Cboe एक्सचेंज डेटा। सभी रिटर्न डिविडेंड को छोड़कर प्राइस रिटर्न हैं, पिछले क्लोज़ के मुकाबले क्लोज़। "दूसरा सत्र" का मतलब चुनाव के दिन के बाद का दूसरा ट्रेडिंग दिन है। आगे के रिटर्न के आंकड़े किसी भी 21-सत्र की अवधि में सिर्फ पहला −3% दिन रखते हैं। कारणों का श्रेय उल्लिखित मीडिया की उसी दिन की रिपोर्टिंग को है। SimianX कमेटी के आउटपुट 5 नवंबर 2026 के विश्लेषणों से लिए गए हैं और रिसर्च विचार हैं, निवेश सलाह नहीं।
संबंधित लेख
- मध्यावधि चुनाव के बाद अमेरिकी शेयर बाजार: हर चक्र 1950–2026
- मध्यावधि चुनाव के बाद VIX: 1990 से हर अमेरिकी चुनाव का डेटा
- मध्यावधि चुनावों के बाद Nasdaq: 1974-2022 का हर मध्यावधि चुनाव
- S&P 500 क्रैश का इतिहास: 20 सबसे बुरे दिन और उसके बाद क्या हुआ
- सेमीकंडक्टर शेयर क्रैश: हर SOX बियर मार्केट 1995–2026 तालिका
- 1929 से अब तक S&P 500 का हर बियर मार्केट: आखिरी कब आया था?
- क्या राजनीतिक गतिरोध शेयरों के लिए अच्छा है? 49 कांग्रेस
- 2026 मध्यावधि चुनाव पर शेयर बाज़ार की प्रतिक्रिया: अगला दिन
संदर्भ
- AP (WTOP के माध्यम से): AI शेयरों की तबाही से वॉल स्ट्रीट हिला
- CNBC: नतीजों के बाद Qualcomm गिरा, चुनाव-बाद की चिप बिकवाली की अगुवाई
- CNBC: टेक्सस गवर्नर नतीजे से सुस्ती का जोखिम, AI डेटा सेंटर शेयर गिरे
- CNBC: शेयर बाज़ार लाइव अपडेट, 5 नवंबर 2026
- Yahoo Finance: आज का शेयर बाज़ार, गुरुवार 5 नवंबर
- फेडरल रिज़र्व: FOMC बैठक कैलेंडर
- BLS: नवंबर 2026 रिलीज़ कार्यक्रम
- NVIDIA: तीसरी तिमाही के नतीजों की कॉन्फ्रेंस कॉल
- Cboe: VIX इंडेक्स
- FRED: S&P 500 (SP500)