 लेखक: Marcus Reeve
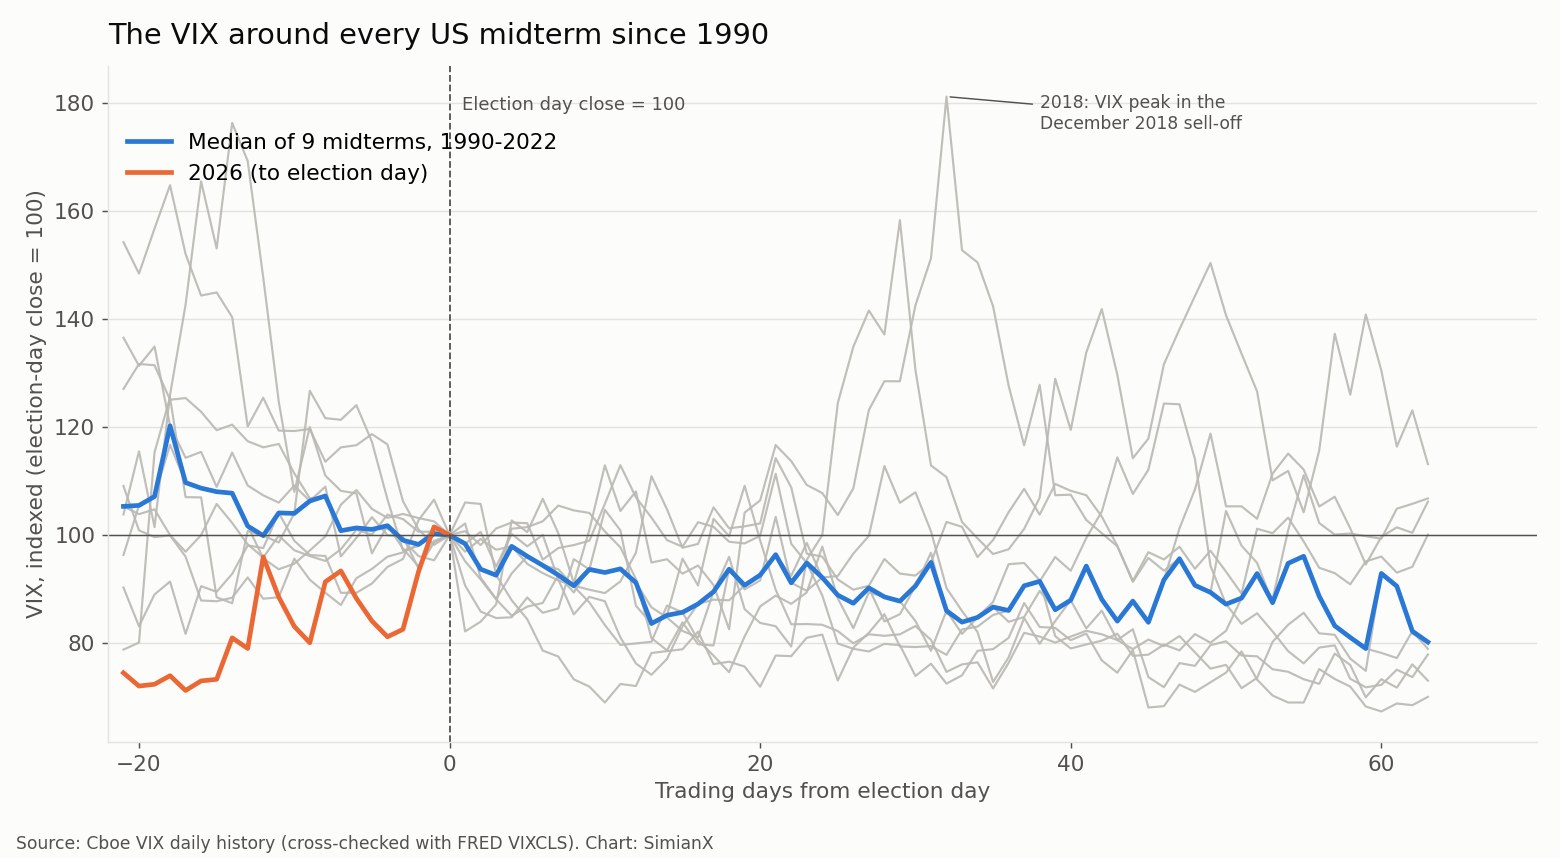
1990 के बाद हर अमेरिकी मध्यावधि चुनाव के आसपास VIX
आंकड़े 3 नवंबर 2026 के क्लोज़ तक के हैं। नीचे दिया हर आंकड़ा Cboe के आधिकारिक दैनिक VIX इतिहास से दोबारा गणना करके निकाला गया है और फ़ेडरल रिज़र्व बैंक ऑफ़ सेंट लुइस द्वारा प्रकाशित उसी सीरीज़ से मिलाकर जांचा गया है।
संक्षिप्त उत्तर: 1990 में VIX के आंकड़े शुरू होने के बाद हुए नौ मध्यावधि चुनावों में, मतदान के बाद का "volatility crush" यानी अस्थिरता का अचानक बैठ जाना सच तो था, पर भरोसेमंद नहीं। चुनाव-दिवस के क्लोज़ से मापें तो VIX अगले दिन 9 में से 6 मध्यावधि चुनावों के बाद नीचे था (माध्यिका −1.6%), एक महीने बाद केवल 9 में से 5 बार नीचे था (माध्यिका −3.6%, लगभग उतना ही जितना कोई भी साधारण महीना दिखाता है), और तीन महीने बाद 9 में से 6 बार नीचे था (माध्यिका −19.8%)। राष्ट्रपति चुनाव अलग हैं: वहां VIX 9 में से 8 बार चुनाव-दिवस की ओर बढ़ा और तीन महीने बाद 9 में से 8 बार नीचे था। 2026 में VIX मतदान से एक दिन पहले, सोमवार 2 नवंबर को 21.15 पर और चुनाव के दिन 20.83 पर बंद हुआ, जबकि पिछले एक महीने में यह +36.1% चढ़ चुका था: आंकड़ों में किसी भी मध्यावधि चुनाव से पहले की यह सबसे बड़ी तेज़ी है।
परिणाम (4 नवंबर 2026, रात 1:50 बजे ET तक): डेमोक्रेट्स ने सीनेट और प्रतिनिधि सभा, दोनों पर नियंत्रण जीत लिया है; यह घोषणा AP और NBC News ने की। रात 1:30 बजे ET की AP गिनती के अनुसार, डेमोक्रेट्स ने रिपब्लिकनों के कब्ज़े वाली सात सीनेट सीटें और प्रतिनिधि सभा की 16 सीटें छीन ली थीं। 3 जनवरी 2027 से कांग्रेस पर व्हाइट हाउस की पार्टी का पूरा नियंत्रण नहीं रहेगा।
हर चुनावी मौसम में एक ही दावा सुनाई देता है: अनिश्चितता मतदान से पहले Cboe वोलैटिलिटी इंडेक्स (VIX) को ऊपर धकेलती है, और नतीजा आते ही अनिश्चितता खत्म हो जाती है और VIX "कुचल" दिया जाता है। हमारा मध्यावधि चुनावों के बाद शेयर बाज़ार संदर्भ लेख बताता है कि हर चक्र में S&P 500 ने क्या किया, और 1990 के बाद हर VIX उछाल बड़े डर वाले दौरों को कवर करता है। यह पेज एक ज़्यादा सीमित सवाल का जवाब देता है, जिसे इन दोनों में से कोई नहीं छूता: अमेरिकी मध्यावधि चुनाव के आसपास खुद VIX क्या करता है?
संक्षेप में, एक महीने के दायरे में मध्यावधि चुनाव वाला "crush" ज़्यादातर किस्सा भर है, और तीन महीने में जो गिरावट दिखती है वह चुनावी असर से ज़्यादा ऊंचे शुरुआती स्तर से सामान्य औसत-वापसी (mean reversion) जैसी लगती है। ब्योरे मायने रखते हैं, इसलिए पूरी तालिका यहां है।
आंकड़े कैसे तैयार किए गए
- सूचकांक: Cboe वोलैटिलिटी इंडेक्स (VIX), दैनिक क्लोज़ Cboe के सार्वजनिक विलंबित-कोट इतिहास से, जो 2 जनवरी 1990 से शुरू होता है। हर क्लोज़ को FRED सीरीज़ VIXCLS से मिलाया गया: दोनों फ़ाइलें सभी 9,308 कारोबारी दिनों पर एक जैसी हैं।
- शामिल मध्यावधि चुनाव: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 और 2022। यानी नौ चुनाव, जो एक छोटा नमूना है। नीचे दी गई हर गिनती को संभावना नहीं, बल्कि जो हुआ उसका वर्णन मानकर पढ़ें।
- चुनाव-दिवस: नवंबर के पहले सोमवार के बाद आने वाला पहला मंगलवार। इन सभी चुनाव-दिवसों पर अमेरिकी शेयर और ऑप्शन बाज़ार खुले थे।
- मापन अवधि: "मतदान-पूर्व" स्तर चुनाव-दिवस से पहले का आखिरी क्लोज़ (सोमवार) है। चुनाव-पूर्व तेज़ी, एक महीने पहले की उसी तारीख पर या उससे पहले के आखिरी क्लोज़ से चुनाव-दिवस के क्लोज़ तक का बदलाव है। अगले दिन, एक महीने और तीन महीने के बदलाव चुनाव-दिवस के क्लोज़ से मापे गए हैं: अगले कारोबारी दिन तक, और एक व तीन महीने बाद की उसी कैलेंडर तारीख पर या उससे पहले के आखिरी क्लोज़ तक।
- तुलना वाले वर्ष: वही कैलेंडर अवधियां 1992 से 2024 तक के नौ राष्ट्रपति चुनाव वर्षों में, और 1991 से 2025 तक के 18 विषम वर्षों में, जब नवंबर में कोई संघीय चुनाव नहीं होता।
- आधार दरें: संदर्भ के लिए, 1990 के बाद के सभी VIX कारोबारी दिनों में से वह हिस्सा, जिनमें सूचकांक एक दिन, एक महीने और तीन महीने बाद नीचे था।
VIX के बदलाव प्रतिशत में दिखाए गए हैं। VIX का 20 से 18 पर आना −10% है, यानी −2 अंक।
हर मध्यावधि चुनाव के आसपास VIX, 1990–2022: संदर्भ तालिका
| मध्यावधि चुनाव (चुनाव-दिवस) | VIX, मतदान से पहले का आखिरी क्लोज़ | चुनाव-दिवस क्लोज़ | पिछले महीने की तेज़ी | अगला दिन | +1 महीना | +3 महीने |
|---|---|---|---|---|---|---|
| 6 नवंबर 1990 | 29.85 | 29.11 | +4.5% | +6.0% | −22.3% | −22.1% |
| 8 नवंबर 1994 | 17.37 | 16.30 | +9.2% | +0.7% | +11.3% | −29.9% |
| 3 नवंबर 1998 | 27.26 | 27.76 | −31.4% | −1.4% | +3.4% | +0.4% |
| 5 नवंबर 2002 | 30.82 | 31.23 | −20.9% | −1.6% | −3.6% | +5.8% |
| 7 नवंबर 2006 | 11.16 | 11.09 | −4.1% | −3.1% | +14.2% | −6.9% |
| 2 नवंबर 2010 | 21.83 | 21.57 | −4.1% | −9.3% | −10.1% | −19.8% |
| 4 नवंबर 2014 | 14.73 | 14.89 | +2.3% | −4.8% | −16.9% | +23.1% |
| 6 नवंबर 2018 | 19.96 | 19.91 | +34.3% | −17.8% | +6.4% | −22.8% |
| 8 नवंबर 2022 | 24.35 | 25.54 | −18.6% | +2.2% | −12.7% | −23.1% |
| माध्यिका, 1990–2022 | 21.83 | 21.57 | −4.1% | −1.6% | −3.6% | −19.8% |
| VIX नीचे रहा | 9 में से 5 | 9 में से 6 | 9 में से 5 | 9 में से 6 | ||
| 3 नवंबर 2026 | 21.15 | 20.83 | +36.1% | 4 नवंबर 2026: बाज़ार बंद होने के बाद जोड़ा जाएगा | प्रतीक्षित | प्रतीक्षित |
तेज़ी वाला कॉलम मतदान से पहले के महीने को मापता है (उदाहरण के लिए, 1990 में यह 5 अक्टूबर 1990 के 27.85 के क्लोज़ से चुनाव-दिवस के 29.11 के क्लोज़ तक है)। 2026 में तेज़ी 2 अक्टूबर के 15.31 के क्लोज़ से शुरू होती है।
दूसरी तालिका बताती है कि VIX असल में कहां पहुंचा, मतदान के बाद के तीन महीनों में कितना ऊपर गया, और उन्हीं तीन महीनों में S&P 500 सूचकांक ने क्या किया।
| मध्यावधि चुनाव | VIX +1 महीना | VIX +3 महीने | 3 महीनों में सबसे ऊंचा क्लोज़ (तारीख) | 3 महीनों में सबसे निचला क्लोज़ | S&P 500, +3 महीने |
|---|---|---|---|---|---|
| 1990 | 22.62 | 22.68 | 36.20 (14 जनवरी 1991) | 20.09 | +14.9% |
| 1994 | 18.15 | 11.42 | 18.41 (23 नवंबर 1994) | 10.98 | +3.3% |
| 1998 | 28.70 | 27.88 | 32.98 (14 जनवरी 1999) | 20.21 | +14.5% |
| 2002 | 30.10 | 33.04 | 34.69 (27 जनवरी 2003) | 23.16 | −7.8% |
| 2006 | 12.67 | 10.32 | 12.67 (7 दिसंबर 2006) | 9.89 | +4.9% |
| 2010 | 19.39 | 17.30 | 23.54 (30 नवंबर 2010) | 15.45 | +9.3% |
| 2014 | 12.38 | 18.33 | 23.57 (16 दिसंबर 2014) | 11.82 | +1.5% |
| 2018 | 21.19 | 15.38 | 36.07 (24 दिसंबर 2018) | 15.38 | −0.9% |
| 2022 | 22.29 | 19.63 | 26.09 (9 नवंबर 2022) | 17.87 | +7.6% |
S&P 500 वाला कॉलम चुनाव-दिवस के क्लोज़ से मूल्य सूचकांक है, लाभांश के बिना; शेयर बाज़ार की पूरी तस्वीर के लिए हमारा S&P 500 मध्यावधि संदर्भ देखें।
"volatility crush" का स्कोरकार्ड
गिनतियों को एक साथ रखें तो मध्यावधि चुनाव वाला crush अपनी प्रतिष्ठा से कहीं कमज़ोर दिखता है।
| अवधि (चुनाव-दिवस क्लोज़ से) | VIX नीचे रहा | माध्यिका बदलाव | माध्यिका बदलाव, अंक | 1990 के बाद सभी कारोबारी दिन: नीचे रहने का हिस्सा |
|---|---|---|---|---|
| अगला कारोबारी दिन | 9 में से 6 | −1.6% | −0.39 | 52.9% |
| +1 महीना | 9 में से 5 | −3.6% | −1.13 | 55.1% |
| +3 महीने | 9 में से 6 | −19.8% | −4.27 | 56.0% |
| +12 महीने | 9 में से 6 | −25.4% | −4.60 | — |
तीन बातें उभरकर आती हैं।
अगली सुबह आमतौर पर शांत होती है, पर नाटकीय रूप से नहीं। अगले दिन की नौ में से छह चालें गिरावट थीं, लेकिन माध्यिका केवल −1.6% थी, और दो सबसे बड़ी गिरावटें दूसरी खबरों के साथ आईं। 2018 में मतदान के अगले दिन VIX 17.8% गिरा; 2010 में यह 3 नवंबर को 9.3% गिरा, उसी दिन जब फ़ेडरल रिज़र्व ने बॉन्ड ख़रीद के दूसरे दौर की घोषणा की। 1990 और 2022 में अगले दिन VIX बढ़ा।
एक महीने बाद, मध्यावधि चुनावों का रिकॉर्ड सिक्का उछालने जैसा है। नौ में से पांच मध्यावधि चुनावों के बाद VIX नीचे था। 1990 के बाद के सभी कारोबारी दिनों में VIX एक महीने बाद 55.1% बार नीचे था, और माध्यिका बदलाव −2.1% था। मध्यावधि चुनावों की −3.6% की माध्यिका इससे कोई ख़ास अलग नहीं है, और नौ में से चार मध्यावधि चुनावों (1994, 1998, 2006 और 2018) में मतदान के एक महीने बाद VIX ऊपर था।
तीन महीने की गिरावट वास्तविक है, लेकिन नमूना छोटा है और यह शुरुआती स्तर पर निर्भर है। नौ में से छह मध्यावधि चुनावों में तीन महीने बाद VIX नीचे था, और गिरावट की माध्यिका लगभग 20% रही। लेकिन उन छह में से तीन की शुरुआत 20 या उससे ऊपर के VIX से हुई थी, जहां किसी भी मौसम में गिरावट सामान्य बात है (नीचे देखें); 1998 लगभग सपाट रहा (+0.4%), और 2002 व 2014 उल्टी दिशा में गए, जब इराक युद्ध नज़दीक आने के दौरान और 2014 के अंत में तेल के धड़ाम होने के बाद जनवरी के अंत और फ़रवरी की शुरुआत में VIX ऊंचा था।
मध्यावधि बनाम राष्ट्रपति चुनाव बनाम बिना मतदान वाले वर्ष
किसी "चुनावी असर" की सबसे साफ़ जांच यह है कि बिल्कुल वही कैलेंडर अवधियां उन वर्षों पर लागू की जाएं जिनका नवंबर अलग किस्म का हो, या जिनमें चुनाव ही न हो।
| नवंबर का प्रकार | मामले | चुनाव-दिवस पर VIX माध्यिका | चुनाव-पूर्व तेज़ी आई | अगले दिन VIX नीचे | +1 महीना नीचे | +3 महीने नीचे | +3 महीने माध्यिका |
|---|---|---|---|---|---|---|---|
| मध्यावधि वर्ष, 1990–2022 | 9 | 21.57 | 9 में से 4 | 9 में से 6 | 9 में से 5 | 9 में से 6 | −19.8% |
| राष्ट्रपति चुनाव वर्ष, 1992–2024 | 9 | 18.74 | 9 में से 8 | 9 में से 6 | 9 में से 6 | 9 में से 8 | −23.7% |
| विषम वर्ष (कोई संघीय चुनाव नहीं), 1991–2025 | 18 | 16.26 | 18 में से 6 | 18 में से 11 | 18 में से 10 | 18 में से 8 | +4.0% |
विषम वर्षों वाली पंक्ति में "चुनाव-दिवस" का मतलब केवल नवंबर के पहले सोमवार के बाद का पहला मंगलवार है, यानी कैलेंडर में वही जगह।
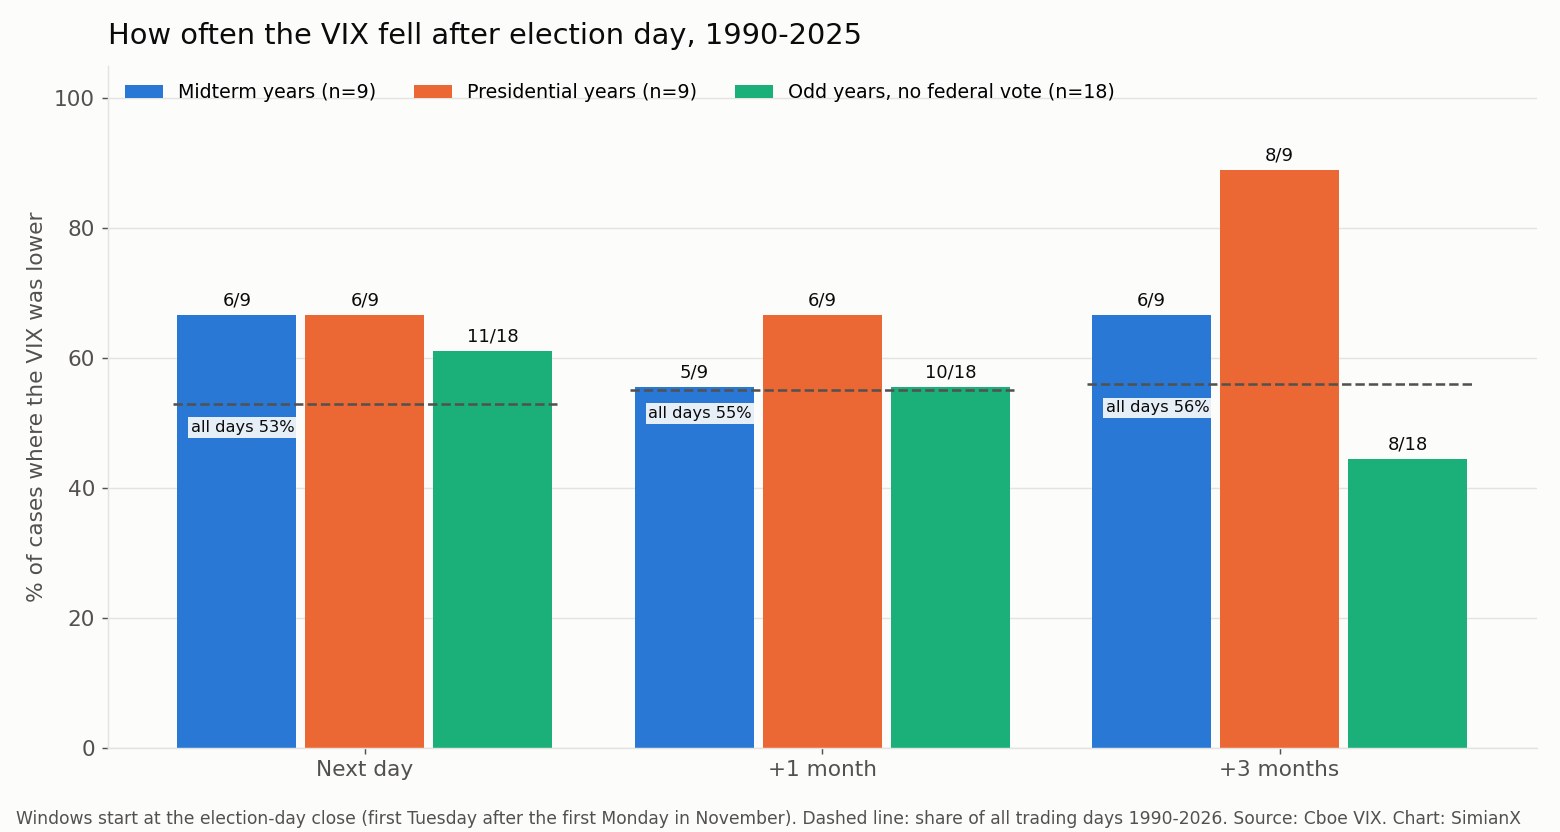
"volatility crush" की कहानी जिस पैटर्न का वर्णन करती है, वह मौजूद है, लेकिन वह राष्ट्रपति चुनावों का है। राष्ट्रपति चुनाव वर्षों में VIX नौ में से आठ बार चुनाव-दिवस की ओर चढ़ा (महीने भर में माध्यिका +19.3%), फिर गिरा: एक महीने बाद यह नौ में से छह वर्षों में नीचे था, −19.8% की माध्यिका के साथ, और तीन महीने बाद नौ में से आठ में। 2016, 2020 और 2024 के चुनावों में VIX ने एक महीने के भीतर अपनी कीमत का लगभग एक-तिहाई खो दिया (−32.6%, −40.1% और −33.9%)। एकमात्र राष्ट्रपति चुनाव वर्ष जिसमें तीन महीने बाद VIX ऊपर था, 1996, की शुरुआत 17.65 के शांत स्तर से हुई थी।
मध्यावधि चुनाव आमतौर पर इस तरह का चुनावी प्रीमियम नहीं बनाते। नौ में से पांच मध्यावधि चुनावों में मतदान से पहले के महीने में VIX गिरा, और तेज़ी की माध्यिका −4.1% रही, इसलिए बाद में छूटने के लिए आमतौर पर कम ही बचता था। बिना संघीय मतदान वाले वर्षों में नवंबर का कोई पैटर्न नहीं दिखता: 18 में से 10 विषम वर्षों में तीन महीने बाद VIX ऊपर था, अक्सर इसलिए क्योंकि उसकी शुरुआत निचले स्तरों के पास से हुई थी।
कैलेंडर से ज़्यादा शुरुआती स्तर क्यों मायने रखता है
VIX लंबी अवधि के अपने मध्य स्तर की ओर लौटने की प्रवृत्ति रखता है (1990 के बाद क्लोज़ की माध्यिका 17.56 है)। ऊंचे स्तर से शुरू होने पर यह आमतौर पर गिरता है; निचले स्तर से शुरू होने पर अक्सर चढ़ता है। नौ मध्यावधि चुनावों को मतदान-पूर्व स्तर के हिसाब से बांटने पर बात साफ़ हो जाती है:
| मतदान-पूर्व VIX | मध्यावधि चुनाव | एक महीने बाद VIX नीचे |
|---|---|---|
| 20 या उससे ऊपर | 1990, 1998, 2002, 2010, 2022 | 5 में से 4 (अपवाद 1998, +3.4%) |
| 20 से नीचे | 1994, 2006, 2014, 2018 | 4 में से 1 (2014, −16.9%) |
यह बंटवारा लगभग ठीक वही है जो आधार दर बताती है। 1990 के बाद जिन सभी कारोबारी दिनों में VIX 20 या उससे ऊपर से शुरू हुआ, उनमें वह एक महीने बाद 66.9% बार नीचे था, और माध्यिका बदलाव −8.3% था। केवल नौ चुनावों के साथ, चुनावी असर को इस सामान्य औसत-वापसी से अलग करना संभव नहीं है, और आंकड़े यह मानने का कोई ठोस कारण नहीं देते कि मध्यावधि चुनावों में ऐसा कोई असर होता है।
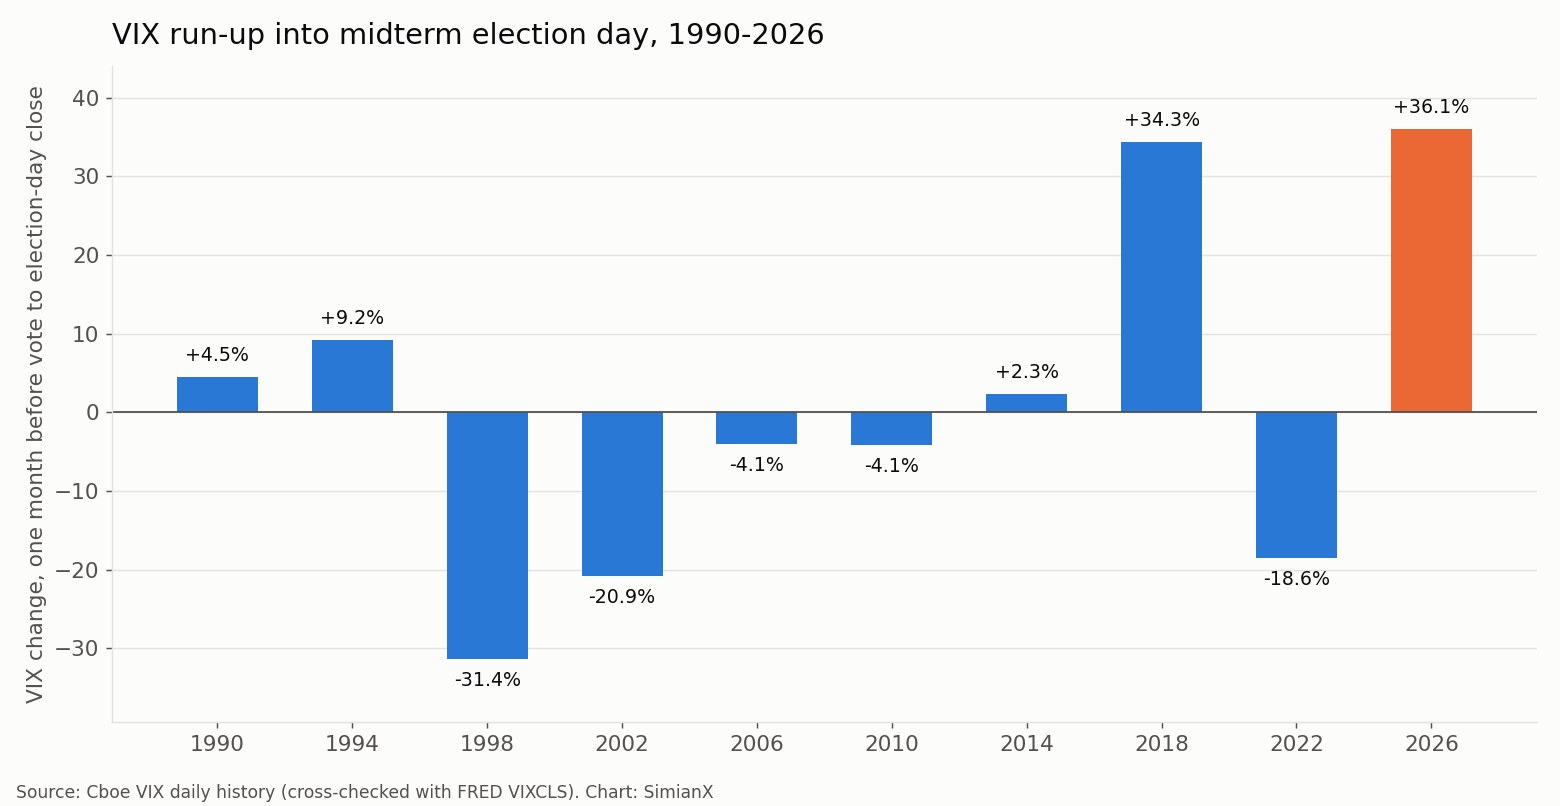
2026 की तेज़ी: किसी भी मध्यावधि चुनाव से पहले की सबसे बड़ी
2026 के चक्र ने मध्यावधि चुनावों की आदत तोड़ दी। VIX 2 अक्टूबर 2026 को 15.31 पर और चुनाव-दिवस पर 20.83 पर बंद हुआ, यानी +36.1% की बढ़त, जो VIX के आंकड़े शुरू होने के बाद किसी मध्यावधि चुनाव से पहले की सबसे बड़ी तेज़ी है। सोमवार का 21.15 का क्लोज़ 10 जून 2026 (22.22) के बाद सबसे ऊंचा था और मतदान से पहले के तीन महीनों का सबसे ऊंचा क्लोज़ भी; यह विशेषता केवल 1994 में भी दिखी थी।
इसके बराबर की एकमात्र तेज़ी 2018 (+34.3%) की है, जब अक्टूबर 2018 की बिकवाली के दौरान VIX अक्टूबर की शुरुआत के 14.82 से चुनाव-दिवस पर 19.91 तक गया। उसके बाद जो हुआ वह पहले दिन को ज़रूरत से ज़्यादा महत्व न देने की एक उपयोगी चेतावनी है। 2018 के मतदान की अगली सुबह VIX 17.8% गिरा, जो किसी भी मध्यावधि चुनाव के बाद अगले दिन की सबसे बड़ी गिरावट है। एक महीने बाद यह 6.4% ऊपर था, और 24 दिसंबर 2018 को यह 36.07 पर बंद हुआ, जो चुनाव-दिवस के स्तर का लगभग दोगुना है। तीन महीने बाद, फ़रवरी 2019 की शुरुआत में, यह चुनाव-दिवस से 22.8% नीचे था। तीनों बातें एक ही चुनाव के बारे में सच हैं।
इसलिए 2026 की तस्वीर किसी सामान्य मध्यावधि चुनाव से ज़्यादा एक सामान्य राष्ट्रपति चुनाव वर्ष जैसी लगती है (ऐसा VIX जो मतदान की ओर चढ़ा)। हालांकि स्तर के लिहाज़ से 2026 बीच में है: 21.15 का मतदान-पूर्व क्लोज़ 1990 के बाद के दस मध्यावधि मतदान-पूर्व स्तरों में छठे स्थान पर है, 2010 (21.83) से ठीक नीचे और 2018 (19.96) से ऊपर। यह 1990 के बाद के सभी VIX क्लोज़ में से 68.5% से ऊपर है, लेकिन 1990 (29.85) और 2002 (30.82) के ऊंची घबराहट वाले मध्यावधि चुनावों से काफ़ी नीचे। 2026 का अब तक का सबसे ऊंचा स्तर 31.05 (27 मार्च) और सबसे निचला 14.21 (22 सितंबर) है।
इनमें से कुछ भी पूर्वानुमान नहीं है। पिछले केवल नौ मध्यावधि चुनावों के साथ, जिनमें से दो में बड़ी चुनाव-पूर्व तेज़ी थी, इतिहास यह नहीं बता सकता कि 3 नवंबर 2026 के बाद VIX क्या करेगा।
हर मध्यावधि चुनाव का ब्योरा
- 1990. मतदान से पहले ही VIX 30 के आसपास था; अमेरिका मंदी में था और खाड़ी में सेना तैनात हो रही थी। एक महीने के भीतर यह 22.62 पर आ गया, फिर 14 जनवरी 1991 को 36.20 पर उछल गया, यानी इराक को कुवैत छोड़ने के लिए संयुक्त राष्ट्र की समय-सीमा से एक दिन पहले।
- 1994. शांत VIX (चुनाव-दिवस पर 16.30) अगले महीने में 11.3% चढ़ा, जिस दौरान 15 नवंबर 1994 को फ़ेडरल रिज़र्व ने ब्याज दर में 0.75 प्रतिशत अंक की बढ़ोतरी की; फिर फ़रवरी 1995 तक यह 11.42 पर आ गया।
- 1998. रूस के डिफ़ॉल्ट और LTCM संकट के दौरान VIX अक्टूबर 1998 की शुरुआत में शिखर पर था और चुनाव-दिवस तक 31.4% नीचे आ चुका था। इसके बाद यह कहीं नहीं गया: एक महीने बाद +3.4%, तीन महीने बाद +0.4%, और जनवरी 1999 में 32.98 का ऊंचा स्तर।
- 2002. मंदी का बाज़ार (bear market) अक्टूबर 2002 में अभी-अभी तल पर पहुंचा था और चुनाव-दिवस पर VIX 31.23 था, जो किसी भी मध्यावधि चुनाव में सबसे ऊंचा है। फ़ेड ने अगले दिन दरें घटाईं। VIX एक महीने में केवल 3.6% नीचे खिसका और फ़रवरी 2003 की शुरुआत तक, जब इराक के साथ युद्ध नज़दीक आ रहा था, 5.8% ऊपर था।
- 2006. आंकड़ों का सबसे शांत मध्यावधि चुनाव: चुनाव-दिवस पर VIX 11.09, एक महीने बाद 14.2% बढ़कर 12.67 (फिर भी बहुत कम), और फ़रवरी 2007 तक 10.32।
- 2010. मतदान के अगले दिन की 9.3% गिरावट फ़ेड की QE2 घोषणा के साथ आई। यूरो-क्षेत्र के कर्ज़ संकट के दौरान 30 नवंबर को VIX 23.54 तक पहुंचा, फिर फ़रवरी 2011 तक 17.30 पर आ गया।
- 2014. एक महीने की 16.9% गिरावट, तेल की कीमतें धड़ाम होने के साथ, तीन महीने में 23.1% की बढ़त में बदल गई, और 16 दिसंबर 2014 को VIX 23.57 पर बंद हुआ।
- 2018. 2026 से पहले की सबसे बड़ी मतदान-पूर्व तेज़ी और अगले दिन की सबसे बड़ी गिरावट, जिसके बाद दिसंबर 2018 की बिकवाली आई और क्रिसमस की पूर्व संध्या पर 36.07 का क्लोज़।
- 2022. मतदान के अगले दिन VIX 2.2% बढ़कर 26.09 पर पहुंचा, जो अगले तीन महीनों का उसका ऊंचा स्तर था, फिर फ़रवरी 2023 तक लगातार गिरकर 19.63 पर आ गया।
1990 से पहले: 1986 का मध्यावधि चुनाव और पुराना VXO
Cboe का मौजूदा VIX तरीका 1990 से शुरू होता है, इसलिए 1986 का मध्यावधि चुनाव मुख्य तालिका में नहीं है। Cboe का मूल वोलैटिलिटी इंडेक्स, जिसे अब VXO कहा जाता है, S&P 100 ऑप्शंस से गणना किया जाता था और इसके आंकड़े 1986 तक जाते हैं। Cboe का अपना विलंबित-इतिहास एंडपॉइंट VXO को केवल 29 जनवरी 1993 से देता है, इसलिए यहां 1986 के आंकड़े FRED सीरीज़ VXOCLS से लिए गए हैं, जो 2 जनवरी 1986 से शुरू होती है। VXO और VIX अलग-अलग सूचकांक हैं (2002 के चुनाव-दिवस पर VXO 34.28 पर बंद हुआ, जबकि VIX 31.23 पर), इसलिए 1986 की पंक्ति अलग दिखाई गई है और ऊपर की किसी भी गिनती में शामिल नहीं है।
| मध्यावधि चुनाव | VXO, मतदान से पहले का आखिरी क्लोज़ | चुनाव-दिवस क्लोज़ | पिछले महीने की तेज़ी | अगला दिन | +1 महीना | +3 महीने |
|---|---|---|---|---|---|---|
| 4 नवंबर 1986 (VXO) | 18.57 | 18.71 | −27.8% | −1.9% | +9.1% | +24.7% |
निचले स्तर से शुरू हुए ज़्यादातर मध्यावधि चुनावों की तरह, 1986 में भी अगले तीन महीनों में अस्थिरता बढ़ी।
यह तालिका क्या नहीं बताती
- नौ एक छोटा नमूना है। केवल एक नतीजा अलग होने से एक महीने वाली गिनती 9 में से 5 से बदलकर 9 में से 4 या 6 हो जाती। यहां कुछ भी सांख्यिकीय रूप से मज़बूत नहीं है।
- VIX अगले 30 दिनों के लिए S&P 500 की अपेक्षित अस्थिरता मापता है, जो ऑप्शंस की कीमतों से निकलती है। यह केवल चुनावी जोखिम का माप नहीं है; नवंबर और दिसंबर की फ़ेड बैठकों, महंगाई रिपोर्टों और भू-राजनीतिक घटनाओं ने तालिका की कई चालों को प्रभावित किया।
- प्रतिशत बदलाव निचले आधार से हुई चालों को बढ़ा-चढ़ाकर दिखाते हैं। 2006 की तरह 11 से 12.7 तक की बढ़त +14.2% है, लेकिन बाज़ार फिर भी बहुत शांत है। स्कोरकार्ड में अंकों वाला कॉलम इसी कारण है।
- VIX में सीधे निवेश नहीं किया जा सकता। VIX फ़्यूचर्स और VIX से जुड़े एक्सचेंज-ट्रेडेड उत्पाद यहां दिखाए गए स्पॉट सूचकांक से अलग व्यवहार करते हैं, ख़ासकर कई महीनों की अवधि में।
इस तालिका का उपयोग कैसे करें
- यह जांचने के लिए कि चुनाव के बाद VIX की गिरावट असामान्य है या नहीं, इसे अगले दिन वाले कॉलम से मिलाएं: 2018 की 17.8% गिरावट से बड़ी कोई भी गिरावट किसी मध्यावधि चुनाव में पहली बार होगी।
- कितना "चुनावी प्रीमियम" था, यह आंकने के लिए तेज़ी वाला कॉलम देखें; मध्यावधि चुनावों में यह आमतौर पर छोटा या नकारात्मक रहा है।
- किसी VIX स्तर को संदर्भ में रखने के लिए उसे मतदान-पूर्व कॉलम और 17.56 की दीर्घकालिक माध्यिका से मिलाएं; असली डर वाले दौरों के लिए 1990 के बाद हर VIX उछाल देखें।
- उन्हीं अवधियों में शेयरों ने क्या किया, इसके लिए S&P 500 मध्यावधि संदर्भ, मध्यावधि चुनावों के बाद सेक्टर रिटर्न और विभाजित बनाम एकीकृत सरकार देखें। ब्याज दरों और मुद्रा के लिए मध्यावधि चुनावों के बाद ट्रेज़री यील्ड और डॉलर देखें।
मतदान के बाद S&P 500 पर रीयल-टाइम नज़र रखने के लिए आप SPY का लाइव AI विश्लेषण चला सकते हैं, जो उस सूचकांक को ट्रैक करने वाला एक्सचेंज-ट्रेडेड फ़ंड है जिस पर VIX आधारित है।
अक्सर पूछे जाने वाले सवाल
क्या मध्यावधि चुनावों के बाद VIX गिरता है?
कभी-कभी। 1990 के बाद मध्यावधि चुनाव के अगले दिन VIX 9 में से 6 मामलों में नीचे था (माध्यिका −1.6%), एक महीने बाद 9 में से 5 में (माध्यिका −3.6%) और तीन महीने बाद 9 में से 6 में (माध्यिका −19.8%)। एक महीने का रिकॉर्ड किसी साधारण महीने से बेहतर नहीं है।
चुनाव के बाद "volatility crush" क्या है?
यह धारणा कि मतदान की अनिश्चितता सुलझते ही VIX तेज़ी से गिरता है। आंकड़े मध्यावधि चुनावों की तुलना में राष्ट्रपति चुनावों के लिए इसका कहीं ज़्यादा समर्थन करते हैं (1992 के बाद तीन महीने बाद VIX 9 में से 8 बार नीचे)।
क्या मध्यावधि चुनाव से पहले VIX बढ़ता है?
आमतौर पर नहीं। 1990 के बाद केवल 9 में से 4 मध्यावधि चुनावों में मतदान से पहले के महीने में यह बढ़ा; माध्यिका बदलाव −4.1% था। राष्ट्रपति चुनाव वर्षों में यह 9 में से 8 बार बढ़ा।
2026 के मध्यावधि चुनाव से पहले VIX कितना था?
यह सोमवार 2 नवंबर 2026 को 21.15 पर और चुनाव-दिवस 3 नवंबर को 20.83 पर बंद हुआ, 2 अक्टूबर के 15.31 से 36.1% ऊपर, जो 1990 के बाद किसी भी मध्यावधि चुनाव से पहले की सबसे बड़ी तेज़ी है।
मध्यावधि चुनाव के बाद VIX की सबसे बड़ी गिरावट कौन-सी थी?
7 नवंबर 2018 की 17.8% गिरावट, यानी 2018 के मतदान का अगला दिन। एक महीने बाद VIX चुनाव-दिवस से ऊपर था।
किस मध्यावधि चुनाव में VIX सबसे ऊंचा था?
2002: मतदान से पहले के आखिरी क्लोज़ पर 30.82 और चुनाव-दिवस पर 31.23, अक्टूबर 2002 के bear market के निचले स्तर के ठीक बाद।
क्या 1990 से पहले के VIX आंकड़े हैं?
मौजूदा VIX के लिए नहीं। पुराने VXO सूचकांक के आंकड़े FRED के ज़रिए 1986 से उपलब्ध हैं; Cboe की VXO वाली विलंबित-इतिहास फ़ाइल 1993 से शुरू होती है।
संबंधित लेख
- VIX स्पाइक का इतिहास: 1990 के बाद से हर बड़ा उछाल और नतीजे
- मध्यावधि चुनाव के बाद अमेरिकी शेयर बाजार: हर चक्र 1950–2026
- क्या राजनीतिक गतिरोध शेयरों के लिए अच्छा है? 49 कांग्रेस
- मध्यावधि चुनाव के बाद सबसे अच्छे क्षेत्र: 100 साल का डेटा
- मध्यावधि चुनाव के बाद ट्रेज़री यील्ड और डॉलर: 1962-2022 के आंकड़े
- मिडटर्म चुनाव के बाद स्मॉल-कैप बनाम लार्ज-कैप: 1926-2022 डेटा
- मध्यावधि चुनावों के बाद बैंक शेयर: 25 चुनावों का डेटा, 1926-2022
- अमेरिकी राष्ट्रपति चुनाव वर्ष और S&P 500: 1928–2024 डेटा
- राष्ट्रपति चक्र: कार्यकाल के हर वर्ष में S&P 500 का रिटर्न
स्रोत
- Cboe: VIX ऐतिहासिक डेटा
- Cboe: VIX सूचकांक का परिचय
- FRED: CBOE वोलैटिलिटी इंडेक्स: VIX (VIXCLS)
- FRED: CBOE S&P 100 वोलैटिलिटी इंडेक्स: VXO (VXOCLS)
- Wikipedia: संयुक्त राज्य अमेरिका में चुनाव-दिवस
यह पेज एक ऐतिहासिक संदर्भ है, निवेश सलाह नहीं। नौ मध्यावधि चुनावों के पिछले पैटर्न भविष्य के नतीजों की भविष्यवाणी नहीं करते।


