 लेखक: Marcus Reeve
मध्यावधि चुनावों के बाद बैंक शेयर: 100 साल की संदर्भ तालिका
संक्षिप्त उत्तर: मध्यावधि चुनाव के बाद बैंक शेयर अपेक्षाकृत कमज़ोर जगह रहे हैं। 1926 से 2022 तक के सभी 25 मध्यावधि चुनावों में, बाज़ार-मूल्य भारित अमेरिकी बैंक शेयरों ने अगले बारह महीनों में पूरे बाज़ार को केवल 10 बार पीछे छोड़ा, और औसतन 4.3 प्रतिशत अंक पीछे रहे (मध्यिका अंतर: 6.8 अंक)। चार साल के राष्ट्रपति चक्र में मध्यावधि चुनाव के बाद का साल ही एकमात्र दौर है जिसमें बैंक बाज़ार से जीतने की तुलना में ज़्यादा बार हारे हैं। ETF के दौर में हालात और ख़राब रहे: वित्तीय क्षेत्र का फ़ंड XLF 2006 से 2022 तक के पाँचों मध्यावधि चुनावों के बाद S&P 500 से पीछे रहा, और क्षेत्रीय बैंकों का फ़ंड KRE 2022 के मतदान के बाद के साल में 34% गिरा।
परिणाम (4 नवंबर 2026, रात 1:50 बजे ET तक): डेमोक्रेट्स ने सीनेट और प्रतिनिधि सभा, दोनों पर नियंत्रण जीत लिया है; यह घोषणा AP और NBC News ने की। रात 1:30 बजे ET की AP गिनती के अनुसार, डेमोक्रेट्स ने रिपब्लिकनों के कब्ज़े वाली सात सीनेट सीटें और प्रतिनिधि सभा की 16 सीटें छीन ली थीं। 3 जनवरी 2027 से कांग्रेस पर व्हाइट हाउस की पार्टी का पूरा नियंत्रण नहीं रहेगा।
मध्यावधि चुनावों की कवरेज बैंकों को अक्सर विशुद्ध नीतिगत दांव की तरह देखती है: एक दल जीते तो नियमों में ढील और तेज़ी, दूसरा जीते तो सख़्त नियम और बिकवाली। आँकड़े इस कहानी का समर्थन नहीं करते। वे इसके बजाय एक ऐसा क्षेत्र दिखाते हैं जो मध्यावधि चुनाव के बाद के ज़्यादातर सालों में बाज़ार से पीछे रहा, चाहे कोई भी दल जीता हो, और एक ऐसी कांग्रेस दिखाते हैं जिसने वह बैंक क़ानून, जिस पर सब बहस कर रहे थे, शायद ही कभी बारह महीने की अवधि ख़त्म होने से पहले पारित किया।
यह लेख हमारी मध्यावधि चुनाव शृंखला का वित्तीय क्षेत्र वाला हिस्सा है। क्षेत्रवार स्कोरबोर्ड 1926 से हर मध्यावधि चुनाव के बाद बारह उद्योगों की रैंकिंग करता है; यह पेज बैंकों में एक स्तर और गहराई तक जाता है और 49 उद्योगों के आँकड़ों से बैंकों को ब्रोकरों से, बड़े बैंकों को छोटे बैंकों से, और ETF दौर को लंबे नमूने से अलग करता है।
यह कैसे मापा गया
लंबे नमूने के सभी आँकड़े Kenneth R. French Data Library से आते हैं, जो जुलाई 1926 से 49 बाज़ार-मूल्य भारित अमेरिकी उद्योग पोर्टफ़ोलियो के दैनिक और मासिक कुल रिटर्न प्रकाशित करती है। इनमें से दो यहाँ अहम हैं:
- बैंक (Banks): वाणिज्यिक बैंक, बचत संस्थाएँ और बैंक होल्डिंग कंपनियाँ।
- ट्रेडिंग (Trading): जिसे French की फ़ाइलें "Fin" कहती हैं: ब्रोकर और डीलर, एक्सचेंज, एसेट मैनेजर और निवेश साधन। इस लेख में यह मेन स्ट्रीट के बजाय वॉल स्ट्रीट का प्रतिनिधित्व करता है।
बाज़ार का मानक French बाज़ार रिटर्न है (Mkt-RF और जोखिम-मुक्त दर का योग), यानी सभी अमेरिकी सूचीबद्ध शेयरों का बाज़ार-मूल्य भारित कुल रिटर्न। दोनों तरफ़ लाभांश शामिल हैं।
हर अवधि चुनाव के दिन या उससे पहले के आख़िरी क्लोज़ से शुरू होती है। 1970 से पहले दैनिक फ़ाइल में चुनाव के दिन कोई कारोबार नहीं है, क्योंकि तब एक्सचेंज चुनाव के दिन बंद रहता था, इसलिए 1926 से 1966 तक आधार सोमवार का क्लोज़ है। हर अवधि एक, तीन, छह या बारह महीने बाद उसी कैलेंडर तारीख़ पर या उससे पहले के आख़िरी क्लोज़ पर ख़त्म होती है। 1926 से 2022 तक के सभी 25 मध्यावधि चुनाव दिवस शामिल हैं, कोई भी बाहर नहीं।
आधुनिक जाँच के लिए मैंने Cboe के दैनिक क्लोज़ इस्तेमाल किए: XLF (वित्तीय क्षेत्र फ़ंड), KBE (समान-भारित बैंक फ़ंड), KRE (क्षेत्रीय बैंक), JPM (अमेरिका का सबसे बड़ा बैंक) और SPY (S&P 500)। ये लाभांश के बिना केवल मूल्य रिटर्न हैं। समान-भार बनाम बाज़ार-मूल्य भार की तुलना के लिए मैंने दैनिक के बजाय मासिक आँकड़े लिए, क्योंकि कम कारोबार वाले छोटे बैंकों का रोज़ाना पुनर्संतुलन समान-भारित रिटर्न को बढ़ा-चढ़ाकर दिखाता है। दैनिक आँकड़ों पर छोटे बैंक 25 में से 23 मध्यावधि चुनावों के बाद बड़े बैंकों से आगे दिखते हैं। मासिक आँकड़ों पर यह संख्या 16 है, और मैं वही संख्या बता रहा हूँ।
स्कोरबोर्ड: 25 मध्यावधि चुनावों के बाद बैंक, 1926 से 2022
| चुनाव के दिन के बाद की अवधि | बैंक औसत | बाज़ार औसत | बैंक बाज़ार से आगे | बैंक सकारात्मक | औसत अंतर | मध्यिका अंतर |
|---|---|---|---|---|---|---|
| +1 कारोबारी दिन | +0.2% | +0.4% | 25 में से 12 | 25 में से 15 | −0.2 अंक | +0.0 अंक |
| +1 महीना | +2.8% | +1.8% | 25 में से 9 | 25 में से 17 | +1.0 अंक | −0.4 अंक |
| +3 महीने | +6.8% | +7.6% | 25 में से 11 | 25 में से 17 | −0.8 अंक | −0.9 अंक |
| +6 महीने | +11.0% | +13.6% | 25 में से 8 | 25 में से 20 | −2.6 अंक | −3.0 अंक |
| +12 महीने | +13.3% | +17.7% | 25 में से 10 | 25 में से 17 | −4.3 अंक | −6.8 अंक |
तीन बातें उभरकर आती हैं।
समय के साथ अंतर बढ़ता है। मतदान के अगले दिन बैंक और बाज़ार सिक्का उछालने जैसे बराबर हैं। छह महीने तक बैंक 25 में से केवल 8 बार बाज़ार से आगे रहे, और बारह महीने तक औसत कमी 4.3 अंक हो जाती है। इस पैटर्न के पीछे जो भी हो, यह नतीजे पर एक दिन की प्रतिक्रिया नहीं है।
एक महीने का औसत भ्रामक है। पहले महीने में बैंकों का औसत +2.8% है जबकि बाज़ार का +1.8%, फिर भी वे 25 में से केवल 9 बार आगे रहे। दो असाधारण मान औसत को ऊपर खींचते हैं: 1942 के मध्यावधि चुनाव के बाद +15.5% और 1990 के बाद +18.0%। मध्यिका महीना बाज़ार के मुक़ाबले हल्का नुक़सान है, लाभ नहीं।
बैंक सिर्फ़ ज़्यादा नहीं, ज़्यादा बार भी गिरते हैं। बारह महीने बाद बाज़ार 25 में से 23 बार ऊपर रहा; बैंक 17 बार। मध्यावधि चुनाव के बाद के आठ सालों में बैंक गिरे, जिनमें 1958, 1986, 2006, 2010 और 2022 शामिल हैं, और इन पाँच में से चार सालों में पूरा बाज़ार बढ़ा।
वॉल स्ट्रीट का प्रदर्शन मेन स्ट्रीट से बेहतर रहा। ब्रोकरों, एक्सचेंजों और एसेट मैनेजरों का ट्रेडिंग पोर्टफ़ोलियो बारह महीनों में 25 में से 12 मध्यावधि चुनावों के बाद बाज़ार से आगे रहा, औसत अंतर +1.1 अंक और मध्यिका लगभग शून्य:
| चुनाव के दिन के बाद की अवधि | ट्रेडिंग औसत | बाज़ार औसत | ट्रेडिंग बाज़ार से आगे | औसत अंतर | मध्यिका अंतर |
|---|---|---|---|---|---|
| +1 महीना | +1.3% | +1.8% | 25 में से 14 | −0.5 अंक | +0.6 अंक |
| +3 महीने | +8.0% | +7.6% | 25 में से 12 | +0.4 अंक | −0.1 अंक |
| +6 महीने | +14.8% | +13.6% | 25 में से 13 | +1.2 अंक | +0.7 अंक |
| +12 महीने | +18.8% | +17.7% | 25 में से 12 | +1.1 अंक | −0.3 अंक |
इसका मतलब है कि मध्यावधि चुनाव के बाद ट्रेडिंग समूह मोटे तौर पर बाज़ार-भार जितना दांव रहा, जबकि बैंक लगातार कम-भार वाले रहे। लोग जब "वित्तीय शेयर" कहते हैं तो आम तौर पर दोनों का मतलब होता है। आँकड़े कहते हैं कि दोनों को अलग-अलग परखा जाना चाहिए।
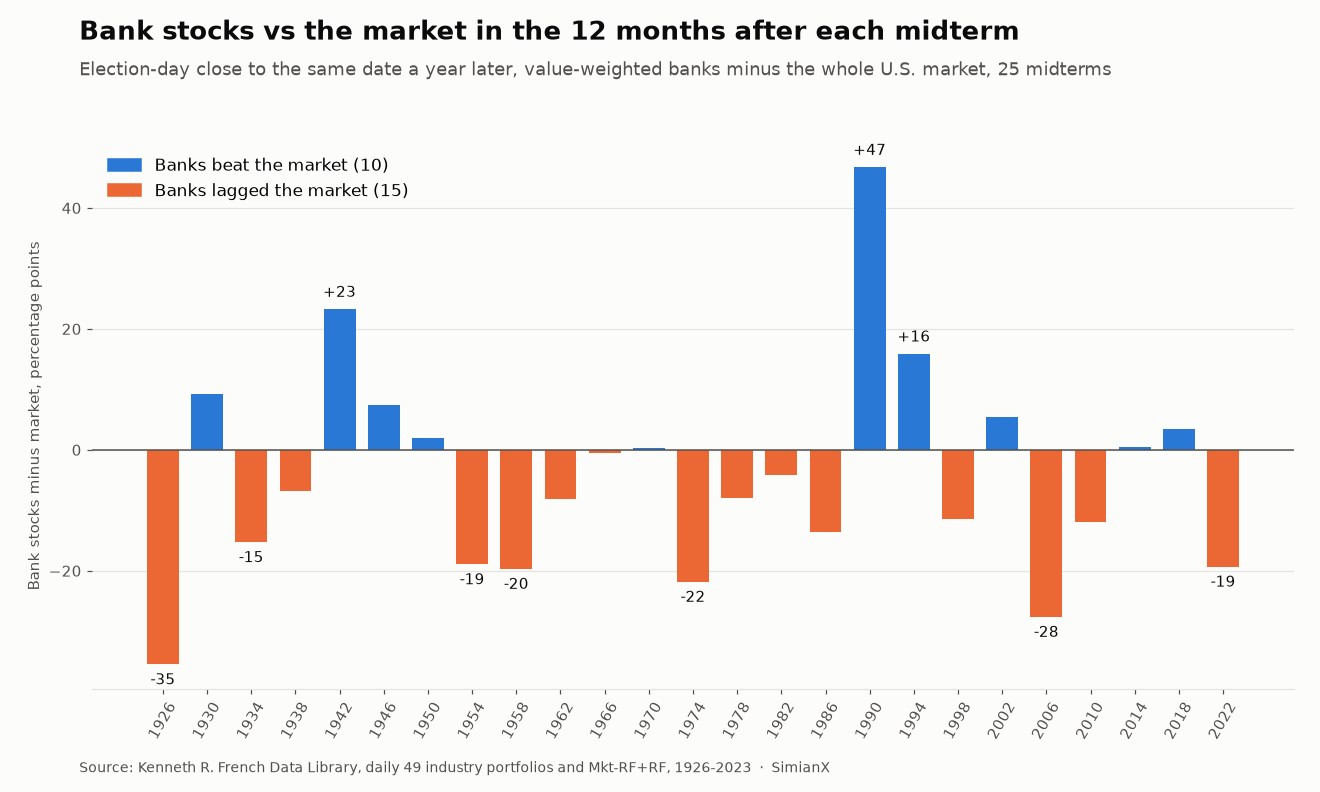
1926 से हर मध्यावधि चुनाव: संदर्भ तालिका
चुनाव के दिन के क्लोज़ से कुल रिटर्न। "बैंक बनाम बाज़ार" प्रतिशत अंकों में बारह महीने का अंतर है।
| मध्यावधि चुनाव | बाज़ार +3 महीने | बैंक +3 महीने | बाज़ार +12 महीने | बैंक +12 महीने | बैंक बनाम बाज़ार | ट्रेडिंग +12 महीने |
|---|---|---|---|---|---|---|
| 1926 | +6.2% | −10.9% | +29.0% | −6.4% | −35.5 अंक | +28.8% |
| 1930 | −3.8% | −5.2% | −35.4% | −26.2% | +9.2 अंक | −48.6% |
| 1934 | −0.4% | +10.5% | +44.5% | +29.3% | −15.2 अंक | +61.4% |
| 1938 | −4.2% | −4.9% | +3.2% | −3.6% | −6.8 अंक | −14.8% |
| 1942 | +12.0% | +18.7% | +32.3% | +55.5% | +23.2 अंक | +50.2% |
| 1946 | +4.2% | +8.6% | +3.1% | +10.5% | +7.4 अंक | −2.1% |
| 1950 | +17.3% | +4.5% | +24.8% | +26.7% | +1.9 अंक | +36.3% |
| 1954 | +16.0% | +10.8% | +32.3% | +13.4% | −18.9 अंक | +30.2% |
| 1958 | +8.8% | −1.8% | +15.9% | −3.7% | −19.7 अंक | +7.6% |
| 1962 | +15.1% | +16.0% | +27.6% | +19.4% | −8.1 अंक | +35.6% |
| 1966 | +11.7% | +20.7% | +22.1% | +21.6% | −0.5 अंक | +41.7% |
| 1970 | +17.2% | +11.9% | +18.1% | +18.4% | +0.3 अंक | +30.1% |
| 1974 | +7.8% | +12.8% | +25.1% | +3.3% | −21.8 अंक | +14.7% |
| 1978 | +6.1% | +0.6% | +15.8% | +7.9% | −7.9 अंक | +18.6% |
| 1982 | +7.0% | −0.7% | +26.1% | +22.0% | −4.1 अंक | +26.7% |
| 1986 | +12.9% | +7.4% | −1.1% | −14.7% | −13.5 अंक | −10.1% |
| 1990 | +18.0% | +38.7% | +34.2% | +80.9% | +46.7 अंक | +61.2% |
| 1994 | +3.6% | +5.0% | +29.6% | +45.4% | +15.8 अंक | +39.2% |
| 1998 | +16.0% | +6.9% | +25.7% | +14.2% | −11.5 अंक | +34.9% |
| 2002 | −6.7% | −5.8% | +20.4% | +25.8% | +5.5 अंक | +37.7% |
| 2006 | +5.9% | +4.5% | +9.4% | −18.2% | −27.6 अंक | −2.6% |
| 2010 | +10.3% | +17.6% | +5.3% | −6.6% | −11.9 अंक | −18.8% |
| 2014 | +2.1% | −2.9% | +6.1% | +6.6% | +0.5 अंक | +4.2% |
| 2018 | −0.3% | −1.2% | +12.6% | +16.0% | +3.4 अंक | +9.8% |
| 2022 | +8.2% | +8.4% | +15.4% | −3.9% | −19.3 अंक | −1.3% |
सबसे कमज़ोर दौर 1954 से 1978 था, जब बैंक सात में से केवल एक मध्यावधि चुनाव के बाद बाज़ार से आगे रहे, और 1970 में भी सिर्फ़ 0.3 अंक से। उस दौर के ज़्यादातर हिस्से में Regulation Q ने बैंकों द्वारा जमा पर दी जाने वाली ब्याज दर की सीमा तय कर रखी थी, जिससे बाज़ार दरें बढ़ने पर बैंकों के लिए पूँजी रोक पाना मुश्किल हो जाता था। सबसे अच्छा एकल नतीजा, 1990 के बाद +46.7 अंक, बैंकिंग संकट के तल से वापसी थी, मतदान पर प्रतिक्रिया नहीं। 1990 भर वाणिज्यिक रियल एस्टेट के घाटे ने बैंक शेयरों को कुचल दिया था, और सुधार लगभग ठीक उसी समय शुरू हुआ जब मतदान केंद्र बंद हुए।
सबसे हाल के पाँच मध्यावधि चुनावों में दो मामूली जीत (2014 और 2018) और तीन भारी हार (2006, 2010 और 2022) रहीं, औसत अंतर −11.0 अंक। तीनों हार के पीछे बैंक-विशेष कारण थे: सबप्राइम संकट की शुरुआत, 2010-11 में Dodd-Frank के बाद का पुनर्गठन, और 2023 में क्षेत्रीय बैंकों का डूबना।
वजह मध्यावधि चुनाव है, या बैंक ख़ुद?
एक उचित आपत्ति: शायद बैंक ज़्यादातर समय बाज़ार से पीछे ही रहते हैं, और मध्यावधि चुनाव का लेबल कुछ नहीं जोड़ता। यह तर्क टिकता नहीं। 1926 से हर चलती बारह महीने की अवधि में बाज़ार-मूल्य भारित बैंक 54% समय बाज़ार से आगे रहे, औसत अंतर +2.8 अंक के साथ। मध्यावधि चुनाव के बाद का साल अपवाद है, नियम नहीं।
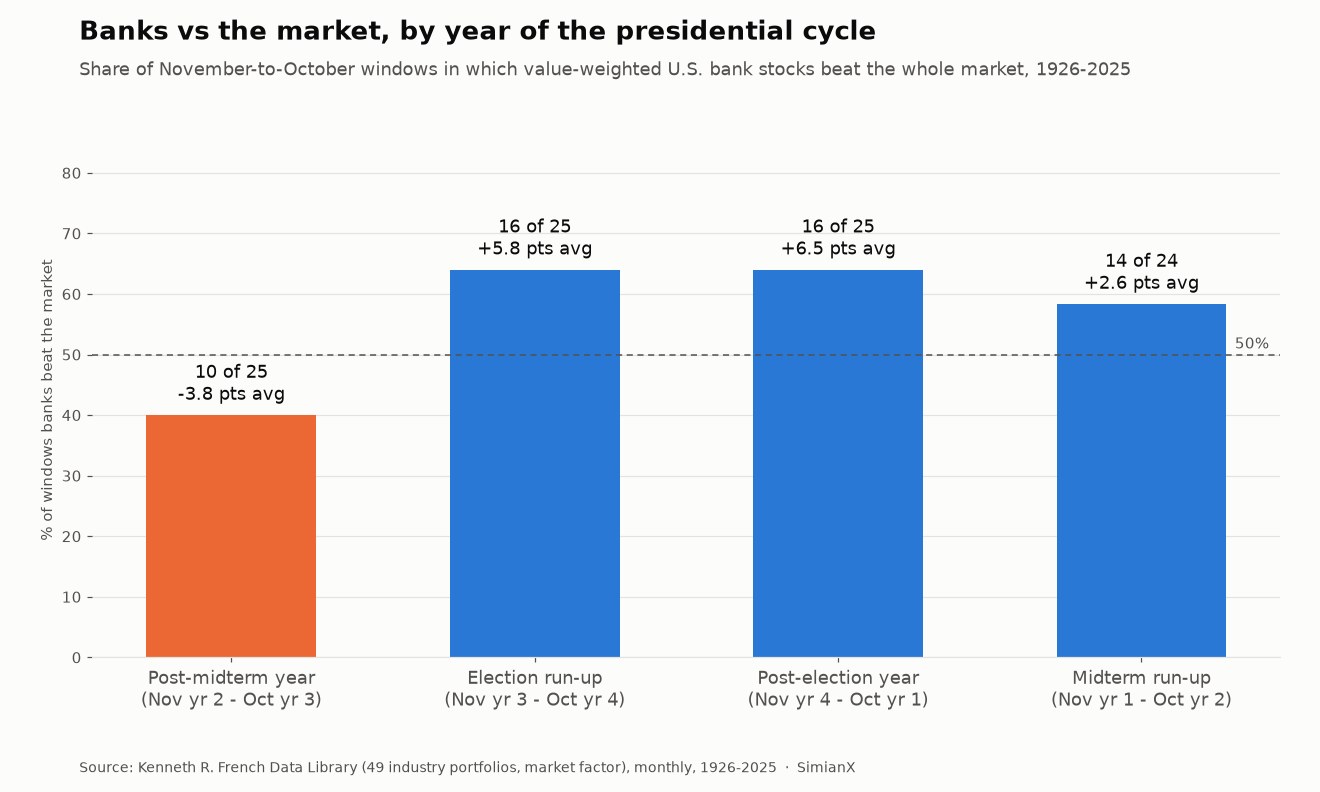
सदी को राष्ट्रपति चक्र की चार नवंबर-से-अक्टूबर अवधियों में बाँटने से यह और स्पष्ट होता है:
| चक्र अवधि (नवंबर से अक्टूबर) | बैंक बाज़ार से आगे | औसत अंतर |
|---|---|---|
| मध्यावधि चुनाव के बाद का साल (दूसरे साल का नवंबर से तीसरे साल का अक्टूबर) | 25 में से 10 | −3.8 अंक |
| राष्ट्रपति चुनाव की तैयारी (तीसरे से चौथे साल) | 25 में से 16 | +5.8 अंक |
| राष्ट्रपति चुनाव के बाद का साल (चौथे से पहले साल) | 25 में से 16 | +6.5 अंक |
| मध्यावधि चुनाव की तैयारी (पहले से दूसरे साल) | 24 में से 14 | +2.6 अंक |
जो 74 नवंबर-से-अक्टूबर अवधियाँ मध्यावधि चुनाव के बाद नहीं आतीं, उनमें से 46 में बैंक बाज़ार से आगे रहे (62%)। मध्यावधि चुनाव के बाद वे 25 में से 10 बार आगे रहे (40%)। मध्यावधि चुनाव के बाद का साल पूरे बाज़ार के लिए भी सबसे मज़बूत साल होता है, जैसा हमारी राष्ट्रपति चक्र तालिका और S&P 500 का मध्यावधि रिकॉर्ड दोनों दिखाते हैं। इसलिए बैंकों के नतीजे का एक हिस्सा सापेक्ष है: जिस साल व्यापक बाज़ार आम तौर पर बहुत अच्छा करता है, उस साल कम-बीटा, ब्याज दर के प्रति संवेदनशील क्षेत्र बढ़ते हुए भी पीछे रह जाता है।
यह मासिक नवंबर-से-अक्टूबर संस्करण हमारे क्षेत्रवार स्कोरबोर्ड से भी हूबहू मेल खाता है। उसका व्यापक "वित्त (Finance)" समूह (बैंक, बीमा कंपनियाँ, ब्रोकर और रियल एस्टेट एक साथ) 25 में से 11 मध्यावधि चुनावों के बाद बाज़ार से आगे रहा, औसत अंतर −1.6 अंक। उस समूह में से सिर्फ़ बैंकों को अलग करने पर 25 में से 10 और −3.8 अंक मिलते हैं। ट्रेडिंग पोर्टफ़ोलियो 25 में से 12 और +1.8 अंक देता है। तीनों में बैंकों का आँकड़ा सबसे ख़राब है।
बड़े बैंक या छोटे बैंक?
French के आँकड़ों में बाज़ार-मूल्य भारित बैंक पोर्टफ़ोलियो भी है, जिस पर दिग्गजों का दबदबा है, और समान-भारित पोर्टफ़ोलियो भी, जिसमें एक छोटा सामुदायिक बैंक उतना ही गिना जाता है जितना एक बड़ा मनी-सेंटर बैंक। दोनों की तुलना बड़े बनाम क्षेत्रीय बैंकों की सबसे नज़दीकी दीर्घकालिक परीक्षा है।
मासिक नवंबर-से-अक्टूबर रिटर्न पर, समान-भारित बैंक 25 में से 16 मध्यावधि चुनावों के बाद बाज़ार-मूल्य भारित बैंकों से आगे रहे, औसतन +3.1 अंक से। यह बाक़ी सभी सालों के उनके रिकॉर्ड के लगभग बराबर है (74 में से 43, यानी 58%, औसतन +3.0 अंक)। तो मध्यावधि चुनाव से जुड़ा कोई ख़ास छोटे-बैंक प्रभाव नहीं है, और हाल का रुझान उल्टा है: 1990 से 2022 तक के नौ मध्यावधि चुनावों में से छह के बाद छोटे बैंक बड़े बैंकों से हारे (9 में से 3 जीते)।
ETF दौर यही बात और तीखे ढंग से दिखाता है। पिछले पाँच मध्यावधि चुनावों में से केवल दो (2010 और 2014) के बाद के साल में KRE ने JPM को पीछे छोड़ा। 2022 के बाद अंतर बहुत बड़ा था। 8 नवंबर 2022 के क्लोज़ से, Silicon Valley Bank, Signature Bank और First Republic के डूबने के बाद, KRE 4 मई 2023 के अपने निचले स्तर पर 43.2% नीचे था। JPMorgan Chase (JPM) उन्हीं बारह महीनों में कभी भी अपने चुनाव-दिवस क्लोज़ से 5.0% से ज़्यादा नीचे नहीं गया और 10.1% ऊपर बंद हुआ। जमाएँ छोटे बैंकों से सबसे बड़े बैंकों की ओर गईं, और मध्यावधि चुनाव के बाद का साल बैलेंस शीट के आकार की स्ट्रेस टेस्ट बन गया।
ETF दौर: XLF, KBE, KRE और JPM, 2006 से 2022
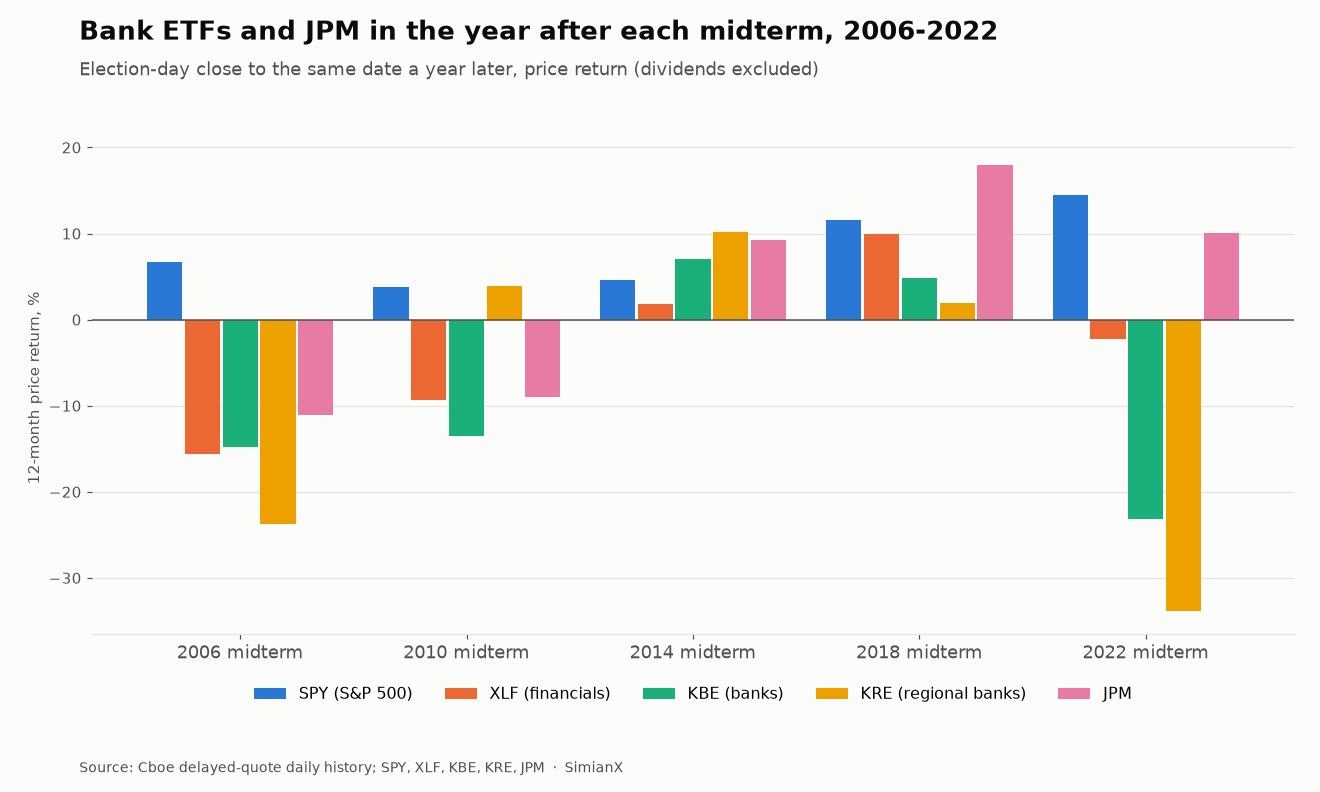
चुनाव के दिन के बारह महीने बाद (मूल्य रिटर्न):
| फ़ंड | 2006 | 2010 | 2014 | 2018 | 2022 | औसत | SPY से आगे |
|---|---|---|---|---|---|---|---|
| SPY | +6.7% | +3.8% | +4.6% | +11.6% | +14.5% | +8.2% | — |
| XLF | −15.6% | −9.3% | +1.8% | +10.0% | −2.3% | −3.1% | 5 में से 0 |
| KBE | −14.8% | −13.5% | +7.0% | +4.8% | −23.1% | −7.9% | 5 में से 1 |
| KRE | −23.7% | +3.9% | +10.2% | +2.0% | −33.9% | −8.3% | 5 में से 2 |
| JPM | −11.1% | −9.0% | +9.3% | +18.0% | +10.1% | +3.5% | 5 में से 2 |
चुनाव के दिन के छह महीने बाद (मूल्य रिटर्न):
| फ़ंड | 2006 | 2010 | 2014 | 2018 | 2022 | औसत | SPY से आगे |
|---|---|---|---|---|---|---|---|
| SPY | +8.9% | +14.0% | +5.1% | +6.4% | +8.0% | +8.5% | — |
| XLF | +6.1% | +11.7% | +2.7% | +3.5% | −6.0% | +3.6% | 5 में से 0 |
| KBE | +3.6% | +13.9% | +4.4% | +4.6% | −31.3% | −1.0% | 5 में से 0 |
| KRE | −1.2% | +18.7% | +3.6% | +2.3% | −40.9% | −3.5% | 5 में से 1 |
| JPM | +11.0% | +22.2% | +7.4% | +5.0% | +4.3% | +10.0% | 5 में से 3 |
XLF का 5 में से 0 का रिकॉर्ड क़ायम है। हमारे क्षेत्रवार स्कोरबोर्ड ने लाभांश-समायोजित क्लोज़ के आधार पर बताया था कि XLF 2006 से 2022 तक के पाँचों मध्यावधि चुनावों के बाद SPY से पीछे रहा। स्वतंत्र Cboe मूल्य आँकड़ों पर वही अवधियाँ दोबारा चलाने से वही निष्कर्ष निकलता है। XLF और SPY के हर रिटर्न का चिह्न एक जैसा है, और सालाना XLF और SPY आँकड़ों में अधिकतम 1.9 अंक का अंतर है, जो मूल्य बनाम लाभांश-समायोजित आँकड़ों का नतीजा है। SPY के मुक़ाबले XLF की कमी −22.3, −13.1, −2.8, −1.6 और −16.7 अंक थी।
अल्पकालिक तस्वीर अलग है। चुनाव के बाद के पहले कारोबारी दिन XLF, KBE, KRE और JPM में से हर एक ने पाँच में से चार बार SPY को पीछे छोड़ा। 2010 के बाद अगले दिन बैंक फ़ंड लगभग 2% ऊपर थे। मतदान ख़ुद बैंकों को आम तौर पर हल्की राहत भरी उछाल देता रहा है। गड़बड़ उसके बाद के छह से बारह महीनों में हुई है।
तालिका में JPM ही एकमात्र पंक्ति है जो छह महीनों में SPY से हारने की तुलना में ज़्यादा बार जीती, और बैंकों में वही एकमात्र पंक्ति है जिसका बारह महीने का औसत सकारात्मक है। दल से ज़्यादा आकार मायने रखता रहा है।
कांग्रेस ने असल में क्या पारित किया
बैंकों के लिए मध्यावधि चुनाव का आम तर्क विधायी है: सदन या सीनेट में नया बहुमत नियमों को वापस लेगा या नए नियम थोपेगा। नीचे वह है जो मध्यावधि चुनावों में चुनी गई कांग्रेसों ने बैंकिंग क़ानून में वास्तव में लागू किया, बैंक शेयरों के बारह महीने के नतीजे के साथ।
| मध्यावधि चुनाव | चुनी गई कांग्रेस | प्रमुख बैंकिंग क़ानून | हस्ताक्षर | 12 महीने की अवधि के भीतर? | बैंक बनाम बाज़ार, 12 महीने |
|---|---|---|---|---|---|
| 1934 | 74वीं | Banking Act of 1935 | 23 अगस्त 1935 | हाँ | −15.2 अंक |
| 1954 | 84वीं | Bank Holding Company Act of 1956 | 1956 | नहीं | −18.9 अंक |
| 1978 | 96वीं | Depository Institutions Deregulation and Monetary Control Act | 31 मार्च 1980 | नहीं | −7.9 अंक |
| 1986 | 100वीं | Competitive Equality Banking Act | अगस्त 1987 | हाँ | −13.5 अंक |
| 1990 | 102वीं | FDIC Improvement Act (FDICIA) | 19 दिसंबर 1991 | नहीं (छह हफ़्ते बाद) | +46.7 अंक |
| 1998 | 106वीं | Gramm-Leach-Bliley Act | 12 नवंबर 1999 | नहीं (नौ दिन बाद) | −11.5 अंक |
| 2006 | 110वीं | Emergency Economic Stabilization Act (TARP) | अक्टूबर 2008 | नहीं | −27.6 अंक |
| 2010 | 112वीं | कोई नहीं। Dodd-Frank पर 21 जुलाई 2010 को निवर्तमान 111वीं कांग्रेस के दौरान हस्ताक्षर हुए | — | — | −11.9 अंक |
| 2014 | 114वीं | FAST Act (बड़े सदस्य बैंकों को मिलने वाला फ़ेड लाभांश घटाया) | 4 दिसंबर 2015 | नहीं | +0.5 अंक |
| 2018 | 116वीं | CARES Act (महामारी राहत, बैंक लेखा राहत सहित) | 27 मार्च 2020 | नहीं | +3.4 अंक |
| 2022 | 118वीं | कोई नहीं, 2023 में बैंकों के डूबने के बावजूद | — | — | −19.3 अंक |
इस तालिका से तीन बातें निकलती हैं।
बड़ी ढील मध्यावधि चुनाव के बाद नहीं, पहले आई। Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), जो Dodd-Frank में मुख्य ढील थी, पर 24 मई 2018 को हस्ताक्षर हुए। इसे 2016 में चुनी गई 115वीं कांग्रेस ने 2018 के मध्यावधि चुनाव से छह महीने पहले पारित किया था। Dodd-Frank पर ख़ुद 21 जुलाई 2010 को, 2010 के मतदान से तीन महीने से ज़्यादा पहले, हस्ताक्षर हुए थे। आधुनिक दौर के दो सबसे महत्वपूर्ण बैंक क़ानून उन मध्यावधि चुनावों से पहले ही पूरे हो चुके थे जिन्हें अक्सर उनका श्रेय या दोष दिया जाता है। इससे पहले भी यही हुआ: Garn-St Germain पर 1982 के मध्यावधि चुनाव से तीन हफ़्ते से कम पहले हस्ताक्षर हुए, और Riegle-Neal अंतरराज्यीय बैंकिंग क़ानून पर 1994 के चुनाव से लगभग छह हफ़्ते पहले।
जब नई कांग्रेस ने बैंक क़ानून पारित किया, तो वह आम तौर पर अवधि के बाद आया। तालिका के नौ क़ानूनों में से केवल दो (1935 और 1987) पर चुनाव के बारह महीने के भीतर हस्ताक्षर हुए, और दोनों बार बैंक बाज़ार से पीछे रहे। Glass-Steagall के विभाजन को ख़त्म करने वाले Gramm-Leach-Bliley पर 1998 की अवधि बंद होने के नौ दिन बाद हस्ताक्षर हुए, उस साल के अंत में जिसमें बैंक बाज़ार से 11.5 अंक पीछे रहे। विधायी बदलाव धीमा होता है, और इनमें से ज़्यादातर क़ानूनों की जानकारी बाज़ार को सालों पहले से थी।
बँटी हुई कांग्रेसों ने बैंकों को शायद ही छुआ। ETF दौर के पाँचों मध्यावधि चुनावों से बँटी हुई सरकार बनी। उनसे बनी दो कांग्रेसों, 112वीं और 118वीं, ने कोई प्रमुख बैंकिंग क़ानून पारित नहीं किया, और 118वीं कांग्रेस 2023 से गुज़री, वह साल जिसमें अमेरिकी इतिहास के चार सबसे बड़े बैंक डूबने के मामलों में से तीन हुए। जवाब कांग्रेस के बजाय नियामकों और ट्रेज़री से आया। यह हमारे गतिरोध अध्ययन के नतीजे से मेल खाता है: बँटी हुई सरकार ज़्यादातर क़ानून बनाना रोकती है, उसे पलटती नहीं।
हाईवे का पैसा इसका अपवाद रहा है: 1956 से बने आठ बड़े हाईवे और इंफ्रास्ट्रक्चर क़ानूनों में से पाँच, जिनमें ऊपर की तालिका वाला FAST Act भी शामिल है, बँटी हुई सरकार के दौरान हस्ताक्षरित हुए, जैसा कि मध्यावधि चुनावों के बाद औद्योगिक शेयर पर हमारा विश्लेषण दिखाता है।
मध्यावधि चुनावों के बाद बैंक पीछे क्यों रहते हैं
रिटर्न के आँकड़े दिखा सकते हैं कि पैटर्न मौजूद है, लेकिन यह साबित नहीं कर सकते कि क्यों। तीन व्याख्याएँ सबूतों से मेल खाती हैं, और कोई भी बाक़ी को ख़ारिज नहीं करती।
ब्याज दर चक्र। बैंकों की कमाई इस अंतर पर निर्भर करती है कि वे जमा पर कितना देते हैं और कर्ज़ पर कितना कमाते हैं। मध्यावधि चुनाव के बाद के कई सालों में Federal Reserve ने विकास धीमा होने पर दरें बढ़ाना रोका या दिशा बदली (2006-07 और 2018-19), या उल्टे यील्ड कर्व और जमा निकासी के बीच सख़्ती जारी रखी (2022-23)। सपाट या उल्टा यील्ड कर्व इस अंतर को दबाता है, जबकि गिरती छूट दरें लंबी अवधि वाले ग्रोथ शेयरों को ऊपर उठाती हैं। इससे समझ आ सकता है कि बैंक ठीक उसी साल पीछे क्यों रहते हैं जब व्यापक बाज़ार सबसे अच्छा करता है।
ऋण चक्र। बैंकों के लिए मध्यावधि चुनाव के बाद के कई सबसे ख़राब साल वे थे जब कर्ज़ के घाटे सामने आए: 1974-75 (Franklin National के डूबने के बाद रियल एस्टेट और REIT कर्ज़ों का ढहना), 1986-87 (ऊर्जा और कृषि कर्ज़, टेक्सास के बैंक), 2006-07 (सबप्राइम) और 2022-23 (बॉन्ड पर अप्राप्त घाटे और जमा का पलायन)। ऋण चक्र चुनावी कैलेंडर के हिसाब से नहीं चलते, लेकिन यह तथ्य है कि वे बार-बार इसी अवधि में आए।
कीमत में शामिल करने को कोई विधायी फ़ायदा नहीं बचा। चुनाव के दिन तक नियामकीय सवाल आम तौर पर दो साल के लिए तय हो चुका होता है। बँटी हुई कांग्रेस में किसी भी दिशा में नया बैंक क़ानून आना मुश्किल होता है, इसलिए मतदान से पहले बैंक शेयरों को अक्सर उठाने वाला "डीरेगुलेशन दांव" देने को कुछ नहीं बचता। फिर बाज़ार बैंकों का कारोबार सिर्फ़ ब्याज दरों और ऋण के आधार पर करता है, और इनमें से ज़्यादातर अवधियों में ये दोनों प्रतिकूल रहे।
2026 की शुरुआती स्थिति
अमेरिकी 3 नवंबर 2026 को मतदान करते हैं। 31 दिसंबर 2025 के क्लोज़ से साल-दर-तारीख़ मूल्य रिटर्न के आधार पर, उस दिन के क्लोज़ पर बैंक समूह की स्थिति यह थी।
| टिकर | 2026 में 3 नवंबर के क्लोज़ तक | SPY के मुक़ाबले |
|---|---|---|
| SPY | +10.6% | — |
| XLF | +4.4% | −6.2 अंक |
| KBE | +9.7% | −0.9 अंक |
| KRE | +12.5% | +1.8 अंक |
| JPM | +4.9% | −5.7 अंक |
क्षेत्रीय बैंक इस साल S&P 500 से थोड़ा आगे रहते हुए इस मध्यावधि चुनाव में प्रवेश कर रहे हैं, जबकि व्यापक वित्तीय फ़ंड और JPM लगभग छह अंक पीछे हैं। ETF दौर के जिन चार मध्यावधि चुनावों में KRE का पूरे साल का इतिहास है, उनमें वह केवल एक बार, 2022 में, SPY से आगे रहते हुए चुनाव के दिन तक पहुँचा, जब S&P 500 साल भर में लगभग 20% नीचे था। हर पंक्ति अपने 2026 के सबसे ऊँचे क्लोज़ से नीचे भी है: SPY 3.2%, XLF 2.3%, KBE 7.1%, KRE 6.5% और JPM 7.4% नीचे।
ऊपर के इतिहास से दो बातें सीधे लागू होती हैं। पहली, बैंकों के लिए सीटों की गिनती से ज़्यादा 2026 का ब्याज दर रास्ता मायने रखता है। फ़ेड का कैलेंडर और मध्यावधि चुनाव कैसे आपस में उलझ गए हैं, यह हमने सितंबर के फ़ेड विश्लेषण में देखा। दूसरी, हमारे 12 शेयरों के मध्यावधि नक़्शे के परिदृश्य बताते हैं कि बैंकों से जुड़ी कौन-सी नीतियाँ वास्तव में कांग्रेस के हाथ में हैं और कौन-सी, जैसे पूँजी नियम और विलय की मंज़ूरी, नतीजा कुछ भी हो, नियामकों के पास ही रहती हैं। आप SimianX पर JPM का लाइव विश्लेषण चलाकर देख सकते हैं कि बाज़ार सबसे बड़े बैंक का मूल्यांकन रियल टाइम में कैसे कर रहा है।
इस विश्लेषण की सीमाएँ
पच्चीस अवलोकन चुनावी अध्ययनों के लिए ठीक-ठाक नमूना है और सांख्यिकी के लिए छोटा। 25 में से 10 का रिकॉर्ड अपने आप में कुछ साबित नहीं करता; इसका महत्व इसलिए बढ़ता है क्योंकि यह चार चक्र अवधियों में सबसे ख़राब है और क्योंकि अंतर, औसत −4.3 अंक और मध्यिका −6.8 अंक, बड़ा है।
French का "बैंक" पोर्टफ़ोलियो एक सदी में पहचान से परे बदल गया है: 1926 के हज़ारों स्थानीय बैंकों से लेकर मुट्ठी भर राष्ट्रीय संस्थानों के दबदबे वाले बाज़ार तक। ETF नमूना पाँच मध्यावधि चुनावों को कवर करता है, जिन सभी से बँटी हुई सरकार बनी, इसलिए यह मध्यावधि-बाद के प्रभाव को बँटी हुई सरकार के प्रभाव से अलग नहीं कर सकता। ETF आँकड़े मूल्य रिटर्न हैं। बैंक फ़ंड आम तौर पर SPY से ज़्यादा लाभांश देते हैं, इसलिए कुल-रिटर्न अंतर कुछ कम होंगे, लेकिन लाभांश-समायोजित आँकड़ों पर भी हमारा क्षेत्रवार स्कोरबोर्ड XLF को पाँचों सालों में SPY से पीछे दिखाता है।
इसमें से कुछ भी पूर्वानुमान या निवेश सलाह नहीं है। यह जो हुआ उसका रिकॉर्ड है।
अक्सर पूछे जाने वाले प्रश्न
मध्यावधि चुनावों के बाद बैंक शेयरों का प्रदर्शन कैसा रहता है?
ज़्यादातर बाज़ार से नीचे। 1926 से 2022 तक के 25 मध्यावधि चुनावों में बाज़ार-मूल्य भारित अमेरिकी बैंक शेयर अगले बारह महीनों में केवल 10 बार पूरे बाज़ार से आगे रहे, औसत अंतर −4.3 अंक। फिर भी उन 25 में से 17 सालों में वे बढ़े। बाज़ार 23 सालों में बढ़ा।
क्या XLF सच में हाल के हर मध्यावधि चुनाव के बाद S&P 500 से हारा?
हाँ। हर चुनाव-दिवस क्लोज़ से एक साल बाद की उसी तारीख़ तक मापने पर, XLF 2006, 2010, 2014, 2018 और 2022 के मध्यावधि चुनावों के बाद SPY से पीछे रहा। अंतर 1.6 अंक (2018) से 22.3 अंक (2006) तक था। छह महीनों में भी वह पाँचों बार SPY से पीछे रहा।
क्या मध्यावधि चुनाव के लिए क्षेत्रीय बैंक बड़े बैंकों से बेहतर दांव हैं?
रिकॉर्ड के हिसाब से नहीं। पिछले पाँच मध्यावधि चुनावों में से केवल दो के बाद KRE ने JPM को पीछे छोड़ा। लंबे नमूने में, समान-भारित (छोटे बैंकों के ज़्यादा भार वाले) बैंक शेयर 25 में से 16 मध्यावधि चुनावों के बाद बड़े-बैंक-भारित पोर्टफ़ोलियो से आगे रहे, जो बाक़ी सालों के उनके रिकॉर्ड से बेहतर नहीं है। 1990 से बड़े बैंक नौ में से छह बार जीते हैं।
क्या रिपब्लिकन या डेमोक्रेटिक जीत बैंक दांव को बदलती है?
आँकड़े दलगत दांव का बहुत कम समर्थन करते हैं। पिछले दशक का सबसे बड़ा डीरेगुलेशन क़ानून, S.2155, 2018 के मध्यावधि चुनाव से छह महीने पहले हस्ताक्षरित हुआ, और Dodd-Frank पर 2010 के मध्यावधि चुनाव से पहले हस्ताक्षर हुए। मध्यावधि चुनावों में चुनी गई कांग्रेसों ने कुछ ही प्रमुख बैंक क़ानून पारित किए, और उनमें से ज़्यादातर बारह महीने की अवधि के बाद आए।
क्या मतदान के बाद बैंक शेयरों में अल्पकालिक उछाल आता है?
थोड़ा-सा। पिछले पाँच मध्यावधि चुनावों के बाद के पहले कारोबारी दिन XLF, KBE, KRE और JPM में से हर एक ने पाँच में से चार बार SPY को पीछे छोड़ा। पूरे 25 चुनावों के नमूने में एक दिन का नतीजा सिक्का उछालने जैसा है: बैंक 12 बार बाज़ार से आगे रहे।
मध्यावधि चुनावों के बाद ब्रोकर बैंकों से बेहतर क्यों करते हैं?
ट्रेडिंग पोर्टफ़ोलियो (ब्रोकर, एक्सचेंज और एसेट मैनेजर) बढ़ते बाज़ारों और कारोबार की मात्रा से ज़्यादा कमाता है, और मध्यावधि चुनाव के बाद का साल ऐतिहासिक रूप से शेयरों के लिए सबसे मज़बूत साल रहा है। बैंक यील्ड कर्व और कर्ज़ वृद्धि से ज़्यादा कमाते हैं, जो उसी अवधि में अक्सर उनके ख़िलाफ़ काम करते रहे हैं।
2026 के मध्यावधि चुनावों के बाद निवेशकों को बैंकों के लिए क्या देखना चाहिए?
कांग्रेस की संरचना से ज़्यादा यील्ड कर्व, जमा की लागत और ऋण की गुणवत्ता मायने रखती है। ऐतिहासिक रूप से यही कारक बैंकों के लिए मध्यावधि चुनाव के बाद के ज़्यादातर ख़राब सालों को समझाते हैं, जबकि ऐतिहासिक बैंक क़ानून आम तौर पर या तो मतदान से पहले आया या उसके काफ़ी बाद।
निष्कर्ष
मध्यावधि चुनाव के बाद का साल बैंक शेयरों के लिए चार साल के चक्र का सबसे ख़राब साल रहा है: 1926 से 25 मध्यावधि चुनावों में बाज़ार के मुक़ाबले 10 जीत, औसत कमी 4.3 अंक, और ETF दौर में SPY के मुक़ाबले XLF का 5 में से 0। ब्रोकर और एसेट मैनेजर टिके रहे, और सबसे बड़े बैंक JPM ने बैंक फ़ंडों से बेहतर किया। जिस क़ानून को बैंक दांव का चालक माना जाता है, उस पर ज़्यादातर मतदान से पहले या अवधि ख़त्म होने के काफ़ी बाद हस्ताक्षर हुए। इस रिकॉर्ड के आधार पर, बैंकों के लिए यह कि कौन जीता, उससे ज़्यादा ब्याज दरें और ऋण मायने रखते रहे हैं।
स्रोत। Kenneth R. French Data Library: 49 उद्योग पोर्टफ़ोलियो (बाज़ार-मूल्य और समान-भारित, दैनिक और मासिक), 12 उद्योग पोर्टफ़ोलियो और Fama-French शोध कारक, जुलाई 1926 से कुल रिटर्न (सितंबर 2026 के CRSP डेटाबेस से बनी डेटा फ़ाइल)। SPY, XLF, KBE, KRE और JPM का Cboe विलंबित-भाव दैनिक इतिहास, 3 नवंबर 2026 का क्लोज़ Cboe विलंबित भाव से। क़ानून और हस्ताक्षर की तारीख़ें congress.gov और Federal Reserve History निबंधों से। चुनाव की तारीख़ें: नवंबर के पहले सोमवार के बाद का पहला मंगलवार। चार्ट SimianX ने मूल रिटर्न आँकड़ों से बनाए। परिभाषाएँ: Fama-French उद्योग पोर्टफ़ोलियो, शुद्ध ब्याज मार्जिन, यील्ड कर्व।
संबंधित लेख
- मध्यावधि चुनावों के बाद सबसे अच्छे क्षेत्र: 100 साल के आँकड़े: बारह क्षेत्रों का स्कोरबोर्ड जिसके अंतर्गत यह पेज आता है
- क्या गतिरोध शेयरों के लिए अच्छा है? 49 कांग्रेस, 1927-2025: बँटी हुई बनाम एकीकृत सरकार, कार्यकाल-दर-कार्यकाल
- मध्यावधि चुनाव वर्ष और शेयर बाज़ार: 1950-2026: सूचकांक स्तर का रिकॉर्ड
- 2026 मध्यावधि चुनाव शेयर: 12 टिकर, 3 परिदृश्य: कांग्रेस की हर संरचना में क्या बदलता है
- राष्ट्रपति चक्र: सालाना S&P 500 रिटर्न, 1928-2025: चार साल के पैटर्न में मध्यावधि चुनाव के बाद के साल की जगह
- मध्यावधि चुनावों के बाद होमबिल्डर शेयर: 1926-2022 का पूरा डेटा: ब्याज दरों के प्रति संवेदनशील दूसरा सेक्टर, मॉर्गेज दर तालिका के साथ
- मध्यावधि चुनावों के बाद औद्योगिक शेयर: 1926-2022 का पूरा डेटा: उद्योग वाली कड़ी


