श्नाइडर की पेशकश को PTC के अपने भाव-इतिहास के सामने रखकर पढ़ना
श्नाइडर द्वारा अधिग्रहण के बाद पीटीसी स्टॉक अब तिमाही मुनाफ़े, उत्पाद लॉन्च या स्वतंत्र मूल्यांकन पर कारोबार नहीं करता। 5 अक्टूबर 2026 से यह विलय-आर्बिट्रेज वाली प्रतिभूति बन चुका है, जो श्नाइडर इलेक्ट्रिक द्वारा पीटीसी को 205 डॉलर प्रति शेयर नकद में खरीदने के समझौते से बंधी है।
यह सौदा पीटीसी की इक्विटी का मूल्य लगभग 22.6 अरब डॉलर आंकता है और 23.7 अरब डॉलर का उद्यम मूल्य दर्शाता है। यह अप्रभावित बंद भाव पर 42.3% का प्रीमियम है और श्नाइडर इलेक्ट्रिक के इतिहास का सबसे बड़ा अधिग्रहण होगा।
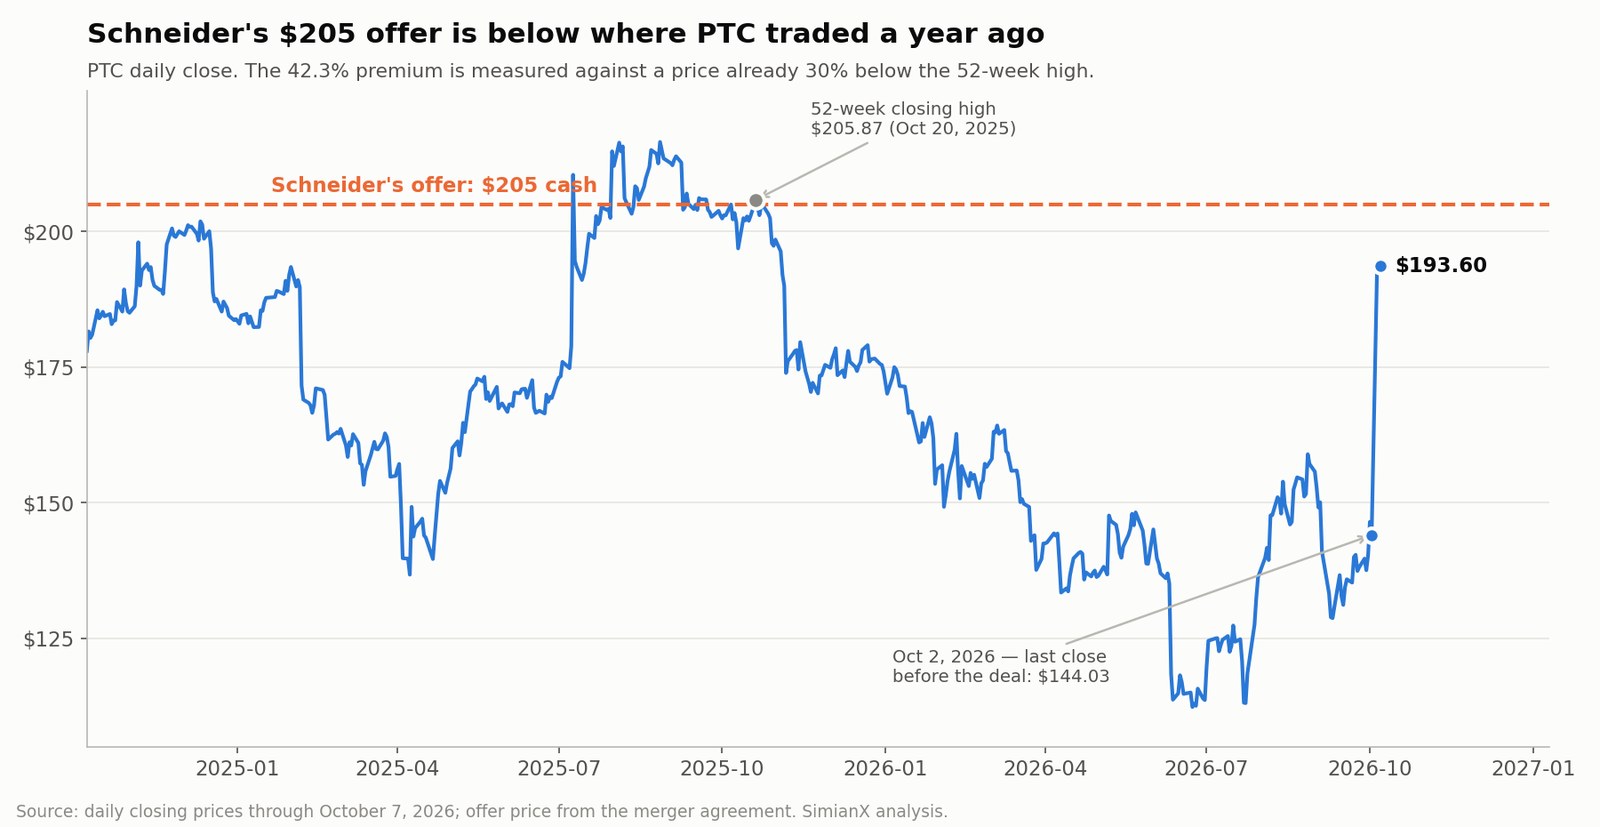
लेकिन यह प्रीमियम एक दबे हुए आधार से नापा गया है। पीटीसी 20 अक्टूबर 2025 को 205.87 डॉलर पर बंद हुआ था, जो पिछले 52 हफ़्तों का उसका सर्वोच्च बंद भाव था। श्नाइडर की 205 डॉलर की नकद पेशकश उस स्तर से 0.4% नीचे है। एक साल पहले ख़रीदने वालों से कहा जा रहा है कि वे "42% प्रीमियम" की सुर्खी स्वीकार करें, जो उन्हें उतना भी नहीं लौटाती जितना वे बिना किसी सौदे के ख़ुद बेचकर पा सकते थे।
घोषणा वाले दिन पीटीसी के शेयर 33.5% उछले और 7 अक्टूबर को 193.60 डॉलर पर बंद हुए, नकद प्रतिफल से अब भी 11.40 डॉलर नीचे। यह अंतर दो अलग सवाल खड़े करता है:
- क्या बचा हुआ अंतर नियामकीय, समय और सौदा पूरा होने के जोखिम का पर्याप्त मुआवज़ा है?
- क्या श्नाइडर की यह ख़रीद संकेत देती है कि औद्योगिक एआई व्यापक मेगा-विलय युग में प्रवेश कर रहा है?
यह विश्लेषण दोनों का उत्तर हस्ताक्षरित विलय समझौते, पीटीसी की तीसरी वित्तीय तिमाही की फाइलिंग और वास्तविक भाव-गति से देता है, प्रेस विज्ञप्ति से नहीं। शुरुआती कवरेज से छूटी छह बातें नीचे खोली गई हैं: 52-सप्ताह का शिखर, अंतर में छिपी संभाव्यता, किसी भी उलट समाप्ति शुल्क का न होना, एक बार का लाभ जो पीटीसी के लेखा मुनाफ़े के अनुमान को फुला रहा है, मुक्त नकदी प्रवाह के अनुमान के भीतर बैठा विनिवेश का बोझ, और ख़ुद श्नाइडर के शेयर को मिली सज़ा का असली आकार।
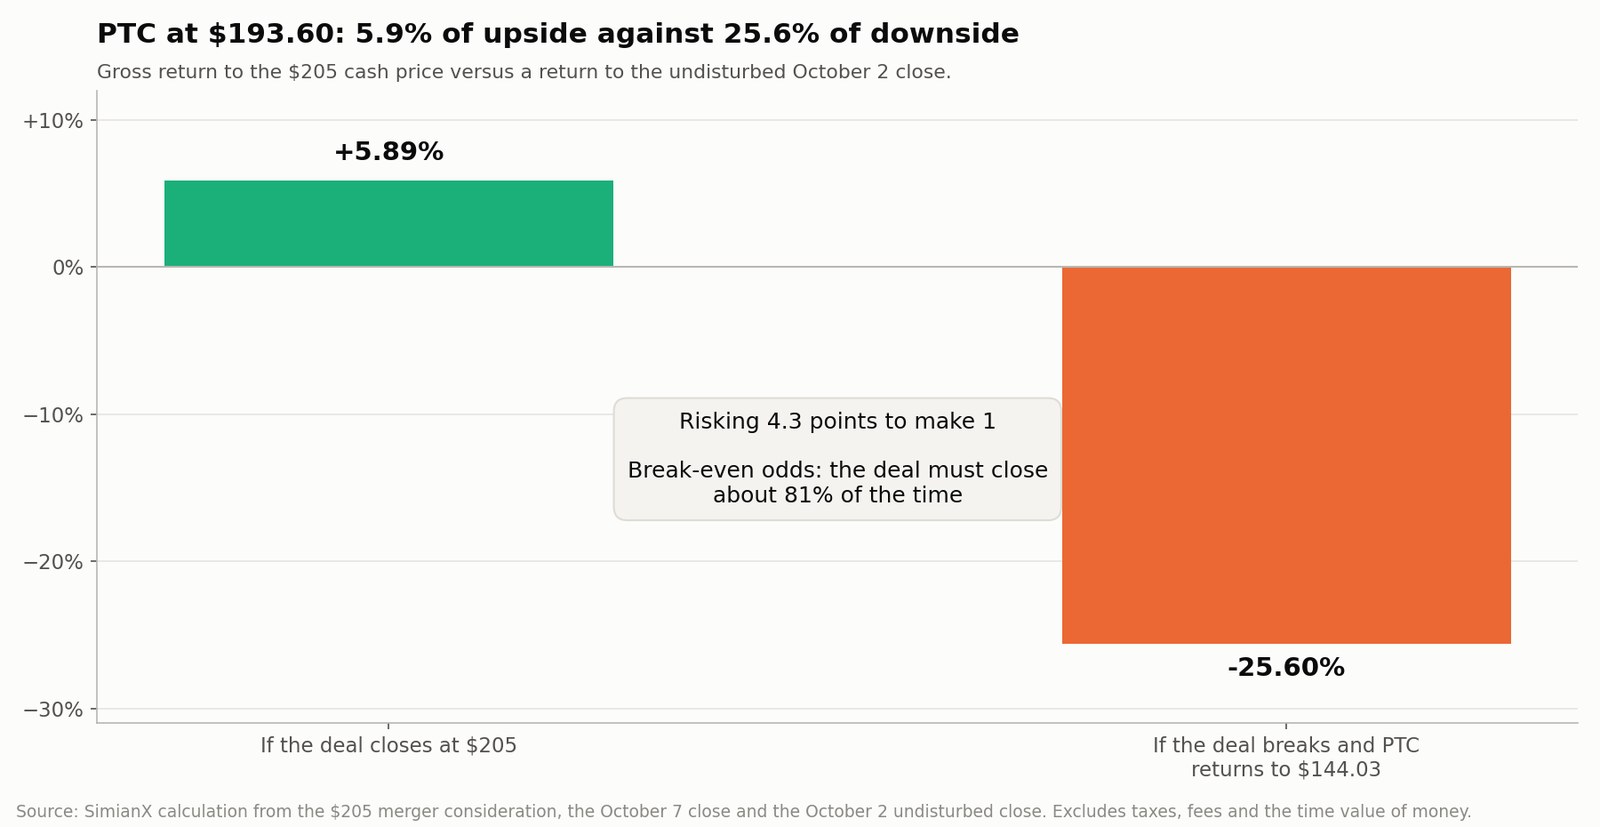
अधिग्रहण पीटीसी की रणनीतिक स्थिति की पुष्टि करता है। 193.60 डॉलर पर शेयर लगभग 5.9% की तेज़ी के बदले लगभग 25.6% की गिरावट देता है — यह दांव कि सौदा पाँच में से लगभग चार बार पूरा होगा।
यह शोध 8 अक्टूबर 2026 तक उपलब्ध सार्वजनिक सूचना दर्शाता है। यह जानकारी के लिए है और व्यक्तिगत निवेश सलाह नहीं है।
श्नाइडर इलेक्ट्रिक के पीटीसी अधिग्रहण की शर्तें क्या हैं?
श्नाइडर इलेक्ट्रिक और पीटीसी ने निश्चित विलय समझौते पर 4 अक्टूबर 2026 को हस्ताक्षर किए और अगले दिन इसकी घोषणा की।
कंपनियों की आधिकारिक अधिग्रहण घोषणा और पीटीसी के फॉर्म 8-K के साथ संलग्न समझौते के अनुसार मुख्य शर्तें ये हैं:
| लेनदेन का मद | घोषित शर्त |
|---|---|
| नकद प्रतिफल | 205 डॉलर प्रति पीटीसी शेयर |
| पीटीसी का इक्विटी मूल्य | लगभग 22.6 अरब डॉलर |
| निहित उद्यम मूल्य | लगभग 23.7 अरब डॉलर |
| 2 अक्टूबर के बंद भाव पर प्रीमियम | 42.3% |
| पिछले 30 दिन के VWAP पर प्रीमियम | 46.1% |
| पीटीसी का 52-सप्ताह का बंद शिखर | 205.87 डॉलर (20 अक्टूबर 2025) |
| अपेक्षित समापन | 2027 की तीसरी तिमाही तक |
| प्रारंभिक अंतिम तिथि | 4 अप्रैल 2027 |
| पूर्ण विस्तार के बाद अंतिम तिथि | 4 जनवरी 2028 |
| पीटीसी शेयरधारकों की मंज़ूरी | बकाया शेयरों का बहुमत |
| पीटीसी का समाप्ति शुल्क | निर्दिष्ट परिस्थितियों में 700 मिलियन डॉलर |
| ख़रीदार का समाप्ति शुल्क | कोई नहीं |
| वित्तपोषण की शर्त | कोई नहीं |
| ब्रिज सुविधा | 25 अरब डॉलर, पूर्णतः प्रतिबद्ध |
| नियामकीय मंज़ूरियाँ | HSR, CFIUS और लागू विदेशी निवेश समीक्षाएँ |
दोनों बोर्डों ने सर्वसम्मति से मंज़ूरी दी। पीटीसी के निदेशकों ने सामान्य न्यासीय अपवादों के अधीन लेनदेन की सिफ़ारिश करने पर सहमति दी है। पूरा होने पर पीटीसी श्नाइडर की पूर्ण स्वामित्व वाली सहायक कंपनी बन जाएगी, उसके शेयर नैस्डैक से हटा दिए जाएँगे, और पात्र शेयरधारकों को प्रति शेयर 205 डॉलर नकद मिलेंगे।
क्या 22.6 अरब डॉलर ही पूरी ख़रीद कीमत है?
व्यापक रूप से बताया गया 22.6 अरब डॉलर पीटीसी का इक्विटी मूल्य है। उद्यम मूल्य लगभग 23.7 अरब डॉलर है, जो शुद्ध ऋण और संबंधित समायोजनों को दर्शाता है।
श्नाइडर लगभग 22 अरब यूरो के कुल नकद प्रतिफल की बात करता है और उसने मॉर्गन स्टैनली तथा सोसाइटी जनराल से पूर्णतः प्रतिबद्ध 25 अरब डॉलर की ब्रिज सुविधा हासिल की है। विलय स्वयं किसी वित्तपोषण शर्त पर निर्भर नहीं है।
स्थायी वित्तपोषण योजना में अपेक्षित है:
- लगभग 5 से 6 अरब यूरो की नई इक्विटी
- लगभग 16 से 17 अरब यूरो का नया ऋण
- कई मुद्राओं में जारी किया जाने वाला ऋण
- 2027 और 2028 में श्नाइडर की शेयर पुनर्ख़रीद पर अस्थायी विराम
श्नाइडर को "A" श्रेणी में निवेश-योग्य रेटिंग बनाए रखने की उम्मीद है, जो रेटिंग एजेंसियों की पुष्टि पर निर्भर है।
जो शर्त ग़ायब है: कोई उलट समाप्ति शुल्क नहीं
विलय समझौते को ख़ुद पढ़ें तो एक चूक सामने आती है। दस्तावेज़ निर्दिष्ट परिस्थितियों में पीटीसी द्वारा देय 700 मिलियन डॉलर का "Company Termination Fee" परिभाषित करता है — कोई ऊँची बोली, बोर्ड की सिफ़ारिश में बदलाव, समापन में कुछ विफलताएँ। लेकिन इसके समकक्ष कोई "Parent Termination Fee" परिभाषित नहीं करता। यह पदबंध समझौते में कहीं आता ही नहीं।
शेयर रखना है या नहीं, यह तय करने वाले शेयरधारक के लिए यह किसी भी अन्य शर्त से ज़्यादा मायने रखता है।
गंभीर प्रतिस्पर्धा या विदेशी निवेश समीक्षा वाले अधिकांश बड़े सीमा-पार प्रौद्योगिकी सौदों में ख़रीदार उलट समाप्ति शुल्क रखता है — यानी नियामक सौदा रोक दें तो लक्ष्य कंपनी को किया जाने वाला भुगतान। यह लक्ष्य के शेयरधारकों को एक साल तक जमी पूँजी, गँवाए रणनीतिक विकल्पों और असफल बिक्री प्रक्रिया से बची अफ़रा-तफ़री का मुआवज़ा देता है। यहाँ ऐसा कुछ नहीं है। यदि CFIUS या प्रतिस्पर्धा एजेंसियाँ सौदा रोकती हैं तो पीटीसी शेयरधारकों को कुछ नहीं मिलता और शेयर अपने ही बुनियादी आँकड़ों पर फिर से मूल्यांकित होता है।
यह असंतुलन एक ही दिशा में चलता है। पीटीसी श्नाइडर का 700 मिलियन डॉलर देनदार हो सकता है। श्नाइडर पीटीसी का शून्य देनदार है। नियामकीय जोखिम पूरी तरह और बिना मुआवज़े के बेचने वाले पक्ष पर है।
यही सबसे बड़ा कारण है कि बाज़ार में दिख रहे अंतर को उदार नहीं, बल्कि उचित मुआवज़े की न्यूनतम सीमा माना जाए। इतने ही चौड़े अंतर वाला कोई सौदा जिसमें 1 अरब डॉलर का उलट शुल्क हो, काफ़ी बेहतर जोखिम है।
पीटीसी स्टॉक उछला क्यों पर $205 से नीचे क्यों रुक गया?
पीटीसी घोषणा से पहले के आख़िरी सत्र, 2 अक्टूबर को 144.03 डॉलर पर बंद हुआ। 5 अक्टूबर को यह 33.5% उछलकर 192.26 डॉलर पर पहुँचा और दिन में 196.05 डॉलर तक गया। 7 अक्टूबर को यह 193.60 डॉलर पर बंद हुआ।
| पीटीसी का भाव संदर्भ | भाव |
|---|---|
| 52-सप्ताह का बंद शिखर, 20 अक्टूबर 2025 | 205.87 डॉलर |
| अप्रभावित बंद भाव, 2 अक्टूबर 2026 | 144.03 डॉलर |
| पेशकश मूल्य | 205.00 डॉलर |
| 5 अक्टूबर का बंद भाव | 192.26 डॉलर |
| 7 अक्टूबर का बंद भाव | 193.60 डॉलर |
| 193.60 डॉलर पर बचा अंतर | 11.40 डॉलर |
| पेशकश मूल्य तक सकल तेज़ी | 5.89% |
दो तथ्य असहज ढंग से साथ बैठते हैं। पीटीसी ने 2026 की शुरुआत लगभग 175 डॉलर से की थी और बिना किसी लीक वाली घोषणा आने से पहले साल-दर-साल क़रीब 17% नीचे था। "42.3% प्रीमियम" एक वास्तविक अप्रभावित भाव के विरुद्ध वास्तविक गणित है — और यह बारह महीने के निचले क्षेत्र से नापा गया प्रीमियम भी है, पीटीसी की हालिया कारोबारी सीमा जैसी किसी चीज़ से नहीं।
शेयर 205 डॉलर पर इसलिए नहीं चलता क्योंकि नकदी समापन तक नहीं मिलती। धारक को इनकी क़ीमत लगानी पड़ती है:
- प्रतिस्पर्धा और CFIUS समीक्षा का जोखिम
- शेयरधारक मतदान का जोखिम
- समापन में देरी और अंतिम तिथि के स्वतः विस्तार
- पंद्रह महीने तक पूँजी की अवसर लागत
- किसी बेहतर प्रस्ताव की संभावना
- उलट समाप्ति शुल्क के बिना समझौता समाप्त होने की संभावना
- ब्याज दरों और विलय-आर्बिट्रेज में अपेक्षित प्रतिफल में बदलाव
193.60 डॉलर पर पेशकश मूल्य तक सकल प्रतिफल है:
(205 डॉलर ÷ 193.60 डॉलर) − 1 = 5.89%
यह एक निश्चित प्रतिफल है। जोखिम-मुक्त प्रतिफल नहीं।
बाज़ार असल में कौन-सी संभाव्यता आँक रहा है?
किसी भी नकद विलय में सबसे उपयोगी गणना वही है जो लगभग कोई रिपोर्ट नहीं करती: अंतर को समापन की निहित संभाव्यता में बदलना।
दो परिणाम हावी हैं। सौदा पूरा होता है और धारक को 205 डॉलर मिलते हैं। सौदा टूटता है और शेयर अप्रभावित 144.03 डॉलर की ओर लौटता है।
- पूरा होने पर लाभ: 205.00 − 193.60 = +11.40 डॉलर, यानी +5.89%
- टूटने पर हानि: 144.03 − 193.60 = −49.57 डॉलर, यानी −25.60%
- जोखिम-से-प्रतिफल अनुपात: 4.35 के मुकाबले 1
अपेक्षित मूल्य को शून्य रखकर समापन संभाव्यता p हल करें:
p × 11.40 − (1 − p) × 49.57 = 0
p = 49.57 ÷ (11.40 + 49.57) = 0.813
बाज़ार लगभग 81.3% समापन संभाव्यता आँक रहा है। 193.60 डॉलर पर ख़रीदने वाला "5.9% कमा" नहीं रहा। वह ऐसा दांव स्वीकार कर रहा है जो पाँच में चार बार जीतता है और पाँचवीं बार जीती रक़म से चार गुना से ज़्यादा गँवा देता है।
हस्ताक्षरित, पूर्णतः वित्तपोषित, रणनीतिक रूप से समझ में आने वाले और वित्तपोषण शर्त रहित सौदे के लिए यह सुसंगत क़ीमत है। लेकिन जिस सौदे में ऊपर से एयरोस्पेस व रक्षा सॉफ़्टवेयर में CFIUS का जोखिम, पंद्रह महीने दूर की अंतिम तिथि और कोई उलट शुल्क न हो, उसके लिए यह पतली क़ीमत है। यह आर्बिट्रेज केवल उस निवेशक के लिए आकर्षक है जिसका अपना समापन अनुमान 81% से स्पष्ट रूप से ऊपर हो।
यही ढाँचा जब कम नियामकीय अड़चन वाले छोटे घरेलू सौदे पर लगाया गया तो कोपार्ट-एसीवी ऑक्शंस लेनदेन पर हमारे विश्लेषण में बिलकुल अलग निष्कर्ष निकला, जहाँ 0.9% के बचे अंतर ने 97% समापन संभाव्यता दर्शाई। दोनों की तुलना यह देखने का सबसे तेज़ तरीक़ा है कि बाज़ार नियामकीय जोखिम की क़ीमत कितनी मानता है।
क्या पीटीसी स्टॉक अच्छा विलय-आर्बिट्रेज निवेश है?
उत्तर जितना संभाव्यता पर है, उतना ही धारण अवधि पर भी।
समय पर समापन का परिदृश्य
पीटीसी को 193.60 डॉलर पर ख़रीदकर 205 डॉलर पर समापन:
- प्रति शेयर लाभ: 11.40 डॉलर
- सकल प्रतिफल: 5.89%
- अपेक्षित धारण अवधि: संभवतः क़रीब एक साल
- लाभांश आय: पीटीसी कोई उल्लेखनीय लाभांश नहीं देता
- 205 डॉलर से ऊपर की तेज़ी: केवल तभी जब कोई बेहतर प्रस्ताव आए
देरी से समापन का परिदृश्य
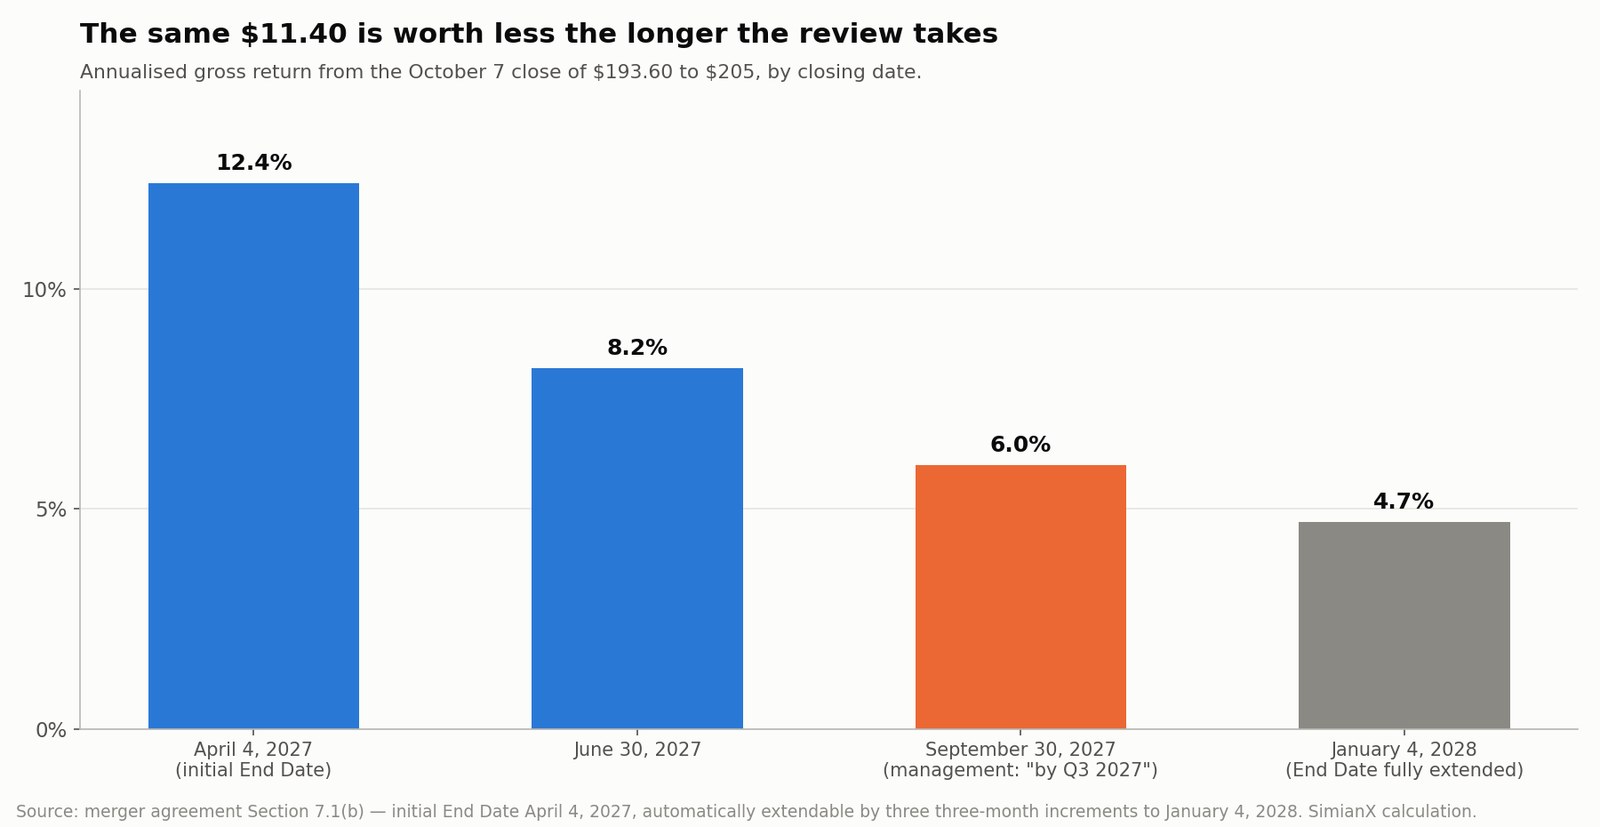
विलय समझौता प्रारंभिक अंतिम तिथि 4 अप्रैल 2027 तय करता है। निर्दिष्ट नियामकीय शर्तें लंबित रहने तक यह तीन-तीन महीने की किश्तों में स्वतः बढ़ती है — अधिकतम तीन बार। इस तरह अनुबंध की अंतिम सीमा 4 जनवरी 2028 है, यानी घोषणा के पंद्रह महीने बाद।
प्रबंधन "2027 की तीसरी तिमाही तक" समापन का मार्गदर्शन देता है, जो प्रारंभिक अंतिम तिथि से पहले ही नौ महीने आगे है और परोक्ष रूप से कम से कम दो विस्तार मानकर चलता है। वही 11.40 डॉलर कब मिलते हैं, इसके आधार पर प्रतिफल बहुत अलग बनता है:
| उदाहरणस्वरूप समापन तिथि | 7 अक्टूबर से अवधि | अनुमानित वार्षिक सकल प्रतिफल |
|---|---|---|
| 4 अप्रैल 2027 (प्रारंभिक अंतिम तिथि) | क़रीब 6 महीने | ~12.4% |
| 30 जून 2027 | क़रीब 9 महीने | ~8.2% |
| 30 सितंबर 2027 (प्रबंधन का मार्गदर्शन) | क़रीब 12 महीने | ~6.0% |
| 4 जनवरी 2028 (अंतिम तिथि पूर्ण विस्तारित) | क़रीब 15 महीने | ~4.7% |
ये अनुमान कर, कमीशन और पूँजी लागत को छोड़ते हैं। वितरण का आकार देखें: प्रबंधन की अपनी बताई तिथि पहले ही निचले आधे हिस्से में है, और कंपनी की घोषित अपेक्षा आशावादी परिदृश्य नहीं है।
सौदा टूटने का परिदृश्य
पीटीसी का अप्रभावित भाव 144.03 डॉलर था। 193.60 डॉलर से उस स्तर पर लौटना यानी हानि:
(144.03 डॉलर ÷ 193.60 डॉलर) − 1 = −25.60%
अप्रभावित भाव एक संदर्भ है, कोई गारंटीशुदा तल नहीं। असफल बिक्री पीछे अफ़रा-तफ़री छोड़ती है — टले हुए उत्पाद निर्णय, डगमगाई बिक्री टीमें, और ऐसा प्रबंधन जो सार्वजनिक रूप से मान चुका है कि कंपनी 205 डॉलर की है। यदि बाज़ार यह निष्कर्ष निकाले कि कोई दूसरा ख़रीदार आ सकता है तो यह एक तल भी छोड़ सकती है।
पीटीसी भले रणनीतिक रूप से मूल्यवान कंपनी हो, पर 193.60 डॉलर पर यह शेयर मुख्यतः लेनदेन पूरा होने का दांव है — कम आँके गए सॉफ़्टवेयर में परंपरागत निवेश नहीं।
बाज़ार ने असल में कैसी प्रतिक्रिया दी — दोनों ओर?
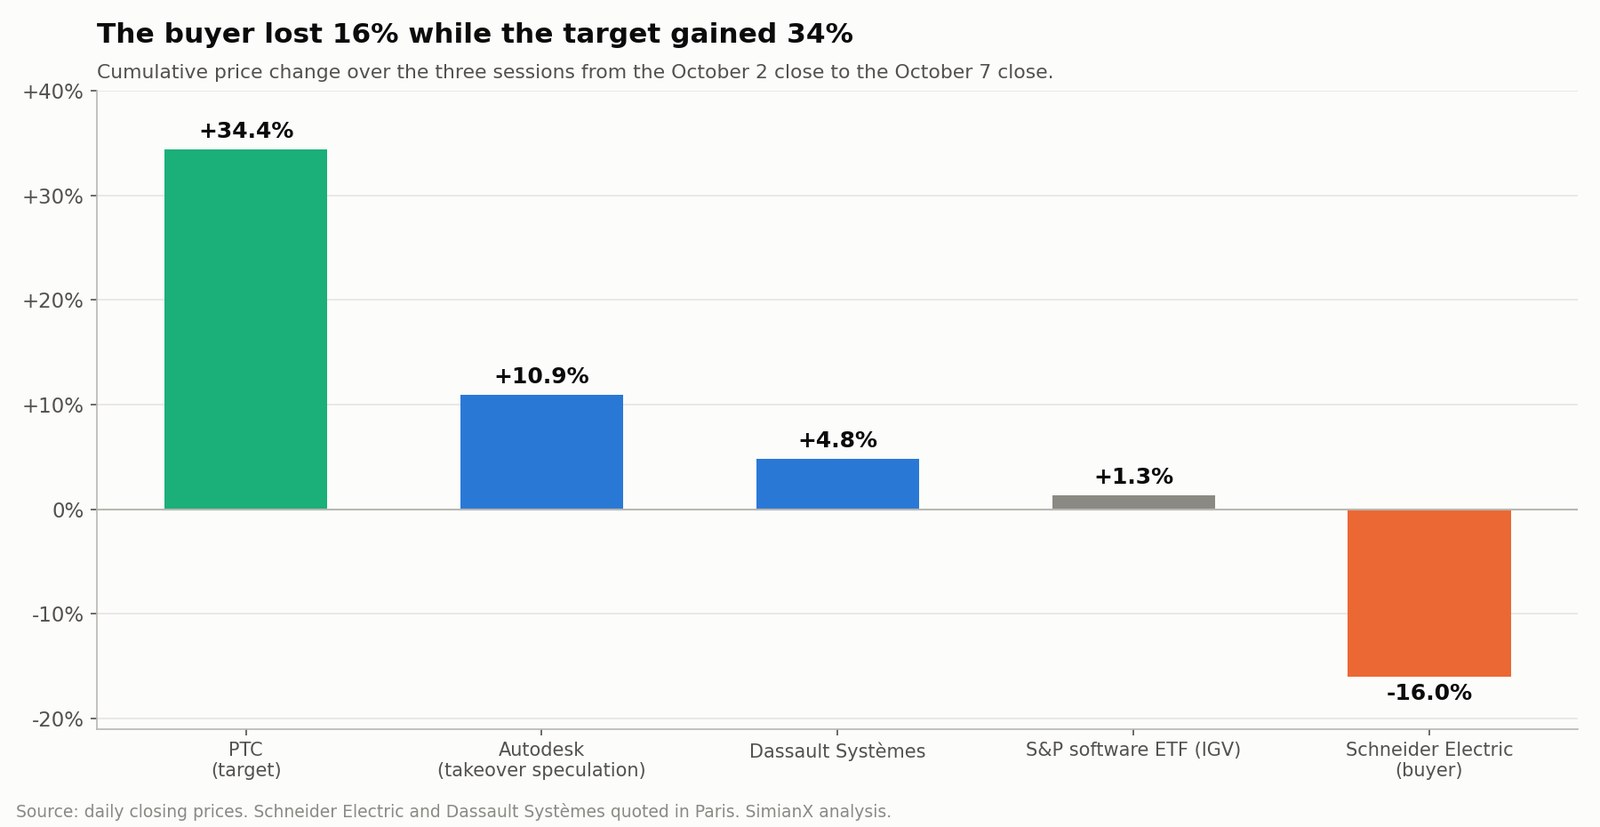
घोषणा को ख़रीदार के शेयरधारकों और लक्ष्य के शेयरधारकों ने बहुत अलग तरीक़े से पढ़ा।
| प्रतिभूति | संचयी बदलाव, 2 अक्टूबर के बंद से 7 अक्टूबर के बंद तक |
|---|---|
| पीटीसी (लक्ष्य) | +34.4% |
| ऑटोडेस्क (अधिग्रहण की अटकल) | +10.9% |
| दसॉ सिस्टम्स | +4.8% |
| एसएंडपी सॉफ़्टवेयर ईटीएफ (IGV) | +1.3% |
| श्नाइडर इलेक्ट्रिक (ख़रीदार) | −16.0% |
श्नाइडर की गिरावट वह "10% तक" वाला आँकड़ा नहीं थी जो शुरुआती सत्र के आधार पर व्यापक रूप से छपा। घोषणा के बाद तीन सत्रों में बंद-से-बंद नापें तो श्नाइडर इलेक्ट्रिक ने अपने बाज़ार मूल्य का 15.99% गँवाया। उसी अवधि में 1.3% चढ़े सॉफ़्टवेयर क्षेत्र के मुकाबले, यह उस सौदे पर असामान्य रूप से कठोर फ़ैसला है जिसे ख़रीदार परिवर्तनकारी बताता है।
ऑटोडेस्क का +10.87% बनाम IGV का +1.3% सहानुभूति-कारोबार का सबसे साफ़ पाठ है। बाज़ार ने डिज़ाइन सॉफ़्टवेयर का सामूहिक पुनर्मूल्यांकन नहीं किया; उसने उस श्रेणी की एकमात्र बड़ी, स्वतंत्र और वास्तव में ख़रीदे जाने योग्य परिसंपत्ति का पुनर्मूल्यांकन किया।
यह पैटर्न — सुर्खी का आँकड़ा एक तरफ़ मनाया जाना और दूसरी तरफ़ चुपचाप दंडित होना — बड़े रणनीतिक सौदों में बार-बार दिखता है। यह उलटे रूप में जेनेरैक-अमेज़न समझौते पर हमारे अध्ययन में सामने आया था, जहाँ 8 अरब डॉलर की सुर्खी असल में 2.4 अरब डॉलर की प्रतिबद्ध आपूर्ति पर टिकी थी। प्रेस विज्ञप्ति के बजाय फाइलिंग पढ़ना ही आमतौर पर वह जगह है जहाँ अंतर छिपा होता है।
श्नाइडर इलेक्ट्रिक को पीटीसी ख़रीदने से क्या रोक सकता है?
पीटीसी शेयरधारकों की मंज़ूरी
पीटीसी के बकाया शेयरों के बहुमत धारकों को विशेष बैठक में विलय मंज़ूर करना होगा।
42.3% प्रीमियम, पूर्णतः नकद संरचना और बोर्ड की सर्वसम्मत सिफ़ारिश से मंज़ूरी संभावित लगती है। लेकिन 52-सप्ताह के शिखर से तुलना किसी दृढ़ असहमत शेयरधारक को वास्तविक तर्क देती है, और निश्चित प्रॉक्सी विवरण वह सामग्री देगा जो बहस तय करेगी:
- वार्ता का इतिहास और क्या अन्य पक्षों से संपर्क किया गया
- बोर्ड द्वारा विचारित रणनीतिक विकल्प
- एवरकोर का मूल्यांकन विश्लेषण और निष्पक्षता राय
- बोर्ड को दिए गए प्रबंधन के अनुमान
- लेनदेन में निदेशकों और अधिकारियों के हित
- मतदान का नियोजित समय
संयुक्त राज्य में प्रतिस्पर्धा मंज़ूरी
यह लेनदेन हार्ट-स्कॉट-रोडिनो अधिनियम के तहत समीक्षा के अधीन है।
श्नाइडर और पीटीसी औद्योगिक प्रौद्योगिकी के आसपास के हिस्सों में हैं। पीटीसी कंप्यूटर-सहायित डिज़ाइन, उत्पाद जीवनचक्र प्रबंधन, एप्लिकेशन जीवनचक्र प्रबंधन और सेवा जीवनचक्र प्रबंधन में सबसे मज़बूत है। श्नाइडर का AVEVA कारोबार परिचालन, प्रक्रिया और ऊर्जा-प्रबंधन सॉफ़्टवेयर की ओर झुका है।
यह पूरकता मंज़ूरी के पक्ष में है, पर नियामक फिर भी जाँच सकते हैं:
- औद्योगिक सॉफ़्टवेयर बाज़ार का संकेंद्रण
- सॉफ़्टवेयर और स्वचालन हार्डवेयर की पैकेज बिक्री
- प्रतिस्पर्धी नियंत्रण प्रणालियों के साथ अंतर-संचालन
- ग्राहक डेटा की पोर्टेबिलिटी
- डिजिटल थ्रेड अवसंरचना तक पहुँच
- क्या श्नाइडर प्रतिद्वंद्वी स्वचालन मंचों को नुकसान पहुँचा सकता है
CFIUS और विदेशी निवेश समीक्षाएँ
पीटीसी वैश्विक विनिर्माताओं को सेवा देने वाली अमेरिकी औद्योगिक सॉफ़्टवेयर कंपनी है; श्नाइडर फ़्रांसीसी ख़रीदार है। लेनदेन को संयुक्त राज्य में विदेशी निवेश समिति की मंज़ूरी चाहिए।
एयरोस्पेस, रक्षा, उन्नत विनिर्माण और सरकारी ग्राहकों के प्रति पीटीसी का जुड़ाव अतिरिक्त जाँच को न्योता देता है। समझौता अन्य क्षेत्राधिकारों में प्रतिस्पर्धा और विदेशी निवेश समीक्षाओं की भी कल्पना करता है।
बड़े सीमा-पार औद्योगिक सॉफ़्टवेयर सौदे पूरे होते ही हैं। सिनॉप्सिस द्वारा एनसिस के अधिग्रहण को कई बड़े क्षेत्राधिकारों की मंज़ूरी चाहिए थी और वह अंततः शर्तों के साथ पूरा हुआ। पर "आख़िरकार पूरा होता है" और "प्रारंभिक अंतिम तिथि तक पूरा होता है" अलग परिणाम हैं, और समझौते के तीन स्वतः विस्तार बताते हैं कि प्रारूपकारों ने किसकी अपेक्षा की थी।
पीटीसी के अपने वित्तीय आँकड़े कितने मज़बूत हैं?
श्नाइडर कोई संकटग्रस्त सॉफ़्टवेयर कंपनी नहीं ख़रीद रहा। पीटीसी की आवर्ती आय ऊँची है, नकदी में रूपांतरण मज़बूत है, और उत्पाद-विकास प्रक्रियाओं में उसकी स्थिति बचाव योग्य है।
अपने 2026 की तीसरी वित्तीय तिमाही के परिणामों और संबंधित फॉर्म 10-Q में पीटीसी ने बताया:
- बेचे गए कारोबारों को छोड़कर ARR 2.412 अरब डॉलर
- स्थिर मुद्रा में ARR वृद्धि 9.1%
- तिमाही राजस्व 600 मिलियन डॉलर
- लेखा परिचालन मार्जिन 28%
- समायोजित परिचालन मार्जिन 41%
- तिमाही परिचालन नकदी प्रवाह 261 मिलियन डॉलर
- तिमाही मुक्त नकदी प्रवाह 249 मिलियन डॉलर
तीसरी तिमाही का घोषित राजस्व 7% घटा, जो थिंगवर्क्स और केपवेयर कारोबारों की बिक्री तथा एक बड़े नवीनीकरण-और-विस्तार की छोटी अवधि से विकृत हुआ।
पीटीसी का वित्त वर्ष 2026 का मार्गदर्शन
| मापदंड | वित्त वर्ष 2026 मार्गदर्शन |
|---|---|
| विनिवेश छोड़कर स्थिर मुद्रा ARR वृद्धि | 9%–9.5% |
| राजस्व | 2.69–2.75 अरब डॉलर |
| परिचालन नकदी प्रवाह | लगभग 880 मिलियन डॉलर |
| मुक्त नकदी प्रवाह | लगभग 850 मिलियन डॉलर |
| लेखा प्रति शेयर आय | 8.46–9.18 डॉलर |
| समायोजित प्रति शेयर आय | 7.87–8.42 डॉलर |
मार्गदर्शन का जाल: लेखा आय समायोजित आय से ऊपर
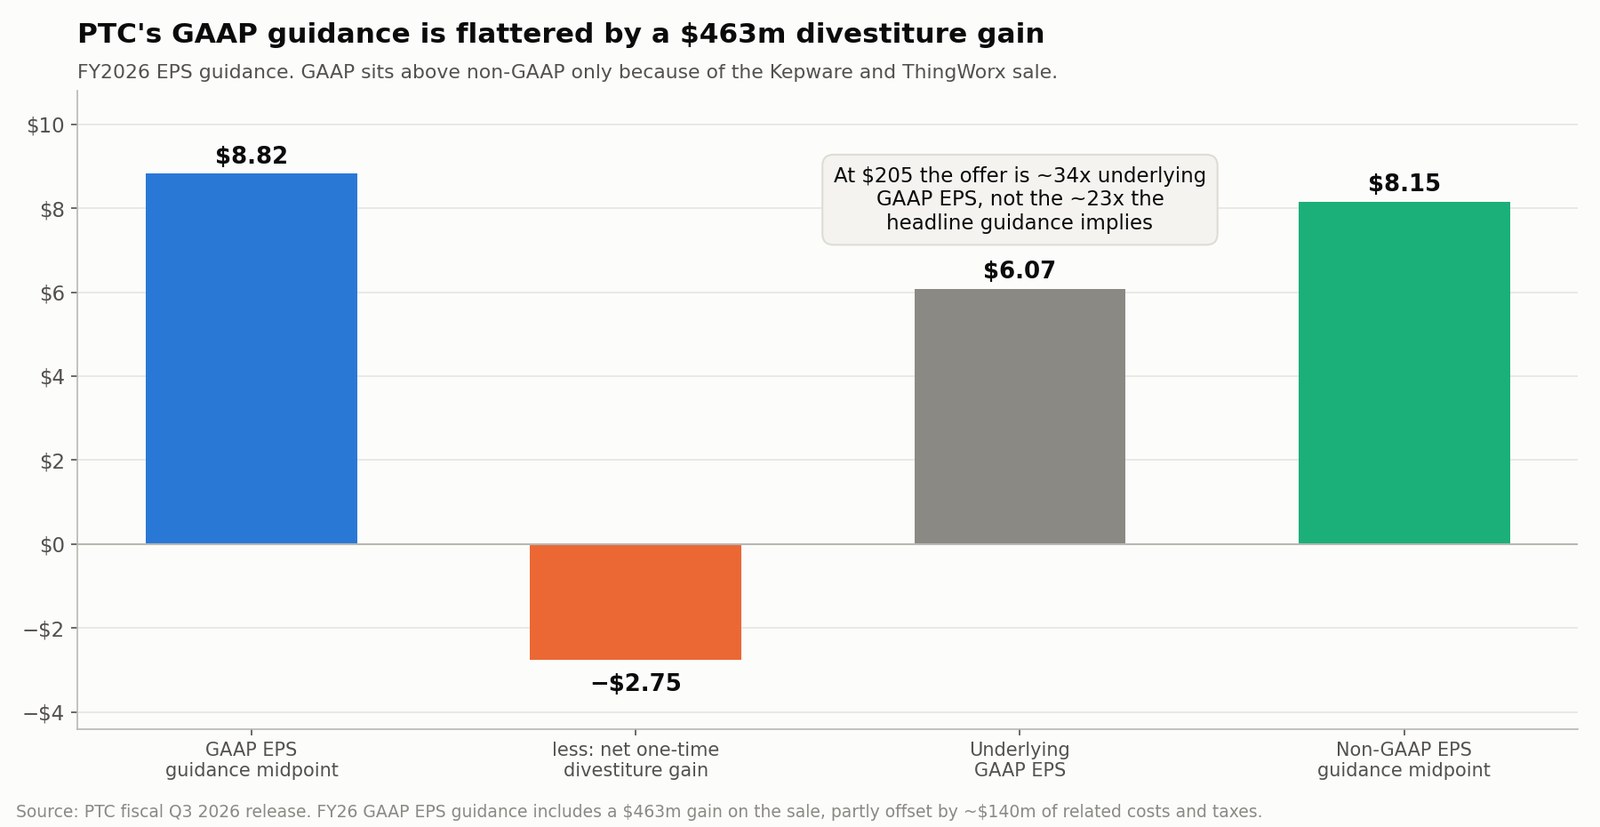
अंतिम दो पंक्तियाँ फिर देखें। पीटीसी की लेखा प्रति शेयर आय का मध्य बिंदु 8.82 डॉलर, समायोजित मध्य बिंदु 8.15 डॉलर से ऊपर है। भारी शेयर-आधारित पारिश्रमिक और अर्जित अमूर्त संपत्तियों के परिशोधन वाली सॉफ़्टवेयर कंपनी के लिए यह क्रम लगभग असंभव है — जब तक लेखा आँकड़े के भीतर कुछ एकबारगी न बैठा हो।
बैठा है। पीटीसी ने मार्च 2026 में थिंगवर्क्स और केपवेयर की टीपीजी को बिक्री पूरी की और समापन पर 523 मिलियन डॉलर प्राप्त किए। वित्त वर्ष 2026 के लेखा परिणामों में उस बिक्री पर 463 मिलियन डॉलर का लाभ शामिल है, जिसे लगभग 140 मिलियन डॉलर की संबंधित लागत और करों ने आंशिक रूप से घटाया। इन घटावों के बाद एकबारगी योगदान लगभग 2.75 डॉलर प्रति शेयर है।
इसे हटा दें तो अंतर्निहित लेखा प्रति शेयर आय लगभग 6.07 डॉलर रह जाती है।
यही एक समायोजन बदल देता है कि पेशकश कितनी महँगी दिखती है:
| आय का आधार | वित्त वर्ष 2026 प्रति शेयर आय | पेशकश मूल्य ÷ प्रति शेयर आय |
|---|---|---|
| लेखा मार्गदर्शन मध्य बिंदु (जैसा बताया गया) | 8.82 डॉलर | 23.2 गुना |
| समायोजित मार्गदर्शन मध्य बिंदु | 8.15 डॉलर | 25.2 गुना |
| अंतर्निहित लेखा, बिक्री लाभ छोड़कर | 6.07 डॉलर | 33.8 गुना |
सुर्खी वाला मार्गदर्शन संकेत देता है कि श्नाइडर लेखा आय का क़रीब 23 गुना दे रहा है। जो आय कारोबार अगले साल असल में बनाएगा, उस पर वह 34 गुना के क़रीब दे रहा है। घोषित लेखा पंक्ति पर खड़ा कोई भी मूल्यांकन तर्क पेशकश की तुलना ऐसे आँकड़े से कर रहा है जो दोहराया नहीं जाएगा।
यही विकृति नकदी प्रवाह मार्गदर्शन में भी बैठी है
850 मिलियन डॉलर का मुक्त नकदी प्रवाह मार्गदर्शन उसी समस्या का छोटा रूप रखता है। यह लगभग 80 मिलियन डॉलर के विनिवेश-संबंधी बोझ को घटाकर बताया गया है — लेनदेन लागत, कर और बेचे गए कारोबारों का गँवाया योगदान, जिन्हें बिक्री आय से जुड़ी मदें आंशिक रूप से संतुलित करती हैं।
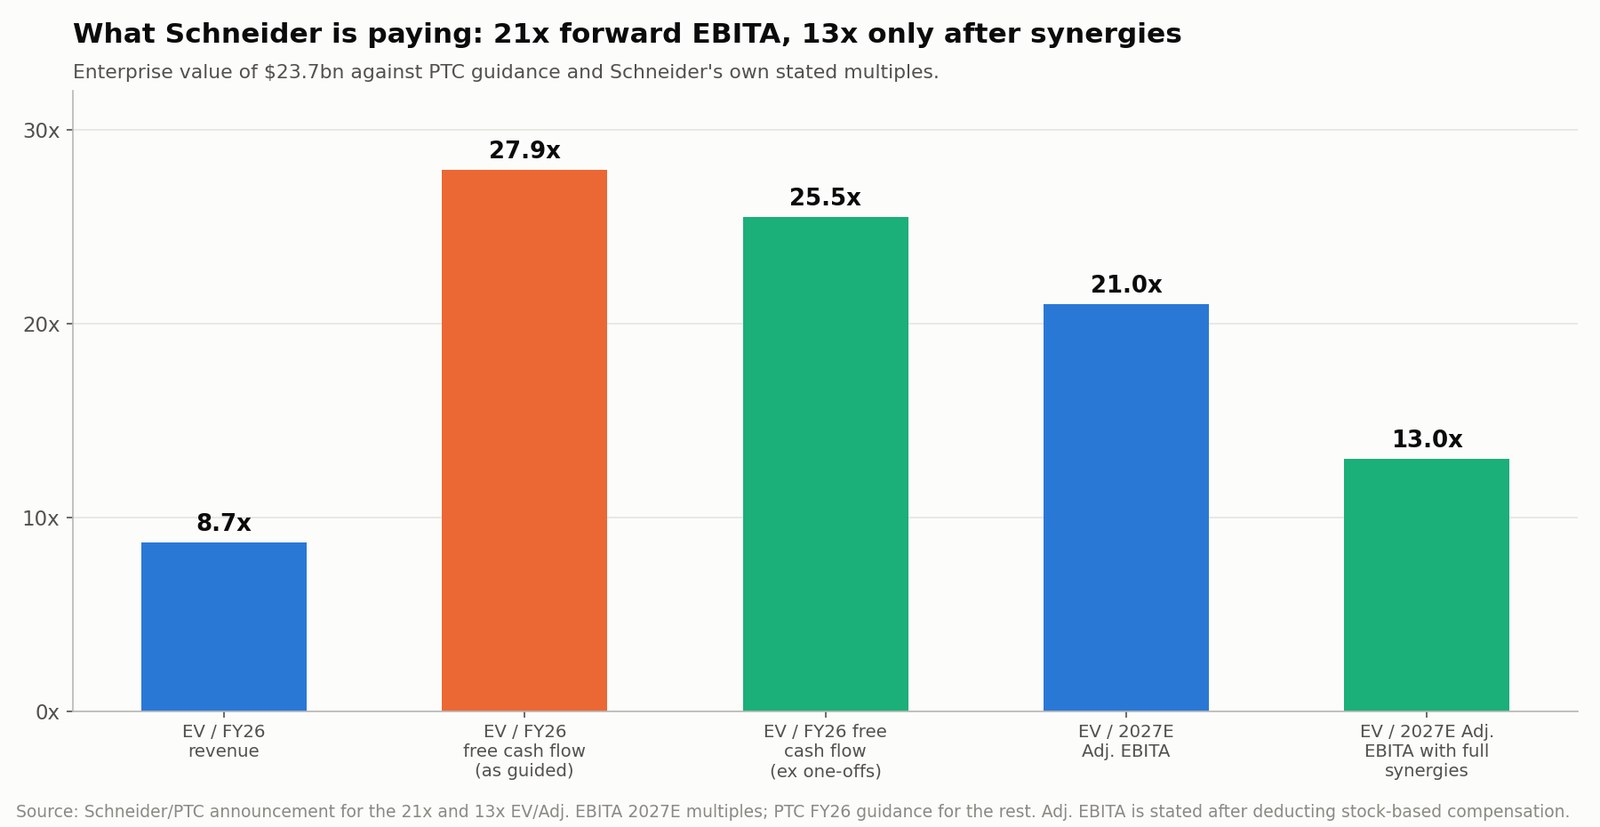
इसलिए सामान्यीकृत मुक्त नकदी प्रवाह 930 मिलियन डॉलर के क़रीब है, जो लेनदेन के गुणक को मार्गदर्शित 27.9 गुना से घटाकर लगभग 25.5 गुना कर देता है। यह उलटी दिशा में काटता है: नकदी प्रवाह के आधार पर सौदा मार्गदर्शित आँकड़े से थोड़ा सस्ता है। बात यह नहीं कि एक समायोजन सराहता है और दूसरा दंडित करता है। बात यह है कि कंपनी का मूल्यांकन करने के लिए इनमें से कोई भी सुर्खी-आँकड़ा सही नहीं है।
इस बिक्री ने पीटीसी का ध्यान बुद्धिमान उत्पाद जीवनचक्र रणनीति पर संकुचित किया। बचा हुआ पोर्टफोलियो:
- Creo: कंप्यूटर-सहायित डिज़ाइन
- Windchill: उत्पाद जीवनचक्र प्रबंधन
- Codebeamer: एप्लिकेशन जीवनचक्र प्रबंधन
- ServiceMax: सेवा जीवनचक्र प्रबंधन
- Onshape: क्लाउड-आधारित CAD और सहयोग
- Arena: क्लाउड-आधारित उत्पाद जीवनचक्र प्रबंधन
- Servigistics: सेवा-पुर्ज़ों का अनुकूलन
- Vuforia: संवर्धित वास्तविकता अनुप्रयोग
ये प्रणालियाँ वही आधिकारिक उत्पाद डेटा रखती हैं जिस पर औद्योगिक एआई टिका है।
क्या श्नाइडर इलेक्ट्रिक पीटीसी के लिए ज़्यादा दे रहा है?
रणनीतिक तर्क स्पष्ट है। मूल्यांकन ज़्यादा बहस योग्य है।
श्नाइडर कहता है कि 23.7 अरब डॉलर का उद्यम मूल्य दर्शाता है:
- 2027 के अनुमानित समायोजित EBITA का 21 गुना
- पूर्ण सहक्रिया के बाद 2027 के अनुमानित समायोजित EBITA का 13 गुना
पीटीसी का अपना मार्गदर्शन जोड़ने पर तस्वीर पूरी होती है:
| मूल्यांकन मापदंड | लेनदेन का अनुमानित गुणक |
|---|---|
| उद्यम मूल्य / वित्त वर्ष 2026 राजस्व मध्य बिंदु | ~8.7 गुना |
| उद्यम मूल्य / वित्त वर्ष 2026 मुक्त नकदी प्रवाह, मार्गदर्शन अनुसार | ~27.9 गुना |
| उद्यम मूल्य / वित्त वर्ष 2026 मुक्त नकदी प्रवाह, एकबारगी मदें छोड़कर | ~25.5 गुना |
| पेशकश मूल्य / वित्त वर्ष 2026 समायोजित प्रति शेयर आय मध्य बिंदु | ~25.2 गुना |
| पेशकश मूल्य / अंतर्निहित लेखा प्रति शेयर आय | ~33.8 गुना |
| उद्यम मूल्य / 2027 अनुमानित समायोजित EBITA | 21 गुना |
| उद्यम मूल्य / पूर्ण सहक्रिया सहित समायोजित EBITA | 13 गुना |
उच्च एकल-अंकीय ARR वृद्धि के लिए ये बड़े गुणक हैं। श्नाइडर मौजूदा नकदी प्रवाह जितना ही क्रॉस-सेलिंग, औद्योगिक एआई विकास और उत्पाद-जीवनचक्र डेटा के नियंत्रण के लिए भी दे रहा है।
प्रबंधन की अपेक्षा है:
- तीसरे वर्ष तक 25 करोड़ यूरो की वार्षिक लागत सहक्रिया
- लगभग 80 करोड़ यूरो की राजस्व सहक्रिया
- पहले पूर्ण वर्ष में ख़रीद-मूल्य लेखांकन प्रभावों से पहले निम्न एकल-अंकीय समायोजित प्रति शेयर आय वृद्धि
- पूर्ण सहक्रिया के साथ मध्यम से उच्च एकल-अंकीय वृद्धि
- पाँचवें वर्ष तक पूँजी लागत से ऊपर निवेशित पूँजी पर प्रतिफल
तीन बातें मायने रखती हैं।
पहली, 80 करोड़ यूरो की राजस्व सहक्रिया 80 करोड़ यूरो का मुनाफ़ा नहीं है। श्नाइडर को वे बिक्रियाँ जीतनी होंगी, संबंधित बिक्री व विकास व्यय उठाना होगा और यथार्थवादी वर्धी मार्जिन लगाना होगा।
दूसरी, वृद्धि का यह माप ख़रीद-मूल्य लेखांकन को छोड़ता है। इस आकार का लेनदेन अर्जित अमूर्त संपत्तियों का भारी परिशोधन पैदा करेगा।
तीसरी, "सहक्रिया के बाद" वाला 13 गुना कोई क़ीमत नहीं है जो आज कोई चुका रहा हो। यह वह क़ीमत है जो श्नाइडर ने चुकाई होती यदि सहक्रिया का हर यूरो पहले से मौजूद होता। वास्तव में हुआ गुणक 21 गुना है, और दोनों के बीच का फ़ासला वह क्रियान्वयन जोखिम है जो श्नाइडर के शेयरधारकों को सौंपा गया — जिन्होंने तीन सत्रों में इसे 16% घटाकर आँका।
श्नाइडर इलेक्ट्रिक को पीटीसी क्यों चाहिए?
श्नाइडर एक एकीकृत औद्योगिक प्रौद्योगिकी ढाँचा खड़ा कर रहा है, जो भौतिक उपकरण, परिचालन सॉफ़्टवेयर, इंजीनियरिंग डेटा और कृत्रिम बुद्धिमत्ता तक फैला है।
| औद्योगिक परत | श्नाइडर की परिसंपत्ति या मंच | मुख्य भूमिका |
|---|---|---|
| भौतिक प्रणालियाँ | श्नाइडर के ऊर्जा-प्रबंधन और स्वचालन उपकरण | कारखानों, डेटा सेंटरों, इमारतों और ऊर्जा प्रणालियों को नियंत्रित करते हैं |
| परिचालन और प्रक्रिया डेटा | AVEVA | औद्योगिक परिसंपत्तियों और प्रक्रियाओं का मॉडल व प्रबंधन करता है |
| संदर्भित डेटा और एआई | Cognite | परिचालन, इंजीनियरिंग और उद्यम डेटा को जोड़ता है |
| उत्पाद और इंजीनियरिंग जीवनचक्र | PTC | डिज़ाइन, आवश्यकताओं, सामग्री सूची और सेवा डेटा को नियंत्रित करता है |
| औद्योगिक एआई अनुप्रयोग | संयुक्त मंच | विश्वसनीय जीवनचक्र डेटा को सिफ़ारिशों और स्वचालित कार्रवाइयों में बदलता है |
श्नाइडर ने AVEVA का पूर्ण अधिग्रहण जनवरी 2023 में पूरा किया। जून 2026 में उसने औद्योगिक डेटा व एआई कंपनी Cognite को 3.1 अरब डॉलर में ख़रीदने पर सहमति दी। पीटीसी वह लुप्त ऊपरी उत्पाद-विकास परत जोड़ता है।
AVEVA बताता है कि संयंत्र और प्रक्रियाएँ कैसे चलती हैं। Cognite औद्योगिक प्रणालियों के बीच डेटा को संदर्भ देता है। पीटीसी जटिल निर्मित उत्पादों की डिज़ाइन मंशा, इंजीनियरिंग आवश्यकताएँ, उत्पाद संरचनाएँ, सॉफ़्टवेयर आवश्यकताएँ और सेवा इतिहास देता है।
श्नाइडर का लक्ष्य इन सबके आर-पार एक निरंतर डिजिटल थ्रेड है:
- उत्पाद डिज़ाइन
- सॉफ़्टवेयर और आवश्यकता प्रबंधन
- विनिर्माण की तैयारी
- कारखाना संचालन
- ऊर्जा खपत
- रखरखाव और क्षेत्र सेवा
- उत्पाद सुधार और पुनः डिज़ाइन
"डिज़ाइन और निर्माण से लेकर संचालन और रखरखाव तक" फैले मंच से श्नाइडर का यही आशय है।
औद्योगिक एआई के लिए डिजिटल थ्रेड क्यों ज़रूरी है?
सामान्य एआई प्रणालियाँ ग़लती के भौतिक परिणाम समझे बिना विश्वसनीय दिखने वाला पाठ गढ़ देती हैं। औद्योगिक अनुप्रयोगों को कहीं मज़बूत आधार चाहिए।
कारखाने में काम करने वाले एआई एजेंट को जानना पड़ सकता है:
- कौन-सा संशोधित संस्करण लगा हुआ है
- डिज़ाइन परिवर्तन मंज़ूर हुआ या नहीं
- कौन-सी सुरक्षा आवश्यकताएँ लागू हैं
- कौन-से आपूर्तिकर्ता ने पुर्ज़ा बनाया
- मशीन इस समय कैसे चल रही है
- सेवा तकनीशियन के पास आवश्यक प्रमाणन है या नहीं
- परिचालन में बदलाव ऊर्जा खपत को कैसे प्रभावित करता है
- कोई सिफ़ारिश किसी नियामकीय आवश्यकता का उल्लंघन तो नहीं करती
यह सूचना CAD, PLM, ALM, सेवा, स्वचालन और ऊर्जा-प्रबंधन प्रणालियों में बिखरी होती है।
इसलिए पीटीसी का आर्थिक मूल्य यह नहीं कि उसने अपने सॉफ़्टवेयर में जनरेटिव एआई जोड़ा। उसका मूल्य यह है कि पीटीसी उस विश्वसनीय उत्पाद-डेटा आधार को नियंत्रित करता है जिस पर वे अनुप्रयोग टिकते हैं। पीटीसी पहले ही Creo, Windchill, Codebeamer और ServiceMax में जनरेटिव व एजेंटिक क्षमता जोड़ चुका है: प्राकृतिक भाषा में उत्पाद-डेटा खोज, दोहरे पुर्ज़ों की पहचान, स्वचालित आवश्यकता प्रसंस्करण, एआई-सहायित क्षेत्र सेवा। कंपनी का अपना एआई रणनीति पृष्ठ भी इसे इसी तरह प्रस्तुत करता है।
औद्योगिक बाज़ारों में दुर्लभ परिसंपत्ति शायद भाषा मॉडल नहीं है। शायद वह शासित इंजीनियरिंग संदर्भ है जो मॉडल को महँगी या ख़तरनाक ग़लती करने से रोकता है।
क्या औद्योगिक एआई मेगा-विलय युग में प्रवेश कर रहा है?
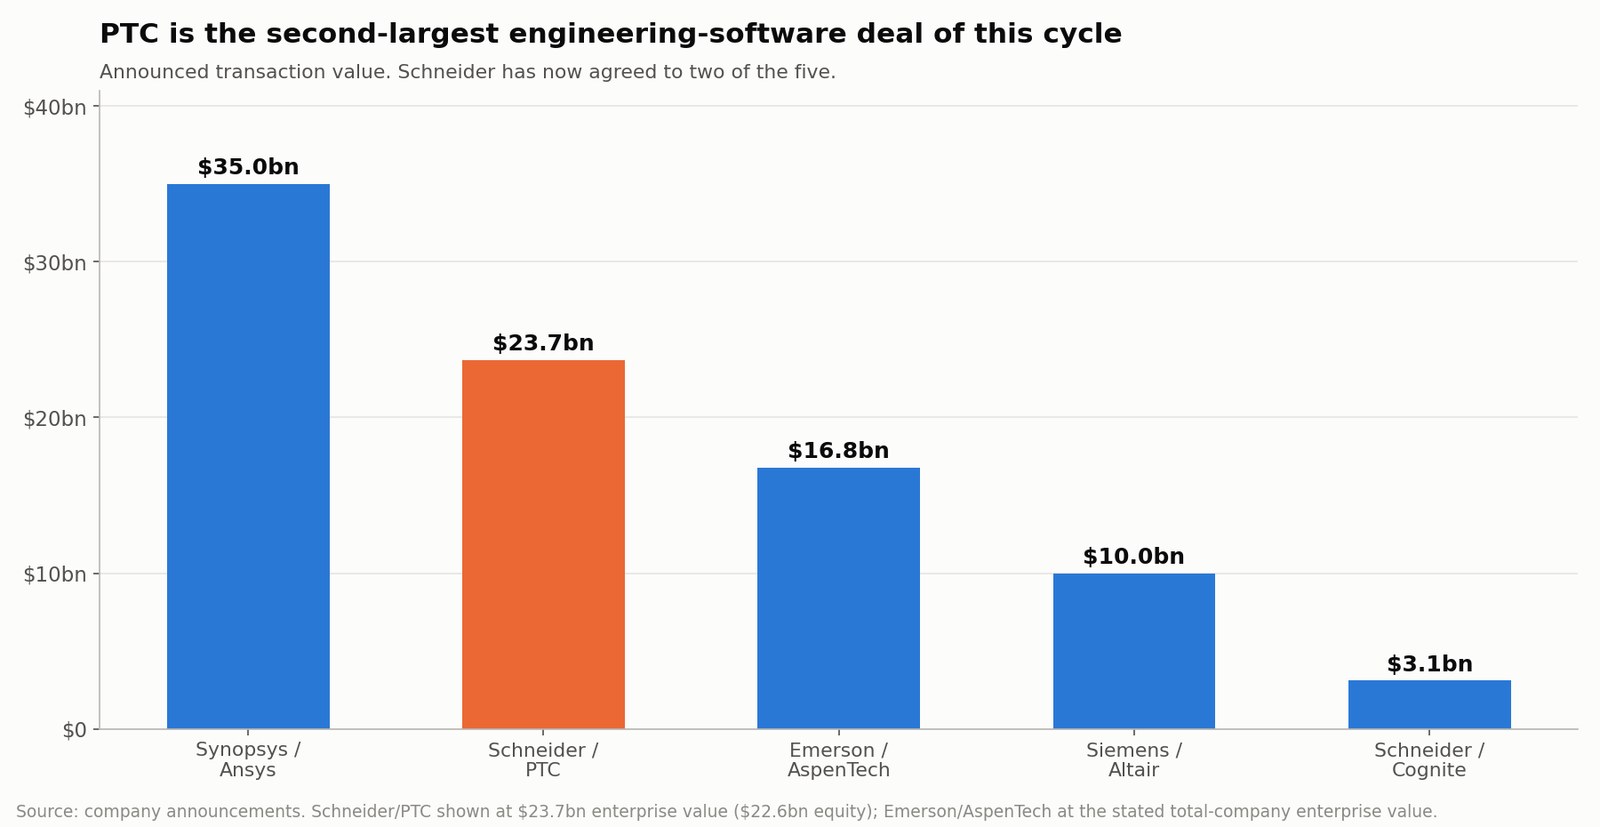
श्नाइडर-पीटीसी अकेला मामला नहीं है। यह इस चक्र का दूसरा सबसे बड़ा इंजीनियरिंग-सॉफ़्टवेयर लेनदेन है।
| ख़रीदार | लक्ष्य | घोषित मूल्य | रणनीतिक केंद्र |
|---|---|---|---|
| सिनॉप्सिस | एनसिस | ~35.0 अरब डॉलर | चिप-से-सिस्टम डिज़ाइन और इंजीनियरिंग सिमुलेशन |
| श्नाइडर इलेक्ट्रिक | पीटीसी | 23.7 अरब उद्यम मूल्य / 22.6 अरब इक्विटी | उत्पाद जीवनचक्र, डिजिटल थ्रेड और औद्योगिक एआई |
| एमर्सन | ऐस्पनटेक | 16.8 अरब डॉलर पूर्ण-कंपनी उद्यम मूल्य | प्रक्रिया स्वचालन और औद्योगिक सॉफ़्टवेयर |
| सीमेंस | ऑल्टेयर इंजीनियरिंग | ~10.0 अरब डॉलर उद्यम मूल्य | सिमुलेशन, एचपीसी, डेटा विज्ञान और एआई |
| श्नाइडर इलेक्ट्रिक | कॉग्नाइट | 3.1 अरब डॉलर | औद्योगिक डेटा को संदर्भ देना और एआई |
श्नाइडर अब इन पाँच में से दो पर सहमत हो चुका है। सीमेंस ने ऑल्टेयर अधिग्रहण पूरा किया मार्च 2025 में। सिनॉप्सिस ने एनसिस अधिग्रहण पूरा किया जुलाई 2025 में। एमर्सन ने मार्च 2025 में ऐस्पनटेक का पूर्ण स्वामित्व लिया।
समेकन का दौर स्पष्ट रूप से चल रहा है। पर इसे एआई अधिग्रहण लहर कहना बहुत सरलीकरण है कि ख़रीदार असल में क्या ख़रीद रहे हैं। आकर्षक लक्ष्यों में आमतौर पर होता है:
- कामकाज के लिए अनिवार्य इंजीनियरिंग प्रक्रियाएँ
- स्वामित्व वाले औद्योगिक डेटा मॉडल
- ऊँची आवर्ती आय
- ग्राहक-प्रतिधारण की ऊँची दर
- उत्पाद-विकास प्रक्रियाओं में गहरा समावेश
- ऊँची स्विचिंग लागत
- विशेषज्ञ तकनीकी दक्षता
- बड़े औद्योगिक मंच के ज़रिए क्रॉस-सेलिंग की संभावना
एआई उत्प्रेरक है। क़ीमत का अधिकांश हिस्सा आवर्ती आय, ग्राहक संबंध और संरचित डेटा उचित ठहराते हैं।
औद्योगिक सॉफ़्टवेयर समेकन से कौन-सी कंपनियाँ प्रभावित हो सकती हैं?
ऑटोडेस्क
घोषणा के बाद तीन सत्रों में ऑटोडेस्क 10.87% चढ़ा, जबकि सॉफ़्टवेयर क्षेत्र 1.3%। यह अधिग्रहण-अटकल वाली चाल है, क्षेत्र का पुनर्मूल्यांकन नहीं।
ऑटोडेस्क की वास्तुकला, इंजीनियरिंग, निर्माण, विनिर्माण और मीडिया में मज़बूत स्थिति है। उसका ग्राहक मिश्रण और नियामकीय प्रोफ़ाइल पीटीसी से अलग है, और अधिग्रहण के लिए असाधारण रूप से पूँजी-संपन्न ख़रीदार चाहिए।
दसॉ सिस्टम्स
दसॉ सिस्टम्स CATIA, SOLIDWORKS, ENOVIA और 3DEXPERIENCE मंच के ज़रिए पीटीसी से प्रतिस्पर्धा करता है। डिज़ाइन, सिमुलेशन और जीवनचक्र सॉफ़्टवेयर का उसका संयोजन उसे मूल्यवान औद्योगिक डेटा और वास्तविक रणनीतिक महत्व देता है। उसका आकार और स्वामित्व ढाँचा पूर्ण अधिग्रहण को जटिल बनाते हैं, पर पीटीसी का गुणक प्रभावित करेगा कि निवेशक उस पोर्टफोलियो को कैसे आँकते हैं।
सीमेंस
सीमेंस के पास पहले से सबसे व्यापक औद्योगिक सॉफ़्टवेयर पोर्टफोलियो में एक है — NX, Teamcenter, Siemens EDA और Altair। श्नाइडर की चाल इंजीनियरिंग सॉफ़्टवेयर को स्वचालन व परिचालन डेटा से जोड़ने का दबाव बढ़ाती है।
एमर्सन, रॉकवेल ऑटोमेशन और हनीवेल
ये कंपनियाँ सॉफ़्टवेयर-परिभाषित स्वचालन रणनीतियाँ बना रही हैं। 20 अरब डॉलर से बड़ा एक और लेनदेन करने के बजाय इनके औद्योगिक डेटा, सिमुलेशन, साइबर सुरक्षा, डिजिटल ट्विन और स्वायत्त संचालन में छोटे अधिग्रहण करने की संभावना ज़्यादा है।
निजी औद्योगिक एआई कंपनियाँ
कॉग्नाइट की 3.1 अरब डॉलर की बिक्री ने दिखाया कि निजी औद्योगिक-डेटा मंच रणनीतिक मूल्यांकन पा सकते हैं। ख़रीदार डेटा को संदर्भ देने, रोबोटिक्स, डिजिटल थ्रेड और भौतिकी-आधारित एआई में बचाव योग्य तकनीक खोजेंगे।
फिर भी अधिग्रहण की अटकल पर हर औद्योगिक सॉफ़्टवेयर शेयर ख़रीदने से बचना चाहिए। सबसे मज़बूत उम्मीदवार वित्तीय गुणवत्ता को ऐसी परिसंपत्ति से जोड़ते हैं जो किसी विश्वसनीय ख़रीदार के पोर्टफोलियो की विशिष्ट कमी भरती हो। यही अनुशासन सेमीकंडक्टर समेकन पर भी लागू है, जहाँ ओएन सेमीकंडक्टर की सिनैप्टिक्स के लिए 7 अरब डॉलर की बोली किसी एआई आख्यान पर नहीं, भौतिक एआई पर दांव थी।
SimianX AI जैसा बहु-एजेंट शोध मंच अफ़वाह पर कारोबार करने के बजाय बुनियादी आँकड़ों, ताज़ा ख़बरों और एसईसी फाइलिंग की तुलना में मदद करता है:
- SimianX AI — बहु-मॉडल शोध और सजीव बाज़ार विश्लेषण
- SimianX क्रिप्टो लीडरबोर्ड — प्रतिस्पर्धी मॉडलों का प्रदर्शन, सजीव निगरानी
- SimianX लेख — शेयरों और डिजिटल परिसंपत्तियों पर फाइलिंग-स्तरीय शोध
श्नाइडर इलेक्ट्रिक के लिए सबसे बड़े जोखिम क्या हैं?
पीटीसी के शेयरधारक समापन जोखिम झेलते हैं। श्नाइडर के शेयरधारक कहीं व्यापक दीर्घकालिक जोखिम झेलते हैं — और उसका एक हिस्सा 16% की गिरावट में आँक भी चुके हैं।
वित्तपोषण जोखिम
श्नाइडर 5 से 6 अरब यूरो इक्विटी और 16 से 17 अरब यूरो ऋण जारी करने की सोच रहा है, जिसे बीच में 25 अरब डॉलर की प्रतिबद्ध सुविधा सँभालेगी। इक्विटी मौजूदा शेयरधारकों को कमज़ोर करती है। ऋण ब्याज व्यय बढ़ाता और लचीलापन घटाता है। स्थायी वित्तपोषण जुटाने से पहले बाज़ार दरें बढ़ीं तो लेनदेन की लागत और बढ़ जाएगी।
एकीकरण की जटिलता
श्नाइडर को पीटीसी का एकीकरण करते हुए AVEVA का विकास जारी रखना है और कॉग्नाइट अधिग्रहण पूरा करना है। साथ मिलकर ये एक शक्तिशाली मंच बना सकते हैं। ये यह भी पैदा कर सकते हैं:
- उत्पादों का दोहराव
- भ्रमित करने वाले बिक्री प्रोत्साहन
- संगठनात्मक जटिलता
- धीमा उत्पाद विकास
- कर्मचारियों का जाना
- रोडमैप की स्थिरता पर ग्राहकों की चिंता
- औद्योगिक समूह के भीतर सॉफ़्टवेयर कंपनी की संस्कृति बचाए रखने में कठिनाई
राजस्व सहक्रिया का जोखिम
80 करोड़ यूरो का राजस्व सहक्रिया लक्ष्य क्रॉस-सेलिंग, भौगोलिक विस्तार और संयुक्त उत्पाद विकास पर निर्भर है। राजस्व सहक्रिया लागत बचत से ज़्यादा कठिन होती है क्योंकि ग्राहकों को संयुक्त उत्पाद स्वेच्छा से ख़रीदने होते हैं। बड़े औद्योगिक ग्राहक अक्सर आपूर्तिकर्ता संकेंद्रण का विरोध करते हैं और अपनी-अपनी श्रेणी के सर्वोत्तम तंत्र पसंद करते हैं।
अंतर-संचालन का जोखिम
श्नाइडर बार-बार मंच को खुला और अंतर-संचालनीय बताता है। उसे साबित करना होगा कि ग्राहक पीटीसी उत्पादों को ग़ैर-श्नाइडर स्वचालन प्रणालियों के साथ चलाते रह सकते हैं। यदि पीटीसी श्नाइडर हार्डवेयर का बंधक विस्तार दिखने लगा तो प्रतिस्पर्धी स्थापित ग्राहक-आधार पर हमला करेंगे।
पूँजी पर प्रतिफल का जोखिम
पूँजी पर प्रतिफल के पूँजी लागत से ऊपर जाने की अपेक्षा पाँचवें वर्ष से पहले नहीं है, वह भी पूर्ण सहक्रिया सहित। इससे एकीकरण में देरी, धीमी सॉफ़्टवेयर वृद्धि, ऊँची वित्तपोषण लागत, ग्राहकों के जाने, एआई अपनाने की धीमी गति या कमज़ोर क्रॉस-सेलिंग के लिए बहुत कम गुंजाइश बचती है।
मौजूदा पीटीसी शेयरधारकों को क्या करना चाहिए?
कोई एक सही उत्तर नहीं; यह करों, लक्ष्यों, जोखिम सहनशीलता और विकल्पों पर निर्भर है। अनुशासित ढाँचे में छह क़दम हैं।
1. मौजूदा अंतर निकालें
विलय अंतर = (205 डॉलर − मौजूदा पीटीसी भाव) ÷ मौजूदा पीटीसी भाव
193.60 डॉलर पर सकल अंतर 5.89% है। यह हर दिन बदलता है। ऊँचा भाव संभावित प्रतिफल घटाता है; नीचा भाव प्रतिफल बढ़ाता है पर बढ़ते समापन जोखिम का संकेत भी हो सकता है।
2. अंतर को निहित संभाव्यता में बदलें
निहित संभाव्यता = गिरावट ÷ (तेज़ी + गिरावट)
आज के भावों पर यह 49.57 ÷ 60.97 = 81.3% है। भाव हिलते ही फिर गणना करें। यदि आपका अपना समापन अनुमान बाज़ार से कम है तो प्रतिशत चाहे जितना आकर्षक लगे, स्थिति रखने लायक नहीं है।
3. यथार्थवादी समापन तिथि आँकें
प्रबंधन 2027 की तीसरी तिमाही बताता है — जो प्रारंभिक अंतिम तिथि से दो स्वतः विस्तार आगे है। सबसे जल्दी संभव तिथि का मॉडल न बनाएँ। 4 जनवरी 2028 सहित हर संभावित तिथि के लिए वार्षिक प्रतिफल निकालें।
4. सौदा टूटने की मूल्यांकन सीमा बनाएँ
अप्रभावित 144.03 डॉलर एक संदर्भ है, निष्कर्ष नहीं। मज़बूत सीमा में अद्यतन ARR, सामान्यीकृत लगभग 93 करोड़ डॉलर का स्वतंत्र मुक्त नकदी प्रवाह, तुलनीय सॉफ़्टवेयर गुणक, व्यापक बाज़ार, संभावित वैकल्पिक ख़रीदार और असफल सौदे से बची अफ़रा-तफ़री शामिल होनी चाहिए।
5. उलट समाप्ति शुल्क की अनुपस्थिति की क़ीमत लगाएँ
यदि नियामक लेनदेन रोकते हैं तो पीटीसी शेयरधारकों को कोई भुगतान नहीं पहुँचता। जो अंतर आपको मिल रहा है उसकी तुलना उन सौदों के अंतर से करें जिनमें उलट शुल्क है। सुरक्षा सहित 5.9% का अंतर और बिना सुरक्षा वाला 5.9% का अंतर एक ही निवेश नहीं हैं।
6. सौदा टूटने के हिसाब से स्थिति का आकार तय करें
अपेक्षित लाभ नहीं, प्रतिकूल परिदृश्य की हानि के हिसाब से आकार तय करें। जो निवेशक प्रति शेयर 11.40 डॉलर चाहता है, उसे सौदा टूटने पर प्रति शेयर लगभग 49.57 डॉलर की गिरावट सहने की क्षमता रखनी होगी।
क्या कोई दूसरी कंपनी पीटीसी के लिए ऊँची बोली लगा सकती है?
बेहतर प्रस्ताव क़ानूनी रूप से संभव है। समझौता पीटीसी बोर्ड को न्यासीय कर्तव्यों की माँग पर कुछ अनचाहे प्रस्ताव विचारने देता है।
कई कारक प्रतिस्पर्धी बोली को कठिन बनाते हैं:
- श्नाइडर पहले ही 42.3% प्रीमियम दे रहा है
- लेनदेन 2027 समायोजित EBITA का 21 गुना और अंतर्निहित लेखा आय का क़रीब 34 गुना दर्शाता है
- AVEVA और कॉग्नाइट के ज़रिए श्नाइडर का वास्तविक रणनीतिक मेल है
- प्रतिस्पर्धी ख़रीदार को विशाल वित्तपोषण पैकेज चाहिए
- पीटीसी पर श्नाइडर का 700 मिलियन डॉलर का समाप्ति शुल्क बन सकता है
- अन्य रणनीतिक ख़रीदारों को बराबर या बड़ी प्रतिस्पर्धा चिंताएँ झेलनी होंगी
एक कारक उलटी दिशा में काटता है: 205 डॉलर का भाव पीटीसी के अपने 52-सप्ताह के बंद शिखर से नीचे है, जो किसी भी शेयरधारक चुनौती में "पूर्ण और उचित मूल्य" वाले बचाव को कमज़ोर करता है और प्रतिद्वंद्वी बोलीदाता को विश्वसनीय दिखने के लिए पार करनी होने वाली सीमा घटाता है।
कुल मिलाकर, ऊँची बोली को आधार परिदृश्य नहीं, वैकल्पिक अतिरिक्त संभावना मानना चाहिए।
पीटीसी स्टॉक का परिदृश्य विश्लेषण
| परिदृश्य | संभावित परिणाम | पीटीसी शेयरधारकों के लिए अर्थ |
|---|---|---|
| सौदा जल्दी पूरा | 2027 की पहली छमाही में 205 डॉलर नकद | 193.60 डॉलर से ~12% वार्षिक |
| सौदा मार्गदर्शन अनुसार पूरा | 2027 की तीसरी तिमाही तक 205 डॉलर नकद | 193.60 डॉलर से ~6% वार्षिक |
| नियामकीय समीक्षा से देरी | 205 डॉलर 2027 के अंत या जनवरी 2028 में | ~4.7% वार्षिक और पूँजी लंबे समय तक बँधी |
| बेहतर बोली आती है | 205 डॉलर से ऊपर की पेशकश | अतिरिक्त तेज़ी, पर संभावना सीमित लगती है |
| लेनदेन विफल | पीटीसी फिर स्वतंत्र कारोबार, कोई उलट शुल्क नहीं | अप्रभावित भाव की ओर लगभग −25.6% |
| शर्तों पर फिर बातचीत | नकद भाव या समय बदलता है | बाज़ार हालात और कारण पर निर्भर |
मुख्य बात: यदि समापन की अनुभूत संभाव्यता गिरे तो पीटीसी का परिचालन प्रदर्शन मज़बूत रहते हुए भी शेयर भाव गिर सकता है। निश्चित नकद विलय पर हस्ताक्षर हो जाने के बाद संभाव्यता और समय परंपरागत मूल्यांकन पर हावी हो जाते हैं।
क्या यह सौदा औद्योगिक एआई शेयरों के लिए सकारात्मक है?
औद्योगिक सॉफ़्टवेयर के अनुभूत रणनीतिक मूल्य के लिए यह सकारात्मक है, पर प्रभाव कंपनी-दर-कंपनी अलग है। यह उन कारोबारों के लिए ऊँचे मूल्यांकन का समर्थन करता है जिनके पास हो:
- उत्पाद जीवनचक्र डेटा
- इंजीनियरिंग सिमुलेशन
- डिजिटल ट्विन तकनीक
- औद्योगिक ज्ञान ग्राफ़
- क्लाउड-आधारित CAD
- एप्लिकेशन जीवनचक्र प्रबंधन
- औद्योगिक साइबर सुरक्षा
- एआई-सहायित क्षेत्र सेवा
- रोबोटिक्स और स्वायत्त विनिर्माण सॉफ़्टवेयर
फिर भी मूल्यवान औद्योगिक एआई मंच और निवेशक प्रस्तुति में "एआई" जोड़ने वाली कंपनी में अंतर करना चाहिए। सबसे मज़बूत परिसंपत्तियाँ तीन कठिन समस्याएँ सुलझाती हैं:
- डेटा संदर्भ: वे उत्पादों, पुर्ज़ों, प्रक्रियाओं और भौतिक परिसंपत्तियों के बीच संबंध समझती हैं
- कार्यप्रवाह एकीकरण: उनका सॉफ़्टवेयर इंजीनियरों और संचालकों के रोज़ाना काम के भीतर बैठा है
- शासन: उनके परिणाम ट्रैक, अधिकृत और लेखा-परीक्षित किए जा सकते हैं
इसीलिए पीटीसी को बड़ा प्रीमियम मिलता है, जबकि उसकी ARR वृद्धि शुरुआती चरण के एआई सॉफ़्टवेयर की दरों की बजाय 9% के क़रीब है।
अंतिम निर्णय: क्या औद्योगिक एआई मेगा-विलय युग में प्रवेश कर रहा है?
हाँ — पर यह चुनिंदा युग है, जिसका केंद्र विश्वसनीय औद्योगिक डेटा और आरंभ-से-अंत कार्यप्रवाह है, जनरेटिव एआई की ब्रांडिंग नहीं।
श्नाइडर इलेक्ट्रिक पीटीसी के लिए 22.6 अरब डॉलर इसलिए दे रहा है क्योंकि पीटीसी CAD, PLM, ALM और सेवा प्रक्रियाओं में महत्वपूर्ण उत्पाद व इंजीनियरिंग सूचना नियंत्रित करता है। श्नाइडर के स्वचालन उपकरण, AVEVA के परिचालन सॉफ़्टवेयर और कॉग्नाइट के संदर्भित डेटा मंच के साथ मिलकर यह एक सच्चा औद्योगिक डिजिटल थ्रेड पूरा कर सकता है।
लेकिन पीटीसी के शेयरधारकों के लिए उस रणनीतिक मूल्य का अधिकांश हिस्सा भाव में आ चुका है। 193.60 डॉलर पर:
- 205 डॉलर की पेशकश तक तेज़ी 5.89% है
- अप्रभावित भाव तक गिरावट 25.60% है
- समापन की निहित संभाव्यता 81.3% है
- मार्गदर्शित समापन तिथि क़रीब एक साल दूर है, अनुबंध की सीमा पंद्रह महीने
- नियामकों के हस्तक्षेप पर कोई उलट समाप्ति शुल्क नहीं है
- पेशकश मूल्य पीटीसी के अपने 52-सप्ताह के बंद शिखर से 0.4% नीचे है
- ऊँची प्रतिस्पर्धी बोली संभव है पर मान नहीं लेनी चाहिए
यह अधिग्रहण औद्योगिक एआई समेकन की थीसिस का मज़बूत प्रमाण है। यह पीटीसी को हर भाव पर अपने-आप आकर्षक नहीं बनाता।
विलय प्रॉक्सी, शेयरधारक मतदान की तिथि, HSR की प्रगति, CFIUS समीक्षा, श्नाइडर के इक्विटी वित्तपोषण और नकद अंतर पर नज़र रखें। SimianX AI ठीक इसी काम के लिए सजीव भाव-गति, एसईसी फाइलिंग, समाचार विश्लेषण और परस्पर विरोधी तेजड़िया-मंदड़िया व्याख्याएँ एक जगह लाता है।
बड़ा निष्कर्ष: औद्योगिक एआई अलग-थलग सॉफ़्टवेयर सुविधाओं से हटकर पूरे उत्पाद और परिसंपत्ति जीवनचक्र के नियंत्रण की लड़ाई बनता जा रहा है। जिन कंपनियों के पास विश्वसनीय इंजीनियरिंग डेटा है, वे औद्योगिक प्रौद्योगिकी की सबसे मूल्यवान और सबसे लड़ी जाने वाली परिसंपत्तियाँ बन सकती हैं।
श्नाइडर इलेक्ट्रिक-पीटीसी सौदे पर अक्सर पूछे जाने वाले प्रश्न
श्नाइडर इलेक्ट्रिक के विलय के बाद पीटीसी स्टॉक का क्या होगा?
यदि लेनदेन मौजूदा शर्तों पर पूरा होता है तो हर पात्र पीटीसी शेयर 205 डॉलर नकद पाने के अधिकार में बदल जाएगा, बिना ब्याज और लागू कर कटौती के अधीन। पीटीसी श्नाइडर की पूर्ण स्वामित्व वाली सहायक कंपनी बन जाएगी और नैस्डैक पर कारोबार बंद कर देगी।
पीटीसी स्टॉक 205 डॉलर की अधिग्रहण क़ीमत से नीचे क्यों है?
यह अंतर समापन तक के समय और इस जोखिम को दर्शाता है कि नियामकीय, शेयरधारक या अन्य शर्तें लेनदेन पूरा न होने दें। 7 अक्टूबर के 193.60 डॉलर के बंद भाव पर सकल अंतर 5.89% था, जिसका अर्थ है कि बाज़ार समापन की संभाव्यता लगभग 81.3% आँक रहा है।
क्या 205 डॉलर पीटीसी शेयरधारकों के लिए अच्छी क़ीमत है?
यह 2 अक्टूबर के अप्रभावित बंद भाव पर 42.3% प्रीमियम है — और 20 अक्टूबर 2025 को बने पीटीसी के 205.87 डॉलर के 52-सप्ताह बंद शिखर से 0.4% नीचे भी। दोनों कथन सही हैं। कौन-सा मायने रखता है, यह इस पर निर्भर है कि शेयरधारक ने कब ख़रीदा।
श्नाइडर इलेक्ट्रिक पीटीसी अधिग्रहण कब पूरा करेगा?
कंपनियाँ 2027 की तीसरी तिमाही तक समापन की उम्मीद करती हैं। समझौता प्रारंभिक अंतिम तिथि 4 अप्रैल 2027 तय करता है, जिसमें निर्दिष्ट नियामकीय शर्तों के लिए तीन स्वतः तीन-माही विस्तार हैं, जिससे अनुबंध सीमा 4 जनवरी 2028 तक खिंच जाती है।
यदि नियामक सौदा रोक दें तो पीटीसी शेयरधारकों का क्या होगा?
पीटीसी शेयरधारकों को कुछ नहीं मिलेगा। समझौते में निर्दिष्ट परिस्थितियों में पीटीसी द्वारा देय 700 मिलियन डॉलर का समाप्ति शुल्क है और श्नाइडर द्वारा देय कोई उलट समाप्ति शुल्क नहीं। नियामकीय जोखिम बिना मुआवज़े के बेचने वाले पक्ष पर है।
क्या अधिग्रहण पूरा होने से पहले पीटीसी स्टॉक ख़रीदना चाहिए?
पीटीसी अब मुख्यतः विलय-आर्बिट्रेज की स्थिति है। बेहतर बोली न आए तो प्रतिफल 205 डॉलर के पास सीमित है, और सौदा विफल हो तो गिरावट तेज़ी से क़रीब चार गुना है। रखने से पहले वार्षिक अंतर की तुलना समापन जोखिम, करों और विकल्पों से करें।
क्या पीटीसी अधिग्रहण का मतलब है कि और औद्योगिक एआई सौदे आएँगे?
यह आगे समेकन की संभावना बढ़ाता है, ख़ासकर उन कंपनियों में जो इंजीनियरिंग डेटा, डिजिटल ट्विन, सिमुलेशन और औद्योगिक कार्यप्रवाह नियंत्रित करती हैं। आगामी सौदे एआई विपणन आख्यान पर टिकी कंपनियों की बजाय विशिष्ट मंचों को निशाना बनाएँगे।
संबंधित लेख
- Copart-ACV सौदा 2026: ACVA 44% उछला, बचा सिर्फ़ 0.9% का अंतर
- Generac और Amazon: 8 अरब की सुर्खी के पीछे 2.4 अरब डॉलर
- ON Semiconductor स्टॉक 2026: $7B Synaptics फिजिकल AI दांव
- Nvidia Hugging Face सौदा 2026: राजस्व से 86 गुना ऊंचा दाम
- AKAM शेयर: Anthropic सौदे में राजस्व से पहले $4.8 अरब का खर्च
- अमेज़न क्वालकॉम एआई चिप सौदा: दांव पर लगे 5.4 करोड़ शेयर
- Caterpillar स्टॉक 2026: AI डेटा सेंटर पावर ट्रेड का विश्लेषण
प्राथमिक शोध स्रोत
- श्नाइडर इलेक्ट्रिक और पीटीसी लेनदेन की घोषणा
- विलय समझौते की घोषणा करता पीटीसी का फॉर्म 8-K
- श्नाइडर इलेक्ट्रिक-पीटीसी का पूर्ण विलय समझौता
- पीटीसी के 2026 की तीसरी वित्तीय तिमाही के परिणाम
- पीटीसी का 2026 तीसरी वित्तीय तिमाही फॉर्म 10-Q
- पीटीसी द्वारा थिंगवर्क्स और केपवेयर विनिवेश पूरा करना
- पीटीसी की औद्योगिक कृत्रिम बुद्धिमत्ता रणनीति
- नैस्डैक पर पीटीसी की सूचीबद्धता और बाज़ार आँकड़े
- श्नाइडर इलेक्ट्रिक के निवेशक संबंध और वित्तीय परिणाम
- श्नाइडर इलेक्ट्रिक का प्रस्तावित कॉग्नाइट अधिग्रहण
- AVEVA औद्योगिक सॉफ़्टवेयर
- सीमेंस का पूरा हुआ ऑल्टेयर अधिग्रहण
- सिनॉप्सिस का पूरा हुआ एनसिस अधिग्रहण
- एमर्सन न्यूज़रूम
- Autodesk · Dassault Systèmes · Siemens
- एफटीसी का हार्ट-स्कॉट-रोडिनो पूर्व-विलय अधिसूचना कार्यक्रम
- संयुक्त राज्य में विदेशी निवेश समिति
- पीटीसी के ऐतिहासिक शेयर भाव आँकड़े


