 लेखक: Muke
Fair Isaac ने अपनी ही गिरवी एकाधिकार को कीमत लगाकर कैसे खत्म किया
29 सितंबर 2026 को Fair Isaac Corporation ने एक ही सत्र में अपना 26.52% मूल्य गँवा दिया — कंपनी के सूचीबद्ध इतिहास का सबसे बुरा दिन। दो दिन बाद शेयर 11.69% चढ़ा। उसके आठ सत्र बाद 10.85% और चढ़कर 12 अक्टूबर को 740.00 डॉलर पर बंद हुआ। इन तीन आँकड़ों को लगभग हर जगह झटके और राहत की कहानी की तरह पढ़ा गया: नियामक ने एकाधिकार तोड़ा, बाज़ार घबराया, फिर निवेशकों ने दोबारा सोचा।
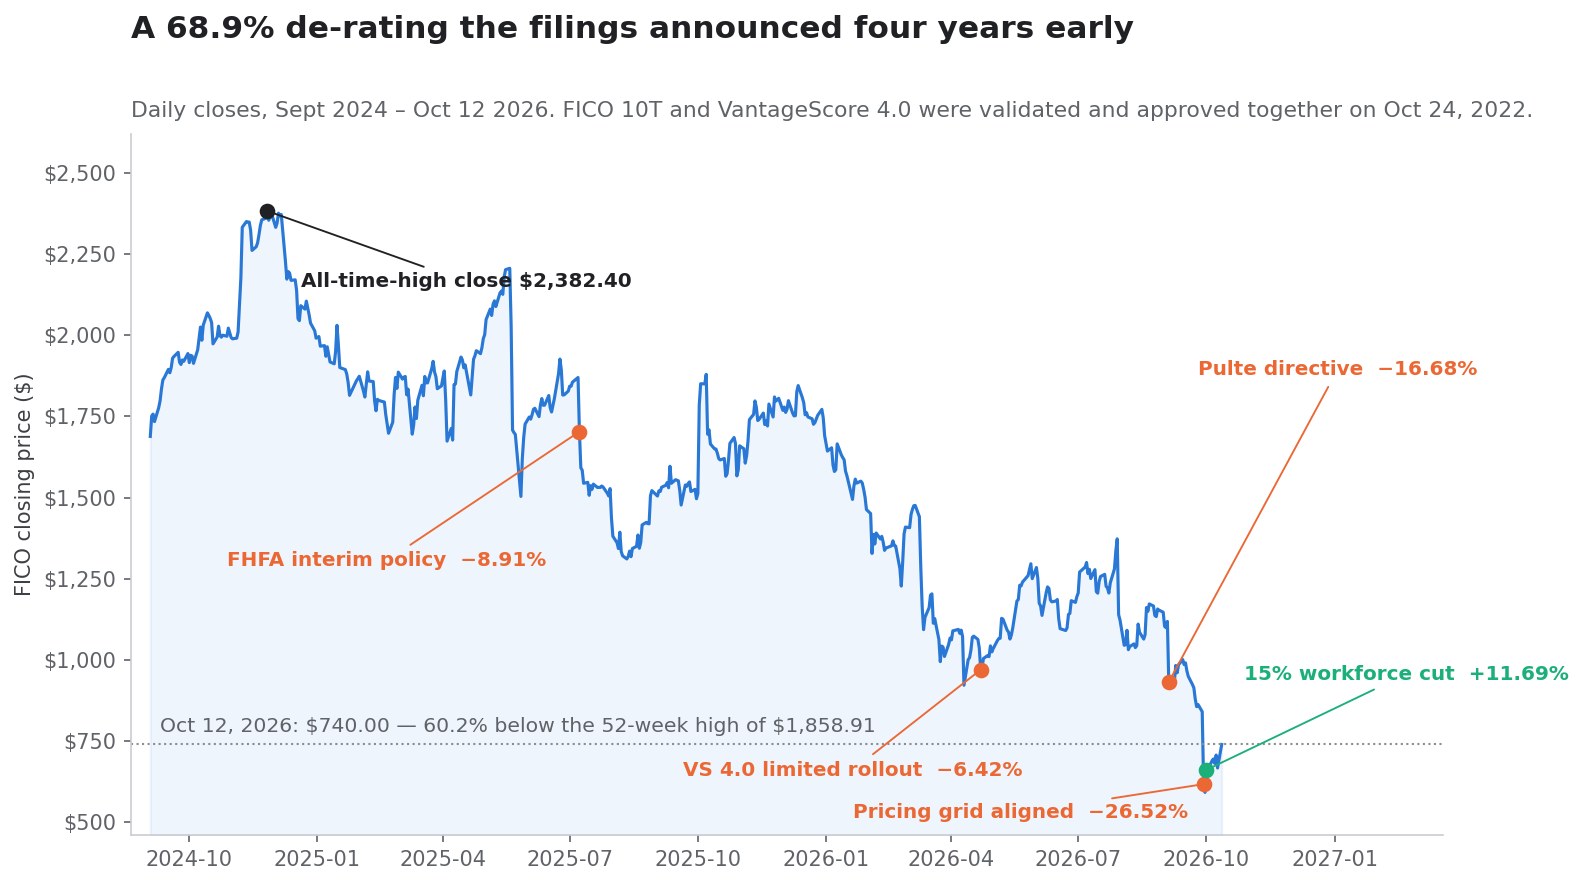
यह पाठ एक ठोस और जाँचने योग्य ढंग से गलत है। नियामक ने FICO का एकाधिकार 29 सितंबर 2026 को नहीं तोड़ा। वह पहले ही टूट चुका था — औपचारिक रूप से, सार्वजनिक रूप से और लिखित में — 8 जुलाई 2025 को, जब संघीय आवास वित्त एजेंसी ने एक अंतरिम नीति प्रकाशित की जिसने ऋणदाताओं को VantageScore 4.0 से स्कोर किए गए मानक-अनुरूप (conforming) ऋण सौंपने की अनुमति दी। FICO उस दिन 8.91% गिरा और अगले चौदह महीने ऐसे कारोबार करता रहा मानो कुछ हुआ ही न हो, 3 सितंबर 2026 को भी 1,118.93 डॉलर तक पहुँचा।
29 सितंबर को जो हुआ वह विशिष्टता का नुकसान नहीं था। वह कीमत का नुकसान था। FHFA ने अग्रिम शुल्क तालिका को इस तरह संरेखित कर दिया कि VantageScore 4.0 चुनने वाले ऋणदाता को उसके लिए आर्थिक दंड नहीं भरना पड़े। बीस दिन पहले, जब उसी एजेंसी ने आखिरी परिचालन बाधा हटाकर VantageScore 4.0 को हर अनुमोदित ऋणदाता के लिए खोला था, FICO का शेयर 5.35% चढ़ा था। बाज़ार ने पहुँच को जमा पाँच प्रतिशत और कीमत समानता को घटा सत्ताईस आँका।
यही असंतुलन पूरी कहानी है, और यह संयोग नहीं है। 2022 से 2026 के बीच FICO ने गिरवी उत्पत्ति स्कोर की रॉयल्टी लगभग 0.60 से बढ़ाकर 10.00 डॉलर प्रति स्कोर कर दी — चार साल में 16.7 गुना वृद्धि। उस वृद्धि का लगभग हर डॉलर लगभग बिना रुकावट परिचालन आय में पहुँचा, क्योंकि Scores खंड पर तिमाही लागत करीब 4.2 करोड़ डॉलर है जबकि तिमाही राजस्व 45.9 करोड़ डॉलर। इस वृद्धि ने दो और काम किए: इसने बीस साल में पहली बार 4.50 डॉलर वाले प्रतिस्पर्धी को आर्थिक रूप से तर्कसंगत बना दिया, और इसने एक अमेरिकी सीनेटर, एक एकाधिकार-विरोधी शिकायत और अंततः शुल्क तालिका को समतल करने को तैयार एक नियामक को आकर्षित किया।
फिर, 30 जून 2026 तक के नौ महीनों में FICO ने लगभग 2.53 अरब डॉलर उधार लिए और 3.05 अरब डॉलर अपने ही शेयर वापस खरीदने में खर्च किए, औसत वितरित लागत करीब 1,409 डॉलर पर — जबकि उसी अवधि का परिचालन नकदी प्रवाह 77.8 करोड़ डॉलर था। 12 अक्टूबर 2026 को शेयर 740.00 डॉलर पर बंद हुआ।
यह लेख एक संदर्भ दस्तावेज़ है, कोई ट्रेडिंग सलाह नहीं। यह प्राथमिक नियामक दस्तावेज़ों और प्रकाशित दर-सूचियों से चार चीज़ें पुनर्निर्मित करता है: हर पड़ाव पर FICO की प्रतिक्रिया सहित FHFA सूचनाओं का पूरा रिकॉर्ड; वह स्कोर मूल्य सीढ़ी जिसने मुनाफा बनाया; वह पूँजी आवंटन रिकॉर्ड जिसने उस मुनाफे पर उधार चढ़ाया; और वह खंडवार गणित जो तय करती है कि गिरवी स्कोर अर्थशास्त्र का पुनर्निर्धारण असल में कितने का है। आप यह सब वास्तविक समय में SimianX AI से ट्रैक कर सकते हैं, जो SEC दस्तावेज़, खंडवार डेटा और मूल्य प्रतिक्रियाओं को FICO के लिए एक ही शोध प्रवाह में जोड़ देता है।
FICO शेयर के साथ असल में क्या हुआ, क्रम से
सितंबर–अक्टूबर 2026 के क्रम को आमतौर पर "FHFA ने बाज़ार खोला और FICO ढह गया" में समेट दिया जाता है। दस्तावेज़ और भाव-पट्टी पाँच अलग घटनाएँ दिखाते हैं जिनकी पाँच अलग बाज़ार प्रतिक्रियाएँ हैं। इन्हें अलग करना पहला विश्लेषणात्मक कदम है, क्योंकि हर एक अलग सूचना रखती है।
3–4 सितंबर 2026: पल्टे का निर्देश
3 सितंबर 2026 की देर शाम FHFA निदेशक बिल पल्टे ने Fannie Mae और Freddie Mac को निर्देश दिया कि सभी गिरवी ऋणदाताओं को VantageScore 4.0 उपयोग करने दिया जाए, केवल उन्हें नहीं जिनके पास पूर्व लिखित अनुमोदन है। FICO 3 सितंबर को 1,118.93 डॉलर और 4 सितंबर को 932.26 डॉलर पर बंद हुआ — 16.68% की गिरावट, यानी कंपनी की मौजूदा शेयर संख्या पर लगभग 4.03 अरब डॉलर बाज़ार मूल्य।
यह पहुँच की घटना थी। इसने यह आवश्यकता हटाई कि ऋणदाता VantageScore से स्कोर किया ऋण एजेंसियों को सौंपने से पहले लिखित अनुमति ले। इसने किसी भी मॉडल की लागत नहीं बदली।
9 सितंबर 2026: औपचारिक प्रकाशन
FHFA का क्रेडिट स्कोर नीति पृष्ठ औपचारिक खुलने की तिथि 9 सितंबर 2026 बताता है, इसे पूर्व लिखित अनुमोदन की शर्त हटाने के रूप में वर्णित करते हुए। तब तक निर्देश पाँच दिन पुराना था और कीमत में शामिल हो चुका था। FICO उस सत्र में 983.19 डॉलर पर बंद हुआ, 933.30 से 5.35% ऊपर।
एक नियामक किसी प्रतिस्पर्धी के सामने की आखिरी प्रशासनिक बाधा औपचारिक रूप से हटाए और उसी दिन मौजूदा अग्रणी का शेयर चढ़ जाए — यह पूरे क्रम का सबसे सूचनाप्रद आँकड़ा है। बाज़ार पहले ही निष्कर्ष निकाल चुका था कि पहुँच बाध्यकारी बाधा नहीं थी।
28 सितंबर 2026: Rocket Mortgage पहले चलती है
28 सितंबर 2026 को Rocket Mortgage ने घोषणा की कि 2026 की चौथी तिमाही से Fannie Mae या Freddie Mac को सौंपे जाने वाले पात्र प्रत्यक्ष-उपभोक्ता ऋणों, तथा VA ऋणों और अन्य पात्र गिरवियों के लिए VantageScore 4.0 उसका डिफ़ॉल्ट क्रेडिट स्कोरिंग मॉडल बनेगा। कंपनी ने कहा कि यह निर्णय 2026 में दोनों मॉडलों से खींची गई लगभग 14 लाख क्रेडिट रिपोर्टों पर करीब चार महीने के परीक्षण के बाद लिया गया, और जिन उधारकर्ताओं ने बचत की उन्होंने समापन पर औसतन 1,600 डॉलर बचाए।
Rocket ने यह भी बताया कि FICO पर क्या बना रहेगा: निवेश संपत्ति और दूसरे घर की गिरवी, होम इक्विटी उत्पाद, FHA ऋण और जंबो ऋण। उसका दलाल चैनल Rocket Pro दोनों स्कोर देगा। ये अपवाद महत्वपूर्ण हैं और नीचे चर्चा में हैं।
FICO 28 सितंबर को 2.57% गिरकर 840.89 डॉलर पर बंद हुआ।
29 सितंबर 2026: मूल्य तालिका
अगले सत्र में FHFA ने अग्रिम शुल्क समायोजन प्रकाशित किए जिन्होंने Classic FICO और VantageScore 4.0 के बीच कीमत संरेखित कर दी। FICO पिछले बंद भाव 840.89 के मुकाबले 668.08 डॉलर पर खुला, 595.19 तक गिरा और 617.87 पर बंद हुआ — 49,14,500 शेयरों की मात्रा पर 26.52% की गिरावट, जो पिछले सत्र के 3,94,300 से लगभग बारह गुना थी। अगले दिन यह 4.11% और गिरकर 592.47 पर आया, 586.05 को छुआ, जो आज भी 52-सप्ताह का निचला स्तर है।
दो सत्रों में FICO का बाज़ार पूँजीकरण लगभग 18.16 अरब डॉलर से घटकर 12.80 अरब डॉलर रह गया — 5.37 अरब डॉलर की गिरावट।
1 अक्टूबर 2026: कार्यबल में कटौती
1 अक्टूबर 2026 को FICO के प्रबंधन ने कार्यबल कटौती की योजना पर प्रतिबद्धता जताई। कंपनी ने इसे पाँच दिन बाद मद 2.05 के तहत दाखिल फॉर्म 8-K में प्रकट किया। पाठ को सटीक उद्धृत करना उचित है, क्योंकि भविष्य को लेकर प्रबंधन का यह सबसे स्पष्ट कथन है:
1 अक्टूबर 2026 को Fair Isaac Corporation के प्रबंधन ने संगठन में परतों की संख्या घटाकर, परिचालन ढाँचा सरल बनाकर, प्रक्रियाओं और उपकरणों को अनुकूलित करके, तथा AI-चालित उत्पाद विकास को समाहित करके कार्यबल कटौती की योजना पर प्रतिबद्धता जताई। इस योजना में पूरी कंपनी में लगभग 15% पदों को समाप्त करना शामिल है।
प्रभावित कर्मचारियों को 5 अक्टूबर के सप्ताह से सूचित किया जाने लगा। योजना के वित्त वर्ष 2027 की तीसरी तिमाही के अंत तक काफी हद तक पूरी होने की उम्मीद है, वित्त वर्ष 2026 की चौथी तिमाही में लगभग 2.70 करोड़ डॉलर के कुल कर-पूर्व व्यय के साथ, जिनमें से लगभग सब नकद होंगे।
FICO का शेयर 1 अक्टूबर को 11.69% चढ़कर 661.75 डॉलर पर पहुँचा।
वह पाठ जो यह क्रम थोपता है
इन पाँच घटनाओं को अगल-बगल रखिए और अधिकांश रिपोर्टिंग से अलग एक कथा उभरती है। 1 अक्टूबर की तेज़ी निवेशकों का यह तय करना नहीं था कि खतरा बढ़ा-चढ़ाकर बताया गया। वह ठीक उसी समय हुई जब प्रबंधन ने कंपनी के 15% पद स्थायी रूप से हटाने की प्रतिबद्धता जताई। ये विपरीत संकेत नहीं हैं — यह एक ही संकेत है जो दो तरफ से पढ़ा गया। बाज़ार कम मार्जिन वाले भविष्य की कीमत लगा रहा था; प्रबंधन उसी भविष्य के लिए कंपनी का आकार बदल रहा था।
| तिथि | घटना | FICO बंद भाव | दिन की चाल | बाज़ार मूल्य परिवर्तन |
|---|---|---|---|---|
| 3 सित 2026 | पिछला बंद भाव | $1,118.93 | — | — |
| 4 सित 2026 | पल्टे ने एजेंसियों को VantageScore 4.0 सभी ऋणदाताओं के लिए खोलने को कहा | $932.26 | −16.68% | −$4.03 अरब |
| 9 सित 2026 | FHFA ने खुलने की औपचारिक घोषणा की | $983.19 | +5.35% | +$1.08 अरब |
| 28 सित 2026 | Rocket Mortgage ने VantageScore 4.0 को डिफ़ॉल्ट घोषित किया | $840.89 | −2.57% | −$0.48 अरब |
| 29 सित 2026 | FHFA ने मॉडलों के बीच अग्रिम शुल्क तालिका संरेखित की | $617.87 | −26.52% | −$4.82 अरब |
| 30 सित 2026 | जोखिम घटाना जारी; 52-सप्ताह का निचला स्तर $586.05 इंट्राडे | $592.47 | −4.11% | −$0.55 अरब |
| 1 अक्ट 2026 | FICO ने लगभग 15% कार्यबल कटौती पर प्रतिबद्धता जताई | $661.75 | +11.69% | +$1.50 अरब |
| 12 अक्ट 2026 | नवीनतम बंद भाव | $740.00 | +10.85% | +$1.56 अरब |
बाज़ार मूल्य परिवर्तन 2,15,97,635 बकाया शेयरों पर गणना किए गए हैं, जो 17 जुलाई 2026 तक FICO के वित्त वर्ष 2026 की तीसरी तिमाही के फॉर्म 10-Q के आवरण पृष्ठ का आँकड़ा है।
FHFA सूचना रिकॉर्ड: हर पड़ाव, कीमत सहित
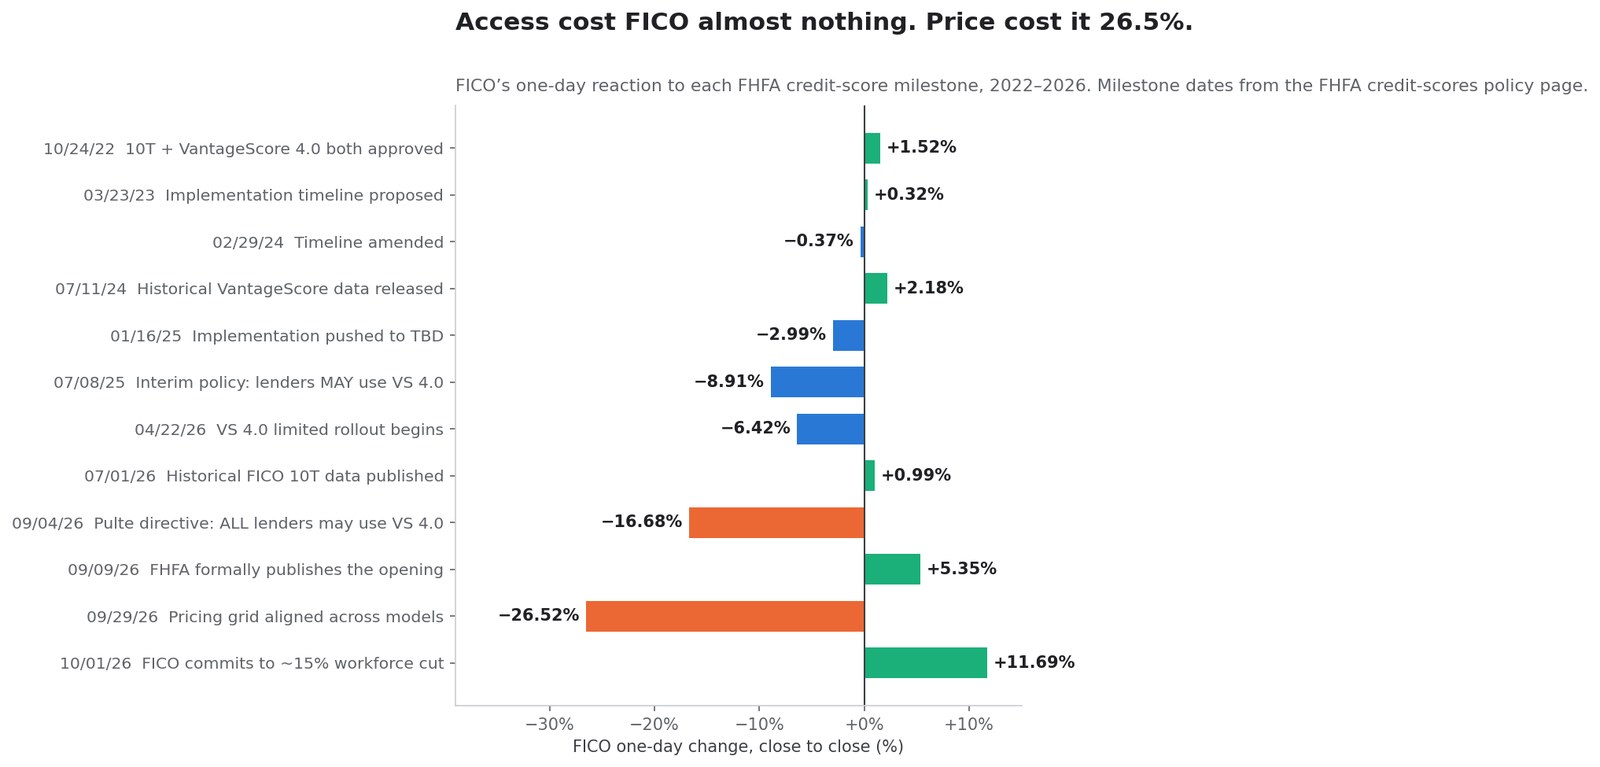
FHFA 2018 में आर्थिक विकास, नियामक राहत और उपभोक्ता संरक्षण अधिनियम की धारा 310 लागू होने के बाद से मानक-अनुरूप गिरवी क्रेडिट स्कोर ढाँचे का आधुनिकीकरण कर रहा है। तब से हर महत्वपूर्ण पड़ाव तिथि सहित एक सार्वजनिक नीति पृष्ठ पर प्रकाशित हुआ है। इससे वह चीज़ बनाना संभव होता है जो अन्यथा मौजूद नहीं: नियामक सूचना बनाम बाज़ार प्रतिक्रिया का पूरा रिकॉर्ड।
रिकॉर्ड
| FHFA पड़ाव | तिथि | क्या बदला | FICO की दिन की चाल |
|---|---|---|---|
| FICO 10T और VantageScore 4.0 मान्य व अनुमोदित | 24 अक्ट 2022 | दोनों मॉडल एजेंसियों द्वारा संभावित उपयोग के लिए स्वीकृत | +1.52% |
| कार्यान्वयन अद्यतन और प्रस्तावित समयरेखा | 23 मार्च 2023 | क्रम प्रकाशित | +0.32% |
| समयरेखा संशोधित; VantageScore डेटा तेज़ किया गया | 29 फर 2024 | bi-merge को Classic FICO संक्रमण से जोड़ा गया | −0.37% |
| ऐतिहासिक VantageScore 4.0 स्कोर जारी | 11 जुल 2024 | ऋणदाता प्रतिस्पर्धी का पिछला परीक्षण कर सके | +2.18% |
| कार्यान्वयन चौथी तिमाही 2025 से अनिर्धारित तिथि पर टला | 16 जन 2025 | विलंब | −2.99% |
| अंतरिम नीति: ऋणदाता VantageScore 4.0 उपयोग कर सकते हैं | 8 जुल 2025 | विशिष्टता औपचारिक रूप से समाप्त | −8.91% |
| VantageScore 4.0 सीमित रोलआउट; 10T Selling Guides में जोड़ा गया | 22 अप्र 2026 | अपनाने की पहली व्यावहारिक खिड़की | −6.42% |
| ऐतिहासिक FICO 10T डेटा प्रकाशित (अप्र 2013 – सित 2025) | 1 जुल 2026 | 10T के भावी अनुमोदन का समर्थन | +0.99% |
| VantageScore 4.0 सभी अनुमोदित ऋणदाताओं के लिए खुला | 9 सित 2026 | पूर्व लिखित अनुमोदन अब आवश्यक नहीं | +5.35% |
| अनुमोदित मॉडलों के बीच अग्रिम शुल्क संरेखित | 30 सित 2026 | बदलने का आर्थिक दंड हटा | −26.52% |
पड़ावों की तिथियाँ FHFA के क्रेडिट स्कोर नीति पृष्ठ पर प्रकाशित के अनुसार हैं, जो अंतिम बार 2 अक्टूबर 2026 को अद्यतन हुआ। 30 सितंबर का शुल्क संरेखण 29 सितंबर के कारोबार में परिलक्षित हुआ; बाज़ार प्रतिक्रिया उसी सत्र की तिथि पर दर्ज है जिसमें वह घटी।
रिकॉर्ड क्या दिखाता है
दाहिने कॉलम को एक ही शृंखला की तरह पढ़िए और तीन तथ्य अपरिहार्य हो जाते हैं।
पहला, FICO 10T चार साल से अनुमोदित है और अब भी सौंपा नहीं जा सकता। 24 अक्टूबर 2022 को FHFA ने FICO 10T और VantageScore 4.0 को एक ही दिन मान्य और अनुमोदित किया। नीति पृष्ठ के 2 अक्टूबर 2026 के अद्यतन के अनुसार VantageScore 4.0 सभी अनुमोदित ऋणदाताओं के लिए उपलब्ध है और FICO 10T फिलहाल सौंपने के लिए पात्र नहीं है। चार साल की समान नियामक स्थिति ने एक तैनात मॉडल और एक अ-तैनात मॉडल दिए। यह छोटी बात नहीं: FICO का पूरा तेजी-पक्ष इसी पर टिका है कि 10T आखिरकार आएगा, और रिकॉर्ड चार साल का न आना दिखाता है।
दूसरा, बाज़ार ने हर ढाँचागत सूचना पचा ली और कीमत की सूचना पर पुनर्मूल्यांकन किया। अक्टूबर 2022 से सितंबर 2026 तक पहुँच, अनुमोदन, डेटा और समयरेखा के नौ पड़ावों ने नौ सत्रों में लगभग −8.3 प्रतिशत अंक की संचयी दैनिक चाल दी — जो करीब चार साल में फैली थी। कीमत का अकेला पड़ाव एक ही सत्र में −26.52% दे गया।
तीसरा, पूरे क्रम की दो सबसे बड़ी गिरावटें पैसे से जुड़ी हैं, अनुमति से नहीं। 4 सितंबर को शून्य से 16.68% नीचे, जब पल्टे के निर्देश ने गिरवी स्कोर की मात्रा को खतरे में डाला। 29 सितंबर को शून्य से 26.52% नीचे, जब शुल्क तालिका ने कीमत को खतरे में डाला। इसके विपरीत, सत्यापन, अनुमोदन, डेटा प्रकाशन और समयरेखा क्रम से जुड़े छह पड़ावों ने शेयर को किसी भी दिशा में तीन प्रतिशत से अधिक कभी नहीं हिलाया।
पहुँच कभी बाध्यकारी बाधा क्यों नहीं थी
यह बाज़ार की अतार्किकता नहीं है। यह क्रेडिट स्कोर वितरण के बारे में एक ढाँचागत सच्चाई दर्शाता है।
कोई ऋणदाता स्कोरिंग मॉडल इसलिए नहीं बदलता कि कोई मॉडल अनुमत हो गया। वह तब बदलता है जब बदलाव फायदेमंद हो। स्कोर मॉडल बदलने के लिए ऐतिहासिक प्रदर्शन पर पिछला परीक्षण, अनुमोदन सीमाओं का पुनर्निर्धारण, प्रतिकूल-कार्रवाई कारण कोड फिर से लिखना, मॉडल जोखिम प्रबंधन नीति के तहत पुनः सत्यापन, कर्मचारियों का पुनर्प्रशिक्षण और स्वचालित अंडरराइटिंग का पुनर्विन्यास चाहिए। ये असली लागतें हैं और एक बार चुकाई जाती हैं। प्रति स्कोर शुल्क का अंतर हर ऋण पर, हमेशा चुकाना पड़ता है।
जब तक VantageScore 4.0 के उपयोग पर सौंपते समय अग्रिम शुल्क का दंड था, एकबारगी बदलाव लागत तराजू के एक पलड़े में थी और दबी हुई आवर्ती बचत दूसरे में। दंड हटा दीजिए और गणित पलट जाता है: बदलाव लागत एक स्थायी, संचयी शुल्क लाभ के सामने परिशोधित हो जाती है। 30 सितंबर 2026 ने यही किया, और इसीलिए कीमत की एक सूचना रिकॉर्ड की सबसे बड़ी पहुँच सूचना से लगभग तीन गुना कीमती साबित हुई।
स्कोर मूल्य सीढ़ी: चार साल में 0.60 से 10.00 डॉलर तक
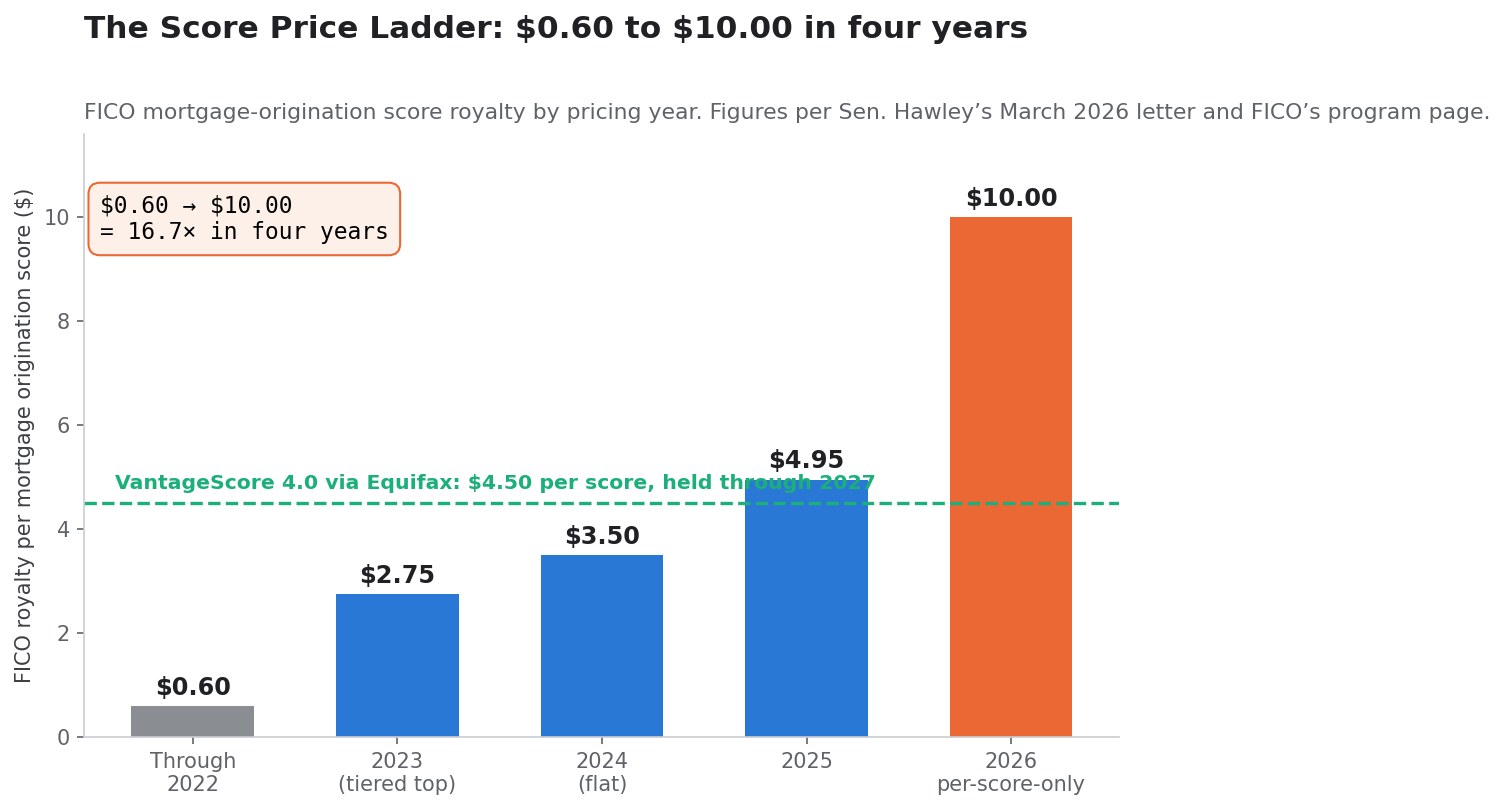
जिस मूल्य वृद्धि ने नियामक को सक्रिय किया वह सार्वजनिक रिकॉर्ड है और हर चरण पर उसकी रिपोर्टिंग हुई। एक जगह जुटाने पर यह इस लेख की सबसे महत्वपूर्ण तालिका है।
सीढ़ी
| मूल्य वर्ष | प्रति गिरवी उत्पत्ति स्कोर FICO की रॉयल्टी | ढाँचा | 2022 का गुणक |
|---|---|---|---|
| 2022 तक | $0.60 प्रति स्कोर | सपाट, वर्षों तक अपरिवर्तित | 1.0× |
| 2023 | $0.60 – $2.75 प्रति स्कोर | ऋणदाता की मात्रा के अनुसार स्तरबद्ध | 4.6× तक |
| 2024 | $3.50 प्रति स्कोर | सभी ऋणदाताओं के लिए सपाट, स्तर हटाए गए | 5.8× |
| 2025 | $4.95 प्रति स्कोर | सपाट; ब्यूरो को सूचना 30 अक्ट 2024 | 8.3× |
| 2026 | $10.00 प्रति स्कोर | केवल-प्रति-स्कोर विकल्प | 16.7× |
$0.60 का आधार और 2026 का $10.00 का आँकड़ा दोनों सीनेटर जॉश हॉली के मार्च 2026 के पत्र में उद्धृत हैं; $3.50 और $4.95 के चरणों की उसी समय रिपोर्टिंग हुई। FICO का अपना Mortgage Direct License Program पृष्ठ $10.00 को 2025 की औसत क्रेडिट ब्यूरो कीमत बताता है, अपनी रॉयल्टी नहीं — एक फ्रेमिंग विवाद जिस पर नीचे चर्चा है।
$10 को लेकर विवाद
$10 के आँकड़े का वर्णन करने के दो ईमानदार तरीके हैं, और यह अंतर मायने रखता है।
FICO की फ्रेमिंग। $10 वह राशि है जो ट्राई-मर्ज (tri-merge) पुनर्विक्रेता FICO स्कोर के लिए क्रेडिट ब्यूरो को देते थे, ब्यूरो के मार्कअप सहित। सीधे लाइसेंस देकर, FICO का तर्क है, वह मार्कअप की परत हटा देती है: प्रदर्शन मॉडल पर ऋणदाता FICO को $4.95 देता है, जिसे FICO पुनर्विक्रेताओं तक पहुँचने वाले औसत प्रति-स्कोर शुल्क में लगभग 50% की कमी बताती है।
सीनेट की फ्रेमिंग। सीनेटर हॉली का पत्र बताता है कि प्रति स्कोर थोक कीमत पाँच वर्षों में $0.60 से $10 हो गई, और 2026 का $4.95 से $10 का चरण उद्योग भर में सालाना लगभग 50 करोड़ डॉलर की अतिरिक्त लागत जोड़ता है। वे 88% के परिचालन मार्जिन को गैर-प्रतिस्पर्धी बाज़ार का प्रमाण बताते हैं और उन्होंने FTC अध्यक्ष एंड्रयू फर्ग्यूसन से जाँच खोलने को कहा, इससे पहले दो बार न्याय विभाग के एकाधिकार-विरोधी प्रभाग से यही आग्रह कर चुके थे।
दोनों विवरण एक साथ सही हो सकते हैं, क्योंकि वे वितरण शृंखला के अलग-अलग बिंदु मापते हैं। जो विवादित नहीं है वह है दिशा और परिमाण। आप कोई भी परत मापें, FICO गिरवी स्कोर की लागत चार साल में एक परिमाण-कोटि से अधिक बढ़ी, ऐसे बाज़ार में जहाँ खरीदार के पास कोई विकल्प नहीं था।
वह मार्जिन आँकड़ा जो गलत दिशा में गया
हॉली का 88% किसी आलोचक का अनुमान नहीं है। यह 30 जून 2025 को समाप्त नौ महीनों के लिए FICO द्वारा स्वयं घोषित Scores खंड का परिचालन मार्जिन है, जैसा खंडवार टिप्पणी में बताया गया।
30 जून 2026 को समाप्त नौ महीनों में — यानी शिकायत के बाद की अवधि में — वह मार्जिन बढ़कर 90.2% हो गया। अकेले जून 2026 तिमाही में यह 90.8% तक पहुँचा, और FICO का 10-Q अपने ही शब्दों में कारण बताता है: वृद्धि "मुख्य रूप से उच्चतर व्यवसाय-से-व्यवसाय स्कोर राजस्व के कारण थी, जो गिरवी उत्पत्ति स्कोर की उच्चतर इकाई कीमत से संचालित था।"
अपनी कीमतों को लेकर एकाधिकार-विरोधी शिकायत झेल रही कंपनी ने मार्जिन दो अंक बढ़ाया, SEC को बताया कि कारण मूल्य वृद्धि है, और पूरे वर्ष का अनुमान बढ़ा दिया। तीन महीने बाद नियामक ने शुल्क तालिका समतल कर दी।
सीढ़ी कहाँ ले जाती है
यह रही कारण शृंखला, स्पष्ट रूप से कही गई और हर कड़ी पर स्रोत सहित:
- FICO ने गिरवी स्कोर रॉयल्टी चार साल में लगभग 16.7 गुना बढ़ाई।
- उस वृद्धि ने वित्त वर्ष 2026 के पहले नौ महीनों में Scores राजस्व 44.5% बढ़ाया और खंड मार्जिन 90.2% तक पहुँचाया — FICO के अपने प्रबंधन विश्लेषण के अनुसार।
- उस वृद्धि ने इतनी आर्थिक गुंजाइश बनाई कि Equifax VantageScore 4.0 की कीमत $4.50 रख सके और दो साल तक उसे बनाए रखने का वादा कर सके।
- उसी वृद्धि ने सीनेट की शिकायत न्याय विभाग और FTC तक पहुँचाई।
- FHFA ने अग्रिम शुल्क तालिका संरेखित की, सस्ते मॉडल के लिए सौंपने का दंड हटाया।
- FICO का शेयर 52-सप्ताह के उच्च स्तर से 60.2% गिरा, और प्रबंधन ने 15% पद हटाने की प्रतिबद्धता जताई।
हर चरण स्वतंत्र रूप से सत्यापनीय है। मिलाकर वे एक ऐसी कंपनी का वर्णन करते हैं जिसने संरक्षित विशेषाधिकार को इतनी कसकर भुनाया कि अपनी ही प्रतिस्पर्धा को वित्तपोषित, उकसाया और अंततः वैध कर दिया।
एक मानक-अनुरूप ऋण को स्कोर करने में असल में कितना खर्च आता है
प्रति स्कोर मुख्य कीमतें वह नहीं हैं जो ऋणदाता चुकाता है। असली प्रतिस्पर्धी स्थिति समझने के लिए पूरे लेनदेन पर लागत निकालनी होगी — और यहीं FICO का प्रत्यक्ष लाइसेंस ढाँचा वह सूक्ष्म काम करता है जिसकी गणना लगभग किसी रिपोर्टिंग ने नहीं की।
दर-सूचियाँ
FICO के Mortgage Direct License Program पृष्ठ पर प्रकाशित के अनुसार:
- Classic FICO, प्रदर्शन मॉडल: $4.95 रॉयल्टी प्रति स्कोर, साथ में $33 वित्तपोषित ऋण शुल्क प्रति उधारकर्ता, प्रति स्कोर, जो FICO से स्कोर किया ऋण बंद होने पर लिया जाता है।
- Classic FICO, केवल-प्रति-स्कोर मॉडल: ट्राई-मर्ज पुनर्विक्रेताओं को $10.00 प्रति स्कोर, कोई वित्तपोषित ऋण शुल्क नहीं। FICO इसे 2025 की औसत क्रेडिट ब्यूरो कीमत के बराबर बताती है।
- FICO Score 10T, स्वतंत्र प्रदर्शन मॉडल: $0.99 प्रति स्कोर, साथ में $65 वित्तपोषित ऋण शुल्क प्रति उधारकर्ता।
- FICO Score 10T, Classic FICO के साथ बंडल में: निःशुल्क, कोई अतिरिक्त वित्तपोषित ऋण शुल्क नहीं।
और प्रतिस्पर्धी की ओर से: Equifax ने VantageScore 4.0 गिरवी क्रेडिट स्कोर $4.50 प्रति स्कोर पर घोषित किए, और सीईओ मार्क बेगोर ने यह कीमत दो साल, 2027 के अंत तक बनाए रखने का वादा किया। Equifax ने अपनी कीमत को 2026 के लिए FICO की $10 कीमत से 50% से अधिक कम बताया।
बंद हुए ऋण का गणित
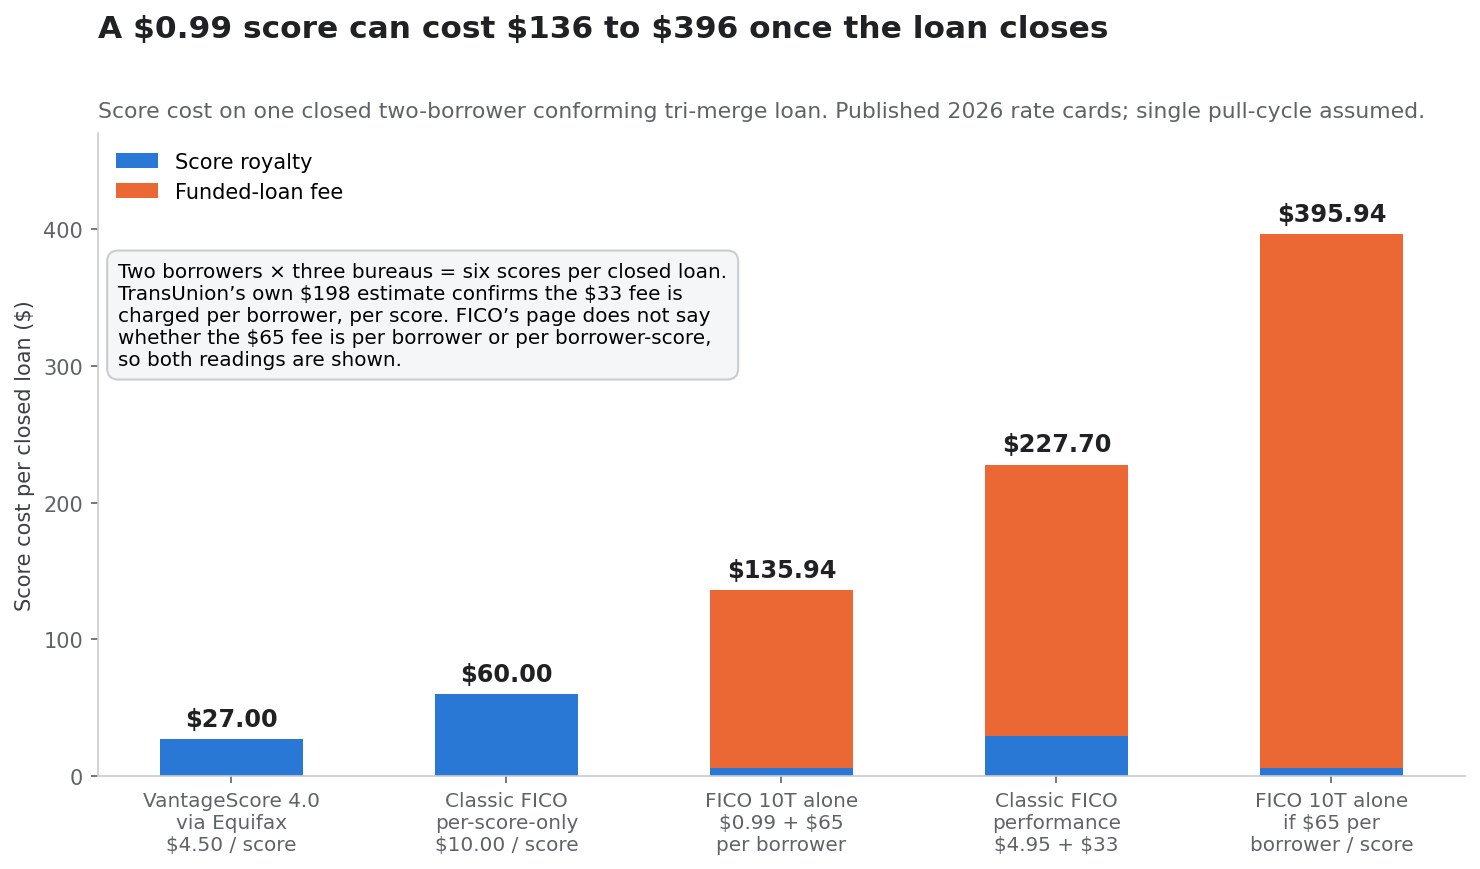
एक मानक-अनुरूप ट्राई-मर्ज तीनों राष्ट्रीय ब्यूरो में से हर एक से एक स्कोर खींचता है। इसलिए दो उधारकर्ताओं वाला आवेदन प्रति खींच-चक्र छह स्कोर बनाता है। मान लीजिए एक खींच-चक्र और एक बंद हुआ ऋण:
| विकल्प | स्कोर रॉयल्टी | वित्तपोषित ऋण शुल्क | प्रति बंद ऋण कुल |
|---|---|---|---|
| Equifax के ज़रिए VantageScore 4.0, $4.50 | $27.00 | $0.00 | $27.00 |
| Classic FICO, केवल प्रति स्कोर, $10.00 | $60.00 | $0.00 | $60.00 |
| FICO Score 10T स्वतंत्र, $0.99 + $65 प्रति उधारकर्ता | $5.94 | $130.00 | $135.94 |
| Classic FICO प्रदर्शन, $4.95 + $33 प्रति उधारकर्ता प्रति स्कोर | $29.70 | $198.00 | $227.70 |
| FICO Score 10T स्वतंत्र, यदि $65 प्रति उधारकर्ता प्रति स्कोर लागू हो | $5.94 | $390.00 | $395.94 |
$198 वाली पंक्ति कोई धारणा नहीं है। TransUnion ने वित्तपोषित ऋण शुल्क को सार्वजनिक रूप से "दंड शुल्क" कहा और घर खरीदते दंपति के लिए इसे $198 आँका — जो ठीक दो उधारकर्ता × तीन स्कोर × $33 है। यह पुष्टि करता है कि $33 शुल्क प्रति उधारकर्ता, प्रति स्कोर लिया जाता है, और पूरी तालिका को आधार देता है।
FICO का कार्यक्रम पृष्ठ यह नहीं बताता कि 10T के $0.99 विकल्प से जुड़ा $65 शुल्क प्रति उधारकर्ता है या प्रति उधारकर्ता प्रति स्कोर, इसलिए दोनों पाठ दिखाए गए हैं। किसी भी पाठ में अर्थशास्त्र एक ही दिशा में जाता है।
$0.99 की सुर्खी मूल्य कटौती क्यों नहीं है
प्रत्यक्ष लाइसेंस कार्यक्रम को नियमित रूप से FICO द्वारा प्रतिस्पर्धा के लिए कीमत घटाने के रूप में बताया जाता है। बंद हुए ऋण पर सुर्खी वाले विकल्प के साथ यह उल्टा करता है।
$0.99 का स्कोर $10.00 के स्कोर से 90% सस्ता है। लेकिन प्रति उधारकर्ता $65 का वित्तपोषित ऋण शुल्क जोड़ना एक $60 के लेनदेन को $136 से $396 के लेनदेन में बदल देता है। FICO का वास्तव में सबसे सस्ता विकल्प अब भी पुराना सपाट प्रति-स्कोर मॉडल $60 पर है, और वह भी उन $27 का 2.2 गुना है जो वही ऋण Equifax की कीमत पर VantageScore 4.0 से खर्च करता है।
कार्यक्रम में प्रतिस्पर्धी हथियार $0.99 वाली पंक्ति है ही नहीं। वह बंडल है: Classic FICO $4.95 और वित्तपोषित ऋण शुल्क के साथ खरीदिए, और FICO Score 10T बिना अतिरिक्त वित्तपोषित ऋण शुल्क के मुफ़्त मिलता है। यह असली प्रोत्साहन है — पर यह तभी मायने रखेगा जब 10T सौंपने के लिए पात्र हो जाए, जो FHFA के अनुसार अभी नहीं है।
ढाँचे ने असल में क्या बदला
सुर्खी वाले आँकड़े हटा दीजिए और प्रत्यक्ष लाइसेंस कार्यक्रम ने ढाँचागत रूप से एक ही काम किया: उसने FICO के गिरवी राजस्व का एक हिस्सा प्रति प्रयास शुल्क से प्रति समापन शुल्क में सरका दिया।
यह कोई सतही अंतर नहीं है। प्रति-स्कोर मॉडल में FICO हर क्रेडिट खींच पर कमाती है — तुलना के लिए खींचे गए, पूर्व-योग्यता, पुनः जारी और कभी वित्तपोषित न होने वाले आवेदन सहित। प्रदर्शन मॉडल में बड़ा घटक तभी वसूला जाता है जब ऋण बंद हो। परिणाम यह कि FICO का गिरवी राजस्व आवेदन गतिविधि के बजाय उत्पत्ति मात्रा से जुड़ जाता है।
निवेशकों के लिए यह दोनों तरफ काटता है। मज़बूत उत्पत्ति बाज़ार में समापन-भारित शुल्क प्रति वित्तपोषित ऋण अधिक मूल्य पकड़ता है। कमज़ोर बाज़ार में यह वह मात्रा-गद्दी हटा देता है जो तुलना गतिविधि पहले देती थी। यह FICO के Scores राजस्व को गिरवी ब्याज दरों से पहले की तुलना में काफ़ी अधिक सहसंबद्ध भी बनाता है — ऐसी संवेदनशीलता जो तब नहीं थी जब कंपनी हर खींच पर $0.60 लेती थी।
वह असंतुलन जिसने इसे अपरिहार्य बनाया
Rocket के परीक्षण में पाया गया कि बचत करने वाले उधारकर्ताओं ने समापन पर औसतन $1,600 बचाए। दो उधारकर्ताओं वाले ट्राई-मर्ज पर FICO की पूरी रॉयल्टी, 2026 के सबसे महँगे प्रति-स्कोर विकल्प पर, $60 है। इसलिए स्कोर रॉयल्टी उद्धृत बचत का लगभग 4% है; बाकी ब्यूरो मार्कअप, पुनर्विक्रेता मार्जिन, पुनः जारी शुल्क और व्यापक क्रेडिट रिपोर्ट ढेर है।
FICO का पुराना बचाव — कि उसकी रॉयल्टी कुल गिरवी समापन लागत का छोटा हिस्सा है — इन आँकड़ों पर सही है। और ठीक यही समस्या है।
जो शुल्क इतना छोटा है कि उधारकर्ता समापन मेज़ पर उसे न देखे, वह इतना बड़ा है कि 16 अरब डॉलर की कंपनी के परिचालन लाभ का अधिकांश हिस्सा बन जाए। जून 2026 तिमाही में Scores राजस्व का 68.1% था और खंडवार परिचालन आय का 88.3%। यह शुल्क चुकाने वाले के लिए नगण्य और पाने वाले के लिए अस्तित्वगत है। इस आकार का कोई भी असंतुलन अंततः कीमत पर टूटता है, क्योंकि जिस पक्ष के लिए यह नगण्य है उसके पास इसे बचाने का कारण नहीं, और जिसके लिए यह अस्तित्वगत है वह इसे बढ़ाना बंद नहीं कर सकता।
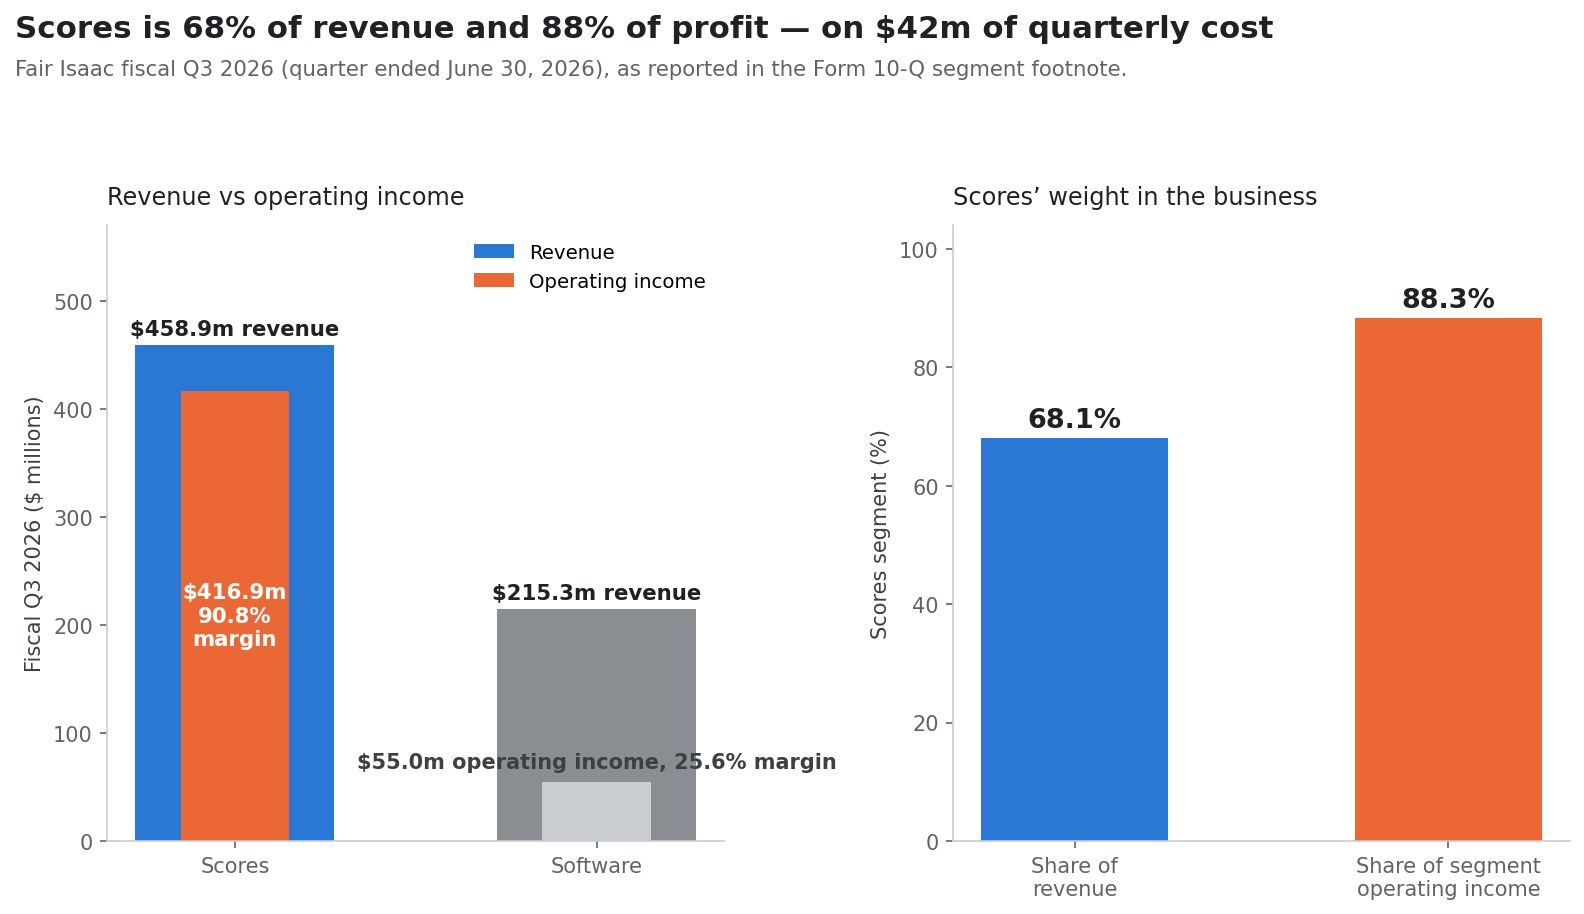
खंडवार गणित: राजस्व का 68%, लाभ का 88%
ऊपर की हर बात तभी निवेश योग्य है जब आप समझें कि दोनों खंड असल में कैसे कमाते हैं। FICO की खंडवार टिप्पणी इसे असामान्य रूप से स्पष्ट करती है, और यह स्पष्टता तारीफ़ के लायक नहीं।
Scores: 4.2 करोड़ डॉलर तिमाही लागत पर 90.8% मार्जिन
30 जून 2026 को समाप्त तिमाही के लिए:
| वित्त वर्ष 2026 तीसरी तिमाही | Scores | Software | कुल |
|---|---|---|---|
| खंड राजस्व | $4,58,897 हज़ार | $2,15,291 हज़ार | $6,74,188 हज़ार |
| खंड परिचालन व्यय | ($42,011 हज़ार) | ($1,60,251 हज़ार) | ($2,02,262 हज़ार) |
| खंड परिचालन आय | $4,16,886 हज़ार | $55,040 हज़ार | $4,71,926 हज़ार |
| खंड परिचालन मार्जिन | 90.8% | 25.6% | 70.0% |
| कुल राजस्व में हिस्सा | 68.1% | 31.9% | 100% |
| खंडवार परिचालन आय में हिस्सा | 88.3% | 11.7% | 100% |
$56,967 हज़ार का अनावंटित कॉर्पोरेट व्यय और $52,331 हज़ार का अनावंटित शेयर-आधारित मुआवज़ा, $4,71,926 हज़ार की खंडवार परिचालन आय को घटाकर रिपोर्ट की गई $3,62,628 हज़ार की समेकित परिचालन आय पर ले आते हैं।
जिस आँकड़े पर ठहरना चाहिए वह है $42,011 हज़ार। यह उस कारोबार को चलाने की पूरी प्रत्यक्ष और आवंटित लागत है जिसने तीन महीनों में 45.89 करोड़ डॉलर राजस्व बनाया। परिचालन रूप से Scores खंड एक लाइसेंस व्यवस्था है: मॉडल मौजूद है, ब्यूरो उसे बाँटते हैं, और अगले स्कोर की सीमांत लागत शून्य के करीब है।
यह दोनों तरफ काटता है, और अधिकांश टिप्पणी केवल एक तरफ लेती है।
आशावादी पाठ: 90.8% मार्जिन पर FICO को बहुत लाभदायक बने रहने के लिए गिरवी स्कोरिंग राजस्व का हर डॉलर रखने की ज़रूरत नहीं। गंभीर राजस्व पुनर्निर्धारण के बाद भी ढाँचागत रूप से उत्कृष्ट अर्थशास्त्र वाला कारोबार बचता है।
गणितीय पाठ: 90.8% मार्जिन पर जब राजस्व गिरता है तो काटने के लिए लागत बची ही नहीं। Scores राजस्व का खोया एक डॉलर लगभग एक डॉलर परिचालन आय का नुकसान है। लचीली करने के लिए कोई परिवर्तनीय लागत आधार नहीं, कोई सकल मार्जिन गद्दी नहीं, उल्टा काम करने वाला कोई परिचालन उत्तोलन नहीं। 25% मार्जिन वाले कारोबार 20% राजस्व गिरावट लागत काटकर सोख लेते हैं। 91% मार्जिन वाले कारोबार बस 20% कम कमाते हैं।
Software: वह विविधीकरण जो सिकुड़ रहा है
गिरावट के बाद FICO का तेजी-पक्ष सॉफ़्टवेयर खंड पर टिका है। खंडवार टिप्पणी इसे उलझा देती है।
| Software खंड | वित्त वर्ष 2026 Q3 | वित्त वर्ष 2025 Q3 | परिवर्तन |
|---|---|---|---|
| राजस्व | $2,15,291 हज़ार | $2,12,106 हज़ार | +1.5% |
| खंड परिचालन व्यय | ($1,60,251 हज़ार) | ($1,44,164 हज़ार) | +11.2% |
| खंड परिचालन आय | $55,040 हज़ार | $67,942 हज़ार | −19.0% |
| खंड परिचालन मार्जिन | 25.6% | 32.0% | −6.4 अंक |
सॉफ़्टवेयर राजस्व 1.5% बढ़ा जबकि सॉफ़्टवेयर परिचालन आय 19.0% गिरी, क्योंकि परिचालन व्यय 11.2% बढ़ा। नौ महीने की अवधि में भी यही पैटर्न रहा: राजस्व $6,39,420 हज़ार बनाम $6,18,095 हज़ार, और परिचालन आय $1,76,248 हज़ार बनाम $1,92,008 हज़ार — 8.2% की गिरावट।
व्यापक रूप से उद्धृत प्लेटफ़ॉर्म आँकड़े सही हैं पर अधूरे। FICO ने 30 जून 2026 को Software ARR में साल-दर-साल 10% वृद्धि बताई, जिसमें प्लेटफ़ॉर्म ARR 62% ऊपर और गैर-प्लेटफ़ॉर्म ARR 17% नीचे है। डॉलर-आधारित शुद्ध प्रतिधारण प्लेटफ़ॉर्म सॉफ़्टवेयर के लिए 148% और गैर-प्लेटफ़ॉर्म के लिए 82% रहा, यानी कुल 109%।
148% वही आँकड़ा है जो अधिकांश विश्लेषणों में आता है। 109% वह आँकड़ा है जो पूरे खंड का वर्णन करता है। सिकुड़ते ऑन-प्रिमाइसेस आधार से बढ़ते क्लाउड प्लेटफ़ॉर्म की ओर संक्रमण के बीच खड़ी कंपनी दोनों दिखाती है, और यह जायज़ है, पर विविधीकरण का आकार आँकने वाले निवेशक को समेकित आँकड़ा ही लेना होगा — और गिरती खंड परिचालन आय के साथ 109% शुद्ध प्रतिधारण ऐसा कारोबार नहीं जो फ़िलहाल 91% मार्जिन वाले विशेषाधिकार की जगह ले सके।
संकेंद्रण, साफ़ शब्दों में
नौ महीने के आँकड़ों को वार्षिक करने पर Scores खंड लगभग 1.49 अरब डॉलर परिचालन आय बनाता है जबकि Software से लगभग 0.23 अरब डॉलर। यदि Scores की परिचालन आय आधी हो जाए, तो Software की परिचालन आय को लगभग 0.23 से बढ़कर लगभग 0.98 अरब डॉलर होना पड़ेगा — चार गुना से अधिक की वृद्धि — केवल कुल योग स्थिर रखने के लिए।
यही संकेंद्रण की समस्या है। बात यह नहीं कि FICO नाज़ुक है — जमी हुई मानक पर 90% मार्जिन कमाने वाला कारोबार नाज़ुक नहीं होता। बात यह है कि कंपनी का विविधीकरण आख्यान और उसकी लाभ वास्तविकता छह गुने के अंतर पर खड़े हैं।
पुनर्खरीद रिकॉर्ड: 1,409 डॉलर प्रति शेयर पर 3.05 अरब डॉलर
यही कहानी का वह हिस्सा है जो गिरावट की रिपोर्टिंग से पूरी तरह गायब है, और यही वह हिस्सा है जो मूल्य की समस्या को बैलेंस शीट की समस्या में बदल देता है।
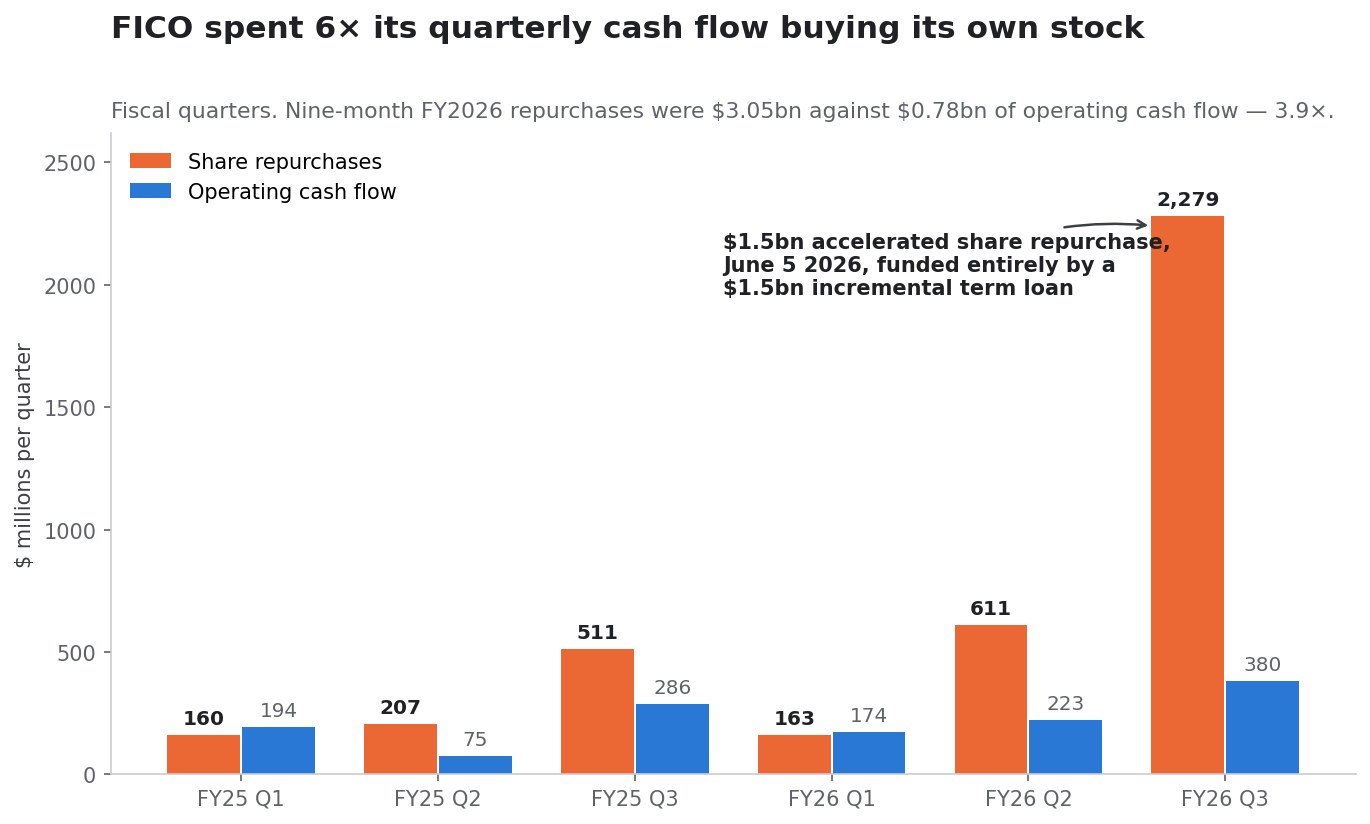
बारह महीनों में तीन प्राधिकरण
FICO के बोर्ड ने एक ही साल में तीन क्रमिक शेयर पुनर्खरीद कार्यक्रम स्वीकृत किए, हर एक पिछले की अवधि समाप्त होने से पहले उसकी जगह लेता हुआ:
| तिथि | कार्यक्रम | स्वीकृत राशि | किसकी जगह |
|---|---|---|---|
| जून 2025 | जून 2025 कार्यक्रम | $1.0 अरब | जुलाई 2024 कार्यक्रम |
| फरवरी 2026 | फरवरी 2026 कार्यक्रम | $1.5 अरब | जून 2025 कार्यक्रम |
| जून 2026 | जून 2026 कार्यक्रम | $2.0 अरब | फरवरी 2026 कार्यक्रम |
हर विस्तार वित्त वर्ष 2026 की तीसरी तिमाही के 10-Q में प्रकट है। पैटर्न — किसी कार्यक्रम को समय से पहले खत्म कर उसे बड़े कार्यक्रम से बदलना, बारह महीनों में तीन बार — उस कंपनी का है जो अपने ही शेयर भाव की ओर तेज़ी से बढ़ रही है।
खर्च बनाम नकदी प्रवाह
| वित्तीय अवधि | शेयर पुनर्खरीद | परिचालन नकदी प्रवाह | अनुपात |
|---|---|---|---|
| वित्त वर्ष 2025 Q1 | $159.7 मि | $194.0 मि | 0.8× |
| वित्त वर्ष 2025 Q2 | $207.0 मि | $74.9 मि | 2.8× |
| वित्त वर्ष 2025 Q3 | $511.3 मि | $286.2 मि | 1.8× |
| पूरा वित्त वर्ष 2025 | $1,419.5 मि | $778.8 मि | 1.8× |
| वित्त वर्ष 2026 Q1 | $162.7 मि | $174.1 मि | 0.9× |
| वित्त वर्ष 2026 Q2 | $611.3 मि | $223.4 मि | 2.7× |
| वित्त वर्ष 2026 Q3 | $2,278.9 मि | $380.4 मि | 6.0× |
| वित्त वर्ष 2026 नौ महीने | $3,052.9 मि | $777.9 मि | 3.9× |
पुनर्खरीद 10-Q में प्रकट ट्रेज़री स्टॉक अधिग्रहण हैं; नकदी प्रवाह विवरण पुनर्खरीद के लिए चुकाए गए $30,45,992 हज़ार दिखाता है, जिसमें उत्पाद शुल्क और ASR का अग्रिम भुगतान शामिल है। तिमाही आँकड़े वर्ष-प्रति-तिथि संचयी प्रकटनों से निकाले गए हैं।
जो कंपनी नौ महीनों में पुनर्खरीद पर अपने परिचालन नकदी प्रवाह का 3.9 गुना खर्च करती है, वह परिभाषा से ही उन्हें परिचालन के अलावा किसी और चीज़ से वित्तपोषित कर रही है।
त्वरित शेयर पुनर्खरीद
5 जून 2026 को FICO ने अपने 1.5 अरब डॉलर के सामान्य शेयरों के लिए Wells Fargo Securities के साथ त्वरित शेयर पुनर्खरीद समझौता किया, जिसे 8 जून को एक 8-K में प्रकट किया गया। 10-Q के अनुसार तंत्र:
- FICO ने अग्रिम 1.5 अरब डॉलर चुकाए।
- उसे 10,55,103 शेयरों की प्रारंभिक सुपुर्दगी मिली, जिनका मूल्य लगभग 1.2 अरब डॉलर था — यानी करीब $1,137 प्रति शेयर, जो अपेक्षित कुल का लगभग 80% है।
- शेष 30.0 करोड़ डॉलर अग्रिम भुगतान के रूप में दर्ज हुए, जिनके शेयर निपटान पर सौंपे जाएँगे।
- अंतिम शेयर संख्या ASR की अवधि में FICO शेयर के मात्रा-भारित औसत मूल्य से, एक छूट घटाकर तय होती है।
- निपटान वित्त वर्ष 2026 की चौथी तिमाही में अपेक्षित था — यानी 30 सितंबर 2026 को समाप्त तिमाही।
यह आखिरी बिंदु इस पूरे प्रकरण के सबसे अजीब परिणामों में से एक पैदा करता है, जिस पर इस खंड के अंत में चर्चा है।
निहित लागत और बाज़ार मूल्यांकन
ट्रेज़री शेयर 30 सितंबर 2025 के 6,50,93,000 से बढ़कर 30 जून 2026 को 6,72,60,000 हो गए — नौ महीनों में 21,67,000 शेयर अर्जित, $30,52,893 हज़ार के ट्रेज़री मूल्य पर। इसका अर्थ है लगभग $1,408.81 प्रति शेयर की औसत वितरित लागत।
FICO 12 अक्टूबर 2026 को 740.00 डॉलर पर बंद हुआ।
| वित्त वर्ष 2026 की नौ महीने की पुनर्खरीद | राशि |
|---|---|
| लगाई गई नकदी | $30,45,992 हज़ार |
| अर्जित ट्रेज़री स्टॉक मूल्य | $30,52,893 हज़ार |
| ट्रेज़री में सौंपे गए शेयर | 21,67,000 |
| प्रति शेयर निहित औसत लागत | $1,408.81 |
| बंद भाव, 12 अक्ट 2026 | $740.00 |
| प्रति शेयर बाज़ार मूल्य परिवर्तन | −$668.81 (−47.5%) |
| पूरी स्थिति पर बाज़ार मूल्य परिवर्तन | −$1.449 अरब |
वह $1.449 अरब उन्हीं नौ महीनों के कंपनी के पूरे परिचालन नकदी प्रवाह का 1.86 गुना है। यदि FICO ने $30,45,992 हज़ार नकद रखा होता और $740.00 पर लगाया होता, तो वही पैसा 41,16,205 शेयर खरीदता — जो उसने वास्तव में जितने वापस लिए उनका 1.90 गुना।
यह किसी विवेकाधीन निर्णय की हिंदसाई आलोचना नहीं है। पुनर्खरीद उस अवधि में तेज़ हुई जब FHFA विशिष्टता समाप्त करने वाली अंतरिम नीति प्रकाशित कर चुका था (जुलाई 2025), VantageScore का सीमित रोलआउट शुरू कर चुका था (अप्रैल 2026), और FICO 10T का ऐतिहासिक डेटा प्रकाशित कर चुका था जबकि 10T सौंपने के लिए अपात्र बना हुआ था (जुलाई 2026)। सबसे बड़ी एकल किस्त — 1.5 अरब डॉलर का ASR — जून 2026 में निष्पादित हुई, रोलआउट शुरू होने के दो महीने बाद।
वह एक चीज़ जो गिरावट ने बेहतर की
एक असली और सचमुच प्रति-सहज भरपाई मौजूद है।
चूँकि ASR की अंतिम शेयर संख्या उसकी अवधि के मात्रा-भारित औसत मूल्य पर, एक छूट घटाकर आधारित है, और चूँकि वह अवधि जून की शुरुआत से वित्त वर्ष 2026 की चौथी तिमाही के अपेक्षित निपटान तक चली, सितंबर की गिरावट माप खिड़की के भीतर आ गई। कम VWAP का अर्थ है उन्हीं 1.5 अरब डॉलर में अधिक शेयर सौंपे जाना।
ASR के VWAP के अनुमान के रूप में दैनिक बंद भावों का उपयोग करें तो: 5 जून से 30 सितंबर 2026 तक मात्रा-भारित औसत बंद भाव लगभग $995 था, जबकि आखिरी दो गिरावट सत्र हटाने पर लगभग $1,092। 1.5 अरब डॉलर पर यह अंतर लगभग 1,34,000 अतिरिक्त शेयर है — जिनका मूल्य 12 अक्टूबर के भाव पर लगभग 9.9 करोड़ डॉलर है।
यह अनुमान है, प्रकटन नहीं। वास्तविक गणना संविदात्मक छूट और समायोजनों के साथ इंट्राडे VWAP का उपयोग करती है, और निपटाया गया आँकड़ा FICO के वित्त वर्ष 2026 के फॉर्म 10-K में आएगा। पर दिशा निश्चित है: जिन दो सत्रों ने 5.37 अरब डॉलर का बाज़ार मूल्य नष्ट किया, उन्होंने कंपनी को पहले ही चुकाई जा चुकी पुनर्खरीद पर लगभग 9.9 करोड़ डॉलर के अतिरिक्त शेयर दे दिए। निवेशकों को अंतिम ASR निपटान प्रकटन पर नज़र रखनी चाहिए, क्योंकि वित्त वर्ष 2026 के 10-K में वही एकमात्र पंक्ति है जहाँ गिरावट जमा पक्ष में दिखती है।
पुनर्खरीद के बाद बैलेंस शीट
पुनर्खरीद नकदी से वित्तपोषित नहीं हुई। वह उधार से वित्तपोषित हुई, और वह उधार विशिष्ट, तिथियुक्त और प्रकट है।
क्या उधार लिया गया, और किन शर्तों पर
20 मार्च 2026 — 2034 में परिपक्व होने वाले 6.250% वरिष्ठ नोटों का 1.0 अरब डॉलर। FICO ने 15 सितंबर 2034 को परिपक्व होने वाले 6.250% वरिष्ठ नोटों की कुल मूल राशि 1.0 अरब डॉलर की निजी पेशकश बंद की, जिस पर हर 15 मार्च और 15 सितंबर को अर्धवार्षिक ब्याज देय है। घोषित उपयोग: ऋण समझौते के तहत उधार चुकाना, मई 2018 में जारी 2026 में परिपक्व 5.25% वरिष्ठ नोटों के 40 करोड़ डॉलर की पूरी अदायगी वित्तपोषित करना, शुल्क चुकाना, "और सामान्य कॉर्पोरेट उद्देश्यों के लिए, जिनमें अपने सामान्य शेयरों की पुनर्खरीद शामिल हो सकती है।"
5 जून 2026 — 1.5 अरब डॉलर का अतिरिक्त सावधि ऋण। तीसरे संशोधित और पुनःस्थापित ऋण समझौते के पहले संशोधन ने 15 मई 2028 को परिपक्व होने वाला 1.5 अरब डॉलर का असुरक्षित अतिरिक्त सावधि ऋण उपलब्ध कराया। FICO ने पूरी राशि 5 जून 2026 को निकाली और, 8-K के अपने ही शब्दों में, "इन निधियों का उपयोग त्वरित शेयर पुनर्खरीद कार्यक्रम के अनुसार करेगी।" ब्याज SOFR प्लस 1.500% से 2.250% का लागू मार्जिन है, जो समेकित उत्तोलन अनुपात से तय होता है। मूलधन 30 सितंबर 2026 से 30 जून 2027 तक 7.5 करोड़ डॉलर, उसके बाद 11.25 करोड़ डॉलर की तिमाही किस्तों में परिशोधित होता है।
परिणामी स्थिति
| बैलेंस शीट मद | 30 सित 2025 | 30 जून 2026 | परिवर्तन |
|---|---|---|---|
| दीर्घकालिक ऋण, चालू हिस्सा | $3,99,541 हज़ार | $3,00,000 हज़ार | −$99,541 हज़ार |
| दीर्घकालिक ऋण, गैर-चालू हिस्सा | $26,56,150 हज़ार | $52,82,389 हज़ार | +$26,26,239 हज़ार |
| कुल ऋण | $30,55,691 हज़ार | $55,82,389 हज़ार | +$25,26,698 हज़ार (+82.7%) |
| नकद और समतुल्य | $1,34,136 हज़ार | $2,48,444 हज़ार | +$1,14,308 हज़ार |
| शुद्ध ऋण | $29,21,555 हज़ार | $53,33,945 हज़ार | +82.6% |
| कुल शेयरधारक इक्विटी | ($17,45,784) हज़ार | ($40,97,135) हज़ार | −$23,51,351 हज़ार |
बही इक्विटी इस चक्र से पहले ही ऋणात्मक थी — वर्षों से शेयर वापस खरीदती कंपनी के लिए सामान्य स्थिति। अब यह 4.1 अरब डॉलर ऋणात्मक है, और नौ महीनों की गिरावट लगभग ठीक उतनी है जितना अतिरिक्त उधार जुटाया गया।
उत्तोलन की कीमत
| ब्याज व्यय, शुद्ध | वित्त वर्ष 2026 | वित्त वर्ष 2025 | परिवर्तन |
|---|---|---|---|
| तीसरी तिमाही | $59,877 हज़ार | $32,899 हज़ार | +82.0% |
| नौ महीने | $1,46,462 हज़ार | $93,765 हज़ार | +56.2% |
जून 2026 तिमाही का शुद्ध ब्याज व्यय वार्षिक रूप में लगभग 24 करोड़ डॉलर बैठता है। लगभग 1,451 मिलियन डॉलर की वार्षिक तीसरी तिमाही परिचालन आय के सामने, 5,334 मिलियन डॉलर का शुद्ध ऋण लगभग 3.68 गुना EBIT है।
यह संकटग्रस्त बैलेंस शीट नहीं है। FICO पर्याप्त मुक्त नकदी प्रवाह बनाती है — अकेले जून तिमाही में 37.03 करोड़ डॉलर — और सावधि ऋण बिना प्रीमियम या जुर्माने के पहले चुकाया जा सकता है। पर यह एक साल पहले की तुलना में काफ़ी अलग बैलेंस शीट है, और यह इस धारणा पर बनी थी कि Scores की कमाई टिकाऊ है।
वह परिशोधन अनुसूची जिसका कोई मॉडल नहीं बना रहा
30 सितंबर 2026 से अतिरिक्त सावधि ऋण का परिशोधन शुरू होता है। 30 सितंबर 2026 से 30 जून 2027 तक 7.5 करोड़ डॉलर की चार तिमाही किस्तें, उसके बाद प्रति तिमाही 11.25 करोड़ डॉलर। यह पहली चार तिमाहियों में 30 करोड़ डॉलर का अनिवार्य मूलधन है, जो सितंबर 2027 तिमाही से 45 करोड़ डॉलर की वार्षिक गति तक चढ़ता है, और इसके ऊपर लगभग 24 करोड़ डॉलर वार्षिक ब्याज।
इसे ऊँचा चरण लागू होने पर सालाना 69 करोड़ डॉलर की संविदात्मक ऋण सेवा कहिए, जबकि नौ महीने का परिचालन नकदी प्रवाह 77.8 करोड़ डॉलर है। मौजूदा कमाई पर FICO इसे आराम से वहन कर सकती है। सवाल शोधन क्षमता का नहीं; विकल्प का है। 3.1 अरब डॉलर ऋण वाली कंपनी और 5.6 अरब डॉलर ऋण वाली कंपनी के बीच राजस्व पुनर्निर्धारण में घुसते समय अंतर यह है कि निवेश करने, अधिग्रहण करने या पुनर्निर्धारण चलते रहने के दौरान शेयर खरीदते रहने के लिए कितनी गुंजाइश बची है।
15% कार्यबल कटौती, खंडवार डेटा के सामने पढ़ी गई
15% कार्यबल कटौती को आमतौर पर लागत अनुशासन बताकर रिपोर्ट किया जाता है। खंडवार टिप्पणी के सामने पढ़ने पर यह कुछ और विशिष्ट कहती है।
कटौती का गणित
30 जून 2026 को FICO में 3,876 कर्मचारी थे, एक साल पहले के 3,855 से अधिक। लगभग 15% यानी करीब 581 पद। प्रकट कर-पूर्व व्यय 2.70 करोड़ डॉलर है — यानी हटाए गए प्रति पद लगभग $46,400, विच्छेद वेतन और संबंधित लागतों के लिए।
लागत असल में कहाँ है
कटौती को Scores विशेषाधिकार की रक्षा मानकर पढ़ने की समस्या यह है। 30 जून 2026 को समाप्त नौ महीनों के लिए:
| खंड | नौ महीने का परिचालन व्यय | खंडवार व्यय में हिस्सा |
|---|---|---|
| Scores | $1,21,189 हज़ार | 20.7% |
| Software | $4,63,172 हज़ार | 79.3% |
| कुल खंडवार परिचालन व्यय | $5,84,361 हज़ार | 100% |
| अनावंटित कॉर्पोरेट व्यय | $1,52,411 हज़ार | — |
| अनावंटित शेयर-आधारित मुआवज़ा | $1,41,910 हज़ार | — |
Scores खंड को चलाने में प्रति तिमाही लगभग 4 करोड़ डॉलर लगते हैं और यह प्रति तिमाही लगभग 41.7 करोड़ डॉलर परिचालन आय बनाता है। वहाँ काटने लायक कुछ है ही नहीं। खंडवार लागत आधार का चार-पाँचवाँ हिस्सा — और कर्मचारियों का भारी बहुमत — Software और कॉर्पोरेट में है।
इसलिए 15% कार्यबल कटौती असमान रूप से उसी खंड पर पड़ती है जिसे प्रबंधन ने विविधीकरण इंजन बताया है, उसी खंड पर जिसकी परिचालन आय पहले ही साल-दर-साल 19.0% गिर चुकी है, और उसी खंड पर जिसे Scores के आधा होने की भरपाई के लिए अपनी परिचालन आय चार गुने से अधिक करनी पड़ेगी।
8-K की भाषा असल में किस बात की प्रतिबद्धता है
दस्तावेज़ किसी अस्थायी लागत कदम का वर्णन नहीं करता। वह "संगठन में परतों की संख्या घटाना, परिचालन ढाँचा सरल बनाना, प्रक्रियाओं और उपकरणों को अनुकूलित करना, तथा AI-चालित उत्पाद विकास को समाहित करना" बताता है, जो वित्त वर्ष 2027 की तीसरी तिमाही के अंत तक काफी हद तक पूरा होगा।
यह नौ महीने का ढाँचागत पुनर्गठन है, जिस पर शेयर के दो सत्रों में 29.5% गँवाने के बाद पहले ही कारोबारी दिन प्रतिबद्धता जताई गई। कंपनियाँ अस्थायी डर के लिए पुनर्गठन नहीं करतीं। ईमानदार पाठ यह है कि प्रबंधन मानता है कि जिस राजस्व और मार्जिन स्वरूप की ओर वह बढ़ रहा है वह वित्त वर्ष 2026 को बनाने वाले स्वरूप से स्थायी रूप से अलग है।
वह पाठ उस दिन शेयर की 11.69% तेज़ी के संकेत से अधिक मंदी वाला है — और वह कंपनी से आता है, बाज़ार से नहीं।
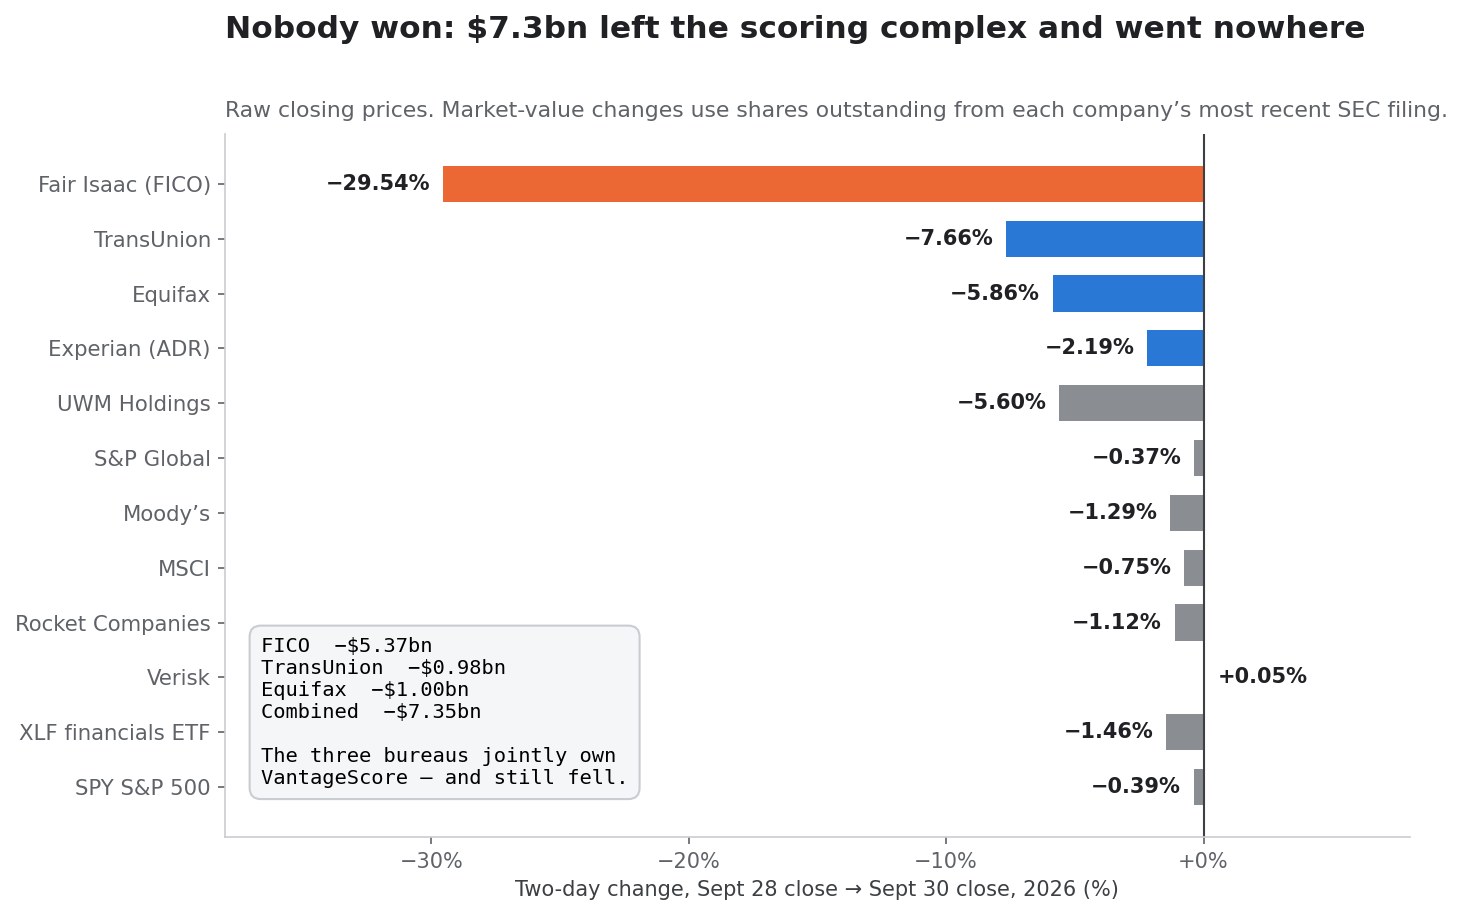
असल में जीता कौन? प्रतिक्रिया दिवस का अनुप्रस्थ काट
किसी घटना ने मूल्य हस्तांतरित किया या नष्ट किया, यह जाँचने का सबसे सरल तरीका है देखना कि पैसा किसे मिला। 29–30 सितंबर 2026 को किसी को नहीं मिला।
प्रतिक्रिया दिवस का अनुप्रस्थ काट
| कंपनी | 28 सित बंद | 30 सित बंद | दो दिन की चाल | बाज़ार मूल्य परिवर्तन |
|---|---|---|---|---|
| Fair Isaac (FICO) | $840.89 | $592.47 | −29.54% | −$5.365 अरब |
| TransUnion | $66.19 | $61.12 | −7.66% | −$0.977 अरब |
| Equifax | $145.78 | $137.24 | −5.86% | −$1.003 अरब |
| Experian (ADR) | $33.38 | $32.65 | −2.19% | — |
| UWM Holdings | $1.25 | $1.18 | −5.60% | — |
| Rocket Companies | $11.64 | $11.51 | −1.12% | — |
| S&P Global | $395.92 | $394.47 | −0.37% | — |
| Moody's | $460.08 | $454.13 | −1.29% | — |
| MSCI | $542.72 | $538.66 | −0.75% | — |
| Verisk | $167.77 | $167.85 | +0.05% | — |
| XLF वित्तीय ETF | $54.19 | $53.40 | −1.46% | — |
| SPY (S&P 500) | $765.61 | $762.63 | −0.39% | — |
बाज़ार मूल्य परिवर्तन हर कंपनी के नवीनतम SEC दस्तावेज़ से बकाया शेयर संख्या का उपयोग करते हैं: FICO 2,15,97,635; TransUnion 19,28,00,000; Equifax 11,74,84,896। मिलाकर तीनों ने दो सत्रों में 7.35 अरब डॉलर गँवाए, जबकि S&P 500 केवल −0.39% हिला।
ब्यूरो विजेता के मालिक हैं और फिर भी गिरे
यही वह निष्कर्ष है जो पूरी घटना को नए सिरे से परिभाषित करता है।
VantageScore Solutions LLC 2006 में Equifax, Experian और TransUnion के संयुक्त उपक्रम के रूप में बनी — यह ढाँचा Equifax के अपने वित्त वर्ष 2006 के फॉर्म 10-K में वर्णित है, जो घोषणा की तिथि 14 मार्च 2006 बताता है। तीनों राष्ट्रीय क्रेडिट ब्यूरो संयुक्त रूप से उस मॉडल के मालिक हैं जिसने अभी-अभी FICO से हिस्सा लिया।
और तीनों गिरे। TransUnion −7.66%, Equifax −5.86%, Experian का ADR −2.19%।
यदि यह हिस्से का हस्तांतरण होता — मूल्य FICO से किसी प्रतिस्पर्धी के पास जाता — तो प्रतिस्पर्धी के मालिक कमाते। उन्होंने मिलकर लगभग 2.0 अरब डॉलर गँवाए। बाज़ार का फ़ैसला "FICO का मुनाफ़ा ब्यूरो के पास चला जाता है" नहीं था। वह था: "गिरवी स्कोरिंग का शुल्क-कोष सिकुड़ता है, और जो भी उससे वसूलता है वह कम कमाता है।"
यह भेद पूर्वानुमान के लिए बेहद महत्वपूर्ण है। हिस्सा-हस्तांतरण की घटना का एक तल होता है: FICO का नुकसान उस हिस्से से सीमित है जो वह खो सकती है। शुल्क-कोष संकुचन की घटना का ऐसा तल नहीं, क्योंकि बची रहने वाली कीमत प्रतिस्पर्धा तय करती है, न कि वह जिसके पास बाकी मात्रा है।
और चुकाने वालों ने भी नहीं कमाया
यदि शुल्क-कोष सिकुड़ा, तो बचत ऋणदाताओं को मिलनी चाहिए थी। उन्हीं दो सत्रों में Rocket Companies 1.12% और UWM Holdings 5.60% गिरीं — कोई नहीं चढ़ी।
व्याख्या पैमाने में है। Rocket के अपने परीक्षण ने बचत करने वाले उधारकर्ताओं के लिए औसत बचत प्रति समापन $1,600 रखी, और वह बचत बड़े पैमाने पर उधारकर्ता को जाती है, ऋणदाता को नहीं। गिरवी उत्पत्तिकर्ता क्रेडिट रिपोर्ट लागत आगे बढ़ा देता है; सस्ता स्कोर समापन पर उधारकर्ता की नकदी आवश्यकता घटाता है, हाशिये पर पात्रता दर सुधारता है, और उत्पत्तिकर्ता का अर्थशास्त्र लगभग अपरिवर्तित छोड़ देता है।
इसलिए 29–30 सितंबर 2026 का पूरा लेखा यह है: पूरे स्कोरिंग समूह में 7.35 अरब डॉलर बाज़ार मूल्य नष्ट, कोई सूचीबद्ध लाभार्थी नहीं, और अमेरिकी घर खरीदारों के बीच प्रति लेनदेन लगभग $1,600 की फैली हुई बचत। पूँजी बाज़ार में नियंत्रित मूल्य पुनर्निर्धारण ऐसा ही दिखता है — और यह पैटर्न पहचानने लायक है, क्योंकि इसका आकार Crown Castle की चौथी ऑपरेटर परीक्षा जैसा ही है, जहाँ क्षेत्रव्यापी पुनर्मूल्यांकन ने हस्तांतरित मूल्य से कहीं अधिक मूल्य नष्ट किया।
2006 की वह नज़ीर जिस पर FICO पहले ही मुकदमा लड़ और हार चुकी है
FICO की प्रतिस्पर्धा समस्या नई नहीं है, और कंपनी इसे अदालत में लड़कर हार चुकी है।
VantageScore Solutions की घोषणा 14 मार्च 2006 को हुई। Fair Isaac ने मुकदमा किया, एकाधिकार-विरोधी उल्लंघन, ट्रेडमार्क उल्लंघन और भ्रामक विज्ञापन का आरोप लगाते हुए। संयुक्त उपक्रम जीता।
बीस साल बाद VantageScore के पास क्रेडिट निगरानी सेवाओं के ज़रिए उपभोक्ता-मुखी वितरण पदचिह्न, ब्यूरो के साथ संबंध, और एक मॉडल पीढ़ी — 4.0 — है जिसे FHFA ने FICO 10T के ही दिन मान्य किया। बीस साल तक जो उसके पास नहीं था वह था किसी मानक-अनुरूप गिरवी ऋणदाता के लिए उसे उपयोग करने का कारण।
जो बदला वह मॉडल की गुणवत्ता नहीं थी, न उसकी अनुमोदन स्थिति, न उसका वितरण। जो बदला वह यह था कि FICO ने अपनी कीमत $0.60 से $10.00 कर दी और Equifax ने $4.50 से जवाब दिया।
यही सबक यह रिकॉर्ड सिखाता है, और यह क्रेडिट स्कोरिंग से कहीं आगे तक लागू होता है। जो प्रतिस्पर्धी उत्पाद पर नहीं जीत सकता, वह अनिश्चितकाल तक प्रतीक्षा कर सकता है कि मौजूदा अग्रणी उसे कीमत पर प्रतिस्पर्धी बना दे। बीस साल तक VantageScore FICO को हरा नहीं सका। उसे हराना ज़रूरी भी नहीं था। उसे बस वहाँ मौजूद रहना था जिस दिन FICO की अपनी मूल्य नीति ने उसे तर्कसंगत विकल्प बना दिया।
740 डॉलर पर FICO शेयर का मूल्य कितना है
तंत्र स्थापित हो जाने पर मूल्यांकन का सवाल सँभालने योग्य हो जाता है: $740 क्या मानकर चल रहा है?
गुणक
2,15,97,635 शेयरों पर $740.00 पर FICO का बाज़ार पूँजीकरण 15.98 अरब डॉलर है। 5.33 अरब डॉलर का शुद्ध ऋण जोड़ने पर लगभग 21.32 अरब डॉलर का उद्यम मूल्य बनता है।
29 जुलाई 2026 को बढ़ाए गए FICO के अपने अनुमान के सामने:
| मापदंड | अद्यतन वित्त वर्ष 2026 अनुमान | $740.00 पर |
|---|---|---|
| राजस्व | $2.53 अरब | EV/राजस्व 8.4× |
| GAAP शुद्ध आय | $850 मि | P/E 18.8× |
| GAAP प्रति शेयर आय | $36.86 | P/E 20.1× |
| गैर-GAAP शुद्ध आय | $979 मि | P/E 16.3× |
| गैर-GAAP प्रति शेयर आय | $42.43 | P/E 17.4× |
अनुमान $2.45 अरब राजस्व, $825 मिलियन GAAP शुद्ध आय और $35.60 GAAP प्रति शेयर आय से बढ़ाया गया था। जून तिमाही की $3,62,628 हज़ार परिचालन आय को वार्षिक करने पर लगभग 1.45 अरब डॉलर मिलते हैं, यानी EV/EBIT लगभग 14.7×; नौ महीने के आँकड़े को वार्षिक करने पर 1.33 अरब डॉलर और 16.0×।
70% समेकित परिचालन मार्जिन वाले कारोबार के लिए ये महँगे गुणक नहीं हैं। पर यदि जिस कमाई पर ये लगाए जा रहे हैं वही शिखर हो, तो सस्ते भी नहीं।
वह सवाल जिसका जवाब गुणक नहीं दे सकते
FICO की वित्त वर्ष 2026 की कमाई, कंपनी के अपने प्रकटन के अनुसार, मूल्य वृद्धि की कहानी है। प्रासंगिक सवाल यह नहीं कि 20 गुना कमाई सस्ती है या नहीं। सवाल यह है कि कौन सी कमाई।
चार संभावनाएँ:
- एक टिकाऊ नया आधार। $10 की कीमत टिकी रहती है क्योंकि ट्राई-मर्ज, MBS प्रतिभूतिकरण आवश्यकताएँ और गैर-गिरवी ऋण FICO की मात्रा बनाए रखते हैं। वित्त वर्ष 2026 की कमाई तल है।
- मात्रा पुनर्निर्धारण से पहले मूल्य वृद्धि का अस्थायी लाभ। कीमत बढ़ी, मात्रा फ़िलहाल टिकी है, और ऋणदाताओं के बदलाव पूरे होने पर दोनों सामान्य हो जाएँगी। वित्त वर्ष 2026 की कमाई शिखर है।
- असली हिस्सा-बदलाव से पहले आखिरी उछाल। Rocket कई में से पहली है। वित्त वर्ष 2026 की कमाई उस चक्र की चोटी है जो दोहराया नहीं जाएगा।
- मिश्रण। गिरवी स्कोर अर्थशास्त्र का सार्थक पुनर्निर्धारण होता है जबकि गैर-गिरवी विशेषाधिकार — कार्ड अंडरराइटिंग, वाहन, व्यक्तिगत ऋण, लघु व्यवसाय ऋण, बैंक जोखिम प्रबंधन, बीमा विश्लेषण, वसूली और myFICO — बरकरार रहता है। वित्त वर्ष 2026 की कमाई आंशिक रूप से ढाँचागत और आंशिक रूप से क्षणिक है।
चौथा परिदृश्य सबसे संभावित और कीमत लगाने में सबसे कठिन है, क्योंकि इसके लिए गिरवी Scores राजस्व को बाकी सब से अलग करना होगा — ऐसा विभाजन जो FICO प्रकट नहीं करती।
वह तनाव परीक्षण जो मायने रखता है
चूँकि गिरवी हिस्सा कोई ठीक-ठीक नहीं जान सकता, ईमानदार तरीका यह है कि Scores खंड पर सीधे दबाव डालें और परिणामी गुणक पढ़ें। लगभग 1,332 मिलियन डॉलर की वार्षिक समेकित परिचालन आय से शुरू करते हुए, लगभग 1,490 मिलियन डॉलर की वार्षिक Scores खंड परिचालन आय के सामने — खंड का आँकड़ा बड़ा है क्योंकि अनावंटित कॉर्पोरेट व्यय और शेयर-आधारित मुआवज़ा उसके नीचे बैठते हैं:
| Scores परिचालन आय में गिरावट | निहित कुल परिचालन आय | $740 पर EV/EBIT |
|---|---|---|
| 0% | $1,332 मि | 16.0× |
| −10% | $1,183 मि | 18.0× |
| −20% | $1,034 मि | 20.6× |
| −30% | $885 मि | 24.1× |
| −40% | $736 मि | 28.9× |
| −50% | $587 मि | 36.3× |
बाज़ार क्या मानकर चल रहा है, यह जानने के लिए तालिका उल्टी पढ़िए। $740 पर FICO को 20× EV/EBIT गुणक पर कारोबार करने के लिए — जो उच्च गुणवत्ता वाले विश्लेषण कारोबार के लिए सामान्य है — Scores की परिचालन आय लगभग 18% से अधिक नहीं गिरनी चाहिए। 25× गुणक पर सहनशीलता करीब 32% है।
इसलिए बाज़ार का निहित आधार परिदृश्य Scores परिचालन आय में बीस के करीब से लेकर तीस से कुछ अधिक प्रतिशत तक की गिरावट है। यह सही है या नहीं, यही पूरी निवेश बहस है। जो यह नहीं है: वह बाज़ार जो FICO को विलुप्ति के लिए कीमत दे रहा हो।
ऋण इक्विटी की संवेदनशीलता बढ़ा देता है
ध्यान दीजिए कि उत्तोलन इस तालिका के साथ क्या करता है। उद्यम मूल्य 21.32 अरब डॉलर है, जिसमें 5.33 अरब डॉलर शुद्ध ऋण है। Scores की परिचालन आय में 20% गिरावट, गुणक टिका रहे तो उद्यम मूल्य आनुपातिक रूप से घटाती है — पर ऋण नाममात्र रूप से स्थिर है, इसलिए पूरा परिवर्तन इक्विटी सोखती है।
गणना कीजिए: स्थिर 16.0× EV/EBIT और Scores में 20% कटौती पर उद्यम मूल्य घटकर लगभग 16.5 अरब डॉलर, इक्विटी लगभग 11.2 अरब डॉलर और शेयर भाव लगभग $519 रह जाता है — यानी एक ही खंड के लाभ में 20% गिरावट पर $740 से 30% की गिरावट। यही प्रवर्धन नौ महीने की पुनर्खरीद ने खरीदा, और 2.5 अरब डॉलर की बैलेंस शीट लचक को $1,409 पर वापस लिए शेयरों में बदलने की यही व्यावहारिक कीमत है। यही गणित Lululemon के 4.33 अरब डॉलर के पुनर्खरीद रिकॉर्ड में भी दिखता है, जहाँ शिखर के पास की गई पुनर्खरीद बाद की शेयर गिरावट की प्रमुख व्याख्या बन गई।
तेजी वाले किन बातों पर सही हैं
जो संदर्भ दस्तावेज़ केवल एक पक्ष रखे वह संदर्भ दस्तावेज़ नहीं। FICO के पक्ष में तीन बातें वाकई मज़बूत हैं और मंदी वाली रिपोर्टिंग में उन्हें कम भार मिला है।
गैर-गिरवी हिस्सा विशेषाधिकार का अधिकांश है और उसे कुछ नहीं छुआ
FHFA मानक-अनुरूप गिरवी सौंपने को नियंत्रित करता है। वह क्रेडिट कार्ड अंडरराइटिंग, वाहन ऋण, व्यक्तिगत ऋण, लघु व्यवसाय ऋण, बैंक जोखिम प्रबंधन, बीमा विश्लेषण, वसूली निर्णय, धोखाधड़ी-रोधी प्रवाह या उपभोक्ता क्रेडिट निगरानी को नियंत्रित नहीं करता। FICO Score का उपयोग अमेरिका के शीर्ष ऋणदाताओं में से 90% करते हैं और यह संयुक्त राज्य के बाहर 40 से अधिक देशों में उपलब्ध है।
2025–2026 के क्रम में कुछ भी यह नहीं बदलता। B2C Scores राजस्व — myFICO सदस्यता कारोबार और उपभोक्ताओं को अप्रत्यक्ष रूप से बेचे गए स्कोरों पर रॉयल्टी — जून तिमाही में 5% बढ़ा और पूरी तरह नियामक परिधि से बाहर है।
प्रतिभूतिकरण की आवश्यकता एक असली तल है
गिरवी-समर्थित प्रतिभूतियों का बाज़ार प्रतिभूतिकरण के लिए FICO स्कोर की माँग करता रहता है। VantageScore से स्कोर किया ऋण जारी करने वाला ऋणदाता भी ऐसे द्वितीयक बाज़ार के भीतर काम करता है जिसकी परंपराएँ, ऐतिहासिक प्रदर्शन डेटा और निवेशक अपेक्षाएँ FICO पर बनी हैं। परंपराएँ धीरे बदलती हैं, और वह बदलाव अकेले FHFA के हाथ में नहीं।
बदलाव लागत असली है, और Rocket के अपने अपवाद यह साबित करते हैं
Rocket सबसे मज़बूत संभव परीक्षण मामला है: एक बड़ा, तकनीकी रूप से परिष्कृत उत्पत्तिकर्ता जिसने 14 लाख क्रेडिट रिपोर्टों पर चार महीने का समानांतर परीक्षण चलाया और जो FHFA निदेशक की प्रतिस्पर्धा-समर्थक मुहिम के साथ सार्वजनिक रूप से खड़ा है। Rocket ने भी निवेश संपत्ति गिरवी, दूसरे घर, होम इक्विटी, FHA और जंबो ऋणों के लिए FICO बनाए रखा।
वह अपवाद सूची तेजी-पक्ष का ठोस रूप है। मानक-अनुरूप परिधि के बाहर गिरवी बाज़ार के हिस्से नहीं बदले, और बदलने को सबसे अधिक प्रेरित ऋणदाता ने उन्हें नहीं बदला।
यहाँ से FICO शेयर पर नज़र कैसे रखें: छह कदम
जिस थीसिस को आप ट्रैक नहीं कर सकते, उसे आप थाम भी नहीं सकते। ऊपर के परिदृश्यों में से कौन सा सामने आ रहा है, यह छह चीज़ें तय करती हैं, और छहों देखी जा सकती हैं।
कदम 1 — इकाई कीमत पर नज़र रखें, सुर्खी पर नहीं
FICO का प्रबंधन विश्लेषण Scores राजस्व वृद्धि को स्पष्ट रूप से इकाई कीमत से जोड़ता है। हर अगला 10-Q यही करेगा, या करना बंद कर देगा। हर दस्तावेज़ में खोजने लायक वाक्य वह है जो व्यवसाय-से-व्यवसाय Scores राजस्व में बदलाव समझाता है। जब वह "गिरवी उत्पत्ति स्कोर की उच्चतर इकाई कीमत" से बदलकर "मात्रा में वृद्धि" या, उससे भी बुरा, कीमत को जिम्मेदार ठहराती गिरावट बन जाए, तो पुनर्निर्धारण शुरू हो चुका है।
कदम 2 — रॉयल्टी को वित्तपोषित ऋण शुल्क से अलग करें
प्रत्यक्ष लाइसेंस कार्यक्रम FICO के गिरवी राजस्व को प्रति-स्कोर रॉयल्टी और प्रति-समापन शुल्क में बाँटता है। ये उत्पत्ति चक्र में अलग-अलग व्यवहार करते हैं। कोई भी प्रकटन जो इन्हें अलग करे — 10-K में, आय कॉल में, या किसी पुनर्विक्रेता की अपनी रिपोर्टिंग में — कुल योग से अधिक सूचनाप्रद है।
कदम 3 — FICO 10T की सौंपने की पात्रता पर नज़र रखें
पूरी कहानी में यही सबसे अधिक उत्तोलन वाला द्विआधारी प्रश्न है। FHFA कहता है कि FICO 10T फ़िलहाल सौंपने के लिए पात्र नहीं है और एजेंसियाँ उपलब्ध होने पर मार्गदर्शन जारी करेंगी। अनुमोदन उस बंडल को फिर सक्रिय करता है — Classic FICO के साथ 10T मुफ़्त, कोई अतिरिक्त वित्तपोषित ऋण शुल्क नहीं — जो FICO का सबसे मज़बूत प्रतिस्पर्धी उपकरण है। सौंपने की पात्रता के बिना चार साल का साझा अनुमोदन ही आधार दर है; किसी भी अनुमोदन को अपेक्षा नहीं, बल्कि असली तेजी उत्प्रेरक मानिए।
कदम 4 — Software ARR नहीं, Software परिचालन आय पढ़िए
प्लेटफ़ॉर्म ARR +62% और प्लेटफ़ॉर्म शुद्ध प्रतिधारण 148% सुर्खियों के आँकड़े हैं। Software खंड की परिचालन आय साल-दर-साल 19.0% गिरी। दोनों सही हैं। पर केवल एक बताता है कि विविधीकरण कमा रहा है या नहीं। यही चुनिंदा मापदंड की समस्या Netflix के P/E को फुलाने वाली गैर-आवर्ती मद के पीछे भी है। खंड परिचालन आय और कुल डॉलर-आधारित शुद्ध प्रतिधारण 109% पर नज़र रखिए, प्लेटफ़ॉर्म उपसमुच्चय पर नहीं।
कदम 5 — सावधि ऋण के परिशोधन का मॉडल बनाइए
अतिरिक्त सावधि ऋण सितंबर 2026 से जून 2027 तक प्रति तिमाही 7.5 करोड़ डॉलर, उसके बाद प्रति तिमाही 11.25 करोड़ डॉलर परिशोधित होता है। यह अनुसूची संविदात्मक है और विवेकाधीन पूँजी घटाती है। पुनर्खरीद किसी भी गति से जारी रहने की धारणा बनाने से पहले इसे मुक्त नकदी प्रवाह के सामने स्पष्ट रूप से मॉडल कीजिए।
कदम 6 — वित्त वर्ष 2026 के 10-K में ASR निपटान पर नज़र रखें
1.5 अरब डॉलर का ASR वित्त वर्ष 2026 की चौथी तिमाही में निपटेगा और अंतिम शेयर संख्या तथा औसत कीमत वार्षिक रिपोर्ट में प्रकट होगी। वह प्रकटन दो बातें बताएगा: कंपनी के इतिहास की सबसे बड़ी पुनर्खरीद की असली कुल लागत, और सितंबर की गिरावट ने बिना सौंपी 30 करोड़ डॉलर की किस्त पर कितना अप्रत्याशित लाभ दिया।
आप इन छहों को SimianX AI के शेयर उपकरणों के साथ एक स्वचालित निगरानी सूची में जोड़ सकते हैं, जो दस्तावेज़, खंडवार प्रकटन और मूल्य प्रतिक्रियाएँ साथ-साथ ट्रैक करते हैं:
- SimianX AI — शोध मंच
- लाइव विश्लेषण कमान कक्ष —
FICOका वास्तविक समय बहु-एजेंट विश्लेषण - Market Pulse — एकल शेयरों पर घटना पहचान
- क्रिप्टो लीडरबोर्ड — मॉडल-दर-मॉडल प्रदर्शन ट्रैकिंग
- अंक और शुल्क — उपयोग कैसे काम करता है
तेजी, आधार और मंदी: परिदृश्य तालिका
| परिदृश्य | मुख्य धारणाएँ | Scores परिचालन आय का रास्ता | निहित ढाँचा |
|---|---|---|---|
| मंदी | VantageScore 4.0 अधिकांश बड़े मानक-अनुरूप उत्पत्तिकर्ताओं का डिफ़ॉल्ट बन जाता है; FICO की प्रति-स्कोर कीमत $4.50 की ओर पुनर्निर्धारित होती है; FICO 10T अपात्र बना रहता है; Software परिचालन आय गिरती रहती है | −35% से −50% | मौजूदा EV पर EV/EBIT 24–36× पर पुनर्मूल्यांकित; $5.33 अरब शुद्ध ऋण के चलते पूरी गिरावट इक्विटी सोखती है; आगे की पुनर्खरीद $450 मि/वर्ष परिशोधन से सीमित |
| आधार | मानक-अनुरूप गिरवी हिस्सा सार्थक रूप से खिसकता है पर गैर-गिरवी, B2C और प्रतिभूतिकरण परंपराएँ टिकी रहती हैं; कीमत आंशिक रूप से पुनर्निर्धारित होती है; Software स्थिर होता है | −15% से −25% | EV/EBIT 19–22×; विशेषाधिकार खोए बिना कमाई का पुनर्निर्धारण; उत्तोलन बिगड़ने के बजाय घटता है |
| तेजी | FICO 10T को सौंपने की पात्रता मिलती है; बंडल कीमत का अंतर निष्प्रभावी करता है; ऋणदाता दोनों मॉडल उपयोग करते हैं; Software प्लेटफ़ॉर्म वृद्धि आखिरकार खंड परिचालन आय उठाती है | −5% से +10% | EV/EBIT 14–17×; $1,858.91 से हुई गिरावट वास्तव में घटित से बड़े पुनर्निर्धारण को पहले ही छूट दे चुकी निकलती है |
मंदी परिदृश्य यह नहीं माँगता कि FICO अपना विशेषाधिकार खो दे। वह केवल यह माँगता है कि गिरवी स्कोर अर्थशास्त्र पुनर्निर्धारित हो जबकि सॉफ़्टवेयर भरपाई न कर सके। तेजी परिदृश्य VantageScore की विफलता नहीं माँगता; वह माँगता है कि FICO 10T तैनात हो।
ध्यान दीजिए कि तीनों स्तंभों में क्या नदारद है: यह धारणा कि शेयर "सस्ता" है या नहीं। 16–20 गुना कमाई पर FICO न स्पष्ट रूप से सस्ता है न स्पष्ट रूप से महँगा। चर गुणक नहीं है। चर हर है।
अक्सर पूछे जाने वाले प्रश्न
29 सितंबर 2026 को FICO का शेयर 26.52% क्यों गिरा?
FHFA ने अग्रिम शुल्क समायोजन प्रकाशित किए जिन्होंने Classic FICO और VantageScore 4.0 के बीच गिरवी मूल्य निर्धारण संरेखित कर दिया, और सस्ता मॉडल चुनने पर ऋणदाता द्वारा चुकाया जाने वाला आर्थिक दंड हटा दिया। पिछले सत्र में Rocket Mortgage ने घोषणा की थी कि 2026 की चौथी तिमाही से पात्र प्रत्यक्ष-उपभोक्ता मानक-अनुरूप ऋणों के लिए VantageScore 4.0 उसका डिफ़ॉल्ट मॉडल होगा। FICO 49,14,500 शेयरों की मात्रा पर, जो सामान्य से लगभग बारह गुना थी, $840.89 से गिरकर $617.87 पर आया।
क्या FICO ने सितंबर 2026 में गिरवी क्रेडिट स्कोर एकाधिकार खोया?
नहीं — उसने इसे 8 जुलाई 2025 को खोया, जब FHFA की अंतरिम नीति ने पहली बार ऋणदाताओं को VantageScore 4.0 से स्कोर किए मानक-अनुरूप ऋण सौंपने दिए। सितंबर 2026 में जो बदला वह कीमत थी, अनुमति नहीं। FICO 2025 के नीति दिवस पर 8.91% और 2026 के मूल्य दिवस पर 26.52% गिरा।
2026 में FICO गिरवी स्कोर की कीमत कितनी है?
यह चुने गए मॉडल पर निर्भर है। FICO के Mortgage Direct License Program के तहत: Classic FICO $4.95 प्रति स्कोर और $33 वित्तपोषित ऋण शुल्क प्रति उधारकर्ता प्रति स्कोर है, या बिना वित्तपोषित ऋण शुल्क के $10.00 प्रति स्कोर। स्वतंत्र FICO Score 10T $0.99 प्रति स्कोर और $65 वित्तपोषित ऋण शुल्क प्रति उधारकर्ता है, और Classic FICO के साथ बंडल में मुफ़्त। 2022 तक FICO की रॉयल्टी लगभग $0.60 प्रति स्कोर थी।
क्या VantageScore 4.0 FICO से सस्ता है?
प्रकाशित दरों पर, हाँ। Equifax VantageScore 4.0 गिरवी क्रेडिट स्कोर $4.50 प्रति स्कोर पर रखता है और उसने 2027 के अंत तक यह कीमत बनाए रखने का वादा किया है। दो उधारकर्ताओं वाले बंद ट्राई-मर्ज ऋण पर — छह स्कोर — यह $27.00 बैठता है, जबकि FICO के सबसे सस्ते केवल-प्रति-स्कोर विकल्प पर $60.00 और Classic FICO प्रदर्शन मॉडल पर $227.70।
VantageScore का मालिक कौन है?
VantageScore Solutions LLC 2006 में Equifax, Experian और TransUnion के संयुक्त उपक्रम के रूप में बनी, जिसकी घोषणा 14 मार्च 2006 को हुई। Fair Isaac ने 2006 में एकाधिकार-विरोधी उल्लंघन, ट्रेडमार्क उल्लंघन और भ्रामक विज्ञापन का आरोप लगाते हुए इस संयुक्त उपक्रम पर मुकदमा किया; संयुक्त उपक्रम जीता।
FICO ने गिरावट से पहले 3 अरब डॉलर के शेयर क्यों वापस खरीदे?
FICO के बोर्ड ने बारह महीनों में तीन बढ़ते पुनर्खरीद प्राधिकरण स्वीकृत किए — जून 2025 में $1.0 अरब, फरवरी 2026 में $1.5 अरब, जून 2026 में $2.0 अरब — और कंपनी ने 30 जून 2026 तक के नौ महीनों में $778 मिलियन परिचालन नकदी प्रवाह के सामने 3.05 अरब डॉलर लगाए। सबसे बड़ी किस्त 5 जून 2026 को किया गया 1.5 अरब डॉलर का त्वरित शेयर पुनर्खरीद था, जो पूरी तरह 1.5 अरब डॉलर के अतिरिक्त सावधि ऋण से वित्तपोषित हुआ। निहित औसत वितरित लागत लगभग $1,408.81 प्रति शेयर थी।
FICO Score 10T क्या है और ऋणदाता इसे उपयोग क्यों नहीं कर सकते?
FICO Score 10T, FICO का नया गिरवी स्कोरिंग मॉडल है, जिसे FHFA ने 24 अक्टूबर 2022 को — VantageScore 4.0 के ही दिन — मान्य और अनुमोदित किया। इसे अप्रैल 2026 में एजेंसियों के Selling Guides में जोड़ा गया और इसका ऐतिहासिक डेटा जुलाई 2026 में प्रकाशित हुआ, पर FHFA कहता है कि यह फ़िलहाल सौंपने के लिए पात्र नहीं। उपलब्ध होने पर एजेंसियाँ मार्गदर्शन जारी करेंगी।
क्या $740 पर FICO शेयर सस्ता है?
$740.00 पर FICO लगभग 20.1 गुना निर्देशित GAAP प्रति शेयर आय $36.86 और 21.32 अरब डॉलर उद्यम मूल्य पर लगभग 16.0 गुना वार्षिक परिचालन आय पर कारोबार करता है। 70% समेकित परिचालन मार्जिन वाले कारोबार के लिए ये गुणक असाधारण नहीं। सवाल गुणक का नहीं, कमाई का है: FICO के अपने दस्तावेज़ों के अनुसार वित्त वर्ष 2026 के परिणाम गिरवी उत्पत्ति स्कोर की उच्चतर इकाई कीमत से संचालित थे, जिसे नियामक ने अब वैकल्पिक बना दिया है।
छँटनी की लागत कितनी रही और कितने लोग प्रभावित हैं?
30 जून 2026 को FICO में 3,876 कर्मचारी थे। 1 अक्टूबर 2026 को तय की गई लगभग 15% कटौती करीब 581 पदों को समेटती है, जिसके लिए वित्त वर्ष 2026 की चौथी तिमाही में लगभग 2.70 करोड़ डॉलर का कर-पूर्व व्यय दर्ज हुआ — यानी प्रति पद लगभग $46,400। योजना के वित्त वर्ष 2027 की तीसरी तिमाही के अंत तक काफी हद तक पूरी होने की उम्मीद है।
निष्कर्ष: खाई हमेशा कीमत में थी, निर्माण में नहीं
गिरवी स्कोरिंग में Fair Isaac की प्रतिस्पर्धात्मक बढ़त कभी मुख्य रूप से उसके मॉडल की पूर्वानुमान गुणवत्ता नहीं थी। VantageScore 4.0 को उसी नियामक ने उसी दिन मान्य किया जिस दिन FICO के अपने नवीनतम मॉडल को। बढ़त यह थी कि FICO का स्कोर वही था जिसके इर्द-गिर्द पूरी व्यवस्था बनी थी, और एक सस्ते आवर्ती शुल्क के मुकाबले बदलना महँगा था।
FICO ने चार साल उस शुल्क को महँगा बनाने में लगाए। हर वृद्धि अलग-अलग तर्कसंगत थी — कंपनी के पास मूल्य निर्धारण शक्ति थी और उसने उसका उपयोग किया, परिणाम 90% खंड मार्जिन और $2,382.40 तक पहुँचा शेयर। पर संचयी रूप से उन वृद्धियों ने उस एकमात्र चीज़ को घोल दिया जो व्यवस्था को जगह पर थामे थी: यह तथ्य कि बदलना झंझट के लायक नहीं था।
फिर, जब FHFA की अंतरिम नीति चौदह महीने पुरानी हो चुकी थी और सीमित रोलआउट चल ही रहा था, FICO ने 2.5 अरब डॉलर उधार लिए और 21.7 लाख शेयर लगभग $1,409 की औसत लागत पर वापस लिए — यह दाँव कि मूल्य वृद्धियों से बनी कमाई स्थायी है। नौ महीने बाद वे शेयर $740.00 पर आँके जा रहे हैं, बही इक्विटी 4.1 अरब डॉलर ऋणात्मक है, और कंपनी ने अपने 15% पद हटाने की प्रतिबद्धता जता दी है।
इनमें से कुछ भी FICO को बुरा कारोबार नहीं बनाता। जमी हुई मानक पर 90.8% मार्जिन कमाने वाली, शीर्ष अमेरिकी ऋणदाताओं में से 90% को ग्राहक रखने वाली और अछूते गैर-गिरवी विशेषाधिकार वाली कंपनी, साधारण गुणक पर कारोबार करता बहुत अच्छा कारोबार है। $740 का भाव विलुप्ति नहीं समेटे है — वह Scores परिचालन आय में 20% से 30% के पुनर्निर्धारण जैसा कुछ समेटे है, जो एक बचाव योग्य केंद्रीय मामला है।
यह क्रम जो स्थापित करता है वह एक नामित पैटर्न है, जिसे अन्य नियंत्रित विशेषाधिकार स्थितियों में ले जाना उपयोगी है:
जब कोई संरक्षित कारोबार अपने संरक्षण को उस बदलाव लागत से तेज़ी से भुनाता है जिस पर वह टिका है, तो वह अपने ही प्रतिस्पर्धी के प्रवेश को वित्तपोषित करता है। नियामक की अनुमति कभी बाध्यकारी बाधा नहीं होती। कीमत होती है।
यह पैटर्न दोहराता है। इसका ढाँचा उसी जैसा है जैसे किसी टावर REIT का यह पता चलना कि चौथे ऑपरेटर का उसका विकल्प बाज़ार की चुकाई कीमत से कम मूल्य का था, और वैसा ही जैसे किसी भुगतान अग्रणी का यह पता चलना कि मार्जिन वृद्धि के बिना मात्रा वृद्धि कोई खाई नहीं। इसे जल्दी पहचानना उपयोगी है, क्योंकि इसे दर्ज करने वाला रिकॉर्ड हमेशा सार्वजनिक होता है — FICO के मामले में कीमत हिलने से चार साल पहले।
FICO के दस्तावेज़ों, खंडवार प्रकटनों, मूल्य प्रतिक्रियाओं और उनकी परस्पर विरोधी व्याख्याओं के लगातार अद्यतन दृश्य के लिए SimianX AI देखिए। इसके बहु-एजेंट शोध उपकरण ऊपर के छह निगरानी कदमों को स्वतः ट्रैक करते हैं और किसी दस्तावेज़ की भाषा बदलने पर संकेत देते हैं।
संबंधित लेख
- क्राउन कैसल और चौथा ऑपरेटर: स्पेसएक्स बनाम डिश का हिसाब
- लुलुलेमॉन शेयर $100 से नीचे: ब्रांड टूटा या सस्ता मौका?
- Netflix −4.7%: वॉर्नर की 2.8 अरब फीस जो P/E फुला रही है
- PayPal स्टॉक 13% गिरा: TPV +10%, मार्जिन केवल +1.5% बढ़ा
- स्पेसएक्स स्पेक्ट्रम: एटी एंड टी, वेरिज़ोन, टी-मोबाइल की रैंकिंग
संदर्भ
- FHFA — क्रेडिट स्कोर नीति और कार्यान्वयन अद्यतन — प्रामाणिक पड़ाव समयरेखा और मॉडलों की वर्तमान पात्रता
- FHFA — घर खरीद क्रेडिट स्कोर प्रतिस्पर्धा के नए युग में — खुलने को लेकर एजेंसी की अपनी फ्रेमिंग
- Fair Isaac Corporation फॉर्म 10-Q, 30 जून 2026 को समाप्त तिमाही — खंडवार टिप्पणी, ऋण, ट्रेज़री स्टॉक, ASR टिप्पणी, कर्मचारी संख्या
- Fair Isaac फॉर्म 8-K, 6 अक्टूबर 2026 (मद 2.05) — लगभग 15% कार्यबल कटौती और 2.70 करोड़ डॉलर व्यय
- Fair Isaac फॉर्म 8-K, 8 जून 2026 — 1.5 अरब डॉलर का अतिरिक्त सावधि ऋण और 1.5 अरब डॉलर का ASR
- Fair Isaac फॉर्म 8-K, 20 मार्च 2026 — 2034 में परिपक्व 6.250% वरिष्ठ नोटों का 1.0 अरब डॉलर
- FICO वित्त वर्ष 2026 तीसरी तिमाही परिणाम (परिशिष्ट 99.1) — खंडवार राजस्व, ARR, प्रतिधारण, बढ़ाया गया अनुमान
- FICO निवेशक संबंध — वित्त वर्ष 2026 तीसरी तिमाही परिणाम — कंपनी की अपनी घोषणा
- FICO Mortgage Direct License Program — 2026 के लिए प्रकाशित दर-सूची
- Equifax ने FICO के प्रत्यक्ष लाइसेंस कार्यक्रम का जवाब मूल्य योजना से दिया — 2027 तक VantageScore 4.0 के लिए $4.50 की प्रतिबद्धता
- सीनेटर हॉली ने FTC से FICO गिरवी मूल्य निर्धारण की जाँच माँगी — $0.60 से $10 तक की प्रगति और 88% मार्जिन का उल्लेख
- FICO ने गिरवी स्कोर की कीमत $4.95 की — 2025 का मूल्य चरण, उसी समय रिपोर्ट किया गया
- क्रेडिट स्कोर प्रतिस्पर्धा के डर से FICO का शेयर टूटा — 29 सितंबर के सत्र की उसी दिन की रिपोर्टिंग
- Freddie Mac — क्रेडिट स्कोर मॉडल और रिपोर्ट पहल — एजेंसी पक्ष का कार्यान्वयन मार्गदर्शन
- VantageScore Solutions — मॉडल का स्वामित्व, पीढ़ियाँ और वितरण
- Fair Isaac Corporation का SEC दस्तावेज़ सूचकांक — ऊपर उद्धृत सभी दस्तावेज़
- FICO के ऐतिहासिक शेयर भाव — रिकॉर्ड तालिकाओं में प्रयुक्त दैनिक बंद भाव
- Investopedia — त्वरित शेयर पुनर्खरीद — जून 2026 के ASR का तंत्र
- Investopedia — उद्यम मूल्य — ऊपर प्रयुक्त मूल्यांकन मापदंड
- Investopedia — SOFR — अतिरिक्त सावधि ऋण की संदर्भ दर
- Investopedia — शेयर पुनर्खरीद — पुनर्खरीद का तंत्र और समझौते
- Investopedia — मात्रा-भारित औसत मूल्य — ASR की अंतिम शेयर संख्या कैसे तय होती है
- Investopedia — शुद्ध ऋण — पूरे लेख में प्रयुक्त उत्तोलन मापदंड
- Investopedia — आर्थिक खाई — वह अवधारणा जिसके सामने यह लेख FICO के मूल्य रिकॉर्ड को परखता है


