सांता क्लॉज़ रैली का इतिहास: S&P 500 के 76 वर्षों के आंकड़े, 1950–2025
अक्टूबर 2026 में अद्यतन। आंकड़े 5 जनवरी 2026 को समाप्त हुई अवधि और 15 अक्टूबर 2026 के बंद भाव तक के हैं। 2026–27 की अवधि 5 जनवरी 2027 को समाप्त होने के बाद यह पृष्ठ अद्यतन किया जाएगा।
संक्षिप्त उत्तर: सांता क्लॉज़ रैली दिसंबर के अंतिम पांच कारोबारी दिनों और जनवरी के पहले दो कारोबारी दिनों में S&P 500 की चाल है। 1950 से 2025 तक यह 76 में से 58 वर्षों में सकारात्मक रही, औसतन +1.2%। यह 2023, 2024 और 2025 में नहीं आई। 2026 की अवधि 24 दिसंबर 2026 – 5 जनवरी 2027 है।
सांता क्लॉज़ रैली वॉल स्ट्रीट पर सबसे अधिक उद्धृत किए जाने वाले कैलेंडर पैटर्न में से एक है, और इसे परखना भी सबसे आसान है। यह पृष्ठ इसे ठीक उसी तरह मापता है जैसे इसके प्रवर्तक ने परिभाषित किया था — 1950 से हर वर्ष के लिए, दो स्वतंत्र डेटा प्रदाताओं से लिए गए S&P 500 के बंद भावों के आधार पर। इसमें हर अवधि, उसके बाद आया जनवरी और पूरा वर्ष, और उन 18 वर्षों के बाद क्या हुआ जब रैली नहीं आई — जिसमें 2023, 2024 और 2025 की लगातार तीन चूकें भी शामिल हैं — सब दर्ज है।
सांता क्लॉज़ रैली 2026 की तारीखें
2026–27 की अवधि सात कारोबारी सत्रों की है और इसमें एक आधे दिन का सत्र है। क्रिसमस 2026 और नववर्ष दिवस 2027 दोनों शुक्रवार को पड़ते हैं, इसलिए यह अवधि दो लंबे सप्ताहांतों को समेटे हुए है। तारीखें NYSE के आधिकारिक अवकाश कैलेंडर के अनुसार हैं, जो हमारे शेयर बाजार अवकाश 2027 कैलेंडर में भी दी गई हैं।
| अवधि का दिन | तारीख | NYSE सत्र |
|---|---|---|
| आरंभ बिंदु (बंद भाव) | बुधवार, 23 दिसंबर 2026 | सामान्य सत्र; इसका बंद भाव गणना का आधार है |
| दिन 1 | गुरुवार, 24 दिसंबर 2026 | जल्दी बंद, अमेरिकी पूर्वी समय दोपहर 1:00 बजे |
| — | शुक्रवार, 25 दिसंबर 2026 | बंद (क्रिसमस) |
| दिन 2 | सोमवार, 28 दिसंबर 2026 | सामान्य सत्र |
| दिन 3 | मंगलवार, 29 दिसंबर 2026 | सामान्य सत्र |
| दिन 4 | बुधवार, 30 दिसंबर 2026 | सामान्य सत्र |
| दिन 5 | गुरुवार, 31 दिसंबर 2026 | पूरे दिन का सामान्य सत्र |
| — | शुक्रवार, 1 जनवरी 2027 | बंद (नववर्ष दिवस) |
| दिन 6 | सोमवार, 4 जनवरी 2027 | सामान्य सत्र |
| दिन 7 | मंगलवार, 5 जनवरी 2027 | सामान्य सत्र; अवधि इसी बंद भाव पर समाप्त होती है |
इस प्रकार 2026–27 की सांता क्लॉज़ रैली 23 दिसंबर 2026 के बंद भाव से 5 जनवरी 2027 के बंद भाव तक S&P 500 में होने वाला प्रतिशत परिवर्तन है। उस दिन के बंद भाव के बाद यह पृष्ठ नीचे की सभी तालिकाओं में परिणाम जोड़ देगा।
सांता क्लॉज़ रैली क्या है
Stock Trader's Almanac के संस्थापक Yale Hirsch ने इस पैटर्न का वर्णन पहली बार 1972 के संस्करण में किया था। उनकी परिभाषा सटीक है: दिसंबर के अंतिम पांच कारोबारी दिन और जनवरी के पहले दो कारोबारी दिन, कुल सात सत्र। यह पूरा दिसंबर नहीं है, क्रिसमस से पहले का सप्ताह नहीं है, और सामान्य रूप से "त्योहारों का मौसम" भी नहीं है — यह अंतर मायने रखता है, क्योंकि दिसंबर में कई समाचार शीर्षक शेयरों में किसी भी बढ़त के लिए इस वाक्यांश का प्रयोग करते हैं।
सटीक माप में, अवधि उन सात सत्रों में से पहले सत्र से ठीक पहले वाले कारोबारी दिन के बंद भाव से शुरू होती है और सातवें सत्र के बंद भाव पर समाप्त होती है। उदाहरण के लिए, 2025–26 में आरंभिक बंद भाव मंगलवार, 23 दिसंबर 2025 का था (6,909.79) और अवधि सोमवार, 5 जनवरी 2026 के बंद भाव (6,902.05) पर समाप्त हुई — कुल परिवर्तन −0.11%।
Hirsch ने इस परिभाषा के साथ एक तुकबंदी भी जोड़ी जो आज भी हर दिसंबर दोहराई जाती है: "If Santa Claus should fail to call, bears may come to Broad and Wall." (यदि सांता क्लॉज़ न आएं, तो भालू ब्रॉड और वॉल स्ट्रीट पर आ सकते हैं।) ब्रॉड स्ट्रीट और वॉल स्ट्रीट न्यूयॉर्क स्टॉक एक्सचेंज पर मिलती हैं। यह पंक्ति दावा करती है कि रैली का न आना आने वाले महीनों के लिए एक चेतावनी है। नीचे के खंड इस विचार के दोनों हिस्सों को परखते हैं — स्वयं रैली को, और चेतावनी को।
सांता क्लॉज़ रैली का इतिहास: 1950–2025 के प्रमुख आंकड़े
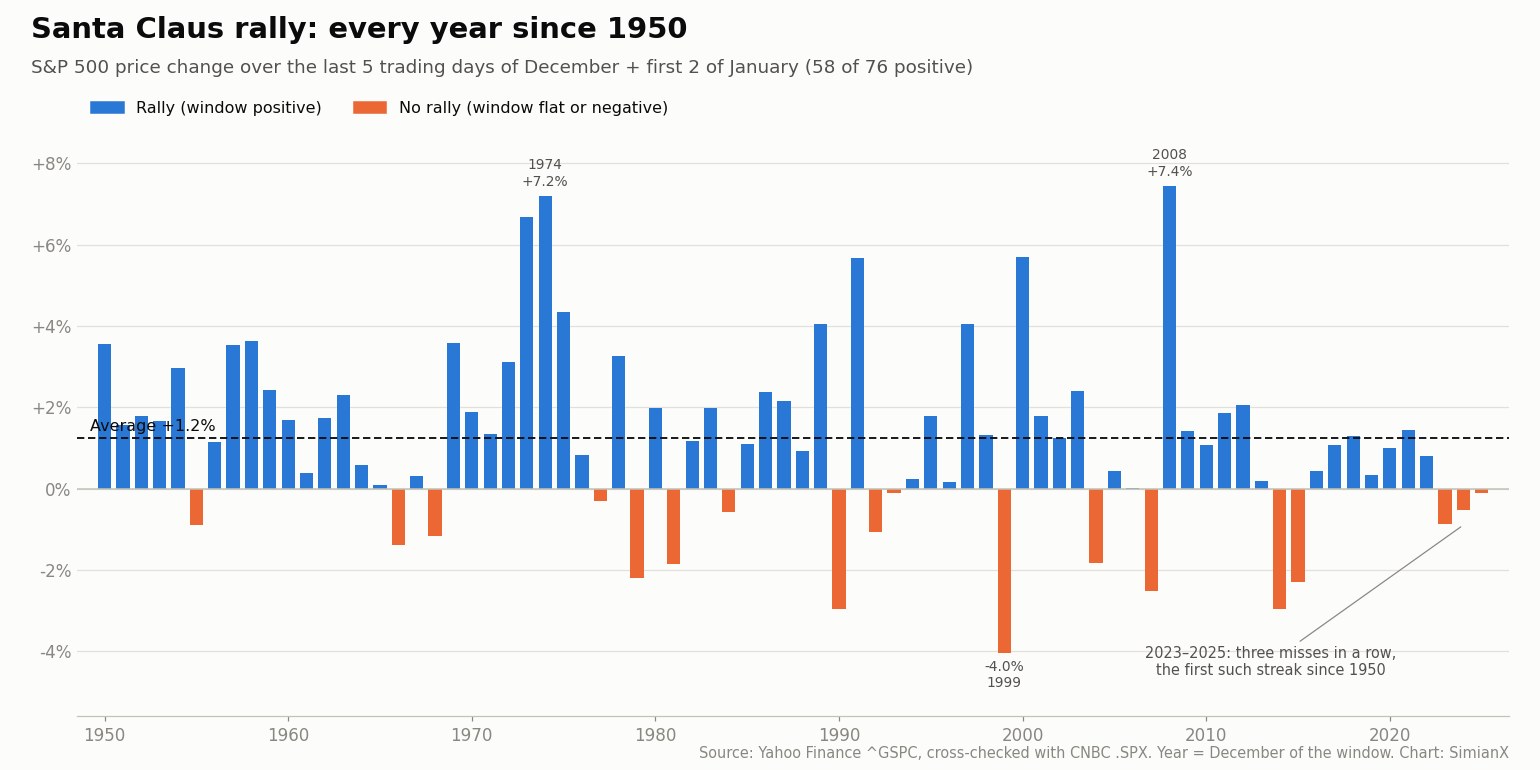
76 अवधियों में S&P 500 58 बार (76.3%) बढ़ा और 18 बार (23.7%) गिरा या सपाट बंद हुआ। अवधि का औसत प्रतिफल +1.25% और माध्यिका +1.21% रही। Stock Trader's Almanac अपनी गणना में इसी स्तर के आंकड़े बताता है: 1950 से लगभग 1.3% का औसत और 76% सफलता दर।
इन आंकड़ों को अर्थ देने वाली तुलना एक सामान्य सात-सत्र अवधि से है। इसी 1950–2025 की अवधि में, सभी चलायमान सात-कारोबारी-दिवसीय अवधियों का औसत +0.25% रहा और वे 57.9% समय सकारात्मक रहीं।
| माप, S&P 500 का मूल्य परिवर्तन | सांता क्लॉज़ रैली अवधियां | कोई भी 7-कारोबारी-दिवसीय अवधि |
|---|---|---|
| अवलोकनों की संख्या | 76 | 18,887 |
| सकारात्मक हिस्सा | 76.3% | 57.9% |
| औसत परिवर्तन | +1.25% | +0.25% |
| माध्यिका परिवर्तन | +1.21% | +0.40% |
| सकारात्मक होने पर औसत | +2.11% | — |
| नकारात्मक होने पर औसत | −1.54% | — |
| सर्वश्रेष्ठ | +7.45% (2008–09) | — |
| सबसे खराब | −4.04% (1999–2000) | — |
इस माप से यह अवधि औसतन एक सामान्य सात-दिवसीय अवधि से लगभग पांच गुना प्रतिफल देती रही है। पांच सबसे बड़ी रैलियां 2008 (+7.45%), 1974 (+7.20%), 1973 (+6.69%), 2000 (+5.70%) और 1991 (+5.68%) में आईं। इनमें से चार किसी मंदी बाजार के दौरान या उसके तुरंत बाद आईं, जब सूचकांक के पास उछलने की अधिक गुंजाइश थी — इन तारीखों की तुलना हमारी 1929 से S&P 500 के हर मंदी बाजार की सूची से करें। पांच सबसे कमजोर अवधियां 1999 (−4.04%), 1990 (−2.97%), 2014 (−2.96%), 2007 (−2.51%) और 2015 (−2.30%) थीं।
1950 से हर सांता क्लॉज़ रैली: पूरी तालिका
हर पंक्ति उस दिसंबर के वर्ष से चिह्नित है जिसमें अवधि शुरू हुई। "अगला जनवरी" अगले पूरे जनवरी में S&P 500 का परिवर्तन है (31 दिसंबर के बंद भाव से 31 जनवरी के बंद भाव तक)। "अगला वर्ष" अगले कैलेंडर वर्ष का मूल्य प्रतिफल है। विफल अवधियां मोटे अक्षरों में हैं।
| वर्ष | अवधि (पहला दिन – अंतिम दिन) | S&P 500 परिवर्तन | अगला जनवरी | अगला वर्ष |
|---|---|---|---|---|
| 1950 | 22 दिसंबर – 3 जनवरी 1951 | +3.6% | +6.0% | +16.3% |
| 1951 | 24 दिसंबर – 3 जनवरी 1952 | +1.6% | +1.6% | +11.8% |
| 1952 | 24 दिसंबर – 5 जनवरी 1953 | +1.8% | −0.7% | −6.6% |
| 1953 | 24 दिसंबर – 5 जनवरी 1954 | +1.7% | +5.1% | +45.0% |
| 1954 | 27 दिसंबर – 4 जनवरी 1955 | +3.0% | +1.8% | +26.4% |
| 1955 | 23 दिसंबर – 4 जनवरी 1956 | −0.9% | −3.6% | +2.6% |
| 1956 | 21 दिसंबर – 3 जनवरी 1957 | +1.2% | −4.2% | −14.3% |
| 1957 | 24 दिसंबर – 3 जनवरी 1958 | +3.5% | +4.3% | +38.1% |
| 1958 | 23 दिसंबर – 5 जनवरी 1959 | +3.6% | +0.4% | +8.5% |
| 1959 | 24 दिसंबर – 5 जनवरी 1960 | +2.4% | −7.1% | −3.0% |
| 1960 | 23 दिसंबर – 4 जनवरी 1961 | +1.7% | +6.3% | +23.1% |
| 1961 | 22 दिसंबर – 3 जनवरी 1962 | +0.4% | −3.8% | −11.8% |
| 1962 | 24 दिसंबर – 3 जनवरी 1963 | +1.7% | +4.9% | +18.9% |
| 1963 | 24 दिसंबर – 3 जनवरी 1964 | +2.3% | +2.7% | +13.0% |
| 1964 | 24 दिसंबर – 5 जनवरी 1965 | +0.6% | +3.3% | +9.1% |
| 1965 | 27 दिसंबर – 4 जनवरी 1966 | +0.1% | +0.5% | −13.1% |
| 1966 | 23 दिसंबर – 4 जनवरी 1967 | −1.4% | +7.8% | +20.1% |
| 1967 | 22 दिसंबर – 3 जनवरी 1968 | +0.3% | −4.4% | +7.7% |
| 1968 | 24 दिसंबर – 3 जनवरी 1969 | −1.2% | −0.8% | −11.4% |
| 1969 | 24 दिसंबर – 5 जनवरी 1970 | +3.6% | −7.6% | +0.1% |
| 1970 | 24 दिसंबर – 5 जनवरी 1971 | +1.9% | +4.0% | +10.8% |
| 1971 | 27 दिसंबर – 4 जनवरी 1972 | +1.3% | +1.8% | +15.6% |
| 1972 | 21 दिसंबर – 3 जनवरी 1973 | +3.1% | −1.7% | −17.4% |
| 1973 | 24 दिसंबर – 3 जनवरी 1974 | +6.7% | −1.0% | −29.7% |
| 1974 | 24 दिसंबर – 3 जनवरी 1975 | +7.2% | +12.3% | +31.5% |
| 1975 | 24 दिसंबर – 5 जनवरी 1976 | +4.3% | +11.8% | +19.1% |
| 1976 | 27 दिसंबर – 4 जनवरी 1977 | +0.8% | −5.1% | −11.5% |
| 1977 | 23 दिसंबर – 4 जनवरी 1978 | −0.3% | −6.2% | +1.1% |
| 1978 | 22 दिसंबर – 3 जनवरी 1979 | +3.3% | +4.0% | +12.3% |
| 1979 | 24 दिसंबर – 3 जनवरी 1980 | −2.2% | +5.8% | +25.8% |
| 1980 | 24 दिसंबर – 5 जनवरी 1981 | +2.0% | −4.6% | −9.7% |
| 1981 | 24 दिसंबर – 5 जनवरी 1982 | −1.8% | −1.8% | +14.8% |
| 1982 | 27 दिसंबर – 4 जनवरी 1983 | +1.2% | +3.3% | +17.3% |
| 1983 | 23 दिसंबर – 4 जनवरी 1984 | +2.0%¹ | −0.9% | +1.4% |
| 1984 | 24 दिसंबर – 3 जनवरी 1985 | −0.6% | +7.4% | +26.3% |
| 1985 | 24 दिसंबर – 3 जनवरी 1986 | +1.1% | +0.2% | +14.6% |
| 1986 | 24 दिसंबर – 5 जनवरी 1987 | +2.4% | +13.2% | +2.0% |
| 1987 | 24 दिसंबर – 5 जनवरी 1988 | +2.2% | +4.0% | +12.4% |
| 1988 | 23 दिसंबर – 4 जनवरी 1989 | +0.9% | +7.1% | +27.3% |
| 1989 | 22 दिसंबर – 3 जनवरी 1990 | +4.1% | −6.9% | −6.6% |
| 1990 | 24 दिसंबर – 3 जनवरी 1991 | −3.0% | +4.2% | +26.3% |
| 1991 | 24 दिसंबर – 3 जनवरी 1992 | +5.7% | −2.0% | +4.5% |
| 1992 | 24 दिसंबर – 5 जनवरी 1993 | −1.1% | +0.7% | +7.1% |
| 1993 | 27 दिसंबर – 4 जनवरी 1994 | −0.1% | +3.3% | −1.5% |
| 1994 | 23 दिसंबर – 4 जनवरी 1995 | +0.2% | +2.4% | +34.1% |
| 1995 | 22 दिसंबर – 3 जनवरी 1996 | +1.8% | +3.3% | +20.3% |
| 1996 | 24 दिसंबर – 3 जनवरी 1997 | +0.1% | +6.1% | +31.0% |
| 1997 | 24 दिसंबर – 5 जनवरी 1998 | +4.0% | +1.0% | +26.7% |
| 1998 | 24 दिसंबर – 5 जनवरी 1999 | +1.3% | +4.1% | +19.5% |
| 1999 | 27 दिसंबर – 4 जनवरी 2000 | −4.0% | −5.1% | −10.1% |
| 2000 | 22 दिसंबर – 3 जनवरी 2001 | +5.7% | +3.5% | −13.0% |
| 2001 | 24 दिसंबर – 3 जनवरी 2002 | +1.8% | −1.6% | −23.4% |
| 2002 | 24 दिसंबर – 3 जनवरी 2003 | +1.2% | −2.7% | +26.4% |
| 2003 | 24 दिसंबर – 5 जनवरी 2004 | +2.4% | +1.7% | +9.0% |
| 2004 | 27 दिसंबर – 4 जनवरी 2005 | −1.8% | −2.5% | +3.0% |
| 2005 | 23 दिसंबर – 4 जनवरी 2006 | +0.4% | +2.5% | +13.6% |
| 2006 | 22 दिसंबर – 4 जनवरी 2007 | +0.003% | +1.4% | +3.5% |
| 2007 | 24 दिसंबर – 3 जनवरी 2008 | −2.5% | −6.1% | −38.5% |
| 2008 | 24 दिसंबर – 5 जनवरी 2009 | +7.4% | −8.6% | +23.5% |
| 2009 | 24 दिसंबर – 5 जनवरी 2010 | +1.4% | −3.7% | +12.8% |
| 2010 | 27 दिसंबर – 4 जनवरी 2011 | +1.1% | +2.3% | −0.003% |
| 2011 | 23 दिसंबर – 4 जनवरी 2012 | +1.9% | +4.4% | +13.4% |
| 2012 | 24 दिसंबर – 3 जनवरी 2013 | +2.0% | +5.0% | +29.6% |
| 2013 | 24 दिसंबर – 3 जनवरी 2014 | +0.2% | −3.6% | +11.4% |
| 2014 | 24 दिसंबर – 5 जनवरी 2015 | −3.0% | −3.1% | −0.7% |
| 2015 | 24 दिसंबर – 5 जनवरी 2016 | −2.3% | −5.1% | +9.5% |
| 2016 | 23 दिसंबर – 4 जनवरी 2017 | +0.4% | +1.8% | +19.4% |
| 2017 | 22 दिसंबर – 3 जनवरी 2018 | +1.1% | +5.6% | −6.2% |
| 2018 | 24 दिसंबर – 3 जनवरी 2019 | +1.3% | +7.9% | +28.9% |
| 2019 | 24 दिसंबर – 3 जनवरी 2020 | +0.3% | −0.2% | +16.3% |
| 2020 | 24 दिसंबर – 5 जनवरी 2021 | +1.0% | −1.1% | +26.9% |
| 2021 | 27 दिसंबर – 4 जनवरी 2022 | +1.4% | −5.3% | −19.4% |
| 2022 | 23 दिसंबर – 4 जनवरी 2023 | +0.8% | +6.2% | +24.2% |
| 2023 | 22 दिसंबर – 3 जनवरी 2024 | −0.9% | +1.6% | +23.3% |
| 2024 | 24 दिसंबर – 3 जनवरी 2025 | −0.5% | +2.7% | +16.4% |
| 2025 | 24 दिसंबर – 5 जनवरी 2026 | −0.1% | +1.4% | +13.1% (वर्ष की शुरुआत से)² |
¹ दोनों डेटा प्रदाता 22 दिसंबर 1983 के बंद भाव पर असहमत हैं (163.53 बनाम 163.27), जिससे +2.0% या +2.2% बनता है; दोनों सकारात्मक हैं। ² 2026 का मूल्य प्रतिफल, 15 अक्टूबर 2026 के बंद भाव तक। 2006 में 0.003% की बढ़त हुई और इसे सकारात्मक गिना गया है; 2011 में 0.003% की गिरावट हुई। 1952 तक NYSE कुछ शनिवारों को भी कारोबार करता था; उन सत्रों को गिनने पर 1950 और 1951 की अवधियां +3.6% और +1.6% के बजाय +3.1% और +1.4% दिखाएंगी।
दशक के अनुसार सांता क्लॉज़ रैली
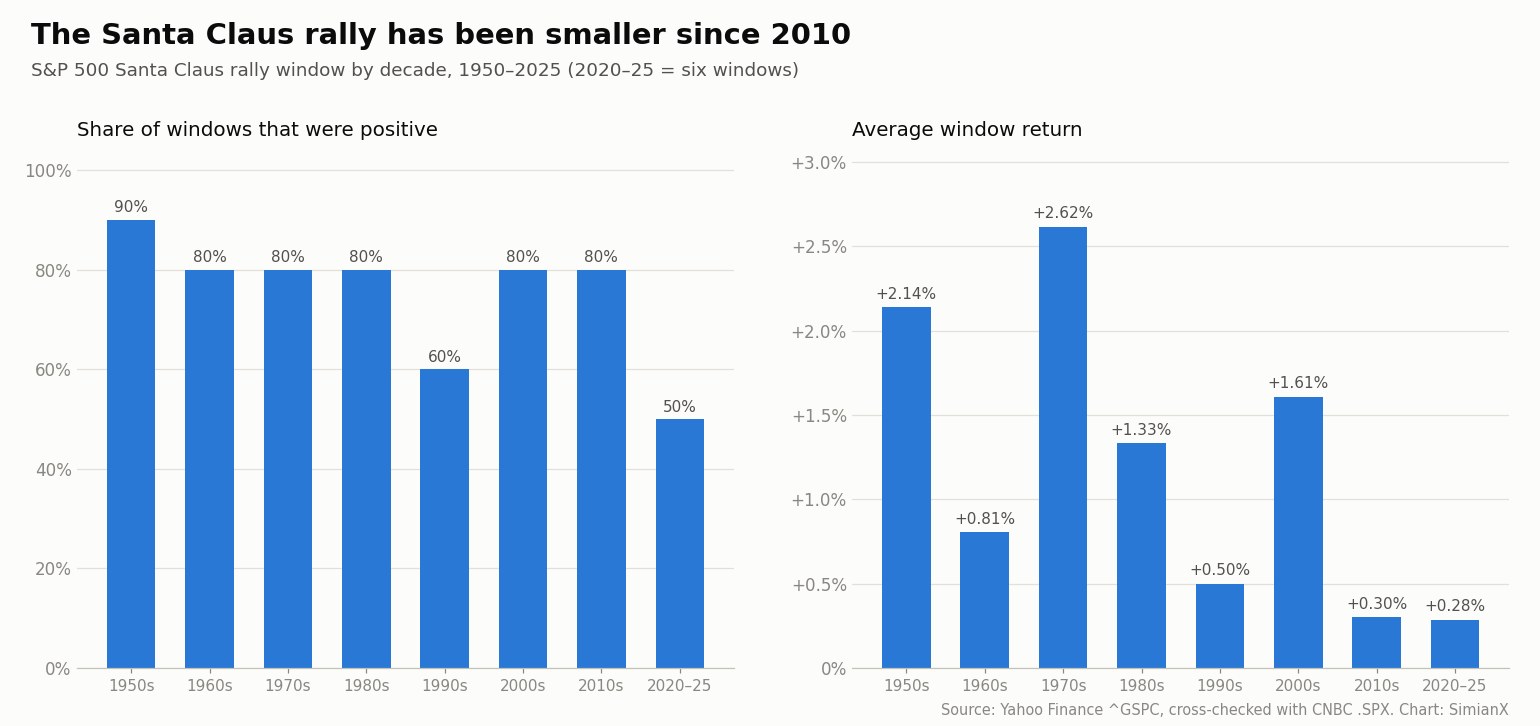
यह पैटर्न स्थिर नहीं रहा है। 1950 और 1970 के दशकों में अवधि का औसत प्रतिफल +2% से ऊपर था और 2010 के बाद से यह +0.3% के आसपास रहा है।
| दशक | अवधियां | सकारात्मक | औसत | माध्यिका |
|---|---|---|---|---|
| 1950 का दशक | 10 | 9 | +2.14% | +2.11% |
| 1960 का दशक | 10 | 8 | +0.81% | +0.48% |
| 1970 का दशक | 10 | 8 | +2.62% | +2.50% |
| 1980 का दशक | 10 | 8 | +1.33% | +1.57% |
| 1990 का दशक | 10 | 6 | +0.50% | +0.19% |
| 2000 का दशक | 10 | 8 | +1.61% | +1.34% |
| 2010 का दशक | 10 | 8 | +0.30% | +0.75% |
| 2020–2025 | 6 | 3 | +0.28% | +0.34% |
दो हिस्सों में बांटें तो 1950 से 2009 तक की 60 अवधियों का औसत +1.50% रहा और 47 सकारात्मक रहीं (78%); 2010 से 2025 तक की 16 अवधियों का औसत +0.30% रहा और 11 सकारात्मक रहीं (69%)। सफलता दर उतनी नहीं गिरी जितना चाल का आकार घटा। जो पैटर्न हर वर्ष वित्तीय मीडिया में छपता है, उसका अनुमान लगाना आसान है, और किसी सुप्रसिद्ध अवधि से पहले खरीदारी उसके लाभ को आगे खिसकाकर दिसंबर के मध्य में ले आती है। यही क्षरण दूसरी प्रकाशित विसंगतियों में भी दिखता है, जैसे जनवरी प्रभाव, जिसकी चर्चा हमारे S&P 500 मौसमी पैटर्न अध्ययन में है।
"अगर सांता क्लॉज़ न आए": 18 चूकों के बाद क्या हुआ
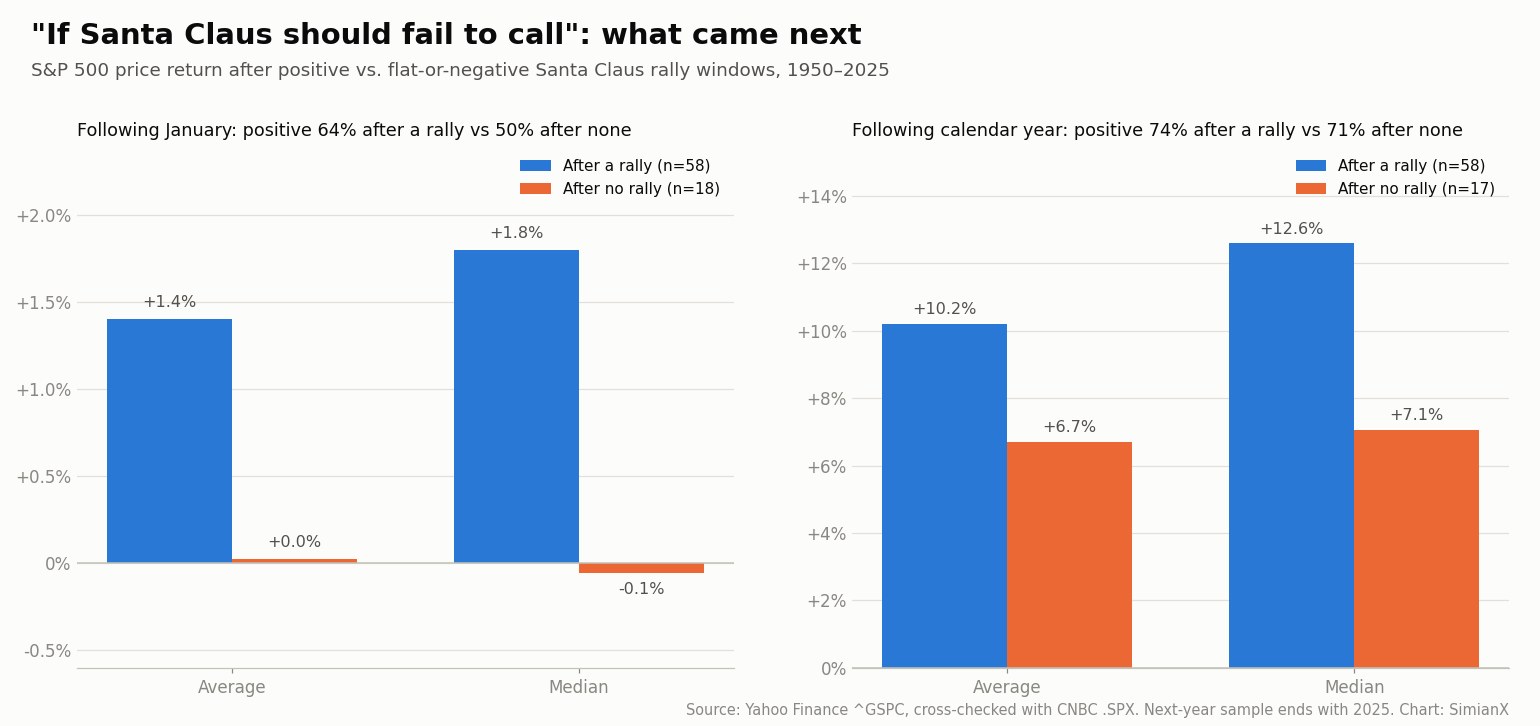
Hirsch की चेतावनी इस पैटर्न का वह हिस्सा है जो हर जनवरी सबसे अधिक उद्धृत होता है। यहां 1950 के बाद की हर विफल अवधि और उसके बाद का हाल है।
| वर्ष | अवधि समाप्ति | S&P 500 परिवर्तन | अगला जनवरी | अगला वर्ष |
|---|---|---|---|---|
| 1955 | 4 जनवरी 1956 | −0.9% | −3.6% | +2.6% |
| 1966 | 4 जनवरी 1967 | −1.4% | +7.8% | +20.1% |
| 1968 | 3 जनवरी 1969 | −1.2% | −0.8% | −11.4% |
| 1977 | 4 जनवरी 1978 | −0.3% | −6.2% | +1.1% |
| 1979 | 3 जनवरी 1980 | −2.2% | +5.8% | +25.8% |
| 1981 | 5 जनवरी 1982 | −1.8% | −1.8% | +14.8% |
| 1984 | 3 जनवरी 1985 | −0.6% | +7.4% | +26.3% |
| 1990 | 3 जनवरी 1991 | −3.0% | +4.2% | +26.3% |
| 1992 | 5 जनवरी 1993 | −1.1% | +0.7% | +7.1% |
| 1993 | 4 जनवरी 1994 | −0.1% | +3.3% | −1.5% |
| 1999 | 4 जनवरी 2000 | −4.0% | −5.1% | −10.1% |
| 2004 | 4 जनवरी 2005 | −1.8% | −2.5% | +3.0% |
| 2007 | 3 जनवरी 2008 | −2.5% | −6.1% | −38.5% |
| 2014 | 5 जनवरी 2015 | −3.0% | −3.1% | −0.7% |
| 2015 | 5 जनवरी 2016 | −2.3% | −5.1% | +9.5% |
| 2023 | 3 जनवरी 2024 | −0.9% | +1.6% | +23.3% |
| 2024 | 3 जनवरी 2025 | −0.5% | +2.7% | +16.4% |
| 2025 | 5 जनवरी 2026 | −0.1% | +1.4% | +13.1% अब तक |
आंकड़े इस तुकबंदी के उस रूप का समर्थन करते हैं जो आम तौर पर उद्धृत रूप से कमजोर है:
- चूक के बाद जनवरी सपाट रहा। विफल अवधि के बाद का जनवरी औसतन +0.03% रहा और 18 में से 9 मामलों में नकारात्मक रहा। सफल अवधि के बाद जनवरी का औसत +1.40% रहा और वह 64% समय बढ़ा।
- पूरा वर्ष फिर भी आम तौर पर सकारात्मक रहा। चूक के बाद के 17 पूर्ण वर्षों में से बारह ऊपर बंद हुए (71%), जबकि रैली के बाद 58 में से 43 (74%)। औसत कम रहा, +6.7% बनाम +10.2%, और माध्यिकाएं +7.1% बनाम +12.6% थीं।
- दो चूकें बड़े मंदी बाजारों से ठीक पहले आईं। 4 जनवरी 2000 को समाप्त अवधि 4.0% गिरी, और S&P 500 मार्च 2000 में शिखर पर पहुंचकर अक्टूबर 2002 तक 49% गिर गया। 3 जनवरी 2008 को समाप्त अवधि 2.5% गिरी, और 2008 सूचकांक का 1937 के बाद का सबसे खराब वर्ष बना (−38.5%)। इस तुकबंदी की प्रतिष्ठा का अधिकांश हिस्सा इन्हीं दो मामलों से आता है।
- मजबूत वर्षों से पहले की चूकें भी उतनी ही आम हैं। 1979, 1984, 1990 और 2023 सभी विफल रहे, और हर बार अगले वर्ष 23% से अधिक की बढ़त हुई।
दूसरी परख हर अवधि के बाद के 12 महीनों में आई सबसे बड़ी गिरावट को देखती है। 20% या उससे अधिक की गिरावट 17 में से 1 पूर्ण चूक (2007) के बाद और 58 में से 12 रैलियों के बाद आई। कम से कम 10% की गिरावट 17 में से 9 चूकों और 58 में से 31 रैलियों के बाद आई। इस प्रमाण के आधार पर विफल सांता क्लॉज़ रैली मंदी बाजार की विश्वसनीय चेतावनी नहीं रही है; दोनों प्रसिद्ध मामले वास्तविक हैं, पर विपरीत उदाहरण भी उतने ही वास्तविक हैं।
लगातार तीन चूकें: 2023, 2024 और 2025
तीनों हालिया अवधियां गिरीं — कम से कम 1950 के बाद पहली बार लगातार तीन वर्षों की हार। इससे पहले विफलताओं का कोई भी सिलसिला दो वर्ष से लंबा नहीं था (1992–93 और 2014–15)।
- 2023–24 (−0.88%). S&P 500 पहले चार सत्रों में बढ़ा और 28 दिसंबर 2023 को 4,783.35 पर बंद हुआ, जो अपने रिकॉर्ड से कुछ ही अंक नीचे था; फिर 29 दिसंबर, 2 जनवरी और 3 जनवरी को गिरकर अवधि 4,704.81 पर समाप्त हुई। सूचकांक ने 2024 में 23.3% की बढ़त दर्ज की।
- 2024–25 (−0.53%). क्रिसमस की पूर्व संध्या पर 1.10% की बढ़त के बाद सूचकांक 26 दिसंबर 2024 से 2 जनवरी 2025 तक लगातार पांच सत्र गिरा, फिर अंतिम दिन 1.26% उछला। 2025 फिर भी 16.4% ऊपर बंद हुआ, जबकि शुल्क (टैरिफ) से जुड़ी बिकवाली में 19 फरवरी से 8 अप्रैल के बीच 18.9% की गिरावट आई थी — यह गिरावट हमारी मंदी बाजार से उबरने की तालिका में मापी गई है।
- 2025–26 (−0.11%). S&P 500 24 दिसंबर 2025 को 6,932.05 के रिकॉर्ड पर बंद हुआ, फिर लगातार चार सत्र गिरकर वर्ष के अंतिम बंद भाव 6,845.50 पर पहुंचा और 2 तथा 5 जनवरी 2026 को अधिकांश नुकसान की भरपाई कर ली। 15 अक्टूबर 2026 तक सूचकांक इस वर्ष 13.1% ऊपर, 7,744.06 पर था।
लगातार तीन चूकों के बाद तीन सकारात्मक वर्ष — 2024, 2025 और अब तक का 2026 — इस तुकबंदी के काम न करने का सबसे स्पष्ट हालिया उदाहरण हैं। ये उसी दशक के साथ भी मेल खाते हैं जिसमें यह अवधि सबसे कमजोर रही है।
मध्यावधि चुनाव वर्षों में सांता क्लॉज़ रैली
दिसंबर 2026 एक मध्यावधि चुनाव वर्ष का समापन करता है, और यह इसलिए मायने रखता है क्योंकि मध्यावधि वर्षों का अपना मौसमी पैटर्न होता है (हमारे मध्यावधि चुनाव वर्षों के अध्ययन में शामिल)। 1950 से 2022 तक के 19 मध्यावधि दिसंबरों में शुरू हुई सांता क्लॉज़ अवधियां 16 बार सकारात्मक रहीं और उनका औसत +1.39% रहा, माध्यिका +1.29%। तीन चूकें 1966, 1990 और 2014 में हुईं। उन्नीस अवलोकन इतने कम हैं कि इसे कुल 76% सफलता दर से अलग नहीं किया जा सकता; मध्यावधि वर्ष का आंकड़ा पूरे नमूने के अनुरूप है, कोई अलग संकेत नहीं।
रैली बनाम बिना रैली: तुलना
| अवधि के बाद… | रैली (58 वर्ष) | बिना रैली (18 वर्ष) |
|---|---|---|
| अगला जनवरी, औसत | +1.40% | +0.03% |
| अगला जनवरी, सकारात्मक हिस्सा | 64% | 50% |
| अगला वर्ष, औसत | +10.2% | +6.7% (17 वर्ष) |
| अगला वर्ष, माध्यिका | +12.6% | +7.1% |
| अगला वर्ष, सकारात्मक हिस्सा | 74% | 71% |
| 12 महीनों के भीतर 20%+ गिरावट | 58 में से 12 | 17 में से 1 |
| 12 महीनों के भीतर 10%+ गिरावट | 58 में से 31 | 17 में से 9 |
औसतों की दिशा Hirsch के विचार से मेल खाती है — चूक के बाद का वर्ष औसतन कमजोर रहा है — पर परिणामों के फैलाव की तुलना में अंतर छोटे हैं, और गिरावट की गिनतियां उल्टी दिशा दिखाती हैं। केवल 17 पूर्ण चूकों के साथ, 2008 जैसा एक वर्ष औसत को दो प्रतिशत अंक से अधिक खिसका देता है।
रैली क्यों आ सकती है, और यह छोटी क्यों हो गई है
कोई सर्वमान्य व्याख्या नहीं है। सबसे अधिक उद्धृत व्याख्याएं ये हैं:
- छुट्टियों में कम कारोबार। दिसंबर के अंतिम सप्ताह में कई संस्थागत कारोबारी छुट्टी पर होते हैं, और कम मात्रा में थोड़ी-सी खरीदारी भी कीमतों को हिला सकती है।
- वर्षांत के नकदी प्रवाह। बोनस, पेंशन अंशदान और नए वर्ष के आवंटन वर्ष के बदलाव के आसपास आते हैं।
- कर-हानि बिक्री का अंत। अमेरिका में कर वर्ष के लिए हानि दर्ज करने हेतु बिक्री दिसंबर में केंद्रित होती है और वर्ष समाप्त होते ही रुक जाती है।
- पोर्टफोलियो सजावट और जनवरी की तैयारी। पोर्टफोलियो प्रबंधक वर्षांत रिपोर्टों से पहले अपनी होल्डिंग समायोजित करते हैं, और कुछ निवेशक जनवरी प्रभाव से पहले खरीदारी करते हैं।
इनमें से कोई भी व्याख्या 2010 के बाद की गिरावट की भविष्यवाणी नहीं करती। सबसे संभावित कारण यह है कि यह पैटर्न व्यापक रूप से ज्ञात है: यदि बहुत से निवेशक अवधि से पहले खरीदें, तो उसका लाभ पहले खिसक जाता है। NYSE का बाजार अवकाश कैलेंडर भी हर वर्ष इस अवधि का आकार तय करता है — 2026–27 में इसके भीतर दो लंबे सप्ताहांत हैं।
सांता क्लॉज़ रैली का उपयोग कैसे करें (और यह क्या नहीं बता सकती)
यह अवधि सात दिनों का एक आंकड़ा है, जिसकी ऐतिहासिक बढ़त एक सामान्य सप्ताह की तुलना में लगभग एक प्रतिशत अंक है, विफलता दर 24% है, और हाल के वर्षों में बढ़त छोटी हुई है। यह सूचकांक के पिछले व्यवहार का वर्णन करती है; अपने आप में यह कोई कारोबारी संकेत नहीं है। इसका व्यावहारिक उपयोग संदर्भ के रूप में है: यह जानना कि दिसंबर का अंतिम सप्ताह लगभग चार में से तीन बार सकारात्मक रहा है, एक शांत और बढ़ते छुट्टियों वाले सप्ताह को अप्रत्याशित नहीं रहने देता, और गिरते सप्ताह को अपशकुन के बजाय एक आंकड़ा बना देता है।
यदि आप इस अवधि पर लाइव नज़र रखते हैं, तो SimianX का लाइव बहु-एजेंट विश्लेषण S&P 500 के ETF यानी SPY पर चलाया जा सकता है, और Market Pulse उन खबरों को अंक देता है जो छुट्टियों के सप्ताहों में सूचकांक को हिलाती हैं। कैलेंडर के बाकी हिस्से के लिए हमारे राष्ट्रपति चक्र के आंकड़े और S&P 500 के इतिहास के 20 सबसे बुरे दिनों की सूची लंबे पैटर्न को कवर करते हैं। हमारे सभी बाजार-इतिहास संदर्भ पृष्ठ बाजार इतिहास विषय केंद्र पर एकत्र हैं।
अक्सर पूछे जाने वाले प्रश्न
सांता क्लॉज़ रैली क्या है?
यह दिसंबर के अंतिम पांच कारोबारी दिनों और जनवरी के पहले दो कारोबारी दिनों में S&P 500 का परिवर्तन है, जैसा कि Yale Hirsch ने 1972 के Stock Trader's Almanac में परिभाषित किया था। 1950 से 2025 तक यह अवधि 76 में से 58 वर्षों में सकारात्मक रही और औसत +1.2% रहा।
2026 में सांता क्लॉज़ रैली कब है?
2026–27 की अवधि गुरुवार, 24 दिसंबर 2026 से मंगलवार, 5 जनवरी 2027 तक है। इसे 23 दिसंबर 2026 के बंद भाव से 5 जनवरी 2027 के बंद भाव तक मापा जाता है। 24 दिसंबर को बाजार जल्दी बंद होता है, और 25 दिसंबर तथा 1 जनवरी को बाजार बंद रहता है।
क्या सांता क्लॉज़ रैली हर साल आती है?
नहीं। 1950 के बाद 76 में से 18 वर्षों में यह विफल रही, जिनमें लगातार तीन वर्ष शामिल हैं: 2023, 2024 और 2025। उस सिलसिले से पहले विफलताओं का सबसे लंबा क्रम दो वर्ष का था।
सांता क्लॉज़ रैली के दौरान शेयर बाजार कितना बढ़ता है?
1950 से 2025 तक सात सत्रों में S&P 500 की औसत बढ़त +1.25% और माध्यिका +1.21% रही। 2010 के बाद से औसत +0.30% रहा है। सबसे बड़ी रैली 2008–09 में +7.45% थी; सबसे बड़ी गिरावट 1999–2000 में −4.04% थी।
अगर सांता क्लॉज़ रैली न आए तो क्या होता है?
ऐतिहासिक रूप से अगला जनवरी औसतन सपाट रहा है (+0.03%) और पूरे वर्ष का औसत +6.7% रहा है, जबकि रैली के बाद +10.2%। चूक के बाद के 17 पूर्ण वर्षों में से बारह फिर भी ऊपर बंद हुए। 2000 और 2008 से पहले की चूकें मंदी बाजारों से पहले आईं; 1980, 1985, 1991 और 2024 से पहले की चूकें 23% से अधिक की बढ़त से पहले आईं।
क्या 2025 में सांता क्लॉज़ रैली आई?
नहीं। 2025–26 की अवधि 0.11% गिरी, 23 दिसंबर 2025 को 6,909.79 से 5 जनवरी 2026 को 6,902.05 तक। इसके बावजूद 15 अक्टूबर तक S&P 500 2026 में 13.1% ऊपर था।
क्या सांता क्लॉज़ रैली दिसंबर प्रभाव या जनवरी प्रभाव जैसी ही है?
नहीं। सांता क्लॉज़ रैली सात विशिष्ट सत्रों को कवर करती है। पूरा दिसंबर 1950 के बाद से अपेक्षाकृत मजबूत महीनों में रहा है, और जनवरी प्रभाव का अर्थ है जनवरी में छोटी कंपनियों के शेयरों का बेहतर प्रदर्शन। दोनों की चर्चा हमारे मौसमी पैटर्न अध्ययन में है।
क्या सांता क्लॉज़ रैली दिसंबर के अंत में शेयर खरीदने का अच्छा कारण है?
अकेले इसके आधार पर, नहीं। बढ़त सात दिनों में लगभग एक प्रतिशत अंक है, 2010 के बाद यह घटी है, और एक चौथाई अवधियों में नुकसान होता है। इसे कारोबारी नियम के बजाय संदर्भ के रूप में उपयोग करना बेहतर है।
कार्यप्रणाली और स्रोत
- परिभाषा। Stock Trader's Almanac के अनुसार दिसंबर के अंतिम पांच कारोबारी दिन और जनवरी के पहले दो कारोबारी दिन। प्रतिफल अवधि से पहले वाले कारोबारी दिन के बंद भाव से सातवें सत्र के बंद भाव तक मापा गया है। हर अवधि उस वर्ष से चिह्नित है जिसमें उसका दिसंबर आता है; 1950 का अर्थ दिसंबर 1950–जनवरी 1951 है।
- मूल्य। S&P 500 के दैनिक बंद भाव (मूल्य सूचकांक, लाभांश शामिल नहीं) Yahoo Finance (^GSPC) से, CNBC के स्वतंत्र सूचकांक इतिहास (.SPX) से मिलान करके। सभी 76 वर्षों में अवधि की तारीखें मेल खाईं। 76 में से 75 अवधियों में प्रतिफल एक दशमलव स्थान तक मेल खाए; अपवाद 1983 पाद-टिप्पणी में दर्ज है। हाल के बंद भावों का FRED से भी मिलान किया गया।
- अगला जनवरी 31 दिसंबर के बंद भाव से जनवरी के अंतिम बंद भाव तक है। अगला वर्ष अगले कैलेंडर वर्ष का मूल्य प्रतिफल है। सबसे बड़ी गिरावट अवधि के बाद के 252 कारोबारी दिनों में बंद भावों की शिखर-से-तल अधिकतम गिरावट है।
- तुलना का आधार। दिसंबर 1950 से 5 जनवरी 2026 तक की सभी चलायमान सात-कारोबारी-दिवसीय अवधियां।
- कैलेंडर। एक्सचेंज के प्रकाशित कैलेंडर से NYSE का अवकाश और जल्दी बंद होने का कार्यक्रम। 1953 से पहले की कारोबारी दिनों की गिनती में शनिवार के सत्र शामिल नहीं हैं (तालिका की पाद-टिप्पणी देखें)।
- आंकड़े 16 अक्टूबर 2026 को संकलित किए गए। यह पृष्ठ केवल जानकारी के लिए है और निवेश सलाह नहीं है।
संबंधित लेख
- S&P 500 की सीज़नैलिटी: 1950–2026 के सबसे अच्छे और बुरे महीने
- राष्ट्रपति चक्र: S&P 500 का साल-दर-साल रिटर्न 1928-2025
- मध्यावधि चुनाव के बाद अमेरिकी शेयर बाजार: हर चक्र 1950–2026
- 1929 के बाद S&P 500 का हर मंदी बाजार: पूर्ण अवधि और रिकवरी
- S&P 500 के इतिहास के 20 सबसे बुरे दिन और उसके बाद क्या हुआ
- अमेरिकी शेयर बाजार छुट्टियां 2027: NYSE और Nasdaq बंद रहने के दिन
- S&P 500 का वर्षवार प्रतिफल: 1928 से 2026 तक हर वर्ष की तालिका
- थैंक्सगिविंग सप्ताह में शेयर बाज़ार: 1950 से हर वर्ष S&P 500
- बाजार इतिहास: SimianX के सभी संदर्भ पृष्ठ