Accenture, Dell, dan taruhan AI privat: baca papan harga, bukan siaran persnya
Saham Accenture setelah kemitraan AI privat dengan Dell tidak menceritakan kisah sederhana yang disiratkan judul berita. Pada 8 Oktober 2026 Accenture ditutup di 208,36 dolar, naik 5,96 persen, dengan 12,1 juta lembar diperdagangkan dibanding 5,2 juta pada sesi sebelumnya, beberapa jam setelah perusahaan dan Dell Technologies mengumumkan pembentukan Accenture Dell Business Group.
Kolaborasinya nyata dan koheren secara strategis. Accenture akan melatih lebih dari 3.000 praktisi pada portofolio Dell; Dell menyediakan server siap AI, penyimpanan, jaringan, dan lapisan infrastruktur di bawahnya. Sasarannya adalah perusahaan yang ingin AI agentik tanpa menyerahkan data, kekayaan intelektual, atau kepatuhan ke awan publik.
Namun tiga fakta mempersulit bacaan yang paling gamblang, dan tak satu pun masuk ke pemberitaan:
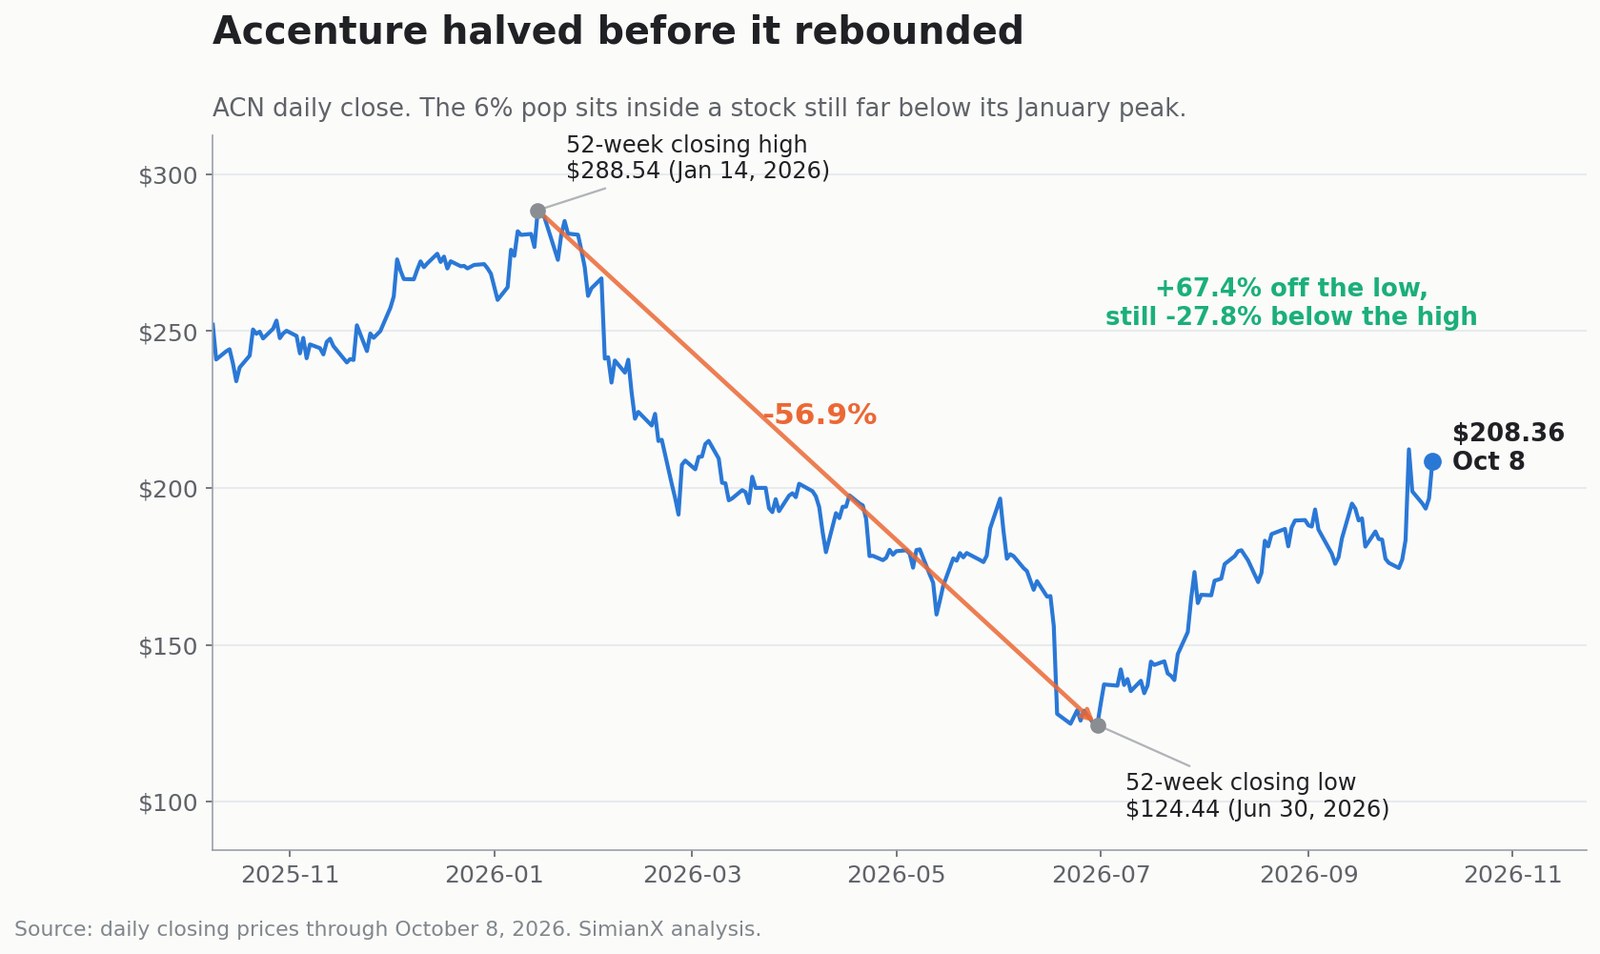
- Dell justru turun hari itu. Mitra di seberang meja ditutup melemah 0,76 persen sementara Accenture naik 5,96 persen.
- Gartner, yang tidak mengumumkan apa pun, naik 5,19 persen — dan S&P 500 turun 0,42 persen. Seluruh kompleks jasa teknologi bergerak bersama.
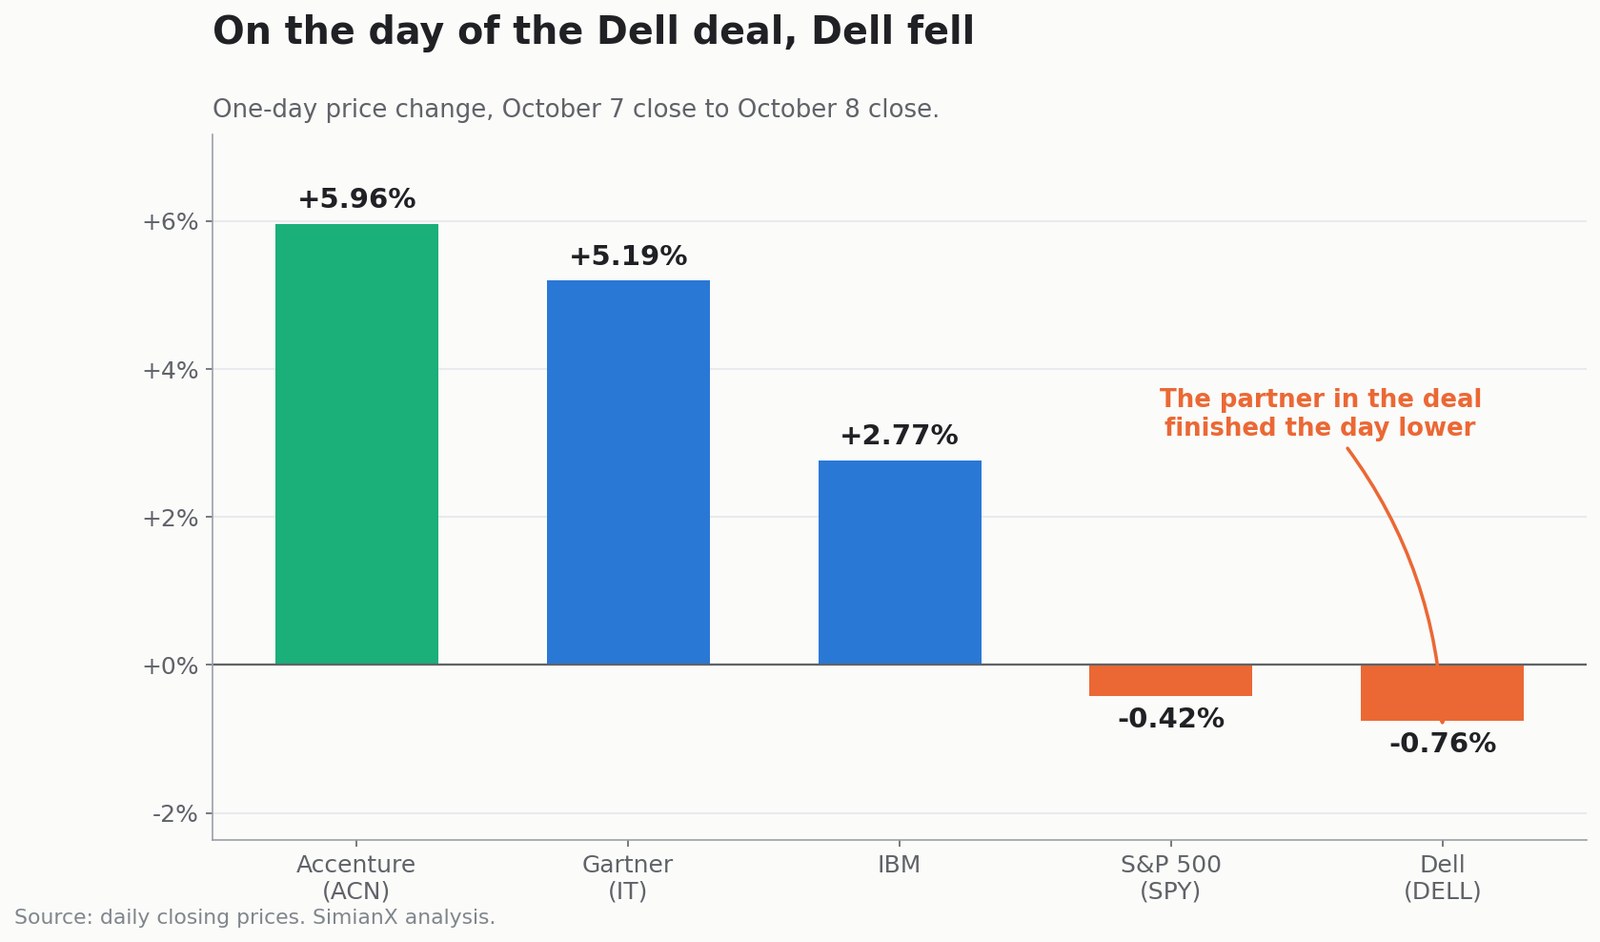
- Accenture masih 27,8 persen di bawah puncak Januari. Saham menyentuh 288,54 dolar pada 14 Januari 2026, jatuh 56,9 persen ke 124,44 dolar pada 30 Juni, dan naik 67,4 persen sejak itu. Lompatan 6 persen adalah langkah terlambat dalam perjalanan yang jauh lebih besar.
Pengumuman itu juga tidak mengungkap nilai kontrak, komitmen pendapatan, backlog, klausul eksklusivitas, atau proyeksi margin apa pun. Bagian pernyataan berwawasan ke depan milik Accenture sendiri mengakui bahwa kemitraan itu "mungkin tidak mencapai manfaat yang diantisipasi".
Analisis ini bertumpu pada pengumuman yang ditandatangani, hasil dan telekonferensi tahun fiskal 2026 Accenture, kuartal terakhir yang dilaporkan Dell, dan data perdagangan sebenarnya. Di bawah ini dikembangkan enam hal yang terlewat gelombang pertama pemberitaan: bukti lintas-saham bahwa ini pergerakan sektoral, besarnya penurunan yang menjadi latar lompatan itu, jurang skala antara bisnis AI Dell dan seluruh Accenture, dua cerita berbeda yang disampaikan proyeksi margin 2027, utang yang membiayai pengembalian rekor ke pemegang saham, dan apa yang disiratkan panduan itu bagi pertumbuhan organik.
Kemitraan ini memperkuat posisi Accenture di pasar yang nyata. Ia belum mengubah satu baris pun model keuangan, dan saham yang naik bersamanya masih jauh dari titik awal tahun ini.
Semua informasi pasar dan keuangan mencerminkan data yang tersedia hingga penutupan 8 Oktober 2026. Artikel ini bersifat edukatif dan bukan rekomendasi investasi personal.
Apakah saham Accenture benar-benar naik 6 persen karena Dell?
Urutannya penting. Accenture ditutup di 196,64 dolar pada 7 Oktober dan 208,36 dolar pada 8 Oktober, naik 5,96 persen. Volume melompat dari 5,2 juta ke 12,1 juta lembar.
Waktunya bertepatan dengan pengumuman Accenture Dell Business Group, jadi masuk akal memperlakukan kolaborasi itu sebagai katalis yang berkontribusi. Tidak masuk akal memperlakukannya sebagai seluruh penjelasan.
Accenture baru melaporkan hasil kuartal fiskal keempat sepekan sebelumnya. Pada 1 Oktober saham naik 15,78 persen — kenaikan harian terbesarnya dalam setahun terakhir — setelah pendapatan melampaui batas atas panduan dan proyeksi 2027 keluar lebih baik dari yang dikhawatirkan.
Urutan lengkapnya, termasuk dua sesi yang dilewati pemberitaan awal:
| Tanggal | Penutupan ACN | Perubahan | Konteks |
|---|---|---|---|
| 30 September 2026 | 183,37 $ | +3,53% | Posisi menjelang laporan |
| 1 Oktober 2026 | 212,30 $ | +15,78% | Laporan di atas perkiraan dan panduan 2027 |
| 2 Oktober 2026 | 198,90 $ | −6,31% | Ambil untung |
| 5 Oktober 2026 | 195,05 $ | −1,94% | Pengembalian berlanjut |
| 6 Oktober 2026 | 193,40 $ | −0,85% | Melorot perlahan |
| 7 Oktober 2026 | 196,64 $ | +1,68% | Stabil |
| 8 Oktober 2026 | 208,36 $ | +5,96% | Kemitraan Dell diumumkan |
ACN dibuka di 197,73 dolar, turun sampai 193,22, dan ditutup dekat puncak sesi 209,06. Permintaan intraharinya jelas menguat.
Perbandingan lintas-saham menunjukkan ini bukan peristiwa khas Accenture
Uji paling bersih untuk katalis khusus satu perusahaan adalah apakah pergerakannya khusus perusahaan itu. Ternyata tidak.
| Aset | Perubahan 8 Oktober |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
Dua pengamatan muncul dari sini. Pertama, Dell — pihak lain dalam kemitraan — ditutup turun. Jika pasar yakin grup bisnis itu bernilai miliaran, nilai itu juga akan dibayarkan ke Dell. Kedua, Gartner naik 5,19 persen tanpa pengumuman Dell apa pun, dan IBM naik 2,77 persen, sementara indeksnya turun. Seluruh kelompok nama jasa dan riset teknologi dihargai ulang bersamaan pada hari pasar melemah.
Pola itu lebih cocok dengan penetapan harga ulang sektoral — perubahan cara investor memandang dampak AI pada bisnis jasa — daripada dengan satu siaran pers. Berita Dell masuk akal memberi alasan dan arah; ia tidak memberi nilai 6 persen secara mandiri.
Lompatan 6 persen ini berada di dalam apa
Kenaikan satu hari tidak banyak bercerita tanpa jalur yang menghasilkannya.
| Acuan ACN | Level | Tanggal |
|---|---|---|
| Penutupan tertinggi 52 pekan | 288,54 $ | 14 Januari 2026 |
| Penutupan terendah 52 pekan | 124,44 $ | 30 Juni 2026 |
| Penurunan puncak ke dasar | −56,9% | 14 Jan–30 Jun |
| Pemulihan dari dasar | +67,4% | 30 Jun–8 Okt |
| Masih di bawah puncak | −27,8% | per 8 Oktober |
| Sesi terburuk | −17,97% | 18 Juni 2026 |
Accenture kehilangan lebih dari separuh kapitalisasi pasarnya dalam lima setengah bulan lalu merebut kembali dua pertiga penurunan itu. Pertanyaan "apakah ACN layak dibeli setelah lompatan 6 persen?" sesungguhnya adalah pertanyaan "apakah penurunan nilai 57 persen itu benar?" — karena pasar menghabiskan paruh pertama 2026 dengan menghargai AI sebagai ancaman eksistensial bagi jasa teknologi padat tenaga kerja, dan paruh kedua dengan menarik kembali sebagian penilaian itu.
Tidak ada dalam pengumuman Dell yang menuntaskan perdebatan tersebut. Ia satu titik data di dalam diskusi yang jauh lebih besar tentang apakah AI memperluas atau memangkas peluang konsultasi.
Apa yang sebenarnya diumumkan Accenture dan Dell?
Accenture dan Dell sudah bekerja bersama lebih dari 20 tahun. Pengumuman Oktober memformalkannya menjadi grup bisnis khusus untuk menerapkan AI di dalam lingkungan yang dikendalikan klien. Julie Sweet, ketua dewan dan CEO Accenture, menggambarkannya sebagai membantu klien "beralih dari ambisi AI ke eksekusi berskala dan hasil bisnis yang terukur". Michael Dell menyebutnya membantu perusahaan "bergerak dari minat pada AI ke adopsi".
Grup ini menggabungkan:
- Konsultasi strategi dan keahlian industri Accenture
- Kapasitas implementasi dan jasa terkelola Accenture
- Server, penyimpanan, dan jaringan siap AI dari Dell
- Arsitektur Dell AI Factory
- Penyedia privat, berdaulat, dan neo-cloud
- Model terbuka dan berbobot terbuka dengan perutean per tugas
- Akselerator AI agentik
- Dukungan infrastruktur dan operasi menyeluruh
Industri sasaran awalnya adalah jasa keuangan, ilmu hayati, kesehatan, manufaktur, industri, teknologi tinggi, serta pemerintahan dan pertahanan — yakni bidang di mana domisili data dan keteraudatan paling berbobot.
Pengumuman itu juga menyebut RHAELM, penyedia infrastruktur dan solusi AI asal Inggris, sebagai klien rujukan yang pembangunan awan berdaulatnya dipercepat oleh kombinasi tersebut. RHAELM adalah perusahaan yang muncul dalam pengumuman Accenture Januari 2026 dengan nama Sovereign AI (S-AI), bersama Palantir, membangun pusat data AI bertenaga Dell dan NVIDIA di kawasan EMEA. Bradd Lewis dikutip sebagai kepala eksekutif dalam kedua siaran pers.
Apa yang hilang dari pengumuman
Siaran pers itu tidak mengungkap:
- Komitmen belanja minimum dari klien mana pun
- Perkiraan pendapatan tahunan bagi salah satu mitra
- Backlog atau pesanan yang sudah dikontrakkan
- Jumlah klien yang berkomitmen
- Investasi yang dibutuhkan masing-masing pihak
- Pengaturan bagi hasil pendapatan
- Eksklusivitas
- Margin per proyek
- Jadwal kontribusi keuangan yang material
Membentuk grup bisnis memperbaiki koordinasi komersial, pelatihan, dan pengiriman. Ia tidak menghasilkan pendapatan dengan sendirinya. Bahasa risiko Accenture sendiri jelas: kemitraan itu "mungkin tidak mencapai manfaat yang diantisipasi".
Inilah jarak yang sama antara judul dan komitmen yang kami lacak dalam kesepakatan Generac–Amazon, di mana judul 8 miliar dolar bersandar pada 2,4 miliar dolar pengiriman yang benar-benar dikomitmenkan, dan dalam kontrak 11,6 miliar dolar Akamai dengan Anthropic, yang menuntut belanja 4,8 miliar dolar sebelum ada pendapatan. Di sini tidak ada angka judul sama sekali — yang dengan caranya sendiri lebih jujur.
Kolaborasi dengan Dell memperkuat posisi kompetitif Accenture. Ia belum bisa dimasukkan ke model valuasi sebagai arus kas.
Apa itu AI privat?
AI privat adalah sistem AI yang dijalankan di dalam infrastruktur yang dikendalikan sebuah organisasi atau penyedia jasa yang diatur ketat: pusat data sendiri, awan privat, tepi jaringan, kolokasi khusus, awan berdaulat nasional, atau kombinasi hibrida.
AI privat bukan penolakan terhadap awan publik. Sebagian besar perusahaan akan memakai arsitektur hibrida di mana beban kerja sensitif tetap privat sementara beban elastis atau kurang sensitif memakai kapasitas publik.
| Kriteria | AI privat | AI awan publik |
|---|---|---|
| Kendali data | Kendali langsung lebih besar | Tanggung jawab bersama |
| Biaya awal | Biasanya lebih tinggi | Komitmen awal lebih rendah |
| Keterprediksian biaya | Menarik bila utilisasi stabil | Lentur, bisa mahal pada skala besar |
| Skalabilitas | Dibatasi kapasitas milik sendiri | Sangat elastis |
| Penyesuaian | Tinggi | Bergantung penyedia |
| Domisili data | Lebih mudah ditetapkan presisi | Bergantung wilayah dan ketentuan |
| Risiko penyegaran perangkat keras | Ditanggung klien | Ditanggung penyedia |
| Kompleksitas penerapan | Lebih tinggi | Lebih mudah dimulai |
| Paling cocok untuk | Beban sensitif, teregulasi, terprediksi | Beban bervariasi dan eksperimen |
Urgensinya berasal dari otonomi. Chatbot menjawab pertanyaan. Agen otonom bisa mengambil catatan rahasia, mengubah objek bisnis, menjalankan kode, menyetujui transaksi, atau memanggil sistem lain. Semakin besar wewenang sebuah agen, semakin penting tata kelolanya — dan semakin menarik menjaga seluruh siklus di dalam perimeter terkendali.
Mengapa AI privat bisa menjadi tema investasi besar?
Empat kekuatan menopang pasar ini, dan semuanya lebih tahan lama daripada statistik tunggal mana pun dari vendor.
1. Kedaulatan data menjadi syarat pembelian
Organisasi semakin harus mengendalikan di mana data berada, yurisdiksi mana yang berlaku, siapa yang boleh mengakses, model mana yang mengolahnya, apakah prompt dan keluaran disimpan, apakah informasi proprietari melatih model luar, dan bagaimana keputusan otomatis diaudit.
Riset Accenture yang dikutip dalam siaran persnya sendiri pada Januari 2026 menemukan bahwa 60 persen organisasi Eropa berencana menaikkan investasi AI berdaulat dalam dua tahun.
2. Inferensi bergerak mendekat ke data
Pelatihan model perbatasan masih terpusat di beberapa laboratorium bermodal besar. Adopsi korporat sebagian besar adalah inferensi. Memindahkan kumpulan data privat berukuran besar ke model yang di-host menimbulkan masalah latensi, lebar pita, keamanan, dan biaya keluar data; terkadang lebih sederhana membawa modelnya ke datanya.
3. Model berbobot terbuka memperlebar pilihan
Perusahaan tak lagi terikat pada satu API yang di-host. Dalam strategi model berbobot terbukanya, Accenture menggambarkan pemaduan model terbuka dan proprietari per beban kerja lalu merutekan di antaranya: model lokal kecil untuk rutinitas, model terspesialisasi untuk alur industri, model perbatasan di awan untuk penalaran berat, model privat untuk kekayaan intelektual sensitif.
4. Utilisasi yang terprediksi bisa memperbaiki ekonomi unit
Awan publik menang pada kecepatan mulai dan elastisitas. Beban inferensi yang stabil dan bervolume tinggi bisa jadi lebih murah di kapasitas khusus. Dell mempromosikan AI Factory-nya sebagai pemangkas belanja substansial dibanding API model publik pada beban kerja tertentu, tetapi angka semacam itu bergantung pada utilisasi, perangkat keras, energi, desain model, dan asumsi depresiasi: aritmetika vendor, bukan konstanta universal.
Prinsipnya lebih kokoh daripada persentasenya: infrastruktur privat menjadi menarik ketika beban kerjanya sensitif, terprediksi, dan dipakai secara konsisten. Kalau tidak, ia cara mahal untuk memiliki depresiasi.
Mengapa Accenture berada di posisi untuk menuai manfaat?
Accenture tidak membuat GPU atau server. Peluangnya adalah menjadi lapisan integrasi antara perangkat keras, model, data korporat, dan proses bisnis.
Penerapan AI privat biasanya menuntut pemilihan kasus penggunaan, modernisasi data, pemilihan infrastruktur dan model, perancangan tata kelola dan keamanan, pengaitan agen ke perangkat lunak yang ada, perancangan ulang proses, pelatihan staf, pemantauan perilaku model, dan pengoperasian lingkungan selama bertahun-tahun. Daftar itu hampir persis bertumpang dengan bisnis konsultasi dan jasa terkelola Accenture.
Akses klien
Accenture melayani sekitar 9.000 klien dan menutup tahun fiskal 2026 dengan 317 klien Diamond, sebutannya untuk relasi terbesar. Ia mencatat 141 pesanan klien kuartalan bernilai 100 juta dolar atau lebih sepanjang tahun — rekor baru.
Netralitas ekosistem
Accenture bekerja dengan Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir, dan Databricks, antara lain. Sebagian besar perusahaan tidak mau strategi AI vendor tunggal, dan Accenture dibayar untuk membantu mereka membandingkan, memadukan, serta mengatur sistem yang saling bersaing.
Pada tahun fiskal 2026, sepuluh mitra ekosistem terbesarnya menyumbang lebih dari 60 persen pendapatan; pesanan yang terkait delapan mitra AI dan data yang sedang naik meningkat lebih dari tiga kali. Dell masuk ke kelompok ekosistem yang akan dikomentari Accenture setiap tahun mulai 2027.
Tenaga kerja AI
Accenture melaporkan hampir 110.000 praktisi AI dan data pada akhir tahun fiskal 2026, melampaui target sebelumnya 80.000. Karyawan menuntaskan sekitar 46 juta jam pelatihan; perusahaan membelanjakan kira-kira 1 miliar dolar untuk pembelajaran dan pengembangan serta 1 miliar dolar untuk riset dan pengembangan.
Tiga ribu praktisi yang dilatih Dell itu sekitar 0,37 persen dari sekitar 814.000 orang di Accenture. Angka itu lebih penting bukan sebagai jumlah tenaga kerja, melainkan sebagai tim komersial khusus yang diarahkan ke satu tumpukan infrastruktur.
Apakah angka-angka Accenture menopang tesis bullish?
Accenture mencapai titik ini dari posisi yang lebih kuat daripada yang disiratkan paruh pertama 2026. Menurut hasil tahun fiskal 2026:
| Indikator tahun fiskal 2026 | Hasil | Perubahan |
|---|---|---|
| Pendapatan | 74,18 mlr $ | +6% dalam dolar, +5% mata uang lokal |
| Pendapatan Konsultasi | 36,88 mlr $ | +5% dolar, +3% lokal |
| Pendapatan Jasa Terkelola | 37,30 mlr $ | +8% dolar, +6% lokal |
| Pesanan baru | 84,54 mlr $ | +5% lokal |
| Margin operasi GAAP | 15,4% | +70 bp |
| Margin operasi disesuaikan | 15,8% | +20 bp |
| Laba per saham dilusian GAAP | 13,56 $ | +12% |
| Laba per saham dilusian disesuaikan | 13,97 $ | +8% |
| Arus kas operasi | 12,36 mlr $ | +8% |
| Arus kas bebas | 11,62 mlr $ | +7% |
| Dikembalikan ke pemegang saham | 11,5 mlr $ | +38% |
Pendapatan kuartal keempat sebesar 18,68 miliar dolar melampaui batas atas panduan. Pesanan kuartalan 22,17 miliar dolar menghasilkan rasio pesanan terhadap tagihan 1,2, dengan Jasa Terkelola 1,4 dan Konsultasi 1,0. Hampir 100 klien tambahan memulai pekerjaan AI lanjutan pertama mereka pada kuartal itu, membawa total tahun fiskal melebihi 400.
Angka-angka itu menunjukkan AI menciptakan permintaan. Ia tidak memisahkan pendapatan yang dapat diatribusikan ke AI privat dan tidak menyebut Dell.
Apa yang sebenarnya disiratkan panduan 2027?
Accenture memperkirakan pertumbuhan pendapatan 3 hingga 6 persen dalam mata uang lokal pada 2027, dengan:
- Margin operasi GAAP 15,9 hingga 16,1 persen
- Laba per saham dilusian GAAP 14,39 hingga 14,81 dolar
- Arus kas operasi 11,9 hingga 12,7 miliar dolar
- Arus kas bebas 11,0 hingga 11,8 miliar dolar
- Minimal 9,5 miliar dolar dikembalikan ke pemegang saham
- Penambahan aset tetap 900 juta dolar, naik dari 743 juta
- Kenaikan dividen kuartalan 5 persen menjadi 1,71 dolar per saham
Angka yang penting adalah pertumbuhan organik
Manajemen memperkirakan kontribusi anorganik 2 hingga 2,5 persen. Kurangkan itu dari 3–6 persen dan kisaran organik tersiratnya menjadi kira-kira 0,5 hingga 4 persen. Di batas bawah, bisnis dasar Accenture nyaris tidak tumbuh.
Panduan margin menceritakan dua kisah berbeda
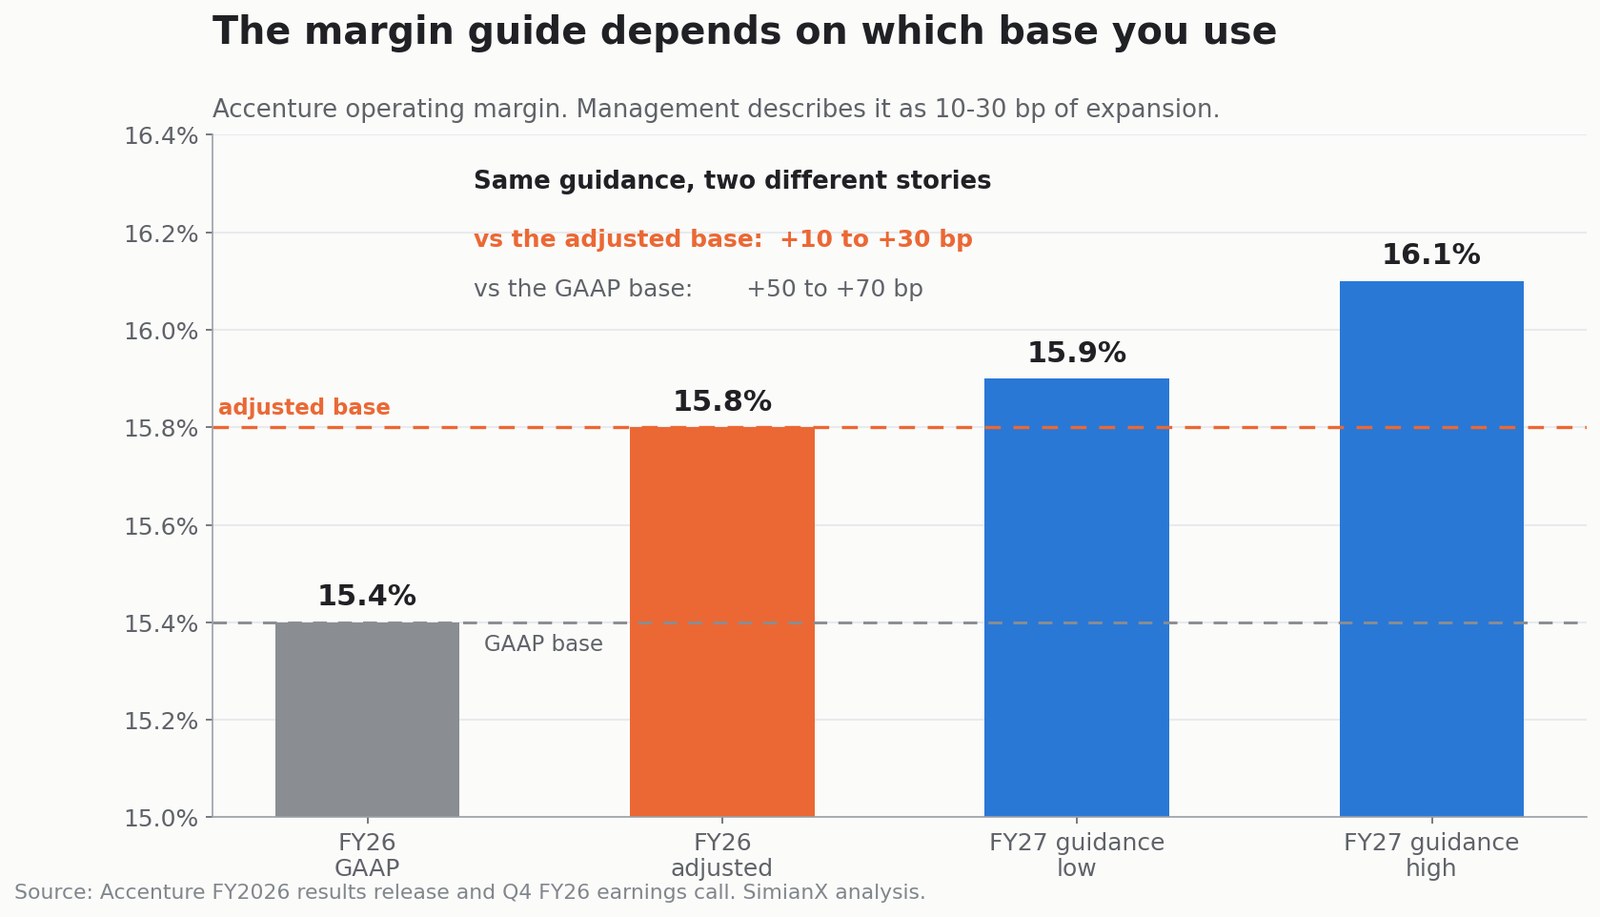
Pembingkaiannya di sini layak diperhatikan. Margin operasi 15,9–16,1 persen berada 50 hingga 70 basis poin di atas margin GAAP 2026 sebesar 15,4 persen — yang terdengar seperti ekspansi berarti. Diukur terhadap margin disesuaikan 2026 sebesar 15,8 persen, panduan yang sama bernilai 10 hingga 30 basis poin.
Julie Sweet memakai pembingkaian kedua dalam telekonferensi, dan menambahkan satu syarat: harga pada 2026 "secara umum stabil", tetapi "pada kuartal keempat kami melihat harga yang lebih rendah di banyak area bisnis kami", dan panduan 2027, "termasuk ekspansi margin 10 hingga 30 basis poin kami, mengasumsikan persaingan tetap ketat".
Itu manajemen yang memberi tahu investor bahwa panduan marginnya nyaris datar dan sudah memasukkan tekanan harga.
Seberapa besar kemitraan Dell bisa tumbuh?
Tidak ada target pendapatan yang diberikan, jadi perkiraan apa pun hanya ilustratif. Satu cara membingkai halangan skalanya adalah pendapatan tahunan hipotetis per praktisi terlatih Dell. Ini bukan ramalan, dan praktisi tersebut tidak akan bekerja penuh waktu pada proyek Dell.
| Pendapatan ilustratif per praktisi | 3.000 praktisi | Porsi pendapatan 2026 |
|---|---|---|
| 200.000 $ | 600 jt $ | 0,8% |
| 300.000 $ | 900 jt $ | 1,2% |
| 400.000 $ | 1,20 mlr $ | 1,6% |
Bahkan praktik 3.000 orang yang sangat produktif pun hanya menyumbang porsi pendapatan satu digit rendah bila dihitung sendiri. Nilai sebenarnya ada pada program transformasi yang lebih besar yang ditariknya: strategi, modernisasi data, keamanan siber, pengembangan aplikasi, perancangan ulang proses, pelatihan, integrasi awan, infrastruktur terkelola, dan operasi multi-tahun.
Tim terlatih Dell paling tepat dipahami sebagai katalis komersial dan pengiriman, bukan segmen pelaporan.
Momentum Dell nyata — dan sebagian itulah masalahnya
Dell datang dengan angka infrastruktur AI yang luar biasa. Pada kuartal kedua tahun fiskal 2027 yang berakhir 31 Juli 2026, Dell melaporkan pendapatan rekor 47,0 miliar dolar, naik 58 persen, termasuk:
- 60,9 miliar dolar pesanan server AI
- 16,4 miliar dolar pendapatan server AI, dua kali lipat setahun sebelumnya
- 95 miliar dolar backlog server AI
- Pendapatan Infrastructure Solutions Group 31,8 miliar dolar, naik 89 persen
- Laba operasi ISG 4,78 miliar dolar, naik 225 persen
Dell menaikkan panduan pendapatan 2027 sebesar 25 miliar dolar menjadi 192 miliar dolar dan menaikkan prospek pendapatan server teroptimasi AI menjadi sekitar 74,0 miliar dolar.
Angka terakhir itu layak dijeda. Dell memperkirakan menjual sekitar 74,0 miliar dolar server AI dalam satu tahun fiskal. Total pendapatan Accenture pada 2026 adalah 74,18 miliar dolar.
| Perbandingan | Dell | Accenture |
|---|---|---|
| Panduan server AI 2027 Dell vs total pendapatan 2026 ACN | 74,0 mlr $ | 74,18 mlr $ |
| Pesanan server AI kuartal kedua Dell vs pesanan 2026 ACN | 60,9 mlr $ | 84,54 mlr $ |
| Laba operasi ISG kuartal kedua vs laba operasi tahunan ACN | 4,78 mlr $ | ~11,42 mlr $ |
| Pendapatan server AI kuartal kedua Dell vs pendapatan kuartal keempat ACN | 16,4 mlr $ | 18,68 mlr $ |
Satu lini produk Dell, dalam satu kuartal, mengikat 72 persen dari yang diikat Accenture dalam setahun. Segmen infrastruktur Dell memperoleh 42 persen laba operasi tahunan Accenture dalam satu kuartal saja.
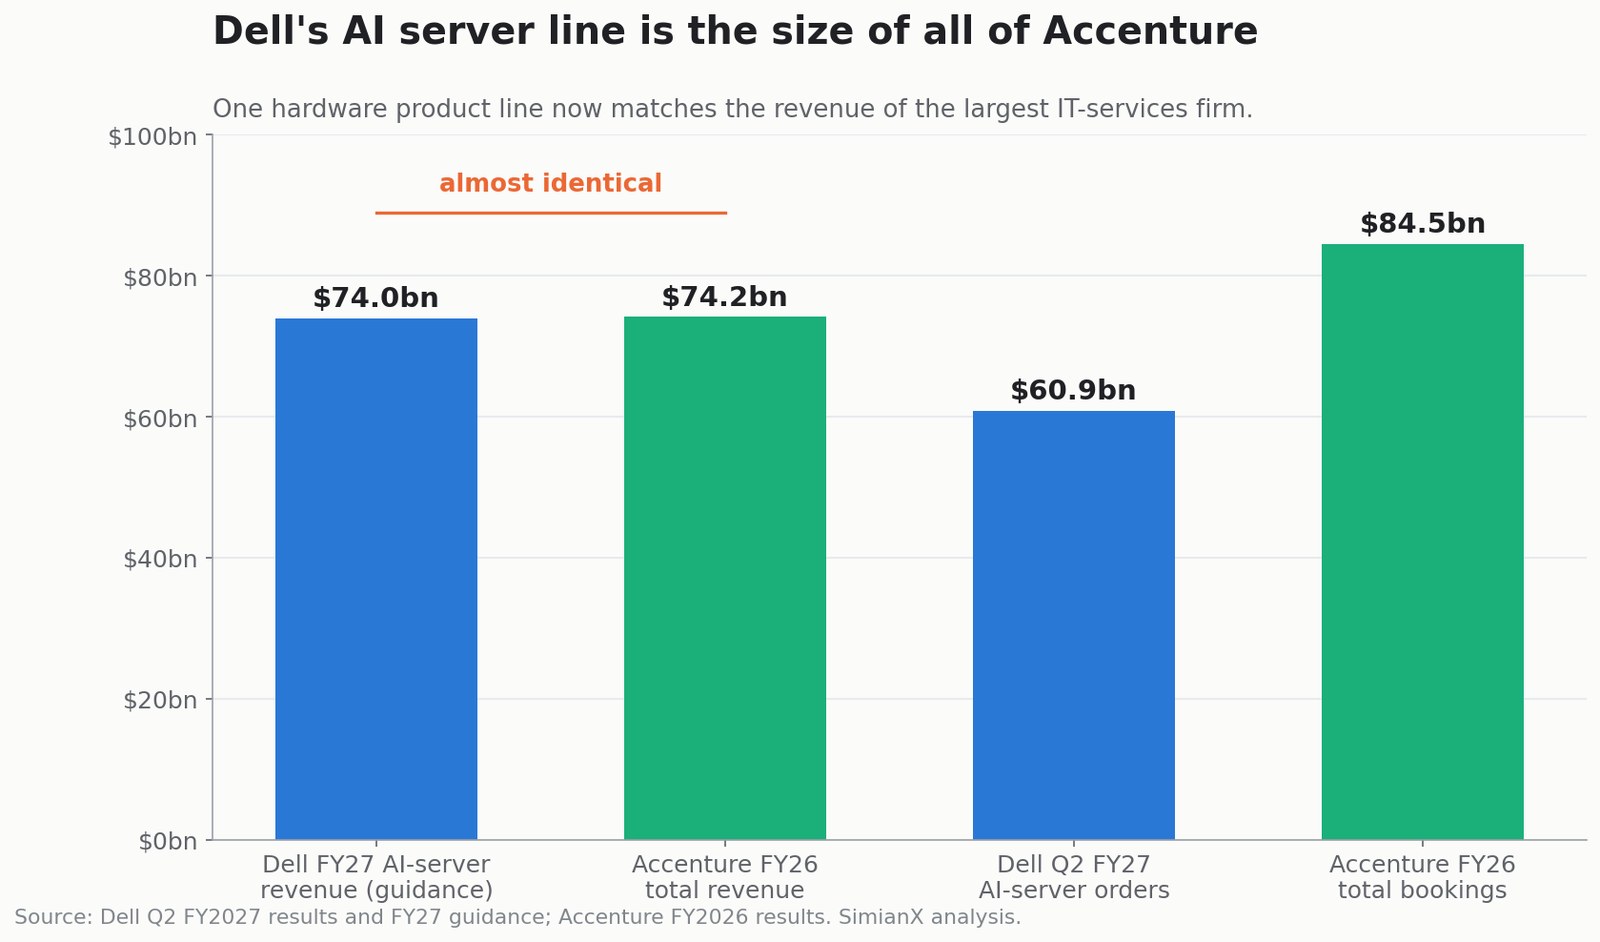
Ini memotong ke dua arah. Ia menjadikan Dell mitra kuat dengan traksi korporat yang nyata. Ia juga menunjukkan di mana laba AI berada hari ini — dan itu bukan di lapisan jasa.
Pasar sudah memilih satu sisi
Bukti paling jelas adalah imbal hasil setahun terakhir.
| Aset | Perubahan satu tahun |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Seluruh kelompok jasa dan riset teknologi turun kira-kira seperlima pada tahun ketika indeks naik 15 persen dan pemasok perangkat keras AI utama hampir berlipat empat. Investor membayar lapisan yang menjual kapasitas dan mendiskon lapisan yang menjual manusia.
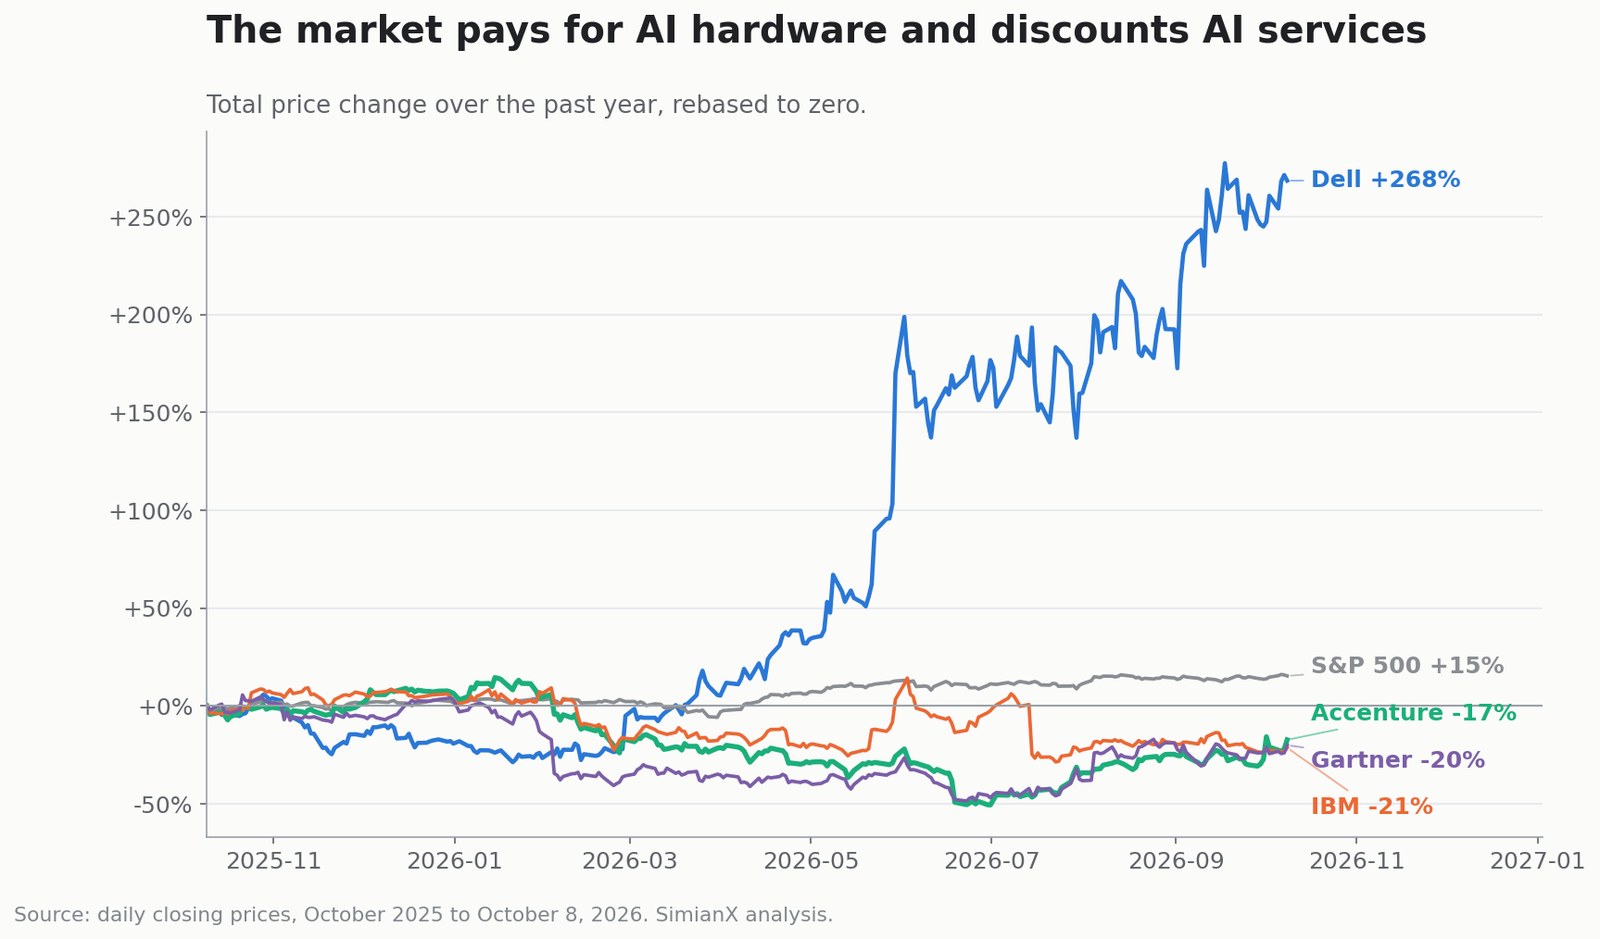
Accenture Dell Business Group menyatukan dua sisi itu. Bagi yang optimistis pada Accenture, justru itulah intinya: rute menuju ledakan perangkat keras tanpa membeli perangkat keras. Bagi yang pesimistis, ia pengingat siapa yang memegang kuasa harga dalam relasi tersebut.
Rotasi di dalam taruhan AI ini adalah dinamika yang sama yang kami telaah ketika para eksekutif AI mulai menyerukan perbatasan yang lebih lambat dan nama-nama semikonduktor jatuh sementara platform besar naik. Modal tidak meninggalkan AI; ia terus bermigrasi antar lapisan.
Apakah AI privat lebih menarik daripada AI awan publik?
AI privat tidak sebaiknya dibaca sebagai pengganti yang menyapu semuanya. Arsitektur yang bertahan adalah hibrida.
| Beban kerja | Lokasi yang mungkin |
|---|---|
| Prototipe eksperimental | Awan publik |
| Permintaan jangka pendek yang sangat bervariasi | Awan publik |
| Pelatihan model perbatasan besar | Hyperscaler atau awan AI khusus |
| Data pasien atau keuangan yang sensitif | Privat atau berdaulat |
| Inferensi di lantai pabrik | Tepi jaringan atau privat |
| Inferensi bervolume tinggi yang terprediksi | Privat, khusus, atau hibrida |
| Produktivitas karyawan umum | SaaS atau awan publik |
| Beban kerja pemerintah terklasifikasi | Berdaulat, terisolasi, atau tanpa koneksi |
| Alur agentik multi-model | Hibrida |
Penerapan privat gagal secara ekonomi ketika kurang dipakai, dan bisa cepat usang seiring kemajuan cip dan model. Awan publik terus memindahkan risiko kapasitas dan penyegaran ke penyedia.
Jadi tesis yang bertahan bukan "privat mengalahkan publik". Tesisnya: AI korporat akan menuntut keragaman arsitektur yang lebih besar, dan perusahaan yang mampu mengintegrasikan sistem privat, berdaulat, tepi, dan publik dapat menangkap nilai yang tidak proporsional. Itu menguntungkan Accenture lebih dari proyeksi "semuanya di tempat sendiri" mana pun.
Apa tesis bullish untuk ACN?
AI melahirkan program transformasi yang lebih besar
Menerapkan satu model itu mudah. Merancang ulang proses, arsitektur data, kontrol, dan tenaga kerja di sekelilingnya tidak. Accenture terlibat di seluruh siklus itu.
AI privat membuka anggaran teregulasi
Bank, asuransi, farmasi, manufaktur, dan pemerintah lambat memindahkan beban sensitif ke AI publik. Infrastruktur privat dan berdaulat bisa melepaskan anggaran yang terkunci kepatuhan.
Jasa Terkelola bisa berbunga majemuk
Jasa Terkelola menghasilkan 37,30 miliar dolar pada 2026, tumbuh lebih cepat dari Konsultasi, dan mencatat rasio pesanan terhadap tagihan 1,4 pada kuartal keempat. Mengoperasikan infrastruktur, memantau agen, memperbarui model, dan mengelola keamanan adalah pekerjaan berulang.
Bisnisnya menghasilkan kas sungguhan
Arus kas bebas 2026 sebesar 11,62 miliar dolar dengan belanja aset tetap hanya 743 juta dolar — sebagian kecil dari yang harus dibelanjakan penyedia awan atau perangkat keras. Itu membiayai dividen, pembelian kembali saham, dan akuisisi.
Valuasinya tidak menuntut
Pada penutupan 8 Oktober sebesar 208,36 dolar, dengan 605,3 juta saham dilusian rata-rata tertimbang, kapitalisasi pasar Accenture sekitar 126,1 miliar dolar.
| Ukuran | Nilai |
|---|---|
| Harga / titik tengah laba per saham GAAP 2027 (14,60 $) | 14,3x |
| Kapitalisasi pasar / arus kas bebas 2026 | 10,9x |
| Kapitalisasi pasar / arus kas bebas 2027 titik tengah | 11,1x |
| Imbal hasil arus kas bebas (titik tengah 2027) | 9,0% |
| Kapitalisasi pasar / pendapatan 2026 | 1,70x |
Imbal hasil arus kas bebas 9 persen pada bisnis dengan 9.000 klien dan pesanan tahunan 84,5 miliar dolar bukanlah aset yang mahal.
Apa tesis bearish untuk ACN?
Tesis bearish bukan bahwa Accenture lenyap. Tesisnya adalah AI mengikis ekonomi jasa berbasis tenaga kerja lebih cepat daripada pekerjaan AI baru menggantikannya.
AI mengurangi jam yang dapat ditagihkan
Jika sebuah program yang dulu butuh 100 konsultan sekarang butuh 70, klien akhirnya akan menuntut harga lebih rendah. Manajemen mengonfirmasi harga yang lebih rendah di banyak area pada kuartal keempat.
Klien bisa menyimpan sendiri keuntungan produktivitas
Lebih dari 65 persen pesanan sudah berharga tetap, termasuk pekerjaan berbasis hasil. Itu menciptakan daya ungkit operasi ketika pengiriman berjalan baik dan risiko margin ketika tidak.
Perekrutan sudah melambat karena AI
Jumlah tenaga kerja tumbuh 5 persen pada 2026 dan pendapatan per orang naik. Saat menyelaraskan hal itu dengan pengiriman agentik, Sweet mengatakan Accenture berharap merekrut di semua pasar tahun depan "tetapi dengan laju lebih rendah, sebagian karena AI". Perusahaan jasa yang memproyeksikan perekrutan lebih lambat sedang mengatakan sesuatu tentang model pendapatan per kepala.
Kemitraan bukan parit pertahanan
Dell bekerja dengan integrator lain; Accenture bekerja dengan vendor infrastruktur pesaing. Relasinya tampak tidak eksklusif. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys, dan TCS memperebutkan anggaran yang sama.
Pertumbuhan yang dilaporkan bersandar pada akuisisi
Accenture mengalokasikan 4,9 miliar dolar untuk 17 akuisisi pada 2026 dan memperkirakan sekitar 5 miliar dolar lagi pada 2027, dengan 2–2,5 persen pertumbuhan 2027 berasal dari pendapatan yang dibeli. Goodwill naik dari 22,5 menjadi 26,8 miliar dolar.
Pengembalian rekor ke pemegang saham sebagian dibiayai utang
Inilah pos yang secara sistematis dilewatkan pemberitaan. Pada 2026 Accenture menghasilkan arus kas bebas 11,62 miliar dolar dan mengembalikan 11,5 miliar dolar — 99 persennya — ke pemegang saham, sementara juga membelanjakan 4,9 miliar dolar untuk akuisisi.
Pengembalian plus akuisisi mencapai 16,40 miliar dolar melawan arus kas bebas 11,62 miliar dolar, selisih 4,78 miliar dolar. Selisih itu ditutup oleh penerbitan utang 5 miliar dolar pada kuartal keempat. Utang jangka panjang berlipat dua dari 5,03 menjadi 10,0 miliar dolar, dan kas bersih turun dari sekitar 6,33 menjadi 2,72 miliar dolar.
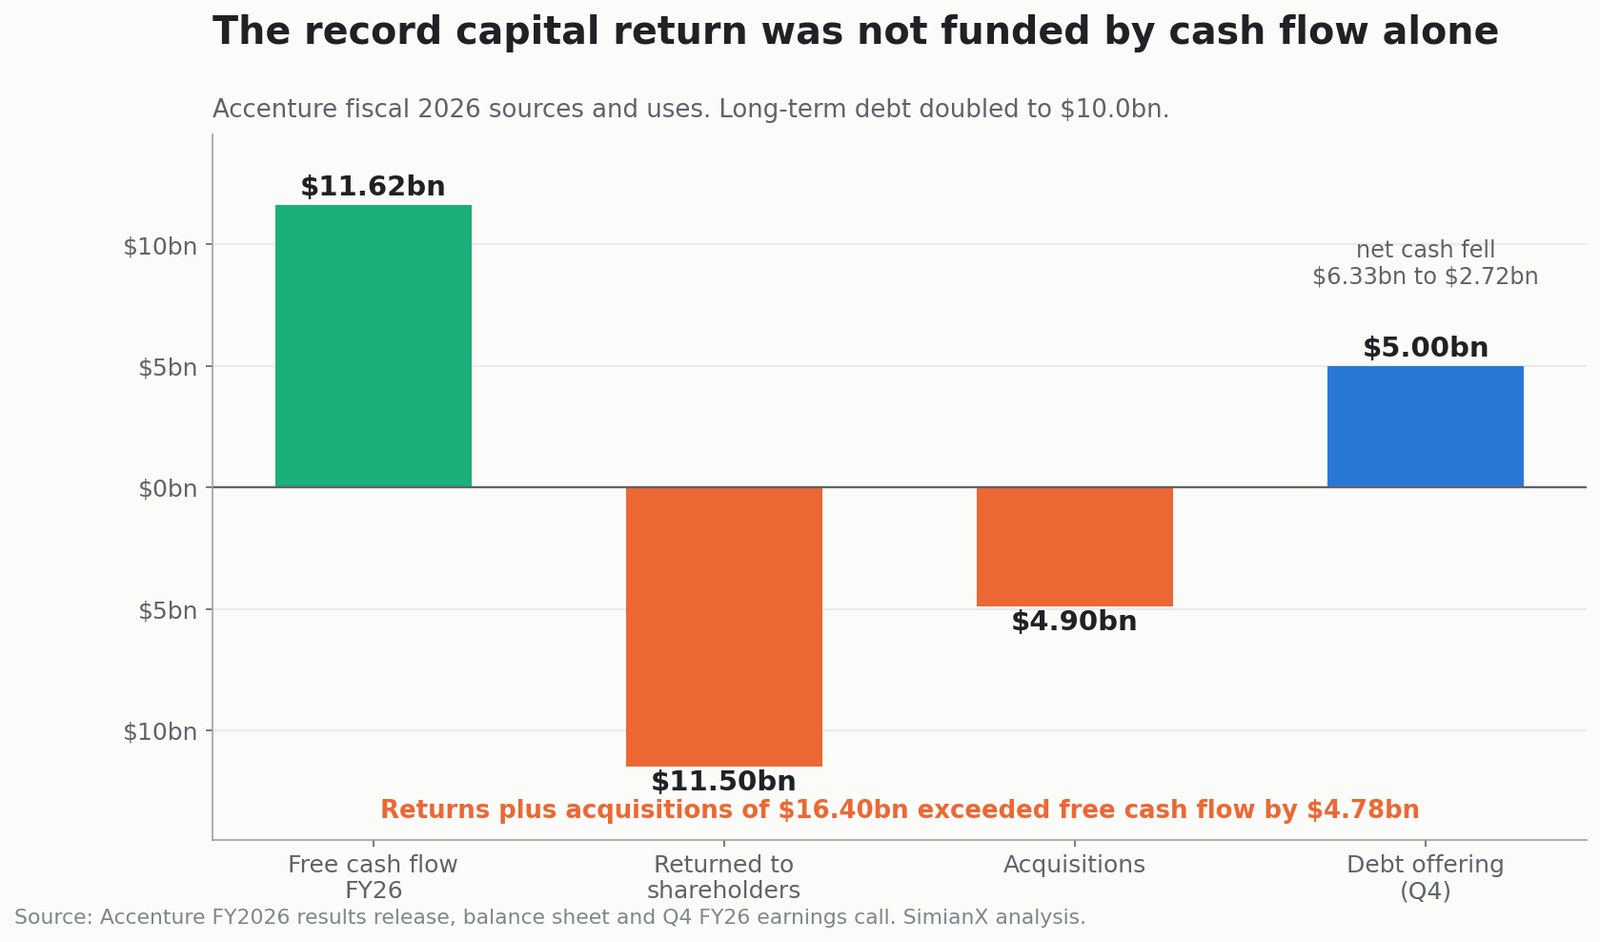
Tak satu pun dari ini berarti kesulitan — Accenture tetap berada pada posisi kas bersih berperingkat layak investasi. Tetapi "pengembalian rekor 11,5 miliar dolar ke pemegang saham" terbaca berbeda ketika Anda tahu neracanya bergeser untuk memberi ruang, dan panduan 2027 sudah menjanjikan setidaknya 9,5 miliar dolar lagi.
Pemulihannya sudah terjadi
ACN naik 13,6 persen dalam enam sesi dari 30 September ke 8 Oktober dan berada 67,4 persen di atas titik terendah Juni. Sebagian besar kelegaan dari laporan keuangan dan optimisme AI privat sudah ada di harga.
Analisis skenario valuasi ACN
Menggunakan titik tengah 14,60 dolar dari panduan laba per saham GAAP 2027:
| P/E 2027 | Harga tersirat | Tafsir |
|---|---|---|
| 12x | 175 $ | AI menekan harga dan pertumbuhan organik nyaris nol |
| 15x | 219 $ | Pertumbuhan perusahaan mapan yang stabil dengan pengembalian kas kuat |
| 18x | 263 $ | AI privat mengangkat pertumbuhan organik dan margin bertahan |
| 21x | 307 $ | Accenture merebut kembali premi transformasi AI |
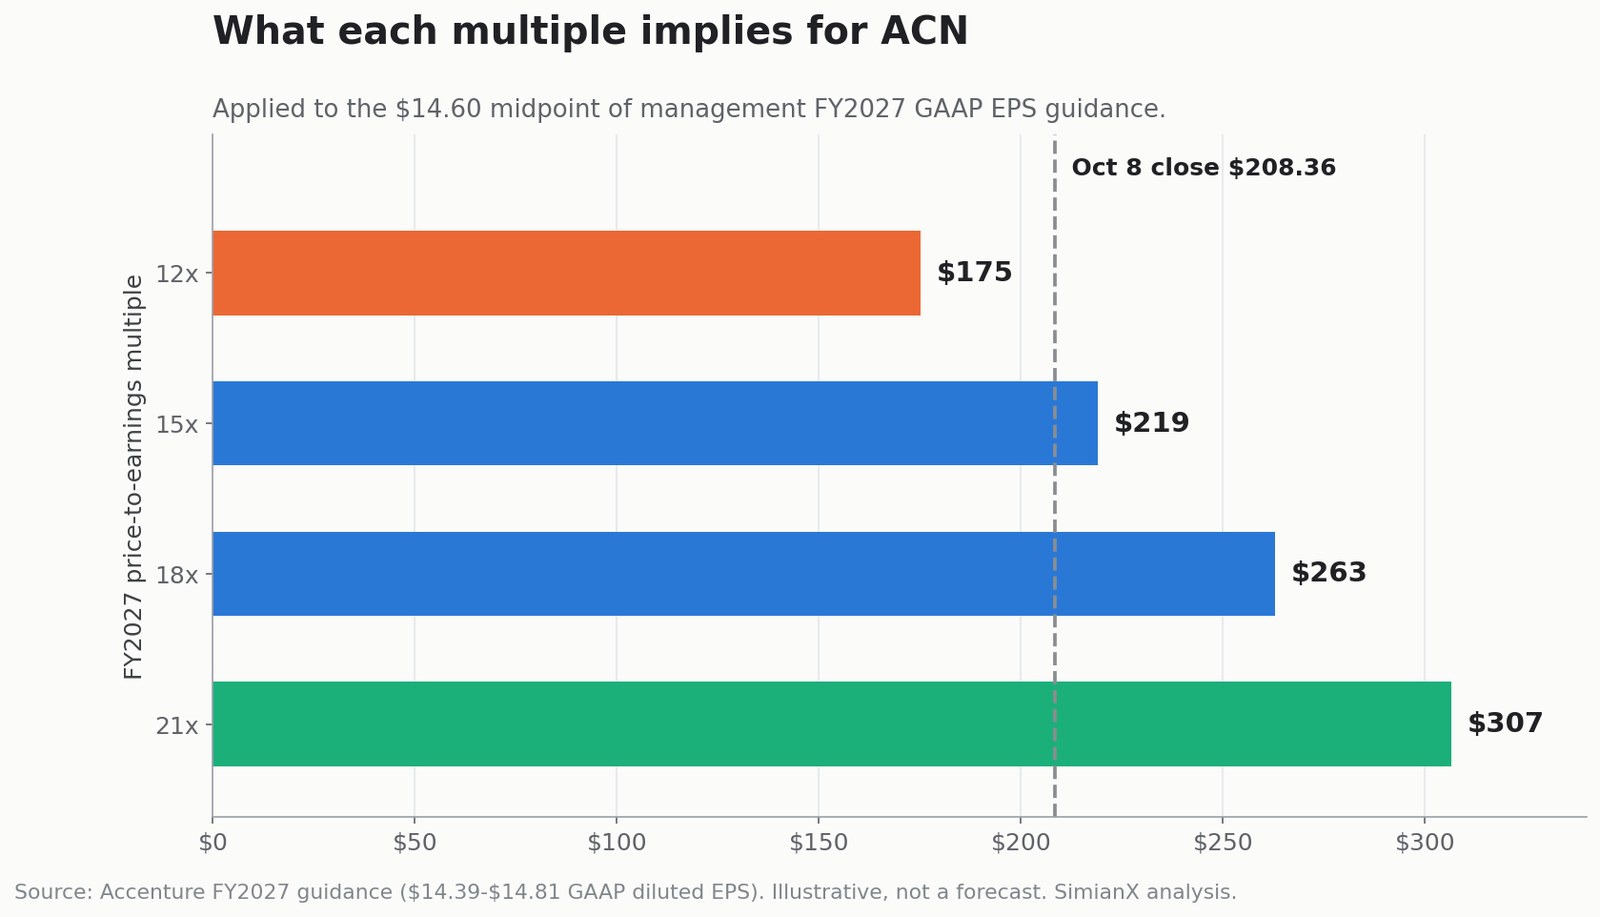
Pada 208,36 dolar pasar menghargai Accenture di antara skenario hati-hati dan skenario dasar, kira-kira 14,3 kali. Perhatikan apa yang disiratkannya: bahkan kasus 18x pada 263 dolar masih menyisakan saham 9 persen di bawah puncak Januari 2026. Kembali ke 288 dolar membutuhkan ekspansi kelipatan sekaligus pertumbuhan laba.
Analisis ini menahan laba per saham tetap dan mengabaikan akuisisi, kurs, serta kondisi makro. Ia menunjukkan bahwa kenaikan moderat tidak menuntut kelipatan heroik — dan pemulihan penuh menuntutnya.
Saham apa yang bisa menuai manfaat dari taruhan AI privat?
| Lapisan | Perusahaan representatif | Cara mereka menuai manfaat | Risiko utama |
|---|---|---|---|
| Cip dan akselerator | NVIDIA, AMD | Permintaan akselerator | Valuasi dan siklus pasokan |
| Server dan penyimpanan | Dell, HPE, Supermicro | Infrastruktur AI korporat | Margin perangkat keras, biaya komponen |
| Jaringan | Broadcom, Arista, Cisco | Interkoneksi kecepatan tinggi | Konsentrasi pelanggan |
| Konsultasi dan integrasi | Accenture, IBM, Capgemini | Strategi, penerapan, jasa terkelola | AI mengotomatiskan pekerjaan yang ditagihkan |
| Perangkat lunak awan privat | Broadcom/VMware, Red Hat, Nutanix | Orkestrasi beban kerja | Lisensi dan persaingan |
| Keamanan siber | Palo Alto Networks, CrowdStrike, Zscaler | Melindungi model, data, dan agen | Pasar yang padat |
| Platform data | Snowflake, Databricks, Oracle | Menyiapkan data korporat | Persaingan awan |
| Penyedia model | OpenAI, Anthropic, ekosistem terbuka | Adopsi model korporat | Komoditisasi, biaya komputasi |
Accenture adalah cara ringan modal untuk ikut serta: ia tidak perlu menaruh GPU bernilai miliaran dolar di neracanya sendiri. Imbalannya, potensi kenaikannya secara proporsional kurang eksplosif dibanding pembuat server atau akselerator yang sukses, seperti ditunjukkan setahun terakhir dengan cukup keras.
Disiplin yang sama berlaku untuk nama perangkat lunak korporat di sekitarnya. Jatuhnya MongoDB 18 persen menunjukkan secepat apa pasar menghargai ulang bisnis perangkat lunak ketika ia meragukan kisah AI-nya, dan perdebatan belanja modal Meta menunjukkan pengamatan yang sama diterapkan pada pembeli semua infrastruktur itu. Perangkat lunak industri berkonvergensi ke pertanyaan yang sama, seperti dibuat gamblang oleh tawaran 22,6 miliar dolar Schneider Electric untuk PTC — kesepakatan itu juga memadukan infrastruktur Dell AI Factory dengan lapisan jasa dan data.
Platform riset multi-agen seperti SimianX AI membantu membandingkan fundamental, dokumen, dan tafsir yang berlawanan ketimbang memperdagangkan judul berita:
- SimianX AI — riset multi-model dan analisis pasar langsung
- Papan Peringkat Kripto SimianX — kinerja model yang bersaing, dilacak secara langsung
- Artikel SimianX — riset setingkat dokumen regulator, pada saham dan aset digital
Apa yang harus dipantau investor ACN?
- Klien yang disebut namanya melalui Accenture Dell Business Group
- Apakah manajemen pernah mengukur pesanan yang terkait Dell atau AI privat
- Pertumbuhan pendapatan organik dibanding 0,5–4 persen yang disiratkan panduan 2027
- Rasio pesanan terhadap tagihan Konsultasi — 1,0 pada kuartal keempat; bertahan di atas 1,0 akan menandai kembalinya permintaan diskresioner
- Pertumbuhan Jasa Terkelola, tempat operasi AI privat berulang akan muncul lebih dulu
- Komentar harga — kuartal keempat sudah menunjukkan harga lebih rendah di banyak area
- Pendapatan per karyawan, yang seharusnya naik bila AI bekerja secara internal
- Margin operasi dibanding kisaran 15,9–16,1 persen, diukur atas basis disesuaikan
- Jumlah praktisi terlatih Dell melampaui 3.000
- Rujukan produksi di industri teregulasi, yang lebih penting daripada proyek uji
- Bagaimana pengembalian modal dibiayai — kas atau utang tambahan
- Kontribusi akuisisi, memisahkan pertumbuhan yang dibeli dari permintaan organik
Apakah saham Accenture layak dibeli setelah lompatan 6 persen?
Valuasinya wajar dibanding pembangkitan kasnya. Pengumuman Dell, sendirian, bukan alasan untuk membeli.
Tesisnya berhasil bagi yang percaya penerapan AI korporat akan menuntut banyak konsultasi, bahwa model privat dan berdaulat membuka anggaran teregulasi, bahwa Accenture mempertahankan netralitas ekosistemnya, bahwa Jasa Terkelola berbunga majemuk, dan bahwa pertumbuhan organik membaik setelah 2027.
Ia tidak berhasil bagi yang percaya AI secara struktural menyusutkan permintaan konsultan, bahwa klien menangkap keuntungan produktivitasnya, bahwa AI privat tetap ceruk sempit, bahwa akuisisi menutupi permintaan organik yang lemah, atau bahwa relinya mendahului buktinya.
Bacaan yang seimbang: Accenture adalah perusahaan jasa bervaluasi moderat dan sangat produktif kas, di tengah perdebatan yang belum selesai tentang apakah AI adalah angin pendorong atau pengganggunya. Pasar menghargai perdebatan itu pada −57 persen di paruh pertama 2026 dan sejak itu menarik kembali dua pertiganya. Tak satu pun dari dua pergerakan itu dipicu siaran pers kemitraan.
Pertanyaan umum tentang Accenture dan AI privat
Apa itu kemitraan AI privat antara Accenture dan Dell?
Accenture dan Dell membentuk Accenture Dell Business Group untuk membantu perusahaan menerapkan AI di infrastruktur privat, hibrida, dan berdaulat. Accenture menyediakan strategi, integrasi, dan jasa terkelola; Dell menyediakan infrastruktur dan perangkat lunak siap AI. Accenture berencana melatih lebih dari 3.000 praktisi pada portofolio Dell.
Mengapa saham Accenture naik 6 persen pada 8 Oktober 2026?
ACN ditutup naik 5,96 persen pada hari pengumuman. Namun Dell turun 0,76 persen pada hari yang sama, Gartner naik 5,19 persen tanpa pengumuman semacam itu, dan S&P 500 turun 0,42 persen — jadi pergerakannya tampak sebagian besar sektoral. Ia juga datang setelah laporan keuangan kuat pada 1 Oktober, ketika saham naik 15,78 persen.
Apakah AI privat akan meningkatkan pendapatan Accenture?
Ia bisa melahirkan pekerjaan konsultasi, modernisasi data, keamanan siber, integrasi, dan jasa terkelola. Namun Accenture tidak mengungkap target pendapatan, backlog, atau komitmen klien yang terkait Accenture Dell Business Group, dan ia tidak merinci pendapatan AI privat.
Apakah AI privat lebih murah daripada awan publik?
Untuk beban kerja yang sensitif, terprediksi, dan dipakai konsisten, bisa jadi iya. Awan publik biasanya tetap lebih murah untuk eksperimen, permintaan bervariasi, dan organisasi yang tak mampu mengoperasikan infrastruktur secara efisien. Kapasitas privat yang kurang terpakai itu mahal.
Seberapa jauh ACN dari puncaknya?
Penutupan tertinggi 52 pekan adalah 288,54 dolar pada 14 Januari 2026. Penutupan 8 Oktober sebesar 208,36 dolar berada 27,8 persen di bawahnya, setelah penurunan 56,9 persen ke titik terendah 124,44 dolar pada 30 Juni dan pemulihan 67,4 persen sejak itu.
Apakah saham ACN undervalued setelah pengumuman?
Pada sekitar 14,3 kali titik tengah panduan laba per saham GAAP 2027 dan dengan imbal hasil arus kas bebas mendekati 9 persen, valuasinya moderat — tidak murah, tidak tertarik kencang. Hasilnya bergantung pada pertumbuhan organik, penetapan harga, dan apakah AI terbukti menjadi manfaat bersih bagi model padat tenaga kerja.
Kesimpulan: apakah AI privat taruhan besar berikutnya?
AI privat memiliki bahan-bahan siklus korporat yang tahan lama: data sensitif, tekanan regulasi, beban kerja agentik, model berbobot terbuka, permintaan inferensi yang terprediksi, dan kekhawatiran biaya awan yang nyata. Kemitraan Accenture–Dell dirancang baik untuk itu. Dell menyediakan infrastrukturnya; Accenture menyambungkannya ke data, proses, tata kelola, dan operasi.
Accenture masuk dengan kekuatan nyata: pendapatan 74,2 miliar dolar, pesanan 84,5 miliar dolar, arus kas bebas 11,6 miliar dolar, hampir 110.000 praktisi AI dan data, sekitar 9.000 klien, dan kelipatan prospektif yang moderat.
Tetapi buktinya harus datang dari laporan keuangan, bukan dari pengumuman. Kesepakatan itu tidak punya ekonomi yang diungkap. Panduan 2027 menyiratkan pertumbuhan organik yang bisa serendah 0,5 persen. Panduan marginnya 10–30 basis poin atas basis disesuaikan dan sudah mengasumsikan persaingan ketat. Pengembalian rekor ke pemegang saham menuntut penerbitan utang 5 miliar dolar. Dan putusan pasar setahun terakhir — Dell +268 persen, Accenture −17 persen — mengatakan bahwa hari ini investor percaya nilai AI korporat mengalir ke pihak yang menjual kapasitas.
Putusannya netral secara konstruktif dan bergantung bukti. AI privat mungkin saja menjadi taruhan besar. Accenture berada di posisi untuk ikut serta. Tetapi konfirmasinya akan datang dari pesanan, pertumbuhan organik, dan margin — bukan dari judul kemitraan lain, atau dari satu hari 6 persen yang dibagi bersama sisa sektornya.
Gunakan SimianX AI untuk melacak ACN dengan fundamental langsung, dokumen, berita, dan bacaan bullish–bearish yang berlawanan, dan teruslah menguji tesis AI privat terhadap apa yang benar-benar dilaporkan laporan keuangannya.
Bacaan Terkait
- Saham PTC: Tawaran US$205 di Bawah Puncak 52 Minggu
- Saham AKAM: Kontrak Anthropic, Belanja US$4,8 Miliar Dulu
- Generac-Amazon: US$2,4 miliar di balik tajuk US$8 miliar
- Saham MongoDB Anjlok 18%: CEO Pindah ke Meta, 7 Kejatuhan
- CEO AI Injak Rem: Saham Cip Anjlok, Raksasa Teknologi Naik
- Saham META Pasca-Muse: Layakkah Capex $145 Miliar untuk AI?
- Apakah Jensen Huang Memicu Gelembung AI? Boom Nvidia
Sumber riset
- Accenture dan Dell mengumumkan Accenture Dell Business Group
- Hasil kuartal keempat dan tahun fiskal 2026 Accenture
- Transkrip telekonferensi kuartal keempat tahun fiskal 2026 Accenture
- Strategi model berbobot terbuka Accenture
- Sovereign AI memilih Accenture dan Palantir untuk infrastruktur AI di EMEA
- Hubungan investor Accenture
- Hasil kuartal kedua tahun fiskal 2027 Dell
- Dell AI Factory dengan NVIDIA
- Ikhtisar AI berdaulat Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Data harga historis ACN
- Valuasi dan statistik pasar ACN


