 執筆:Muke
バンク・オブ・アメリカのマネロン和解を一行ずつ読む
2026年10月13日、米財務省は Bank of America, N.A. に対する三つの協調的な執行措置を発表した。見出しの数字は12億1000万ドル超。しかし本当に重要な数字は同意命令の本文に埋もれている。バンク・オブ・アメリカは毎月およそ 1万6000件の追加マネーロンダリング調査 を立ち上げなければならず、同行自身が当局に対して「従来の件数の二倍」と説明し、正社員を750人、さらにコンサルタント800人を追加する必要があると述べていた。
このページは台帳であって、反応記事ではない。罰金の総額は見出しになりやすいが、最も説明力が乏しい。罰金は一度払えば終わるのに対し、同意命令が求める調査件数、人員、独立レビューは毎年損益計算書に残り続けるからだ。読者は本稿を検証可能な事実リストとして使える。各数値は末尾の「参考リンク」から一次資料に辿れる。
以下では、各当局がいくら科したのか、実際に銀行から出ていく現金はいくらか、当局は監視システムが何を見逃したと述べたのか、この費用を切り分けた第3四半期は実際どうだったのか、そして市場がそのすべてにいくら払ったのかを順に示す。出典は一次資料のみ——FinCEN 同意命令、財務省発表、OCC リリース、OFAC 執行リリース、そして同行自身の 2026年第3四半期決算。
数値は2026年10月15日までに公開された文書に基づく。調査および情報提供を目的とした内容であり、個別の投資助言ではない。
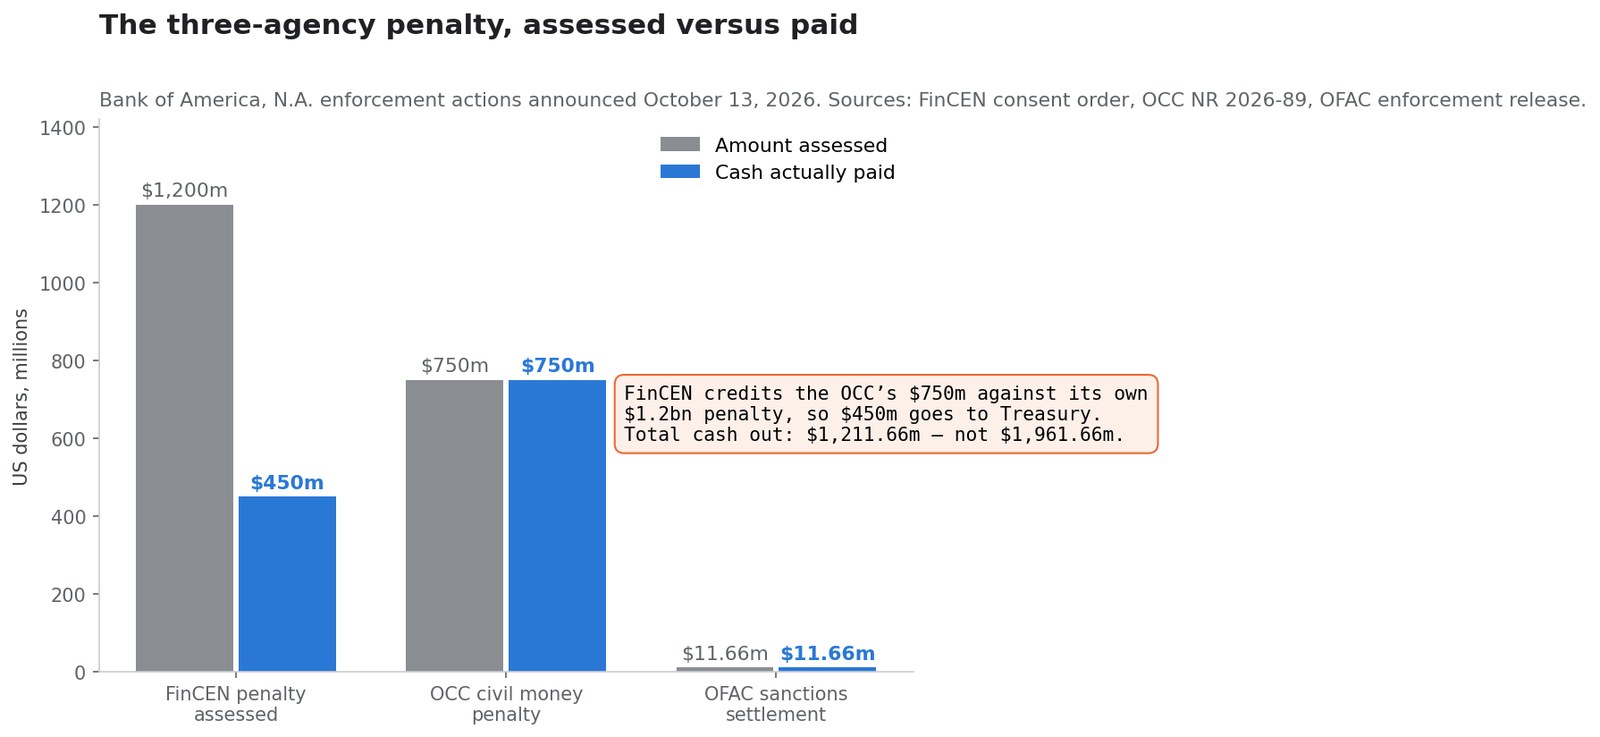
各当局が科した額と、同行が実際に払う額
三つの当局が同じ日に動いたが、金額は単純に足し算できない。FinCEN は OCC の制裁金を自らの制裁金に充当することに同意しており、12億ドルと7億5000万ドルは別個の請求書ではない。
| 当局 | 科された額 | 支払う現金 | 法的根拠 | 対象となった問題 |
|---|---|---|---|---|
| FinCEN | 12億ドル | 米財務省へ 4億5000万ドル | 31 U.S.C. 5321、銀行秘密法 | 最低限のマネロン対策プログラム不保持、コルレス口座のデューデリジェンス未実施、疑わしい取引の届出漏れ |
| OCC | 7億5000万ドル | 7億5000万ドル | 12 CFR 21.21 および 12 CFR 21.11 | BSA/AML コンプライアンス体制の欠陥と機能不全 |
| OFAC | 1166万2930ドル | 1166万2930ドル | 複数の制裁プログラム | ロシア、ベラルーシ、イラン、ミャンマー、ソマリア、麻薬、国際テロに関わる475件の違反の疑い |
| 合計 | — | 12億1166万2930ドル | — | — |
同意命令は充当について明確だ。「FinCEN は、OCC への7億5000万ドルの支払いを民事制裁金に充当することに同意した。したがってバンク・オブ・アメリカは財務省に4億5000万ドルを支払う。」
つまり正しい現金流出額は 12億1170万ドル であり、三つの科された額を足した19億6000万ドルではない。同行自身が第3四半期に、FinCEN と OCC の制裁金としてちょうど12億ドルの損金不算入の非金利費用を計上しており、この充当を裏づけている。
もう一点区別が要る。制裁金は一度きりの現金流出だが、同意命令に付随する是正義務こそが継続的な負担になる。前者は一四半期で清算できるが、後者は今後数年にわたり人員、システム予算、経営陣の注意を消費し続ける。本稿の後半ではこの二つを分けて計算する。
この措置の位置づけ
財務省はこの一連の措置を 「財務省史上3番目に大きい制裁金であり、通貨監督庁(OCC)史上最大」 と表現した。OCC 自身の発表はさらに率直だ。通貨監督官 Jonathan V. Gould は、同行の「悪質かつ継続的な銀行秘密法違反」ゆえに OCC は「銀行に対して科した中で史上最大の民事制裁金」を課すのが妥当だと述べた。
規模感のために——OCC の直近の大型 BSA 措置は2024年10月10日の TD Bank, N.A. および TD Bank USA, N.A. に対するもので、停止命令と資産成長制限に加えて 4億5000万ドルの民事制裁金 を伴っていた。2026年のバンク・オブ・アメリカ向け制裁金は金額で67%大きいが、資産上限はない。この差が二つの事案の間で最も重要な構造的相違であり、7億5000万ドルの制裁金が TD 型のディレーティングを引き起こさなかった理由でもある。
| バンク・オブ・アメリカ、2026年10月13日 | TD Bank, N.A.、2024年10月10日 | |
|---|---|---|
| OCC 民事制裁金 | 7億5000万ドル | 4億5000万ドル |
| 停止命令 | 2024年命令が引き続き有効 | 新たに発出 |
| 資産成長制限 | なし | あり |
| 独立したルックバックの義務 | あり | あり |
| 自主申告 | なし | なし |
当局は実際に何と述べたか
スコット・ベセント財務長官は国家安全保障の文脈で位置づけた。「この規模の銀行がマネロン対策と制裁の義務を果たせない場合、その影響は自社の壁をはるかに越え、米金融システム全体を重大な不正資金リスクにさらす。」
株主にとってより重いのは Gould 監督官の発言のほうだ。個別の統制ではなく経営について語っているからである。
「バンク・オブ・アメリカは米国第2位、世界第6位の銀行だ。毎年、世界中で数百兆ドル規模の取引を処理している。リスクプロファイルは高く、しかも上昇している……自行の銀行秘密法上の欠陥に対する対応の弱さは容認できない。」
OCC リリースの三つの具体的認定は、技術的な不具合の域を越えている。
- 同行の取引モニタリングは 「数兆ドル規模の取引を適切に監視できない」 結果を招いた。
- 同行は潜在的に疑わしい活動を調査担当にエスカレーションしていないことを 「何年も前から知って」 いながら、是正しなかった。
- 2024年12月の命令に同意してから 1年以上経った後も、同行は潜在的に疑わしい活動をエスカレーションできていなかった。
FinCEN の言い回しはさらに鋭く、技術力ではなく経営上の取捨選択を直接指している。調査は「バンク・オブ・アメリカは収益を優先し、必要なコンプライアンス資源への影響を最小化した」と結論づけ、同行は自前のシステムではなく法執行機関の照会や他行からの通報に依存することで「能動的な検知・報告義務の相当部分を事実上第三者に外注していた」と述べている。
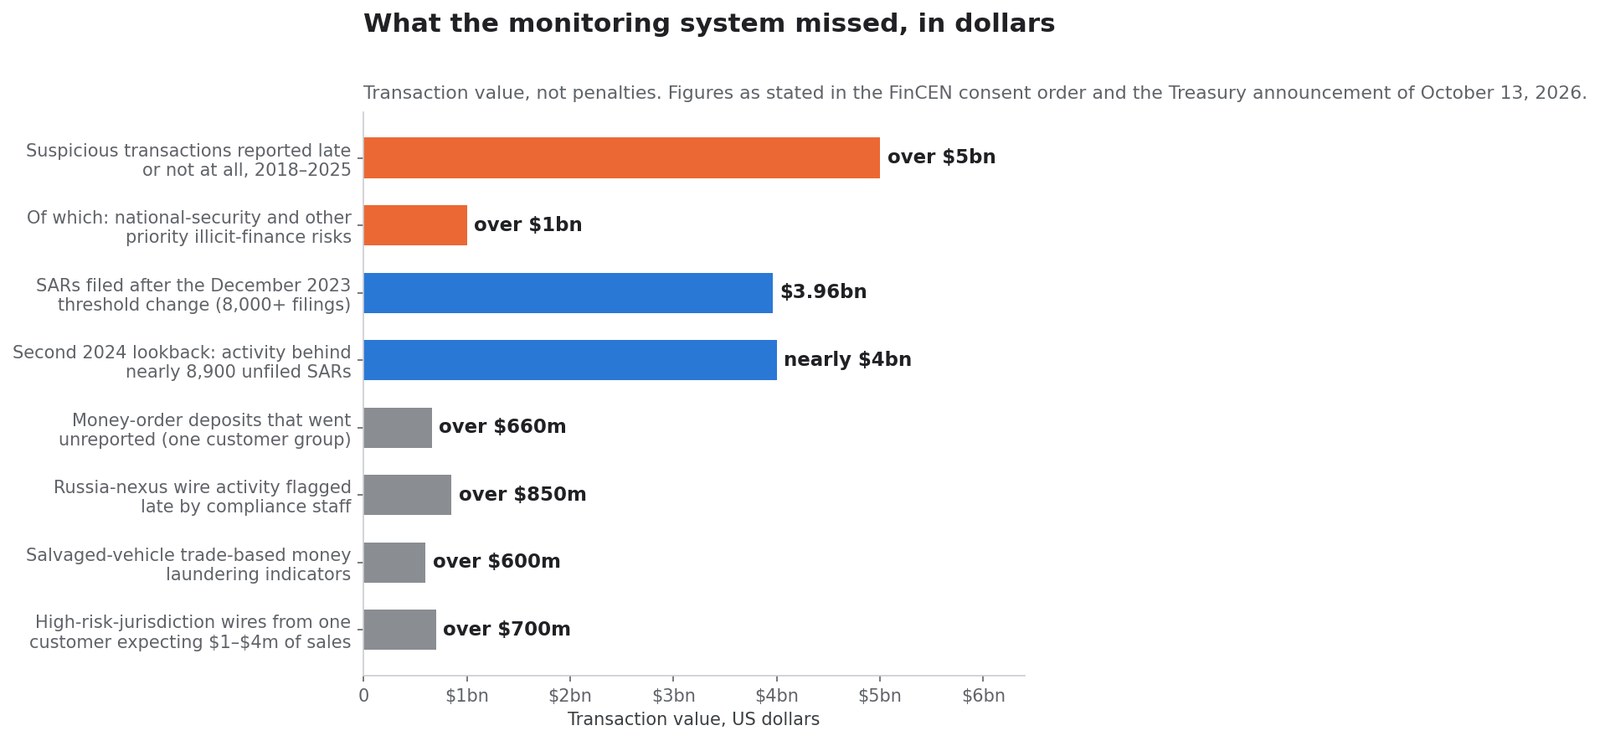
報告されなかった疑わしい活動の規模
以下は取引金額であり、制裁金額ではない。期限内の疑わしい取引届出なしに同行を通過した資金を示している。
| 項目 | 金額 | 出典 |
|---|---|---|
| 期限内に報告されなかった疑わしい取引、2018年1月〜2025年7月 | 50億ドル超 | FinCEN 同意命令 |
| うち国家安全保障およびその他の優先不正資金リスク | 10億ドル超 | FinCEN 同意命令 |
| 2023年12月の閾値変更後に提出された届出(8000件超) | 約39億6000万ドル | FinCEN 同意命令 |
| 2024年の別のルックバック:未提出だった約8900件の届出の裏にある取引 | 約40億ドル | FinCEN 同意命令 |
| 報告されなかったマネーオーダー入金、ある顧客群 | 6億6000万ドル超 | FinCEN 同意命令 |
| エスカレーションが遅れたロシア関連の送金 | 8億5000万ドル超 | FinCEN 同意命令 |
| 損傷車両の貿易を使ったマネロンの兆候がある取引 | 6億ドル超 | FinCEN 同意命令 |
| 年間売上見込みが100万〜400万ドルの顧客による高リスク法域向け送金 | 7億ドル超 | FinCEN 同意命令 |
このうち二行はとくに強調に値する。銀行自身が測った数字だからだ。2023年12月に同行が自らの調査閾値を引き下げた際、旧閾値と新閾値の間に落ちていた活動を限定的に見直した結果、それまで未報告だった疑わしい活動について 8000件超の届出、約39億6000万ドル分 が出てきた。2024年に修正後のパラメータで実施した二度目のルックバックでは、約8900件の届出 を特定・提出できておらず、対象金額は 約40億ドル だったことが判明した。
言い換えれば、「旧設定がどれだけ隠していたか」の証拠を作ったのは、銀行自身の是正作業である。当局が握る最も説得力のあるデータが自己点検から出てきたという点が、問題を単発ではなく構造的と見なす理由でもある。欠落は検査官が不良ファイルに偶然行き当たって見つけたのではなく、たった一つのパラメータを変えた瞬間に算術的に浮かび上がった。
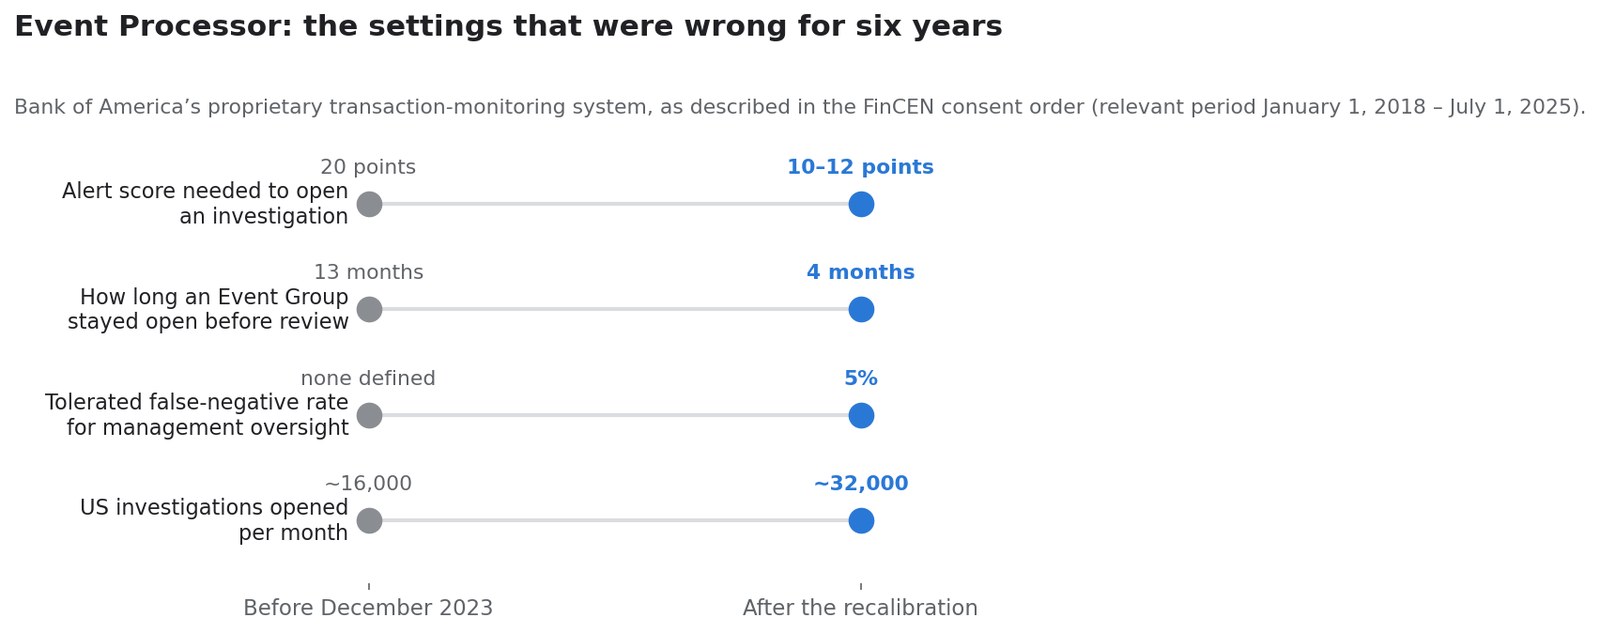
Event Processor:事件の中心にあるシステム
同行の自社開発の取引モニタリングシステムは、同意命令で名指しされている。Event Processor、略して EP である。これは「疑わしい活動を特定し報告する義務を果たすために当行が用いていた主要な統制」であり、FinCEN の対象期間は 2018年1月1日から2025年7月1日 までとされた。
同意命令は EP の動作を再構成しており、公開された執行文書としては異例なほどパラメータが具体的だ。
| パラメータ | 2023年12月より前 | 再較正の後 |
|---|---|---|
| 調査を開始するのに必要なアラートスコア | 20点 | Event Group に応じて10点または12点 |
| 人による確認までに Event Group が開いたままの期間 | 13か月 | 4か月 |
| 経営監督上許容される見逃し率 | 定義なし | 5%(取締役会へのエスカレーションは7.5%) |
| 米国で毎月開始される調査件数 | 約1万6000件 | 約3万2000件 |
FinCEN が指摘した EP の主要な欠陥は五つある。
- 設計上の選択に実証的裏づけがなかった。 そのため調査は原取引からかなり後——場合によっては1年以上後——に初めて起動した。
- EP の中核部分は実質的に更新されなかった。 2018年から2023年にかけてリスク要因の重みの76%は一度も変更されず、変更された約25%のうち約80%は引き下げだった。
- 自行のテスト結果に対応しなかった。 社内の分析では、届出率が40〜50%を超えるアラート類型に1点か2点しか重みが付いていなかった。あるモデル検証は、閾値を下げれば「より多くの届出が見つかる(ライン未満のサンプルで85.4%対20.2%)」と結論づけていた。
- 再スコアリングと抑制のルール が十分なガバナンスなしに活動を調査対象から外していた。そこには届出率37%、53%、58%のリスク要因も含まれていた。
- 譲渡性証券の入金はカバー範囲が限定的だった。 高リスク顧客がこの商品を疑わしいパターンで使っていると同行が認識していたにもかかわらず、である。
この五つには共通点がある。いずれも「技術的に不可能」だったのではなく、パラメータ設定、ガバナンス、資源配分の選択だったという点だ。閾値を20点にすること、Event Group を13か月開けておくこと、重みを6年間動かさないこと——どれもいつでも変更でき、変更すれば即座に効く設定である。2023年12月の調整がまさにそれを証明した。変更した月から調査件数は倍になった。当局の不満の多くは、この「もっと早く直せたはずだ」という性質から来ている。
構造的な帰結は財務省の声明に表れている。複数年にわたり、同行の疑わしい活動調査の 3分の1超 は外部の出来事——法執行機関からの照会、314(a) および 314(b) の要請、大陪審の召喚、他行からの通報——によって始まっており、自行の自動統制によるものではなかった。
同意命令が描く顧客ファイル
同意命令は顧客を匿名化しているが、数字は示している。そしてその数字自体が監視システムの試金石になる。どんなルールでも「申告された規模」と「実際の資金フロー」を突き合わせれば、即座に警告が出るはずだからだ。繰り返し現れるのは、申告上の事業規模は小さいのに資金フローが極めて大きいという型である。
- 年間売上見込みが100万〜400万ドル の顧客が、約3年間で高リスク法域が絡む送金を 7億ドル超 処理していた。
- 同じ顧客はアラブ首長国連邦の関連会社から約 11億ドル の送金を受け取り、2021年の同時期比で 200%超 の増加だった。
- 1万8000件超、合計約8億5000万ドル の送金が2022年9月以降——2022年2月のウクライナ侵攻後——に行われ、金額ベースで疑わしい送金活動の約98%がロシアに関連していた。その約10%しかカバーしない届出が提出されたのは2023年8月だった。
- マネーオーダーのパターンは 6億6000万ドル超 の疑わしい入金を生んだ。連番の証書3枚を1組とし、1組の合計が3000ドルをわずかに下回る形が繰り返されていた——発行側の資金サービス業者に適用される3000ドルの記録保存基準を意図的に下回る構造である。
- コンプライアンス担当は一つの顧客関係について 250件超の照会と125件超のマネロン調査 を生成し、その約90%は詐欺関連だったが、同行は取引を続けていた。
これらは10年前から掘り起こした例外事例ではない。最後の事例は2023年と2024年にまで及ぶ。つまり、同行がすでに同種の欠陥について当局と繰り返しやり取りした後に起きている。投資家にとっては金額より時点のほうが重い。足元に近い失敗ほど「過去の負債は処理済み」では説明しにくい。
制裁金より長く生き残るコンプライアンスの請求書
ここから先、この台帳は12億ドルの話ではなくなる。
2023年12月の閾値変更に関連して、同行は当局に対し、新しい閾値によって米国内の調査が月あたり 1万6000件 増えると見積もり、それを 「従来の月間処理量の二倍」 と表現した。この量を支えるには 「増員750人」 の常勤要員が必要で、さらに一度限りのルックバックを完了させるために 800人のコンサルタント が要るとしていた。
これはコスト構造の変化であって、引当ではない。一度きりの制裁金は一度払えば終わるが、調査負荷の倍増は毎年払い続ける。しかもこの種のコストは、当局が納得するまで自発的に削りにくい。人員削減そのものが次の検査での論点になるからだ。
同行はコンプライアンス調査員一人あたりの総コストを開示したことがないので、以下の計算は読者のものであって銀行のものではない。一人あたり総コスト15万ドル——福利厚生、技術、管理を含む米国の金融犯罪調査員としては保守的な数字——とすれば、常勤750人は年間およそ 1億1300万ドル になる。コンサルタント費用、FinCEN が今回義務づけた独立レビュー、データガバナンスの是正はいずれも別勘定である。5年の是正サイクルで見れば、この経常的な請求書は制裁金そのものと同じ桁に達してもおかしくない。重要なのはこの数字の精度ではなく、経常項目は積み上がるのに対し制裁金は積み上がらないという点だ。
この請求書には見落とされやすい部分もある。ルックバック自体に800人のコンサルタントが必要であり、コンサルタント単価は通常、社内人件費よりかなり高い。一度限りのプロジェクトとして扱っても、今後数四半期の非金利費用に痕跡を残す。
これを同行がもともと使っている金額と並べてみる。2026年の株主への手紙で、ブライアン・モイニハンは過去10年で「技術に1000億ドル超を投資した」と書き、2025年には「新規の技術イニシアティブだけで40億ドル超」を支出したと述べている。技術予算の総額は年間およそ 130億ドル である。
年に130億ドルを技術に投じる銀行が、主要閾値に実証的裏づけがなく、リスクの重みが6年間ほぼ手つかずの取引モニタリングシステムを動かしていた。コンプライアンスの支出とコンプライアンスの実効性の間にあるこの隙間こそ、この事案の本当の投資上の発見である。
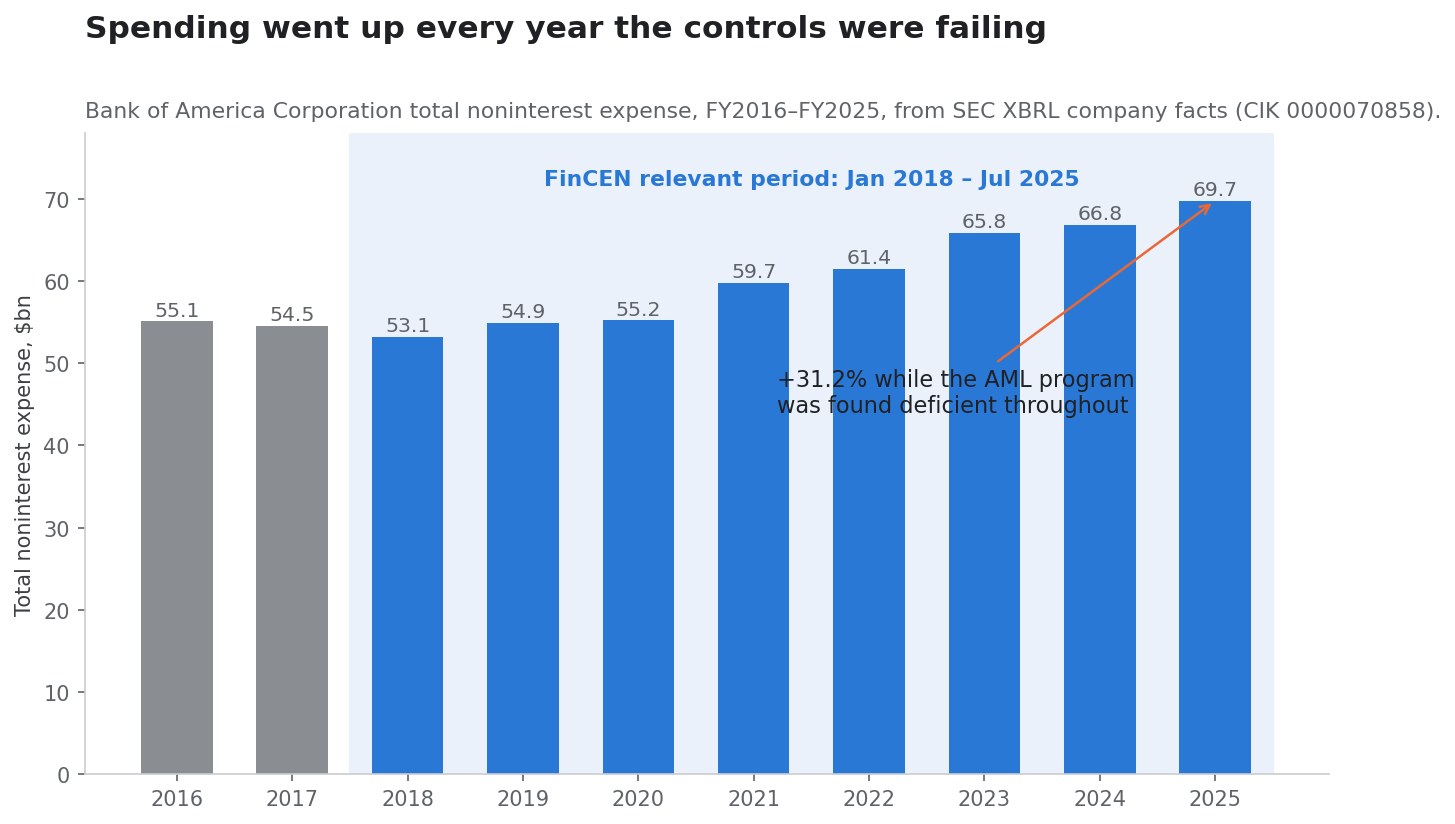
費用の推移も同じことを語る。非金利費用の総額は2018年の532億ドルから2025年には697億ドルへ、FinCEN が調べたまさにその期間に31%増えた。
| 会計年度 | 非金利費用合計 | 純利益 |
|---|---|---|
| 2018 | 532億ドル | 281億ドル |
| 2019 | 549億ドル | 274億ドル |
| 2020 | 552億ドル | 179億ドル |
| 2021 | 597億ドル | 320億ドル |
| 2022 | 614億ドル | 275億ドル |
| 2023 | 658億ドル | 263億ドル |
| 2024 | 668億ドル | 270億ドル |
| 2025 | 697億ドル | 305億ドル |
出典:SEC の XBRL 企業データ、CIK 0000070858。この8年間で純利益は同じようには改善しておらず、増えた支出が同等の営業レバレッジに変わっていないことを示している。
2024年12月が重要な理由:これは二度目である
時系列は、一日の見出しでは運べない部分だ。
| 日付 | 出来事 |
|---|---|
| 2018年1月1日 | FinCEN の対象期間の開始 |
| 2018〜2023 | EP のリスク要因の重みの76%が未変更。テストは繰り返し閾値の無効性を指摘 |
| 2023年12月 | 当局との協議を経て調査閾値が20点から10〜12点へ低下。Event Group の期間は13か月から4か月へ短縮 |
| 2024年 | ルックバックで未提出の届出約8900件、約40億ドル分を特定。別のレビューでは8000件超、39億6000万ドル分を提出 |
| 2024年12月23日 | BSA/AML および制裁コンプライアンスの欠陥により OCC 停止命令。既に指摘済みの顧客デューデリジェンス上の欠陥を是正していないことも含まれる |
| 2025年6月 | 健全性規制当局の要請による第三者報告書が、FinCEN と一致する EP の問題を指摘 |
| 2025年7月1日 | FinCEN の対象期間の終了 |
| 2026年10月13日 | FinCEN、OCC、OFAC の措置を発表。12億ドルを計上 |
| 2026年10月14日 | 第3四半期決算を翌日に発表 |
2024年12月の命令を丁寧に読むと、これは二度目ですらない。あの命令自体が 「顧客デューデリジェンスのプロセスに関する、既に指摘されていた欠陥を是正しなかったこと」 に言及していた。つまり2024年の措置は既にエスカレーションだった。2026年の措置は、そのエスカレーションのさらなるエスカレーションである。
銀行の投資家にとって、これは基準確率を変える。最初の執行措置は出来事であり、二度目はパターン、三度目はプロセスだ。それぞれ妥当な前提はまったく異なる。出来事なら除外でき、パターンならディスカウントが要り、プロセスなら毎年費用として織り込まなければならない。「2024年命令から1年以上経っても、当行は潜在的に疑わしい活動を調査担当にエスカレーションできていなかった」という OCC の認定こそ、是正期間の期待値を決めるべき一文である。
第3四半期は実際どうだったのか
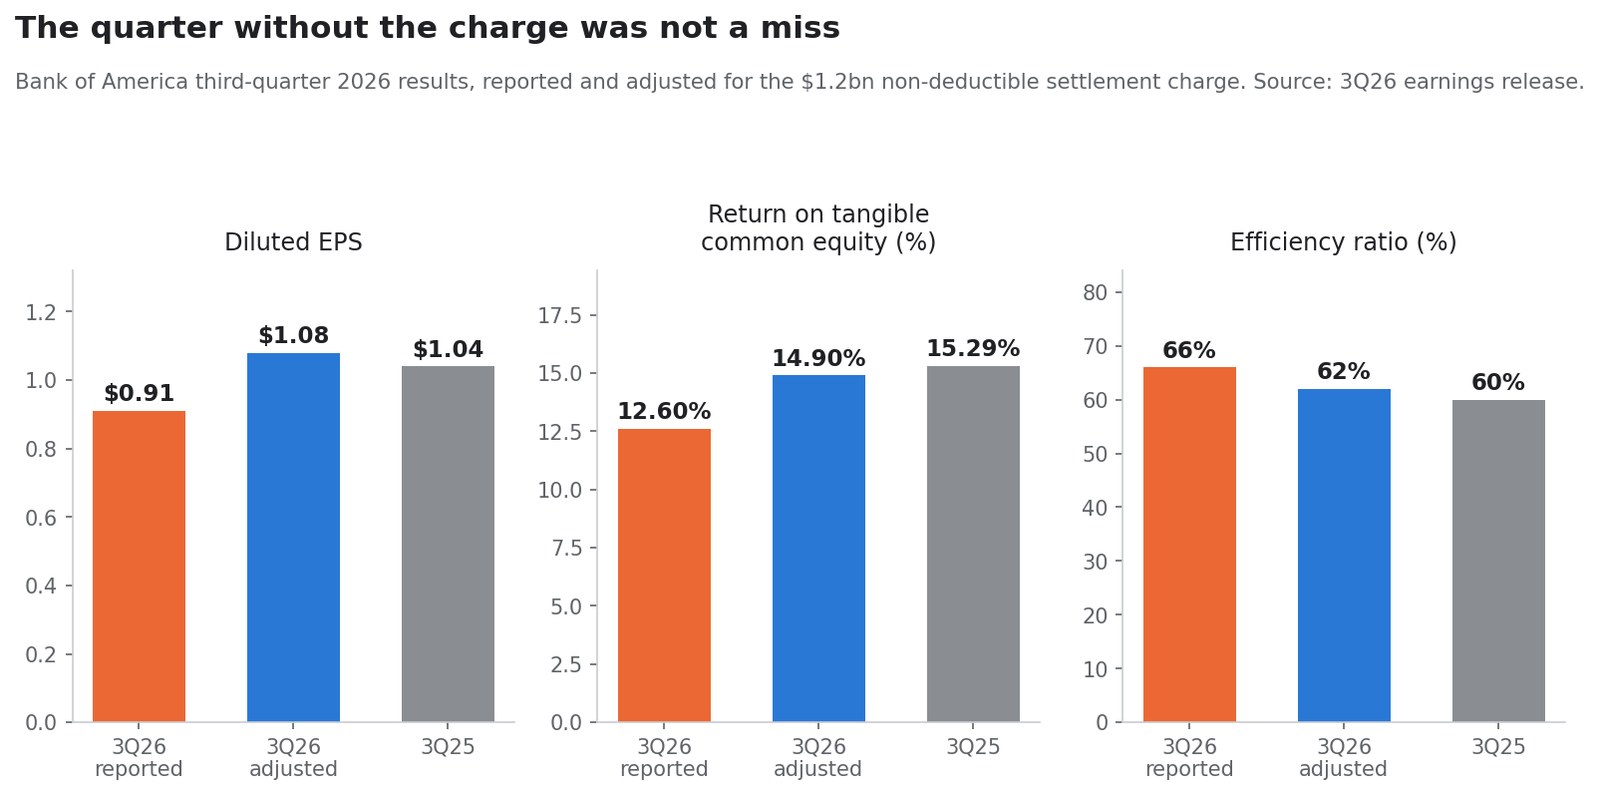
広く繰り返されている言い方に、制裁金が「決算が未達の最中に」来たというものがある。提出された数字はそれを支持しない。収益は増え、純金利収益は増え、調整後の1株当たり利益も前年同期比で増えている。
| 指標 | 2026年Q3 公表 | 2026年Q3 調整後 | 2025年Q3 | 前年比(調整後) |
|---|---|---|---|---|
| 金利費用控除後の収益 | 299億5800万ドル | 299億5800万ドル | 290億4000万ドル | +3.2% |
| 純金利収益 | 164億4900万ドル | 164億4900万ドル | 152億3300万ドル | +8.0% |
| 非金利費用 | 197億2200万ドル | 185億2200万ドル | 173億3700万ドル | +6.8% |
| 与信費用 | 12億6900万ドル | 12億6900万ドル | 12億9500万ドル | −2.0% |
| 純利益 | 69億3300万ドル | 81億ドル | 83億3200万ドル | −2.8% |
| 希薄化後EPS | 0.91ドル | 1.08ドル | 1.04ドル | +3.8% |
| 有形普通株主資本利益率 | 12.60% | 14.90% | 15.29% | −39bp |
| 経費率 | 66% | 62% | 60% | +200bp |
| 実効税率 | 23% | 20% | — | — |
調整後EPS 1.08ドルは前年の1.04ドルを3.8%上回った。和解のコストは1株あたり0.17ドルである。正しいのはむしろ、この四半期が前四半期比で弱かったという点だ。非金利収益は第2四半期の155億6100万ドルから135億900万ドルへ減り、投資銀行手数料は前年比11%減。そのため収益は第2四半期の316億ドルから落ちた。これは Global Markets と Global Banking の構成の話であって、制裁金が引き起こした未達ではない。
セグメントの内訳も台帳に残しておく価値がある。
| セグメント | 2026年Q3 純利益 | 収益 | 備考 |
|---|---|---|---|
| Consumer Banking | 35億ドル | 116億ドル、+4% | 平均預金9490億ドル |
| Global Wealth & Investment Management | 15億ドル | 71億ドル、+13% | 運用資産2兆4000億ドル、+12% |
| Global Banking | 20億ドル | 62億ドル | 投資銀行手数料18億ドル、−11% |
| Global Markets | 12億ドル | — | 経費率72% |
| All Other | −14億ドル | — | 12億ドルの制裁金計上を含む |
損金不算入というプレミアム
多くの要約が飛ばす一方で、現金に確実に効く論点がある。この計上は損金不算入であり、そのせいで実効税率は調整後の20%から公表値の23%へ、267bp 上昇した。理由は制裁金を損金にできないことだけだ。
計算はこうなる。12億ドルが損金算入できれば、限界税率20%のもとで税引後コストは約9億6000万ドルだった。損金不算入なら、そのまま12億ドルかかる。したがって損金不算入による税引後の追加負担は約 2億4000万ドル、見出しの金額にさらに約5分の1を上乗せする格好である。
今四半期に CET1 を実際に動かしたもの
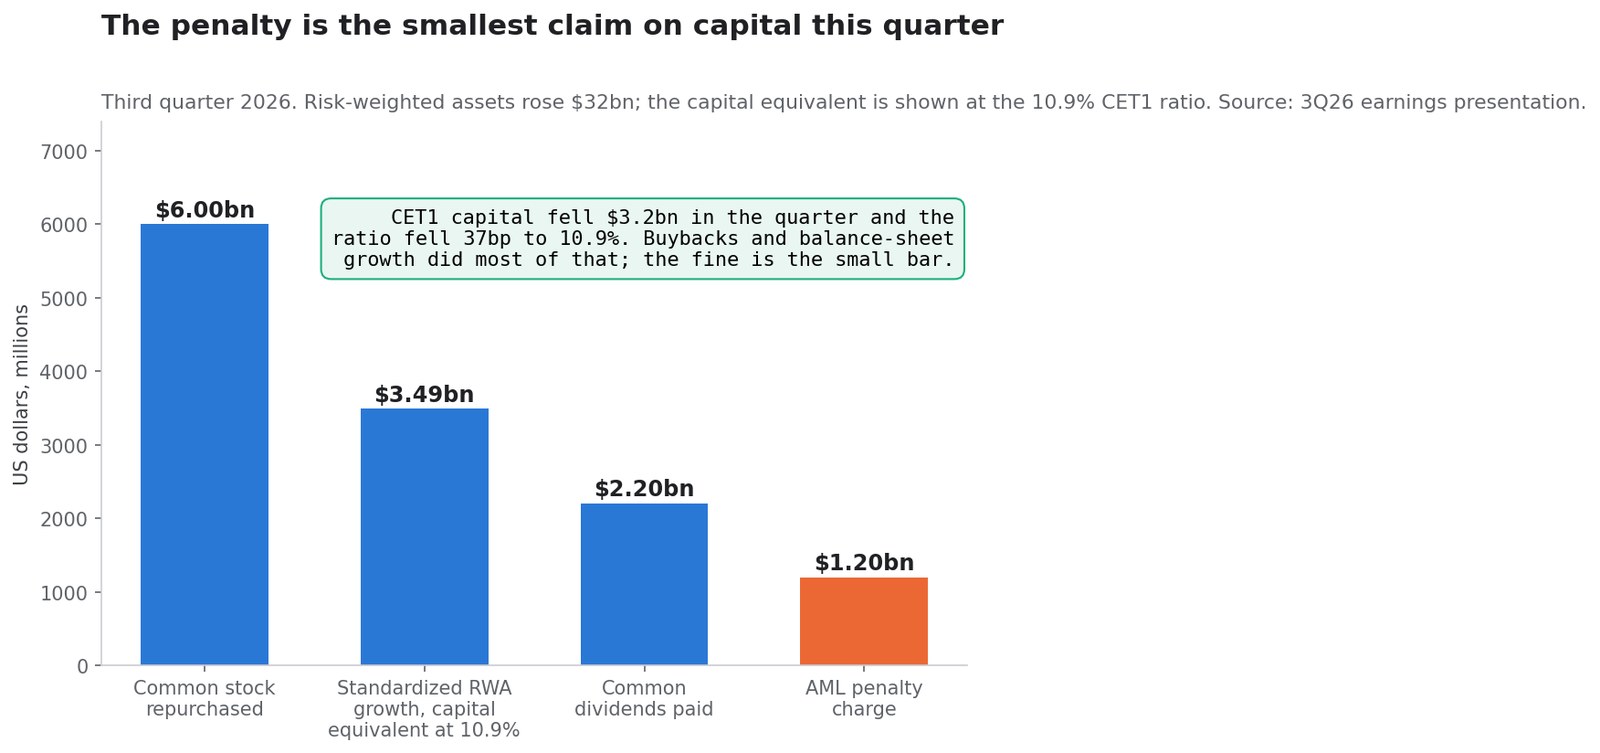
普通株等Tier1資本は四半期で32億ドル減り、2016億ドルから1984億ドルになった。CET1比率は37bp 低下して10.9%である。これを制裁金のせいにしたくなるが、その帰属は算術に耐えない。
| 2026年Q3 の資本への請求 | 金額 |
|---|---|
| 普通株の自社株買い | 60億ドル |
| 標準的手法のRWAが320億ドル増加、10.9%換算の資本相当 | 約35億ドル |
| 普通株配当の支払い | 22億ドル |
| マネロン制裁金の計上 | 12億ドル |
制裁金を計上したのと同じ四半期に、同行は普通株主へ 82億ドル を還元している——計上額の6.8倍だ。標準的手法のリスクアセットは320億ドル増えて1兆8240億ドルになり、制裁金より多くの資本を吸収している。1兆8240億ドルのRWAに対して12億ドルの資本減少は、CET1 でおよそ 6.6bp にすぎない。
注目すべきは、CET1比率の37bp 低下のうち制裁金が寄与したのは約6.6bp、5分の1にも満たないことだ。残りは主に自社株買いとバランスシートの拡大によるもので、いずれも経営陣が自ら選んだ結果である。つまり今四半期の資本低下は、監督上の処分というより経営判断の帰結である。
バランスシートに対して測れば、制裁金はほとんど見えない。
| 分母 | 2026年9月30日時点 | 制裁金の比率 |
|---|---|---|
| 総資産 | 3兆4277億ドル | 0.035% |
| 総預金 | 2兆388億ドル | 0.059% |
| 普通株主資本 | 2718億ドル | 0.44% |
| 標準的手法のRWA | 1兆8240億ドル | 0.066% |
| 2025年の純利益 | 305億ドル | 3.9% |
| 2026年Q3 調整後純利益 | 81億ドル | 14.8% |
| 年間の技術支出 | 約130億ドル | 9.2% |
だからこそ、支払能力や配当の枠組みで見るのは誤りだ。バンク・オブ・アメリカは一四半期分の自社株買い予算で小切手を切れる。開いたままの問いは、ガバナンス上の認定がより厚い資本バッファを要すると監督当局が判断した場合に、その予算がどうなるかである。それは決定であって、会計仕訳ではない。
市場はどう値付けしたか
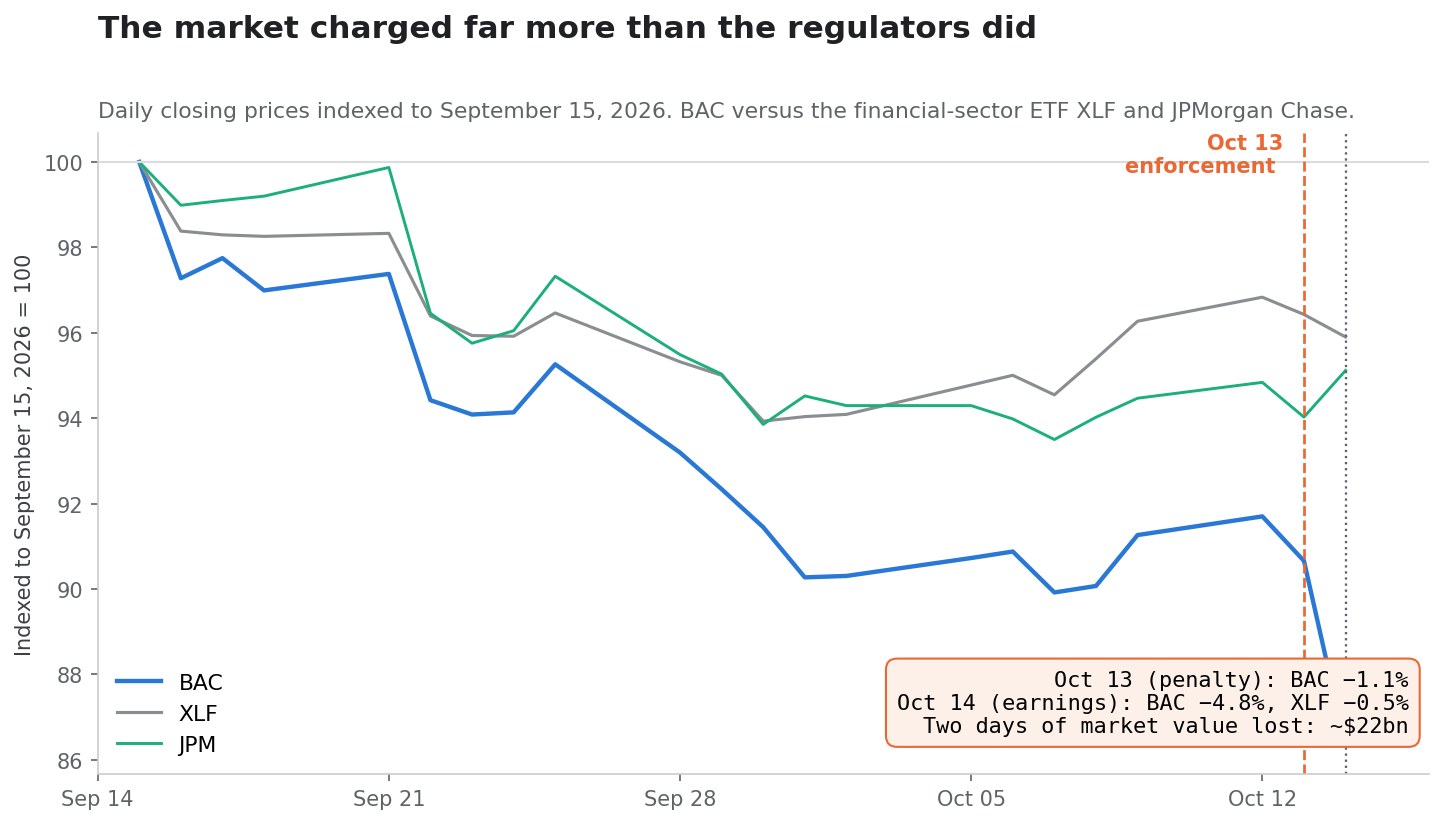
一つの事案で「当局の値付け」と「市場の値付け」を同時に読める機会は多くないが、今回は条件が揃っている。執行措置と決算発表が連続した2日に重なったため、この2日間の反応が最もきれいな市場の読み筋になる。
| 日付 | BAC 終値 | 変化 | XLF 変化 | 出来事 |
|---|---|---|---|---|
| 2026年10月9日 | 54.32ドル | — | — | — |
| 2026年10月12日 | 54.58ドル | +0.5% | +0.6% | 発表前の最終取引日 |
| 2026年10月13日 | 53.96ドル | −1.1% | −0.4% | 執行措置の発表 |
| 2026年10月14日 | 51.39ドル | −4.8% | −0.5% | 第3四半期決算 |
2営業日で株価は54.58ドルから51.39ドルになった。発行済株式69億2300万株に対して、およそ 220億ドルの時価総額 であり、制裁金のおよそ18倍、実際に財務省へ渡る4億5000万ドルの49倍にあたる。
もう一つ数字で対比できる点がある。この2日間で消えた時価総額は、同行の2025年通期純利益のおよそ72%に相当する一方、制裁金そのものは3.9%にすぎない。市場が値付けしていたのは明らかにあの小切手ではない。
内訳に注目したい。総下落幅より情報量が多いからだ。発表当日のコストは1.1%——市場は制裁金そのものを支払可能と読み、実際そのとおりである。4.8%は翌日、セクターがほぼ横ばいの中で来た。投資家が四半期を見て、ガバナンス上の認定が今後の費用と資本還元の道筋に何を意味するか判断しなければならなくなった瞬間だ。市場が値付けしたのは経常コストであって、小切手ではない。
分析を誠実に保つための但し書きが二つある。第一に、BAC は事案の前から劣後していた。9月15日を基準にすると、執行措置の前に BAC は約8%下げており、JPモルガンとセクターETFのXLFは4〜5%の下落だった。第二に、シティグループは10月13日に固有の事情で5.6%下げており、その日のセクター比較にはノイズが乗る。
制裁金後のバリュエーション
ここまでの項目をバリュエーションの言葉に直すと、問いは一文になる。市場はこの銀行の持続可能な収益性に対して有形簿価の何倍を払っているのか、そしてコンプライアンス問題はその収益性を変えるのか。株価51.39ドル、株式数69億2270万株で、同行の時価総額はおよそ 3560億ドル である。
| 指標 | 値 |
|---|---|
| 1株当たり簿価 | 39.26ドル |
| 1株当たり有形簿価 | 29.14ドル |
| 株価純資産倍率 | 1.31倍 |
| 株価有形純資産倍率 | 1.76倍 |
| 2026年Q3 調整後ROTCE | 14.9% |
| 2025年Q3 ROTCE | 15.3% |
この倍率に枠を与えるのは、最も分かりやすい同業である。JPMorgan株2026:ROTCE23%対純資産3.2倍 で示したとおり、市場は資本コストを大きく上回る収益を上げる銀行に対しては有形簿価への厚いプレミアムを払ってきた。調整後ROTCE 14.9%で有形簿価1.76倍のバンク・オブ・アメリカは、卓越ではなく「有能」に対して値付けされている。そして二行の倍率差は主として収益性の差であり、コンプライアンスの差ではない。
これは制裁金のモデル化に直結する。一度きりの12億ドルはEPSで0.17ドル、仮に毎年繰り返すなら12倍で株価2ドル相当だが、繰り返さない。しかし有形普通株主資本2020億ドルに対してROTCEが恒久的に100bp 下がれば、年およそ20億ドルである。コンプライアンスの問いは、持続可能な収益性を変えるのであれば制裁金の10倍以上の価値を持つ。
別の角度でも同じ結論になる。是正の結果として経費率が100bp 悪化するだけでも、2026年1〜9月の収益約918億ドルを年率換算すれば税引前で年およそ9億ドル。一度きりの制裁金と同じ桁だが、こちらは毎年発生する。
シナリオ
強調しておきたいのは、三つのシナリオの分水嶺が制裁金の額ではなく、是正の進み方に対する当局の評価だという点である。
| シナリオ | 成立に必要な条件 | 財務の道筋 | バリュエーションへの含意 |
|---|---|---|---|
| 強気 | 2026年の命令が最終。ルックバックは期限内に完了。独立レビューはクリーン。資産上限も資本上乗せもなし | 調整後経費率は60%付近へ戻り、自社株買いは四半期60億ドル前後を維持 | 有形簿価1.76倍は正当化でき、同業プレミアムへ拡大しうる |
| 基本 | 是正は3〜5年続き、コンプライアンス負荷は倍のまま。新たな制裁金はなし | 経費率に100〜200bp の重し。自社株買いは継続するが資本の柔軟性は監視対象 | 倍率は有形簿価をやや上回る水準にとどまり、首位行へのディスカウントが残る |
| 弱気 | 新たな認定、資産成長制限、または監督上の資本上乗せ | 自社株買いが絞られ、ROTCEは13%を下回る | TD型のディレーティングで有形簿価かそれ以下へ |
基本シナリオは「12億ドルを足し戻して先へ進む」ではない。経常費用は実在し、程度は中くらいで、長く続く——そして監督当局の判断が最初に現れるのは損益計算書ではなく資本還元の道筋だ、ということである。
何が答えを決めるか
ここまでは既に起きた事実の記述である。以下に挙げるのは、まだ起きていないが公開開示で一つずつ検証できるチェックポイントだ。この命題は開示で決着するのであって、経営陣の保証では決着しない。決算説明会で「すでに数十億ドルを投じている」と言っても何の答えにもならない。本件の核心が、まさに投入と実効性の乖離だからである。
- ルックバックの完了。 FinCEN は、記載された不備で見逃された取引を特定・報告するための第三者ルックバックを求めている。その完了と所見が最初の硬いデータになる。
- 独立レビュー。 FinCEN は疑わしい活動の監視、顧客デューデリジェンス、海外コルレス口座のデューデリジェンス、データガバナンスのレビューも求めており、三つの優先リスク——南西国境とカルテル、イラン、ロシア——に照準を合わせている。
- 2024年12月命令の終了。 OCC が終了させるまで、同行は有効な停止命令の下で営業している。
- 制裁金を除く非金利費用。 調整後費用は2026年Q3が185億ドル、前年同期が173億ドル。差が広がるかを見る。
- 調整後経費率。 1年前の60%に対して62%。経常的なコンプライアンスコストは、どこよりも先にここに現れる。
- 自社株買いのペース。 2026年Q3は60億ドル。利益面での説明がないまま減速すれば、当局がより多くの資本を求めた最も明快な兆候になる。
- CET1の推移。 37bp 低下して10.9%。経営陣が資本還元より先にバッファを再構築するかを見る。
- 年次報告書のリスク要因の文言。 とくに「重要な不備」、追加調査、さらなる措置の可能性が現れるかどうか。
- 新たな OFAC 措置の有無。 10月の和解では是正措置や協力に対する 軽減が一切なかった。和解時点で OFAC が制裁プログラムに納得していなかったことを示している。
これらの多くは SimianX AI の株式ツール で自動ウォッチリストに組み込める。提出書類、費用項目、株価反応をまとめて追跡できる。
- SimianX AI — リサーチプラットフォーム
- ライブ分析コマンドルーム —
BACのリアルタイムマルチエージェント分析 - Market Pulse — 個別銘柄のイベント検知
- Crypto Leaderboard — モデル別のパフォーマンス追跡
- ポイントと料金 — 利用量の仕組み
よくある質問
バンク・オブ・アメリカのマネロン制裁金はいくらか?
2026年10月13日に発表された三つの協調措置の現金合計は 12億1166万2930ドル である。FinCEN は12億ドルを科したが OCC の7億5000万ドルを充当したため、米財務省へ4億5000万ドル、OCC へ7億5000万ドル、OFAC へ1166万2930ドルが渡る。科された額を単純に足すと19億6000万ドルになるが、それは二重計上である。
バンク・オブ・アメリカはマネーロンダリングを認めたのか?
いいえ。同行が認めたのは 銀行秘密法に故意に違反した ことであり、具体的には最低限のマネロン対策プログラムを維持しなかったこと、外国金融機関のコルレス口座についてデューデリジェンスを行わなかったこと、疑わしい取引の届出を提出しなかったことである。いずれも報告と統制の不備だ。同意命令は、同行自身が資金洗浄を行ったとは主張していない。
Event Processor とは何か?
Event Processor(略称 EP)はバンク・オブ・アメリカが自社開発した取引モニタリングシステムであり、FinCEN 同意命令の中心的な対象である。20点の調査閾値、13か月の Event Group 期間、ほぼ動かなかったリスクの重み——これらを同意命令は未報告活動の機械的な原因として特定している。
制裁金は BAC の配当を脅かすか?
算術の上では脅かさない。12億ドルを計上したのと同じ四半期に、同行は22億ドルの普通株配当を支払い、60億ドルの自社株買いを実施した。現実的なリスクは、当局がより厚い資本バッファを求めた場合に自社株買いが鈍ることであって、減配ではない。
第3四半期は本当に未達だったのか?
前年同期比では違う。収益は3.2%増、純金利収益は8.0%増、調整後希薄化EPS 1.08ドルは前年の1.04ドルを上回った。前四半期比では非金利収益と投資銀行手数料で弱かったが、公表値は1株0.17ドルの計上を背負っている。
TD Bank のような資産上限はあるか?
ない。2024年10月の TD Bank に対する措置と異なり、2026年のバンク・オブ・アメリカ向け命令は資産成長制限を課していない。ただし第三者によるルックバックと、監視、顧客デューデリジェンス、コルレス口座のデューデリジェンス、データガバナンスについての独立レビューは義務づけている。
関連記事
参考リンク
- 米財務省 — バンク・オブ・アメリカに対する記録的な執行措置
- FinCEN — 同意命令、In the Matter of Bank of America, N.A.(PDF)
- FinCEN — 12億ドルの制裁金発表
- FinCEN — 執行措置の一覧
- OCC — 7億5000万ドルの民事制裁金、NR 2026-89
- OCC — 2024年12月の停止命令、NR 2024-140
- OCC — TD Bank, N.A. への4億5000万ドルの民事制裁金、NR 2024-116
- OFAC — バンク・オブ・アメリカとの和解、475件の違反の疑い
- バンク・オブ・アメリカ — 2026年第3四半期決算
- バンク・オブ・アメリカ — 2026年第3四半期投資家向け資料
- バンク・オブ・アメリカ — 2026年の株主への手紙
- SEC EDGAR — Bank of America Corporation の提出書類、CIK 0000070858


