 執筆:Muke
フェア・アイザックはいかにして自社の住宅ローン独占を値付けで壊したか
2026年9月29日、Fair Isaac Corporation は1営業日で時価の26.52%を失った。同社の上場来で最悪の日である。2日後に株価は11.69%戻し、その8営業日後にはさらに10.85%上昇して、10月12日に740.00ドルで引けた。この3つの数字はほぼどこでも「衝撃と安堵」の物語として読まれている。規制当局が独占を壊し、市場がパニックになり、その後に投資家が考え直した、というわけだ。
この読み方は、具体的かつ検証可能なかたちで誤っている。規制当局が FICO の独占を壊したのは2026年9月29日ではない。独占はすでに壊れていた。正式に、公開のかたちで、文書によって、2025年7月8日に。この日、連邦住宅金融庁は、VantageScore 4.0 でスコアリングされた適格ローンの引き渡しを貸し手に認める暫定方針を公表した。FICO はその日8.91%下落し、その後の14か月を何も起きなかったかのように推移し、2026年9月3日にはなお1,118.93ドルを付けていた。
9月29日に起きたのは独占権の喪失ではない。価格の喪失である。FHFA が前払い手数料表を揃えた結果、VantageScore 4.0 を選ぶ貸し手が経済的な罰を負わなくなった。その20日前、同じ当局が最後の運用上の障壁を取り除き、承認済みのすべての貸し手に VantageScore 4.0 を開放したとき、FICO 株はむしろ5.35%上昇していた。市場はアクセスをプラス5%で、価格の同等化をマイナス27%で値付けしたのである。
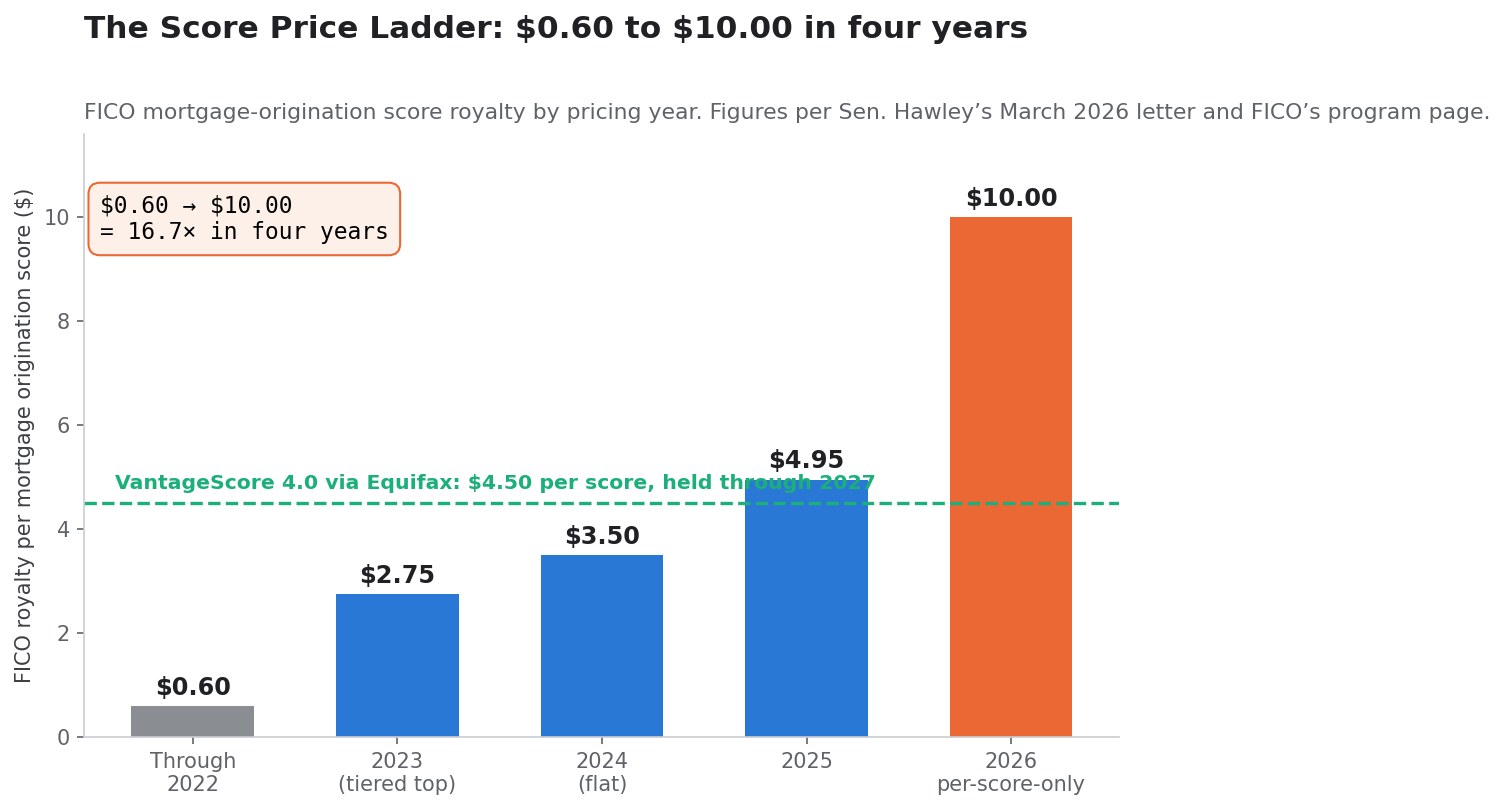
この非対称こそが物語のすべてであり、偶然ではない。理解の出発点はこうだ。FICO の堀はアルゴリズムそのものではなく、融資システム全体がそれを前提に組み上がった後に、スコアを入れ替えるために払わねばならない代価だった。2022年から2026年にかけて、FICO は住宅ローン組成スコアのロイヤルティを1件あたり約0.60ドルから10.00ドルへ引き上げた。4年で16.7倍である。この値上げ分のほぼ全額が障害なく営業利益に流れ込んだ。スコア部門の四半期コストが約4,200万ドルであるのに対し、四半期売上高は4億5,900万ドルだからだ。値上げはさらに2つのことをもたらした。20年ぶりに4.50ドルの競合を経済的に成り立たせ、そして米上院議員、反トラストの申立て、最終的には手数料表を平らにする意思を持った規制当局を呼び寄せた。
その後、2026年6月30日までの9か月間に、FICO は約25.3億ドルを借り入れ、30.5億ドルを自社株買いに投じた。平均引き渡しコストは約1,409ドル。同じ期間の営業キャッシュフローは7億7,800万ドルである。2026年10月12日、株価は740.00ドルで引けた。
本稿は参照資料であり、売買の推奨ではない。次の四半期の株価を予想するのではなく、検証可能な事実を因果の順に並べ、どの筋書きが進行中かを読者自身が判断できるようにする。一次資料である開示文書と公表価格表から、4つのものを再構成する。すなわち、各節目に対する FICO の反応を併記した FHFA 通知の完全な記録、利益を生んだスコアの値上げ階段、その利益にレバレッジを掛けた資本配分の記録、そして住宅ローンスコアの経済がリセットされたときの価値を決める部門別の算術である。これらは SimianX AI でリアルタイムに追える。SEC 提出書類、部門別データ、株価反応を FICO について単一の調査フローにまとめてくれる。
FICO 株に実際に起きたこと、順を追って
2026年9月から10月にかけての流れは、たいてい「FHFA が市場を開き、FICO が崩れた」に圧縮される。しかし提出書類と値動きが示すのは、5つの別個の出来事と、それぞれに対応する5つの異なる市場反応である。これらを切り分けることが最初の分析ステップだ。運ぶ情報が違うからである。
2026年9月3日〜4日:パルティ長官の指示
2026年9月3日の夜遅く、FHFA のビル・パルティ長官は Fannie Mae と Freddie Mac に対し、事前の書面承認を得た貸し手だけでなくすべての住宅ローン貸し手に VantageScore 4.0 の利用を認めるよう指示した。FICO は9月3日に1,118.93ドル、9月4日に932.26ドルで引けた。16.68%の下落であり、現在の発行済株式数で約40.3億ドルの時価に相当する。
これはアクセスの出来事だった。VantageScore でスコアリングしたローンを両機関に引き渡す前に書面の許可を得るという要件を撤廃したが、どちらのモデルのコストも変えていない。
2026年9月9日:正式な公表
FHFA の信用スコア政策ページは、正式な開放を2026年9月9日と記し、事前の書面承認要件の撤廃と説明している。その時点で指示は5日前のものであり、すでに株価に織り込まれていた。FICO はこの日933.30ドルから5.35%上昇し983.19ドルで引けた。
規制当局が競合の前に立つ最後の行政上の障壁を正式に取り払い、その当日に既存の王者の株が上がる。これは一連の流れ全体の中で最も情報量の多いデータ点である。市場はすでに、アクセスが制約条件ではないと結論していたのだ。
2026年9月28日:ロケット・モーゲージが先に動く
2026年9月28日、Rocket Mortgage は、2026年第4四半期から、Fannie Mae または Freddie Mac に引き渡す適格な直販ローン、VA ローン、その他適格住宅ローンについて、VantageScore 4.0 を既定の信用スコアモデルにすると発表した。同社によれば、この判断は約4か月の検証を経たもので、2026年中に両モデルで約140万件の信用レポートを取得した。節約できた借り手の節約額は、クロージング時点で平均1,600ドルだったという。
ロケットは FICO に残るものも開示した。投資用物件と別荘の住宅ローン、ホームエクイティ商品、FHA ローン、ジャンボローンである。仲介チャネルの Rocket Pro は両方のスコアを提供する。これらの除外は重要で、後段で扱う。
FICO は9月28日に2.57%安の840.89ドルで引けた。
2026年9月29日:価格表
翌営業日、FHFA は Classic FICO と VantageScore 4.0 の価格を揃える前払い手数料の調整を公表した。FICO は前日終値840.89ドルに対して668.08ドルで寄り付き、595.19ドルまで下げ、617.87ドルで引けた。26.52%安、出来高は4,914,500株で、前営業日の394,300株の約12倍である。翌日はさらに4.11%下げて592.47ドルとなり、586.05ドルを付けた。これは現在も52週安値である。
この2営業日で FICO の時価総額は約181.6億ドルから128.0億ドルへ、53.7億ドル減少した。
2026年10月1日:人員削減
2026年10月1日、FICO の経営陣は人員削減計画を決議した。同社は5日後、項目2.05に基づく Form 8-K で開示している。原文を正確に引く価値がある。経営陣が将来をどう見ているかについて、最も明瞭な表明だからだ。
2026年10月1日、Fair Isaac Corporation の経営陣は、組織の階層数を減らし、業務構造を簡素化し、プロセスとツールを最適化し、AI を活用した製品開発を統合することにより、人員削減計画を決議した。本計画は全社の職位の約15%の廃止を伴う。
対象者への通知は10月5日の週から始まった。計画は2027会計年度第3四半期末までにおおむね完了する見込みで、2026会計年度第4四半期に税引前費用として合計約2,700万ドルを計上する。そのほぼ全額が現金支出となる見通しだ。
FICO 株は10月1日に11.69%上昇し、661.75ドルとなった。
この流れが突きつける読み方
この5つの出来事を並べると、多くの報道とは異なる筋書きが現れる。10月1日の上昇は、投資家が脅威を過大評価だったと判断した結果ではない。それは、経営陣が全社の職位の15%を恒久的に削減すると決めたのと、まさに同じ日に起きている。両者は反対の信号ではない。同じ信号を両側から読んだものだ。市場は利益率のより低い将来を値付けし直し、経営陣はその将来に合わせて会社の規模を調整していた。両者を重ねれば、10月1日は「脅威が去った日」ではなく、会社が初めて組織の行動によって脅威が構造的であると認めた日になる。
| 日付 | 出来事 | FICO 終値 | 日中騰落 | 時価変動 |
|---|---|---|---|---|
| 2026/9/3 | 前日終値 | 1,118.93ドル | — | — |
| 2026/9/4 | パルティ長官が両機関に VantageScore 4.0 の全面開放を指示 | 932.26ドル | −16.68% | −40.3億ドル |
| 2026/9/9 | FHFA が開放を正式公表 | 983.19ドル | +5.35% | +10.8億ドル |
| 2026/9/28 | ロケットが VantageScore 4.0 を既定モデルと発表 | 840.89ドル | −2.57% | −4.8億ドル |
| 2026/9/29 | FHFA がモデル間の前払い手数料表を揃える | 617.87ドル | −26.52% | −48.2億ドル |
| 2026/9/30 | リスク圧縮が継続、ザラ場で52週安値586.05ドル | 592.47ドル | −4.11% | −5.5億ドル |
| 2026/10/1 | FICO が約15%の人員削減を決議 | 661.75ドル | +11.69% | +15.0億ドル |
| 2026/10/12 | 直近終値 | 740.00ドル | +10.85% | +15.6億ドル |
時価変動は発行済株式数21,597,635株で計算している。これは2026年7月17日時点の FICO 2026会計年度第3四半期 Form 10-Q 表紙の数字である。
FHFA 通知の記録:すべての節目を値付けする
FHFA は、2018年に経済成長・規制緩和・消費者保護法第310条が成立して以来、適格住宅ローンの信用スコアの枠組みを現代化してきた。それ以降の重要な節目はすべて、日付とともに公開の政策ページに掲載されている。おかげで、通常は存在しないものを構築できる。規制上の通知と市場反応を突き合わせた完全な記録である。
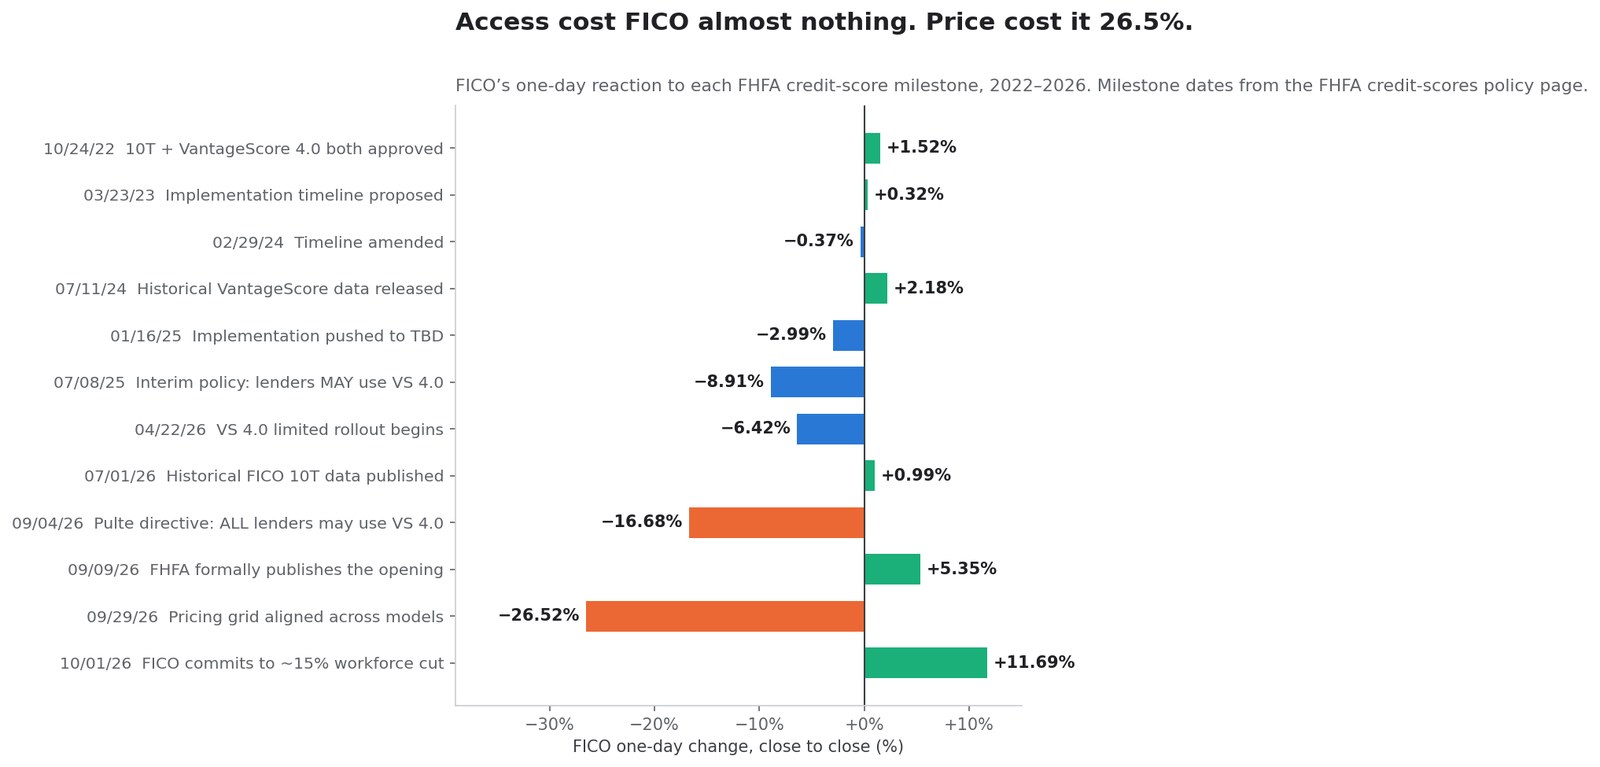
記録
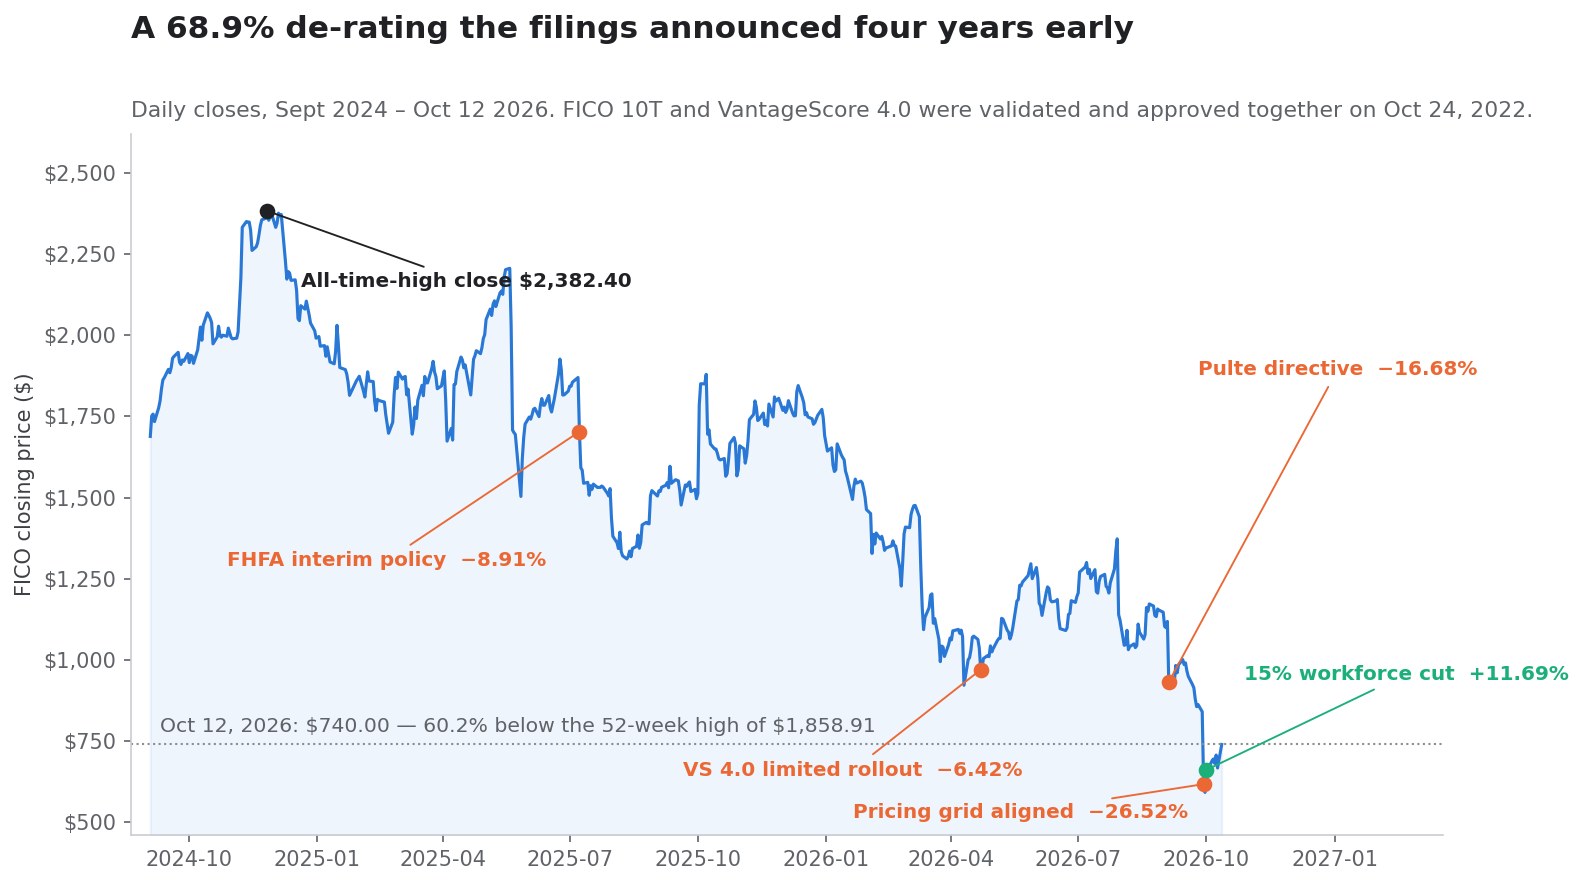
| FHFA の節目 | 日付 | 何が変わったか | FICO の日中騰落 |
|---|---|---|---|
| FICO 10T と VantageScore 4.0 を同日検証・承認 | 2022/10/24 | 両モデルが両機関での利用候補として承認 | +1.52% |
| 実施状況の更新と工程案 | 2023/3/23 | 順序を公表 | +0.32% |
| 工程修正、VantageScore データを前倒し | 2024/2/29 | バイマージを Classic FICO 移行に紐付け | −0.37% |
| VantageScore 4.0 の過去スコアを公開 | 2024/7/11 | 貸し手が競合を遡及検証可能に | +2.18% |
| 実施時期を2025年第4四半期から未定へ延期 | 2025/1/16 | 遅延 | −2.99% |
| 暫定方針:貸し手は VantageScore 4.0 を使用可 | 2025/7/8 | 独占が正式に終了 | −8.91% |
| VantageScore 4.0 を限定展開、10T を販売ガイドに追加 | 2026/4/22 | 初めての実務的な採用機会 | −6.42% |
| FICO 10T の過去データを公開(2013年4月〜2025年9月) | 2026/7/1 | 10T の将来の承認を後押し | +0.99% |
| VantageScore 4.0 を承認済み全貸し手に開放 | 2026/9/9 | 事前の書面承認が不要に | +5.35% |
| 承認済みモデル間で前払い手数料を均一化 | 2026/9/30 | 切り替えの経済的な罰を撤廃 | −26.52% |
節目の日付は FHFA の信用スコア政策ページの掲載に従う。同ページの最終更新は2026年10月2日である。9月30日の手数料均一化は9月29日の取引に反映されており、市場反応は実際に起きた営業日で記している。
この記録が示すもの
右端の列を一本の系列として読むと、3つの事実が避けがたくなる。
第一に、FICO 10T は4年前に承認されながら、いまだ引き渡せない。 2022年10月24日、FHFA は FICO 10T と VantageScore 4.0 を同じ日に検証・承認した。政策ページの2026年10月2日更新時点で、VantageScore 4.0 は承認済みの全貸し手が利用でき、FICO 10T は現在、引き渡しの資格がない。4年間の対等な規制上の地位が生んだのは、出荷された一つのモデルと、出荷されなかったもう一つである。これは些事ではない。FICO の強気論はすべて10T がいずれ到着することに賭けており、記録が示すのは4年間の不到着だ。言い換えれば、同じ規制上のスタートラインから、競合は承認から全面利用までを4年で走り切り、FICO の新モデルは最初の引き渡し資格にすら届いていない。
第二に、市場は構造的な通知をすべて消化し、価格の通知で評価をやり直した。 2022年10月から2026年9月までのアクセス、承認、データ、工程に関する9つの節目は、9営業日の累計で約−8.3ポイントの日中変動をもたらした。しかもほぼ4年に分散している。価格に関する唯一の節目は、1日で−26.52%だった。
第三に、一連の流れで最大の下落2回は、いずれも許可ではなく金の問題だ。 9月4日の−16.68%は、パルティ長官の指示が住宅ローンスコアの数量を脅かしたとき。9月29日の−26.52%は、手数料表が価格を脅かしたとき。対照的に、検証、承認、データ公開、工程の順序に関する6つの節目は、どちらの方向にも株価を3%以上動かしたことがない。
アクセスが制約条件になりえなかった理由
これは市場の非合理ではない。信用スコアの流通について構造的に真であることを反映している。
貸し手は、あるモデルが許可されたからといってスコアモデルを替えない。替えて割に合うときに替える。スコアモデルの差し替えには、過去実績による遡及検証、承認閾値の再較正、不利益処分理由コードの書き直し、モデルリスク管理方針に基づく再検証、職員の再教育、自動審査の再構成が要る。これらは実在のコストであり、支払いは一度きりだ。1件あたりの手数料差は、すべてのローンで、永続的に支払われる。これは怠慢ではなく制度的な制約でもある。大手銀行や住宅ローン会社は、他のモデルが安いというだけでスコアモデルを差し替えられない。予測力があり、安定し、説明可能で、法的に擁護でき、既存システムと運用上整合するという証拠が要る。
VantageScore 4.0 の利用が引き渡し時の前払い手数料の罰を伴う限り、一度きりの切り替えコストが天秤の一方にあり、抑え込まれた継続的な節約がもう一方にあった。罰を外せば算術は反転する。切り替えコストは、恒久的で累積する手数料優位に対して償却される。2026年9月30日がしたのはそれであり、だからこそ価格の通知1回が、記録中で最大のアクセス通知のおよそ3倍の重みを持ったのである。
スコアの値上げ階段:4年で0.60ドルから10.00ドルへ
規制当局を動かしたこの値上げは公的な記録であり、各段階で当時報じられている。1か所に集めると、本稿で最も重要な表になる。
階段
| 価格年度 | 住宅ローン組成スコア1件あたりの FICO ロイヤルティ | 構造 | 2022年比 |
|---|---|---|---|
| 2022年まで | 0.60ドル | 一律、長年据え置き | 1.0倍 |
| 2023年 | 0.60〜2.75ドル | 貸し手の数量による階層制 | 最大4.6倍 |
| 2024年 | 3.50ドル | 全貸し手一律、階層制を廃止 | 5.8倍 |
| 2025年 | 4.95ドル | 一律、2024年10月30日に各ビューローへ通知 | 8.3倍 |
| 2026年 | 10.00ドル | 1件あたり課金のみの選択肢 | 16.7倍 |
0.60ドルという基点と2026年の10.00ドルという数字は、いずれもジョシュ・ホーリー上院議員の2026年3月の申立書簡に引かれている。3.50ドルと4.95ドルの段は当時報じられた。FICO 自身の住宅ローン直接ライセンスプログラムのページは、10.00ドルを自社のロイヤルティではなく2025年の信用ビューロー平均価格と説明している。この枠組みの違いは次項で扱う。
10ドルをめぐる争点
10ドルという数字には、誠実な説明が2通りある。その違いは重要だ。
FICO の枠組み。 10ドルは、トライマージの再販事業者が FICO スコア1件のために信用ビューローへ支払っていた額で、ビューローの上乗せを含む。直接ライセンスによってその上乗せの層を外す、というのが FICO の主張だ。パフォーマンスモデルの貸し手は FICO に4.95ドルを支払い、FICO はこれを再販事業者へ渡る1件あたり平均手数料の約50%削減だと説明する。
上院の枠組み。 ホーリー議員の書簡は、1件あたりの卸価格が5年で0.60ドルから10ドルに上がったと述べ、2026年の4.95ドルから10ドルへの段は業界全体で年約5億ドルのコスト増になるとする。議員は88%の営業利益率を競争が働いていない市場の証拠として挙げ、FTC のアンドリュー・ファーガソン委員長に調査開始を要請した。それ以前に二度、司法省反トラスト局に同じ要請をしている。
両方の説明は同時に真でありうる。流通経路の別々の地点を測っているからだ。争いがないのは方向と規模である。どの層を測っても、FICO の住宅ローンスコアのコストは4年で1桁以上上昇した。しかも買い手に代替肢のない市場で、である。
逆方向に動いた利益率の数字
ホーリー議員の88%は批判者の推計ではない。2025年6月30日までの9か月について FICO 自身が部門注記で開示した、スコア部門の営業利益率である。
2026年6月30日までの9か月、つまり申立ての後の期間に、この利益率は90.2%へ上昇した。2026年6月期の四半期単独では90.8%に達し、FICO の10-Q は理由を自らの言葉でこう記す。増加は「主として、住宅ローン組成スコアの単価上昇に牽引された企業間スコア売上高の増加による」。
価格をめぐる反トラストの申立てに直面した会社が、利益率をさらに2ポイント上げ、理由は値上げだと SEC に説明し、通年ガイダンスを引き上げた。その3か月後、規制当局は手数料表を平らにした。
この階段の行き着く先
因果の連鎖を、各節に出典を付けて明示する。
- FICO は住宅ローンスコアのロイヤルティを4年で約16.7倍にした。
- その値上げが2026会計年度の最初の9か月でスコア売上高を44.5%押し上げ、部門利益率を90.2%に引き上げた。FICO 自身の経営者分析による。
- この値上げが生んだ経済的な余地によって、Equifax は VantageScore 4.0 を4.50ドルに設定し、2年間維持すると約束できた。
- 同じ値上げが、上院から司法省と FTC への申立てを招いた。
- FHFA が前払い手数料表を揃え、安いモデルに課されていた引き渡し時の罰を撤廃した。
- FICO 株は52週高値から60.2%下落し、経営陣は職位の15%削減を決議した。
各段階は独立に検証できる。合わせて読めば、保護された特権を激しく現金化しすぎた結果、自らの競争相手を資金的に支え、挑発し、ついには正統化してしまった会社の姿が浮かぶ。
適格ローン1件のスコアリングに実際いくらかかるか
見出しの1件あたり価格は、貸し手が実際に払う額ではない。真の競争上の位置を理解するには、完結した取引1件でコストを計算する必要がある。そしてここで FICO の直接ライセンス構造は、ほとんどどの報道も計算していない繊細なことをしている。
価格表
FICO の住宅ローン直接ライセンスプログラムのページに掲載された内容は次の通りだ。
- Classic FICO、パフォーマンスモデル: 1件あたりロイヤルティ4.95ドルに加え、FICO でスコアリングされたローンが成約したときに課される借り手1人・スコア1件あたり33ドルの実行ローン手数料。
- Classic FICO、1件あたり課金のみのモデル: トライマージ再販事業者に支払う1件あたり10.00ドル、実行ローン手数料なし。FICO はこれを2025年の信用ビューロー平均価格に相当すると説明する。
- FICO Score 10T、単体のパフォーマンスモデル: 1件あたり0.99ドルに、借り手1人あたり65ドルの実行ローン手数料。
- FICO Score 10T、Classic FICO との抱き合わせ: 無料、追加の実行ローン手数料なし。
競合側では、Equifax が VantageScore 4.0 の住宅ローン信用スコアを1件あたり4.50ドルと発表し、マーク・ベゴア CEO はこの価格を2年間、2027年末まで維持すると約束した。Equifax は自社価格を、FICO の2026年の10ドル価格より50%以上安いと説明している。
成約ローンの算術
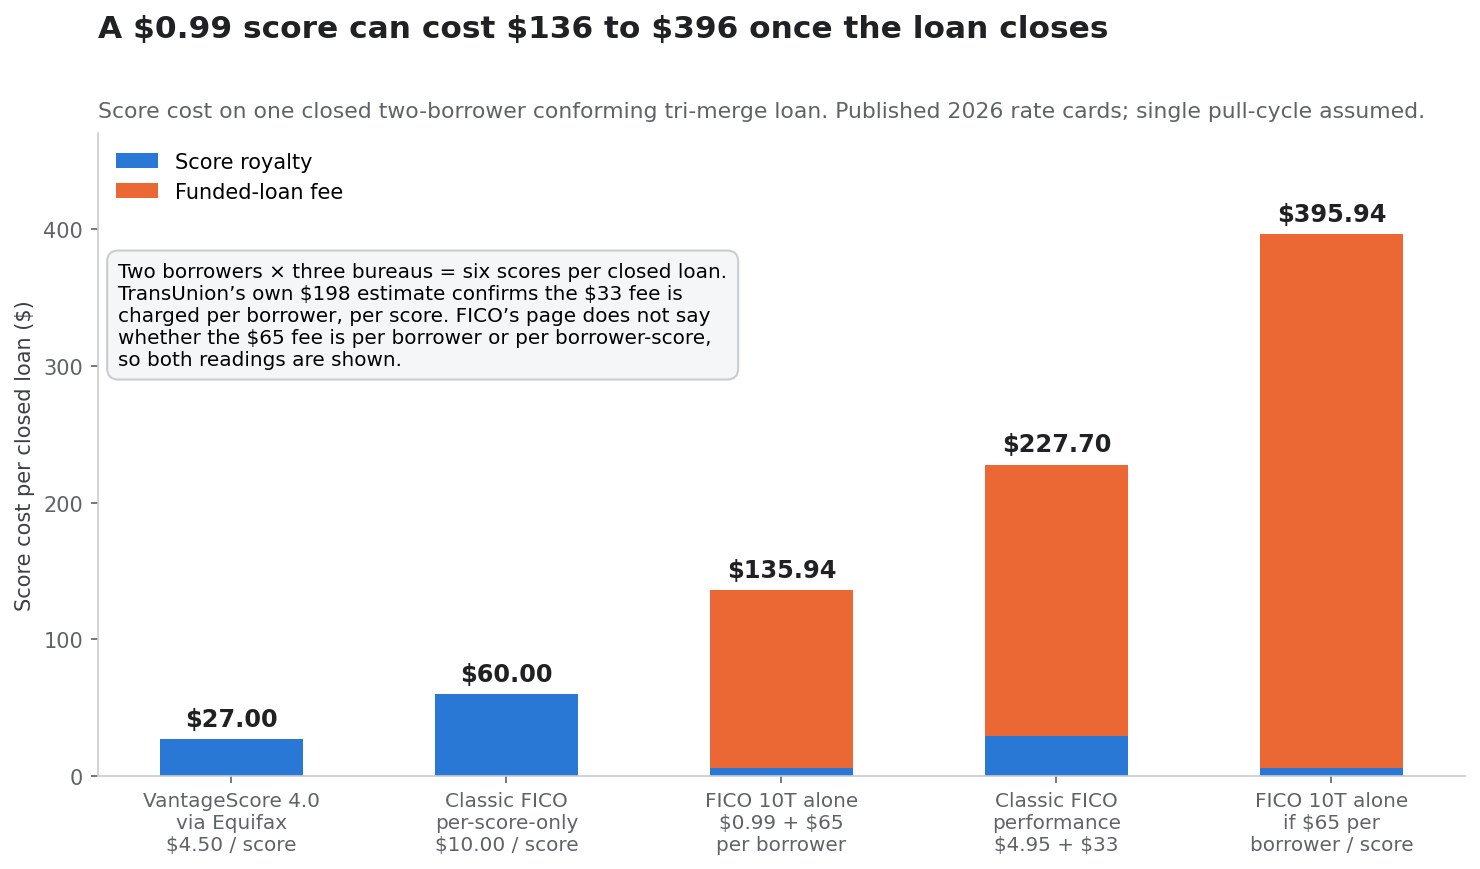
適格なトライマージは、全米3ビューローそれぞれから1件ずつスコアを取得する。したがって借り手2人の申込は、1照会サイクルあたり6件のスコアを生む。照会サイクルを1回、成約ローンを1件と仮定する。
| 選択肢 | スコアのロイヤルティ | 実行ローン手数料 | 成約ローン1件あたり合計 |
|---|---|---|---|
| Equifax 経由の VantageScore 4.0、4.50ドル | 27.00ドル | 0.00ドル | 27.00ドル |
| Classic FICO、1件課金のみ、10.00ドル | 60.00ドル | 0.00ドル | 60.00ドル |
| FICO Score 10T 単体、0.99ドル+借り手1人65ドル | 5.94ドル | 130.00ドル | 135.94ドル |
| Classic FICO パフォーマンス、4.95ドル+借り手1人スコア1件33ドル | 29.70ドル | 198.00ドル | 227.70ドル |
| FICO Score 10T 単体、65ドルが借り手1人スコア1件あたりの場合 | 5.94ドル | 390.00ドル | 395.94ドル |
198ドルの行は仮定ではない。TransUnion は実行ローン手数料を公に「罰金的手数料」と呼び、住宅を購入する夫婦で198ドルと試算した。これはちょうど借り手2人×スコア3件×33ドルである。33ドルが借り手1人・スコア1件あたりで課されることを裏付け、この表全体の錨になる。
FICO のプログラムページは、10T の0.99ドル案に付く65ドルが借り手1人あたりか、借り手1人・スコア1件あたりかを明記していない。したがって両方の読み方を示す。どちらでも経済の向きは同じだ。
0.99ドルという見出しが値下げでない理由
直接ライセンスプログラムは、競争のための FICO の値下げとして定型的に説明される。だが成約したローンで見ると、見出しの選択肢については逆のことをしている。
0.99ドルのスコアは10.00ドルのスコアより90%安い。しかし借り手1人あたり65ドルの実行ローン手数料を付けると、60ドルの取引が136〜396ドルの取引に変わる。FICO の本当に最も安い選択肢は、いまも60ドルの旧来の一律1件課金モデルであり、それでさえ同じローンを Equifax 価格の VantageScore 4.0 で処理した場合の27ドルの2.2倍である。
このプログラムの競争上の武器は0.99ドルの行ではまったくない。抱き合わせである。Classic FICO を4.95ドルと実行ローン手数料で購入すれば、FICO Score 10T が追加の実行ローン手数料なしで無料で付く。これは本物の誘因だが、意味を持つのは10T が引き渡しの資格を得てからであり、FHFA はまだだと言っている。
この構造が実際に変えたこと
見出しの数字を取り払うと、直接ライセンスプログラムが構造的にしたことは一つだ。FICO の住宅ローン収入の一部を、試行ごとの手数料から成約ごとの手数料へ移した。
これは表面的な違いではない。1件課金モデルでは、FICO はすべての信用照会から稼ぐ。相見積もりの照会、事前審査、再発行、そして実行に至らない申込も含む。パフォーマンスモデルでは、大きな部分はローンが成約したときにしか回収されない。結果として FICO の住宅ローン収入は、申込活動ではなく組成量に連動する。
投資家にとってこれは両刃だ。組成市場が強いときは、成約加重の手数料が実行ローン1件あたりより多くの価値を捕まえる。弱いときは、相見積もり活動が与えていた数量のクッションが消える。さらに、FICO のスコア収入は以前よりはるかに住宅ローン金利と相関するようになる。1照会あたり0.60ドルを取っていた当時には存在しなかった感応度だ。高品質で景気感応度の低い分析企業として評価されてきた会社にとって、これは見直しに値する変化である。
これを不可避にした非対称
ロケットの検証では、節約できた借り手の節約額はクロージング時点で平均1,600ドルだった。借り手2人のトライマージに対する FICO のロイヤルティ総額は、2026年の最も高い1件課金案でも60ドルである。つまりスコアのロイヤルティは、挙げられた節約額の約4%にすぎない。残りはビューローの上乗せ、再販事業者の利幅、再発行手数料、そしてより広い信用レポートの積み上げだ。
FICO が長年用いてきた弁明、すなわち自社のロイヤルティは住宅ローンのクロージング費用総額のごく一部にすぎないという主張は、これらの数字では正しい。そしてそれこそが問題である。
借り手がクロージングの席で気づかないほど小さい手数料が、160億ドル企業の営業利益の大半を占めるほど大きい。2026年6月期にスコアは売上高の68.1%、部門営業利益の88.3%を占めた。この手数料は払う側には取るに足らず、受け取る側には存亡に関わる。この形の非対称はいずれ価格で壊れる。取るに足らないと感じる側にそれを守る理由はなく、存亡に関わる側は値上げをやめられないからだ。
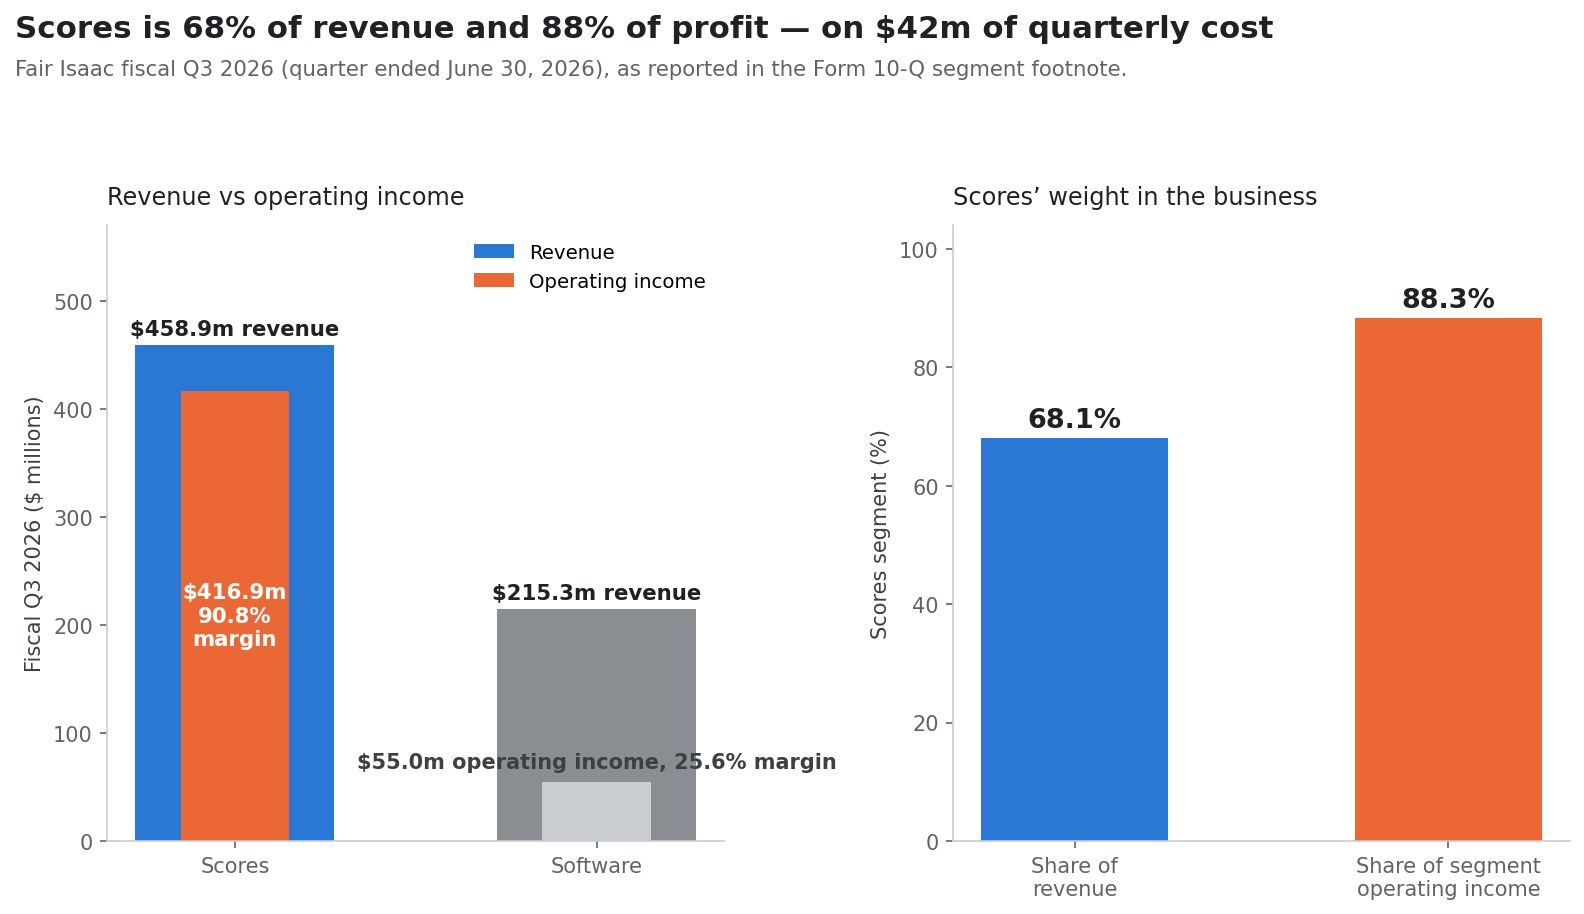
部門別の算術:売上高の68%、利益の88%
ここまでの話が投資対象になるのは、2つの部門が実際にどう稼いでいるかを理解したときだけだ。FICO の部門注記はそれを異例なほど明瞭にしており、その明瞭さは誇れるものではない。
スコア部門:四半期コスト4,200万ドルで利益率90.8%
2026年6月30日に終了した四半期について。
| 2026会計年度第3四半期 | スコア | ソフトウェア | 合計 |
|---|---|---|---|
| 部門売上高 | 458,897千ドル | 215,291千ドル | 674,188千ドル |
| 部門営業費用 | (42,011)千ドル | (160,251)千ドル | (202,262)千ドル |
| 部門営業利益 | 416,886千ドル | 55,040千ドル | 471,926千ドル |
| 部門営業利益率 | 90.8% | 25.6% | 70.0% |
| 売上高構成比 | 68.1% | 31.9% | 100% |
| 部門営業利益構成比 | 88.3% | 11.7% | 100% |
未配賦の全社費用56,967千ドルと未配賦の株式報酬費用52,331千ドルが、471,926千ドルの部門営業利益を、報告ベースの連結営業利益362,628千ドルまで引き下げる。
立ち止まるべき数字は42,011千ドルだ。3か月で4億5,890万ドルの売上高を生む事業を運営する直接費と配賦費の全額である。比率に直せば、スコア収入1ドルを支えるのに必要なコストは約9セントにすぎない。運営上、スコア部門はライセンス契約である。モデルはすでに存在し、ビューローが配り、次の1件の限界費用はほぼゼロだ。
これは両方向に効くが、多くの論評は片側しか取らない。
楽観的な読み方: 利益率90.8%なら、FICO は住宅ローンスコア収入の1ドルすべてを守らなくても高収益を保てる。収入が厳しくリセットされても、構造的に優れた経済性を持つ事業が残る。
算術的な読み方: 利益率90.8%なら、収入が落ちたときに削るコストがない。失われたスコア収入1ドルは、ほぼそのまま営業利益1ドルの喪失だ。柔軟に動かせる変動費の土台も、粗利のクッションも、逆回転させる営業レバレッジもない。利益率25%の事業は20%の減収をコスト削減で吸収する。利益率91%の事業はただ20%少なく稼ぐだけだ。
ソフトウェア:縮んでいる多角化
崩落後の FICO の強気論はソフトウェア部門に寄りかかる。部門注記はそれを難しくする。
| ソフトウェア部門 | 2026年度第3四半期 | 2025年度第3四半期 | 増減 |
|---|---|---|---|
| 売上高 | 215,291千ドル | 212,106千ドル | +1.5% |
| 部門営業費用 | (160,251)千ドル | (144,164)千ドル | +11.2% |
| 部門営業利益 | 55,040千ドル | 67,942千ドル | −19.0% |
| 部門営業利益率 | 25.6% | 32.0% | −6.4ポイント |
ソフトウェア売上高は1.5%伸びた一方、ソフトウェア営業利益は19.0%減った。営業費用が11.2%増えたからである。9か月ベースでも同じ形だ。売上高639,420千ドルに対し618,095千ドル、営業利益176,248千ドルに対し192,008千ドル、8.2%の減少である。
広く引かれるプラットフォームの数字は本物だが部分的だ。FICO は2026年6月30日時点でソフトウェア ARR が前年比10%増と開示し、その内訳はプラットフォーム ARR が62%増、非プラットフォーム ARR が17%減である。ドルベースの純継続率はプラットフォームが148%、非プラットフォームが82%で、合計109%だった。
148%が多くの分析に登場する数字である。109%が部門全体を説明する数字だ。縮小する自社設置型から成長するクラウドへの移行の最中にある会社が両方を示すのは正当だが、多角化の規模を測る投資家は連結の数字を使わねばならない。そして、部門営業利益が落ちながらの純継続率109%は、いま91%利益率の特権を置き換えられる事業ではない。
集中を率直に述べる
9か月の数字を年率換算すると、スコア部門は約14.9億ドルの営業利益を生み、ソフトウェアは約2.3億ドルである。スコアの営業利益が半減した場合、ソフトウェアの営業利益は合計を維持するためだけに、約2.3億ドルから約9.8億ドルへ、4倍超に増える必要がある。
これが集中の問題だ。FICO が脆いという話ではない。深く根を張った標準の上で90%の利益率を稼ぐ事業は脆くない。問題は、この会社の多角化の物語と利益の現実が6倍の開きを持つことである。
自社株買いの記録:1株1,409ドルで30.5億ドル
ここは崩落の報道からまったく欠けている部分であり、価格の問題を貸借対照表の問題に変える部分でもある。
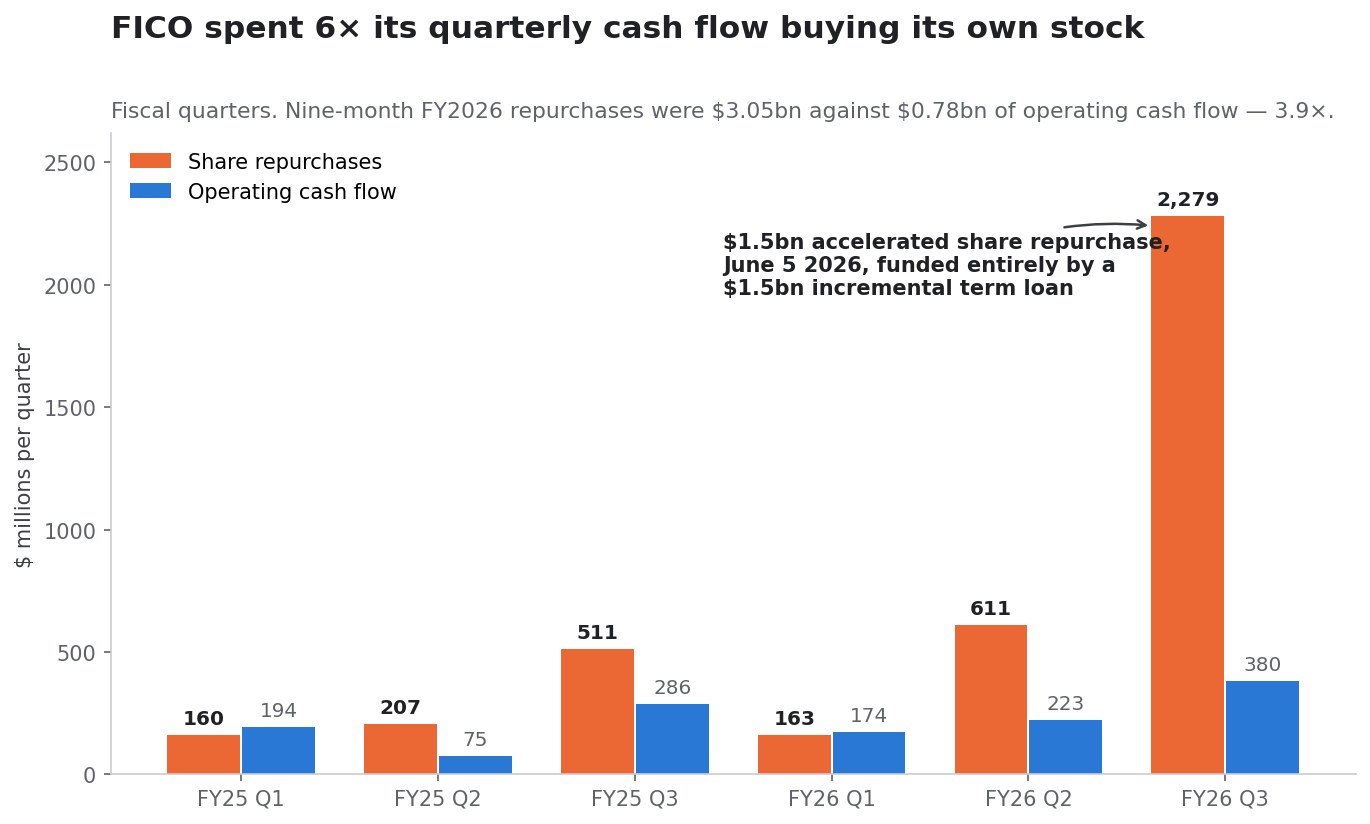
12か月で3回の授権
FICO の取締役会は同じ1年のうちに3つの自社株買いプログラムを連続して承認し、いずれも前のプログラムの期限前に差し替えている。
| 日付 | プログラム | 授権額 | 差し替えた対象 |
|---|---|---|---|
| 2025年6月 | 2025年6月プログラム | 10億ドル | 2024年7月プログラム |
| 2026年2月 | 2026年2月プログラム | 15億ドル | 2025年6月プログラム |
| 2026年6月 | 2026年6月プログラム | 20億ドル | 2026年2月プログラム |
各段階の拡大は2026会計年度第3四半期の10-Q に開示されている。プログラムを期限前に終了させてより大きなものに置き換えることを12か月で3回、というこの形は、自社の株価へ向かって加速している会社の形である。
支出と現金収支の対比
| 会計期間 | 自社株買い | 営業キャッシュフロー | 倍率 |
|---|---|---|---|
| 2025年度第1四半期 | 1億5,970万ドル | 1億9,400万ドル | 0.8倍 |
| 2025年度第2四半期 | 2億700万ドル | 7,490万ドル | 2.8倍 |
| 2025年度第3四半期 | 5億1,130万ドル | 2億8,620万ドル | 1.8倍 |
| 2025年度通期 | 14億1,950万ドル | 7億7,880万ドル | 1.8倍 |
| 2026年度第1四半期 | 1億6,270万ドル | 1億7,410万ドル | 0.9倍 |
| 2026年度第2四半期 | 6億1,130万ドル | 2億2,340万ドル | 2.7倍 |
| 2026年度第3四半期 | 22億7,890万ドル | 3億8,040万ドル | 6.0倍 |
| 2026年度9か月累計 | 30億5,290万ドル | 7億7,790万ドル | 3.9倍 |
自社株買いは10-Q に開示された自己株式の取得額である。キャッシュフロー計算書では、物品税と ASR の前払いを含め、自社株買いのための支出3,045,992千ドルが示されている。四半期の数字は年度累計の開示から導出した。
9か月で営業キャッシュフローの3.9倍を自社株買いに使う会社は、定義上、営業以外の何かでそれを賄っている。
加速型自社株買い
2026年6月5日、FICO は普通株15億ドル分について Wells Fargo Securities と加速型自社株買い契約を締結し、6月8日の8-K で開示した。10-Q による仕組みは次の通り。
- FICO は15億ドルを前払いした。
- 約12億ドル相当の1,055,103株の初回引き渡しを受けた。1株約1,137ドルで、想定総数の約80%にあたる。
- 残りの3億ドルは前払金として計上され、対応する株式は決済時に引き渡される。
- 最終株数は、ASR 期間中の FICO 株の出来高加重平均価格から割引を差し引いた値で決まる。つまり契約時点で会社は最終的に何株買えるかを知らない。
- 決済は2026会計年度第4四半期、すなわち2026年9月30日に終了する四半期に行われる見込みだった。そしてそれは株価が暴落した四半期でもある。
この最後の点が、この一件全体で最も奇妙な帰結の一つを生む。本節の最後で扱う。
含意されるコストと時価評価
自己株式は2025年9月30日の65,093,000株から2026年6月30日の67,260,000株へ増えた。9か月で2,167,000株の取得であり、自己株式価額は3,052,893千ドルである。これは平均引き渡しコストが1株約1,408.81ドルであることを意味する。
FICO は2026年10月12日に740.00ドルで引けた。
| 2026年度9か月の自社株買い | 金額 |
|---|---|
| 投じた現金 | 3,045,992千ドル |
| 取得した自己株式価額 | 3,052,893千ドル |
| 自己株式に引き渡された株数 | 2,167,000 |
| 1株あたり含意平均コスト | 1,408.81ドル |
| 終値、2026年10月12日 | 740.00ドル |
| 1株あたり時価変動 | −668.81ドル(−47.5%) |
| ポジション全体の時価変動 | −14億4,900万ドル |
この14億4,900万ドルは、同じ9か月間の会社の営業キャッシュフロー全体の1.86倍である。仮に FICO が3,045,992千ドルを現金で保持し、740.00ドルで投じていれば、同じ金額で4,116,205株を買えた。実際に消却した株数の1.90倍だ。
これは裁量判断に対する後知恵の批判ではない。自社株買いが加速したのは、FHFA がすでに独占を終わらせる暫定方針を公表し(2025年7月)、VantageScore の限定展開を始め(2026年4月)、10T が引き渡し資格を欠いたまま FICO 10T の過去データを公表していた(2026年7月)期間である。最大の単一トランシェである15億ドルの ASR は、展開開始の2か月後、2026年6月に実行された。
暴落が唯一改善したこと
本物で、しかも本当に直観に反する相殺がある。
ASR の最終株数は期間中の出来高加重平均価格から割引を引いた値に基づき、その期間は6月初めから2026会計年度第4四半期の決済見込みまで続いた。そのため9月の崩落は測定の窓の内側に入った。VWAP が低いほど、同じ15億ドルで引き渡される株数は増える。
日次終値を ASR の VWAP の近似として用いると、2026年6月5日から9月30日までの出来高加重平均終値は約995ドル、最後の暴落2営業日を除くと約1,092ドルである。15億ドルに対してこの差は約13万4,000株にあたり、10月12日の株価で約9,900万ドルの価値になる。
これは近似であって開示ではない。実際の計算は日中 VWAP に契約上の割引と調整を加えたもので、決済後の数字は FICO の2026会計年度 Form 10-K に現れる。それでも方向は確かだ。53億7,000万ドルの時価を消し去った2営業日が、すでに支払い済みの自社株買いの上で、会社に約9,900万ドル分の追加株式をもたらした。投資家は最終的な ASR 決済の開示に注目すべきだ。2026会計年度の10-K で、暴落が貸方として現れる唯一の行だからである。
自社株買い後の貸借対照表
自社株買いは現金で賄われたのではない。負債で賄われ、その負債は具体的で、日付があり、開示されている。
何をどんな条件で借りたか
2026年3月20日:2034年満期、6.250%のシニアノート10億ドル。 FICO は、2034年9月15日満期、額面総額10億ドル、クーポン6.250%のシニアノートの私募を完了した。利払いは毎年3月15日と9月15日の半年ごとである。資金使途は、クレジット契約に基づく借入の返済、2018年5月発行で2026年満期の5.25%シニアノート4億ドルの全額償還、諸費用の支払い、「および一般事業目的。これには自社普通株の買い戻しが含まれうる」と記されている。
2026年6月5日:15億ドルの追加タームローン。 第3次修正・再表示クレジット契約の第1次修正は、2028年5月15日満期、無担保15億ドルの追加タームローンを設定した。FICO は2026年6月5日に全額を引き出し、8-K の文言によれば「この資金を加速型自社株買いプログラムに従って使用する」。金利は SOFR に、連結レバレッジ比率で決まる1.500%〜2.250%のマージンを加えたもの。元本は2026年9月30日から2027年6月30日まで四半期ごとに7,500万ドル、以降は1億1,250万ドルで分割償還される。
結果としての状態
| 貸借対照表項目 | 2025年9月30日 | 2026年6月30日 | 増減 |
|---|---|---|---|
| 長期借入金、1年内返済分 | 399,541千ドル | 300,000千ドル | −99,541千ドル |
| 長期借入金、非流動分 | 2,656,150千ドル | 5,282,389千ドル | +2,626,239千ドル |
| 借入金合計 | 3,055,691千ドル | 5,582,389千ドル | +2,526,698千ドル(+82.7%) |
| 現金及び現金同等物 | 134,136千ドル | 248,444千ドル | +114,308千ドル |
| 純有利子負債 | 2,921,555千ドル | 5,333,945千ドル | +82.6% |
| 株主資本合計 | (1,745,784)千ドル | (4,097,135)千ドル | −2,351,351千ドル |
帳簿上の株主資本はこのサイクル以前からマイナスだった。長年自社株買いを続ける会社では普通の状態である。それが今はマイナス41億ドルであり、9か月の悪化幅は新たに調達した負債とほぼ一致する。
レバレッジの代償
| 支払利息、純額 | 2026年度 | 2025年度 | 増減 |
|---|---|---|---|
| 会計年度第3四半期 | 59,877千ドル | 32,899千ドル | +82.0% |
| 9か月累計 | 146,462千ドル | 93,765千ドル | +56.2% |
2026年6月期の純支払利息は年率換算で約2億4,000万ドルになる。年率換算した第3四半期の営業利益約14億5,100万ドルに対し、純有利子負債53億3,400万ドルはEBIT の約3.68倍にあたる。
これは危機的な貸借対照表ではない。FICO は十分なフリーキャッシュフローを生んでおり、6月期だけで3億7,030万ドルある。タームローンはプレミアムも違約金もなしに期限前返済できる。しかし1年前とは実質的に異なる貸借対照表であり、スコアの利益が持続するという前提の上に組み立てられている。
誰もモデル化していない償還スケジュール
2026年9月30日から、追加タームローンの償還が始まる。2026年9月30日から2027年6月30日まで四半期ごとに7,500万ドルを4回、以降は四半期ごとに1億1,250万ドルである。最初の4四半期で3億ドルの強制元本返済となり、2027年9月期から年間4億5,000万ドルのペースへ上がる。これに年約2億4,000万ドルの利息が加わる。
段階が上がった後の契約上の債務サービスを年6億9,000万ドルと呼ぼう。9か月の営業キャッシュフロー7億7,800万ドルに対してである。現在の利益水準なら FICO は余裕を持って賄える。問題は支払能力ではなく、選択肢の幅だ。負債31億ドルの会社と56億ドルの会社が収入のリセットに入るときの違いは、リセットが進む間に投資し、買収し、あるいは株を買い続けるための余地がどれだけ残っているかである。
15%の人員削減を、部門データと突き合わせて読む
15%の人員削減はたいていコスト規律として報じられる。部門注記と突き合わせて読むと、もっと具体的なことを語っている。
削減の算術
2026年6月30日時点で FICO の従業員は3,876人、1年前は3,855人だった。約15%はおよそ581の職位にあたる。開示された税引前費用は2,700万ドルで、廃止された職位1つあたり約46,400ドルの退職金と関連費用になる。
コストが実際にどこにあるか
この削減をスコア特権の防衛と読むことの問題はここにある。2026年6月30日までの9か月について。
| 部門 | 9か月の営業費用 | 部門費用に占める割合 |
|---|---|---|
| スコア | 121,189千ドル | 20.7% |
| ソフトウェア | 463,172千ドル | 79.3% |
| 部門営業費用合計 | 584,361千ドル | 100% |
| 未配賦の全社費用 | 152,411千ドル | — |
| 未配賦の株式報酬費用 | 141,910千ドル | — |
スコア部門の運営コストは四半期で約4,000万ドル、生み出す四半期営業利益は約4億1,700万ドルである。そこに削るべきものは意味のある規模では存在しない。部門コスト基盤の5分の4、そして従業員の圧倒的多数は、ソフトウェアと全社部門にある。
したがって15%の人員削減は、経営陣が多角化のエンジンと位置づけた部門、営業利益がすでに前年同期比19.0%減った部門、そしてスコアの半減を相殺するには営業利益を4倍超にしなければならない部門に、不均衡に降りかかる。人員削減は短期の損益計算書を改善できるが、利益率90.8%の事業のコスト構造は改善できない。そこにはもともとコストがほとんどないからだ。
8-K の文言が実際に約束していること
この文書は一時的なコスト対応を記したものではない。「組織の階層数を減らし、業務構造を簡素化し、プロセスとツールを最適化し、AI を活用した製品開発を統合する」と記し、2027会計年度第3四半期末までにおおむね完了するとしている。
これは、株価が2営業日で29.5%失われた直後の最初の取引日に決議された、9か月の構造的な組織再編である。会社は一時的な動揺で再編しない。誠実な読み方は、経営陣が、自らが築こうとしている収入と利益率の姿が2026会計年度を生んだ姿とは恒久的に異なると考えている、というものだ。
その読み方は、同日の株価11.69%上昇が示唆するよりも弱気である。しかもそれは市場ではなく会社から来ている。
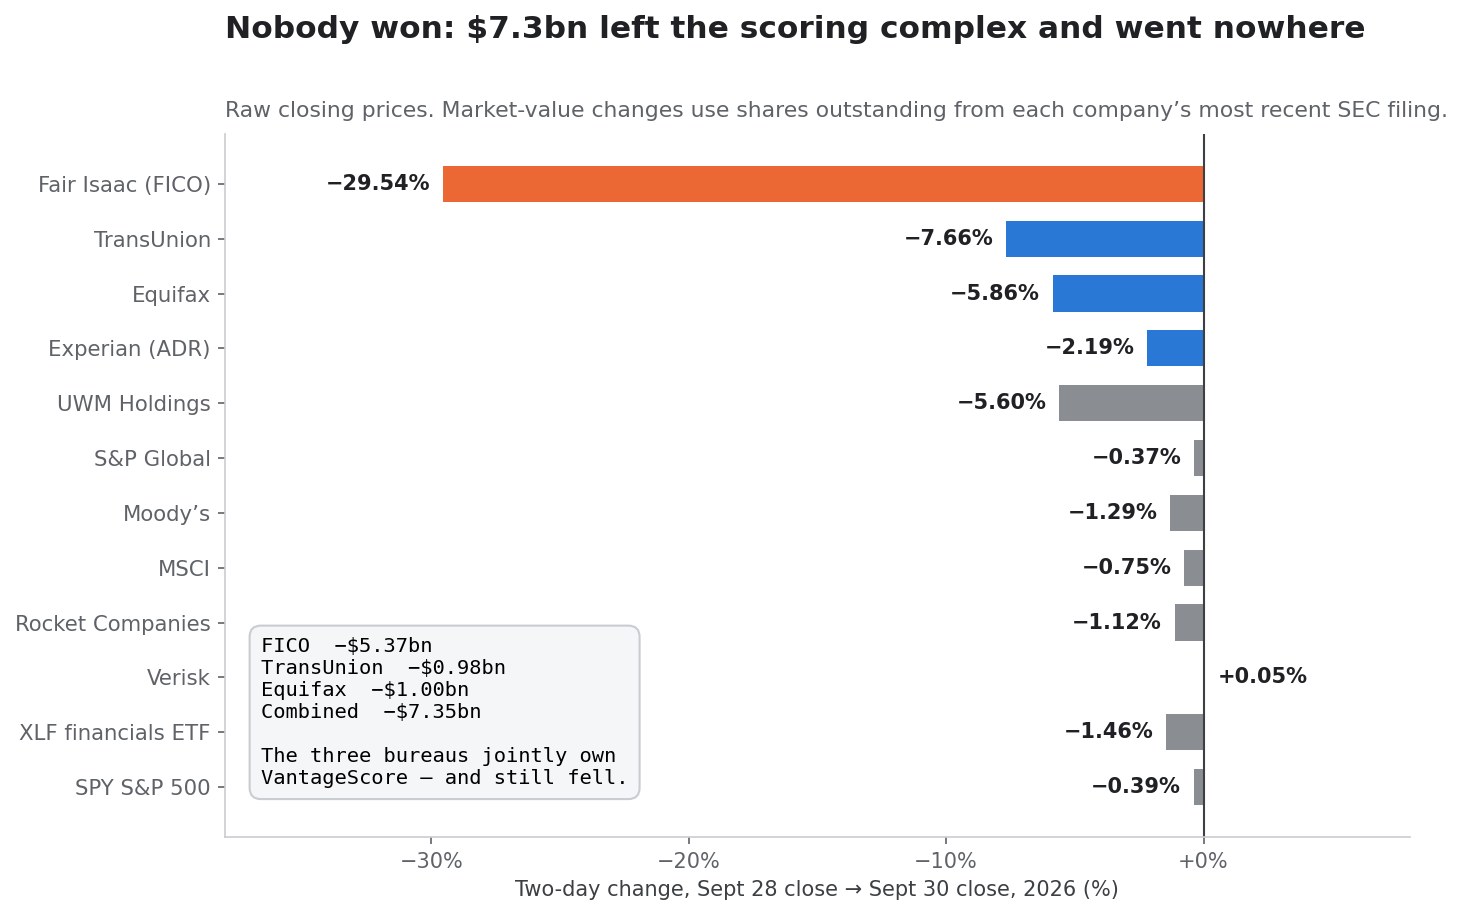
実際に誰が勝ったのか:反応日のクロスセクション
ある出来事が価値を移転したのか破壊したのかを確かめる最も簡単な方法は、金が誰のところに行ったかを見ることだ。2026年9月29日から30日にかけて、誰のところにも行かなかった。
反応日のクロスセクション
| 企業 | 9/28終値 | 9/30終値 | 2日間騰落 | 時価変動 |
|---|---|---|---|---|
| フェア・アイザック(FICO) | 840.89ドル | 592.47ドル | −29.54% | −53億6,500万ドル |
| TransUnion | 66.19ドル | 61.12ドル | −7.66% | −9億7,700万ドル |
| Equifax | 145.78ドル | 137.24ドル | −5.86% | −10億300万ドル |
| Experian(ADR) | 33.38ドル | 32.65ドル | −2.19% | — |
| UWM Holdings | 1.25ドル | 1.18ドル | −5.60% | — |
| Rocket Companies | 11.64ドル | 11.51ドル | −1.12% | — |
| S&P Global | 395.92ドル | 394.47ドル | −0.37% | — |
| Moody's | 460.08ドル | 454.13ドル | −1.29% | — |
| MSCI | 542.72ドル | 538.66ドル | −0.75% | — |
| Verisk | 167.77ドル | 167.85ドル | +0.05% | — |
| XLF 金融 ETF | 54.19ドル | 53.40ドル | −1.46% | — |
| SPY(S&P500) | 765.61ドル | 762.63ドル | −0.39% | — |
時価変動は各社の直近の SEC 提出書類の発行済株式数を用いた。FICO 21,597,635株、TransUnion 192,800,000株、Equifax 117,484,896株である。3社合計で2営業日に73億5,000万ドルを失った一方、S&P500 は−0.39%しか動いていない。つまりこれはマクロでもセクターでもなく、一つの産業連鎖の価格の見直しである。
ビューローは勝者の所有者でありながら下げた
これが出来事全体を捉え直す発見だ。
VantageScore Solutions LLC は2006年に Equifax、Experian、TransUnion の合弁として設立された。この構造は Equifax 自身の2006会計年度 Form 10-K に記されており、発表日は2006年3月14日とされている。全米3信用ビューローは、いま FICO からシェアを奪ったばかりのモデルを共同で所有しているのだ。
そして3社とも下げた。TransUnion −7.66%、Equifax −5.86%、Experian の ADR −2.19%である。
これがシェアの移転、つまり価値が FICO から競合へ移る出来事だったなら、競合の所有者は儲かったはずだ。3社合計で約20億ドル失っている。市場の判定は「FICO の利益がビューローへ移る」ではなかった。「住宅ローンスコアの手数料プールが縮み、そこから回収する全員が稼ぎを減らす」だった。
この区別は予測にとって決定的に重要だ。シェア移転の出来事には床がある。FICO の損失は、失いうるシェアによって上限が決まる。手数料プール圧縮の出来事にはその床がない。生き残る価格を決めるのは、残った数量を誰が握るかではなく競争だからだ。
そして払う側も儲かっていない
手数料プールが縮んだのなら、節約分は貸し手に行くはずだ。同じ2営業日に Rocket Companies は1.12%、UWM Holdings は5.60%下げた。上げたところはない。
説明は規模にある。ロケット自身の検証は、節約できた借り手の平均節約額をクロージング1件あたり1,600ドルとした。そしてその節約は主として借り手に帰属し、貸し手ではない。住宅ローンの組成会社は信用レポート費用を転嫁する。スコアが安くなれば借り手がクロージングで用意する現金が減り、審査通過率が限界的に改善し、組成会社の採算はほぼ変わらない。
したがって2026年9月29日から30日の完全な会計は次のようになる。スコアリング複合体全体で73億5,000万ドルの時価が消滅し、上場している受益者は一社もなく、取引1件あたり約1,600ドルという拡散した便益が米国の住宅購入者に配られた。これが資本市場における規制下の価格リセットの姿であり、認識する価値のある型である。形は Crown Castle の第4のキャリア試験と同じで、そこでも業界全体の再評価は移転した価値よりはるかに多くの価値を壊した。
FICO がすでに争って敗れた2006年の前例
FICO の競争上の問題は新しくない。会社はすでに法廷で争い、敗れている。
VantageScore Solutions は2006年3月14日に発表された。Fair Isaac は反トラスト違反、商標権侵害、虚偽広告を主張して提訴した。合弁側が勝訴した。
20年後、VantageScore は信用モニタリングサービス、ビューローとの関係、そして FICO 10T と同じ日に FHFA の検証を受けたモデル世代4.0を通じて、消費者向けの流通の足跡を持つ。20年間持たなかったのは、適格住宅ローンの貸し手がそれを使う理由だった。足りなかったのは技術でも販路でもなく、一度きりの切り替えコストを上回るだけの継続的な価格差である。
変わったのはモデルの品質でも、承認の状態でも、流通でもない。変わったのは、FICO が価格を0.60ドルから10.00ドルへ引き上げ、Equifax が4.50ドルで応じたことだ。
これがこの記録の教える教訓であり、信用スコアの枠をはるかに超えて一般化する。製品で勝てない競合は、既存の王者が自分を価格で競争力あるものに変えてくれるのを、いつまでも待てる。20年間 VantageScore は FICO に勝てなかった。勝つ必要もなかった。FICO 自身の価格政策が自分を合理的な選択に変えるその日に、そこに居合わせていればよかったのである。
740ドルの FICO 株にいくらの価値があるか
仕組みが定まれば、評価の問題は扱える形になる。740ドルは何を前提にしているのか。
倍率
740.00ドル、21,597,635株で、FICO の時価総額は159億8,000万ドルである。純有利子負債53億3,000万ドルを加えると、企業価値は約213億2,000万ドルになる。
2026年7月29日に引き上げられた FICO 自身のガイダンスに対しては次の通り。
| 指標 | 更新後2026年度ガイダンス | 740.00ドル時点 |
|---|---|---|
| 売上高 | 25億3,000万ドル | EV/売上高 8.4倍 |
| GAAP 純利益 | 8億5,000万ドル | PER 18.8倍 |
| GAAP EPS | 36.86ドル | PER 20.1倍 |
| 非 GAAP 純利益 | 9億7,900万ドル | PER 16.3倍 |
| 非 GAAP EPS | 42.43ドル | PER 17.4倍 |
ガイダンスは売上高24億5,000万ドル、GAAP 純利益8億2,500万ドル、GAAP EPS 35.60ドルから引き上げられた。6月期の営業利益362,628千ドルを年率換算すると約14億5,000万ドルで、EV/EBIT は約14.7倍。9か月の数字を年率換算すると13億3,000万ドルで16.0倍になる。
連結営業利益率70%の事業に対して、これらは高い倍率ではない。ただし適用する利益がピークであるなら、安くもない。
倍率では答えられない問い
FICO の2026会計年度の利益は、会社自身の開示によれば値上げの物語である。重要な問いは、利益の20倍が安いかどうかではない。どの利益かである。
4つの可能性がある。
- 持続可能な新しい基準。 トライマージ、MBS 証券化の要件、住宅ローン以外の与信が FICO の数量を保ち、10ドルの価格が生き残る。2026会計年度の利益は床である。
- 数量リセット前の値上げによる一時的な恩恵。 価格は上がり、数量はいまのところ持ちこたえ、貸し手が切り替えを終えれば両方が正常化する。2026会計年度の利益はピークである。
- 本格的なシェア移動前の最後の急伸。 ロケットは多くの中の最初の1社にすぎない。2026会計年度の利益は繰り返されないサイクルの頂点である。
- 混合。 住宅ローンスコアの経済は実質的にリセットされる一方、住宅ローン以外の特権、すなわちカード審査、自動車ローン、個人ローン、中小企業与信、銀行のリスク管理、保険アナリティクス、債権回収、そして myFICO は無傷のまま残る。2026会計年度の利益は一部が構造的、一部が一時的である。
4番目が最も可能性が高く、最も値付けが難しい。住宅ローンのスコア収入をそれ以外から切り分ける必要があるが、FICO はその内訳を開示していないからだ。投資家にできるのは、部門レベルのストレステストでこの情報の欠落を迂回することである。
本当に意味のあるストレステスト
住宅ローン比率を正確に知る術がない以上、誠実なやり方はスコア部門に直接圧力をかけ、結果として出る倍率を読むことだ。年率換算した連結営業利益約13億3,200万ドルを出発点とし、年率換算したスコア部門営業利益約14億9,000万ドルと対比する。部門の数字が大きいのは、未配賦の全社費用と株式報酬費用がその下に位置するためである。
| スコア営業利益の減少 | 含意される営業利益合計 | 740ドルでの EV/EBIT |
|---|---|---|
| 0% | 13億3,200万ドル | 16.0倍 |
| −10% | 11億8,300万ドル | 18.0倍 |
| −20% | 10億3,400万ドル | 20.6倍 |
| −30% | 8億8,500万ドル | 24.1倍 |
| −40% | 7億3,600万ドル | 28.9倍 |
| −50% | 5億8,700万ドル | 36.3倍 |
この表を逆から読めば、市場の許容度を直接読み取れる。740ドルの FICO が EV/EBIT 20倍、高品質なアナリティクス事業として標準的な水準で取引されるには、スコアの営業利益の減少が約18%を超えてはならない。25倍なら許容度は約32%になる。
つまり市場の暗黙のベースケースは、スコア営業利益が20%弱から30%強の間で減少するというものだ。それが正しいかどうかが投資論争のすべてである。確かなのは、これが FICO を消滅に向けて値付けしている市場ではないということだ。むしろ740ドルが織り込むのは限定的なリセットであり、今後数四半期のデータで裏付けも反証もできる。
負債が株主価値の感応度を増幅する
レバレッジがこの表に何をしているかに注目したい。企業価値は213億2,000万ドル、うち53億3,000万ドルが純有利子負債である。倍率が保たれるなら、スコア営業利益の20%減は企業価値を比例的に下げる。しかし負債は名目で固定されているため、変動のすべてを株主資本が吸収する。
計算してみよう。EV/EBIT を16.0倍で一定、スコアを20%削った場合、企業価値は約165億ドル、株主価値は約112億ドル、株価は約519ドルになる。単一部門の利益が20%減っただけで、740ドルから30%の下落だ。この増幅こそ9か月の自社株買いが買い込んだものであり、25億ドルの貸借対照表の柔軟性を1,409ドルで消却した株式に変えたことの実務的な代償である。同じ算術は Lululemon の43億3,000万ドルの自社株買いの記録にも現れ、そこでは高値圏で実行した自社株買いが、その後の株価下落の主たる説明になった。
強気派が正しい点
片側だけを論じる資料は参照資料ではない。FICO に有利な3点は本当に強く、弱気の報道では過小評価されている。
住宅ローン以外が特権の大部分であり、そこには何も触れていない
FHFA が規律するのは適格住宅ローンの引き渡しである。クレジットカード審査、自動車ローン、個人ローン、中小企業与信、銀行のリスク管理、保険アナリティクス、債権回収の判断、不正対策フロー、消費者の信用モニタリングは規律しない。FICO Score は米国の上位貸し手の90%に使われ、米国外の40か国超で利用できる。これらの領域では、FICO のモデル、理由コード、不利益処分の説明、過去のデフォルト実績が業界の既定の参照枠であり続けており、それらをすべて置き換える工数は住宅ローンスコアを1つ替えるのとは比較にならない。
2025年から2026年の流れはそのいずれも変えていない。B2C のスコア収入、すなわち myFICO のサブスクリプション事業と消費者へ間接的に販売されるスコアのロイヤルティは、6月期に5%伸び、規制の線の外に完全に留まっている。
証券化の要件は本物の床である
住宅ローン担保証券の市場は、証券化の目的で FICO スコアを要求し続けている。VantageScore でスコアリングしたローンを組成する貸し手も、慣行、過去の実績データ、投資家の期待が FICO の上に築かれた流通市場の内側で動いている。慣行の変化は遅く、その変化は FHFA の一存にはない。
切り替えコストは実在し、ロケット自身の除外リストがそれを証明する
ロケットは考えうる限り最強の検証事例である。大規模で技術的に洗練された組成会社が、140万件の信用レポートで4か月の並行検証を行い、FHFA 長官の競争推進を公に支持している。そのロケットでさえ、投資用物件の住宅ローン、別荘、ホームエクイティ、FHA、ジャンボローンでは FICO を維持した。
その除外リストこそ、強気論を具体化したものである。適格の線の外にある住宅ローン市場は変わっておらず、切り替えへの動機が最も強い貸し手がそこを切り替えなかった。
ここから FICO 株をどう追うか:6つのステップ
追えない論点は、持ち続けられない論点でもある。上のどの筋書きが進行中かを決めるのは6つの事柄で、その6つはすべて観測できる。
ステップ1 ― 見出しではなく単価を追う
FICO の経営者分析は、スコア収入の成長を明示的に単価に帰している。以後の10-Q も同じことを書くか、書かなくなるかのどちらかだ。各提出書類で探すべきは、企業間スコア収入の変化を説明する一文である。それが「住宅ローン組成スコアの単価上昇」から「数量の増加」へ、さらに悪ければ価格に帰される減少へ変われば、リセットが始まっている。
ステップ2 ― ロイヤルティと実行ローン手数料を分けて見る
直接ライセンスプログラムは、FICO の住宅ローン収入を1件あたりのロイヤルティと成約ごとの手数料に分ける。両者は組成サイクルを通じて異なる振る舞いをする。それらを分離する開示は、10-K でも決算説明会でも再販事業者の報告でも、合計値より情報量が多い。
ステップ3 ― FICO 10T の引き渡し資格を注視する
これは物語全体で最もレバレッジの効く二項の分岐である。FHFA は FICO 10T が現在は引き渡しの資格を欠き、利用可能になれば両機関がガイダンスを出すとしている。承認は抱き合わせ、すなわち Classic FICO に無料の10T を追加の実行ローン手数料なしで付ける構成を再び起動する。これが FICO の最強の競争手段だ。引き渡し資格のないまま同時承認から4年というのが基準率である。どんな承認も、織り込み済みの期待ではなく本物の上方カタリストとして扱うべきだ。
ステップ4 ― ソフトウェアの ARR ではなく営業利益を読む
プラットフォーム ARR +62%、プラットフォーム純継続率148%は見出しの数字である。ソフトウェア部門の営業利益は前年同期比19.0%減った。どちらも真だが、多角化が稼いでいるかを教えるのは一方だけだ。同じ指標の選び取りの問題は、Netflix の実績 PER を膨らませた一過性項目の背後にもある。プラットフォームの部分集合ではなく、部門営業利益と全体のドルベース純継続率109%を追うべきだ。
ステップ5 ― タームローンの償還をモデルに入れる
追加タームローンは2026年9月から2027年6月まで四半期ごとに7,500万ドル、以降は四半期ごとに1億1,250万ドルを償還する。このスケジュールは契約上のもので、裁量的に使える資本を減らす。自社株買いが何らかのペースで続くと仮定する前に、フリーキャッシュフローに対して明示的にモデル化すべきだ。
ステップ6 ― 2026会計年度10-K の ASR 決済を注視する
15億ドルの ASR は2026会計年度第4四半期に決済され、最終株数と平均価格は年次報告書で開示される。この開示は2つのことを教える。会社史上最大の自社株買いの真の総コストと、9月の暴落が未引き渡しの3億ドル分にもたらした予想外の利得の大きさである。
この6つはすべて、提出書類、部門開示、株価反応を一緒に追う SimianX AI の株式ツールで自動のウォッチリストに組み込める。
- SimianX AI ― 調査プラットフォーム
- ライブ分析コマンドルーム ―
FICOのリアルタイム・マルチエージェント分析 - Market Pulse ― 個別銘柄のイベント検知
- 暗号資産リーダーボード ― モデル別のパフォーマンス追跡
- ポイントと料金 ― 利用の仕組み
強気・中立・弱気のシナリオ表
| シナリオ | 中心的な前提 | スコア営業利益の経路 | 含意される枠組み |
|---|---|---|---|
| 弱気 | VantageScore 4.0 が大手適格組成会社の多くで既定になる。FICO の1件あたり価格が4.50ドルへ向けてリセット。FICO 10T は資格を得ないまま。ソフトウェア営業利益は下落継続 | −35%〜−50% | 現在の EV で EV/EBIT は24〜36倍へ再評価。純有利子負債53億3,000万ドルのため下落のすべてを株主資本が吸収。追加の自社株買いは年4億5,000万ドルの償還に制約される |
| 中立 | 適格住宅ローンのシェアは実質的に移るが、住宅ローン以外、B2C、証券化の慣行は持ちこたえる。価格は部分的にリセット。ソフトウェアは安定化 | −15%〜−25% | EV/EBIT 19〜22倍。特権を失わないままの利益リセット。レバレッジは悪化ではなく低下 |
| 強気 | FICO 10T が引き渡し資格を得る。抱き合わせが価格差を中和。貸し手は両モデルを併用。ソフトウェアのプラットフォーム成長がついに部門営業利益を押し上げる | −5%〜+10% | EV/EBIT 14〜17倍。1,858.91ドルからの下落は、実際に起きるより大きなリセットを織り込んでいたと判明する |
弱気シナリオは FICO が特権を失うことを求めない。住宅ローンスコアの経済がリセットされ、ソフトウェアが埋め合わせられないことだけを求める。強気シナリオは VantageScore の失敗を求めない。FICO 10T が出荷されることを求める。
3つの列に何がないかに注目したい。株が「安い」かどうかという前提である。利益の16〜20倍で、FICO は明らかに安くも明らかに高くもない。変数は倍率ではない。分母である。
よくある質問
なぜ FICO 株は2026年9月29日に26.52%下落したのか
FHFA が Classic FICO と VantageScore 4.0 の住宅ローン価格を揃える前払い手数料の調整を公表し、安いモデルを選んだ貸し手が負っていた経済的な罰を撤廃したためである。その前営業日には、ロケット・モーゲージが2026年第4四半期から適格な直販の適格ローンで VantageScore 4.0 を既定モデルにすると発表していた。FICO は840.89ドルから617.87ドルへ下げ、出来高は4,914,500株、通常の約12倍だった。
FICO は2026年9月に住宅ローン信用スコアの独占を失ったのか
いいえ。失ったのは2025年7月8日である。この日、FHFA の暫定方針が初めて、VantageScore 4.0 でスコアリングされた適格ローンの引き渡しを貸し手に認めた。2026年9月に変わったのは価格であって許可ではない。FICO は2025年の方針の日に8.91%、2026年の価格の日に26.52%下げている。
2026年に FICO の住宅ローンスコアはいくらか
選ぶモデルによる。FICO の住宅ローン直接ライセンスプログラムでは、Classic FICO は1件4.95ドルに借り手1人・スコア1件あたり33ドルの実行ローン手数料、または実行ローン手数料なしで1件10.00ドルである。単体の FICO Score 10T は1件0.99ドルに借り手1人あたり65ドルの実行ローン手数料で、Classic FICO との抱き合わせなら無料になる。2022年まで FICO のロイヤルティは1件約0.60ドルだった。
VantageScore 4.0 は FICO より安いか
公表価格では安い。Equifax は VantageScore 4.0 の住宅ローン信用スコアを1件4.50ドルとし、2027年末までこの価格を維持すると約束している。借り手2人の成約トライマージローン、すなわちスコア6件では27.00ドルとなり、FICO の最も安い1件課金のみの選択肢の60.00ドル、Classic FICO パフォーマンスモデルの227.70ドルと比べられる。
VantageScore は誰が所有しているか
VantageScore Solutions LLC は2006年に Equifax、Experian、TransUnion の合弁として設立され、発表は2006年3月14日である。Fair Isaac は2006年に反トラスト違反、商標権侵害、虚偽広告を主張してこの合弁を提訴したが、合弁側が勝訴した。
FICO はなぜ暴落の前に30億ドルの自社株買いをしたのか
FICO の取締役会は12か月で3回、段階的に大きくなる自社株買いの授権を承認した。2025年6月に10億ドル、2026年2月に15億ドル、2026年6月に20億ドルである。会社は2026年6月30日までの9か月で30億5,000万ドルを投じ、同期間の営業キャッシュフローは7億7,800万ドルだった。最大のトランシェは2026年6月5日に締結した15億ドルの加速型自社株買いで、全額が15億ドルの追加タームローンで賄われた。含意される平均引き渡しコストは1株約1,408.81ドルである。
FICO Score 10T とは何で、なぜ貸し手は使えないのか
FICO Score 10T は FICO のより新しい住宅ローンスコアモデルで、FHFA が2022年10月24日、VantageScore 4.0 と同じ日に検証・承認した。2026年4月に両機関の販売ガイドに追加され、過去データは2026年7月に公開されたが、FHFA は現在は引き渡しの資格がないとしている。利用可能になれば両機関がガイダンスを出す。
740ドルの FICO 株は安いか
740.00ドルで FICO は、ガイダンスの GAAP EPS 36.86ドルの約20.1倍、企業価値213億2,000万ドルに対する年率換算営業利益の約16.0倍で取引されている。連結営業利益率70%の事業としては目を引く倍率ではない。問題は倍率ではなく利益である。2026会計年度の業績は、FICO 自身の提出書類によれば住宅ローン組成スコアの単価上昇に牽引されたものであり、規制当局はいまやその項目を任意にしてしまった。
人員削減の費用はいくらで、何人が対象か
2026年6月30日時点で FICO の従業員は3,876人だった。2026年10月1日に決議された約15%の削減は約581の職位を対象とし、2026会計年度第4四半期に税引前費用約2,700万ドルを計上する。1職位あたり約46,400ドルである。計画は2027会計年度第3四半期末までにおおむね完了する見込みだ。
結論:堀はつねに価格にあり、築かれたものではなかった
住宅ローンスコアにおけるフェア・アイザックの競争優位は、主としてモデルの予測精度だったことは一度もない。VantageScore 4.0 は、FICO 自身の最新モデルと同じ日に、同じ規制当局によって検証された。優位とは、FICO のスコアがシステムの設計基準になっていたこと、そして安価な継続手数料に比べて切り替えが高くついたことだった。
FICO はその手数料を高くするのに4年を費やした。個々の値上げはそれ自体として合理的だった。会社には価格決定力があり、それを使い、結果は部門利益率90%と2,382.40ドルまで上がった株価である。だが累積すると、値上げはシステムを所定の位置に留めていた唯一のもの、すなわち切り替えは手間に見合わないという事実を溶かしてしまった。
そして、FHFA の暫定方針がすでに14か月を経て、限定展開もすでに走り出していた時点で、FICO は25億ドルを借り、1,409ドル近い平均コストで217万株を消却した。値上げが生んだ利益は恒久的だ、という賭けである。9か月後、その株式は740.00ドルで評価され、帳簿上の株主資本はマイナス41億ドル、会社は職位の15%削減を約束している。
これらのいずれも FICO を悪い事業にはしない。深く根を張った標準の上で90.8%の利益率を稼ぎ、米国上位貸し手の90%を顧客に持ち、住宅ローン以外の特権が無傷の会社は、平凡な倍率で取引されている非常に良い事業である。740ドルという株価は消滅を織り込んではいない。織り込んでいるのはスコア営業利益の20〜30%程度のリセットであり、これは擁護できる中心シナリオだ。
この一連の流れが確かに打ち立てたのは、他の規制下の特権の局面にも持ち運べる、名前のついた型である。
保護された事業が、依拠している切り替えコストより速く保護を現金化するとき、その事業は自らの競争相手の参入を資金的に支えている。規制当局の許可が制約条件であったことはない。制約条件は価格である。
この型は繰り返す。しかも業種によって外形はまったく異なり、一致するのは核だけだ。保護された側が保護そのものを無限に値上げできる資産として扱い、実のところ保護の境界は、課金される側が耐えられる価格によって決まっている。鉄塔 REIT が第4のキャリアのオプションを市場が払った額より安いと知った構造と同じであり、決済の既存プレーヤーが、利益率の伴わない取扱高の成長は堀ではないと気づいた構造とも同じである。早く認識する価値がある。それを記録する台帳はつねに公開されているからだ。FICO の場合、株価が動く4年も前から。
FICO の提出書類、部門開示、株価反応、そしてそれらの相反する解釈について継続的に更新された眺めが必要なら、SimianX AI を参照してほしい。マルチエージェントの調査ツールが上記6つの監視ステップを自動で追い、提出書類の文言が変わったときに知らせてくれる。
関連記事
- クラウン・キャッスルと第4のキャリア:市場が付けた45.7億ドル
- ルルレモン株が100ドル割れ:ブランド崩壊か希少な好機か
- ネットフリックス4.7%安、28億ドルがPERを化粧する
- PayPal株13%急落:決済+10%、マージン+1.5%
- スペースXの80億ドル周波数取引、通信3社の明暗を分ける
参考リンク
- FHFA ― 信用スコア政策と実施の更新 ― 正典となる節目の工程表と各モデルの現在の資格
- FHFA ― 住宅購入が信用スコア競争の新時代へ ― 開放に関する当局自身の説明
- Fair Isaac Corporation Form 10-Q、2026年6月30日終了四半期 ― 部門注記、負債、自己株式、ASR 注記、従業員数
- Fair Isaac Form 8-K、2026年10月6日(項目2.05) ― 約15%の人員削減と2,700万ドルの費用
- Fair Isaac Form 8-K、2026年6月8日 ― 15億ドルの追加タームローンと15億ドルの ASR
- Fair Isaac Form 8-K、2026年3月20日 ― 2034年満期6.250%シニアノート10億ドル
- FICO 2026会計年度第3四半期決算(添付書類99.1) ― 部門売上高、ARR、継続率、引き上げ後ガイダンス
- FICO IR ― 2026会計年度第3四半期決算 ― 会社自身の発表
- FICO 住宅ローン直接ライセンスプログラム ― 2026年の公表価格表
- Equifax が FICO の直接ライセンスプログラムに価格戦略で対抗 ― VantageScore 4.0 を2027年まで4.50ドルに据え置く約束
- ホーリー上院議員が FTC に FICO の住宅ローン価格調査を要請 ― 0.60ドルから10ドルへの推移と88%利益率の引用
- FICO が住宅ローンスコア価格を4.95ドルへ引き上げ ― 2025年の値上げ段、当時の報道
- 信用スコア競争への懸念で FICO 株が急落 ― 9月29日の取引に関する当日報道
- Freddie Mac ― 信用スコアモデルとレポートの取り組み ― 機関側の実施ガイダンス
- VantageScore Solutions ― モデルの所有、世代、流通
- Fair Isaac Corporation の SEC 提出書類一覧 ― 上記で引用した全書類
- FICO の株価推移 ― 記録の表に用いた日次終値
- Investopedia ― 加速型自社株買い ― 2026年6月の ASR の仕組み
- Investopedia ― 企業価値 ― 上記で用いた評価指標
- Investopedia ― SOFR ― 追加タームローンの参照金利
- Investopedia ― 自社株買い ― 自社株買いの仕組みとトレードオフ
- Investopedia ― 出来高加重平均価格 ― ASR の最終株数の決まり方
- Investopedia ― 純有利子負債 ― 本文で一貫して用いたレバレッジ指標
- Investopedia ― 経済的な堀 ― 本稿が FICO の価格の記録に照らして検証した概念


