スターリンクの脅威に値段をつける:80億ドルの800MHzが実際に買うもの
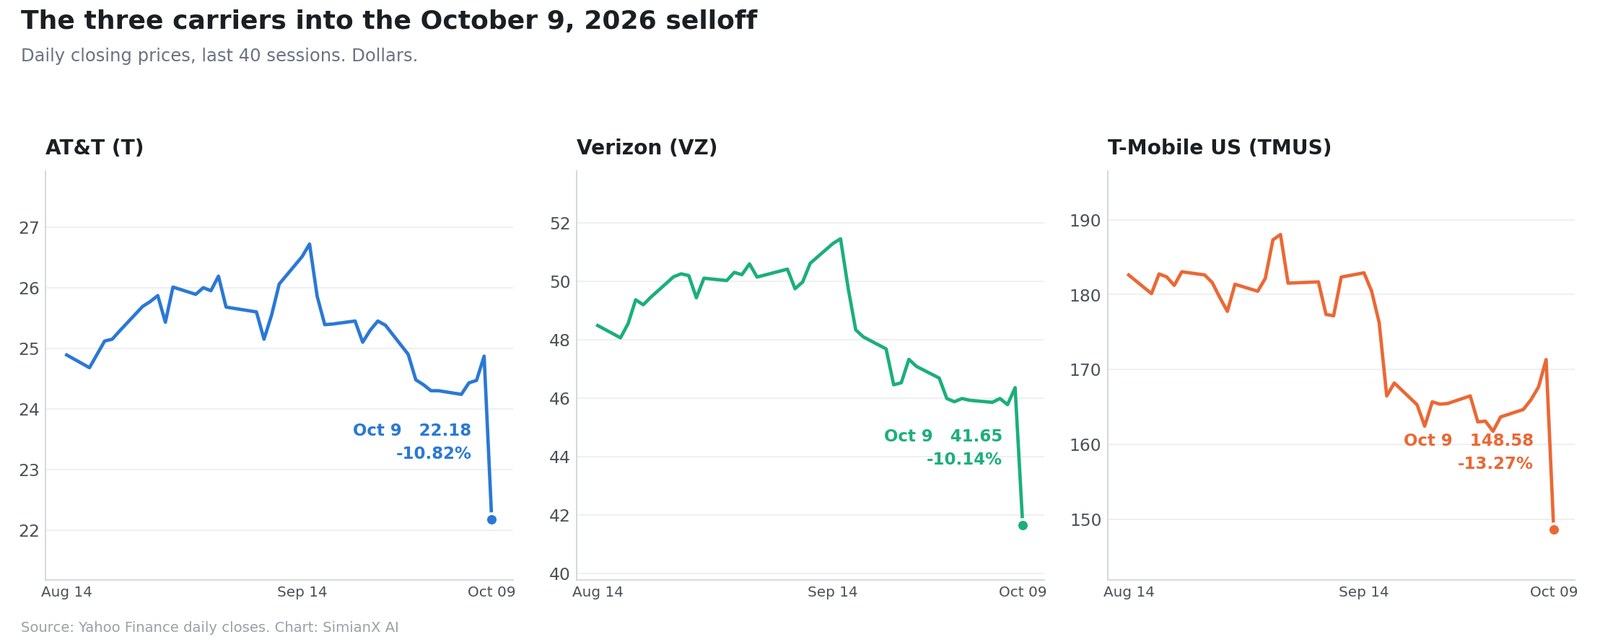
2026年10月8日の夕方、取引終了後にグレイン・マネジメントが、全米をカバーする800MHz周波数帯の保有資産を100%スペースXへ売却する最終合意を発表した。翌営業日、AT&T、ベライゾン、T-Mobile USの時価総額は合計でおよそ620億ドル失われた。
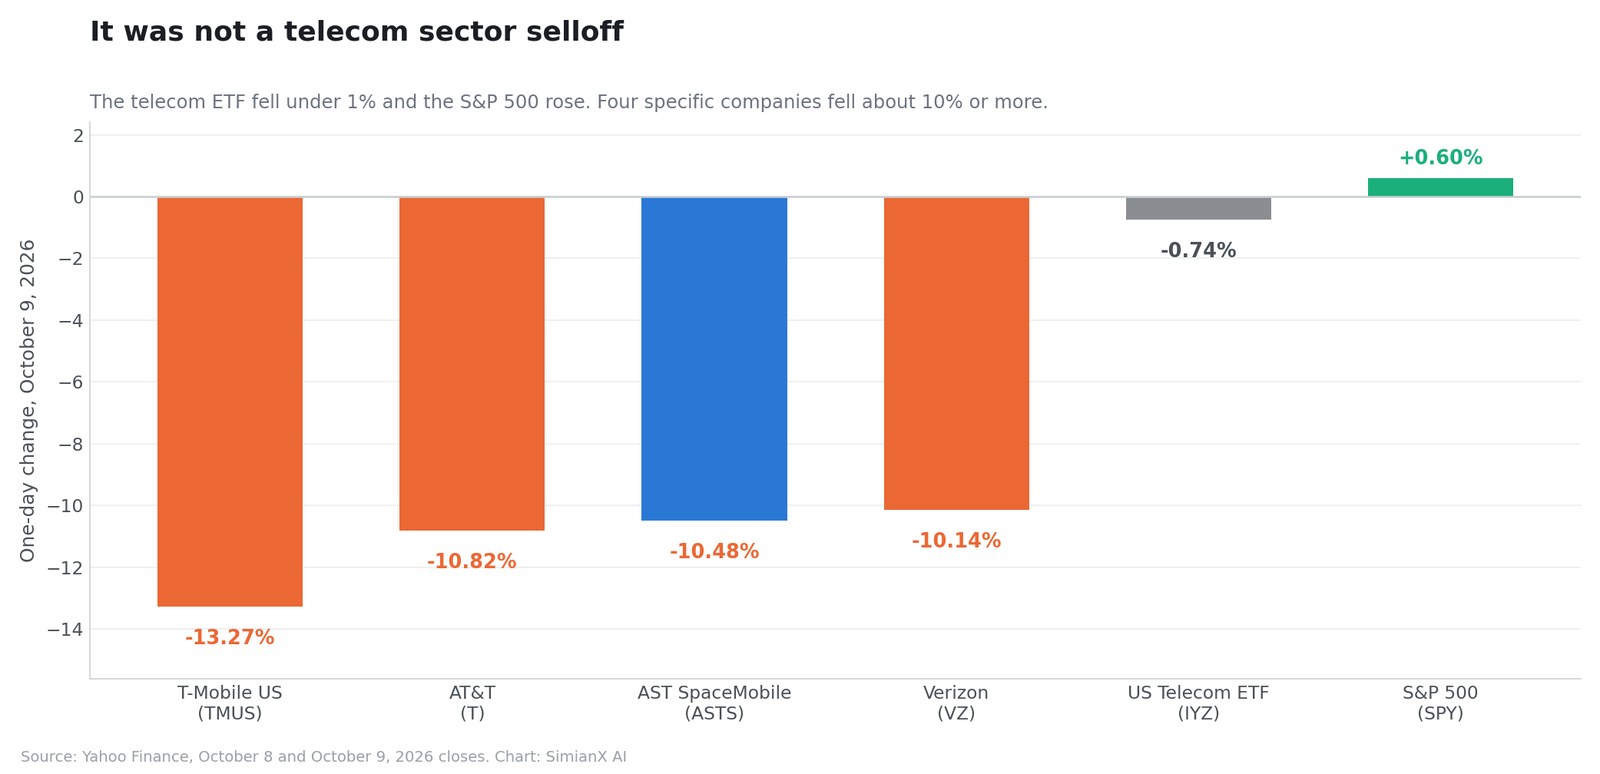
その日を伝えたほぼすべての記事が、後退する通信セクターを描いた。セクターは後退していない。10月9日、iシェアーズ米国通信ETFは0.74%下落し、S&P500種株価指数は0.60%上昇した。下げたのは特定の四社、つまり通信三社と衛星の競合一社である。
本稿は、報道の第一波がやらなかった二つのことをする。
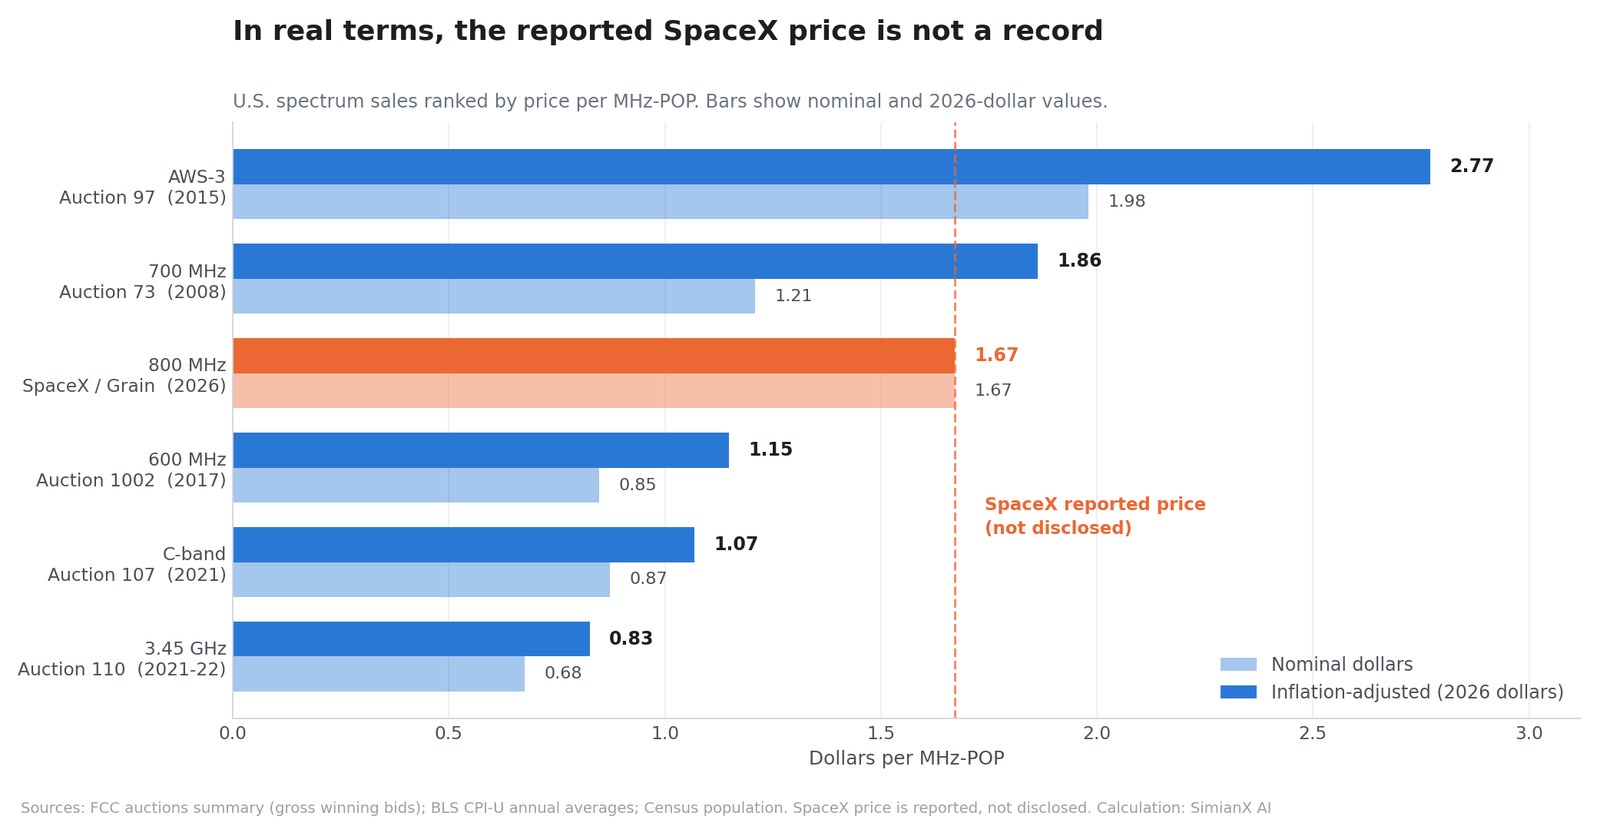
第一に、この取引に値段をつける。報じられた80億ドルは1MHz-POPあたり約1.67ドルにあたり、この数字を判断する唯一の方法は、米国の周波数売却の実際の記録に照らすことだ。2026年のドルに直し、米連邦通信委員会の五つのオークションと並べて測ると、報じられた価格は低い周波数帯の記録ではない。2008年の700MHzオークションより約10%低い位置に収まる。
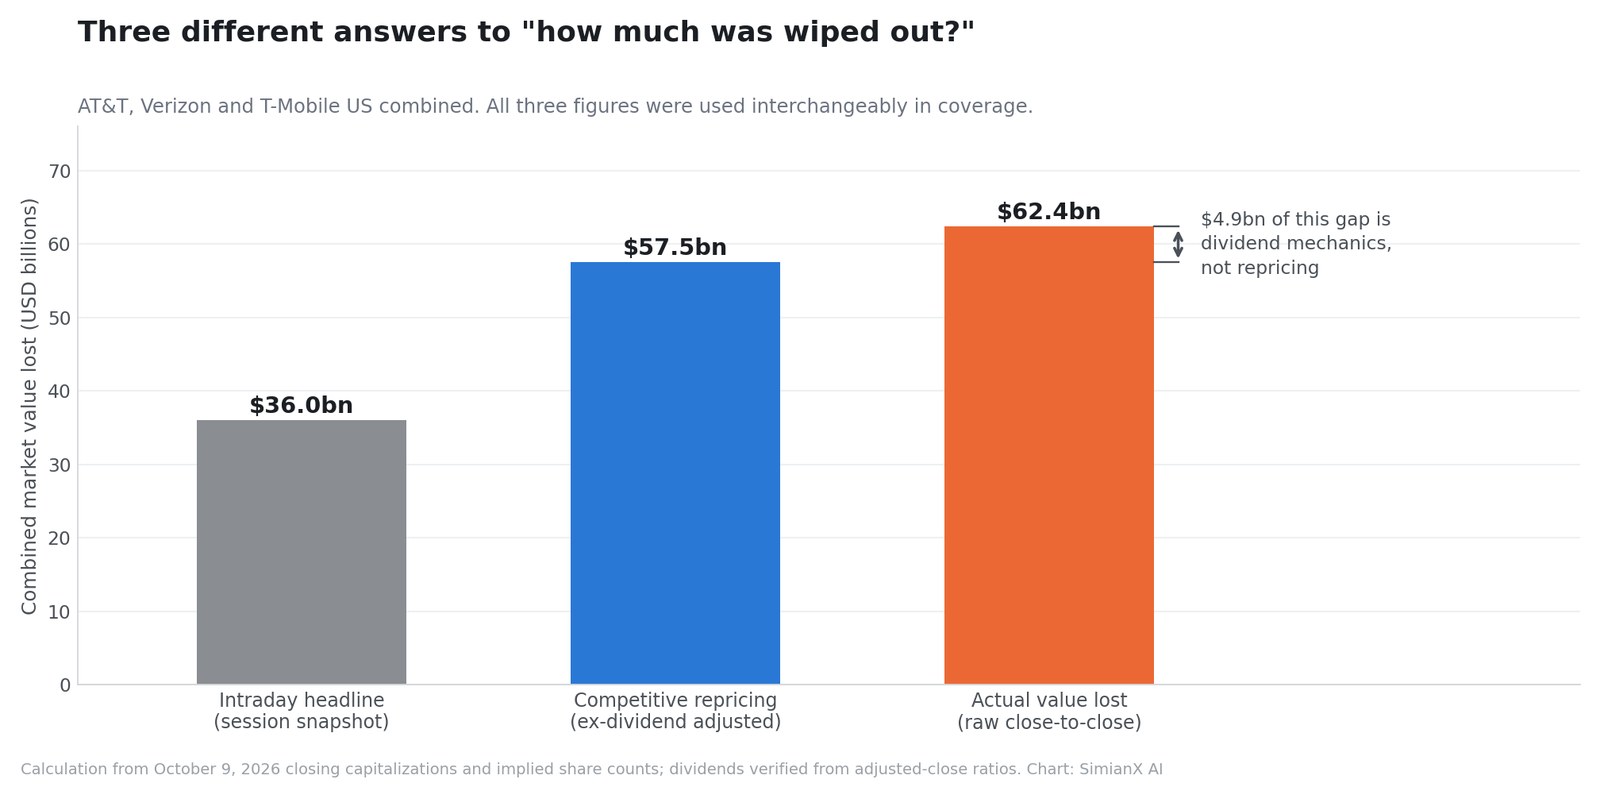
第二に、入れ替えて使われてきた三つの異なる「消えた価値」の数字を切り分ける。取引時間中に出回った約360億ドル、純粋な競争上の再評価にあたる約575億ドル、そして10月8日と9日の終値のあいだに実際に消えた約624億ドルである。
取引は本物であり、再評価の方向は合理的だった。そしてスペースXが支払ったと報じられる価格は高いが、歴史的ではない。三社が負うリスクは同じではなく、市場が最も厳しく罰した一社は、数か月前にすでに成長プレミアムを失っていた。
市場および財務のデータはすべて、公開前の最後の完全な取引日である2026年10月9日の終値時点の情報を反映している。本稿は学習目的であり、個別の投資助言ではない。
グレイン・マネジメントとスペースXが実際に署名したもの
グレイン・マネジメントの発表は2026年10月8日午後8時17分にPRニュースワイヤーを通じて配信された。スペースXがグレインの全米800MHz周波数資産の100%を取得すること、そしてこの取引が連邦通信委員会の承認とその他の通常の完了条件を前提とすることが記されている。
この発表文には、見出しより重い点が四つある。
価格はいっさい開示されていない
発表文に財務条件は一つもない。約80億ドルの現金という数字はウォール・ストリート・ジャーナルが報じ、その後インベスティング・ドットコム経由のロイターやアクシオスを含めて広く繰り返された。
したがって本稿のMHz-POPあたりの計算はすべて、下の基準表も含めて、未確認の数字を前提としている。実際の価格が60億なら単価は約1.25ドル、100億なら約2.09ドルとなり、下の表での順位が上下に一つずつ動く。この但し書きは脚注ではなく、分析そのものに属する。
規制当局はすでに道を整えていた
「グレインが二か月で転売した」という筋書き全体を組み替えるのが、この細部である。発表文は、この合意が連邦通信委員会の2026年7月命令の目的を前進させると述べている。その命令はT-Mobileからのグレインの取得を承認し、競争的な選定手続きと、端末直結サービス展開のための条件付きの道筋を定めていた。
言い換えれば、グレインの購入を承認した規制当局は、端末直結分野の買い手が現れることをすでに想定し、それを見つけるための選定手続きを用意していた。グレインは驚いた規制当局の前で棚ぼたに出くわしたのではない。委員会が三か月前に書いた枠組みの内側で動いたのである。
この資産はT-Mobile由来で、売却ではなく交換だった
グレインは全米800MHz資産を2026年8月にT-Mobileから取得しており、発表文はその構造を明言している。同社は「現金とグレインの600MHz周波数と引き換えにこの資産を取得した」。
つまり繰り返し語られてきた構図、すなわちT-Mobileが29億で売り、グレインが80億で転売し、T-Mobileが50億を取り逃したという話は、この取引を誤って描いている。T-Mobileが受け取ったのは現金に加えて、800MHzよりも自社の既存網にはるかによく合う600MHz資産だった。この交換が良かったかどうかは、その600MHz周波数の価値しだいであり、その価値もまた一度も開示されていない。
移転された資産の規模
この資産は最大でおよそ14MHzの対になった低い周波数帯で、米国のほぼ全人口をカバーする。低い周波数帯が希少なのは、使える帯域が数十年前に割り当て終わっており、新しい供給は再配分か既存保有者からの譲渡でしか生まれないからだ。グレイン・マネジメントの創業者兼最高経営責任者デイビッド・グレイン氏は、これを「希少な低い周波数帯を最も高く最も良い用途へ」向けることだと述べた。財務助言はBDT & MSDパートナーズ、法務助言はミルバンク、規制対応の助言はレイサム・アンド・ワトキンスが担当した。
MHz-POPという物差し:80億は高いのか
周波数は1MHz-POPあたり何ドルで値付けされる。価格をメガヘルツ単位の帯域幅で割り、さらにカバーする人口で割る。14MHzの全米資産と280MHzのオークションを並べて比べる方法は、これしかない。
報じられた80億ドル、約14MHz、米国人口およそ3億4200万人で計算すると:
8,000,000,000 ÷ (14MHz × 342,000,000人) ≈ 1MHz-POPあたり1.67ドル
問題は1.67が多いのかどうかだ。報道は全体として、これが並外れた数字だとほのめかした。公式の記録に照らせば確かに高いが、最高ではなく、物価調整後では近づいてすらいない。
下の表は、各数字を2026年のドルに直すために、連邦通信委員会が公表した落札総額、各オークションで免許された帯域幅、当時の米国居住人口の概算、そして労働統計局の都市部消費者物価指数の年平均を用いている。
| 周波数売却 | 帯域 | 年 | 収入 | MHz | 人口 | 名目 $/MHz-POP | 2026年ドル換算 |
|---|---|---|---|---|---|---|---|
| オークション97 | AWS-3(中帯域) | 2015 | 413.3億ドル | 65 | 3.21億 | 1.98ドル | 2.77ドル |
| オークション73 | 700MHz(低帯域) | 2008 | 191.2億ドル | 52 | 3.04億 | 1.21ドル | 1.86ドル |
| スペースX / グレイン | 800MHz(低帯域) | 2026 | 約80億ドル | 14 | 3.42億 | 1.67ドル | 1.67ドル |
| オークション1002 | 600MHz(低帯域) | 2017 | 193.1億ドル | 70 | 3.25億 | 0.85ドル | 1.15ドル |
| オークション107 | 3.7GHz Cバンド(中) | 2021 | 811.1億ドル | 280 | 3.32億 | 0.87ドル | 1.07ドル |
| オークション110 | 3.45GHz(中帯域) | 2021-22 | 224.2億ドル | 100 | 3.32億 | 0.68ドル | 0.83ドル |
名目のドルで読むと、報じられたスペースXの価格は強気に見える。2008年の700MHzオークションより38%高く、600MHzの誘因オークションより97%高い。
2026年のドルで読むと、順位が変わる:
- オークション73、つまり2008年の700MHz売却より10%低い
- オークション97、つまり2015年のAWS-3オークションより40%低い
- オークション1002、つまり600MHzの誘因オークションより46%高い
- Cバンドのオークションより56%高く、3.45GHzより102%高い
したがって正直な結論は、「スペースXは途方もなく払いすぎた」よりも狭く、「スペースXは掘り出し物を手に入れた」よりも狭い。報じられた価格に基づけば、物価を織り込んだうえでスペースXが払ったのは、過去十年のほかのどの低帯域売却に対しても上乗せであり、同時に十八年前に700MHzを買った側が払った水準よりわずかに低い金額である。
この物差しで決められないこと
上の表には四つの限界がある。はっきり書いておく。
- 80億は報じられた数字であって、開示された数字ではない。 行全体が条件付きである。
- オークション収入は何千もの部分市場免許を混ぜたものだ。きれいな全米資産は通常オークション平均に上乗せを求めるため、むしろスペースXの数字はオークションの行より上にあるべきだという含意になる。
- 「最大でおよそ14MHz」は上限である。使える帯域幅が少ないほど、1MHz-POPあたりの実効価格は高くなる。
- 人口の基礎は概算であり、オークションは人口を全国計ではなく免許区域ごとに測る。
どの但し書きも中心の論点を覆さない。80億が驚くべき価格だと聞かされた読者は、いまやそれを測るための実際の記録を手にしている。見出しではなく適切な物差しで取引を判断することは、シュナイダーエレクトリックのPTCへの205ドルの提示が対象企業自身の52週高値に届いていなかったと示したのと同じ規律である。
本当に通信セクターの総崩れだったのか。横断面はそうではないと言う
売りが業界のものか特定企業のものかを見分ける最も明快な検証は、同じ日に業界全体を見渡すことだ。
| 資産 | 10月8日終値 | 10月9日終値 | 変化 |
|---|---|---|---|
| T-Mobile US(TMUS) | 171.31ドル | 148.58ドル | −13.27% |
| AT&T(T) | 24.87ドル | 22.18ドル | −10.82% |
| AST スペースモバイル(ASTS) | 56.93ドル | 50.97ドル | −10.48% |
| ベライゾン(VZ) | 46.35ドル | 41.65ドル | −10.14% |
| iシェアーズ米国通信ETF(IYZ) | 42.99ドル | 42.67ドル | −0.74% |
| S&P500(SPY) | 773.93ドル | 778.57ドル | +0.60% |
ここから二つの観察が導かれる。
第一に、広い市場は上げた。 S&P500は10月9日に上昇した。これはリスク回避の一日がついでに通信を巻き込んだのではない。ほかのすべてが平穏な日に、ひと握りの銘柄だけを狙った再評価だった。
第二に、通信ETFはほとんど動かなかった。 IYZの下げは1%未満である。指数には鉄塔運営会社、ケーブル、光ファイバー、機器メーカーが含まれており、鉄塔も中継回線も機器も必要とする新しい移動体の参入者に脅かされていない。場合によっては追い風ですらある。「通信株が崩れた」は誤った表現だった。崩れたのは三社の移動体通信事業者と一社の衛星競合である。
これは、技術サービスの銘柄群がそろって動いていたのにアクセンチュアとデルの発表が一社への評決のように見えたのと同じ罠であり、向きが逆なだけだ。あのときは一銘柄の6%高が実はセクターの動きだった。今回は「セクターの下落」と報じられたものが実は四銘柄だった。横断面は両方向での検算になる。
ほとんど誰も触れなかったASTSという信号
あの表で最も興味深い行は、AT&Tと同じだけ下げたAST スペースモバイルの−10.48%である。
AST スペースモバイルは既存の通信事業者ではない。端末直結の分野におけるもう一社の本格的な衛星企業だ。市場が単に「衛星が鉄塔に勝つ」と織り込んでいたなら、ASTSは上げていたはずである。実際にはほぼ通信三社と同じだけ下げた。
これが示すのは、10月9日に本当に再評価されたものが何かということだ。衛星対地上ではなく、端末直結におけるスペースX対その他すべてであり、既存事業者も衛星の挑戦者も等しく含まれる。言い換えれば、その日に値付けされたのは一つの技術路線が別の路線に勝ったことではなく、一社の相対的な位置がさらに一段進んだことである。市場は、自前の打ち上げ能力と消費者ブランド、中帯域の周波数、そして今や全米の低帯域を持つ垂直統合企業が、ほかのどの候補からもさらに引き離したと結論づけた。
実際にはどれだけの価値が消えたのか
出回った数字は三つあり、互いに入れ替えることはできない。三つとも擁護できるが、基準を明示した場合に限られる。
10月9日終値の時価総額と、そこから逆算される株式数(AT&T約68.5億株、ベライゾン約41.6億株、T-Mobile約10.7億株)を用いると:
| 基準 | 何を測るか | 数字 |
|---|---|---|
| 取引時間中の見出し | 取引の途中で切り取られた一枚の写真 | 約360億ドル |
| 配当落ち調整後 | 競争上の再評価のみ | 約575億ドル |
| 素のままの終値から終値 | 実際に失われた時価総額 | 約624億ドル |
後の二つの差は49億ドルであり、これは分析ではなく配当の仕組みである。
百分率を変えてしまう配当の細部
10月9日はAT&Tとベライゾンの双方にとって配当落ち日だった。 これは価格データそのものから検証できる。各銘柄の素の終値と調整後終値の比は、この日にちょうど1.00まで落ちる。AT&Tは1.0113から、ベライゾンは1.0155からである。
この比は、AT&T株1株あたり0.2775ドル、ベライゾン株1株あたり0.708ドルという四半期配当を意味し、AT&Tが示す年換算1.11ドルの配当、ベライゾンのおよそ2.83ドルと整合する。
株価は配当落ち日に、おおよそ配当額だけ機械的に安く始まる。したがって:
| 企業 | 素の変動 | 配当 | 配当落ち調整後の変動 |
|---|---|---|---|
| AT&T | −10.82% | 0.2775ドル | −9.70% |
| ベライゾン | −10.14% | 0.7080ドル | −8.61% |
| T-Mobile US | −13.27% | その日はなし | −13.27% |
公表された論評の多くが誤ったのはここである。AT&Tとベライゾンについて頻繁に引かれる「9.8%」「8.8%」という下落幅は配当落ち調整後の数字であり、競争期待の変化を測るうえでは正しい数字だ。素の下落幅は−10.82%と−10.14%だった。
その後いくつかの記事は、配当落ち調整後の百分率を使って時価総額の損失を計算した。これは組み合わせを誤っている。配当は会社から出ていくのだから、時価総額は価格下落の全額だけ減る。二つの基準を混ぜると、実際の毀損を約49億ドル過小に見せてしまう。
なぜ800MHzがスペースXに欠けていた一片なのか
低い周波数の信号は遠くまで届き、高い周波数よりも壁をよく抜ける。この物理的事実が、この取引の戦略的論理のすべてである。
スターリンクの衛星サービスは空が見える場所で最も強い。農村部、幹線道路、海洋、開けた土地だ。最も弱いのは、収益の大半が存在する場所そのもの、すなわち建物の中、地下、密集した都市構造のあいだである。
全米規模の800MHzの層は、この弱点に直接応える。次のような用途に効く:
- より少ない基地局で広域をカバーする
- 屋内への浸透
- 農村部と幹線道路のサービス
- 音声の信頼性
- モノのインターネットと接続車両の回線
- 緊急時の通信
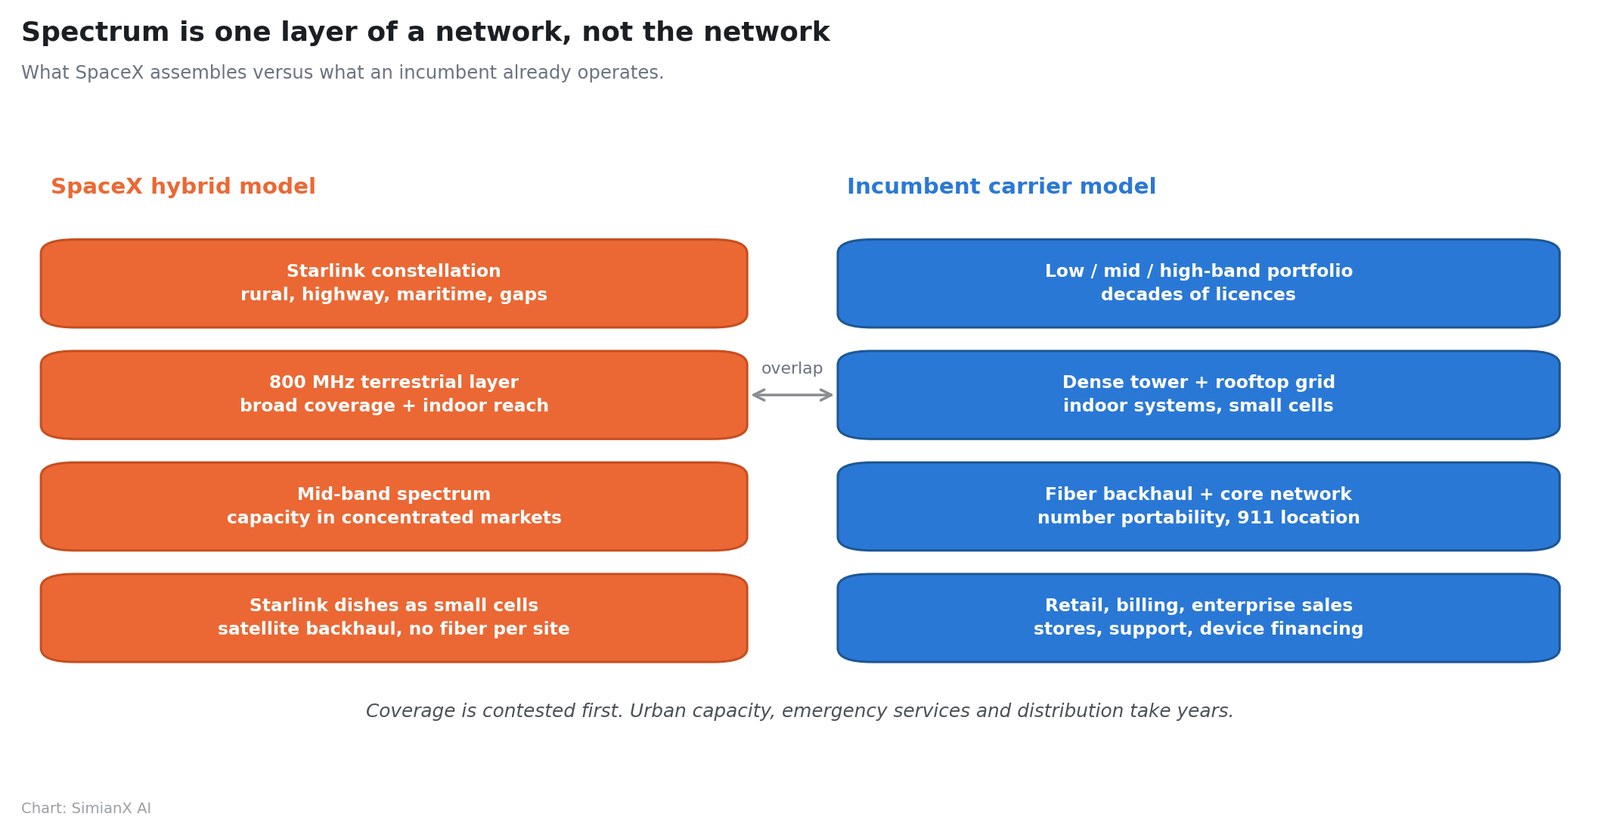
スペースXがすでに持つものと組み合わせると、この構成は願望ではなく筋の通った設計になる:
| ネットワークの層 | 役割 |
|---|---|
| スターリンク衛星群 | 農村部、海域、幹線道路、カバーの空白 |
| 地上の800MHz | 広いカバーと屋内への浸透 |
| 中帯域の周波数 | 密集市場での容量 |
| 小型基地局としてのスターリンク端末 | 全拠点に光ファイバーを引かない局所中継 |
同じ時期に連邦通信委員会は、端末直結サービス向けに最適化した大規模な新しい衛星群の配備をスペースXに認可した。スペースXは2027年に次世代の配備を始め、同年後半に移動体サービスを拡大し、建設は2028年まで続くと語っている。これらは意図の表明であって確約ではなく、照合の一次情報源はスペースX自身の更新ページのままである。
なぜ周波数はいまだネットワークではないのか
周波数は必要だが、十分からはほど遠い。全米規模の事業者と競うには、スペースXはさらに無線アクセス拠点、中継回線、中核網、正確な位置を伴う緊急通報、番号持ち運び、合法的傍受、端末認証、ローミング、小売流通、課金、不正対策、法人営業、顧客対応、そして混雑時の都市部の容量を必要とする。これらは資本で一度に買いそろえられる一覧ではない。多くは州ごと自治体ごとに許認可を取る必要があり、端末メーカーと一つずつ認証を終える必要があり、運用を規制当局が認める水準まで磨くのに何年もかかる。
容量の制約こそ、投資家が最も見落とす点だ。低帯域のチャネルが与えるのはカバーであって速度ではない。 14メガヘルツの対になった周波数は、広大な地域で満点の電波表示を生むが、どの一点においても総容量はささやかである。電波が満点でも、狭いチャネルを多すぎる利用者が分け合えば性能は落ちる。
既存三社は低・中・高のすべての帯域で合計はるかに多くの周波数を持ち、数十年をかけて鉄塔、屋上拠点、屋内システム、光ファイバーを築いてきた。スターリンクのアンテナの脇に安価な基地局を据え、中継を衛星で担うというスペースXの構想は、人口が散らばる農村部や郊外では本当に巧妙だ。マンハッタン、シカゴ、ロサンゼルスでは、はるかに難しい主張になる。
だからこそこの取引は差し迫ってはいないが脅威である。
本当のリスクは業界の価格であって、契約者の崩壊ではない
移動体通信の経済は固定費が支配する。網がいったん建てば、追加の契約者は非常に高い利益率をもたらし、逆もまた同じ強さで当てはまる。価格や契約者数の伸びのささやかな低下が、利益には不釣り合いに大きく効く。
スペースXが各社の利益を損ねるのに、市場の四分の一を取る必要はない。各社がいくら請求できるかを変えればよく、極端に言えば「もう値上げはできない」と各社に思わせるだけでもよい。道筋はいくつもある。
低価格の全国プラン
衛星のカバーに十分な地上サービスを足し、安く売る。密集都市で速度測定に勝つ必要はない。
スターリンクのブロードバンドとの抱き合わせ
すでにスターリンクに払っている世帯が移動体サービスを割引で得る。顧客獲得費用が下がり、乗り換えの摩擦が上がる。
農村回線、二番目の回線、機械の回線
予備回線、旅行者、運輸と物流、農業、接続車両、接続機器。地理的なカバーが最大速度より重い領域である。
卸の容量
仮想移動体通信事業者、自動車メーカー、物流車両群に容量を売る。カバーの穴を埋めたい従来型の事業者に売ることさえありうる。
企業と政府向けの耐久性
地上と衛星を組み合わせた網は、災害を生き延びる通信を必要とする官庁や企業にとって魅力的だ。
小さな小売シェアであっても、AT&T、ベライゾン、T-Mobileは販促、端末補助、解約防止、衛星提携、周波数への支出を増やさざるをえない。しかもその支出は先に起きる。解約を防ぐための補助の増額は、実際に一人でも乗り換えるより前に始まるのが普通だ。株主にとって最も起こりやすい損害は、事業者の消滅ではなく業界の収益率の低下である。そしてそれは、ある一四半期の契約者数からは最も見えにくい結末でもある。
この型、つまり見出しの数字が、それが含意する近い将来の経済より格段に大きいという型は、ジェネラックとアマゾンの契約で追ったものと同じだ。あちらでは80億ドルの見出しが、実際に確約された24億ドルの納入に支えられていた。アカマイのアンソロピックとの116億ドル契約では、売上が立つ前に48億ドルの支出が必要だった。
通信事業者はすでにどう応じているか
端末直結について、既存事業者は不意を突かれてはいない。
2026年5月14日、AT&T、T-Mobile、ベライゾンは、限られた周波数資源を持ち寄り、衛星事業者に顧客へ届くための統一基盤を提供することで、電波の届かない地域をなくすことをめざす合弁会社設立の基本合意を発表した。
正確な段階が重要である。これは基本合意であり、「当事者間の最終契約の交渉と、通常の完了条件の充足を前提とする」。確定した合弁会社ではなく、商業条件も開始日も公表されていない。
AT&T会長兼最高経営責任者のジョン・スタンキー氏は、目標を「田舎道でも、国立公園でも、船の上でも、緊急時でも」顧客がつながっていることだと述べた。ベライゾン最高経営責任者のダン・シュルマン氏は「強靭なデジタル基盤」の構築だと表現した。T-Mobile社長兼最高経営責任者のスリニ・ゴパラン氏は、T-Mobileがすでに「文字と通信のための全米初の衛星による端末直結ネットワークを立ち上げた」と述べた。
T-Mobileという逆説
この最後の引用にこそ、この話全体で最も奇妙な事実が含まれている。
T-Mobileの全米規模の衛星による端末直結サービスは、スターリンクの衛星の上で動いている。 T-MobileはスペースXにとって端末直結の最重要の商業パートナーであると同時に、スペースXが競合になった場合に最も危険だと市場が判定した事業者でもある。
しかも、スペースXがいま買おうとしている800MHz資産を売ったのもT-Mobileだ。ある企業が、競合の販路の供給者であり、かつその競合が必要とする資産の保有者でもありながら、その取り合わせが居心地よく続くと期待することはできない。
損なわれていない構造的な防御
- 乗り換えの摩擦。 家族向けプラン、端末の分割払い、法人契約、ブロードバンドとの抱き合わせ。
- 都市部の容量。 14MHzでは再現できない低・中・高帯域の大きな保有。
- 融合。 AT&Tとベライゾンは移動体を光ファイバーや固定無線と束ねられる。
- 流通。 店舗、法人営業、端末メーカーとの関係、サポート体制。
- 規制上の同等性。 スペースXも同じ信頼性、緊急サービス、消費者保護の義務を満たさねばならない。
売り一巡後のAT&T:融合という論拠
AT&Tは10月9日を22.18ドルで終え、時価総額は1520億ドルに近い。
2026年第2四半期の決算は堅調だった:
- 売上高316億ドル、2.3%増
- 調整後の利払い・税・償却前利益123億ドル
- フリーキャッシュフロー47億ドル、前年同期は44億ドル
- 後払い携帯の純増43万2000件、後払い携帯の解約率0.86%
- 先進接続サービスの顧客が100万件超の純増
- インターネットの純増64万6000件、うち光ファイバー36万7000、固定無線27万9000
- 純有利子負債1264億ドル(総負債1440億ドルから現金176億ドルを控除)
経営陣の見通しは具体的である:
| AT&Tの見通し | 数字 |
|---|---|
| 2026年の調整後1株当たり利益 | 2.25〜2.35ドル |
| フリーキャッシュフロー | 2026年180億ドル超、2027年190億ドル超、2028年210億ドル超 |
| 設備投資 | 2028年まで年間230〜240億ドル |
| 年換算配当 | 1株1.11ドル、維持 |
| 自社株買い | 2026年に約100億ドル、複数年で約240億ドル |
| 2026〜2028年の株主還元総額 | 450億ドル超 |
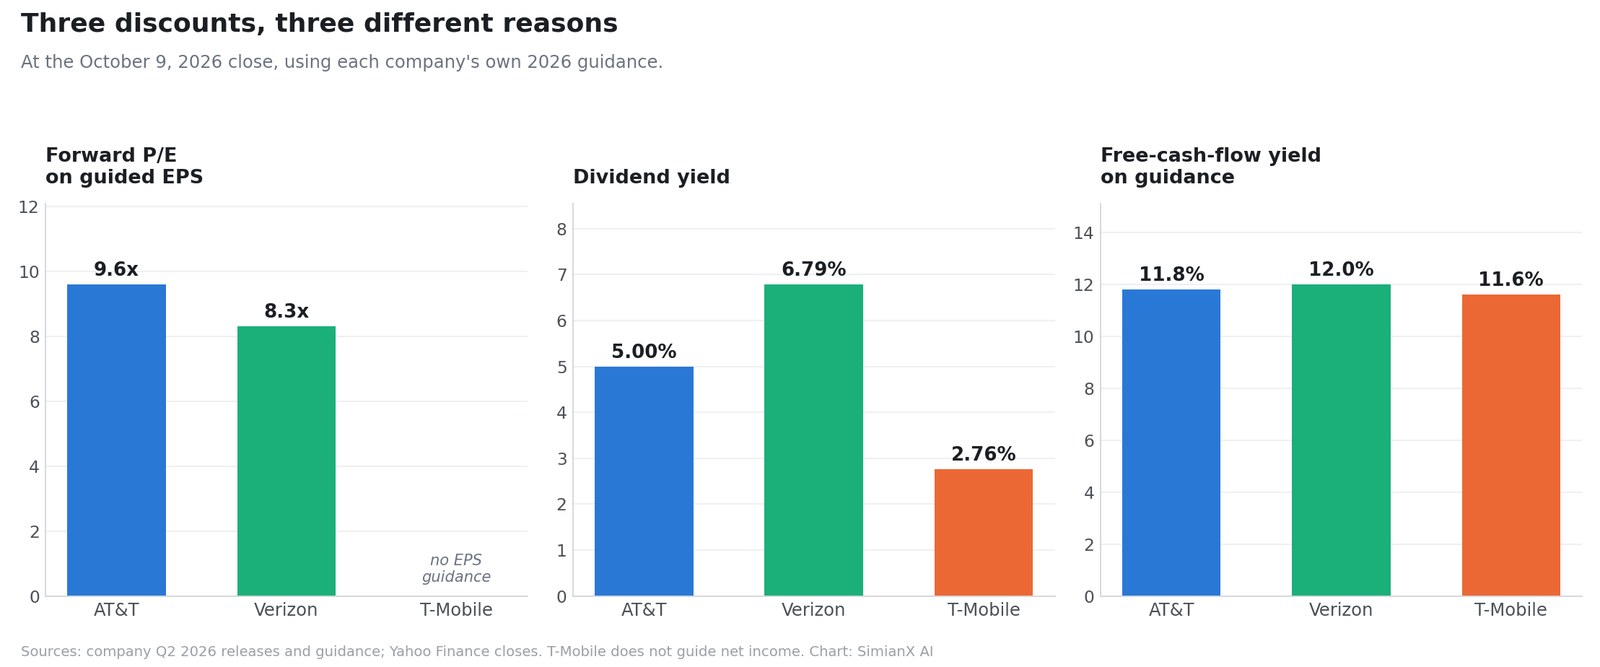
22.18ドルという株価を、会社自身の2.25〜2.35ドルという調整後1株当たり利益見通しの中央値と比べると、AT&Tは予想調整後利益の約9.6倍で取引されている。180億ドル超というフリーキャッシュフロー目標に対しては、売り一巡後の株主フリーキャッシュフロー利回りがおよそ11.8%になる。配当利回りは5.00%である。
なぜAT&Tが最も影響を受けにくいのか
光ファイバーである。AT&Tから光ファイバーのブロードバンドと移動体サービスの両方を買う世帯は、価格差を理由に移動体事業者を替える確率が目に見えて低い。サービスの薄い地域ではスターリンクが家庭向けブロードバンドと競うが、密集市場で持続的に高い容量を要する家庭向けサービスでは光ファイバーが依然として優れる。この融合は、スペースXが周波数では再現できない資産だ。
AT&Tのリスク
負債である。調整後利益に対する1264億ドルの純有利子負債は、比率を約2.7倍に置く。経営陣が2.5倍の水準に戻ると見込むのは、エコースターとの取引完了からおよそ三年後である。年間230〜240億ドルの設備投資は2028年まで確約されている。AT&Tの貸借対照表には、キャッシュフロー計算書が示唆するほどには価格競争の余地がない。
売り一巡後のベライゾン:収益という論拠
ベライゾンは41.65ドルで終え、時価総額は1730億ドルに近く、52週のレンジは38.39〜51.68ドルである。
2026年第2四半期の決算は数年来で最も強かった:
- 調整後の利払い・税・償却前利益137億ドル、7.2%増。同社として過去最高
- その利益率は40.1%で、これも過去最高
- 四半期のフリーキャッシュフロー64億ドル、24.4%増
- 上期のフリーキャッシュフロー102億ドル、16.0%増
- 上期の営業活動によるキャッシュ184億ドル、9.9%増
- 後払い携帯の純増18万4000件、ブロードバンドの純増34万8000件で12.3%増
- 固定無線と光ファイバーの接続はおよそ1710万件
- 無担保負債の総額1365億ドル、純無担保負債1287億ドルで調整後利益の2.5倍
- 上期に株主へ94億ドルを還元、自社株買いの目標を最大45億ドルへ引き上げ
見通しは上方修正された。調整後1株当たり利益4.99〜5.04ドル(6〜7%増)、フリーキャッシュフローの伸び9〜10%である。
知っておくべき会計上の細部
ベライゾンの第2四半期の報告ベース1株当たり利益は、3億9700万ドルの退職関連費用を反映して0.92ドル、22.0%の減少だった。調整後1株当たり利益は1.30ドルで6.6%増である。どちらも事実だが、大半の要約には一方しか現れなかった。これはネットフリックスの四半期で倍率を歪めたのと同じ、報告ベースと調整ベースの差であり、「利益から見て割安だ」というどんな主張も、受け入れる前に確かめる価値がある。
下落後のベライゾンの評価
41.65ドルを見通しの調整後1株当たり利益の中央値と比べると、ベライゾンは予想利益の約8.3倍で取引されている。よく引かれる約9倍より安いのは、その引用値が売りの前のものだからだ。四半期0.708ドルと検証された配当の利回りは6.79%である。
見通しの9〜10%というフリーキャッシュフローの伸びを、すでに102億ドルを生んだ上期に当てはめると、通年のフリーキャッシュフローは200億ドル台前半に収まり、株主フリーキャッシュフロー利回りはおよそ12%となる。配当はそのうち約半分を使う。
ベライゾンが割安のままでありうる理由
移動体とブロードバンドのサービス収入の合計が改善しても、2026年通年の移動体サービス収入はほぼ横ばいと見込まれていた。ベライゾンのブランドは網の信頼性とカバーに大きく依存している。まさに、カバーを前面に出す競合が争いに来る地面である。負債比率も改善はしているが、なお2.5倍だ。
13%下げた後のT-Mobile:プレミアムはとうに消えていた
T-Mobile USは148.58ドルで終え、13.27%の下落、時価総額は1590億ドルに近い。
以下は、この売りの報道からほぼ完全に欠けていた文脈である:
| T-Mobile US | 値 |
|---|---|
| 10月9日終値 | 148.58ドル |
| 52週高値 | 230.65ドル |
| 52週安値 | 147.90ドル |
| 52週安値までの距離 | 0.46% |
| 52週高値からの下落 | −35.6% |
| 一年の株価変動 | −35.1% |
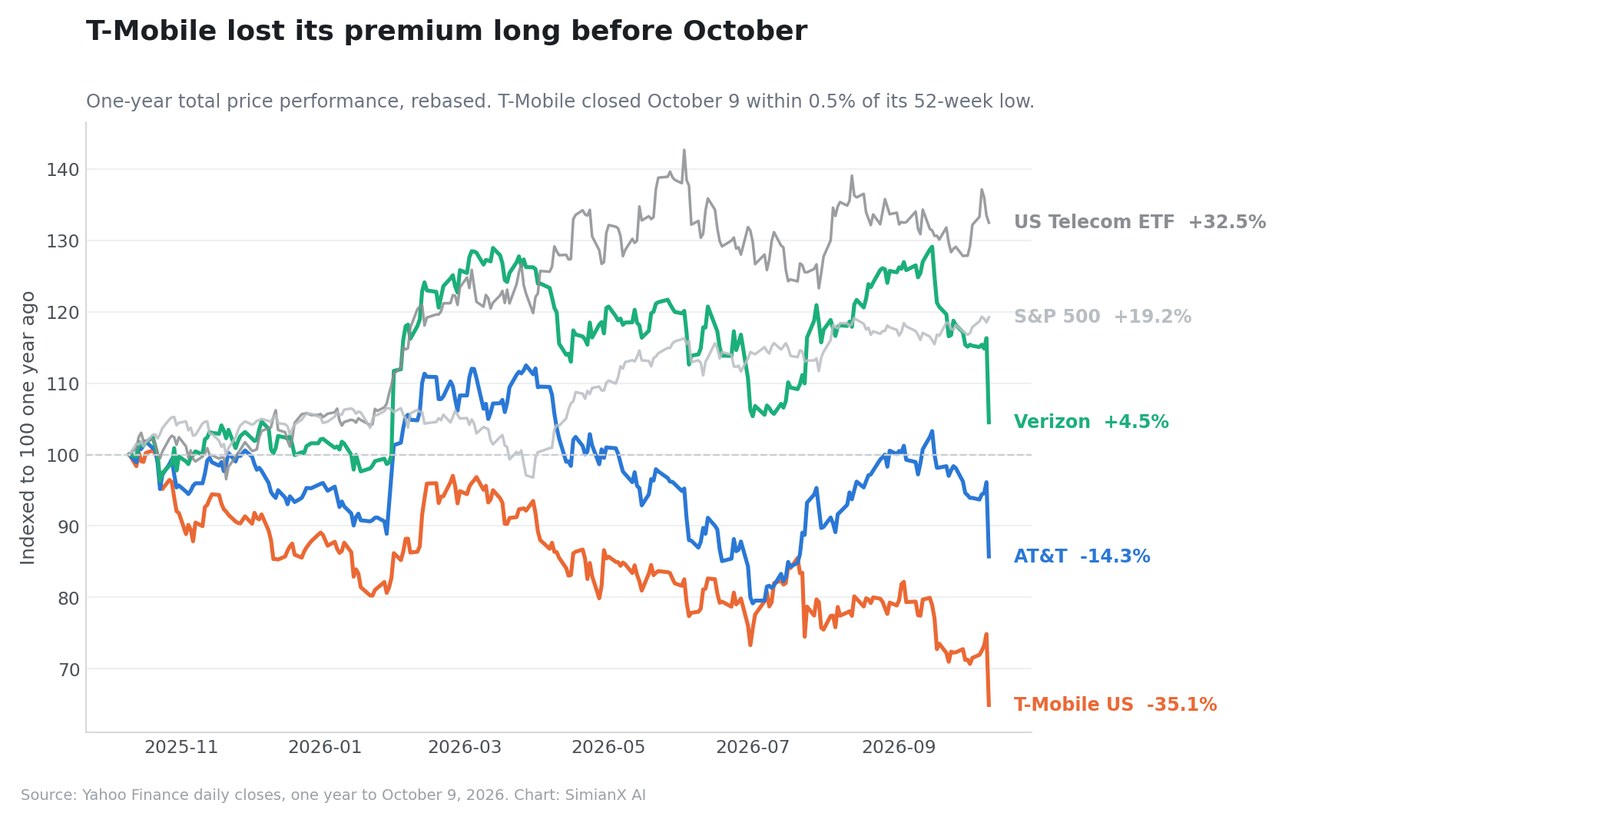
T-Mobileは強い位置から13%下げたのではない。13%下げて52週安値まで0.5%を切る位置に着いたのであり、その前の一年ですでに約35%下げていた。同じ一年でS&P500は19.2%、通信ETFは32.5%上げている。つまりこの取引が公表される前の時点で、この銘柄の相対成績は市場に五十ポイント以上の差をつけられていた。
よくある説明、すなわちT-Mobileが「最も強い成長評価を得ていた」のに10月9日にそれを失った、というのは逆さまである。市場はそのプレミアムを十二か月かけて解体してきた。10月9日は長い評価切り下げの終点であって、始まりではない。
すでに向きを変えていた営業指標
T-Mobileの2026年第2四半期の決算は、売上と現金については本当に強かった:
- サービス収入190億ドル、9%増
- 後払いサービス収入159億ドル、13%増
- 中核の調整後利益95億ドル、12%増
- 営業活動による純キャッシュ75億ドル、7%増
- 調整後フリーキャッシュフロー48億ドル、4%増
- 後払い口座あたり平均収入152.91ドル、2%増
- 純利益32億ドルで1%増、希薄化後1株当たり利益2.99ドルで5%増(USセルラーとの統合費用を含む)
- 移動体の顧客推奨スコアは46という過去最高
だが一行はすでに悪化していた。後払い口座の純増は27万7000件で、前年同期から13%減った。
投資の筋書き全体がシェアの獲得であるような企業にとって、口座の伸びは先行指標である。それはスペースXが何かに署名するより前から鈍っていた。純利益の伸びはわずか1%で、USセルラーの統合費用も含んでいた。成長の物語は自力で軟化しつつあった。
T-Mobileの防御
- 大きくかみ合いのよい600MHzの保有。グレインとの交換でいまや一段と大きい
- 業界を先導するサービス収入の伸びと5Gの性能
- 調整後フリーキャッシュフローの見通しを181〜187億ドルから184〜188億ドルへ上方修正
- 営業キャッシュフローの見通しは284〜288億ドル、設備投資は約100億ドル
- 縮む株式数。四半期に33億ドルを還元(自社株買い22億ドル、配当11億ドル)。2026年末までの授権枠は最大182億ドル、累計では546億ドル
- AT&Tやベライゾンより軽い配当負担。四半期11億ドルの支出は現在株価に対し年率で約2.8%にあたる
- 衛星による端末直結を運用してきた直接の経験。しかもスターリンクの上で
10月9日の終値では、上方修正された調整後フリーキャッシュフローの見通しは、三社で最も成長の速いこの企業について、およそ11.5〜11.8%の株主フリーキャッシュフロー利回りを意味する。
実際に最も危険にさらされているのはどの事業者か
危険の度合いは一日の下落幅の大きさとは別物だ。損害を決める軸に沿って三社を並べると:
| 軸 | AT&T | ベライゾン | T-Mobile |
|---|---|---|---|
| 収入に占める移動体の比率 | 最も低い | 中間 | 最も高い |
| 融合による防御(光/固定無線) | 最も強い | 強い | 最も弱い |
| 低帯域の厚み | 厚い | 厚い | 最も厚い(600MHz) |
| 評価の下支え | 9.6倍、利回り5.0% | 8.3倍、利回り6.8% | 約11.5%のキャッシュ利回り、利益見通しなし |
| 貸借対照表の柔軟性 | 最も低い(2.7倍) | 中間(2.5倍) | 最も高い |
| 成長がすでに切り下げ済みか | 部分的 | 部分的 | 完全(一年で−35%) |
| スペースXとの関係 | なし | なし | 提携先であり標的 |
三社の危険の負い方は本当に異なる:
- AT&Tは収入構成が最も移動体に依存せず、融合の防御が最も良い。一方で貸借対照表の柔軟性は最も低い。
- ベライゾンは収益面の下支えが最も強く、ブランドはカバーを前面に出す参入者に最も直接争われる。
- T-Mobileは移動体に最も集中した事業構成と最も強い貸借対照表を持ち、成長プレミアムはすでに手放し、スペースXとは両側で絡み合っている。
組み立てておくべきシナリオ
| シナリオ | スペースXの帰結 | 事業者への影響 | 含意 |
|---|---|---|---|
| 既存勢が勝つ | 当局審査が長引き、都市部の容量が高くつき、スターリンク移動体は農村の補完にとどまる | 価格圧力は限定的 | 10月の下げは好機だった |
| 基本シナリオ | 2027年後半に開始し、農村、二番目の回線、機械の回線を取る | 販促圧力は中程度、利益率はやや低下 | 低い倍率と配当が成長鈍化を相殺する |
| 既存勢が負ける | 混成網が機能し、スターリンクが抱き合わせ、大型の卸契約を取る | 解約が増え、価格が弱まり、設備投資が膨らむ | いまの倍率ではまだ安くない |
基本シナリオが最も妥当であり続ける。スペースXが数年で既存勢の都市部の容量を再現するとは考えにくく、同時に無視できるほど非力でもない。ありそうな結末は、事業者が大半の契約者を保ちつつ価格決定力をいくらか失うことだ。現金を生み続けるには足り、評価の拡大に天井を課すにも足りる水準である。注意すべきは、この結末が決算書上で最も見分けにくいことだ。契約者数の急減としてではなく、販促費の増加、値上げの見送り、サービス収入の伸びの四半期ごとの鈍化として現れ、それがフリーキャッシュフローに姿を見せるのは何四半期も後になりがちである。
誰も無視すべきでない金利の逆風
10月9日は周波数だけの話ではなかった。米国の10年国債利回りは5.244%で引けた。52週高値の5.311%に髪一本の差まで迫り、一年前の4.148%を上回る。十二か月でおよそ110ベーシスポイントである。
これはこの三銘柄にとって機械的に重要だ。国債が5%超を払うとき、通信株の5.0%の配当はもはや希少ではない。AT&Tとベライゾンのこの一年の評価切り下げの一部は、衛星とはまったく関係のない割引率の話であり、30年債利回りが19年ぶりの高水準に達したときに記録したとおりである。
これは両方向に働く。金利が下がれば、競争環境がまったく改善しなくてもこれらの株は評価を取り戻しうる。
ここから何を見ておくべきか
- 連邦通信委員会の手続き:免許移転の条件と完了予定日
- 構築義務:2026年7月命令の下でのグレインの地上展開要件を、スペースXが引き継ぐのか再交渉するのか
- 価格がいつか確認されるか:80億ドルはなお未検証である
- スターリンク移動体の価格:大幅に割り引いた無制限プランこそが脅威となる形
- 開始時期を2027年後半という目標と照らし合わせる
- 地上側の証拠:機器発注、鉄塔の賃借、小型基地局の契約、自治体の許可
- 特別な機器を要しない端末の互換性
- 2027年と2028年における三社の後払い解約率
- すでに前年同期比13%減のT-Mobileの後払い口座純増
- 販促の強度:補助と値引きは価格圧力の最も早い兆候
- 移動体サービス収入の伸び。契約者の減少が見える前に弱まる
- フリーキャッシュフローの見通し。契約者数より重要である
- 網への投資を差し引いた後の配当の余裕
- 事業者の端末直結合弁:最終契約がそもそも署名されるのか
- 国債利回り。三社の評価すべてに効く独立した要因
AT&T、ベライゾン、T-Mobileは10月下旬に第3四半期の決算を発表する。スターリンク、価格、解約についての経営陣の発言は、振り返り型の四半期数値より重い。
投資家はこの下げを買うべきか
選んで買うことは擁護できる。三社を互換とみなすことは擁護できない。
四番目の全国規模の競合が現れる確率を市場が引き上げたのは正しい。その確率はもはやゼロではない。同時に市場は、年に数百億ドルのフリーキャッシュフローを生み、どれだけ周波数を積んでも速やかには再建できない設備を運用する企業も罰した。
証拠が支えるのは:
- 再評価は方向としては合理的だったが、三つのまったく異なる事業に無差別の割引を当てた。
- 報じられた価格は高いが歴史的ではない。実質では2008年の700MHzオークションを下回る。
- 見出しの損失のうち約49億ドルは配当の仕組みであり、しかもその日、広い市場は上げていた。
- T-Mobileの評価切り下げはおおむね完了していた。これは両方向に働く。失うべきプレミアムは残り少ないが、口座成長が自力で弱まる傾向も抱えている。
証拠が支えないのは、三社のいずれかが明らかに割安だと自信をもって言うことである。それぞれが識別できる理由で割引されている。AT&Tの負債、ベライゾンの横ばいの移動体サービス収入、T-Mobileの鈍る口座成長であり、そこへ5.24%という無リスク金利の上に、信頼できる新しい競合が加わった。
段階を踏む買い方のほうが、一度に買うよりこの不確かさに合う。最初の持ち高、第3四半期決算後の二度目、そして当局の手続きが明らかになってからの最終配分である。これは臆病さではない。まだ分かっていない量に持ち高の大きさを合わせるということであり、買う価格そのものもその「分かっていない量」に含まれる。
SimianX AIを使って、見出しで売買するのではなく、生きたファンダメンタルズ、公式資料、相反する読みとともにT、VZ、TMUSを追ってほしい:
- SimianX AI — 複数モデルによる調査と実時間の市場分析
- SimianX 暗号資産ランキング — 競い合うモデルの成績を実時間で追跡
- SimianX の記事 — 株式と電子資産について、開示資料の水準での調査
よくある質問
スペースXはグレイン・マネジメントから具体的に何を買うのか
グレイン・マネジメントの全米800MHz周波数資産の百パーセントである。最大でおよそ14MHzの対になった低帯域の周波数で、米国のほぼ全人口をカバーする。この取引には連邦通信委員会の承認が必要だ。
80億ドルという価格は確認されたのか
されていない。グレインの発表は財務条件を開示していない。およそ80億ドルという数字はウォール・ストリート・ジャーナルが報じ、他の媒体が繰り返した。それに基づくMHz-POPあたりの計算はすべて条件付きである。
1MHz-POPあたり1.67ドルは高いのか
名目では、過去十年の米国のほかのどの低帯域売却に対しても上乗せである。物価調整後では2008年の700MHzオークションより約10%低く、2015年のAWS-3オークションより40%低い。一方で2017年の600MHz誘因オークションよりはおよそ46%高い。
2026年10月9日に通信セクター全体が下げたのか
いいえ。iシェアーズ米国通信ETFは0.74%下げ、S&P500は0.60%上げた。下落はAT&T、ベライゾン、T-Mobile、そして衛星企業のAST スペースモバイルに集中していた。
通信事業者はどれだけの時価総額を失ったのか
10月8日と9日の終値のあいだでおよそ624億ドルである。AT&Tとベライゾンの配当落ち調整を除くと、競争上の再評価は約575億ドルだった。広く引かれた約360億ドルは取引時間中の一枚の写真である。
スターリンクは通常の携帯電話網を置き換えられるのか
近い将来には無理だ。衛星サービスは並外れた地理的カバーを与える一方、容量は密な地上網よりはるかに小さい。スペースXは衛星と地上基地局の組み合わせを計画しているが、それには当局の承認、数年の展開、相当な追加投資が要る。
スターリンク移動体に最もさらされているのはどの事業者か
T-Mobileは収入構成が最も移動体に集中しており、同時にスペースXの端末直結の提携先であり、問題の周波数の売り手でもある。ただし成長プレミアムは一年で35%下げたことですでに消えており、残る危険は評価面よりも運営面の性質が強い。
AT&Tとベライゾンの配当は安全か
両社とも現在は配当を大きく上回るフリーキャッシュフローを生んでいる。AT&Tは約80億ドルの配当に対して180億ドル超を見込み、ベライゾンの配当はフリーキャッシュフローの約半分を使う。両社とも1250億ドルを超える純有利子負債を抱えるため、余裕の度合いは設備投資と併せて見ておくべきだ。
スターリンク移動体が本当に競争できるのはいつか
スペースXは、拡大した移動体サービスが2027年後半に始まりうるとし、建設は2028年まで続くとしている。この日程は当局の承認、衛星の打ち上げ、地上の展開に左右され、この業界で会社が示す日程は歴史的に後ろへずれてきた。
結論
スペースXの周波数合意は、米国移動体通信の競争構造を実際に変える。自前の打ち上げ能力、消費者ブランド、中帯域の周波数、衛星の認可、そしていまや全米の低帯域の層を持つ企業には、四番目の全国事業者になる筋の通った道がある。
しかし10月9日の反応は、それが実行された精度ほどには丁寧に報じられなかった。セクターは売られていない。売られたのは三社の事業者と一社の衛星の挑戦者であり、その間に通信ETFは横ばいで、S&P500は上げていた。損失は360億ドルではなく、素の基準で約624億ドル、配当の仕組みを取り除けば575億ドルである。報じられた価格は低帯域の歴史的な記録ではない。2026年のドルで見れば、2008年に700MHzを買った側が払った水準を下回る。そして市場が最も強く叩いた銘柄は、前の一年ですでに価値の35%を失っており、その口座成長はこの取引が存在する前から鈍っていた。
これらの訂正はどれも、通信事業者を気楽な買いには変えない。訂正が変えるのは、判断を区別の要るものにすることだ。AT&Tは融合と現金で買えるが貸借対照表は最も弱い。ベライゾンは見通し利益の8.3倍という収益で買えるがブランドの地面は争われている。T-Mobileは完全に切り下げ済みの成長物語で買えるが、同時に最も移動体に依存し、スペースXと最も深く絡んでいる。
決着をつける指標は、解約率、価格、口座の伸び、そしてフリーキャッシュフローの見通しである。見出しの大きさでも、10月のたった一日の取引でもない。
関連記事
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- アカマイ株:Anthropic契約は売上前に48億ドル投資
- アクセンチュア6%高、デルとのAI提携なのにデル株は下落
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- ネットフリックス4.7%安、28億ドルがPERを化粧する
- PTC株:シュナイダーの205ドル提示は52週高値を下回る
調査の出典
- グレイン・マネジメントが全米800MHz資産のスペースXへの売却を発表
- 連邦通信委員会のオークション一覧:オークション73、97、107、110、1002の公式収入
- 労働統計局:都市部消費者物価指数、米国都市平均、全品目
- AT&Tの2026年第2四半期決算
- ベライゾンの2026年第2四半期決算
- T-Mobile USの2026年第2四半期決算
- AT&T、T-Mobile、ベライゾンが端末直結の合弁を計画
- インベスティング・ドットコム経由のロイター:米欧の通信株が下落
- アクシオス:スペースXの周波数合意と市場の反応
- スペースXの更新 · スターリンク
- 連邦通信委員会 · 米国勢調査局の人口推計
- AST スペースモバイル · iシェアーズ米国通信ETF
- AT&T投資家向け情報 · ベライゾン投資家向け情報 · T-Mobile投資家向け情報
- AT&Tの過去の株価データ · ベライゾン · T-Mobile US


