第4のキャリアはタワー貸しにとって実際いくらの価値か
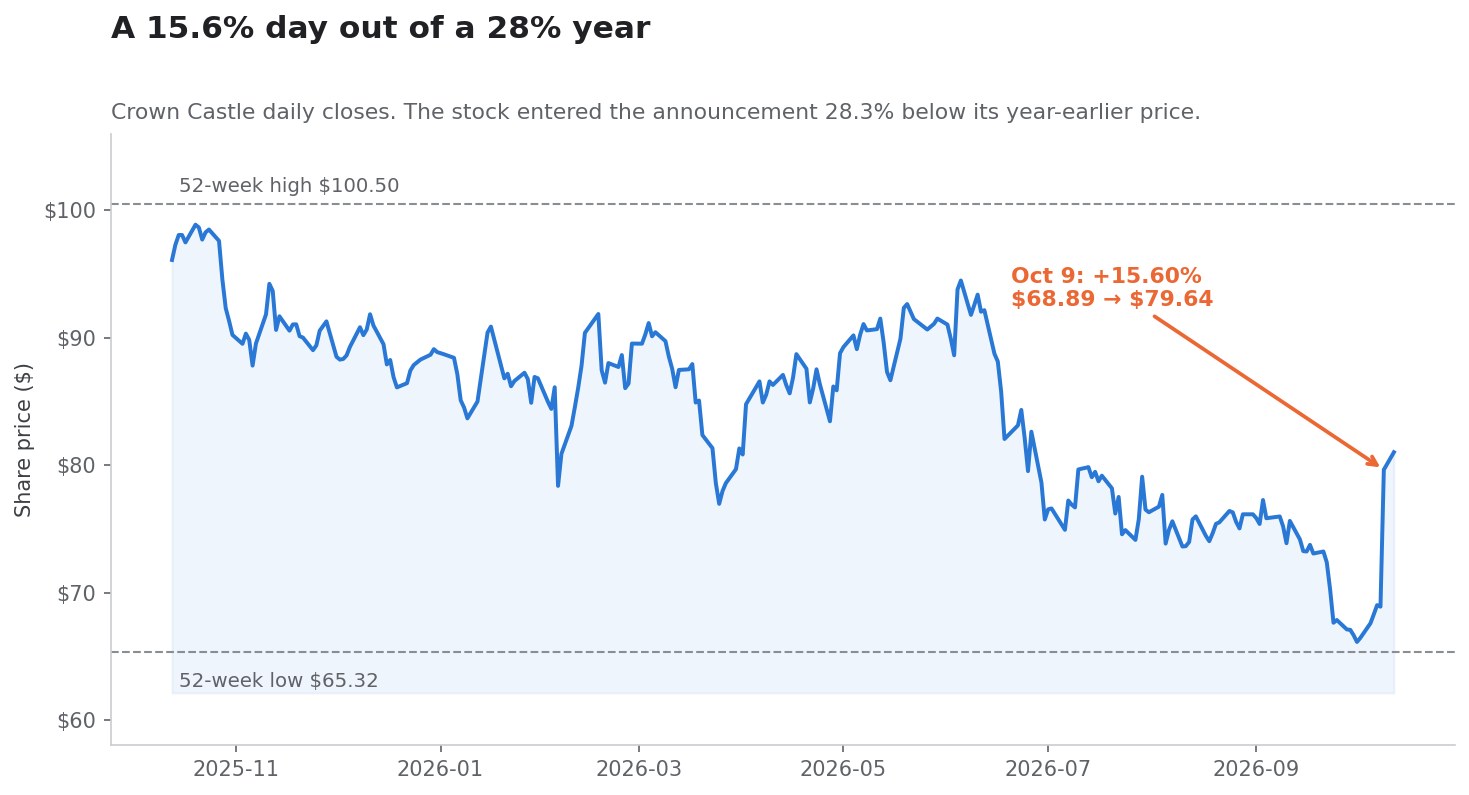
2026年10月9日金曜日、クラウン・キャッスル(CCI)は前日の68.89ドルから15.60%高い79.64ドルで引けた。触媒はクラウン・キャッスル自身の開示ではない。同社のテナントではなく、これまで一度もテナントだったことのない民間企業の発表だった。スペースXがグレイン・マネジメントから全米規模の800MHz帯周波数ポートフォリオを取得することで合意したのである。
この取引の論理は数分で読み取れる。スペースXが地上移動網を建設するなら鉄塔が要る。クラウン・キャッスルは約4万基を保有する。ゆえにクラウン・キャッスルの価値は上がる。
この事例が研究に値するのは、クラウン・キャッスルがまさに同じ実験を、別の主役とともに、すでに一度経験しており、その結果が米証券取引委員会の記録に残っているからだ。2020年から2026年にかけて、DISHワイヤレスという会社が米国第4の全国キャリアを目指し、クラウン・キャッスルとマスターリース契約を結び、網を建て、そして支払いを止めた。2026年1月12日、クラウン・キャッスルは債務不履行および契約解除の通知を送達した。同社は現在、DISHが残額として35億ドル超を負っていると主張している。
したがって、第4のキャリアが鉄塔リートにとっていくらの価値を持つのかを推測する必要はない。調べればよい。DISHはピーク時、クラウン・キャッスルに年間2億2200万ドルのサイト賃料請求をもたらしていた。前年度請求ベースの5.7%である。これが帳簿上の記録だ。本稿が答える問いは、クラウン・キャッスルの1日での再評価がこれと比べてどうなのか、である。
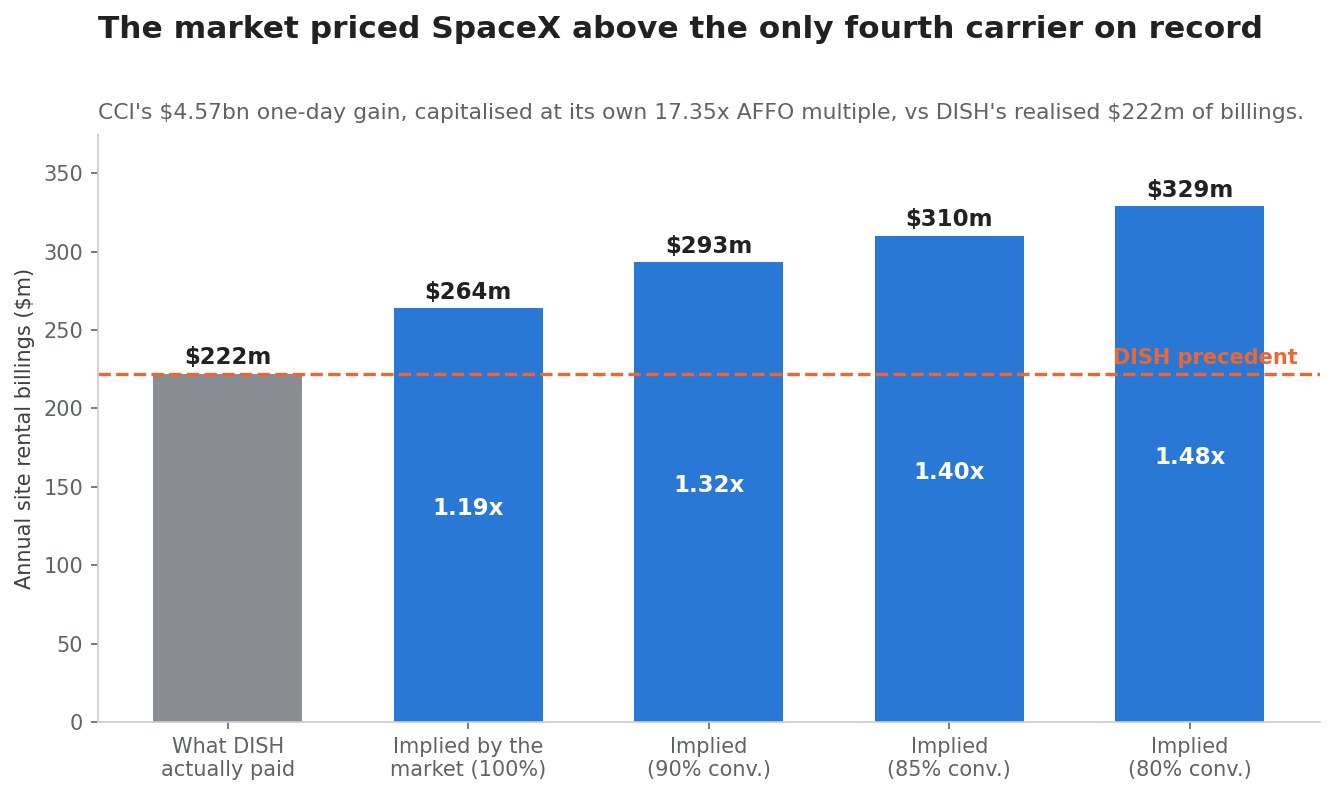
答えは以下で順を追って示すとおりだ。市場が10月9日にクラウン・キャッスルの株式価値に加えた45.7億ドルは、同社自身の上昇後の倍率で換算すると年間約2億6400万ドルの増分AFFOを含意する。すなわちDISHがこれまで払った全額の1.2倍から1.4倍を、たった1営業日で、リース契約を一本も結んでいない相手方に、存在しない網のために与えたことになる。
SimianX AIでこの種の状況を追う投資家にとって、クラウン・キャッスルはオプションと売掛債権の違いを示す明快なケーススタディである。本稿の姉妹編スペースXの80億ドル周波数取引、通信3社の明暗を分けるは、同じ発表をキャリア側から扱っている。
10月9日の横断面:実際に得をしたのは誰か
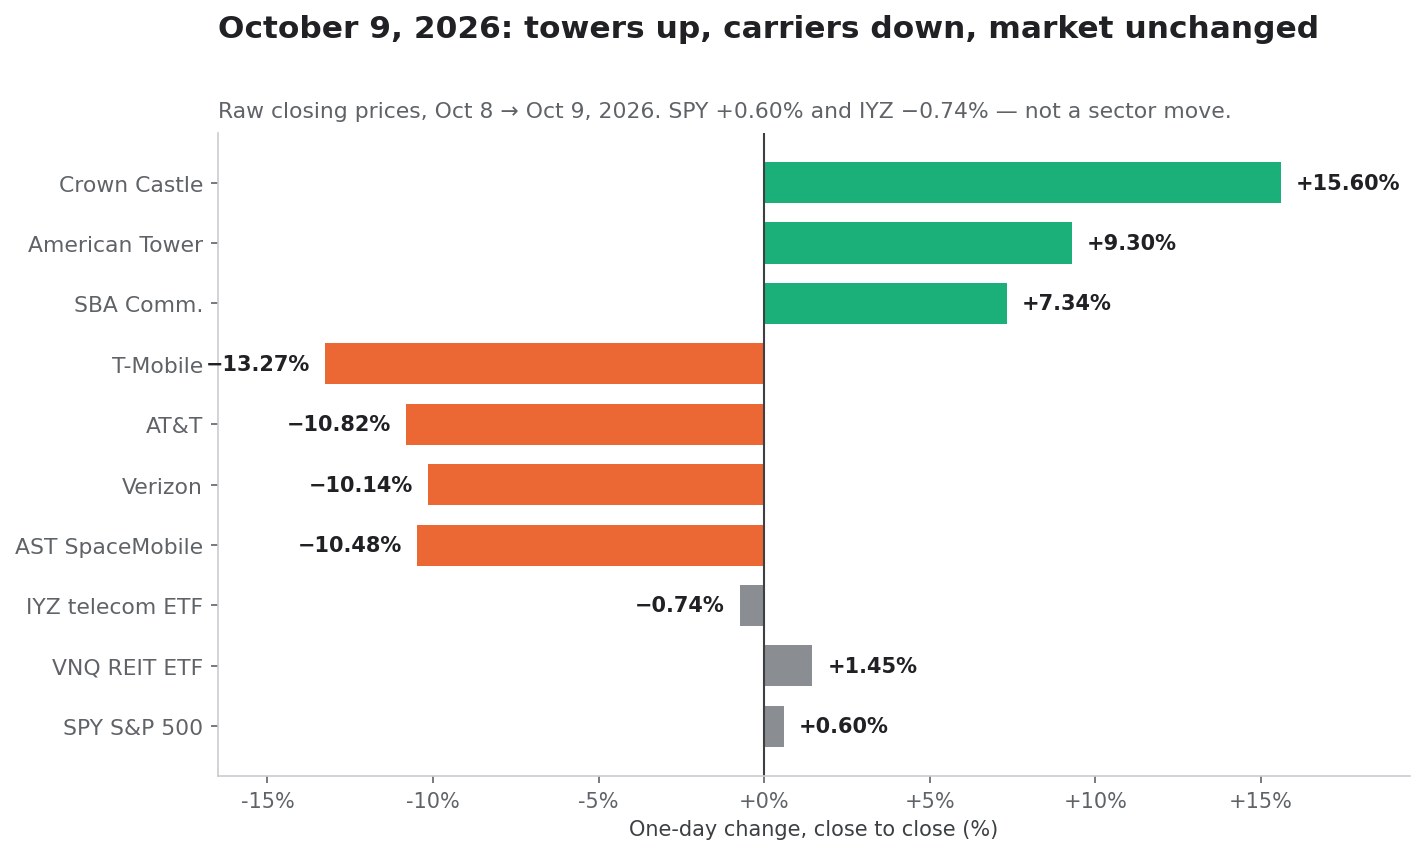
こうした一日を読む際の第一の規律は、見出しの銘柄だけでなく横断面全体を測ることだ。以下は2026年10月8日から9日への終値ベースの素の変動である。無調整価格であり、配当調整は行っていない。この6銘柄はいずれも10月9日に権利落ちしていないためだ。
| 銘柄 | 10/8終値 | 10/9終値 | 変動 | 1日の時価総額変動 |
|---|---|---|---|---|
クラウン・キャッスル(CCI) | 68.89ドル | 79.64ドル | +15.60% | +45.7億ドル |
アメリカン・タワー(AMT) | 166.73ドル | 182.24ドル | +9.30% | +72.3億ドル |
SBAコミュニケーションズ(SBAC) | 170.01ドル | 182.49ドル | +7.34% | +13.2億ドル |
T-モバイル(TMUS) | 171.31ドル | 148.58ドル | −13.27% | −243.8億ドル |
AT&T(T) | 24.87ドル | 22.18ドル | −10.82% | −184.3億ドル |
ベライゾン(VZ) | 46.35ドル | 41.65ドル | −10.14% | −195.3億ドル |
AST スペースモバイル(ASTS) | 56.93ドル | 50.97ドル | −10.48% | — |
米通信ETF(IYZ) | 42.99ドル | 42.67ドル | −0.74% | — |
バンガード不動産ETF(VNQ) | 89.35ドル | 90.65ドル | +1.45% | — |
S&P500 ETF(SPY) | 773.93ドル | 778.57ドル | +0.60% | — |
株式数は各社がSEC EDGARに提出した最新の表紙開示(dei:EntityCommonStockSharesOutstanding、2026年第2四半期の10-Q)による。
ここから直ちに三つの観察が導かれる。
これはセクター全体の動きではなかった
SPYは0.60%上昇し、通信セクターETFのIYZはわずか0.74%の下落にとどまった。広い市場は無関心だった。平凡な一日の内側で、ひと握りの個別銘柄が激しく再評価されたのである。これは特定の契約上の期待が織り直された痕跡であって、マクロの割引率が変わった痕跡ではない。本物の金利ショックが債券代替株にどう波及するかを見たい読者は、この日をウォーシュはトランプを無視:FRBが3年ぶり利上げ、次は10月かと比べるとよい。
リート全体は動かず、動いたのはクラウン・キャッスルだった
VNQは1.45%上昇し、クラウン・キャッスルは15.60%上昇した。10月9日に起きたのは「リートが上がった」ではない。鉄塔の経済性に固有の現象であり、しかも鉄塔のなかでも散らばりは大きかった。CCIが15.60%に対し、SBACは7.34%である。
最大の敗者はT-モバイルであり、それがクラウン・キャッスルにとって重要だ
TMUSは13.27%下落し、3社のなかで最悪だった。T-モバイルは同時にクラウン・キャッスル最大のテナントであり、2025年の連結収益の40%を占める。クラウン・キャッスルに新規テナントが生まれうると読まれたまさにその発表が、同社の現在最大の顧客から244億ドルの株式価値を同時に消し去った。市場はこの二つの効果を合わせてCCIにとって正であると判断した。この結論は吟味に値するし、以下で吟味する。
釣り合わなかった再配分
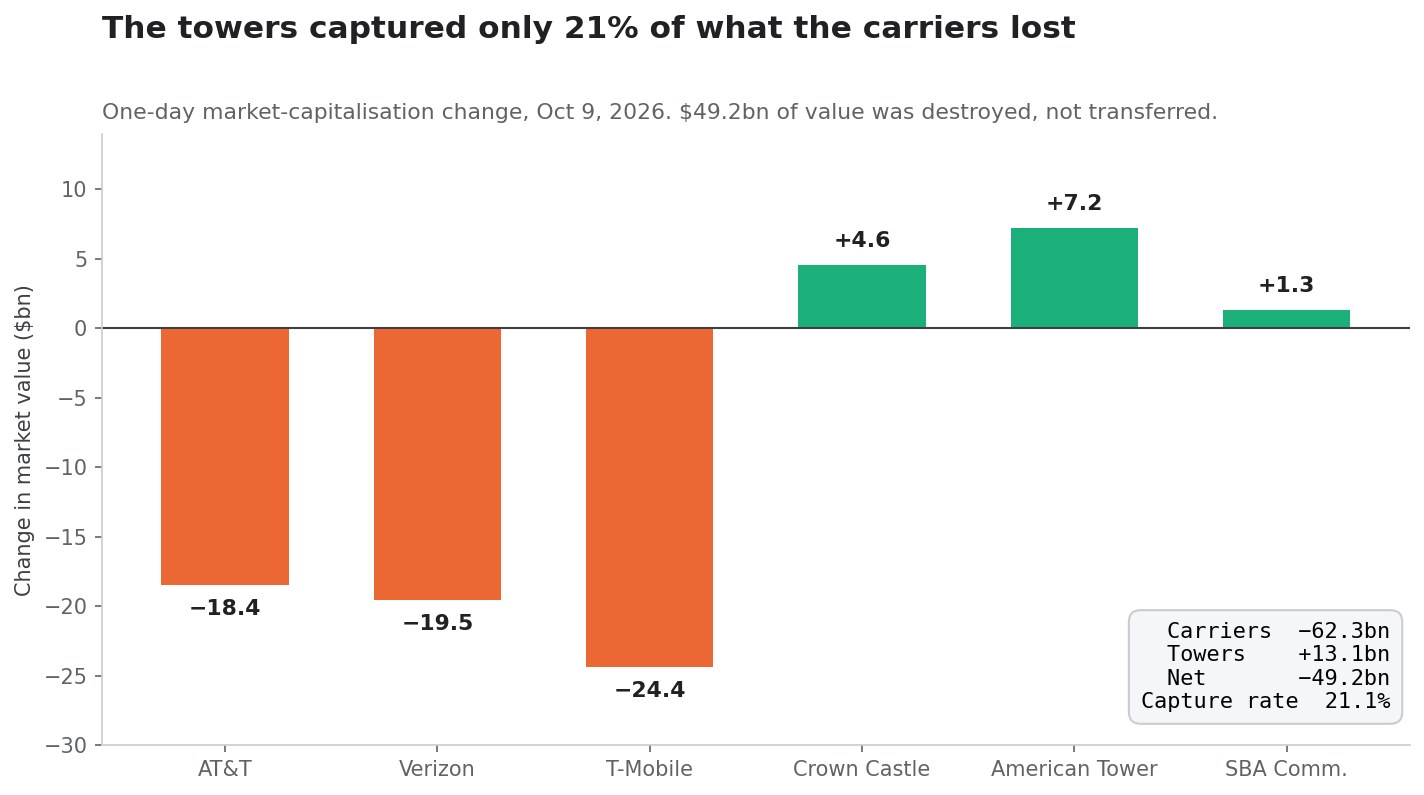
株式数が判明している6銘柄を合算すると次のとおりである。
| グループ | 1日の時価総額変動 |
|---|---|
キャリア(T、VZ、TMUS) | −623.4億ドル |
鉄塔(CCI、AMT、SBAC) | +131.3億ドル |
| 差引 | −492.1億ドル |
鉄塔側が受け止めたのは、キャリアが失った額の21.1%にすぎない。およそ492億ドルの株式価値は誰にも移転されず、ただ消滅した。
「隠れた勝者」という問いにとって、これが最も有用な枠組みである。もし市場が本当にスペースXの参入をキャリアから地主への富の移転だと信じていたなら、二つの数字はもっと対称に近いはずだ。そうなっていない。10月9日の市場の実際の判断は、スペースXの到来が米国の無線業界で破壊する価値のほうが、米国の鉄塔所有者に生む価値より大きいというものであり、その比率はおよそ4.7対1である。
テナントが合わせて620億ドルの時価総額を失いつつある地主は、いずれ新しいテナントが現れうるとしても、曖昧さのない受益者ではない。この緊張は本稿の残り全体を貫いている。同じ反応日の手法を、一方を持ち上げ他方を沈めた全く別の発表に当てはめた分析はアクセンチュア6%高、デルとのAI提携なのにデル株は下落にある。
第4キャリアの元帳:DISHは実際にいくら払ったのか
本稿が存在する理由である参照表がこれだ。すべての数字はクラウン・キャッスル自身の提出書類に由来する。
| 項目 | 金額 | 出典 |
|---|---|---|
| DISHのサイト賃料請求、最後の通年 | 2.22億ドル | 2026年見通し、変動の構成要素 |
| 前年度サイト賃料請求に占める比率 | 5.7% | 2.22億 ÷ 39.23億 |
| DISH解除による2026年の非更新 | −2.20億ドル | 2026年見通し |
| スプリント解約による2026年の非更新 | −0.20億ドル | 2026年見通し |
| クラウン・キャッスルがDISHに請求する残額 | >35億ドル | 2025年10-K、注記18 |
| 引当未計上の貸借対照表上の純エクスポージャー | 約1.65億ドル | 2025年10-K、注記18 |
| 債務不履行・契約解除通知の日付 | 2026年1月12日 | 2025年10-K、注記15 |
DISHの債務不履行の詳細は2025年のForm 10-K注記18にある。2025年12月31日時点で、クラウン・キャッスルはDISH関連として「売掛金・純額」に約5000万ドル、「繰延サイト賃料債権」に約1億5000万ドルを計上し、繰延収益およびその他の長期負債約3400万ドルで一部相殺されていた。経営陣は純額約1億6500万ドルの回収を見込んでおり、引当を一切計上していない。また、これらの契約に基づく収益の認識も停止している。
この元帳は第4キャリア論の売上原価として読むべきである。クラウン・キャッスルは6年を第4の全国キャリアの支援に費やした。年間収益のピークは2億2200万ドル。出口は債務不履行であり、価値の定まらない35億ドルの請求権であり、貸借対照表上の引当のない1億6500万ドルであり、そして同社がいまなお這い出そうとしている2026年収益の2億2000万ドルの穴だった。
なぜ2億2200万が適切な基準であり、下限ではないのか
二つの反論には先回りしておきたい。
第一に、DISHは自前の網を完成させなかったのだから、2億2200万は完全に建設された第4キャリアが払う額を過小評価している。原理としては正しい。しかしDISHは財務が破綻する前に、米国人口の大多数をカバーする全国規模の5G展開には実際に到達していた。そして2億2200万は、それがクラウン・キャッスルにおいて具体的に生んだ数字である。これは入手可能な最良の経験的観測値であって、理論上の上限ではない。
第二に、スペースXはDISHより格段に資本力があるため、より積極的に展開できる。これも正しく、そして両刃である。資本力に勝る新規参入者は、自前のサイトを建て、自前の土地を買い、強い立場から賃料を交渉することがより容易である。資本とはまさに、テナントがテナントでなくて済むようにするものだ。DISHが借りたのは、所有する余裕がなかったからである。
市場がたった一日で織り込んだもの
ここからが見出しの問いに答える算術である。異なる前提で再計算できるよう、各段階を明示する。
段階1:加わった株式価値。 2026年第2四半期のForm 10-Qの表紙によれば、2026年8月3日時点でクラウン・キャッスルの発行済株式数は425,455,439株であった。株価は10.75ドル上昇した。
425,455,439株 x 10.75ドル = 45.74億ドル段階2:市場自身が当てはめた倍率。 終値79.64ドルを、経営陣の2026年1株当たりAFFO見通し中央値4.59ドルと対比すると、
79.64 / 4.59 = 予想AFFOの17.35倍段階3:逆算する。 市場が45.74億ドルの価値を加え、クラウン・キャッスルのキャッシュフローを17.35倍で資本還元しているのなら、含意される年間増分AFFOは次のとおりである。
4,574百万 / 17.35 = 年間2.64億ドル段階4:AFFOを賃料に戻す。 AFFOはサイト運営費、販売管理費、支払利息、維持的設備投資を控除した後の数字である。すでに建ち、すでに給電されている鉄塔への共用設置は限界利益率が非常に高いが、100%ではない。新しいテナントが来たからといってクラウン・キャッスルの支払利息が減るわけではない。妥当な転換率を置くと、
| AFFOへの転換率 | 含意される増分サイト賃料請求 | DISHの2.22億ドルの何倍か |
|---|---|---|
| 100%(上限) | 2.64億ドル | 1.19倍 |
| 90% | 2.93億ドル | 1.32倍 |
| 85% | 3.10億ドル | 1.40倍 |
| 80% | 3.29億ドル | 1.48倍 |
段階5:鉄塔の数に翻訳する。 クラウン・キャッスルは2025年の10-Kで、1基当たりの平均テナント数が約2.4社であると開示している。約4万基に対しておよそ9万6000件のリース契約が、2025年の40.49億ドルのサイト賃料収益を支えている計算になる。
4,049百万 / 96,000件 = 1件当たり年間平均収益42,177ドルこの平均を当てはめると、
| シナリオ | 年間請求 | 含意される新規リース | CCIの約4万基に占める比率 |
|---|---|---|---|
| DISHが実際に払った額 | 2.22億ドル | 約5,264 | 13.2% |
| 市場の含意(転換率90%) | 2.93億ドル | 約6,944 | 17.4% |
| 市場の含意(転換率85%) | 3.10億ドル | 約7,353 | 18.4% |
つまり10月9日の値動きは、スペースXをクラウン・キャッスルの米国ポートフォリオの約17%から18%の鉄塔のテナントとして織り込んでいる。DISHが到達した規模のおよそ1.3倍から1.4倍である。しかもそれは、リース契約が一本も署名されておらず、連邦通信委員会が周波数移転を承認しておらず、スペースXが第三者の鉄塔を借りる意向すら公に表明していない段階での話だ。
これはこの値動きが不合理だという主張ではない。この値動きが維持されるために何が起きなければならないかという事実の記述である。端的に言えば、強気論はいまやスペースXがDISHよりも大きく、かつより信頼できるクラウン・キャッスルの顧客になることを要求している。
居心地の悪い照合
この数字を検証する第二の方法があり、そちらはあまり見栄えがよくない。クラウン・キャッスルはDISHが35億ドル超を負っていると主張している。一方で市場は、署名のない見込みだけを根拠に、1日でクラウン・キャッスルの価値に45.7億ドルを加えた。言い換えれば、株式市場は仮定にすぎないスペースXとの関係に対し、6時間半のうちに、署名済みのマスターリース契約と解除通知に裏打ちされた、前の第4キャリアに対するクラウン・キャッスルの契約上の請求権全体の名目価値を上回る価値を与えたのである。
周波数の所有権の連鎖
この物語の中心にある800MHz帯ポートフォリオには示唆に富む経歴があり、その経歴はクラウン・キャッスルの損益計算書を直接貫いている。
| 時期 | 取引 | 対価 |
|---|---|---|
| 2020年 | スプリントの800MHz免許が合併を通じてT-モバイルへ | — |
| 2021-2023年 | DISHが800MHzポートフォリオの取得を約したが資金調達に失敗 | — |
| 2024年 | DISH撤退後、資産が競売へ | — |
| 2025年3月 | T-モバイルがポートフォリオをグレイン・マネジメントに売却合意 | 現金29億ドル + グレインの600MHz免許 |
| 2026年7月1日 | 連邦通信委員会がT-モバイルとグレインの交換を承認 | — |
| 2026年8月 | T-モバイルとグレインの取引が完了 | グレインが全国で約14MHzの混合深度を取得 |
| 2026年10月8日 | グレインがスペースXへの売却に合意 | 条件は非開示、ウォール・ストリート・ジャーナルは80億ドルと報道 |
報じられたスペースXの取得範囲は800MHz帯の14MHzのペア周波数であり、業界報道では817-824MHzと862-869MHzの組み合わせとされている。本取引は連邦通信委員会の承認と通常のクロージング条件に服する。取引の詳細はLight Readingが報じ、T-モバイルとグレインのクロージングは売却側の助言を務めたCleary Gottliebが記録している。
クラウン・キャッスルの株主にとって重要な点は二つある。
どちらの会社も価格を開示していない
10月9日のあらゆる見出しを支えた80億ドルという数字は報道であって、法定開示ではない。スペースXは非上場企業であり、グレインは非公開の投資会社である。8-Kもなく、売買契約の別紙もなく、監査済みの対価もない。この取引をめぐって流通しているMHz当たりの評価は、姉妹編のものも含めて、どちらの当事者も確認していない数字に明示的に依存している。
これを述べておく必要があるのは、この発表の二次報道がすでに歪んでいるからだ。少なくとも一つの媒体が「80億ドルの周波数取引でスペースX株が上昇」という見出しを打った。スペースXに上場株式は存在しない。上昇しうるスペースXのティッカーなど存在しない。この事実の実務上の帰結こそ、この取引がそもそもクラウン・キャッスル、アメリカン・タワー、そしてキャリア各社を通じて表現された理由そのものである。非上場企業が公開市場を動かすとき、投資家は代替銘柄を使わざるをえない。この力学と、上場企業を通じて非上場企業を売買することの危うさは6月12日SpaceX上場、テスラに賭けた330万ドル超の主題である。
これはスプリントの周波数であり、クラウン・キャッスルはいまもその代償を払っている
連鎖を遡れば、スペースXが買おうとしている帯域はかつてのスプリントの800MHzポートフォリオである。クラウン・キャッスルは現在、年間2000万ドルの「スプリント解約」、すなわちT-モバイルとスプリントのネットワーク統合に由来する非更新を吸収しており、これが鉄塔事業の年間サイト賃料収益の約2%に相当する規模で2034年まで続くと開示している。同時に同社は、DISH解除に伴う2億2000万ドルも吸収している。そのDISHこそ、まさにこの同じ周波数を買うはずだった当事者だった。
したがってクラウン・キャッスルは、これらの免許の所有履歴の直接の帰結として、年間およそ2億4000万ドルの請求を失ってきた。にもかかわらず10月9日の市場の評決は、その同じ免許の次の所有者が同社にとって45.7億ドルの価値を持つ、というものだった。両方が同時に真でありうる。しかし実現した損失と仮定上の利益との非対称こそが、この投資案件の中心的事実であり、それは1日の値動きのチャートには映らない。
光ファイバー売却後のクラウン・キャッスル
この思わぬ恩恵を受け取った会社は、18か月前のクラウン・キャッスルとは実質的に別物である。
2026年5月1日、クラウン・キャッスルは光ファイバーおよびスモールセル事業の売却を純手取り84億ドルで完了した。これは最高財務責任者のスニット・パテル氏が2026年第2四半期決算発表で述べたものである。光ファイバー事業は2026年4月30日まで非継続事業として表示されている。残ったのは、社長兼最高経営責任者クリス・ヒラブラント氏が率いる単一セグメントの純粋な米国鉄塔リートである。
同じ発表による資金使途は次のとおり。
- 10億ドルの自社株買いを完了
- 70億ドル超の債務を返済
- 期末時点で債務の100%が固定金利
- 債務の加重平均残存年限は約7年
- 未使用のリボルビング枠が約45億ドル
- 無担保コマーシャルペーパー枠でさらに20億ドル、6月30日時点で全額未使用
これは本当に改善した貸借対照表であり、強気論で最も硬い部分である。株価が資金調達の重しなしに15.6%も跳ねられた理由でもある。
2026年第2四半期の実績
| 指標 | 2026年2Q | 2025年2Q | 変動 |
|---|---|---|---|
| サイト賃料収益 | 9.67億ドル | 10.08億ドル | −4.1% |
| 調整後EBITDA | 6.75億ドル | 7.05億ドル | −4.3% |
| 純利益 | 0.94億ドル | 2.91億ドル | −67.7% |
| AFFO | 4.88億ドル | — | +10% |
| 1株当たりAFFO | 1.13ドル | — | +10% |
| 設備投資 | 0.59億ドル | 0.40億ドル | +48% |
| 1株当たり配当 | 1.0625ドル | 1.0625ドル | 変わらず |
この乖離に注目してほしい。サイト賃料収益、EBITDA、純利益はいずれも減少したのに、AFFOは10%増えている。理由は発表のなかに書かれている。支払利息の減少と、光ファイバー売却代金による受取利息の増加である。AFFOが改善したのは貸借対照表のおかげであって、鉄塔のおかげではない。AFFOが評価倍率と配当性向の双方の分母である以上、この区別は重要だ。
2026年の見通し
| 指標 | 2026年中央値 | 2025年実績 | 変動 |
|---|---|---|---|
| サイト賃料収益 | 38.55億ドル | 40.49億ドル | −5% |
| 調整後EBITDA | 26.90億ドル | 28.63億ドル | −6% |
| 純利益 | 8.70億ドル | 4.44億ドル | +96% |
| AFFO | 19.75億ドル | 19.04億ドル | +4% |
| 1株当たりAFFO | 4.59ドル | 4.36ドル | +5% |
通期の1株当たりAFFOのレンジは4.53ドルから4.65ドル、裁量的設備投資の見通しは1.5億から2.5億ドルである。純利益の96%増は光ファイバー処分の会計上の産物であって営業改善ではない。非継続事業からの損益は−3.6億から−0.8億ドルと見込まれている。
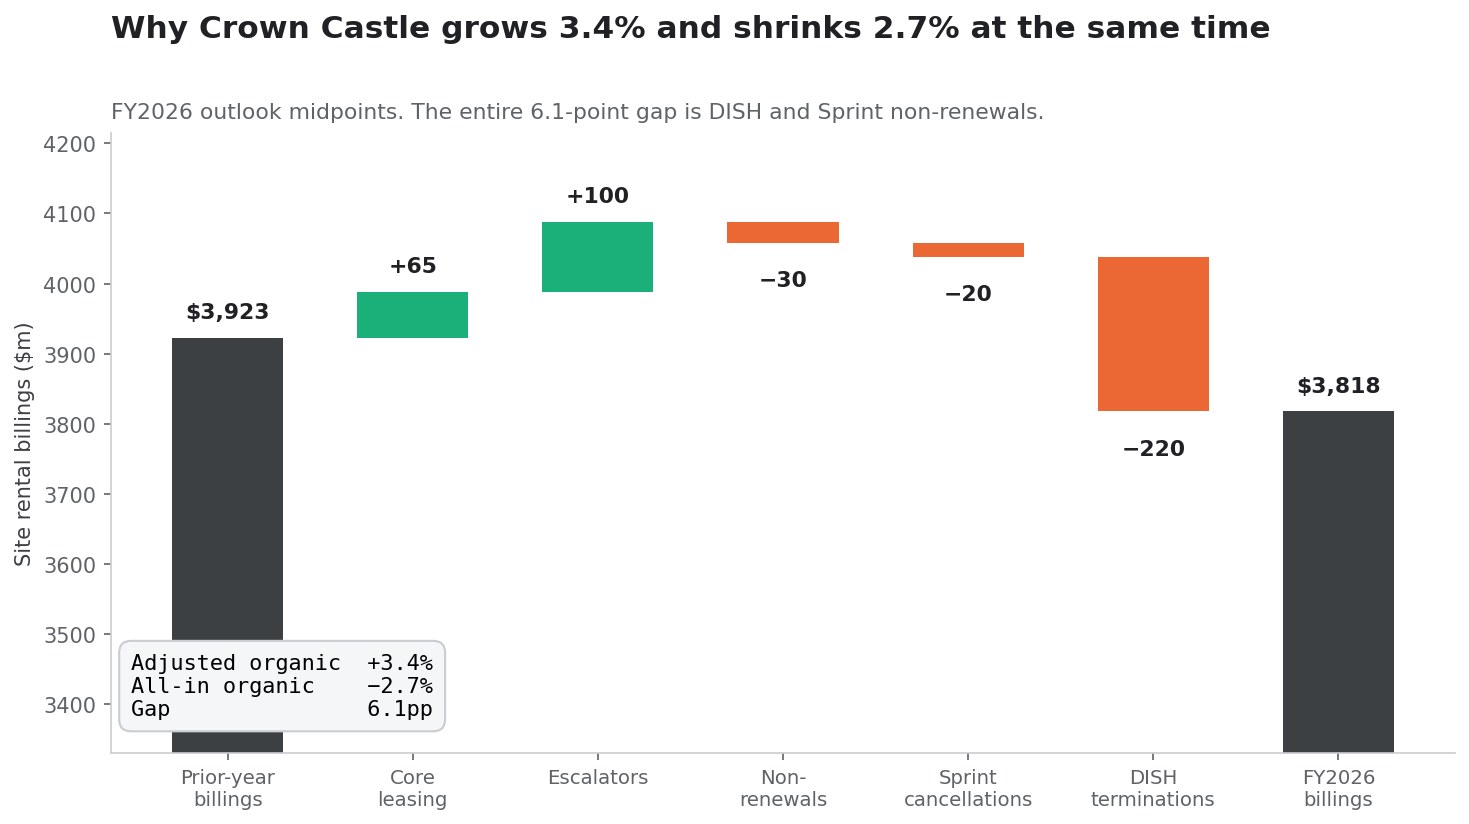
賃料請求のブリッジ:同時に+3.4%であり−2.7%である
これはクラウン・キャッスル報道で最も頻繁に誤って伝えられる数字であり、投資判断を最も大きく変える数字でもある。同社は二つのオーガニック成長率を公表しており、符号が逆なのだ。
2026年見通しの構成要素から、単位は百万ドル。
| 項目 | 金額 |
|---|---|
| 前年度サイト賃料請求(DISHを除く) | 3,701 |
| 前年度のDISH向けサイト賃料請求 | 222 |
| 前年度サイト賃料請求 | 3,923 |
| コアリース活動 | +60〜+70 |
| 契約上の値上げ条項 | +95〜+105 |
| 非更新 | −35〜−25 |
| その他請求 | — |
| オーガニック寄与(スプリントとDISHを調整後) | +120〜+150 |
| スプリント解約に伴う非更新 | −20 |
| DISH解除に伴う非更新 | −220 |
| サイト賃料請求へのオーガニック寄与(全体) | −120〜−90 |
前年度ベースに対する百分率として、同社は三つとも開示している。
- 調整後オーガニック寄与、DISH請求を除くベースに対して:+3.6%
- 調整後オーガニック寄与、全体ベースに対して:+3.4%
- 全体のオーガニック寄与:−2.7%
見出しに好都合な+3.4%と全体の−2.7%の差は6.1パーセントポイントであり、その全部がDISHとスプリントである。どちらの数字も誠実であり、ただ答えている問いが違う。「+3.4%」が答えるのは基礎となる鉄塔事業は成長しているかであり、答えは「はい」。しかも新規リース(+0.65億ドル)より値上げ条項(+1億ドル)の寄与が大きい。「−2.7%」が答えるのはクラウン・キャッスルの収益は成長しているかであり、答えは「いいえ」である。
スペースX論でCCIを買う投資家は、その論が修復しなければならないのがどちらの数字なのかを明確にしておくべきだ。調整後の数字に修復は要らない。要るのは全体のほうであり、数年かけて立ち上がる新規テナントは、すでに現行ベースに織り込まれた年間2億4000万ドルの穴に対しては効きの遅い薬である。
成長はどこから来ているのか
調整後オーガニック寄与を構成要素に分解し、2026年ガイダンスと直近の比較可能な2四半期を並べる。
| 構成要素 | 2026年見通し | ベース比 | 2026年2Q | 2025年2Q |
|---|---|---|---|---|
| コアリース活動 | 0.65億ドル | 1.8% | 0.15億(1.7%) | 0.16億(1.7%) |
| 契約上の値上げ条項 | 1.00億ドル | 2.7% | 0.25億(2.7%) | 0.24億(2.6%) |
| 非更新 | −0.30億ドル | −0.8% | −0.07億(−0.7%) | −0.07億(−0.7%) |
| その他請求 | — | — | +0.05億(0.5%) | +0.02億(0.2%) |
| 調整後オーガニック寄与 | 1.35億ドル | 3.6% | 0.38億(4.2%) | 0.34億(3.7%) |
値上げ条項のほうがリースより多く働いている。 契約上の賃料引き上げがベースの2.7%を寄与し、実際の新規リース活動は1.8%を寄与する。これが2026年の米国鉄塔リートに関する静かな構造的事実である。成長の大部分は既存契約上の指数連動賃料であって、新規テナント需要ではない。第4のキャリアはこの構成を変えるだろう。地平線上にそれ以外のものはない。
テナント集中:89%という問題
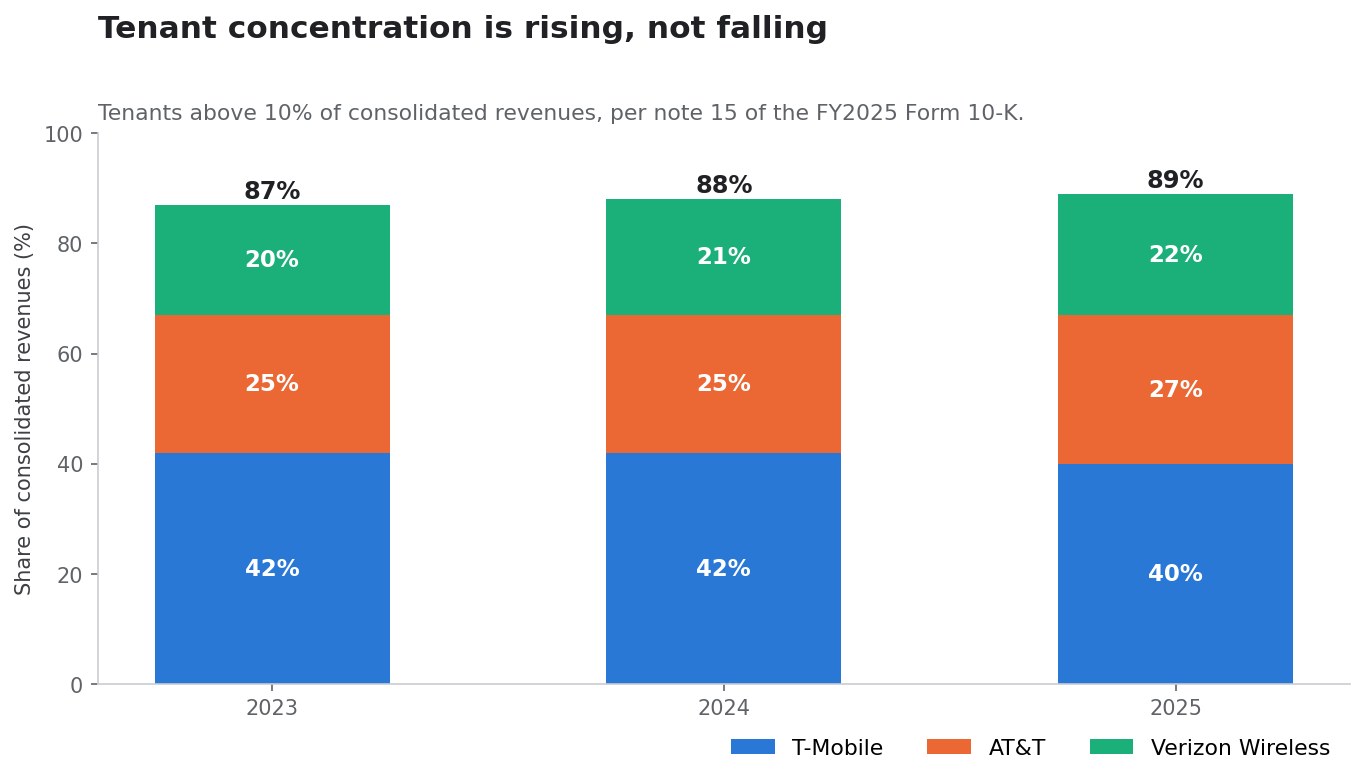
クラウン・キャッスルの注記15は、連結収益の10%を超えるテナントをすべて開示している。表は短い。
| テナント | 2025年 | 2024年 | 2023年 |
|---|---|---|---|
| T-モバイル | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| ベライゾン・ワイヤレス | 22% | 21% | 20% |
| 合計 | 89% | 88% | 87% |
10-Kの別の箇所で同社は、この3テナントが2025年のサイト賃料収益の約90%を占め、サイト賃料収益が2025年の純収益の95%であったと述べている。
集中度は下がるどころか上がっている。3年間で87%→88%→89%である。この趨勢は一部は算術の効果だ。DISHの請求が消えれば、残りに占める大手3社の比率は自然に上がる。しかし重要なのは方向である。クラウン・キャッスルは3顧客への依存を強めつつあり、そのうち2社は1日で時価総額の約5分の1を失ったばかり、最大の1社は13.27%下落した。
なぜこれが本当のスペースX問題なのか
強気論は、スペースXが第4のテナントとなってこの集中を薄める、と言う。しかし同じ事実には弱気の読み方もある。より優れた周波数経済性を持つ信頼できる新規参入者は、AT&T、ベライゾン、T-モバイルに対して、地上容量への支出を減らし、サイトを統合し、インフラを共用し、更新交渉でより強く出る理由を与える。クラウン・キャッスルの契約は、テナントの更新オプションを除いた加重平均残存年限が約6年であり、237億ドルの将来キャッシュインフロー(DISHを除く)に相当する。
| 年 | 契約済金額 |
|---|---|
| 2026年 | 37.77億ドル |
| 2027年 | 38.10億ドル |
| 2028年 | 36.68億ドル |
| 2029年 | 29.61億ドル |
| 2030年 | 27.78億ドル |
| それ以降 | 66.61億ドル |
| 合計 | 236.55億ドル |
形に注目してほしい。契約済収益は2028年まで横ばいで、2029年に36.68億ドルから29.61億ドルへ22%落ち込む。大手3社との更新交渉が本格的に牙を剝くのはその時点だ。仮に2028年前後に署名されるスペースX契約があるとすれば、それが到来するのはクラウン・キャッスルが既存の89%に対して最も交渉力の弱い瞬間である。これはその契約が重要であることの論拠であると同時に、相手方もそれを知っているであろうことの論拠でもある。
配当は安全か:まず、すでに起きた減配から始めよう
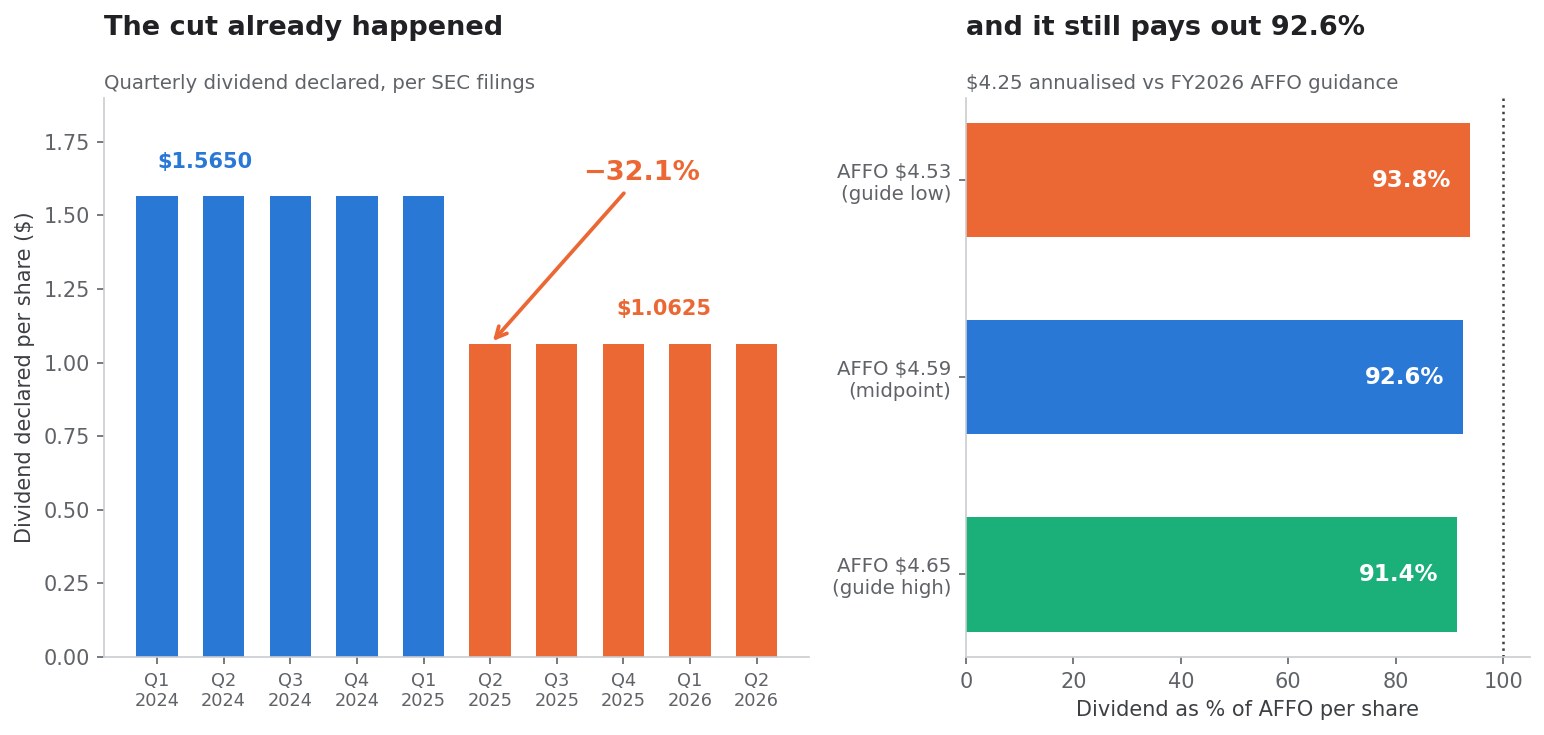
クラウン・キャッスルの予想配当は年換算で1株4.25ドル、すなわち1株1.0625ドルの四半期配当が4回である。10月9日の終値79.64ドルに対して利回りは5.34%、10月12日の終値81.01ドルに対しては5.25%となる。
この利回りに関するほぼすべての記述は、それを解釈可能にする事実を省いている。これはすでに減配後の配当なのである。
| 期間 | 宣言された四半期配当 | 年換算 |
|---|---|---|
| 2024年(各四半期) | 1.5650ドル | 6.26ドル |
| 2025年1Q | 1.5650ドル | 6.26ドル |
| 2025年2Q以降 | 1.0625ドル | 4.25ドル |
1.565ドルから1.0625ドルへの引き下げは−32.1%であり、2025年第2四半期から適用された。クラウン・キャッスルはDISHの崩壊と光ファイバー売却を通じて配当を維持しなかった。3分の1近く削ったのである。2026年10月に「配当の安全性」を評価する投資家が評価しているのは、最初の水準が持続不能だと判明した後に設定された二つ目の配当水準の安全性だ。
配当性向
経営陣自身の2026年AFFOガイダンスと対比すると、
配当4.25ドル / 1株当たりAFFO 4.59ドル = 配当性向92.6%ガイダンスのレンジ全体では、性向は91.4%(上限4.65ドル)から93.8%(下限4.53ドル)まで動く。文脈として、リートの分配は会計上の利益ではなくAFFOに対して評価するのが通例である。長寿命インフラの減価償却により、純利益が分配可能キャッシュの代理として不適切になるからだ。その緩やかな尺度でさえ、92.6%は薄い。配当性向とレバレッジ比率を同時に問い詰める手法と、調整後の数字でそれを行う際の落とし穴はSysco10億ドル株式発行:プロフォーマEPS23%減で扱っている。
92.6%の配当性向が余地を残さないもの。
- ガイダンスの1.5億〜2.5億ドルを超える鉄塔の改修と構造補強
- 鉄塔下の土地取得。明示された戦略的優先事項であり、第2四半期の設備投資48%増の牽引役でもある
- すでに投じた光ファイバー代金を超えるさらなる債務削減
- 当初10億ドルの後の追加自社株買い
- スペースXの展開を獲得するためのテナント優遇
- DISH請求に関する訴訟費用
- 2029年の更新サイクルにおける負のサプライズ
キャッシュフローの実情
クラウン・キャッスルは2026年第2四半期だけで約4.6億ドルの普通株配当を支払い、上半期では9.32億ドルを支払った。上半期のAFFOと照らせば配当はカバーされている。カバーの余裕は1ドル当たりおよそ7セントである。
70億ドル返済後のレバレッジ
貸借対照表は以前よりはるかに良いが、それでも保守的とは言えない。
2026年第2四半期の補足資料から、2026年6月30日時点。
| 項目 | 金額 |
|---|---|
| 担保付債務合計 | 10.33億ドル |
| 無担保債務合計 | 173.20億ドル |
| 現金・同等物・拘束性現金 | 12.54億ドル |
| 純有利子負債(会社定義) | 170.99億ドル |
債務の帳簿価額は2026年3月31日の248.05億ドルから6月30日の183.53億ドルへ、1四半期で64.5億ドル減少した。原資は光ファイバー売却代金である。
レバレッジを2通りで計算すると、
170.99億 / (6.75億の第2四半期調整後EBITDA x 4) = 6.33倍
170.99億 / 26.90億の2026年調整後EBITDA中央値 = 6.36倍すなわち純有利子負債対調整後EBITDAはおよそ6.3倍から6.4倍。鉄塔下の借地契約の平均残存年限が35年、テナント契約の加重平均が6年のリートとしては擁護できる水準だが、低くはない。顧客集中度89%のリートにおいて純有利子負債対EBITDAが6倍を超えることは、戦略的な機動性に対する実質的な制約である。そして大規模なスペースX展開が要求しうるのは、まさにその機動性なのだ。
緩和要因は本物である。債務の100%が固定金利で、加重平均残存年限は約7年。クラウン・キャッスルには短期の借り換えの崖もなければ、政策金利経路に対する変動金利エクスポージャーもない。利上げを再開したFRBを前にすれば、これはレバレッジの高い同業に対する本当の優位であり、第2四半期発表のなかで最も過小評価された一行である。現行の指標金利はFREDで追える。
当面の償還スケジュールは管理可能だ。
| 償還期 | 発行 | 額面 |
|---|---|---|
| 2026年7月 | 1.050%シニアノート | 10.00億ドル(期日に返済済) |
| 2027年3月 | 2.900%シニアノート | 7.18億ドル |
| 2027年3月 | 4.000%シニアノート | 5.00億ドル |
| 2027年9月 | 3.650%シニアノート | 9.79億ドル |
| 2028年1月 | 5.000%シニアノート | 9.77億ドル |
| 2028年2月 | 3.800%シニアノート | 9.78億ドル |
45億ドルの未使用リボルビング枠と20億ドルのコマーシャルペーパー枠に照らせば、ここに脅威となるものはない。
バリュエーション:AFFOの17.4倍は何を前提にしているか
| 指標 | 10/9(79.64ドル) | 10/12(81.01ドル) |
|---|---|---|
| 株価 / 2026年1株当たりAFFO | 17.35倍 | 17.65倍 |
| 予想配当利回り | 5.34% | 5.25% |
| AFFO配当性向 | 92.6% | 92.6% |
| 純有利子負債 / 調整後EBITDA | 約6.3倍 | 約6.3倍 |
株価が自らのレンジのどこにいるか。
- 52週高値100.50ドルに対し、株価は20.8%下
- 52週安値65.32ドルに対し、10月9日の終値は21.9%上
- 1年前の株価は96.10ドル。68.89ドルで発表を迎えたことは−28.3%を意味する
この最後の一行こそ、この上昇の誠実な文脈である。クラウン・キャッスルは適正価格から15.6%跳ねたのではない。DISH、減配、光ファイバー再編によってすでに1年で28%下落していた価格から跳ねたのだ。10月9日の値動きのかなりの部分は52週安値からの平均回帰であって、スペースXのオプション価値ではない。両者を精密に切り分けることはできないが、桁の感覚は重要である。株価は12か月の下落のおよそ3分の1を1営業日で取り戻した。
AFFOの17.4倍、配当性向92.6%、レバレッジ6.3倍という水準は、契約上の値上げ条項を持つ純粋な米国鉄塔リートにとって要求の厳しい倍率ではない。かといって窮状価格でもない。いまや価格はスペースXのオプションを明示的に織り込んでいる。それはつまり、そのオプションは再び取り除かれうるということでもある。
スペースXは実際にクラウン・キャッスルの鉄塔を使えるのか
技術的には使える。しかも難なく。クラウン・キャッスルの鉄塔はまさにそのために設計されている。アンテナ、無線ユニット、電源、機器スペース、地上スペースが、マスターリース契約によって規律されている。800MHzのローバンドはよく飛び、建物を透過する。それこそスペースXが解決すると述べている弱点だ。同社が現在保有する2GHzの端末直接接続用周波数は、建物内部より開けた空の下ではるかによく働く。
地上層を建設する衛星事業者が鉄塔ポートフォリオをどう使いうるか。
- 屋内および長距離のカバレッジ向けローバンド・マクロアンテナ
- スターリンク網と相互接続する無線設備
- 単位面積当たりの衛星容量が制約される高密度都市市場での補完的な地上容量
- ゲートウェイおよびバックホールの相互接続設備
- スタジアム、空港、キャンパス、交通回廊での容量増強
共用設置の経済性は双方に有利である。鉄塔がいったん土地の権利、構造耐力、電源、保守体制を備えれば、追加のテナントは地主にとってほぼ純粋な利益であり、テナントにとっては新設よりはるかに安い。平均1基当たり2.4テナントであれば、クラウン・キャッスルはポートフォリオの大部分で物理的・構造的な余裕を持っている。
したがって制約は工学の問いではない。商業の問いである。
なぜスペースXはクラウン・キャッスルを必要としないかもしれないのか
ここが10月9日の値動きが無視した部分である。
クラウン・キャッスルは複数ある供給者の一つにすぎない
スペースXはアメリカン・タワー、SBAコミュニケーションズ、屋上の所有者、民間および地域の鉄塔事業者、公益企業、自治体、電力協同組合と交渉できる。鉄塔の立地は競争的であり、同一市場内では相当程度まで代替可能である。全国規模の14MHzのローバンドを握り、自前で建てるという信頼できる脅しを持つテナントは、賃料に対して異例の力を持つ。
衛星を主とする設計なら必要なサイト数ははるかに少ないかもしれない
衛星コンステレーションのためにローバンドを買う戦略的論理は、カバレッジの補強であって全国マクロ網の置き換えではない。地上層が穴を埋めるために存在するのなら、すなわち屋内、密な中心部、干渉の強い地域のためであるなら、必要なサイト数は従来型キャリアの建設のごく一部にすぎない。衛星を中心に設計され、たまたまいくつかの鉄塔を使う網は、2万サイトを必要とする第4キャリアとはまったく別種の収益事象である。
スペースXの実証された選好は自前でインフラを所有することである
同社はロケットも、衛星も、地上局も、射場も自前で作る。垂直統合はこの会社の流儀であり、しかも資金がある。同社がリートに長期の賃料を払う側になることを選ぶと仮定するには証拠が要るが、証拠は何一つ提示されていない。
周波数移転は承認されていない
本取引には連邦通信委員会の承認が必要である。その承認に付される展開条件、建設マイルストーン、干渉規則は、地上側の設計を形づくり、実質的に制約しうる。
リース契約は存在しない
本稿の分析時点で、クラウン・キャッスルとスペースXの間にはいかなる形式の公表された合意も存在しない。意向表明書もなく、マスターリース契約もなく、経営陣のコメントやリースの受注残にも言及がない。クラウン・キャッスルが保有しているのはオプションであり、行使されていないオプションは貸借対照表上の資産ではない。
クラウン・キャッスル対アメリカン・タワー対SBAコミュニケーションズ
論点が「ありうる第4キャリアに対する米国鉄塔エクスポージャー」であるなら、CCIが正しい道具なのかを問う価値がある。
クラウン・キャッスル(CCI) | アメリカン・タワー(AMT) | SBAコミュニケーションズ(SBAC) | |
|---|---|---|---|
| 10/9の変動 | +15.60% | +9.30% | +7.34% |
| 10/9の終値 | 79.64ドル | 182.24ドル | 182.49ドル |
| 2025年収益 | 40.49億ドル | 106.45億ドル | 28.15億ドル |
| 年換算1株配当 | 4.25ドル | 約7.16ドル | 約5.05ドル |
| 10/9時点の予想利回り | 5.34% | 3.93% | 2.77% |
| 52週高値 / 安値 | 100.50 / 65.32ドル | 196.08 / 160.06ドル | 224.46 / 156.60ドル |
| 地理的構成 | 米国のみ | 国際 + 米国 | 米国 + 中南米 |
配当は各社のSEC提出書類における1株当たり宣言額と実際の支払額から導出した。SBACのものは上半期の支払額を年換算したもので概算値である。
横並びの読みは明快だ。3社のうちクラウン・キャッスルが最も利回りが高く、最も米国に集中し、最も叩かれていた。だからこそ最も大きく動いたのである。同じ論点の最もベータの高い表現形なのだ。単一国・単一テナント基盤のリスクを抑えて鉄塔エクスポージャーを取りたい投資家には、ここまで上げておらず、92.6%の配当性向も背負っていない選択肢がある。
アメリカン・タワーの3.93%に対するクラウン・キャッスルの5.34%は、ただでもらえる141ベーシスポイントではない。分散、より低い配当性向、そして「DISHがいないこと」の対価である。
強気論、その最強の形
スペースXが第4の全国テナントになる
スターリンク・モバイルが市場賃料で7,000サイトを借りるだけでも、固定費がすでに沈んでいるポートフォリオに約2.95億ドルの高採算の年間請求が乗る。その後は値上げ条項が10年にわたって複利で効いていく。
衛星が成功するほど地上層は重要になる
端末直接接続のサービスが良くなるほど加入者を集め、加入者が実際にいる場所、すなわち屋内と密な中心部での容量が必要になる。衛星はカバレッジを与え、鉄塔は容量を与える。スターリンク・モバイルの商業的成功は、地上インフラへの必要性を減らすどころか、合理的に考えれば増やす。
基礎となるリースは本当に正である
調整後オーガニック寄与は+3.4%であり、DISHの逆風には終わりがある。DISH解除の2億2000万ドルは2026年の事象であって、毎年繰り返される控除ではない。2027年からは比較ベースがリセットされ、報告上の成長率はスペースXが何も寄与しなくても調整後の数字に収斂するはずだ。
貸借対照表のリスクは落ちた
100%固定金利の債務、約7年の年限、45億ドルのリボルビング枠、20億ドルのコマーシャルペーパー枠、1四半期で64.5億ドルの債務返済。クラウン・キャッスルには待つ余裕がある。
事業がようやく単純になった
一つのセグメント、一つの国、一つの資産クラス。光ファイバーの資本集約度とスモールセルの複雑さに費やした年月の後、CCIは読み解きやすい鉄塔リートになった。読み解きやすい事業は評価し直される。
株価はなお52週高値を20.8%下回る
15.6%の一日を経てもなお、論点が検証されれば従前のレンジまでの余地は残っている。
弱気論、その最強の形
市場は存在しない売掛債権を買った
値動きの全体は、非上場企業の将来の資本配分に関する推論の上に成り立っている。45.7億ドルの価値が、第三者からの周波数購入に関するプレスリリース一本で創り出された。
含意される要求水準はDISHの前例を超えている
この値動きはスペースXをDISHの実現規模の1.3倍から1.4倍で織り込んでいる。前の第4キャリアは債務不履行に陥った。強気論は、我々が持つ唯一の比較対象より良い結末を要求しているが、その比較対象は35億ドルの請求権で終わった。
報告ベースの収益はなお縮小している
サイト賃料収益は2026年に−5%、調整後EBITDAは−6%、全体のオーガニック請求は−2.7%。いかなるテナント発表も2026年と2027年を変えはしない。
集中度は悪化している
3テナントで89%、2年前の87%から上昇。そして2029年の契約済収益の段差は22%である。
配当はすでに一度切られている
2025年に−32.1%の減配が行われ、その代わりの配当がガイダンスAFFOの92.6%を食う。安全余裕はAFFO1ドル当たりおよそ7セントである。
より強いスペースXは、地主を助ける以上にテナントを痛めうる
市場自身の評決は492.1億ドルの純価値破壊であり、鉄塔はキャリアの損失の21.1%しか受け止めなかった。10月9日の後、クラウン・キャッスルの顧客は以前より弱い。弱い顧客はより強く値切り、より少なく支出する。
上昇の多くは平均回帰だった
株価は1年前の水準を28.3%下回り、52週安値をわずか5.5%上回る位置で発表を迎えた。15.6%のかなりの部分は悲観の巻き戻しであって新規テナントの織り込みではない。つまりスペースXが何もしなくても逆に巻き戻りうる。
AFFOの成長は貸借対照表から来ており、鉄塔からではない
第2四半期のAFFOが10%増えたのは、支払利息の減少と売却代金による受取利息の増加のおかげである。それは一度限りの段差であって成長率ではない。サイト賃料収益、EBITDA、純利益はいずれも減少した。
モニタリングの枠組み
有用な問いは「CCIは買いか」ではない。「どの観察可能な証拠がこの論点を裏づけ、あるいは覆すのか」である。情報価値の順に並べる。
- グレインからスペースXへの移転に対する連邦通信委員会の承認、とりわけそれに付される地上展開条件。案件はfcc.govで追える。
- スペースXの名を挙げるクラウン・キャッスルの開示。経営陣のコメント、リースの受注残、あるいは新しいマスターリース契約。これが存在するまで、この論点には裏づけがない。提出書類はEDGAR全文検索で追うとよい。
- コアリース活動であって総収益ではない。見るべき行はベースに対するコアリース活動の比率、2026年ガイダンスで1.8%である。本物の第4テナントは収益に現れるより先にそこに現れる。
- 全体のオーガニック数字がプラスに転じること。 2026年は−2.7%のガイダンス。DISHのベースが洗い流されても2027年のガイダンスが調整後の+3.4%に収斂しないなら、基礎事業は調整後の数字が示唆するより弱い。
- 1株当たりAFFOと4.53〜4.65ドルのレンジとの関係。 配当性向もバリュエーションも、この一つの数字にぶら下がっている。
- 2029年の契約済収益の段差。 T-モバイル、AT&T、ベライゾンとの更新で年限を延ばす、あるいは値上げ条項を設定し直す発表は、スペースX関連の見出しよりCCIの価値にとって重要である。
- DISH請求の進展。 主張している35億ドルからの回収も、引当未計上の1億6500万ドルの減損も、どちらも現実のキャッシュ事象である。
- 同業のガイダンス。 アメリカン・タワーとSBAコミュニケーションズが米国のリース見通しを引き上げるなら需要は本物で業界全体のものだ。CCIの株価だけが動いているなら、それはセンチメントだった。
- 大きく動くたびにバリュエーションを計算し直す。
株価 / 1株当たりAFFOと配当 / 1株当たりAFFOは10秒で済み、たいていの誤りを防いでくれる。
上記のどの項目についても一次情報源はクラウン・キャッスルの提出書類である。10-K、四半期の決算発表と補足資料、そして2026年の見通し表である。この銘柄のライブの価格・シグナルの文脈はSimianXのCCIページにあり、ライブ分析デスクからこのティッカーに対するマルチエージェント分析を走らせることもできる。
シナリオ
| シナリオ | スペースXの行動 | 年間増分請求 | CCIへの含意 |
|---|---|---|---|
| 強気 | 全国規模の都市展開、2028年までにマスター契約締結 | 3億ドル以上 | 調整後オーガニックが5%超へ再加速、配当性向が85%未満へ低下、AFFO20倍へ再評価 |
| ベース | 承認後に選別された都市圏で展開、2028〜2031年に段階的 | 0.75億〜1.5億ドル | −2.7%のベースの上に穏やかな上積み、配当は維持、倍率はほぼ不変 |
| 弱気 | 自前で建てる、競合を使う、あるいは地上層を先送り | 約0 | オプション価値が剝落、株価は発表前の65〜70ドル圏へ回帰 |
| テールリスク | 信頼できる第4の参入者を前に大手3社が設備投資を削減 | マイナス | 2029年の更新が下方に設定され、配当カバーが崩れる |
ベースシナリオは強調に値する。価格が反映していないのがまさにこれだからだ。最終的な請求が0.75億〜1.5億ドルであれば、スペースXは現実的ではあるが平凡な顧客であり、DISHのおよそ半分、しかも3年から5年先に到来し、割り引かれる。それは市場が10月9日に支払った額のおそらく3分の1程度の価値しかない。
CCIは隠れた勝者か
証拠に基づけば、クラウン・キャッスルはありうる勝者であり、オプションの確定した保有者である。そしてこの二つは別の証券である。
この論点の最も強い誠実な版は狭く、そして保持する価値がある。スペースXは衛星を持ち、いまやローバンドの周波数も持つ。クラウン・キャッスルは構造的にも法的にも据えられた4万基の鉄塔を持ち、電源、土地の権利、平均2.4テナントの積載を備えている。本物の補完性は存在し、米国の都市に地上のスターリンク層が建つのなら、クラウン・キャッスルはその会話のなかにいるだろう。
問題は、市場がその会話の代金をすでに、唯一の歴史的前例を超える価格で払ってしまったことだ。そしてその前例とは債務不履行である。
これを見出し取引ではなく一級の保有に変えるものは単純で、そしてまだ起きていない。署名済みのリース契約、コアリース見通しの引き上げ、全体のオーガニック数字のゼロ越え、そして7セントを超えるカバーを持つ配当性向である。それまでの擁護可能な立場はこうだ。CCIは5.3%の利回りに、92.6%の配当性向、6.3倍のレバレッジ、89%の顧客集中、そして無償で付いてくるスペースXのオプションが付随した銘柄である。そしてそのオプションの現在の価格は、割安というより適正に近い。
配当が維持され、テナントの入れ替わりが落ち着くなら、発表前のレンジに向けた弱含みで積み増すのがよい。同じオプションに二度払ってはいけない。
よくある質問
スペースXはクラウン・キャッスルの鉄塔を借りられますか
技術的には可能です。クラウン・キャッスルの鉄塔はマスターリース契約の下でアンテナ、無線機、電源、地上設備を支持でき、800MHzのローバンドはマクロ設置に適しています。ただし本稿の分析時点でクラウン・キャッスルとスペースXの間に公表されたリース契約は一切存在せず、スペースXも第三者の鉄塔を借りる意向を表明していません。
第4のキャリアはクラウン・キャッスルにとって実際にいくらの価値がありますか
入手可能な唯一の経験的な答えはこうです。DISHワイヤレスはピーク時に年間2億2200万ドルのサイト賃料請求を生み、これはクラウン・キャッスルの前年度請求ベースの約5.7%にあたりましたが、2026年1月に債務不履行に陥りました。10月9日のクラウン・キャッスルの時価総額増加は年間2億6400万ドルの増分AFFOを含意し、これは約2億9300万〜3億1000万ドルの請求、すなわちDISHの前例の1.3倍から1.4倍に相当します。
15.6%上昇した後でもCCIは買いですか
もう安くはなく、まだ高くもありません。2026年AFFOの17.4倍で利回りは5.34%です。誠実な言い方をすれば、スペースXのオプションはすでに価格に入っています。適合するかどうかは、3テナントで89%という収益集中、調整後EBITDAに対する6.3倍の純有利子負債、92.6%のAFFO配当性向をどこまで許容できるかによります。
クラウン・キャッスルの配当は安全ですか
現在の年換算4.25ドルの配当は2026年AFFO中央値の92.6%を食い、レンジは91.4%から93.8%です。それ以上に重要なのは、これがすでに引き下げられた配当だという点です。クラウン・キャッスルは四半期配当を1.565ドルから1.0625ドルへ、すなわち−32.1%引き下げ、2025年第2四半期から適用しました。カバーはされており、その余裕はAFFO1ドル当たり約7セント、負のサプライズに対する緩衝はありません。
なぜクラウン・キャッスルはアメリカン・タワーやSBAより大きく上昇したのですか
クラウン・キャッスルはこの取引の最も純粋で最もベータの高い表現だからです。100%米国、2026年5月の光ファイバー売却後は鉄塔のみ、3社で最高の5.34%の利回り、そして最も叩かれていました。発表を迎えた時点で1年前の価格を28.3%下回り、65.32ドルという52週安値の近くにいたのです。平均回帰が論点を増幅しました。
鉄塔リートはキャリアが失った分を受け止めたのですか
いいえ。10月9日、AT&T、ベライゾン、T-モバイルは合計623.4億ドルの時価総額を失い、クラウン・キャッスル、アメリカン・タワー、SBAコミュニケーションズは合計131.3億ドルを得ました。受け止め率は21.1%であり、492.1億ドルの価値が移転ではなく破壊されたことになります。
スペースXは全国規模の地上移動網を建設しますか
分かりません。そして周波数の購入はこの問いを解決しません。本取引には連邦通信委員会の承認が必要であり、価格はどちらの当事者からも開示されたことがなく、スペースXが表明している目的は衛星による端末直接接続のカバレッジ補強です。それは従来型キャリアの建設よりはるかに少ないサイト数で済む可能性があります。
注視すべき唯一の数字は何ですか
請求ベースに対するコアリース活動の比率、2026年ガイダンスで1.8%です。本物の第4テナントは、収益にもガイダンスにも配当にも現れる前に、まずそこに現れます。
関連記事
- スペースXの80億ドル周波数取引、通信3社の明暗を分ける
- ウォーシュはトランプを無視:FRBが3年ぶり利上げ、次は10月か
- アクセンチュア6%高、デルとのAI提携なのにデル株は下落
- Sysco10億ドル株式発行:プロフォーマEPS23%減
- 6月12日SpaceX上場、テスラに賭けた330万ドル超
参考資料
- クラウン・キャッスル — 企業サイト
- クラウン・キャッスル — インベスター・リレーションズ
- クラウン・キャッスル 2025年Form 10-K — テナント集中(注記15)、DISHの債務不履行と解除(注記18)、1基当たりテナント数、契約済収益
- クラウン・キャッスル 2026年第2四半期決算発表 — 四半期実績、2026年見通し、純有利子負債、資本構成
- クラウン・キャッスル 2026年第2四半期補足資料 — サイト賃料請求のブリッジ、DISHとスプリントの構成要素
- SEC EDGAR 全文検索 — 株式数と提出履歴
- SEC XBRL 企業データAPI — 宣言配当、債務の帳簿価額、収益
- 連邦通信委員会 — 周波数移転の承認と免許
- 連邦通信委員会 — 周波数政策 — 帯域計画と展開条件
- スペースXとスターリンク — 衛星および端末直接接続プログラム
- グレイン・マネジメント — 800MHzポートフォリオの売却者
- Light Reading — グレインからのローバンド取得についてのスペースXの説明
- Cleary Gottlieb — T-モバイル、グレイン・マネジメントへの29億ドルの800MHz売却を完了
- T-モバイルUS、AT&T、ベライゾン — テナント関連の開示と投資家向け資料
- アメリカン・タワーとSBAコミュニケーションズ — 比較対象の鉄塔リート
- AST スペースモバイル — 端末直接接続分野の競合事業者
- エコースター — DISHワイヤレスの親会社
- Nareit — リートの報告基準とAFFOの慣行
- Investopedia — 調整後営業資金
- Investopedia — 配当性向
- Investopedia — 純有利子負債対EBITDA
- FRED — 米10年国債利回り
- ニューヨーク証券取引所 — CCI気配
- iShares U.S. Telecommunications ETF(IYZ)
- Vanguard Real Estate ETF(VNQ)
- SPDR S&P 500 ETF Trust(SPY)
本分析で用いたツール。
本稿は調査および教育目的のみのものであり、個別の投資助言ではありません。価格および時価総額の変動は、2026年10月8日と9日の無調整終値、ならびにSECの最新の表紙開示による株式数から算出しています。報じられたスペースXとグレインの間の80億ドルの対価は、いずれの当事者からも確認されていません。リート投資家は、いかなる証券を購入する前にも、提出書類、配当カバー、テナント集中、レバレッジ、金利感応度をご自身の目的に照らして検討してください。


