アクセンチュア、デル、そしてプライベートAIへの賭け:読むべきは株価推移、発表文ではない
デルとのプライベートAI提携後のアクセンチュア株は、見出しが示すような単純な話を語ってはいない。2026年10月8日、アクセンチュアは208.36ドルで引け、5.96%上昇した。出来高は前営業日の520万株に対し1210万株。同社とデル・テクノロジーズが Accenture Dell Business Group の設立を発表してから、わずか数時間後のことである。
この協業は本物であり、戦略的にも筋が通っている。アクセンチュアはデルの製品群について3,000人を超える実務者を育成する。デルはAI対応サーバー、ストレージ、ネットワーク、そしてその土台となるインフラ層を提供する。狙いは、データや知的財産、法令順守の責任をパブリッククラウドに預けることなく、自律的に動くAIを使いたい企業である。
しかし三つの事実が、最も素直な読み方を難しくする。そしてそのいずれも報道には出てこなかった。
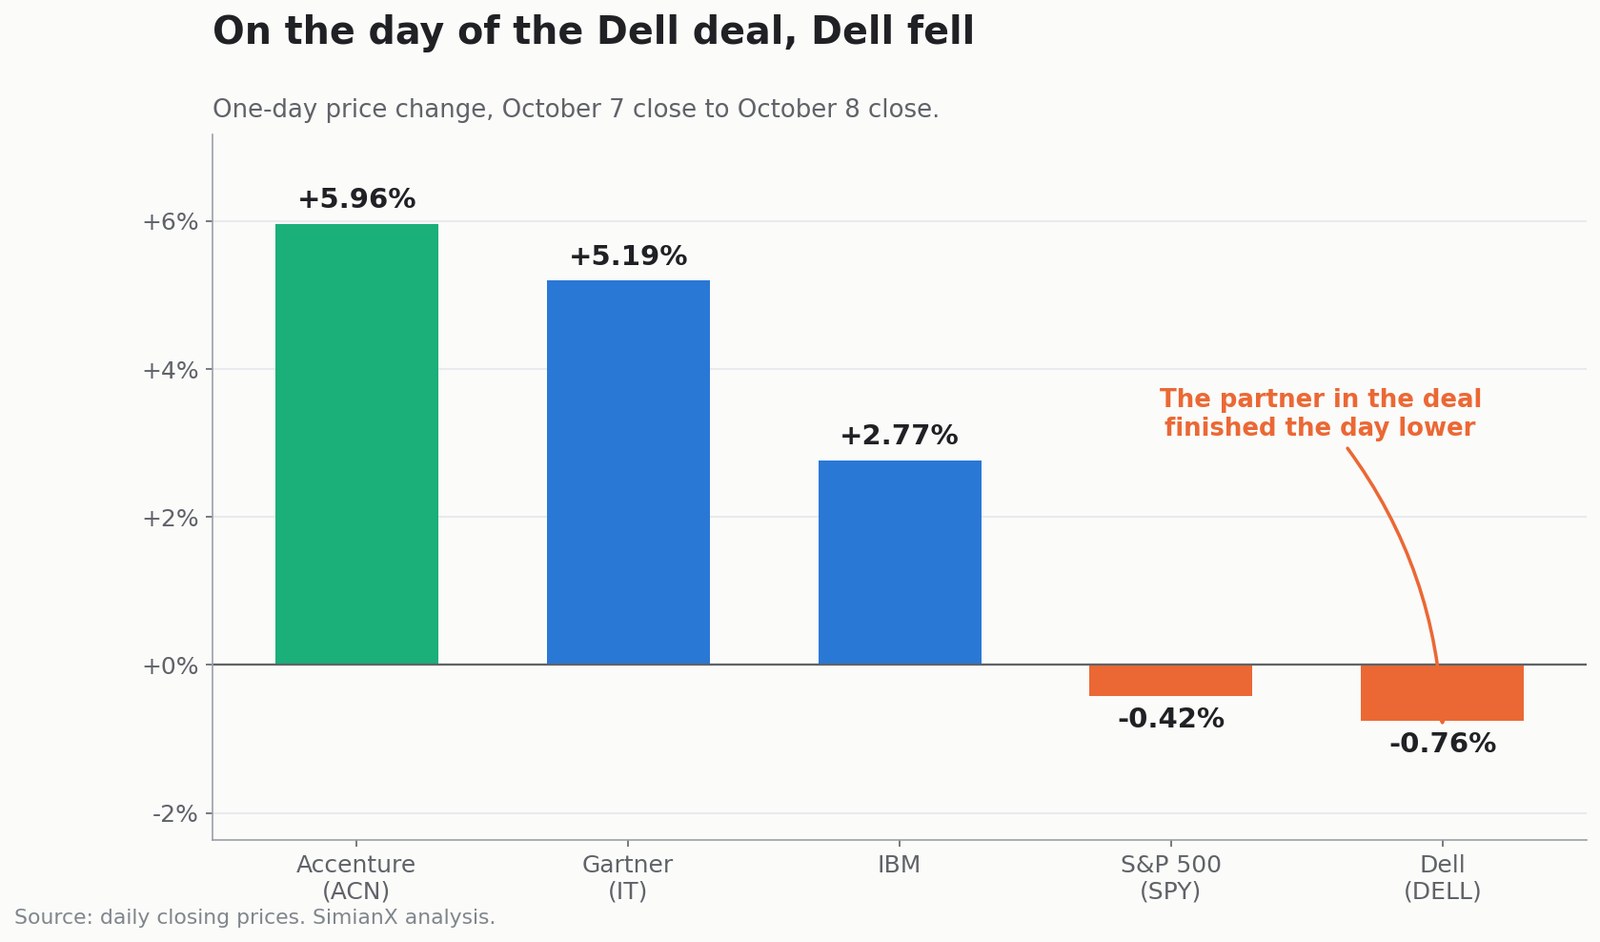
- その日、デルは下がった。 提携の相手方は0.76%下落して引け、一方のアクセンチュアは5.96%上昇した。
- 何も発表していないガートナーが5.19%上昇し、S&P500指数は0.42%下落した。テクノロジーサービス群の全体が一緒に動いたのである。
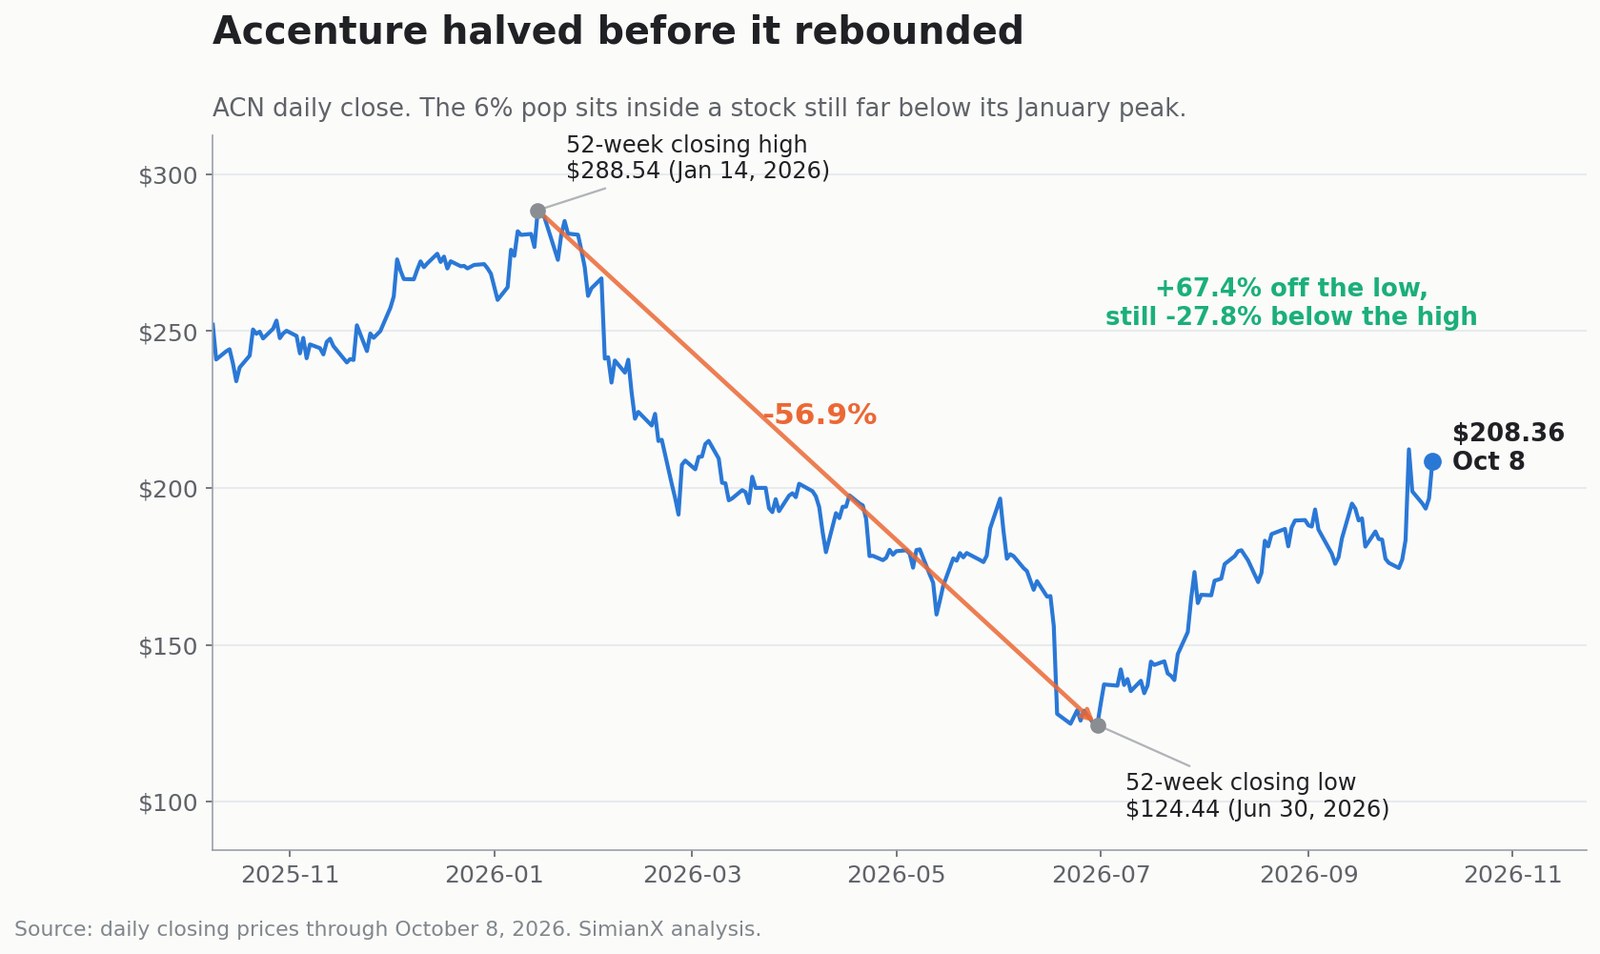
- アクセンチュアは今も1月の高値を27.8%下回っている。 株価は2026年1月14日に288.54ドルを付け、6月30日には56.9%下落して124.44ドルまで落ち、その後67.4%戻した。6%の跳ね上がりは、はるかに長い道程における遅れてきた一歩にすぎない。
発表文は契約金額、売上のコミットメント、受注残、独占条項、利益率見通しのいずれも開示していない。アクセンチュア自身の将来見通しに関する記述は、この提携が「想定した便益を実現しない可能性がある」と認めている。
本稿は、署名済みの発表文、アクセンチュアの2026会計年度決算と決算説明会、デルが直近に開示した四半期、そして実際の売買データに基づく。以下では、報道の第一波が取りこぼした六つの論点を展開する。これが業界全体の動きだったことを示す横断的な証拠、この跳ね上がりが収まっている下落の大きさ、デルのAI事業とアクセンチュア全体との規模差、2027年の利益率見通しが語る二つの異なる物語、過去最高の株主還元を支えた負債、そしてこの見通しが本業成長について示唆するものである。
この提携は、実在する市場におけるアクセンチュアの位置を強くする。だが財務モデルの一行をまだ変えてはいないし、ともに上昇した株価は、年初の水準から依然として遠い。
市場および財務に関する情報はすべて、2026年10月8日の終値時点のデータを反映している。本稿は学習目的であり、個別の投資助言ではない。
アクセンチュア株は本当にデルのおかげで6%上がったのか
順序が重要だ。アクセンチュアは10月7日に196.64ドル、10月8日に208.36ドルで引け、5.96%上昇した。出来高は520万株から1210万株へ跳ね上がった。
このタイミングはAccenture Dell Business Group の発表と一致する。したがって協業を寄与要因の一つと見るのは妥当だが、説明のすべてと見るのは妥当でない。
アクセンチュアはそのわずか一週間前に第4四半期決算を公表していた。10月1日に株価は15.78%上昇した。過去1年で最大の1日上昇率である。売上が見通しの上限を超え、2027年の見通しが懸念されていたより良かったためだ。
初期の報道が飛ばした2営業日を含む全体の流れは次のとおりである。
| 日付 | ACN終値 | 変動 | 背景 |
|---|---|---|---|
| 2026年9月30日 | 183.37ドル | +3.53% | 決算前の仕込み |
| 2026年10月1日 | 212.30ドル | +15.78% | 予想超えの決算と2027年見通し |
| 2026年10月2日 | 198.90ドル | −6.31% | 利益確定 |
| 2026年10月5日 | 195.05ドル | −1.94% | 戻し売り継続 |
| 2026年10月6日 | 193.40ドル | −0.85% | じり安 |
| 2026年10月7日 | 196.64ドル | +1.68% | 下げ止まり |
| 2026年10月8日 | 208.36ドル | +5.96% | デルとの提携を発表 |
ACNは197.73ドルで寄り付き、193.22ドルまで下げたあと、当日高値209.06ドル近くで引けた。日中の買い需要は明確に強まっていった。
横断的な比較は、これがアクセンチュア固有の出来事でなかったと告げている
企業固有の材料かどうかを最も明快に検証する方法は、その値動きがその企業に固有だったかを見ることだ。固有ではなかった。
| 資産 | 10月8日の変動 |
|---|---|
| アクセンチュア(ACN) | +5.96% |
| ガートナー(IT) | +5.19% |
| IBM | +2.77% |
| S&P500(SPY) | −0.42% |
| デル(DELL) | −0.76% |
ここから二つの観察が導かれる。第一に、提携のもう一方の当事者であるデルは下落して引けた。 市場がこの事業グループに数十億ドルの価値があると信じたなら、その価値はデルにも支払われたはずだ。第二に、デルとの発表を何も持たないガートナーが5.19%上昇し、IBMも2.77%上がった一方で、指数は下落した。相場が弱かった日に、テクノロジーサービスと調査会社の一群がまとめて再評価されたのである。
この形は、一本の発表文よりも、業界全体の再評価――すなわちサービス事業へのAIの影響をめぐる投資家の見方の変化――とはるかによく合う。デルのニュースはおそらく口実と方向を与えた。6%の独立した価値を与えたわけではない。
この6%の跳ね上がりが収まっている文脈
それを生んだ経路がなければ、1日の上昇が語ることはごく少ない。
| ACNの基準点 | 水準 | 日付 |
|---|---|---|
| 52週の最高終値 | 288.54ドル | 2026年1月14日 |
| 52週の最安終値 | 124.44ドル | 2026年6月30日 |
| 高値から底までの下落 | −56.9% | 1月14日〜6月30日 |
| 底からの回復 | +67.4% | 6月30日〜10月8日 |
| 今も高値を下回る幅 | −27.8% | 10月8日時点 |
| 最悪の1日 | −17.97% | 2026年6月18日 |
アクセンチュアは5か月半で時価総額の半分以上を失い、その後下落分の3分の2を取り戻した。「6%上昇後にACNは買いか」という問いは、実のところ「57%の価値下落は正しかったのか」という問いである。市場は2026年の前半を、AIを労働集約的なテクノロジーサービスにとっての存立の脅威として織り込むことに費やし、後半をその一部を撤回することに費やしたからだ。
デルの発表にこの論争を終わらせるものは何もない。それは、AIがコンサルティングの機会を広げるのか狭めるのかという、はるかに大きな議論のなかの一つのデータ点である。
アクセンチュアとデルは実際に何を発表したのか
両社の協業は20年を超える。10月の発表は、それを顧客が管理する環境内でAIを導入するための専任事業グループとして正式化した。アクセンチュア会長兼最高経営責任者のジュリー・スウィート氏は、これを顧客が「AIへの野心から、規模での実行と測定可能な事業成果へ移る」ことの支援だと説明した。マイケル・デル氏は、企業が「AIへの関心から導入へ移る」ことの支援だと述べた。
この事業グループが組み合わせるのは次のものである。
- アクセンチュアの戦略コンサルティングと業界知見
- アクセンチュアの実装能力とマネージドサービス
- デルのAI対応サーバー、ストレージ、ネットワーク製品
- Dell AI Factory のアーキテクチャ
- プライベート、ソブリン、新興クラウドの各事業者
- 用途ごとに振り分ける公開モデルおよび公開重みモデル
- 自律的に動くAIの導入加速基盤
- 端から端までのインフラと運用支援
初期の対象業界は、金融サービス、ライフサイエンス、ヘルスケア、製造、産業、ハイテク、そして政府・防衛である。いずれもデータの所在と監査可能性の重みが最も大きい領域だ。
発表文はさらに、英国のAIインフラおよびソリューション事業者である RHAELM を、この組み合わせによってソブリンクラウドの構築が加速している参照顧客として挙げている。RHAELMは、アクセンチュアの2026年1月の発表で Sovereign AI(S-AI)の名で登場した企業であり、Palantir とともに、欧州・中東・アフリカ地域でデルと NVIDIA を用いたAIデータセンターを建設している。ブラッド・ルイス氏は両方の発表で最高経営責任者として引用されている。
発表文に欠けていたもの
この発表文が開示しなかったのは次のものである。
- 顧客側の最低支出コミットメント
- いずれの当事者についても想定年間売上
- 契約済みの受注残や受注額
- コミットした顧客の数
- 各社に求められる投資額
- 売上分配の取り決め
- 独占性
- 案件ごとの利益率
- 実質的な財務貢献が生じる時期
事業グループを作れば、営業上の連携、教育、提供体制は良くなる。だがそれ自体が売上を生むわけではない。アクセンチュア自身のリスク記述は率直だ。この提携は「想定した便益を実現しない可能性がある」。
これは、Generacとアマゾンの契約で追った、見出しと確約の距離とまったく同種のものだ。あちらでは80億ドルの見出しが、実際に確約された24億ドルの納入に支えられていた。AkamaiとAnthropicの116億ドル契約では、売上が立つ前に48億ドルの支出が必要だった。今回は見出しの数字そのものがない。それはそれなりに、むしろ正直である。
デルとの協業はアクセンチュアの競争上の位置を強くする。だがキャッシュフローとして評価モデルに入れられる段階にはまだない。
プライベートAIとは何か
プライベートAIとは、ある組織、または厳格に統制されたサービス事業者が管理するインフラの内側で動かすAIシステムを指す。自社データセンター、プライベートクラウド、ネットワークの端、専用のコロケーション、国家のソブリンクラウド、あるいはそれらを組み合わせたハイブリッドである。
プライベートAIはパブリッククラウドの否定ではない。多くの企業は、機密性の高い処理をプライベートに置き、伸縮性が必要な処理や機密性の低い処理にはパブリックの計算資源を使うハイブリッド構成を採る。
| 基準 | プライベートAI | パブリッククラウドAI |
|---|---|---|
| データの管理 | 直接的な管理がより大きい | 責任の分担 |
| 初期費用 | 通常は高い | 初期の確約は小さい |
| 費用の読みやすさ | 稼働が安定していれば魅力的 | 柔軟だが規模が増すと高くつく場合も |
| 拡張のしやすさ | 自社の計算資源に制限される | 伸縮性が非常に高い |
| 作り込みの自由度 | 高い | 事業者に依存 |
| データの所在 | 厳密に定めやすい | 地域と条項に依存 |
| 機器更新の負担 | 顧客が負う | 事業者が負う |
| 導入の難しさ | より高い | 始めやすい |
| 最も適する用途 | 機密性が高く、規制があり、読みやすい処理 | 変動する処理と試行 |
切迫感は自律性から来る。チャットボットは質問に答えるだけだ。だが自律的に動く主体は、機密記録を取り出し、業務データを書き換え、コードを実行し、取引を承認し、他のシステムを呼び出すことができる。その権限が大きくなるほど統治が重要になり、処理の全体を管理された境界の内側に置いておく魅力も増す。
プライベートAIが大きな投資テーマになりうる理由
この市場を支える力は四つあり、どれも個々のベンダーの統計数値より長持ちする。
1. データ主権が購買条件になりつつある
組織は、データがどこに置かれるか、どの法域が適用されるか、誰が参照できるか、どのモデルが処理するか、指示文と出力が保存されるか、自社固有の情報が外部モデルの学習に使われるか、自動判断がどう監査されるかを、ますます管理しなければならなくなっている。
アクセンチュアが自社の2026年1月の発表文で引用した調査では、欧州の組織の60%が2年以内にソブリンAIへの投資を増やす計画だった。
2. 推論がデータの側へ寄ってきている
最先端モデルの学習は、資金力のある少数の研究機関に依然集中している。企業での利用はおおむね推論だ。大規模な社内データを外部で運用されるモデルへ移せば、遅延、通信帯域、安全性、データ転送費用の問題が生じる。モデルをデータの側へ持っていく方が簡単な場合もある。
3. 公開重みモデルが選択肢を広げる
企業はもはや単一の外部接続口に縛られていない。アクセンチュアは公開重みモデルの方針で、処理ごとに公開モデルと自社専用モデルを組み合わせ、両者の間で振り分ける考え方を示している。日常処理には小さな手元のモデル、業界固有の流れには専用モデル、難しい推論にはクラウド上の最先端モデル、機密性の高い知的財産には自社内のモデルを使う。
4. 読みやすい稼働率は単位あたりの採算を改善しうる
パブリッククラウドは立ち上げの速さと伸縮性で勝る。一方、安定して量の多い推論処理は、専用の計算資源に置いた方が結果として安くなることがある。デルは自社の AI Factory を、一部の処理では公開モデルの接続口に比べ支出を大幅に下げられると宣伝しているが、こうした数字はどれも稼働率、機器、電力、モデル設計、減価償却の前提に左右される。それはベンダーの算術であり、普遍的な定数ではない。
原則は百分率より頑健だ。処理が機密性が高く、読みやすく、継続して使われるとき、自社インフラは魅力的になる。 そうでなければ、それは減価償却を抱えるための高価な方法にすぎない。
アクセンチュアが恩恵を受けうる立ち位置にある理由
アクセンチュアは画像処理半導体もサーバーも作らない。同社の機会は、機器、モデル、企業データ、業務プロセスの間をつなぐ統合の層になることだ。
プライベートAIの導入では通常、用途の選定、データ基盤の刷新、インフラとモデルの選択、統治と安全性の設計、既存ソフトウェアへの接続、業務プロセスの作り直し、従業員の教育、モデル挙動の監視、そして環境を何年も運用し続けることが求められる。この一覧は、アクセンチュアのコンサルティング事業とマネージドサービス事業とほぼ完全に重なる。
顧客への到達力
アクセンチュアは約9,000社の顧客に対応し、2026会計年度を317社のダイヤモンド顧客で終えた。これは最大規模の関係に対する同社の呼称である。同年度には1億ドル以上の四半期受注を141件記録し、過去最高となった。
エコシステム上の中立
アクセンチュアはデル、NVIDIA、Microsoft、AWS、Google Cloud、Oracle、SAP、ServiceNow、OpenAI、Anthropic、Palantir、Databricks などと協業している。多くの企業は単一ベンダーに縛られたAI戦略を望まない。そしてアクセンチュアは、競合するシステムを比較し、組み合わせ、統治する手助けに対して報酬を得ている。
2026会計年度には、上位10社のエコシステム協業先が売上の60%超を占めた。台頭する8社のAI・データ協業先に関連する受注は3倍以上に増えた。デルは、アクセンチュアが2027年から毎年言及する予定のエコシステム群に加わる。
AI人材の規模
アクセンチュアは2026会計年度末時点で約11万人のAI・データ実務者を抱えると報告した。以前の目標は8万人だった。従業員は約4,600万時間の研修を修了し、同社は学習と能力開発に約10億ドル、研究開発に10億ドルを支出した。
デルの製品について育成される3,000人は、アクセンチュアの約81万4,000人の約0.37%にあたる。この数字の意味は人員規模ではなく、単一のインフラ構成に照準を合わせた専任の営業・提供チームだという点にある。
アクセンチュアの数字は強気の筋立てを支えるか
アクセンチュアは、2026年前半が示唆したより強い状態でこの地点に至っている。2026会計年度の決算によれば、
| 2026会計年度の指標 | 実績 | 変動 |
|---|---|---|
| 売上 | 741.8億ドル | ドル建て+6%、現地通貨建て+5% |
| コンサルティング売上 | 368.8億ドル | ドル+5%、現地通貨+3% |
| マネージドサービス売上 | 373.0億ドル | ドル+8%、現地通貨+6% |
| 新規受注 | 845.4億ドル | 現地通貨+5% |
| 米国会計基準の営業利益率 | 15.4% | +70ベーシスポイント |
| 調整後営業利益率 | 15.8% | +20ベーシスポイント |
| 米国会計基準の希薄化後1株当たり利益 | 13.56ドル | +12% |
| 調整後希薄化後1株当たり利益 | 13.97ドル | +8% |
| 営業活動によるキャッシュフロー | 123.6億ドル | +8% |
| フリーキャッシュフロー | 116.2億ドル | +7% |
| 株主還元額 | 115億ドル | +38% |
第4四半期の売上186.8億ドルは見通しの上限を超えた。同四半期の受注221.7億ドルは受注対請求比率1.2をもたらし、マネージドサービスが1.4、コンサルティングが1.0だった。同四半期にさらに約100社が初の本格的なAI案件を開始し、年度累計は400社を超えた。
これらの数字はAIが需要を生んでいることを示す。だがプライベートAIに帰属する売上を切り出してはおらず、デルへの言及もない。
2027年の見通しが実際に示唆するもの
アクセンチュアは2027年について現地通貨建てで3%から6%の売上成長を見込み、あわせて次を示している。
- 米国会計基準の営業利益率15.9%から16.1%
- 米国会計基準の希薄化後1株当たり利益14.39ドルから14.81ドル
- 営業活動によるキャッシュフロー119億〜127億ドル
- フリーキャッシュフロー110億〜118億ドル
- 株主還元は少なくとも95億ドル
- 固定資産の取得9億ドル(従来は7.43億ドル)
- 四半期配当を5%引き上げ1株1.71ドル
重要な数字は本業成長である
経営陣は買収による寄与を2%から2.5%と見込む。これを3〜6%から差し引くと、示唆される本業成長の幅は約0.5%から4%になる。下限では、アクセンチュアの中核事業はほとんど成長しない。
利益率見通しは二つの異なる物語を語る
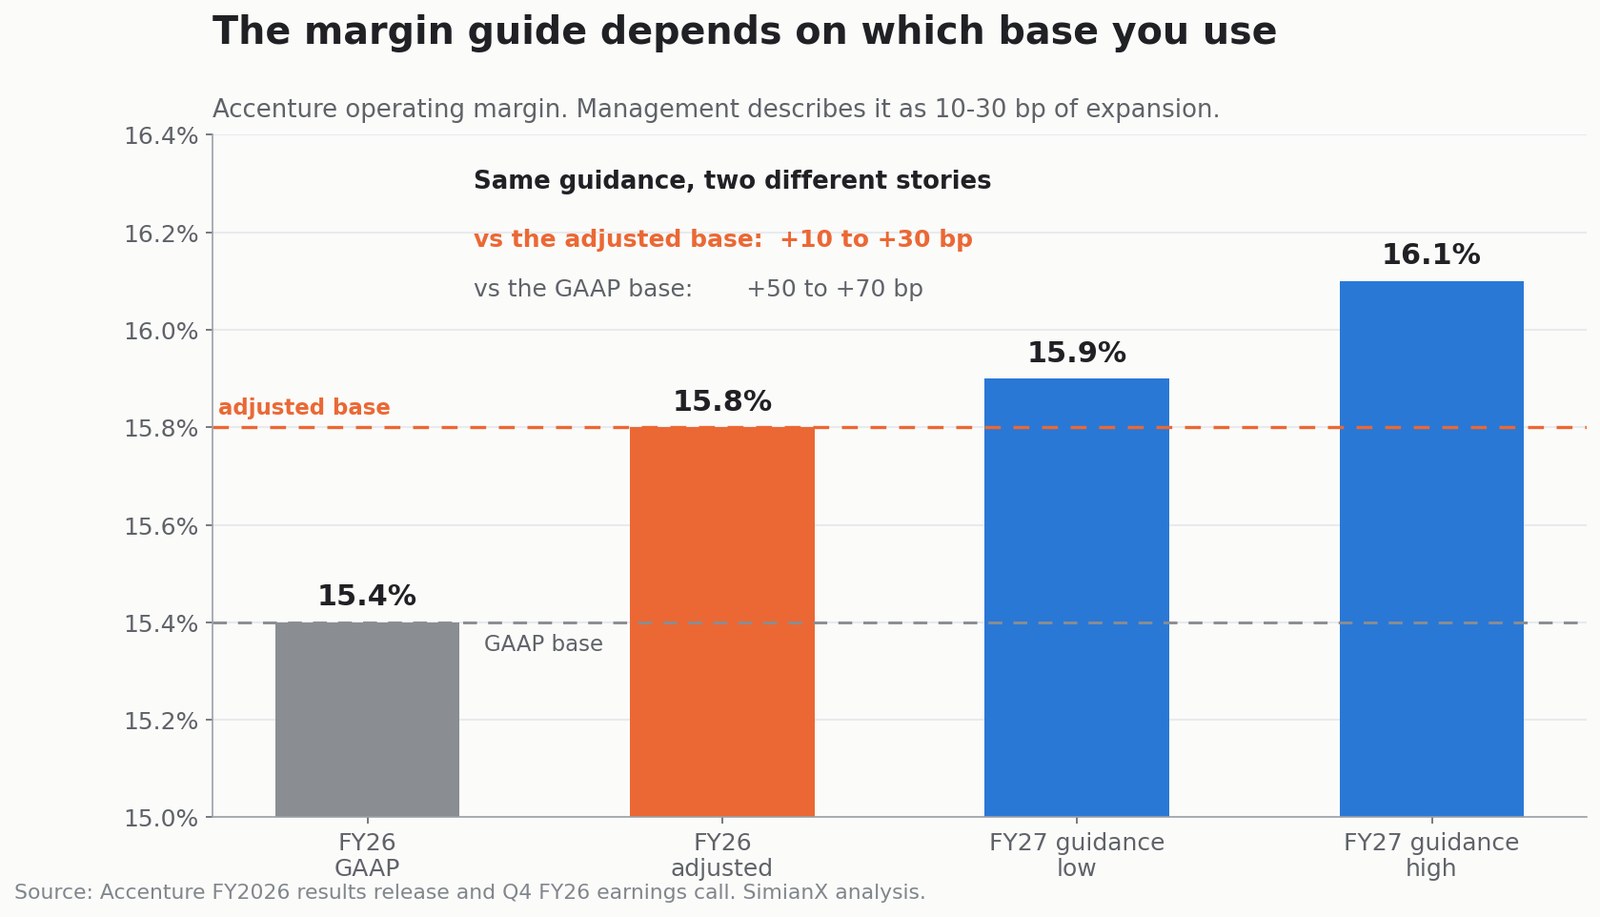
ここでの語り方には注意が要る。営業利益率15.9〜16.1%は、2026年の米国会計基準利益率15.4%を50〜70ベーシスポイント上回る。これは意味のある拡大のように響く。だが2026年の調整後利益率15.8%を基準に測れば、同じ見通しは10〜30ベーシスポイントの価値しかない。
ジュリー・スウィート氏は決算説明会で後者の語り方を用い、そこに条件を添えた。2026年の価格は「全体として安定していた」が、「第4四半期には事業の多くの領域でより低い価格を見た」。そして2027年の見通しは、「10〜30ベーシスポイントの利益率拡大を含め、激しい競争が続くことを前提としている」。
これは、利益率見通しがほぼ横ばいであり、価格の圧力をすでに織り込んでいると、経営陣が投資家に告げているということだ。
デルとの提携はどこまで大きくなりうるか
売上目標は示されていないため、いかなる試算もあくまで例示である。規模の壁を捉える一つの方法は、デルの製品について育成された実務者1人あたりの仮の年間売上だ。これは予測ではなく、その実務者たちがデル案件に専従するわけでもない。
| 実務者1人あたりの例示売上 | 3,000人 | 2026年売上に占める比率 |
|---|---|---|
| 20万ドル | 6億ドル | 0.8% |
| 30万ドル | 9億ドル | 1.2% |
| 40万ドル | 12億ドル | 1.6% |
きわめて生産性の高い3,000人の部隊であっても、単体では売上の一桁台前半の比率しか寄与しない。本当の価値は、そこから引き出される大型の変革案件にある。戦略、データ基盤の刷新、情報セキュリティ、アプリケーション開発、業務プロセスの作り直し、教育、クラウド統合、運用を含むインフラ、そして複数年にわたる運営である。
デルの製品について育成されるチームは、報告区分ではなく、営業と提供の触媒として理解するのが最も適切だ。
デルの勢いは本物であり、その一部がまさに問題でもある
デルは並外れたAIインフラの数字を携えてくる。2026年7月31日に終了した2027会計年度第2四半期に、デルは過去最高の売上470億ドル、58%増を報告した。内訳には次が含まれる。
- AIサーバーの受注609億ドル
- AIサーバーの売上164億ドル(前年の2倍)
- AIサーバーの受注残950億ドル
- インフラソリューション事業の売上318億ドル、89%増
- 同事業の営業利益47.8億ドル、225%増
デルは2027会計年度の売上見通しを250億ドル引き上げ1,920億ドルとし、AI向けに最適化したサーバー売上の見方を約740億ドルへ上げた。
この最後の数字は立ち止まる価値がある。デルは1会計年度で約740億ドルのAIサーバーを売ると見込む。アクセンチュアの2026年の総売上は741.8億ドルだった。
| 比較 | デル | アクセンチュア |
|---|---|---|
| デルの2027年AIサーバー見通し対ACNの2026年総売上 | 740億ドル | 741.8億ドル |
| デルの第2四半期AIサーバー受注対ACNの2026年受注 | 609億ドル | 845.4億ドル |
| デルのインフラ事業の四半期営業利益対ACNの年間営業利益 | 47.8億ドル | 約114.2億ドル |
| デルの第2四半期AIサーバー売上対ACNの第4四半期売上 | 164億ドル | 186.8億ドル |
デルの一つの製品群が一四半期で取り付ける金額は、アクセンチュアが一年で取り付ける額の72%に相当する。デルのインフラ事業は一四半期で、アクセンチュアの年間営業利益の42%を稼ぐ。
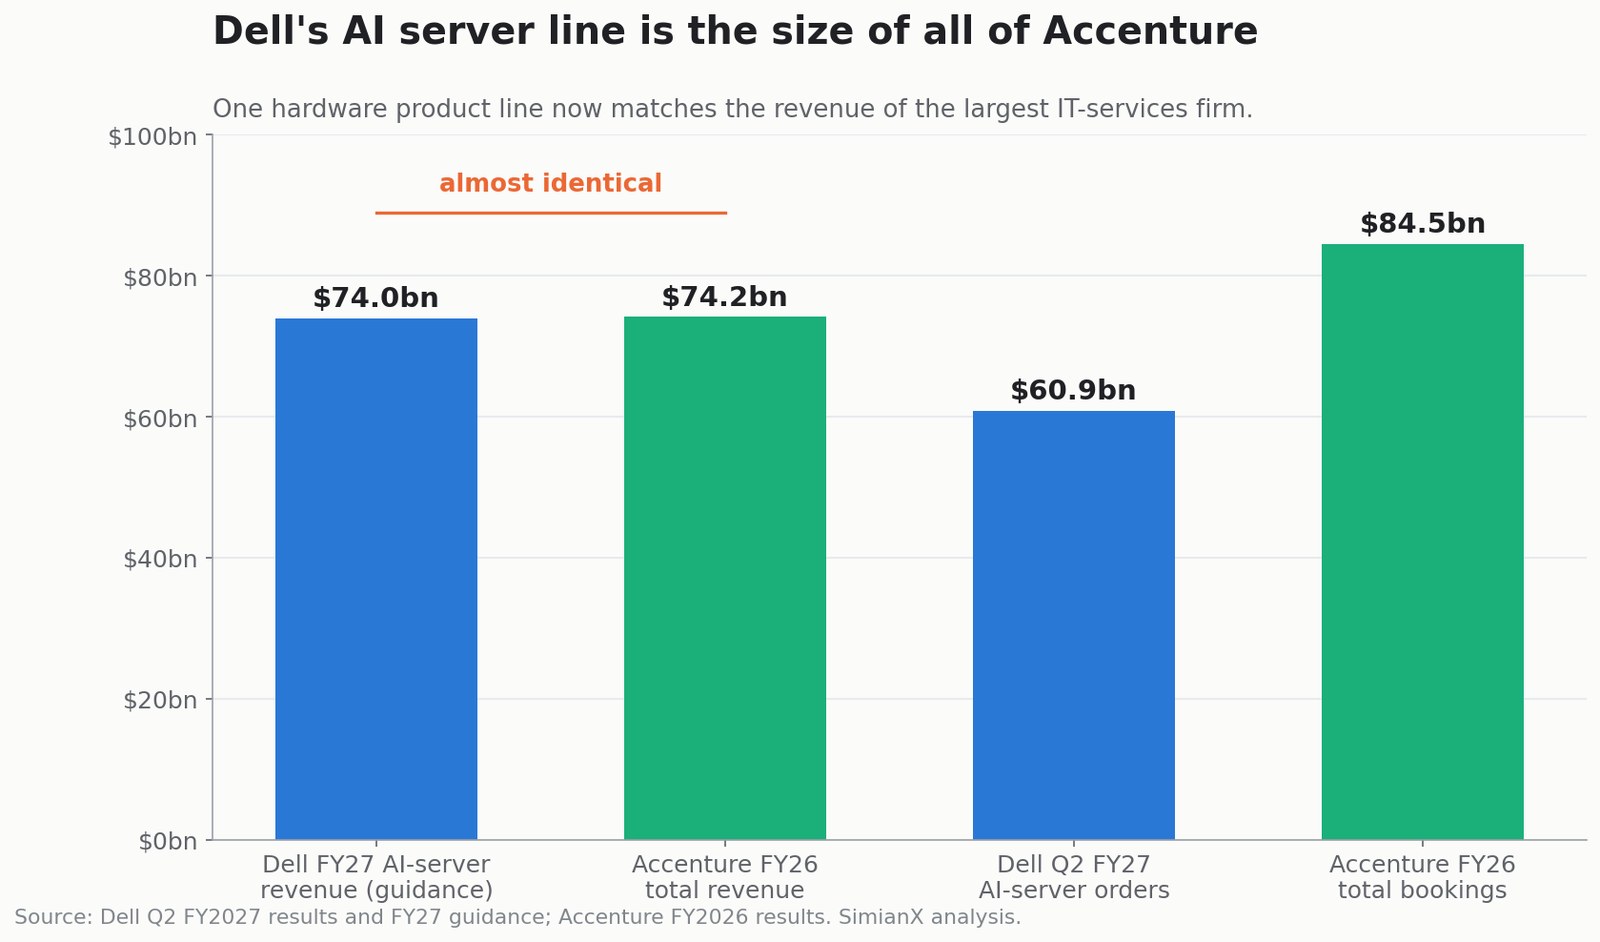
これは両方向に切れる。デルを、企業市場で実際の牽引力を持つ強力な協業先にする。同時に、AIの利益が今どこにあるかも示す。そしてそれはサービスの層ではない。
市場はすでに一方を選んでいる
最も明快な証拠は、この1年の投資成果である。
| 資産 | 1年の変動 |
|---|---|
| デル(DELL) | +268% |
| S&P500(SPY) | +15% |
| アクセンチュア(ACN) | −17% |
| ガートナー(IT) | −20% |
| IBM | −21% |
指数が15%上昇し、主要なAI機器供給者が4倍近くになった年に、テクノロジーサービスと調査会社の一群は約5分の1下げた。投資家は計算資源を売る層に支払い、人を売る層に割引を付けている。
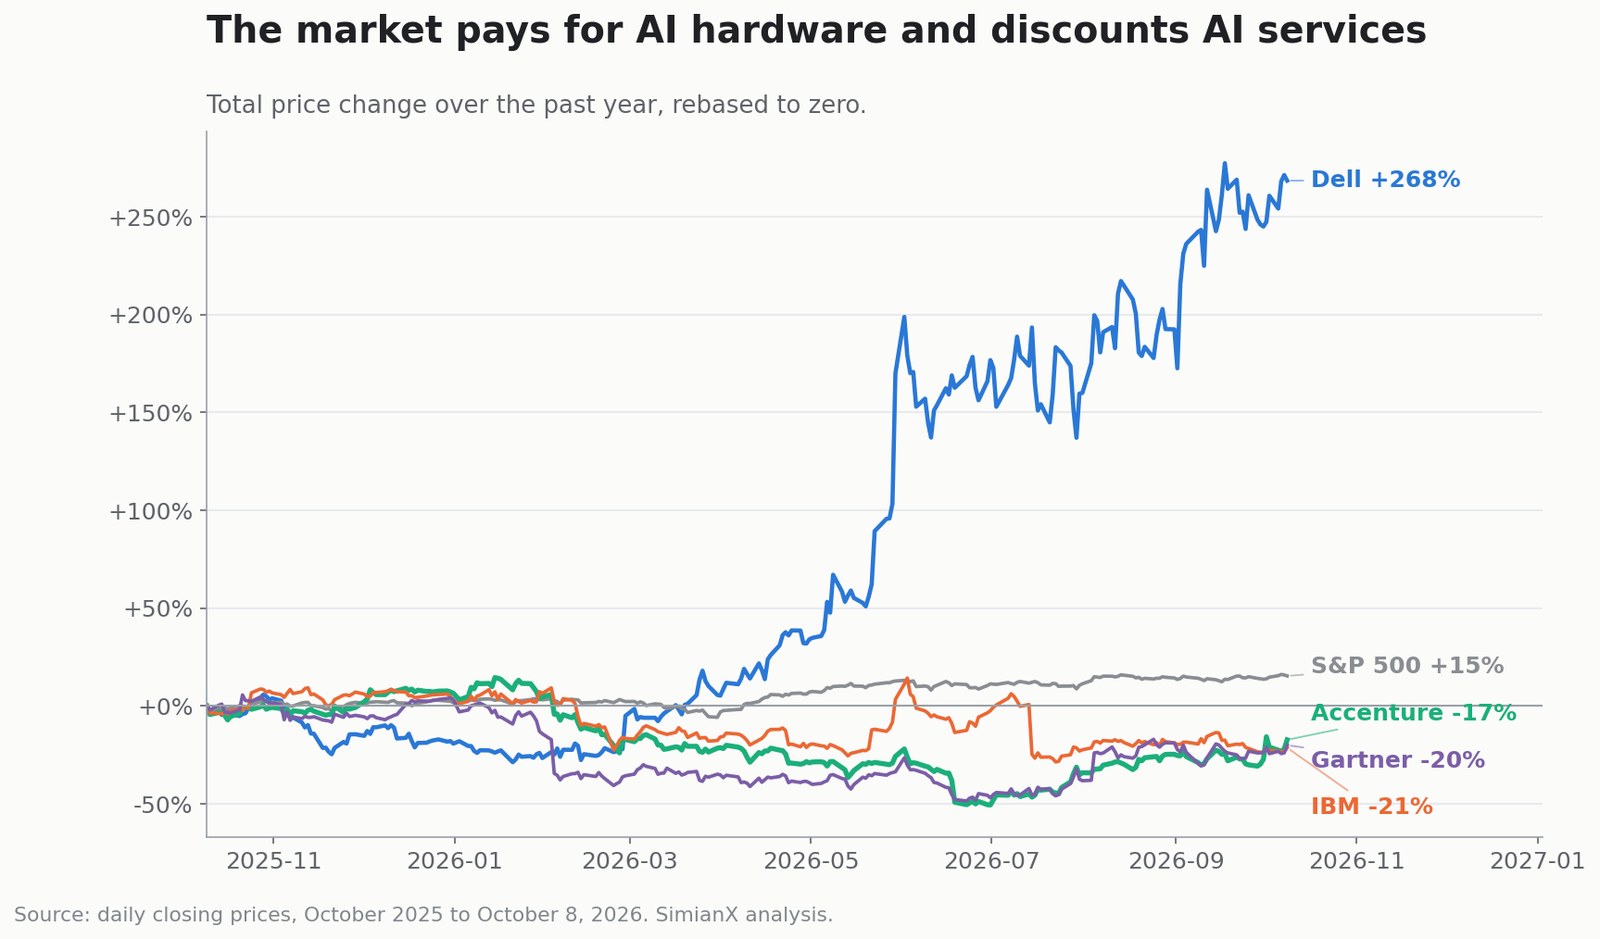
Accenture Dell Business Group はこの二つの側をつなぐ。アクセンチュアに強気な側からすれば、それこそが要点だ。機器を買わずに機器の好況へ乗る経路である。弱気な側からすれば、この関係で価格決定力を握るのが誰かを思い出させるものだ。
AIという賭けの内側でのこの入れ替わりは、AI企業の経営陣が最先端の速度を落とすよう求め始め、半導体銘柄が下げる一方で大手基盤企業が上げたときに検討したのと同じ力学である。資本はAIから出ていくのではなく、層の間を移り続けている。
プライベートAIはパブリッククラウドAIより魅力的か
プライベートAIを、すべてを奪う代替物として読むべきではない。長く残る構成はハイブリッドだ。
| 処理の種類 | 置かれそうな場所 |
|---|---|
| 試験的な試作 | パブリッククラウド |
| 短期で振れ幅の大きい需要 | パブリッククラウド |
| 大規模な最先端モデルの学習 | 超大規模事業者または専業AIクラウド |
| 機密性の高い患者・財務データ | 自社内またはソブリン環境 |
| 工場の現場での推論 | ネットワークの端または自社内 |
| 読みやすく量の多い推論 | 自社内、専用、またはハイブリッド |
| 一般的な従業員の生産性 | サービス型ソフトウェアまたはパブリッククラウド |
| 機密指定の政府処理 | ソブリン、隔離、または非接続 |
| 複数モデルの自律処理の流れ | ハイブリッド |
自社導入は稼働率が低ければ経済的に失敗するし、半導体とモデルが進むにつれ急速に古くなりうる。パブリッククラウドは、計算資源と機器更新の負担を事業者側に移し続ける。
したがって長く残る筋立ては「自社がパブリックに勝つ」ではない。こうだ。企業のAIはより高い構成の多様性を要求する。そして自社内、ソブリン、ネットワークの端、パブリックの各システムを統合できる企業は、不均衡に大きな価値を取りうる。 これは「すべてを自社に戻す」というどんな見通しよりも、アクセンチュアに有利である。
ACNの強気の筋立ては何か
AIはより大型の変革案件を生む
モデルを一つ導入するのは容易い。その周りで業務プロセス、データの構成、統制の仕組み、人員体制を作り直すのは容易くない。アクセンチュアはこの全体の周期に関わる。
プライベートAIは規制下の予算を開く
銀行、保険、製薬、製造業者、政府機関は、機密性の高い処理をパブリックのAIへ移すのに時間をかけてきた。自社内およびソブリンのインフラは、法令順守が閉じ込めてきた予算を解き放ちうる。
マネージドサービスは積み上がりうる
マネージドサービスは2026年に373.0億ドルを生み、コンサルティングより速く伸び、第4四半期に受注対請求比率1.4を示した。インフラの運用、自律主体の監視、モデルの更新、安全性の管理は、繰り返し発生する仕事である。
事業は本物の現金を生む
2026年のフリーキャッシュフローは116.2億ドルで、固定資産への支出はわずか7.43億ドルだった。クラウドや機器の事業者が支出しなければならない額のごく一部である。それが配当、自社株買い、買収を支えている。
評価は厳しくない
10月8日の終値208.36ドルと加重平均希薄化後株式数6億530万株で、アクセンチュアの時価総額は約1,261億ドルだった。
| 尺度 | 値 |
|---|---|
| 株価÷2027年の米国会計基準1株当たり利益の中央値(14.60ドル) | 14.3倍 |
| 時価総額÷2026年のフリーキャッシュフロー | 10.9倍 |
| 時価総額÷2027年のフリーキャッシュフロー中央値 | 11.1倍 |
| フリーキャッシュフロー利回り(2027年中央値) | 9.0% |
| 時価総額÷2026年の売上 | 1.70倍 |
顧客9,000社、年間受注845億ドルの事業で9%のフリーキャッシュフロー利回りは、高い資産ではない。
ACNの弱気の筋立ては何か
弱気の筋立ては、アクセンチュアが消えるという話ではない。AIが人手に依る事業の採算を削る速さが、新しいAI案件がそれを埋める速さを上回る、という話である。
AIは請求できる工数を減らす
以前は100人のコンサルタントを要した案件が70人で済むなら、顧客はいずれ低い価格を求める。経営陣は第4四半期に多くの領域でより低い価格を確認した。
生産性の恩恵は顧客側に残りうる
受注の65%超はすでに固定価格であり、成果に応じた案件も含む。提供がうまく進めば営業の梃子になり、うまく進まなければ利益率の危険になる。
採用はすでにAIのために減速している
2026年の従業員数は5%増え、1人あたり売上は上がった。これを自律的な提供体制と折り合わせるにあたり、スウィート氏はアクセンチュアが来年もすべての市場で採用する見込みだが「AIも一因となり、より低い速度で」と述べた。採用の減速を見込むサービス企業は、1人あたり売上という仕組みについて何かを語っている。
協業関係は堀ではない
デルは他のシステム統合事業者とも組む。アクセンチュアも競合するインフラ供給者と組む。この関係は独占的には見えない。IBM、Capgemini、デロイト、Kyndryl、DXC、Infosys、タタ・コンサルタンシー・サービシズが同じ予算を追っている。
報告上の成長は買収に依っている
アクセンチュアは2026年に17件の買収へ49億ドルを投じ、2027年もさらに約50億ドルを見込む。2027年の成長の2〜2.5%は買ってきた売上から来る。のれんは225億ドルから268億ドルへ増えた。
過去最高の株主還元は一部を負債で賄っている
これが報道が組織的に見落としている項目だ。2026年、アクセンチュアは116.2億ドルのフリーキャッシュフローを生み、その99%にあたる115億ドルを株主へ還元し、同時に買収へ49億ドルを支出した。
還元と買収の合計は164.0億ドルで、フリーキャッシュフロー116.2億ドルに対し47.8億ドルの差が出た。この差は第4四半期の50億ドルの社債発行で埋められた。長期負債は50.3億ドルから100.0億ドルへ倍増し、純現金は約63.3億ドルから27.2億ドルへ減った。
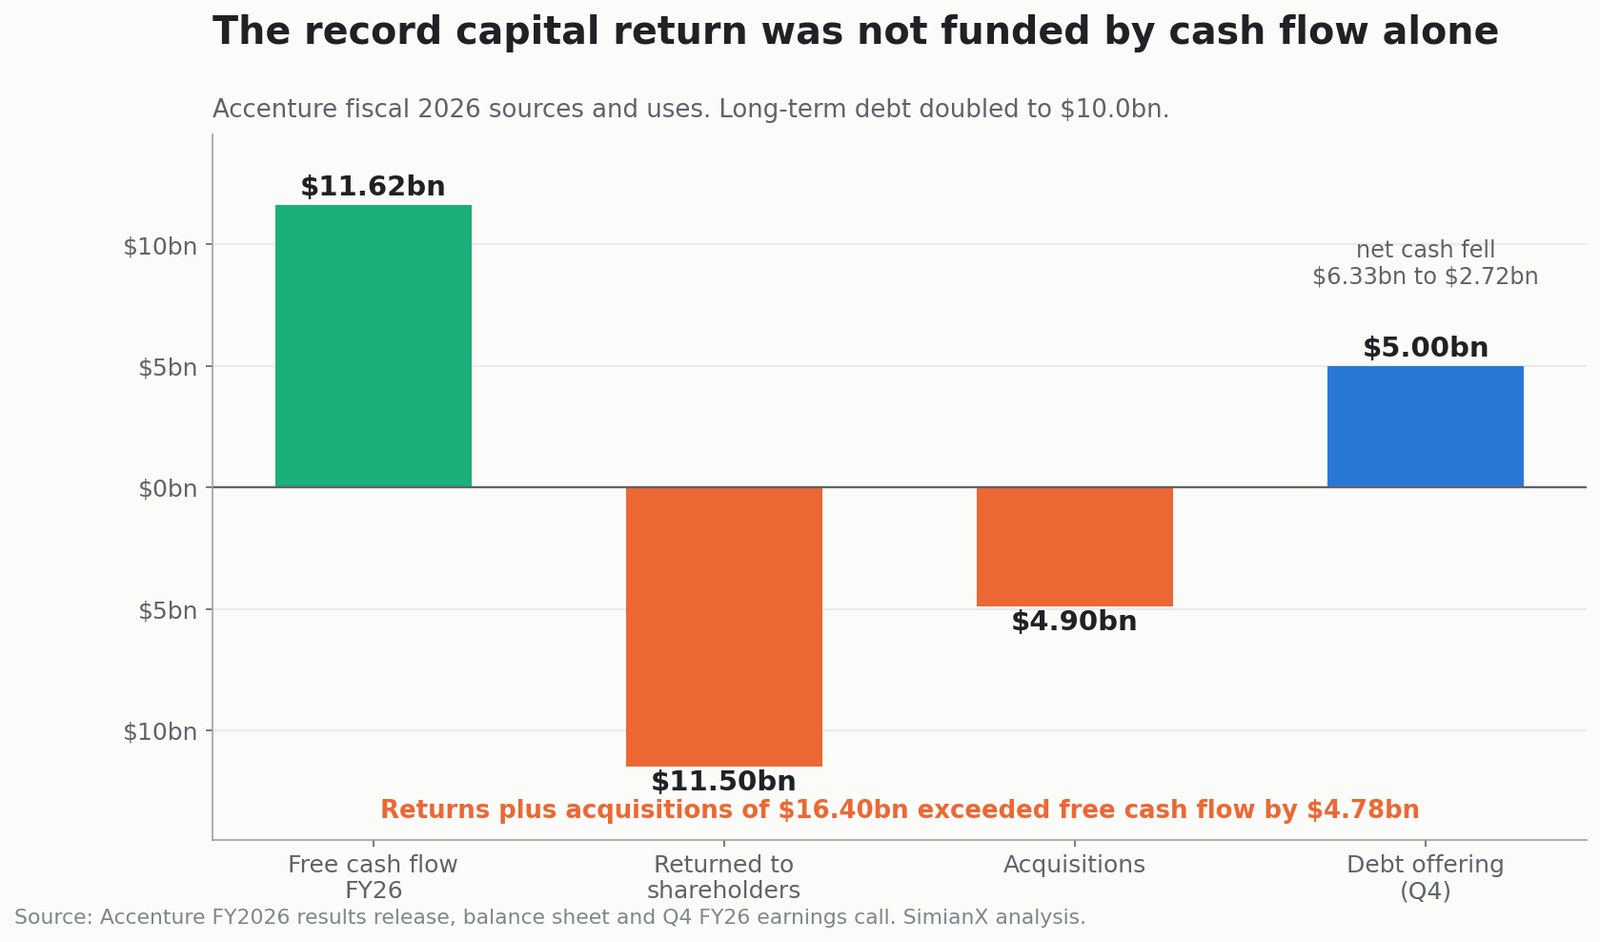
これはいずれも窮迫ではない。アクセンチュアは投資適格の格付けを持つ純現金の状態を保っている。だが、貸借対照表が場所を作るために動いたことを知り、2027年の見通しがすでに少なくとも95億ドルの追加還元を約束していると知れば、「過去最高の115億ドルの株主還元」の読み方は変わる。
回復はすでに起きている
ACNは9月30日から10月8日の6営業日で13.6%上昇し、6月の安値を67.4%上回っている。決算による安心感とプライベートAIへの期待は、その多くがすでに株価に入っている。
ACNの評価シナリオ分析
2027年の米国会計基準1株当たり利益見通しの中央値14.60ドルを用いると、
| 2027年の株価収益率 | 示唆される株価 | 読み方 |
|---|---|---|
| 12倍 | 175ドル | AIが価格を圧縮し、本業成長はほぼゼロ |
| 15倍 | 219ドル | 成熟企業の安定成長に強い現金還元が伴う |
| 18倍 | 263ドル | プライベートAIが本業成長を押し上げ、利益率も保つ |
| 21倍 | 307ドル | アクセンチュアがAI変革の上乗せ評価を取り戻す |
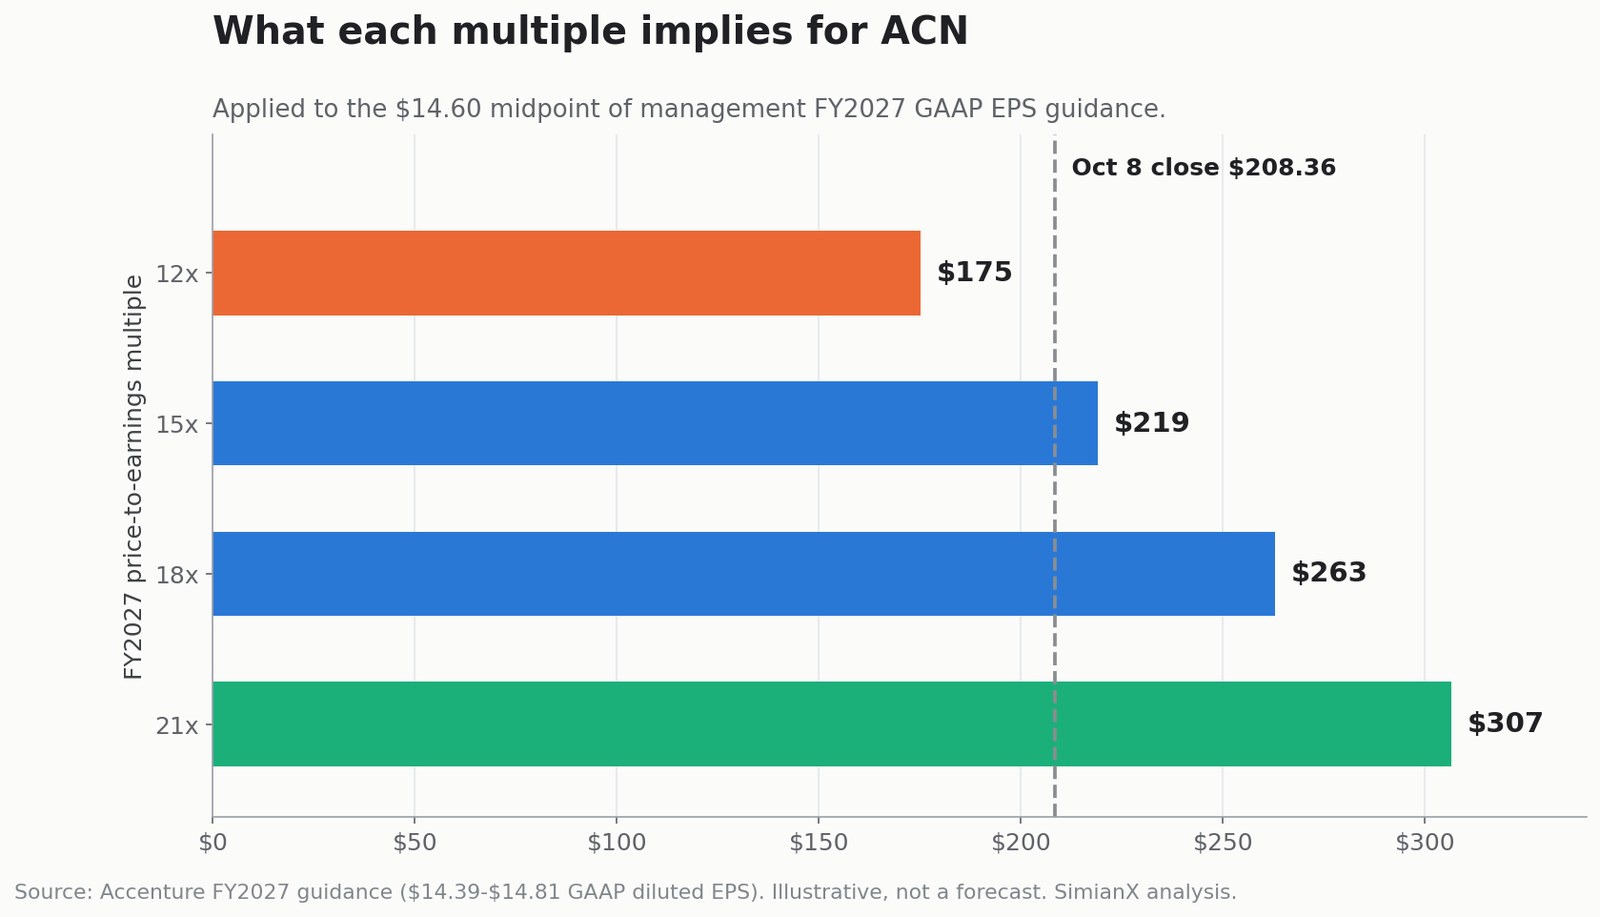
208.36ドルで、市場はアクセンチュアを慎重シナリオと基準シナリオの間、約14.3倍で評価している。その示唆するところに注意したい。263ドルの18倍の場合でも、株価は2026年1月の高値を9%下回ったままになる。288ドルへ戻るには、評価倍率の拡大と利益の成長が同時に必要だ。
この分析は1株当たり利益を固定し、買収、為替、景気の状況を除いている。ほどよい上昇には英雄的な評価倍率が要らないこと、そして完全な回復には要ることを示している。
プライベートAIへの賭けで恩恵を受けうる銘柄
| 層 | 代表的な企業 | 恩恵の受け方 | 主な危険 |
|---|---|---|---|
| 半導体と演算加速装置 | NVIDIA、AMD | 演算加速装置の需要 | 評価と供給の循環 |
| サーバーとストレージ | デル、HPE、Supermicro | 企業のAIインフラ | 機器の利益率、部材費 |
| ネットワーク | Broadcom、Arista、Cisco | 高速な相互接続 | 顧客の集中 |
| コンサルティングと統合 | アクセンチュア、IBM、Capgemini | 戦略、導入、マネージドサービス | AIが請求対象の仕事を自動化 |
| 自社内クラウドのソフトウェア | Broadcom/VMware、Red Hat、Nutanix | 処理の割り振り | 使用許諾と競争 |
| 情報セキュリティ | Palo Alto Networks、CrowdStrike、Zscaler | モデル、データ、自律主体の保護 | 混み合った市場 |
| データ基盤 | Snowflake、Databricks、Oracle | 企業データの整備 | クラウド事業者との競争 |
| モデル提供者 | OpenAI、Anthropic、公開エコシステム | 企業でのモデル採用 | 汎用品化、計算費用 |
アクセンチュアは資本の軽い参加の仕方である。数十億ドルの画像処理半導体を自社の貸借対照表に載せる必要がない。その代わり、上昇の余地は成功したサーバーや演算加速装置の製造者に比べ、比率として爆発力に乏しい。この1年がかなり厳しく示したとおりだ。
同じ規律は近隣の企業向けソフトウェア銘柄にも当てはまる。MongoDBの18%下落は、市場があるソフトウェア事業のAIの物語を疑ったとき、どれほど速く再評価するかを示した。Metaの設備投資をめぐる議論は、同じ吟味がこれらインフラの買い手側にも向くことを示す。産業向けソフトウェアも同じ問いへ収束しており、シュナイダーエレクトリックによるPTCへの226億ドルの提示がそれを明確にした。あの案件も Dell AI Factory のインフラをサービスとデータの層と結び付けている。
SimianX AI のような複数主体による調査基盤は、見出しで売買する代わりに、基礎的数値、開示資料、相反する解釈を比べる助けになる。
- SimianX AI — 複数モデルによる調査と実時間の市場分析
- SimianX 暗号資産ランキング — 競い合うモデルの成績を実時間で追跡
- SimianX の記事 — 株式と電子資産について、開示資料の水準での調査
ACNの投資家が見るべきもの
- Accenture Dell Business Group を通じた実名で公表される顧客
- デルやプライベートAIに紐づく受注を経営陣がいつか数値化するか
- 2027年の見通しが示唆する0.5〜4%に対する本業の売上成長
- コンサルティングの受注対請求比率。第4四半期は1.0。1.0超を保てば、裁量的な需要の復帰を示す
- 繰り返し発生するプライベートAIの運用が最初に現れるマネージドサービスの成長
- 価格に関する発言。第4四半期はすでに多くの領域で低い価格を示した
- AIが社内で効いているなら上がるはずの従業員1人あたり売上
- 調整後を基準に測った15.9〜16.1%の幅に対する営業利益率
- デルの製品について育成された実務者数が3,000人を超えるか
- 試行案件より重要な規制業界での本番導入事例
- 資本還元の資金源。現金か、さらなる負債か
- 買ってきた成長と本業の需要を分ける買収の寄与
6%上昇後にアクセンチュア株は買いか
現金創出力に対して評価は妥当だ。だがデルの発表それ自体は、買う理由にならない。
この筋立ては次を信じる人には成り立つ。企業のAI導入は多くのコンサルティングを要する。自社内およびソブリンの形は規制下の予算を開く。アクセンチュアはエコシステム上の中立を保つ。マネージドサービスは積み上がる。本業成長は2027年以降に改善する。
次を信じる人には成り立たない。AIは構造的にコンサルタントへの需要を縮める。生産性の恩恵は顧客が取る。プライベートAIは限られた領域にとどまる。買収が弱い本業需要を覆い隠している。あるいは上昇が証拠より先に走った。
釣り合いの取れた読み方はこうだ。アクセンチュアは、ほどよい評価で現金創出力の高いサービス企業であり、AIが自らの追い風なのか破壊者なのかという決着していない論争の只中にいる。 市場はその論争を2026年前半に−57%として織り込み、以後3分の2を撤回した。この二つの動きのどちらも、提携の発表文が引き起こしたものではない。
アクセンチュアとプライベートAIに関するよくある質問
アクセンチュアとデルのプライベートAI提携とは何か
両社は Accenture Dell Business Group を設立し、企業が自社内、ハイブリッド、ソブリンのインフラ上でAIを導入するのを支援する。アクセンチュアは戦略、統合、マネージドサービスを提供し、デルはAI対応のインフラとソフトウェアを提供する。アクセンチュアはデルの製品群について3,000人を超える実務者を育成する計画である。
2026年10月8日にアクセンチュア株が6%上がったのはなぜか
ACNは発表当日に5.96%上昇して引けた。だが同日デルは0.76%下落し、ガートナーはそうした発表なしに5.19%上昇し、S&P500指数は0.42%下落した。したがってこの動きは大部分が業界全体のものに見える。さらにそれは、株価が15.78%上がった10月1日の好決算の後に来ている。
プライベートAIはアクセンチュアの売上を押し上げるか
コンサルティング、データ基盤の刷新、情報セキュリティ、統合、マネージドサービスの仕事を生みうる。だがアクセンチュアは Accenture Dell Business Group に紐づく売上目標、受注残、顧客の確約を開示しておらず、プライベートAIの売上を切り出してもいない。
プライベートAIはパブリッククラウドより安いか
機密性が高く、読みやすく、継続して使われる処理については、安くなりうる。試行、変動する需要、そしてインフラを効率よく運用できない組織については、パブリッククラウドの方が通常は安いままだ。稼働率の低い自社の計算資源は高くつく。
ACNは高値からどれだけ離れているか
52週の最高終値は2026年1月14日の288.54ドルである。10月8日の終値208.36ドルはそれを27.8%下回る。これは6月30日の安値124.44ドルまで56.9%下げ、その後67.4%戻した結果だ。
発表後のACN株は安く評価されているか
2027年の米国会計基準1株当たり利益見通しの中央値の約14.3倍、フリーキャッシュフロー利回り9%近くという水準で、評価はほどよい。安くもなく、張り詰めてもいない。結末は本業成長、価格決定力、そしてAIが労働集約的な仕組みにとって差し引きの利益だと証明されるかに左右される。
結論:プライベートAIは次の大きな賭けか
プライベートAIには、長く続く企業向け循環の材料がそろっている。機密性の高いデータ、規制の圧力、自律的に動く処理、公開重みモデル、読みやすい推論需要、そしてクラウド費用への本物の懸念である。アクセンチュアとデルの提携はそこに向けてよく設計されている。デルがインフラを供し、アクセンチュアがそれをデータ、業務プロセス、統治、運用へつなぐ。
アクセンチュアは本物の強みを携えて参入する。売上741.8億ドル、受注845.4億ドル、フリーキャッシュフロー116.2億ドル、約11万人のAI・データ実務者、約9,000社の顧客、そしてほどよい先行きの評価倍率である。
だが証拠は発表文ではなく財務諸表から来なければならない。この案件には開示された経済条件がない。2027年の見通しは、最低で0.5%にとどまりうる本業成長を示唆する。利益率の見通しは調整後を基準に10〜30ベーシスポイントで、激しい競争をすでに前提としている。過去最高の株主還元には50億ドルの社債発行が必要だった。そして市場の1年の判定――デル+268%、アクセンチュア−17%――は、企業のAIの価値は計算資源を売る側へ流れると、今日の投資家が信じていることを告げている。
判定は建設的に中立であり、証拠に依る。プライベートAIは十分に大きな賭けになりうる。アクセンチュアは参加できる位置にいる。だが確認は受注、本業成長、利益率から来る。もう一つの提携の見出しからではなく、業界の他の企業も分け合った6%の一日からでもない。
SimianX AI を使って ACN を実時間の基礎的数値、開示資料、報道、相反する強気・弱気の読み方とともに追い、プライベートAIの筋立てを、財務諸表が実際に報告する内容に照らして検証し続けてほしい。
関連記事
- PTC株:シュナイダーの205ドル提示は52週高値を下回る
- アカマイ株:Anthropic契約は売上前に48億ドル投資
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- MongoDB株18.5%安:CEOのMeta移籍と7度の暴落史
- AIトップが減速を提唱:半導体株は下落、巨大テックは上昇
- Muse後のMETA株:AIエージェントは巨額投資に見合うか
- ジェンスン・フアンはAIバブルを煽るのか:エヌビディア検証
調査の出典
- アクセンチュアとデルが Accenture Dell Business Group を発表
- アクセンチュアの2026会計年度第4四半期および通期決算
- アクセンチュアの2026会計年度第4四半期決算説明会の記録
- アクセンチュアの公開重みモデルの方針
- Sovereign AI が欧州・中東・アフリカ地域のAIインフラにアクセンチュアと Palantir を選定
- アクセンチュアの投資家向け情報
- デルの2027会計年度第2四半期決算
- NVIDIA を用いた Dell AI Factory
- デルのソブリンAIの概要
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- ACNの過去の株価データ
- ACNの評価と市場統計


