シュナイダーの提示をPTC自身の株価履歴と照らして読む
シュナイダーによる買収後のPTC株は、もはや四半期決算や製品発表、単独の企業価値では動いていない。2026年10月5日以降、同社株はシュナイダーエレクトリックが1株205ドルの現金でPTCを買収する契約に紐づいた、合併裁定取引の銘柄になった。
この取引はPTCの株式価値を約226億ドルと評価し、事業価値は237億ドルを含意する。影響を受けていない終値に対して42.3%のプレミアムであり、シュナイダーエレクトリック史上最大の買収となる。
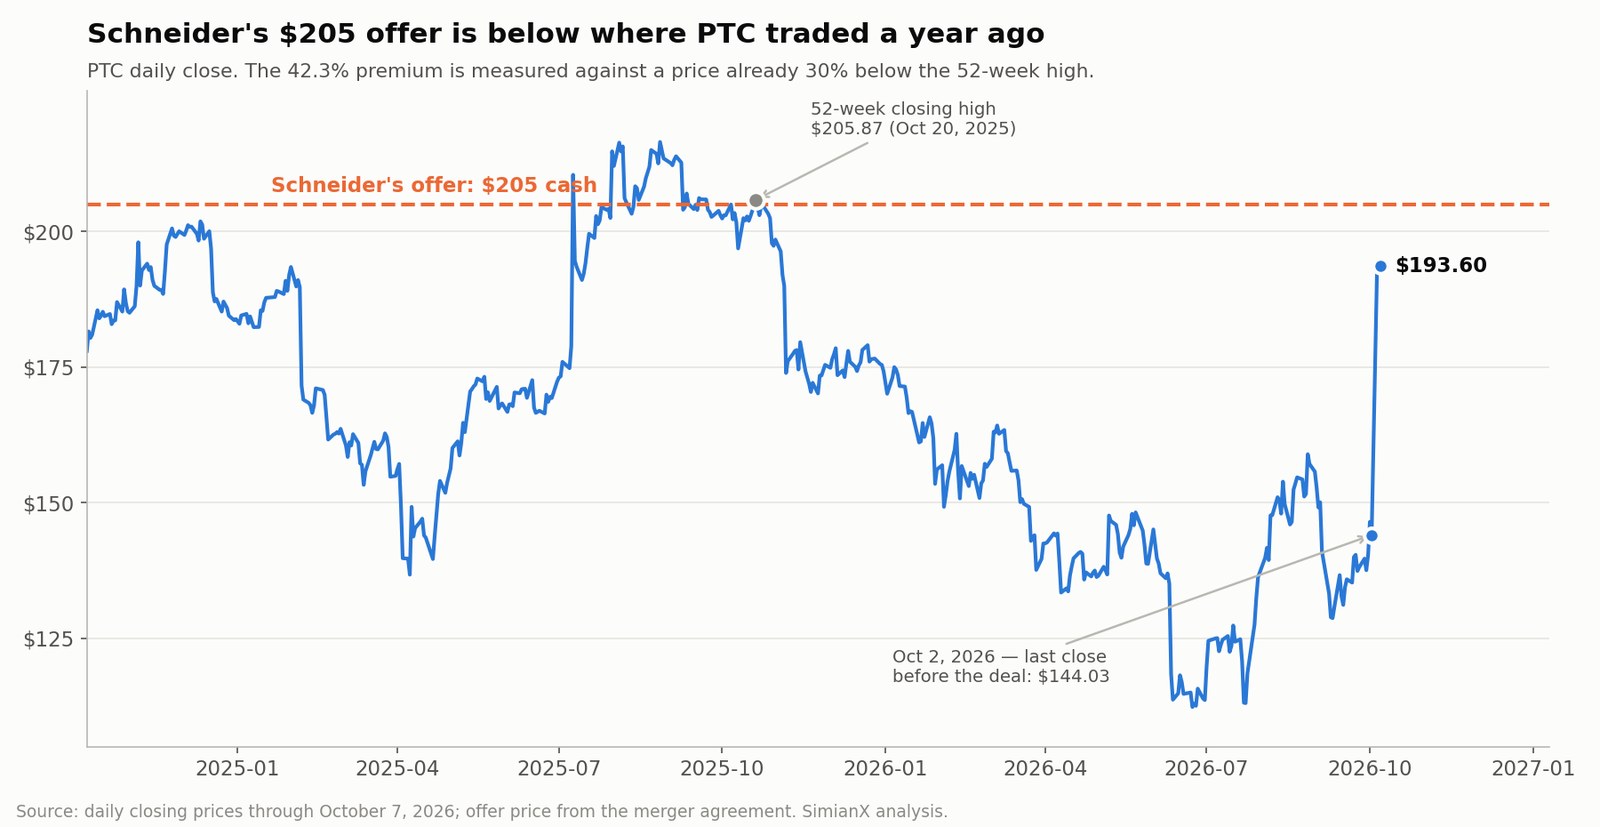
だがこのプレミアムは、押し下げられた基準から測られている。PTCは2025年10月20日に205.87ドルで引けており、これは直前52週間で最も高い終値だった。シュナイダーの205ドルという現金提示は、その水準を0.4%下回る。1年前に買った株主は、「42%のプレミアム」という見出しを受け入れるよう求められているが、それは取引が一切なくても自分で売却して得られたはずの金額より、わずかに少ない金額しか返さない。
発表当日、PTC株は33.5%急騰し、10月7日の終値は193.60ドル。現金対価をなお11.40ドル下回る。この差こそ、市場がこの取引の完走可能性に付けた値段である。そこから二つの別個の問いが立ち上がる。
- 残された差は、規制・時間・クロージングのリスクに見合う対価なのか。
- シュナイダーの買収は、産業AIがより広範なメガ合併の時代に入った合図なのか。
本稿はこの二点を、署名済みの合併契約、PTCの第3四半期提出書類、そして実際の値動きから検討する。プレスリリースからではない。初報が見落とした六点を以下で展開する。52週高値、スプレッドに織り込まれた成立確率、契約にリバース・ブレークフィーが一切ないこと、PTCの会計基準ベースの見通しを押し上げている一時的な利益、フリーキャッシュフロー見通しに潜む事業売却の重し、そしてシュナイダー自身の株価が受けた制裁の本当の大きさである。
買収はPTCの戦略的地位を裏づける。193.60ドルでは、上値余地は約5.9%、下値リスクは約25.6%。おおむね5回に4回は成立するほうに賭ける取引だ。
本稿は2026年10月8日時点の公開情報に基づく。情報提供を目的としたものであり、個別の投資助言ではない。
シュナイダーエレクトリックによるPTC買収の条件は
シュナイダーエレクトリックとPTCは2026年10月4日に最終的な合併契約を締結し、翌日に公表した。
両社の公式発表およびPTCのフォーム8-Kに添付された契約書によれば、主な条件は次のとおり。
| 取引項目 | 公表された条件 |
|---|---|
| 現金対価 | PTC株1株あたり205ドル |
| PTCの株式価値 | 約226億ドル |
| 含意される事業価値 | 約237億ドル |
| 10月2日終値に対するプレミアム | 42.3% |
| 直前30日間のVWAPに対するプレミアム | 46.1% |
| PTCの52週終値高値 | 205.87ドル(2025年10月20日) |
| 想定クロージング | 2027年第3四半期まで |
| 当初の最終期限 | 2027年4月4日 |
| 延長を使い切った場合の最終期限 | 2028年1月4日 |
| PTC株主の承認 | 発行済株式の過半数 |
| PTCの解約金 | 所定の場合に7億ドル |
| 買主側の解約金 | なし |
| 資金調達条件 | なし |
| ブリッジ融資 | 250億ドル、全額コミット済み |
| 規制当局の承認 | HSR、CFIUSおよび該当する外国投資審査 |
両社の取締役会はいずれも全会一致で承認した。PTCの取締役は、通常の受託者義務上の例外を留保しつつ、本取引を株主に推奨することに同意している。取引が完了すればPTCはシュナイダーの完全子会社となり、株式はナスダックで上場廃止となる。資格を有する株主は、利息を付さず、適用される源泉徴収を控除のうえ1株205ドルの現金を受け取る。
契約には資金調達条件が付いていない。つまりシュナイダーは「資金を用意できなかった」ことを理由に撤退できない。しかし契約はPTC側に対称的な保護を何ひとつ与えていない。
226億ドルが買収価格の全額なのか
広く報じられている226億ドルはPTCの株式価値である。事業価値は約237億ドルで、純有利子負債と関連調整を反映している。
シュナイダーは現金対価の総額を約220億ユーロとし、モルガン・スタンレーとソシエテ・ジェネラルから全額コミット済みの250億ドルのブリッジ融資を確保した。合併そのものに資金調達条件は付いていない。
恒久的な資金調達は次の構成が見込まれる。
- 約50億~60億ユーロの新規株式
- 約160億~170億ユーロの新規債務
- 複数通貨での債券発行
- 2027年と2028年における自社株買いの一時停止
シュナイダーは「A」格の投資適格格付けの維持を見込むが、格付会社の確認が前提となる。格下げとなれば長期債の発行コストは上がり、その負担は最終的にPTCではなくシュナイダーの株主が負う。
欠けている条項:リバース・ブレークフィーがない
合併契約そのものを読むと、ひとつの欠落が際立つ。契約書は所定の場合にPTCが支払う7億ドルの「Company Termination Fee」を定義している。対抗提案が出た場合、取締役会が推奨を変更した場合、一定のクロージング不履行の場合などだ。ところが対応する「Parent Termination Fee」はまったく定義されていない。この語句は契約書中に一度も登場しない。
保有を続けるかを判断する株主にとって、この一点は他のどの条項よりも重い。いくら儲かるかではなく、最悪の場合に誰が負担するかを決める条項だからだ。
厳格な競争法審査や外国投資審査を通る大型のクロスボーダー技術案件では、通常、買主がリバース・ブレークフィーを差し入れる。規制当局が取引を阻止した場合に対象会社へ支払う金銭である。これは対象会社の株主に対し、1年間拘束された資本、失われた戦略的選択肢、そして頓挫した売却プロセスが残す事業の混乱を補償する。本件にはそれが一切ない。CFIUSや競争当局が止めれば、PTC株主は何も受け取れず、株価は自社のファンダメンタルズに基づいて再評価される。
非対称性は一方向にしか働かない。PTCはシュナイダーに7億ドルを負う可能性がある。シュナイダーがPTCに負うのはゼロである。規制リスクは全額、無補償で売り手側が負っている。
これこそ、提示されているスプレッドを気前のよい報酬ではなく、妥当な対価の下限として扱うべき最大の理由だ。同程度の幅のスプレッドでも、10億ドルのリバース・ブレークフィーが付いた案件であれば、リスクの質は格段に良い。裁定取引を行う側にとって、この一点は脚注ではなくポジション上限そのものに反映されるべき要素である。
PTC株はなぜ急騰し、205ドル手前で止まったのか
PTCは発表前の最終売買日である10月2日に144.03ドルで引けた。10月5日には33.5%上昇して192.26ドルとなり、場中には196.05ドルを付けた。10月7日の終値は193.60ドルだった。
| PTCの価格基準 | 価格 |
|---|---|
| 52週終値高値、2025年10月20日 | 205.87ドル |
| 影響を受けていない終値、2026年10月2日 | 144.03ドル |
| 提示価格 | 205.00ドル |
| 10月5日終値 | 192.26ドル |
| 10月7日終値 | 193.60ドル |
| 193.60ドル時点の残存スプレッド | 11.40ドル |
| 提示価格までの総上値余地 | 5.89% |
二つの事実が、並べると落ち着きが悪い。PTCは2026年を約175ドルで始め、情報漏れのない発表が出る直前まで年初来で約17%下落していた。「42.3%のプレミアム」は、現実の影響を受けていない価格に対する現実の算術である。と同時に、PTCの直近のレンジに近い水準からではなく、12か月の安値圏から測られたプレミアムでもある。
株価が205ドルにならないのは、現金がクロージングまで手に入らないからだ。保有者は次の要素を織り込まなければならない。
- 競争法審査とCFIUS審査のリスク
- 株主総会での議決リスク
- クロージングの遅延と最終期限の自動延長
- 最長15か月にわたる資本の機会費用
- より有利な提案が現れる可能性
- リバース・ブレークフィーなしで契約が解消される可能性
- 金利と、裁定取引に要求される利回りの変化
193.60ドルでは、提示価格までの総リターンは次のとおり。
(205ドル ÷ 193.60ドル) − 1 = 5.89%
これは確定したリターンである。ただし無リスクのリターンではない。むしろ、満期が不確定で、発行体が賠償なしにデフォルトしうる債券に近い。
市場が実際に織り込んでいる確率は
現金合併において最も有用な計算は、報道がほとんど行わないものだ。スプレッドを、含意される成立確率に換算することである。
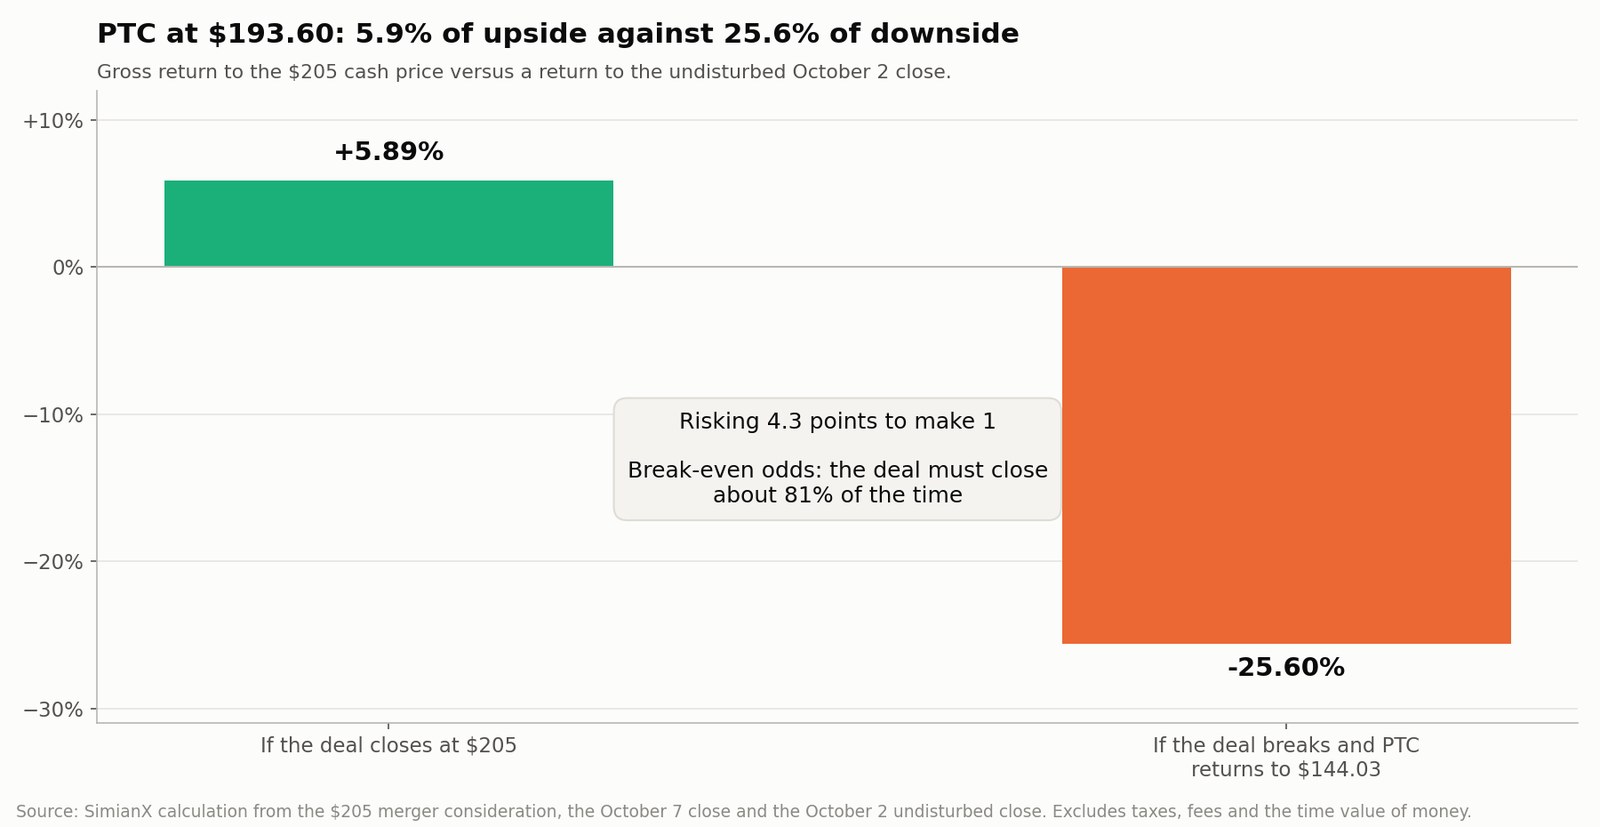
結果は二つが支配的だ。取引が成立して保有者が205ドルを受け取るか、破談となって株価が影響を受けていない144.03ドルへ戻るか。
- 成立時の利益:205.00 − 193.60 = +11.40ドル、すなわち+5.89%
- 破談時の損失:144.03 − 193.60 = −49.57ドル、すなわち−25.60%
- リスク対リワード比:4.35対1
期待値をゼロと置き、成立確率 p について解く。
p × 11.40 − (1 − p) × 49.57 = 0
p = 49.57 ÷ (11.40 + 49.57) = 0.813
市場は成立確率をおよそ81.3%と織り込んでいる。 193.60ドルで買う投資家は「5.9%を稼いでいる」のではない。5回のうち4回は勝ち、5回目には勝ち分の4倍以上を失う賭けを受け入れているのである。
署名済みで、全額の資金手当てが済み、戦略的に筋が通り、資金調達条件も付かない取引としては、これは整合的な価格だ。だが航空宇宙・防衛向けソフトウェアでのCFIUSリスクを抱え、最終期限が15か月先にあり、リバース・ブレークフィーもない取引としては薄い価格である。この裁定が魅力的なのは、自分の見積もる成立確率が81%を明確に上回る投資家だけだ。
同じ枠組みを、規制の道筋がより短い小型の国内案件に当てはめると、まったく異なる結論になる。CopartによるACV Auctions買収の分析では、残存スプレッド0.9%が成立確率97%を含意していた。両者を並べることは、市場が規制リスクにいくら値を付けているかを見る最短の方法である。
PTC株は合併裁定取引として妥当か
答えは確率と同じくらい、保有期間に左右される。
予定どおりクロージングする場合
193.60ドルで買い、205ドルで完了するケース。
- 1株あたり利益:11.40ドル
- 総リターン:5.89%
- 想定保有期間:およそ1年になりうる
- 配当収入:PTCに実質的な配当はない
- 205ドルを超える上値:より有利な提案が出た場合のみ
クロージングが遅れる場合
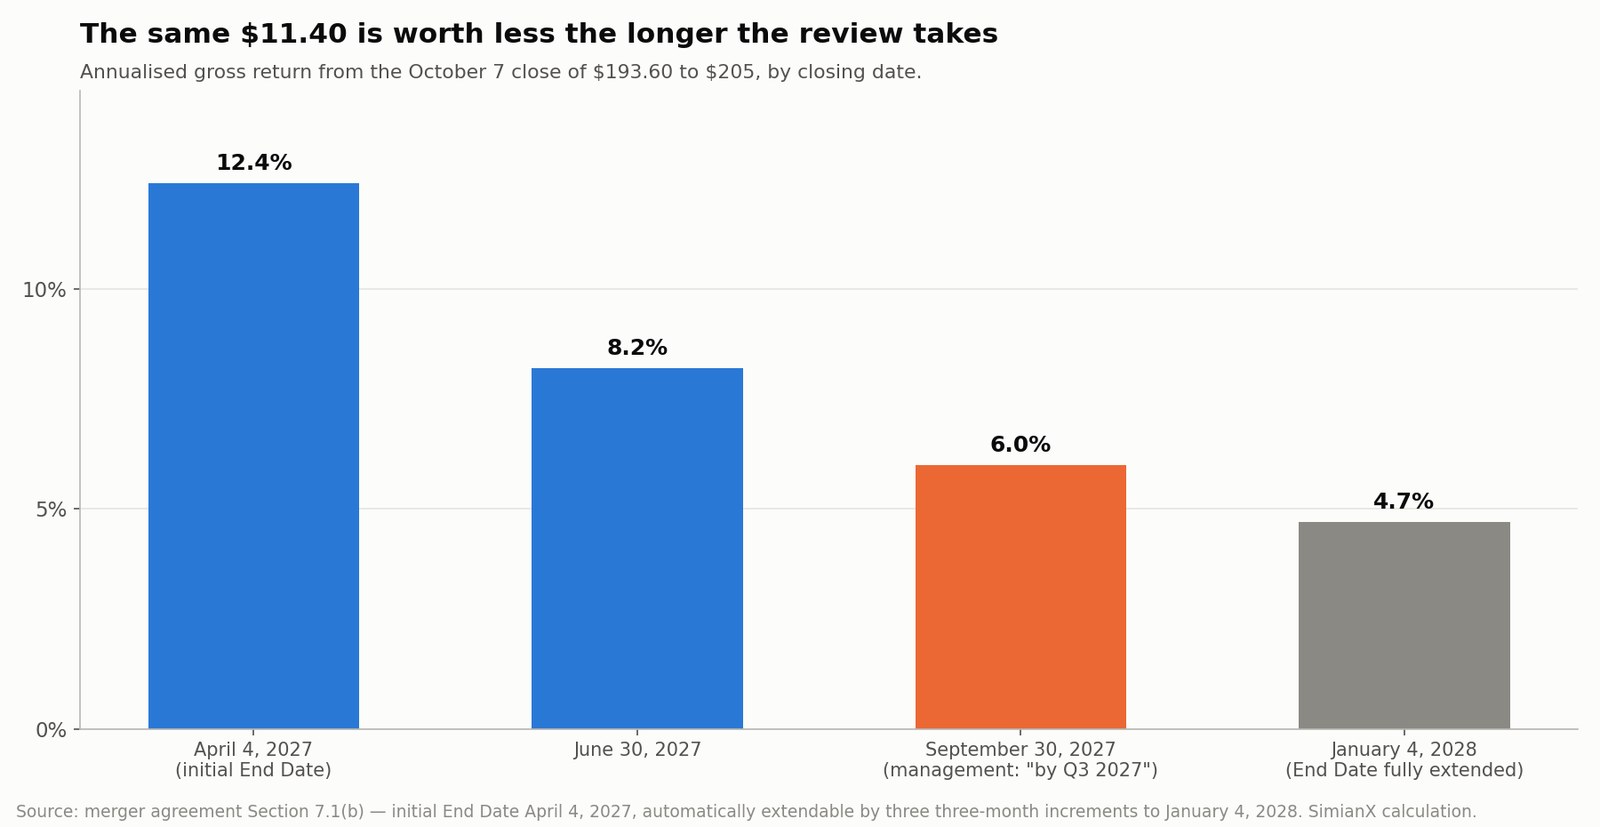
合併契約は当初の最終期限を2027年4月4日としている。所定の規制条件が未充足のあいだ、この期限は3か月単位で自動延長され、最大3回まで延びる。したがって契約上の最終ラインは2028年1月4日、発表から15か月後となる。
経営陣は「2027年第3四半期まで」のクロージングを示しているが、これは当初期限よりすでに9か月遅く、少なくとも2回の延長を暗黙に前提としている。同じ11.40ドルでも、受け取る時期によって換算結果は大きく変わる。
| 想定クロージング日 | 10月7日からの期間 | 概算の年率換算総リターン |
|---|---|---|
| 2027年4月4日(当初の最終期限) | 約6か月 | ~12.4% |
| 2027年6月30日 | 約9か月 | ~8.2% |
| 2027年9月30日(経営陣の見通し) | 約12か月 | ~6.0% |
| 2028年1月4日(期限を使い切った場合) | 約15か月 | ~4.7% |
これらの試算は税金、手数料、資本コストを含まない。分布の形に注意したい。経営陣自身が示した日付はすでに下半分にあり、会社が公表している想定は楽観ケースではない。言い換えれば、経営陣の口径で組み立てること自体がすでに保守的であり、本当の楽観ケース、つまり2027年4月までの完了には、CFIUSと各国の競争当局が半年以内にすべて承認する必要がある。近年の大型クロスボーダー案件では、まれな展開だ。
破談となる場合
PTCの影響を受けていない価格は144.03ドルだった。193.60ドルからその水準へ戻れば、損失は次のとおり。
(144.03ドル ÷ 193.60ドル) − 1 = −25.60%
影響を受けていない価格は参照点であって、保証された下値ではない。頓挫した売却は混乱を残す。先送りされた製品判断、揺らいだ営業組織、そして会社の価値が205ドルだと公に認めてしまった経営陣である。もっとも、別の買い手が現れうると市場が判断すれば、下値が形成されることもある。現実的には単一の点ではなく幅で考えるべきだ。下限は影響を受けていない価格、上限は同種ソフトウェア企業の現在のフリーキャッシュフロー倍率から導く水準である。
PTCは戦略的に価値ある企業かもしれない。だが193.60ドルでは、この株は何よりもまず取引の成立に賭ける対象であり、割安なソフトウェア株への通常の投資ではない。
市場は実際にどう反応したか——買い手と売り手の双方で
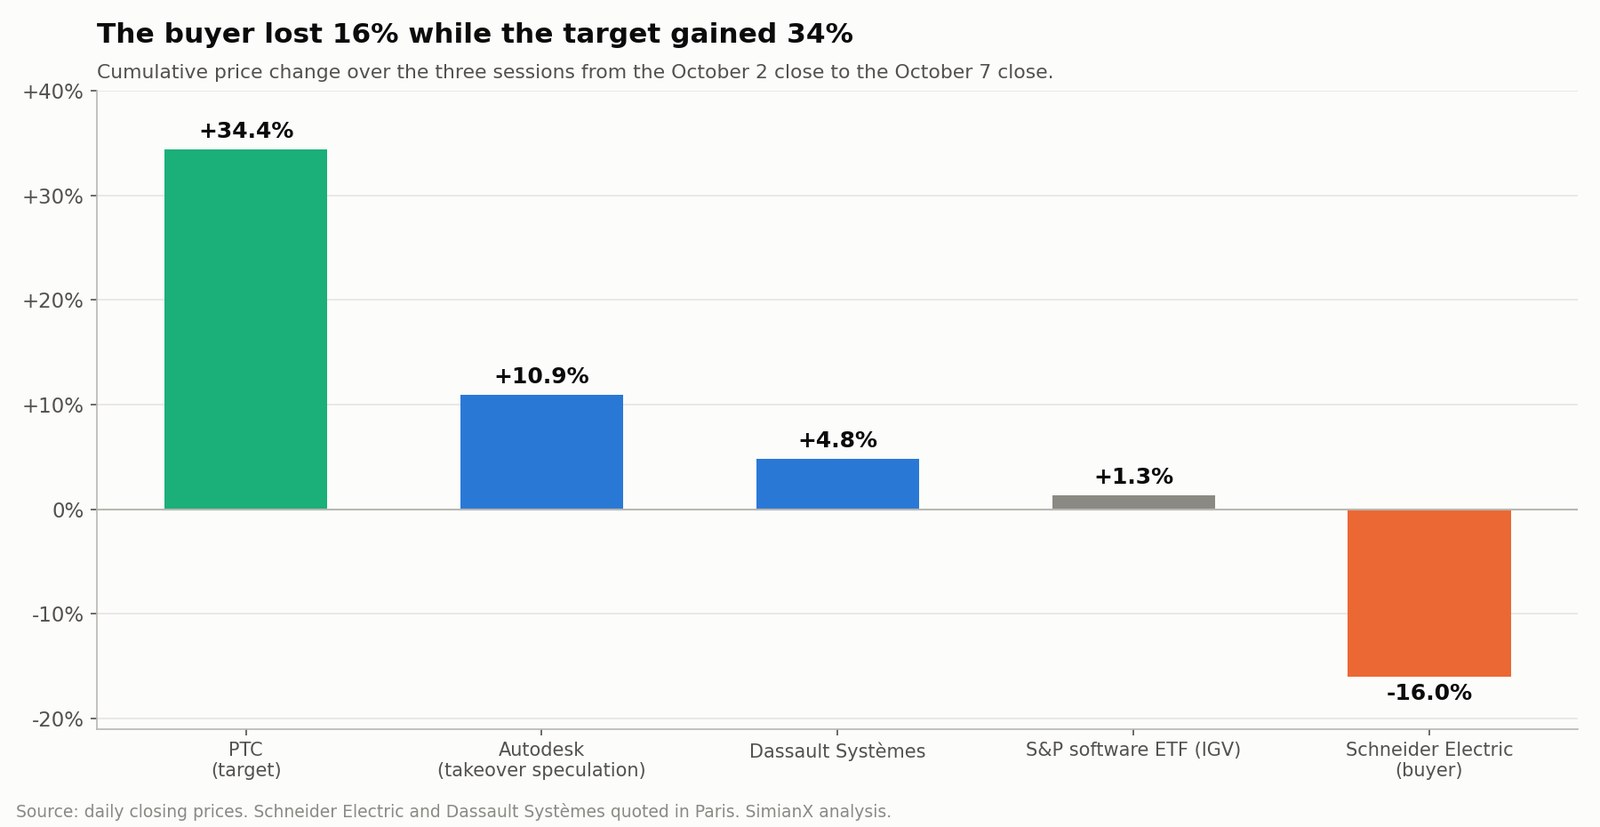
この発表は、買い手の株主と対象会社の株主とでまったく違う読まれ方をした。
| 銘柄 | 10月2日終値から10月7日終値までの累計変化 |
|---|---|
| PTC(対象会社) | +34.4% |
| オートデスク(買収思惑) | +10.9% |
| ダッソー・システムズ | +4.8% |
| S&Pソフトウェア指数ETF(IGV) | +1.3% |
| シュナイダーエレクトリック(買い手) | −16.0% |
シュナイダーの下落は、初日の寄り付きをもとに広く報じられた「最大10%」ではなかった。発表後の3営業日を終値ベースで測ると、シュナイダーエレクトリックは時価総額の15.99%を失っている。同期間にソフトウェアセクターが1.3%上昇していることを踏まえれば、買い手自身が変革的と称する案件に対して異例に厳しい判定だ。
オートデスクの+10.87%とIGVの+1.3%の対比は、連想買いの最も明快な読み取りである。市場は設計ソフト全体を再評価したのではない。この分野で唯一、規模が大きく、独立しており、現実に買収されうる資産だけを再評価した。
見出しの数字が一方で祝われ、他方で静かに罰せられる——この構図は大型の戦略案件で繰り返し現れる。Generacとアマゾンの契約を扱った分析では、逆の形で現れていた。80億ドルという見出しの裏に、実際にコミットされた納入は24億ドルしかなかった。プレスリリースではなく提出書類を読むこと。違いはたいてい、そこにある。
何がシュナイダーのPTC買収を妨げうるか
PTC株主の承認
PTCの発行済株式の過半数を保有する株主が、臨時株主総会で合併を承認する必要がある。
42.3%のプレミアム、全額現金の構造、取締役会の全会一致の推奨から、承認の可能性は高く見える。ただし52週高値との比較は、強硬な反対株主に実質的な論拠を与える。議論の帰趨を決めるのは、最終的な委任状説明書に載る次の材料だ。
- 交渉の経緯と、他の候補者に接触したかどうか
- 取締役会が検討した戦略的代替案
- Evercoreによる評価分析とフェアネス・オピニオン
- 取締役会に提出された経営陣の予測
- 取締役・執行役員の本取引における利害
- 議決の予定時期
米国の競争法審査
本取引はハート・スコット・ロディノ法に基づく審査の対象となる。
シュナイダーとPTCは産業技術の隣接領域にいる。PTCが最も強いのはコンピュータ支援設計、製品ライフサイクル管理、アプリケーションライフサイクル管理、サービスライフサイクル管理である。シュナイダーのAVEVA事業は、運転・プロセス・エネルギー管理のソフトウェアに比重がある。
注意すべきは、当局が見るのは両社が今日直接競合しているかどうかよりも、統合後の主体が抱き合わせ、インターフェース、データの支配を通じて他の自動化ベンダーの競争コストを引き上げられるかどうかだという点である。この補完性は承認を後押しするが、当局は依然として次を精査しうる。
- 産業ソフトウェア市場の集中度と残る競争者の数
- ソフトウェアと自動化ハードウェアの抱き合わせ販売
- 競合する制御システムとの相互運用性
- 顧客データの可搬性
- デジタルスレッド基盤へのアクセス
- シュナイダーが競合する自動化プラットフォームを不利にしうるか
CFIUSと外国投資審査
PTCは世界の製造業に供給する米国の産業ソフトウェア企業であり、シュナイダーはフランスの買い手である。本取引には対米外国投資委員会の承認が必要となる。
航空宇宙、防衛、先端製造、政府機関といった顧客へのPTCの関与は、追加の精査を招く。契約は他の法域での競争法審査および外国投資審査も想定している。
大型のクロスボーダー産業ソフトウェア案件が成立しないわけではない。SynopsysによるAnsys買収は複数の主要法域の承認を要し、1年以上を経て条件付きで完了した。ただし「いずれは成立する」と「当初の最終期限までに成立する」は別の結果であり、契約に置かれた3回の自動延長は、起草者がどちらを想定していたかを物語っている。
PTC単体の財務はどれほど強いか
シュナイダーが買おうとしているのは、経営難のソフトウェア企業ではない。PTCは反復収益が高く、キャッシュ転換力も強く、製品開発の業務フローの中で守りやすい地位を占めている。
2026年度第3四半期決算と対応するフォーム10-Qで、PTCは次を開示した。
- 売却済み事業を除くARRは24億1200万ドル
- 為替一定ベースのARR成長率は9.1%
- 四半期売上高は6億ドル
- 会計基準ベースの営業利益率は28%
- 調整後営業利益率は41%
- 四半期営業キャッシュフローは2億6100万ドル
- 四半期フリーキャッシュフローは2億4900万ドル
第3四半期の報告売上高は7%減少したが、これはThingWorxとKepware事業の売却、および大口の更新・拡張契約1件の期間短縮によって歪められている。経営陣は2026年度のARR・売上高・1株利益の見通しを引き上げる一方、キャッシュフロー見通しは据え置いた。
PTCの2026年度ガイダンス
| 指標 | 2026年度ガイダンス |
|---|---|
| 売却分を除く為替一定ベースのARR成長率 | 9%~9.5% |
| 売上高 | 26.9億~27.5億ドル |
| 営業キャッシュフロー | 約8.8億ドル |
| フリーキャッシュフロー | 約8.5億ドル |
| 会計基準ベースの1株利益 | 8.46~9.18ドル |
| 調整後1株利益 | 7.87~8.42ドル |
ガイダンスの落とし穴:会計基準利益が調整後利益を上回る
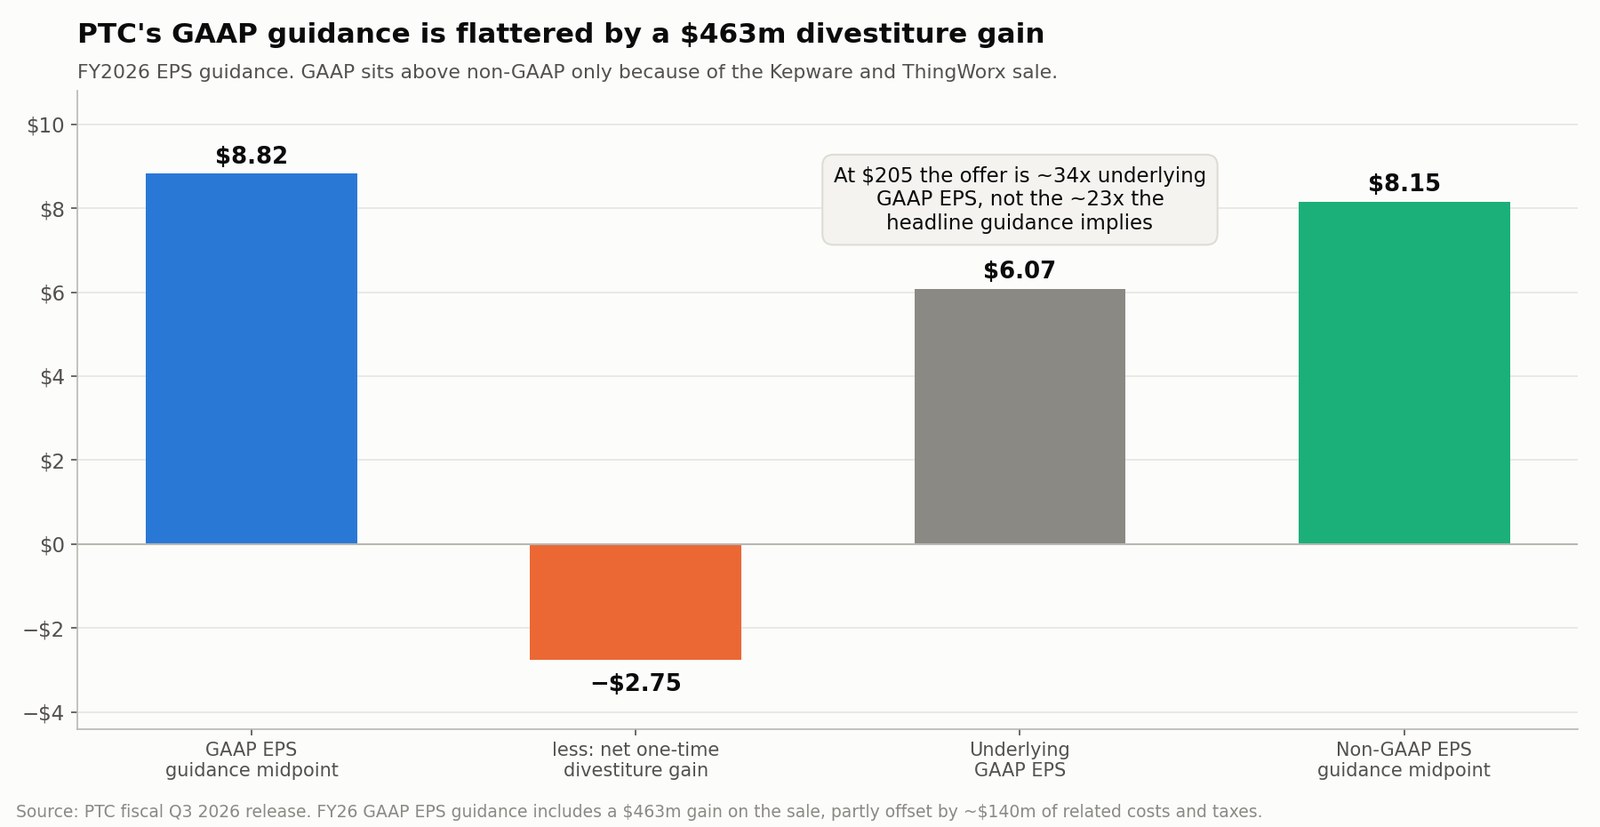
最後の2行をもう一度見てほしい。PTCの会計基準1株利益のレンジ中央値8.82ドルは、調整後の中央値8.15ドルを上回っている。多額の株式報酬と買収無形資産の償却を抱えるソフトウェア企業で、この順序はまず起こりえない。会計基準の数字の中に一時的な要素が入っていない限りは。
実際、入っている。PTCは2026年3月にThingWorxとKepwareのTPGへの売却を完了し、クロージング時に5億2300万ドルを受け取った。2026年度の会計基準ベースの業績には、この売却による4億6300万ドルの利益が含まれ、関連費用と税金で約1億4000万ドルが相殺されている。差し引きの一時的な寄与は約1株2.75ドルだ。
これを除くと、基礎的な会計基準1株利益は約6.07ドルとなる。
この一点の調整だけで、提示価格の割高感が変わる。
| 利益の基準 | 2026年度1株利益 | 提示価格 ÷ 1株利益 |
|---|---|---|
| 会計基準ガイダンス中央値(報告ベース) | 8.82ドル | 23.2倍 |
| 調整後ガイダンス中央値 | 8.15ドル | 25.2倍 |
| 基礎的会計基準、売却益を除く | 6.07ドル | 33.8倍 |
見出しのガイダンスは、シュナイダーが会計基準利益の約23倍を払っているように読ませる。この事業が来期に実際に生む利益で測れば、支払いは34倍に近い。報告された会計基準の行に立脚した評価の議論はいずれも、提示価格を繰り返されない数字と比べていることになる。強調しておくと、これは会社が誤導しているのではない。売却益は決算資料で明確に開示されている。問題は、ガイダンスのレンジ中央値をそのまま使ってPERを計算するやり方のほうにあり、そしてそれこそが最もよく行われているやり方なのだ。
同じ歪みはキャッシュフロー見通しにもある
8.5億ドルというフリーキャッシュフロー見通しも、同じ問題の小型版を抱えている。これは売却関連の重し約8000万ドルを差し引いた後の数字だ。取引費用、税金、売却した事業が生んでいた貢献分であり、売却代金に関連する項目で一部相殺されている。
したがって正常化したフリーキャッシュフローは9億3000万ドルに近く、取引倍率はガイダンスベースの27.9倍から約25.5倍へ下がる。こちらは逆方向に効く。キャッシュフローで見れば、この取引はガイダンスの数字が示すよりわずかに割安なのだ。要点は、一方の調整が有利に働き他方が不利に働くという話ではない。見出しのどちらの数字も、この会社を評価するために使うべき数字ではない、ということである。
この売却により、PTCはインテリジェント製品ライフサイクル戦略へと焦点を絞った。残る製品群は次のとおり。
- Creo: コンピュータ支援設計
- Windchill: 製品ライフサイクル管理
- Codebeamer: アプリケーションライフサイクル管理
- ServiceMax: サービスライフサイクル管理
- Onshape: クラウドネイティブCADと共同作業
- Arena: クラウドネイティブの製品ライフサイクル管理
- Servigistics: 保守部品の最適化
- Vuforia: 拡張現実アプリケーション
これらのシステムが、産業AIの拠りどころとなる正式な製品データを保持している。見方を変えれば、シュナイダーが買っているのはソフトウェアのライセンス群ではなく、世界の製造業が製品をどう設計し、どう変更し、どう修理したかを記録した台帳そのものだ。この種のデータは移行コストが極めて高い。十数年分の製品構成をWindchillに蓄積した顧客が、リスクを負わずに他社へ乗り換えるのは難しい。高い倍率を支えているのは、まさにそこである。
シュナイダーはPTCに払いすぎているか
戦略の論理は明快だ。評価のほうは議論の余地が大きい。
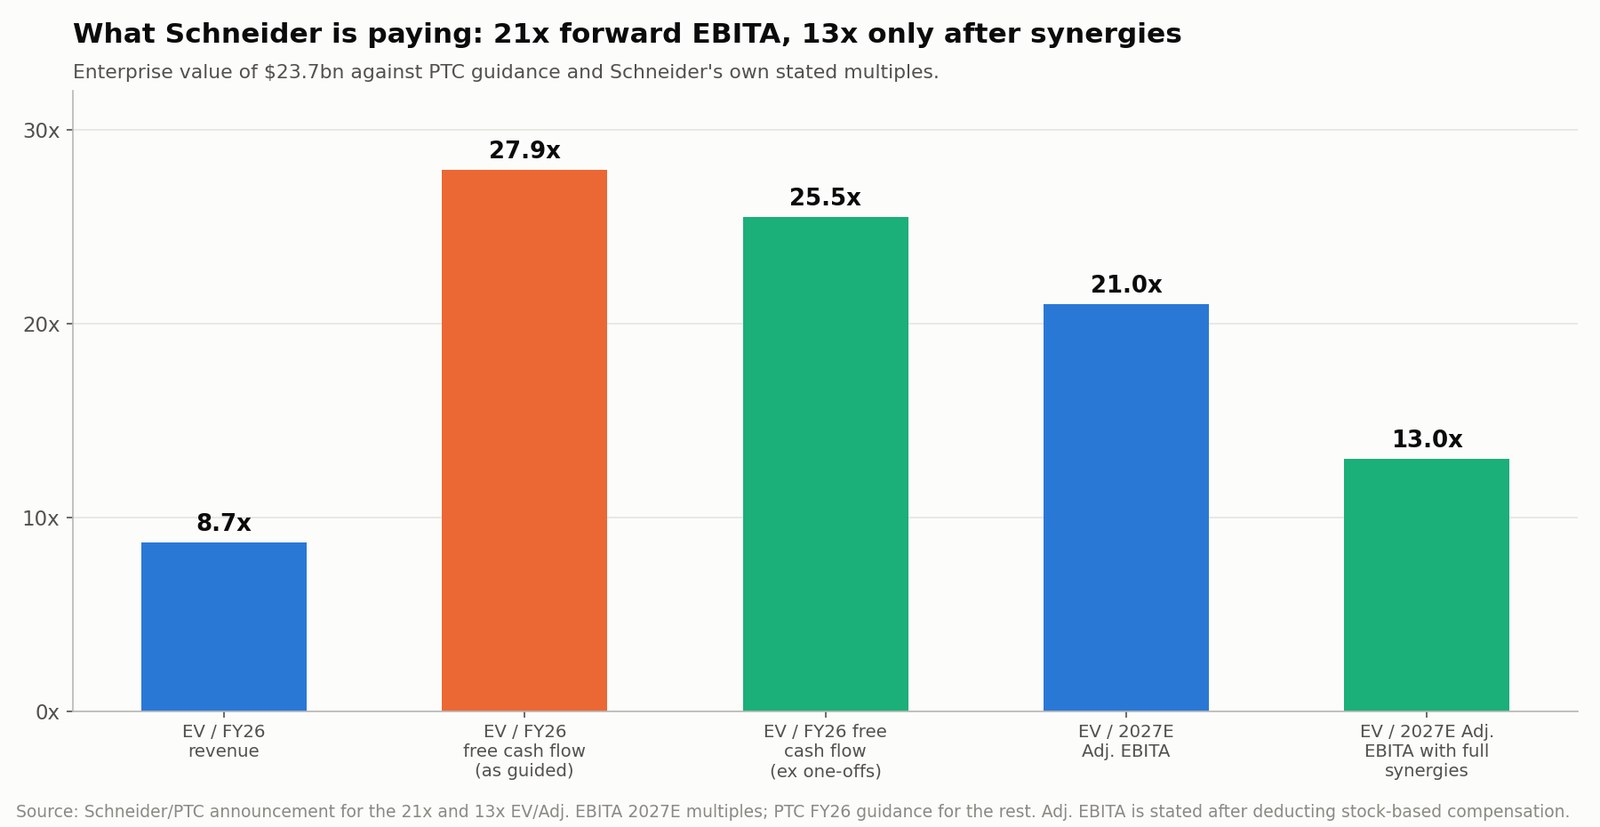
シュナイダーは237億ドルの事業価値が次に相当するとしている。
- 2027年推定調整後EBITAの21倍
- シナジーが完全に実現した後の2027年推定調整後EBITAの13倍
ここにPTC自身のガイダンスを加えると、全体像が見えてくる。
| 評価指標 | 概算の取引倍率 |
|---|---|
| 事業価値 / 2026年度売上高の中央値 | ~8.7倍 |
| 事業価値 / 2026年度フリーキャッシュフロー(ガイダンスベース) | ~27.9倍 |
| 事業価値 / 2026年度フリーキャッシュフロー(一時要因を除く) | ~25.5倍 |
| 提示価格 / 2026年度調整後1株利益の中央値 | ~25.2倍 |
| 提示価格 / 基礎的会計基準1株利益 | ~33.8倍 |
| 事業価値 / 2027年推定調整後EBITA | 21倍 |
| 事業価値 / シナジー完全実現後の調整後EBITA | 13倍 |
高い一桁台のARR成長に対しては、いずれも相当な倍率だ。シュナイダーが払っているのは、足元のキャッシュフローと同じくらい、クロスセル、産業AIの開発、そして製品ライフサイクルデータの支配に対してである。
経営陣の想定は次のとおり。
- 3年目までに年間2億5000万ユーロのコストシナジー
- 約8億ユーロの売上シナジー
- 初年度通期で、取得価額配分の影響を除く調整後1株利益の低い一桁台の増益効果
- シナジー完全実現時には中位から高位の一桁台の増益効果
- 5年目までに投下資本利益率が資本コストを上回る
三つの留保が重要になる。
第一に、8億ユーロの売上シナジーは8億ユーロの利益ではない。シュナイダーはその受注を勝ち取り、対応する販売費・開発費を負担し、現実的な限界利益率を当てはめなければならない。産業ソフトウェアで一般的な限界利益率で試算すれば、営業利益に落ちる部分ははるかに小さくなる。
第二に、この増益効果の口径は取得価額配分を除いている。この規模の案件は、買収無形資産の多額の償却を生む。
第三に、「シナジー後」の13倍という倍率は、今日誰かが払っている価格ではない。シナジーの1ユーロ残らずがすでに存在していたならシュナイダーが払ったことになる価格だ。実際に成立した倍率は21倍であり、両者の差こそがシュナイダー株主に移された実行リスクである。そしてその株主は、3営業日で16%の値下げという評価を下した。
シュナイダーはなぜPTCを欲しがるのか
シュナイダーは、物理設備、運転ソフトウェア、エンジニアリングデータ、人工知能にまたがる統合的な産業技術スタックを組み上げようとしている。
| 産業の階層 | シュナイダーの資産・基盤 | 主な役割 |
|---|---|---|
| 物理システム | シュナイダーのエネルギー管理・自動化機器 | 工場、データセンター、建物、エネルギー系統を制御する |
| 運転・プロセスデータ | AVEVA | 産業資産とプロセスをモデル化し管理する |
| 文脈付きデータとAI | Cognite | 運転、エンジニアリング、全社のデータをつなぐ |
| 製品・エンジニアリングのライフサイクル | PTC | 製品設計、要求仕様、部品表、保守データを掌握する |
| 産業AIアプリケーション | 統合後の基盤 | 信頼できるライフサイクルデータを提案と自動実行に変える |
シュナイダーは2023年1月にAVEVAの完全子会社化を完了した。2026年6月には、産業データとAIの企業Cogniteを31億ドルで取得することで合意している。PTCが埋めるのは、欠けていた川上の製品開発層だ。
AVEVAは工場とプロセスがどう動いているかを示す。Cogniteは産業システムをまたいだデータに文脈を与える。PTCは複雑な製造品の設計意図、工学的要求、製品構成、ソフトウェア要件、保守履歴を提供する。三者を重ねて初めて、シュナイダーは単独では答えられない問いに答えうる。設計上のひとつの変更が、この設備の今後10年の消費エネルギー、保守費用、法令適合状態をどう変えるのか、という問いだ。
シュナイダーが狙うのは、次の工程を貫く連続したデジタルスレッドである。
- 製品設計
- ソフトウェアと要求仕様の管理
- 製造準備
- 工場の稼働
- エネルギー消費
- 保守とフィールドサービス
- 製品の改良と再設計
これが、シュナイダーのいう「設計・建設から運転・保守まで」を貫く基盤の中身である。
デジタルスレッドが産業AIにとってなぜ重要か
汎用のAIシステムは、誤りが物理世界にもたらす帰結を理解しないまま、もっともらしい文章を作る。産業用途にははるかに強い接地が要る。
工場で稼働するAIエージェントは、次を知る必要がありうる。
- どの改訂版の部品が取り付けられているか
- 設計変更が承認済みかどうか
- どの安全要件が適用されるか
- その部品をどのサプライヤーが製造したか
- その機械が今どう動いているか
- 作業員が必要な資格を保有しているか
- 運転条件の変更が消費エネルギーをどう変えるか
- 提案が規制上の要件に抵触しないか
こうした情報はCAD、PLM、ALM、保守、自動化、エネルギー管理の各システムに散在している。どれかひとつ欠けるだけで、モデルの提案は物理世界で停止、手戻り、さらには安全事故を引き起こしうる。
したがってPTCの経済的価値は、ソフトウェアに生成AIを足したことにあるのではない。それらのアプリケーションを接地させる信頼できる製品データの基盤を握っていることにある。PTCはすでにCreo、Windchill、Codebeamer、ServiceMaxに生成的・エージェント的な機能を組み込んでいる。自然言語による製品データ検索、重複部品の検出、要求仕様の自動処理、AI支援のフィールドサービスなどだ。同社自身のAI戦略ページも、同じ枠組みで説明している。
産業市場で希少な資産は、言語モデルではないかもしれない。モデルに高くつく誤り、あるいは危険な誤りを犯させないための、統制されたエンジニアリングの文脈こそが希少なのだ。
産業AIはメガ合併の時代に入るのか
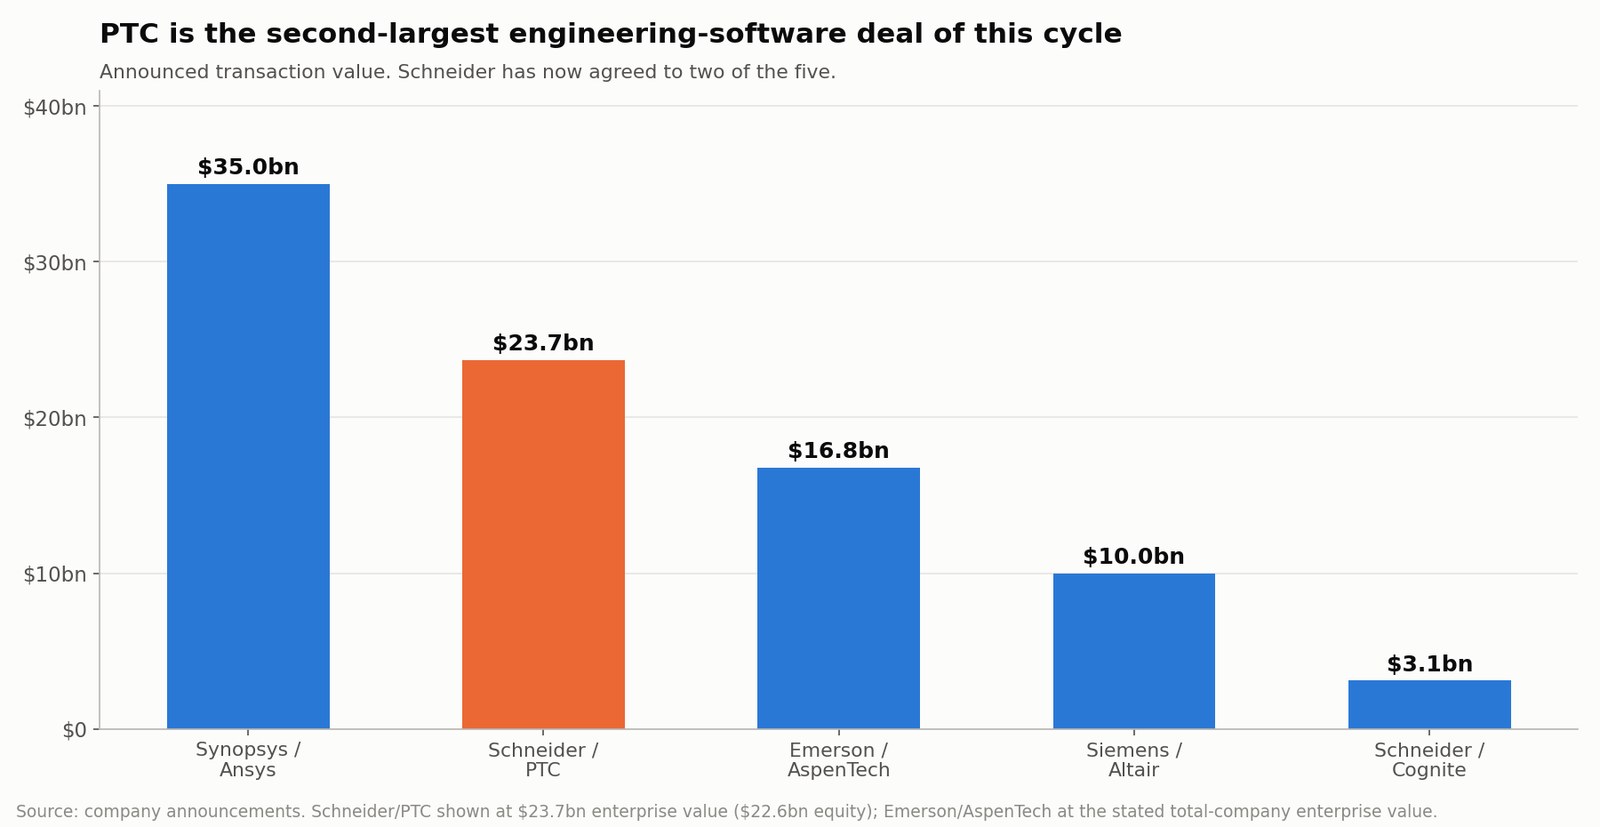
シュナイダーとPTCは孤立した例ではない。今サイクルで2番目に大きいエンジニアリングソフトウェア案件である。
| 買い手 | 対象 | 公表金額 | 戦略の焦点 |
|---|---|---|---|
| Synopsys | Ansys | 約350億ドル | チップからシステムまでの設計とエンジニアリング解析 |
| シュナイダーエレクトリック | PTC | 事業価値237億ドル / 株式価値226億ドル | 製品ライフサイクル、デジタルスレッド、産業AI |
| エマソン | AspenTech | 全社事業価値168億ドル | プロセス自動化と産業ソフトウェア |
| シーメンス | Altair Engineering | 事業価値約100億ドル | 解析、高性能計算、データサイエンス、AI |
| シュナイダーエレクトリック | Cognite | 31億ドル | 産業データの文脈化とAI |
シュナイダーはこの5件のうち2件をすでに手にしている。シーメンスはAltairの買収を完了が2025年3月、SynopsysはAnsysの買収を完了が2025年7月、エマソンは2025年3月にAspenTechを完全子会社化した。
統合の時代が進行していることは明らかだ。わずか2年あまりで、エンジニアリング・産業ソフトウェア分野に合計900億ドル近い5件の案件が現れ、買い手はいずれもハードウェアと設置基盤を持つ産業・半導体の大手である。だがこれをAI買収の波と呼ぶのは、買い手が実際に何を買っているのかを単純化しすぎている。魅力的な対象には共通点がある。
- 事業の運転に不可欠なエンジニアリング業務フロー
- 自社固有の産業データモデル
- 高い反復収益
- 高い顧客維持率
- 製品開発プロセスへの深い組み込み
- 高いスイッチングコスト
- 専門的な技術の蓄積
- より大きな産業基盤を通じたクロスセルの余地
AIは触媒である。価格の大部分を正当化しているのは、反復収益、顧客との関係、構造化されたデータのほうだ。
産業ソフトウェアの統合はどの企業に影響しうるか
オートデスク
発表後の3営業日でオートデスクは10.87%上昇した。ソフトウェアセクターの1.3%に対してである。これは買収思惑による動きであって、セクターの再評価ではない。
オートデスクは建築、エンジニアリング、建設、製造、メディアで強固な地位を持つ。ただし顧客構成と規制上の輪郭はPTCと異なり、買収には極めて資本力のある買い手が要る。
ダッソー・システムズ
ダッソー・システムズはCATIA、SOLIDWORKS、ENOVIA、3DEXPERIENCE基盤を通じてPTCと競合する。設計、解析、ライフサイクル管理を組み合わせていることが、価値ある産業データと実質的な戦略的重要性をもたらしている。規模と株主構成から完全買収は複雑になるが、PTCの成立倍率は投資家がこのポートフォリオをどう評価するかに影響する。
シーメンス
シーメンスはすでに最も幅広い産業ソフトウェア群のひとつを擁する。NX、Teamcenter、Siemens EDA、Altairである。シュナイダーの一手は、エンジニアリングソフトウェアを自動化と運転データにつなぐ圧力を高める。
エマソン、ロックウェル・オートメーション、ハネウェル
いずれもソフトウェア定義の自動化戦略を築いている。200億ドル超の案件をもう一度試みるより、産業データ、解析、サイバーセキュリティ、デジタルツイン、自律運転の領域でより小規模な買収を進める可能性が高い。エマソンはAspenTechを消化し終えたばかりで、短期に大型案件へ再び動く余地は限られる。
未上場の産業AI企業
Cogniteが31億ドルで売却されたことは、未上場の産業データ基盤が戦略的な評価を得られることを示した。買い手は、データの文脈化、ロボティクス、デジタルスレッド、物理情報を取り込んだAIで守りうる技術を探すだろう。
それでも、買収思惑であらゆる産業ソフトウェア株を買うべきではない。最も有力な候補は、財務の質と、信頼できる買い手のポートフォリオの具体的な空白を埋める資産とを併せ持つ企業である。同じ規律は半導体の統合にも当てはまる。ON SemiconductorによるSynapticsへの70億ドルの提案は、AIの物語ではなくフィジカルAIへの賭けだった。
SimianX AIのようなマルチエージェントの調査基盤は、噂で売買するのではなく、ファンダメンタルズ、足元のニュース、SEC提出書類を突き合わせる助けになる。
- SimianX AI — マルチモデルの調査とリアルタイムの市場分析
- SimianX 暗号資産リーダーボード — 競合するモデルの成績をリアルタイムで追跡
- SimianX の記事 — 株式と暗号資産を対象とした提出書類レベルの調査
シュナイダーにとって最大のリスクは
PTC株主が直面するのはクロージングのリスクだ。シュナイダー株主が直面するのは、はるかに広い長期のリスク群であり、その一部はすでに16%の下落として織り込まれている。
資金調達リスク
シュナイダーは50億~60億ユーロの株式と160億~170億ユーロの債務の発行を見込み、その間は250億ドルのコミット枠でつなぐ。株式発行は既存株主を希薄化し、債務は利息負担を増やして財務の柔軟性を削る。恒久的な資金調達を手当てする前に市場金利が上昇すれば、取引コストはさらに膨らむ。加えて2027年と2028年の自社株買い停止は、1株利益への通常の支えを2年間取り下げることを意味する。
統合の複雑さ
シュナイダーはAVEVAの開発を続け、Cognite買収を完了させながら、PTCを統合しなければならない。合わさって強力な基盤になりうる一方、次を生む可能性もある。
- 製品の重複
- 混乱した営業インセンティブ
- 組織の複雑化
- 製品開発の鈍化
- 人材の流出
- ロードマップの安定性に対する顧客の不安
- 産業コングロマリットの中でソフトウェア企業の文化を保つ難しさ
売上シナジーのリスク
8億ユーロという売上シナジー目標は、クロスセル、地域拡大、共同の製品開発に依存する。売上シナジーはコスト削減より実現が難しい。顧客が自発的に統合後の製品を買わなければならないからだ。大口の産業顧客はベンダーの集中を嫌い、分野ごとに最良の製品を選びたがることが多い。こうした顧客の調達サイクルはもともと年単位であり、売上シナジーが実数として見えるのは統合3年目から4年目になるのが通例だ。
相互運用性のリスク
シュナイダーは基盤がオープンで相互運用可能だと繰り返し説明している。顧客がPTC製品をシュナイダー以外の自動化システムと併用し続けられることを証明しなければならない。PTCがシュナイダーのハードウェアに縛られた延長線と見なされれば、競合は既存顧客を切り崩しにかかる。
資本利益率のリスク
資本利益率が資本コストを上回るのは5年目まで見込まれていない。しかもそれはシナジーを完全に織り込んだ上での話である。統合の遅れ、ソフトウェア成長の鈍化、資金調達コストの上昇、顧客離れ、AI導入の遅れ、クロスセルの不振に対して、余地はほとんど残っていない。このうち二つが同時に起きるだけで、5年目という節目はさらに後ろへずれる。
現在のPTC株主は何をすべきか
唯一の正解はない。税制、目的、リスク許容度、代替手段によって変わる。規律ある枠組みは6段階になる。
1. 現在のスプレッドを計算する
合併スプレッド = (205ドル − PTCの現在株価) ÷ PTCの現在株価
193.60ドルでは総スプレッドは5.89%だ。この数字は日々動く。株価が上がれば見込みリターンは下がり、株価が下がればリターンは上がるが、成立リスクの高まりを示唆している場合もある。実務上、スプレッドの急拡大は公表された悪材料に先行することが多い。スプレッドそのものが、収益指標であると同時に日々見るべきリスク指標なのである。
2. スプレッドを含意確率に換算する
含意確率 = 下値幅 ÷ (上値幅 + 下値幅)
現在の価格では 49.57 ÷ 60.97 = 81.3% となる。株価が動くたびに計算し直したい。自分の見積もる成立確率が市場より低いなら、パーセンテージがどれほど魅力的に見えてもそのポジションを持つ価値はない。逆にCFIUSと競争法のどちらも実質的な障害にならず、成立確率が90%以上だと考えるなら、同じ5.89%にも超過リターンの意味が出てくる。
3. 現実的なクロージング日を見積もる
経営陣が示すのは2027年第3四半期で、当初の最終期限から自動延長2回分すでに後ろである。可能な限り早い日付で組み立ててはいけない。2028年1月4日を含め、ありうる各日付について年率換算リターンを計算し、そのうえで自分の確率で加重したい。
4. 破談時の評価レンジを作る
影響を受けていない144.03ドルは参照点であって結論ではない。より堅牢なレンジは、更新後のARR、正常化後で約9億3000万ドルの単独フリーキャッシュフロー、同業の倍率、相場全体、代替となりうる買い手、そして破談が残す混乱を織り込む。
5. リバース・ブレークフィーの不在に値段を付ける
規制当局が止めた場合、PTC株主に支払われる金銭はない。提示されているスプレッドを、リバース・ブレークフィーがある案件のスプレッドと比べたい。保護のある5.9%と保護のない5.9%は、同じ投資ではない。
6. 破談を前提にポジションを決める
期待利益ではなく、不利なシナリオでの損失からポジションの大きさを決める。1株11.40ドルを狙う投資家は、破談時に1株およそ49.57ドルの下落を吸収できなければならない。破談の当日に減らさざるをえなくなるポジションは、最初から大きすぎたのである。
他社がより高い価格を提示する可能性は
より有利な提案は法的には可能だ。合併契約はPTCの取締役会に抜け道を残している。勧誘によらない、かつ実際により有利な提案が現れた場合、取締役会は受託者義務を果たす前提で相手と接触でき、必要なら推奨を変更することもできる。その代価が、あの7億ドルの解約金である。
ただし対抗提案を難しくする要因がいくつもある。
- シュナイダーはすでに42.3%のプレミアムを払っている
- 取引は2027年調整後EBITAの21倍、基礎的会計基準利益の約34倍を含意する
- シュナイダーはAVEVAとCogniteを通じて実質的な戦略適合を備える
- 競合する買い手には極めて大規模な資金調達が要る
- PTCはシュナイダーに7億ドルの解約金を負いうる
- 他の戦略的買い手は、同等かそれ以上の競争法上の懸念に直面する
逆方向に働く要因もひとつある。205ドルという価格はPTC自身の52週終値高値を下回っており、株主からの異議申立てにおける「十分かつ公正な価格」という抗弁を弱め、対抗する提案者が信頼に足るように見えるために越えるべき水準を下げてしまう。
総じて、より高い提案は基本シナリオではなく、あってもなくてもよい追加の上値として扱うべきだ。実際に提案しうるのは、200億ドル超の対価を消化でき、かつ同じ競争法・外国投資審査を通過できる買い手に限られる。そのリストはもともと短い。
PTC株のシナリオ分析
| シナリオ | 想定される結果 | PTC株主にとっての意味 |
|---|---|---|
| 前倒しでクロージング | 2027年上期に205ドルの現金 | 193.60ドルから年率約12% |
| ガイダンスどおりクロージング | 2027年第3四半期までに205ドルの現金 | 193.60ドルから年率約6% |
| 規制審査で遅延 | 2027年末または2028年1月に205ドル受領 | 年率約4.7%、資金の拘束期間が延びる |
| より有利な提案が出る | 205ドルを超える提示 | 追加の上値、ただし確率は限定的に見える |
| 取引が不成立 | PTCは単独での取引に戻る、リバースフィーなし | 影響を受けていない価格へ向けて約−25.6% |
| 条件の再交渉 | 現金価格または日程が変わる | 市況と変更理由による |
要点はこうだ。市場が感じ取る成立確率が下がれば、PTCの業績が堅調なままでも株価は下がりうる。最終的な現金合併契約が結ばれた時点で、確率と時間が従来型の評価を凌駕する。この株のファンダメンタルズ分析の限界価値は大きく下がり、代わりに承認の進捗、委任状の開示内容、スプレッドの変化を追うことが中心になる。
この取引は産業AI株にとって追い風か
産業ソフトウェアに対して市場が感じる戦略的価値には追い風だが、意味合いは企業ごとに異なる。次を持つ事業の評価を押し上げる。
- 製品ライフサイクルのデータ
- エンジニアリング解析
- デジタルツインの技術
- 産業用のナレッジグラフ
- クラウドネイティブCAD
- アプリケーションライフサイクル管理
- 産業向けサイバーセキュリティ
- AI支援のフィールドサービス
- ロボティクスと自律生産のソフトウェア
とはいえ、本当に価値ある産業AI基盤と、投資家向け資料に「AI」と書き足しただけの企業は区別しなければならない。判断基準はかなり具体的だ。その会社のソフトウェアを抜いたとき、顧客の生産ラインは止まるのか、開発プロセスは途切れるのか。答えが肯定であって初めて戦略資産と呼べる。最も強い資産は三つの難問を解く。
- データの文脈: 製品、部品、工程、物理資産の関係を理解している
- 業務への組み込み: ソフトウェアが技術者と作業者の日常業務の内側にある
- 統制: 出力を追跡でき、承認でき、監査できる
PTCが高いプレミアムを得られるのはこのためだ。ARRの成長率が初期段階のAIソフトウェアに付きものの水準ではなく、9%前後であるにもかかわらず、である。言い換えれば、買い手が払っているのは成長のプレミアムではなく、データと業務フローの堀に対するプレミアムだ。再評価されたのが同種の資産を持つオートデスクのような銘柄だけで、ソフトウェアセクター全体ではなかった理由も、そこにある。
最終判断:産業AIはメガ合併の時代に入るのか
入る。ただし選別的な時代であり、中心にあるのは生成AIのブランディングではなく、信頼できる産業データと一気通貫の業務フローである。
シュナイダーエレクトリックがPTCに226億ドルを払うのは、PTCがCAD、PLM、ALM、保守の各業務フローを貫く重要な製品・エンジニアリング情報を掌握しているからだ。シュナイダーの自動化機器、AVEVAの運転ソフトウェア、Cogniteの文脈付きデータ基盤と組み合わされば、真の産業デジタルスレッドを完成させうる。
そのために負債を抱え、株主を希薄化し、自社株買いを2年止めることを厭わない姿勢は、この論理への最も強い裏書きである。そして株価が3日で16%下げたことは、実行の難度に対する市場の最も率直な投票だ。だがPTC株主にとって、その戦略的価値の大半はすでに株価に織り込まれている。193.60ドルでは、
- 205ドルの提示までの上値は5.89%
- 影響を受けていない価格までの下値は25.60%
- 含意される成立確率は81.3%
- ガイダンス上のクロージングはなお1年近く先、契約上の最終ラインは15か月先
- 規制当局が動いた場合、リバース・ブレークフィーはない。損失は全額、売り手側の負担となる
- 提示価格はPTC自身の52週終値高値を0.4%下回る
- 対抗提案はありうるが、前提にすべきではない
この買収は産業AIの統合という論旨を強く裏づける。だからといって、どの価格でもPTCが自動的に魅力的になるわけではない。
今後数か月、株価を実際に動かすのはPTCの四半期決算ではなく、承認日程上の各ポイントである。委任状で開示される交渉の詳細、株主総会の議決結果、HSRの待機期間が延長されるか、CFIUSが二次審査に入るか。合併の委任状説明書、株主総会の日程、HSRの進捗、CFIUSの審査、シュナイダーの株式調達、そして現金スプレッドを追い続けたい。SimianX AIは、まさにその目的のために、リアルタイムの値動き、SEC提出書類、ニュース分析、対立する強気・弱気の解釈を一か所に集めている。
より大きな含意はこうだ。産業AIは、孤立したソフトウェア機能から、製品と資産のライフサイクル全体の支配権をめぐる争いへと移りつつある。 信頼できるエンジニアリングデータを握る企業は、産業技術において最も価値があり、最も争奪される資産になりうる。
シュナイダーエレクトリックとPTCの取引に関するよくある質問
シュナイダーとの合併後、PTC株はどうなるのか
現在の条件で取引が完了すれば、資格を有するPTC株式はそれぞれ205ドルの現金を受け取る権利に転換される。利息は付かず、適用される源泉徴収の対象となる。PTCはシュナイダーの完全子会社となり、ナスダックでの取引を終える。
PTC株はなぜ205ドルの買収価格を下回っているのか
この差は、クロージングまでの時間と、規制・株主その他の条件によって取引が完了しないリスクを反映している。10月7日の終値193.60ドルでの総スプレッドは5.89%であり、市場が成立確率をおよそ81.3%と織り込んでいることを意味する。
PTC株主にとって205ドルは良い価格か
10月2日の影響を受けていない終値に対して42.3%のプレミアムであり、同時に2025年10月20日に記録したPTCの52週終値高値205.87ドルを0.4%下回る。どちらも事実だ。どちらが重要かは、その株主がいつ買ったかで変わる。年内の安値圏で買った人には実質的なプレミアムであり、1年前の高値圏で買った人には実質的な元本回収にすぎない。
シュナイダーはいつPTC買収を完了するのか
両社は2027年第3四半期までのクロージングを見込む。合併契約は当初の最終期限を2027年4月4日と定め、所定の規制条件について3か月の自動延長を3回まで認めており、契約上の最終ラインは2028年1月4日まで延びる。つまり経営陣のガイダンス自体が、延長を少なくとも2回使う前提になっている。
規制当局が取引を阻止した場合、PTC株主はどうなるのか
PTC株主は何も受け取れない。契約には所定の場合にPTCが支払う7億ドルの解約金が定められている一方、シュナイダーが支払うリバース・ブレークフィーは一切ない。規制リスクは無補償で売り手側が負う。本稿がこの点を独立した節として扱ったのはそのためだ。契約全体の中で、保有判断への影響が最も大きく、しかし最も報じられていない条項である。
買収完了前にPTC株を買うべきか
PTCはいまや主として合併裁定取引のポジションである。より有利な提案が現れない限りリターンは205ドル付近で頭打ちとなり、取引が不成立なら下値は上値のおよそ4倍になる。保有を決める前に、年率換算スプレッドをクロージングのリスク、税負担、代替手段と並べて比較したい。とりわけ短期の無リスク金利が依然低くない環境では、5.89%の総リターンは見た目ほど突出していない。
PTC買収は、産業AIの買収がさらに続くことを意味するのか
エンジニアリングデータ、デジタルツイン、解析、産業の業務フローを握る企業を中心に、さらなる統合の確率を高める。同時に、潜在的な対象が交渉で強く出られる材料にもなる。今後の案件は、AIのマーケティング上の物語に依存する企業より、真に差別化された基盤を狙う可能性が高い。投資家としては、その企業が本当に他社に複製できないデータ資産を握っているかを先に確認し、買収されるかどうかの議論は後にしたい。順序が逆だと、思惑が外れたときに代償を払うことになる。
関連記事
- CopartのACV買収:ACVA急騰44%、残る差0.9%
- ジェネラックとアマゾン、80億ドルの裏にある24億ドルの実像
- オンセミ株2026:70億ドルSynaptics物理AI投資
- Hugging Face買収:Nvidiaが払う売上86倍
- アカマイ株:Anthropic契約は売上前に48億ドル投資
- アマゾン・クアルコムのAIチップ提携 5400万株の代価
- キャタピラー(CAT)株2026:AIデータセンター電力取引
主要な調査資料
- シュナイダーエレクトリックとPTCの取引発表
- 合併契約を公表したPTCのフォーム8-K
- シュナイダーエレクトリックとPTCの合併契約全文
- PTCの2026年度第3四半期決算
- PTCの2026年度第3四半期フォーム10-Q
- PTCによるThingWorxとKepwareの売却完了
- PTCの産業向け人工知能戦略
- ナスダックにおけるPTCの上場と市場データ
- シュナイダーエレクトリックのIRと業績
- シュナイダーエレクトリックによるCognite買収の提案
- AVEVAの産業ソフトウェア
- シーメンスによるAltair買収の完了
- SynopsysによるAnsys買収の完了
- エマソンのニュースルーム
- Autodesk · Dassault Systèmes · Siemens
- FTCのハート・スコット・ロディノ事前届出制度
- 対米外国投資委員会
- PTCの株価ヒストリカルデータ


