 執筆:Muke
Solidigmは上場しているのか?Solidigm IPOの経緯、所有構造と今後の展開
結論: 上場していない。Solidigm(ソリダイム)には株式もティッカーもなく、IPO日程もない。 同社はSK hynix(SKハイニックス)の完全子会社である米国企業で、SK hynixは2026年10月23日、米証券取引委員会(SEC)に提出したForm 6-Kで、Solidigmが「Pre-IPO資金調達およびIPO計画の検討を中止することを決定した」と開示した。報道では早ければ2027年にNasdaqへ上場し、100億〜150億ドルを調達、企業価値は最大1500億ドルとされていたが、目論見書は一度も提出されていない。上場証券を通じてSolidigmの経済的価値を保有する唯一の方法は、SK hynix自体を買うことだ。ソウル上場のKRX: 000660は発表当日に₩1,277,000(+4.42%)で引け、Nasdaqの米国預託株式(ADS)SKHYは137.02ドル(+4.05%)で取引を終えたが、7月のIPO価格149ドルをなお下回っている。Solidigmの事業はIntelから取得したもので、SK hynixによれば、発表ベースの買収額90億ドルに対し、2021年12月に66億ドル、2025年3月に22億ドルを支払った。 10月29日の更新: SK hynixの郭魯正(クァク・ノジョン)CEOは10月28日の決算カンファレンスコールで、金融市場の変動と半導体株の調整を理由に中止を改めて確認した。10月29日には、約60兆ウォン規模の米国NAND工場を報じた記事を受けて、Solidigmが生産能力拡大策を検討しているものの「確定した事項はない」とSECに開示した。SK hynixは決算発表日に10.9%急伸したのち、10月29日に152万6,000ウォンで引けた。
Solidigm株はAIストレージ分野で最も検索される疑問の一つであり、その答えは今週変わった。SolidigmはAIデータセンターが大量に購入する大容量のエンタープライズ向けSSDを製造しており、SK hynixは新たなNAND工場の建設資金を賄うため、外部からの資金調達と米国上場を検討していた。その計画は今や白紙となった。
このページは1日限りのニュースではなく、全体像をまとめたリファレンスである。Intelとの取引以降のSolidigmの全年表、所有関係、実際に何が検討されたのか、なぜ止まったのか、株価がどう動いたのか、そして工場の資金をほかにどう賄い得るのかを整理した。2026年10月29日、SK hynixの第3四半期決算、100兆ウォンの株主還元計画、Solidigmに関する最新の開示を反映して更新した。
SimianX AIの読者にとって、この事例は、製品需要が強くても子会社IPOが自動的に親会社の株主にとって有益になるわけではないことを示す、わかりやすい教訓でもある。
SimianXの評価: 今回の中止は、メモリ株が3週間にわたって急落するさなかに下された、価格・ガバナンス・希薄化をめぐる判断と読むのが最も妥当であり、AIストレージ需要が衰えている兆候ではない。同時に、高額な設備増強の資金調達とその正当性の説明は、すべてSK hynixが担うことになる。
調査日:2026年10月26日(米太平洋時間)。開示資料:SEC EDGAR上のSK hynixのForm 6-K報告書および2026年7月のNasdaq上場目論見書、IntelのニュースルームおよびForm 8-K。株価:Yahoo Financeの通常取引終値(KRXおよびNasdaq)。バリュエーション表と投資回収表はSimianXによる例示であり、予測や投資助言ではない。 2026年10月29日更新:第3四半期決算と株主還元計画(Form 6-K、10月28日)、Solidigmの生産能力に関する説明(Form 6-K、10月29日)、CNBCによるカンファレンスコールの報道。
Solidigm株の概要
| 質問 | 2026年10月29日時点の回答 |
|---|---|
| Solidigmは上場企業か? | いいえ。SK hynix傘下の非上場企業である |
| Solidigmの株式ティッカー・銘柄コード | なし。「Solidigmの株価」は存在しない |
| SolidigmのIPO日 | なし。Pre-IPOおよびIPOの検討は2026年10月23日に中止され、10月28日の決算カンファレンスコールで中止が改めて確認された |
| Solidigmの所有者は? | SK hynixが米国子会社を通じて100%保有(2026年3月からはSolidigm Inc.) |
| SK hynixの所有者は? | SK squareが筆頭株主で、2026年3月31日時点の保有比率は20.5% |
| 投資家はどうすれば投資できるか? | SK hynix株(KRX: 000660)またはNasdaqのSKHY ADS。ADS1口は普通株10分の1株に相当 |
| 報道されたIPO規模と企業価値 | 調達額100億〜150億ドル、企業価値最大1500億ドル(報道ベースで、公式条件ではない) |
| 米国工場の計画は続いているか? | 検討中。10月29日、SK hynixはSolidigmが生産能力拡大策を検討しているが「確定した事項はない」とした。立地、予算、時期は未発表 |
| 次の材料 | Solidigmの生産能力計画に関するSK hynixの再開示(詳細の確定時、または2026年10月29日から1カ月以内) |
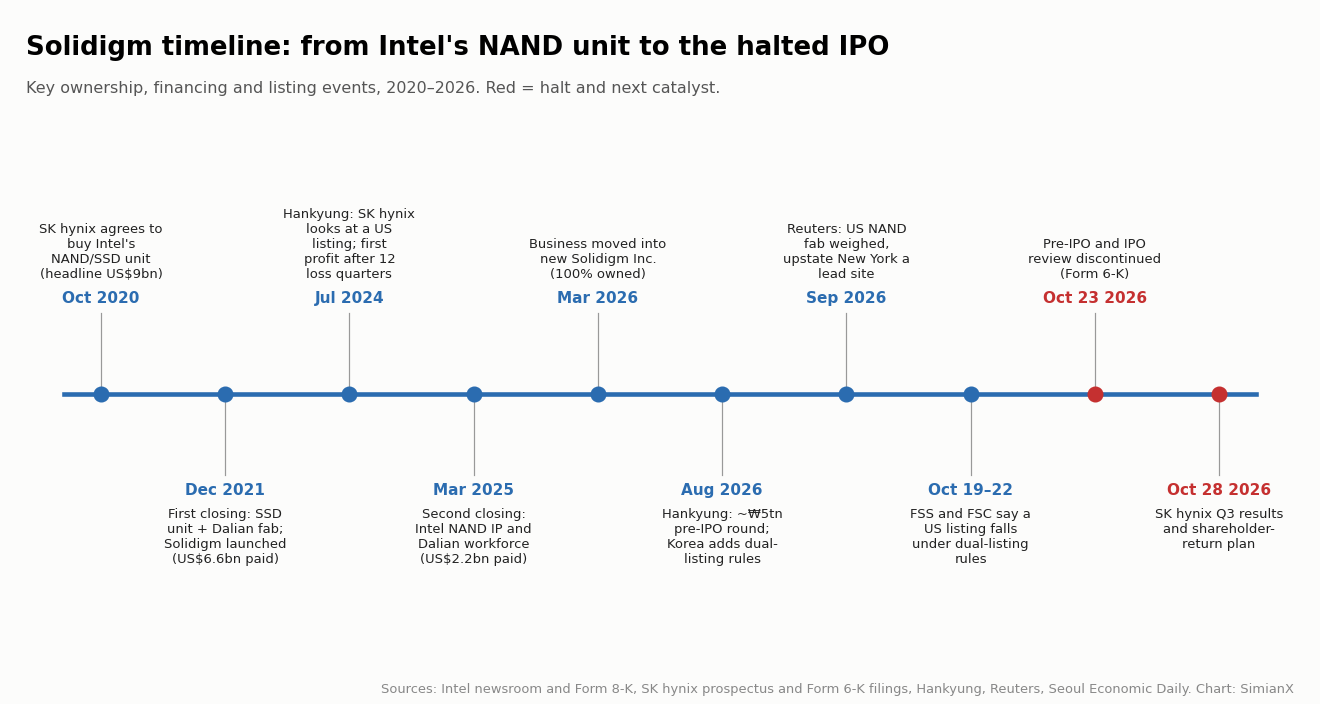
Solidigmの全経緯(2020〜2026年)
以下の日付付きの出来事は、すべて企業の開示資料、企業声明、または出典を明記した報道に基づく。報道はその旨を記載している。
| 日付 | 出来事 | 出典 |
|---|---|---|
| 2020年10月19日 | SK hynixが、中国・大連の工場を含むIntelのNANDフラッシュおよびSSD事業を、発表ベースで90億ドルで買収することに合意 | Intel、SK hynix |
| 2021年12月29日 | 第1段階のクロージング:IntelのSSD事業と大連工場がSK hynixに移管。Intelは対価70億ドルと発表、SK hynixの目論見書では支払額は66億ドル | Intelニュースルーム、SK hynix目論見書 |
| 2021年12月30日 | 元Intel幹部のRob Crooke氏率いるSK hynixの子会社としてSolidigmが発足 | Intelニュースルーム |
| 2021年12月 | 中国の市場監督当局が、中国のエンタープライズSSD市場における「合理的」な価格と供給を含む5年間の条件付きで取引を承認 | SK hynix目論見書 |
| 2024年7月26日 | Hankyungが、12四半期連続の赤字を経て初めて黒字化したばかりのSolidigmについて、SK hynixが米国上場を検討していると報道。SK hynixは何も決定していないと回答 | Hankyung(Blocks & Files経由) |
| 2025年3月27日 | 第2段階のクロージング:IntelのNAND技術と大連の製造人員が移管。SK hynixは22億ドルを支払ったとし、Intelは調整後で約19億ドルを受領したと報告 | SK hynix目論見書、IntelのForm 8-K |
| 2026年3月1日 | NANDおよびSSD事業が、SK hynixが全額出資する新設のSolidigm Inc.に移管 | SK hynix目論見書 |
| 2026年7月10日 | SK hynixがSKHY ADSを1口149ドルでNasdaqに上場 | SK hynix目論見書 |
| 2026年8月5日 | Hankyungが、Solidigmが約5兆ウォンのPre-IPO資金調達を進めていると報道。SK hynixは翌日「確定した事項はない」と回答 | SK hynix Form 6-K(8月6日) |
| 2026年8月 | 韓国が、子会社の国内上場と海外上場の双方を対象とする重複上場ガイドラインを導入 | Seoul Economic Daily |
| 2026年9月4日 | SK hynixが何も決まっていないと改めて表明し、3か月以内に続報を出すと約束 | SK hynix Form 6-K |
| 2026年9月18日 | ロイターが、Solidigmが米国でのNAND工場建設を検討しており、ニューヨーク州北部が有力候補だと報道 | ロイター |
| 2026年10月1日 | SK hynixが、外部資金調達はいずれも既存株主への影響という観点から内部資金と比較して判断すると表明 | SK hynixニュースルーム |
| 2026年10月14日 | ロイターが、SK hynixは米国工場建設の条件として、大連へのより多くの半導体製造装置の導入について米国の承認を求めていると報道。SK hynixはこの見方に異議 | ロイター、Tom's Hardware |
| 2026年10月19日 | 金融監督院の院長が国会の国政監査で、この計画は重複上場ルールに違反すると発言 | Seoul Economic Daily |
| 2026年10月22日 | 金融委員会の委員長が、米国上場もガイドラインの対象になると発言 | Seoul Economic Daily |
| 2026年10月23日 | SolidigmがPre-IPO資金調達とIPOの検討を中止 | SK hynix Form 6-K |
| 2026年10月28日 | 第3四半期決算:売上高104.6兆ウォン、営業利益83.3兆ウォン、2026年の株主還元計画100兆ウォン。カンファレンスコールで郭魯正CEOが、市場の変動と半導体株の調整をSolidigmのIPO検討中止の理由に挙げる | SK hynix Form 6-K、CNBC |
| 2026年10月29日 | 毎日経済新聞が報じた60兆ウォン規模の米国NAND工場について、SK hynixはSolidigmが生産能力策を検討中だが確定事項はないと開示。1カ月以内に再開示 | SK hynix Form 6-K |
SK hynixは正確に何を取りやめたのか?
正確な文言が重要だ。SK hynixは10月23日のForm 6-Kで、Solidigmは生産能力拡大のための資金調達手段を検討してきたが、資本市場の状況などを考慮し、「Pre-IPO資金調達およびIPO計画の検討を中止することを決定した」と述べた。
つまり、市場から撤回されたものは何もない。登録届出書も仮条件も配分も、そもそも存在しなかった。中止されたのは二つの資金調達ルートの検討である。一つは報道で約5兆ウォンとされた非公開のPre-IPOラウンド、もう一つはその後の株式公開だ。
SK hynixは同日のニュースルーム声明で、次の3点を付け加えた。
- 今回の判断は資本市場の状況と株価動向を反映したものであり、Solidigmの成長見通しや投資需要の変化によるものではない。
- IPOは、AI主導のメモリ需要に対応する新たな米国工場の資金調達手段として検討されていた。
- SK hynixは、Solidigmの設備増強に向けた資金調達の方法、時期、規模について引き続き検討する。
| 項目 | 2026年10月26日時点の状況 |
|---|---|
| Pre-IPO資金調達(報道では約5兆ウォン) | 検討中止 |
| 米国IPO(報道では2027年) | 検討中止 |
| 登録届出書または目論見書 | 提出実績なし |
| 公式の募集規模、価格、企業価値 | 開示実績なし |
| 新規生産能力の必要性 | SK hynixによれば変わらない |
| その生産能力の資金計画 | 検討中 |
規模の数字は報道によるものだ。Seoul Economic Dailyは計画調達額を100億〜150億ドル、企業価値を最大1500億ドル(約200兆ウォン)と報じ、ブルームバーグは100億ドル規模の上場の可能性を伝えた。こうした数字のばらつき自体が、どれか一つを取引条件とみなすべきではないという警告になっている。
Solidigmの所有者は誰か?所有構造
Solidigmは縦に連なる資本関係の最下層に位置しており、それこそが上場がガバナンス問題に発展した理由である。
| 階層 | 企業 | 持分 | 上場の有無 |
|---|---|---|---|
| 1 | SK Inc. | SKグループの持株会社で、SK squareの筆頭株主 | 上場(KRX) |
| 2 | SK square | SK hynix株の20.5%(筆頭株主。韓国の持株会社規制により20%以上の保有が必要) | 上場(KRX: 402340) |
| 3 | SK hynix | 米国子会社を通じてSolidigmを100%保有 | 上場(KRX: 000660、Nasdaq ADS: SKHY) |
| 4 | Solidigm Inc. | 2026年3月1日以降、NAND SSDの販売と研究開発を担う事業会社 | 非上場 |
所有比率はSK hynixの2026年7月のNasdaq上場目論見書による。Solidigmが上場すれば、この資本関係に4社目の上場企業が加わることになっていた。これが韓国の規制当局と少数株主が反対した「重複上場」問題である。SK hynixの株主はすでにSolidigmのアップサイドをすべて保有しており、その一部を子会社レベルで新たな投資家に売却すれば、その権利が希薄化する。
Solidigm IPOが中止された理由
三つの圧力が同時に押し寄せた。
1. 価格が急速に下落していた
IPOとは、企業の将来利益の一部を今日の現金と交換することだ。企業価値が下がれば、同じ額の現金を得るために、より大きな持分を差し出さなければならない。
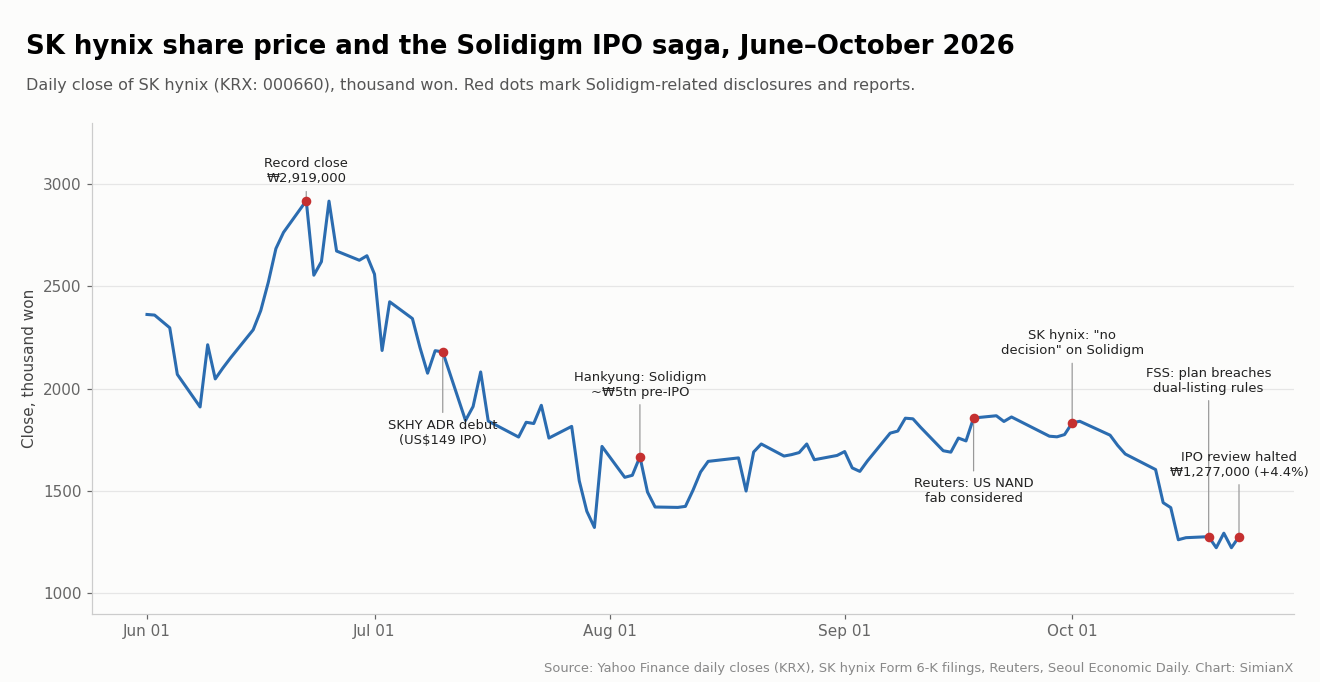
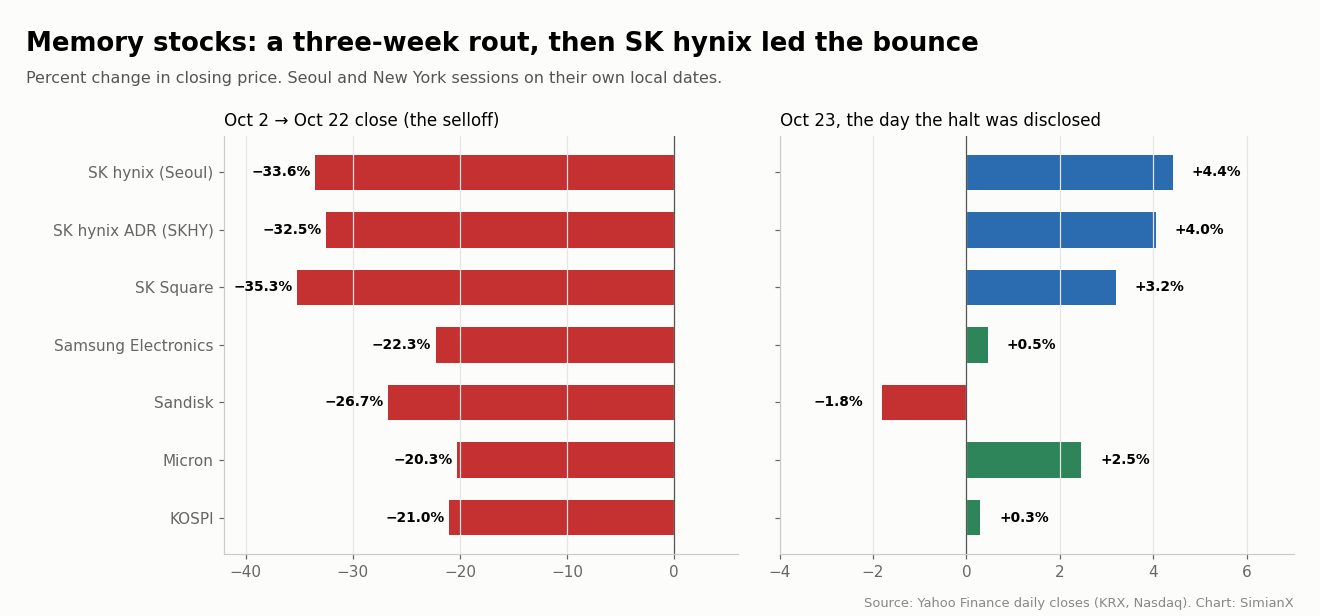
10月2日の終値から10月22日の終値までに、SK hynixは33.6%、SK squareは35.3%、サムスン電子は22.3%、KOSPIは21.0%下落した。ニューヨークでは、Sandiskが26.7%、Micronが20.3%下げた。SK hynix自身のNasdaq ADSは10月22日に131.69ドルで引け、7月の売り出し価格149ドルを約12%下回った。これが同社の言う「株価動向」であり、メモリセクターの新規IPOに適正な値付けをすることを難しくした。
2. 株主が希薄化に反対した
SK hynixの株主は、子会社の別途上場は親会社のバリュエーション・ディスカウントを生み、Solidigmの将来利益に対する自分たちの間接的な持分を希薄化させかねないと主張した。SK hynix自身も10月1日の声明でこの点を原則として認めている。外部資金調達は既存株主の経済的価値への影響に基づいて内部資金と比較し、具体的な計画があれば取締役会が株主保護策を示すとしていた。
3. 規制当局がルールの適用を明言した
2026年8月に導入された韓国の重複上場ガイドラインは、親会社の取締役会に対し、株主への影響の評価、保護策の策定、株主とのコミュニケーション、取締役会決議、そしてその開示を求めている。Seoul Economic Dailyによれば、10月19日に金融監督院の院長が国会議員に対してSolidigmの計画はこのルールに違反すると述べ、10月22日には金融委員会の委員長が米国上場もガイドラインの対象になると発言した。同紙が引用したアナリストは、韓国の規制当局が海外上場を直接阻止するのは難しいと指摘したが、政治的な圧力は明らかだった。
SK hynixの開示資料が挙げたのは市場環境であり、規制当局ではない。どちらの説明も成り立ち得る。市場が価格を押し下げたのと同じタイミングで、規制当局の圧力が計画を進めるコストを押し上げたのだ。
市場の反応
中止は10月23日(金)のソウル市場の取引時間中に開示された。SK hynixは安く始まり、一時₩1,171,000(−4.3%)まで下げた後に切り返し、₩1,277,000(4.42%高)で引けた。同日のKOSPIの上昇率はわずか0.30%、サムスン電子は0.47%だった。
| 銘柄 | 10月2日終値 | 10月22日終値 | 10月23日終値 | 10月23日騰落率 | 10月2日→10月22日 |
|---|---|---|---|---|---|
| SK hynix(KRX: 000660) | ₩1,841,000 | ₩1,223,000 | ₩1,277,000 | +4.42% | −33.6% |
| SK hynix ADS(SKHY) | $195.13 | $131.69 | $137.02 | +4.05% | −32.5% |
| SK square(KRX: 402340) | ₩1,160,000 | ₩751,000 | ₩775,000 | +3.20% | −35.3% |
| サムスン電子(KRX: 005930) | ₩276,000 | ₩214,500 | ₩215,500 | +0.47% | −22.3% |
| Micron(MU) | $1,074.89 | $856.49 | $877.55 | +2.46% | −20.3% |
| Sandisk(SNDK) | $1,719.99 | $1,260.93 | $1,238.03 | −1.82% | −26.7% |
| KOSPI | 7,003.74 | 5,533.77 | 5,550.30 | +0.30% | −21.0% |
注目点は二つある。第一に、SK hynixは当日サムスン電子を約4ポイント上回った。これは、投資家が中止を希薄化リスクの解消と受け止めたという見方と整合する。第二に、この反発はそれまでの下落に比べれば小さい。反発後でさえ、SK hynixは2026年6月22日の終値ベースの最高値₩2,919,000を56%下回っていた。1日限りの安堵の反発は、セクター全体の売りという大きな構図を変えなかった。メモリ株や半導体株の下落が過去どの程度の規模だったかは1995年以降のSOX暴落の全記録を、韓国市場自体の歴史はKOSPI暴落の比較を参照してほしい。
子会社IPOは株主価値を毀損するのか?
必ずしもそうではない。結果を左右するのは資金調達の条件であり、しばしば混同される三つの異なる効果がある。
- 持分の希薄化。 Solidigmが新株を発行すれば、SK hynixの持分比率は下がる。しかしSolidigmは現金も受け取るため、資金が潤沢になった事業の小さな持分のほうが価値が高くなることもある。
- 経済的な希薄化。 受け取る現金が手放す持分に見合わない場合に生じる。株式が安値で売られるか、調達資金のリターンが低いことが原因だ。
- 親会社ディスカウント。 管理コスト、税金、あるいはキャッシュフローが資本関係をどう上流へ流れるかの不確実性から、投資家は親会社の持分を子会社の市場価格より低く評価することがある。
簡単な例でタイミングの重要性がわかる。企業価値900億ドルの子会社が100億ドルの新規資金を調達するとしよう。調達後の企業価値は1000億ドルで、新規投資家が10%を保有し、親会社の90%は依然として900億ドルの価値を持つ。この価格なら価値は失われない。しかし、本来1400億ドルの価値があってもおかしくない事業が、市場の低迷によって900億ドルの企業価値で売られれば、新規投資家に渡す10%は、必要以上にはるかに大きな将来価値を移転することになる。
問うべきは、調達した現金とそれが生むリターンが、既存株主が手放すものを補えるかどうかである。 下落相場では、そのハードルを越えるのは難しくなる。
SK hynixにとってSolidigmが重要な理由
SolidigmはSK hynixのエンタープライズSSD部門である。SK hynixの目論見書によれば、Solidigmはクアッドレベルセル(QLC)NANDとSSDの技術を活用して「特にハイエンドのeSSD」を提供しており、Intelとの取引はSK hynixのエンタープライズストレージ事業を強化した。
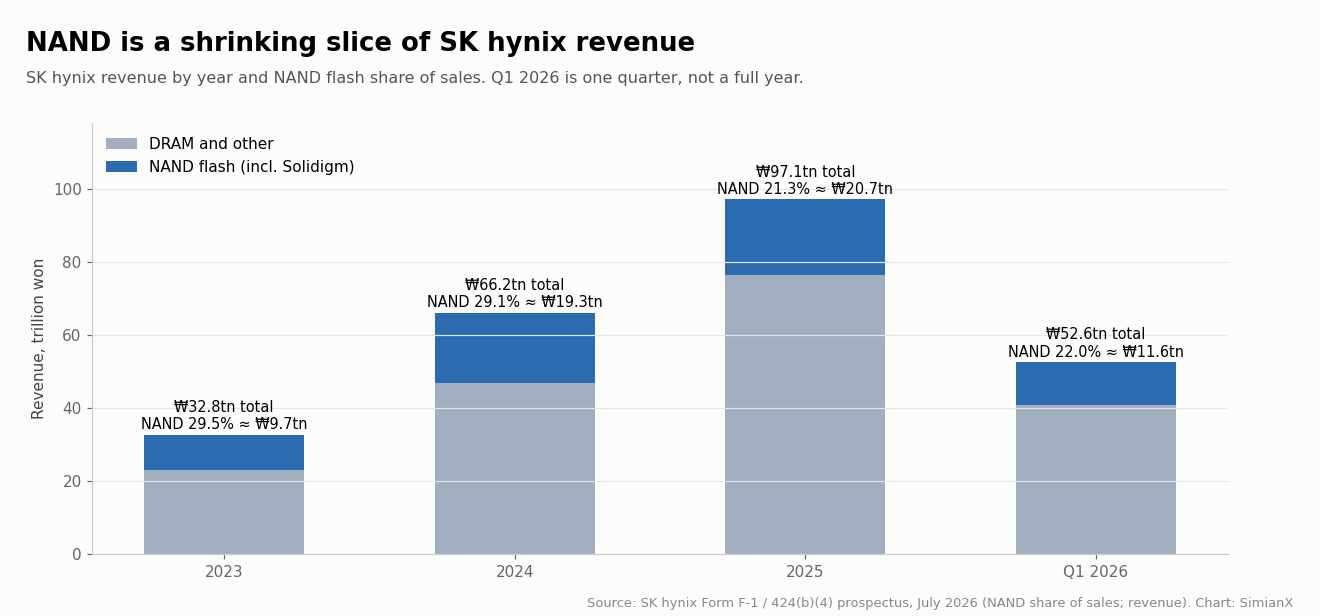
高帯域幅メモリ(HBM)が主役となるにつれ、Solidigmを含むNANDがSK hynixの売上高に占める比率は低下した。ただし、ウォン建てのNAND売上高は2023年から2025年にかけておよそ倍増している。
| 期間 | SK hynixの売上高 | 売上高に占めるNANDの比率 | 推計NAND売上高 |
|---|---|---|---|
| 2023年 | 32.8兆ウォン | 29.5% | ≈ 9.7兆ウォン |
| 2024年 | 66.2兆ウォン | 29.1% | ≈ 19.3兆ウォン |
| 2025年 | 97.1兆ウォン | 21.3% | ≈ 20.7兆ウォン |
| 2026年第1四半期 | 52.6兆ウォン | 22.0% | ≈ 11.6兆ウォン |
出典:SK hynix目論見書(2026年7月)。推計NAND売上高はSimianXによる計算。SK hynixは決算発表でSolidigm単体の売上高や利益を公表していない。
同じ目論見書によると、IDCはSolidigmを含むSK hynixを2026年第1四半期のNANDサプライヤー第2位、売上高シェア18.5%と位置づけている。同社のDRAMおよびHBM事業や、SK hynixの四半期ごとの業績については、当サイトのSK hynixの四半期決算リファレンスを参照してほしい。
エンタープライズSSDはNANDチップだけではない。コントローラー、ファームウェア、エラー訂正、電源喪失保護、熱設計、そして数か月に及ぶ顧客の認定を組み合わせた製品だ。ハイパースケールの購入者は巨大なフリート全体で予測どおりに動作するドライブに対価を払うため、実績あるサプライヤーにはある程度の価格決定力が生まれる。ただし競争がなくなるわけではない。顧客はセカンドソースを認定し、数量割引を交渉し、アーキテクチャを変更する。
AIがエンタープライズSSD需要をどう押し上げるか
AIは複数の段階でストレージを使う。
| AIの活動 | ストレージ要件 | 最も重要な要素 |
|---|---|---|
| 学習用データセット | 大容量の共有ストレージ | 持続的な読み出し帯域幅 |
| チェックポイント | 定期的な大容量書き込み | 書き込み速度と復旧時間 |
| 検索拡張生成(RAG) | 検索可能な文書ストアとベクトルストア | 検索レイテンシー |
| 推論コンテキスト(KV cacheのオフロード) | 再利用可能なモデル状態 | アクセスレイテンシーと耐久性 |
| ログと生成データ | 永続的な履歴 | テラバイト当たりコストと保存期間 |
Solidigmは技術資料で、推論コンテキストはますますフラッシュストレージの問題になっていると主張している。SSDはGPUメモリではなく、レイテンシーや帯域幅は依然として大きく異なるが、適切なデータを安価な階層に移すことで、高価なアクセラレーターを稼働させ続ける経済性を改善できる。
業界予測も同じ方向を示している。TrendForceは9月30日の見通しで、2026年のエンタープライズSSDのビット需要は前年比80%超の伸び、2026年第4四半期のNAND契約価格は前四半期比15〜20%上昇と予測した。一方、クライアントSSDの値上げ幅は購入者の在庫によって抑えられるとしている。これらはあくまで予測であり、ビット成長は数量の指標であって売上高ではない。
大容量QLCドライブが重要な理由
SolidigmのD5-P5336は、読み出し中心のワークロード向けに最大122.88 TBの容量を提供する。QLCはTLCの1セル3ビットに対して1セル4ビットを記録するため、記録密度は高まるが、書き込み性能と耐久性ではトレードオフを伴う。
データセンターにとって比較すべきはドライブ価格ではなく総コストである。
ストレージ総コスト = ドライブ + サーバー + ネットワーク + 電力 + 冷却 + ソフトウェア + 運用
サーバー台数を減らせたり、GPUへのデータ供給を改善できたりすれば、高価なドライブでも勝ち得る。書き込み中心のワークロードでは、依然として別のドライブが必要になる場合もある。投資家にとって、堀(モート)の強さは、こうしたシステム上の利点がどれだけ確実に顧客の定着、価格、キャッシュフローにつながるかにかかっている。
米国工場と大連問題
SolidigmのNAND生産拠点は中国・大連だけである。それが設備増強をめぐる難題の核心だ。
| 質問 | 判明していること(2026年10月26日) |
|---|---|
| 米国でのNAND工場は計画されているか? | ロイターは9月18日、Solidigmが建設を検討しており、ニューヨーク州北部が有力候補だと報道。合意には至っていない。10月29日、SK hynixはSolidigmが生産能力拡大策を検討中で「確定した事項はない」と開示(約60兆ウォンと報じた毎日経済新聞への回答) |
| コスト | 非開示。Seoul Economic Dailyは、工場1棟で数十兆ウォン、クラスター全体では数百兆ウォンとしている |
| 時期 | 非開示。新工場には通常数年を要する |
| 大連の増強 | ロイター(10月14日):Solidigmは大連の未使用の「Mod B」スペースに装置を追加するため、米国の輸出許可を申請した |
| 米国の許可 | ロイター:米商務省は大連向けに装置数量を制限した2026年分の許可を出したが、2027年の増強許可はまだ出ていない |
| SK hynixの立場 | 米国工場を大連の承認と結び付けたとする報道に異議を唱えている |
| 中国での取引条件 | 2021年12月に中国の規制当局が課した5年間の価格・供給条件は、2026年12月まで有効 |
9月のロイター報道は、米国工場を大連への依存を減らし、関税や装置の輸出規制へのエクスポージャーを抑える手段と位置づけた。10月14日の報道は、SK hynixが取引の一環として、より多くの米国製装置を大連に送る承認を求めていると伝えたが、SK hynixはその見方に異議を唱えた。
ここから二つの時間軸が生まれる。短期的には、Solidigmは受注に応えるための経済的な生産能力を必要としている。長期的には、変化する通商政策に耐えられる生産拠点の配置が必要だ。その道筋がはっきりする前に外部から出資を募れば、投資家はコストもスケジュールもまだ変わり得るプロジェクトに資金を出すことになり、投資家が支払おうとする価格は下がる。
なお、NAND工場は、SK hynixがインディアナ州に持つ高帯域幅メモリ向けの先端パッケージング工場とは別物である。HBMパッケージングへの投資では、SolidigmのNAND供給ニーズは解決しない。
IPOなしでSK hynixはSolidigmの資金をどう賄えるか
SK hynixはまだ手段を選んでいない。現実的な選択肢は次のとおりだ。
| 資金調達ルート | 主な利点 | 主なコストまたは制約 |
|---|---|---|
| 親会社の手元資金と営業キャッシュフロー | 100%の所有を維持できる | HBM、DRAM、株主還元と資金を奪い合う |
| 企業としての借り入れ | 株式の希薄化がない | 金利と借り換えのリスク |
| プロジェクトファイナンス | 資金を資産に対応させられる | 融資可能な契約と保全策が必要 |
| 顧客からの前払い | 生産能力を需要に結び付けられる | 価格や供給面での譲歩が必要になる可能性 |
| 戦略的パートナー | コストとリスクを分担できる | 経営権と将来のリターンも分け合う |
| 政府の優遇措置 | プロジェクトコストを下げられる | 条件、時期、適格性の制約 |
| 段階的な建設 | 初期のコミットメントを抑えられる | 生産能力の立ち上がりが遅れる |
親会社に資金が不足しているわけではない。SK hynixの2026年第2四半期決算によれば、6月末時点で現金88兆ウォン、負債18.6兆ウォン、ネットキャッシュ69.4兆ウォンを保有していた。これはグループ全体の数字であり、Solidigm自身の流動性ではない。
本当の問題は、その現金を他に何に充てるつもりなのかである。10月26日のForm 6-Kによれば、SK hynixは8月以降、約40.0兆ウォンを投じて自社株23,693,272株を買い戻しており、2026年11月5日に消却する予定だ。同日、同社はKioxia株の売却益を原資に約16兆ウォンの特別配当を行うとしたDong-A Ilboの報道について、何も決まっていないとしつつ、10月28日の第3四半期決算と合わせて追加の株主還元策を発表する予定だと回答した。株主に還元される1ウォンは、NAND工場に使えない1ウォンであり、その逆もまた然りだ。中止された上場よりも、このトレードオフこそ投資家が注視すべき点である。
10月28日に決まったこと。 SK hynixは第3四半期決算とともに株主還元の問いに答えた。2026年に約100兆ウォン(現金配当30兆ウォン以上、取得済みの40兆ウォンを含む自社株買い・消却60兆ウォン以上)、半分がキオクシア投資益による特別配当となる第3四半期の1株2万ウォンの配当、そして2027年1月28日まで続く20兆ウォンの新たな自社株買いである(Form 6-K)。Solidigm工場の予算は発表されなかった。同じ四半期の営業利益は売上高104.6兆ウォンに対して83.3兆ウォンに達し(Form 6-K)、1四半期だけで2026年の還元総額の5分の4を超える。グループが資金に困っているわけではない。ただ、追加の自社株買いとNAND工場のどちらを優先するのかは依然として開示されていない。各四半期の数字はSK Hynixの四半期決算まとめで追っている。
新NAND工場に求められる収益
工場が価値を生むのは、そのライフサイクル全体でのキャッシュリターンが資本コストを上回る場合に限られる。主な変数は、建設・装置コスト、立ち上げ期間、歩留まり、稼働率、ビット当たりコスト、顧客認定、販売価格、維持更新投資、税金と優遇措置、そして顧客の集中度である。
純粋な例示として、100億ドルのプロジェクトを考える。
| 立ち上げ後の年間営業キャッシュ | 維持更新投資前の単純回収期間 |
|---|---|
| 10億ドル | 10年 |
| 15億ドル | 6.7年 |
| 20億ドル | 5年 |
これらはSolidigmの予測ではなく、建設の遅れや貨幣の時間価値も無視している。要点は感応度だ。供給不足期の価格では魅力的に見える工場も、立ち上がる頃に競合が供給を増やしていれば期待外れに終わりかねない。TechInsightsはロイターに対し、NAND価格は2023年半ばから約7倍に上昇したと語っており、これはまさに工場の採算計算を実態以上に良く見せる出発点である。
AIはNANDサイクルを終わらせたのか?
終わらせていない。AIは需要を変えるが、供給側の反応をなくすわけではない。価格が上がればすべてのサプライヤーが投資し、新しいプロセスノードがビット供給を増やし、顧客はデータ圧縮、保存ポリシーの変更、コールドデータの安価な階層への移行で対応する。
役に立つモデルは次のとおりだ。
売上高 = 出荷ビット数 × ビット当たり実現価格
ビットが伸びてもビット当たり価格がそれ以上に速く下がれば、売上高は弱含む。製造コストが価格より速く下がれば、利益率はそれでも改善する。AI普及の方向性だけではこうした関係は決まらず、ピーク時の利益率を恒久的なものとして織り込む投資家は割高な価格を払いがちだ。
1500億ドルの企業価値は何を意味していたか?
報道された企業価値は問いを立てる出発点であって、価値の証明ではない。Solidigmは単体の財務諸表を公表していないため、重要な入力値(売上高、平準化した利益率、キャッシュ転換率、負債の配分、グループ内取引価格、設備投資需要)はいずれも外部の投資家にはわからない。
| 仮定する持続可能な純利益 | 1500億ドルでのPER |
|---|---|
| 30億ドル | 50倍 |
| 50億ドル | 30倍 |
| 75億ドル | 20倍 |
| 100億ドル | 15倍 |
これらは感応度分析であり、利益予想ではない。比較として、SK hynixは2回のクロージングを通じて事業全体に約88億ドルを支払っている。取得原価が今日の価値を決めるわけではないが、この差は、1500億ドルという数字のどれほどがサイクルのピーク時の利益と将来の工場に依存していたかを示している。
中止がSK hynixの株主にとって意味すること
強気シナリオ。 SK hynixがSolidigmの安売りを避け、その将来利益をすべて保持し、過度なリスクを負わずに生産能力の資金を確保し、ストレージ事業の採算についてより多くを開示するなら、中止はプラスに働く。
弱気シナリオ。 生産能力の増強ペースの鈍化、受注の喪失、借り入れの増加、株主還元の縮小、あるいは価格がピークを過ぎてから立ち上がる工場につながるなら、期待外れに終わる。
| シナリオ | 事業の展開 | 資金調達の結果 | 株主への影響 |
|---|---|---|---|
| 強気 | エンタープライズ需要が堅調を維持し、QLCの採算が改善 | 株式を安売りせずに設備増強の資金を確保 | アップサイドをすべて保持 |
| ベース | 需要は伸びるがNAND価格は正常化 | 生産能力を段階的に追加 | 成長はあるが設備投資負担が重い |
| 弱気 | 受注が弱まる、または工場コストが上昇 | 資金調達コストが上昇 | AIへのエクスポージャーがあってもキャッシュリターンは低下 |
今回の発表が答えたのは、資本をどのように調達しないかである。投資家にはなお、資本をどう使うかについての裏付けが必要だ。
NANDとエンタープライズSSDに投資するその他の方法
中止によって変わったのは市場心理であり、競合他社の受注ではない。構成がそれぞれ異なる上場銘柄の選択肢は次のとおりだ。
| 企業 | 上場市場 | ストレージ関連の事業 | 調べるべき問い |
|---|---|---|---|
| SK hynix | KRX: 000660、Nasdaq ADS: SKHY | Solidigm、NAND、DRAM、HBM | 資本配分でリターンを守れるか? |
| サムスン電子 | KRX: 005930 | NAND、DRAM、HBM、ファウンドリ、デバイス | エンタープライズ製品が収益性を押し上げるか? |
| Micron | Nasdaq: MU | DRAM、HBM、NAND、データセンター向けSSD | ストレージ構成の変化がキャッシュフローを改善しているか? |
| Sandisk | Nasdaq: SNDK | フラッシュとSSD | 成長のうちエンタープライズ向けはどれほどか? |
| Kioxia | 東京証券取引所 | NANDとSSD | 記録密度とコストに競争力はあるか? |
| HDDメーカー | Nasdaq | 大容量ディスクストレージ | どのワークロードがディスクに残るか? |
これは調査のための地図であり、ランキングではない。多角化したメモリメーカーは、Solidigmとは無関係のエクスポージャーも抱えている。さらに詳しくは、サムスン電子の株価と決算の推移、MicronのHBMをめぐる投資論、そしてSeagateの決算がストレージ株をどう動かすかを参照してほしい。SimianX AIのユーザーは、これらのどの銘柄についてもライブ分析を実行できるが、すべての数字は企業の開示資料と照合すべきである。
今後の注目点
SK hynixは2026年10月28日に第3四半期決算を発表した。過去最高の売上高と営業利益、100兆ウォンの株主還元計画を示し、カンファレンスコールではSolidigmのIPO検討中止を改めて確認した。Solidigmの増設の立地、予算、日程は示さず、10月29日のForm 6-Kでは、詳細が確定した時点か1カ月以内に再開示するとした。引き続き重要なのは次の5点である。
- 株主還元。 100兆ウォンの計画がどう実行されるか、キオクシア投資益のうちどれだけが期末配当に回るか。
- 設備投資とNAND計画。 Solidigmの設備増強に関する立地、予算、生産能力目標、スケジュール。
- 資金調達の構造。 親会社の資金、借り入れ、顧客、パートナー、優遇措置のいずれか。
- 需要の質。 エンタープライズSSDの構成比と、在庫の積み増しではなく実際の導入を示す証拠。
- キャッシュ転換。 営業利益と営業キャッシュフロー、在庫、設備投資の比較。
カンファレンスコールで還元の問いには答えが出たが、Solidigmにとって最も重要な三つの問いには答えが出ていない。新工場が上回るべきリターンはどの程度か、顧客需要が契約で固まる前にどれだけの支出を確定させるのか、そしてどのような条件ならIPOの再検討が正当化されるのか、である。
2026年に停滞した、あるいは方針を変えた他の上場案件については、Oura IPOの状況トラッカーとAnthropicとOpenAIのIPO時期を参照してほしい。その他のAI市場関連のリファレンスはAIと市場トピックハブにまとめている。
Solidigm株とIPOに関するよくある質問
Solidigmは上場企業か?
いいえ。SolidigmはSK hynixの完全子会社であり、どの取引所にも独自の株式を上場していない。2026年10月23日、SK hynixはSolidigmがPre-IPO資金調達とIPOの検討を中止したと開示した。
Solidigmのティッカーシンボルは?
ない。「Solidigmの株価」や「Solidigmのティッカー」を検索すると、たいていSK hynixにたどり着く。SK hynixは韓国取引所で銘柄コード000660として、Nasdaqでは米国預託株式SKHYとして取引されている(ADS1口は普通株10分の1株に相当)。
Solidigmの所有者は?
SK hynixが米国子会社を通じてSolidigmを100%保有している。事業は2026年3月1日からSolidigm Inc.に置かれている。SK hynixの筆頭株主はSK squareで、2026年3月31日時点の保有比率は20.5%である。
SolidigmはなぜIPOを中止したのか?
SK hynixは資本市場の状況と半導体株の株価動向を理由に挙げた。この決定は、株主による希薄化への反対や、韓国の金融監督院と金融委員会が米国上場も新たな重複上場ガイドラインの対象になると表明したことを受けたものでもある。
Solidigm IPOの調達予定額はいくらだったのか?
公式の条件は存在しなかった。報道では調達額は100億〜150億ドル、企業価値は最大1500億ドルで、早ければ2027年にNasdaqに上場するとされていた。それ以前のPre-IPOラウンドは約5兆ウォンと報じられていた。
SK hynixはSolidigmの取得にIntelへいくら支払ったのか?
2020年の発表ベースの買収額は90億ドル。SK hynixの目論見書によれば、2021年12月に66億ドル、2025年3月に22億ドルを支払った。Intelは第2段階のクロージングで、調整後で約19億ドルを受領したと報告している。
中止はAIストレージ需要が弱まっていることを意味するのか?
それだけでは判断できない。TrendForceは依然として2026年のエンタープライズSSDのビット需要が80%超伸びると予測しており、SK hynixもSolidigmの投資需要は変わらないとしている。それでも投資判断は、価格、コスト、将来の供給次第である。
Solidigmが将来上場する可能性はあるか?
可能性はあるが、計画はない。郭魯正CEOは10月28日、金融市場の変動と半導体株の調整を理由に検討を中止したとアナリストに説明し、SK hynixはSolidigmの成長に向けた投資の時期、規模、資金調達手段を引き続き検討するとした。将来の上場は、取締役会が承認した株主保護策を含め、韓国の重複上場ガイドラインを満たす必要がある。
Solidigmは米国に工場を建てるのか?
まだ決まっていない。ロイターは9月、Solidigmが米国でのNAND工場を検討していると報じ、10月29日には毎日経済新聞が約60兆ウォンの投資を報じた。SK hynixはForm 6-Kで、Solidigmが競争力強化と生産能力拡大の方策を検討しているものの確定した事項はないと回答し、詳細の確定時か1カ月以内に再開示するとした。
結論:規律が伴うなら、賢明な一時停止
Solidigm IPOの中止は、成長の対価をどう支払うかをめぐる選択である。AIは大容量エンタープライズSSDに本物の需要を生み出しており、Solidigmはその市場で有利な立場にある。しかし2026年10月にIPOを行っていれば、株主と規制当局の反対を押し切り、急落の只中にあるセクターが決める価格で、その将来の一部を売ることになっていた。
Solidigmを手元に残すことで、そのアップサイドは守られる。同時にSK hynixは、次に来る設備増強のコスト、時期、リターンについて説明責任を負い、今後はそれを2026年の約100兆ウォンの株主還元計画とどう両立させるかも示さなければならない。
最も強いシグナルとなるのは、顧客需要を収益性のある生産能力とキャッシュ創出に結び付ける、信頼できる計画である。 次の確認点は、SK hynixが10月29日から1カ月以内と約束したSolidigmの生産能力に関する再開示だ。
関連記事
- SK Hynix Q3決算:利益率79.7%・100兆ウォン還元
- サムスン電子 株価:推移・決算・2026年の見通しデータ
- SOX指数の暴落全史:半導体株の弱気相場 1995–2026
- 韓国株暴落2026:KOSPI歴代暴落の下落率と回復期間
- KOSPI年間リターン推移:1982〜2026年の騰落率一覧表
- マイクロンMU株:HBM3eが拓く2026年AIメモリ覇権
- Oura IPO延期の現状:9月29日以降再申請なし、S-1検証
参考リンク
- SEC EDGAR — SK hynix Form 6-K:SolidigmがPre-IPOおよびIPOの検討を中止(2026年10月23日)
- SEC EDGAR — SK hynix Form 6-K:5兆ウォンのPre-IPO報道に関する説明(2026年8月6日)
- SEC EDGAR — SK hynix Form 6-K:追加の説明(2026年9月4日)
- SEC EDGAR — SK hynix Form 6-K:2026年第3四半期カンファレンスコールの日程(2026年10月14日)
- SEC EDGAR — SK hynix Form 6-K/A:自己株式23,693,272株の消却(2026年10月26日)
- SEC EDGAR — SK hynix Form 6-K:特別配当報道への回答(2026年10月26日)
- SEC EDGAR — SK hynix ADS目論見書、Form 424(b)(4)(2026年7月)
- SK hynix Newsroom — SolidigmがIPO検討を中止(2026年10月23日)
- SK hynix Newsroom — Solidigmに関する報道についての説明(2026年10月1日)
- SK hynix Newsroom — 2026年第2四半期業績
- SK hynix Newsroom — 2026年第3四半期決算カンファレンスコールのご案内
- Intel Newsroom — SK hynixへのNANDおよびSSD事業売却の第1段階クロージング(2021年12月29日)
- Intel — 第2段階クロージングに関するForm 8-K(2025年3月27日)
- Seoul Economic Daily — 規制当局の反発を受けSK hynixがSolidigmの米国IPO計画を撤回
- Bloomberg — 規制当局の反発でSK hynixがSolidigmの100億ドル規模のIPOを撤回
- Taipei Times — SK hynixが子会社SolidigmのIPOを中止
- Reuters via Investing.com — Solidigmが米国でのNAND工場を検討(2026年9月18日)
- Reuters via Investing.com — 大連の装置と米国工場(2026年10月14日)
- Tom's Hardware — 大連報道に対するSK hynixの回答
- Blocks & Files — SK hynixがSolidigmの米国上場を検討との報道(2024年7月)
- TrendForce — 2026年第4四半期のメモリ価格見通し(2026年9月30日)
- Solidigm — D5-P5336の仕様
- Solidigm — AI推論はフラッシュストレージの問題である(技術資料)
- Yahoo Finance — SK hynix(000660.KS)の過去の株価
- SEC EDGAR — SK hynix Form 6-K:2026年第3四半期速報値(2026年10月28日)
- SEC EDGAR — SK hynix Form 6-K:2026年度の株主還元計画(2026年10月28日)
- SEC EDGAR — SK hynix Form 6-K:Solidigmの生産能力検討、毎日経済新聞報道への回答(2026年10月29日)
- CNBC — SK Hynixの2026年第3四半期決算とカンファレンスコール(2026年10月28日)


