 執筆:Muke
月1回VK2735データ後のViking Therapeutics:投与量の計算、資金の持続期間、5億ドルのATM
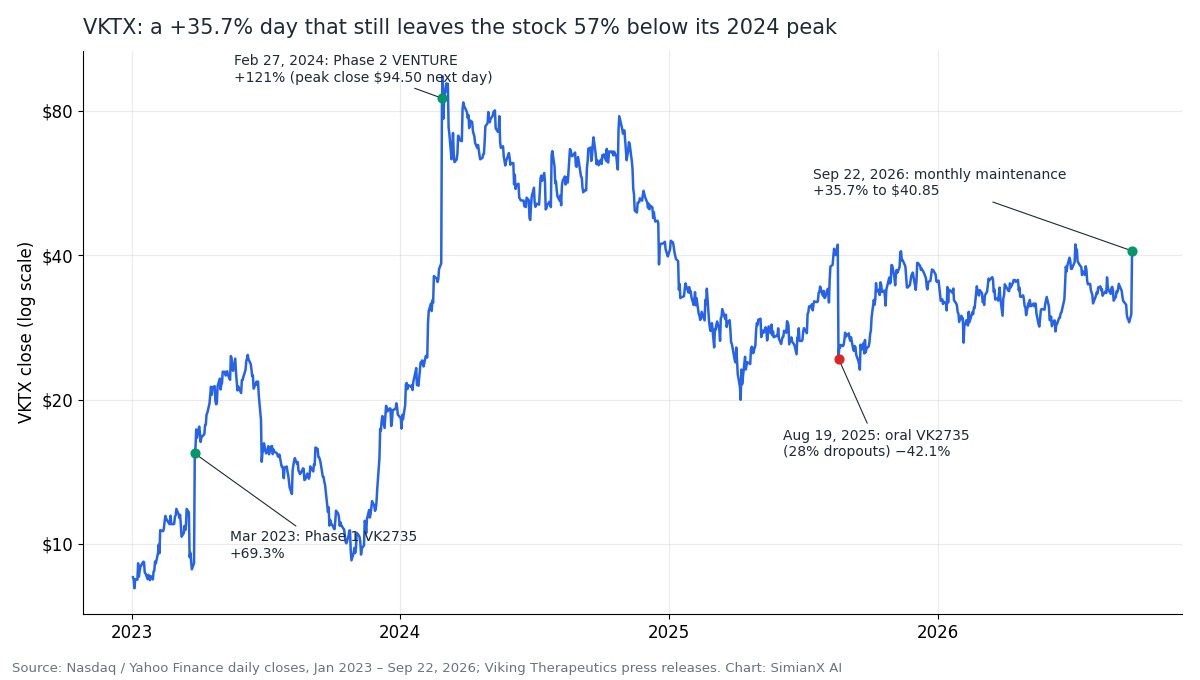
Viking Therapeutics(ナスダック:VKTX)は2026年9月22日、35.7%高の40.85ドルで取引を終えた。2024年2月の第2相試験発表以来、最大の1日上昇率である。出来高は4,120万株と、通常の約15倍に達した。材料はVK2735-102維持試験のトップライン結果だ。21週間の週1回注射の後、患者は隔週または月1回の注射に切り替え、それまでに減らした体重の大半を維持した。
多くの報道は「減量の最大90%を維持」で止まっている。しかしプレスリリースの表とVikingのSEC提出書類を読むと、この上昇の見方を変える3つの事実がある。
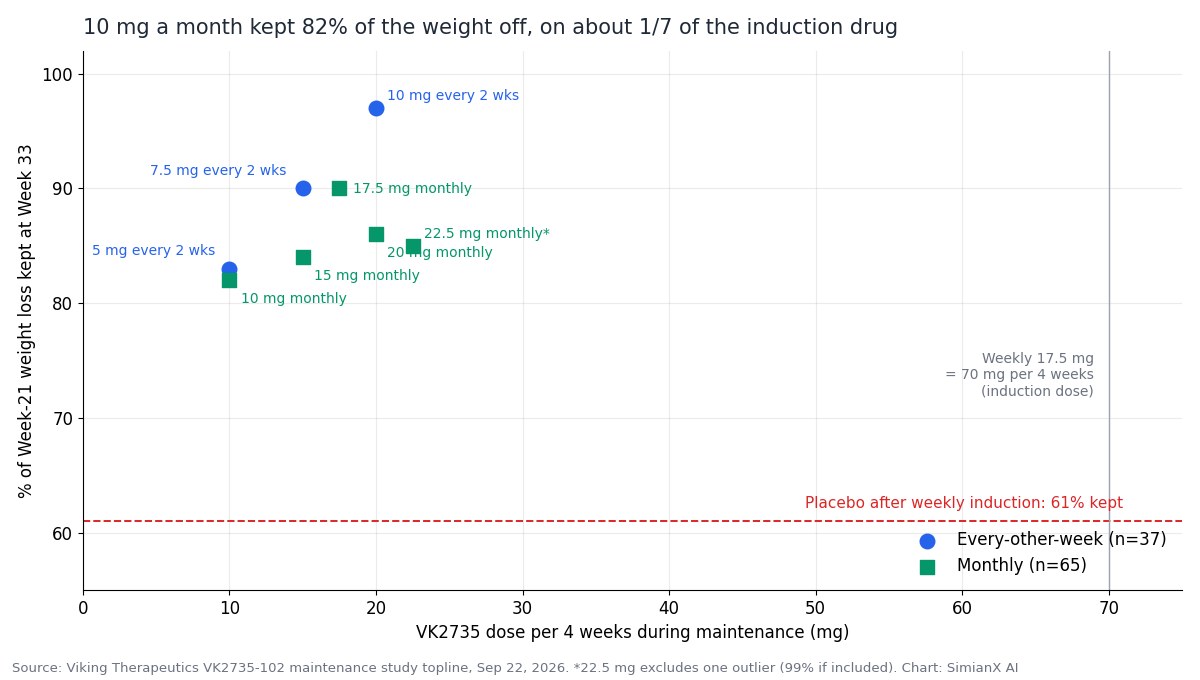
- 月1回の維持療法は、薬の量が増えたのではなく大幅に減った。 月1回の1回分は、週1回の1回分と同じ量(10〜22.5mg)だった。最も少ない月10mgの群は、導入期に投与された量の約7分の1の薬で、減った体重の82%を維持した。支払者と製造の観点では、これがリリースの中で最も重要な数字である。
- 比較対象のプラセボは強い。 プラセボに切り替えた患者でも、12週間後に減量分の61%を維持していた。月1回群はこれを21〜29ポイント上回った。明確なシグナルだが、10〜16人の群での12週間の結果にすぎない。
- Vikingには5億ドルの株式売却プログラムがある。 同社は2026年7月29日に新たなアット・ザ・マーケット(ATM)販売契約を結んだ。現金と有価証券は5四半期で8億5,200万ドルから5億200万ドルに減っており、会社自身の資金見通し(「少なくとも2027年9月30日まで」)は、第3相の結果が見込まれる時期とほぼ重なって尽きる。
本稿は、Vikingの9月22日のリリース、2026年第2四半期の10-Q、7月30日のシェルフ登録、そして株価の推移から試験を読み解く。新たに加えるのは、4週間あたりの投与量の分析、資金の持続期間の時系列、そして大きなデータ発表のたびにVKTXがどう動いてきたかの記録である。
株価は2026年9月22日時点のナスダック終値。財務数値はVikingの10-Kと10-Qに基づく。
維持試験データ後のVKTX:主要な数字
| 指標 | 数値 | 出所 |
|---|---|---|
| 終値(2026年9月22日) | 40.85ドル | ナスダック |
| 1日の変化率 | +35.7% | ナスダック |
| 日中値幅 | 36.34〜41.73ドル | ナスダック |
| 出来高 | 4,120万株 | ナスダック |
| 発行済株式数(2026年7月15日) | 1億1,665万株 | 10-Q表紙 |
| 終値時点の時価総額 | 約47.7億ドル | 算出 |
| 現金+有価証券(2026年6月30日) | 5億170万ドル | 10-Q |
| 企業価値(6月30日の現金で計算) | 約42.6億ドル | 算出 |
| 上場来の最高終値 | 94.50ドル(2024年2月28日) | ナスダック |
| 最高値からの距離 | −56.8% | 算出 |
| 未使用のATM枠 | 最大5億ドル | S-3ASR |
この上昇でVikingの株価は過去1年のレンジの上限まで戻った(直近で42ドルを上回って引けたのは2026年7月7日)が、それでも2024年初めのピークの半分に満たない。このデータ発表時点で、市場はVK2735事業全体を現金控除後で約43億ドルと評価していた。
VK2735維持試験は何を検証したのか
この試験(VK2735-102)は無作為化二重盲検プラセボ対照試験で、肥満(BMI 30以上)以外は健康な約180人の成人が参加した。試験は2つの段階からなる。
- 導入期(0〜21週): 週1回の皮下注射でVK2735を投与し、2週ごとに増量して最終用量15mg、17.5mg、20mg、22.5mgに到達させた(またはプラセボ)。21週時点の体重減少率はベースライン比16.3%〜18.7%で、プラセボは0.1%だった。
- 維持期(21〜33週): 週1回のVK2735で体重が減った患者を、隔週投与、月1回投与、週1回の継続、またはプラセボに再無作為化し、12週間投与した。
株価を動かしたエンドポイントは、21週時点の減量分のうち33週時点で維持していた割合である。これは探索的エンドポイントであり、試験の正式な目的は安全性、忍容性、薬物動態の評価だった。
17.5mgの週1回投与を続けた小規模なコホート(n=13)は、33週時点でベースラインから21.7%の体重減少に達した。Vikingはこれをプラセボ調整後で約22%とし、減量曲線に「頭打ちはない」と説明した。
月1回と隔週の結果:群ごとの内訳
| 維持療法(週1回導入の後) | n | 4週間あたりの投与量 | 減量分の維持率 | 対プラセボp値 |
|---|---|---|---|---|
| プラセボ | 27 | 0mg | 61% | — |
| 隔週5mg(週17.5mgから) | 12 | 10mg | 83% | 0.004 |
| 隔週7.5mg(週15mgから) | 13 | 15mg | 90% | <0.0001 |
| 隔週10mg(週17.5mgから) | 12 | 20mg | 97% | <0.0001 |
| 隔週・合計 | 37 | — | 90% | <0.0001 |
| 月1回10mg(週17.5mgから) | 16 | 10mg | 82% | 0.0016 |
| 月1回15mg(週17.5mgから) | 14 | 15mg | 84% | 0.0012 |
| 月1回17.5mg(週17.5mgから) | 11 | 17.5mg | 90% | 0.0002 |
| 月1回20mg(週20mgから) | 14 | 20mg | 86% | 0.0005 |
| 月1回22.5mg(週22.5mgから) | 10 | 22.5mg | 85%* | 0.0024 |
| 月1回・合計 | 65 | — | 85% | — |
22.5mg群の結果は、コホート平均から標準偏差の2.5倍以上離れた反応を示した参加者1人を除外している。この1人を含めると同群の維持率は99%に上がる。リリースは月1回群全体のp値を示していない。
目を引く点は3つある。
月1回の群には明確な用量反応がない。 月10mgから22.5mgに増やしても、維持率は82%から85〜90%に変わるだけだった。1群10〜16人では、群間の差は誤差の範囲内である。データが示しているのは、どの月1回群もプラセボを上回ったということだ。
隔週投与のほうがやや良好だった。 同じ4週間あたり20mgでも、隔週10mgは97%を維持し、月1回20mgは86%だった。薬物濃度が安定していることが重要であることを示唆しており、VK2735の長い半減期を強調するVikingの主張とも合う。
維持に伴って副作用は増えなかった。 月1回群では軽度の悪心が4.5%にみられ、中等度・重度はなかった。嘔吐は8%で、プラセボの7%と同程度だった。月1回投与の患者66人のうち、有害事象で治療を中止したのは1人である。
多くの報道が見落とした投与量の計算
週1回17.5mgの導入期は、4週間で約70mgのVK2735を投与する。維持期の各群は同じ期間に10〜22.5mg、つまり14%〜32%の量しか投与していない。
- 月1回10mg: 導入期より約86%少ない薬で、減量分の82%を維持した(プラセボは61%)。
- 隔週5mg: 同じく4週間で10mgで、83%を維持した。
これが重要な理由は3つある。
- 製造原価。 VikingはすでにCordenPharmaと、年間「数メートルトン」のVK2735原薬、1億本のオートインジェクター、10億錠超の錠剤の専用生産能力を契約している。導入量の数分の1で維持できれば、その能力ははるかに多くの患者をまかなえる。
- 価格設定の余地。 薬の使用量が4分の1以下の維持療法なら、週1回治療より安い価格でも十分な利益率を確保できる可能性がある。イーライリリーの経口薬Foundayoの自費価格が最低用量で月149ドルから始まる市場では、この点が重要になる。
- 忍容性。 用量が低いことは、維持期にみられたプラセボ並みの消化器系副作用の発現率と整合的である。
これはよくある思い込みも正す。ここでいう月1回注射は、週1回分4回を1回にまとめたものではない。
この試験が示していないこと
- 最初から月1回ではない。 すべての患者が、まず21週間の週1回導入を受けている。Vikingは、忍容性のデータから導入期にも投与間隔を延ばす試験の「可能性が生まれる」としているが、まだ検証されていない。
- 期間は12週間だった。 肥満治療は何年も続くが、12カ月以上の持続性データはまだない。
- 対象は肥満以外は健康な成人だった。 2型糖尿病の患者はこの試験ではなく、VANQUISH-2試験に参加している。
- tirzepatide(Zepbound)やsemaglutide(Wegovy)との直接比較はない。
- 群の規模は小さい: 隔週群37人、月1回群65人で、1群あたり10〜16人である。
大きなデータ発表の後、VKTXはどう動いてきたか
VK2735はこれまでに、1日で株価を35%以上動かしたデータ発表を4回生んでいる。最初の値動きが最終的な評価になることはまれだった。
| データ発表 | 当日の変化率 | その後60営業日 | その後の展開 |
|---|---|---|---|
| 2023年3月28日 — VK2735第1相 | +69.3% | +32.1% | 上昇が続いた |
| 2024年2月27日 — 第2相VENTURE(13週で14.7%) | +121.0% | −25.9% | 翌日に上場来最高終値94.50ドル、その後2年間下落 |
| 2025年8月19日 — 経口VK2735第2相(中止率28%) | −42.1% | +67.4% | 急落を完全に取り戻した |
| 2026年9月22日 — 月1回の維持療法 | +35.7% | ? | — |
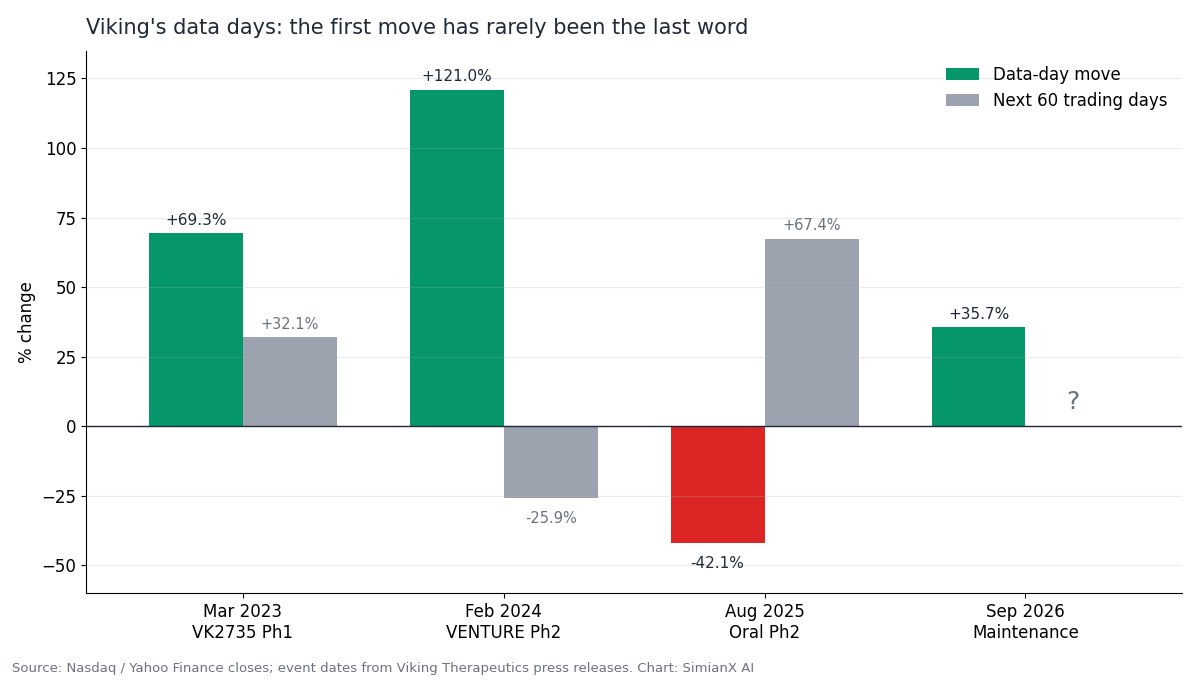
記憶しておくべきは2025年8月の経口薬データである。VENTURE-Oral Dosingの結果は、13週で最大12.2%の体重減少を示した。しかしVK2735群の28%が治療を中止し(プラセボは18%)、嘔吐は26%にみられた。株価は1日で42%下落した。今回のデータは、注射剤の維持療法についてはこの懸念に答えたが、錠剤については答えていない。Vikingは本試験の第2部で経口の維持療法を検証し、2026年第4四半期に経口剤の第3相を開始する計画である。
5億ドルのATMと資金の持続期間
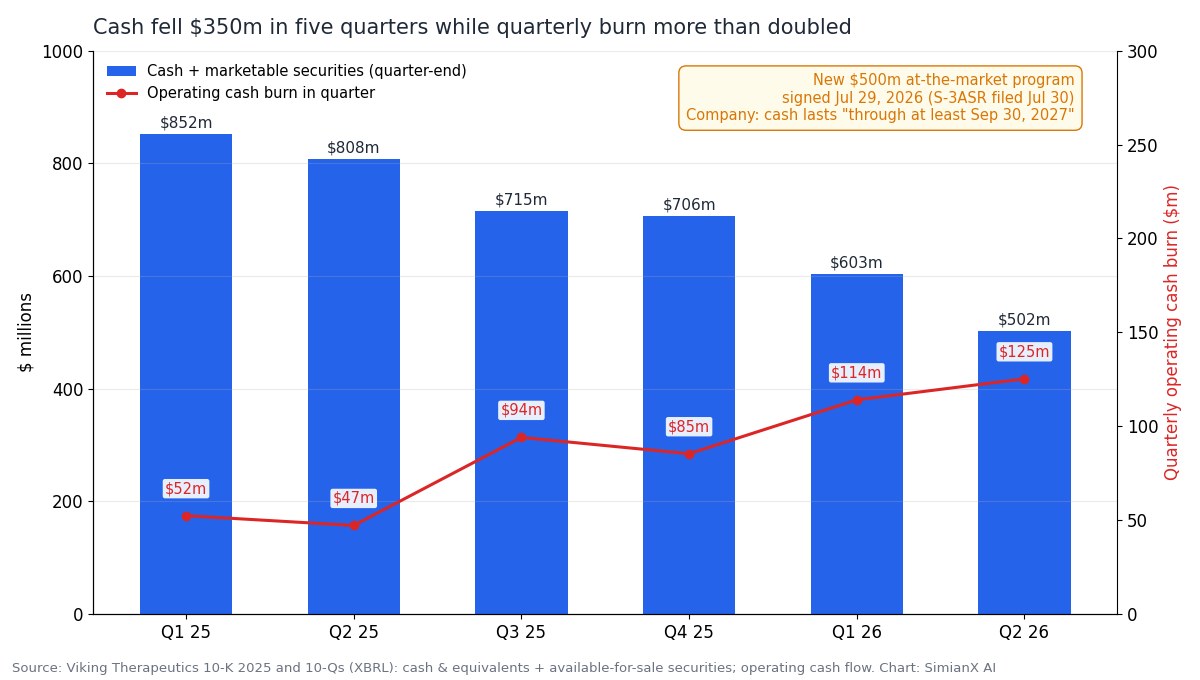
| 四半期 | 現金+有価証券(期末) | 営業キャッシュ流出 | 純損失 |
|---|---|---|---|
| 2025年第1四半期 | 8億5,190万ドル | 5,230万ドル | 4,560万ドル |
| 2025年第2四半期 | 8億770万ドル | 4,710万ドル | 6,560万ドル |
| 2025年第3四半期 | 7億1,460万ドル | 9,400万ドル | 9,080万ドル |
| 2025年第4四半期 | 7億570万ドル | 8,530万ドル | 1億5,770万ドル |
| 2026年第1四半期 | 6億300万ドル | 1億1,400万ドル | 1億5,830万ドル |
| 2026年第2四半期 | 5億170万ドル | 1億2,520万ドル | 1億2,800万ドル |
2025年通期の純損失は3億5,960万ドル、2026年上半期は2億8,630万ドル。2026年第2四半期の研究開発費は1億1,580万ドルで、前年同期は6,020万ドルだった。
資金調達の問題の枠組みを示す提出書類は3つある。
- 資金見通し。 第2四半期の10-Qは、現金・現金同等物・短期投資の5億190万ドルが「少なくとも2027年9月30日まで事業資金をまかなうのに十分である」としている。
- 第3相の時期。 VANQUISH-1(肥満の成人約4,500人)は2025年11月に、VANQUISH-2(肥満と2型糖尿病を持つ成人約1,000人)は2026年第1四半期に登録を完了した。どちらも78週間の週1回投与であるため、最後の患者が主要評価項目に達するのは、VANQUISH-1が2027年半ば頃、VANQUISH-2はそれより後の2027年になる。資金見通しは、重要な試験データが見込まれる時期とほぼ同じ頃に尽きる。
- ATM。 Vikingの旧シェルフ登録は2026年7月26日に失効した。同社は旧プログラムですでに4,591,231株を売却しており、2026年上半期だけで純額3,420万ドルを調達していた。7月29日にはStifel、Piper Sandler、Cantor、Oppenheimer、Canaccordと新たな5億ドルのアット・ザ・マーケット契約を結び、7月30日に自動的に効力を持つシェルフ登録として提出した。
新しい株価水準で、ATMによる希薄化は次のようになる。
| ATMの平均売却価格 | 5億ドル分の株数 | 1億1,665万株に対する希薄化 |
|---|---|---|
| 30ドル | 1,670万株 | 14.3% |
| 40.85ドル(9月22日終値) | 1,220万株 | 10.5% |
| 50ドル | 1,000万株 | 8.6% |
ATMを使えば、Vikingは今回のような上昇局面で発表なしに株式を売却できる。売却は次の四半期報告書で初めて明らかになる。30ドルではなく40ドルで資金を調達すれば、同じ5億ドルで新株は約450万株少なくて済む。そう考えると、この上昇は臨床面と同じくらい、Vikingの資金調達の立場を改善した。投資家は10月下旬頃に提出される第3四半期の10-Qで、9月22日以降のATM売却を確認すべきである。
増資が1株当たり価値をどう変えるかについては、Syscoの10億ドル株式発行の分析を参照されたい。取引で得た資金が約1年分の支出にしか相当しない売上前の企業については、newcleoの上場の分析を参照されたい。
VK2735対Zepbound、Wegovy、そして次の波
VK2735はGLP-1/GIP受容体のデュアルアゴニストで、イーライリリーのtirzepatideと大きくは同じクラスに属する。参入を目指す市場は急速に変化している。
| VK2735(Viking) | イーライリリー | ノボノルディスク | |
|---|---|---|---|
| 承認済みの肥満症治療薬 | なし。第3相(VANQUISH-1/-2) | Zepbound(tirzepatide)。経口薬Foundayoが2026年4月1日に承認 | Wegovy(semaglutide)、注射剤と経口剤 |
| 後期パイプライン | 経口VK2735の第3相を2026年第4四半期に計画。アミリン作動薬VK3019は第1相 | retatrutide(トリプルアゴニスト):TRIUMPH-1で80週に最大28.3%の体重減少 | CagriSema(cagrilintide+semaglutide) |
| 低用量の選択肢 | 週1回導入後の隔週・月1回維持療法(本試験) | retatrutideは最低用量4mgでもTRIUMPH-1で19.0%の体重減少 | 週1回投与 |
| 株価の動き(9月21〜22日) | +3.9%、続いて+35.7% | +1.0%、続いて+0.5% | −8.0%(キャピタル・マーケッツ・デー)、続いて−1.0% |
同じ週に既存大手2社にも動きがあった。9月21日、ノボノルディスクはキャピタル・マーケッツ・デーで2026〜2030年の売上成長を業界平均「並み」と示したことで8%下落した(Bloomberg)。イーライリリーは1,170ドルで引け、2026年8月の最高終値を約9%下回った。
イーライリリーのretatrutideはTRIUMPH-1で最低用量4mgでも19.0%の体重減少を示しており、低用量戦略がVikingだけのものにとどまることはない。Vikingの強みは、すでに第3相にあるインクレチン製剤で、月1回間隔の無作為化維持データを最初に示したことにある。
VKTXは買収対象か:Metseraという基準
最も近い最近の案件は、月1回のGLP-1注射剤を開発するMetseraのファイザーによる買収である。ファイザーは2025年11月13日に買収を完了した。対価は1株65.60ドルの現金、企業価値で約70億ドルに、1株最大20.65ドルの条件付き価値請求権(CVR)が加わる。CVRには月1回のGLP-1製剤MET-097iのFDA承認時に1株7ドルが含まれており、ファイザーは月1回投与に明示的な価格をつけたことになる。
| Metsera(買収時) | Viking(2026年9月22日) | |
|---|---|---|
| 主力資産の開発段階 | 第2相 | 第3相の登録完了 |
| 月1回投与の根拠 | 主力プログラムの中核的な設計 | 無作為化維持データ |
| 前払いの企業価値 | 約70億ドル(別途CVR) | 市場の企業価値で約42.6億ドル |
| 買収合戦 | ファイザー対ノボノルディスク | 発表なし |
これは買収の予測ではない。Vikingは売却手続きを一度も発表しておらず、Metseraは2025年の肥満症資産の争奪戦がピークの時期に買収された。ただし、大手製薬会社が、開発段階の遅れた月1回プログラムに対し、市場が現在Viking事業全体につけている評価より高い金額を支払ったことは示している。これがVKTXに買収観測がつきまとう理由の一つだ。ATMを使う可能性を高めているのと同じ資金面の圧力が、提携という選択肢も現実的にしている。
上昇後も残るリスク
- 第3相の有効性と忍容性。 VANQUISHは週1回7.5mg、12.5mg、17.5mgを78週間投与する。その体重減少率と中止率は、12週間の維持データよりはるかに大きくVK2735の価値を左右する。
- 持続性。 プラセボ群が12週間後に61%しか維持できなかったことは、体重がいかに速く戻るかを示している。月1回投与で12カ月後や24カ月後も80%以上を維持できるかは分かっていない。
- 小規模試験のリスク。 1群10〜16人に加えて外れ値1人の除外もあり、より大規模な試験で再検証すれば数ポイント動く可能性がある。
- 希薄化。 最大5億ドルのATM枠、四半期ごとに増えるキャッシュ流出、そして2027年9月で終わる資金見通し。
- 経口剤の忍容性。 経口第2相での28%という中止率には、まだ答えが出ていない。
- 競争。 イーライリリーの承認済み経口薬とより効果の高いretatrutide、ノボノルディスクのCagriSema、ファイザーのMetsera資産。
- 価格と政策。 米国の肥満症治療薬の価格は、消費者直販や政府との合意を通じて下がりつつある。政策面の背景は、2026年中間選挙がヘルスケア株をどう動かすかの分析を参照されたい。
次に注目すべき点
- 2026年第3四半期の10-Q(10月下旬): 上昇後に売却されたATM株式と、更新された現金・資金見通しの記述。
- 維持試験の詳細データ: 個別患者データを含む学会発表と、経口の維持療法を検証する本試験第2部の結果。
- 経口剤第3相の開始(2026年第4四半期): 試験デザインと、低用量の維持療法群が含まれるかどうか。
- VANQUISH-1のトップライン(2027年半ば〜後半の見込み): 78週時点のプラセボ調整後体重減少率と、有害事象による中止。
- 提携や戦略的なニュース: 株式による資金調達に代わる選択肢。
- 同業他社: イーライリリー(retatrutideの申請)とノボノルディスク(CagriSema)が競争の基準を決める。
SimianX AIは、VKTXの値動き、10-Qや424B目論見書補足などのSEC提出書類、ニュースを一つのマルチエージェント型リサーチワークフローで追跡する。VKTXのファンダメンタルズを確認するか、イーライリリー(LLY)やノボノルディスク(NVO)と比較してほしい。
よくある質問
2026年9月22日にViking Therapeuticsの株価が上がったのはなぜか?
週1回のVK2735から月1回または隔週の注射に切り替えた患者が、12週間にわたり減量分の大半を維持したとVikingが発表し、VKTXは35.7%高の40.85ドルで引けた。維持率は月1回群全体で85%、隔週群で90%、プラセボは61%だった。
月1回のVK2735は週1回と同じくらい効くのか?
本試験では、17.5mgの週1回投与を続けたコホートは体重が減り続け、33週でベースラインから21.7%に達した。月1回の各群は、すでに減った体重の82%〜90%を維持した。月1回投与は減量を維持するものであり、減量を引き起こす用途ではまだ検証されていない。
月1回の用量は週1回の4倍なのか?
違う。月1回の注射は1回10〜22.5mgで、週1回分と同じ範囲だった。4週間で見ると、月1回投与の患者は週1回導入期に受けた量の約14%〜32%しか投与されていない。
Vikingは追加で株式を売るのか?
売ることができる。Vikingは2026年7月29日に5億ドルのアット・ザ・マーケット販売契約を結び、現金は少なくとも2027年9月30日までもつとしている。このプログラムでの売却は四半期報告書に記載される。
VK2735の第3相の結果はいつ出るのか?
VANQUISH-1とVANQUISH-2は患者を78週間治療する。VANQUISH-1は2025年11月に登録を完了しており、トップラインデータは2027年半ば〜後半頃になるとみられる。Vikingは正確な日付を示していない。
VK2735はZepboundやWegovyと比べてどうか?
直接比較試験はない。VK2735はZepbound(tirzepatide)と同じGLP-1/GIPクラスに属する。強みになりうるのは柔軟な維持投与と経口剤である。ZepboundとWegovyはすでに承認されており、長年の実臨床データがある。
結論
9月22日の上昇は、実際の発見に対する反応だった。週1回の導入後、VK2735は月1回または隔週の投与で、導入量の7分の1程度の量でも減量分の82%〜97%を維持し、副作用の発現率はプラセボに近かった。これは利便性、コスト、生産能力の面でVikingの主張を強めるものであり、「90%維持」という見出しだけでは見えない点である。
一方で、3つの疑問が残った。第一に、データは肥満以外は健康な成人の小さな群での12週間分にすぎない。第二に、決定的なVANQUISHの結果は2027年半ば〜後半に見込まれ、会社の資金見通しが尽きる時期とほぼ重なる。第三に、その差を埋めるために、市場が提示する価格で使える5億ドルのATMがある。企業価値約43億ドルのVKTXは、2024年のピークを下回り、ファイザーがより初期段階の月1回プログラムに支払った価格も下回っている。次の四半期報告書で、Vikingがこの上昇局面でどれだけの株式を売ったかが明らかになる。
関連記事
参考リンク
- Viking Therapeutics — VK2735維持試験のトップライン結果(2026年9月22日)
- Viking Therapeutics — 2026年第2四半期のForm 10-Q
- Viking Therapeutics — 2026年第2四半期決算リリース(Exhibit 99.1)
- Viking Therapeutics — 5億ドルのATM目論見書を含むForm S-3ASR(2026年7月30日)
- SEC EDGAR — Viking Therapeuticsの提出書類
- Viking Therapeutics — VENTURE-Oral Dosing第2相の結果(2025年8月19日)
- ClinicalTrials.gov — VK2735の臨床試験
- Eli Lilly — Foundayo(orforglipron)のFDA承認
- Eli Lilly — retatrutideのTRIUMPH-1第3相の結果
- 米FDA — 慢性体重管理を適応とするZepboundの承認
- Pfizer — Metsera買収の完了
- Bloomberg — キャピタル・マーケッツ・デー後のノボノルディスク株の下落
- CordenPharma — 受託製造企業
- Nasdaq — VKTXの株価
- Investopedia — シェルフ登録による株式発行
- Investopedia — 株式の希薄化
- Viking Therapeutics — 企業サイト


