
 執筆:Muke
Elice(エリス)IPO:上場初日に公募価格割れ、2日目にストップ高――2025年以降の韓国AI関連IPOの値動き
要点: Elice(KOSDAQ:0158S0)は、個人投資家の申込倍率 408倍、機関投資家の需要予測(ブックビルディング)倍率 388.84倍 を集めたうえで、IPOの公募価格を仮条件₩70,400–₩90,500の上限である ₩90,500 に決定しました。2026年10月20日 の上場初日は₩75,700で寄り付き、一時₩56,500まで下落し、₩61,500(32.04%安) で引けました。これは2026年の韓国IPO37銘柄の中で下から6番目の初日成績です。翌日は ストップ高(値幅制限の上限)の₩79,900(+29.92%) で引けましたが、それでも公募価格を11.7%下回っていました。10月22日の朝には初めて公募価格を上回り、₩99,900まで上昇しました。以下で追跡する2025年1月以降のAI関連韓国IPO10銘柄のうち、7銘柄が2026年10月20日時点で公募価格を下回っていました。
Elice IPO は、AIデータセンター銘柄に投資する人々に鋭い警告を発しました。並外れた申込需要があっても上場の成功は保証されず、急速な売上成長があってもプレミアム評価が自動的に正当化されるわけではない、ということです。
この韓国のAIインフラ企業は、約 408倍の個人投資家需要 を集めたうえで、株価を仮条件の上限である ₩90,500 に設定しました。2026年10月20日、株価は公募価格から 32.04% 下落した ₩61,500 で引けました。この日、KOSDAQ指数は3.33%下落しています。
翌営業日は逆方向に動きました。10月21日、Eliceは寄り付きから約10分後に ストップ高の₩79,900 に到達し、初日終値から29.92%上昇しました。これは韓国の規則が認める1日の最大上昇幅です。そのままストップ高で引けましたが、株価はなお IPO価格を約11.7%下回って いました。10月22日の朝には初めて公募価格を上回り、韓国時間10:00までにザラ場高値₩99,900(公募価格比+10.4%)を付けました。
どちらの値動きにも意味があります。1つ目は、公募段階の期待と公開市場での価格形成とのギャップを露呈させました。2つ目は、限られた流通株と変化する市場心理が、新規上場株をいかに速く動かしうるかを示しました。
このSimianX AIのリサーチは、こうした値動きの背後にある財務上の問いを検証します。Eliceは、自社のGPUインフラから評価額を正当化し、次の拡張資金を賄うのに十分なキャッシュリターンを生み出せるのか。あわせて、2025年以降のAI関連韓国IPOをすべて網羅した参照表で、今回の上場を位置づけます。
得られた証拠が支持するのは、限定的な結論です。Eliceの事業は成長しており、営業利益も計上しています。一方で、今回のIPOは、顧客の集中、重い設備投資、そしてEBITDAを軸に組み立てられたバリュエーションのリスクも示しています。
調査日:2026年10月22日(韓国時間)。10月20日と21日の株価は終値、10月22日の株価はザラ場の値(韓国時間10:00時点)であり、確定した終値ではありません。以下の財務計算は、過去の比較または例示的な仮定であることを明記しています。
Elice IPOの概要:株価の推移
Eliceは韓国のKOSDAQに銘柄コード 0158S0 で上場しています。2,222,000株の新株 を発行して約 2,011億ウォン を調達しました。これは当時の報道で用いられた為替レートで約 1億5,100万米ドル に相当します。公募価格ベースの時価総額は約 1兆50億ウォン でした。
| 出来事 | 株価 | 公募価格からの変化 |
|---|---|---|
| 公募価格(仮条件₩70,400–₩90,500の上限) | ₩90,500 | — |
| 10月20日の初値 | ₩75,700 | −16.35% |
| 10月20日の高値 | ₩77,700 | −14.14% |
| 10月20日の安値 | ₩56,500 | −37.57% |
| 10月20日の終値 | ₩61,500 | −32.04% |
| 10月21日の始値 | ₩69,500 | −23.20% |
| 10月21日の終値(ストップ高、寄り付き約10分後に到達) | ₩79,900 | −11.71% |
| 10月22日のザラ場高値(韓国時間10:00時点) | ₩99,900 | +10.39% |
つまり、株価は公募価格を下回って寄り付いた後、さらに売られたことになります。初日の出来高は約590万株で、公募で売り出された222万株の2.5倍を超えました。
IPOで株式の割当てを受けた投資家と、初値で買った投資家とでは、リターンが異なります。₩75,700から₩61,500まで、寄り付きから引けまでの下落率は約 18.8% でした。
この違いは反発を評価する際にも重要です。₩61,500から公募価格の₩90,500まで戻るには、約 47.2% の上昇が必要です。回復は小さくなった元本から始まるため、32%の下落は同じ率の上昇では取り戻せません。ストップ高で引けた₩79,900からでも、公募価格に戻るにはさらに 13.3% の上昇が必要でしたが、株価は10月22日の朝にその差を埋めました。
市場環境は逆風でした。KOSDAQ指数は10月20日に781.97で引け、同日は3.33%下落し、10月6日の終値919.92を15.0%下回りました。その前の10月15日には1日で7.65%急落していました。
出典:Eliceの公募に関する発表、Reutersの初日取引報道、ZDNet Koreaの終値報道、MoneyTodayのその後の取引報道
韓国の上場初日の値幅制限が値動きをどう形作ったか
韓国のIPOは、上場初日に特別な値幅で取引されます。2023年6月26日 以降、新規上場株の基準価格は公募価格そのものとなり、上場日はその 60%から400% の範囲で取引できます。2日目からは、前日終値を基準とする通常の ±30%の値幅制限 が適用されます。
| ルール | Eliceにとっての意味 |
|---|---|
| 初日の下限:公募価格の60% | ₩54,300。ザラ場安値₩56,500は、そこからわずか₩2,200の水準でした。 |
| 初日の上限:公募価格の400% | ₩362,000。まったく射程外でした。 |
| 2日目の制限:前日終値の±30% | ₩61,500 × 1.3 = ₩79,950を₩100の呼値単位に切り捨てて₩79,900。 |
ここから2つの帰結が導かれます。初日の32%下落は、この値幅が認める最大40%の下落のかなりの部分にあたります。また、10月21日の反発は仕組みのうえで上限が設けられていました。より高い価格でも株を買いたい買い手は、その日₩79,900を超えて取引できなかったのです。同じルールは、2026年5月のMakinaRocksでは逆の極端をもたらしました。同社は上場初日に公募価格のちょうど400%(上限であり、韓国では ttadabul〔公募価格の4倍を指す俗語〕と呼ばれます)で寄り付き、そのまま引けました。
出典:2023年6月26日のルール変更に関するFinancial Newsの記事
2025–2026年の韓国AI関連IPO:初日と現在
Eliceのデビューはどれほど異例だったのでしょうか。下表は、2025年1月以降に上場した韓国IPOのうち、中核事業がAIソフトウェア、AIチップまたはAIインフラである10銘柄について、初日の成績と直近終値をまとめたものです。
| 企業 | 上場日 | 公募価格 | 初日終値 | 初日の対公募価格 | 2026年10月20日終値 | 対公募価格 | 対最高終値 |
|---|---|---|---|---|---|---|---|
| Wisenut | 2025年1月24日 | ₩17,000 | ₩10,800 | −36.5% | ₩5,040 | −70.4% | −73.8% |
| LG CNS(KOSPI) | 2025年2月5日 | ₩61,900 | ₩55,800 | −9.9% | ₩67,600 | +9.2% | −53.0% |
| Neurophet | 2025年7月25日 | ₩14,000 | ₩20,300 | +45.0% | ₩6,100 | −56.4% | −83.4% |
| Nota | 2025年11月3日 | ₩9,100 | ₩31,000 | +240.7% | ₩15,070 | +65.6% | −73.3% |
| Acryl | 2025年12月16日 | ₩19,500 | ₩67,000 | +243.6% | ₩14,010 | −28.2% | −79.1% |
| SemiFive | 2025年12月29日 | ₩24,000 | ₩27,650 | +15.2% | ₩15,020 | −37.4% | −69.2% |
| MakinaRocks | 2026年5月20日 | ₩15,000 | ₩60,000 | +300.0% | ₩16,400 | +9.3% | −79.0% |
| StradVision | 2026年6月30日 | ₩12,000 | ₩7,200 | −40.0% | ₩2,465 | −79.5% | −65.8% |
| Neosapience | 2026年9月21日 | ₩10,000 | ₩36,900 | +269.0% | ₩7,920 | −20.8% | −78.5% |
| Elice | 2026年10月20日 | ₩90,500 | ₩61,500 | −32.0% | ₩61,500 | −32.0% | — |
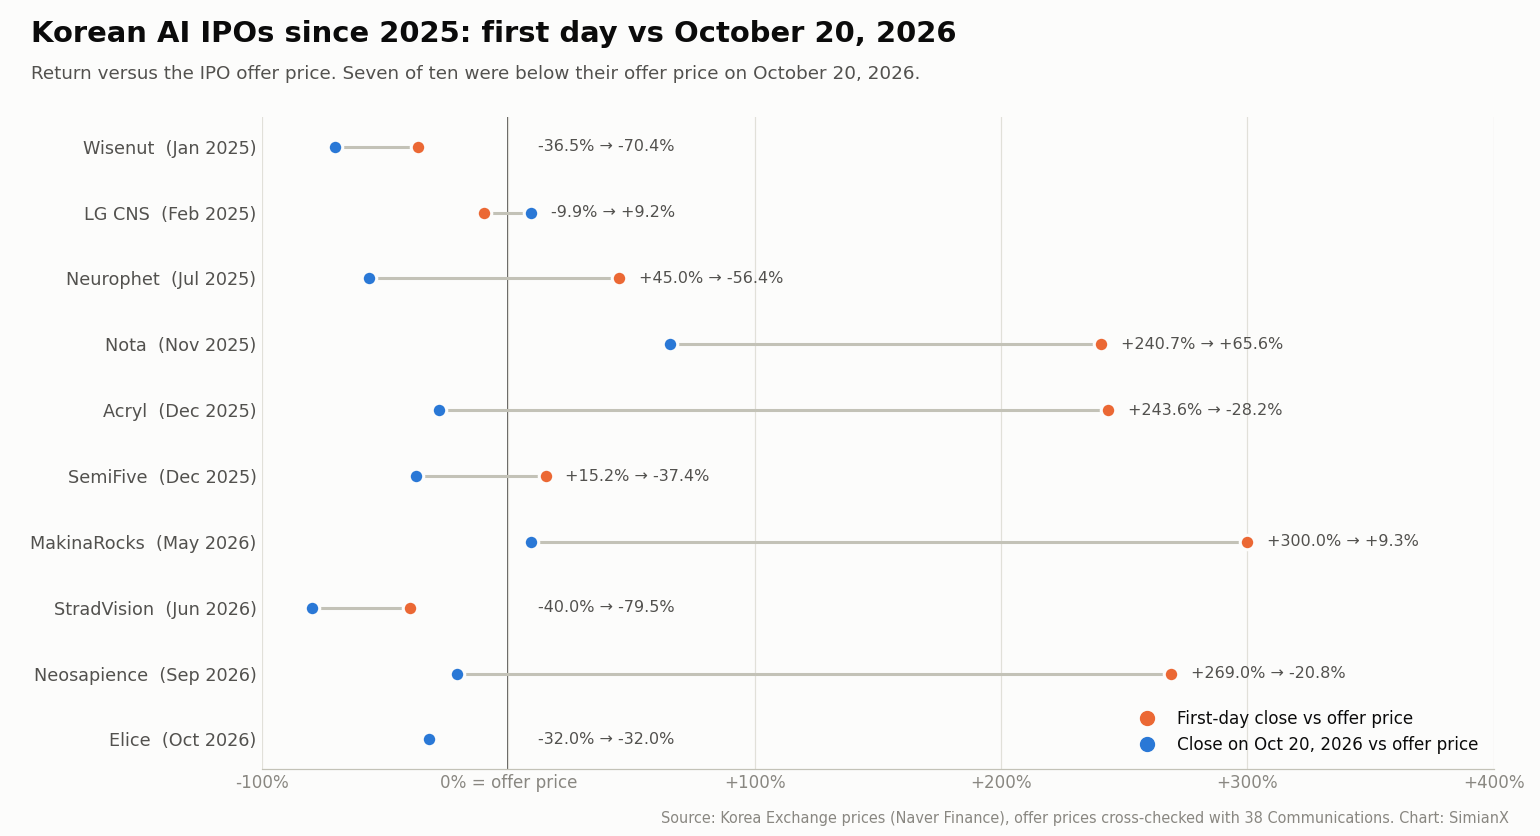
各社の事業内容:Wisenut(AIチャットボット・検索ソフトウェア)、LG CNS(ITサービス、AI・クラウド。KOSPI上場で、他はすべてKOSDAQ上場)、Neurophet(脳画像AIソフトウェア)、Nota(AIモデルの圧縮・最適化)、Acryl(AIプラットフォームソフトウェア)、SemiFive(カスタムAIチップ設計)、MakinaRocks(産業向けAIソフトウェア)、StradVision(車載ビジョンAI)、Neosapience(AI音声生成)、Elice(AI教育に加え、GPUクラウドとモジュール型データセンター)。
4つのパターンが目を引きます。
- 初日の中央値は約30%の上昇でしたが、2026年10月20日時点の中央値は約30%の損失でした。 10銘柄中7銘柄が、同日に公募価格を下回っていました。
- 初日の上昇率上位4銘柄は、いずれも上昇分の大半を吐き出しました。 Nota、Acryl、MakinaRocks、Neosapienceはいずれも初日終値が公募価格を少なくとも240%上回りましたが、10月20日までにどれも最高終値から70%超下落していました。Neosapienceは1か月足らずで₩36,900から₩7,920に下落しました。
- 初日の不振も買いシグナルではありませんでした。 初日にEliceより大きく下落した2銘柄、WisenutとStradVisionは、10月20日までに初日終値からさらにそれぞれ53%と66%下落していました。
- 初日に下落した4銘柄のうち、2日目にストップ高となったのはEliceだけです。 Wisenutは2日目に4.8%上昇、LG CNSは3.4%上昇し、StradVisionはさらに18.9%下落しました。Eliceのその後の値動きはまだ記録に含まれていません。
これらは株価の履歴であり、予測ではありません。対象は少数で、主力事業がAIの企業のみを収録しており、最も弱い局面は2026年10月のKOSDAQの下落と重なっています。
2026年の韓国IPOにおけるEliceの順位
2026年10月20日までの韓国IPO37銘柄(SPACとREITを除く)では、初日終値の中央値は公募価格を約45%上回り、37銘柄中10銘柄が初日終値で公募価格を下回りました。Eliceの−32.04%は 年初来で6番目に大きい初日下落率 です。これより大きかった5銘柄は、StradVision(−40.0%、6月30日)、Hatchtech(해치텍、−39.4%、8月25日)、Jincostech(진코스텍、−38.5%、10月15日)、PeacePeace Studio(피스피스스튜디오、−36.1%、6月8日)、Kido Industry(기도산업、−34.6%、8月21日)です。
出典:2026年の順位に関するNews1の記事、38 CommunicationsのIPO上場結果
400倍の需要があったのに、なぜElice IPOは下落したのか
申込の数字を定義し直すと、一見した矛盾はわかりやすくなります。
個人投資家は、公募全体の4分の1にあたる 555,500株 の割当枠に対し、226,737,440株 を申し込みました。これにより、申込倍率は約 408倍 となります。それ以前の需要予測(ブックビルディング)では、2,367の機関投資家 が 388.84倍 の倍率で応札し、価格は仮条件の上限で決まりました。
個人投資家の申込証拠金は約 10兆2,600億ウォン に達しました。
この証拠金は申込資金です。Eliceが調達した金額ではなく、上場後に同じ株を買うという約束でもありません。同社が調達したのは、公募費用控除前で約2,011億ウォンです。
申込が殺到した公募でも株価が下落しうる理由は、いくつかの仕組みで説明できます。
申込数量は、投資家が本当に保有したい数量を上回ることがある
割当てが少ないと予想すると、投資家は最終的に保有したい株数よりもかなり多く申し込むことがあります。申込倍率は、限られた割当枠に対する申込量を測るものです。
株式が自由に売買されるようになった後、投資家が受け入れる価格を示すものではありません。
上場直後の値上がり益そのものが投資の狙いである場合がある
一部の申込者は、直後の値上がりを見込んで参加します。株価が公募価格を下回って寄り付けば、その狙いは崩れます。
当初は強い需要を示しているように見えた投資家が、一斉に売り手に回ることもあります。
価格決定から上場までの間に市場が変わることがある
Eliceの公募価格は取引開始前に確定していました。同業他社のバリュエーション、資金調達環境、リスク選好の変化によって、合意済みの公募価格が上場日までに割高に見えることがあります。10月1日の需要予測終了から10月20日の上場までにKOSDAQは約13%下落しており、韓国メディアは上場日の売りを、CoreWeaveなど米国のネオクラウド事業者の収益性をめぐる新たな疑念と結びつけて報じました。
需要は次の約定可能な価格でも続かなければならない
IPOが成功するには、割当てを受けた投資家が売り始めた後も、買い手が存在する必要があります。申込統計は、そうした継続的な需要についてわずかな情報しか与えてくれません。
申込超過のオーダーブックが示すのは割当ての過程です。持続的な株価には、事業価値に裏づけられた継続的な需要が必要です。
Eliceは実際にどんな事業を営んでいるのか
Eliceは2015年にプログラミング教育から始まり、AI研修プラットフォーム、企業向けAIソリューション、クラウドインフラへと事業を広げてきました。
現在、事業は大きく2つの領域にまたがっています。
- AIトランスフォーメーションと教育: 学習プラットフォーム、能力評価、企業向けAIアプリケーション、導入サービス。
- AIクラウドとインフラ: GPUコンピューティング、インフラソフトウェア、モジュール型AIデータセンター。
インフラ製品には、Elice Cloud Infrastructure(ECI)と、同社の Portable Modular Data Center(可搬型モジュール式データセンター、PMDC)があります。
Eliceのクラウドプラットフォームは、リザーブド、オンデマンド、スポットのGPU利用に対応しています。公開されている製品資料には、A100、H100、B200、B300を含むNVIDIAのGPU世代が掲載されています。
この組み合わせにより、Eliceにはいくつかの収益源の可能性があります。計算資源の貸し出し、インフラの供給、顧客環境の運用、関連ソフトウェアやサービスの販売です。
投資家はこれらの収益源を区別する必要があります。ハードウェアの納入、プロジェクトの導入、継続的なクラウド利用では、利益率、必要資金、顧客の定着率が大きく異なることがあります。
したがって、大まかに「AIデータセンター銘柄」と呼ばれる企業の中には、経済性が大きく異なる事業が含まれている可能性があります。
出典:Eliceの会社概要、EliceのGPUクラウド製品情報
ネオクラウドとは何か
ネオクラウド(neocloud)とは、AIコンピューティング、とりわけGPUインフラに大きく特化したクラウド事業者のことです。
こうした企業は通常、計算性能、ハードウェアの確保、専門ソフトウェア、サポート、価格で競争します。そのビジネスモデルは、充実したデータベース、企業向けソフトウェア、アプリケーションサービスを提供するAWS、Microsoft Azure、Google Cloudといった総合クラウドプラットフォームとは異なります。
Eliceがこの議論に含まれるのは、その成長がますますAIインフラに依存しているためです。ただし、教育事業や企業向けアプリケーション事業があるため、ほぼGPUレンタルに特化した企業との比較は完全ではありません。
Eliceのモジュール型データセンター戦略はなぜ注目に値するのか
EliceのPMDC方式は、コンピューティング、ネットワーク、電源、冷却の各設備をプレハブ式のモジュールにまとめたものです。
同社は、現地およびインフラの条件次第としながらも、約 12週間 での導入をうたっています。また、液冷と約 1.1 の電力使用効率を掲げ、IPOの発表では、この方式により初期インフラコストを最大40%削減できると主張しました。
これらは会社の主張および製品仕様です。すべての設置場所で独立に検証された性能として扱うべきではありません。
それでも、モジュール設計には実務上の利点がありえます。標準化された設備は、建設の複雑さを減らし、段階的な拡張を支え、より早く設備能力を稼働させることができます。
PUE 1.1とは何を意味するのか
電力使用効率(PUE)は、施設全体の電力消費量を、計算機器が使う電力量と比較する指標です。
PUEが1.1の場合、IT機器に1メガワットを使う施設は、全体で約1.1メガワットを消費します。追加の0.1メガワットは冷却やその他の施設機能に使われます。
オーバーヘッドが低ければ運営上の経済性は改善しえますが、顧客の稼働率、売上、資金調達コスト、投資リターンを測るものではありません。
12週間の建設で電力のボトルネックは解消できるか
必要な条件が整えば、モジュールは迅速に製造・設置できます。しかし、送電網への接続、許認可、用地、変圧器、契約顧客の確保には、はるかに長い時間がかかる場合があります。
投資家にとって意味のある日付は、インフラが 課金対象の顧客ワークロード に使えるようになる時点です。
製造サイクルが速いことには価値がありますが、リターンは開発スケジュール全体に左右されます。
Eliceは黒字なのか
はい。公表された上半期決算では営業段階で黒字であり、しかもそれは最近の変化です。
Eliceの上場前の開示資料と韓国メディアの報道は、以下の数字を示しています。
| 財務指標 | 2025年上半期 | 2025年通期 | 2026年上半期 |
|---|---|---|---|
| 売上高 | 114億ウォン | 395億ウォン | 344億ウォン |
| 営業利益(損失) | (36億ウォン) | 52億ウォン | 103億ウォン |
| EBITDA | — | — | 232億ウォン |
| 算出した営業利益率 | 赤字 | 約13.2% | 約29.9% |
| 算出したEBITDAマージン | — | — | 約67.4% |
上半期の売上高はおよそ3倍(+202%)となり、2026年の6か月間の営業利益だけで2025年通期をすでに上回りました。同社はEBITDAマージンを約68%と丸めて示しています。
これらの数字は、Eliceのバリュエーションが売上予測だけに支えられていたわけではないことを示しています。事業はすでに意味のある営業利益を計上していました。
重要な論点は、インフラと顧客基盤が拡大するにつれて、その利益をどこまで再現できるかです。
出典:Eliceの9月のIPO説明会に関する発表、2025年通期決算に関するChosunBizの記事、2025年上半期との比較に関するETodayの記事
なぜEBITDAマージンは営業利益率よりはるかに高いのか
EBITDA 232億ウォンと営業利益103億ウォンの差は約 129億ウォン です。
韓国の財務報告では、上半期の減価償却費が129億ウォンとされており、すでに前年通期の水準を上回っています。これはEliceの売上高に対して大きく、事業の設備集約度の高さを反映しています。
減価償却は、インフラのコストを見積耐用年数にわたって配分するものです。報告期間においては非現金費用ですが、会社は設備を取得しなければならず、いずれ更新が必要になる可能性もあります。
AIインフラ事業者にとって、EBITDAは減価償却前の事業に関する有用な情報を提供しますが、株主が利用できる現金の姿としては不完全です。
上半期売上のうち、前払いの政府契約によるものはどれくらいか
これは上場日の報道の多くが見落とした点です。Eliceは政府のGPUリース業務について現金を前受けし、サービスの提供に応じて売上として認識しています。この前受金の残高(契約負債)は次のように推移しました。
| 時点 | 契約負債 |
|---|---|
| 2024年末 | 15億ウォン |
| 2025年末 | 305億ウォン |
| 2026年6月末 | 114億ウォン |
2026年上半期には約 230億ウォン の前受金が売上として認識されました。これは同期間に計上された 344億ウォンの約3分の2(約67%) にあたります。この売上に対応する現金の大半は2025年に入金されていました。
ここから2つの含意が導かれます。第1に、上半期の利益急増は前払いの政府案件に大きく依存しているため、見出しの成長率が示唆するほど継続的な民間需要を物語ってはいません。第2に、前受金残高はすでに取り崩されており、同じ成績を繰り返すには新たな前払い契約か新規顧客が必要です。
設備投資はEliceの利益について何を明らかにするか
公表された上半期の有形固定資産の取得額は約 413億ウォン で、EBITDAの232億ウォンを上回りました。
ここから2つの有用な比較が得られます。
- 設備の取得額はEBITDAの約 1.8倍 でした。
- 設備の取得額はEBITDAを約 181億ウォン 上回りました。
この差額は フリーキャッシュフローの計算ではありません。適切なキャッシュフロー分析には、営業キャッシュフロー、運転資本、税金、資金調達の取り決め、設備代金の支払時期を含める必要があります。
それでも、高いEBITDAマージンだけで投資判断に決着がつかない理由はよくわかります。
上場前の報道によれば、Eliceの2026年6月時点の流動比率は約 52.3% で、2023年末の約267%から低下しており、借入金は総資産の約28.7%(借入金依存度)でした。その後の株式による資金調達で流動性の状況は変わっているため、これらの過去の比率を同社の上場後の状態として示すべきではありません。
投資家は成長投資と更新投資をどう区別すべきか
設備の取得には、追加の設備能力を生み出すものもあれば、既存能力の競争力を維持するものもあります。
この区別は重要です。
- 成長のための設備投資は、将来の売上を生む可能性があります。
- 維持・更新のための設備投資は、既存の利益を支えます。
- 技術のアップグレードは、その両方の役割を果たすことがあります。
GPU事業者にとっては、資産が技術的には稼働可能なままでも、新しいハードウェアの性能が上回るため、より低いレンタル料しか得られなくなることがあります。
したがって投資家は、残存価値を含め、設備の経済的耐用年数にわたるキャッシュ創出の見積もりを必要とします。追加投資なしに現在のEBITDAが無期限に続くと仮定すれば、株主リターンを過大評価することになります。
Eliceは政府関連の需要にどれほど依存しているのか
顧客の集中は、最も明確なリスクの1つです。
ChosunBizの報道によれば、2026年上半期の売上高のうち約 225億ウォン、すなわち 65.6% が、韓国の情報通信産業振興院(NIPA)に関連するものでした。
2025年の同等の数字は134億ウォンで、売上高の約34%でした。したがって、事業の拡大とともに政府関連の需要の重要性が高まったことになります。
同じ記事は、EliceのIPOバリュエーションが、CoreWeaveやDigitalOceanを含む米国のクラウド・データセンター同業他社から取った平均EV/EBITDA倍率約 27.13倍 を適用していたと指摘しています。売上が集中し、インフラへの転換も最近である小規模企業を、より大規模で多角化した事業者と比較する際には、慎重さが求められます。
政府のプログラムは、貴重な売上、調達実績による信用、研究機関の顧客へのアクセスをもたらしえます。Eliceの公式発表は、こうした取り組みへの複数の参加を裏づけています。
たとえばEliceは、光州のAI産業融合事業団(AICA)が実施する2026年の国家AIデータセンター高度化事業で、H100およびB200のGPU容量の供給事業者の1社に選ばれました。同社は、この契約の期間を2026年5月から12月までと説明しています。
これは事業活動の証拠です。同時に、投資家が契約期間と更新条件を精査しなければならない理由も示しています。
政府需要は売上をより安全にするのか
支払いリスクの一部は下げるかもしれませんが、別の依存関係を生みます。
売上は、予算配分、調達スケジュール、供給事業者の選定、プログラムの継続可否に左右されえます。エンドユーザーが幅広くても、経済的には政府資金による単一の調達の枠組みに依存している可能性があります。
多角化の最も強い証拠は、公共部門の事業を継続しながら民間部門の売上が増えることです。
契約喪失によって政府関連売上の比率が下がるのであれば、はるかに心強さに欠けます。
顧客の前払いはなぜ重要なのか
上記の契約負債の表が示すとおり、政府のGPU代金は前受けされ、サービスの提供に応じて売上として認識されました。
前払いは投資を支え、資金調達の必要性を減らすことができます。その一方で、現金の回収と売上の認識が異なる期間に生じることも意味します。
投資家は、計上された利益とあわせて、契約負債、更新、新たな前受金を追跡すべきです。そうしないと、会計上の売上の増加を、当期の現金収入の同額の増加と取り違えるおそれがあります。
32%下落したEliceは割安なのか
大きな下落によって価格は下がります。それが良い価値をもたらすかどうかは、その価格で得られる利益とキャッシュフロー次第です。
公募価格ベースの時価総額約 1兆50億ウォン は、発行済株式数がおよそ1,111万株であることを意味します。これに基づくと、初日終値は約 6,830億ウォン、10月21日のストップ高₩79,900は約 8,880億ウォン の株式価値に相当します。
以下の計算は、端数処理された公開財務数値を用いています。上半期の年換算値は6か月の実績を単純に2倍にしたものであり、会社のガイダンスではありません。また、前述の前払い売上の比率を考えると、単純な年換算はとりわけ楽観的になります。
| 株式バリュエーション指標 | 公募価格₩90,500 | 初日終値₩61,500 | 2日目ストップ高₩79,900 |
|---|---|---|---|
| 概算時価総額 | 約1兆50億ウォン | 6,830億ウォン | 8,880億ウォン |
| 時価総額 / 2025年売上高395億ウォン | 25.5× | 17.3× | 22.5× |
| 時価総額 / 上半期年換算売上高688億ウォン | 14.6× | 9.9× | 12.9× |
| 時価総額 / 上半期年換算営業利益206億ウォン | 48.8× | 33.2× | 43.1× |
営業利益との比較は、P/E(株価収益率)でもEV/EBITでもありません。これらの指標に必要な調整を除いたもので、規模感の確認としてのみ示しています。
初日終値でさえ、Eliceのバリュエーションを支えるには将来の大幅な成長が必要でした。
公募規模と時価総額の出典:Newspim、過去の売上高と営業利益:ChosunBiz。倍率は筆者による計算です。
なぜ上場後のEV/EBITDAを厳密に推計しないのか
企業価値(EV)の算出には、現金、借入金、関連するリース負債を含む、一貫性のある最新の貸借対照表が必要です。
EliceのIPOによる調達総額は、その計算に大きく影響します。公募費用、その後の投資や資金調達も関係します。
上場前の負債と上場後の株式価値を寄せ集めた見出しの倍率は、誤った精度を生みかねません。次回の財務開示が、より確かな根拠を提供するでしょう。
IPOで得た現金は実際に何を変えるのか
今回の公募はすべて新株で構成されていたため、資金は費用控除前で売出株主ではなくEliceに入ります。
これは意味のあるプラス材料です。その後に株価が下落したとしても、同社はインフラ拡張のための資金を得ました。
株価の下落によって、IPOの調達資金が同社の銀行口座から消えたわけではありません。
ただし、この資金は主に投資に充てられる予定です。Eliceは、主にソウル首都圏以外の韓国国内で地域型エッジAIデータセンターを拡充し、米国、日本、シンガポールなどの市場を通じて海外事業を展開する計画を示しています。
設備が収益性のある需要に投入されれば、拡張は価値を生みえます。顧客の確約より先に設備能力を構築すれば、財務リスクを高めることにもなりえます。
インフラ投資を比較するSimianX AIの読者にとって有用なのは、すでに手元にある現金、契約上確約された資本、今後必要な資金 を区別することです。それぞれが、次の成長段階について異なる問いに答えます。
GPUクラウドのリターンは稼働率と価格にどれほど敏感か
GPUインフラには大きな固定費があります。そのため、稼働率やレンタル価格のわずかな変化が、利益のはるかに大きな変化を生むことがあります。
次の仮定の例を考えてみましょう。これはEliceが開示した稼働率やコスト構造を表すものではありません。
| 前提 | 当初ケース | ストレスケース |
|---|---|---|
| 課金対象の稼働率 | 80% | 65% |
| 実現レンタル価格指数 | 100 | 80 |
| 売上指数 | 100 | 65 |
| 固定の現金営業費用 | 50 | 50 |
| 変動費(利用量に比例) | 20 | 16.25 |
| 現金営業貢献 | 30 | −1.25 |
売上が当初水準の65%に下がるのは、次のためです。
(65% ÷ 80%) × 80% = 65%
顧客の利用は続いているにもかかわらず、稼働率の低下と価格の低下が重なることで、この例示的な現金営業貢献は消えてしまいます。
この簡略化した例には、減価償却、利息、税金、更新設備は含まれていません。これらのコストを含めれば、必要なリターンはさらに高くなります。
経済性を改善するものは何か
強い事業者は、より長期の契約、最低支払額、顧客の前払い、効率的なスケジューリング、優れたネットワーク、価値あるソフトウェアによってリターンを守ることができます。
Eliceはリザーブドとスポットの両方の容量を提供しています。スポットサービスは遊休となるはずの設備の収益化に役立ち、リザーブド契約はより高い見通しを与えます。
重要な開示は、それぞれの形態が生み出す売上構成と利益率です。大幅な値引きで得た高い利用率は、魅力的な契約料金での低い利用率よりも価値が小さいことがあります。
出典:Eliceによるリザーブド、オンデマンド、スポットサービスの説明
EliceはCoreWeaveとNebiusにとって何を意味するのか
Eliceの上場は、CRWV や NBIS を含む上場AIクラウド事業者にも関係します。投資家がインフラ投資とリターンについて同様の問いを検証しているからであり、さらにCoreWeaveはElice IPOの価格決定に用いられた同業他社の1社だったからです。
とはいえ、各社の顧客、資金調達の仕組み、地理的展開、資産基盤は異なります。
CoreWeave:力強い成長と重い資金調達コストは両立しうる
CoreWeaveの2026年第2四半期決算発表は、次の数字を報告しました。
- 売上高 25億7,500万ドル
- 調整後EBITDA 15億1,000万ドル
- 営業損失 4,900万ドル
- 純支払利息 6億4,000万ドル
- 純損失 6億2,600万ドル
これらの数字は、EBITDAと株主に帰属する利益との距離を示しています。大規模な事業は大きなEBITDAを生み出せる一方、減価償却と資金調達コストがその恩恵を吸収してしまいます。受注残と債務のトレードオフについては、CoreWeave株2026:1000億ドルAI受注残と債務で詳しく取り上げています。
この比較は、EliceがCoreWeaveのような債務構造を持つことを意味するものではありません。EBITDAベースのバリュエーションに慎重な資金調達分析が必要な理由を示すものです。
出典:CoreWeaveの2026年第2四半期決算(SEC提出書類)
Nebius:流動性は投資の確約額と比較しなければならない
Nebiusは2026年6月30日時点で 80億4,210万ドルの現金及び現金同等物 を報告しました。
同社の株主レターは、第2四半期の設備投資を約 57億ドル と記し、2026年中に90億ドルを超える顧客からの前払いを見込むとしています。
これらの数字は、現金残高だけでは財務の安全性を確立できない理由を示しています。投資家は、利用可能な流動性を、支出の確約額、債務、顧客の支払時期と比較しなければなりません。
Nebiusはまた、サーバーおよびネットワーク機器の耐用年数を、2026年より前の4年から現在は5年としていることも開示しました。したがって、クラウド企業間で報告利益を比較する際には、減価償却の前提に注意を払う必要があります。
出典:Nebiusの2026年第2四半期財務レビュー(SEC提出書類)、第2四半期の株主レター
これはすべてのAIデータセンター銘柄への警告なのか
この警告が最も直接的に当てはまるのは、高価な計算設備の資金を調達し、その投資を将来のレンタル収入で回収しなければならない事業です。
業界の各分野は、それぞれ異なるリスクを抱えています。
| ビジネスモデル | 例 | 主な経済的エクスポージャー |
|---|---|---|
| GPUクラウド事業者 | Elice、CoreWeave、Nebius | 稼働率、レンタル価格、設備更新、資金調達 |
| コロケーション事業者 | Equinix、Digital Realty | 開発コスト、リース、顧客の信用力、債務 |
| 電源・冷却機器サプライヤー | Vertiv、Eaton | 受注、製造の遂行、顧客の投資サイクル |
| 半導体サプライヤー | NVIDIA、AMD | 製品競争力、需要、サプライチェーンの遂行 |
| 総合クラウドプラットフォーム | Amazon、Microsoft、Alphabet | 大規模事業全体での資本配分、稼働率、リターン |
例はビジネスモデルを示すものであり、投資推奨ではありません。
GPUクラウド事業者は、新たな設備能力を取得する際には設備価格の下落の恩恵を受ける一方、すでに保有している設備ではレンタル料の低下に苦しむことがあります。
冷却機器サプライヤーは、事業者が投資リターンを証明する前の建設段階で売上を得ることがあります。コロケーション企業は、価値ある長寿命の施設を保有しつつ、GPUの所有はテナントに委ねることができます。
これらの企業すべてに同じバリュエーション倍率を当てはめると、こうした違いが見えなくなります。
ほかのIPOの不調もこの警告を裏づけているか
はい。Nvidiaの支援を受けるオーストラリアのAIデータセンター事業者Firmusは、投資家が条件に疑問を呈した後、市場環境を理由に2026年10月9日に予定していた上場を取り下げました。Reutersはまた、AirTrunkやSB Energyに関連する上場計画が撤回または延期されたと報じました。
したがってEliceは、資金調達環境がより選別的になった時期に上場したことになります。ただし、個別の公募の難航をもって、AI需要がセクター全体で崩壊したとは言えません。
出典:Firmusの公募撤回に関するiTnews(Reuters)の記事
拡大するAI需要は依然として業界を支えているのか
はい。ただし、需要の伸びと株主リターンは分けて評価しなければなりません。
国際エネルギー機関(IEA)の最新の見通しは、世界のデータセンターの電力消費量が 2025年の約485 TWhから2030年には約950 TWh に増えると予測しています。中心シナリオでは、AI中心の施設による電力使用は、データセンター市場全体より速く伸びると見込んでいます。
IEAはまた、電力インフラ、機器、系統接続におけるボトルネックも指摘しています。
これらの予測は、計算インフラとエネルギーインフラへの継続的な需要を裏づけます。しかし、どの事業者が十分なリターンを得るかを決めるものではありません。
成長市場でも、次のような場合には株式投資の成果が乏しくなりえます。
- 高いバリュエーションで過剰な設備能力に資金が投じられる。
- 競争による価格下落がコスト低下より速い。
- 顧客がより効率的なハードウェアに移行する。
- 投資が現金を生む前に債務が満期を迎える。
- 建設を完了するために企業が追加で株式を発行する。
効率的なモデルや安価な推論はAIの利用を拡大させる一方、計算1単位あたりの売上を減らしえます。投資の成果は、追加の利用量がそうした価格変化を補えるかどうかにかかっています。
10月21日のストップ高で投資の前提は変わるのか
エントリー価格は大きく変わります。しかし、業績について新しい情報はほとんど与えてくれません。
₩79,900の時点で、Eliceは初日の下落の大部分を取り戻していましたが、なお公募価格を下回っていました。ストップ高で買った投資家は、前日終値で買った投資家より30%近く高い価格を払っていたことになります。10月22日の朝には、公募価格を上回って取引されていました。
反発は、市場心理の改善、押し目買い、流通株の少なさ、期待の変化を反映している可能性があります。韓国メディアは10月21日の上昇を、リスク選好の全般的な回復によるものとしました。各要因の寄与を見極めるには、売買データと保有状況のデータが必要です。
上表のAI関連IPOの記録は、ここで注意を促します。MakinaRocksも2日目に30%上昇して最高終値の₩78,000をつけましたが、5か月後にはその水準を79%下回っていました。
今回の反発がIPOのバリュエーションを裏づけた、あるいは顧客集中をめぐる疑問を解消したと考えるべきではありません。
同様に、初日の下落がEliceの技術に価値がないことを示したわけでもありません。
業績面の証拠は、売上の開示、契約更新、稼働率、設備投資、キャッシュ創出を通じて明らかになるでしょう。
Eliceが魅力的な投資になるための条件は何か
強気シナリオの鍵は、技術的に信頼できるプラットフォームを、再現性のある商業的リターンに転換できるかどうかです。
次のような進展があれば、その根拠は強まります。
民間部門の売上が着実に伸びる
Eliceには、個別の政府プログラムにとどまらない支出をする顧客が必要です。企業との契約は、同社のサービスが商業的価値で競争できることのより強い証拠となります。
モジュール型の展開が投資回収を改善する
建設の迅速化が価値を生むのは、それが顧客からのより早い支払いにつながり、収益性のある設備能力1単位あたりの総投資額を下げる場合です。
ソフトウェアがより高い利益率を支える
インフラソフトウェア、導入ツール、セキュアな環境は、顧客の定着と差別化を高めうるものです。投資家は、価格設定、顧客の更新、継続収益にその証拠を探すべきです。
建設開始前に拡張資金が確保されている
顧客の確約と適切に設計された資金調達は、使われない設備能力を建設してしまうリスクを減らせます。
キャッシュフローが会計上の利益に追いつく
事業が拡大期に現金を消費するのは妥当なことです。しかし長期的には、成熟した設備が更新を賄い、成長に寄与するのに十分な現金を生み出している証拠が必要です。
Eliceがバリュートラップになる条件は何か
弱気シナリオは、現在の利益が政府資金による利用の好調な局面を反映したものにすぎず、将来のインフラには投資家の想定以上の投資が必要になる、というものです。
警戒すべき兆候には次のようなものがあります。
- 民間部門での採用の低迷
- 政府による確約の減少
- 現金回収の強化を伴わない売上の増加
- GPUレンタル料の下落
- 度重なる株式発行
- 資金調達コストの上昇
- 電力接続の遅れ
- 設備の経済的耐用年数の短縮
- 顧客契約に裏づけられない拡張目標
株価が下落しただけでは、こうしたリスクが許容できるものになるわけではありません。投資の根拠には、より低いバリュエーションと、持続的なキャッシュ創出のより強い証拠の両方が必要です。
強気・基本・弱気シナリオ
| シナリオ | 事業の結果 | 財務上の含意 | 注視すべき証拠 |
|---|---|---|---|
| 強気 | 公共契約が継続し、企業需要が拡大 | 稼働率の上昇と新モジュールのリターン改善 | 民間売上、更新、キャッシュ転換 |
| 基本 | 政府事業が引き続き重要で、商業面の多角化は緩やか | 大規模な再投資を伴いながら成長が続く | 資金の持続期間、契約期間、設備投資の規律 |
| 弱気 | 更新が弱まる、または設備能力の拡大につれGPU価格が下落 | 利益率と流動性が悪化 | 遊休設備、価格の低下、追加の資金調達 |
これらは分析上のシナリオであり、目標株価ではありません。
IPO価格を適正価値とみなすべきではなく、初日終値を保証された下値とみなすべきでもありません。
CoreWeave、NVIDIA、AMDなど米国上場のAIインフラ企業との比較には、SimianX AIが株式リサーチを整理する出発点となり、ライブ分析セッションでそれらをリアルタイムで追跡することもできます。Elice自体の評価には、Eliceの韓国での開示資料と契約の原資料が引き続き欠かせません。
投資家は買う前に何を確認すべきか
実践的な検討は、次の順序で進めるべきです。
- 売上の質を再構成する。 公共調達、民間企業、クラウド利用、ハードウェア納入、導入サービスを分けます。
- 契約条件を確認する。 期間、最低支払額、解約権、サービス義務、更新日を特定します。
- 利益と現金を突き合わせる。 営業利益、EBITDA、営業キャッシュフロー、設備の取得、資金調達関連の支払いを比較します。
- 利用可能な資金を把握する。 IPO後の現金と債務を更新し、確約済みの投資を差し引きます。
- 設備の前提を確認する。 減価償却年数、残存価値、更新の必要性を確認します。
- 商業的な稼働率を測る。 開示がある場合は、ハードウェア世代ごとに課金対象の利用量と実現価格を追跡します。
- 流通可能な株式の供給を確認する。 機関投資家の確約、株主のロックアップ、潜在的なオプションによる希薄化を調べます。
- バリュエーションのストレステストを行う。 成長の鈍化、価格の低下、展開の遅れ、更新率の低下を試算します。
重要な項目が入手できない場合は、モデルの中で不確実性として残しておくべきです。最も楽観的な仮定で置き換えると、一見魅力的なバリュエーションが信頼できないものになりかねません。Eliceの証券届出書を含む提出書類はDARTで、取引所の開示はKINDで閲覧できます。
Elice IPOとAIデータセンター銘柄に関するよくある質問
400倍を超える需要があったのに、なぜElice IPOは下落したのですか?
申込の数字は個人投資家向けの割当分を指しており、取引開始後の継続的な需要を保証するものではありませんでした。投資家はバリュエーション、インフラ支出、セクターの資金調達リスクも再評価し、さらに上場日にはKOSDAQが3.33%下落しました。
Eliceは上場初日にどれくらい下落しましたか?
₩75,700で寄り付き、一時₩56,500(−37.57%)まで下落し、公募価格₩90,500から32.04%安い₩61,500で引けました。これは2026年の韓国IPOの中で6番目に大きい初日下落率です。
Eliceは黒字ですか、それともまだ赤字ですか?
Eliceは2026年上半期に売上高344億ウォンに対して103億ウォンの営業利益を計上しました。前年同期は営業損失でした。EBITDAは232億ウォンで、減価償却費を足し戻しているため営業利益より高くなっています。上半期売上の約3分の2は、前受けした政府のGPU代金の売上認識によるものでした。どちらの指標も、単独ではフリーキャッシュフローを示すものではありません。
Eliceは初日の下落後に回復しましたか?
10月21日、株価はストップ高の₩79,900に達し、初日終値から29.92%上昇しました。その価格でも、公募価格₩90,500を約11.7%下回っていました。株価はそのままストップ高で引けました。10月22日の朝には初めて公募価格を上回り、韓国時間10:00までに₩99,900を付けました。これはザラ場の価格であり、終値ではありません。
韓国の新規上場株の値幅制限はどうなっていますか?
上場初日、韓国のIPO銘柄は公募価格の60%から400%の範囲で取引できます。2日目からは、標準の±30%の値幅制限が適用されます。
ほかの韓国AI関連IPOの成績はどうでしたか?
上表に掲載した2025年1月以降のAI関連韓国IPO10銘柄では、初日終値の中央値は公募価格を約30%上回りましたが、10銘柄中7銘柄が2026年10月20日時点で公募価格を下回っていました。
EliceはAIデータセンターがバブルであることを証明していますか?
1件のIPOでその結論を導くことはできません。ただし今回の上場は、投資家が一部のインフラ企業の価格と資金需要を疑問視していることを示しています。AI需要が伸び続ける一方で、個々の企業が期待外れのリターンに終わることはありえます。
GPUクラウド銘柄の評価で最も重要なことは何ですか?
契約の質、課金対象の稼働率、実現価格、設備の経済性、資金需要が最も重要です。EBITDAは、営業利益、キャッシュフロー、債務、更新投資とあわせて評価すべきです。
結論:投資リターンへの警告
Eliceの上場初日の32%下落は、AIインフラ投資家にとって意味のある警告です。同社は強い申込需要、急成長、営業利益を携えて公開市場に参入しましたが、買い手はすぐに公募時のバリュエーションに異を唱えました。
その後のストップ高は、この教訓をいっそう有益なものにしています。市場心理は、新規上場株を上下どちらにも大きく動かしえますが、その契約、設備、資金需要はほとんど変わりません。韓国のほかの最近のAI関連上場の記録は、上場初日とその後の数か月がいかにかけ離れうるかを示しています。
Eliceには信頼できる強みがあります。モジュール型インフラ、クラウドソフトウェア、公共部門での実績、そして新たな株式資金です。それでもバリュエーションは、商業面の多角化、持続的なGPU需要、そして大規模な再投資に対する魅力的なリターンにかかっています。
セクター全体にとって正しい対応は、各ビジネスモデルを丁寧に検証することです。利益を上げる冷却機器サプライヤー、コロケーションの家主、借入で資金を賄うGPU事業者は、いずれもAI投資の恩恵を受けていても、エクスポージャーは異なります。
Eliceは、こうした詳細を調べる意欲のある投資家にとって、リサーチのウォッチリストに入れる価値があります。説得力のある購入の根拠には、将来のキャッシュ創出が支払う価格を支えられるという証拠が必要です。
SimianX AIで上場AIインフラ企業の比較を組み立て、そのうえで原資料の提出書類、契約条件、資本の確約に照らして投資の前提を検証してください。最も有望な機会は、拡大するAIの利用を1株あたりの持続的な価値に転換できる企業にあるでしょう。
このページの更新方法: 韓国AI関連IPOの表は2026年10月20日時点の終値を用いており、韓国で新たなAI企業が上場するたびに更新します。株価はNaver Financeに表示されるKorea Exchange(韓国取引所)の取引データによるものです。2025年3月以降、これらの日次終値にはNextradeの時間外取引が含まれることがあり、KRXの公式終値と数ウォン異なる場合があります(Eliceについては公式終値の₩61,500を使用)。IPOの公募価格と初日終値は38 Communicationsと照合しています。このページは分析であり、投資助言ではありません。
関連記事
- ユニツリー株価検証:上場初日460%高から半値、解禁日程
- CoreWeave株2026:1000億ドルAI受注残と債務
- 韓国株暴落2026:KOSPI歴代暴落の下落率と回復期間
- サムスン電子 株価:推移・決算・2026年の見通しデータ
- SK Hynix株が8%高:AIスーパーサイクルは本物なのか
- Anthropic上場はいつ?OpenAI上場時期・評価額・現状
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- ナスダック上昇でも大半の株は下落:狭い上昇日2019–2026年
- SMCI株2026年:70億ドルの調達と390億ドルのAI受注残
- NVIDIA-IREN提携2026:21億ドルのAI電力取引
- AIバブル2026とITバブル比較:1929年以降のバブル全史
- NWCL上場初日終値8.145ドル、SPAC10ドル割れを解剖
- さらなる分析はAIと市場トピックハブでご覧いただけます
参考リンク
- Elice — KOSDAQ上場の発表:公募条件、2026年上半期業績(2026年9月30日)
- Elice — KOSDAQ上場申請と拡張計画
- Elice — PMDCモジュール型データセンターの仕様
- Elice — ECI GPUクラウド:リザーブド、オンデマンド、スポット
- Elice — AICA 2026年国家AIデータセンター高度化事業の供給事業者(2026年6月16日)
- Newspim — Eliceの個人投資家申込結果(2026年10月)
- ZDNet Korea — Eliceの初日終値(2026年10月20日)
- News1 — Eliceの初日下落と2026年の順位(2026年10月20日)
- MoneyToday — Elice、上場2日目にストップ高(2026年10月21日)
- Reuters via MarketScreener — Elice株、IPOデビューで急落(2026年10月20日)
- EToday — Eliceの証券届出書:減価償却、設備投資、契約負債
- ChosunBiz — Eliceのバリュエーション比較企業とNIPA売上比率(2026年9月28日)
- ChosunBiz — Eliceの上場初日と2025年通期業績(2026年10月20日)
- Financial News — 韓国の上場初日60–400%の値幅(2023年6月)
- 38 Communications — 韓国IPOの上場結果(公募価格、初値、初日終値)
- Naver Finance — Elice(0158S0)の株価と日次価格
- KIND(Korea Exchange)— 企業開示
- DART(金融監督院)— 証券届出書類
- SEC EDGAR — CoreWeaveの2026年第2四半期決算発表
- SEC EDGAR — Nebiusの2026年第2四半期の事業・財務レビュー
- Nebius — 2026年第2四半期の株主レター
- iTnews — Nvidia出資のFirmus、IPOを見送り(2026年10月)
- IEA — エネルギーとAIに関する主要な問い
- NIPA — 韓国情報通信産業振興院
- Investopedia — EBITDA


