
 執筆:Muke
ナスダック反発と狭い上昇日:AIの復活か、それとも相場を支えているだけか
要点:2026年10月19日、ナスダック総合指数は1.11%、S&P 500は0.41%上昇し、ダウ平均は0.07%下落しました。NYSE(ニューヨーク証券取引所)では値下がり銘柄数が1,761対945で値上がり銘柄数を上回りました。時価総額加重のS&P 500 ETF(SPY)は0.42%上昇した一方、等ウエートの「双子」であるRSPは0.32%下落しました。これにより10月19日は2026年で20回目の「狭い上昇日(ナロー・ラリー)」となり、2025年通年の32回、2024年の30回と比較されます。Nasdaq-100の内部では反発は幅広く、等ウエートのNasdaq-100 ETF(QQEW)は1.14%上昇し、QQQの1.21%にほぼ並びました。この反発で、ナスダックは前週の4.48%下落の約4分の1を取り戻しました。
調査日:2026年10月19日、米国市場の引け後。指数とETFの数値は10月19日の終値です。狭い上昇日の集計は、2019年1月から2026年10月19日までのSPY、RSP、QQQ、QQEWの日次終値(価格リターン、配当除く)に基づきます。企業の数値はSECに提出され「参考リンク」に掲載した決算発表資料によるもので、会計四半期は企業ごとに異なります。
2026年10月19日のナスダック反発は、心強い見出しをもたらしました。ハイテク比率の高いこの指数は、厳しい1週間の後に1.11%上昇したのです。しかしその回復の裏側では、米国の主要2取引所のいずれでも、上昇した銘柄より下落した銘柄のほうが多くなりました。
この組み合わせは、現在の市場の緊張をよく表しています。投資家は主要AI企業の収益力をなお信じていますが、その信頼は比較的少数の企業に集中するようになっています。
最も強気な解釈は、買い手が並外れた成長を示す企業に戻ってきているというものです。より慎重な解釈は、経済の他の部分に説得力のある投資機会が乏しいため、市場が同じ企業群に頼っているというものです。
どちらの解釈にも一理あります。
このページには2つの役割があります。第一に、AI需要は依然として強いのか、インフラ投資は十分なリターンを生み出せるのか、そして相場の主導役が株式市場全体に広がっているのか、という3つの別々の問いを検証します。第二に、時価総額加重指数が上昇し等ウエート版が下落したセッション、すなわち狭い上昇日を2019年以降の毎年について参照表として記録し、次に「指数は上昇、大半の株は下落」という見出しが出たときに過去の記録と照らして判断できるようにします。
証拠はAI需要の継続を裏付けていますが、幅広く持続的な市場回復をまだ確立してはいません。本稿はデータと分析であり、投資推奨ではありません。
ナスダック反発の間に実際に何が起きたのか?
ナスダック総合指数は1.11%上昇し、S&P 500は0.41%上昇しました。ダウ平均は0.07%下落しました。AI・ハイテク株はそれまでの下落の一部を取り戻しましたが、市場のそれ以外の多くは苦戦しました。Associated Pressの市況まとめ
取引所レベルの騰落状況も、ばらつきのある構図を裏付けています。
| 10月19日の市場指標 | 報告された結果 | 解釈 |
|---|---|---|
| ナスダック総合指数 | +1.11% | ハイテク主導の力強い反発 |
| S&P 500 | +0.41% | 大企業が指数を支えた |
| ダウ平均 | −0.07% | 主導役にばらつき |
| S&P 500時価総額加重ETF(SPY) | +0.42% | 最大級の銘柄が指数を押し上げた |
| S&P 500等ウエートETF(RSP) | −0.32% | S&P 500の平均的な銘柄は下落 |
| Nasdaq-100 ETF(QQQ) | +1.21% | 大型ハイテク株が回復 |
| Nasdaq-100等ウエートETF(QQEW) | +1.14% | Nasdaq-100内部では反発が幅広かった |
| NYSE値上がり銘柄数 | 945 | 変動した銘柄のうち値上がりは少数派 |
| NYSE値下がり銘柄数 | 1,761 | 値上がり1銘柄あたり約1.86銘柄が値下がり |
| ナスダック値上がり銘柄数 | 1,506 | 大きな上昇だが参加は限定的 |
| ナスダック値下がり銘柄数 | 1,865 | 値上がり1銘柄あたり約1.24銘柄が値下がり |
取引所の銘柄数はInvesting.comの引け後レポートによるもので、同レポートはNYSEで89銘柄、ナスダックで206銘柄が変わらずだったとしています。これらはこの提供元が集計した銘柄群を示すもので、S&P 500構成銘柄の数と混同すべきではありません。ETFのリターンは終値から算出しています。
変わらずの銘柄を除くと、NYSEで報告された銘柄のうち約35%が値上がりし、ナスダックでは約45%でした。
この計算から重要な違いが見えてきます。ナスダック指数は上昇しましたが、典型的な上場銘柄が必ずしもそれに参加したわけではありません。ETFのペアはさらにもう一段の情報を加えます。弱さは主にナスダック上位100社の外側にあったのです。その100社の中では等ウエート版と時価総額加重版がほぼ同じだけ上昇しましたが、S&P 500全体では等ウエート版が下落しました。
一方、Amazonは4.98%、Nvidiaは1.38%、Palantirは4.36%上昇し、比較的少数の著名グロース株がセッション全体を左右しうることを示しました。引け時点の個別株パフォーマンス報告
結論は明快です。10月19日は影響力の大きい銘柄の回復であり、市場全体の回復を示す証拠はより弱いものでした。
狭い上昇日:参照表 2019–2026年
ここでいう狭い上昇日とは、時価総額加重のS&P 500 ETF(SPY)が上昇して引け、等ウエートのS&P 500 ETF(RSP)が下落して引けたセッションを指します。つまり指数は上がったのに、構成銘柄の平均は下がった日です。同じ判定をQQQとQQEWでNasdaq-100にも適用しています。
| 年 | 取引日数 | S&P 500の狭い上昇日(SPY上昇・RSP下落) | Nasdaq-100の狭い上昇日(QQQ上昇・QQEW下落) | SPY価格リターン | RSP価格リターン | QQQ価格リターン | QQEW価格リターン |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +28.8% | +26.6% | +37.8% | +35.2% |
| 2020 | 253 | 17 | 8 | +16.2% | +10.2% | +47.6% | +36.7% |
| 2021 | 252 | 21 | 22 | +27.0% | +27.6% | +26.8% | +17.4% |
| 2022 | 251 | 6 | 11 | −19.5% | −13.2% | −33.1% | −25.1% |
| 2023 | 250 | 21 | 21 | +24.3% | +11.7% | +53.8% | +32.3% |
| 2024 | 252 | 30 | 27 | +23.3% | +11.0% | +24.8% | +6.4% |
| 2025 | 250 | 32 | 27 | +16.4% | +9.3% | +20.2% | +13.7% |
| 2026(10月19日まで) | 200 | 20 | 18 | +12.4% | +11.4% | +16.9% | +10.1% |
出所:ETFの日次終値に基づくSimianXの計算(株式分割調整済み、配当除く)。2026年は10月19日までの年初来。
4つのパターンが目立ちます。
- AIトレードの成熟とともに、狭い上昇日は増えてきました。2022年の弱気相場の6回から、2023年は21回、2024年は30回、2025年は32回に増えました。
- 2026年の集中度は見出しが示すほど高くありません。10月19日時点で、SPYの年初来リターンはRSPを約1ポイント上回るにすぎず、2023年の約12.6ポイント、2024年の12.3ポイント、2025年の7.1ポイントという差と比べて小さくなっています。
- Nasdaq-100の差は依然として大きいままです。2026年はQQQがQQEWを約6.8ポイント上回っており、集中は主に大型ハイテク株の話だといえます。
- 狭い上昇日はそれ自体で暴落のシグナルではありません。狭い上昇日が最も多かった2024年と2025年は、いずれもSPYが2桁の上昇で年を終えました。
直近6セッションは、このパターンがいかに素早く入れ替わるかを示しています。
| セッション | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| 10月12日 | −0.06% | +0.07% | −0.70% | −1.11% |
| 10月13日 | −0.01% | +0.05% | −0.33% | −0.47% |
| 10月14日 | −1.08% | −0.57% | −1.97% | −2.22% |
| 10月15日 | +0.28% | +1.37% | −0.13% | +1.19% |
| 10月16日 | −1.11% | −0.42% | −2.50% | −3.09% |
| 10月19日 | +0.42% | −0.32% | +1.21% | +1.14% |
10月15日は逆のパターンでした。平均的な銘柄が1.37%上昇した一方、時価総額加重指数の上昇は0.28%にとどまりました。1日だけの市場の広がりは、どちらの方向であれ弱いシグナルであり、それが続くほうが多くを物語ります。
なぜ大半の株が下落してもナスダックは上昇できるのか?
答えは指数の構成方法にあります。
ナスダック総合指数は、対象銘柄を時価総額で加重しています。そのため大企業は小企業よりはるかに大きな影響力を持ちます。Nasdaq-100は別の修正時価総額加重方式を採用し、より厳選された大型の非金融企業群を対象としています。
この2つの指数は関連していますが、互換的ではありません。ナスダック総合指数に関する見出しを、Nasdaq-100やそれに連動するETFのリターンとして自動的に扱うべきではありません。2つの指数に関するNasdaqの解説総合指数そのものの長期記録については、1972年以降のナスダック年別リターンを参照してください。
仮想的な指数で考えてみます。
| グループ | 指数ウエート | 日次リターン | 寄与 |
|---|---|---|---|
| 大企業5社 | 45% | +3.0% | +1.35ポイント |
| 残りの企業 | 55% | −0.5% | −0.275ポイント |
| 合計 | 100% | — | 約+1.08% |
大半の企業が下落しても、指数は約1.1%上昇しうるのです。
この例は説明のためのものであり、10月19日の実際のリターンの要因分析ではありません。指数のパフォーマンスと銘柄の参加状況が逆方向に動きうる理由を示しています。
等ウエート指数は、定期的なリバランス時に構成銘柄へほぼ同じウエートを割り当てることで、別の問いを投げかけます。時価総額加重と等ウエートのパフォーマンスを比較すると、主導役が集中しているのか広がっているのかが見えてきます。最大級の企業が現在どれほどのウエートを占めているかは、マグニフィセント・セブンのウエートと集中リスクで取り上げています。
指数はその加重方式のリターンを測り、市場の広がりは参加の度合いを測ります。投資家には両方が必要です。
1.1%の上昇で直前の売りを修復できるのか?
この反発は、それに先立つ下落と照らし合わせる必要があります。
10月16日までの1週間で、ナスダック総合指数は10月9日の27,366.17から26,140.03へと4.48%下落し、S&P 500は約1.9%下落しました。投資家がAI支出、資金調達の必要性、将来のリターンに疑問を抱いたことで、ハイテク株は圧力を受けました。Reutersの決算シーズン展望
四捨五入したリターンを使うと、100から始まる指数はおおよそ次のように動いたことになります。
| 段階 | 仮想の指数水準 |
|---|---|
| 週間4.5%下落の前 | 100.00 |
| 下落後 | 95.50 |
| その後の1.1%反発後 | 96.55 |
反発後も、指数は以前の水準を約3.45%下回ることになります。実際の終値では、総合指数は10月19日を26,430.89で終え、10月9日の終値を3.42%下回りました。
失った指数ポイントのおよそ4分の1を取り戻した計算です。意味のある下げ止まりですが、回復は限定的です。
さらに複雑なのは、急落の後には急反発が起きやすいことです。投資家は割安になったポジションを買ったり、ヘッジを減らしたり、ショートポジションを手仕舞ったりすることがあります。こうした行動はいずれも、必ずしも業績予想の大幅な改善を必要としません。
公開されているセッションデータからは、10月19日の買いのうちどれだけがこうした要因によるものかは確定できません。この動きを決定的に買い戻し主導だと説明するのは、証拠を誇張することになります。
より力強い回復であれば、フォロースルーが生まれるはずです。数セッションにわたる参加状況の改善、新安値を付ける銘柄の減少、そして既存の主導株以外の企業を保有しようとする意欲の高まりです。
何が買い手をAI株に呼び戻したのか?
この反発は、AIリスクの急激な再評価に続いて起きました。
Reutersは、投資家が前週の売りを見直したことでAI株が回復し、CoreWeaveがGoldman Sachsから格上げを受けたと報じました。しかし格上げは株価を支えきれませんでした。CoreWeaveは10月9日の82.08ドルから下落した後、この日も0.44%安の61.12ドルで引けました。セッション序盤には原油価格と米国債利回りの低下が支えとなりましたが、そうした状況が取引日全体に当てはまると想定すべきではありません。AI株に関するReutersの報道
投資家が戻ってきた理由は、3つの要因で説明できます。
第一に、主要AIサプライヤーの業績は依然として力強いことです。株価の下落は、根本的な見通しを変えることなく、こうした企業の魅力を高めることがあります。
第二に、投資家は支出が売上高と利益を生んでいるかどうかを明らかにしうる決算発表を控えていることです。一部の買い手は、その情報が出る前にポジションを構築したいと考えるかもしれません。
第三に、AIは依然として市場で最も目立つ大きな成長源の一つであることです。他の業種が需要の弱さや資金調達コストの上昇に直面するとき、投資家はより強い利益見通しを持つ企業に対価を払う意欲を高めることがあります。
難しいのは、これら3つの要因はいずれも、持続的な上昇を支える前に、まず反発を支えうるという点です。
買い手がこのセクターに戻ってきたことは、リスクを取る意欲の回復を示しています。しかしそれだけで、以前の懸念が解消されたことの証明にはなりません。
企業業績はなおAI投資の論拠を支えているのか?
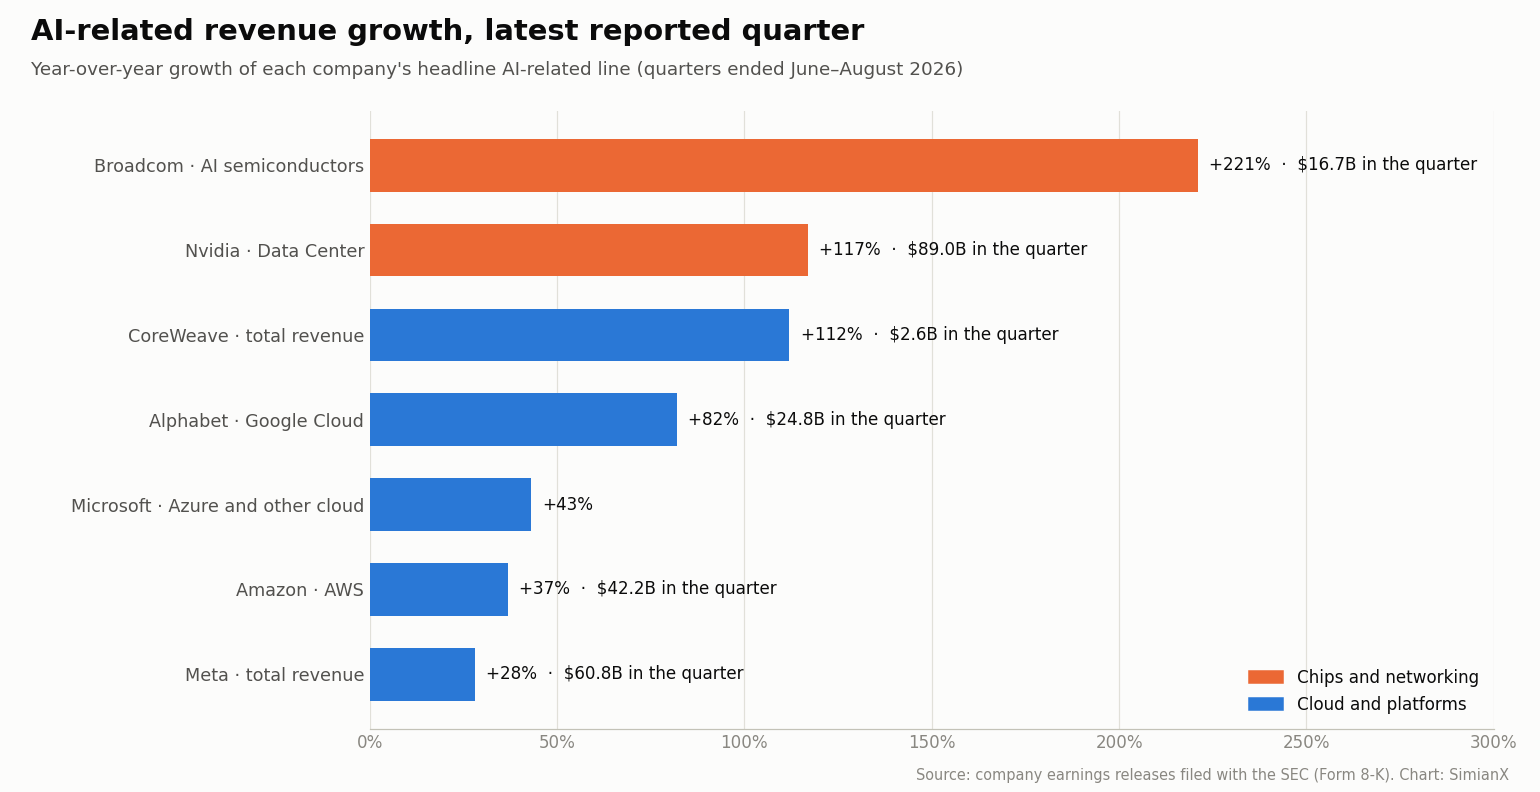
はい。最近の企業開示は、AIインフラとクラウドの需要が依然として強いことを示す十分な証拠を提供しています。
より難しい問いは、株主がその成長にいくら払うべきか、そしてどの企業が生まれた現金を手元に残せるのか、です。
| 企業 | 直近の報告四半期 | AI関連の主要数値 | 成長率 | キャッシュフローの注記 |
|---|---|---|---|---|
| Nvidia | 2027年度第2四半期(2026年7月26日終了) | 売上高962億ドル、データセンター890億ドル | +106%、+117% | 粗利益率75.0% |
| Broadcom | 2026年度第3四半期(2026年8月2日終了) | AI半導体売上高167億ドル | +221% | フリーキャッシュフロー137億ドル |
| Microsoft | 2026年度第4四半期(2026年6月30日終了) | 売上高900億ドル、Azureおよびその他クラウドサービス | +18%、+43% | フリーキャッシュフロー約196億ドル |
| Amazon | 2026年第2四半期 | AWS売上高422億ドル | +37% | AWS営業利益166億ドル |
| Alphabet | 2026年第2四半期 | Google Cloud売上高248億ドル | +82% | フリーキャッシュフロー−59億ドル |
| Meta | 2026年第2四半期 | 売上高608億ドル | +28% | フリーキャッシュフロー7億8,400万ドル |
| CoreWeave | 2026年第2四半期 | 売上高25億7,500万ドル | +112% | 営業キャッシュフローから設備購入を差し引いて約−57億ドル |
出所:各社がSECに提出した決算発表資料(「参考リンク」参照)。成長率は前年同期比。
Nvidia:売上高の伸びは依然として並外れている
Nvidiaは2027年度第2四半期の売上高が前年同期比106%増の962億ドルだったと発表しました。データセンター売上高は117%増の890億ドルに達し、報告された粗利益率は75.0%でした。
これらの数値は2026年7月26日に終了した四半期のものです。主要なインフラサプライヤーにおける大きな実現売上高と収益性を示しています。Nvidiaの決算発表
投資上の問題は、将来の需要、価格設定、利益率が、すでに株価に織り込まれた期待に応えられるかどうかです。この議論はジェンスン・フアンはAIバブルを煽っているのか?で検討しています。
Broadcom:カスタムアクセラレーターとネットワーキングが拡大
Broadcomは2026年度第3四半期のAI半導体売上高が前年同期比221%増の167億ドルだったと発表しました。総売上高は296億ドル、フリーキャッシュフローは137億ドルに達しました。同社は翌四半期のAI半導体売上高を約217億ドルと見込んでいます。これは経営陣の会社予想であり、達成済みの結果ではありません。Broadcomの決算発表
この結果は、カスタムアクセラレーターやネットワークインフラを含め、GPUという一つのカテゴリーを超えた需要を裏付けています。
Microsoft:クラウドの成長は力強いが、投資も巨額
Microsoftは2026年度第4四半期の売上高が900億ドルだったと発表しました。Azureおよびその他のクラウドサービスは43%成長しました。同社の決算説明会によると、ファイナンスリースを含む設備投資は約410億ドルでした。有形固定資産の取得に支払った現金は358億ドル、営業キャッシュフローは554億ドルで、フリーキャッシュフローは約196億ドルとなりました。Microsoftの決算発表 · Microsoftの決算説明会
Microsoftの開示は、巨額のAI投資がプラスのフリーキャッシュフローと両立しうることを示しています。同時に、その拡大を維持するのにどれほどの現金が必要かも示しています。
Amazon:AWSは収益化の証拠を示す
Amazonは2026年第2四半期のAWS売上高が37%増の422億ドルだったと発表しました。AWSの営業利益は前年同期の102億ドルに対し166億ドルに達しました。Amazonの決算発表
AWSにはAI以外の多くのサービスが含まれます。そのためその成長は、単独のAI売上高を直接測ったものではなく、AIが寄与するクラウド需要拡大の証拠として解釈すべきです。
AI売上高がこれほど急成長しているのに、なぜ投資家は懸念するのか?
売上高の成長と投資リターンは、別々の問いに答えるものだからです。
サプライヤーはインフラを販売した時点で売上を計上します。買い手はその後、そのインフラを導入し、有料顧客を獲得し、運営コスト、資金調達、そして最終的な設備更新を賄えるだけの現金を生み出さなければなりません。
利益の出る半導体販売は、購入者が自らのプロジェクトで魅力的なリターンを得られると証明するよりずっと前に発生しうるのです。
この違いから、3つの層の証拠が生まれます。
| 層 | 投資家が観察できること | 不確実なまま残ること |
|---|---|---|
| インフラサプライヤー | 半導体、ネットワーキング、機器の販売 | 需要の持続性と将来の価格 |
| クラウド・データセンター事業者 | 利用量、契約、売上高の伸び | 稼働率、資金調達コスト、資産リターン |
| エンド顧客 | サブスクリプション売上、生産性、製品の採用 | 持続可能な予算と測定可能な経済的便益 |
投資家は、各層の売上高を、あたかも別々の最終需要であるかのように合算することは避けるべきです。同じ顧客の支出が、サプライチェーンの複数の地点で売上高として現れることがあります。
それは取引が人為的だという意味ではありません。業界の支出とエンド顧客による収益化には、異なる測定が必要だということです。
実用的な問いは次のとおりです。持続的な顧客の現金がどれだけエコシステムに流入しており、どれだけが将来の需要を見込んで資金調達されているのか?
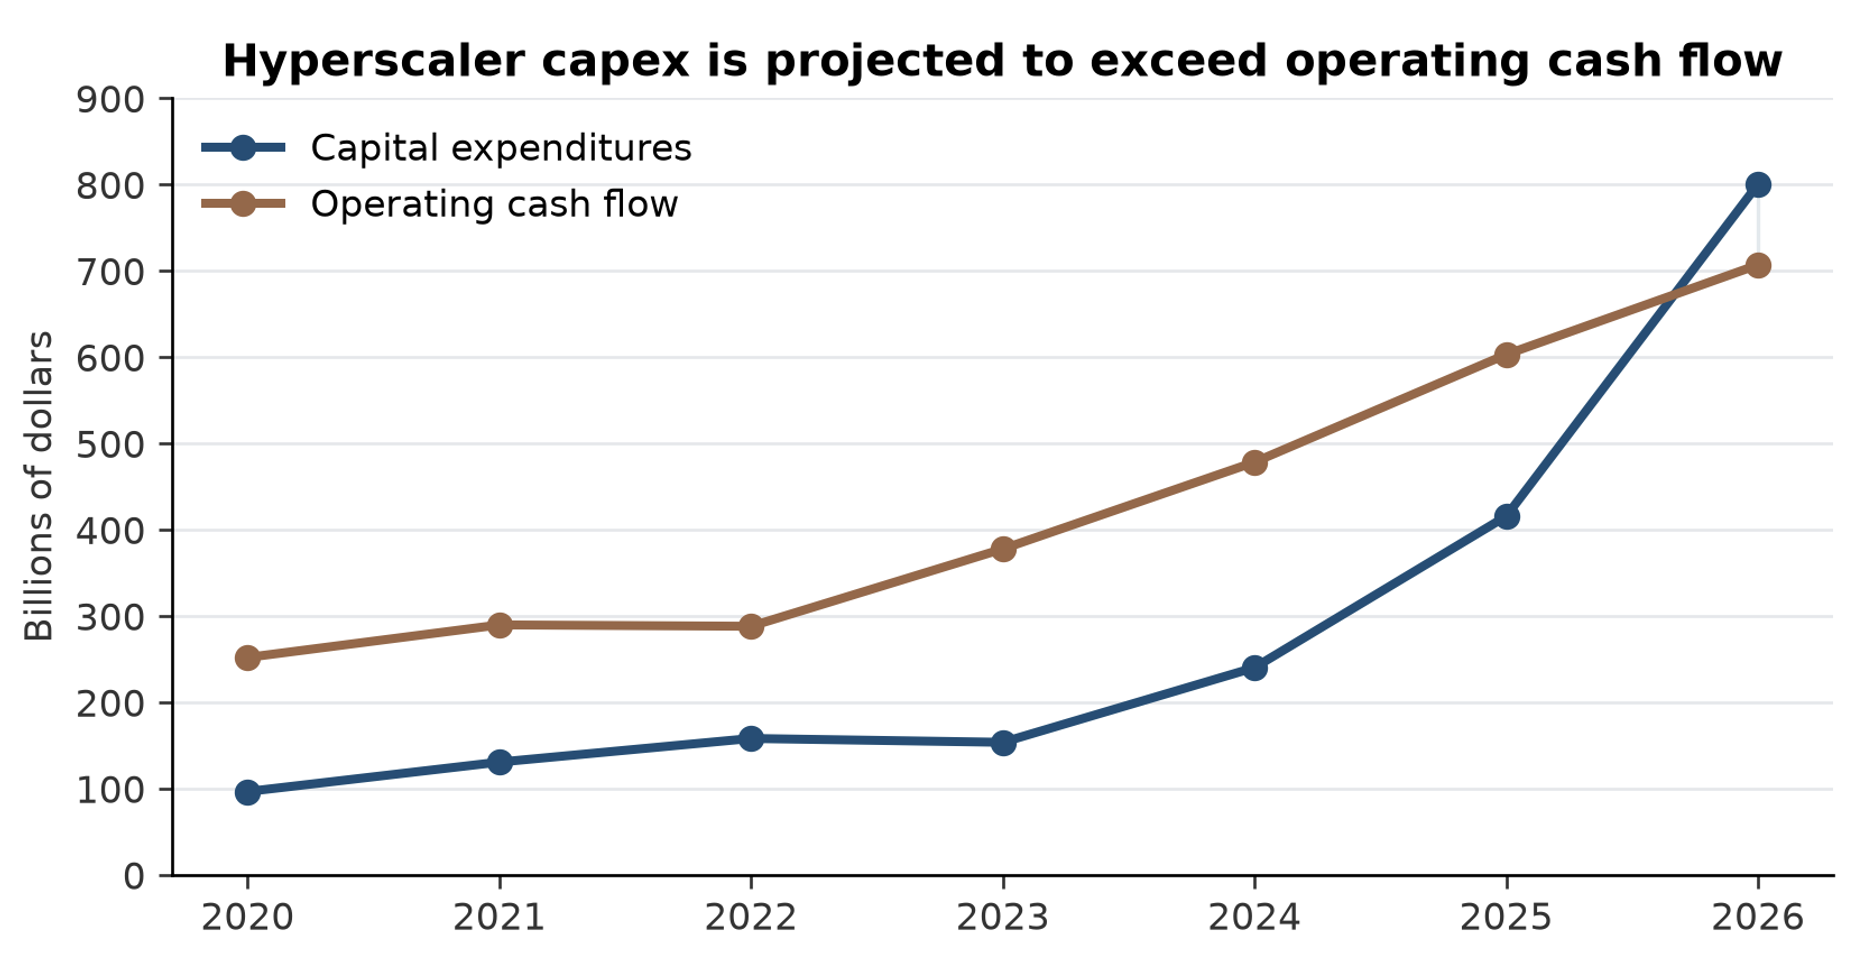
その答えが強いほど、投資サイクルは持続しやすくなります。この問いの集計版はAI設備投資2026:ビッグテックはキャッシュフローの96%を投じるで追跡しています。
AlphabetとMetaはキャッシュフローの問題について何を示しているのか?
AlphabetとMetaは、力強い成長が設備投資への懸念と両立しうる理由を示しています。
Alphabetは2026年第2四半期のGoogle Cloud売上高が82%増の248億ドルだったと発表しました。クラウドの営業利益は88億ドルに達しました。
しかし連結ベースでは、有形固定資産の取得449億ドルが営業キャッシュフロー391億ドルを上回ったため、Alphabetの四半期フリーキャッシュフローはマイナス59億ドルでした。また主に株式の未実現利益による980億ドルの正味の利得(ネットゲイン)を計上しており、見出しとなる純利益の解釈を複雑にしています。AlphabetのSEC決算開示
Metaは第2四半期の売上高が28%増の608億ドルだったと発表しました。営業キャッシュフローは318億6,000万ドルでしたが、ファイナンスリースの元本支払いを含む設備投資は310億8,000万ドルでした。そのため四半期のフリーキャッシュフローは約7億8,400万ドルにとどまりました。通期の設備投資見通しは1,300億〜1,450億ドルです。Metaの決算発表
これらの結果は議論の両側を裏付けています。事業は急速に成長している一方で、営業キャッシュのうち再投資に回る割合が拡大しています。
拡大期には、一時的にマイナスまたは限定的なフリーキャッシュフローも合理的でありえます。最終的なリターンは、生まれた資産がその耐用年数にわたってどれだけ効率的に現金を生み出すかにかかっています。
なぜCoreWeaveはAI資金調達の試金石になったのか?
CoreWeaveは、顧客需要と資金調達のつながりを特にはっきりと見せてくれます。
2026年第2四半期決算で、同社は次の数値を発表しました。
| 指標 | 報告された結果 |
|---|---|
| 売上高 | 25億7,500万ドル |
| 調整後EBITDA | 15億1,000万ドル |
| GAAP営業損失 | 4,900万ドル |
| 純支払利息 | 6億4,000万ドル |
| 純損失 | 6億2,600万ドル |
| 営業キャッシュフロー | 6億7,900万ドル |
| 有形固定資産の取得 | 64億2,200万ドル |
| 売上の受注残高 | 約1,040億ドル |
営業キャッシュフローから有形固定資産の取得を差し引くと、その他の投資活動を考慮する前の簡略化した四半期赤字は約57億ドルになります。
純支払利息は四半期売上高の約25%に相当しました。受注残高は依然として大きいものの、その実現は納入とサービスの提供可能性に左右されます。CoreWeaveの決算発表と財務諸表
より広い教訓は財務面にあります。大きな受注残高は拡大を支えうる一方、株主を資金調達コストと実行リスクにさらしたままにします。受注残高と債務のトレードオフは、CoreWeave株2026:1,000億ドルのAI受注残高と債務リスクで詳しく解説しています。
調整後EBITDAは有用ですが、減価償却と利息を除外しています。借入で賄った高価な設備を保有する企業では、こうした除外が非常に重要になります。
したがって、CoreWeaveの最近の債券市場での弱さは、株価と並んで注目に値します。Axiosは、借入コストの上昇が同社とAIインフラサイクル全体にとって懸念材料になっていると報じました。CoreWeaveの資金調達に関するAxiosの分析
株価の回復は、借入環境も安定してこそ説得力を増します。10月19日、同社株は証券会社の格上げとナスダックの上昇があっても、まったく回復しませんでした。
業界幹部はAI支出に限界があると示唆しているのか?
一部の幹部は、資金調達と経済的リターンに注意を促しています。
BroadcomのCEOであるHock Tanは最近、資本の確保がAI発展の大きな制約になっていると述べ、投資市場の一部に見られる投機的な行動を批判しました。Tan氏の発言に関するReutersの報道
この見方は、Broadcomが力強い売上を報告していることと矛盾しません。企業はインフラ需要の恩恵を受けながら、一部の買い手が十分なリターンを得るのに苦労するかもしれないと認めることができます。
投資家は次の点を区別すべきです。
- 有用なAIサービスへの需要
- コンピューティングインフラへの需要
- 資金調達の利用可能性
- 個々のプロジェクトの収益性
- 関連銘柄のバリュエーション
これらの変数は互いに影響し合いますが、完全に連動して動くわけではありません。
今後最も重要な区別は、顧客が事業上の便益から進んで資金を出すプロジェクトと、外部資本への繰り返しのアクセスに依存するプロジェクトの違いかもしれません。
インフレと金利はナスダック反発にどう影響するのか?
インフレは、バリュエーションとインフラの経済性の両方に引き続き関係しています。
米労働統計局(BLS)によると、9月の消費者物価は前月比0.6%、前年比3.7%上昇しました。コアCPIは前月比0.3%、前年比2.6%上昇しました。
ガソリン価格が総合指数の上昇に大きく寄与しました。ガソリン指数は前月比9.1%、前年比34.2%上昇しており、この発表をすべての品目にわたる一様な加速と解釈すべきではありません。BLSの9月CPI発表発表日程と全系列は米国CPI参照ページにまとめています。
金利の上昇は、2つの経路でAI投資に影響します。
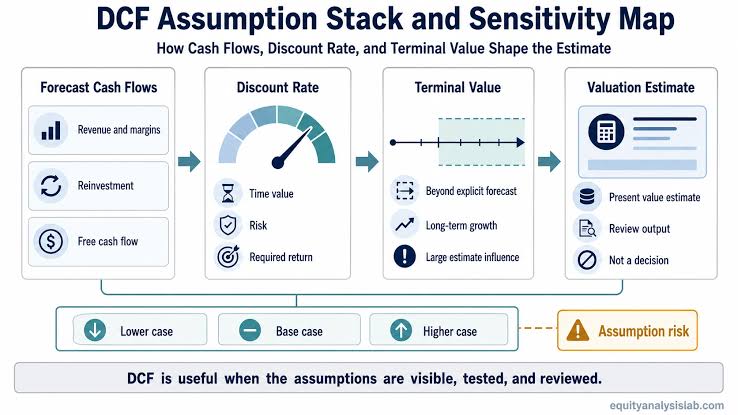
第一に、何年も先に見込まれるキャッシュフローの現在価値を引き下げます。
第二に、設備やデータセンターの資金調達コストを引き上げます。この第二の経路の背景にある長期金利の上昇は、2026年の世界的な債券売りで取り上げています。
例として、5年後に受け取る100ドルのキャッシュフローの現在価値はおおよそ次のとおりです。
| 割引率 | 現在価値 |
|---|---|
| 8% | 68.06ドル |
| 10% | 62.09ドル |
| 12% | 56.74ドル |
割引率が8%から12%に上がると、将来のキャッシュフローは変わらないにもかかわらず、その価値は約17%減少します。これらの割引率は仮定であり、特定企業の推計ではありません。
インフラプロジェクトでは、顧客からの支払いが始まる前に建設コストが発生する場合、資金調達リスクが特に深刻になりえます。
だからこそ、金利の上昇は割高なグロース株と負債を抱えたインフラ事業者の双方に同時に重しとなりうるのです。
市場の広がりの弱さは、経済の他の部分の悪化を意味するのか?
市場の広がりの弱さは経済への懸念を示すことがありますが、1回のセッションで景気後退が確定するわけではありません。
業種によって受ける圧力は異なります。
- 住宅・不動産は資金調達の制約に直面している。
- 中小企業は借入条件が不利な場合がある。
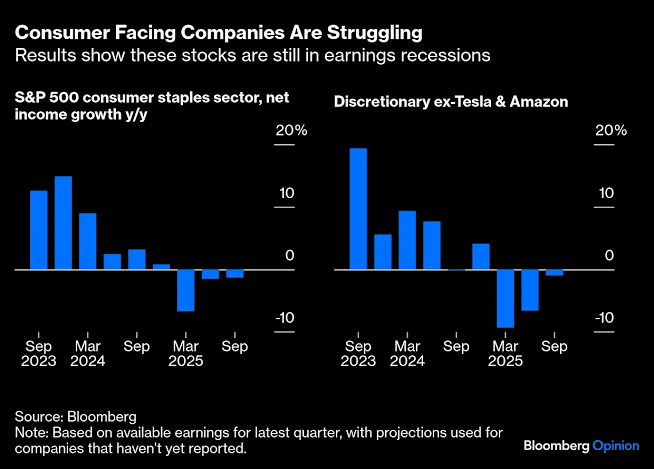
- 消費関連企業は家計の予算圧力に直面している。
- 産業関連企業は受注サイクルと投入コストに反応する。
- 大手テクノロジープラットフォームは世界中で販売し、投資を内部資金で賄える。
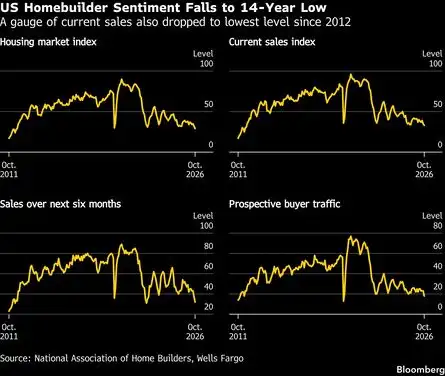
テクノロジー以外の弱さを示す証拠はあります。全米住宅建設業者協会(NAHB)は、住宅市場の信頼感指数が3ポイント低下して10月は29になったと発表し、金利上昇が住宅建設業者に与える負担を示しました。NAHBの10月報告
とはいえ、経済全体が縮小しなくてもセクターのパフォーマンスは分かれることがあります。
より妥当な読み方は、経済と業績の強さが不均等に分布しているというものです。
AI企業が並外れて力強い成長を続け、他の業種が苦戦するなら、投資家がそうした主導株に集中するのは合理的でありえます。しかしその集中こそが、指数を少数の業績結果により依存させるのです。
バリュエーションはすでに成功を織り込みすぎているのか?
株価が最終的に実現する以上の成長を前提にしていれば、優れた企業でも期待外れの投資になりえます。
逆もまた重要です。集中した市場が自動的に割高だというわけではありません。
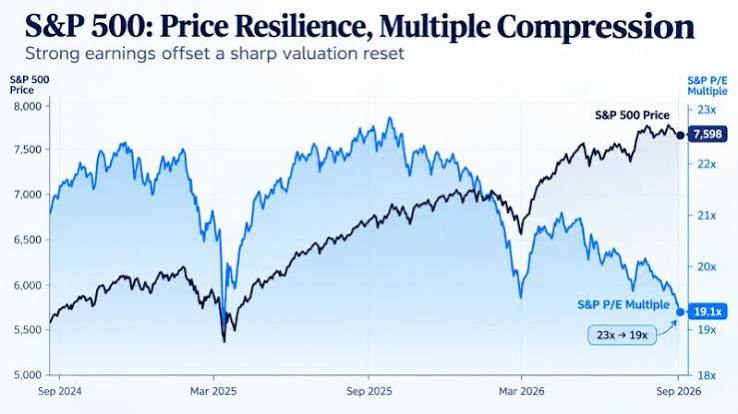
FactSetの10月16日のアップデートによると、S&P 500の予想12か月PER(P/E)は19.0で、5年平均の19.8、10年平均の19.1と比較されます。その初期段階では、四半期決算を発表した構成銘柄は約9%にすぎませんでした。約84%がEPS予想を上回りましたが、全体のサプライズ率は2.6%で、5年平均の7.5%を下回りました。FactSetの業績アップデート
このスナップショットは、単一の予想倍率だけで市場全体を歴史的に割高だと安易に表現することへの反論になります。
一方で、重要な問いも残されています。
- 業績予想は達成可能か?
- 利益に再現性のない投資利益が含まれていないか?
- どれだけの支出が資産計上されているか?
- 新たな資産が稼働するにつれて減価償却は増えるか?
- 資金調達やリースの義務は十分に反映されているか?
- 希薄化の後、成長のうちどれだけが既存株主の利益になるか?
単純な仮定の例でリスクを示します。
EPSが10ドルから12ドルへ20%増えたとします。PERが30から24に低下すれば、株価は300ドルから288ドルに動きます。
利益が増えても株価は下がりうるのです。
AI投資家にとってバリュエーションの中心的な課題は、持続可能な現金創出力を見積もり、それをすでに株価に織り込まれた期待と比較することです。
AIは復活したのか、それとも相場を支えているのか?
証拠が支持するのは、条件付きの答えです。
AIは依然として事業成長の主要な源泉です。Nvidia、Broadcom、Microsoft、Amazonは関連事業で大幅な拡大を報告しています。したがってこの反発にはファンダメンタルズの裏付けがあります。
同時に、市場の参加状況は依然として弱いままです。両取引所とも報告された銘柄では値下がりが値上がりを上回り、等ウエートのS&P 500は下落し、ナスダックは前週の下落の一部しか取り戻していませんでした。
最も正確な表現は次のとおりです。
AIの主導力は安定したが、より幅広い回復はなお確認を要する。
ここからは3つの道筋が考えられます。
| シナリオ | 市場の参加状況 | AIのファンダメンタルズ | 想定される含意 |
|---|---|---|---|
| 回復が広がる | より多くのセクターと銘柄が参加 | 売上高が改善する現金リターンに転換 | 持続的な上昇へのより強固な基盤 |
| 主導が狭いまま | 大手AI企業が支配 | 主導株は成長するが支出は重いまま | 指数は上昇しうるが集中リスクが高まる |
| 反発が失速 | 値下がり銘柄と新安値が増加 | 会社予想、稼働率、資金調達が期待外れ | AI株と指数に再び圧力 |
中間のシナリオは正確な予測ではなく、有用な作業仮説です。報告されている強いAI需要と弱い参加状況という組み合わせに合致します。
強気シナリオには、恩恵が広がっている証拠が必要です。弱い信用環境や期待外れの現金リターンがインフラ投資を損なえば、弱気シナリオの可能性が高まります。
何がAI株の持続的な回復を裏付けるのか?
投資家は、価格、参加状況、ファンダメンタルズを組み合わせて監視すべきです。
1. 数セッションにわたって参加状況が改善する
指数の上昇が、値上がり銘柄の増加、新安値の減少、移動平均線を上回る企業の割合の拡大と同時に起きるとき、回復はより説得力を持ちます。
市場の広がりが良好な日が1日あるのは助けになります。持続的な改善のほうがより意味があります。
2. 等ウエートのパフォーマンスが強まる
等ウエート指数が時価総額加重のベンチマークに追随し始めれば、主導役は最大級の企業への依存を弱めつつあることになります。上の狭い上昇日の表は、これを追跡する簡単な方法です。狭い上昇日が減り、SPYとRSPの差が縮まれば、広がりを示すことになります。
等ウエートには独自のセクター・規模のエクスポージャーがあるため、この比較は診断ツールとして解釈すべきです。
3. 主導株以外でも業績予想が改善する
より広範な上方修正は、成長が資本財、金融、ヘルスケア、消費関連などの業種に広がっていることを示唆します。
4. AI売上高がより良い現金リターンを生む
安定した利益率、稼働率の改善、投資後の現金創出を伴う売上高の伸びに注目してください。
リターンが改善するために設備投資が減る必要はありません。重要なのは、資産がそのコストを正当化するだけの将来の現金を生み出すかどうかです。
5. 信用市場が安定する
インフラ事業者の借入スプレッド、借り換えへのアクセス、資金調達条件を注視してください。貸し手が大幅に高い対価を求め続ける限り、株式市場の信頼は盤石とはいえません。
6. 顧客が収益性のある導入を更新・拡大する
更新、有料利用、測定可能な生産性の便益は、発表された試験導入や拘束力のない提携よりも、持続的な採用の強い証拠となります。
リサーチのワークフローとしては、価格、ニュース、財務諸表、SECデータの分析を組み合わせたSimianX AIが、企業レベルの証拠を整理するのに役立ちます。取引所の騰落や信用市場の指標は、それぞれのデータソースで確認すべきです。市場の広がり、業績修正、スキューのシグナルに関するより幅広いチェックリストは株式向けAIリスクレーダー7選にあります。
狭いナスダックの上昇に投資家はどう対応すべきか?
有用な対応は、投資家がすでに保有しているポートフォリオによって異なります。
AIのポジションが大きい投資家
個別株とファンド全体のエクスポージャーを見直しましょう。
米国の幅広い指数ファンド、Nasdaq-100ファンド、そして主要AI株数銘柄を保有するポートフォリオは、かなり重複している可能性があります。保有銘柄数は分散の度合いを過大に見せることがあります。
想定した上限に向けてリバランスすれば、AIへのエクスポージャーを手放すことなく、一つの業績サイクルへの依存を減らせます。
AI株の新規購入を検討している投資家
株価の下落率を比較する前に、ビジネスモデルを区別しましょう。
半導体サプライヤー、多角化したクラウドプラットフォーム、ソフトウェア開発会社、負債を抱えたGPUレンタル会社は、それぞれ異なるリスクに直面しています。同じ下落率だからといって、同じように魅力的になるわけではありません。
評価すべき点:
- 顧客の分散
- 持続可能な利益率
- フリーキャッシュフロー
- 債務とリースの義務
- 資本の必要額
- 株式の希薄化
- 成長鈍化を前提としたバリュエーション
AI以外へのエクスポージャーを求める投資家
参加状況の弱さは機会を生むかもしれませんが、出遅れた企業が自動的に割安なわけではありません。
現金を生み出し、債務が管理可能で、業績改善の信頼できる理由がある企業を探しましょう。単にナスダックに出遅れたという理由だけで買うのは、検証されていない前提を別の前提に置き換えるだけです。
長期的な視野を持つ投資家
一貫した投資プロセスは、1回のセッションを正しく解釈することより価値がありえます。
重要な判断は、バリュエーション、ポジションサイズ、そして挫折を乗り越えて投資を続けられるかどうかに関わります。根底にある証拠の重大な変化を伴わない限り、1.1%の指数上昇がそうした選択に与える影響は限定的であるべきです。
決算シーズンに投資家は何を問うべきか?
次の決算は、この反発が経済性の改善を反映しているのか、単に熱狂の再燃なのかを見極める助けになるはずです。
クラウドプラットフォームについては:
- 成長のうちどれだけが既存顧客によるものか?
- 新たな容量はすぐに使われているか?
- インフラが稼働した後に利益率は改善しているか?
- どれだけの支出がリースで賄われているか?
- 需要は少数の大手AI顧客以外にも分散しているか?
半導体・機器サプライヤーについては:
- 受注は現金回収に結び付いているか?
- 顧客はどの程度集中しているか?
- 買い手は導入スケジュールを維持しているか?
- 在庫や支払条件が需要の減速を覆い隠していないか?
インフラ事業者については:
- 利息と設備の減価償却を差し引いた後のリターンはいくらか?
- プロジェクトが現金を生む前にどれだけの資金調達が必要か?
- 契約期間は資産と債務の義務に見合っているか?
- 納入が遅れた場合にどんな保護があるか?
- 旧型の設備は経済的に有用であり続けられるか?
ソフトウェアとAIアプリケーションについては:
- 顧客は契約を更新しているか?
- 利用は利益の出る売上高を生んでいるか?
- 推論コストは価格よりも速く下がっているか?
- 顧客は測定可能な経済的便益を報告しているか?
これらの問いは、株式市場のストーリーを、最終的にバリュエーションを支える現金に結び付けるものです。
FAQ:ナスダック反発とAI株
なぜ大半の株が下落するのにナスダックは上昇するのか?
ナスダック総合指数は時価総額加重であるため、大企業により大きな影響力を与えます。ごく少数の超大型株の上昇が、多数の小型企業の下落を上回ることがあります。取引所の騰落銘柄数は、その違いを明らかにする助けになります。
狭い上昇日とは何か?
このページでは、時価総額加重のS&P 500 ETF(SPY)が上昇し、等ウエートのS&P 500 ETF(RSP)が下落したセッションを指します。こうした日は2024年に30回、2025年に32回、2026年は10月19日当日を含め10月19日までに20回ありました。
市場の広がりの弱さは暴落が近いことを意味するのか?
市場の広がりの弱さは集中と参加の低下を示しますが、大幅な下落のタイミングを確実に予測するものではありません。市場は長期間にわたって集中したままでいることがあります。2024年と2025年は2019年以降で狭い上昇日が最も多かった年ですが、どちらもSPYは2桁の上昇で終えました。業績予想の低下、信用スプレッドの拡大、新安値の増加を伴うとき、このシグナルはより懸念すべきものになります。
10月19日のナスダック反発はAI株が底打ちした証拠か?
1回のセッションで持続的な底を確認することはできません。1.11%の上昇は、前週の4.48%下落の約4分の1を取り戻したにすぎません。フォロースルー、より幅広い参加、より強い財務上の証拠があれば、回復の信頼性は高まります。
AI株にとって重要なのは利益か、フリーキャッシュフローか?
両方とも重要です。特に設備やデータセンターに巨額の投資をしている業界ではそうです。利益は事業のパフォーマンスを測るのに役立ち、フリーキャッシュフローは投資後にどれだけの現金が残るかを示します。投資家はリース、資金調達コスト、インフラの想定耐用年数も確認すべきです。
反発後に投資家はAI株を買うべきか?
保守的な前提の下でも企業のバリュエーションが魅力的であり、そのポジションが投資家の全体的なエクスポージャーに合っている場合、購入はより正当化しやすくなります。反発そのものは将来のリターンについて限られた証拠しか与えません。企業の経済性とポートフォリオの集中度により重きを置くべきです。
結論:AIの強さには、より幅広い確認が必要
10月19日のナスダック反発は、投資家が売りの後も主要AI企業を保有する意欲を失っていないことを示しています。
その意欲の背後には、事業面での十分な証拠があります。半導体の販売、ネットワーキング需要、クラウド売上高は引き続き急速に伸びています。
未解決の問題は、こうした成長が投資チェーン全体のリターンにどれだけ確実に結び付くかです。サプライヤーは今まさに利益を実現している一方で、一部の買い手は巨額の資本の必要、重い資金調達コスト、不確実な投資回収期間に直面しています。
市場の広がりの弱さは、第二の懸念を加えます。比較的少数の企業が指数を支えているとき、そうした主導株の期待外れの決算は、一見分散されたポートフォリオに過大な影響を与えかねません。
AIは依然として市場の強さの重要な源泉です。10月19日は下げ止まりの証拠を示しましたが、幅広い回復はまだ証明されていません。
投資家は、参加状況が改善するか、資金調達環境が安定するか、売上高の伸びがより強い現金リターンを生むかを注視すべきです。
SimianX AIを使って企業のファンダメンタルズ、ニュース、提出書類に関するリサーチを整理し、SimianXライブ分析ルームでリアルタイムのマルチモデル分析を実行し、その証拠を独立した市場の広がりや信用のデータと比較してください。これらの指標を規律をもって捉えることは、指数の見出しだけよりも強固な投資判断の基盤になります。
このページの更新方法:狭い上昇日の表は、各四半期末と、時価総額加重指数と等ウエート指数の間に大きな差が生じたセッションの後に、ETFの日次終値から再計算します。最終更新:2026年10月19日。
関連記事
- ナスダック 年別リターン一覧:1972–2026年の全年データ
- 2026年版マグニフィセント・セブン:比重と集中リスク分析
- AI設備投資2026:ビッグテック、キャッシュフローの96%
- CoreWeave株2026:1000億ドルAI受注残と債務
- ジェンスン・フアンはAIバブルを煽るのか:エヌビディア検証
- マイクロソフトQ4決算2026:Azure成長対AI投資リスク
- アマゾンQ2決算2026:AWSは2000億ドル投資に見合うか
- Alphabet Q2決算:GeminiはAI投資に見合うか
- Muse後のMETA株:AIエージェントは巨額投資に見合うか
- ブロードコム2026年決算:AI ASIC受注残とAVGO株
- 米国CPI(消費者物価指数):最新データと発表日程・過去の推移
- 超長期ゾーンの崩落:2026年に債券利回りが世界で上昇する理由
- 株式AIリスクレーダー:幅・修正・スキューの7シグナル体系
- その他の参照表は市場の歴史トピックハブにあります
参考リンク
- Investing.com — 米国株引け、2026年10月19日:指数の動きとNYSE・ナスダックの騰落銘柄数
- Associated Press — 株式市場まとめ(2026年10月19日)
- Reuters via MarketScreener — AI株が反発、CoreWeaveにGoldman Sachsが格上げ(2026年10月19日)
- Reuters via Investing.com — AI相場が揺らぐ中、焦点は決算へ
- Nasdaq — ナスダック総合指数とNasdaq-100:投資家が知っておくべきこと
- Nasdaq — ナスダック総合指数のデータ
- S&P Dow Jones Indices — ダウ平均
- SEC EDGAR — Nvidia 2027年度第2四半期決算発表(2026年8月26日)
- SEC EDGAR — Broadcom 2026年度第3四半期決算発表(2026年9月2日)
- SEC EDGAR — Microsoft 2026年度第4四半期決算発表(2026年7月29日)
- Microsoft — 2026年度第4四半期決算説明会
- SEC EDGAR — Amazon 2026年第2四半期決算発表(2026年7月30日)
- SEC EDGAR — Alphabet 2026年第2四半期決算発表(2026年7月22日)
- SEC EDGAR — Meta 2026年第2四半期決算発表(2026年7月29日)
- SEC EDGAR — CoreWeave 2026年第2四半期決算発表(2026年8月11日)
- Axios — CoreWeaveとAI借入コストの上昇(2026年10月16日)
- Reuters via Investing.com — Broadcom CEO、AI成長への資本の壁を語る
- BLS — 消費者物価指数 2026年9月分(2026年10月14日)
- NAHB — 金利上昇で住宅建設業者の景況感が低下(2026年10月)
- FactSet — S&P 500決算シーズン・アップデート(2026年10月16日)


