Сколько четвёртый оператор реально стоит арендодателю вышек
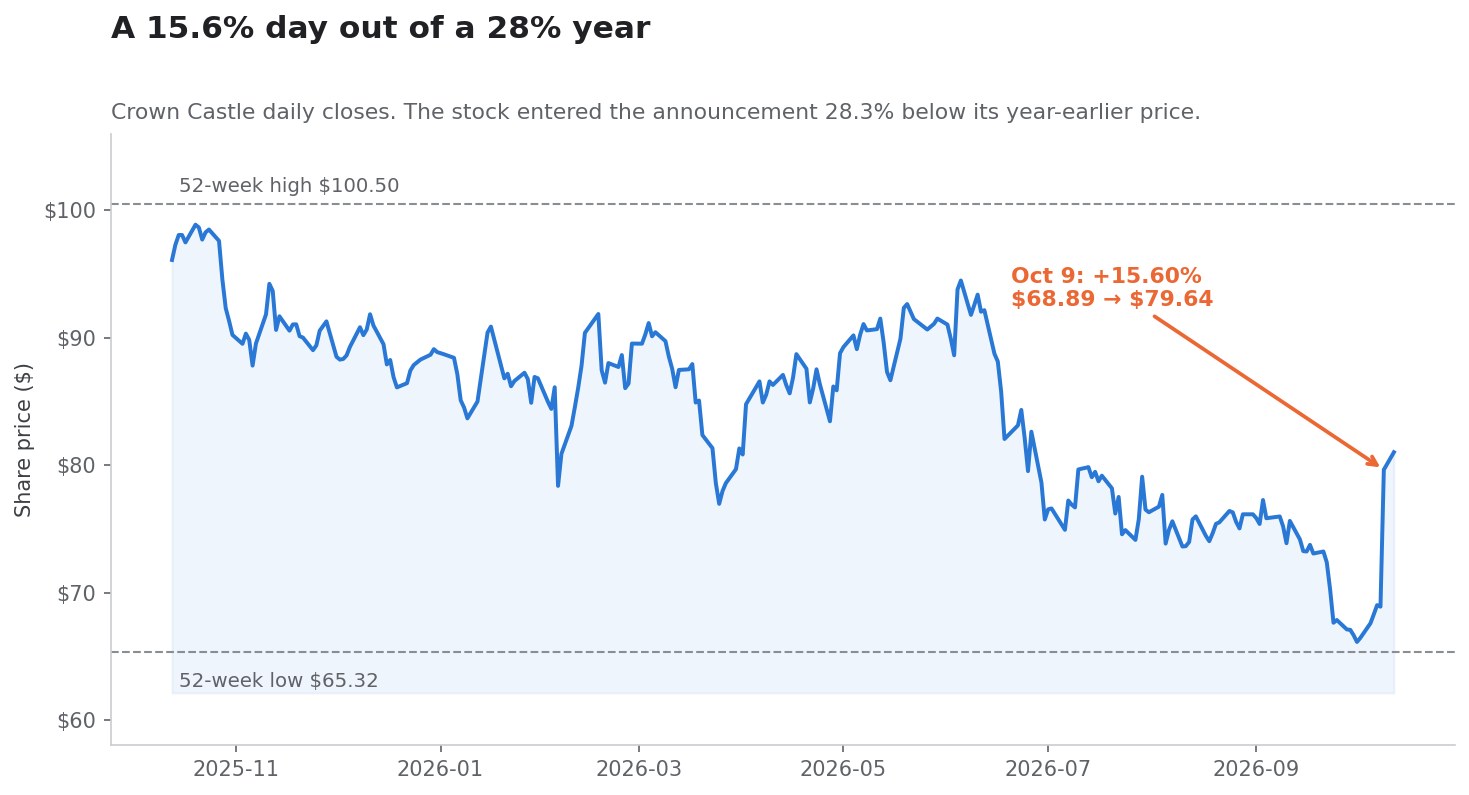
В пятницу, 9 октября 2026 года, Crown Castle (CCI) закрылась на отметке 79,64 доллара, прибавив 15,60% к 68,89 доллара предыдущей сессии. Катализатором стало не раскрытие информации самой Crown Castle. Это было объявление частной компании, которая не является и никогда не была арендатором Crown Castle: SpaceX договорилась о покупке общенационального портфеля спектра 800 МГц у Grain Management.
Логика сделки читалась за считаные минуты. Если SpaceX построит наземную мобильную сеть, ей понадобятся вышки. У Crown Castle их около 40 000. Следовательно, Crown Castle стоит дороже.
Этот случай заслуживает изучения потому, что Crown Castle уже проводила ровно такой эксперимент, с другим главным героем, и результат подшит в документы SEC. С 2020 по 2026 год компания DISH Wireless намеревалась стать четвёртым национальным оператором США, подписала рамочный договор аренды с Crown Castle, построила сеть, а затем перестала платить. 12 января 2026 года Crown Castle вручила уведомление о нарушении обязательств и расторжении договора. Теперь компания утверждает, что DISH должна ей более 3,5 млрд долларов оставшихся платежей.
Значит, нам не нужно гадать, сколько четвёртый оператор стоит для вышечного REIT. Это можно просто посмотреть. DISH на пике приносила Crown Castle 222 млн долларов в год выручки от аренды площадок — 5,7% базы начислений предыдущего года. Вот бухгалтерская запись. Вопрос, на который отвечает эта статья: как с ней соотносится однодневная переоценка Crown Castle.
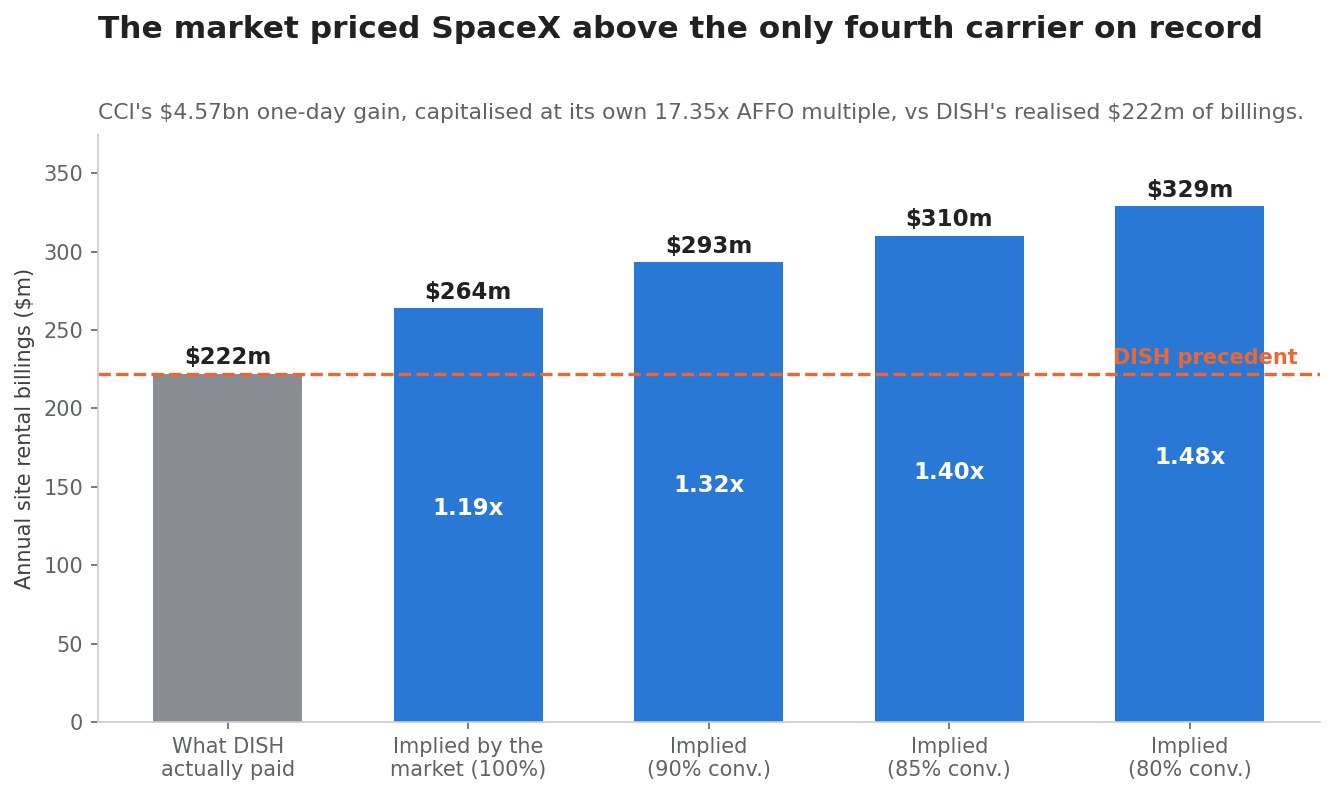
Ответ, разобранный ниже: 4,57 млрд долларов, которые рынок добавил к капитализации Crown Castle 9 октября, подразумевают около 264 млн долларов дополнительного годового AFFO по собственному мультипликатору Crown Castle после ралли — то есть от 1,2 до 1,4 раза больше всего, что когда-либо заплатила DISH, присуждённых за одну сессию контрагенту, не подписавшему ни одного договора аренды, за сеть, которой не существует.
Для инвесторов, отслеживающих такие ситуации с помощью SimianX AI, Crown Castle — чистый учебный пример разницы между опционом и дебиторской задолженностью. Парная статья, Спектр SpaceX: AT&T, Verizon и T-Mobile по степени риска, разбирает то же объявление со стороны операторов.
Срез 9 октября: кто выиграл на самом деле
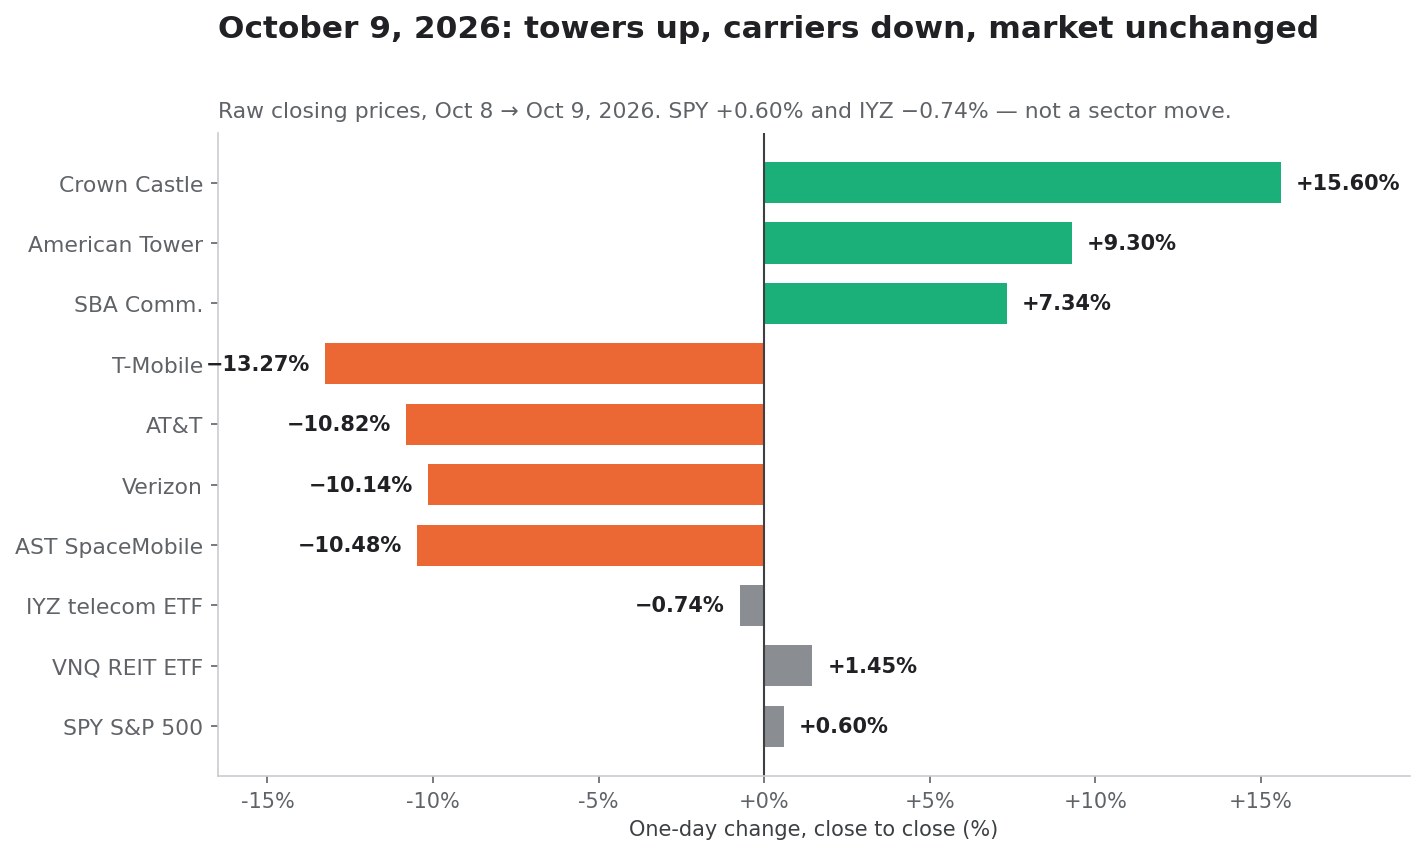
Первая дисциплина при разборе такого дня — измерить весь срез, а не только имя из заголовка. Ниже приведены сырые движения от закрытия к закрытию с 8 на 9 октября 2026 года. Это нескорректированные цены; дивидендная корректировка не применяется, поскольку ни одна из этих шести бумаг не торговалась без дивиденда 9 октября.
| Бумага | Закрытие 8 окт. | Закрытие 9 окт. | Изменение | Изменение капитализации за день |
|---|---|---|---|---|
Crown Castle (CCI) | 68,89 $ | 79,64 $ | +15,60% | +4,57 млрд $ |
American Tower (AMT) | 166,73 $ | 182,24 $ | +9,30% | +7,23 млрд $ |
SBA Communications (SBAC) | 170,01 $ | 182,49 $ | +7,34% | +1,32 млрд $ |
T-Mobile (TMUS) | 171,31 $ | 148,58 $ | −13,27% | −24,38 млрд $ |
AT&T (T) | 24,87 $ | 22,18 $ | −10,82% | −18,43 млрд $ |
Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% | −19,53 млрд $ |
AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% | — |
Телеком-ETF США (IYZ) | 42,99 $ | 42,67 $ | −0,74% | — |
Vanguard Real Estate ETF (VNQ) | 89,35 $ | 90,65 $ | +1,45% | — |
ETF на S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% | — |
Количество акций взято из последнего раскрытия на титульном листе каждой компании в SEC EDGAR (dei:EntityCommonStockSharesOutstanding, формы 10-Q за второй квартал 2026 года).
Отсюда сразу следуют три наблюдения.
Это не было отраслевым движением
SPY вырос на 0,60%, а IYZ — ETF телекоммуникационного сектора — потерял всего 0,74%. Широкому рынку было всё равно. Горстка отдельных бумаг была резко переоценена внутри в остальном обычной сессии. Это подпись переоценки конкретных договорных ожиданий, а не изменения макроэкономической ставки дисконтирования. Тем, кто хочет увидеть, как настоящий процентный шок распространяется по акциям — заменителям облигаций, стоит сравнить эту сессию с материалом Уорш игнорирует Трампа: первое повышение ставки ФРС с 2023.
Сегмент REIT не двинулся; Crown Castle двинулась
VNQ прибавил 1,45%. Crown Castle прибавила 15,60%. То, что произошло 9 октября, не было «ростом REIT». Это было специфично для экономики вышек, а внутри вышек разброс оказался широким: 15,60% у CCI против 7,34% у SBAC.
Крупнейшим проигравшим стала T-Mobile, и для Crown Castle это важно
TMUS упала на 13,27% — худший результат среди трёх операторов. При этом T-Mobile — крупнейший арендатор Crown Castle с долей 40% в консолидированной выручке 2025 года. То же самое объявление, прочитанное как создание потенциального нового арендатора для Crown Castle, одновременно уничтожило 24,4 млрд долларов акционерной стоимости у её крупнейшего действующего клиента. Рынок счёл эти два эффекта совокупно положительными для CCI. Этот вывод заслуживает проверки и получает её ниже.
Перераспределение, которое не сошлось
Если сложить шесть бумаг с известным числом акций:
| Группа | Изменение капитализации за день |
|---|---|
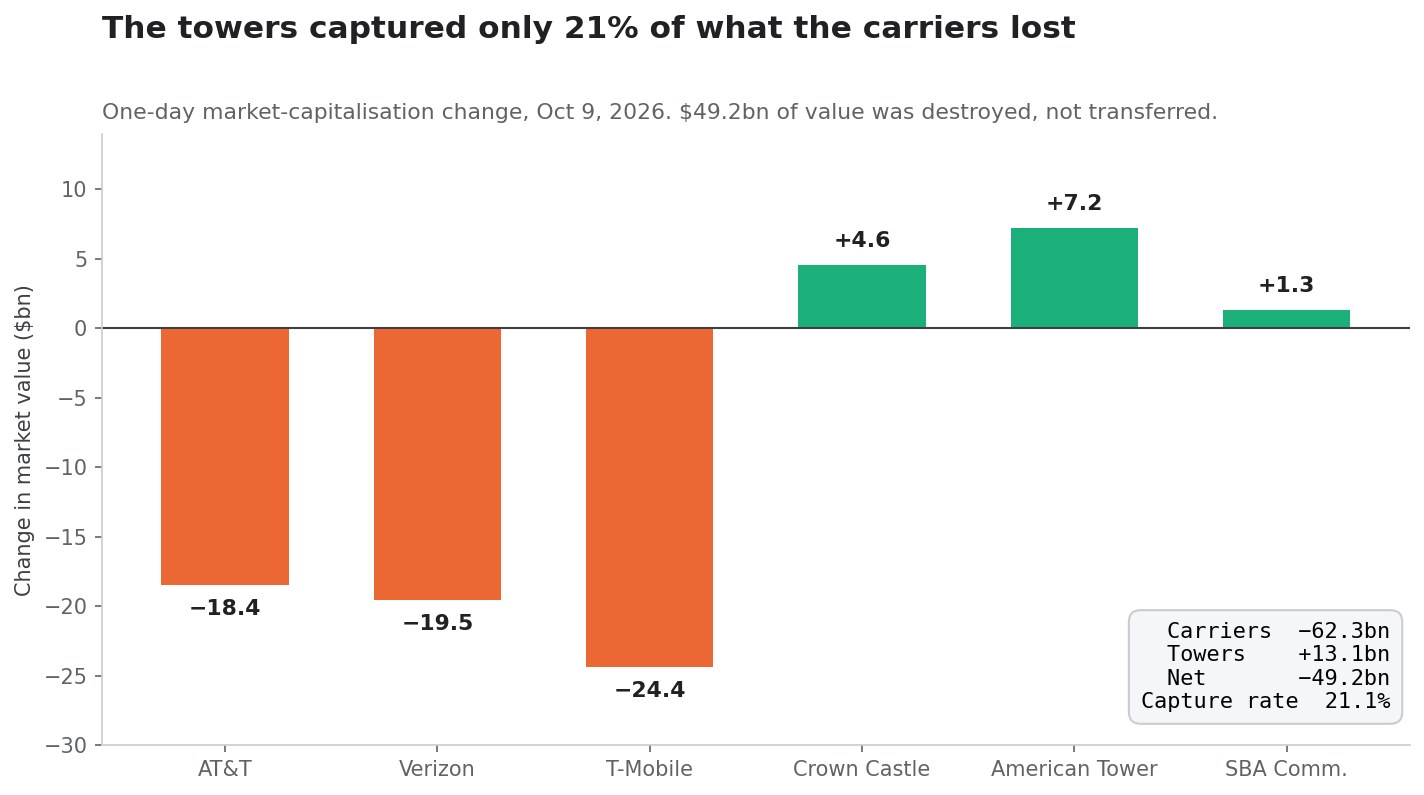
Операторы (T, VZ, TMUS) | −62,34 млрд $ |
Вышки (CCI, AMT, SBAC) | +13,13 млрд $ |
| Чистый итог | −49,21 млрд $ |
Вышечные компании захватили 21,1% того, что потеряли операторы. Около 49 млрд долларов акционерной стоимости не перешли ни к кому — они просто исчезли.
Это самая полезная рамка для вопроса о «скрытом победителе». Если бы рынок действительно считал приход SpaceX перераспределением богатства от операторов к арендодателям, две цифры были бы ближе к симметрии. Они не близки. Фактический вердикт рынка 9 октября состоял в том, что приход SpaceX разрушает в американской беспроводной связи больше стоимости, чем создаёт для американских владельцев вышек, с соотношением примерно 4,7 к 1.
Арендодатель, чьи арендаторы совокупно теряют 62 млрд долларов рыночной стоимости, не является однозначным выгодоприобретателем, даже если новый арендатор со временем может появиться. Это напряжение проходит через весь остаток анализа. Тот же метод дня реакции, применённый к совершенно иному объявлению, где сделка подняла одну сторону и утопила другую, разобран в материале Accenture +6% на сделке с Dell, но сами акции Dell упали.
Бухгалтерская книга четвёртого оператора: сколько на самом деле платила DISH
Вот справочная таблица, ради которой и написана эта статья. Каждая цифра взята из отчётности самой Crown Castle.
| Статья | Сумма | Источник |
|---|---|---|
| Начисления DISH за аренду площадок, последний полный год | 222 млн $ | Прогноз 2026, компоненты изменения |
| В % к начислениям за аренду предыдущего года | 5,7% | 222 млн $ ÷ 3923 млн $ |
| Непродления 2026 года из-за расторжения с DISH | −220 млн $ | Прогноз 2026 |
| Непродления 2026 года из-за отмен Sprint | −20 млн $ | Прогноз 2026 |
| Оставшиеся платежи, которые Crown Castle требует с DISH | >3500 млн $ | 10-K за 2025, примечание 18 |
| Чистая балансовая экспозиция без резерва | ~165 млн $ | 10-K за 2025, примечание 18 |
| Дата уведомления о нарушении и расторжении | 12 янв. 2026 | 10-K за 2025, примечание 15 |
Подробности дефолта DISH изложены в примечании 18 к форме 10-K за 2025 год. На 31 декабря 2025 года Crown Castle держала около 50 млн долларов в статье «Дебиторская задолженность, нетто» и около 150 млн долларов в статье «Отложенная дебиторская задолженность по аренде площадок», относящихся к DISH, частично компенсированных примерно 34 млн долларов отложенной выручки и прочих долгосрочных обязательств. Руководство рассчитывает возместить чистые ~165 млн долларов и не создало под них резерв. Компания также прекратила признавать выручку по этим договорам.
Читайте эту книгу как себестоимость тезиса о четвёртом операторе. Crown Castle шесть лет обслуживала четвёртого национального оператора. Пиковая годовая выручка составила 222 млн долларов. Выходом стали дефолт, требование на 3,5 млрд долларов неопределённой стоимости, 165 млн долларов без резерва на балансе и дыра в 220 млн долларов в выручке 2026 года, из которой компания до сих пор выбирается.
Почему 222 млн — правильный ориентир, а не нижняя граница
Два возражения стоит предвосхитить.
Во-первых, DISH так и не достроила сеть, поэтому 222 млн занижают то, сколько платил бы полностью построенный четвёртый оператор. В принципе верно. Но DISH действительно вышла на общенациональное развёртывание 5G, покрывавшее подавляющее большинство населения США, прежде чем её финансы рухнули, и 222 млн — это то, что данный факт дал именно у Crown Castle. Это лучшее доступное эмпирическое наблюдение, а не теоретический потолок.
Во-вторых, SpaceX несравнимо лучше капитализирована, чем DISH, и потому может развёртываться агрессивнее. Тоже верно — и это работает в обе стороны. Лучше капитализированный новичок в большей степени способен строить собственные площадки, покупать собственную землю и торговаться об арендной плате с позиции силы. Именно капитал позволяет арендатору не быть арендатором. DISH арендовала, потому что не могла позволить себе владеть.
Что рынок заложил в цену за один день
Теперь арифметика, отвечающая на вопрос заголовка. Каждый шаг показан, чтобы его можно было пересчитать с другими допущениями.
Шаг 1: добавленная акционерная стоимость. По состоянию на 3 августа 2026 года у Crown Castle было 425 455 439 акций в обращении — согласно титульному листу её формы 10-Q за второй квартал 2026 года. Акция выросла на 10,75 доллара.
425 455 439 акций x 10,75 $ = 4,574 млрд долларовШаг 2: мультипликатор, который применил сам рынок. При закрытии 79,64 доллара против середины прогноза руководства по AFFO на акцию в 4,59 доллара на 2026 год:
79,64 $ / 4,59 $ = 17,35x форвардного AFFOШаг 3: обратить расчёт. Если рынок добавил 4,574 млрд долларов стоимости и капитализирует денежный поток Crown Castle с коэффициентом 17,35, подразумеваемый дополнительный годовой AFFO составляет:
4574 млн $ / 17,35 = 264 млн $ в годШаг 4: перевести AFFO обратно в арендную плату. AFFO считается за вычетом операционных расходов площадок, административных расходов, процентов и поддерживающих капитальных затрат. Размещение на уже построенной и уже электрифицированной вышке даёт очень высокую предельную маржу, но не 100%. Процентные расходы Crown Castle не снижаются оттого, что приходит новый арендатор. При правдоподобных коэффициентах конверсии:
| Конверсия в AFFO | Подразумеваемые дополнительные начисления | Кратность к 222 млн $ DISH |
|---|---|---|
| 100% (верхняя граница) | 264 млн $ | 1,19x |
| 90% | 293 млн $ | 1,32x |
| 85% | 310 млн $ | 1,40x |
| 80% | 329 млн $ | 1,48x |
Шаг 5: перевести в вышки. В форме 10-K за 2025 год Crown Castle раскрыла, что среднее число арендаторов на вышку составляет примерно 2,4. При примерно 40 000 вышек это около 96 000 договоров аренды, обеспечивающих 4049 млн долларов выручки от аренды площадок в 2025 году:
4049 млн $ / 96 000 договоров = 42 177 $ средней годовой выручки на договорПрименяя это среднее:
| Сценарий | Годовые начисления | Подразумеваемые новые договоры | Доля от ~40 000 вышек CCI |
|---|---|---|---|
| Сколько реально платила DISH | 222 млн $ | ~5264 | 13,2% |
| Подразумевается рынком (конверсия 90%) | 293 млн $ | ~6944 | 17,4% |
| Подразумевается рынком (конверсия 85%) | 310 млн $ | ~7353 | 18,4% |
Таким образом, движение 9 октября оценивает SpaceX как арендатора примерно 17-18% американского портфеля Crown Castle — это около 1,3-1,4 раза больше охвата, которого достигла DISH, — притом что ни один договор аренды не подписан, FCC не одобрила передачу спектра, а SpaceX публично не заявляла о намерении арендовать чужие вышки вообще.
Это не довод о том, что движение было иррациональным. Это констатация того, что должно произойти, чтобы движение сохранилось. Прямо говоря: бычий тезис теперь требует, чтобы SpaceX стала более крупным клиентом Crown Castle, чем когда-либо была DISH, и более надёжным.
Неудобная перекрёстная проверка
Есть второй способ проверить эту цифру, и он менее лестный. Crown Castle утверждает, что DISH должна ей более 3,5 млрд долларов. Рынок добавил к стоимости Crown Castle 4,57 млрд долларов за один день под неподписанную перспективу. Иными словами, фондовый рынок за шесть с половиной часов присвоил гипотетическим отношениям со SpaceX большую стоимость, чем номинально стоит всё договорное требование Crown Castle к последнему четвёртому оператору — требование, подкреплённое подписанным рамочным договором аренды и уведомлением о расторжении.
Цепочка владения спектром
У портфеля 800 МГц, стоящего в центре этой истории, поучительная история, и она проходит прямо через отчёт о прибылях и убытках Crown Castle.
| Дата | Сделка | Встречное предоставление |
|---|---|---|
| 2020 | Лицензии 800 МГц Sprint переходят к T-Mobile в результате слияния | — |
| 2021-2023 | DISH обязуется купить портфель 800 МГц, но не находит финансирования | — |
| 2024 | Активы выставляются на аукцион после отказа DISH | — |
| Март 2025 | T-Mobile соглашается продать портфель Grain Management | 2,9 млрд $ деньгами + лицензии 600 МГц Grain |
| 1 июля 2026 | FCC одобряет обмен T-Mobile и Grain | — |
| Авг. 2026 | Сделка T-Mobile и Grain закрывается | ~14 МГц смешанной общенациональной глубины у Grain |
| 8 окт. 2026 | Grain соглашается продать SpaceX | Условия не раскрыты; 8 млрд $ по сообщению The Wall Street Journal |
Заявленный объём покупки SpaceX — 14 МГц парного спектра в диапазоне 800 МГц, определённого в отраслевой прессе как 817-824 МГц в паре с 862-869 МГц. Сделка подлежит одобрению FCC и обычным условиям закрытия. Детали сделки освещало издание Light Reading, а закрытие сделки T-Mobile и Grain задокументировала фирма Cleary Gottlieb, консультировавшая продажу.
Для акционера Crown Castle важны два момента.
Ни одна из компаний не раскрыла цену
Цифра в 8 млрд долларов, на которой держались все заголовки 9 октября, — это сообщение прессы, а не официальный документ. SpaceX — частная компания; Grain — частная инвестиционная фирма. Нет ни формы 8-K, ни приложения с договором купли-продажи, ни аудированного встречного предоставления. Любая циркулирующая оценка за МГц по этой сделке, включая приведённые в парной статье, явно обусловлена цифрой, которую ни один из контрагентов не подтвердил.
Об этом стоит сказать, потому что вторичное освещение объявления уже исказило его. По меньшей мере одно издание вышло с заголовком «акции SpaceX растут на сделке по спектру за 8 млрд долларов». У SpaceX нет публичных акций. Нет такого тикера SpaceX, который мог бы вырасти. Практическое следствие этого факта и есть причина, по которой данная сделка вообще выразилась через Crown Castle, American Tower и операторов: когда частная компания двигает публичный рынок, инвесторы вынуждены использовать заменители. Эта динамика и опасности торговли частной компанией через публичную — тема материала IPO SpaceX и акции Tesla: ставка на 12 июня и 5 сигналов.
Это спектр Sprint, и Crown Castle до сих пор за него платит
Проследите цепочку назад — и диапазон, который покупает SpaceX, окажется бывшим портфелем 800 МГц компании Sprint. Crown Castle сейчас абсорбирует 20 млн долларов в год «отмен Sprint» — непродлений, возникших из-за консолидации сетей T-Mobile и Sprint, — и раскрыла, что они составляют примерно 2% годовой выручки вышечного бизнеса от аренды площадок каждый год вплоть до 2034 года. Одновременно компания абсорбирует 220 млн долларов по расторжению с DISH, а DISH была той стороной, которая должна была купить этот же самый спектр.
Таким образом, Crown Castle потеряла около 240 млн долларов в год начислений как прямое следствие истории владения этими лицензиями. Вердикт рынка 9 октября гласил, что следующий их владелец стоит для компании 4,57 млрд долларов. Оба утверждения могут быть верны. Но асимметрия между реализованными убытками и гипотетической выгодой — центральный факт этого инвестиционного кейса, и на однодневном графике цены он не виден.
Crown Castle после продажи оптоволокна
Компания, получившая этот подарок, существенно отличается от Crown Castle восемнадцатимесячной давности.
1 мая 2026 года Crown Castle закрыла продажу бизнесов оптоволокна и малых сот за 8,4 млрд долларов чистых поступлений — так заявил финансовый директор Сунит Патель в отчёте о результатах за второй квартал 2026 года. Оптоволоконный бизнес представлен как прекращённая деятельность вплоть до 30 апреля 2026 года. Остаётся чистый американский вышечный REIT с одним сегментом под руководством президента и генерального директора Криса Хиллабранта.
Использование средств, из того же отчёта:
- Завершён выкуп акций на 1,0 млрд долларов
- Погашено более 7 млрд долларов долга
- На конец квартала 100% долга с фиксированной ставкой
- Средневзвешенный срок долга около 7 лет
- Около 4,5 млрд долларов невыбранной револьверной кредитной линии
- Ещё 2,0 млрд долларов доступно по необеспеченной программе коммерческих бумаг, полностью не использованной на 30 июня
Это действительно оздоровлённый баланс и самый сильный элемент бычьего тезиса. Это же объясняет, почему акция смогла подскочить на 15,6% без давления со стороны потребности в финансировании.
Фактические результаты второго квартала 2026 года
| Показатель | 2 кв. 2026 | 2 кв. 2025 | Изменение |
|---|---|---|---|
| Выручка от аренды площадок | 967 млн $ | 1008 млн $ | −4,1% |
| Скорректированная EBITDA | 675 млн $ | 705 млн $ | −4,3% |
| Чистая прибыль | 94 млн $ | 291 млн $ | −67,7% |
| AFFO | 488 млн $ | — | +10% |
| AFFO на акцию | 1,13 $ | — | +10% |
| Капитальные затраты | 59 млн $ | 40 млн $ | +48% |
| Дивиденд на акцию | 1,0625 $ | 1,0625 $ | без изменений |
Обратите внимание на расхождение: выручка от аренды, EBITDA и чистая прибыль снизились, тогда как AFFO вырос на 10%. Объяснение есть в самом отчёте — снижение процентных расходов и рост процентных доходов от средств, полученных от продажи оптоволокна. AFFO улучшился благодаря балансу, а не вышкам. Это различие важно, когда AFFO является знаменателем и мультипликатора оценки, и коэффициента дивидендных выплат.
Прогноз на 2026 год
| Показатель | Середина 2026 | Факт 2025 | Изменение |
|---|---|---|---|
| Выручка от аренды площадок | 3855 млн $ | 4049 млн $ | −5% |
| Скорректированная EBITDA | 2690 млн $ | 2863 млн $ | −6% |
| Чистая прибыль | 870 млн $ | 444 млн $ | +96% |
| AFFO | 1975 млн $ | 1904 млн $ | +4% |
| AFFO на акцию | 4,59 $ | 4,36 $ | +5% |
Годовой диапазон AFFO на акцию — от 4,53 до 4,65 доллара. Дискреционные капитальные затраты прогнозируются в 150-250 млн долларов. Скачок чистой прибыли на 96% — бухгалтерский артефакт выбытия оптоволокна, а не операционное улучшение; результат от прекращённой деятельности прогнозируется в диапазоне от −360 до −80 млн долларов.
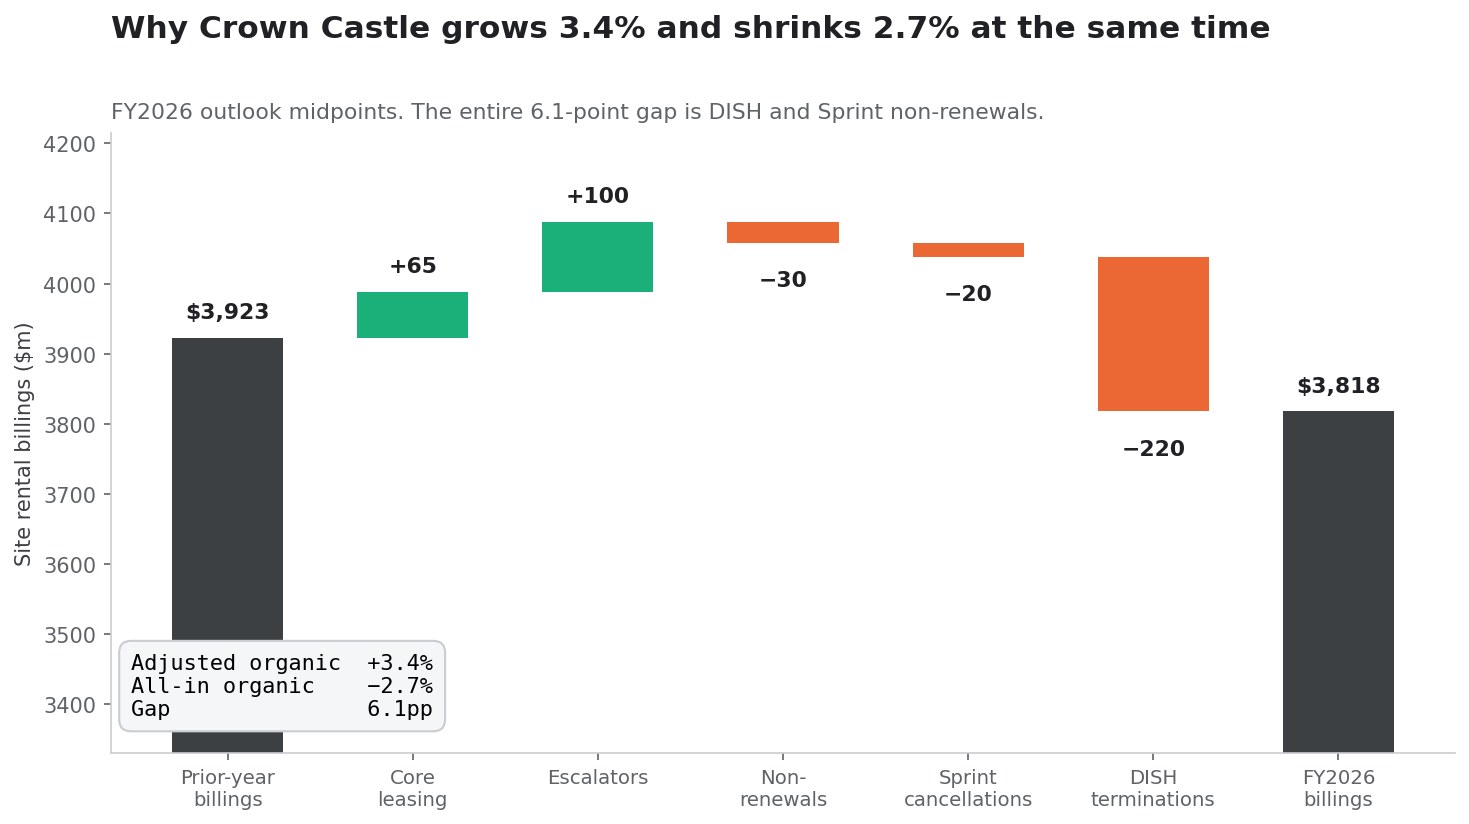
Мост арендных начислений: +3,4% и −2,7% одновременно
Это самая часто искажаемая цифра в освещении Crown Castle и та, что сильнее всего меняет инвестиционный вывод. Компания публикует два показателя органического роста, и у них противоположные знаки.
Из компонентов прогноза на 2026 год, в млн долларов:
| Строка | Сумма |
|---|---|
| Начисления за аренду площадок прошлого года без DISH | 3701 |
| Начисления за аренду площадок прошлого года в адрес DISH | 222 |
| Начисления за аренду площадок прошлого года | 3923 |
| Основная арендная активность | +60 до +70 |
| Договорные индексации | +95 до +105 |
| Непродления | −35 до −25 |
| Прочие начисления | — |
| Органический вклад с корректировкой на Sprint и DISH | +120 до +150 |
| Непродления из-за отмен Sprint | −20 |
| Непродления из-за расторжения с DISH | −220 |
| Органический вклад в начисления (полный) | −120 до −90 |
В процентах от базы прошлого года компания раскрывает все три показателя:
- Органический вклад с корректировкой, к базе без начислений DISH: +3,6%
- Органический вклад с корректировкой, к полной базе: +3,4%
- Органический вклад полный: −2,7%
Разрыв между удобным для заголовков +3,4% и полным −2,7% составляет 6,1 процентного пункта, и целиком это DISH и Sprint. Обе цифры честны; они отвечают на разные вопросы. «+3,4%» отвечает на вопрос растёт ли базовый вышечный бизнес? — да, за счёт индексаций (+100 млн $) больше, чем за счёт новой аренды (+65 млн $). «−2,7%» отвечает на вопрос растёт ли выручка Crown Castle? — нет.
Инвестору, покупающему CCI ради тезиса о SpaceX, следует чётко понимать, какую из цифр тезис обязан исправить. Скорректированную цифру исправлять не нужно. Полную — нужно, а новый арендатор, выходящий на мощность в течение нескольких лет, — медленное лекарство от ежегодной дыры в 240 млн долларов, которая уже сидит в текущей базе.
Откуда на самом деле берётся рост
Разложим скорректированный органический вклад на составляющие — для прогноза 2026 года и двух последних сопоставимых кварталов:
| Компонент | Прогноз 2026 | % от базы | 2 кв. 2026 | 2 кв. 2025 |
|---|---|---|---|---|
| Основная арендная активность | 65 млн $ | 1,8% | 15 млн $ (1,7%) | 16 млн $ (1,7%) |
| Договорные индексации | 100 млн $ | 2,7% | 25 млн $ (2,7%) | 24 млн $ (2,6%) |
| Непродления | −30 млн $ | −0,8% | −7 млн $ (−0,7%) | −7 млн $ (−0,7%) |
| Прочие начисления | — | — | +5 млн $ (0,5%) | +2 млн $ (0,2%) |
| Скорректированный органический вклад | 135 млн $ | 3,6% | 38 млн $ (4,2%) | 34 млн $ (3,7%) |
Индексации работают больше, чем аренда. Договорное повышение арендной платы даёт 2,7% базы; фактическая новая арендная активность — 1,8%. Это тихий структурный факт об американских вышечных REIT в 2026 году: рост — это по большей части индексированная рента по действующим договорам, а не новый спрос арендаторов. Четвёртый оператор изменил бы этот состав. Ничто другое на горизонте этого не сделает.
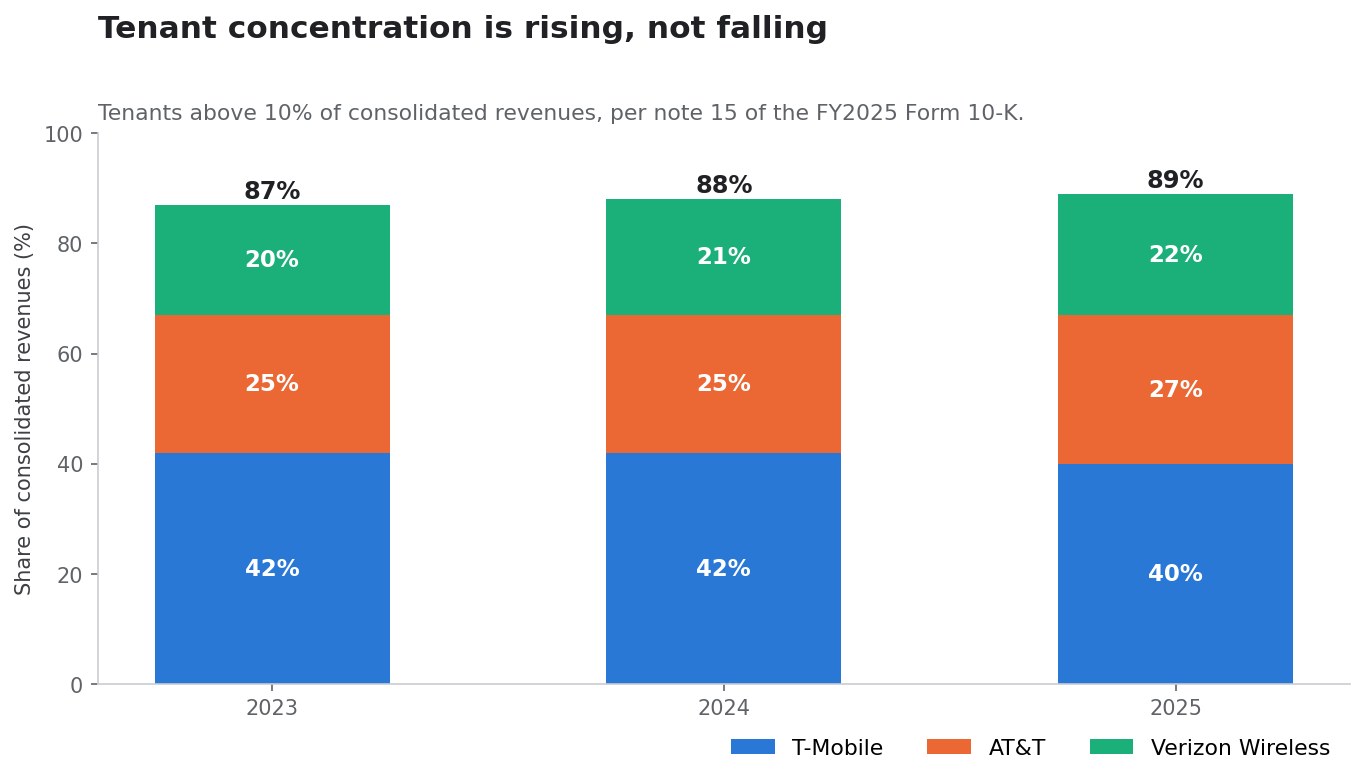
Концентрация арендаторов: проблема 89%
Примечание 15 Crown Castle раскрывает каждого арендатора с долей выше 10% консолидированной выручки. Таблица короткая.
| Арендатор | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | 40% | 42% | 42% |
| AT&T | 27% | 25% | 25% |
| Verizon Wireless | 22% | 21% | 20% |
| Итого | 89% | 88% | 87% |
В другом месте формы 10-K компания указывает, что эти три арендатора обеспечили примерно 90% выручки от аренды площадок в 2025 году, а выручка от аренды площадок составила 95% чистой выручки 2025 года.
Концентрация растёт, а не снижается: 87% → 88% → 89% за три года. Этот тренд отчасти арифметический — по мере исчезновения начислений DISH доля «большой тройки» в остатке увеличивается, — но важна именно направленность. Crown Castle становится более зависимой от трёх клиентов, двое из которых только что потеряли около пятой части своей рыночной стоимости за день, а крупнейший потерял 13,27%.
Почему это и есть настоящий вопрос про SpaceX
Бычий тезис гласит, что SpaceX становится арендатором номер четыре и размывает эту концентрацию. Есть медвежье прочтение тех же фактов: убедительный новый игрок с лучшей экономикой спектра даёт AT&T, Verizon и T-Mobile основание тратить меньше на наземную ёмкость, консолидировать площадки, делить инфраструктуру и жёстче торговаться при продлениях. У договоров Crown Castle средневзвешенный оставшийся срок около шести лет без учёта опционов арендатора на продление, что соответствует 23,7 млрд долларов ожидаемых будущих поступлений (без DISH):
| Год | Законтрактованные суммы |
|---|---|
| 2026 | 3777 млн $ |
| 2027 | 3810 млн $ |
| 2028 | 3668 млн $ |
| 2029 | 2961 млн $ |
| 2030 | 2778 млн $ |
| Далее | 6661 млн $ |
| Итого | 23 655 млн $ |
Обратите внимание на форму. Законтрактованная выручка стабильна до 2028 года, а затем падает на 22% в 2029 году — с 3668 до 2961 млн долларов. Именно тогда переговоры о продлении с «большой тройкой» начинают по-настоящему кусаться. Договор со SpaceX, подписанный, скажем, в 2028 году, пришёлся бы ровно на момент, когда переговорная позиция Crown Castle перед её существующими 89% слабее всего, — а это одновременно довод в пользу значимости такого договора и довод в пользу того, что контрагент об этом будет знать.
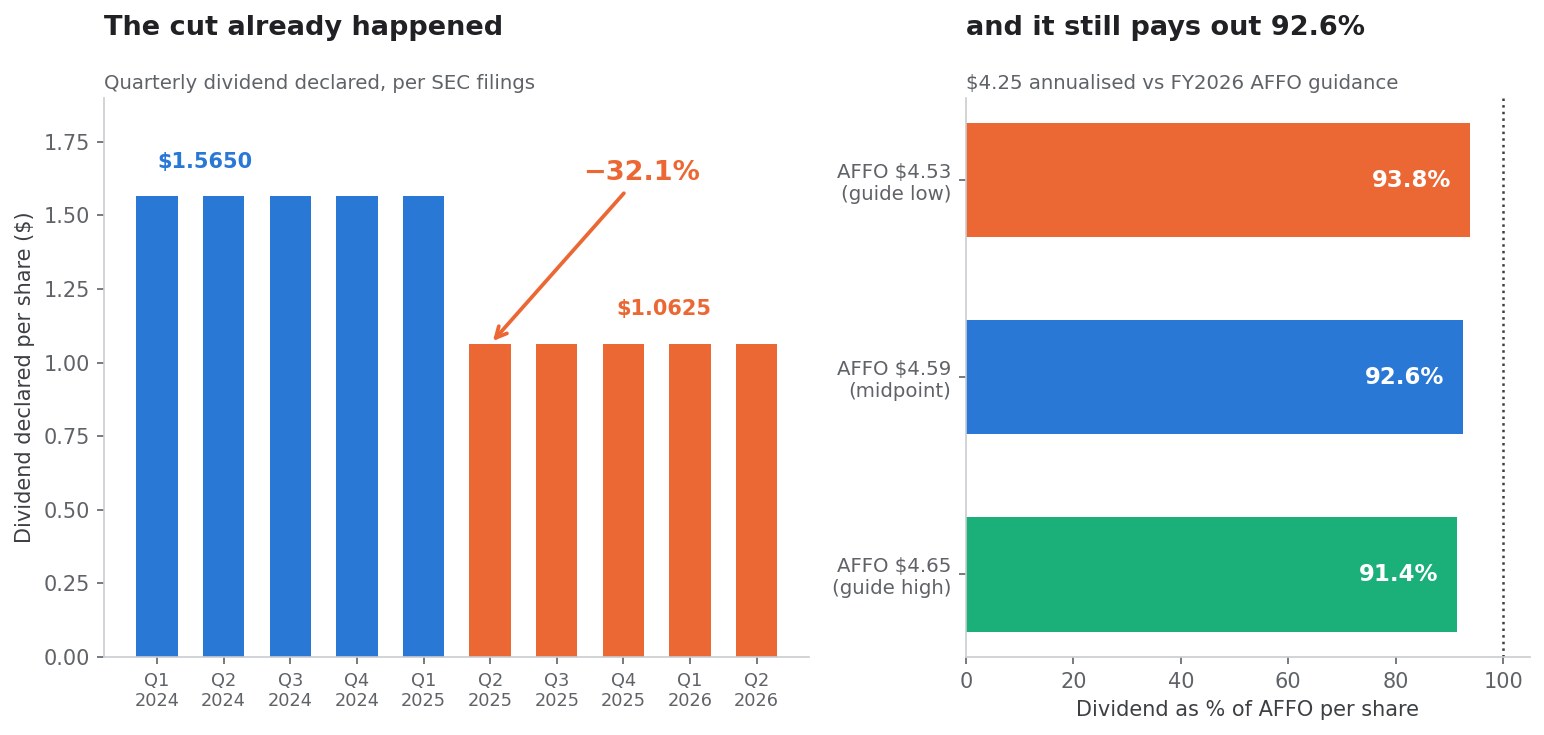
Безопасен ли дивиденд? Начните с уже состоявшегося сокращения
Указанный дивиденд Crown Castle — 4,25 доллара на акцию в годовом выражении: четыре квартальные выплаты по 1,0625 доллара. При закрытии 9 октября на уровне 79,64 доллара это доходность 5,34%; при закрытии 12 октября на уровне 81,01 доллара — 5,25%.
Почти всякое описание этой доходности опускает факт, который делает её интерпретируемой: это уже дивиденд после сокращения.
| Период | Объявленный квартальный дивиденд | В годовом выражении |
|---|---|---|
| 2024 (каждый квартал) | 1,5650 $ | 6,26 $ |
| 1 кв. 2025 | 1,5650 $ | 6,26 $ |
| Со 2 кв. 2025 | 1,0625 $ | 4,25 $ |
Снижение с 1,565 до 1,0625 доллара составляет −32,1% и действует со второго квартала 2025 года. Crown Castle не удержала дивиденд в период краха DISH и продажи оптоволокна — она урезала его почти на треть. Инвестор, оценивающий «безопасность дивиденда» в октябре 2026 года, оценивает безопасность второго уровня дивиденда, установленного после того, как первый оказался непосильным.
Коэффициент выплат
Относительно собственного прогноза руководства по AFFO на 2026 год:
4,25 $ дивиденда / 4,59 $ AFFO на акцию = 92,6% выплатПо всему прогнозному диапазону выплаты варьируются от 91,4% (при верхней границе 4,65 доллара) до 93,8% (при нижней границе 4,53 доллара). Для контекста: распределения REIT принято оценивать относительно AFFO, а не бухгалтерской прибыли, поскольку амортизация долгоживущей инфраструктуры делает чистую прибыль плохим приближением распределяемых денежных средств. Даже на этой более мягкой базе 92,6% — это впритык. Методика одновременного разбора коэффициента выплат и коэффициента долговой нагрузки, а также ловушки при работе со скорректированными цифрами, разобраны в материале Продажа акций Sysco на $1 млрд: прибыль на акцию падает 23%.
На что выплата в 92,6% не оставляет запаса:
- Модернизация вышек и усиление конструкций сверх заложенных 150-250 млн $
- Покупка земли под вышками — заявленный стратегический приоритет и драйвер роста капзатрат на 48% во втором квартале
- Дальнейшее снижение долга сверх уже направленных средств от продажи оптоволокна
- Дополнительные выкупы акций после первого миллиарда
- Льготы арендатору ради получения развёртывания SpaceX
- Судебные издержки по требованию к DISH
- Любой негативный сюрприз в цикле продлений 2029 года
Реальность денежного потока
Crown Castle выплатила около 460 млн долларов дивидендов по обыкновенным акциям только во втором квартале 2026 года и 932 млн долларов за первое полугодие. Относительно AFFO первого полугодия дивиденд покрыт. Покрыт с запасом примерно в семь центов на доллар.
Долговая нагрузка после погашения 7 млрд долларов
Баланс намного лучше прежнего и всё ещё не консервативен.
Из квартального приложения за второй квартал 2026 года, по состоянию на 30 июня 2026 года:
| Статья | Сумма |
|---|---|
| Обеспеченный долг, всего | 1033 млн $ |
| Необеспеченный долг, всего | 17 320 млн $ |
| Денежные средства, эквиваленты и ограниченные средства | 1254 млн $ |
| Чистый долг (определение компании) | 17 099 млн $ |
Балансовая стоимость долга снизилась с 24 805 млн долларов на 31 марта 2026 года до 18 353 млн долларов на 30 июня 2026 года — сокращение на 6,45 млрд долларов за один квартал, профинансированное продажей оптоволокна.
Долговая нагрузка, посчитанная двумя способами:
17 099 млн $ / (675 млн $ скорр. EBITDA 2 кв. x 4) = 6,33x
17 099 млн $ / 2690 млн $ середины прогноза скорр. EBITDA 2026 = 6,36x
То есть примерно 6,3-6,4 раза чистый долг к скорректированной EBITDA. Для REIT со средним оставшимся сроком 35 лет по договорам аренды земли под вышками и шестилетним средневзвешенным сроком договоров с арендаторами это защитимо. Низким это не назовёшь. Чистый долг к EBITDA выше 6 у REIT с 89-процентной концентрацией клиентов — существенное ограничение стратегической гибкости, а именно такая гибкость может потребоваться при крупном развёртывании SpaceX.
Смягчающее обстоятельство реально: 100% долга имеет фиксированную ставку при средневзвешенном сроке около 7 лет. У Crown Castle нет ни краткосрочного обрыва рефинансирования, ни экспозиции на плавающую ставку к траектории денежной политики. На фоне ФРС, возобновившей повышения, это настоящее преимущество перед закредитованными конкурентами и самая недооценённая строка отчёта за второй квартал. Текущие базовые ставки можно отслеживать на FRED.
График ближайших погашений управляем:
| Срок погашения | Выпуск | Номинал |
|---|---|---|
| Июль 2026 | Старшие ноты 1,050% | 1000 млн $ (погашены в срок) |
| Март 2027 | Старшие ноты 2,900% | 718 млн $ |
| Март 2027 | Старшие ноты 4,000% | 500 млн $ |
| Сент. 2027 | Старшие ноты 3,650% | 979 млн $ |
| Янв. 2028 | Старшие ноты 5,000% | 977 млн $ |
| Февр. 2028 | Старшие ноты 3,800% | 978 млн $ |
На фоне 4,5 млрд долларов невыбранной револьверной линии и 2,0 млрд долларов ёмкости коммерческих бумаг ничто здесь не выглядит угрожающим.
Оценка: что предполагают 17,4x AFFO
| Показатель | На 9 окт. (79,64 $) | На 12 окт. (81,01 $) |
|---|---|---|
| Цена / AFFO на акцию 2026 | 17,35x | 17,65x |
| Указанная дивидендная доходность | 5,34% | 5,25% |
| Коэффициент выплат к AFFO | 92,6% | 92,6% |
| Чистый долг / скорр. EBITDA | ~6,3x | ~6,3x |
Где акция находится в собственном диапазоне:
- Максимум за 52 недели: 100,50 $ — акция ниже на 20,8%
- Минимум за 52 недели: 65,32 $ — закрытие 9 октября было выше на 21,9%
- Цена год назад: 96,10 $; входя в объявление по 68,89 $, это означало −28,3%
Эта последняя строка и есть честный контекст ралли. Crown Castle подскочила на 15,6% не от справедливой цены; она подскочила от цены, которая уже упала на 28% за год из-за DISH, сокращения дивиденда и реструктуризации оптоволокна. Значительная доля движения 9 октября — это возврат к среднему от 52-недельного минимума, а не стоимость опциона на SpaceX. Разделить их точно невозможно, но порядок величины важен: акция отыграла около трети своего 12-месячного падения за одну сессию.
При 17,4x AFFO с выплатой 92,6% и долговой нагрузкой 6,3x мультипликатор не выглядит требовательным для чистого американского вышечного REIT с договорными индексациями. Но и проблемным он не выглядит. Цена теперь явно включает опцион на SpaceX, а значит, этот опцион можно и вынуть обратно.
Может ли SpaceX действительно использовать вышки Crown Castle?
Технически да, и без затруднений. Вышки Crown Castle спроектированы ровно под это: антенны, радиоблоки, электропитание, место под оборудование и земельная площадка, регулируемые рамочными договорами аренды. Низкий диапазон 800 МГц хорошо распространяется и проникает в здания — а это ровно тот пробел, который SpaceX, по её словам, и закрывает: её нынешние 2 ГГц для прямой связи с устройством куда лучше работают под открытым небом, чем внутри помещений.
Правдоподобные способы использования портфеля вышек спутниковым оператором, строящим наземный слой:
- Низкодиапазонные макроантенны для покрытия внутри помещений и на больших расстояниях
- Радиооборудование, подключённое к сети Starlink
- Дополнительная наземная ёмкость на плотных городских рынках, где спутниковая ёмкость на единицу площади ограничена
- Оборудование для подключения шлюзов и транспорта трафика
- Наращивание ёмкости на стадионах, в аэропортах, на кампусах и транспортных коридорах
Экономика совместного размещения выгодна обеим сторонам. Как только у вышки есть права на землю, конструктивный запас, питание и обслуживание, дополнительный арендатор — почти чистая маржа для арендодателя и намного дешевле нового строительства для арендатора. При среднем показателе 2,4 арендатора на вышку у Crown Castle есть физический и конструктивный запас на значительной части портфеля.
Так что инженерный вопрос не является ограничением. Ограничением является коммерческий.
Почему SpaceX может и не нуждаться в Crown Castle
Это та часть тезиса, которую котировки 9 октября проигнорировали.
Crown Castle — один из нескольких поставщиков
SpaceX может вести переговоры с American Tower, SBA Communications, владельцами крыш, частными и региональными операторами вышек, коммунальными компаниями, муниципалитетами и электрическими кооперативами. Размещение вышек конкурентно и в значительной степени взаимозаменяемо внутри рынка. Арендатор с 14 МГц общенационального низкого диапазона и убедительной угрозой строить самому обладает необычной властью над арендной ставкой.
Архитектура, построенная вокруг спутников, может требовать куда меньше площадок
Стратегическая логика покупки низкого диапазона для спутниковой группировки — это усиление покрытия, а не замена общенациональной макросети. Если наземный слой существует, чтобы закрывать пробелы — помещения, плотные центры, зоны сильных помех, — требуемое число площадок составляет долю от обычного оператора. Сеть, спроектированная вокруг спутников и попутно использующая некоторые вышки, — это совершенно иное выручечное событие, чем четвёртый оператор, которому нужно 20 000 площадок.
Доказанное предпочтение SpaceX — владеть своей инфраструктурой
Компания строит собственные ракеты, собственные спутники, собственные наземные станции и собственные стартовые комплексы. Вертикальная интеграция — фирменный стиль, и он профинансирован. Предположение, что компания выберет роль долгосрочного плательщика аренды в пользу REIT, требует доказательств, и ни одного предъявлено не было.
Передача спектра не одобрена
Сделка требует одобрения FCC. Условия развёртывания, вехи строительства и правила по помехам, привязанные к этому одобрению, сформируют — и могут существенно ограничить — наземную архитектуру.
Договора аренды не существует
На момент этого анализа нет никакого публично раскрытого соглашения между Crown Castle и SpaceX. Ни письма о намерениях, ни рамочного договора аренды, ни упоминания в комментариях руководства или в портфеле заказов на аренду. Crown Castle владеет опционом, а неисполненный опцион не является активом на балансе.
Crown Castle против American Tower и SBA Communications
Если тезис звучит как «экспозиция на американские вышки под возможного четвёртого оператора», стоит спросить, является ли CCI подходящим инструментом.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| Движение 9 окт. | +15,60% | +9,30% | +7,34% |
| Закрытие 9 окт. | 79,64 $ | 182,24 $ | 182,49 $ |
| Выручка 2025 | 4049 млн $ | 10 645 млн $ | 2815 млн $ |
| Годовой дивиденд на акцию | 4,25 $ | ~7,16 $ | ~5,05 $ |
| Указанная доходность на 9 окт. | 5,34% | 3,93% | 2,77% |
| Максимум / минимум за 52 недели | 100,50 $ / 65,32 $ | 196,08 $ / 160,06 $ | 224,46 $ / 156,60 $ |
| География | Только США | Международная + США | США + Латинская Америка |
Дивиденды выведены из объявленных сумм на акцию и фактических выплат каждой компании в документах SEC; у SBAC показатель пересчитан в годовой из выплат первого полугодия и является приблизительным.
Сопоставление однозначно. Crown Castle — самая доходная, наиболее сконцентрированная на США и сильнее всех просевшая из трёх — именно поэтому она и двинулась сильнее всех. Это выражение того же тезиса с наибольшей бетой. У инвесторов, желающих экспозиции на вышки с меньшим риском одной страны и одной базы арендаторов, есть альтернативы, которые выросли не так сильно и не несут выплату в 92,6%.
Доходность 3,93% у American Tower против 5,34% у Crown Castle — это не бесплатные 141 базисный пункт. Это цена диверсификации, более низкого коэффициента выплат и отсутствия DISH.
Бычий тезис в самой сильной формулировке
SpaceX становится четвёртым национальным арендатором
Если Starlink Mobile арендует хотя бы 7000 площадок по рыночным ставкам, это около 295 млн долларов годовых начислений с высокой маржой, приходящих на портфель, постоянные издержки которого уже понесены. Далее индексации наращивали бы эту сумму десятилетие.
Наземный слой становится важнее по мере успеха спутников
Чем лучше сервис прямой связи с устройством, тем больше абонентов он привлекает и тем больше ёмкости ему нужно там, где абоненты на самом деле находятся: внутри помещений и в плотных центрах. Спутники дают покрытие; вышки дают ёмкость. Коммерческий успех Starlink Mobile правдоподобно увеличивает, а не уменьшает её потребность в наземной инфраструктуре.
Базовая аренда действительно положительна
Скорректированный органический вклад составляет +3,4%, а встречный ветер DISH конечен. 220 млн долларов от расторжения с DISH — событие 2026 года, а не повторяющийся ежегодный вычет. С 2027 года база сравнения обнуляется, и отчётный рост должен сойтись к скорректированной цифре без какого-либо вклада SpaceX.
Баланс оздоровлён
100% долга с фиксированной ставкой, сроки около 7 лет, 4,5 млрд долларов револьверной линии, 2,0 млрд долларов ёмкости коммерческих бумаг, 6,45 млрд долларов долга погашено за один квартал. Crown Castle может ждать.
Бизнес наконец-то прост
Один сегмент, одна страна, один класс активов. После лет капиталоёмкости оптоволокна и сложности малых сот CCI — читаемый вышечный REIT. Читаемые бизнесы переоценивают вверх.
Акция всё ещё на 20,8% ниже 52-недельного максимума
Даже после дня в 15,6% есть пространство до прежнего диапазона, если тезис подтвердится.
Медвежий тезис в самой сильной формулировке
Рынок купил дебиторскую задолженность, которой не существует
Всё движение опирается на вывод о будущем распределении капитала частной компании. 4,57 млрд долларов стоимости были созданы пресс-релизом о покупке спектра у третьей стороны.
Подразумеваемое требование превышает прецедент DISH
Движение оценивает SpaceX в 1,3-1,4 раза выше реализованного охвата DISH. Последний четвёртый оператор объявил дефолт. Бычий тезис требует исхода лучше, чем единственный имеющийся у нас аналог, а этот аналог закончился требованием на 3,5 млрд долларов.
Отчётная выручка по-прежнему сокращается
Выручка от аренды площадок: −5% в 2026 году. Скорректированная EBITDA: −6%. Полные органические начисления: −2,7%. Никакое объявление об арендаторе не изменит 2026 или 2027 год.
Концентрация ухудшается
89% от трёх арендаторов против 87% два года назад, а ступенька вниз по законтрактованной выручке в 2029 году составляет 22%.
Дивиденд уже один раз сокращали
Снижение на −32,1% в 2025 году, а замещающий дивиденд съедает 92,6% прогнозного AFFO. Запас прочности — около семи центов на доллар AFFO.
Более сильная SpaceX может навредить арендаторам сильнее, чем помочь арендодателю
Собственный вердикт рынка — чистое уничтожение 49,21 млрд долларов стоимости, при котором вышки захватили лишь 21,1% потерь операторов. Клиенты Crown Castle после 9 октября слабее, чем до него. Более слабые клиенты жёстче торгуются и меньше тратят.
Значительная часть ралли была возвратом к среднему
Акция вошла в объявление на 28,3% ниже уровня годичной давности и на 5,5% выше 52-недельного минимума. Существенная доля этих 15,6% — это разворачивание пессимизма, а не оценка нового арендатора, а значит, оно может свернуться обратно без каких-либо действий SpaceX.
Рост AFFO пришёл из баланса, а не из вышек
AFFO второго квартала вырос на 10% за счёт снижения процентных расходов и роста процентных доходов от средств от продажи. Это разовая ступенька, а не темп роста. Выручка от аренды площадок, EBITDA и чистая прибыль — всё снизилось.
Рамка мониторинга
Полезный вопрос — не «покупать ли CCI». Полезный вопрос: «какие наблюдаемые свидетельства подтвердят или опровергнут этот тезис». По информационной ценности:
- Одобрение FCC передачи от Grain к SpaceX и, в частности, любые условия наземного развёртывания, привязанные к нему. Следите за делом на fcc.gov.
- Любое раскрытие Crown Castle с упоминанием SpaceX: комментарий руководства, портфель заказов на аренду или новый рамочный договор аренды. Пока этого нет, тезис не обеспечен. Отслеживайте документы через полнотекстовый поиск EDGAR.
- Основная арендная активность, а не совокупная выручка. Строка для наблюдения — основная арендная активность в процентах от базы: 1,8% в прогнозе на 2026 год. Настоящий четвёртый арендатор появляется там первым, раньше, чем в выручке.
- Переход полной органической цифры в плюс. Прогноз −2,7% на 2026 год. Если прогноз на 2027 год не сойдётся к скорректированным +3,4% по мере вымывания базы DISH, базовый бизнес слабее, чем подразумевает скорректированная цифра.
- AFFO на акцию относительно диапазона 4,53-4,65 доллара. И коэффициент выплат, и оценка держатся на этой единственной цифре.
- Ступенька вниз по законтрактованной выручке 2029 года. Любое объявление о продлении с T-Mobile, AT&T или Verizon, удлиняющее срок или пересматривающее индексации, важнее для стоимости CCI, чем заголовок про SpaceX.
- Развитие требования к DISH. И взыскание заявленных 3,5 млрд долларов, и обесценение нерезервированных 165 млн долларов — реальные денежные события.
- Прогнозы конкурентов. Если American Tower и SBA Communications повысят ожидания по аренде в США, спрос реален и отраслевой. Если движется только акция CCI, это были настроения.
- Пересчитывайте оценку после каждого движения.
цена / AFFO на акциюидивиденд / AFFO на акциюзанимают десять секунд и предотвращают большинство ошибок.
Отчётность Crown Castle — первоисточник для каждого пункта выше: 10-K, квартальные отчёты о результатах и приложения, а также прогнозные таблицы на 2026 год. Живой контекст цены и сигналов по бумаге доступен на странице CCI в SimianX, а мультиагентный анализ тикера можно запустить со стола живого анализа.
Сценарии
| Сценарий | Что делает SpaceX | Дополнительные годовые начисления | Что это значит для CCI |
|---|---|---|---|
| Бычий | Общенациональное городское развёртывание; рамочный договор подписан до 2028 года | 300 млн $ и выше | Скорректированный органический рост ускоряется выше 5%; выплаты опускаются ниже 85%; переоценка в сторону 20x AFFO |
| Базовый | Выборочное развёртывание в агломерациях после одобрения FCC; поэтапно в 2028-2031 годах | 75-150 млн $ | Умеренный плюс к базе −2,7%; дивиденд сохранён; мультипликатор почти не меняется |
| Медвежий | Строит сама, использует конкурентов или откладывает наземный слой | ~0 $ | Стоимость опциона убирается; акция отступает к доанонсовому диапазону 65-70 долларов |
| Хвостовой риск | «Большая тройка» режет капзатраты перед убедительным четвёртым игроком | Отрицательные | Продления 2029 года пересматриваются вниз; покрытие дивиденда ломается |
Базовый сценарий заслуживает акцента, потому что именно он не отражён в цене. При 75-150 млн долларов конечных начислений SpaceX — реальный, но рядовой клиент, примерно половина от DISH, приходящий через три-пять лет и дисконтированный. Это стоит, пожалуй, трети того, что рынок заплатил за него 9 октября.
Является ли CCI скрытым победителем?
По совокупности свидетельств: Crown Castle — правдоподобный победитель и подтверждённый держатель опциона, а это разные бумаги.
Самая сильная честная версия тезиса узка и её стоит держать: SpaceX владеет спутниками и теперь низкодиапазонным спектром; Crown Castle владеет 40 000 конструктивно и юридически размещённых вышек с питанием, земельными правами и средней загрузкой 2,4 арендатора. Подлинная взаимодополняемость есть, и если наземный слой Starlink будет построен в американских городах, Crown Castle окажется в этом разговоре.
Проблема в том, что рынок уже оплатил этот разговор по цене, превышающей единственный исторический прецедент, а этот прецедент — дефолт.
То, что превратило бы это в позицию первого эшелона, а не в сделку по заголовкам, просто и пока не произошло: подписанный договор аренды, повышение прогноза по основной аренде, переход полной органической цифры через ноль и коэффициент выплат с покрытием более семи центов. До тех пор защитимая позиция такова: CCI — это доходность 5,3% при выплате 92,6%, долговой нагрузке 6,3x, концентрации клиентов 89% и бесплатном опционе на SpaceX в придачу, и этот опцион сейчас оценён скорее справедливо, чем дёшево.
Накапливайте на слабости в сторону доанонсового диапазона, если дивиденд удержится, а отток арендаторов стабилизируется. Не платите за опцион дважды.
Часто задаваемые вопросы
Может ли SpaceX арендовать вышки Crown Castle?
Технически да: вышки Crown Castle несут антенны, радиомодули, электропитание и наземное оборудование по рамочным договорам аренды, а низкий диапазон 800 МГц хорошо подходит для макроразмещения. Но на момент этого анализа нет публично раскрытого договора аренды между Crown Castle и SpaceX в каком бы то ни было виде, и SpaceX не заявляла о намерении арендовать чужие вышки.
Сколько четвёртый оператор на самом деле стоит для Crown Castle?
Единственный доступный эмпирический ответ: DISH Wireless на пике приносила 222 млн долларов в год начислений за аренду площадок — около 5,7% базы начислений Crown Castle за предыдущий год — прежде чем объявить дефолт в январе 2026 года. Прирост капитализации Crown Castle 9 октября подразумевает 264 млн долларов дополнительного годового AFFO, что эквивалентно примерно 293-310 млн долларов начислений, то есть 1,3-1,4 раза от прецедента DISH.
Стоит ли покупать CCI после роста на 15,6%?
Акция уже не дёшева и ещё не дорога: 17,4x AFFO 2026 года при доходности 5,34%. Честная формулировка: опцион на SpaceX теперь в цене. Пригодность зависит от терпимости к 89% концентрации выручки на трёх арендаторах, 6,3x чистого долга к скорректированной EBITDA и 92,6% коэффициента выплат к AFFO.
Безопасен ли дивиденд Crown Castle?
Текущий годовой дивиденд в 4,25 доллара съедает 92,6% середины прогноза AFFO на 2026 год, с диапазоном от 91,4% до 93,8%. Что важнее, это уже сокращённый дивиденд: Crown Castle урезала квартальную выплату с 1,565 до 1,0625 доллара — на −32,1% — начиная со второго квартала 2025 года. Он покрыт, с запасом около семи центов на доллар AFFO, и без подушки на случай негативного сюрприза.
Почему Crown Castle выросла сильнее American Tower и SBA?
Crown Castle — самое чистое и самое высокобетовое выражение этой сделки: 100% США, только вышки после продажи оптоволокна в мае 2026 года, наивысшая доходность из трёх на уровне 5,34% и наибольшая просадка: в объявление она вошла на 28,3% ниже цены годичной давности и вблизи 52-недельного минимума в 65,32 доллара. Возврат к среднему усилил тезис.
Захватили ли вышечные REIT то, что потеряли операторы?
Нет. 9 октября AT&T, Verizon и T-Mobile потеряли суммарно 62,34 млрд долларов рыночной стоимости, тогда как Crown Castle, American Tower и SBA Communications прибавили 13,13 млрд долларов — коэффициент захвата 21,1%, то есть 49,21 млрд долларов стоимости были уничтожены, а не переданы.
Построит ли SpaceX общенациональную наземную мобильную сеть?
Неизвестно, и покупка спектра этого не решает. Сделка требует одобрения FCC, цена никогда не раскрывалась ни одной из сторон, а заявленная цель SpaceX — усиление спутникового покрытия с прямой связью до устройства, что может потребовать значительно меньше площадок, чем обычное строительство оператора.
Какая единственная цифра заслуживает наблюдения?
Основная арендная активность в процентах от базы начислений — в прогнозе на 2026 год это 1,8%. Настоящий четвёртый арендатор появляется там раньше, чем в выручке, прогнозе или дивиденде.
Читайте также
- Спектр SpaceX: AT&T, Verizon и T-Mobile по степени риска
- Уорш игнорирует Трампа: первое повышение ставки ФРС с 2023
- Accenture +6% на сделке с Dell, но сами акции Dell упали
- Продажа акций Sysco на $1 млрд: прибыль на акцию падает 23%
- IPO SpaceX и акции Tesla: ставка на 12 июня и 5 сигналов
Источники
- Crown Castle Inc. — сайт компании
- Crown Castle — отношения с инвесторами
- Форма 10-K Crown Castle за 2025 год — концентрация арендаторов (примечание 15), дефолт и расторжение с DISH (примечание 18), арендаторы на вышку, законтрактованная выручка
- Отчёт о результатах Crown Castle за 2 кв. 2026 — фактические результаты квартала, прогноз 2026, чистый долг, структура капитала
- Квартальное приложение Crown Castle за 2 кв. 2026 — мост начислений за аренду площадок, компоненты DISH и Sprint
- Полнотекстовый поиск SEC EDGAR — количество акций и история документов
- API данных XBRL от SEC — объявленные дивиденды, балансовая стоимость долга, выручка
- Федеральная комиссия по связи США — одобрения передачи спектра и лицензирование
- FCC — политика в области спектра — планы диапазонов и условия развёртывания
- SpaceX и Starlink — спутниковые программы и прямая связь с устройством
- Grain Management — продавец портфеля 800 МГц
- Light Reading — SpaceX о покупке низкого диапазона у Grain
- Cleary Gottlieb — T-Mobile завершила продажу 800 МГц на 2,9 млрд долларов компании Grain Management
- T-Mobile US, AT&T, Verizon — раскрытия об арендаторах и материалы для инвесторов
- American Tower и SBA Communications — сопоставимые вышечные REIT
- AST SpaceMobile — конкурирующий оператор прямой связи с устройством
- EchoStar — материнская компания DISH Wireless
- Nareit — стандарты отчётности REIT и соглашения по AFFO
- Investopedia — скорректированные средства от операций
- Investopedia — коэффициент дивидендных выплат
- Investopedia — чистый долг к EBITDA
- FRED — десятилетние казначейские облигации США
- NYSE — котировка CCI
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Инструменты, использованные в этом анализе:
- SimianX AI
- Стол живого анализа SimianX
- Страница CCI в SimianX
- Крипторейтинг SimianX
- Статьи SimianX
- Баллы и тарифы SimianX
Эта статья предназначена исключительно для исследовательских и образовательных целей. Она не является персональной инвестиционной рекомендацией. Цены и изменения капитализации рассчитаны по нескорректированным ценам закрытия 8 и 9 октября 2026 года и по количеству акций из последних раскрытий на титульных листах SEC; сообщённое встречное предоставление в 8 млрд долларов между SpaceX и Grain не подтверждено ни одной из сторон. Инвесторам в REIT следует изучить отчётность, покрытие дивиденда, концентрацию арендаторов, долговую нагрузку и чувствительность к процентным ставкам применительно к собственным целям, прежде чем покупать какую-либо бумагу.


