Оценить угрозу Starlink: что на самом деле покупают 8 миллиардов долларов за 800 МГц
Вечером 8 октября 2026 года, после закрытия торгов, Grain Management объявила об окончательном соглашении о продаже 100% своего общенационального портфеля спектра 800 МГц компании SpaceX. На следующей сессии AT&T, Verizon и T-Mobile US потеряли примерно 62 миллиарда долларов совокупной рыночной стоимости.
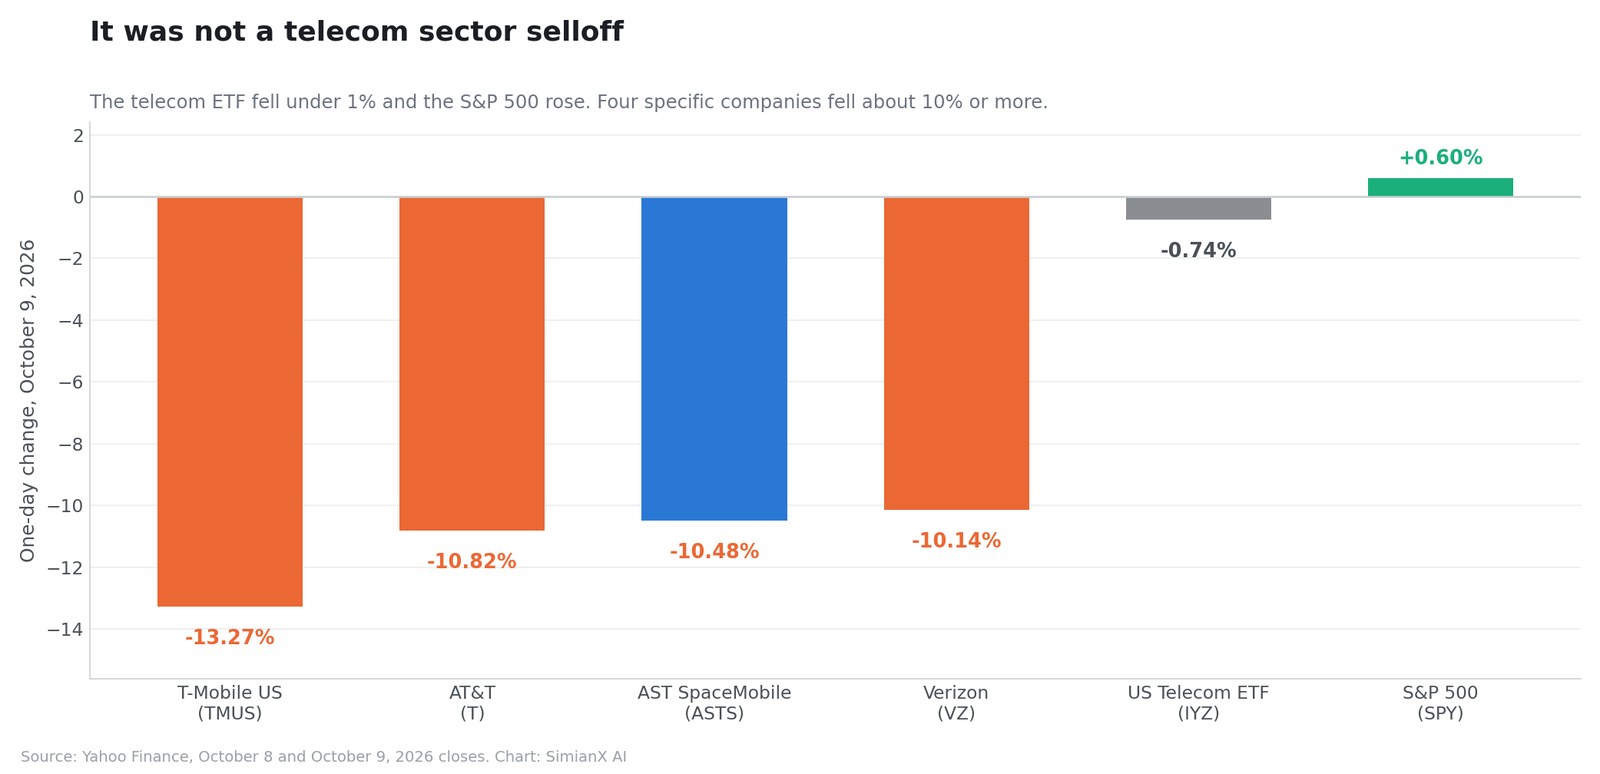
Почти каждое описание того дня рисовало отступающий телекоммуникационный сектор. Сектор не отступал. 9 октября биржевой фонд iShares U.S. Telecommunications снизился на 0,74%, а индекс S&P 500 вырос на 0,60%. Упал список из четырёх конкретных компаний: трёх операторов и одного спутникового конкурента.
Эта статья делает две вещи, которых не сделала первая волна публикаций.
Во-первых, она оценивает сделку. Названные 8 миллиардов долларов дают примерно 1,67 доллара за МГц-POP, и единственный способ судить об этой цифре — сопоставить её с фактической историей продаж спектра в США. В долларах 2026 года против пяти аукционов Федеральной комиссии по связи сообщённая цена не является рекордом для нижнего диапазона: она примерно на 10% ниже аукциона 700 МГц 2008 года.
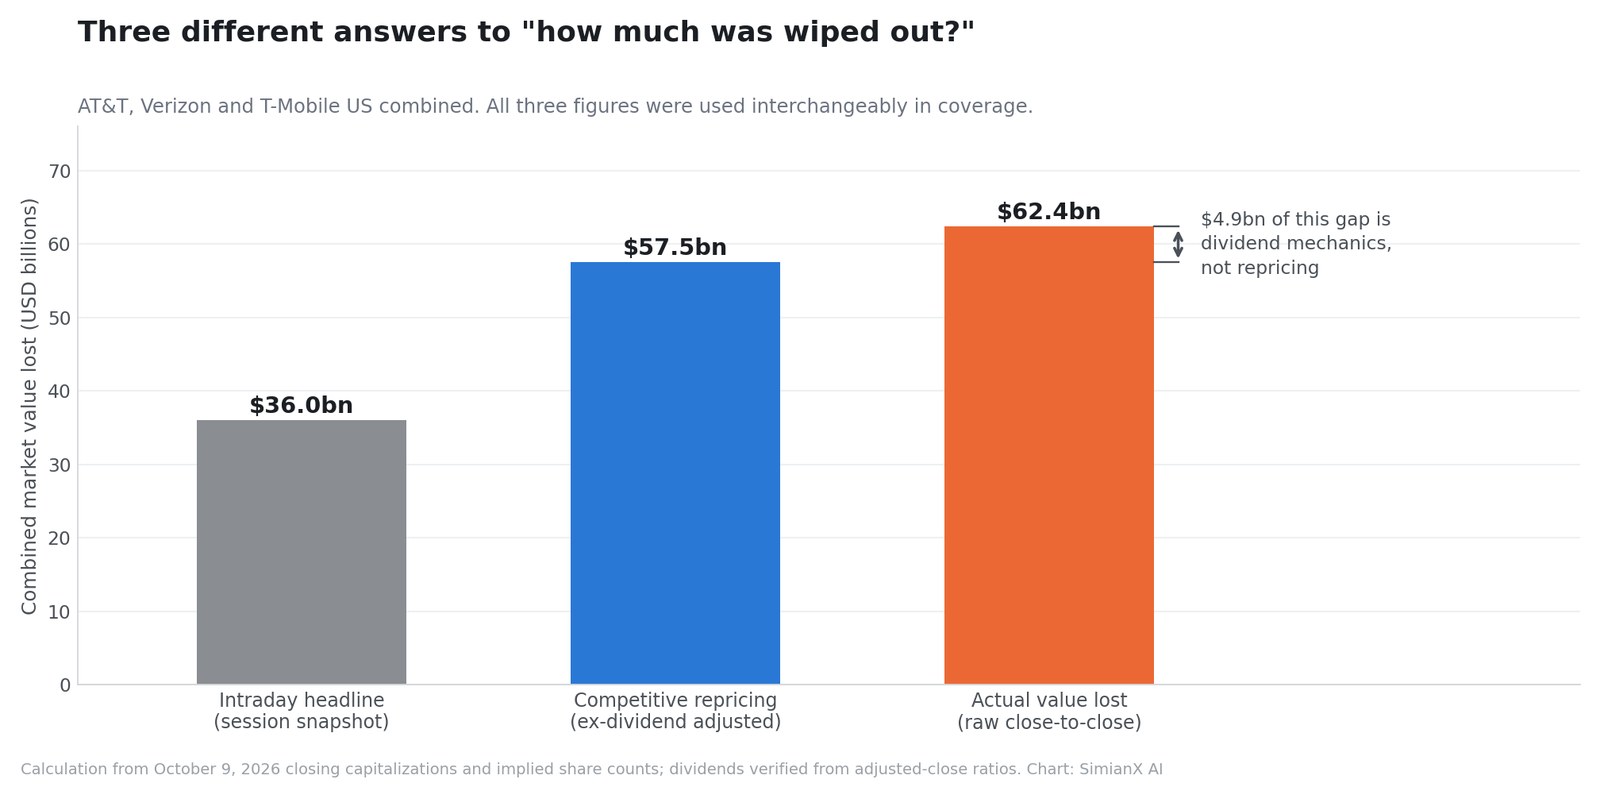
Во-вторых, она разделяет три разные цифры «уничтоженной стоимости», которые использовали как взаимозаменяемые: около 36 миллиардов, ходившие во время сессии, около 57,5 миллиарда чистой конкурентной переоценки и около 62,4 миллиарда, которые действительно исчезли между закрытиями 8 и 9 октября.
Сделка реальна, направление переоценки было рациональным, а цена, которую, по сообщениям, заплатила SpaceX, высока, но не исторична. Три оператора подвержены риску по-разному, и тот, кого рынок наказал сильнее всех, потерял свою премию за рост ещё несколькими месяцами ранее.
Все рыночные и финансовые данные отражают информацию по состоянию на закрытие 9 октября 2026 года — последней полной сессии перед публикацией. Статья носит образовательный характер и не является персональной инвестиционной рекомендацией.
Что на самом деле подписали Grain Management и SpaceX
Сообщение Grain Management было распространено через PR Newswire в 20:17 8 октября 2026 года. В нём говорится, что SpaceX приобретёт 100% общенационального портфеля спектра 800 МГц компании Grain и что сделка требует одобрения Федеральной комиссии по связи и соблюдения прочих обычных условий закрытия.
Четыре момента этого сообщения весомее заголовка.
Цена не раскрыта
В объявлении нет никаких финансовых условий. Примерную сумму в 8 миллиардов долларов наличными сообщила The Wall Street Journal, после чего её широко повторили, в том числе Reuters через Investing.com и Axios.
Поэтому всякий расчёт на МГц-POP в этой статье — включая сравнительную таблицу ниже — обусловлен неподтверждённым числом. Если реальная цена составляет 6 или 10 миллиардов, выводы об оценке смещаются вместе с ней. Эта оговорка принадлежит анализу, а не сноске.
Регулятор уже проложил дорогу
Это та деталь, которая переосмысливает весь сюжет «Grain перепродала за два месяца». В сообщении сказано, что соглашение «продвигает цели постановления Федеральной комиссии по связи от июля 2026 года», которым была одобрена покупка Grain у T-Mobile и которое установило конкурентную процедуру отбора и условный путь для развёртывания прямой связи со смартфоном.
Иными словами, регулятор, одобривший покупку Grain, уже предполагал появление покупателя в сегменте прямой связи со смартфоном и создал процедуру отбора, чтобы его найти. Grain не наткнулась на неожиданную прибыль перед изумлённым регулятором: она действовала внутри рамок, написанных Комиссией тремя месяцами ранее.
Портфель пришёл от T-Mobile — через обмен, а не продажу
Grain приобрела общенациональный портфель 800 МГц у T-Mobile в августе 2026 года, и сообщение прямо говорит о структуре: компания «приобрела портфель в обмен на денежные средства и спектр 600 МГц, принадлежавший Grain».
Значит, многократно повторённая формулировка — T-Mobile продала за 2,9 миллиарда, Grain перепродала за 8 миллиардов, T-Mobile оставила 5 миллиардов на столе — описывает сделку неверно. T-Mobile получила деньги плюс портфель 600 МГц, который подходит её существующей сети гораздо лучше, чем 800 МГц. Был ли обмен удачным, зависит от стоимости того спектра 600 МГц, которая тоже никогда не раскрывалась.
Масштаб переданного
Портфель покрывает почти всё население США и включает до примерно 14 МГц парного спектра нижнего диапазона. Дэвид Грейн, основатель и главный исполнительный директор Grain Management, описал сделку как направление «дефицитного спектра нижнего диапазона к его наивысшему и наилучшему применению». Финансовым консультантом Grain выступила BDT & MSD Partners, юридическим — Milbank, по вопросам регулирования — Latham & Watkins.
Ориентир МГц-POP: 8 миллиардов — это дорого?
Спектр оценивают в долларах за МГц-POP: цена делится на полосу в мегагерцах и ещё раз — на охваченное население. Это единственный способ сравнить общенациональный портфель на 14 МГц с аукционом на 280 МГц.
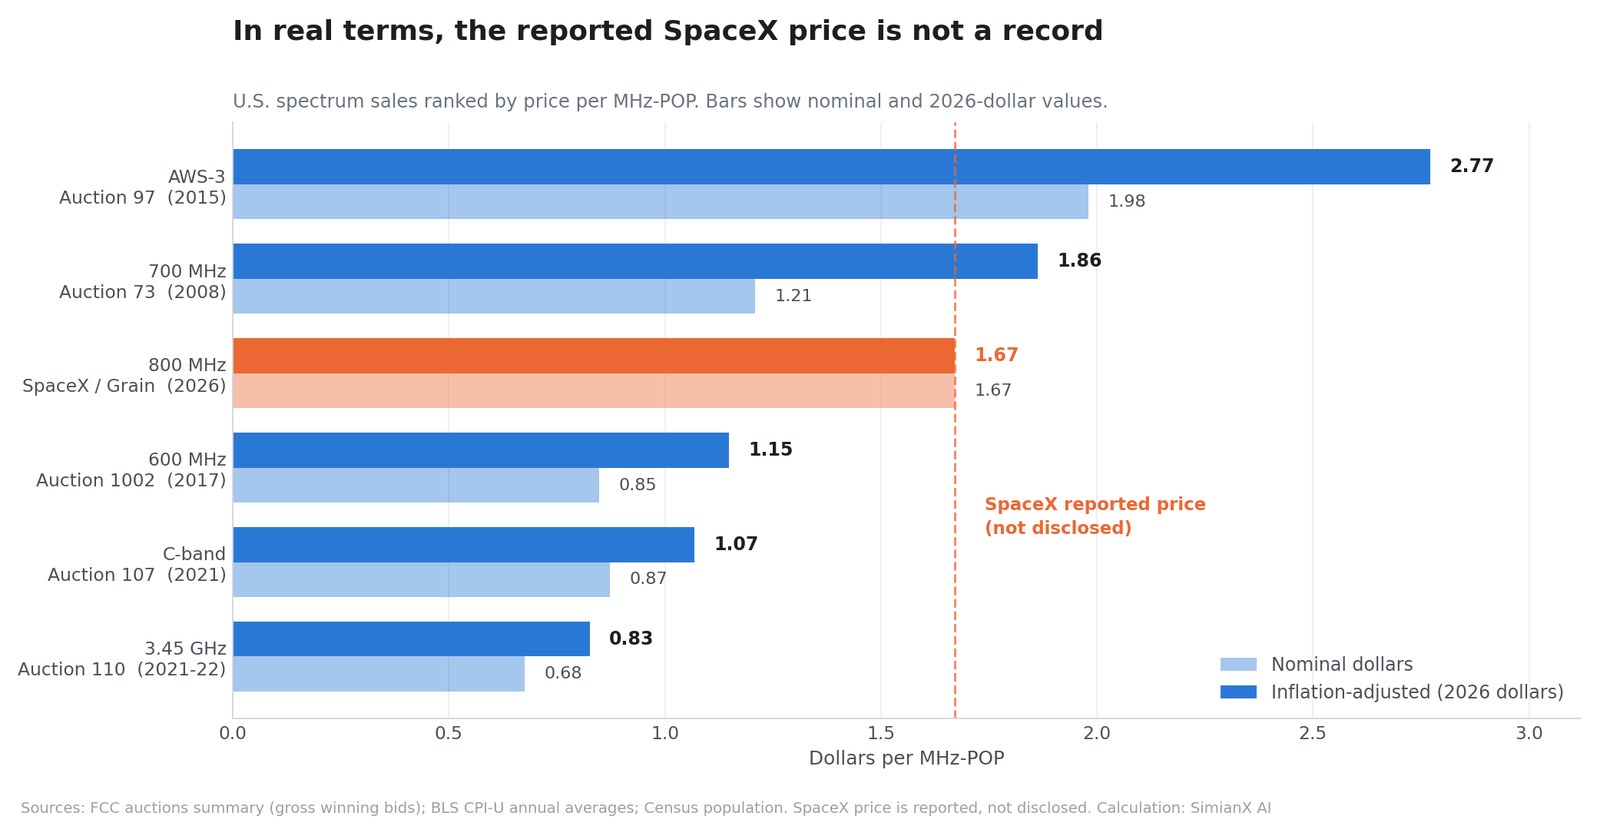
При сообщённых 8 миллиардах за примерно 14 МГц, покрывающих население США около 342 миллионов человек:
8 000 000 000 ÷ (14 МГц × 342 000 000 человек) ≈ 1,67 доллара за МГц-POP
Вопрос в том, много ли это — 1,67. Публикации в целом подразумевали, что цифра исключительная. На фоне официальной истории она высока, но не наивысшая, а с поправкой на инфляцию даже близко не подходит.
В таблице ниже использованы валовые победившие заявки, опубликованные Федеральной комиссией по связи, лицензированная полоса каждого аукциона, приблизительная численность постоянного населения США того времени и среднегодовые значения индекса потребительских цен для городских потребителей Бюро статистики труда, чтобы пересчитать каждую цифру в доллары 2026 года.
| Продажа спектра | Диапазон | Год | Поступления | МГц | Население | Номинал $/МГц-POP | В долларах 2026 |
|---|---|---|---|---|---|---|---|
| Аукцион 97 | AWS-3 (средний) | 2015 | 41,33 млрд $ | 65 | 321 млн | 1,98 $ | 2,77 $ |
| Аукцион 73 | 700 МГц (нижний) | 2008 | 19,12 млрд $ | 52 | 304 млн | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 МГц (нижний) | 2026 | ~8,0 млрд $ | 14 | 342 млн | 1,67 $ | 1,67 $ |
| Аукцион 1002 | 600 МГц (нижний) | 2017 | 19,31 млрд $ | 70 | 325 млн | 0,85 $ | 1,15 $ |
| Аукцион 107 | C-диапазон 3,7 ГГц (средний) | 2021 | 81,11 млрд $ | 280 | 332 млн | 0,87 $ | 1,07 $ |
| Аукцион 110 | 3,45 ГГц (средний) | 2021-22 | 22,42 млрд $ | 100 | 332 млн | 0,68 $ | 0,83 $ |
В номинальных долларах сообщённая цена SpaceX выглядит агрессивной: на 38% выше аукциона 700 МГц 2008 года и на 97% выше стимулирующего аукциона 600 МГц.
В долларах 2026 года порядок меняется:
- На 10% ниже Аукциона 73, продажи 700 МГц 2008 года
- На 40% ниже Аукциона 97, аукциона AWS-3 2015 года
- На 46% выше Аукциона 1002, стимулирующего аукциона 600 МГц
- На 56% выше аукциона C-диапазона и на 102% выше 3,45 ГГц
Честный вывод поэтому уже, чем «SpaceX чудовищно переплатила», и уже, чем «SpaceX купила по дешёвке». По сообщённой цене SpaceX заплатила премию ко всякой другой продаже нижнего диапазона за последнее десятилетие и чуть меньше, чем платили покупатели спектра 700 МГц восемнадцать лет назад, если учесть инфляцию.
Чего ориентир решить не может
Четыре ограничения таблицы выше, прямо названные:
- 8 миллиардов сообщены, а не раскрыты. Вся строка условна.
- Поступления аукционов смешивают тысячи лицензий на частичные рынки; чистый общенациональный портфель обычно требует премии к средней по аукциону, а значит, цифра SpaceX должна была бы стоять выше аукционных строк.
- «До примерно 14 МГц» — верхняя граница. Меньше пригодной полосы означает более высокую эффективную цену за МГц-POP.
- Базы населения приблизительны, а аукционы измеряют население по зоне лицензии, а не по национальным итогам.
Ни одна из этих оговорок не отменяет главного: читатель, которому сказали, что 8 миллиардов — поразительная цена, теперь располагает фактической историей для сравнения. Судить о сделке по уместному ориентиру, а не по заголовку — та же дисциплина, которая показала, что предложение Schneider Electric по 205 долларов за PTC отставало от собственного годового максимума самой PTC.
Был ли это действительно разгром телекома? Поперечный срез говорит «нет»
Самая чистая проверка того, относится ли распродажа к отрасли или к конкретным компаниям, — посмотреть на всю отрасль в тот же день.
| Актив | Закрытие 8 октября | Закрытие 9 октября | Изменение |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −13,27% |
| AT&T (T) | 24,87 $ | 22,18 $ | −10,82% |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −10,48% |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −10,14% |
| Фонд iShares U.S. Telecom (IYZ) | 42,99 $ | 42,67 $ | −0,74% |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +0,60% |
Отсюда следуют два наблюдения.
Во-первых, широкий рынок вырос. S&P 500 прибавил 9 октября. Это не был день бегства от риска, попутно задевший телеком: это была точечная переоценка горстки бумаг в день, когда всё остальное было в порядке.
Во-вторых, телеком-фонд почти не шелохнулся. IYZ снизился менее чем на 1%, потому что индекс содержит операторов башен, кабельные, волоконные и производственные компании, которым новый мобильный игрок не угрожает, а в ряде случаев даже помогает: ему понадобятся башни, транспортная сеть и оборудование. «Телеком-акции обвалились» было неверным описанием. Обвалились три оператора мобильных сетей и один спутниковый конкурент.
Это та же ловушка, из-за которой объявление Accenture и Dell выглядело как приговор одной компании, хотя двигалась вся группа технологических услуг, — только наоборот. Там рост одной акции на 6% был на самом деле движением сектора; здесь сообщённое «сползание сектора» было на самом деле четырьмя бумагами. Поперечный срез — проверка в обе стороны.
Сигнал ASTS, который почти никто не упомянул
Самая интересная строка той таблицы — AST SpaceMobile, минус 10,48%, столько же, сколько у AT&T.
AST SpaceMobile не является действующим оператором. Это другая серьёзная спутниковая компания в сегменте прямой связи со смартфоном. Если бы рынок просто закладывал «спутники побеждают башни», ASTS должна была бы вырасти. Она упала почти так же сильно, как операторы.
Это показывает, что на самом деле переоценили 9 октября: не спутник против наземной сети, а SpaceX против всех остальных в прямой связи со смартфоном — и действующих операторов, и спутниковых претендентов. Рынок заключил, что вертикально интегрированная компания с собственными возможностями запуска, потребительским брендом, спектром среднего диапазона и теперь общенациональным нижним диапазоном ушла ещё дальше вперёд от всякого другого претендента.
Сколько стоимости исчезло на самом деле?
Ходили три разные цифры, и они не взаимозаменяемы. Все три можно защитить — но только если названа база расчёта.
На основе рыночных капитализаций закрытия 9 октября и подразумеваемого числа акций (AT&T ~6,85 млрд акций, Verizon ~4,16 млрд, T-Mobile ~1,07 млрд):
| База | Что она измеряет | Цифра |
|---|---|---|
| Внутридневной заголовок | Снимок, сделанный в ходе сессии | ~36 млрд $ |
| С поправкой на дивиденд | Только конкурентная переоценка | ~57,5 млрд $ |
| Сырая, от закрытия к закрытию | Реально потерянная рыночная стоимость | ~62,4 млрд $ |
Разрыв между двумя последними — 4,9 миллиарда долларов, и это не анализ, а дивидендная механика.
Дивидендная деталь, которая меняет проценты
9 октября было датой закрытия реестра под дивиденды и для AT&T, и для Verizon. Это проверяется по самим ценовым данным: отношение сырого закрытия каждой акции к её скорректированному закрытию падает ровно до 1,00 в эту дату — с 1,0113 у AT&T и 1,0155 у Verizon.
Эти отношения дают квартальные дивиденды в 0,2775 доллара на акцию AT&T и 0,708 доллара на акцию Verizon, что согласуется с заявленным годовым дивидендом AT&T в 1,11 доллара и примерно 2,83 доллара у Verizon.
В дату отсечения акция механически открывается ниже примерно на величину дивиденда. Отсюда:
| Компания | Сырое движение | Дивиденд | Движение с поправкой на дивиденд |
|---|---|---|---|
| AT&T | −10,82% | 0,2775 $ | −9,70% |
| Verizon | −10,14% | 0,7080 $ | −8,61% |
| T-Mobile US | −13,27% | в тот день нет | −13,27% |
Именно здесь ошиблась значительная часть опубликованных комментариев. Часто цитируемые снижения «9,8%» и «8,8%» для AT&T и Verizon — это цифры с поправкой на дивиденд, правильные для измерения сдвига конкурентных ожиданий. Сырые снижения составили −10,82% и −10,14%.
Затем несколько материалов использовали скорректированные на дивиденд проценты для расчёта потерь рыночной капитализации. Это неверное сочетание: рыночная стоимость падает на полную величину снижения цены, потому что дивиденд уходит из компании. Смешение двух баз занижает реальное разрушение примерно на 4,9 миллиарда долларов.
Почему 800 МГц — недостающая деталь для SpaceX
Низкочастотные сигналы распространяются дальше и лучше проходят сквозь стены, чем высокочастотные. Этот физический факт и есть вся стратегическая логика сделки.
Спутниковый сервис Starlink сильнее всего там, где есть небо: сельская местность, магистрали, океаны, открытые пространства. Слабее всего он ровно там, где живёт большая часть выручки: внутри зданий, под землёй и между плотной городской застройкой.
Общенациональный слой 800 МГц напрямую закрывает эту слабость. Он полезен для:
- Широкого мобильного покрытия при меньшем числе площадок
- Проникновения внутрь зданий
- Обслуживания сельской местности и магистралей
- Надёжности голосовой связи
- Подключений интернета вещей и подключённых автомобилей
- Экстренной связи
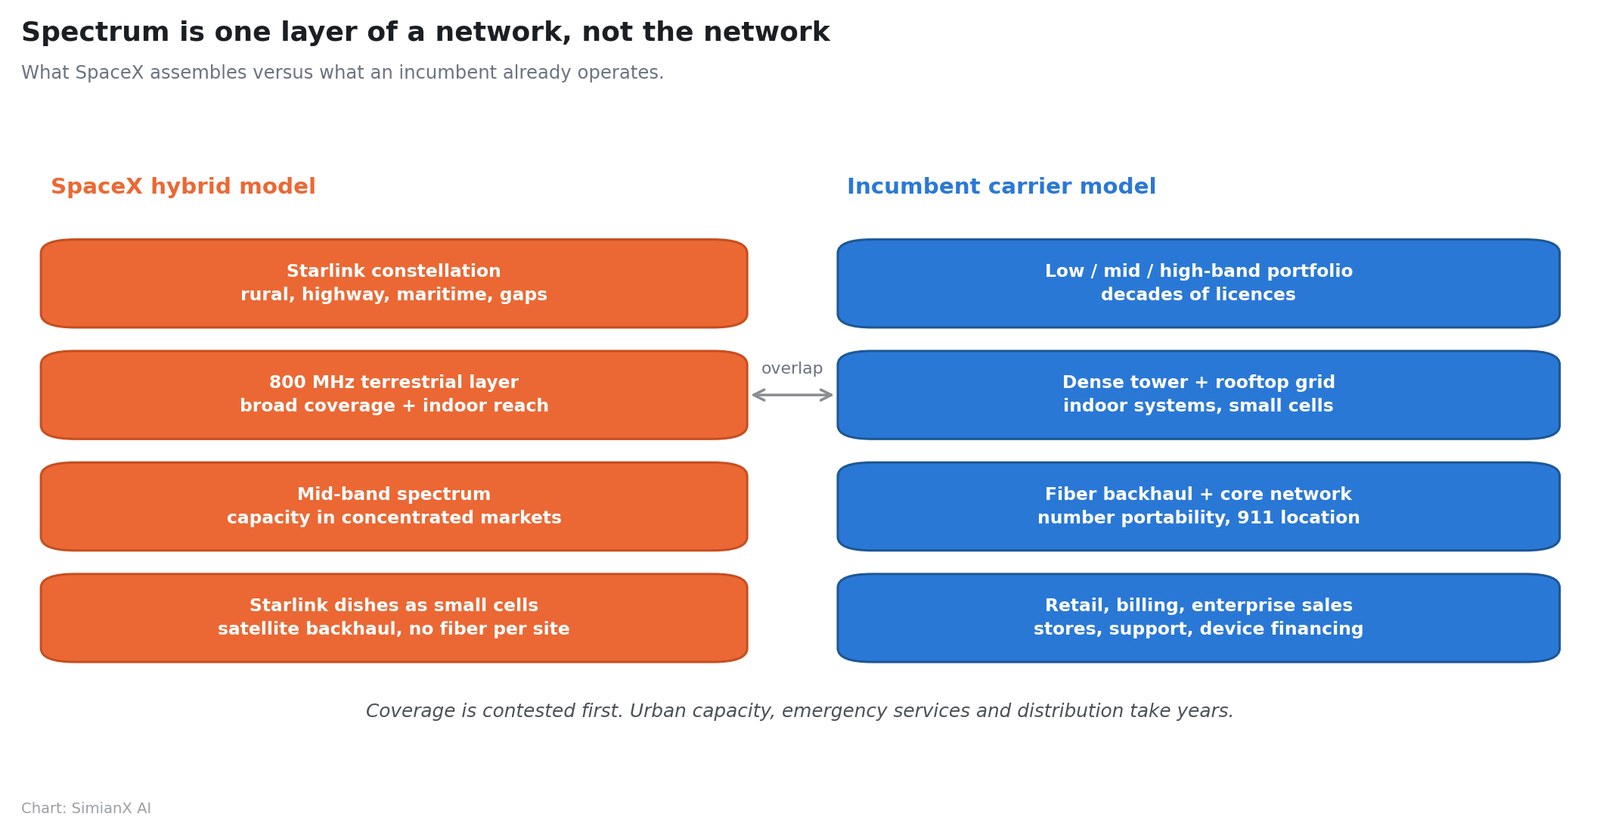
В сочетании с тем, чем SpaceX уже владеет, архитектура становится связной, а не умозрительной:
| Слой сети | Роль |
|---|---|
| Группировка Starlink | Сельская местность, море, магистрали и провалы покрытия |
| Наземные 800 МГц | Широкое покрытие и проникновение внутрь зданий |
| Спектр среднего диапазона | Ёмкость на плотных рынках |
| Терминалы Starlink как малые соты | Локальная транспортная сеть без волокна на каждой площадке |
В тот же период Федеральная комиссия по связи разрешила SpaceX развернуть большую новую группировку спутников, оптимизированных для прямой связи со смартфоном. SpaceX говорила о начале развёртывания следующего поколения в 2027 году и расширении мобильного сервиса к концу того же года с продолжением строительства в 2028-м. Это заявления о намерениях, а не обязательства, и собственная страница обновлений SpaceX остаётся главным источником для их проверки.
Почему спектр всё ещё не сеть
Спектр необходим и далеко не достаточен. Чтобы соперничать с общенациональным оператором, SpaceX дополнительно понадобятся площадки радиодоступа, транспортная сеть, ядро сети, экстренные вызовы с точным определением местоположения, переносимость номера, законный перехват, сертификация устройств, роуминг, розничная дистрибуция, биллинг, управление мошенничеством, корпоративные продажи, клиентская поддержка и городская ёмкость в часы перегрузки.
Ограничение по ёмкости инвесторы упускают чаще всего. Канал нижнего диапазона даёт покрытие, а не скорость. Четырнадцать мегагерц парного спектра обеспечивают отличный уровень сигнала на огромной территории и скромную суммарную ёмкость в любой отдельной точке. Сеть может показывать полную шкалу и всё равно работать плохо, когда слишком много пользователей делят узкий канал.
Три действующих оператора вместе держат гораздо больше спектра в нижнем, среднем и верхнем диапазонах и десятилетиями строили башни, площадки на крышах, внутренние системы и волокно. Предложение SpaceX ставить недорогие базовые станции рядом с антеннами Starlink и использовать спутниковую транспортную сеть действительно остроумно в разрежённой сельской и пригородной местности. В Манхэттене, Чикаго или Лос-Анджелесе этот аргумент куда труднее.
Поэтому сделка угрожающая, но не немедленная.
Настоящий риск — отраслевые цены, а не обвал абонентской базы
В экономике мобильной связи доминируют постоянные затраты. После того как сеть построена, дополнительные абоненты несут очень высокую маржу — и обратное верно с той же силой. Умеренное снижение цен или роста абонентской базы бьёт по прибыли непропорционально.
SpaceX не нужно забрать четверть рынка, чтобы испортить прибыль операторов. Ей нужно изменить то, сколько операторы могут брать. Доступны несколько путей:
Дешёвый общенациональный тариф
Спутниковое покрытие плюс достаточный наземный сервис, проданные дёшево, без необходимости выигрывать тесты скорости в плотных городах.
Пакет с широкополосным доступом Starlink
Домохозяйства, уже платящие за Starlink, получают мобильную связь со скидкой, что снижает стоимость привлечения клиента и повышает издержки перехода.
Сельские, вторые и машинные линии
Резервные линии, путешественники, перевозки и логистика, сельское хозяйство, подключённые автомобили и подключённые устройства — сегменты, где географическое покрытие важнее пиковой скорости.
Оптовая ёмкость
Продажа ёмкости виртуальным операторам мобильной связи, автопроизводителям и логистическим паркам или даже традиционным операторам, закрывающим провалы покрытия.
Устойчивость для бизнеса и государства
Сеть, сочетающая наземную и спутниковую связь, привлекательна для ведомств и предприятий, чья связь должна пережить катастрофу.
Даже скромная розничная доля заставит AT&T, Verizon и T-Mobile больше тратить на акции, субсидии устройств, удержание, спутниковые партнёрства и спектр. Наиболее вероятный ущерб акционерам — более низкая доходность отрасли, а не исчезновение операторов, и этот исход к тому же труднее всего разглядеть в абонентских цифрах одного квартала.
Эта закономерность — заголовочное число, намного превышающее ближайшую экономику, которую оно подразумевает, — та же, что мы прослеживали в сделке Generac и Amazon, где заголовок на 8 миллиардов опирался на 2,4 миллиарда фактически законтрактованных поставок, и в контракте Akamai с Anthropic на 11,6 миллиарда, требовавшем 4,8 миллиарда расходов до появления выручки.
Как операторы уже отвечают
Действующих операторов тема прямой связи со смартфоном врасплох не застала.
14 мая 2026 года AT&T, T-Mobile и Verizon объявили о принципиальном соглашении о создании совместного предприятия, призванного покончить с зонами без связи за счёт объединения ограниченных ресурсов спектра и предоставления спутниковым операторам единой платформы для выхода к клиентам.
Точный статус важен: это принципиальное соглашение, «обусловленное согласованием окончательных договоров между сторонами и выполнением обычных условий закрытия». Это не завершённое совместное предприятие, и никакие коммерческие условия или даты запуска не опубликованы.
Джон Стэнки, председатель совета директоров и главный исполнительный директор AT&T, сформулировал цель как сохранение связи для клиентов «на сельской дороге, в национальном парке, на лодке или во время чрезвычайной ситуации». Дэн Шульман, главный исполнительный директор Verizon, описал это как создание «устойчивой цифровой инфраструктуры». Срини Гопалан, президент и главный исполнительный директор T-Mobile, отметил, что T-Mobile уже «запустила первую общенациональную спутниковую сеть прямой связи со смартфоном для текста и данных».
Парадокс T-Mobile
В этой последней цитате содержится самый странный факт всей истории.
Общенациональная спутниковая служба прямой связи со смартфоном у T-Mobile работает на спутниках Starlink. T-Mobile одновременно является важнейшим коммерческим партнёром SpaceX в этом сегменте и оператором, которого рынок счёл наиболее уязвимым, если SpaceX станет конкурентом.
Она же продала портфель 800 МГц, который SpaceX сейчас покупает. Компания не может быть одновременно поставщиком дистрибуции для соперника и владельцем актива, который этому сопернику нужен, и рассчитывать, что расклад останется комфортным.
Структурные защиты, которые остаются целыми
- Издержки перехода. Семейные тарифы, рассрочка на устройства, корпоративные контракты и пакеты с широкополосным доступом.
- Городская ёмкость. Крупные портфели нижнего, среднего и верхнего диапазонов, которые 14 МГц воспроизвести не могут.
- Конвергенция. AT&T и Verizon могут объединять мобильную связь с волокном или фиксированным беспроводным доступом.
- Дистрибуция. Салоны, команды корпоративных продаж, отношения с производителями устройств, службы поддержки.
- Равенство регулирования. SpaceX придётся выполнять те же обязательства по надёжности, экстренным службам и защите потребителей.
AT&T после распродажи: аргумент конвергенции
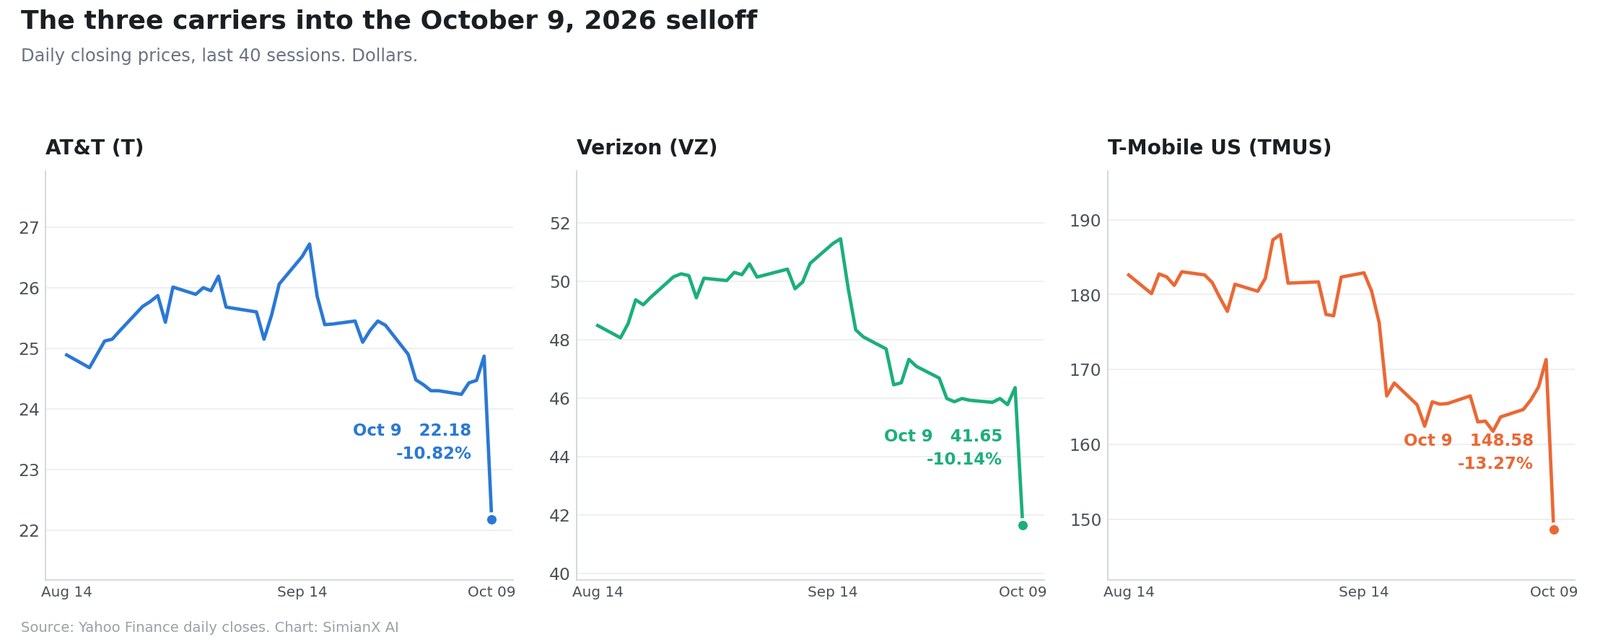
AT&T закрылась 9 октября на 22,18 доллара, с капитализацией около 152 миллиардов.
Её результаты за второй квартал 2026 года были прочными:
- Выручка 31,6 миллиарда долларов, плюс 2,3%
- Скорректированная EBITDA 12,3 миллиарда
- Свободный денежный поток 4,7 миллиарда против 4,4 миллиарда годом ранее
- 432 000 чистых подключений в мобильном постоплатном сегменте при оттоке 0,86%
- Более 1 миллиона новых клиентов Advanced Connectivity
- 646 000 чистых подключений к интернету: 367 000 по волокну и 279 000 по фиксированному беспроводному доступу
- Чистый долг 126,4 миллиарда (общий долг 144,0 миллиарда за вычетом 17,6 миллиарда денежных средств)
Прогноз руководства конкретен:
| Прогноз AT&T | Цифра |
|---|---|
| Скорректированная прибыль на акцию 2026 | 2,25-2,35 $ |
| Свободный денежный поток | Свыше 18 млрд $ (2026), 19 млрд $ (2027), 21 млрд $ (2028) |
| Капитальные вложения | 23-24 млрд $ ежегодно до 2028 года |
| Годовой дивиденд | 1,11 $ на акцию, сохраняется |
| Выкуп акций | ~10 млрд $ в 2026 году; ~24 млрд $ за несколько лет |
| Совокупный возврат акционерам 2026-2028 | Свыше 45 млрд $ |
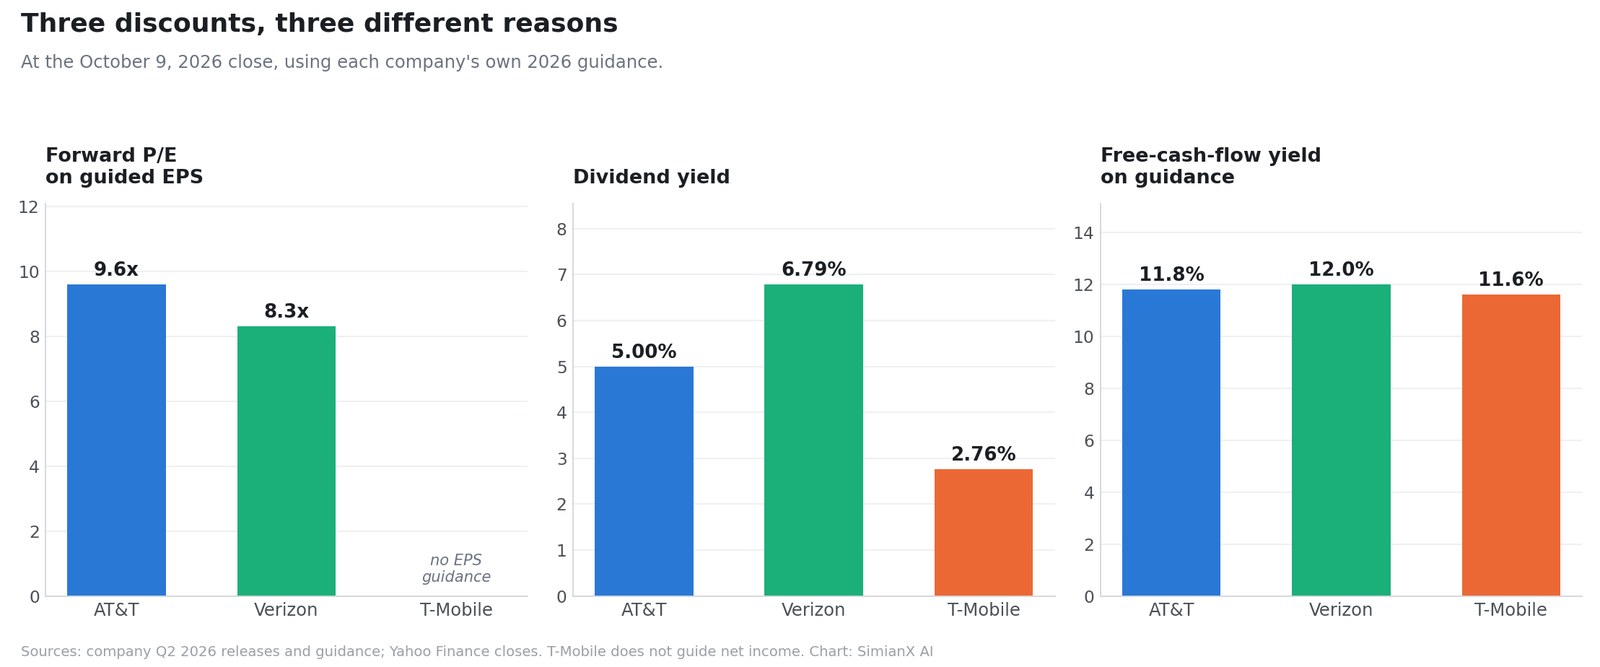
При 22,18 доллара против середины собственного прогноза компании в 2,25-2,35 доллара скорректированной прибыли на акцию AT&T торгуется примерно по 9,6 ожидаемой скорректированной прибыли. Относительно цели свободного денежного потока свыше 18 миллиардов доходность свободного денежного потока на акционерный капитал после распродажи составляет около 11,8%. Дивидендная доходность — 5,00%.
Почему AT&T подвержена риску меньше всех
Волокно. Домохозяйство, покупающее у AT&T и волоконный широкополосный доступ, и мобильную связь, заметно реже сменит мобильного оператора из-за разницы в цене. Starlink конкурирует с домашним широкополосным доступом в слабо охваченных районах, но волокно остаётся лучше для стабильно высокой ёмкости в жилом сегменте плотных рынков. Эта конвергенция — актив, который SpaceX не воспроизведёт спектром.
Риск AT&T
Долговая нагрузка. Чистый долг 126,4 миллиарда против скорректированной EBITDA даёт коэффициент около 2,7, и руководство ожидает возврата к диапазону 2,5 только примерно через три года после закрытия сделки с EchoStar. Капитальные вложения 23-24 миллиарда в год законтрактованы до 2028 года. У баланса AT&T меньше пространства для ценовой войны, чем подсказывает её отчёт о движении денежных средств.
Verizon после распродажи: аргумент дохода
Verizon закрылась на 41,65 доллара, с капитализацией около 173 миллиардов, при годовом диапазоне 38,39-51,68 доллара.
Её результаты за второй квартал 2026 года оказались сильнейшими за годы:
- Скорректированная EBITDA 13,7 миллиарда, плюс 7,2% — наивысшая за всю историю компании
- Рентабельность по скорректированной EBITDA 40,1%, тоже рекорд
- Свободный денежный поток 6,4 миллиарда за квартал, плюс 24,4%
- Свободный денежный поток первого полугодия 10,2 миллиарда, плюс 16,0%
- Операционный денежный поток первого полугодия 18,4 миллиарда, плюс 9,9%
- 184 000 чистых подключений в мобильном постоплатном сегменте и 348 000 в широкополосном, плюс 12,3%
- Около 17,1 миллиона подключений фиксированного беспроводного доступа и волокна
- Общий необеспеченный долг 136,5 миллиарда; чистый необеспеченный долг 128,7 миллиарда, или 2,5 скорректированной EBITDA
- 9,4 миллиарда возвращено акционерам в первом полугодии; цель выкупа повышена до 4,5 миллиарда
Прогноз был повышен: скорректированная прибыль на акцию 4,99-5,04 доллара (плюс 6-7%) и рост свободного денежного потока на 9-10%.
Бухгалтерская деталь, которую стоит знать
Отчётная прибыль на акцию Verizon во втором квартале составила 0,92 доллара, снижение на 22,0%, отражая 397 миллионов долларов выходных пособий. Скорректированная прибыль на акцию — 1,30 доллара, плюс 6,6%. Верно и то и другое; в большинство сводок попало только одно. Это тот же разрыв между отчётными и скорректированными результатами, который исказил мультипликатор в квартале Netflix, и его стоит проверять, прежде чем принимать утверждение, что акция «дешёвая по прибыли».
Оценка Verizon после падения
При 41,65 доллара против середины прогнозной скорректированной прибыли на акцию Verizon торгуется около 8,3 ожидаемой прибыли — дешевле часто цитируемых примерно 9, потому что цитируемая цифра относится к периоду до распродажи. Дивиденд, подтверждённый на уровне 0,708 доллара в квартал, даёт 6,79%.
Применение заявленного роста свободного денежного потока на 9-10% к первому полугодию, уже давшему 10,2 миллиарда, предполагает годовой свободный денежный поток в нижней части третьего десятка миллиардов и доходность свободного денежного потока на акционерный капитал около 12%. Дивиденд съедает примерно половину этой суммы.
Почему Verizon может остаться дешёвой
Выручка от мобильных услуг ожидалась примерно неизменной по итогам всего 2026 года, даже при улучшении совокупной выручки от мобильных и широкополосных услуг. Бренд Verizon во многом опирается на надёжность и покрытие сети — именно на ту территорию, которую будет оспаривать конкурент, ставящий покрытие во главу угла. А долговая нагрузка, хоть и улучшается, всё ещё 2,5.
T-Mobile после падения на 13%: премии давно не было
T-Mobile US закрылась на 148,58 доллара, минус 13,27%, с капитализацией около 159 миллиардов.
Вот контекст, почти полностью отсутствовавший в освещении распродажи:
| T-Mobile US | Значение |
|---|---|
| Закрытие 9 октября | 148,58 $ |
| Максимум за 52 недели | 230,65 $ |
| Минимум за 52 недели | 147,90 $ |
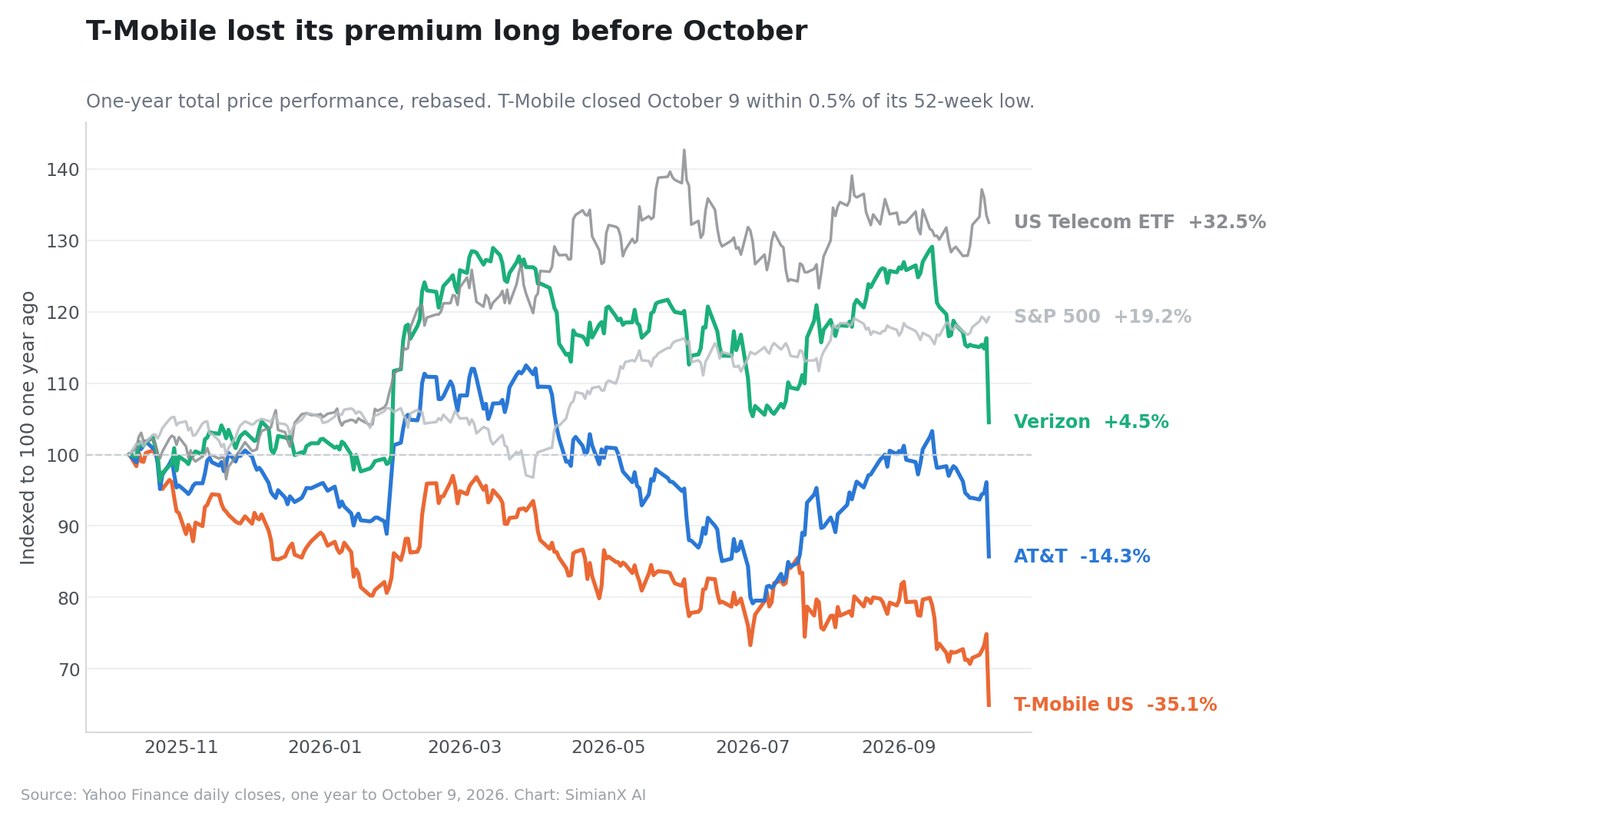
| Расстояние до минимума за 52 недели | 0,46% |
| Снижение от максимума за 52 недели | −35,6% |
| Изменение цены за год | −35,1% |
T-Mobile упала на 13% не с позиции силы. Она упала на 13% и оказалась менее чем в половине процента от своего минимума за 52 недели, уже потеряв примерно 35% за предшествующий год. За тот же год S&P 500 вырос на 19,2%, а телеком-фонд — на 32,5%.
Распространённое описание — будто T-Mobile «обладала сильнейшей оценкой за рост» и потеряла её 9 октября — перевёрнуто. Рынок разбирал эту премию двенадцать месяцев. 9 октября стало концом долгой переоценки вниз, а не её началом.
Операционный показатель, который уже разворачивался
Результаты T-Mobile за второй квартал 2026 года были действительно сильны по выручке и деньгам:
- Выручка от услуг 19,0 миллиарда, плюс 9%
- Выручка от постоплатных услуг 15,9 миллиарда, плюс 13%
- Базовая скорректированная EBITDA 9,5 миллиарда, плюс 12%
- Чистые денежные средства от операционной деятельности 7,5 миллиарда, плюс 7%
- Скорректированный свободный денежный поток 4,8 миллиарда, плюс 4%
- Средняя выручка на постоплатный счёт 152,91 доллара, плюс 2%
- Чистая прибыль 3,2 миллиарда, плюс 1%, и разводнённая прибыль на акцию 2,99 доллара, плюс 5% (включая расходы на слияние с UScellular)
- Рекордный индекс готовности рекомендовать в мобильной связи — 46
Но одна строка уже ухудшалась: чистый прирост постоплатных счетов составил 277 000 и снизился на 13% год к году.
Рост числа счетов — опережающий индикатор для компании, вся инвестиционная идея которой состоит в захвате доли. Он замедлялся ещё до того, как SpaceX что-либо подписала. Чистая прибыль выросла всего на 1% и включала расходы на слияние с UScellular. История роста размягчалась сама по себе.
Защиты T-Mobile
- Крупный и хорошо подходящий портфель 600 МГц, теперь ещё больше благодаря обмену с Grain
- Лидирующие в отрасли рост выручки от услуг и качество 5G
- Прогноз скорректированного свободного денежного потока повышен до 18,4-18,8 миллиарда с 18,1-18,7
- Прогноз операционного денежного потока 28,4-28,8 миллиарда при капитальных затратах около 10,0 миллиарда
- Сокращающееся число акций: 3,3 миллиарда возвращено за квартал (2,2 миллиарда выкупа и 1,1 миллиарда дивидендов) в рамках разрешения до 18,2 миллиарда до конца 2026 года и 54,6 миллиарда накопленным итогом
- Более лёгкие дивидендные обязательства, чем у AT&T или Verizon: квартальная выплата в 1,1 миллиарда соответствует годовой ставке около 2,8% текущей цены
- Непосредственный операционный опыт работы спутниковой прямой связи со смартфоном — на Starlink
На закрытие 9 октября повышенный прогноз скорректированного свободного денежного потока подразумевает доходность свободного денежного потока на акционерный капитал около 11,5-11,8% — у самой быстрорастущей из трёх.
Какой оператор на самом деле подвержен риску сильнее всех?
Подверженность риску не равна величине однодневного падения. Если упорядочить три компании по измерениям, которые определяют ущерб:
| Измерение | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Доля мобильной связи в выручке | Наименьшая | Средняя | Наибольшая |
| Защита конвергенцией (волокно/фиксированный беспроводной) | Сильнейшая | Сильная | Слабейшая |
| Глубина нижнего диапазона | Большая | Большая | Наибольшая (600 МГц) |
| Поддержка оценкой | 9,6x, доходность 5,0% | 8,3x, доходность 6,8% | ~11,5% денежной доходности, прогноза прибыли нет |
| Гибкость баланса | Наименьшая (2,7x) | Средняя (2,5x) | Наибольшая |
| Рост уже переоценён вниз | Частично | Частично | Полностью (−35% за год) |
| Отношения со SpaceX | Нет | Нет | И партнёр, и мишень |
Все три подвержены риску по-настоящему по-разному:
- У AT&T наименее зависящая от мобильной связи структура выручки и лучшая защита конвергенцией — и худшая гибкость баланса.
- У Verizon сильнейшая поддержка доходом и бренд, который новичок с упором на покрытие оспаривает напрямую.
- У T-Mobile наиболее сконцентрированная на мобильной связи модель и сильнейший баланс; премию за рост она уже отдала, а со SpaceX переплетена с обеих сторон.
Сценарии, которые стоит смоделировать
| Сценарий | Исход для SpaceX | Влияние на операторов | Вывод |
|---|---|---|---|
| Побеждают действующие | Рассмотрение в Комиссии затягивается; городская ёмкость дорожает; Starlink Mobile остаётся сельским дополнением | Ограниченное ценовое давление | Октябрьское падение было возможностью |
| Базовый случай | Сервис запускается в конце 2027 года и забирает сельских абонентов, вторые линии и машинные подключения | Умеренное промодавление, чуть более низкая маржа | Низкие мультипликаторы и дивиденды компенсируют медленный рост |
| Проигрывают действующие | Гибридная сеть работает; Starlink продаёт пакетом; крупные оптовые контракты | Отток растёт, цены слабеют, капитальные затраты поднимаются | Нынешние мультипликаторы недостаточно дешёвые |
Базовый случай остаётся наиболее правдоподобным. SpaceX едва ли воспроизведёт городскую ёмкость действующих операторов за несколько лет и при этом слишком сильна, чтобы её отмахнуться. Вероятный результат: операторы сохранят большинство абонентов, потеряв часть ценовой власти — достаточно, чтобы поддержать генерацию денег и ограничить расширение мультипликаторов.
Процентный встречный ветер, который нельзя игнорировать
9 октября дело было не только в спектре. Доходность десятилетних казначейских облигаций США закрылась на 5,244%, на волосок от годового максимума 5,311% и выше 4,148% годом ранее — примерно 110 базисных пунктов за двенадцать месяцев.
Для этих трёх акций это важно механически. Когда государственная облигация платит выше 5%, телеком-дивиденд в 5,0% перестаёт быть редкостью. Часть переоценки AT&T и Verizon за прошедший год — это история ставки дисконтирования, не имеющая отношения к спутникам, как мы фиксировали, когда доходности тридцатилетних бумаг достигли максимумов за 19 лет.
Это работает в обе стороны: если ставки упадут, эти акции могут переоцениться вверх, даже если конкурентная картина не улучшится совсем.
За чем следить дальше
- Процедура в Комиссии: условия передачи лицензий и ожидаемая дата закрытия
- Обязательства по развёртыванию: унаследует ли SpaceX наземные требования Grain по постановлению от июля 2026 года или переподпишет их
- Подтвердят ли когда-нибудь цену: 8 миллиардов остаются непроверенными
- Тарифы Starlink Mobile: глубоко дисконтированный безлимитный тариф — вот угрожающая версия
- Сроки запуска против цели «конец 2027 года»
- Наземные свидетельства: заказы оборудования, аренда башен, соглашения по малым сотам, муниципальные разрешения
- Совместимость с устройствами без специального оборудования
- Отток постоплатных абонентов у всех трёх операторов в 2027 и 2028 годах
- Прирост постоплатных счетов T-Mobile, уже минус 13% год к году
- Интенсивность акций: субсидии и скидки как самый ранний признак ценового давления
- Рост выручки от мобильных услуг, который слабеет раньше, чем проявляются потери абонентов
- Прогноз свободного денежного потока, который важнее числа абонентов
- Покрытие дивиденда после сетевых вложений
- Совместное предприятие операторов: будут ли вообще подписаны окончательные договоры
- Доходности казначейских облигаций — самостоятельный фактор для всех трёх оценок
AT&T, Verizon и T-Mobile отчитаются за третий квартал в конце октября. Комментарии руководства о Starlink, ценах и оттоке будут важнее ретроспективных квартальных цифр.
Стоит ли инвесторам покупать это падение?
Избирательные покупки оправданны. Считать три компании взаимозаменяемыми — нет.
Рынок был прав, повысив вероятность появления четвёртого общенационального конкурента; эта вероятность больше не равна нулю. Он же наказал компании, которые генерируют десятки миллиардов долларов свободного денежного потока в год и управляют инфраструктурой, которую никакое количество спектра быстро не воссоздаёт.
Что подтверждается данными:
- Переоценка была рациональной по направлению, но применила недифференцированную скидку к трём очень разным бизнесам.
- Сообщённая цена высока, но не исторична — ниже аукциона 700 МГц 2008 года в реальном выражении.
- Около 4,9 миллиарда заголовочной потери были дивидендной механикой, а широкий рынок в тот день вырос.
- Переоценка T-Mobile вниз в основном уже завершилась, и это работает в обе стороны: терять осталось меньше премии, но есть и собственный тренд ослабления роста счетов.
Что данными не подтверждается: уверенное утверждение, что какая-то из трёх очевидно дёшева. Каждая торгуется с дисконтом по опознаваемым причинам — долговая нагрузка у AT&T, плоская выручка от мобильных услуг у Verizon, замедляющийся рост счетов у T-Mobile, — и сверху добавился убедительный новый конкурент при безрисковой ставке 5,24%.
Поэтапный подход соответствует этой неопределённости лучше единовременной покупки: начальная позиция, вторая после отчётности за третий квартал и финальное распределение, когда прояснится процедура в Комиссии. Это не робость, а согласование размера позиции с тем, сколько всего ещё неизвестно, включая саму цену покупки.
Используйте SimianX AI, чтобы отслеживать T, VZ и TMUS по живым фундаментальным показателям, официальным документам и противоположным трактовкам, а не торговать заголовок:
- SimianX AI — многомодельные исследования и анализ рынка в реальном времени
- Крипто-лидерборд SimianX — результаты соревнующихся моделей в реальном времени
- Статьи SimianX — исследования на уровне документов по акциям и цифровым активам
Частые вопросы
Что именно SpaceX покупает у Grain Management?
Сто процентов общенационального портфеля спектра 800 МГц компании Grain Management: до примерно 14 МГц парного спектра нижнего диапазона, покрывающего почти всё население США. Сделка требует одобрения Федеральной комиссии по связи.
Подтверждена ли цена в 8 миллиардов долларов?
Нет. В сообщении Grain финансовые условия не раскрывались. Примерную цифру в 8 миллиардов сообщила The Wall Street Journal, её повторили другие издания. Всякий расчёт на МГц-POP, опирающийся на неё, условен.
Дорого ли 1,67 доллара за МГц-POP?
В номинальном выражении это премия ко всякой другой американской продаже нижнего диапазона за последнее десятилетие. С поправкой на инфляцию это примерно на 10% ниже аукциона 700 МГц 2008 года и на 40% ниже аукциона AWS-3 2015 года, хотя примерно на 46% выше стимулирующего аукциона 600 МГц 2017 года.
Упал ли телеком-сектор целиком 9 октября 2026 года?
Нет. Фонд iShares U.S. Telecommunications снизился на 0,74%, а S&P 500 вырос на 0,60%. Падение сосредоточилось в AT&T, Verizon, T-Mobile и спутниковой компании AST SpaceMobile.
Сколько рыночной стоимости потеряли операторы?
Примерно 62,4 миллиарда долларов между закрытиями 8 и 9 октября. Если исключить дивидендные корректировки AT&T и Verizon, конкурентная переоценка составила около 57,5 миллиарда. Широко цитировавшаяся цифра около 36 миллиардов была внутридневным снимком.
Может ли Starlink заменить обычную сотовую сеть?
В ближайшей перспективе нет. Спутниковый сервис даёт исключительное географическое покрытие при гораздо меньшей ёмкости, чем плотная наземная сеть. SpaceX планирует сочетать спутники с наземными базовыми станциями, а это требует одобрения регулятора, лет развёртывания и значительных дополнительных вложений.
Какой оператор сильнее всех подвержен риску от Starlink Mobile?
У T-Mobile структура выручки сильнее всех сконцентрирована на мобильной связи, и он одновременно партнёр SpaceX в прямой связи со смартфоном и продавец того самого спектра. Но его премия за рост уже исчезла после падения на 35% за год, так что остаточная подверженность скорее операционная, чем оценочная.
Безопасны ли дивиденды AT&T и Verizon?
Обе компании сейчас генерируют свободный денежный поток заметно выше своих дивидендов: AT&T ориентирует на свыше 18 миллиардов против примерно 8 миллиардов дивидендов, а дивиденд Verizon съедает около половины её свободного денежного потока. Обе несут более 125 миллиардов чистого долга, поэтому покрытие стоит отслеживать вместе с капитальными вложениями.
Когда Starlink Mobile сможет реально конкурировать?
SpaceX указывала, что расширенный мобильный сервис может начаться в конце 2027 года, а строительство продолжится в 2028-м. Этот график зависит от одобрений регулятора, запусков спутников и наземного развёртывания, а корпоративные графики в этой отрасли исторически сдвигались.
Заключение
Спектральное соглашение SpaceX действительно меняет конкурентную структуру американской мобильной связи. У компании с собственными возможностями запуска, потребительским брендом, спектром среднего диапазона, спутниковым разрешением и теперь общенациональным слоем нижнего диапазона есть убедительный путь к тому, чтобы стать четвёртым общенациональным оператором.
Но реакцию 9 октября описали менее аккуратно, чем она была исполнена. Сектор не распродавался: распродавались три оператора и один спутниковый претендент, тогда как телеком-фонд остался плоским, а S&P 500 вырос. Потеря составила не 36 миллиардов, а около 62,4 миллиарда в сыром выражении или 57,5 миллиарда после снятия дивидендной механики. Сообщённая цена не является историческим рекордом для нижнего диапазона: в долларах 2026 года она ниже того, что покупатели платили за 700 МГц в 2008 году. А акция, по которой рынок ударил сильнее всего, уже потеряла 35% стоимости за предыдущий год при росте числа счетов, который замедлялся ещё до появления этой сделки.
Ни одна из этих поправок не делает операторов простой покупкой. Они делают решение дифференцированным: AT&T — за конвергенцию и денежный поток при самом слабом балансе, Verizon — за доход при 8,3 прогнозной прибыли и оспариваемой территории бренда, T-Mobile — за полностью переоценённую вниз историю роста, которая к тому же сильнее всех завязана на мобильную связь и теснее всех переплетена со SpaceX.
Решат дело отток, цены, рост числа счетов и прогноз свободного денежного потока — а не размер заголовка и не одна октябрьская сессия.
Читайте также
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- Акции AKAM: сделка с Anthropic требует $4,8 млрд до выручки
- Accenture +6% на сделке с Dell, но сами акции Dell упали
- Мировая распродажа облигаций 2026: 30 лет на пике с 2007
- Netflix −4,7%: 2,8 млрд Warner приукрашивают мультипликатор
- Акции PTC: оферта $205 ниже собственного максимума года
Источники исследования
- Grain Management объявляет о продаже своего общенационального портфеля 800 МГц компании SpaceX
- Сводка аукционов Федеральной комиссии по связи: официальные поступления аукционов 73, 97, 107, 110 и 1002
- Бюро статистики труда: индекс потребительских цен для городских потребителей, средний по городам США, все товары
- Результаты AT&T за второй квартал 2026 года
- Результаты Verizon за второй квартал 2026 года
- Результаты T-Mobile US за второй квартал 2026 года
- AT&T, T-Mobile и Verizon планируют совместное предприятие по прямой связи со смартфоном
- Reuters через Investing.com: американские и европейские телеком-акции снижаются
- Axios: спектральное соглашение SpaceX и реакция рынка
- Обновления SpaceX · Starlink
- Федеральная комиссия по связи · Оценки населения Бюро переписи населения США
- AST SpaceMobile · Фонд iShares U.S. Telecommunications
- Отношения с инвесторами AT&T · Отношения с инвесторами Verizon · Отношения с инвесторами T-Mobile
- Исторические данные по цене AT&T · Verizon · T-Mobile US


