Accenture, Dell и ставка на частный ИИ: читайте биржевую ленту, а не пресс-релиз
Акции Accenture после объявления о партнёрстве в области частного ИИ с Dell рассказывают вовсе не ту простую историю, которую подразумевает заголовок. 8 октября 2026 года Accenture закрылась на уровне 208,36 доллара, прибавив 5,96 процента, при обороте 12,1 миллиона акций против 5,2 миллиона в предыдущую сессию — спустя считанные часы после того, как компания и Dell Technologies объявили о создании Accenture Dell Business Group.
Сотрудничество реально и стратегически согласованно. Accenture обучит более 3000 специалистов работе с портфелем Dell; Dell поставляет серверы, готовые к ИИ-нагрузкам, системы хранения, сети и базовый слой инфраструктуры. Целевая аудитория — компании, которым нужен агентный ИИ без передачи данных, интеллектуальной собственности или обязанностей по соответствию требованиям в публичное облако.
Но три факта усложняют самое очевидное прочтение, и ни один из них не попал в новости:
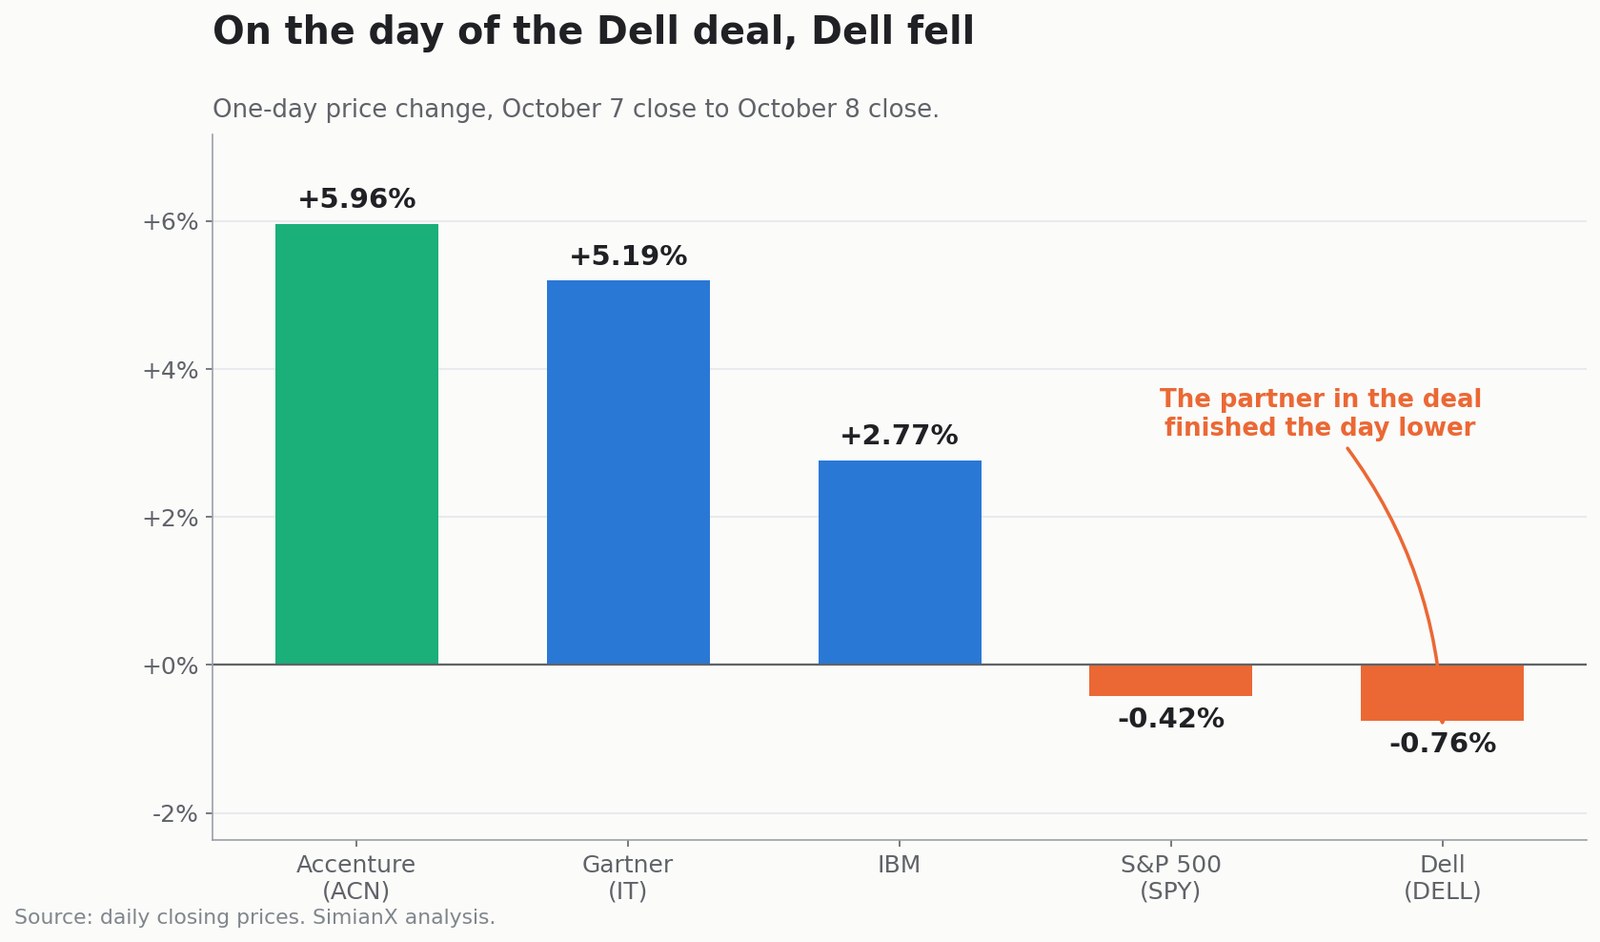
- Dell в тот день упала. Вторая сторона партнёрства закрылась снижением на 0,76 процента, пока Accenture росла на 5,96 процента.
- Gartner, не объявившая ничего, выросла на 5,19 процента — а индекс S&P 500 снизился на 0,42 процента. Весь комплекс технологических услуг двигался синхронно.
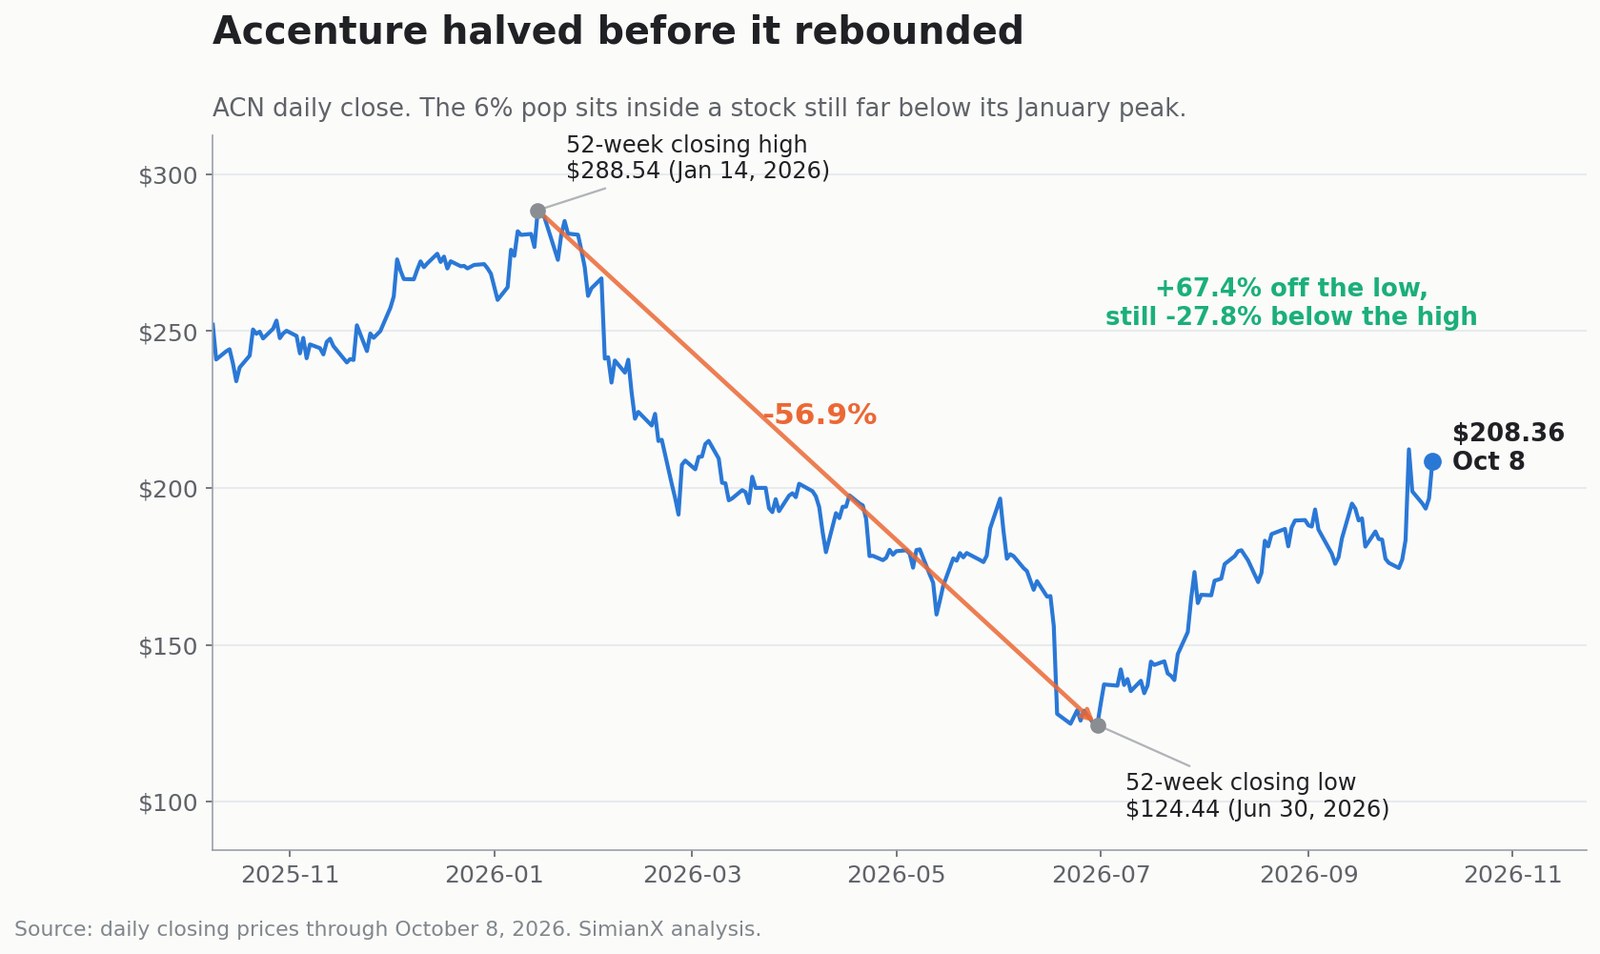
- Accenture по-прежнему на 27,8 процента ниже январского максимума. Акция достигала 288,54 доллара 14 января 2026 года, рухнула на 56,9 процента до 124,44 доллара к 30 июня и выросла на 67,4 процента с тех пор. Скачок на 6 процентов — поздний шаг в куда более длинном пути.
В объявлении также не раскрыты ни стоимость контракта, ни обязательства по выручке, ни портфель заказов, ни условие об исключительности, ни прогноз по маржинальности. Собственный раздел прогнозных заявлений Accenture признаёт, что партнёрство «может не принести ожидаемых выгод».
Этот анализ опирается на подписанное объявление, на результаты и телефонную конференцию Accenture за 2026 финансовый год, на последний отчётный квартал Dell и на фактические биржевые данные. Ниже разворачиваются шесть пунктов, которые пропустила первая волна публикаций: межотраслевое свидетельство того, что движение было секторальным, масштаб падения, внутри которого находится этот скачок, разрыв в размерах между ИИ-бизнесом Dell и всей Accenture, две разные истории, которые рассказывает прогноз маржинальности на 2027 год, долг, профинансировавший рекордный возврат акционерам, и то, что прогноз подразумевает для органического роста.
Партнёрство укрепляет позицию Accenture на реальном рынке. Оно пока не меняет ни одной строки финансовой модели, а акция, выросшая вместе с ним, всё ещё очень далека от того, с чего начинала год.
Все рыночные и финансовые данные отражают информацию по состоянию на закрытие 8 октября 2026 года. Статья носит образовательный характер и не является персональной инвестиционной рекомендацией.
Действительно ли акции Accenture выросли на 6 процентов из-за Dell?
Последовательность важна. Accenture закрылась на 196,64 доллара 7 октября и на 208,36 доллара 8 октября, прибавив 5,96 процента. Оборот подскочил с 5,2 до 12,1 миллиона акций.
Момент совпадает с объявлением об Accenture Dell Business Group, поэтому разумно считать сотрудничество одним из катализаторов. Неразумно считать его исчерпывающим объяснением.
Accenture опубликовала результаты четвёртого финансового квартала всего неделей раньше. 1 октября акция выросла на 15,78 процента — максимальный однодневный прирост за последний год — после того как выручка превысила верхнюю границу прогноза, а ориентир на 2027 год оказался лучше ожиданий.
Полная последовательность, включая две сессии, пропущенные первыми публикациями:
| Дата | Закрытие ACN | Изменение | Контекст |
|---|---|---|---|
| 30 сентября 2026 | 183,37 $ | +3,53% | Позиционирование перед отчётом |
| 1 октября 2026 | 212,30 $ | +15,78% | Отчёт лучше ожиданий и прогноз на 2027 год |
| 2 октября 2026 | 198,90 $ | −6,31% | Фиксация прибыли |
| 5 октября 2026 | 195,05 $ | −1,94% | Откат продолжается |
| 6 октября 2026 | 193,40 $ | −0,85% | Сползание вниз |
| 7 октября 2026 | 196,64 $ | +1,68% | Стабилизация |
| 8 октября 2026 | 208,36 $ | +5,96% | Объявлено партнёрство с Dell |
ACN открылась на 197,73 доллара, падала до 193,22 и закрылась близко к максимуму сессии 209,06. Внутридневной спрос явно усиливался.
Сравнение по группе говорит, что это не было событием, специфичным для Accenture
Самая чистая проверка катализатора, специфичного для компании, — было ли движение специфичным для этой компании. Оно не было.
| Актив | Изменение 8 октября |
|---|---|
| Accenture (ACN) | +5,96% |
| Gartner (IT) | +5,19% |
| IBM | +2,77% |
| S&P 500 (SPY) | −0,42% |
| Dell (DELL) | −0,76% |
Отсюда следуют два наблюдения. Во-первых, Dell — вторая сторона партнёрства — закрылась в минусе. Если бы рынок считал, что бизнес-группа стоит миллиарды, эта стоимость была бы оплачена и Dell. Во-вторых, Gartner выросла на 5,19 процента без какого-либо объявления с Dell, а IBM прибавила 2,77 процента, тогда как индекс снижался. Целая группа компаний технологических услуг и исследований была переоценена синхронно в день падения рынка.
Эта картина гораздо лучше соответствует секторальной переоценке — изменению в том, как инвесторы смотрят на влияние ИИ на сервисные бизнесы, — чем одному пресс-релизу. Новость о Dell, вероятно, дала повод и направление; она не дала 6 процентов самостоятельной стоимости.
Внутри чего находится этот скачок на 6 процентов
Однодневный прирост мало о чём говорит без пути, который его породил.
| Ориентир ACN | Уровень | Дата |
|---|---|---|
| Максимум закрытия за 52 недели | 288,54 $ | 14 января 2026 |
| Минимум закрытия за 52 недели | 124,44 $ | 30 июня 2026 |
| Падение от вершины до дна | −56,9% | 14 янв.–30 июня |
| Восстановление от дна | +67,4% | 30 июня–8 окт. |
| Всё ещё ниже вершины | −27,8% | на 8 октября |
| Худшая сессия | −17,97% | 18 июня 2026 |
Accenture потеряла больше половины рыночной капитализации за пять с половиной месяцев, а затем отыграла две трети падения. Вопрос «стоит ли покупать ACN после скачка на 6 процентов?» на самом деле есть вопрос «была ли права переоценка вниз на 57 процентов?» — потому что рынок провёл первую половину 2026 года, оценивая ИИ как экзистенциальную угрозу для трудоёмких технологических услуг, а вторую половину — отзывая часть этой оценки.
Ничто в объявлении о Dell не закрывает этот спор. Это одна точка данных внутри куда более широкой дискуссии о том, расширяет ли ИИ консалтинговые возможности или сжимает их.
Что на самом деле объявили Accenture и Dell?
Accenture и Dell работают вместе более 20 лет. Октябрьское объявление формализует это в виде бизнес-группы, выделенной под развёртывание ИИ внутри контролируемых заказчиком сред. Джули Суит, председатель совета директоров и главный исполнительный директор Accenture, описала это как помощь клиентам «перейти от ИИ-амбиций к исполнению в масштабе и измеримым бизнес-результатам». Майкл Делл описал это как помощь компаниям «перейти от интереса к ИИ к его внедрению».
Группа объединяет:
- Стратегический консалтинг и отраслевую экспертизу Accenture
- Внедренческие мощности и управляемые услуги Accenture
- Серверы, системы хранения и сети Dell, готовые к ИИ-нагрузкам
- Архитектуры Dell AI Factory
- Частных, суверенных и неооблачных провайдеров
- Открытые модели и модели с открытыми весами с маршрутизацией по задачам
- Ускорители агентного ИИ
- Поддержку инфраструктуры и эксплуатации от начала до конца
Первые целевые отрасли — финансовые услуги, медико-биологические науки, здравоохранение, обрабатывающая промышленность, промышленный сектор, высокие технологии, а также государственный сектор и оборона — там, где требования к размещению данных и к возможности аудита весят больше всего.
В объявлении также упомянута RHAELM, британский поставщик инфраструктуры и решений в области ИИ, как референсный клиент, чьё строительство суверенного облака ускоряет эта связка. RHAELM — та самая компания, которая фигурировала в объявлении Accenture в январе 2026 года под названием Sovereign AI (S-AI), вместе с Palantir, строя ИИ-центры обработки данных на оборудовании Dell и NVIDIA в регионе EMEA. Брэдд Льюис цитируется как главный исполнительный директор в обоих релизах.
Чего в объявлении не было
Пресс-релиз не раскрыл:
- Никаких минимальных обязательств по расходам со стороны клиентов
- Ожидаемую годовую выручку ни для одной из сторон
- Законтрактованный портфель заказов или заказы
- Число клиентов, принявших обязательства
- Требуемые инвестиции каждой стороны
- Договорённости о разделе выручки
- Исключительность
- Маржинальность по проектам
- График существенного финансового вклада
Создание бизнес-группы улучшает коммерческую координацию, обучение и исполнение. Само по себе оно не генерирует выручку. Язык раздела о рисках у Accenture прямолинеен: партнёрство «может не принести ожидаемых выгод».
Это та же дистанция между заголовком и обязательством, которую мы отслеживали в сделке Generac и Amazon, где заголовок на 8 миллиардов долларов опирался на 2,4 миллиарда фактически законтрактованных поставок, и в контракте Akamai с Anthropic на 11,6 миллиарда, который требовал 4,8 миллиарда расходов до появления выручки. Здесь заголовочной цифры нет вообще — что по-своему честнее.
Сотрудничество с Dell укрепляет конкурентную позицию Accenture. Его пока нельзя занести в модель оценки как денежный поток.
Что такое частный ИИ?
Частный ИИ — это ИИ-системы, развёрнутые внутри инфраструктуры, которую контролирует организация или строго регулируемый поставщик услуг: собственный центр обработки данных, частное облако, периферия сети, выделенная колокация, национальное суверенное облако или гибридное сочетание.
Частный ИИ — не отказ от публичного облака. Большинство компаний будут использовать гибридные архитектуры, где чувствительные нагрузки остаются частными, а эластичные или менее чувствительные используют публичные мощности.
| Критерий | Частный ИИ | ИИ в публичном облаке |
|---|---|---|
| Контроль над данными | Больше прямого контроля | Разделённая ответственность |
| Первоначальные затраты | Обычно выше | Ниже входное обязательство |
| Предсказуемость затрат | Привлекательна при стабильной загрузке | Гибкая, может дорожать с масштабом |
| Масштабируемость | Ограничена собственными мощностями | Очень эластичная |
| Настраиваемость | Высокая | Зависит от провайдера |
| Размещение данных | Легче задать точно | Зависит от регионов и условий |
| Риск обновления оборудования | На клиенте | На провайдере |
| Сложность развёртывания | Выше | Проще начать |
| Лучше всего подходит для | Чувствительных, регулируемых, предсказуемых нагрузок | Переменных нагрузок и экспериментов |
Срочность задаёт автономность. Чат-бот отвечает на вопросы. Автономный агент может извлечь конфиденциальные записи, изменить бизнес-объект, выполнить код, одобрить транзакцию или вызвать другую систему. Чем больше полномочий у агента, тем важнее управление — и тем привлекательнее держать весь цикл внутри контролируемого периметра.
Почему частный ИИ может стать крупной инвестиционной темой?
Рынок поддерживают четыре силы, и все они долговечнее любой отдельной статистики от поставщика.
1. Суверенитет данных становится условием покупки
Организациям всё чаще необходимо контролировать, где находятся данные, какая юрисдикция применяется, кто имеет доступ, какие модели их обрабатывают, сохраняются ли запросы и ответы, обучает ли проприетарная информация внешние модели и как аудируются автоматические решения.
Исследование Accenture, приведённое в её же релизе от января 2026 года, показало, что 60 процентов европейских организаций планировали увеличить инвестиции в суверенный ИИ в течение двух лет.
2. Вывод моделей перемещается ближе к данным
Обучение передовых моделей по-прежнему сосредоточено в нескольких хорошо финансируемых лабораториях. Корпоративное внедрение — это преимущественно вывод. Перенос больших частных наборов данных к размещённой у провайдера модели создаёт проблемы задержки, пропускной способности, безопасности и платы за исходящий трафик; иногда проще привезти модель к данным.
3. Модели с открытыми весами расширяют выбор
Компании больше не привязаны к единственному размещённому API. В своей стратегии моделей с открытыми весами Accenture описывает подбор открытых и проприетарных моделей под каждую нагрузку и маршрутизацию между ними: небольшая локальная модель для рутины, специализированная — для отраслевых процессов, передовая в облаке — для сложных рассуждений, частная — для чувствительной интеллектуальной собственности.
4. Предсказуемая загрузка может улучшить юнит-экономику
Публичное облако выигрывает в скорости старта и эластичности. Стабильная нагрузка вывода с большим объёмом может в итоге оказаться дешевле на выделенных мощностях. Dell продвигает свою AI Factory как решение, существенно снижающее расходы по сравнению с публичными API моделей на отдельных нагрузках, но любая такая цифра зависит от загрузки, оборудования, энергии, устройства модели и допущений об амортизации: это арифметика поставщика, а не универсальная константа.
Принцип прочнее процента: частная инфраструктура становится привлекательной, когда нагрузки чувствительны, предсказуемы и используются постоянно. Если нет — это дорогой способ владеть амортизацией.
Почему Accenture расположена так, чтобы выиграть?
Accenture не производит ни графические процессоры, ни серверы. Её возможность — быть интеграционным слоем между оборудованием, моделями, корпоративными данными и бизнес-процессом.
Развёртывание частного ИИ обычно требует отбора сценариев использования, модернизации данных, выбора инфраструктуры и моделей, проектирования управления и безопасности, подключения агентов к существующему программному обеспечению, перепроектирования процессов, обучения персонала, мониторинга поведения моделей и эксплуатации среды в течение лет. Этот список почти точно совпадает с консалтинговым бизнесом и управляемыми услугами Accenture.
Доступ к клиентам
Accenture обслуживает примерно 9000 клиентов и завершила 2026 финансовый год с 317 клиентами уровня Diamond — так она называет крупнейшие отношения. За год она зафиксировала 141 квартальный заказ клиентов на 100 миллионов долларов и более — новый рекорд.
Нейтральность к экосистеме
Accenture работает с Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir и Databricks среди прочих. Большинство компаний не хотят ИИ-стратегии на одном поставщике, и Accenture получает деньги за то, что помогает им сравнивать, смешивать и управлять конкурирующими системами.
В 2026 финансовом году десять крупнейших партнёров по экосистеме дали более 60 процентов выручки; заказы, связанные с восемью развивающимися партнёрами в области ИИ и данных, выросли более чем втрое. Dell входит в группу экосистемы, о которой Accenture планирует отчитываться ежегодно начиная с 2027 года.
ИИ-персонал
Accenture сообщила почти о 110 000 специалистах по ИИ и данным на конец 2026 финансового года — против прежней цели 80 000. Сотрудники прошли около 46 миллионов часов обучения; компания потратила примерно 1 миллиард долларов на обучение и развитие и 1 миллиард на исследования и разработки.
Три тысячи специалистов, обученных на продуктах Dell, — это около 0,37 процента от примерно 814 000 сотрудников Accenture. Эта цифра важна не как численность, а как выделенная коммерческая команда, нацеленная на один инфраструктурный стек.
Подтверждают ли цифры Accenture бычий тезис?
Accenture пришла к этой точке с более прочной позицией, чем подразумевала первая половина 2026 года. Согласно результатам 2026 финансового года:
| Показатель 2026 финансового года | Результат | Изменение |
|---|---|---|
| Выручка | 74,18 млрд $ | +6% в долларах, +5% в местной валюте |
| Выручка консалтинга | 36,88 млрд $ | +5% в долларах, +3% в местной |
| Выручка управляемых услуг | 37,30 млрд $ | +8% в долларах, +6% в местной |
| Новые заказы | 84,54 млрд $ | +5% в местной |
| Операционная маржа по GAAP | 15,4% | +70 б. п. |
| Скорректированная операционная маржа | 15,8% | +20 б. п. |
| Разводнённая прибыль на акцию по GAAP | 13,56 $ | +12% |
| Скорректированная разводнённая прибыль на акцию | 13,97 $ | +8% |
| Операционный денежный поток | 12,36 млрд $ | +8% |
| Свободный денежный поток | 11,62 млрд $ | +7% |
| Возвращено акционерам | 11,5 млрд $ | +38% |
Выручка четвёртого квартала в 18,68 миллиарда долларов превысила верхнюю границу прогноза. Квартальные заказы на 22,17 миллиарда дали соотношение заказов к выставленным счетам 1,2, при 1,4 в управляемых услугах и 1,0 в консалтинге. Почти 100 дополнительных клиентов начали свой первый продвинутый ИИ-проект в этом квартале, доведя итог за финансовый год до более чем 400.
Эти цифры показывают, что ИИ создаёт спрос. Они не выделяют выручку, относимую к частному ИИ, и не упоминают Dell.
Что в действительности подразумевает прогноз на 2027 год?
Accenture прогнозирует рост выручки на 3–6 процентов в местной валюте в 2027 году при:
- Операционной марже по GAAP 15,9–16,1 процента
- Разводнённой прибыли на акцию по GAAP 14,39–14,81 доллара
- Операционном денежном потоке 11,9–12,7 миллиарда долларов
- Свободном денежном потоке 11,0–11,8 миллиарда долларов
- Не менее 9,5 миллиарда долларов возврата акционерам
- Приросте основных средств на 900 миллионов долларов против 743 миллионов
- Повышении квартального дивиденда на 5 процентов до 1,71 доллара на акцию
Значимая цифра — органический рост
Руководство ожидает неорганический вклад в 2–2,5 процента. Вычтите его из 3–6 процентов, и подразумеваемый органический диапазон составит примерно 0,5–4 процента. У нижней границы базовый бизнес Accenture практически не растёт.
Прогноз маржинальности рассказывает две разные истории
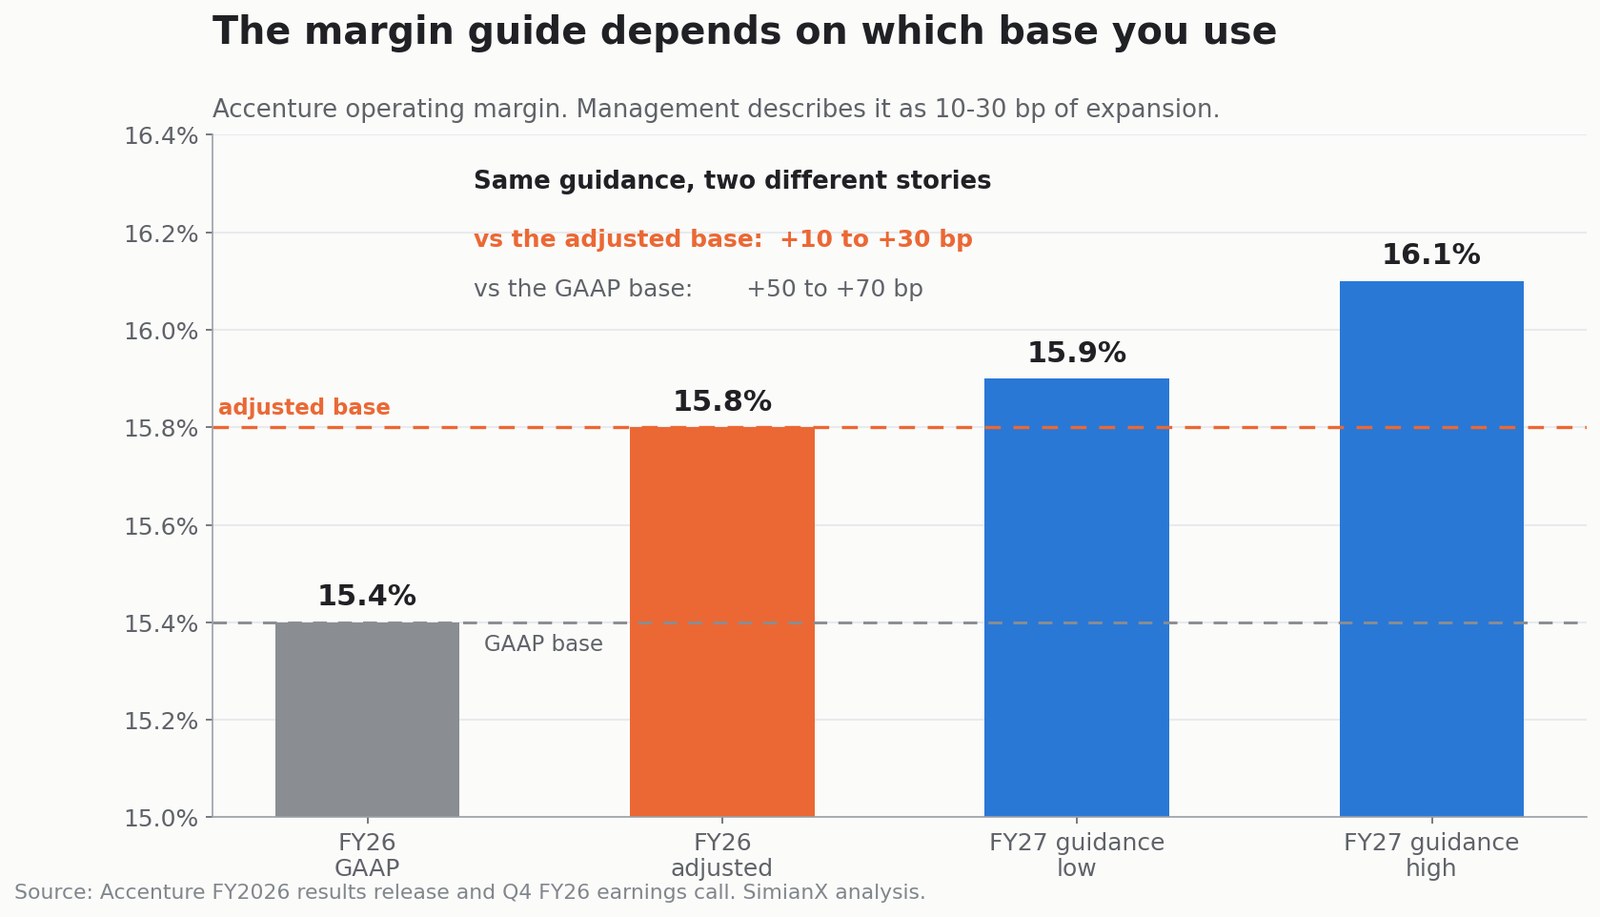
Подача здесь заслуживает внимания. Операционная маржа 15,9–16,1 процента на 50–70 базисных пунктов выше маржи по GAAP за 2026 год, равной 15,4 процента — это звучит как значимое расширение. Если измерять относительно скорректированной маржи 2026 года в 15,8 процента, тот же прогноз стоит 10–30 базисных пунктов.
Джули Суит использовала вторую подачу на телефонной конференции и добавила условие: цены в 2026 году были «в целом стабильны», но «в четвёртом квартале мы увидели более низкие цены во многих областях нашего бизнеса», а прогноз на 2027 год, «включая расширение маржи на 10–30 базисных пунктов, предполагает сохранение интенсивной конкуренции».
Это руководство сообщает инвесторам, что его прогноз маржинальности почти плоский и уже учитывает ценовое давление.
Насколько крупным может стать партнёрство с Dell?
Целевая выручка не называлась, поэтому любая оценка носит исключительно иллюстративный характер. Один способ очертить барьер масштаба — гипотетическая годовая выручка на одного специалиста, обученного на продуктах Dell. Это не прогноз, и эти специалисты не будут работать на проектах Dell полный рабочий день.
| Иллюстративная выручка на специалиста | 3000 специалистов | Доля выручки 2026 года |
|---|---|---|
| 200 000 $ | 600 млн $ | 0,8% |
| 300 000 $ | 900 млн $ | 1,2% |
| 400 000 $ | 1,20 млрд $ | 1,6% |
Даже крайне продуктивная практика из 3000 человек сама по себе добавляет лишь низкую однозначную долю выручки. Её реальная ценность — в более крупных программах трансформации, которые она притягивает: стратегия, модернизация данных, кибербезопасность, разработка приложений, перепроектирование процессов, обучение, интеграция облака, управляемая инфраструктура и многолетняя эксплуатация.
Обученную на Dell команду лучше понимать как коммерческий и исполнительный катализатор, а не как отчётный сегмент.
Импульс Dell реален — и отчасти это и есть проблема
Dell приходит с выдающимися показателями по ИИ-инфраструктуре. Во втором квартале 2027 финансового года, завершившемся 31 июля 2026 года, Dell сообщила о рекордной выручке 47,0 миллиарда долларов, рост на 58 процентов, включая:
- 60,9 миллиарда долларов заказов на ИИ-серверы
- 16,4 миллиарда долларов выручки от ИИ-серверов — вдвое больше, чем годом ранее
- 95 миллиардов долларов портфеля заказов на ИИ-серверы
- Выручку Infrastructure Solutions Group в 31,8 миллиарда долларов, рост на 89 процентов
- Операционную прибыль ISG в 4,78 миллиарда долларов, рост на 225 процентов
Dell повысила прогноз выручки на 2027 год на 25 миллиардов долларов, до 192 миллиардов, и подняла ожидания по выручке от оптимизированных под ИИ серверов примерно до 74,0 миллиарда долларов.
Последняя цифра заслуживает паузы. Dell рассчитывает продать около 74,0 миллиарда долларов ИИ-серверов за один финансовый год. Совокупная выручка Accenture в 2026 году составила 74,18 миллиарда долларов.
| Сравнение | Dell | Accenture |
|---|---|---|
| Прогноз Dell по ИИ-серверам на 2027 год против совокупной выручки ACN за 2026 год | 74,0 млрд $ | 74,18 млрд $ |
| Заказы Dell на ИИ-серверы во втором квартале против заказов ACN за 2026 год | 60,9 млрд $ | 84,54 млрд $ |
| Операционная прибыль ISG во втором квартале против годовой операционной прибыли ACN | 4,78 млрд $ | ~11,42 млрд $ |
| Выручка Dell от ИИ-серверов во втором квартале против выручки ACN в четвёртом квартале | 16,4 млрд $ | 18,68 млрд $ |
Одна продуктовая линия Dell за один квартал законтрактовала 72 процента того, что Accenture законтрактовала за год. Инфраструктурный сегмент Dell зарабатывает 42 процента годовой операционной прибыли Accenture за один квартал.
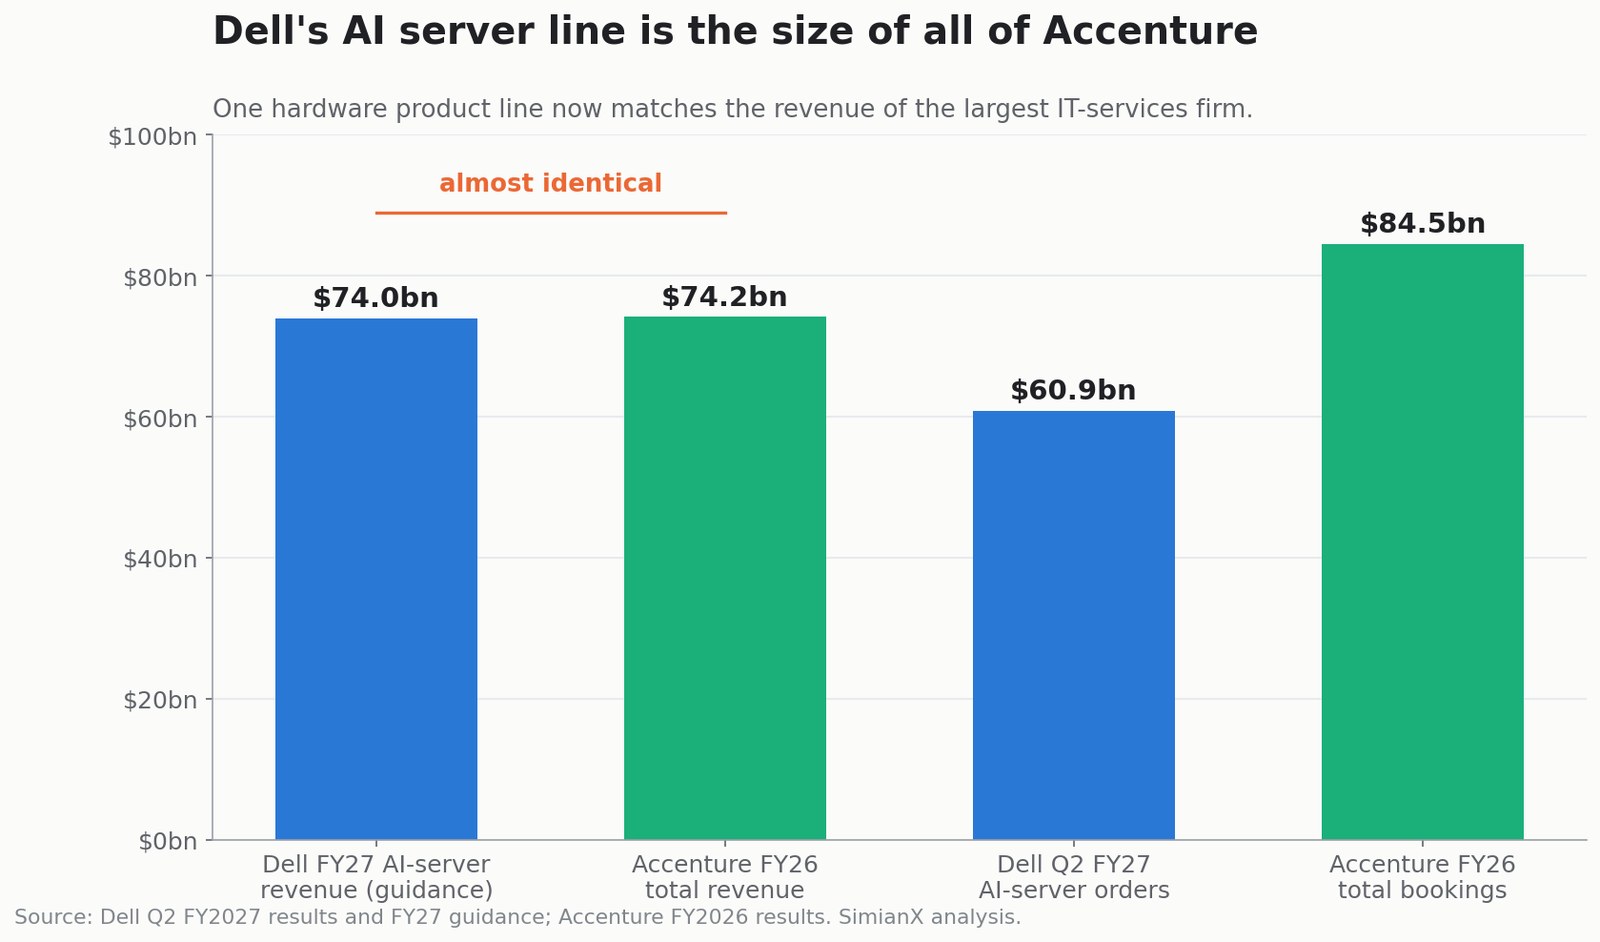
Это режет в обе стороны. Это делает Dell сильным партнёром с реальной корпоративной тягой. Это же показывает, где сегодня находится прибыль от ИИ — и это не сервисный слой.
Рынок уже выбрал сторону
Самое ясное свидетельство — доходность за последний год.
| Актив | Изменение за год |
|---|---|
| Dell (DELL) | +268% |
| S&P 500 (SPY) | +15% |
| Accenture (ACN) | −17% |
| Gartner (IT) | −20% |
| IBM | −21% |
Вся группа технологических услуг и исследований потеряла примерно пятую часть в год, когда индекс вырос на 15 процентов, а главный поставщик ИИ-оборудования подорожал почти вчетверо. Инвесторы платят за слой, который продаёт мощности, и дисконтируют слой, который продаёт людей.
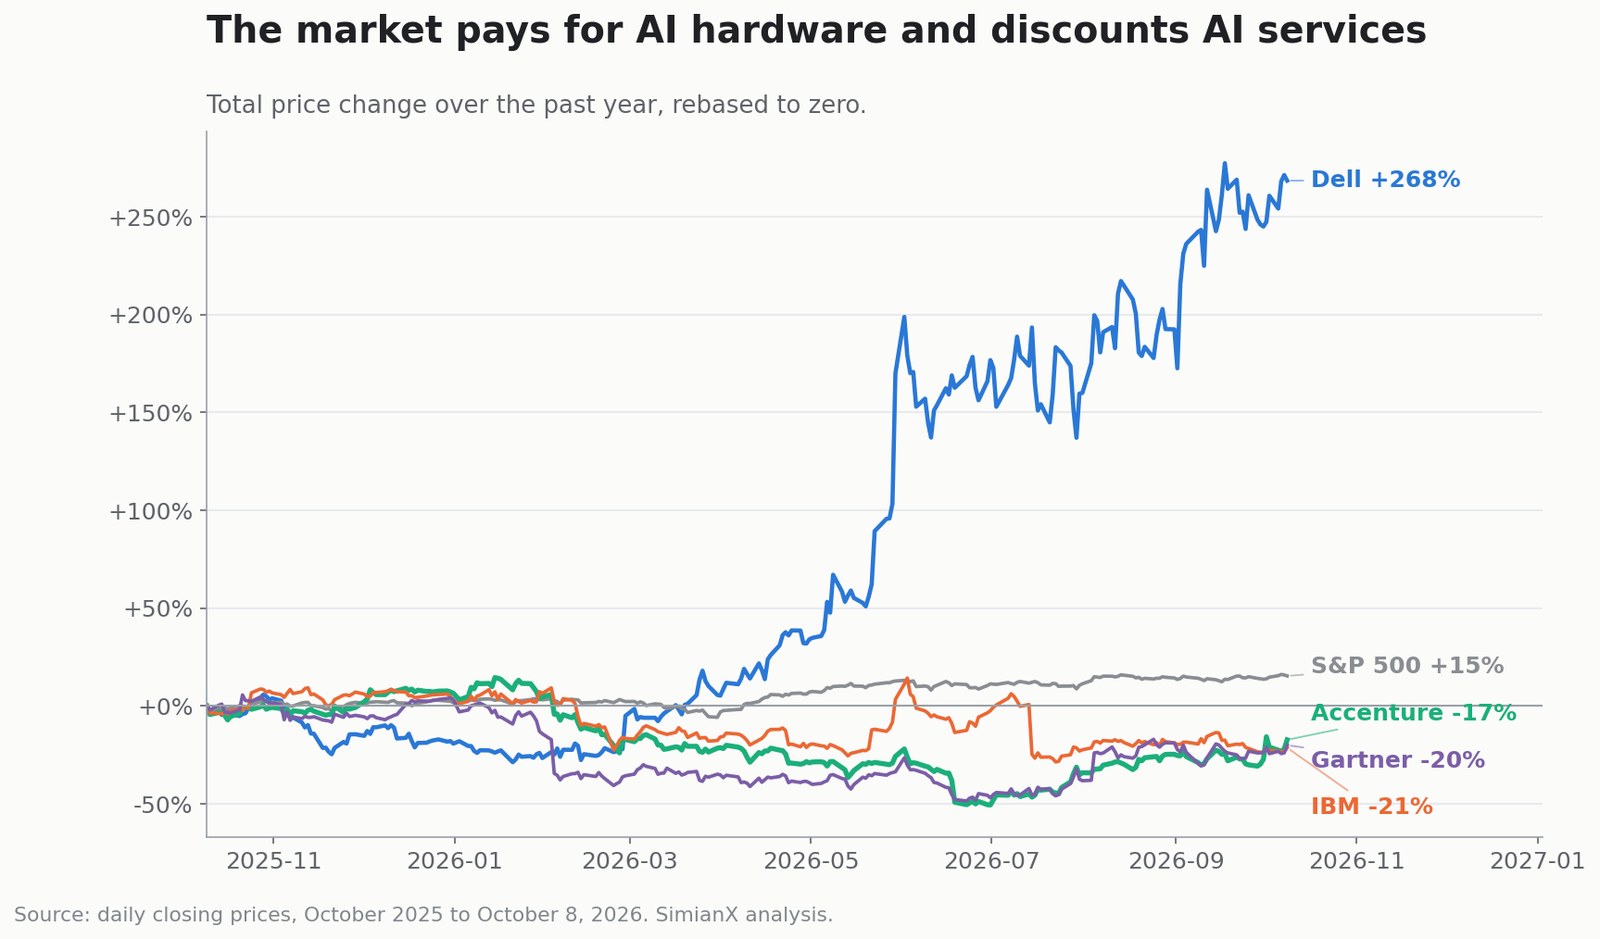
Accenture Dell Business Group связывает эти две стороны. Для оптимистов по Accenture именно в этом и дело: путь к буму оборудования без покупки оборудования. Для пессимистов это напоминание о том, у кого в этих отношениях власть над ценой.
Эта ротация внутри ставки на ИИ — та же динамика, которую мы разбирали, когда руководители ИИ-компаний начали призывать к замедлению фронтира, а полупроводниковые бумаги падали, тогда как крупные платформы росли. Капитал не уходит из ИИ; он продолжает миграцию между слоями.
Привлекательнее ли частный ИИ, чем ИИ в публичном облаке?
Частный ИИ не стоит читать как замену, забирающую всё. Долговечная архитектура — гибридная.
| Нагрузка | Вероятное место |
|---|---|
| Экспериментальный прототип | Публичное облако |
| Сильно переменный краткосрочный спрос | Публичное облако |
| Обучение крупной передовой модели | Гипермасштабируемый провайдер или специализированное ИИ-облако |
| Чувствительные медицинские или финансовые данные | Частное или суверенное |
| Вывод моделей в цехе | Периферия сети или частная среда |
| Предсказуемый вывод большого объёма | Частная, выделенная или гибридная среда |
| Общая продуктивность сотрудников | SaaS или публичное облако |
| Закрытая государственная нагрузка | Суверенная, изолированная или без подключения |
| Агентный процесс с несколькими моделями | Гибрид |
Частное развёртывание экономически проваливается при недогрузке и может быстро устареть по мере развития чипов и моделей. Публичное облако по-прежнему переносит риск мощностей и обновления на провайдера.
Поэтому долговечный тезис — не «частное побеждает публичное». Он такой: корпоративный ИИ потребует большего архитектурного многообразия, и компании, способные интегрировать частные, суверенные, периферийные и публичные системы, могут захватить непропорционально большую стоимость. Это благоприятствует Accenture сильнее, чем любой прогноз о переносе всего на собственные мощности.
В чём бычий тезис по ACN?
ИИ порождает более крупные программы трансформации
Развернуть модель легко. Перепроектировать вокруг неё процессы, архитектуру данных, контроли и персонал — нет. Accenture участвует во всём этом цикле.
Частный ИИ разблокирует регулируемые бюджеты
Банки, страховщики, фармацевтические компании, производители и государственные органы медленно переносили чувствительные нагрузки в публичный ИИ. Частная и суверенная инфраструктура может высвободить бюджеты, запертые требованиями соответствия.
Управляемые услуги могут накапливать эффект
Управляемые услуги дали 37,30 миллиарда долларов в 2026 году, росли быстрее консалтинга и показали соотношение заказов к счетам 1,4 в четвёртом квартале. Эксплуатация инфраструктуры, мониторинг агентов, обновление моделей и управление безопасностью — повторяющаяся работа.
Бизнес генерирует реальные деньги
Свободный денежный поток 2026 года составил 11,62 миллиарда долларов при капитальных расходах всего 743 миллиона — малая доля того, что должен тратить облачный или аппаратный провайдер. Это финансирует дивиденды, выкупы акций и приобретения.
Оценка не требовательна
При закрытии 8 октября на 208,36 доллара и 605,3 миллиона средневзвешенных разводнённых акций рыночная капитализация Accenture составляла примерно 126,1 миллиарда долларов.
| Показатель | Значение |
|---|---|
| Цена / середина прогноза прибыли на акцию по GAAP на 2027 год (14,60 $) | 14,3x |
| Капитализация / свободный денежный поток 2026 года | 10,9x |
| Капитализация / середина свободного денежного потока 2027 года | 11,1x |
| Доходность свободного денежного потока (середина 2027 года) | 9,0% |
| Капитализация / выручка 2026 года | 1,70x |
Доходность свободного денежного потока 9 процентов у бизнеса с 9000 клиентов и 84,5 миллиарда долларов годовых заказов — не дорогой актив.
В чём медвежий тезис по ACN?
Медвежий тезис не в том, что Accenture исчезнет. Он в том, что ИИ разъедает экономику услуг, основанных на труде, быстрее, чем новая ИИ-работа это восполняет.
ИИ сокращает оплачиваемые часы
Если программа, требовавшая 100 консультантов, теперь требует 70, клиент в конце концов потребует более низкую цену. Руководство подтвердило более низкие цены во многих областях в четвёртом квартале.
Клиенты могут оставить выигрыш производительности себе
Более 65 процентов заказов уже с фиксированной ценой, включая работу с оплатой за результат. Это создаёт операционный рычаг, когда исполнение идёт хорошо, и риск для маржи, когда нет.
Найм уже замедляется из-за ИИ
Численность персонала выросла на 5 процентов в 2026 году, а выручка на человека поднялась. Согласуя это с агентным исполнением, Суит сказала, что Accenture рассчитывает нанимать на всех рынках в следующем году, «но более низкими темпами, отчасти из-за ИИ». Сервисная компания, прогнозирующая замедление найма, говорит нечто о модели выручки на человека.
Партнёрства — не защитный рубеж
Dell работает с другими интеграторами; Accenture работает с конкурирующими поставщиками инфраструктуры. Отношения выглядят неисключительными. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys и TCS борются за те же бюджеты.
Отчётный рост опирается на приобретения
Accenture направила 4,9 миллиарда долларов на 17 приобретений в 2026 году и прогнозирует ещё около 5 миллиардов в 2027 году, причём 2–2,5 процента роста 2027 года придут от купленной выручки. Гудвилл вырос с 22,5 до 26,8 миллиарда долларов.
Рекордный возврат акционерам частично финансирован долгом
Это та статья, которую публикации систематически пропускают. В 2026 году Accenture сгенерировала 11,62 миллиарда долларов свободного денежного потока и вернула 11,5 миллиарда — 99 процентов от него — акционерам, одновременно потратив 4,9 миллиарда на приобретения.
Возврат плюс приобретения составили 16,40 миллиарда долларов против 11,62 миллиарда свободного денежного потока — разрыв в 4,78 миллиарда. Этот разрыв покрыло размещение долга на 5 миллиардов долларов в четвёртом квартале. Долгосрочный долг удвоился с 5,03 до 10,0 миллиарда долларов, а чистая денежная позиция снизилась примерно с 6,33 до 2,72 миллиарда.
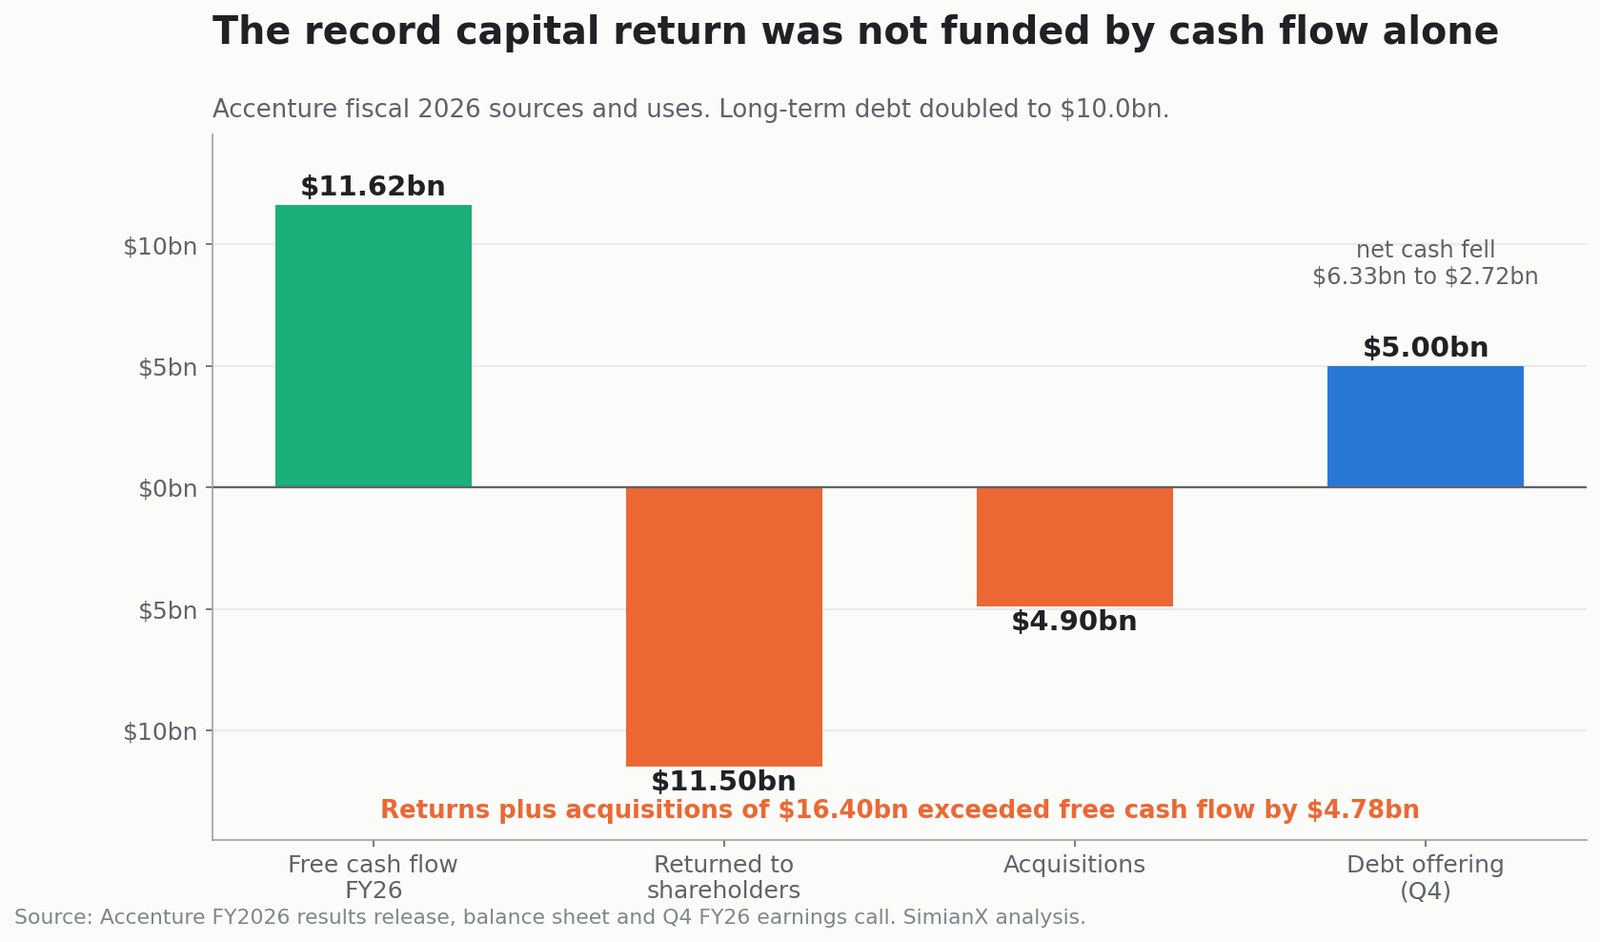
Ничто из этого не означает затруднений — Accenture остаётся в чистой денежной позиции с инвестиционным рейтингом. Но «рекордный возврат акционерам в 11,5 миллиарда долларов» читается иначе, когда известно, что баланс сдвинулся, чтобы освободить место, а прогноз на 2027 год уже обещает ещё не менее 9,5 миллиарда.
Восстановление уже состоялось
ACN выросла на 13,6 процента за шесть сессий с 30 сентября по 8 октября и находится на 67,4 процента выше июньского минимума. Значительная часть облегчения от отчёта и оптимизма по частному ИИ уже в цене.
Сценарный анализ оценки ACN
Используя середину прогноза прибыли на акцию по GAAP на 2027 год — 14,60 доллара:
| P/E 2027 | Подразумеваемая цена | Трактовка |
|---|---|---|
| 12x | 175 $ | ИИ сжимает цены, а органический рост близок к нулю |
| 15x | 219 $ | Стабильный рост зрелой компании с сильным возвратом денег |
| 18x | 263 $ | Частный ИИ поднимает органический рост, маржа держится |
| 21x | 307 $ | Accenture возвращает премию за ИИ-трансформацию |
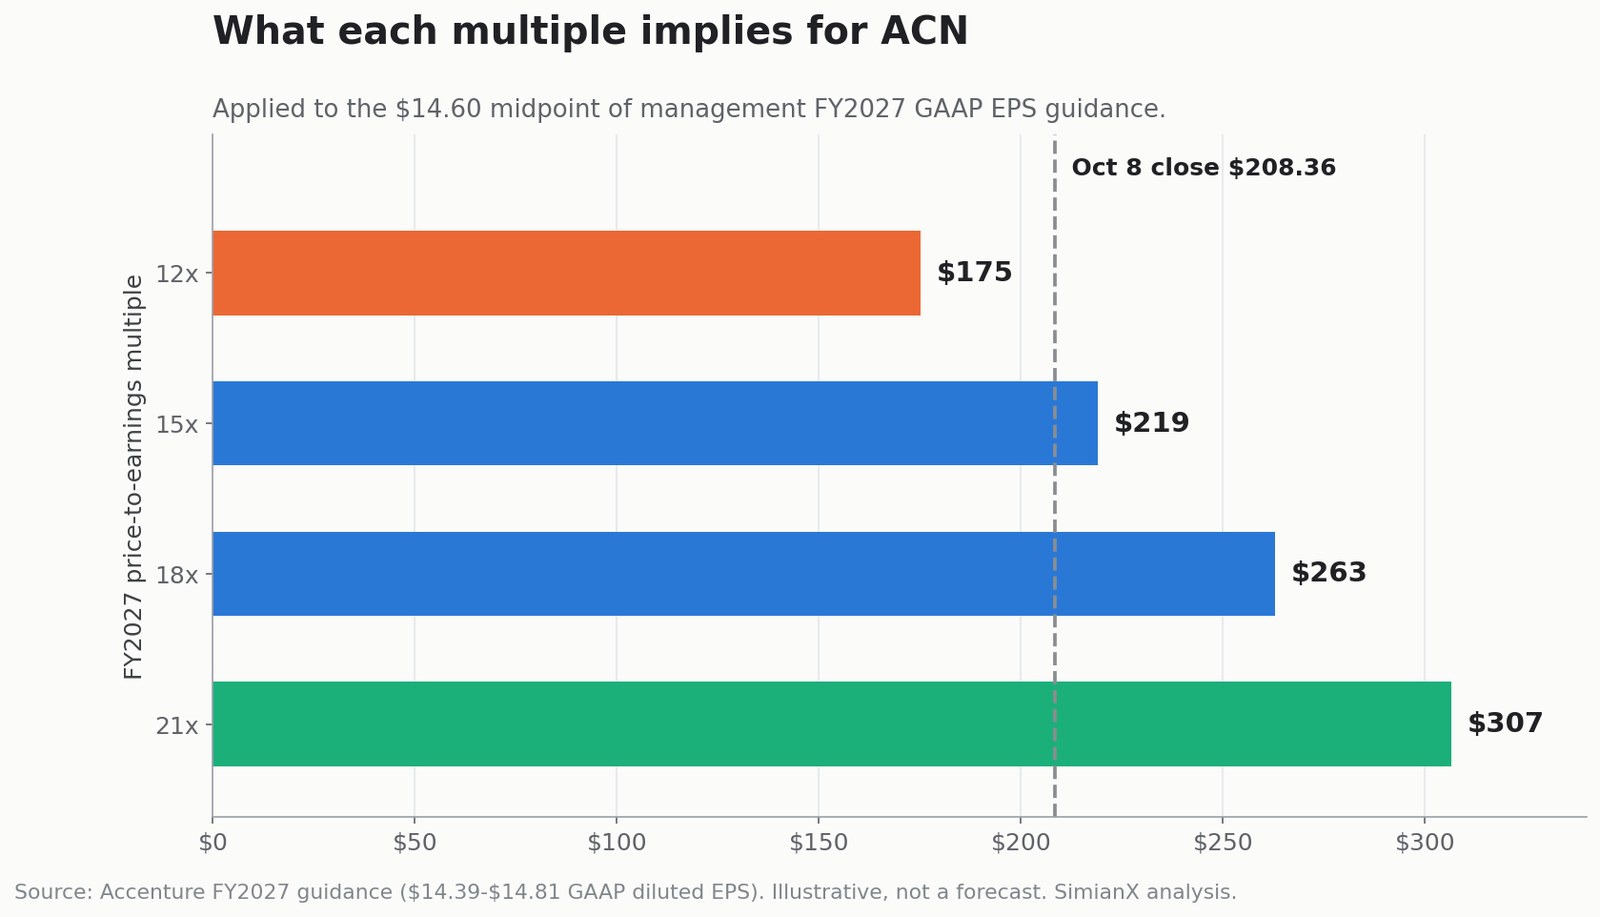
На 208,36 доллара рынок оценивает Accenture между осторожным и базовым сценарием — примерно в 14,3 раза. Обратите внимание, что это подразумевает: даже сценарий 18x на 263 долларах оставил бы акцию на 9 процентов ниже январского максимума 2026 года. Возврат к 288 долларам требует одновременно расширения мультипликатора и роста прибыли.
Этот анализ держит прибыль на акцию фиксированной и игнорирует приобретения, валютные курсы и макроусловия. Он показывает, что умеренный прирост не требует героического мультипликатора — а полное восстановление требует.
Какие акции могут выиграть от ставки на частный ИИ?
| Слой | Представительные компании | Как они выигрывают | Основной риск |
|---|---|---|---|
| Чипы и ускорители | NVIDIA, AMD | Спрос на ускорители | Оценка и циклы поставок |
| Серверы и хранение | Dell, HPE, Supermicro | Корпоративная ИИ-инфраструктура | Маржа оборудования, стоимость компонентов |
| Сети | Broadcom, Arista, Cisco | Высокоскоростное межсоединение | Концентрация заказчиков |
| Консалтинг и интеграция | Accenture, IBM, Capgemini | Стратегия, развёртывание, управляемые услуги | ИИ автоматизирует оплачиваемую работу |
| Софт для частного облака | Broadcom/VMware, Red Hat, Nutanix | Оркестрация нагрузок | Лицензирование и конкуренция |
| Кибербезопасность | Palo Alto Networks, CrowdStrike, Zscaler | Защита моделей, данных и агентов | Переполненный рынок |
| Платформы данных | Snowflake, Databricks, Oracle | Подготовка корпоративных данных | Облачная конкуренция |
| Поставщики моделей | OpenAI, Anthropic, открытые экосистемы | Корпоративное внедрение моделей | Коммодитизация, стоимость вычислений |
Accenture — это капиталосберегающий способ участия: ей не нужно ставить на собственный баланс графические процессоры на миллиарды долларов. Компромисс в том, что её потенциал роста пропорционально менее взрывной, чем у успешного производителя серверов или ускорителей, как довольно жёстко показал последний год.
Та же дисциплина применима к соседним корпоративным софтверным бумагам. Падение MongoDB на 18 процентов показало, насколько быстро рынок переоценивает софтверный бизнес, когда сомневается в его ИИ-истории, а дискуссия о капитальных затратах Meta показывает ту же придирчивость, применённую к покупателям всей этой инфраструктуры. Промышленное программное обеспечение сходится к тому же вопросу, как сделало явным предложение Schneider Electric по PTC на 22,6 миллиарда долларов — та сделка тоже соединяет инфраструктуру Dell AI Factory со слоем услуг и данных.
Многоагентная исследовательская платформа вроде SimianX AI помогает сравнивать фундаментальные показатели, документы и противоположные трактовки, а не торговать по заголовку:
- SimianX AI — многомодельные исследования и анализ рынка в реальном времени
- Крипто-лидерборд SimianX — результаты соревнующихся моделей в реальном времени
- Статьи SimianX — исследования на уровне документов по акциям и цифровым активам
За чем следить инвесторам ACN?
- Названные клиенты через Accenture Dell Business Group
- Станет ли руководство когда-либо количественно оценивать заказы, связанные с Dell или с частным ИИ
- Органический рост выручки против 0,5–4 процентов, подразумеваемых прогнозом на 2027 год
- Соотношение заказов к счетам в консалтинге — 1,0 в четвёртом квартале; удержание выше 1,0 сигнализировало бы о возврате дискреционного спроса
- Рост управляемых услуг, где повторяющиеся операции частного ИИ проявятся раньше всего
- Комментарии о ценах — четвёртый квартал уже показал более низкие цены во многих областях
- Выручка на сотрудника, которая должна расти, если ИИ работает внутри компании
- Операционная маржа против диапазона 15,9–16,1 процента, измеренного по скорректированной базе
- Число специалистов, обученных на Dell, за пределами 3000
- Промышленные внедрения в регулируемых отраслях, которые важнее пилотов
- Как финансируется возврат капитала — деньгами или дополнительным долгом
- Вклад приобретений, отделяющий купленный рост от органического спроса
Стоит ли покупать акции Accenture после скачка на 6 процентов?
Оценка разумна относительно генерации денежного потока. Само объявление о Dell — не причина покупать.
Тезис работает для тех, кто верит, что развёртывание корпоративного ИИ потребует много консалтинга, что частная и суверенная модель разблокирует регулируемые бюджеты, что Accenture сохранит нейтральность к экосистеме, что управляемые услуги накапливают эффект и что органический рост улучшится после 2027 года.
Он не работает для тех, кто верит, что ИИ структурно сжимает спрос на консультантов, что клиенты забирают выигрыш производительности, что частный ИИ останется нишей, что приобретения маскируют слабый органический спрос или что ралли опередило доказательства.
Сбалансированное прочтение: Accenture — умеренно оценённая, щедро генерирующая деньги сервисная компания посреди неразрешённого спора о том, попутный ли ветер для неё ИИ или её разрушитель. Рынок оценил этот спор в −57 процентов в первой половине 2026 года и с тех пор отозвал две трети. Ни одно из этих движений не было вызвано пресс-релизом о партнёрстве.
Частые вопросы об Accenture и частном ИИ
Что такое партнёрство Accenture и Dell в области частного ИИ?
Accenture и Dell создали Accenture Dell Business Group, чтобы помогать компаниям развёртывать ИИ на частной, гибридной и суверенной инфраструктуре. Accenture предоставляет стратегию, интеграцию и управляемые услуги; Dell — инфраструктуру и программное обеспечение, готовые к ИИ-нагрузкам. Accenture планирует обучить более 3000 специалистов работе с портфелем Dell.
Почему акции Accenture выросли на 6 процентов 8 октября 2026 года?
ACN закрылась ростом на 5,96 процента в день объявления. Но Dell в тот же день упала на 0,76 процента, Gartner выросла на 5,19 процента без какого-либо подобного объявления, а S&P 500 снизился на 0,42 процента — так что движение выглядит в основном секторальным. Оно также пришло после сильного отчёта 1 октября, когда акция выросла на 15,78 процента.
Увеличит ли частный ИИ выручку Accenture?
Он может породить консалтинг, модернизацию данных, кибербезопасность, интеграцию и управляемые услуги. Но Accenture не раскрыла ни целевой выручки, ни портфеля заказов, ни клиентских обязательств, связанных с Accenture Dell Business Group, и не выделяет выручку от частного ИИ.
Дешевле ли частный ИИ, чем публичное облако?
Для чувствительных, предсказуемых и постоянно загруженных нагрузок — может быть. Публичное облако обычно остаётся дешевле для экспериментов, переменного спроса и организаций, которые не способны эффективно эксплуатировать инфраструктуру. Недогруженные частные мощности обходятся дорого.
Насколько ACN далека от максимума?
Максимум закрытия за 52 недели — 288,54 доллара от 14 января 2026 года. Закрытие 8 октября на 208,36 доллара на 27,8 процента ниже него, после падения на 56,9 процента к минимуму 124,44 доллара 30 июня и восстановления на 67,4 процента с тех пор.
Недооценены ли акции ACN после объявления?
При примерно 14,3 прогнозной прибыли на акцию по GAAP на 2027 год по середине диапазона и доходности свободного денежного потока около 9 процентов оценка умеренная — не дешёвая и не растянутая. Исход зависит от органического роста, ценообразования и от того, окажется ли ИИ чистой выгодой для трудоёмкой модели.
Заключение: частный ИИ — следующая крупная ставка?
У частного ИИ есть ингредиенты долговечного корпоративного цикла: чувствительные данные, регуляторное давление, агентные нагрузки, модели с открытыми весами, предсказуемый спрос на вывод и реальная озабоченность стоимостью облака. Партнёрство Accenture и Dell хорошо спроектировано под это. Dell поставляет инфраструктуру; Accenture подключает её к данным, процессам, управлению и эксплуатации.
Accenture входит сюда с подлинными сильными сторонами: 74,2 миллиарда долларов выручки, 84,5 миллиарда заказов, 11,6 миллиарда свободного денежного потока, почти 110 000 специалистов по ИИ и данным, около 9000 клиентов и умеренный прогнозный мультипликатор.
Но доказательства должны прийти из финансовой отчётности, а не из объявления. У сделки нет раскрытой экономики. Прогноз на 2027 год подразумевает органический рост, который может опуститься до 0,5 процента. Прогноз маржинальности — 10–30 базисных пунктов к скорректированной базе, и он уже предполагает интенсивную конкуренцию. Рекордный возврат акционерам потребовал размещения долга на 5 миллиардов долларов. А годовой вердикт рынка — Dell +268 процентов, Accenture −17 процентов — говорит, что сегодня инвесторы считают: стоимость корпоративного ИИ достаётся тому, кто продаёт мощности.
Вердикт — конструктивно нейтральный и зависящий от доказательств. Частный ИИ вполне может стать крупной ставкой. Accenture расположена так, чтобы участвовать. Но подтверждение придёт из заказов, органического роста и маржи — не из ещё одного заголовка о партнёрстве и не из 6-процентного дня, который разделил с ней весь остальной сектор.
Используйте SimianX AI, чтобы отслеживать ACN с живыми фундаментальными показателями, документами, новостями и противоположными бычьими и медвежьими трактовками, и продолжайте проверять тезис о частном ИИ против того, что фактически показывает отчётность.
Читайте также
- Акции PTC: оферта $205 ниже собственного максимума года
- Акции AKAM: сделка с Anthropic требует $4,8 млрд до выручки
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- Акции MongoDB упали на 18%: CEO ушёл в Meta, 7 обвалов MDB
- Главы ИИ жмут на тормоз: чипы упали, а техногиганты выросли
- Акции META после Muse: оправдает ли ИИ-агент 145 млрд $?
- Раздувает ли Дженсен Хуанг пузырь ИИ? Разбор бума Nvidia
Источники исследования
- Accenture и Dell объявляют об Accenture Dell Business Group
- Результаты Accenture за четвёртый квартал и 2026 финансовый год
- Стенограмма телефонной конференции Accenture за четвёртый квартал 2026 финансового года
- Стратегия Accenture по моделям с открытыми весами
- Sovereign AI выбирает Accenture и Palantir для ИИ-инфраструктуры в регионе EMEA
- Отношения с инвесторами Accenture
- Результаты Dell за второй квартал 2027 финансового года
- Dell AI Factory с NVIDIA
- Обзор суверенного ИИ от Dell
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- Исторические данные по цене ACN
- Оценка и рыночная статистика ACN


