Оферта Schneider по PTC в сравнении с собственной историей котировок
Акции PTC после поглощения Schneider больше не торгуются по квартальной прибыли, запускам продуктов или самостоятельной оценке. С 5 октября 2026 года это бумага для арбитража слияний, привязанная к соглашению Schneider Electric о покупке PTC по $205 за акцию денежными средствами.
Сделка оценивает капитал PTC примерно в $22,6 млрд и подразумевает стоимость бизнеса в $23,7 млрд. Это премия 42,3% к незатронутой цене закрытия и крупнейшее поглощение в истории Schneider Electric.
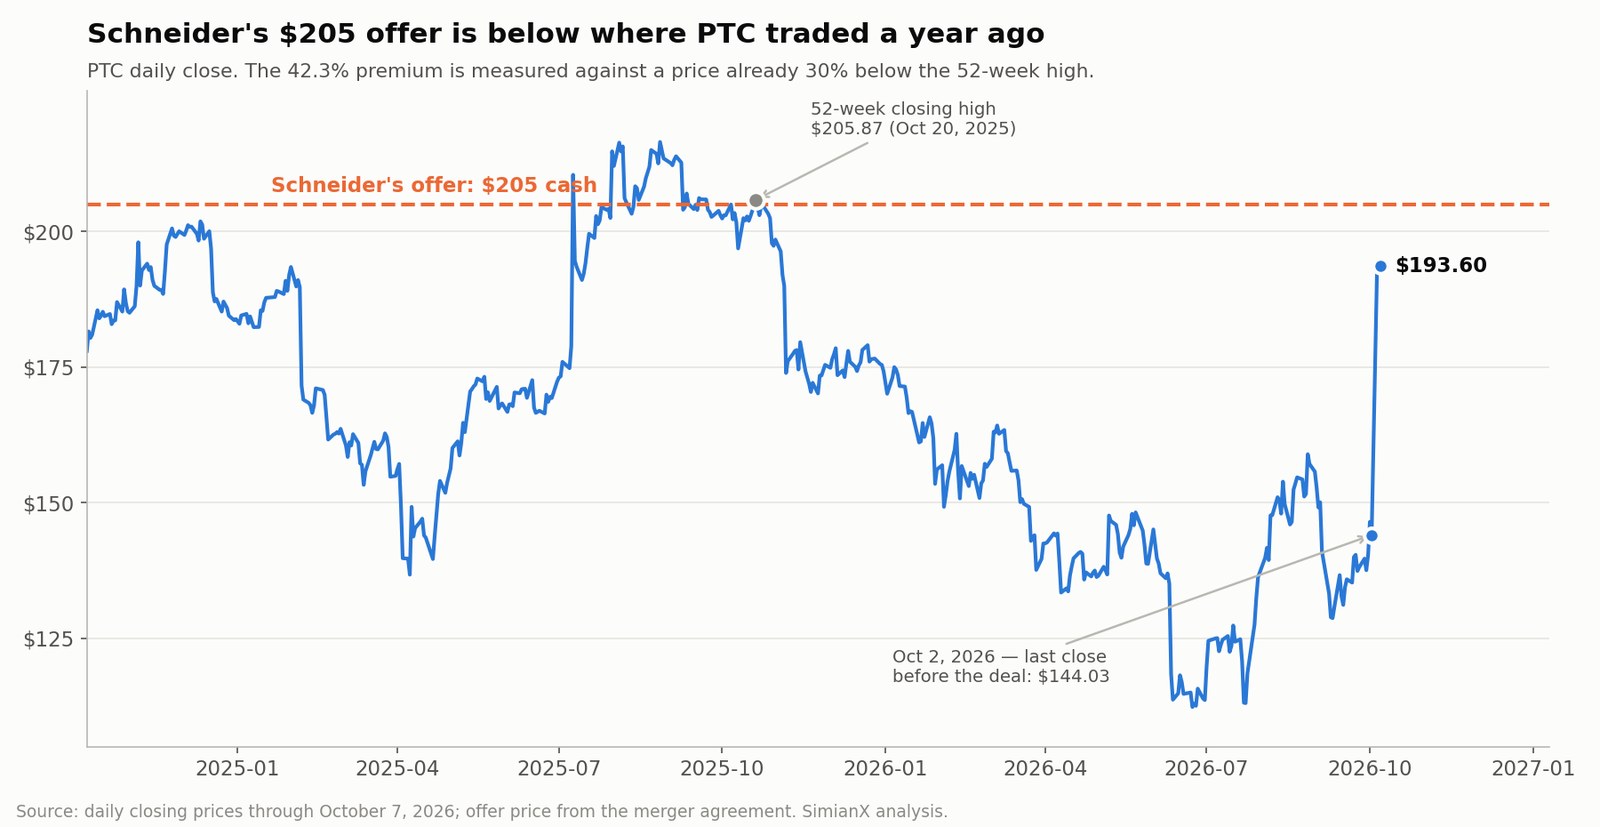
Но премия отсчитывается от придавленной базы. PTC закрылась на отметке $205,87 20 октября 2025 года — это был самый высокий закрывающий курс за предыдущие 52 недели. Денежная оферта Schneider в $205 находится на 0,4% ниже этого уровня. Тех, кто покупал год назад, просят принять заголовок о «премии 42%», который возвращает им чуть меньше, чем они получили бы, продав бумагу вовсе без сделки.
Акции PTC подскочили на 33,5% в день объявления и закрылись на $193,60 7 октября — всё ещё на $11,40 ниже денежного возмещения. Этот разрыв ставит два разных вопроса:
- Достаточна ли оставшаяся разница как компенсация за регуляторный, временной и завершающий риск?
- Означает ли покупка Schneider, что промышленный ИИ входит в более широкую эпоху мегаслияний?
Этот разбор отвечает на оба, опираясь на подписанное соглашение о слиянии, отчётность PTC за третий финансовый квартал и фактическую динамику котировок, а не на пресс-релиз. Ниже разобраны шесть вещей, которые упустили первые публикации: 52-недельный максимум, вероятность завершения, заложенная в спред, отсутствие какой-либо обратной комиссии за разрыв, разовая прибыль, раздувающая прогноз PTC по бухгалтерской отчётности, эффект продажи бизнеса внутри прогноза свободного денежного потока и реальный размер наказания, которое получили сами акции Schneider.
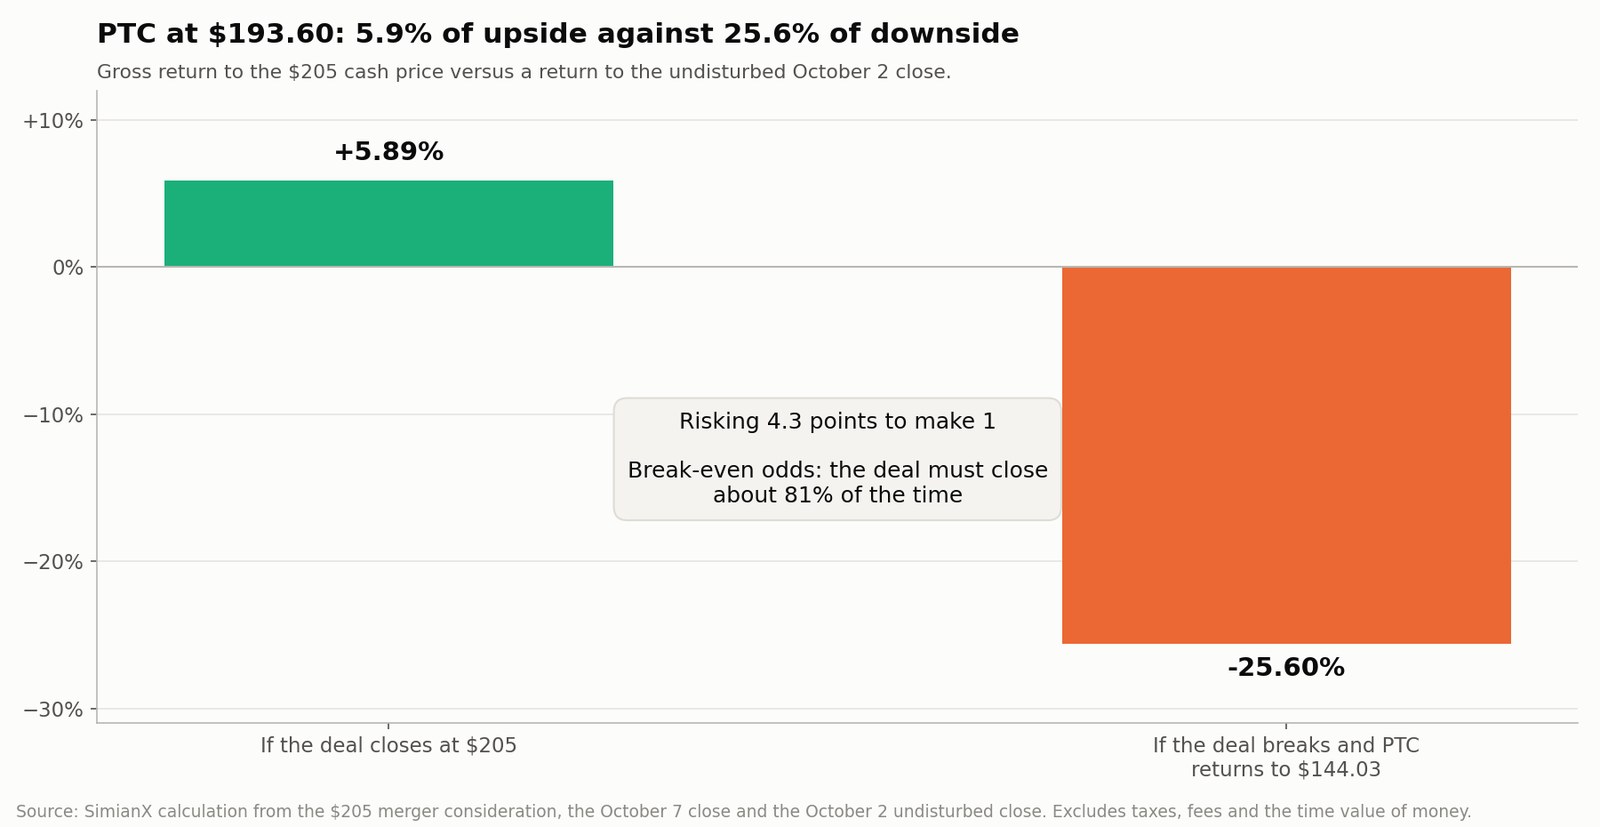
Поглощение подтверждает стратегическую позицию PTC. На уровне $193,60 бумага даёт около 5,9% потенциала роста против примерно 25,6% риска падения — ставка на то, что сделка закроется примерно в четырёх случаях из пяти.
Исследование отражает публично доступную информацию по состоянию на 8 октября 2026 года. Оно носит информационный характер и не является персональной инвестиционной рекомендацией.
Каковы условия поглощения PTC компанией Schneider Electric?
Schneider Electric и PTC подписали окончательное соглашение о слиянии 4 октября 2026 года и объявили о нём на следующий день.
Согласно официальному сообщению о поглощении и соглашению, поданному приложением к форме 8-K PTC, основные условия таковы:
| Пункт сделки | Объявленное условие |
|---|---|
| Денежное возмещение | $205 за акцию PTC |
| Стоимость капитала PTC | Около $22,6 млрд |
| Подразумеваемая стоимость бизнеса | Около $23,7 млрд |
| Премия к закрытию 2 октября | 42,3% |
| Премия к 30-дневной VWAP | 46,1% |
| 52-недельный максимум закрытия PTC | $205,87 (20 октября 2025) |
| Ожидаемое закрытие | Не позднее третьего квартала 2027 года |
| Первоначальная предельная дата | 4 апреля 2027 года |
| Предельная дата с полным продлением | 4 января 2028 года |
| Одобрение акционеров PTC | Большинство выпущенных акций |
| Комиссия за разрыв со стороны PTC | $700 млн в оговорённых случаях |
| Комиссия за разрыв со стороны покупателя | Отсутствует |
| Условие о финансировании | Отсутствует |
| Бридж-кредит | $25 млрд, полностью зафондирован |
| Регуляторные одобрения | HSR, CFIUS и применимые проверки иностранных инвестиций |
Оба совета директоров одобрили сделку единогласно. Директора PTC согласились рекомендовать её акционерам, с обычными фидуциарными исключениями. После завершения PTC станет стопроцентной дочерней компанией Schneider, её акции будут делистингованы с Nasdaq, а правомочные держатели получат $205 наличными за каждую акцию.
Являются ли $22,6 млрд полной ценой покупки?
Широко упоминаемые $22,6 млрд — это стоимость капитала PTC. Стоимость бизнеса составляет около $23,7 млрд и отражает чистый долг и связанные корректировки.
Schneider называет общее денежное возмещение примерно в €22 млрд и обеспечил полностью зафондированный бридж-кредит на $25 млрд от Morgan Stanley и Société Générale. Само слияние не содержит условия о финансировании.
Постоянное финансирование, как ожидается, включит:
- Около €5–6 млрд нового акционерного капитала
- Около €16–17 млрд новых заимствований
- Долг, размещённый в нескольких валютах
- Временную паузу в выкупе акций Schneider в 2027 и 2028 годах
Schneider рассчитывает сохранить инвестиционный рейтинг категории «A» при подтверждении агентствами.
Отсутствующее условие: обратной комиссии за разрыв нет
Если прочитать само соглашение о слиянии, бросается в глаза один пропуск. Документ определяет «Company Termination Fee» в размере $700 млн, подлежащую уплате со стороны PTC в оговорённых случаях — более высокая оферта, изменение рекомендации совета, отдельные случаи незавершения. Соответствующей «Parent Termination Fee» он не определяет. Этого словосочетания в соглашении нет вовсе.
Для акционера, решающего, держать ли бумагу, это важнее любого другого условия.
В большинстве крупных трансграничных технологических сделок, проходящих серьёзную антимонопольную проверку или проверку иностранных инвестиций, покупатель вносит обратную комиссию за разрыв — выплату компании-цели, если регуляторы заблокируют сделку. Она компенсирует акционерам цели год замороженного капитала, утраченную стратегическую опциональность и операционный разлад, который оставляет после себя сорвавшийся процесс продажи. Здесь её нет. Если CFIUS или антимонопольные ведомства остановят сделку, акционеры PTC не получат ничего, а бумага переоценится по собственным фундаментальным показателям.
Асимметрия работает только в одну сторону. PTC может задолжать Schneider $700 млн. Schneider не должен PTC ничего. Регуляторный риск целиком и без компенсации несёт продающая сторона.
Это главная причина считать котируемый спред нижней границей справедливой компенсации, а не щедростью. Спред такой же ширины в сделке с обратной комиссией в $1 млрд — существенно лучший риск.
Почему акции PTC взлетели, но остановились ниже $205?
PTC закрылась на $144,03 2 октября, в последнюю сессию перед объявлением. 5 октября бумага подскочила на 33,5% до $192,26, внутри дня достигая $196,05. 7 октября она закрылась на $193,60.
| Ценовой ориентир PTC | Цена |
|---|---|
| 52-недельный максимум закрытия, 20 октября 2025 | $205,87 |
| Незатронутое закрытие, 2 октября 2026 | $144,03 |
| Цена оферты | $205,00 |
| Закрытие 5 октября | $192,26 |
| Закрытие 7 октября | $193,60 |
| Оставшийся спред при $193,60 | $11,40 |
| Валовой потенциал до цены оферты | 5,89% |
Два факта соседствуют неуютно. PTC начала 2026 год примерно с $175 и теряла около 17% с начала года до того, как появилось объявление, не сопровождавшееся утечками. «Премия 42,3%» — настоящая арифметика к настоящей незатронутой цене, и одновременно это премия, отсчитанная от зоны двенадцатимесячных минимумов, а не от чего-либо похожего на недавний торговый диапазон PTC.
Акция не стоит $205, потому что деньги поступают только при закрытии сделки. Держателю приходится закладывать в цену:
- Риск антимонопольной проверки и CFIUS
- Риск голосования акционеров
- Задержки закрытия и автоматические продления предельной даты
- Альтернативную стоимость капитала на срок до пятнадцати месяцев
- Возможность более выгодного предложения
- Возможность прекращения сделки без обратной комиссии за разрыв
- Изменения процентных ставок и требуемой доходности в арбитраже слияний
При $193,60 валовая доходность до цены оферты равна:
($205 ÷ $193,60) − 1 = 5,89%
Это определённая доходность. Но не безрисковая.
Какую вероятность на самом деле закладывает рынок?
Самый полезный расчёт в любом денежном слиянии — тот, который почти не делают в публикациях: перевести спред в подразумеваемую вероятность завершения.
Доминируют два исхода. Сделка закрывается, и держатель получает $205. Сделка срывается, и бумага возвращается к незатронутым $144,03.
- Прибыль при закрытии: $205,00 − $193,60 = +$11,40, или +5,89%
- Убыток при срыве: $144,03 − $193,60 = −$49,57, или −25,60%
- Соотношение риска к вознаграждению: 4,35 к 1
Приравняв ожидаемую стоимость к нулю и решив относительно вероятности завершения p:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
Рынок закладывает примерно 81,3% вероятности завершения. Тот, кто покупает по $193,60, не «зарабатывает 5,9%». Он принимает пари, которое выигрывает четыре раза из пяти и на пятый теряет более чем вчетверо больше выигрыша.
Это согласованная цена для подписанной, полностью профинансированной, стратегически осмысленной сделки без условия о финансировании. Это узкая цена для сделки, которая вдобавок несёт экспозицию на CFIUS в аэрокосмическом и оборонном ПО, предельную дату на пятнадцать месяцев вперёд и никакой обратной комиссии за разрыв. Арбитраж привлекателен только инвестору, чья собственная оценка шансов закрытия заметно выше 81%.
Та же схема, применённая к меньшей внутренней сделке с более коротким регуляторным путём, дала совсем другой вывод в нашем разборе сделки Copart и ACV Auctions, где остаточный спред 0,9% подразумевал 97% вероятности закрытия. Сравнение двух случаев — самый быстрый способ увидеть, во сколько рынок оценивает регуляторный риск.
Хороша ли бумага PTC как арбитражная инвестиция?
Ответ зависит от срока удержания не меньше, чем от вероятности.
Сценарий своевременного закрытия
Покупка PTC по $193,60 с закрытием по $205:
- Прибыль на акцию: $11,40
- Валовая доходность: 5,89%
- Ожидаемый срок удержания: потенциально около года
- Дивидендный доход: PTC не выплачивает значимых дивидендов
- Потенциал выше $205: только при появлении более выгодного предложения
Сценарий отложенного закрытия
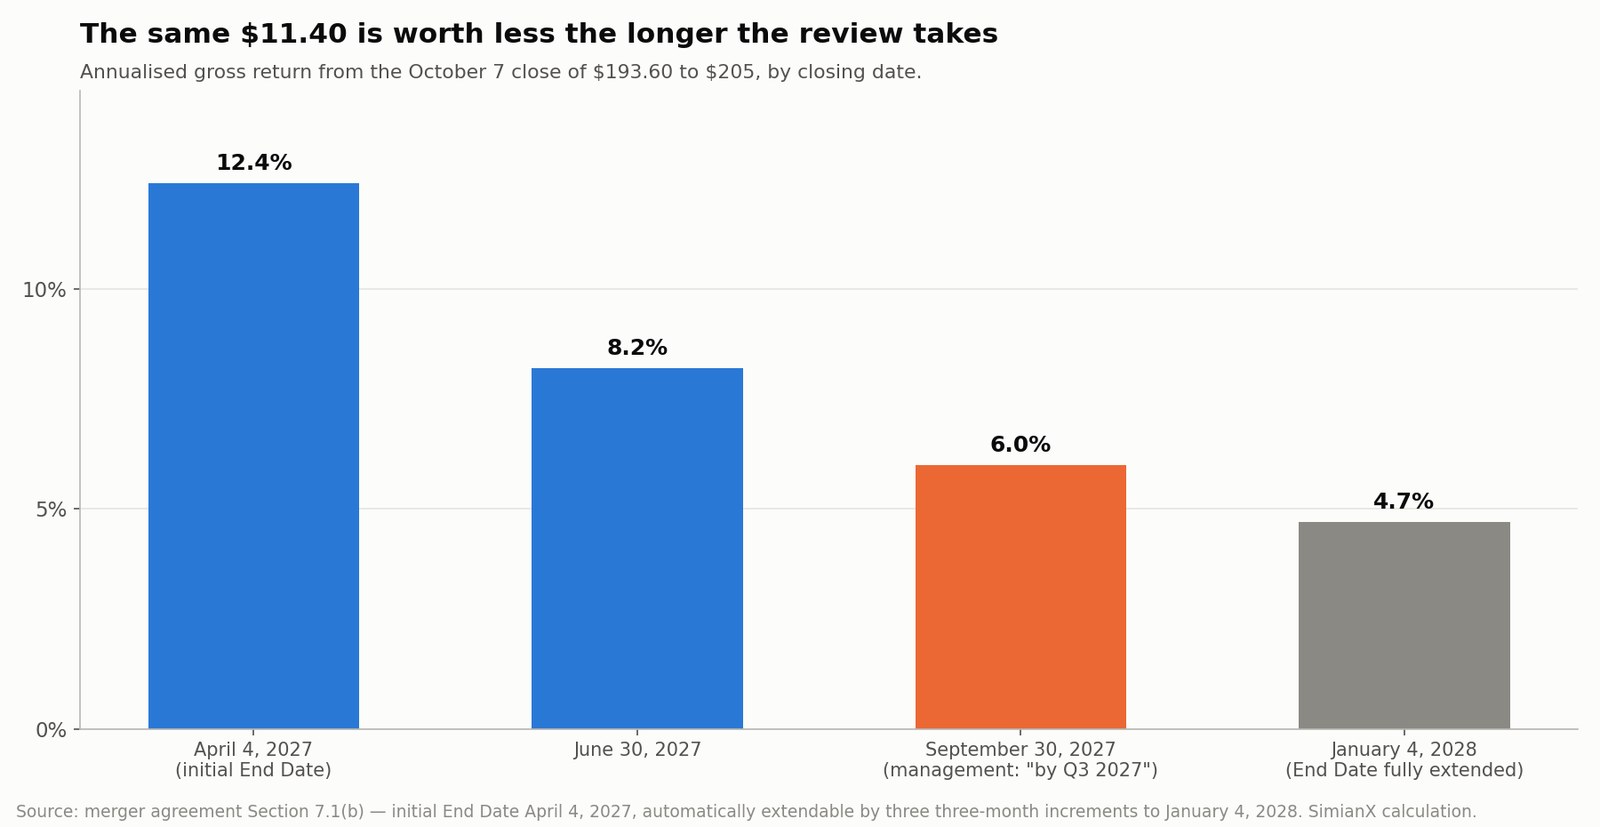
Соглашение устанавливает первоначальную предельную дату 4 апреля 2027 года. Она автоматически продлевается трёхмесячными шагами, пока остаются невыполненными оговорённые регуляторные условия, — до трёх раз. Договорный предел, таким образом, 4 января 2028 года, через пятнадцать месяцев после объявления.
Менеджмент ориентирует на закрытие «не позднее третьего квартала 2027 года», то есть уже на девять месяцев позже первоначальной предельной даты, и неявно предполагает минимум два продления. Те же $11,40 дают очень разную доходность в зависимости от того, когда они поступят:
| Иллюстративная дата закрытия | Срок с 7 октября | Приблизительная годовая валовая доходность |
|---|---|---|
| 4 апреля 2027 (первоначальная предельная дата) | Около 6 месяцев | ~12,4% |
| 30 июня 2027 | Около 9 месяцев | ~8,2% |
| 30 сентября 2027 (ориентир менеджмента) | Около 12 месяцев | ~6,0% |
| 4 января 2028 (предельная дата с полным продлением) | Около 15 месяцев | ~4,7% |
Оценки не учитывают налоги, комиссии и стоимость капитала. Обратите внимание на форму распределения: дата, названная самим менеджментом, уже находится в нижней половине, и заявленное ожидание компании — не оптимистичный сценарий.
Сценарий сорванной сделки
Незатронутая цена PTC была $144,03. Возврат к этому уровню с $193,60 означает убыток:
($144,03 ÷ $193,60) − 1 = −25,60%
Незатронутая цена — ориентир, а не гарантированное дно. Сорвавшаяся продажа оставляет после себя разлад: отложенные продуктовые решения, растревоженные команды продаж, менеджмент, публично согласившийся, что компания стоит $205. Она может оставить и поддержку, если рынок решит, что может появиться другой покупатель.
PTC, возможно, стратегически ценная компания, но на уровне $193,60 её акция — прежде всего ставка на завершение сделки, а не классическая инвестиция в недооценённое ПО.
Как на самом деле отреагировал рынок — с обеих сторон?
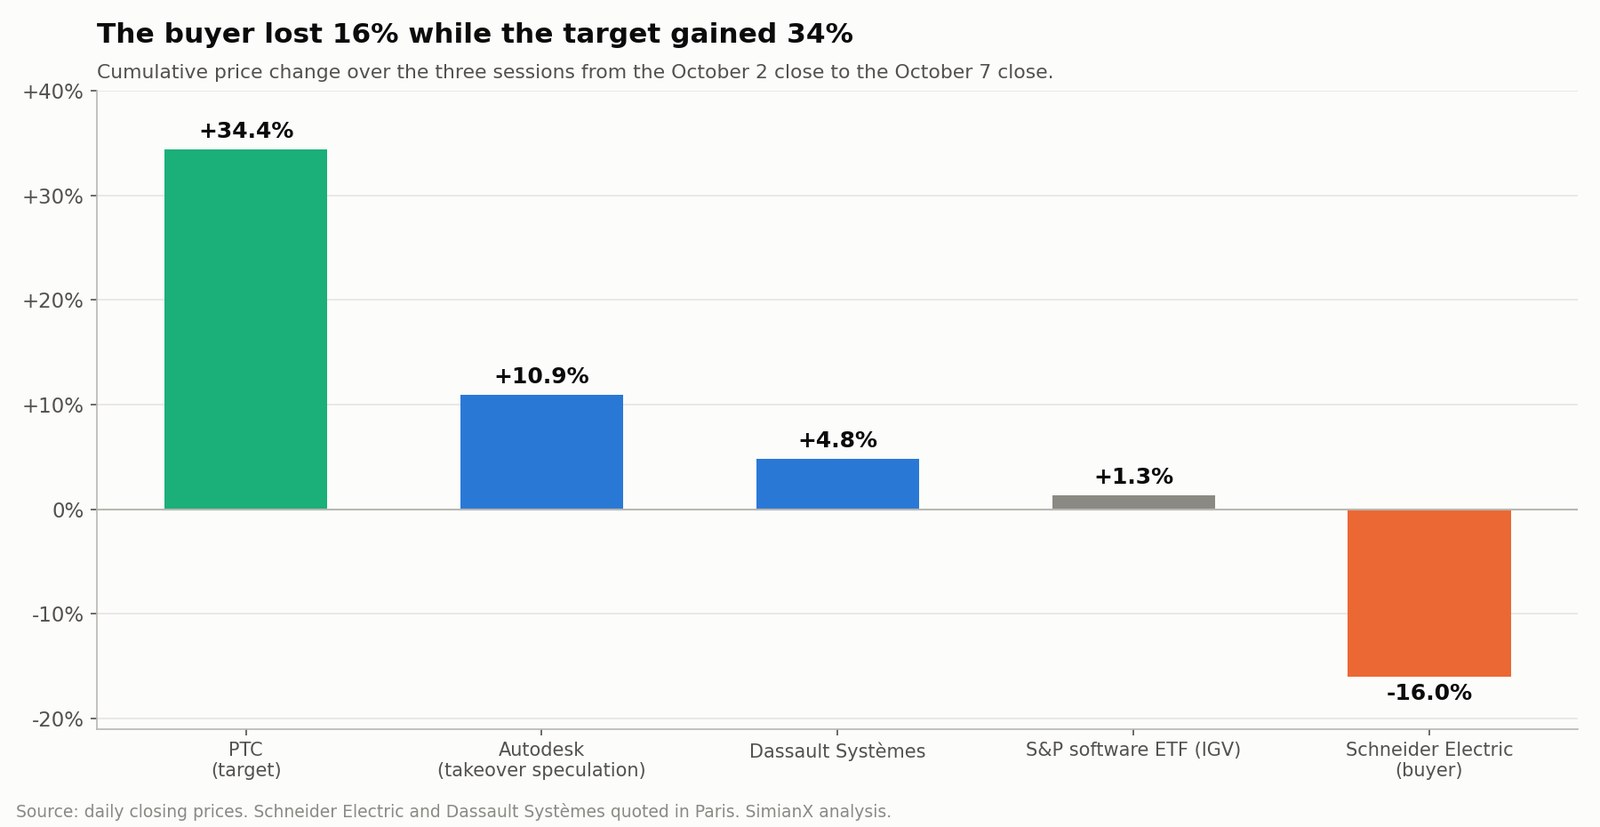
Объявление было прочитано совершенно по-разному акционерами покупателя и акционерами цели.
| Инструмент | Накопленное изменение, закрытие 2 октября к закрытию 7 октября |
|---|---|
| PTC (цель) | +34,4% |
| Autodesk (спекуляции о поглощении) | +10,9% |
| Dassault Systèmes | +4,8% |
| ETF на ПО S&P (IGV) | +1,3% |
| Schneider Electric (покупатель) | −16,0% |
Падение Schneider — не те «до 10%», о которых широко писали по итогам открывающей сессии. Если измерять от закрытия к закрытию за три сессии после объявления, Schneider Electric потеряла 15,99% рыночной стоимости. На фоне сектора ПО, выросшего за тот же отрезок на 1,3%, это необычайно суровый приговор сделке, которую покупатель называет преобразующей.
Рост Autodesk на 10,87% против +1,3% у IGV — самое чистое прочтение движения «за компанию». Рынок не переоценил проектное ПО в целом; он переоценил единственный крупный, независимый и правдоподобно покупаемый актив в категории.
Эта схема — цифру из заголовка празднуют с одной стороны и тихо наказывают с другой — повторяется в крупных стратегических сделках. В обратном виде она проявилась в нашем разборе соглашения Generac и Amazon, где заголовок на $8 млрд опирался на $2,4 млрд реально законтрактованных поставок. Чтение поданных документов вместо пресс-релиза — обычно то место, где и прячется разница.
Что может помешать Schneider Electric купить PTC?
Одобрение акционеров PTC
Владельцы большинства выпущенных акций PTC должны одобрить слияние на внеочередном собрании.
Премия 42,3%, полностью денежная структура и единогласная рекомендация совета делают одобрение вероятным. Но сравнение с 52-недельным максимумом даёт решительному несогласному акционеру настоящий аргумент, а окончательный проспект собрания даст материал, который и решит спор:
- История переговоров и то, обращались ли к другим сторонам
- Стратегические альтернативы, рассмотренные советом
- Оценочный анализ и заключение о справедливости от Evercore
- Прогнозы менеджмента, переданные совету
- Интересы директоров и руководителей в сделке
- Планируемые сроки голосования
Антимонопольное одобрение в США
Сделка подлежит проверке по закону Харта–Скотта–Родино.
Schneider и PTC занимают соседние участки промышленных технологий. PTC сильнее всего в автоматизированном проектировании, управлении жизненным циклом изделия, управлении жизненным циклом приложений и управлении жизненным циклом сервиса. Бизнес AVEVA у Schneider смещён в сторону операционного, технологического и энергетического ПО.
Эта взаимодополняемость работает в пользу одобрения, но регуляторы всё же могут изучить:
- Концентрацию на рынке промышленного ПО
- Увязку продаж ПО и оборудования автоматизации
- Совместимость с конкурирующими системами управления
- Переносимость клиентских данных
- Доступ к инфраструктуре цифровой нити
- Возможность Schneider ущемить конкурирующие платформы автоматизации
CFIUS и проверки иностранных инвестиций
PTC — американская компания промышленного ПО, обслуживающая глобальных производителей; Schneider — французский покупатель. Сделке нужно разрешение Комитета по иностранным инвестициям в США.
Экспозиция PTC на клиентов из аэрокосмической, оборонной, высокотехнологичной промышленности и госсектора приглашает к дополнительной проверке. Соглашение предусматривает также антимонопольные проверки и проверки иностранных инвестиций в других юрисдикциях.
Крупные трансграничные сделки в промышленном ПО действительно закрываются. Покупка Ansys компанией Synopsys потребовала одобрений нескольких крупных юрисдикций и в итоге была закрыта с условиями. Но «когда-нибудь закроется» и «закроется к первоначальной предельной дате» — разные исходы, и три автоматических продления в соглашении говорят, какой из них ожидали составители.
Насколько прочны самостоятельные финансы PTC?
Schneider покупает отнюдь не проблемную софтверную компанию. У PTC высокая повторяющаяся выручка, сильная конверсия в денежный поток и защищённые позиции в процессах разработки изделий.
В результатах за третий финансовый квартал 2026 года и соответствующей форме 10-Q PTC сообщила:
- ARR без проданных бизнесов $2,412 млрд
- Рост ARR в постоянной валюте 9,1%
- Квартальную выручку $600 млн
- Операционную маржу по GAAP 28%
- Скорректированную операционную маржу 41%
- Квартальный операционный денежный поток $261 млн
- Квартальный свободный денежный поток $249 млн
Отчётная выручка третьего квартала снизилась на 7%, что искажено продажей бизнесов ThingWorx и Kepware и сокращённым сроком одного крупного продления с расширением.
Прогноз PTC на 2026 финансовый год
| Показатель | Прогноз на 2026 ф. г. |
|---|---|
| Рост ARR в постоянной валюте без проданных бизнесов | 9%–9,5% |
| Выручка | $2,69–2,75 млрд |
| Операционный денежный поток | Около $880 млн |
| Свободный денежный поток | Около $850 млн |
| Прибыль на акцию по GAAP | $8,46–$9,18 |
| Скорректированная прибыль на акцию | $7,87–$8,42 |
Ловушка прогноза: прибыль по GAAP выше скорректированной
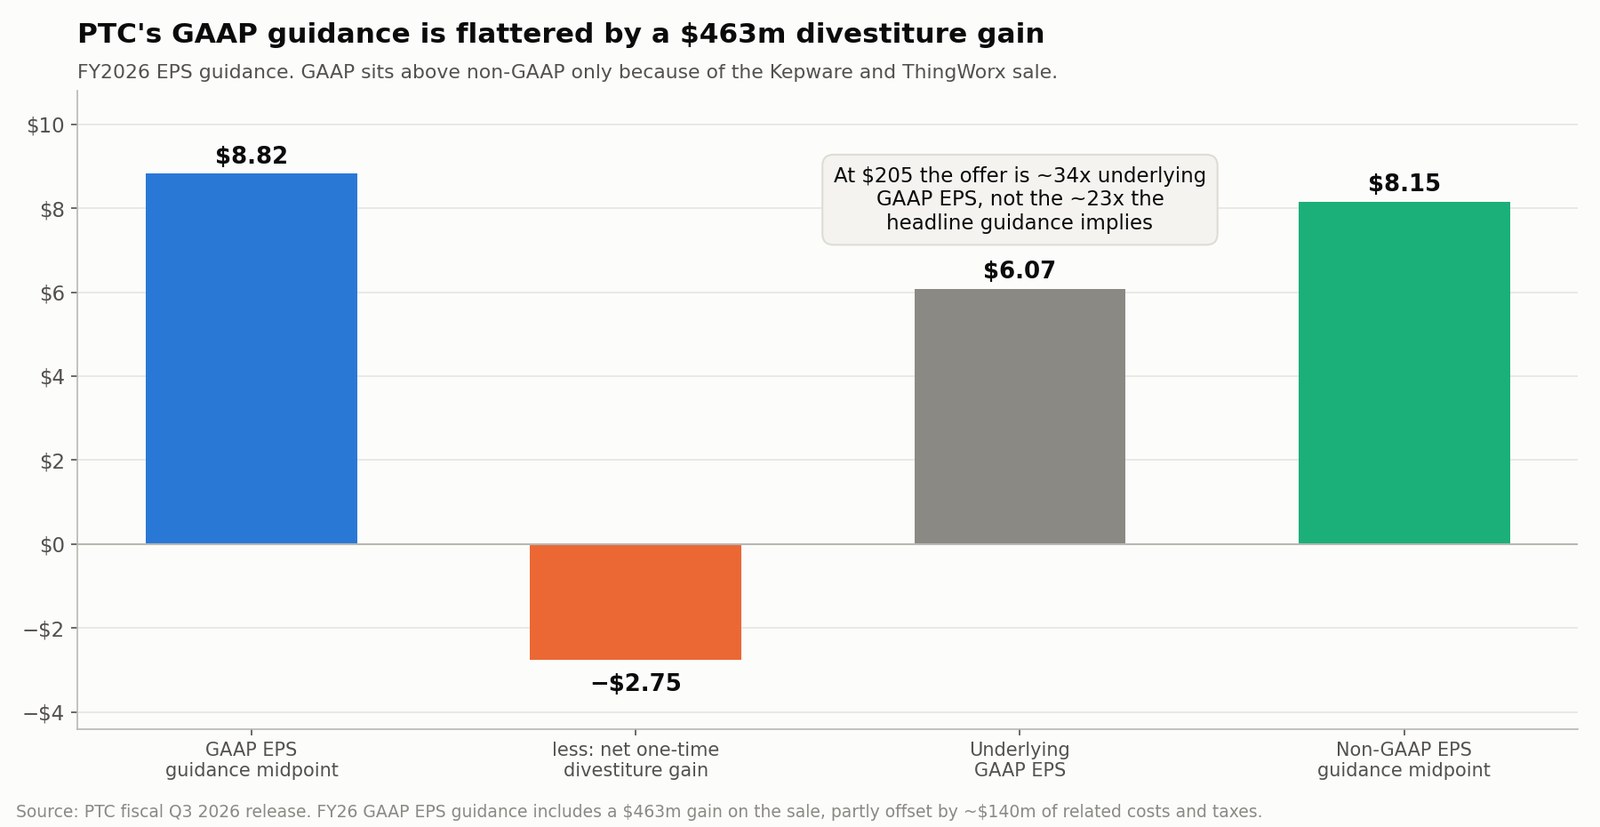
Посмотрите на две последние строки ещё раз. Середина диапазона прибыли на акцию по GAAP у PTC, $8,82, находится выше середины скорректированного диапазона в $8,15. Для софтверной компании с крупными выплатами акциями и амортизацией приобретённых нематериальных активов такой порядок почти невозможен — если только внутри цифры по GAAP не сидит нечто разовое.
Оно там и сидит. PTC завершила продажу ThingWorx и Kepware фонду TPG в марте 2026 года, получив при закрытии $523 млн. Результаты 2026 финансового года по GAAP включают прибыль $463 млн от этой продажи, частично компенсированную примерно $140 млн сопутствующих расходов и налогов. За вычетом этих компенсаций разовый вклад составляет около $2,75 на акцию.
Исключите его — и базовая прибыль на акцию по GAAP составит около $6,07.
Одна эта корректировка меняет то, насколько дорогой выглядит оферта:
| База прибыли | Прибыль на акцию 2026 ф. г. | Цена оферты ÷ прибыль |
|---|---|---|
| Середина прогноза по GAAP (как отражено) | $8,82 | 23,2x |
| Середина скорректированного прогноза | $8,15 | 25,2x |
| Базовая по GAAP, без прибыли от продажи | $6,07 | 33,8x |
Заголовочный прогноз подразумевает, что Schneider платит около 23 прибылей по GAAP. По той прибыли, которую бизнес действительно принесёт в следующем году, платится ближе к 34 прибылям. Любой оценочный аргумент, построенный на отчётной строке GAAP, сравнивает оферту с числом, которое не повторится.
То же искажение сидит и в прогнозе денежного потока
Прогноз свободного денежного потока в $850 млн несёт меньшую версию той же проблемы. Он заявлен за вычетом примерно $80 млн нагрузки, связанной с продажей бизнесов: расходов на сделку, налогов и утраченного вклада проданных подразделений, частично компенсированных статьями, связанными с поступлениями.
Нормализованный свободный денежный поток поэтому ближе к $930 млн, что снижает мультипликатор сделки с заявленных 27,9x примерно до 25,5x. Это работает в обратную сторону: по денежному потоку сделка чуть дешевле, чем следует из прогнозной цифры. Дело не в том, что одна корректировка льстит, а другая наказывает. Дело в том, что ни одна из заголовочных цифр не годится для оценки компании.
Продажа сузила фокус PTC вокруг стратегии интеллектуального жизненного цикла изделия. Оставшийся портфель:
- Creo: автоматизированное проектирование
- Windchill: управление жизненным циклом изделия
- Codebeamer: управление жизненным циклом приложений
- ServiceMax: управление жизненным циклом сервиса
- Onshape: облачная САПР и совместная работа
- Arena: облачная система управления жизненным циклом изделия
- Servigistics: оптимизация сервисных запчастей
- Vuforia: приложения дополненной реальности
Эти системы хранят авторитетные данные об изделиях, на которые опирается промышленный ИИ.
Не переплачивает ли Schneider Electric за PTC?
Стратегическая логика ясна. Оценка спорнее.
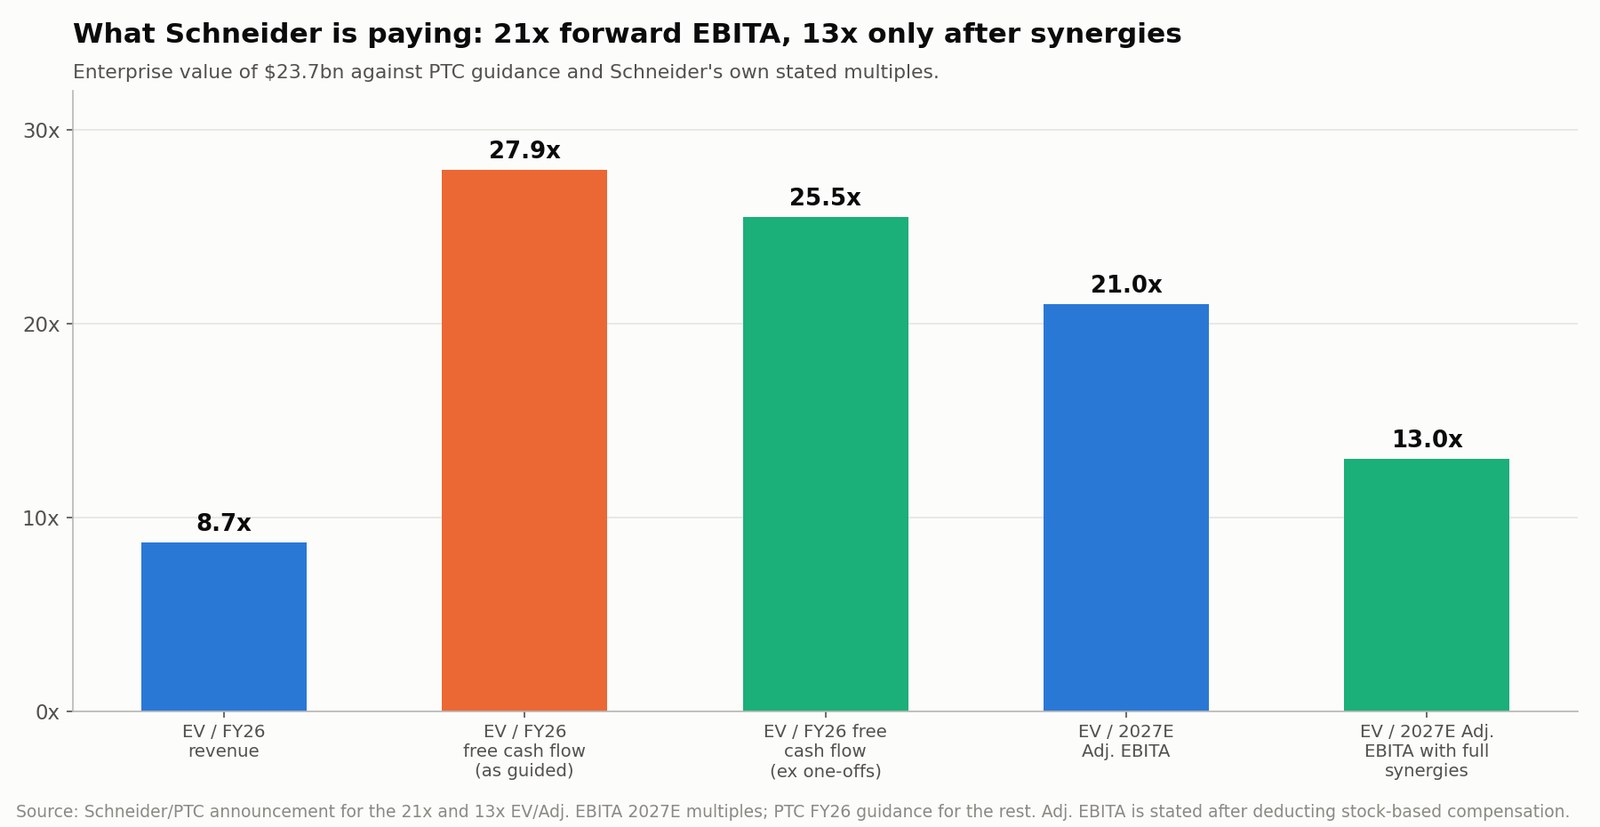
Schneider указывает, что стоимость бизнеса $23,7 млрд соответствует:
- 21 ожидаемой скорректированной EBITA 2027 года
- 13 ожидаемым скорректированным EBITA 2027 года после выхода синергий на полную мощность
Собственный прогноз PTC дополняет картину:
| Оценочный показатель | Приблизительный мультипликатор сделки |
|---|---|
| Стоимость бизнеса / выручка 2026 ф. г., середина | ~8,7x |
| Стоимость бизнеса / свободный денежный поток 2026, как заявлено | ~27,9x |
| Стоимость бизнеса / свободный денежный поток 2026, без разовых статей | ~25,5x |
| Цена оферты / скорректированная прибыль на акцию 2026, середина | ~25,2x |
| Цена оферты / базовая прибыль на акцию по GAAP | ~33,8x |
| Стоимость бизнеса / ожидаемая скорректированная EBITA 2027 | 21x |
| Стоимость бизнеса / скорректированная EBITA с полными синергиями | 13x |
Это внушительные мультипликаторы для роста ARR в верхней части однозначных значений. Schneider платит за перекрёстные продажи, развитие промышленного ИИ и контроль над данными жизненного цикла изделия не меньше, чем за текущий денежный поток.
Менеджмент ожидает:
- €250 млн годовых синергий по затратам к третьему году
- Около €800 млн синергий по выручке
- Прирост скорректированной прибыли на акцию в нижней части однозначных значений до эффектов учёта цены покупки в первый полный год
- Прирост в средней и верхней части однозначных значений при полных синергиях
- Доходность на вложенный капитал выше стоимости капитала с пятого года
Важны три оговорки.
Во-первых, €800 млн синергии по выручке — не €800 млн прибыли. Schneider должен выиграть эти продажи, понести соответствующие коммерческие расходы и расходы на разработку и применить реалистичную предельную маржу.
Во-вторых, показатель прироста исключает учёт цены покупки. Сделка такого размера породит существенную амортизацию приобретённых нематериальных активов.
В-третьих, мультипликатор 13x «после синергий» — это не цена, которую кто-либо платит сегодня. Это цена, которую Schneider заплатил бы, если бы каждый евро синергии уже существовал. Фактически проторгованный мультипликатор равен 21x, а разрыв между ними — это риск исполнения, переданный акционерам Schneider, которые уценили его на 16% за три сессии.
Зачем Schneider Electric нужна PTC?
Schneider собирает интегрированный промышленный технологический стек, охватывающий физическое оборудование, операционное ПО, инженерные данные и искусственный интеллект.
| Промышленный слой | Актив или платформа Schneider | Основная роль |
|---|---|---|
| Физические системы | Оборудование Schneider для управления энергией и автоматизации | Управляет заводами, дата-центрами, зданиями и энергосистемами |
| Данные операций и процессов | AVEVA | Моделирует и управляет промышленными активами и процессами |
| Контекстуализированные данные и ИИ | Cognite | Связывает операционные, инженерные и корпоративные данные |
| Жизненный цикл изделия и инженерии | PTC | Управляет проектированием, требованиями, спецификациями и сервисными данными |
| Приложения промышленного ИИ | Объединённая платформа | Превращает надёжные данные жизненного цикла в рекомендации и автоматические действия |
Schneider завершил полное поглощение AVEVA в январе 2023 года. В июне 2026 года компания согласилась купить за $3,1 млрд поставщика промышленных данных и ИИ Cognite. PTC добавляет недостающий верхний слой разработки изделий.
AVEVA показывает, как работают заводы и процессы. Cognite контекстуализирует данные между промышленными системами. PTC даёт проектный замысел, инженерные требования, структуры изделий, требования к ПО и сервисную историю сложной промышленной продукции.
Цель Schneider — непрерывная цифровая нить, проходящая через:
- Проектирование изделия
- Управление ПО и требованиями
- Подготовку производства
- Эксплуатацию завода
- Потребление энергии
- Техобслуживание и выездной сервис
- Улучшение и перепроектирование изделия
Именно это Schneider имеет в виду, описывая платформу «от проектирования и строительства до эксплуатации и обслуживания».
Почему цифровая нить важна для промышленного ИИ?
Универсальные ИИ-системы порождают правдоподобный текст, не понимая физических последствий ошибки. Промышленным приложениям нужна куда более прочная опора.
ИИ-агенту, работающему на заводе, может потребоваться знать:
- Какая ревизия компонента установлена
- Утверждено ли конструктивное изменение
- Какие требования безопасности применимы
- Какой поставщик изготовил компонент
- Как станок работает в данный момент
- Есть ли у сервисного техника нужная сертификация
- Как изменение режима влияет на энергопотребление
- Не нарушает ли рекомендация регуляторное требование
Эта информация распределена между системами САПР, управления жизненным циклом изделия, управления жизненным циклом приложений, сервиса, автоматизации и управления энергией.
Поэтому экономическая ценность PTC состоит не в том, что компания добавила генеративный ИИ в своё ПО. Она в том, что PTC контролирует надёжную основу данных об изделиях, на которую эти приложения опираются. PTC уже встраивает генеративные и агентные возможности в Creo, Windchill, Codebeamer и ServiceMax: поиск по данным изделий на естественном языке, выявление дублирующихся деталей, автоматическая обработка требований, выездной сервис с подсказками ИИ. Собственная страница ИИ-стратегии компании формулирует это так же.
На промышленных рынках дефицитным активом может оказаться не языковая модель. Им может быть управляемый инженерный контекст, который не даёт модели совершить дорогую или опасную ошибку.
Входит ли промышленный ИИ в эпоху мегаслияний?
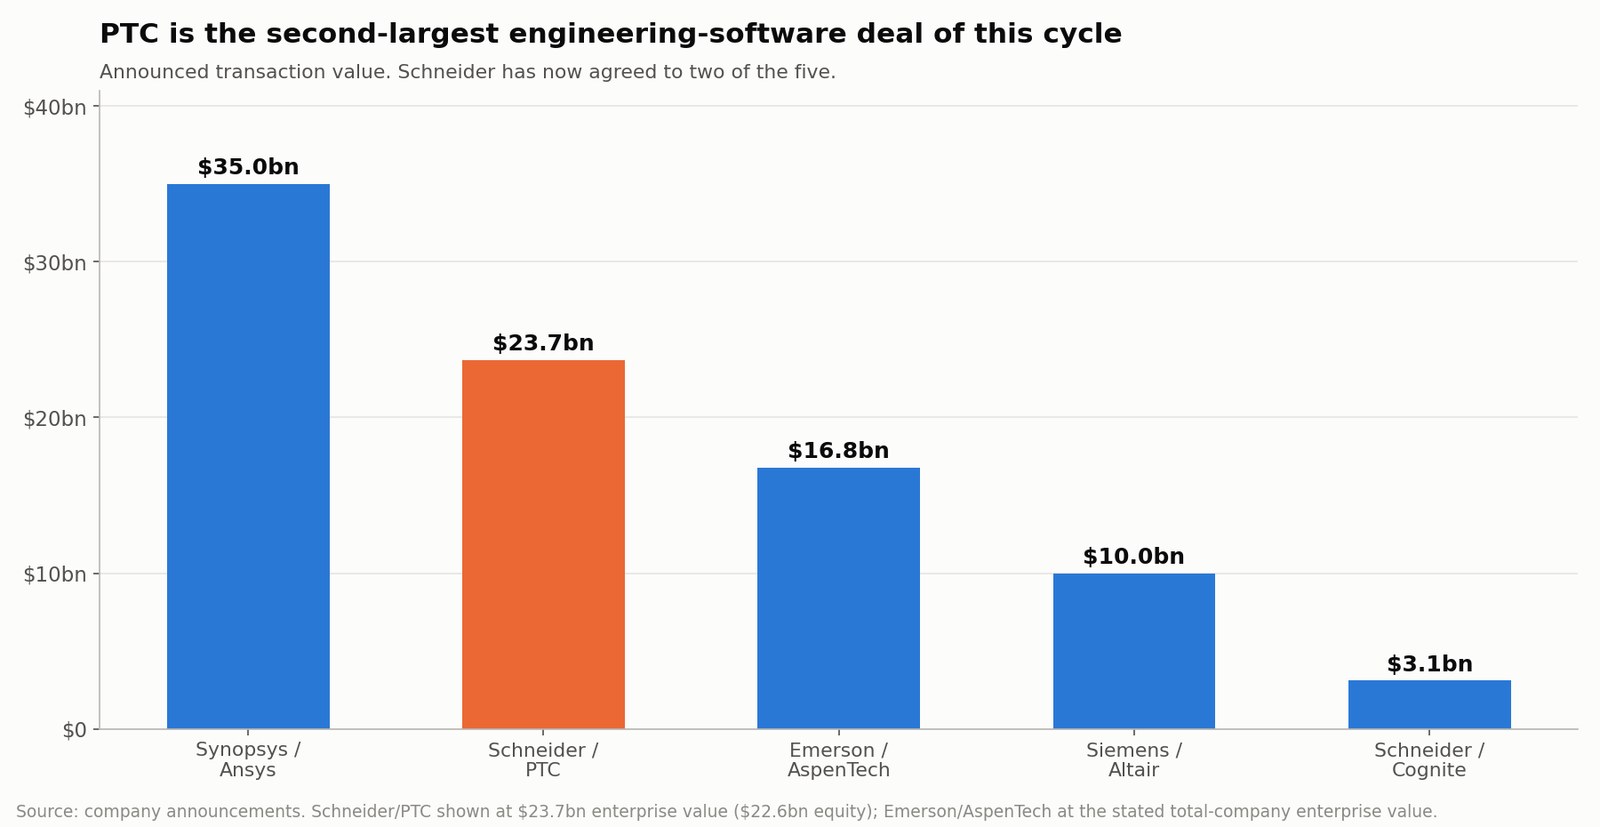
Schneider и PTC — не единичный случай. Это вторая по величине сделка в инженерном ПО текущего цикла.
| Покупатель | Цель | Объявленная сумма | Стратегический фокус |
|---|---|---|---|
| Synopsys | Ansys | ~$35,0 млрд | Проектирование от чипа до системы и инженерное моделирование |
| Schneider Electric | PTC | $23,7 млрд стоимости бизнеса / $22,6 млрд капитала | Жизненный цикл изделия, цифровая нить и промышленный ИИ |
| Emerson | AspenTech | $16,8 млрд стоимости всей компании | Автоматизация процессов и промышленное ПО |
| Siemens | Altair Engineering | ~$10,0 млрд стоимости бизнеса | Моделирование, HPC, наука о данных и ИИ |
| Schneider Electric | Cognite | $3,1 млрд | Контекстуализация промышленных данных и ИИ |
Schneider уже договорился о двух из пяти. Siemens завершил поглощение Altair в марте 2025 года. Synopsys завершил поглощение Ansys в июле 2025 года. Emerson получил полный контроль над AspenTech в марте 2025 года.
Эпоха консолидации явно идёт. Но называть её волной ИИ-поглощений — значит чрезмерно упрощать то, что покупают покупатели. Привлекательные цели объединяет:
- Критически важные инженерные процессы
- Собственные модели промышленных данных
- Высокая повторяющаяся выручка
- Высокое удержание клиентов
- Глубокая встроенность в процессы разработки изделий
- Высокие издержки переключения
- Специализированная техническая экспертиза
- Потенциал перекрёстных продаж через более крупную промышленную платформу
ИИ здесь ускоритель. Большую часть цены оправдывают повторяющаяся выручка, отношения с клиентами и структурированные данные.
Каких компаний может коснуться консолидация промышленного ПО?
Autodesk
Autodesk прибавил 10,87% за три сессии после объявления против 1,3% у сектора ПО. Это движение на спекуляциях о поглощении, а не переоценка отрасли.
У Autodesk сильные позиции в архитектуре, инженерии, строительстве, производстве и медиа. Структура клиентов и регуляторный профиль отличаются от PTC, а поглощение потребовало бы исключительно капитализированного покупателя.
Dassault Systèmes
Dassault Systèmes конкурирует с PTC через CATIA, SOLIDWORKS, ENOVIA и платформу 3DEXPERIENCE. Сочетание ПО для проектирования, моделирования и управления жизненным циклом даёт компании ценные промышленные данные и реальную стратегическую значимость. Размер и структура собственности усложняют полное поглощение, но мультипликатор PTC повлияет на то, как инвесторы оценивают этот портфель.
Siemens
У Siemens уже один из самых широких портфелей промышленного ПО — NX, Teamcenter, Siemens EDA и Altair. Шаг Schneider усиливает давление связать инженерное ПО с автоматизацией и операционными данными.
Emerson, Rockwell Automation и Honeywell
Эти компании выстраивают стратегии программно-определяемой автоматизации. Вероятнее, они предпримут меньшие покупки в области промышленных данных, моделирования, кибербезопасности, цифровых двойников и автономных операций, чем ещё одну сделку свыше $20 млрд.
Частные компании промышленного ИИ
Продажа Cognite за $3,1 млрд показала, что частные платформы промышленных данных способны получать стратегические оценки. Покупатели будут искать защищённые технологии в контекстуализации данных, робототехнике, цифровой нити и ИИ, учитывающем физику.
И всё же не стоит покупать любую акцию промышленного ПО на спекуляциях о поглощении. Сильнейшие кандидаты сочетают финансовое качество с активом, закрывающим конкретный пробел в портфеле правдоподобного покупателя. Та же дисциплина применима к консолидации в полупроводниках, где предложение ON Semiconductor по Synaptics на $7 млрд было ставкой на физический ИИ, а не на ИИ-нарратив.
Многоагентная исследовательская платформа вроде SimianX AI помогает сопоставлять фундаментальные показатели, текущие новости и документы SEC вместо торговли по слухам:
- SimianX AI — мультимодельное исследование и анализ рынка в реальном времени
- Крипторейтинг SimianX — результаты конкурирующих моделей в прямом эфире
- Статьи SimianX — исследование на уровне отчётности по акциям и цифровым активам
Каковы главные риски для Schneider Electric?
Акционеры PTC несут риск закрытия сделки. Акционеры Schneider несут гораздо более широкий набор долгосрочных рисков — и часть их уже заложили, уронив бумагу на 16%.
Риск финансирования
Schneider намерен выпустить €5–6 млрд акционерного капитала и €16–17 млрд долга, временно перекрытых зафондированной линией на $25 млрд. Выпуск акций размывает нынешних акционеров. Долг увеличивает процентные расходы и снижает гибкость. Более высокие рыночные ставки до размещения постоянного финансирования ещё сильнее удорожат сделку.
Сложность интеграции
Schneider предстоит интегрировать PTC, продолжая развивать AVEVA и завершая покупку Cognite. Вместе они могли бы образовать мощную платформу. Они же могут породить:
- Пересечение продуктов
- Запутанные стимулы для продавцов
- Организационную сложность
- Замедление разработки продуктов
- Уход сотрудников
- Тревогу клиентов за стабильность дорожной карты
- Сложность сохранения культуры софтверной компании внутри промышленной группы
Риск синергий по выручке
Цель в €800 млн синергий по выручке зависит от перекрёстных продаж, географической экспансии и совместной разработки продуктов. Синергии по выручке реализовать труднее, чем экономию на затратах, потому что клиенты должны добровольно купить объединённые продукты. Крупные промышленные заказчики часто сопротивляются концентрации поставщиков и предпочитают лучшие в своём классе системы.
Риск совместимости
Schneider неоднократно описывает платформу как открытую и совместимую. Компании предстоит доказать, что клиенты смогут и дальше использовать продукты PTC с системами автоматизации других производителей. Если PTC начнёт выглядеть как привязанное расширение оборудования Schneider, конкуренты атакуют установленную базу.
Риск доходности на капитал
Доходность на капитал, как ожидается, превысит его стоимость лишь к пятому году, причём с учётом полных синергий. Это оставляет мало места для задержек интеграции, более медленного роста ПО, более высоких затрат на финансирование, оттока клиентов, более медленного внедрения ИИ или слабых перекрёстных продаж.
Что делать нынешним акционерам PTC?
Единственно верного ответа нет; он зависит от налогов, целей, терпимости к риску и альтернатив. Дисциплинированный подход состоит из шести шагов.
1. Рассчитать текущий спред
Спред слияния = ($205 − текущая цена PTC) ÷ текущая цена PTC
При $193,60 валовой спред равен 5,89%. Он меняется каждый день. Более высокая цена снижает перспективную доходность; более низкая повышает её, но может сигнализировать о росте риска незавершения.
2. Перевести спред в подразумеваемую вероятность
Подразумеваемая вероятность = падение ÷ (рост + падение)
При сегодняшних ценах это 49,57 ÷ 60,97 = 81,3%. Пересчитывайте при каждом движении цены. Если ваша собственная оценка шансов закрытия ниже рыночной, позицию держать не стоит, каким бы привлекательным ни выглядел процент.
3. Оценить реалистичную дату закрытия
Менеджмент ориентирует на третий квартал 2027 года — это уже два автоматических продления после первоначальной предельной даты. Не моделируйте самую раннюю возможную дату. Считайте годовую доходность для каждой правдоподобной даты, включая 4 января 2028 года.
4. Построить диапазон оценки на случай срыва
Незатронутые $144,03 — ориентир, а не вывод. Более надёжный диапазон учитывает обновлённый ARR, самостоятельный свободный денежный поток около $930 млн в нормализованном виде, сопоставимые мультипликаторы ПО, общий рынок, возможных альтернативных покупателей и разлад, который оставляет сорвавшаяся сделка.
5. Оценить отсутствие обратной комиссии за разрыв
Если регуляторы заблокируют сделку, акционерам PTC не поступит ничего. Сравните предлагаемый спред со спредами сделок, в которых обратная комиссия есть. Спред 5,9% с защитой и спред 5,9% без неё — не одна и та же инвестиция.
6. Подобрать размер позиции под срыв сделки
Отталкивайтесь от убытка в неблагоприятном сценарии, а не от ожидаемой прибыли. Инвестор, рассчитывающий на $11,40 на акцию, должен выдержать падение примерно на $49,57 на акцию, если сделка сорвётся.
Может ли другая компания предложить за PTC больше?
Более выгодное предложение юридически возможно. Соглашение позволяет совету PTC рассматривать отдельные незапрошенные предложения, когда этого требуют фидуциарные обязанности.
Несколько факторов затрудняют перебивающую заявку:
- Schneider уже платит премию 42,3%
- Сделка подразумевает 21x скорректированной EBITA 2027 года и около 34x базовой прибыли по GAAP
- У Schneider есть подлинная стратегическая совместимость через AVEVA и Cognite
- Конкурирующему покупателю понадобился бы огромный пакет финансирования
- PTC может задолжать Schneider комиссию за разрыв $700 млн
- Другие стратегические покупатели столкнулись бы с равными или бо́льшими антимонопольными вопросами
Один фактор работает в обратную сторону: цена $205 ниже собственного 52-недельного максимума закрытия PTC, что ослабляет защиту «полной и справедливой стоимости» в любом акционерном споре и снижает планку, которую конкурирующему претенденту нужно взять, чтобы выглядеть убедительно.
В сумме более высокую оферту стоит рассматривать как необязательный дополнительный потенциал, а не как базовый сценарий.
Сценарный анализ по акциям PTC
| Сценарий | Возможный исход | Что это значит для акционеров PTC |
|---|---|---|
| Сделка закрыта раньше | $205 наличными в первом полугодии 2027 | ~12% годовых от $193,60 |
| Сделка закрыта по ориентиру | $205 наличными к III кварталу 2027 | ~6% годовых от $193,60 |
| Регуляторная проверка вызывает задержку | $205 получены в конце 2027 или в январе 2028 | ~4,7% годовых и более долгая заморозка капитала |
| Появляется более выгодная оферта | Предложение выше $205 | Дополнительный потенциал, вероятность выглядит ограниченной |
| Сделка срывается | PTC снова торгуется самостоятельно, без обратной комиссии | Около −25,6% к незатронутой цене |
| Условия пересматриваются | Меняются денежная цена или сроки | Зависит от конъюнктуры и причины |
Ключевой вывод: операционные показатели PTC могут оставаться сильными, пока акция падает, если снижается воспринимаемая вероятность закрытия. После подписания окончательного денежного слияния вероятность и сроки берут верх над традиционной оценкой.
Позитивна ли сделка для акций промышленного ИИ?
Она позитивна для воспринимаемой стратегической ценности промышленного ПО, но последствия различаются по компаниям. Она поддерживает более высокие оценки для бизнесов, владеющих:
- Данными жизненного цикла изделия
- Инженерным моделированием
- Технологией цифровых двойников
- Промышленными графами знаний
- Облачной САПР
- Управлением жизненным циклом приложений
- Промышленной кибербезопасностью
- Выездным сервисом с поддержкой ИИ
- ПО для робототехники и автономного производства
Всё же стоит отличать ценную платформу промышленного ИИ от компании, добавившей «ИИ» в презентацию для инвесторов. Сильнейшие активы решают три трудные задачи:
- Контекст данных: они понимают связи между изделиями, компонентами, процессами и физическими активами
- Встроенность в процессы: их ПО находится внутри повседневной работы инженеров и операторов
- Управляемость: их результаты можно отследить, авторизовать и проверить
Поэтому PTC получает крупную премию, несмотря на рост ARR, который ближе к 9%, чем к темпам, свойственным ИИ-софту ранней стадии.
Итоговый вывод: входит ли промышленный ИИ в эпоху мегаслияний?
Да — но в избирательную, сосредоточенную на надёжных промышленных данных и сквозных процессах, а не на маркетинге генеративного ИИ.
Schneider Electric платит $22,6 млрд за PTC, потому что PTC контролирует критически важную информацию об изделиях и инженерных решениях во всех процессах САПР, управления жизненным циклом изделия, управления жизненным циклом приложений и сервиса. В сочетании с оборудованием автоматизации Schneider, операционным ПО AVEVA и платформой контекстуализированных данных Cognite это может завершить настоящую промышленную цифровую нить.
Для акционеров PTC бо́льшая часть этой стратегической ценности уже в цене. При $193,60:
- Потенциал до оферты $205 составляет 5,89%
- Падение до незатронутой цены составляет 25,60%
- Подразумеваемая вероятность закрытия — 81,3%
- До ориентировочной даты закрытия почти год, договорный предел — через пятнадцать месяцев
- Обратной комиссии за разрыв нет, если вмешаются регуляторы
- Цена оферты на 0,4% ниже собственного 52-недельного максимума закрытия PTC
- Более высокая конкурирующая оферта возможна, но полагаться на неё не стоит
Поглощение — сильное свидетельство в пользу тезиса о консолидации промышленного ИИ. Оно не делает PTC автоматически привлекательной по любой цене.
Следите за проспектом слияния, датой голосования акционеров, ходом HSR, проверкой CFIUS, размещением акций Schneider и денежным спредом. SimianX AI сводит динамику котировок в реальном времени, документы SEC, анализ новостей и конкурирующие бычьи и медвежьи прочтения именно для этого.
Более общий вывод: промышленный ИИ переходит от отдельных программных функций к борьбе за контроль над всем жизненным циклом изделия и актива. Компании, владеющие надёжными инженерными данными, могут стать самыми ценными — и самыми оспариваемыми — активами промышленных технологий.
Часто задаваемые вопросы о сделке Schneider Electric и PTC
Что произойдёт с акциями PTC после слияния со Schneider Electric?
Если сделка закроется на нынешних условиях, каждая правомочная акция PTC превратится в право получить $205 наличными, без процентов и с учётом применимых удержаний. PTC станет стопроцентной дочерней компанией Schneider и перестанет торговаться на Nasdaq.
Почему акции PTC ниже цены поглощения в $205?
Разрыв отражает срок до закрытия и риск того, что регуляторные, акционерные или иные условия помешают завершению. При закрытии 7 октября на $193,60 валовой спред составлял 5,89%, что подразумевает, что рынок закладывает примерно 81,3% вероятности закрытия сделки.
Хорошая ли $205 цена для акционеров PTC?
Это премия 42,3% к незатронутому закрытию 2 октября — и на 0,4% ниже 52-недельного максимума закрытия PTC в $205,87, установленного 20 октября 2025 года. Оба утверждения верны. Какое из них важнее, зависит от того, когда акционер покупал.
Когда Schneider Electric завершит поглощение PTC?
Компании рассчитывают закрыть сделку не позднее третьего квартала 2027 года. Соглашение устанавливает первоначальную предельную дату 4 апреля 2027 года с тремя автоматическими трёхмесячными продлениями при оговорённых регуляторных условиях, сдвигая договорный предел на 4 января 2028 года.
Что будет с акционерами PTC, если регуляторы заблокируют сделку?
Акционеры PTC не получат ничего. Соглашение содержит комиссию за разрыв в $700 млн, подлежащую уплате со стороны PTC в оговорённых случаях, и никакой обратной комиссии со стороны Schneider. Регуляторный риск несёт продающая сторона без компенсации.
Стоит ли покупать акции PTC до закрытия сделки?
PTC теперь прежде всего позиция арбитража слияний. Доходность ограничена уровнем около $205, если не появится более выгодная оферта, а падение примерно вчетверо больше роста в случае срыва сделки. Сопоставьте годовой спред с риском незакрытия, налогами и альтернативами, прежде чем держать бумагу.
Означает ли покупка PTC, что впереди новые поглощения в промышленном ИИ?
Она повышает вероятность дальнейшей консолидации, особенно среди компаний, контролирующих инженерные данные, цифровых двойников, моделирование и промышленные процессы. Будущие сделки вероятнее нацелятся на дифференцированные платформы, чем на компании, опирающиеся на маркетинговый ИИ-нарратив.
Читайте также
- Сделка Copart и ACV 2026: ACVA +44%, до выкупа осталось 0,9%
- Generac и Amazon: реальные $2,4 млрд за заголовком в $8 млрд
- ON Semiconductor 2026: ставка на физический ИИ Synaptics
- Сделка Nvidia и Hugging Face 2026: 12,9 млрд и 86 выручек
- Акции AKAM: сделка с Anthropic требует $4,8 млрд до выручки
- Сделка Amazon и Qualcomm: на кону 54 миллиона акций QCOM
- Caterpillar 2026: энергетический трейд на ИИ-дата-центрах
Первичные источники исследования
- Сообщение о сделке Schneider Electric и PTC
- Форма 8-K PTC с объявлением о соглашении о слиянии
- Полный текст соглашения о слиянии Schneider Electric и PTC
- Результаты PTC за третий финансовый квартал 2026 года
- Форма 10-Q PTC за третий финансовый квартал 2026 года
- Завершение продажи ThingWorx и Kepware компанией PTC
- Стратегия PTC в промышленном искусственном интеллекте
- Листинг и рыночные данные PTC на Nasdaq
- Отношения с инвесторами и финансовые результаты Schneider Electric
- Планируемое поглощение Cognite компанией Schneider Electric
- Промышленное программное обеспечение AVEVA
- Завершённое поглощение Altair компанией Siemens
- Завершённое поглощение Ansys компанией Synopsys
- Пресс-центр Emerson
- Autodesk · Dassault Systèmes · Siemens
- Программа предварительного уведомления о слияниях FTC
- Комитет по иностранным инвестициям в США
- Исторические данные по котировкам PTC


