 Автор: Muke
Как Fair Isaac ценой собственной политики уничтожила свою ипотечную монополию
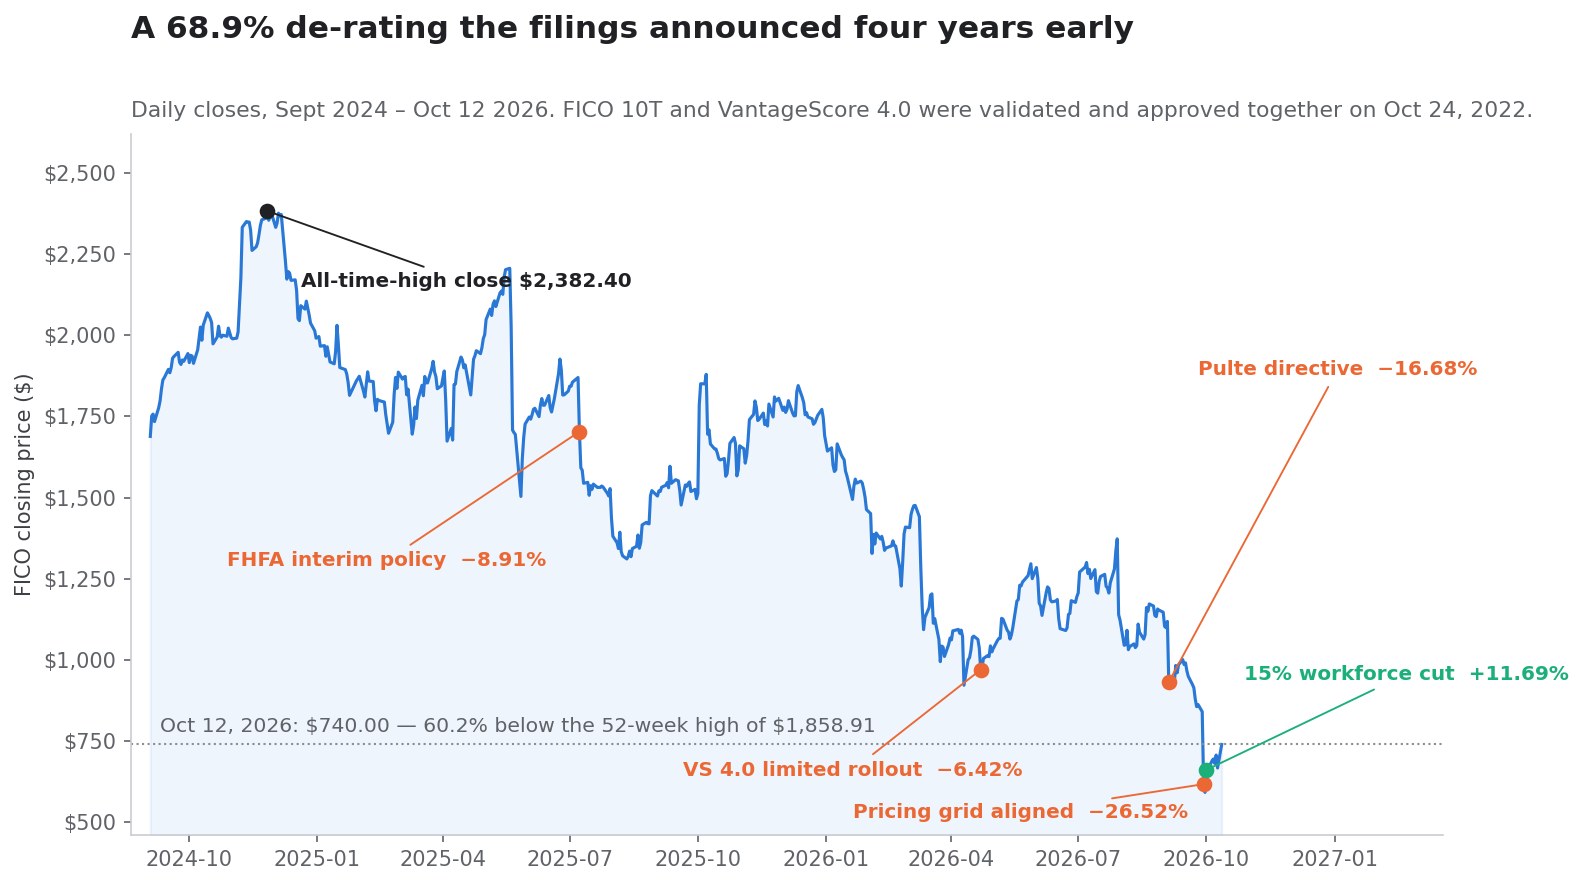
29 сентября 2026 года Fair Isaac Corporation потеряла 26,52% стоимости за одну сессию — худший день в биржевой истории компании. Через два дня акция выросла на 11,69%. Ещё через восемь сессий она прибавила 10,85% и закрылась на отметке 740,00 доллара 12 октября. Эти три числа почти повсюду читают как историю шока и облегчения: регулятор сломал монополию, рынок запаниковал, затем инвесторы передумали.
Такое прочтение ошибочно вполне конкретным и проверяемым образом. Регулятор не ломал монополию FICO 29 сентября 2026 года. Она уже была сломана — формально, публично и письменно — 8 июля 2025 года, когда Федеральное агентство жилищного финансирования опубликовало временную политику, разрешающую кредиторам поставлять конформные кредиты, оценённые по VantageScore 4.0. FICO упала в тот день на 8,91% и следующие четырнадцать месяцев торговалась так, будто ничего не произошло, достигая 1118,93 доллара ещё 3 сентября 2026 года.
То, что произошло 29 сентября, было не потерей исключительности. Это была потеря цены. FHFA выровняло сетку авансовых сборов так, что кредитор, выбирающий VantageScore 4.0, больше не платил за это экономический штраф. За двадцать дней до этого, когда то же агентство сняло последний операционный барьер и открыло VantageScore 4.0 для каждого одобренного кредитора, акции FICO выросли на 5,35%. Рынок оценил доступ в плюс пять процентов, а ценовой паритет — в минус двадцать семь.
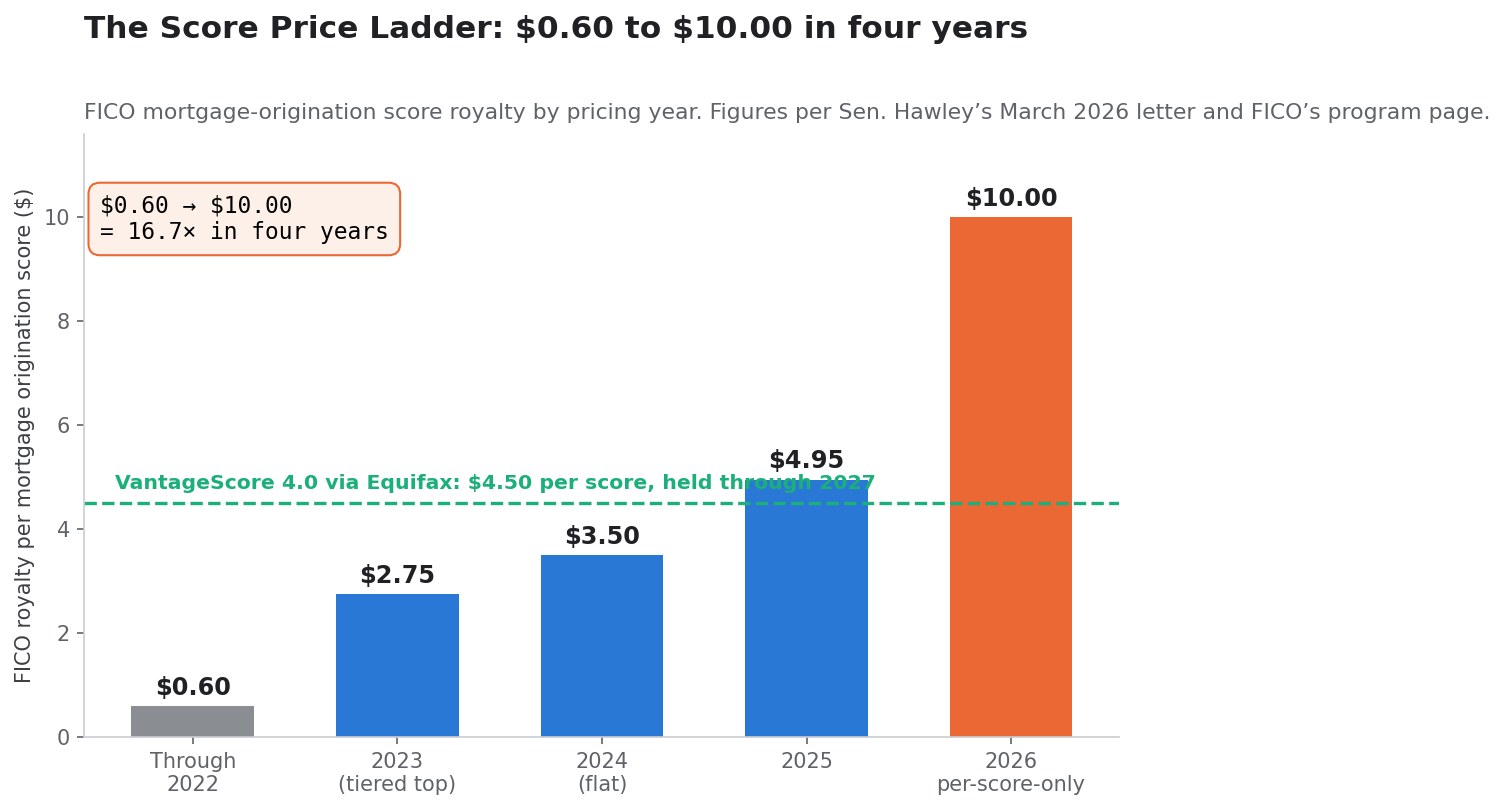
Эта асимметрия и есть вся история, и она не случайна. С 2022 по 2026 год FICO подняла роялти за скоринговый балл при выдаче ипотеки примерно с 0,60 до 10,00 доллара за балл — рост в 16,7 раза за четыре года. Почти каждый доллар этого роста беспрепятственно перетёк в операционную прибыль, потому что сегмент Scores несёт около 42 млн долларов квартальных затрат при 459 млн долларов квартальной выручки. Рост сделал ещё две вещи: впервые за двадцать лет сделал экономически оправданным конкурента по 4,50 доллара и привлёк сенатора США, антимонопольное обращение и в конечном счёте регулятора, готового выровнять сетку сборов.
Затем, за девять месяцев до 30 июня 2026 года, FICO заняла около 2,53 млрд долларов и потратила 3,05 млрд на выкуп собственных акций по средней цене поставки около 1409 долларов — против 778 млн долларов операционного денежного потока за тот же период. 12 октября 2026 года акция закрылась на 740,00 доллара.
Эта статья — справочный документ, а не торговая рекомендация. Она восстанавливает по первичным отчётам и опубликованным прейскурантам четыре вещи: полный реестр уведомлений FHFA с реакцией FICO на каждый этап; ценовую лестницу балла, породившую прибыль; реестр распределения капитала, который зарядил эту прибыль долгом; и посегментную арифметику, определяющую, сколько на самом деле стоит перестройка экономики ипотечного скоринга. Отслеживать всё это в реальном времени можно с SimianX AI, который сводит отчёты SEC, посегментные данные и ценовые реакции в один исследовательский поток по FICO.
Что на самом деле произошло с акциями FICO, по порядку
Последовательность сентября–октября 2026 года обычно сжимают до «FHFA открыло рынок, и FICO рухнула». Отчёты и лента показывают пять отдельных событий с пятью разными рыночными реакциями. Разделить их — первый аналитический шаг, потому что они несут разную информацию.
3–4 сентября 2026 года: директива Пулте
Поздно вечером 3 сентября 2026 года директор FHFA Билл Пулте поручил Fannie Mae и Freddie Mac разрешить всем ипотечным кредиторам использовать VantageScore 4.0, а не только тем, у кого есть предварительное письменное одобрение. FICO закрылась на 1118,93 доллара 3 сентября и на 932,26 доллара 4 сентября — падение на 16,68%, то есть около 4,03 млрд долларов рыночной стоимости при текущем числе акций компании.
Это было событие о доступе. Оно сняло требование получать письменное разрешение до поставки агентствам кредита, оценённого по VantageScore. Оно никак не изменило стоимость ни одной из моделей.
9 сентября 2026 года: формальная публикация
Страница политики по кредитным скорингам FHFA датирует формальное открытие 9 сентября 2026 года, описывая его как отмену требования предварительного письменного одобрения. К тому моменту директиве было пять дней и она уже сидела в цене. FICO закрылась в ту сессию на 983,19 доллара, плюс 5,35% к 933,30.
Регулятор формально демонтирует последний административный барьер перед конкурентом, а акция действующего лидера в этот же день растёт — это самая информативная точка данных во всей последовательности. Рынок уже сделал вывод, что доступ не был связывающим ограничением.
28 сентября 2026 года: Rocket Mortgage ходит первой
28 сентября 2026 года Rocket Mortgage объявила, что VantageScore 4.0 станет её моделью скоринга по умолчанию для подходящих кредитов прямого канала, поставляемых Fannie Mae или Freddie Mac, а также кредитов VA и других подходящих ипотек, начиная с четвёртого квартала 2026 года. Компания сообщила, что решению предшествовали около четырёх месяцев тестирования примерно на 1,4 млн кредитных отчётов, запрошенных по обеим моделям в 2026 году, и что заёмщики, которые сэкономили, экономили в среднем 1600 долларов при закрытии сделки.
Rocket также раскрыла, что остаётся на FICO: ипотека на инвестиционную недвижимость и вторые дома, продукты под залог домашнего капитала, кредиты FHA и джамбо-кредиты. Её брокерский канал Rocket Pro будет выдавать оба балла. Эти исключения важны и разобраны ниже.
FICO закрылась 28 сентября на 840,89 доллара, минус 2,57%.
29 сентября 2026 года: ценовая сетка
На следующей сессии FHFA опубликовало корректировки авансовых сборов, выравнивающие цены между Classic FICO и VantageScore 4.0. FICO открылась на 668,08 доллара против предыдущего закрытия 840,89, опускалась до 595,19 и закрылась на 617,87 — минус 26,52% при объёме 4 914 500 акций, примерно в двенадцать раз больше 394 300 предыдущей сессии. На следующий день акция упала ещё на 4,11% до 592,47, коснувшись 586,05, что до сих пор остаётся минимумом за 52 недели.
За две сессии рыночная капитализация FICO упала примерно с 18,16 млрд до 12,80 млрд долларов — снижение на 5,37 млрд долларов.
1 октября 2026 года: сокращение штата
1 октября 2026 года руководство FICO утвердило план сокращения штата. Компания раскрыла его через пять дней в форме 8-K, поданной по пункту 2.05. Текст стоит процитировать точно, потому что это самое ясное заявление руководства о том, каким оно видит будущее:
1 октября 2026 года руководство Fair Isaac Corporation утвердило план сокращения штата путём уменьшения числа уровней в организации, упрощения операционной структуры, оптимизации процессов и инструментов и интеграции разработки продуктов на основе ИИ. План предполагает упразднение примерно 15% позиций по всей компании.
Затронутых сотрудников начали уведомлять с недели 5 октября. План планируется в основном завершить к концу третьего финансового квартала 2027 года, с совокупными доналоговыми расходами около 27,0 млн долларов в четвёртом финансовом квартале 2026 года, практически полностью денежными.
Акции FICO выросли 1 октября на 11,69%, до 661,75 доллара.
Прочтение, которое навязывает эта последовательность
Поставьте эти пять событий рядом — и возникает нарратив, отличный от большинства публикаций. Рост 1 октября не был решением инвесторов, что угроза преувеличена. Он точно совпал с обязательством руководства навсегда убрать 15% позиций компании. Это не противоположные сигналы — это один и тот же сигнал, прочитанный с двух сторон. Рынок переоценивал будущее с более низкой маржой; руководство подгоняло компанию под это будущее.
| Дата | Событие | Закрытие FICO | Движение за день | Изменение рыночной стоимости |
|---|---|---|---|---|
| 3 сен 2026 | Предыдущее закрытие | 1118,93 $ | — | — |
| 4 сен 2026 | Пулте предписывает агентствам открыть VantageScore 4.0 всем кредиторам | 932,26 $ | −16,68% | −4,03 млрд $ |
| 9 сен 2026 | FHFA формально публикует открытие | 983,19 $ | +5,35% | +1,08 млрд $ |
| 28 сен 2026 | Rocket Mortgage объявляет VantageScore 4.0 моделью по умолчанию | 840,89 $ | −2,57% | −0,48 млрд $ |
| 29 сен 2026 | FHFA выравнивает сетку авансовых сборов между моделями | 617,87 $ | −26,52% | −4,82 млрд $ |
| 30 сен 2026 | Продолжение снижения риска; минимум 52 недель 586,05 $ внутри дня | 592,47 $ | −4,11% | −0,55 млрд $ |
| 1 окт 2026 | FICO утверждает сокращение штата примерно на 15% | 661,75 $ | +11,69% | +1,50 млрд $ |
| 12 окт 2026 | Последнее закрытие | 740,00 $ | +10,85% | +1,56 млрд $ |
Изменения рыночной стоимости рассчитаны на 21 597 635 акций в обращении — цифра с титульного листа формы 10-Q за третий финансовый квартал 2026 года FICO по состоянию на 17 июля 2026 года.
Реестр уведомлений FHFA: каждый этап, оценённый рынком
FHFA модернизирует систему кредитных скорингов для конформной ипотеки с тех пор, как в 2018 году был принят раздел 310 Закона об экономическом росте, регуляторном послаблении и защите потребителей. Каждый существенный этап с тех пор публиковался с датой на открытой странице политики. Это позволяет построить то, чего иначе не существует: полный реестр регуляторного уведомления против рыночной реакции.
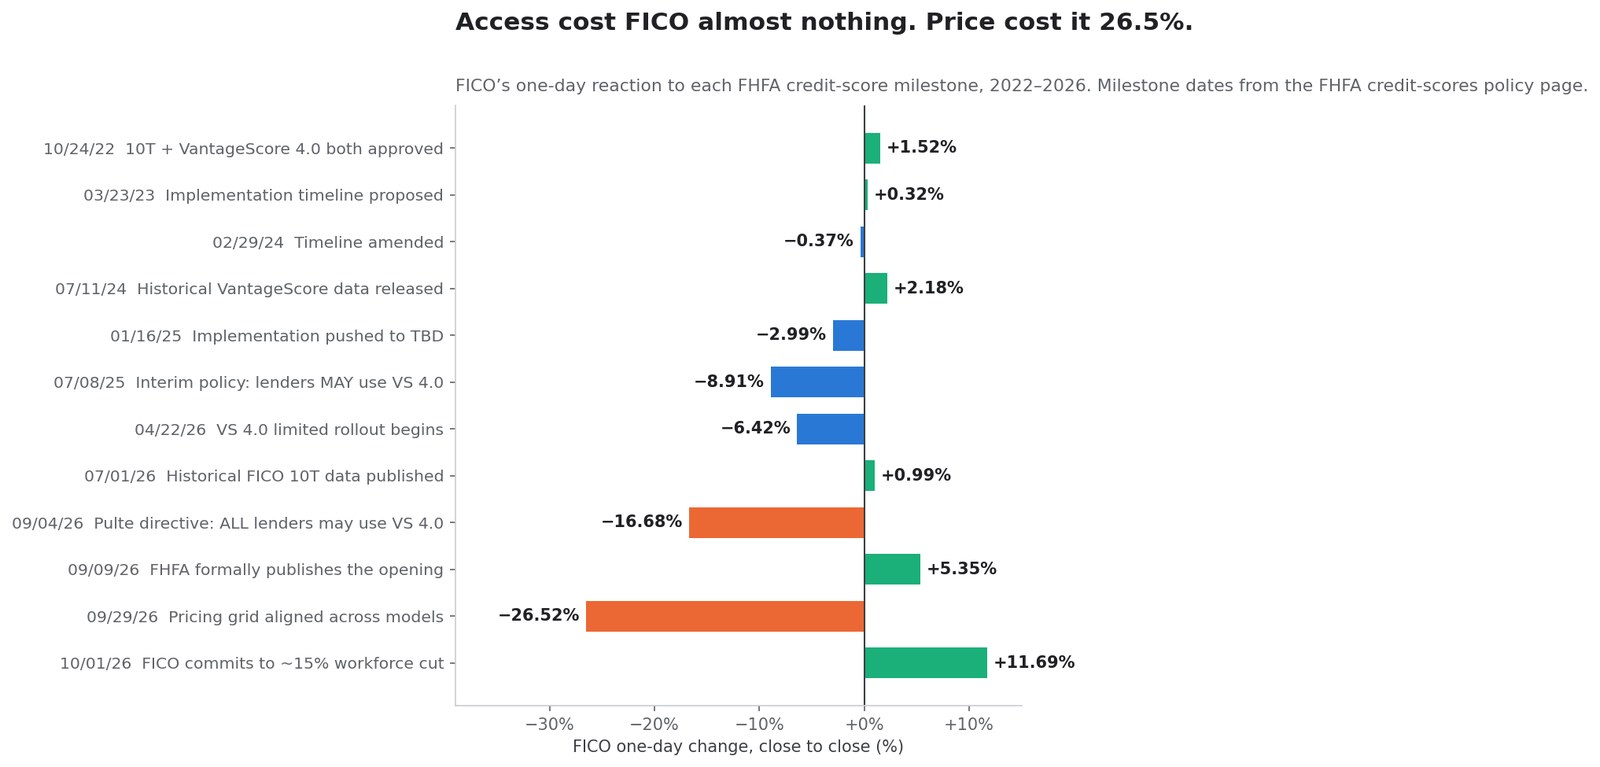
Реестр
| Этап FHFA | Дата | Что изменилось | Движение FICO за день |
|---|---|---|---|
| FICO 10T и VantageScore 4.0 валидированы и одобрены | 24 окт 2022 | Обе модели допущены к возможному использованию агентствами | +1,52% |
| Обновление по внедрению и предложенный график | 23 мар 2023 | Опубликована последовательность | +0,32% |
| График изменён; данные VantageScore ускорены | 29 фев 2024 | Bi-merge привязан к переходу с Classic FICO | −0,37% |
| Опубликованы исторические баллы VantageScore 4.0 | 11 июл 2024 | Кредиторы смогли протестировать конкурента на истории | +2,18% |
| Внедрение перенесено с 4-го кв. 2025 на неопределённую дату | 16 янв 2025 | Задержка | −2,99% |
| Временная политика: кредиторы могут применять VantageScore 4.0 | 8 июл 2025 | Исключительность формально заканчивается | −8,91% |
| Ограниченный запуск VantageScore 4.0; 10T добавлен в Selling Guides | 22 апр 2026 | Первое практическое окно для перехода | −6,42% |
| Опубликованы исторические данные FICO 10T (апр 2013 – сен 2025) | 1 июл 2026 | Поддерживает возможное одобрение 10T | +0,99% |
| VantageScore 4.0 открыт всем одобренным кредиторам | 9 сен 2026 | Предварительное письменное одобрение больше не требуется | +5,35% |
| Авансовые сборы выровнены между одобренными моделями | 30 сен 2026 | Экономический штраф за переход снят | −26,52% |
Даты этапов приведены по странице политики кредитных скорингов FHFA, последнее обновление 2 октября 2026 года. Выравнивание сборов от 30 сентября отразилось в торгах 29 сентября; рыночная реакция датирована сессией, в которой произошла.
Что показывает реестр
Прочтите правый столбец как единый ряд — и три факта станут неизбежными.
Первое: FICO 10T одобрен четыре года и до сих пор не поставляется. 24 октября 2022 года FHFA валидировало и одобрило FICO 10T и VantageScore 4.0 в один и тот же день. На момент обновления страницы политики от 2 октября 2026 года VantageScore 4.0 доступен всем одобренным кредиторам, а FICO 10T в настоящее время не допущен к поставке. Четыре года равного регуляторного статуса дали одну поставленную модель и одну непоставленную. Это не деталь: вся бычья позиция по FICO держится на том, что 10T в итоге придёт, а реестр показывает четыре года его неприхода.
Второе: рынок переварил каждое структурное уведомление и переоценил бумагу на ценовом уведомлении. Девять этапов по доступу, одобрению, данным и графику с октября 2022 по сентябрь 2026 года дали совокупное дневное движение около −8,3 процентных пункта за девять сессий — растянутых почти на четыре года. Единственный ценовой этап дал −26,52% за одну.
Третье: два крупнейших падения во всей последовательности касаются денег, а не разрешения. Минус 16,68% 4 сентября, когда директива Пулте угрожала объёму ипотечных баллов. Минус 26,52% 29 сентября, когда сетка сборов угрожала цене. Напротив, шесть этапов, касавшихся валидации, одобрения, публикации данных и последовательности графика, ни разу не сдвинули акцию более чем на три процента в любую сторону.
Почему доступ никогда не был связывающим ограничением
Это не рыночная иррациональность. Это отражение структурной правды о распределении кредитных скорингов.
Кредитор меняет модель скоринга не потому, что модель разрешена. Он меняет её, когда переход окупается. Замена скоринговой модели требует тестирования на исторических данных, перекалибровки порогов одобрения, переписывания кодов причин отказа, повторной валидации по политике управления модельным риском, переобучения персонала и перенастройки автоматизированного андеррайтинга. Это реальные затраты, и они платятся один раз. Разница в сборе за балл платится на каждом кредите, вечно.
Пока использование VantageScore 4.0 влекло штраф по авансовому сбору при поставке, единовременные затраты на переход лежали на одной чаше весов, а приглушённая повторяющаяся экономия — на другой. Снимите штраф, и арифметика переворачивается: затраты на переход амортизируются против постоянного накапливающегося преимущества в сборах. Именно это сделало 30 сентября 2026 года, и именно поэтому одно ценовое уведомление стоило примерно втрое больше крупнейшего уведомления о доступе в реестре.
Ценовая лестница балла: от 0,60 до 10,00 доллара за четыре года
Рост цены, запустивший регулятора, — публичный факт, о котором сообщали на каждом шаге. Собранный в одном месте, он образует важнейшую таблицу этой статьи.
Лестница
| Ценовой год | Роялти FICO за балл при выдаче ипотеки | Структура | Кратность к 2022 |
|---|---|---|---|
| До 2022 включительно | 0,60 $ за балл | Плоский, годами неизменный | 1,0× |
| 2023 | 0,60 – 2,75 $ за балл | Ступенчатый по объёму кредитора | до 4,6× |
| 2024 | 3,50 $ за балл | Плоский для всех, ступени отменены | 5,8× |
| 2025 | 4,95 $ за балл | Плоский; уведомление бюро 30 окт 2024 | 8,3× |
| 2026 | 10,00 $ за балл | Вариант «только за балл» | 16,7× |
База 0,60 доллара и цифра 10,00 доллара для 2026 года приводятся в письме-обращении сенатора Джоша Хоули от марта 2026 года; ступени 3,50 и 4,95 доллара освещались в своё время. Собственная страница Mortgage Direct License Program FICO описывает цифру 10,00 доллара как среднюю цену кредитных бюро в 2025 году, а не как собственное роялти — спор о трактовке разобран ниже.
Спор о десяти долларах
Есть два честных способа описать цифру в 10 долларов, и разница существенна.
Трактовка FICO. Десять долларов — это то, что реселлеры tri-merge платили кредитным бюро за балл FICO, с наценкой бюро. Лицензируя напрямую, утверждает FICO, она убирает слой наценки: кредитор на модели результативности платит FICO 4,95 доллара, что FICO описывает как снижение примерно на 50% средних сборов за балл, поступающих к реселлерам.
Трактовка Сената. Письмо сенатора Хоули описывает рост оптовой цены за балл с 0,60 до 10 долларов за пять лет, причём шаг 2026 года с 4,95 до 10 долларов добавляет отрасли около 500 млн долларов в год. Он приводит операционную маржу в 88% как доказательство неконкурентного рынка и попросил председателя FTC Эндрю Фергюсона начать расследование, прежде дважды обратившись с тем же к антимонопольному управлению Министерства юстиции.
Оба описания могут быть верны одновременно, потому что измеряют разные точки цепочки распределения. Не оспаривается направление и порядок величины. Какой слой ни измеряй, стоимость ипотечного балла FICO выросла более чем на порядок за четыре года — на рынке, где у покупателя не было альтернативы.
Показатель маржи, который двинулся не туда
88% Хоули — не оценка критика. Это собственная раскрытая FICO операционная маржа сегмента Scores за девять месяцев, завершившихся 30 июня 2025 года, как указано в посегментном примечании.
За девять месяцев, завершившихся 30 июня 2026 года — в период после обращения, — эта маржа выросла до 90,2%. Только за июньский квартал 2026 года она достигла 90,8%, и 10-Q FICO называет причину собственными словами: рост был «обусловлен главным образом более высокой выручкой от баллов в сегменте B2B за счёт более высокой удельной цены баллов при выдаче ипотеки».
Компания, столкнувшаяся с антимонопольным обращением из-за своих цен, подняла маржу на два пункта, сообщила SEC, что причиной стал рост цены, и повысила годовой прогноз. Через три месяца регулятор выровнял сетку сборов.
Куда ведёт лестница
Вот причинная цепочка, изложенная прямо и подтверждённая на каждом звене:
- FICO подняла роялти за ипотечный балл примерно в 16,7 раза за четыре года.
- Этот рост увеличил выручку Scores на 44,5% за первые девять месяцев 2026 финансового года и поднял маржу сегмента до 90,2% — по собственному анализу руководства FICO.
- Рост создал достаточный экономический запас, чтобы Equifax смогла назначить VantageScore 4.0 цену 4,50 доллара и обязаться удерживать её два года.
- Тот же рост вызвал обращение Сената в Министерство юстиции и FTC.
- FHFA выровняло сетку авансовых сборов, сняв штраф при поставке для более дешёвой модели.
- Акции FICO упали на 60,2% от максимума 52 недель, а руководство утвердило упразднение 15% позиций.
Каждый шаг проверяем независимо. Вместе они описывают компанию, которая монетизировала защищённую франшизу настолько жёстко, что профинансировала, спровоцировала и в конечном счёте легитимировала собственную конкуренцию.
Сколько на самом деле стоит оценить конформный кредит
Заголовочные цены за балл — не то, что платит кредитор. Чтобы понять реальную конкурентную позицию, надо посчитать стоимость на полной сделке — и именно здесь структура прямого лицензирования FICO делает нечто тонкое, чего почти никто в прессе не просчитал.
Прейскуранты
Как опубликовано на странице Mortgage Direct License Program FICO:
- Classic FICO, модель результативности: роялти 4,95 доллара за балл плюс сбор за профинансированный кредит 33 доллара на заёмщика за каждый балл, взимаемый при закрытии кредита, оценённого по FICO.
- Classic FICO, модель «только за балл»: 10,00 доллара за балл реселлерам tri-merge, без сбора за профинансированный кредит. FICO описывает это как эквивалент средней цены кредитных бюро в 2025 году.
- FICO Score 10T, отдельная модель результативности: 0,99 доллара за балл и сбор за профинансированный кредит 65 долларов на заёмщика.
- FICO Score 10T в пакете с Classic FICO: бесплатно, без дополнительного сбора за профинансированный кредит.
И со стороны конкурента: Equifax объявила ипотечные кредитные баллы VantageScore 4.0 по 4,50 доллара за балл, причём гендиректор Марк Бегор пообещал удерживать эту цену два года, до конца 2027 года. Equifax описала свою цену как более чем на 50% ниже цены FICO в 10 долларов на 2026 год.
Арифметика закрытого кредита
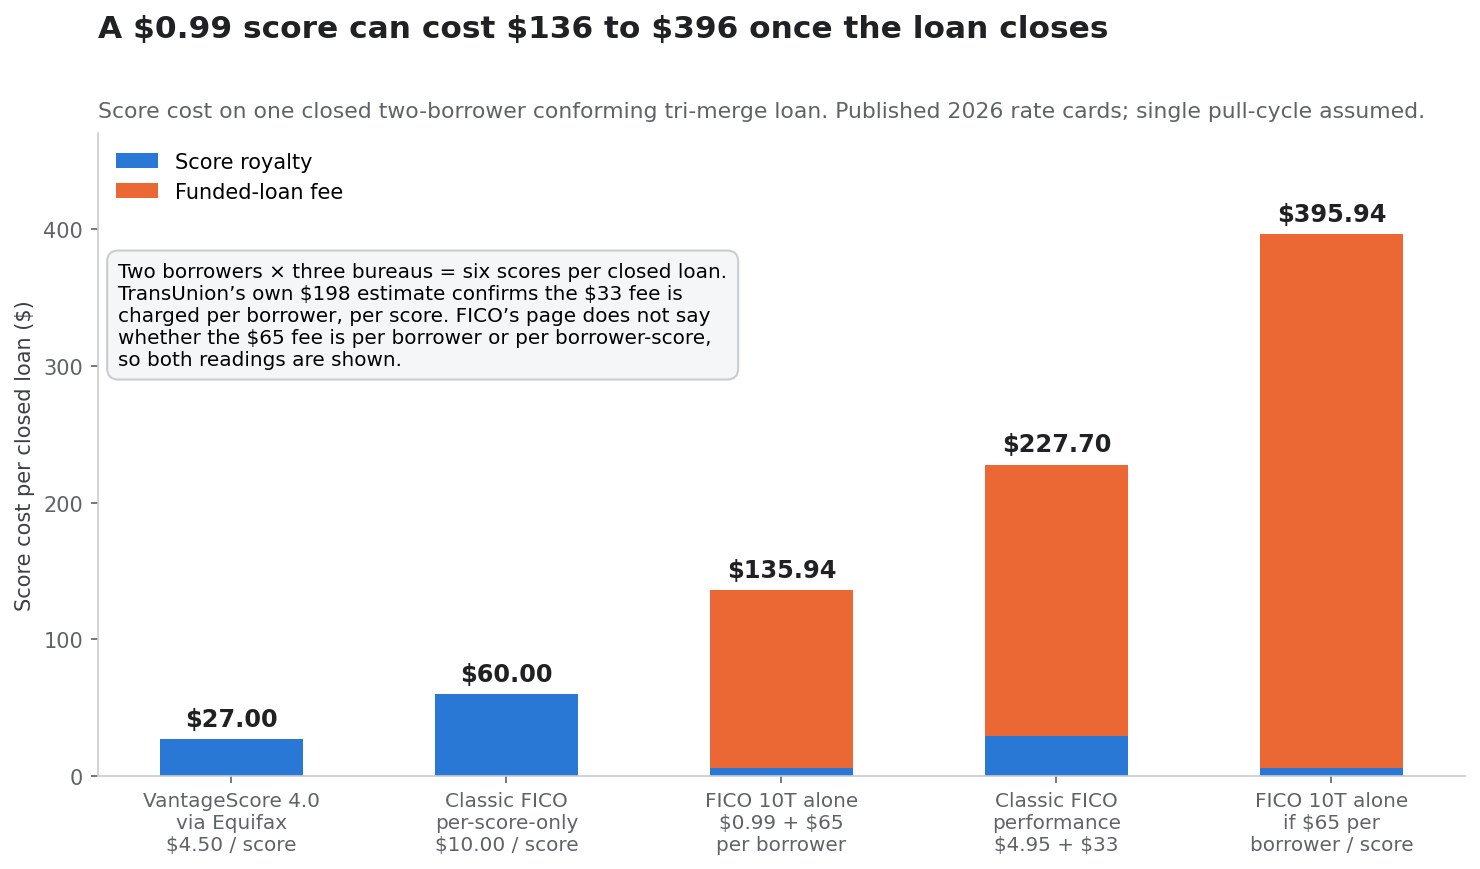
Конформный tri-merge запрашивает по одному баллу у каждого из трёх национальных бюро. Заявка с двумя заёмщиками поэтому порождает шесть баллов за цикл запросов. Допустим один цикл запросов и один закрытый кредит:
| Вариант | Роялти за баллы | Сбор за профинансированный кредит | Итого на закрытый кредит |
|---|---|---|---|
| VantageScore 4.0 через Equifax, 4,50 $ | 27,00 $ | 0,00 $ | 27,00 $ |
| Classic FICO, только за балл, 10,00 $ | 60,00 $ | 0,00 $ | 60,00 $ |
| FICO Score 10T отдельно, 0,99 $ + 65 $ на заёмщика | 5,94 $ | 130,00 $ | 135,94 $ |
| Classic FICO результативность, 4,95 $ + 33 $ на заёмщика за балл | 29,70 $ | 198,00 $ | 227,70 $ |
| FICO Score 10T отдельно, если 65 $ на заёмщика за балл | 5,94 $ | 390,00 $ | 395,94 $ |
Строка с 198 долларами — не допущение. TransUnion публично назвала сбор за профинансированный кредит «штрафным сбором» и оценила его в 198 долларов для пары, покупающей жильё, — ровно два заёмщика × три балла × 33 доллара. Это подтверждает, что 33 доллара взимаются на заёмщика за каждый балл, и закрепляет всю таблицу.
Страница программы FICO не указывает, относятся ли 65 долларов при варианте 0,99 доллара для 10T к заёмщику или к заёмщику за каждый балл, поэтому показаны оба прочтения. При любом из них экономика указывает в одну сторону.
Почему заголовочные 0,99 доллара — не снижение цены
Программу прямого лицензирования регулярно описывают как снижение цены FICO ради конкуренции. На закрытом кредите с витринным вариантом она делает обратное.
Балл за 0,99 доллара на 90% дешевле балла за 10,00 доллара. Но добавление сбора за профинансированный кредит в 65 долларов на заёмщика превращает сделку в 60 долларов в сделку на 136–396 долларов. По-настоящему самый дешёвый вариант FICO остаётся старой плоской моделью за балл по 60 долларов, и даже он в 2,2 раза дороже 27 долларов, в которые тот же кредит обходится по VantageScore 4.0 по цене Equifax.
Конкурентное оружие программы — вовсе не строка с 0,99 доллара. Это пакет: купите Classic FICO за 4,95 доллара плюс сбор за профинансированный кредит, и FICO Score 10T идёт бесплатно, без дополнительного сбора. Это настоящий стимул — но он сработает только после того, как 10T станет допустимым к поставке, чего, по словам FHFA, пока нет.
Что структура изменила на самом деле
Уберите заголовочные числа — и программа прямого лицензирования сделала структурно одну вещь: перенесла часть ипотечной выручки FICO со сбора за попытку на сбор за закрытие.
Это не косметическая разница. При модели за балл FICO зарабатывает на каждом запросе кредитной истории — включая запросы при сравнении условий, предварительные квалификации, повторные выпуски и заявки, которые так и не профинансированы. При модели результативности крупная составляющая взимается только при закрытии кредита. Следствие: ипотечная выручка FICO привязывается к объёму выдач, а не к активности подачи заявок.
Для инвесторов это режет в обе стороны. На сильном рынке выдач сбор, взвешенный по закрытиям, снимает больше ценности с каждого профинансированного кредита. На слабом он убирает подушку объёма, которую раньше давала активность сравнения условий. Он также делает выручку Scores существенно более связанной с ипотечными ставками, чем раньше, — чувствительность, которой не было, когда компания брала 0,60 доллара за каждый запрос.
Асимметрия, которая сделала это неизбежным
Тестирование Rocket показало, что сэкономившие заёмщики экономили в среднем 1600 долларов при закрытии. Всё роялти FICO на tri-merge с двумя заёмщиками при самом дорогом варианте 2026 года за балл составляет 60 долларов. Таким образом, роялти за балл — примерно 4% от названной экономии; остальное приходится на наценку бюро, маржу реселлера, сборы за повторные выпуски и остальной стек кредитного отчёта.
Давняя защита FICO — что роялти составляет малую часть общих расходов при закрытии ипотеки — по этим цифрам верна. И именно в этом проблема.
Сбор, слишком маленький, чтобы заёмщик заметил его за столом подписания, достаточно велик, чтобы составлять большую часть операционной прибыли компании стоимостью 16 млрд долларов. Scores дал 68,1% выручки в июньском квартале 2026 года и 88,3% посегментной операционной прибыли. Сбор несущественен для плательщика и экзистенциален для получателя. Любая асимметрия такой формы в итоге ломается на цене, потому что у стороны, для которой это несущественно, нет повода её защищать, а сторона, для которой это экзистенциально, не может перестать её повышать.
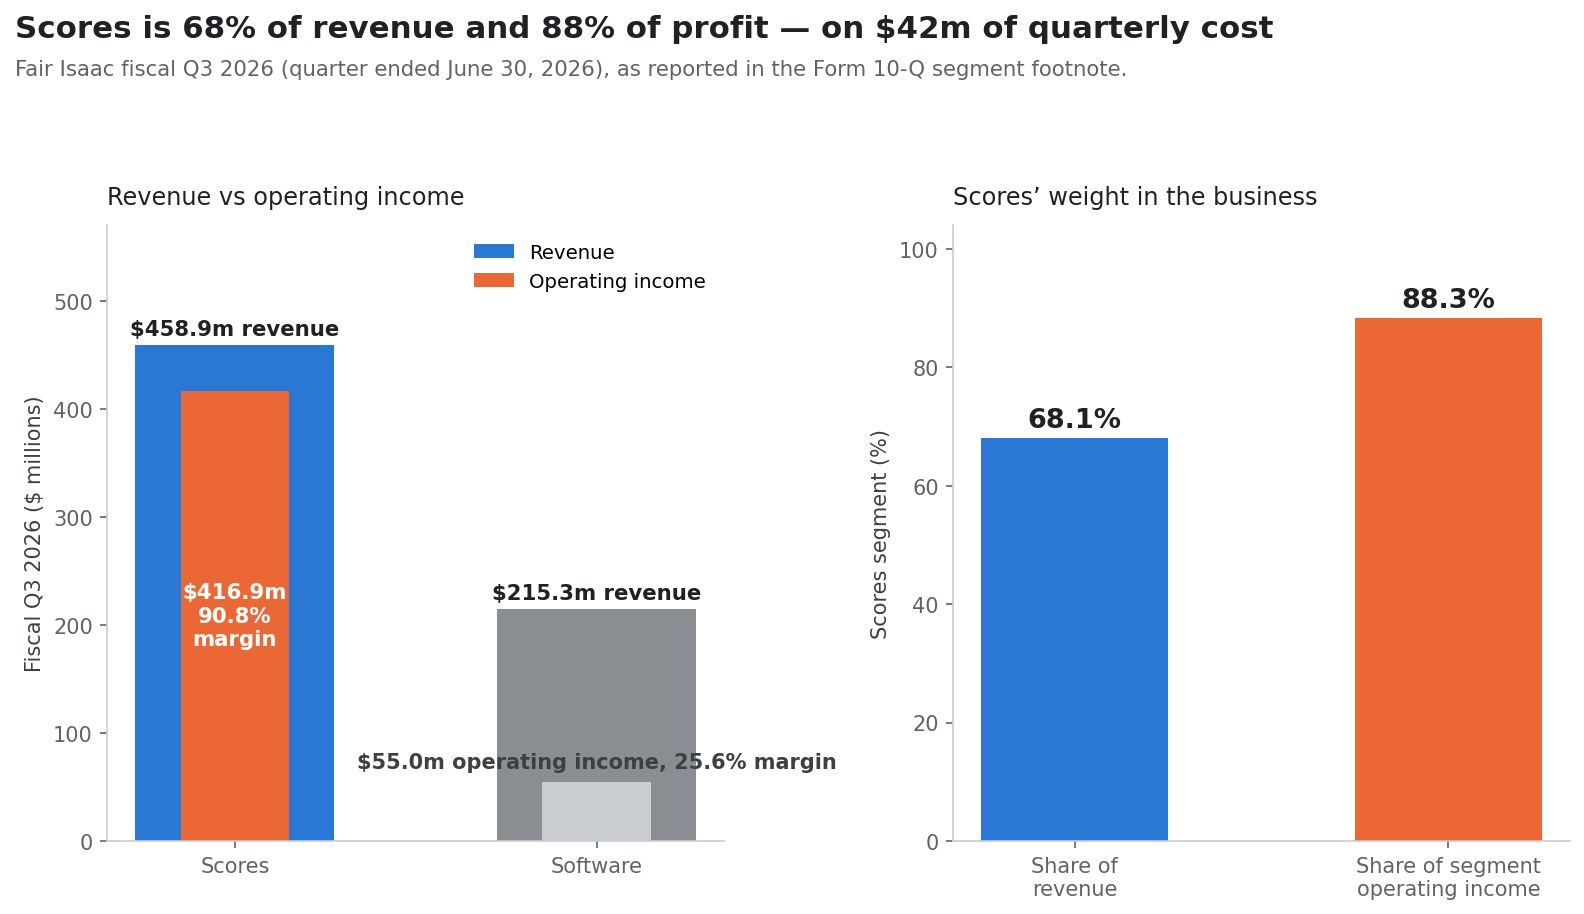
Посегментная арифметика: 68% выручки, 88% прибыли
Всё вышесказанное инвестируемо только если понимать, как на самом деле зарабатывают два сегмента. Посегментное примечание FICO делает это необычайно ясным, и ясность эта нелестная.
Scores: маржа 90,8% при 42 млн долларов квартальных затрат
За квартал, завершившийся 30 июня 2026 года:
| Третий финансовый квартал 2026 | Scores | Software | Итого |
|---|---|---|---|
| Выручка сегмента | 458 897 тыс. $ | 215 291 тыс. $ | 674 188 тыс. $ |
| Операционные расходы сегмента | (42 011) тыс. $ | (160 251) тыс. $ | (202 262) тыс. $ |
| Операционная прибыль сегмента | 416 886 тыс. $ | 55 040 тыс. $ | 471 926 тыс. $ |
| Операционная маржа сегмента | 90,8% | 25,6% | 70,0% |
| Доля в общей выручке | 68,1% | 31,9% | 100% |
| Доля в посегментной операционной прибыли | 88,3% | 11,7% | 100% |
Нераспределённые корпоративные расходы в 56 967 тыс. долларов и нераспределённое вознаграждение акциями в 52 331 тыс. долларов снижают 471 926 тыс. долларов посегментной операционной прибыли до заявленных 362 628 тыс. долларов консолидированной операционной прибыли.
Цифра, на которой стоит задержаться, — 42 011 тыс. долларов. Это вся прямая и распределённая себестоимость бизнеса, который принёс 458,9 млн долларов выручки за три месяца. Операционно сегмент Scores — это лицензионное соглашение: модель существует, бюро её распространяют, а предельная стоимость следующего балла близка к нулю.
Это режет в обе стороны, и большинство комментариев берут только одну.
Оптимистичное прочтение: при марже 90,8% FICO не обязана удерживать каждый доллар выручки от ипотечного скоринга, чтобы оставаться очень прибыльной. Даже суровая перестройка выручки оставляет бизнес со структурно превосходной экономикой.
Арифметическое прочтение: при марже 90,8% нечего резать, когда выручка падает. Доллар потерянной выручки Scores — это примерно доллар потерянной операционной прибыли. Нет переменной базы затрат для манёвра, нет подушки валовой маржи, нет операционного рычага, работающего в обратную сторону. Бизнес с маржой 25% поглощает падение выручки на 20% сокращением затрат. Бизнес с маржой 91% просто зарабатывает на 20% меньше.
Software: диверсификация, которая сжимается
Бычий тезис по FICO после обвала опирается на сегмент программного обеспечения. Посегментное примечание его усложняет.
| Сегмент Software | 3-й кв. 2026 ф.г. | 3-й кв. 2025 ф.г. | Изменение |
|---|---|---|---|
| Выручка | 215 291 тыс. $ | 212 106 тыс. $ | +1,5% |
| Операционные расходы сегмента | (160 251) тыс. $ | (144 164) тыс. $ | +11,2% |
| Операционная прибыль сегмента | 55 040 тыс. $ | 67 942 тыс. $ | −19,0% |
| Операционная маржа сегмента | 25,6% | 32,0% | −6,4 п.п. |
Выручка от ПО выросла на 1,5%, а операционная прибыль от ПО упала на 19,0%, потому что операционные расходы выросли на 11,2%. За девятимесячный период картина сохраняется: выручка 639 420 тыс. против 618 095 тыс. долларов и операционная прибыль 176 248 тыс. против 192 008 тыс. — снижение на 8,2%.
Широко цитируемые платформенные показатели реальны, но неполны. FICO сообщила о росте Software ARR на 10% год к году на 30 июня 2026 года, который складывается из роста платформенного ARR на 62% и снижения внеплатформенного ARR на 17%. Долларовое чистое удержание составило 148% по платформенному ПО и 82% по внеплатформенному, в сумме 109%.
148% — цифра, которая попадает в большинство обзоров. 109% — цифра, описывающая сегмент целиком. Компания в середине перехода от сжимающейся локальной базы к растущей облачной платформе правомерно показывает обе, но инвестор, оценивающий масштаб диверсификации, обязан пользоваться консолидированной — а 109% чистого удержания при падающей посегментной операционной прибыли не есть бизнес, способный сегодня заменить франшизу с маржой 91%.
Концентрация, сказанная прямо
Приводя девятимесячные цифры к году, сегмент Scores даёт около 1,49 млрд долларов операционной прибыли против примерно 0,23 млрд от Software. Если операционная прибыль Scores сократится вдвое, операционной прибыли Software придётся вырасти примерно с 0,23 до примерно 0,98 млрд долларов — более чем в четыре раза — только чтобы сохранить итог прежним.
Вот в чём проблема концентрации. Дело не в том, что FICO хрупка: бизнес, зарабатывающий 90% маржи на укоренившемся стандарте, не хрупок. Дело в том, что нарратив диверсификации компании и реальность её прибыли расходятся в шесть раз.
Реестр выкупа: 3,05 млрд долларов по 1409 долларов за акцию
Это та часть истории, которая полностью отсутствует в публикациях об обвале, и именно она превращает ценовую проблему в балансовую.
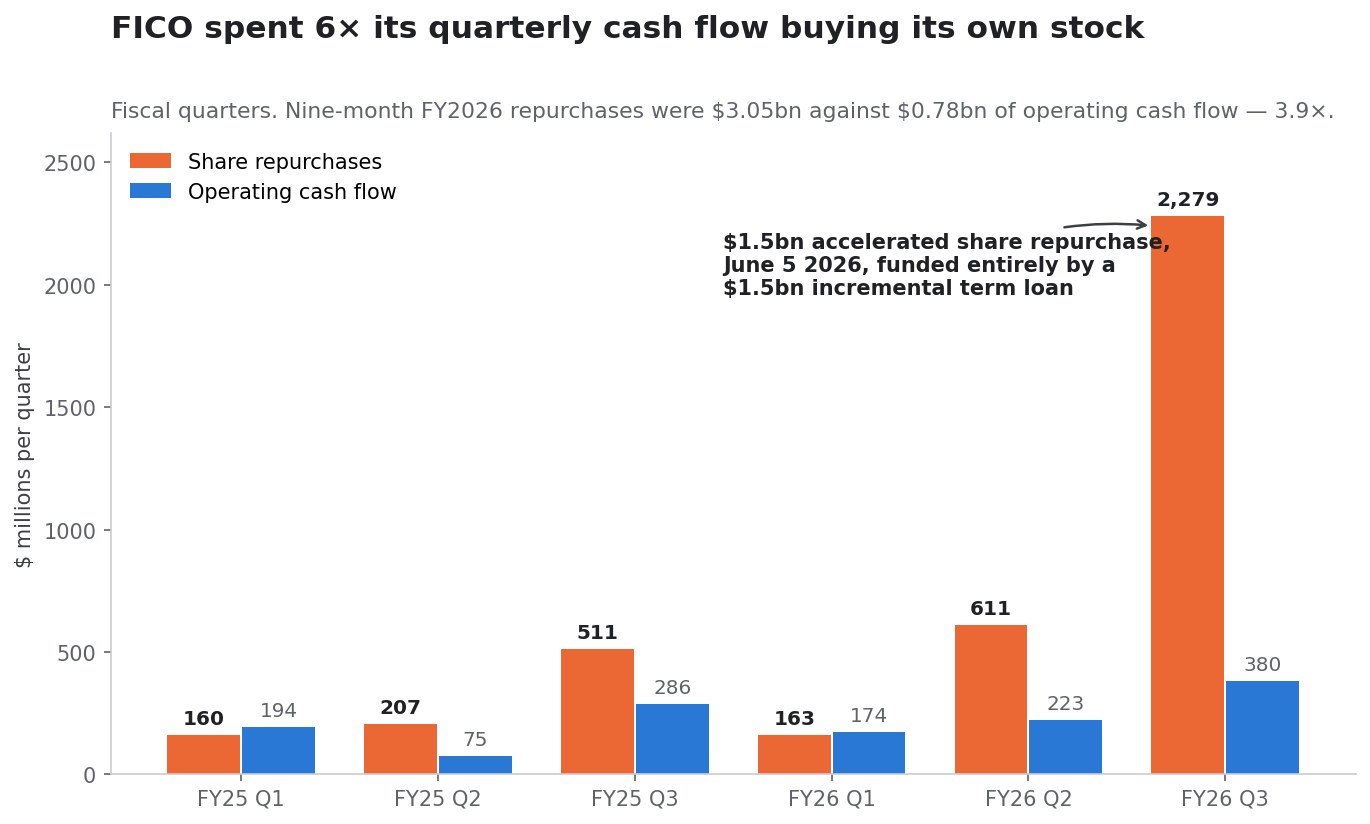
Три разрешения за двенадцать месяцев
Совет директоров FICO за один год одобрил три последовательные программы выкупа акций, каждая из которых заменяла предыдущую до истечения её срока:
| Дата | Программа | Разрешённая сумма | Заменила |
|---|---|---|---|
| Июнь 2025 | Программа июня 2025 | 1,0 млрд $ | Программу июля 2024 |
| Февраль 2026 | Программа февраля 2026 | 1,5 млрд $ | Программу июня 2025 |
| Июнь 2026 | Программа июня 2026 | 2,0 млрд $ | Программу февраля 2026 |
Каждое расширение раскрыто в 10-Q за третий финансовый квартал 2026 года. Схема — досрочно закрывать программу, чтобы заменить её более крупной, трижды за двенадцать месяцев — это схема компании, разгоняющейся в собственную котировку.
Траты против денежного потока
| Финансовый период | Выкуп акций | Операционный денежный поток | Отношение |
|---|---|---|---|
| 1-й кв. 2025 ф.г. | 159,7 млн $ | 194,0 млн $ | 0,8× |
| 2-й кв. 2025 ф.г. | 207,0 млн $ | 74,9 млн $ | 2,8× |
| 3-й кв. 2025 ф.г. | 511,3 млн $ | 286,2 млн $ | 1,8× |
| Весь 2025 ф.г. | 1419,5 млн $ | 778,8 млн $ | 1,8× |
| 1-й кв. 2026 ф.г. | 162,7 млн $ | 174,1 млн $ | 0,9× |
| 2-й кв. 2026 ф.г. | 611,3 млн $ | 223,4 млн $ | 2,7× |
| 3-й кв. 2026 ф.г. | 2278,9 млн $ | 380,4 млн $ | 6,0× |
| Девять месяцев 2026 ф.г. | 3052,9 млн $ | 777,9 млн $ | 3,9× |
Выкупы — это приобретения казначейских акций, раскрытые в 10-Q; отчёт о движении денежных средств показывает 3 045 992 тыс. долларов, уплаченных за выкупы, включая акцизный налог и предоплату по ASR. Квартальные цифры выведены из накопленных данных с начала года.
Компания, тратящая за девять месяцев 3,9 своих операционных денежных потоков на выкуп акций, по определению финансирует их чем-то, кроме операций.
Ускоренный выкуп акций
5 июня 2026 года FICO заключила соглашение об ускоренном выкупе акций с Wells Fargo Securities на 1,5 млрд долларов обыкновенных акций, раскрытое в форме 8-K 8 июня. Механика, по данным 10-Q:
- FICO уплатила 1,5 млрд долларов авансом.
- Она получила первоначальную поставку 1 055 103 акций стоимостью около 1,2 млрд долларов — примерно 1137 долларов за акцию, что составляет около 80% ожидаемого объёма.
- Оставшиеся 300,0 млн долларов учтены как предоплата, акции по ней будут поставлены при расчёте.
- Итоговое число акций определяется средневзвешенной по объёму ценой акций FICO за срок действия ASR за вычетом дисконта.
- Расчёт ожидался в четвёртом финансовом квартале 2026 года — квартале, завершившемся 30 сентября 2026 года.
Последний пункт порождает одно из самых странных следствий всей этой истории, разобранное в конце раздела.
Подразумеваемая стоимость и переоценка по рынку
Казначейские акции выросли с 65 093 000 на 30 сентября 2025 года до 67 260 000 на 30 июня 2026 года — 2 167 000 акций, приобретённых за девять месяцев, на 3 052 893 тыс. долларов казначейской стоимости. Это подразумевает среднюю стоимость поставки около 1408,81 доллара за акцию.
FICO закрылась на 740,00 доллара 12 октября 2026 года.
| Девятимесячный выкуп 2026 ф.г. | Сумма |
|---|---|
| Задействованные денежные средства | 3 045 992 тыс. $ |
| Приобретённая казначейская стоимость | 3 052 893 тыс. $ |
| Акции, поставленные в казначейство | 2 167 000 |
| Подразумеваемая средняя стоимость акции | 1408,81 $ |
| Цена закрытия 12 окт 2026 | 740,00 $ |
| Изменение по рынку на акцию | −668,81 $ (−47,5%) |
| Изменение по рынку по позиции | −1,449 млрд долларов |
Эти 1,449 млрд — 1,86 всего операционного денежного потока компании за те же девять месяцев. Если бы FICO удержала 3 045 992 тыс. долларов в деньгах и направила их по 740,00 доллара, те же деньги купили бы 4 116 205 акций — в 1,90 раза больше, чем она фактически погасила.
Это не задним числом критика взвешенного решения. Выкуп ускорялся в период, когда FHFA уже опубликовало временную политику, прекращающую исключительность (июль 2025), уже начало ограниченный запуск VantageScore (апрель 2026) и уже опубликовало исторические данные FICO 10T, при том что 10T оставался недопущенным к поставке (июль 2026). Крупнейший единичный транш — ASR на 1,5 млрд долларов — был исполнен в июне 2026 года, через два месяца после начала запуска.
Единственное, что обвал улучшил
Есть настоящая и по-настоящему контринтуитивная компенсация.
Поскольку итоговое число акций по ASR опирается на средневзвешенную по объёму цену за срок действия за вычетом дисконта, а этот срок шёл с начала июня до ожидаемого расчёта в четвёртом финансовом квартале 2026 года, сентябрьский обвал попал внутрь окна измерения. Более низкий VWAP означает больше поставленных акций за те же 1,5 млрд долларов.
Используя дневные цены закрытия как приближение VWAP по ASR: с 5 июня по 30 сентября 2026 года средневзвешенное по объёму закрытие составило примерно 995 долларов против примерно 1092 долларов, если исключить две последние обвальные сессии. На 1,5 млрд долларов эта разница — около 134 000 дополнительных акций, что стоит примерно 99 млн долларов по цене 12 октября.
Это приближение, а не раскрытие. Фактический расчёт использует внутридневной VWAP с договорным дисконтом и корректировками, а итоговая цифра появится в форме 10-K FICO за 2026 финансовый год. Но направление определено: две сессии, уничтожившие 5,37 млрд долларов рыночной стоимости, выдали компании около 99 млн долларов дополнительных акций по уже оплаченному выкупу. Инвесторам стоит следить за итоговым раскрытием расчёта по ASR, потому что это единственная строка в 10-K за 2026 финансовый год, где обвал проявляется как кредит.
Баланс после выкупа
Выкуп финансировался не из денежных средств. Он финансировался долгом, и долг этот конкретен, датирован и раскрыт.
Что было занято и на каких условиях
20 марта 2026 года — 1,0 млрд долларов старших нот под 6,250% с погашением в 2034 году. FICO закрыла частное размещение совокупной основной суммой 1,0 млрд долларов старших нот под 6,250% с погашением 15 сентября 2034 года, с полугодовыми выплатами 15 марта и 15 сентября. Заявленное использование средств: погасить выборки по кредитному соглашению, профинансировать полный выкуп 400 млн долларов старших нот под 5,25% с погашением в 2026 году, выпущенных в мае 2018 года, оплатить комиссии «и на общекорпоративные цели, которые могут включать выкуп обыкновенных акций компании».
5 июня 2026 года — дополнительный срочный кредит на 1,5 млрд долларов. Первая поправка к Третьему изменённому и дополненному кредитному соглашению предусмотрела необеспеченный дополнительный срочный кредит на 1,5 млрд долларов с погашением 15 мая 2028 года. FICO выбрала всю сумму 5 июня 2026 года и, по формулировке самой 8-K, «использует эти средства в рамках программы ускоренного выкупа акций». Проценты — SOFR плюс применимая маржа от 1,500% до 2,250%, определяемая консолидированным коэффициентом долговой нагрузки. Основной долг амортизируется квартальными платежами по 75 млн долларов с 30 сентября 2026 года по 30 июня 2027 года, затем по 112,5 млн.
Получившаяся позиция
| Статья баланса | 30 сен 2025 | 30 июн 2026 | Изменение |
|---|---|---|---|
| Долгосрочный долг, текущая часть | 399 541 тыс. $ | 300 000 тыс. $ | −99 541 тыс. $ |
| Долгосрочный долг, нетекущая часть | 2 656 150 тыс. $ | 5 282 389 тыс. $ | +2 626 239 тыс. $ |
| Совокупный долг | 3 055 691 тыс. $ | 5 582 389 тыс. $ | +2 526 698 тыс. $ (+82,7%) |
| Денежные средства и эквиваленты | 134 136 тыс. $ | 248 444 тыс. $ | +114 308 тыс. $ |
| Чистый долг | 2 921 555 тыс. $ | 5 333 945 тыс. $ | +82,6% |
| Совокупный капитал акционеров | (1 745 784) тыс. $ | (4 097 135) тыс. $ | −2 351 351 тыс. $ |
Балансовый капитал был отрицательным уже до этого цикла — нормальное состояние для компании, годами выкупающей акции. Сейчас он отрицателен на 4,1 млрд долларов, и ухудшение за девять месяцев почти в точности равно привлечённому дополнительному долгу.
Во что обходится рычаг
| Процентные расходы, нетто | 2026 ф.г. | 2025 ф.г. | Изменение |
|---|---|---|---|
| Третий финансовый квартал | 59 877 тыс. $ | 32 899 тыс. $ | +82,0% |
| Девять месяцев | 146 462 тыс. $ | 93 765 тыс. $ | +56,2% |
Чистые процентные расходы июньского квартала 2026 года в годовом выражении — около 240 млн долларов. Против годовой операционной прибыли 3-го квартала примерно в 1451 млн долларов чистый долг в 5334 млн долларов составляет около 3,68 EBIT.
Это не проблемный баланс. FICO генерирует значительный свободный денежный поток — 370,3 млн долларов за один июньский квартал — а срочный кредит допускает досрочное погашение без премии и штрафа. Но это существенно иной баланс, чем год назад, и он построен на допущении, что прибыль Scores устойчива.
График амортизации, который никто не моделирует
С 30 сентября 2026 года дополнительный срочный кредит начинает амортизироваться. Четыре квартальных платежа по 75 млн долларов, с 30 сентября 2026 года по 30 июня 2027 года, затем по 112,5 млн в квартал. Это 300 млн долларов обязательного основного долга в первые четыре квартала, с выходом на годовой темп 450 млн долларов с квартала сентября 2027 года, сверх примерно 240 млн долларов годовых процентов.
Назовём это 690 млн долларов в год договорного обслуживания долга после перехода на повышенную ступень, против 778 млн долларов девятимесячного операционного денежного потока. FICO покрывает это с запасом при текущей прибыли. Вопрос не в платёжеспособности, а в опциональности. Разница между компанией с 3,1 млрд долларов долга и компанией с 5,6 млрд на входе в перестройку выручки — это объём пространства для инвестиций, покупок и продолжения выкупа акций, пока перестройка разворачивается.
Сокращение штата на 15%, прочитанное на фоне посегментных данных
Сокращение штата на 15% обычно подают как дисциплину затрат. Прочитанное на фоне посегментного примечания, оно говорит нечто более конкретное.
Арифметика сокращения
В FICO работали 3876 человек на 30 июня 2026 года против 3855 годом ранее. Примерно 15% — это около 581 позиции. Раскрытые доналоговые расходы — 27,0 млн долларов, то есть около 46 400 долларов на упразднённую позицию на выходные пособия и сопутствующие затраты.
Где на самом деле находятся затраты
Вот в чём проблема прочтения сокращения как защиты франшизы Scores. За девять месяцев, завершившихся 30 июня 2026 года:
| Сегмент | Операционные расходы за девять месяцев | Доля в посегментных расходах |
|---|---|---|
| Scores | 121 189 тыс. $ | 20,7% |
| Software | 463 172 тыс. $ | 79,3% |
| Итого посегментные операционные расходы | 584 361 тыс. $ | 100% |
| Нераспределённые корпоративные расходы | 152 411 тыс. $ | — |
| Нераспределённое вознаграждение акциями | 141 910 тыс. $ | — |
Эксплуатация сегмента Scores обходится примерно в 40 млн долларов в квартал и приносит около 417 млн долларов квартальной операционной прибыли. Там нечего существенно резать. Четыре пятых посегментной базы затрат — и подавляющее большинство персонала — находятся в Software и корпоративном центре.
Поэтому сокращение штата на 15% непропорционально приходится на сегмент, который руководство позиционирует как двигатель диверсификации, на сегмент, чья операционная прибыль уже упала на 19,0% год к году, и на сегмент, которому пришлось бы более чем учетверить операционную прибыль, чтобы компенсировать двукратное падение Scores.
К чему на самом деле обязывает текст 8-K
Документ не описывает временную меру по затратам. Он описывает «уменьшение числа уровней в организации, упрощение операционной структуры, оптимизацию процессов и инструментов и интеграцию разработки продуктов на основе ИИ» с завершением в основном к концу третьего финансового квартала 2027 года.
Это девятимесячная структурная реорганизация, принятая в первый торговый день после того, как акция потеряла 29,5% за две сессии. Компании не реорганизуются из-за временного испуга. Честное прочтение: руководство считает, что профиль выручки и маржи, к которому оно строит компанию, навсегда отличается от профиля, давшего 2026 финансовый год.
Это прочтение более медвежье, чем подразумевал рост акции на 11,69% в тот день, — и исходит оно от компании, а не от рынка.
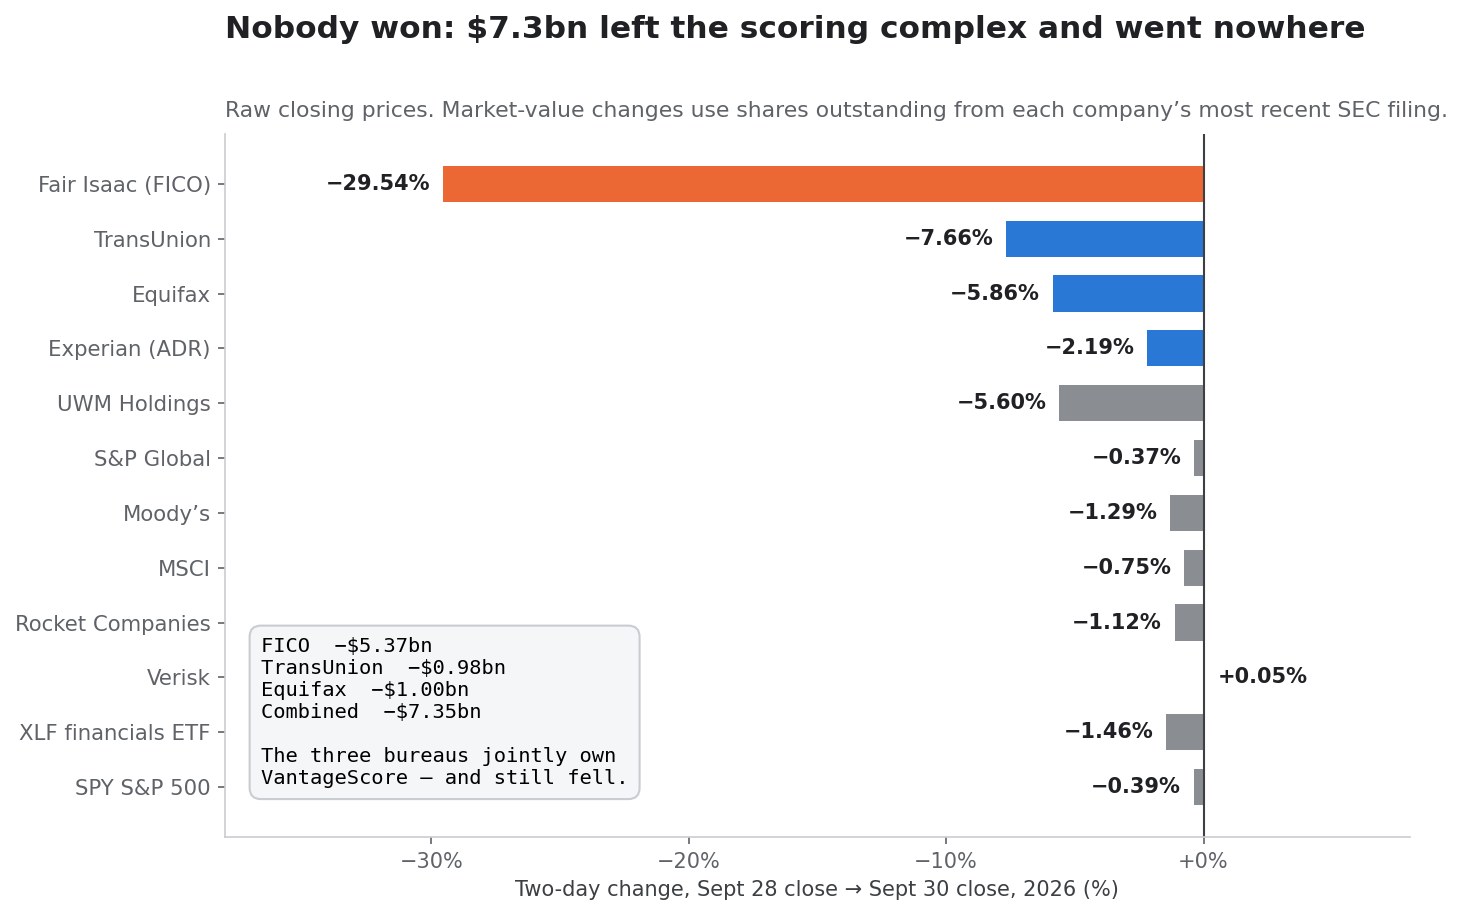
Кто же выиграл? Поперечный срез дня реакции
Самый простой способ проверить, передаёт ли событие стоимость или уничтожает её, — посмотреть, кто получил деньги. 29–30 сентября 2026 года не получил никто.
Поперечный срез дня реакции
| Компания | Закрытие 28 сен | Закрытие 30 сен | Движение за два дня | Изменение рыночной стоимости |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840,89 $ | 592,47 $ | −29,54% | −5,365 млрд $ |
| TransUnion | 66,19 $ | 61,12 $ | −7,66% | −0,977 млрд $ |
| Equifax | 145,78 $ | 137,24 $ | −5,86% | −1,003 млрд $ |
| Experian (ADR) | 33,38 $ | 32,65 $ | −2,19% | — |
| UWM Holdings | 1,25 $ | 1,18 $ | −5,60% | — |
| Rocket Companies | 11,64 $ | 11,51 $ | −1,12% | — |
| S&P Global | 395,92 $ | 394,47 $ | −0,37% | — |
| Moody's | 460,08 $ | 454,13 $ | −1,29% | — |
| MSCI | 542,72 $ | 538,66 $ | −0,75% | — |
| Verisk | 167,77 $ | 167,85 $ | +0,05% | — |
| XLF, ETF финансового сектора | 54,19 $ | 53,40 $ | −1,46% | — |
| SPY (S&P 500) | 765,61 $ | 762,63 $ | −0,39% | — |
Изменения рыночной стоимости рассчитаны по числу акций в обращении из последней отчётности каждой компании в SEC: FICO 21 597 635; TransUnion 192 800 000; Equifax 117 484 896. Вместе эти три компании потеряли 7,35 млрд долларов за две сессии, тогда как S&P 500 сдвинулся на −0,39%.
Бюро владеют победителем и всё равно упали
Это находка, которая переосмысливает всё событие.
VantageScore Solutions LLC была создана в 2006 году как совместное предприятие Equifax, Experian и TransUnion — структура, описанная в собственной форме 10-K Equifax за 2006 финансовый год, которая датирует объявление 14 марта 2006 года. Три национальных кредитных бюро совместно владеют моделью, которая только что отобрала долю у FICO.
И все три упали. TransUnion −7,66%, Equifax −5,86%, ADR Experian −2,19%.
Если бы это была передача доли — стоимость, переходящая от FICO к конкуренту, — владельцы конкурента выиграли бы. Они потеряли вместе около 2,0 млрд долларов. Вердикт рынка был не «прибыль FICO переходит к бюро». Он был: «пул сборов за ипотечный скоринг сжимается, и все, кто из него получает, зарабатывают меньше».
Это различие огромно важно для прогнозирования. У события передачи доли есть дно: потеря FICO ограничена долей, которую она может потерять. У события сжатия пула сборов такого дна нет, потому что выжившую цену задаёт конкуренция, а не тот, кто держит оставшийся объём.
И плательщики тоже не выиграли
Если пул сборов сжался, экономия должна была достаться кредиторам. Rocket Companies упала на 1,12%, а UWM Holdings — на 5,60% за те же две сессии; не выросла ни одна.
Объяснение в масштабе. Собственное тестирование Rocket оценило среднюю экономию в 1600 долларов на закрытие для сэкономивших заёмщиков, и эта экономия достаётся главным образом заёмщику, а не кредитору. Ипотечный оригинатор перекладывает расходы на кредитный отчёт; более дешёвый балл снижает сумму, нужную заёмщику при закрытии, немного улучшает уровень квалификации и почти не меняет экономику оригинатора.
Итак, полная бухгалтерия 29–30 сентября 2026 года: 7,35 млрд долларов рыночной стоимости уничтожено по всему скоринговому комплексу, ни одного публичного выгодоприобретателя и рассеянная выгода, распределённая среди американских покупателей жилья примерно по 1600 долларов на сделку. Так выглядит регулируемая перестройка цены на рынке капитала — и этот шаблон стоит распознавать, потому что он той же формы, что и в испытании четвёртым оператором у Crown Castle, где отраслевая переоценка уничтожила куда больше стоимости, чем передала.
Прецедент 2006 года, который FICO уже судила и проиграла
Конкурентная проблема FICO не нова, и компания уже боролась с ней в суде и проиграла.
VantageScore Solutions была объявлена 14 марта 2006 года. Fair Isaac подала иск, заявив о нарушениях антимонопольного права, нарушении товарного знака и недостоверной рекламе. Совместное предприятие выиграло.
Двадцать лет спустя у VantageScore есть потребительский охват через сервисы мониторинга кредита, отношения с бюро и поколение модели — 4.0 — валидированное FHFA в тот же день, что и FICO 10T. Чего у неё не было двадцать лет, так это причины, по которой конформный ипотечный кредитор стал бы её применять.
Изменилось не качество модели, не её статус одобрения и не её дистрибуция. Изменилось то, что FICO подняла цену с 0,60 до 10,00 доллара, а Equifax ответила 4,50.
Вот урок реестра, и он обобщается далеко за пределы кредитного скоринга. Конкурент, который не может выиграть на продукте, может сколь угодно долго ждать, пока лидер сам сделает его конкурентоспособным по цене. Двадцать лет VantageScore не мог победить FICO. Ему и не нужно было. Ему нужно было просто быть там, когда собственная ценовая политика FICO сделала его рациональным выбором.
Сколько стоят акции FICO при 740 долларах
С прояснённым механизмом вопрос оценки становится разрешимым: что предполагают 740 долларов?
Мультипликаторы
При 740,00 доллара на 21 597 635 акций рыночная капитализация FICO составляет 15,98 млрд долларов. Прибавив чистый долг 5,33 млрд долларов, получаем стоимость бизнеса около 21,32 млрд долларов.
Против собственного прогноза FICO, повышенного 29 июля 2026 года:
| Показатель | Обновлённый прогноз 2026 ф.г. | При 740,00 $ |
|---|---|---|
| Выручка | 2,53 млрд $ | EV/выручка 8,4× |
| Чистая прибыль GAAP | 850 млн $ | P/E 18,8× |
| Прибыль на акцию GAAP | 36,86 $ | P/E 20,1× |
| Чистая прибыль non-GAAP | 979 млн $ | P/E 16,3× |
| Прибыль на акцию non-GAAP | 42,43 $ | P/E 17,4× |
Прогноз повышен с 2,45 млрд долларов выручки, 825 млн долларов чистой прибыли GAAP и 35,60 доллара прибыли на акцию GAAP. Приведение к году операционной прибыли июньского квартала в 362 628 тыс. долларов даёт около 1,45 млрд долларов, то есть EV/EBIT примерно 14,7×; приведение к году девятимесячной цифры даёт 1,33 млрд долларов и 16,0×.
Это не дорогие мультипликаторы для бизнеса с консолидированной операционной маржой 70%. Но и не дешёвые, если прибыль, к которой они применяются, — это пик.
Вопрос, на который мультипликаторы не отвечают
Прибыль FICO за 2026 финансовый год, по собственному раскрытию компании, — это история роста цены. Релевантный вопрос не в том, дёшевы ли 20 прибылей. Он в том, какой именно прибыли.
Четыре возможности:
- Устойчивая новая база. Цена в 10 долларов выживает, потому что tri-merge, требования секьюритизации MBS и неипотечное кредитование сохраняют объёмы FICO. Прибыль 2026 финансового года — это дно.
- Временный выигрыш от повышения цены перед перестройкой объёмов. Цена выросла, объём пока держится, и оба нормализуются, когда кредиторы завершат переходы. Прибыль 2026 финансового года — это пик.
- Последний всплеск перед настоящим сдвигом доли. Rocket — первая из многих. Прибыль 2026 финансового года — вершина цикла, который не повторится.
- Смесь. Экономика ипотечного балла существенно перестраивается, а неипотечная франшиза — андеррайтинг карт, автокредитование, потребительские займы, кредит малому бизнесу, управление банковскими рисками, страховая аналитика, взыскание и myFICO — остаётся нетронутой. Прибыль 2026 финансового года частично структурна, частично преходяща.
Четвёртый сценарий наиболее вероятен и труднее всего оценивается, потому что требует отделить выручку Scores по ипотеке от всего остального — разбивку, которую FICO не раскрывает.
Стресс-тест, который имеет значение
Поскольку точную долю ипотеки знать невозможно, честный подход — нагрузить сегмент Scores напрямую и прочитать получившийся мультипликатор. Отталкиваясь от приведённой к году консолидированной операционной прибыли примерно в 1332 млн долларов против приведённой к году посегментной операционной прибыли Scores примерно в 1490 млн долларов — посегментная цифра больше, потому что нераспределённые корпоративные расходы и вознаграждение акциями лежат ниже неё:
| Снижение операционной прибыли Scores | Подразумеваемая совокупная операционная прибыль | EV/EBIT при 740 $ |
|---|---|---|
| 0% | 1332 млн $ | 16,0× |
| −10% | 1183 млн $ | 18,0× |
| −20% | 1034 млн $ | 20,6× |
| −30% | 885 млн $ | 24,1× |
| −40% | 736 млн $ | 28,9× |
| −50% | 587 млн $ | 36,3× |
Прочтите таблицу наоборот, чтобы найти, что предполагает рынок. Чтобы FICO при 740 долларах торговалась по EV/EBIT 20× — обычное значение для качественного аналитического бизнеса — операционная прибыль Scores не должна упасть более чем примерно на 18%. При мультипликаторе 25× допуск — около 32%.
Значит, подразумеваемый базовый сценарий рынка — снижение операционной прибыли Scores где-то между почти двадцатью и чуть более чем тридцатью процентами. Верно ли это — и есть весь инвестиционный спор. Чем это точно не является, так это рынком, оценивающим FICO под вымирание.
Долг усиливает чувствительность акционерного капитала
Обратите внимание, что делает с этой таблицей рычаг. Стоимость бизнеса — 21,32 млрд долларов, из которых 5,33 млрд — чистый долг. Снижение операционной прибыли Scores на 20% пропорционально уменьшает стоимость бизнеса, если мультипликатор держится, — но долг фиксирован в номинале, поэтому всё изменение поглощает акционерный капитал.
Посчитаем: при постоянном EV/EBIT 16,0× и срезке Scores на 20% стоимость бизнеса падает примерно до 16,5 млрд, капитал — примерно до 11,2 млрд, а цена акции — примерно до 519 долларов, то есть снижение на 30% от 740 долларов при падении прибыли одного сегмента на 20%. Это усиление и купил девятимесячный выкуп, и это практическая цена превращения 2,5 млрд долларов балансовой гибкости в погашенные по 1409 долларов акции. Та же арифметика встречается в реестре выкупа Lululemon на 4,33 млрд долларов, где выкуп вблизи максимумов стал главным объяснением последующего падения акции.
В чём правы оптимисты
Справочный документ, отстаивающий лишь одну сторону, — не справочный документ. Три довода в пользу FICO по-настоящему сильны и недооценены в медвежьих публикациях.
Неипотечная часть — большая часть франшизы, и её ничто не затронуло
FHFA регулирует поставку конформной ипотеки. Оно не регулирует андеррайтинг кредитных карт, автокредитование, потребительские займы, кредит малому бизнесу, управление банковскими рисками, страховую аналитику, решения по взысканию, антифрод-процессы и мониторинг потребительского кредита. FICO Score используют 90% крупнейших кредиторов США, и он доступен более чем в 40 странах за пределами Соединённых Штатов.
Ничто в последовательности 2025–2026 годов этого не меняет. Выручка Scores в сегменте B2C — подписной бизнес myFICO и роялти с баллов, продаваемых потребителям опосредованно, — выросла на 5% в июньском квартале и полностью остаётся вне регуляторного периметра.
Требование секьюритизации — реальное дно
Рынок ипотечных ценных бумаг по-прежнему требует баллы FICO для целей секьюритизации. Кредитор, выдающий кредит, оценённый по VantageScore, всё равно работает внутри вторичного рынка, чьи конвенции, исторические данные о поведении и ожидания инвесторов построены на FICO. Конвенции меняются медленно, и смена не находится в единоличной власти FHFA.
Издержки перехода реальны, и собственные исключения Rocket это доказывают
Rocket — максимально сильный тестовый случай: крупный, технологически продвинутый оригинатор, проведший четыре месяца параллельного тестирования на 1,4 млн кредитных отчётов и публично поддерживающий конкурентный курс директора FHFA. Даже Rocket сохранила FICO для ипотеки на инвестиционную недвижимость, вторые дома, кредиты под залог домашнего капитала, FHA и джамбо.
Этот список исключений — бычий тезис в конкретном виде. Части ипотечного рынка вне конформного периметра не изменились, и наиболее мотивированный к переходу кредитор их не перевёл.
Как отслеживать акции FICO дальше: шесть шагов
Тезис, который нельзя отслеживать, — тезис, который нельзя держать. Шесть вещей определяют, какой из приведённых выше сценариев разворачивается, и все шесть наблюдаемы.
Шаг 1 — Отслеживайте удельную цену, а не заголовок
Анализ руководства FICO прямо приписывает рост выручки Scores удельной цене. Каждый последующий 10-Q сделает то же самое — или перестанет. Предложение, которое нужно искать в каждом отчёте, — то, что объясняет изменение выручки Scores в сегменте B2B. Когда оно сменится с «более высокой удельной цены баллов при выдаче ипотеки» на «увеличение объёма» или, хуже, на снижение, приписываемое цене, — перестройка началась.
Шаг 2 — Отделяйте роялти от сборов за профинансированный кредит
Программа прямого лицензирования делит ипотечную выручку FICO на роялти за балл и сборы за закрытие. Они ведут себя по-разному на протяжении цикла выдач. Любое раскрытие, разделяющее их — в 10-K, на конференции по итогам или в отчётности реселлера, — информативнее агрегата.
Шаг 3 — Следите за допуском FICO 10T к поставке
Это самая рычажная бинарная развилка всей истории. FHFA заявляет, что FICO 10T в настоящее время не допущен к поставке и что агентства выпустят указания, когда он станет доступен. Одобрение вновь включает пакет — Classic FICO плюс бесплатный 10T без дополнительного сбора за профинансированный кредит, — а это сильнейший конкурентный инструмент FICO. Четыре года совместного одобрения без допуска к поставке — это базовая ставка; относитесь к любому одобрению как к настоящему катализатору роста, а не как к ожиданию.
Шаг 4 — Читайте операционную прибыль Software, а не ARR Software
Платформенный ARR +62% и платформенное чистое удержание 148% — это цифры из заголовков. Операционная прибыль сегмента Software упала на 19,0% год к году. Верно и то, и другое. Но только одно говорит, зарабатывает ли диверсификация. Та же проблема избирательных метрик стоит за разовой статьёй, раздувающей P/E Netflix. Отслеживайте посегментную операционную прибыль и совокупное долларовое чистое удержание в 109%, а не платформенное подмножество.
Шаг 5 — Моделируйте амортизацию срочного кредита
Дополнительный срочный кредит амортизируется по 75 млн долларов в квартал с сентября 2026 года по июнь 2027 года, затем по 112,5 млн в квартал. Этот график договорной и сокращает дискреционный капитал. Явно заложите его против свободного денежного потока, прежде чем предполагать, что выкупы продолжатся в каком-либо темпе.
Шаг 6 — Следите за расчётом по ASR в 10-K за 2026 финансовый год
ASR на 1,5 млрд долларов рассчитывается в четвёртом финансовом квартале 2026 года, и итоговое число акций и средняя цена будут раскрыты в годовом отчёте. Это раскрытие сообщит две вещи: истинную полную стоимость крупнейшего выкупа в истории компании и то, насколько большой непредвиденный выигрыш дал сентябрьский обвал на непоставленном транше в 300 млн долларов.
Все шесть можно свести в автоматический список наблюдения с инструментами по акциям SimianX AI, которые вместе отслеживают отчётность, посегментные раскрытия и ценовые реакции:
- SimianX AI — исследовательская платформа
- Командная комната живого анализа — мультиагентный анализ
FICOв реальном времени - Market Pulse — обнаружение событий по отдельным бумагам
- Крипторейтинг — отслеживание результатов по каждой модели
- Баллы и тарифы — как устроено использование
Бычий, базовый и медвежий: таблица сценариев
| Сценарий | Ключевые допущения | Траектория операционной прибыли Scores | Подразумеваемая рамка |
|---|---|---|---|
| Медвежий | VantageScore 4.0 становится вариантом по умолчанию у большинства крупных конформных оригинаторов; цена FICO за балл перестраивается в сторону 4,50 $; FICO 10T остаётся недопущенным; операционная прибыль Software продолжает падать | −35% … −50% | EV/EBIT переоценивается до 24–36× к текущей стоимости бизнеса; акционерный капитал поглощает всё снижение при 5,33 млрд $ чистого долга; дальнейшие выкупы ограничены амортизацией 450 млн $ в год |
| Базовый | Доля конформной ипотеки заметно смещается, но неипотечная часть, B2C и конвенции секьюритизации держатся; цена перестраивается частично; Software стабилизируется | −15% … −25% | EV/EBIT 19–22×; перестройка прибыли без утраты франшизы; рычаг снижается, а не усугубляется |
| Бычий | FICO 10T получает допуск к поставке; пакет нейтрализует ценовой разрыв; кредиторы используют обе модели; рост платформы Software наконец поднимает посегментную операционную прибыль | −5% … +10% | EV/EBIT 14–17×; падение от 1858,91 $ оказывается учтённой перестройкой большей, чем наступившая |
Медвежий сценарий не требует, чтобы FICO потеряла франшизу. Он требует лишь, чтобы экономика ипотечного балла перестроилась, а софт не компенсировал. Бычий сценарий не требует провала VantageScore; он требует, чтобы FICO 10T был поставлен.
Заметьте, чего нет во всех трёх столбцах: допущения о том, «дёшева» ли акция. При 16–20 прибылях FICO не выглядит ни явно дешёвой, ни явно дорогой. Переменная — не мультипликатор. Переменная — знаменатель.
Частые вопросы
Почему акции FICO обвалились на 26,52% 29 сентября 2026 года?
FHFA опубликовало корректировки авансовых сборов, выравнивающие ипотечное ценообразование между Classic FICO и VantageScore 4.0 и снимающие экономический штраф, который кредитор платил за выбор более дешёвой модели. На предыдущей сессии Rocket Mortgage объявила, что с четвёртого квартала 2026 года VantageScore 4.0 станет её моделью по умолчанию для подходящих конформных кредитов прямого канала. FICO упала с 840,89 до 617,87 доллара при объёме 4 914 500 акций — примерно в двенадцать раз больше обычного.
Потеряла ли FICO монополию на ипотечный кредитный скоринг в сентябре 2026 года?
Нет — она потеряла её 8 июля 2025 года, когда временная политика FHFA впервые разрешила кредиторам поставлять конформные кредиты, оценённые по VantageScore 4.0. В сентябре 2026 года изменилась цена, а не разрешение. FICO упала на 8,91% в день политики 2025 года и на 26,52% в день цены 2026 года.
Сколько стоит ипотечный балл FICO в 2026 году?
Зависит от выбранной модели. По программе Mortgage Direct License Program FICO: Classic FICO — 4,95 доллара за балл плюс сбор за профинансированный кредит 33 доллара на заёмщика за каждый балл, либо 10,00 доллара за балл без сбора за профинансированный кредит. Отдельный FICO Score 10T — 0,99 доллара за балл плюс сбор за профинансированный кредит 65 долларов на заёмщика, и бесплатно в пакете с Classic FICO. До 2022 года роялти FICO составляло примерно 0,60 доллара за балл.
Дешевле ли VantageScore 4.0, чем FICO?
По опубликованным тарифам — да. Equifax оценивает ипотечные кредитные баллы VantageScore 4.0 в 4,50 доллара за балл и обязалась удерживать эту цену до конца 2027 года. На закрытом tri-merge кредите с двумя заёмщиками — шесть баллов — это 27,00 доллара против 60,00 доллара по самому дешёвому варианту FICO «только за балл» и 227,70 доллара по модели результативности Classic FICO.
Кому принадлежит VantageScore?
VantageScore Solutions LLC создана в 2006 году как совместное предприятие Equifax, Experian и TransUnion, объявлено 14 марта 2006 года. Fair Isaac подала иск к совместному предприятию в 2006 году, заявив о нарушениях антимонопольного права, нарушении товарного знака и недостоверной рекламе; совместное предприятие выиграло.
Почему FICO выкупила акций на 3 млрд долларов перед обвалом?
Совет директоров FICO за двенадцать месяцев одобрил три нарастающих разрешения на выкуп — 1,0 млрд $ в июне 2025 года, 1,5 млрд $ в феврале 2026 года, 2,0 млрд $ в июне 2026 года — и компания направила 3,05 млрд долларов за девять месяцев до 30 июня 2026 года против 778 млн долларов операционного денежного потока. Крупнейшим траншем стал ускоренный выкуп акций на 1,5 млрд долларов, заключённый 5 июня 2026 года и полностью профинансированный дополнительным срочным кредитом на 1,5 млрд долларов. Подразумеваемая средняя стоимость поставки составила около 1408,81 доллара за акцию.
Что такое FICO Score 10T и почему кредиторы не могут его использовать?
FICO Score 10T — более новая ипотечная скоринговая модель FICO, валидированная и одобренная FHFA 24 октября 2022 года — в тот же день, что и VantageScore 4.0. Она была добавлена в Selling Guides агентств в апреле 2026 года, а её исторические данные опубликованы в июле 2026 года, но FHFA заявляет, что в настоящее время она не допущена к поставке. Агентства выпустят указания, когда она станет доступна.
Дёшевы ли акции FICO при 740 долларах?
При 740,00 доллара FICO торгуется примерно по 20,1 прогнозной прибыли на акцию по GAAP в 36,86 доллара и примерно по 16,0 приведённой к году операционной прибыли при стоимости бизнеса 21,32 млрд долларов. Эти мультипликаторы ничем не примечательны для бизнеса с консолидированной операционной маржой 70%. Вопрос не в мультипликаторе, а в прибыли: результаты 2026 финансового года, по собственным отчётам FICO, были обеспечены более высокой удельной ценой балла при выдаче ипотеки, которую регулятор теперь сделал необязательной.
Во сколько обошлось сокращение и скольких людей оно затрагивает?
В FICO работали 3876 человек на 30 июня 2026 года. Сокращение примерно на 15%, утверждённое 1 октября 2026 года, охватывает около 581 позиции, с доналоговыми расходами около 27,0 млн долларов, отражёнными в четвёртом финансовом квартале 2026 года, — примерно 46 400 долларов на позицию. План планируется в основном завершить к концу третьего финансового квартала 2027 года.
Заключение: ров всегда был в цене, а не в постройке
Конкурентное преимущество Fair Isaac в ипотечном скоринге никогда не сводилось главным образом к прогнозному качеству её модели. VantageScore 4.0 был валидирован тем же регулятором в тот же день, что и собственная новейшая модель FICO. Преимущество состояло в том, что балл FICO был тем, вокруг которого выстроена система, и что переход был дорогим относительно дешёвого повторяющегося сбора.
FICO потратила четыре года, делая этот сбор дорогим. Каждое повышение по отдельности было рациональным — у компании была ценовая власть, и она ею воспользовалась, а результатом стали 90% маржи сегмента и акция, достигшая 2382,40 доллара. В совокупности повышения растворили единственное, что удерживало систему на месте: тот факт, что переход не стоил хлопот.
Затем, когда временной политике FHFA было уже четырнадцать месяцев, а ограниченный запуск уже шёл, FICO заняла 2,5 млрд долларов и погасила 2,17 млн акций по средней цене около 1409 долларов — ставка на то, что прибыль, созданная повышениями цены, постоянна. Через девять месяцев эти акции оценены в 740,00 доллара, балансовый капитал отрицателен на 4,1 млрд долларов, а компания обязалась убрать 15% своих позиций.
Ничто из этого не делает FICO плохим бизнесом. Компания, зарабатывающая 90,8% маржи на укоренившемся стандарте, с 90% крупнейших кредиторов США в клиентах и нетронутой неипотечной франшизой, — это очень хороший бизнес, торгующийся по обычному мультипликатору. Цена 740 долларов не закладывает вымирание — она закладывает нечто вроде перестройки операционной прибыли Scores на 20–30%, что является защитимым центральным сценарием.
Что эта последовательность действительно устанавливает — так это именованный шаблон, который стоит унести в другие ситуации с регулируемыми франшизами:
Когда защищённый бизнес монетизирует свою защиту быстрее, чем издержки перехода, на которые он опирается, он финансирует вход собственного конкурента. Разрешение регулятора никогда не бывает связывающим ограничением. Им бывает цена.
Этот шаблон повторяется. Он той же структуры, что и у башенного REIT, обнаружившего, что его опцион на четвёртого оператора стоил меньше, чем за него заплатил рынок, и той же, что и у платёжного лидера, обнаружившего, что рост объёмов без роста маржи не является рвом. Его стоит распознавать рано, потому что реестр, который его фиксирует, всегда публичен — в случае FICO за четыре года до того, как цена сдвинулась.
Чтобы постоянно видеть обновляемую картину отчётности FICO, посегментных раскрытий, ценовых реакций и конкурирующих их трактовок, изучите SimianX AI. Его мультиагентные исследовательские инструменты автоматически отслеживают шесть приведённых выше шагов мониторинга и сигнализируют, когда меняется формулировка в отчёте.
Читайте также
- Crown Castle и четвёртый оператор: SpaceX или снова DISH
- Акции Lululemon ниже $100: крах бренда или редкий шанс?
- Netflix −4,7%: 2,8 млрд Warner приукрашивают мультипликатор
- Акции PayPal рухнули на 13%: объём +10%, а маржа лишь +1,5%
- Спектр SpaceX: AT&T, Verizon и T-Mobile по степени риска
Источники
- FHFA — Политика кредитных скорингов и обновления по внедрению — канонический график этапов и текущий допуск моделей
- FHFA — Покупка жилья входит в новую эпоху конкуренции кредитных скорингов — собственная трактовка открытия агентством
- Форма 10-Q Fair Isaac Corporation, квартал, завершившийся 30 июня 2026 года — посегментное примечание, долг, казначейские акции, примечание по ASR, численность персонала
- Форма 8-K Fair Isaac, 6 октября 2026 года (пункт 2.05) — сокращение штата примерно на 15% и расходы в 27,0 млн долларов
- Форма 8-K Fair Isaac, 8 июня 2026 года — дополнительный срочный кредит на 1,5 млрд и ASR на 1,5 млрд
- Форма 8-K Fair Isaac, 20 марта 2026 года — старшие ноты под 6,250% с погашением в 2034 году на 1,0 млрд
- Результаты третьего финансового квартала 2026 года FICO (приложение 99.1) — посегментная выручка, ARR, удержание, повышенный прогноз
- Отношения с инвесторами FICO — результаты третьего финансового квартала 2026 года — собственное объявление компании
- FICO Mortgage Direct License Program — опубликованный прейскурант на 2026 год
- Equifax отвечает на программу прямого лицензирования FICO ценовым планом — обязательство 4,50 $ за VantageScore 4.0 до 2027 года
- Сенатор Хоули просит FTC расследовать ипотечное ценообразование FICO — рост с 0,60 до 10 $ и упоминание маржи 88%
- FICO поднимает цену ипотечного балла до 4,95 $ — ценовая ступень 2025 года, освещённая в своё время
- Акции FICO обваливаются на опасениях конкуренции кредитных скорингов — публикация того же дня о сессии 29 сентября
- Freddie Mac — Инициатива по моделям и отчётам кредитных скорингов — указания по внедрению со стороны агентств
- VantageScore Solutions — собственность, поколения и дистрибуция модели
- Указатель отчётности Fair Isaac Corporation в SEC — все процитированные выше документы
- Исторические котировки акций FICO — дневные закрытия, использованные в таблицах реестра
- Investopedia — Ускоренный выкуп акций — механика ASR июня 2026 года
- Investopedia — Стоимость бизнеса — мера оценки, использованная выше
- Investopedia — SOFR — базовая ставка дополнительного срочного кредита
- Investopedia — Выкуп акций — механика и компромиссы выкупов
- Investopedia — Средневзвешенная по объёму цена — как определяется итоговое число акций по ASR
- Investopedia — Чистый долг — мера долговой нагрузки, используемая повсюду
- Investopedia — Экономический ров — понятие, против которого эта статья проверяет ценовую историю FICO


