
 Ni Muke
Sanggunian sa Earnings ng McDonald’s: Maihahambing na Benta, EPS at ang Pagsubok sa Value Meals
Maaaring suportahan ng value meals ang pagbangon ng McDonald’s, ngunit kung magdadala lamang ang mga ito ng karagdagan at kumikitang pagbisita. Hati ang naging sagot ng mga resulta ng McDonald’s para sa Q3 2026, na inilabas noong Nobyembre 4: lumampas sa mga tantiya ang adjusted EPS na $3.57, ngunit kinapos ang kita at bumaba nang 0.2% ang maihahambing na benta sa U.S. habang umuunti ang bilang ng kostumer, matapos ang +0.8% lamang noong Q2 2026.
Ang pahinang ito ay sanggunian sa earnings ng McDonald’s: siyam na quarter ng kita, EPS at maihahambing na benta na iniulat ng kompanya sa iisang talahanayan, ang reaksyon ng MCD stock sa bawat ulat, ang mga resulta ng Q3 2026 kumpara sa mga tantiya, at ang timeline ng value menu na nagpapaliwanag sa mga numero. Ang pagbebenta ng mas maraming may-diskuwentong meal ay hindi kinakailangang katumbas ng pagbuo ng mas matibay na negosyo. Kailangang makaakit ang mga alok ng karagdagang demand, mapabuti ang pagpapanatili ng mga kostumer at makalikha ng sapat na kontribusyon sa tubo para mabigyang-katwiran ang gastos ng mga ito.
Para sa mga shareholder ng MCD, kung gayon, ang paglampas ng EPS sa tantiya ay simula pa lamang. Ang mas mahalagang ebidensiya ay nagmumula sa daloy ng mga kostumer, sa pagpapatupad ng mga franchise, sa kalidad ng earnings at sa paglikha ng cash.
Na-update noong Nobyembre 4, 2026 (oras sa U.S. Pacific), matapos ilabas ng McDonald’s ang mga resulta nito para sa Q3 2026 bago magbukas ang merkado ng U.S. Kabilang sa mga pinagmulan ang mga filing ng McDonald’s sa SEC, ang mga pahayag ng pamunuan sa earnings call at mga tantiya ng analyst na may tukoy na pinagmulan. Ang mga presyo ay pang-araw-araw na presyo sa pagsasara mula sa Polygon.io na sinuri laban sa Nasdaq at Cboe. May marka sa kabuuan ng artikulo ang mga iniulat na numero, mga tantiya at ang sarili naming mga kalkulasyon.
Earnings ng McDonald’s sa Q3 2026 sa Isang Sulyap
| Aytem | Numero | Katayuan o pinagmulan |
|---|---|---|
| Ulat para sa Q3 2026 | Inilabas noong Miyerkules, Nobyembre 4, 2026, bago magbukas ang merkado ng U.S. | Earnings release sa Form 8-K; call sa 8:30 a.m. ET |
| Adjusted EPS | $3.57 aktuwal vs. $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Lampas sa tantiya; GAAP EPS na $3.51, tumaas nang 10% |
| Kita | $7,157 milyon aktuwal vs. tantiyang $7.28 bilyon | Kinapos sa tantiya; tumaas nang 1% kumpara sa nakaraang taon |
| Pandaigdigang maihahambing na benta | +1.5% aktuwal (U.S. −0.2%) | Tugma sa tantiyang +1.5% ng Zacks |
| Parehong quarter noong nakaraang taon (Q3 2025) | Kita $7,078 milyon; GAAP EPS $3.18; adjusted EPS $3.22 | Iniulat ng kompanya |
| Nakaraang quarter (Q2 2026) | Kita $7,099 milyon; GAAP EPS $3.32; adjusted EPS $3.38 | Iniulat ng kompanya |
| Pagsasara ng MCD, Nobyembre 3, 2026 | $263.04 | 22.9% na mas mababa sa rekord na pagsasara |
| Rekord na pagsasara | $341.06 noong Pebrero 27, 2026 | Batay sa pang-araw-araw na pagsasara |
| Pinakamababa sa loob ng 52 linggo | $230.88 noong Oktubre 7, 2026 | Batay sa pang-araw-araw na pagsasara |
| Quarterly na dibidendo | $1.93 kada share, babayaran sa Disyembre 15, 2026 | Ika-50 sunod-sunod na taon ng pagtaas |
Ang mga aktuwal na numero ay mula sa earnings release ng McDonald’s para sa Q3 2026 (Form 8-K, Exhibit 99.1), na isinumite noong Nobyembre 4. Ang mga tantiya ay mga snapshot bago ang ulat: ang preview ng Zacks sa mga pangunahing sukatan noong Oktubre 30, ang preview ng Zacks sa earnings noong Nobyembre 2 at ang pahina ng earnings ng MarketBeat; ang mga numero ng LSEG at StreetAccount ay ayon sa iniulat ng CNBC.
Earnings ng McDonald’s Kada Quarter: Kita, EPS at Maihahambing na Benta
Tinitipon ng talahanayan sa ibaba ang bawat quarter mula Q3 2024 hanggang Q3 2026 mula sa mga earnings release ng McDonald’s na isinumite sa SEC. Ang maihahambing na benta ay mga pagbabago kumpara sa nakaraang taon; hindi isinasama ng adjusted EPS ang mga singil at pakinabang na mismong inaalis ng kompanya, pangunahin ang restructuring sa ilalim ng programa nitong Accelerating the Organization (Pagpapabilis ng Organisasyon).
| Quarter | Iniulat | Kita | GAAP EPS | Adjusted EPS | Pandaigdigang maihahambing | Maihahambing sa U.S. | Intl. na Pinapatakbo | Intl. na Lisensiyado sa Pagpapaunlad |
|---|---|---|---|---|---|---|---|---|
| Q3 2024 | Okt 29, 2024 | $6,873M | $3.13 | $3.23 | −1.5% | +0.3% | −2.1% | −3.5% |
| Q4 2024 | Peb 10, 2025 | $6,388M | $2.80 | $2.83 | +0.4% | −1.4% | +0.1% | +4.1% |
| Q1 2025 | May 1, 2025 | $5,956M | $2.60 | $2.67 | −1.0% | −3.6% | −1.0% | +3.5% |
| Q2 2025 | Ago 6, 2025 | $6,843M | $3.14 | $3.19 | +3.8% | +2.5% | +4.0% | +5.6% |
| Q3 2025 | Nob 5, 2025 | $7,078M | $3.18 | $3.22 | +3.6% | +2.4% | +4.3% | +4.7% |
| Q4 2025 | Peb 11, 2026 | $7,009M | $3.03 | $3.12 | +5.7% | +6.8% | +5.2% | +4.5% |
| Q1 2026 | May 7, 2026 | $6,517M | $2.78 | $2.83 | +3.8% | +3.9% | +3.9% | +3.4% |
| Q2 2026 | Ago 4, 2026 | $7,099M | $3.32 | $3.38 | +1.3% | +0.8% | +1.5% | +1.9% |
| Q3 2026 | Nob 4, 2026 | $7,157M | $3.51 | $3.57 | +1.5% | −0.2% | +1.4% | +4.2% |
Mga numerong iniulat ng kompanya mula sa mga earnings release ng McDonald’s sa Form 8-K (Exhibit 99.1). Naapektuhan ang Q1 2025 ng dagdag na araw ng leap year noong nakaraang taon.
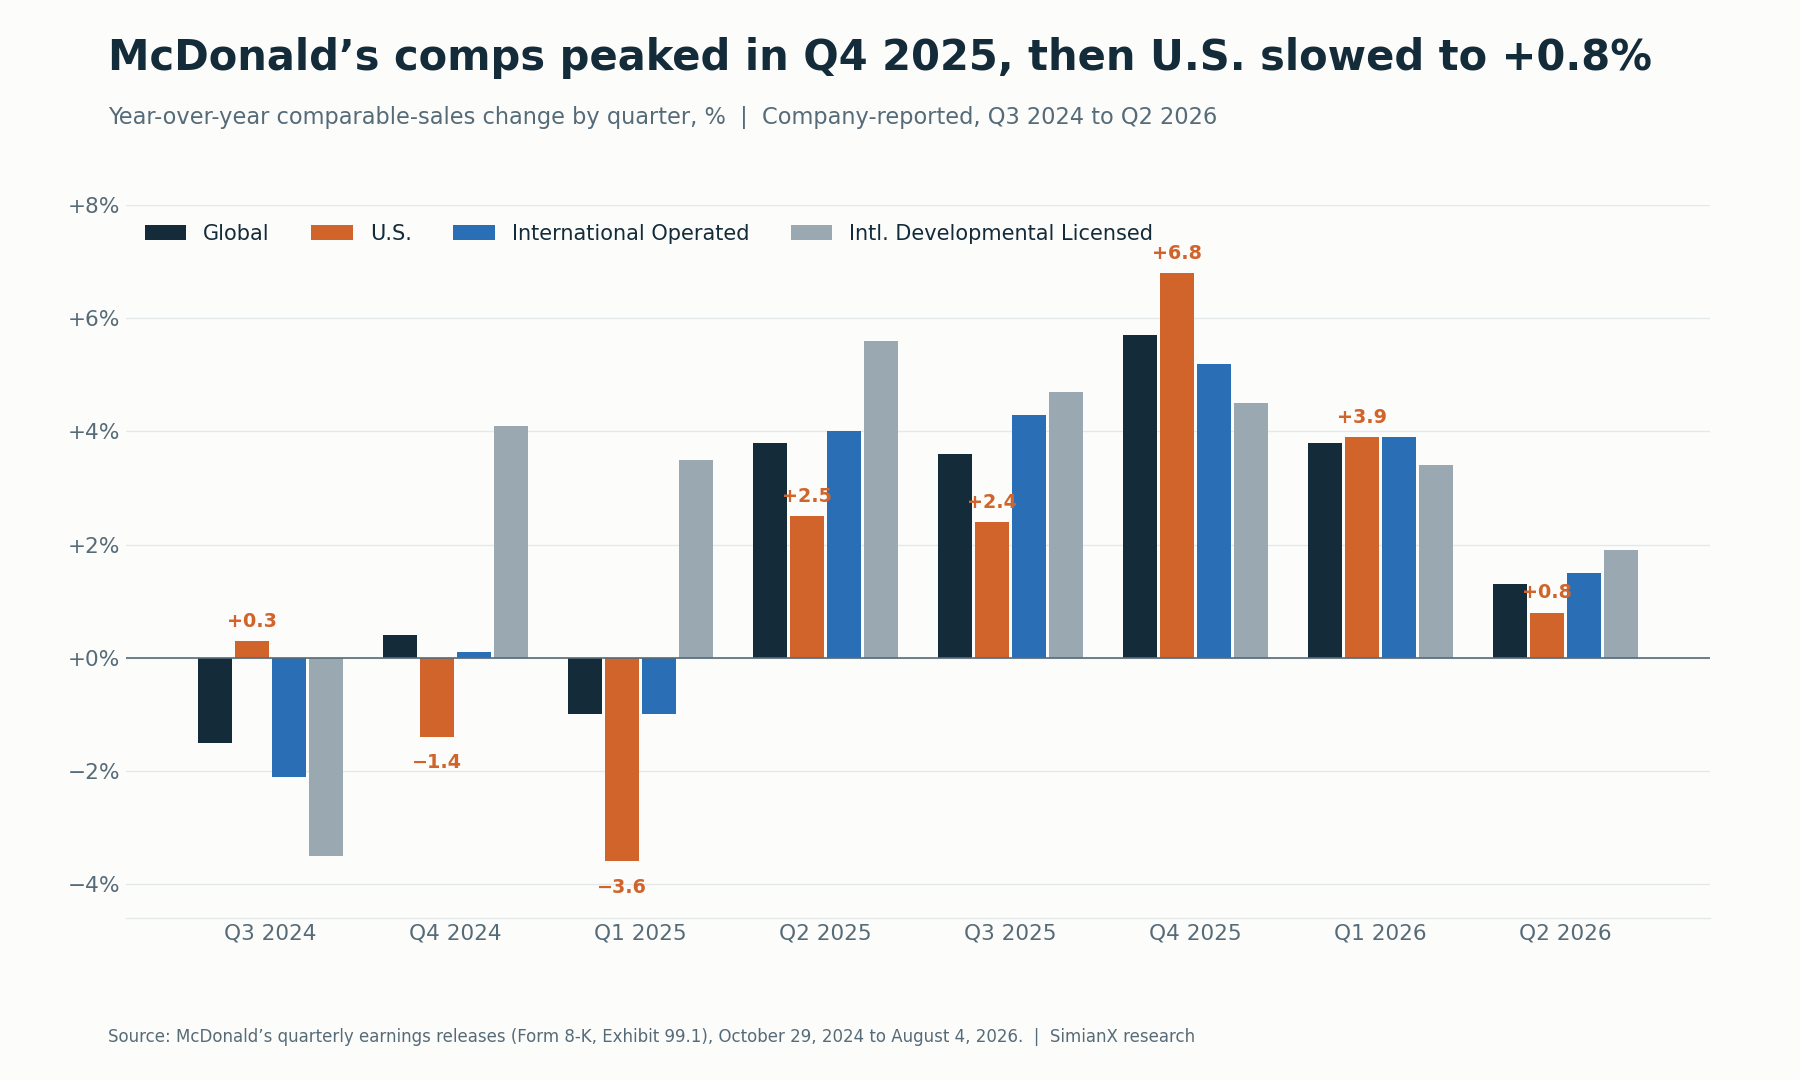
Umabot sa rurok na +6.8% ang maihahambing na benta sa U.S. noong Q4 2025 at bumagal sa +0.8% pagsapit ng Q2 2026.
Ang padron ay isang pagbangon na umabot sa rurok noong Q4 2025 at saka humina. Hindi limitado sa Estados Unidos ang pagbagal noong Q2: mas mabagal din ang paglago ng dalawang internasyonal na segment. Ngunit ang pagbagal sa U.S. ang pinakamatarik, mula +6.8% hanggang +0.8% sa loob ng dalawang quarter. Pinahaba ng Q3 2026 ang pagbagal sa U.S. (−0.2%) at sa Internasyonal na Merkadong Pinapatakbo (+1.4%), habang muling bumilis ang Internasyonal na Merkadong Lisensiyado sa Pagpapaunlad sa +4.2%.
Ano ang Nagtulak sa Maihahambing na Benta sa U.S.: Halaga ng Order o Dami ng Kostumer?
Inilalarawan ng McDonald’s ang resulta nito sa U.S. bawat quarter sa iisang linya ng earnings release nito. Kapag binasa nang sunud-sunod, ipinapakita ng mga linyang iyon kung gaano kadalas nanggaling ang paglago sa mas mataas na karaniwang halaga ng order (average check) sa halip na sa mas maraming pagbisita.
| Quarter | Maihahambing sa U.S. | Pangunahing dahilan ayon sa kompanya |
|---|---|---|
| Q3 2024 | +0.3% | Paglago ng karaniwang halaga ng order, na bahagyang tinapatan ng bahagyang negatibong bilang ng kostumer |
| Q4 2024 | −1.4% | Pagbaba ng karaniwang halaga ng order, na bahagyang tinapatan ng bahagyang positibong bilang ng kostumer |
| Q1 2025 | −3.6% | Pangunahing dahil sa negatibong maihahambing na bilang ng kostumer |
| Q2 2025 | +2.5% | Pangunahing dahil sa positibong paglago ng halaga ng order |
| Q3 2025 | +2.4% | Pangunahing dahil sa positibong paglago ng halaga ng order |
| Q4 2025 | +6.8% | Positibong paglago ng halaga ng order at ng bilang ng kostumer, pangunahing mula sa mga promosyon sa marketing |
| Q1 2026 | +3.9% | Pangunahing dahil sa positibong paglago ng halaga ng order |
| Q2 2026 | +0.8% | Positibong paglago ng halaga ng order, na bahagyang tinapatan ng negatibong maihahambing na bilang ng kostumer |
| Q3 2026 | −0.2% | Negatibong maihahambing na bilang ng kostumer, na halos natapatan ng positibong paglago ng halaga ng order |
Pinagmulan: mga quarterly na earnings release ng McDonald’s. Pinaikli ang pananalita mula sa komentaryo ng kompanya tungkol sa segment nito sa U.S.
Isa lamang sa siyam na quarter, ang Q4 2025, ang nagsabay ng positibong paglago ng halaga ng order at positibong bilang ng kostumer sa U.S. Mahalaga ang pagkakaibang iyon dahil maaaring tumaas ang maihahambing na benta kahit bumababa ang bilang ng transaksyon. Ang pinasimpleng ugnayan ay:
Paglago ng maihahambing na benta ≈ paglago ng transaksyon + paglago ng karaniwang halaga ng order.
May kasamang epekto ng interaksyon ang eksaktong kalkulasyon, ngunit ipinapaliwanag ng balangkas na ito ang pangunahing isyu. Maaaring gumastos nang mas malaki ang mga kostumer sa bawat pagbili kahit mas kakaunti ang nagaganap na pagbili. Para sa pagbangong pinangungunahan ng abot-kayang presyo, ang mas matibay na kalalabasan ay ang pagdami ng transaksyon na sinasabayan ng karaniwang halaga ng order na katanggap-tanggap sa ekonomiya. Ang paglago ng benta na pangunahing sinusuportahan ng gastos kada transaksyon ay magbibigay ng mas kaunting ebidensiya na naibabalik ng abot-kayang presyo ang dalas ng pagbisita.
Mahalaga rin ang magkakaibang batayan ng paghahambing sa nakaraang taon. Inihahambing ang Q3 2026 sa isang quarter sa U.S. na +2.4%, isang mas madaling batayan kaysa sa +6.8% ng Q4 2025, kaya hindi dapat basahin ng mga investor ang bawat pagbabago sa bilis ng paglago bilang katumbas na pagbabago sa pinagbabatayang demand.
Paano Tumugon ang MCD Stock sa Bawat Ulat ng Earnings
Karaniwang nag-uulat ang McDonald’s bago magbukas ang merkado ng U.S., kaya sinusukat ang reaksyon mula sa naunang pagsasara hanggang sa pagsasara sa araw ng ulat. Ang eksepsiyon sa panahong ito ay ang Q4 2025, na inilabas matapos ang pagsasara noong Pebrero 11, 2026, kaya ang araw ng reaksyon nito ay Pebrero 12.
| Quarter | Araw ng reaksyon | MCD, pagsasara-sa-pagsasara | S&P 500 (SPY) sa parehong araw |
|---|---|---|---|
| Q3 2024 | Okt 29, 2024 | −0.60% | +0.16% |
| Q4 2024 | Peb 10, 2025 | +4.80% | +0.68% |
| Q1 2025 | May 1, 2025 | −1.88% | +0.71% |
| Q2 2025 | Ago 6, 2025 | +2.98% | +0.77% |
| Q3 2025 | Nob 5, 2025 | +2.16% | +0.35% |
| Q4 2025 | Peb 12, 2026 | +2.74% | −1.54% |
| Q1 2026 | May 7, 2026 | −0.14% | −0.31% |
| Q2 2026 | Ago 4, 2026 | +1.17% | +1.80% |
Sariling kalkulasyon mula sa pang-araw-araw na pagsasara (Polygon.io, sinuri laban sa Nasdaq at Cboe). Hindi isinaayos para sa mga dibidendo.
Sa walong ulat na ito, tumaas ang MCD nang limang beses at bumaba nang tatlong beses. Ang karaniwang reaksyon ay +1.40% at ang karaniwang absolutong galaw ay 2.06%; ang pinakamalaking galaw sa isang araw ay +4.80% matapos ang ulat para sa Q4 2024. Ang McDonald’s ay isang stock na mababa ang volatility tuwing earnings: sa panahong ito, walang ulat na nagpagalaw dito nang higit sa 5% sa isang session.
Ang mas malalaking galaw ay naganap sa pagitan ng mga ulat. Nagsara ang MCD sa rekord na $341.06 noong Pebrero 27, 2026, at saka bumagsak nang 32.3% sa $230.88 noong Oktubre 7, 2026. Ang pinakamatarik na araw sa pagbagsak na iyon ay ang Investor Day noong Setyembre 23, nang bumaba ang stock nang 4.80% matapos ianunsyo ng kompanya ang NEXT investment plan nito. Mula noon ay bumawi ito nang 13.9% sa $263.04 noong Nobyembre 3, ngunit nananatili itong 13.9% na mas mababa sa pagsasara nito sa katapusan ng 2025 na $305.63, habang tumaas ang SPY nang 10.6% sa parehong panahon.
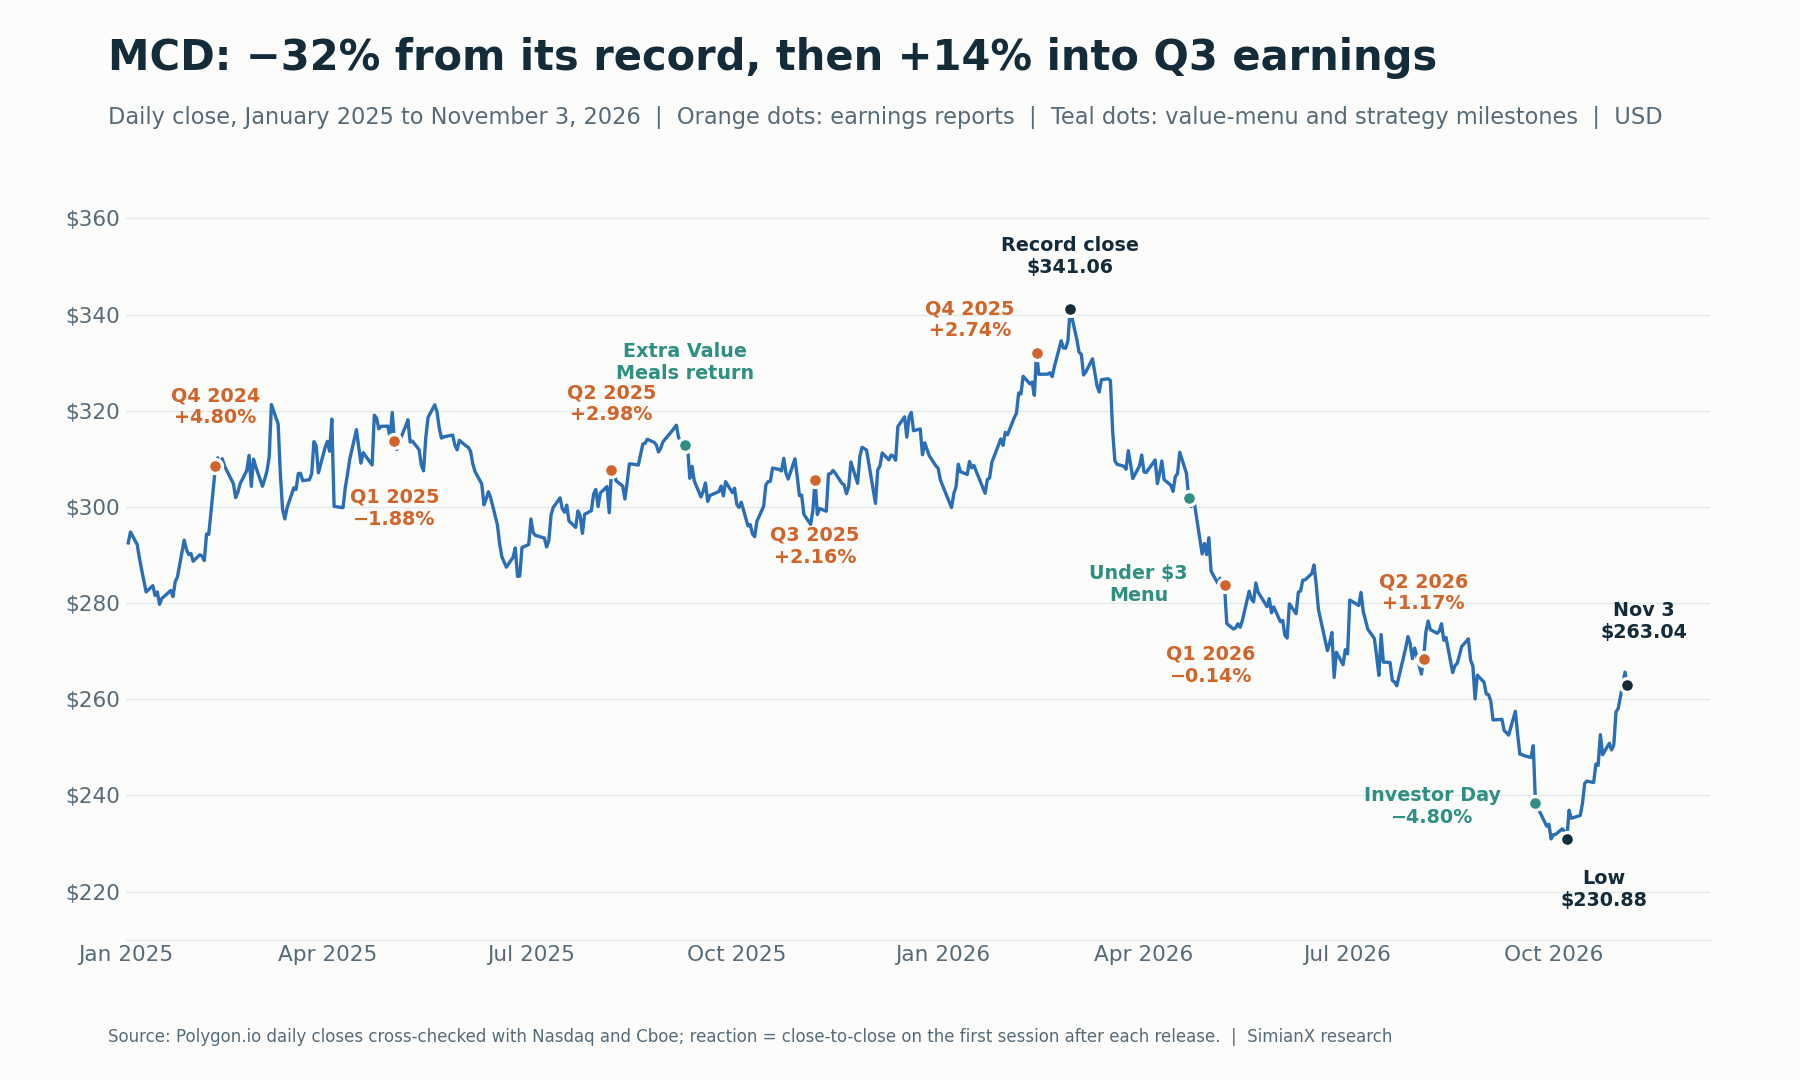
Umabot sa rurok ang MCD noong Pebrero 2026, bumagsak sa gitna ng pag-reset ng value menu at ng Investor Day, at bumawi nang mga 14% papalapit sa ulat para sa Q3.
Earnings ng McDonald’s sa Q3 2026: Aktuwal vs. Inaasahan
Lumampas ang McDonald’s sa tantiya sa earnings ngunit kinapos sa kita, at halo-halo ang larawan sa mga segment.
| Sukatan | Inaasahan | Aktuwal | Resulta |
|---|---|---|---|
| Adjusted na earnings kada share | $3.36 (Zacks); $3.38 (MarketBeat, LSEG) | $3.57 | Lampas nang $0.19 hanggang $0.21; tumaas nang 11% mula $3.22 |
| GAAP na earnings kada share | — | $3.51 | Tumaas nang 10% mula $3.18; kasama ang $0.06 kada share na singil, pangunahin sa restructuring |
| Kita | $7.28 bilyon (Zacks, MarketBeat); $7.29 bilyon (LSEG) | $7,157 milyon | Kinapos nang mga 1.7% hanggang 1.8%; tumaas nang 1% kumpara sa nakaraang taon |
| Paglago ng pandaigdigang maihahambing na benta | +1.5% (Zacks); +1.3% (StreetAccount) | +1.5% | Tugma sa tantiya |
| Paglago ng maihahambing na benta sa U.S. | −0.5% (StreetAccount) | −0.2% | Mas maganda kaysa sa kinatakutan, ngunit negatibo pa rin |
| Paglago ng maihahambing na benta sa Internasyonal na Merkadong Pinapatakbo (International Operated Markets) | +2.0% (Zacks); +2.1% (StreetAccount) | +1.4% | Kinapos; mas mababa sa +1.5% noong Q2 |
| Paglago ng maihahambing na benta sa Internasyonal na Merkadong Lisensiyado sa Pagpapaunlad (International Developmental Licensed Markets) | +3.3% (Zacks); +2.1% (StreetAccount) | +4.2% | Lampas; mas mataas sa +1.9% noong Q2 |
Mga pinagmulan: earnings release ng McDonald’s para sa Q3 2026; mga snapshot ng Zacks at MarketBeat bago ang ulat; mga tantiya ng LSEG at StreetAccount ayon sa iniulat ng CNBC. Sarili naming kalkulasyon ang laki ng paglampas at pagkapos.
Nakadepende sa provider ang laki ng beat: $0.21 laban sa $3.36 ng Zacks at $0.19 laban sa $3.38 na ipinakita ng MarketBeat at LSEG, kaya hindi dapat pagsamahin ang mga snapshot na ito sa isang diumano’y unibersal na consensus. Alinman ang gamitin, malinaw ang EPS beat, habang kinapos ang kita sa lahat ng tantiya.
Higit na mahalaga, hindi nalulutas ng EPS beat ang pangunahing tanong sa pamumuhunan. Sinabi ng McDonald’s na ang operating income ay pangunahing itinulak ng mas mataas na iba pang operating income at ng mas mataas na franchised margin dahil sa benta. Kailangang matiyak ng mga investor kung gaano kalaking bahagi ng dagdag ang nagpapakita ng mas magandang demand sa mga restawran at hindi ng ibang salik gaya ng buwis, palitan ng pera, pakinabang mula sa pagbebenta ng mga restawran at ang diluted na bilang ng share.
Ang earnings beat habang bumababa ang bilang ng kostumer sa U.S. ay hindi pa ang pagbangon ng operasyon na kailangan ng estratehiya sa abot-kayang presyo.
Ang Value Meals ay Kasalukuyang Estratehiya, Hindi Bagong Paglulunsad sa Q3
Binubuo ang estratehiya ng McDonald’s sa abot-kayang presyo ng ilang magkakaibang alok. Kapag itinuring ang mga ito bilang iisang promosyon, nagiging mas mahirap tukuyin kung ano ang gumagana.
| Inisyatiba sa abot-kayang presyo | Beripikadong petsa | Estratehikong layunin | Tanong sa pananaliksik para sa Q3 |
|---|---|---|---|
| Paglulunsad ng McValue platform, kasama ang Bumili ng Isa, Magdagdag ng Isa sa halagang $1 (Buy One, Add One) | Enero 7, 2025 | Lumikha ng permanenteng pambansang plataporma ng abot-kayang presyo | Nawalan ba ng mga pagbisita ng mga tapat na kostumer nang alisin ang Buy One, Add One? |
| Pagbabalik ng Extra Value Meals (mga sulit na meal) | Setyembre 8, 2025 | Gawing halatang abot-kaya ang mga naka-bundle na meal, mga 15% na mas mura kaysa sa pagbili ng mga item nang hiwalay | Nakalilikha ba ng karagdagang pagbisita ang mga bundle? |
| Menu na Wala Pang $3 (“McValue 2.0”) | Inanunsyo noong Abril 2, 2026; inilunsad noong Abril 21, 2026 | Magbigay ng abot-kayang presyo para sa mga indibidwal na item | Pare-pareho ba ang pagpapatupad sa mga restawran? |
| $4 na Pakete ng Almusal | Abril 21, 2026 | Suportahan ang abot-kayang pagbili ng almusal | Naibabalik ba nito ang dalas ng pagbili ng almusal? |
| Pambansang digital flash offer at personalisadong alok sa app | Inanunsyo sa earnings call noong Agosto 4, 2026 | Muling makuha ang interes ng mga madalas na kostumer | Bumabalik ba nang may tubo ang mga paulit-ulit na pagbisita? |
Mga pinagmulan: mga anunsyo ng McDonald’s, Restaurant Dive at mga pahayag ng pamunuan sa earnings call para sa Q2 2026.
Bumalik ang Extra Value Meals sa mga kalahok na restawran sa U.S. simula Setyembre 8, 2025, na pinangunahan ng $5 na Sausage McMuffin with Egg Meal at $8 na Big Mac Meal. Hindi dapat ilarawan ang mga panimulang presyong iyon bilang garantisadong presyo sa buong bansa sa kabuuan ng Q3 2026, dahil ang mga franchisee ang nagtatakda ng sarili nilang presyo.
Nagsimula ang susunod na malaking pagpapalawak noong Abril 21, 2026, nang magdagdag ang McDonald’s ng Menu na Wala Pang $3 at $4 na Pakete ng Almusal sa mga kalahok na restawran sa U.S., gaya ng iniulat ng Restaurant Dive.
Binabago ng kronolohiyang ito ang pagtingin sa usapin.
Ang Q3 ay pagsubok sa pagpapatupad, pagpipino at tugon ng mga kostumer, hindi ang unang pagpapakilala ng estratehiyang mababa ang presyo. Gumagana na ang pagpapalawak noong Abril sa halos buong Q2.
Kung bubuti ang performance, dapat itanong ng mga investor kung ano ang nagbago. Kabilang sa mga posibilidad ang pakikilahok ng mga restawran, disenyo ng alok, kamalayan ng mga kostumer, mga digital na promosyon, pagpapatupad ng serbisyo o suporta sa marketing.
Kung mananatiling mahina ang performance, kailangang ipaliwanag ng pamunuan kung bakit hindi naisalin sa mas matibay na gawi ng mga kostumer ang mas mahabang panahon sa merkado.
Inilalantad ng Komentaryo ng Pamunuan ang Problema sa Pagpapatupad
Nagbibigay ang earnings call noong Agosto 4 ng mahalagang panimbang sa isang simpleng optimistikong salaysay.
Ayon sa transcript ng earnings call para sa Q2 2026, iniugnay ng pamunuan ang mga dalawang-katlo ng pagkukulang ng daloy ng kostumer sa U.S. kumpara sa sarili nitong inaasahan sa mga isyu sa pagpapatupad ng abot-kayang alok: hindi pare-parehong pagpapatupad ng Menu na Wala Pang $3 sa antas ng restawran, kamalayan ng mamimili na mas mababa sa target, mas kaunting digital na alok at ang pag-aalis ng Buy One, Add One for $1. Ang natitira ay higit na iniugnay sa isang FIFA marketing campaign noong Hunyo na hindi umabot sa inaasahan. Sinabi rin ng mga ehekutibo na mga 60% hanggang 65% lamang ng sistema ng mga restawran ang nagpapatupad ng inirekomendang arkitektura ng presyo, ibig sabihin, halos ikatlong bahagi ang hindi nakapagpatupad ng programa gaya ng nilalayon.
Ang implikasyon ay maaaring magkaiba ang ina-advertise na pambansang estratehiya at ang karanasan ng bawat kostumer.
Maaaring makakita ang isang madalas na kostumer ng bagong menu na mababa ang presyo ngunit mawalan ng alok sa app na dati niyang ginagamit para sa kanyang regular na order. Maaaring bumuti ang ina-advertise na panimulang presyo habang nagiging hindi gaanong kaakit-akit ang karaniwang binibili ng partikular na kostumer na iyon.
Kaya magkaibang sukatan ang pagiging kapansin-pansin ng promosyon at ang pagturing ng kostumer na abot-kaya ito.
Sinabi rin ng pamunuan na bahagyang negatibo ang maihahambing na benta sa U.S. noong Hulyo. Inilarawan ng pahayag na iyon ang trend sa simula ng quarter, hindi ang iniulat na resulta para sa buong ikatlong quarter.
Inanunsyo ang tugon sa parehong araw: mas maraming pambansang digital flash offer, mas maraming personalisadong alok para sa mga tapat na kostumer, at paglilipat ng pondo sa marketing sa mga napatunayang alok gaya ng Extra Value Meals. Itinalaga rin ng McDonald’s si Skye Anderson bilang Presidente ng McDonald’s USA noong Agosto 4, kapalit ni Joe Erlinger, kaya ang Q3 ang kanyang unang buong quarter sa pamumuno sa negosyo sa U.S.
Kinukumpirma ng release para sa Q3 ang bahagyang pagbangon lamang, sa pinakamabuting pagtingin. Bumaba nang 0.2% ang maihahambing na benta sa U.S. sa buong quarter, dahil ang negatibong maihahambing na bilang ng kostumer ay halos natapatan ng positibong paglago ng halaga ng order. Sinabi ni CEO Chris Kempczinski na ang McDonald’s ay “nahikayat ng pagbuti habang umuusad ang quarter matapos ang aming interbensiyon sa value,” ngunit walang buwanang numero sa release. Iniulat ng CNBC na sa Investor Day noong Setyembre, inilarawan ng pamunuan ang Hulyo at Agosto bilang bahagyang negatibo at inasahang babalik sa paglago ang Setyembre. Wala pang detalyadong komentaryo mula sa earnings call tungkol sa buwanang takbo sa U.S. sa mga pinagmulang sinuri namin sa panahon ng update na ito.
Kabilang sa mga ebidensiya ng pagbuti ang mas magandang buwanang trend, mas malinaw na pamantayan sa pakikilahok at muling pakikibahagi ng mga kostumer na humina ang dalas ng pagbisita.
Paano Nakaaapekto ang Value Meals sa Tubo ng McDonald’s?
Nakadepende ang ekonomiya kung binabago ng isang promosyon ang gawi ng mga kostumer sa paraang kumikita.
Ang isang abot-kayang meal ay maaaring lumikha ng halaga kapag ito ay:
- Nakaaakit ng tunay na karagdagang pagbisita.
- Nagbabalik ng kostumer na matagal nang hindi bumibisita.
- Nagpapataas ng dalas ng pagbisita sa paglipas ng panahon.
- Humihikayat ng karagdagang pagbili.
- Gumagamit ng kapasidad ng restawran na kung hindi ay mananatiling bakante.
Ang parehong alok ay maaaring magpababa ng kakayahang kumita kung ipapalit ng mga kasalukuyang kostumer ang mas murang order sa mga pagbiling dati ay nagdadala ng mas malaking kontribusyon sa tubo.
Isaalang-alang ang isang halimbawang paglalarawan.
Ipagpalagay na ang isang kasalukuyang order ay nakalilikha ng $4 na kontribusyon matapos ang mga kaugnay na variable cost, habang ang isang order na nasa promosyon ay nakalilikha ng $3.
Kung lilipat lamang ang kostumer mula sa isa patungo sa isa pa, bababa ang kontribusyon nang $1. Kung ang order na nasa promosyon ay kumakatawan sa tunay na karagdagang pagbili, nag-aambag ito ng $3 bago ang anumang karagdagang gastos sa pagkuha ng kostumer o sa kapasidad.
Haka-haka lamang ang mga numerong ito. Hindi ito mga tantiya ng aktwal na ekonomiya ng mga meal ng McDonald’s.
Ipinapakita ng pagkakaibang ito kung bakit hindi sapat na ebidensiya ng tagumpay ang dami ng benta mula sa promosyon.
Ang mas mainam na tanong ay:
Gaano kalaking karagdagang kontribusyon ang nalikha ng alok matapos ibawas ang substitusyon, gastos sa marketing at gastos sa operasyon?
Kabilang sa kalkulasyong iyon ang pagpapatupad ng serbisyo. Maaaring maging hindi gaanong kaakit-akit ang isang promosyon kung nagdaragdag ito ng komplikasyon, nagpapabagal sa bilis ng serbisyo o lumilikha ng karanasan ng kostumer na nakapipigil sa muling pagbisita. Sinabi ng pamunuan na ito mismo ang nangyari noong Q2, nang mabigatan ang mga koponan sa restawran sa napakaraming bagong item at programang ipinatupad sa maikling panahon.
Pinagsasama ng pinakamatibay na estratehiya ng abot-kayang presyo ang pagiging abot-kaya at ang pagiging simple ng operasyon.
Dapat Kasama sa Pagsubok ang Kakayahang Kumita ng mga Franchise ng McDonald’s
Hindi itinatala ng McDonald’s bilang kita ng korporasyon ang bawat dolyar na ginagastos sa mga restawrang naka-franchise. Mga 95% ng mahigit 45,000 restawran nito ay pag-aari at pinapatakbo ng mga independiyenteng franchisee, at pinag-iiba ng mga pagsisiwalat nito ang benta sa buong sistema (systemwide sales) at ang mga pinagkukunan ng kita ng korporasyon, na binubuo ng benta ng mga restawrang pinapatakbo ng kompanya at mga bayad mula sa mga restawrang naka-franchise.
Dahil dito, maaaring magkaiba ang galaw ng mga resulta sa antas ng restawran at ng mga resulta ng korporasyon.
| Antas ng ekonomiya | Ano ang susuriin | Bakit ito mahalaga |
|---|---|---|
| Kostumer | Pagtingin sa pagiging sulit at muling pagbisita | Tinutukoy kung magiging pangmatagalan ang demand |
| Operator ng restawran | Karagdagang kontribusyon at cash flow | Tinutukoy kung mananatiling kaakit-akit ang pakikilahok |
| Korporasyong franchisor | Kita mula sa franchise at mga kaugnay na margin | Ipinapakita kung paano umaabot ang aktibidad ng restawran sa earnings ng korporasyon |
| Shareholder | Pangmatagalang EPS at free cash flow | Iniuugnay ang pagpapatupad sa halaga ng pamumuhunan |
Ang talahanayang ito ay balangkas ng pagsusuri, hindi gabay ng kompanya.
Maaaring suportahan ng isang promosyon ang kita ng korporasyon mula sa franchise habang nagbibigay ng hindi gaanong kaakit-akit na resulta para sa operator na humaharap sa mga gastos sa antas ng restawran.
Hindi nito awtomatikong gagawing bigo ang promosyon. Maaaring makatwiran ang pansamantalang pamumuhunan kung bumubuo ito ng mahalagang ugnayan sa kostumer. Ngunit kailangang ipaliwanag ang tagal, pagpopondo at inaasahang balik nito.
Kaya dapat maghanap ang mga investor ng ebidensiya ng pagkakaisa ng mga franchisee sa halip na ipagpalagay na ginagarantiya ng pambansang advertising ang pare-parehong pagpapatupad. Noong Q2, tumaas nang 4% sa $4,393 milyon ang kita mula sa mga restawrang naka-franchise, habang lumago nang 5% ang benta sa buong sistema.
Ang mga kapaki-pakinabang na pagsisiwalat ay tatalakay sa pakikilahok, pagpopondo ng promosyon, mga pamantayan sa serbisyo at ekonomiya ng karagdagang daloy ng kostumer.
Ipinapakita ng Tulay ng Tubo sa Q2 Kung Bakit Maaaring Kulang ang Isang EPS Beat
Nagbibigay ang nakaraang quarter ng praktikal na halimbawa kung bakit dapat tumingin ang mga investor nang lampas sa EPS.
| Sukatan | Iniulat sa Q2 2025 | Iniulat sa Q2 2026 | Pagbabago |
|---|---|---|---|
| Kita bago ang buwis sa kita | $2,861 milyon | $2,936 milyon | +$75 milyon |
| Gastos sa buwis sa kita | $608 milyon | $574 milyon | −$34 milyon |
| Netong kita | $2,253 milyon | $2,362 milyon | +$109 milyon |
| GAAP diluted EPS | $3.14 | $3.32 | +$0.18 |
Pinagmulan: earnings release ng McDonald’s para sa Q2 2026 (Form 8-K, Exhibit 99.1).
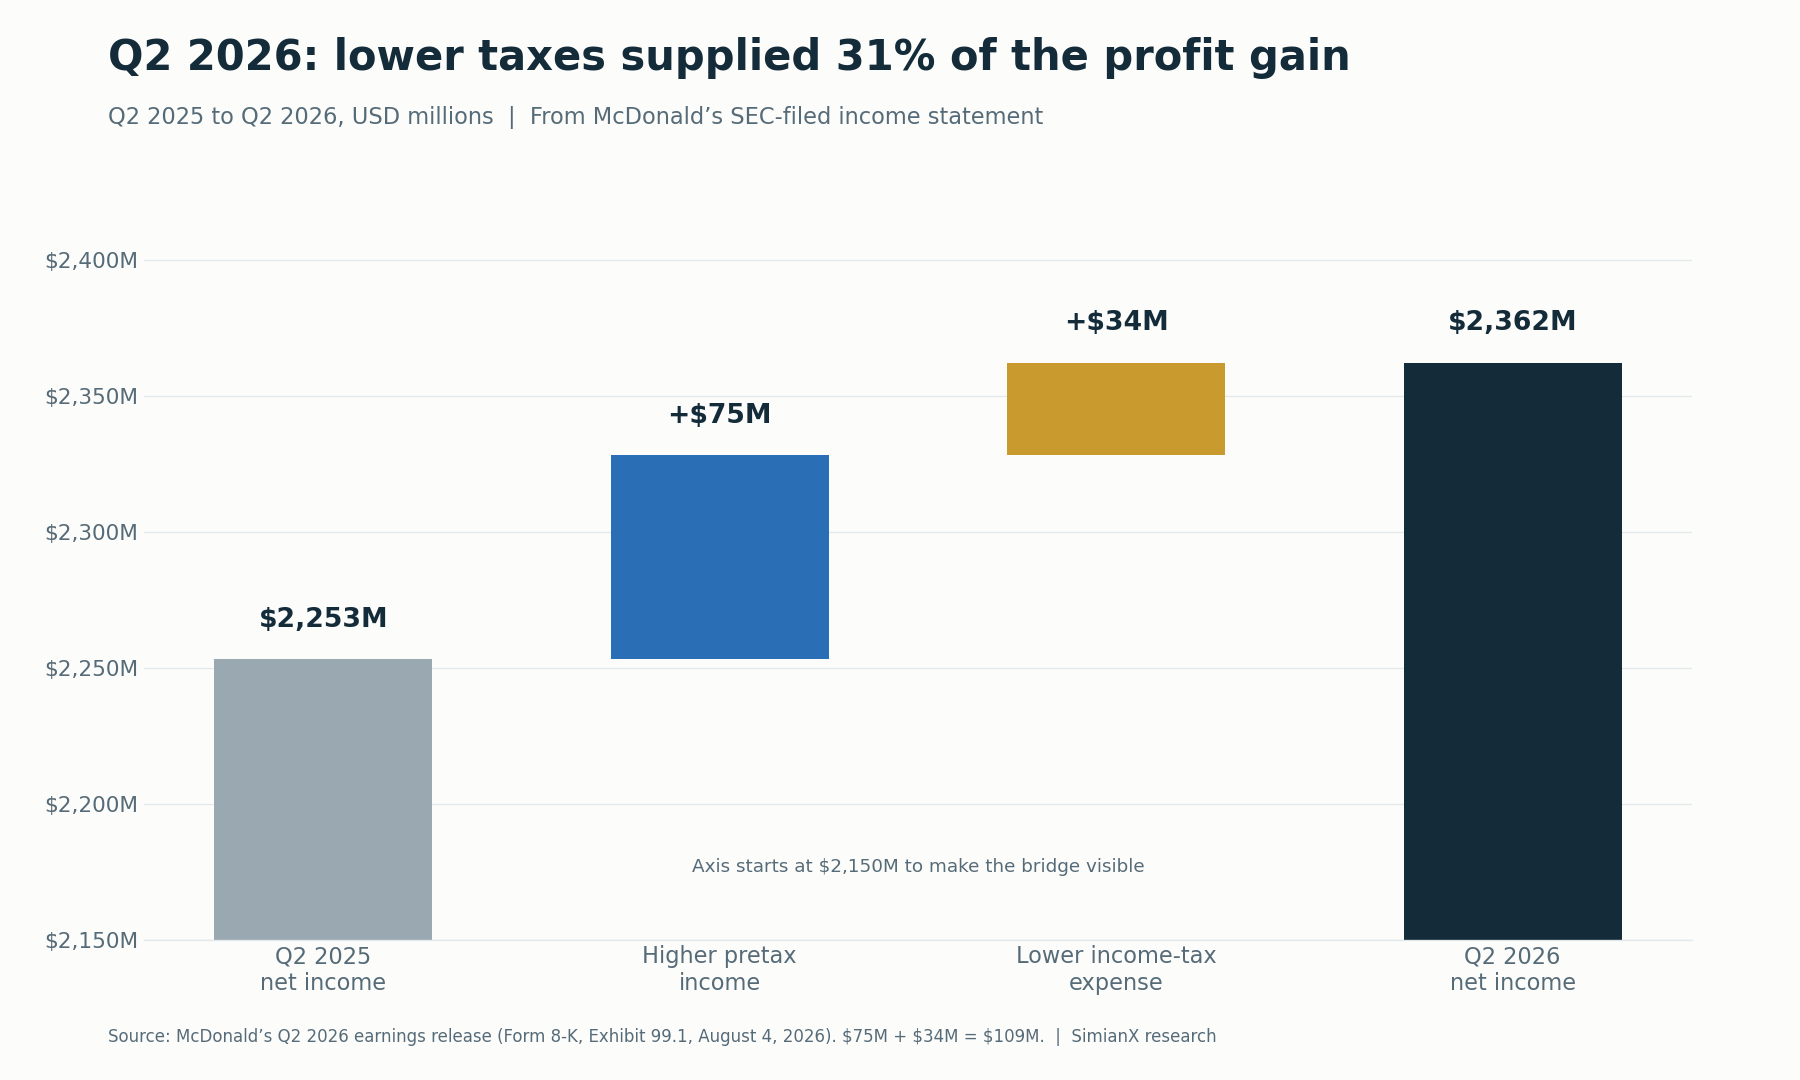
Ang paghihiwalay ng paglago bago ang buwis at ng mga epekto ng buwis ay tumutulong sa mga investor na suriin ang kalidad ng earnings.
Ipinagkakasundo ng tulay ang sumusunod:
$75 milyon na karagdagang kita bago ang buwis + $34 milyon na mas mababang gastos sa buwis = $109 milyon na karagdagang netong kita.
Ipinapakita ng aming kalkulasyon na ang mas mababang gastos sa buwis ay bumubuo ng mga 31.2% ng pagtaas ng netong kita:
$34 milyon ÷ $109 milyon = 31.2%.
Hindi nito pinatutunayan na artipisyal ang pagbuti ng earnings. Pinatutunayan nito na hindi lahat ng pagtaas ay nanggaling sa paglago bago ang buwis.
Iniulat din ng karagdagang impormasyon para sa Q2 2026 ang mga pakinabang mula sa pagbebenta ng mga negosyong restawran na $40 milyon, kumpara sa $7 milyon isang taon na ang nakalipas, na nagpapakita ng mas maraming pagbebenta ng restawran sa Internasyonal na Merkadong Pinapatakbo. Bumaba nang 1% sa 711.1 milyon ang diluted shares, na nagpapataas din sa EPS.
Para sa Q3, dapat ihiwalay ng mga investor ang paulit-ulit na performance ng mga restawran mula sa mga epekto ng buwis at mga pakinabang na kaugnay ng transaksyon. Dapat din nilang suriin kung ano ang hindi isinasama ng adjusted EPS sa halip na ituring ang label bilang kumpletong sagot sa tanong ng kalidad ng earnings.
Dapat manatiling nakikita ang mas matibay na pagbangon ng operasyon matapos gawin ang mga paghihiwalay na ito.
Maaaring Suportahan ng mga Internasyonal na Merkado ang Resulta Nang Hindi Naaayos ang U.S.
Nag-aalok ang mga internasyonal na negosyo ng posibleng pagmumulan ng katatagan.
Inasahan ng preview ng Zacks sa mga pangunahing sukatan ang paglago ng maihahambing na benta na 2.0% sa Internasyonal na Merkadong Pinapatakbo at 3.3% sa Internasyonal na Merkadong Lisensiyado sa Pagpapaunlad. Lalampasan ng mga tantiyang iyon ang kani-kaniyang paglago noong Q2 na 1.5% at 1.9%. Sa call para sa Q2, sinabi ng pamunuan na bumalik na ang Internasyonal na Merkadong Pinapatakbo sa mas normal na antas noong Mayo at Hunyo at higit itong nagpatuloy hanggang Hulyo. Nahati ang aktuwal na resulta: lumago nang 4.2% ang Internasyonal na Merkadong Lisensiyado sa Pagpapaunlad, lampas sa tantiya, habang lumago lamang nang 1.4% ang Internasyonal na Merkadong Pinapatakbo, mas mababa kapwa sa tantiya at sa bilis noong Q2.
Lumilikha ito ng makatwirang daan tungo sa medyo matatag na pinagsama-samang resulta kahit manatiling hindi pantay ang demand sa U.S.
Lumilikha rin ito ng panganib sa interpretasyon.
Hindi patutunayan ng mas malakas na performance sa ibang bansa na gumagana ang pag-reset ng abot-kayang presyo sa U.S. Hindi rin patutunayan ng mahinang resulta sa U.S. na iisang problema ang hinaharap ng bawat merkado.
Dapat basahin ng mga investor ang ulat nang bawat segment at ihiwalay ang maihahambing na benta mula sa epekto ng pagpapalawak at ng palitan ng pera.
Inilarawan din ng pamunuan ang nakapagpapalakas-loob na maagang resulta ng bagong plataporma ng inumin na inilunsad noong Mayo sa Estados Unidos, Canada at Alemanya. Dito rin, ang tanong sa pamumuhunan ay kung tunay na karagdagan ito: pinalalawak ba ng bagong okasyon ng pagbili ang demand o pinapalitan nito ang isang kasalukuyang pagbili?
Nagiging mas mahalaga ang paglago ng benta kapag nagdadala ito ng karagdagan at kumikitang aktibidad ng kostumer.
Ang Cash Flow ay Ikalawang Pagsubok sa Kalidad ng Earnings
Nagtatakda ang cash-flow statement para sa unang kalahati ng taon ng isa pang batayan.
| Sukatan ng cash flow | Unang kalahati ng 2025 | Unang kalahati ng 2026 |
|---|---|---|
| Cash mula sa operasyon — iniulat | $4,426 milyon | $5,222 milyon |
| Gastos sa kapital — iniulat | $1,295 milyon | $1,516 milyon |
| Free cash flow — aming kalkulasyon | $3,131 milyon | $3,706 milyon |
Pinagmulan: Form 10-Q ng McDonald’s para sa quarter na nagtapos noong Hunyo 30, 2026.
Gamit ang operating cash flow bawas ang gastos sa kapital, tumaas nang mga 18.4% ang kinalkulang free cash flow. Para sa paghahambing sa Q3, ang batayan ng parehong quarter noong nakaraang taon ay $3,428 milyon na operating cash flow bawas ang $1,011 milyon na gastos sa kapital, o $2,417 milyon na free cash flow.
Positibo iyon. Gayunman, ipinapakita rin ng statement ang mas maliit na paglabas ng pera para sa working capital kaysa noong parehong panahon ng nakaraang taon, kaya hindi dapat ituring na permanenteng pagtaas sa kakayahang kumita ng mga restawran ang lahat ng pagbuti.
Bahagi ng parehong pagsubok ang mga ibinabalik na cash sa mga shareholder. Noong Setyembre 17, 2026, itinaas ng McDonald’s ang quarterly na dibidendo nito nang mga 4% sa $1.93 kada share ($7.72 kada taon), ang ika-50 sunod-sunod nitong taunang pagtaas. Sa pagsasara noong Nobyembre 3 na $263.04, katumbas iyon ng yield na mga 2.9%.
Para sa Q3, dapat suriin ng mga investor kung:
- Patuloy na sinusuportahan ng operating cash flow ang iniulat na earnings.
- Ipinapaliwanag ng timing ng working capital ang malaking bahagi ng pagbuti.
- Binabago ng gastos sa kapital ang cash na makukuha ng mga shareholder.
- Nananatiling suportado ang mga ipinamamahagi sa mga shareholder sa makatwirang panahon.
Maaaring magulo ang timing kada quarter. Ang layunin ay hindi humingi ng magkaparehong paglago ng earnings at cash bawat quarter. Ito ay upang matiyak kung bumubuti ang pinagbabatayang kakayahang lumikha ng cash.
Pinalalawak ng NEXT Investment Plan ng McDonald’s ang Debate
Nagdaragdag ang anunsyo ng estratehiyang NEXT noong Setyembre 23, 2026, ng mas pangmatagalang dimensyon ng pamumuhunan.
| Layuning inanunsyo ng kompanya | Saklaw ng panahon o kondisyon |
|---|---|
| Mga $8.5 bilyon na suporta sa pakikipagtulungan sa ilalim ng NEXT | Hanggang 2036 |
| Mga $5 bilyon ng suportang iyon | Hanggang 2030 |
| Suporta sa pamamagitan ng pagbabawas ng upa at suporta sa kapital | Hindi lahat ay gastos sa kapital |
| Mga $3 bilyon na taunang batayang gastos sa kapital dagdag ang $1.5 bilyon hanggang $2 bilyon na kabuuang suporta sa pakikipagtulungan sa kapital | 2027 hanggang 2030, sa kasalukuyang palitan ng pera |
| Operating margin sa saklaw na mababa hanggang kalagitnaang 50% | Target para sa 2030 |
| Mga 250 basis point na gross na pagtaas ng kahusayan sa antas ng restawran | Nakatali ang timing sa ganap na pagpapatupad ng NEXT |
| Free-cash-flow conversion sa saklaw na kalagitnaan hanggang mataas na 80% | Target para sa 2030 |
| +1.5 percentage point ng market share kapwa sa manok at sa inumin | Target para sa 2030 |
Ang mga ito ay mga layunin ng kompanya para sa hinaharap, hindi mga nakamit nang resulta.
Mahalaga ang pagkakaiba ng pagbabawas ng upa at ng suporta sa kapital. Hindi dapat ilarawan ang pakete bilang iisang agarang pangangailangan sa cash para sa gastos sa kapital.
Ang estratehikong lohika ay na mas mapapanatili ang abot-kayang presyo kung bubuti ang produktibidad at ang pagpapatupad sa restawran. Ayon sa McDonald’s, ang target sa kahusayan ay katumbas ng mga $100,000 na taunang cash flow para sa karaniwang restawran sa U.S.
Ang panganib ay ang timing: maaaring dumating ang suporta at ang gastos sa pagpapatupad bago ang inaasahang benepisyo. Negatibo ang unang hatol ng merkado, nang bumaba ang MCD nang 4.80% sa araw ng anunsyo.
Dapat ding iwasan ng mga investor na ipantay ang gross na pagtaas ng kahusayan sa antas ng restawran sa kaparehong pagtaas ng operating margin ng korporasyon. Magkaibang sukatan ang mga ito.
Hindi mapatutunayan ng Q3 ang isang estratehiyang tatagal nang ilang taon. Maipapakita nito kung magbibigay ang pamunuan ng mga kapani-paniwalang milestone at malinaw na paliwanag sa mga epekto sa earnings at cash flow sa malapit na hinaharap.
Kaya Bang Iangat ng Mas Magandang Earnings ang MCD?
Magkaugnay ang pagbuti ng negosyo at ang pagtaas ng presyo ng share, ngunit hindi sila mapagpapalit.
Isang simpleng ugnayan sa valuation ang sumusunod:
Presyo ng share = earnings kada share × price-to-earnings multiple.
Batay sa GAAP EPS sa nakalipas na apat na quarter na $12.31, ang pagsasara ng MCD na $263.04 ay mga 21.4 na beses ng earnings; batay sa adjusted EPS na $12.55, mga 21.0 na beses ito. Maaaring matapatan ng mas mababang valuation multiple ang mas malakas na EPS.
| Halimbawang pagbabago sa EPS | Halimbawang pagbabago sa P/E | Ipinahihiwatig na pagbabago sa presyo |
|---|---|---|
| +5% | −5% | −0.25% |
| +5% | 0% | +5.00% |
| +5% | +5% | +10.25% |
Halimbawang aritmetika lamang. Hindi ito mga forecast, target na presyo o tantiya ng kabuuang balik. Hindi kasama ang mga dibidendo.
Ang kalkulasyon ay:
Pagbabago sa presyo = (1 + pagbabago sa EPS) × (1 + pagbabago sa P/E) − 1.
Para masuportahan ng value meals ang pangmatagalang rerating (muling pagtaas ng valuation), malamang na kailangan ng mga investor ng ebidensiya na pinapabuti ng mga ito ang landas ng earnings lampas sa iisang panahon ng pag-uulat.
Ang katamtamang beat na dulot ng mga paborableng salik na hindi kaugnay ng operasyon ay nagbibigay ng ibang senyales kumpara sa bumubuting dalas ng pagbisita ng kostumer, matatag na kontribusyon ng restawran at mas malakas na paglikha ng cash.
Sinisiyasat ng kaugnay na pagsusuri sa paglago ng volume at valuation ng Coca-Cola ang parehong pagkakaiba ng pag-unlad ng operasyon at ng valuation na itinatakda rito ng mga investor, at inilalapat ng earnings ng P&G kada quarter ang parehong format na kada quarter sa isa pang pangunahing pangalan sa sektor ng mga pangunahing pangangailangan ng mamimili.
Optimistiko, Batayan at Pesimistikong Senaryo para sa Ulat
Ang mga sumusunod na senaryo ay kuwalitatibong balangkas ng pananaliksik, hindi mga forecast na may timbang ng probabilidad.
| Senaryo | Ebidensiyang hahanapin | Interpretasyon |
|---|---|---|
| Optimistikong senaryo | Mas magandang daloy ng kostumer sa U.S., mas pare-parehong pagpapatupad ng abot-kayang alok at matatag na kakayahang kumita | Nakalilikha ng mas malusog na demand ang abot-kayang presyo |
| Batayang senaryo | Suporta mula sa ibang bansa, hindi pantay na demand sa U.S. at earnings na halos malapit sa mga tantiya | Pagpapatatag nang walang kumpirmadong pagbangon sa U.S. |
| Pesimistikong senaryo | Mahinang transaksyon, paglipat sa mas murang pagbili at mas malaking pangangailangan sa suporta | Ipinagtatanggol ng abot-kayang presyo ang kita nang hindi sapat na napapabuti ang ekonomiya |
Batay sa mga iniulat na numero, pinakamalapit ang Q3 sa batayang senaryo: suporta mula sa ibang bansa, hindi pantay na demand sa U.S. na may negatibong bilang ng kostumer, at adjusted EPS na lampas sa mga tantiya sa kabila ng pagkapos ng kita.
Hindi kailangan ng optimistikong senaryo na bumilis agad ang bawat sukatan. Ang kailangan nito ay isang magkakaugnay na padron ng mas magandang demand, mas mahusay na pagpapatupad at isang landas pasulong na kapani-paniwala sa ekonomiya.
Gayundin, ang mas mababang karaniwang halaga ng order ay hindi awtomatikong nagpapatunay ng pesimistikong senaryo. Maaaring katanggap-tanggap ang mas mababang halaga ng order kung ang karagdagang pagbisita ay lumilikha ng sapat na kontribusyon.
Kailangan din ng katulad na pag-iingat ang mas malawak na kalagayan ng mga mamimili. Magkaibang penomena ang trade-down (paglipat sa mas murang bilihin) at ang malawakang pagbangon ng paggastos ng mga sambahayan, gaya ng tinalakay sa kaugnay na balangkas tungkol sa stress ng mamimili mula sa Walmart at Target.
Pitong Tanong na Kailangang Sagutin ng Pamunuan
Nalampasan ng McDonald’s ang tantiya ng EPS, ngunit kailangang lutasin ng earnings call ang higit pa roon.
- Ano ang nangyari pagkatapos ng Hulyo? Sinasabi ng release na bumuti ang resulta sa U.S. habang umuusad ang quarter, ngunit bumaba pa rin nang 0.2% ang maihahambing na benta sa buong quarter, na may negatibong bilang ng kostumer. Gaano kalaki ang pagbuti pagsapit ng Setyembre, at nagpatuloy ba ito hanggang Oktubre?
- Aling mga kostumer ang bumalik? Nakatuon ba ang pag-unlad sa mga madalas na kostumer, sa mga matagal nang hindi bumibisita o sa mga bagong okasyon ng pagbili?
- Naging mas pare-pareho ba ang abot-kayang alok? Gaano kalaking bahagi ng sistema ang sumusunod na ngayon sa inirekomendang presyo ng Menu na Wala Pang $3, mula sa mga 60% hanggang 65%?
- Pinabuti ba ng karagdagang pagbisita ang ekonomiya? Sapat ba ang karagdagang kontribusyon para matapatan ang mga diskuwento at gastos?
- Gaano kalaki sa paglago ng EPS ang mula sa operasyon? Anong papel ang ginampanan ng buwis, palitan ng pera, pakinabang mula sa pagbebenta ng mga restawran at bilang ng share?
- Ano ang magbabago sa Q4? Aling mga pagsasaayos sa marketing o operasyon ang hindi pa ganap na naipatupad noong Q3?
- Paano naaapektuhan ng NEXT ang paglikha ng cash sa malapit na hinaharap? Anong suporta at gastos ang mauuna bago ang inaasahang benepisyo?
Mas kapaki-pakinabang ang mga sagot na sinusuportahan ng malinaw na sukatan at maihahambing na panahon kaysa sa pangkalahatang pahayag tungkol sa sigla ng mga kostumer.
Mga Madalas Itanong
Kailan iniulat ng McDonald’s ang earnings nito para sa Q3 2026?
Iniulat ng McDonald’s ang resulta nito para sa Q3 2026 noong Miyerkules, Nobyembre 4, 2026, bago magbukas ang merkado ng U.S., sa isang earnings release sa Form 8-K, at ginanap ang conference call sa 8:30 a.m. ET.
Nalampasan ba ng McDonald’s ang mga tantiya sa earnings para sa Q3 2026?
Sa earnings, oo; sa kita, hindi. Ang adjusted EPS ay $3.57 laban sa $3.36 (Zacks) at $3.38 (MarketBeat at LSEG), at ang GAAP EPS ay $3.51. Ang kita ay $7,157 milyon laban sa mga tantiyang $7.28 bilyon hanggang $7.29 bilyon, tumaas nang 1% mula $7,078 milyon isang taon na ang nakalipas. Tumaas nang 1.5% ang pandaigdigang maihahambing na benta, tugma sa Zacks, habang bumaba nang 0.2% ang maihahambing na benta sa U.S.
Ano ang naging maihahambing na benta ng McDonald’s noong Q2 2026?
Tumaas nang 1.3% ang pandaigdigang maihahambing na benta noong Q2 2026: U.S. +0.8%, Internasyonal na Merkadong Pinapatakbo +1.5% at Internasyonal na Merkadong Lisensiyado sa Pagpapaunlad +1.9%. Nanggaling ang paglago sa U.S. sa mas mataas na karaniwang halaga ng order, na bahagyang tinapatan ng negatibong bilang ng kostumer.
Paano karaniwang tumutugon ang MCD stock sa earnings?
Sa walong ulat mula Q3 2024 hanggang Q2 2026, tumaas ang MCD nang limang beses at bumaba nang tatlong beses, na may karaniwang reaksyon na +1.40%. Ang pinakamalaking galaw ay +4.80% matapos ang ulat para sa Q4 2024, at walang ulat na nagpagalaw sa stock nang higit sa 5% sa isang session.
Bagong inisyatiba ba ang value meals para sa Q3 2026?
Hindi. Inilunsad ang McValue noong Enero 2025, bumalik ang Extra Value Meals noong Setyembre 2025, at nagsimula ang Menu na Wala Pang $3 at ang $4 na Pakete ng Almusal noong Abril 21, 2026. Kaya sinusubok ng Q3 ang pagpapatupad at tugon ng mga kostumer sa halip na isang ganap na bagong paglulunsad.
Bakit napakahalaga ng daloy ng kostumer ng McDonald’s sa U.S.?
Maaaring tumaas ang maihahambing na benta kapag lumalaki ang gastos kada transaksyon kahit bumababa ang bilang ng transaksyon. Isa lamang sa huling siyam na quarter ang nagsabay ng mas mataas na halaga ng order at mas mataas na bilang ng kostumer sa U.S. Mas kapani-paniwala ang pagbangong pinangungunahan ng abot-kayang presyo kung ang mga abot-kayang alok ay lilikha ng karagdagan at kumikitang pagbisita.
Maaari bang pataasin ng value meals ang benta ngunit pababain ang kakayahang kumita?
Oo. Maaaring palitan ng mga kostumer ng mas murang order ang mga pagbiling may mas mataas na kontribusyon, o maaaring lumampas ang mga dagdag na gastos sa kontribusyon mula sa mga bagong pagbisita. Hindi kayang patunayan ng dami ng benta mula sa promosyon lamang ang tagumpay.
Kapani-paniwala bang positibo ang ulat para sa Q3?
Hindi lubos. Lumampas sa mga tantiya ang adjusted EPS, ngunit kinapos ang kita at bumaba nang 0.2% ang maihahambing na benta sa U.S. habang umuunti ang bilang ng kostumer. Ang pinakamatibay na kombinasyon pa rin ay ang bumubuting transaksyon sa U.S., pare-parehong pagpapatupad, matatag na ekonomiya ng restawran at sumusuportang cash flow; mas mabigat ang isang EPS beat kapag sinusuportahan ito ng mga pagbuting iyon sa operasyon.
Hatol: Kayang Ibalik ng Abot-kayang Presyo ang Demand, Ngunit Dapat Itong Patunayan ng Pagpapatupad
Makatutulong ang value meals na iangat ang MCD, ngunit kailangang maging karagdagan at kumikitang aktibidad ng kostumer ang abot-kayang presyo.
Sinusuportahan ng mga resulta sa Q3 ang isang may-kondisyong tesis sa halip na kumpirmadong pagbangon. Lumampas sa mga tantiya ang adjusted EPS na $3.57 at bumilis ang Internasyonal na Merkadong Lisensiyado sa Pagpapaunlad, ngunit kinapos ang kita at bumaba nang 0.2% ang maihahambing na benta sa U.S. dahil ang negatibong bilang ng kostumer ay halos natapatan ng mas mataas na halaga ng order. Nakabawi na ang stock nang mga 14% mula sa pinakamababa nito noong Oktubre papalapit sa ulat. Ang hindi pa nasasagot na tanong ay kung maisasalin ang pagbuting inilarawan ng pamunuan sa huling bahagi ng quarter sa mas pare-parehong gawi ng kostumer at kaakit-akit na balik para sa mga restawran.
May apat na bahagi ang pinakakapaki-pakinabang na scorecard:
- Demand: Bumubuti ba ang mga transaksyon?
- Pagpapatupad: Pare-pareho bang naihahatid ang ina-advertise na abot-kayang alok?
- Ekonomiya: Lumilikha ba ng sapat na kontribusyon ang karagdagang pagbisita?
- Cash: Sinusuportahan ba ng pag-unlad sa operasyon ang pangmatagalang free cash flow?
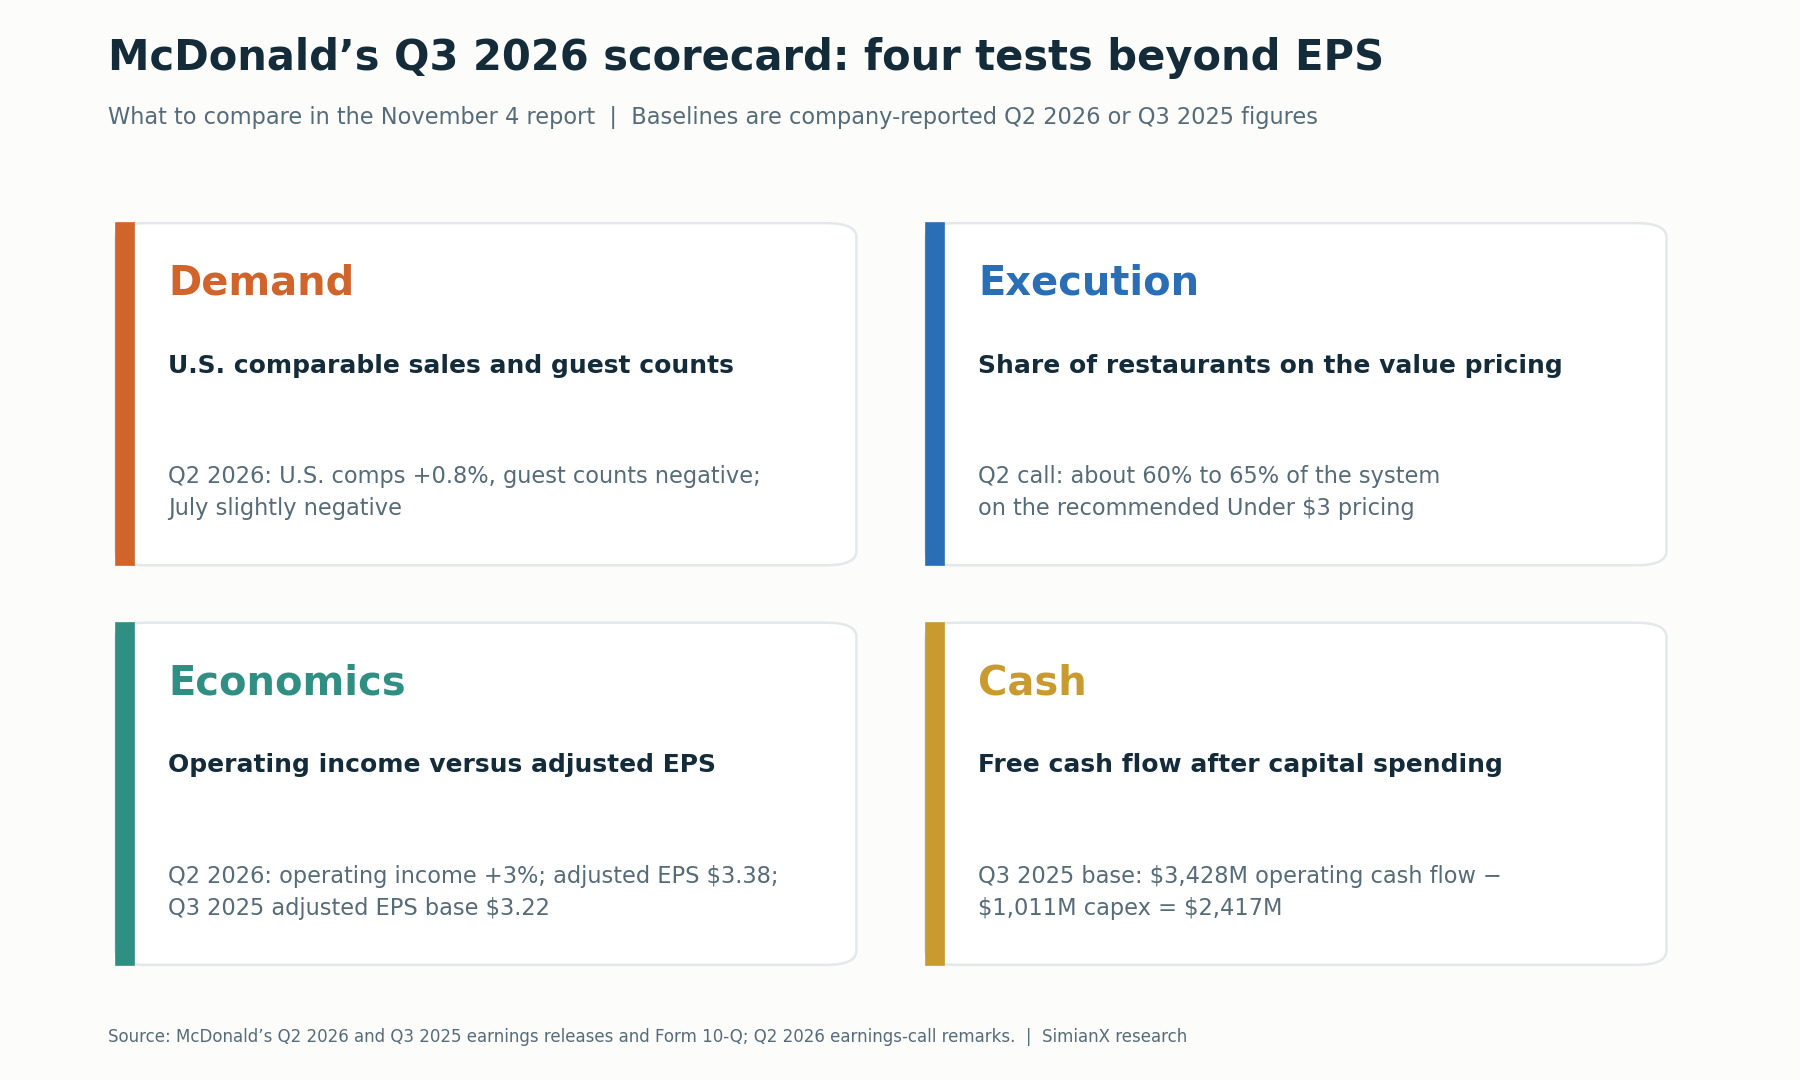
Nakasalalay ang kaso sa pamumuhunan sa kumikitang muling pagbisita, pare-parehong pagpapatupad at pangmatagalang paglikha ng cash.
Ang pag-unlad sa mga sukatang iyon ay magpapalakas sa argumentong muling binubuo ng value meals ang negosyo. Naghatid ang Q3 ng malinaw na EPS beat nang walang ganoong ebidensiya sa demand, kaya nananatiling hindi nalulutas ang pangunahing tanong sa pamumuhunan.
Para sa patuloy na pagsubaybay, buksan ang pahina ng MCD stock, magsimula ng live na AI analysis ng MCD, o gamitin ang mga tool ng SimianX para sa pagsusuri ng stock upang ihambing ang mga susunod na pagsisiwalat sa scorecard na ito.
Nagbibigay ang artikulong ito ng pananaliksik sa pananalapi at halimbawang pagsusuri, hindi personalisadong payo sa pamumuhunan o rekomendasyong bumili o magbenta.
Kaugnay na Babasahin
- Tubo ng Coca-Cola Q3 2026: Dami ng Benta at Halaga ng KO
- Earnings ng P&G Kada Quarter: Bakit Umakyat nang 5.6% ang PG
- Costco stock: $1,000 sa IPO, $607K hanggang $914K na ngayon
- Walmart at Target 2026: Stress ng Mamimili sa Amerika
- Nvidia Pagkatapos ng Earnings: Bawat Reaksyon ng NVDA Mula 2016
Mga Sanggunian
- McDonald’s: Earnings release para sa Q3 2026 (Form 8-K, Exhibit 99.1), Nobyembre 4, 2026
- CNBC: Earnings ng McDonald’s sa Q3 2026, Nobyembre 4, 2026
- McDonald’s: Earnings release para sa Q2 2026 (Form 8-K, Exhibit 99.1), Agosto 4, 2026
- McDonald’s: Karagdagang impormasyon para sa Q2 2026 (Form 8-K, Exhibit 99.2)
- McDonald’s: Form 10-Q para sa quarter na nagtapos noong Hunyo 30, 2026
- McDonald’s: Earnings release para sa Q1 2026 (Form 8-K, Exhibit 99.1), Mayo 7, 2026
- McDonald’s: Earnings release para sa Q4 at buong taon ng 2025 (Form 8-K, Exhibit 99.1), Pebrero 11, 2026
- McDonald’s: Earnings release para sa Q3 2025 (Form 8-K, Exhibit 99.1), Nobyembre 5, 2025
- McDonald’s: Earnings release para sa Q2 2025 (Form 8-K, Exhibit 99.1), Agosto 6, 2025
- McDonald’s: Earnings release para sa Q1 2025 (Form 8-K, Exhibit 99.1), Mayo 1, 2025
- McDonald’s: Earnings release para sa Q4 at buong taon ng 2024 (Form 8-K, Exhibit 99.1), Pebrero 10, 2025
- McDonald’s: Earnings release para sa Q3 2024 (Form 8-K, Exhibit 99.1), Oktubre 29, 2024
- McDonald’s: Estratehiyang NEXT at mga target sa pananalapi (Form 8-K, Exhibit 99.1), Setyembre 23, 2026
- McDonald’s: Itinalaga si Skye Anderson bilang Presidente ng McDonald’s USA (Form 8-K, Exhibit 99.1), Agosto 4, 2026
- McDonald’s: 50 sunod-sunod na taon ng pagtaas ng dibidendo, Setyembre 17, 2026 (PR Newswire)
- McDonald’s: Pagbabalik ng Extra Value Meals, Setyembre 2, 2025
- McDonald’s: Menu na Wala Pang $3 at $4 na Pakete ng Almusal, Abril 2, 2026
- Restaurant Dive: Inilunsad ng McDonald’s ang Menu na Wala Pang $3 noong Abril 21
- Stock Analysis: Transcript ng earnings call ng McDonald’s para sa Q2 2026, Agosto 4, 2026
- Zacks: McDonald’s stock bago ang earnings sa Q3, Nobyembre 2, 2026
- Zacks: Mga tantiya ng Wall Street para sa mga pangunahing sukatan ng McDonald’s sa Q3, Oktubre 30, 2026
- MarketBeat: Petsa ng earnings at mga tantiya ng McDonald’s para sa Q3 2026
- SEC EDGAR: Index ng mga filing ng McDonald’s


