 โดย Marcus Reeve
20 วันที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500 — และสิ่งที่เกิดขึ้นหลังจากนั้น
คำตอบโดยสรุป: วันที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500 คือวันจันทร์ทมิฬ 19 ตุลาคม 1987 ซึ่งดัชนีปิดลบ 20.47% ใน 9 วันของรายการนี้ที่เกิดหลังปี 1950 ดัชนีปรับขึ้นในวันทำการถัดไป 8 ครั้ง และสูงขึ้นหลังจากหนึ่งปี 8 ครั้ง (ค่ามัธยฐาน +24.3%) วันที่ตลาดร่วงแรงครั้งล่าสุดคือ 5 พฤศจิกายน 2026 (−4.36%) ซึ่งไม่ติด 20 อันดับแรก โดยอยู่อันดับที่ 46 นับตั้งแต่ปี 1950
อัปเดต 9 พฤศจิกายน 2026: เพิ่มวันที่ 5 พฤศจิกายน 2026 ในฐานะวันที่ตลาดร่วงแรงครั้งล่าสุด พร้อมราคาปิดของวันทำการถัดไป อัปเดตตุลาคม 2026: เพิ่มตารางผลตอบแทนหลังวันร่วงหนักยุคใหม่ และลบลิงก์ที่ใช้งานไม่ได้
วันเดียวที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500 คือ วันจันทร์ที่ 19 ตุลาคม 1987 — "วันจันทร์ทมิฬ" (Black Monday) — เมื่อดัชนีปิดร่วงลง 20.47% ในการซื้อขายเพียงวันเดียว ไม่มีวันอื่นใดในข้อมูลตลาดเกือบหนึ่งศตวรรษที่เข้าใกล้ตัวเลขนี้ แต่วันจันทร์ทมิฬเป็นเพียงพาดหัวข่าว ใต้ลงไปคือรายชื่อของช่วงตื่นตระหนกที่ทอดยาวตั้งแต่ภาวะเศรษฐกิจตกต่ำครั้งใหญ่จนถึงการร่วงลงในยุคโควิด และสิ่งที่มีประโยชน์ที่สุดในการศึกษาเหตุการณ์เหล่านี้ไม่ใช่ขนาดของการร่วง แต่คือสิ่งที่เกิดขึ้นในวัน สัปดาห์ และปีถัดมาทันที
นี่คือตารางอ้างอิงฉบับสมบูรณ์ของ 20 การร่วงลงเป็นเปอร์เซ็นต์ในวันเดียวที่ใหญ่ที่สุดของ S&P 500 (และดัชนีรุ่นก่อนหน้าปี 1957 คือ S&P Composite) เรียงตามผลขาดทุน ณ ราคาปิด พร้อมตัวจุดชนวนของแต่ละวัน บทความนี้ตั้งใจวางไว้เป็นคู่หูของบทความยาวสองชิ้นบนเว็บไซต์นี้ ได้แก่ ทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929 ที่วัดการร่วงลงอย่างช้า ๆ จากยอดสู่ก้น และ แต่ละตลาดหมีใช้เวลานานแค่ไหนกว่าจะฟื้น ที่วัดการไต่กลับขึ้นมา สองชิ้นนั้นติดตามการวิ่งมาราธอน ส่วนบทความนี้ติดตามก้าวเดี่ยวที่รุนแรงที่สุดภายในมาราธอนนั้น
อะไรนับเป็น "วันร่วงหนัก" — ระเบียบวิธี
วัน ร่วงหนักไม่เหมือนตลาดหมี ตลาดหมี คือการร่วงจากยอดสู่ก้น 20% หรือมากกว่า ซึ่งอาจใช้เวลาหลายเดือนหรือหลายปีกว่าจะคลี่คลาย ส่วนวันร่วงหนักคือการซื้อขายวันเดียว — การเคลื่อนไหวจากราคาปิดถึงราคาปิด — ที่ผลขาดทุนติดอันดับการร่วงในวันเดียวที่ใหญ่ที่สุดเท่าที่เคยบันทึกไว้
ตารางด้านล่างเรียงวันตาม เปอร์เซ็นต์การเปลี่ยนแปลงของระดับราคาปิด S&P 500 โดยใช้ดัชนีสมัยใหม่ตั้งแต่ปี 1957 และ S&P Composite (รุ่นก่อนหน้าโดยตรง) ก่อนหน้านั้น กฎพื้นฐานไม่กี่ข้อช่วยให้รายการนี้ซื่อตรง:
- เปอร์เซ็นต์ ไม่ใช่จุด การร่วง 500 จุดในปี 2026 เป็นเรื่องปกติ แต่การร่วง 50 จุดในปี 1929 เป็นหายนะ มีเพียงการเคลื่อนไหวเป็นเปอร์เซ็นต์เท่านั้นที่เปรียบเทียบกันได้ตลอดหนึ่งศตวรรษ
- ราคาปิด ไม่ใช่ระหว่างวัน การวัดระหว่างวัน (เช่น "flash crash" เดือนพฤษภาคม 2010 ที่ดิ่งชั่วครู่แล้วฟื้นบางส่วนก่อนปิด) ทำให้อันดับปั่นป่วน ราคาปิดถึงราคาปิดเป็นมาตรฐานที่สะอาดกว่าและถูกอ้างอิงมากที่สุด
- เฉพาะราคา ไม่ใช่ผลตอบแทนรวม เงินปันผลถูกตัดออก ซึ่งเป็นธรรมเนียมของตารางการร่วง บนฐานผลตอบแทนรวม การฟื้นตัวทุกครั้งที่ตามมาจะเร็วกว่าที่ระบุไว้เล็กน้อย
ผู้ให้บริการข้อมูลต่างกันคลาดเคลื่อนไม่กี่ในร้อยของจุดในช่วงที่เก่าแก่ที่สุด ดังนั้นให้ถือว่าทศนิยมแม่นยำราวหนึ่งในสิบของจุด แต่ โครงสร้าง ของตาราง — ยุคใดครอบงำ วันต่าง ๆ จับกลุ่มกันอย่างไร — มั่นคงในทุกแหล่งที่น่าเชื่อถือ รวมถึง การรวบรวมของวิกิพีเดียเกี่ยวกับการเปลี่ยนแปลงรายวันที่ใหญ่ที่สุดของ S&P 500
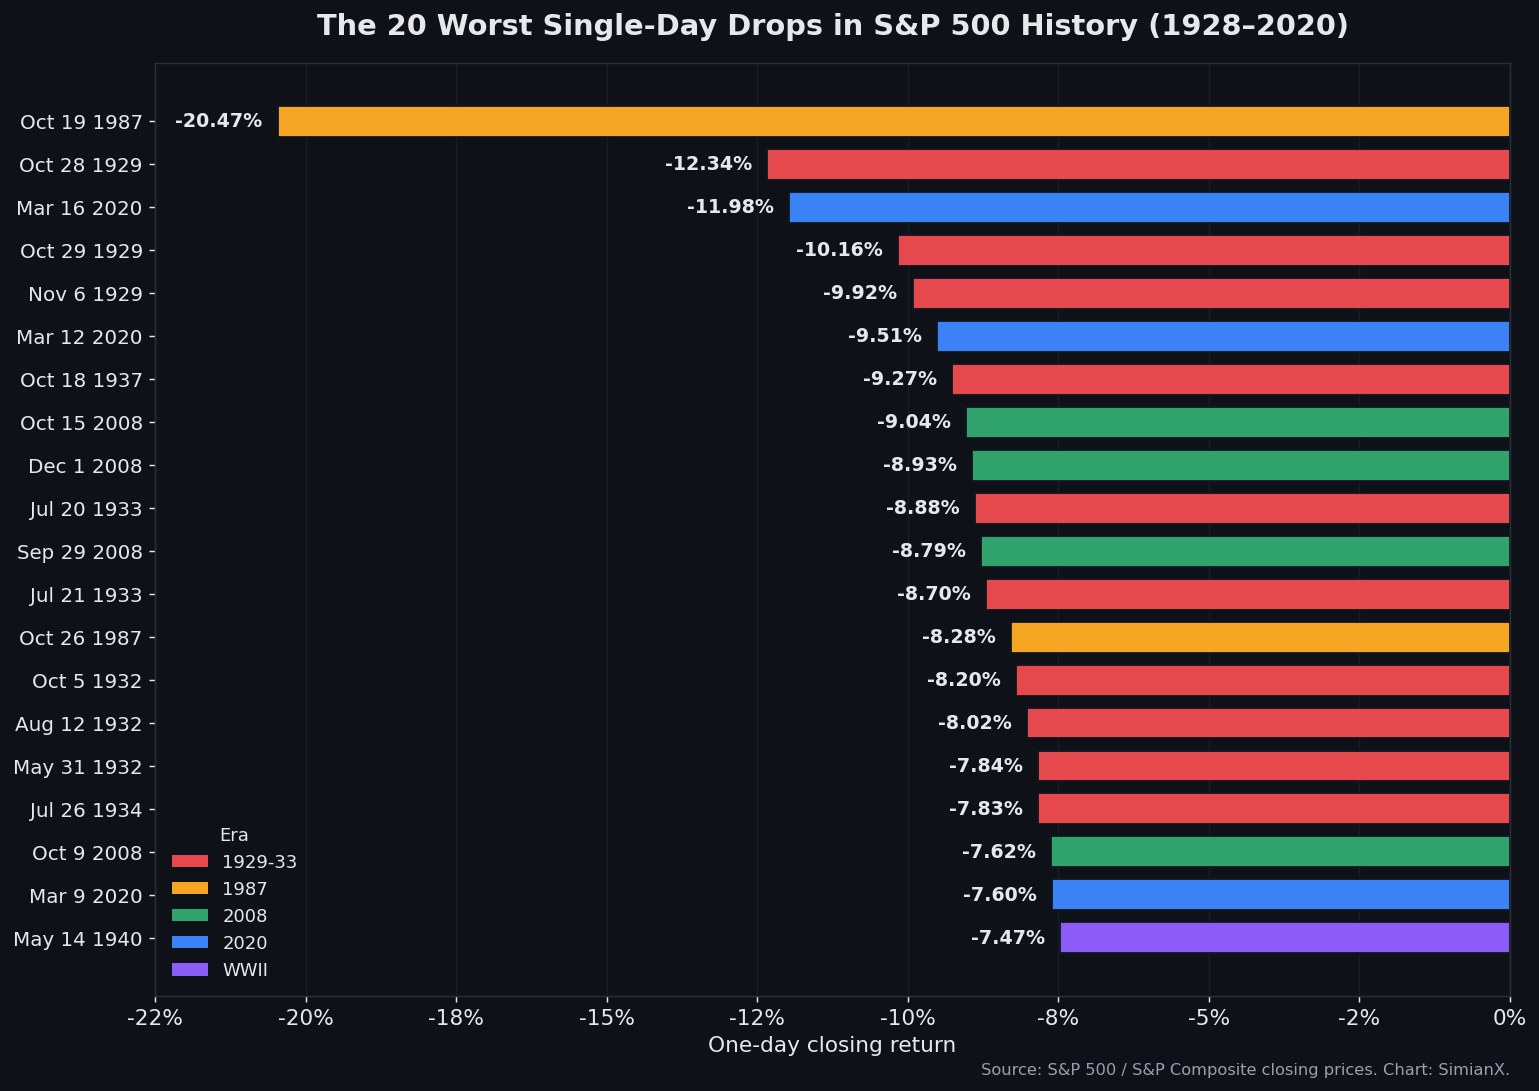
20 การร่วงในวันเดียวที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500
นี่คือตารางฉบับสมบูรณ์ เรียงจากเลวร้ายที่สุดไปหาที่น้อยที่สุด คุณสามารถติดตามความเคลื่อนไหวครั้งใหญ่ของตลาดแบบสดได้ที่ ชีพจรตลาด (Market Pulse)
| อันดับ | วันที่ | ราคาปิดของวัน | ตัวจุดชนวน / บริบท |
|---|---|---|---|
| 1 | 19 ต.ค. 1987 | −20.47% | วันจันทร์ทมิฬ — ลูกโซ่ของประกันพอร์ตโฟลิโอและการซื้อขายแบบโปรแกรม |
| 2 | 28 ต.ค. 1929 | −12.34% | การร่วงของวอลล์สตรีท — การไถลสู่ภาวะเศรษฐกิจตกต่ำครั้งใหญ่ |
| 3 | 16 มี.ค. 2020 | −11.98% | โควิด-19 — การล็อกดาวน์ทั่วประเทศเริ่มต้น |
| 4 | 29 ต.ค. 1929 | −10.16% | "วันอังคารทมิฬ" — การเทขายด้วยความตื่นตระหนกที่ปริมาณสูงสุดเป็นประวัติการณ์ |
| 5 | 6 พ.ย. 1929 | −9.92% | อาฟเตอร์ช็อกของการร่วงปี 1929 |
| 6 | 12 มี.ค. 2020 | −9.51% | "วันพฤหัสบดีทมิฬ" ของโควิด — WHO ประกาศการระบาดใหญ่ |
| 7 | 18 ต.ค. 1937 | −9.27% | "ภาวะถดถอยรูสเวลต์" ปี 1937-38 |
| 8 | 15 ต.ค. 2008 | −9.04% | วิกฤตการเงินโลก — ตลาดสินเชื่อแข็งตัว |
| 9 | 1 ธ.ค. 2008 | −8.93% | NBER ประกาศภาวะถดถอยอย่างเป็นทางการ |
| 10 | 20 ก.ค. 1933 | −8.88% | การกลับตัวยุคเศรษฐกิจตกต่ำหลังการดีดตัวฤดูใบไม้ผลิ |
| 11 | 29 ก.ย. 2008 | −8.79% | สภาผู้แทนฯ ปฏิเสธการลงมติช่วยเหลือ TARP ครั้งแรก |
| 12 | 21 ก.ค. 1933 | −8.70% | การเทขายต่อเนื่องยุคเศรษฐกิจตกต่ำ |
| 13 | 26 ต.ค. 1987 | −8.28% | อาฟเตอร์ช็อกของวันจันทร์ทมิฬ |
| 14 | 5 ต.ค. 1932 | −8.20% | ภาวะเศรษฐกิจตกต่ำครั้งใหญ่ |
| 15 | 12 ส.ค. 1932 | −8.02% | ภาวะเศรษฐกิจตกต่ำครั้งใหญ่ |
| 16 | 31 พ.ค. 1932 | −7.84% | กระบวนการสร้างก้นของภาวะเศรษฐกิจตกต่ำครั้งใหญ่ |
| 17 | 26 ก.ค. 1934 | −7.83% | การเทขายยุคเศรษฐกิจตกต่ำ |
| 18 | 9 ต.ค. 2008 | −7.62% | วิกฤตการเงินโลก |
| 19 | 9 มี.ค. 2020 | −7.60% | โควิด-19 บวกสงครามราคาน้ำมันซาอุดีอาระเบีย-รัสเซีย |
| 20 | 14 พ.ค. 1940 | −7.47% | สงครามโลกครั้งที่สอง — กองทัพนาซีตีฝ่าเข้าฝรั่งเศส |
สิ่งที่เกิดขึ้นหลังจากนั้น: ผลตอบแทนหลังวันร่วงหนักในยุคใหม่
9 จาก 20 วันที่เลวร้ายที่สุดเกิดขึ้นหลังปี 1950 ได้แก่ในปี 1987, 2008 และ 2020 สำหรับ 9 วันนี้ ตารางด้านล่างแสดงว่า S&P 500 เคลื่อนไหวอย่างไรในวันทำการถัดไป ในอีก 21 วันทำการ (ราวหนึ่งเดือน) และในอีกหนึ่งปีต่อมา
| วันร่วงหนัก | ราคาปิดของวัน | วันทำการถัดไป | 21 วันทำการต่อมา | หนึ่งปีต่อมา |
|---|---|---|---|---|
| 19 ต.ค. 1987 | −20.47% | +5.33% | +8.1% | +24.3% |
| 26 ต.ค. 1987 | −8.28% | +2.42% | +8.2% | +24.0% |
| 29 ก.ย. 2008 | −8.79% | +5.42% | −15.0% | −4.1% |
| 9 ต.ค. 2008 | −7.62% | −1.18% | +2.3% | +17.8% |
| 15 ต.ค. 2008 | −9.04% | +4.25% | +0.4% | +20.8% |
| 1 ธ.ค. 2008 | −8.93% | +3.99% | +10.7% | +35.9% |
| 9 มี.ค. 2020 | −7.60% | +4.94% | −3.2% | +41.1% |
| 12 มี.ค. 2020 | −9.51% | +9.29% | +11.3% | +59.0% |
| 16 มี.ค. 2020 | −11.98% | +6.00% | +16.6% | +66.1% |
| ค่าเฉลี่ย (9 วัน) | — | +4.50% | +4.4% | +31.7% |
วันทำการถัดไปปรับขึ้น 8 ใน 9 ครั้ง (เฉลี่ย +4.50%) หนึ่งเดือนต่อมาสูงขึ้น 7 ครั้ง และหนึ่งปีต่อมาสูงขึ้น 8 ครั้ง (ค่ามัธยฐาน +24.3%) ข้อยกเว้นคือ 29 กันยายน 2008 วันที่สภาผู้แทนราษฎรคว่ำร่างกฎหมาย TARP ฉบับแรก เพราะวิกฤตยังลุกลามอยู่ ดัชนีจึงต่ำลง 15.0% ในหนึ่งเดือนต่อมา และยังต่ำลง 4.1% ในหนึ่งปีต่อมา วันร่วงหนักในยุคเศรษฐกิจตกต่ำครั้งใหญ่เป็นอีกเรื่องหนึ่ง ในกลุ่มก้อนนั้น วันที่เลวร้ายที่สุดหลายวันตามมาด้วยการขาดทุนเพิ่มในปีถัดมา เพราะตลาดหมีปี 1929–1932 ยังดำเนินต่อไป (ดู ทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929)
วิธีการ: ผลตอบแทนด้านราคานับจากราคาปิดของวันร่วงหนัก "หนึ่งปีต่อมา" คือราคาปิดแรกในหรือหลังวันที่เดียวกันของปีถัดไป ประวัติราคารายวันของดัชนีสองชุดที่เป็นอิสระต่อกันตรงกันไม่เกิน 0.01 จุดเปอร์เซ็นต์ในทุกแถว วันก่อนปี 1950 ไม่ได้รวมไว้ในตารางนี้ เพราะบันทึกรายวันของทศวรรษ 1930 ที่เผยแพร่ต่างกันระหว่างแหล่งข้อมูลได้ถึงราวครึ่งจุด (ตัวอย่างเช่น 28 ตุลาคม 1929 เป็น −12.34% ในชุดข้อมูลที่ใช้ข้างต้น แต่เป็น −12.94% ในอีกประวัติข้อมูลหนึ่งที่ใช้กันแพร่หลาย)
วันที่ตลาดร่วงแรงครั้งล่าสุด: 5 พฤศจิกายน 2026
ในวันพฤหัสบดีที่ 5 พฤศจิกายน 2026 S&P 500 ร่วง 4.36% ปิดที่ 7,353.73 จุด จาก 7,688.62 จุดในวันก่อนหน้า ซึ่งยังห่างไกลจากรายการ 20 อันดับนี้ที่มีเกณฑ์ตัดอยู่ที่ −7.47% เมื่อนับราคาปิดรายวันตั้งแต่ปี 1950 วันนี้อยู่อันดับที่ 46 และเป็นการร่วงในวันเดียวที่ใหญ่ที่สุดของดัชนีนับจากวันที่ 4 เมษายน 2025 (−5.97%) ในช่วงเทขายจากภาษีนำเข้า หุ้นชิปนำแรงขายในวันทำการที่สองหลังการเลือกตั้งกลางเทอมของสหรัฐฯ สาเหตุ ความเคลื่อนไหวรายกลุ่มอุตสาหกรรม และระดับที่ต้องจับตาอยู่ใน หุ้นสหรัฐฯ ร่วงหนักหลังเลือกตั้งกลางเทอม 2026: อะไรจะเกิดขึ้นต่อ
| 5 พฤศจิกายน 2026 | ตัวเลข |
|---|---|
| ราคาปิด S&P 500 | 7,353.73 (−4.36%) |
| อันดับในบรรดาการร่วงวันเดียวตั้งแต่ปี 1950 | อันดับที่ 46 |
| การร่วงวันเดียวที่ใหญ่ที่สุดนับตั้งแต่ | 4 เมษายน 2025 (−5.97%) |
| ต่ำกว่าราคาปิดสูงสุดเป็นประวัติการณ์ 7,818.93 จุดของวันที่ 6 ตุลาคม 2026 | −5.9% |
| ราคาปิด VIX | 28.18 เพิ่มขึ้นจาก 16.61 |
| วันทำการถัดไป (6 พฤศจิกายน) | +0.31% ปิดที่ 7,376.86 จุด; VIX 25.64 |
| 21 วันทำการต่อมา | ยังไม่ถึง (ช่วงเวลาสิ้นสุด 7 ธันวาคม 2026) |
| หนึ่งปีต่อมา | ยังไม่ถึง (5 พฤศจิกายน 2027) |
สิ่งที่เกิดขึ้นหลังจากนั้นจนถึงตอนนี้: S&P 500 ขึ้น 0.31% ในวันทำการถัดไป ซึ่งเป็นการเด้งที่เล็กกว่าค่าเฉลี่ย +4.50% หลัง 9 วันยุคใหม่ใน 20 อันดับข้างต้นอยู่มาก และสอดคล้องกับสถิติของการร่วงขนาดใหญ่ทั่วไป จากการร่วงตั้งแต่ 3% ขึ้นไปของ S&P 500 ที่แยกจากกัน 63 ครั้งนับตั้งแต่ปี 1950 ค่ามัธยฐานของวันทำการถัดไปคือ +0.3% ของหนึ่งเดือนคือ +0.8% และของสามเดือนคือ +6.1% วันนี้เป็นวันที่ตลาดร่วงแรง แต่ไม่ใช่วันร่วงหนักในระดับเดียวกับตารางนี้
สี่กลุ่มก้อน: วันร่วงหนักเดินทางเป็นฝูง
รูปแบบหลักในตารางคือ 20 วันที่เลวร้ายที่สุดไม่ได้กระจายอย่างสม่ำเสมอตลอด 95 ปี แต่ยุบรวมกันเป็น สี่กลุ่มก้อน และแทบไม่มีที่อื่นเลย
1929-1937: ภาวะเศรษฐกิจตกต่ำครั้งใหญ่
สิบเอ็ดในยี่สิบวันที่เลวร้ายที่สุดตกอยู่ในยุคเศรษฐกิจตกต่ำ (1929 ถึง 1937) นั่นไม่ใช่การร่วงครั้งเดียว แต่เป็นการพังทลายอย่างช้า ๆ หลายปี ซึ่งดัชนีสูญเสียไปราว 86% จากยอดในปี 1929 สู่ก้นในปี 1932 — ตลาดหมีที่ลึกที่สุดในประวัติศาสตร์ S&P 500 วันที่เลวร้ายที่สุดมาเป็นระลอกคลื่น: ความตื่นตระหนกเดือนตุลาคม 1929 การยอมจำนนในปี 1932 การฟื้นตัวลวงในปี 1933 และการกำเริบซ้ำในปี 1937 เมื่อเศรษฐกิจพังจริง ๆ วันร่วงหนักจะทวีคูณ
ตุลาคม 1987: วันจันทร์ทมิฬ
วันจันทร์ทมิฬเป็นกรณีที่แตกต่างจากกรณีอื่นเพราะ ไม่ได้มาพร้อมภาวะถดถอยใด ๆ เลย เศรษฐกิจยังเติบโต กำไรบริษัทยังเพิ่มขึ้น การร่วง 20.47% ในวันเดียวส่วนใหญ่เป็นเหตุการณ์ เชิงกลไก — โปรแกรมป้องกันความเสี่ยง "ประกันพอร์ตโฟลิโอ" ขายสัญญาฟิวเจอร์สโดยอัตโนมัติเมื่อราคาตก ซึ่งกดราคาให้ต่ำลงอีก ซึ่งกระตุ้นการขายเพิ่มอีก ในวงจรป้อนกลับ ถึงกระนั้น S&P 500 ก็ปิดปี 1987 ด้วยราคาที่เพิ่มขึ้นราว 2% นี่เป็นตัวอย่างที่บริสุทธิ์ที่สุดของการร่วงที่เศรษฐกิจพื้นฐานไม่ได้เป็นเหตุให้เกิด
2008: วิกฤตการเงินโลก
สี่ในยี่สิบวันที่เลวร้ายที่สุดเป็นของฤดูใบไม้ร่วงปี 2008 เมื่อการล้มละลายของ Lehman Brothers และการแข็งตัวของตลาดสินเชื่อก่อให้เกิดช่วงการซื้อขายต่อเนื่องระหว่าง -7% ถึง -9% การร่วงวันที่ 29 กันยายนมาในวันที่สภาผู้แทนราษฎรสหรัฐฯ ลงมติ คัดค้าน แผนช่วยเหลือธนาคาร TARP ฉบับแรก — กรณีหายากที่คุณสามารถชี้ไปยังการลงคะแนนขานชื่อครั้งเดียวและเฝ้าดูมูลค่าตลาดเกือบ 9% ระเหยไปภายในเวลาปิดตลาด
2020: การร่วงในยุคโควิด
กลุ่มก้อนที่เร็วที่สุดในบรรดาทั้งหมด สี่ในยี่สิบวันที่เลวร้ายที่สุดเกิดขึ้นในกรอบสามสัปดาห์เดียวในเดือนมีนาคม 2020 เมื่อการระบาดใหญ่ทำให้เศรษฐกิจโลกหยุดชะงัก มันสร้างวันที่เลวร้ายที่สุดอันดับสามตลอดกาล (-11.98% เมื่อวันที่ 16 มีนาคม) — แล้วกลายเป็นการฟื้นตัวครั้งใหญ่ที่เร็วที่สุดเท่าที่เคยบันทึก โดยดัชนีทวงคืนยอดเดิมภายในราวหกเดือน
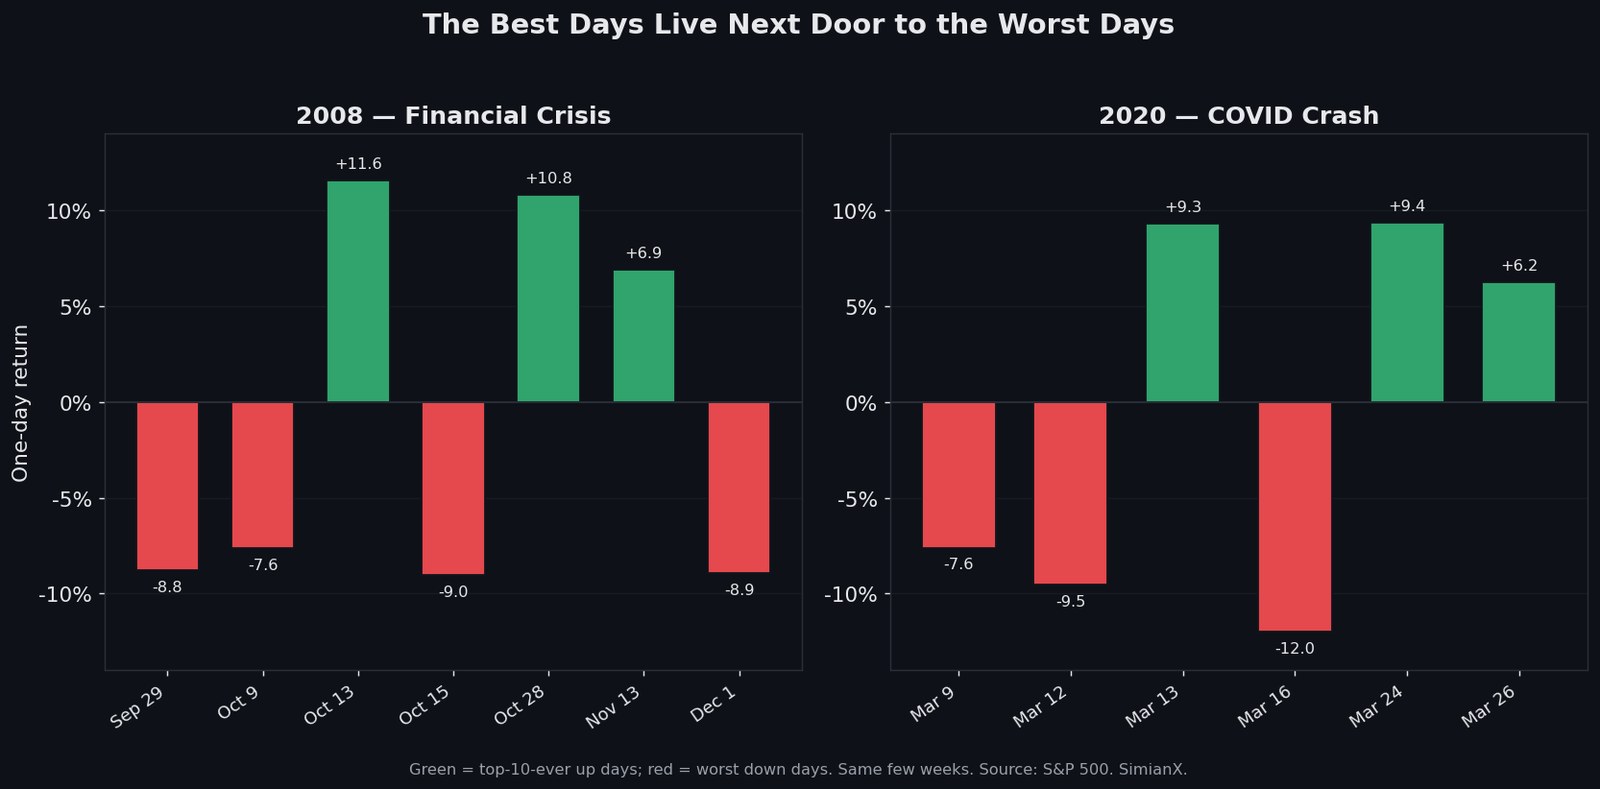
ทำไมวันที่ดีที่สุดจึงอยู่ติดกับวันที่เลวร้ายที่สุด
ดูแผนภูมิปี 2008 และ 2020 ด้านบน แล้วจะเห็นรูปแบบหนึ่งชัดเจน: วันที่ขึ้นมากที่สุดในประวัติศาสตร์ตลาดเกิดขึ้นกลางวงล้อมของวันที่ร่วงมากที่สุด มันไม่ได้อยู่ในตลาดกระทิงที่สงบ แต่อยู่ในตาพายุ
หลักฐานมีดังนี้:
- วันถัดจาก -20.47% ของวันจันทร์ทมิฬ S&P ดีดตัว และอีกสองวันทำการต่อมา (21 ตุลาคม 1987) ขึ้น +9.10% — ซึ่งเองก็เป็นหนึ่งในการขึ้นในวันเดียวที่ใหญ่ที่สุดเท่าที่เคยบันทึก
- ในห้วงที่ลึกที่สุดของวิกฤตปี 2008 วันที่ 13 ตุลาคม 2008 ขึ้น +11.58% — การขึ้นเป็นเปอร์เซ็นต์ในวันเดียวที่ใหญ่ที่สุดนับตั้งแต่ทศวรรษ 1930 — เพียงไม่กี่วันหลังหายนะ -7.62% สองสัปดาห์ต่อมา วันที่ 28 ตุลาคมเพิ่มอีก +10.79%
- ระหว่างการร่วงในยุคโควิด วันที่ 24 มีนาคม 2020 พุ่ง +9.38% (วันที่ดีที่สุดนับตั้งแต่ปี 1933) ทันทีหลังก้น -11.98% ของวันที่ 16 มีนาคม และวันที่ 13 มีนาคมก็กระโดด +9.29% ไปแล้วในวันถัดจากช่วง -9.51%
นี่ไม่ใช่เรื่องบังเอิญ ความผันผวนสุดขั้วมีความสมมาตร: ความกลัว การบังคับขาย และสภาพคล่องที่บางเบาแบบเดียวกันที่สร้างวัน -9% จะสร้างวัน +9% หนึ่งหรือสองวันทำการต่อมา เมื่อสภาวะขายมากเกินไปดีดกลับ และนักล่าของถูกกับการซื้อคืนชอร์ตหลั่งไหลเข้ามา ความผันผวนจับกลุ่มกัน วันร่วงหนักและวันพุ่งแรงคือสองด้านของกราฟที่อลหม่านเดียวกัน
คณิตศาสตร์ของการขายในความตื่นตระหนก
ความสมมาตรนั้นเองคือเหตุผลว่าทำไมการพยายาม "ขายตอนร่วงแล้วกลับเข้ามาเมื่อสงบ" จึงอันตรายนัก ถ้าวันที่ดีที่สุดอยู่ติดกับวันที่เลวร้ายที่สุด นักลงทุนที่หนีหลังวันร่วงหนักก็มีโอกาสท่วมท้นที่จะถือเงินสดอยู่ระหว่างการดีดกลับ
ตัวเลขมีดังนี้ ตาม Guide to the Markets ของ J.P. Morgan Asset Management เงินลงทุน 10,000 ดอลลาร์ที่ลงทุนเต็มจำนวนใน S&P 500 ตลอด 20 ปีตั้งแต่ปี 2003 ถึง 2022 เติบโตเป็นราว 64,844 ดอลลาร์ — ผลตอบแทนต่อปีใกล้ 9.8% พลาดเพียง 10 วันที่ดีที่สุด ของสองทศวรรษนั้น แล้วเงิน 10,000 ดอลลาร์เดียวกันจะจบที่ราว 29,708 ดอลลาร์ พลาด 20 วันที่ดีที่สุด คุณก็ต่ำกว่า 18,000 ดอลลาร์ พลาด 30 วันที่ดีที่สุด คุณก็แทบเสมอตัวในเชิงตัวเลข ข้อมูลของบริษัทเองแสดงว่า เจ็ดในสิบวันที่ดีที่สุดเกิดขึ้นภายในราวสองสัปดาห์รอบ ๆ สิบวันที่เลวร้ายที่สุด
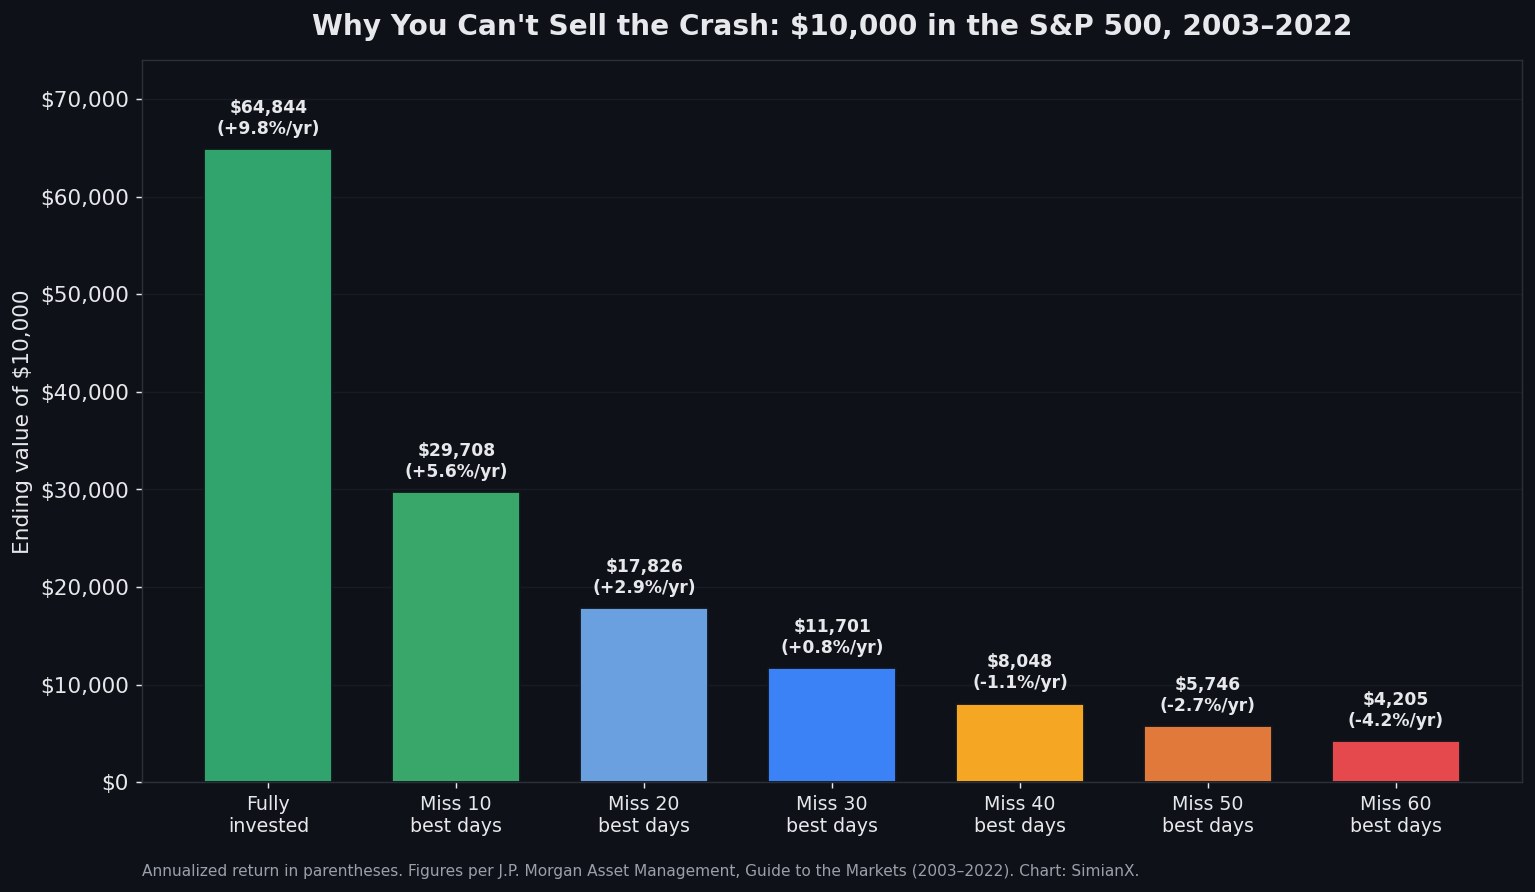
บทเรียนไม่ใช่ว่า "การร่วงไม่สำคัญ" มันสำคัญอย่างชัดเจน — ตลาดหมี ที่วันเหล่านี้สังกัดอยู่ใช้เวลาหกเดือนถึง 25 ปีกว่าจะฟื้นเต็มที่ บทเรียนนั้นแคบกว่าและแม่นยำกว่า: วันร่วงหนักเองแทบไม่เคยเป็นวันที่ถูกต้องสำหรับการขาย เพราะวันดีดกลับมักอยู่ในระยะเอื้อม และการพลาดการดีดกลับเพียงไม่กี่ครั้งสร้างความเสียหายระยะยาวมากกว่าการนั่งทนจนสุดการร่วงทั้งหมด
วันที่เลวร้ายที่สุดมีความหมายอย่างไรต่อวิธีลงทุนของคุณ
ข้อสรุปที่ยั่งยืนสามข้อไหลออกมาจากตาราง:
- ขนาดของวันเดียวไม่ใช่ความสำคัญของวันนั้น วันจันทร์ทมิฬ 1987 เป็นการร่วงที่ใหญ่ที่สุดตลอดกาลและฟื้นเกือบสมบูรณ์ภายในราวสองปี โดยไม่มีภาวะถดถอย หลายวันที่เล็กกว่าในยุคเศรษฐกิจตกต่ำกลับเป็นส่วนหนึ่งของการพังทลาย 86% ที่ใช้เวลาหนึ่งชั่วอายุคนกว่าจะคลี่คลาย บริบท — มีภาวะถดถอยหรือไม่ เชิงโครงสร้างหรือเชิงกลไก — สำคัญกว่าตัวเลขเปอร์เซ็นต์ที่สะดุดตามาก
- วันร่วงหนักจับกลุ่มทั้งกับภาวะถดถอยและการดีดกลับ ถ้าคุณกำลังเห็นช่วง -7% ในเชิงสถิติคุณก็อยู่ใกล้ช่วง +7% ทั้งสองสังกัดสภาวะที่ผันผวนเดียวกัน
- เวลาอยู่ในตลาดชนะการจับจังหวะการร่วง คณิตศาสตร์ "พลาดวันที่ดีที่สุด" ของ J.P. Morgan เป็นแผนภูมิที่ถูกอ้างซ้ำมากที่สุดในแวดวงการเงินมืออาชีพด้วยเหตุผลเดียว: มันเป็นความจริง และมันสวนสัญชาตญาณ
โมเดล AI ตื่นตระหนกในวันที่เลวร้ายที่สุดหรือไม่?
นักลงทุนที่เป็นมนุษย์ขายในวันร่วงหนัก นั่นคือปัญหาที่ตารางนี้เผยออกมาพอดี ดังนั้นคำถามตามธรรมชาติสำหรับปี 2026 คือ ระบบเทรดที่ขับเคลื่อนด้วย AI มีวินัยมากกว่าหรือไม่เมื่อกระดานราคาแดงฉาน
SimianX ให้โมเดล AI ชั้นแนวหน้าหลายสิบตัวประลองกับตลาดสด และบันทึกทุกการตัดสินใจ ซึ่งทำให้สามารถ วัด ได้จริงแทนที่จะเดา งานศึกษาคู่กัน โมเดล AI เทขายด้วยความตื่นตระหนกในการร่วงหรือไม่? แจกแจงว่าบอตโมเดล 31 ตัวที่ต่างกันมีพฤติกรรมอย่างไรเมื่อราคาดิ่งหนัก — ตัวไหนแข็งค้าง ตัวไหนซื้อ และตัวไหนยอมจำนนในจังหวะที่เลวร้ายที่สุดพอดี คุณสามารถชมโมเดลใช้เหตุผลฝ่าการร่วงแบบเรียลไทม์ใน ห้องบัญชาการสด เทียบประวัติผลงานของพวกมันบน กระดานผู้นำโมเดล AI และ — ถ้าคุณอยากได้วินัยโดยไม่ต้องเฝ้าจอ — ปล่อยให้ ออโตไพลอต รักษาเส้นที่อิงกฎฝ่าช่วง -9% ครั้งถัดไป (สำหรับเรื่องคู่ขนานในสินทรัพย์ดิจิทัล ดู ทุกการร่วงของบิตคอยน์เกิน 50% และเวลาที่ใช้ฟื้น)
คำถามที่พบบ่อย
วันที่เลวร้ายที่สุดในประวัติศาสตร์ตลาดหุ้นคือวันไหน?
ในเชิงเปอร์เซ็นต์ วันที่เลวร้ายที่สุดในประวัติศาสตร์ S&P 500 คือ 19 ตุลาคม 1987 หรือวันจันทร์ทมิฬ ที่ร่วงจากราคาปิดถึงราคาปิด 20.47% ดัชนีอุตสาหกรรมดาวโจนส์ร่วง 22.6% ในวันเดียวกัน การร่วงมากที่สุดในเชิงจุดล้วนเกิดในช่วงหลัง แต่จุดเปรียบเทียบข้ามทศวรรษไม่ได้
หลังวันจันทร์ทมิฬปี 1987 เกิดอะไรขึ้น?
S&P 500 ขึ้น 5.33% ในวันทำการถัดไป และขึ้น 9.10% ในวันที่ 21 ตุลาคม อีก 21 วันทำการต่อมาสูงขึ้น 8.1% และหนึ่งปีต่อมาสูงขึ้น 24.3% ไม่มีภาวะถดถอย และดัชนีปิดปี 1987 ด้วยราคาที่เพิ่มขึ้นราว 2%
ตลาดหุ้นร่วงในวันเดียวมากที่สุดเท่าไรตั้งแต่ปี 2020?
หลังการร่วงจากโควิดในเดือนมีนาคม 2020 การร่วงวันเดียวที่ใหญ่ที่สุดของ S&P 500 คือ −5.97% ในวันที่ 4 เมษายน 2025 ช่วงเทขายจากภาษีนำเข้า ต่อจาก −4.84% ในวันที่ 3 เมษายน ทั้งสองวันไม่ติด 20 วันที่เลวร้ายที่สุดตลอดกาล การร่วงครั้งใหญ่ล่าสุดคือ −4.36% ในวันที่ 5 พฤศจิกายน 2026 ซึ่งมากที่สุดนับตั้งแต่วันที่ 4 เมษายน 2025
การร่วงปี 1929 รุนแรงกว่าปี 1987 หรือไม่?
ถ้าดูวันเดียว ไม่ใช่ 28 ตุลาคม 1929 (−12.34%) ร่วงน้อยกว่าวันจันทร์ทมิฬ แต่ปี 1929 เป็นจุดเริ่มต้นของการลดลงหลายปีราว 86% ที่นิยามภาวะเศรษฐกิจตกต่ำครั้งใหญ่ ส่วนปี 1987 ไม่มีภาวะถดถอยและฟื้นตัวภายในราวสองปี
ตลาดหุ้นจะขึ้นหลังร่วงหนักหรือไม่?
สำหรับ 9 วันที่เลวร้ายที่สุดตั้งแต่ปี 1950 S&P 500 สูงขึ้นในวันทำการถัดไป 8 ครั้ง และสูงขึ้นหนึ่งปีต่อมา 8 ครั้ง โดยผลตอบแทนหนึ่งปีมีค่ามัธยฐาน 24.3% ส่วนในกลุ่มก้อนปี 1929–1932 วันร่วงหนักหลายวันตามมาด้วยการขาดทุนเพิ่มเพราะตลาดหมียังดำเนินต่อ
ตลาดเด้งกลับเร็วแค่ไหนหลังวันร่วงหนัก?
มักภายในไม่กี่วัน วันที่ขึ้นมากที่สุดเป็นประวัติการณ์ (13 ตุลาคม 2008 +11.58%; 24 มีนาคม 2020 +9.38%; 21 ตุลาคม 1987 +9.10%) ล้วนเกิดภายในไม่กี่วันทำการหลังการร่วงทำสถิติ การฟื้นสู่จุดสูงสุดใหม่ช้ากว่านั้นมาก ดู แต่ละตลาดหมีใช้เวลานานแค่ไหนกว่าจะฟื้น
ควรขายหลังวันที่ตลาดร่วงหนักหรือไม่?
บทความนี้เป็นการวิเคราะห์เพื่อการศึกษา ไม่ใช่คำแนะนำทางการเงินส่วนบุคคล เพราะวันที่ดีที่สุดกระจุกอยู่ติดกับวันที่เลวร้ายที่สุด นักลงทุนที่ขายตอนตื่นตระหนกมักพลาดการเด้งกลับ ข้อมูลของ J.P. Morgan แสดงว่าการพลาด 10 วันที่ดีที่สุดในรอบ 20 ปีทำให้ความมั่งคั่งปลายทางลดลงราวครึ่งหนึ่ง
อ่านที่เกี่ยวข้อง
- หุ้นสหรัฐฯ ร่วงหนักหลังเลือกตั้งกลางเทอม 2026: อะไรจะเกิดขึ้นต่อ
- วันที่แย่ที่สุดของแนสแด็ก: ทุกการร่วงครั้งใหญ่และสิ่งที่ตามมา
- ประวัติ VIX พุ่งแรง: ทุกครั้งที่ดัชนีความกลัวพุ่งตั้งแต่ปี 1990
- ทุกตลาดหมีของ S&P 500 ตั้งแต่ปี 1929: ระยะเวลาและการฟื้นตัว
- แต่ละตลาดหมีใช้เวลานานแค่ไหนกว่าจะฟื้น: 1929-2022
- โมเดล AI เทขายด้วยความตื่นตระหนกในการร่วงหรือไม่? สิ่งที่บอต 31 ตัวเปิดเผย
- ทุกการร่วงของบิตคอยน์เกิน 50%: เวลาที่ใช้ฟื้นตั้งแต่ปี 2011
- เส้นอัตราผลตอบแทนกลับด้านกับภาวะถดถอยสหรัฐ: ตารางอ้างอิง
- S&P 500 รับมือกับแรงกระแทกน้ำมันอย่างไร: ปี 1973 ถึง 2026
- ตารางอ้างอิงเพิ่มเติมในศูนย์รวมหัวข้อ ประวัติศาสตร์ตลาดหุ้น: ตลาดล่ม ตลาดหมี และการฟื้นตัว
- เครื่องมือสด: ชีพจรตลาด (Market Pulse), กระดานผู้นำโมเดล AI, ห้องบัญชาการสด, และ ออโตไพลอต
แหล่งข้อมูล: ราคาปิดของ S&P 500 และ S&P Composite ตามที่รวบรวมโดย รายการของวิกิพีเดียเกี่ยวกับการเปลี่ยนแปลงรายวันที่ใหญ่ที่สุดของ S&P 500; ตัวเลข "พลาดวันที่ดีที่สุด" มาจาก Guide to the Markets ของ J.P. Morgan Asset Management (2003-2022) ผลตอบแทนหลังวันร่วงหนักคำนวณจากราคาปิดรายวันของ S&P 500 และตรวจสอบไขว้กับประวัติราคาสองชุดที่เป็นอิสระต่อกัน แผนภูมิทั้งหมดจัดทำโดย SimianX บทความนี้มีวัตถุประสงค์เพื่อการศึกษาและไม่ใช่คำแนะนำการลงทุน