 Yazan: Muke
Bank of America kara para uzlaşmasını satır satır okumak
13 Ekim 2026'da ABD Hazine Bakanlığı, Bank of America, N.A. aleyhine üç eşgüdümlü yaptırım kararı açıkladı. Manşetteki rakam 1,21 milyar doları aştı. Daha önemli olan rakam ise muvafakat kararının içine gömülü: Bank of America her ay yaklaşık 16.000 ek kara para aklama soruşturması açmak zorunda; bankanın düzenleyicilere kendi ifadesine göre bu, önceki hacminin iki katı ve 750 ilave kadrolu personel ile 800 danışman gerektiriyor.
Bu sayfa bir hesap defteridir, bir tepki yazısı değil. Her kurumun ne kestiğini, bankadan gerçekte ne kadar nakit çıktığını, düzenleyicilerin izleme sisteminin neleri kaçırdığını söylediğini, karşılık ayrıldıktan sonra üçüncü çeyreğin gerçekte ne gösterdiğini ve piyasanın tüm bunlara ne ödediğini ortaya koyar. Her rakam birincil bir belgeye dayanır: FinCEN muvafakat kararı, Hazine duyurusu, OCC açıklaması, OFAC yaptırım bildirimi ve Bank of America'nın kendi 2026 üçüncü çeyrek sonuçları.
Rakamlar 15 Ekim 2026'ya kadar yayımlanan belgeleri yansıtır. Bu bir araştırma ve bilgilendirme metnidir, kişiye özel yatırım tavsiyesi değildir.
Her düzenleyici ne kesti ve Bank of America gerçekte ne ödüyor
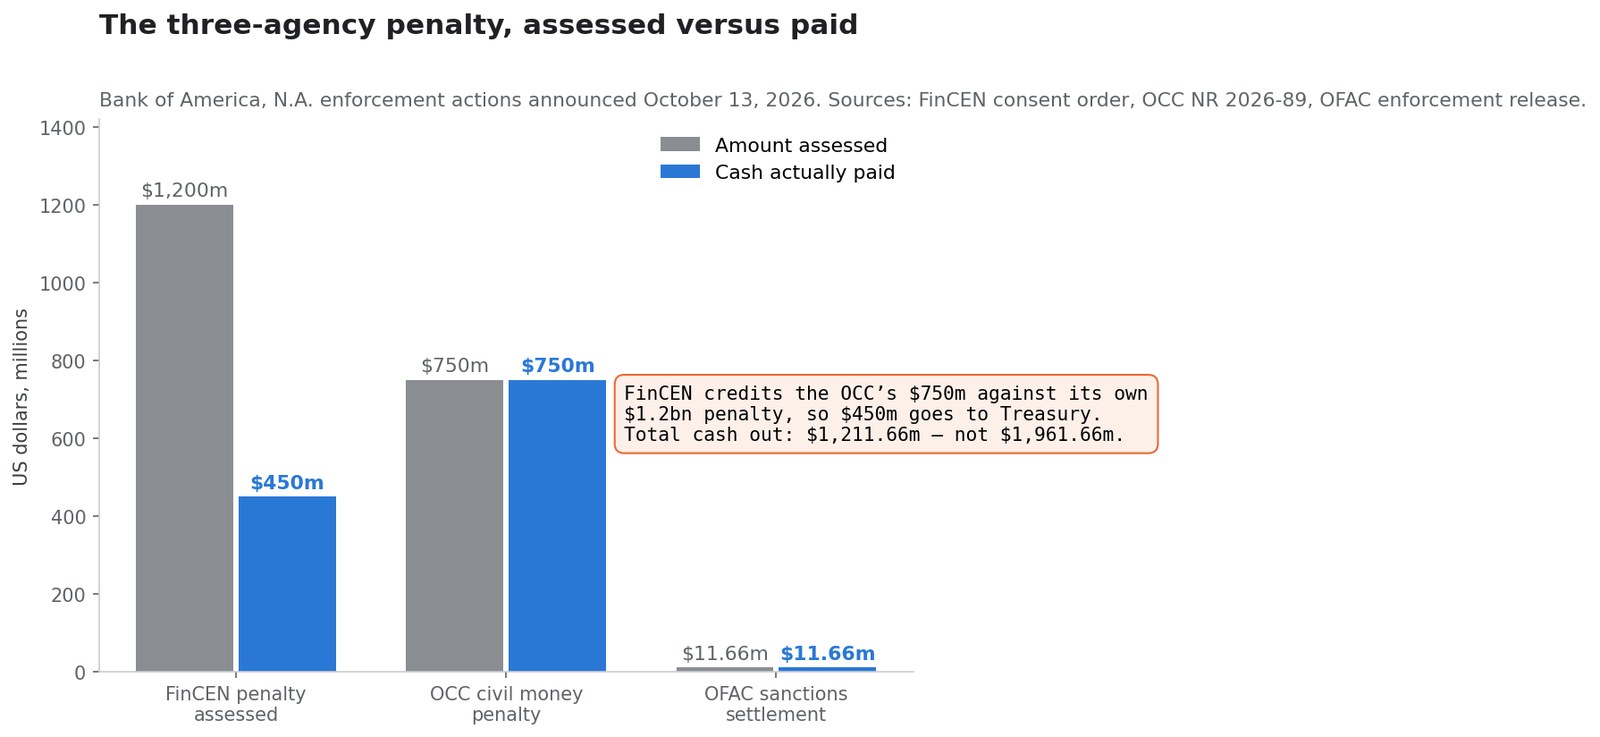
Üç kurum aynı gün harekete geçti ve tutarlar basitçe toplanmıyor. FinCEN, OCC'nin cezasını kendi cezasından mahsup etmeyi kabul etti; dolayısıyla 1,2 milyar dolar ile 750 milyon dolar iki ayrı fatura değil.
| Kurum | Kesilen tutar | Ödenen nakit | Hukuki dayanak | Konu |
|---|---|---|---|---|
| FinCEN | 1.200.000.000 $ | ABD Hazinesine 450.000.000 $ | 31 U.S.C. 5321; Bank Secrecy Act | Asgari kara para aklamayla mücadele programını sürdürmeme, muhabir hesap durum tespiti ve şüpheli işlem bildirimi eksiklikleri |
| OCC | 750.000.000 $ | 750.000.000 $ | 12 CFR 21.21 ve 12 CFR 21.11 | Yetersiz ve etkisiz BSA/AML uyum programı |
| OFAC | 11.662.930 $ | 11.662.930 $ | Birden çok yaptırım programı | Rusya, Belarus, İran, Myanmar, Somali, uyuşturucu ve küresel terörle bağlantılı 475 görünür ihlal |
| Toplam | — | 1.211.662.930 $ | — | — |
Muvafakat kararı mahsup konusunda açık: "FinCEN, İdari Para Cezasına mahsuben OCC'ye yapılacak 750.000.000 dolarlık ödemeyi kabul etmiştir. Buna göre Bank of America, Hazine Bakanlığına 450.000.000 dolar ödeyecektir."
Dolayısıyla doğru nakit çıkışı rakamı 1,2117 milyar dolardır; üç kesilen tutarı toplayarak bulunan 1,96 milyar dolar değil. Bank of America'nın kendisi üçüncü çeyrekte FinCEN ve OCC cezaları için tam olarak 1,2 milyar dolarlık vergiden düşülemeyen faiz dışı gider karşılığı ayırdı; bu da mahsubu doğruluyor.
Bu karar nereye oturuyor
Hazine, paketi "Hazine tarihinin üçüncü en büyük cezası ve Para Birimi Denetleme Ofisi (OCC) tarihinin en büyüğü" olarak tanımladı. OCC'nin kendi açıklaması daha da nettir. Denetleyici Jonathan V. Gould, Bank of America'nın "ağır ve süregelen BSA ihlallerinin", OCC'nin "bir bankaya kestiği en yüksek idari para cezasını" uygulamasını gerektirdiğini belirtti.
Ölçek için: OCC'nin önceki öne çıkan BSA kararı — 10 Ekim 2024'te TD Bank, N.A. ve TD Bank USA, N.A. aleyhine — bir durdurma emri ve varlık büyümesi kısıtlamasının yanında 450 milyon dolarlık idari para cezası içeriyordu. 2026'daki Bank of America cezası parasal olarak %67 daha büyük, ancak varlık tavanı içermiyor. Bu fark iki dosya arasındaki en önemli yapısal ayrımdır ve 750 milyon dolarlık bir cezanın neden TD tarzı bir değerleme düşüşü tetiklemediğinin nedenidir.
| Bank of America, 13 Eki. 2026 | TD Bank, N.A., 10 Eki. 2024 | |
|---|---|---|
| OCC idari para cezası | 750 milyon $ | 450 milyon $ |
| Durdurma emri | 2024 emri yürürlükte kalıyor | Yeni emir verildi |
| Varlık büyümesi kısıtlaması | Hayır | Evet |
| Bağımsız geriye dönük inceleme zorunluluğu | Evet | Evet |
| Kendiliğinden bildirim | Hayır | Hayır |
Düzenleyiciler gerçekte ne söyledi
Hazine Bakanı Scott Bessent kararı ulusal güvenlik çerçevesine oturttu: "Bu büyüklükte bir banka kara para aklama ve yaptırım yükümlülüklerini yerine getirmediğinde, sonuçları kendi duvarlarının çok ötesine geçer ve tüm ABD finansal sistemini ciddi yasa dışı finansman risklerine açar."
Denetleyici Gould'un açıklaması hissedarları daha çok ilgilendirmeli, çünkü tek bir kontrolle değil yönetimle ilgilidir:
"Bank of America, N.A., ABD'nin ikinci, dünyanın altıncı büyük bankasıdır. Her yıl dünya genelinde yüz trilyonlarca dolarlık işlem gerçekleştirir. Yüksek ve giderek artan bir risk profiline sahiptir… bankanın BSA eksikliklerine verdiği zayıf yanıt kabul edilemez."
OCC açıklamasındaki üç somut tespit, teknik bir aksaklığın ötesine geçiyor:
- Bankanın işlem izlemesi, "trilyonlarca dolarlık işlemin gerektiği gibi izlenmemesiyle" sonuçlandı.
- Banka, potansiyel şüpheli işlemleri araştırmacılara iletmediğini "yıllardır biliyordu" ve bunu düzeltmedi.
- Aralık 2024 emrini kabul ettikten bir yıldan uzun süre sonra bile banka potansiyel şüpheli işlemleri iletmemeye devam etti.
FinCEN'in çerçevesi daha da serttir. Soruşturma, "Bank of America'nın gelirlerini önceliklendirdiği ve gerekli uyum kaynakları üzerindeki etkiyi en aza indirdiği" ve bankanın kendi sistemleri yerine kolluk taleplerine ve diğer bankaların bildirimlerine dayanarak "proaktif tespit ve raporlama yükümlülüklerinin önemli bir kısmını fiilen üçüncü taraflara devrettiği" sonucuna vardı.
Ne kadar şüpheli işlem bildirilmeden kaldı
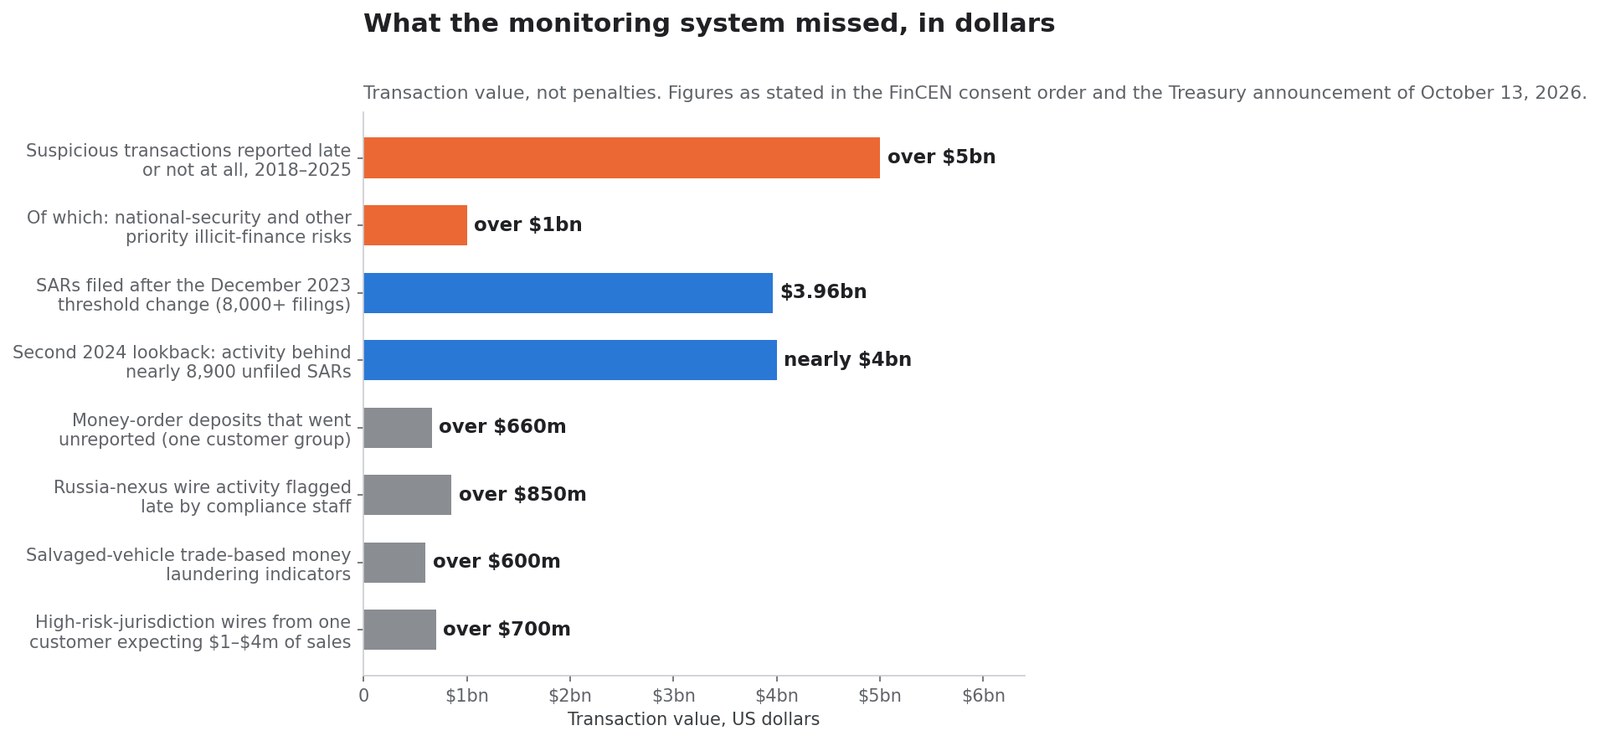
Bunlar işlem tutarlarıdır, ceza değil. Bankadan zamanında şüpheli işlem bildirimi yapılmadan geçen parayı anlatır.
| Ölçüt | Tutar | Kaynak |
|---|---|---|
| Zamanında bildirilmeyen şüpheli işlemler, Oca. 2018 – Tem. 2025 | 5 milyar $ üzeri | FinCEN muvafakat kararı |
| Bunun içinde: ulusal güvenlik ve diğer öncelikli yasa dışı finansman riskleri | 1 milyar $ üzeri | FinCEN muvafakat kararı |
| Aralık 2023 eşik değişikliğinden sonra verilen bildirimler (8.000'den fazla bildirim) | yaklaşık 3,96 milyar $ | FinCEN muvafakat kararı |
| Ayrı bir 2024 geriye dönük incelemesi: verilmemiş yaklaşık 8.900 bildirimin arkasındaki işlem | yaklaşık 4 milyar $ | FinCEN muvafakat kararı |
| Bildirilmeyen posta havalesi yatırımları, bir müşteri grubu | 660 milyon $ üzeri | FinCEN muvafakat kararı |
| Geç iletilen Rusya bağlantılı havale işlemleri | 850 milyon $ üzeri | FinCEN muvafakat kararı |
| Hasarlı araç ticareti üzerinden aklama belirtisi taşıyan işlemler | 600 milyon $ üzeri | FinCEN muvafakat kararı |
| Yıllık beklenen satışı 1 ila 4 milyon dolar olan bir müşteriden yüksek riskli ülkelere havaleler | 700 milyon $ üzeri | FinCEN muvafakat kararı |
Bu satırlardan ikisi özellikle vurgulanmalı, çünkü bankanın kendi ölçümleridir. Bank of America Aralık 2023'te kendi soruşturma eşiğini düşürdüğünde, eski ve yeni eşik arasındaki işlemlerin sınırlı incelemesi, daha önce bildirilmemiş şüpheli işlemlere ilişkin yaklaşık 3,96 milyar doları kapsayan 8.000'den fazla bildirim üretti. Gözden geçirilmiş parametrelerle yapılan ikinci bir 2024 incelemesi, bankanın yaklaşık 4 milyar doları kapsayan yaklaşık 8.900 bildirimi tespit edip vermediğini ortaya koydu.
Başka bir deyişle, bankanın kendi düzeltme çalışması, önceki ayarların ne kadarını gizlediğinin kanıtını üretti. Düzenleyicilerin sorunu münferit değil sistemik görmesinin nedeni de budur: açık, kötü bir dosyaya rastlayan bir denetçi tarafından bulunmadı; tek bir parametre değiştirildiği anda aritmetik olarak ortaya çıktı.
Event Processor: dosyanın merkezindeki sistem
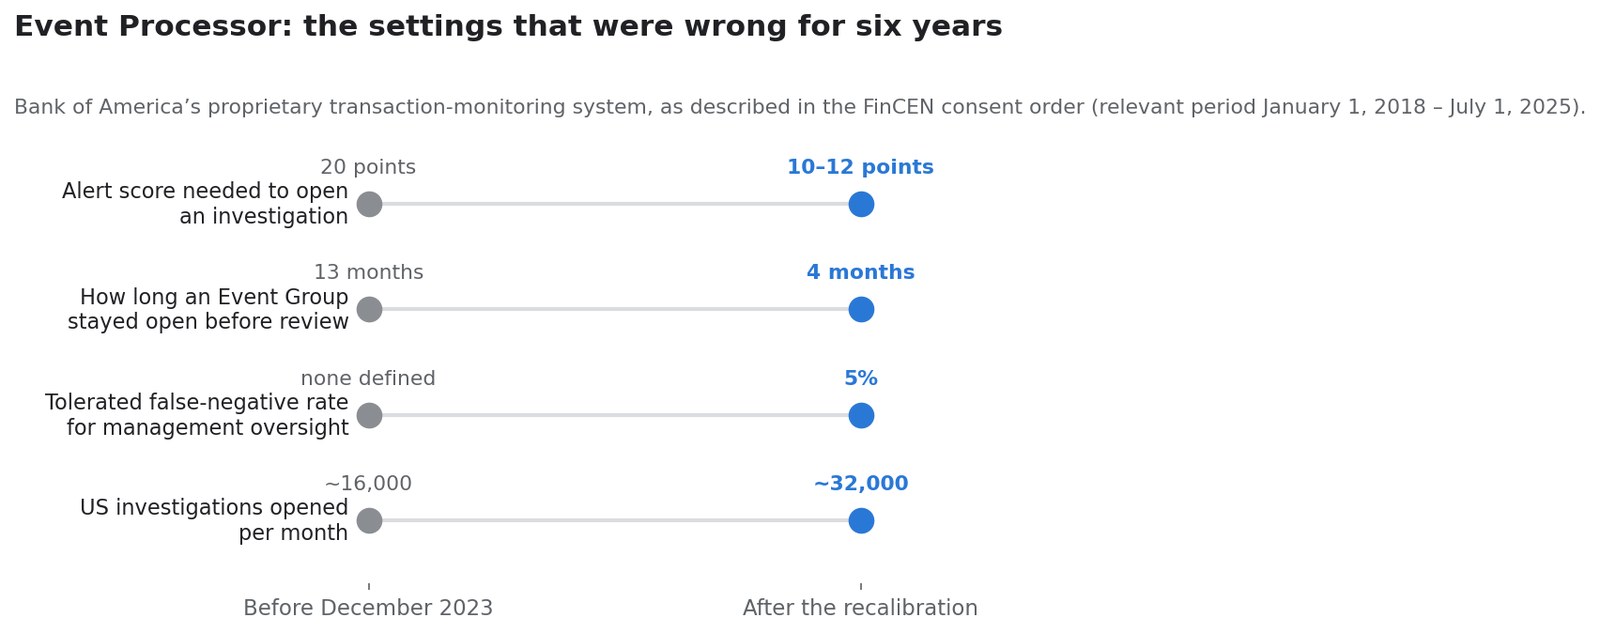
Bank of America'nın kendi geliştirdiği işlem izleme sistemi muvafakat kararında adıyla anılıyor: Event Processor, kısaca EP. Bu sistem "Bankanın şüpheli işlemleri tespit etme ve bildirme yükümlülüğünü yerine getirmek için kullandığı birincil kontroldü" ve FinCEN'in ilgili dönemi 1 Ocak 2018 ile 1 Temmuz 2025 arasını kapsıyor.
Karar, EP'nin nasıl çalıştığını yeniden kuruyor ve parametreler kamuya açık bir yaptırım belgesi için alışılmadık ölçüde somut.
| Parametre | Aralık 2023 öncesi | Yeniden kalibrasyon sonrası |
|---|---|---|
| Soruşturma açmak için gereken uyarı skoru | 20 puan | Event Group'a göre 10 veya 12 puan |
| Bir Event Group'un insan incelemesinden önce açık kaldığı süre | 13 ay | 4 ay |
| Yönetim gözetimi için tolere edilen yanlış negatif oranı | tanımlı değil | %5 (yönetim kuruluna iletim için %7,5) |
| ABD'de ayda açılan soruşturma sayısı | yaklaşık 16.000 | yaklaşık 32.000 |
FinCEN, EP'de beş temel kusur belirledi:
- Tasarım tercihleri ampirik dayanaktan yoksundu; bu yüzden soruşturmalar, altta yatan işlemlerden çok sonra — bazı durumlarda bir yıldan fazla sonra — tetikleniyordu.
- EP'nin kilit unsurları hiçbir zaman anlamlı biçimde güncellenmedi. 2018'den 2023'e risk faktörü ağırlıklarının %76'sı hiç değişmedi; değişen yaklaşık %25'in ise yaklaşık %80'i azaltma yönündeydi.
- Banka kendi testlerine yanıt vermedi. İç çalışmalar, bildirim verimi %40-50'nin üzerinde olan uyarı türlerinin yalnızca 1 veya 2 puan ağırlık taşıdığını gösterdi; bir model doğrulaması eşiğin düşürülmesinin "daha fazla bildirim ortaya çıkaracağını (çizgi altı örneklerde %85,4'e karşı %20,2)" tespit etti.
- Yeniden puanlama ve bastırma kuralları, yeterli yönetişim olmadan işlemleri soruşturma dışına çıkardı; bunlar arasında bildirim verimi %37, %53 ve %58 olan risk faktörleri vardı.
- Kıymetli evrak yatırımlarının kapsamı sınırlıydı; oysa banka, daha yüksek riskli müşterilerin bu ürünü şüpheli kalıplarla kullandığını biliyordu.
Yapısal sonuç Hazine açıklamasında görünüyor: birkaç yıl boyunca Bank of America'nın şüpheli işlem soruşturmalarının üçte birinden fazlası kendi otomatik kontrollerinden değil dış olaylardan — kolluk yönlendirmeleri, 314(a) ve 314(b) talepleri, büyük jüri celpleri, diğer bankaların bildirimleri — doğdu.
Kararın anlattığı müşteri dosyaları
Karar müşterileri anonimleştiriyor ama rakamlandırıyor. Tekrar eden örüntü, küçük beyan edilmiş bir iş profiline bağlı çok büyük akışlar.
- Yıllık beklenen satışı 1 ila 4 milyon dolar olan bir müşteri, yaklaşık üç yılda yüksek riskli ülkelerle 700 milyon doların üzerinde havale işledi.
- Aynı müşteri, Birleşik Arap Emirlikleri'ndeki bağlı şirketinden yaklaşık 1,1 milyar dolar havale aldı; bu, 2021'in karşılaştırılabilir dönemine göre %200'ün üzerinde artış demek.
- Yaklaşık 850 milyon dolar tutarında 18.000'den fazla havale Eylül 2022 veya sonrasında — Şubat 2022'deki Ukrayna işgalinin ardından — gerçekleştirildi; dolar bazında şüpheli havale işlemlerinin yaklaşık %98'i Rusya bağlantılıydı. Bu işlemlerin yalnızca %10 kadarını kapsayan bir bildirim Ağustos 2023'te verildi.
- Bir posta havalesi örüntüsü, her biri 3.000 doların hemen altında toplanan üçer ardışık belgeden oluşan tekrarlı gruplar halinde 660 milyon doların üzerinde şüpheli yatırım üretti; bu yapı, ihraç eden para hizmeti kuruluşlarına uygulanan 3.000 dolarlık kayıt eşiğinin kasıtlı olarak altında kalıyor.
- Uyum personeli tek bir müşteri ilişkisi için 250'den fazla yönlendirme ve 125'in üzerinde kara para soruşturması üretti; bunların yaklaşık %90'ı dolandırıcılıkla ilgiliydi ve banka ilişkiyi sürdürdü.
Bunlar on yıl öncesinden çıkarılmış uç örnekler değil. Sonuncusu 2023 ve 2024'e kadar uzanıyor.
Cezadan daha uzun yaşayan uyum faturası
Hesap defterinin 1,2 milyar dolar olmaktan çıktığı yer burası.
Aralık 2023 eşik değişikliğiyle bağlantılı olarak Bank of America düzenleyicilere, yeni eşiğin ayda 16.000 ek ABD soruşturması yaratacağını ve bunun "önceki aylık hacmin iki katı" olduğunu bildirdi. Bu hacmi taşımak "750 ilave" kadrolu personel ve tek seferlik geriye dönük incelemeyi tamamlamak için 800 danışman gerektiriyordu.
Bu, maliyet tabanında yapısal bir değişimdir, bir karşılık değil. Tek seferlik ceza bir kez ödenir; soruşturma yükünün ikiye katlanması her yıl ödenir.
Banka uyum araştırmacısı başına tam maliyet açıklamadı; dolayısıyla aşağıdaki aritmetik okurundur, bankanın değil. Kişi başı 150.000 dolarlık tam maliyetle — yan haklar, teknoloji ve gözetim dahil bir ABD finansal suç araştırmacısı için muhafazakâr bir rakam — 750 kadrolu pozisyon yılda yaklaşık 113 milyon dolar eder; danışmanlar hariç, FinCEN'in artık zorunlu kıldığı bağımsız incelemeler hariç ve veri yönetişimi düzeltmeleri hariç. Beş yıllık bir düzeltme süreci boyunca yinelenen fatura makul biçimde cezanın kendisiyle aynı büyüklük mertebesine ulaşır. Önemli olan bu rakamın kesinliği değil; yinelenen kalemin birikmesi, cezanın ise birikmemesidir.
Bunu Bank of America'nın zaten harcadığıyla karşılaştırın. 2026 hissedar mektubunda Brian Moynihan, şirketin son on yılda "teknolojiye 100 milyar doların üzerinde yatırım yaptığını" ve 2025'te "yalnızca yeni teknoloji girişimlerine 4 milyar doların üzerinde" harcadığını, toplam teknoloji bütçesinin ise yılda yaklaşık 13 milyar dolar olduğunu yazdı.
Teknolojiye yılda 13 milyar dolar harcayan bir banka, ana eşiği ampirik dayanaktan yoksun ve risk ağırlıkları altı yıl boyunca büyük ölçüde dokunulmamış bir işlem izleme sistemi çalıştırıyordu. Uyum harcaması ile uyum etkinliği arasındaki bu boşluk, bu dosyanın asıl yatırım bulgusudur.
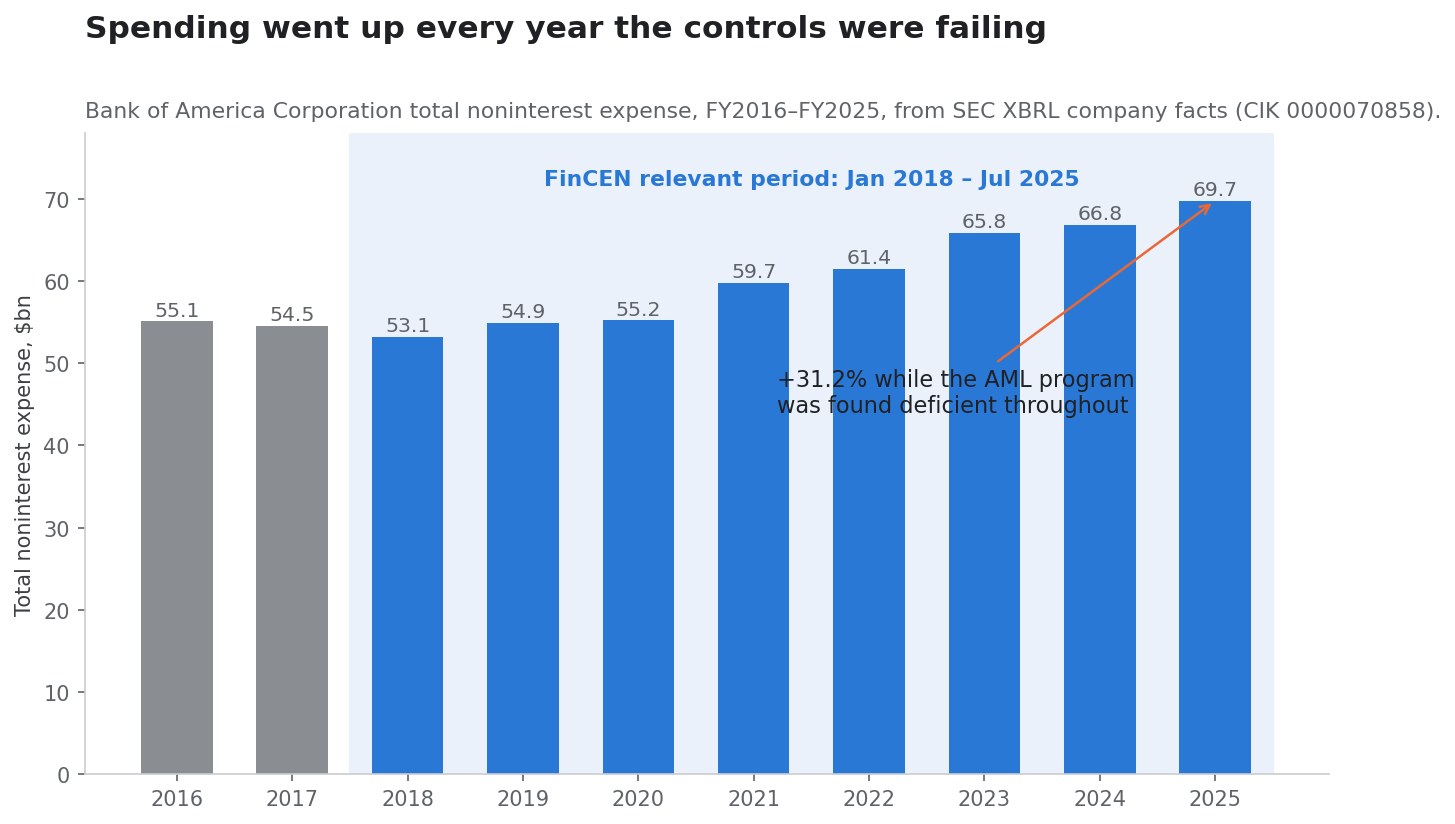
Gider eğrisi de aynı şeyi söylüyor. Toplam faiz dışı gider 2018'de 53,2 milyar dolardan 2025'te 69,7 milyar dolara, yani tam olarak FinCEN'in incelediği pencerede %31 arttı.
| Mali yıl | Toplam faiz dışı gider | Net kâr |
|---|---|---|
| 2018 | 53,2 mlr $ | 28,1 mlr $ |
| 2019 | 54,9 mlr $ | 27,4 mlr $ |
| 2020 | 55,2 mlr $ | 17,9 mlr $ |
| 2021 | 59,7 mlr $ | 32,0 mlr $ |
| 2022 | 61,4 mlr $ | 27,5 mlr $ |
| 2023 | 65,8 mlr $ | 26,3 mlr $ |
| 2024 | 66,8 mlr $ | 27,0 mlr $ |
| 2025 | 69,7 mlr $ | 30,5 mlr $ |
Kaynak: SEC XBRL şirket verileri, CIK 0000070858.
Aralık 2024 neden önemli: bu ikinci ihlal
Kronoloji, tek günlük bir manşetin taşıyamayacağı kısımdır.
| Tarih | Olay |
|---|---|
| 1 Oca. 2018 | FinCEN'in ilgili döneminin başlangıcı |
| 2018–2023 | EP risk faktörü ağırlıklarının %76'sı değişmeden kalır; testler defalarca etkisiz eşiklere işaret eder |
| Ara. 2023 | Düzenleyicilerle temastan sonra soruşturma eşiği 20 puandan 10-12'ye iner; Event Group penceresi 13 aydan 4 aya düşer |
| 2024 | Geriye dönük incelemeler yaklaşık 4 mlr doları kapsayan yaklaşık 8.900 verilmemiş bildirimi saptar; ayrı bir inceleme 3,96 mlr doları kapsayan 8.000'den fazla bildirim verir |
| 23 Ara. 2024 | BSA/AML ve yaptırım eksiklikleri nedeniyle OCC durdurma emri; daha önce tespit edilmiş bir müşteri durum tespiti eksikliğinin giderilmemesi de dahil |
| Haz. 2025 | Bir ihtiyati düzenleyicinin talebiyle hazırlanan üçüncü taraf raporu, FinCEN'inkiyle tutarlı EP sorunları bulur |
| 1 Tem. 2025 | FinCEN'in ilgili döneminin sonu |
| 13 Eki. 2026 | FinCEN, OCC ve OFAC kararları açıklanır; 1,2 mlr dolar karşılık ayrılır |
| 14 Eki. 2026 | Üçüncü çeyrek sonuçları bir gün sonra açıklanır |
Aralık 2024 emrini dikkatle okursanız bu ikinci ihlal bile değil. O emrin kendisi "Müşteri Durum Tespiti süreçlerine ilişkin daha önce tespit edilmiş bir eksikliğin giderilmemesinden" söz ediyordu; yani 2024 kararı zaten bir tırmanıştı. 2026 kararı, tırmanışın tırmanışıdır.
Bir banka yatırımcısı için bu temel oranı değiştirir. İlk yaptırım bir olaydır; üçüncüsü bir süreçtir. OCC'nin "2024 Emrinden bir yıldan uzun süre sonra bile Bankanın potansiyel şüpheli işlemleri araştırmacılara iletmediği" tespiti, düzeltmenin ne kadar süreceğine dair beklentiyi belirlemesi gereken cümledir.
Üçüncü çeyrek gerçekte ne gösterdi
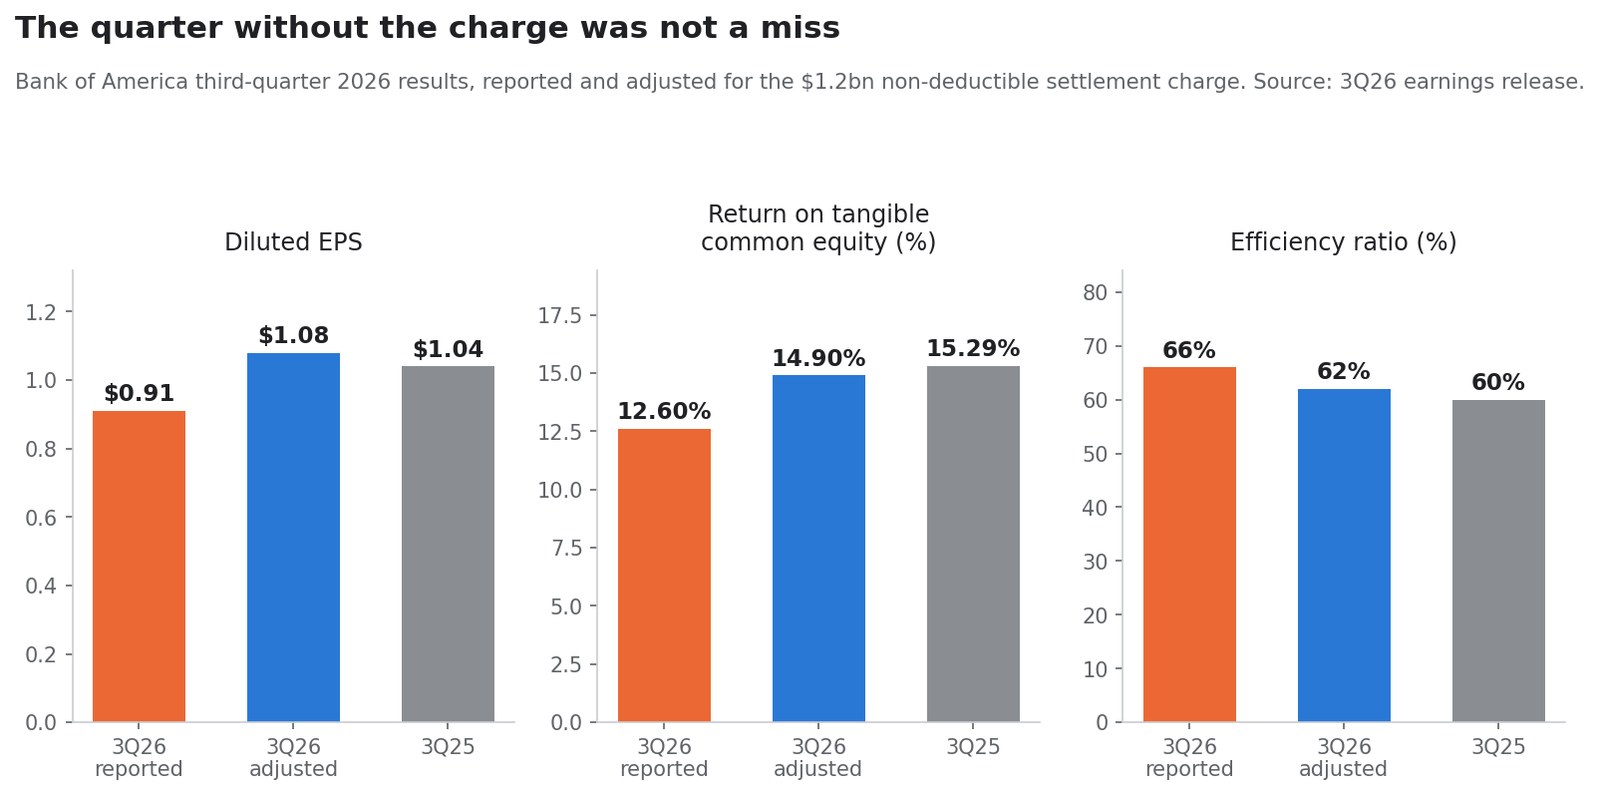
Yaygın bir anlatı, cezanın "beklentinin altında bir bilanço sırasında" geldiğini söylüyor. Sunulan rakamlar bunu desteklemiyor. Gelir büyüdü, net faiz geliri büyüdü ve düzeltilmiş hisse başına kâr yıllık bazda arttı.
| Gösterge | 3Ç 2026 raporlanan | 3Ç 2026 düzeltilmiş | 3Ç 2025 | Yıllık, düzeltilmiş |
|---|---|---|---|---|
| Faiz gideri sonrası gelir | 29.958 mn $ | 29.958 mn $ | 29.040 mn $ | +%3,2 |
| Net faiz geliri | 16.449 mn $ | 16.449 mn $ | 15.233 mn $ | +%8,0 |
| Faiz dışı gider | 19.722 mn $ | 18.522 mn $ | 17.337 mn $ | +%6,8 |
| Kredi zararı karşılığı | 1.269 mn $ | 1.269 mn $ | 1.295 mn $ | −%2,0 |
| Net kâr | 6.933 mn $ | 8.100 mn $ | 8.332 mn $ | −%2,8 |
| Seyreltilmiş hisse başına kâr | 0,91 $ | 1,08 $ | 1,04 $ | +%3,8 |
| Maddi özkaynak kârlılığı | %12,60 | %14,90 | %15,29 | −39 bp |
| Verimlilik oranı | %66 | %62 | %60 | +200 bp |
| Efektif vergi oranı | %23 | %20 | — | — |
1,08 dolarlık düzeltilmiş hisse başına kâr, bir yıl önceki 1,04 dolardan %3,8 yüksekti. Uzlaşma hisse başına 0,17 dolara mal oldu. Doğru olan şu ki çeyrek çeyreklik bazda daha zayıftı: faiz dışı gelirler ikinci çeyrekteki 15.561 milyon dolardan 13.509 milyon dolara indi ve yatırım bankacılığı komisyonları yıllık %11 geriledi; böylece gelir satırı 2Ç26'daki 31,6 milyar dolardan düştü. Bu, Global Markets ve Global Banking'de bir bileşim meselesidir, cezanın yol açtığı bir başarısızlık değil.
Segment ayrıntısı hesap defterinde kalmayı hak ediyor:
| Segment | 3Ç26 net kâr | Gelir | Not |
|---|---|---|---|
| Consumer Banking | 3,5 mlr $ | 11,6 mlr $, +%4 | Ortalama mevduat 949 mlr $ |
| Global Wealth & Investment Management | 1,5 mlr $ | 7,1 mlr $, +%13 | Yönetilen varlık 2,4 trn $, +%12 |
| Global Banking | 2,0 mlr $ | 6,2 mlr $ | Yatırım bankacılığı komisyonları 1,8 mlr $, −%11 |
| Global Markets | 1,2 mlr $ | — | Verimlilik oranı %72 |
| All Other | −1,4 mlr $ | — | 1,2 mlr dolarlık ceza karşılığını içerir |
Vergiden düşülememe primi
Karşılık vergiden düşülemiyor; bu gerçek ve çoğu zaman göz ardı edilen bir maliyettir. Efektif vergi oranı düzeltilmiş %20'den raporlanan %23'e, yani 267 baz puan yükseldi; bunun tek nedeni cezanın gider yazılamamasıdır.
Aritmetik şöyle: %20 marjinal oranda düşülebilir 1,2 milyar dolarlık bir gider, vergi sonrası yaklaşık 960 milyon dolara mal olurdu. Düşülemediği için tam 1,2 milyar dolara mal oluyor. Vergi sonrası düşülememe cezası dolayısıyla yaklaşık 240 milyon dolardır, yani manşet rakamın üstüne kabaca beşte bir daha.
Bu çeyrekte CET1'i gerçekte ne hareket ettirdi
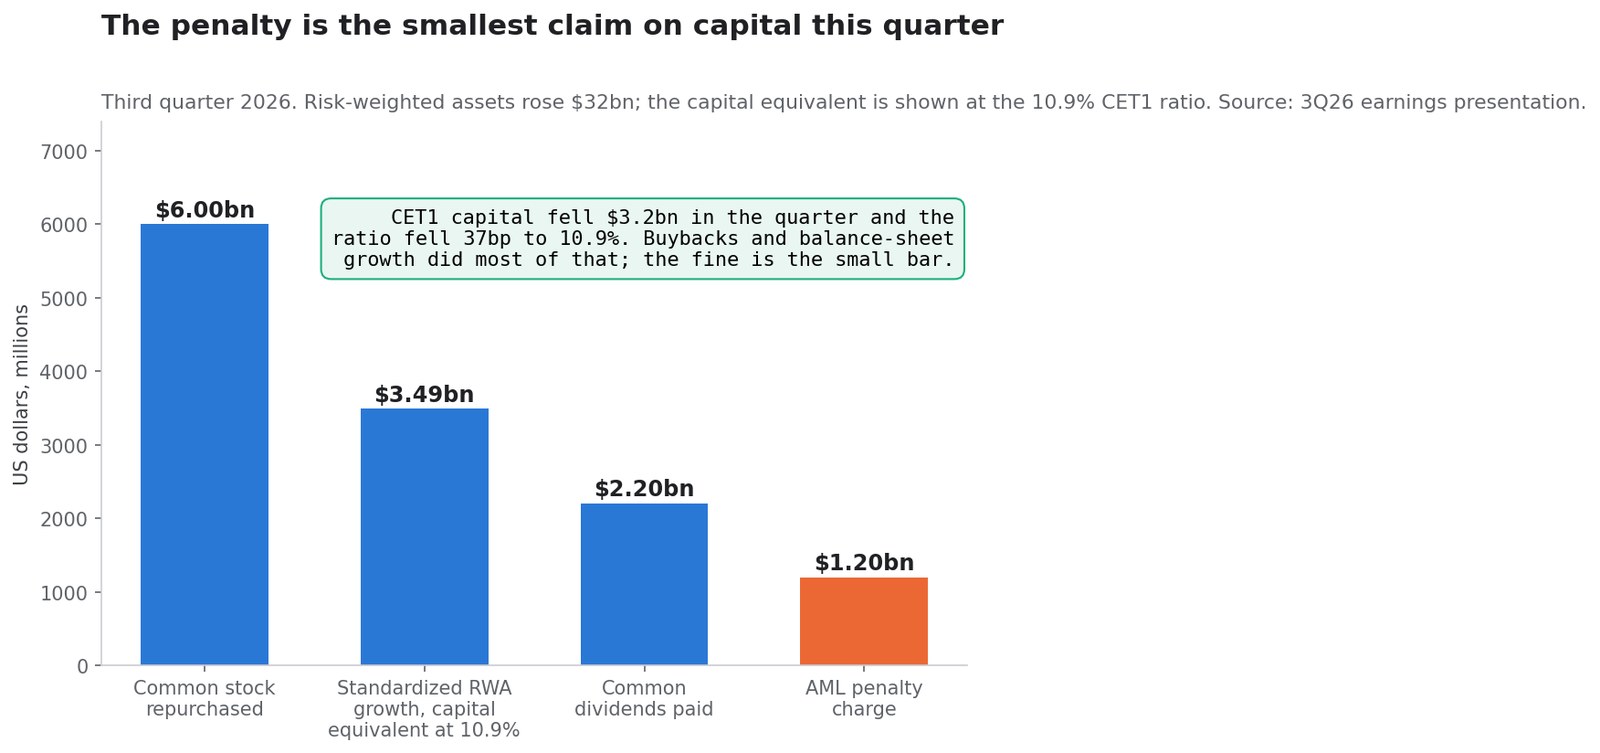
Ana sermaye (CET1) çeyrekte 3,2 milyar dolar azalarak 201,6 milyar dolardan 198,4 milyar dolara geriledi ve CET1 oranı 37 baz puan düşerek %10,9 oldu. Bunu cezaya bağlamak cazip. Ancak bu atıf aritmetiğe dayanmıyor.
| Sermaye üzerindeki talep, 3Ç26 | Tutar |
|---|---|
| Geri alınan adi hisseler | 6,0 mlr $ |
| 32 mlr dolarlık standart RVA büyümesi, %10,9 oranında sermaye karşılığı | ~3,5 mlr $ |
| Ödenen adi temettüler | 2,2 mlr $ |
| Kara para cezası karşılığı | 1,2 mlr $ |
Banka, cezayı karşılık ayırdığı çeyrekte adi hissedarlara 8,2 milyar dolar döndürdü; bu, karşılığın 6,8 katıdır. Standart yöntemle risk ağırlıklı varlıklar 32 milyar dolar artarak 1.824 milyar dolara çıktı ve bu, cezadan daha fazla sermaye bağlıyor. 1.824 milyar dolarlık RVA'ya karşı 1,2 milyar dolarlık sermaye azalışı yaklaşık 6,6 baz puan CET1 demektir.
Bilançoya göre ölçüldüğünde ceza neredeyse görünmez:
| Payda | 30 Eyl. 2026 değeri | Cezanın payı |
|---|---|---|
| Toplam varlıklar | 3.427,7 mlr $ | %0,035 |
| Toplam mevduat | 2.038,8 mlr $ | %0,059 |
| Adi hissedar özkaynağı | 271,8 mlr $ | %0,44 |
| Standart RVA | 1.824 mlr $ | %0,066 |
| 2025 net kârı | 30,5 mlr $ | %3,9 |
| 3Ç26 düzeltilmiş net kâr | 8,1 mlr $ | %14,8 |
| Yıllık teknoloji harcaması | ~13 mlr $ | %9,2 |
Bu yüzden ödeme gücü ya da temettü çerçevesi yanlıştır. Bank of America çeki tek bir çeyreğin geri alım bütçesinden yazabilir. Açık soru, denetçiler yönetişim bulgusunun daha büyük bir sermaye tamponu gerektirdiğine karar verirse bu bütçeye ne olacağıdır ve bu bir karardır, bir muhasebe kaydı değil.
Piyasa bunu nasıl fiyatladı
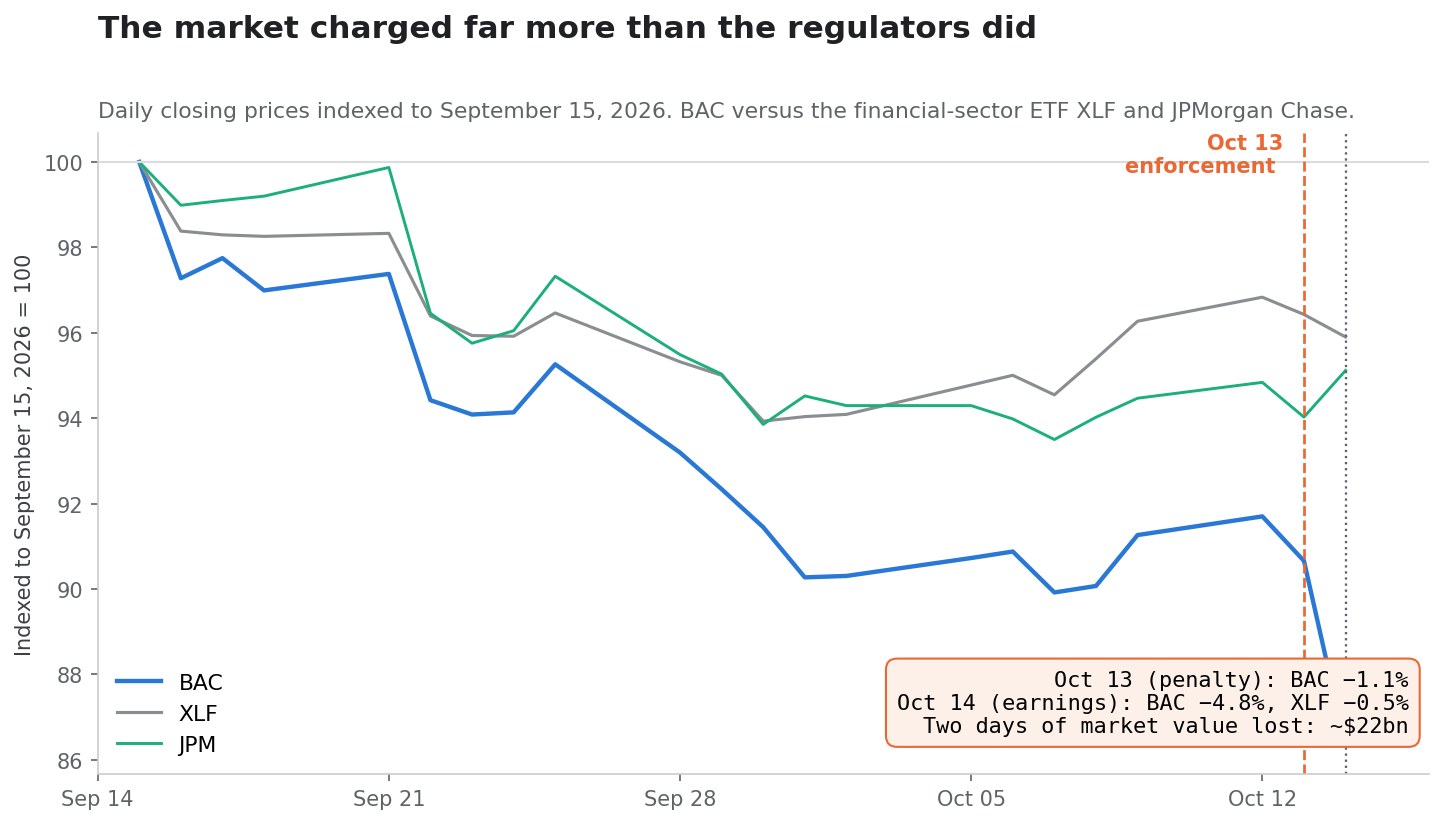
İki günlük tepki, elde edilebilecek en temiz piyasa okumasıdır; çünkü yaptırım kararı ve bilanço açıklaması ardışık günlere denk geldi.
| Tarih | BAC kapanış | Değişim | XLF değişimi | Olay |
|---|---|---|---|---|
| 9 Eki. 2026 | 54,32 $ | — | — | — |
| 12 Eki. 2026 | 54,58 $ | +%0,5 | +%0,6 | Duyurudan önceki son seans |
| 13 Eki. 2026 | 53,96 $ | −%1,1 | −%0,4 | Yaptırım kararları açıklanır |
| 14 Eki. 2026 | 51,39 $ | −%4,8 | −%0,5 | Üçüncü çeyrek sonuçları |
İki seans hisseyi 54,58 dolardan 51,39 dolara indirdi. Dolaşımdaki 6,923 milyar hisse üzerinden bu yaklaşık 22 milyar dolar piyasa değeri demek; cezanın yaklaşık 18 katı ve Hazineye fiilen giden 450 milyon doların 49 katı.
Ayrışmaya dikkat edin. Duyuru günü %1,1'e mal oldu; piyasa cezanın kendisini karşılanabilir okudu ve öyle. %4,8 ertesi gün, sektör yatayken geldi; yatırımcılar çeyreği gördü ve yönetişim bulgusunun ileriye dönük gider ve sermaye dönüşü patikası için ne anlama geldiğine karar vermek zorunda kaldı. Piyasa yinelenen maliyeti fiyatladı, çeki değil.
İki çekince analizi dürüst tutuyor. Birincisi, BAC olaydan önce de geride kalıyordu: 15 Eylül'e endekslendiğinde BAC yaptırım kararından önce yaklaşık %8 düşmüştü; JPMorgan ve sektör ETF'i XLF ise %4-5 geriliyordu. İkincisi, Citigroup 13 Ekim'de kendine özgü nedenlerle %5,6 düştü; dolayısıyla o günün sektör karşılaştırmaları gürültülüdür.
Cezadan sonra değerleme
51,39 dolar ve 6,9227 milyar hisseyle Bank of America'nın piyasa değeri yaklaşık 356 milyar dolardır.
| Gösterge | Değer |
|---|---|
| Hisse başına defter değeri | 39,26 $ |
| Hisse başına maddi defter değeri | 29,14 $ |
| Fiyat / defter değeri | 1,31x |
| Fiyat / maddi defter değeri | 1,76x |
| 3Ç26 düzeltilmiş maddi özkaynak kârlılığı | %14,9 |
| 3Ç25 maddi özkaynak kârlılığı | %15,3 |
Çarpanı çerçeveleyen karşılaştırma bariz rakiptir. JPMorgan Hissesi 2026: %23 ROTCE'ye Karşı 3,2x Defter yazısında ortaya konduğu gibi, piyasa özkaynak maliyetinin çok üzerinde kazanan bir banka için maddi defter değerine büyük prim ödemeye razı oldu. Bank of America, %14,9 düzeltilmiş maddi özkaynak kârlılığıyla maddi defter değerinin 1,76 katında yetkinlik için fiyatlanıyor, mükemmellik için değil; iki bankanın çarpanları arasındaki fark da esas olarak bir getiri farkıdır, uyum farkı değil.
Bu, cezanın modellenmesi açısından önemlidir. 1,2 milyar dolarlık tek seferlik bir karşılık hisse başına 0,17 dolardır; yinelenseydi 12 çarpanda belki 2 dolarlık fiyat ederdi — ki yinelenmiyor. Ancak 202 milyar dolarlık maddi özkaynak üzerinde kalıcı olarak 100 baz puan daha düşük bir maddi özkaynak kârlılığı yılda yaklaşık 2 milyar dolar demektir. Uyum sorusu, sürdürülebilir getiriyi değiştirirse cezanın on katından fazla değer taşır.
Senaryolar
| Senaryo | Gerçekleşmesi gerekenler | Finansal patika | Değerleme sonucu |
|---|---|---|---|
| Olumlu | 2026 kararları nihai; geriye dönük incelemeler zamanında kapanıyor; bağımsız incelemeler temiz çıkıyor; varlık tavanı ve sermaye ilavesi yok | Düzeltilmiş verimlilik %60'a doğru dönüyor; geri alımlar çeyrekte 6 mlr dolar civarında sürüyor | Maddi defter değerinin 1,76 katı savunulabilir ve rakibin primine doğru genişleyebilir |
| Baz | Düzeltme üç ila beş yıl sürüyor; uyum yükü iki katında kalıyor; yeni ceza yok | Verimlilik oranında 100-200 bp baskı; geri alımlar sürüyor ama sermaye esnekliği izleniyor | Çarpan maddi defter değerinin biraz üzerinde kalıyor, lidere kıyasla iskonto sürüyor |
| Olumsuz | Yeni bir bulgu, varlık büyümesi kısıtı veya denetsel sermaye ilavesi | Geri alımlar kısılıyor; maddi özkaynak kârlılığı %13'ün altına oturuyor | TD tarzı bir değerleme düşüşü, maddi defter değerine ya da altına |
Baz senaryo "1,2 milyar doları geri ekle ve yoluna devam et" değildir. Yinelenen giderin gerçek, ölçülü ve kalıcı olduğu ve denetsel bir kararın ilk olarak gelir tablosunda değil sermaye dönüşü patikasında görüneceğidir.
Soruyu ne çözerdi
Tez, yönetim güvencesiyle değil, kamuya açıklamalarla çözülür. Somut ve denetlenebilir maddeler şunlar:
- Geriye dönük incelemenin tamamlanması. FinCEN, anlatılan aksaklıklar nedeniyle kaçırılan işlemleri tespit edip bildirmek üzere üçüncü taraf incelemesi zorunlu kılıyor. Tamamlanması ve bulguları ilk sert veridir.
- Bağımsız incelemeler. FinCEN ayrıca şüpheli işlem izleme, müşteri durum tespiti, yabancı muhabir hesap durum tespiti ve veri yönetişimi incelemeleri istiyor; üç öncelikli riske odaklı: güneybatı sınırı ve karteller, İran ve Rusya.
- Aralık 2024 emrinin kaldırılması. OCC kaldırana kadar banka yürürlükteki bir durdurma emri altında çalışıyor.
- Karşılık hariç faiz dışı gider. Düzeltilmiş gider 3Ç26'da 18,5 milyar dolar, bir yıl önce 17,3 milyar dolardı. Farkın açılıp açılmadığı izlenmeli.
- Düzeltilmiş verimlilik oranı. Bir yıl önce %60 iken şimdi %62. Yinelenen uyum maliyeti ilk olarak burada görünür.
- Geri alım hızı. 3Ç26'da 6,0 milyar dolar. Kâr tarafında açıklaması olmayan bir yavaşlama, denetçilerin daha fazla sermaye istediğinin en net işaretidir.
- CET1 seyri. 37 bp düşüşten sonra %10,9. Yönetimin sermaye dağıtmak yerine tamponu yeniden inşa edip etmediği izlenmeli.
- Yıllık rapordaki risk faktörü dili. Özellikle "önemli eksiklikler", ek soruşturmalar veya olası yeni kararların geçip geçmediği.
- Yeni bir OFAC kararı. Ekim uzlaşması düzeltici önlemler veya iş birliği için hiçbir indirim içermedi; bu da OFAC'ın uzlaşma tarihinde yaptırım programından etkilenmediğini gösteriyor.
Bu maddelerin birçoğunu, düzenleyici dosyaları, gider kalemlerini ve fiyat tepkilerini birlikte izleyen SimianX AI hisse araçlarıyla otomatik bir izleme listesine bağlayabilirsiniz:
- SimianX AI — araştırma platformu
- Canlı analiz komuta merkezi —
BACiçin gerçek zamanlı çok ajanlı analiz - Market Pulse — tekil hisselerde olay tespiti
- Crypto Leaderboard — model model performans takibi
- Puanlar ve fiyatlandırma — kullanım nasıl işler
Sık sorulan sorular
Bank of America kara para cezası ne kadar?
13 Ekim 2026'da açıklanan üç eşgüdümlü karar nakit olarak toplam 1.211.662.930 dolardır. FinCEN 1,2 milyar dolar kesti ama OCC'nin 750 milyon dolarını bundan mahsup etti; böylece 450 milyon dolar ABD Hazinesine, 750 milyon dolar OCC'ye ve 11.662.930 dolar OFAC'a gidiyor. Kesilen tutarları toplamak 1,96 milyar dolar verir ve bu mükerrer sayımdır.
Bank of America kara para akladığını kabul etti mi?
Hayır. Asgari bir kara para aklamayla mücadele programını sürdürmeyerek, yabancı finansal kuruluşların muhabir hesapları için durum tespiti yapmayarak ve şüpheli işlem bildirimlerini vermeyerek Bank Secrecy Act'i kasten ihlal ettiğini kabul etti. Bunlar raporlama ve kontrol eksiklikleridir. Karar, bankanın kendisinin para akladığını iddia etmiyor.
Event Processor nedir?
Event Processor, kısaca EP, Bank of America'nın kendi geliştirdiği işlem izleme sistemidir ve FinCEN muvafakat kararının merkezindeki konudur. 20 puanlık soruşturma eşiği, 13 aylık Event Group penceresi ve büyük ölçüde sabit kalan risk ağırlıkları, kararın bildirilmemiş işlemlerin mekanik nedeni olarak gösterdiği unsurlardır.
Ceza BAC temettüsünü tehdit ediyor mu?
Aritmetiğe göre hayır. Banka, 1,2 milyar dolarlık karşılığı ayırdığı çeyrekte 2,2 milyar dolar adi temettü ödedi ve 6,0 milyar dolarlık hisse geri aldı. Gerçekçi risk, denetçiler daha büyük bir sermaye tamponu isterse geri alımın yavaşlamasıdır, temettü kesintisi değil.
Üçüncü çeyrek beklentinin altında mı kaldı?
Yıllık bazda hayır. Gelir %3,2, net faiz geliri %8,0 arttı ve 1,08 dolarlık düzeltilmiş seyreltilmiş hisse başına kâr önceki yılın 1,04 dolarını aştı. Çeyrek, faiz dışı gelirler ve yatırım bankacılığı komisyonlarında çeyreklik bazda zayıftı ve raporlanan rakamlar hisse başına 0,17 dolarlık karşılığı taşıyor.
TD Bank'taki gibi bir varlık tavanı var mı?
Hayır. Ekim 2024'teki TD Bank kararının aksine, 2026'daki Bank of America kararları varlık büyümesi kısıtlaması getirmiyor. Ancak üçüncü taraf geriye dönük incelemesi ile izleme, müşteri durum tespiti, muhabir hesap durum tespiti ve veri yönetişimi için bağımsız incelemeler zorunlu kılıyor.
İlgili okumalar
- JPMorgan Hissesi 2026: %23 ROTCE'ye Karşı 3,2x Defter
- Warsh Trump'ı dinlemedi: 2023'ten beri ilk Fed faiz artırımı
- 1983'ten Bu Yana Tüm Fed Faiz Artırım Döngüleri: S&P 500
Kaynaklar
- ABD Hazinesi — Bank of America'ya rekor yaptırım kararları
- FinCEN — muvafakat kararı, In the Matter of Bank of America, N.A. (PDF)
- FinCEN — 1,2 milyar dolarlık ceza duyurusu
- FinCEN — yaptırım kararları dizini
- OCC — 750 milyon dolarlık idari para cezası, NR 2026-89
- OCC — Aralık 2024 durdurma emri, NR 2024-140
- OCC — TD Bank, N.A. 450 milyon dolarlık idari para cezası, NR 2024-116
- OFAC — Bank of America uzlaşması, 475 görünür ihlal
- Bank of America — 2026 üçüncü çeyrek finansal sonuçları
- Bank of America — 2026 üçüncü çeyrek yatırımcı sunumu
- Bank of America — 2026 hissedar mektubu
- SEC EDGAR — Bank of America Corporation dosyaları, CIK 0000070858


