 Yazan: Muke
Fair Isaac kendi mortgage tekelini nasıl fiyatlayarak yok etti
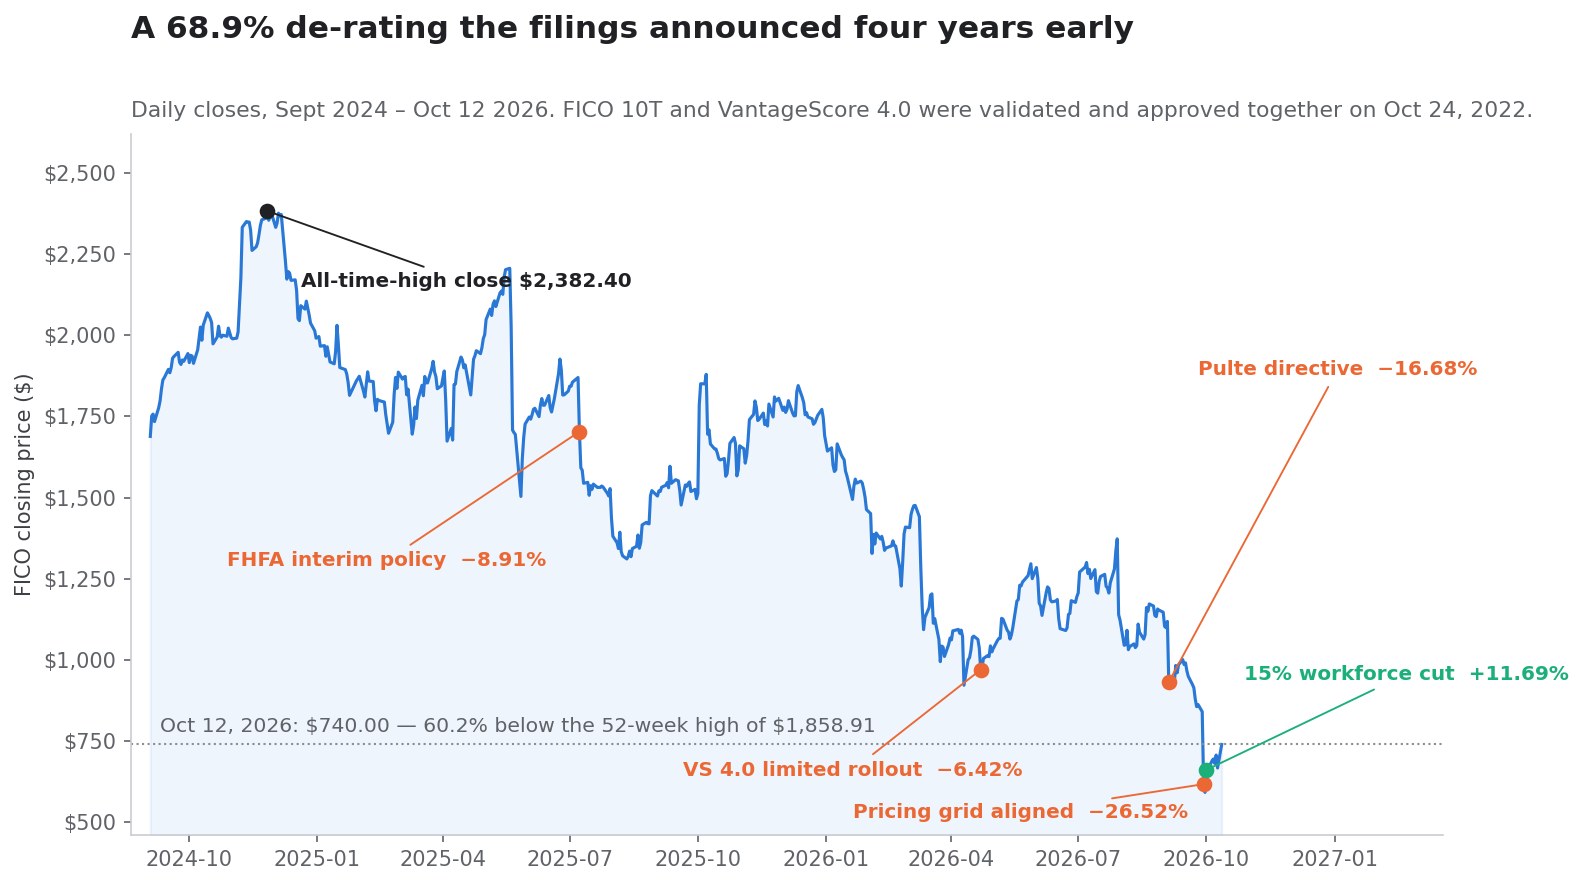
29 Eylül 2026'da Fair Isaac Corporation tek bir seansta değerinin %26,52'sini kaybetti — şirketin borsa tarihindeki en kötü gün. İki gün sonra hisse %11,69 yükseldi. Sekiz seans sonra bir %10,85 daha kazandı ve 12 Ekim'de 740,00 dolardan kapandı. Bu üç rakam neredeyse her yerde bir şok ve rahatlama hikâyesi olarak okundu: düzenleyici tekeli kırdı, piyasa paniğe kapıldı, sonra yatırımcılar yeniden düşündü.
Bu okuma somut ve doğrulanabilir bir biçimde yanlış. Düzenleyici FICO'nun tekelini 29 Eylül 2026'da kırmadı. Tekel zaten kırılmıştı — resmen, alenen ve yazılı olarak — 8 Temmuz 2025'te, Federal Konut Finansmanı Kurumu kredi verenlerin VantageScore 4.0 ile puanlanmış uygun kredileri teslim etmesine izin veren geçici bir politika yayımladığında. FICO o gün %8,91 düştü ve sonraki on dört ayı hiçbir şey olmamış gibi işlem görerek geçirdi; 3 Eylül 2026 gibi geç bir tarihte bile 1.118,93 dolara ulaştı.
29 Eylül'de olan şey münhasırlığın kaybı değildi. Fiyatın kaybıydı. FHFA peşin ücret tablosunu, VantageScore 4.0'ı seçen bir kredi verenin artık bunun için ekonomik bir ceza ödemeyeceği şekilde hizaladı. Yirmi gün önce, aynı kurum son operasyonel engeli kaldırıp VantageScore 4.0'ı onaylı her kredi verene açtığında FICO hissesi %5,35 yükselmişti. Piyasa erişimi artı yüzde beş, fiyat paritesini eksi yirmi yedi olarak fiyatladı.
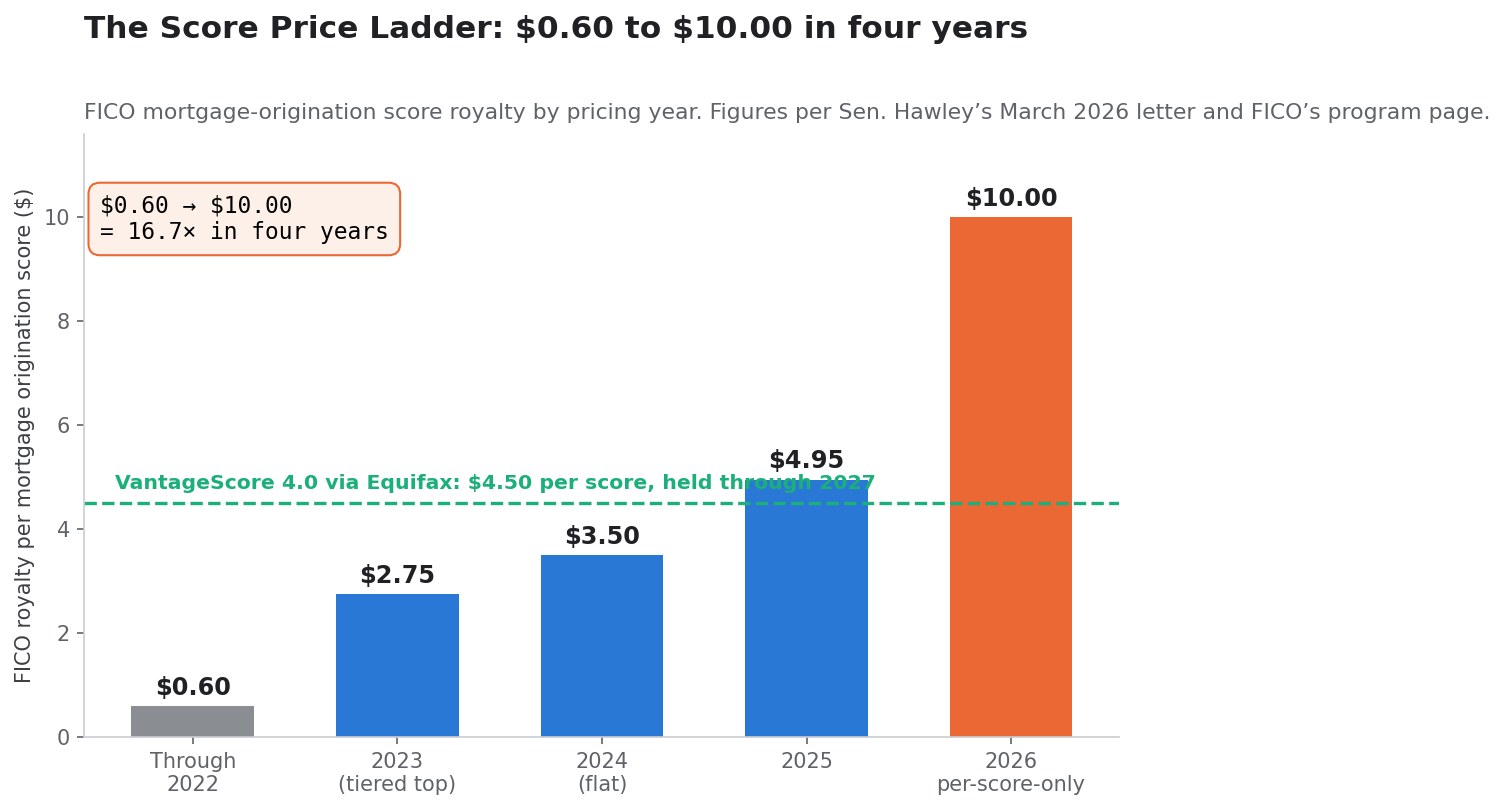
Bu asimetri hikâyenin tamamıdır ve tesadüf değildir. FICO 2022 ile 2026 arasında mortgage kredisi verme skoru ücretini yaklaşık 0,60 dolardan 10,00 dolara çıkardı — dört yılda 16,7 katlık bir artış. Bu artışın her doları neredeyse engelsiz biçimde faaliyet kârına aktı, çünkü Scores segmenti 459 milyon dolarlık çeyreklik gelire karşı yaklaşık 42 milyon dolarlık çeyreklik maliyet taşıyor. Artış iki şey daha yaptı: yirmi yılda ilk kez 4,50 dolarlık bir rakibi ekonomik olarak mantıklı hale getirdi ve bir ABD senatörünü, bir rekabet ihbarını ve nihayetinde ücret tablosunu düzlemeye istekli bir düzenleyiciyi kendine çekti.
Ardından, 30 Haziran 2026'ya kadarki dokuz ayda FICO yaklaşık 2,53 milyar dolar borçlandı ve kendi hisselerini ortalama yaklaşık 1.409 dolar teslim maliyetiyle geri almak için 3,05 milyar dolar harcadı — aynı dönemdeki 778 milyon dolarlık faaliyet nakit akışına karşılık. 12 Ekim 2026'da hisse 740,00 dolardan kapandı.
Bu makale bir referans belgesidir, bir işlem tavsiyesi değil. Birincil düzenleyici belgelerden ve yayımlanmış fiyat listelerinden dört şeyi yeniden kurar: FICO'nun her kilometre taşına tepkisiyle birlikte FHFA bildirim kaydının tamamı; kârı üreten skor fiyat merdiveni; o kârı kaldıraçlayan sermaye tahsisi kaydı; ve mortgage skoru ekonomisindeki bir sıfırlamanın gerçekte ne değerde olduğunu belirleyen segment aritmetiği. Tümünü SimianX AI ile gerçek zamanlı izleyebilirsiniz; SEC dosyalarını, segment verilerini ve fiyat tepkilerini FICO için tek bir araştırma akışında bir araya getirir.
FICO hissesine gerçekte ne oldu, sırasıyla
Eylül-Ekim 2026 dizisi genellikle "FHFA piyasayı açtı ve FICO çöktü" diye özetlenir. Belgeler ve seans verileri beş ayrı olay ve beş ayrı piyasa tepkisi gösteriyor. Bunları ayırmak ilk analitik adımdır, çünkü farklı bilgiler taşırlar.
3-4 Eylül 2026: Pulte direktifi
3 Eylül 2026 akşamının geç saatlerinde FHFA Direktörü Bill Pulte, Fannie Mae ve Freddie Mac'e tüm mortgage kredi verenlerin VantageScore 4.0 kullanmasına izin vermelerini, yalnızca önceden yazılı onay almış olanlara değil, talimat verdi. FICO 3 Eylül'de 1.118,93, 4 Eylül'de 932,26 dolardan kapandı — %16,68'lik bir düşüş, şirketin mevcut hisse adedinde yaklaşık 4,03 milyar dolarlık piyasa değeri.
Bu erişim olayıydı. Bir kredi verenin VantageScore ile puanlanmış bir krediyi kuruluşlara teslim etmeden önce yazılı izin alma zorunluluğunu kaldırdı. İki modelin maliyetinde hiçbir şeyi değiştirmedi.
9 Eylül 2026: resmi yayım
FHFA'nın kredi skoru politikası sayfası resmi açılışı 9 Eylül 2026 olarak tarihlendiriyor ve bunu önceden yazılı onay zorunluluğunun kaldırılması olarak tanımlıyor. O tarihte direktif beş günlüktü ve zaten fiyata girmişti. FICO o seansta 933,30'dan %5,35 yükselerek 983,19 dolardan kapandı.
Bir düzenleyicinin bir rakibin önündeki son idari engeli resmen kaldırması ve yerleşik oyuncunun hissesinin o gün yükselmesi, bu dizinin tamamındaki en bilgilendirici veri noktasıdır. Piyasa erişimin bağlayıcı kısıt olmadığı sonucuna çoktan varmıştı.
28 Eylül 2026: Rocket Mortgage ilk hamleyi yapıyor
28 Eylül 2026'da Rocket Mortgage, VantageScore 4.0'ın 2026'nın dördüncü çeyreğinden itibaren Fannie Mae veya Freddie Mac'e teslim edilen uygun doğrudan tüketici kredileri ile VA kredileri ve diğer uygun mortgage'lar için varsayılan kredi puanlama modeli olacağını duyurdu. Şirket, kararın 2026 boyunca her iki model altında çekilen yaklaşık 1,4 milyon kredi raporu üzerinde yapılan yaklaşık dört aylık testlerin ardından alındığını ve tasarruf eden kredi alanların kapanışta ortalama 1.600 dolar tasarruf ettiğini bildirdi.
Rocket neyin FICO'da kaldığını da açıkladı: yatırım amaçlı gayrimenkul ve ikinci konut mortgage'ları, konut değeri kredileri, FHA kredileri ve jumbo krediler. Aracı kanalı Rocket Pro her iki skoru da sağlayacak. Bu istisnalar önemlidir ve aşağıda ele alınmaktadır.
FICO 28 Eylül'de %2,57 düşüşle 840,89 dolardan kapandı.
29 Eylül 2026: fiyat tablosu
Ertesi seans FHFA, Classic FICO ile VantageScore 4.0 arasındaki fiyatlandırmayı hizalayan peşin ücret ayarlamalarını yayımladı. FICO, 840,89'luk önceki kapanışa karşı 668,08 dolardan açıldı, 595,19'a kadar geriledi ve 617,87'den kapandı — 4.914.500 hisselik hacimde %26,52 düşüş, önceki seansın 394.300 hacminin yaklaşık on iki katı. Ertesi gün %4,11 daha düşerek 592,47'ye indi ve hâlâ 52 haftalık dip olan 586,05'e dokundu.
İki seansta FICO'nun piyasa değeri yaklaşık 18,16 milyar dolardan 12,80 milyar dolara geriledi — 5,37 milyar dolarlık bir düşüş.
1 Ekim 2026: işgücü azaltımı
1 Ekim 2026'da FICO yönetimi bir işgücü azaltma planı için karar aldı. Şirket bunu beş gün sonra Madde 2.05 kapsamında dosyalanan bir Form 8-K ile açıkladı. Metni tam olarak alıntılamak gerekir, çünkü yönetimin geleceği nasıl gördüğüne dair yaptığı en açık beyandır:
1 Ekim 2026'da Fair Isaac Corporation yönetimi, organizasyondaki katman sayısını azaltarak, operasyonel yapıyı basitleştirerek, süreçleri ve araçları optimize ederek ve yapay zekâ destekli ürün geliştirmeyi entegre ederek bir işgücü azaltma planı için karar almıştır. Bu plan, şirket genelinde pozisyonların yaklaşık %15'inin kaldırılmasını içermektedir.
Etkilenen çalışanlara 5 Ekim haftasından itibaren bildirim yapıldı. Planın 2027 mali üçüncü çeyreğinin sonuna kadar esas olarak tamamlanması bekleniyor; 2026 mali dördüncü çeyreğinde yaklaşık 27,0 milyon dolar vergi öncesi gider öngörülüyor ve bunun esasen tamamı nakit çıkışı olacak.
FICO hissesi 1 Ekim'de %11,69 yükselerek 661,75 dolara çıktı.
Dizinin dayattığı okuma
Bu beş olayı yan yana koyun ve çoğu haberdekinden farklı bir anlatı ortaya çıkar. 1 Ekim'deki yükseliş, yatırımcıların tehdidin abartıldığına karar vermesi değildi. Tam olarak yönetimin şirketin pozisyonlarının %15'ini kalıcı olarak kaldırmayı taahhüt etmesiyle çakıştı. Bunlar karşıt sinyaller değil — aynı sinyalin iki taraftan okunuşu. Piyasa daha düşük marjlı bir geleceği fiyatlıyordu; yönetim şirketi böyle bir gelecek için yeniden boyutlandırıyordu.
| Tarih | Olay | FICO kapanışı | Günlük hareket | Piyasa değeri değişimi |
|---|---|---|---|---|
| 3 Eyl 2026 | Önceki kapanış | 1.118,93 $ | — | — |
| 4 Eyl 2026 | Pulte, kuruluşlara VantageScore 4.0'ı tüm kredi verenlere açmalarını söylüyor | 932,26 $ | −%16,68 | −4,03 mlr $ |
| 9 Eyl 2026 | FHFA açılışı resmen yayımlıyor | 983,19 $ | +%5,35 | +1,08 mlr $ |
| 28 Eyl 2026 | Rocket Mortgage VantageScore 4.0'ı varsayılan yapıyor | 840,89 $ | −%2,57 | −0,48 mlr $ |
| 29 Eyl 2026 | FHFA modeller arasında peşin ücret tablosunu hizalıyor | 617,87 $ | −%26,52 | −4,82 mlr $ |
| 30 Eyl 2026 | Risk azaltma sürüyor; 52 haftalık dip seans içi 586,05 $ | 592,47 $ | −%4,11 | −0,55 mlr $ |
| 1 Eki 2026 | FICO yaklaşık %15 işgücü azaltımı kararı alıyor | 661,75 $ | +%11,69 | +1,50 mlr $ |
| 12 Eki 2026 | Son kapanış | 740,00 $ | +%10,85 | +1,56 mlr $ |
Piyasa değeri değişimleri, FICO'nun 2026 mali üçüncü çeyrek Form 10-Q belgesinin kapak sayfasındaki 17 Temmuz 2026 itibarıyla 21.597.635 dolaşımdaki hisse üzerinden hesaplanmıştır.
FHFA bildirim kaydı: her kilometre taşı, fiyatlanmış
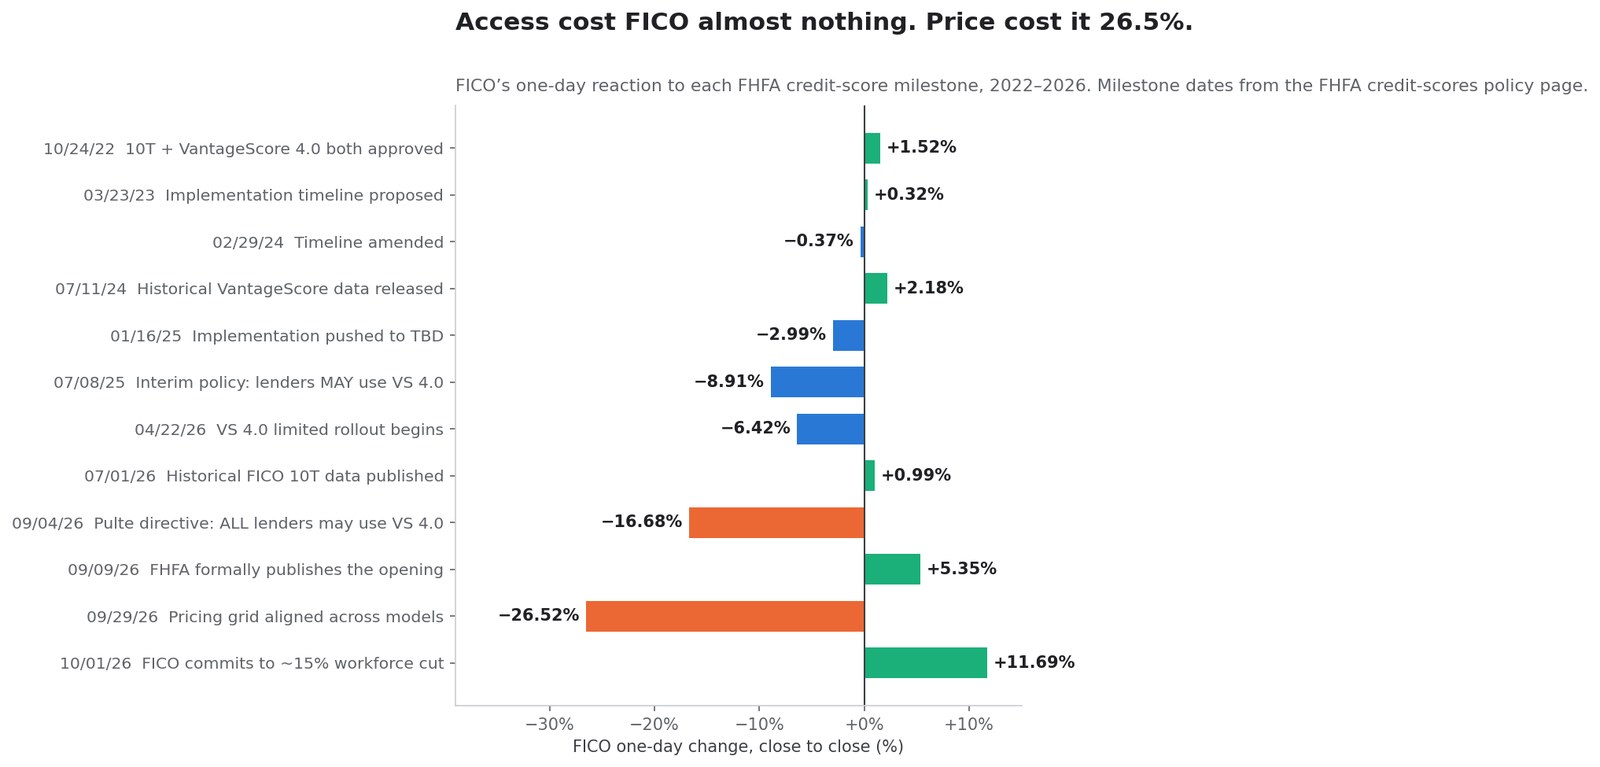
FHFA, 2018'de Ekonomik Büyüme, Düzenleyici Rahatlama ve Tüketicinin Korunması Yasası'nın 310. Bölümü yürürlüğe girdiğinden beri uygun mortgage kredi skoru çerçevesini modernize ediyor. O tarihten bu yana her önemli kilometre taşı, tarihiyle birlikte kamuya açık bir politika sayfasında yayımlandı. Bu, başka türlü var olmayan bir şeyi kurmayı mümkün kılıyor: düzenleyici bildirime karşı piyasa tepkisinin eksiksiz bir kaydı.
Kayıt
| FHFA kilometre taşı | Tarih | Neyi değiştirdi | FICO günlük hareketi |
|---|---|---|---|
| FICO 10T ve VantageScore 4.0 doğrulandı ve onaylandı | 24 Eki 2022 | Her iki model kuruluşlarca olası kullanım için onaylandı | +%1,52 |
| Uygulama güncellemesi ve önerilen takvim | 23 Mar 2023 | Sıralama yayımlandı | +%0,32 |
| Takvim değiştirildi; VantageScore verileri hızlandırıldı | 29 Şub 2024 | Bi-merge Classic FICO geçişine bağlandı | −%0,37 |
| Tarihsel VantageScore 4.0 skorları yayımlandı | 11 Tem 2024 | Kredi verenler rakibi geriye dönük test edebildi | +%2,18 |
| Uygulama 2025 4. çeyrekten belirsiz tarihe ertelendi | 16 Oca 2025 | Gecikme | −%2,99 |
| Geçici politika: kredi verenler VantageScore 4.0 kullanabilir | 8 Tem 2025 | Münhasırlık resmen sona eriyor | −%8,91 |
| VantageScore 4.0 sınırlı yayılım; 10T Satış Kılavuzlarına eklendi | 22 Nis 2026 | İlk pratik benimseme penceresi | −%6,42 |
| Tarihsel FICO 10T verileri yayımlandı (Nis 2013 – Eyl 2025) | 1 Tem 2026 | 10T'nin nihai onayını destekliyor | +%0,99 |
| VantageScore 4.0 tüm onaylı kredi verenlere açıldı | 9 Eyl 2026 | Önceden yazılı onay artık gerekmiyor | +%5,35 |
| Onaylı modeller arasında peşin ücretler hizalandı | 30 Eyl 2026 | Geçişin ekonomik cezası kaldırıldı | −%26,52 |
Kilometre taşı tarihleri, FHFA'nın en son 2 Ekim 2026'da güncellenen kredi skoru politikası sayfasında yayımlandığı gibidir. 30 Eylül'deki ücret hizalaması 29 Eylül işlemlerine yansıdı; piyasa tepkisi gerçekleştiği seansa tarihlendirilmiştir.
Kayıt ne gösteriyor
Sağdaki sütunu tek bir seri olarak okuyun ve üç gerçek kaçınılmaz hale gelir.
Birincisi, FICO 10T dört yıldır onaylı ve hâlâ teslim edilemiyor. 24 Ekim 2022'de FHFA, FICO 10T ile VantageScore 4.0'ı aynı gün doğruladı ve onayladı. Politika sayfasının 2 Ekim 2026 güncellemesi itibarıyla VantageScore 4.0 tüm onaylı kredi verenlere açık ve FICO 10T şu anda teslim için uygun değil. Dört yıllık eşit düzenleyici konum, bir sevk edilmiş model ve bir de edilmemiş model üretti. Bu bir ayrıntı değil: FICO'nun tüm yükseliş tezi 10T'nin eninde sonunda gelmesine dayanıyor ve kayıt dört yıllık bir gelmeme gösteriyor.
İkincisi, piyasa her yapısal bildirimi sindirdi ve fiyat bildiriminde yeniden fiyatladı. Ekim 2022 ile Eylül 2026 arasındaki dokuz erişim, onay, veri ve takvim kilometre taşı, dokuz seansta toplam yaklaşık −8,3 puanlık bir günlük hareket üretti — neredeyse dört yıla yayılmış olarak. Tek fiyat kilometre taşı ise bir seansta −%26,52 üretti.
Üçüncüsü, tüm dizideki en büyük iki düşüş izinle değil parayla ilgili. 4 Eylül'de eksi %16,68; Pulte direktifi mortgage skoru hacmini tehdit ettiğinde. 29 Eylül'de eksi %26,52; ücret tablosu fiyatı tehdit ettiğinde. Buna karşılık doğrulama, onay, veri yayımı ve takvim sıralamasına ilişkin altı kilometre taşı hisseyi hiçbir yönde yüzde üçten fazla hareket ettirmedi.
Erişim neden hiçbir zaman bağlayıcı kısıt olmadı
Bu piyasa irrasyonelliği değil. Kredi skoru dağıtımına dair yapısal olarak doğru bir şeyi yansıtıyor.
Bir kredi veren, bir modele izin verildiği için puanlama modelini değiştirmez. Değişim kazandırdığında değiştirir. Bir skor modelini değiştirmek, tarihsel performansa karşı geriye dönük test, onay eşiklerinin yeniden kalibrasyonu, olumsuz işlem gerekçe kodlarının yeniden yazılması, model risk yönetimi politikası altında yeniden doğrulama, personel eğitimi ve otomatik kredilendirmenin yeniden yapılandırılmasını gerektirir. Bunlar gerçek maliyetlerdir ve bir kez ödenir. Skor başına bir ücret farkı ise her kredide, sonsuza dek ödenir.
VantageScore 4.0 kullanmak teslimde peşin ücret cezası taşıdığı sürece, tek seferlik geçiş maliyeti terazinin bir yanında, bastırılmış yinelenen bir tasarruf ise diğer yanında duruyordu. Cezayı kaldırın ve aritmetik tersine döner: geçiş maliyeti kalıcı ve birikimli bir ücret avantajına karşı amorti edilir. 30 Eylül 2026'nın yaptığı budur ve tek bir fiyat bildiriminin kayıttaki en büyük erişim bildiriminin yaklaşık üç katı değerinde olmasının nedeni budur.
Skor fiyat merdiveni: dört yılda 0,60 dolardan 10,00 dolara
Düzenleyiciyi tetikleyen fiyat artışı kamuya açıktır ve her adımda zamanında haberleştirilmiştir. Tek bir yerde toplandığında bu makaledeki en önemli tablodur.
Merdiven
| Fiyat yılı | FICO mortgage kredi verme skoru ücreti | Yapı | 2022'nin katı |
|---|---|---|---|
| 2022'ye kadar | skor başına 0,60 $ | Sabit, yıllarca değişmedi | 1,0× |
| 2023 | skor başına 0,60 – 2,75 $ | Kredi veren hacmine göre kademeli | 4,6×'e kadar |
| 2024 | skor başına 3,50 $ | Tüm kredi verenler için sabit, kademe kaldırıldı | 5,8× |
| 2025 | skor başına 4,95 $ | Sabit; bürolara bildirim 30 Eki 2024 | 8,3× |
| 2026 | skor başına 10,00 $ | Yalnızca skor başına seçenek | 16,7× |
0,60 dolarlık taban ve 2026'nın 10,00 dolarlık rakamı, Senatör Josh Hawley'nin Mart 2026 tarihli ihbar mektubunda birlikte anılıyor; 3,50 ve 4,95 dolarlık adımlar ise zamanında haberleştirildi. FICO'nun kendi Mortgage Direct License Program sayfası, 10,00 dolarlık rakamı kendi ücreti olarak değil 2025'teki ortalama kredi bürosu fiyatı olarak tanımlıyor — aşağıda ele alınan bir çerçeveleme tartışması.
10 dolar tartışması
10 dolarlık rakamı tanımlamanın iki dürüst yolu var ve fark önemli.
FICO'nun çerçevesi. 10 dolar, tri-merge satıcılarının bir FICO skoru için kredi bürolarına ödediği, büro kârları dahil tutardır. FICO, doğrudan lisanslayarak kâr katmanını kaldırdığını savunuyor: performans modelindeki bir kredi veren FICO'ya 4,95 dolar öder; FICO bunu satıcılara giden ortalama skor başına ücretlerde yaklaşık %50'lik bir azalma olarak niteliyor.
Senato'nun çerçevesi. Senatör Hawley'nin mektubu, skor başına toptan fiyatın beş yılda 0,60 dolardan 10 dolara çıktığını, 2026'daki 4,95'ten 10 dolara adımın sektör genelinde yılda yaklaşık 500 milyon dolar ek maliyet getirdiğini anlatıyor. Rekabetçi olmayan bir piyasanın kanıtı olarak %88'lik bir faaliyet marjına atıf yapıyor ve daha önce iki kez Adalet Bakanlığı Rekabet Dairesi'nden talep ettikten sonra FTC Başkanı Andrew Ferguson'dan soruşturma açmasını istedi.
Her iki tanım da aynı anda doğru olabilir, çünkü dağıtım zincirinin farklı noktalarını ölçerler. Tartışmasız olan yön ve büyüklüktür. Hangi katmanı ölçerseniz ölçün, bir FICO mortgage skorunun maliyeti dört yılda bir büyüklük mertebesinden fazla arttı; hem de alıcının alternatifinin olmadığı bir piyasada.
Yanlış yöne giden marj rakamı
Hawley'nin %88'i bir eleştirmenin tahmini değil. FICO'nun 30 Haziran 2025'te sona eren dokuz ay için segment dipnotunda bildirdiği kendi Scores segmenti faaliyet marjıdır.
30 Haziran 2026'da sona eren dokuz ayda — ihbardan sonraki dönemde — bu marj %90,2'ye çıktı. Yalnızca Haziran 2026 çeyreğinde %90,8'e ulaştı ve FICO'nun 10-Q belgesi nedeni kendi sözleriyle bildiriyor: artış "esas olarak mortgage kredi verme skorlarının daha yüksek birim fiyatının yönlendirdiği daha yüksek işletmeler arası skor gelirlerinden" kaynaklandı.
Fiyatlandırması nedeniyle rekabet ihbarıyla karşı karşıya olan bir şirket marjını iki puan artırdı, SEC'e nedenin fiyat artışı olduğunu söyledi ve yıllık öngörüsünü yükseltti. Üç ay sonra düzenleyici ücret tablosunu düzledi.
Merdiven nereye çıkıyor
Nedensellik zinciri, açıkça ifade edilmiş ve her halkası belgelenmiş haliyle:
- FICO mortgage skoru ücretini dört yılda yaklaşık 16,7 kat artırdı.
- Bu artış 2026 mali yılının ilk dokuz ayında Scores gelirini %44,5 yükseltti ve segment marjını %90,2'ye çıkardı — FICO'nun kendi yönetim analizine göre.
- Artış, Equifax'ın VantageScore 4.0'ı 4,50 dolardan fiyatlamasına ve iki yıl boyunca bu fiyatı korumayı taahhüt etmesine yetecek ekonomik alanı yarattı.
- Aynı artış Senato'nun Adalet Bakanlığı'na ve FTC'ye ihbarını tetikledi.
- FHFA peşin ücret tablosunu hizalayarak daha ucuz model için teslim cezasını kaldırdı.
- FICO hissesi 52 haftalık zirvesinden %60,2 düştü ve yönetim pozisyonların %15'ini kaldırma kararı aldı.
Her adım bağımsız olarak doğrulanabilir. Bir arada ele alındığında, korunan bir ayrıcalığı kendi rekabetini finanse edecek, kışkırtacak ve nihayetinde meşrulaştıracak kadar sert biçimde paraya çeviren bir şirketi tarif ediyorlar.
Uygun bir krediyi puanlamak gerçekte ne kadara mal olur
Skor başına manşet fiyatlar bir kredi verenin ödediği tutar değildir. Gerçek rekabet konumunu anlamak maliyeti eksiksiz bir işlem üzerinden hesaplamayı gerektirir — ve FICO'nun doğrudan lisans yapısının neredeyse hiçbir haberin hesaplamadığı ince bir şey yaptığı yer burasıdır.
Fiyat listeleri
FICO'nun Mortgage Direct License Program sayfasında yayımlandığı haliyle:
- Classic FICO, performans modeli: skor başına 4,95 dolar telif, artı FICO ile puanlanmış bir kredi kapandığında tahsil edilen kredi alan başına ve skor başına 33 dolarlık finanse edilen kredi ücreti.
- Classic FICO, yalnızca skor başına model: tri-merge satıcılarına ödenen skor başına 10,00 dolar, finanse edilen kredi ücreti yok. FICO bunu 2025'teki ortalama kredi bürosu fiyatına denk olarak tanımlıyor.
- FICO Score 10T, bağımsız performans modeli: skor başına 0,99 dolar, kredi alan başına 65 dolarlık finanse edilen kredi ücreti ile.
- FICO Score 10T, Classic FICO ile birlikte: ücretsiz, ek finanse edilen kredi ücreti yok.
Rakip tarafında ise: Equifax VantageScore 4.0 mortgage kredi skorlarını skor başına 4,50 dolardan duyurdu; CEO Mark Begor bu fiyatı iki yıl, 2027 sonuna kadar koruma taahhüdünde bulundu. Equifax fiyatını, FICO'nun 2026 için 10 dolarlık fiyatının %50'den fazla altında olarak tanımladı.
Kapanmış kredi aritmetiği
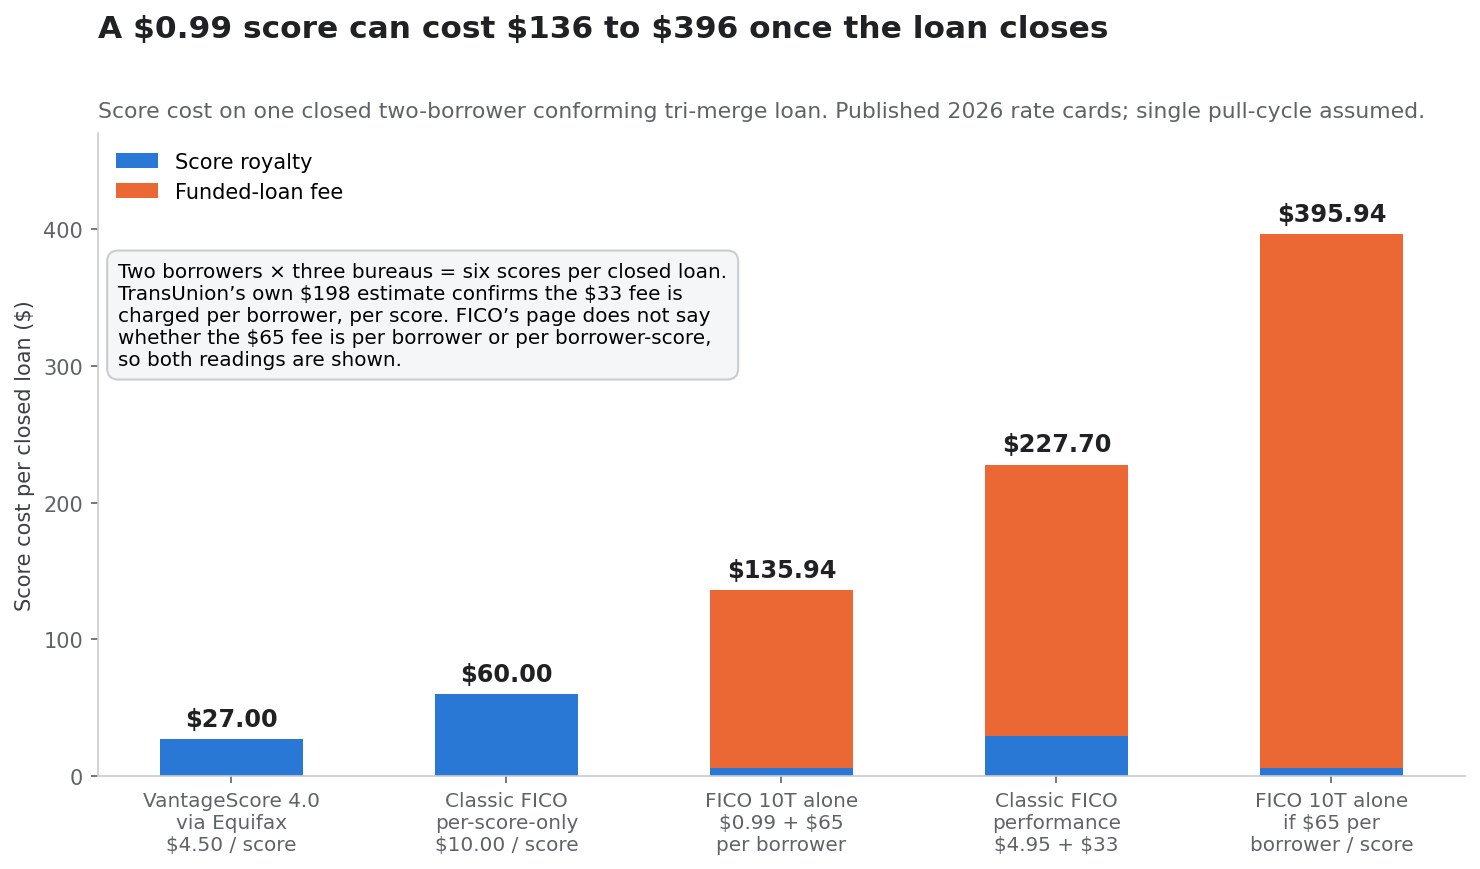
Uygun bir tri-merge üç ulusal bürodan birer skor çeker. Dolayısıyla iki kredi alanlı bir başvuru, sorgu döngüsü başına altı skor üretir. Tek bir sorgu döngüsü ve bir kapanmış kredi varsayalım:
| Seçenek | Skor telifi | Finanse edilen kredi ücreti | Kapanmış kredi başına toplam |
|---|---|---|---|
| Equifax üzerinden VantageScore 4.0, 4,50 $ | 27,00 $ | 0,00 $ | 27,00 $ |
| Classic FICO, yalnızca skor başına, 10,00 $ | 60,00 $ | 0,00 $ | 60,00 $ |
| FICO Score 10T bağımsız, 0,99 $ + kredi alan başına 65 $ | 5,94 $ | 130,00 $ | 135,94 $ |
| Classic FICO performans, 4,95 $ + kredi alan ve skor başına 33 $ | 29,70 $ | 198,00 $ | 227,70 $ |
| FICO Score 10T bağımsız, 65 $ kredi alan ve skor başına uygulanırsa | 5,94 $ | 390,00 $ | 395,94 $ |
198 dolarlık satır bir varsayım değil. TransUnion finanse edilen kredi ücretini kamuoyu önünde "ceza ücreti" olarak niteledi ve konut alan bir çift için 198 dolar olarak tahmin etti — tam olarak iki kredi alan × üç skor × 33 dolar. Bu, 33 dolarlık ücretin kredi alan başına ve skor başına alındığını doğruluyor ve tüm tabloyu sabitliyor.
FICO'nun program sayfası, 0,99 dolarlık 10T seçeneğine bağlı 65 doların kredi alan başına mı yoksa kredi alan ve skor başına mı olduğunu belirtmiyor; bu nedenle her iki okuma da gösteriliyor. Her ikisinde de ekonomi aynı yöne işaret ediyor.
0,99 dolarlık manşet neden bir fiyat indirimi değil
Doğrudan lisans programı rutin olarak FICO'nun rekabet için fiyatını düşürmesi şeklinde tanımlanıyor. Kapanmış bir kredide manşet seçenek için tam tersini yapıyor.
0,99 dolarlık bir skor, 10,00 dolarlık bir skordan %90 daha ucuzdur. Ama kredi alan başına 65 dolarlık bir finanse edilen kredi ücreti eklemek, 60 dolarlık bir işlemi 136 ila 396 dolarlık bir işleme dönüştürür. FICO'nun gerçekten en ucuz seçeneği hâlâ 60 dolarlık eski sabit skor başına modeldir ve o bile aynı kredinin Equifax fiyatıyla VantageScore 4.0 altında maliyeti olan 27 doların 2,2 katıdır.
Programdaki rekabet silahı hiç de 0,99 dolarlık satır değil. Paket: Classic FICO'yu 4,95 dolar artı finanse edilen kredi ücretiyle alın, FICO Score 10T ek finanse edilen kredi ücreti olmadan ücretsiz gelsin. Bu gerçek bir teşviktir — ama ancak 10T teslim için uygun hale geldiğinde önem kazanır ki FHFA uygun olmadığını söylüyor.
Yapı gerçekte neyi değiştirdi
Manşet rakamları çıkarın ve doğrudan lisans programının yaptığı tek yapısal şey kalır: FICO'nun mortgage gelirinin bir kısmını girişim başına bir ücretten kapanış başına bir ücrete kaydırdı.
Bu kozmetik bir fark değil. Skor başına modelde FICO her kredi sorgusundan kazanır — fiyat karşılaştırma sorguları, ön onaylar, yeniden düzenlemeler ve hiç finanse edilmeyen başvurular dahil. Performans modelinde büyük bileşen yalnızca bir kredi kapandığında tahsil edilir. Sonuç olarak FICO'nun mortgage geliri başvuru faaliyetine değil kredi verme hacmine kaldıraçlanır.
Yatırımcılar için bu iki yönlü keser. Güçlü bir kredi verme piyasasında kapanışa ağırlıklı bir ücret finanse edilen kredi başına daha fazla değer yakalar. Zayıf bir piyasada ise karşılaştırma faaliyetinin eskiden sağladığı hacim yastığını kaldırır. Ayrıca FICO'nun Scores gelirini mortgage faizlerine eskisinden çok daha fazla bağlar — şirket her sorguda 0,60 dolar aldığında var olmayan bir duyarlılık.
Bunu kaçınılmaz kılan asimetri
Rocket'ın testleri, tasarruf eden kredi alanların kapanışta ortalama 1.600 dolar tasarruf ettiğini buldu. FICO'nun iki kredi alanlı bir tri-merge üzerindeki tüm telifi, 2026'nın en pahalı skor başına seçeneğinde 60 dolardır. Dolayısıyla skor telifi anılan tasarrufun yaklaşık %4'üdür; geri kalanı büro kârı, satıcı marjı, yeniden düzenleme ücretleri ve daha geniş kredi raporu yığınıdır.
FICO'nun uzun süredir savunduğu şey — telifinin toplam mortgage kapanış maliyetlerinin küçük bir parçası olduğu — bu rakamlara göre doğrudur. Ve sorun tam da budur.
Bir kredi alanın kapanış masasında fark edemeyeceği kadar küçük bir ücret, 16 milyar dolarlık bir şirketin faaliyet kârının çoğunu oluşturacak kadar büyüktür. Scores, Haziran 2026 çeyreğinde gelirin %68,1'i ve segment faaliyet kârının %88,3'ü idi. Ücret ödeyen için önemsiz, tahsil eden için varoluşsaldır. Bu biçimdeki her asimetri sonunda fiyattan kırılır, çünkü önemsiz olan taraf onu savunmak için bir nedene sahip değildir ve varoluşsal olan taraf onu artırmayı bırakamaz.
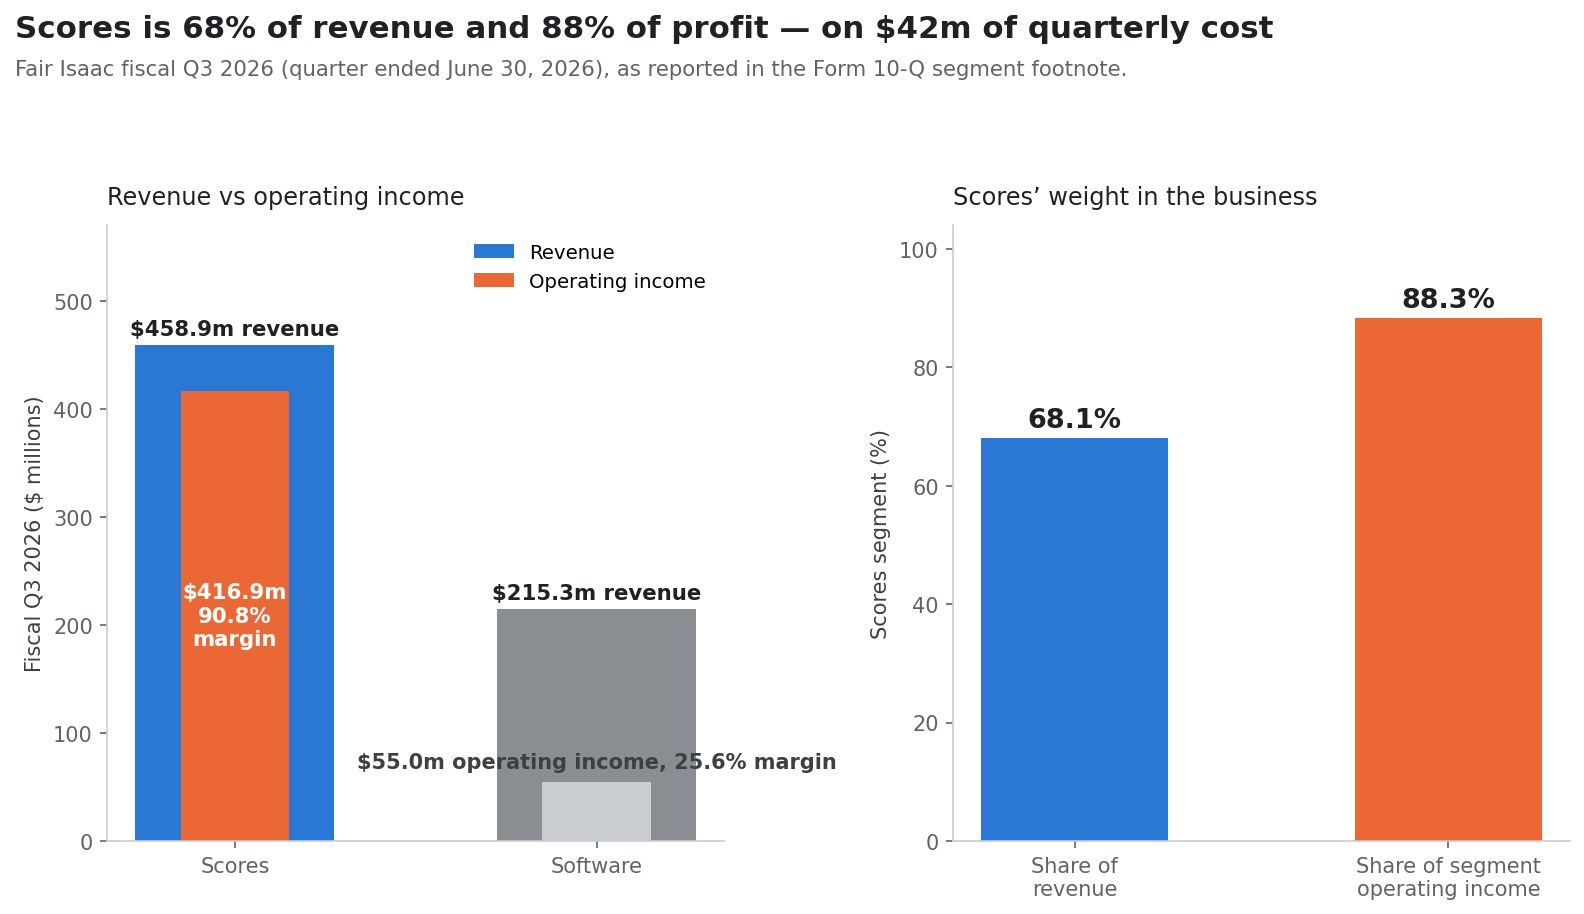
Segment aritmetiği: gelirin %68'i, kârın %88'i
Yukarıdakilerin tümü, ancak iki segmentin gerçekte nasıl kazandığını anlarsanız yatırıma dönüşür. FICO'nun segment dipnotu bunu alışılmadık ölçüde net ortaya koyuyor ve netlik pek de gurur verici değil.
Scores: 42 milyon dolarlık çeyreklik maliyet üzerinde %90,8 marj
30 Haziran 2026'da sona eren çeyrek için:
| 2026 mali üçüncü çeyrek | Scores | Software | Toplam |
|---|---|---|---|
| Segment geliri | 458.897 bin $ | 215.291 bin $ | 674.188 bin $ |
| Segment faaliyet gideri | (42.011) bin $ | (160.251) bin $ | (202.262) bin $ |
| Segment faaliyet kârı | 416.886 bin $ | 55.040 bin $ | 471.926 bin $ |
| Segment faaliyet marjı | %90,8 | %25,6 | %70,0 |
| Toplam gelirdeki payı | %68,1 | %31,9 | %100 |
| Segment faaliyet kârındaki payı | %88,3 | %11,7 | %100 |
56.967 bin dolarlık dağıtılmamış kurumsal gider ve 52.331 bin dolarlık dağıtılmamış hisse bazlı ödeme, 471.926 bin dolarlık segment faaliyet kârını raporlanan 362.628 bin dolarlık konsolide faaliyet kârına indiriyor.
Üzerinde durulması gereken rakam 42.011 bin dolar. Bu, üç ayda 458,9 milyon dolar gelir üreten bir işi yürütmenin tüm doğrudan ve dağıtılmış maliyetidir. Scores segmenti operasyonel olarak bir lisans anlaşmasıdır: model vardır, bürolar onu dağıtır ve bir sonraki skorun ek maliyeti sıfıra yakındır.
Bu iki yöne de keser ve yorumların çoğu yalnızca birini alır.
İyimser okuma: %90,8 marjda FICO yüksek kârlı kalmak için mortgage puanlama gelirinin her dolarını elde tutmak zorunda değildir. Ciddi bir gelir sıfırlaması bile yapısal olarak mükemmel ekonomiye sahip bir iş bırakır.
Aritmetik okuma: %90,8 marjda gelir düştüğünde kesilecek maliyet yoktur. Kaybedilen bir dolarlık Scores geliri yaklaşık bir dolarlık faaliyet kârı kaybıdır. Esnetilecek değişken maliyet tabanı, brüt marj yastığı ya da tersine çalışacak faaliyet kaldıracı yoktur. %25 marjlı işler %20'lik bir gelir düşüşünü maliyet keserek emer. %91 marjlı işler yalnızca %20 daha az kazanır.
Software: küçülen çeşitlendirme
Çöküş sonrası FICO için yükseliş tezi yazılım segmentine yaslanıyor. Segment dipnotu bunu zorlaştırıyor.
| Software segmenti | 2026 3Ç | 2025 3Ç | Değişim |
|---|---|---|---|
| Gelir | 215.291 bin $ | 212.106 bin $ | +%1,5 |
| Segment faaliyet gideri | (160.251) bin $ | (144.164) bin $ | +%11,2 |
| Segment faaliyet kârı | 55.040 bin $ | 67.942 bin $ | −%19,0 |
| Segment faaliyet marjı | %25,6 | %32,0 | −6,4 puan |
Yazılım geliri %1,5 büyürken yazılım faaliyet kârı %19,0 düştü, çünkü faaliyet gideri %11,2 arttı. Dokuz aylık dönemde örüntü korunuyor: 639.420 bin dolara karşı 618.095 bin dolar gelir ve 176.248 bin dolara karşı 192.008 bin dolar faaliyet kârı — %8,2'lik bir düşüş.
Yaygın biçimde alıntılanan platform rakamları gerçek ama kısmi. FICO 30 Haziran 2026 itibarıyla Software ARR'ının yıllık bazda %10 arttığını bildirdi; bu, platform ARR'ında %62 artış ve platform dışı ARR'da %17 düşüşten oluşuyor. Dolar bazlı net tutma oranı platform yazılımında %148, platform dışında %82 ve toplamda %109 idi.
%148 çoğu analizde görünen rakamdır. %109 ise segmentin tamamını tarif eden rakamdır. Azalan şirket içi tabandan büyüyen bir bulut platformuna geçişin ortasındaki bir şirket meşru biçimde her ikisini de gösterir, ama çeşitlendirmeyi boyutlandıran bir yatırımcı konsolide rakamı kullanmalıdır — ve segment faaliyet kârı düşerken %109 net tutma, şu anda %91 marjlı bir ayrıcalığın yerini alabilecek bir iş değildir.
Yoğunlaşma, açıkça söylenmiş
Dokuz aylık rakamlar yıllıklandırıldığında, Scores segmenti yaklaşık 1,49 milyar dolar faaliyet kârı üretirken Software yaklaşık 0,23 milyar üretiyor. Scores faaliyet kârı yarıya düşseydi, Software faaliyet kârının yalnızca toplamı sabit tutmak için yaklaşık 0,23 milyardan yaklaşık 0,98 milyar dolara çıkması gerekirdi — dört kattan fazla bir artış.
Yoğunlaşma sorunu budur. Mesele FICO'nun kırılgan olması değil — yerleşik bir standart üzerinde %90 marj kazanan bir iş kırılgan değildir. Mesele, şirketin çeşitlendirme anlatısı ile kâr gerçekliğinin altı kat uzaklıkta olmasıdır.
Geri alım kaydı: hisse başına 1.409 dolardan 3,05 milyar dolar
Bu, çöküş haberlerinde tamamen eksik olan kısımdır ve bir fiyat sorununu bir bilanço sorununa dönüştüren kısımdır.
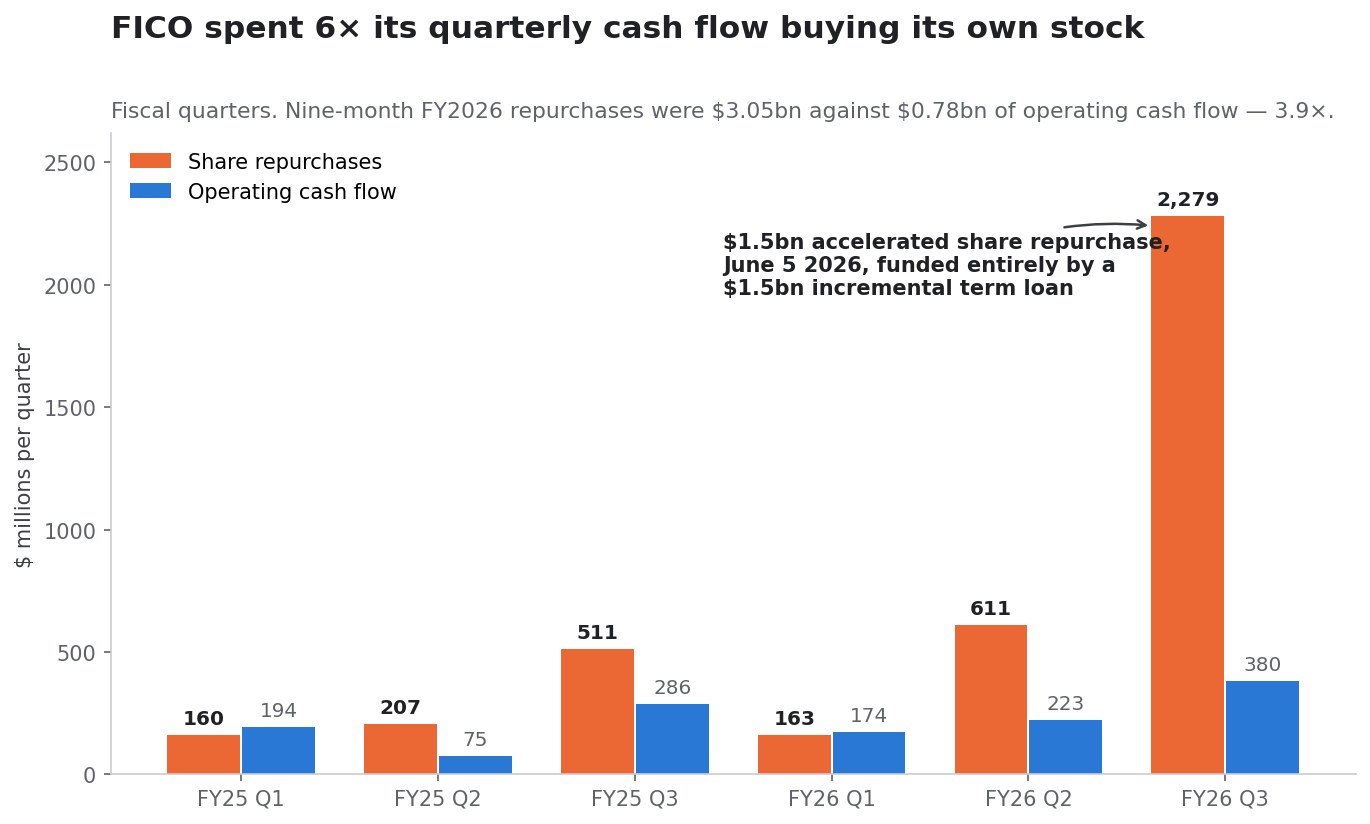
On iki ayda üç yetkilendirme
FICO'nun yönetim kurulu tek bir yılda üç ardışık hisse geri alım programı onayladı; her biri öncekini süresi dolmadan değiştirdi:
| Tarih | Program | Yetkilendirilen tutar | Yerine geçtiği |
|---|---|---|---|
| Haziran 2025 | Haziran 2025 programı | 1,0 mlr $ | Temmuz 2024 programı |
| Şubat 2026 | Şubat 2026 programı | 1,5 mlr $ | Haziran 2025 programı |
| Haziran 2026 | Haziran 2026 programı | 2,0 mlr $ | Şubat 2026 programı |
Her yükseltme 2026 mali üçüncü çeyrek 10-Q belgesinde açıklanıyor. Örüntü — bir programı süresinden önce bitirip daha büyüğüyle değiştirmek, on iki ayda üç kez — kendi hisse fiyatına doğru hızlanan bir şirketin örüntüsüdür.
Harcama, nakit akışına karşı
| Mali dönem | Hisse geri alımları | Faaliyet nakit akışı | Oran |
|---|---|---|---|
| 2025 1Ç | 159,7 mn $ | 194,0 mn $ | 0,8× |
| 2025 2Ç | 207,0 mn $ | 74,9 mn $ | 2,8× |
| 2025 3Ç | 511,3 mn $ | 286,2 mn $ | 1,8× |
| 2025 mali yıl toplamı | 1.419,5 mn $ | 778,8 mn $ | 1,8× |
| 2026 1Ç | 162,7 mn $ | 174,1 mn $ | 0,9× |
| 2026 2Ç | 611,3 mn $ | 223,4 mn $ | 2,7× |
| 2026 3Ç | 2.278,9 mn $ | 380,4 mn $ | 6,0× |
| 2026 dokuz ay | 3.052,9 mn $ | 777,9 mn $ | 3,9× |
Geri alımlar 10-Q'da açıklandığı şekliyle hazine hissesi edinimleridir; nakit akış tablosu, özel tüketim vergisi ve ASR ön ödemesi dahil geri alımlar için ödenen 3.045.992 bin doları gösteriyor. Çeyreklik rakamlar yıl başından itibaren kümülatif açıklamalardan türetilmiştir.
Dokuz ayda faaliyet nakit akışının 3,9 katını geri alıma harcayan bir şirket, tanımı gereği bunları faaliyetlerden başka bir şeyle finanse ediyordur.
Hızlandırılmış hisse geri alımı
5 Haziran 2026'da FICO, adi hisselerinin 1,5 milyar dolarlık kısmı için Wells Fargo Securities ile bir hızlandırılmış hisse geri alım anlaşması imzaladı ve bunu 8 Haziran'da bir 8-K ile açıkladı. 10-Q'ya göre mekanizma:
- FICO peşin 1,5 milyar dolar ödedi.
- Yaklaşık 1,2 milyar dolar değerinde 1.055.103 hisselik bir ilk teslimat aldı — hisse başına yaklaşık 1.137 dolar, beklenen toplamın yaklaşık %80'i.
- Kalan 300,0 milyon dolar ön ödeme olarak kaydedildi; bu hisseler mutabakatta teslim edilecek.
- Nihai hisse sayısı, ASR süresi boyunca FICO hissesinin hacim ağırlıklı ortalama fiyatı eksi bir iskonto ile belirlenir.
- Mutabakatın 2026 mali dördüncü çeyreğinde — 30 Eylül 2026'da sona eren çeyrekte — gerçekleşmesi bekleniyordu.
Bu son nokta tüm bu olayın en tuhaf sonuçlarından birini doğuruyor; bu bölümün sonunda ele alınıyor.
Örtük maliyet ve piyasa değerlemesi
Hazine hisseleri 30 Eylül 2025'te 65.093.000'den 30 Haziran 2026'da 67.260.000'e yükseldi — dokuz ayda 2.167.000 hisse edinildi, 3.052.893 bin dolarlık hazine hissesi değeri karşılığında. Bu, yaklaşık hisse başına 1.408,81 dolarlık ortalama teslim maliyeti anlamına geliyor.
FICO 12 Ekim 2026'da 740,00 dolardan kapandı.
| 2026 mali yılı dokuz aylık geri alımı | Tutar |
|---|---|
| Kullanılan nakit | 3.045.992 bin $ |
| Edinilen hazine hissesi değeri | 3.052.893 bin $ |
| Hazineye teslim edilen hisse | 2.167.000 |
| Örtük ortalama hisse maliyeti | 1.408,81 $ |
| Kapanış fiyatı, 12 Eki 2026 | 740,00 $ |
| Hisse başına piyasa değeri değişimi | −668,81 $ (−%47,5) |
| Pozisyonun piyasa değeri değişimi | −1,449 milyar dolar |
Bu 1,449 milyar, aynı dokuz aydaki şirketin tüm faaliyet nakit akışının 1,86 katıdır. FICO 3.045.992 bin doları nakit tutup 740,00 dolardan kullansaydı, aynı para 4.116.205 hisse satın alırdı — fiilen çektiğinin 1,90 katı.
Bu, bir takdir kararına yönelik geriye dönük eleştiri değil. Geri alım, FHFA'nın münhasırlığı sona erdiren geçici politikayı çoktan yayımladığı (Temmuz 2025), sınırlı VantageScore yayılımını başlattığı (Nisan 2026) ve 10T teslim için uygun olmamaya devam ederken tarihsel FICO 10T verilerini yayımladığı (Temmuz 2026) bir dönem boyunca hızlandı. En büyük tek dilim — 1,5 milyar dolarlık ASR — yayılımın başlamasından iki ay sonra, Haziran 2026'da gerçekleştirildi.
Çöküşün iyileştirdiği tek şey
Gerçek ve gerçekten sezgiye aykırı bir telafi var.
ASR'nin nihai hisse sayısı süresi boyunca hacim ağırlıklı ortalama fiyata eksi bir iskontoya dayandığı ve bu süre Haziran başından 2026 mali dördüncü çeyreğindeki beklenen mutabakata uzandığı için, Eylül çöküşü ölçüm penceresinin içine düştü. Daha düşük bir VWAP, aynı 1,5 milyar dolar için daha fazla teslim edilen hisse demektir.
Günlük kapanış fiyatlarını ASR'nin VWAP'ının yaklaşımı olarak kullanırsak: 5 Haziran – 30 Eylül 2026 arasında hacim ağırlıklı ortalama kapanış yaklaşık 995 dolardı; son iki çöküş seansı çıkarılırsa yaklaşık 1.092 dolar. 1,5 milyar dolar üzerinde bu fark yaklaşık 134.000 ek hisse demek — 12 Ekim fiyatıyla yaklaşık 99 milyon dolar değerinde.
Bu bir yaklaşımdır, bir açıklama değil. Gerçek hesaplama sözleşmeye bağlı iskonto ve düzeltmelerle seans içi VWAP kullanır ve mutabık kalınan rakam FICO'nun 2026 mali yılı Form 10-K belgesinde yer alacak. Ama yön kesindir: 5,37 milyar dolarlık piyasa değerini yok eden iki seans, şirkete zaten ödenmiş bir geri alım üzerinde yaklaşık 99 milyon dolarlık ek hisse kazandırdı. Yatırımcılar nihai ASR mutabakat açıklamasını izlemeli, çünkü 2026 mali yılı 10-K'sında çöküşün bir alacak olarak göründüğü tek satır odur.
Geri alımdan sonraki bilanço
Geri alım nakitten finanse edilmedi. Borçla finanse edildi ve borç belirli, tarihli ve açıklanmış durumda.
Ne borçlanıldı ve hangi koşullarda
20 Mart 2026 — 2034 vadeli %6,250 kuponlu 1,0 milyar dolarlık kıdemli tahvil. FICO, 15 Eylül 2034 vadeli %6,250 kuponlu toplam 1,0 milyar dolar anapara tutarında kıdemli tahvilin özel arzını tamamladı; faiz her 15 Mart ve 15 Eylül'de altı ayda bir ödeniyor. Beyan edilen fon kullanımı: kredi sözleşmesi kapsamındaki kullanımları geri ödemek, Mayıs 2018'de ihraç edilen 2026 vadeli %5,25 kuponlu 400 milyon dolarlık kıdemli tahvilin tamamını itfa etmek, ücretleri ödemek "ve genel kurumsal amaçlar için, bu amaçlar adi hisselerinin geri alımını içerebilir".
5 Haziran 2026 — 1,5 milyar dolarlık ek vadeli kredi. Üçüncü Değiştirilmiş ve Yeniden Düzenlenmiş Kredi Sözleşmesi'ne Birinci Değişiklik, 15 Mayıs 2028 vadeli 1,5 milyar dolarlık teminatsız ek bir vadeli kredi sağladı. FICO tutarın tamamını 5 Haziran 2026'da çekti ve 8-K'nın kendi ifadesiyle "bu fonları hızlandırılmış hisse geri alım programı uyarınca kullanacak". Faiz, konsolide kaldıraç oranına göre belirlenen %1,500 ile %2,250 arasında bir marj eklenmiş SOFR. Anapara, 30 Eylül 2026'dan 30 Haziran 2027'ye kadar 75 milyon dolarlık, ardından 112,5 milyon dolarlık üç aylık taksitlerle itfa ediliyor.
Ortaya çıkan tablo
| Bilanço kalemi | 30 Eyl 2025 | 30 Haz 2026 | Değişim |
|---|---|---|---|
| Uzun vadeli borç, kısa vadeli kısım | 399.541 bin $ | 300.000 bin $ | −99.541 bin $ |
| Uzun vadeli borç, uzun vadeli kısım | 2.656.150 bin $ | 5.282.389 bin $ | +2.626.239 bin $ |
| Toplam borç | 3.055.691 bin $ | 5.582.389 bin $ | +2.526.698 bin $ (+%82,7) |
| Nakit ve nakit benzerleri | 134.136 bin $ | 248.444 bin $ | +114.308 bin $ |
| Net borç | 2.921.555 bin $ | 5.333.945 bin $ | +%82,6 |
| Toplam özkaynak | (1.745.784) bin $ | (4.097.135) bin $ | −2.351.351 bin $ |
Defter özkaynağı bu döngüden önce de negatifti — yıllardır hisse geri alan bir şirket için normal bir durum. Şimdi eksi 4,1 milyar dolar ve dokuz aydaki bozulma neredeyse tam olarak sağlanan ek borca eşit.
Kaldıraç ne kadara mal oluyor
| Faiz gideri, net | 2026 mali yılı | 2025 mali yılı | Değişim |
|---|---|---|---|
| Mali üçüncü çeyrek | 59.877 bin $ | 32.899 bin $ | +%82,0 |
| Dokuz ay | 146.462 bin $ | 93.765 bin $ | +%56,2 |
Haziran 2026 çeyreğinin net faiz gideri yıllık bazda yaklaşık 240 milyon dolara denk geliyor. Yıllıklandırılmış 3Ç faaliyet kârı olan yaklaşık 1.451 milyon dolara karşı, 5.334 milyon dolarlık net borç yaklaşık 3,68 kat FAVÖK anlamına geliyor.
Bu sıkıntılı bir bilanço değil. FICO önemli serbest nakit akışı üretiyor — yalnızca Haziran çeyreğinde 370,3 milyon dolar — ve vadeli kredi prim ya da ceza olmadan erken ödenebilir. Ama bir yıl öncekinden esaslı biçimde farklı bir bilanço ve Scores kârlarının kalıcı olduğu varsayımı üzerine inşa edildi.
Kimsenin modellemediği itfa takvimi
30 Eylül 2026'dan itibaren ek vadeli kredi itfaya başlıyor. 30 Eylül 2026'dan 30 Haziran 2027'ye kadar dört adet 75 milyon dolarlık üç aylık taksit, ardından çeyrek başına 112,5 milyon dolar. Bu, ilk dört çeyrekte 300 milyon dolarlık zorunlu anapara demek; Eylül 2027 çeyreğinden itibaren yıllık 450 milyon dolarlık bir seviyeye çıkıyor, üstüne yaklaşık 240 milyon dolarlık yıllık faiz ekleniyor.
Kademe devreye girdiğinde buna yılda 690 milyon dolarlık sözleşmeye bağlı borç servisi deyin; dokuz aylık 778 milyon dolarlık faaliyet nakit akışına karşı. FICO bunu mevcut kârlarla rahatça karşılayabilir. Soru ödeme gücü değil; opsiyonellik. 3,1 milyar dolar borçlu bir şirketle 5,6 milyar dolar borçlu bir şirketin bir gelir sıfırlamasına girerken farkı, sıfırlama sürerken yatırım yapmak, satın almak ya da hisse almayı sürdürmek için ne kadar alanı olduğudur.
%15'lik işgücü azaltımı, segment verileriyle birlikte okunursa
%15'lik işgücü azaltımı genellikle maliyet disiplini olarak haberleştiriliyor. Segment dipnotuyla birlikte okunduğunda daha belirgin bir şey söylüyor.
Kesintinin aritmetiği
FICO 30 Haziran 2026'da 3.876 kişi istihdam ediyordu; bir yıl öncesinde 3.855 idi. Yaklaşık %15, yaklaşık 581 pozisyon demek. Açıklanan vergi öncesi gider 27,0 milyon dolar — kaldırılan pozisyon başına yaklaşık 46.400 dolar kıdem tazminatı ve ilgili maliyetler.
Maliyet gerçekte nerede
Kesintiyi Scores ayrıcalığının savunması olarak okumanın sorunu şurada. 30 Haziran 2026'da sona eren dokuz ay için:
| Segment | Dokuz aylık faaliyet gideri | Segment giderindeki payı |
|---|---|---|
| Scores | 121.189 bin $ | %20,7 |
| Software | 463.172 bin $ | %79,3 |
| Toplam segment faaliyet gideri | 584.361 bin $ | %100 |
| Dağıtılmamış kurumsal gider | 152.411 bin $ | — |
| Dağıtılmamış hisse bazlı ödeme | 141.910 bin $ | — |
Scores segmentini işletmek çeyrek başına yaklaşık 40 milyon dolara mal oluyor ve çeyrek başına yaklaşık 417 milyon dolar faaliyet kârı üretiyor. Orada kesilecek anlamlı bir şey yok. Segment maliyet tabanının beşte dördü — ve personelin ezici çoğunluğu — Software'de ve kurumsalda.
Dolayısıyla %15'lik bir işgücü azaltımı, orantısız biçimde yönetimin çeşitlendirme motoru olarak konumlandırdığı segmente, faaliyet kârı yıllık bazda zaten %19,0 düşmüş segmente ve Scores'un yarıya inmesini telafi etmek için faaliyet kârını dört katından fazla artırması gereken segmente düşüyor.
8-K metni gerçekte neyi taahhüt ediyor
Belge geçici bir maliyet önlemini tarif etmiyor. "Organizasyondaki katman sayısını azaltmak, operasyonel yapıyı basitleştirmek, süreçleri ve araçları optimize etmek ve yapay zekâ destekli ürün geliştirmeyi entegre etmek" diyor ve 2027 mali üçüncü çeyreğinin sonuna kadar esas olarak tamamlanacağını belirtiyor.
Bu, hissenin iki seansta %29,5 kaybetmesinin ardından ilk işlem gününde üstlenilen dokuz aylık yapısal bir yeniden örgütlenmedir. Şirketler geçici bir korku için yeniden yapılanmaz. Dürüst okuma, yönetimin inşa ettiği gelir ve marj profilinin 2026 mali yılını üreten profilden kalıcı olarak farklı olduğuna inandığıdır.
Bu okuma, hissenin o günkü %11,69'luk yükselişinin ima ettiğinden daha düşüş yönlüdür — ve piyasadan değil, şirketten gelir.
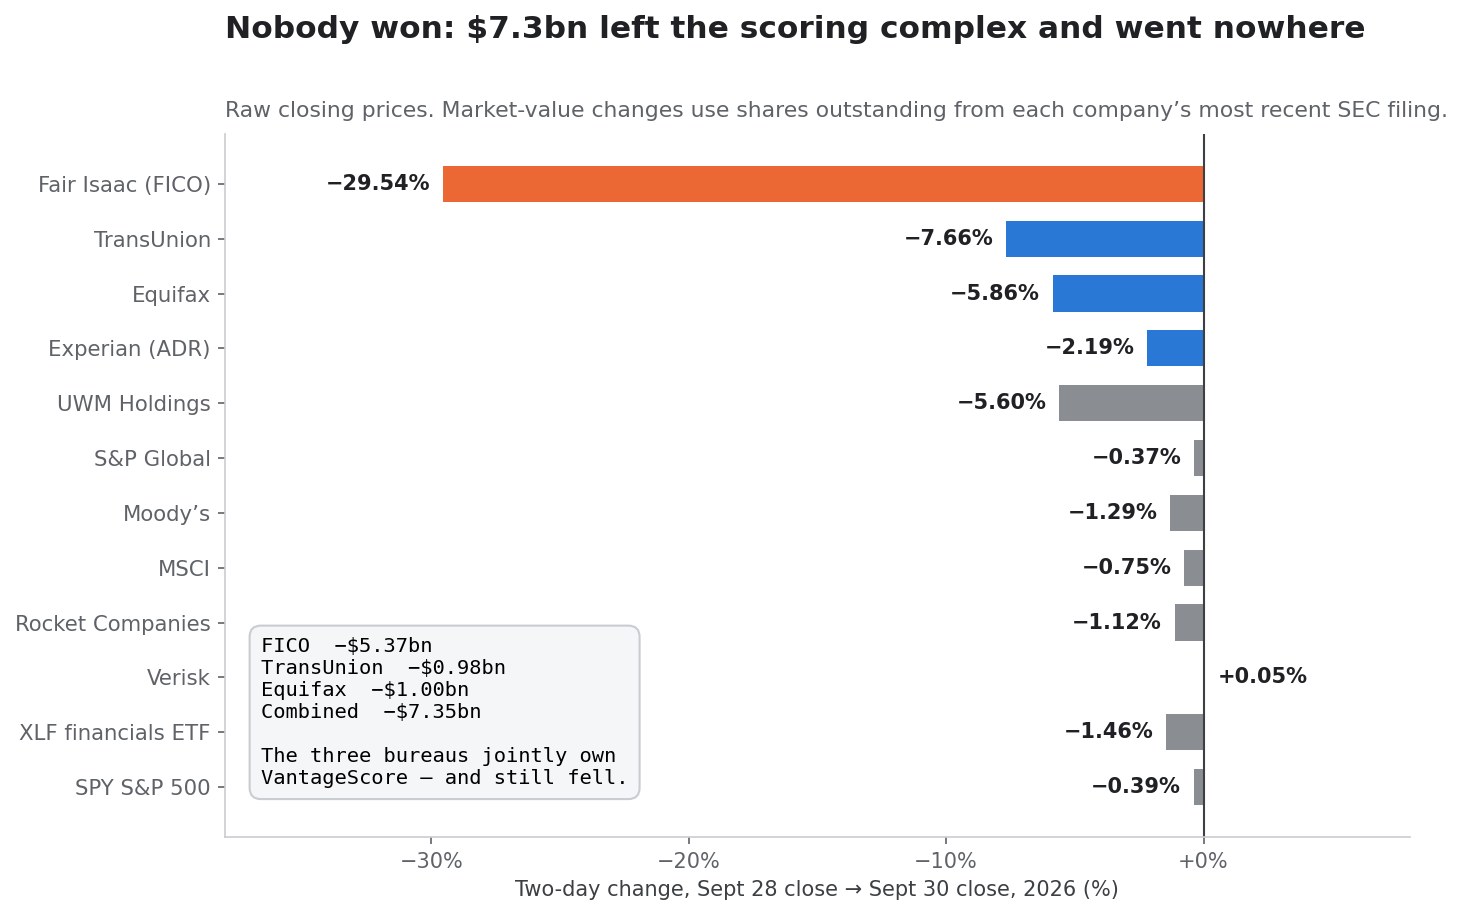
Gerçekte kim kazandı? Tepki gününün yatay kesiti
Bir olayın değeri aktarıp aktarmadığını ya da yok edip etmediğini test etmenin en basit yolu, parayı kimin aldığına bakmaktır. 29-30 Eylül 2026'da kimse almadı.
Tepki gününün yatay kesiti
| Şirket | 28 Eyl kapanışı | 30 Eyl kapanışı | İki günlük hareket | Piyasa değeri değişimi |
|---|---|---|---|---|
| Fair Isaac (FICO) | 840,89 $ | 592,47 $ | −%29,54 | −5,365 mlr $ |
| TransUnion | 66,19 $ | 61,12 $ | −%7,66 | −0,977 mlr $ |
| Equifax | 145,78 $ | 137,24 $ | −%5,86 | −1,003 mlr $ |
| Experian (ADR) | 33,38 $ | 32,65 $ | −%2,19 | — |
| UWM Holdings | 1,25 $ | 1,18 $ | −%5,60 | — |
| Rocket Companies | 11,64 $ | 11,51 $ | −%1,12 | — |
| S&P Global | 395,92 $ | 394,47 $ | −%0,37 | — |
| Moody's | 460,08 $ | 454,13 $ | −%1,29 | — |
| MSCI | 542,72 $ | 538,66 $ | −%0,75 | — |
| Verisk | 167,77 $ | 167,85 $ | +%0,05 | — |
| XLF finans ETF'si | 54,19 $ | 53,40 $ | −%1,46 | — |
| SPY (S&P 500) | 765,61 $ | 762,63 $ | −%0,39 | — |
Piyasa değeri değişimleri her şirketin en son SEC dosyasındaki dolaşımdaki hisse sayısını kullanıyor: FICO 21.597.635; TransUnion 192.800.000; Equifax 117.484.896. Üçü birlikte iki seansta 7,35 milyar dolar kaybetti; aynı dönemde S&P 500 −%0,39 hareket etti.
Bürolar kazananın sahibi ve yine de düştüler
Tüm olayı yeniden çerçeveleyen bulgu budur.
VantageScore Solutions LLC 2006'da Equifax, Experian ve TransUnion'ın ortak girişimi olarak kuruldu — duyuruyu 14 Mart 2006 olarak tarihlendiren Equifax'ın kendi 2006 mali yılı Form 10-K belgesinde tarif edilen bir yapı. Üç ulusal kredi bürosu, FICO'dan pay alan modelin ortak sahipleri.
Ve üçü de düştü. TransUnion −%7,66, Equifax −%5,86, Experian'ın ADR'si −%2,19.
Bu bir pay aktarımı olsaydı — değerin FICO'dan bir rakibe geçmesi — rakibin sahipleri kazanırdı. Üçü birlikte yaklaşık 2,0 milyar dolar kaybetti. Piyasanın kararı "FICO'nun kârları bürolara geçiyor" değildi. "Mortgage puanlama ücret havuzu küçülüyor ve ondan tahsil eden herkes daha az kazanıyor" idi.
Bu ayrım öngörü için muazzam önemde. Bir pay aktarımı olayının bir tabanı vardır: FICO'nun kaybı kaybedebileceği payla sınırlıdır. Bir ücret havuzu daralması olayının böyle bir tabanı yoktur, çünkü hayatta kalan fiyatı kalan hacmi elinde tutan değil rekabet belirler.
Ödeyenler de kazanmadı
Ücret havuzu küçüldüyse tasarruflar kredi verenlere gitmeliydi. Aynı iki seansta Rocket Companies %1,12, UWM Holdings %5,60 düştü — hiçbiri yükselmedi.
Açıklama ölçekte. Rocket'ın kendi testleri tasarruf eden kredi alanlar için ortalama tasarrufu kapanış başına 1.600 dolar olarak koydu ve bu tasarruf büyük ölçüde kredi verene değil kredi alana gidiyor. Bir mortgage kredisi veren kredi raporu maliyetlerini yansıtır; daha ucuz bir skor kredi alanın kapanıştaki nakit ihtiyacını azaltır, marjda nitelik oranlarını iyileştirir ve kredi verenin ekonomisini büyük ölçüde değiştirmez.
Dolayısıyla 29-30 Eylül 2026'nın eksiksiz muhasebesi şudur: tüm puanlama kompleksinde 7,35 milyar dolarlık piyasa değeri yok oldu, borsada işlem gören hiçbir faydalanan yok ve işlem başına yaklaşık 1.600 dolarla Amerikalı konut alıcılarına dağılmış yaygın bir fayda. Bir sermaye piyasasında düzenlenmiş bir fiyat sıfırlaması böyle görünür — ve bu tanınmaya değer bir örüntüdür, çünkü sektör çapında bir yeniden fiyatlamanın aktardığından çok daha fazla değeri yok ettiği Crown Castle'ın dördüncü operatör sınavı ile aynı biçimdedir.
FICO'nun daha önce dava edip kaybettiği 2006 emsali
FICO'nun rekabet sorunu yeni değil ve şirket bunu mahkemede bir kez verip kaybetti.
VantageScore Solutions 14 Mart 2006'da duyuruldu. Fair Isaac rekabet ihlalleri, marka hakkı ihlali ve yanıltıcı reklam iddialarıyla dava açtı. Ortak girişim kazandı.
Yirmi yıl sonra VantageScore, kredi izleme hizmetleri, bürolarla ilişkiler ve FHFA'nın FICO 10T ile aynı gün doğruladığı 4.0 model kuşağıyla tüketiciye dönük bir dağıtım ayak izine sahip. Yirmi yıl boyunca sahip olmadığı şey, uygun bir mortgage kredi vereninin onu kullanması için bir nedendi.
Değişen şey modelin kalitesi, onay durumu ya da dağıtımı değildi. Değişen şey, FICO'nun fiyatını 0,60 dolardan 10,00 dolara çıkarması ve Equifax'ın 4,50 ile yanıt vermesiydi.
Kaydın öğrettiği ders budur ve kredi puanlamasının çok ötesine genellenir. Üründe kazanamayan bir rakip, yerleşik oyuncunun onu fiyatta rekabetçi kılmasını süresiz bekleyebilir. Yirmi yıl boyunca VantageScore FICO'yu yenemedi. Yenmesi gerekmiyordu. Yalnızca FICO'nun kendi fiyat politikası onu mantıklı seçenek haline getirdiğinde orada olması yetiyordu.
FICO hissesi 740 dolarda ne değerde
Mekanizma kurulduğunda değerleme sorusu ele alınabilir hale geliyor: 740 dolar neyi varsayıyor?
Çarpanlar
21.597.635 hisse üzerinden 740,00 dolarda FICO'nun piyasa değeri 15,98 milyar dolar. 5,33 milyar dolarlık net borç eklenince yaklaşık 21,32 milyar dolarlık bir işletme değeri çıkıyor.
29 Temmuz 2026'da yükseltilen FICO'nun kendi öngörüsüne karşı:
| Ölçüt | Güncellenen 2026 öngörüsü | 740,00 $'da |
|---|---|---|
| Gelir | 2,53 mlr $ | İD/gelir 8,4× |
| GAAP net kâr | 850 mn $ | F/K 18,8× |
| GAAP hisse başına kâr | 36,86 $ | F/K 20,1× |
| GAAP dışı net kâr | 979 mn $ | F/K 16,3× |
| GAAP dışı hisse başına kâr | 42,43 $ | F/K 17,4× |
Öngörü 2,45 milyar dolar gelir, 825 milyon dolar GAAP net kâr ve 35,60 dolar GAAP hisse başına kârdan yükseltildi. Haziran çeyreğinin 362.628 bin dolarlık faaliyet kârı yıllıklandırıldığında yaklaşık 1,45 milyar dolar çıkıyor, bu da yaklaşık 14,7× İD/FAVÖK demek; dokuz aylık rakam yıllıklandırıldığında 1,33 milyar dolar ve 16,0× çıkıyor.
Bunlar %70 konsolide faaliyet marjlı bir iş için pahalı çarpanlar değil. Uygulandıkları kârlar zirveyse ucuz da değiller.
Çarpanların yanıtlayamadığı soru
FICO'nun 2026 mali yılı kârları, şirketin kendi açıklamasına göre bir fiyat artışı hikâyesidir. İlgili soru 20 kat kârın ucuz olup olmadığı değil. Hangi kârlar olduğudur.
Dört olasılık:
- Sürdürülebilir yeni bir taban. 10 dolarlık fiyat hayatta kalır, çünkü tri-merge, MBS menkul kıymetleştirme gereklilikleri ve mortgage dışı kredilendirme FICO'nun hacimlerini bozulmadan tutar. 2026 mali yılı kârları tabandır.
- Hacim sıfırlamasından önce fiyatlamanın geçici faydası. Fiyat yükseldi, hacim şimdilik dayanıyor ve kredi verenler geçişlerini tamamladığında ikisi de normalleşiyor. 2026 mali yılı kârları bir zirvedir.
- Gerçek bir pay kaymasından önceki son yükseliş. Rocket birçoğunun ilki. 2026 mali yılı kârları tekrarlanmayan bir döngünün tepesidir.
- Bir karışım. Mortgage skoru ekonomisi anlamlı biçimde sıfırlanırken mortgage dışı ayrıcalık — kart kredilendirmesi, otomotiv, bireysel krediler, küçük işletme kredisi, banka risk yönetimi, sigorta analitiği, tahsilat ve myFICO — bozulmadan kalır. 2026 mali yılı kârları kısmen yapısal, kısmen geçicidir.
Dördüncü senaryo en olası ve fiyatlaması en zor olandır, çünkü mortgage Scores gelirini diğer her şeyden ayırmayı gerektirir — FICO'nun açıklamadığı bir ayrım.
Önemli olan stres testi
Mortgage payını kimse tam olarak bilemeyeceğine göre, dürüst yaklaşım Scores segmentini doğrudan strese sokup ortaya çıkan çarpanı okumaktır. Yaklaşık 1.332 milyon dolarlık yıllıklandırılmış konsolide faaliyet kârından, yaklaşık 1.490 milyon dolarlık yıllıklandırılmış Scores segment faaliyet kârına karşı hareketle — segment rakamı daha büyüktür, çünkü dağıtılmamış kurumsal gider ve hisse bazlı ödeme onun altında yer alır:
| Scores faaliyet kârındaki düşüş | Örtük toplam faaliyet kârı | 740 $'da İD/FAVÖK |
|---|---|---|
| %0 | 1.332 mn $ | 16,0× |
| −%10 | 1.183 mn $ | 18,0× |
| −%20 | 1.034 mn $ | 20,6× |
| −%30 | 885 mn $ | 24,1× |
| −%40 | 736 mn $ | 28,9× |
| −%50 | 587 mn $ | 36,3× |
Piyasanın neyi varsaydığını bulmak için tabloyu tersten okuyun. FICO'nun 740 dolarda 20× İD/FAVÖK çarpanıyla — yüksek kaliteli bir analitik işi için olağan — işlem görmesi için Scores faaliyet kârının yaklaşık %18'den fazla düşmemesi gerekir. 25× çarpanda tolerans yaklaşık %32'dir.
Yani piyasanın örtük temel senaryosu, Scores faaliyet kârında yirmiye yakın ile otuzun biraz üzerinde bir yüzde arasında bir düşüştür. Bunun doğru olup olmadığı yatırım tartışmasının tamamıdır. Olmadığı şey ise, FICO'yu yok oluşa fiyatlayan bir piyasadır.
Borç özkaynak duyarlılığını büyütüyor
Kaldıracın bu tabloya ne yaptığına dikkat edin. İşletme değeri 21,32 milyar dolar ve bunun 5,33 milyar doları net borç. Scores faaliyet kârında %20'lik bir düşüş, çarpan korunursa işletme değerini orantılı olarak azaltır — ama borç nominal olarak sabittir, dolayısıyla değişimin tamamını özkaynak emer.
Hesaplayın: sabit 16,0× İD/FAVÖK ve %20'lik Scores kesintisinde işletme değeri yaklaşık 16,5 milyar dolara, özkaynak yaklaşık 11,2 milyar dolara ve hisse fiyatı yaklaşık 519 dolara düşer — tek bir segmentin kârındaki %20'lik düşüş için 740 dolardan %30'luk bir gerileme. Bu büyütme etkisi dokuz aylık geri alımın satın aldığı şeydir ve 2,5 milyar dolarlık bilanço esnekliğini 1.409 dolardan çekilmiş hisseye dönüştürmenin pratik maliyetidir. Aynı aritmetik, zirvelere yakın yapılan bir geri alımın sonraki hisse düşüşünün baskın açıklaması haline geldiği Lululemon'un 4,33 milyar dolarlık geri alım kaydında da karşımıza çıkıyor.
Yükseliş tarafının haklı olduğu noktalar
Yalnızca tek tarafı savunan bir referans belgesi referans belgesi değildir. FICO lehine üç nokta gerçekten güçlü ve düşüş yönlü haberlerde yetersiz ağırlık veriliyor.
Mortgage dışı iş ayrıcalığın çoğu ve hiçbir şey ona dokunmadı
FHFA uygun mortgage teslimini düzenler. Kredi kartı kredilendirmesini, otomotiv kredisini, bireysel kredileri, küçük işletme kredisini, banka risk yönetimini, sigorta analitiğini, tahsilat kararlarını, dolandırıcılık akışlarını ya da tüketici kredi izlemesini düzenlemez. FICO Score en büyük ABD kredi verenlerinin %90'ı tarafından kullanılıyor ve ABD dışında 40'tan fazla ülkede mevcut.
2025-2026 dizisindeki hiçbir şey bunu değiştirmiyor. B2C Scores geliri — myFICO abonelik işi ve tüketicilere dolaylı satılan skorlardan alınan telifler — Haziran çeyreğinde %5 büyüdü ve tamamen düzenleyici çevrenin dışında kalıyor.
Menkul kıymetleştirme gerekliliği gerçek bir taban
Mortgage teminatlı menkul kıymet piyasası menkul kıymetleştirme amacıyla FICO skorlarını talep etmeyi sürdürüyor. VantageScore ile puanlanmış bir kredi veren, kuralları, tarihsel performans verileri ve yatırımcı beklentileri FICO üzerine kurulmuş bir ikincil piyasanın içinde faaliyet göstermeye devam eder. Kurallar yavaş değişir ve değişim yalnızca FHFA'nın elinde değildir.
Geçiş maliyetleri gerçek ve Rocket'ın kendi istisnaları bunu kanıtlıyor
Rocket mümkün olan en güçlü test vakası: 1,4 milyon kredi raporu üzerinde dört ay paralel test yapan, büyük ve teknolojik olarak gelişmiş, FHFA direktörünün rekabet hamlesiyle kamuoyu önünde uyumlu bir kredi veren. Rocket bile yatırım amaçlı gayrimenkul mortgage'ları, ikinci konutlar, konut değeri kredileri, FHA ve jumbo krediler için FICO'yu korudu.
Bu istisna listesi yükseliş tezinin somut hali. Mortgage piyasasının uygun çevrenin dışındaki bölümleri değişmedi ve geçiş için en motive kredi veren onları değiştirmedi.
Buradan sonra FICO hissesi nasıl izlenir: altı adım
İzleyemediğiniz bir tez, tutamayacağınız bir tezdir. Yukarıdaki senaryolardan hangisinin gerçekleştiğini altı şey belirler ve altısı da gözlemlenebilir.
Adım 1 — Manşeti değil birim fiyatı izleyin
FICO'nun yönetim analizi Scores gelir büyümesini açıkça birim fiyata bağlıyor. Sonraki her 10-Q aynısını yapacak ya da yapmayı bırakacak. Her dosyada aranacak cümle, işletmeler arası Scores gelir değişimini açıklayan cümledir. "Mortgage kredi verme skorlarının daha yüksek birim fiyatı"ndan "hacimdeki artış"a ya da daha kötüsü fiyata bağlanan bir düşüşe kaydığında sıfırlama başlamış demektir.
Adım 2 — Telifleri finanse edilen kredi ücretlerinden ayırın
Doğrudan lisans programı FICO'nun mortgage gelirini skor başına telifler ile kapanış başına ücretler arasında bölüyor. Bunlar kredi verme döngüsü boyunca farklı davranır. Onları ayıran her açıklama — 10-K'da, kazanç telekonferansında ya da bir satıcının kendi raporlamasında — toplamdan daha bilgilendiricidir.
Adım 3 — FICO 10T'nin teslim uygunluğunu izleyin
Bu, tüm hikâyedeki en yüksek kaldıraçlı ikili değişkendir. FHFA, FICO 10T'nin şu anda teslim için uygun olmadığını ve uygun hale geldiğinde kuruluşların rehberlik yayımlayacağını belirtiyor. Onay, paketi — Classic FICO artı ücretsiz 10T, ek finanse edilen kredi ücreti yok — yeniden devreye sokar ki bu FICO'nun en güçlü rekabet aracıdır. Teslim uygunluğu olmadan geçen dört yıllık ortak onay temel orandır; herhangi bir onayı beklenti değil, gerçek bir yükseliş katalizörü olarak değerlendirin.
Adım 4 — Software ARR'ını değil Software faaliyet kârını okuyun
+%62 platform ARR'ı ve %148 platform net tutma oranı manşetlerdeki rakamlar. Software segmenti faaliyet kârı yıllık bazda %19,0 düştü. İkisi de doğru. Yalnızca biri çeşitlendirmenin kazanıp kazanmadığını söyler. Aynı seçici ölçüt sorunu Netflix'in geçmiş F/K oranını şişiren tekrarlanmayan kalemin arkasında da yatıyor. Platform alt kümesini değil, segment faaliyet kârını ve %109'luk toplam dolar bazlı net tutma oranını izleyin.
Adım 5 — Vadeli kredi itfasını modelleyin
Ek vadeli kredi Eylül 2026'dan Haziran 2027'ye çeyrek başına 75 milyon dolar, sonrasında çeyrek başına 112,5 milyon dolar itfa ediyor. Bu takvim sözleşmeye bağlıdır ve isteğe bağlı sermayeyi azaltır. Geri alımların herhangi bir hızda sürdüğünü varsaymadan önce bunu serbest nakit akışına karşı açıkça modelleyin.
Adım 6 — 2026 mali yılı 10-K'sındaki ASR mutabakatını izleyin
1,5 milyar dolarlık ASR 2026 mali dördüncü çeyreğinde mutabık kalınıyor ve nihai hisse sayısı ile ortalama fiyat yıllık raporda açıklanacak. Bu açıklama size iki şey söyler: şirket tarihindeki en büyük geri alımın gerçek tüm maliyeti ve Eylül çöküşünün teslim edilmemiş 300 milyon dolarlık dilim üzerinde ne kadar beklenmedik kazanç sağladığı.
Altısını da, düzenleyici dosyaları, segment açıklamalarını ve fiyat tepkilerini birlikte izleyen SimianX AI'ın hisse araçlarıyla otomatik bir izleme listesine bağlayabilirsiniz:
- SimianX AI — araştırma platformu
- Canlı analiz komuta odası —
FICOiçin gerçek zamanlı çok ajanlı analiz - Market Pulse — tekil hisselerde olay tespiti
- Kripto sıralaması — model bazında performans takibi
- Puanlar ve fiyatlandırma — kullanım nasıl işler
Yükseliş, temel ve düşüş: senaryo tablosu
| Senaryo | Temel varsayımlar | Scores faaliyet kârı patikası | Örtük çerçeve |
|---|---|---|---|
| Düşüş | VantageScore 4.0 büyük uygun kredi verenlerin çoğunda varsayılan hale gelir; FICO'nun skor başına fiyatı 4,50 $'a doğru sıfırlanır; FICO 10T uygun olmamayı sürdürür; Software faaliyet kârı düşmeye devam eder | −%35 ila −%50 | İD/FAVÖK mevcut İD üzerinde 24–36×'e yeniden fiyatlanır; 5,33 mlr $ net borç nedeniyle düşüşün tamamını özkaynak emer; yeni geri alımlar yılda 450 mn $ itfayla sınırlanır |
| Temel | Uygun mortgage payı anlamlı biçimde kayar ama mortgage dışı iş, B2C ve menkul kıymetleştirme kuralları dayanır; fiyat kısmen sıfırlanır; Software istikrar kazanır | −%15 ila −%25 | İD/FAVÖK 19–22×; ayrıcalık kaybı olmadan kâr sıfırlaması; kaldıraç ağırlaşmak yerine azalır |
| Yükseliş | FICO 10T teslim uygunluğu kazanır; paket fiyat farkını nötrler; kredi verenler iki modeli de kullanır; Software platform büyümesi nihayet segment faaliyet kârını yükseltir | −%5 ila +%10 | İD/FAVÖK 14–17×; 1.858,91 $'dan gelen değer kaybının gerçekleşenden daha büyük bir sıfırlamayı iskonto ettiği ortaya çıkar |
Düşüş senaryosu FICO'nun ayrıcalığını kaybetmesini gerektirmez. Yalnızca mortgage skoru ekonomisinin sıfırlanmasını ve yazılımın telafi edememesini gerektirir. Yükseliş senaryosu VantageScore'un başarısız olmasını gerektirmez; FICO 10T'nin sevk edilmesini gerektirir.
Üç sütunda da eksik olana dikkat edin: hissenin "ucuz" olup olmadığına dair bir varsayım. 16–20 kat kârda FICO ne bariz ucuz ne de bariz pahalı. Değişken çarpan değil. Payda.
Sıkça sorulan sorular
FICO hissesi 29 Eylül 2026'da neden %26,52 çöktü?
FHFA, Classic FICO ile VantageScore 4.0 arasındaki mortgage fiyatlandırmasını hizalayan peşin ücret ayarlamalarını yayımladı ve bir kredi verenin daha ucuz modeli seçmesi için ödediği ekonomik cezayı kaldırdı. Bir önceki seansta Rocket Mortgage, VantageScore 4.0'ın 2026 dördüncü çeyrekten itibaren uygun doğrudan tüketici uygun kredileri için varsayılan modeli olacağını duyurmuştu. FICO 4.914.500 hisse hacminde — normal hacmin yaklaşık on iki katı — 840,89 dolardan 617,87 dolara düştü.
FICO mortgage kredi skoru tekelini Eylül 2026'da mı kaybetti?
Hayır — 8 Temmuz 2025'te kaybetti; FHFA'nın geçici politikası kredi verenlerin VantageScore 4.0 ile puanlanmış uygun kredileri teslim etmesine ilk kez o zaman izin verdi. Eylül 2026'da değişen şey fiyattı, izin değil. FICO 2025 politika gününde %8,91, 2026 fiyat gününde %26,52 düştü.
2026'da bir FICO mortgage skoru ne kadar?
Seçilen modele bağlı. FICO'nun Mortgage Direct License Program kapsamında: Classic FICO skor başına 4,95 dolar artı kredi alan ve skor başına 33 dolarlık finanse edilen kredi ücreti ya da finanse edilen kredi ücreti olmadan skor başına 10,00 dolardır. Bağımsız FICO Score 10T skor başına 0,99 dolar artı kredi alan başına 65 dolarlık finanse edilen kredi ücretidir ve Classic FICO ile birlikte alındığında ücretsizdir. FICO'nun telifi 2022'ye kadar skor başına yaklaşık 0,60 dolardı.
VantageScore 4.0 FICO'dan ucuz mu?
Yayımlanmış tarifelere göre evet. Equifax VantageScore 4.0 mortgage kredi skorlarını skor başına 4,50 dolardan fiyatlıyor ve bu fiyatı 2027 sonuna kadar koruma taahhüdünde bulundu. İki kredi alanlı kapanmış bir tri-merge kredide — altı skor — bu 27,00 dolar eder; FICO'nun en ucuz yalnızca skor başına seçeneğinde 60,00 dolar ve Classic FICO performans modelinde 227,70 dolardır.
VantageScore'un sahibi kim?
VantageScore Solutions LLC 2006'da Equifax, Experian ve TransUnion'ın ortak girişimi olarak kuruldu ve 14 Mart 2006'da duyuruldu. Fair Isaac 2006'da ortak girişime rekabet ihlalleri, marka hakkı ihlali ve yanıltıcı reklam iddialarıyla dava açtı; ortak girişim kazandı.
FICO çöküşten önce neden 3 milyar dolarlık hisse geri aldı?
FICO'nun yönetim kurulu on iki ayda üç artan geri alım yetkilendirmesi onayladı — Haziran 2025'te 1,0 mlr $, Şubat 2026'da 1,5 mlr $, Haziran 2026'da 2,0 mlr $ — ve şirket 30 Haziran 2026'ya kadarki dokuz ayda 778 milyon dolarlık faaliyet nakit akışına karşı 3,05 milyar dolar kullandı. En büyük dilim, 5 Haziran 2026'da imzalanan ve tamamı 1,5 milyar dolarlık ek vadeli kredi ile finanse edilen 1,5 milyar dolarlık hızlandırılmış hisse geri alımıydı. Örtük ortalama teslim maliyeti hisse başına yaklaşık 1.408,81 dolardı.
FICO Score 10T nedir ve kredi verenler neden kullanamıyor?
FICO Score 10T, FHFA'nın 24 Ekim 2022'de — VantageScore 4.0 ile aynı gün — doğrulayıp onayladığı, FICO'nun daha yeni mortgage puanlama modelidir. Nisan 2026'da kuruluşların Satış Kılavuzlarına eklendi ve tarihsel verileri Temmuz 2026'da yayımlandı, ama FHFA şu anda teslim için uygun olmadığını belirtiyor. Uygun hale geldiğinde kuruluşlar rehberlik yayımlayacak.
FICO hissesi 740 dolarda ucuz mu?
740,00 dolarda FICO, öngörülen 36,86 dolarlık GAAP hisse başına kârın yaklaşık 20,1 katı ve 21,32 milyar dolarlık işletme değeri üzerinden yıllıklandırılmış faaliyet kârının yaklaşık 16,0 katı işlem görüyor. Bu çarpanlar %70 konsolide faaliyet marjlı bir iş için sıra dışı değil. Soru çarpan değil kârlar: 2026 mali yılı sonuçları, FICO'nun kendi belgelerine göre, düzenleyicinin artık isteğe bağlı hale getirdiği daha yüksek bir mortgage kredi verme skoru birim fiyatından kaynaklandı.
İşten çıkarma ne kadara mal oldu ve kaç kişiyi kapsıyor?
FICO 30 Haziran 2026'da 3.876 kişi istihdam ediyordu. 1 Ekim 2026'da karara bağlanan yaklaşık %15'lik azaltım yaklaşık 581 pozisyonu kapsıyor; 2026 mali dördüncü çeyreğinde yaklaşık 27,0 milyon dolar vergi öncesi gider kaydedildi — pozisyon başına yaklaşık 46.400 dolar. Planın 2027 mali üçüncü çeyreğinin sonuna kadar esas olarak tamamlanması bekleniyor.
Sonuç: hendek her zaman fiyatlanmıştı, inşa edilmemişti
Fair Isaac'in mortgage puanlamasındaki rekabet avantajı hiçbir zaman öncelikle modelinin öngörü kalitesi değildi. VantageScore 4.0, aynı düzenleyici tarafından FICO'nun kendi en yeni modeliyle aynı gün doğrulandı. Avantaj, FICO'nun skorunun sistemin etrafında kurulduğu skor olması ve geçişin ucuz bir yinelenen ücrete göre pahalı olmasıydı.
FICO bu ücreti pahalı hale getirmek için dört yıl harcadı. Her artış tek başına mantıklıydı — şirketin fiyatlama gücü vardı ve kullandı, sonuç %90'lık bir segment marjı ve 2.382,40 dolara ulaşan bir hisse oldu. Birikimli olarak artışlar sistemi yerinde tutan tek şeyi çözdü: geçişin zahmete değmemesi gerçeğini.
Sonra, FHFA'nın geçici politikası çoktan on dört aylıkken ve sınırlı yayılım çoktan başlamışken FICO 2,5 milyar dolar borçlandı ve 2,17 milyon hisseyi yaklaşık 1.409 dolar ortalama maliyetle çekti — fiyat artışlarının ürettiği kârların kalıcı olduğuna dair bir bahis. Dokuz ay sonra bu hisseler 740,00 dolardan değerleniyor, defter özkaynağı eksi 4,1 milyar dolar ve şirket pozisyonlarının %15'ini kaldırma kararı aldı.
Bunların hiçbiri FICO'yu kötü bir iş yapmıyor. Yerleşik bir standart üzerinde %90,8 marj kazanan, en büyük ABD kredi verenlerinin %90'ı müşterisi olan ve mortgage dışı ayrıcalığına dokunulmamış bir şirket, sıradan bir çarpandan işlem gören çok iyi bir iştir. 740 dolarlık fiyat yok oluşu içermiyor — Scores faaliyet kârında %20 ila %30'luk bir sıfırlama gibi bir şeyi içeriyor ki bu savunulabilir bir temel senaryodur.
Dizinin kurduğu şey ise, başka düzenlenmiş ayrıcalık durumlarına taşımaya değer, adı konmuş bir örüntüdür:
Korunan bir iş, korumasını dayandığı geçiş maliyetinden daha hızlı paraya çevirdiğinde, kendi rakibinin girişini finanse eder. Düzenleyicinin izni hiçbir zaman bağlayıcı kısıt değildir. Fiyat öyledir.
Bu örüntü tekrarlanır. Dördüncü operatör opsiyonunun piyasanın ödediğinden daha az değerli olduğunu keşfeden bir kule GYO'suyla aynı yapıdadır ve hacim büyümesinin marj büyümesi olmadan bir hendek olmadığını fark eden bir ödeme sistemleri yerleşik oyuncusuyla aynıdır. Bunu erken fark etmeye değer, çünkü onu belgeleyen kayıt her zaman kamuya açıktır — FICO örneğinde fiyat hareket etmeden dört yıl önce.
FICO'nun dosyaları, segment açıklamaları, fiyat tepkileri ve bunlara dair rakip yorumlara ilişkin sürekli güncellenen bir görünüm için SimianX AI'ı inceleyin. Çok ajanlı araştırma araçları yukarıdaki altı izleme adımını otomatik takip eder ve bir dosyanın dili değiştiğinde uyarır.
İlgili Okumalar
- Crown Castle ve dördüncü operatör: SpaceX'e karşı DISH
- Lululemon hissesi 100 dolar altında: fırsat mı, tuzak mı?
- Netflix −%4,7: F/K'yı şişiren 2,8 milyar dolarlık ücret
- PayPal Hissesi %13 Düştü: Hacim +%10, Marj Yalnızca +%1,5
- SpaceX spektrumu: AT&T, Verizon ve T-Mobile sıralaması
Kaynaklar
- FHFA — Kredi skoru politikası ve uygulama güncellemeleri — kanonik kilometre taşı takvimi ve mevcut model uygunluğu
- FHFA — Konut alımı kredi skoru rekabetinde yeni bir çağa giriyor — kurumun açılışa dair kendi çerçevesi
- Fair Isaac Corporation Form 10-Q, 30 Haziran 2026'da sona eren çeyrek — segment dipnotu, borç, hazine hissesi, ASR notu, personel
- Fair Isaac Form 8-K, 6 Ekim 2026 (Madde 2.05) — yaklaşık %15 işgücü azaltımı ve 27,0 milyon dolarlık gider
- Fair Isaac Form 8-K, 8 Haziran 2026 — 1,5 milyar dolarlık ek vadeli kredi ve 1,5 milyar dolarlık ASR
- Fair Isaac Form 8-K, 20 Mart 2026 — 2034 vadeli %6,250 kuponlu 1,0 milyar dolarlık kıdemli tahvil
- FICO 2026 mali üçüncü çeyrek sonuçları (Ek 99.1) — segment geliri, ARR, tutma oranı, yükseltilen öngörü
- FICO Yatırımcı İlişkileri — 2026 mali üçüncü çeyrek sonuçları — şirketin kendi duyurusu
- FICO Mortgage Direct License Program — 2026 için yayımlanmış fiyat listesi
- Equifax, FICO'nun doğrudan lisans programına fiyat planıyla karşılık veriyor — VantageScore 4.0 için 2027'ye kadar 4,50 $ taahhüdü
- Senatör Hawley FTC'den FICO mortgage fiyatlandırmasını soruşturmasını istiyor — 0,60 $'dan 10 $'a ilerleme ve %88 marj atfı
- FICO mortgage skoru fiyatını 4,95 $'a çıkarıyor — 2025 fiyat adımı, zamanında haberleştirilmiş
- FICO hissesi kredi skoru rekabeti korkusuyla çöküyor — 29 Eylül seansının aynı gün haberi
- Freddie Mac — Kredi skoru modelleri ve raporları girişimi — kuruluş tarafı uygulama rehberliği
- VantageScore Solutions — modelin mülkiyeti, kuşakları ve dağıtımı
- Fair Isaac Corporation SEC dosya dizini — yukarıda anılan tüm belgeler
- FICO tarihsel hisse fiyatları — kayıt tablolarında kullanılan günlük kapanışlar
- Investopedia — Hızlandırılmış hisse geri alımı — Haziran 2026 ASR'sinin mekanizması
- Investopedia — İşletme değeri — yukarıda kullanılan değerleme ölçütü
- Investopedia — SOFR — ek vadeli kredinin referans faizi
- Investopedia — Hisse geri alımları — geri alımların mekanizması ve ödünleşimleri
- Investopedia — Hacim ağırlıklı ortalama fiyat — ASR'nin nihai hisse sayısı nasıl belirlenir
- Investopedia — Net borç — metin boyunca kullanılan kaldıraç ölçütü
- Investopedia — Ekonomik hendek — bu makalenin FICO'nun fiyat geçmişiyle sınadığı kavram


