Starlink tehdidini fiyatlamak: 8 milyar dolarlık 800 MHz gerçekte ne satın alıyor
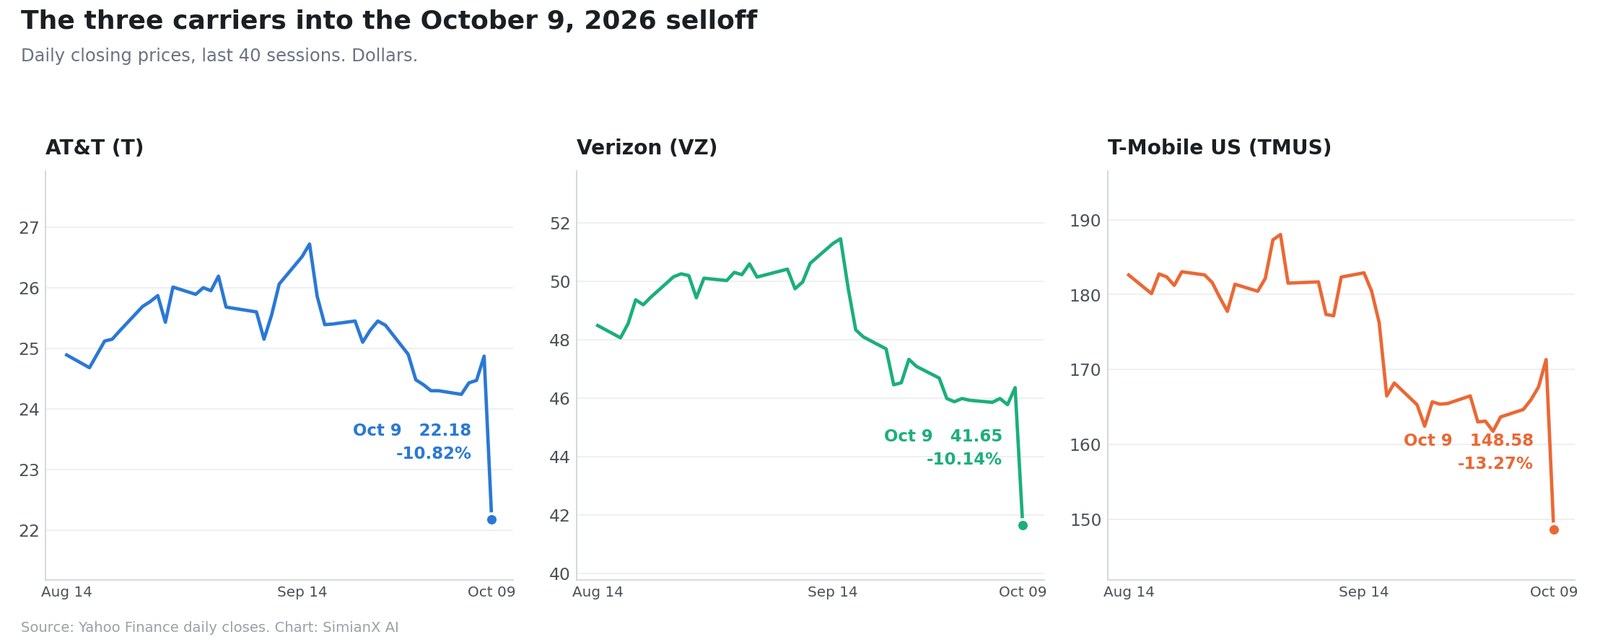
8 Ekim 2026 akşamı, kapanış zilinin ardından Grain Management, ülke geneline yayılmış 800 MHz spektrum portföyünün %100'ünü SpaceX'e satmak üzere kesin bir anlaşma duyurdu. Ertesi seansta AT&T, Verizon ve T-Mobile US toplamda yaklaşık 62 milyar dolarlık piyasa değeri kaybetti.
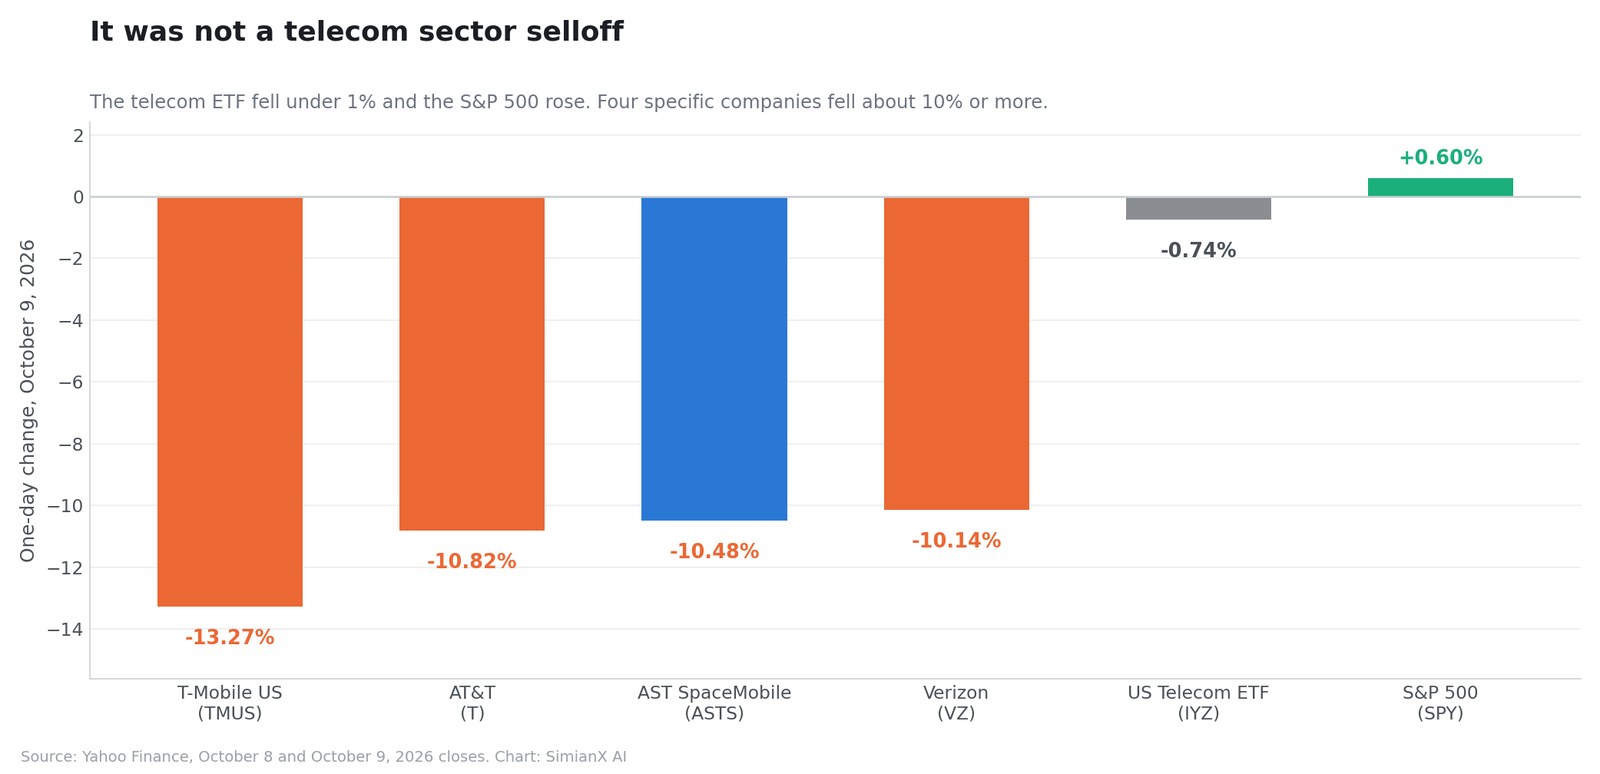
O günü anlatan neredeyse her metin, geri çekilen bir telekom sektöründen söz etti. Sektör geri çekilmiyordu. 9 Ekim'de iShares U.S. Telecommunications borsa yatırım fonu %0,74 geriledi ve S&P 500 %0,60 yükseldi. Düşen şey, dört belirli şirketten oluşan bir listeydi: üç operatör ve bir uydu rakibi.
Bu yazı, ilk haber dalgasının yapmadığı iki şeyi yapıyor.
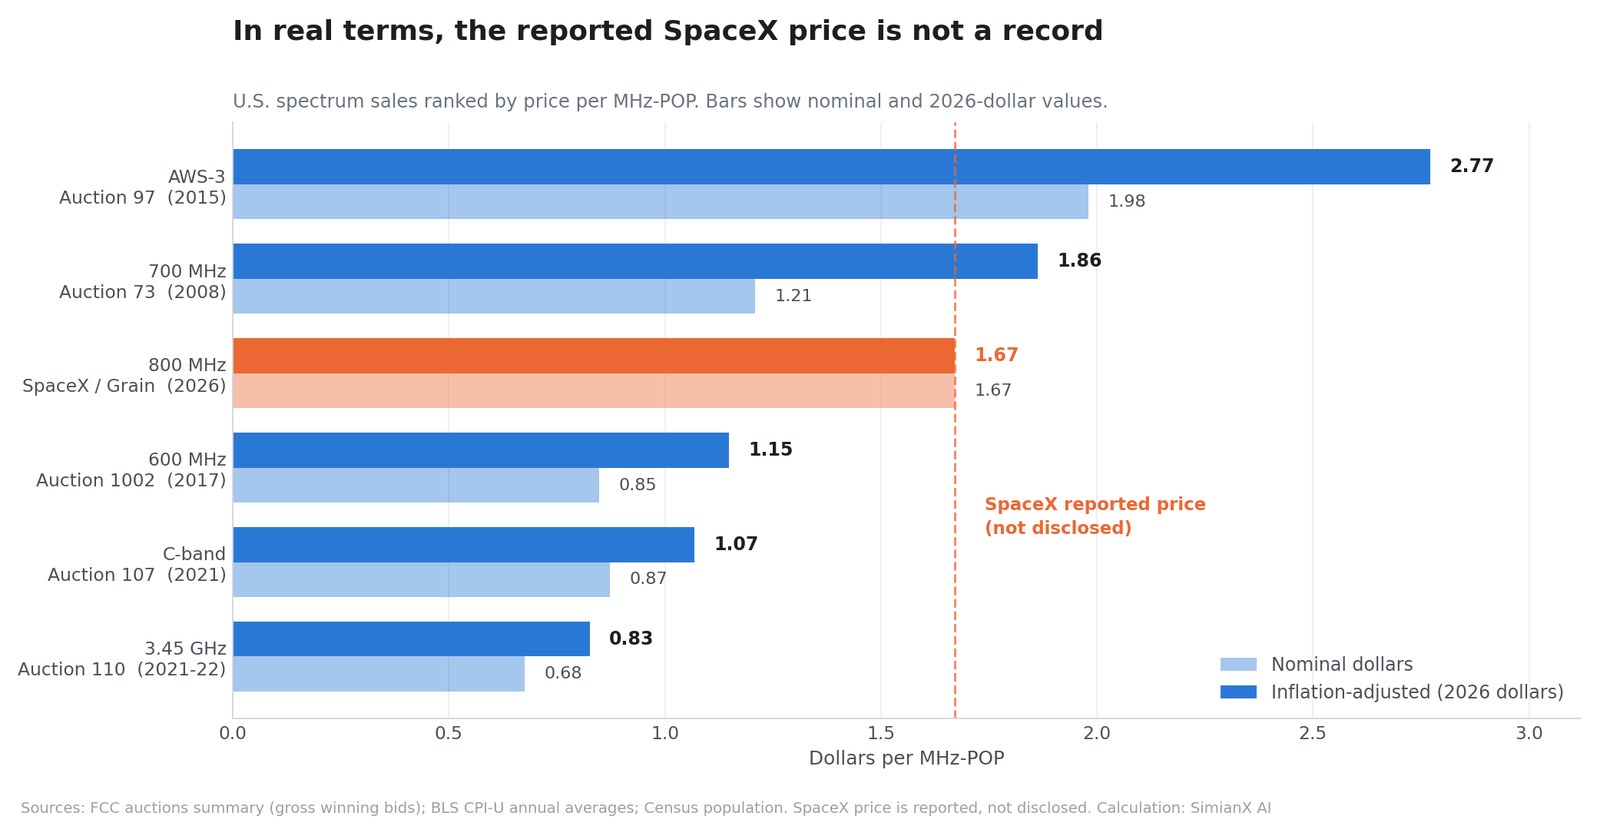
Birincisi, anlaşmayı fiyatlıyor. Bildirilen 8 milyar dolar, MHz-POP başına yaklaşık 1,67 dolara karşılık geliyor ve bu sayıyı değerlendirmenin tek yolu, Amerika'daki spektrum satışlarının gerçek kaydıyla karşılaştırmak. Beş FCC ihalesine karşı 2026 dolarıyla ölçüldüğünde, bildirilen fiyat alt bant spektrum için bir rekor değil: 2008 tarihli 700 MHz ihalesinin yaklaşık %10 altında duruyor.
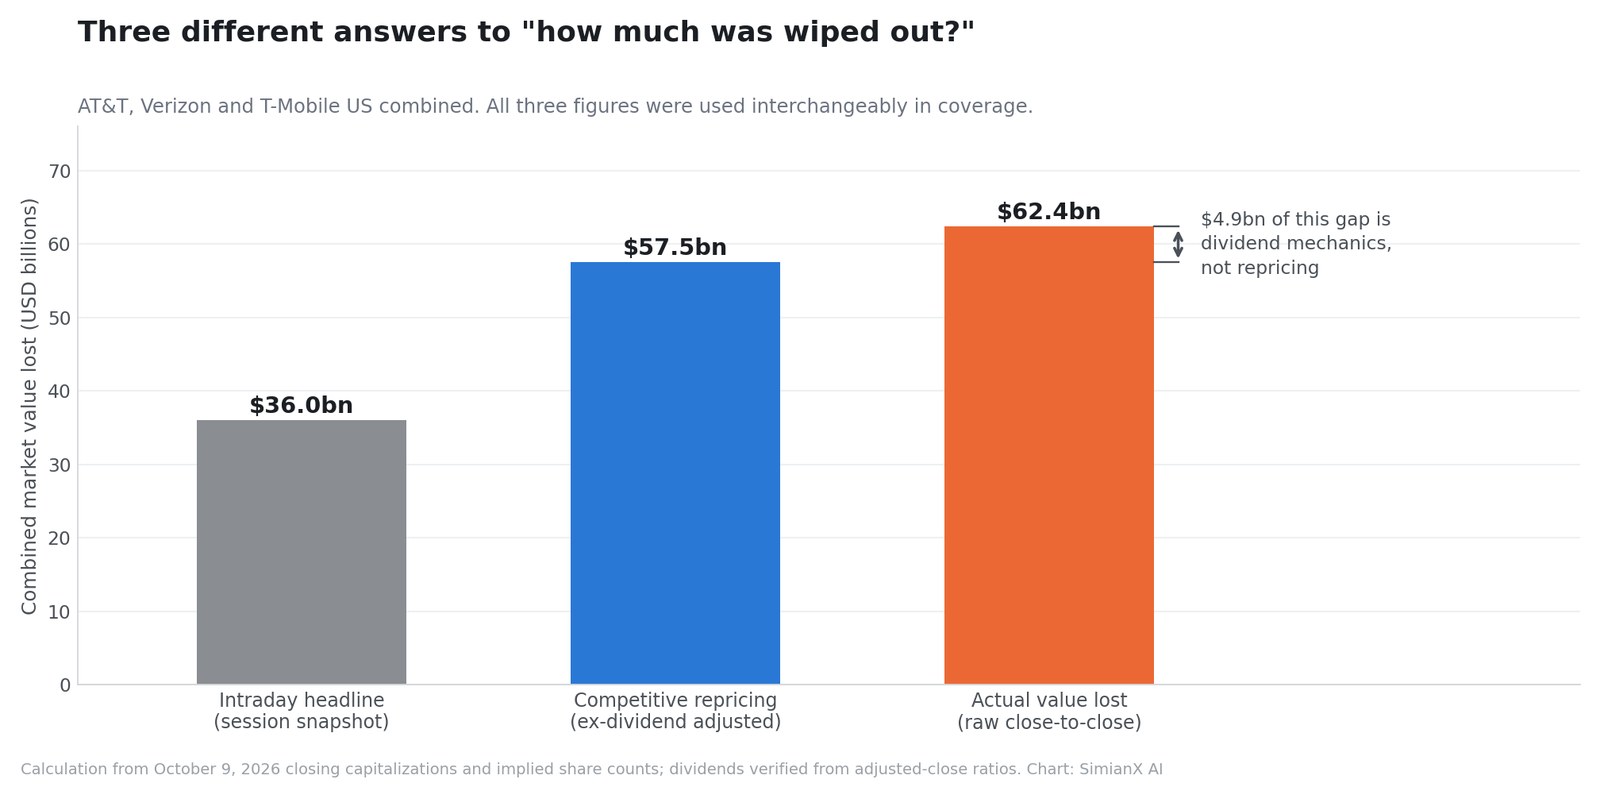
İkincisi, birbirinin yerine kullanılan üç ayrı "yok olan değer" rakamını ayırıyor: seans sırasında dolaşan ~36 milyar, saf rekabetçi yeniden fiyatlamayı gösteren ~57,5 milyar ve 8 ile 9 Ekim kapanışları arasında gerçekten kaybolan ~62,4 milyar.
Anlaşma gerçek, yeniden fiyatlama yönü itibarıyla mantıklıydı ve SpaceX'in ödediği bildirilen fiyat yüksek ama tarihî değil. Üç operatör eşit ölçüde maruz değil ve piyasanın en sert cezalandırdığı şirket, büyüme primini aylar önce zaten kaybetmişti.
Tüm piyasa ve finansal veriler, yayından önceki son tamamlanmış seans olan 9 Ekim 2026 kapanışına kadarki bilgileri yansıtır. Bu yazı eğitim amaçlıdır ve kişiye özel yatırım tavsiyesi değildir.
Grain Management ile SpaceX gerçekte neyi imzaladı
Grain Management duyurusu 8 Ekim 2026 saat 20.17'de PR Newswire üzerinden yayımlandı. Duyuruda SpaceX'in Grain'in ülke geneline yayılmış 800 MHz spektrum portföyünün %100'ünü satın alacağı ve işlemin FCC onayına ve diğer olağan kapanış koşullarına tabi olduğu belirtiliyor.
O bültendeki dört unsur, başlıktan daha ağır basıyor.
Hiçbir fiyat açıklanmadı
Duyuruda hiçbir finansal koşul yok. Yaklaşık 8 milyar dolarlık nakit rakamı The Wall Street Journal tarafından haberleştirildi ve ardından geniş biçimde tekrarlandı; bunlar arasında Investing.com üzerinden Reuters ve Axios da var.
Bu yazıdaki her MHz-POP hesabı — aşağıdaki karşılaştırma tablosu dahil — bu nedenle doğrulanmamış bir sayıya bağlı. Gerçek fiyat 6 milyar ya da 10 milyar olsaydı, değerleme sonuçları da onunla birlikte kayardı. Bu çekince analizin içine aittir, dipnota değil.
FCC yolu zaten döşemişti
"Grain iki ayda devretti" anlatısının tamamını yeniden çerçeveleyen ayrıntı budur. Bültende anlaşmanın, Grain'in T-Mobile'dan satın alımını onaylayan ve rekabetçi bir seçim süreci ile D2D kurulumu için koşullu bir yol belirleyen FCC'nin Temmuz 2026 kararının hedeflerini ilerlettiği yazıyor.
Başka bir deyişle, Grain'in alımını onaylayan düzenleyici, cihaza doğrudan bağlantı alanında bir alıcıyı zaten öngörmüş ve onu bulmak için bir seçim süreci kurmuştu. Grain, şaşırmış bir düzenleyicinin karşısında beklenmedik bir kazanca tesadüfen düşmedi; Komisyon'un üç ay önce yazdığı bir çerçevenin içinde hareket etti.
Portföy T-Mobile'dan geldi, satışla değil takasla
Grain, ülke geneline yayılmış 800 MHz portföyünü T-Mobile'dan Ağustos 2026'da aldı ve bülten yapı konusunda açık: şirket "portföyü nakit ve Grain'in 600 MHz spektrumu karşılığında edindi".
Dolayısıyla sıkça tekrarlanan çerçeve — T-Mobile 2,9 milyara sattı, Grain 8 milyara devretti, T-Mobile masada 5 milyar bıraktı — işlemi yanlış anlatıyor. T-Mobile nakit artı mevcut şebekesine 800 MHz'den çok daha iyi oturan bir 600 MHz portföyü aldı. Takasın iyi olup olmadığı, o 600 MHz spektrumunun değerine bağlı ve o değer de hiç açıklanmadı.
Devredilenin ölçeği
Portföy, yaklaşık 14 MHz'e varan eşlenmiş alt bant spektrumla Amerika nüfusunun neredeyse tamamını kapsıyor. Grain Management kurucusu ve icra kurulu başkanı David Grain, işlemi "kıt alt bant spektrumu en yüksek ve en iyi kullanımına yönlendirmek" olarak tanımladı. Grain'e finansal danışmanlığı BDT & MSD Partners, hukuk danışmanlığını Milbank, düzenleyici danışmanlığı Latham & Watkins yaptı.
MHz-POP ölçütü: 8 milyar pahalı mı?
Spektrum MHz-POP başına dolar cinsinden fiyatlanır: fiyatın megahertz cinsinden bant genişliğine, sonra da kapsanan nüfusa bölünmesi. 14 MHz'lik ülke çapında bir portföyü 280 MHz'lik bir ihaleyle karşılaştırmanın tek yolu budur.
Yaklaşık 342 milyonluk bir Amerika nüfusunu kapsayan yaklaşık 14 MHz için bildirilen 8 milyar dolarda:
8.000.000.000 ÷ (14 MHz × 342.000.000 kişi) ≈ MHz-POP başına 1,67 dolar
Soru, 1,67'nin çok olup olmadığı. Haberler genel olarak bunun olağanüstü olduğunu ima etti. Resmî kayda karşı yüksek, ama en yüksek değil ve enflasyona göre düzeltildiğinde yaklaşmıyor bile.
Aşağıdaki tablo, her rakamı 2026 dolarıyla yeniden ifade etmek için FCC'nin bildirdiği brüt kazanan teklifleri, her ihalenin lisanslı bant genişliğini, o dönemin yaklaşık Amerika yerleşik nüfusunu ve Çalışma İstatistikleri Bürosu'nun kentsel tüketici fiyat endeksi yıllık ortalamalarını kullanıyor.
| Spektrum satışı | Bant | Yıl | Gelir | MHz | Nüfus | Nominal $/MHz-POP | 2026 dolarıyla |
|---|---|---|---|---|---|---|---|
| İhale 97 | AWS-3 (orta bant) | 2015 | 41,33 mlr $ | 65 | 321 mn | 1,98 $ | 2,77 $ |
| İhale 73 | 700 MHz (alt bant) | 2008 | 19,12 mlr $ | 52 | 304 mn | 1,21 $ | 1,86 $ |
| SpaceX / Grain | 800 MHz (alt bant) | 2026 | ~8,0 mlr $ | 14 | 342 mn | 1,67 $ | 1,67 $ |
| İhale 1002 | 600 MHz (alt bant) | 2017 | 19,31 mlr $ | 70 | 325 mn | 0,85 $ | 1,15 $ |
| İhale 107 | 3,7 GHz C bandı (orta) | 2021 | 81,11 mlr $ | 280 | 332 mn | 0,87 $ | 1,07 $ |
| İhale 110 | 3,45 GHz (orta bant) | 2021-22 | 22,42 mlr $ | 100 | 332 mn | 0,68 $ | 0,83 $ |
Nominal dolarla okunduğunda SpaceX'in bildirilen fiyatı agresif görünüyor: 2008 tarihli 700 MHz ihalesinin %38 üzerinde ve 600 MHz teşvik ihalesinin %97 üzerinde.
2026 dolarıyla okunduğunda sıralama değişiyor:
- 2008 tarihli 700 MHz satışı olan İhale 73'ün %10 altında
- 2015 AWS-3 ihalesi olan İhale 97'nin %40 altında
- 600 MHz teşvik ihalesi olan İhale 1002'nin %46 üzerinde
- C bandı ihalesinin %56 üzerinde ve 3,45 GHz'in %102 üzerinde
Dürüst yargı bu nedenle hem "SpaceX fena hâlde fazla ödedi" hem de "SpaceX kelepir yaptı" yargılarından daha dar. Bildirilen fiyat üzerinden SpaceX, enflasyon hesaba katıldığında son on yılın diğer bütün alt bant satışlarına göre bir prim ve on sekiz yıl önce 700 MHz spektrum alanların ödediğinden biraz daha azını ödedi.
Ölçütün çözemeyecekleri
Yukarıdaki tablonun dört sınırı, açıkça söylenirse:
- 8 milyar bildirildi, açıklanmadı. Satırın tamamı koşulludur.
- İhale gelirleri binlerce kısmi pazar lisansını harmanlar; temiz bir ülke çapında portföy normalde ihale ortalamasının üzerinde bir prim ister, bu da SpaceX rakamının ihale satırlarının üzerinde durması gerektiğini söyler.
- "Yaklaşık 14 MHz'e kadar" bir üst sınırdır. Daha az kullanılabilir bant genişliği, MHz-POP başına daha yüksek etkin fiyat demektir.
- Nüfus tabanları yaklaşıktır ve ihaleler nüfusu ulusal toplamlar yerine lisans bölgesine göre ölçer.
Bu çekincelerin hiçbiri ana noktayı geçersiz kılmıyor: 8 milyarın şaşırtıcı bir fiyat olduğu söylenen okuyucunun elinde artık onu ölçecek gerçek kayıt var. Bir işlemi başlık yerine ilgili ölçüte göre yargılamak, Schneider Electric'in PTC için verdiği 205 dolarlık teklifin hedefin kendi yıllık zirvesinin gerisinde kaldığını gösteren disiplinin aynısıdır.
Gerçekten bir telekom bozgunu muydu? Yatay kesit hayır diyor
Bir düşüşün bir sektörle mi yoksa belirli şirketlerle mi ilgili olduğunu anlamanın en temiz testi, aynı gün sektörün tamamına bakmaktır.
| Varlık | 8 Ekim kapanışı | 9 Ekim kapanışı | Değişim |
|---|---|---|---|
| T-Mobile US (TMUS) | 171,31 $ | 148,58 $ | −%13,27 |
| AT&T (T) | 24,87 $ | 22,18 $ | −%10,82 |
| AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −%10,48 |
| Verizon (VZ) | 46,35 $ | 41,65 $ | −%10,14 |
| iShares U.S. Telecom fonu (IYZ) | 42,99 $ | 42,67 $ | −%0,74 |
| S&P 500 (SPY) | 773,93 $ | 778,57 $ | +%0,60 |
Buradan iki gözlem çıkıyor.
Birincisi, geniş piyasa yükseldi. S&P 500, 9 Ekim'de arttı. Bu, yolu üstünde telekomu da yakalayan bir riskten kaçış günü değildi; her şeyin yolunda olduğu bir günde bir avuç hissenin hedefli biçimde yeniden fiyatlanmasıydı.
İkincisi, telekom fonu neredeyse hiç kıpırdamadı. IYZ %1'den az geriledi, çünkü endekste kule işletmecileri, kablo, fiber ve ekipman şirketleri var; bunlar kuleye, aktarım hattına ve donanıma ihtiyaç duyacak yeni bir mobil oyuncudan tehdit görmüyor, bazı durumlarda fayda bile sağlıyor. "Telekom hisseleri çakıldı" yanlış bir tanımdı. Çakılan şey üç mobil şebeke operatörü ve bir uydu rakibiydi.
Bu, bütün teknoloji hizmetleri grubu birlikte hareket ederken Accenture-Dell duyurusunun tek bir şirket hakkında bir yargı gibi görünmesine yol açan tuzağın aynısı, yalnızca tersi. Orada tek bir hissenin %6'lık kazancı aslında bir sektör hareketiydi; burada "sektörel düşüş" diye aktarılan şey aslında dört hisseydi. Yatay kesit her iki yönde de kontrol mekanizmasıdır.
Neredeyse kimsenin değinmediği ASTS sinyali
O tablodaki en ilginç satır, AT&T kadar düşen %10,48 gerileyen AST SpaceMobile.
AST SpaceMobile yerleşik bir operatör değil. Cihaza doğrudan bağlantı alanındaki diğer ciddi uydu şirketi. Piyasa yalnızca "uydular kuleleri yener" diye fiyatlasaydı, ASTS'nin yükselmesi gerekirdi. Hisse neredeyse operatörler kadar düştü.
Bu, 9 Ekim'de aslında neyin yeniden fiyatlandığını gösterir: uydu karşısında karasal değil, cihaza doğrudan bağlantıda SpaceX karşısında diğer herkes, hem yerleşikler hem uydu meydan okuyucuları. Piyasa, kendi fırlatma kapasitesine, tüketici markasına, orta bant spektruma ve artık ülke çapında alt banda sahip dikey entegre bir şirketin, diğer tüm D2D adaylarının daha da önüne geçtiği sonucuna vardı.
Gerçekte ne kadar değer yok oldu?
Üç farklı rakam dolaştı ve bunlar birbirinin yerine geçmez. Üçü de savunulabilir, ama ancak esas belirtilirse.
9 Ekim kapanış piyasa değerleri ve ima edilen hisse sayıları kullanıldığında (AT&T ~6,85 milyar hisse, Verizon ~4,16 milyar, T-Mobile ~1,07 milyar):
| Esas | Neyi ölçer | Rakam |
|---|---|---|
| Gün içi başlık | Seans sırasında alınmış bir anlık görüntü | ~36 mlr $ |
| Temettüye göre düzeltilmiş | Yalnızca rekabetçi yeniden fiyatlama | ~57,5 mlr $ |
| Ham kapanıştan kapanışa | Gerçekten kaybedilen piyasa değeri | ~62,4 mlr $ |
Son ikisi arasındaki fark 4,9 milyar dolar ve bu analiz değil, temettü mekaniğidir.
Yüzdeleri değiştiren temettü ayrıntısı
9 Ekim hem AT&T hem Verizon için temettüsüz işlem gününün başlangıcıydı. Bu, fiyat verisinin kendisinden doğrulanabiliyor: her hissenin ham kapanışı ile düzeltilmiş kapanışı arasındaki oran o tarihte tam olarak 1,00'e düşüyor; AT&T'de 1,0113'ten, Verizon'da 1,0155'ten.
Bu oranlar, AT&T hissesi başına 0,2775 dolar ve Verizon hissesi başına 0,708 dolar çeyreklik temettü anlamına geliyor; bu da AT&T'nin açıkladığı 1,11 dolarlık yıllıklandırılmış temettü ve Verizon'un yaklaşık 2,83 dolarıyla tutarlı.
Bir hisse, temettüsüz işlem gününde mekanik olarak yaklaşık temettüsü kadar düşük açılır. Yani:
| Şirket | Ham hareket | Temettü | Temettüye göre düzeltilmiş hareket |
|---|---|---|---|
| AT&T | −%10,82 | 0,2775 $ | −%9,70 |
| Verizon | −%10,14 | 0,7080 $ | −%8,61 |
| T-Mobile US | −%13,27 | o gün yok | −%13,27 |
Yayımlanan yorumların büyük kısmı tam burada yanıldı. AT&T ve Verizon için sık alıntılanan "%9,8" ve "%8,8"lik düşüşler temettüye göre düzeltilmiş rakamlardır; rekabet beklentilerindeki değişimi ölçmek için doğru sayılar bunlardır. Ham düşüşler −%10,82 ve −%10,14 idi.
Birkaç haber daha sonra temettüye göre düzeltilmiş yüzdeleri piyasa değeri kaybını hesaplamak için kullandı. Bu yanlış bir eşleştirmedir: piyasa değeri fiyat düşüşünün tamamı kadar azalır, çünkü temettü şirketten çıkar. İki esası karıştırmak gerçek yıkımı yaklaşık 4,9 milyar dolar eksik gösterir.
800 MHz neden SpaceX'in eksik parçası
Düşük frekanslı sinyaller daha uzağa gider ve duvarlardan yüksek frekanslılara göre daha iyi geçer. Bu fiziksel gerçek, bu işlemin bütün stratejik mantığıdır.
Starlink'in uydu hizmeti gökyüzünün olduğu yerde en güçlüdür: kırsal alanlar, karayolları, okyanuslar, açık arazi. En zayıf olduğu yer tam da gelirin büyük kısmının yaşadığı yerdir: binaların içinde, yeraltında ve yoğun kentsel yapıların arasında.
Ülke çapında bir 800 MHz katmanı bu zayıflığı doğrudan giderir. Şunlar için işe yarar:
- Daha az sahayla geniş alan mobil kapsama
- Bina içi nüfuz
- Kırsal ve karayolu hizmeti
- Ses güvenilirliği
- Nesnelerin interneti ve bağlantılı araç bağlantıları
- Acil durum haberleşmesi
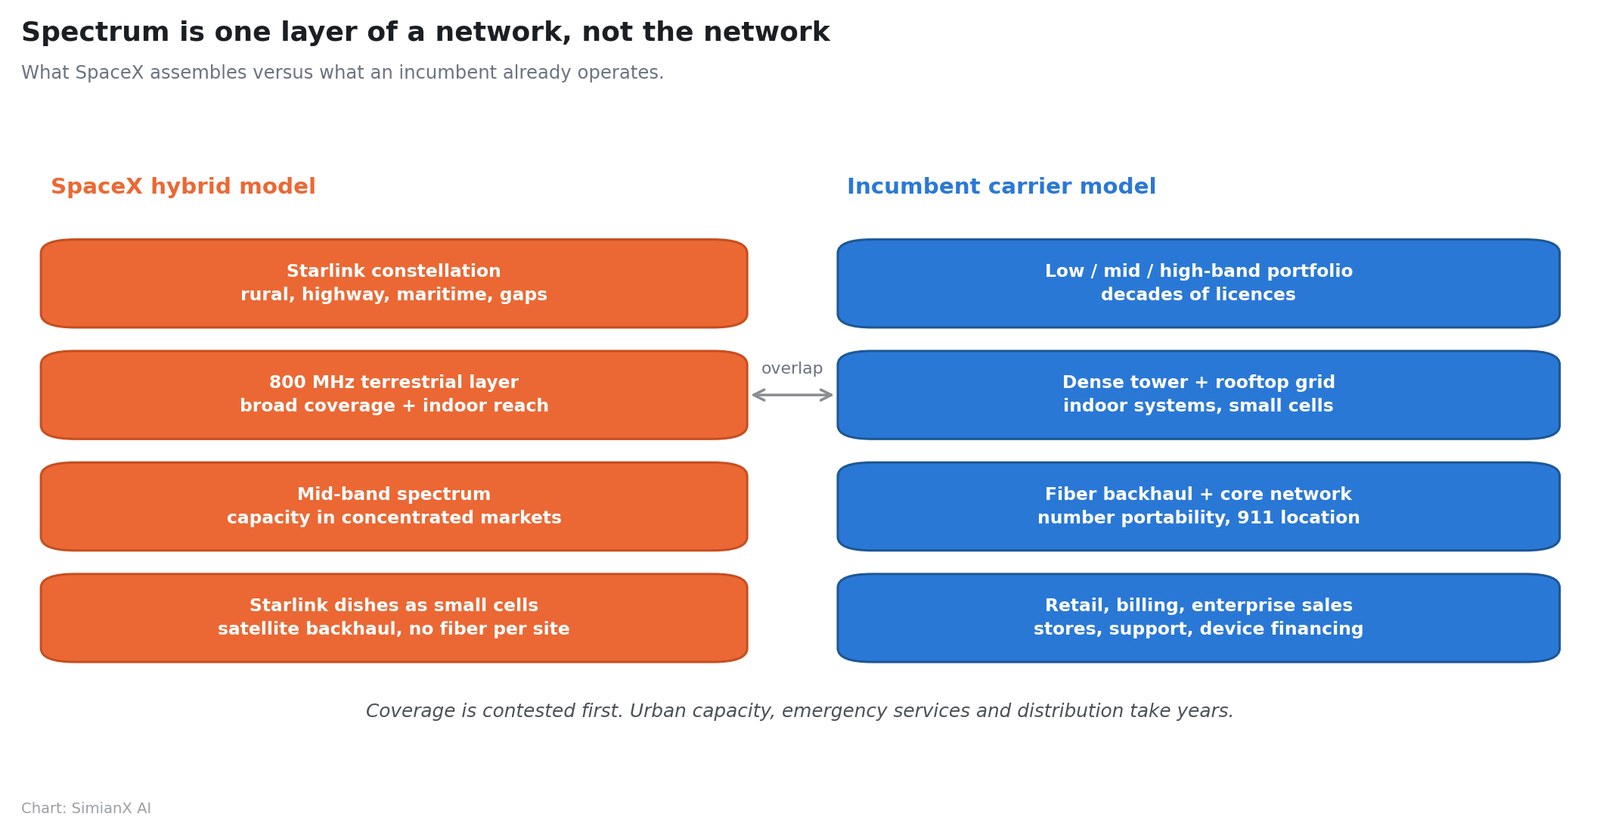
SpaceX'in halihazırda sahip olduklarıyla birleştiğinde mimari, temenniden tutarlılığa dönüşüyor:
| Şebeke katmanı | Rolü |
|---|---|
| Starlink takımyıldızı | Kırsal alanlar, denizler, karayolları ve kapsama boşlukları |
| 800 MHz karasal | Geniş kapsama ve bina içi nüfuz |
| Orta bant spektrum | Yoğun pazarlarda kapasite |
| Küçük hücre olarak Starlink terminalleri | Her sahada fiber olmadan yerel aktarım |
Aynı dönemde FCC, SpaceX'e cihaza doğrudan bağlantı hizmeti için optimize edilmiş büyük ve yeni bir uydu takımyıldızı kurma yetkisi verdi. SpaceX, yeni nesil kurulumu 2027'de başlatmaktan ve mobil hizmeti o yılın sonunda genişletmekten, inşanın 2028'e sarkmasından söz etti. Bunlar şirketin niyet beyanlarıdır, taahhüt değil; ve SpaceX'in kendi güncelleme sayfası bunları sınamak için birincil kaynak olmayı sürdürüyor.
Spektrum neden hâlâ bir şebeke değil
Spektrum gereklidir ve yeterli olmaktan çok uzaktır. Ülke çapındaki bir operatörle rekabet etmek için SpaceX'in ayrıca radyo erişim sahalarına, aktarım hatlarına, çekirdek şebekeye, hassas konumlu acil çağrıya, numara taşınabilirliğine, yasal dinleme altyapısına, cihaz sertifikasyonuna, dolaşıma, perakende dağıtıma, faturalamaya, dolandırıcılık yönetimine, kurumsal satışa, müşteri desteğine ve yoğunluk saatlerinde kentsel kapasiteye ihtiyacı olurdu.
Yatırımcıların en sık gözden kaçırdığı kısıt kapasitedir. Alt bant bir kanal kapsama sunar, hız değil. On dört megahertz eşlenmiş spektrum, devasa bir alanda mükemmel sinyal çubuğu ve herhangi bir noktada mütevazı toplam kapasite üretir. Bir şebeke tam sinyal gösterip, dar bir kanalı çok fazla kullanıcı paylaştığında yine de kötü performans verebilir.
Üç yerleşik oyuncu alt, orta ve üst bantlarda toplamda çok daha fazla spektrum tutuyor ve onlarca yıldır kule, çatı sahası, bina içi sistem ve fiber inşa ediyor. SpaceX'in Starlink antenlerinin yanına ucuz baz istasyonları koyma ve aktarımı uyduyla sağlama önerisi, dağınık kırsal ve banliyö alanlarında gerçekten zekice. Manhattan'da, Chicago'da veya Los Angeles'ta çok daha zor bir argüman.
İşte bu yüzden anlaşma yakın vadeli olmadan tehdit edici.
Asıl risk sektör fiyatlaması, abone çöküşü değil
Mobil ekonomisine sabit maliyetler hâkimdir. Şebeke bir kez kurulduktan sonra ek aboneler çok yüksek marj taşır ve tersi de aynı güçle geçerlidir. Fiyatlarda veya abone büyümesinde mütevazı bir düşüş, kârı orantısız biçimde vurur.
SpaceX'in operatör kârlarına zarar vermek için pazarın dörtte birini kazanmasına gerek yok. Operatörlerin ne kadar ücret alabileceğini değiştirmesi yeterli. Birkaç yol mevcut:
Düşük fiyatlı ulusal bir paket
Uydu kapsaması artı yeterli karasal hizmet, ucuza satılır ve yoğun şehirlerde hız testlerini kazanmaya gerek kalmaz.
Starlink geniş bandıyla paketleme
Zaten Starlink'e ödeme yapan haneler indirimli mobil hizmet alır; bu da müşteri kazanım maliyetini düşürür ve geçiş sürtünmesini yükseltir.
Kırsal, ikincil ve makine hatları
Yedek hatlar, yolcular, taşımacılık ve lojistik, tarım, bağlantılı araçlar ve bağlantılı cihazlar: coğrafi kapsamanın tepe hızdan daha önemli olduğu segmentler.
Toptan kapasite
Sanal mobil şebeke işletmecilerine, otomobil üreticilerine ve lojistik filolarına, hatta kapsama boşluklarını dolduran geleneksel operatörlere kapasite satmak.
Kurumsal ve kamusal dayanıklılık
Karasal ile uyduyu birleştiren bir şebeke, haberleşmesinin afetlerden sağ çıkması gereken kurumlar ve kuruluşlar için çekicidir.
Mütevazı bir perakende payı bile AT&T, Verizon ve T-Mobile'ı kampanyalara, cihaz desteklerine, müşteri tutmaya, uydu iş birliklerine ve spektruma daha fazla harcamaya zorlardı. Hissedarlar için en olası zarar, operatörlerin yok olması değil daha düşük sektör getirileridir — ki bu aynı zamanda tek bir çeyreğin abone sayılarında görülmesi en zor sonuçtur.
Bu örüntü — ima ettiği yakın vadeli ekonomiden çok daha büyük bir başlık rakamı — Generac-Amazon anlaşmasında izlediğimizin aynısı; orada 8 milyarlık bir başlık, fiilen taahhüt edilmiş 2,4 milyarlık teslime dayanıyordu. Aynısı Akamai'nin Anthropic ile 11,6 milyarlık sözleşmesinde de vardı; orada gelir gelmeden önce 4,8 milyarlık harcama gerekiyordu.
Operatörler şimdiden nasıl karşılık veriyor
Yerleşik oyuncular cihaza doğrudan bağlantı konusunda hazırlıksız yakalanmadı.
14 Mayıs 2026'da AT&T, T-Mobile ve Verizon, sınırlı spektrum kaynaklarını bir havuzda toplayarak ve uydu işletmecilerine müşterilere ulaşmak için birleşik bir platform sunarak kapsama boşluklarını bitirmeyi amaçlayan bir ortak girişim kurmaya yönelik prensip anlaşmasını duyurdu.
Kesin durum önemli: bu bir prensip anlaşmasıdır, "taraflar arasında kesin sözleşmelerin müzakere edilmesine ve olağan kapanış koşullarının sağlanmasına tabidir". Tamamlanmış bir ortak girişim değildir ve hiçbir ticari koşul veya başlangıç tarihi yayımlanmamıştır.
AT&T yönetim kurulu başkanı ve icra kurulu başkanı John Stankey, hedefi müşterileri "kırsal bir yolda, bir millî parkta, bir teknede veya acil bir durumda" bağlı tutmak olarak çerçeveledi. Verizon icra kurulu başkanı Dan Schulman bunu "dayanıklı dijital altyapı" kurmak diye tanımladı. T-Mobile başkanı ve icra kurulu başkanı Srini Gopalan, T-Mobile'ın "metin ve veri için uyduyla çalışan ilk ülke çapında cihaza doğrudan bağlantı şebekesini" zaten başlattığını belirtti.
T-Mobile paradoksu
O son alıntı, bütün bu hikâyedeki en tuhaf olguyu barındırıyor.
T-Mobile'ın ülke çapındaki uydu tabanlı cihaza doğrudan bağlantı hizmeti Starlink uyduları üzerinde çalışıyor. T-Mobile hem SpaceX'in en önemli ticari D2D ortağı hem de piyasanın SpaceX'in rakip olmasına en açık gördüğü operatör.
Üstelik SpaceX'in şimdi satın aldığı 800 MHz portföyünü de o sattı. Bir şirket aynı anda hem bir rakibin dağıtımının tedarikçisi hem de o rakibin ihtiyaç duyduğu varlığın sahibi olup düzenin rahat kalmasını bekleyemez.
Bozulmadan duran yapısal savunmalar
- Geçiş sürtünmesi. Aile paketleri, cihaz finansmanı, kurumsal sözleşmeler ve geniş bant paketleri.
- Kentsel kapasite. 14 MHz'in çoğaltamayacağı büyük alt, orta ve üst bant portföyleri.
- Yakınsama. AT&T ve Verizon mobili fiber veya sabit kablosuz erişimle paketleyebilir.
- Dağıtım. Mağazalar, kurumsal satış ekipleri, cihaz üreticileriyle ilişkiler, destek operasyonları.
- Düzenleyici eşitlik. SpaceX aynı güvenilirlik, acil hizmet ve tüketici koruma yükümlülüklerini yerine getirmek zorunda.
Düşüşten sonra AT&T: yakınsama argümanı
AT&T 9 Ekim'i 22,18 dolardan kapattı; piyasa değeri 152 milyar dolara yakın.
2026 ikinci çeyrek sonuçları sağlamdı:
- 31,6 milyar dolar gelir, %2,3 artış
- 12,3 milyar dolar düzeltilmiş FAVÖK
- Bir yıl önceki 4,4 milyara karşı 4,7 milyar dolar serbest nakit akışı
- 432.000 faturalı mobil net abone kazanımı ve %0,86 abone kaybı oranı
- 1 milyonun üzerinde Gelişmiş Bağlanabilirlik müşteri kazanımı
- 646.000 internet net kazanımı: 367.000 fiber ve 279.000 sabit kablosuz
- 126,4 milyar dolar net borç (144,0 milyar toplam borç eksi 17,6 milyar nakit)
Yönetimin beklentisi somut:
| AT&T beklentisi | Rakam |
|---|---|
| 2026 düzeltilmiş hisse başına kâr | 2,25-2,35 $ |
| Serbest nakit akışı | 18 mlr $ üzeri (2026), 19 mlr $ üzeri (2027), 21 mlr $ üzeri (2028) |
| Yatırım harcaması | 2028'e kadar yılda 23-24 mlr $ |
| Yıllıklandırılmış temettü | Hisse başına 1,11 $, korunuyor |
| Hisse geri alımları | 2026'da ~10 mlr $; çok yıllı ~24 mlr $ |
| 2026-2028 toplam hissedar getirisi | 45 mlr $ üzeri |
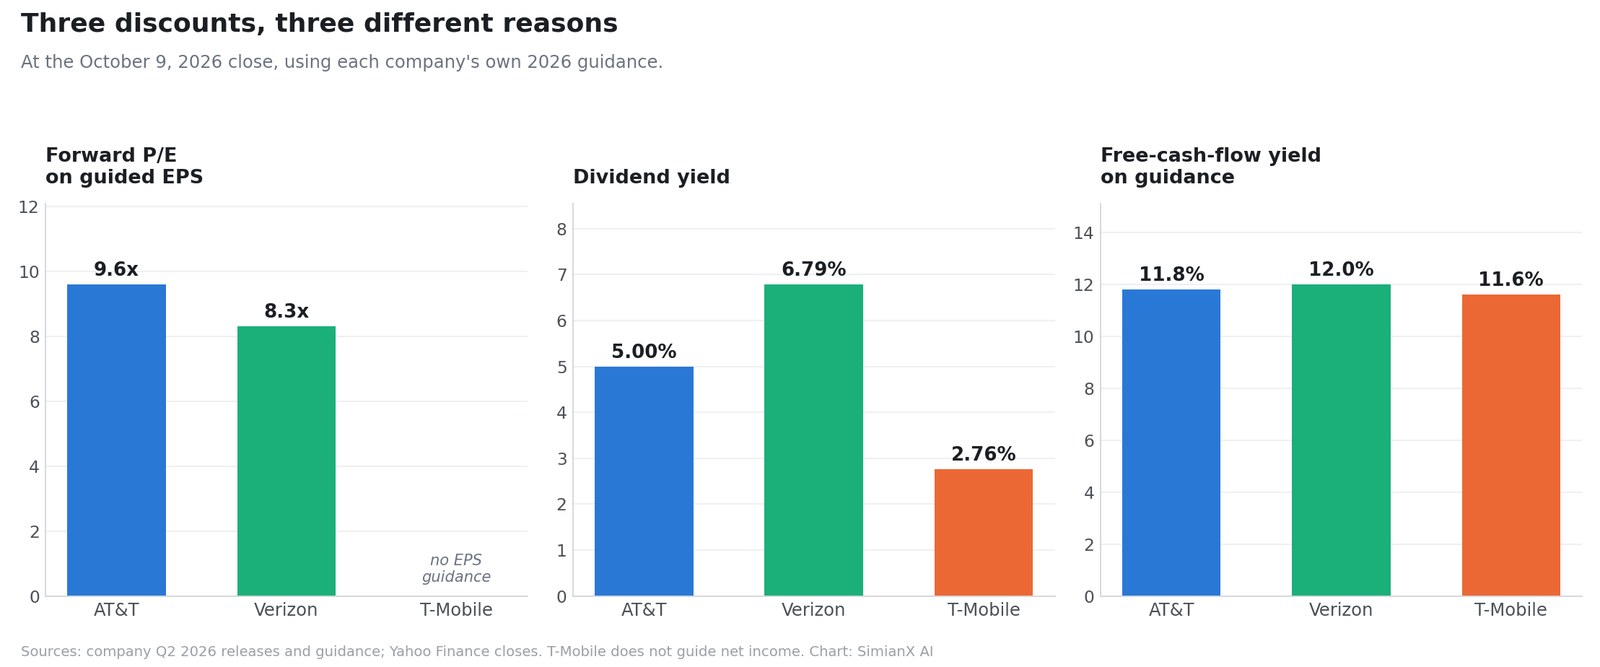
22,18 dolarda, şirketin kendi 2,25-2,35 dolarlık düzeltilmiş hisse başına kâr beklentisinin orta noktasına göre AT&T, ileriye dönük düzeltilmiş kârın yaklaşık 9,6 katından işlem görüyor. 18 milyar doların üzerindeki serbest nakit akışı hedefine göre düşüş sonrası özkaynak serbest nakit akışı getirisi yaklaşık %11,8. Temettü %5,00 getiriyor.
AT&T neden en az maruz kalan
Fiber. AT&T'den hem fiber geniş bant hem mobil hizmet alan bir hane, fiyat farkı yüzünden mobil operatör değiştirmeye belirgin biçimde daha az eğilimlidir. Starlink, hizmetin zayıf olduğu bölgelerde ev geniş bandıyla rekabet ediyor, ama yoğun pazarlarda sürekli yüksek kapasiteli konut hizmetinde fiber üstün kalıyor. Bu yakınsama, SpaceX'in spektrumla taklit edemeyeceği bir varlık.
AT&T riski
Kaldıraç. Düzeltilmiş FAVÖK'e karşı 126,4 milyar dolarlık net borç oranı 2,7 kata yakın tutuyor ve yönetim, oranın 2,5 kat aralığına EchoStar işleminin kapanışından yaklaşık üç yıl sonra döneceğini bekliyor. Yılda 23-24 milyarlık yatırım harcaması 2028'e kadar taahhüt edilmiş durumda. AT&T'nin bilançosunda bir fiyat savaşı için, nakit akışı tablosunun ima ettiğinden daha az alan var.
Düşüşten sonra Verizon: gelir argümanı
Verizon 41,65 dolardan kapattı; piyasa değeri 173 milyar dolara yakın, yıllık aralığı 38,39 ile 51,68 dolar.
2026 ikinci çeyrek sonuçları yıllardır en güçlüsüydü:
- 13,7 milyar dolar düzeltilmiş FAVÖK, %7,2 artış: şirketin şimdiye kadar bildirdiği en yüksek düzey
- %40,1 düzeltilmiş FAVÖK marjı, yine bir rekor
- Çeyrekte 6,4 milyar dolar serbest nakit akışı, %24,4 artış
- İlk yarıda 10,2 milyar dolar serbest nakit akışı, %16,0 artış
- İlk yarıda 18,4 milyar dolar faaliyet nakdi, %9,9 artış
- 184.000 faturalı mobil net kazanım ve 348.000 geniş bant net kazanımı, %12,3 artış
- Yaklaşık 17,1 milyon sabit kablosuz erişim ve fiber bağlantı
- 136,5 milyar dolar toplam teminatsız borç; düzeltilmiş FAVÖK'ün 2,5 katı olan 128,7 milyar dolar net teminatsız borç
- İlk yarıda hissedarlara 9,4 milyar dolar; geri alım hedefi 4,5 milyar dolara kadar yükseltildi
Beklenti yükseltildi: 4,99-5,04 dolar düzeltilmiş hisse başına kâr (%6-7 artış) ve %9-10 serbest nakit akışı büyümesi.
Bilinmesi gereken muhasebe ayrıntısı
Verizon'un ikinci çeyrekte bildirdiği hisse başına kârı, 397 milyon dolarlık kıdem tazminatı giderlerini yansıtarak 0,92 dolar, %22,0 düşüş oldu. Düzeltilmiş hisse başına kâr 1,30 dolar, %6,6 artıştı. İkisi de doğru; özetlerin çoğunda yalnızca biri yer aldı. Bu, Netflix'in çeyreğinde çarpanı bozan bildirilen ile düzeltilmiş sonuç arasındaki aynı fark; bir hissenin "kâra göre ucuz" olduğu iddiasını kabul etmeden önce kontrol edilmeye değer.
Düşüşten sonra Verizon'un değerlemesi
41,65 dolarda, beklenen düzeltilmiş hisse başına kârın orta noktasına göre Verizon ileriye dönük kârın yaklaşık 8,3 katından işlem görüyor; sık alıntılanan yaklaşık 9 kattan daha ucuz, çünkü alıntılanan rakam düşüşten öncesine ait. Çeyreklik 0,708 dolar olarak doğrulanan temettü %6,79 getiriyor.
Beklenen %9-10'luk serbest nakit akışı büyümesini, hâlihazırda 10,2 milyar üreten bir ilk yarıya uygulamak, yıllık serbest nakit akışını 20 milyarların alt bandına taşır ve yaklaşık %12 özkaynak serbest nakit akışı getirisi verir. Temettü bunun kabaca yarısını tüketiyor.
Verizon neden ucuz kalabilir
Mobil ve geniş bant hizmet gelirinin toplamı iyileşse bile, 2026 genelinde mobil hizmet gelirinin yaklaşık yatay kalması bekleniyordu. Verizon'un markası büyük ölçüde şebeke güvenilirliği ve kapsamaya dayanıyor; yani tam da kapsama odaklı bir rakibin tartışmaya açacağı zemine. Ve kaldıracı, iyileşmekle birlikte hâlâ 2,5 katta.
%13'lük düşüşten sonra T-Mobile: prim zaten gitmişti
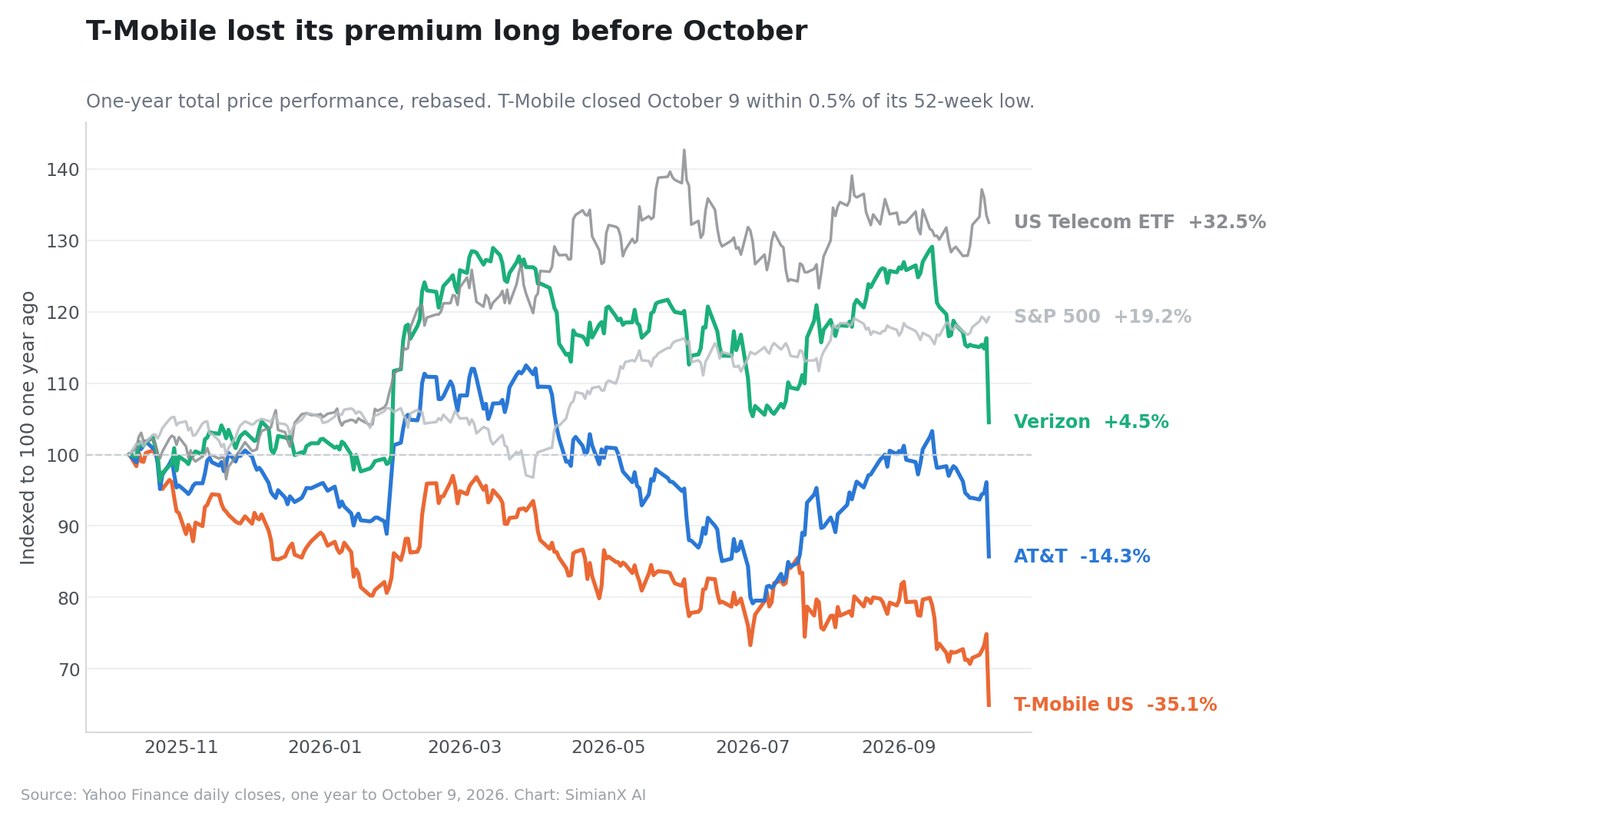
T-Mobile US 148,58 dolardan kapattı, %13,27 düşüşle; piyasa değeri 159 milyar dolara yakın.
İşte düşüş haberlerinde neredeyse tamamen eksik olan bağlam:
| T-Mobile US | Değer |
|---|---|
| 9 Ekim kapanışı | 148,58 $ |
| 52 haftalık zirve | 230,65 $ |
| 52 haftalık dip | 147,90 $ |
| 52 haftalık dibe uzaklık | %0,46 |
| 52 haftalık zirveden düşüş | −%35,6 |
| Bir yıllık fiyat değişimi | −%35,1 |
T-Mobile %13'ü güçlü bir konumdan düşmedi. %13 düşerek 52 haftalık dibinin yarım puandan az üzerinde kapattı; üstelik önceki yıl boyunca zaten yaklaşık %35 gerilemişti. Aynı yıl içinde S&P 500 %19,2, telekom fonu ise %32,5 yükseldi.
Yaygın tanım — T-Mobile'ın "en güçlü büyüme değerlemesine sahip olduğu" ve bunu 9 Ekim'de kaybettiği — tersyüz edilmiş durumda. Piyasa bu primi on iki aydır söküyordu. 9 Ekim uzun bir değer düşüşünün sonuydu, başlangıcı değil.
Zaten dönmekte olan faaliyet göstergesi
T-Mobile'ın 2026 ikinci çeyrek sonuçları gelir ve nakit tarafında gerçekten güçlüydü:
- 19,0 milyar dolar hizmet geliri, %9 artış
- 15,9 milyar dolar faturalı hizmet geliri, %13 artış
- 9,5 milyar dolar çekirdek düzeltilmiş FAVÖK, %12 artış
- Faaliyetlerden sağlanan 7,5 milyar dolar net nakit, %7 artış
- 4,8 milyar dolar düzeltilmiş serbest nakit akışı, %4 artış
- Faturalı hesap başına 152,91 dolar ortalama gelir, %2 artış
- 3,2 milyar dolar net kâr, %1 artış ve 2,99 dolar seyreltilmiş hisse başına kâr, %5 artış (UScellular birleşme maliyetleri dahil)
- Mobilde 46'lık rekor müşteri tavsiye skoru
Ama bir satır şimdiden bozuluyordu: 277.000'lik faturalı net hesap kazanımı yıllık bazda %13 geriledi.
Hesap büyümesi, bütün yatırım tezi pay kazanmak olan bir şirket için öncü göstergedir. SpaceX herhangi bir şey imzalamadan önce yavaşlıyordu. Net kâr yalnızca %1 büyüdü ve UScellular birleşme maliyetlerini içeriyordu. Büyüme hikâyesi kendiliğinden yumuşuyordu.
T-Mobile'ın savunmaları
- Grain takası sayesinde artık daha da büyümüş, geniş ve iyi oturan bir 600 MHz portföyü
- Sektör lideri hizmet geliri büyümesi ve 5G performansı
- 18,4-18,8 milyar dolara yükseltilmiş düzeltilmiş serbest nakit akışı beklentisi (önceki 18,1-18,7)
- 28,4-28,8 milyar dolarlık faaliyet nakdi beklentisi ve yaklaşık 10,0 milyar dolarlık yatırım harcaması
- Azalan hisse sayısı: çeyrekte 3,3 milyar dolar dağıtıldı (2,2 milyar geri alım, 1,1 milyar temettü); 2026 sonuna kadar 18,2 milyar dolara varan yetki ve kümülatif 54,6 milyar dolar
- AT&T veya Verizon'dan daha düşük temettü yükümlülüğü: 1,1 milyarlık çeyreklik ödeme, mevcut fiyatın yaklaşık %2,8'ine denk yıllıklandırılmış bir orandır
- Starlink üzerinde uydu tabanlı D2D işletmeye dair doğrudan operasyonel deneyim
9 Ekim kapanışında, yükseltilmiş düzeltilmiş serbest nakit akışı beklentisi, üçünün en hızlı büyüyeni için yaklaşık %11,5-11,8 özkaynak serbest nakit akışı getirisi anlamına geliyor.
Hangi operatör gerçekte en çok maruz?
Maruziyet, bir günlük düşüşün büyüklüğüyle aynı şey değildir. Üçünü, hasarı belirleyen boyutlara göre sıralarsak:
| Boyut | AT&T | Verizon | T-Mobile |
|---|---|---|---|
| Gelirde mobilin payı | En düşük | Orta | En yüksek |
| Yakınsama savunması (fiber/sabit kablosuz) | En güçlü | Güçlü | En zayıf |
| Alt bant derinliği | Derin | Derin | En derin (600 MHz) |
| Değerleme desteği | 9,6x, %5,0 getiri | 8,3x, %6,8 getiri | ~%11,5 nakit getirisi, kâr beklentisi yok |
| Bilanço esnekliği | En zayıf (2,7x) | Orta (2,5x) | En güçlü |
| Büyüme halihazırda iskonto edilmiş | Kısmen | Kısmen | Tamamen (bir yılda −%35) |
| SpaceX ile ilişki | Yok | Yok | Hem ortak hem hedef |
Üçü gerçekten farklı biçimlerde maruz:
- AT&T, mobile en az bağımlı gelir bileşimine ve en iyi yakınsama savunmasına, aynı zamanda en zayıf bilanço esnekliğine sahip.
- Verizon, en güçlü gelir desteğine ve kapsama odaklı bir yeni oyuncunun en doğrudan tartışmaya açacağı markaya sahip.
- T-Mobile, mobile en yoğunlaşmış modele ve en güçlü bilançoya sahip; büyüme primini zaten teslim etmiş ve SpaceX ile her iki taraftan içe geçmiş durumda.
Modellemeye değer senaryolar
| Senaryo | SpaceX'in sonucu | Operatörlere etkisi | Çıkarım |
|---|---|---|---|
| Yerleşikler kazanır | FCC incelemesi uzar; kentsel kapasite pahalıya mal olur; Starlink Mobile kırsal bir tamamlayıcı kalır | Sınırlı fiyat baskısı | Ekim düşüşü bir fırsattı |
| Temel senaryo | Hizmet 2027 sonunda başlar; kırsal, ikincil ve makine hatlarını kazanır | Ilımlı kampanya baskısı, biraz daha düşük marjlar | Düşük çarpanlar ve temettüler yavaş büyümeyi telafi eder |
| Yerleşikler kaybeder | Hibrit şebeke çalışır; Starlink paketler; büyük toptan anlaşmalar | Abone kaybı artar, fiyatlar zayıflar, yatırım yükselir | Mevcut çarpanlar yeterince ucuz değil |
Temel senaryo en makul olanı olmayı sürdürüyor. SpaceX'in yerleşiklerin kentsel kapasitesini birkaç yıl içinde çoğaltması olası değil ve şirket göz ardı edilemeyecek kadar yetkin. Olası sonuç: operatörler abonelerinin çoğunu korurken bir miktar fiyatlama gücü kaybeder — nakit üretimini sürdürmeye ve çarpan genişlemesini sınırlamaya yetecek kadar.
Kimsenin göz ardı etmemesi gereken faiz rüzgârı
9 Ekim yalnızca spektrumla ilgili değildi. ABD 10 yıllık tahvil getirisi %5,244'ten kapandı; %5,311'lik yıllık zirvesine kıl payı uzakta ve bir yıl önceki %4,148'in üzerinde — on iki ayda yaklaşık 110 baz puan.
Bu, bu üç hisse için mekanik olarak önemli. Bir devlet tahvili %5'in üzerinde ödediğinde, %5,0'lik bir telekom temettüsü artık kıt değildir. AT&T ve Verizon'un geçen yılki değer kaybının bir kısmı, uydularla hiç ilgisi olmayan bir iskonto oranı hikâyesidir; nitekim 30 yıllık getiriler 19 yılın zirvesine ulaştığında bunu belgelemiştik.
Her iki yönde de çalışır: faizler düşerse, rekabet tablosu hiç düzelmese bile bu hisseler yeniden değerlenebilir.
Bundan sonra neler izlenmeli
- FCC süreci: lisans devrinin koşulları ve beklenen kapanış tarihi
- Kurulum yükümlülükleri: SpaceX'in, Temmuz 2026 kararı kapsamındaki Grain'e ait karasal kurulum gerekliliklerini devralıp devralmayacağı ya da yeniden müzakere edip etmeyeceği
- Bir fiyatın hiç doğrulanıp doğrulanmayacağı: 8 milyar hâlâ teyit edilmedi
- Starlink Mobile fiyatlaması: çok ucuz bir sınırsız paket, tehdit edici sürüm olurdu
- Hizmet başlangıç takvimi, 2027 sonu hedefine karşı
- Karasal kanıtlar: ekipman siparişleri, kule kiralamaları, küçük hücre anlaşmaları, belediye izinleri
- Özel donanım gerektirmeyen cihaz uyumluluğu
- Faturalı abone kaybı oranı, 2027 ve 2028'de üç operatörde
- T-Mobile'ın faturalı hesap kazanımları, zaten yıllık bazda %13 düşük
- Kampanya yoğunluğu: fiyat baskısının en erken işareti olarak destekler ve indirimler
- Mobil hizmet geliri büyümesi, abone kayıpları görünmeden önce zayıflar
- Serbest nakit akışı beklentisi, abone sayısından daha önemlidir
- Temettü karşılığı, şebeke yatırımından sonra
- Operatörlerin D2D ortak girişimi: kesin sözleşmelerin hiç imzalanıp imzalanmayacağı
- Tahvil getirileri, üç değerlemenin de bağımsız sürükleyicisi
AT&T, Verizon ve T-Mobile üçüncü çeyrek sonuçlarını ekim sonunda açıklıyor. Yönetimin Starlink, fiyatlama ve abone kaybına dair yorumları, geriye dönük çeyrek rakamlarından daha önemli olacak.
Yatırımcılar bu düşüşü almalı mı?
Seçici alım savunulabilir. Üçünü birbirinin yerine geçer saymak değil.
Piyasa, dördüncü bir ulusal rakibin ortaya çıkma olasılığını yükseltmekte haklıydı; bu olasılık artık sıfır değil. Aynı zamanda yılda on milyarlarca dolar serbest nakit akışı üreten ve hiçbir spektrum miktarının hızla yeniden kuramayacağı altyapıyı işleten şirketleri de cezalandırdı.
Kanıtların desteklediği:
- Yeniden fiyatlama yön olarak mantıklıydı, ama çok farklı üç işe ayrım gözetmeyen bir kesinti uyguladı.
- Bildirilen fiyat yüksek ama tarihî değil: reel olarak 2008 tarihli 700 MHz ihalesinin altında.
- Başlıktaki kaybın yaklaşık 4,9 milyar doları temettü mekaniğiydi ve o gün geniş piyasa yükseldi.
- T-Mobile'ın değer kaybı büyük ölçüde zaten tamamlanmıştı; bu her iki yöne de keser: kaybedilecek daha az prim kaldı, ama kendi başına zayıflayan bir hesap büyümesi eğilimi de var.
Kanıtların desteklemediği: üçünden herhangi birinin açıkça ucuz olduğu iddiası. Her biri tanımlanabilir nedenlerle iskontolu işlem görüyor — AT&T'de kaldıraç, Verizon'da yatay mobil hizmet geliri, T-Mobile'da yavaşlayan hesap büyümesi — ve bunların üstüne %5,24'lük risksiz faizin yanı sıra inandırıcı yeni bir rakip eklendi.
Kademeli bir yaklaşım, tek seferlik alımdan çok belirsizliğe uyar: başlangıç pozisyonu, üçüncü çeyrek sonuçlarından sonra ikincisi ve FCC süreci netleştiğinde son tahsis. Bu çekingenlik değil; satın alma fiyatının kendisi dahil, hâlâ ne kadarının bilinmediğine pozisyon büyüklüğünü uyarlamaktır.
T, VZ ve TMUS'u başlığı işlemek yerine canlı temeller, resmî belgeler ve karşıt okumalarla takip etmek için SimianX AI kullanın:
- SimianX AI — çok modelli araştırma ve canlı piyasa analizi
- SimianX Kripto Lider Tablosu — yarışan modellerin performansı, canlı izlenir
- SimianX yazıları — hisseler ve dijital varlıklarda belge düzeyinde araştırma
Sıkça sorulan sorular
SpaceX, Grain Management'tan tam olarak ne satın alıyor?
Grain Management'ın ülke geneline yayılmış 800 MHz spektrum portföyünün yüzde yüzünü: Amerika nüfusunun neredeyse tamamını kapsayan, yaklaşık 14 MHz'e varan eşlenmiş alt bant spektrum. İşlem FCC onayı gerektiriyor.
8 milyar dolarlık fiyat doğrulandı mı?
Hayır. Grain'in duyurusunda hiçbir finansal koşul açıklanmadı. Yaklaşık 8 milyarlık rakam The Wall Street Journal tarafından haberleştirildi ve başka yayınlarca tekrarlandı. Buna dayanan her MHz-POP hesabı koşulludur.
MHz-POP başına 1,67 dolar pahalı mı?
Nominal olarak son on yıldaki diğer bütün Amerika alt bant satışlarına göre bir primdir. Enflasyona göre düzeltildiğinde 2008 tarihli 700 MHz ihalesinin yaklaşık %10, 2015 AWS-3 ihalesinin %40 altında kalır; buna karşılık 2017 tarihli 600 MHz teşvik ihalesinin yaklaşık %46 üzerindedir.
9 Ekim 2026'da telekom sektörü bir bütün olarak düştü mü?
Hayır. iShares U.S. Telecommunications fonu %0,74 geriledi ve S&P 500 %0,60 yükseldi. Düşüşler AT&T, Verizon, T-Mobile ve uydu şirketi AST SpaceMobile'da yoğunlaştı.
Operatörler ne kadar piyasa değeri kaybetti?
8 ile 9 Ekim kapanışları arasında yaklaşık 62,4 milyar dolar. AT&T ve Verizon'un temettüsüz işlem düzeltmeleri ayrıldığında rekabetçi yeniden fiyatlama yaklaşık 57,5 milyar dolardı. Geniş biçimde alıntılanan ~36 milyarlık rakam bir gün içi anlık görüntüydü.
Starlink normal bir hücresel şebekenin yerini alabilir mi?
Yakın vadede hayır. Uydu hizmeti, yoğun bir karasal şebekeye göre çok daha az kapasiteyle olağanüstü coğrafi kapsama sunar. SpaceX uyduları karasal baz istasyonlarıyla birleştirmeyi planlıyor; bu da FCC onayı, yıllar süren kurulum ve kayda değer ek yatırım gerektirir.
Starlink Mobile'a en çok hangi operatör maruz?
T-Mobile mobile en yoğunlaşmış gelir bileşimine sahip ve aynı anda hem SpaceX'in D2D ortağı hem de söz konusu spektrumun satıcısı. Ancak büyüme primi bir yılda %35'lik düşüşle zaten ortadan kalkmıştı; dolayısıyla kalan maruziyet değerlemeden çok operasyonel nitelikte.
AT&T ve Verizon temettüleri güvende mi?
İkisi de şu anda temettülerinin hayli üzerinde serbest nakit akışı üretiyor: AT&T yaklaşık 8 milyarlık temettüye karşı 18 milyarın üzerini öngörüyor ve Verizon'un temettüsü serbest nakit akışının yaklaşık yarısını tüketiyor. Her ikisi de 125 milyar doların üzerinde net borç taşıyor, bu yüzden karşılık oranı yatırım harcamasıyla birlikte izlenmelidir.
Starlink Mobile ne zaman gerçekten rekabet edebilir?
SpaceX, genişletilmiş mobil hizmetin 2027 sonunda başlayabileceğini ve inşanın 2028'e sarkacağını belirtti. Bu takvim FCC onaylarına, uydu fırlatmalarına ve karasal kuruluma bağlı; üstelik bu sektörde şirket takvimleri tarihsel olarak kaymıştır.
Sonuç
SpaceX'in spektrum anlaşması, Amerikan mobil sektörünün rekabet yapısında gerçek bir değişimdir. Kendi fırlatma kapasitesine, tüketici markasına, orta bant spektruma, uydu yetkisine ve artık ülke çapında bir alt bant katmanına sahip bir şirketin, dördüncü ulusal operatör olmaya giden inandırıcı bir yolu var.
Ama 9 Ekim tepkisi, gerçekleştiğinden daha özensiz aktarıldı. Sektör satışa geçmedi: üç operatör ve bir uydu meydan okuyucusu satışa geçti, telekom fonu yatay kalırken S&P 500 yükseldi. Kayıp 36 milyar değildi; ham olarak yaklaşık 62,4 milyar, temettü mekaniği ayrıldığında ise 57,5 milyardı. Bildirilen fiyat alt bant için tarihî bir rekor değil; 2026 dolarıyla 2008'de 700 MHz alanların ödediğinin altında. Ve piyasanın en sert vurduğu hisse, önceki yıl boyunca değerinin zaten %35'ini kaybetmişti ve hesap büyümesi bu anlaşma var olmadan önce yavaşlıyordu.
Bu düzeltmelerin hiçbiri operatörleri kolay bir alım yapmıyor. Kararı farklılaştırılmış bir karar hâline getiriyorlar: yakınsama ve nakit için AT&T, en zayıf bilançoyla; gelir için Verizon, beklenen kârın 8,3 katında ve markası tartışmaya açık bir zeminde; tamamen iskonto edilmiş bir büyüme hikâyesi için T-Mobile, ki aynı zamanda mobile en açık ve SpaceX'le en iç içe olan.
Bunu çözecek göstergeler abone kaybı, fiyatlama, hesap büyümesi ve serbest nakit akışı beklentisidir — başlığın büyüklüğü ya da ekimdeki tek bir seans değil.
İlgili Okumalar
- Generac-Amazon: 8 milyarlık manşetin ardındaki 2,4 milyar
- AKAM ve Anthropic: Gelir Gelmeden Önce 4,8 Milyar $ Harcama
- Accenture Dell anlaşmasıyla %6 arttı, Dell ise düştü
- Küresel tahvil satışı: 30 yıllık getiri 19 yılın zirvesinde
- Netflix −%4,7: F/K'yı şişiren 2,8 milyar dolarlık ücret
- PTC Hissesi: 205 Dolarlık Teklif Zirvenin Altında Kaldı
Araştırma kaynakları
- Grain Management, ülke çapındaki 800 MHz portföyünü SpaceX'e satmayı duyurdu
- FCC ihale özeti: 73, 97, 107, 110 ve 1002 numaralı ihalelerin resmî gelirleri
- Çalışma İstatistikleri Bürosu: kentsel tüketici fiyat endeksi, ABD şehir ortalaması, tüm kalemler
- AT&T 2026 ikinci çeyrek sonuçları
- Verizon 2026 ikinci çeyrek sonuçları
- T-Mobile US 2026 ikinci çeyrek sonuçları
- AT&T, T-Mobile ve Verizon cihaza doğrudan bağlantı ortak girişimi planlıyor
- Investing.com üzerinden Reuters: ABD ve Avrupa telekom hisseleri geriliyor
- Axios: SpaceX spektrum anlaşması ve piyasa tepkisi
- SpaceX güncellemeleri · Starlink
- Federal İletişim Komisyonu · ABD Sayım Bürosu nüfus tahminleri
- AST SpaceMobile · iShares U.S. Telecommunications fonu
- AT&T yatırımcı ilişkileri · Verizon yatırımcı ilişkileri · T-Mobile yatırımcı ilişkileri
- AT&T tarihsel fiyat verisi · Verizon · T-Mobile US


