Schneider teklifini PTC’nin kendi fiyat geçmişiyle birlikte okumak
Schneider devralmasının ardından PTC hissesi artık çeyrek kârı, ürün lansmanları ya da bağımsız değerlemesi üzerinden işlem görmüyor. 5 Ekim 2026'dan beri, Schneider Electric'in PTC'yi hisse başına 205 dolar nakit ile satın alma anlaşmasına bağlı bir birleşme arbitrajı menkul kıymeti.
İşlem, PTC'nin özkaynak değerini yaklaşık 22,6 milyar dolar olarak belirliyor ve 23,7 milyar dolarlık bir firma değeri ima ediyor. Etkilenmemiş kapanışa göre yüzde 42,3'lük bir prim anlamına geliyor ve Schneider Electric tarihinin en büyük satın alması olacak.
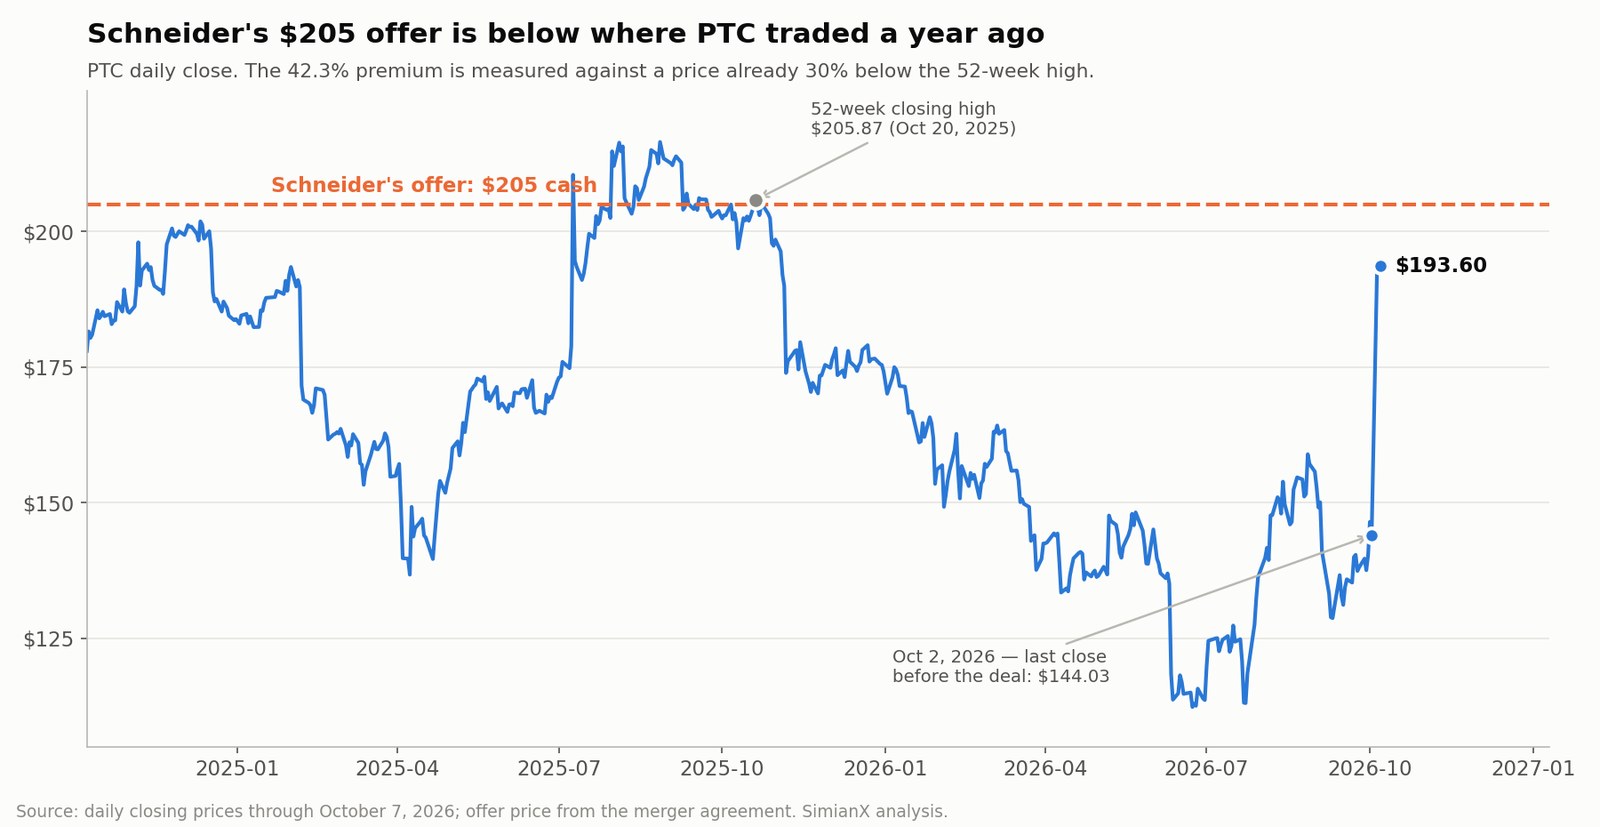
Ancak prim, baskılanmış bir tabandan ölçülüyor. PTC 20 Ekim 2025'te 205,87 dolardan kapandı; bu, önceki 52 haftanın en yüksek kapanışıydı. Schneider'ın 205 dolarlık nakit teklifi bu seviyenin yüzde 0,4 altında. Bir yıl önce alanlardan, hiçbir işlem olmasaydı satarak elde edebileceklerinden biraz daha azını geri veren bir "yüzde 42 prim" manşetini kabul etmeleri isteniyor.
PTC hisseleri duyuru günü yüzde 33,5 sıçradı ve 7 Ekim'de 193,60 dolardan kapandı; nakit bedelin hâlâ 11,40 dolar altında. Bu fark iki ayrı soru doğuruyor:
- Kalan fark; düzenleyici, zamanlama ve tamamlanma riski için yeterli bir karşılık mı?
- Schneider'ın alımı, endüstriyel yapay zekânın daha geniş bir mega birleşme dönemine girdiğini mi gösteriyor?
Bu analiz her ikisini de imzalanmış birleşme sözleşmesi, PTC'nin üçüncü mali çeyrek dosyaları ve fiili fiyat hareketi üzerinden ele alıyor; basın bülteni üzerinden değil. İlk haberlerin atladığı altı nokta aşağıda işleniyor: 52 haftalık zirve, farkın içine gömülü tamamlanma olasılığı, herhangi bir ters fesih bedelinin bulunmayışı, PTC'nin muhasebe kârı öngörüsünü şişiren tek seferlik bir kazanç, serbest nakit akışı öngörüsünün içindeki elden çıkarma yükü ve Schneider'ın kendi hissesinin gördüğü cezanın gerçek büyüklüğü.
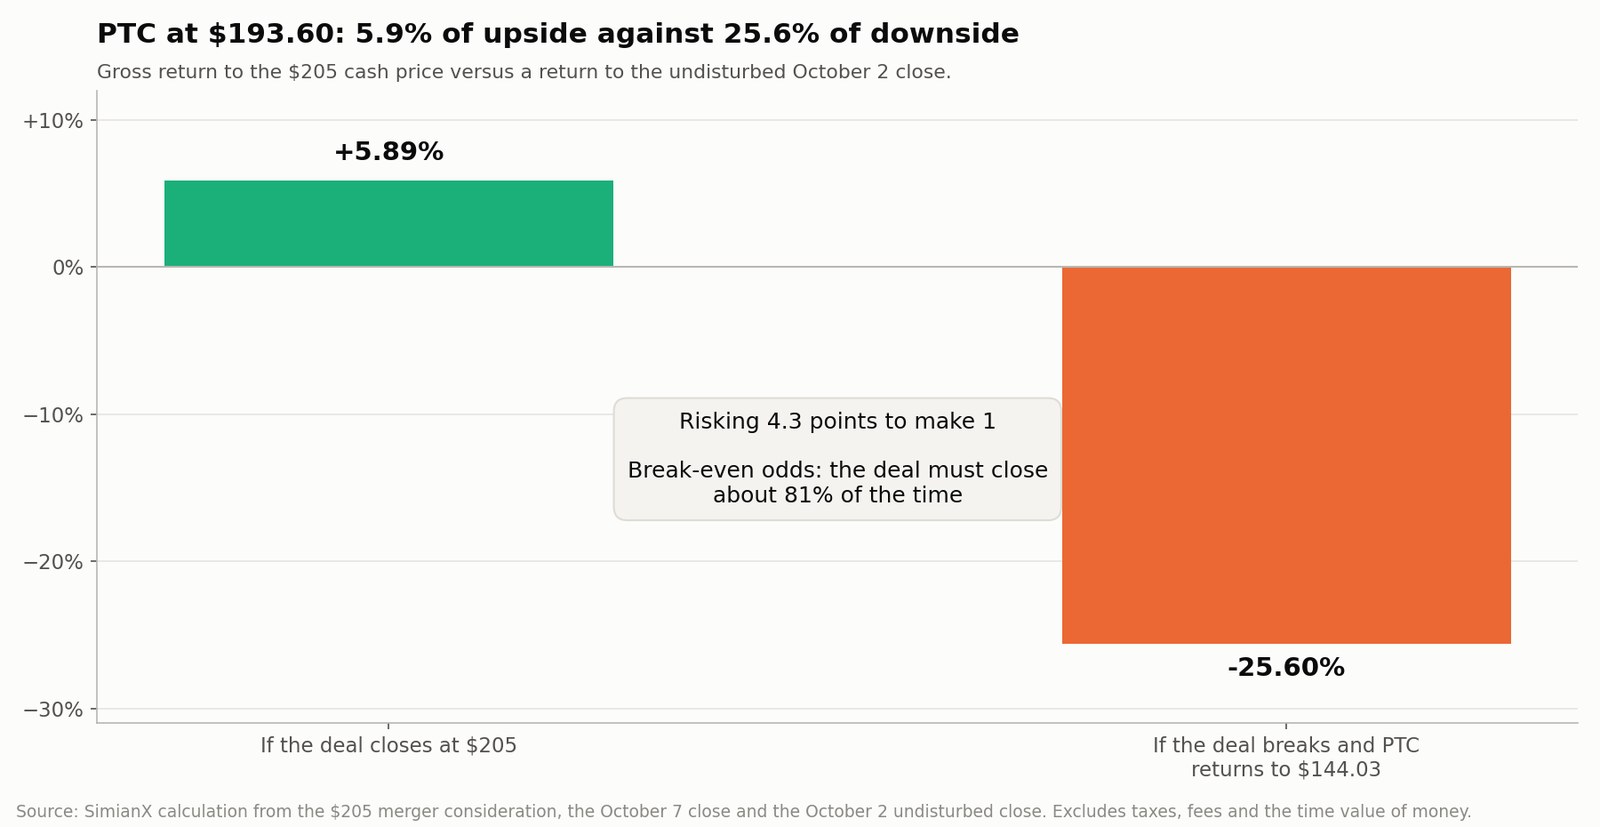
Devralma, PTC'nin stratejik konumunu doğruluyor. 193,60 dolarda hisse yaklaşık yüzde 5,9 yukarı potansiyele karşı yaklaşık yüzde 25,6 aşağı risk sunuyor: işlemin beş kez içinde yaklaşık dört kez tamamlanacağına dair bir bahis.
Bu araştırma 8 Ekim 2026'ya kadar kamuya açık bilgileri yansıtır. Bilgilendirme amaçlıdır ve kişiye özel yatırım tavsiyesi değildir.
Schneider Electric'in PTC Satın Alımının Koşulları Neler?
Schneider Electric ve PTC kesin birleşme sözleşmesini 4 Ekim 2026'da imzaladı ve ertesi gün duyurdu.
Şirketlerin resmî satın alma duyurusuna ve PTC'nin Form 8-K belgesine ek olarak sunulan sözleşmeye göre başlıca koşullar şunlar:
| İşlem kalemi | Duyurulan koşul |
|---|---|
| Nakit bedel | PTC hissesi başına 205 $ |
| PTC özkaynak değeri | Yaklaşık 22,6 milyar $ |
| İma edilen firma değeri | Yaklaşık 23,7 milyar $ |
| 2 Ekim kapanışına göre prim | %42,3 |
| Önceki 30 günlük VWAP'a göre prim | %46,1 |
| PTC'nin 52 haftalık kapanış zirvesi | 205,87 $ (20 Ekim 2025) |
| Beklenen tamamlanma | 2027'nin üçüncü çeyreğine kadar |
| İlk son tarih | 4 Nisan 2027 |
| Tam uzatılmış son tarih | 4 Ocak 2028 |
| PTC ortaklarının onayı | Dolaşımdaki hisselerin çoğunluğu |
| PTC fesih bedeli | Belirli hallerde 700 milyon $ |
| Alıcının fesih bedeli | Yok |
| Finansman şartı | Yok |
| Köprü kredisi | 25 milyar $, tamamen taahhütlü |
| Düzenleyici onaylar | HSR, CFIUS ve geçerli yabancı yatırım incelemeleri |
Her iki yönetim kurulu da oybirliğiyle onayladı. PTC yöneticileri, olağan güven yükümlülüğü istisnaları saklı kalmak üzere işlemi tavsiye etmeyi kabul etti. Tamamlandığında PTC, Schneider'ın tamamına sahip olduğu bir iştirak olacak, hisseleri Nasdaq'tan kote dışına çıkacak ve hak sahipleri hisse başına 205 dolar nakit alacak.
22,6 Milyar Dolar Toplam Satın Alma Bedeli mi?
Yaygın olarak aktarılan 22,6 milyar dolar, PTC'nin özkaynak değeridir. Firma değeri yaklaşık 23,7 milyar dolardır ve net borç ile ilgili düzeltmeleri yansıtır.
Schneider yaklaşık 22 milyar avroluk toplam nakit bedelden söz ediyor ve Morgan Stanley ile Société Générale'den tamamen taahhütlü 25 milyar dolarlık köprü kredisi sağladı. Birleşmenin kendisi herhangi bir finansman şartına bağlı değil.
Kalıcı finansman planının içermesi beklenenler:
- Yaklaşık 5-6 milyar avro yeni özkaynak
- Yaklaşık 16-17 milyar avro yeni borç
- Birkaç para biriminde ihraç edilecek borç
- 2027 ve 2028'de Schneider'ın hisse geri alımlarına geçici ara
Schneider, derecelendirme kuruluşlarının teyidine bağlı olarak "A" kategorisinde yatırım yapılabilir notu korumayı bekliyor.
Eksik Olan Madde: Ters Fesih Bedeli Yok
Birleşme sözleşmesinin kendisi okunduğunda bir eksiklik dikkat çekiyor. Belge, belirli hallerde PTC tarafından ödenecek 700 milyon dolarlık "Company Termination Fee" tanımlıyor: daha yüksek bir teklif, yönetim kurulu tavsiyesinin değişmesi, tamamlamadaki belirli kusurlar. Buna karşılık gelen bir "Parent Termination Fee" tanımlamıyor. İfade sözleşmede hiç geçmiyor.
Hisseyi tutup tutmamaya karar veren bir ortak için bu, diğer tüm maddelerden daha önemli.
Ciddi bir rekabet ya da yabancı yatırım incelemesine tabi büyük sınır ötesi teknoloji işlemlerinin çoğunda alıcı bir ters fesih bedeli taahhüt eder: düzenleyiciler işlemi engellerse hedef şirkete yapılacak bir ödeme. Bu, hedefin ortaklarını bir yıl boyunca bağlanan sermaye, kaybedilen stratejik seçenekler ve başarısız bir satış sürecinin bıraktığı operasyonel dağınıklık için tazmin eder. Burada böyle bir şey yok. CFIUS ya da rekabet otoriteleri işlemi durdurursa PTC ortakları hiçbir şey almaz ve hisse kendi temelleri üzerinden yeniden fiyatlanır.
Asimetri tek yönlü işliyor. PTC, Schneider'a 700 milyon dolar borçlu olabilir. Schneider PTC'ye sıfır borçludur. Düzenleyici risk bütünüyle ve karşılıksız biçimde satıcı tarafın üzerindedir.
Kote edilen farkı cömert bir karşılık değil, adil karşılığın tabanı olarak görmek için en önemli neden budur. 1 milyar dolarlık ters fesih bedeli taşıyan bir işlemde benzer genişlikteki bir fark, belirgin biçimde daha iyi bir risktir.
PTC Hissesi Neden Fırladı ama 205 Doların Altında Durdu?
PTC, duyurudan önceki son seansta, 2 Ekim'de 144,03 dolardan kapandı. 5 Ekim'de yüzde 33,5 sıçrayarak 192,26 dolara çıktı, gün içinde 196,05 doları gördü. 7 Ekim'de 193,60 dolardan kapandı.
| PTC fiyat referansı | Fiyat |
|---|---|
| 52 haftalık kapanış zirvesi, 20 Ekim 2025 | 205,87 $ |
| Etkilenmemiş kapanış, 2 Ekim 2026 | 144,03 $ |
| Teklif fiyatı | 205,00 $ |
| 5 Ekim kapanışı | 192,26 $ |
| 7 Ekim kapanışı | 193,60 $ |
| 193,60 dolarda kalan fark | 11,40 $ |
| Teklif fiyatına brüt yukarı potansiyel | %5,89 |
İki gerçek yan yana rahatsız edici duruyor. PTC 2026'ya yaklaşık 175 dolardan başladı ve sızıntısız duyuru gelmeden önce yıl başından bu yana yaklaşık yüzde 17 ekideydi. "Yüzde 42,3 prim" gerçek bir etkilenmemiş fiyata karşı gerçek bir aritmetiktir; aynı zamanda PTC'nin son işlem aralığına benzeyen bir şeyden değil, on iki aylık dip bölgesinden ölçülen bir primdir.
Hisse 205 dolardan işlem görmüyor, çünkü nakit ancak tamamlanmada alınıyor. Hisseyi tutanın fiyatlaması gerekenler:
- Rekabet ve CFIUS inceleme riski
- Ortaklar genel kurulu oylama riski
- Tamamlanma gecikmeleri ve son tarihin otomatik uzamaları
- On beş aya kadar sermayenin fırsat maliyeti
- Daha yüksek bir teklifin gelme olasılığı
- Ters fesih bedeli olmadan sözleşmenin sona erme olasılığı
- Faizlerdeki ve birleşme arbitrajında talep edilen getirideki değişimler
193,60 dolarda teklif fiyatına brüt getiri:
(205 $ ÷ 193,60 $) − 1 = %5,89
Bu tanımlı bir getiridir. Risksiz bir getiri değildir.
Piyasa Aslında Hangi Olasılığı Fiyatlıyor?
Her nakit birleşmede en yararlı hesap, hemen hiçbir haberin yapmadığı hesaptır: farkı tamamlanmanın ima edilen olasılığına çevirmek.
İki sonuç baskın. İşlem tamamlanır ve hissedar 205 dolar alır. İşlem bozulur ve hisse etkilenmemiş 144,03 dolara doğru geri döner.
- Tamamlanırsa kazanç: 205,00 $ − 193,60 $ = +11,40 $, yani +%5,89
- Bozulursa kayıp: 144,03 $ − 193,60 $ = −49,57 $, yani −%25,60
- Risk-getiri oranı: 4,35'e 1
Beklenen değeri sıfıra eşitleyip tamamlanma olasılığı p için çözersek:
p × 11,40 − (1 − p) × 49,57 = 0
p = 49,57 ÷ (11,40 + 49,57) = 0,813
Piyasa yaklaşık yüzde 81,3 tamamlanma olasılığı fiyatlıyor. 193,60 dolardan alan biri "yüzde 5,9 kazanıyor" değildir. Beş seferin dördünde kazanan, beşincisinde ise kazancın dört katından fazlasını kaybettiren bir bahsi kabul ediyordur.
İmzalanmış, tam finanse edilmiş, stratejik olarak mantıklı ve finansman şartı taşımayan bir işlem için bu tutarlı bir fiyattır. Üstüne havacılık ve savunma yazılımında CFIUS maruziyeti, on beş aylık bir son tarih ve ters fesih bedelinin yokluğunu taşıyan bir işlem için ise dar bir fiyattır. Arbitraj yalnızca kendi tamamlanma olasılığı tahmini yüzde 81'in belirgin biçimde üzerinde olan yatırımcı için çekicidir.
Aynı çerçeve, daha dar bir düzenleyici yola sahip daha küçük bir yurt içi işleme uygulandığında, Copart-ACV Auctions işlemine ilişkin analizimizde çok farklı bir sonuç vermişti; orada yüzde 0,9'luk artık fark yüzde 97 tamamlanma olasılığı ima ediyordu. İkisini karşılaştırmak, piyasanın düzenleyici riske ne değer biçtiğini görmenin en hızlı yoludur.
PTC Hissesi İyi Bir Birleşme Arbitrajı Yatırımı mı?
Cevap, olasılık kadar elde tutma süresine de bağlı.
Zamanında Tamamlanma Senaryosu
PTC'yi 193,60 dolardan alıp 205 dolarda tamamlanma:
- Hisse başına kazanç: 11,40 dolar
- Brüt getiri: %5,89
- Beklenen elde tutma süresi: muhtemelen yaklaşık bir yıl
- Temettü geliri: PTC anlamlı bir temettü ödemiyor
- 205 doların üzerindeki potansiyel: yalnızca daha yüksek bir teklif gelirse
Gecikmeli Tamamlanma Senaryosu
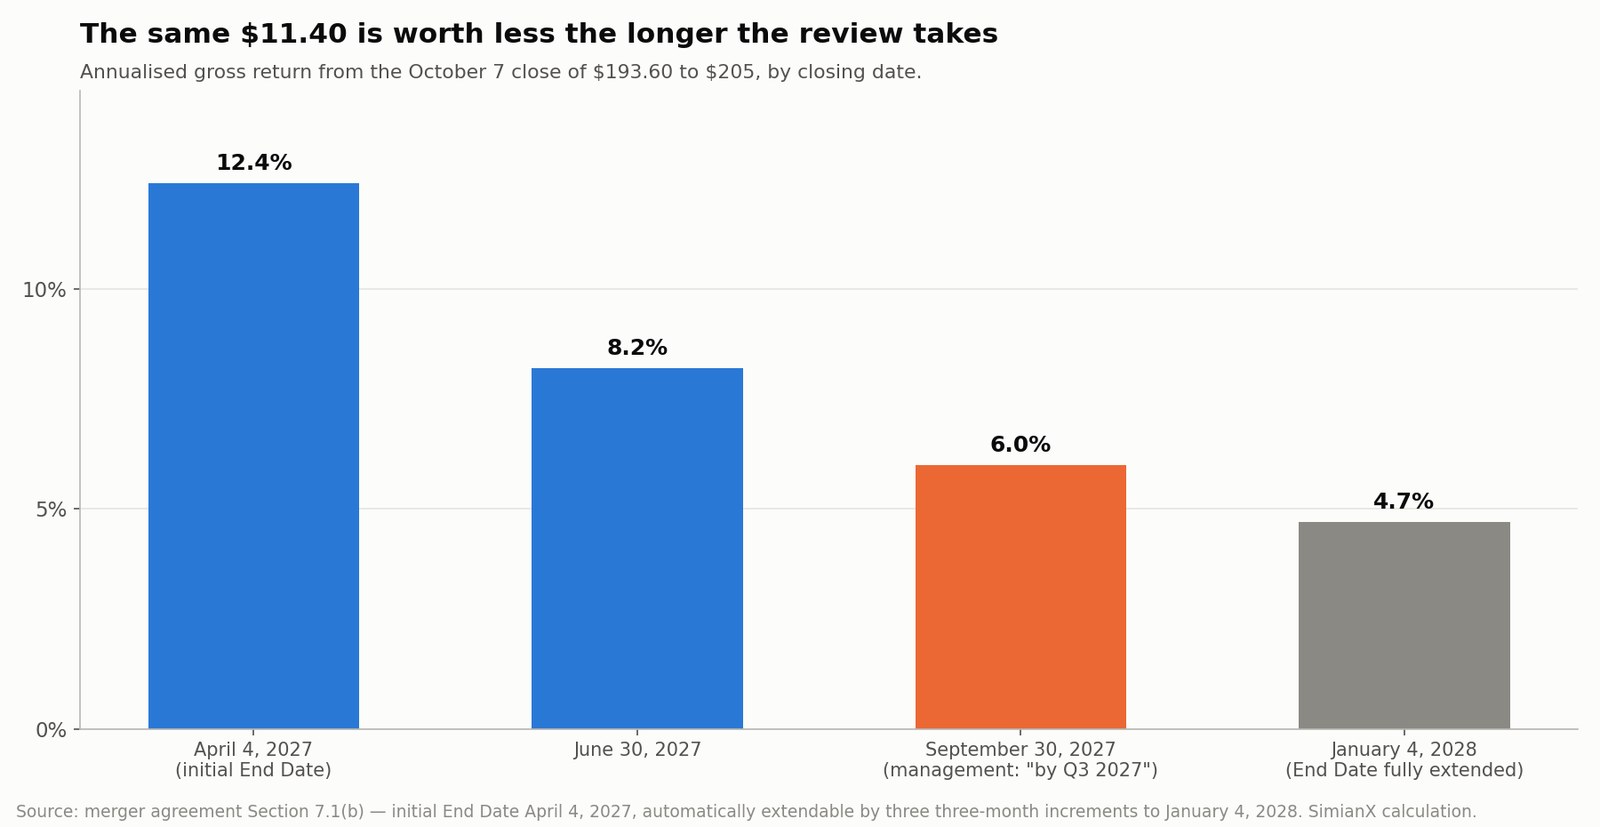
Birleşme sözleşmesi ilk son tarihi 4 Nisan 2027 olarak belirliyor. Belirli düzenleyici koşullar beklemede kaldıkça üçer aylık dilimlerle, en fazla üç kez, otomatik uzuyor. Sözleşmedeki nihai sınır böylece duyurudan on beş ay sonrası olan 4 Ocak 2028.
Yönetim, ilk son tarihten zaten dokuz ay sonra olan "2027'nin üçüncü çeyreğine kadar" tamamlanma öngörüyor; bu da örtük biçimde en az iki uzatma varsayıyor. Aynı 11,40 dolar, ne zaman geldiğine göre çok farklı bileşikleniyor:
| Örnek tamamlanma tarihi | 7 Ekim'den itibaren süre | Yaklaşık yıllıklandırılmış brüt getiri |
|---|---|---|
| 4 Nisan 2027 (ilk son tarih) | Yaklaşık 6 ay | ~%12,4 |
| 30 Haziran 2027 | Yaklaşık 9 ay | ~%8,2 |
| 30 Eylül 2027 (yönetimin öngörüsü) | Yaklaşık 12 ay | ~%6,0 |
| 4 Ocak 2028 (son tarih tam uzatılmış) | Yaklaşık 15 ay | ~%4,7 |
Bu tahminler vergileri, komisyonları ve sermaye maliyetini dışlar. Dağılımın biçimine dikkat: yönetimin kendi verdiği tarih zaten alt yarıda ve şirketin açıkladığı beklenti iyimser senaryo değil.
Bozulan İşlem Senaryosu
PTC'nin etkilenmemiş fiyatı 144,03 dolardı. 193,60 dolardan bu seviyeye dönüş şu kaybı verir:
(144,03 $ ÷ 193,60 $) − 1 = −%25,60
Etkilenmemiş fiyat bir referanstır, garantili bir taban değil. Başarısız bir satış arkasında dağınıklık bırakır: ertelenmiş ürün kararları, tedirgin satış ekipleri, şirketin 205 dolar ettiğini kamuya açık biçimde kabul etmiş bir yönetim. Piyasa başka bir alıcının çıkabileceği sonucuna varırsa bir taban da bırakabilir.
PTC stratejik olarak değerli bir şirket olabilir, ancak 193,60 dolarda hisse öncelikle işlemin tamamlanmasına yapılan bir bahistir; değeri düşük bir yazılım şirketine yapılan klasik bir yatırım değil.
Piyasa Aslında Nasıl Tepki Verdi — İki Tarafta da?
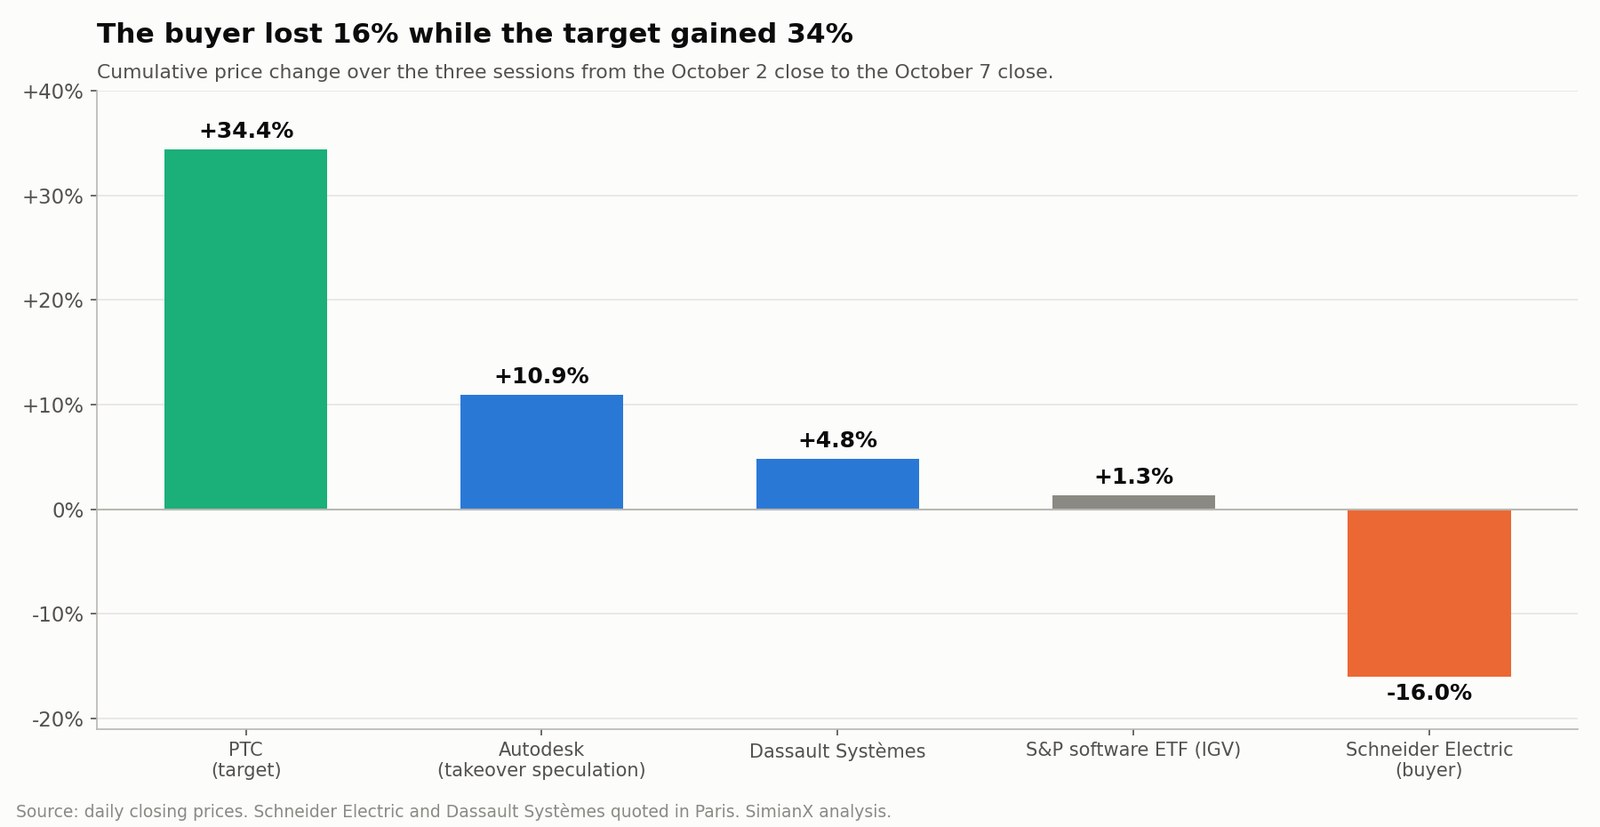
Duyuru, alıcının ortakları ile hedefin ortakları tarafından çok farklı okundu.
| Menkul kıymet | Kümülatif değişim, 2 Ekim kapanışından 7 Ekim kapanışına |
|---|---|
| PTC (hedef) | +%34,4 |
| Autodesk (devralma spekülasyonu) | +%10,9 |
| Dassault Systèmes | +%4,8 |
| S&P yazılım ETF'i (IGV) | +%1,3 |
| Schneider Electric (alıcı) | −%16,0 |
Schneider'ın düşüşü, açılış seansından yola çıkılarak yaygın biçimde aktarılan "yüzde 10'a varan" rakam değildi. Duyuruyu izleyen üç seans boyunca kapanıştan kapanışa ölçüldüğünde Schneider Electric piyasa değerinin yüzde 15,99'unu kaybetti. Aynı dönemde yüzde 1,3 yükselen bir yazılım sektörüne karşı bu, alıcının dönüştürücü diye tanımladığı bir işlem hakkında alışılmadık ölçüde sert bir hüküm.
Autodesk'in IGV'nin yüzde 1,3'üne karşı +%10,87'si sempati işleminin en temiz okuması. Piyasa tasarım yazılımını topluca yeniden fiyatlamadı; kategorideki tek büyük, bağımsız ve makul biçimde satın alınabilir varlığı yeniden fiyatladı.
Bu örüntü — manşet rakamının bir tarafta kutlanıp diğer tarafta sessizce cezalandırılması — büyük stratejik işlemlerde tekrar eder. Generac-Amazon anlaşmasına ilişkin çalışmamızda tersinden belirmişti; orada 8 milyar dolarlık manşet, fiilen taahhüt edilmiş 2,4 milyar dolarlık teslimata dayanıyordu. Basın bülteni yerine resmî dosyaları okumak, farkın genellikle bulunduğu yerdir.
Schneider Electric'in PTC'yi Almasını Ne Engelleyebilir?
PTC Ortaklarının Onayı
PTC'nin dolaşımdaki hisselerinin çoğunluğunun sahipleri, birleşmeyi olağanüstü genel kurulda onaylamalı.
Yüzde 42,3'lük prim, tamamı nakit yapı ve yönetim kurulunun oybirliğiyle tavsiyesi onayı olası kılıyor. Ancak 52 haftalık zirveyle karşılaştırma, kararlı bir muhalif ortağa gerçek bir argüman veriyor ve kesin vekâlet belgesi tartışmayı bitirecek malzemeyi sunacak:
- Müzakere geçmişi ve başka taraflarla temas kurulup kurulmadığı
- Yönetim kurulunun değerlendirdiği stratejik alternatifler
- Evercore'un değerleme analizi ve hakkaniyet görüşü
- Yönetim kuruluna sunulan yönetim projeksiyonları
- Yöneticilerin ve üst düzey çalışanların işlemdeki menfaatleri
- Oylamanın planlanan zamanlaması
Amerika Birleşik Devletleri'nde Rekabet Onayı
İşlem, Hart-Scott-Rodino Yasası uyarınca incelemeye tabi.
Schneider ve PTC, endüstriyel teknolojinin komşu alanlarında yer alıyor. PTC bilgisayar destekli tasarım, ürün yaşam döngüsü yönetimi, uygulama yaşam döngüsü yönetimi ve servis yaşam döngüsü yönetiminde en güçlü. Schneider'ın AVEVA işi ise operasyon, proses ve enerji yönetimi yazılımında ağırlıklı.
Bu tamamlayıcılık onayı destekler, ancak düzenleyiciler yine de şunları inceleyebilir:
- Endüstriyel yazılım pazarındaki yoğunlaşma
- Yazılım ile otomasyon donanımının paket satışı
- Rakip kontrol sistemleriyle birlikte çalışabilirlik
- Müşteri verisinin taşınabilirliği
- Dijital iplik altyapısına erişim
- Schneider'ın rakip otomasyon platformlarını dezavantajlı duruma düşürüp düşüremeyeceği
CFIUS ve Yabancı Yatırım İncelemeleri
PTC, küresel üreticilere hizmet veren bir ABD endüstriyel yazılım şirketi; Schneider ise Fransız bir alıcı. İşlem, Amerika Birleşik Devletleri Yabancı Yatırım Komitesi'nin onayını gerektiriyor.
PTC'nin havacılık, savunma, ileri imalat ve kamu müşterilerine maruziyeti ek inceleme davet ediyor. Sözleşme ayrıca başka yargı alanlarında rekabet ve yabancı yatırım incelemelerini de öngörüyor.
Büyük sınır ötesi endüstriyel yazılım işlemleri tamamlanabiliyor. Synopsys'in Ansys'i satın alması birkaç büyük yargı alanından onay gerektirdi ve sonunda koşullarla tamamlandı. Ancak "eninde sonunda tamamlanır" ile "ilk son tarihte tamamlanır" farklı sonuçlardır ve sözleşmedeki üç otomatik uzatma, hazırlayanların hangisini beklediğini söylüyor.
PTC'nin Bağımsız Finansalları Ne Kadar Güçlü?
Schneider sıkıntıdaki bir yazılım şirketi almıyor. PTC'nin yinelenen geliri yüksek, nakde dönüşümü güçlü ve ürün geliştirme akışlarında savunulabilir konumları var.
2026 üçüncü mali çeyrek sonuçlarında ve ilgili Form 10-Q belgesinde PTC şunları bildirdi:
- Elden çıkarılan işler hariç 2,412 milyar dolar ARR
- Sabit kurla yüzde 9,1 ARR büyümesi
- 600 milyon dolar çeyrek geliri
- Yüzde 28 muhasebe faaliyet marjı
- Yüzde 41 düzeltilmiş faaliyet marjı
- 261 milyon dolar çeyrek faaliyet nakit akışı
- 249 milyon dolar çeyrek serbest nakit akışı
Raporlanan üçüncü çeyrek geliri yüzde 7 geriledi; bu, ThingWorx ve Kepware işlerinin satışı ile büyük bir yenileme ve genişlemenin kısalan süresi nedeniyle bozulmuş bir karşılaştırma.
PTC'nin 2026 Mali Yıl Öngörüsü
| Ölçüt | 2026 mali yıl öngörüsü |
|---|---|
| Elden çıkarmalar hariç sabit kurla ARR büyümesi | %9–%9,5 |
| Gelir | 2,69–2,75 milyar $ |
| Faaliyet nakit akışı | Yaklaşık 880 milyon $ |
| Serbest nakit akışı | Yaklaşık 850 milyon $ |
| Muhasebe hisse başına kâr | 8,46–9,18 $ |
| Düzeltilmiş hisse başına kâr | 7,87–8,42 $ |
Öngörü Tuzağı: Muhasebe Kârı Düzeltilmiş Kârın Üstünde
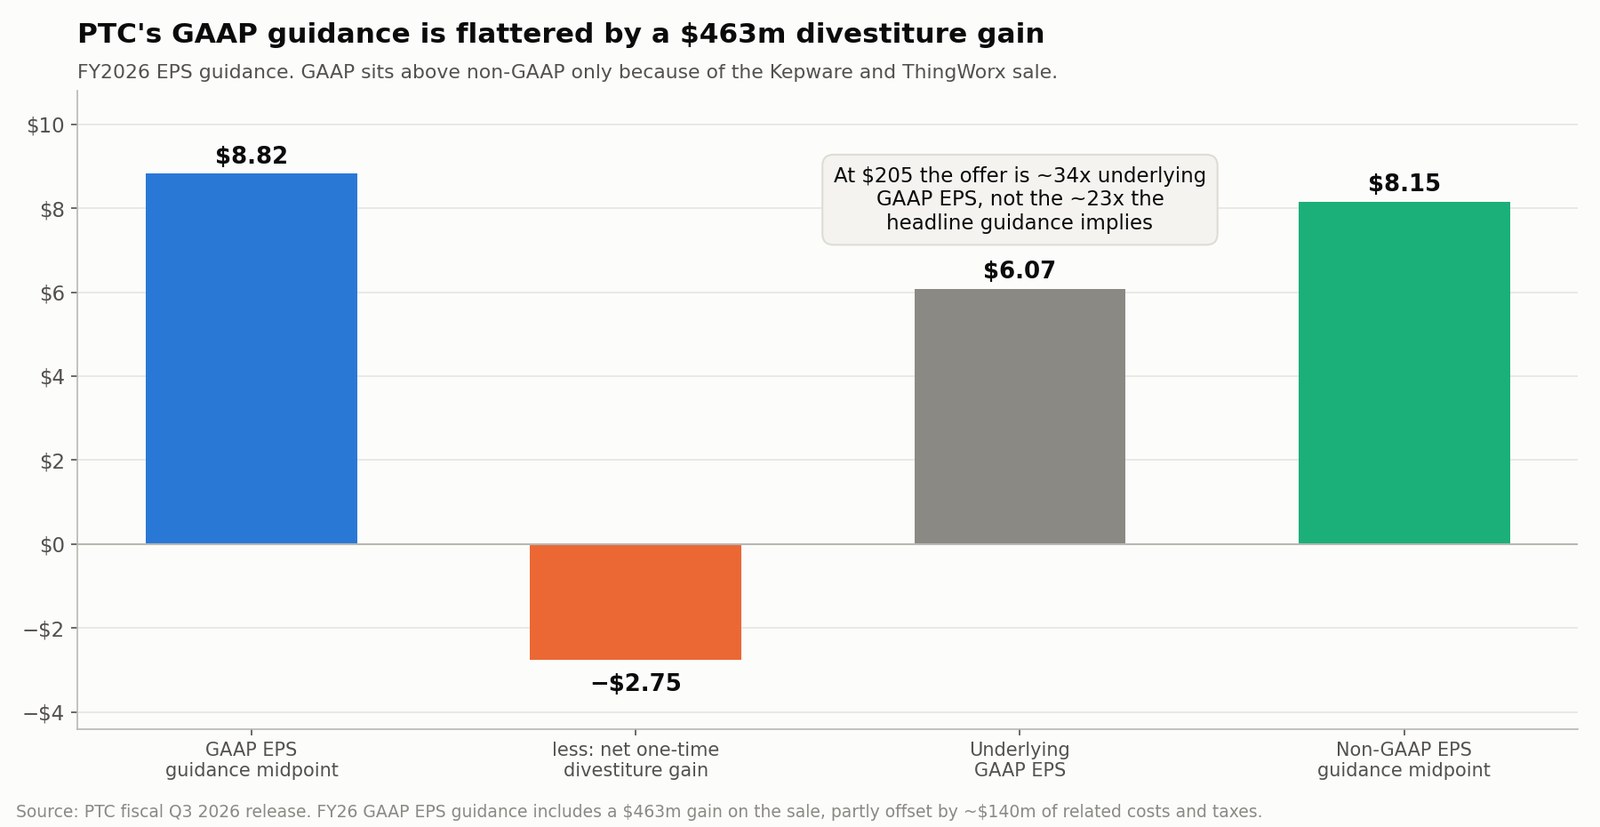
Son iki satıra yeniden bakın. PTC'nin muhasebe hisse başına kâr öngörüsünün orta noktası olan 8,82 dolar, düzeltilmiş orta nokta olan 8,15 doların üstünde. Ağır hisse bazlı ücretlendirme ve satın alınan maddi olmayan varlık itfası taşıyan bir yazılım şirketi için bu sıralama neredeyse imkânsızdır; muhasebe rakamının içinde tek seferlik bir şey yoksa.
Var. PTC, ThingWorx ve Kepware'in TPG'ye satışını Mart 2026'da tamamladı ve kapanışta 523 milyon dolar aldı. 2026 mali yılı muhasebe sonuçları bu satıştan 463 milyon dolarlık bir kazanç içeriyor; bu kazanç yaklaşık 140 milyon dolarlık ilgili maliyet ve vergiyle kısmen dengeleniyor. Bu dengelemeler sonrası tek seferlik katkı yaklaşık hisse başına 2,75 dolar.
Bunu çıkarınca esas muhasebe hisse başına kârı yaklaşık 6,07 dolara iniyor.
Bu tek düzeltme, teklifin ne kadar pahalı göründüğünü değiştiriyor:
| Kâr tabanı | 2026 hisse başına kâr | Teklif fiyatı ÷ HBK |
|---|---|---|
| Muhasebe öngörüsü orta noktası (raporlandığı gibi) | 8,82 $ | 23,2x |
| Düzeltilmiş öngörü orta noktası | 8,15 $ | 25,2x |
| Satış kazancı hariç esas muhasebe kârı | 6,07 $ | 33,8x |
Manşet öngörü, Schneider'ın muhasebe kârının yaklaşık 23 katını ödediğini ima ediyor. İşin gelecek yıl fiilen üreteceği kâra göre ise ödediği 34 kata yakın. Raporlanan muhasebe satırı üzerine kurulan her değerleme argümanı, teklifi tekrarlanmayacak bir rakamla karşılaştırıyor.
Aynı Bozulma Nakit Akışı Öngörüsünde de Var
850 milyon dolarlık serbest nakit akışı öngörüsü aynı sorunun daha küçük bir hâlini taşıyor. Yaklaşık 80 milyon dolarlık elden çıkarma kaynaklı yükten arındırılmış olarak ifade ediliyor: işlem maliyetleri, vergiler ve satılan işlerin kaybedilen katkısı; satış gelirine bağlı kalemlerle kısmen dengelenmiş.
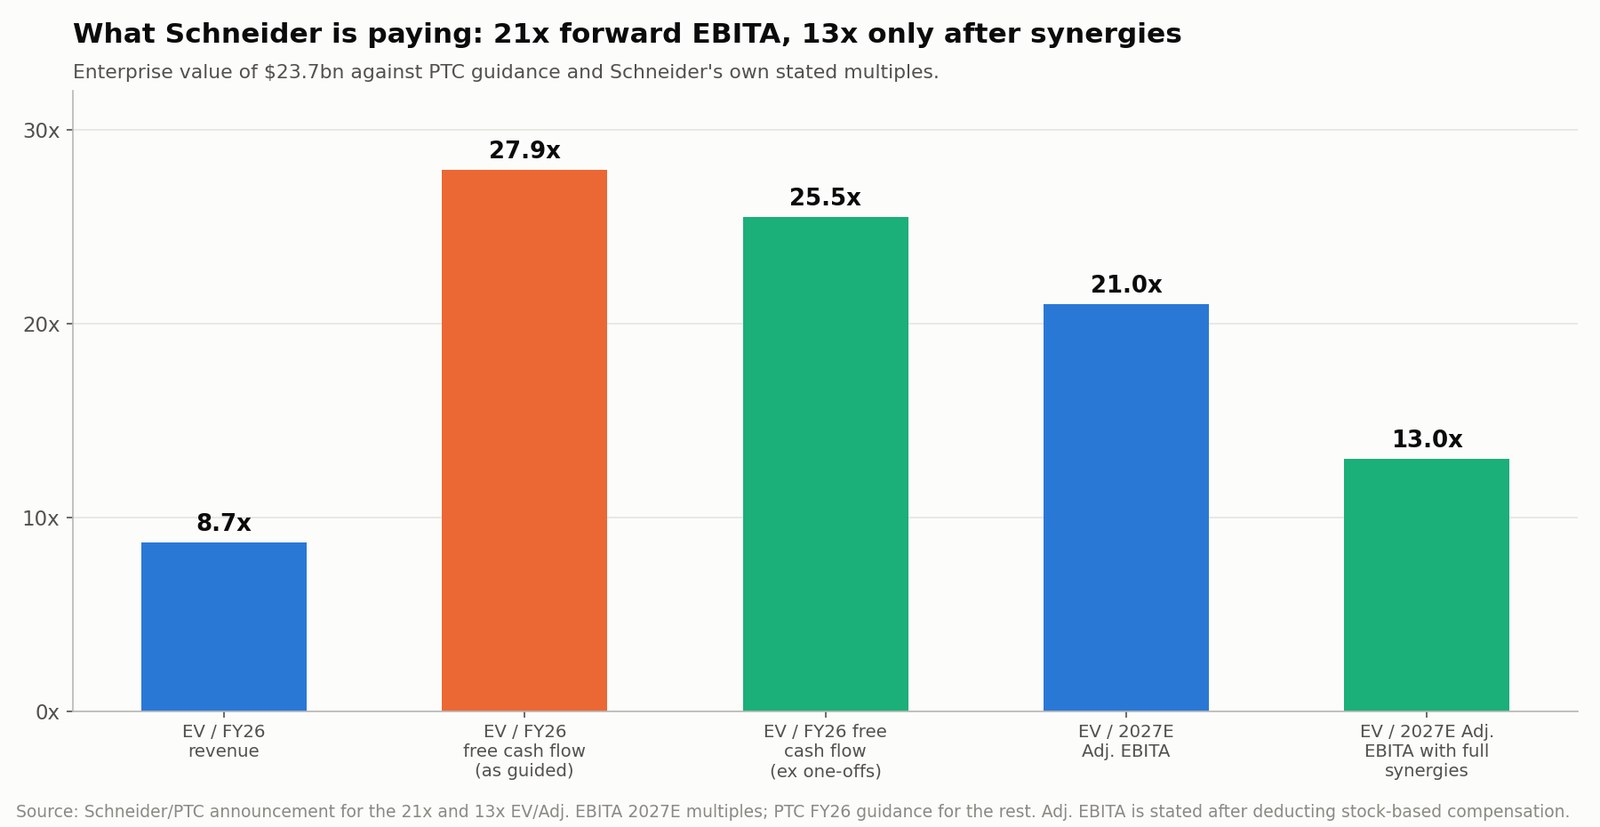
Normalleştirilmiş serbest nakit akışı böylece 930 milyon dolara yaklaşıyor ve bu, işlem çarpanını öngörülen 27,9 katından yaklaşık 25,5 kata indiriyor. Bu ters yönde işliyor: nakit akışı bazında işlem, öngörülen rakamın ima ettiğinden biraz daha ucuz. Mesele bir düzeltmenin iltifat edip diğerinin cezalandırması değil. Mesele, manşet rakamların hiçbirinin şirketi değerlemek için doğru rakam olmaması.
Satış, PTC'nin odağını akıllı ürün yaşam döngüsü stratejisi etrafında daralttı. Kalan portföy:
- Creo: bilgisayar destekli tasarım
- Windchill: ürün yaşam döngüsü yönetimi
- Codebeamer: uygulama yaşam döngüsü yönetimi
- ServiceMax: servis yaşam döngüsü yönetimi
- Onshape: bulut yerlisi CAD ve iş birliği
- Arena: bulut yerlisi PLM
- Servigistics: servis parçası optimizasyonu
- Vuforia: artırılmış gerçeklik uygulamaları
Bu sistemler, endüstriyel yapay zekânın dayandığı yetkili ürün verisini tutuyor.
Schneider Electric PTC İçin Fazla mı Ödüyor?
Stratejik mantık açık. Değerleme tartışmalı.
Schneider, 23,7 milyar dolarlık firma değerinin şunları temsil ettiğini belirtiyor:
- 2027 tahmini düzeltilmiş FAVÖK'ün 21 katı
- Tam sinerji sonrası 2027 tahmini düzeltilmiş FAVÖK'ün 13 katı
PTC'nin kendi öngörüsünü eklemek tabloyu tamamlıyor:
| Değerleme ölçütü | Yaklaşık işlem çarpanı |
|---|---|
| Firma değeri / 2026 geliri orta noktası | ~8,7x |
| Firma değeri / 2026 serbest nakit akışı, öngörüldüğü gibi | ~27,9x |
| Firma değeri / 2026 serbest nakit akışı, tek seferlikler hariç | ~25,5x |
| Teklif fiyatı / 2026 düzeltilmiş HBK orta noktası | ~25,2x |
| Teklif fiyatı / esas muhasebe HBK | ~33,8x |
| Firma değeri / 2027 tahmini düzeltilmiş FAVÖK | 21x |
| Firma değeri / tam sinerjili düzeltilmiş FAVÖK | 13x |
Yüksek tek haneli ARR büyümesi için bunlar hatırı sayılır çarpanlar. Schneider mevcut nakit akışı kadar çapraz satış, endüstriyel yapay zekâ geliştirme ve ürün yaşam döngüsü verisinin kontrolü için de ödüyor.
Yönetimin beklentileri:
- Üçüncü yıla kadar yılda 250 milyon avro maliyet sinerjisi
- Yaklaşık 800 milyon avro gelir sinerjisi
- İlk tam yılda, satın alma muhasebesi etkileri öncesi düşük tek haneli düzeltilmiş HBK artışı
- Tam sinerjiyle orta-yüksek tek haneli düzeltilmiş HBK artışı
- Beşinci yıldan itibaren sermaye maliyetini aşan yatırılan sermaye getirisi
Üç çekince önemli.
Birincisi, 800 milyon avro gelir sinerjisi 800 milyon avro kâr değildir. Schneider bu satışları kazanmalı, ilgili satış ve geliştirme giderini üstlenmeli ve gerçekçi bir marjinal kâr marjı uygulamalıdır.
İkincisi, artış ölçütü satın alma bedeli muhasebesini dışlıyor. Bu büyüklükte bir işlem, satın alınan maddi olmayan varlıklarda hatırı sayılır itfa yaratacaktır.
Üçüncüsü, "sinerji sonrası" 13 katlık çarpan bugün kimsenin ödediği bir fiyat değil. Her bir avro sinerji zaten var olsaydı Schneider'ın ödeyeceği fiyat. Fiilen işlem gören çarpan 21 kat ve ikisi arasındaki fark, Schneider ortaklarına devredilen uygulama riski; onlar da bunu üç seansta yüzde 16 düşürerek fiyatladı.
Schneider Electric PTC'yi Neden İstiyor?
Schneider; fiziksel ekipman, operasyon yazılımı, mühendislik verisi ve yapay zekâyı kapsayan bütünleşik bir endüstriyel teknoloji yığını kuruyor.
| Endüstriyel katman | Schneider varlığı veya platformu | Başlıca rol |
|---|---|---|
| Fiziksel sistemler | Schneider enerji yönetimi ve otomasyon ekipmanı | Fabrikaları, veri merkezlerini, binaları ve enerji sistemlerini kontrol eder |
| Operasyon ve proses verisi | AVEVA | Endüstriyel varlıkları ve prosesleri modeller ve yönetir |
| Bağlamlandırılmış veri ve yapay zekâ | Cognite | Operasyonel, mühendislik ve kurumsal veriyi birbirine bağlar |
| Ürün ve mühendislik yaşam döngüsü | PTC | Ürün tasarımını, gereksinimleri, ürün ağaçlarını ve servis verisini kontrol eder |
| Endüstriyel yapay zekâ uygulamaları | Birleşik platform | Güvenilir yaşam döngüsü verisini önerilere ve otomatik eylemlere çevirir |
Schneider, AVEVA'nın tamamını Ocak 2023'te satın aldı. Haziran 2026'da endüstriyel veri ve yapay zekâ şirketi Cognite'i 3,1 milyar dolara almayı kabul etti. PTC, eksik olan yukarı akış ürün geliştirme katmanını ekliyor.
AVEVA tesislerin ve proseslerin nasıl çalıştığını gösterir. Cognite endüstriyel sistemler arasındaki veriyi bağlamlandırır. PTC, karmaşık üretilen ürünlere ait tasarım niyetini, mühendislik gereksinimlerini, ürün yapılarını, yazılım gereksinimlerini ve servis geçmişini sağlar.
Schneider'ın hedefi şunlar boyunca kesintisiz bir dijital iplik:
- Ürün tasarımı
- Yazılım ve gereksinim yönetimi
- Üretim hazırlığı
- Fabrika işletimi
- Enerji tüketimi
- Bakım ve saha servisi
- Ürün iyileştirme ve yeniden tasarım
Schneider'ın "tasarım ve inşadan işletme ve bakıma" uzanan platform derken kastettiği budur.
Dijital İplik Endüstriyel Yapay Zekâ İçin Neden Önemli?
Genel amaçlı yapay zekâ sistemleri, bir hatanın fiziksel sonuçlarını anlamadan makul görünen metin üretir. Endüstriyel uygulamalar çok daha güçlü bir dayanak gerektirir.
Bir fabrikada çalışan bir yapay zekâ ajanının bilmesi gerekebilecekler:
- Hangi bileşen revizyonunun takılı olduğu
- Bir tasarım değişikliğinin onaylanıp onaylanmadığı
- Hangi güvenlik gereksinimlerinin geçerli olduğu
- Bir bileşeni hangi tedarikçinin ürettiği
- Bir makinenin o anda nasıl çalıştığı
- Bir servis teknisyeninin gerekli sertifikaya sahip olup olmadığı
- Bir işletme değişikliğinin enerji tüketimini nasıl etkilediği
- Bir önerinin bir düzenleyici gereksinimi ihlal edip etmediği
Bu bilgi CAD, PLM, ALM, servis, otomasyon ve enerji yönetimi sistemlerine dağılmıştır.
Dolayısıyla PTC'nin ekonomik değeri, yazılımına üretken yapay zekâ eklemiş olması değildir. Değeri, bu uygulamaları dayandırmakta kullanılan güvenilir ürün verisi temelini kontrol etmesidir. PTC üretken ve ajansal yetenekleri Creo, Windchill, Codebeamer ve ServiceMax'e halihazırda gömüyor: doğal dilde ürün verisi arama, mükerrer parça tespiti, otomatik gereksinim işleme, yapay zekâ destekli saha servisi. Şirketin kendi yapay zekâ strateji sayfası da meseleyi aynı şekilde çerçeveliyor.
Endüstriyel pazarlarda kıt olan varlık dil modeli olmayabilir. Modelin pahalı ya da tehlikeli bir hata yapmasını engelleyen, yönetişimi yapılmış mühendislik bağlamı olabilir.
Endüstriyel Yapay Zekâ Mega Birleşme Dönemine mi Giriyor?
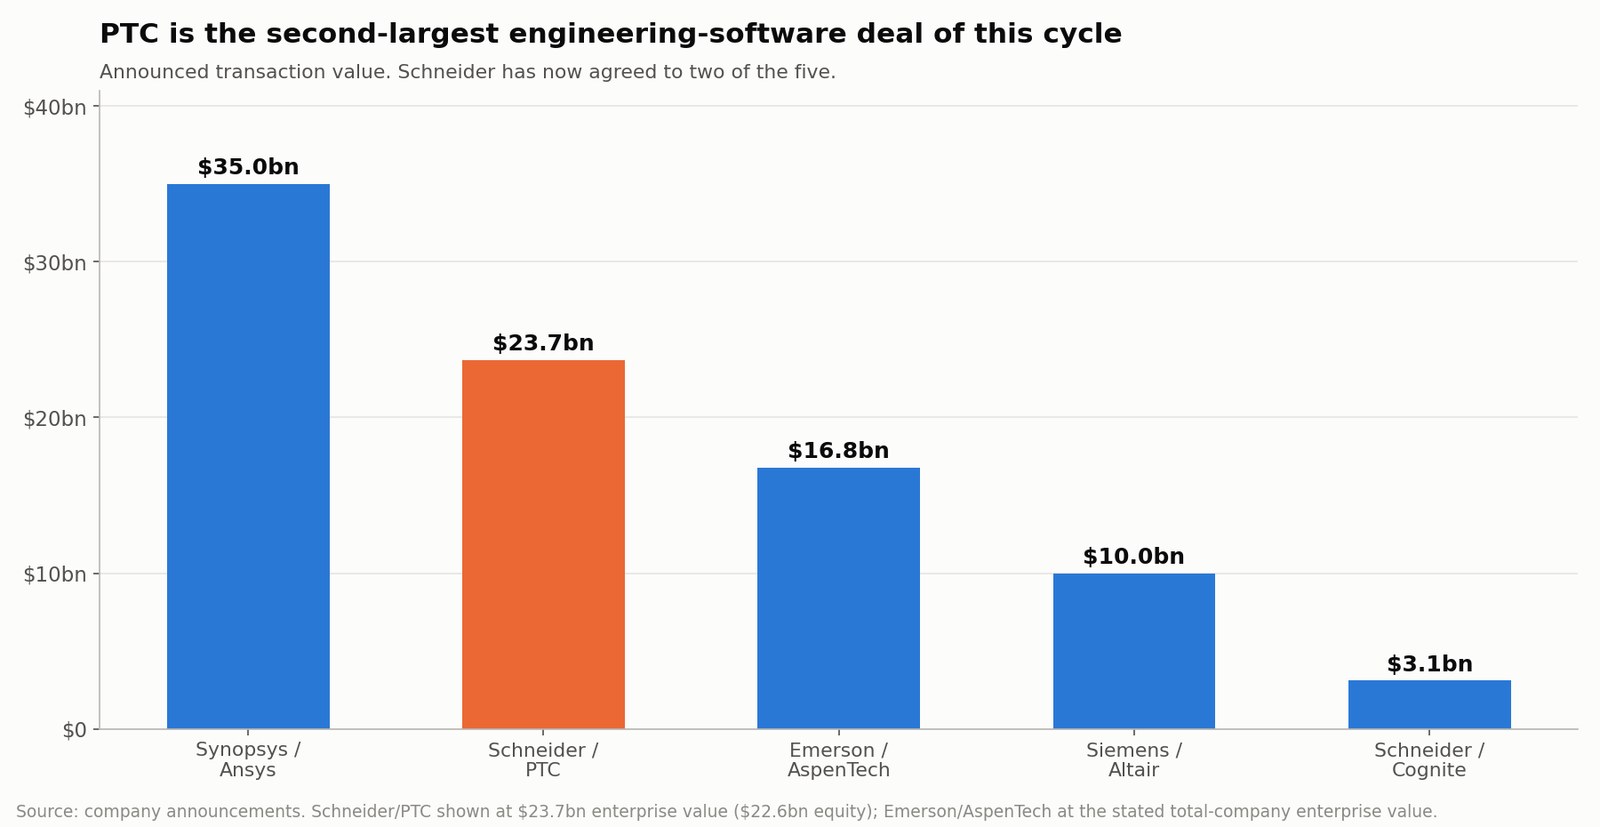
Schneider-PTC tek başına değil. Bu döngünün en büyük ikinci mühendislik yazılımı işlemi.
| Alıcı | Hedef | Duyurulan değer | Stratejik odak |
|---|---|---|---|
| Synopsys | Ansys | ~35,0 milyar $ | Çipten sisteme tasarım ve mühendislik simülasyonu |
| Schneider Electric | PTC | 23,7 milyar $ firma / 22,6 milyar $ özkaynak | Ürün yaşam döngüsü, dijital iplik ve endüstriyel yapay zekâ |
| Emerson | AspenTech | 16,8 milyar $ şirket firma değeri | Proses otomasyonu ve endüstriyel yazılım |
| Siemens | Altair Engineering | ~10,0 milyar $ firma değeri | Simülasyon, HPC, veri bilimi ve yapay zekâ |
| Schneider Electric | Cognite | 3,1 milyar $ | Endüstriyel veri bağlamlandırma ve yapay zekâ |
Schneider artık beşin ikisini anlaşmaya bağladı. Siemens, Altair satın alımını tamamladı Mart 2025'te. Synopsys, Ansys satın alımını tamamladı Temmuz 2025'te. Emerson, AspenTech'in tamamına Mart 2025'te sahip oldu.
Bir konsolidasyon dönemi açıkça sürüyor. Ancak buna bir yapay zekâ satın alma dalgası demek, alıcıların neyi satın aldığını fazla basitleştiriyor. Çekici hedeflerin ortak özellikleri:
- İşin devamı için kritik mühendislik akışları
- Tescilli endüstriyel veri modelleri
- Yüksek yinelenen gelir
- Yüksek müşteri tutma oranı
- Ürün geliştirme süreçlerine derin entegrasyon
- Yüksek geçiş maliyetleri
- Uzmanlaşmış teknik birikim
- Daha büyük bir endüstriyel platform üzerinden çapraz satış potansiyeli
Yapay zekâ hızlandırıcıdır. Fiyatın büyük kısmını yinelenen gelir, müşteri ilişkileri ve yapılandırılmış veri haklı çıkarır.
Endüstriyel Yazılım Konsolidasyonundan Hangi Şirketler Etkilenebilir?
Autodesk
Autodesk, duyuruyu izleyen üç seansta yüzde 10,87 yükseldi; yazılım sektörünün yüzde 1,3'üne karşı. Bu bir devralma spekülasyonu hareketi, sektör yeniden değerlemesi değil.
Autodesk'in mimarlık, mühendislik, inşaat, imalat ve medyada güçlü konumları var. Müşteri bileşimi ve düzenleyici profili PTC'ninkinden farklı ve bir devralma olağanüstü güçlü sermayeli bir alıcı gerektirir.
Dassault Systèmes
Dassault Systèmes, PTC ile CATIA, SOLIDWORKS, ENOVIA ve 3DEXPERIENCE platformu üzerinden rekabet ediyor. Tasarım, simülasyon ve yaşam döngüsü yazılımını bir arada sunması ona değerli endüstriyel veri ve gerçek stratejik önem kazandırıyor. Büyüklüğü ve ortaklık yapısı tam bir satın alımı zorlaştırıyor, ancak PTC çarpanı yatırımcıların bu portföyü nasıl değerlediğini etkileyecek.
Siemens
Siemens halihazırda en geniş endüstriyel yazılım portföylerinden birine sahip: NX, Teamcenter, Siemens EDA ve Altair. Schneider'ın hamlesi, mühendislik yazılımını otomasyon ve operasyon verisiyle birleştirme baskısını artırıyor.
Emerson, Rockwell Automation ve Honeywell
Bu şirketler yazılım tanımlı otomasyon stratejileri kuruyor. 20 milyar doları aşan bir işlem denemek yerine endüstriyel veri, simülasyon, siber güvenlik, dijital ikizler ve otonom operasyonlarda daha küçük satın alımlar yapmaları daha olası.
Özel Endüstriyel Yapay Zekâ Şirketleri
Cognite'in 3,1 milyar dolarlık satışı, özel endüstriyel veri platformlarının stratejik değerlemelere ulaşabildiğini gösterdi. Alıcılar veri bağlamlandırma, robotik, dijital iplik ve fizik bilgili yapay zekâda savunulabilir teknoloji arayacak.
Yine de devralma spekülasyonuyla her endüstriyel yazılım hissesini almaktan kaçınmak gerekir. En güçlü adaylar finansal kaliteyi, güvenilir bir alıcının portföyündeki belirli bir boşluğu dolduran bir varlıkla birleştirir. Aynı disiplin yarı iletken konsolidasyonu için de geçerli; orada ON Semiconductor'ın Synaptics için yaptığı 7 milyar dolarlık teklif bir yapay zekâ anlatısına değil, fiziksel yapay zekâya yapılan bir bahisti.
SimianX AI gibi çok ajanlı bir araştırma platformu, söylentiyle işlem yapmak yerine temelleri, güncel haberleri ve SEC dosyalarını karşılaştırmaya yardımcı olur:
- SimianX AI — çok modelli araştırma ve canlı piyasa analizi
- SimianX Kripto Sıralaması — rakip modellerin performansı, canlı takip
- SimianX Yazıları — hisse senetleri ve dijital varlıklarda dosya düzeyinde araştırma
Schneider Electric İçin En Büyük Riskler Neler?
PTC ortakları tamamlanma riskiyle karşı karşıya. Schneider ortakları çok daha geniş bir uzun vadeli risk kümesiyle karşı karşıya ve bunun bir kısmını zaten yüzde 16'lık düşüşle fiyatladılar.
Finansman Riski
Schneider 5-6 milyar avro özkaynak ve 16-17 milyar avro borç ihraç etmeyi planlıyor; bu arada 25 milyar dolarlık taahhütlü bir kredi köprü görevi görüyor. Özkaynak mevcut ortakları sulandırıyor. Borç faiz giderini artırıp esnekliği azaltıyor. Kalıcı finansman yerleştirilmeden önce piyasa faizlerinin yükselmesi işlemin maliyetini daha da artırır.
Entegrasyon Karmaşıklığı
Schneider, AVEVA'yı geliştirmeye devam edip Cognite satın alımını tamamlarken PTC'yi de entegre etmeli. Birlikte güçlü bir platform oluşturabilirler. Şunları da üretebilirler:
- Ürün örtüşmesi
- Kafa karıştırıcı satış teşvikleri
- Örgütsel karmaşıklık
- Yavaşlayan ürün geliştirme
- Çalışan ayrılmaları
- Müşterilerin yol haritası istikrarına ilişkin endişeleri
- Endüstriyel bir grup içinde yazılım şirketi kültürünü koruma zorluğu
Gelir Sinerjisi Riski
800 milyon avroluk gelir sinerjisi hedefi çapraz satışa, coğrafi genişlemeye ve ortak ürün geliştirmeye bağlı. Gelir sinerjilerini gerçekleştirmek maliyet tasarruflarından daha zordur, çünkü müşterilerin birleşik ürünleri gönüllü olarak satın alması gerekir. Büyük endüstriyel müşteriler çoğu zaman tedarikçi yoğunlaşmasına direnir ve en iyi çözüm yaklaşımını tercih eder.
Birlikte Çalışabilirlik Riski
Schneider platformu defalarca açık ve birlikte çalışabilir diye tanımlıyor. Müşterilerin PTC ürünlerini Schneider dışı otomasyon sistemleriyle kullanmaya devam edebileceğini kanıtlamak zorunda. PTC, Schneider donanımının tutsak bir uzantısı gibi görünmeye başlarsa rakipler mevcut müşteri tabanına saldırır.
Sermaye Getirisi Riski
Sermaye getirisinin sermaye maliyetini aşması, tam sinerjiler dâhil, ancak beşinci yılda bekleniyor. Bu da entegrasyon gecikmeleri, daha yavaş yazılım büyümesi, daha yüksek finansman maliyetleri, müşteri kaybı, daha yavaş yapay zekâ benimsenmesi ya da daha zayıf çapraz satış için çok az alan bırakıyor.
Mevcut PTC Ortakları Ne Yapmalı?
Tek bir doğru cevap yok; vergilere, hedeflere, risk toleransına ve alternatiflere bağlı. Disiplinli bir çerçevenin altı adımı var.
1. Mevcut Farkı Hesaplayın
Birleşme farkı = (205 $ − güncel PTC fiyatı) ÷ güncel PTC fiyatı
193,60 dolarda brüt fark yüzde 5,89. Her gün değişir. Daha yüksek fiyat beklenen getiriyi düşürür; daha düşük fiyat getiriyi yükseltir ama artan tamamlanma riskine işaret edebilir.
2. Farkı İma Edilen Olasılığa Çevirin
İma edilen olasılık = aşağı risk ÷ (yukarı potansiyel + aşağı risk)
Bugünkü fiyatlarla bu 49,57 ÷ 60,97 = %81,3. Fiyat her hareket ettiğinde yeniden hesaplayın. Kendi tamamlanma olasılığı tahmininiz piyasanınkinin altındaysa, yüzdesel getiri ne kadar çekici görünürse görünsün pozisyonu tutmaya değmez.
3. Gerçekçi Bir Tamamlanma Tarihi Tahmin Edin
Yönetim 2027'nin üçüncü çeyreğini işaret ediyor; ilk son tarihten zaten iki otomatik uzatma sonrası. Mümkün olan en erken tarihi modellemeyin. 4 Ocak 2028 dâhil her makul tarih için yıllıklandırılmış getiri hesaplayın.
4. Bozulan İşlem İçin Bir Değerleme Aralığı Kurun
Etkilenmemiş 144,03 dolar bir referanstır, sonuç değil. Daha sağlam bir aralık; güncellenmiş ARR'yi, normalleştirilmiş yaklaşık 930 milyon dolarlık bağımsız serbest nakit akışını, karşılaştırılabilir yazılım çarpanlarını, genel piyasayı, olası alternatif alıcıları ve başarısız bir işlemin bıraktığı dağınıklığı hesaba katar.
5. Ters Fesih Bedelinin Yokluğunu Fiyatlayın
Düzenleyiciler işlemi engellerse PTC ortaklarına hiçbir ödeme akmaz. Size sunulan farkı, ters fesih bedeli taşıyan işlemlerin farklarıyla karşılaştırın. Korumalı yüzde 5,9 ile korumasız yüzde 5,9 aynı yatırım değildir.
6. Pozisyonu İşlemin Bozulmasına Göre Boyutlandırın
Beklenen kazanca göre değil, olumsuz senaryodaki kayba göre boyutlandırın. Hisse başına 11,40 dolar hedefleyen bir yatırımcı, işlem bozulursa hisse başına yaklaşık 49,57 dolarlık düşüşü sindirebilmelidir.
Başka Bir Şirket PTC İçin Daha Yüksek Teklif Verebilir mi?
Daha yüksek bir teklif hukuken mümkün. Sözleşme, güven yükümlülüklerinin gerektirdiği hallerde PTC yönetim kurulunun belirli talep edilmemiş teklifleri değerlendirmesine izin veriyor.
Birkaç etken karşı teklifi zorlaştırıyor:
- Schneider zaten yüzde 42,3 prim ödüyor
- İşlem 2027 düzeltilmiş FAVÖK'ün 21 katını ve esas muhasebe kârının yaklaşık 34 katını ima ediyor
- Schneider'ın AVEVA ve Cognite üzerinden gerçek bir stratejik uyumu var
- Rakip bir alıcı devasa bir finansman paketine ihtiyaç duyar
- PTC, Schneider'a 700 milyon dolarlık fesih bedeli borçlu olabilir
- Diğer stratejik alıcılar eşit ya da daha büyük rekabet endişeleriyle karşılaşır
Bir etken ters yönde işliyor: 205 dolarlık fiyat PTC'nin kendi 52 haftalık kapanış zirvesinin altında; bu, herhangi bir ortak itirazında "tam ve adil değer" savunmasını zayıflatıyor ve rakip bir talibin inandırıcı görünmek için aşması gereken eşiği düşürüyor.
Toplamda, daha yüksek bir teklif temel senaryo değil, isteğe bağlı bir ek potansiyel olarak ele alınmalı.
PTC Hissesi Senaryo Analizi
| Senaryo | Olası sonuç | PTC ortakları için anlamı |
|---|---|---|
| İşlem erken tamamlanır | 2027'nin ilk yarısında 205 $ nakit | 193,60 dolardan ~%12 yıllıklandırılmış |
| İşlem öngörüldüğü gibi tamamlanır | 2027 3. çeyreğe kadar 205 $ nakit | 193,60 dolardan ~%6 yıllıklandırılmış |
| Düzenleyici inceleme gecikmeye yol açar | 205 $ 2027 sonunda veya Ocak 2028'de alınır | ~%4,7 yıllıklandırılmış ve daha uzun sermaye bağlanması |
| Daha yüksek teklif gelir | 205 doların üzerinde teklif | Ek potansiyel, olasılık sınırlı görünüyor |
| İşlem başarısız olur | PTC bağımsız işlem görmeye döner, ters bedel yok | Etkilenmemiş fiyata doğru yaklaşık −%25,6 |
| Koşullar yeniden müzakere edilir | Nakit fiyat veya zamanlama değişir | Piyasa koşullarına ve gerekçeye bağlı |
Temel çıkarım: tamamlanma olasılığı algısı düşerse PTC'nin faaliyet performansı güçlü kalırken hisse fiyatı düşebilir. Kesin bir nakit birleşme imzalandıktan sonra olasılık ve zamanlama, geleneksel değerlemenin önüne geçer.
İşlem Endüstriyel Yapay Zekâ Hisseleri İçin Olumlu mu?
Endüstriyel yazılımın algılanan stratejik değeri için olumlu, ancak sonuçları şirkete göre değişiyor. Şunlara sahip işler için daha yüksek değerlemeleri destekliyor:
- Ürün yaşam döngüsü verisi
- Mühendislik simülasyonu
- Dijital ikiz teknolojisi
- Endüstriyel bilgi grafikleri
- Bulut yerlisi CAD
- Uygulama yaşam döngüsü yönetimi
- Endüstriyel siber güvenlik
- Yapay zekâ destekli saha servisi
- Robotik ve otonom üretim yazılımı
Yine de değerli bir endüstriyel yapay zekâ platformunu, yatırımcı sunumuna "yapay zekâ" ekleyen bir şirketten ayırmak gerekir. En güçlü varlıklar üç zor sorunu çözer:
- Veri bağlamı: ürünler, bileşenler, prosesler ve fiziksel varlıklar arasındaki ilişkileri anlarlar
- İş akışı entegrasyonu: yazılımları mühendislerin ve operatörlerin günlük işinin içindedir
- Yönetişim: çıktıları izlenebilir, yetkilendirilebilir ve denetlenebilir
PTC'nin ARR büyümesi erken aşama yapay zekâ yazılımının oranlarından çok yüzde 9'a yakın olmasına rağmen yüksek prim almasının nedeni budur.
Nihai Hüküm: Endüstriyel Yapay Zekâ Mega Birleşme Dönemine mi Giriyor?
Evet, ancak seçici bir dönem; üretken yapay zekâ pazarlamasına değil, güvenilir endüstriyel veriye ve uçtan uca iş akışlarına odaklı.
Schneider Electric PTC için 22,6 milyar dolar ödüyor, çünkü PTC CAD, PLM, ALM ve servis akışları boyunca kritik ürün ve mühendislik bilgisini kontrol ediyor. Schneider'ın otomasyon ekipmanı, AVEVA'nın operasyon yazılımı ve Cognite'in bağlamlandırılmış veri platformuyla birleşince gerçek bir endüstriyel dijital ipliği tamamlayabilir.
PTC ortakları içinse bu stratejik değerin büyük kısmı fiyatın içinde. 193,60 dolarda:
- 205 dolarlık teklife yukarı potansiyel %5,89
- Etkilenmemiş fiyata aşağı risk %25,60
- İma edilen tamamlanma olasılığı %81,3
- Öngörülen tamamlanma tarihi neredeyse bir yıl uzakta, sözleşmesel sınır ise on beş ay
- Düzenleyiciler müdahale ederse ters fesih bedeli yok
- Teklif fiyatı PTC'nin kendi 52 haftalık kapanış zirvesinin %0,4 altında
- Daha yüksek bir rakip teklif mümkün ama varsayılmamalı
Satın alma, endüstriyel yapay zekâ konsolidasyonu tezi için güçlü bir kanıt. PTC'yi her fiyattan otomatik olarak cazip kılmıyor.
Birleşme vekâlet belgesini, genel kurul tarihini, HSR sürecini, CFIUS incelemesini, Schneider'ın sermaye artırımını ve nakit farkı izleyin. SimianX AI tam da bunun için canlı fiyat hareketlerini, SEC dosyalarını, haber analizini ve rakip boğa-ayı okumalarını bir araya getiriyor.
Daha büyük çıkarım: endüstriyel yapay zekâ, yalıtık yazılım özelliklerinden tüm ürün ve varlık yaşam döngüsünün kontrolü için verilen bir mücadeleye dönüşüyor. Güvenilir mühendislik verisine sahip şirketler, endüstriyel teknolojinin en değerli ve en çok çekişilen varlıkları hâline gelebilir.
Schneider Electric-PTC İşlemi Hakkında Sık Sorulan Sorular
Schneider Electric birleşmesinden sonra PTC hissesine ne olacak?
İşlem mevcut koşullarla tamamlanırsa, hak sahibi her PTC hissesi 205 dolar nakit alma hakkına dönüşecek; faizsiz ve geçerli stopajlara tabi olarak. PTC, Schneider'ın tamamına sahip olduğu bir iştirak olacak ve Nasdaq'ta işlem görmeyi bırakacak.
PTC hissesi neden 205 dolarlık devralma fiyatının altında?
Fark, tamamlanmaya kadar geçecek süreyi ve düzenleyici, ortak ya da diğer koşulların tamamlanmayı engelleme riskini yansıtıyor. 7 Ekim kapanışında 193,60 dolarda brüt fark yüzde 5,89'du; bu da piyasanın yaklaşık %81,3 olasılıkla tamamlanmayı fiyatladığı anlamına geliyor.
205 dolar PTC ortakları için iyi bir fiyat mı?
2 Ekim'deki etkilenmemiş kapanışa göre yüzde 42,3 prim ve 20 Ekim 2025'te kaydedilen 205,87 dolarlık 52 haftalık kapanış zirvesinin yüzde 0,4 altında. İki ifade de doğru. Hangisinin önemli olduğu, ortağın ne zaman aldığına bağlı.
Schneider Electric PTC satın alımını ne zaman tamamlayacak?
Şirketler tamamlanmayı 2027'nin üçüncü çeyreğine kadar bekliyor. Sözleşme ilk son tarihi 4 Nisan 2027 olarak belirliyor ve belirli düzenleyici koşullar için üç otomatik üç aylık uzatma öngörüyor; bu da sözleşmesel sınırı 4 Ocak 2028'e taşıyor.
Düzenleyiciler işlemi engellerse PTC ortaklarına ne olur?
PTC ortakları hiçbir şey almaz. Sözleşme belirli hallerde PTC tarafından ödenecek 700 milyon dolarlık fesih bedeli içeriyor ve Schneider tarafından ödenecek hiçbir ters fesih bedeli içermiyor. Düzenleyici risk, karşılıksız biçimde satıcı tarafça üstlenilir.
Devralma tamamlanmadan PTC hissesi alınır mı?
PTC artık öncelikle bir birleşme arbitrajı pozisyonu. Daha yüksek bir teklif gelmedikçe getiri 205 doların yakınında sınırlı, işlem başarısız olursa aşağı risk yukarı potansiyelin yaklaşık dört katı. Tutmadan önce yıllıklandırılmış farkı tamamlanma riski, vergiler ve alternatiflerle karşılaştırın.
PTC satın alımı daha fazla endüstriyel yapay zekâ devralması geleceği anlamına mı geliyor?
Özellikle mühendislik verisini, dijital ikizleri, simülasyonu ve endüstriyel iş akışlarını kontrol eden şirketler arasında daha fazla konsolidasyon olasılığını artırıyor. Gelecekteki işlemler, bir yapay zekâ pazarlama anlatısına dayanan şirketlerden çok farklılaşmış platformları hedefleyecek.
İlgili Okumalar
- Copart ACV'yi Alıyor: ACVA %44 Sıçradı, Kalan Fark %0,9
- Generac-Amazon: 8 milyarlık manşetin ardındaki 2,4 milyar
- ON Semiconductor Hissesi 2026: 7 Milyar $ Synaptics Bahsi
- Nvidia-Hugging Face Anlaşması 2026: Gelirin 86 Katı
- AKAM ve Anthropic: Gelir Gelmeden Önce 4,8 Milyar $ Harcama
- Amazon Qualcomm Anlaşması: 54 Milyon Hisse Söz Konusu
- Caterpillar Hissesi 2026: AI Veri Merkezi Enerji Ticareti
Birincil Araştırma Kaynakları
- Schneider Electric ve PTC işlem duyurusu
- Birleşme sözleşmesini duyuran PTC Form 8-K
- Schneider Electric-PTC birleşme sözleşmesinin tamamı
- PTC 2026 üçüncü mali çeyrek sonuçları
- PTC 2026 üçüncü mali çeyrek Form 10-Q
- PTC'nin ThingWorx ve Kepware satışını tamamlaması
- PTC endüstriyel yapay zekâ stratejisi
- PTC'nin Nasdaq kotasyonu ve piyasa verisi
- Schneider Electric yatırımcı ilişkileri ve finansal sonuçlar
- Schneider Electric'in önerdiği Cognite satın alımı
- AVEVA endüstriyel yazılım
- Siemens'in tamamlanan Altair satın alımı
- Synopsys'in tamamlanan Ansys satın alımı
- Emerson haber odası
- Autodesk · Dassault Systèmes · Siemens
- FTC Hart-Scott-Rodino birleşme öncesi bildirim programı
- Amerika Birleşik Devletleri Yabancı Yatırım Komitesi
- PTC geçmiş hisse fiyatı verileri


