Dördüncü bir operatör kule kiraya veren için gerçekte ne değer taşır
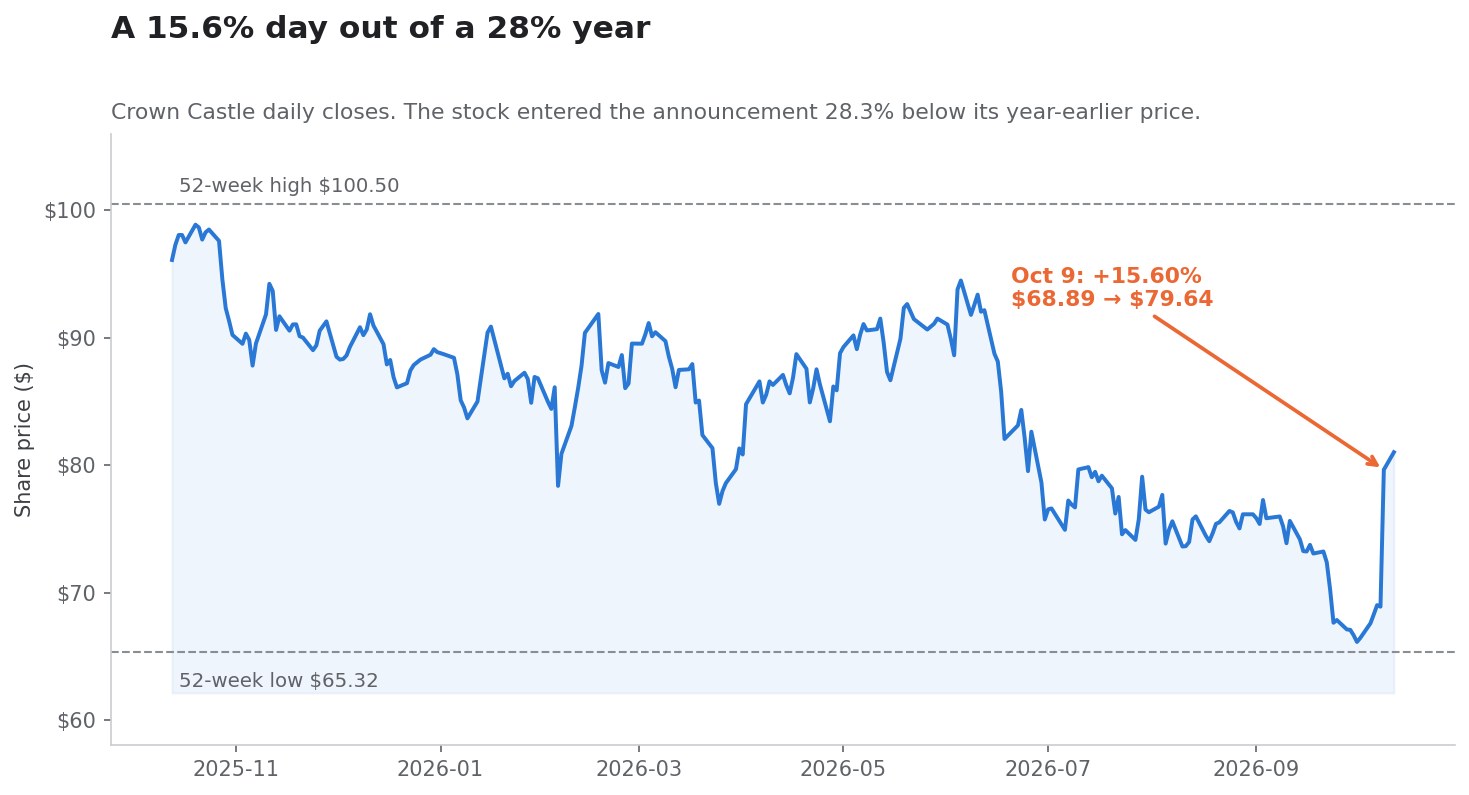
9 Ekim 2026 Cuma günü Crown Castle (CCI), bir önceki seansın 68,89 dolarına göre %15,60 yükselerek 79,64 dolardan kapandı. Katalizör bir Crown Castle açıklaması değildi. Crown Castle'ın kiracısı olmayan ve hiç olmamış özel bir şirketin duyurusuydu: SpaceX, Grain Management şirketinden ülke geneline yayılmış bir 800 MHz spektrum portföyünü satın almak üzere anlaşmıştı.
İşlem dakikalar içinde okunabilir hale geldi. SpaceX karasal bir mobil şebeke kurarsa kulelere ihtiyaç duyar. Crown Castle'ın yaklaşık 40.000 kulesi var. Dolayısıyla Crown Castle daha değerli.
Bu vakayı incelemeye değer kılan şey, Crown Castle'ın tam olarak bu deneyi daha önce, farklı bir baş oyuncuyla yaşamış olması ve sonucun SEC'de dosyalanmış olmasıdır. 2020 ile 2026 arasında DISH Wireless adlı bir şirket ABD'nin dördüncü ulusal operatörü olmaya soyundu, Crown Castle ile bir ana kiralama sözleşmesi imzaladı, inşa etti ve sonra ödemeyi kesti. 12 Ocak 2026'da Crown Castle bir temerrüt ve fesih ihbarı tebliğ etti. Şirket artık DISH'in kendisine kalan ödemeler olarak 3,5 milyar doların üzerinde borcu olduğunu ileri sürüyor.
Yani bir dördüncü operatörün kule GYO'su için ne değer taşıdığını tahmin etmemize gerek yok. Bakıp öğrenebiliriz. DISH, zirvesinde Crown Castle için yılda 222 milyon dolar saha kira faturalaması üretiyordu: bir önceki yılın faturalama tabanının %5,7'si. Defter kaydı budur. Bu makalenin yanıtladığı soru, Crown Castle'ın tek günlük yeniden fiyatlanmasının bununla nasıl kıyaslandığıdır.
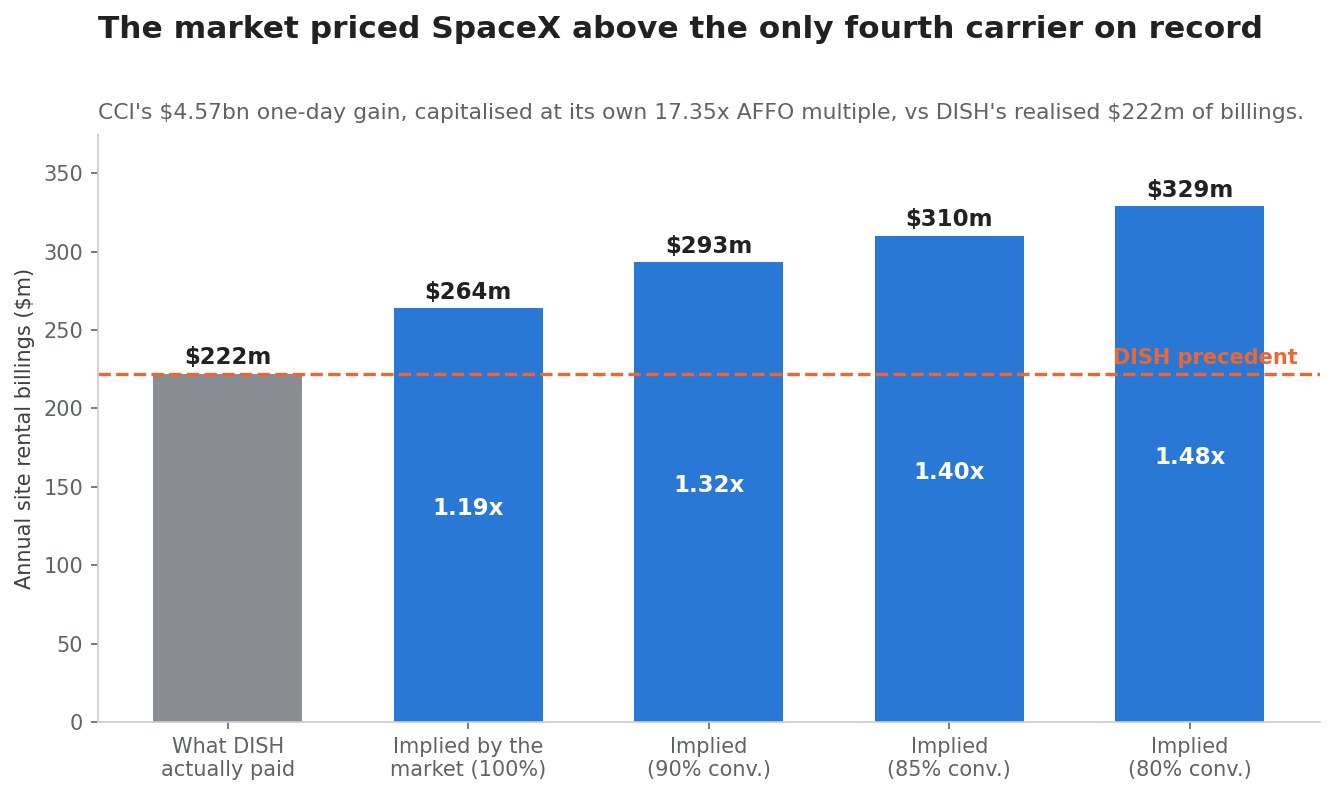
Aşağıda adım adım işlenen yanıt şu: Piyasanın 9 Ekim'de Crown Castle'ın özsermaye değerine eklediği 4,57 milyar dolar, Crown Castle'ın ralli sonrası kendi çarpanıyla yılda yaklaşık 264 milyon dolar ek AFFO anlamına geliyor; yani DISH'in ödediği her şeyin 1,2 ila 1,4 katı, tek bir seansta, hiçbir kira sözleşmesi imzalamamış bir karşı tarafa, var olmayan bir şebeke için verilmiş durumda.
Bu tür durumları SimianX AI ile izleyen yatırımcılar için Crown Castle, bir opsiyon ile bir alacak arasındaki farkın temiz bir vaka çalışmasıdır. Bunun tamamlayıcısı olan SpaceX spektrumu: AT&T, Verizon ve T-Mobile sıralaması yazısı aynı duyuruyu operatörlerin tarafından ele alıyor.
9 Ekim kesiti: gerçekte kim kazandı
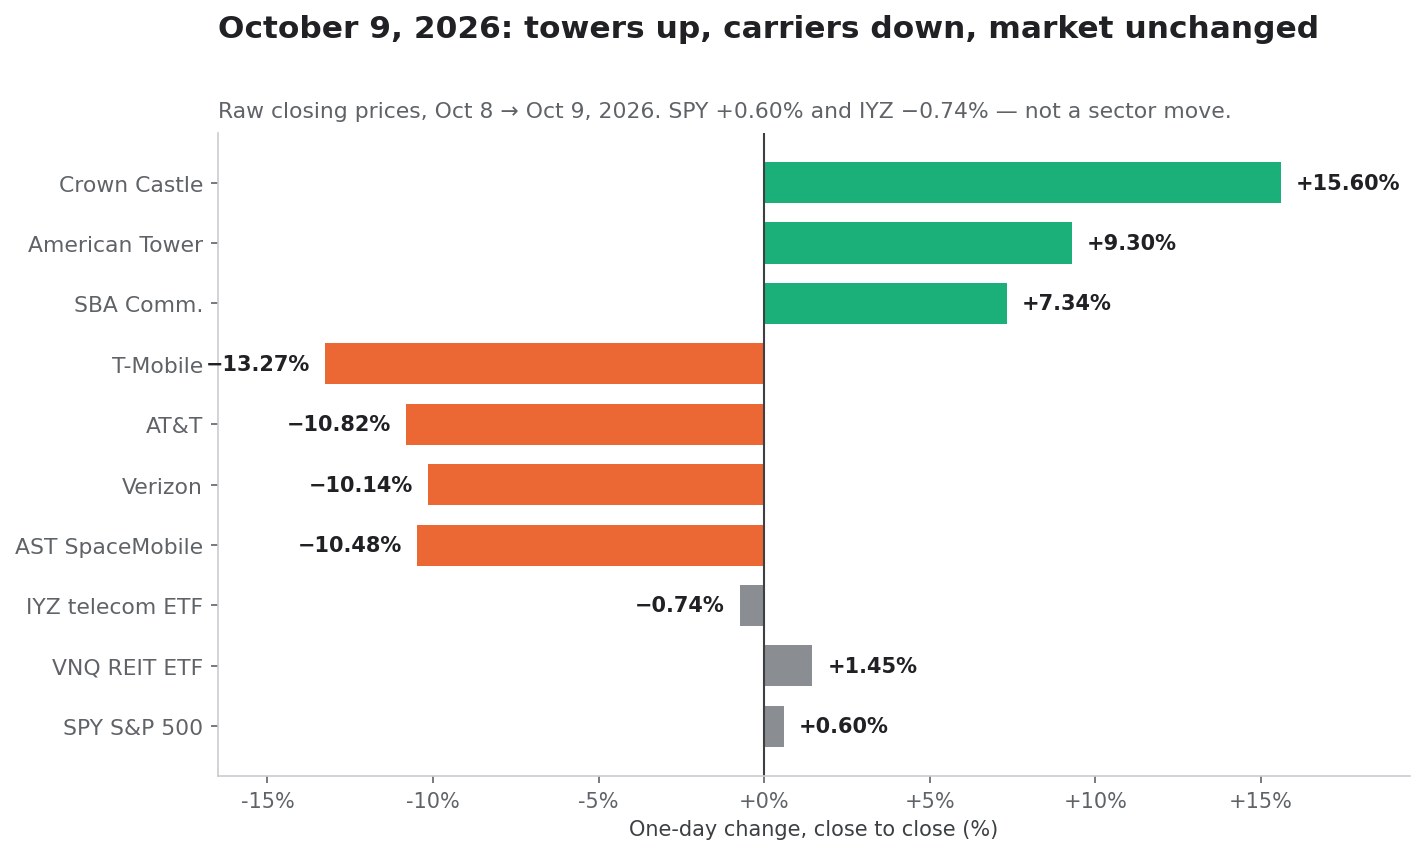
Böyle bir günü okurken ilk disiplin, manşetteki tek ismi değil tüm kesiti ölçmektir. Aşağıda 8 Ekim'den 9 Ekim 2026'ya ham kapanıştan kapanışa hareketler yer alıyor. Bunlar düzeltilmemiş fiyatlardır; temettü düzeltmesi uygulanmamıştır, çünkü bu altı hisseden hiçbiri 9 Ekim'de temettüsüz işlem görmemiştir.
| Menkul kıymet | 8 Eki kapanış | 9 Eki kapanış | Değişim | Bir günlük piyasa değeri değişimi |
|---|---|---|---|---|
Crown Castle (CCI) | 68,89 $ | 79,64 $ | +%15,60 | +4,57 milyar $ |
American Tower (AMT) | 166,73 $ | 182,24 $ | +%9,30 | +7,23 milyar $ |
SBA Communications (SBAC) | 170,01 $ | 182,49 $ | +%7,34 | +1,32 milyar $ |
T-Mobile (TMUS) | 171,31 $ | 148,58 $ | −%13,27 | −24,38 milyar $ |
AT&T (T) | 24,87 $ | 22,18 $ | −%10,82 | −18,43 milyar $ |
Verizon (VZ) | 46,35 $ | 41,65 $ | −%10,14 | −19,53 milyar $ |
AST SpaceMobile (ASTS) | 56,93 $ | 50,97 $ | −%10,48 | — |
ABD telekom ETF'si (IYZ) | 42,99 $ | 42,67 $ | −%0,74 | — |
Vanguard Real Estate ETF (VNQ) | 89,35 $ | 90,65 $ | +%1,45 | — |
S&P 500 ETF'si (SPY) | 773,93 $ | 778,57 $ | +%0,60 | — |
Hisse adetleri her şirketin SEC EDGAR üzerindeki en güncel kapak sayfası beyanından alınmıştır (dei:EntityCommonStockSharesOutstanding, 2026 ikinci çeyrek 10-Q formları).
Buradan hemen üç gözlem çıkıyor.
Bu bir sektör hareketi değildi
SPY %0,60 yükseldi ve telekom sektörü ETF'si IYZ yalnızca %0,74 geriledi. Geniş piyasa ilgilenmedi. Aksi halde sıradan bir seansın içinde bir avuç münferit hisse sert biçimde yeniden fiyatlandı. Bu, makro iskonto oranındaki bir değişimin değil, belirli sözleşmesel beklentilerin yeniden fiyatlanmasının imzasıdır. Gerçek bir faiz şokunun tahvil benzeri hisselerde nasıl yayıldığını görmek isteyenler bu seansı Warsh Trump'ı takmıyor: Fed'in 2023'ten beri ilk faiz artışı ile karşılaştırabilir.
GYO kompleksi kıpırdamadı; Crown Castle kıpırdadı
VNQ %1,45 kazandı. Crown Castle %15,60 kazandı. 9 Ekim'de olan şey "GYO'lar yükseldi" değildi. Kule ekonomisine özgüydü ve kuleler içinde dağılım genişti: CCI için %15,60'a karşılık SBAC için %7,34.
En büyük kaybeden T-Mobile oldu ve bu Crown Castle için önemli
TMUS %13,27 geriledi; üç operatörün en kötüsü. T-Mobile aynı zamanda Crown Castle'ın 2025 konsolide gelirlerinin %40'ıyla en büyük kiracısı. Crown Castle için olası yeni bir kiracı yarattığı şeklinde okunan aynı duyuru, eşzamanlı olarak şirketin en büyük mevcut müşterisinde 24,4 milyar dolarlık özsermaye değerini yok etti. Piyasa bu iki etkiyi birlikte CCI için olumlu saydı. Bu sonuç incelemeyi hak ediyor ve aşağıda bunu görüyor.
Denkleşmeyen yeniden dağıtım
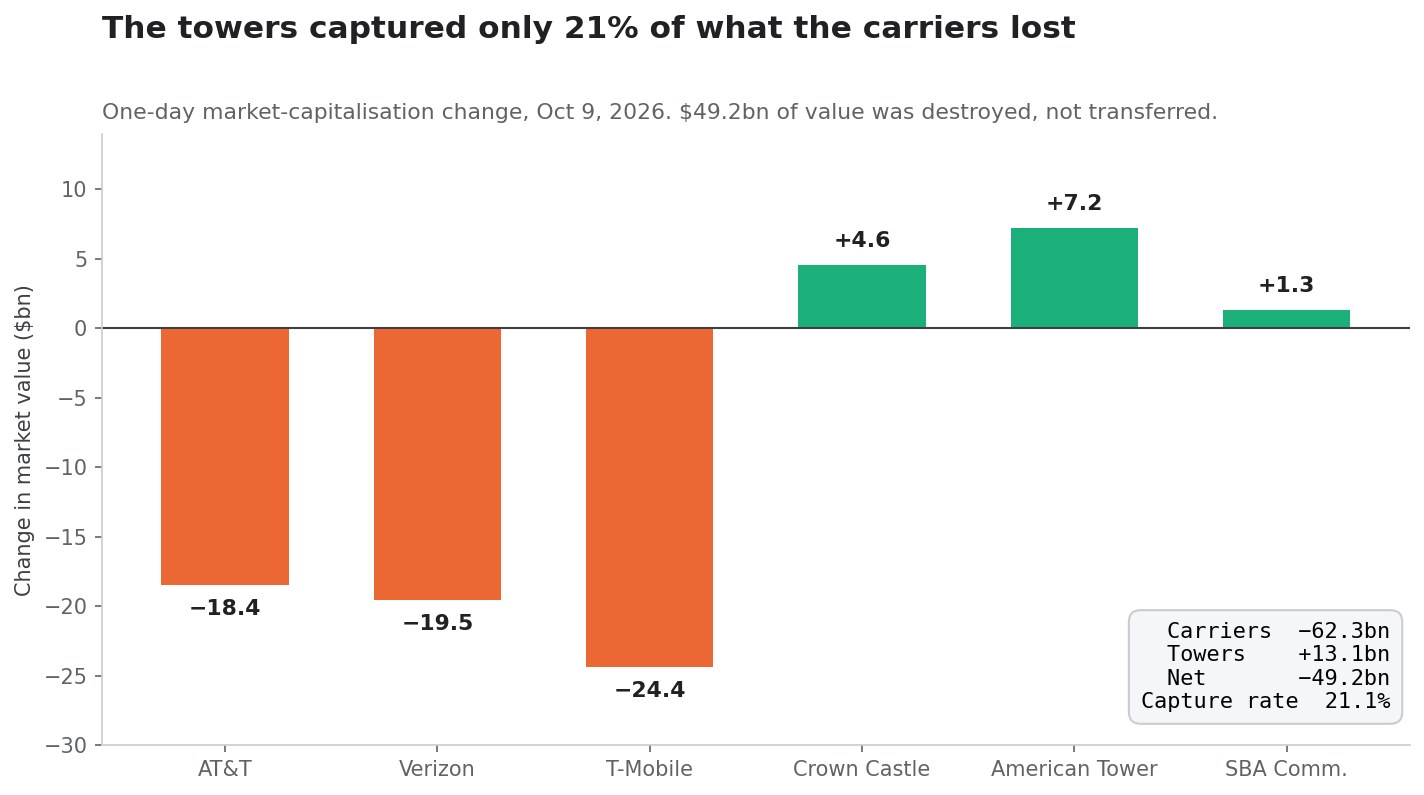
Hisse adedi bilinen altı menkul kıymet toplandığında:
| Grup | Bir günlük piyasa değeri değişimi |
|---|---|
Operatörler (T, VZ, TMUS) | −62,34 milyar $ |
Kuleler (CCI, AMT, SBAC) | +13,13 milyar $ |
| Net | −49,21 milyar $ |
Kuleler, operatörlerin kaybettiğinin %21,1'ini yakaladı. Yaklaşık 49 milyar dolarlık özsermaye değeri kimseye aktarılmadı; basitçe yok oldu.
"Gizli kazanan" sorusu için en kullanışlı çerçeve budur. Piyasa, SpaceX'in girişinin operatörlerden mülk sahiplerine bir servet transferi olduğuna gerçekten inansaydı, iki rakam birbirine daha yakın olurdu. Değiller. Piyasanın 9 Ekim'deki gerçek hükmü, SpaceX'in gelişinin Amerikan kablosuz sektöründe, Amerikan kule sahiplerine yarattığından daha fazla değer yok ettiği yönündeydi; oran kabaca 4,7'ye 1.
Kiracıları topluca 62 milyar dolarlık piyasa değeri kaybeden bir mülk sahibi, zamanla yeni bir kiracı ortaya çıkabilecek olsa bile tartışmasız bir kazanan değildir. Bu gerilim analizin geri kalanına yayılıyor. Aynı tepki günü yöntemi, bir anlaşmanın bir tarafı yükseltip diğerini batırdığı çok farklı bir duyuruya Accenture Dell anlaşmasıyla %6 arttı, Dell ise düştü yazısında uygulanıyor.
Dördüncü operatörün defteri: DISH gerçekte ne ödedi
Bu makalenin var olma nedeni olan referans tablo budur. Her rakam Crown Castle'ın kendi dosyalamalarından geliyor.
| Kalem | Tutar | Kaynak |
|---|---|---|
| DISH saha kira faturalaması, son tam yıl | 222 mn $ | 2026 Görünümü, değişim bileşenleri |
| Önceki yıl saha kira faturalamasının yüzdesi | %5,7 | 222 mn $ ÷ 3.923 mn $ |
| DISH feshinden kaynaklanan 2026 yenilememeleri | −220 mn $ | 2026 Görünümü |
| Sprint iptallerinden kaynaklanan 2026 yenilememeleri | −20 mn $ | 2026 Görünümü |
| Crown Castle'ın DISH'ten talep ettiği kalan ödemeler | >3.500 mn $ | 2025 10-K, dipnot 18 |
| Karşılık ayrılmamış net bilanço riski | ~165 mn $ | 2025 10-K, dipnot 18 |
| Temerrüt ve fesih ihbarı tarihi | 12 Oca 2026 | 2025 10-K, dipnot 15 |
DISH temerrüdünün ayrıntısı 2025 Form 10-K dipnot 18'dedir. 31 Aralık 2025 itibarıyla Crown Castle, DISH ile ilgili olarak "Alacaklar, net" kaleminde yaklaşık 50 milyon dolar ve "Ertelenmiş saha kira alacakları" kaleminde yaklaşık 150 milyon dolar taşıyordu; bunlar ertelenmiş gelirler ve diğer uzun vadeli yükümlülüklerdeki yaklaşık 34 milyon dolar ile kısmen dengeleniyordu. Yönetim net ~165 milyon doların tahsil edilebileceğini öngörüyor ve bunun için karşılık ayırmadı. Ayrıca bu sözleşmeler kapsamında gelir kaydetmeyi durdurdu.
Bu defteri dördüncü operatör tezinin satılan malın maliyeti olarak okuyun. Crown Castle altı yılını dördüncü bir ulusal operatöre hizmet ederek geçirdi. Zirve yıllık gelir 222 milyon dolardı. Çıkış ise bir temerrüt, değeri belirsiz 3,5 milyar dolarlık bir alacak talebi, bilançoda karşılıksız 165 milyon dolar ve şirketin hâlâ çıkmaya çalıştığı 2026 gelirindeki 220 milyon dolarlık bir delik oldu.
222 milyon neden doğru kıyas noktası, taban değil
İki itirazı önceden karşılamakta yarar var.
Birincisi, DISH şebekesini hiç tamamlamadı, dolayısıyla 222 milyon tam kurulmuş bir dördüncü operatörün ödeyeceğini olduğundan az gösterir. İlke olarak doğru. Ancak DISH, mali yapısı çökmeden önce ABD nüfusunun büyük çoğunluğunu kapsayan ulusal bir 5G yayılımına gerçekten ulaştı ve 222 milyon, bunun özellikle Crown Castle'da ürettiği tutardır. Bu, mevcut en iyi ampirik gözlemdir; teorik bir tavan değildir.
İkincisi, SpaceX DISH'ten kıyaslanamayacak kadar iyi sermayelenmiştir, dolayısıyla daha agresif yayılım yapabilir. Bu da doğru ve iki tarafı birden keser. Daha iyi sermayelenmiş bir girişimci, kendi sahalarını inşa etmeye, kendi arazisini satın almaya ve kira konusunda güçlü konumdan pazarlık etmeye daha muktedirdir. Sermaye, tam olarak bir kiracının kiracı olmamasını sağlayan şeydir. DISH kiraladı çünkü sahip olmaya gücü yetmiyordu.
Piyasanın tek günde fiyatladığı şey
Şimdi başlıktaki soruyu yanıtlayan aritmetik. Her adım, farklı varsayımlarla yeniden hesaplanabilsin diye açıkça gösterilmiştir.
Adım 1: eklenen özsermaye değeri. 2026 ikinci çeyrek Form 10-Q kapak sayfasına göre Crown Castle'ın 3 Ağustos 2026 itibarıyla 425.455.439 adet tedavüldeki hissesi vardı. Hisse 10,75 dolar yükseldi.
425.455.439 hisse x 10,75 $ = 4,574 milyar dolarAdım 2: piyasanın kendi uyguladığı çarpan. 79,64 dolarlık kapanışta, yönetimin 2026 için hisse başına 4,59 dolarlık AFFO orta noktasına karşı:
79,64 $ / 4,59 $ = 17,35 kat ileriye dönük AFFOAdım 3: tersine çevirin. Piyasa 4,574 milyar dolarlık değer eklediyse ve Crown Castle'ın nakit akışını 17,35 katla kapitalize ediyorsa, ima edilen yıllık ek AFFO şudur:
4.574 mn $ / 17,35 = yılda 264 mn $Adım 4: AFFO'yu tekrar kiraya çevirin. AFFO; saha işletme maliyetleri, genel yönetim giderleri, faiz ve idame yatırımı düşüldükten sonraki tutardır. Hâlihazırda inşa edilmiş ve elektriklendirilmiş bir kuledeki ortak yerleşimin marjinal kârlılığı çok yüksektir, ancak %100 değildir. Yeni bir kiracı geldi diye Crown Castle'ın faiz gideri düşmez. Makul dönüşüm oranlarında:
| AFFO dönüşümü | İma edilen ek saha kira faturalaması | DISH'in 222 mn dolarının katı |
|---|---|---|
| %100 (üst sınır) | 264 mn $ | 1,19x |
| %90 | 293 mn $ | 1,32x |
| %85 | 310 mn $ | 1,40x |
| %80 | 329 mn $ | 1,48x |
Adım 5: kulelere çevirin. Crown Castle 2025 10-K'sında kule başına ortalama kiracı sayısının yaklaşık 2,4 olduğunu açıkladı. Yaklaşık 40.000 kule üzerinden bu, 2025'te 4.049 milyon dolarlık saha kira gelirini taşıyan yaklaşık 96.000 kira sözleşmesi demektir:
4.049 mn $ / 96.000 sözleşme = sözleşme başına yıllık ortalama 42.177 $ gelirBu ortalamayı uygulayınca:
| Senaryo | Yıllık faturalama | İma edilen yeni sözleşmeler | CCI'nin ~40.000 kulesindeki pay |
|---|---|---|---|
| DISH'in gerçekte ödediği | 222 mn $ | ~5.264 | %13,2 |
| Piyasanın ima ettiği (%90 dönüşüm) | 293 mn $ | ~6.944 | %17,4 |
| Piyasanın ima ettiği (%85 dönüşüm) | 310 mn $ | ~7.353 | %18,4 |
Yani 9 Ekim hareketi SpaceX'i, Crown Castle'ın ABD portföyünün kabaca %17 ila %18'inde kiracı olarak fiyatlıyor; bu DISH'in ulaştığı ayak izinin yaklaşık 1,3 ila 1,4 katı. Üstelik tek bir kira sözleşmesi imzalanmadan, FCC spektrum devrini onaylamadan ve SpaceX üçüncü taraf kuleleri kiralamayı düşündüğünü kamuya açıklamadan önce.
Bu, hareketin irrasyonel olduğu yönünde bir iddia değildir. Hareketin korunması için nelerin gerçekleşmesi gerektiğinin ifadesidir. Açıkça söylemek gerekirse: boğa tezi artık SpaceX'in DISH'in hiç olmadığı kadar büyük ve daha güvenilir bir Crown Castle müşterisi olmasını gerektiriyor.
Rahatsız edici çapraz kontrol
Rakamı sınamanın ikinci bir yolu daha var ve daha az gurur verici. Crown Castle, DISH'in kendisine 3,5 milyar doların üzerinde borcu olduğunu ileri sürüyor. Piyasa, imzalanmamış bir ihtimal üzerine Crown Castle'ın değerine tek günde 4,57 milyar dolar ekledi. Başka bir deyişle hisse senedi piyasası, varsayımsal bir SpaceX ilişkisine altı buçuk saatte, Crown Castle'ın son dördüncü operatöre karşı imzalı bir ana kiralama sözleşmesi ve bir fesih ihbarıyla desteklenen tüm sözleşmesel alacağının nominal değerinden daha fazla değer biçti.
Spektrumun el değiştirme zinciri
Bu hikâyenin merkezindeki 800 MHz portföyünün öğretici bir geçmişi var ve bu geçmiş doğrudan Crown Castle'ın gelir tablosundan geçiyor.
| Tarih | İşlem | Bedel |
|---|---|---|
| 2020 | Sprint'in 800 MHz lisansları birleşmeyle T-Mobile'a geçer | — |
| 2021-2023 | DISH 800 MHz portföyünü almayı taahhüt eder, finanse edemez | — |
| 2024 | DISH'in çekilmesinin ardından varlıklar açık artırmaya çıkar | — |
| Mar 2025 | T-Mobile portföyü Grain Management'a satmayı kabul eder | 2,9 milyar $ nakit + Grain'in 600 MHz lisansları |
| 1 Tem 2026 | FCC, T-Mobile–Grain takasını onaylar | — |
| Ağu 2026 | T-Mobile–Grain işlemi tamamlanır | Grain'e ülke genelinde ~14 MHz harmanlanmış derinlik |
| 8 Eki 2026 | Grain, SpaceX'e satmayı kabul eder | Koşullar açıklanmadı; Wall Street Journal 8 milyar $ olarak bildirdi |
SpaceX alımının bildirilen kapsamı, 800 MHz bandında 14 MHz eşlenmiş spektrumdur; sektör basınında 817-824 MHz ile 862-869 MHz eşleşmesi olarak tanımlanmıştır. İşlem FCC onayına ve olağan kapanış koşullarına tabidir. İşlem ayrıntıları Light Reading tarafından, T-Mobile–Grain kapanışı ise satışa danışmanlık yapan Cleary Gottlieb tarafından belgelenmiştir.
Bir Crown Castle hissedarı için iki nokta önemlidir.
İki şirket de bir fiyat açıklamadı
9 Ekim'de her manşete çapa olan 8 milyar dolar rakamı bir basın haberidir, bir resmi bildirim değil. SpaceX özel bir şirkettir; Grain özel bir yatırım şirketidir. 8-K yok, satın alma sözleşmesi eki yok, denetlenmiş bir bedel yok. Bu anlaşmaya ilişkin dolaşan her MHz başına değerleme, tamamlayıcı makaledekiler dahil, iki karşı tarafın da teyit etmediği bir rakama açıkça bağlıdır.
Bunu belirtmek gerekir çünkü duyurunun ikincil haberciliği bunu şimdiden çarpıtmıştır. En az bir yayın "SpaceX hisseleri 8 milyar dolarlık spektrum anlaşmasıyla yükseldi" manşetini attı. SpaceX'in halka açık hissesi yoktur. Yükselebilecek bir SpaceX kodu yoktur. Bu gerçeğin pratik sonucu, bu işlemin neden en başta Crown Castle, American Tower ve operatörler üzerinden ifade edildiğinin ta kendisidir: özel bir şirket halka açık bir piyasayı hareket ettirdiğinde yatırımcılar vekil araçlara mecbur kalır. Bu dinamik ve özel bir şirketi borsada işlem gören bir şirket üzerinden işlemenin tehlikeleri SpaceX halka arzı ve Tesla hissesi: 12 Haziran bahsi yazısının konusudur.
Bu Sprint spektrumudur ve Crown Castle hâlâ bedelini ödüyor
Zinciri geriye doğru izleyin: SpaceX'in satın aldığı bant, eski Sprint 800 MHz portföyüdür. Crown Castle şu anda yılda 20 milyon dolar "Sprint iptali" yani T-Mobile/Sprint şebeke konsolidasyonundan doğan yenilememeleri massediyor ve bunların kule işi yıllık saha kira gelirlerinin kabaca %2'si oranında, 2034'e kadar her yıl süreceğini açıkladı. Aynı anda, tam da bu spektrumu satın alması beklenen taraf olan DISH'in feshinden doğan 220 milyon doları massediyor.
Dolayısıyla Crown Castle, bu lisansların mülkiyet geçmişinin doğrudan sonucu olarak yılda yaklaşık 240 milyon dolarlık faturalama kaybetti. Piyasanın 9 Ekim'deki hükmü, bunların bir sonraki sahibinin şirket için 4,57 milyar dolar değerinde olduğuydu. İkisi de doğru olabilir. Ancak gerçekleşmiş kayıplar ile varsayımsal kazanç arasındaki asimetri bu yatırım vakasının merkezî gerçeğidir ve tek günlük bir fiyat grafiğinde görünmez.
Fiber satışından sonra Crown Castle
Bu beklenmedik kazancı alan şirket, 18 ay önceki Crown Castle'dan önemli ölçüde farklıdır.
1 Mayıs 2026'da Crown Castle, 2026 ikinci çeyrek kâr açıklamasında finans direktörü Sunit Patel'in belirttiğine göre fiber ve küçük hücre işlerinin satışını 8,4 milyar dolar net gelirle tamamladı. Fiber işi 30 Nisan 2026'ya kadar durdurulan faaliyetler olarak sunuluyor. Geriye kalan, başkan ve CEO Chris Hillabrant tarafından yönetilen tek segmentli, saf bir ABD kule GYO'sudur.
Aynı açıklamadan, kaynakların kullanımı:
- 1,0 milyar dolarlık hisse geri alımı tamamlandı
- 7 milyar doların üzerinde borç geri ödendi
- Çeyrek sonunda %100 sabit faizli borç
- Yaklaşık 7 yıllık ağırlıklı ortalama borç vadesi
- Yaklaşık 4,5 milyar dolarlık kullanılmamış rotatif kredi imkânı
- 30 Haziran itibarıyla tamamen kullanılmamış, teminatsız finansman bonosu programı kapsamında ayrıca 2,0 milyar dolar
Bu gerçekten iyileşmiş bir bilançodur ve boğa tezinin en güçlü unsurudur. Hissenin finansman baskısı olmadan %15,6 boşluk vererek açılabilmesinin nedeni de budur.
2026 ikinci çeyrek gerçekleşmeleri
| Metrik | 2Ç 2026 | 2Ç 2025 | Değişim |
|---|---|---|---|
| Saha kira gelirleri | 967 mn $ | 1.008 mn $ | −%4,1 |
| Düzeltilmiş FAVÖK | 675 mn $ | 705 mn $ | −%4,3 |
| Net kâr | 94 mn $ | 291 mn $ | −%67,7 |
| AFFO | 488 mn $ | — | +%10 |
| Hisse başına AFFO | 1,13 $ | — | +%10 |
| Yatırım harcamaları | 59 mn $ | 40 mn $ | +%48 |
| Hisse başına temettü | 1,0625 $ | 1,0625 $ | değişmedi |
Ayrışmaya dikkat edin: saha kira geliri, FAVÖK ve net kâr düştü, AFFO ise %10 arttı. Açıklama bildirimde yer alıyor: daha düşük faiz gideri ve fiber satış gelirlerinden daha yüksek faiz geliri. AFFO kuleler sayesinde değil, bilanço sayesinde iyileşti. AFFO hem değerleme çarpanının hem de temettü dağıtım oranının paydası olduğunda bu ayrım önem taşır.
2026 görünümü
| Metrik | 2026 orta nokta | 2025 gerçekleşen | Değişim |
|---|---|---|---|
| Saha kira gelirleri | 3.855 mn $ | 4.049 mn $ | −%5 |
| Düzeltilmiş FAVÖK | 2.690 mn $ | 2.863 mn $ | −%6 |
| Net kâr | 870 mn $ | 444 mn $ | +%96 |
| AFFO | 1.975 mn $ | 1.904 mn $ | +%4 |
| Hisse başına AFFO | 4,59 $ | 4,36 $ | +%5 |
Yıl geneli hisse başına AFFO aralığı 4,53 ila 4,65 dolardır. İhtiyari yatırım harcamaları 150-250 milyon dolar öngörülüyor. Net kârdaki %96'lık sıçrama, operasyonel iyileşme değil, fiber elden çıkarmasının muhasebesel bir yan ürünüdür; durdurulan faaliyetlerden gelir −360 ila −80 milyon dolar öngörülüyor.
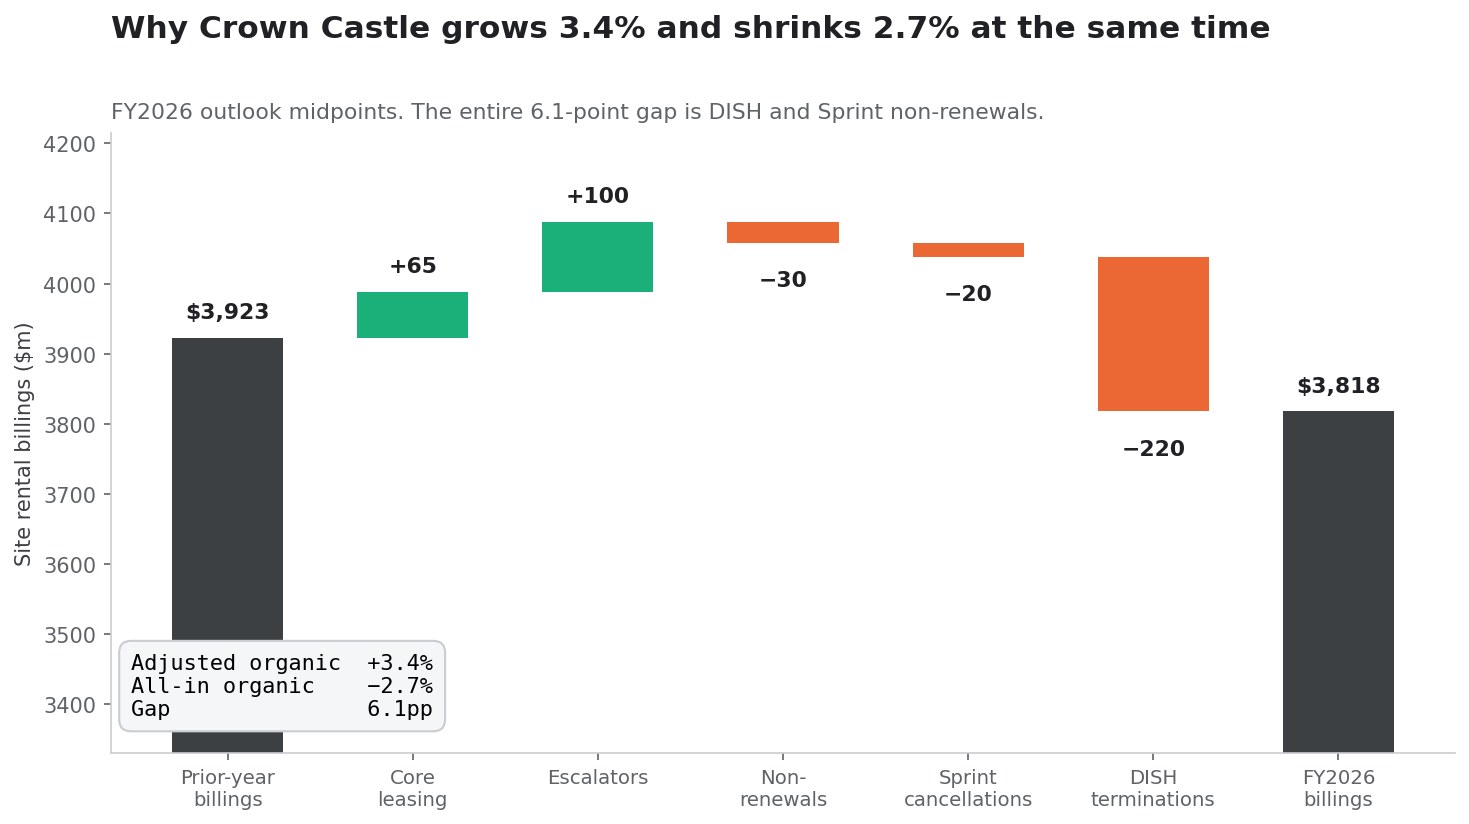
Kira köprüsü: aynı anda +%3,4 ve −%2,7
Bu, Crown Castle haberciliğinde en sık yanlış aktarılan rakamdır ve yatırım sonucunu en çok değiştirendir. Şirket iki organik büyüme rakamı yayımlıyor ve bunların işaretleri zıt.
2026 görünümü bileşenlerinden, milyon dolar olarak:
| Kalem | Tutar |
|---|---|
| Önceki yıl saha kira faturalaması, DISH hariç | 3.701 |
| Önceki yıl DISH'e saha kira faturalaması | 222 |
| Önceki yıl saha kira faturalaması | 3.923 |
| Çekirdek kiralama faaliyeti | +60 ila +70 |
| Sözleşmesel artış maddeleri | +95 ila +105 |
| Yenilememeler | −35 ila −25 |
| Diğer faturalamalar | — |
| Organik katkı, Sprint ve DISH için düzeltilmiş | +120 ila +150 |
| Sprint iptallerine bağlı yenilememeler | −20 |
| DISH feshine bağlı yenilememeler | −220 |
| Saha kira faturalamasına organik katkı (toplam) | −120 ila −90 |
Önceki yıl tabanının yüzdesi olarak ifade edildiğinde şirket üçünü de açıklıyor:
- Düzeltilmiş organik katkı, DISH faturalaması hariç tabana göre: +%3,6
- Düzeltilmiş organik katkı, tam tabana göre: +%3,4
- Toplam organik katkı: −%2,7
Manşete uygun +%3,4 ile toplam −%2,7 arasındaki fark 6,1 yüzde puanıdır ve tamamı DISH ile Sprint'ten gelir. Her iki rakam da dürüsttür; farklı sorulara yanıt verirler. "+%3,4" altta yatan kule işi büyüyor mu? sorusunu yanıtlar: evet, yeni kiralamadan (+65 mn $) çok artış maddeleriyle (+100 mn $). "−%2,7" ise Crown Castle'ın geliri büyüyor mu? sorusunu yanıtlar: hayır.
CCI'yi SpaceX tezi için alan bir yatırımcı, tezin hangi rakamı onarması gerektiği konusunda net olmalıdır. Düzeltilmiş rakamın onarıma ihtiyacı yok. Toplam rakamın var ve birkaç yıla yayılarak devreye giren yeni bir kiracı, zaten cari tabanda yer alan yıllık 240 milyon dolarlık bir delik için yavaş bir ilaçtır.
Büyüme gerçekte nereden geliyor
Düzeltilmiş organik katkıyı 2026 öngörüsü ve en güncel iki karşılaştırılabilir çeyrek için bileşenlerine ayırırsak:
| Bileşen | 2026 görünümü | Tabanın yüzdesi | 2Ç 2026 | 2Ç 2025 |
|---|---|---|---|---|
| Çekirdek kiralama faaliyeti | 65 mn $ | %1,8 | 15 mn $ (%1,7) | 16 mn $ (%1,7) |
| Sözleşmesel artış maddeleri | 100 mn $ | %2,7 | 25 mn $ (%2,7) | 24 mn $ (%2,6) |
| Yenilememeler | −30 mn $ | −%0,8 | −7 mn $ (−%0,7) | −7 mn $ (−%0,7) |
| Diğer faturalamalar | — | — | +5 mn $ (%0,5) | +2 mn $ (%0,2) |
| Düzeltilmiş organik katkı | 135 mn $ | %3,6 | 38 mn $ (%4,2) | 34 mn $ (%3,7) |
Artış maddeleri kiralamadan daha fazla iş görüyor. Sözleşmesel kira artışları tabanın %2,7'sini katıyor; fiili yeni kiralama faaliyeti %1,8'ini. 2026'da ABD kule GYO'larına dair sessiz yapısal gerçek budur: büyüme büyük ölçüde mevcut sözleşmeler üzerindeki endeksli kiradır, yeni kiracı talebi değil. Dördüncü bir operatör bu bileşimi değiştirirdi. Ufukta bunu yapacak başka bir şey yok.
Kiracı yoğunlaşması: %89 sorunu
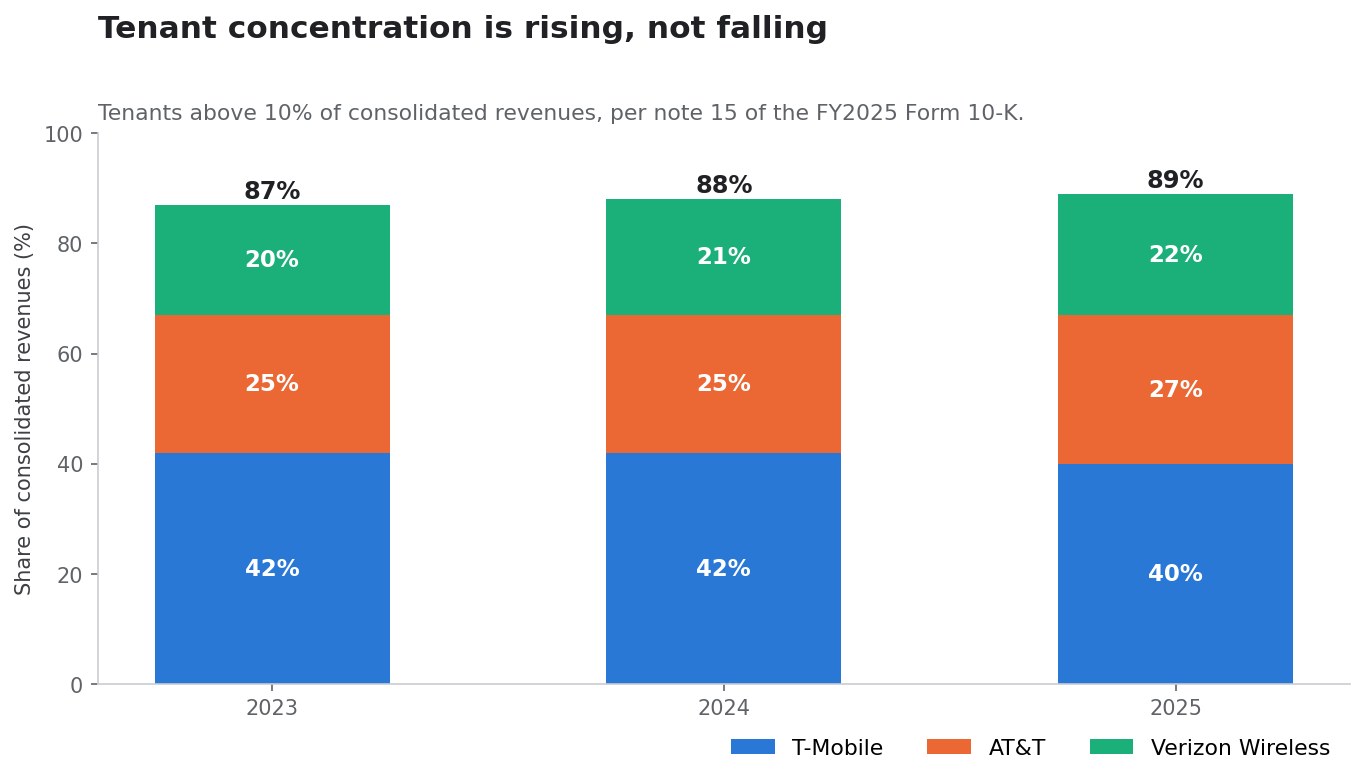
Crown Castle'ın 15. dipnotu, konsolide gelirlerin %10'unu aşan her kiracıyı açıklıyor. Tablo kısa.
| Kiracı | 2025 | 2024 | 2023 |
|---|---|---|---|
| T-Mobile | %40 | %42 | %42 |
| AT&T | %27 | %25 | %25 |
| Verizon Wireless | %22 | %21 | %20 |
| Toplam | %89 | %88 | %87 |
10-K'nın başka bir yerinde şirket, bu üç kiracının 2025 saha kira gelirlerinin yaklaşık %90'ını oluşturduğunu ve saha kira gelirlerinin 2025 net gelirlerinin %95'i olduğunu belirtiyor.
Yoğunlaşma düşmüyor, yükseliyor: üç yılda %87 → %88 → %89. Bu eğilim kısmen aritmetiktir, zira DISH'in faturalaması kayboldukça geriye kalanda büyük üçlünün payı artar; ancak önemli olan yöndür. Crown Castle, ikisi bir günde piyasa değerinin yaklaşık beşte birini kaybeden ve en büyüğü %13,27 gerileyen üç müşteriye daha çok bağımlı hale geliyor.
Asıl SpaceX sorusu neden budur
Boğa tezi, SpaceX'in dört numaralı kiracı olup bu yoğunlaşmayı seyrelteceğini söylüyor. Aynı olguların bir ayı okuması da var: daha iyi spektrum ekonomisine sahip, inandırıcı yeni bir oyuncu AT&T, Verizon ve T-Mobile'a karasal kapasiteye daha az harcamak, sahaları birleştirmek, altyapıyı paylaşmak ve yenilemelerde daha sert pazarlık etmek için gerekçe verir. Crown Castle'ın sözleşmelerinin kiracı yenileme opsiyonları hariç yaklaşık altı yıllık ağırlıklı ortalama kalan süresi vardır ve bu 23,7 milyar dolarlık beklenen gelecekteki nakit girişini temsil eder (DISH hariç):
| Yıl | Sözleşmeye bağlanmış tutarlar |
|---|---|
| 2026 | 3.777 mn $ |
| 2027 | 3.810 mn $ |
| 2028 | 3.668 mn $ |
| 2029 | 2.961 mn $ |
| 2030 | 2.778 mn $ |
| Sonrası | 6.661 mn $ |
| Toplam | 23.655 mn $ |
Şekle dikkat edin. Sözleşmeye bağlanmış gelir 2028'e kadar yatay seyrediyor, ardından 2029'da 3.668 milyondan 2.961 milyona, yani %22 düşüyor. Büyük üçlüyle yenileme müzakerelerinin asıl ısırmaya başladığı an budur. Diyelim 2028'de imzalanacak bir SpaceX sözleşmesi, tam da Crown Castle'ın mevcut %89'u karşısındaki pazarlık gücünün en zayıf olduğu anda gelirdi; bu hem sözleşmenin önemine dair bir argümandır hem de karşı tarafın bunu bileceğine dair bir argüman.
Temettü güvende mi? Zaten gerçekleşmiş kesintiyle başlayın
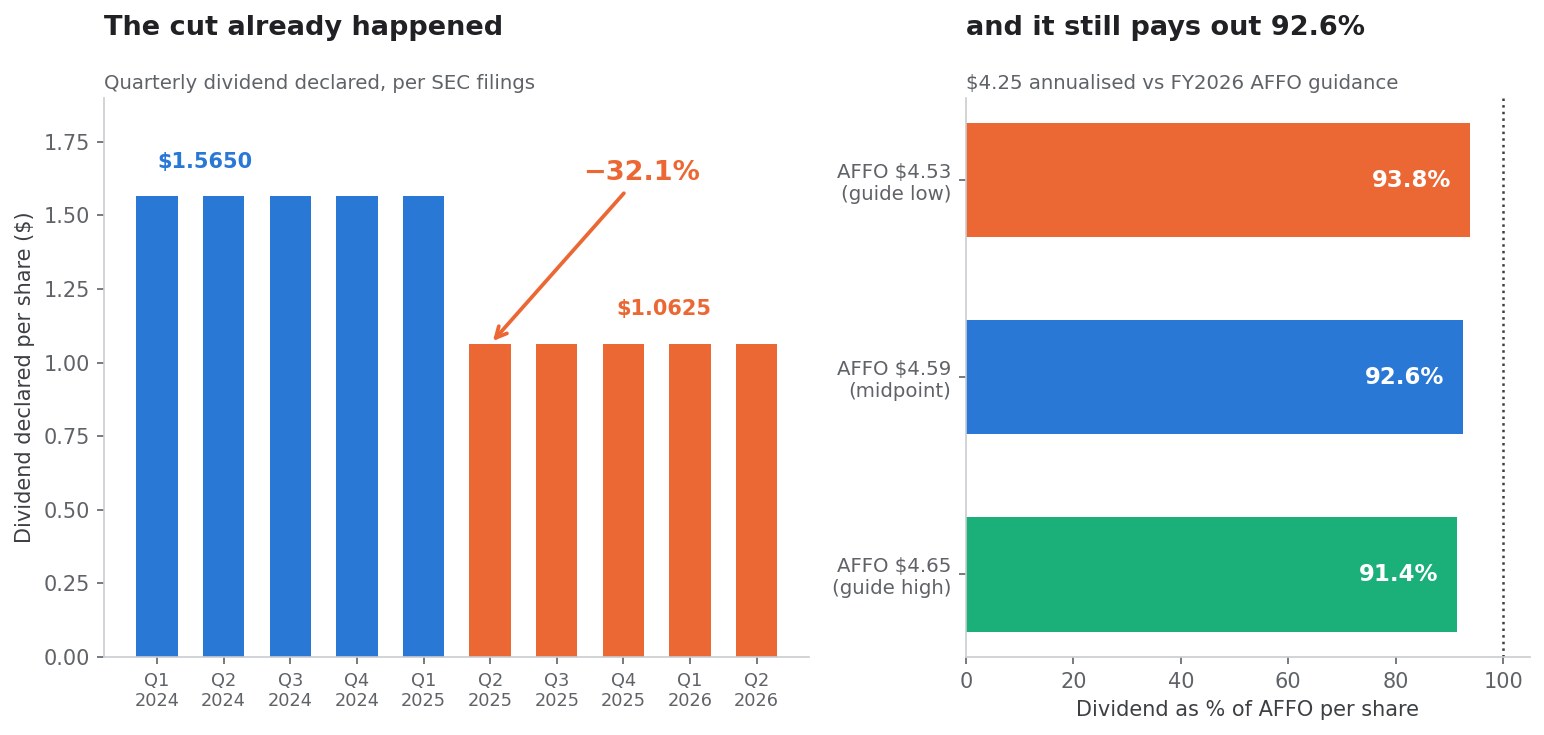
Crown Castle'ın gösterge temettüsü yıllıklandırılmış olarak hisse başına 4,25 dolardır: her biri 1,0625 dolar olan dört çeyreklik ödeme. 9 Ekim kapanışı olan 79,64 dolarda bu %5,34 getiri; 12 Ekim kapanışı olan 81,01 dolarda %5,25 demektir.
Bu getirinin neredeyse her tarifi, onu yorumlanabilir kılan gerçeği atlar: bu zaten kesinti sonrası bir temettüdür.
| Dönem | Açıklanan çeyreklik temettü | Yıllıklandırılmış |
|---|---|---|
| 2024 (her çeyrek) | 1,5650 $ | 6,26 $ |
| 1Ç 2025 | 1,5650 $ | 6,26 $ |
| 2Ç 2025'ten itibaren | 1,0625 $ | 4,25 $ |
1,565 dolardan 1,0625 dolara indirim −%32,1'dir ve 2025'in ikinci çeyreğinden itibaren geçerlidir. Crown Castle, DISH çöküşü ve fiber elden çıkarması boyunca temettüsünü korumadı; neredeyse üçte bir oranında kesti. Ekim 2026'da "temettü güvenliğini" değerlendiren bir yatırımcı, birincisi sürdürülemez çıktıktan sonra belirlenen ikinci temettü seviyesinin güvenliğini değerlendiriyor.
Dağıtım oranı
Yönetimin 2026 için kendi AFFO öngörüsüne karşı:
4,25 $ temettü / hisse başına 4,59 $ AFFO = %92,6 dağıtımÖngörü aralığı boyunca dağıtım %91,4 (4,65 dolarlık üst uçta) ile %93,8 (4,53 dolarlık alt uçta) arasında seyrediyor. Bağlam olarak, GYO dağıtımları geleneksel olarak muhasebe kârına değil AFFO'ya göre değerlendirilir, çünkü uzun ömürlü altyapının amortismanı net kârı dağıtılabilir nakdin kötü bir vekili yapar. Bu daha hoşgörülü temelde bile %92,6 dardır. Bir dağıtım oranını ve bir kaldıraç oranını birlikte sorgulamanın yöntemi ve bunu düzeltilmiş rakamlarla yapmanın tuzakları Sysco'nun 1 Milyar Dolarlık Satışı: Hisse Başına Kâr −%23 yazısında işleniyor.
%92,6'lık bir dağıtımın yer bırakmadığı şeyler:
- Öngörülen 150-250 milyon doların ötesinde kule yükseltmeleri ve yapısal güçlendirmeler
- Kuleler altındaki arazi alımları; açıklanmış stratejik bir öncelik ve ikinci çeyrekteki %48'lik yatırım artışının itici gücü
- Hâlihazırda kullanılan fiber gelirlerinin ötesinde ek borç azaltımı
- İlk 1 milyar dolardan sonra ilave geri alımlar
- Bir SpaceX yayılımını kazanmak için kiracı teşvikleri
- DISH alacağına ilişkin dava masrafları
- 2029 yenileme döngüsündeki herhangi bir olumsuz sürpriz
Nakit akışı gerçeği
Crown Castle yalnızca 2026 ikinci çeyreğinde yaklaşık 460 milyon dolar adi hisse temettüsü, ilk yarıda ise 932 milyon dolar ödedi. İlk yarı AFFO'suna karşı temettü karşılanıyor. Dolar başına kabaca yedi sentlik bir payla karşılanıyor.
7 milyar dolarlık geri ödemeden sonra kaldıraç
Bilanço eskisinden çok daha iyi ve hâlâ ihtiyatlı değil.
2026 ikinci çeyrek ekinden, 30 Haziran 2026 itibarıyla:
| Kalem | Tutar |
|---|---|
| Toplam teminatlı borç | 1.033 mn $ |
| Toplam teminatsız borç | 17.320 mn $ |
| Nakit, nakit benzerleri ve bloke nakit | 1.254 mn $ |
| Net Borç (şirket tanımı) | 17.099 mn $ |
Borcun defter değeri 31 Mart 2026'daki 24.805 mn dolardan 30 Haziran 2026'da 18.353 mn dolara düştü: fiber satışıyla finanse edilen, tek çeyrekte 6,45 milyar dolarlık bir azalma.
Kaldıraç, iki yöntemle hesaplandığında:
17.099 mn $ / (675 mn $ 2Ç Düzeltilmiş FAVÖK x 4) = 6,33x
17.099 mn $ / 2.690 mn $ 2026 Düzeltilmiş FAVÖK orta noktası = 6,36x
Yani net borcun düzeltilmiş FAVÖK'e oranı kabaca 6,3 ila 6,4 kat. Kuleleri altındaki arsa kiralamalarında 35 yıllık ortalama kalan ömrü ve altı yıllık ağırlıklı ortalama kiracı sözleşmesi olan bir GYO için bu savunulabilir. Düşük değildir. %89 müşteri yoğunlaşması olan bir GYO'da 6 katın üzerindeki net borç/FAVÖK oranı, stratejik esneklik üzerinde anlamlı bir kısıttır; büyük bir SpaceX yayılımının gerektirebileceği esneklik de tam olarak budur.
Hafifletici unsur gerçektir: borcun %100'ü sabit faizlidir ve ağırlıklı ortalama vadesi yaklaşık 7 yıldır. Crown Castle'ın kısa vadeli bir yeniden finansman uçurumu ve politika patikasına değişken faizli maruziyeti yoktur. Faiz artırımlarına yeniden başlamış bir Fed karşısında bu, kaldıraçlı rakiplere karşı gerçek bir avantajdır ve ikinci çeyrek bildiriminin en hafife alınan satırıdır. Güncel gösterge faizler FRED üzerinden izlenebilir.
Kısa vadeli vade takvimi yönetilebilir:
| Vade | İhraç | Nominal değer |
|---|---|---|
| Tem 2026 | %1,050 Kıdemli Tahviller | 1.000 mn $ (vadesinde ödendi) |
| Mar 2027 | %2,900 Kıdemli Tahviller | 718 mn $ |
| Mar 2027 | %4,000 Kıdemli Tahviller | 500 mn $ |
| Eyl 2027 | %3,650 Kıdemli Tahviller | 979 mn $ |
| Oca 2028 | %5,000 Kıdemli Tahviller | 977 mn $ |
| Şub 2028 | %3,800 Kıdemli Tahviller | 978 mn $ |
4,5 milyar dolarlık kullanılmamış rotatif imkân ve 2,0 milyar dolarlık finansman bonosu kapasitesi karşısında bunların hiçbiri tehdit edici değildir.
Değerleme: 17,4 kat AFFO neyi varsayıyor
| Ölçüt | 9 Eki'de (79,64 $) | 12 Eki'de (81,01 $) |
|---|---|---|
| Fiyat / 2026 hisse başına AFFO | 17,35x | 17,65x |
| Gösterge temettü verimi | %5,34 | %5,25 |
| AFFO dağıtım oranı | %92,6 | %92,6 |
| Net borç / Düzeltilmiş FAVÖK | ~6,3x | ~6,3x |
Hissenin kendi aralığındaki yeri:
- 52 haftalık zirve: 100,50 $; hisse bunun %20,8 altında
- 52 haftalık dip: 65,32 $; 9 Ekim kapanışı bunun %21,9 üzerindeydi
- Bir yıl önceki fiyat: 96,10 $; duyuruya 68,89 dolardan girmek −%28,3 demekti
Bu son satır rallinin dürüst bağlamıdır. Crown Castle adil bir fiyattan %15,6 sıçramadı; DISH, temettü kesintisi ve fiber yeniden yapılandırması nedeniyle bir yılda zaten %28 düşmüş bir fiyattan sıçradı. 9 Ekim hareketinin kayda değer bir kısmı, SpaceX opsiyon değeri değil, 52 haftalık dipten ortalamaya dönüştür. İkisini kesin olarak ayırmak mümkün değil, ama büyüklük mertebesi önemli: hisse 12 aylık düşüşünün yaklaşık üçte birini tek seansta geri aldı.
Sözleşmesel artış maddeleri olan saf bir ABD kule GYO'su için %92,6 dağıtım ve 6,3 kat kaldıraçla 17,4 kat AFFO zorlayıcı bir çarpan değildir. Sıkıntılı da değildir. Fiyat artık SpaceX opsiyonunu açıkça içeriyor; bu da opsiyonun geri çıkarılabileceği anlamına gelir.
SpaceX gerçekten Crown Castle kulelerini kullanabilir mi?
Teknik olarak evet ve zorlanmadan. Crown Castle'ın kuleleri tam da bunun için tasarlanmıştır: antenler, radyo üniteleri, enerji, ekipman alanı ve zemin alanı, ana kiralama sözleşmeleriyle düzenlenir. 800 MHz alçak bant iyi yayılır ve binalara nüfuz eder; SpaceX'in kapatmayı hedeflediğini söylediği boşluk tam olarak budur: mevcut 2 GHz cihaza doğrudan bağlantı varlıkları açık gökyüzüne bina içlerinden çok daha iyi hizmet eder.
Karasal katman kuran bir uydu operatörünün kule portföyünü makul kullanım biçimleri:
- İç mekân ve uzun menzilli kapsama için alçak bant makro antenler
- Starlink ağına bağlı radyo ekipmanı
- Birim alan başına uydu kapasitesinin kısıtlı olduğu yoğun kentsel pazarlarda tamamlayıcı yer kapasitesi
- Ağ geçidi ve veri taşıma ara bağlantı ekipmanı
- Stadyum, havalimanı, yerleşke ve ulaşım koridorlarında kapasite takviyesi
Ortak yerleşimin ekonomisi her iki tarafı da kayırır. Bir kule arazi hakkına, yapısal kapasiteye, enerjiye ve bakıma sahip olduğunda, ilave bir kiracı mülk sahibi için neredeyse saf marj, kiracı içinse sıfırdan inşadan çok daha ucuzdur. Kule başına ortalama 2,4 kiracıyla Crown Castle portföyünün büyük bölümünde fiziksel ve yapısal boşluğa sahiptir.
Yani mühendislik sorusu kısıt değildir. Ticari olan kısıttır.
SpaceX neden Crown Castle'a ihtiyaç duymayabilir
Bu, 9 Ekim fiyatlamasının görmezden geldiği kısımdır.
Crown Castle birkaç tedarikçiden biridir
SpaceX; American Tower, SBA Communications, çatı sahipleri, özel ve bölgesel kule işletmecileri, altyapı şirketleri, belediyeler ve elektrik kooperatifleriyle pazarlık edebilir. Kule yerleşimi rekabetçidir ve bir pazar içinde büyük ölçüde ikame edilebilir. Ülke genelinde 14 MHz alçak banda ve inandırıcı bir kendi kendine inşa tehdidine sahip bir kiracı, kira üzerinde alışılmadık bir güce sahiptir.
Uydu öncelikli bir mimari çok daha az sahaya ihtiyaç duyabilir
Bir uydu takımyıldızı için alçak bant satın almanın stratejik mantığı kapsama takviyesidir, ülke çapında makro ikame değil. Karasal katman boşlukları doldurmak için varsa, yani iç mekânlar, yoğun merkezler, girişimin yoğun olduğu bölgeler, gereken saha sayısı geleneksel bir operatör inşasının küçük bir kesridir. Uydular etrafında tasarlanmış ve tesadüfen bazı kuleleri kullanan bir şebeke, 20.000 sahaya ihtiyaç duyan bir dördüncü operatörden çok farklı bir gelir olayıdır.
SpaceX'in kanıtlanmış tercihi altyapısına sahip olmaktır
Şirket kendi roketlerini, kendi uydularını, kendi yer istasyonlarını ve kendi fırlatma tesislerini inşa ediyor. Dikey entegrasyon şirketin tarzıdır ve finansmanı vardır. Bir GYO'ya uzun vadeli kira ödeyen tarafa dönüşmeyi seçeceğini varsaymak kanıt gerektirir ve henüz hiçbir kanıt üretilmemiştir.
Spektrum devri onaylanmadı
İşlem FCC onayı gerektiriyor. Bu onaya eklenecek yayılım koşulları, inşa dönüm noktaları ve girişim kuralları karasal mimariyi şekillendirecek ve maddi ölçüde kısıtlayabilecektir.
Hiçbir kira sözleşmesi yok
Bu analiz tarihi itibarıyla Crown Castle ile SpaceX arasında kamuya açıklanmış hiçbir anlaşma yoktur. Niyet mektubu yok, ana kiralama sözleşmesi yok, yönetim yorumlarında ya da kiralama bekleyen iş listesinde bir anma yok. Crown Castle bir opsiyona sahiptir ve kullanılmamış bir opsiyon bilançoda varlık değildir.
Crown Castle, American Tower ve SBA Communications karşılaştırması
Tez "olası bir dördüncü operatöre karşı ABD kule maruziyeti" ise, CCI'nin doğru araç olup olmadığını sormakta yarar var.
Crown Castle (CCI) | American Tower (AMT) | SBA Communications (SBAC) | |
|---|---|---|---|
| 9 Eki hareketi | +%15,60 | +%9,30 | +%7,34 |
| 9 Eki kapanışı | 79,64 $ | 182,24 $ | 182,49 $ |
| 2025 geliri | 4.049 mn $ | 10.645 mn $ | 2.815 mn $ |
| Hisse başına yıllıklandırılmış temettü | 4,25 $ | ~7,16 $ | ~5,05 $ |
| 9 Eki'de gösterge verim | %5,34 | %3,93 | %2,77 |
| 52 haftalık zirve / dip | 100,50 $ / 65,32 $ | 196,08 $ / 160,06 $ | 224,46 $ / 156,60 $ |
| Coğrafi profil | Yalnızca ABD | Uluslararası + ABD | ABD + Latin Amerika |
Temettüler her şirketin SEC dosyalamalarındaki hisse başına beyanlarından ve temettü ödemelerinden türetilmiştir; SBAC'ninki ilk yarı ödemelerinden yıllıklandırılmıştır ve yaklaşıktır.
Çapraz okuma nettir. Crown Castle üçü arasında en yüksek verimli, en çok ABD'ye yoğunlaşmış ve en çok ezilmiş olanıdır; en çok hareket etmesinin nedeni tam da budur. Aynı tezin en yüksek betalı ifadesidir. Tek ülke ve tek kiracı tabanı riski daha az olan kule maruziyeti isteyenlerin, bu kadar sert yükselmemiş ve %92,6 dağıtım taşımayan alternatifleri vardır.
American Tower'ın %3,93'ü ile Crown Castle'ın %5,34'ü arasındaki fark bedava 141 baz puan değildir. Çeşitlendirmenin, daha düşük bir dağıtım oranının ve DISH'in olmamasının bedelidir.
Boğa tezi, en güçlü haliyle
SpaceX dördüncü ulusal kiracı olur
Starlink Mobile piyasa fiyatlarından yalnızca 7.000 saha kiralasa bile bu, sabit maliyetleri hâlihazırda batmış bir portföye ulaşan yaklaşık 295 milyon dolarlık yüksek marjlı yıllık faturalama demektir. Artış maddeleri sonrasında bunu on yıl boyunca bileşiklendirirdi.
Uydu başarılı oldukça karasal katman daha önemli hale gelir
Cihaza doğrudan hizmet ne kadar iyi olursa, o kadar çok abone çeker ve abonelerin fiilen bulunduğu yerde, yani iç mekânlarda ve yoğun merkezlerde o kadar çok kapasiteye ihtiyaç duyar. Uydular kapsama sağlar; kuleler kapasite sağlar. Starlink Mobile'ın ticari başarısı, yer altyapısına olan ihtiyacını makul biçimde azaltmaz, artırır.
Altta yatan kiralama gerçekten pozitif
Düzeltilmiş organik katkı +%3,4 ve DISH rüzgârı sonludur. DISH feshinden gelen 220 milyon dolar 2026'ya özgü bir olaydır, yinelenen bir yıllık kesinti değil. 2027'den itibaren karşılaştırma tabanı sıfırlanır ve raporlanan büyüme, SpaceX hiçbir katkı yapmadan düzeltilmiş rakama yakınsamalıdır.
Bilanço riski azaltılmış
%100 sabit faizli borç, ~7 yıllık vadeler, 4,5 milyar dolarlık rotatif imkân, 2,0 milyar dolarlık finansman bonosu kapasitesi, tek çeyrekte itfa edilen 6,45 milyar dolarlık borç. Crown Castle bekleyebilir.
İş nihayet basit
Tek segment, tek ülke, tek varlık sınıfı. Yıllarca süren fiber sermaye yoğunluğu ve küçük hücre karmaşıklığının ardından CCI okunabilir bir kule GYO'sudur. Okunabilir işler yeniden değerlenir.
Hisse hâlâ 52 haftalık zirvesinin %20,8 altında
%15,6'lık bir günün ardından bile, tez doğrulanırsa önceki aralığa yer var.
Ayı tezi, en güçlü haliyle
Piyasa var olmayan bir alacak satın aldı
Hareketin tamamı, özel bir şirketin gelecekteki sermaye tahsisine dair bir çıkarıma dayanıyor. Üçüncü bir taraftan spektrum alımına ilişkin bir basın bülteniyle 4,57 milyar dolarlık değer yaratıldı.
İma edilen gereklilik DISH emsalini aşıyor
Hareket SpaceX'i, DISH'in gerçekleşmiş ayak izinin 1,3-1,4 katı fiyatlıyor. Son dördüncü operatör temerrüde düştü. Boğa tezi, elimizdeki tek emsalden daha iyi bir sonuç gerektiriyor ve o emsal 3,5 milyar dolarlık bir alacak talebiyle bitti.
Raporlanan gelir hâlâ küçülüyor
Saha kira gelirleri: 2026'da −%5. Düzeltilmiş FAVÖK: −%6. Toplam organik faturalama: −%2,7. Hiçbir kiracı duyurusu 2026'yı ya da 2027'yi değiştirmez.
Yoğunlaşma kötüleşiyor
Üç kiracıdan %89, iki yıl önceki %87'den yukarı ve 2029'daki sözleşmeye bağlanmış gelir düşüşü %22.
Temettü zaten bir kez kesildi
2025'te −%32,1'lik bir indirim ve yerine gelen temettü öngörülen AFFO'nun %92,6'sını tüketiyor. Güvenlik payı AFFO dolarına yaklaşık yedi senttir.
Daha güçlü bir SpaceX, kiracılara mülk sahibine yardım ettiğinden fazla zarar verebilir
Piyasanın kendi hükmü 49,21 milyar dolarlık net değer yıkımıydı; kuleler operatör kayıplarının yalnızca %21,1'ini yakaladı. Crown Castle'ın müşterileri 9 Ekim'den sonra öncekinden daha zayıf. Daha zayıf müşteriler daha sert pazarlık eder ve daha az harcar.
Rallinin büyük kısmı ortalamaya dönüştü
Hisse duyuruya bir yıl önceki seviyesinin %28,3 altında ve 52 haftalık dipten %5,5 yukarıda girdi. %15,6'nın kayda değer bir kısmı, yeni bir kiracının fiyatlanması değil, kötümserliğin çözülmesidir; bu da SpaceX hiçbir şey yapmadan geri sarabileceği anlamına gelir.
AFFO büyümesi kulelerden değil bilançodan geldi
İkinci çeyrek AFFO'su, daha düşük faiz gideri ve satış gelirlerinden daha yüksek faiz geliriyle %10 arttı. Bu tek seferlik bir basamaktır, bir büyüme oranı değil. Saha kira geliri, FAVÖK ve net kârın hepsi düştü.
Bir izleme çerçevesi
Yararlı soru "CCI alınır mı" değildir. "Hangi gözlemlenebilir kanıt bu tezi doğrular veya çürütür" sorusudur. Bilgi değerine göre:
- FCC'nin Grain–SpaceX devrini onaylaması ve özellikle buna eklenecek karasal yayılım koşulları. Dosyayı fcc.gov üzerinden izleyin.
- SpaceX'i adıyla anan herhangi bir Crown Castle açıklaması: yönetim yorumu, kiralama bekleyen iş listesi veya yeni bir ana kiralama sözleşmesi. Bu var olana kadar tez finanse edilmemiştir. Dosyalamaları EDGAR tam metin arama ile izleyin.
- Çekirdek kiralama faaliyeti, toplam gelir değil. İzlenecek satır, çekirdek kiralama faaliyetinin taban içindeki yüzdesidir: 2026 için öngörülen %1,8. Gerçek bir dördüncü kiracı önce orada görünür, gelirde görünmeden önce.
- Toplam organik rakamın pozitife dönmesi. 2026 için −%2,7 öngörülüyor. DISH tabanı yıkandıkça 2027 öngörüsü düzeltilmiş +%3,4'e yakınsamazsa, altta yatan iş düzeltilmiş rakamın ima ettiğinden zayıftır.
- Hisse başına AFFO'nun 4,53-4,65 dolar aralığına göre durumu. Dağıtım oranı ve değerleme bu tek rakama bağlıdır.
- 2029 sözleşmeye bağlanmış gelir düşüşü. T-Mobile, AT&T veya Verizon ile süreyi uzatan veya artış maddelerini yeniden belirleyen herhangi bir yenileme duyurusu, CCI'nin değeri için bir SpaceX manşetinden daha önemlidir.
- DISH alacağındaki gelişmeler. Talep edilen 3,5 milyar dolarda tahsilat da, karşılıksız 165 milyon doların değer düşüklüğü de gerçek nakit olaylarıdır.
- Rakip öngörüleri. American Tower ve SBA Communications ABD kiralama beklentilerini yükseltirse talep gerçek ve sektör genelindedir. Yalnızca CCI hissesi hareket ediyorsa, bu duygudur.
- Her hareketten sonra değerlemeyi yeniden hesaplayın.
fiyat / hisse başına AFFOvetemettü / hisse başına AFFOon saniye sürer ve hataların çoğunu önler.
Crown Castle'ın dosyalamaları yukarıdaki her madde için birincil kaynaktır: 10-K, çeyreklik kâr bildirimleri ve ekleri ve 2026 görünüm tabloları. Hisseye dair canlı fiyat ve sinyal bağlamı SimianX CCI sayfasında yer alır ve kod üzerinde çok ajanlı bir analiz canlı analiz masasından başlatılabilir.
Senaryolar
| Senaryo | SpaceX ne yapar | Ek yıllık faturalama | CCI için anlamı |
|---|---|---|---|
| Boğa | Ülke çapında kentsel yayılım; 2028'e kadar ana sözleşme imzalanır | 300 mn $ ve üzeri | Düzeltilmiş organik %5'in üzerine hızlanır; dağıtım %85'in altına iner; 20 kat AFFO'ya doğru yeniden değerleme |
| Temel | FCC onayından sonra seçici metropol yayılımı; 2028-2031 arasında aşamalı | 75-150 mn $ | −%2,7'lik taban üzerinde ölçülü iyileşme; temettü korunur; çarpan büyük ölçüde değişmez |
| Ayı | Kendi inşa eder, rakipleri kullanır veya karasal katmanı erteler | ~0 $ | Opsiyon değeri kalkar; hisse duyuru öncesi 65-70 dolar aralığına geri çekilir |
| Kuyruk riski | İnandırıcı bir dördüncü oyuncu karşısında büyük üçlü yatırım keser | Negatif | 2029 yenilemeleri aşağı ayarlanır; temettü karşılama oranı kırılır |
Temel senaryo vurgulanmayı hak ediyor, çünkü fiyatın yansıtmadığı senaryo odur. Nihai 75-150 milyon dolarlık faturalamada SpaceX gerçek ama sıradan bir müşteridir; kabaca DISH'in yarısı kadar, üç ila beş yıl sonra gelen ve iskonto edilmiş. Bu, piyasanın 9 Ekim'de bunun için ödediğinin belki üçte biri kadar değerdedir.
CCI gizli kazanan mı?
Kanıtlara göre: Crown Castle makul bir kazanan ve bir opsiyonun teyitli sahibidir; bunlar farklı menkul kıymetlerdir.
Tezin en güçlü dürüst versiyonu dardır ve sahiplenmeye değer: SpaceX uydulara ve artık alçak bant spektruma sahiptir; Crown Castle enerjisi, zemin hakları ve ortalama 2,4 kiracı yüklemesi olan, yapısal ve hukuki olarak konumlandırılmış 40.000 kuleye sahiptir. Gerçek bir tamamlayıcılık vardır ve Amerikan şehirlerinde karasal bir Starlink katmanı kurulursa Crown Castle bu konuşmanın içinde olacaktır.
Sorun şu ki piyasa bu konuşmanın bedelini, tek tarihsel emsali aşan bir fiyattan şimdiden ödedi ve o emsal bir temerrüttür.
Bunu bir manşet işlemi yerine birinci sınıf bir pozisyon yapacak şey basittir ve gerçekleşmemiştir: imzalanmış bir kira sözleşmesi, çekirdek kiralama öngörüsünde bir artış, toplam organik rakamın sıfırı geçmesi ve yedi sentten fazla karşılığı olan bir dağıtım oranı. O zamana kadar savunulabilir pozisyon şudur: CCI, %92,6 dağıtımı, 6,3 kat kaldıracı, %89 müşteri yoğunlaşması ve ekinde bedava bir SpaceX opsiyonu olan %5,3'lük bir verimdir ve opsiyon artık ucuzdan çok adil fiyata yakın fiyatlanmıştır.
Temettü korunur ve kiracı kaybı istikrara kavuşursa, duyuru öncesi aralığa doğru zayıflıklarda biriktirin. Opsiyonun bedelini iki kez ödemeyin.
Sıkça sorulan sorular
SpaceX, Crown Castle kulelerini kiralayabilir mi?
Teknik olarak evet: Crown Castle'ın kuleleri ana kiralama sözleşmeleri kapsamında anten, radyo, enerji ve zemin ekipmanını taşır ve 800 MHz alçak bant makro konumlandırmaya uygundur. Ancak bu analiz tarihi itibarıyla Crown Castle ile SpaceX arasında kamuya açıklanmış hiçbir kira sözleşmesi yoktur ve SpaceX üçüncü taraf kuleleri kiralamayı amaçladığını belirtmemiştir.
Bir dördüncü operatör Crown Castle için gerçekte ne kadar değerli?
Mevcut tek ampirik yanıt: DISH Wireless, Ocak 2026'da temerrüde düşmeden önce zirvesinde yılda 222 milyon dolar saha kira faturalaması üretiyordu; bu Crown Castle'ın önceki yıl faturalama tabanının yaklaşık %5,7'sidir. Crown Castle'ın 9 Ekim'deki piyasa değeri kazancı yılda 264 milyon dolarlık ek AFFO ima ediyor; bu da kabaca 293-310 milyon dolarlık faturalamaya, yani DISH emsalinin 1,3-1,4 katına denk gelir.
CCI hissesi %15,6 yükseldikten sonra alınır mı?
Artık ucuz değil ama henüz pahalı da değil: %5,34 verimle 17,4 kat 2026 AFFO'su. Dürüst çerçeve, SpaceX opsiyonunun artık fiyatın içinde olduğudur. Uygunluk, üç kiracıda %89 gelir yoğunlaşmasına, düzeltilmiş FAVÖK'e 6,3 kat net borca ve %92,6 AFFO dağıtım oranına tahammüle bağlıdır.
Crown Castle temettüsü güvende mi?
Mevcut 4,25 dolarlık yıllıklandırılmış temettü, 2026 AFFO orta noktasının %92,6'sını tüketiyor; aralık %91,4 ile %93,8 arasında. Daha da önemlisi, bu zaten indirilmiş bir temettüdür: Crown Castle çeyreklik ödemeyi 1,565 dolardan 1,0625 dolara, yani −%32,1 oranında, 2025'in ikinci çeyreğinden geçerli olmak üzere kesti. Karşılanıyor; AFFO dolarına yaklaşık yedi sent karşılıkla ve olumsuz bir sürpriz için tamponsuz.
Crown Castle neden American Tower ve SBA'den daha çok yükseldi?
Crown Castle işlemin en saf ve en yüksek betalı ifadesidir: %100 ABD, Mayıs 2026 fiber satışından sonra yalnızca kule, %5,34 ile üçünün en yüksek verimi ve en çok ezileni: duyuruya bir yıl önceki fiyatının %28,3 altında ve 65,32 dolarlık 52 haftalık dibe yakın girdi. Ortalamaya dönüş tezi büyüttü.
Kule GYO'ları operatörlerin kaybettiğini yakaladı mı?
Hayır. 9 Ekim'de AT&T, Verizon ve T-Mobile toplam 62,34 milyar dolar piyasa değeri kaybederken Crown Castle, American Tower ve SBA Communications 13,13 milyar dolar kazandı: %21,1'lik bir yakalama oranı; geriye aktarılmak yerine yok edilen 49,21 milyar dolar kaldı.
SpaceX ülke çapında karasal bir mobil şebeke kuracak mı?
Bilinmiyor ve spektrum alımı bunu çözmüyor. İşlem FCC onayı gerektiriyor, fiyat iki tarafça da hiç açıklanmadı ve SpaceX'in belirtilen amacı uydu üzerinden cihaza doğrudan kapsamayı takviye etmek; bu da geleneksel bir operatör inşasından çok daha az saha gerektirebilir.
İzlenecek tek rakam nedir?
Faturalama tabanının yüzdesi olarak çekirdek kiralama faaliyeti; 2026 için %1,8 öngörülüyor. Gerçek bir dördüncü kiracı orada, gelirde, öngörüde veya temettüde görünmeden önce belirir.
İlgili Okumalar
- SpaceX spektrumu: AT&T, Verizon ve T-Mobile sıralaması
- Warsh Trump'ı takmıyor: Fed'in 2023'ten beri ilk faiz artışı
- Accenture Dell anlaşmasıyla %6 arttı, Dell ise düştü
- Sysco'nun 1 Milyar Dolarlık Satışı: Hisse Başına Kâr −%23
- SpaceX halka arzı ve Tesla hissesi: 12 Haziran bahsi
Kaynaklar
- Crown Castle Inc. — kurumsal site
- Crown Castle — Yatırımcı İlişkileri
- Crown Castle 2025 Form 10-K — kiracı yoğunlaşması (dipnot 15), DISH temerrüdü ve feshi (dipnot 18), kule başına kiracı, sözleşmeye bağlanmış gelir
- Crown Castle 2Ç 2026 kâr bildirimi — çeyrek gerçekleşmeleri, 2026 görünümü, net borç, sermaye yapısı
- Crown Castle 2Ç 2026 çeyreklik eki — saha kira faturalaması köprüsü, DISH ve Sprint bileşenleri
- SEC EDGAR tam metin arama — hisse adetleri ve dosyalama geçmişi
- SEC XBRL şirket verileri API'si — açıklanan temettüler, borç defter değerleri, gelirler
- Federal Communications Commission — spektrum devir onayları ve lisanslama
- FCC — spektrum politikası — bant planları ve yayılım koşulları
- SpaceX ve Starlink — uydu ve cihaza doğrudan bağlantı programları
- Grain Management — 800 MHz portföyünün satıcısı
- Light Reading — SpaceX'in Grain alçak bant alımına dair açıklamaları
- Cleary Gottlieb — T-Mobile, 800 MHz portföyünün Grain Management'a 2,9 milyar dolarlık satışını tamamladı
- T-Mobile US, AT&T, Verizon — kiracı açıklamaları ve yatırımcı materyalleri
- American Tower ve SBA Communications — benzer kule GYO'ları
- AST SpaceMobile — rakip cihaza doğrudan bağlantı operatörü
- EchoStar — DISH Wireless'ın ana şirketi
- Nareit — GYO raporlama standartları ve AFFO uygulamaları
- Investopedia — düzeltilmiş faaliyet fonları
- Investopedia — temettü dağıtım oranı
- Investopedia — net borç/FAVÖK
- FRED — 10 yıllık ABD Hazine tahvili
- NYSE — CCI fiyat sayfası
- iShares U.S. Telecommunications ETF (IYZ)
- Vanguard Real Estate ETF (VNQ)
- SPDR S&P 500 ETF Trust (SPY)
Bu analizde kullanılan araçlar:
- SimianX AI
- SimianX canlı analiz masası
- SimianX CCI sayfası
- SimianX kripto sıralaması
- SimianX yazıları
- SimianX puanlar ve fiyatlandırma
Bu makale yalnızca araştırma ve eğitim amaçlıdır. Kişiye özel yatırım tavsiyesi değildir. Fiyatlar ve piyasa değeri değişimleri 8 ve 9 Ekim 2026 tarihli düzeltilmemiş kapanış fiyatlarından ve en güncel SEC kapak sayfası beyanlarındaki hisse adetlerinden hesaplanmıştır; SpaceX–Grain işlemine ilişkin bildirilen 8 milyar dolarlık bedel iki tarafça da teyit edilmemiştir. GYO yatırımcıları herhangi bir menkul kıymeti almadan önce dosyalamaları, temettü karşılama oranını, kiracı yoğunlaşmasını, kaldıracı ve faiz duyarlılığını kendi hedefleri karşısında incelemelidir.


