Accenture, Dell ve özel yapay zekâ bahsi: bülteni değil, seansı okuyun
Dell ile özel yapay zekâ ortaklığının ardından Accenture hissesi, başlığın ima ettiği basit hikâyeyi anlatmıyor. 8 Ekim 2026'da Accenture, şirketin ve Dell Technologies'in Accenture Dell Business Group'u kurduğunu açıklamasından saatler sonra 208,36 dolardan, yüzde 5,96 yükselişle kapandı; işlem hacmi önceki seanstaki 5,2 milyona karşı 12,1 milyon adetti.
İşbirliği gerçek ve stratejik olarak tutarlı. Accenture, Dell portföyü üzerinde 3.000'den fazla uzman yetiştirecek; Dell ise yapay zekâya hazır sunucu, depolama, ağ ve altyapı katmanını sağlıyor. Hedef, verisini, fikrî mülkiyetini veya uyum yükümlülüğünü bir genel buluta teslim etmeden ajansal yapay zekâ isteyen kurumlar.
Ne var ki üç olgu bu bariz okumayı zorlaştırıyor ve hiçbiri haberlere girmedi:
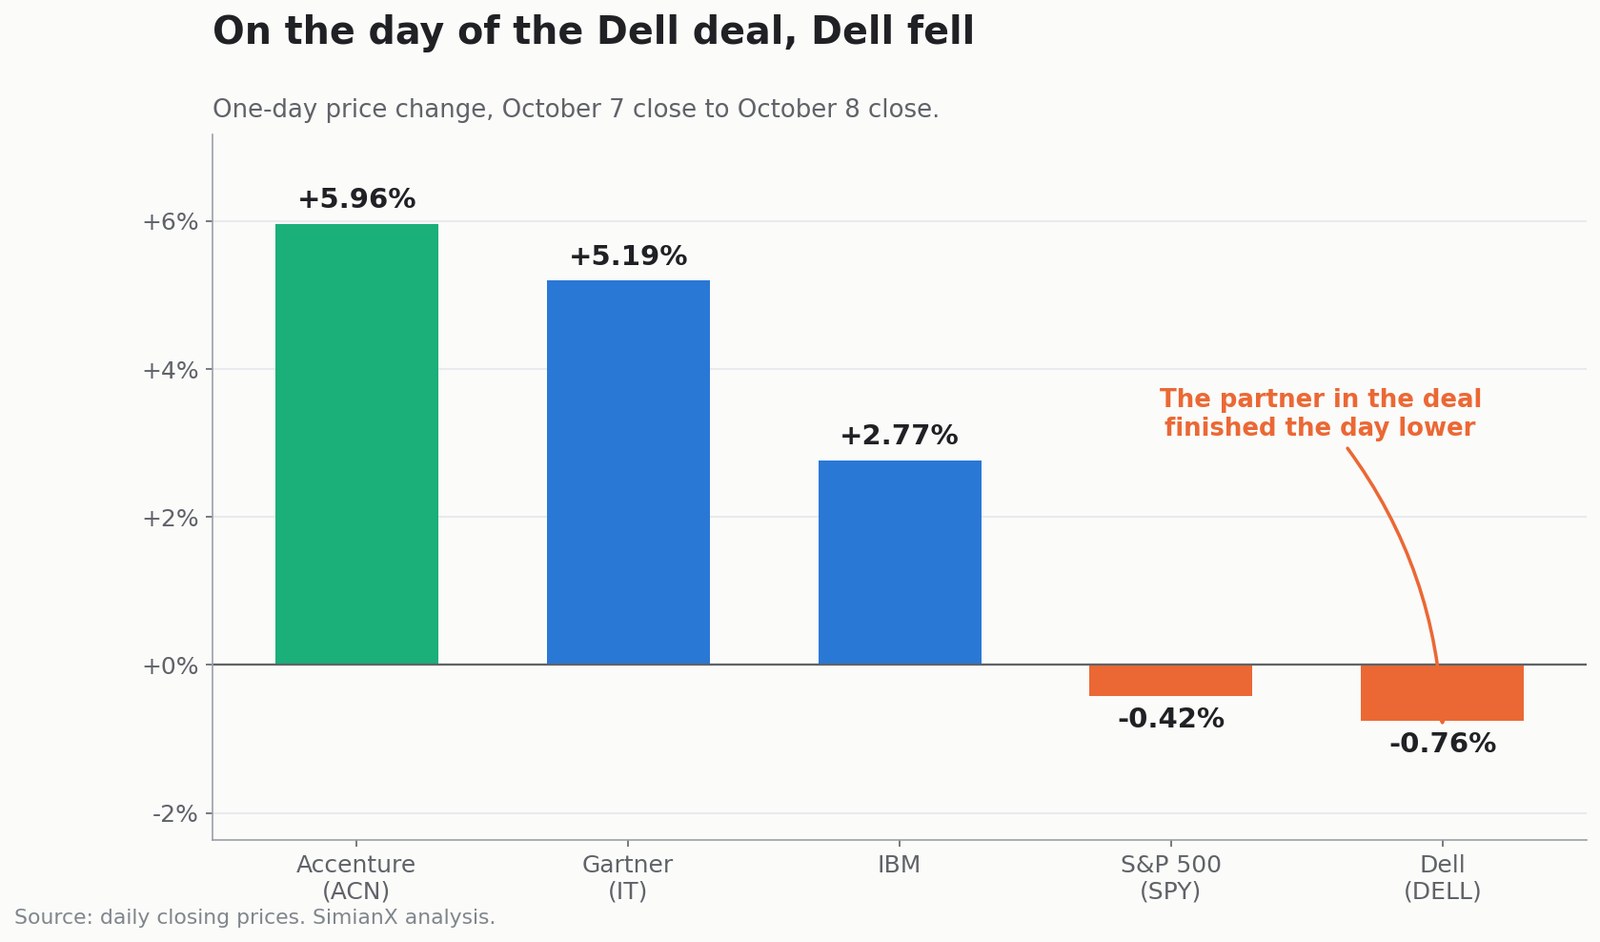
- Dell o gün düştü. Ortaklığın karşı tarafı yüzde 0,76 kayıpla kapanırken Accenture yüzde 5,96 yükseldi.
- Hiçbir şey açıklamayan Gartner yüzde 5,19 yükseldi — S&P 500 ise yüzde 0,42 geriledi. Teknoloji hizmetleri kompleksinin tamamı birlikte hareket etti.
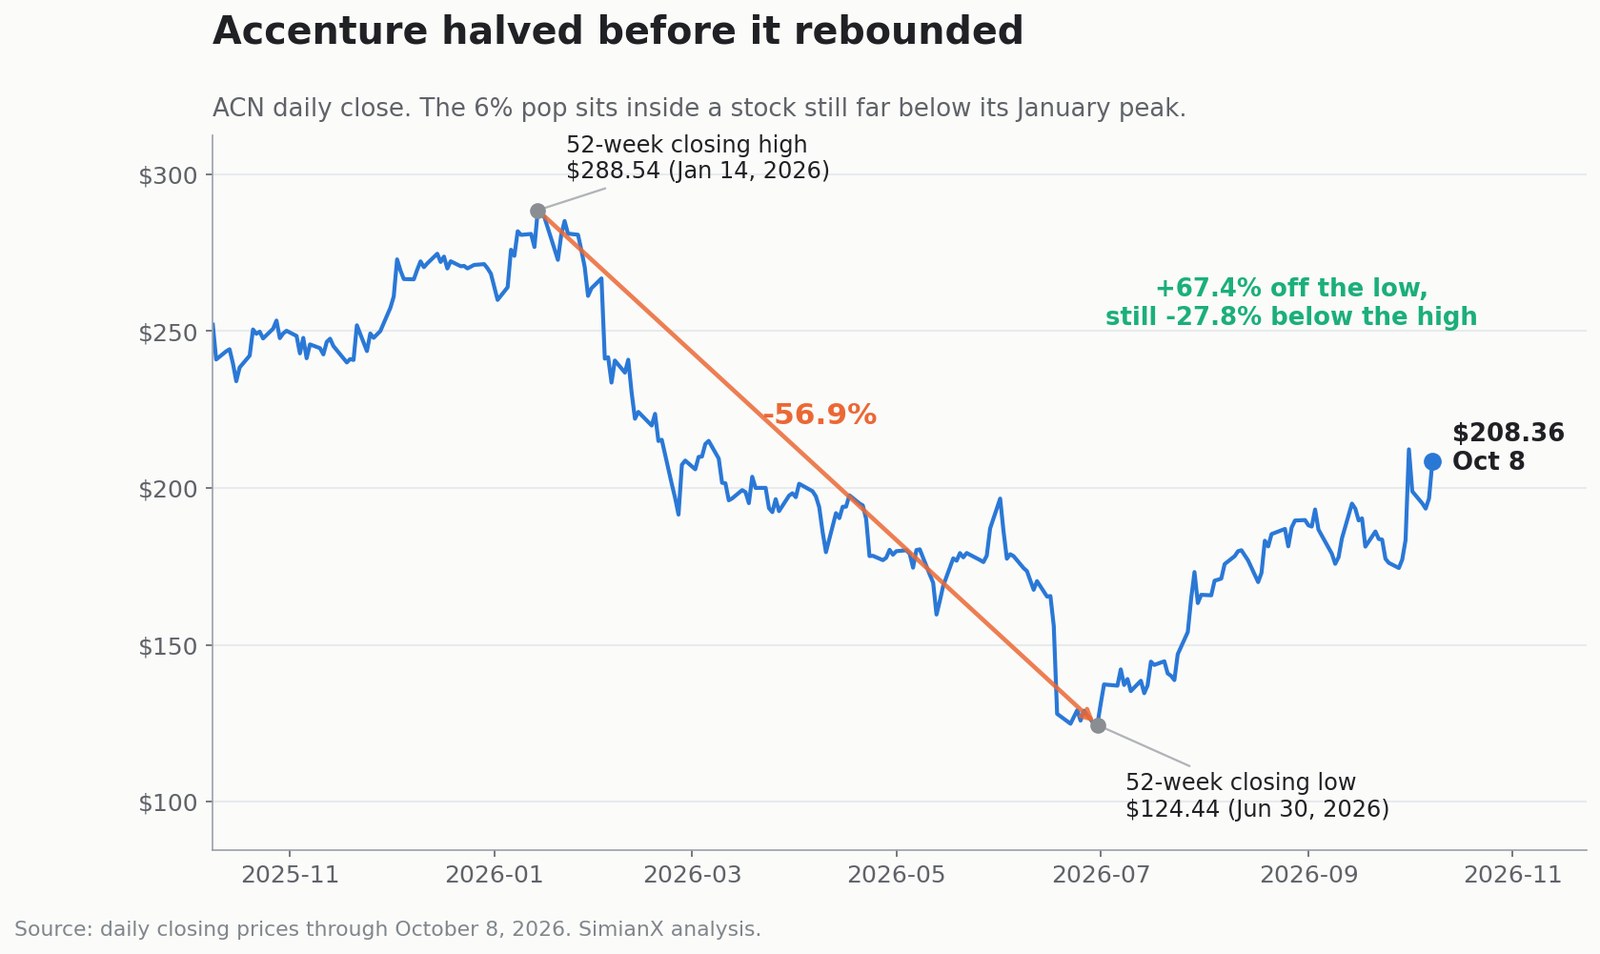
- Accenture hâlâ ocak zirvesinin yüzde 27,8 altında. Hisse 14 Ocak 2026'da 288,54 dolara çıktı, 30 Haziran'da 124,44 dolara kadar yüzde 56,9 düştü ve o günden bu yana yüzde 67,4 yükseldi. Yüzde 6'lık zıplama, çok daha büyük bir yolculuğun geç gelen bir adımı.
Açıklamada ayrıca hiçbir sözleşme değeri, gelir taahhüdü, iş birikimi, münhasırlık hükmü veya marj projeksiyonu yok. Accenture'ın geleceğe yönelik ifadeler bölümü, ortaklığın "öngörülen faydaları sağlamayabileceğini" açıkça kabul ediyor.
Bu analiz imzalı duyuruya, Accenture'ın 2026 mali yılı sonuçlarına ve telekonferansına, Dell'in en son açıkladığı çeyreğe ve fiilî seans verisine dayanıyor. Aşağıda, ilk haber dalgasının atladığı altı nokta işleniyor: hareketin sektörel olduğunu gösteren yatay kesit kanıtı, bu hareketin içine oturduğu düşüşün boyutu, Dell'in yapay zekâ işiyle Accenture'ın tamamı arasındaki ölçek farkı, 2027 marj projeksiyonunun anlattığı iki ayrı hikâye, rekor hissedar getirisini finanse eden borç ve projeksiyonun organik büyüme için ima ettiği şey.
Ortaklık, Accenture'ın gerçek bir pazardaki konumunu güçlendiriyor. Finansal modelin tek bir satırını henüz değiştirmiyor ve onunla yükselen hisse, yılın başladığı yerden hâlâ çok uzakta.
Tüm piyasa ve finansal bilgiler 8 Ekim 2026 kapanışına kadarki verileri yansıtır. Bu yazı eğitim amaçlıdır ve kişiye özel yatırım tavsiyesi değildir.
Accenture hissesi gerçekten Dell yüzünden mi yüzde 6 yükseldi?
Sıralama önemli. Accenture 7 Ekim'de 196,64 dolardan, 8 Ekim'de 208,36 dolardan kapandı; yüzde 5,96 artış. Hacim 5,2 milyondan 12,1 milyon adede çıktı.
Zamanlama, Accenture Dell Business Group duyurusu ile örtüşüyor; dolayısıyla işbirliğini katkı sağlayan bir katalizör saymak makul. Tek açıklama saymak makul değil.
Accenture dördüncü mali çeyrek sonuçlarını yalnızca bir hafta önce açıklamıştı. 1 Ekim'de hisse yüzde 15,78 yükseldi — son bir yılın en büyük günlük kazancı — çünkü gelir rehberliğin üst bandını aştı ve 2027 projeksiyonu korkulandan iyi geldi.
İlk haberlerin atladığı iki seansı da içeren tam sıralama:
| Tarih | ACN kapanış | Değişim | Bağlam |
|---|---|---|---|
| 30 Eylül 2026 | 183,37 $ | +%3,53 | Bilanço öncesi konumlanma |
| 1 Ekim 2026 | 212,30 $ | +%15,78 | Beklenti üstü bilanço ve 2027 projeksiyonu |
| 2 Ekim 2026 | 198,90 $ | −%6,31 | Kâr realizasyonu |
| 5 Ekim 2026 | 195,05 $ | −%1,94 | Geri verme sürüyor |
| 6 Ekim 2026 | 193,40 $ | −%0,85 | Aşağı yönlü sürüklenme |
| 7 Ekim 2026 | 196,64 $ | +%1,68 | Dengelenme |
| 8 Ekim 2026 | 208,36 $ | +%5,96 | Dell ortaklığı açıklandı |
ACN 197,73 dolardan açıldı, 193,22'ye kadar düştü ve seans zirvesi olan 209,06'ya yakın kapandı. Gün içi talep belirgin biçimde güçlendi.
Yatay kesit, bunun Accenture'a özgü bir olay olmadığını söylüyor
Şirkete özgü bir katalizörün en temiz testi, hareketin o şirkete özgü olup olmadığıdır. Değildi.
| Varlık | 8 Ekim değişimi |
|---|---|
| Accenture (ACN) | +%5,96 |
| Gartner (IT) | +%5,19 |
| IBM | +%2,77 |
| S&P 500 (SPY) | −%0,42 |
| Dell (DELL) | −%0,76 |
Buradan iki gözlem çıkıyor. Birincisi, ortaklığın diğer tarafı olan Dell düşüşle kapandı. Piyasa iş grubunun milyarlar değerinde olduğuna inansaydı, bunu Dell'e de öderdi. İkincisi, Dell'le hiçbir duyuru yapmayan Gartner yüzde 5,19 yükseldi ve IBM yüzde 2,77 arttı; endeks ise düştü. Teknoloji hizmetleri ve araştırma isimlerinin tamamı, piyasanın düştüğü bir günde birlikte yeniden fiyatlandı.
Bu örüntü, tek bir basın bülteninden çok sektörel bir yeniden fiyatlamayla — yatırımcıların yapay zekânın hizmet işlerine etkisini nasıl gördüğündeki bir değişimle — uyuşuyor. Dell haberi muhtemelen bahaneyi ve yönü verdi; yüzde 6'lık bağımsız bir değeri vermedi.
Bu yüzde 6'lık hareket neyin içine oturuyor
Tek günlük bir kazanç, onu üreten patika olmadan pek bir şey anlatmaz.
| ACN referansı | Seviye | Tarih |
|---|---|---|
| 52 haftalık kapanış zirvesi | 288,54 $ | 14 Ocak 2026 |
| 52 haftalık kapanış dibi | 124,44 $ | 30 Haziran 2026 |
| Zirveden dibe düşüş | −%56,9 | 14 Ocak–30 Haziran |
| Dipten toparlanma | +%67,4 | 30 Haziran–8 Ekim |
| Zirvenin hâlâ altında | −%27,8 | 8 Ekim itibarıyla |
| En kötü seans | −%17,97 | 18 Haziran 2026 |
Accenture beş buçuk ayda piyasa değerinin yarısından fazlasını kaybetti, sonra düşüşün üçte ikisini geri aldı. "Yüzde 6'lık zıplamadan sonra ACN alınır mı?" sorusu aslında "yüzde 57'lik değer kaybı doğru muydu?" sorusudur — çünkü piyasa 2026'nın ilk yarısını yapay zekâyı emek yoğun teknoloji hizmetleri için varoluşsal bir tehdit olarak fiyatlayarak, ikinci yarısını da bunun bir kısmını geri alarak geçirdi.
Dell duyurusundaki hiçbir şey bu tartışmayı kapatmıyor. Yapay zekânın danışmanlık fırsatını genişletip genişletmediğine dair çok daha büyük bir tartışmanın içindeki tek bir veri noktası.
Accenture ve Dell gerçekte neyi açıkladı?
Accenture ve Dell 20 yıldan fazla süredir birlikte çalışıyor. Ekim duyurusu bunu, müşteri kontrolündeki ortamlarda yapay zekâ devreye almaya adanmış bir iş grubuna dönüştürüyor. Accenture yönetim kurulu başkanı ve CEO'su Julie Sweet bunu, müşterilere "yapay zekâ hırsından ölçekli uygulamaya ve ölçülebilir iş sonuçlarına" geçişte yardım etmek olarak tanımladı. Michael Dell ise kurumların "yapay zekâya ilgiden benimsemeye" geçmesine yardım etmek dedi.
Grup şunları birleştiriyor:
- Accenture'ın strateji danışmanlığı ve sektör uzmanlığı
- Accenture'ın uygulama kapasitesi ve yönetilen hizmetleri
- Dell'in yapay zekâya hazır sunucu, depolama ve ağ ürünleri
- Dell AI Factory mimarileri
- Özel, egemen ve neobulut sağlayıcıları
- Göreve göre yönlendirmeli açık ve açık ağırlıklı modeller
- Ajansal yapay zekâ hızlandırıcıları
- Uçtan uca altyapı ve işletme desteği
İlk hedef sektörler finansal hizmetler, yaşam bilimleri, sağlık, imalat, sanayi, ileri teknoloji ile kamu ve savunma — yani veri ikametinin ve denetlenebilirliğin en ağır bastığı alanlar.
Duyuru ayrıca, egemen bulut inşasını bu birleşimin hızlandırdığı referans müşteri olarak İngiliz yapay zekâ altyapısı ve çözümleri sağlayıcısı RHAELM'i anıyor. RHAELM, Accenture'ın Ocak 2026 duyurusunda Sovereign AI (S-AI) adıyla geçen, Palantir ile birlikte EMEA bölgesinde Dell ve NVIDIA donanımıyla çalışan yapay zekâ veri merkezleri kuran şirkettir. Bradd Lewis her iki bültende de icra kurulu başkanı olarak anılıyor.
Duyuruda eksik olanlar
Bülten şunları açıklamadı:
- Herhangi bir asgari müşteri harcama taahhüdü
- Taraflardan biri için beklenen yıllık gelir
- Sözleşmeye bağlanmış iş birikimi veya siparişler
- Taahhüt veren müşteri sayısı
- Her taraftan gereken yatırım
- Gelir paylaşımı düzenlemeleri
- Münhasırlık
- Proje bazında marjlar
- Maddi finansal katkı için bir takvim
Bir iş grubu kurmak ticari koordinasyonu, eğitimi ve teslimi iyileştirir. Kendi başına gelir üretmez. Accenture'ın risk dili açık: ortaklık "öngörülen faydaları sağlamayabilir".
Bu, Generac–Amazon anlaşmasında izlediğimiz başlık ile taahhüt arasındaki mesafenin aynısı: orada 8 milyar dolarlık bir başlık, fiilen taahhüt edilmiş 2,4 milyar dolarlık teslime yaslanıyordu. Akamai'nin Anthropic ile 11,6 milyar dolarlık sözleşmesinde ise gelir öncesinde 4,8 milyar dolarlık harcama gerekiyordu. Burada hiç başlık rakamı yok — ki bu, kendi tarzınca daha dürüst.
Dell işbirliği Accenture'ın rekabetçi konumunu güçlendirir. Henüz bir değerleme modeline nakit akışı olarak girilemez.
Özel yapay zekâ nedir?
Özel yapay zekâ, bir kuruluşun ya da sıkı yönetilen bir hizmet sağlayıcının kontrolündeki altyapıda çalıştırılan yapay zekâ sistemleridir: kendi veri merkezi, özel bulut, uç, tahsisli barındırma, ulusal egemen bulut veya hibrit bir bileşim.
Özel yapay zekâ, genel bulutun reddi değildir. Çoğu kurum, hassas yüklerin özel kaldığı, esnek veya daha az hassas yüklerin genel kapasiteyi kullandığı hibrit mimariler kullanacak.
| Ölçüt | Özel yapay zekâ | Genel bulut yapay zekâsı |
|---|---|---|
| Veri kontrolü | Daha fazla doğrudan kontrol | Paylaşılan sorumluluk |
| Başlangıç maliyeti | Genellikle daha yüksek | Daha düşük ön taahhüt |
| Maliyet öngörülebilirliği | İstikrarlı kullanımda cazip | Esnek, ölçekte pahalılaşabilir |
| Ölçeklenebilirlik | Sahip olunan kapasiteyle sınırlı | Yüksek esneklik |
| Özelleştirme | Yüksek | Sağlayıcıya bağlı |
| Veri ikameti | Kesin tanımlamak daha kolay | Bölgelere ve koşullara bağlı |
| Donanım yenileme riski | Müşteride | Sağlayıcıda |
| Devreye alma karmaşıklığı | Daha yüksek | Başlamak daha kolay |
| En iyi uyum | Hassas, düzenlemeye tabi, öngörülebilir yükler | Değişken yükler ve deney |
Aciliyet özerklikten geliyor. Bir sohbet botu soru yanıtlar. Özerk bir ajan gizli kayıtlara erişebilir, bir iş nesnesini değiştirebilir, kod çalıştırabilir, bir işlemi onaylayabilir veya başka bir sistemi çağırabilir. Bir ajanın yetkisi arttıkça yönetişim daha çok önem kazanır — ve tüm döngüyü kontrollü bir çevrenin içinde tutmak daha cazip hâle gelir.
Özel yapay zekâ neden büyük bir yatırım teması olabilir?
Pazarı dört güç destekliyor ve bunlar herhangi bir tek satıcı istatistiğinden daha kalıcı.
1. Veri egemenliği bir satın alma koşuluna dönüşüyor
Kuruluşlar giderek verinin nerede durduğunu, hangi yargı düzeninin geçerli olduğunu, kimin erişebileceğini, hangi modellerin işlediğini, istem ve çıktıların saklanıp saklanmadığını, özel bilginin dış modelleri eğitip eğitmediğini ve otomatik kararların nasıl denetlendiğini kontrol etmek zorunda.
Accenture'ın kendi Ocak 2026 bülteninde alıntıladığı araştırma, Avrupa kuruluşlarının yüzde 60'ının iki yıl içinde egemen yapay zekâ yatırımını artırmayı planladığını bulmuştu.
2. Çıkarım verinin yanına taşınıyor
Sınır modeli eğitimi hâlâ birkaç iyi finanse edilmiş laboratuvarda toplanmış durumda. Kurumsal benimseme ise ağırlıkla çıkarım. Büyük özel veri kümelerini barındırılan bir modele taşımak gecikme, bant genişliği, güvenlik ve veri çıkış maliyeti sorunları yaratır; bazen modeli verinin yanına götürmek daha basittir.
3. Açık ağırlıklı modeller seçeneği genişletiyor
Kurumlar artık tek bir barındırılan API'ye bağlı değil. Accenture, açık ağırlıklı model stratejisinde açık ve özel modelleri her yüke göre eşleştirip aralarında yönlendirmeyi anlatıyor: rutin için küçük bir yerel model, sektör akışları için uzmanlaşmış bir model, zor muhakeme için buluttaki bir sınır modeli, hassas fikrî mülkiyet için özel bir model.
4. Öngörülebilir kullanım birim ekonomisini iyileştirebilir
Genel bulut başlangıç hızı ve esneklikte kazanır. İstikrarlı, yüksek hacimli bir çıkarım yükü tahsisli kapasitede daha ucuza gelebilir. Dell, AI Factory'sini belirli yüklerde genel model API'lerine kıyasla harcamayı önemli ölçüde düşüren bir çözüm olarak sunuyor; ancak böyle bir rakam kullanım oranına, donanıma, enerjiye, model tasarımına ve amortisman varsayımlarına bağlıdır: evrensel bir sabit değil, satıcı aritmetiğidir.
İlke yüzdeden daha sağlam: özel altyapı, yükler hassas, öngörülebilir ve istikrarlı biçimde kullanılıyorsa cazip olur. Değilse, amortismana sahip olmanın pahalı bir yoludur.
Accenture neden fayda sağlayacak konumda?
Accenture GPU ya da sunucu üretmiyor. Fırsatı, donanım, modeller, kurumsal veri ve iş süreci arasındaki entegrasyon katmanı olmak.
Bir özel yapay zekâ projesi tipik olarak kullanım senaryoları seçmeyi, veriyi modernleştirmeyi, altyapı ve model seçmeyi, yönetişim ve güvenliği tasarlamayı, ajanları mevcut yazılıma bağlamayı, süreçleri yeniden kurgulamayı, personeli eğitmeyi, model davranışını izlemeyi ve ortamı yıllarca işletmeyi gerektirir. Bu liste, Accenture'ın danışmanlık ve yönetilen hizmetler işiyle neredeyse tam olarak örtüşüyor.
Müşteri erişimi
Accenture yaklaşık 9.000 müşteriye hizmet veriyor ve 2026 mali yılını, en büyük ilişkileri için kullandığı tanımla 317 Diamond müşterisiyle kapattı. Yıl içinde 100 milyon dolar ve üzeri 141 çeyreklik müşteri siparişi kaydetti — yeni bir rekor.
Ekosistem tarafsızlığı
Accenture; Dell, NVIDIA, Microsoft, AWS, Google Cloud, Oracle, SAP, ServiceNow, OpenAI, Anthropic, Palantir ve Databricks dahil birçok oyuncuyla çalışıyor. Kurumların çoğu tek satıcılı bir yapay zekâ stratejisi istemiyor; Accenture da rakip sistemleri karşılaştırmaya, harmanlamaya ve yönetmeye yardım ettiği için ücret alıyor.
2026 mali yılında en büyük on ekosistem ortağı gelirin yüzde 60'ından fazlasını oluşturdu; sekiz yükselen yapay zekâ ve veri ortağına bağlı siparişler üç katından fazla arttı. Dell, Accenture'ın 2027'den itibaren yıllık olarak yorumlamayı planladığı ekosistem grubuna katılıyor.
Yapay zekâ iş gücü
Accenture, 2026 mali yılı sonunda yaklaşık 110.000 yapay zekâ ve veri uzmanı bildirdi; önceki hedef 80.000'di. Çalışanlar yaklaşık 46 milyon saat eğitim tamamladı; şirket öğrenme ve gelişime yaklaşık 1 milyar dolar, araştırma ve geliştirmeye 1 milyar dolar harcadı.
Dell'in eğittiği 3.000 uzman, Accenture'ın yaklaşık 814.000 kişilik kadrosunun yüzde 0,37'si kadar. Rakam bir kadro büyüklüğü olarak değil, tek bir altyapı yığınına yönlendirilmiş özel bir ticari ekip olarak önemli.
Accenture'ın rakamları yükseliş tezini destekliyor mu?
Accenture bu noktaya, 2026'nın ilk yarısının ima ettiğinden daha güçlü bir konumdan geldi. 2026 mali yılı sonuçlarına göre:
| 2026 mali yılı göstergesi | Sonuç | Değişim |
|---|---|---|
| Gelir | 74,18 mlr $ | Dolar bazında +%6, yerel para +%5 |
| Danışmanlık geliri | 36,88 mlr $ | Dolar +%5, yerel +%3 |
| Yönetilen hizmetler geliri | 37,30 mlr $ | Dolar +%8, yerel +%6 |
| Yeni siparişler | 84,54 mlr $ | Yerel +%5 |
| GAAP faaliyet marjı | %15,4 | +70 bp |
| Düzeltilmiş faaliyet marjı | %15,8 | +20 bp |
| GAAP seyreltilmiş HBK | 13,56 $ | +%12 |
| Düzeltilmiş seyreltilmiş HBK | 13,97 $ | +%8 |
| Faaliyetlerden nakit akışı | 12,36 mlr $ | +%8 |
| Serbest nakit akışı | 11,62 mlr $ | +%7 |
| Hissedarlara dönen | 11,5 mlr $ | +%38 |
Dördüncü çeyrek geliri olan 18,68 milyar dolar, rehberliğin üst bandını aştı. 22,17 milyar dolarlık çeyreklik siparişler 1,2 sipariş/fatura oranı verdi; yönetilen hizmetlerde 1,4, danışmanlıkta 1,0. Çeyrekte yaklaşık 100 ek müşteri ilk ileri yapay zekâ çalışmasına başladı ve mali yıl toplamı 400'ü aştı.
Bu rakamlar yapay zekânın talep yarattığını gösteriyor. Özel yapay zekâya atfedilebilir geliri ayırmıyor ve Dell'den söz etmiyor.
2027 projeksiyonu gerçekte neyi ima ediyor?
Accenture 2027 için yerel para birimiyle yüzde 3 ile 6 arası gelir büyümesi öngörüyor:
- GAAP faaliyet marjı %15,9–16,1
- GAAP seyreltilmiş HBK 14,39–14,81 dolar
- Faaliyetlerden nakit akışı 11,9–12,7 milyar dolar
- Serbest nakit akışı 11,0–11,8 milyar dolar
- Hissedarlara en az 9,5 milyar dolar
- 900 milyon dolar maddi duran varlık eklemesi (743 milyondan)
- Çeyreklik temettüde yüzde 5 artışla hisse başına 1,71 dolar
Önemli olan rakam organik büyüme
Yönetim yüzde 2 ile 2,5 arası inorganik katkı bekliyor. Bunu yüzde 3–6'dan çıkarınca ima edilen organik aralık yaklaşık yüzde 0,5 ile 4 oluyor. Alt bantta Accenture'ın temel işi neredeyse hiç büyümüyor.
Marj projeksiyonu iki farklı hikâye anlatıyor
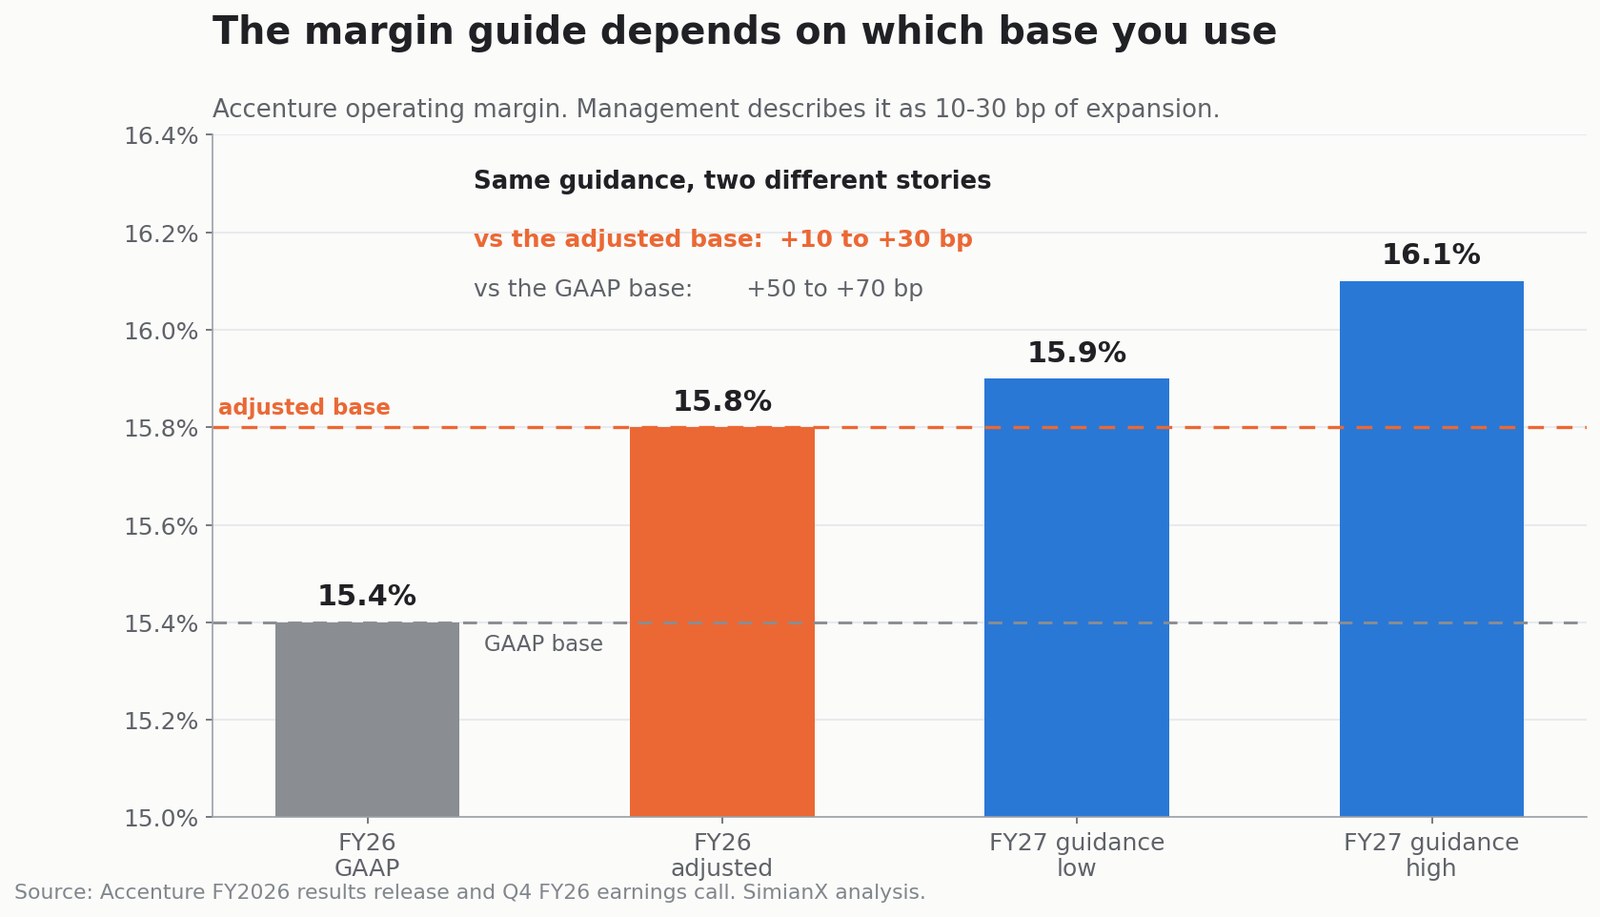
Çerçeveleme burada dikkat hak ediyor. Yüzde 15,9–16,1 faaliyet marjı, 2026'nın yüzde 15,4'lük GAAP marjının 50–70 baz puan üzerinde — kulağa anlamlı bir genişleme gibi geliyor. Aynı projeksiyon, 2026'nın düzeltilmiş yüzde 15,8'lik marjına göre ölçüldüğünde 10–30 baz puan değerinde.
Julie Sweet telekonferansta ikinci çerçevelemeyi kullandı ve bir koşul ekledi: 2026'da fiyatlar "genel olarak istikrarlıydı" ama "dördüncü çeyrekte işimizin birçok alanında daha düşük fiyatlar gördük" ve 2027 projeksiyonu, "10–30 baz puanlık marj genişlemesi dahil, yoğun rekabetin süreceğini varsayıyor".
Bu, yönetimin yatırımcılara marj projeksiyonunun neredeyse yatay olduğunu ve fiyat baskısını zaten içerdiğini söylemesidir.
Dell ortaklığı ne kadar büyüyebilir?
Hiçbir gelir hedefi verilmedi; dolayısıyla her tahmin yalnızca örnekleyicidir. Ölçek engelini çerçevelemenin bir yolu, Dell'in eğittiği uzman başına varsayımsal yıllık gelirdir. Bu bir öngörü değildir ve bu uzmanlar tam zamanlı olarak Dell projelerinde çalışmayacak.
| Uzman başına örnek gelir | 3.000 uzman | 2026 gelirindeki payı |
|---|---|---|
| 200.000 $ | 600 mn $ | %0,8 |
| 300.000 $ | 900 mn $ | %1,2 |
| 400.000 $ | 1,20 mlr $ | %1,6 |
Son derece üretken 3.000 kişilik bir pratik bile tek başına gelirin yalnızca düşük tek haneli bir payını katar. Gerçek değeri, çektiği daha büyük dönüşüm programlarında olurdu: strateji, veri modernizasyonu, siber güvenlik, uygulama geliştirme, süreç yeniden kurgusu, eğitim, bulut entegrasyonu, yönetilen altyapı ve çok yıllı işletme.
Dell eğitimli ekibi en iyi şekilde bir ticari ve teslim katalizörü olarak anlaşılır; bir raporlama segmenti olarak değil.
Dell'in momentumu gerçek — ve kısmen sorun da bu
Dell, olağanüstü yapay zekâ altyapı rakamlarıyla geliyor. 31 Temmuz 2026'da kapanan 2027 mali yılı ikinci çeyreğinde Dell, yüzde 58 artışla rekor 47,0 milyar dolar gelir bildirdi:
- 60,9 milyar dolar yapay zekâ sunucusu siparişi
- Bir yıl öncesinin iki katı olan 16,4 milyar dolar yapay zekâ sunucusu geliri
- 95 milyar dolar yapay zekâ sunucusu iş birikimi
- Yüzde 89 artışla 31,8 milyar dolar Infrastructure Solutions Group geliri
- Yüzde 225 artışla 4,78 milyar dolar ISG faaliyet kârı
Dell, 2027 gelir rehberliğini 25 milyar dolar artırarak 192 milyar dolara çıkardı ve yapay zekâ için optimize edilmiş sunucu geliri beklentisini yaklaşık 74,0 milyar dolara yükseltti.
Bu son rakam bir durak hak ediyor. Dell bir mali yılda yaklaşık 74,0 milyar dolarlık yapay zekâ sunucusu satmayı bekliyor. Accenture'ın 2026'daki toplam geliri 74,18 milyar dolardı.
| Karşılaştırma | Dell | Accenture |
|---|---|---|
| Dell'in 2027 yapay zekâ sunucusu rehberliği ile ACN'nin 2026 toplam geliri | 74,0 mlr $ | 74,18 mlr $ |
| Dell'in 2. çeyrek yapay zekâ sunucusu siparişleri ile ACN'nin 2026 siparişleri | 60,9 mlr $ | 84,54 mlr $ |
| ISG'nin 2. çeyrek faaliyet kârı ile ACN'nin yıllık faaliyet kârı | 4,78 mlr $ | ~11,42 mlr $ |
| Dell'in 2. çeyrek yapay zekâ sunucusu geliri ile ACN'nin 4. çeyrek geliri | 16,4 mlr $ | 18,68 mlr $ |
Dell'in tek bir ürün hattı, bir çeyrekte, Accenture'ın bir yılda bağladığı işin yüzde 72'sini bağlıyor. Dell'in altyapı segmenti tek bir çeyrekte Accenture'ın yıllık faaliyet kârının yüzde 42'sini kazanıyor.
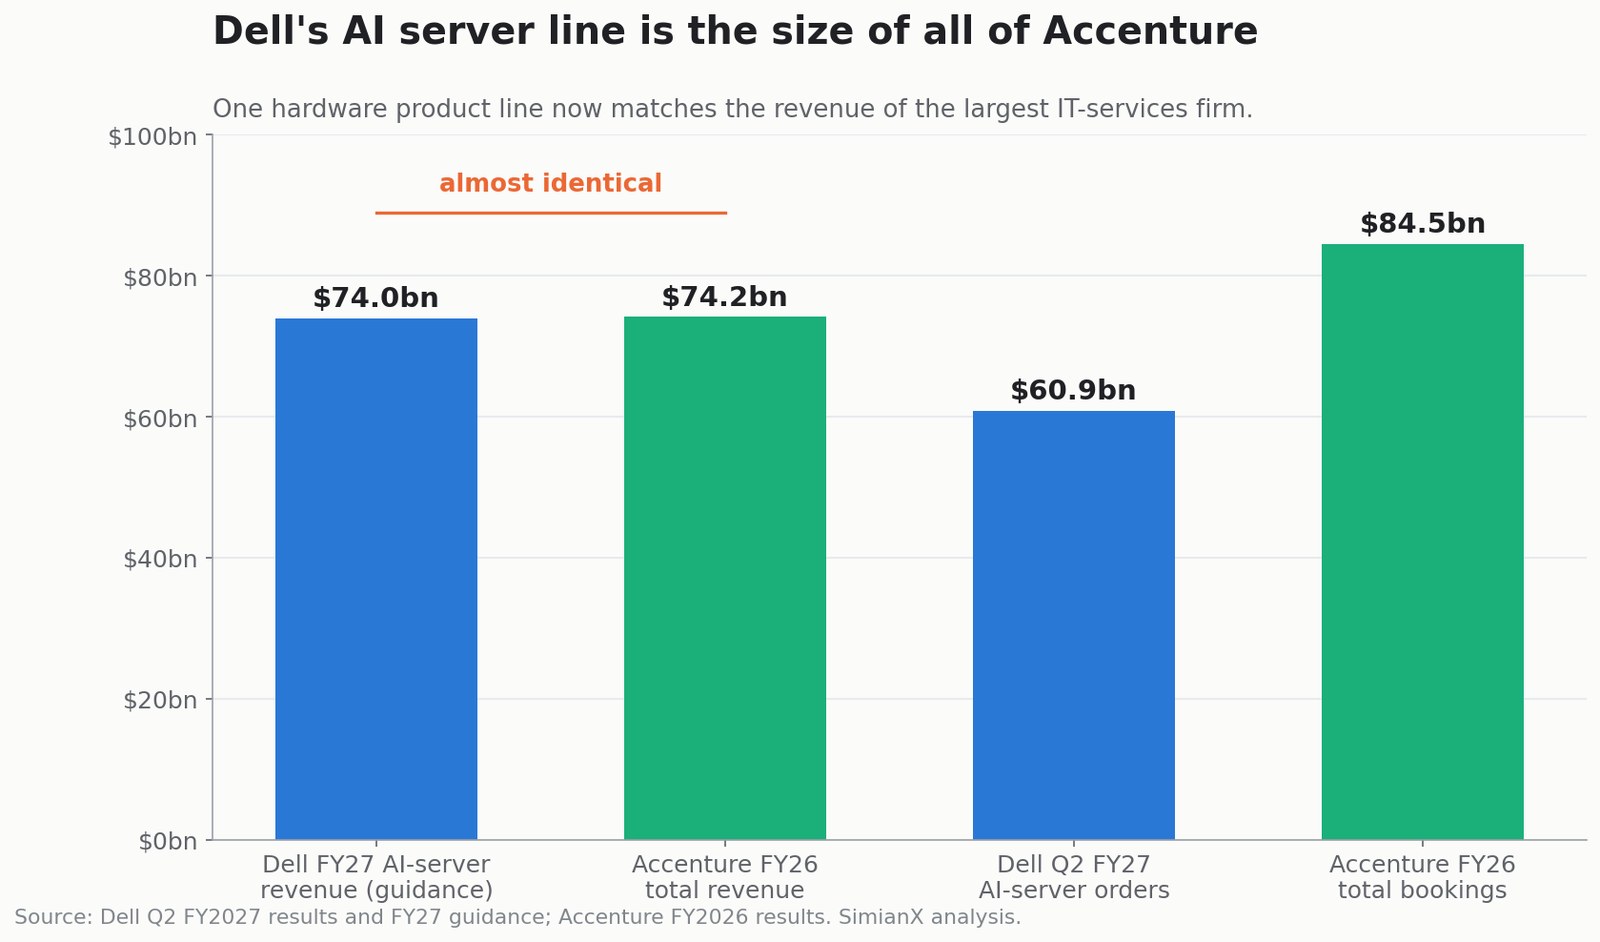
Bu iki yöne de keser. Dell'i gerçek kurumsal çekişi olan güçlü bir ortak yapıyor. Aynı zamanda yapay zekâ kârının bugün nerede olduğunu gösteriyor — ve orası hizmet katmanı değil.
Piyasa bir tarafı zaten seçti
En net kanıt son bir yılın getirileri.
| Varlık | Bir yıllık değişim |
|---|---|
| Dell (DELL) | +%268 |
| S&P 500 (SPY) | +%15 |
| Accenture (ACN) | −%17 |
| Gartner (IT) | −%20 |
| IBM | −%21 |
Endeksin yüzde 15 yükseldiği ve baş yapay zekâ donanım tedarikçisinin neredeyse dörde katlandığı bir yılda, teknoloji hizmetleri ve araştırma grubunun tamamı yaklaşık beşte bir geriledi. Yatırımcılar kapasite satan katmana ödeme yapıyor, insan satan katmanı iskonto ediyor.
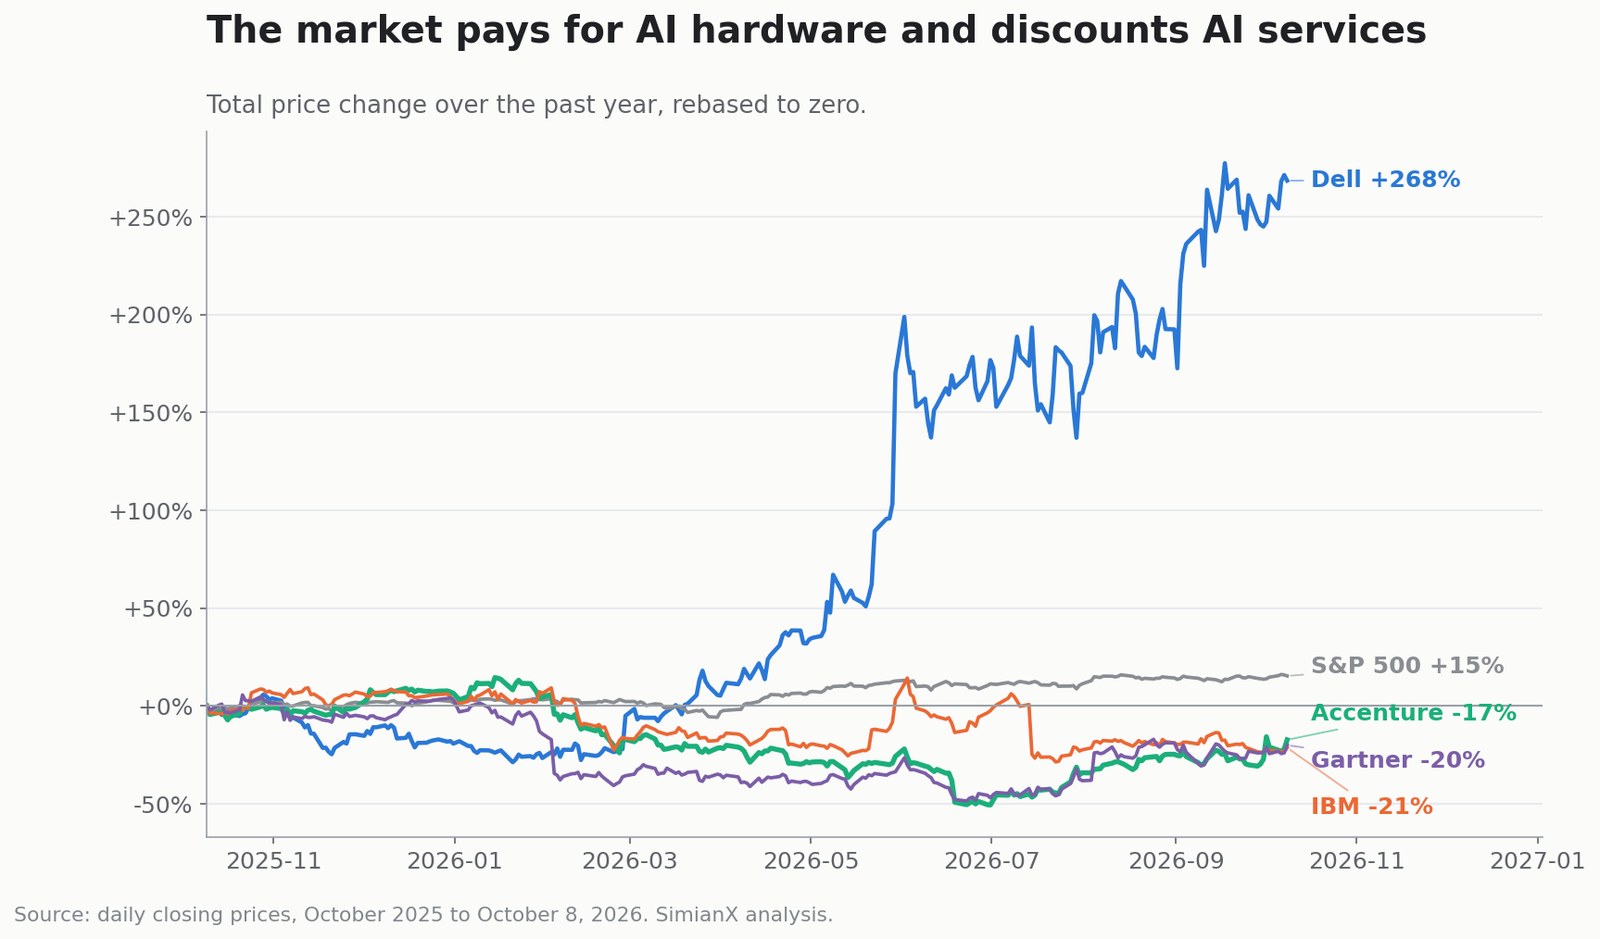
Accenture Dell Business Group bu iki tarafı birleştiriyor. Accenture iyimserleri için mesele tam olarak bu: donanım satın almadan donanım patlamasına bir rota. Kötümserler için ise ilişkide fiyat gücünü kimin elinde tuttuğunun hatırlatması.
Yapay zekâ bahsi içindeki bu rotasyon, yapay zekâ yöneticileri daha yavaş bir sınır istemeye başladığında ve yarı iletken isimleri düşerken büyük platformlar yükseldiğinde incelediğimiz dinamiğin aynısı. Sermaye yapay zekâdan çıkmıyor; katmanlar arasında göç etmeye devam ediyor.
Özel yapay zekâ, genel bulut yapay zekâsından daha cazip mi?
Özel yapay zekâ, her şeyi alan bir ikame olarak okunmamalı. Kalıcı mimari hibrittir.
| İş yükü | Olası yer |
|---|---|
| Deneysel prototip | Genel bulut |
| Kısa vadeli çok değişken talep | Genel bulut |
| Büyük sınır modeli eğitimi | Hiperölçekleyici veya uzman yapay zekâ bulutu |
| Hassas hasta veya finans verisi | Özel veya egemen |
| Fabrika sahasında çıkarım | Uç veya özel |
| Öngörülebilir yüksek hacimli çıkarım | Özel, tahsisli veya hibrit |
| Genel çalışan verimliliği | SaaS veya genel bulut |
| Gizli kamu iş yükü | Egemen, izole veya bağlantısız |
| Çok modelli ajansal akış | Hibrit |
Özel bir kurulum, düşük kullanımda ekonomik olarak başarısız olur ve çipler ile modeller ilerledikçe hızla eskiyebilir. Genel bulut kapasite ve yenileme riskini sağlayıcıya devretmeyi sürdürür.
Dolayısıyla kalıcı tez "özel, geneli yenecek" değil. Şu: kurumsal yapay zekâ daha fazla mimari çeşitlilik gerektirecek ve özel, egemen, uç ve genel sistemleri entegre edebilen şirketler orantısız değer yakalayabilir. Bu, her şeyi şirket içine taşıyan bir projeksiyondan çok Accenture'ın lehine.
ACN için yükseliş tezi nedir?
Yapay zekâ daha büyük dönüşüm programları doğurur
Bir modeli devreye almak kolay. Süreçleri, veri mimarisini, kontrolleri ve iş gücünü onun etrafında yeniden kurgulamak değil. Accenture bu döngünün tamamında yer alıyor.
Özel yapay zekâ düzenlemeye tabi bütçeleri açar
Bankalar, sigortacılar, ilaç şirketleri, imalatçılar ve kamu kurumları hassas yükleri genel yapay zekâya taşımakta yavaş davrandı. Özel ve egemen altyapı, uyumun kilitlediği bütçeleri serbest bırakabilir.
Yönetilen hizmetler bileşik büyüyebilir
Yönetilen hizmetler 2026'da 37,30 milyar dolar üretti, danışmanlıktan hızlı büyüdü ve dördüncü çeyrekte 1,4 sipariş/fatura oranı verdi. Altyapı işletmek, ajanları izlemek, modelleri güncellemek ve güvenliği yönetmek yinelenen bir iştir.
İş gerçek nakit üretiyor
2026 serbest nakit akışı yalnızca 743 milyon dolar maddi duran varlık yatırımıyla 11,62 milyar dolar oldu — bir bulut ya da donanım sağlayıcısının harcamak zorunda olduğunun küçük bir kısmı. Bu, temettüyü, geri alımları ve satın almaları finanse ediyor.
Değerleme zorlayıcı değil
8 Ekim kapanışı olan 208,36 dolar ve 605,3 milyon ağırlıklı ortalama seyreltilmiş hisse ile Accenture'ın piyasa değeri yaklaşık 126,1 milyar dolardı.
| Ölçü | Değer |
|---|---|
| Fiyat / 2027 GAAP HBK orta noktası (14,60 $) | 14,3x |
| Piyasa değeri / 2026 serbest nakit akışı | 10,9x |
| Piyasa değeri / 2027 serbest nakit akışı ortası | 11,1x |
| Serbest nakit akışı getirisi (2027 ortası) | %9,0 |
| Piyasa değeri / 2026 geliri | 1,70x |
9.000 müşterisi ve yıllık 84,5 milyar dolarlık siparişi olan bir işte yüzde 9'luk serbest nakit akışı getirisi pahalı bir varlık değildir.
ACN için düşüş tezi nedir?
Düşüş tezi Accenture'ın yok olması değil. Yapay zekânın, emeğe dayalı hizmet ekonomisini yeni yapay zekâ işinin yerine koyabileceğinden daha hızlı aşındırması.
Yapay zekâ faturalanabilir saatleri azaltır
100 danışman gerektiren bir program artık 70 gerektiriyorsa, müşteri sonunda daha düşük fiyat isteyecek. Yönetim, dördüncü çeyrekte birçok alanda daha düşük fiyatları teyit etti.
Müşteriler verimlilik kazancını kendilerine saklayabilir
Siparişlerin yüzde 65'inden fazlası zaten sabit fiyatlı, sonuca dayalı işler dahil. Bu, teslim iyi gittiğinde faaliyet kaldıracı, gitmediğinde marj riski yaratır.
İşe alım yapay zekâ yüzünden hâlihazırda yavaşlıyor
Kadro 2026'da yüzde 5 büyüdü ve kişi başı gelir yükseldi. Bunu ajansal teslimle uzlaştırırken Sweet, Accenture'ın gelecek yıl tüm pazarlarda işe alacağını ancak "kısmen yapay zekâ nedeniyle daha düşük bir hızda" alacağını söyledi. Daha yavaş işe alım öngören bir hizmet şirketi, kişi başı gelir modeli hakkında bir şey söylüyor.
Ortaklıklar hendek değildir
Dell başka entegratörlerle çalışıyor; Accenture rakip altyapı satıcılarıyla çalışıyor. İlişki münhasır görünmüyor. IBM, Capgemini, Deloitte, Kyndryl, DXC, Infosys ve TCS aynı bütçelerin peşinde.
Raporlanan büyüme satın almalara yaslanıyor
Accenture 2026'da 17 satın almaya 4,9 milyar dolar ayırdı ve 2027'de yaklaşık 5 milyar dolar daha öngörüyor; 2027 büyümesinin yüzde 2–2,5'i satın alınmış gelirden geliyor. Şerefiye 22,5 milyardan 26,8 milyar dolara çıktı.
Rekor hissedar getirisi kısmen borçla finanse edildi
Haberlerin sistematik olarak atladığı kalem bu. 2026'da Accenture 11,62 milyar dolar serbest nakit akışı üretti ve bunun yüzde 99'u olan 11,5 milyar doları hissedarlara döndürdü; aynı zamanda satın almalara 4,9 milyar dolar harcadı.
Getiriler artı satın almalar 11,62 milyar dolarlık serbest nakit akışına karşı 16,40 milyar dolar etti; 4,78 milyar dolarlık bir fark. Bu fark, dördüncü çeyrekte 5 milyar dolarlık bir borçlanma ile kapatıldı. Uzun vadeli borç 5,03 milyardan 10,0 milyar dolara iki katına çıktı ve net nakit yaklaşık 6,33 milyardan 2,72 milyar dolara düştü.
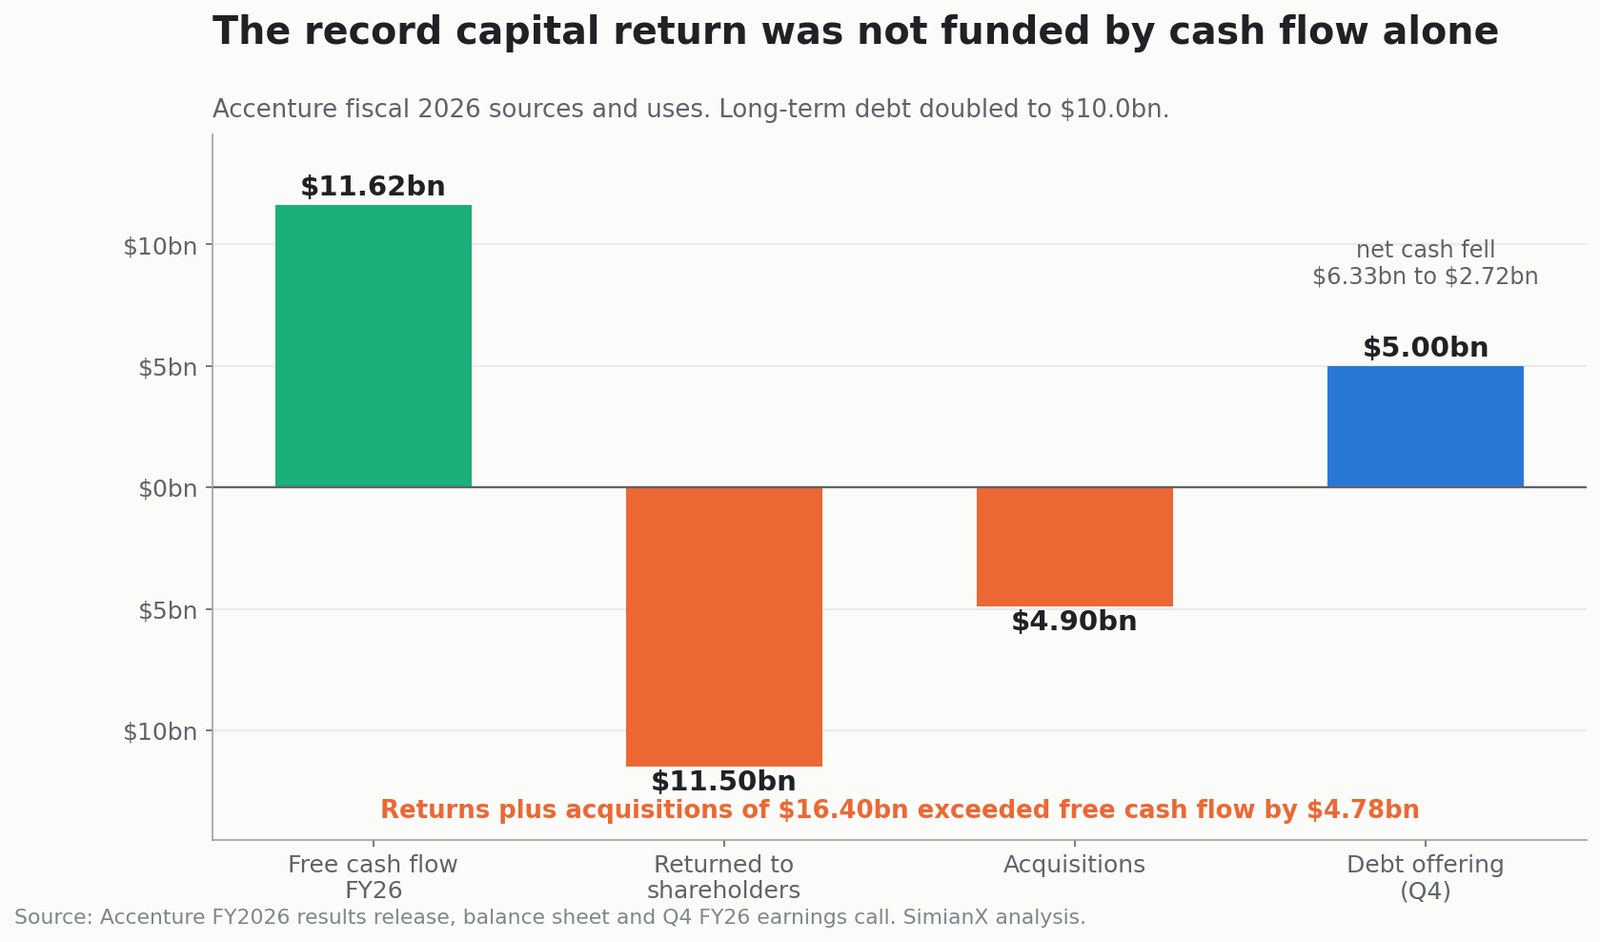
Bunların hiçbiri bir sıkışma değil — Accenture yatırım yapılabilir notta, net nakit pozisyonunda duruyor. Ama "rekor 11,5 milyar dolarlık hissedar getirisi", bilançonun yer açmak için hareket ettiğini bildiğinizde farklı okunuyor ve 2027 projeksiyonu zaten en az 9,5 milyar dolar daha vaat ediyor.
Toparlanma çoktan gerçekleşti
ACN, 30 Eylül–8 Ekim arasındaki altı seansta yüzde 13,6 yükseldi ve haziran dibinin yüzde 67,4 üzerinde. Bilanço rahatlamasının ve özel yapay zekâ iyimserliğinin önemli bir kısmı zaten fiyatta.
ACN değerleme senaryo analizi
2027 GAAP HBK projeksiyonunun 14,60 dolarlık orta noktasını kullanarak:
| 2027 F/K | İma edilen fiyat | Yorum |
|---|---|---|
| 12x | 175 $ | Yapay zekâ fiyatları bastırır, organik büyüme sıfıra yakın kalır |
| 15x | 219 $ | Güçlü nakit getirileriyle istikrarlı olgun şirket büyümesi |
| 18x | 263 $ | Özel yapay zekâ organik büyümeyi yükseltir, marjlar korunur |
| 21x | 307 $ | Accenture yapay zekâ dönüşüm primini geri kazanır |
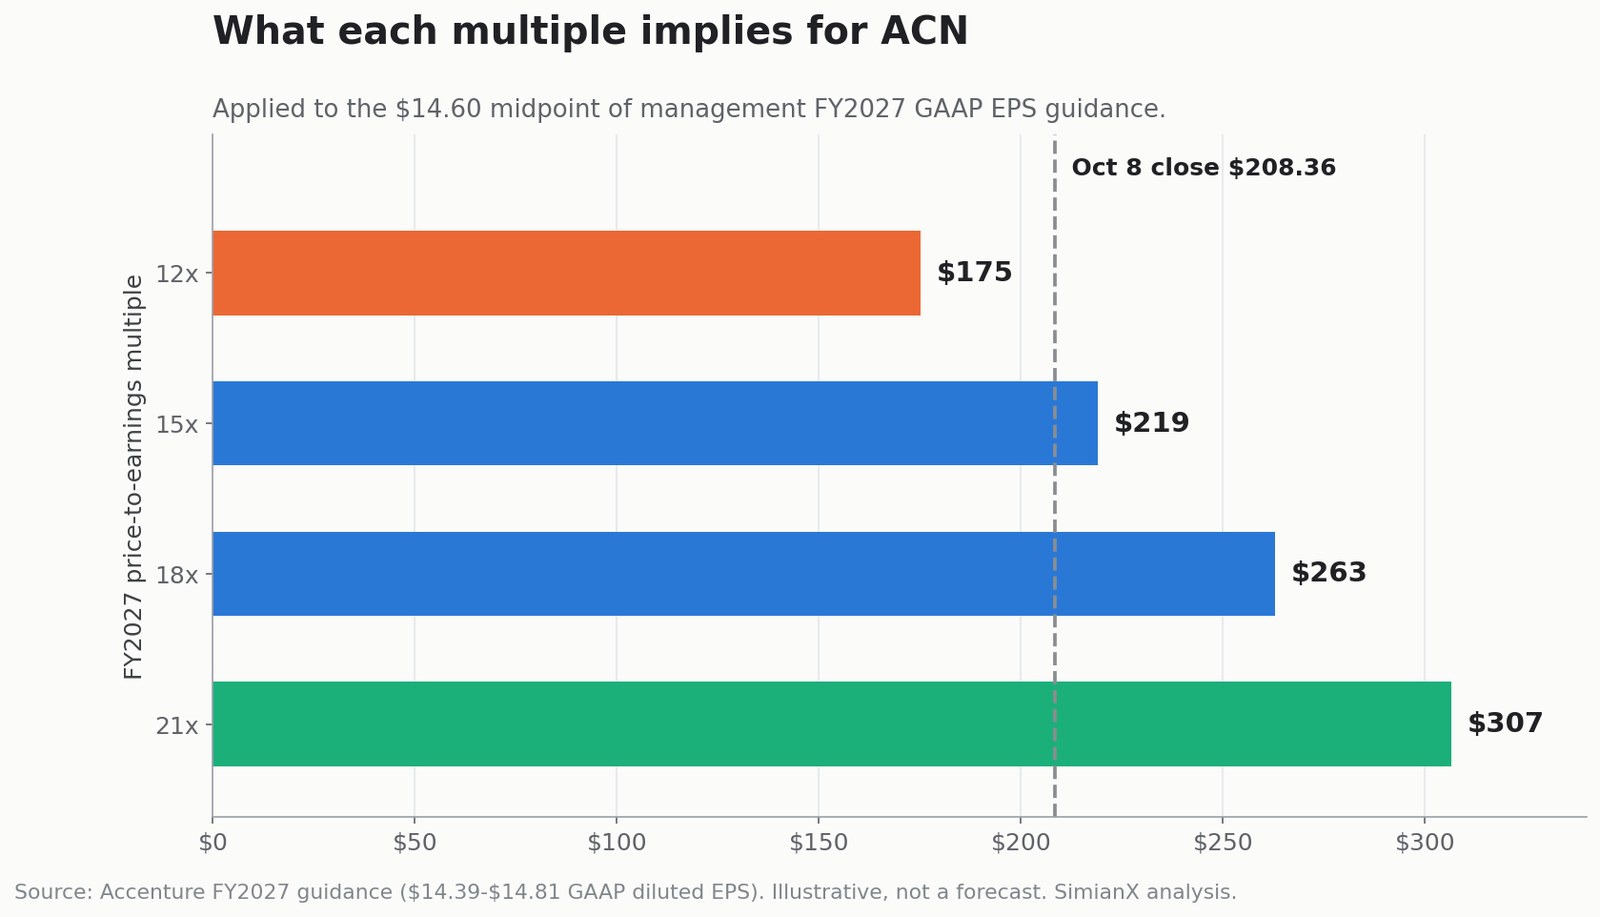
208,36 dolarda piyasa, Accenture'ı temkinli ve baz senaryo arasında, yaklaşık 14,3 kat ile fiyatlıyor. Bunun ima ettiğine dikkat edin: 263 dolarla 18x senaryosu bile hisseyi Ocak 2026 zirvesinin yüzde 9 altında bırakır. 288 dolara dönmek hem çarpan genişlemesi hem kâr büyümesi gerektiriyor.
Bu analiz HBK'yı sabit tutuyor ve satın almaları, kur etkisini ve makro koşulları yok sayıyor. Ölçülü bir kazancın kahramanca bir çarpan gerektirmediğini — tam bir toparlanmanın ise gerektirdiğini — gösteriyor.
Özel yapay zekâ bahsinden hangi hisseler fayda sağlayabilir?
| Katman | Temsilî şirketler | Nasıl fayda sağlarlar | Ana risk |
|---|---|---|---|
| Çip ve hızlandırıcı | NVIDIA, AMD | Hızlandırıcı talebi | Değerleme ve arz döngüleri |
| Sunucu ve depolama | Dell, HPE, Supermicro | Kurumsal yapay zekâ altyapısı | Donanım marjları, bileşen maliyeti |
| Ağ | Broadcom, Arista, Cisco | Yüksek hızlı bağlantı | Müşteri yoğunlaşması |
| Danışmanlık ve entegrasyon | Accenture, IBM, Capgemini | Strateji, uygulama, yönetilen hizmetler | Yapay zekâ faturalanabilir işi otomatikleştirir |
| Özel bulut yazılımı | Broadcom/VMware, Red Hat, Nutanix | İş yükü orkestrasyonu | Lisanslama ve rekabet |
| Siber güvenlik | Palo Alto Networks, CrowdStrike, Zscaler | Model, veri ve ajan koruması | Kalabalık pazar |
| Veri platformları | Snowflake, Databricks, Oracle | Kurumsal veriyi hazırlama | Bulut rekabeti |
| Model sağlayıcıları | OpenAI, Anthropic, açık ekosistemler | Kurumsal model benimsemesi | Metalaşma, hesaplama maliyeti |
Accenture, katılımın sermaye hafif yolu: kendi bilançosuna milyarlarca dolarlık GPU koymak zorunda değil. Takas şu ki, yükseliş potansiyeli başarılı bir sunucu veya hızlandırıcı üreticisine göre oranla daha az patlayıcı — son bir yıl bunu epey sert biçimde gösterdi.
Aynı disiplin komşu kurumsal yazılım isimleri için de geçerli. MongoDB'nin yüzde 18'lik düşüşü, piyasanın bir yazılım işinin yapay zekâ anlatısından kuşku duyduğunda onu ne hızla yeniden fiyatladığını gösterdi; Meta'nın yatırım harcaması tartışması ise aynı mercekteki incelemenin tüm bu altyapının alıcılarına uygulandığını gösteriyor. Sanayi yazılımı da aynı soruya yakınsıyor; Schneider Electric'in PTC için 22,6 milyar dolarlık teklifi bunu açık etti — o işlem de Dell AI Factory altyapısını bir hizmet ve veri katmanıyla birleştiriyor.
SimianX AI gibi çok ajanlı bir araştırma platformu, başlığa göre işlem yapmak yerine temelleri, dosyalamaları ve karşıt yorumları karşılaştırmaya yardım eder:
- SimianX AI — çok modelli araştırma ve canlı piyasa analizi
- SimianX Kripto Lider Tablosu — yarışan modellerin canlı izlenen performansı
- SimianX Yazıları — hisse ve dijital varlıklarda dosyalama düzeyinde araştırma
ACN yatırımcıları neyi izlemeli?
- Accenture Dell Business Group üzerinden adı açıklanan müşteriler
- Yönetimin Dell'e veya özel yapay zekâya bağlı siparişleri hiç sayısallaştırıp sayısallaştırmayacağı
- Organik gelir büyümesi — 2027 projeksiyonunun ima ettiği yüzde 0,5–4'e karşı
- Danışmanlık sipariş/fatura oranı — 4. çeyrekte 1,0'dı; 1,0 üzerinde kalması isteğe bağlı talebin dönüşüne işaret ederdi
- Yönetilen hizmetler büyümesi — yinelenen özel yapay zekâ operasyonları ilk burada görünür
- Fiyat yorumları — 4. çeyrek birçok alanda daha düşük fiyat gösterdi
- Çalışan başına gelir — yapay zekâ içeride işe yarıyorsa yükselmeli
- Faaliyet marjı — düzeltilmiş baza göre ölçülen yüzde 15,9–16,1 aralığına karşı
- Dell eğitimli uzman sayısının 3.000'in ötesine geçmesi
- Düzenlemeye tabi sektörlerde üretim referansları — pilotlardan daha önemli
- Sermaye getirilerinin nasıl finanse edildiği — nakit mi, daha fazla borç mu
- Satın alma katkısı — satın alınmış büyümeyi organik talepten ayırmak
Yüzde 6'lık zıplamadan sonra Accenture hissesi alınır mı?
Değerleme, nakit üretimine göre makul. Dell duyurusu tek başına bir alım gerekçesi değil.
Tez; kurumsal yapay zekâ uygulamasının çok danışmanlık gerektireceğine, özel ve egemen modelin düzenlemeye tabi bütçeleri açtığına, Accenture'ın ekosistem tarafsızlığını koruduğuna, yönetilen hizmetlerin bileşik büyüdüğüne ve organik büyümenin 2027'den sonra iyileştiğine inananlar için işler.
Yapay zekânın danışman talebini yapısal olarak küçülttüğüne, verimlilik kazancını müşterilerin aldığına, özel yapay zekânın niş kaldığına, satın almaların zayıf organik talebi maskelediğine ya da ralli kanıtın önüne geçtiğine inananlar için işlemez.
Dengeli okuma: Accenture, yapay zekânın kendisi için rüzgâr mı yoksa yıkıcı mı olduğuna dair çözülmemiş bir tartışmanın ortasında, ölçülü değerlenmiş ve yüksek nakit üreten bir hizmet şirketi. Piyasa bu tartışmayı 2026'nın ilk yarısında yüzde −57 ile fiyatladı ve o zamandan beri üçte ikisini geri aldı. İki hareketin de tetikçisi bir ortaklık bülteni değildi.
Accenture ve özel yapay zekâ hakkında sık sorulan sorular
Accenture ile Dell arasındaki özel yapay zekâ ortaklığı nedir?
Accenture ve Dell, kurumların yapay zekâyı özel, hibrit ve egemen altyapıda devreye almasına yardım etmek için Accenture Dell Business Group'u kurdu. Accenture strateji, entegrasyon ve yönetilen hizmetleri; Dell yapay zekâya hazır altyapı ve yazılımı sağlıyor. Accenture, Dell portföyü üzerinde 3.000'den fazla uzman yetiştirmeyi planlıyor.
Accenture hissesi 8 Ekim 2026'da neden yüzde 6 yükseldi?
ACN duyuru günü yüzde 5,96 yükselişle kapandı. Ancak Dell aynı gün yüzde 0,76 düştü, Gartner böyle bir duyuru olmadan yüzde 5,19 yükseldi ve S&P 500 yüzde 0,42 geriledi — yani hareket büyük ölçüde sektörel görünüyor. Ayrıca hissenin yüzde 15,78 yükseldiği 1 Ekim'deki güçlü bilançonun ardından geldi.
Özel yapay zekâ Accenture'ın gelirini artıracak mı?
Danışmanlık, veri modernizasyonu, siber güvenlik, entegrasyon ve yönetilen hizmet işi doğurabilir. Ancak Accenture, Accenture Dell Business Group'a bağlı bir gelir hedefi, iş birikimi veya müşteri taahhüdü açıklamadı ve özel yapay zekâ gelirini ayrıştırmıyor.
Özel yapay zekâ genel buluttan daha ucuz mu?
Hassas, öngörülebilir ve istikrarlı biçimde kullanılan yükler için olabilir. Genel bulut, deney, değişken talep ve altyapıyı verimli işletemeyen kuruluşlar için genellikle daha ucuz kalır. Düşük kullanımlı özel kapasite pahalıdır.
ACN zirvesinden ne kadar uzakta?
52 haftalık kapanış zirvesi 14 Ocak 2026'da 288,54 dolardı. 8 Ekim kapanışı olan 208,36 dolar, bunun yüzde 27,8 altında; 30 Haziran'da 124,44 dolarlık dibe doğru yüzde 56,9'luk bir düşüş ve o günden bu yana yüzde 67,4'lük bir toparlanmanın ardından.
Duyurudan sonra ACN hissesi değerinin altında mı?
2027 GAAP HBK projeksiyonunun orta noktasının yaklaşık 14,3 katı ve yüzde 9'a yakın serbest nakit akışı getirisiyle değerleme ölçülü; ne ucuz ne gergin. Sonuç organik büyümeye, fiyatlamaya ve yapay zekânın emek yoğun bir model için net bir fayda olduğunu kanıtlamasına bağlı.
Sonuç: özel yapay zekâ bir sonraki büyük bahis mi?
Özel yapay zekâ, kalıcı bir kurumsal döngünün bileşenlerine sahip: hassas veri, düzenleyici baskı, ajansal iş yükleri, açık ağırlıklı modeller, öngörülebilir çıkarım talebi ve gerçek bulut maliyeti kaygısı. Accenture–Dell ortaklığı buna uygun tasarlanmış. Dell altyapıyı sağlıyor; Accenture onu veriye, sürece, yönetişime ve operasyona bağlıyor.
Accenture gerçek güçlerle giriyor: 74,2 milyar dolar gelir, 84,5 milyar dolar sipariş, 11,6 milyar dolar serbest nakit akışı, yaklaşık 110.000 yapay zekâ ve veri uzmanı, yaklaşık 9.000 müşteri ve ölçülü bir ileriye dönük çarpan.
Ama kanıt duyurudan değil mali tablolardan gelmek zorunda. Anlaşmanın açıklanmış bir ekonomisi yok. 2027 projeksiyonu yüzde 0,5'e kadar düşebilen organik büyüme ima ediyor. Marj projeksiyonu düzeltilmiş baz üzerinden 10–30 baz puan ve zaten yoğun rekabeti varsayıyor. Rekor hissedar getirisi 5 milyar dolarlık bir borçlanma gerektirdi. Piyasanın bir yıllık hükmü de — Dell +%268, Accenture −%17 — yatırımcıların bugün kurumsal yapay zekâ değerinin kapasiteyi satana gittiğine inandığını söylüyor.
Hüküm yapıcı biçimde nötr ve kanıta bağlı. Özel yapay zekâ pekâlâ büyük bir bahse dönüşebilir. Accenture katılmak için konumlanmış. Ama teyit siparişlerden, organik büyümeden ve marjlardan gelecek — başka bir ortaklık başlığından ya da sektörün geri kalanının paylaştığı yüzde 6'lık bir günden değil.
ACN'i canlı temeller, dosyalamalar, haberler ve karşıt yükseliş–düşüş okumalarıyla izlemek için SimianX AI kullanın ve özel yapay zekâ tezini mali tabloların fiilen bildirdiğine karşı sınamaya devam edin.
İlgili Okumalar
- PTC Hissesi: 205 Dolarlık Teklif Zirvenin Altında Kaldı
- AKAM ve Anthropic: Gelir Gelmeden Önce 4,8 Milyar $ Harcama
- Generac-Amazon: 8 milyarlık manşetin ardındaki 2,4 milyar
- MongoDB Hissesi %18 Düştü: CEO Meta'ya Geçti, 7 Çöküş Kıyası
- Yapay Zekâ CEO'ları Frene Bastı: Çipler Düştü, Devler Çıktı
- Muse Sonrası META: AI Ajanı 145 Milyar $ Yatırımı Aklar mı?
- Jensen Huang AI balonunu mu şişiriyor? Nvidia incelemesi
Araştırma kaynakları
- Accenture ve Dell, Accenture Dell Business Group'u duyurdu
- Accenture 2026 mali yılı dördüncü çeyrek ve yıl sonuçları
- Accenture 2026 mali yılı 4. çeyrek telekonferans dökümü
- Accenture açık ağırlıklı model stratejisi
- Sovereign AI, EMEA yapay zekâ altyapısı için Accenture ve Palantir'i seçti
- Accenture yatırımcı ilişkileri
- Dell 2027 mali yılı ikinci çeyrek sonuçları
- NVIDIA ile Dell AI Factory
- Dell egemen yapay zekâ genel bakışı
- NVIDIA · Palantir · Microsoft · Oracle
- OpenAI · Anthropic · Databricks
- IBM · Capgemini · Infosys
- ACN tarihsel fiyat verisi
- ACN değerleme ve piyasa istatistikleri


