 Bởi Muke
Tham chiếu lợi nhuận Airbnb: đặt phòng, doanh thu, dòng tiền tự do và phản ứng của cổ phiếu ABNB
Ngày 5/11, Airbnb công bố doanh thu Q3 2026 đạt 4,87 tỷ USD, tăng 19% so với cùng kỳ năm trước, và lợi nhuận pha loãng 3,16 USD trên mỗi cổ phiếu, vượt mức đồng thuận 2,89 USD của Zacks. Số đêm và chỗ ngồi được đặt tăng 16%, nhanh nhất trong ít nhất 11 quý, và hội đồng quản trị phê duyệt thêm hạn mức mua lại cổ phiếu (buyback) mới trị giá 12 tỷ USD. ABNB đóng cửa phiên chính ở 170,13 USD, giảm 3,5% trong ngày S&P 500 giảm 4,4%, rồi giao dịch ở 188,84 USD trong phiên ngoài giờ, cao hơn 11,0% so với giá đóng cửa đó.
Trang này là tài liệu tham chiếu về lợi nhuận của Airbnb. Trang tập hợp số liệu đặt phòng, doanh thu, lợi nhuận và dòng tiền tự do do công ty báo cáo trong 11 quý vào một bảng, chấm điểm kết quả Q3 2026 so với ước tính của giới phân tích và so với dự báo (guidance) mà chính ban lãnh đạo đưa ra hồi tháng 8, đồng thời liệt kê biến động của cổ phiếu ABNB sau từng báo cáo trong 13 kỳ gần nhất. Câu hỏi đằng sau vẫn là câu hỏi mà bản nháp ban đầu đặt ra: Airbnb đang bước vào giai đoạn tăng trưởng có lãi bền vững hơn, hay thị trường đã định giá một quý tốt bất thường chỉ trong một buổi tối?
Cập nhật ngày 5/11/2026 (giờ Thái Bình Dương, Mỹ), sau khi Airbnb công bố thư gửi cổ đông Q3 2026 sau giờ đóng cửa thị trường Mỹ. Nguồn: thư gửi cổ đông Q2 và Q3 2026 theo Form 8-K của công ty, Form 10-Q Q3 2026, thông cáo kết quả kinh doanh Q3 2026 của Expedia Group và Booking Holdings, các ước tính có ghi ngày của giới phân tích từ Zacks và Investing.com, cùng giá đóng cửa hằng ngày từ Polygon.io được đối chiếu với Cboe. Giá ngoài giờ là một báo giá có ghi thời điểm, không phải giá đóng cửa; phiên chính ngày 6/11 chưa mở cửa khi trang này được viết. Số liệu công bố, ước tính và tính toán của chúng tôi đều được ghi chú rõ trong toàn bài.
Tổng quan lợi nhuận Airbnb Q3 2026
| Hạng mục | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| Doanh thu | 4.869 triệu USD | 3.608 triệu USD | 4.095 triệu USD |
| Tăng trưởng doanh thu (ex-FX) | 19% (16%) | 17% (13%) | 10% (10%) |
| Số đêm và chỗ ngồi được đặt | 155,0 triệu | 148,3 triệu | 133,6 triệu |
| Tổng giá trị đặt phòng (GBV) | 27,7 tỷ USD | 27,2 tỷ USD | 22,9 tỷ USD |
| Giá trung bình mỗi đêm (ADR) | 178,83 USD | 183,73 USD | 171,29 USD |
| Lợi nhuận ròng | 1.890 triệu USD | 816 triệu USD | 1.374 triệu USD |
| EPS pha loãng | 3,16 USD | 1,37 USD | 2,21 USD |
| EBITDA điều chỉnh (biên) | 2.509 triệu USD (52%) | 1.261 triệu USD (35%) | 2.051 triệu USD (50%) |
| Tiền thuần từ hoạt động kinh doanh | 1.508 triệu USD | 1.270 triệu USD | 1.356 triệu USD |
| Dòng tiền tự do | 1.426 triệu USD | 1.253 triệu USD | 1.349 triệu USD |
| Mua lại cổ phiếu | 712 triệu USD | 1,1 tỷ USD | 857 triệu USD |
| Tỷ lệ thu phí ngầm định (doanh thu ÷ GBV) | 17,6% | 13,3% | 17,9% |
Nguồn: thư gửi cổ đông Q3 2026 của Airbnb (Form 8-K, Exhibit 99.1), thư gửi cổ đông Q2 2026 và Form 10-Q Q3 2026. Tỷ lệ thu phí (take rate) 17,6% của Q3 2026 là số liệu của công ty; tỷ lệ của Q2 2026 và Q3 2025 do chúng tôi tính theo cùng định nghĩa. Q3 là quý cao điểm du lịch của Airbnb, vì vậy hãy so sánh với Q3 2025 chứ không phải với Q2.
Lợi nhuận ròng tăng 38%, nhanh hơn doanh thu, một phần do yếu tố thuế: chi phí thuế thu nhập giảm 135 triệu USD vì Q3 2025 từng ghi nhận khoản dự phòng định giá 213 triệu USD đối với các khoản tín dụng thuế tối thiểu thay thế dành cho doanh nghiệp (CAMT). Lợi nhuận từ hoạt động kinh doanh, vốn không chịu ảnh hưởng đó, tăng 24% lên 2.021 triệu USD, và biên lợi nhuận hoạt động mở rộng lên 41,5% từ 39,7%.
Kết quả thực tế so với kỳ vọng
| Chỉ tiêu | Kỳ vọng | Thực tế | Đánh giá |
|---|---|---|---|
| Doanh thu | 4,75 tỷ USD (đồng thuận Zacks, 3/11); 4,69 tỷ đến 4,77 tỷ USD (dự báo của công ty, 6/8) | 4,869 tỷ USD | Vượt Zacks 2,5%; cao hơn mức trên của dự báo 2,1% |
| EPS pha loãng | 2,89 USD (đồng thuận Zacks, 3/11); 2,85 USD (Investing.com) | 3,16 USD | Vượt 9,3% (Zacks) hoặc 10,9% (Investing.com) |
| Tăng trưởng số đêm và chỗ ngồi được đặt | Mức hai chữ số thấp (dự báo) | 16% | Cao hơn |
| Tăng trưởng GBV | Quanh mức 15% (dự báo) | 21% | Cao hơn |
| Tỷ lệ thu phí ngầm định | "Tương đối đi ngang" so với cùng kỳ (dự báo) | 17,6%, giảm từ khoảng 17,9% | Thấp hơn |
| Biên EBITDA điều chỉnh | Giảm nhẹ so với mức 50% của Q3 2025 (dự báo) | 52% | Cao hơn |
Ước tính là các quan sát có ghi ngày từ bên thứ ba, không phải dự báo của công ty. Airbnb không công bố EPS điều chỉnh, nên phần so sánh EPS dùng EPS pha loãng được báo cáo. Tỷ lệ vượt kỳ vọng do chúng tôi tính.
Cột dự báo là thước đo hữu ích hơn vì nó đo mức độ thực hiện so với những gì chính ban lãnh đạo nói hồi tháng 8. Bốn trong năm hạng mục có dự báo đều tốt hơn cam kết. Hạng mục duy nhất hụt, tỷ lệ thu phí, được giải thích bên dưới và chủ yếu là hiệu ứng thời điểm.
Lợi nhuận Airbnb theo quý, từ Q1 2024 đến Q3 2026
| Quý | Số đêm và chỗ ngồi được đặt | GBV | Doanh thu | Tăng trưởng doanh thu | Lợi nhuận ròng | EPS pha loãng | EBITDA điều chỉnh | Dòng tiền tự do |
|---|---|---|---|---|---|---|---|---|
| Q1 2024 | 132,6 triệu | 22,9 tỷ USD | 2.142 triệu USD | 18% | 264 triệu USD | 0,41 USD | 424 triệu USD | 1.909 triệu USD |
| Q2 2024 | 125,1 triệu | 21,2 tỷ USD | 2.748 triệu USD | 11% | 555 triệu USD | 0,86 USD | 894 triệu USD | 1.043 triệu USD |
| Q3 2024 | 122,8 triệu | 20,1 tỷ USD | 3.732 triệu USD | 10% | 1.368 triệu USD | 2,13 USD | 1.958 triệu USD | 1.074 triệu USD |
| Q4 2024 | 111,0 triệu | 17,6 tỷ USD | 2.480 triệu USD | 12% | 461 triệu USD | 0,73 USD | 765 triệu USD | 458 triệu USD |
| Q1 2025 | 143,1 triệu | 24,5 tỷ USD | 2.272 triệu USD | 6% | 154 triệu USD | 0,24 USD | 417 triệu USD | 1.781 triệu USD |
| Q2 2025 | 134,4 triệu | 23,5 tỷ USD | 3.096 triệu USD | 13% | 642 triệu USD | 1,03 USD | 1.043 triệu USD | 962 triệu USD |
| Q3 2025 | 133,6 triệu | 22,9 tỷ USD | 4.095 triệu USD | 10% | 1.374 triệu USD | 2,21 USD | 2.051 triệu USD | 1.349 triệu USD |
| Q4 2025 | 121,9 triệu | 20,4 tỷ USD | 2.778 triệu USD | 12% | 341 triệu USD | 0,56 USD | 786 triệu USD | 521 triệu USD |
| Q1 2026 | 156,2 triệu | 29,2 tỷ USD | 2.678 triệu USD | 18% | 160 triệu USD | 0,26 USD | 519 triệu USD | 1.704 triệu USD |
| Q2 2026 | 148,3 triệu | 27,2 tỷ USD | 3.608 triệu USD | 17% | 816 triệu USD | 1,37 USD | 1.261 triệu USD | 1.253 triệu USD |
| Q3 2026 | 155,0 triệu | 27,7 tỷ USD | 4.869 triệu USD | 19% | 1.890 triệu USD | 3,16 USD | 2.509 triệu USD | 1.426 triệu USD |
Nguồn: thư gửi cổ đông Q3 2026 của Airbnb, bảng tóm tắt theo quý và bảng đối chiếu non-GAAP (Form 8-K, Exhibit 99.1). EPS pha loãng lấy từ dữ liệu XBRL Airbnb nộp cho SEC; EPS Q4 được suy ra bằng EPS cả năm trừ EPS chín tháng. EBITDA điều chỉnh và dòng tiền tự do là các chỉ tiêu non-GAAP do công ty định nghĩa.
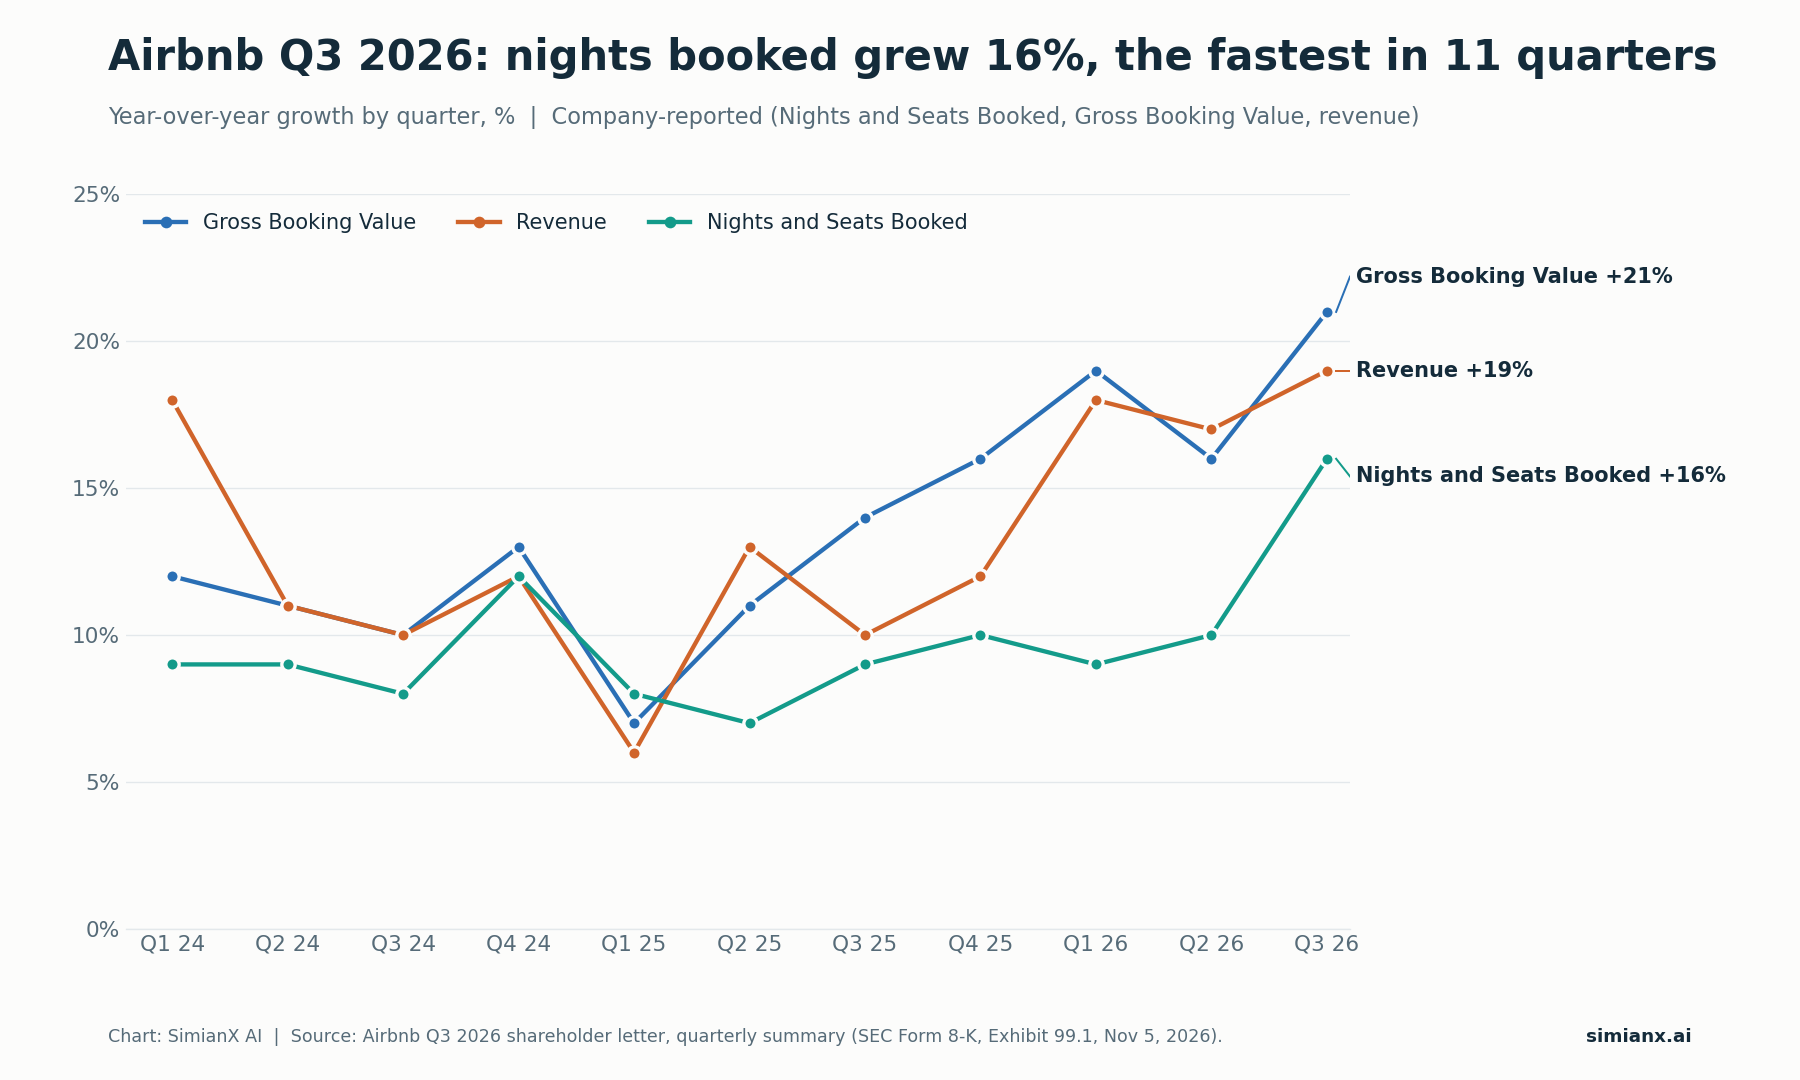
Số đêm được đặt đã tăng 7% đến 12% mỗi quý trong hai năm; Q3 2026 bứt phá lên 16%.
Có hai xu hướng nổi bật. Thứ nhất, sự tăng tốc nằm ở khối lượng chứ không chỉ ở giá: tăng trưởng số đêm và chỗ ngồi được đặt vọt lên 16% từ 10% ở Q2, trong khi ADR chỉ tăng 4%. Thứ hai, tăng trưởng doanh thu chậm hơn tăng trưởng GBV quý thứ ba liên tiếp, do ngày càng nhiều khách đặt sớm hơn và thanh toán muộn hơn. Khoảng chênh lệch này là điều quan trọng nhất cần hiểu trong báo cáo lần này.
Vì sao cổ phiếu Airbnb tăng vọt? Bốn chất xúc tác xuất hiện cùng lúc
| Chất xúc tác | Bằng chứng | Vì sao quan trọng |
|---|---|---|
| Nhu cầu tăng nhanh hơn | Số đêm và chỗ ngồi được đặt +16%, khách đặt lần đầu +13% | Tăng trưởng đến từ nhiều chuyến đi hơn, không chỉ từ giá cao hơn |
| Doanh thu và EPS vượt kỳ vọng | Doanh thu 4,869 tỷ USD và EPS 3,16 USD so với kỳ vọng 4,75 tỷ USD và 2,89 USD | Nâng nền lợi nhuận ngắn hạn |
| Triển vọng cả năm cao hơn | Tăng trưởng doanh thu nâng lên "gần 20%", biên EBITDA điều chỉnh lên khoảng 36% | Kéo dài kịch bản tăng trưởng sau Q3 |
| Dư địa mua lại mới | Thêm hạn mức 12 tỷ USD bên cạnh 2,7 tỷ USD còn lại | Cho ban lãnh đạo dư địa giảm số lượng cổ phiếu lưu hành |
Nguồn: thư gửi cổ đông Q3 2026 của Airbnb và Form 10-Q Q3 2026.
Sự kết hợp quan trọng hơn bất kỳ yếu tố riêng lẻ nào. Doanh thu vượt kỳ vọng có thể bị xem nhẹ nếu dự báo yếu đi, dự báo mạnh kém hấp dẫn hơn nếu chi phí tăng nhanh hơn doanh số, và mua lại cổ phiếu có thể trông như động thái phòng thủ khi doanh nghiệp đang chậm lại. Lần này thị trường nhận được cả đà tăng trưởng hoạt động, triển vọng tốt hơn và năng lực hoàn trả vốn lớn hơn trong cùng một buổi tối. Điều đó giải thích việc định giá lại mạnh mẽ; nhưng nó không chứng minh rằng từng đồng tăng giá ngoài giờ sẽ được giữ vững.
Ngày 5/11: phiên chính yếu, rồi tăng vọt ngoài giờ
Bối cảnh giao dịch thay đổi cách nên đọc tiêu đề "tăng vọt 10%". Airbnb công bố kết quả sau giờ đóng cửa trong một ngày cổ phiếu Mỹ bị bán tháo mạnh, được phân tích chi tiết trong bài Chứng khoán Mỹ lao dốc sau bầu cử 2026: điều gì tiếp theo?
| Phiên giao dịch Mỹ | Giá đóng cửa ABNB | Thay đổi trong ngày | Thay đổi trong ngày của SPY |
|---|---|---|---|
| 30/10/2026 | 164,39 USD | −1,24% | −1,77% |
| 2/11/2026 | 171,11 USD | +4,09% | −0,48% |
| 3/11/2026 | 166,96 USD | −2,43% | +0,30% |
| 4/11/2026 | 176,37 USD | +5,64% | +1,65% |
| 5/11/2026 | 170,13 USD | −3,54% | −4,41% |
| 5/11, ngoài giờ (19:59 ET) | 188,84 USD (báo giá) | +11,0% so với giá đóng cửa | không áp dụng |
Nguồn: giá đóng cửa hằng ngày từ Polygon.io, khớp với dữ liệu lịch sử của Cboe đến ngày 4/11 và báo giá đóng cửa chính thức của Cboe ngày 5/11; báo giá ngoài giờ từ Stock Analysis. Chỉ số S&P 500 giảm 4,36% ngày 5/11.
Tính toán của chúng tôi từ các mức giá trên:
- So với giá đóng cửa ngày 5/11: 188,84 USD ÷ 170,13 USD − 1 = +11,0%.
- So với giá đóng cửa ngày 4/11: 188,84 USD ÷ 176,37 USD − 1 = +7,1%. Một phần phản ứng này là bù lại đợt bán tháo ngày 5/11.
- So với mức cao nhất trong phiên của 52 tuần là 193,45 USD (24/8): thấp hơn khoảng 2,4%. Giá đóng cửa cao nhất 52 tuần là 190,50 USD (25/8).
- So với giá đóng cửa cao nhất mọi thời đại là 216,84 USD (11/2/2021): thấp hơn khoảng 12,9%.
- Từ đầu năm: giá đóng cửa 170,13 USD ngày 5/11 cao hơn 25,4% so với giá đóng cửa cuối năm 2025 là 135,72 USD.
ABNB trụ vững hơn thị trường trong phiên chính: giảm 3,5% trong khi SPY giảm 4,4%. Cổ phiếu này cũng đã tăng 5,6% ngày 4/11, một ngày sau khi Booking Holdings công bố kết quả, nên một phần sự lạc quan về nhu cầu du lịch đã được phản ánh vào giá trước khi Airbnb lên tiếng.
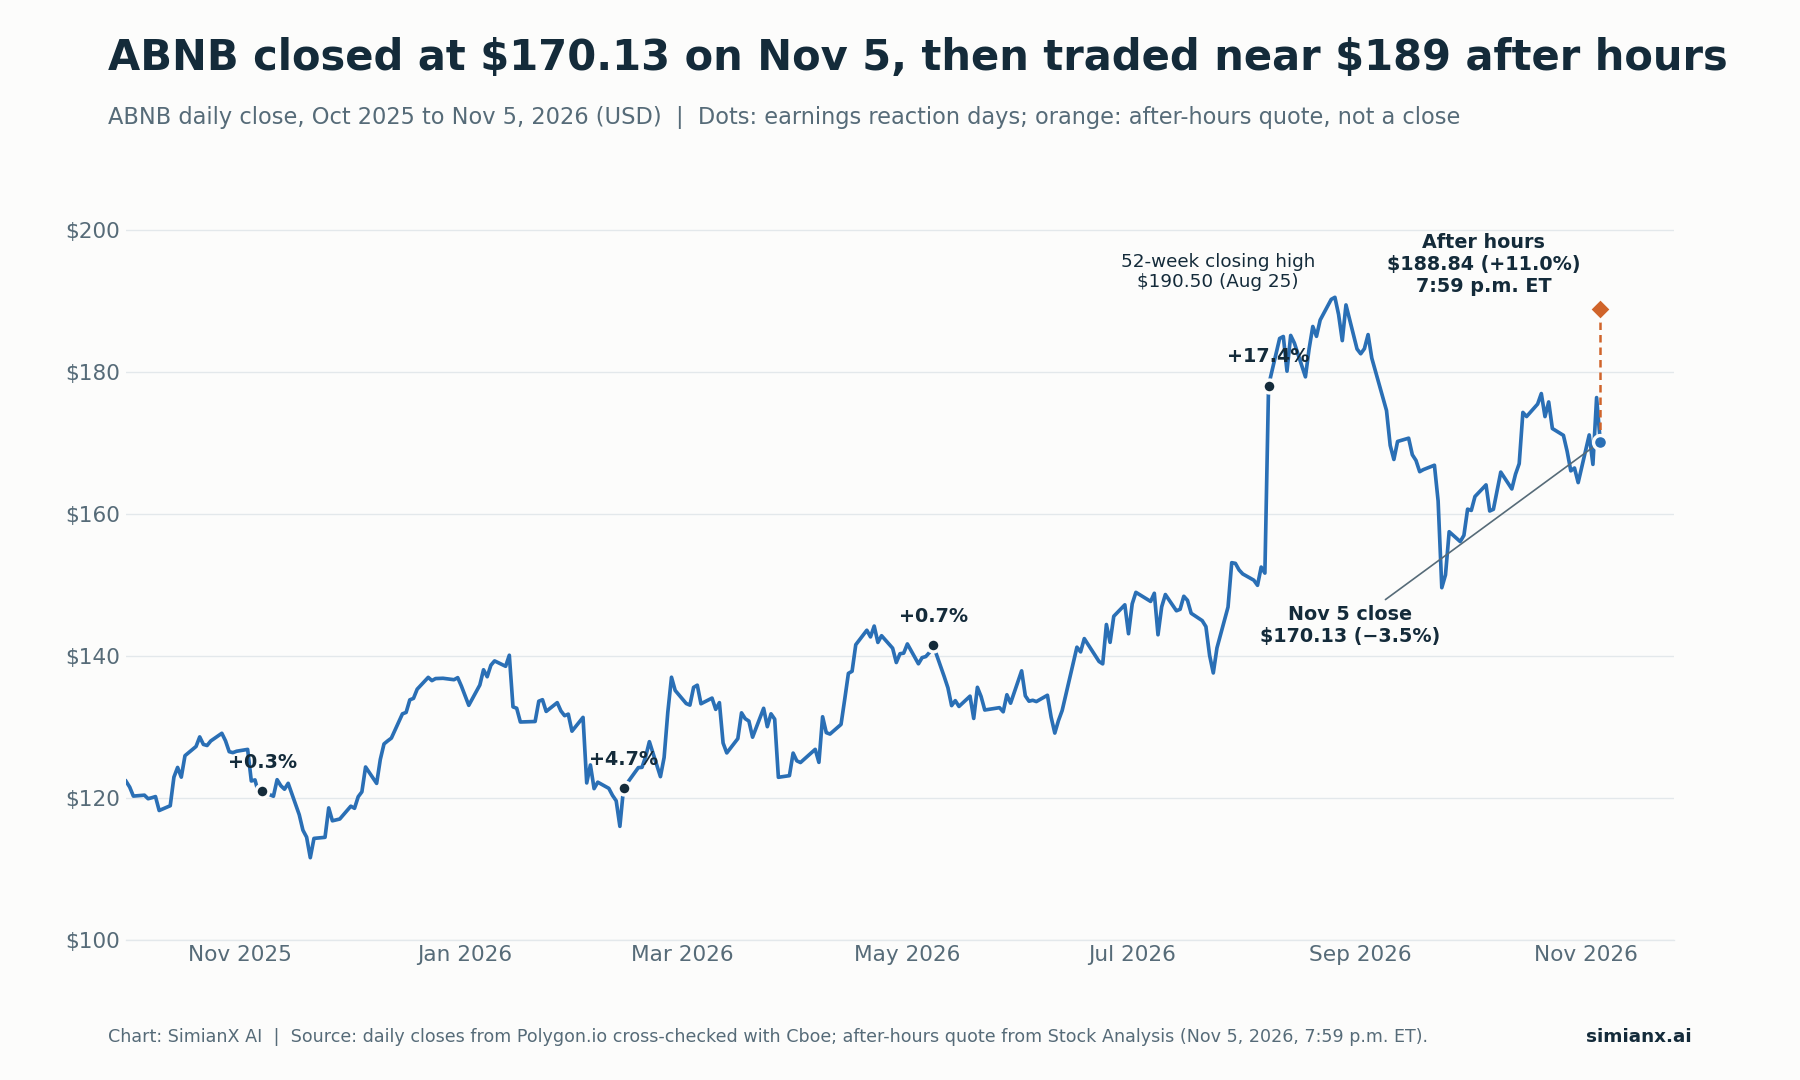
Báo giá ngoài giờ đưa ABNB trở lại gần các mức đỉnh tháng 8; phiên chính ngày 6/11 là phép thử xác nhận.
Phản ứng của cổ phiếu ABNB sau mỗi báo cáo lợi nhuận kể từ năm 2023
Airbnb công bố kết quả sau giờ đóng cửa thị trường Mỹ, nên phản ứng thể hiện ở phiên kế tiếp.
| Ngày báo cáo | Quý được báo cáo | Giá đóng cửa trước báo cáo | Giá đóng cửa phiên kế tiếp | Biến động ABNB | SPY cùng phiên |
|---|---|---|---|---|---|
| 3/8/2023 | Q2 2023 | 140,88 USD | 140,17 USD | −0,5% | −0,5% |
| 1/11/2023 | Q3 2023 | 119,47 USD | 115,50 USD | −3,3% | +1,9% |
| 13/2/2024 | Q4 2023 | 150,82 USD | 148,20 USD | −1,7% | +0,9% |
| 8/5/2024 | Q1 2024 | 157,90 USD | 147,05 USD | −6,9% | +0,6% |
| 6/8/2024 | Q2 2024 | 130,47 USD | 113,01 USD | −13,4% | −0,7% |
| 7/11/2024 | Q3 2024 | 147,37 USD | 134,61 USD | −8,7% | +0,4% |
| 13/2/2025 | Q4 2024 | 141,04 USD | 161,42 USD | +14,4% | 0,0% |
| 1/5/2025 | Q1 2025 | 124,01 USD | 125,26 USD | +1,0% | +1,5% |
| 6/8/2025 | Q2 2025 | 130,50 USD | 120,03 USD | −8,0% | −0,1% |
| 6/11/2025 | Q3 2025 | 120,53 USD | 120,88 USD | +0,3% | +0,1% |
| 12/2/2026 | Q4 2025 | 115,96 USD | 121,35 USD | +4,7% | +0,1% |
| 7/5/2026 | Q1 2026 | 140,46 USD | 141,49 USD | +0,7% | +0,8% |
| 6/8/2026 | Q2 2026 | 151,64 USD | 178,07 USD | +17,4% | +0,6% |
| 5/11/2026 | Q3 2026 | 170,13 USD | Chờ (6/11) | +11,0% ngoài giờ | không áp dụng |
Nguồn: giá đóng cửa hằng ngày từ Polygon.io, đối chiếu với Cboe; ngày báo cáo theo các Form 8-K của Airbnb. Biến động tính từ giá đóng cửa đến giá đóng cửa và do chúng tôi tính.
Trong 13 lần phản ứng đã hoàn tất, ABNB tăng sáu lần và giảm bảy lần. Biến động trung bình là −0,3%, trung vị −0,5%, và biến động tuyệt đối trung bình là 6,2%. Xu hướng gần đây đã thay đổi: cổ phiếu tăng sau cả bốn báo cáo gần nhất, sau khi từng giảm ở năm trong sáu báo cáo từ tháng 8/2023 đến tháng 11/2024. Các báo cáo Q3 trong lịch sử thường là điểm yếu (−3,3%, −8,7% và +0,3% trong giai đoạn 2023-2025), khiến phản ứng ngoài giờ của quý này trở nên bất thường.
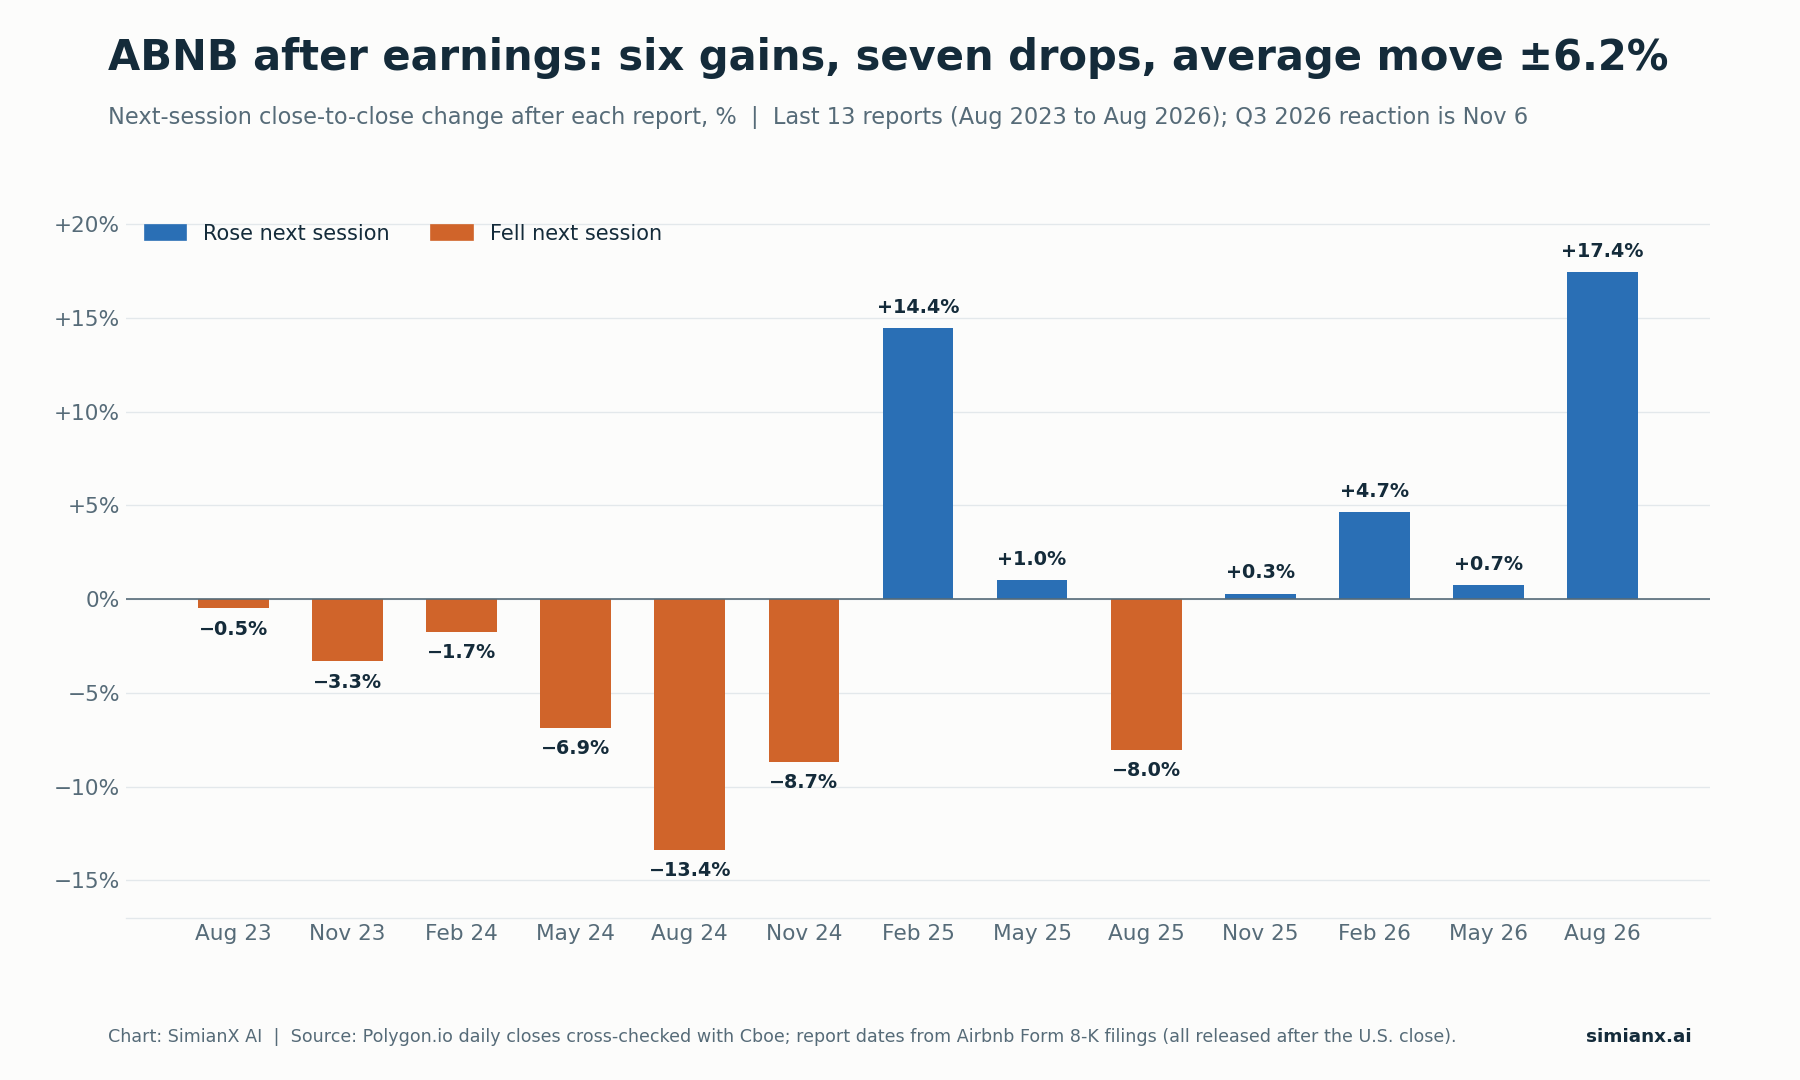
Biến động trung bình khoảng −0,3%, nhưng mức dao động điển hình là khoảng 6% theo cả hai chiều.
Đặt phòng: khối lượng đóng góp nhiều hơn giá
Airbnb công bố trực tiếp ADR, nên không cần ước tính phần đóng góp của giá so với khối lượng. ADR đạt 178,83 USD trong Q3 2026, tăng 4% (5% nếu loại trừ tác động tỷ giá), trong khi số đêm và chỗ ngồi được đặt tăng 16%. Phần lớn mức tăng trưởng GBV 21% đến từ số đêm nhiều hơn.
| Khu vực | Tăng trưởng số đêm và chỗ ngồi được đặt | Thay đổi ADR (ex-FX) | Nhận xét của công ty |
|---|---|---|---|
| Bắc Mỹ | Mức hai chữ số thấp, cao nhất trong bốn năm | +6% | Du lịch quốc tế vào Mỹ cải thiện; cơ cấu nghiêng về nguyên căn có diện tích lớn hơn |
| EMEA | Quanh mức 15%, đang tăng tốc | +5% (+7%) | Cải thiện rộng khắp tại Anh, Pháp, Đức, Tây Ban Nha và Ý |
| Mỹ Latinh | Trên 20% | +8% (+4%) | Số đêm của khách xuất phát từ Brazil tăng hơn 30% |
| Châu Á - Thái Bình Dương | Trên 20% | +1% | Số đêm của khách xuất phát từ Nhật Bản tăng khoảng hơn 20%; Ấn Độ tăng hơn 60% |
Nguồn: thư gửi cổ đông Q3 2026 của Airbnb. Tốc độ tăng trưởng theo khu vực được công ty đưa ra dưới dạng khoảng.
Các tín hiệu nhu cầu khác trong thư:
- Khách đặt lần đầu tăng 13% so với cùng kỳ, nhanh nhất kể từ đầu năm 2022.
- Đặt phòng qua ứng dụng tăng 29% và chiếm 66% tổng số đêm được đặt, tăng từ 62% một năm trước.
- Số chỗ ở đang hoạt động tăng ở mức một chữ số cao, nhất quán với các quý gần đây, trong khi số đêm còn trống tăng nhanh hơn tổng nguồn cung.
- Khách sạn vẫn chỉ chiếm tỷ lệ một chữ số trong số đêm được đặt; khoảng 35% khách có lần đặt Airbnb đầu tiên là khách sạn sau đó đã đặt một căn nhà.
Một phần là nhờ lực đẩy chung của ngành, nhưng mức độ tăng tốc rộng khắp ở cả bốn khu vực cũng ủng hộ câu chuyện về năng lực thực thi riêng của công ty. Phép thử là liệu tăng trưởng khối lượng có duy trì trong vùng 10-19% khi nền so sánh khó hơn vào năm 2027 hay không.
Tỷ lệ thu phí và Reserve Now, Pay Later: vì sao doanh thu chậm hơn đặt phòng
GBV tăng 21% trong khi doanh thu tăng 19%. Tỷ lệ thu phí ngầm định (doanh thu chia cho GBV) giảm xuống 17,6% từ khoảng 17,9% một năm trước, dù dự báo hồi tháng 8 cho rằng tỷ lệ này sẽ "tương đối đi ngang" so với năm ngoái.
Airbnb đưa ra hai lý do:
- Reserve Now, Pay Later (RNPL, đặt trước, trả sau). Khách đặt phòng sớm hơn. GBV được ghi nhận khi đặt phòng, nhưng doanh thu được ghi nhận khi nhận phòng, nên đặt phòng sớm hơn làm tăng GBV ngay bây giờ còn doanh thu thì đến sau.
- Các khoản giảm trừ doanh thu (contra revenue) cao hơn, bao gồm ưu đãi và tín dụng gắn với các sáng kiến kinh doanh mới, ở mức độ nhỏ hơn.
Form 10-Q bổ sung hai lưu ý thận trọng. Đặt phòng RNPL, vốn không yêu cầu thanh toán khi đặt, có tỷ lệ hủy cao hơn đặt phòng truyền thống. Và khi RNPL tăng, mối liên hệ giữa GBV, doanh thu và tiền thu về "đã trở nên kém tương quan hơn". Bảng cân đối kế toán cho thấy rõ tác động: phí dịch vụ chưa thực hiện (unearned fees) giảm xuống 1,536 tỷ USD tại ngày 30/9/2026, từ 1,820 tỷ USD một năm trước, vì khách thanh toán gần ngày lưu trú hơn.
Vì vậy, việc tỷ lệ thu phí hụt chủ yếu là do thời điểm, không phải do cắt giảm phí. Airbnb đúng là đã đơn giản hóa biểu phí, chuyển gần như toàn bộ chủ nhà sang một mức phí dịch vụ duy nhất 15,5%, nhưng công ty cho biết chủ nhà có thể điều chỉnh giá để giữ nguyên thu nhập ròng. Với Q4, công ty dự kiến tỷ lệ thu phí tăng nhẹ so với cùng kỳ. Nếu GBV tiếp tục tăng nhanh hơn doanh thu mà không có sự đảo chiều đó, mối lo sẽ trở nên nghiêm trọng hơn.
Triển vọng: dự báo Q4 2026 và mục tiêu cả năm được nâng
| Hạng mục dự báo | Trước đó (6/8) | Cập nhật (5/11) |
|---|---|---|
| Tăng trưởng doanh thu cả năm 2026 | Ít nhất quanh mức 15% | Gần 20% |
| Biên EBITDA điều chỉnh cả năm 2026 | Ít nhất 35,5% | Khoảng 36% |
| Doanh thu Q4 2026 | không áp dụng | 3,22 tỷ đến 3,28 tỷ USD (tăng 16% đến 18%) |
| Tác động tỷ giá Q4 | không áp dụng | Lực đẩy khoảng 2 điểm phần trăm |
| Tăng trưởng GBV Q4 | không áp dụng | Quanh mức 15% |
| Tăng trưởng số đêm và chỗ ngồi được đặt Q4 | không áp dụng | Ít nhất ở mức hai chữ số thấp |
| Tỷ lệ thu phí ngầm định Q4 | không áp dụng | Tăng nhẹ so với cùng kỳ |
| Biên EBITDA điều chỉnh Q4 | không áp dụng | Giảm nhẹ so với Q4 2025, một phần do thời điểm chi tiêu marketing |
| Thuế suất hiệu dụng cả năm 2026 | Gần 20% | Quanh mức 15% |
Nguồn: thư gửi cổ đông Q2 và Q3 2026 của Airbnb. Đây là dự báo của ban lãnh đạo, không phải kết quả.
Kiểm tra chéo của chúng tôi đối với các con số mới:
- Điểm giữa doanh thu Q4: (3,22 tỷ USD + 3,28 tỷ USD) ÷ 2 = 3,25 tỷ USD, tăng 17,0% so với 2,778 tỷ USD của Q4 2025. Nếu loại bỏ lực đẩy tỷ giá khoảng 2 điểm, mức tăng trưởng dự báo gần với 14% đến 16% (đây là ước lượng, không phải dự báo chính thức theo tỷ giá cố định).
- Doanh thu cả năm ngầm định: doanh thu chín tháng 11,155 tỷ USD cộng điểm giữa 3,25 tỷ USD = 14,41 tỷ USD, tăng 17,7% so với 12,241 tỷ USD của năm 2025. Con số này phù hợp với mức "gần 20%".
- Biên Q4 ngầm định: khoảng 36% của 14,41 tỷ USD tương đương khoảng 5,19 tỷ USD EBITDA điều chỉnh cả năm. Trừ đi 4,289 tỷ USD đạt được trong chín tháng đầu năm, còn khoảng 0,90 tỷ USD cho Q4, tức biên khoảng 27,6% so với 28,3% của Q4 2025. Điều đó khớp với mức "giảm nhẹ".
Mục tiêu biên lợi nhuận cả năm cao hơn và biên Q4 yếu hơn có thể cùng tồn tại, vì Q3 là đỉnh mùa vụ. Câu hỏi cho năm 2027 là liệu khoản chi marketing tăng thêm có kéo về những khách quay lại mà không cần được trả tiền để quay lại hay không.
Dòng tiền tự do, mua lại cổ phiếu và số lượng cổ phiếu
| Hạng mục tiền và vốn | Q3 2026 | Chín tháng 2026 |
|---|---|---|
| Tiền thuần từ hoạt động kinh doanh | 1.508 triệu USD | 4.486 triệu USD |
| Mua sắm tài sản và thiết bị | 82 triệu USD | 103 triệu USD |
| Dòng tiền tự do | 1.426 triệu USD (biên 29%) | 4.383 triệu USD |
| Chi phí thù lao bằng cổ phiếu | 462 triệu USD | 1.359 triệu USD |
| Mua lại cổ phiếu | 712 triệu USD (4,4 triệu cổ phiếu) | 2,8 tỷ USD (20,4 triệu cổ phiếu) |
| Thuế đã nộp cho cổ phiếu thưởng của nhân viên | không áp dụng | 534 triệu USD |
Nguồn: thư gửi cổ đông Q3 2026 của Airbnb và Form 10-Q Q3 2026. Dòng tiền tự do chín tháng là tổng của ba con số theo quý.
Dòng tiền tự do 12 tháng gần nhất đạt 4,904 tỷ USD, tương ứng biên 35% trên doanh thu 13,933 tỷ USD. Dòng tiền tự do Q3 bao gồm khoản mua một bất động sản tại New York hồi tháng 7 (chi đầu tư vọt lên 82 triệu USD từ 17 triệu USD ở Q2) và dòng tiền ra của vốn lưu động liên quan đến RNPL. Tiền mặt, đầu tư ngắn hạn và tiền bị hạn chế đạt 12,6 tỷ USD, và Airbnb đã ký một hạn mức tín dụng xoay vòng mới kỳ hạn năm năm trị giá 1,0 tỷ USD vào ngày 30/10.
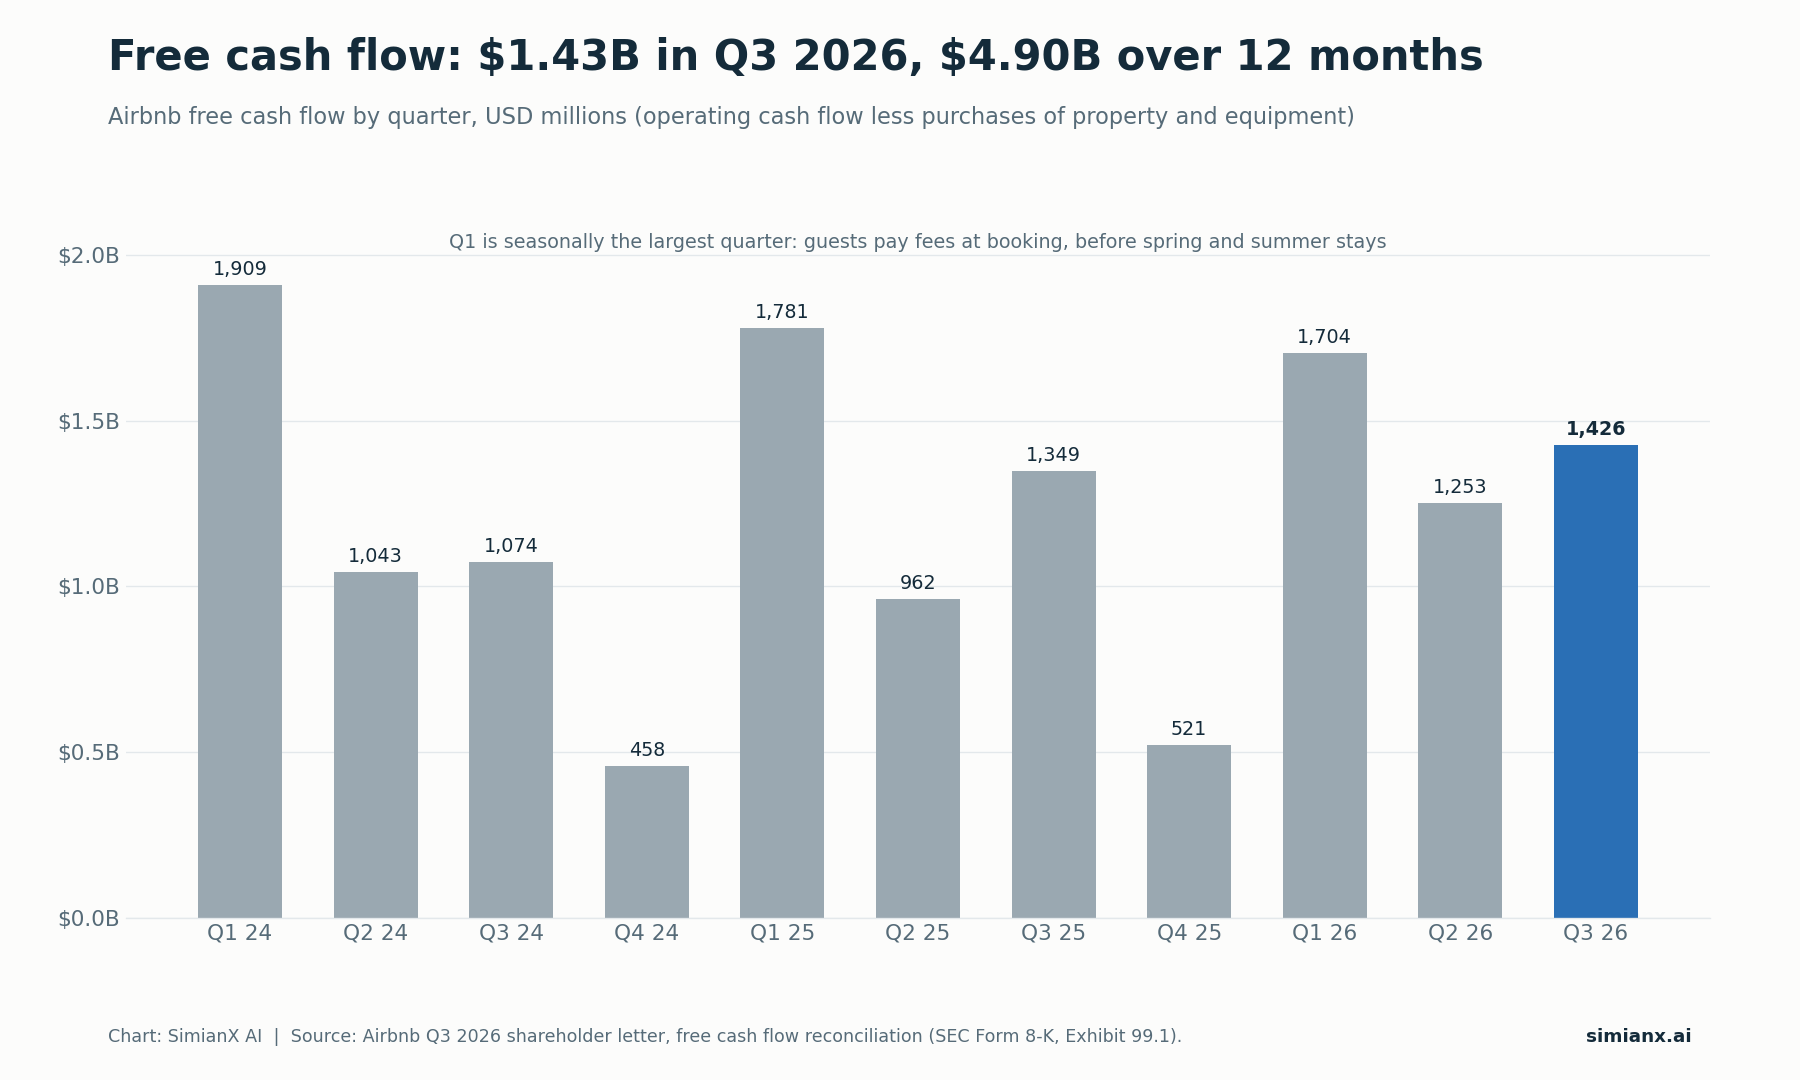
Dòng tiền tự do mang tính mùa vụ: khách trả phí dịch vụ khi đặt phòng, nên Q1 là quý lớn nhất và Q4 là quý nhỏ nhất.
Khoản mua lại 12 tỷ USD là hạn mức, không phải khoản chi. Airbnb đã mua lại 4,4 triệu cổ phiếu với giá 712 triệu USD trong Q3, bình quân 161,95 USD mỗi cổ phiếu, còn lại 2,7 tỷ USD trong chương trình cũ. Hạn mức mới bổ sung 12 tỷ USD, nâng tổng dư địa lên khoảng 14,7 tỷ USD. Chương trình không có ngày hết hạn và không buộc công ty phải mua bất kỳ cổ phiếu nào.
Để hình dung quy mô: 12 tỷ USD ÷ 188,84 USD = khoảng 63,5 triệu cổ phiếu, xấp xỉ 10% trong số 628 triệu cổ phiếu pha loãng hoàn toàn mà Airbnb báo cáo tại ngày 30/9. Đây là phép tính minh họa về dư địa, không phải dự báo. Thước đo quan trọng là số lượng cổ phiếu ròng, vì thù lao bằng cổ phiếu liên tục làm tăng thêm cổ phiếu. Số cổ phiếu pha loãng bình quân gia quyền giảm xuống 597 triệu trong Q3 2026 từ 621 triệu một năm trước, tức giảm 3,9%. Kể từ khi bắt đầu mua lại vào Q3 2022, Airbnb cho biết số cổ phiếu pha loãng hoàn toàn đã giảm khoảng 10%, với chi phí hơn 17 tỷ USD cho việc mua lại và nộp thuế thay nhân viên. Về một công ty nhỏ hơn đặt cược quy mô tương tự so với số cổ phiếu của mình, xem bài ONON mua lại 1 tỷ USD, tương đương 10% cổ phiếu: so với Nike.
Hỗ trợ khách hàng bằng AI: một dòng chi phí đo lường được
Thư Q3 của Airbnb đưa ra số liệu về AI đầy đủ hơn so với thư Q2 mà bản nháp ban đầu dựa vào. Trong Q3 2026, khoảng 40% tổng số vấn đề hỗ trợ khách hàng, không chỉ những vấn đề bắt đầu từ trợ lý AI, đã được giải quyết mà không cần nhân viên, tăng từ một phần ba ở Q2 2026. Chi phí hỗ trợ khách hàng trên mỗi lượt đặt giảm hơn 17% so với cùng kỳ, phần lớn nhờ trợ lý AI. (Ở Q2, công ty cho biết gần 45% vấn đề bắt đầu từ trợ lý AI được giải quyết mà không cần con người, và chi phí trên mỗi lượt đặt giảm khoảng 16%.)
Có hai điều cần lưu ý. Chi phí trên mỗi lượt đặt thấp hơn không có nghĩa là tổng chi tiêu cho hỗ trợ giảm; chi phí vận hành và hỗ trợ vẫn tăng lên 393 triệu USD từ 365 triệu USD khi khối lượng tăng. Và phép thử hữu ích là liệu chất lượng xử lý và tỷ lệ giữ chân khách có được duy trì khi mức độ tự động hóa tăng lên hay không. Airbnb cũng cho biết họ dự định bắt đầu triển khai tác nhân AI lập kế hoạch chuyến đi của riêng mình cho khách trong nửa đầu năm 2027.
Airbnb so với Booking Holdings và Expedia trong Q3 2026
| Chỉ tiêu Q3 2026 | Airbnb | Booking Holdings | Expedia Group |
|---|---|---|---|
| Tăng trưởng khối lượng | 16% (số đêm và chỗ ngồi được đặt) | 7% (số đêm phòng) | 7% (số đêm phòng được đặt) |
| Tăng trưởng tổng giá trị đặt chỗ | 21% | 10% | 11% |
| Tăng trưởng doanh thu | 19% | −1% theo báo cáo, +9% điều chỉnh | 12% |
| Ngày báo cáo | 5/11 (sau giờ đóng cửa) | 3/11 (sau giờ đóng cửa) | 4/11 (sau giờ đóng cửa) |
| Biến động cổ phiếu phiên kế tiếp | Chờ (+11,0% ngoài giờ) | +9,8% (4/11) | −13,7% (5/11) |
Nguồn: thông cáo kết quả kinh doanh Q3 2026 của các công ty (Form 8-K, Exhibit 99.1); biến động cổ phiếu tính từ giá đóng cửa hằng ngày của Polygon.io, do chúng tôi tính. Doanh thu báo cáo của Booking bao gồm khoản giảm 900 triệu USD liên quan đến một vụ việc với FTC, khoản này được loại khỏi doanh thu điều chỉnh. Định nghĩa các chỉ tiêu khác nhau, nên đây là phép so sánh về xu hướng, không phải tính toán thị phần.
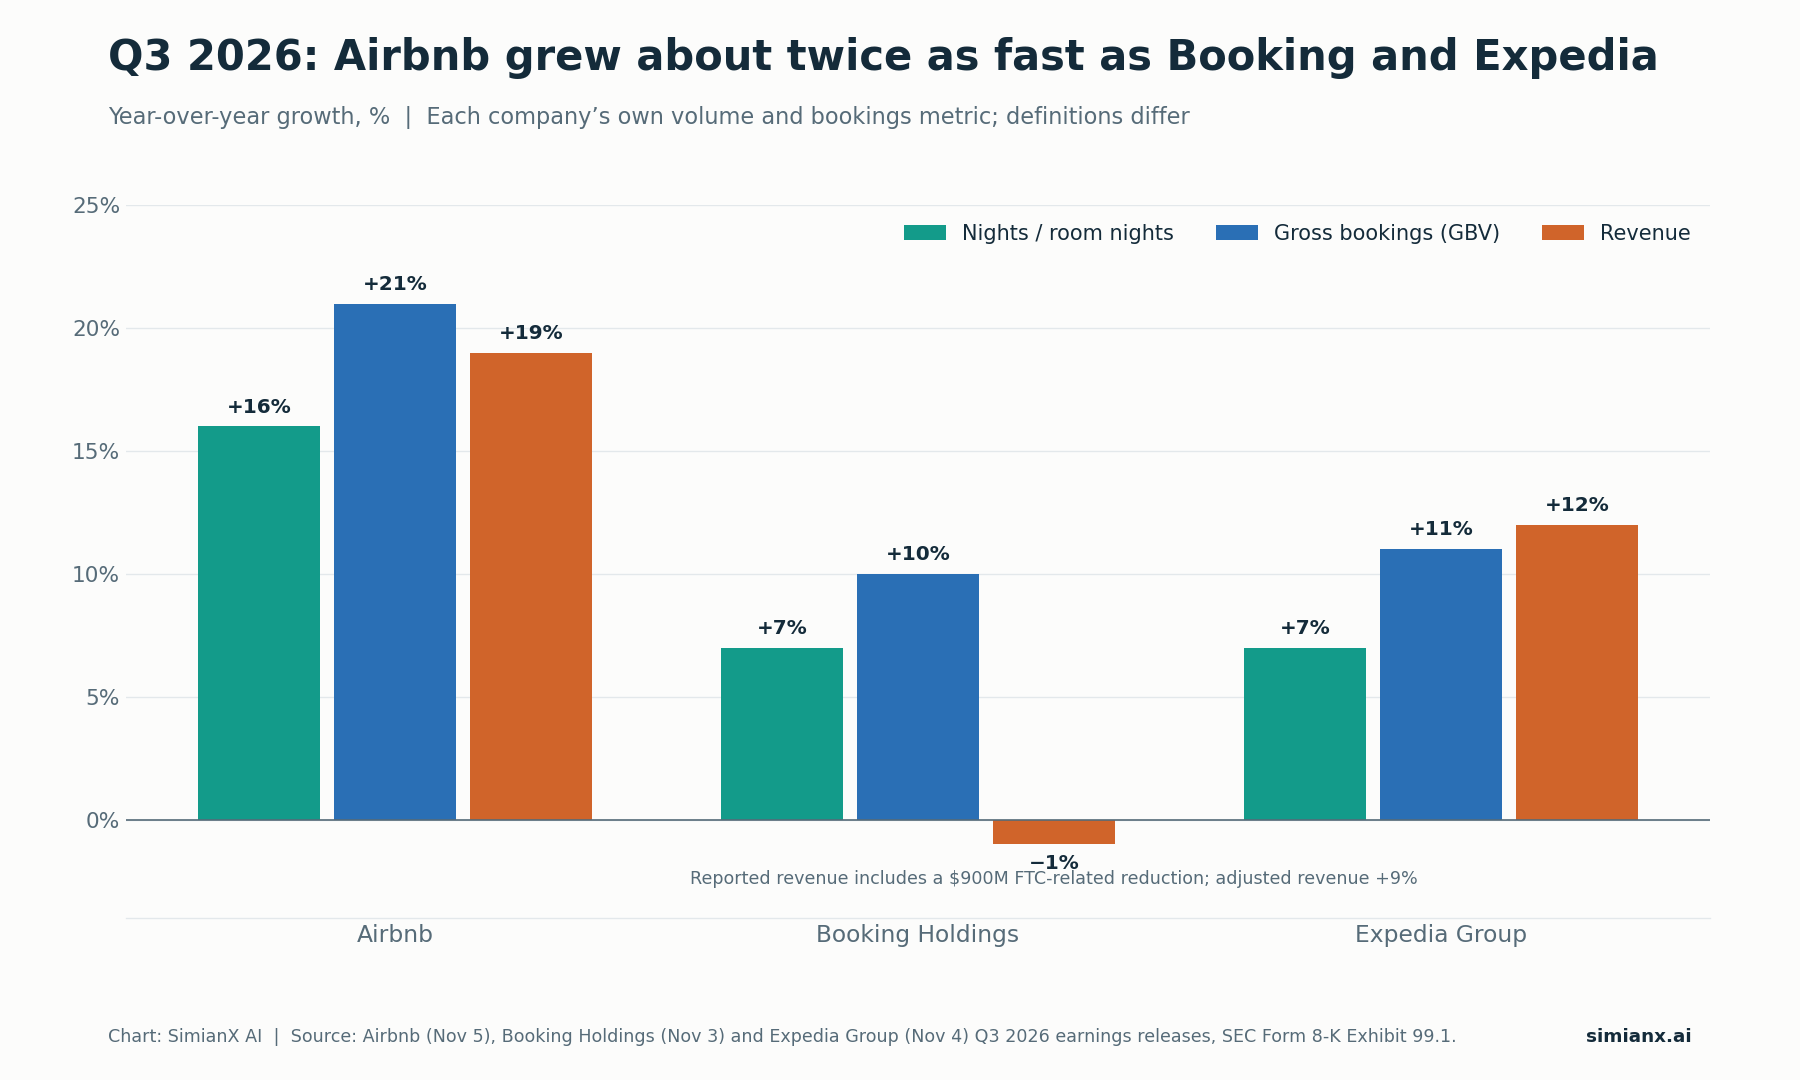
Cả ba đều báo cáo nhu cầu du lịch vững vàng; tăng trưởng khối lượng của Airbnb cao hơn gấp đôi hai đối thủ lớn hơn.
Dữ liệu của các đối thủ ủng hộ hai cách đọc cùng lúc. Nhu cầu du lịch lành mạnh trên toàn ngành trong Q3, và Airbnb tăng trưởng nhanh gần gấp đôi hai đối thủ niêm yết lớn nhất. Nhưng thị trường không chỉ thưởng cho tăng trưởng. Expedia vượt dự báo của chính mình và nâng triển vọng cả năm, vậy mà cổ phiếu vẫn giảm 13,7% ngày 5/11, giữa đợt bán tháo diện rộng, sau khi công ty dự báo tổng giá trị đặt chỗ Q4 chỉ tăng 3,3% đến 5,2%. Dự báo GBV Q4 tăng quanh mức 15% của Airbnb là tín hiệu tương lai mạnh hơn nhiều, và đó là lý do rõ ràng nhất khiến phản ứng ngoài giờ của cổ phiếu này khác biệt.
Những rủi ro chính sau đợt tăng giá
Kỳ vọng giờ đây xuất phát ở mức cao hơn
Mức tăng 11% ngoài giờ nâng cao tiêu chuẩn cho Q4 và năm 2027. Câu hỏi chuyển từ việc Airbnb có thể tăng trưởng hay không sang việc công ty có thể vượt một bộ kỳ vọng khắt khe hơn hay không, bắt đầu từ phiên ngày 6/11.
Địa chính trị và nhu cầu tại EMEA
Thư gửi cổ đông cho biết ban lãnh đạo đang "theo dõi sát các diễn biến đang diễn ra tại EMEA", và Form 10-Q nêu rằng xung đột ở Trung Đông "đã và có thể tiếp tục tác động đến xu hướng đặt phòng", dù tác động này chưa đến mức trọng yếu. Cổ phiếu du lịch từng phản ứng mạnh trước rủi ro này, như bài Hạ Nhiệt Iran 2026: Dầu Giảm, Cổ Phiếu Du Lịch Tăng đã cho thấy.
Hủy đặt phòng RNPL và thời điểm dòng tiền
Các lượt đặt không yêu cầu thanh toán trước bị hủy thường xuyên hơn. Nếu tỷ lệ hủy tăng khi RNPL mở rộng, tăng trưởng GBV hôm nay sẽ phóng đại doanh thu ngày mai, và phí dịch vụ chưa thực hiện, một nguồn vốn trôi nổi (float), sẽ tiếp tục thu hẹp.
Marketing và các mảng kinh doanh mới đều tốn tiền
Chi phí bán hàng và marketing tăng 19% trong Q3 lên 762 triệu USD, và biên Q4 được dự báo giảm một phần do thời điểm chi tiêu marketing. Khách sạn, dịch vụ, cho thuê xe và các quan hệ đối tác như thỏa thuận với American Express ra mắt ngày 22/10 có thể mang về khách mới, nhưng chúng có chi phí hỗ trợ, thu hút khách hàng và kiếm tiền khác nhau.
Quy định vẫn là yếu tố mang tính cấu trúc
Hồ sơ của Airbnb liệt kê các luật hạn chế khả năng chủ nhà đăng chỗ ở, cùng các tranh chấp về thuế lưu trú và các loại thuế ngoài thuế thu nhập khác, trong số những rủi ro chính. Trang này không giả định có quy định mới nào có hiệu lực trong giai đoạn công bố kết quả.
Airbnb có thể duy trì tăng trưởng doanh thu không?
| Kịch bản | Bằng chứng cần theo dõi | Hàm ý |
|---|---|---|
| Kịch bản lạc quan | Tăng trưởng khối lượng giữ trong vùng 10-19%, tỷ lệ thu phí phục hồi khi đặt phòng RNPL chuyển thành doanh thu, dòng tiền tự do trên mỗi cổ phiếu tiếp tục tăng | Sự tái tăng tốc năm 2026 trở thành cải thiện hoạt động bền vững |
| Kịch bản cơ sở | Tăng trưởng vẫn lành mạnh nhưng chậm dần về mức hai chữ số thấp khi nền so sánh khó hơn | Doanh nghiệp cải thiện, nhưng dư địa tăng định giá bị hạn chế sau đợt tăng giá |
| Kịch bản bi quan | Khối lượng chậm lại, tỷ lệ hủy RNPL tăng, chi phí thu hút khách tăng hoặc Trung Đông đè nặng lên EMEA | Đợt tăng giá ngoài giờ tỏ ra quá lạc quan về hiệu quả kinh tế trong tương lai |
Đây là các kịch bản định tính, không phải dự báo có gắn xác suất.
Kịch bản lạc quan cần nhiều hơn một tiêu đề doanh thu mạnh nữa. Nó cần bằng chứng rằng khách mới quay lại, rằng nguồn cung vẫn hấp dẫn với chủ nhà, và rằng phần tăng trưởng thêm chuyển hóa thành tiền mặt trên mỗi cổ phiếu sau khi tính pha loãng.
Câu hỏi thường gặp
Airbnb công bố lợi nhuận Q3 2026 khi nào?
Vào thứ Năm, ngày 5/11/2026, sau giờ đóng cửa thị trường Mỹ. Thư gửi cổ đông được nộp cho SEC dưới dạng Exhibit 99.1 của Form 8-K, và cuộc họp trực tuyến diễn ra lúc 14:00 giờ PT.
Lợi nhuận Airbnb có vượt ước tính trong Q3 2026 không?
Có. Doanh thu 4,869 tỷ USD vượt mức đồng thuận 4,75 tỷ USD của Zacks 2,5% và cao hơn dự báo 4,69 tỷ đến 4,77 tỷ USD của chính công ty. EPS pha loãng 3,16 USD vượt mức đồng thuận 2,89 USD của Zacks 9,3%.
Vì sao cổ phiếu Airbnb tăng vọt sau kết quả Q3 2026?
Đặt phòng tăng tốc, doanh thu và EPS vượt ước tính, dự báo cả năm được nâng lên, và hội đồng quản trị phê duyệt thêm hạn mức mua lại cổ phiếu 12 tỷ USD. ABNB giao dịch ở 188,84 USD ngoài giờ, cao hơn 11,0% so với giá đóng cửa 170,13 USD. Đó là báo giá ngoài giờ, không phải kết quả của phiên chính.
Tổng giá trị đặt phòng có giống doanh thu không?
Không. GBV là tổng giá trị các lượt đặt, bao gồm thu nhập của chủ nhà, phí dọn dẹp và thuế. Doanh thu là phần Airbnb giữ lại, được ghi nhận khi khách nhận phòng. Trong Q3 2026, doanh thu bằng 17,6% GBV.
Khoản mua lại 12 tỷ USD có đảm bảo số lượng cổ phiếu giảm không?
Không. Đây là hạn mức được phê duyệt, không có thời hạn và không có nghĩa vụ phải mua. Tác động ròng phụ thuộc vào lượng mua thực tế, mức giá đã trả và số cổ phiếu mới phát hành cho nhân viên.
Dự báo Q4 2026 của Airbnb là gì?
Doanh thu 3,22 tỷ đến 3,28 tỷ USD, tăng 16% đến 18%, bao gồm lực đẩy tỷ giá khoảng 2 điểm, tăng trưởng GBV quanh mức 15%, và biên EBITDA điều chỉnh thấp hơn một chút so với Q4 2025. Cho cả năm, tăng trưởng doanh thu gần 20% và biên EBITDA điều chỉnh khoảng 36%.
Nhà đầu tư nên theo dõi điều gì tiếp theo?
Phiên chính ngày 6/11, sau đó là khối lượng đặt phòng Q4, tỷ lệ thu phí khi đặt phòng RNPL chuyển thành doanh thu, xu hướng hủy, hiệu quả marketing, dòng tiền tự do và số lượng cổ phiếu pha loãng.
Kết luận: kịch bản tăng trưởng mạnh hơn, không phải định giá lại không rủi ro
Báo cáo Q3 2026 của Airbnb cho thấy nhu cầu tăng tốc thực sự: tăng trưởng khối lượng 16%, doanh thu vượt mức trên của dự báo, biên EBITDA điều chỉnh 52% trong quý cao điểm và dòng tiền tự do 1,4 tỷ USD. Kết quả tốt hơn dự báo tháng 8 của chính công ty ở bốn trên năm hạng mục có dự báo, và mục tiêu cả năm được nâng lên.
Những điểm yếu hơn nằm ở thời điểm và kỳ vọng. Doanh thu đang chậm hơn đặt phòng do RNPL, và mức tăng 11% ngoài giờ khiến biên an toàn hẹp lại. Bốn thước đo sẽ quyết định liệu đà tăng có được giữ vững:
- Nhu cầu: tăng trưởng khối lượng có duy trì trong vùng 10-19% không?
- Kiếm tiền: tỷ lệ thu phí có phục hồi khi khách đặt theo RNPL nhận phòng không?
- Hiệu quả: chi phí marketing và hỗ trợ có mang lại kết quả không?
- Phân bổ vốn: số lượng cổ phiếu có tiếp tục giảm sau khi tính thù lao bằng cổ phiếu không?
Để xem thêm các tài liệu tham chiếu lợi nhuận Q3 2026, hãy đọc McDonald’s theo quý: kết quả Q3 2026, doanh số so sánh và Coca-Cola Q3 2026: Sản lượng và định giá cổ phiếu KO.
Bài viết này là nghiên cứu tài chính, không phải tư vấn đầu tư cá nhân hóa hay khuyến nghị mua hoặc bán chứng khoán.
Đọc Thêm
- Chứng khoán Mỹ lao dốc sau bầu cử 2026: điều gì tiếp theo?
- Hạ Nhiệt Iran 2026: Dầu Giảm, Cổ Phiếu Du Lịch Tăng
- Đối tác robotaxi Uber: thỏa thuận, tiến độ và cổ phiếu UBER
- McDonald’s theo quý: kết quả Q3 2026, doanh số so sánh
- ONON mua lại 1 tỷ USD, tương đương 10% cổ phiếu: so với Nike
- Coca-Cola Q3 2026: Sản lượng và định giá cổ phiếu KO
Nguồn tham khảo
- Airbnb: thư gửi cổ đông Q3 2026 (Form 8-K, Exhibit 99.1), ngày 5/11/2026
- Airbnb: Form 8-K công bố kết quả Q3 2026, ngày 5/11/2026
- Airbnb: Form 10-Q cho quý kết thúc ngày 30/9/2026
- Airbnb: thư gửi cổ đông Q2 2026 kèm dự báo Q3 (Form 8-K, Exhibit 99.1), ngày 6/8/2026
- Airbnb Newsroom: kết quả tài chính Q3 2026
- Expedia Group: thông cáo kết quả kinh doanh Q3 2026, ngày 4/11/2026
- Booking Holdings: thông cáo kết quả kinh doanh Q3 2026, ngày 3/11/2026
- Zacks qua Yahoo Finance: Airbnb sắp công bố lợi nhuận Q3, ngày 3/11/2026
- Investing.com: lợi nhuận Airbnb vượt dự báo 0,31 USD, doanh thu cao hơn ước tính, ngày 5/11/2026
- Stock Analysis: báo giá ABNB, giá ngoài giờ và biên độ 52 tuần
- Stock Analysis: lịch sử giá hằng ngày của ABNB
- SEC EDGAR: danh mục hồ sơ của Airbnb


