On Holding sau Ngày Nhà đầu tư: chương trình mua lại 1 tỷ USD, đà tăng trưởng chậm lại và phép so sánh với Nike
Cổ phiếu On Holding (NYSE: ONON) đóng cửa ở mức 29,39 USD ngày 22/9/2026, tăng 7,6%, sau khi hãng đồ thể thao Thụy Sĩ dùng Ngày Nhà đầu tư (Investor Day) tại Zurich để công bố chương trình mua lại cổ phiếu đầu tiên của mình: tối đa 1 tỷ USD cổ phiếu loại A cho tới hết năm 2029. Khối lượng giao dịch đạt 43,3 triệu cổ phiếu, gấp khoảng năm lần mức trung bình 20 phiên. Trong phiên, cổ phiếu từng lên tới 31,16 USD (+14,1%) rồi trả lại một nửa mức tăng, sau đó tăng thêm 2,6% để đóng cửa ở 30,16 USD ngày 23/9.
Phần lớn các bản tin đóng khung sự kiện theo kiểu "On tăng nhờ mua lại cổ phiếu, liệu có vượt được Nike?" Hồ sơ công bố và lịch sử giá cho thấy ba điều mà cách đặt vấn đề đó bỏ sót:
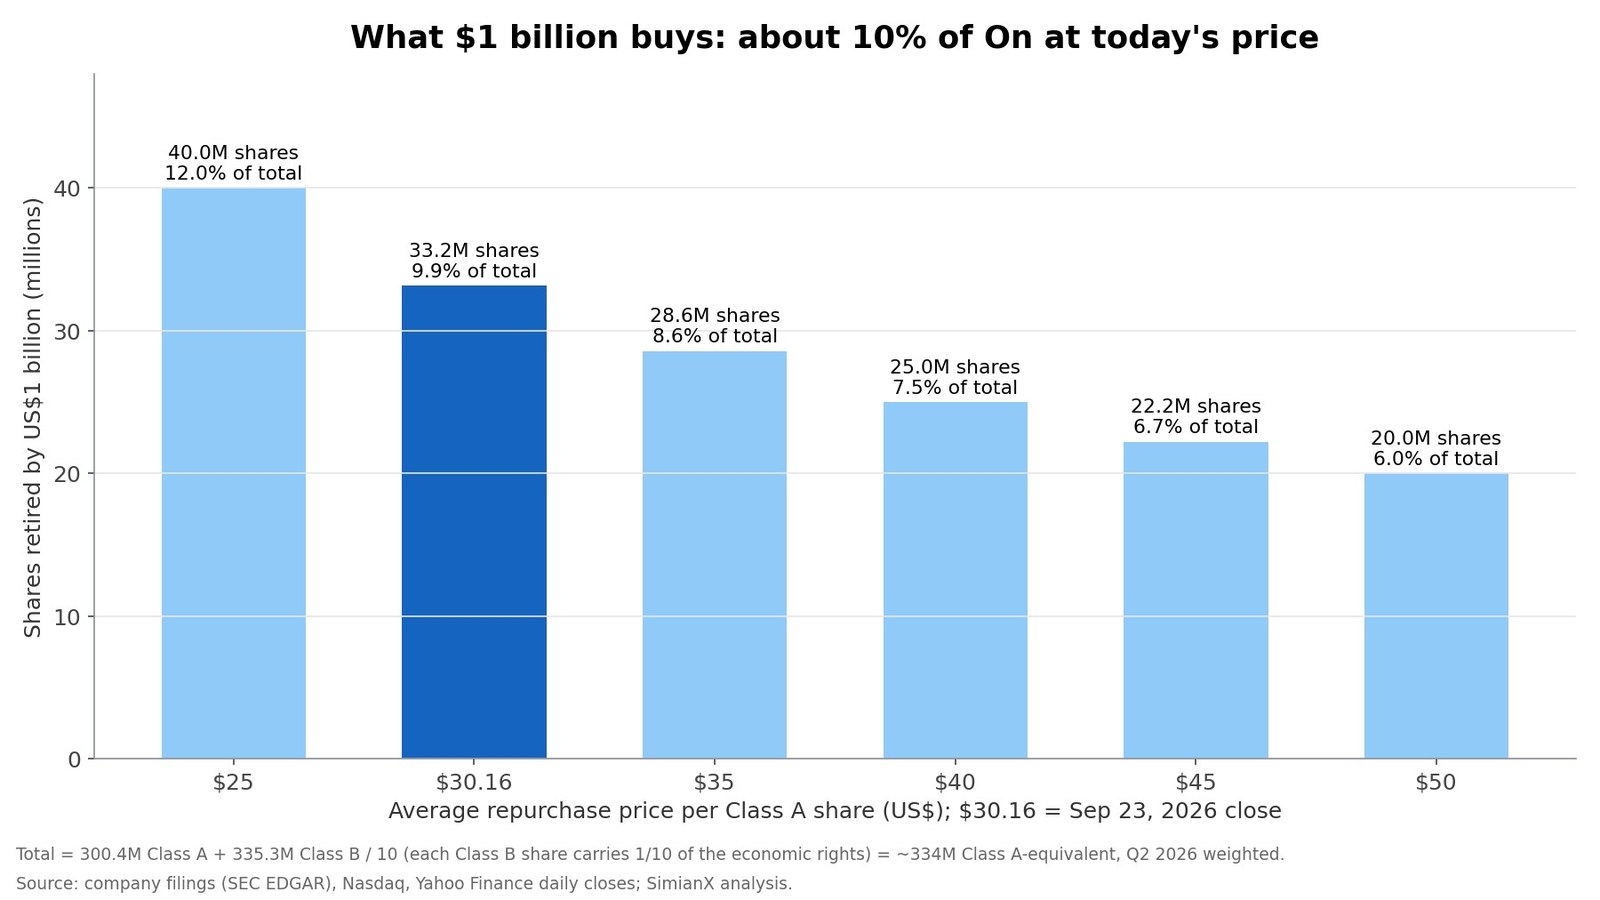
- Chương trình mua lại là rất lớn so với quy mô của On. Ở mức 30,16 USD, 1 tỷ USD sẽ mua lại khoảng 33 triệu cổ phiếu, tức khoảng 10% công ty. Để so sánh, Nike chỉ mua lại 123 triệu USD cổ phiếu trong cả năm tài chính 2026. On đang cho phép mua lại gấp khoảng tám lần con số đó, dù giá trị thị trường chỉ bằng một phần năm Nike.
- Tăng trưởng đã chậm lại suốt bảy quý liên tiếp. Tăng trưởng doanh số theo tỷ giá cố định giảm từ 40,0% trong quý I/2025 xuống 21,6% trong quý II/2026. On dự báo khoảng 17% cho quý III/2026, và kế hoạch mới đến năm 2029 giả định tốc độ "khoảng 15–19%/năm" (high-teens). Chương trình mua lại được công bố sáu tuần sau cú giảm 20,3% trong một phiên vì hạ dự báo.
- Vượt Nike chủ yếu là chuyện biên lợi nhuận và tốc độ tăng trưởng, không phải quy mô. Doanh thu năm tài chính 2026 của Nike là 46,4 tỷ USD, gấp khoảng 12 lần doanh số 12 tháng gần nhất của On. Ngay cả mục tiêu năm 2029 của On cũng chỉ bằng khoảng 15% doanh số hiện nay của Nike.
Bài phân tích này dựng lại câu chuyện từ thông cáo Ngày Nhà đầu tư của On, kết quả quý II/2026 của hãng, thông cáo kết quả năm tài chính 2026 của Nike và dữ liệu giao dịch hằng ngày. Bài viết bổ sung một bảng tính toán mua lại cổ phiếu, một bảng về đà giảm tốc tăng trưởng, một bảng so sánh On và Nike cạnh nhau, cùng bản ghi diễn biến của ONON sau mỗi ngày công bố kết quả.
Giá là giá đóng cửa chính thức tính đến ngày 23/9/2026. On báo cáo bằng franc Thụy Sĩ; quy đổi sang USD dùng tỷ giá khoảng 1,21 USD mỗi franc.
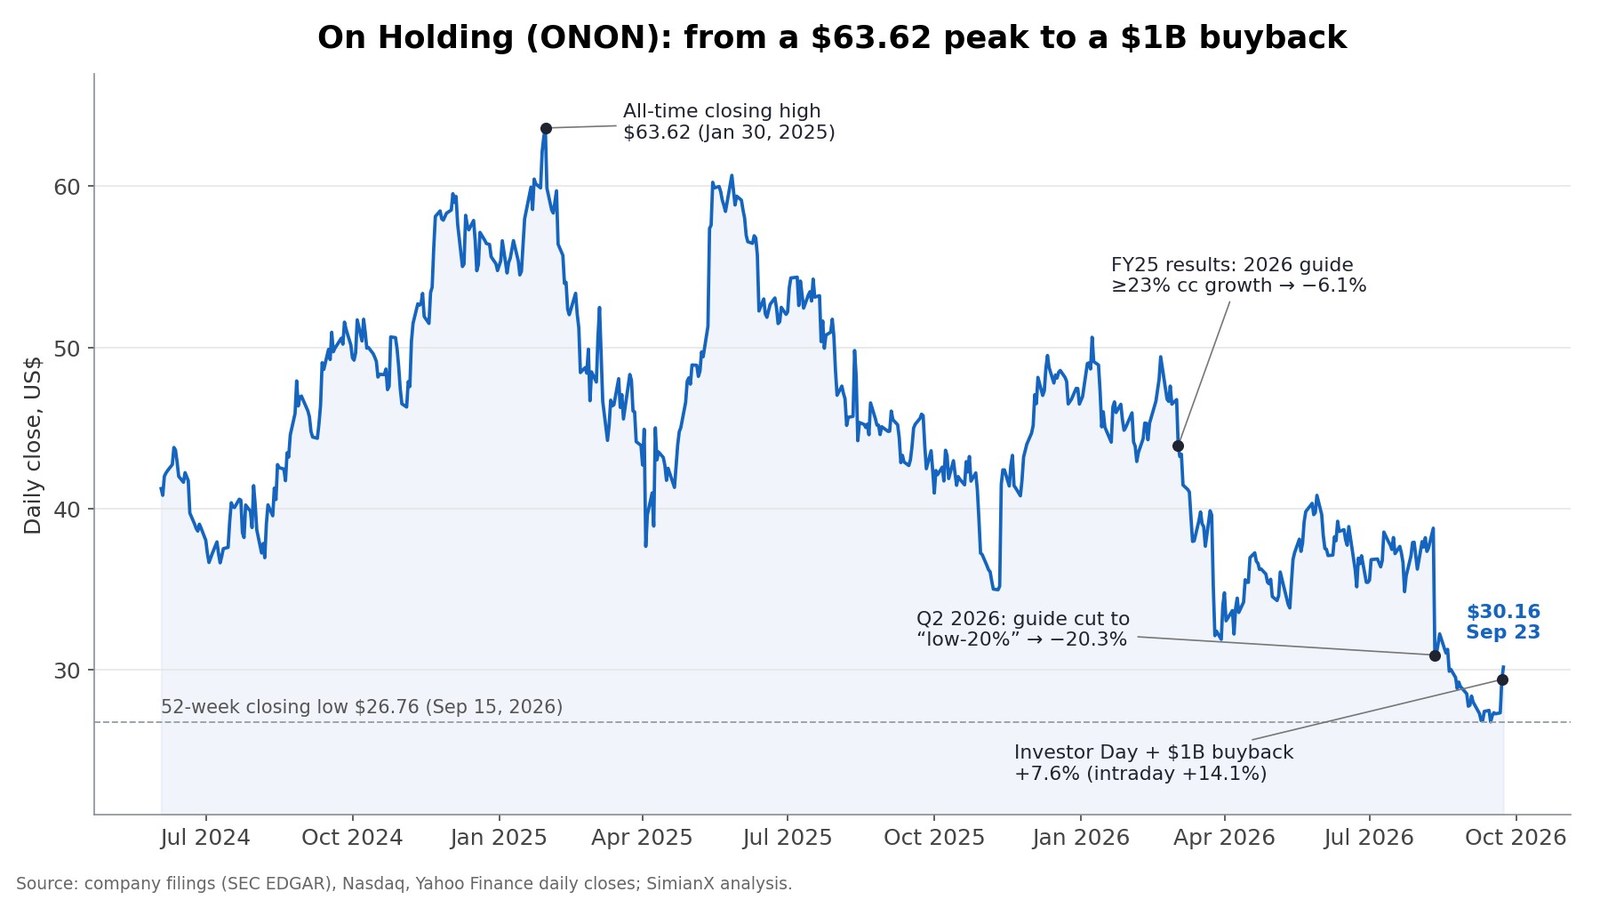
ONON sau Ngày Nhà đầu tư: các con số chính
| Chỉ số | Giá trị |
|---|---|
| Đóng cửa ngày 22/9/2026 | 29,39 USD (+7,6%) |
| Cao nhất trong phiên 22/9 | 31,16 USD (+14,1%) |
| Đóng cửa ngày 23/9/2026 | 30,16 USD |
| Khối lượng ngày 22/9 | 43,3 triệu cổ phiếu (~5 lần trung bình 20 phiên) |
| Giá đóng cửa cao nhất mọi thời đại | 63,62 USD (30/1/2025), hiện −52,6% |
| Giá đóng cửa thấp nhất 52 tuần | 26,76 USD (15/9/2026) |
| Ngày công bố kết quả quý II/2026 (11/8) | −20,3% |
| Cơ sở tính số cổ phiếu | ~334 triệu cổ phiếu quy đổi loại A |
| Giá trị thị trường ở mức 30,16 USD | ~10,1 tỷ USD |
| Tiền mặt tại 30/6/2026 | 1.205,6 triệu CHF (~1,46 tỷ USD) |
| Hạn mức mua lại | Tối đa 1 tỷ USD, đến hết tháng 12/2029 |
On có hai loại cổ phiếu. 300,4 triệu cổ phiếu loại A niêm yết được giao dịch trên NYSE. Các nhà sáng lập và đội ngũ ban đầu nắm 335,3 triệu cổ phiếu biểu quyết loại B, và mỗi cổ phiếu loại B mang một phần mười quyền lợi kinh tế của một cổ phiếu loại A. Cộng cổ phiếu loại A với một phần mười số cổ phiếu loại B cho ra khoảng 334 triệu cổ phiếu quy đổi loại A. Đó là cơ sở đúng để tính giá trị thị trường và đo quy mô chương trình mua lại. Tỷ lệ này được xác nhận tại đại hội cổ đông thường niên 2026, nơi thông qua việc chuyển đổi 16,25 triệu cổ phiếu loại B thành 1,625 triệu cổ phiếu loại A.
Vì sao ONON tăng: phép tính của chương trình mua lại 1 tỷ USD
Hội đồng quản trị phê duyệt chương trình vào tháng 9/2026. Công ty gọi đây là đợt mua lại "đầu tiên" trong "một chiến lược phân bổ vốn có kỷ luật", phản ánh "bảng cân đối kế toán vững mạnh và khả năng tạo tiền mặt rất cao" từ đà tăng trưởng của mình. Điều quan trọng là quy mô của nó so với công ty.
| Giá mua lại bình quân | Số cổ phiếu mua lại bằng 1 tỷ USD | Tỷ lệ On được mua lại |
|---|---|---|
| 25 USD | 40,0 triệu | 12,0% |
| 30,16 USD (đóng cửa 23/9) | 33,2 triệu | 9,9% |
| 35 USD | 28,6 triệu | 8,6% |
| 40 USD | 25,0 triệu | 7,5% |
| 45 USD | 22,2 triệu | 6,7% |
| 50 USD | 20,0 triệu | 6,0% |
On có đủ tiền không?
Có, và khá dư dả, dựa trên bảng cân đối kế toán và dòng tiền gần đây:
- Tiền mặt: 1.205,6 triệu CHF (khoảng 1,46 tỷ USD) tại ngày 30/6/2026, tăng từ 1.019,9 triệu CHF cuối năm 2025. Khoản nợ đáng kể duy nhất của On ngoài vốn lưu động là 562,5 triệu CHF nợ thuê cửa hàng và văn phòng. Công ty không có khoản vay ngân hàng đáng kể nào.
- Dòng tiền tự do: Trong 12 tháng tính đến tháng 6/2026, dòng tiền từ hoạt động kinh doanh vào khoảng 525 triệu CHF. Trừ đi 96 triệu CHF chi đầu tư và 71 triệu CHF tiền thuê, còn lại khoảng 358 triệu CHF (khoảng 433 triệu USD).
- Tốc độ: Nếu chia đều cho khoảng 13 quý tới tháng 12/2029, 1 tỷ USD tương đương khoảng 308 triệu USD mỗi năm, xấp xỉ 70% dòng tiền tự do 12 tháng gần nhất. On có thể tài trợ toàn bộ chương trình bằng tiền mặt hiện có mà vẫn tiếp tục đầu tư.
Những điều chương trình mua lại không làm được
- Một phần chỉ để bù đắp pha loãng. Chi phí thù lao bằng cổ phiếu là 33,5 triệu CHF trong nửa đầu năm 2026, khoảng 67 triệu CHF (81 triệu USD) mỗi năm. Ở mức 30 USD, con số đó tương đương khoảng 2,7 triệu cổ phiếu mỗi năm, hay khoảng 0,8% của On. Hiện On chi trả phần thưởng cho nhân viên bằng cách bán cổ phiếu quỹ, nên một phần của bất kỳ đợt mua lại nào cũng chỉ thay thế số cổ phiếu đã phát cho nhân viên.
- Hạn mức không phải là nghĩa vụ. "Tối đa 1 tỷ USD" chỉ đặt ra mức trần. On chưa đưa ra tốc độ mua, và số liệu mua thực tế đầu tiên sẽ xuất hiện trong một báo cáo quý sau này.
- Còn có một người bán đã biết trước. Cựu CEO Martin Hoffmann được trao quyền đặc biệt vào tháng 3/2026 để chuyển đổi 16,25 triệu cổ phiếu loại B của ông. Tại đại hội cổ đông thường niên 2026, số cổ phiếu này trở thành 1,625 triệu cổ phiếu loại A, mà ông có thể bán qua "các giao dịch bán có trật tự trên thị trường" với mức trần 5% khối lượng giao dịch bình quân ngày. Con số này nhỏ so với chương trình mua lại 33 triệu cổ phiếu, nhưng vẫn là nguồn cung mà công ty trên thực tế đang hấp thụ.
Mua lại cổ phiếu chỉ tạo ra giá trị khi giá mua thấp hơn giá trị thực của doanh nghiệp. Ở mức 30 USD, chương trình mua được số cổ phiếu trên mỗi đô la gấp khoảng hai lần so với cùng số tiền đó ở đỉnh tháng 1/2025. Đó là lập luận mạnh nhất cho việc làm điều này bây giờ thay vì vào năm 2025. Để thấy thời điểm mua lại có thể sai lầm thế nào, hãy xem phân tích của chúng tôi về phép tính mua lại cổ phiếu của Netflix.
Phần tiêu đề bỏ qua: bảy quý tăng trưởng chậm dần
Chương trình mua lại đi kèm kế hoạch mới đến năm 2029 và triển vọng quý III, và chính những điều đó giải thích vì sao cổ phiếu trả lại một nửa mức tăng trong phiên.
| Quý | Doanh thu thuần (CHF) | Tăng trưởng báo cáo | Tăng trưởng theo tỷ giá cố định | Biên lợi nhuận gộp |
|---|---|---|---|---|
| Quý I/2025 | 726,6 triệu | +43,0% | +40,0% | 59,9% |
| Quý II/2025 | 749,2 triệu | +32,0% | +38,2% | 61,5% |
| Quý III/2025 | 794,4 triệu | +24,9% | +34,5% | 65,7% |
| Quý IV/2025 | 743,8 triệu | +22,6% | +30,6% | 63,9% |
| Quý I/2026 | 831,9 triệu | +14,5% | +26,4% | 64,2% |
| Quý II/2026 | 850,3 triệu | +13,5% | +21,6% | 65,4% |
| Quý III/2026 (dự báo) | — | — | ~17% | — |
Cả năm 2025: 3.014,0 triệu CHF, +30,0% theo báo cáo, +35,6% theo tỷ giá cố định, biên lợi nhuận gộp 62,8%, EBITDA điều chỉnh 567,0 triệu CHF (18,8%).
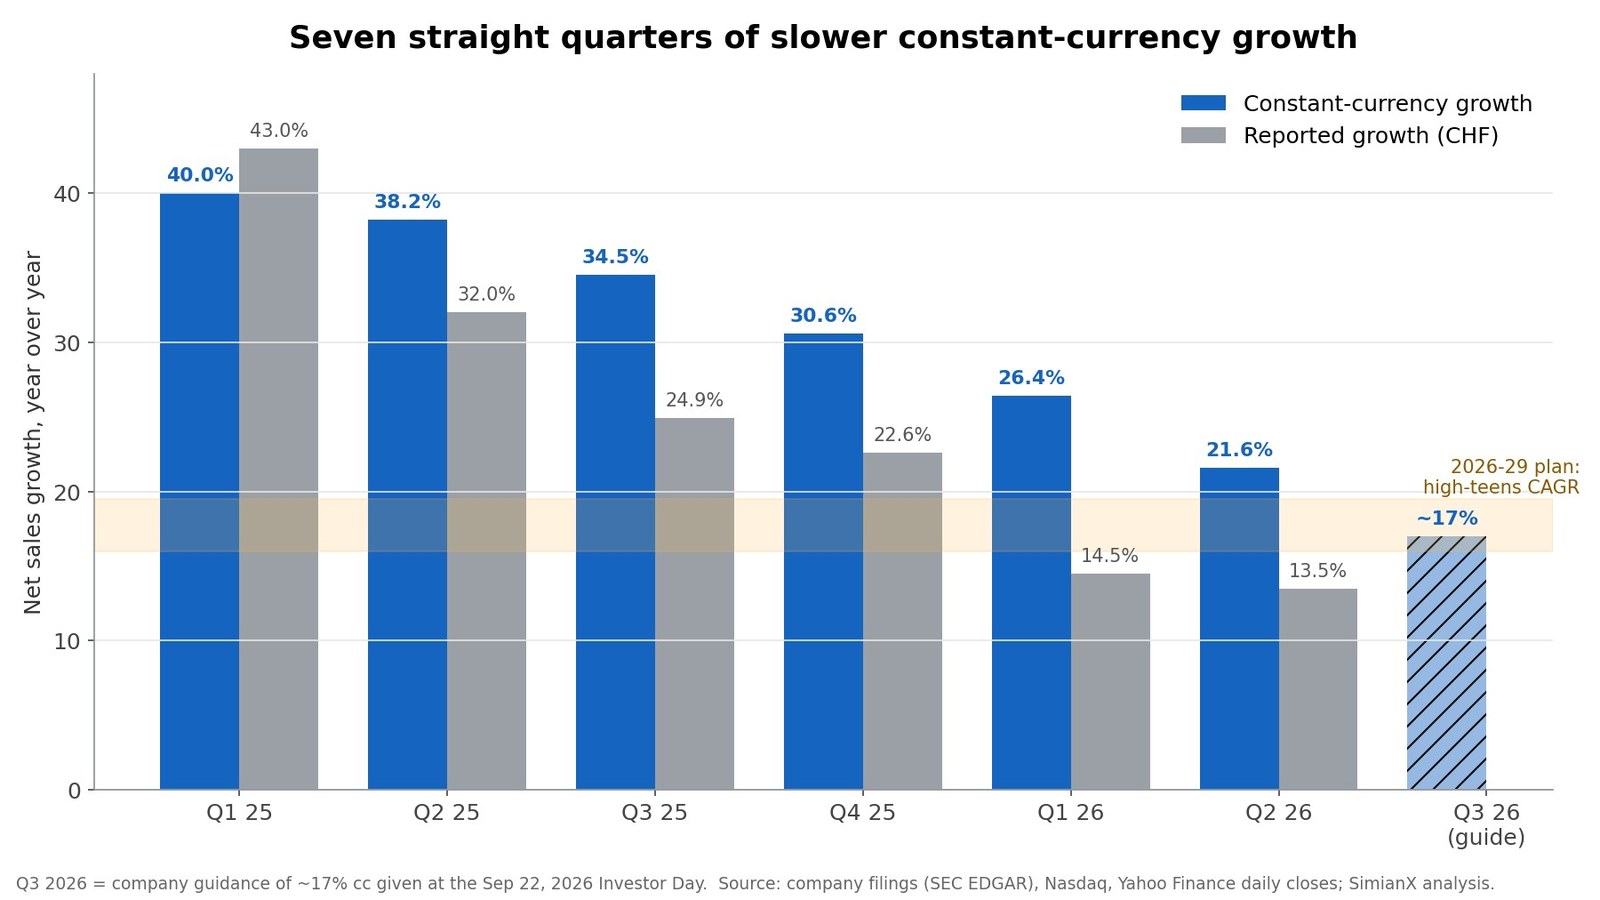
Có ba chi tiết quan trọng:
- Đồng franc đang ăn mòn tăng trưởng báo cáo. Trong quý II/2026, chênh lệch giữa tăng trưởng theo tỷ giá cố định (+21,6%) và tăng trưởng báo cáo (+13,5%) là khoảng tám điểm phần trăm. On bán phần lớn sản phẩm bằng USD và các đồng tiền khác nhưng báo cáo bằng franc Thụy Sĩ, nên đồng franc mạnh làm thu hẹp cả doanh số báo cáo lẫn giá trị lợi nhuận tại Mỹ. Một chương trình mua lại tính bằng USD cũng tốn ít franc hơn khi franc mạnh.
- Lộ trình dự báo đi xuống. Vào tháng 3, On dự báo tăng trưởng ít nhất 23% theo tỷ giá cố định cho năm 2026. Cùng kết quả quý II ngày 11/8, triển vọng trở thành "vùng 20% thấp" (low-20%). Công ty cho biết điều này phản ánh "việc chủ động quản lý lượng hàng giao cho kênh bán buôn" trước các đợt ra mắt sản phẩm mới. Cổ phiếu giảm 20,3% trong ngày hôm đó. Tại Ngày Nhà đầu tư, On nhắc lại triển vọng vùng 20% thấp và dự báo quý III khoảng 17%.
- Châu Mỹ, khu vực lớn nhất của On, tăng chậm nhất. Doanh số châu Mỹ quý II chỉ tăng 4,5% tính bằng franc (13,0% theo tỷ giá cố định) lên 451,6 triệu CHF, chiếm 53% tổng số. Châu Á - Thái Bình Dương tăng 43,1% (54,7% theo tỷ giá cố định). Về bối cảnh người tiêu dùng Mỹ, hãy xem ghi chú của chúng tôi về những tín hiệu Walmart và Target đưa ra về người mua sắm đang căng thẳng.
Chất lượng tăng trưởng giữ vững tốt hơn tốc độ tăng trưởng. Doanh số bán trực tiếp cho người tiêu dùng (DTC) tăng 34,3% theo tỷ giá cố định trong quý II, chiếm 45,7% cơ cấu. Mảng may mặc tăng 56,2%. Biên lợi nhuận gộp đạt 65,4% dù phải gánh thuế quan cao hơn tại Mỹ và chưa tính bất kỳ khoản hoàn thuế nào. Kênh bán buôn tăng 12,7% theo tỷ giá cố định, nhưng chỉ 4,8% tính bằng franc, vì On đang chủ động giao ít hàng hơn cho các nhà bán lẻ.
Mục tiêu năm 2029 của On Holding, đối chiếu với năm 2025
| Mục tiêu 2029 | Chỉ tiêu | Thực tế 2025 | Hàm ý |
|---|---|---|---|
| Doanh thu thuần | Ít nhất 5,6 tỷ CHF ("tiến gần 7 tỷ USD") | 3,014 tỷ CHF | ~16,7%/năm từ 2025 theo tỷ giá cố định |
| Tốc độ tăng trưởng | CAGR khoảng 15–19% theo tỷ giá cố định, 2026–2029 | +35,6% (tỷ giá cố định) | Thấp hơn nhiều so với nhịp độ năm 2025 |
| Biên lợi nhuận gộp | Từ 65,0% trở lên "trong suốt giai đoạn" | 62,8% | Đã đạt 65,4% trong quý II/2026 |
| Biên EBITDA điều chỉnh | Từ 22% trở lên vào năm 2029 | 18,8% | ~1,23 tỷ CHF EBITDA điều chỉnh trên 5,6 tỷ CHF |
| Tăng trưởng EBITDA điều chỉnh | CAGR trên 20%, 2026–2029 | 567,0 triệu CHF | ~2,2 lần mức năm 2025 vào năm 2029 |
| Hoàn vốn cho cổ đông | Mua lại tối đa 1 tỷ USD đến hết tháng 12/2029 | Không có | Chương trình mua lại đầu tiên |
Các mục tiêu nhất quán với nhau. Mục tiêu doanh số cần tăng khoảng 17% mỗi năm từ nền năm 2025, mục tiêu biên lợi nhuận gộp đã được đáp ứng, và phần lớn mức cải thiện biên lợi nhuận dự kiến đến từ việc dàn trải chi phí bán hàng và quản lý (SG&A) trên doanh số lớn hơn. Ban lãnh đạo cho biết công ty đang trên đà "vượt đáng kể" các mục tiêu đặt ra tại Ngày Nhà đầu tư năm 2023.
Có hai lưu ý. Các mục tiêu được đo theo tỷ giá cố định, nên đồng franc mạnh sẽ khiến số liệu báo cáo trông kém hơn. Và tăng trưởng "khoảng 15–19%" là một bước lùi so với tốc độ 26–40% theo tỷ giá cố định mà On đạt được suốt năm 2025. Thị trường đang được yêu cầu trả tiền cho một công ty tăng trưởng chậm hơn.
On và Nike: bảng so sánh
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Năm tài chính gần nhất | Năm 2025: 3,01 tỷ CHF (~3,6 tỷ USD theo tỷ giá hiện tại) | Năm tài chính 2026 (đến 31/5): 46,4 tỷ USD |
| Doanh số 12 tháng gần nhất | ~3,22 tỷ CHF (~3,9 tỷ USD) | 46,4 tỷ USD (~12 lần On) |
| Tăng trưởng gần nhất, theo tỷ giá cố định | +21,6% (quý II/2026) | −2% (năm tài chính 2026); −4% (quý IV) |
| Bán trực tiếp cho người tiêu dùng | +34,3% theo tỷ giá cố định (quý II/2026), 45,7% doanh số | Nike Direct −8% theo tỷ giá cố định (năm tài chính 2026); kênh số −12% |
| Biên lợi nhuận gộp | 65,4% (quý II/2026) | 42,9% (năm tài chính 2026) |
| Mua lại cổ phiếu | Được phép tối đa 1 tỷ USD (9/2026) | Mua 123 triệu USD trong năm tài chính 2026 theo chương trình 18 tỷ USD |
| Giá trị thị trường (23/9) | ~10,1 tỷ USD | ~53,5 tỷ USD (1,48 tỷ cổ phiếu × 36,05 USD) |
| Giá / doanh số 12 tháng | ~2,6 lần | ~1,2 lần |
| Giá / lợi nhuận 12 tháng | ~21 lần (lợi nhuận ròng theo IFRS) | ~17 lần; ~23 lần nếu loại trừ khoản thu hồi thuế quan dự kiến |
| Cổ phiếu từ 31/12/2024 | −44,9% | −52,4% |
| So với đỉnh mọi thời đại | −52,6% | khoảng −80% (đỉnh tháng 11/2021) |
| Ban lãnh đạo | Hai nhà sáng lập Allemann và Coppetti làm đồng CEO từ tháng 5/2026; CFO mới | CEO Elliott Hill; CFO mới David Denton từ tháng 8/2026 |
Một vài dòng cần giải thích thêm:
- Biên lợi nhuận của Nike. Biên lợi nhuận gộp quý IV 49,2% của Nike có khoảng 900 điểm cơ bản đến từ khoản dự kiến thu hồi 986 triệu USD thuế quan theo IEEPA. Biên lợi nhuận gộp cả năm 42,9% là phép so sánh sạch hơn. On dự kiến nhận tới 65 triệu USD tiền hoàn thuế quan của riêng mình trong quý III/2026 và không đưa khoản này vào dự báo.
- Lợi nhuận của Nike. EPS pha loãng năm tài chính 2026 của Nike là 2,10 USD, trong đó có 0,52 USD lợi ích từ các khoản thu hồi thuế quan đó. Nếu loại trừ, Nike được giao dịch ở khoảng 23 lần lợi nhuận, cao hơn một chút so với mức khoảng 21 lần của On.
- Chương trình mua lại của Nike. Nike chi 2,4 tỷ USD trả cổ tức trong năm tài chính 2026 nhưng chỉ mua lại 123 triệu USD cổ phiếu (1,8 triệu cổ phiếu) theo chương trình bốn năm trị giá 18 tỷ USD, vì công ty ưu tiên cổ tức trong giai đoạn tái cấu trúc. Chi tiết cả năm có trong báo cáo Form 10-K năm tài chính 2026 của hãng.
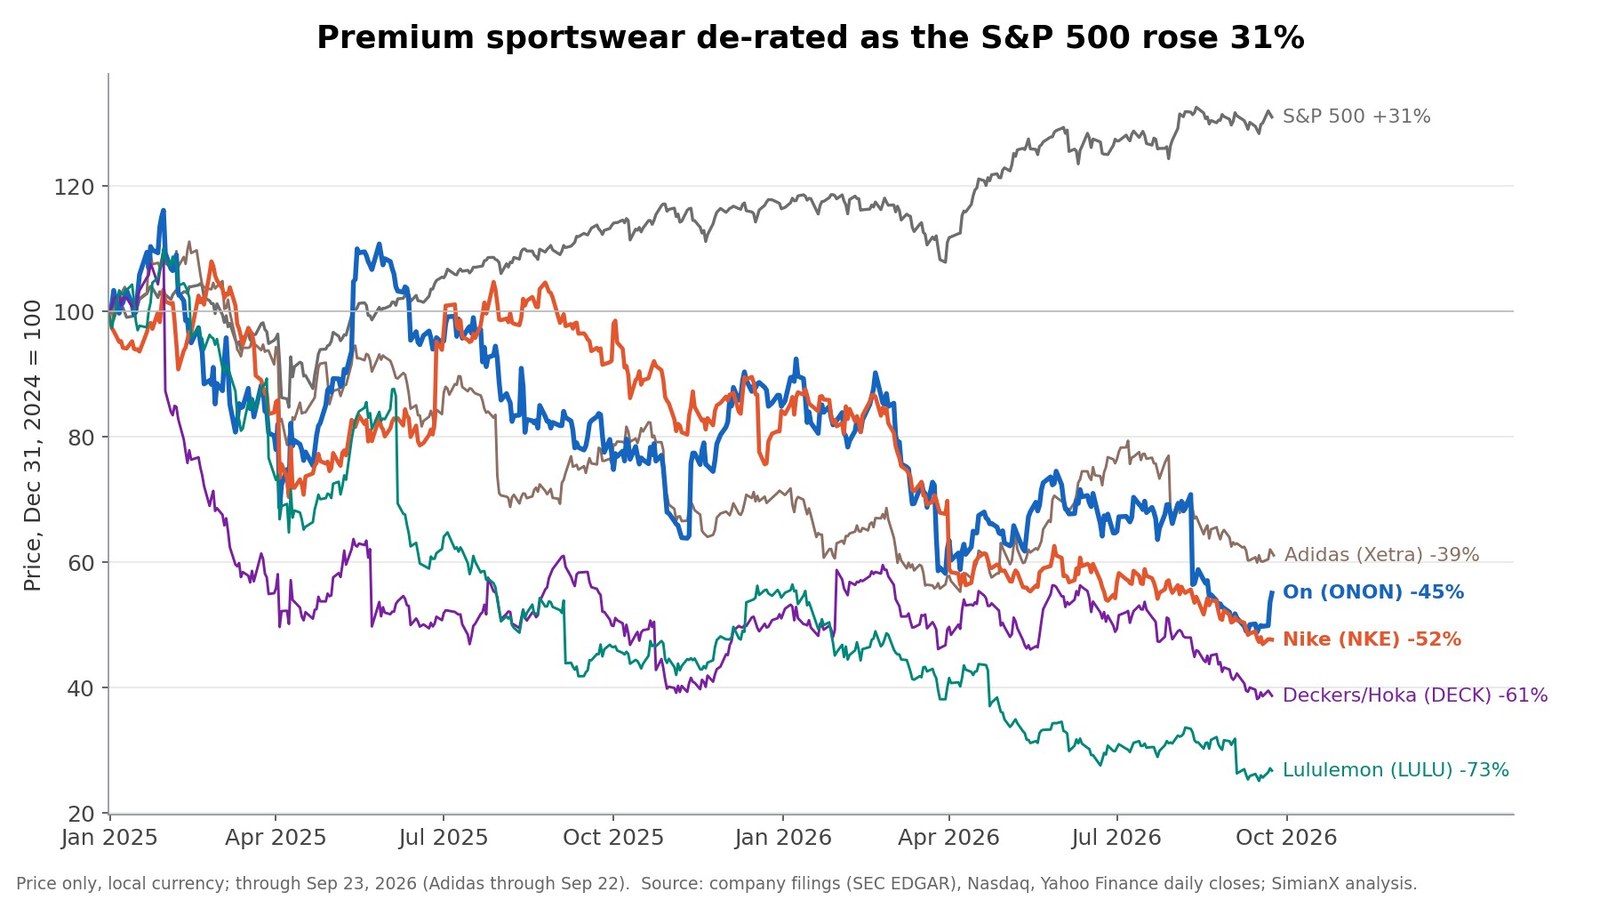
Biểu đồ cho thấy bối cảnh mà phần lớn các bản tin bỏ qua. Nhóm đồ thể thao cao cấp mất giá cả nhóm trong khi S&P 500 tăng 31%. Từ cuối năm 2024, On giảm 45%, Nike 52%, Deckers (chủ sở hữu Hoka) 61%, Lululemon 73% và Adidas 38%. On thực ra đã vượt Nike trên thị trường chứng khoán trong giai đoạn này, nhưng chỉ bằng cách giảm ít hơn. Để xem một ví dụ về mức định giá lại đã sâu tới đâu, hãy đọc phân tích về Lululemon của chúng tôi.
On Holding có thể vượt Nike không?
Điều đó phụ thuộc vào thước đo bạn dùng:
- Tổng doanh thu: không, ít nhất là trong thập kỷ này. 46,4 tỷ USD của Nike gấp khoảng 12 lần doanh số 12 tháng gần nhất của On. Nếu On đạt 5,6 tỷ CHF (khoảng 6,8 tỷ USD theo tỷ giá hiện tại) vào năm 2029, con số đó vẫn chỉ bằng khoảng 15% quy mô hiện nay của Nike.
- Giá trị thị trường: còn xa, nhưng gần hơn. Nike có giá trị gấp khoảng 5,3 lần On, chưa bằng một nửa khoảng cách về doanh thu, vì nhà đầu tư trả nhiều hơn cho mỗi đô la doanh số tăng nhanh và có biên lợi nhuận cao hơn của On.
- Tăng trưởng và biên lợi nhuận: On đã dẫn trước. On tăng trưởng trên 20% theo tỷ giá cố định so với mức −2% của Nike, có biên lợi nhuận gộp cao hơn hơn 20 điểm phần trăm, và đang mở rộng cửa hàng cùng trang web của riêng mình trong khi Nike Direct thu hẹp.
- Chạy bộ cao cấp và người tiêu dùng trẻ: đây là nơi cuộc cạnh tranh diễn ra. On cho biết người tiêu dùng dưới 34 tuổi chiếm hơn một phần ba khách hàng và mức độ nhận biết thương hiệu đã đạt 30%. Kế hoạch tái cấu trúc của Nike dưới thời Elliott Hill nhắm thẳng vào mảng chạy bộ hiệu năng cao. Cuộc cạnh tranh đó không thể đọc được từ hồ sơ công bố, nhưng tăng trưởng DTC và tỷ lệ bán nguyên giá là các chỉ báo đo lường gần nhất.
Luận điểm thực tế không phải là "On thay thế Nike". Mà là "On tiếp tục giành thị phần cao cấp trong khi Nike tái thiết", và cổ phiếu được định giá theo việc điều đó kéo dài bao lâu.
ONON đã giao dịch thế nào sau các ngày công bố kết quả
| Ngày | Sự kiện | Biến động ngày sự kiện | 20 phiên tiếp theo |
|---|---|---|---|
| 4/3/2025 | Kết quả quý IV/2024 | +5,8% | −15,7% |
| 13/5/2025 | Kết quả quý I/2025 | +11,8% | −1,0% |
| 12/8/2025 | Kết quả quý II/2025 | +8,9% | −14,0% |
| 12/11/2025 | Kết quả quý III/2025 | +18,0% | +19,2% |
| 3/3/2026 | Kết quả năm 2025, dự báo 2026 | −6,1% | −22,5% |
| 12/5/2026 | Kết quả quý I/2026 | −0,6% | +12,3% |
| 11/8/2026 | Quý II/2026, hạ dự báo | −20,3% | −13,2% |
| 22/9/2026 | Ngày Nhà đầu tư, mua lại 1 tỷ USD | +7,6% | đang chờ |
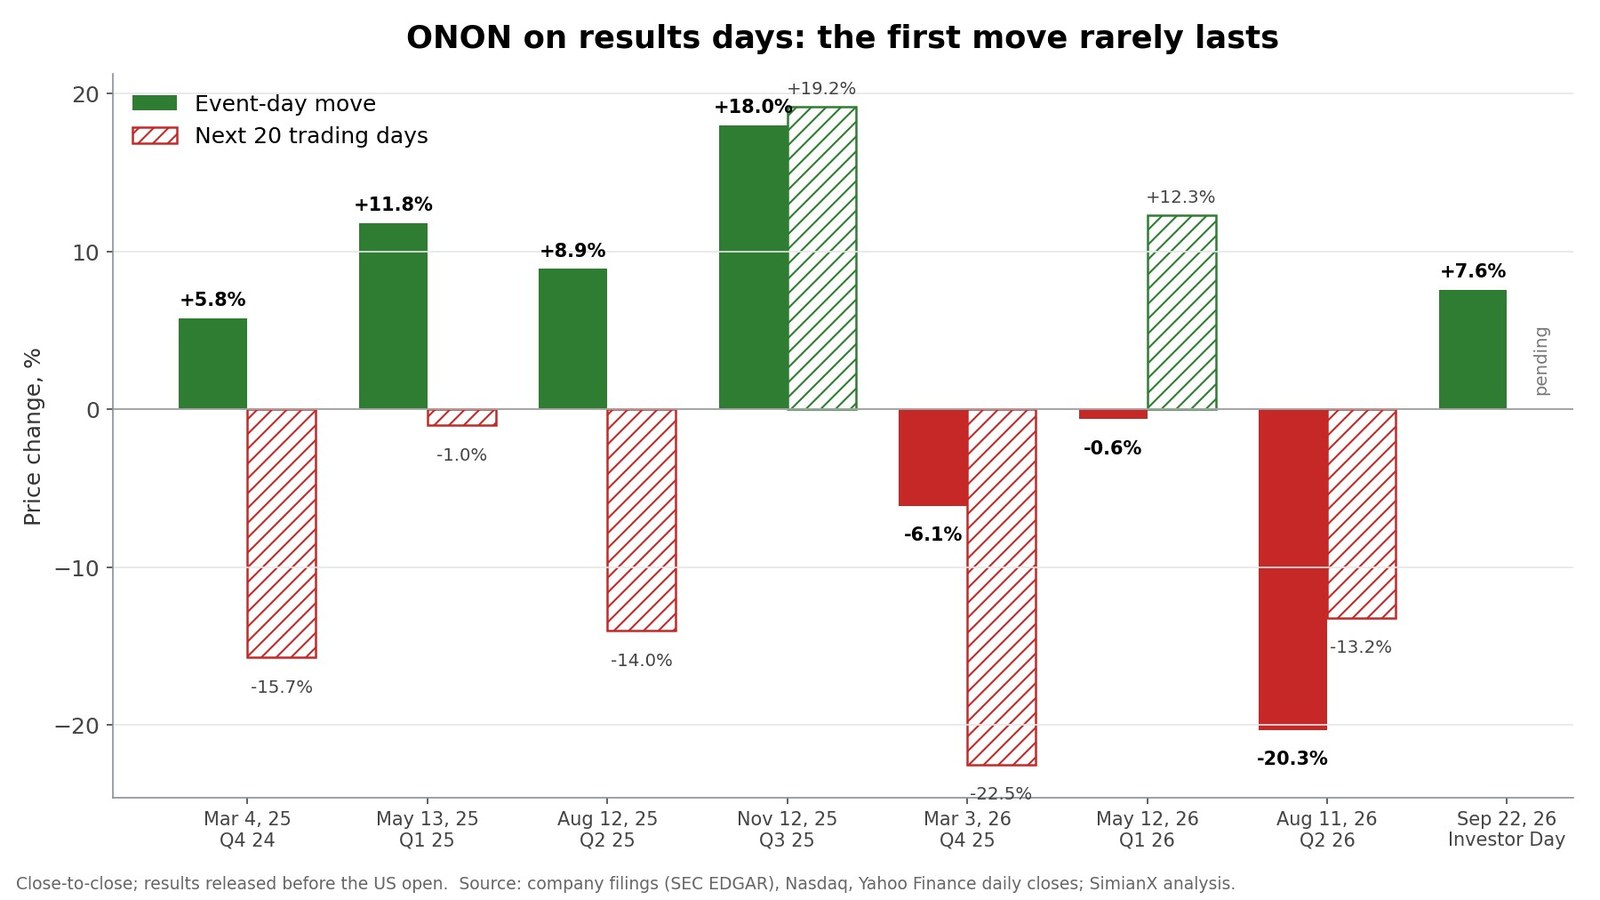
Mô hình này lẫn lộn nhưng có giá trị tham khảo. Sau ba trong bốn ngày sự kiện tăng giá trước đó, cổ phiếu thấp hơn sau 20 phiên. Chỉ có tháng 11/2025 là tiếp tục đi lên. ONON cũng đóng cửa thấp hơn nhiều so với mức cao trong phiên ở một số ngày: từ +14,2% trong phiên xuống +8,9% vào tháng 8/2025, từ +27,5% xuống +18,0% vào tháng 11/2025, và từ +14,1% xuống +7,6% vào tháng 9/2026. Đó cũng là kiểu tăng vọt rồi hụt hơi mà chúng tôi đã ghi nhận sau thương vụ của Generac với Amazon. Chương trình mua lại có thể đỡ giá cổ phiếu trong giai đoạn đó, và đó là một lý do khiến phản ứng tháng 9 có thể bền hơn các lần trước. Bảng này là một mẫu nhỏ, không phải dự báo.
Định giá ONON: nhà đầu tư cần tin vào điều gì?
Ở mức 30,16 USD, giá trị doanh nghiệp (EV) của On vào khoảng 9,3 tỷ USD: giá trị thị trường 10,1 tỷ USD, trừ 1,46 tỷ USD tiền mặt, cộng 0,68 tỷ USD nợ thuê. Con số đó bằng khoảng 12 lần EBITDA điều chỉnh 12 tháng gần nhất là 653 triệu CHF (790 triệu USD). Câu hỏi hữu ích hơn là mức giá đó hàm ý điều gì cho năm 2029:
| Kịch bản (từ nền năm 2025) | Doanh thu thuần 2029 | Biên EBITDA điều chỉnh | EBITDA điều chỉnh 2029 | EV hiện tại / EBITDA 2029 |
|---|---|---|---|---|
| Đạt mục tiêu của công ty | 5,6 tỷ CHF | 22% | 1,23 tỷ CHF (~1,49 tỷ USD) | ~6,2 lần |
| Tăng trưởng chậm lại còn 12%/năm | 4,7 tỷ CHF | 20% | 0,95 tỷ CHF (~1,15 tỷ USD) | ~8,1 lần |
| Kịch bản căng thẳng: 8%/năm, khuyến mãi | 4,1 tỷ CHF | 18% | 0,74 tỷ CHF (~0,89 tỷ USD) | ~10,4 lần |
Phép tính minh họa, không phải dự báo. Tỷ giá giữ ở mức ~1,21 USD mỗi franc; giá trị doanh nghiệp giữ ở mức hiện tại.
Nếu On thực hiện được kế hoạch, mức giá hiện nay trông rẻ so với lợi nhuận năm 2029. Ngay cả kịch bản căng thẳng cũng chỉ đưa cổ phiếu lên khoảng 10 lần EBITDA năm 2029. Mức chiết khấu của thị trường phản ánh sự nghi ngờ về lộ trình hơn là về phép tính. Dự báo đã bị hạ một lần trong năm 2026, đồng franc gây bất lợi cho kết quả báo cáo, và kế hoạch tăng trưởng khoảng 15–19% bắt đầu từ một quý được dự báo ở mức 17%.
Chương trình mua lại giúp ích ở mức độ nhất định. Mua lại 10% số cổ phiếu ở giá hiện tại sẽ nâng mọi chỉ số tính trên mỗi cổ phiếu trong bảng lên khoảng 11%, nếu các yếu tố khác không đổi.
Rủi ro đối với luận điểm ONON
- Giảm tốc thêm. Quý III được dự báo ~17%. Nếu tăng trưởng dừng ở mức hơn 10% một chút, các mục tiêu năm 2029 sẽ trượt và hệ số định giá bị thu hẹp.
- Tiền tệ. Đồng franc mạnh làm giảm doanh số và lợi nhuận báo cáo. Các mục tiêu theo tỷ giá cố định sẽ không thể hiện điều này.
- Điều chỉnh kênh bán buôn. Chủ động giao ít hàng hơn cho nhà bán lẻ giúp bảo vệ giá bán, nhưng cũng làm giảm doanh số ngay bây giờ. Lần hạ dự báo quý II đã cho thấy thị trường phản ứng ra sao.
- Thị trường Mỹ. Mức tăng 4,5% tính bằng franc của châu Mỹ là điểm yếu nhất đối với một thương hiệu được xây dựng từ các cửa hàng chạy bộ tại Mỹ.
- Thực thi ở các ngành hàng mới. Bóng đá và golf là mảng mới; may mặc đang mở rộng nhanh từ nền nhỏ (54,2 triệu CHF trong quý II).
- Thuế quan. Biên lợi nhuận gộp đến nay đã hấp thụ được thuế nhập khẩu cao hơn của Mỹ. Quý III có tới 65 triệu USD tiền hoàn thuế quan một lần, sẽ làm đẹp lợi nhuận gộp báo cáo.
- Quản trị và lãnh đạo. Các nhà sáng lập kiểm soát quyền biểu quyết qua cổ phiếu loại B, trở thành đồng CEO từ tháng 5/2026, và một CFO mới gia nhập cùng tháng.
- Sự phục hồi của Nike. Nike có 9,0 tỷ USD tiền mặt, một CFO mới và cú hích vào mảng chạy bộ hiệu năng cao. Nếu Nike phục hồi, thị phần cao cấp của On sẽ bị ảnh hưởng đầu tiên.
- Thực thi chương trình mua lại. Mua ở mức 30 USD chỉ hấp dẫn nếu tăng trưởng được duy trì; mua mạnh vào một đợt tăng giá sau này sẽ làm giảm lợi ích.
Cần theo dõi gì tiếp theo
- Kết quả quý I năm tài chính 2027 của Nike, được ghi trên lịch công bố kết quả của Nasdaq vào khoảng ngày 1/10/2026: xu hướng của Nike Direct và biên lợi nhuận gộp sau khi loại trừ các khoản thu hồi thuế quan.
- Kết quả quý III/2026 của On (dự kiến giữa tháng 11, dựa trên thời điểm năm ngoái): doanh số có tăng ~17% theo tỷ giá cố định hay không, quy mô khoản hoàn thuế trong lợi nhuận gộp, và các giao dịch mua lại đầu tiên.
- Số liệu châu Mỹ: tăng trưởng tại Mỹ tính bằng franc có phục hồi từ mức 4,5% hay không.
- Hàng giao cho bán buôn so với DTC: việc kênh bán buôn quay lại tăng trưởng hai chữ số sẽ cho thấy tồn kho tại nhà bán lẻ đã sạch.
- Dự báo năm 2027 vào tháng 3/2027, năm đầu tiên nằm trọn trong kế hoạch mới.
SimianX AI theo dõi giá ONON, các hồ sơ như thông cáo kết quả kinh doanh theo mẫu 6-K và báo cáo 20-F, cùng tin tức trong một quy trình nghiên cứu đa tác tử. Xem dữ liệu cơ bản của cổ phiếu ONON, hoặc so sánh với Nike (NKE), Lululemon (LULU) và Deckers (DECK).
Câu hỏi thường gặp
Vì sao cổ phiếu On Holding tăng ngày 22/9/2026?
ONON đóng cửa tăng 7,6% ở mức 29,39 USD sau khi On công bố chương trình mua lại cổ phiếu đầu tiên, trị giá tối đa 1 tỷ USD đến hết tháng 12/2029, cùng các mục tiêu mới cho năm 2029. Trong phiên, cổ phiếu từng tăng tới 14,1% trước khi hụt hơi. Phiên hôm sau cổ phiếu đóng cửa ở mức 30,16 USD.
Chương trình mua lại 1 tỷ USD của On Holding lớn đến mức nào?
Ở mức 30,16 USD mỗi cổ phiếu, 1 tỷ USD sẽ mua lại khoảng 33 triệu cổ phiếu, gần 10% trong khoảng 334 triệu cổ phiếu quy đổi loại A của On. On có 1,2 tỷ CHF (khoảng 1,46 tỷ USD) tiền mặt tại ngày 30/6/2026, đủ để tài trợ toàn bộ chương trình.
On Holding có lớn hơn Nike không?
Không. Doanh thu năm tài chính 2026 của Nike là 46,4 tỷ USD, gấp khoảng 12 lần doanh số 12 tháng gần nhất khoảng 3,9 tỷ USD của On. Mục tiêu ít nhất 5,6 tỷ CHF vào năm 2029 của On cũng chỉ bằng khoảng 15% doanh thu hiện nay của Nike.
On có tăng trưởng nhanh hơn Nike không?
Có. On tăng trưởng 21,6% theo tỷ giá cố định trong quý II/2026, trong khi doanh thu của Nike giảm 2% theo tỷ giá cố định trong năm tài chính 2026. Biên lợi nhuận gộp 65,4% của On cũng cao hơn hơn 20 điểm phần trăm so với mức 42,9% của Nike.
Vì sao ONON giảm vào tháng 8/2026?
Ngày 11/8/2026, On hạ triển vọng tăng trưởng theo tỷ giá cố định năm 2026 từ ít nhất 23% xuống vùng 20% thấp, với lý do chủ động quản lý lượng hàng giao cho kênh bán buôn. Cổ phiếu giảm 20,3% trong ngày hôm đó.
Mục tiêu năm 2029 của On Holding là gì?
Doanh thu thuần ít nhất 5,6 tỷ CHF, tăng trưởng khoảng 15–19% mỗi năm theo tỷ giá cố định giai đoạn 2026–2029, biên lợi nhuận gộp ít nhất 65%, biên EBITDA điều chỉnh ít nhất 22% vào năm 2029 và EBITDA điều chỉnh tăng trên 20% mỗi năm.
Kết luận
Chương trình mua lại 1 tỷ USD lớn hơn những gì tiêu đề gợi ra. Ở mức 30 USD, nó sẽ mua lại khoảng một phần mười công ty On, và công ty có thể chi trả bằng tiền mặt sẵn có. Con số này cũng gấp tám lần lượng cổ phiếu Nike mua lại năm ngoái. Đó là tín hiệu rõ ràng rằng ban lãnh đạo cho rằng cổ phiếu đang rẻ sau khi giảm 53% từ đỉnh.
Chương trình mua lại không thay đổi xu hướng tăng trưởng. Tăng trưởng theo tỷ giá cố định đã chậm lại từ 40% xuống khoảng 17% trong bảy quý. Đồng franc mạnh khiến số liệu báo cáo còn yếu hơn, và kế hoạch mới đến năm 2029 giả định tăng trưởng khoảng 15–19% chứ không phải tốc độ đã làm nên thương hiệu. On sẽ không vượt Nike về quy mô. On có thể tiếp tục vượt Nike về tăng trưởng, biên lợi nhuận và bán hàng trực tiếp, và ở mức khoảng 12 lần EBITDA 12 tháng gần nhất, cổ phiếu đã phản ánh sự nghi ngờ về điều đó. Hai báo cáo tới, của Nike vào khoảng ngày 1/10 và quý III của On vào tháng 11, sẽ cho thấy đợt bật tăng sau Ngày Nhà đầu tư có giữ được hay không.
Bài viết chỉ nhằm mục đích nghiên cứu và giáo dục, không phải lời khuyên tài chính.
Đọc Thêm
- Cổ phiếu Lululemon dưới 100 USD: thương hiệu hỏng hay rẻ?
- Netflix −4,7%: khoản phí 2,8 tỷ của Warner thổi P/E
- Generac và Amazon: 2,4 tỷ USD sau tiêu đề 8 tỷ USD
- Hoàn thuế IEEPA: 78 cổ phiếu đã được hoàn bao nhiêu tiền?
Nguồn tham khảo
- On — Ngày Nhà đầu tư: chiến lược 2029, mục tiêu tài chính và chương trình mua lại cổ phiếu 1 tỷ USD (22/9/2026)
- On Holding — báo cáo Form 6-K kèm thông cáo Ngày Nhà đầu tư (SEC)
- On — kết quả quý II/2026
- On — kết quả quý IV và cả năm 2025
- On Holding — báo cáo thường niên theo mẫu Form 20-F năm 2025
- On Holding — hai nhà đồng sáng lập được bổ nhiệm làm đồng CEO (25/3/2026)
- On Holding — sửa đổi thỏa thuận cổ đông về cổ phiếu của Martin Hoffmann
- On Holding — kết quả đại hội cổ đông thường niên 2026
- SEC EDGAR — hồ sơ của On Holding AG
- Nike — kết quả quý IV và cả năm tài chính 2026
- Nike — báo cáo Form 10-K năm tài chính 2026
- Nike — thông báo chuyển giao vị trí CFO (23/6/2026)
- Nasdaq — lịch công bố kết quả kinh doanh của Nike
- NYSE — báo giá ONON
- Wikipedia — Đạo luật Quyền hạn Kinh tế Khẩn cấp Quốc tế (IEEPA)
- Investopedia — mua lại cổ phiếu
- Investopedia — EBITDA
- Investopedia — giá trị doanh nghiệp
- On — quan hệ nhà đầu tư
- SimianX — dữ liệu cơ bản của cổ phiếu ONON


