
Câu hỏi về Netflix mà không ai đặt ra: chuyện gì xảy ra sau khi thương vụ Warner đổ vỡ
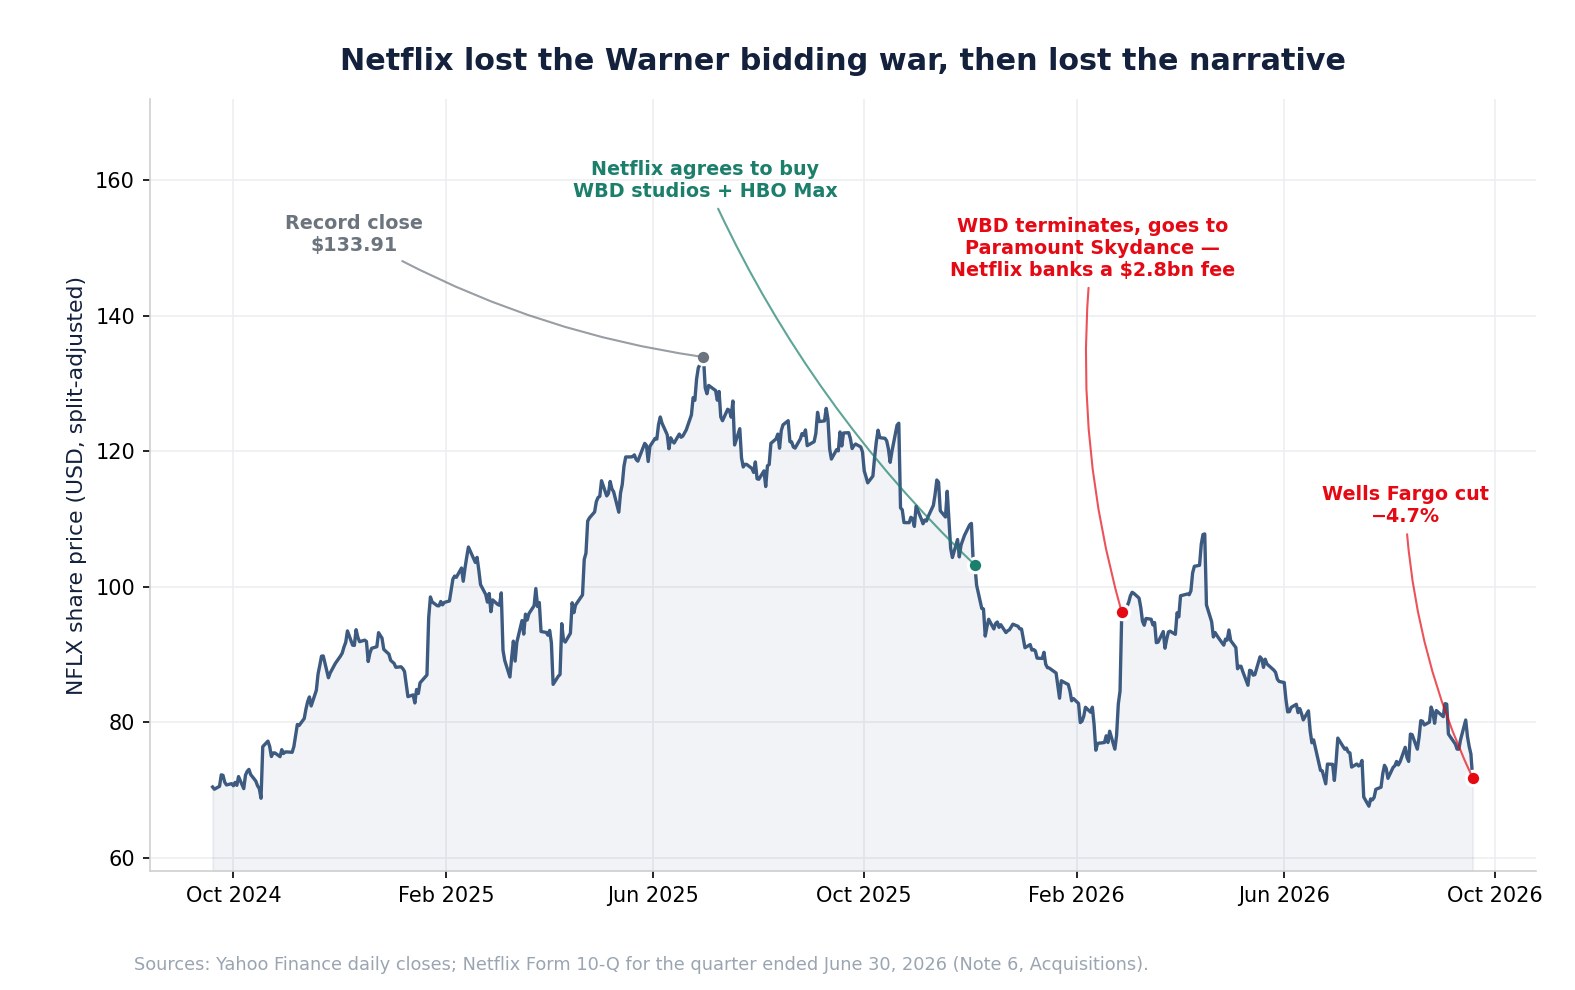
Ngày 18/9/2026, cổ phiếu Netflix (NASDAQ: NFLX) giảm 4,67% xuống 71,79 đô la với khối lượng 114,3 triệu cổ phiếu — gấp ba lần mức trung bình sáu mươi ngày — sau khi Wells Fargo hạ khuyến nghị xuống Underweight và cắt giá mục tiêu còn 57 đô la. Báo chí xem sự kiện này như một phán quyết về mức độ gắn kết của người xem: quá ít bộ phim tạo được câu chuyện bàn tán, quá nhiều cạnh tranh từ YouTube cho cùng những giờ xem.
Khung nhìn đó chưa đầy đủ, và mảnh ghép còn thiếu không phải là quan điểm. Nó nằm trong hồ sơ công bố.
Bảy tháng trước đó, Netflix đã thua trong cuộc tranh giành kho nội dung lớn nhất ngành. Ngày 4/12/2025, Netflix ký thỏa thuận sáp nhập chính thức để mua lại mảng phim trường và truyền hình trực tuyến của Warner Bros. Discovery, bao gồm HBO và HBO Max. Ngày 27/2/2026, WBD chấm dứt thỏa thuận đó để sáp nhập với Paramount Skydance. Paramount Skydance, thay mặt WBD, đã trả cho Netflix khoản phí chấm dứt 2,8 tỷ đô la.
Một dữ kiện duy nhất ấy làm ba việc cùng lúc. Nó giải thích vì sao một công ty được cho là đã mất ngôi vương lại đang đối mặt với một đối thủ vừa phình to đáng kể. Nó giải thích vì sao lợi nhuận mười hai tháng gần nhất của Netflix trông rẻ hơn thực chất hoạt động kinh doanh tạo ra: 2,8 tỷ đô la nằm ở mục "thu nhập lãi và thu nhập khác", không phải lợi nhuận hoạt động, và hoàn toàn không lặp lại. Và nó định khung lại cuộc tranh luận về mức độ gắn kết: con đường mua lại để có thêm nội dung buộc phải xem của Netflix đã đóng lại vào tháng Hai, khiến câu hỏi về tăng trưởng nội sinh trở nên cấp bách thay vì chỉ mang tính học thuật.
Bài phân tích này đi qua chuyện thực sự xảy ra trong phiên giảm tháng Chín, ý nghĩa của kết cục Warner, và điều mà chính báo cáo tài chính của Netflix nói ra khi loại bỏ khoản mục không lặp lại. Nhà đầu tư có thể theo dõi hồ sơ NFLX, các điều chỉnh dự phóng và diễn biến giá bằng SimianX AI.
Mọi số liệu lấy từ hồ sơ nộp lên SEC và dữ liệu thị trường tính đến ngày 18/9/2026.
Chuyện gì thực sự xảy ra ngày 18/9
Mức giảm là có thật, nhưng phải được đặt đúng tỷ lệ.
| Chỉ tiêu | Giá trị |
|---|---|
| Đóng cửa 17/9/2026 | 75,31 USD |
| Mở / cao / thấp ngày 18/9 | 71,27 USD / 72,38 USD / 70,11 USD |
| Đóng cửa 18/9 | 71,79 USD |
| Thay đổi trong ngày | −4,67% |
| Khối lượng | 114,3 triệu (gấp 3,0 lần trung bình 60 ngày) |
| Thay đổi giá mục tiêu được công bố | 80 USD → 57 USD |
| Mức giảm hàm ý so với phiên trước | ~24% |
Mức giảm 4,67% là một phiên đáng chú ý, nhưng không hề bất thường với cổ phiếu này. Trong hai năm qua Netflix có bốn phiên tệ hơn: −10,07% (22/10/2025), −9,72% (17/4/2026), −8,53% (6/3/2025) và −7,26% (17/7/2026). Chỉ khoảng 3% số phiên của Netflix biến động từ 5% trở lên, nên phiên này nằm ở phần đuôi phân phối — nhưng cái đuôi ấy khá đông đúc.
Khối lượng mới là dữ liệu đáng chú ý hơn. Thanh khoản gấp ba lần bình thường vì một thay đổi khuyến nghị nghĩa là vị thế đã dịch chuyển, chứ không chỉ tâm lý.
Một đính chính với phần lớn bình luận: Netflix không đưa ra bất kỳ cảnh báo nào về lượng người xem vào ngày 18/9. Không có mẫu 8-K, không thông cáo báo chí, không điều chỉnh dự phóng. Chất xúc tác là cách một chuyên viên phân tích diễn giải dữ liệu bên thứ ba. Công bố gần nhất của chính Netflix cho biết lượng xem toàn cầu nửa đầu năm vượt 97 tỷ giờ, tăng khoảng 2% so với cùng kỳ.
Bối cảnh mà dòng tít che giấu
Một tỷ lệ phần trăm trong một ngày không nói lên cổ phiếu đã ở đâu trước đó.
| Mốc tham chiếu | Mức | NFLX tại 71,79 USD |
|---|---|---|
| Đóng cửa cao nhất lịch sử (30/6/2025) | 133,91 USD | −46,4% |
| Đỉnh 52 tuần | 124,86 USD | −42,5% |
| Đáy 52 tuần | 65,08 USD | +10,3% |
| Từ đầu năm 2026 | — | −21,1% |
| Mức sụt sâu nhất một năm qua | — | −45,5% |
| Biến động quy năm | — | ~36% |
Netflix không phải cổ phiếu vừa mới bắt đầu giảm. Nó đã giảm suốt mười lăm tháng, thấp hơn 46,4% so với đỉnh đóng cửa và chỉ cao hơn đáy 52 tuần 10,3%. Việc hạ khuyến nghị không khởi đầu đà giảm; nó kéo dài đà giảm.
Sự phân biệt này quan trọng với quyết định đầu tư. Nếu bạn cho rằng luận điểm về mức độ gắn kết là sai, bạn đang mua thứ đã bị chiết khấu gần một nửa. Nếu bạn cho rằng luận điểm ấy đúng, bạn đang cố bắt một cổ phiếu đã mất hơn một năm chứng minh rằng thị trường đồng ý với bạn.
Thương vụ đã vẽ lại bản đồ cạnh tranh
Thỏa thuận sáp nhập giữa Netflix và Warner Bros. Discovery nằm ở thuyết minh số 6 trong Mẫu 10-Q cho quý kết thúc ngày 30/6/2026. Trình tự như sau:
| Ngày | Sự kiện |
|---|---|
| 4/12/2025 | Netflix ký thỏa thuận chính thức mua mảng phim trường và truyền hình trực tuyến của WBD, gồm HBO và HBO Max |
| 19/1/2026 | Thỏa thuận được sửa đổi và ban hành lại |
| 27/2/2026 | WBD chấm dứt thỏa thuận để sáp nhập với Paramount Skydance Corporation |
| Cùng ngày | Paramount Skydance, thay mặt WBD, trả cho Netflix phí chấm dứt 2,8 tỷ đô la |
| Quý I/2026 | Khoản phí được ghi nhận vào mục "thu nhập (chi phí) lãi và thu nhập khác" |
| Tháng 3/2026 | Netflix hoàn tất một thương vụ mua lại riêng biệt, không liên quan, trị giá khoảng 587 triệu đô la tiền mặt |
Hãy nghĩ xem điều đó có ý nghĩa gì với câu hỏi về chiếc vương miện. Kho nội dung độc lập giá trị nhất Hollywood — HBO, HBO Max, các phim trường điện ảnh và truyền hình của Warner — đã rơi vào tay một đối thủ. Netflix đã trả giá, bị vượt mặt hoặc bị gạt sang bên, và bước ra với tiền mặt.
Hàm ý chiến lược không phải là Netflix sẽ suy tàn. Mà là con đường đến nội dung đẳng cấp của họ giờ hoàn toàn nội sinh. Bạn không thể mua một kho nội dung khác ngang tầm Succession hay The Sopranos; bạn phải đặt hàng sản xuất. Và đó đúng là năng lực mà đợt hạ khuyến nghị tháng Chín đặt dấu hỏi.
Trong khi đó, sự kết hợp Paramount Skydance và WBD tạo ra một đối thủ có chiều sâu kho phim khổng lồ. Cấu trúc thị trường truyền hình trực tuyến đã thay đổi từ tháng Hai, và cuộc bàn luận tháng Chín về mức độ gắn kết một phần là phản ứng muộn trước điều đó.
Vì sao 2,8 tỷ đô la quan trọng với mô hình định giá của bạn
Đây là chỗ dữ kiện bị bỏ sót biến thành con số.
Mục "thu nhập (chi phí) lãi và thu nhập khác" của Netflix trong nửa đầu năm 2026 đạt 2.903,8 triệu đô la, so với 90,5 triệu đô la một năm trước — tăng 3.108%. Ban lãnh đạo quy trực tiếp cho khoản phí chấm dứt WBD. Chi tiết theo quý xác nhận thời điểm: quý II/2026 chỉ đóng góp 51,7 triệu, nghĩa là gần như toàn bộ rơi vào quý I.
Tác động lên lợi nhuận mười hai tháng gần nhất là đáng kể.
| Mười hai tháng đến 30/6/2026 | Báo cáo | Đã điều chỉnh |
|---|---|---|
| Lợi nhuận ròng | 13.650 triệu USD | 11.354 triệu USD |
| EPS pha loãng (xấp xỉ) | 3,20 USD | 2,66 USD |
| P/E tại 71,79 USD | 22,4 lần | 27,0 lần |
Phép điều chỉnh loại bỏ khoản phí 2,8 tỷ đô la sau khi chịu thuế ở mức thuế suất hiệu dụng 18% của nửa đầu năm, tương đương khoảng 0,54 đô la EPS mười hai tháng. Theo số liệu báo cáo, Netflix trông như cổ phiếu 22 lần. Trên lợi nhuận mà hoạt động kinh doanh thực sự tạo ra, con số gần 27 lần hơn.
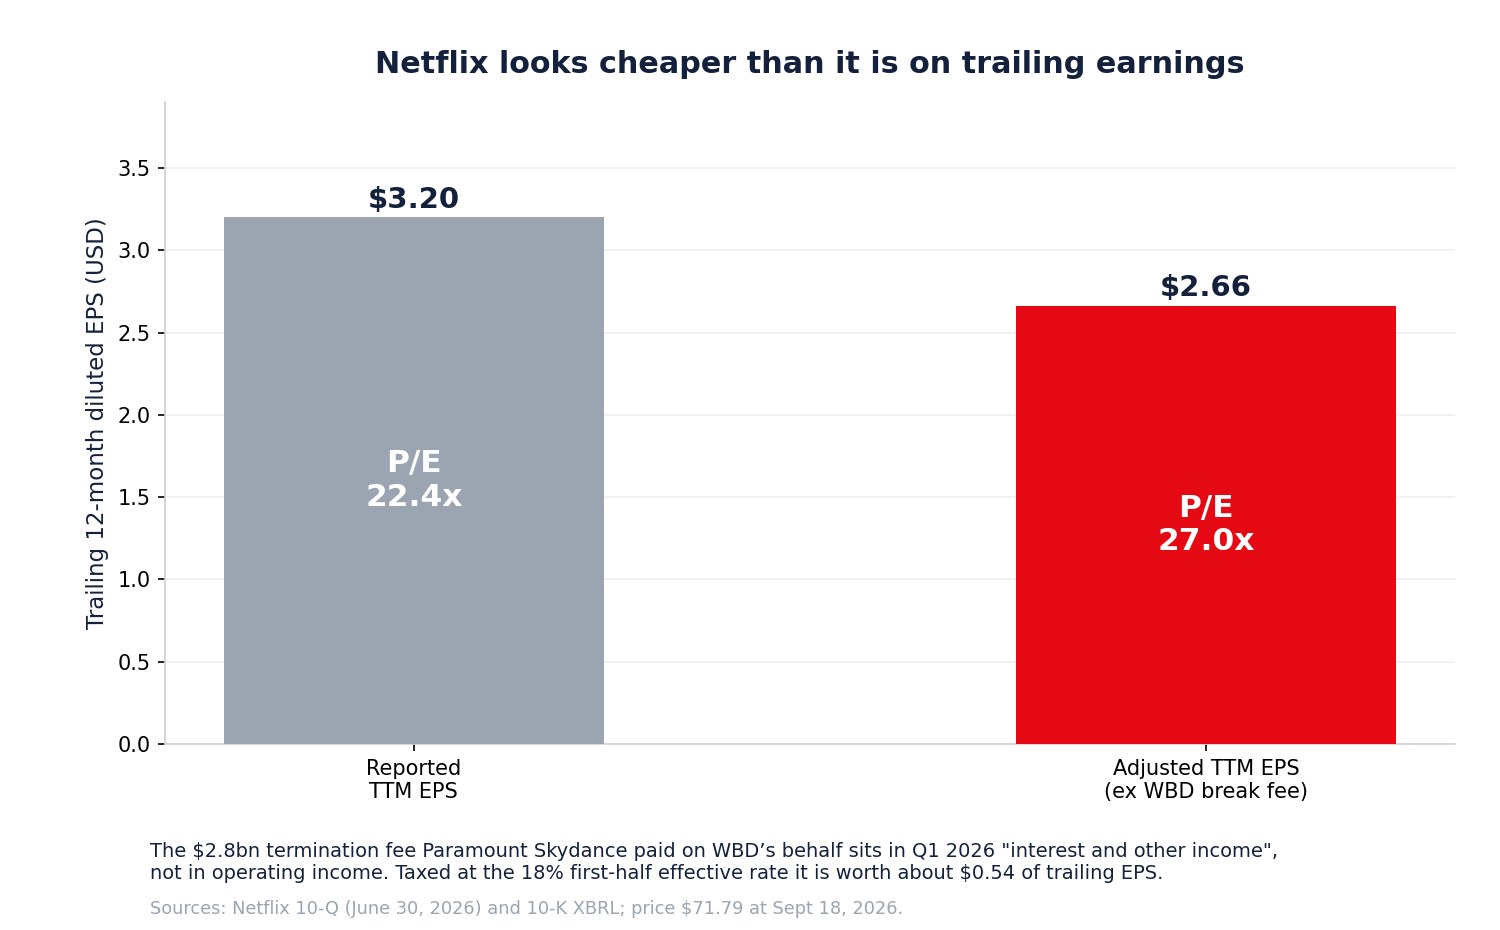
Đó là chênh lệch 20% trong bội số, và nó chỉ về hướng ngược lại với phản xạ lạc quan "giờ nó rẻ rồi". Điều này không khiến Netflix đắt — 27 lần cho một doanh nghiệp tăng trưởng doanh thu hai chữ số thấp với biên lợi nhuận hoạt động 33% là hợp lý. Nó có nghĩa cổ phiếu không rẻ như bộ lọc sàng lọc gợi ý, mà bộ lọc sàng lọc lại chính là thứ bị hút về một cú giảm 46%.
Lập luận lạc quan được trích dẫn nhiều nhất sau một đợt điều chỉnh là bội số mười hai tháng gần nhất. Bội số của Netflix đang được tô điểm bởi khoản phí từ một thương vụ mà họ đã thua.
Hoạt động kinh doanh cốt lõi thực sự mạnh
Không điều nào ở trên nói rằng Netflix đang xấu đi. Quý tháng Sáu rất tốt.
| Quý II/2026 | Giá trị | So cùng kỳ |
|---|---|---|
| Doanh thu | 12.559,9 triệu USD | +13,4% |
| Lợi nhuận hoạt động | 4.192,6 triệu USD | +11,1% |
| Biên lợi nhuận hoạt động | 33,4% | từ 34,1% |
| Lợi nhuận ròng | 3.401,4 triệu USD | +8,8% |
| EPS pha loãng | 0,80 USD | +11,1% |
| Dòng tiền tự do | 1.525 triệu USD | từ 2.267 triệu USD |
Doanh thu nửa đầu năm đạt 24.809,7 triệu đô la, tăng 14,7%, với lợi nhuận hoạt động 8.149,6 triệu đô la. Netflix dự phóng doanh thu cả năm 51,0-51,4 tỷ đô la và biên lợi nhuận hoạt động khoảng 31,5%, tăng từ 29,5% năm 2025. Với quý tháng Chín, công ty dự phóng khoảng 12,86 tỷ đô la doanh thu, 4,27 tỷ đô la lợi nhuận hoạt động và EPS pha loãng 0,82 đô la.
Một doanh nghiệp biên lợi nhuận hoạt động 33% tăng trưởng doanh thu hai chữ số thấp không hề khủng hoảng. Vấn đề là hướng dịch chuyển.
Tăng trưởng doanh thu đang chậm lại, và điều đó không thể tranh cãi
| Quý | Tăng trưởng doanh thu |
|---|---|
| Quý II/2025 | +15,9% |
| Quý III/2025 | +17,2% |
| Quý I/2026 | +16,2% |
| Quý II/2026 | +13,4% |
| Quý III/2026 (dự phóng) | +11,7% |
Từ đỉnh 17,2% xuống mức dự phóng 11,7% chỉ trong bốn quý. Một phần là số học — nền so sánh đã lớn hơn — và một phần là hiệu ứng tăng giá cùng việc siết chia sẻ mật khẩu giai đoạn 2023-24 đã hết tác dụng theo năm. Đây là đúng mô thức trưởng thành từng định khung lại bài toán tăng trưởng đổi lấy lợi nhuận của PDD.
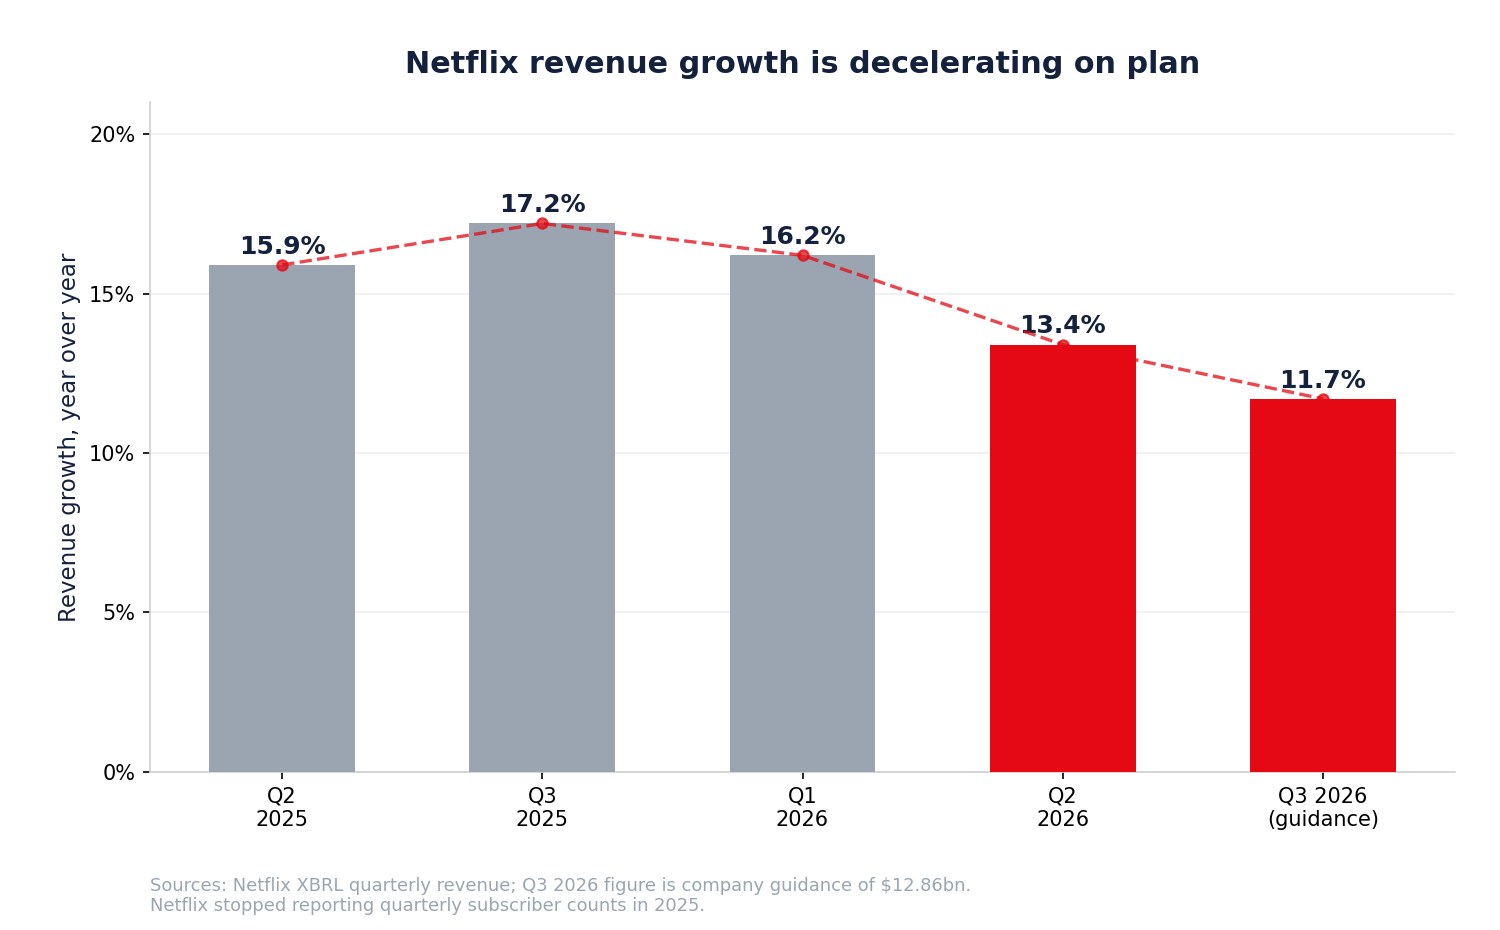
Lý do điều này nuôi dưỡng cuộc tranh luận về mức độ gắn kết là Netflix đã loại bỏ chính chỉ số có thể giải quyết nó. Công ty không còn công bố tổng số thuê bao theo quý, nên không nhà quan sát bên ngoài nào có thể chia số giờ xem cho số thành viên để tính mức gắn kết trên mỗi thuê bao. Khi Netflix nói tổng lượng xem tăng 2% và một chuyên viên phân tích nói lượng xem trên mỗi thành viên giảm, cả hai có thể cùng đúng nếu số thành viên tăng hơn 2% — và dữ liệu công khai không thể phân xử.
Đó là một lựa chọn công bố có cái giá của nó. Ít thông tin hơn đồng nghĩa trao lại câu chuyện cho các công ty đo lường bên ngoài và mô hình của khối môi giới, và đó đúng là điều đã xảy ra ngày 18/9. Tầm nhìn giảm đi làm khuếch đại những biến động do một chuyên viên phân tích gây ra, động lực cũng từng thấy khi các nhà bán lẻ tiêu dùng lớn cắt bớt công bố và dự phóng.
Chi tiêu nội dung tăng gấp đôi tốc độ doanh thu
Đây là phát hiện thứ hai mà báo chí bỏ lỡ, và nó nằm trong báo cáo lưu chuyển tiền tệ.
| Nửa đầu năm | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Doanh thu | 24.809,7 triệu USD | 21.622,0 triệu USD | +14,7% |
| Bổ sung tài sản nội dung | 9.774,4 triệu USD | 7.385,5 triệu USD | +32,3% |
| Dòng tiền từ hoạt động kinh doanh | 7.034,0 triệu USD | 5.212,5 triệu USD | +34,9% |
| Dòng tiền hoạt động trừ 2,8 tỷ USD | ~4.234 triệu USD | 5.212,5 triệu USD | −18,8% |
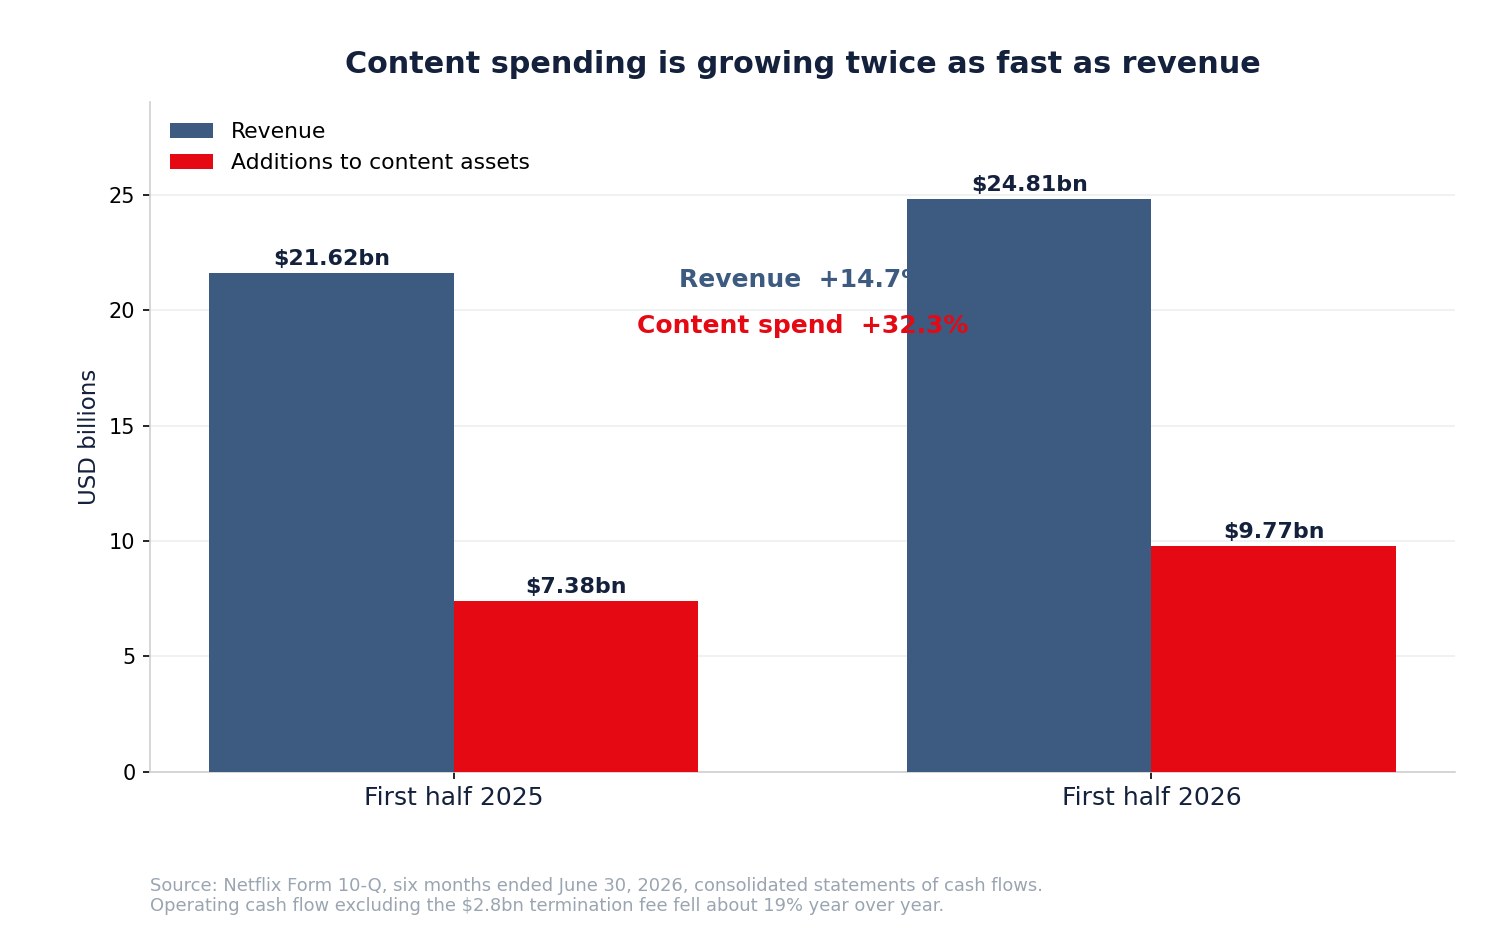
Chi tiêu nội dung tăng 32,3% trong khi doanh thu tăng 14,7% — hơn gấp đôi tốc độ. Và khi loại bỏ khoản phí chấm dứt, dòng tiền hoạt động nửa đầu năm giảm khoảng 19% so với cùng kỳ. Riêng quý tháng Sáu, dòng tiền hoạt động là 1.743,8 triệu đô la so với 2.423,3 triệu đô la, giảm 28,0%.
Có những cách diễn giải lành tính. Chi tiêu nội dung vốn không đều và đi trước lịch phát sóng; nửa cuối năm dày đặc sản phẩm bàn giao sẽ nhất quán với điều đó. Netflix vẫn dự phóng dòng tiền tự do năm 2026 khoảng 12,5 tỷ đô la.
Cũng có cách diễn giải kém lành tính hơn, và nó nối với kết cục Warner: nếu không mua được kho nội dung, bạn phải chi tiền để xây kho ấy. Mức tăng 32% đầu tư nội dung so với 14,7% tăng trưởng doanh thu chính là diện mạo của chiến lược thuần nội sinh trên báo cáo lưu chuyển tiền tệ. Việc nó có tạo ra bom tấn hay không là toàn bộ vấn đề. Chi nhiều hơn để bảo vệ một thương hiệu nhượng quyền là mô thức cuối chu kỳ quen thuộc, và các đợt sụt giảm của cổ phiếu tăng trưởng bội số cao hiếm khi kết thúc nhanh.
Chương trình mua lại cổ phiếu đang lỗ
Netflix đã mua lại 52.934.688 cổ phiếu với 4,7 tỷ đô la trong quý tháng Sáu — ở mức giá bình quân khoảng 88,79 đô la. Trong nửa đầu năm, công ty mua 66.431.786 cổ phiếu với 5,9 tỷ đô la, bình quân gần 88,81 đô la. Tính đến 30/6, hạn mức còn lại là 27,1 tỷ đô la.
Ở mức 71,79 đô la, đợt mua lại quý II đang lỗ khoảng 19%.
Đây không phải bê bối; mua lại cổ phiếu không phải bài tập canh thời điểm thị trường và Netflix đã mua lại nhiều năm. Nhưng đây là dữ kiện đáng đặt cạnh lập luận "cổ phiếu rẻ ở đây": ban lãnh đạo đã là người mua lớn và tự tin ở mức cao hơn 19%, và điều đó nói lên phần nào mức độ bất ngờ của đợt giảm này với những người nắm thông tin tốt nhất.
Nó cũng định khung quyết định phân bổ vốn. Netflix có 9,1 tỷ đô la tiền mặt so với khoảng 14,3 tỷ đô la nợ, chi thêm 32% cho nội dung và trả lại 5,9 tỷ đô la cho cổ đông trong sáu tháng. Ba nhu cầu sử dụng tiền mặt này cạnh tranh nhau.
YouTube có thực sự đoạt ngôi vương?
Lập luận cạnh tranh xứng đáng được đối mặt, chứ không phải gạt đi.
Theo đo lường của Nielsen về tiêu thụ truyền hình tại Mỹ, YouTube đạt thị phần kỷ lục 14,2% vào tháng 7/2026, với tổng truyền hình trực tuyến chiếm khoảng 49% thời lượng sử dụng ti vi, trong khi thị phần của Netflix quanh mức 8%. Theo thước đo ấy, YouTube chiếm được nhiều sự chú ý trên màn hình ti vi ở Mỹ hơn hẳn Netflix. Alphabet cho biết YouTube tạo ra hơn 60 tỷ đô la doanh thu quảng cáo và thuê bao gộp lại trong năm 2025 — nhiều hơn tổng doanh thu 45,2 tỷ đô la của Netflix năm 2025.
Những con số đó là thật và là phiên bản mạnh nhất của lập luận bi quan. Nhưng chúng đo lường hai mô hình kinh doanh khác nhau:
- YouTube là nền tảng phân phối với chi phí nội dung biên gần bằng không, kiếm tiền từ nguồn cung của nhà sáng tạo mà họ không tài trợ.
- Netflix vừa là phim trường vừa là dịch vụ thuê bao, trực tiếp tài trợ nội dung và kiếm tiền từ thuê bao trả phí và, ngày càng nhiều, từ quảng cáo.
- The Gauge của Nielsen đo màn hình ti vi tại Mỹ, nên chưa phản ánh hết nền tảng quốc tế của Netflix và lượng xem trên điện thoại.
Thị phần thời lượng xem ti vi ở Mỹ là chỉ báo cạnh tranh chính đáng, không phải báo cáo kết quả kinh doanh. Biên lợi nhuận hoạt động 33% của Netflix rõ ràng không giống biên của một công ty đang bị đánh bại. Động lực tương tự xuất hiện ở nơi nền tảng thu hút sự chú ý gặp bên tài trợ nội dung, như trong cuộc tranh luận về đầu tư và khai thác doanh thu của Alphabet và bước chuyển sang gắn kết dựa trên trí tuệ nhân tạo của Meta.
Kết luận công bằng: YouTube giành được thị phần thời gian xem giải trí thông thường. Netflix giữ được mối quan hệ thuê bao cao cấp. Cả hai đều có thể đúng, và vế thứ hai có giá trị cao hơn trên mỗi giờ.
Quảng cáo là yếu tố quyết định
Nếu số giờ trên mỗi thành viên chững lại hoặc giảm, quảng cáo trở thành con đường để vẫn tăng doanh thu trên mỗi thành viên.
Gói có quảng cáo của Netflix đang mở rộng quy mô, và kinh tế học của nó khác căn bản so với thuê bao: doanh thu phụ thuộc vào số lượt hiển thị được phân phối và giá trên mỗi nghìn lượt, khiến nó nhạy cảm trực tiếp với mức độ gắn kết. Ít giờ hơn trên mỗi thành viên là kết quả trung tính với thuê bao và tiêu cực với quảng cáo. Đó là cơ chế đưa cuộc tranh luận về mức độ gắn kết vào báo cáo kết quả kinh doanh, và là lý do một chuyên viên phân tích tập trung vào số giờ trên mỗi thành viên không hề nhầm phạm trù.
Bối cảnh thị trường quảng cáo cũng quan trọng — đây chính là nguồn cầu đang thúc đẩy các nền tảng quảng cáo có hỗ trợ trí tuệ nhân tạo và ngân sách hiệu suất của mọi nền tảng lớn.
Nội dung trực tiếp: ít giờ, mục đích lớn
Netflix công bố rằng chương trình phát trực tiếp sẽ chiếm hơn 5% chi tiêu nội dung năm 2026 một chút, nhưng chỉ khoảng 1% số giờ xem.
Đọc như một tỷ lệ hiệu quả, con số đó có vẻ tệ. Đọc như công cụ thu hút và giữ chân, bức tranh đổi khác: sự kiện trực tiếp tập trung sự chú ý, tạo khoảnh khắc văn hóa, sinh ra kho quảng cáo có giá cao cấp và cho thuê bao một lý do để không hủy trong tháng đó. Netflix cho biết nội dung trực tiếp đóng góp tỷ trọng lớn bất tương xứng trong số các chương trình được xem nhiều nhất.
Đánh giá nội dung trực tiếp chỉ qua số giờ là đánh giá thấp nó. Đánh giá chỉ qua tiếng vang văn hóa là thổi phồng nó. Phép thử trung thực là liệu nó có giảm tỷ lệ hủy và nâng hiệu suất quảng cáo hay không — và Netflix không công bố trực tiếp cả hai, điều đưa ta trở lại vấn đề minh bạch thông tin.
Bảng cân đối kế toán chống đỡ được gì
| Tính đến 30/6/2026 | Giá trị |
|---|---|
| Tiền và tương đương tiền | 9.099 triệu USD |
| Trái phiếu đang lưu hành | 14.309 triệu USD |
| Trong đó ngắn hạn | 2.484 triệu USD |
| Tài sản nội dung, thuần | 33.838 triệu USD |
| Tổng tài sản | 58.450 triệu USD |
| Hạn mức mua lại còn lại | 27.100 triệu USD |
| Số cổ phiếu lưu hành | 4.163.939.676 |
| Vốn hóa tại 71,79 USD | ~299 tỷ USD |
Đây là bảng cân đối thoải mái. Nợ ròng khoảng 5,2 tỷ đô la so với lợi nhuận hoạt động 13,3 tỷ đô la năm 2025 không phải ràng buộc. Vấn đề của Netflix, nếu có, không phải khả năng thanh toán: mà là tốc độ đầu tư nội dung chuyển hóa thành mức độ gắn kết và sức định giá.
Lập luận lạc quan
- Hoạt động cốt lõi tích lũy giá trị. Doanh thu +13,4% trong quý tháng Sáu với biên lợi nhuận hoạt động 33,4% và dự phóng cả năm 31,5%, tăng từ 29,5%.
- Cổ phiếu đã mất 46,4% so với đỉnh đóng cửa và chỉ cao hơn đáy 52 tuần 10,3%.
- Cảnh báo về mức độ gắn kết là ước tính của chuyên viên phân tích, không phải công bố của công ty; Netflix báo cáo hơn 97 tỷ giờ trong nửa đầu năm, tăng 2%.
- Quảng cáo mới chỉ bắt đầu. Gói có quảng cáo mở rộng quy mô sẽ nâng doanh thu trên mỗi thành viên ngay cả khi số giờ trên mỗi thành viên đi ngang.
- Còn 27,1 tỷ đô la hạn mức mua lại so với vốn hóa 299 tỷ đô la.
- Mất WBD giữ lại hơn 30 tỷ đô la dư địa bảng cân đối, tránh nhiều năm tích hợp và rủi ro chống độc quyền — và còn kiếm được 2,8 tỷ đô la cho phiền phức ấy.
- Sức định giá chưa bị bác bỏ, với tăng trưởng vẫn ở mức hai chữ số thấp sau nhiều năm tăng giá.
Lập luận bi quan
- Tăng trưởng doanh thu chậm lại từ 17,2% xuống mức dự phóng 11,7% trong bốn quý.
- Lợi nhuận mười hai tháng gần nhất bị thổi phồng bởi khoản phí không lặp lại 2,8 tỷ đô la; bội số theo hoạt động gần 27 lần hơn là 22 lần.
- Chi tiêu nội dung tăng 32,3% so với doanh thu 14,7%, và dòng tiền hoạt động không tính khoản phí giảm khoảng 19%.
- Netflix để mất kho nội dung Warner vào tay đối thủ, nên nội dung đẳng cấp bổ sung phải tự xây, không mua được.
- YouTube dẫn đầu thị phần ti vi Mỹ với 14,2% so với khoảng 8% của Netflix.
- Mức độ minh bạch bị cắt giảm. Không có số thuê bao theo quý, mức gắn kết trên mỗi thành viên không thể kiểm chứng bằng dữ liệu công khai.
- Đợt mua lại quý tháng Sáu đang lỗ khoảng 19%, với giá vốn bình quân 88,79 đô la.
- Cổ phiếu giảm 21,1% trong năm 2026 và đã tạo các đỉnh thấp dần suốt mười lăm tháng.
Lập luận bi quan không phải rằng Netflix là doanh nghiệp tồi. Mà là một doanh nghiệp rất tốt đang bị đòi hỏi phải tăng trưởng nội sinh, với chi phí cao hơn, trước một đối thủ vừa nuốt chửng đúng tài sản mà Netflix muốn có.
Cần theo dõi gì trước báo cáo kế tiếp
Mức độ gắn kết và minh bạch: liệu Netflix có khôi phục một chỉ số gắn kết trên mỗi thành viên; báo cáo lượng xem sáu tháng tiếp theo; xu hướng thị phần hằng tháng của Nielsen cho Netflix và YouTube.
Tài chính: tăng trưởng doanh thu so với mức dự phóng 11,7%; dòng tiền hoạt động không tính các khoản không lặp lại; bổ sung tài sản nội dung so với tăng trưởng doanh thu; biên lợi nhuận hoạt động so với mục tiêu cả năm 31,5%; dòng tiền tự do so với dự phóng khoảng 12,5 tỷ đô la.
Chiến lược: công bố doanh thu quảng cáo và quy mô gói có quảng cáo; lịch sự kiện trực tiếp và mọi bình luận về tỷ lệ hủy; liệu tổ hợp Paramount Skydance-WBD có thay đổi điều khoản cấp phép nội dung; các thương vụ mua lại mới giờ khi con đường Warner đã khép.
Vốn: nhịp độ mua lại và giá bình quân; liệu ban lãnh đạo có tiếp tục mua quanh các mức này.
Một quy trình năm bước:
- Tách lợi nhuận hoạt động khỏi thu nhập lãi — mười hai tháng gần nhất chứa một khoản mục không lặp lại lớn.
- So sánh tăng trưởng chi tiêu nội dung với tăng trưởng doanh thu, nơi chiến lược nội sinh lộ diện đầu tiên.
- Theo dõi khả năng chuyển hóa thành tiền mặt, không chỉ EPS báo cáo.
- Xem thị phần lượng xem như chỉ báo cạnh tranh, không phải thước đo lợi nhuận.
- Xác nhận nền tảng định giá — điều chỉnh dự phóng lợi nhuận tăng nhanh hơn giá.
SimianX AI có thể kết hợp hồ sơ SEC, điều chỉnh dự phóng lợi nhuận, diễn biến giá và sắc thái tin tức trong một quy trình lặp lại được, hữu ích đúng cho loại tín hiệu hỗn hợp này.
- SimianX AI
- Bảng xếp hạng tiền mã hóa SimianX
- Thông tin cơ bản NFLX trên SimianX
- Phòng chỉ huy trực tiếp SimianX
Có nên mua Netflix sau cú giảm này?
Câu trả lời trung thực tách ba câu hỏi mà các dòng tít tháng Chín gộp làm một.
Doanh nghiệp có đang xấu đi không? Không. Doanh thu tăng 13,4% quý vừa rồi với biên lợi nhuận hoạt động 33,4%, và dự phóng biên cả năm cao hơn năm ngoái. Một công ty đang mất ngôi vương không mở rộng biên lợi nhuận.
Tăng trưởng có đang chậm lại không? Có, và chính Netflix nói vậy. Từ 17,2% xuống mức dự phóng 11,7% là sự giảm tốc có thật, và những cơn gió thuận từ tăng giá cùng siết chia sẻ mật khẩu vốn nâng đỡ giai đoạn 2023-25 phần lớn đã hết tác dụng theo năm.
Cổ phiếu có rẻ không? Ít hơn vẻ ngoài. Loại khoản phí Warner 2,8 tỷ đô la khỏi lợi nhuận mười hai tháng và bội số chuyển từ khoảng 22 lần lên khoảng 27 lần. Đó là mức giá hợp lý cho doanh nghiệp này — không phải món hời, và cú giảm 46,4% từ đỉnh đóng cửa không biến nó thành món hời xét trên lợi nhuận hoạt động.
Nhà đầu tư tin rằng gói có quảng cáo sẽ mở rộng quy mô, chi tiêu nội dung sẽ tạo ra bom tấn và khả năng chuyển hóa thành tiền mặt sẽ trở lại bình thường trong nửa cuối năm có một luận điểm nhất quán. Hai quý dòng tiền tới sẽ kiểm định nó trực tiếp.
Nhà đầu tư muốn thấy việc công bố mức độ gắn kết được khôi phục, tăng trưởng chi tiêu nội dung hội tụ về tăng trưởng doanh thu, và bằng chứng rằng chiến lược nội sinh có thể thay thế những gì kho nội dung Warner lẽ ra đã mang lại, cũng có một luận điểm nhất quán.
Ngày 18/9 giải quyết được gì? Không gì cả. Đó là quan điểm của một chuyên viên phân tích, được đưa ra với khối lượng gấp ba bình thường, về một cổ phiếu đã giảm 46% — và nó hoàn toàn không nhắc đến thương vụ thực sự làm thay đổi cấu trúc ngành bảy tháng trước đó.
Câu hỏi thường gặp về Netflix và cú giảm tháng Chín
Netflix có đưa ra cảnh báo về lượng người xem không?
Không. Không có thông cáo báo chí, mẫu 8-K hay thay đổi dự phóng nào vào ngày 18/9/2026. Wells Fargo hạ khuyến nghị và cắt giá mục tiêu, viện dẫn xu hướng gắn kết rút ra từ dữ liệu bên thứ ba. Công bố gần nhất của Netflix cho biết hơn 97 tỷ giờ xem toàn cầu trong nửa đầu năm, tăng khoảng 2%.
Khoản phí chấm dứt 2,8 tỷ đô la là gì?
Netflix đồng ý vào ngày 4/12/2025 mua lại mảng phim trường và truyền hình trực tuyến của Warner Bros. Discovery, gồm HBO và HBO Max. Ngày 27/2/2026, WBD chấm dứt thỏa thuận để sáp nhập với Paramount Skydance, bên đã trả cho Netflix khoản phí chấm dứt 2,8 tỷ đô la thay mặt WBD. Netflix ghi nhận khoản này vào mục "thu nhập (chi phí) lãi và thu nhập khác" trong quý I/2026, theo thuyết minh số 6 trong báo cáo 10-Q tháng 6/2026.
Khoản phí đó có làm thay đổi định giá Netflix không?
Có, một cách đáng kể. Nó thổi phồng lợi nhuận mười hai tháng gần nhất khoảng 0,54 đô la trên mỗi cổ phiếu sau thuế ở mức thuế suất hiệu dụng 18% của nửa đầu năm. EPS báo cáo khoảng 3,20 đô la trở thành khoảng 2,66 đô la sau điều chỉnh, đẩy P/E tại 71,79 đô la từ khoảng 22,4 lần lên khoảng 27,0 lần.
YouTube có vượt Netflix không?
Xét thị phần thời lượng xem ti vi ở Mỹ thì có — Nielsen đo YouTube ở mức kỷ lục 14,2% vào tháng 7/2026 so với khoảng 8% của Netflix, và Alphabet cho biết doanh thu quảng cáo cùng thuê bao của YouTube vượt 60 tỷ đô la năm 2025. Nhưng hai bên kiếm tiền theo cách khác nhau: YouTube phân phối nội dung của nhà sáng tạo mà họ không tài trợ, còn Netflix tài trợ và sở hữu chương trình của mình, đồng thời đạt biên lợi nhuận hoạt động 33% khi làm vậy.
Vì sao nhà đầu tư không thể kiểm chứng nhận định về mức độ gắn kết?
Vì Netflix đã ngừng công bố số thuê bao theo quý. Không có mẫu số là số thành viên, không thể tính số giờ xem trên mỗi thành viên từ dữ liệu công khai. Câu "tổng lượng xem tăng 2%" của Netflix và câu "lượng xem trên mỗi thành viên giảm" của chuyên viên phân tích có thể cùng đúng nếu số thuê bao tăng hơn 2%.
Tình hình tiền mặt của Netflix có xấu đi không?
Xét nền tảng, dòng tiền hoạt động nửa đầu năm giảm khoảng 19% khi loại khoản phí 2,8 tỷ đô la, còn dòng tiền hoạt động quý tháng Sáu giảm 28,0% so với cùng kỳ. Bổ sung tài sản nội dung tăng 32,3% trong nửa đầu năm. Netflix vẫn dự phóng dòng tiền tự do năm 2026 khoảng 12,5 tỷ đô la, nên gánh nặng chứng minh thuộc về nửa cuối năm.
Rủi ro lớn nhất là gì?
Rằng đầu tư nội dung nội sinh không tạo ra đủ chương trình buộc phải xem để duy trì mức độ gắn kết, trong khi chi phí để thử vẫn tăng nhanh hơn doanh thu. Kết cục Warner làm rủi ro ấy trầm trọng hơn vì nó khép lại con đường mua lại để có một kho nội dung cao cấp.
Kết luận
Netflix giảm 4,67% vì một chuyên viên phân tích nói người xem của họ đang phân tán. Sự kiện có hệ quả lớn hơn nhiều đã xảy ra ngày 27/2/2026, khi Warner Bros. Discovery quay lưng với Netflix để bước vào cuộc sáp nhập với Paramount Skydance, để lại cho Netflix khoản an ủi 2,8 tỷ đô la khi bước ra cửa.
Bức tranh kiểm chứng được là thế này. Về vận hành, Netflix mạnh: doanh thu 12,56 tỷ đô la trong quý tháng Sáu, tăng 13,4%, với biên lợi nhuận hoạt động 33,4% và dự phóng biên cả năm 31,5%. Về xu hướng, nó đang chậm lại: từ 17,2% xuống mức dự phóng 11,7% trong bốn quý. Về tài chính, nó kém rẻ hơn vẻ ngoài: EPS khoảng 3,20 đô la giảm còn khoảng 2,66 đô la khi bỏ khoản phí, đưa bội số từ 22,4 lần lên 27,0 lần. Và bên dưới, chi tiêu nội dung tăng 32,3% so với doanh thu 14,7% trong khi dòng tiền hoạt động không tính khoản phí giảm khoảng 19%.
Cổ phiếu thấp hơn đỉnh đóng cửa 46,4% và cao hơn đáy 52 tuần 10,3%. Ban lãnh đạo đã mua 4,7 tỷ đô la cổ phiếu trong quý tháng Sáu ở mức bình quân gần 88,79 đô la, cao hơn giá hiện tại khoảng 19%.
Bốn yếu tố sẽ quyết định chuyện này, theo thứ tự: khả năng chuyển hóa thành tiền mặt có trở lại bình thường trong nửa cuối năm; tăng trưởng chi tiêu nội dung có hội tụ về tăng trưởng doanh thu; quảng cáo có mở rộng đủ nhanh để bù đắp mức gắn kết trên mỗi thành viên đi ngang; và Netflix có thể tự đặt hàng sản xuất những gì họ đã cố mua mà không được hay không. Điều cuối cùng mới là câu hỏi thật sự đằng sau chiếc vương miện — và nó đã được định đoạt vào tháng Hai, chứ không phải tháng Chín.
Bài đọc liên quan
- Kết quả quý II/2026 của Alphabet: Gemini và Cloud có biện minh được cho vốn đầu tư?
- META sau Muse: trí tuệ nhân tạo cá nhân có biện minh cho 145 tỷ đô la đầu tư?
- Kết quả quý II/2026 của Amazon: AWS có biện minh cho 200 tỷ đô la đầu tư trí tuệ nhân tạo?
- AppLovin 2026: quảng cáo dùng trí tuệ nhân tạo có giữ được đà tăng của APP?
- Lululemon dưới 100 đô la: thương hiệu hỏng hay cơ hội hiếm?
- PDD 2026: Temu chậm lại, doanh thu tăng, lợi nhuận giảm 15%
- Walmart và Target 2026: giải mã tín hiệu căng thẳng của người tiêu dùng
- Mọi bong bóng công nghệ từ 1929: trí tuệ nhân tạo năm 2026 đứng ở đâu
- Các lãnh đạo trí tuệ nhân tạo đạp phanh: cổ phiếu chip giảm, đại gia công nghệ tăng
Nguồn tham khảo
- Netflix — Mẫu 10-Q cho quý kết thúc ngày 30/6/2026
- Netflix — Quan hệ nhà đầu tư
- Netflix — tài liệu kết quả kinh doanh theo quý
- Nielsen — The Gauge, thị phần xem truyền hình hằng tháng tại Mỹ
- Tìm kiếm toàn văn SEC EDGAR
- Warner Bros. Discovery — trang doanh nghiệp
- Paramount — trang doanh nghiệp
- Alphabet — quan hệ nhà đầu tư
- Netflix — trang người dùng
- Nasdaq — giá và lịch sử NFLX
- SimianX — thông tin cơ bản cổ phiếu NFLX


