
Berkshire Hathaway sau Buffett: cuộc chuyển giao thay đổi điều gì, và cổ phiếu đã phản ánh sẵn điều gì
Ngày 18/9/2026, Berkshire Hathaway thông báo Warren Buffett trở thành chủ tịch danh dự, vẫn ở lại hội đồng quản trị, và hội đồng đã bầu con trai ông, Howard G. Buffett, làm chủ tịch. Greg Abel là CEO từ ngày 1/1/2026. Susan Decker tiếp tục là thành viên độc lập chủ chốt. Thông báo ngày 18/9 của Berkshire và thư của Buffett
Các dòng tít gọi đó là hồi kết của một kỷ nguyên. Cổ phiếu thì coi đó như một ngày thứ Sáu bình thường.
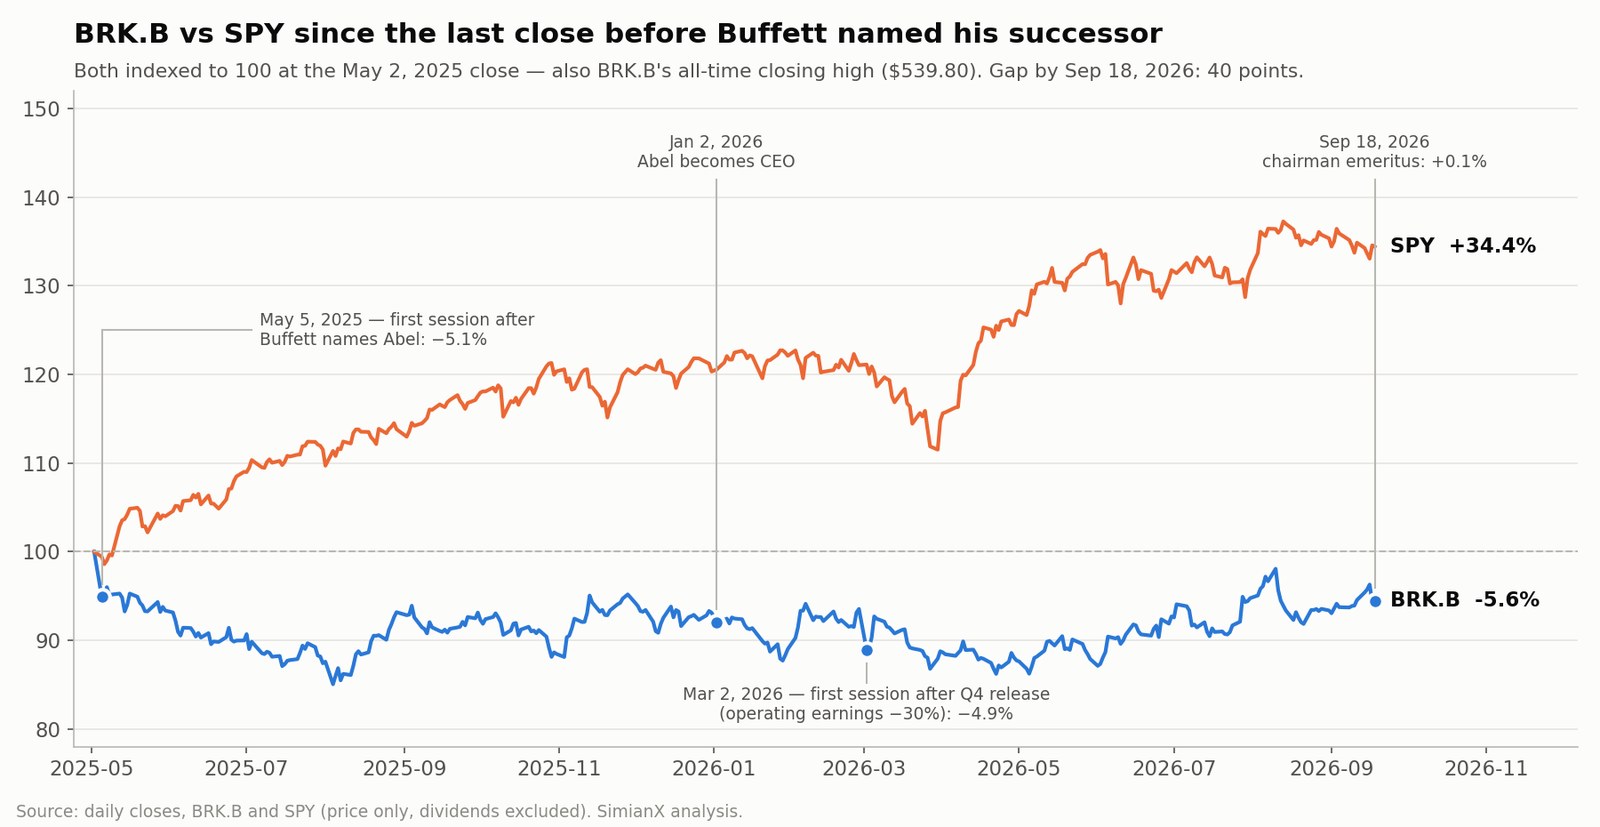
BRK.B đóng cửa ở 509,77 đô la, tăng 0,11%, với 12,5 triệu cổ phiếu được giao dịch — gấp 2,9 lần khối lượng trung bình 60 ngày. Rất nhiều người mua bán mã này, nhưng gần như không ai định giá lại nó. SPY, quỹ mô phỏng S&P 500, giảm 0,12% cùng ngày. Cuộc chuyển giao đã được phản ánh vào giá từ lâu trước khi hoàn tất.
Phán quyết thật sự đến vào hai ngày khác, và nó đã kéo dài mười sáu tháng. Ngày 2/5/2025 — phiên đóng cửa cuối cùng trước khi Buffett nói tại đại hội cổ đông rằng Abel nên kế nhiệm ông — cũng là mức đóng cửa cao nhất mọi thời đại của BRK.B: 539,80 đô la. Từ phiên đó đến ngày 18/9/2026, BRK.B giảm 5,6% trong khi SPY tăng 34,4%. Khoảng cách 40 điểm ấy là ước tính liên tục của thị trường về giá trị của chính Buffett.
Bài phân tích này tách những gì đã thay đổi khỏi những gì vẫn giữ nguyên, dựa trên chính tài liệu của Berkshire: thông báo tháng Chín, mẫu 10-Q và thông cáo kết quả quý II/2026, thông cáo quý IV/2025 và bức thư đầu tiên gửi cổ đông của Greg Abel. Có ba phát hiện quan trọng hơn việc đổi chức danh. Mức tăng +16,3% của lợi nhuận hoạt động quý II chỉ còn +5,2% khi loại bỏ một biến động tỷ giá 1,2 tỷ đô la. Lợi nhuận bảo hiểm trước thuế của GEICO giảm 45% trong cùng quý. Và các đợt mua lại cổ phiếu đầu tiên của Abel được thực hiện ở mức khoảng 1,40 lần giá trị sổ sách. Nhà đầu tư có thể theo dõi hồ sơ, điều chỉnh dự phóng và diễn biến giá của BRK.B bằng SimianX AI.
Mọi số liệu lấy từ tài liệu của Berkshire Hathaway và dữ liệu thị trường hằng ngày đến ngày 18/9/2026.
Điều gì thực sự thay đổi ngày 18/9
Dòng tít "Buffett rời ghế" nén cả một cuộc chuyển giao kéo dài mười sáu tháng, diễn ra theo từng giai đoạn.
| Ngày | Thay đổi | Ý nghĩa với cổ đông |
|---|---|---|
| 3/5/2025 | Tại đại hội cổ đông, Buffett nói sẽ đề cử Abel làm CEO vào cuối năm | Việc kế nhiệm được công bố; cổ phiếu giảm mạnh ở phiên tiếp theo |
| 1/1/2026 | Abel trở thành CEO | Giám sát vận hành và phân bổ vốn chuyển sang Abel |
| 28/2/2026 | Kết quả đầu tiên dưới thời Abel: quý IV/2025 và bức thư thường niên đầu tiên của ông | Bài kiểm tra lợi nhuận đầu tiên của kỷ nguyên mới |
| 18/9/2026 | Buffett làm chủ tịch danh dự; Howard Buffett được bầu làm chủ tịch | Hoàn tất chuyển giao ghế chủ tịch hội đồng |
| Tiếp diễn | Buffett vẫn là thành viên hội đồng | Góc nhìn của ông vẫn còn đó, nhưng ông không phải người quyết định |
Tài liệu ủy quyền năm 2026 của Berkshire xác định Abel là CEO từ ngày 1/1. Bức thư tháng Chín của Buffett tóm gọn sự phân công trong một câu: "Greg điều hành công ty; Howard sẽ gìn giữ văn hóa và các giá trị của nó." Ông nói thêm rằng Abel "đã đưa ra những quyết định quan trọng từ một thời gian rồi".
Sự phân biệt này có ý nghĩa. Howard Buffett không phải CEO mới và cũng không phải người quản lý đầu tư chính. Ông ở hội đồng quản trị Berkshire từ năm 1993 và điều hành Howard G. Buffett Foundation từ năm 1999. Cha ông mô tả ông là "một hợp đồng bảo hiểm mà cổ đông sở hữu và hy vọng không bao giờ phải yêu cầu bồi thường" — người gìn giữ văn hóa, không phải người phân bổ vốn.
Phán quyết của thị trường đến vào hai ngày khác
BRK.B là cổ phiếu ít biến động. Độ biến động quy năm của nó trong năm qua khoảng 14,6%, so với 12,9% của SPY. Những phiên biến động mạnh rất hiếm, và chính vì thế vài phiên hiếm hoi đó mang nhiều thông tin.
| Phiên | BRK.B | Khối lượng so với trung bình 60 ngày | SPY cùng ngày | Chuyện gì đã xảy ra |
|---|---|---|---|---|
| 4/4/2025 | −6,91% | 2,8x | −5,85% | Bán tháo toàn thị trường vì thuế quan — không riêng Berkshire |
| 5/5/2025 | −5,12% | 3,2x | −0,57% | Phiên đầu tiên sau khi Buffett chọn Abel làm người kế nhiệm |
| 2/3/2026 | −4,91% | 2,5x | +0,06% | Phiên đầu tiên sau kết quả quý IV/2025: lợi nhuận hoạt động −29,8% |
| 18/9/2026 | +0,11% | 2,9x | −0,12% | Buffett trở thành chủ tịch danh dự |
Hai trong ba phiên tệ nhất của BRK.B trong hai năm là riêng Berkshire, và cả hai đều liên quan đến cuộc chuyển giao. Ngày 5/5/2025, cổ phiếu kém SPY 4,6 điểm với khối lượng gấp ba. Ngày 2/3/2026 — ngày giao dịch đầu tiên sau khi Berkshire công bố kết quả năm đầu tiên mang chữ ký Abel — cổ phiếu giảm 4,9% trong khi chỉ số đi ngang.
Ngược lại, ngày cuộc chuyển giao chính thức hoàn tất lại tạo ra biến động nhỏ hơn cả dao động thường ngày của cổ phiếu. Việc kế nhiệm không phải tin tức vào tháng 9/2026. Nó là tin tức vào tháng 5/2025, và được kiểm chứng vào tháng 2/2026.
Kém SPY bốn mươi điểm
| Tính từ | BRK.B khi đó | Lợi suất BRK.B đến 18/9/2026 | Lợi suất SPY | Chênh lệch |
|---|---|---|---|---|
| 2/5/2025 (phiên cuối trước thông báo; đỉnh mọi thời đại) | 539,80 $ | −5,6% | +34,4% | −40,0 điểm |
| 5/5/2025 (phản ứng đầu tiên) | 512,15 $ | −0,5% | +35,2% | −35,6 điểm |
| 31/12/2025 (cuối năm) | 502,65 $ | +1,4% | +11,7% | −10,3 điểm |
| 2/1/2026 (phiên đầu tiên của Abel làm CEO) | 496,85 $ | +2,6% | +11,5% | −8,9 điểm |
| 22/4/2026 (đáy 52 tuần) | 465,40 $ | +9,5% | +7,1% | +2,4 điểm |
| 10/8/2026 (đỉnh 52 tuần) | 529,42 $ | −3,7% | −1,5% | −2,2 điểm |
Số liệu SPY là lợi suất giá; BRK.B không trả cổ tức còn SPY có, nên chênh lệch tổng lợi suất còn rộng hơn một chút.
Có ba nhận xét. Thứ nhất, sự kém hiệu quả tập trung vào năm 2025, trước khi Abel nhậm chức: thị trường đã hạ kỳ vọng về một Berkshire không có Buffett trước khi thấy bất kỳ quyết định nào của Abel. Thứ hai, từ đáy tháng 4/2026, BRK.B nhỉnh hơn một chút. Thứ ba, khoảng cách 40 điểm không có nghĩa các mảng kinh doanh của Berkshire xấu đi 40%. Phần lớn phản ánh một thị trường mạnh do cổ phiếu tăng trưởng dẫn dắt, điều mà một tập đoàn gồm bảo hiểm, đường sắt, điện lực và sản xuất không bao giờ theo kịp; một phần phản ánh khoản phụ trội dành cho óc phán đoán của Buffett, đã rút khỏi giá một phần.
Cơ cấu lãnh đạo thay thế một con người
Buffett từng kiêm bốn vai trò: CEO, giám đốc đầu tư, chủ tịch và người gìn giữ văn hóa. Nay chúng được chia ra.
| Vai trò | Người đảm nhiệm | Nguồn thẩm quyền |
|---|---|---|
| CEO và người phân bổ vốn cuối cùng | Greg Abel | CEO từ 1/1/2026 |
| Danh mục cổ phiếu | Greg Abel, Ted Weschler quản lý khoảng 6% | Báo cáo thường niên 2025 |
| Chủ tịch hội đồng quản trị | Howard G. Buffett | Được bầu ngày 18/9/2026 |
| Thành viên độc lập chủ chốt | Susan L. Decker | Tiếp tục |
| Chủ tịch danh dự và thành viên hội đồng | Warren E. Buffett | 18/9/2026 |
Thư của Abel nói rõ: trách nhiệm đối với các khoản đầu tư cổ phiếu "cuối cùng thuộc về tôi với tư cách CEO". Khoảng 6% do Weschler quản lý bao gồm "một phần danh mục trước đây do Todd Combs giám sát".
Có một chi tiết quản trị ít được chú ý. Chương trình mua lại của Berkshire cho phép mua cổ phiếu quỹ bất cứ khi nào CEO, "sau khi tham vấn chủ tịch hội đồng quản trị", cho rằng giá thấp hơn giá trị nội tại được ước tính thận trọng. Từ ngày 18/9, việc tham vấn đó đi từ Abel đến Howard Buffett. Tân chủ tịch có vai trò chính thức trong quyết định vốn nhạy cảm nhất với giá mà Berkshire đưa ra.
Bảo hiểm là nền móng — và đã yếu đi trong năm 2026
Các công ty bảo hiểm của Berkshire thu phí trước khi chi trả bồi thường. Khoản tiền nắm giữ trong khoảng giữa — float bảo hiểm — vào khoảng 177,5 tỷ đô la tại ngày 30/6/2026, tăng khoảng 1,1 tỷ đô la so với cuối năm 2025. Float chỉ có giá trị khi hoạt động khai thác bảo hiểm có lãi; bán hợp đồng dưới giá để làm float phình ra sẽ phá hủy giá trị.
Mảng bảo hiểm co lại trong quý II ở cả hai dòng lợi nhuận.
| Sau thuế, triệu $ | Q2 2026 | Q2 2025 | Thay đổi | 6T 2026 | 6T 2025 | Thay đổi |
|---|---|---|---|---|---|---|
| Lợi nhuận khai thác bảo hiểm | 1.731 | 1.992 | −13,1% | 3.448 | 3.328 | +3,6% |
| Thu nhập đầu tư của bảo hiểm | 3.059 | 3.367 | −9,1% | 5.738 | 6.260 | −8,3% |
| Tổng bảo hiểm | 4.790 | 5.359 | −10,6% | 9.186 | 9.588 | −4,2% |
So sánh lợi nhuận khai thác sáu tháng trông khá hơn chỉ vì nửa đầu năm 2025 phải gánh khoảng 1,1 tỷ đô la tổn thất do cháy rừng. Thu nhập đầu tư giảm phản ánh lãi suất thấp hơn trên các khoản đầu tư ngắn hạn của Berkshire; đó là lý do hướng đi của chính sách Cục Dự trữ Liên bang, bao gồm đợt tăng lãi suất tháng 9/2026, nay tác động trực tiếp lên lợi nhuận của Berkshire.
Lợi nhuận khai thác của GEICO giảm 45%
Trong mảng bảo hiểm, thay đổi tại GEICO là rõ rệt nhất trong tài liệu.
| GEICO, trước thuế, triệu $ | Q2 2026 | Q2 2025 | Thay đổi |
|---|---|---|---|
| Phí bảo hiểm gốc | 11.124 | 11.003 | +1,1% |
| Phí bảo hiểm thực hưởng | 11.291 | 11.064 | +2,1% |
| Bồi thường và chi phí giám định | 8.644 | 7.945 | +8,8% |
| Chi phí khai thác | 1.653 | 1.298 | +27,3% |
| Lợi nhuận khai thác trước thuế | 994 | 1.821 | −45,4% |
| Tỷ lệ bồi thường | 76,6% | 71,8% | +4,8 điểm |
| Tỷ lệ chi phí | 14,6% | 11,7% | +2,9 điểm |
Trong sáu tháng đầu năm, lợi nhuận khai thác trước thuế của GEICO là 2.410 triệu đô la so với 3.994 triệu đô la, giảm 39,7%. 10-Q quy việc tỷ lệ bồi thường tăng cho tần suất và mức độ nghiêm trọng của yêu cầu bồi thường cao hơn: với xe cá nhân, tần suất thương tích thân thể tăng trong khoảng năm đến bảy phần trăm và mức độ nghiêm trọng tăng trong khoảng mười đến mười hai phần trăm. Chi phí khai thác tăng chủ yếu do hoa hồng và quảng cáo. Tính trên mỗi đô la: cứ 100 đô la phí bảo hiểm thực hưởng, một năm trước GEICO giữ lại khoảng 16,50 đô la lợi nhuận khai thác trước thuế, nay chỉ còn khoảng 8,80 đô la.
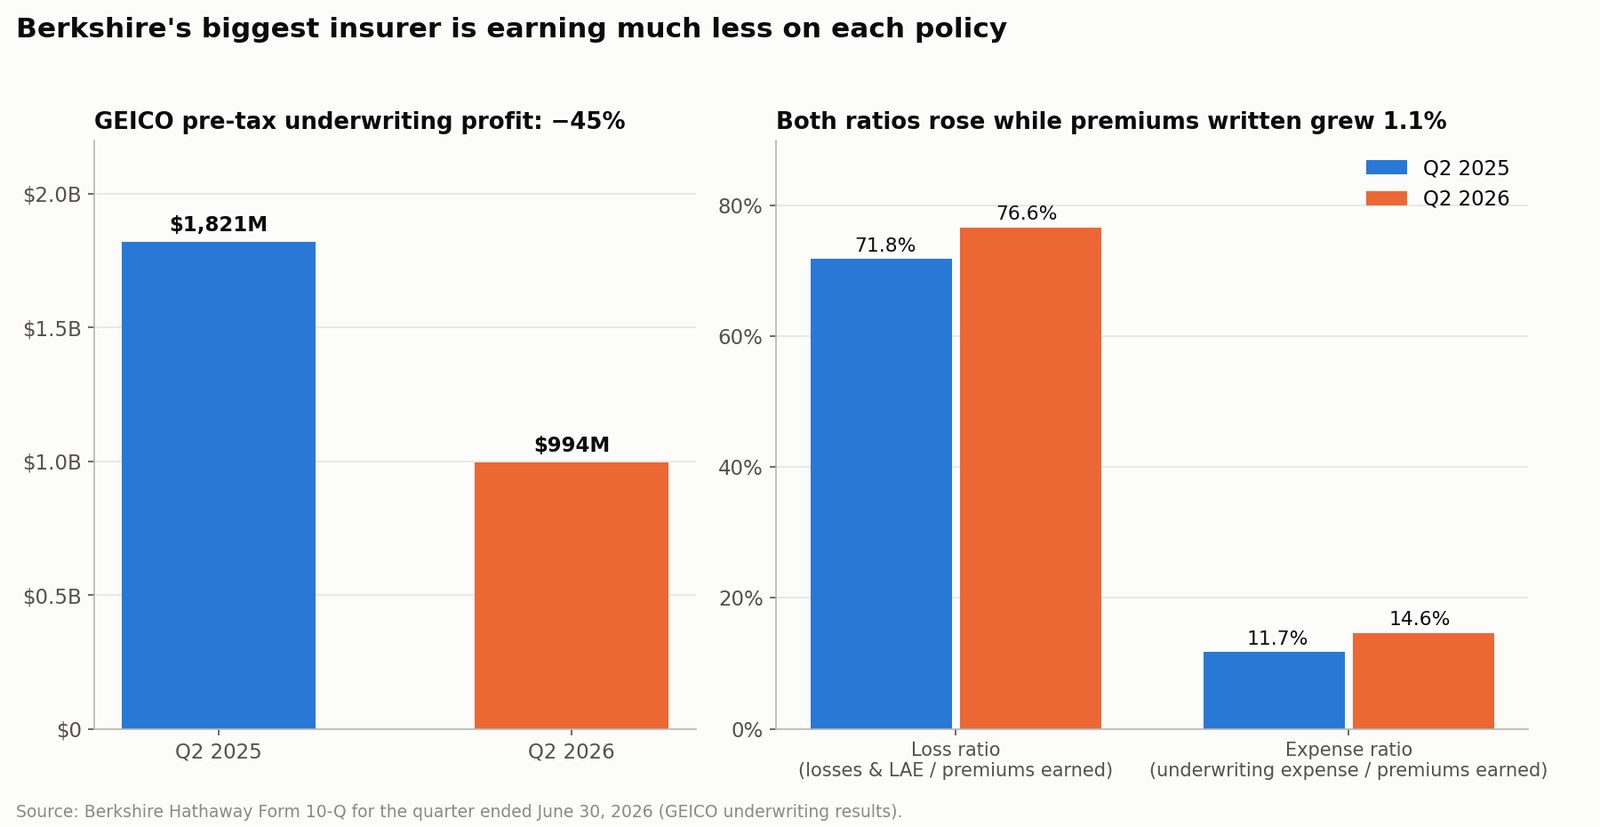
Không phải mọi thứ trong bảo hiểm đều xấu đi. Berkshire Hathaway Primary Group đạt 273 triệu đô la lợi nhuận khai thác trước thuế trong quý II so với 63 triệu đô la, và nhóm tái bảo hiểm đạt 913 triệu đô la so với 650 triệu đô la. Nhưng GEICO là cỗ máy khai thác lớn nhất, và tỷ lệ kết hợp của nó — bồi thường cộng chi phí trên phí bảo hiểm, thước đo chuẩn của ngành được Investopedia giải thích — tăng từ 83,5% lên 91,2% chỉ trong một năm, trong khi phí bảo hiểm gần như không tăng.
Abel không cần tự định giá từng hợp đồng. Nhưng ông cần giữ một văn hóa trong đó GEICO sẵn sàng bỏ bớt quy mô thay vì nhận bảo hiểm với giá không đủ. Năm 2026 là độ trễ trong điều chỉnh giá hay sức ép cạnh tranh — đó là câu hỏi vận hành quan trọng nhất trong năm đầu tiên của ông.
Lợi nhuận hoạt động: con số trên tít và con số thực chất
Berkshire muốn được đánh giá bằng lợi nhuận hoạt động chứ không phải lợi nhuận ròng kế toán, vốn bị lấn át bởi biến động định giá cổ phiếu. Đó là bản năng đúng. Dù vậy, lợi nhuận hoạt động vẫn cần được đọc kỹ.
| Sau thuế, triệu $ | Q2 2026 | Q2 2025 | Thay đổi |
|---|---|---|---|
| Lợi nhuận khai thác bảo hiểm | 1.731 | 1.992 | −13,1% |
| Thu nhập đầu tư của bảo hiểm | 3.059 | 3.367 | −9,1% |
| BNSF | 1.558 | 1.466 | +6,3% |
| Berkshire Hathaway Energy | 891 | 702 | +26,9% |
| Sản xuất, dịch vụ và bán lẻ | 4.470 | 3.601 | +24,1% |
| Khác | 1.274 | 32 | k/đ |
| Lợi nhuận hoạt động | 12.983 | 11.160 | +16,3% |
Mức tăng trên tít đến từ dòng "Khác". Dòng này bao gồm lãi và lỗ tỷ giá trên khoản nợ bằng đồng tiền khác đô la của Berkshire: lãi 326 triệu đô la trong quý II/2026 so với lỗ 877 triệu đô la trong quý II/2025. Biến động 1,2 tỷ đô la đó là hiệu ứng quy đổi kế toán trên trái phiếu phi đô la — Berkshire vừa phát hành 272,3 tỷ yên trái phiếu mới vào tháng 4/2026 —, không phải kết quả kinh doanh.
| Triệu $ | Q2 2026 | Q2 2025 | Thay đổi | 6T 2026 | 6T 2025 | Thay đổi |
|---|---|---|---|---|---|---|
| Lợi nhuận hoạt động công bố | 12.983 | 11.160 | +16,3% | 24.329 | 20.801 | +17,0% |
| Hiệu ứng tỷ giá trên nợ phi đô la | +326 | −877 | — | +575 | −1.590 | — |
| Lợi nhuận hoạt động loại trừ tỷ giá | 12.657 | 12.037 | +5,2% | 23.754 | 22.391 | +6,1% |
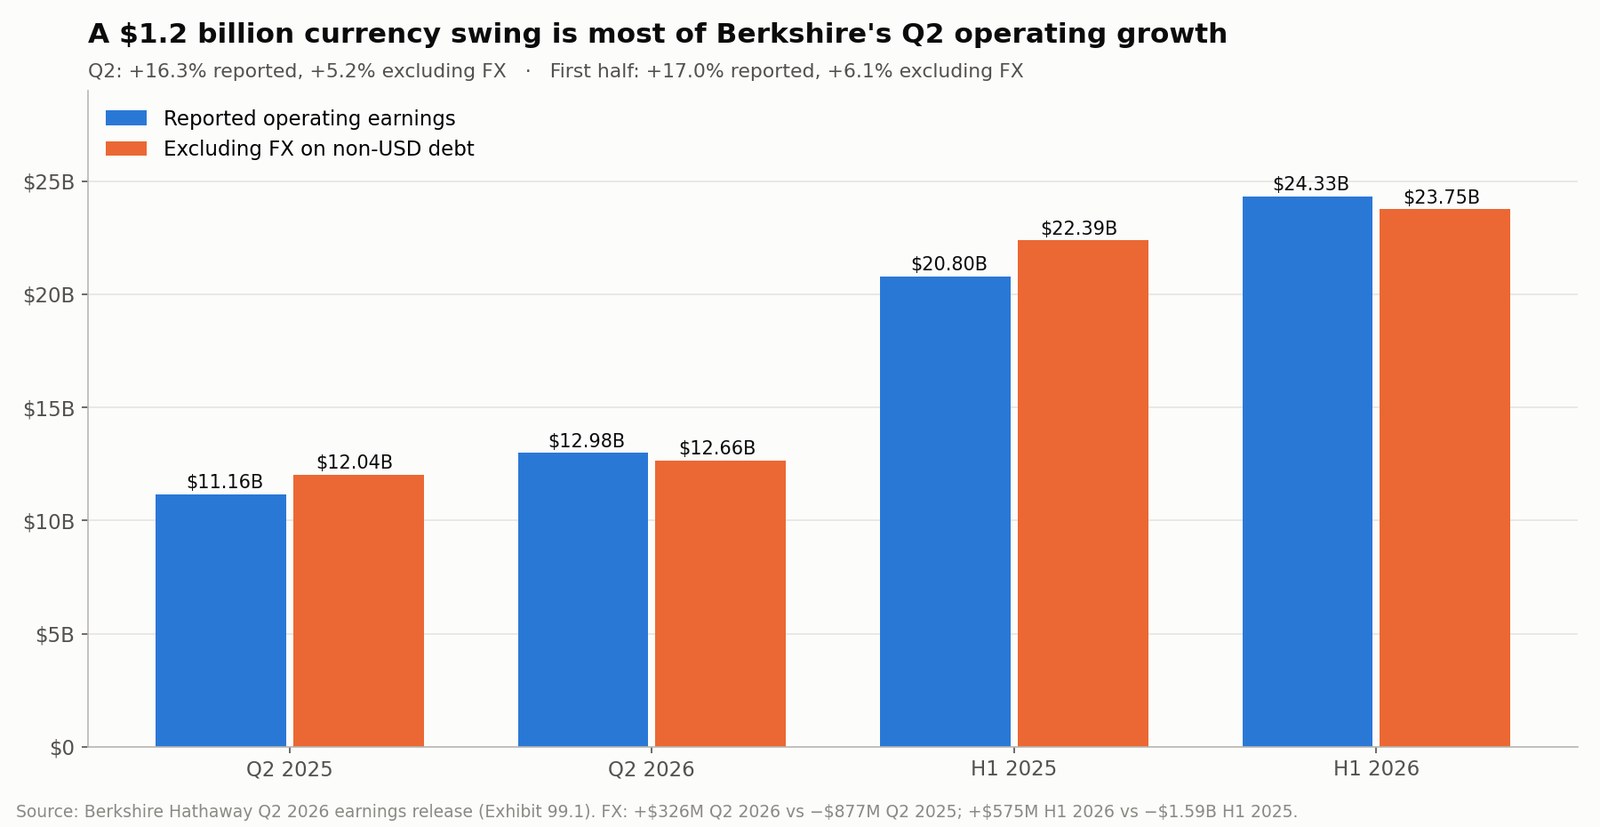
Ngay cả con số +5,2% cũng bao gồm một thương vụ mua lại. Mảng sản xuất, dịch vụ và bán lẻ nay có OxyChem, công ty mà Berkshire chưa sở hữu một năm trước; OxyChem lãi 149 triệu đô la trước thuế trong quý II trên doanh thu 1,4 tỷ đô la. Loại bỏ tỷ giá và mảng hóa chất mới, lợi nhuận hoạt động cốt lõi của Berkshire tăng ở mức một chữ số thấp — các mảng ngoài bảo hiểm tăng, bảo hiểm giảm.
Đó là kết quả đáng nể với một công ty quy mô như vậy. Nhưng không phải bước nhảy mà dòng tít +16,3% gợi ra. Hãy để ý hệ quả với chính dòng "Khác": loại trừ tỷ giá, nó là 948 triệu đô la so với 909 triệu đô la một năm trước — gần như đi ngang. Toàn bộ mức nhảy của dòng này đến từ tỷ giá, không từ mảng kinh doanh nào.
Báo cáo đầu tiên của thời Abel: vì sao ngày 2/3 lại đau
Phiên tệ nhất riêng của Berkshire trong kỷ nguyên mới đến sau thông cáo đầu tiên dưới thời Abel, công bố vào thứ Bảy, 28/2/2026. Thông cáo quý IV/2025 của Berkshire cho thấy:
| Sau thuế, triệu $ | Q4 2025 | Q4 2024 | Thay đổi | Năm 2025 | Năm 2024 | Thay đổi |
|---|---|---|---|---|---|---|
| Lợi nhuận khai thác bảo hiểm | 1.561 | 3.409 | −54,2% | 7.258 | 9.020 | −19,5% |
| Thu nhập đầu tư của bảo hiểm | 3.072 | 4.088 | −24,9% | 12.513 | 13.670 | −8,5% |
| BNSF | 1.347 | 1.278 | +5,4% | 5.476 | 5.031 | +8,8% |
| Berkshire Hathaway Energy | 691 | 729 | −5,2% | 3.979 | 3.730 | +6,7% |
| Sản xuất, dịch vụ và bán lẻ | 3.370 | 3.262 | +3,3% | 13.647 | 13.072 | +4,4% |
| Khác | 159 | 1.761 | −91,0% | 1.613 | 2.914 | −44,6% |
| Lợi nhuận hoạt động | 10.200 | 14.527 | −29,8% | 44.486 | 47.437 | −6,2% |
Kết quả quý IV đó thuộc giai đoạn Buffett vẫn điều hành, nên chưa phải bảng điểm của Abel. Nhưng đó là những con số đầu tiên nhà đầu tư thấy với tên Abel trên bức thư, và chúng cho thấy đúng mô thức mà 10-Q quý II sau đó xác nhận: lợi nhuận bảo hiểm giảm, thu nhập đầu tư giảm theo lãi suất, còn đường sắt và các mảng công nghiệp gánh phần tăng trưởng. BRK.B giảm 4,9% trong phiên giao dịch kế tiếp.
Lợi nhuận ròng kế toán phần lớn là nhiễu
Berkshire báo cáo lợi nhuận ròng kế toán 25,67 tỷ đô la trong quý II/2026, hơn gấp đôi mức 12,37 tỷ đô la một năm trước, tương đương 11,91 đô la mỗi cổ phiếu hạng B. Trong đó, 12,68 tỷ đô la là lãi đầu tư sau thuế, bao gồm 10,9 tỷ đô la tăng thêm của khoản lãi chưa thực hiện trên các cổ phiếu vẫn đang nắm giữ. Thông cáo kết quả quý II của Berkshire viết, bằng ngôn ngữ thời Buffett được Abel giữ nguyên, rằng lãi đầu tư theo quý "thường không có ý nghĩa".
Vì vậy, hệ số giá trên lợi nhuận tính theo lợi nhuận kế toán gần như vô dụng với Berkshire. Thị trường mạnh thổi phồng nó, thị trường yếu đè bẹp nó; cả hai đều không nói gì về đường sắt, điện lực hay bảo hiểm.
Greg Abel thực sự đã làm gì với vốn
Lời nói cho thấy ý định. Giao dịch mới là bằng chứng.
| Giao dịch | Thời điểm | Giá | Ghi chú |
|---|---|---|---|
| OxyChem (từ Occidental) | Thỏa thuận 1/10/2025; hoàn tất 2/1/2026 | ~9,4 tỷ $ tiền mặt | Thỏa thuận trước khi Abel làm CEO; Occidental giữ lại các nghĩa vụ môi trường cũ |
| Taylor Morrison | Thỏa thuận 31/5/2026; hoàn tất 24/7/2026 | 72,50 $/cổ phiếu; ~6,8 tỷ $ vốn cổ phần, ~8,5 tỷ $ giá trị doanh nghiệp | Công bố và hoàn tất dưới thời Abel |
| Mua lại cổ phiếu | 6T 2026, chủ yếu Q2 | ~4,8 tỷ $ | Đợt mua lại đáng kể đầu tiên thời Abel |
Giá trị sơ bộ của OxyChem tại ngày mua gồm 10,7 tỷ đô la tài sản — khoảng 7,0 tỷ là tài sản cố định — và 1,3 tỷ đô la nợ phải trả. Khoản lãi trước thuế 149 triệu đô la trong quý II đã bao gồm khấu hao bổ sung từ kế toán mua lại. Theo thông báo hoàn tất, Taylor Morrison sẽ hợp nhất với mảng xây nhà trên đất sẵn có của Berkshire, dưới sự điều hành của CEO Sheryl Palmer.
Taylor Morrison là thương vụ lớn đầu tiên hoàn toàn của Abel. Đây là doanh nghiệp xây nhà mang tính chu kỳ, và lợi nhuận của nó sẽ phụ thuộc vào nhu cầu nhà ở và điều kiện tín dụng thế chấp mà không ai ở Omaha kiểm soát. Vì hoàn tất sau khi quý kết thúc, Berkshire chưa công bố việc phân bổ giá mua; thông tin đó sẽ có trong tài liệu quý III. Việc chấm điểm sẽ mất nhiều năm.
Phép thử giá mua lại
10-Q quý II công bố chính xác số tiền Berkshire đã trả cho cổ phiếu của mình.
| Tháng (2026) | Hạng | Số cổ phiếu | Giá bình quân |
|---|---|---|---|
| Tháng 4 | — | không có | — |
| Tháng 5 | Hạng A | 65 | 716.231,37 $ |
| Tháng 5 | Hạng B | 1.458.312 | 476,01 $ |
| Tháng 6 | Hạng A | 413 | 733.775,06 $ |
| Tháng 6 | Hạng B | 7.139.881 | 487,98 $ |
Quy đổi mỗi cổ phiếu hạng A thành 1.500 cổ phiếu hạng B, các đợt mua lại quý II tổng cộng khoảng 4,53 tỷ đô la, với giá bình quân khoảng 486 đô la mỗi cổ phiếu tương đương hạng B. Số cổ phiếu tương đương hạng A đang lưu hành giảm từ 1.438.223 vào cuối năm xuống 1.431.693 vào ngày 30/6, giảm 0,45%.
Đo theo giá trị sổ sách — 747,9 tỷ đô la vốn chủ sở hữu của Berkshire chia cho số cổ phiếu — công ty có khoảng 348 đô la giá trị sổ sách mỗi cổ phiếu tương đương hạng B tại ngày 30/6. Như vậy Abel đã mua ở mức khoảng 1,40 lần giá trị sổ sách. Tại phiên đóng cửa 18/9, các đợt mua lại đang lãi khoảng 4,9% và cổ phiếu giao dịch ở khoảng 1,46 lần giá trị sổ sách. (Xem Investopedia về hệ số giá trên giá trị sổ sách để biết giới hạn của thước đo: giá trị sổ sách đánh giá thấp các doanh nghiệp sở hữu toàn phần ghi theo giá gốc.)
Quy tắc của chương trình rất đơn giản. Được phép mua lại bất cứ khi nào CEO, sau khi tham vấn chủ tịch, cho rằng giá thấp hơn giá trị nội tại ước tính thận trọng; không có mức tối thiểu hay tối đa; và việc mua lại không được làm tiền mặt, tương đương tiền và tín phiếu Kho bạc hợp nhất giảm xuống dưới 30 tỷ đô la. Các giao dịch tháng 5 và tháng 6 cho thấy Abel đặt ngưỡng đó ở đâu trong năm 2026: đâu đó trên mức 476–488 đô la mỗi cổ phiếu B.
Bài toán phân bổ 359 tỷ đô la
Tại ngày 30/6, các mảng bảo hiểm và khác của Berkshire nắm giữ 359,2 tỷ đô la tiền mặt, tương đương tiền và tín phiếu Kho bạc Mỹ, sau khi trừ các giao dịch mua chưa thanh toán. Tại phiên đóng cửa 18/9, giá trị thị trường của Berkshire khoảng 1,09 nghìn tỷ đô la, nên thanh khoản tương đương khoảng 33% vốn hóa.
So với núi tiền đó, số vốn Abel đã triển khai trong năm 2026 — OxyChem, vốn cổ phần Taylor Morrison và mua lại cổ phiếu — tổng cộng khoảng 21 tỷ đô la, tức 5,8% thanh khoản.
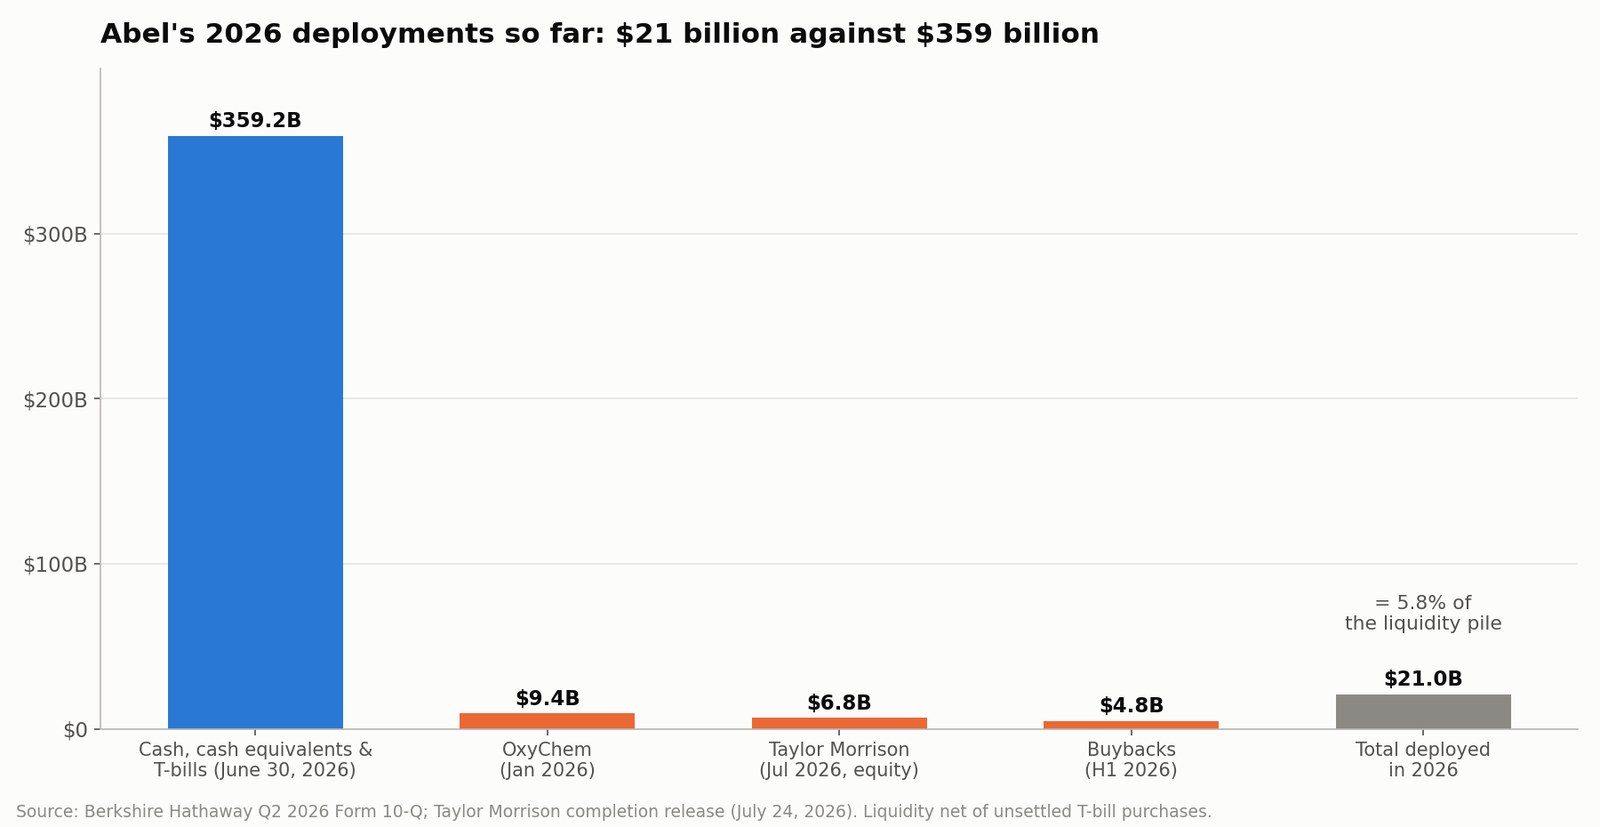
Không phải tất cả đều là tiền thừa. Công ty bảo hiểm cần nhiều thanh khoản để chi trả bồi thường, và Berkshire chủ ý giữ đủ để vượt qua thảm họa mà không phải huy động vốn. Nhưng số dư đó tạo ra bài toán lợi suất mỗi khi lãi suất ngắn hạn giảm, như suốt năm 2025. Lịch sử chu kỳ cắt giảm lãi suất của Fed từ 1980 đối với Berkshire cũng là lịch sử thu nhập từ tín phiếu Kho bạc.
Abel có bốn lựa chọn:
- Mua toàn bộ doanh nghiệp. Dòng tiền bền vững, nhưng ít mục tiêu đủ lớn để tạo khác biệt và có giá hợp lý.
- Mua cổ phiếu niêm yết. Berkshire có thể hành động nhanh khi thị trường giảm, nhưng tập trung làm tăng biến động định giá.
- Mua lại cổ phiếu Berkshire. Chỉ tạo giá trị khi dưới giá trị nội tại; các giao dịch tháng 5–6 ở ~1,40 lần giá trị sổ sách cho thấy ngưỡng hiện tại của ông.
- Giữ thanh khoản. Hợp lý khi giá cao; tốn kém nếu kéo dài.
Thư của Abel giữ nguyên chính sách cổ tức: Berkshire sẽ không trả cổ tức tiền mặt "chừng nào mỗi đô la lợi nhuận giữ lại có khả năng hợp lý tạo ra hơn một đô la giá trị thị trường cho cổ đông", và hội đồng xem xét chính sách này hằng năm. Berkshire chưa công bố cổ tức tiền mặt nào kể từ năm 1967.
Một phép thử phân bổ vốn thực tế
| Câu hỏi | Vì sao quan trọng |
|---|---|
| Tổng giá, kể cả nợ tiếp nhận, là bao nhiêu? | 6,8 tỷ $ vốn cổ phần của Taylor Morrison thành 8,5 tỷ $ giá trị doanh nghiệp |
| Dòng tiền bền vững nào đang được mua? | Lợi nhuận ở đỉnh chu kỳ khiến thương vụ trông rẻ |
| Lợi suất so với tín phiếu Kho bạc ra sao? | Berkshire luôn có một lựa chọn rủi ro thấp |
| Thanh khoản có chịu nổi một năm bảo hiểm tồi tệ? | Sức chống chịu chính là mô hình |
| Giá trị trên mỗi cổ phiếu Berkshire có tăng? | Tổng lợi nhuận lớn hơn không phải là một |
Danh mục đầu tư: tài sản và cả rủi ro tập trung
Danh mục cổ phiếu của Berkshire có giá trị hợp lý 323,8 tỷ đô la tại ngày 30/6/2026, so với 297,8 tỷ đô la cuối năm. Năm khoản nắm giữ lớn nhất — Alphabet, American Express, Apple, Bank of America và The Coca-Cola Company — chiếm 66% giá trị đó, tăng từ 65%. Berkshire sở hữu 151,6 triệu cổ phiếu American Express, tức 22,5% công ty.
Hai trong số năm công ty đó đang có những cuộc tranh luận riêng. Apple đang trải qua cuộc chuyển giao lãnh đạo của chính mình, được phân tích trong Tim Cook rời ghế CEO: John Ternus thừa hưởng gì tại Apple, còn câu hỏi chi tiêu của Alphabet được trình bày trong Alphabet Q2 2026: Gemini và Cloud có gánh nổi capex AI?. Với cổ đông Berkshire, đó không phải câu chuyện xa xôi: đó là một phần lớn của danh mục.
Berkshire còn nắm cổ phần hạch toán theo phương pháp vốn chủ sở hữu 27,5% tại Kraft Heinz và 26,7% tại Occidental, cùng khoảng 8,5 tỷ đô la cổ phiếu ưu đãi Occidental. Thư của Abel thẳng thắn một cách hiếm thấy về khoản đầu tiên: "Khoản đầu tư của chúng tôi vào Kraft Heinz thật đáng thất vọng."
Hãy đánh giá những thay đổi danh mục trong tương lai bằng giá đã trả, lập luận và kết quả — không phải bằng việc giao dịch có giống giai thoại của Buffett hay không.
Những rủi ro có thể làm suy yếu Berkshire sau Buffett
Định giá bảo hiểm. Tỷ lệ bồi thường và tỷ lệ chi phí của GEICO đều tăng trong năm 2026. Nếu lạm phát bồi thường tiếp tục vượt giá phí, lợi nhuận khai thác — nguồn vốn rẻ nhất của Berkshire — sẽ tiếp tục thu hẹp.
Nghĩa vụ cháy rừng. PacifiCorp, thuộc Berkshire Hathaway Energy, tính đến 30/6/2026 đã ghi nhận tổn thất ước tính lũy kế khoảng 2,85 tỷ đô la từ các vụ cháy năm 2020 và vụ cháy McKinney năm 2022, đã chi khoảng 2,3 tỷ đô la cho các thỏa thuận dàn xếp, còn 572 triệu đô la nghĩa vụ ước tính chưa trả và đã ký quỹ bảo lãnh 719 triệu đô la. 10-Q cảnh báo khả năng hợp lý phát sinh thêm tổn thất đáng kể.
Sai lầm phân bổ vốn. Một thương vụ định giá sai hàng chục tỷ đô la có thể xóa sạch nhiều năm lợi nhuận tăng thêm. Thanh khoản loại bỏ rủi ro tài trợ; nó không bảo đảm lợi suất.
Quy mô. Một công ty trị giá khoảng 1,09 nghìn tỷ đô la không thể tăng trưởng kép như Berkshire khi còn nhỏ. So Abel với thành tích 60 năm của Buffett là vô nghĩa về mặt phân tích.
Khoản phụ trội. Một phần định giá lịch sử của BRK.B là niềm tin vào một con người. Khoảng cách 40 điểm cho thấy phần lớn khoản phụ trội đó đã bị loại bỏ. Điều này có hai mặt: một rủi ro đã thành hiện thực, và một chuẩn mực thấp hơn cho Abel.
Định giá BRK.B sau Buffett như thế nào
Một hệ số P/E duy nhất dễ gây hiểu lầm với Berkshire. Các thước đo hữu ích hơn:
- Giá trên giá trị sổ sách, với lưu ý giá trị sổ sách đánh giá thấp các doanh nghiệp sở hữu toàn phần. Ở mức 509,77 đô la, BRK.B giao dịch khoảng 1,46 lần giá trị sổ sách ngày 30/6, khoảng 348 đô la mỗi cổ phiếu tương đương hạng B; các đợt mua lại của chính Abel ở khoảng 1,40 lần.
- Lợi nhuận hoạt động chuẩn hóa, loại trừ hiệu ứng tỷ giá trên nợ phi đô la và các năm thảm họa bất thường.
- Tổng các phần: bảo hiểm cộng float, BNSF, tập đoàn năng lượng, sản xuất và bán lẻ, danh mục cổ phiếu và phần thanh khoản vượt nhu cầu của bảo hiểm.
- Giá trị nội tại trên mỗi cổ phiếu theo thời gian, so với lợi suất trái phiếu Kho bạc và các lựa chọn khác.
| Kịch bản | Abel chứng minh điều gì | Hệ quả có thể |
|---|---|---|
| Lạc quan | Giá phí của GEICO khôi phục biên lợi nhuận; thương vụ lớn có kỷ luật; mua lại dưới giá trị | Mức chiết khấu so với SPY thu hẹp; bội số giá trị sổ sách mở rộng |
| Cơ sở | Văn hóa được giữ; các mảng tăng trưởng một chữ số trung bình | Lợi suất đáng kể, không có hiệu suất vượt trội thời Buffett |
| Bi quan | Biên lợi nhuận bảo hiểm tiếp tục giảm; thương vụ đắt đỏ; quản trị yếu đi | Giá trị mỗi cổ phiếu tăng chậm hơn; bội số co về gần giá trị sổ sách |
So sánh với JPMorgan và ROTCE 23% so với 3,2 lần sổ sách rất đáng suy ngẫm: thị trường trả giá cao cho lợi suất trên vốn chủ sở hữu cao và dễ thấy. Bội số của Berkshire sẽ do việc Abel có làm cho lợi suất dễ thấy hơn hay không quyết định, chứ không phải việc ông có nói giống Buffett hay không.
Danh sách kiểm tra cho cổ đông thời Abel
- Lợi nhuận hoạt động loại trừ tỷ giá: mảng nào biến động, và động lực có lặp lại được không?
- Tỷ lệ bồi thường và chi phí của GEICO: có quay về mức năm 2025 không?
- Float bảo hiểm: có tăng cùng hoạt động khai thác có lãi không?
- Thanh khoản: còn lại bao nhiêu sau các thương vụ và mua lại?
- Triển khai vốn: đã mua gì, với tổng giá bao nhiêu và lợi suất kỳ vọng bao nhiêu?
- Giá mua lại: Abel mua ở bội số giá trị sổ sách bao nhiêu?
- Mức độ tập trung danh mục: năm khoản lớn nhất có thay đổi không, và vì sao?
- Quản trị: Abel có thẳng thắn về sai lầm không, và hội đồng của Howard Buffett có chất vấn các quyết định lớn không?
SimianX AI kết hợp hồ sơ SEC, dữ liệu tài chính, chỉ báo kỹ thuật và phân tích tin tức cho cổ phiếu Mỹ. Nhà đầu tư theo dõi BRK.B có thể dùng nó để phát hiện các công bố mới, rồi đối chiếu những kết luận quan trọng với chính báo cáo của Berkshire.
- SimianX AI
- Bảng xếp hạng tiền mã hóa SimianX
- Thông tin cơ bản BRK.B trên SimianX
- Phòng chỉ huy trực tiếp SimianX
Câu hỏi thường gặp: Berkshire Hathaway sau Buffett
Warren Buffett đã rời Berkshire Hathaway hoàn toàn chưa?
Chưa. Greg Abel trở thành CEO ngày 1/1/2026, và Buffett trở thành chủ tịch danh dự ngày 18/9/2026. Buffett vẫn là thành viên hội đồng. Howard G. Buffett là tân chủ tịch. Abel điều hành công ty và chịu trách nhiệm về các quyết định lớn.
BRK.B phản ứng thế nào khi Buffett rời ghế chủ tịch?
Gần như không. BRK.B tăng 0,11% ngày 18/9/2026 với khối lượng gấp 2,9 lần bình thường. Các biến động lớn đến sớm hơn: −5,12% ngày 5/5/2025, phiên đầu tiên sau khi Buffett chọn Abel làm người kế nhiệm, và −4,91% ngày 2/3/2026 sau kết quả đầu tiên công bố dưới thời Abel.
Cổ phiếu Berkshire diễn biến ra sao từ khi công bố việc kế nhiệm?
Từ phiên đóng cửa 2/5/2025 — mức đóng cửa cao nhất mọi thời đại 539,80 đô la — đến 18/9/2026, BRK.B giảm 5,6% trong khi SPY tăng 34,4%, chênh lệch khoảng 40 điểm phần trăm. Từ phiên đầu tiên Abel làm CEO, BRK.B tăng 2,6% so với 11,5% của SPY.
Lợi nhuận của Berkshire có thật sự tăng 16% trong quý II/2026?
Lợi nhuận hoạt động công bố tăng 16,3% lên 12,98 tỷ đô la. Loại trừ hiệu ứng tỷ giá trên nợ phi đô la — lãi 326 triệu đô la năm nay so với lỗ 877 triệu đô la năm trước — mức tăng vào khoảng 5,2%, và con số này vẫn bao gồm OxyChem vừa được mua lại.
Chuyện gì đã xảy ra với GEICO?
Lợi nhuận khai thác trước thuế của GEICO giảm xuống 994 triệu đô la trong quý II/2026 từ 1,821 tỷ đô la, giảm 45,4%. Tỷ lệ bồi thường tăng từ 71,8% lên 76,6% do tần suất và mức độ nghiêm trọng của yêu cầu bồi thường cao hơn, tỷ lệ chi phí tăng từ 11,7% lên 14,6% do hoa hồng và quảng cáo, trong khi phí bảo hiểm gốc chỉ tăng 1,1%.
Berkshire có mua lại cổ phiếu dưới thời Abel không?
Có. Berkshire mua lại khoảng 4,8 tỷ đô la cổ phiếu trong nửa đầu năm 2026, chủ yếu vào tháng 5 và tháng 6, ở mức khoảng 476–488 đô la mỗi cổ phiếu hạng B — khoảng 1,40 lần giá trị sổ sách. CEO quyết định sau khi tham vấn chủ tịch, nay là Howard Buffett.
Bây giờ Berkshire có trả cổ tức không?
Chưa có thông báo nào. Thư của Abel giữ chính sách rằng Berkshire không trả cổ tức tiền mặt chừng nào mỗi đô la giữ lại có khả năng hợp lý tạo ra hơn một đô la giá trị thị trường, và hội đồng xem xét điều đó hằng năm. Berkshire chưa công bố cổ tức tiền mặt kể từ năm 1967.
Kết luận
Việc Warren Buffett trở thành chủ tịch danh dự đã hoàn tất một cuộc kế nhiệm chứ không khởi động nó — và cổ phiếu đã phản ứng đúng như vậy. BRK.B tăng 0,11% hôm đó. Thị trường đã đưa ra phán quyết từ trước: giảm 5,12% ở phiên sau khi Buffett chọn Abel vào tháng 5/2025, giảm 4,91% sau kết quả đầu tiên của thời Abel vào tháng 3/2026, và kém SPY 40 điểm kể từ phiên đóng cửa cuối cùng trước thông báo, cũng là đỉnh mọi thời đại của cổ phiếu.
Các mảng kinh doanh Abel thừa hưởng mạnh, nhưng không đồng đều. Lợi nhuận hoạt động quý II tăng 16,3% theo công bố và khoảng 5,2% khi loại trừ tỷ giá. Lợi nhuận bảo hiểm giảm 10,6% và lợi nhuận khai thác trước thuế của GEICO giảm 45,4%, trong khi BNSF, tập đoàn năng lượng và các mảng công nghiệp gánh phần tăng trưởng. Thanh khoản ở mức 359,2 tỷ đô la, khoảng một phần ba giá trị thị trường của Berkshire, và Abel đã triển khai khoảng 21 tỷ đô la trong năm 2026, bao gồm các đợt mua lại ở khoảng 1,40 lần giá trị sổ sách.
Vì vậy, bảng điểm của thời Abel rất cụ thể: biên lợi nhuận của GEICO, lợi nhuận hoạt động loại trừ tỷ giá, giá của mỗi thương vụ lớn và mỗi đợt mua lại, và tăng trưởng giá trị trên mỗi cổ phiếu qua nhiều năm chứ không phải từng quý. Howard Buffett nay chủ trì hội đồng giám sát những quyết định đó — và theo quy tắc mua lại, ông là người Abel phải tham vấn trước khi Berkshire mua cổ phiếu của chính mình.
Bài đọc liên quan
- Tim Cook rời ghế CEO: John Ternus thừa hưởng gì tại Apple
- Warsh phớt lờ Trump: Fed tăng lãi suất lần đầu kể từ 2023
- Chu kỳ cắt giảm lãi suất của Fed từ 1980: cổ phiếu và vàng
- Alphabet Q2 2026: Gemini và Cloud có gánh nổi capex AI?
- Cổ phiếu JPMorgan 2026: ROTCE 23% so với 3,2x sổ sách
- iPhone Duo gập của Apple: Có kích hoạt siêu chu kỳ AAPL?
- Cổ phiếu Lululemon dưới 100 USD: thương hiệu hỏng hay rẻ?
Nguồn tham khảo
- Berkshire Hathaway — thông báo ngày 18/9/2026 và thư của Warren Buffett
- Berkshire Hathaway — mẫu 10-Q quý II/2026
- Berkshire Hathaway — thông cáo kết quả quý II/2026 (Phụ lục 99.1)
- Berkshire Hathaway — thông cáo kết quả quý IV và cả năm 2025
- Berkshire Hathaway — báo cáo thường niên 2025 và thư gửi cổ đông của Greg Abel
- Berkshire Hathaway — tài liệu ủy quyền năm 2026
- Taylor Morrison — Berkshire Hathaway hoàn tất thương vụ mua lại
- SEC EDGAR — hồ sơ hằng quý của Berkshire Hathaway
- Cục Dự trữ Liên bang — nghiệp vụ thị trường mở và lãi suất điều hành
- SimianX — thông tin cơ bản cổ phiếu BRK.B


