iPhone gập đầu tiên của Apple đã ra mắt: iPhone Duo có thể khởi động siêu chu kỳ tiếp theo của AAPL?
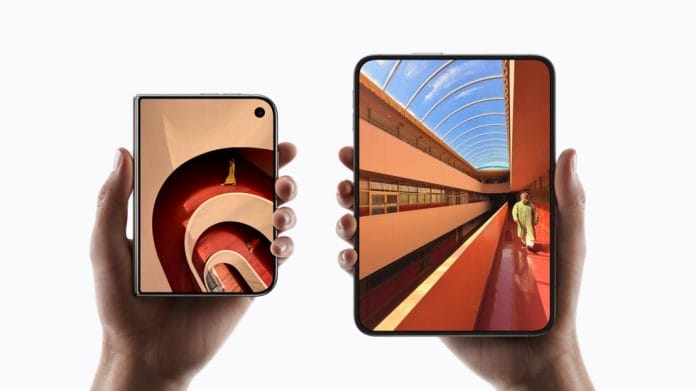
Apple đã chính thức bước vào thị trường điện thoại gập. Ngày 9 tháng 9 năm 2026, công ty giới thiệu iPhone Duo, thiết bị gập kiểu cuốn sách với màn hình gập 7,6 inch, màn hình ngoài 5,4 inch và giá khởi điểm 1.999 USD. Thông báo này lập tức khơi lại kỳ vọng về một siêu chu kỳ iPhone gập của Apple và một giai đoạn tăng trưởng mới cho AAPL.
Nhưng nhà đầu tư cần phân biệt giữa một đợt ra mắt sản phẩm thành công và một siêu chu kỳ tài chính thực sự. iPhone Duo đã được công bố, nhưng đơn đặt trước chỉ bắt đầu từ ngày 16 tháng 10 và hàng lên kệ từ ngày 23 tháng 10. Tính đến ngày 10 tháng 9, chưa có số liệu chính thức về tổng đơn đặt trước, doanh số bán ra hay mức độ hài lòng của khách hàng.
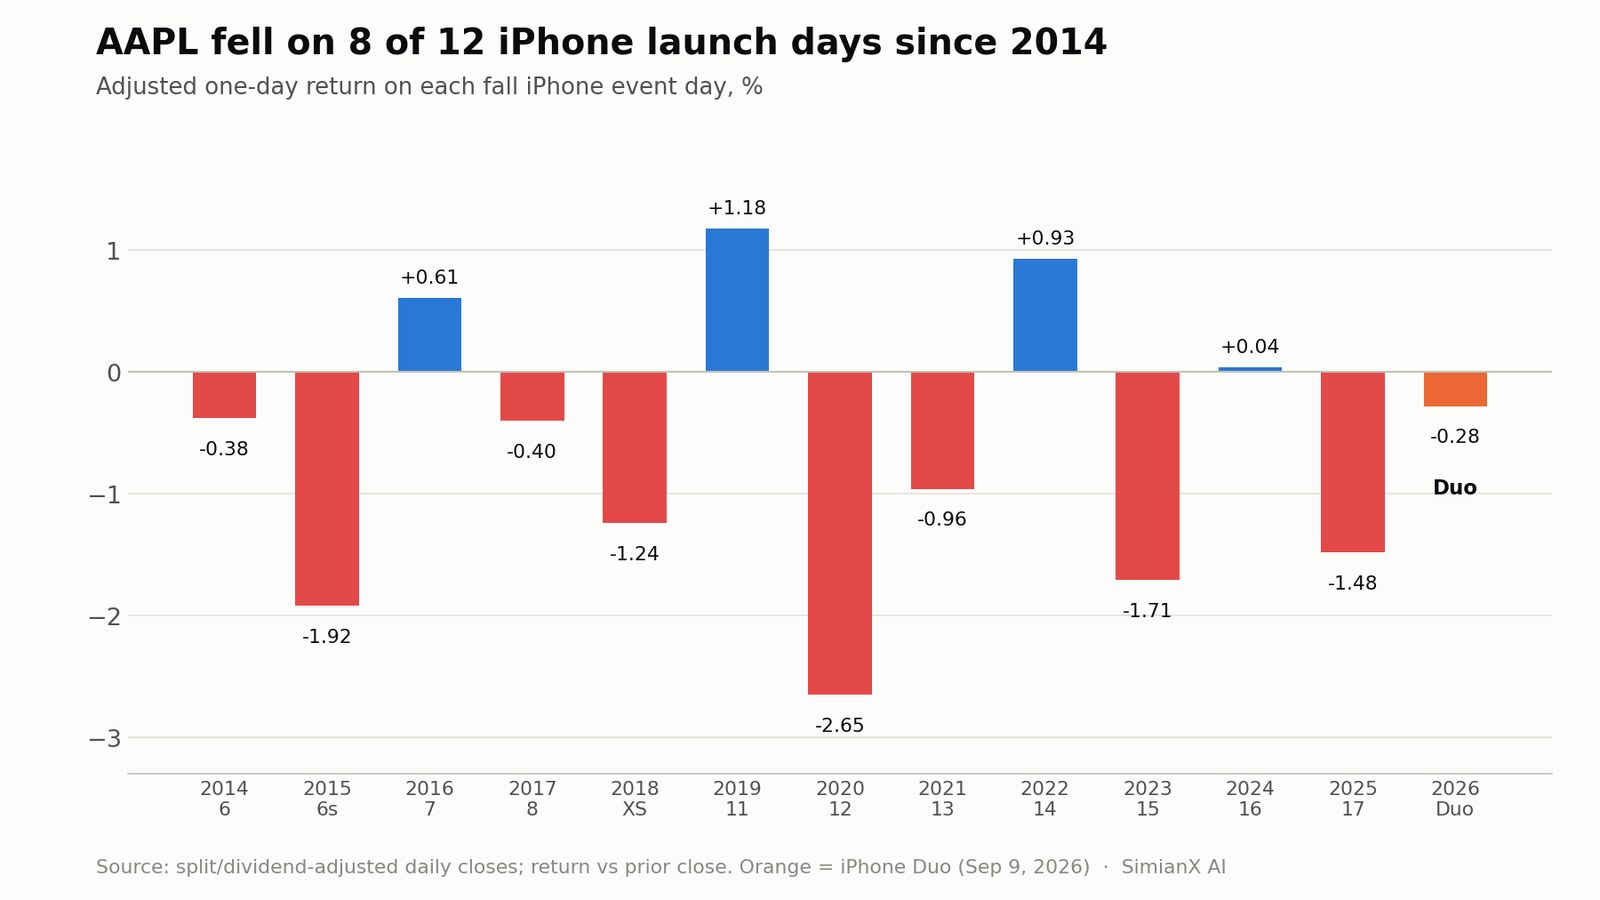
Bản thân cổ phiếu không mấy hào hứng. AAPL đóng cửa ngày ra mắt ở 315,34 USD, giảm 0,28%, với 65,6 triệu cổ phiếu được giao dịch — khoảng 1,7 lần khối lượng trung bình 20 phiên. Điều này không có gì bất thường: trong mười hai sự kiện ra mắt iPhone kể từ năm 2014, AAPL giảm vào ngày sự kiện tám lần (xem bảng tham chiếu bên dưới).
Bằng chứng ủng hộ một kết luận thận trọng hơn: iPhone Duo có thể trở thành một sản phẩm cao cấp quan trọng và nâng giá bán trung bình của Apple, nhưng chỉ một mẫu máy đắt tiền khó có thể tự mình tạo ra một siêu chu kỳ kiểu kinh điển. Một chu kỳ rộng hơn sẽ đòi hỏi nhu cầu Duo mạnh, đà tăng tiếp diễn của iPhone 18, trải nghiệm Siri AI hấp dẫn, doanh số tại Trung Quốc vững vàng và chi phí linh kiện trong tầm kiểm soát.
Bài nghiên cứu này xem xét sản phẩm, cơ hội thị trường, tác động tài chính, định giá và rủi ro. Nhà đầu tư cũng có thể dùng SimianX AI để theo dõi cơ bản, hồ sơ SEC, tâm lý tin tức và tín hiệu kỹ thuật của AAPL khi dữ liệu nhu cầu thực tế bắt đầu thay thế cho những suy đoán ngày ra mắt.
Những thông tin về iPhone Duo nhà đầu tư cần biết
Apple mô tả Duo là chiếc iPhone gập đầu tiên của hãng và, theo lời CEO John Ternus, là “thay đổi mang tính chuyển đổi lớn nhất đối với iPhone kể từ phiên bản đầu tiên.” Thiết bị mở ra như một cuốn sách thay vì gập theo chiều dọc.
Theo thông báo chính thức về iPhone Duo của Apple, các tính năng chính gồm:
- Màn hình trong gập 7,6 inch, lớn hơn 50% so với màn hình iPhone 18 Pro Max.
- Màn hình ngoài 5,4 inch có diện tích bằng 90% màn hình iPhone 18 Pro.
- Hỗ trợ Apple Pencil (USB-C), sẽ có vào cuối năm nay.
- Bản lề chính xác được chế tạo từ hơn 100 linh kiện.
- Khung titan cấp 5 và chuẩn chống nước bụi IP68.
- Camera FaceTime ẩn dưới màn hình và Touch ID tích hợp ở nút bên.
- Bộ xử lý A20 Pro.
- Hai viên pin và buồng hơi tản nhiệt thiết kế riêng.
- Hai camera sau 48MP với các chế độ chụp dành riêng cho thiết kế gập.
- Apple Intelligence và Siri AI mới.
- Các tùy chọn bộ nhớ từ 256GB đến 2TB.
- Giá khởi điểm tại Mỹ 1.999 USD.
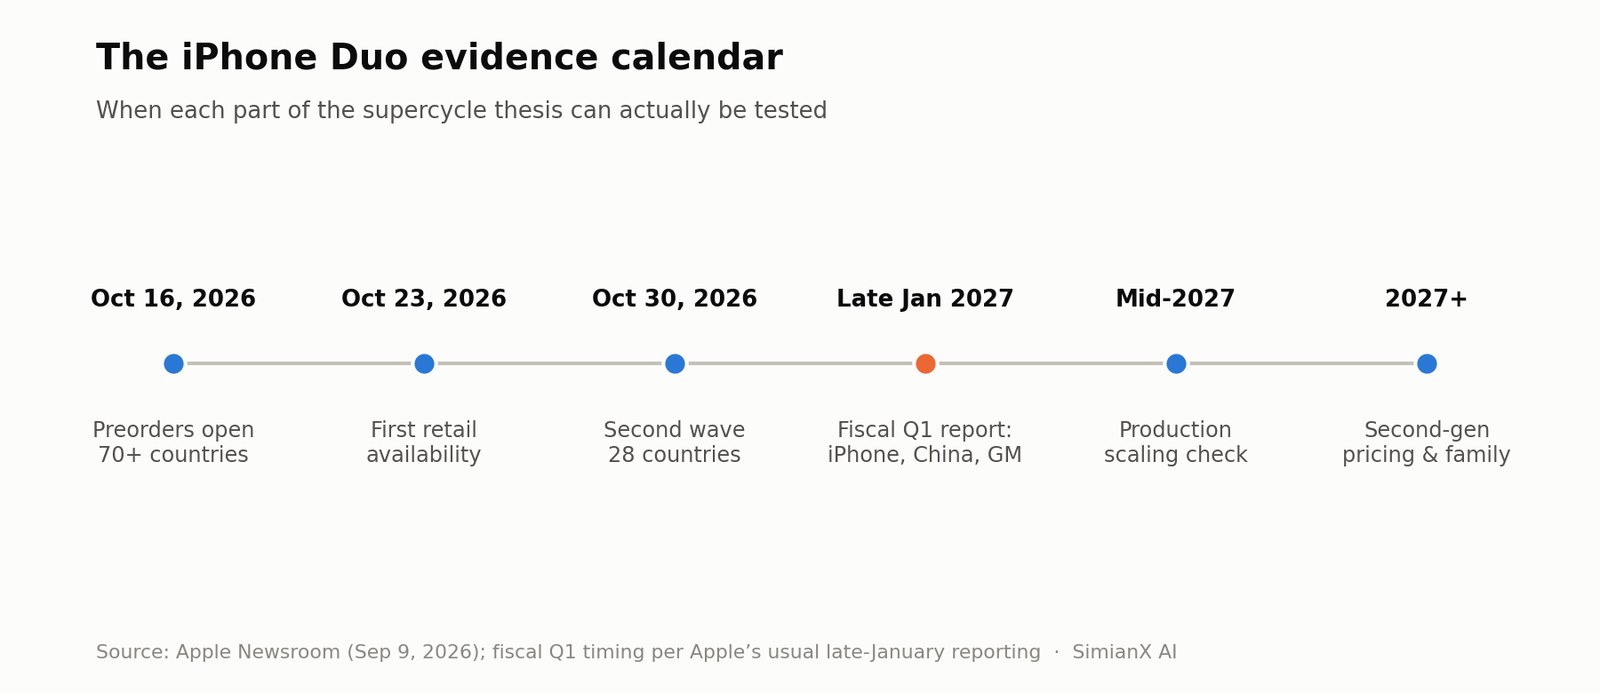
Đơn đặt trước bắt đầu từ ngày 16 tháng 10 tại hơn 70 quốc gia và vùng lãnh thổ, hàng lên kệ ngày 23 tháng 10, và thêm 28 quốc gia và vùng lãnh thổ khác vào ngày 30 tháng 10. Apple niêm yết Duo ở mức 83,29 USD mỗi tháng trong 24 tháng, và chương trình thuê máy Apple Upgrade do Klarna cung cấp có mức khởi điểm chỉ từ 57,99 USD mỗi tháng cho khách hàng đủ điều kiện tại Mỹ. Ốp lưng Duo Case giá 79 USD và bao da Folio có chân đế giá 129 USD ra mắt cùng lúc.
Chiến lược tài chính đó rất quan trọng. Mức giá 1.999 USD trông quá cao nếu nhìn như một lần thanh toán duy nhất, nhưng điện thoại cao cấp ngày càng được mua qua trả góp, đổi máy cũ và khuyến mãi của nhà mạng. Apple đang cố biến một mức giá bán lẻ bốn chữ số thành một khoản chi hàng tháng dễ quản lý.
Lợi thế tài chính trực tiếp nhất của Duo chưa chắc là sản lượng. Đó là khả năng của Apple tạo ra một phân khúc giá hoàn toàn mới nằm trên Pro Max.
Vì sao iPhone Duo quan trọng về mặt chiến lược
Apple gia nhập thị trường điện thoại gập muộn hơn nhiều năm so với Samsung, Huawei, Honor, Google và các nhà sản xuất khác. Từ góc độ thị trường công nghệ thì điều này có vẻ chậm chân, nhưng lại nhất quán với cách tiếp cận truyền thống của Apple.
Apple thường chờ đến khi tin rằng độ tin cậy phần cứng, khả năng tích hợp phần mềm và nhu cầu người tiêu dùng đủ để tạo nên một sản phẩm hoàn chỉnh. Hãng không phát minh ra máy nghe nhạc số, điện thoại thông minh, đồng hồ thông minh hay máy tính bảng. Thay vào đó, hãng dùng sự tích hợp phần cứng – phần mềm, mạng lưới phân phối và quyền kiểm soát hệ sinh thái để mở rộng những danh mục đó.
Duo mang lại cho Apple bốn cơ hội chiến lược.
1. Tạo ra phân khúc siêu cao cấp mới
Mức giá khởi điểm 1.999 USD cao hơn hẳn một chiếc iPhone Pro thông thường. Các cấu hình dung lượng cao hơn có thể đẩy giá trị giao dịch lên xa hơn nữa. Nếu người mua nâng cấp lên thay vì chỉ lựa chọn giữa các mẫu iPhone hiện có, Apple có thể nâng giá bán trung bình của iPhone mà không cần tăng sản lượng tương ứng.
2. Cho người dùng iPhone lâu năm một lý do để nâng cấp
Điện thoại flagship hiện đại đã có bộ xử lý nhanh, camera tốt và thời gian hỗ trợ phần mềm dài. Những cải tiến nhỏ hằng năm có thể không đủ để thuyết phục người tiêu dùng thay một thiết bị vẫn còn dùng tốt.
Màn hình gập tạo ra một khác biệt vật lý rõ ràng. Nó có thể thu hút những người dùng khá giả vốn trì hoãn nâng cấp vì các đời iPhone gần đây quá giống nhau.
3. Bảo vệ vị thế của Apple tại Trung Quốc
Thiết bị gập có ý nghĩa chiến lược lớn hơn tại Trung Quốc, nơi Huawei và các thương hiệu nội địa khác đã xây dựng danh mục điện thoại gập cao cấp. Trước đây Apple không có câu trả lời trực tiếp.
Duo lấp đầy khoảng trống đó trong danh mục sản phẩm. Nó có thể giúp Apple giữ chân những người tiêu dùng Trung Quốc thu nhập cao muốn có một thiết bị gập nhưng vẫn ưa chuộng iOS, App Store và hệ sinh thái rộng lớn của Apple.
4. Mở rộng không gian cho dịch vụ và AI
Màn hình 7,6 inch tạo thêm không gian cho đa nhiệm, chơi game, xem video, chỉnh sửa tài liệu và giao diện AI. Apple đã tùy biến iOS 27 cho Duo, chuyển Dock, các điều khiển trên Màn hình khóa và thanh điều hướng ứng dụng sang bên cạnh, đồng thời điều chỉnh ứng dụng để hiển thị trên cả màn hình trong lẫn màn hình ngoài.
Cơ hội dài hạn không chỉ là doanh thu phần cứng. Một không gian di động lớn hơn có thể khuyến khích sử dụng nhiều hơn:
- Apple One và iCloud+.
- Apple TV và Apple Music.
- Game cao cấp và các giao dịch mua trên App Store.
- Ứng dụng năng suất.
- Gói bảo hành AppleCare.
- Apple Pencil và các phụ kiện khác.
- Tính năng Apple Intelligence chạy trên thiết bị.
Thế nào mới được coi là siêu chu kỳ của Apple?
Thuật ngữ siêu chu kỳ đang bị dùng quá dễ dãi. Một thiết bị mới bán chạy không tự động là một siêu chu kỳ.
Một siêu chu kỳ iPhone thực sự thường bao gồm nhiều hiệu ứng cộng hưởng:
- Một lượng lớn người dùng hiện hữu đủ điều kiện và sẵn sàng nâng cấp.
- Chu kỳ thay máy rút ngắn.
- Khách hàng Android cũ chuyển sang iPhone.
- Sản lượng bán và giá bán trung bình cùng tăng.
- Tăng trưởng doanh thu kéo dài qua nhiều quý.
- Doanh thu dịch vụ và phụ kiện tăng theo doanh số phần cứng.
- Giới phân tích nâng mạnh dự báo lợi nhuận tương lai.
Đợt ra mắt iPhone 6 và 6 Plus màn hình lớn là mốc so sánh lịch sử hữu ích. Báo cáo Form 10-K năm tài chính 2015 của Apple ghi nhận doanh thu thuần iPhone 155,0 tỷ USD, tăng 52%, với sản lượng bán 231,2 triệu máy, tăng 37%, và giá bán trung bình iPhone tăng 11% — mức tăng mà Apple chủ yếu quy cho nhu cầu mạnh đối với hai mẫu máy đó. Chu kỳ ấy đáp ứng sở thích của thị trường đại chúng với màn hình lớn và tác động lên dòng iPhone chủ lực.
Duo thì khác. Mức giá 1.999 USD ban đầu giới hạn nó ở phân khúc cao cấp của thị trường. Nó có thể thay đổi danh mục điện thoại gập mà không làm thay đổi toàn bộ lượng người dùng hiện hữu của Apple.
Mốc so sánh iPhone 6, bằng những con số
| Chỉ số | Chu kỳ iPhone 6 (năm tài chính 2015) | Kịch bản lạc quan của Duo, phần tăng thêm |
|---|---|---|
| Tăng trưởng doanh thu iPhone | +52% | ≈ +7% doanh thu iPhone 9 tháng năm tài chính 2026 |
| Tăng trưởng sản lượng | +37% (231,2 triệu máy) | 17 triệu máy Duo, phần lớn thay thế các iPhone khác |
| Tác động giá bán trung bình | +11% | Tích cực, nhờ phân khúc mới từ 1.999 USD trở lên |
| Độ phủ | Toàn bộ dòng sản phẩm chủ lực | Một mẫu siêu cao cấp |
Ngay cả kịch bản Duo lạc quan nhất trong bài viết này cũng chỉ bổ sung khoảng 13,6 tỷ USD doanh thu tăng thêm — tương đương khoảng 7% trong số 196,5 tỷ USD doanh thu iPhone mà Apple ghi nhận chỉ trong chín tháng đầu năm tài chính 2026. iPhone 6 đã làm mảng iPhone lớn thêm hơn một nửa chỉ trong một năm. Đó là khoảng cách quy mô mà nhãn “siêu chu kỳ” phải lấp đầy.
Vì vậy, câu hỏi đúng không chỉ đơn giản là “Duo có cháy hàng không?” Nguồn cung hạn chế có thể khiến gần như mọi sản phẩm mới cháy hàng. Những câu hỏi tốt hơn là:
- Sản xuất có thể mở rộng vượt nhóm người dùng tiên phong không?
- Người mua có chọn Duo thay vì một chiếc điện thoại gập Android không?
- Người dùng iPhone hiện tại có nâng cấp sớm hơn dự định không?
- Bao nhiêu phần nhu cầu là tăng thêm thực sự thay vì ăn mòn các mẫu khác?
- Apple có giữ được biên lợi nhuận hấp dẫn không?
- Thành công của Duo có lan sang các mẫu giá thấp hơn về sau không?
Cơ hội thị trường điện thoại gập là có thật nhưng vẫn còn nhỏ
Điện thoại gập vẫn là một thị trường ngách trong thị trường điện thoại toàn cầu. Đó vừa là giới hạn vừa là cơ hội.
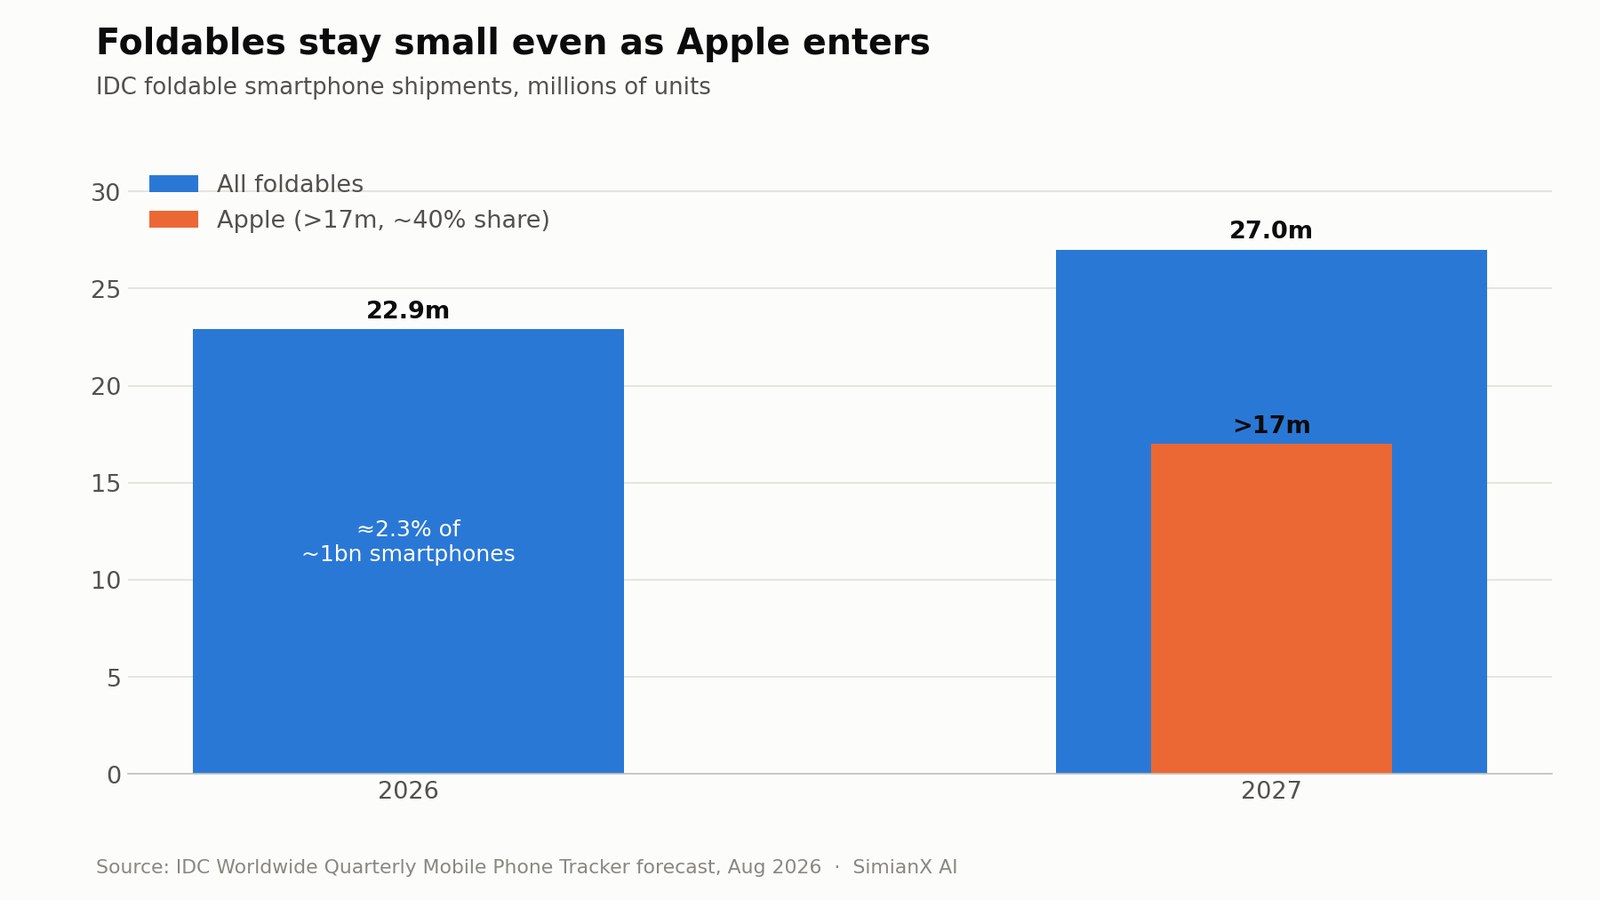
Triển vọng thị trường smartphone tháng 8 năm 2026 của IDC dự báo:
| Chỉ báo thị trường | Ước tính của IDC |
|---|---|
| Lượng smartphone xuất xưởng toàn cầu năm 2026 | Hơn 1 tỷ máy một chút (−16,7%) |
| Lượng điện thoại gập xuất xưởng năm 2026 | 22,9 triệu |
| Tăng trưởng điện thoại gập năm 2026 | 12,6% |
| Lượng điện thoại gập xuất xưởng năm 2027 | Khoảng 27 triệu (+18%) |
| Lượng điện thoại gập Apple xuất xưởng năm 2027 | Hơn 17 triệu |
| Thị phần điện thoại gập dự kiến của Apple năm 2027 | Khoảng 40% |
| Giá bán trung bình điện thoại gập của Apple | Hơn 2.550 USD |
| Giá trị điện thoại gập của Apple | Hơn 45,7 tỷ USD |
Theo các ước tính này, điện thoại gập chỉ chiếm khoảng 2,3% lượng smartphone xuất xưởng toàn cầu năm 2026. Ngay cả khi tăng trưởng nhanh, danh mục này vẫn nhỏ so với smartphone thông thường.
Có hai chi tiết của IDC đáng được chú ý hơn mức mà chúng nhận được trong ngày ra mắt. Thứ nhất, IDC cho biết nếu không có Apple, lượng điện thoại gập xuất xưởng lẽ ra đã giảm ở mức hai chữ số — Apple đang biến một phân khúc sắp co lại thành mảng tăng trưởng nhanh nhất của một ngành mà IDC dự báo sẽ ghi nhận mức sụt giảm mạnh nhất lịch sử trong năm 2026. Thứ hai, IDC giả định giá bán trung bình điện thoại gập của Apple trên 2.550 USD, điều sẽ giúp Apple nắm hơn một nửa tổng giá trị của cả danh mục. Mức giá bán trung bình đó cao hơn nhiều so với giá khởi điểm 1.999 USD, hàm ý cơ cấu bán nghiêng mạnh về các cấu hình 512GB, 1TB và 2TB.
Điều này dẫn đến một phân biệt then chốt:
iPhone Duo có thể là sản phẩm làm thay đổi cả một danh mục mà vẫn chưa đủ lớn để tạo ra ngay một siêu chu kỳ trên quy mô toàn công ty.
Quy mô của Apple nâng cao ngưỡng cần vượt qua. Một sản phẩm tạo ra 10 tỷ USD giá trị bán lẻ mỗi năm là cực lớn với hầu hết các công ty, nhưng Apple đã tạo ra 364,4 tỷ USD doanh thu chỉ trong chín tháng đầu năm tài chính 2026.
AAPL bước vào chu kỳ Duo từ vị thế mạnh
Duo không được tung ra để cứu một thương hiệu iPhone đang sụp đổ. Kết quả kinh doanh mới nhất của Apple vốn đã rất mạnh, như chúng tôi đã phân tích trong bài Apple Q3 2026: Tăng trưởng bù đắp chậm trễ Siri AI?.
Theo Form 10-Q quý III năm tài chính 2026 của Apple, kết quả của quý kết thúc ngày 27 tháng 6 gồm:
| Chỉ số | Quý III năm tài chính 2026 | Thay đổi so với cùng kỳ |
|---|---|---|
| Tổng doanh thu | 109,4 tỷ USD | 16% |
| Doanh thu iPhone | 54,3 tỷ USD | 22% |
| Doanh thu dịch vụ | 30,7 tỷ USD | 12% |
| Doanh thu Đại Trung Hoa | 18,8 tỷ USD | 22% |
| EPS pha loãng | 2,02 USD | 29% |
| Biên lợi nhuận gộp toàn công ty | 50,1% | Tăng từ 46,5% |
| Chi phí R&D | 11,7 tỷ USD | 32% |
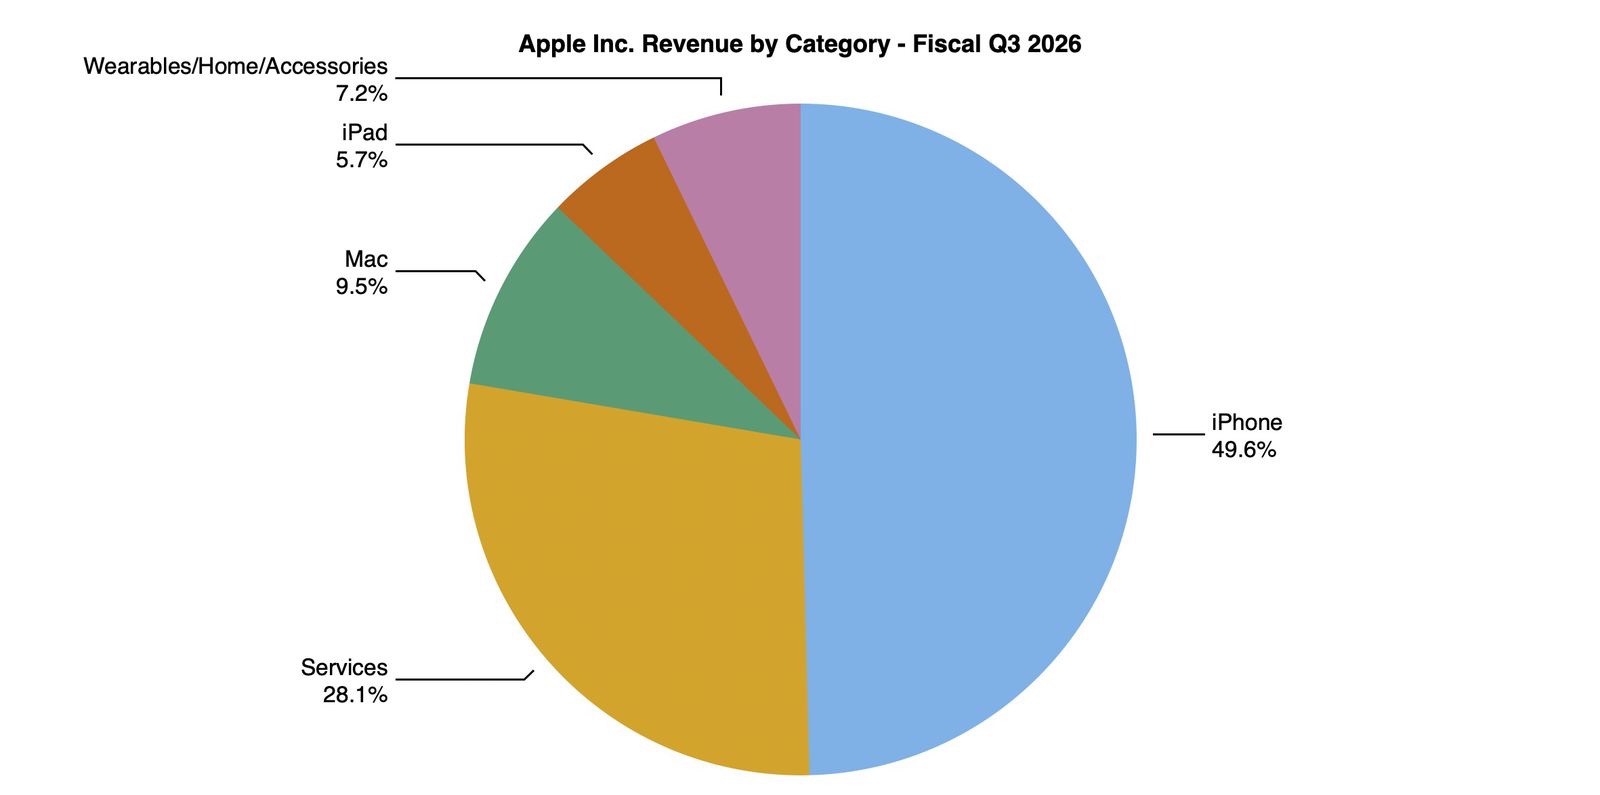
Trong chín tháng đầu năm tài chính 2026, doanh thu iPhone đạt 196,5 tỷ USD, tăng 22%, còn doanh thu dịch vụ tăng 14% lên 91,7 tỷ USD. Apple cho biết doanh số các mẫu Pro tăng là động lực chính cho tăng trưởng iPhone.
Điều này đặc biệt liên quan đến luận điểm về Duo. Người tiêu dùng đã chuyển dịch sang các mẫu cao cấp trước cả khi Apple giới thiệu chiếc máy gập 1.999 USD. Duo nối dài một xu hướng cao cấp hóa sẵn có chứ không tạo ra xu hướng đó từ con số không.
Cỗ máy tài chính của Apple cũng mang lại sự bảo vệ trước rủi ro giảm. Trong chín tháng đầu năm tài chính 2026, hãng đã mua lại 215 triệu cổ phiếu với giá trị 61,8 tỷ USD. Mảng dịch vụ đạt biên lợi nhuận gộp 75,6% trong quý tháng 6, so với 40,1% của mảng sản phẩm.
Tuy nhiên, biên lợi nhuận gộp toàn công ty 50,1% được tô đẹp bởi các yếu tố một lần: Form 10-Q của Apple quy mức tăng biên lợi nhuận gộp của mảng sản phẩm chủ yếu cho cơ cấu sản phẩm và các khoản hoàn thuế quan, bù trừ một phần bởi chi phí cao hơn, bao gồm bộ nhớ. Nhà đầu tư không nên tự động ngoại suy biên lợi nhuận mạnh bất thường này sang năm tài chính 2027.
iPhone Duo có thể tạo ra bao nhiêu doanh thu?
Chưa ai biết nhu cầu thực tế, cơ cấu sản phẩm hay tồn kho kênh phân phối. Dù vậy, một mô hình minh họa vẫn giúp hình dung quy mô.
Phần sau không phải là hướng dẫn của công ty. Mô hình dùng mức giả định 1.850 USD doanh thu phần cứng được ghi nhận trên mỗi máy, thấp hơn giá bán lẻ 1.999 USD để tính đến kinh tế kênh phân phối, giá theo khu vực và cơ cấu sản phẩm. Doanh thu thực tế được báo cáo có thể khác đáng kể.
| Kịch bản | Số máy Duo mỗi năm | Doanh thu minh họa | Diễn giải |
|---|---|---|---|
| Bi quan | 5 triệu | 9,3 tỷ USD | Vướng nguồn cung hoặc nhu cầu chỉ giới hạn ở người dùng tiên phong |
| Cơ sở | 10 triệu | 18,5 tỷ USD | Phân khúc cao cấp mạnh, mở rộng dần |
| Lạc quan | 17 triệu | 31,5 tỷ USD | Tiệm cận triển vọng xuất xưởng năm 2027 của IDC |
Hãy lưu ý giả định 1.850 USD thận trọng thế nào so với chính số liệu của IDC: với giá bán trung bình hơn 2.550 USD theo IDC, kịch bản lạc quan 17 triệu máy sẽ đạt hơn 43 tỷ USD, chứ không phải 31,5 tỷ USD. Chênh lệch giữa hai con số chủ yếu đến từ cơ cấu dung lượng bộ nhớ — đúng phần của câu chuyện Duo mà chưa thể biết được trước khi mở đặt trước.
Ngay cả kịch bản lạc quan cũng cần điều chỉnh vì hiệu ứng ăn mòn doanh số. Một số khách mua Duo lẽ ra đã mua iPhone Pro hoặc Pro Max.
Giả sử, chỉ để minh họa, người mua Duo trung bình lẽ ra sẽ mua một chiếc iPhone giá 1.050 USD. Khi đó doanh thu phần cứng tăng thêm trên mỗi khách hàng sẽ gần 800 USD hơn là 1.850 USD.
Theo giả định đó:
- Năm triệu lượt nâng cấp lên Duo bổ sung khoảng 4 tỷ USD doanh thu tăng thêm.
- Mười triệu lượt bổ sung khoảng 8 tỷ USD.
- Mười bảy triệu lượt bổ sung khoảng 13,6 tỷ USD.
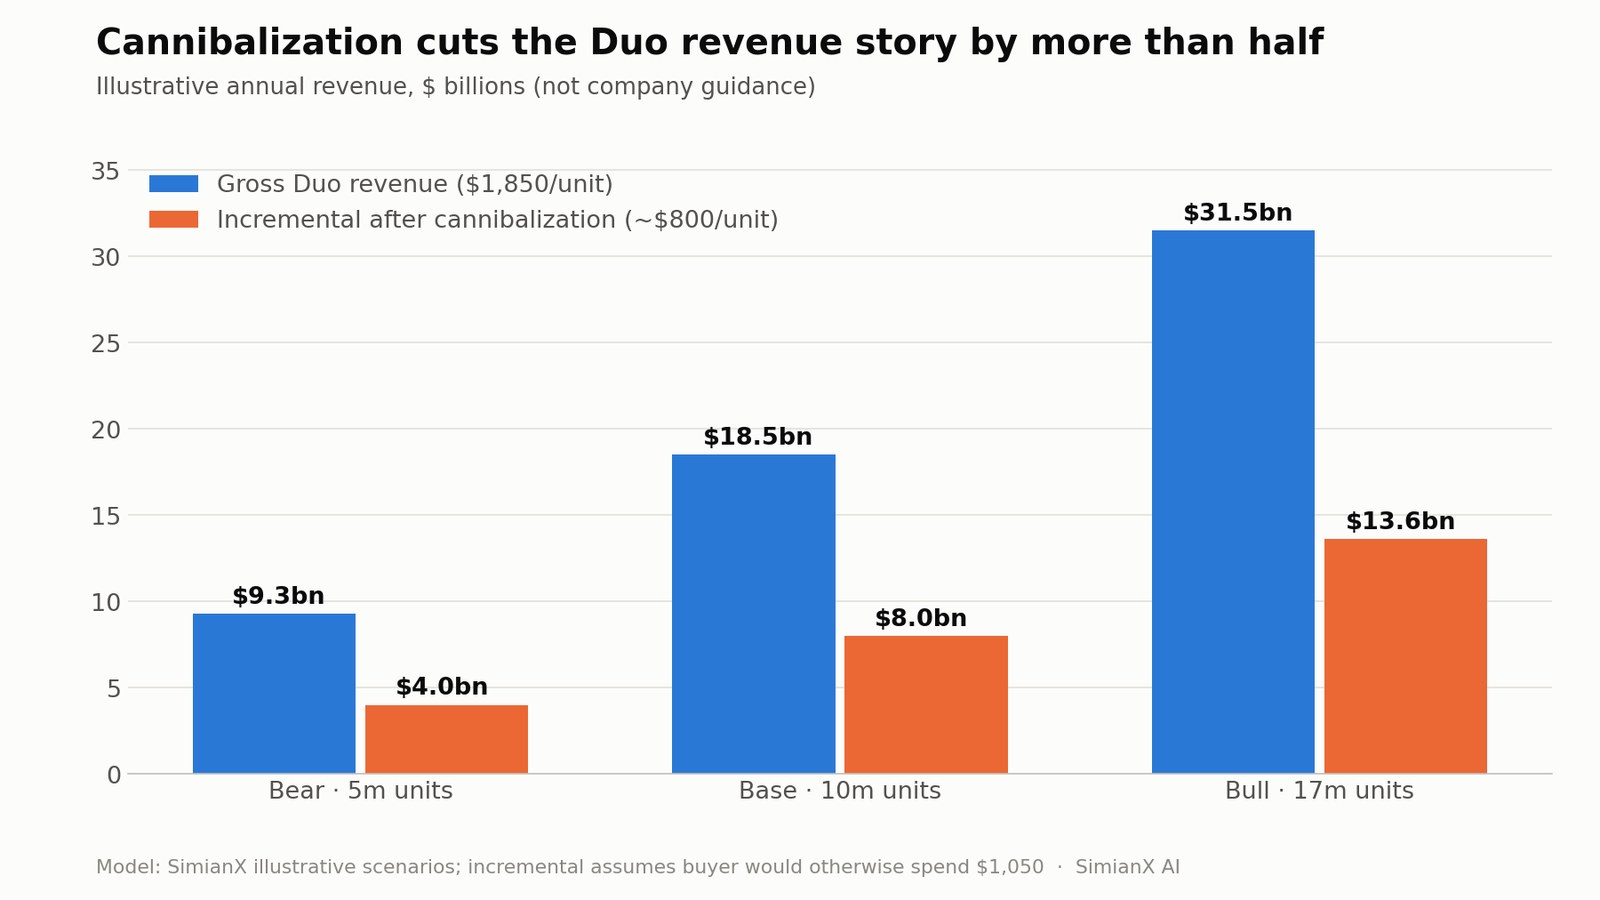
Lợi ích thực tế có thể cao hơn nếu Duo thu hút người dùng Android chuyển sang hoặc khiến người dùng nâng cấp sớm hơn. Nó có thể thấp hơn nếu thiết bị chủ yếu ăn mòn doanh số các bản Pro Max dung lượng cao.
Nhà đầu tư cũng nên tính đến doanh thu thứ cấp:
- Tỷ lệ mua AppleCare có thể cao vì rủi ro sửa chữa quan trọng hơn với điện thoại gập.
- Các tệp ảnh và video dung lượng lớn có thể làm tăng nhu cầu lưu trữ iCloud.
- Giao dịch mua có thể kèm ốp lưng, bao da hoặc Apple Pencil.
- Màn hình lớn hơn có thể tăng mức độ sử dụng ứng dụng trả phí và nội dung giải trí.
- Một người dùng giá trị cao có thể tạo ra doanh thu dịch vụ trong nhiều năm.
Vì vậy, giá trị vòng đời của một khách hàng mới trong hệ sinh thái lớn hơn giao dịch phần cứng ban đầu. Nhưng những lợi ích đó xuất hiện dần theo thời gian và không nên được tính trọn ngay khi ra mắt.
AAPL đã giao dịch thế nào quanh mọi đợt ra mắt iPhone kể từ năm 2014
Diễn biến giá ngày ra mắt là chỉ báo kém về việc một chu kỳ sản phẩm có thành công hay không — và lịch sử chứng minh điều đó. Bảng dưới đây đo lợi suất đã điều chỉnh chia tách và cổ tức của AAPL vào ngày diễn ra mỗi sự kiện iPhone mùa thu, cùng lợi suất một tháng (21 phiên) và ba tháng (63 phiên) sau đó, tính từ giá đóng cửa phiên liền trước. Khối lượng được thể hiện so với mức trung bình 20 phiên trước sự kiện.
| Ngày sự kiện | Dòng sản phẩm | Ngày sự kiện | +1 tháng | +3 tháng | Khối lượng so với TB 20 phiên |
|---|---|---|---|---|---|
| 9/9/2014 | iPhone 6 / 6 Plus | −0,4% | +2,5% | +14,8% | 3,7x |
| 9/9/2015 | iPhone 6s | −1,9% | −2,5% | +5,7% | 1,2x |
| 7/9/2016 | iPhone 7 | +0,6% | +5,7% | +2,6% | 1,7x |
| 12/9/2017 | iPhone 8 / X | −0,4% | −3,1% | +7,3% | 2,8x |
| 12/9/2018 | iPhone XS / XR | −1,2% | −4,2% | −24,2% | 1,7x |
| 10/9/2019 | iPhone 11 | +1,2% | +6,0% | +25,0% | 1,2x |
| 13/10/2020 | iPhone 12 | −2,7% | −3,8% | +5,4% | 1,7x |
| 14/9/2021 | iPhone 13 | −1,0% | −5,8% | +17,7% | 1,4x |
| 7/9/2022 | iPhone 14 | +0,9% | −5,9% | −7,4% | 1,3x |
| 12/9/2023 | iPhone 15 | −1,7% | +0,2% | +7,8% | 1,6x |
| 9/9/2024 | iPhone 16 | +0,0% | +2,2% | +10,1% | 1,6x |
| 9/9/2025 | iPhone 17 / Air | −1,5% | +8,5% | +16,9% | 1,4x |
| 9/9/2026 | iPhone Duo | −0,3% | — | — | 1,7x |
Ba quy luật nổi bật qua mười hai sự kiện trước đó:
- Ngày sự kiện thường nghiêng về giảm. AAPL giảm trong 8 trên 12 ngày ra mắt, với mức biến động trung bình −0,67%. Mức −0,28% của Duo nằm gọn trong biên độ bình thường — thị trường không coi đây là sự phá vỡ quy luật theo hướng nào.
- Tháng đầu tiên như tung đồng xu. Lợi suất trung vị sau một tháng là −1,2%, với sáu lần giảm. Diễn biến trong tháng ra mắt nói lên rất ít về cả chu kỳ.
- Ba tháng sau, AAPL thường cao hơn — trong 10 trên 12 trường hợp, với mức tăng trung vị +7,6%. Điều này chủ yếu phản ánh xu hướng đi lên chung mạnh mẽ của AAPL trong giai đoạn đó chứ không phải một sản phẩm riêng lẻ; hai ngoại lệ (2018 và 2022) đều là những đợt bán tháo trên toàn thị trường.
iPhone 6 — siêu chu kỳ thực sự duy nhất trong mẫu — cũng chỉ có một ngày ra mắt bình thường ở mức −0,4%, nhưng với khối lượng lớn nhất vượt trội (3,7x). Bài học cho người nắm giữ vì Duo là bằng chứng sẽ đến từ báo cáo quý tháng 12, chứ không phải từ bảng giá vào tháng 9.
iPhone Duo có thể khởi động siêu chu kỳ tiếp theo của AAPL?
Câu trả lời là có thể, nhưng chỉ với tư cách một bộ phận của một chu kỳ rộng hơn.
Duo có ba đặc điểm ủng hộ luận điểm lạc quan:
- Đây là thay đổi lớn đầu tiên về kiểu dáng iPhone của Apple sau nhiều năm.
- Nó tạo lập một phân khúc giá mới.
- Nó cho người dùng điện thoại gập Android cao cấp một lý do để gia nhập hệ sinh thái Apple.
Tuy vậy, thiết bị cũng gặp ba giới hạn:
- Điện thoại gập vẫn chỉ chiếm tỷ lệ nhỏ trong thị trường smartphone.
- Nguồn cung ban đầu năm 2026 có thể bị hạn chế.
- Giá khởi điểm 1.999 USD loại ra phần lớn người dùng hiện hữu của Apple.
Để có một siêu chu kỳ trên quy mô toàn công ty, Apple cần toàn bộ hệ thống sản phẩm năm tài chính 2027 vận hành ăn khớp. Điều đó bao gồm dòng iPhone 18 Pro, Duo, Apple Intelligence, Siri AI, tài chính tiêu dùng, ưu đãi đổi máy cũ và việc kiếm tiền từ dịch vụ.
Điều gì sẽ xác nhận luận điểm siêu chu kỳ?
Nhà đầu tư nên tìm bằng chứng đo lường được thay vì sự hào hứng ngày ra mắt:
- Thời gian giao hàng đơn đặt trước kéo dài nhanh ở nhiều quốc gia.
- Nguồn cung tăng mà không làm cạn nhu cầu.
- Lượng người chuyển từ Android sang iPhone tăng.
- Doanh thu iPhone tăng nhanh hơn sản lượng, cho thấy giá bán trung bình cao hơn.
- Đại Trung Hoa duy trì tăng trưởng bất chấp cạnh tranh từ Huawei.
- Tăng trưởng dịch vụ tăng tốc cùng lượng người dùng mới.
- Apple nâng kế hoạch sản xuất hoặc giới phân tích nâng dự báo lợi nhuận.
- Biên lợi nhuận gộp vẫn vững sau khi các khoản hoàn thuế quan không còn tô đẹp.
Chỉ riêng việc cháy hàng khi ra mắt chứng minh được rất ít nếu chỉ có vài triệu máy được bán ra.
Trung Quốc có thể quyết định việc Duo vượt khỏi thị trường ngách hay không
Trung Quốc là một trong những thị trường quan trọng nhất đối với Duo vì người tiêu dùng ở đó đã quen thuộc với điện thoại gập cao cấp.
Apple bước vào đợt ra mắt với kết quả tại Trung Quốc đang cải thiện. Phân tích thị trường Trung Quốc quý II năm 2026 của IDC ước tính lượng smartphone Apple xuất xưởng tại Trung Quốc tăng 24,4% so với cùng kỳ trong quý II năm 2026, nâng thị phần từ 13,9% lên 18,1%. Huawei vẫn dẫn đầu với thị phần 22,6%, tăng từ 18,1%, trong khi mọi hãng khác trong nhóm sáu hãng đầu — OPPO, vivo, Xiaomi và Honor — đều mất thị phần trong một thị trường khoảng 66 triệu máy.
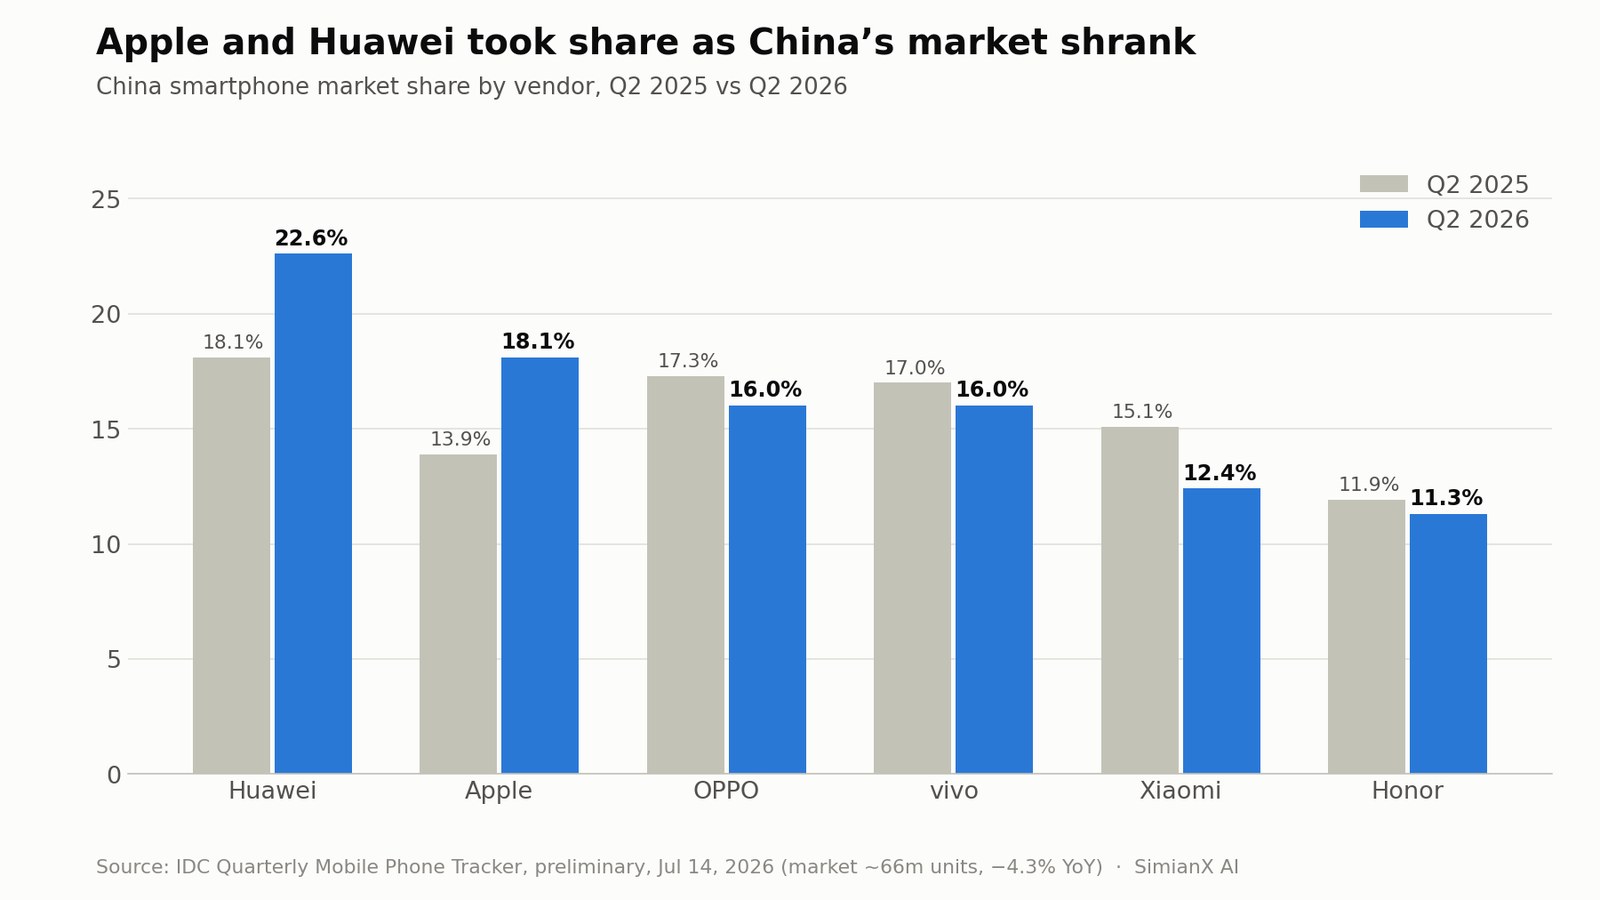
Doanh thu Đại Trung Hoa được Apple báo cáo cũng tăng 22% trong quý III năm tài chính 2026. Dù vậy, môi trường cạnh tranh vẫn khó khăn:
- Huawei có lòng trung thành thương hiệu nội địa mạnh.
- Các nhà sản xuất Trung Quốc có nhiều kinh nghiệm hơn với điện thoại gập.
- Các thương hiệu nội địa có dải thiết kế và mức giá rộng hơn.
- Chính sách mua sắm của chính phủ và doanh nghiệp có thể ảnh hưởng đến nhu cầu.
- Chính sách giá khuyến mãi đã góp phần vào đà tăng gần đây của Apple.
- Tổng lượng smartphone xuất xưởng tại Trung Quốc giảm 4,3% trong quý II năm 2026, quý giảm thứ năm liên tiếp.
Duo lấp đầy một khoảng trống dễ thấy trong danh mục sản phẩm, nhưng phải cạnh tranh bằng nhiều thứ hơn thương hiệu. Người tiêu dùng Trung Quốc sẽ đánh giá nếp gấp, bản lề, thời lượng pin, trọng lượng, hệ thống camera, khả năng đa nhiệm và năng lực AI nội địa so với các lựa chọn thay thế đã trưởng thành.
Thành công tại Trung Quốc sẽ củng cố lập luận siêu chu kỳ vì nó cho thấy Apple có thể giành thị phần trong một thị trường điện thoại gập đã định hình. Nhu cầu yếu tại Trung Quốc sẽ hàm ý Duo chủ yếu là sản phẩm cho nhóm người dùng tiên phong giàu có ở phương Tây.
Cuộc tranh luận về biên lợi nhuận: giá cao cấp đối đầu chi phí cao cấp
Một sản phẩm giá 1.999 USD không tự động mang lại biên lợi nhuận vượt trội.
Điện thoại gập đòi hỏi linh kiện và quy trình sản xuất đắt đỏ hơn:
- Hai màn hình thay vì một.
- Tấm nền OLED dẻo.
- Bản lề chính xác.
- Gia cố kết cấu bổ sung.
- Kiến trúc hai pin.
- Lắp ráp và kiểm soát chất lượng phức tạp hơn.
- Rủi ro bảo hành và sửa chữa cao hơn.
- Tỷ lệ thành phẩm sản xuất ban đầu có thể thấp hơn.
Quy mô thu mua và chuyên môn chuỗi cung ứng của Apple là những lợi thế đáng kể. Công ty cũng có thể định giá đủ cao để bù đắp chi phí linh kiện tăng thêm. Nhưng nhà đầu tư nên chờ bằng chứng về biên lợi nhuận sản phẩm được báo cáo.
Chi phí bộ nhớ là một rủi ro bổ sung. IDC cho biết chi phí NAND và DRAM đã tăng hơn 300% so với cùng kỳ và dự báo lượng smartphone xuất xưởng toàn cầu giảm 16,7% trong năm 2026, với giá bộ nhớ được kỳ vọng tiếp tục tăng ít nhất đến năm 2028. Báo cáo quý III của Apple cũng thừa nhận chi phí bộ nhớ cao hơn và cảnh báo rằng tình trạng thiếu hụt linh kiện dự kiến sẽ gia tăng. Chính cơn khan hiếm bộ nhớ ấy đang nâng đỡ các nhà cung cấp như SK Hynix và Micron — siêu chu kỳ của công ty này là cơn gió ngược về chi phí của công ty khác.
Vị thế cao cấp của Duo mang lại khả năng bảo vệ giá bán, nhưng biên lợi nhuận sản phẩm vẫn có thể bị bóp nếu Apple phải gánh lạm phát linh kiện hoặc gặp tỷ lệ thành phẩm kém.
Kịch bản lạc quan về biên lợi nhuận là:
Giá cao + cơ cấu dung lượng cao cấp + phụ kiện + AppleCare + dịch vụ = kinh tế vòng đời hấp dẫn.
Kịch bản bi quan về biên lợi nhuận là:
Màn hình đắt + bản lề + tỷ lệ thành phẩm thấp + rủi ro bảo hành + lạm phát linh kiện = lợi nhuận thấp hơn mức giá bán lẻ gợi ý.
Siri AI có thể quan trọng hơn cả bản lề
Phần cứng gập tạo sự chú ý ban đầu, nhưng phần mềm quyết định liệu định dạng này có trở nên không thể thiếu hay không.
Apple cho biết iOS 27 thích ứng với hai màn hình của Duo và hỗ trợ đa nhiệm, trong khi A20 Pro — CPU nhanh hơn tới 20% so với A19 Pro — vận hành AI trên thiết bị. Siri AI, được Apple giới thiệu trước tại WWDC 2026, cũng xuất hiện cùng chế độ Siri Camera mới.
Những trường hợp sử dụng mạnh nhất có thể gồm:
- Tóm tắt tài liệu ở một bên trong khi soạn thảo ở bên kia.
- So sánh sản phẩm, tuyến đường hoặc kế hoạch du lịch giữa các ứng dụng.
- Chỉnh sửa ảnh và video trên không gian lớn hơn.
- Chạy trợ lý AI theo ngữ cảnh song song với ứng dụng đang dùng.
- Dùng màn hình ngoài để xem trước ảnh chụp và chia sẻ khung hình FaceTime.
- Ghi chú viết tay bằng Apple Pencil.
Nếu thiết bị chỉ đơn thuần làm video và trang web to hơn, người tiêu dùng có thể xem nó như một món đồ mới lạ đắt tiền. Nếu Apple và các nhà phát triển tạo ra quy trình làm việc tốt hơn hẳn so với trên điện thoại thông thường, Duo có thể trở thành một danh mục năng suất mới.
Đó là lý do một siêu chu kỳ iPhone gập của Apple có thể phụ thuộc vào AI và phần mềm nhiều hơn là vào chính cơ chế gập.
Định giá AAPL để lại rất ít dư địa cho một đợt ra mắt bình thường
Tại giá đóng cửa ngày 9 tháng 9, AAPL giao dịch ở 315,34 USD, tương ứng vốn hóa thị trường khoảng 4.600 tỷ USD dựa trên 14,59 tỷ cổ phiếu đang lưu hành được báo cáo trong Form 10-Q. Cổ phiếu được định giá khoảng 36 lần lợi nhuận trượt và 34 lần lợi nhuận dự phóng, theo dữ liệu thị trường của StockAnalysis. Cổ phiếu đang thấp hơn khoảng 8% so với đỉnh 52 tuần 344,57 USD và thấp hơn 4% so với giá đóng cửa 328,21 USD ngày 3 tháng 9.
Vì vậy, thị trường không định giá Apple như một công ty phần cứng tăng trưởng chậm. Mức giá đã giả định sẵn kinh tế hệ sinh thái bền vững, mua lại cổ phiếu liên tục, tăng trưởng dịch vụ và việc triển khai sản phẩm thành công.
Ước tính đồng thuận của Zacks ngày 10 tháng 9 đặt EPS năm tài chính 2027 ở mức 9,54 USD, chỉ cao hơn khoảng 8% so với ước tính năm tài chính 2026 là 8,85 USD. Ở mức 315 USD, điều đó hàm ý hệ số P/E dự phóng khoảng 33 lần lợi nhuận năm tài chính 2027.
Một bảng độ nhạy định giá đơn giản minh họa rủi ro:
| Kịch bản EPS năm tài chính 2027 | P/E 28x | P/E 32x | P/E 36x |
|---|---|---|---|
| 9,00 USD | 252 USD | 288 USD | 324 USD |
| 9,50 USD | 266 USD | 304 USD | 342 USD |
| 10,00 USD | 280 USD | 320 USD | 360 USD |
| 10,50 USD | 294 USD | 336 USD | 378 USD |
Đây không phải là giá mục tiêu. Bảng cho thấy lợi nhuận đầu tư tương lai phụ thuộc cả vào lợi nhuận doanh nghiệp lẫn hệ số định giá.
Ở mức định giá hiện tại, Duo không thể chỉ đơn thuần thú vị. Để tạo ra dư địa tăng giá đáng kể, nó phải giúp lợi nhuận vượt kỳ vọng hoặc thuyết phục nhà đầu tư rằng Apple xứng đáng giữ một hệ số định giá cao bất thường.
Một thiết bị tuyệt vời không bảo đảm một khoản đầu tư tuyệt vời khi giá cổ phiếu đã phản ánh sự triển khai xuất sắc.
Các kịch bản lạc quan, cơ sở và bi quan cho AAPL
| Kịch bản | Kết quả của Duo | Kết quả rộng hơn của Apple | Hàm ý đầu tư |
|---|---|---|---|
| Lạc quan | Nguồn cung mở rộng, nhu cầu lan rộng và lượng chuyển từ Android tăng | Giá bán trung bình iPhone, dịch vụ và doanh thu Trung Quốc vượt kỳ vọng; biên lợi nhuận vẫn mạnh | Dự báo lợi nhuận tăng và hệ số định giá cao được giữ vững |
| Cơ sở | Duo trở thành một phân khúc cao cấp thành công | Ăn mòn một phần doanh số Pro; dịch vụ tăng đều; đóng góp lợi nhuận khiêm tốn | Tin tốt về sản phẩm nhưng dư địa mở rộng định giá hạn chế |
| Bi quan | Nhu cầu ban đầu hẹp hoặc xuất hiện lo ngại về độ tin cậy | Chi phí linh kiện tăng, Trung Quốc suy yếu và biên lợi nhuận trở về bình thường | Định giá cao dễ bị nén lại |
Kịch bản lạc quan
Duo bán mạnh suốt năm 2027, Apple cải thiện tỷ lệ thành phẩm và giới thiệu các phiên bản giá thấp hơn ở những thế hệ sau. Màn hình lớn trở thành giao diện tự nhiên cho Siri AI. Người dùng Android thu nhập cao chuyển sang, và Trung Quốc phản ứng tích cực.
Trong kịch bản này, Duo không chỉ là một mẫu máy mới. Nó trở thành nền tảng của một dòng sản phẩm kéo dài nhiều năm.
Kịch bản cơ sở
Duo bán tốt trong nhóm người đam mê công nghệ, giới chuyên môn và khách hàng giàu có, nhưng vẫn chỉ chiếm phần nhỏ trong tổng sản lượng iPhone. Nó nâng giá bán trung bình và mức độ gắn kết với hệ sinh thái, dù một phần nhu cầu đến từ những người lẽ ra đã mua Pro Max.
Đây vẫn là một thành công thương mại, nhưng chưa đủ để gọi năm tài chính 2027 là một siêu chu kỳ kiểu kinh điển.
Kịch bản bi quan
Thiết bị gặp phàn nàn về bản lề, nếp gấp, pin hoặc độ bền. Chi phí sản xuất vẫn cao, và người tiêu dùng chần chừ trước mức giá. Huawei và Samsung giữ vị thế điện thoại gập mạnh hơn tại các thị trường châu Á trọng điểm.
Với kết quả này, Duo giống một thử nghiệm chiến lược hơn là một động cơ lợi nhuận ngắn hạn.
Những rủi ro chính nhà đầu tư không nên bỏ qua
Ăn mòn doanh số
Một chiếc Duo bán ra không hoàn toàn là doanh số tăng thêm khi người mua lẽ ra sẽ mua một chiếc iPhone cao cấp khác. Các mô hình doanh thu nhân số máy với 1.999 USD mà không có kịch bản đối chứng sẽ phóng đại cơ hội.
Độ bền và chi phí bảo hành
Những đánh giá quan trọng nhất sẽ đến sau nhiều tháng sử dụng thực tế. Chi phí sửa chữa, lỗi màn hình hoặc sự cố bản lề có thể ảnh hưởng cả đến biên lợi nhuận lẫn danh tiếng chất lượng của Apple.
Hạn chế nguồn cung
Sự khan hiếm có thể tạo ra hào hứng nhưng đồng thời hạn chế doanh thu. Nhà đầu tư cần phân biệt sức mạnh của nhu cầu với tình trạng sản xuất không đủ.
Cạnh tranh tại Trung Quốc
Huawei và các thương hiệu nội địa khác có nhiều kinh nghiệm với điện thoại gập. Duo phải cạnh tranh bằng năng lực, chứ không chỉ bằng uy tín thương hiệu.
Lạm phát linh kiện
Chi phí bộ nhớ, màn hình dẻo và linh kiện tiên tiến tăng cao có thể gây áp lực lên biên lợi nhuận gộp của sản phẩm.
Triển khai AI
Không gian lớn hơn của Duo cần phần mềm hấp dẫn. Nếu Siri AI vẫn chưa hoàn thiện hoặc bị giới hạn theo khu vực, thiết bị có thể thiếu một trường hợp sử dụng mang tính quyết định.
Quy định đối với mảng dịch vụ
Mảng dịch vụ của Apple có biên lợi nhuận gộp cao hơn nhiều so với phần cứng, nhưng App Store và iOS vẫn chịu sự quản lý. Form 10-Q của Apple công bố các cuộc điều tra đang diễn ra của Ủy ban châu Âu theo Đạo luật Thị trường Kỹ thuật số của EU, trong đó có một cuộc điều tra về cách nhà phát triển được phép quảng bá ưu đãi tới người dùng bên ngoài App Store.
Rủi ro định giá
Với mức hơn 30 lần lợi nhuận dự phóng, AAPL đang được định giá cho sự bền bỉ. Một sự thất vọng nhỏ về lợi nhuận có thể quan trọng hơn cả làn sóng truyền thông tích cực quanh đợt ra mắt.
Cách theo dõi luận điểm đầu tư iPhone Duo
Nhà đầu tư nên cập nhật luận điểm theo từng giai đoạn.
- Giai đoạn đặt trước: Theo dõi thời gian giao hàng bị kéo dài, mức độ sẵn hàng theo khu vực và cơ cấu cấu hình sau ngày 16 tháng 10.
- Giai đoạn ra mắt: So sánh các đánh giá độc lập về độ bền, pin và màn hình sau ngày 23 tháng 10.
- Quý mùa lễ: Quan sát tồn kho kênh phân phối, khuyến mãi và các thay đổi sản lượng ước tính.
- Báo cáo quý I năm tài chính: Xem xét doanh thu iPhone, doanh số Đại Trung Hoa, biên lợi nhuận gộp sản phẩm và bình luận của ban lãnh đạo.
- Giữa năm 2027: Đánh giá liệu nhu cầu có vượt ra ngoài nhóm người dùng tiên phong và liệu Apple có mở rộng sản xuất.
- Thế hệ thứ hai: Tìm kiếm giá thấp hơn, độ bền cải thiện và một dòng sản phẩm rộng hơn.
Các chỉ báo hữu ích gồm:
- Tăng trưởng doanh thu iPhone.
- Tăng trưởng sản lượng ước tính so với tăng trưởng giá bán trung bình.
- Biên lợi nhuận gộp sản phẩm.
- Doanh thu dịch vụ trên mỗi thiết bị đang hoạt động.
- Doanh thu Đại Trung Hoa.
- Đà tăng của AppleCare và phụ kiện.
- Báo cáo về tỷ lệ thành phẩm và công suất của nhà cung cấp.
- Điều chỉnh EPS của giới phân tích.
- P/E dự phóng của AAPL so với lịch sử.
SimianX AI có thể giúp tổng hợp những tín hiệu này thông qua phân tích đa tác tử về tin tức theo thời gian thực, dữ liệu cơ bản, hồ sơ SEC và điều kiện kỹ thuật — bạn có thể mở ngay một phân tích AAPL trực tiếp. Công cụ này nên được dùng để bổ sung — chứ không thay thế — nghiên cứu từ nguồn gốc và tư vấn tài chính chuyên nghiệp.
Câu hỏi thường gặp về siêu chu kỳ iPhone gập của Apple
iPhone Duo giá bao nhiêu?
iPhone Duo có giá khởi điểm 1.999 USD tại Mỹ với bộ nhớ 256GB, hoặc 83,29 USD mỗi tháng trong 24 tháng. Apple cũng có các cấu hình 512GB, 1TB và 2TB, cùng các lựa chọn đổi máy cũ và thuê máy Apple Upgrade cho khách đủ điều kiện từ 57,99 USD mỗi tháng.
Khi nào khách hàng có thể mua iPhone gập của Apple?
Đơn đặt trước bắt đầu từ ngày 16 tháng 10 năm 2026 tại hơn 70 quốc gia và vùng lãnh thổ, và hàng bắt đầu lên kệ từ ngày 23 tháng 10. Đợt thứ hai gồm 28 quốc gia và vùng lãnh thổ diễn ra vào ngày 30 tháng 10.
Apple có thể bán được bao nhiêu iPhone Duo?
Chưa có dự báo chính thức nào. IDC dự báo lượng iPhone gập xuất xưởng năm 2027 đạt hơn 17 triệu máy, khoảng 40% thị trường điện thoại gập, với giá bán trung bình trên 2.550 USD. Nguồn cung ban đầu năm 2026 được nhiều bên dự đoán sẽ bị hạn chế. Đây là ước tính của bên thứ ba, không phải hướng dẫn của Apple.
Cổ phiếu AAPL có tăng sau khi ra mắt iPhone Duo không?
Không. AAPL đóng cửa ngày ra mắt giảm 0,28% ở mức 315,34 USD với khối lượng cao hơn bình thường. Điều này là điển hình: AAPL đã giảm trong 8 trên 12 ngày ra mắt iPhone kể từ năm 2014, nhưng lại cao hơn sau ba tháng trong 10 trên 12 trường hợp đó.
iPhone Duo có thể tăng đáng kể doanh thu của Apple không?
Có, đặc biệt thông qua giá bán trung bình cao hơn, phụ kiện, AppleCare và dịch vụ. Tuy nhiên, lợi ích tăng thêm nhỏ hơn tổng doanh thu Duo vì một số người mua lẽ ra sẽ mua một chiếc iPhone cao cấp khác.
Cổ phiếu AAPL có đáng mua sau khi ra mắt iPhone Duo?
Điều đó phụ thuộc vào lợi suất kỳ vọng, khung thời gian đầu tư và mức chấp nhận rủi ro của mỗi nhà đầu tư. Doanh nghiệp bước vào đợt ra mắt với tăng trưởng mạnh, nhưng mức định giá cao của AAPL đã phản ánh sự lạc quan đáng kể. Nhà đầu tư nên so sánh bằng chứng về nhu cầu Duo và các điều chỉnh lợi nhuận với mức giá mà họ đang phải trả.
Kết luận
iPhone gập đầu tiên của Apple là có thật, và nó quan trọng về mặt chiến lược. iPhone Duo mang lại cho Apple một phân khúc giá siêu cao cấp mới, lấp khoảng trống cạnh tranh tại Trung Quốc và tạo ra không gian di động lớn hơn cho AI, năng suất và dịch vụ.
Tuy nhiên, bằng chứng hiện có vào ngày 10 tháng 9 năm 2026 chưa chứng minh rằng một siêu chu kỳ đã bắt đầu. Đơn đặt trước chưa mở, nguồn cung ban đầu có thể hạn chế và điện thoại gập vẫn chỉ chiếm một phần nhỏ trong lượng smartphone xuất xưởng toàn cầu.
Kết quả ngắn hạn khả dĩ nhất là Duo trở thành một phân khúc cao cấp giá trị cao với lợi ích đáng kể cho giá bán trung bình. Nó có thể phát triển thành một siêu chu kỳ rộng hơn nếu Apple mở rộng sản xuất, thu hút người dùng chuyển từ Android, duy trì biên lợi nhuận và mở rộng dòng điện thoại gập sang các mức giá dễ tiếp cận hơn.
Với cổ đông AAPL, có ba kết luận quan trọng:
- Luận điểm về sản phẩm mạnh hơn so với trước khi công bố.
- Cơ hội doanh thu trước mắt là đáng kể nhưng chưa mang tính chuyển đổi ở quy mô của Apple.
- Mức định giá hiện tại đòi hỏi nhiều hơn một thành công sản phẩm thông thường.
Giờ đây nhà đầu tư nên chuyển từ sự hào hứng ngày ra mắt sang bằng chứng đo lường được: đơn đặt trước, sản xuất, nhu cầu tại Trung Quốc, giá bán trung bình iPhone, biên lợi nhuận sản phẩm và các điều chỉnh lợi nhuận năm tài chính 2027.
Hãy dùng SimianX AI để theo dõi những diễn biến đó qua thông tin thị trường theo thời gian thực, phân tích cơ bản và dữ liệu SEC. Luôn tự kiểm chứng các thông tin quan trọng và tham khảo ý kiến cố vấn tài chính có chuyên môn trước khi đưa ra quyết định đầu tư.
Đọc Thêm
- Tim Cook rời ghế CEO: John Ternus thừa hưởng gì tại Apple
- Apple Q3 2026: Tăng trưởng bù đắp chậm trễ Siri AI?
- Apple WWDC 2026: Siri AI, Gemini và giá cổ phiếu AAPL
- Cổ phiếu SK Hynix tăng 8%: siêu chu kỳ AI có thật?
- Micron (MU): Vì sao HBM3e biến nó thành cược AI bộ nhớ 2026
Nguồn tham khảo
- Apple Newsroom — Apple ra mắt iPhone Duo (9 tháng 9 năm 2026)
- SEC EDGAR — Form 10-Q của Apple cho quý kết thúc ngày 27 tháng 6 năm 2026
- SEC EDGAR — Form 10-K năm tài chính 2015 của Apple
- IDC — Dự báo thị trường smartphone toàn cầu
- IDC — Thị trường smartphone Trung Quốc, quý II năm 2026
- Zacks — Ước tính lợi nhuận chi tiết của AAPL
- StockAnalysis — Dữ liệu thị trường AAPL
- Ủy ban châu Âu — Đạo luật Thị trường Kỹ thuật số


