
Bên trong thỏa thuận Generac-Amazon: điều 8-K cam kết và điều nó chỉ ngụ ý
Ngày 17 tháng 9 năm 2026, Generac Holdings (NYSE: GNRC) đóng cửa ở mức 207,23 đô la, tăng 18,34% so với phiên trước, sau khi công bố thỏa thuận cung ứng dài hạn với Amazon về máy phát điện dự phòng cho các trung tâm dữ liệu của Amazon. Con số xuất hiện trên mọi tiêu đề là 8 tỷ đô la.
Con số nằm trong hồ sơ là 2,4 tỷ.
Cả hai đều chính xác, và khoảng cách giữa chúng chính là toàn bộ câu hỏi đầu tư. Mẫu 8-K của Generac, nộp ngày 16 tháng 9, nêu rằng các đợt giao hàng ban đầu dự kiến đạt tổng cộng 2,4 tỷ đô la trong năm 2027 và 2028. Con số 8 tỷ là trần thanh toán lũy kế quyết định Amazon rốt cuộc nhận được bao nhiêu cổ phiếu chứng quyền — không phải một đơn đặt hàng.
Sự phân biệt đó đã được đưa tin. Bốn điều thì chưa.
Thứ nhất là những gì bảng giá thực sự diễn ra. Generac mở cửa ở 229,50 đô la, một khoảng nhảy 31,1%, chạm 231,89 trong phiên, rồi trả lại 43% mức tăng đó trước khi đóng cửa. Thứ hai, lịch trao quyền của chứng quyền bị bôi đen trong phụ lục đã nộp, nên không người ngoài nào có thể mô hình hóa lịch pha loãng. Thứ ba, mảng Dân dụng của Generac — cỗ máy lợi nhuận lịch sử — đang thu hẹp, và toàn bộ tăng trưởng đến từ mảng Thương mại và Công nghiệp có biên lợi nhuận thấp hơn, nơi công việc cho Amazon sẽ đặt chân. Thứ tư, biên lợi nhuận quý II năm 2026 chứa khoản hoàn thuế nhập khẩu 71,1 triệu đô la được hạch toán như khoản giảm giá vốn hàng bán.
Không điều nào trong số đó khiến thỏa thuận trở nên tệ. Chúng khiến nó nhỏ hơn, chậm hơn và có điều kiện hơn so với những gì một tiêu đề 8 tỷ gợi ra. Ai theo dõi vị thế này có thể giám sát hồ sơ GNRC, diễn biến giá và các điều chỉnh dự phóng bằng SimianX AI.
Mọi con số lấy từ hồ sơ SEC, công bố của công ty và dữ liệu thị trường tính đến ngày 18 tháng 9 năm 2026.
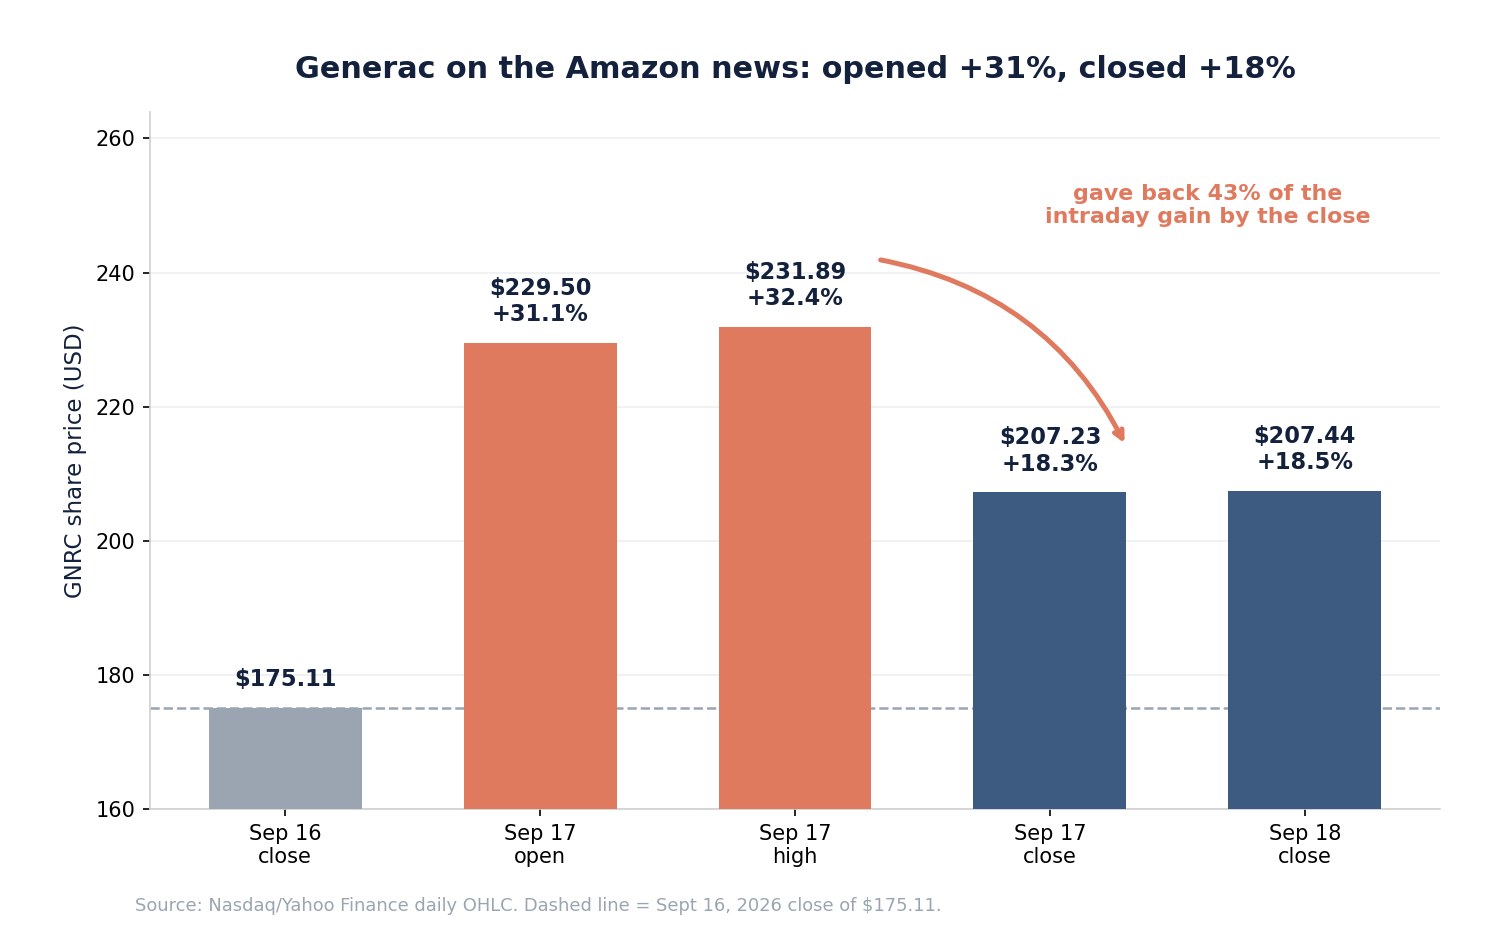
Bốn mức giá kể câu chuyện thật
Một con số phần trăm đóng cửa duy nhất che giấu những gì giới giao dịch thực sự làm với tin này.
| Thời điểm | Giá GNRC | So với đóng cửa 16/9 | Khối lượng |
|---|---|---|---|
| Đóng cửa 16/9/2026 | 175,11 $ | — | 1,66 tr |
| Mở cửa 17/9 | 229,50 $ | +31,06% | — |
| Đỉnh trong phiên 17/9 | 231,89 $ | +32,43% | — |
| Đáy 17/9 | 202,26 $ | +15,50% | — |
| Đóng cửa 17/9 | 207,23 $ | +18,34% | 8,05 tr |
| Đóng cửa 18/9 | 207,44 $ | +18,46% | 3,04 tr |
Phản ứng đầu tiên, chưa suy xét, của thị trường là cộng thêm khoảng một phần ba vào giá trị Generac. Đến tiếng chuông đóng cửa, nó đã trả lại 43,4% mức tăng trong phiên, kết thúc thấp hơn đỉnh 10,6%. Phiên kế tiếp cộng thêm 0,10% — phần sụt giảm không được mua lại.
Mô thức này quan trọng vì đó là cách thị trường định giá một tiêu đề mà nó chưa thể bảo lãnh. Mức +31% tức thời là phản ứng với "8 tỷ". Mức đóng cửa +18% gần hơn với phản ứng trước "2,4 tỷ trong hai năm, cộng một quyền chọn cho phần còn lại".
Hai sự thật nữa nên đứng cạnh lời chúc mừng. Ở mức 207,44 đô la, Generac vẫn thấp hơn 30,0% so với đỉnh 52 tuần 296,44 đô la — tin Amazon không đưa cổ phiếu lên đỉnh mới, nó đưa cổ phiếu trở lại giữa biên độ của chính nó. Và GNRC là một công cụ thực sự biến động: 29 trong 251 phiên gần nhất dao động ít nhất 5%, biến động quy năm gần 58%, và cổ phiếu từng giảm 40,8% từ đỉnh trong năm qua.
Câu trả lời sau suy xét của thị trường là +18%, không phải +31%. Chênh lệch giữa hai con số ấy là phần của 8 tỷ mà nhà đầu tư quyết định chưa trả.
Generac thực sự đã ký gì
Bản 8-K ngắn và cụ thể một cách khác thường. Ngày 16 tháng 9 năm 2026, Generac và Amazon ký Thỏa thuận Giao dịch, theo đó Generac phát hành một chứng quyền cho Amazon.com NV Investment Holdings LLC, công ty con do Amazon sở hữu toàn bộ, và cùng ngày hai bên ký hợp đồng cung ứng dài hạn.
| Điều khoản | Chi tiết |
|---|---|
| Cổ phiếu chứng quyền | Tối đa 1.693.745 |
| Giá thực hiện | 200,9266 $ mỗi cổ phiếu |
| Trao quyền khi ký | 307.954 cổ phiếu |
| Phần trao quyền còn lại | Các đợt gắn với thanh toán lũy kế của Amazon, tối đa 8 tỷ $ |
| Giao hàng ban đầu | 2,4 tỷ $ dự kiến trong 2027 và 2028 |
| Hết hạn | Chậm nhất ngày 16 tháng 9 năm 2033 |
| Cách thực hiện | Bằng tiền mặt hoặc không dùng tiền mặt, theo lựa chọn của Amazon |
| Đăng ký | Quyền đăng ký đối với cổ phiếu chứng quyền |
| Miễn trừ | Mục 4(a)(2) Đạo luật Chứng khoán |
Cấu trúc mới là điều quan trọng. Amazon không trả tiền cho Generac để lấy chứng quyền; Amazon kiếm được nó bằng cách đặt và thanh toán đơn hàng. Việc trao quyền được kích hoạt bởi "các khoản thanh toán gộp lũy kế… mà Công ty và các chi nhánh toàn cầu nhận được", không phải bởi đơn hàng đã ghi nhận. Do đó pha loãng không thể đi trước doanh thu — một thiết kế thực sự có lợi cho cổ đông, và là luận điểm đơn lẻ mạnh nhất của phe tăng giá.
Đây cũng chính là phương tiện và cách làm mà Amazon từng dùng để nắm giữ chứng quyền ở các nhà cung cấp, và tương đồng với cấu trúc gắn cổ phiếu trong thỏa thuận chip của Amazon với Qualcomm: khách hàng vừa bảo đảm nguồn cung vừa có quyền chọn trên vốn cổ phần.
Một chi tiết đáng nêu vì nó đi theo hướng ngược lại. Giá thực hiện 200,9266 đô la được đặt cao hơn 14,8% so với mức đóng cửa chưa bị tác động ngày 16 tháng 9 là 175,11 đô la. Amazon không được chiết khấu. Nhưng cổ phiếu đóng cửa hôm sau ở 207,23, nên chứng quyền có lãi trong vòng chưa đầy 24 giờ kể từ khi phát hành — và chúng có hiệu lực bảy năm.
Phần chứng quyền không ai mô hình hóa được
Đây là khoảng trống thông tin đã bị bỏ qua.
Chứng quyền được nộp, Phụ lục 4.1, định nghĩa điều kiện trao quyền như sau: chứng quyền được trao quyền "đối với các lô [\\\*] Cổ phiếu Chứng quyền, mỗi khi Công ty và/hoặc bất kỳ Chi nhánh nào đã cùng nhận được các khoản thanh toán gộp lũy kế theo các Thỏa thuận Thương mại với tổng giá trị [\\\*]".
Cả hai con số đều bị bôi đen. Generac lược bỏ chúng theo Mục 601(b)(10)(iv) của Quy định S-K, cho phép bôi đen những điều khoản không trọng yếu và nhạy cảm về cạnh tranh.
Hệ quả thực tế: nhà đầu tư biết hai đầu mút — 307.954 cổ phiếu được trao quyền ngay, 1.693.745 tại trần 8 tỷ — và không biết gì ở khoảng giữa. Bạn không thể nói bao nhiêu cổ phiếu được trao quyền ở mức thanh toán 1 tỷ, hay 3 tỷ, hay 5 tỷ. Mọi lịch pha loãng bạn đọc trong một báo cáo phân tích là giả định, không phải công bố.
Việc bôi đen cũng giấu luôn hình dạng của đường cong. Trao quyền có thể tuyến tính, dồn về cuối để thưởng cho những đồng cuối cùng, hoặc dồn về đầu để thưởng cho cam kết sớm. Ba khả năng đó có hệ quả rất khác nhau về thời điểm cổ đông gánh phần pha loãng.
Một chi tiết thứ hai, kề bên phần bị bôi đen, cũng quan trọng ngang vậy. Các khoản thanh toán tính vào trần là thanh toán gộp sau khi trừ "Khoản bù trừ", một thuật ngữ mà chứng quyền định nghĩa rất rộng: thuế, vận chuyển và phí bên thứ ba, tín dụng, hoàn tiền, phạt, đơn hàng bị hủy, hóa đơn tranh chấp và các khoản bù trừ khác. Vì vậy bộ đếm 8 tỷ không đo "đơn hàng đã đặt". Nó đo tiền thực nhận và giữ lại, sau khi trừ hủy đơn. Đó là ngưỡng cao hơn so với những gì tiêu đề gợi ra — và là ngưỡng đúng đối với cổ đông.
Trần 4,999% của Amazon
Chứng quyền chứa Giới hạn Sở hữu Hưởng lợi đặt ban đầu ở mức 4,999% số cổ phiếu đang lưu hành, đo sau khi tính đến bất kỳ lần thực hiện nào. Amazon có thể nâng mức này bằng thông báo bằng văn bản, chỉ có hiệu lực sau một thời gian chờ.
Con số đó không tùy tiện. Nó nằm ngay dưới ngưỡng 5% kích hoạt nghĩa vụ báo cáo sở hữu qua mẫu 13D/13G theo Mục 13(d). Cấu trúc này cho phép Amazon nắm lợi ích kinh tế thực sự ở nhà cung cấp mà vẫn ở dưới lằn ranh công bố, đồng thời giới hạn phần sổ cổ đông của Generac mà Amazon có thể chiếm tại bất kỳ thời điểm nào nếu không chủ động hành động.
Với cổ đông Generac, trần này trấn an vừa phải: nó chặn việc âm thầm gom dần cổ phần. Nó không chặn ảnh hưởng. Một khách hàng có thể chiếm phần lớn tăng trưởng của bạn thì có đòn bẩy, dù có nắm cổ phiếu của bạn hay không.
2,4 tỷ có ý nghĩa gì với Generac
So với chính báo cáo tài chính của Generac, đơn hàng ban đầu là rất lớn.
| Chỉ tiêu | Giá trị |
|---|---|
| Tổng doanh thu năm tài chính 2025 | 4.209 tr $ |
| Giao hàng ban đầu cho Amazon, 2027-28 | 2.400 tr $ |
| Đơn hàng ban đầu so với doanh thu 2025 | 57,0% |
| Doanh thu Thương mại và Công nghiệp 2025 (ước) | ~1.800 tr $ |
| Cổ phiếu lưu hành (31/7/2026) | 59.006.361 |
| Vốn hóa thị trường ở 207,44 $ | 12,2 tỷ $ |
Trải trên hai năm, 2,4 tỷ tương đương khoảng 1,2 tỷ mỗi năm đối với một công ty bán được 4,2 tỷ tất cả mọi thứ trong năm 2025. Với một doanh nghiệp mà mảng C&I năm ngoái quanh 1,8 tỷ, một khách hàng đơn lẻ ở quy mô đó là chuyển hóa — và cũng là tập trung rủi ro.
Đó là luận điểm tăng giá trung thực, và nó không đòi hỏi 8 tỷ phải thành hiện thực chút nào.
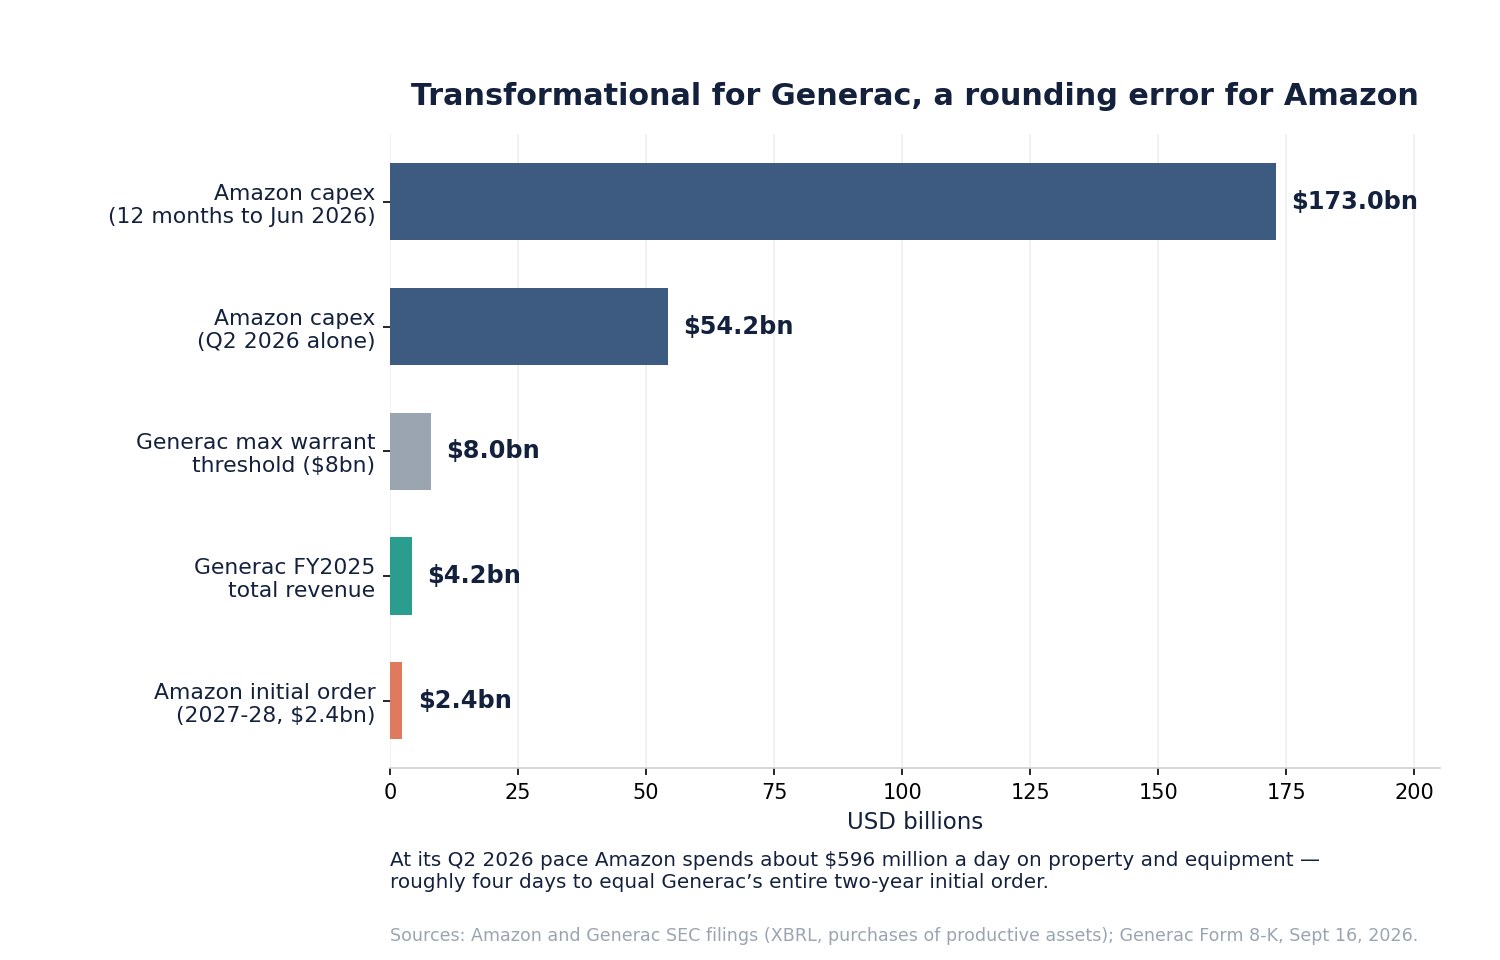
2,4 tỷ có ý nghĩa gì với Amazon
Tính cùng con số đó từ phía bên kia bàn, và nó gần như biến mất.
| Chi đầu tư của Amazon (mua tài sản sản xuất) | Giá trị |
|---|---|
| Năm tài chính 2025 | 131,8 tỷ $ |
| Quý I năm 2026 | 44,2 tỷ $ |
| Quý II năm 2026 | 54,2 tỷ $ |
| Nửa đầu 2026 | 98,4 tỷ $ |
| Mười hai tháng đến 30/6/2026 | 173,0 tỷ $ |
| Đơn hàng ban đầu của Generac so với con số đó | 1,4% |
| Toàn bộ trần 8 tỷ $ so với con số đó | 4,6% |
Theo nhịp quý II, Amazon chi khoảng 596 triệu đô la mỗi ngày cho bất động sản và thiết bị. Toàn bộ đơn hàng ban đầu hai năm của Generac tương đương khoảng bốn ngày chi đầu tư của Amazon.
Sự bất đối xứng này là sự thật trung tâm của thỏa thuận. Nó giải thích vì sao hợp đồng có thể thực sự chuyển hóa với Generac và thực sự không đáng kể với Amazon — và vì sao Amazon có đủ thế mạnh để đặt điều khoản, nhận chứng quyền giá cao hơn thị trường và bôi đen lịch trao quyền. Nó cũng giải thích rủi ro: một đối tác mà toàn bộ sổ đơn hàng của bạn chỉ là sai số làm tròn có thể đổi thứ tự ưu tiên mà không cần tranh luận nội bộ nhiều. Cùng động lực ấy chạy xuyên chính các công bố chi đầu tư của Amazon, nơi các cam kết hạ tầng đủ lớn để làm dịch chuyển cả chuỗi cung ứng.
Vì sao trung tâm dữ liệu AI mua máy phát dự phòng
Logic nhu cầu là vững và đáng nêu rõ ràng, vì đây là phần luận điểm không phụ thuộc vào Amazon.
Một trung tâm dữ liệu siêu quy mô không chịu nổi sự cố mất điện ngoài kế hoạch. Lưới điện hỏng, và khi đó bộ lưu điện gánh tải trong vài giây đến vài phút trong lúc máy phát dự phòng khởi động và tiếp quản chừng nào còn nhiên liệu. Yêu cầu đó tăng theo quy mô cơ sở, và các khu huấn luyện, suy luận AI có mật độ cao hơn nhiều so với thế hệ phòng máy đám mây trước đó.
Ba đặc điểm khiến đây là thị trường sản phẩm thực sự chứ không phải hàng hóa thông thường:
- Máy cỡ megawatt. Phát điện dự phòng cho trung tâm dữ liệu được bán theo tổ máy lớn, thường ghép song song thành khối nhiều megawatt, kèm tủ đóng cắt và bộ điều khiển phải phối hợp tự động.
- Khí thải và giấy phép. Động cơ dự phòng chịu quản lý. Vị trí đặt, giới hạn giờ vận hành và lựa chọn nhiên liệu tương tác với giấy phép khí thải địa phương, và công việc tuân thủ là một phần của thương vụ.
- Thời gian giao hàng dài. Động cơ, máy phát, vỏ bọc và tủ đóng cắt đều có thời gian chờ vài quý, và đó chính là lý do một nhà vận hành siêu quy mô ký hợp đồng cung ứng nhiều năm thay vì mua giao ngay.
Cần chính xác về một điều mà nhóm sản phẩm này không đồng nghĩa. Máy phát dự phòng không cấp điện cho AI liên tục. Chúng là bảo hiểm, được thiết kế theo cơ sở và hiếm khi chạy. Doanh thu tăng theo số trung tâm dữ liệu được xây, không theo số token được xử lý — điều này biến nó thành ngành theo chu kỳ xây dựng, gần với ràng buộc điện năng và lưới điện hơn là nhu cầu tính toán.
Vấn đề cơ cấu mà không ai nhắc
Giờ là phát hiện làm thay đổi bức tranh nhiều nhất.
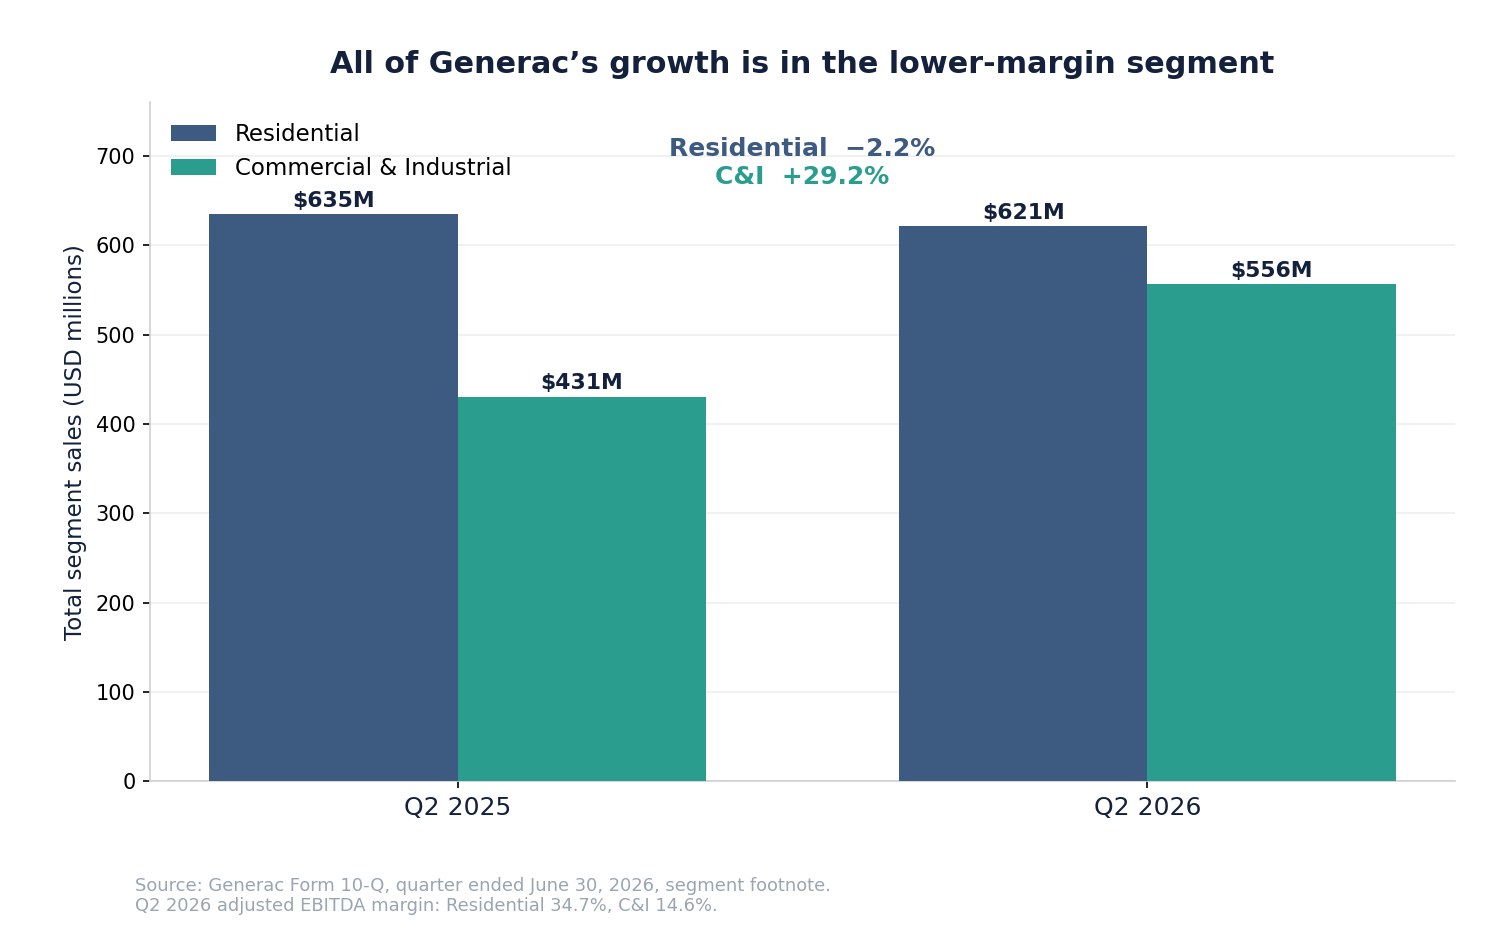
Generac tái cơ cấu thành hai mảng báo cáo — Dân dụng và Thương mại và Công nghiệp — từ ngày 1 tháng 7 năm 2025. Quý tháng 6 năm 2026 như sau:
| Doanh thu theo mảng (bên ngoài), quý II | 2026 | 2025 | Thay đổi |
|---|---|---|---|
| Dân dụng | 617,0 tr $ | 630,6 tr $ | −2,2% |
| Thương mại và Công nghiệp | 556,5 tr $ | 430,6 tr $ | +29,2% |
| Tổng doanh thu thuần | 1.173,5 tr $ | 1.061,2 tr $ | +10,6% |
Doanh thu dân dụng giảm. Toàn bộ tăng trưởng của Generac — và còn hơn thế — đến từ C&I. Nửa đầu năm kể cùng một câu chuyện: Dân dụng 1.166,3 tr $ so với 1.173,7 tr $ một năm trước (−0,6%), C&I 1.066,5 tr $ so với 829,6 tr $ (+28,6%).
Giờ chồng thêm lớp lợi nhuận. Biên EBITDA điều chỉnh trong quý tháng 6 là 34,7% ở Dân dụng và 14,6% ở Thương mại và Công nghiệp.
Vậy nên: mảng biên cao đang co lại, mảng biên thấp gánh toàn bộ tăng trưởng, và công việc của Amazon sẽ rơi vào mảng biên thấp. Cơ cấu doanh thu dịch về phía biên tăng thêm quanh 15% và rời xa mức khoảng 35%.
Điều này không có nghĩa thỏa thuận Amazon hủy hoại giá trị. Sản lượng ở biên 15% vẫn là lợi nhuận, khả năng hấp thụ chi phí cố định cải thiện theo quy mô, và việc Generac mua Enercon đã đưa vỏ bọc, bộ điều khiển và tủ đóng cắt vào nội bộ, nâng giá trị thu được trên mỗi đơn vị. Nhưng nó có nghĩa là một dịch chuyển cơ cấu quy mô này là lực cản đối với biên hợp nhất, phải được bù đắp bằng sản lượng và tích hợp dọc. "Tăng trưởng doanh thu" và "mở rộng biên" không phải cùng một câu chuyện ở đây, và thị trường hiện đang trả tiền cho cả hai.
Khoản hoàn thuế nằm trong biên lợi nhuận tiêu đề
Lợi nhuận quý tháng 6 còn mang theo một khoản mục một lần sẽ không lặp lại.
Ngày 20 tháng 2 năm 2026, Tòa án Tối cao Hoa Kỳ tuyên vô hiệu các mức thuế áp theo Đạo luật Quyền lực Kinh tế Khẩn cấp Quốc tế và cho phép thu hồi các khoản đã nộp. Generac chọn hạch toán thu hồi tổn thất theo ASC 410-30. Theo Mẫu 10-Q cho quý kết thúc ngày 30 tháng 6 năm 2026:
- Generac nhận được khoản hoàn thuế khoảng 61,4 triệu đô la.
- Công ty ghi nhận thêm khoản phải thu khoảng 27,7 triệu được đánh giá là có khả năng thu được.
- Khoảng 71,1 triệu được ghi nhận như khoản giảm giá vốn hàng bán, phần còn lại vào hàng tồn kho.
Ban lãnh đạo định lượng tác động một cách trực tiếp: biên lợi nhuận gộp đạt 44,5% so với 39,3% một năm trước, và các khoản hoàn thuế "đóng góp khoảng 6%" vào mức tăng biên gộp đó.
Bỏ khoản hoàn thuế ra và phép tính trở nên khó chịu. Trừ khoảng sáu điểm khỏi 44,5% còn lại chừng 38,5%, tức thấp hơn mức 39,3% mà Generac đạt được cùng quý năm 2025. Trên cùng cơ sở, lợi nhuận hoạt động công bố 210 triệu trở thành khoảng 139 triệu, biên hoạt động gần 11,8% thay vì 17,9% — vẫn cải thiện so với 10,6% của quý II năm 2025, nhưng bình thường hơn nhiều so với tiêu đề.
Biên lợi nhuận gộp cơ bản không mở rộng trong quý tháng 6. Nó co lại nhẹ. Sự mở rộng ấy là một phán quyết của tòa.
2025 là một năm tệ, và đó là nền so sánh
Sự hồi phục năm 2026 của Generac là thật, và nó được đo so với một đáy.
| Năm tài chính | Doanh thu | Lợi nhuận hoạt động | EPS pha loãng | Dòng tiền hoạt động |
|---|---|---|---|---|
| 2022 | 4.565 tr $ | 566 tr $ | 5,42 $ | 59 tr $ |
| 2023 | 4.023 tr $ | 386 tr $ | 3,27 $ | 522 tr $ |
| 2024 | 4.296 tr $ | 537 tr $ | 5,39 $ | 741 tr $ |
| 2025 | 4.209 tr $ | 289 tr $ | 2,69 $ | 438 tr $ |
Năm 2025 doanh thu giảm 2,0%, lợi nhuận hoạt động rơi 46,2%, EPS pha loãng giảm một nửa, và dòng tiền hoạt động giảm 41%. Các so sánh năm 2026 đẹp một phần vì 2025 yếu.
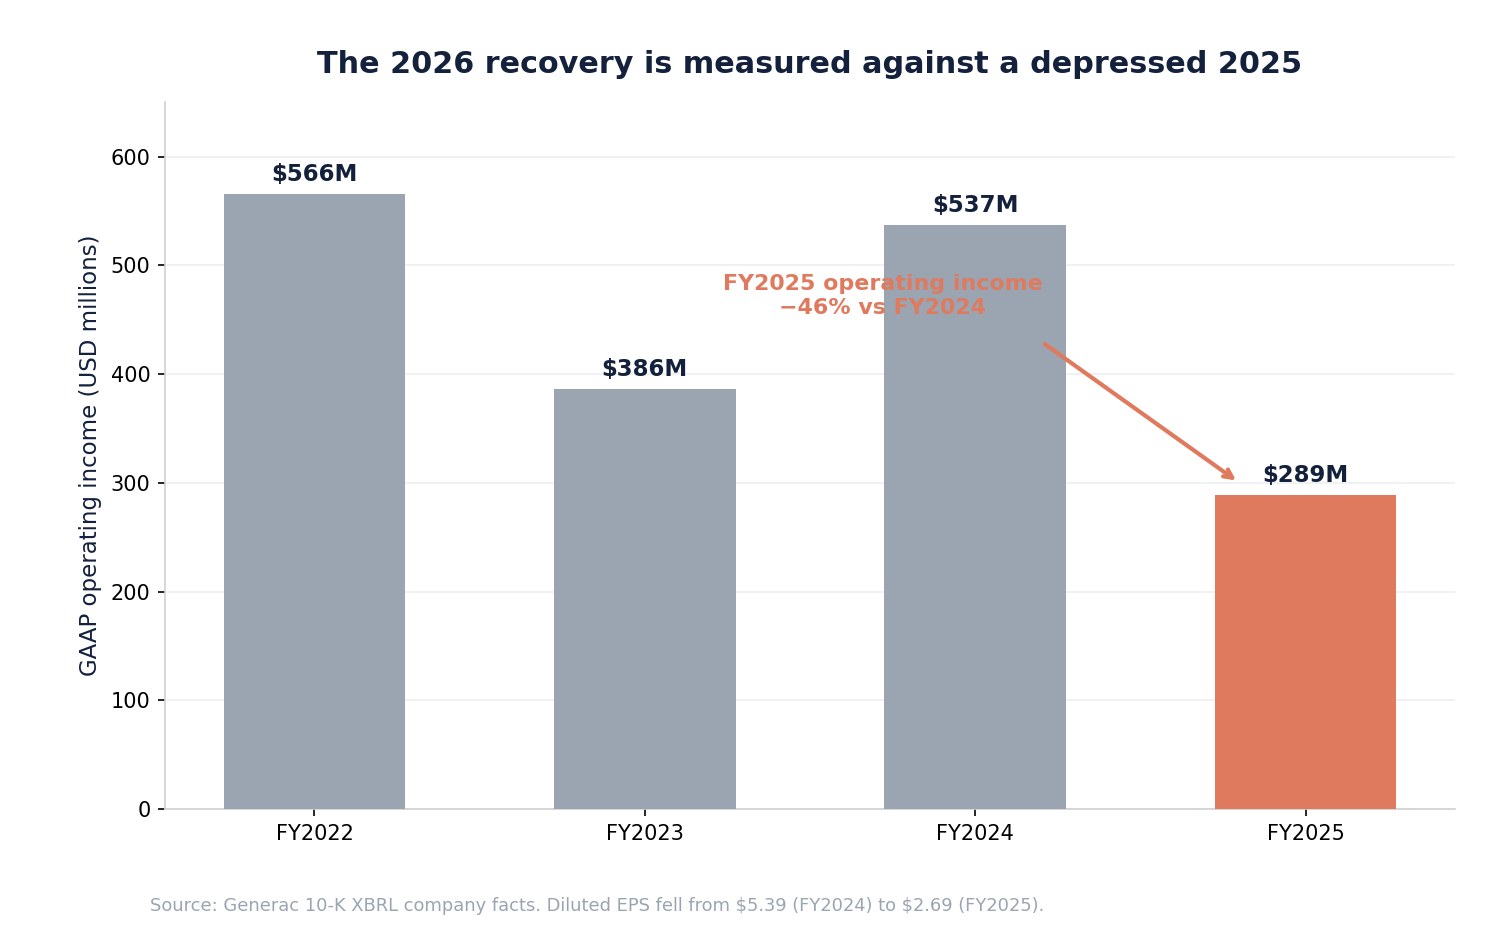
Nửa đầu 2026 thực sự cải thiện: quý I doanh thu 1.059 tr $ với 117 tr $ lợi nhuận hoạt động, quý II 1.173,5 tr $ với 210 tr $. Nhưng khoảng một phần ba lợi nhuận hoạt động quý II ấy là khoản hoàn thuế, và nền năm trước là yếu nhất trong bốn năm. Cả hai điều chỉnh đều chỉ về một hướng — sự hồi phục vận hành là thật nhưng khiêm tốn hơn các tỷ lệ phần trăm công bố.
Chứng quyền khiến cổ đông tốn gì
Pha loãng ở đây nhỏ, có điều kiện và — điều bất thường — tự tài trợ.
| Thước đo pha loãng | Cổ phiếu | % của 59.006.361 |
|---|---|---|
| Trao quyền khi ký | 307.954 | 0,52% |
| Tối đa nếu trao quyền toàn bộ | 1.693.745 | 2,87% |
| Giá trị nội tại ở 207,44 $, phần đã trao quyền | ~2,0 tr $ | — |
| Giá trị nội tại ở 207,44 $, toàn bộ chứng quyền | ~11,0 tr $ | — |
Khi trao quyền hết, Amazon sẽ sở hữu dưới 3% Generac, và chỉ sau khi đã trả cho Generac 8 tỷ đô la. So với vốn hóa 12,2 tỷ, giá trị nội tại hiện tại của chứng quyền là không đáng kể; giá trị quyền chọn trong bảy năm thì không, nhưng nó cũng không phải chi phí của cổ đông theo bất kỳ nghĩa thông thường nào — đó là hoa hồng trên doanh thu phải đến trước.
Hạch toán trung thực là thế này: nếu 8 tỷ từng được chạm tới, pha loãng 2,87% sẽ là một thương vụ tuyệt vời cho cổ đông hiện hữu. Nếu không chạm tới, phần lớn chứng quyền không bao giờ được trao quyền. Sự bất đối xứng nghiêng về phía cổ đông. Đây là cấu trúc tốt hơn hẳn các kiểu phát hành cổ phiếu ở nơi khác trong chuỗi cung ứng AI, kể cả pha loãng từ chuyển đổi cổ phiếu ưu đãi và phát hành riêng lẻ đã định hình lại số cổ phiếu tại Coherent.
Generac phải sản xuất thứ vừa bán
Một đơn hàng cỡ này là cam kết sản xuất trước khi là một dòng doanh thu.
Generac đã mở rộng công suất cho các sản phẩm C&I lớn và trung tâm dữ liệu, nâng chi nghiên cứu và phát triển từ 173 triệu đô la năm 2023 lên 243 triệu năm 2025, và chi đầu tư từ 129 triệu lên 170 triệu trong cùng kỳ. Phục vụ 1,2 tỷ mỗi năm nhu cầu siêu quy mô tăng thêm đòi hỏi nhiều hơn: nguồn cung động cơ và máy phát, chế tạo vỏ bọc và tủ đóng cắt, buồng thử, điều khiển hòa đồng bộ, chạy thử tại hiện trường và mạng lưới dịch vụ.
Ba rủi ro thực thi đi kèm trực tiếp:
- Hấp thụ chi phí cố định. Công suất xây cho một khách hàng trở thành đòn bẩy vận hành nếu đơn hàng đến, và thành gánh nặng biên nếu chúng trượt.
- Chuỗi cung ứng. Động cơ và máy phát lớn có nền cung ứng tập trung và thời gian chờ dài; chính hồ sơ của Generac cảnh báo sự phụ thuộc vào một số ít nhà sản xuất hợp đồng và nhà cung cấp độc nguồn.
- Vốn lưu động. Mảng dự án lớn tiêu tiền trước khi ghi nhận doanh thu — chính cơ chế đã biến các đơn hàng kỷ lục thành dòng tiền tự do âm ở nơi khác trong hạ tầng AI.
Đối thủ không ngủ quên
Generac không phải bên dẫn đầu trong phát điện dự phòng cỡ megawatt. Nó là bên thách thức.
| Đối thủ | Vị thế |
|---|---|
| Caterpillar | Lâu năm trong phát điện dự phòng và tủ đóng cắt cho trung tâm dữ liệu |
| Cummins | Thương hiệu động cơ và máy phát lớn với dịch vụ toàn cầu |
| Rolls-Royce (mtu) | Hiện diện mạnh ở châu Âu và mảng siêu quy mô |
| Kohler | Mảng máy phát công nghiệp đã định hình |
| Eaton, Schneider, Vertiv | Phân phối điện, tủ đóng cắt và làm mát liền kề |
Lập luận tăng giá là việc Amazon chọn Generac xác nhận năng lực động cơ lớn của hãng trước đúng những tên tuổi đó. Lập luận giảm giá là các bên lâu năm có nền lắp đặt và mạng dịch vụ sâu hơn, và các nhà vận hành siêu quy mô cố ý duy trì nhiều nhà cung cấp đã được phê duyệt. Một chiến thắng thiết kế không phải hào bảo vệ khi thông lệ chuẩn của khách hàng là nguồn cung kép — bài học thấy rõ khắp tổ hợp phần cứng AI, từ bộ nhớ đến bộ tăng tốc.
Cổ phiếu hiện đang định giá điều gì
Ở mức 207,44 đô la với 59.006.361 cổ phiếu, vốn hóa của Generac vào khoảng 12,2 tỷ đô la.
| Thước đo định giá | Giá trị |
|---|---|
| Giá cổ phiếu (18/9/2026) | 207,44 $ |
| Vốn hóa thị trường | 12,2 tỷ $ |
| Doanh thu năm tài chính 2025 | 4.209 tr $ |
| EPS pha loãng 2025 | 2,69 $ |
| P/E trên EPS 2025 | ~77 lần |
| EPS pha loãng nửa đầu 2026 | 3,64 $ |
| Thay đổi giá cổ phiếu năm 2026 | +47,0% |
| Khoảng cách dưới đỉnh 52 tuần | −30,0% |
| Biến động quy năm | ~58% |
Bội số năm 2025 không phải lăng kính đúng — 2025 là đáy. Nhưng nếu kéo dài đà hồi phục 2026, cổ phiếu cũng không rõ ràng là rẻ. Thị trường đã cộng khoảng 1,9 tỷ đô la giá trị vốn hóa vào ngày 17 tháng 9 cho một hợp đồng dự kiến mang lại 2,4 tỷ doanh thu — không phải lợi nhuận — trải trên hai năm, với biên mảng C&I gần 15%.
Nói cách khác: ở biên EBITDA 15%, 2,4 tỷ doanh thu tương đương khoảng 360 triệu EBITDA tăng thêm trong hai năm. Thị trường vốn hóa điều đó ở khoảng 1,9 tỷ chỉ trong một phiên, trước khi đơn vị đầu tiên được giao.
Điều đó không nhất thiết sai. Đó là phán đoán rằng 2,4 tỷ là khởi đầu chứ không phải toàn bộ, và rằng trần 8 tỷ là đích đến thực tế. Đó chính là phán đoán mà lịch trao quyền bị bôi đen khiến nhà đầu tư không thể kiểm chứng.
Luận điểm tăng giá
- Đơn hàng là thật và cụ thể. 2,4 tỷ giao hàng dự kiến trong 2027-28, công bố trong 8-K, không phải nguyện vọng trong thông cáo báo chí.
- Amazon đã xác nhận công nghệ trước Caterpillar, Cummins và Rolls-Royce trong ứng dụng dự phòng khắt khe nhất tồn tại.
- Pha loãng tự tài trợ. Chứng quyền được trao quyền trên tiền thực nhận, trừ hủy đơn, nên cổ đông chỉ trả nếu doanh thu đến.
- C&I tăng nhanh — tăng 29,2% trong quý tháng 6 và 28,6% trong nửa đầu năm, với sản phẩm trung tâm dữ liệu được nêu là động lực.
- Trần là một quyền chọn thật. Nếu thanh toán tiến gần 8 tỷ, hàm ý doanh thu làm lu mờ mức pha loãng 2,87%.
- Tích hợp dọc đang cải thiện nhờ Enercon, nâng giá trị thu được trên mỗi đơn vị.
- Bối cảnh nhu cầu là khổng lồ — 173 tỷ đô la chi đầu tư của Amazon trong mười hai tháng, thuộc một đợt xây dựng siêu quy mô rộng hơn.
Luận điểm giảm giá
- 8 tỷ là trần chứng quyền, không phải cam kết, và các khoản thanh toán được tính là số thuần sau khi trừ đơn hàng bị hủy và hóa đơn tranh chấp.
- Lịch trao quyền bị bôi đen, nên pha loãng không thể mô hình hóa từ tài liệu công khai.
- Doanh thu dân dụng đang giảm và toàn bộ tăng trưởng nằm ở mảng kiếm 14,6% thay vì 34,7%.
- Biên gộp quý II không tính thuế hoàn khoảng 38,5%, thấp hơn 39,3% một năm trước — sự mở rộng là phán quyết của tòa, không phải vận hành.
- 2025 là năm đáy với lợi nhuận hoạt động giảm 46% và EPS còn một nửa; các tỷ lệ năm 2026 đẹp lên nhờ nền đó.
- Rủi ro tập trung khách hàng đi cùng đơn hàng: một người mua có thể trị giá hơn một phần tư doanh thu năm.
- Đầu tư công suất được cam kết trước doanh thu, tạo rủi ro chi phí cố định nếu xây dựng siêu quy mô chậm lại, như từng xảy ra ngắn ngủi khi kỷ luật chi tiêu cho AI bị đặt dấu hỏi.
- Cổ phiếu vẫn thấp hơn đỉnh 52 tuần 30% với biến động quy năm 58% — đây không phải cổ phiếu tích lũy ổn định.
Generac có thể đã thắng một hợp đồng thực sự quan trọng. Thắng một hợp đồng quan trọng và được định giá đúng vì điều đó là hai câu hỏi khác nhau.
Cần theo dõi gì mỗi quý
Cơ chế hợp đồng: bất kỳ 8-K hay 10-Q nào công bố cổ phiếu chứng quyền được trao quyền — mỗi đợt là tín hiệu công khai về thanh toán lũy kế đã nhận; thanh toán lũy kế công bố so với trần 8 tỷ; liệu các đợt giao hàng ban đầu có giữ đúng lịch 2027-28.
Vận hành: tăng trưởng doanh thu và sổ đơn hàng C&I; doanh thu dân dụng, vốn cần ngừng giảm; doanh thu sản phẩm trung tâm dữ liệu nếu được công bố riêng; công suất sử dụng và các mốc nhà máy mới.
Tài chính: biên lợi nhuận gộp hợp nhất loại trừ hoàn thuế; biên EBITDA điều chỉnh của mảng C&I khi sản lượng Amazon tăng; chi đầu tư; hàng tồn kho và khoản phải thu; dòng tiền tự do.
Cấu trúc: mọi thay đổi Giới hạn Sở hữu Hưởng lợi; hồ sơ đăng ký bao gồm cổ phiếu chứng quyền; thêm khách hàng siêu quy mô, điều sẽ biến rủi ro tập trung thành nền tảng.
Quy trình năm bước:
- Xác nhận các khoản thanh toán, không phải đơn hàng — các đợt trao quyền mới là thông tin đáng kể.
- Xác nhận cơ cấu, theo dõi xem Dân dụng có ổn định lại không.
- Xác nhận biên lợi nhuận trên cơ sở sạch, không có khoản hoàn thuế.
- Xác nhận dòng tiền, vì mảng dự án lớn tiêu vốn lưu động trước khi hoàn lại.
- Xác nhận nền tảng định giá — điều chỉnh dự phóng tăng nhanh hơn giá cổ phiếu.
SimianX AI có thể ghép tất cả thành một quy trình lặp lại được, kết nối hồ sơ SEC, điều chỉnh lợi nhuận, diễn biến giá và sắc thái tin tức.
- SimianX AI
- Bảng xếp hạng tiền mã hóa SimianX
- Dữ liệu cơ bản GNRC trên SimianX
- Phòng điều hành trực tiếp SimianX
Có nên mua GNRC sau thỏa thuận Amazon?
Câu trả lời trung thực tách hợp đồng khỏi cổ phiếu.
Hợp đồng là một chiến thắng thật sự. Một nhà vận hành siêu quy mô với 173 tỷ đô la chi đầu tư mỗi năm đã chọn Generac cho nguồn điện dự phòng trọng yếu và cấu trúc mối quan hệ sao cho phần tham gia vốn chỉ được trao quyền khi họ trả tiền. Mảng C&I của Generac tăng gần 30%, sản phẩm trung tâm dữ liệu là động lực được tuyên bố, và công ty đang đầu tư để phục vụ.
Cổ phiếu là vốn hóa 12,2 tỷ đô la đã tăng khoảng 1,9 tỷ trong một phiên cho 2,4 tỷ doanh thu hai năm ở biên mảng quanh giữa mức mười mấy phần trăm, trên một cổ phiếu thấp hơn đỉnh 52 tuần 30%, với biến động quy năm 58%, mảng Dân dụng đang suy giảm, biên lợi nhuận được tô điểm bởi khoản hoàn thuế không lặp lại, và một chứng quyền có lịch trao quyền bị bôi đen.
Nhà đầu tư tin rằng xây dựng siêu quy mô kéo dài nhiều năm, rằng Generac sẽ biến điều này thành thêm khách hàng, và rằng biên C&I cải thiện theo quy mô cùng tích hợp dọc, có một luận điểm mạch lạc. Đà giao hàng năm 2027 là bài kiểm tra.
Nhà đầu tư muốn thấy đợt trao quyền đầu tiên được công bố, một biên lợi nhuận sạch không có hoàn thuế, và Dân dụng ổn định trước khi đặt cược vào 8 tỷ, cũng có luận điểm mạch lạc. Hai bản 10-Q kế tiếp là các mốc kiểm tra.
Điều ngày 17 tháng 9 không cho biết là nhóm nào đúng. Đó là một lần định giá lại trong một ngày, đã trả lại 43% chính nó trước khi đóng cửa.
Câu hỏi thường gặp về Generac và thỏa thuận Amazon
Amazon có cam kết chi 8 tỷ đô la với Generac không?
Không. Bản 8-K mô tả 8 tỷ là mức thanh toán lũy kế tối đa mà dựa vào đó cổ phiếu chứng quyền được trao quyền. Kỳ vọng thương mại được công bố là 2,4 tỷ giao hàng ban đầu trong 2027 và 2028. Các khoản thanh toán tính vào trần còn là số thuần sau khi trừ các khoản bù trừ, gồm đơn hàng bị hủy, hóa đơn tranh chấp, tín dụng và hoàn tiền.
Chứng quyền tạo ra bao nhiêu pha loãng?
Tối đa 1.693.745 cổ phiếu so với 59.006.361 đang lưu hành, tức khoảng 2,87% nếu được trao quyền toàn bộ. Chỉ 307.954 cổ phiếu (0,52%) được trao quyền khi ký. Phần còn lại chỉ được trao quyền khi các khoản thanh toán của Amazon tích lũy, nên pha loãng không thể đi trước doanh thu.
Vì sao không thể mô hình hóa lịch trao quyền?
Vì nó bị bôi đen. Chứng quyền định nghĩa trao quyền theo "các lô [\\\] Cổ phiếu Chứng quyền" cho mỗi "[\\\]" thanh toán lũy kế, cả hai con số đều bị lược bỏ theo Mục 601(b)(10)(iv) của Quy định S-K. Chỉ hai đầu mút là công khai.
Biên lợi nhuận của Generac có thực sự cải thiện quý vừa rồi?
Một phần. Biên gộp công bố là 44,5% so với 39,3%, nhưng ban lãnh đạo quy khoảng sáu điểm cho các khoản hoàn thuế sau phán quyết tháng 2 năm 2026 của Tòa án Tối cao. Khoảng 71,1 triệu được ghi nhận như khoản giảm giá vốn hàng bán. Loại trừ nó, biên gộp quanh 38,5% — thấp hơn một chút so với quý cùng kỳ năm trước.
Generac giờ có phải cổ phiếu AI không?
Đó là nhà cung ứng xây dựng liền kề với AI. Máy phát dự phòng không chạy khối lượng công việc AI; chúng bảo hiểm cho các cơ sở làm việc đó. Doanh thu tăng theo số trung tâm dữ liệu được xây, không theo nhu cầu tính toán, khiến mức độ tiếp xúc là thật nhưng cách một bước — gần với ràng buộc hạ tầng và điện năng hơn là với chính các con chip.
Rủi ro lớn nhất là gì?
Cơ cấu và tập trung cùng lúc. Tăng trưởng đến ở mảng kiếm biên EBITDA điều chỉnh 14,6% trong khi mảng 34,7% co lại, và một khách hàng duy nhất có thể sớm chiếm phần lớn doanh thu. Generac có thể tăng doanh thu mạnh mà vẫn gây thất vọng về lợi nhuận.
Cổ phiếu có đắt không?
Nó giao dịch quanh 77 lần lợi nhuận bị nén của năm 2025, con số làm phóng đại bội số, và khoảng 12,2 tỷ so với 4,2 tỷ doanh thu năm 2025. Phép thử hữu ích hơn là đợt tăng tháng 9 đã vốn hóa điều gì: khoảng 1,9 tỷ giá trị thị trường cho chừng 360 triệu EBITDA tăng thêm tiềm năng trong hai năm.
Kết luận
Generac đã thắng một hợp đồng thật từ một khách hàng chi cho bất động sản và thiết bị trong bốn ngày nhiều hơn giá trị toàn bộ đơn hàng ban đầu.
Các sự thật kiểm chứng được là thế này. Giao hàng ban đầu 2,4 tỷ đô la trong 2027 và 2028. Một chứng quyền cho tối đa 1.693.745 cổ phiếu ở giá 200,9266 đô la, trong đó 307.954 được trao quyền khi ký và phần còn lại chỉ được trao quyền theo thanh toán lũy kế tối đa 8 tỷ, thuần sau hủy đơn — theo một lịch bị bôi đen. Một trần sở hữu hưởng lợi 4,999% nằm ngay dưới ngưỡng báo cáo 13D. Hết hạn năm 2033.
Và phía Generac: doanh thu dân dụng giảm 2,2% trong quý tháng 6 trong khi C&I tăng 29,2%; biên EBITDA điều chỉnh 34,7% và 14,6% ở hai mảng đó; khoản hoàn thuế 71,1 triệu nằm trong biên gộp công bố, mà nếu không có nó biên đã giảm so với cùng kỳ; và năm tài chính 2025 khi lợi nhuận hoạt động rơi 46% và EPS pha loãng còn một nửa.
Bản năng đầu tiên của thị trường là +31%. Câu trả lời sau suy xét, bốn giờ sau, là +18%. Cổ phiếu vẫn thấp hơn 30% so với mức của một năm trước.
Bốn điều sẽ quyết định chuyện này, theo thứ tự: các đợt giao hàng 2027-28 có đúng lịch không; biên C&I có tăng khi sản lượng mở rộng không; Dân dụng có ngừng thu hẹp không; và liệu đợt trao quyền đầu tiên được công bố có cho thấy thanh toán tích lũy nhanh hơn hay chậm hơn giả định của thị trường. Điều cuối là chỉ báo thật duy nhất về 8 tỷ, và nó sẽ đến trong một bản 8-K, không phải một tiêu đề.
Bài liên quan
- Kết quả quý II/2026 của Amazon: AWS có biện minh được 200 tỷ đô la chi cho AI?
- Coherent: tăng 8%, dòng tiền tự do −1,02 tỷ đô la năm 2026
- Thỏa thuận chip Amazon-Qualcomm: 54 triệu cổ phiếu được đặt cược
- TeraWulf 2026: bên trong hợp đồng thuê AI 19 tỷ đô la của Anthropic
- Các CEO AI đạp phanh: cổ phiếu chip giảm, công nghệ lớn tăng
- SK Hynix tăng 8%: chu kỳ siêu tăng trưởng AI có thật không?
- AMD 2026: 6,7 tỷ đô la trung tâm dữ liệu so với 75,2 tỷ của Nvidia
- Kết quả quý II/2026 của Alphabet: Gemini và Cloud có biện minh được chi đầu tư?
- Mọi bong bóng công nghệ từ 1929: AI năm 2026 đứng ở đâu
Nguồn
- Generac Holdings — Mẫu 8-K ngày 16/9/2026 (mục 1.01, 3.02, 9.01)
- Generac Holdings — Chứng quyền mua cổ phiếu phổ thông (Phụ lục 4.1)
- Generac Holdings — Thỏa thuận Giao dịch với Amazon.com, Inc. (Phụ lục 10.1)
- Generac Holdings — Mẫu 10-Q cho quý kết thúc ngày 30/6/2026
- Generac Holdings — Quan hệ nhà đầu tư
- Generac Power Systems — trang công ty
- SEC EDGAR — lịch sử hồ sơ của Generac Holdings
- Tìm kiếm toàn văn SEC EDGAR
- Cummins — động cơ lớn và hệ thống máy phát
- Caterpillar — nguồn điện dự phòng cho trung tâm dữ liệu
- SimianX — dữ liệu cơ bản cổ phiếu GNRC


