 Bởi Muke
dLocal Q3 2026: Khối lượng thanh toán tăng 77%, nhưng doanh thu trên mỗi đô la tiếp tục giảm
dLocal công bố kết quả kinh doanh quý III/2026 sau khi thị trường Mỹ đóng cửa ngày 12/11. Tổng khối lượng thanh toán (TPV) tăng 77% và doanh thu tăng 41%, nhưng doanh thu gần như đi ngang so với quý II và thấp hơn mức đồng thuận do Investing.com công bố. Ban lãnh đạo cũng cho biết tăng trưởng lợi nhuận hoạt động cả năm hiện đang hướng về cận dưới của khoảng dự báo (guidance). Cổ phiếu DLO giảm khoảng 3% trong phiên ngoài giờ và mở cửa thấp hơn 3,4% ngày 13/11, sau đó hồi phục và đóng cửa ở 13,69 USD, chỉ giảm 0,07%.
Mâu thuẫn bề ngoài này biến mất khi nhà đầu tư tách bạch khối lượng thanh toán với doanh thu và lợi nhuận mà khối lượng đó tạo ra.
Một công ty thanh toán có thể xử lý lượng tiền lớn hơn rất nhiều trong khi thu về ít doanh thu hơn trên mỗi đô la được xử lý. Công ty đó cũng có thể cải thiện hiệu quả hoạt động trong khi phải đối mặt với cơ cấu tăng trưởng kém thuận lợi hơn.
Đó là vấn đề trọng tâm trong bài phân tích kết quả kinh doanh dLocal Q3 2026 này: công ty đã chứng minh được đòn bẩy hoạt động, nhưng nhà đầu tư nhận được tín hiệu kém thuyết phục hơn về khả năng kiếm tiền và đà tăng lợi nhuận trong ngắn hạn. Trang này theo dõi kết quả kinh doanh của dLocal theo từng quý, để có thể đối chiếu cùng các bảng số liệu với báo cáo tiếp theo.
Cập nhật ngày 15/11/2026. Số liệu của công ty lấy từ Form 6-K ngày 12/11 của dLocal (thông cáo kết quả kinh doanh và báo cáo tài chính giữa niên độ) cùng các thông cáo hằng quý trước đó trên SEC EDGAR. Bình luận về dự báo lấy từ thông cáo kết quả kinh doanh và cuộc họp công bố kết quả (earnings call) ngày 12/11. Giá cổ phiếu là giá đóng cửa chính thức từ Polygon.io, đối chiếu chéo với Nasdaq.com. Ước tính của bên thứ ba và các phép tính của chúng tôi được ghi chú riêng.
Tổng quan kết quả dLocal Q3 2026
Kết quả lần này có cả tiến bộ lẫn điểm gây thất vọng.
| Chỉ tiêu Q3 2026 | Kết quả công bố | Thay đổi so với cùng kỳ |
|---|---|---|
| Tổng khối lượng thanh toán | 18,345 tỷ USD | +77% |
| Doanh thu | 398,0 triệu USD | +41% |
| Lợi nhuận gộp | 132,0 triệu USD | +28% |
| Lợi nhuận hoạt động | 76,2 triệu USD | +37% |
| Lợi nhuận ròng | 68,0 triệu USD | +31% |
| EPS pha loãng | 0,23 USD | So với 0,17 USD |
| Dòng tiền tự do điều chỉnh theo định nghĩa của công ty | 99,1 triệu USD | +163% |
| Tỷ lệ giữ chân doanh thu ròng | 140% | So với 152% trong Q1 2026 |
Số liệu đô la đã được làm tròn. Kết quả cho quý kết thúc ngày 30/9/2026; báo cáo tài chính lập theo IFRS. Nguồn: thông cáo kết quả kinh doanh dLocal Q3 2026 (Form 6-K, Exhibit 99.1).
Bảng trên mô tả một doanh nghiệp đang tăng trưởng và có lãi, chứ không phải lợi nhuận sụp đổ. Lợi nhuận hoạt động đạt 58% lợi nhuận gộp, tỷ lệ cao nhất kể từ quý IV/2023, và lợi nhuận ròng đạt mức kỷ lục theo quý.
Tuy nhiên, thị trường so sánh kết quả với kỳ vọng và triển vọng lợi nhuận tương lai, chứ không chỉ với năm trước.
Cách diễn giải tiêu cực (bearish) gồm ba thành phần:
- Doanh thu thấp hơn mốc tham chiếu của giới phân tích đã được công bố.
- Khối lượng thanh toán tăng nhanh hơn doanh thu và lợi nhuận gộp.
- Bình luận của ban lãnh đạo trở nên thận trọng hơn trong khoảng dự báo cả năm không thay đổi.
Theo cách hiểu của chúng tôi, sự kết hợp này đưa ra một lời giải thích hợp lý cho phản ứng tiêu cực ban đầu. Nó không chứng minh rằng mọi người bán đều hành động vì cùng một lý do.
Kết quả kinh doanh dLocal theo quý: Chín quý gần nhất
Tiêu đề của riêng một quý che khuất xu hướng. Bảng dưới đây đặt cạnh nhau chín quý từ chính các thông cáo của dLocal. TPV tính bằng tỷ đô la; các chỉ tiêu còn lại tính bằng triệu đô la, trừ các tỷ lệ.
| Quý | TPV (tỷ USD) | Doanh thu | Lợi nhuận gộp | Biên lợi nhuận gộp | Doanh thu ÷ TPV | Lợi nhuận gộp ÷ TPV | Lợi nhuận hoạt động | Lợi nhuận ròng | EPS pha loãng |
|---|---|---|---|---|---|---|---|---|---|
| Q3 2024 | 6,5 | 185,8 | 78,2 | 42,1% | 2,85% | 1,20% | 41,1 | 26,8 | 0,09 USD |
| Q4 2024 | 7,7 | 204,5 | 83,7 | 40,9% | 2,65% | 1,09% | 42,3 | 29,7 | 0,10 USD |
| Q1 2025 | 8,1 | 216,8 | 84,9 | 39,2% | 2,67% | 1,05% | 45,8 | 46,7 | 0,15 USD |
| Q2 2025 | 9,2 | 256,5 | 98,9 | 38,6% | 2,78% | 1,07% | 55,8 | 42,8 | 0,14 USD |
| Q3 2025 | 10,4 | 282,5 | 103,2 | 36,5% | 2,72% | 0,99% | 55,6 | 51,8 | 0,17 USD |
| Q4 2025 | 13,1 | 337,9 | 115,8 | 34,3% | 2,58% | 0,88% | 62,7 | 55,6 | 0,18 USD |
| Q1 2026 | 14,1 | 335,9 | 118,7 | 35,3% | 2,39% | 0,84% | 52,8 | 41,9 | 0,14 USD |
| Q2 2026 | 17,7 | 399,7 | 127,2 | 31,8% | 2,26% | 0,72% | 64,2 | 54,8 | 0,18 USD |
| Q3 2026 | 18,3 | 398,0 | 132,0 | 33,2% | 2,17% | 0,72% | 76,2 | 68,0 | 0,23 USD |
Nguồn: các thông cáo kết quả kinh doanh hằng quý của dLocal được nộp dưới dạng phụ lục Form 6-K trên SEC EDGAR. Các tỷ lệ do chúng tôi tính từ TPV, doanh thu và lợi nhuận gộp được công bố. Lợi nhuận hoạt động Q1 2026 bao gồm khoản chi phí thuế một lần của kỳ trước trị giá 4,4 triệu USD; nếu loại trừ khoản này, lợi nhuận hoạt động là 57,2 triệu USD.
Ba xu hướng nổi bật:
- TPV tăng gần gấp ba trong hai năm, từ 6,5 tỷ USD lên 18,3 tỷ USD mỗi quý.
- Doanh thu trên mỗi đô la được xử lý giảm trong sáu trên tám quý gần nhất, từ 2,85% xuống 2,17%.
- Lợi nhuận gộp trên mỗi đô la được xử lý giữ ở mức 0,72% trong Q3 2026, quý đầu tiên không giảm sau bốn lần giảm liên tiếp. Đó là con số mang tính tích cực nhất trong báo cáo.
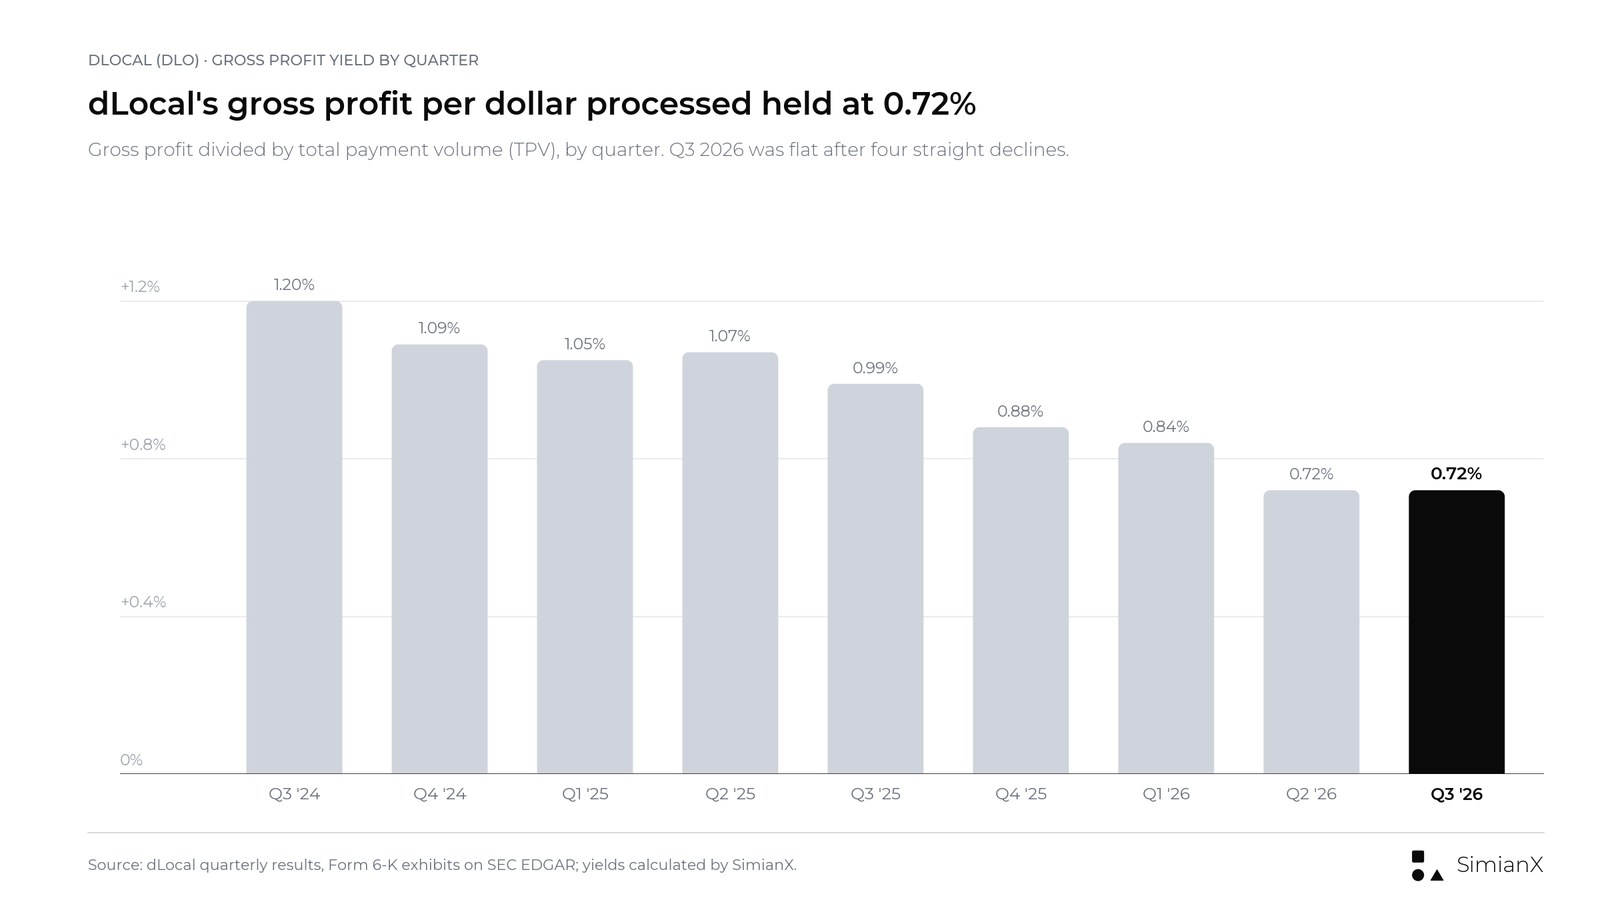
Tỷ suất lợi nhuận gộp trên TPV giảm từ 1,20% xuống 0,72% trong hai năm, rồi ngừng giảm ở Q3 2026.
Cổ phiếu DLO phản ứng ra sao: Giảm ngoài giờ, đóng cửa đi ngang
Thời điểm rất quan trọng. dLocal công bố kết quả sau phiên đóng cửa ngày 12/11 và tổ chức cuộc họp lúc 18:00 giờ ET.
| Mốc giao dịch | Giá | Thay đổi so với giá đóng cửa ngày 12/11 |
|---|---|---|
| Đóng cửa phiên chính thức ngày 12/11 (trước khi công bố kết quả) | 13,70 USD | −1,86% so với ngày 11/11 |
| Ngoài giờ ngày 12/11, khoảng 19:45 giờ ET | Khoảng 13,30 USD | −2,9% |
| Mở cửa ngày 13/11 | 13,24 USD | −3,4% |
| Mức thấp nhất trong phiên ngày 13/11 | 12,89 USD | −5,9% |
| Đóng cửa ngày 13/11 | 13,69 USD | −0,07% |
Nguồn: dữ liệu nến ngày chính thức từ Polygon.io, đối chiếu chéo với lịch sử giá DLO trên Nasdaq.com; mức giá ngoài giờ lấy từ nến phút của Polygon.io.
Đà giảm trong phiên chính thức ngày 12/11 diễn ra trước khi kết quả được công bố sau giờ giao dịch và không nên quy cho kết quả kinh doanh.
Biến động ngoài giờ và giá mở cửa ngày 13/11 là phản ứng tiêu cực ban đầu. Cả phiên giao dịch lại kể một câu chuyện khác: bên mua đã hấp thụ đà giảm, và DLO đóng cửa thấp hơn giá trước khi công bố kết quả đúng một cent với khối lượng khoảng 4,37 triệu cổ phiếu, xấp xỉ 2,2 lần phiên trước đó.
Thị trường chung yếu hơn trong ngày hôm đó. Quỹ ETF S&P 500 SPY giảm 0,36% và quỹ ETF Nasdaq-100 QQQ giảm 1,20%, nên DLO kết thúc phiên nhỉnh hơn cả hai.
Diễn biến thị trường xung quanh vốn đã biến động mạnh: DLO đóng cửa ở 13,95 USD ngày 6/11 và 14,39 USD ngày 9/11, trước khi lùi về 13,96 USD ngày 11/11. Ở mức 13,69 USD, cổ phiếu thấp hơn 3,2% so với giá đóng cửa cuối năm 2025 là 14,14 USD và thấp hơn 15,2% so với đỉnh trong phiên 52 tuần 16,15 USD, thiết lập ngày 3/9/2026.
Vì vậy, mô tả công bằng hơn không phải là "cổ phiếu dLocal giảm sau khi công bố kết quả" mà là "cổ phiếu dLocal giảm trong phiên ngoài giờ, rồi hồi phục và đóng cửa đi ngang." Những lo ngại về doanh thu và dự báo đủ thật để kéo giá mở cửa xuống, nhưng không đủ để giữ giá ở mức thấp.
Phản ứng của DLO trong ngày công bố kết quả, 2024 đến 2026
dLocal có lịch sử biến động dữ dội sau mỗi lần công bố kết quả, khiến việc đóng cửa đi ngang trở nên bất thường. Bảng dưới đây đo phiên giao dịch đầu tiên sau mỗi lần công bố, tính từ giá đóng cửa đến giá đóng cửa.
| Báo cáo | Phiên phản ứng | Giá đóng cửa trước đó | Giá đóng cửa phiên phản ứng | Thay đổi |
|---|---|---|---|---|
| Q1 2024 | 15/5/2024 | 13,58 USD | 10,00 USD | −26,4% |
| Q2 2024 | 15/8/2024 | 7,76 USD | 8,03 USD | +3,5% |
| Q3 2024 | 14/11/2024 | 9,04 USD | 10,20 USD | +12,8% |
| Q4 2024 | 28/2/2025 | 13,75 USD | 9,555 USD | −30,5% |
| Q1 2025 | 15/5/2025 | 10,19 USD | 11,24 USD | +10,3% |
| Q2 2025 | 14/8/2025 | 11,69 USD | 15,35 USD | +31,3% |
| Q3 2025 | 13/11/2025 | 14,86 USD | 13,85 USD | −6,8% |
| Q4 2025 | 19/3/2026 | 11,45 USD | 12,53 USD | +9,4% |
| Q1 2026 | 15/5/2026 | 12,66 USD | 11,01 USD | −13,0% |
| Q2 2026 | 14/8/2026 | 14,76 USD | 14,17 USD | −4,0% |
| Q3 2026 | 13/11/2026 | 13,70 USD | 13,69 USD | −0,07% |
Nguồn: giá đóng cửa hằng ngày từ Polygon.io, đối chiếu chéo với Nasdaq.com. Ngày công bố lấy từ các hồ sơ Form 6-K của dLocal; dLocal công bố kết quả sau khi thị trường Mỹ đóng cửa, nên mỗi phản ứng được đo ở phiên kế tiếp.
Trong 11 lần báo cáo, DLO tăng năm lần và giảm sáu lần. Mức biến động tuyệt đối trung bình là 13,5%. Ngày 13/11/2026 ghi nhận biến động nhỏ nhất trong chuỗi này, đồng thời là ngày công bố kết quả thứ hai liên tiếp cổ phiếu đảo chiều so với biến động ban đầu: ở Q2 2026, cổ phiếu mở cửa tăng 3,5% và đóng cửa giảm 4,0%; ở Q3 2026, cổ phiếu mở cửa giảm 3,4% và đóng cửa đi ngang.
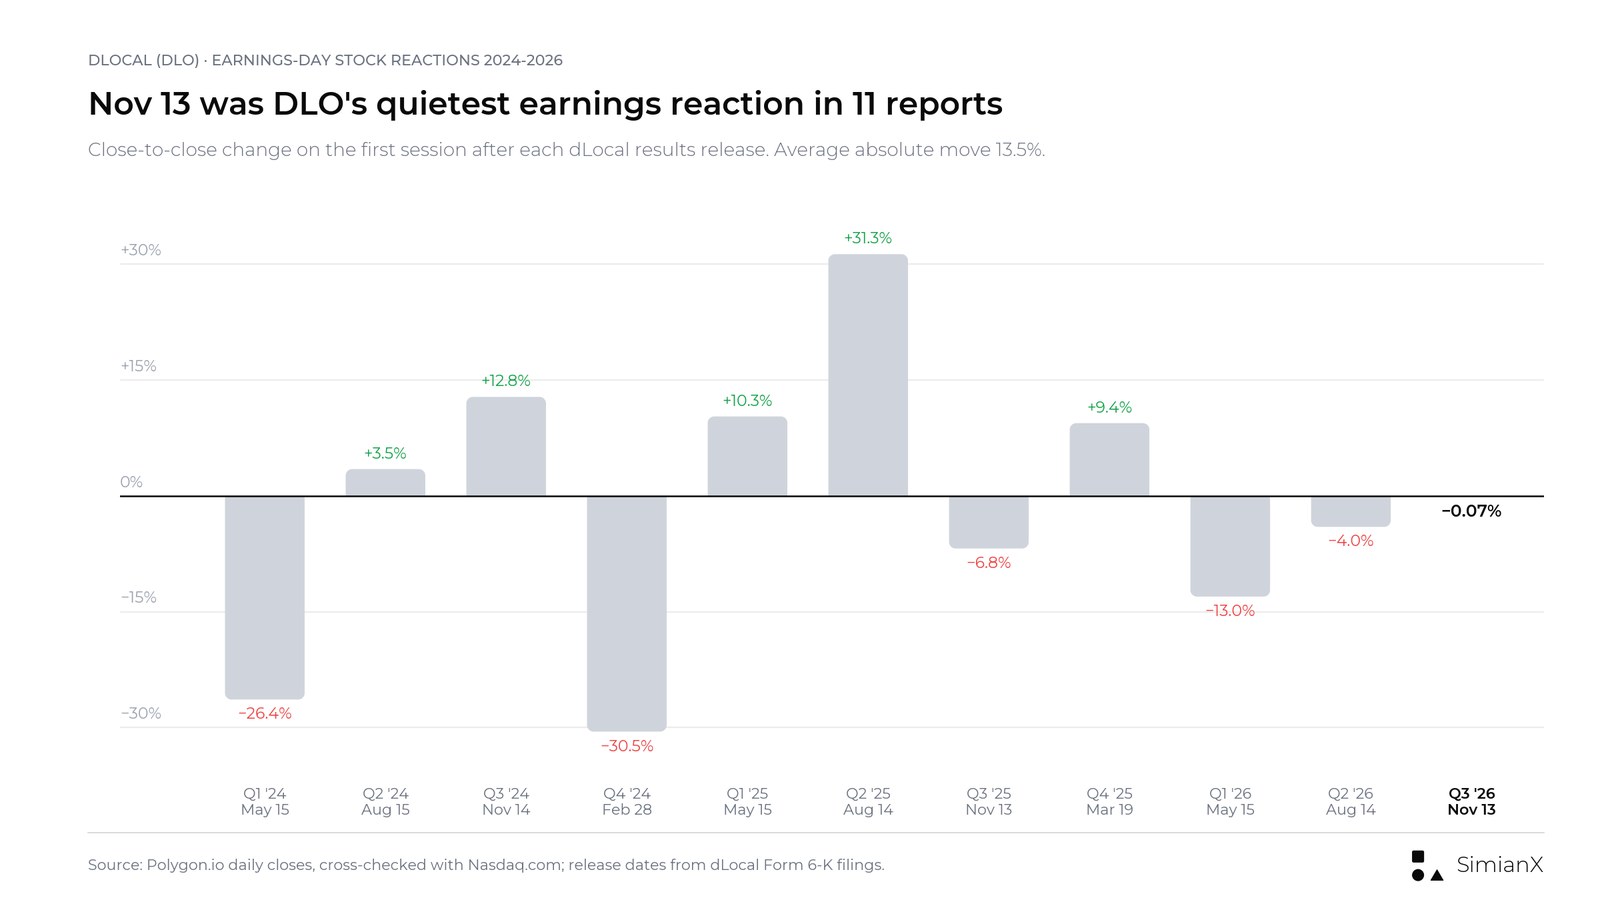
Phản ứng ở Q3 2026 là trầm lắng nhất trong 11 lần báo cáo gần đây.
Doanh thu hụt kỳ vọng quan trọng hơn so với những gì con số tăng trưởng gợi ý
Bảng kết quả kinh doanh của Investing.com ghi nhận doanh thu khoảng 398,05 triệu USD so với dự báo 406,72 triệu USD, và EPS 0,23 USD so với ước tính 0,22 USD. Bảng bất ngờ lợi nhuận của Nasdaq.com dựa trên dữ liệu Zacks cho thấy cùng mức đồng thuận EPS 0,22 USD, tức vượt 4,55%.
| Chỉ tiêu | Ước tính đã công bố | Thực tế | Chênh lệch |
|---|---|---|---|
| Doanh thu | 406,72 triệu USD | 398,05 triệu USD | −8,67 triệu USD |
| EPS | 0,22 USD | 0,23 USD | +0,01 USD |
Nguồn ước tính: Investing.com tại thời điểm đăng bài; mức đồng thuận EPS cũng được xác nhận trên Nasdaq.com. Các nhà cung cấp dữ liệu khác công bố ước tính doanh thu và mốc thời gian khác nhau. Mức hụt doanh thu do chúng tôi tính toán.
Doanh thu hụt kỳ vọng khoảng 2,1%:
(398,05 triệu USD ÷ 406,72 triệu USD − 1) × 100 ≈ −2,1%.
Đó không phải là mức hụt thảm họa. Tầm quan trọng của nó phụ thuộc vào niềm tin của nhà đầu tư về độ bền của tăng trưởng và khả năng kiếm tiền trước khi báo cáo được công bố.
Việc EPS vượt ước tính cũng cần được nhìn nhận đúng mức. Kết quả lợi nhuận ròng thuận lợi không nhất thiết trả lời được câu hỏi liệu quỹ đạo doanh thu có đang cải thiện hay không.
Với một doanh nghiệp thanh toán định hướng tăng trưởng, nhà đầu tư có thể chấp nhận chi tiêu ngắn hạn nếu nó tạo ra nền tảng doanh thu tương lai vững chắc hơn. Ngược lại, kiểm soát chi phí tốt hơn có thể không bù đắp hoàn toàn sự thất vọng về nền tảng tương lai đó.
Vì vậy, phép so sánh phù hợp không đơn giản là "tăng trưởng hay không tăng trưởng". Đó là tăng trưởng thực tế đạt được so với mức tăng trưởng và hiệu quả kinh tế đã được kỳ vọng sẵn.
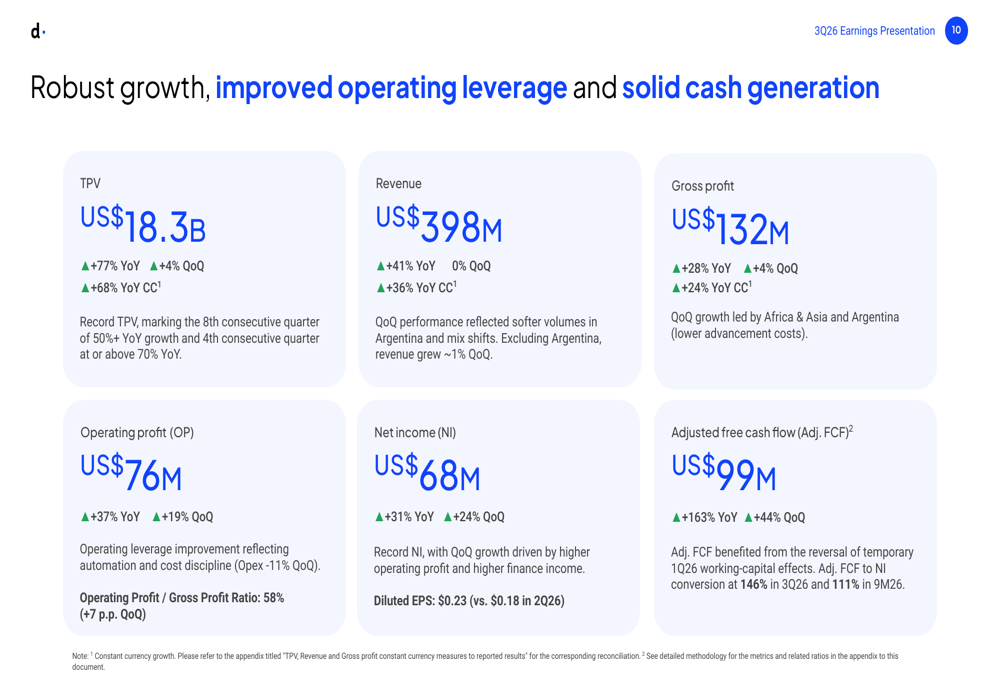
Slide tóm tắt Q3 2026 của chính dLocal: TPV 18,3 tỷ USD, doanh thu 398 triệu USD, lợi nhuận gộp 132 triệu USD, lợi nhuận hoạt động 76 triệu USD, lợi nhuận ròng 68 triệu USD và dòng tiền tự do điều chỉnh 99 triệu USD.
dLocal kiếm tiền như thế nào, và vì sao TPV không phải là doanh thu
dLocal cho phép các doanh nghiệp toàn cầu chấp nhận thanh toán và chi trả (payout) tại các thị trường mới nổi thông qua một API duy nhất. Tổng khối lượng thanh toán đo giá trị các khoản thanh toán được xử lý. Đó không phải là số tiền dLocal kiếm được.
Một khung phân tích hữu ích là:
Doanh thu = TPV × tỷ suất doanh thu tổng hợp.
Tỷ suất này được tính bằng doanh thu chia cho TPV. Đây là một tỷ lệ kế toán bình quân gộp, không nhất thiết là mức phí theo hợp đồng với doanh nghiệp.
Tỷ suất này có thể thay đổi do:
- Phương thức thanh toán.
- Cơ cấu sản phẩm và giao dịch.
- Cơ cấu quốc gia.
- Dòng tiền xuyên biên giới so với trong nước.
- Quy mô doanh nghiệp và điều khoản thương mại.
- Hiệu quả kinh tế liên quan đến ngoại hối.
Sự phân biệt tương tự cũng áp dụng cho lợi nhuận gộp:
Lợi nhuận gộp = TPV × tỷ suất lợi nhuận gộp.
Tỷ suất lợi nhuận gộp phản ánh mối quan hệ giữa doanh thu và chi phí cung cấp dịch vụ thanh toán. Vì vậy, nó là chỉ số bổ sung hữu ích cho tỷ suất doanh thu.
Không nên diễn giải riêng lẻ bất kỳ tỷ lệ nào. Tỷ suất thấp hơn vẫn có thể chấp nhận được nếu mảng kinh doanh tăng thêm tạo ra lợi nhuận biên hấp dẫn, khả năng giữ chân khách hàng mạnh và chi phí hoạt động tăng thêm ở mức hạn chế.
Mối lo ngại xuất hiện khi tăng trưởng khối lượng vẫn ấn tượng nhưng đóng góp kinh tế của nó trở nên khó dự đoán hơn.
Cầu nối tỷ lệ thu phí: Khối lượng nhiều hơn, doanh thu trên mỗi đô la ít hơn
Dựa trên số liệu dLocal công bố, tính toán của chúng tôi cho thấy tỷ suất tổng hợp đã thay đổi đáng kể so với cùng kỳ.
| Chỉ tiêu tính toán | Q3 2025 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Doanh thu chia cho TPV | 2,72% | 2,26% | 2,17% |
| Lợi nhuận gộp chia cho TPV | 0,99% | 0,72% | 0,72% |
Phép tính sử dụng TPV, doanh thu và lợi nhuận gộp được công bố. Đây là các tỷ suất tổng hợp, không phải giá niêm yết cho doanh nghiệp.
Sự sụt giảm này giải thích vì sao tốc độ tăng trưởng chênh lệch mạnh đến vậy.
Nền tảng thanh toán lớn hơn tạo ra nhiều doanh thu và lợi nhuận hơn tính theo giá trị tuyệt đối, nhưng ít hơn trên mỗi đô la được xử lý. Sức ép tương tự giữa khối lượng và biên lợi nhuận giao dịch cũng đã định hình kết quả kinh doanh theo quý của PayPal, dù hai doanh nghiệp phục vụ những thị trường rất khác nhau.
Điều quan trọng là bấy nhiêu chưa đủ để kết luận rằng dLocal đã cắt giảm giá với mọi khách hàng. Thay đổi trong cơ cấu giao dịch có thể tạo ra cùng một tác động tổng hợp.
Ban lãnh đạo chỉ ra rằng tỷ trọng cao hơn của khối lượng nội địa (local-to-local, thu và thanh toán cùng một loại tiền tệ) và chi trả, cùng với khối lượng yếu hơn tại Argentina sau đỉnh mùa vụ Hot Sale trong quý II, là những yếu tố ảnh hưởng đến doanh thu quý. Nếu loại trừ Argentina, doanh thu tăng khoảng 1% so với quý trước.
Về lợi nhuận gộp, thông cáo liệt kê các yếu tố tích cực gồm chi phí ứng trước (chi phí vốn để ứng trước tiền thanh toán cho doanh nghiệp) thấp hơn tại Argentina, tăng trưởng khối lượng ở châu Phi và châu Á, một khoản thu hồi chi phí một lần tại Nigeria và lãi từ phòng ngừa rủi ro ngoại hối. Các yếu tố bù trừ là cơ cấu phương thức thanh toán tại Brazil dịch chuyển sang Pix và Boleto, chi phí xử lý cao hơn tại Mexico bao gồm các khoản điều chỉnh bù cho kỳ trước, và nhiều dòng tiền nội địa hơn tại các thị trường Mỹ Latinh khác.
Câu hỏi đầu tư là liệu những dòng tiền có tỷ suất thấp hơn đó có làm sâu sắc thêm các mối quan hệ có giá trị thương mại, hay chỉ đơn giản đòi hỏi nhiều hoạt động xử lý hơn để duy trì một tốc độ tăng trưởng lợi nhuận nhất định.
Một câu trả lời tích cực sẽ kết hợp hoạt động của doanh nghiệp ngày càng tăng với mức đóng góp hấp dẫn và chi phí hoạt động có khả năng mở rộng.
Một câu trả lời kém thuận lợi hơn sẽ là tình trạng tỷ suất bị nén kéo dài, vượt quá khả năng tăng khối lượng một cách hiệu quả của công ty.
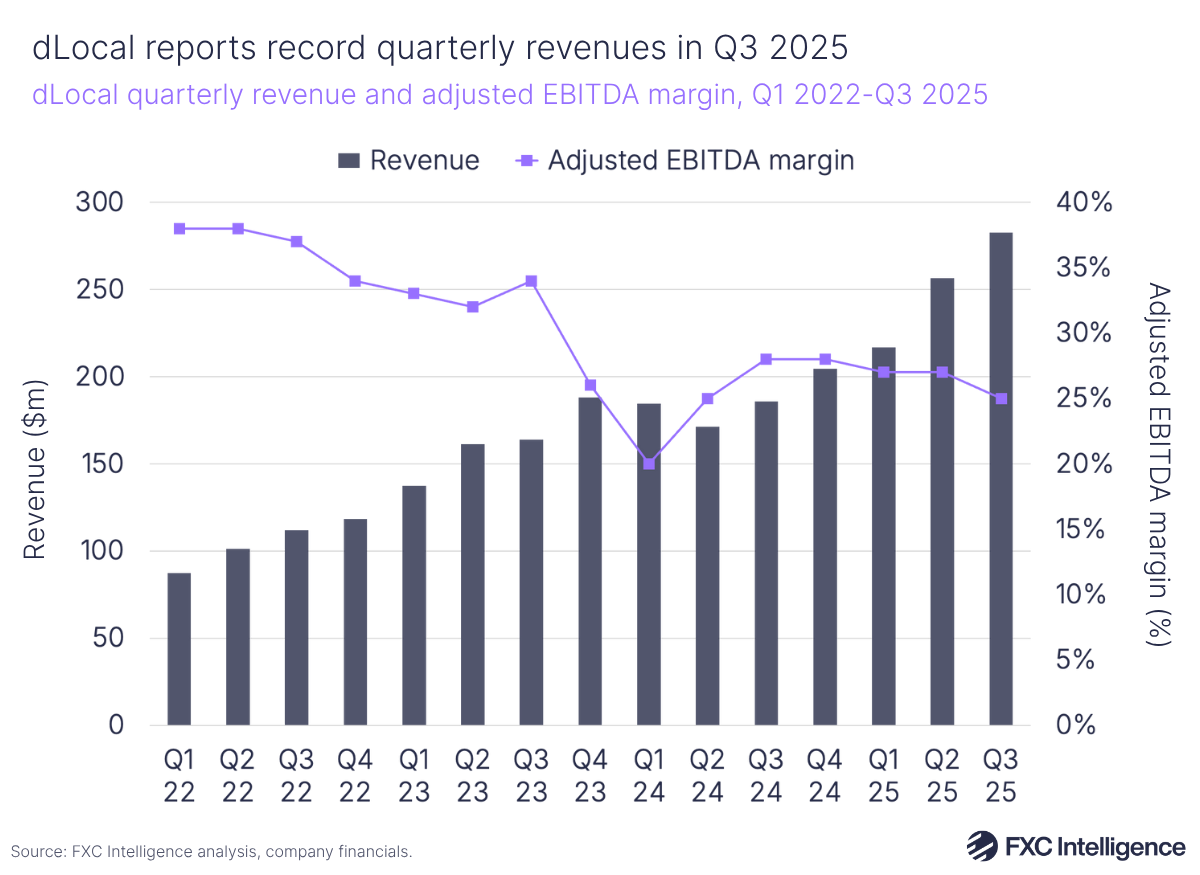
Biểu đồ của bên thứ ba (FXC Intelligence) về doanh thu hằng quý và biên EBITDA điều chỉnh của dLocal đến Q3 2025, trước khi công ty chuyển dự báo sang lợi nhuận hoạt động vào năm 2026.
So sánh theo quý kém ấn tượng hơn so sánh theo năm
Tăng trưởng so với cùng kỳ và đà tăng so với quý trước trả lời những câu hỏi khác nhau.
Thông cáo Q2 báo cáo doanh thu 399,7 triệu USD, lợi nhuận gộp 127,2 triệu USD và lợi nhuận hoạt động 64,2 triệu USD.
So với các con số đó, doanh thu Q3 thấp hơn một chút, trong khi lợi nhuận gộp và lợi nhuận hoạt động tăng.
Tính từ báo cáo tài chính, doanh thu giảm khoảng 0,4% so với quý trước. Ngược lại, TPV vẫn tăng 4% so với quý II.
Điều đó không chứng minh rằng nhu cầu nền tảng đã thu hẹp. Tính mùa vụ và cơ cấu giao dịch có thể ảnh hưởng đến phép so sánh.
Nhưng nó cho thấy con số tăng trưởng theo năm của công ty không đi kèm với sự tăng tốc doanh thu theo quý.
Với nhà đầu tư, sự phân biệt đó làm thay đổi các câu hỏi tiếp theo:
- Phép so sánh này chủ yếu do yếu tố mùa vụ?
- Các sản phẩm có tỷ suất thấp hơn có chiếm phần lớn hơn trong hoạt động không?
- Các mối quan hệ với doanh nghiệp có mở rộng về mặt kinh tế chứ không chỉ về mặt vận hành?
- Quý tiếp theo có cho thấy bằng chứng về đà tăng doanh thu trở lại không?
Một câu trả lời thuyết phục cần nhiều hơn một con số tăng trưởng tổng hợp.
Biên lợi nhuận gộp suy yếu theo năm nhưng cải thiện theo quý
Câu chuyện biên lợi nhuận cân bằng hơn so với một tiêu đề đơn giản về "biên bị thu hẹp".
Dựa trên số liệu báo cáo kết quả kinh doanh, biên lợi nhuận gộp tính toán xấp xỉ:
| Kỳ | Lợi nhuận gộp chia cho doanh thu |
|---|---|
| Q3 2025 | 36,5% |
| Q2 2026 | 31,8% |
| Q3 2026 | 33,2% |
Nguồn: thông cáo Q2 và báo cáo tài chính giữa niên độ Q3 của dLocal; tỷ lệ phần trăm do chúng tôi tính toán.
Công ty thu được ít lợi nhuận gộp hơn trên mỗi đô la doanh thu so với một năm trước, nhưng nhiều hơn so với quý liền trước.
Cả hai nhận xét đều quan trọng.
So sánh theo năm đặt ra câu hỏi về hiệu quả kinh tế của cơ cấu kinh doanh. Sự cải thiện theo quý là bằng chứng phản bác giả thuyết về một quá trình suy giảm không gián đoạn.
Vì vậy, sẽ không chính xác nếu mô tả mọi chỉ số biên lợi nhuận đều đang xấu đi.
Thay vào đó, nhà đầu tư nên xem xét liệu sự cải thiện theo quý có thể duy trì khi cơ cấu phương thức thanh toán, chi phí xử lý và điều kiện theo khu vực thay đổi hay không. Một phần lực đỡ trong Q3, khoản thu hồi chi phí tại Nigeria, được công ty mô tả là khoản một lần.
Một nguyên tắc hữu ích là tách riêng ba chỉ số:
- Biên lợi nhuận gộp: lợi nhuận gộp chia cho doanh thu.
- Tỷ suất lợi nhuận gộp: lợi nhuận gộp chia cho TPV.
- Tỷ lệ chuyển đổi hoạt động: lợi nhuận hoạt động chia cho lợi nhuận gộp.
Các tỷ lệ này đo lường những mắt xích khác nhau của chuỗi kinh tế.
Bằng chứng tích cực mạnh nhất là đòn bẩy hoạt động
Sự cải thiện lợi nhuận hoạt động đáng được chú ý.
Dựa trên báo cáo kết quả kinh doanh Q2 và Q3, cầu nối theo quý xấp xỉ như sau:
| Cầu nối từ Q2 sang Q3 2026 | Đóng góp |
|---|---|
| Lợi nhuận gộp tăng thêm | +4,9 triệu USD |
| Chi phí hoạt động thấp hơn (từ 63,0 triệu USD xuống 55,9 triệu USD) | +7,1 triệu USD |
| Lợi nhuận hoạt động tăng thêm | +12,0 triệu USD |
Tính toán của chúng tôi: chi phí hoạt động bằng lợi nhuận gộp trừ lợi nhuận hoạt động. Chênh lệch nhỏ là do làm tròn.
Khoảng 60% mức cải thiện lợi nhuận hoạt động so với quý trước đến từ chi phí thấp hơn chứ không phải từ lợi nhuận gộp tăng thêm.
Đây là một sự phân biệt có ý nghĩa, không phải lời chỉ trích đối với kỷ luật chi phí.
Với một nền tảng có khả năng mở rộng, việc chuyển một phần lớn hơn lợi nhuận gộp thành lợi nhuận hoạt động có thể là nguồn giá trị quan trọng cho cổ đông. Công ty cho rằng chi phí hoạt động giảm 11% so với quý trước là nhờ chi tiêu cho bên thứ ba thấp hơn, nhân sự ít hơn và tự động hóa.
Tuy nhiên, các cải thiện về chi phí có thể có độ bền khác nhau. Tự động hóa và quy trình tốt hơn về mặt cấu trúc khác với khoản chi tiêu chỉ dịch chuyển giữa các quý.
Trong cuộc họp công bố kết quả, Giám đốc tài chính (CFO) Guillermo López Pérez tách bạch khoản tiết kiệm mang tính cấu trúc với yếu tố thời điểm: chi tiêu marketing tập trung vào nửa đầu năm và chi phí một lần thấp hơn thường lệ. Ông cho biết sẽ không coi kết quả quý này là mục tiêu biên lợi nhuận và sẽ thận trọng khi ngoại suy từ một quý duy nhất.
Cách diễn giải tích cực mạnh nhất là hạ tầng của dLocal có thể hỗ trợ tăng trưởng mà không cần chi phí quản lý tăng tương ứng.
Cách diễn giải thận trọng hơn là một phần sự cải thiện trong quý có thể không lặp lại.
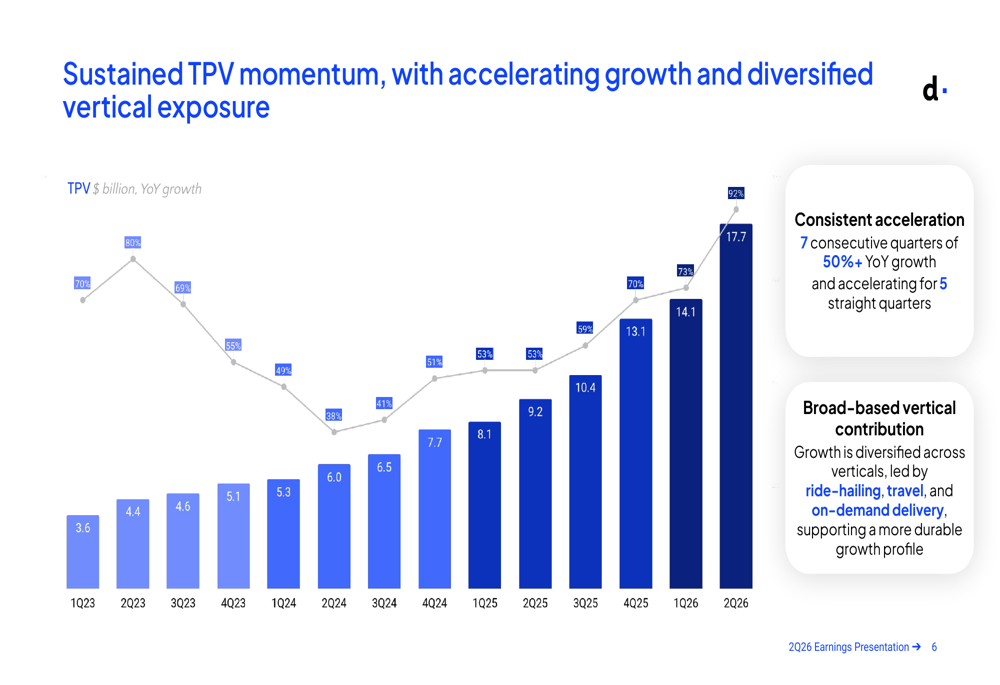
Slide thuyết trình Q2 2026 của dLocal: TPV theo quý đến Q2 2026, khi tăng trưởng so với cùng kỳ đạt đỉnh 92%.
Dự báo không đổi nhưng vẫn chứa thông điệp thận trọng hơn
Giữ nguyên một khoảng dự báo không có nghĩa là giữ nguyên cùng một kỳ vọng bên trong khoảng đó.
Triển vọng năm 2026 đã thay đổi hai lần trong năm nay:
| Chỉ tiêu 2026 | Dự báo ban đầu (18/3) | Dự báo cập nhật (13/8) | Vị trí nêu ngày 12/11 |
|---|---|---|---|
| Tăng trưởng TPV | 50%–60% | 60%–70% | Hướng về cận trên |
| Tăng trưởng lợi nhuận gộp | 22,5%–27,5% | 25%–30% | Quanh điểm giữa |
| Tăng trưởng lợi nhuận hoạt động | 27,5%–32,5% | 27,5%–32,5% (giữ nguyên) | Hướng về cận dưới |
Nguồn: các thông cáo kết quả kinh doanh Q4 2025, Q2 2026 và Q3 2026 của dLocal và cuộc họp công bố kết quả ngày 12/11. Trong chính bảng của thông cáo Q3, lợi nhuận hoạt động không tính khoản điều chỉnh thuế năm trước ở Q1 nằm ở điểm giữa; bản thân dự báo sử dụng số liệu công bố.
Mô thức đó củng cố mâu thuẫn trọng tâm: tăng trưởng khối lượng mạnh không chuyển hóa tương xứng thành kỳ vọng lợi nhuận.
Công ty đã nêu rõ nguyên nhân: những bất lợi về tỷ giá trước đó chưa lường trước tại Brazil, Mexico và Argentina, cùng hiệu quả yếu hơn tại các thị trường nhỏ có tỷ lệ thu phí (take rate) cao ở châu Phi và châu Á. Trong cuộc họp, CEO Pedro Arnt ước tính bất lợi tỷ giá tương đương khoảng sáu điểm phần trăm dao động trong tăng trưởng lợi nhuận gộp so với cùng kỳ của Q4. Đây là độ nhạy theo quý, không phải mức cắt giảm sáu điểm đối với dự báo cả năm. Ông cũng nhắc rằng kết quả quý IV phụ thuộc vào mùa mua sắm cao điểm và có thể biến động theo cả hai chiều.
Những gì các vị trí đã nêu hàm ý cho quý IV (tính toán của chúng tôi từ số liệu gốc năm 2025 và kết quả chín tháng năm 2026):
| Q4 2026 hàm ý theo vị trí dự báo | Giá trị Q4 hàm ý | So với Q4 2025 |
|---|---|---|
| TPV với tăng trưởng cả năm 65%–70% | 17,3–19,3 tỷ USD | +32% đến +47% |
| Lợi nhuận gộp ở điểm giữa 27,5% | Khoảng 135,7 triệu USD | Khoảng +17% |
| Lợi nhuận hoạt động ở cận dưới 27,5% | Khoảng 87,3 triệu USD | Khoảng +39% |
Số liệu gốc năm 2025: TPV 40,8 tỷ USD, lợi nhuận gộp 402,8 triệu USD, lợi nhuận hoạt động 219,9 triệu USD. Chín tháng năm 2026: TPV 50,1 tỷ USD, lợi nhuận gộp 377,8 triệu USD, lợi nhuận hoạt động 193,1 triệu USD.
Đối với định giá, vị trí có khả năng xảy ra trong một khoảng có thể quan trọng không kém chính khoảng chính thức đó.
Nhà đầu tư có thể hạ dự phóng nội bộ của mình mà không cần công ty công bố cắt giảm dự báo.
Vì vậy, cách diễn giải đúng là khoảng dự báo không đổi với quỹ đạo lợi nhuận thận trọng hơn, chứ không phải rút lại triển vọng hoàn toàn.
Khả năng tạo tiền mạnh cần được kiểm tra định nghĩa
Dòng tiền là điểm tích cực của báo cáo, nhưng thuật ngữ rất quan trọng.
dLocal định nghĩa dòng tiền tự do điều chỉnh bằng cách bắt đầu từ dòng tiền hoạt động, điều chỉnh theo biến động vốn lưu động của doanh nghiệp đối tác và trừ đi chi tiêu vốn. Đây là chỉ số phi IFRS, không đơn giản là dòng tiền hoạt động trừ capex. Để có kiến thức nền dễ hiểu về chỉ số tiêu chuẩn, xem bài giải thích về dòng tiền tự do của Investopedia.
Với Q3, bảng đối chiếu như sau:
| Thành phần dòng tiền | Số tiền |
|---|---|
| Dòng tiền hoạt động | 179,234 triệu USD |
| Điều chỉnh vốn lưu động của doanh nghiệp đối tác | −71,116 triệu USD |
| Chi tiêu vốn | −9,068 triệu USD |
| Dòng tiền tự do điều chỉnh theo định nghĩa của công ty | 99,050 triệu USD |
Nguồn: bảng đối chiếu của công ty trong thông cáo kết quả kinh doanh Q3 2026.
Phép tính khớp:
179,234 triệu USD − 71,116 triệu USD − 9,068 triệu USD = 99,050 triệu USD.
Trong chín tháng, dòng tiền tự do điều chỉnh đạt 182,3 triệu USD, tương đương 111% lợi nhuận ròng, sau khi các tác động vốn lưu động tạm thời từng kéo Q1 2026 xuống còn 14,7 triệu USD đã đảo chiều.
Khoản điều chỉnh này quan trọng vì hoạt động quyết toán thanh toán có thể ảnh hưởng đến dịch chuyển dòng tiền.
Nhà đầu tư cũng nên tách bạch khả năng tạo tiền với hoạt động tài trợ vốn. Ngày 12/8, dLocal ký hợp đồng tín dụng cấp cao không có tài sản bảo đảm trị giá 150 triệu USD, đáo hạn ngày 14/8/2029, lãi suất Term SOFR cộng 2,00% và trả dần trong 11 kỳ hằng quý, mỗi kỳ 13,6 triệu USD. Tiền mặt của công ty tăng 167,8 triệu USD trong quý lên 536,9 triệu USD, và công ty giải thích mức tăng đó bằng khoản vay.
Tiền vay cải thiện thanh khoản nhưng không phải dòng tiền hoạt động. Báo cáo lưu chuyển tiền tệ cũng cho thấy 34,0 triệu USD mua lại cổ phiếu trong Q3; theo chương trình 300 triệu USD được phê duyệt vào tháng 3/2026, đến cuối tháng 9 dLocal đã mua lại khoảng 9,1 triệu cổ phiếu loại A với giá trị 120,1 triệu USD.
Mục tiêu phân tích không phải là bác bỏ chỉ số điều chỉnh. Mục tiêu là hiểu nó loại bỏ những gì, so sánh nó với dòng tiền theo IFRS và tránh coi mọi khoản tiền mặt tăng thêm là lợi nhuận tự tạo ra.
Vì sao mở rộng khách hàng doanh nghiệp không tự động bảo vệ biên lợi nhuận
Các công bố của dLocal cho thấy khách hàng doanh nghiệp hiện hữu đang thúc đẩy đà mở rộng ra sao.
Báo cáo Q1 2026 ghi nhận tỷ lệ giữ chân doanh thu ròng 152%. Trong thông cáo Q3, CEO đưa ra tỷ lệ giữ chân doanh thu ròng 140%, và trong cuộc họp ông dẫn tỷ lệ giữ chân TPV 173%. Cả hai con số đều cho thấy khách hàng hiện hữu đang chuyển nhiều khối lượng hơn hẳn, nhưng khoảng cách giữa chúng lại là câu chuyện tỷ suất: khách hàng hiện hữu tăng khối lượng thanh toán nhanh hơn doanh thu mà dLocal thu được từ họ.
Điều này có ý nghĩa chiến lược: giành thêm hoạt động từ một khách hàng đã gắn bó có thể giảm nhu cầu xây dựng lại quan hệ thương mại từ đầu.
Tuy nhiên, khả năng giữ chân và khả năng kiếm tiền trả lời những câu hỏi khác nhau.
Một doanh nghiệp có thể đưa nhiều hoạt động hơn qua một nền tảng trong khi phần hoạt động tăng thêm có cơ cấu địa lý hoặc sản phẩm khác.
Giá trị quan hệ tăng lên tính theo đô la tuyệt đối có thể song hành với tỷ suất bình quân gộp thấp hơn.
Do đó, nhà đầu tư nên xem xét đà mở rộng khách hàng cùng với khả năng tạo lợi nhuận gộp, chứ không dùng tỷ lệ giữ chân để thay thế.
Lợi thế cạnh tranh bền vững sẽ là khả năng giành thêm hoạt động kinh doanh trong khi vẫn duy trì lợi nhuận biên hấp dẫn và hiệu quả thanh toán đáng tin cậy.
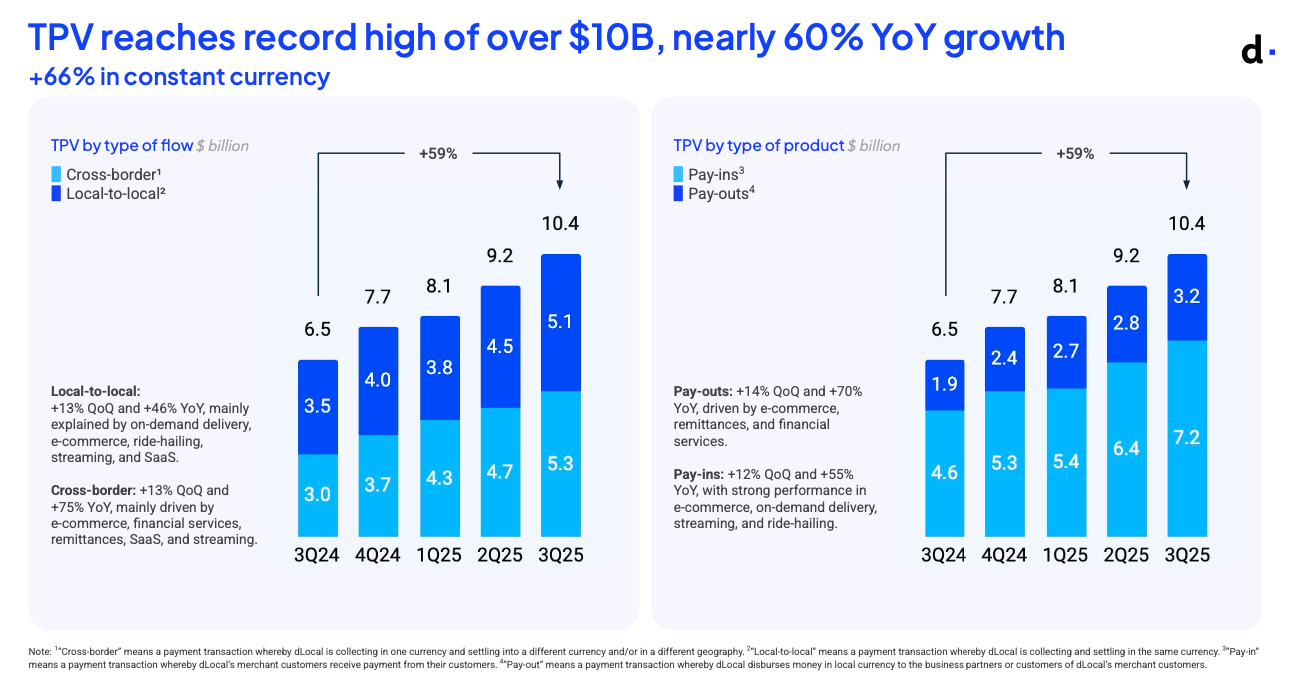
TPV Q3 2025 của dLocal phân theo dòng tiền (xuyên biên giới so với nội địa) và theo sản phẩm (thu hộ so với chi trả), cơ cấu quyết định tỷ suất bình quân gộp.
Điều gì sẽ thay đổi cách diễn giải đầu tư?
Kịch bản tiêu cực sẽ suy yếu nếu các kết quả tiếp theo cho thấy:
- Doanh thu phản ứng nhạy hơn với tăng trưởng khối lượng thanh toán.
- Tỷ suất ổn định sau khi tính đến cơ cấu, tiếp nối mức tỷ suất lợi nhuận gộp đi ngang 0,72% của Q3.
- Tăng trưởng lợi nhuận gộp được hỗ trợ bởi các động lực hoạt động có thể lặp lại.
- Cải thiện hiệu quả được duy trì mà không phải đầu tư dưới mức cần thiết.
- Tỷ lệ chuyển đổi tiền mặt vẫn lành mạnh sau khi các tác động thời điểm trở lại bình thường.
Kịch bản tích cực sẽ suy yếu nếu:
- Khối lượng tăng thêm tạo ra đóng góp kinh tế ngày càng ít đi.
- Tăng trưởng lợi nhuận ngày càng phụ thuộc vào việc kiềm chế chi tiêu tạm thời.
- Các dự phóng tiếp tục dịch chuyển về phía kết quả yếu hơn.
- Sự cải thiện tiền mặt phụ thuộc nhiều vào tài trợ vốn hoặc thời điểm quyết toán.
Không nên quyết định kịch bản nào chỉ dựa trên một con số phần trăm trong tiêu đề.
Một trình tự vận hành hữu ích là:
Khối lượng thanh toán → doanh thu → lợi nhuận gộp → lợi nhuận hoạt động → khả năng tạo tiền bền vững.
Mỗi bước kiểm tra xem tăng trưởng có đang tạo ra giá trị hay chỉ đơn thuần làm tăng hoạt động.
Câu hỏi thường gặp
dLocal công bố kết quả kinh doanh Q3 2026 khi nào?
dLocal công bố kết quả quý III/2026 sau khi thị trường Mỹ đóng cửa ngày 12/11/2026, và tổ chức cuộc họp công bố kết quả lúc 18:00 giờ ET cùng tối.
Vì sao cổ phiếu dLocal giảm sau khi công bố kết quả?
DLO giảm khoảng 3% trong phiên ngoài giờ và mở cửa thấp hơn 3,4% ngày 13/11. Doanh thu thấp hơn mốc tham chiếu do Investing.com công bố, doanh thu đi ngang so với quý II, và triển vọng lợi nhuận của ban lãnh đạo trở nên thận trọng hơn trong các khoảng dự báo không đổi. Tuy nhiên, đến lúc đóng cửa, cổ phiếu đã hồi phục về 13,69 USD, chỉ giảm 0,07%.
dLocal có vượt kỳ vọng lợi nhuận không?
EPS pha loãng 0,23 USD vượt mức đồng thuận 0,22 USD hiển thị trên Investing.com và Nasdaq.com. Lợi nhuận vượt kỳ vọng đó đi kèm với doanh thu hụt khoảng 2,1%, nên báo cáo mang tính trái chiều chứ không đồng loạt mạnh hơn dự kiến.
Tỷ lệ thu phí (take rate) của dLocal có đang giảm không?
Doanh thu chia cho TPV theo tính toán giảm từ 2,72% xuống 2,17% so với cùng kỳ. Lợi nhuận gộp chia cho TPV giảm từ 0,99% xuống 0,72% nhưng đi ngang so với quý II. Không nên coi các tỷ suất bình quân gộp này là bằng chứng cho thấy giá theo hợp đồng của mọi doanh nghiệp đều đã giảm.
Có phải mọi chỉ số biên lợi nhuận đều xấu đi?
Không. Biên lợi nhuận gộp cải thiện so với quý trước, từ 31,8% lên 33,2%, dù vẫn thấp hơn mức cùng kỳ năm trước. Lợi nhuận hoạt động tăng lên 58% lợi nhuận gộp khi chi phí hoạt động giảm 11%.
dLocal có cắt giảm dự báo năm 2026 không?
Không. dLocal giữ nguyên các khoảng đã đặt ra hồi tháng 8 nhưng cho biết tăng trưởng lợi nhuận hoạt động hướng về cận dưới của khoảng 27,5%–32,5%, lợi nhuận gộp quanh điểm giữa và TPV hướng về cận trên. Đó là triển vọng thận trọng hơn mà không chính thức hạ khoảng dự báo.
Dòng tiền tự do điều chỉnh có giống dòng tiền tự do thông thường không?
Không. dLocal còn điều chỉnh thêm theo biến động vốn lưu động của doanh nghiệp đối tác. Nhà đầu tư nên đọc bảng đối chiếu thay vì mặc định chỉ số này bằng dòng tiền hoạt động trừ chi tiêu vốn.
Ngày công bố kết quả kinh doanh tiếp theo của dLocal là khi nào?
dLocal chưa công bố ngày báo cáo kết quả quý IV/2026. Công ty báo cáo Q4 2025 vào ngày 18/3/2026, nên báo cáo tiếp theo dự kiến vào khoảng giữa đến cuối tháng 3/2027.
Kết luận: Thị trường muốn khả năng kiếm tiền tốt hơn, không chỉ nhiều giao dịch thanh toán hơn
Kết quả này không cho thấy một doanh nghiệp đổ vỡ. Nó cho thấy vì sao chỉ riêng tăng trưởng nhanh là không đủ để khép lại cuộc tranh luận về định giá.
Bằng chứng tiêu cực liên quan đến kỳ vọng, tỷ suất thanh toán và triển vọng ngắn hạn. Bằng chứng tích cực liên quan đến khả năng sinh lời, kỷ luật chi phí, khả năng tạo tiền và tỷ suất lợi nhuận gộp cuối cùng đã ngừng giảm.
Tất cả những nhận xét đó có thể cùng đúng một lúc, và đó gần như chính là điều diễn biến giá ngày 13/11 cho thấy: mở cửa thấp hơn, rồi đóng cửa đi ngang.
Phép thử tiếp theo là liệu dLocal có thể kết hợp hoạt động mạnh mẽ của khách hàng doanh nghiệp với mối quan hệ dễ dự đoán hơn giữa khối lượng và kết quả kinh tế hay không.
Cho đến lúc đó, câu hỏi hữu ích nhất không phải là: "Thanh toán đang tăng nhanh đến mức nào?"
Mà là:
Mỗi làn sóng thanh toán tăng thêm tạo ra bao nhiêu lợi nhuận và tiền mặt bền vững?
Ghi chú về phương pháp
- Độ chính xác của doanh thu: Báo cáo tài chính ghi nhận 398,049 triệu USD. Con số tiêu đề của công ty làm tròn thành 398,0 triệu USD; một số trang dữ liệu thị trường hiển thị 398,05 triệu USD.
- Tỷ suất doanh thu tính toán: Doanh thu ÷ TPV × 100. Q3 2026: 398,049 triệu USD ÷ 18.345 triệu USD ≈ 2,17%. Q3 2025: 282,483 triệu USD ÷ 10.390 triệu USD ≈ 2,72%.
- Tỷ suất lợi nhuận gộp tính toán: Lợi nhuận gộp ÷ TPV × 100. Q3 2026: 132,013 triệu USD ÷ 18.345 triệu USD ≈ 0,72%. Q3 2025: 103,189 triệu USD ÷ 10.390 triệu USD ≈ 0,99%.
- Cầu nối theo quý: Lợi nhuận gộp tăng thêm khoảng 4,863 triệu USD. Chi phí hoạt động thấp hơn đóng góp khoảng 7,1 triệu USD. Gộp lại, hai yếu tố này giải thích khoảng 12,0 triệu USD lợi nhuận hoạt động tăng thêm.
- Phản ứng trong ngày công bố kết quả: Giá đóng cửa phiên cuối cùng trước mỗi lần công bố sau giờ giao dịch được so sánh với giá đóng cửa phiên kế tiếp. Không điều chỉnh theo nhóm doanh nghiệp cùng ngành.
- Quan hệ nhân quả: Những lời giải thích về phản ứng của cổ phiếu là các diễn giải phân tích phù hợp với thông tin công bố, không phải bằng chứng về động cơ của từng nhà đầu tư.
Bài viết này cung cấp nghiên cứu và diễn giải phân tích, không phải lời khuyên đầu tư cá nhân hóa hay khuyến nghị mua hoặc bán.
Đọc Thêm
- Cổ phiếu PayPal sau Q3 2026: KQKD theo quý, cú sập 13%
- Stablecoin 2026: Visa, Stripe và Cuộc đua USDT vs USDC
- Cổ phiếu Coinbase 2026: doanh thu từng quý, COIN vs Bitcoin
- Cổ phiếu Robinhood 2026: Doanh thu từng quý, crypto chỉ 8%
- Kết quả kinh doanh Stratasys theo quý: Q3 2026 và SSYS
- Lợi nhuận Airbnb theo quý: kết quả Q3 2026 và cổ phiếu ABNB
- Lợi nhuận Tetra Tech theo quý: Kết quả Q4 FY2026 và TTEK
Tài liệu tham khảo
- dLocal: Thông cáo kết quả kinh doanh Q3 2026, ngày 12/11/2026 (Form 6-K, Exhibit 99.1)
- dLocal: Báo cáo tài chính giữa niên độ chưa kiểm toán tại ngày 30/9/2026 (Form 6-K, Exhibit 99.2)
- dLocal: Trang bìa và danh mục phụ lục Form 6-K ngày 12/11/2026
- dLocal: Thông cáo kết quả kinh doanh Q2 2026, ngày 13/8/2026
- dLocal: Thông cáo kết quả kinh doanh Q1 2026, ngày 14/5/2026
- dLocal: Báo cáo kết quả Q1 2026 kèm tỷ lệ giữ chân doanh thu ròng
- dLocal: Thông cáo kết quả kinh doanh Q4 2025 và dự báo năm 2026, ngày 18/3/2026
- dLocal: Thông cáo kết quả kinh doanh Q3 2025, ngày 12/11/2025
- SEC EDGAR: Các hồ sơ Form 6-K của dLocal
- Stock Analysis: Bản ghi cuộc họp công bố kết quả dLocal Q3 2026
- Investing.com: Lịch sử lợi nhuận và ước tính của dLocal
- Investing.com: Tin về việc doanh thu dLocal hụt kỳ vọng và cổ phiếu giảm ngoài giờ, ngày 12/11/2026
- Nasdaq.com: Lịch sử giá DLO
- Nasdaq.com: Lịch sử bất ngờ lợi nhuận của DLO
- Polygon.io: Dữ liệu thị trường chứng khoán Mỹ
- dLocal: Trang web của công ty
- Banco Central do Brasil: Pix
- Federal Reserve Bank of New York: Secured Overnight Financing Rate (SOFR)
- IFRS Foundation: IAS 34 Interim Financial Reporting
- Investopedia: Dòng tiền tự do


