 作者:Muke
逐條拆解美國銀行反洗錢和解案
2026年10月13日,美國財政部宣布對 Bank of America(美國銀行)的全國性銀行實體採取三項協同執法行動。登上標題的數字超過12.1億美元。但更關鍵的數字埋在同意令裡:美國銀行每月必須新增約 1.6萬件洗錢防制調查,該行自己向主管機關表示,這是先前工作量的兩倍,需要再增加750名正職人員,外加800名顧問。
這一頁是一本帳,不是一篇情緒稿。罰款的金額容易寫進標題,卻最難說明問題:它一次付清,而同意令要求的調查量、人力與獨立檢視會年復一年留在損益表裡。讀者可以把本文當成一份可查證的事實清單:每一行數字都能在下方「參考來源」對應到原始文件的具體段落。
下面逐項列出每家機關開出多少罰鍰、真正流出銀行的現金是多少、主管機關認定監控系統漏掉了什麼、剔除這筆費用後第三季究竟表現如何,以及市場為這一切付出多少代價。每個數字都來自第一手文件:FinCEN 同意令、財政部公告、OCC 新聞稿、OFAC 執法公告,以及美國銀行自己的2026年第三季財報。
資料截至2026年10月15日公開的文件。本文為研究與知識性內容,不構成個別投資建議。
三家主管機關各開出多少,美國銀行實際付多少
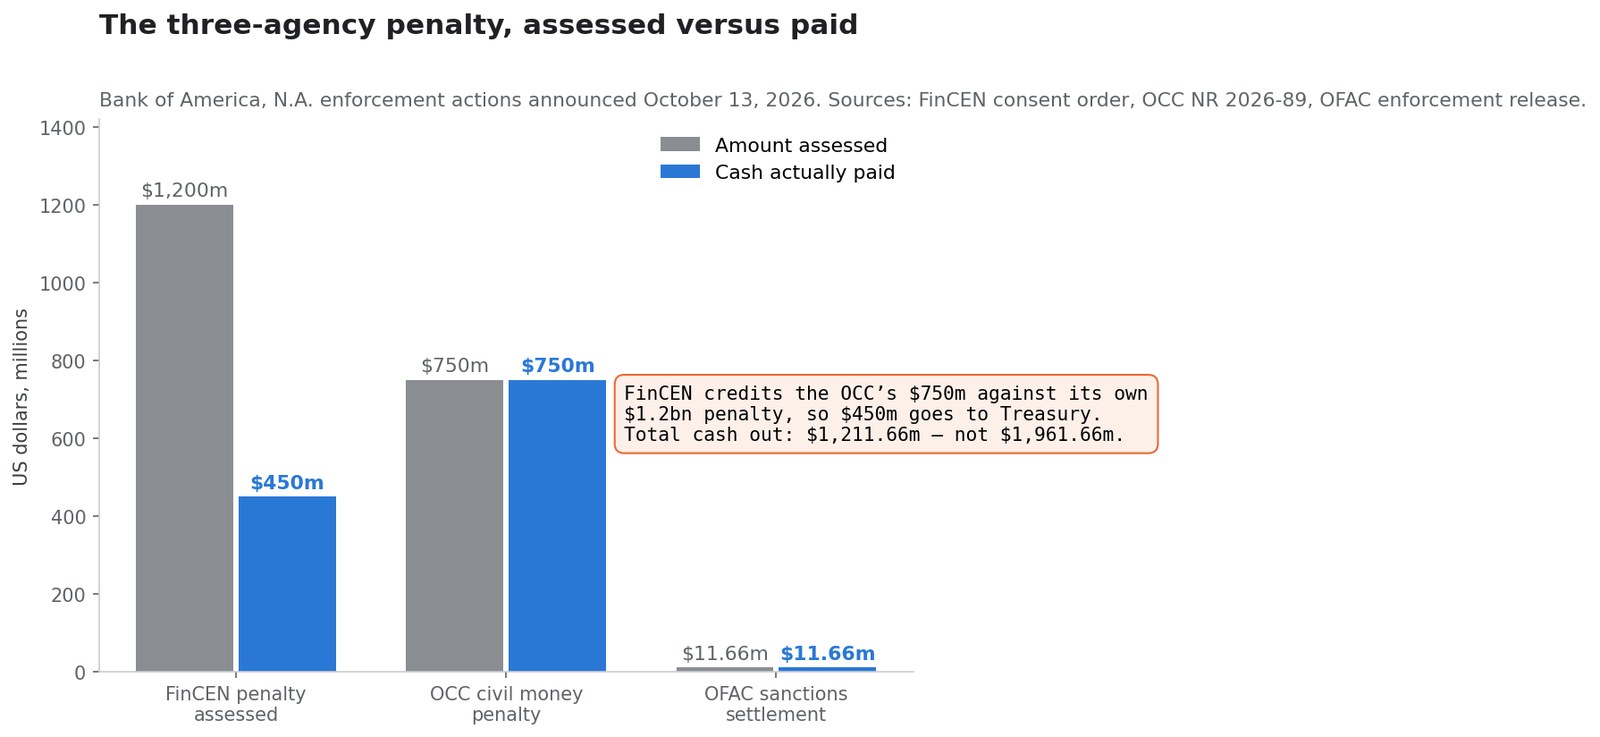
三家機關在同一天出手,金額不能直接相加。FinCEN 同意把 OCC 的罰鍰抵充自己的罰鍰,因此12億美元與7.5億美元並不是兩張獨立帳單。
| 機關 | 開罰金額 | 實付現金 | 法律依據 | 處理的問題 |
|---|---|---|---|---|
| FinCEN | 12億美元 | 向美國財政部支付 4.5億美元 | 31 U.S.C. 5321;《銀行保密法》 | 未維持最低標準的洗錢防制計畫、未對通匯行帳戶進行盡職調查、未申報可疑活動報告 |
| OCC | 7.5億美元 | 7.5億美元 | 12 CFR 21.21 與 12 CFR 21.11 | BSA/AML 法令遵循計畫有缺失且無效 |
| OFAC | 11,662,930美元 | 11,662,930美元 | 多項制裁計畫 | 涉及俄羅斯、白俄羅斯、伊朗、緬甸、索馬利亞、毒品與全球恐怖主義的475件表面違規 |
| 合計 | — | 1,211,662,930美元 | — | — |
同意令對抵充寫得很清楚:「FinCEN 已同意將支付給 OCC 的750,000,000美元抵充民事罰鍰。據此,美國銀行應向財政部支付450,000,000美元。」
因此正確的現金流出是 12.117億美元,而不是把三筆開罰金額相加得到的19.6億美元。美國銀行自己在第三季為 FinCEN 與 OCC 的罰鍰提列了正好12億美元、不可抵稅的非利息費用,印證了這項抵充。
還要分清一層:罰鍰是一次性的現金流出,而同意令附帶的整改義務才是持續性負擔。前者可以在一季之內結清,後者會在未來數年持續占用人力、系統預算與管理階層的注意力。本文後半會把這兩類成本分開計算。
這次行動的分量
財政部把這套處分稱為「財政部史上第三大罰鍰,也是通貨監理署(OCC)史上最大罰鍰」。OCC 自己的措辭更直白。通貨監理官 Jonathan V. Gould 表示,美國銀行「惡劣且持續的《銀行保密法》違規」,讓 OCC 有理由開出「對銀行有史以來最高的民事罰鍰」。
作為對照:OCC 上一次受矚目的 BSA 行動——2024年10月10日針對 TD Bank, N.A. 與 TD Bank USA, N.A.——除停止違規令與資產成長限制外,附帶 4.5億美元民事罰鍰。2026年對美國銀行的罰鍰在金額上高出67%,卻沒有資產上限。這是兩案之間最重要的結構性差別,也是7.5億美元罰鍰沒有引發 TD 式評價下修的原因。
| 美國銀行,2026年10月13日 | TD Bank, N.A.,2024年10月10日 | |
|---|---|---|
| OCC 民事罰鍰 | 7.5億美元 | 4.5億美元 |
| 停止違規令 | 2024年命令仍然有效 | 核發新命令 |
| 資產成長限制 | 無 | 有 |
| 要求獨立回溯檢視 | 是 | 是 |
| 主動自行申報 | 否 | 否 |
主管機關究竟說了什麼
財政部長 Scott Bessent 把這次行動放進國家安全的框架:「當一家這種規模的銀行無法履行洗錢防制與制裁義務時,後果遠遠超出它自己的圍牆,會讓整個美國金融體系暴露在重大非法資金風險之下。」
通貨監理官 Gould 的說法才是股東更該在意的,因為那談的是經營管理,而不是某一個控制環節:
「美國銀行是美國第二大、全球第六大銀行。它每年在全球處理數百兆美元的交易。它的風險狀況很高,而且還在上升……這家銀行對自身《銀行保密法》缺失的回應之差,無法接受。」
OCC 新聞稿中有三項具體認定超出了技術性失誤:
- 該行的交易監控導致 「未能妥適監控數以兆美元計的交易」。
- 該行 「多年來一直知道」 自己沒有把潛在可疑活動呈報給調查人員,卻未予改正。
- 在接受2024年12月那份命令 一年多之後,該行仍未呈報潛在可疑活動。
FinCEN 的措辭更銳利,而且直接指向經營取捨而非技術能力。調查認定「美國銀行把收入放在優先位置,並壓低了對必要法遵資源的投入」;該行依賴執法機關的查詢與同業銀行的提示而非自有系統,「實際上把相當一部分主動偵測與申報義務外包給了第三方」。
有多少可疑活動沒有被申報
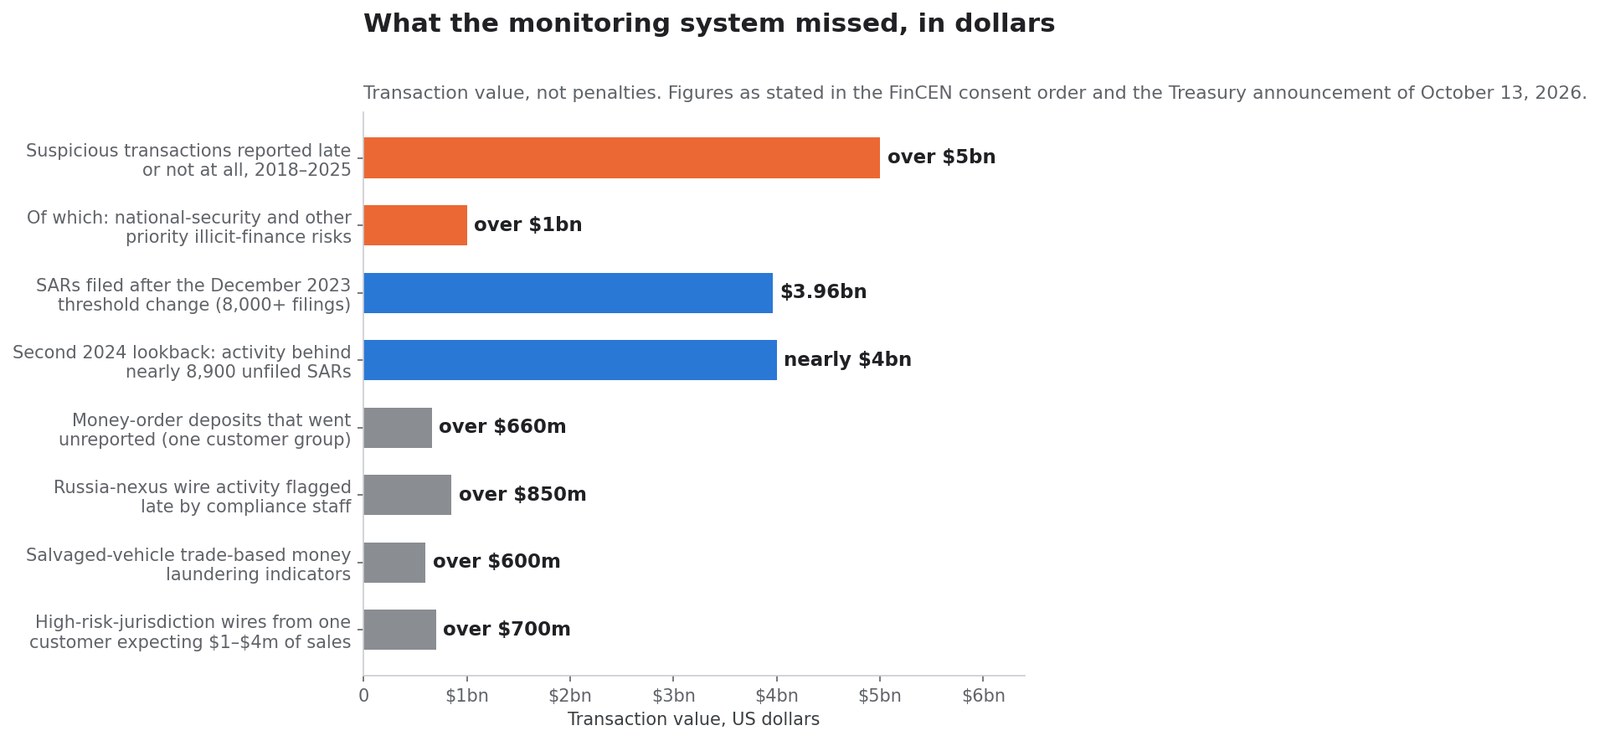
以下是交易金額,不是罰鍰金額。它們描述的是流經該行、卻沒有及時提交可疑活動報告的資金。
| 項目 | 金額 | 來源 |
|---|---|---|
| 未及時申報的可疑交易,2018年1月至2025年7月 | 超過50億美元 | FinCEN 同意令 |
| 其中:涉及國家安全及其他優先非法資金風險 | 超過10億美元 | FinCEN 同意令 |
| 2023年12月調整門檻後補交的報告(逾8000份) | 約39.6億美元 | FinCEN 同意令 |
| 2024年另一次回溯:近8900份未提交報告背後的交易 | 近40億美元 | FinCEN 同意令 |
| 未申報的匯票存款,單一客戶群 | 超過6.6億美元 | FinCEN 同意令 |
| 呈報過遲的涉俄匯款活動 | 超過8.5億美元 | FinCEN 同意令 |
| 帶有事故車貿易洗錢特徵的交易 | 超過6億美元 | FinCEN 同意令 |
| 一名預期年銷售額100萬至400萬美元客戶匯往高風險轄區的款項 | 超過7億美元 | FinCEN 同意令 |
其中兩列值得特別強調,因為那是銀行自己量出來的。2023年12月美國銀行調降自家調查門檻後,對落在新舊門檻之間活動所做的有限檢視,產出了 逾8000份報告、涵蓋約39.6億美元 先前未申報的可疑活動。2024年依修訂參數做的第二次回溯發現,該行漏掉未提交的報告接近 8900份,涵蓋金額 近40億美元。
換句話說,是銀行自己的整改作業產出了「舊設定到底藏了多少」的證據。主管機關手上最有說服力的資料,恰恰是銀行在自查中算出來的。這也是主管機關把問題視為系統性而非偶發的原因:缺口不是某位檢查人員翻到一份壞卷宗才發現的,而是在改動一個參數的那一刻就依算術浮現出來。
Event Processor:案件核心的那套系統
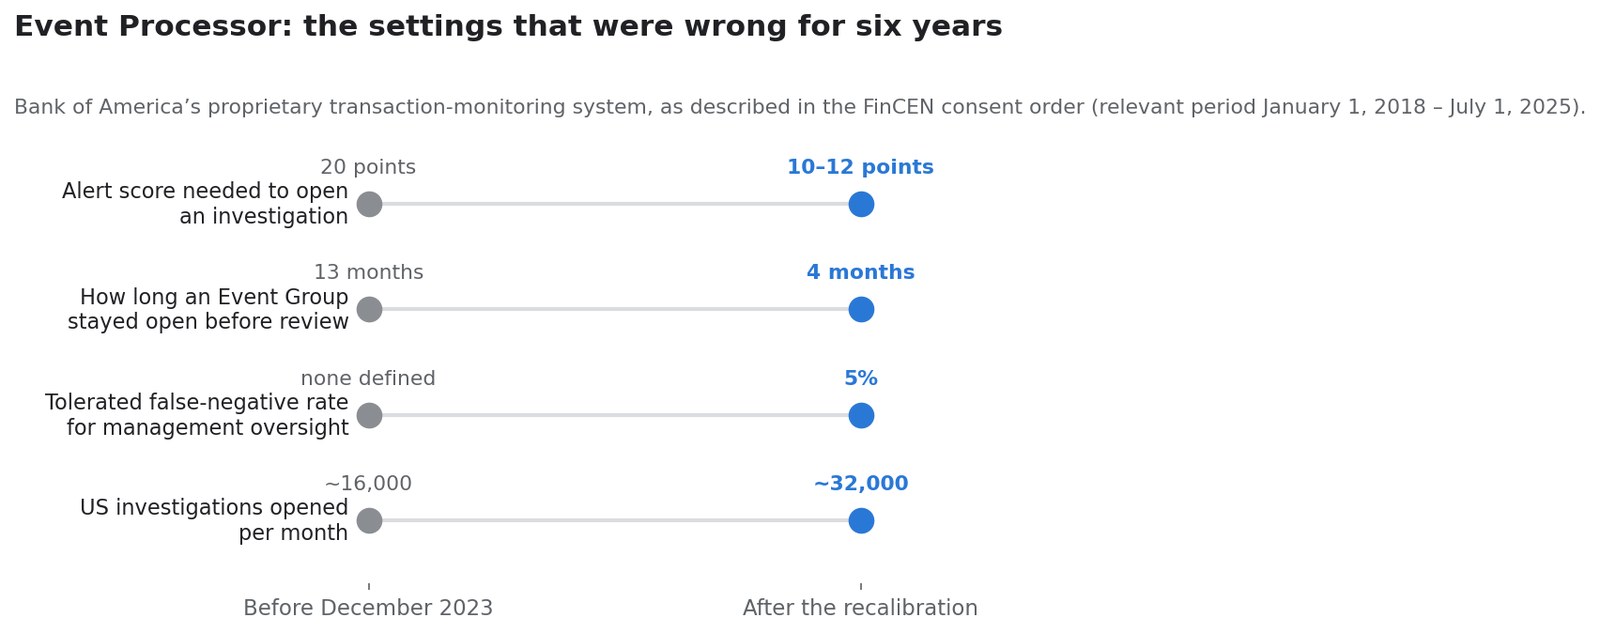
美國銀行自行開發的交易監控系統在同意令裡被直接點名:Event Processor,簡稱 EP。它是「該行用來履行辨識與申報可疑活動義務的主要控制手段」,FinCEN 認定的相關期間為 2018年1月1日至2025年7月1日。
同意令還原了 EP 的運作方式,對一份公開執法文件而言,這些參數罕見地具體。
| 參數 | 2023年12月之前 | 重新校準之後 |
|---|---|---|
| 開啟調查所需的警示分數 | 20分 | 視 Event Group 而定,10分或12分 |
| 人工複核前 Event Group 保持開啟的時間 | 13個月 | 4個月 |
| 管理階層監督可容忍的漏報率 | 未設定 | 5%(呈報董事會為7.5%) |
| 美國每月開啟的調查件數 | 約1.6萬件 | 約3.2萬件 |
FinCEN 指出 EP 的五項主要缺陷:
- 設計選擇缺乏實證支撐,導致調查在底層交易發生很久之後——有時超過一年——才被觸發。
- EP 的關鍵環節從未實質更新。 2018年至2023年,76%的風險因子權重從未更動;在更動過的約25%中,約80%的更動是調低。
- 銀行對自己的測試結果沒有反應。 內部作業顯示,申報命中率超過40%至50%的警示類型只有1或2分的權重;一份模型驗證的結論是,調降門檻會「發現更多申報(線下樣本85.4%對20.2%)」。
- 重新計分與抑制規則在缺乏充分治理的情況下把活動移出調查範圍,其中包括命中率37%、53%與58%的風險因子。
- 可轉讓票據存款的涵蓋範圍有限,儘管該行知道較高風險客戶正以可疑方式使用這項產品。
這五項缺陷有一個共同點:它們都不是「技術做不到」,而是參數設定、治理流程與資源配置的選擇。門檻定在20分、Event Group 開著13個月、權重六年不動,這些都是隨時可改、改完立刻見效的設定——2023年12月那次調整正好證明了這一點,改完當月的調查量就翻了一倍。主管機關的不滿,很大程度來自這種「本來可以早點改」的性質。
結構性後果體現在財政部的聲明裡:連續多年,美國銀行 超過三分之一 的可疑活動調查是由外部事件觸發的——執法機關轉介、314(a) 與 314(b) 請求、大陪審團傳票、同業提示——而不是自家自動化控制。
同意令描述的客戶卷宗
同意令對客戶做了匿名處理,但給出了數字,而這些數字本身就是對監控系統的檢驗:任何一條規則只要把「申報規模」和「實際金流」放在一起比對,都會立刻示警。反覆出現的模式是:申報的業務規模很小,資金流卻極大。
- 一名 預期年銷售額100萬至400萬美元 的客戶,在約三年內處理了 超過7億美元 涉及高風險轄區的匯款。
- 同一客戶從其阿聯酋關係企業收到約 11億美元 匯款,比2021年可比期間成長超過 200%。
- 逾1.8萬筆、合計約8.5億美元 的匯款發生在2022年9月及之後,也就是2022年2月俄烏戰事之後;按金額計,約98%的可疑匯款活動帶有俄羅斯關聯。涵蓋其中約10%活動的一份報告,直到2023年8月才提交。
- 一種匯票模式產生了 超過6.6億美元 的可疑存款,形式是反覆出現的三張連號票據一組、每組合計略低於3000美元——這個結構刻意壓在適用於開票貨幣服務業者的3000美元紀錄保存門檻之下。
- 法遵人員就同一個客戶關係產生了 逾250次轉介與超過125項洗錢防制調查,其中約90%與詐欺有關,而該行仍持續為其提供服務。
這些不是從十年前翻出來的極端個案。最後一例一直延續到2023年與2024年,也就是說,它們發生在該行已經與主管機關就同類缺失反覆溝通之後。對投資人而言,時間點比金額更重要:越靠近當下的失誤,越難用「歷史包袱已經出清」來解釋。
比罰鍰活得更久的那張法遵帳單
從這裡開始,這本帳就不再是關於12億美元了。
圍繞2023年12月的門檻調整,美國銀行向主管機關估算,修訂後的門檻每月將新增 1.6萬件美國境內調查,該行稱這是 「先前月度常規處理量的兩倍」。支撐這個量需要 「增量750名」 正職人員,另外還需 800名顧問 來完成一次性的回溯檢視。
這是成本基礎的結構性變化,不是一筆提列。一次性罰鍰付一次;調查負荷翻倍則是每年都要付。更重要的是,這類成本在主管機關滿意之前很難主動壓縮——裁減人力本身就會成為下一輪檢查的問題。
該行從未揭露法遵調查人員的全額成本,所以下面這筆帳屬於讀者,不屬於銀行。按每人全額成本15萬美元計——對一名含福利、技術與管理分攤的美國金融犯罪調查人員而言,這是保守數字——750個正職職缺每年約為 1.13億美元,還不算顧問、不算 FinCEN 現在要求的獨立檢視、不算資料治理整改。在五年的整改週期裡,這筆經常性帳單完全可能達到與罰鍰本身相同的量級。重點不在這個數字有多精確,而在於經常性項目會累積,罰鍰不會。
這筆帳還有一個容易被忽略的部分:回溯檢視本身需要800名顧問,而顧問費率通常明顯高於內部人力成本。即使按一次性專案計,這部分支出也會在未來幾季的非利息費用裡留下痕跡。
把它和美國銀行本來就在花的錢放在一起看。在2026年致股東信中,Brian Moynihan 寫道,公司過去十年「在技術上投入超過1000億美元」,2025年「光是新技術專案就花費超過40億美元」,全年技術預算約為 130億美元。
一家每年在技術上花130億美元的銀行,卻運行著一套主門檻沒有實證依據、風險權重六年幾乎未動的交易監控系統。法遵支出與法遵有效性之間的這道裂縫,才是這個案子真正的投資結論。
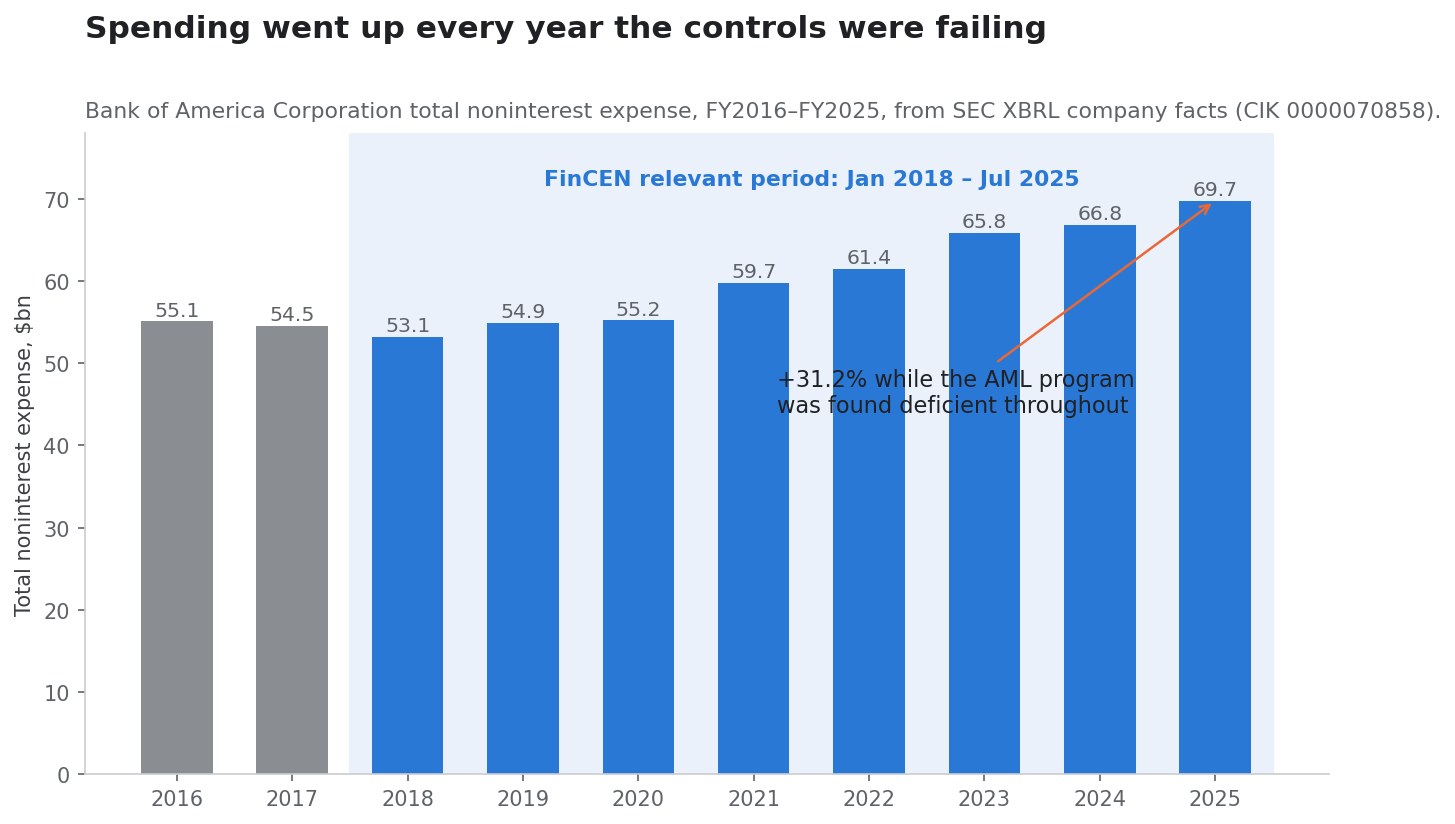
費用走勢說的是同一件事。非利息費用總額從2018年的532億美元升至2025年的697億美元,恰好在 FinCEN 檢視的那段期間內上漲31%。
| 會計年度 | 非利息費用總額 | 淨利 |
|---|---|---|
| 2018 | 532億美元 | 281億美元 |
| 2019 | 549億美元 | 274億美元 |
| 2020 | 552億美元 | 179億美元 |
| 2021 | 597億美元 | 320億美元 |
| 2022 | 614億美元 | 275億美元 |
| 2023 | 658億美元 | 263億美元 |
| 2024 | 668億美元 | 270億美元 |
| 2025 | 697億美元 | 305億美元 |
來源:美國證券交易委員會 XBRL 公司資料,CIK 0000070858。這八年間淨利並未同步改善,顯示增加的支出並未轉化為同等的營運槓桿。
2024年12月為什麼重要:這已經是第二次
時間線是一天的標題無法承載的那部分。
| 日期 | 事件 |
|---|---|
| 2018年1月1日 | FinCEN 相關期間開始 |
| 2018–2023 | EP 的風險因子權重76%未變;測試反覆提示門檻無效 |
| 2023年12月 | 在與主管機關接觸後,調查門檻從20分降至10至12分;Event Group 視窗從13個月縮為4個月 |
| 2024年 | 回溯檢視發現近8900份未提交報告、涉及近40億美元;另一次檢視補交逾8000份報告、涉及39.6億美元 |
| 2024年12月23日 | 因 BSA/AML 與制裁法遵缺失核發OCC 停止違規令,其中包括未能改正先前已查明的客戶盡職調查缺失 |
| 2025年6月 | 應審慎監理機關要求出具的第三方報告,發現與 FinCEN 一致的 EP 問題 |
| 2025年7月1日 | FinCEN 相關期間結束 |
| 2026年10月13日 | FinCEN、OCC、OFAC 行動公布;提列12億美元 |
| 2026年10月14日 | 第三季財報在一天後發布 |
仔細讀2024年12月那份命令會發現,這甚至不是第二次。那份命令本身就提到 「未能改正先前已查明、與客戶盡職調查流程有關的缺失」,也就是說2024年的行動本身已經是一次升級。2026年的行動是升級之上的升級。
對銀行投資人而言,這改變了基準機率。第一次執法是事件;第二次是模式;第三次就是過程。三者對應的合理假設完全不同:事件可以剔除,模式需要折價,過程則必須按年計入費用。OCC 認定「在2024年命令一年多之後,該行仍未將潛在可疑活動呈報調查人員」,這句話應當決定你對整改時長的預期。
第三季究竟表現如何
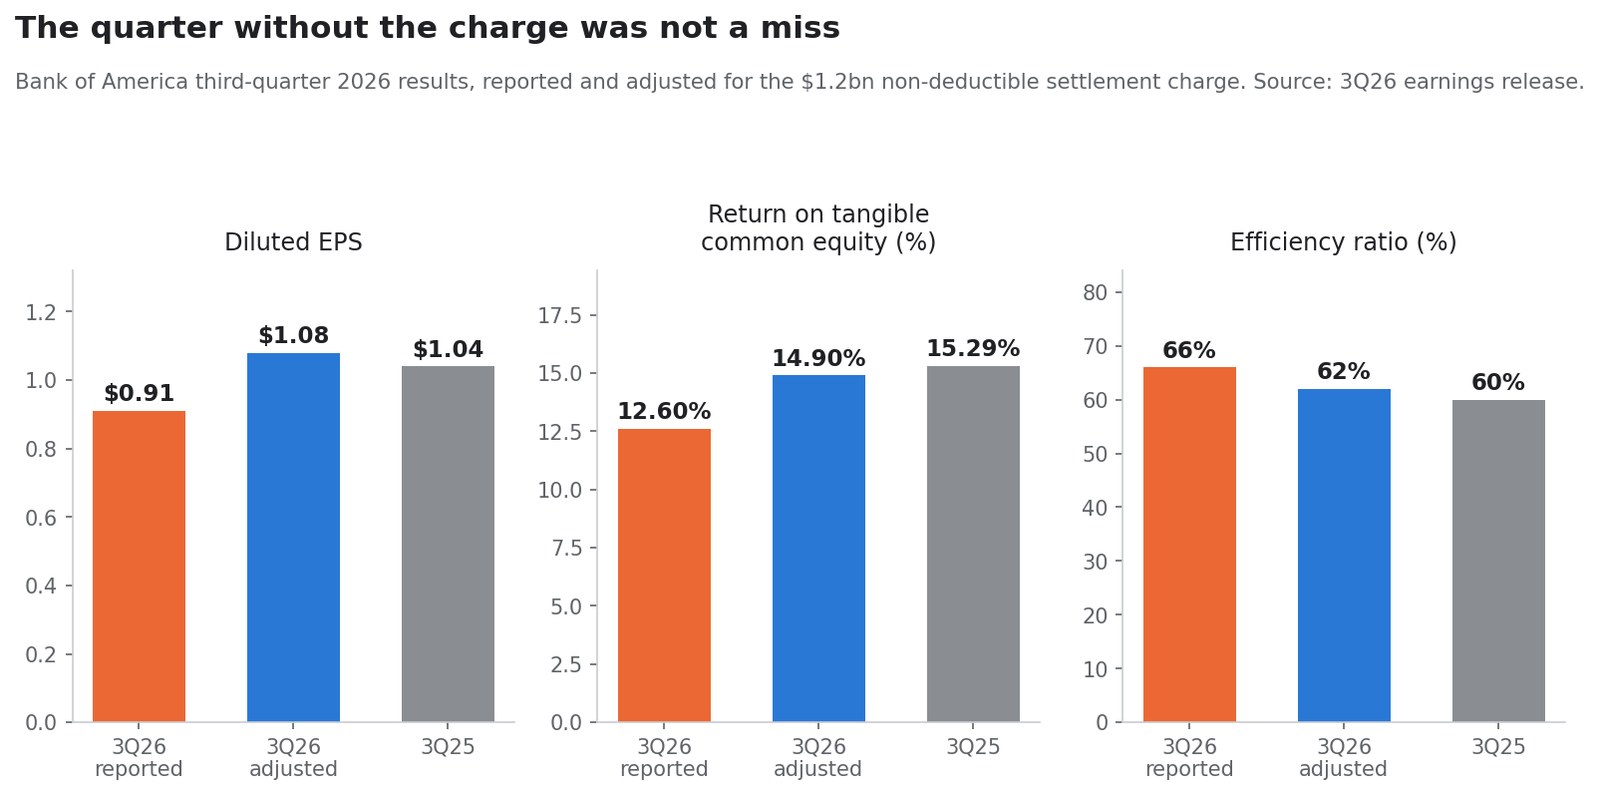
一種被廣泛複述的說法是,罰鍰「落在財報不如預期的當口」。提交的數字並不支持這一點。營收成長、淨利息收入成長、調整後每股盈餘年增。
| 指標 | 2026第三季帳列 | 2026第三季調整後 | 2025第三季 | 年增(調整後) |
|---|---|---|---|---|
| 扣除利息費用後的營收 | 299.58億美元 | 299.58億美元 | 290.40億美元 | +3.2% |
| 淨利息收入 | 164.49億美元 | 164.49億美元 | 152.33億美元 | +8.0% |
| 非利息費用 | 197.22億美元 | 185.22億美元 | 173.37億美元 | +6.8% |
| 信用損失提存 | 12.69億美元 | 12.69億美元 | 12.95億美元 | −2.0% |
| 淨利 | 69.33億美元 | 81.00億美元 | 83.32億美元 | −2.8% |
| 稀釋後每股盈餘 | 0.91美元 | 1.08美元 | 1.04美元 | +3.8% |
| 有形普通股權益報酬率 | 12.60% | 14.90% | 15.29% | −39個基點 |
| 成本收入比 | 66% | 62% | 60% | +200個基點 |
| 有效稅率 | 23% | 20% | — | — |
調整後每股盈餘1.08美元,比去年同期的1.04美元高3.8%。和解讓每股減少0.17美元。真正成立的說法是:這一季季增偏弱——非利息收入從第二季的155.61億美元降至135.09億美元,投資銀行手續費年減11%,因此營收從第二季的316億美元回落。那是 Global Markets 與 Global Banking 的結構問題,不是罰鍰造成的不如預期。
各部門明細值得留在帳上:
| 部門 | 2026第三季淨利 | 營收 | 備註 |
|---|---|---|---|
| Consumer Banking | 35億美元 | 116億美元,+4% | 平均存款9490億美元 |
| Global Wealth & Investment Management | 15億美元 | 71億美元,+13% | 管理資產2.4兆美元,+12% |
| Global Banking | 20億美元 | 62億美元 | 投資銀行手續費18億美元,−11% |
| Global Markets | 12億美元 | — | 成本收入比72% |
| All Other | −14億美元 | — | 含12億美元罰鍰提列 |
不可抵稅帶來的額外成本
這是很多摘要會直接略過、卻實實在在影響現金的細節。這筆提列不可抵稅,有效稅率因而從調整後的20%升至帳列的23%,上升267個基點,原因只是罰鍰不能扣抵。
演算法如下:12億美元若可抵稅,在20%邊際稅率下稅後成本約為9.6億美元。不可抵稅時,成本就是完整的12億美元。因此不可抵稅帶來的稅後代價約為 2.4億美元,相當於在標題金額之上再加約五分之一。
本季真正帶動 CET1 的是什麼
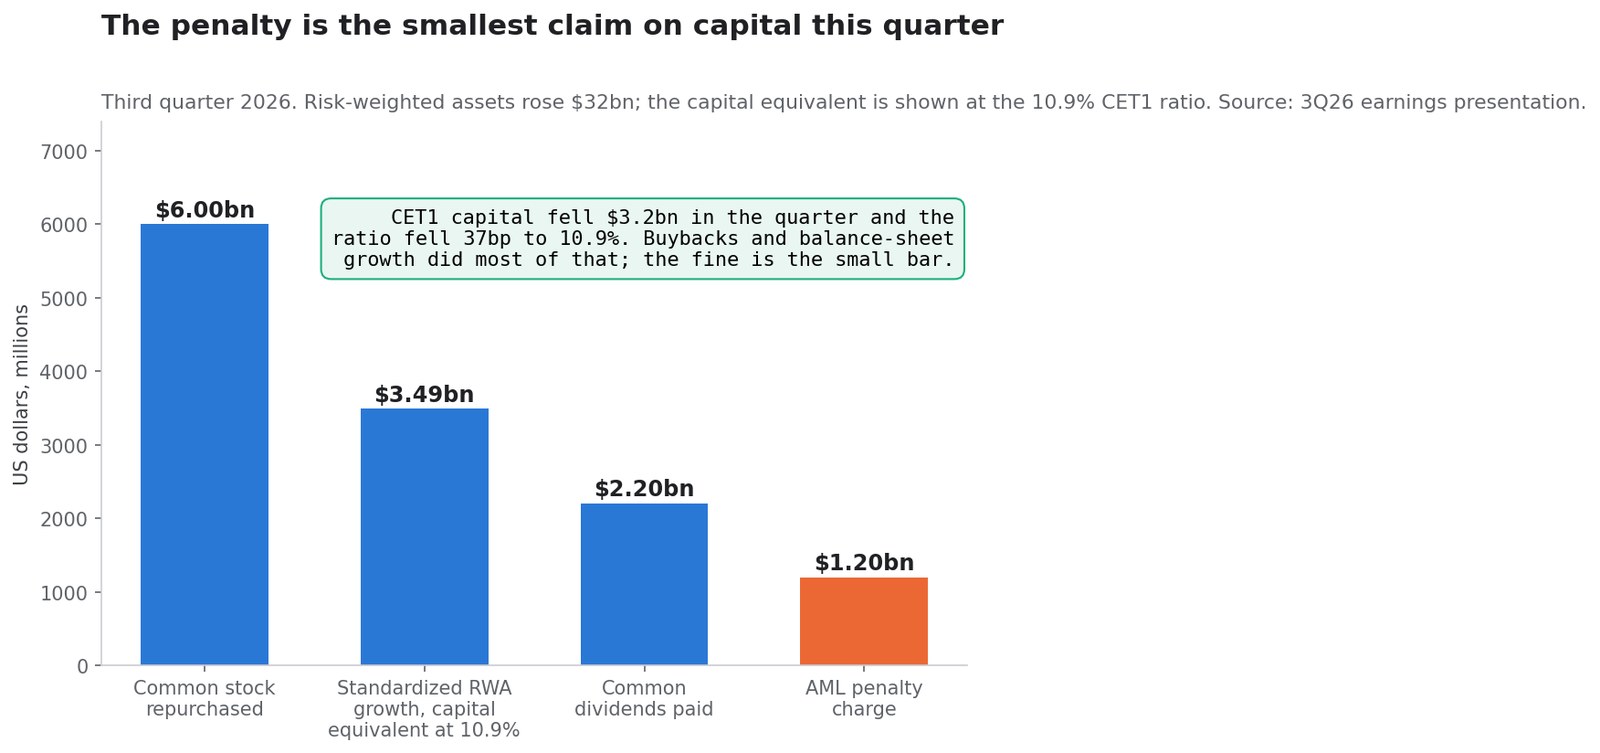
普通股權益第一類資本本季減少32億美元,從2016億美元降至1984億美元,CET1 比率下降37個基點至10.9%。把這歸因於罰鍰很有吸引力,但這個歸因經不起算術檢驗。
| 2026第三季對資本的占用 | 金額 |
|---|---|
| 買回普通股 | 60億美元 |
| 標準法風險性資產增加320億美元,按10.9%折算的資本占用 | 約35億美元 |
| 已付普通股股利 | 22億美元 |
| 洗錢防制罰鍰提列 | 12億美元 |
在提列罰鍰的同一季,該行向普通股股東回饋了 82億美元,是提列金額的6.8倍。標準法風險性資產增加320億美元至18240億美元,占用的資本比罰鍰更多。相對18240億美元的風險性資產,12億美元的資本減少約為 6.6個基點 的 CET1。
值得注意的是,CET1 比率下降的37個基點中,真正由罰鍰貢獻的只有約6.6個基點,不到五分之一;其餘主要來自買回庫藏股與資產負債表擴張,而這兩者都是管理階層主動選擇的結果。換句話說,這一季資本的下降,更多是經營決策而非監理處分造成的。
放在資產負債表上衡量,罰鍰幾乎看不見:
| 分母 | 2026年9月30日數值 | 罰鍰占比 |
|---|---|---|
| 資產總額 | 34277億美元 | 0.035% |
| 存款總額 | 20388億美元 | 0.059% |
| 普通股股東權益 | 2718億美元 | 0.44% |
| 標準法風險性資產 | 18240億美元 | 0.066% |
| 2025年淨利 | 305億美元 | 3.9% |
| 2026第三季調整後淨利 | 81億美元 | 14.8% |
| 年度技術支出 | 約130億美元 | 9.2% |
所以用償債能力或股利的框架去看是錯的。美國銀行用一季的買回庫藏股預算就能把支票開出來。真正懸而未決的問題是:如果監理機關認定這項治理結論需要更厚的資本緩衝,那筆預算會怎樣——那是一個決定,不是一筆會計分錄。
市場是怎麼定價的
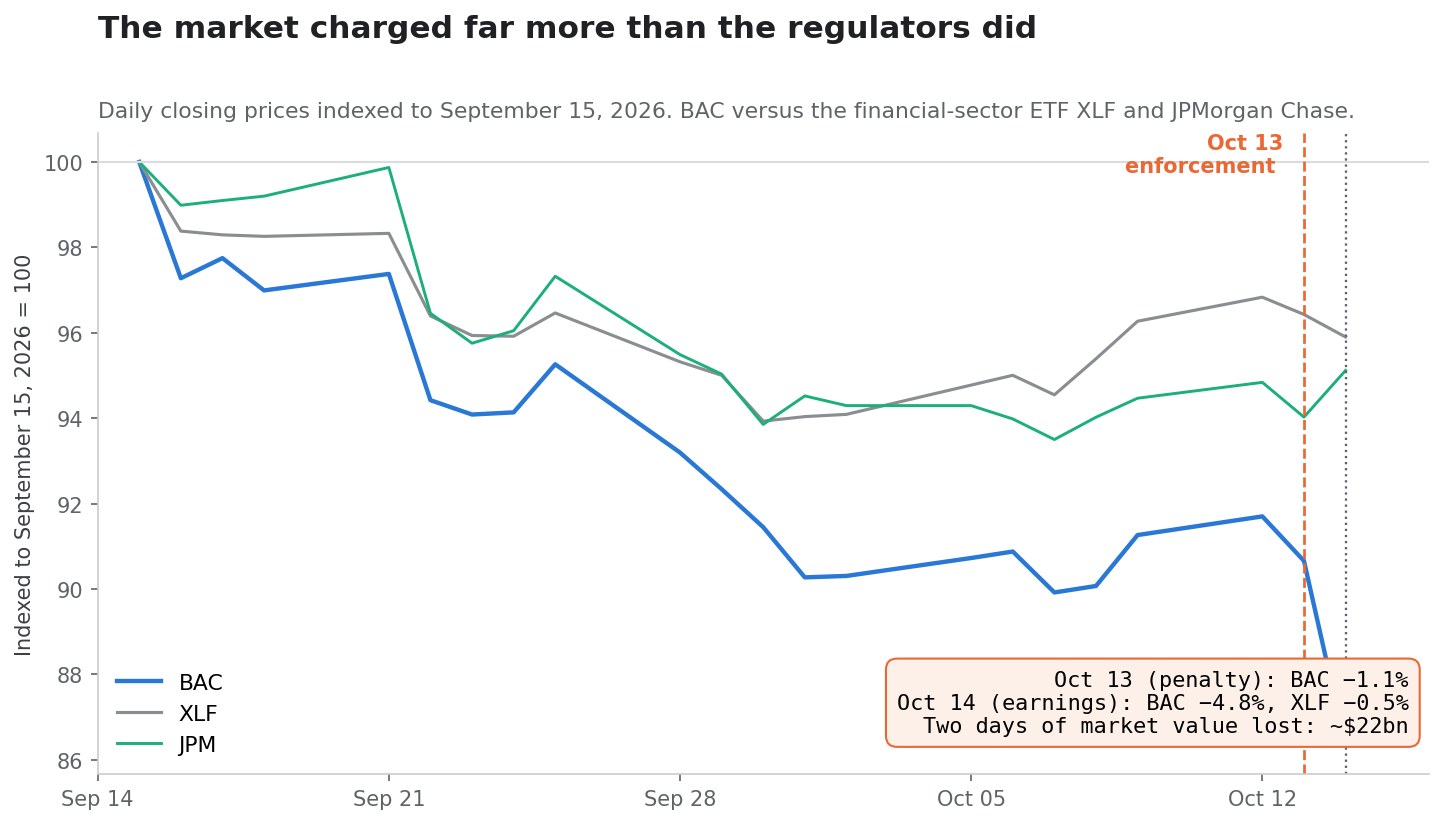
能在同一個事件裡同時讀出「監理定價」與「市場定價」的機會並不多見,這次正好具備條件。兩天的反應是目前最乾淨的市場讀數,因為執法行動與財報發布正好落在相鄰兩天。
| 日期 | BAC 收盤 | 漲跌 | XLF 漲跌 | 事件 |
|---|---|---|---|---|
| 2026年10月9日 | 54.32美元 | — | — | — |
| 2026年10月12日 | 54.58美元 | +0.5% | +0.6% | 公布前最後一個交易日 |
| 2026年10月13日 | 53.96美元 | −1.1% | −0.4% | 執法行動公布 |
| 2026年10月14日 | 51.39美元 | −4.8% | −0.5% | 第三季財報 |
兩個交易日把股價從54.58美元帶到51.39美元。按69.23億股在外流通股計算,約合 220億美元市值,大致是罰鍰的18倍,是真正流入財政部的4.5億美元的49倍。
另一個可以量化的對照是:這兩天蒸發的市值,大約相當於該行2025年全年淨利的72%,而罰鍰本身只占3.9%。市場顯然不是在為那張支票定價。
注意這裡的分割,它比總跌幅更有資訊量。公布當天只跌了1.1%——市場把罰鍰本身讀成可以承受,事實也如此。4.8%的跌幅出現在第二天、類股大致持平之際,當時投資人看到季報,必須判斷這項治理結論對未來費用與資本回饋路徑意味著什麼。市場定價的是經常性成本,不是那張支票。
兩點說明讓分析保持誠實。第一,BAC 在事件之前就已落後:以9月15日為基準,執法行動之前 BAC 已下跌約8%,而摩根大通與類股 ETF(XLF)跌幅為4%至5%。第二,花旗集團在10月13日因自身原因下跌5.6%,所以當天的類股比較有雜訊。
罰鍰之後的評價
把前面所有條目折算成評價語言,問題就變成一句話:市場為這家銀行的可持續報酬率支付了多少倍有形淨值,而法遵問題會不會改變那個報酬率。按51.39美元股價與69.227億股計算,美國銀行的股權市值約為 3560億美元。
| 指標 | 數值 |
|---|---|
| 每股淨值 | 39.26美元 |
| 每股有形淨值 | 29.14美元 |
| 股價淨值比 | 1.31倍 |
| 股價有形淨值比 | 1.76倍 |
| 2026第三季調整後有形普通股權益報酬率 | 14.9% |
| 2025第三季有形普通股權益報酬率 | 15.3% |
為這個倍數提供參照的,是最明顯的同業。正如 摩根大通股票2026:23%的ROTCE對上3.2倍淨值 所述,對一家報酬遠高於股權成本的銀行,市場願意支付相對有形淨值的高溢價。美國銀行以14.9%的調整後有形權益報酬率取得1.76倍有形淨值,定價定的是「稱職」而不是「卓越」;兩家銀行倍數之間的差距,主要是報酬率差距,而不是法遵差距。
換一個角度看同樣成立:如果整改最後只是讓成本收入比多出100個基點,按2026年前三季約918億美元的營收年化推算,每年約9億美元的稅前影響,與一次性罰鍰處在同一量級——但它每年都會發生。
這對如何為罰鍰建模很重要。一次性的12億美元相當於0.17美元每股盈餘,若按12倍計並假設它年年重複,大約值2美元股價——但它不重複。可是在2020億美元有形普通股權益之上,有形權益報酬率永久下降100個基點,就是每年約20億美元。如果法遵問題改變的是可持續報酬率,它的價值就超過罰鍰的十倍。
情境推演
需要強調的是,三種情境的分水嶺不是罰鍰金額,而是主管機關對整改進度的態度。
| 情境 | 需要成立的條件 | 財務路徑 | 評價含義 |
|---|---|---|---|
| 樂觀 | 2026年的命令是終局;回溯檢視如期收尾;獨立檢視結論乾淨;沒有資產上限、沒有資本附加 | 調整後成本收入比回到60%附近;買回庫藏股維持在每季約60億美元 | 1.76倍有形淨值站得住,並可能向同業溢價靠攏 |
| 中性 | 整改持續三到五年;法遵負荷繼續翻倍;沒有新罰鍰 | 成本收入比承壓100至200個基點;買回持續但資本彈性受關注 | 倍數維持在略高於有形淨值,相對龍頭的折價持續存在 |
| 悲觀 | 出現新的認定、資產成長限制或監理資本附加 | 買回受限;有形權益報酬率落到13%以下 | TD 式評價下修,回到或跌破有形淨值 |
中性情境不是「把12億美元加回去然後照常」。它是:經常性支出真實存在、幅度適中且會持續,而監理決定最先顯形的地方是資本回饋路徑,不是損益表。
什麼能給出答案
本文到這裡為止都在陳述已經發生的事實。接下來列出的,是尚未發生、但會在公開揭露中逐項驗證的檢查點。這個判斷靠揭露來驗證,不靠管理階層的保證——管理階層在法說會上說「我們已投入數十億美元」並不能回答任何一個問題,因為本案的核心結論恰恰是投入與有效性之間存在落差。
- 回溯檢視完成情況。 FinCEN 要求由第三方完成回溯,辨識並申報因上述缺失而漏掉的交易。它的完成時點與結論是第一個硬數據。
- 獨立檢視。 FinCEN 另要求對可疑活動監控、客戶盡職調查、境外通匯行帳戶盡職調查與資料治理進行檢視,並針對三類優先風險:西南邊境與販毒集團、伊朗、俄羅斯。
- 2024年12月命令的解除。 在 OCC 解除之前,該行都處於一份仍然有效的停止違規令之下。
- 剔除罰鍰後的非利息費用。 2026第三季調整後費用185億美元,去年同期173億美元。要看差距是否擴大。
- 調整後成本收入比。 62%對去年同期的60%。經常性法遵成本會先在這裡顯形。
- 買回庫藏股節奏。 2026第三季60億美元。若在獲利沒有解釋的情況下放慢,就是監理要求更多資本的最清晰訊號。
- CET1 走勢。 下降37個基點後為10.9%。要看管理階層是重建緩衝,還是繼續回饋資本。
- 年報中的風險因素措辭。 特別要看是否出現「重大缺失」、追加調查或可能的後續行動。
- 任何新的 OFAC 行動。 10月的和解在整改措施與配合方面 沒有任何減免,說明在和解當日 OFAC 對其制裁計畫並不滿意。
你可以用 SimianX AI 的股票工具 把其中多項接入自動監控清單,它會把監理文件、費用科目與價格反應放在一起追蹤:
- SimianX AI — 研究平台
- 即時分析指揮室 — 對
BAC的即時多代理人分析 - Market Pulse — 個股事件偵測
- Crypto Leaderboard — 逐個模型的表現追蹤
- 點數與價格 — 用量如何計費
常見問題
美國銀行這次洗錢防制罰鍰是多少?
2026年10月13日公布的三項協同行動,現金合計 1,211,662,930美元。FinCEN 開出12億美元,但把 OCC 的7.5億美元抵充其中,因此4.5億美元繳美國財政部、7.5億美元繳 OCC、11,662,930美元繳 OFAC。把開罰金額直接相加得到19.6億美元,屬於重複計算。
美國銀行承認洗錢了嗎?
沒有。該行承認 故意違反了《銀行保密法》:未維持最低標準的洗錢防制計畫、未對境外金融機構的通匯行帳戶進行盡職調查、未提交可疑活動報告。這些是申報與控制層面的失職。同意令並未指控該行自己洗錢。
Event Processor 是什麼?
Event Processor(簡稱 EP)是美國銀行自行開發的交易監控系統,也是 FinCEN 同意令的核心對象。它20分的調查門檻、13個月的 Event Group 視窗以及幾乎靜止的風險權重,正是同意令認定未申報活動的機制性成因。
罰鍰會威脅 BAC 的股利嗎?
按算術不會。在提列12億美元的同一季,該行支付了22億美元普通股股利並買回了60億美元股票。現實風險是監理機關要求更厚資本緩衝時買回放慢,而不是削減股利。
第三季財報真的不如預期嗎?
就年增來看並非如此。營收成長3.2%,淨利息收入成長8.0%,調整後稀釋每股盈餘1.08美元高於去年的1.04美元。該季在非利息收入與投資銀行手續費上是季增走弱,而帳列數字背負著每股0.17美元的提列。
有沒有像 TD Bank 那樣的資產上限?
沒有。與2024年10月針對 TD Bank 的行動不同,2026年針對美國銀行的命令沒有設定資產成長限制。但它們要求第三方回溯檢視,以及對監控、客戶盡職調查、通匯行帳戶盡職調查與資料治理的獨立檢視。
延伸閱讀
參考來源
- 美國財政部 — 針對美國銀行的創紀錄執法行動
- FinCEN — 同意令,In the Matter of Bank of America, N.A.(PDF)
- FinCEN — 12億美元罰鍰公告
- FinCEN — 執法行動索引
- OCC — 7.5億美元民事罰鍰,NR 2026-89
- OCC — 2024年12月停止違規令,NR 2024-140
- OCC — 對 TD Bank, N.A. 的4.5億美元民事罰鍰,NR 2024-116
- OFAC — 與美國銀行的和解,475件表面違規
- 美國銀行 — 2026年第三季財務業績
- 美國銀行 — 2026年第三季法人說明資料
- 美國銀行 — 2026年致股東信
- SEC EDGAR — 美國銀行公司申報文件,CIK 0000070858


