 作者:Muke
dLocal 2026年第三季:支付額成長77%,每美元營收卻持續下滑
dLocal於11月12日美股收盤後公布2026年第三季財報。總支付額(TPV)成長77%,營收成長41%,但營收與第二季相比幾乎持平,且低於Investing.com公布的市場共識預期。經營團隊也表示,全年營業利益成長目前正趨向財測區間的下緣。DLO盤後下跌約3%,11月13日開低3.4%,隨後收復跌幅,以13.69美元作收,僅下跌0.07%。
只要把支付額與這些支付額所創造的營收和獲利分開來看,表面上的矛盾便迎刃而解。
一家支付公司完全可以處理多得多的資金,同時每處理一美元所賺取的營收卻在減少。它也可以在成長結構不那麼有利的情況下提升營運效率。
這正是本篇dLocal 2026年第三季財報分析的核心問題:公司展現了營運槓桿,但在近期變現能力與獲利動能方面,投資人得到的訊號不夠有說服力。 本頁按季追蹤dLocal財報,因此下一份財報發布時,可以對照同樣的表格來解讀。
更新於2026年11月15日。公司數據來自dLocal於11月12日提交的Form 6-K(財報新聞稿及期中財務報表),以及SEC EDGAR上先前各季的新聞稿。財測相關說法來自財報新聞稿及11月12日的法說會。股價為Polygon.io提供的官方收盤價,並與Nasdaq.com交叉核對。第三方預估與我們自行計算的數字分別標示。
dLocal 2026年第三季財報一覽
這份財報既有進展,也有令人失望之處。
| 2026年第三季指標 | 公布結果 | 年增變化 |
|---|---|---|
| 總支付額 | 183.45億美元 | +77% |
| 營收 | 3.980億美元 | +41% |
| 毛利 | 1.320億美元 | +28% |
| 營業利益 | 7620萬美元 | +37% |
| 淨利 | 6800萬美元 | +31% |
| 稀釋每股盈餘 | 0.23美元 | 去年同期為0.17美元 |
| 公司定義的調整後自由現金流 | 9910萬美元 | +163% |
| 淨營收留存率 | 140% | 2026年第一季為152% |
金額均為四捨五入。財報涵蓋截至2026年9月30日的季度;財務報告依循IFRS。來源:dLocal 2026年第三季財報新聞稿(Form 6-K,附件99.1)。
這張表描繪的是一家持續成長、維持獲利的企業,而非獲利崩跌。營業利益達到毛利的58%,為2023年第四季以來的最高比例;淨利創下單季新高。
然而,市場拿財報比較的是預期與未來獲利前景,而不只是前一年。
看空解讀包含三個部分:
- 營收未達公開發布的分析師基準。
- 支付額的擴張速度快於營收與毛利。
- 在全年財測區間不變的情況下,經營團隊的說法變得更加保守。
我們的解讀是,這三點結合起來,可以合理解釋早盤的負面反應。但這並不能證明每一位賣方都是出於同樣的理由。
dLocal季度財報:九個季度的業績
單季標題掩蓋了趨勢。下表根據dLocal自己的新聞稿列出九個季度的數據。TPV單位為十億美元;除比率外,其餘各項單位均為百萬美元。
| 季度 | TPV(十億美元) | 營收 | 毛利 | 毛利率 | 營收 ÷ TPV | 毛利 ÷ TPV | 營業利益 | 淨利 | 稀釋每股盈餘 |
|---|---|---|---|---|---|---|---|---|---|
| 2024年第三季 | 6.5 | 185.8 | 78.2 | 42.1% | 2.85% | 1.20% | 41.1 | 26.8 | 0.09美元 |
| 2024年第四季 | 7.7 | 204.5 | 83.7 | 40.9% | 2.65% | 1.09% | 42.3 | 29.7 | 0.10美元 |
| 2025年第一季 | 8.1 | 216.8 | 84.9 | 39.2% | 2.67% | 1.05% | 45.8 | 46.7 | 0.15美元 |
| 2025年第二季 | 9.2 | 256.5 | 98.9 | 38.6% | 2.78% | 1.07% | 55.8 | 42.8 | 0.14美元 |
| 2025年第三季 | 10.4 | 282.5 | 103.2 | 36.5% | 2.72% | 0.99% | 55.6 | 51.8 | 0.17美元 |
| 2025年第四季 | 13.1 | 337.9 | 115.8 | 34.3% | 2.58% | 0.88% | 62.7 | 55.6 | 0.18美元 |
| 2026年第一季 | 14.1 | 335.9 | 118.7 | 35.3% | 2.39% | 0.84% | 52.8 | 41.9 | 0.14美元 |
| 2026年第二季 | 17.7 | 399.7 | 127.2 | 31.8% | 2.26% | 0.72% | 64.2 | 54.8 | 0.18美元 |
| 2026年第三季 | 18.3 | 398.0 | 132.0 | 33.2% | 2.17% | 0.72% | 76.2 | 68.0 | 0.23美元 |
來源:dLocal在SEC EDGAR上以Form 6-K附件形式提交的各季財報新聞稿。比率為我們根據公布的TPV、營收與毛利計算而得。2026年第一季營業利益包含一筆440萬美元的一次性前期稅務費用;排除該項後,營業利益為5720萬美元。
有三個現象特別突出:
- TPV兩年內增至近三倍,單季從65億美元增至183億美元。
- 每處理一美元的營收在過去八季中有六季下降,從2.85%降至2.17%。
- 每處理一美元的毛利在2026年第三季維持在0.72%,在連續四季下滑之後首度沒有下降。這是整份財報中最具建設性的單一數字。
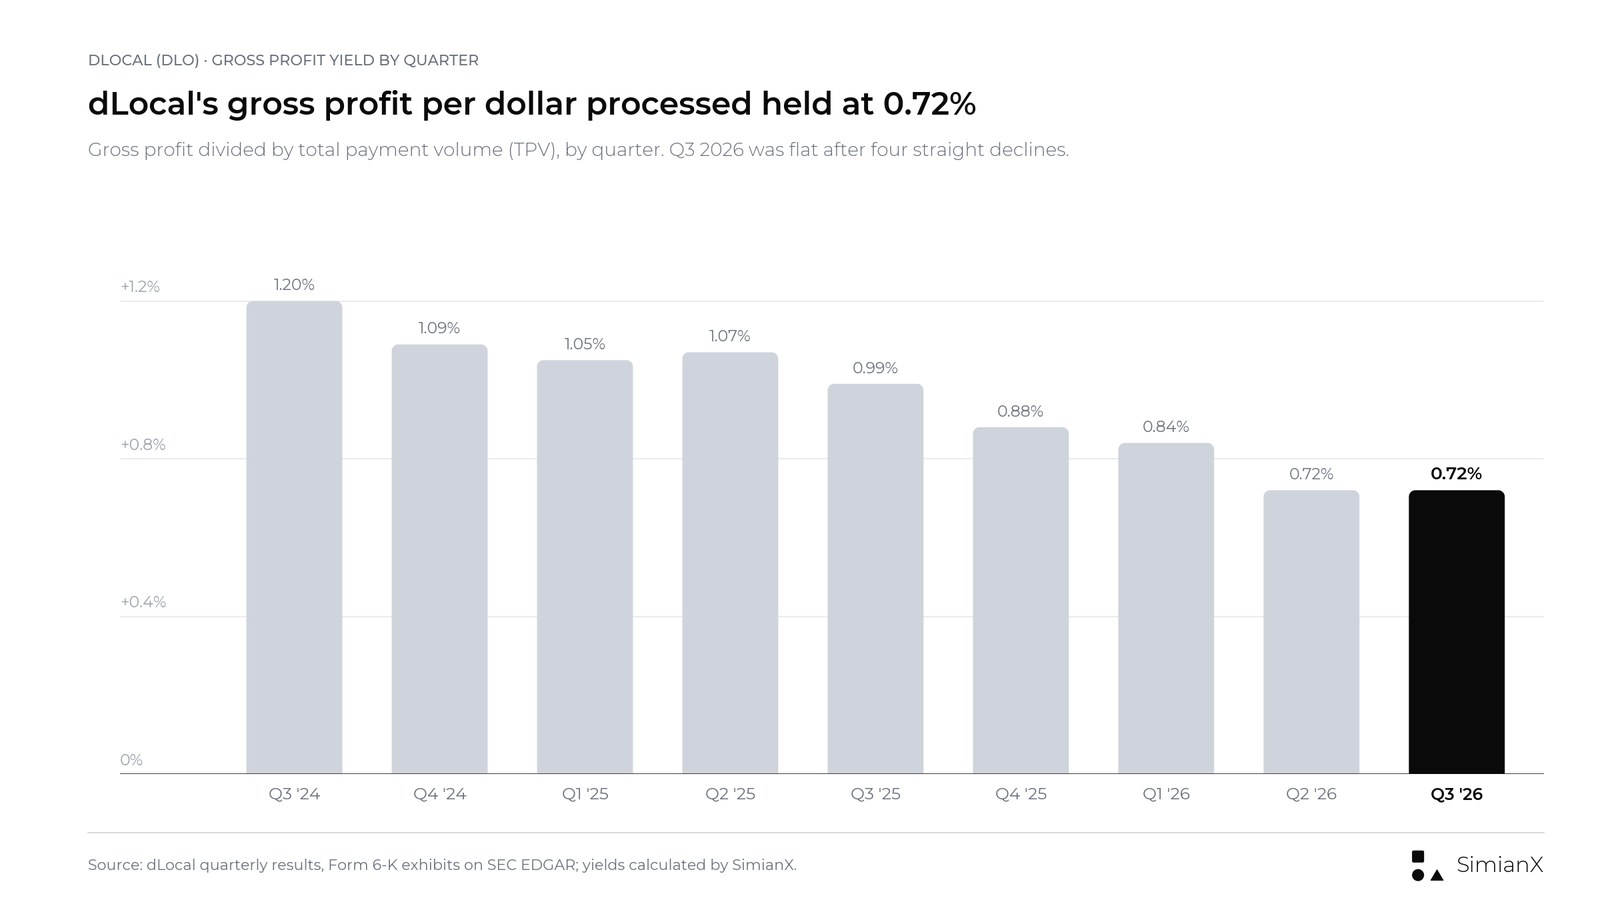
毛利收益率在兩年內從1.20%降至0.72%,隨後在2026年第三季止跌。
DLO股價如何反應:盤後下跌,收盤持平
時間點很關鍵。dLocal在11月12日收盤後公布財報,並於美東時間下午6:00召開法說會。
| 交易參考點 | 價格 | 相較11月12日收盤價變化 |
|---|---|---|
| 11月12日正常交易時段收盤(財報公布前) | 13.70美元 | 相較11月11日 −1.86% |
| 11月12日盤後,約美東時間晚上7:45 | 約13.30美元 | −2.9% |
| 11月13日開盤 | 13.24美元 | −3.4% |
| 11月13日盤中低點 | 12.89美元 | −5.9% |
| 11月13日收盤 | 13.69美元 | −0.07% |
來源:Polygon.io官方日線數據,並與Nasdaq.com DLO歷史報價交叉核對;盤後價位來自Polygon.io分鐘線數據。
11月12日正常交易時段的下跌發生在盤後財報公布之前,不應歸因於所公布的財報。
盤後走勢與11月13日開盤是最初的負面反應。全天交易卻講述了另一個故事:買盤消化了跌幅,DLO收盤僅比財報前價格低1美分,成交量約437萬股,約為前一交易日的2.2倍。
當天大盤表現更弱。SPY標普500 ETF下跌0.36%,QQQ那斯達克100 ETF下跌1.20%,因此DLO收盤時略優於兩者。
此前的行情本已波動劇烈:DLO在11月6日收在13.95美元,11月9日收在14.39美元,隨後在11月11日回落至13.96美元。13.69美元的價格比2025年底收盤價14.14美元低3.2%,比2026年9月3日創下的52週盤中高點16.15美元低15.2%。
因此,更公允的描述不是「dLocal股價財報後下跌」,而是「dLocal股價盤後下跌,隨後收復跌幅、收盤持平。」 營收與財測方面的疑慮足以壓低開盤價,但不足以讓股價一路承壓。
DLO財報日股價反應(2024年至2026年)
dLocal財報後股價向來劇烈波動,因此這次收盤持平實屬罕見。下表衡量的是每次財報公布後的第一個交易日,以收盤價對收盤價計算。
| 財報 | 反應交易日 | 前一收盤價 | 反應日收盤價 | 漲跌幅 |
|---|---|---|---|---|
| 2024年第一季 | 2024年5月15日 | 13.58美元 | 10.00美元 | −26.4% |
| 2024年第二季 | 2024年8月15日 | 7.76美元 | 8.03美元 | +3.5% |
| 2024年第三季 | 2024年11月14日 | 9.04美元 | 10.20美元 | +12.8% |
| 2024年第四季 | 2025年2月28日 | 13.75美元 | 9.555美元 | −30.5% |
| 2025年第一季 | 2025年5月15日 | 10.19美元 | 11.24美元 | +10.3% |
| 2025年第二季 | 2025年8月14日 | 11.69美元 | 15.35美元 | +31.3% |
| 2025年第三季 | 2025年11月13日 | 14.86美元 | 13.85美元 | −6.8% |
| 2025年第四季 | 2026年3月19日 | 11.45美元 | 12.53美元 | +9.4% |
| 2026年第一季 | 2026年5月15日 | 12.66美元 | 11.01美元 | −13.0% |
| 2026年第二季 | 2026年8月14日 | 14.76美元 | 14.17美元 | −4.0% |
| 2026年第三季 | 2026年11月13日 | 13.70美元 | 13.69美元 | −0.07% |
來源:Polygon.io每日收盤價,並與Nasdaq.com交叉核對。發布日期取自dLocal的Form 6-K申報文件;dLocal於美股收盤後公布財報,因此每次反應皆以下一個交易日計算。
在這11份財報中,DLO上漲五次、下跌六次,平均絕對漲跌幅為13.5%。2026年11月13日是其中波動最小的一次,也是股價連續第二個財報日扭轉早盤走勢:2026年第二季財報後開高3.5%、收跌4.0%;2026年第三季財報後開低3.4%、收盤持平。
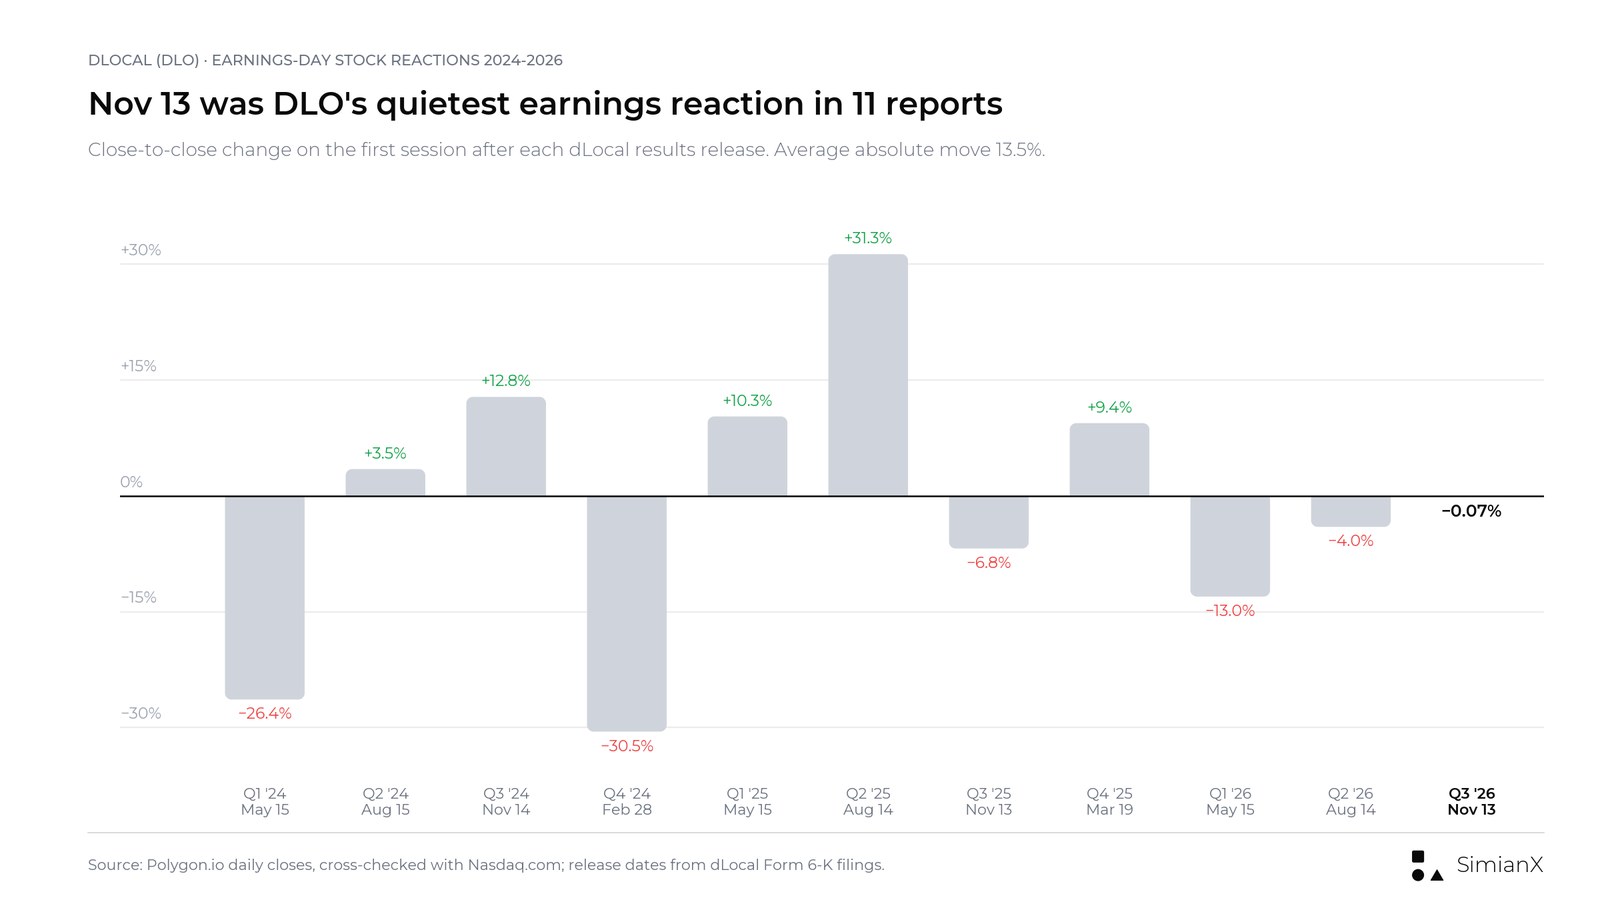
2026年第三季的股價反應是最近11份財報中最平靜的一次。
營收不如預期,比成長標題所顯示的更重要
Investing.com的財報表格顯示,營收約為3.9805億美元,預估為4.0672億美元;每股盈餘為0.23美元,預估為0.22美元。Nasdaq.com根據Zacks數據的盈餘驚喜表顯示的每股盈餘共識預期同為0.22美元,超出4.55%。
| 指標 | 公開預估 | 實際 | 差額 |
|---|---|---|---|
| 營收 | 4.0672億美元 | 3.9805億美元 | −867萬美元 |
| 每股盈餘 | 0.22美元 | 0.23美元 | +0.01美元 |
預估來源:發布時所引用的Investing.com數據;每股盈餘共識預期亦經Nasdaq.com確認。其他數據供應商公布的營收預估及時間戳記有所不同。營收缺口為我們的計算。
營收低於預期約2.1%:
(3.9805億美元 ÷ 4.0672億美元 − 1)× 100 ≈ −2.1%。
這並非災難性的缺口。其重要性取決於財報公布前,投資人對成長持續性與變現能力抱持怎樣的看法。
每股盈餘優於預期,同樣應該恰如其分地看待。獲利端的亮眼表現,不一定能回答營收軌跡是否正在改善。
對於一家以成長為導向的支付企業,如果近期支出能夯實未來的營收基礎,投資人或許可以接受。反過來說,更好的費用控管也未必能完全抵銷對未來營收基礎的失望。
因此,相關的比較並不只是「有成長還是沒成長」,而是實際交出的成長,與市場早已預期的成長與經濟效益之間的對比。
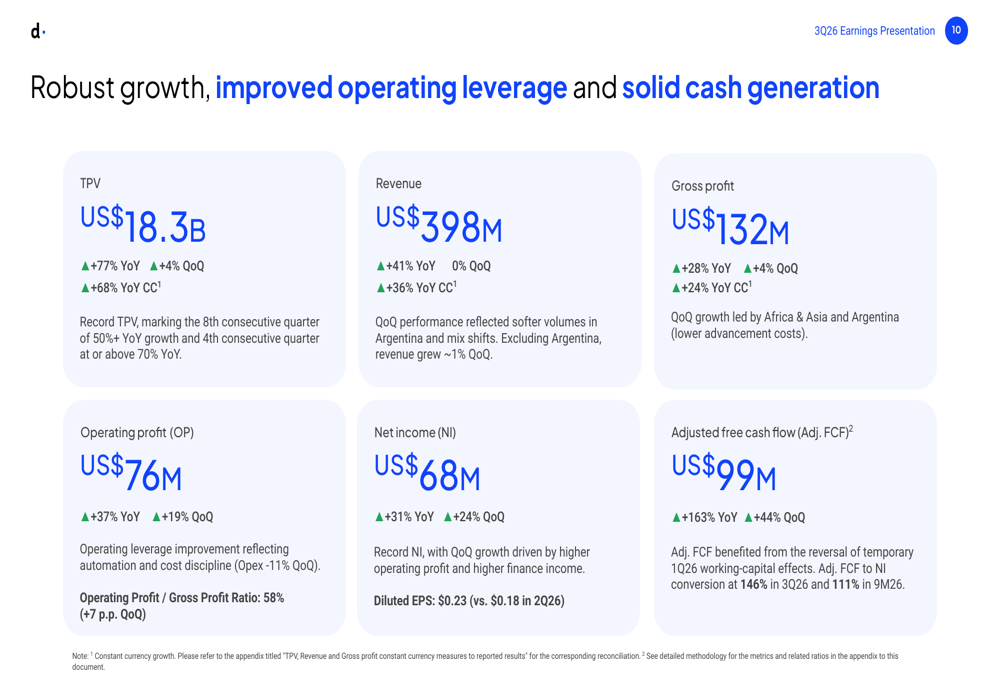
dLocal自己的2026年第三季摘要簡報:TPV 183億美元,營收3.98億美元,毛利1.32億美元,營業利益7600萬美元,淨利6800萬美元,調整後自由現金流9900萬美元。
dLocal如何賺錢,以及為什麼TPV不等於營收
dLocal讓全球商家透過單一API在新興市場收款與付款。總支付額衡量的是所處理支付的價值,並不是dLocal賺取的金額。
一個實用的分析框架是:
營收 = TPV × 綜合營收收益率。
收益率以營收除以TPV計算。它是一個綜合性的會計比率,不一定是與商家約定的合約費率。
它可能因下列因素而變動:
- 支付方式。
- 產品與交易組合。
- 國家組合。
- 跨境與境內資金流。
- 商家規模與商業條款。
- 與匯率相關的經濟效益。
同樣的區分也適用於毛利:
毛利 = TPV × 毛利收益率。
毛利收益率反映了營收與提供支付服務成本之間的關係,因此是營收收益率的有益補充。
兩個比率都不應單獨解讀。如果新增業務能帶來可觀的增量獲利、穩固的客戶留存以及有限的額外營運費用,較低的收益率是可以接受的。
問題出在支付額成長依然亮眼,而其經濟貢獻卻變得愈來愈難以預測的時候。
費率(take rate)拆解:支付額更多,每美元營收更少
根據dLocal公布的數據,我們的計算顯示綜合收益率年增比較出現了實質變化。
| 計算指標 | 2025年第三季 | 2026年第二季 | 2026年第三季 |
|---|---|---|---|
| 營收除以TPV | 2.72% | 2.26% | 2.17% |
| 毛利除以TPV | 0.99% | 0.72% | 0.72% |
計算採用公布的TPV、營收與毛利。這些是綜合收益率,而非對商家的報價。
這項下滑解釋了為什麼各項成長率差距如此之大。
更大的支付基數以絕對金額計帶來了更多營收與獲利,但每處理一美元所帶來的營收與獲利都更少了。支付額與交易利潤率之間同樣的擠壓,也左右著PayPal的季度財報,儘管兩家公司服務的市場截然不同。
重要的是,光憑這一點並不足以斷定dLocal調降了每位客戶的價格。交易組合的變化同樣可以產生相同的綜合效果。
經營團隊指出,本地對本地(local-to-local)與付款(pay-out)業務量占比上升,以及阿根廷在第二季Hot Sale季節性高峰過後業務量轉弱,是影響季度營收的因素。排除阿根廷,營收季增約1%。
在毛利方面,新聞稿列出的利多因素包括:阿根廷墊款成本下降、非洲與亞洲業務量成長、奈及利亞一次性成本回收以及匯率避險收益。抵銷因素則包括:巴西支付方式組合轉向Pix與Boleto、墨西哥處理成本上升(包括對前期的補提),以及其他拉丁美洲市場本地對本地資金流增加。
投資上的問題在於:這些低收益率的資金流,究竟是在深化具商業價值的客戶關係,還是只是需要更多處理量才能維持既定的獲利成長速度。
建設性的答案是:商家活躍度上升,同時帶來可觀的貢獻與可擴展的營運成本。
較不利的答案則是:收益率持續壓縮,且壓縮速度超過公司有效擴大支付額的能力。
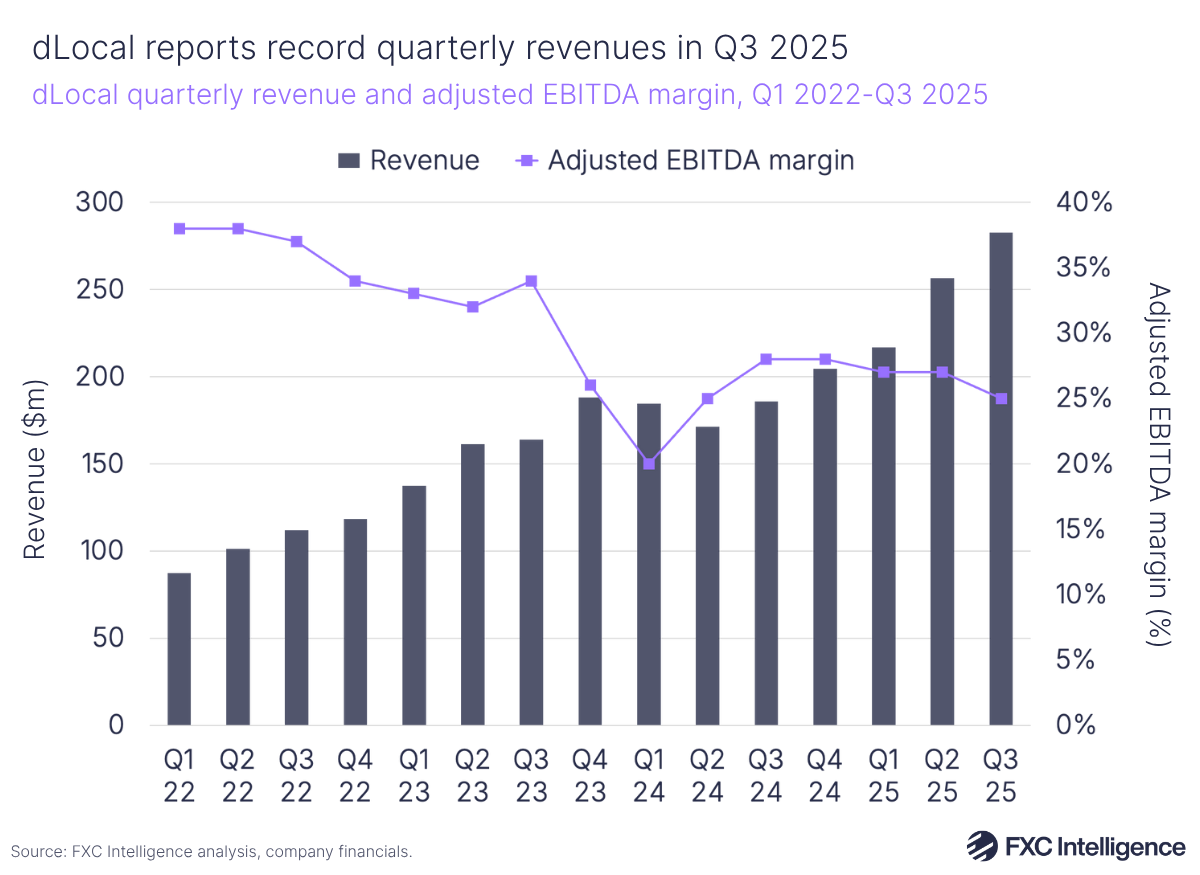
第三方圖表(FXC Intelligence):截至2025年第三季dLocal的季度營收與調整後EBITDA利潤率,當時公司尚未在2026年將財測口徑改為營業利益。
季增表現不如年增亮眼
年增成長與季增動能回答的是不同的問題。
第二季新聞稿公布的營收為3.997億美元,毛利為1.272億美元,營業利益為6420萬美元。
與這些數字相比,第三季營收略為下降,而毛利與營業利益皆有所增加。
根據財務報表計算,營收季減約0.4%。相較之下,TPV仍比第二季成長4%。
這並不能證明潛在需求萎縮。季節性與交易組合都可能影響這項比較。
但它確實表明,公司亮眼的年增成長標題,並未伴隨營收的季增加速。
對投資人而言,這項區別改變了後續需要追問的問題:
- 這項比較主要是季節性因素嗎?
- 低收益率產品是否貢獻了更多業務量?
- 商家關係是否在經濟效益與營運兩方面同步擴展?
- 下一季能否提供營收動能重拾的證據?
要給出令人信服的答案,光靠一個綜合成長率是不夠的。
毛利率年減,但季增改善
利潤率的故事比單純的「壓縮」標題所呈現的更為平衡。
根據損益表的基礎數據計算,毛利率大致為:
| 期間 | 毛利除以營收 |
|---|---|
| 2025年第三季 | 36.5% |
| 2026年第二季 | 31.8% |
| 2026年第三季 | 33.2% |
來源:dLocal第二季新聞稿及第三季期中財務報表;百分比為我們的計算。
與一年前相比,公司每一美元營收賺取的毛利較少,但比上一季多。
這兩點都很重要。
年增比較引發了對業務組合經濟效益的疑問;季增改善則提供了反駁「持續惡化」的證據。
因此,把每一項利潤率指標都描述為正在惡化,並不準確。
投資人更應該檢視:當支付方式組合、處理成本與地區狀況改變時,季增改善能否持續。第三季的部分助力,也就是奈及利亞成本回收,被公司描述為一次性項目。
一個實用的做法是區分三項指標:
- 毛利率: 毛利除以營收。
- 毛利收益率: 毛利除以TPV。
- 營運轉換率: 營業利益除以毛利。
這些比率衡量的是經濟鏈條中的不同環節。
最有力的看多證據是營運槓桿
營業利益的改善值得關注。
根據第二季與第三季的損益表,季增拆解大致如下:
| 2026年第二季至第三季拆解 | 貢獻 |
|---|---|
| 新增毛利 | +490萬美元 |
| 營運費用下降(從6300萬美元降至5590萬美元) | +710萬美元 |
| 新增營業利益 | +1200萬美元 |
我們的計算:營運費用等於毛利減營業利益。些微差異源於四捨五入。
大約60%的營業利益季增改善來自費用下降,而非新增毛利。
這是一個有意義的區分,並非對費用紀律的批評。
對於一個可擴展的平台而言,把更大比例的毛利轉化為營業利益,可以成為股東價值的重要來源。公司將營運費用季減11%歸因於第三方支出減少、員工人數減少與自動化。
然而,費用改善的持久程度各不相同。自動化與結構性更佳的流程,與在季度之間挪移的支出是兩回事。
在法說會上,財務長Guillermo López Pérez把結構性節省與時間性因素區分開來:行銷支出集中在上半年,一次性費用低於以往。他表示不會把本季的結果視為利潤率目標,並會審慎看待根據單一季度進行外推。
最樂觀的看多解讀是:dLocal的基礎設施能夠支撐成長,而無需等幅增加管理費用。
較保守的解讀是:本季改善中的一部分可能不會重現。
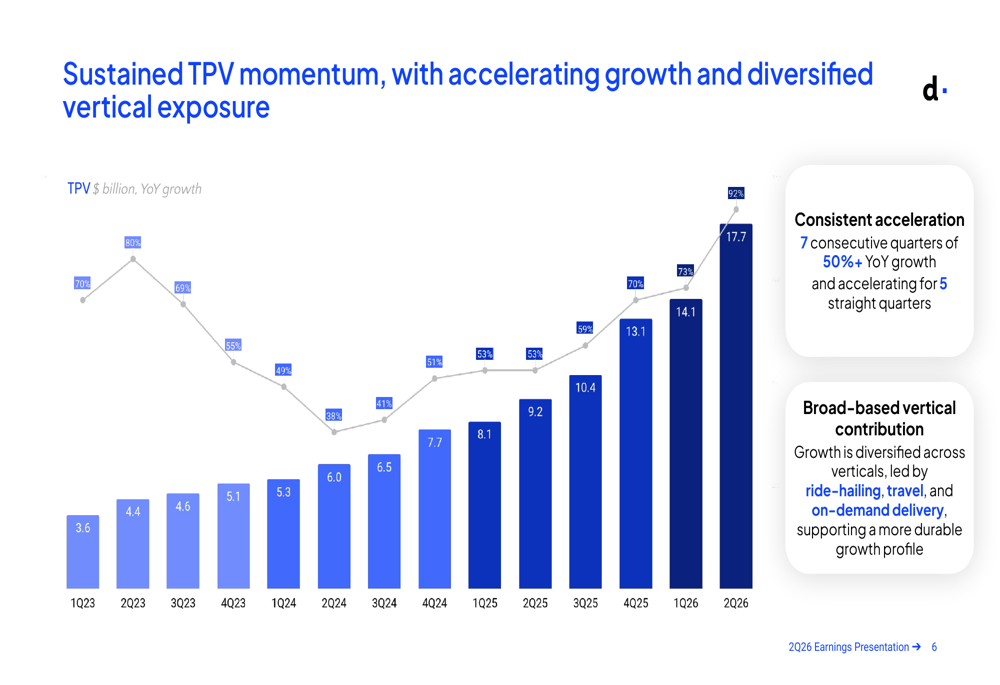
dLocal 2026年第二季簡報:截至2026年第二季的各季TPV,當季年增率達到92%的高峰。
財測未變,但傳遞的訊息更加保守
維持財測區間,並不代表在區間內維持同樣的預期。
2026年的展望今年已經調整過兩次:
| 2026年指標 | 初始財測(3月18日) | 更新財測(8月13日) | 11月12日表態 |
|---|---|---|---|
| TPV成長 | 50%–60% | 60%–70% | 趨向上緣 |
| 毛利成長 | 22.5%–27.5% | 25%–30% | 中點附近 |
| 營業利益成長 | 27.5%–32.5% | 27.5%–32.5%(維持) | 趨向下緣 |
來源:dLocal 2025年第四季、2026年第二季與2026年第三季財報新聞稿,以及11月12日法說會。在第三季新聞稿自己的表格中,排除第一季前一年度稅務調整後的營業利益位於中點;財測本身採用的是公布數據。
這個模式強化了核心矛盾:強勁的支付額成長,並未按比例轉化為獲利預期。
公司說明了原因:巴西、墨西哥與阿根廷先前未預料到的匯率逆風,以及非洲與亞洲規模較小、費率較高的市場表現轉弱。在法說會上,執行長Pedro Arnt估計,匯率逆風將使第四季毛利年增率擺盪約六個百分點。這是單季層面的敏感度,而不是將全年財測下修六個百分點。他也提醒聽眾,第四季業績取決於購物旺季,可能往任一方向變動。
上述表態對第四季意味著什麼(我們根據2025年基數與2026年前九個月業績計算):
| 財測表態隱含的2026年第四季 | 隱含第四季數值 | 相較2025年第四季 |
|---|---|---|
| TPV以全年成長65%–70%計 | 173億–193億美元 | +32%至+47% |
| 毛利以27.5%中點計 | 約1.357億美元 | 約+17% |
| 營業利益以27.5%下緣計 | 約8730萬美元 | 約+39% |
2025年基數:TPV 408億美元,毛利4.028億美元,營業利益2.199億美元。2026年前九個月:TPV 501億美元,毛利3.778億美元,營業利益1.931億美元。
就估值而言,可能落在區間內的哪個位置,與正式區間本身同樣重要。
投資人可能會調降內部預測,而公司並未發布明面上的財測下修。
因此,正確的解讀是區間不變,但獲利軌跡更加保守,而不是全面撤回展望。
強勁的現金創造需要核對定義
現金流是這份財報的亮點之一,但用語很重要。
dLocal對調整後自由現金流的定義是:以營運現金流為起點,調整商家營運資金變動,再減去資本支出。這是一項非IFRS指標,並不單純等於營運現金流減資本支出。關於標準指標的白話說明,可參閱Investopedia的自由現金流解說。
第三季的調節過程如下:
| 現金流組成項目 | 金額 |
|---|---|
| 營運現金流 | 1.79234億美元 |
| 商家營運資金調整 | −7111.6萬美元 |
| 資本支出 | −906.8萬美元 |
| 公司定義的調整後自由現金流 | 9905.0萬美元 |
來源:公司在2026年第三季財報新聞稿中的調節表。
算術上可以對得起來:
1.79234億美元 − 7111.6萬美元 − 906.8萬美元 = 9905.0萬美元。
前九個月調整後自由現金流為1.823億美元,相當於淨利的111%;先前曾把2026年第一季壓低至1470萬美元的暫時性營運資金影響已經回轉。
這項調整很重要,因為支付結算活動會影響現金流動。
投資人也應把現金創造與融資區分開來。8月12日,dLocal簽訂一筆1.5億美元的優先無擔保信用額度,2029年8月14日到期,利率為Term SOFR加2.00%,分11期按季償還,每期1360萬美元。公司自有現金在本季增加1.678億美元,達到5.369億美元,公司將這項增加歸因於該筆貸款。
借款所得改善了流動性,但不屬於營運現金流。現金流量表也顯示,第三季買回庫藏股3400萬美元;根據2026年3月授權的3億美元買回計畫,截至9月底,dLocal已以1.201億美元買回約910萬股A類股。
分析的目的並不是否定這項調整後指標,而是弄清它排除了什麼,把它與IFRS現金流比較,並避免把每一筆現金增加都當成內部創造的獲利。
為什麼商家擴張不會自動保護利潤率
dLocal的揭露顯示,既有商家是其擴張的驅動力。
2026年第一季報告記錄的淨營收留存率為152%。在第三季新聞稿中,執行長給出的淨營收留存率為140%;他在法說會上也提到TPV留存率為173%。兩個數字都說明既有商家輸送的支付額大幅增加,但兩者之間的落差又回到了收益率問題:既有客戶支付額的成長,快於dLocal從他們身上賺取的營收。
這在策略上具有意義:從既有商家贏得更多業務,可以減少從零重建商業關係的需要。
然而,留存與變現回答的是不同的問題。
商家可以透過平台輸送更多業務,而這些增量業務的地區或產品組合卻可能不同。
以絕對金額計不斷提升的客戶關係價值,可以與更低的綜合收益率並存。
因此,投資人應該把商家擴張與毛利創造結合起來檢視,而不是用留存率來取代毛利。
持久的競爭優勢在於:在贏得更多業務的同時,維持可觀的增量報酬與可靠的支付表現。
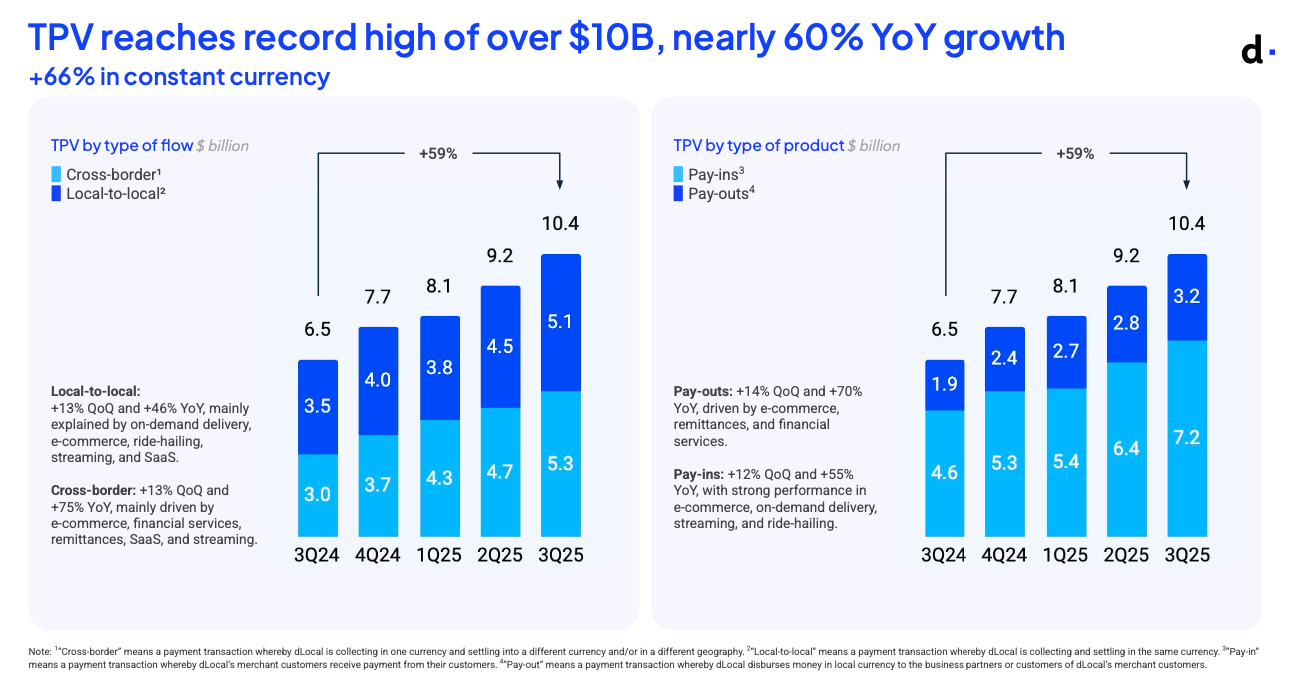
dLocal 2025年第三季TPV按資金流(跨境與本地對本地)及按產品(收款與付款)劃分,正是這個組合決定了綜合收益率。
什麼會改變投資解讀?
如果後續財報顯示以下情況,看空邏輯將被削弱:
- 營收對支付額成長的反應變得更加靈敏。
- 考量組合因素後收益率趨於穩定,延續第三季0.72%毛利收益率持平的態勢。
- 毛利成長由可重複的營運驅動因素支撐。
- 效率提升得以持續,且沒有出現投資不足。
- 時間性影響正常化之後,現金轉換依然健康。
如果出現以下情況,看多邏輯將被削弱:
- 新增支付額帶來的經濟貢獻愈來愈少。
- 獲利成長愈來愈依賴暫時性的支出節制。
- 預測持續往更差的結果偏移。
- 現金改善在很大程度上依賴融資或結算時點。
兩種邏輯都不應由單一標題百分比來定奪。
一個實用的營運鏈條是:
支付額 → 營收 → 毛利 → 營業利益 → 可持續的現金創造。
每一步都在檢驗:成長是在創造價值,還是只是在增加業務量。
常見問題
dLocal何時公布2026年第三季財報?
dLocal於2026年11月12日美股收盤後公布2026年第三季財報,並於當晚美東時間下午6:00召開法說會。
dLocal股價為何在財報後下跌?
DLO盤後下跌約3%,11月13日開低3.4%。營收未達Investing.com公布的基準,與第二季相比持平,且經營團隊在區間不變的情況下對獲利前景的說法更加保守。不過到收盤時,股價已回升至13.69美元,僅下跌0.07%。
dLocal的財報是否優於預期?
稀釋每股盈餘0.23美元,高於Investing.com與Nasdaq.com所顯示的0.22美元共識預期。但獲利端優於預期的同時,營收低於預期約2.1%,因此這份財報好壞參半,而非全面優於預期。
dLocal的費率(take rate)是否正在下降?
經計算,營收除以TPV年減,從2.72%降至2.17%。毛利除以TPV從0.99%降至0.72%,但與第二季持平。這些綜合收益率不應被解讀為每位商家的合約價格都已下降的證據。
是否每項利潤率指標都在惡化?
不是。毛利率季增,從31.8%改善至33.2%,儘管仍低於去年同期水準。隨著營運費用下降11%,營業利益升至毛利的58%。
dLocal是否下修了2026年財測?
沒有。dLocal維持8月設定的區間,但表示營業利益成長將趨向27.5%–32.5%的下緣,毛利成長在中點附近,TPV成長趨向上緣。這是較保守的展望,但並未正式下修區間。
調整後自由現金流與一般自由現金流相同嗎?
不同。dLocal還額外調整了商家營運資金變動。投資人應閱讀調節表,而不是假定該指標等於營運現金流減資本支出。
dLocal下一次財報日期是什麼時候?
dLocal尚未公布2026年第四季財報的發布日期。它於2026年3月18日公布2025年第四季財報,因此下一份財報預計在2027年3月中下旬左右發布。
結論:市場要的是更好的變現能力,而不只是更多的支付額
這份財報並沒有顯示出一家出了問題的企業。它說明的是,光靠快速成長不足以平息估值之爭。
看空的證據關乎預期、支付收益率與近期展望;看多的證據關乎獲利能力、費用紀律、現金創造,以及終於止跌的毛利收益率。
這些觀察可以同時成立,而這大致也正是11月13日盤面所傳達的:開低,然後收盤持平。
下一個考驗是:dLocal能否把強勁的商家活躍度,與支付額和經濟產出之間更可預測的關係結合起來。
在此之前,最有用的問題並不是「支付額成長有多快?」
而是:
每一波新增支付,究竟能創造多少持久的獲利與現金?
方法說明
- 營收精確度: 財務報表公布的營收為3.98049億美元。公司標題數字四捨五入為3.980億美元;部分市場數據頁面顯示為3.9805億美元。
- 計算營收收益率: 營收 ÷ TPV × 100。2026年第三季:3.98049億美元 ÷ 183.45億美元 ≈ 2.17%。2025年第三季:2.82483億美元 ÷ 103.90億美元 ≈ 2.72%。
- 計算毛利收益率: 毛利 ÷ TPV × 100。2026年第三季:1.32013億美元 ÷ 183.45億美元 ≈ 0.72%。2025年第三季:1.03189億美元 ÷ 103.90億美元 ≈ 0.99%。
- 季增拆解: 新增毛利約486.3萬美元,營運費用下降貢獻約710萬美元。兩者合計解釋了約1200萬美元的新增營業利益。
- 財報日股價反應: 以每次盤後公布前最後一個交易日的收盤價,與下一個交易日的收盤價比較。未做同業調整。
- 因果關係: 對股價反應的解釋是與揭露資訊相符的分析性解讀,並不能證明個別投資人的動機。
本文提供研究與分析性解讀,不構成個人化投資建議,也不構成買進或賣出建議。
延伸閱讀
- PayPal股價:2026年Q3財報後走勢、逐季業績與13%暴跌
- 穩定幣2026:Visa、Stripe入局,USDT對決USDC
- Coinbase股票2026:季度營收一覽與COIN落後比特幣
- Robinhood股票2026:單季營收創新高,加密僅佔8%
- Stratasys季度財報:2026年Q3業績與SSYS股價走勢
- Airbnb逐季財報:2026年第三季財報結果與ABNB股價
- Tetra Tech逐季財報:2026財年Q4業績與TTEK股價
參考資料
- dLocal:2026年第三季財報新聞稿,2026年11月12日(Form 6-K,附件99.1)
- dLocal:截至2026年9月30日的未經查核期中財務報表(Form 6-K,附件99.2)
- dLocal:2026年11月12日Form 6-K封面及附件索引
- dLocal:2026年第二季財報新聞稿,2026年8月13日
- dLocal:2026年第一季財報新聞稿,2026年5月14日
- dLocal:含淨營收留存率的2026年第一季業績報告
- dLocal:2025年第四季財報新聞稿及2026年財測,2026年3月18日
- dLocal:2025年第三季財報新聞稿,2025年11月12日
- SEC EDGAR:dLocal Form 6-K申報文件
- Stock Analysis:dLocal 2026年第三季法說會逐字稿
- Investing.com:dLocal歷史財報及預估
- Investing.com:關於dLocal營收不如預期及盤後下跌的報導,2026年11月12日
- Nasdaq.com:DLO歷史報價
- Nasdaq.com:DLO盈餘驚喜歷史
- Polygon.io:美國股市數據
- dLocal:公司官網
- 巴西中央銀行:Pix
- 紐約聯邦準備銀行:擔保隔夜融資利率(SOFR)
- IFRS基金會:IAS 34期中財務報導
- Investopedia:自由現金流


