 作者:Muke
把 Bumble 私有化當成一本帳來讀,而不是當成一個溢價
2026年10月13日上午,Bumble Inc. 與 Ithaca Holdings 發布聯合公告:Bumble 將以全現金交易被收購,公司估值約13億美元,A類股股東每股獲得6.05美元。公告以一個數字開場——較2026年10月9日未受訊息影響的收盤價溢價138%。隨後的每一條新聞標題,也都以同一個數字開場。
這個數字沒有錯。它同時也是整筆交易裡資訊量最低的一個事實。
原因很簡單:一個比值,分母由發布方自己挑選,而分母挑得越低,這個比值就越大。本篇要做的,是把分母換成七個不同的參照點,看看同一個6.05美元在每一個參照點下分別意味著什麼。
收購溢價不是一家公司的屬性,它是兩個價格之間的比值,而其中一個價格由寫公告的人來挑。以Bumble 2026年10月9日的收盤價衡量,這份報價是138.2%的溢價。以Bumble自己52周收盤高點衡量——那個高點出現在2025年10月24日,距此不到十二個月——同一份報價只是2.9%的溢價。而以2021年2月Bumble向公眾賣出股票的價格衡量,它是85.9%的折價。
同一份報價。同一家公司。三個截然不同的故事,彼此之間只差了捲尺上的一個日期。
本文並不主張6.05美元太低或太高,而是主張溢價本身就是錯的量具。文件真正支撐的是另一樣東西:一本帳——一組有日期、有出處的現金流動與資產減記記錄,它解釋了一家曾以每股43.00美元募資的公司,是怎麼走到以6.05美元被賣掉的,以及這一路上錢都進了誰的口袋。帳和溢價的區別在於:溢價只需要兩個價格和一個日期,而一本帳需要把每一筆進出都標上時間、金額和收款人,並且允許讀者自己把它們加起來。下文的每一個數字,要麼來自Bumble自己提交給美國證券交易委員會的文件,要麼來自作為附件2.1提交的合併協議,要麼來自每日市場價格。凡是經過計算而非直接披露的數字,都會把算式擺出來。
想在交易走向交割的過程中跟蹤價差的讀者,可以在即時文件流旁邊關注 SimianX 上的 BMBL。
Bumble 和 Ithaca 到底簽了什麼
公告描述的是一家正在被買下的公司。2026年10月13日提交的8-K表格描述的東西要具體得多,而這些細節對任何持股者都重要。
對價:A類每股6.05美元,B類每股0.000001美元
根據合併協議,生效時點前夕流通在外的每一股A類普通股——異議股、登出股和納入股權轉續的股份除外——轉換為獲得6.05美元現金、不計利息的權利。
每一股B類普通股轉換為獲得0.000001美元現金、不計利息的權利。那是一美元的百萬分之一。截至2026年6月30日,B類流通股共17股,因此整個B類對價是一個四捨五入的殘留物,總價值不到千分之二美分。
這並非輕慢。Bumble的B類股從來不帶經濟權利,它帶的是投票權。在上市時設立的雙層股權結構下,B類持有人的票數按其持有的Opco普通單位數量計算,而不是按B類股數量計算。0.000001美元這個數字,是合併協議用現金語言承認B類股究竟是什麼:一件對價值沒有任何請求權的投票工具。
第三條腿才是把算術對上的那條。Opco合併生效前夕流通在外的每一個Buzz Holdings L.P.普通單位,轉換為獲得A類每股價格超出B類每股價格的那部分的權利,也就是6.05美元減去0.000001美元。在經濟意義上,一個普通單位和一股A類股拿到的錢一樣多。這條設計並不是技術細節,它正是後面那張13億美元對帳表能夠合上的原因:買方必須同時買下公司層面的股票和合夥層面的單位,兩邊按同一個價格結算。
兩次合併而非一次:Up-C 結構的拆解
這筆交易被設計成兩次同時進行的合併,因為Bumble不是一家簡單的公司。它是一家傘形合夥制公司,上市招股書把這一結構描述為「通常被稱為傘形合夥制公司(即UP-C)結構」。
Bumble Inc. 坐在頂層。它下面是 Buzz Holdings L.P.——在合併協議中稱為「Opco」,在財務報表中稱為 Bumble Holdings——真正的經營業務就住在那裡。Bumble Inc. 是普通合夥人。其他有限合夥人,也就是上市前的所有者,持有可以一比一換成A類股的普通單位。
所以合併協議規定 Oak Merger Sub 1, Inc. 併入 Bumble Inc.(「公司合併」),Oak Merger Sub 2, LLC 併入 Buzz Holdings L.P.(「Opco合併」),兩個存續主體都成為 Ithaca Holdco, Inc. 的全資子公司。之所以需要兩次合併,是因為有兩層股權要買。
對估值而言,實際後果是:只數A類股會低估這家公司。任何只拿交易所披露的流通股數去乘報價的做法,都會漏掉整整一層由上市前所有者持有的權益。許多讀者會冒出的那個問題——為什麼1.319億股A類股乘以6.05美元連13億的邊都夠不著——有一個精確的答案,而答案就在10-Q裡。那段對帳放在後面的章節,並且會把每一層股權、每一筆債務和每一分現金都逐行列出,讓讀者可以自己把13億這個數字拆開再拼回去。
誰簽了字,誰迴避了
Bumble董事會是依據一個僅由獨立且無利害關係董事組成的特別委員會的一致建議行事的,該委員會被授予評估戰略選擇的全部權力。公告指出,Bumble董事會主席安·馬瑟(Ann Mather)擔任特別委員會主席。
隨後董事會一致核准了這筆交易,惠特尼·沃爾夫·赫德(Whitney Wolfe Herd)除外,她迴避了審議與表決。公告把她的迴避說成一項治理形式。合併協議則把它解釋成一種必然:沃爾夫·赫德不只是賣方的創始人兼執行長,她還透過一份股權轉續協議成為買方一側的當事人,本文後面會談到這一點。
顧問陣容與這個結構相稱。根據聯合公告,高盛(Goldman Sachs & Co. LLC)與摩根士丹利(Morgan Stanley & Co. LLC)擔任特別委員會的財務顧問,Davis Polk & Wardwell 擔任其法律顧問。Kirkland & Ellis 為 Ithaca 提供法律服務,KKR Capital Markets 擔任資本市場顧問。Wachtell, Lipton, Rosen & Katz 單獨為沃爾夫·赫德個人提供服務。Simpson Thacher & Bartlett 為 Blackstone 提供服務。標題口中的「一筆交易」配了四套彼此分開的律師班底,這本身就說明了需要調和的利益有多少種。通常只有當同一張桌子上坐著立場可能衝突的幾方時,才會出現這種安排:公司、特別委員會、創始人本人、以及持股最多的財務投資者,各自需要獨立的法律意見,因為他們在這筆交易裡拿到的東西並不相同。
溢價完全取決於你從哪一天起算
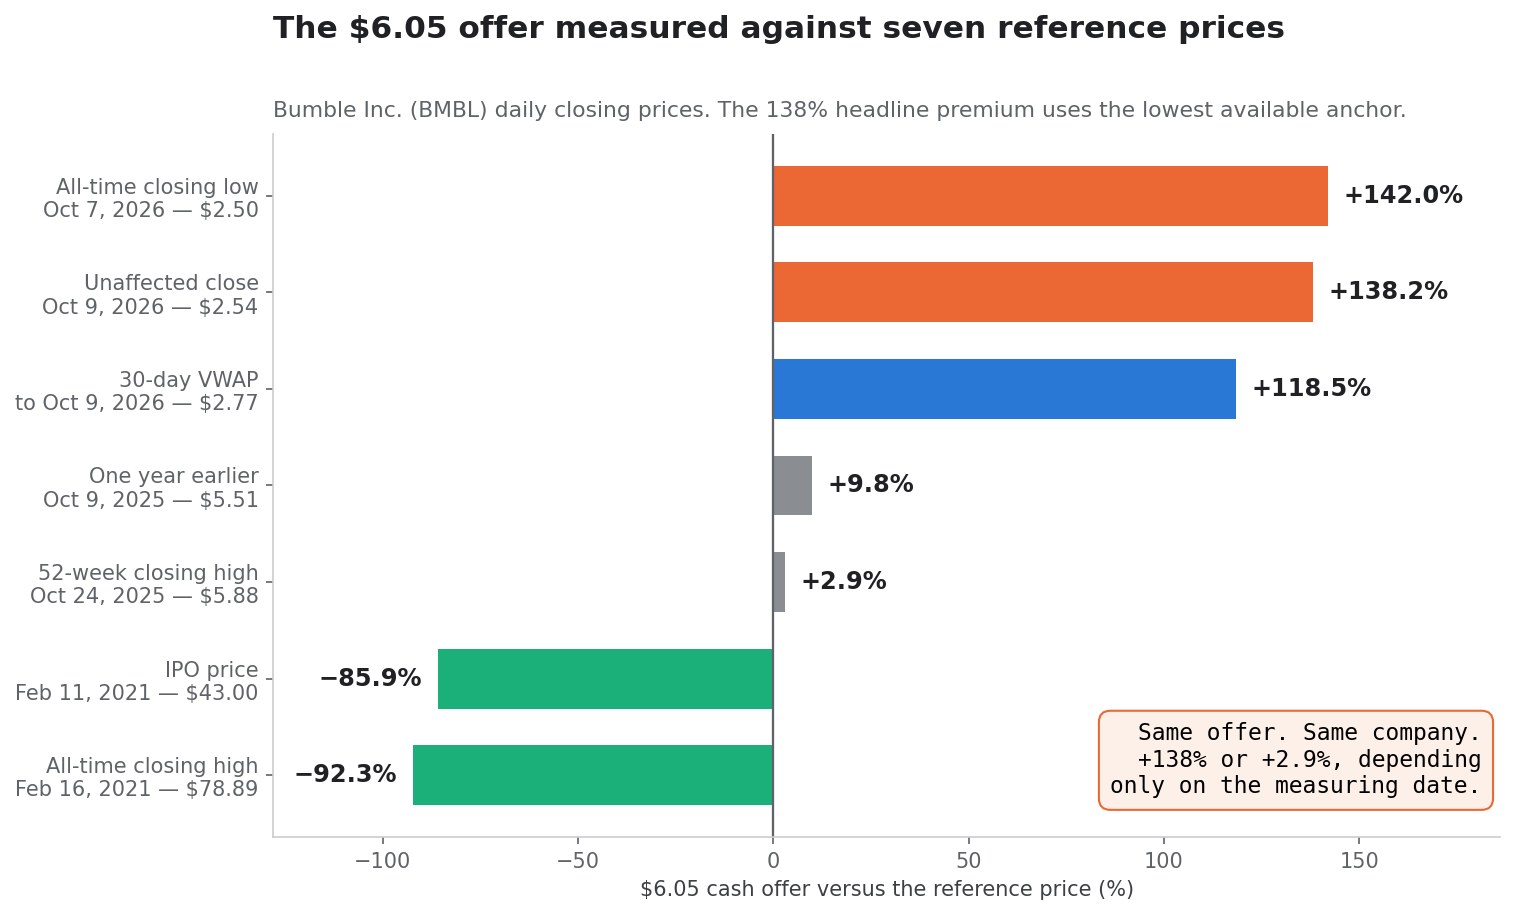
下面是同一份6.05美元報價,對照任何一位理性分析師都可能選用的參考價格。所有價格均為Bumble A類股的每日收盤價。
| 參考基準 | 日期 | 價格 | 6.05美元相對於它 |
|---|---|---|---|
| 歷史最低收盤價 | 2026年10月7日 | 2.50美元 | +142.0% |
| 未受影響收盤價 | 2026年10月9日 | 2.54美元 | +138.2% |
| 30日成交量加權均價 | 至2026年10月9日 | 2.77美元 | +118.5% |
| 恰好一年之前 | 2025年10月9日 | 5.51美元 | +9.8% |
| 52周最高收盤價 | 2025年10月24日 | 5.88美元 | +2.9% |
| 首次公開發行價 | 2021年2月11日 | 43.00美元 | −85.9% |
| 歷史最高收盤價 | 2021年2月16日 | 78.89美元 | −92.3% |
這張表裡最大溢價與最小溢價之間差了139個百分點,而Bumble本身沒有發生任何變化來製造這個差距。
2.54美元的未受影響收盤價
Bumble在2026年10月9日(週五)收於2.54美元。合併協議落款日期是10月12日(週一)。把協議日期前最後一個收盤價當作「未受影響」價格,是標準做法,這裡不構成批評。
值得注意的是這個價格在Bumble自己的歷史上處於什麼位置。Bumble A類股的歷史最低收盤價——從2021年2月11日上市首日算起的每一個交易日——是2.50美元,出現在2026年10月7日。那是合併協議簽署前的第三個交易日。10月9日2.54美元的收盤價,只比這隻股票有史以來的最低收盤價高1.6%。
從一個僅比歷史最低點高1.6%的價格算出來的138%溢價,是關於溢價的真命題,卻是關於價值的弱命題。它準確地告訴你,公眾投資者在交易宣佈前一刻願意出的價格有多低;它不告訴你這門生意值多少錢。把這兩件事混為一談,是讀併購新聞時最常見的錯誤。
30日成交量加權均價:2.77美元
公告同時援引了截至2026年10月9日、相對30日成交量加權平均價約119%的溢價。用每日典型價與成交量計算30個交易日的加權均價,得到2.77美元,對應118.5%的溢價——與公司自己披露的數字在四捨五入範圍內吻合,這是一次有用的方法校驗。
相對加權均價的溢價低於相對收盤價的溢價,原因很直白:股價是一路下跌著進入這個觀測視窗的。下行序列上的移動平均必然高於最後一筆價格。公司把兩個數字都披露了,這一點值得肯定;大多數公告只披露好看的那一個。順帶一提,兩個口徑同時給出,也讓外部讀者得以復算:當自行計算的結果與公司披露的數字落在同一個四捨五入區間內時,說明公告裡的方法沒有做過手腳。
一年之前:5.51美元
2025年10月9日——距未受影響之日恰好十二個月——Bumble收於5.51美元。相對那個價格,6.05美元的報價是9.8%的溢價。
這是表裡最具澄清力的一組對比,因為它把公司大體固定住,只撥動時鐘。所有討論溢價的人都在比較兩個價格,而真正能分離出「公司變了多少」和「市場情緒變了多少」的辦法,是讓其中一個變數儘量不動。那十二個月裡,Bumble的收入下滑,付費使用者下滑,又減記了1.693億美元資產。但它同時也完成了債務再融資,做出了創紀錄的滾動十二個月經營現金流,並走完了一輪重組。一位在交易前一年買入、持有到交割的股東,在大約十五個月裡賺到9.8%,還不算價差。把這一行和上一行並排看就會發現,所謂138%與所謂9.8%,描述的是同一份報價相對於同一家公司在相隔十二個月的兩個時點的關係,而這十二個月裡真正改變的,主要是市場願意出的價格,而不是這門生意本身的形狀。
52周最高收盤價:5.88美元
交易前52周內Bumble的最高收盤價是5.88美元,出現在2025年10月24日。報價只比它高2.9%。
這正是董事會在公平性分析中必須直面的那組對比,也是13E-3文件值得細讀的原因。一個買家,在被壓低的報價之上出138%,在股票自己一年來的高點之上只出2.9%,陳述的是關於時機的判斷,而不是關於生意的判斷。同樣的形態在施耐德電氣以低於PTC自身52周高點的價格競購PTC時也出現過,這組對比在PTC股價:施耐德205美元報價仍低於自家52周收盤高點中有過檢視。
送出溢價的那兩個交易日
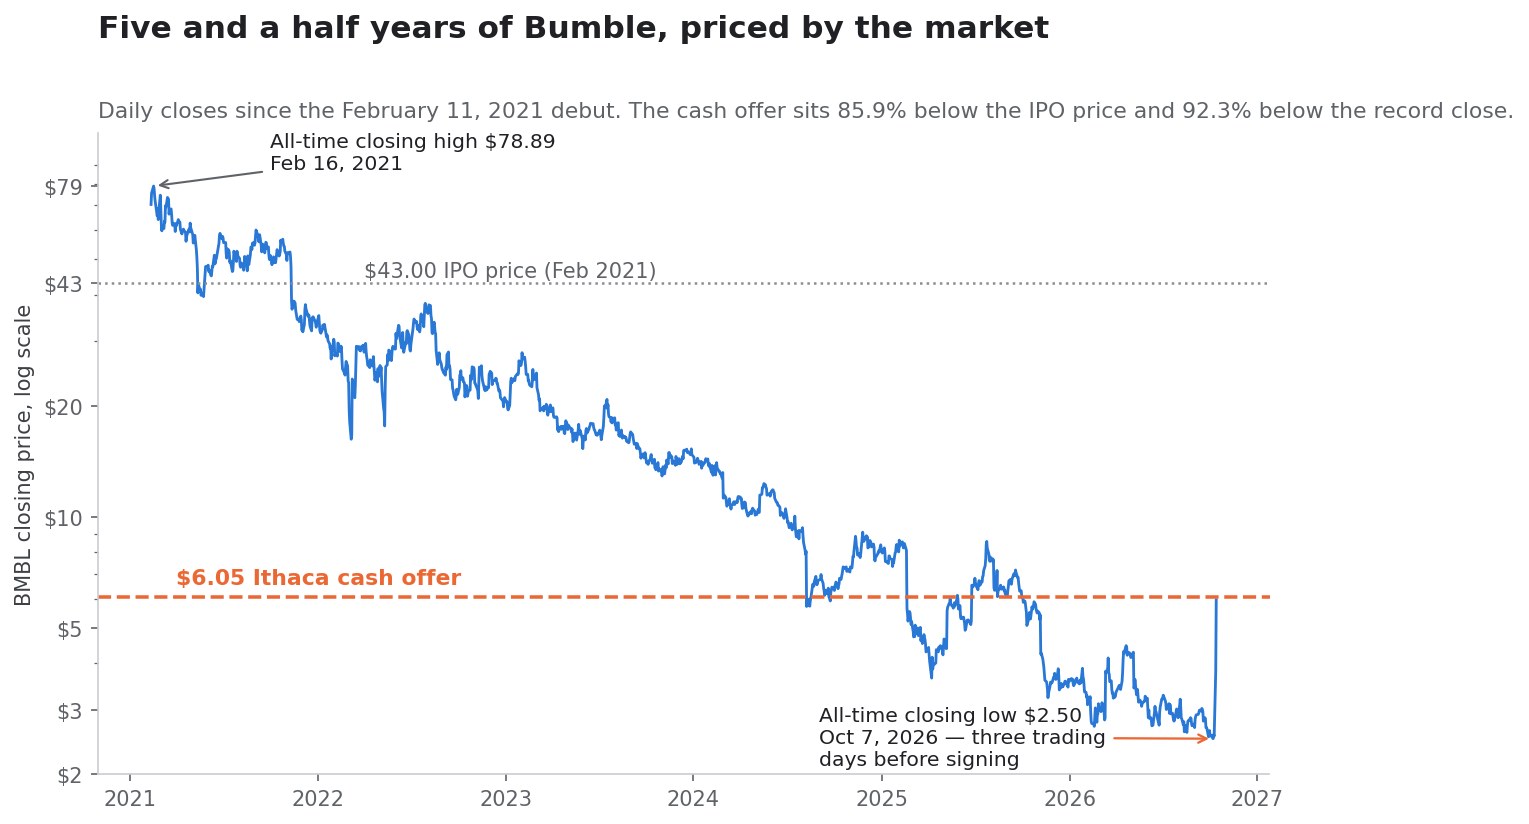
關於市場反應,被重複得最多的說法是:交易公佈時Bumble「大漲57%」。這句話對10月13日是準確的,卻把10月12日整個漏掉了。
10月12日(週一):成交4233萬股,+49.61%
合併協議落款日期是2026年10月12日。聯合公告的時間戳是2026年10月13日美國東部夏令時上午8點24分。
10月12日,Bumble A類股以2.54美元開盤,最高觸及3.975美元,收於3.80美元,當日上漲49.61%,成交量42,333,800股。截至10月9日的30個交易日平均成交量為2,124,920股。10月12日的成交量是這一均值的19.9倍。
10月13日(週二):成交1.182億股,+56.58%
10月13日公告之後,股價以5.98美元開盤,全天在6美分的區間裡波動,收於5.95美元,再漲56.58%,成交118,187,900股,相當於此前30個交易日均量的55.6倍。
累計起來,從2.54美元的未受影響收盤價到10月13日5.95美元的收盤價,股價上漲了134.3%。6.05美元的報價對應138.2%的溢價。換句話說,到第一個公開交易日收盤時,市場已經把公佈的溢價吃掉了97%。
成交量在說什麼
這個順序值得講清楚,因為它改變了「買訊息」這件事的含義。134個百分點的漲幅裡,大約有37個百分點發生在10月12日——協議簽署的那一天,在任何公開披露之前。其餘部分發生在之後。也就是說,如果把「未受影響價格」從10月9日挪到10月12日收盤,同一份6.05美元報價對應的溢價就從138.2%掉到59.2%。監管實踐上採用協議簽署前最後一個收盤價是正確的,但讀者有必要知道,這個選擇本身就把超過三分之一的漲幅划進了「溢價」而不是「市場已經知道了」。
本文不對10月12日為何那樣成交作任何推斷,迄今公開記錄也給不出這樣的推斷。這個答案若會出現,出現的地方是即將提交的13E-3文件中的「合併背景」一節,該節被要求敘述談判的時間順序。那一節將是這筆交易產出的最有用的文件,而它尚未提交。交易標的股票在第一天就把大部分價差收走、只給套利者留下薄薄一層殘餘的形態,在Copart收購ACV Auctions時也上演過,那次44%的跳漲之後只剩0.9%的價差。
把13億美元這個標題對上帳
公告說這筆交易給Bumble的估值是13億美元。合併協議說A類股持有人拿到6.05美元。這兩件事表面上接不上,而絕大多數評論就停在這道縫隙前。
換股後的股數:153,109,928
截至2026年6月30日季的10-Q裡,有那個把縫隙補上的數字。附註10寫道:
假設所有流通在外的普通單位依據普通單位持有人簽署的換股協議按一比一全部換成A類普通股,則截至2026年6月30日,A類普通股流通在外將為153,109,928股。
2026年6月30日披露的A類流通股為131,861,482股。差額——21,248,446——就是Bumble Inc.之外持有的Opco普通單位,也正是Opco合併以6.05美元減去百萬分之一美元買下的那些單位。
股權價值:9.263億美元
乘出來:
| 組成部分 | 股數 / 單位數 | 價格 | 價值 |
|---|---|---|---|
| A類普通股 | 131,861,482 | 6.05美元 | 797,761,966美元 |
| Opco普通單位(Bumble Inc.之外) | 21,248,446 | 6.05美元 | 128,553,098美元 |
| B類普通股 | 17 | 0.000001美元 | 0.00002美元 |
| 換股後股權合計 | 153,109,928 | 6.05美元 | 926,315,064美元 |
因此,付給股權的那張支票大約是9.263億美元,而不是13億。這個數字不包括納入股權轉續的股份,那些股份是投進去而不是兌現的,也不包括未歸屬股權激勵的處理。
淨債務:3.21億美元
2026年6月30日的資產負債表顯示,現金及現金等價物為153,958千美元,長期債務淨額為451,041千美元(其中流動部分52,176千美元,非流動部分398,865千美元)。帳面價值是扣除未攤銷折價與發行成本後的金額;2026年信貸協議項下的未償本金為4.75億美元。
按本金計算,淨債務為4.75億減1.54億,即3.21億美元。
為什麼A類股乘以6.05美元永遠到不了13億
把各部分加起來:
| 過橋專案 | 金額 |
|---|---|
| 按6.05美元計的換股後股權 | 9.263億美元 |
| 加:定期貸款本金 | 4.750億美元 |
| 減:現金及現金等價物 | (1.540億美元) |
| 隱含企業價值 | 12.474億美元 |
12.474億美元四捨五入是12億,公告說的是13億——這個差額與計入交易費用、已歸屬股權激勵的現金價值,或採用6月30日以外的計量日都相符。重點不在最後一位小數。重點在於13億這個標題是企業價值,不是股權價值,而其中大約四分之一是承接Bumble的債務,不是發給股東的現金。
作為對照:Bumble在2026年6月30日資產負債表上的總資產是12.202億美元。這筆交易的企業價值,大致等於公司資產負債表上說它擁有的全部東西。對一家十年裡把兩億多美元年度經營現金流做出來的訂閱企業而言,用「等於帳面總資產」這個口徑來成交,本身就是一個值得記下的事實。
現金流出總帳:下市之前的29.6億美元
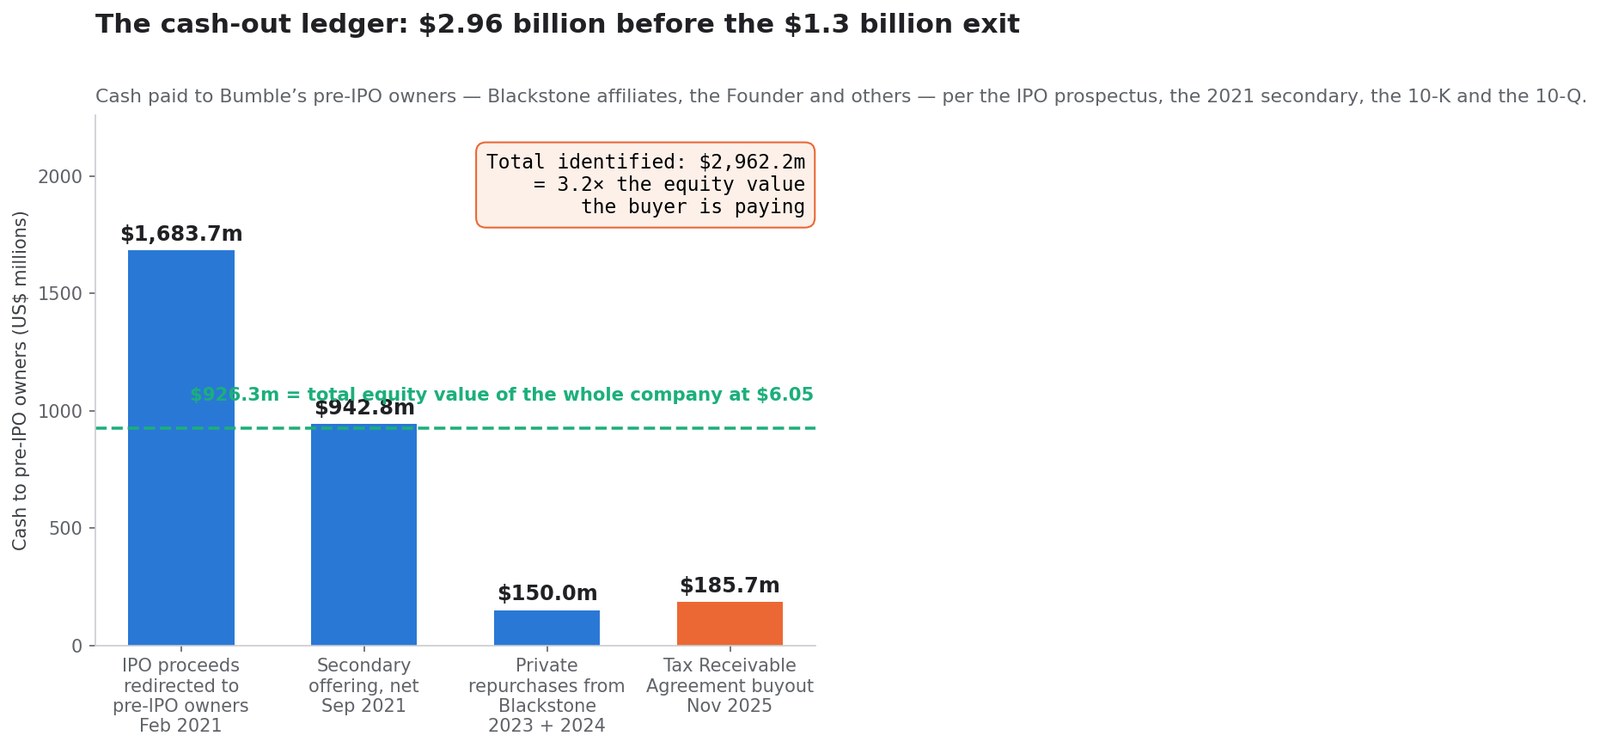
這就是溢價敘事所遮住的一節。Bumble上市前的所有者——Blackstone的關聯實體,以及與創始人惠特尼·沃爾夫·赫德相關的實體,招股書把它們定義為「主要股東」——在下市交易簽署之前,已經透過四筆各自獨立留痕的大額交易,從這家上市公司拿走了現金。
2021年2月:16.837億美元發行所得被改道
Bumble的首次公開發行以每股43.00美元賣出50,000,000股A類股,募得總額21.50億美元。招股書把錢的去向寫得一清二楚:
Bumble Inc. 擬將發行900萬股(3.696億美元)所得款項(扣除承銷折扣後)用於從 Buzz Holdings L.P. 購買等量新發行的普通單位……Buzz Holdings L.P. 則將用它償還我們定期貸款安排項下約2.000億美元的未償債務,並將約1.483億美元用於一般公司用途……Bumble Inc. 擬將發行4100萬股(16.837億美元)所得款項(扣除承銷折扣後)用於向我們上市前的所有者購買或贖回等量的A類普通股與普通單位。
在從公眾投資者募到的21.5億美元中,16.837億——佔78.3%——流向了上市前的所有者。餘下部分中,2.000億用於償債,約1.483億、也就是募資總額的6.9%,在約2130萬美元發行費用之前,以營運資金的形式到達了業務本身。
現有持有人賣出的二次配售完全正常,而且披露充分。不尋常的是比例。公眾在43.00美元上付出的大部分,是一次轉移,而不是一次投資。換個說法:2021年2月買入Bumble的公眾投資者,每付出100美元,大約只有7美元真正留在了這家公司裡用於經營,其餘的錢換了一個口袋。
這正是每一次公開發行都會丟擲、卻很少被標題追問的結構性問題:募到的錢有多少到了業務裡,又有多少到了此前的所有者手裡。同樣的算術用在一家尚未上市的公司身上,就是Oura推遲IPO:S-1揭示135億美元估值背後的真相的主題。
2021年9月:二次配售帶來9.428億美元
七個月後,股價55.68美元,出售股東——把單位換成A類股的上市前普通單位持有人——透過一份第二份招股書,以54.00美元發售18,000,000股。總募集額為972,000,000美元。每股1.62美元的承銷折扣合計29,160,000美元,淨額942,840,000美元,折合每股52.38美元。
招股書寫明,公司「不會從出售股東出售A類普通股中獲得任何款項」。每一美元都歸了賣方。
2023年12月與2024年3月:1.500億美元私下回購
2023年12月,在既有的股票回購計劃下,Bumble同意從Blackstone回購約400萬股A類股,Bumble Holdings同意從Blackstone回購約320萬個普通單位,「總購買價格1億美元」。那是720萬個單位,隱含13.89美元。
2024年3月,同樣的結構重演:從Blackstone回購約250萬股A類股和200萬個普通單位,「總購買價格5000萬美元」——450萬個單位,隱含11.11美元。
合起來:1.500億美元的公司現金,在私下議定的交易中付給同一位股東,買下1170萬個單位,平均價12.82美元。如今買下整家公司的人出價6.05美元。也就是說,同一位股東在2023年底和2024年初以平均12.82美元把一部分持倉賣回給公司,兩年後又在書面同意書上簽字,核准把剩下的全部股權按6.05美元賣給外部買家。兩件事都完全合法、都已充分披露,而把它們並排放在同一本帳上,才看得出先後次序。
2025年11月:1.857億美元的稅務應收協議買斷
與上市同步,Bumble簽了一份稅務應收協議,要求它把因上市相關計稅基礎提升而實際獲得的稅務利益的85%付給上市前的所有者。這是Up-C結構的標準配置,也是對未來現金的一項長期請求權。
2025年11月5日,Bumble與Blackstone、創始人以及若干其他上市前所有者簽署了第1號修訂。10-K寫道:
該修訂約定一次性結算付款約1.860億美元,作為徹底、完整終止公司付款義務的對價……我們就該買斷向Blackstone、創始人以及若干其他上市前所有者支付了1.857億美元現金結算款。
同一份文件指出,「緊接該修訂之前,Blackstone選擇將其全部普通單位換成公司的A類普通股」——這在資產負債表上看得見:非控制性權益從2025年9月30日的3.616億美元降到2025年12月31日的1.111億美元。
2025年與稅務應收協議相關的現金合計1.947億美元,由1.857億美元的買斷和890萬美元的常規付款構成。換句話說,僅稅務應收協議一項,在2025年就從公司帳上拿走了接近兩億美元現金,而這筆錢的受益人,正是十一個月後在書面同意書上簽字、核准以6.05美元把公司整體賣掉的那幾位。
總額對照退出價值
| 日期 | 方式 | 流向上市前所有者的現金 |
|---|---|---|
| 2021年2月 | 4100萬股發行所得被改道 | 16.837億美元 |
| 2021年9月 | 二次配售,扣除承銷費後淨額 | 9.428億美元 |
| 2023年12月 + 2024年3月 | 從Blackstone私下議定回購 | 1.500億美元 |
| 2025年11月 | 稅務應收協議買斷 | 1.857億美元 |
| 已識別合計 | 29.622億美元 |
29.622億美元。 按6.05美元計,整家公司的股權價值是9.263億美元。也就是說,在下市交易簽署之前,上市前的所有者已經拿走了買家如今為Bumble全部股權所付金額的3.2倍,以及12億美元完整企業價值的2.4倍。
從1.857億美元的稅務應收買斷到合併協議,中間隔了十一個月。需要強調的是,上述四筆交易每一筆都是合規的、在當時就已充分披露的,沒有任何一筆需要從監管角度質疑。把它們並排列出的價值,不在於指控,而在於量級:當一篇報道說「這家公司值13億美元」時,讀者有權同時知道,在它被定價到13億之前,曾有將近30億美元從它身上流向了同一批人。
Bumble 自己的回購買到了什麼
除了付給上市前所有者的錢之外,Bumble還執行了一項授權額度為4.500億美元的公開市場加私下議定回購計劃。截至2026年6月30日,尚餘5010萬美元可用,所有庫藏股均已登出。
三批,4280萬個單位
10-K按年份披露了這項計劃:
| 年份 | A類股 | 普通單位 | 單位合計 | 現金(不含消費稅) | 隱含均價 |
|---|---|---|---|---|---|
| 2023 | 780萬 | 320萬 | 1100萬 | 1.571億美元 | 14.28美元 |
| 2024 | 2510萬 | 200萬 | 2710萬 | 2.144億美元 | 7.91美元 |
| 2025 | 470萬 | — | 470萬 | 2870萬美元 | 6.11美元 |
| 合計 | 3760萬 | 520萬 | 4280萬 | 4.002億美元 | 9.35美元 |
2026年上半年沒有回購。
9.35美元的平均價
三年裡Bumble以平均9.35美元登出了4280萬個單位。對照6.05美元的退出價,這相當於每單位3.30美元、合計1.412億美元的缺口——約等於買家為整家公司支付的股權價值的15%。
花掉的4.002億美元,若按6.05美元可以登出6610萬個單位。這項計劃買到的單位,比同樣的現金在退出價上能買到的少了35%。
2025年那一批:6.11美元
最後一批是讓人停住目光的那一批。2025年Bumble以2870萬美元回購了470萬股A類股,隱含每股6.11美元。買家出的是6.05美元。
一家公司最後一次回購,執行價與一年後整家公司被賣出的價格只差六美分,這不是醜聞,而是一次測量。它說明到2025年,市場價與最終的私募市場出清價已經收斂了——這和「市場低估了Bumble」是兩個不同的論斷。如果市場真的嚴重低估了這家公司,那麼一年後由一位專業買家做出的全盤報價,不該落在公司自己最後一次回購價的六美分之內。
4億美元在6.05美元上能買到什麼
反事實推演要說得謹慎,因為回購的反事實很容易被誇大。如果這4.002億美元從未花出去,Bumble在2026年6月底手上會有約5.54億美元現金而不是1.54億,換股後流通單位會是1.959億個而不是1.531億個。
在同樣12.474億美元的企業價值下,股權支票將是12.474億減去負0.79億的淨債務——約13.26億美元,攤到1.959億個單位上,即每單位6.77美元。這套算術假設買家在兩種情形下對企業的估值完全相同,這是假設而非事實。但它框定了量級:那項在下跌價格中以平均9.35美元執行的回購計劃,對於即將按6.05美元被兌付的持有人來說,很可能值每股七十美分以上。同樣的記帳紀律也用在了On昂跑十億美元股票回購上,那裡承載資訊的是股數,而不是標題。
減記總帳:21.0億美元被抹掉
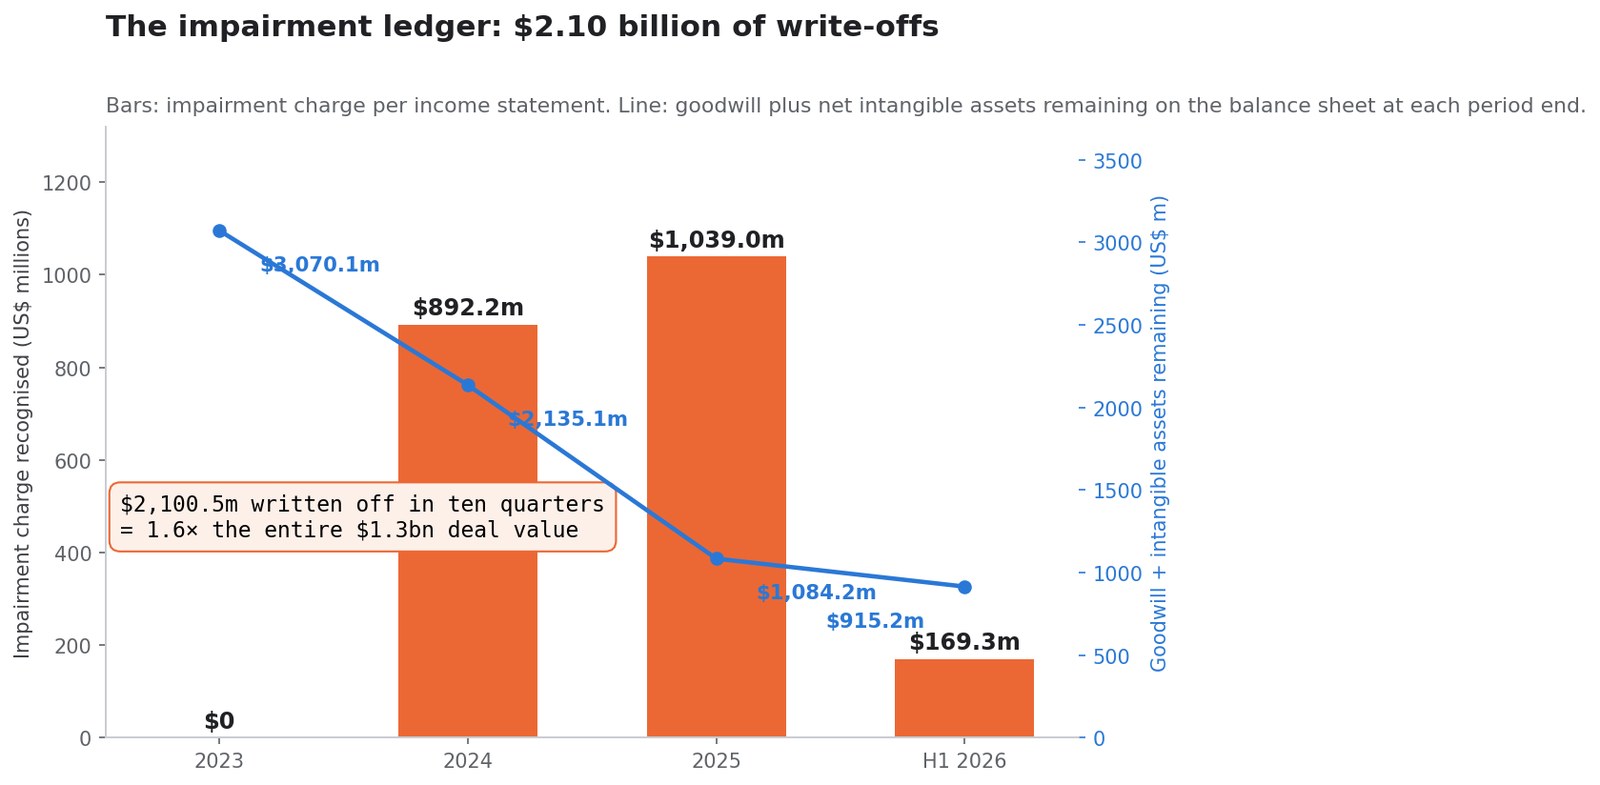
資產減值是一筆不涉及現金的會計分錄,也正因如此常被揮手帶過。不該如此。一次減值,是管理層和它的審計師在責任之下記錄:某項資產的價值低於資產負債表此前的主張。在十個季裡,Bumble記下的減值金額,超過了這家公司現在的售價。
| 期間 | 減值費用 |
|---|---|
| 2023全年 | 0美元 |
| 2024全年 | 8.922億美元 |
| 2025全年 | 10.390億美元 |
| 截至2026年6月30日的六個月 | 1.693億美元 |
| 累計 | 21.005億美元 |
21.005億美元的減記——是這筆交易12.5億美元企業價值的1.68倍。
把這句話再讀一遍:這家公司在過去十個季裡承認自己帳上資產的價值損失,比它現在整體出售的價格還多出三分之二。減值不等於現金流出,但它是管理層與審計師在法律責任之下給出的、關於資產真實價值的最正式判斷。
2024年:8.922億
Bumble在2023年完全沒有記減值,隨後在2024年記了8.922億,集中在第三季。2024年的經營結果從2023年5340萬美元的經營利潤,翻轉為7.005億美元的經營虧損。歸屬於Bumble Inc.股東的淨虧損為5.570億美元,即每股4.61美元。
2025年:10.390億
第二年更大:10.390億美元的商譽及無形資產減值,分佈在第二和第四季。經營虧損擴大到8.058億美元;歸屬於Bumble Inc.的淨虧損達到6.931億美元,即每股5.95美元。
這個每股虧損值得停一停。2025年Bumble報出每股5.95美元的虧損。這家公司正在以每股6.05美元被賣掉。
2026年上半年:1.693億
2026年第二季又承擔了169,256千美元的減值費用,造成單季1.120億美元的經營虧損和127,893千美元的合併淨虧損(其中110,057千美元歸屬於Bumble Inc.股東,即每股0.84美元)。
資產負債表上還剩什麼
這些減記體現為它們所攻擊的那兩個科目帳面價值的坍塌:
| 截至 | 商譽 | 無形資產淨額 | 合計 |
|---|---|---|---|
| 2023年12月31日 | 15.858億美元 | 14.843億美元 | 30.701億美元 |
| 2024年12月31日 | 13.862億美元 | 7.489億美元 | 21.351億美元 |
| 2025年12月31日 | 7.327億美元 | 3.515億美元 | 10.842億美元 |
| 2026年6月30日 | 6.035億美元 | 3.117億美元 | 9.152億美元 |
十個季裡,商譽跌了62%,無形資產淨額跌了79%。2026年6月30日的累計虧損為14.591億美元。含非控制性權益的股東權益總額已降至6.166億美元——只有買家正在開出的那張股權支票的三分之二。
Bumble 自己的薪酬與績效對照披露
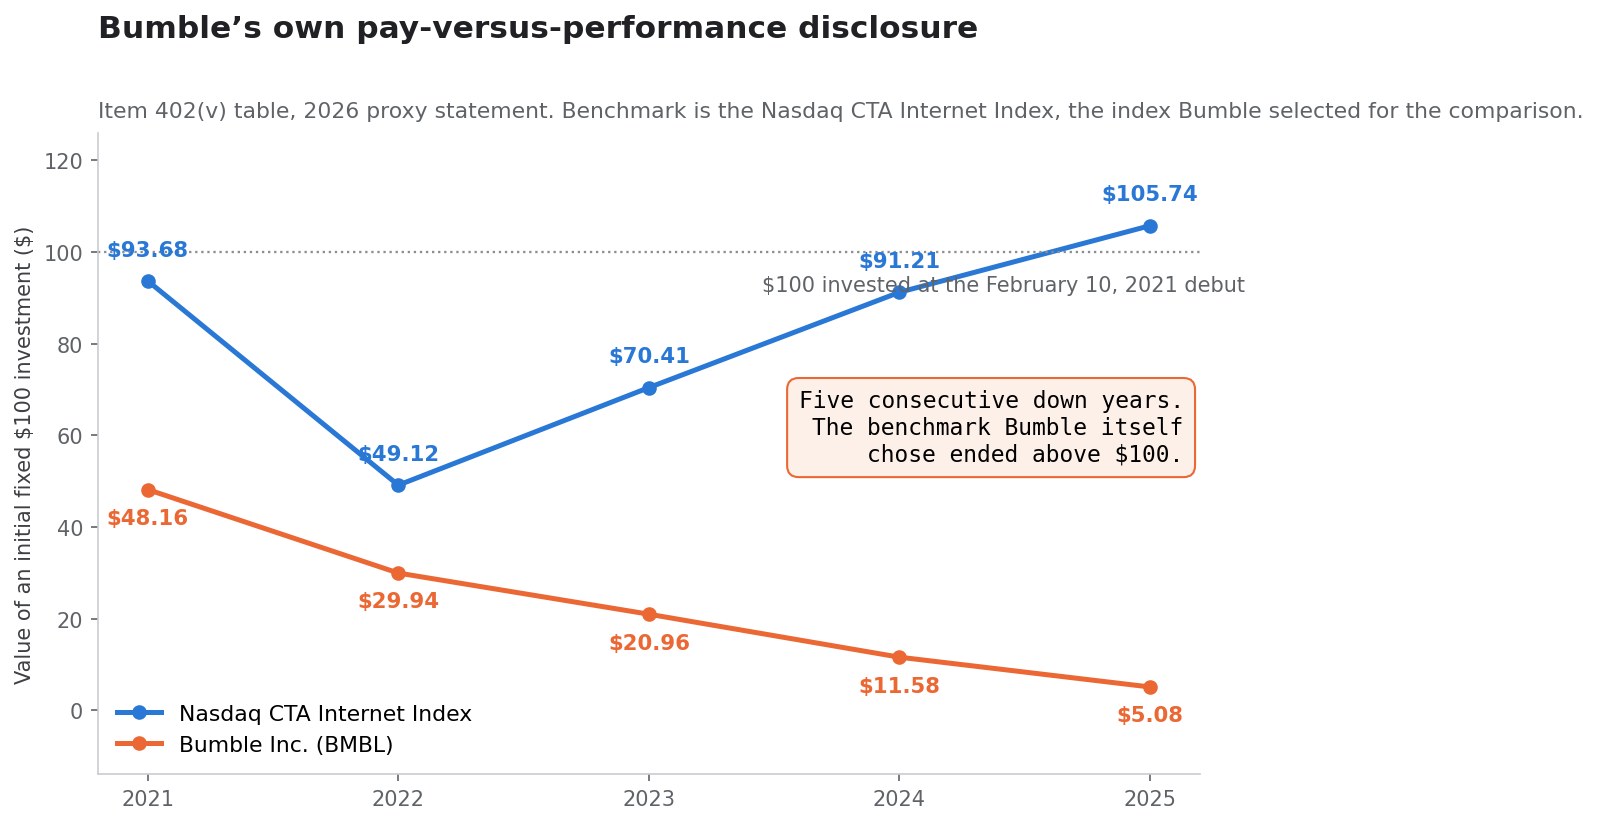
S-K條例第402(v)項要求公司發布一張五年期表格,把高管薪酬與一筆固定的100美元投資價值並排列出,並以公司自己選定的指數作為對照。Bumble在2026年委託書中提交了這張表。它是這家公司產出的最不留情面的文件。
100美元變成了5.08美元
| 會計年度末 | Bumble中的100美元變為 | 指數中的100美元變為 |
|---|---|---|
| 2021 | 48.16美元 | 93.68美元 |
| 2022 | 29.94美元 | 49.12美元 |
| 2023 | 20.96美元 | 70.41美元 |
| 2024 | 11.58美元 | 91.21美元 |
| 2025 | 5.08美元 | 105.74美元 |
連續五年下跌,沒有一年上漲。到2025年12月31日,在2021年2月10日計量日投入的100美元只值5.08美元,虧損94.9%。隱含的基準價是70.28美元,與Bumble上市首日收盤價相差不到三美分,因此6.05美元的報價只把那100美元抬到約8.61美元。這次收購並沒有修補那五年,它只是往裡加了3.53美元。換算成百分比:一筆在上市首日投入的資金,在被收購之後仍然虧掉約91%。
Bumble 自己挑的指數收在105.74
這個對照指數不是批評者強加的任意選擇。表格的腳註8把它標明為那斯達克CTA網際網路指數,並註明它「與我們在公司10-K年度報告的業績圖中使用的指數相同」。
在完全相同的計量期內,這個指數把100美元變成了105.74美元。2025年底的差距是100.66點:指數略高於起點收尾,Bumble則低了95%。
這就是約束所有宏觀解釋的那個事實。消費網際網路作為一個上市品類,用Bumble自己挑的指數來衡量,整段時期大致持平到略微為正。摧毀Bumble股權價值的,不是這個品類。這一點之所以重要,是因為它把解釋的責任從外部環境轉回了公司內部:如果同期基準是正收益,那麼95%的差距就必須由併購、定價、產品、資本配置和人事這些可以被決策的變數來承擔。
公眾流通市值年年縮水,沒有例外
委託書裡的那張表,並不是Bumble被要求公佈的唯一一條五年序列。每份10-K的封面都會載明非關聯方持有的普通股權總市值,以第二季最後一個營業日計量。這條序列,是公開市場對Bumble中真正屬於普通投資者那一部分的自我估值。
| 截至6月30日 | 公眾流通市值 |
|---|---|
| 2021 | 4,371,204,000美元 |
| 2022 | 2,409,772,587美元 |
| 2023 | 1,661,183,147美元 |
| 2024 | 1,002,420,886美元 |
| 2025 | 479,397,451美元 |
五次計量,五次下降,每次至少31%。從2021年到2025年,公眾流通市值下降了89.0%。
最後一行給這筆交易定了框。買家為Bumble的全部股權支付9.263億美元——每一股、每一個單位,包括Blackstone的持股和創始人的持股。這比2024年6月僅公眾流通部分的價值還要低,大約只有2021年6月那一數值的五分之一。公眾流通市值衡量的只是普通投資者實際持有的那一塊,而現在買方用更少的錢買下了包括它在內的全部股權。
同樣這些年裡,高管拿到了什麼
同一張表披露了薪酬彙總表的總額。這段時期Bumble有兩位執行長:惠特尼·沃爾夫·赫德,以及自2024年1月2日任職至2025年3月17日的莉迪亞娜·瓊斯(Lidiane Jones)。
| 年份 | 執行長1(沃爾夫·赫德) | 執行長2(瓊斯) | 100美元變為 |
|---|---|---|---|
| 2021 | 1,125,200美元 | — | 48.16美元 |
| 2022 | 16,234,030美元 | — | 29.94美元 |
| 2023 | 7,031,795美元 | — | 20.96美元 |
| 2024 | 6,045,649美元 | 23,503,322美元 | 11.58美元 |
| 2025 | 7,617,828美元 | 192,046美元 | 5.08美元 |
兩位執行長2021至2025年的薪酬彙總表總額合計61,749,870美元。這張表還披露了「實際支付薪酬」,即監管機構按市值計量的口徑:2021年沃爾夫·赫德為75,084,565美元,2025年瓊斯為負7,824,988美元,因為她離任時有7,674,280美元的激勵被沒收。後幾年的負數正是這項披露裡誠實的部分:以股票為主的薪酬包隨股價一同被下調。
執行長之外的具名高管名單本身也是一個訊號。2025年這份名單有五個人,其中三人在委託書中被標明於當年離任:3月離任的財務長、4月離任的法務長、8月離任的代理財務長。Bumble在一年之內換掉了三位財務負責人。一年裡換掉三位財務負責人,意味著預算流程、投資者溝通和內部控制都要重新搭建三次。這類領導層動盪很少出現在溢價計算裡,卻必然出現在執行層面,這一形態在MongoDB的執行長更替中同樣可見。
這是行業問題嗎?同業檢驗
關於Bumble衰落,最常見的解釋是線上約會已經結構性失靈——划動疲勞、參與度下降、一整代人從應用上撤退。這個說法是可檢驗的,因為同期還有別的約會公司在公開市場交易。
Match Group
Tinder和Hinge的母公司Match Group,在Bumble上市首日的2021年2月11日收於172.13美元,2026年10月13日收於42.36美元,跌幅75.4%。
所以行業層面的解釋並不空洞。一家手握美國最大兩個約會品牌的多元化營運商,在同一段時間裡損失了四分之三的市值。任何聲稱Bumble的問題純屬自身特有的人,都必須交代這一點。把兩者並排比較,最方便的地方是MTCH行情頁。
Grindr
Grindr 在2021年2月11日收於11.05美元,2026年10月13日收於15.47美元,漲幅40.0%。
Grindr就是一款約會應用。它身處同一品類,面對同樣的應用商店經濟,面對關於參與度能否持久的同樣質疑。在Bumble跌至報價水準的91.4%跌幅、Match Group的75.4%跌幅所覆蓋的同一段時間裡,Grindr是漲的。「約會應用已死」這句話,碰到這個數字就站不住了。
什麼經得起檢驗
把同一段時間放在同一基準上排序:
| 公司 | 2021年2月11日 | 2026年10月13日 | 變動 |
|---|---|---|---|
| Grindr | 11.05美元 | 15.47美元 | +40.0% |
| 標普500 ETF(SPY) | 390.71美元 | 778.01美元 | +99.1% |
| Match Group | 172.13美元 | 42.36美元 | −75.4% |
| Bumble(按6.05美元報價) | 70.31美元 | 6.05美元 | −91.4% |
經得起檢驗的是一個更窄也更有用的論斷:以划動為核心、面向大眾市場、靠訂閱收費的約會模式確實遭到了嚴重的估值下修,而Bumble比這個模式最大的營運商還多跌了16個百分點,同時同一品類裡一個做出差異化的競爭者卻在上漲。這三條線共同構成的檢驗很簡單:如果某個解釋能同時說明Bumble的下跌、Match Group的下跌和Grindr的上漲,它才算成立;只能說明前兩條的解釋,不足以支撐「行業殺死了Bumble」這一結論。品類是逆風,但它不是最後那十六個百分點的成因,而且它完全解釋不了前面幾節的那本帳。把這三條曲線放在一張圖上,行業解釋能覆蓋的區域是有限的;剩下的那塊面積,只能用公司層面的決策來填。
文件確實承認的那一個結構性事實
Bumble自己10-K裡的風險因素,把行業問題講得比任何評論都更準確、更有用:
約會行業競爭極為激烈、轉換成本很低,新產品與新進入者源源不斷,而競爭對手的創新,例如人工智慧的使用,可能顛覆我們的業務。
由此得出兩點。第一,「轉換成本很低」是公司在告訴投資者:品牌認知在這裡不構成護城河。使用者想走,走掉不需要付出任何代價。這一點直接削弱了收購方敘事裡最常被引用的那條理由——「一個被信任的品牌和一個忠誠的社群」。在一個轉換成本接近於零的市場裡,品牌帶來的是獲客效率,而不是定價權;而Bumble自己的10-Q已經說明,過去一年它的單使用者收入上升靠的是匯率,不是定價權。第二,與流行敘事相反,Bumble自己的文件把人工智慧定位為來自對手的競爭威脅,而不是扭轉局面的槓桿。10-K用防禦性的措辭描述Bumble自身的人工智慧工作——識別不實個人檔案、攔截不當內容、提升匹配相關性——而不是把它當成一門新生意。
沒人想要的那臺現金機器
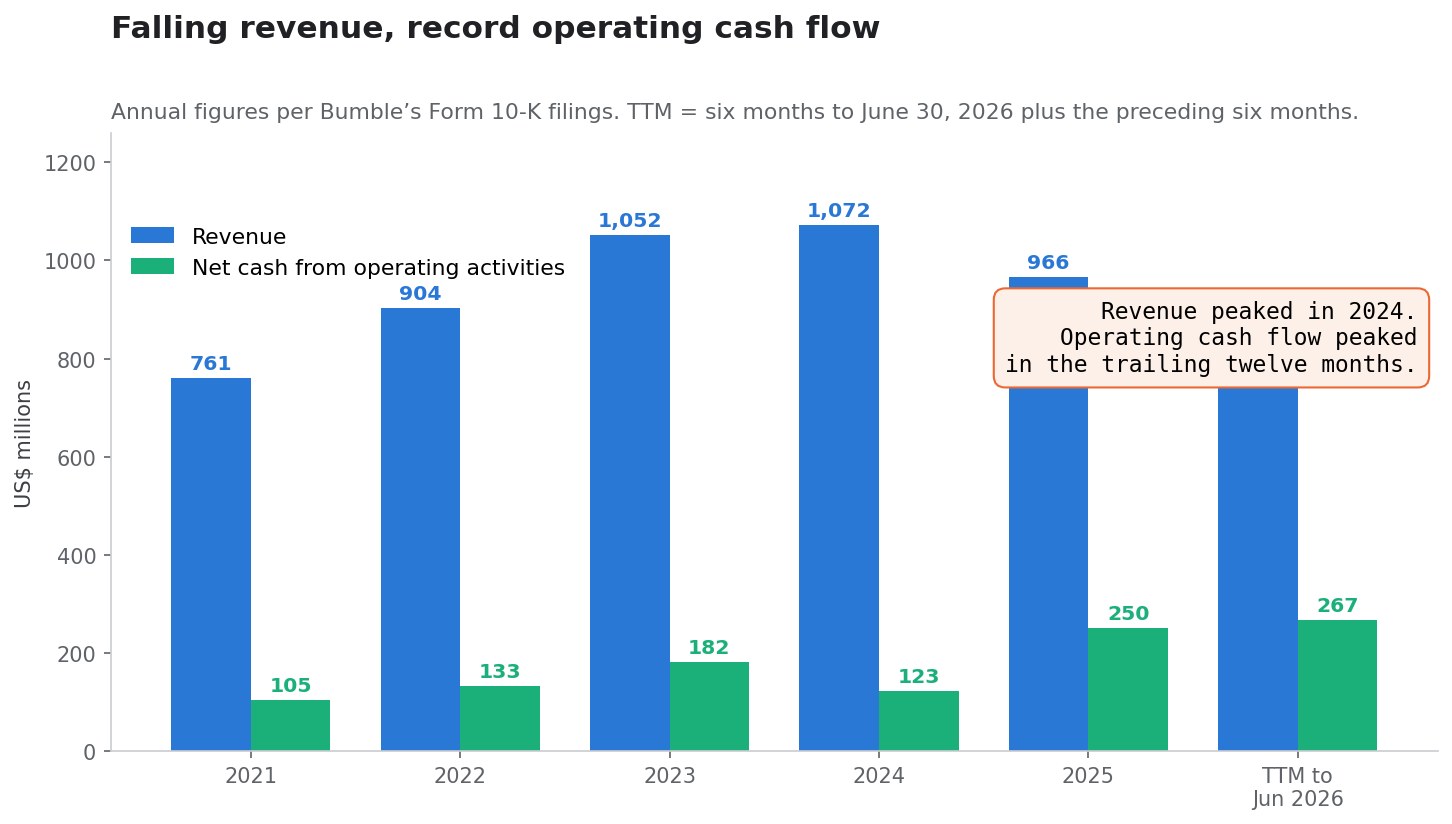
關於Bumble的標準敘事,在這裡錯得最離譜。這家公司通常被描述成一門正在惡化、現金即將耗盡的生意。現金流量表說的恰恰相反。
一門縮小的生意裡創紀錄的經營現金流
| 年份 | 收入 | 經營活動產生的現金淨額 |
|---|---|---|
| 2021 | 7.609億美元 | 1.048億美元 |
| 2022 | 9.035億美元 | 1.329億美元 |
| 2023 | 10.518億美元 | 1.821億美元 |
| 2024 | 10.716億美元 | 1.234億美元 |
| 2025 | 9.657億美元 | 2.504億美元 |
| 截至2026年6月30日的十二個月 | 8.932億美元 | 2.667億美元 |
收入在2024年見頂,此後已從峰值下滑16.6%。經營現金流卻在最近十二個月見頂,達到2.667億美元——是2024年的兩倍多,是2021年的2.5倍。
兩輪重組做到了重組本該做到的事。銷售與行銷費用從2024年的2.612億美元降到2025年的1.654億美元,削減了36.7%。生意同時變小,也同時變得遠比以前能產生現金。
付費使用者這一行,以及公司自己怎麼說
驅動Bumble收入的經營指標是付費使用者,而它下滑得比收入更快。
| 截至6月30日的三個月 | 2026 | 2025 | 變動 |
|---|---|---|---|
| Bumble應用付費使用者 | 207.71萬 | 249.98萬 | −16.9% |
| Badoo及其他付費使用者 | 108.01萬 | 127.74萬 | −15.4% |
| 付費使用者合計 | 315.72萬 | 377.72萬 | −16.4% |
| Bumble應用單付費使用者平均收入 | 27.55美元 | 26.85美元 | +2.6% |
| 整體單付費使用者平均收入 | 21.96美元 | 21.69美元 | +1.2% |
單付費使用者平均收入上升,通常會被讀成定價能力。10-Q並不支援這個讀法。它把這一增長歸因於「整體單付費使用者平均收入上升,主要由於外匯匯率的有利波動」。變現這條線之所以撐住,是因為美元動了,而不是因為Bumble成功提了價。
公司也沒有把使用者下滑單純說成失敗。它的管理層討論把其中一部分框定為有意為之:
隨著我們完成對會員基礎的品質重置並由此過渡,我們的首要重心已轉向透過產品創新改善會員體驗……在我們處理這些重點方向的過程中,我們的收入與付費使用者已經受到、並可能繼續在短期內受到負面影響。
兩種讀法都值得留在頁面上。一家刻意清除低品質會員的公司會失去付費使用者;一家在競爭中落敗的公司也會失去付費使用者;公開文件無法區分這兩者。能確定的只有一點:無論原因是哪一個,付費使用者已經連續多季以雙位數的速度減少,而收入的下滑幅度小於使用者的下滑幅度,靠的是匯率,不是提價。文件能確立的是收入集中在美國之外:2026年第二季收入中,8740萬美元、即42%來自美國,而1.231億美元來自世界其他地區。
人均收入
截至2025年12月31日,Bumble約有580名全職員工,其中約64%在歐洲,分佈於14個國家。對照2025年9.657億美元的收入,這相當於人均收入167萬美元和人均經營現金流43.2萬美元。
把這兩個數字放到同行裡看會更清楚:絕大多數依賴人力營運的消費應用,人均收入通常在數十萬美元量級,而Bumble在裁員之後把它推到了接近兩百萬美元。對一門消費業務來說,這是非同尋常的數字,也是最站得住腳的單一解釋——為什麼一家宣稱自己使命是「運用前沿技術更新並加速各類企業」的控股公司會想要這項資產。Ithaca買的不是增長,而是一個由不到六百人營運、能把收入轉化成現金的訂閱基礎。這也解釋了為什麼買方把自己描述成「長期持有型控股公司」而不是成長型投資者:這項資產的吸引力在於現金轉化率和人均產出,而不在於下一年的收入曲線。
市場給的倍數
在2.54美元的未受影響收盤價上,換股後的1.531億個單位意味著3.889億美元的股權價值,加上3.210億美元的淨債務,企業價值為7.099億美元。
對照2.667億美元的滾動經營現金流,公開市場給Bumble企業的估值是經營現金流的2.66倍,給股權的估值是1.46倍。這是通常留給那些被預期將完全停止產生現金的生意的倍數。
買家給的倍數
在6.05美元上,12.474億美元的企業價值對照同樣的2.667億美元,是滾動經營現金流的4.68倍。9.263億美元的股權是3.47倍。
一個支付138%溢價的買家,付的是經營現金流的4.7倍。這兩句話同時成立,而只有一句上了標題。這正是一本帳能補上、而溢價補不上的縫隙:溢價量的是與某個價格的距離,倍數量的是與生意所產生現金的距離。一個只看溢價的讀者會得出「買方出手大方」的結論;一個看倍數的讀者會得出「買方買得便宜」的結論。兩人用的是同一份公告、同一個價格,差別只在量具。同樣的背離也驅動了FICO 的評分漲價階梯中的定價分析。
2026年4月的再融資才是真正的訊號
如果說有一個日期能解釋Bumble為什麼在2026年10月被賣掉,那不是10月,而是2026年4月24日。
SOFR 加800個基點
那一天,Bumble的子公司簽訂了新的定期貸款信貸協議,提供一筆4.750億美元的優先擔保定期貸款,2030年4月24日到期,利率為期限SOFR加8.00%,或基準利率加7.00%。10-Q披露,截至2026年6月30日的實際利率為11.62%。
被它取代的貸款——2020年的原始定期貸款與增量定期貸款——在2025年6月30日的利率分別是7.18%和7.68%。Bumble的優先擔保債務成本在一次再融資裡上升了約四個百分點。
對一門每年產生兩億五千萬美元自由現金流的生意而言,期限SOFR加800個基點既不是投資級定價,也不是普通槓桿收購的定價。那是信貸市場給一項它預期會萎縮的資產所定的價。更直白地說:在2026年4月,願意借錢給Bumble的人,已經在用利率表達他們對這家公司未來的看法,而那個看法比股票市場當時的看法更早、也更冷靜。
2850萬美元的發行折價
這筆定期貸款「以2850萬美元的折價發行」。相對4.750億美元的面值,這是6.0%的原始發行折價——貸款人實際只拿出了每美元約94美分。Bumble另外承擔了定期貸款約670萬美元和迴圈額度70萬美元的發行成本,並在終止舊額度時確認了150萬美元的損失。
從現金角度看:Bumble償還了5.906億美元,淨收到4.560億美元,差額用資產負債表上的現金補齊。這就是為什麼在半年創造了1.309億美元經營現金的情況下,現金仍從2025年12月31日的1.758億美元降到2026年6月30日的1.540億美元。
攤還安排與財務契約
新貸款「按等額月供攤還,年度攤還額為原始本金的第一年12.5%、其後15.0%」,並須接受強制提前還款,包括來自超額現金流的部分。
也就是第一年5940萬美元的計劃本金,其後每年7130萬美元,再加上按11.62%利率計算的約5520萬美元利息。第一年合計約1.146億美元的還本付息,吃掉滾動經營現金流的約43%——這還不算任何超額現金的歸集。
協議另外設有最高合併總槓桿率3.00比1.00,並逐步收緊至2028年6月30日的2.00比1.00,以及從2500萬美元升至5000萬美元的最低流動性要求。截至2026年6月30日,Bumble符合各項契約。
合起來讀,4月的這次再融資是一家公司以懲罰性的價格買下四年跑道,附帶一張一路收緊到2028年的契約時間表,以及一份要走掉近一半現金流的攤還安排。六個月後賣掉公司並不意外,那是後果。把4月的信貸條款和10月的報價放在同一條時間線上,順序就很清楚:先是資本市場重新定價了這家公司的風險,然後股權市場才在一個被壓到歷史低位的價格上,接受了一份被稱作「138%溢價」的報價。
不在標題裡的那支隊伍
關於交易的報道通常把員工當作交割後的整合風險。在Bumble,大部分裁減早已發生。
兩輪重組和兩個被關停的應用
2024年2月,Bumble宣佈裁減約350個崗位,該計劃於2024年第三季完成,成本2040萬美元。
2025年6月,它宣佈再裁減約240個崗位,約佔員工總數的30%,預計到2026年第一季產生約1500萬美元的非經常性費用。
在這期間,它在2025年第二季關停了Official應用,並在2025年7月把Fruitz賣給了第三方。
約580名全職員工
10-K自己的風險因素描述了結果:「2025年期間,我們經歷了高階管理層的重大變動,並將全球員工人數裁減了約30%。」截至2025年12月31日,員工人數約為580人。
一家在2024年計劃之前僱用約1170人的公司,如今用不到六百人營運著Bumble、Badoo和BFF。現金流量表上看到的經營槓桿,就是這件事,只不過分母是人。需要指出的是,這一輪輪裁減並不是收購帶來的,它們早在2024年2月和2025年6月就已宣佈並執行完畢;換句話說,買方接手的是一家已經被壓縮過一遍的公司,而不是一個有待壓縮的成本結構。
每一份選擇權都被無償登出
合併協議對股權激勵的處理,是分配細節的所在,而它並不對稱。
| 工具 | 2026年6月30日數量 | 生效時點的處理 |
|---|---|---|
| 股票選擇權 | 加權平均行權價17.35美元的1,424,216份 | 無論是否歸屬,一律無償登出 |
| Opco激勵單位 | 加權平均參與門檻43.00美元的時間歸屬單位 | 無償沒收並登出 |
| 已歸屬限制性股票單位 | 12,363,572份未歸屬中的一部分,加上已歸屬部分 | 按每份標的股6.05美元兌付 |
| 未歸屬限制性股票單位 | 2026年6月30日為12,363,572份 | 轉換為現金金額,僅在持續服務至原歸屬日時才支付 |
| 員工持股計劃 | — | 在生效時點終止 |
選擇權本身沒有爭議——10-Q已經把它們的總內在價值記為零,並註明「截至2026年6月30日,加權平均行權價高於市場價」。但激勵單位很有啟發:它們的參與門檻是43.00美元,也就是發行價。本該用來回報Bumble實際經營者的那件工具,被釘在了公眾在第一天付出的價格上,而它最終一文不值地到期。
與此同時,非執行董事以及創始人兼執行長持有的已歸屬限制性股票單位,按6.05美元全額兌付。在職員工的未歸屬單位則變成一項留任義務。股權這一疊在被按特定順序拆開,而這個順序不是按字母排的。粗略地說:外部股東拿現金,非執行董事和創始人拿現金,在職員工拿一張要靠繼續留任才能兌現的條子,而早年被授予選擇權和激勵單位的那批人什麼都拿不到。
交易保護條款:真正讓它成交的是什麼
關於這筆交易的多數評論把融資列為首要風險。合併協議用一句話說,並非如此。
沒有融資條件
合併協議不含融資條件。
無論Ithaca的資金是否按期到位,它都有義務完成交割。股權一側有據可查:根據一份2026年10月12日的股權承諾函,Greenoaks Prime Radiant LP 同意提供其中載明的總額股權融資。8-K未披露金額。
書面同意已經交付
交割要求主要股東以書面同意方式透過合併協議。8-K報告說這件事已經發生:
在合併協議簽署之後,主要股東簽署並向公司交付了採納合併協議、核准各項合併的書面同意……從而提供了各項合併所需的股東核准。完成各項合併無需公司普通股持有人採取任何進一步行動。
不會有股東投票。公告確認給出同意的是「Blackstone的關聯實體與沃爾夫·赫德女士」。非關聯持有人拿到的是一份資訊宣告和二十天的等待期,而不是一張選票。特拉華州允許這樣做;普通公司法第228條授權股東以書面同意方式行事。
1.02億美元的買方分手費,須在10月19日前託管
兩筆分手費的不對稱,是關於誰在承擔風險最清楚的陳述。
| 費用 | 金額 | 支付方 |
|---|---|---|
| 公司終止費 | 29,000,000美元 | Bumble,在特定情形下 |
| 買方終止費 | 102,000,000美元 | Ithaca,在實質性未糾正違約或未能交割時 |
買方的費用是公司費用的3.52倍。更重要的是,8-K寫明「買方終止費須在2026年10月19日前存入託管帳戶」——也就是公告後第六天。預先存入託管的反向分手費,比一句合同承諾要強得多,因為它剝奪了買方抽身而退、再就償付能力打官司的空間。在併購套利的實務裡,一筆已經進了託管帳戶的反向分手費,是少數幾項能把「成交機率」從主觀判斷變成可驗證事實的條款之一,而這一條恰恰是絕大多數評論在把融資列為頭號風險時漏掉的。
2900萬美元的公司費用與禁止詢價條款
公司受一項常規的禁止詢價條款約束。關鍵在於,受託責任例外——即就未經邀約的更優方案進行接觸的權利——只在取得公司股東核准之前適用,而該核准已經交付。競爭性買家可能出現的那扇窗,在協議簽署當天就關上了。
2900萬美元的公司費用只在一條很窄的尾部情形下存續:如果一項收購提案被公開宣佈且未被撤回,協議在特定情形下終止,而Bumble在其後十二個月內簽署或完成一筆交易。就實務而言,競價已經結束。這一點值得向任何期待「會不會有人出更高價」的持股人說清楚:在股東書面同意交付的那一刻,受託責任例外就隨之失效,更高報價即使出現,董事會也已經沒有接受它的合同空間。
仍待滿足的交割條件包括:不存在禁止性命令;《哈特-斯科特-羅迪諾反壟斷改進法》項下等待期屆滿或終止;若干其他政府許可;寄送14C資訊宣告並經過20天;陳述與保證的準確性;各項承諾的履行;以及公司未發生重大不利影響。最後期限為2027年7月12日。
併購套利的算術
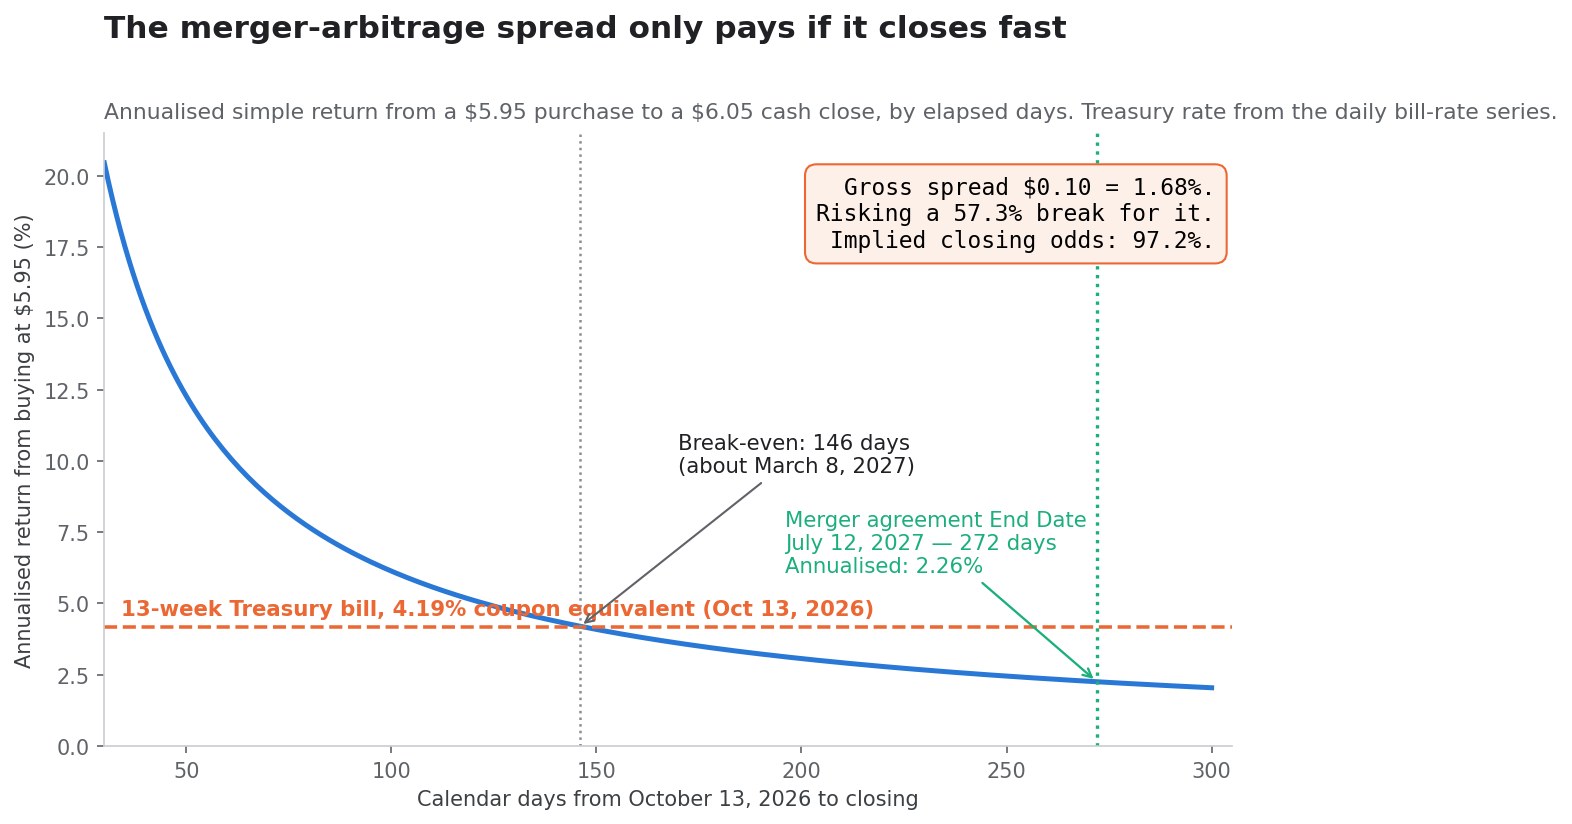
到這裡,這筆交易就從一個故事變成了一個決策。併購套利是算術,而這裡的算術格外不留情面。
價差是0.10美元
Bumble在2026年10月13日收於5.95美元,而報價是6.05美元。毛價差為0.10美元,即買入價的1.681%。
隱含的成交機率
如果交易告吹,自然的參照點是2.54美元的未受影響價格。求解使當前價格成為公允期望值的機率p:
p × 6.05美元 + (1 − p)× 2.54美元 = 5.95美元
p =(5.95 − 2.54)÷(6.05 − 2.54)= 97.15%
市場給出的成交機率約為97%。考慮到沒有融資條件、股東書面同意已經交付、以及1.02億美元反向分手費已進入託管,這個數字是有理由的,不是麻痺大意。
按交割日期計算的年化收益
價差是固定的。收益不是,因為收益完全取決於時間。
| 交割所需天數 | 年化單利收益 |
|---|---|
| 60天 | 10.22% |
| 90天 | 6.82% |
| 120天 | 5.11% |
| 146天 | 4.20% |
| 180天 | 3.41% |
| 272天(最後期限,2027年7月12日) | 2.26% |
國庫券這道門檻
2026年10月13日,13週期國庫券的票息等價收益率為4.19%,依據是每日國庫券利率序列。
只有當交易在146天內——約2027年3月8日之前完成,價差才跨得過這道門檻。若晚於此,以5.95美元買入的人還不如去買一張三個月期公債,完全不承擔交易風險。若合併一直拖到合同規定的最後期限,這筆交易的年化收益是2.26%,而無風險可得的是4.19%。
與之相對的是下行。一旦告吹,股價會回到2.54美元附近,相對5.95美元下跌57.3%。這個部位是用57.3%的風險去賺1.68%,而且只有在監管與寄送的時間表能在五個月內走完時,收益才超過現金。對一個按成交機率定價的分散化組合來說,這是一筆正當的交易。但對任何認為1.68%的價差足以補償持有Bumble的人來說,這不是一筆該做的交易。換一個角度看同一組數字:要讓這筆交易在風險調整後划算,投資者需要同時相信兩件事——成交機率高於97%,並且交割會在五個月內完成。前一條有紮實的合同依據,後一條則取決於反壟斷等待期和資訊宣告寄送的節奏,而這兩件事都不在任何人的掌控之中。
治理、超級投票權的倒數計時,以及接下來該讀什麼
十票對一票,直到2028年2月
上市招股書確立:主要股東持有的每一股A類股帶十票,持有B類股的每一位主要股東按其所持的每一個普通單位享有十票——招股書對這一結構的理由是「在Bumble作為上市公司的最初幾年裡,降低董事會面對激進股東可能施加的壓力的程度」。
這一結構帶有日落條款:自發行交割起七年,或更早——如果股東協議各方按換股口徑持有的流通A類股低於7.5%。該次發行在2021年2月交割,因此日落落在2028年2月。
合併協議的最後期限是2027年7月12日。按合同時間表,Bumble將在「一股一票」到來之前約七個月不再是一家上市公司。這是關於先後順序的觀察,不是關於動機的指控,而且可以對照兩份有日期的文件來核驗。
創始人並沒有套現
與合併協議同時,沃爾夫·赫德和與她關聯的實體 Beehive Holdings III, LP 簽署了一份股權轉續協議,據此 Beehive Holdings 將把A類股投入 Ithaca 的全資子公司 Oak Topco, Inc.,換取 Oak Topco 的股權權益。8-K寫得很明白:「該等股份無權獲得A類每股價格。」
公告把這件事框定為延續——「我將繼續積極參與Bumble」。合併協議則把它框定為資本結構:創始人正在把一家上市公司的持股,轉換成與買方並肩的一傢俬營公司的持股,而這恰恰是她迴避董事會表決、並單獨聘請顧問的原因。
另外,Blackstone申報的受益所有權從22,432,496股(13D/A文件,事件日2026年6月16日)降至18,664,720股(事件日2026年9月29日),減少3,767,776股,即16.8%,而在那一季裡Bumble的股價介於2.44美元與約4.00美元之間。Blackstone指派的董事喬納森·C·科恩戈爾德(Jonathan C. Korngold)自2026年6月30日起辭職,8-K把這次離任歸因於他此前已宣佈從Blackstone離職,並明確表示與公司之間不存在任何分歧。按6.05美元計,剩餘的1866萬股價值約1.129億美元。
關聯方版圖
關於誰在抽走價值的任何評估,都還應該納入一項披露。10-Q的關聯方附註記載,Bumble從 Liftoff Mobile 確認廣告收入並與其發生行銷支出,而Blackstone關聯基金在該公司持有控制性權益;向 TaskUs 採購內容稽核服務、向 Cvent 採購訂閱服務,這兩家均由Blackstone控制;使用 NAVEX Global 的訂閱服務,Blackstone基金在該公司持股超過20%;並確認應付給 Blackstone Management Partners L.L.C. 的諮詢費用。
金額都不大:截至2026年6月30日的六個月裡,內容稽核成本330萬美元、行銷成本20萬美元,諮詢費用10萬美元。沒有人在被供應商合同放血。但這張圖值得畫出來,因為它顯示出與投資方的關係同時觸及廣告、信任與安全營運、軟體採購和顧問服務。當一篇文章問「價值被誰拿走了」,答案很少只是某一個科目。
評估權,以及尚未到來的文件
由於本次合併是以書面同意而非投票方式獲批,非關聯股東的主要程序性保護是特拉華州普通公司法第262條下的評估權,它允許異議持有人向衡平法院申請司法確定公允價值。法定的通知與期限機制將在資訊宣告中列明;適用的是第262條的條文。
有三份文件會比任何評論都重要:
- 13E-3表,涉及關聯方的下市交易必須提交。它必須包含「合併背景」、財務顧問的公平性意見及其底層分析,以及管理層的預測。現金流折現的假設、可比公司樣本和任何敏感性分析都將在這裡出現,而10月12日的那段交易,也將在這裡得到解釋,或者引人注目地得不到解釋。
- 14C資訊宣告,它啟動那個本身就是交割條件的二十天計時。
- 第三季的10-Q表,公司已承諾在2026年11月9日前提交。由於Bumble取消了第三季的財報公告與電話會議,這份文件將是投資者能拿到的唯一一份九月季披露,而付費使用者那一行是最該先讀的一行,其次是經營現金流那一行——前者決定買方的判斷對不對,後者決定這筆用SOFR加800個基點的債撐起來的資本結構能不能自己走下去。如果九月季的付費使用者降幅收窄,買方的判斷就得到了第一份外部驗證;如果降幅繼續擴大,那麼所有關於「被低估的品牌」的說法,都要從頭再審一遍。
關於 Bumble 下市的常見問題
138%的溢價是真的嗎?
是真的,而且相對2026年10月9日2.54美元的收盤價計算無誤。但同樣為真的是:2.54美元只比Bumble的歷史最低收盤價高1.6%;同樣這6.05美元,只比5.88美元的52周最高收盤價高2.9%;而且它比43.00美元的發行價低85.9%。這四句話同時成立。溢價描述的是起點,不是這門生意。
為什麼A類股數乘以6.05美元不等於13億?
因為Bumble是Up-C結構。除了2026年6月30日流通在外的131,861,482股A類股之外,還有21,248,446個由Bumble Inc.之外持有的Opco普通單位,可一比一換股,並由第二次合併買下。按換股口徑共有153,109,928個單位,在6.05美元下價值9.263億美元。加上4.750億美元定期貸款本金、減去1.540億美元現金,得到約12.47億美元的企業價值——也就是公告裡的「13億」。
這筆交易成交的可能性有多大?
市場定價約為97%,由5.95美元的收盤價、6.05美元的報價和2.54美元的告吹價推導而來。結構性支撐異常紮實:沒有融資條件;必需的股東書面同意已經交付,因此不存在任何可能失敗的投票;1.02億美元的買方終止費須在2026年10月19日前進入託管。剩下的是監管許可、資訊宣告的二十天期限和常規陳述。
這個併購價差值得交易嗎?
只有在快速交割的前提下才值得。毛價差是0.10美元、即1.68%,而一旦告吹要跌57.3%。年化之後,只有在約146天內、也就是2027年3月8日前後完成交割,它才跑得贏4.19%的13週期國庫券。到2027年7月12日的最後期限,年化收益是2.26%,低於現金。這筆交易賭的是時間表,不是賭Bumble。
Bumble 真的快沒錢了嗎?
沒有。截至2026年6月30日的十二個月裡,經營現金流為2.667億美元,是公司上市以來的最高值,而2025年的2.504億美元是此前的紀錄。Bumble真正耗盡的是便宜資本:2026年4月的再融資按期限SOFR加8.00%定價,附帶2850萬美元折價,年度攤還安排為先12.5%、後15%,並在2028年6月30日前收緊到2.00倍的槓桿契約。
是線上約會殺死了 Bumble 嗎?
一部分是,但不是主因。Match Group在同一時間視窗下跌75.4%,所以這個品類確實被下修了估值。但Grindr在完全相同的時期上漲了40.0%,而那斯達克CTA網際網路指數——Bumble為自己披露所挑選的那個基準——把100美元變成了105.74美元,同期Bumble把100美元變成了5.08美元。行業能解釋一部分衰落。29.62億美元的現金流出總帳、21.00億美元的減值,以及平均9.35美元的4.002億美元回購,解釋了其餘部分。
員工的股票選擇權會怎樣?
每一份選擇權都被無償登出,無論是否歸屬。截至2026年6月30日,有1,424,216份選擇權流通在外,加權平均行權價17.35美元,而10-Q已經把它們的總內在價值記為零。Opco激勵單位的時間歸屬部分參與門檻為43.00美元,同樣被無償沒收。已歸屬的限制性股票單位按6.05美元兌付;未歸屬的則變成僅在持續服務時才支付的現金金額。
相關閱讀
- Copart收購ACV:ACVA大漲44%,只剩0.9%價差
- PTC股價:施耐德205美元報價仍低於自家52週收盤高點
- FICO 的評分漲價階梯:從 0.6 美元到 10 美元
- On昂跑10億美元庫藏股約占一成股本,是Nike全年買回的8倍
- Oura延後IPO:S-1揭露135億美元估值背後的真相
參考來源
- Bumble Inc. 2026年10月13日8-K表:合併協議與條款
- 附件2.1:合併協議與計劃,落款2026年10月12日
- 附件99.1:聯合新聞稿,2026年10月13日
- Bumble Inc. 截至2026年6月30日季的10-Q表
- Bumble Inc. 截至2025年12月31日年度的10-K表
- Bumble Inc. 2026年最終委託書:薪酬與績效對照
- Bumble Inc. 2021年2月上市招股書:募集資金用途
- Bumble Inc. 2021年9月二次配售招股書
- 8-K表,2026年6月29日:董事辭任
- 8-K表,2026年8月5日:2026年第二季業績
- 13D/A文件,事件日2026年9月29日:Blackstone持股
- Bumble Inc. 的13D/A文件提交歷史
- Bumble Inc. 投資者關係:監管文件
- Bumble Inc. 投資者關係首頁
- Ithaca Holdings 官方網站
- Greenoaks 官方網站
- 美國財政部:每日國庫券利率
- 美國聯邦貿易委員會:併購前申報計劃
- 那斯達克CTA網際網路指數概覽
- Liftoff Mobile 官方網站
- TaskUs 官方網站
- Cvent 官方網站
- NAVEX 官方網站
- Investopedia:風險套利
- Investopedia:EBITDA
- SimianX AI:多智慧體市場分析
- SimianX AI 即時指揮室
- SimianX AI 積分與價格
- SimianX AI 文章歸檔
本文僅供資訊與教育用途,不構成投資、法律或稅務建議。併購交易可能被修改、延遲或終止,價格可能劇烈波動,投資者可能虧損。


