 作者:Muke
Fair Isaac 如何把自己的房貸壟斷定價定到崩塌
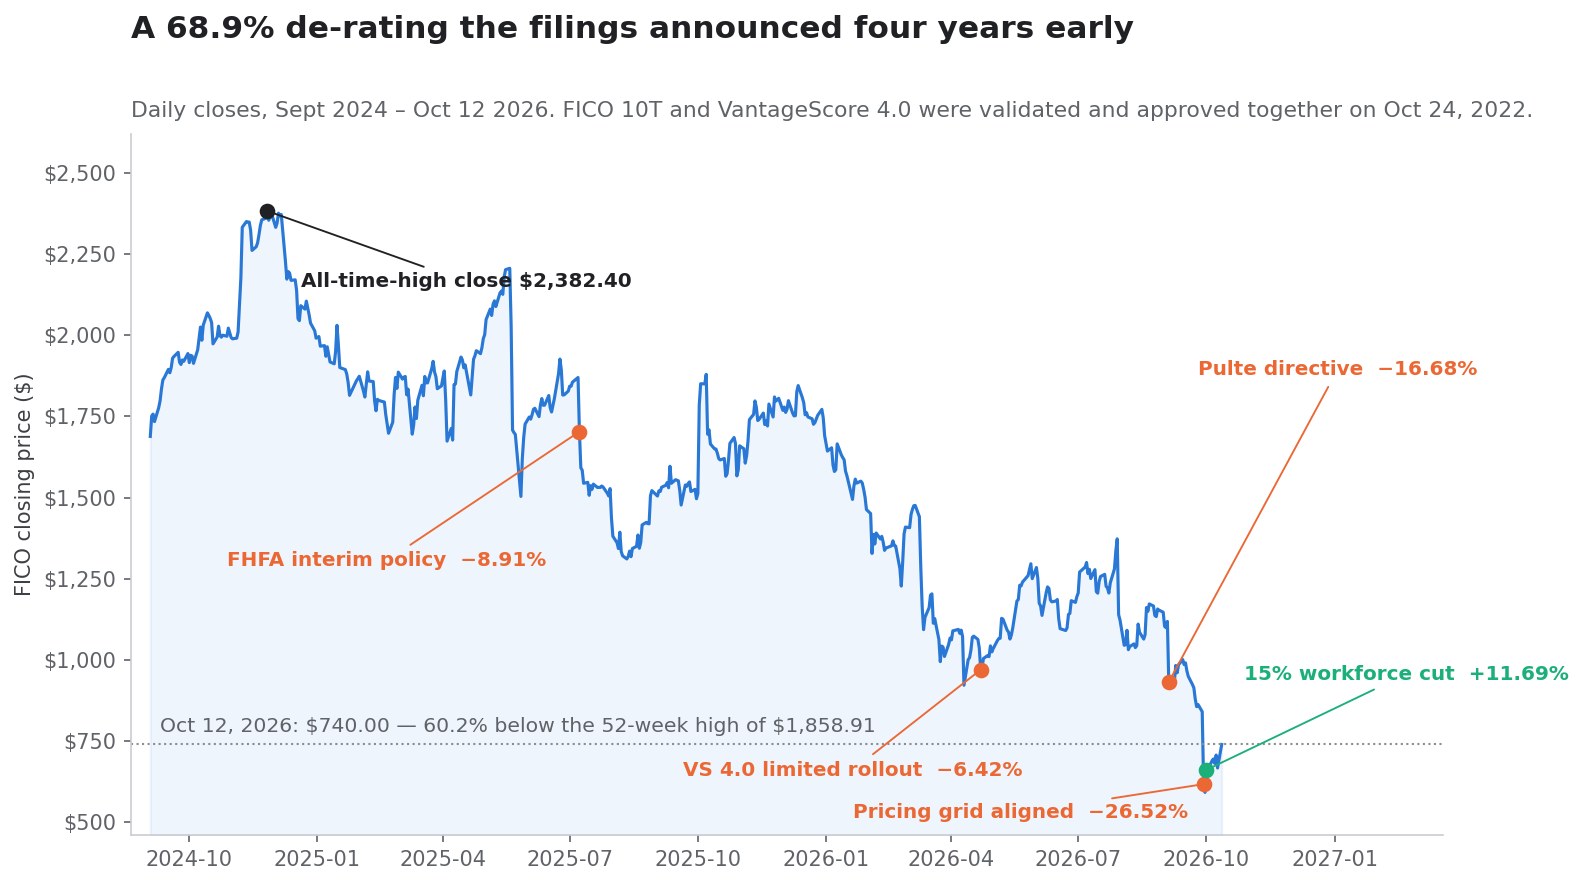
2026 年 9 月 29 日,Fair Isaac Corporation 單日蒸發 26.52% 市值,這是公司上市以來最糟的一天。兩天後股價反彈 11.69%。再過八個交易日又漲 10.85%,10 月 12 日收於 740.00 美元。這三個數字幾乎在所有地方都被讀成一個「驚嚇加鬆口氣」的故事:監管層打破壟斷,市場恐慌,然後投資者重新思考。
這種讀法在一個具體且可核查的層面上是錯的。監管層不是在 2026 年 9 月 29 日打破 FICO 的壟斷。壟斷早已被打破——以正式、公開、書面的方式——時間是 2025 年 7 月 8 日,當天聯邦住房金融局發布臨時政策,允許放款機構交付用 VantageScore 4.0 評分的合規貸款。FICO 當天跌 8.91%,隨後十四個月的交易就像什麼都沒發生,2026 年 9 月 3 日還站在 1,118.93 美元。
9 月 29 日發生的不是獨佔權的喪失,而是價格的喪失。FHFA 把前端費用表拉齊,使得選擇 VantageScore 4.0 的放款機構不再為此付出經濟代價。二十天前,同一家機構移除最後一道操作門檻、把 VantageScore 4.0 向每一家獲批放款機構開放時,FICO 股價反而上漲 5.35%。市場給「進入資格」的定價是正五個百分點,給「價格對等」的定價是負二十七。
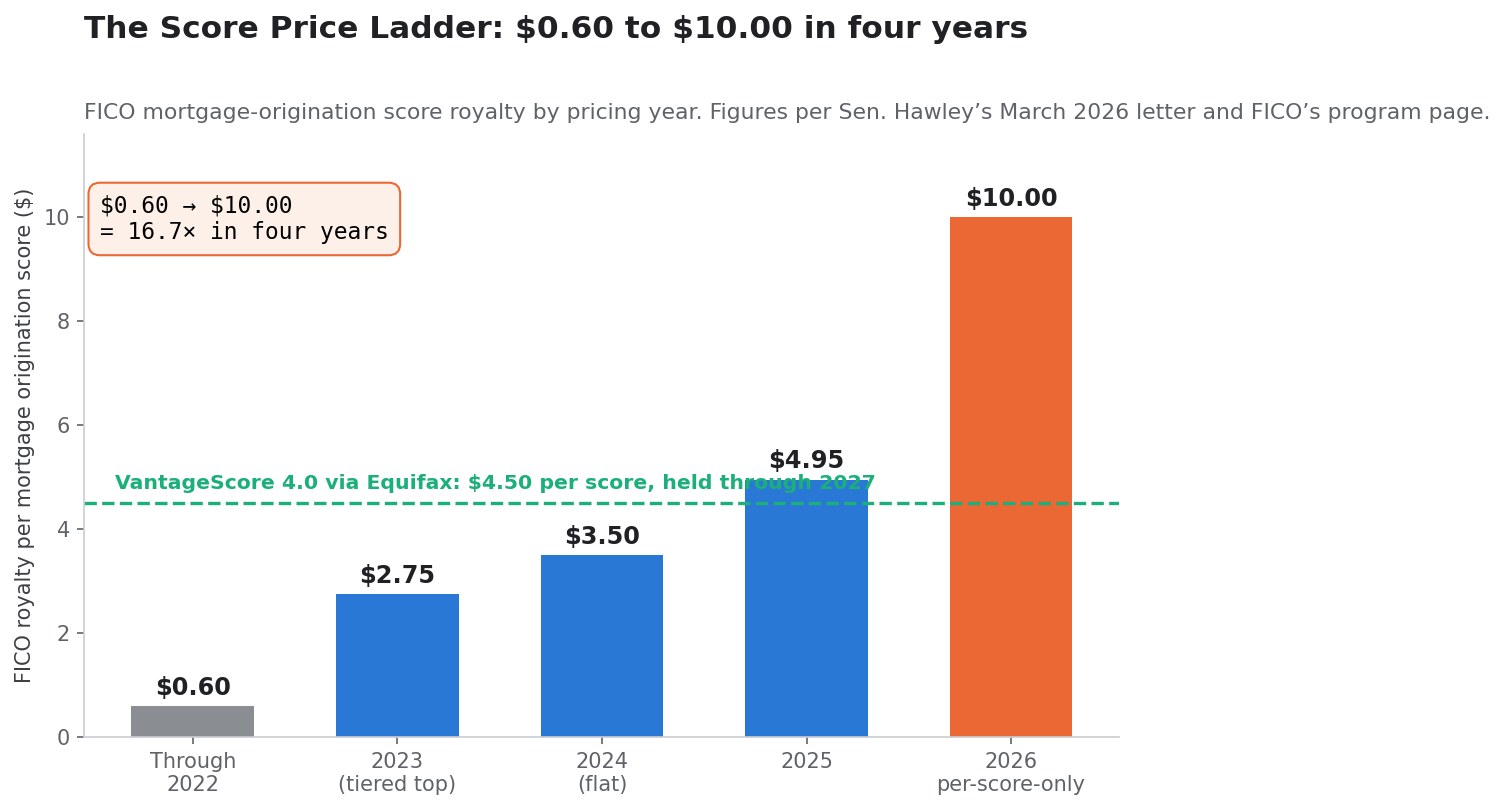
這種不對稱就是整個故事,而且絕非偶然。要理解它,必須先承認一件事:FICO 的護城河從來不是演算法本身,而是整個放款系統圍繞它建立起來之後,換一套評分所要付出的代價。2022 至 2026 年間,FICO 把房貸發起評分的權利金從約 0.60 美元提到 10.00 美元一份——四年漲了 16.7 倍。這筆漲價幾乎每一美元都暢通無阻地流進營業利益,因為評分分部每季成本約 4,200 萬美元,對應季收入 4.59 億美元。漲價還做了另外兩件事:二十年來第一次讓一個 4.50 美元的競爭者在經濟上說得通;並且招來了一位美國參議員、一樁反壟斷舉報,最終招來一個願意拉平費用表的監管機構。
隨後,在截至 2026 年 6 月 30 日的九個月裡,FICO 借入約 25.3 億美元,花掉 30.5 億美元買回自家股票,平均交付成本接近 1,409 美元——而同期經營性現金流只有 7.78 億美元。2026 年 10 月 12 日,股價收於 740.00 美元。
本文是一份參考文件,不是交易建議。它不預測下一季的股價,而是把可核查的事實按因果順序排好,讓讀者自己判斷哪一種情形正在發生。它依據第一手監管文件與公開價目,重建四件事:FHFA 每一個節點及 FICO 對應反應的完整通告清單;製造出這些利潤的評分漲價階梯;把這些利潤加上槓桿的資本配置清單;以及決定房貸評分經濟重置究竟值多少錢的分部算術。你可以用 SimianX AI 即時追蹤全部內容,它把 SEC 文件、分部資料和價格反應匯入 FICO 的單一研究流。
FICO 股價究竟發生了什麼,按順序
2026 年 9 月至 10 月的這串事件通常被壓縮成「FHFA 開放市場,FICO 崩了」。但檔案與盤面顯示的是五個彼此獨立的事件,對應五種不同的市場反應。把它們拆開是第一步分析,因為它們承載的資訊並不相同。
2026 年 9 月 3 日至 4 日:普爾特指令
2026 年 9 月 3 日深夜,FHFA 局長比爾·普爾特要求 Fannie Mae 與 Freddie Mac 允許所有房貸放款機構使用 VantageScore 4.0,而不只是事先取得書面核准的機構。FICO 9 月 3 日收於 1,118.93 美元,9 月 4 日收於 932.26 美元——跌幅 16.68%,按公司當前股本計約合 40.3 億美元市值。
這是「進入資格」事件。它取消了放款機構在向兩家機構交付 VantageScore 評分貸款前必須取得書面許可的要求,但沒有改變任何一種模型的價格。換句話說,它改變的是誰可以用,而不是用起來多少錢。
2026 年 9 月 9 日:正式公佈
FHFA 的信用評分政策頁把正式開放的日期定在 2026 年 9 月 9 日,描述為取消事先書面核准的要求。到那時指令已過去五天,早已反映在價格裡。FICO 當日收於 983.19 美元,較 933.30 上漲 5.35%。
監管機構正式拆掉競爭者面前最後一道行政門檻,而在位者的股票當天卻上漲——這是整串事件中資訊量最大的一個資料點。市場早就得出結論:進入資格不是約束條件。
2026 年 9 月 28 日:Rocket Mortgage 先行
2026 年 9 月 28 日,Rocket Mortgage 宣佈自 2026 年第四季起,對交付給 Fannie Mae 或 Freddie Mac 的符合條件的直客貸款,以及 VA 貸款和其他符合條件的房貸,VantageScore 4.0 將成為其預設信用評分模型。公司稱該決定基於約四個月測試,2026 年內用兩種模型各拉取了約 140 萬份信用報告,並稱省到錢的借款人在交割時平均省下 1,600 美元。
Rocket 也披露了哪些業務留在 FICO:投資性房產和第二套房貸款、房屋淨值產品、FHA 貸款與大額貸款。其經紀通路 Rocket Pro 將提供兩種評分。這些例外很重要,下文討論。
FICO 9 月 28 日收於 840.89 美元,跌 2.57%。
2026 年 9 月 29 日:價格表
次日,FHFA 公佈前端費用調整,把 Classic FICO 與 VantageScore 4.0 的定價拉齊。FICO 以 668.08 美元開盤,前收盤價為 840.89,盤中最低 595.19,收於 617.87——跌 26.52%,成交 4,914,500 股,約為前一交易日 394,300 股的十二倍。次日再跌 4.11% 至 592.47,觸及 586.05,這一價位至今仍是 52 周最低。
兩個交易日內,FICO 市值從約 181.6 億美元跌到 128.0 億美元——減少 53.7 億美元。作為對照,同期標普 500 只變動了 −0.39%,這不是一次類股性調整,而是針對單一公司定價能力的重新估計。
2026 年 10 月 1 日:裁員
2026 年 10 月 1 日,FICO 管理層透過了一項裁員計畫。公司五天後在依據第 2.05 項提交的 8-K 表中披露。原文值得精確引用,因為這是管理層對未來看法最清楚的一次表述:
2026 年 10 月 1 日,Fair Isaac Corporation 管理層透過一項裁員計畫,方式包括減少組織層級數量、簡化營運結構、最佳化流程與工具,以及整合由人工智慧驅動的產品開發。該計畫涉及在全公司範圍內削減約 15% 的崗位。
受影響員工自 10 月 5 日當週開始收到通知,檔案由財務長史蒂文·韋伯簽署。該計畫預計在 2027 會計年度第三季末基本完成,2026 會計年度第四季計提稅前費用合計約 2,700 萬美元,其中絕大部分將以現金支出。
FICO 股價 10 月 1 日上漲 11.69%,至 661.75 美元。
這串事件逼出來的讀法
把這五個事件並排放,就會浮現出一個與多數報導不同的敘事。10 月 1 日的反彈不是投資者認定威脅被誇大了。它恰好與管理層承諾永久削減公司 15% 崗位同時發生。這不是兩個相反的訊號——這是同一個訊號的兩面。市場在為一個利潤率更低的未來重新定價;管理層在為這個未來重新調整公司規模。把兩者放在一起,10 月 1 日這一天就不再是威脅解除的一天,而是公司第一次用組織行動承認威脅是結構性的那一天。
| 日期 | 事件 | FICO 收盤 | 當日漲跌 | 市值變化 |
|---|---|---|---|---|
| 2026-09-03 | 前收盤 | 1,118.93 美元 | — | — |
| 2026-09-04 | 普爾特要求兩機構向所有放款機構開放 VantageScore 4.0 | 932.26 美元 | −16.68% | −40.3 億美元 |
| 2026-09-09 | FHFA 正式公佈開放 | 983.19 美元 | +5.35% | +10.8 億美元 |
| 2026-09-28 | Rocket Mortgage 宣佈 VantageScore 4.0 為預設模型 | 840.89 美元 | −2.57% | −4.8 億美元 |
| 2026-09-29 | FHFA 拉平各模型前端費用表 | 617.87 美元 | −26.52% | −48.2 億美元 |
| 2026-09-30 | 繼續去風險;盤中創 52 周低點 586.05 美元 | 592.47 美元 | −4.11% | −5.5 億美元 |
| 2026-10-01 | FICO 透過約 15% 裁員計畫 | 661.75 美元 | +11.69% | +15.0 億美元 |
| 2026-10-12 | 最新收盤 | 740.00 美元 | +10.85% | +15.6 億美元 |
市值變化按 21,597,635 股流通在外股數計算,該數字來自 FICO 2026 會計年度第三季 10-Q 表封面,截至 2026 年 7 月 17 日。
FHFA 通告清單:每個節點,都有定價
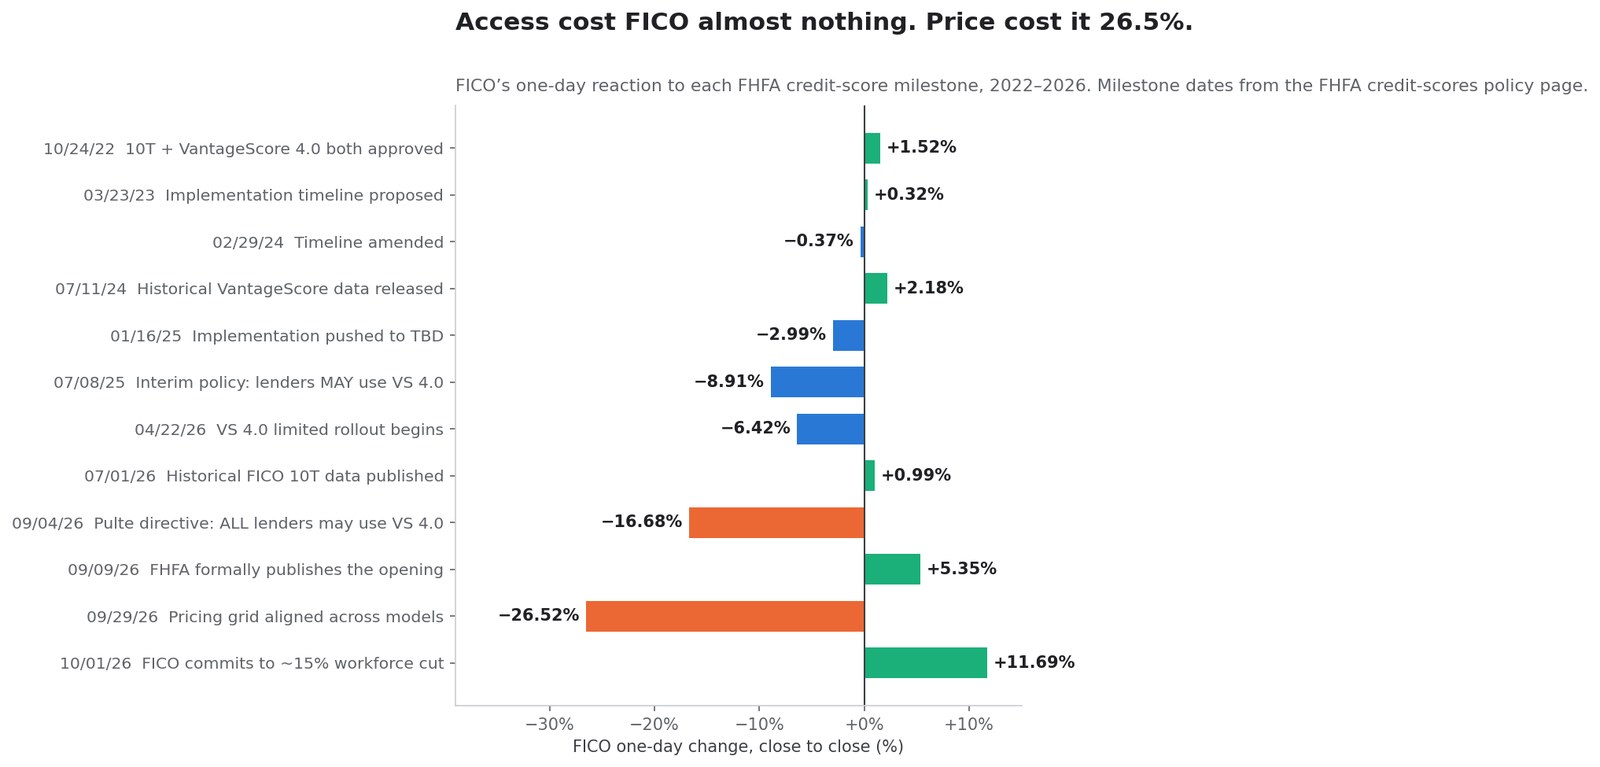
自 2018 年《經濟增長、監管放鬆與消費者保護法》第 310 條生效以來,FHFA 一直在推進合規房貸信用評分框架的現代化。此後每一個實質性節點都帶日期公佈在一個公開政策頁面上。這讓我們能夠建構一樣本來不存在的東西:一份監管通告對照市場反應的完整清單。
清單
| FHFA 節點 | 日期 | 改變了什麼 | FICO 當日漲跌 |
|---|---|---|---|
| FICO 10T 與 VantageScore 4.0 同獲驗證並核准 | 2022-10-24 | 兩種模型均獲准供兩機構可能使用 | +1.52% |
| 實施進展更新與擬議時間表 | 2023-03-23 | 公佈先後順序 | +0.32% |
| 時間表修訂;VantageScore 資料提前 | 2024-02-29 | 雙局合併與 Classic FICO 過渡掛鉤 | −0.37% |
| 發布 VantageScore 4.0 歷史評分 | 2024-07-11 | 放款機構可回測競爭者 | +2.18% |
| 實施時間從 2025 年四季推遲至待定 | 2025-01-16 | 延期 | −2.99% |
| 臨時政策:放款機構可使用 VantageScore 4.0 | 2025-07-08 | 獨佔權正式終止 | −8.91% |
| VantageScore 4.0 有限推廣;10T 列入銷售指引 | 2026-04-22 | 第一個實際採用視窗 | −6.42% |
| 發布 FICO 10T 歷史資料(2013-04 至 2025-09) | 2026-07-01 | 為 10T 日後獲批提供支撐 | +0.99% |
| VantageScore 4.0 向所有獲批放款機構開放 | 2026-09-09 | 不再需要事先書面核准 | +5.35% |
| 各獲批模型前端費用拉平 | 2026-09-30 | 取消切換的經濟懲罰 | −26.52% |
節點日期依據 FHFA 信用評分政策頁公佈內容,該頁最近一次更新為 2026 年 10 月 2 日。9 月 30 日的費用拉平反映在 9 月 29 日的交易中;市場反應按其實際發生的交易日計。
清單說明了什麼
把最右一列當作一個連續序列來讀,三個事實無可迴避。
第一,FICO 10T 已獲批四年,至今無法交付。 2022 年 10 月 24 日,FHFA 在同一天驗證並核准了 FICO 10T 和 VantageScore 4.0。截至政策頁 2026 年 10 月 2 日的更新,VantageScore 4.0 已向所有獲批放款機構開放,而 FICO 10T 目前不具備交付資格。四年同等監管地位,產出了一個已投產的模型和一個沒有投產的模型。這不是細節:FICO 的全部看多論據都壓在 10T 終將落地上,而清單顯示的是四年的沒有落地。換個說法:在同一個監管起跑線上,競爭者用四年完成了從獲批到全面可用的全過程,而 FICO 的新模型連第一步交付資格都還沒拿到。
第二,市場消化了每一次結構性通告,卻在價格通告上重新定價。 2022 年 10 月至 2026 年 9 月之間,關於進入資格、核准、資料和時間表的九個節點,九個交易日累計單日漲跌約為 −8.3 個百分點,而且分散在將近四年裡。唯一一個價格節點,一天就是 −26.52%。
第三,整串事件中最大的兩次下跌都與錢有關,而不是與許可有關。 9 月 4 日跌 16.68%,當時普爾特指令威脅的是房貸評分的數量。9 月 29 日跌 26.52%,當時費用表威脅的是價格。相比之下,涉及驗證、核准、資料發布和時間表排序的六個節點,從未讓股價在任一方向波動超過三個百分點。
為什麼進入資格從來不是約束條件
這不是市場的非理性。它反映的是信用評分分發中一件結構性為真的事。
放款機構不會因為某個模型被允許就更換評分模型。它會在換了划算的時候換。這不是惰性,而是制度性約束:大型銀行和房貸機構不能僅僅因為另一個模型更便宜就替換評分模型,它們需要證據表明新模型具有預測力、穩定、可解釋、在法律上站得住,並且與現有系統在操作上相容。更換評分模型需要用歷史表現回測、重新校準審批閾值、重寫不利行動原因程式碼、按模型風險管理政策重新驗證、培訓員工、改造自動化核保系統。這些都是實打實的成本,而且只付一次。每份評分的費用差則是每筆貸款都要付,永遠要付。
只要使用 VantageScore 4.0 在交付環節還要承擔前端費用懲罰,一次性切換成本就壓在天平一端,而被壓抑的經常性節省壓在另一端。取消懲罰,算術立刻反轉:切換成本可以攤銷在一個永久且不斷累積的費用優勢之上。這就是 2026 年 9 月 30 日所做的事,也是為什麼一次價格通告的分量約等於清單中最大一次進入資格通告的三倍。
評分漲價階梯:四年從 0.60 美元到 10.00 美元
觸發監管的這次漲價屬於公開記錄,每一步當時都有報導。彙總到一處,它就是本文最重要的一張表。
階梯
| 定價年份 | FICO 每份房貸發起評分的權利金 | 結構 | 相對 2022 的倍數 |
|---|---|---|---|
| 2022 年及以前 | 0.60 美元 | 統一價,多年未變 | 1.0 倍 |
| 2023 | 0.60–2.75 美元 | 按放款機構規模分檔 | 最高 4.6 倍 |
| 2024 | 3.50 美元 | 對所有放款機構統一,取消分檔 | 5.8 倍 |
| 2025 | 4.95 美元 | 統一價;2024-10-30 通知各徵信局 | 8.3 倍 |
| 2026 | 10.00 美元 | 僅按份計價選項 | 16.7 倍 |
0.60 美元的基準和 2026 年 10.00 美元的數字,均見於參議員喬什·霍利 2026 年 3 月的轉介信;3.50 美元與 4.95 美元兩檔當時均有報導。FICO 自家的房貸直接授權計畫頁面把 10.00 美元說成是 2025 年徵信局的平均價格,而非自己的權利金——這一表述分歧下文會處理。
關於 10 美元的爭議
描述這個 10 美元數字有兩種誠實的說法,差別很重要。
FICO 的說法。 10 美元是三局合併報告的轉售商為一份 FICO 評分付給徵信局的錢,包含徵信局加價。FICO 主張,直接授權去掉了加價這一層:採用績效模型的放款機構付給 FICO 4.95 美元,FICO 稱這相當於把流向轉售商的每份評分平均費用降低約 50%。
參議院的說法。 霍利參議員的信描述每份評分的批發價五年內從 0.60 美元漲到 10 美元,其中 2026 年從 4.95 美元到 10 美元這一檔,每年為全行業增加約 5 億美元成本。他援引 88% 的營業利益率作為市場缺乏競爭的證據,並請求 FTC 主席安德魯·弗格森啟動調查,此前他已兩次請求司法部反壟斷司這麼做。
兩種描述可以同時為真,因為它們測量的是分發鏈條上的不同點位。無可爭議的是方向和幅度。無論你量哪一層,FICO 房貸評分的成本在四年內上漲了一個數量級以上,而且是在買方毫無替代選擇的市場裡。
走錯方向的那個利潤率數字
霍利的 88% 不是批評者的估算。那是 FICO 自己披露的、截至 2025 年 6 月 30 日九個月的評分分部營業利益率,載於分部附註。
在截至 2026 年 6 月 30 日的九個月裡——也就是轉介之後的時期——該利潤率升至 90.2%。僅 2026 年 6 月當季更達到 90.8%,而 FICO 的 10-Q 用自己的話寫明瞭原因:增長「主要歸因於更高的企業對企業評分收入,由更高的房貸發起評分單價驅動」。
一家因定價面臨反壟斷轉介的公司,把利潤率又提了兩個百分點,向 SEC 說明原因就是漲價,還上調了全年指引。三個月後,監管機構拉平了費用表。
這條階梯通向何處
這是因果鏈條,表述清楚,每一環都有出處:
- FICO 四年間把房貸評分權利金提高約 16.7 倍。
- 這次漲價推動 2026 會計年度前九個月評分收入增長 44.5%,並把分部利潤率推到 90.2%——出自 FICO 自己的管理層分析。
- 漲價騰出的經濟空間,足以讓 Equifax 把 VantageScore 4.0 定在 4.50 美元並承諾維持兩年。
- 同一次漲價引來參議院向司法部和 FTC 轉介。
- FHFA 拉平前端費用表,取消了較便宜模型在交付環節的懲罰。
- FICO 股價從 52 周高點回落 60.2%,管理層透過削減 15% 崗位的決定。
每一步都可獨立核實。合起來,它們描述的是這樣一家公司:把受保護的特許經營變現得太狠,以至於資助、激怒、並最終讓自己的競爭對手取得了正當性。
給一筆合規貸款評分究竟要花多少錢
標價式的每份評分價格不是放款機構實際支付的金額。要理解真實的競爭處境,必須按一筆完整交易來算成本——而 FICO 直接授權結構在這裡做了一件微妙的事,幾乎沒有報導把它算出來過。
價目表
按 FICO 房貸直接授權計畫頁面公佈的內容:
- Classic FICO,績效模型: 每份評分權利金 4.95 美元,另加每位借款人每份評分 33 美元的放款費,在 FICO 評分的貸款成交時收取。
- Classic FICO,僅按份計價模型: 向三局合併轉售商收取每份 10.00 美元,無放款費。FICO 稱這相當於 2025 年徵信局的平均價格。
- FICO Score 10T,獨立績效模型: 每份評分 0.99 美元,另加每位借款人 65 美元的放款費。
- FICO Score 10T 與 Classic FICO 捆綁: 免費,不另收放款費。
競爭對手一側:Equifax 宣佈 VantageScore 4.0 房貸信用評分定價為每份 4.50 美元,執行長馬克·貝戈爾承諾這一價格維持兩年,直到 2027 年底。Equifax 稱其價格比 FICO 2026 年的 10 美元低 50% 以上。
成交貸款的算術
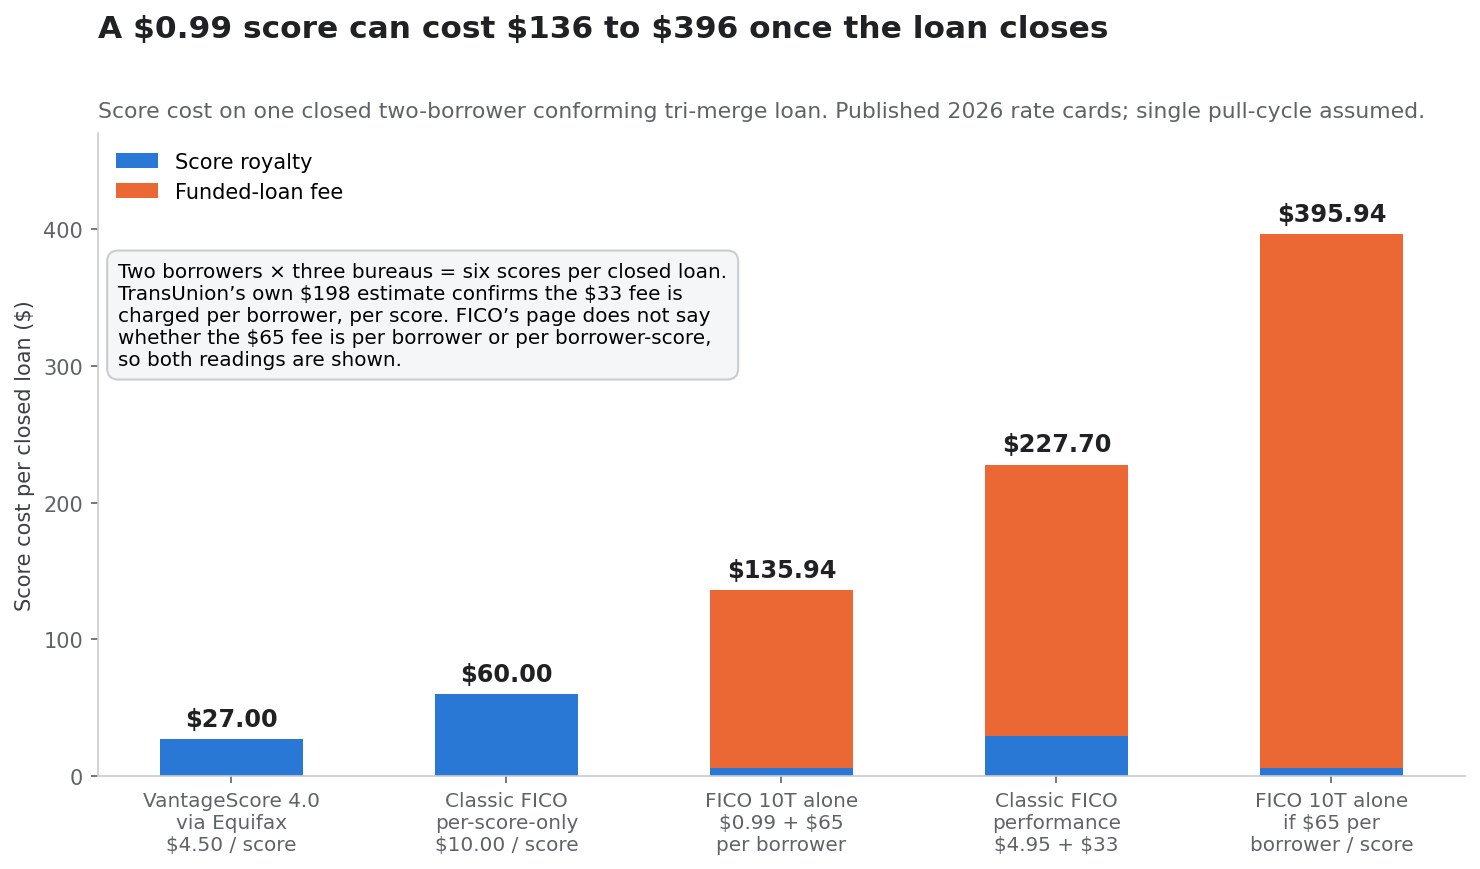
一份合規的三局合併報告會從三家全國性徵信局各拉取一份評分。因此兩位借款人的申請每個拉取週期產生六份評分。假設只有一個拉取週期、一筆成交貸款:
| 方案 | 評分權利金 | 放款費 | 每筆成交貸款合計 |
|---|---|---|---|
| 經 Equifax 的 VantageScore 4.0,4.50 美元 | 27.00 美元 | 0.00 美元 | 27.00 美元 |
| Classic FICO,僅按份計價,10.00 美元 | 60.00 美元 | 0.00 美元 | 60.00 美元 |
| FICO Score 10T 獨立,0.99 美元 + 每借款人 65 美元 | 5.94 美元 | 130.00 美元 | 135.94 美元 |
| Classic FICO 績效,4.95 美元 + 每借款人每份 33 美元 | 29.70 美元 | 198.00 美元 | 227.70 美元 |
| FICO Score 10T 獨立,若 65 美元按每借款人每份計 | 5.94 美元 | 390.00 美元 | 395.94 美元 |
198 美元這一行不是假設。TransUnion 公開把放款費稱為「懲罰性費用」,並估算一對購房夫婦要付 198 美元——正好等於兩位借款人 × 三份評分 × 33 美元。這證實 33 美元是按每位借款人每份評分收取的,也為整張表提供了錨點。
FICO 的計畫頁面沒有說明 10T 的 0.99 美元方案所附的 65 美元是按每位借款人計還是按每借款人每份評分計,因此兩種讀法都列出。無論哪一種,經濟學指向同一個方向。
為什麼 0.99 美元的標價不是降價
直接授權計畫經常被描述成 FICO 為競爭而降價。在一筆成交貸款上,對於那個標價方案而言,它做的恰恰相反。
0.99 美元的評分比 10.00 美元的評分便宜 90%。但加上每位借款人 65 美元的放款費,就把一筆 60 美元的交易變成 136 至 396 美元的交易。FICO 真正最便宜的方案仍是老的統一按份計價模型,60 美元,而即便這個數字也是同一筆貸款用 Equifax 價格的 VantageScore 4.0 時 27 美元的 2.2 倍。
這個計畫裡的競爭武器根本不是 0.99 美元那一行,而是捆綁:以 4.95 美元加放款費購買 Classic FICO,FICO Score 10T 免費附送,且不另收放款費。這是真正的激勵——但只有在 10T 具備交付資格時才有意義,而 FHFA 說它還不具備。
這個結構真正改變了什麼
拋開標價數字,直接授權計畫在結構上只做了一件事:把 FICO 房貸收入的一部分,從按嘗試次數收費轉為按成交收費。
這不是表面差別。在按份計價模型下,FICO 從每一次信用查詢中賺錢——包括比價查詢、預審、重出報告,以及那些最終沒有放款的申請。在績效模型下,大頭只有在貸款成交時才收取。結果是 FICO 的房貸收入被綁到發放量上,而不是申請活動上。
對投資者來說這把刀兩面都割。在強勁的發放市場裡,按成交加權的費用從每筆放款貸款中捕獲更多價值;在疲弱的市場裡,它抽掉了比價活動過去提供的數量緩衝。它還讓 FICO 的評分收入與房貸利率的相關性顯著高於從前——而當年公司每次查詢收 0.60 美元時,這種敏感性並不存在。對於一家被當成高品質、低週期性分析公司來估值的企業,這是一個值得重新審視的變化。
讓這一切不可避免的那種不對稱
Rocket 的測試發現,省到錢的借款人在交割時平均省下 1,600 美元。而 FICO 在一份兩位借款人的三局合併報告上的全部權利金,按 2026 年最貴的按份計價方案算,是 60 美元。因此評分權利金大約只佔所稱節省額的 4%;其餘是徵信局加價、轉售商利潤、重出報告費以及更廣泛的信用報告鏈條。
FICO 長期以來的辯護——它的權利金只佔房貸交割總成本的一小部分——按這些數字看是正確的。而這恰恰就是問題所在。
一筆小到借款人在簽約桌上都注意不到的費用,卻大到足以構成一家 160 億美元公司營業利益的大頭。2026 年 6 月當季,評分佔收入的 68.1%,佔分部營業利益的 88.3%。這筆費用對付款方無足輕重,對收款方卻性命攸關。任何這種形狀的不對稱最終都會在價格上斷裂,因為覺得它無足輕重的一方沒有理由去維護它,而視其為性命攸關的一方停不下漲價。
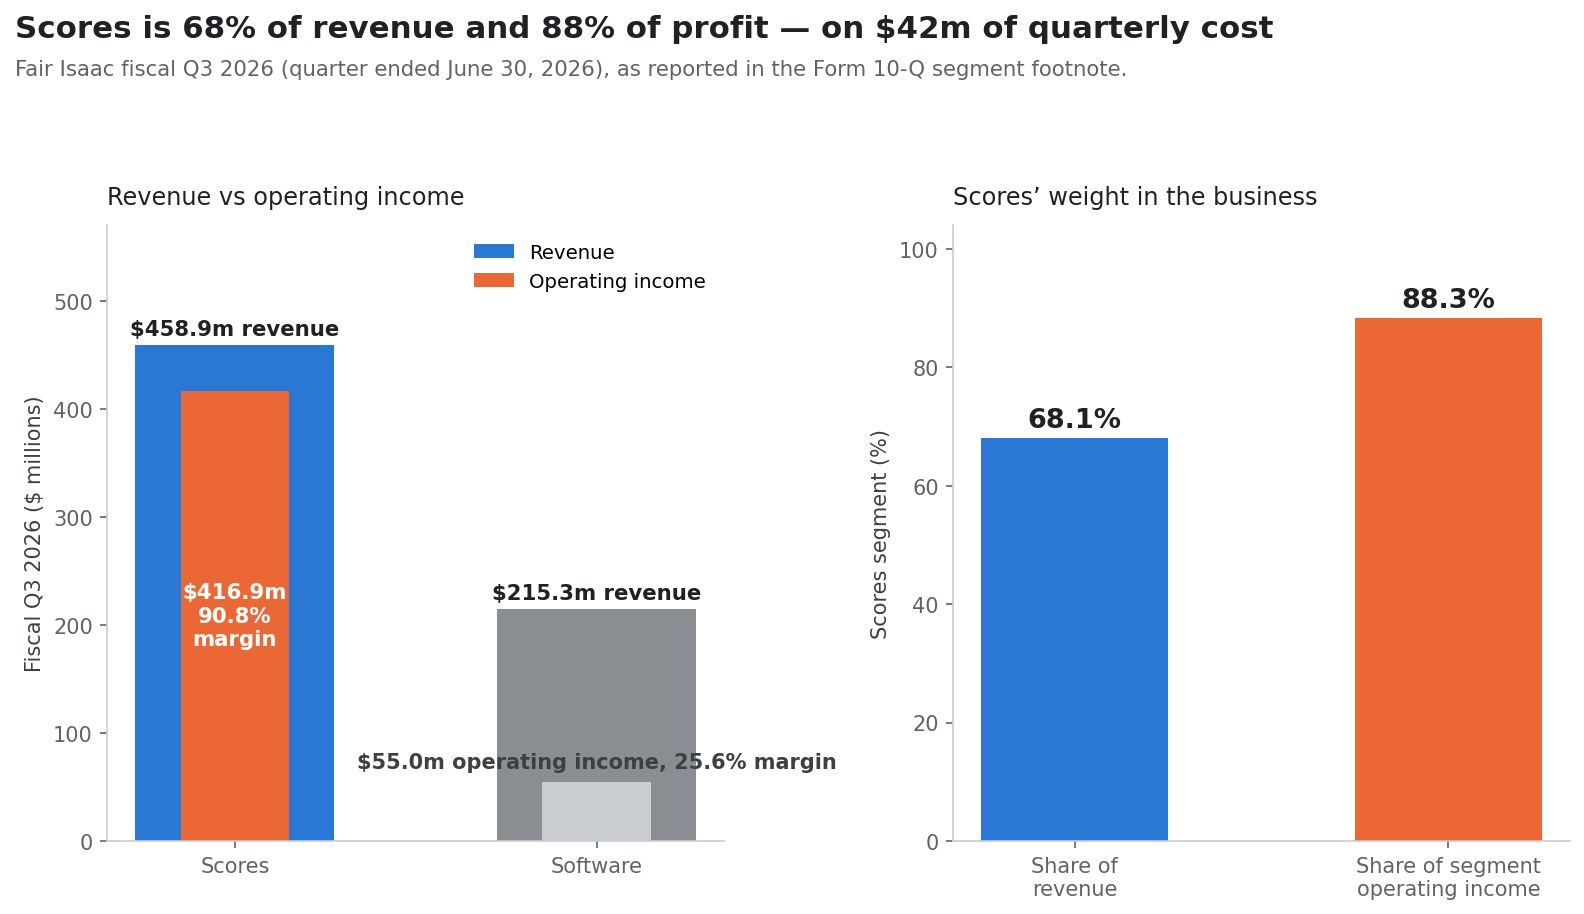
分部算術:68% 的收入,88% 的利潤
以上所有內容,只有當你理解兩個分部究竟如何賺錢時才可投資。FICO 的分部附註把這一點寫得異常清楚,而這份清楚並不好看。
評分分部:每季 4,200 萬美元成本撐起 90.8% 利潤率
截至 2026 年 6 月 30 日的季:
| 2026 會計年度第三季 | 評分 | 軟體 | 合計 |
|---|---|---|---|
| 分部收入 | 458,897 千美元 | 215,291 千美元 | 674,188 千美元 |
| 分部營業費用 | (42,011) 千美元 | (160,251) 千美元 | (202,262) 千美元 |
| 分部營業利益 | 416,886 千美元 | 55,040 千美元 | 471,926 千美元 |
| 分部營業利益率 | 90.8% | 25.6% | 70.0% |
| 佔總收入比重 | 68.1% | 31.9% | 100% |
| 佔分部營業利益比重 | 88.3% | 11.7% | 100% |
56,967 千美元的未分攤公司費用和 52,331 千美元的未分攤股權激勵費用,把 471,926 千美元的分部營業利益壓到報表口徑的 362,628 千美元合併營業利益。
值得停下來看的數字是 42,011 千美元。這就是營運一門三個月創造 4.589 億美元收入的生意的全部直接與分攤成本。把它換算成比例:每一美元評分收入,只需要約 9 美分的成本去支撐。從營運上看,評分分部就是一份授權協議:模型已經存在,徵信局負責分發,下一份評分的邊際成本接近於零。
這把刀兩面都割,而多數評論只取一面。
樂觀的讀法: 90.8% 的利潤率下,FICO 不需要留住房貸評分收入的每一美元也能維持高盈利。即便收入遭遇嚴重重置,剩下的仍是一門結構上極優秀的生意。
算術的讀法: 90.8% 的利潤率下,收入下滑時根本無成本可砍。少一美元評分收入,大約就是少一美元營業利益。沒有可調節的變動成本基礎,沒有毛利緩衝,沒有可以反向運作的經營槓桿。25% 利潤率的生意靠砍成本吸收 20% 的收入下滑;91% 利潤率的生意只是少賺 20%。
軟體:正在收縮的多元化
崩盤後 FICO 的看多論據倚靠軟體分部。分部附註讓它變得複雜。
| 軟體分部 | 2026 會計年度三季 | 2025 會計年度三季 | 變化 |
|---|---|---|---|
| 收入 | 215,291 千美元 | 212,106 千美元 | +1.5% |
| 分部營業費用 | (160,251) 千美元 | (144,164) 千美元 | +11.2% |
| 分部營業利益 | 55,040 千美元 | 67,942 千美元 | −19.0% |
| 分部營業利益率 | 25.6% | 32.0% | −6.4 個百分點 |
軟體收入增長 1.5%,軟體營業利益卻下降 19.0%,因為營業費用增長了 11.2%。九個月口徑模式一致:收入 639,420 千美元對比 618,095 千美元,營業利益 176,248 千美元對比 192,008 千美元——下降 8.2%。
被廣泛引用的平臺資料是真的,但不完整。FICO 披露截至 2026 年 6 月 30 日軟體 ARR 同比增長 10%,由平臺 ARR 增長 62% 和非平臺 ARR 下降 17% 構成。以美元計的淨留存率,平臺軟體為 148%,非平臺為 82%,合計 109%。
148% 是大多數分析裡出現的數字。109% 才是描述整個分部的數字。一家正從萎縮的本地部署基礎轉向增長中的雲平臺的公司,同時給出兩個數字是合理的,但衡量多元化規模的投資者必須用合併數字——而在分部營業利益下滑的同時只有 109% 的淨留存,不是一門當下能夠取代 91% 利潤率特許經營的生意。
把集中度說清楚
把九個月資料年化,評分分部產生約 14.9 億美元營業利益,軟體約 2.3 億美元。若評分營業利益腰斬,軟體營業利益就必須從約 2.3 億美元升到約 9.8 億美元——增長四倍以上——才僅僅維持總額不變。
這就是集中度問題。不是說 FICO 脆弱——在一個紮根很深的標準上賺 90% 利潤率的生意並不脆弱。而是說這家公司的多元化敘事和它的利潤現實,相差了六倍。任何把軟體當作評分替代品的模型,都必須先解釋清楚這個六倍的缺口將如何被填平,以及在幾年之內填平。
買回清單:30.5 億美元,每股 1,409 美元
這是崩盤報導中完全缺席的一段,也是把定價問題變成資產負債表問題的一段。
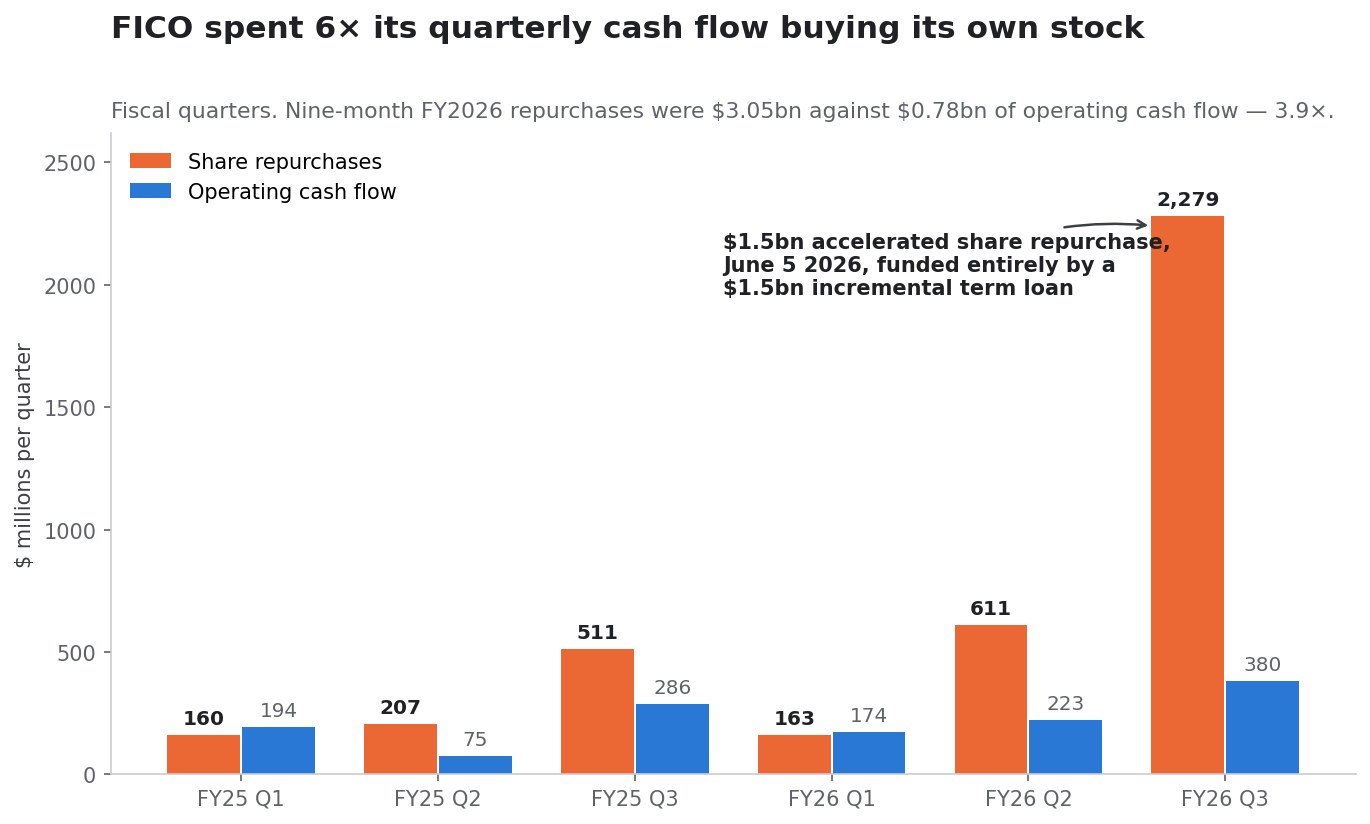
十二個月裡三次授權
FICO 董事會在同一年內核准了三個連續的股票買回計畫,每一個都在前一個到期之前取而代之:
| 日期 | 計畫 | 授權金額 | 取代 |
|---|---|---|---|
| 2025 年 6 月 | 2025 年 6 月計畫 | 10 億美元 | 2024 年 7 月計畫 |
| 2026 年 2 月 | 2026 年 2 月計畫 | 15 億美元 | 2025 年 6 月計畫 |
| 2026 年 6 月 | 2026 年 6 月計畫 | 20 億美元 | 2026 年 2 月計畫 |
每一次升級都披露在 2026 會計年度第三季 10-Q 中。這種模式——提前終止一個計畫、換成一個更大的,十二個月裡三次——是一家公司朝自己股價加速衝刺的模式。
支出對比現金流
| 財務期間 | 股票買回 | 經營性現金流 | 倍數 |
|---|---|---|---|
| 2025 會計年度一季 | 1.597 億美元 | 1.940 億美元 | 0.8 倍 |
| 2025 會計年度二季 | 2.070 億美元 | 0.749 億美元 | 2.8 倍 |
| 2025 會計年度三季 | 5.113 億美元 | 2.862 億美元 | 1.8 倍 |
| 2025 會計年度全年 | 14.195 億美元 | 7.788 億美元 | 1.8 倍 |
| 2026 會計年度一季 | 1.627 億美元 | 1.741 億美元 | 0.9 倍 |
| 2026 會計年度二季 | 6.113 億美元 | 2.234 億美元 | 2.7 倍 |
| 2026 會計年度三季 | 22.789 億美元 | 3.804 億美元 | 6.0 倍 |
| 2026 會計年度九個月 | 30.529 億美元 | 7.779 億美元 | 3.9 倍 |
買回金額為 10-Q 披露的庫藏股購入額;現金流量表顯示支付買回現金 3,045,992 千美元,含貨物稅與 ASR 預付款。季數字由年初至今的累計披露推算。
一家公司在九個月內把經營性現金流的 3.9 倍花在買回上,按定義就是在用經營之外的東西為買回融資。
加速股票買回
2026 年 6 月 5 日,FICO 與 Wells Fargo Securities 簽訂 15 億美元普通股的加速股票買回協議,並於 6 月 8 日透過 8-K 披露。10-Q 給出的機制為:
- FICO 預付 15 億美元。
- 公司收到 1,055,103 股的首次交付,價值約 12 億美元——約合每股 1,137 美元,約佔預期總量的 80%。
- 其餘 3.00 億美元記作預付款,對應股份將在結算時交付。
- 最終股數由 ASR 期間 FICO 股票的成交量加權平均價減去一個折讓確定,也就是說公司在簽約時並不知道自己最終會買到多少股。
- 結算預計發生在 2026 會計年度第四季,即截至 2026 年 9 月 30 日的季,而那正是股價暴跌所在的季。
最後這一點帶來了整起事件中最奇特的後果之一,本節末尾會講。
隱含成本與盯市
庫藏股從 2025 年 9 月 30 日的 65,093,000 股增至 2026 年 6 月 30 日的 67,260,000 股——九個月內購入 2,167,000 股,對應庫藏股價值 3,052,893 千美元。這意味著平均交付成本約為每股 1,408.81 美元。
FICO 於 2026 年 10 月 12 日收於 740.00 美元。
| 2026 會計年度九個月買回 | 金額 |
|---|---|
| 投入現金 | 3,045,992 千美元 |
| 購入庫藏股價值 | 3,052,893 千美元 |
| 交付入庫藏股的股數 | 2,167,000 |
| 隱含每股平均成本 | 1,408.81 美元 |
| 收盤價,2026-10-12 | 740.00 美元 |
| 每股盯市變動 | −668.81 美元(−47.5%) |
| 該部位盯市變動 | −14.49 億美元 |
這 14.49 億美元相當於同一個九個月裡公司全部經營性現金流的 1.86 倍。假如 FICO 把 3,045,992 千美元留作現金、在 740.00 美元投出,同樣的錢能買到 4,116,205 股——是它實際登出股數的 1.90 倍。
這不是事後諸葛式地批評一個判斷。買回是在這樣一個時期里加速的:FHFA 已發布終止獨佔權的臨時政策(2025 年 7 月),已啟動 VantageScore 有限推廣(2026 年 4 月),並已發布 FICO 10T 歷史資料而 10T 仍不具備交付資格(2026 年 7 月)。最大的單筆——15 億美元 ASR——於 2026 年 6 月執行,距推廣啟動兩個月。也就是說,公司是在監管路線圖已經公開、競爭者已經開始實際落地之後,才把買回規模推到歷史最高的。
崩盤唯一改善的一件事
存在一個真實的、而且確實反直覺的抵銷項。
由於 ASR 的最終股數基於其存續期內的成交量加權平均價減去折讓,而該存續期從 6 月初延續到 2026 會計年度第四季的預期結算,9 月的暴跌落在了測量視窗之內。VWAP 更低意味著同樣 15 億美元交付更多股份。
用每日收盤價作為 ASR 的 VWAP 近似:2026 年 6 月 5 日至 9 月 30 日,成交量加權平均收盤價約為 995 美元;若剔除最後兩個暴跌交易日則約為 1,092 美元。在 15 億美元上,這個差額約合 13.4 萬股——按 10 月 12 日價格約值 9,900 萬美元。
這是近似,不是披露,因為真實的 ASR 計算並不公開。實際計算使用日內 VWAP、合同折讓與各項調整,結算數字將出現在 FICO 2026 會計年度 10-K 中。但方向是確定的:那兩個摧毀 53.7 億美元市值的交易日,在一筆公司已經付過錢的買回上,給了公司約 9,900 萬美元的額外股份。投資者應留意最終的 ASR 結算披露,因為那是 2026 會計年度 10-K 中唯一一處暴跌以貸方形式出現的地方。
買回之後的資產負債表
買回不是用現金做的,是用債務做的,而這筆債務具體、有日期、已披露。
借了什麼,條件如何
2026 年 3 月 20 日——10 億美元 6.250% 優先票據,2034 年到期。 FICO 完成一筆私募發行,本金總額 10 億美元、票面 6.250%、2034 年 9 月 15 日到期,每年 3 月 15 日和 9 月 15 日付息兩次。募集資金用途載明為:償還授信協議項下的提款,為全額贖回 2018 年 5 月發行、2026 年到期的 4 億美元 5.25% 優先票據提供資金,支付相關費用,「以及用於一般公司用途,其中可能包括買回其普通股」。
2026 年 6 月 5 日——15 億美元增量定期貸款。 第三次修訂並重述的授信協議之第一修正案提供了一筆 15 億美元、2028 年 5 月 15 日到期的無擔保增量定期貸款。FICO 於 2026 年 6 月 5 日一次性提足全額,並按 8-K 的原話「將按加速股票買回計畫使用這筆資金」。利率為 SOFR 加 1.500% 至 2.250% 的適用利差,由合併槓桿率決定。本金按季分期償還,2026 年 9 月 30 日至 2027 年 6 月 30 日每季 7,500 萬美元,其後每季 1.125 億美元。
由此形成的狀況
| 資產負債表專案 | 2025-09-30 | 2026-06-30 | 變化 |
|---|---|---|---|
| 長期債務,一年內到期部分 | 399,541 千美元 | 300,000 千美元 | −99,541 千美元 |
| 長期債務,非流動部分 | 2,656,150 千美元 | 5,282,389 千美元 | +2,626,239 千美元 |
| 債務總額 | 3,055,691 千美元 | 5,582,389 千美元 | +2,526,698 千美元(+82.7%) |
| 現金及等價物 | 134,136 千美元 | 248,444 千美元 | +114,308 千美元 |
| 淨負債 | 2,921,555 千美元 | 5,333,945 千美元 | +82.6% |
| 股東權益合計 | (1,745,784) 千美元 | (4,097,135) 千美元 | −2,351,351 千美元 |
帳面權益在本輪之前就已為負——對一家多年買回股票的公司而言這是正常狀態。現在它是負 41 億美元,而九個月內的惡化幅度幾乎恰好等於新增的債務。
槓桿的代價
| 利息費用淨額 | 2026 會計年度 | 2025 會計年度 | 變化 |
|---|---|---|---|
| 第三財季 | 59,877 千美元 | 32,899 千美元 | +82.0% |
| 九個月 | 146,462 千美元 | 93,765 千美元 | +56.2% |
2026 年 6 月當季的淨利息費用年化約為 2.40 億美元。對照年化後的三季營業利益約 14.51 億美元,53.34 億美元的淨負債約相當於 3.68 倍 EBIT。
這不是一張陷入困境的資產負債表。FICO 產生可觀的自由現金流——僅 6 月當季就有 3.703 億美元——而且定期貸款可無溢價、無罰金提前償還。但它與一年前的那張表已有實質差別,而且它建立在「評分利潤是持久的」這一假設之上。
沒人在建模的攤還計畫
自 2026 年 9 月 30 日起,增量定期貸款開始攤還。2026 年 9 月 30 日至 2027 年 6 月 30 日共四期、每期 7,500 萬美元,其後每季 1.125 億美元。這意味著頭四季共 3 億美元的強制本金,自 2027 年 9 月當季起升至每年 4.5 億美元的節奏,此外還有每年約 2.40 億美元的利息。
把它算作升檔之後每年 6.9 億美元的合同性償債,對照九個月 7.78 億美元的經營性現金流。這個數字本身並不嚇人,但它是剛性的:無論評分收入是增是減,它都必須按季支付。按當前盈利,FICO 輕鬆覆蓋得了。問題不是償債能力,而是選擇權。一家負債 31 億美元的公司和一家負債 56 億美元的公司,在進入一場收入重置時的差別,在於它還剩多少餘地去投資、去併購、或者在重置展開期間繼續買股票。
15% 裁員,對照分部資料來讀
15% 裁員通常被當作成本紀律來報導。對照分部附註來讀,它說的東西更具體。
裁員的算術
截至 2026 年 6 月 30 日,FICO 有 3,876 名員工,一年前為 3,855 名。約 15% 即約 581 個崗位。披露的稅前費用為 2,700 萬美元——摺合每個被削減崗位約 46,400 美元的遣散及相關成本。
成本到底在哪裡
把這次裁員讀成對評分特許經營的防守,問題就出在這裡。截至 2026 年 6 月 30 日的九個月:
| 分部 | 九個月營業費用 | 佔分部費用比重 |
|---|---|---|
| 評分 | 121,189 千美元 | 20.7% |
| 軟體 | 463,172 千美元 | 79.3% |
| 分部營業費用合計 | 584,361 千美元 | 100% |
| 未分攤公司費用 | 152,411 千美元 | — |
| 未分攤股權激勵費用 | 141,910 千美元 | — |
評分分部每季營運成本約 4,000 萬美元,產生約 4.17 億美元季營業利益。那裡沒有什麼值得砍的。分部成本基礎的五分之四——以及絕大多數員工——都在軟體分部和公司總部。
因此 15% 裁員不成比例地落在了管理層定位為多元化引擎的那個分部上,落在了營業利益已經同比下降 19.0% 的那個分部上,落在了要把營業利益提高四倍以上才能抵消評分腰斬的那個分部上。裁員可以改善短期利潤表,但它改善不了一個 90.8% 利潤率業務的成本結構,因為那裡本來就幾乎沒有成本。
8-K 的措辭究竟承諾了什麼
該檔案描述的不是一次臨時性成本行動。它描述的是「減少組織層級數量、簡化營運結構、最佳化流程與工具,以及整合由人工智慧驅動的產品開發」,到 2027 會計年度第三季末基本完成。
這是一場為期九個月的結構性重組,在股價兩個交易日蒸發 29.5% 之後的第一個交易日就定了下來。公司不會為一次暫時的驚嚇而重組。誠實的讀法是:管理層相信自己正在建構的收入與利潤率結構,與造就 2026 會計年度的那一套永久地不同。
這個讀法比當日股價 11.69% 的漲幅所隱含的要更悲觀——而且它來自公司,不是來自市場。
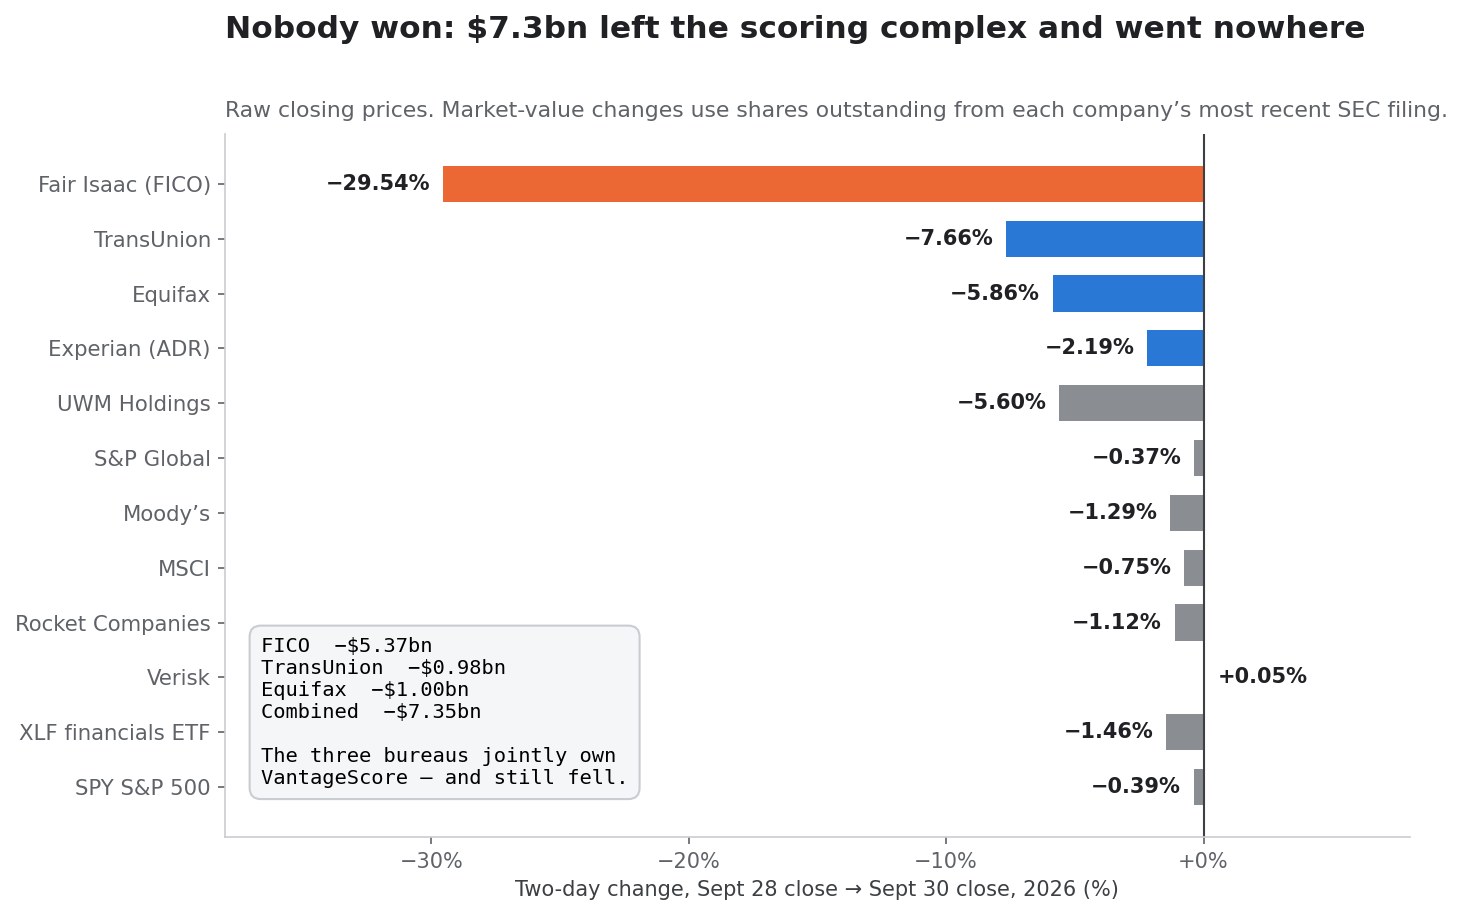
究竟誰贏了?反應日橫截面
檢驗一個事件是轉移價值還是摧毀價值,最簡單的方法是看錢落到了誰手裡。2026 年 9 月 29 日至 30 日,誰都沒拿到。
反應日橫截面
| 公司 | 9-28 收盤 | 9-30 收盤 | 兩日漲跌 | 市值變化 |
|---|---|---|---|---|
| Fair Isaac(FICO) | 840.89 美元 | 592.47 美元 | −29.54% | −53.65 億美元 |
| TransUnion | 66.19 美元 | 61.12 美元 | −7.66% | −9.77 億美元 |
| Equifax | 145.78 美元 | 137.24 美元 | −5.86% | −10.03 億美元 |
| Experian(ADR) | 33.38 美元 | 32.65 美元 | −2.19% | — |
| UWM Holdings | 1.25 美元 | 1.18 美元 | −5.60% | — |
| Rocket Companies | 11.64 美元 | 11.51 美元 | −1.12% | — |
| S&P Global | 395.92 美元 | 394.47 美元 | −0.37% | — |
| Moody's | 460.08 美元 | 454.13 美元 | −1.29% | — |
| MSCI | 542.72 美元 | 538.66 美元 | −0.75% | — |
| Verisk | 167.77 美元 | 167.85 美元 | +0.05% | — |
| XLF 金融 ETF | 54.19 美元 | 53.40 美元 | −1.46% | — |
| SPY(標普 500) | 765.61 美元 | 762.63 美元 | −0.39% | — |
市值變化使用各公司最近一次 SEC 文件中的流通在外股數數:FICO 21,597,635 股;TransUnion 192,800,000 股;Equifax 117,484,896 股。三家合計在兩個交易日裡蒸發 73.5 億美元,同期標普 500 僅變動 −0.39%。換句話說,這不是宏觀,也不是類股,而是一條產業鏈上的價格重估。
徵信局是贏家的所有者,卻照樣下跌
這是重新定義整個事件的那個發現。
VantageScore Solutions LLC 成立於 2006 年,是 Equifax、Experian 和 TransUnion 的合資公司——這一結構記載於 Equifax 自己 2006 會計年度的 10-K 表,該檔案把宣佈日期定為 2006 年 3 月 14 日。三家全國性徵信局共同擁有剛剛從 FICO 手裡搶走份額的那個模型。
而三家都跌了。TransUnion −7.66%,Equifax −5.86%,Experian 的 ADR −2.19%。這意味著,即便 VantageScore 從 FICO 手裡拿走了份額,它的三位所有者在那兩天裡依然是淨虧損方。
如果這是份額轉移——價值從 FICO 流向競爭者——那麼競爭者的所有者應當獲益。它們三家合計虧了約 20 億美元。市場的判決不是「FICO 的利潤轉移到徵信局」,而是「房貸評分費用池在收縮,所有從中收費的人都賺得更少」。
這個區分對預測極其重要。份額轉移事件有底:FICO 的損失受限於它能失去的份額。費用池壓縮事件沒有這種底,因為存活下來的價格由競爭決定,而不是由誰握著剩下的量來決定。
而付錢的一方也沒賺到
如果費用池收縮了,節省下來的錢應該落到放款機構手裡。同樣這兩個交易日,Rocket Companies 跌 1.12%,UWM Holdings 跌 5.60%——沒有一家上漲。
解釋在於量級。Rocket 自己的測試把省到錢的借款人的平均節省定在每筆交割 1,600 美元,而這筆節省主要歸於借款人,不是放款機構。房貸發起方會把信用報告成本轉嫁出去;更便宜的評分減少借款人在交割時需要的現金,在邊際上提高獲批率,而發起方的經濟帳基本不變。換言之,這不是一筆從 FICO 轉移到放款機構的利潤,而是一筆從 FICO 轉移到數百萬個購房家庭、因而在任何一隻股票上都看不見的利潤。
所以 2026 年 9 月 29 日至 30 日的完整帳目是:整個評分複合體蒸發 73.5 億美元市值,沒有任何一家上市受益方,以及一筆按每筆交易約 1,600 美元分散給美國購房者的瀰漫性好處。這就是資本市場中一次受監管的價格重置的樣子——這個模式值得識別,因為它與 Crown Castle 的第四家營運商考題形狀相同,那裡一次全行業重估摧毀的價值遠多於它轉移的價值。
2006 年那個 FICO 已經打過並打輸的先例
FICO 的競爭問題並不新鮮,而且公司已經在法庭上打過一次並輸了。
VantageScore Solutions 於 2006 年 3 月 14 日宣佈成立。Fair Isaac 提起訴訟,主張反壟斷違法、商標侵權和虛假廣告。這家合資公司勝訴。
二十年後,VantageScore 透過信用監測服務、與徵信局的關係,以及一代模型——4.0,與 FICO 10T 同日獲 FHFA 驗證——建立了面向消費者的分發足跡。它二十年來唯一缺少的,是讓一家合規房貸放款機構使用它的理由。缺的既不是技術,也不是通路,而是一個足夠大的、能夠蓋過一次性切換成本的經常性價差。
發生變化的不是模型品質、不是核准狀態、也不是分發網路。發生變化的是 FICO 把價格從 0.60 美元提到 10.00 美元,而 Equifax 以 4.50 美元應戰。
這就是這份清單教給我們的,而且它的適用範圍遠超信用評分。一個在產品上贏不了的競爭者,可以無限期等待在位者把它變成價格上的競爭者。二十年裡 VantageScore 打不過 FICO。它也不需要打過。它只需要在 FICO 自己的定價把它變成理性選擇的那一天還在場。這是一個對所有被監管的在位者都成立的結論。
740 美元的 FICO 股票值多少錢
機制確立之後,估值問題就變得可處理:740 美元假設了什麼?
倍數
以 740.00 美元、21,597,635 股計,FICO 的市值為 159.8 億美元。加上 53.3 億美元淨負債,得到約 213.2 億美元的企業價值。
對照 2026 年 7 月 29 日上調後的 FICO 自家指引:
| 指標 | 更新後 2026 會計年度指引 | 740.00 美元對應 |
|---|---|---|
| 收入 | 25.3 億美元 | EV/收入 8.4 倍 |
| GAAP 淨利潤 | 8.50 億美元 | 本益比 18.8 倍 |
| GAAP 每股收益 | 36.86 美元 | 本益比 20.1 倍 |
| 非 GAAP 淨利潤 | 9.79 億美元 | 本益比 16.3 倍 |
| 非 GAAP 每股收益 | 42.43 美元 | 本益比 17.4 倍 |
指引是從 24.5 億美元收入、8.25 億美元 GAAP 淨利潤和 35.60 美元 GAAP 每股收益上調而來。把 6 月當季 362,628 千美元的營業利益年化約得 14.5 億美元,對應 EV/EBIT 約 14.7 倍;把九個月數字年化得 13.3 億美元,對應 16.0 倍。
對一門合併營業利益率 70% 的生意而言,這些倍數不算貴。但如果用來計算的盈利正是頂峰,它們也不便宜。一家公司可以在當期盈利上看著便宜,同時在正常化盈利上很貴。
倍數回答不了的那個問題
按公司自己的披露,FICO 2026 會計年度的盈利是一個漲價的故事。相關的問題不是 20 倍盈利便宜不便宜,而是哪一種盈利。
四種可能:
- 一個可持續的新基準。 10 美元的價格活下來,因為三局合併、MBS 證券化要求和非房貸放款維持住了 FICO 的量。2026 會計年度盈利是地板。
- 在量重置之前先漲價帶來的暫時好處。 價格漲了,量暫時還撐著,等放款機構完成切換後兩者都會迴歸常態。2026 會計年度盈利是頂峰。
- 真正份額轉移之前的最後一衝。 Rocket 只是眾多里的第一家。2026 會計年度盈利是一個不會重演的週期的頂點。
- 混合。 房貸評分經濟發生實質重置,而非房貸特許經營——信用卡核保、車貸、個人貸款、小企業信貸、銀行風險管理、保險分析、催收以及 myFICO——保持完好。2026 會計年度盈利部分是結構性的,部分是暫時的。
第四種情形可能性最大,也最難定價,因為它要求把房貸評分收入與其他一切分開——而 FICO 並不披露這個拆分。投資者能做的,是用分部層面的壓力測試繞開這個資訊缺口。
真正重要的那次壓力測試
既然誰也無法精確知道房貸佔比,誠實的做法就是直接對評分分部施壓,然後讀出對應的倍數。以年化後約 13.32 億美元的合併營業利益為起點,對照年化後約 14.90 億美元的評分分部營業利益——分部數字更大,是因為未分攤公司費用和股權激勵費用在它下面:
| 評分營業利益降幅 | 隱含營業利益總額 | 740 美元對應 EV/EBIT |
|---|---|---|
| 0% | 13.32 億美元 | 16.0 倍 |
| −10% | 11.83 億美元 | 18.0 倍 |
| −20% | 10.34 億美元 | 20.6 倍 |
| −30% | 8.85 億美元 | 24.1 倍 |
| −40% | 7.36 億美元 | 28.9 倍 |
| −50% | 5.87 億美元 | 36.3 倍 |
倒著讀這張表,就能找出市場在假設什麼。把這張表反過來用,可以直接讀出市場的容忍度。要讓 740 美元的 FICO 對應 20 倍 EV/EBIT——對一門高品質分析生意而言是常規水準——評分營業利益的降幅就不能超過約 18%。在 25 倍的倍數下,容忍度約為 32%。
所以市場隱含的基準情形,是評分營業利益下降接近二十到三十出頭個百分點。這是否正確,就是整場投資辯論。但它絕不是一個把 FICO 定價為滅絕的市場——恰恰相反,740 美元內含的是一次有限度的、可以被未來幾季資料證實或證偽的重置。
債務放大了股權的敏感度
注意槓桿對這張表做了什麼。企業價值 213.2 億美元,其中 53.3 億美元是淨負債。若倍數不變,評分營業利益下降 20% 會等比例壓低企業價值——但債務在名義上是固定的,於是全部變化由股權承擔。
算一下:在 16.0 倍 EV/EBIT 不變、評分砍 20% 的情形下,企業價值降到約 165 億美元,股權降到約 112 億美元,股價約為 519 美元——單一分部利潤下降 20%,股價從 740 美元下跌 30%。這種放大效應就是九個月買回買來的東西,也是把 25 億美元資產負債表彈性換成 1,409 美元登出股票的實際代價。同樣的算術也出現在 Lululemon 43.3 億美元的買回清單裡,那裡一次在高位附近執行的買回,成了後續股價下跌的主要解釋。
看多的一方說對了什麼
只講一面的參考文件不是參考文件。有三點對 FICO 有利的論據確實有力,而且在看空報導里被低估了。
非房貸業務才是特許經營的主體,而且無人觸及
FHFA 管的是合規房貸的交付。它不管信用卡核保、車貸、個人貸款、小企業信貸、銀行風險管理、保險分析、催收決策、反欺詐流程或消費者信用監測。FICO Score 被美國頂級放款機構中的 90% 使用,並在美國以外 40 多個國家可用。信用卡核保、車貸、個人貸款、小企業信貸、銀行風險管理、保險分析、催收決策、反欺詐流程、消費者信用監測——這些場景裡,FICO 的模型、原因程式碼、不利行動說明和歷史違約表現仍然是行業預設的參照系,而把它們全部替換掉的工程量,遠大於換一個房貸評分模型。
2025 至 2026 年的這串事件沒有改變上述任何一點。B2C 評分收入——myFICO 訂閱業務以及間接銷售給消費者的評分帶來的權利金——在 6 月當季增長 5%,完全處在監管邊界之外。
證券化要求是一個真實的底
抵押貸款支援證券市場為證券化目的繼續要求 FICO 評分。一家發放 VantageScore 評分貸款的機構,仍然身處一個其慣例、歷史表現資料和投資者預期都建立在 FICO 之上的二級市場。慣例變化緩慢,而且這種變化並不只在 FHFA 手上。換言之,即使合規發放端完全轉向 VantageScore,二級市場對 FICO 評分的需求仍會在相當長時間裡托住一部分量。
切換成本是真實的,Rocket 自己的例外清單就是證明
Rocket 是最強的檢驗案例:一家規模大、技術成熟的發起機構,在 140 萬份信用報告上做了四個月平行測試,並公開支援 FHFA 局長的競爭主張。即便是 Rocket,也仍然在投資性房產房貸、第二套房、房屋淨值、FHA 和大額貸款上保留了 FICO。
那份例外清單,就是看多論據的具體形態。合規邊界之外的房貸市場沒有發生變化,而最有動機切換的放款機構並沒有切換它們;FHA、大額貸款和房屋淨值這些產品線仍然按原來的評分體系執行。這也提示了一條實用的觀察路徑:與其追蹤哪家機構宣佈採用 VantageScore,不如追蹤哪些產品線被排除在外,後者更能說明切換成本的真實邊界在哪裡。
從這裡開始如何追蹤 FICO 股票:六個步驟
追蹤不了的論點,也就持有不了。決定上述哪種情形正在展開的有六件事,而且六件都可觀察。
第一步——盯單價,不盯標題
FICO 的管理層分析明確把評分收入增長歸因於單價。此後每一份 10-Q 要麼繼續這麼寫,要麼不再這麼寫。每份檔案裡要找的那句話,是解釋企業對企業評分收入變化的那一句。當它從「更高的房貸發起評分單價」變成「數量增加」,或者更糟,變成歸因於價格的下降時,重置就開始了。
第二步——把權利金與放款費分開
直接授權計畫把 FICO 的房貸收入拆成按份權利金和按成交費用。兩者在發放週期中的表現不同。任何把它們分開的披露——無論在 10-K、業績電話會,還是某家轉售商自己的報告裡——都比加總數字更有資訊量。
第三步——盯住 FICO 10T 的交付資格
這是整個故事中槓桿最大的一個二元變數。FHFA 表示 FICO 10T 目前不具備交付資格,待其可用時兩家機構將發布指引。獲批會重新啟用那個捆綁——Classic FICO 加免費 10T、不另收放款費——這是 FICO 最強的競爭工具。四年同期獲批卻始終沒有交付資格,這就是基準機率;把任何一次獲批都當作真正的上行催化劑,而不是已被預期的事。
第四步——讀軟體營業利益,不讀軟體 ARR
平臺 ARR +62%、平臺淨留存 148%,這些是標題裡的數字。軟體分部營業利益同比下降 19.0%。兩者都為真,但只有一個告訴你多元化是否在賺錢。同樣的「挑指標」問題也藏在那筆抬高 Netflix 本益比的非經常性專案背後。追蹤分部營業利益和 109% 的整體美元淨留存,而不是平臺子集。平臺子集只告訴你遷移走得多快,整體數字才告訴你這門生意是否在賺錢。
第五步——為定期貸款攤還建模
增量定期貸款自 2026 年 9 月至 2027 年 6 月每季攤還 7,500 萬美元,其後每季 1.125 億美元。這份計畫具有合同約束力,會減少可自由支配的資本。在假設買回會以任何節奏繼續之前,先把它明確地對照自由現金流建模。
第六步——盯 2026 會計年度 10-K 中的 ASR 結算
15 億美元 ASR 將在 2026 會計年度第四季結算,最終股數和平均價格將在年報中披露。這項披露會告訴你兩件事:公司史上最大一次買回的真實全部成本,以及 9 月暴跌在那筆尚未交付的 3 億美元上帶來了多少意外收益。這是全年唯一一處可以把「崩盤」和「獲益」寫在同一行的地方。
你可以用 SimianX AI 的股票工具把這六件事接入一個自動監控列表,它會把檔案、分部披露和價格反應一起追蹤:
- SimianX AI — 研究平臺
- 即時分析指揮室 — 對
FICO的即時多智慧體分析 - Market Pulse — 個股事件檢測
- 加密貨幣排行榜 — 逐模型表現追蹤
- 積分與資費 — 使用方式說明
看多、中性與看空:情景表
| 情景 | 核心假設 | 評分營業利益路徑 | 隱含框架 |
|---|---|---|---|
| 看空 | VantageScore 4.0 成為多數大型合規發起機構的預設選擇;FICO 每份評分價格向 4.50 美元重置;FICO 10T 仍不具備資格;軟體營業利益繼續下滑 | −35% 至 −50% | 按當前企業價值,EV/EBIT 重估至 24–36 倍;在 53.3 億美元淨負債下股權承擔全部跌幅;後續買回受每年 4.5 億美元攤還掣肘 |
| 中性 | 合規房貸份額實質轉移,但非房貸、B2C 與證券化慣例撐住;價格部分重置;軟體企穩 | −15% 至 −25% | EV/EBIT 19–22 倍;盈利重置但不失特許經營;槓桿下降而非惡化 |
| 看多 | FICO 10T 取得交付資格;捆綁抵消價格差;放款機構兩種模型並用;軟體平臺增長終於抬起分部營業利益 | −5% 至 +10% | EV/EBIT 14–17 倍;從 1,858.91 美元開始的殺估值,事後證明已貼現了比實際更大的重置 |
看空情景不要求 FICO 丟掉特許經營。它只要求房貸評分經濟發生重置,而軟體補不上。看多情景不要求 VantageScore 失敗;它要求 FICO 10T 落地。
注意三欄裡都缺了什麼:關於這隻股票「便不便宜」的假設。在 16 至 20 倍盈利上,FICO 既不明顯便宜也不明顯昂貴。變數不是倍數,變數是分母。
常見問題
FICO 股價為什麼在 2026 年 9 月 29 日暴跌 26.52%?
FHFA 公佈前端費用調整,把 Classic FICO 與 VantageScore 4.0 的房貸定價拉齊,取消了放款機構選擇更便宜模型所要承擔的經濟懲罰。前一個交易日,Rocket Mortgage 剛宣佈自 2026 年第四季起,對符合條件的直客合規貸款,VantageScore 4.0 將成為其預設模型。FICO 從 840.89 美元跌到 617.87 美元,成交 4,914,500 股,約為正常量的十二倍。
FICO 是在 2026 年 9 月失去房貸信用評分壟斷的嗎?
不是——它在 2025 年 7 月 8 日就失去了,當時 FHFA 的臨時政策首次允許放款機構交付用 VantageScore 4.0 評分的合規貸款。2026 年 9 月改變的是價格,不是許可。FICO 在 2025 年的政策日跌 8.91%,在 2026 年的價格日跌 26.52%。
2026 年一份 FICO 房貸評分要多少錢?
取決於所選模型。在 FICO 房貸直接授權計畫下:Classic FICO 為每份 4.95 美元,另加每位借款人每份評分 33 美元的放款費;或每份 10.00 美元且無放款費。獨立的 FICO Score 10T 為每份 0.99 美元,另加每位借款人 65 美元的放款費,與 Classic FICO 捆綁時免費。2022 年之前,FICO 的權利金約為每份 0.60 美元。
VantageScore 4.0 比 FICO 便宜嗎?
按公佈價目,是的。Equifax 把 VantageScore 4.0 房貸信用評分定在每份 4.50 美元,並承諾維持到 2027 年底。在一筆兩位借款人的成交三局合併貸款上——六份評分——這是 27.00 美元,而 FICO 最便宜的僅按份計價方案是 60.00 美元,Classic FICO 績效模型是 227.70 美元。
VantageScore 歸誰所有?
VantageScore Solutions LLC 成立於 2006 年,是 Equifax、Experian 和 TransUnion 的合資公司,於 2006 年 3 月 14 日宣佈。Fair Isaac 在 2006 年起訴該合資公司,主張反壟斷違法、商標侵權和虛假廣告;合資公司勝訴。
FICO 為什麼在崩盤前買回了 30 億美元股票?
FICO 董事會在十二個月內核准了三次逐級加碼的買回授權——2025 年 6 月 10 億美元,2026 年 2 月 15 億美元,2026 年 6 月 20 億美元——公司在截至 2026 年 6 月 30 日的九個月裡投入 30.5 億美元,而同期經營性現金流為 7.78 億美元。最大的一筆是 2026 年 6 月 5 日簽訂的 15 億美元加速股票買回,全部由一筆 15 億美元的增量定期貸款融資。隱含的平均交付成本約為每股 1,408.81 美元。
FICO Score 10T 是什麼,為什麼放款機構還用不了?
FICO Score 10T 是 FICO 較新的房貸評分模型,於 2022 年 10 月 24 日獲 FHFA 驗證並核准——與 VantageScore 4.0 同一天。它在 2026 年 4 月被列入兩家機構的銷售指引,歷史資料於 2026 年 7 月發布,但 FHFA 表示它目前不具備交付資格。待其可用時,兩家機構將發布指引。
740 美元的 FICO 股票便宜嗎?
在 740.00 美元,FICO 對應約 20.1 倍指引 GAAP 每股收益 36.86 美元,以及在 213.2 億美元企業價值上約 16.0 倍的年化營業利益。對一門合併營業利益率 70% 的生意來說,這些倍數並不起眼。問題不在倍數而在盈利:按 FICO 自己的檔案,2026 會計年度的業績由更高的房貸發起評分單價驅動,而監管機構現在已經把這一項變成了可選項。投資者必須自己判斷,當前盈利究竟是可持續的新基準,還是被漲價暫時抬高的數字。
這次裁員花了多少錢,涉及多少人?
截至 2026 年 6 月 30 日,FICO 有 3,876 名員工。2026 年 10 月 1 日透過的約 15% 裁員涉及約 581 個崗位,2026 會計年度第四季計提稅前費用約 2,700 萬美元——摺合每個崗位約 46,400 美元。該計畫預計在 2027 會計年度第三季末基本完成。
結論:護城河從來在價格裡,不在修築上
Fair Isaac 在房貸評分上的競爭優勢,從來主要不是其模型的預測品質。VantageScore 4.0 是被同一個監管機構、在 FICO 自己最新模型獲批的同一天驗證的。優勢在於:FICO 的評分是整個系統圍繞其建起來的那一個,而相對於一筆便宜的經常性費用,切換是昂貴的。
FICO 用了四年把這筆費用變貴。每一次漲價單獨看都是理性的——公司有定價權並且用了,結果是 90% 的分部利潤率和一隻漲到 2,382.40 美元的股票。但累積起來,這些漲價溶解了唯一把系統固定在原地的那樣東西:切換不值得折騰這一事實。
然後,在 FHFA 臨時政策已滿十四個月、有限推廣已經啟動之時,FICO 借入 25 億美元,以接近 1,409 美元的均價登出了 217 萬股——這是在賭漲價所帶來的盈利是永久的。九個月後,這些股票按 740.00 美元計價,帳面權益為負 41 億美元,而公司已承諾削減 15% 的崗位。
這些都不能說明 FICO 是一門差生意。一家在紮根很深的標準上賺 90.8% 利潤率、客戶涵蓋美國頂級放款機構 90%、非房貸特許經營毫髮未損的公司,是一門按普通倍數交易的非常好的生意。740 美元的價格並沒有嵌入滅絕——它嵌入的大致是評分營業利益 20% 到 30% 的重置,這是一個站得住腳的中性判斷。
這串事件真正確立的,是一個值得帶進其他受監管特許經營情境的命名模式:
當一門受保護的生意把保護變現得比它所依賴的切換成本更快時,它就在資助自己競爭者的進入。監管的許可從來不是約束條件。價格才是。
這個模式會重演,而且它在不同行業裡的外形往往完全不同,只有核心一致:受保護的一方把保護本身當成可無限提價的資產,而保護的邊界其實是由被收費一方願意忍受的價格決定的。它與一家鐵塔 REIT 發現自己的第四家營運商選擇權價值低於市場所付的結構相同,也與一家支付在位者發現沒有利潤率增長的規模增長不是護城河相同。值得儘早識別,因為記錄它的清單永遠是公開的——在 FICO 的案例裡,比價格開始動早了四年。
要持續獲取 FICO 的檔案、分部披露、價格反應及其相互競爭的解讀,請訪問 SimianX AI。它的多智慧體研究工具會自動追蹤上述六個監控步驟,並在檔案措辭發生變化時發出提示。
延伸閱讀
- Crown Castle 的第四家電信考題:定價已高於 DISH
- Lululemon股價跌破100美元:品牌崩塌還是罕見機會
- Netflix跌4.7%:華納28億美元終止費美化了本益比
- PayPal暴跌13%:支付額+10%,利潤僅+1.5%
- SpaceX 80億美元頻譜交易:三大電信業者誰最受傷?
參考來源
- FHFA — 信用評分政策與實施更新 — 權威的節點時間表與各模型當前資格
- FHFA — 購房邁入信用評分競爭新時代 — 該機構自身對此次開放的表述
- Fair Isaac Corporation 10-Q 表,截至 2026 年 6 月 30 日的季 — 分部附註、債務、庫藏股、ASR 附註、員工人數
- Fair Isaac 8-K 表,2026 年 10 月 6 日(第 2.05 項) — 約 15% 的裁員與 2,700 萬美元費用
- Fair Isaac 8-K 表,2026 年 6 月 8 日 — 15 億美元增量定期貸款與 15 億美元 ASR
- Fair Isaac 8-K 表,2026 年 3 月 20 日 — 10 億美元 6.250% 優先票據,2034 年到期
- FICO 2026 會計年度第三季業績(附件 99.1) — 分部收入、ARR、留存率、上調後的指引
- FICO 投資者關係 — 2026 會計年度第三季業績 — 公司自己的公告
- FICO 房貸直接授權計畫 — 2026 年公佈的價目表
- Equifax 以定價方案回應 FICO 直接授權計畫 — VantageScore 4.0 維持 4.50 美元至 2027 年的承諾
- 霍利參議員請求 FTC 調查 FICO 房貸定價 — 0.60 到 10 美元的演進與 88% 利潤率的引用
- FICO 把房貸評分價格提至 4.95 美元 — 2025 年這一檔漲價的當時報導
- FICO 股價因信用評分競爭擔憂暴跌 — 9 月 29 日交易日的當天報導
- Freddie Mac — 信用評分模型與報告倡議 — 機構一側的實施指引
- VantageScore Solutions — 模型的所有權、世代與分發
- Fair Isaac Corporation 的 SEC 文件索引 — 上文引用的全部檔案
- FICO 歷史股價 — 清單表格所用的每日收盤價
- Investopedia — 加速股票買回 — 2026 年 6 月 ASR 的機制
- Investopedia — 企業價值 — 上文所用的估值口徑
- Investopedia — SOFR — 增量定期貸款的基準利率
- Investopedia — 股票買回 — 買回的機制與取捨
- Investopedia — 成交量加權平均價 — ASR 最終股數如何確定
- Investopedia — 淨負債 — 全文所用的槓桿口徑
- Investopedia — 經濟護城河 — 本文用來檢驗 FICO 定價記錄的概念


